TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,196.89 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

جی‌پی‌مورگان صندوق اتریومی خود را به بازار عرضه کرد

جی‌پی‌مورگان نخستین صندوق بازار پول توکنی‌شده را بر بستر اتریوم راه‌اندازی کرد. این بانک اعلام کرده است که ۱۰۰ میلیون دلار از سرمایه خود را برای آغاز به کار این صندوق اختصاص می‌دهد و سپس آن را از روز سه‌شنبه به روی سرمایه‌گذاران خارجی باز خواهد کرد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

کویت: قیمت منصفانه نفت ۶۰ تا ۶۸ دلار است

وزیر نفت کویت، طارق الرومی، اعلام کرده است که کاهش اخیر قیمت نفت غیرمنتظره بوده و آن را «افت ناگهانی» توصیف کرده است. او گفت انتظار می‌رفت قیمت‌ها حداقل در سطوح قبلی باقی بمانند یا اندکی بهبود پیدا کنند. الرومی پس از ریاست بر یکصد و پانزدهمین نشست وزیران سازمان انرژی عرب گفت که از نگاه کویت، قیمت منصفانه نفت در شرایط فعلی بازار بین ۶۰ تا ۶۸ دلار در هر بشکه است. او تأکید کرد که افت شدید قیمت‌ها تولیدکنندگان را غافلگیر کرده و این موضوع در شرایطی رخ می‌دهد که بازار جهانی نفت دوباره با نوسانات بالا و عدم‌قطعیت در عرضه و تقاضا روبه‌رو شده است. این اظهارات نشان می‌دهد که تولیدکنندگان از ضعف اخیر قیمت‌ها ناراضی‌اند و احتمالاً اوپک پلاس سطح ۶۰ دلار را با دقت بیشتری زیر نظر خواهد گرفت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صادرات نفت ونزوئلا پس از توقیف کشتی توسط آمریکا به حداقل ممکن رسیده است

به گزارش رویترز، منابع آگاه اعلام کرده‌اند که هیچ نفتکش بزرگی از روز چهارشنبه و در پی توقیف یک کشتی توسط ایالات متحده، بنادر ونزوئلا را ترک نکرده است و صادرات نفت این کشور به حداقل میزان خود رسیده است. بر اساس این گزارش، از زمان اقدام آمریکا برای توقیف کشتی، تنها نفتکش‌های تحت اجاره شرکت شورون (Chevron) که حامل نفت خام بوده‌اند، موفق به خروج از ونزوئلا شده‌اند. این وقفه در حمل‌ونقل دریایی منجر به آن شده است که حدود ۱۱ میلیون بشکه نفت و سوخت ونزوئلا در بنادر این کشور گرفتار و انباشته شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت تتر برای خرید باشگاه فوتبال یوونتوس پیشنهاد رسمی داد

شرکت تتر (Tether)، صادرکننده استیبل‌کوین USDT، پیشنهادی را برای خرید و تملک باشگاه فوتبال یوونتوس ارائه کرده است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

موسسه فیچ با پیش‌بینی نفت ۶۳ دلاری و مازاد عرضه، چشم‌انداز بازار جهانی نفت و گاز در سال ۲۰۲۶ را خنثی ارزیابی کرد

موسسه رتبه‌بندی فیچ در گزارش جدید خود، چشم‌انداز بخش نفت و گاز جهانی برای سال ۲۰۲۶ را «خنثی» ارزیابی کرده است؛ این دیدگاه مبتنی بر فرضیه‌ای است که در آن میانگین قیمت نفت برنت به حدود ۶۳ دلار در هر بشکه خواهد رسید (کاهشی نسبت به ۶۹ دلار در سال ۲۰۲۵) و در شرایطی که ریسک‌های ژئوپلیتیک از قیمت‌ها حمایت می‌کنند، مازاد عرضه گسترده عاملی محدودکننده برای آن‌ها خواهد بود. طبق این گزارش، بازار نفت همچنان با مازاد عرضه مواجه خواهد بود، چرا که رشد عرضه در سال ۲۰۲۶ از رشد تقاضا پیشی می‌گیرد. آژانس بین‌المللی انرژی (IEA) پیش‌بینی می‌کند که عرضه جهانی ۲.۵ میلیون بشکه در روز افزایش یابد که این میزان بین کشورهای غیر اوپک پلاس (حدود ۱.۲ میلیون بشکه عمدتاً از آمریکا، برزیل، کانادا و گویان) و اوپک پلاس (حدود ۱.۳ میلیون بشکه تحت توافق‌های فعلی) تقسیم می‌شود. در مقابل، رشد تقاضا تحت تأثیر روندهای کلان اقتصادی ضعیف، شتاب‌گیری برقی‌سازی حمل‌ونقل و ضعف بخش پتروشیمی، همچنان محدود و سرکوب‌شده باقی می‌ماند. فیچ انتظار دارد که حاشیه سود پالایشی در میان اختلالات ظرفیت، همچنان مستحکم و سازنده باقی بماند، هرچند تفاوت‌های منطقه‌ای وجود خواهد داشت. همچنین، عرضه گاز طبیعی مایع (LNG) در سال ۲۰۲۶ گسترش می‌یابد که منجر به کاهش قیمت گاز اروپا خواهد شد، اما قیمت گاز آمریکا را مستحکم نگه می‌دارد. شرکت‌های نفت و گاز با ترازنامه‌های قوی و مخارج سرمایه‌ای (Capex) منضبط وارد سال ۲۰۲۶ می‌شوند و پیش‌بینی می‌شود میانگین جهانی اهرم خالص EBITDA تقریباً ثابت بماند. با این حال، در منطقه آسیا-پاسیفیک انتظار می‌رود این اهرم مالی به دلیل مخارج سرمایه‌ای بالا و قیمت‌های پایین‌تر افزایش یابد، اگرچه شرکت‌های ملی نفت چین و شرکت‌های ال‌ان‌جی استرالیا همچنان بافرهای مالی کافی را حفظ خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرخش سرمایه در بازار سهام آمریکا؛ چرخش سرمایه در بازار سهام آمریکا؛ خروج سرمایه از فناوری و ورود به صنایع سنتی

چرخش سرمایه در بازار سهام آمریکا امروز شتاب گرفته و تصویر دوگانه‌ای از بازار ساخته است. در حالی که شاخص داوجونز با حمایت سهام صنعتی و چرخه‌ای در مسیر صعودی حرکت می‌کند، نزدک تحت فشار سهام بزرگ فناوری عقب‌نشینی کرده است؛ نشانه‌ای روشن از ادامه انتقال سرمایه از فناوری‌های پُرریسک به صنایع ارزشی و چرخه‌ای. کاتالیزور اصلی ضعف بخش فناوری، برادکام (AVGO) بوده است. این شرکت با وجود انتشار گزارش مالی بهتر از انتظار—سود هر سهم ۱.۹۵ دلار در برابر پیش‌بینی ۱.۸۶ دلار و درآمد ۱۸.۰۲ میلیارد دلار بالاتر از برآوردها؛ به‌دلیل نگرانی از فشرده‌تر شدن حاشیه سود با موج فروش مواجه شد. در بازاری که سهام برادکام از ابتدای سال حدود ۵۸ درصد رشد کرده، حتی کوچک‌ترین نشانه ضعف کافی است تا سناریوی «فروش با خبر» فعال شود؛ به‌طوری‌که سهم امروز نزدیک به ۱۰ درصد افت کرده و به نمادی از ضعف گسترده‌تر فناوری بدل شده است. در مجموع، عملکرد واگرا میان داوجونز و نزدک بیانگر تداوم چرخش ساختاری بازار است؛ جایی که سرمایه‌گذاران سودهای فناوری را شناسایی کرده و به‌سمت صنایع چرخه‌ای حرکت می‌کنند. در اخبار دیگر، Dell اعلام کرد از ۱۷ دسامبر قیمت محصولات تجاری را به‌دلیل افزایش تقاضا برای تراشه‌های حافظه بالا می‌برد؛ با این حال، سهام دل نیز امروز حدود ۲.۳۵ درصد کاهش یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حمله پهپادی اوکراین پالایشگاه مهم روسیه را از مدار خارج کرد

به‌گفته منابع آگاه، پهپادهای اوکراینی به واحد اصلی تقطیر نفت خام و سکوی بارگیری پالایشگاه Slavneft-Yanos روسیه در شهر یاروسلاول حمله کردند؛ حمله‌ای که در ادامه آن، این پالایشگاه تولید خود را متوقف کرده است. پالایشگاه Slavneft-Yanos یکی از مراکز مهم فرآوری نفت در روسیه محسوب می‌شود و توقف فعالیت آن می‌تواند پیامدهایی برای عرضه داخلی و منطقه‌ای فرآورده‌های نفتی داشته باشد، هرچند جزئیات مدت زمان این توقف هنوز اعلام نشده است. در تحولی جداگانه، منابع خبری گزارش دادند که یک کشتی فله‌بر در جریان حمله روسیه به جنوب اوکراین آسیب دیده و مالک این کشتی یک شرکت ترکیه‌ای است. این حادثه بار دیگر نشان می‌دهد که دامنه درگیری‌ها به‌طور فزاینده‌ای بر زیرساخت‌های انرژی و کشتیرانی تجاری نیز اثرگذار شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پس از لحن پاول رشد طلا ادامه داد

طلا پس از شکست سطح ۴۲۴۵ دلار در معاملات روز گذشته، امروز به بالای ۴۳۰۰ دلار رسید و در مسیر دستیابی به رکورد تاریخی ۴۳۸۱ دلار قرار دارد. این حرکت بیشتر جنبه تکنیکال داشت و با فعال شدن سفارش‌های استاپ و ورود خریداران جدید تقویت شد. با وجود اینکه داده‌های اشتغال آمریکا مطابق انتظارات بود، لحن انبساطی پاول به‌عنوان یک محرک مثبت برای فلزات گرانبها عمل کرد. در کوتاه‌مدت، گزارش‌های NFP و CPI آمریکا در هفته آینده می‌توانند جهت حرکت طلا را تعیین کنند؛ داده‌های قوی احتمال اصلاح قیمت را بالا می‌برد، در حالی که داده‌های ضعیف می‌تواند رشد بیشتری ایجاد کند. در تصویر بزرگ‌تر، روند صعودی طلا با توجه به کاهش بازده واقعی اوراق و سیاست‌های انبساطی فدرال رزرو ادامه‌دار خواهد بود، هرچند بازتسعیر انقباضی نرخ‌ها در کوتاه‌مدت می‌تواند فشار وارد کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رئیس موقت CFTC دستورالعمل‌های قدیمی حوزه دارایی‌های دیجیتال را لغو کرد

رئیس موقت کمیسیون معاملات آتی کالا (CFTC)، فم، اعلام کرد که این نهاد دستورالعمل‌های منسوخ و قدیمی مرتبط با دارایی‌های دیجیتال را لغو و از درجه اعتبار ساقط می‌کند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

مالکیت ناچیز طلا در آمریکا؛ سوخت پنهان صعود به ۴۹۰۰ دلار

اگرچه رکوردشکنی قیمت طلا در سال جاری توجهات زیادی را جلب کرده، اما سرمایه‌گذاران آمریکایی سهم بسیار ناچیزی از آن دارند؛ موضوعی که به‌گفته‌ گلدمن ساکس نشان می‌دهد این فلز گران‌بها همچنان ظرفیت رشد بیشتری دارد. با وجود اوج‌گیری‌های پی‌درپی طلا، میزان مالکیت آن در آمریکا تغییر چندانی نکرده است. طبق تحلیل گلدمن ساکس که چهارشنبه منتشر شد، میزان سرمایه گذاری در ETFهای طلا هنوز شش واحد پایه — معادل ۰.۰۶ درصد — پایین‌تر از اوج سال 2012 است؛ یعنی از زمان راه‌اندازی ETFهای طلا در اواسط دهه ۲۰۰۰. تحلیلگران گلدمن ساکس عقیده دارند علت سهم اندک طلا در پرتفوی‌ها این است که «رشد اندازه‌ی پرتفوی‌ها طی دهه گذشته از رشد قیمت و حجم معاملات طلا پیشی گرفته است.» با اینکه قیمت طلا در سال ۲۰۲۵ به بالاترین سطح تاریخی رسیده، تحلیل گلدمن ساکس نشان می‌دهد این صعود به افزایش معنادار مالکیت واقعی طلا در آمریکا منجر نشده است. در سه‌ماهه دوم، ETFهای طلا تنها ۰.۱۷ درصد از پرتفوی مالی بخش خصوصی آمریکا را تشکیل داده‌اند — سهمی ناچیز در برابر حدود ۱۱۲ تریلیون دلار دارایی آمریکایی‌ها در سهام و اوراق قرضه. داده‌های گلدمن ساکس همچنین نشان می‌دهد کمتر از نیمی از نهادهای بزرگ آمریکایی با مدیریت بیش از ۱۰۰ میلیون دلار اصلاً موقعیتی در ETFهای طلا دارند. میان کسانی که طلا نگه می‌دارند نیز تخصیص‌ها معمولاً بین ۰.۱ تا ۰.۵ درصد است. برای سرمایه‌گذاران بزرگ بلندمدت نیز تنها حدود ۰.۲ درصد از پرتفو به طلا اختصاص یافته است. با وجود سروصدای شبکه‌های اجتماعی درباره‌ی شمش‌های طلای کاستکو (Costco) و فروش سکه‌های ضرابخانه آمریکا، گزارش تأکید می‌کند که تقاضای فیزیکی طلا در آمریکا در مقایسه با جریان ETFها بسیار اندک است — تنها 11 تا 15 تن از ابتدای سال، در برابر حدود ۴۰۰ تن خرید خالص ETFها. این میزان مالکیت اندک در تضاد آشکار با توصیه‌های نهادهای بزرگ بازار است؛ از جمله سیتی، یو‌بی‌اس، مورگان استنلی، بلک‌راک و ری دالیو، بنیان‌گذار بریج‌واتر، که همه از سرمایه‌گذاران خواسته‌اند طلا را به پرتفوی خود بیفزایند. گلدمن ساکس می‌گوید فاصله‌ی میان این توصیه‌ها و واقعیت بازار همان عاملی است که می‌تواند موج بعدی رشد طلا را رقم بزند. این بانک برآورد می‌کند که هر یک واحد پایه — یعنی ۰.۰۱ درصد — افزایش در سهم طلا از پرتفوی مالی آمریکا می‌تواند قیمت طلا را حدود ۱.۴ درصد بالا ببرد. به گفته‌ی گلدمن ساکس، اگر خانوارها یا نهادهای سرمایه‌گذاری به‌طور معنادار طلا را به‌عنوان یک ابزار تنوع‌بخشی اضافه کنند — به‌ویژه در شرایط عدم‌اطمینان اقتصاد جهانی و نگرانی‌ها درباره‌ی چشم‌انداز مالی — این ورود سرمایه می‌تواند «قیمت‌ها را به‌شدت افزایش دهد»، آن هم در بازاری که نسبتاً کوچک است. این بانک پیش‌بینی می‌کند که قیمت طلا تا پایان ۲۰۲۶ به ۴۹۰۰ دلار برسد، اما می‌گوید این پیش‌بینی با «ریسک صعودی قابل‌توجه» همراه است، اگر خریدهای بخش خصوصی فراتر از بانک‌های مرکزی — که طی سال‌های اخیر بازیگران اصلی طرف تقاضا بوده‌اند — گسترش یابد. قیمت اسپان طلا اواخر اکتبر به رکورد نزدیک ۴۴۰۰ دلار در هر اونس رسید و از آن زمان تا حدود ۴۲۲۰ دلار عقب‌نشینی کرده است.

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

گزارش ماهانه اوپک: پیش‌بینی رشد تقاضای جهانی نفت در سال‌های ۲۰۲۵ و ۲۰۲۶ بدون تغییر باقی ماند

اوپک در تازه‌ترین گزارش ماهانه خود اعلام کرد که پیش‌بینی رشد تقاضای جهانی نفت برای سال‌های ۲۰۲۵ و ۲۰۲۶ بدون تغییر نسبت به ماه گذشته باقی مانده است؛ موضوعی که نشان می‌دهد این سازمان همچنان به روند باثبات مصرف جهانی انرژی در دوره میان‌مدت خوش‌بین است. در بخش عرضه، داده‌های رسمی نشان می‌دهد تولید نفت خام اوپک‌پلاس در ماه نوامبر به‌طور متوسط ۴۳.۰۶ میلیون بشکه در روز بوده که نسبت به اکتبر ۴۳ هزار بشکه در روز افزایش داشته است. این رشد محدود تولید، در راستای توافق اخیر ائتلاف برای افزایش تدریجی عرضه تفسیر می‌شود. در بخش تقاضا نیز اوپک برآورد خود از میزان نیاز بازار جهانی به نفت خام اوپک‌پلاس را بدون تغییر حفظ کرده است. این نیاز در سه‌ماهه نخست سال ۲۰۲۶ حدود ۴۲.۶ میلیون بشکه در روز پیش‌بینی می‌شود و برای کل سال ۲۰۲۶ میانگین ۴۳ میلیون بشکه در روز برآورد شده است. ثبات این ارقام نشان می‌دهد اوپک انتظار دارد بازار جهانی توان جذب بخش عمده‌ای از عرضه ائتلاف را حفظ کند، بدون آنکه نشانه‌ای از ضعف جدی در چشم‌انداز تقاضا مشاهده شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش آژانس بین‌المللی انرژی برای دسامبر منتشر شد

آژانس بین‌المللی انرژی (IEA): پیش‌بینی رشد عرضه جهانی نفت در سال ۲۰۲۶ را ۲۰ هزار بشکه در روز کاهش داد و آن را به ۲.۴ میلیون بشکه در روز رساند. پیش‌بینی رشد عرضه جهانی نفت برای سال ۲۰۲۵ را ۱۰۰ هزار بشکه در روز کاهش داد و برای سال ۲۰۲۶ نیز ۲۰ هزار بشکه در روز کمتر اعلام کرد. ظرفیت پالایش جهانی در سال ۲۰۲۶ به میزان ۷۵۰ هزار بشکه در روز افزایش خواهد یافت و به سطح ۸۴.۴ میلیون بشکه در روز خواهد رسید. تقاضای جهانی نفت در سال ۲۰۲۵ به ۱۰۳.۹۲ میلیون بشکه در روز خواهد رسید و در سال ۲۰۲۶ به ۱۰۴.۷۹ میلیون بشکه در روز افزایش می‌یابد. عرضه جهانی نفت در ماه نوامبر نسبت به ماه قبل ۶۱۰ هزار بشکه در روز کاهش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نفتکش‌های تحریم‌شده با ریسک جدید مواجه شدند

بیش از ۳۰ نفتکش تحت تحریم آمریکا که در ونزوئلا فعالیت می‌کنند، پس از توقیف یک ابرنفتکش حامل نفت خام ونزوئلا توسط گارد ساحلی آمریکا، در معرض خطر اقدامات تنبیهی واشنگتن قرار گرفته‌اند. این توقیف که روز چهارشنبه توسط رئیس‌جمهور دونالد ترامپ اعلام شد، نخستین اقدام علیه محموله نفتی ونزوئلا از زمان اعمال تحریم‌های آمریکا در سال ۲۰۱۹ و اولین اقدام شناخته‌شده دولت ترامپ علیه نفتکش‌های مرتبط با ونزوئلا پس از دستور او برای افزایش گسترده حضور نظامی در منطقه است. این اقدام آمریکا که فشارها بر دولت نیکلاس مادورو، رئیس‌جمهور ونزوئلا را افزایش داده، بسیاری از مالکان کشتی‌ها، اپراتورها و شرکت‌های کشتیرانی را نگران کرده است؛ به‌طوری‌که برخی در حال بازنگری در برنامه‌های خود برای خروج از آب‌های ونزوئلا در روزهای آینده هستند. کارشناسان می‌گویند هدف قرار دادن محموله‌های نفتی ونزوئلا می‌تواند باعث تاخیرهای کوتاه‌مدت در صادرات شود و برخی مالکان کشتی را از ادامه فعالیت منصرف کند. پیش‌تر واشنگتن صادرات نفت ونزوئلا را که عمدتاً توسط نفتکش‌های واسطه انجام می‌شد، مختل نکرده بود. بیش از ۸۰ نفتکش در انتظار ونزوئلا آمریکا را به «سرقت آشکار» متهم کرد و این توقیف را «اقدام دزدی دریایی بین‌المللی» خواند. ابرنفتکش توقیف‌شده که توسط یک گروه مدیریت ریسک به نام Skipper شناسایی شد، بخشی از «ناوگان سایه» است؛ کشتی‌هایی که نفت تحریم‌شده را به مقاصد اصلی منتقل می‌کنند و معمولاً سیگنال‌های خود را خاموش یا موقعیتشان را پنهان می‌کنند. استفاده از این نفتکش‌ها پس از تحریم‌های آمریکا علیه ونزوئلا افزایش یافته است. بر اساس داده‌های TankerTrackers.com، روز چهارشنبه بیش از ۸۰ نفتکش بارگیری‌شده یا در انتظار بارگیری در آب‌های ونزوئلا یا نزدیک سواحل آن بودند که بیش از ۳۰ فروند از آن‌ها تحت تحریم آمریکا قرار داشتند. طبق تحلیل Lloyd’s List Intelligence، ناوگان سایه جهانی شامل ۱۴۲۳ نفتکش است که ۹۲۱ فروند آن‌ها تحت تحریم‌های آمریکا، بریتانیا یا اروپا قرار دارند. این کشتی‌ها معمولاً قدیمی هستند، مالکیت نامشخص دارند و بدون بیمه معتبر بین‌المللی فعالیت می‌کنند. این نفتکش‌ها عمدتاً نفت تحریم‌شده روسیه، ایران و ونزوئلا را به مقاصد آسیایی منتقل می‌کنند. در مورد ونزوئلا، آن‌ها در بنادر شرکت دولتی PDVSA با نام‌های جعلی بارگیری می‌کنند و موقعیت خود را تا مدت‌ها پس از حرکت پنهان می‌سازند. برآوردها نشان می‌دهد حدود ۱۵٪ از ناوگان جهانی نفتکش‌های بسیار بزرگ (VLCC) که ظرفیت حمل ۲ میلیون بشکه در هر سفر دارند، تحت تحریم قرار گرفته‌اند. آمریکا تقریباً تمام ناوگان PDVSA و چند نفتکش حامل نفت به کوبا را به فهرست تحریم‌ها اضافه کرده است. روسیه و چین نیز سال‌هاست از استراتژی مشابهی برای دور زدن تحریم‌ها استفاده می‌کنند. با وجود این فشارها، صادرات نفت ونزوئلا در نوامبر به بیش از ۹۰۰ هزار بشکه در روز رسید و واردات نفتا برای رقیق‌سازی نفت فوق‌سنگین آن، عمدتاً از روسیه، دو برابر شد و به ۱۶۷ هزار بشکه در روز رسید. ونزوئلا و ایران نیز در گذشته برای استفاده از ناوگان نفتکش‌های خود همکاری داشته‌اند. شرکت Chevron، شریک کلیدی PDVSA و مسئول حمل نفت خام ونزوئلا به آمریکا، روز چهارشنبه اعلام کرد فعالیت‌هایش به‌طور عادی ادامه دارد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

مدیر صندوق نقره چین هشدار داد احتمال زیان‌های سنگین وجود دارد

به گزارش بلومبرگ، مدیر تنها صندوق اختصاصی نقره در چین هشدارهای کم‌سابقه‌ای به سرمایه‌گذاران درباره ریسک «زیان‌های قابل‌توجه» در صورت پایان یافتن روند صعودی بی‌سابقه این فلز صادر کرد. صندوق UBS SDIC Silver Futures Fund LOF در حال حاضر حدود ۱۲٪ بالاتر از ارزش دارایی‌های پایه خود معامله می‌شود؛ این اختلاف قیمتی (پریمیوم) رکوردی در مقایسه با قراردادهای نقره در بورس آتی شانگهای محسوب می‌شود و نشان‌دهنده موجی از علاقه سفته‌بازانه در بازار است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نمودارهایی که زندگی‌ها را نابود کردند

تصور کنید به صفحه مانیتور خیره شده‌اید و کندل‌های قرمز یکی پس از دیگری، مثل قطرات خون روی نمودار می‌چکند؛ این دقیقا همان لحظه‌ای است که زندگی‌ها نابود شدند. در بازار کریپتوکارنسی، مرز بین ثروت افسانه‌ای و فقر مطلق، گاهی به نازکی یک تار مو است و تاریخ این بازار پر از داستان‌های ترسناک، عبرت‌آموز و البته واقعی است که در آن میلیاردها دلار سرمایه در عرض چند ساعت دود شده و به هوا رفته است. وقتی صحبت از سقوط می‌شود، منظور یک اصلاح قیمت ساده نیست؛ بلکه صحبت از پروژه‌هایی است که با وعده‌های طلایی آمدند، اما در نهایت جیب سرمایه‌گذاران را خالی کردند و تنها چیزی که باقی گذاشتند، حسرت و نموداری بود که به سمت صفر مطلق شیرجه می‌رفت. در این مقاله می‌پردازیم به چند پروژه بزرگی که قصد میلیونر کردن سرمایه‌گذاران را داشتند، ولی در نهایت چیزی که بود، جیب خود را پر کرده و زندگی‌هایی که برای سرمایه‌گذاران نابود شد. در ادامه، راهکارهایی برای حفظ سرمایه در بازار کریپتو همچنین نحوه شناسایی این پروژه‌ها را بررسی کنیم. ترا (LUNA)؛ رقص مرگ یک امپراتوری ۶۰ میلیارد دلاری شاید معروف‌ترین و دراماتیک‌ترین داستان در سال‌های اخیر، ماجرای اکوسیستم "ترا TERRA" و ارز دیجیتال "لونا LUNA " باشد. لونا یک شت‌کوین بی‌نام و نشان نبود؛ بلکه یکی از ده ارز برتر بازار بود که همه تحلیلگران آن را تحسین می‌کردند. مکانیزم این پروژه بر پایه یک استیبل‌کوین الگوریتمیک به نام UST بنا شده بود. قرار بود هر وقت قیمت UST از یک دلار پایین‌تر آمد، سیستم به طور خودکار لونا را بسوزاند یا ضرب کند تا تعادل برقرار شود. اما در می ۲۰۲۲، یک حمله هماهنگ شده به نقدینگی این شبکه باعث شد UST ارزش برابر با دلار خود را از دست بدهد. سیستم هوشمند شبکه که قرار بود نجات‌بخش باشد، تبدیل به قاتل آن شد. برای نجات قیمت دلارِ شبکه، سیستم شروع به چاپ تریلیون‌ها واحد لونا کرد. این فرآیند که به "مارپیچ مرگ" (Death Spiral) معروف است، باعث شد قیمت لونا از حدود ۱۱۹ دلار، در عرض چند روز به ۰.۰۰۰۰۰۱ دلار برسد. سرمایه‌گذارانی که خانه‌های خود را فروخته و روی لونا شرط بسته بودند، صبح بیدار شدند و دیدند دارایی میلیون دلاری‌شان حتی ارزش خرید یک همبرگر را هم ندارد. اف‌تی‌اکس (FTX)؛ کلاهبرداری در لباس نبوغ اگر لونا قربانی یک ایراد فنی و حمله اقتصادی شد، صرافی FTX قربانی طمع خالص انسانی و کلاهبرداری پشت پرده بود. سم بنکمن-فرید (SBF)، مدیرعامل FTX، چهره محبوب و موجه دنیای کریپتو بود که روی جلد مجلات فوربس می‌رفت و به سیاستمداران کمک مالی می‌کرد. اما در پشت پرده، او از دارایی‌های کاربران صرافی خود استفاده می‌کرد تا بدهی‌های شرکت دیگرش، یعنی "آلامدا ریسرچ" را پوشش دهد. آن‌ها توکن خود صرافی یعنی FTT را وثیقه قرار می‌دادند و وام‌های کلان می‌گرفتند. وقتی در نوامبر ۲۰۲۲ گزارش‌هایی مبنی بر ورشکستگی و مدیریت غلط دارایی‌ها منتشر شد، کاربران برای برداشت پول هجوم آوردند (Bank Run). صرافی پولی برای دادن به مردم نداشت چون پول‌ها قبلاً خرج شده بود. توکن FTT سقوط آزاد کرد و یکی از بزرگترین صرافی‌های جهان در کمتر از یک هفته اعلام ورشکستگی کرد. این اتفاق نشان داد که حتی بزرگترین نام‌ها هم می‌توانند بخشی از لیست نمودارهایی که زندگی‌ها را نابود کردند باشند. نکته کلیدی: تفاوت بزرگ FTX و Luna در این بود که FTX یک کلاهبرداری متمرکز و سرقت مستقیم دارایی‌ها بود، در حالی که لونا یک شکست در طراحی اقتصادی غیرمتمرکز محسوب می‌شد. اسکوئید گیم و راگ پول‌های کلاسیک همیشه پروژه‌ها بزرگ و پیچیده نیستند؛ گاهی کلاهبرداری‌ها ساده، سریع و بر موج احساسات سوار می‌شوند. توکن "Squid Game" که از نام سریال محبوب نتفلیکس سوءاستفاده کرده بود، نمونه بارز یک "راگ پول" (Rug Pull) یا به اصطلاح "کشیدن فرش از زیر پا" به این معنی که، در لحظه زیرپای‌تان خالی می‌شود و باز مغز به زمین می‌خورید، بود. قیمت این توکن در عرض چند روز هزاران درصد رشد کرد و مردم به طمع سودهای نجومی آن را خریدند. اما یک مشکل کوچک وجود داشت: کدهای قرارداد هوشمند طوری نوشته شده بود که شما می‌توانستید توکن را بخرید، اما نمی‌توانستید آن را بفروشید! وقتی قیمت به اوج رسید، توسعه‌دهندگان ناشناس پروژه، تمام نقدینگی را برداشتند و ناپدید شدند. قیمت توکن در یک ثانیه از حدود ۲۸۰۰ دلار به صفر رسید. این نمودار شبیه یک خط صاف رو به بالا و سپس یک خط عمودی رو به پایین بود؛ تصویری دقیق از نابودی سرمایه. مقایسه انواع سقوط در بازار کریپتو برای درک بهتر اینکه چگونه پولتان ممکن است پودر شود، به جدول زیر دقت کنید: نوع پروژه علت سقوط نمونه معروف سرعت نابودی الگوریتمیک نقص در طراحی مکانیزم ثبات قیمت Terra (LUNA) چند روز صرافی متمرکز سوءمدیریت و سرقت دارایی کاربر FTX چند روز تا چند هفته راگ پول سرقت نقدینگی توسط سازنده Squid Game چند ثانیه پانزی پرداخت سود قدیمی‌ها با پول جدیدها BitConnect چند ماه تا نابودی ناگهانی چگونه قبل از وقوع فاجعه بوی خطر را حس کنیم؟ شناسایی نمودارهایی که زندگی‌ها را نابود کردند قبل از شکل‌گیری کامل آن‌ها، هنر زنده ماندن در این بازار است. هیچ پروژه‌ای بی‌دلیل سقوط نمی‌کند و معمولاً نشانه‌هایی وجود دارد که اگر هوشیار باشید، می‌توانید آن‌ها را ببینید: سودهای نجومی و غیرمنطقی (APY): اگر پروژه‌ای وعده سود سالانه ۱۰۰٪، ۲۰۰٪ یا بیشتر می‌دهد و منبع درآمد مشخصی جز "ورود اعضای جدید" ندارد، قطعاً یک سیستم پانزی یا ناپایدار است. تیم ناشناس یا مشکوک: اگر توسعه‌دهندگان پروژه هویت مشخصی ندارند یا سابقه شفافی در لینکدین و توییتر ندارند، فرار کنید. تمرکز نقدینگی: اگر بخش بزرگی از توکن‌ها در اختیار چند کیف پول خاص است، آن‌ها می‌توانند هر لحظه بازار را دامپ کنند (ریزش ناگهانی ایجاد کنند). وایت‌پیپر (Whitepaper) کپی شده: بسیاری از پروژه‌های اسکم حتی زحمت نوشتن اهداف خود را نمی‌کشند و متن‌های دیگران را کپی می‌کنند. عدم امکان فروش (Honeypot): همیشه قبل از خرید سنگین، مقدار کمی بخرید و سعی کنید بفروشید تا مطمئن شوید قرارداد هوشمند قفل نیست. در مقاله زیر کار با انواع پلتفرم‌ها بخصوص پلتفرم دکستولز را برای شناسایی پروژه‌های کلاهبرداری کامل آموزش دادیم، که یکی از بهترین راههای اولیه برای بررسی قرارداد هوشمند یک پروژه، همین سایت و قابلیت‌هایی که در اختیار کاربر می‌گذارد، محسوب می‌شود. ✔️ بیشتر بخوانید: چگونه توکن‌های کلاهبرداری را شناسایی کنیم؟ استراتژی بقا: چگونه قربانی بعدی نباشیم؟ زمانی که بازار دچار جنون می‌شود، حتی باهوش‌ترین افراد هم ممکن است گرفتار فوبیای جا ماندن از سود یا فومو (FOMO) شوند. اما تنها سپر دفاعی شما در برابر این طوفان‌ها، "مدیریت سرمایه" است. هرگز، تاکید می‌کنم هرگز، تمام سرمایه خود را روی یک ارز قرار ندهید، حتی اگر آن ارز بیت‌کوین باشد، چه برسد به شت‌کوین‌های تازه وارد. توزیع سرمایه بین حوزه‌های مختلف (بیت‌کوین، اتریوم، دیفای، گیمینگ و حتی استیبل‌کوین‌ها) می‌تواند در روزهای خونین بازار، جان شما را نجات دهد. نکته بعدی خطرناک، نگهداری دارایی در صرافی‌ها است، که باید برایمان هک بزرگترین صرافی‌ها درس شده باشد. از صرافی فقط برای نقد کردن یا تبدیل ریال به رمزارز استفاده کنید و بلافاصله بعداز معامله، دارایی خود را به کیف پولی مانند متامسک یا تراست ولت، انتقال دهید. حتی برای امنیت بیشتر سعی کنید یک ولت واسط داشته باشید، به این معنی که اول به آن ولت بزنید بعد از ولت واسط به ولت اصلی انتقال دهید، چون ردگیری ولت صرافی‌های ایرانی ساده و احتمال فریز شدن داراریی حتی درون ولت ممکن است. همچنین، همیشه بخشی از سود خود را نقد کنید. پول مجازی روی صفحه مانیتور تا زمانی که به حساب بانکی شما واریز نشود، پول واقعی نیست. طمع برای "کمی سود بیشتر" همان عاملی است که باعث می‌شود تریدرها در قله قیمت نفروشند، اما در کف قیمت با ضرر سنگین خارج شوند. به یاد داشته باشید که در بازار مالی، اولویت اول "حفظ سرمایه" و اولویت دوم "کسب سود" است. اگر اصل پولتان را حفظ کنید، همیشه فرصت دیگری وجود خواهد داشت، اما اگر صفر شوید، بازی تمام است. آیا ارزی که قیمتش صفر شده، دوباره زنده می‌شود؟ خیر، تقریباً غیرممکن است. وقتی ارزی به دلیل "راگ پول" یا "نقص ساختاری" (مثل لونا کلاسیک) صفر می‌شود، اعتماد جامعه و نقدینگی از بین رفته است. هر صعودی صرفاً نوسان‌گیری دلالان روی جسد آن ارز است. پولتان را روی اسب مرده شرط‌بندی نکنید؛ پروژه‌های زنده و آینده‌دار را دریابید. در یک صورت می‌توان به این ارزها امیدوار بود که تیم پروژه کلاهبردار نبوده و در ازای ازدست رفتن دارایی، مقداری از آن را بیمه کرده یا با مبادله با سایر ارزها، برای جبران اندکی از سرمایه هولدرها اقدام کنند، وگرنه هیچ شت‌کوینی هنوز نتوانسته بعداز صفر شدن مجدد قیمت بگیرد، که اگر هم بوده یک در میلیون بوده که تقریبا احتمال آن نزدیک به صفر است.

خواندن کامل خبر
ارز دیجیتال کم اثر
ارز دیجیتال کم اثر

پذیرش استیبل‌کوین‌ها در سیستم مالی بین المللی

جریان‌های مالی بین المللی هم اکنون از اتریوم نیز پیشی گرفته‌اند و نشان می‌دهند استیبل‌کوین‌ها دیگر صرفاً ابزار معاملات پرریسک کریپتویی نیستند، بلکه به یک ابزار جدی در نظام مالی جهانی تبدیل شده‌اند. استیبل‌کوین‌ها زمانی فقط ضمیمه‌ای کوچک در بازارهای کریپتو بودند؛ جایی برای سرمایه معامله‌گرانی که بین بیت‌کوین و اتریوم جابه‌جا می‌شدند. اما این چارچوب دیگر با واقعیت امروز همخوانی ندارد. با موجودی در گردش بیش از ۳۰۰ میلیارد دلار و حجم معاملات سالانه‌ای که در سال ۲۰۲۴ از ۲۳ تریلیون دلار عبور کرده، استیبل‌کوین‌ها به نوعی زیرساخت موازی دلاری تبدیل شده‌اند. آن‌ها نفوذ پولی ایالات متحده را به بازارهایی گسترش می‌دهند که نظام مالی‌شان شکننده یا ناکارآمد است، و هم‌زمان شکاف‌هایی را برای کشورهایی آشکار می‌کنند که وابستگی بیشتری به این دارایی‌ها دارند. با این حال ارقام درشت نیازمند دقت هستند. بخش قابل‌توجهی از همان ۲۳ تریلیون دلار، همچنان حاصل چرخه‌های معاملاتی پرتکرار در صرافی‌های متمرکز است. با این وجود ترکیب جریان‌ها در حال تغییر است. انتقال‌های بین‌المللی استیبل‌کوین ها که شاخصی نزدیک‌تر به استفاده واقعی در اقتصاد محسوب می‌شود در سال ۲۰۲۵ به رکورد تاریخی رسیده و برای نخستین بار از بیت‌کوین و اتریوم پیشی گرفته است. براساس گزارش صندوق بین‌المللی پول (IMF)، آسیا بزرگ‌ترین سهم از حجم استفاده را به خود اختصاص می‌دهد، در حالی‌ که آفریقا، آمریکای لاتین و خاورمیانه سریع‌ترین رشد را نسبت به تولید ناخالص داخلی تجربه می‌کنند. در نتیجه IMF  که پیش‌تر این دارایی‌ها را ابزارهایی محدود برای تسویه‌های کریپتویی می‌دانست، اکنون آن‌ها را امتداد قدرت دیجیتالی دلار توصیف می‌کند؛ عبارتی که هم کاربرد عملی آن‌ها و هم میزان دور زدن سازوکارهای سنتی کنترل پول را نشان می‌دهد. راه خروج نقدینگی در بازارهای پرتنش برای خانوارها و کسب‌وکارهای کوچک در نیجریه، آرژانتین یا ترکیه، استیبل‌کوین‌ها معمولاً دارایی‌های سفته‌بازانه نیستند؛ بلکه ابزارهایی برای بقا هستند. در نیجریه، جایی که وجود چند نرخ ارز و کمبود دلار، دسترسی به ارز خارجی را مختل کرده، حجم معاملات USDT در بازارهای غیررسمی همتا‌به‌همتا اغلب از کانال‌های رسمی پیشی می‌گیرد. در آرژانتین که گرفتار تورم شدید است، مطالعات فین‌تک نشان می‌دهد استیبل‌کوین‌ها اکنون به گزینه اصلی پس‌انداز تبدیل شده‌اند، به‌ویژه در میان نیروی کار جوان. جذابیت آن‌ها ساده است. حفظ قدرت خرید، تسویه فوری، و عدم نیاز به تعامل با بانک‌های داخلی. برخلاف دلاری‌سازی سنتی که بر اسکناس فیزیکی یا شبکه‌های کند بانکی بین‌المللی تکیه دارد، دلاری‌سازی دیجیتال با سرعت اینترنت حرکت می‌کند. یک سپرده‌گذار می‌تواند در چند ثانیه از ارز محلی خارج شود، بدون عبور از کنترل‌های ارزی، سازوکارهای بیمه سپرده یا ترازنامه بانک‌ها. این تغییر در داده‌های نقدینگی بازارهای نوظهور کاملاً مشهود است. بانک استاندارد چارترد برآورد می‌کند که بانک‌های بازارهای نوظهور ممکن است تا ۱ تریلیون دلار کاهش سپرده را تجربه کنند زیرا سپرده‌گذاران سرمایه خود را از حساب‌های کم‌بازده داخلی به سمت استیبل‌کوین‌های دلاری پشتوانه‌دار با اوراق خزانه آمریکا منتقل می‌کنند. برای ناظران مالی، این روند شبیه یک فرار بانکی آهسته اما مداوم است که نقدینگی را به سمت دارایی‌های دلاری برون‌مرزی سوق می‌دهد؛ دارایی‌هایی که خارج از دامنه نظارتی آن‌ها قرار دارند. در این مناطق، صادرکننده مسلط یک نهاد تحت نظارت آمریکا نیست، بلکه تتر است؛ شرکتی با ساختار برون‌مرزی که خارج از نظارت احتیاطی مستقیم ایالات متحده عمل می‌کند. تتر بزرگ‌ترین صادرکننده استیبل‌کوین در جهان است و استیبل‌کوین USDT آن نزدیک به ۱۹۰ میلیارد دلار عرضه در گردش دارد. با این حال نقدشوندگی بالا، آشنایی کاربران و دسترس‌پذیری گسترده، به تتر مزیت ساختاری در بازارهایی می‌دهد که نفوذ بانکی پایین و محدودیت‌های ارزی شدید دارند. خریدار جدید در بازار اوراق خزانه‌داری آمریکا استیبل‌کوین‌ها در حال بازتعریف تقاضا برای اوراق دولتی کوتاه‌مدت آمریکا هستند. از آنجا که بیشتر ناشران بزرگ از جمله تتر، توکن‌های خود را با پشتوانه‌ی اوراق خزانه‌داری کوتاه‌مدت (T-Bills) و قراردادهای بازخرید (Repo) منتشر می‌کنند، گسترش این بازار باعث شده است که آنها به خریداران اثرگذار در بازار پول تبدیل شوند. صندوق بین‌المللی پول (IMF) اشاره می‌کند که تحت برخی شرایط، افزایش ۳.۵ میلیارد دلاری در عرضه استیبل‌کوین‌ها می‌تواند بازدهی اوراق کوتاه‌مدت خزانه را حدود ۲ واحد پایه کاهش دهد. این عدد ممکن است کوچک به نظر برسد، اما در یکی از عمیق‌ترین بازارهای مالی جهان، چنین حساسیتی نشان می‌دهد که استیبل‌کوین‌ها به بازیگری جدی و غیرقابل‌ چشم‌پوشی تبدیل شده‌اند. پیش‌بینی‌ها متفاوت است، اما چندین تحلیلگر برآورد می‌کنند که بازار استیبل‌کوین‌ها تا سال ۲۰۳۰ می‌تواند به ۲ تا ۳.۷ تریلیون دلار برسد؛ بسته به میزان شفافیت مقررات و میزان پذیرش نهادی. در سناریوی صعودی، استیبل‌کوین‌ها آن‌قدر اوراق خزانه در اختیار خواهند داشت که بتوانند شرایط نقدینگی در بخش کوتاه‌مدت منحنی بازده را تحت تأثیر قرار دهند. با این حال، ناشران استیبل‌کوین از پشتوانه‌های نقدینگی‌ای که صندوق‌های بازار پول در اختیار دارند بهره‌مند نیستند. مدل کسب‌وکار آنها یک عبور مستقیم سخت‌گیرانه است. سود حاصل از اوراق در اختیار ناشر قرار می‌گیرد، اما ریسک نقدینگی و ریسک طرف مقابل بر عهده کاربران است. در یک شوک بازخرید، چه ناشی از اقدام نظارتی باشد، چه تنش بازار یا از دست رفتن اعتماد، ناشران ممکن است ناچار شوند اوراق خزانه خود را در شرایط نامساعد نقد کنند. این ریسک نقش استیبل‌کوین‌ها را به‌عنوان خریدارانی جدید اما بالقوه ناپایدار در بازار خزانه‌داری برجسته می‌کند. بازار جهانی استیبل‌کوین و پراکندگی قوانین تا مدت‌ها چارچوب نظارتی استیبل‌کوین‌ها در سطح جهانی پراکنده و ناهمگون بود. در اتحادیه اروپا، مقررات MiCA ناشران را ملزم می‌کند بخش قابل‌ توجهی از ذخایر خود را در سپرده‌های نقدشونده نگه دارند و پرداخت سود به کاربران را ممنوع می‌کند. در مقابل ژاپن یک مدل بانکی‌شده برگزیده است که انتشار استیبل‌کوین را فقط به بانک‌ها و شرکت‌های تراست محدود می‌کند. در بریتانیا نیز یک سیستم دوگانه در حال طراحی است؛ جایی که بانک انگلستان بر ناشران سیستمیک نظارت خواهد کرد، آن‌ هم ناشرانی که عمدتاً توکن‌های خود را با سپرده‌های بانک مرکزی پشتیبانی می‌کنند. در عمل، این رویکرد آنها را به نوعی CBDC مصنوعی تبدیل می‌کند. در همین حال، ایالات متحده گام تعیین‌کننده‌ای برداشته و لایحه‌ای تحت عنوان GENIUS Act معرفی کرده است. چارچوبی که نقشه مقررات جهانی استیبل‌کوین‌ها را دگرگون می‌کند. GENIUS Act اولین طرح فدرال یکپارچه برای استیبل‌کوین‌های دلاری است. این قانون به بانک‌ها و مؤسسات غیربانکی دارای مجوز اجازه می‌دهد با پشتوانه‌ی نقدی، استیبل‌کوین‌های کاملاً وثیقه‌گذاری‌شده منتشر کنند. اوراق خزانه‌داری کوتاه‌مدت و قراردادهای بازخرید (Repo). این چارچوب حقوق بازخرید را مشخص می‌کند، جداسازی ذخایر را الزامی می‌سازد و ناشران را زیر یک نظام صدور مجوز فدرال مستقل از قوانین اوراق بهادارقرار می‌دهد. به همین دلیل GENIUS Act آمریکا را به منعطف‌ترین، مقیاس‌پذیرترین و سازگارترین حوزه قضایی برای انتشار استیبل‌کوین‌ها تبدیل کرده است: محدودیت کمتر از اروپا، آزادتر از مدل ژاپن، و بازارمحورتر از رویکرد بریتانیا برای ایجاد شبهCBDCها. در اصل این قانون ایالات متحده را به مرکز اصلی انتشار استیبل‌کوین‌های دلاری تبدیل کرده است. اما این تحول می‌تواند فشارها را بر بازارهای نوظهور تشدید کند. مشروعیت‌بخشی به دلار دیجیتال و نهادینه‌سازی آن باعث شده پذیرش استیبل‌کوین‌ها در خارج از آمریکا شتاب بگیرد، خروج سپرده‌ها از بانک‌های اقتصادهای نوظهور افزایش یابد و تقاضا برای بدهی دولت آمریکا بیشتر شود، درحالی‌که مقررات‌گذاران غیرآمریکایی ابزارهای محدودی برای جلوگیری از این روند دارند. برای درک بهتر، داده‌های Artemis نشان می‌دهد استفاده از استیبل‌کوین‌ها برای پرداخت‌ها از زمان آغاز تلاش‌های نظارتی آمریکا بیش از ۷۰ درصد رشد کرده است. همزمان سایر مراکز مالی مانند سنگاپور، هنگ‌کنگ و امارات نیز در حال طراحی چارچوب‌هایی هستند تا ناشران نهادی را جذب کنند، اما هیچ‌کدام توان رقابت با مدل استیبل‌کوین دلاری مورد تأیید فدرال را ندارند. شتاب‌دهنده دلار در بحران‌های جهانی استیبل‌کوین‌ها نقش دلار را در زندگی معاملاتی اقتصادهای در حال توسعه عمیق‌تر و سریع‌تر از سیستم قدیمی یورودلار جاگذاری می‌کنند. این گسترش از طریق شرکت‌های خصوصی رخ می‌دهد، نه نهادهای دولتی که نظارت سنتی و کانال‌های دیپلماتیک را پیچیده‌تر می‌کند. در نتیجه حتی اقتصادهای بزرگ هم واکنش تدافعی نشان می‌دهند. بانک مرکزی اروپا (ECB) افزایش استیبل‌کوین‌های دلاری را یکی از دلایل تسریع برنامه‌های خود برای ایجاد یوروی دیجیتال عنوان کرده و نگران است که این توکن‌ها ممکن است در پرداخت‌های فرامرزی منطقه یورو غالب شوند. برای اقتصادهای کوچک‌تر، ریسک‌ها ملموس‌تر است. استیبل‌کوین‌ها ارزش پول ملی را تضعیف می‌کنند، قدرت بانک مرکزی را به چالش می‌کشند و یک مسیر بدون اصطکاک برای خروج سرمایه فراهم می‌کنند. با این حال آنها هزینه‌های حواله را کاهش می‌دهند، دسترسی به محصولات پس‌انداز باثبات را گسترش می‌دهند و ناکارآمدی‌های زیرساخت مالی قدیمی را آشکار می‌کنند. به این ترتیب استیبل‌کوین‌ها هم ارتقای مالی هستند و هم یک آسیب‌پذیری سیستمی. از این رو نگرانی صندوق بین‌المللی پول کمتر درباره خود فناوری و بیشتر درباره سرعت پذیرش آن نسبت به هماهنگی مقرراتی است. استیبل‌کوین‌ها سریع‌تر از آنچه چارچوب‌های جهانی بتوانند خود را تطبیق دهند رشد می‌کنند و عمیق‌ترین نفوذ آنها در اقتصادهایی رخ می‌دهد که کمترین آمادگی برای جذب شوک‌های ناشی از آن را دارند. اگرچه استیبل‌کوین‌ها از بازارهای کریپتو ظهور کرده‌اند، اما اکنون در خط مقدم تغییرات پولی جهانی قرار دارند. با گسترش نفوذ دلار و قانونی شدن آن از طریق قوانینی مانند GENIUS، آنها جریان‌های سرمایه را بازتعریف کرده، ثبات بازارهای نوظهور را به چالش می‌کشند و توزیع قدرت پولی را بازنویسی می‌کنند. اینکه استیبل‌کوین‌ها به یک جزء پایدار در نظام مالی بین‌المللی تبدیل شوند یا به نیرویی خارج از کنترل باقی بمانند، به موج بعدی تصمیمات سیاست‌گذاری جهانی و سرعت تطبیق جهان با عصر دلار دیجیتال بستگی دارد.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

موجودی نفت خام آمریکا ۴.۸ میلیون بشکه کاهش یافت

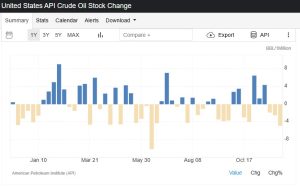
موجودی نفت خام آمریکا در هفته منتهی به ۵ دسامبر ۲۰۲۵، ۴.۸ میلیون بشکه کاهش یافت. این کاهش پس از افت ۲.۴۸ میلیون بشکه‌ای در هفته قبل رخ داد و بسیار کمتر از انتظار کاهش ۱.۷ میلیون بشکه‌ای بود. این آمار نشان‌دهنده سومین هفته متوالی کاهش موجودی نفت خام و همچنین بزرگ‌ترین افت از اوایل ژوئن تاکنون است. بر اساس داده‌های منتشرشده پیش از گزارش رسمی: نفت خام: کاهش ۴.۸ میلیون بشکه بنزین: افزایش ۷ میلیون بشکه محصولات تقطیری: افزایش ۱ میلیون بشکه انتظارات برای گزارش رسمی اداره اطلاعات انرژی آمریکا (EIA) به شرح زیر است: نفت خام: کاهش ۲.۳۱ میلیون بشکه بنزین: افزایش ۴.۵۱۸ میلیون بشکه محصولات تقطیری: افزایش ۱.۹۴۳ میلیون بشکه در همین حال، نفت خام WTI این هفته با فشار مواجه شد و روز سه‌شنبه ۴۹ سنت کاهش یافت. هرچند کاهش موجودی نفت خام خبر مثبتی است اما افزایش سنگین موجودی بنزین پس از رشد ۴.۵ میلیون بشکه‌ای هفته گذشته نگرانی‌ها را افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقره به رکورد جدیدی رسید و هر اونس ۶۱ دلار معامله شد

روند صعودی در بازار آسیا ادامه دارد و قیمت نقره با افزایش ۶۸ سنت به ۶۱.۵ دلار رسید که یک رکورد تازه محسوب می‌شود. کارشناسان می‌گویند نقره به یک معامله هیجانی (FOMO) در میان سرمایه‌گذاران خرد تبدیل شده است؛ چرا که وقتی نقره وارد روند صعودی می‌شود، معمولاً رشد آن بسیار سریع و چشمگیر است. در همین حال، اظهارات ترامپ درباره احتمال وتوی اعضای فدرال رزرو به دلیل استفاده بایدن از  اتوپن، به جذابیت خرید نقره دامن زده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اداره اطلاعات انرژی آمریکا پیش‌بینی تولید نفت خام این کشور برای سال ۲۰۲۶ را کاهش داد

اداره اطلاعات انرژی آمریکا (EIA) در تازه‌ترین گزارش «چشم‌انداز کوتاه‌مدت انرژی» (STEO)، پیش‌بینی تولید نفت خام ایالات متحده برای سال ۲۰۲۶ را به ۱۳.۵۳ میلیون بشکه در روز کاهش داده است؛ این در حالی است که برآورد تولید برای سال ۲۰۲۵ با اندکی افزایش نسبت به پیش‌بینی قبلی (۱۳.۵۹ میلیون)، به ۱۳.۶۱ میلیون بشکه در روز رسیده است. طبق داده‌های این گزارش، انتظار می‌رود تولید نفت آمریکا در ماه دسامبر به طور میانگین ۱۳.۸۵ میلیون بشکه در روز باشد که نسبت به ۱۳.۸۶ میلیون بشکه در ماه نوامبر کاهش جزئی دارد و پیش‌بینی می‌شود این رقم در ماه ژانویه به ۱۳.۷۱ میلیون بشکه در روز برسد. در بخش گاز طبیعی نیز، تولید آمریکا در ماه دسامبر به طور میانگین ۱۲۰.۹ میلیارد فوت مکعب در روز برآورد شده که نسبت به ماه نوامبر (۱۲۰.۸ میلیارد) افزایش داشته، اما انتظار می‌رود در ژانویه به ۱۲۰.۳ میلیارد فوت مکعب در روز کاهش یابد. علاوه بر آمار تولید، این گزارش چشم‌انداز قیمت‌ها را نیز به‌روز کرده و پیش‌بینی می‌کند که میانگین قیمت نفت خام وست تگزاس اینترمدیت (WTI) در سال ۲۰۲۵ به ۶۵.۳۲ دلار در هر بشکه برسد که نسبت به برآورد ۶۵.۱۵ دلاری ماه نوامبر افزایش یافته است؛ همچنین برای سال ۲۰۲۶، قیمت میانگین این شاخص ۵۱.۴۲ دلار در هر بشکه برآورد شده که بالاتر از تخمین ۵۱.۲۶ دلاری قبلی است. در خصوص شاخص جهانی نیز، میانگین قیمت نفت برنت برای سال ۲۰۲۶ حدود ۵۵.۰۸ دلار در هر بشکه پیش‌بینی شده که نشان‌دهنده افزایش نسبت به برآورد ۵۴.۹۲ دلاری در ماه گذشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نشست فدرال رزرو و تاثیرات آن بر بیت کوین

بیت‌کوین در حال دنبال‌کردن یک سیگنال پنهان ۴۰۰ میلیارد دلاری از نقدینگی فدرال رزرو است. سرمایه‌گذاران بیت‌کوین خود را برای تغییرات احتمالی نقدینگی آماده می‌کنند. قیمت بیت‌کوین در آستانۀ آخرین تصمیم سیاستی فدرال رزرو در سال بدون نوسان جدی حرکت می‌کند، اما در زیر این سطح آرام، فشار قابل‌توجهی در ساختار بازار دیده می‌شود. داده‌های آنچین نشان می‌دهد سرمایه‌گذاران روزانه نزدیک به ۵۰۰ میلیون دلار زیان محقق‌شده ثبت می‌کنند، اهرم در بازارهای آتی به‌طور چشمگیری کاهش یافته، و حدود ۶.۵ میلیون بیت‌کوین اکنون در وضعیت زیان تحقق‌نیافته قرار دارد. به‌رغم ظاهر آرام بازار، واقعیت این است که بازار در حال عبور از یک دوره تنش فشرده است. این شرایط بیشتر شبیه مراحل پایانی چرخه‌های انقباض بازار است تا یک دوره تثبیت آرام و بی‌خطر. بااین‌حال اینکه یک بازتنظیم ساختاری زیر سطحی به‌ظاهر ایستا رخ دهد، برای بازار بیت‌کوین پدیده‌ای غیرمعمول نیست؛ آنچه مهم است، زمان‌بندی آن است. فشار داخلی بازار درست در نقطه‌ای تقاطع پیدا کرده که سیاست پولی آمریکا نیز در آستانه یک تغییر جهت بیرونی است. فدرال رزرو فاز تهاجمی کاهش ترازنامه که بزرگ‌ترین کاهش در بیش از یک دهه بوده را عملاً پشت سر گذاشته و از نشست ماه دسامبر انتظار می‌رود مسیر روشن‌تری برای آغاز فاز بازسازی ذخایر ارائه دهد. به همین دلیل، ترکیب تنش آنچینی و یک چرخش قریب‌الوقوع در نقدینگی، بستر اصلی رویدادهای کلان این هفته را شکل می‌دهد. چرخش نقدینگی طبق گزارش فایننشال‌تایمز، سیاست کاهش نقدینگی از سوی فدرال رزرو رسماً در اول دسامبر پایان یافته و این دوره که طی آن فدرال رزرو حدود ۲.۴ تریلیون دلار از ترازنامه خود کم کرد، خاتمه یافته است. در نتیجه ذخایر بانکی به سطحی نزدیک شده‌اند که معمولاً با فشار در تأمین نقدینگی همراه است و نرخ تأمین مالی یک‌شبه با وثیقه (SOFR) بارها به سقف محدوده تعیین‌شده توسط سیاست‌ها رسیده است این تحولات نشان می‌دهد سیستم دیگر سرشار از نقدینگی نیست و به‌تدریج وارد محدوده‌ای می‌شود که در آن کمبود ذخایر به یک نگرانی واقعی تبدیل می‌شود. در چنین شرایطی، مهم‌ترین پیام نشست FOMC نه آن کاهش ۲۵ واحد پایه‌ای نرخ بهره ( که بازار عملاً از قبل آن را پذیرفته ) بلکه مسیر تازه‌ای است که فدرال رزرو برای ترازنامه خود تعیین می‌کند. انتظار می‌رود فدرال رزرو یا به صورت مستقیم یا از طریق یادداشت‌های اجرایی خود، چگونگی گذار به برنامه خریدهای مدیریت ذخایر (RMP) را مشخص کند. این برنامه می‌تواند از اوایل ژانویه ۲۰۲۶ آغاز شود و شامل خرید ماهانه حدود ۳۵ میلیارد دلار اوراق خزانه کوتاه‌مدت باشد، به‌طوری‌که خروجی اوراق رهنی (MBS) به سمت دارایی‌های با سررسید کوتاه‌تر هدایت شود. جزئیات فنی مهم‌اند. هرچند فدرال رزرو RMP را به‌عنوان سیاست محرک ارائه نخواهد کرد، اما سرمایه‌گذاری مجدد در اوراق کوتاه‌مدت به‌طور پیوسته ذخایر را افزایش می‌دهد و متوسط سررسید دارایی‌های SOMA را کاهش می‌دهد. این عملیات به‌مرور ذخایر را بالا می‌برد و معادل افزایش سالانه بیش از ۴۰۰ میلیارد دلار در ترازنامه است. چنین تغییری نخستین جریان انبساطی پیوسته از زمان شروع QT خواهد بود. بیت‌کوین نسبت به چرخه‌های نقدینگی بسیار حساس‌تر از تغییرات نرخ بهره واکنش نشان داده است. در همین حال شاخص‌های گسترده‌تر پولی نیز نشان می‌دهند چرخه نقدینگی احتمالاً از قبل در حال تغییر جهت است. نکته مهم حجم عرضه پولی M2 است که اکنون با عبور از سقف ابتدای سال ۲۰۲۲ به رکورد ۲۲.۳ تریلیون دلار رسیده و روند انقباض طولانی‌مدت خود را پشت سر گذاشته است. اگر فدرال رزرو تأیید کند که فرآیند بازسازی ذخایر بانکی آغاز شده است، حساسیت بیت‌کوین نسبت به تغییرات ترازنامه احتمالاً دوباره خیلی سریع به محور اصلی بازار تبدیل می‌شود. تله اقتصاد کلان منطق این چرخش سیاستی در داده‌های بازار کار نهفته است. اشتغال غیرکشاورزی طی پنج مورد از هفت ماه گذشته کاهش یافته و افت محسوس در تعداد فرصت‌های شغلی، نرخ استخدام و میزان ترک داوطلبانه شغل، روایت مقاوم بودن بازار کار را به‌سمت شکنندگی سوق داده است. با افت تدریجی این شاخص‌ها، دفاع از سناریوی فرود نرم دشوارتر می‌شود و فدرال رزرو با مجموعه محدودتری از گزینه‌های سیاستی روبه‌روست. تورم کاهش یافته اما هنوز بالاتر از هدف است، و هزینه‌ی ادامه‌دادن سیاست انقباض طولانی‌مدت به‌سرعت در حال افزایش است. خطر اصلی این است که ضعف بازار کار پیش از کامل شدن روند کاهش تورم تشدید شود. به همین دلیل، کنفرانس خبری این هفته احتمالاً اهمیت بیشتری نسبت به خود تصمیم نرخ بهره خواهد داشت. بازارها به این نگاه می‌کنند که پاول چگونه میان حفظ ثبات بازار کار و صیانت از مسیر تورم تعادلی برقرار می‌کند. ارزیابی او از کفایت ذخایر بانکی، استراتژی ترازنامه، و زمان‌بندی اجرای RMP مسیر انتظارات برای سال ۲۰۲۶ را شکل خواهد داد. برای بیت‌کوین، نتیجه بیشتر مشروط است تا دوحالتی. اگر پاول به ضعف بازار کار اشاره کند و درباره بازسازی ذخایر شفاف‌سازی دهد، بازار این سیگنال را دریافت می‌کند که قیمت فعلی در یک محدوده خنثی، با جهت سیاست پولی همخوان نیست. در این حالت، عبور از محدوده ۹۲٬۰۰۰ تا ۹۳٬۵۰۰ دلار نشان می‌دهد معامله‌گران در حال قیمت‌گذاری سناریوی گسترش نقدینگی هستند. اما اگر پاول محتاطانه صحبت کند یا درباره RMP شفافیت ارائه ندهد، بیت‌کوین احتمالاً در همان محدوده فشرده باقی می‌ماند یا به ناحیه حمایتی پایین‌تر در بازه ۸۲٬۰۰۰ تا ۷۵٬۰۰۰ دلار بازمی‌گردد؛ جایی که کف‌های ETFها، محدوده‌های حساس ترازنامه شرکت‌ها و نقاط تقاضای ساختاری تاریخی قرار دارند. بیت‌کوین زیر فشار دینامیک‌های درونی بازار بیت‌کوین نشان می‌دهند که این دارایی دیجیتال شاخص، زیر سطح قیمت در حال بازتنظیم است. هولدرهای کوتاه‌مدت همچنان در ضعف بازار اقدام به فروش می‌کنند و اقتصاد استخراج نیز تضعیف شده، زیرا هزینه تولید نزدیک به ۷۴,۰۰۰ دلار رسیده است. هم‌زمان سختی استخراج بیشترین کاهش خود را از جولای ۲۰۲۵ ثبت کرده است، که نشان می‌دهد ماینرها یا فعالیت خود را کاهش داده‌اند یا متوقف کرده‌اند. با این حال، این نشانه‌های فشار همزمان با شواهد اولیه‌ای از محدود شدن عرضه دیده می‌شوند. کیف‌پول‌های بزرگ حدود ۴۵,۰۰۰ بیت‌کوین در هفته گذشته انباشت کرده‌اند، موجودی صرافی‌ها همچنان کاهش می‌یابد و جریان‌های استیبل‌کوین نشان می‌دهند که سرمایه آماده است دوباره وارد بازار شود اگر شرایط بهبود یابد. علاوه بر این معیارهای عرضه Bitwise نشان می‌دهد که انباشت در بین گروه‌های مختلف کیف‌پول ادامه دارد، حتی زمانی که سنتیمنت معامله گران ترس شدید را ثبت کرده‌اند. کوین‌ها از صرافی‌ها و کیف‌پول‌های نقدشونده به سوی نگهداری بلندمدت منتقل می‌شوند و در نتیجه، بخشی از عرضه که می‌تواند فروش اضافی را جذب کند، کاهش می‌یابد. این الگو که ترکیبی از توزیع اجباری، فشار ماینرها و انباشت انتخابی است، معمولاً پایه‌ای برای شکل‌گیری کف‌های پایدار بازار است. Bitwise اضافه کرده است: "ورود سرمایه به بیت‌کوین همچنان کاهش می‌یابد و رشد سرمایه واقعی ۳۰ روزه تنها به +۰.۷۵٪ در ماه رسیده است. این نشان می‌دهد که سیوسود و ضررمعامله‌گران اکنون تقریباً متوازن است و ضررها تنها کمی بیشتر از سودها هستند. این تعادل تقریبی نشان می‌دهد بازار وارد یک وضعیت استراحت شده و هیچ طرفی تسلط قابل توجهی ندارد." تحلیل تکنیکال از منظر ساختار بازار، بیت‌کوین همچنان بین دو محدوده بحرانی قرار دارد. اگر قیمت بیت‌کوین بالای ۹۳,۵۰۰ دلار تثبیت شود، احتمال دارد تا حدود ۱۰۰,۰۰۰ دلار و سپس نزدیک به ۱۰۳,۱۰۰ دلار (میانگین خرید هولدرهای کوتاه‌مدت) رشد کند و حتی میانگین‌های بلندمدت نیز می‌توانند هدف بعدی باشند. از طرف دیگر اگر قیمت نتواند از مقاومت عبور کند و فدرال رزرو پیام محتاطانه‌ای بدهد، بازار ممکن است دوباره به محدوده ۷۵,۰۰۰ تا ۸۲,۰۰۰ دلار بازگردد، محدوده‌ای که بارها به‌عنوان سطح حمایتی و تقاضای ساختاری عمل کرده است. طلا و بیت‌کوین پیش از جلسه فدرال به‌طور معکوس معامله شده‌اند، که این امر بیشتر ناشی از چرخش سرمایه در واکنش به تغییر انتظارات نقدینگی است و نه صرفاً به دلیل تغییر در سنتیمنت ریسک. بنابراین اگر اظهارات پاول تأکید کند که بازسازی ذخایر فاز بعدی چرخه سیاست پولی است، جریان‌ها احتمالاً سریعاً به سمت دارایی‌هایی بازخواهد گشت که در برابر شرایط انبساط نقدینگی واکنش مثبت نشان می‌دهند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استراتژی ۱۰۶۲۴ بیت‌کوین دیگر خرید

شرکت Strategy Inc. در تاریخ ۸ دسامبر ۲۰۲۵ اعلام کرد که بین اول تا هفتم دسامبر، ۱۰۶۲۴ بیت‌کوین به ارزش ۹۶۲.۷ میلیون دلار با میانگین قیمت ۹۰٬۶۱۵ دلار خریداری کرده است. منابع مالی این خریدها از طریق عرضه سهام در بازار (ATM Offering) تأمین شده است. در همین دوره، شرکت ۴۴۲٬۵۳۶ سهم STRD را فروخته و ۳۴.۹ میلیون دلار درآمد خالص کسب کرده است، و همچنین ۵٬۱۲۷٬۶۸۴ سهم MSTR را به فروش رسانده و ۹۲۸.۱ میلیون دلار درآمد خالص به دست آورده است. تا تاریخ ۷ دسامبر ۲۰۲۵، این شرکت در مجموع ۶۶۰٬۶۲۴ بیت‌کوین در اختیار دارد که با هزینه‌ای معادل ۴۹.۳۵ میلیارد دلار خریداری شده‌اند؛ میانگین قیمت تمام‌شده هر بیت‌کوین، شامل کارمزدها، ۷۴٬۶۹۶ دلار است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

چرا قیمت بیت‌کوین ناگهان رشد و یا افت میکند؟‌

ورود ناگهانی ۱۳.۵ میلیارد دلار نقدینگی توسط فدرال رزرو به سیستم مالی. نقدینگی دلاری این هفته کمی تکان خورده و بیت‌کوین اولین دارایی است که این تغییر را احساس می‌کند. این رقم در نگاه اول چشمگیر به نظر نمی‌رسید (۱۳.۵ میلیارد دلار در عملیات توتفق بازخرید یک‌شبه در ۱ دسامبر) اما برای کسانی که ساختار پولی فدرال رزرو را دنبال می‌کنند، این یک جهش قابل توجه بود. این عملیات به ندرت تیتر خبرها می‌شوند، اما جریان نقدینگی‌ای که همه چیز را شکل می‌دهد،‌از فاصله نرخ اوراق قرضه و تمایل به سهام گرفته تا رفتار بیت‌کوین در یک آخر هفته آرام ایجاد می‌کنند. وقتی حجم توافق بازخرید یک‌شبه ناگهان افزایش می‌یابد، نشان می‌دهد دلارها چقدر روان در سیستم مالی در حال حرکت هستند، و بیت‌کوین که اکنون به جریان‌های ریسک جهانی پیوند خورده، این تغییر را سریع حس می‌کند. یک جهش ناگهانی مثل این به ندرت به معنای شروع یک چرخه محرک جدید یا چرخش پنهان سیاستی است. این حرکت سریع و ناگهانی فقط نشان می‌دهد که چگونه فشارها و کاهش تنش‌ها در بازارهای تأمین مالی کوتاه‌مدت جریان پیدا می‌کنند. استفاده از توافق بازخرید به‌ویژه یک‌شبه، به یکی از سریع‌ترین شاخص‌ها برای سنجش شدت یا  ضعف نقدینگی سیستم تبدیل شده است. هرچند این شاخص سال‌هاست که در طبقات معامله‌گری سنتی مورد استفاده است، بیشتر بازارهای کریپتو هنوز آن را به چشم یک زمینه کم‌اهمیت و غیرشفاف نگاه می‌کنند. رقم ۱۳.۵ میلیارد دلار فرصت خوبی است تا توضیح دهیم چرا این حرکات اهمیت دارند، چگونه لحن بازارهای سنتی را شکل می‌دهند، و چرا بیت‌کوین اکنون در همان سیستم معامله می‌شود. توافق بازخرید چیست و چرا گاهی جهش می‌کند؟ توافق بازخرید یا همان ریپو (repo )، یک تبادل یک‌شبه پول نقد در برابر وثیقه است. یک طرف به فدرال رزرو یک اوراق خزانه می‌دهد، فدرال رزرو دلار به او می‌دهد و روز بعد معامله معکوس می‌شود. این یک روش کوتاه‌مدت، دقیق و کم‌ریسک برای قرض گرفتن یا وام دادن نقدینگی است. از آنجا که اوراق خزانه ایمن‌ترین وثیقه جهان محسوب می‌شود، امن‌ترین روش برای موسسات است تا نیازهای روزانه تأمین مالی خود را مدیریت کنند. وقتی فدرال رزرو افزایش استفاده از ریپو یک‌شبه را گزارش می‌دهد، یعنی بیشتر موسسات نسبت به همیشه به دلار کوتاه‌مدت نیاز داشته‌اند. اما دلیل این نیاز می‌تواند دو دسته کلی داشته باشد: به دلیل احتیاط: بانک‌ها، معامله‌گران و فعالان دارای اهرم ممکن است نسبت به بازار نامطمئن باشند و به فدرال رزرو روی بیاورند، چون امن‌ترین طرف معامله است. نقدینگی کمی محدود می‌شود، وام‌دهندگان خصوصی عقب می‌کشند و فدرال رزرو این تقاضا را جذب می‌کند. برای مدیریت عادی مالی: تقویم تسویه، مزایده‌ها یا تنظیمات پایان ماه می‌تواند نیازهای موقتی دلار ایجاد کند که ربطی به تنش بازار ندارد. فدرال رزرو ابزاری آسان و پیش‌بینی‌پذیر برای مدیریت این نوسانات ارائه می‌دهد و موسسات از آن استفاده می‌کنند. بنابراین جهش ریپو نیاز به زمینه و تحلیل دارد. صرفاً عدد نمی‌تواند دلیل آن را توضیح دهد؛ باید دید چه اتفاقاتی در اطرافش رخ داده است. هفته‌های اخیر نشان داده‌اند که SOFR  کمی افزایش یافته، گاهی وثایق سریع جذب می‌شوند و استفاده از Standing Repo Facility بالا رفته است. این نشانه‌ی ترس کامل نیست، اما آرام هم نیست. اهمیت این موضوع برای بیت‌کوین بازارهای سنتی این شاخص را با دقت دنبال می‌کنند، چون تغییرات کوچک در هزینه یا دسترسی به دلار کوتاه‌مدت تمام سیستم را تحت تاثیر قرار می‌دهد. اگر قرض گرفتن نقدینگی یک‌شبه کمی سخت‌تر یا گران‌تر شود، اهرم‌ها شکننده‌تر می‌شوند، پوشش ریسک‌ها هزینه‌بر می‌شوند و سرمایه‌گذاران ابتدا از ریسک‌ترین بخش‌ها عقب می‌کشند. بیت‌کوین ممکن است به عنوان جایگزین سیستم دلاری معرفی شود، اما رفتار قیمت آن نشان می‌دهد که چقدر به نیروهایی که بازار سهام، اعتبار و تکنولوژی را هدایت می‌کنند وابسته است. وقتی نقدینگی بهبود می‌یابد (دلار راحت‌تر قرض گرفته می‌شود و بازار تأمین مالی آرام می‌شود)، ریسک‌پذیری ارزان‌تر و راحت‌تر می‌شود. معامله‌گران بیشتر وارد پوزیشن می‌شوند، نوسانات کمتر تهدیدآمیز به نظر می‌رسند و بیت‌کوین به عنوان یک دارایی با بتای بالا رفتار می‌کند و این تمایل جدید به ریسک را جذب می‌کند. از سوی دیگر، هنگامیکه بازارهای تأمین مالی فشرده می‌شوند (مواقعی که جهش ریپو نشانه تردید است، نرخ SOFR افزایش می‌یابد و ترازنامه‌ها محتاط می‌شوند)، بیت‌کوین هم آسیب‌پذیر می‌شود حتی اگر هیچ تغییری در بنیادی‌ترین متغیرهای آن رخ نداده باشد. دارایی‌های حساس به نقدینگی فروخته می‌شوند نه به دلیل ضعف داخلی، بلکه به این خاطر که معامله‌گران در لحظات فشار، هر چیزی که باعث افزایش نوسان شود را کاهش می‌دهند. این ارتباط واقعی بین جهش ریپو و بیت‌کوین است. حرکت ریپو باعث صعود یا سقوط BTC نمی‌شود، اما پس‌زمینه احساس معامله‌گران نسبت به ریسک‌های بالا را شکل می‌دهد. سیستم مالی با نقدینگی کافی فعال است بیت‌کوین را بالا می‌برد و وقتی سیستم مالی دچار محدودیت نقدینگی شده است، آن را پایین می‌کشاند. ورود پول این هفته دقیقاً در وسط این طیف قرار دارد: ۱۳.۵ میلیارد دلار عددی افراطی نیست، اما کافی است تا نشان دهد موسسات نسبت به معمول به نقدینگی بیشتری نیاز داشته‌اند. این نشانه وحشت نیست، اما به تنشی اشاره دارد که فدرال رزرو مجبور شد آن را کاهش دهد. این همان بخشی است که برای بیت‌کوین اهمیت دارد.  لحظاتی که نقدینگی دلار افزوده می‌شود، معمولاً فرصت ایجاد می‌کنند تا بازارهای ریسک‌پذیر تثبیت شوند. بیت‌کوین اکنون در همین چارچوب معامله می‌شود، زیرا گروه قدرتمند جدیدی از بازیگران آن (صندوق‌ها، بازارسازان، دک‌های ETF و معامله‌گران سیستماتیک) در همان جهان تأمین مالی کوتاه‌مدت عمل می‌کنند که همه سایر بازارهای سنتی در آن حضور دارند. وقتی دلارها به وفور وجود دارند، اسپردها کاهش می‌یابد، نقدینگی عمیق‌تر می‌شود و تقاضا برای مواجهه با نوسانات افزایش می‌یابد. وقتی دلارها کمیاب می‌شوند، همه این موارد معکوس می‌شوند. به همین دلیل است که سیگنال‌های کوچک ریپو مهم‌اند حتی اگر قیمت بلافاصله حرکت نکند. آن‌ها نشانه‌های اولیه‌ای از تعادل یا فشار سیستم را ارائه می‌دهند. بیت‌کوین به این تعادل به شکل غیرمستقیم اما پیوسته واکنش نشان می‌دهد. نکته بزرگ‌تر و ساختاری این است که بیت‌کوین دیگر مستقل از سیستم مالی سنتی شناور نیست. رشد ETFهای اسپات، حجم معاملات مشتقات، محصولات ساختاریافته و دک‌های سازمانی، بیت‌کوین را مستقیماً وارد همان چرخه‌های نقدینگی کرده است که دارایی‌های کلان را کنترل می‌کنند. کاهش ترازنامه فدرال رزرو، عرضه اوراق خزانه، جریان‌های بازار پول و ابزارهای فدرال رزرو (از جمله ریپو) مشوق‌ها و محدودیت‌های موسساتی که حجم بزرگی حرکت می‌دهند را تعریف می‌کنند. بنابراین، یک جهش ریپو یکی از سیگنال‌های ظریفی است که توضیح می‌دهد چرا بیت‌کوین گاهی در روزهایی که هیچ اتفاق خاصی نمی‌افتد صعود می‌کند و چرا گاهی سقوط می‌کند حتی وقتی اخبار کریپتو عادی است. اگر جهش ۱ دسامبر کاهش یابد و استفاده از ریپو به سطوح پایین بازگردد، یعنی سیستم صرفاً به دلیل مکانیکی به دلار نیاز داشت. اما اگر این عملیات تکرار شود و SOFR بالاتر از هدف باقی بماند یا استفاده از Standing Repo Facility افزایش یابد، از فشار بیشتر بر نقدینگی خبر می‌دهد. بیت‌کوین در این دو حالت کاملاً متفاوت رفتار می‌کند، یکی ریسک‌پذیری را تسهیل می‌کند، دیگری آن را کاهش می‌دهد. در حال حاضر، بازار در یک تعادل حساس قرار دارد. جریان‌های ETF کاهش یافته، بازده تثبیت شده و نقدینگی قبل از پایان سال ناپایدار است. یک ریپو ۱۳.۵ میلیارد دلاری تصویر کلی را تغییر نمی‌دهد، اما به خوبی در آن جای می‌گیرد و نشان می‌دهد سیستم نه آن‌قدر تحت فشار است که نگران‌کننده باشد و نه آن‌قدر آزاد که نادیده گرفته شود. و اینجاست که بیت‌کوین وارد ماجرا می‌شود. وقتی دلارها روان حرکت می‌کنند، BTC تمایل دارد سود ببرد، نه به این دلیل که پول ریپو مستقیماً بیت‌کوین می‌خرد، بلکه چون سطح راحتی کل سیستم مالی کمی افزایش می‌یابد و از دارایی‌های پرریسک حمایت می‌کند. و همین تغییرات جزئی در حاشیه نقدینگی است که بیت‌کوین را حرکت می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی بانک آمریکا: نفت جهش خواهد کرد

بانک آمریکا پیش‌بینی کرده است که معامله متضاد ( معامله برخلاف جریان غالب بازار) بزرگ سال ۲۰۲۶ در بخش کالاها خواهد بود. مایکل هارتنت، استراتژیست ارشد سرمایه‌گذاری این بانک، اعلام کرد که نمودار همه کالاها می‌تواند شبیه طلا شود؛ چرا که قیمت طلا از ابتدای سال تاکنون ۶۰ درصد رشد کرده است. او در یادداشت اخیر خود تأکید کرد که بخش انرژی، به‌ویژه نفت، بهترین معامله متضاد سال ۲۰۲۶ خواهد بود. هارتنت با نادیده گرفتن هیجان فعلی بازار فناوری، به سمت بخش‌های تضعیف‌شده حرکت کرده و معتقد است که شرایط کلان اقتصادی در حال تغییر به نفع کالاهاست. به گفته او، سیاست‌های اقتصادی دولت ترامپ اقتصاد را در وضعیت داغ نگه خواهد داشت و این موضوع می‌تواند به رشد شدید قیمت‌ها در بخش انرژی منجر شود. پیش‌بینی می‌شود که افزایش ۶۰ درصدی قیمت نفت در سال ۲۰۲۶، بهای نفت خام WTI را به ۹۶ دلار در هر بشکه برساند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بلومبرگ: خرید نفت روسیه توسط هند و حملات اوکراین عوامل کلیدی بازار نفت هستند

به گزارش بلومبرگ، قیمت نفت ثابت ماند زیرا معامله‌گران خرید نفت خام روسیه توسط هند و حملات اوکراین به زیرساخت‌های انرژی روسیه را زیر نظر دارند. نفت برنت پس از ثبت نخستین رشد هفتگی متوالی از ماه اوت، زیر ۶۴ دلار در هر بشکه معامله شد و نفت خام وست تگزاس اینترمدیت نیز در نزدیکی ۶۰ دلار قرار گرفت. هفته گذشته، ولادیمیر پوتین رئیس‌جمهور روسیه وعده داد که عرضه سوخت به هند بدون وقفه ادامه خواهد داشت. این موضوع احتمالاً یکی از محورهای اصلی گفت‌وگوها خواهد بود، زیرا مذاکره‌کنندگان آمریکایی برای مذاکرات تجاری وارد هند می‌شوند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر