TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

ناگل: اقتصاد آلمان در مسیر بهبود قرار دارد

یواخیم ناگل، رئیس بوندس‌بانک و عضو شورای حکام بانک مرکزی اروپا، اعلام کرد که نشانه‌هایی از بهبود در اقتصاد آلمان مشاهده می‌شود. او با این حال تأکید کرد که هنوز برای ارائه هرگونه نشانه‌ای درباره تصمیم بعدی نرخ بهره زود است. ناگل گفت: «اطلاعات فعلی دلیلی برای تغییر نرخ‌ها در حال حاضر ارائه نمی‌دهد، اما تورم مداوم در بخش خدمات همچنان نیازمند هوشیاری است.» وی همچنین اشاره کرد که فرانسه نیز بر ضرورت دستیابی به توافقی در زمینه بودجه تأکید دارد، امری که می‌تواند به هماهنگی بیشتر سیاست‌های مالی در منطقه یورو کمک کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ناگل، عضو بانک مرکزی اروپا: هنوز خیلی زود است که بخواهیم درباره حرکت بعدی نرخ بهره اظهارنظر کنیم.

تورم ماندگار در بخش خدمات نشان می‌دهد نباید دچار آرامش کاذب شد. اطلاعات کنونی دلیلی برای تغییر [سیاست/نرخ] ارائه نمی‌دهند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار افت کرد، یورو احیا شد

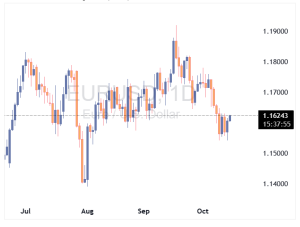
لکورنو، نخست‌وزیر فرانسه، موفق شد حزب سوسیالیست را با خود همراه کند و اکنون شانس خوبی برای نجات از رأی عدم اعتماد فردا و تصویب بودجه دارد. مقداری از پریمیوم ریسک (Risk Premium) در یورو کاهش یافته است، در حالی که دلار آمریکا از بهبود تمایلات ریسک‌پذیری و اظهارات نسبتاً انبساطی (داویش) پاول، رئیس فدرال رزرو، ضربه خورده است. اخبار تجاری آمریکا و چین و گزارش «کتاب بژ» فدرال رزرو محرک‌های اصلی امروز خواهند بود. دلار آمریکا: اصلاح قیمتی ناشی از ریسک، نه تجارت دلار بخش قابل توجهی از رالی اخیر خود را از دست داده است، که این امر با بهبود تمایلات ریسک‌پذیری، سخنرانی جروم پاول، رئیس فدرال رزرو و خنثی شدن موقعیت‌های فروش یورو که با ریسک‌های سیاسی فرانسه مرتبط بودند، تسهیل شد. در همین حال، تنش‌های تجاری آمریکا و چین ادامه دارد و رئیس‌جمهور ترامپ در واکنش به خودداری چین از خرید سویای آمریکا، تهدید به توقف واردات روغن پخت و پز چینی کرده است. با این حال، جهش شبانه دلار استرالیا نشان می‌دهد که تنش‌های تجاری محرک اصلی اصلاح قیمتی دلار آمریکا نبوده‌اند. تمایلات ریسک‌پذیری در طول روز سه‌شنبه بهبود یافتند – که با درآمدهای قوی بانک‌های آمریکایی تقویت شد – و سپس سخنرانی پاول تیترهای نسبتاً انبساطی را اضافه کرد: سرعت کندتر در اشتغال‌زایی، تورم قابل تحمل و احتمال بازگشت از انقباض کمی (QT). با این حال، موضع کلی سیاست پولی نسبت به سپتامبر عمدتاً بدون تغییر باقی ماند. قیمت‌گذاری بازار برای فدرال رزرو، کاهش ۴۸ نقطه پایه تا پایان سال است، و ما (تیم تحلیل ING) تردید داریم که این میزان پیش از رسیدن داده‌های جدید تورم و اشتغال، تغییر زیادی کند. در بخش داده‌ها، نظرسنجی کسب‌وکارهای کوچک NFIB ترکیبی بود. خوش‌بینی به زیر ۱۰۰ سقوط کرد اما بالاتر از میانگین سال ۲۰۲۴ باقی ماند، در حالی که زیرشاخص «برنامه‌های استخدام» برای چهارمین ماه متوالی افزایش یافت. تمرکز امروز بر گزارش «کتاب بژ» فدرال رزرو است. اقتصاددان ما برای ایالات متحده اشاره می‌کند که « کتاب بژ» در کاهش ۵۰ نقطه پایه نرخ بهره در سپتامبر ۲۰۲۴ نقش کلیدی ایفا کرد. نسخه اوت این گزارش به توقف فعالیت و ثابت ماندن یا کاهش اشتغال در تقریباً تمام مناطق اشاره داشت. ما انتظار بهبود قابل توجهی را این بار نداریم، که باید از کاهش ۲۵ نقطه پایه نرخ بهره در اواخر این ماه حمایت کند. پس از اصلاح شدید دیروز، سطح مورد نیاز برای افت بیشتر دلار بالاتر رفته است. اما با ادامه حمایت سود شرکت‌ها از تمایلات ریسک‌پذیری و پتانسیل گزارش «کتاب بژ» برای نشان دادن علائم هشدار، توازن ریسک‌ها امروز همچنان به طور نسبی برای دلار منفی باقی می‌ماند. یورو: بالاخره یک خبر خوب یورو دیروز پس از تحولات سیاسی مثبت در فرانسه، حمایت پیدا کرد. سباستین لکورنو، نخست‌وزیر، متعهد شد اصلاحات بازنشستگی را به تعویق بیندازد، که این یک خواسته کلیدی از سوی حزب سوسیالیست بود. حزب سوسیالیست نیز در مقابل اعلام کرد که از رأی عدم اعتماد فردا حمایت نخواهد کرد. با حمایت سوسیالیست‌ها، شانس تصویب بودجه به طور قابل ملاحظه‌ای بهبود یافته است، حتی اگر تعداد آرا در پارلمان همچنان فشرده باشد. پیش‌نویس بودجه، کاهش کسری بودجه از ۵.۴٪ به ۴.۷٪ در سال جاری را هدف قرار داده است، اگرچه توقف اصلاحات بازنشستگی ممکن است اعتماد بازار به تثبیت مالی بلندمدت را خدشه‌دار کند. با این حال، با بازگشت اسپرد ۱۰ ساله اوراق قرضه فرانسه (OAT) به آلمان (Bund) به زیر ۸۰ نقطه پایه – کمترین سطح در یک ماه گذشته – یورو کمتر شکننده به نظر می‌رسد. اگر لکورنو از رأی عدم اعتماد جان سالم به در ببرد، جفت‌ارز EURUSD می‌تواند کمی بالاتر برود و احتمالاً حمایت قوی حول سطح ۱.۱۶۰ ایجاد کند. دلار استرالیا: داده‌های اشتغال در کانون توجه اما تنش‌های تجاری غالب هستند استرالیا داده‌های اشتغال سپتامبر را امروز صبح (به وقت محلی) منتشر می‌کند، که اجماع انتظار افزایش ۲۰ هزار نفری اشتغال را پس از کاهش ۵ هزار نفری در ماه اوت دارد. پیش‌بینی می‌شود نرخ بیکاری از ۴.۲٪ به ۴.۳٪ افزایش یابد، اگرچه این امر بعید است که موجب نگرانی بانک مرکزی استرالیا شود، مگر اینکه شاهد گزارش ضعیف دیگری یا افزایش شدیدتر بیکاری باشیم. در حال حاضر، تمرکز بر روی تورم است، با انتشار شاخص قیمت مصرف‌کننده  سه ماهه سوم در ۲۹ اکتبر. ما فکر می‌کنیم این داده می‌تواند کاهش نرخ بهره تا پایان سال را تأیید کند، هرچند نه به زودی در نشست ۴ نوامبر. با این وجود، دلار استرالیا به دلیل جایگاه خود به عنوان حساس‌ترین ارز گروه G10 نسبت به چین، همچنان به شدت به اخبار تجاری آمریکا و چین گره خورده است. رالی شبانه نشان می‌دهد که نگرانی‌های بازار کمی آرام‌تر شده است، اما تشدید بیشتر تنش‌ها تأثیر شدیدی بر AUD خواهد داشت، به ویژه در برابر پناهگاه‌های امن جایگزین مانند یورو، ین و فرانک سوئیس. برای جفت‌ارز AUDUSD، واکنش به این بستگی دارد که آیا تعرفه‌های جدید فشار گسترده‌تری بر دارایی‌های آمریکا و دلار وارد می‌کنند یا خیر. با فرض اینکه در پایان ماه اکتبر نشست ترامپ و شی جین پینگ با آشتی همراه باشد، هدف ما برای AUDUSD در پایان سال، یعنی ۰.۶۸۰، همچنان قابل قبول به نظر می‌رسد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی بانک استاندارد چارترد: یورو به 1.13 دلار سقوط می‌کند

بانک استاندارد چارترد در گزارشی تحلیلی، چشم‌انداز تیره و تاری را برای یورو ترسیم کرده و پیش‌بینی می‌کند که جفت‌ارز EURUSD تا سه‌ماهه دوم سال 2026 به 1.13دلار کاهش خواهد یافت. این دیدگاه نزولی بر محور دو عامل اصلی استوار است: ۱. سیاست پولی تسهیلی بانک مرکزی اروپا: این بانک انتظار دارد در صورت تداوم پایین بودن تورم، کاهش نرخ بهره دیگری از سوی بانک مرکزی اروپا در ماه دسامبر قیمت‌گذاری شود و این روند در سال 2026 نیز ادامه یابد. 2. موانع رشد: تعرفه‌های ایالات متحده که صادرات منطقه یورو را تهدید می‌کند و همچنین چالش‌های داخلی مانند عدم قطعیت سیاسی در فرانسه و کندی پرداخت‌های مالی دولتی در آلمان، به عنوان موانع جدی رشد اقتصادی عمل می‌کنند. اگرچه استاندار چارترد به پیشرفت‌های ساختاری مانند اصلاحات بازار سرمایه اشاره می‌کند، اما معتقد است که این نقاط قوت محدود هستند و تحت تأثیر واگرایی سیاست پولی با آمریکا و نگرانی‌های مداوم رشد، تضعیف یورو ادامه خواهد یافت و این امر از تقویت دلار آمریکا حمایت می‌کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مخلوف، عضو بانک مرکزی اروپا: تورم بالای ۲٪ خطرناک است

مخلوف: تورم بالای ۲٪، ریسک بزرگ‌تری نسبت به تورم پایین‌تر از آن است. بیشتر نگران تورم بالای ۲٪ است تا تورم پایین‌تر از آن. باید به تورم مواد غذایی توجه کرد. ریسک‌های تورم کمی به سمت بالا متمایل هستند. بانک مرکزی اروپا احتمالاً در وضعیت خوبی در مورد نرخ بهره قرار دارد. اقتصاد اروپا انعطاف‌پذیری از خود نشان داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاگارد: درباره اوراق قرضه فرانسه «هیچ آشفتگی» وجود ندارد – امیدوارم وضعیت امروز به سامان برسد

کریستین لاگارد، رئیس بانک مرکزی اروپا (ECB)، روز جاری در اظهاراتی آرام‌بخش اعلام کرد که در خصوص اوضاع اوراق قرضه فرانسه “هیچ بی‌نظمی وجود ندارد” و ابراز امیدواری کرد که «امور فرانسه طی روز جاری حل و فصل شود». لاگارد در گفتگو با رسانه‌ها افزود که نگران تنش‌های بازار اوراق قرضه نیست و تصریح کرد که مقامات اروپایی و فرانسوی بر روند مدیریت شرایط نظارت کامل دارند. او از سرمایه‌گذاران خواست با آرامش و اطمینان نظرات و داده‌های رسمی را مبنای قضاوت خود قرار دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاگارد، رئیس بانک مرکزی اروپا: «اقتصاد نسبت به تعرفه‌ها نسبتاً مقاوم بوده است.»

بانک مرکزی اروپا (ECB) به‌طور کلی در موقعیت خوبی قرار دارد. من هرگز نمی‌گویم که بانک مرکزی اروپا دیگر نرخ‌ها را کاهش نخواهد داد. بانک مرکزی اروپا در موقعیت مناسبی برای پاسخ به شوک‌های احتمالی قرار دارد. ریسک‌ها نسبت به چشم‌انداز اقتصادی متعادل‌تر شده‌اند. عدم‌قطعیت به‌طور قابل‌توجهی کاهش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جنگ تعرفه‌ها، آسایش دلار را ربود

چین تلافی علیه تحقیقات تجاری آمریکا را افزایش داده است و بازارها مجدداً در مورد چشم‌انداز تشدید تمام‌عیار تنش‌ها، عصبی هستند. ریسک‌های نزولی برای دلار وجود دارد اما عمدتاً در برابر سایر ارزهایی که بازدهی پایینی دارند؛ زیرا بازارها فعلاً ترجیح می‌دهند ارزهایی با بتای بالاتر (پرریسک‌تر) را کنار بگذارند. (توضیح اضافه: با وجود اینکه تنش‌ها برای دلار «ریسک نزولی» ایجاد کرده، اما سرمایه‌گذاران در مواجهه با اخبار بد، ترجیح داده‌اند اولاً ارزهای پرریسک (مثل دلار استرالیا) را بفروشند و به دلار پناه ببرند و ثانیاً تنها در برابر ارزهایی که خیلی امن هستند (مثل ین)، دلار ضعیف شده است.) امروز، داده‌های NFIB و سخنرانی پاول را زیر نظر داشته باشید. دلار آمریکا: تکرار ماه آوریل نیست اما ریسک‌ها در حال افزایشند پس از کاهش ریسک تعرفه‌ها در پایان هفته، نگرانی‌های بازار یک شبه دوباره بالا گرفته است. چین در واکنش به تحقیقات ایالات متحده درباره شیوه‌های تجاری این کشور، محدودیت‌هایی را علیه پنج نهاد وابسته به آمریکا در شرکت کشتی‌سازی کره‌ای هانوا اوشن اعمال کرد. لحن پکن همچنان قاطع است، به طوری که وزارت بازرگانی متعهد شده است که در جنگ تجاری «تا آخر مبارزه کند». در همین حال، اسکات بسنت، وزیر خزانه‌داری – که پس از تشدید روز جمعه لحنی مصالحه‌آمیز داشت – در مصاحبه‌ای با فایننشال تایمز مدعی شد که چین می‌خواهد «همه را پایین بکشد». بازار فارکس در واکنش به این تشدید تنش مجدد، تقاضای پناهگاه امن را به نفع ین ژاپن، فرانک سوئیس و یورو نشان داده است، در حالی که دلار کمتر از این مزیت بهره‌مند شده است. در مقابل، دلار استرالیا و دلار نیوزیلند که به شدت به چین وابسته هستند، متحمل ضربه شده‌اند. دیدگاه اصلی ما همچنان این است که تمدید آتش‌بس تعرفه‌ای در ۱ نوامبر، محتمل‌تر از بازگشت به یک جنگ تجاری تمام‌عیار است. با این حال، ریسک‌ها همچنان بالا هستند. آمار تجاری چین که روز دوشنبه منتشر شد، نشان داد که پکن به لطف تنوع قوی صادرات، توانایی اعمال فشار تجاری بر ایالات متحده را دارد. در سناریوی تشدید تنش بیشتر، دلار ممکن است با فشار نزولی روبرو شود. با این وجود، جایگاه مجدد آن به عنوان یک پناهگاه امن و انتظارات مبنی بر عقب‌نشینی احتمالی دولت آمریکا می‌تواند نگرانی‌ها را به سمت اوراق خزانه‌داری سوق دهد. در صورتی که بازارها دلیلی برای کاهش نگرانی‌های خود در مورد وضعیت سیاسی ژاپن پیدا کنند، ین ژاپن با ارزش پایین خود، در موقعیت مناسبی قرار دارد تا از تشدید بیشتر تنش‌ها سود ببرد. بازارهای ایالات متحده امروز پس از یک تعطیلات طولانی، برنامه معاملاتی کامل خود را از سر می‌گیرند، اما بسته شدن دولت آمریکا همچنان حل نشده است. معدود داده‌هایی که امروز منتشر می‌شوند، تأثیر مضاعفی خواهند داشت؛ بنابراین، رصد دقیق نظرسنجی‌های NFIB (فدراسیون ملی کسب‌وکارهای مستقل) در مورد کسب‌وکارهای کوچک، ارزشمند است. زیرشاخص «برنامه استخدام» از ماه مه روندی صعودی داشته اما پایین‌تر از سطوح پایان سال ۲۰۲۴ است. هرگونه اصلاح قابل توجه در این سری آماری که معمولاً نادیده گرفته می‌شود، می‌تواند واکنش بازار را برانگیزد. در حوزه فدرال رزرو، امروز جروم پاول، رئیس فدرال رزرو، درباره چشم‌انداز اقتصادی و سیاست پولی صحبت خواهد کرد. اما بدون داده‌های جدید شغلی، احتمالاً وی به روایت محتاطانه اخیر خود پایبند خواهد بود. تأثیر سخنان او در سکوت داده‌ها همچنان می‌تواند در بازارها احساس شود و احتمالاً دلار با مقداری ریسک صعودی روبرو است. در برنامه سخنرانی امروز همچنین بوومن و والر (سیاستگذاران متمایل به تسهیل پولی) و کالینز (که در سال ۲۰۲۵ حق رأی خواهد داشت) نیز حضور دارند. همانطور که در به‌روزرسانی ماهانه فارکس ما (تیم تحلیل ING) بیان شد ما از حمایت‌کنندگان بازگشت طولانی‌مدت دلار نیستیم. به محض از سرگیری انتشار داده‌ها، انتظار داریم شواهد بدتر شدن وضعیت اشتغال، دلار را به سطوح اوایل اکتبر و سپس به پایین‌ترین سطح جدید تا پایان سال بازگرداند. اما این هفته نیز ممکن است جهت‌گیری مشخصی به ما ندهد و احتمالاً در کوتاه‌مدت، شاهد اندکی شتاب صعودی بیشتر برای دلار خواهیم بود. یورو: سردردهای فرانسه باقی است تا زمانی که اخبار منفی بزرگی (چه در زمینه اقتصاد کلان و چه تعرفه‌ها) از ایالات متحده منتشر نشود، شک داریم یورو بتواند جهش مجزایی را تجربه کند؛ به خصوص قبل از مشخص شدن وضعیت سیاسی فرانسه. امروز، نخست‌وزیر لکورنو قرار است قبل از اعلام لایحه بودجه خود در روز آینده، در مجلس سخنرانی کند؛ لایحه‌ای که در نهایت شانس او برای بقا در رأی عدم اعتماد (که برای روز پنجشنبه انتظار می‌رود) را تعیین خواهد کرد. سقوط مجدد دولت در این هفته، احتمالاً باعث می‌شود یورو از هرگونه مزیت ناشی از تشدید تنش در مناقشه تجاری آمریکا و چین بی‌بهره بماند. و در صورت کاهش تنش‌های تعرفه‌ای، جفت‌ارز EURUSD احتمالاً هدف خود را روی ۱.۱۵۰ قرار خواهد داد. در سایر نقاط منطقه یورو، انتظار می‌رود نظرسنجی ZEW آلمان امروز در هر دو بخش «انتظارات» و «وضعیت کنونی» بهبودی نشان دهد. با این حال، بعید است که این امر در مقطع فعلی، واکنش زیادی را در یورو ایجاد کند. پوند بریتانیا: داده‌های شغلی با گرایش ملایم به تسهیل پولی گزارش شغلی امروز صبح بریتانیا، گرایشی ملایم به تسهیل پولی (داویش) داشت. رشد دستمزد بخش خصوصی، که یک معیار کلیدی برای بانک مرکزی انگلستان است، کمتر از انتظارات بود و به ۴.۴٪ سال به سال کاهش یافت. از نظر سطحی، سه ماه گذشته به طور پیوسته وضعیت مطلوب‌تری داشته و نرخ سالانه سه‌ماهه اکنون ۲.۴٪ است. ما انتظار داریم نرخ سالانه تا دسامبر به ۳.۷٪ برسد که مطابق با پیش‌بینی خود بانک انگلستان است. با توجه به اینکه رشد دستمزدها در سال‌های اخیر به طور مداوم فراتر از انتظار بوده، صرف مشاهده تحقق این اعداد، به کاهش نگرانی‌ها در مورد ریسک‌های صعودی تورم کمک خواهد کرد. تنها نکته منفی در این گزارش، پرداخت‌های بخش دولتی بود که در ماه گذشته بالا بود. اما این نشان‌دهنده موضع مالی انبساطی فعلی است و لایحه بودجه آتی باید مشخص کند که این روند در سال آینده تکرار نخواهد شد. به طور جداگانه، بیکاری اندکی افزایش یافت. در حالی که مسائل مربوط به کیفیت داده‌ها همچنان ادامه دارد، اداره آمار ملی (ONS) بهبودهایی را مشاهده کرده است. روند کلی همچنان با داده‌های حقوق و دستمزد مطابقت دارد: خنک شدن پیوسته در بازار کار و تعدیل مداوم دستمزدها. کاهش نرخ بهره توسط بانک انگلیس در ماه نوامبر اکنون بعید به نظر می‌رسد. اما دسامبر – پس از بودجه پاییزی – محتمل‌تر از چیزی است که بازارها قیمت‌گذاری می‌کنند. پیش‌بینی ما همچنان این است که کاهش بعدی در فوریه رخ خواهد داد تا بانک مرکزی بتواند یک گزارش تورم و یک گزارش شغلی دیگر را مشاهده کند. قیمت‌گذاری برای کاهش نرخ در ماه دسامبر از ۷ نقطه پایه به ۹ نقطه پایه افزایش یافته است و نرخ‌های سواپ پوند ۲ ساله پس از انتشار گزارش امروز صبح، ۴ نقطه پایه کاهش یافته‌اند. جفت‌ارز EURGBP به بالای ۰.۸۷۰ صعود کرده است، اگرچه سود بیشتر آن با فشار ناشی از نویزهای سیاسی بیشتر فرانسه روبرو خواهد شد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فیچ: کاهش نرخ بهره، وام‌دهی بانک‌ها در بریتانیا و منطقه یورو را به سرعت احیا می‌کند

بر اساس آخرین به‌روزرسانی آژانس اعتبارسنجی فیچ درباره روندهای مالی بخش خصوصی، وام‌دهی بانک‌ها به خانوارها و شرکت‌ها در بریتانیا و منطقه یورو به سرعت در حال بهبود است، زیرا تأثیر کاهش نرخ‌های بهره سیاستی در حال سرایت به اقتصاد کلان است. در ایالات متحده نیز، وام‌دهی بانک‌ها به شرکت‌های تجاری و صنعتی (C&I) و مصرف‌کنندگان، هرچند به تدریج، در حال بهبود است، اما وام‌دهی در بخش املاک و مستغلات همچنان ضعیف باقی مانده است. در منطقه یورو، وام‌دهی به خانوارها، به ویژه وام‌های مسکن، عامل اصلی رشد اعتبارات است و با بهبود چشم‌انداز بازار مسکن، اسپانیا شاهد بهبودی قابل توجه بوده است. نظرسنجی اخیر بانک مرکزی اروپا (ECB) از مدیران اعتباری بانک‌ها نیز تأیید می‌کند که با کاهش نرخ‌های بهره، تقاضا برای وام مسکن به شدت رو به افزایش است. وام‌دهی به شرکت‌ها نیز در منطقه یورو در حال بهبود است و رشد سالانه اعتبارات به شرکت‌های فرانسوی و اسپانیایی به بیش از ۳٪ رسیده است. در بریتانیا، این روند سریع‌تر بوده و وام‌دهی به شرکت‌ها ۶٪ افزایش یافته است. ترازهای مالی بخش خصوصی (شامل خانوارها و شرکت‌ها) در اروپا و ایالات متحده قدرتمند باقی مانده و پس‌اندازها از سرمایه‌گذاری فراتر رفته است. این وضعیت که نشان‌دهنده مازاد مالی (موقعیت خالص وام‌دهی) است، به کاهش نسبت بدهی به تولید ناخالص داخلی برای خانوارها و شرکت‌ها در این مناطق کمک می‌کند (اگرچه بخش شرکتی بریتانیا اخیراً با کسری ملایمی مواجه شده است). در مقابل، کانادا همچنان با کسری قابل توجه بخش خصوصی مواجه است، به طوری که نسبت بدهی خانوارها بالا بوده و نسبت بدهی شرکت‌ها نیز رو به افزایش است. استرالیا نیز به دلیل استقراض خالص بخش شرکتی، کسری اندکی در بخش خصوصی خود دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تعرفه‌های ترامپ دلار را در موقعیت شکننده قرار می‌دهند

دلار در جریان معاملات عصر جمعه بازار فارکس، آسیب‌پذیری خود را آشکار کرد. همچنان این نگرانی وجود دارد که افزایش تعرفه‌های آمریکا در سال جاری، سرانجام در داده‌های اقتصادی آشکار شود و بار دیگر تصور «استثناگرایی اقتصادی آمریکا» را به چالش بکشد. در غیاب مداوم داده‌های جدید از اقتصاد ایالات متحده، این هفته تحت سلطه سخنرانی مقامات بانک‌های مرکزی در نشست‌های صندوق بین‌المللی پول (IMF) و همچنین تحولات سیاسی بین‌المللی خواهد بود. دلار آمریکا: رصد مذاکرات آمریکا و چین تهدید دونالد ترامپ، رئیس‌جمهور آمریکا، مبنی بر افزایش تعرفه‌ها علیه چین در روز جمعه گذشته، باعث واکنش شدید در بازارهای فارکس و اوراق قرضه شد. نرخ برابری دلار آمریکا در برابر یوان چین (USDCNH) به شدت افزایش یافت، اما شاخص دلار (DXY) بیش از آن کاهش پیدا کرد؛ زیرا سرمایه‌گذاران بر این باور بودند که اثر منفی این تصمیم بر اقتصاد آمریکا بیشتر از چین خواهد بود. داده‌های صادراتی منتشرشده از چین در شب گذشته تأیید می‌کند که این کشور توانسته است پایه صادراتی خود را تا حد قابل توجهی از وابستگی به آمریکا دور کند. همچنین، کاهش ۵ تا ۸ نقطه پایه‌ای در بازده اوراق خزانه کوتاه‌مدت آمریکا در روز جمعه نشان داد که این مسئله بیشتر یک تهدید کلان برای اقتصاد آمریکاست تا یک موج فروش دارایی‌های آمریکایی. از آن زمان تاکنون، معاملات آتی سهام آمریکا حدود نیمی از افت روز جمعه را جبران کرده‌اند؛ زیرا لحن مقامات واشنگتن اندکی آشتی‌جویانه‌تر شده است. تهدید تعرفه‌های ۱۰۰ درصدی اضافی بر واردات چین برای ۱ نوامبر تعیین شده، یعنی اندکی پس از دیدار احتمالی ترامپ و شی جین‌پینگ در حاشیه نشست APEC در کره جنوبی. به بیان دیگر، هنوز زمان زیادی برای مانور و چانه‌زنی دو طرف تا پیش از ۱ نوامبر باقی است. در همین حال، هیچ نشانه‌ای از پایان تعطیلی دولت آمریکا دیده نمی‌شود و نبود داده‌های اقتصادی آمریکا همچنان ادامه دارد. بازارهای شرط‌بندی نیز تغییری در ارزیابی خود نداده‌اند و با احتمال ۶۷ درصدی پیش‌بینی می‌کنند که تعطیلی دولت تا ماه نوامبر ادامه یابد. در نتیجه، تمرکز اصلی بازارها این هفته بر سخنرانی مقامات بانک‌های مرکزی خواهد بود. تعداد زیادی از مقامات ارشد بانک‌های مرکزی در نشست پاییزی IMF در واشنگتن سخنرانی خواهند داشت. از جمله مهم‌ترین آن‌ها، جروم پاول، رئیس فدرال رزرو، در روز سه‌شنبه و کریستین لاگارد، رئیس بانک مرکزی اروپا، در روز پنج‌شنبه هستند. انتظار می‌رود تمرکز قابل‌توجهی بر بازار سهام آمریکا وجود داشته باشد. در همین چارچوب، صندوق بین‌المللی پول فردا گزارش «ثبات مالی جهانی» خود را منتشر می‌کند که به احتمال زیاد نگرانی‌هایی درباره سطح ارزش‌گذاری فعلی بازار سهام مطرح خواهد کرد. برای مقایسه، نسبت قیمت به سود تعدیل‌شده بر اساس چرخه (CAPE) برای شاخص S&P 500 اکنون حدود ۳۹ است، در حالی‌که در اوج حباب دات‌کام رقم ۴۵ بود و میانگین بلندمدت بین ۱۰ تا ۲۵ قرار دارد. همچنین این هفته، کتاب بژ فدرال رزرو (Beige Book) چهارشنبه شب منتشر می‌شود؛ گزارشی که از نزدیک برای یافتن نشانه‌هایی از کندی بیشتر در بازار کار بررسی خواهد شد. با توجه به تعطیلات رسمی در ژاپن و آمریکا امروز، انتظار می‌رود معاملات بازار فارکس آرام باشد؛ زیرا اوراق خزانه آمریکا معامله نمی‌شوند. انتظار می‌رود شاخص دلار در واکنش به تیترهای خبری مربوط به روابط آمریکا و چین نوسان کند اما سطح ۹۹٫۵۰ سقف کوتاه‌مدتی به نظر می‌رسد و احتمال دارد در روزهای سه‌شنبه یا چهارشنبه و هم‌زمان با سخنرانی پاول و انتشار کتاب بژ، تا محدوده ۹۸٫۰۰ کاهش یابد. یورو: تعریف جنون تکرار یک کار بارها و بارها و انتظار نتایج متفاوت داشتن، معمولاً به عنوان تعریف آلبرت اینشتین از جنون شناخته می‌شود. برخی ممکن است این تعریف را به سیاست فرانسه در حال حاضر نسبت دهند؛ جایی که امانوئل مکرون بار دیگر سباستین لکورنو را به عنوان نخست‌وزیر منصوب کرده و از او خواسته است بودجه‌ای اصلاح‌شده را به پارلمان ارائه دهد. با این حال، انتظار می‌رود این بودجه رد شود و در نتیجه، رأی عدم اعتماد به دولت در روزهای آینده مطرح گردد؛ رخدادی که فرانسه را بار دیگر بدون دولت باقی خواهد گذاشت. این وضعیت خبر خوبی برای یورو نیست، هرچند احتمالاً اثر آن بیشتر در نرخ‌هایی مانند EURCHF دیده می‌شود تا EURUSD . جالب است که EURUSD علی‌رغم بازگشت نیمی از افت بازار سهام آمریکا در روز جمعه، همچنان بخشی از سود خود را حفظ کرده است. احتمالاً بازگشایی بازار اوراق خزانه آمریکا در روز سه‌شنبه تهدید بزرگ‌تری برای ادامه روند صعودی EURUSD باشد؛ زیرا بازده اوراق ممکن است دوباره افزایش یابد. ما ترجیح می‌دهیم EURUSD در هفته‌های آینده در محدوده ۱٫۱۷۰۰ معامله شود اما محتمل‌ترین زمان برای تحقق این هدف احتمالاً به ارتباطات و اظهارات فدرال رزرو در همین هفته بستگی دارد. ین ژاپن: پیگیری تحولات سیاسی ژاپن دقیقاً یک هفته پیش، نرخ USDJPY به‌دنبال پیروزی سانائه تاکائچی در انتخابات رهبری حزب حاکم LDP و احتمال نخست‌وزیری او، جهش کرد. اما اکنون حزب متحد ائتلافی کومیتو از این ائتلاف جدا شده و تمرکز بر این است که کدام جناح می‌تواند اکثریت آرا را برای تعیین نخست‌وزیر جدید در زمان بازگشایی پارلمان – که احتمالاً دوشنبه آینده است – به‌دست آورد. احزاب مخالف تلاش می‌کنند بر سر یک نامزد مشترک به توافق برسند، هرچند پیروزی اپوزیسیون در این مقطع بیشتر به عنوان ریسک دنباله‌دار (Tail Risk) در نظر گرفته می‌شود. در هر صورت، به نظر می‌رسد USDJPY تا زمانی که موقعیت تاکائچی تثبیت نشود، قادر به بازگشت به سقف‌های قبلی نخواهد بود – و این روند ممکن است یک یا دو هفته دیگر طول بکشد. در این میان، نرخ USDJPY باید با اخبار مربوط به روابط آمریکا و چین و همچنین به‌روزرسانی‌های احتمالی از سوی فدرال رزرو نیز دست‌وپنجه نرم کند. یک احتمال دور از ذهن اما محتمل وجود دارد که نرخ USDJPY تا پایان ماه دوباره به محدوده ۱۴۷ تا ۱۴۸ بازگردد اما برای تحقق این سناریو، چند عامل مهم باید هم‌زمان با یکدیگر منطبق شوند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار در برابر ریسک‌گریزی جهانی قدرت می‌گیرد

بازارها به‌وضوح در حال بازنگری در معاملات پرطرفدار «فروش دلار آمریکا» هستند، اما ادامه رشد دلار ممکن است دشوارتر شود، مگر آنکه بازارها شروع به حذف انتظارات کاهش نرخ بهره فدرال رزرو کنند. با توجه به اینکه گزارش شاخص قیمت مصرف‌کننده (CPI) آمریکا قرار است هفته آینده منتشر شود، ما احتمال بالایی می‌بینیم که کاهش نرخ بهره در ماه اکتبر تأیید شود. امروز تمرکز بازار باید بر اخبار جدید از فرانسه و آمار اشتغال کانادا باشد. دلار: لذت بردن دوباره از نقش پناهگاه امن به‌طور فزاینده‌ای مشخص شده که جهش دلاری این هفته — که در آغاز با رویدادهایی در ژاپن و فرانسه تحریک شد — تبدیل به تجدیدنظر گسترده‌تری در معامله رایج شورت‌ (فروش) دلار چند ماه اخیر شده است. عامل مهم دیگر بازتثبیت کامل ارزش دلار به‌عنوان پناهگاه امن است. این موضوع قطعاً با این واقعیت تقویت می‌شود که دیگر رقبای پناهگاه امن یعنی یورو، ین و فرانک سوئیس، خود با مشکلات داخلی مواجه‌اند؛ رشد چشمگیر طلا نشان می‌دهد که دلار هنوز به‌عنوان تنها انتخاب برتر پناهگاه امن تلقی نمی‌شود. اما، همان‌طور که در یادداشت‌های اخیر بحث شد، تعطیلی دولت آمریکا ممکن است به دلار کمک کند چون از اضافه شدن داده‌های منفی بیشتر جلوگیری می‌کند. با این حال، حرکت دلار برای ما هنوز بیش‌ازحد به‌نظر می‌رسد و هر رشد بیشتر ممکن است حفظ کردنش دشوار باشد. عملکرد خوب ین نسبت به اکثر ارزهای گروه ده (G10) به‌جز دلار نشان می‌دهد که چرخش از معامله‌های حملی که با دلار تامین مالی می‌شدند به معامله‌های تامین‌شده با ین هنوز در مقیاس بزرگی رخ نداده است. و حرکات دیروز اساساً حرکت‌های معمول «ریسک‌آف (ریسک‌گریزی)» بودند. در مورد تعطیلی دولت آمریکا، هنوز هیچ نشانه‌ای از پیشرفت در بن‌بست میان دو حزب دیده نمی‌شود اما گزارش شده که اداره آمار کار در حال فراخواندن کارکنان برای آماده‌سازی گزارش CPI سپتامبر است که روز چهارشنبه منتشر می‌شود. انتظارات حول چاپ ماهانه هسته CPI برابر با ۰.۳٪ تثبیت شده است، که باید راه را برای کاهش نرخ در جلسه ۲۹ اکتبر هموار کند. به نظر می‌رسد دلار امروز بتواند بخشی از سودهای خود را تثبیت کند اما همچنان در معرض اصلاح قیمتی است و هرگونه جهش دیگر ممکن است فاصله دلار را از سطوحی که اختلاف نرخ‌های بهره کوتاه‌مدت توجیه می‌کند، بیش از حد افزایش دهد. ((توضیح: در واقع تحلیل‌گر می‌گوید رشد اخیر دلار تا حدی طبیعی بوده اما اگر بیش از این بالا برود، این افزایش دیگر با منطق اقتصادی هماهنگ نیست.تفاوت نرخ بهره بین کشورها (مثلاً بین فدرال رزرو آمریکا و بانک مرکزی اروپا یا ژاپن) معمولاً تعیین‌کننده جهت حرکت ارزهاست.وقتی دلار خیلی بیشتر از آنچه نرخ‌های بهره توجیه می‌کنند رشد کند، بازار احتمالاً در آینده دچار اصلاح (یعنی کاهش قیمت دلار) می‌شود تا این فاصله غیرمنطقی برطرف شود.)) در سایر نقاط آمریکای شمالی، امروز مراقب داده‌های اشتغال کانادا باشید. انتظار می‌رود نرخ بیکاری همچنان اندکی افزایش یابد — تا ۷.۲٪ — و این باید پشتیبانی از یک کاهش نرخ دیگر تا پایان سال را تقویت کند. در حالی که کاهش ۲۵ نقطه پایه برای نشست دسامبر کاملاً قیمت‌گذاری شده است، اکتبر در حال حاضر به‌صورت مساوی ۵۰-۵۰ برخورد می‌شود (۱۱ نقطه پایه قیمت‌گذاری شده). هر انتشار ضعیف داده امروز می‌تواند گمانه‌زنی درباره کاهش در اکتبر را تغذیه کند و روی دلار کانادا فشار وارد آورد. لونی (دلار کانادا) در این هفته به‌خاطر همبستگی تنگاتنگ‌تر با دلار عملکرد خوبی داشته اما در وضعیتی آسیب‌پذیر باقی می‌ماند مگر اینکه تلاش‌های اخیر برای آشتی میان کانادا و آمریکا ظرف روزهای گذشته به چیزی ملموس‌تر تبدیل شود. یورو: امروز نخست‌وزیر جدید فرانسه اعلام خواهد شد تسکین کوتاه‌مدت و اندک یورو پس از خبر سیاسی چهارشنبه در فرانسه قابل‌فهم است. با وجود اینکه اسپرد OAT-Bund ده‌ساله به پایین محدوده ۸۰ نقطه پایه بازگشته، بازار فارکس که به جلو نگاه می‌کند فضای اندکی برای خوش‌بینی می‌بیند. از آنجا که قرار است امروز نخست‌وزیر جدید اعلام شود، احساس کلی این است که پشتوانه سیاسی ضعیف باقی مانده است. وعده جلب رضایت بازار از سوی نخست‌وزیر مستعفی، لکورنو، درباره انجام تعهدات بودجه‌ای به‌تنهایی کافی نیست تا ریسک فرانسه را از قیمت‌گذاری خارج کند. با این حال، ما همچنان دچار مشکل هستیم که پیامدهای قابل‌توجهی فراتر از کوتاه‌مدت برای یورو ببینیم، که به هر صورت می‌تواند از اعلام نخست‌وزیر جدید امروز به‌طور ملایمی بهره‌مند شود. اگر داده‌های اشتغال آمریکا – هر زمان که منتشر شوند – نشانه‌هایی از ضعف داشته باشند و آمار CPI هفته آینده نیز از احتمال کاهش نرخ بهره فدرال رزرو در اکتبر حمایت کند، در آن صورت ریسک سیاسی فرانسه باید به سطحی برسد که موجب سرایت به بازار اوراق سایر کشورهای اروپایی شود تا بتواند فشار نزولی بر جفت‌ارز EURUSD حفظ کند.در حال حاضر چنین شرایطی مشاهده نمی‌شود. با وجود پیچیدگی وضعیت بودجه فرانسه، تجربه نشان داده است که حساسیت بازارها باعث می‌شود احزاب در زمینه مالی رفتاری محتاطانه‌تر در پیش بگیرند – همان‌طور که پس از بحران بودجه در بریتانیا (دوران «تراس») و پیش از آن در ایتالیا مشاهده شد. اگر نرخ EURUSD دوباره کاهش یابد، انتظار داریم در محدوده ۱٫۱۵۰ تقاضای خرید مناسبی شکل گیرد؛ سطحی که حدوداً ۲ درصد پایین‌تر از مدل‌های کوتاه‌مدت است، مگر اینکه اختلاف بازده‌های کوتاه‌مدت دوباره به نفع دلار گسترش یابد. در مقابل، بازگشت تدریجی و نه لزوماً یک‌طرفه یورو به محدوده ۱٫۱۷۰ همچنان سناریوی ترجیحی ما باقی می‌ماند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کازاکس، عضو بانک مرکزی اروپا: نرخ بهره اروپا در سطح خنثی قرار دارد

کازاکس، عضو بانک مرکزی اروپا، اعلام کرد که نرخ بهره فعلی در سطحی نزدیک به وضعیت خنثی قرار دارد. او تأکید کرد که بانک مرکزی اروپا موفق شده به هدف تورمی خود دست یابد. به گفته وی، نرخ بهره ۲٪ برای شرایط فعلی مناسب است. همچنین اشاره کرد که اثر قدرت یورو و قیمت‌های چین، از جمله عوامل ناشناخته قابل‌توجه در ارزیابی‌های اقتصادی هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اسکریوا، عضو بانک مرکزی اروپا: تورم در منطقه یورو مهار شد

اسکریوا، عضو بانک مرکزی اروپا، اعلام کرد که ریسک‌های منفی برای رشد اقتصادی تاکنون محقق نشده‌اند. او همچنین تأکید کرد که تورم همچنان کنترل‌شده باقی مانده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ناگل، عضو بانک مرکزی اروپا خواستار اقدام علیه چین شد

رئیس بانک مرکزی آلمان (بوندس‌بانک)، یوآخیم ناگل، نسبت به بی‌تفاوتی در برابر بحران‌های فزاینده اروپا هشدار داد. او خواستار اقدام فوری در برابر رقابت فزاینده چین و چالش‌های تعرفه‌ای شد و تأکید کرد که نهادهای اروپایی در معرض خطر هستند. ناگل هشدار داد که وضعیت فعلی ممکن است آرامش در مرکز طوفان باشد و از قانون‌گذاران اروپایی خواست تا در برابر چالش‌های رو‌به‌افزایش، واکنش فعالانه نشان دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کانادا امروز از چشم‌انداز جدید صنعتی خود رونمایی می‌کند

دولت کانادا امروز از طرح جامع جدیدی برای بازآفرینی بخش صنعت و تقویت رقابت‌پذیری اقتصادی کشور رونمایی می‌کند. ملانی جولی، وزیر نوآوری کانادا، قرار است در تورنتو سه‌محور اصلی این برنامه را تشریح کند؛ جزئیاتی از این طرح پیش‌تر در Globe & Mail منتشر شده است. طبق این برنامه: دولت در کوتاه‌مدت از صنایع کلیدی مانند فولاد و چوب با بسته‌های حمایتی مالی پشتیبانی می‌کند تا این بخش‌ها بتوانند با شرایط تجاری جدید و تعرفه‌های آمریکا سازگار شوند. کانادا قصد دارد بازسازی صنایع نظامی را با سیاست «ساخت در کانادا» و از طریق ایجاد آژانس سرمایه‌گذاری دفاعی آغاز کند. وزیر جولی اعلام کرد: «برای نخستین‌بار در چند دهه گذشته، ما در حال احیای صنعت نظامی در داخل کشور هستیم.» شرکت CAE، تولیدکننده شبیه‌سازهای پرواز، از جمله دریافت‌کنندگان قراردادهای بلندمدت دفاعی خواهد بود. همچنین دولت در پی جذب سرمایه‌گذاران خارجی، پژوهشگران و استعدادهای علمی از ایالات متحده است و دفتر جدید پروژه‌های بزرگ برای تسریع در اجرای طرح‌های زیرساختی ایجاد خواهد شد. در بازار، USDCAD امروز با افت جزئی در سطح 1.3945 معامله شد و سهام CAE پیش از بازگشایی بازار اندکی افزایش یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دونوهو: به موفقیت دولت فرانسه در کنترل هزینه‌ها و استقراض اطمینان دارم

پاسکال دونوهو، رئیس یوروگروپ، در اظهارنظری تازه گفت به توانایی دولت فرانسه برای یافتن راه‌حلی جهت مدیریت هزینه‌های عمومی و برنامه‌های استقراض اطمینان دارد. او افزود که تلاش‌های پاریس برای حفظ تعادل مالی و کاهش کسری بودجه در مسیر درستی قرار دارد و ابراز امیدواری کرد دولت فرانسه بتواند با اصلاحات مالی خود، اعتماد بازار را حفظ کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه بانک مرکزی اروپا برای جلسه سپتامبر منتشر شد

صورت‌جلسه نشست بانک مرکزی اروپا نشان می‌دهد که در حال حاضر فشار فوری برای تغییر نرخ‌های سیاستی وجود ندارد. در این گزارش آمده است که محیط اقتصادی نسبت به شرایط معمول، نامطمئن‌تر باقی مانده است و وضعیت فعلی احتمالاً در آینده دستخوش تغییرات قابل‌توجهی خواهد شد. ارزش صبر برای دریافت اطلاعات بیشتر همچنان بالا ارزیابی شده است. چند عضو بانک مرکزی اروپا معتقد بودند که ریسک‌های تورمی به سمت کاهش متمایل است، در حالی که برخی دیگر ریسک تورم را صعودی ارزیابی کرده‌اند. در مجموع، داده‌های اخیر از منظر بانک مرکزی اروپا چشم‌انداز تورم را در وضعیت مطلوبی نشان داده‌اند. همچنین، تنش‌های تجاری به‌عنوان ریسکی دوطرفه برای تورم در نظر گرفته شده‌اند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا توافق خودرویی با کانادا را رد کرد

هاوارد لوتنیک، وزیر بازرگانی آمریکا، هرگونه احتمال توافق جامع خودرویی با کانادا را رد کرده است. به گفته سه منبع حاضر در نشست، لوتنیک این اظهارات را در جریان اجلاس کانادا-آمریکا گروه اوراسیا در تورنتو و تحت قواعد چتم هاوس بیان کرده؛ یک روز پس از دومین دیدار حضوری میان رئیس‌جمهور آمریکا، دونالد ترامپ، و نخست‌وزیر کانادا، مارک کارنی. لوتنیک گفته است که آمریکا ممکن است همچنان قطعات خودرو از کانادا خریداری کند، «اما همین و بس». از آوریل، آمریکا تعرفه ۲۵ درصدی بر تمام خودروهای خارجی اعمال کرده است. در مورد صادرات خودروی کانادا، حتی در صورت تطابق با توافق CUSMA، این تعرفه‌ها بر قطعات غیرآمریکایی اعمال می‌شوند. این تعرفه‌ها در کنار سایر تعرفه‌های اعمال‌شده بر کالاهای کانادایی قرار دارند، از جمله تعرفه‌های بخشی بر فولاد، آلومینیوم و مس. کانادا نیز اقدامات متقابل در نظر گرفته، از جمله تعرفه ۲۵ درصدی بر خودروهایی که تحت CUSMA پوشش داده نمی‌شوند. به گفته منابع، لوتنیک همچنین گفته است که کانادا باید در صنعت خودرو «در جایگاه دوم» پس از آمریکا قرار گیرد. ترامپ در نشست خبری در دفتر بیضی گفت: «ما می‌خواهیم کانادا موفق باشد، اما هر دو کشور خواهان یک بازار هستند. این وضعیت دشواری است، چون ما می‌خواهیم خودروها را اینجا تولید کنیم، اما در عین حال می‌خواهیم کانادا هم موفق باشد. داریم روی فرمول‌هایی کار می‌کنیم و فکر می‌کنم به نتیجه می‌رسیم.» وزیر تجارت کانادا، دومینیک لوبلان، نتیجه ملموسی از دیدار ارائه نکرد، اما آن را «موفق»، «مثبت» و «سازنده» توصیف کرد. داگ فورد، نخست‌وزیر انتاریو، نیز مخالفت خود را با تعرفه‌های ترامپ اعلام کرده و در واکنش به اظهارات لوتنیک گفته است که صنعت خودرو باید «آماده باشد». او افزود: «پیمان خودرو از دهه ۱۹۶۰ وجود داشته، نمی‌توان تخم‌مرغ را دوباره جدا کرد، باید املت را بزرگ‌تر کرد.» فورد همچنین گفت: «این یک تهدید بزرگ است. لوتنیک فقط در صورتی چنین حرفی می‌زند که رئیس‌جمهور به او چراغ سبز داده باشد.» لوتنیک همچنین گفته است که کانادا و آمریکا باید مکزیک را از مذاکرات CUSMA کنار بگذارند و توافقی دوجانبه امضا کنند. هر دو کشور مشاوره‌هایی درباره بازنگری CUSMA آغاز کرده‌اند و این توافق سال آینده مورد بررسی قرار خواهد گرفت. کارنی در ادامه اجلاس اوراسیا گفت که بخشی از مذاکرات شامل یافتن نقاط «هم‌راستایی منافع» است که می‌تواند شامل توافق‌های دوجانبه باشد. او افزود: «به نظر من، توافق‌های دوجانبه‌ای وجود خواهد داشت — همین حالا هم هست — که در کنار CUSMA پیش می‌روند و الزاماً جایگزین آن نیستند.» کارنی ماه گذشته در مکزیکوسیتی ایده کنار گذاشتن مکزیک را رد کرده و گفته بود: «ما همیشه همکاری مستقیم داشته‌ایم. CUSMA قدرت سه‌جانبه است، قدرتی که از اتحاد سه کشور حاصل می‌شود.» طرح Keystone XL نیز در دیدار ترامپ و کارنی مطرح شده است. به گفته یک منبع مطلع، این پروژه در چارچوب همکاری‌های انرژی و درخواست تخفیف تعرفه‌های فولاد و آلومینیوم مطرح شده است. دفتر نخست‌وزیر کانادا در بیانیه‌ای اعلام کرد که دو رهبر درباره «اولویت‌های کلیدی در تجارت و دفاع» گفت‌وگو کرده‌اند و تیم‌های خود را مأمور کرده‌اند تا در هفته‌های آینده پیشرفت ملموسی در زمینه تجارت فولاد، آلومینیوم و انرژی حاصل کنند. سخنگوی شرکت South Bow، مالک خط لوله Keystone، گفته است که این شرکت در جریان مذاکرات دولت‌ها نیست، اما از تلاش‌ها برای افزایش ظرفیت انتقال نفت خام کانادا حمایت می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برنامه سخنرانی‌های امروز مقامات بانک‌های مرکزی

 ۱۲:۰۰ به وقت ایران – مان از بانک مرکزی انگلیس  – موضع: انقباضی، دارای حق رأی  ۱۵:۴۵ به وقت ایران – راجرز از بانک مرکزی کانادا – موضع: خنثی، دارای حق رأی ۱۶:۰۰ به وقت ایران – پاول، رئیس فدرال رزرو آمریکا – موضع: خنثی، دارای حق رأی  ۱۶:۰۰ به وقت ایران – بوومن از فدرال رزرو – موضع: انبساطی، دارای حق رأی  ۱۸:۱۵ به وقت ایران – بوومن از فدرال رزرو – موضع: انبساطی، دارای حق رأی  ۱۸:۳۰ به وقت ایران – لین از بانک مرکزی اروپا – موضع: خنثی، دارای حق رأی  ۲۰:۱۵ به وقت ایران – بار از فدرال رزرو – موضع: خنثی، دارای حق رأی  ۲۰:۳۰ به وقت ایران – موسالم از فدرال رزرو – موضع: انقباضی، دارای حق رأی  ۲۰:۳۰ به وقت ایران – کاشکاری از فدرال رزرو – موضع: خنثی، بدون حق رأی ۲۳:۱۵ به وقت ایران – بوومن از فدرال رزرو – موضع: انبساطی، دارای حق رأی ۰۱:۴۰  (فردا)  بامداد جمعه به وقت ایران –دالی از فدرال رزرو – موضع: خنثی، بدون حق رأی

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کانادا مسیر توافق با آمریکا را پیگیری می‌کند

نخست‌وزیر کانادا، مارک کارنی، اعلام کرده که توافق‌های دوجانبه‌ای در کنار توافق USMCA میان کانادا و آمریکا انجام خواهد شد. این اظهارات در جریان سفر او به ایالات متحده برای گفت‌وگو با رئیس‌جمهور ترامپ مطرح شده‌اند. با وجود اینکه USMCA با هدف حذف توافق‌های دوجانبه طراحی شده بود، دولت کانادا مسیر موازی مذاکرات را دنبال می‌کند. پاورقی: USMCA یک توافقنامه تجارت آزاد میان سه کشور آمریکای شمالی—آمریکا، کانادا و مکزیک—است که در سال ۲۰۲۰ جایگزین توافق قدیمی‌تر NAFTA (توافق تجارت آزاد آمریکای شمالی) شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مولر از بانک مرکزی اروپا: تورم در سطح مطلوب قرار دارد

عضو بانک مرکزی اروپا، مارتین مولر، اعلام کرد که نرخ تورم در منطقه یورو در سطحی قرار دارد که مورد نظر سیاست‌گذاران این نهاد است. او همچنین افزود که سناریوی پایه برای اقتصاد اروپا، مسیر بهبود تدریجی است؛ نشانه‌ای از اعتماد به روند بازگشت رشد اقتصادی در ماه‌های آینده.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رن، عضو بانک مرکزی اروپا از تقویت یورو ابراز نگرانی کرد

اُلی رن، عضو سیاست‌گذار بانک مرکزی اروپا، اعلام کرد که وضعیت اقتصادی فعلی مطلوب است، اما در افق میان‌مدت، ریسک‌های نزولی تورم قابل توجه هستند. او این ریسک‌ها را ناشی از عواملی مانند تقویت یورو و تثبیت تورم در بخش دستمزدها و خدمات دانست. رن تأکید کرد که بانک مرکزی اروپا به رویکرد «جلسه‌به‌جلسه» و «مبتنی بر داده‌ها» در تعیین سیاست پولی پایبند خواهد ماند؛ زیرا فضای عدم قطعیت همچنان بالا است. رن یکی از معدود اعضای متمایل به سیاست‌های انبساطی در بانک مرکزی اروپا است و همچنان بر ریسک‌های نزولی تورم در میان‌مدت تأکید دارد، هرچند تصمیم‌گیری نهایی را به داده‌ها وابسته می‌داند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اسکریوا، عضو بانک مرکزی اروپا، تأثیر یورو قوی را کم‌اهمیت دانست

عضو بانک مرکزی اروپا، خوزه لوئیس اسکریوا، اعلام کرد که قدرت یورو را نباید به‌عنوان یک عامل ریسک اقتصادی بیش از حد بزرگ‌نمایی کرد. او افزود که نرخ‌های بهره فعلی بانک مرکزی اروپا در سطح مناسبی قرار دارند و اقتصاد اروپا نشانه‌های قابل‌توجهی از تاب‌آوری و مقاومت در برابر فشارهای خارجی نشان می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار از بحران فرانسه و ژاپن سود برد

دلار آمریکا به روند صعودی خود ادامه می‌دهد، در حالی که تحولات سیاسی در فرانسه و ژاپن بر دو مؤلفه اصلی شاخص دلار یعنی یورو و ین فشار وارد کرده‌اند. ضرب‌الاجل امروز برای تشکیل دولت جدید در فرانسه خطراتی را برای یورو به همراه دارد، اما به نظر می‌رسد رشد اخیر دلار بیش از حد بوده و صورت‌جلسه امروز فدرال رزرو با گرایش‌های انبساطی می‌تواند اصلاحی در این روند ایجاد کند. در سوی دیگر، بانک مرکزی نیوزیلند با کاهش ۵۰ نقطه پایه نرخ بهره، بازار را غافلگیر کرد. دلار امریکا: روایت داخلی آمریکا رشد شدید دلار را توجیه نمی‌کند عملکرد قوی دلار از ابتدای هفته عمدتاً ناشی از تحولات منفی سیاسی در فرانسه و ژاپن بوده است. این دو ارز ۷۱٪ وزن شاخص دلار را تشکیل می‌دهند که اکنون در بالاترین سطح خود از اوایل ماه اوت قرار دارد. تعطیلی دولت آمریکا که همچنان بدون نشانه‌ای از حل باقی مانده، به‌تنهایی عامل مثبتی برای دلار نیست اما در مقایسه با بحران‌های سیاسی فرانسه و ژاپن، «شر کمتر» محسوب می‌شود. این وضعیت همچنین با متوقف کردن گمانه‌زنی‌ها درباره ضعف بازار کار، به نفع دلار عمل کرده است. برنده بزرگ فعلاً طلاست که به سطح تاریخی ۴۰۰۰ دلار در هر اونس رسیده و استراتژیست‌های کالایی ما (تیم تحلیل ING) فضای بیشتری برای رشد آن می‌بینند. صورت‌جلسه امروز فدرال رزرو از نشست سپتامبر می‌تواند قدرت روند صعودی دلار را به چالش بکشد. برداشت عمومی پس از کاهش نرخ بهره توسط فدرال رزرو این بود که بیانیه و نمودار نقطه‌ای (دات پلات) گرایش انبساطی دارند، اما کنفرانس مطبوعاتی جروم پاول لایه‌ای از احتیاط را اضافه کرد و برخلاف انتظارها، مسیر مشخصی برای کاهش‌های متوالی ترسیم نکرد. صورت‌جلسه امروز نشان خواهد داد که اجماع درون کمیته بازار آزاد درباره نرخ‌ها، اشتغال و تورم چگونه است. یکی از منابع بالقوه فشار نزولی بر دلار، هرگونه حمایت از کاهش ۵۰ نقطه پایه است. تنها استیون میران به آن رأی داده بود و پاول گفته بود «هیچ حمایت گسترده‌ای» برای چنین اقدامی وجود ندارد — اما آیا اعضای دیگری نیز به‌طور علنی درباره آن صحبت کرده‌اند؟ با بررسی قیمت‌گذاری ضمنی نرخ بهره در بازار OIS، برداشت ما این است که بازار هنوز در پیش‌بینی کاهش‌ها بیش از حد محتاط است. اکنون ۴۵ نقطه پایه کاهش برای دسامبر قیمت‌گذاری شده، اما فراتر از آن، قیمت‌گذاری محافظه‌کارانه است — تنها ۶۷ نقطه پایه تا پایان سه‌ماهه اول ۲۰۲۶. در همین محدوده است که احتمال بازتسعیر انبساطی و ضعف دلار وجود دارد. علاوه بر صورت‌جلسه فدرال رزرو، تمرکز زیادی بر اخبار مربوط به تعطیلی دولت آمریکا باقی خواهد ماند. با توجه به اینکه دلار از این موضوع آسیب چندانی ندیده، معتقدیم هرگونه نشانه‌ای از گفت‌وگوهای سازنده میان احزاب تنها حمایت محدود و کوتاه‌مدتی برای دلار ایجاد خواهد کرد. یورو: تمرکز امروز بر فرانسه است نخست‌وزیر مستعفی فرانسه از سوی رئیس‌جمهور مکرون مأمور شده تا آخرین تلاش خود را برای متحد کردن پارلمان به‌شدت دوقطبی‌شده و تشکیل دولتی که بتواند مسائل فوری بودجه‌ای را حل کند، انجام دهد. ضرب‌الاجل این تلاش‌ها برای امشب تعیین شده است. در صورت شکست مذاکرات، انتخابات زودهنگام پارلمانی به سناریوی پایه تبدیل خواهد شد و همچنین احتمال استعفای مکرون افزایش می‌یابد — هرچند این احتمال بسیار کمتر است. بازارهای شرط‌بندی احتمال برگزاری انتخابات تا پایان هفته آینده را ۶۰ تا ۶۵ درصد و احتمال پایان ریاست‌جمهوری مکرون تا پایان سال را تنها ۱۵ درصد برآورد کرده‌اند. اگر انتخابات زودهنگام اعلام شود، ممکن است شاهد افت ۰.۲ تا ۰.۵ درصدی EURUSD باشیم، زیرا این امر به معنای تأخیر در تصمیمات بودجه‌ای و فشار بیشتر بر اوراق قرضه دولتی فرانسه (OATs) خواهد بود. حتی اگر امروز دولت جدیدی تشکیل شود، به‌دلیل شکنندگی توافقات سیاسی، احتمالاً تأثیر مثبتی قابل‌توجهی بر یورو نخواهد داشت. اما با توجه به دیدگاه ما مبنی بر اینکه صورت‌جلسه امروز فدرال رزرو می‌تواند فشار نزولی بر دلار وارد کند و رشد اخیر دلار بیش از حد بوده، معتقدیم بازگشت EURUSD به سطح ۱.۱۷۰ محتمل‌تر از افت به ۱.۱۵۰ در روزهای آینده است. دلار نیوزیلند: RBNZ پس از کاهش ۵۰ نقطه پایه احتمالاً دوباره نرخ را کاهش می‌دهد بانک مرکزی نیوزیلند امروز با کاهش ۵۰ نقطه پایه نرخ بهره بازار را غافلگیر کرد. راهنمایی‌های بعدی نیز گرایش انبساطی داشتند و نشان دادند که بانک مرکزی آماده کاهش‌های بیشتر است — که منجر به افت ۱٪ در NZDUSD شد. ما از این تصمیم شگفت‌زده شدیم؛ زیرا تصور می‌کردیم نبود داده‌های تورمی سه‌ماهه سوم باعث احتیاط بیشتر در کاهش نرخ‌ها شود. اما به نظر می‌رسد بانک مرکزی نیوزیلند (RBNZ) تمرکز خود را به‌طور کامل بر حمایت از فعالیت اقتصادی گذاشته و افت بزرگ‌تر از انتظار تولید ناخالص داخلی در سه‌ماهه دوم برای اعمال این کاهش بزرگ کافی بوده است. اکنون انتظار داریم در ماه نوامبر نرخ بهره ۲۵ نقطه پایه دیگر کاهش یابد و به ۲.۲۵٪ برسد و احتمال خوبی برای کاهش بعدی به ۲.۰٪ در اوایل ۲۰۲۶ وجود دارد. معتقدیم NZDUSD با توجه به دیدگاه نزولی ما نسبت به دلار آمریکا در این فصل، هنوز فضای بازیابی دارد، اما در برابر ارزهای دیگر — به‌ویژه AUD — ممکن است همچنان عقب‌مانده ظاهر شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ناگل، عضو بانک مرکزی اروپا، مسیر سیاست پولی را مناسب خواند

یواخیم ناگل، عضو شورای حکام بانک مرکزی اروپا، در اظهاراتی اعلام کرد: سیاست پولی فعلی بانک مرکزی اروپا در مسیر درستی برای آینده است. در حال حاضر در وضعیت خوبی قرار داریم. تورم به هدف ۲ درصد نزدیک شده و انتظار می‌رود در سال‌های آینده در همین سطح باقی بماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر