TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

دلار در آغاز سال ۲۰۲۶ کمی تقویت شد؛ اما فشارهای بنیادی پابرجاست

با آغاز رسمی سال جدید، دلار آمریکا در ابتدای هفته معاملاتی اول ۲۰۲۶ کمی تقویت شده است. در حالی که انتظار می‌رود روند کلی دلار در سال جدید همچنان نزولی باشد — تحت تأثیر همان عواملی که در سال ۲۰۲۵ نیز فعال بودند — اما فعلاً تنش‌های ژئوپلیتیک، به‌ویژه بحران ونزوئلا، در مرکز توجه قرار گرفته‌اند و همین موضوع به حمایت موقت از دلار منجر شده است. در معاملات اولیه، جریان‌ها به نفع دلار بوده‌اند؛ جفت ارز EURUSD به زیر ۱.۱۷۰۰ عقب‌نشینی کرده و USDJPY نیز به بالای ۱۵۷.۰۰ رسیده است. در مورد ین ژاپن، وضعیت همچنان پیچیده است؛ نخست‌وزیر به دنبال سیاست مالی انبساطی است، در حالی که بانک مرکزی ژاپن تلاش می‌کند نرخ بهره را افزایش دهد. در مورد یورو، روند نزولی ادامه دارد و سطح ۱.۱۸۰۰ که در اواخر دسامبر رد شد، همچنان مقاومت مهمی محسوب می‌شود. میانگین متحرک ۱۰۰ روزه در سطح ۱.۱۶۶۳ به‌عنوان حمایت کلیدی این هفته مطرح است. در تصویر کلان، دلار در نیمه اول سال با فشارهای مداوم مواجه خواهد بود؛ از جمله جریان‌های کاهش وابستگی به دلار، نگرانی‌های مالی، ناهماهنگی سیاستی، کاهش نرخ بهره توسط فدرال رزرو و ریسک‌های سیاسی پیش از انتخابات میان‌دوره‌ای. بنابراین، هرگونه حمایت موقت ناشی از تنش‌های ژئوپلیتیک، در بهترین حالت، کوتاه‌مدت خواهد بود و نمی‌توان آن را مبنایی برای تقویت پایدار دلار دانست. البته سایر ارزهای بزرگ نیز با چالش‌های خود مواجه‌اند: یورو با رکود تورمی در آلمان و تنش‌های سیاسی در فرانسه، پوند با بحران هزینه‌های زندگی و نگرانی‌های مالی، و ین با بدهی‌های سنگین و اختلاف نظر میان دولت و بانک مرکزی. در مجموع، سال ۲۰۲۶ بیشتر شبیه رقابت «تمیزترین پیراهن در میان لباس‌های چرک» خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وال‌استریت در آستانه ۲۰۲۶؛ چگونه سرمایه‌گذاران بزرگ خود را برای فصل بعدی بازار آماده می‌کنند؟

بازار سهام آمریکا یکی از درخشان‌ترین دوره‌های خود را پشت سر گذاشته است. شاخص S&P 500 از ابتدای سال ۲۰۲۳ تا پایان ۲۰۲۵ حدود ۸۰ درصد رشد کرده؛ جهشی کم‌سابقه که نه‌تنها بازدهی چشمگیری برای سرمایه‌گذاران به همراه داشته، بلکه ترکیب، ریسک‌ها و روایت مسلط بازار را نیز به‌طور بنیادین تغییر داده است. با این حال، اگرچه فضای عمومی وال‌استریت همچنان متمایل به خوش‌بینی است، اما زیر این خوش‌بینی لایه‌ای از تردید، احتیاط و بازاندیشی در حال شکل‌گیری است. بانک‌های بزرگ هنوز به‌طور گسترده از سناریوی تداوم رشد در سال ۲۰۲۶ حمایت می‌کنند، اما همزمان سه نگرانی کلیدی در کانون توجه قرار دارد: نخست، سطح بالای ارزش‌گذاری در سهام مرتبط با هوش مصنوعی؛ دوم، مسیر نامطمئن نرخ‌های بهره؛ و سوم، عدم قطعیت سیاسی در واشنگتن. در چنین فضایی، پرسش اصلی این نیست که آیا بازار رشد می‌کند یا نه، بلکه این است که این رشد چگونه، با چه ریسک‌هایی و در کدام بخش‌ها رخ خواهد داد. در این چارچوب، پنج سرمایه‌گذار برجسته وال‌استریت روایت‌های متفاوتی از استراتژی‌های خود برای سال پیش‌رو ارائه می‌کنند؛ روایت‌هایی که در مجموع تصویری چندلایه از بازار ۲۰۲۶ ترسیم می‌کند. الکس چالوف؛ صعود ادامه دارد، اما پایان هم دارد الکس چالوف، مدیر سرمایه‌گذاری Bernstein Private Wealth Management، از جمله کسانی است که نسبت به هیجان فزاینده پیرامون سهام هوش مصنوعی نگران است. او این فضا را به سال‌های پایانی حباب دات‌کام تشبیه می‌کند؛ دوره‌ای که رشد شدید با خوش‌بینی افراطی درهم تنیده شده بود. از نگاه چالوف، مسئله این نیست که هوش مصنوعی یک تحول واقعی نیست؛ بلکه مسئله این است که بازار معمولاً جلوتر از واقعیت اقتصادی حرکت می‌کند. او به مشتریان خود می‌گوید: «فضا هنوز جا برای رشد دارد، اما این مسیر بی‌پایان نیست.» به همین دلیل، استراتژی او نه خروج کامل از فناوری، بلکه حرکت به سمت انتخاب‌گری دقیق‌تر و مدیریت ریسک فعال است. استفاده از ETFهای بافرشده (دارای سازوکار محدودسازی زیان) برای جبران بخشی از زیان‌های احتمالی و طراحی فهرستی از «بازندگان بالقوه هوش مصنوعی» (شرکت‌هایی با بدهی بالا و جریان نقدی ضعیف) بخشی از این رویکرد است. در سطح کلان، چالوف به رشد اقتصاد آمریکا خوش‌بین است و حتی احتمال لغو برخی تعرفه‌ها را عاملی بالقوه برای کاهش تورم، تسهیل سیاست پولی و تقویت رشد می‌داند. سایرا مالک؛ سودآوری، توجیه اصلی ارزش‌گذاری‌های بالا سایرا مالک، مدیر سرمایه‌گذاری Nuveen، روایت متفاوتی دارد. او تأکید می‌کند که مقایسه امروز با حباب دات‌کام ناقص است، زیرا غول‌های فناوری کنونی نه‌تنها بزرگ، بلکه بسیار سودآورند. از نگاه او، شرکت‌هایی مانند انویدیا، مایکروسافت، آلفابت و برادکام موتور سودآوری بازار هستند. این گروه که او آن‌ها را «هشت شگفت‌انگیز» می‌نامد، انتظار می‌رود سود خود را بیش از دو برابر سرعت کل بازار افزایش دهند. به‌زعم مالک، تمرکز بازار الزاماً نشانه‌ای از ناکارایی یا ریسک ساختاری نیست. تا زمانی که شرکت‌های پیشرو فناوری قادر به حفظ شتاب رشد سودآوری خود باشند، این تمرکز از منظر اقتصادی قابل دفاع است. به همین دلیل، او استراتژی خود را بر کاهش وزن فناوری بنا نکرده، بلکه آن را همچنان در کانون سبد سرمایه‌گذاری حفظ و تقویت می‌کند. در کنار سهام، او به بازگشت اوراق قرضه شهرداری و رونق دوباره بازار پرایوت‌اکوئیتی در فضای نرخ بهره پایین‌تر نیز خوش‌بین است. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ جک ابلین؛ ریسک تمرکز فقط مالی نیست، اقتصادی هم هست جک ابلین تمرکز بازار را نه فقط از منظر سرمایه‌گذاری، بلکه از منظر اقتصاد کلان نگران‌کننده می‌داند. از نگاه او، وقتی بخش کوچکی از جمعیت سهم بزرگی از ثروت و مصرف را در اختیار دارد، اقتصاد نسبت به شوک‌های مالی آسیب‌پذیرتر می‌شود. او هشدار می‌دهد که افت بازار می‌تواند از طریق اثر ثروت، به کاهش مصرف و در نهایت رکود اقتصادی منجر شود. به همین دلیل، استراتژی او متمایل به سهام ارزشی و شرکت‌های کوچک‌تر است؛ بخش‌هایی که هم از کاهش نرخ بهره منتفع می‌شوند و هم از منظر ارزش‌گذاری جذاب‌ترند. در حوزه هوش مصنوعی نیز او رویکردی فراگیر دارد: سرمایه‌گذاری گسترده و پذیرش این واقعیت که برندگان آینده هزینه بازندگان امروز را جبران خواهند کرد. لری آدام؛ بازار ۲۰۲۶ بازار سود است، نه بازار هیجان لری آدام از Raymond James پیش‌بینی محافظه‌کارانه‌تری دارد. او انتظار رشد حدود ۴ درصدی برای S&P 500 دارد و معتقد است فضای افزایش ارزش‌گذاری تقریباً به سقف رسیده است. در نتیجه، رشد بازار باید از مسیر واقعی‌تر سود شرکت‌ها عبور کند. او نسبت به شکنندگی بازار پس از یک دوره طولانی آرامش و نوسان پایین هشدار می‌دهد. تمرکز او روی صنایع و مصرف اختیاری است؛ صنایعی که از توسعه زیرساخت‌های هوش مصنوعی و تقویت تقاضای مصرف‌کننده سود می‌برند. راب آرنات؛ حباب واقعا وجود دارد، اما زمان‌بندی به مراتب مهم‌تر است راب آرنات صریح‌تر از همه از واژه «حباب» استفاده می‌کند. با این حال، او هشدار می‌دهد که شرط‌بندی علیه حباب معمولاً زودتر از ترکیدن آن سرمایه را نابود می‌کند. او هوش مصنوعی را یک انقلاب واقعی می‌داند، اما یادآوری می‌کند که انقلاب‌ها برندگان اندکی دارند و بازندگان بسیار. بنابراین استراتژی او کاهش تدریجی وزن سهام گران و انتقال سرمایه به بازارهای کمتر محبوب مانند سهام بین‌المللی و ارزشی است. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ سخن پایانی روایت این پنج سرمایه‌گذار نشان می‌دهد که وال‌استریت وارد مرحله‌ای جدید شده است: مرحله‌ای که در آن خوش‌بینی هنوز وجود دارد، اما هیجان جای خود را به گزینش‌گری داده است. بازار ۲۰۲۶ به‌احتمال زیاد نه پایان یک روند است و نه تکرار بی‌وقفه گذشته؛ بلکه فصلی است که در آن تمایز بین کیفیت و هیجان، بین سود واقعی و روایت و بین رشد پایدار و رشد حبابی بیش از هر زمان دیگری اهمیت خواهد داشت. برای سرمایه‌گذاران، پیام روشن است: دیگر صرفاً در بازار بودن کافی نیست؛ باید بدانید کجا، چرا و با چه ریسکی در بازار هستید. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

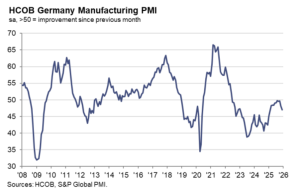
سقوط دوباره صنعت آلمان در پایان ۲۰۲۵؛ PMI دسامبر به 47.0 اصلاح شد

داده‌های نهایی شاخص مدیران خرید بخش تولید آلمان نشان می‌دهد که بزرگ‌ترین اقتصاد اروپا سال ۲۰۲۵ را با تشدید رکود صنعتی به پایان رسانده است. شاخص تولید در ماه دسامبر با اصلاحی نزولی نسبت به برآورد اولیه از ۴۷.۷ به ۴۷.۰ کاهش یافت و نسبت به عدد ۴۸.۲ ماه نوامبر نیز افت محسوسی را ثبت کرد. این سطح، پایین‌ترین مقدار شاخص در ده ماه گذشته است و به‌وضوح حاکی از عمیق‌تر شدن ضعف در بخش تولیدی آلمان در واپسین ماه سال گذشته میلادی است. افت تقاضا عامل اصلی این عقب‌گرد بوده است. تولید صنعتی برای نخستین‌بار در ده ماه گذشته وارد محدوده انقباض شد؛ تحولی که مستقیماً با کاهش فروش خارجی و افت سفارش‌های صادراتی مرتبط است. سفارش‌های صادراتی اکنون برای پنجمین ماه متوالی کاهش یافته‌اند و این روند، سیگنالی نگران‌کننده از چشم‌انداز آغاز سال ۲۰۲۶ ارائه می‌دهد. در واکنش به افت سفارش‌ها، بنگاه‌ها ناچار به کاهش شدیدتر سطح تولید، خرید مواد اولیه و موجودی انبارها شدند. پیامد طبیعی این شرایط، تشدید تعدیل نیروی انسانی بوده است. کاهش اشتغال در بخش تولید در دسامبر تقریباً بدون وقفه ادامه یافت؛ روندی که عمدتاً تحت تأثیر کاهش سرمایه‌گذاری و سیاست‌های صرفه‌جویی هزینه‌ای قرار دارد. حتی مشوق‌هایی مانند امکان استهلاک شتاب‌گرفته که از ژوئیه گذشته در دسترس بوده، تاکنون نتوانسته اثر محسوسی بر بهبود شرایط استخدام یا سرمایه‌گذاری صنعتی بر جای بگذارد. در کنار ضعف تقاضا، آنچه شرایط را پیچیده‌تر کرده، بازگشت غیرمنتظره فشارهای قیمتی در سمت هزینه‌هاست. تولیدکنندگان آلمانی در دسامبر برای نخستین‌بار در نزدیک به سه سال گذشته افزایش میانگین قیمت نهاده‌های تولید را گزارش کردند؛ تحولی که برخلاف روند ماه‌های اخیر و نشانه‌ای از چسبندگی تورم هزینه‌ای است. طبق گزارش HCOB، افزایش قیمت فلزات صنعتی (به‌ویژه مس و قلع) نقش محوری در این جهش هزینه‌ای داشته است؛ فلزاتی که هم در مقایسه ماهانه و هم نسبت به سال قبل، به یورو گران‌تر شده‌اند. هم‌زمان، کاهش موجودی کالاهای خریداری‌شده با سرعت بیشتری ادامه یافته است. بنگاه‌ها در شرایط خشک شدن جریان سفارش‌ها، تلاش کرده‌اند با کاهش سطح انبارها، فشار هزینه‌ای را کنترل کنند. موجودی نهاده‌های تولید از ابتدای سال ۲۰۲۳ به‌طور پیوسته در حال کاهش است؛ دوره‌ای به‌طور غیرمعمول طولانی که تحولات سه ماه اخیر نیز امید چندانی به تغییر مسیر آن ایجاد نکرده است. با این حال، در دل این تصویر تیره، نشانه‌هایی محدود از امید در افق میان‌مدت دیده می‌شود. انتظار می‌رود آغاز پروژه‌های زیرساختی با حمایت دولت و افزایش تقاضا برای تجهیزات دفاعی بتواند در سال ۲۰۲۶ تا حدی از فشار بر بخش تولید بکاهد. در واقع، تعداد بیشتری از شرکت‌ها اکنون انتظار دارند سطح تولیدشان در یک سال آینده بالاتر از سطوح فعلی باشد؛ هرچند این خوش‌بینی هنوز با واقعیت‌های سخت داده‌های جاری فاصله دارد. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ در مجموع، صنعت آلمان وارد سال ۲۰۲۶ در شرایطی می‌شود که ترکیب نامطلوبی از تقاضای ضعیف، افت صادرات، کاهش اشتغال و بازگشت فشارهای هزینه‌ای بر آن سایه انداخته است. این وضعیت نه‌تنها چشم‌انداز رشد اقتصادی آلمان، بلکه مسیر سیاست‌گذاری پولی در منطقه یورو را نیز با چالش‌های جدی‌تری مواجه می‌کند؛ چراکه رکود صنعتی این کشور، به‌سختی می‌تواند بدون پیامد برای کل اقتصاد اروپا نادیده گرفته شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶

سال ۲۰۲۵ برای اقتصاد اتحادیه اروپا، با وجود چالش‌های متعدد، به نوعی سال پایداری و تطبیق با شرایط پسابحرانی بود. این سال با اقداماتی برای مهار تورم و تقویت بازار کار، در کنار مدیریت بحران‌های مالی و سیاسی داخلی، شرایطی را فراهم کرد که اتحادیه اروپا توانست از وقوع رکود عمیق جلوگیری کند. بازارهای مالی این قاره، علی‌رغم تحولات جهانی و منطقه‌ای، مسیر متفاوتی را در پیش گرفتند؛ در حالی که سیاست‌های پولی بانک مرکزی اروپا (ECB) از یک سو به تقویت ارزش یورو و مهار تورم کمک کرد، از سوی دیگر بحران‌های سیاسی نظیر چالش‌های مالی فرانسه و سیاست‌های مالی انبساطی آلمان، بر رشد اقتصادی و پایداری بازارها تأثیر گذاشت. در این مقاله، به تحلیل تحولات اقتصادی اروپا در سال ۲۰۲۵ پرداخته و بررسی می‌کنیم که این تحولات چگونه بر سه بازار عمده مالی شامل بازار ارز، اوراق قرضه و سهام اثر گذاشتند. همچنین، نگاهی به چشم‌انداز اقتصادی ۲۰۲۶ خواهیم داشت و به تحلیل عواملی خواهیم پرداخت که می‌توانند مسیر رشد و رکود را برای اقتصاد اروپا تعیین کنند. تورم، سیاست پولی و ارز تورمی که پس از شوک‌های کم‌سابقه سال ۲۰۲۲ (به‌ویژه بحران انرژی) در مقطعی به سطوحی فراتر از ۱۰ درصد در منطقه یورو رسیده بود، در طول سال‌های ۲۰۲۴ و ۲۰۲۵ به‌تدریج فروکش کرد. این روند نزولی تا پایان ۲۰۲۵ ادامه یافت و نرخ تورم منطقه یورو را به نزدیکی هدف ۲ درصدی بانک مرکزی اروپا رساند؛ نقطه‌ای که از منظر سیاست‌گذاری پولی، به‌عنوان نشانه‌ای مهم از بازگشت ثبات قیمتی تلقی می‌شود. افت قیمت انرژی در بازارهای جهانی و تقویت ارزش یورو، دو عامل کلیدی در کاهش فشارهای تورمی بودند؛ عواملی که به‌طور مستقیم هزینه واردات را کاهش دادند و از شدت تورم وارداتی کاستند. در واکنش به این تحولات، بانک مرکزی اروپا پس از یکی از تهاجمی‌ترین چرخه‌های افزایش نرخ بهره در تاریخ خود طی سال‌های ۲۰۲۲ و ۲۰۲۳، از اواسط ۲۰۲۴ مسیر سیاست پولی را تغییر داد. ECB طی شش مرحله کاهش متوالی، نرخ سپرده را از اوج ۴ درصدی در سال ۲۰۲۴ به ۲ درصد در میانه ۲۰۲۵ رساند. در نشست ژوئن ۲۰۲۵، با رسیدن نرخ سیاستی به این سطح، بانک مرکزی اعلام کرد که سیاست پولی در وضعیت «به‌قدر کافی انقباضی» قرار دارد و فعلاً نیازی به ادامه کاهش نرخ‌ها وجود ندارد. این پیام به‌روشنی نشان می‌داد که تمرکز سیاست‌گذار از مهار تورم به حفظ ثبات و ارزیابی اثرات سیاست‌های پیشین منتقل شده است. در همین چارچوب، اغلب اقتصاددانان بر این باور بودند که نرخ بهره ۲ درصدی دست‌کم تا سال ۲۰۲۶ حفظ خواهد شد و بانک مرکزی اروپا رویکردی محتاطانه و داده‌محور را در پیش می‌گیرد. بازتاب این تغییرات در بازار ارز به‌وضوح قابل مشاهده بود. سال ۲۰۲۵ برای یورو سالی قدرتمند به شمار می‌رفت. کاهش تورم، تثبیت سیاست پولی در اروپا و هم‌زمان افزایش انتظارات برای کاهش نرخ بهره در ایالات متحده، همگی به تقویت یورو در برابر دلار آمریکا انجامیدند. نرخ برابری EURUSD در اواخر سال ۲۰۲۵ به محدوده ۱٫۱۸ رسید که معادل رشدی نزدیک به ۱۴ درصد در طول سال بود. این تقویت ارزش یورو، هرچند به مهار تورم وارداتی کمک شایانی کرد، اما در عین حال نگرانی‌هایی را درباره کاهش رقابت‌پذیری صادرات اروپا در افق میان‌مدت برانگیخت. با این وجود، از نگاه فعالان بازار فارکس، ثبات نسبی یورو و پایان دوره نوسانات شدید ارزی، فضایی قابل پیش‌بینی‌تر و کم‌ریسک‌تر برای معامله‌گری فراهم کرد؛ فضایی که در مقایسه با سال‌های پرالتهاب پیشین، نشانه‌ای از بازگشت آرامش به بازار ارز اروپا بود. سیاست‌های مالی و بحران‌های سیاسی در سال ۲۰۲۵ کانون توجه سیاست‌گذاری اقتصادی در اروپا به‌تدریج از بانک‌های مرکزی به دولت‌ها منتقل شد؛ از سیاست پولی به سیاست مالی. دولت‌هایی که در دوران همه‌گیری با بسته‌های حمایتی گسترده و افزایش شدید بدهی عمومی از اقتصاد حمایت کرده بودند، اکنون ناگزیر بودند به مسیر انضباط بودجه‌ای بازگردند. این چرخش، اگرچه از منظر پایداری مالی ضروری بود، اما در عمل به یکی از اصلی‌ترین منابع تنش سیاسی و اجتماعی در اروپا بدل شد. فرانسه برجسته‌ترین نمونه این تنش بود. کسری بودجه این کشور در سال ۲۰۲۴ به حدود ۵٫۸ درصد تولید ناخالص داخلی رسید؛ سطحی که تقریباً دو برابر سقف ۳ درصدی تعیین‌شده در چارچوب قواعد مالی اتحادیه اروپا است. دولت امانوئل مکرون در واکنش به این وضعیت، برای بودجه ۲۰۲۶ بسته‌ای از کاهش هزینه‌ها و سیاست‌های ریاضتی را پیشنهاد کرد. این برنامه با مخالفت شدید اتحادیه‌های کارگری، احزاب مخالف و بخش‌هایی از افکار عمومی روبه‌رو شد و در پاییز ۲۰۲۵ موجی از تظاهرات سراسری در شهرهای فرانسه به راه افتاد. بحران سیاسی زمانی به اوج رسید که فرانسوا بایرو، نخست‌وزیر وقت، به دلیل طرح ریاضتی ۴۴ میلیارد یورویی با رأی عدم اعتماد پارلمان برکنار شد. مکرون ناچار شد پنجمین نخست‌وزیر خود طی دو سال را منصوب کند و دولت جدید وعده بازنگری در سیاست‌های ریاضتی داد. با این حال، این عقب‌نشینی سیاسی نتوانست نگرانی بازارها را فروبنشاند. سرمایه‌گذاران نسبت به مسیر بدهی فرانسه بدبین ماندند؛ چرا که انتظار می‌رود کسری بودجه این کشور در سال‌های آینده نیز در محدوده ۵ تا ۶ درصد باقی بماند و نسبت بدهی عمومی که هم‌اکنون در حوالی ۱۱۰ درصد تولید ناخالص داخلی است، روندی افزایشی داشته باشد. تعلیق اصلاحات بازنشستگی تا سال ۲۰۲۷ نیز این تصور را تقویت کرد که اراده سیاسی لازم برای مهار هزینه‌ها تضعیف شده است؛ عاملی که می‌تواند رشد اقتصادی فرانسه در ۲۰۲۶ را تحت فشار قرار دهد. در سوی دیگر، آلمان مسیر متفاوتی را برگزید. پس از آن‌که دادگاه قانون اساسی این کشور در اواخر ۲۰۲۳ استفاده از ۶۰ میلیارد یورو منابع اضطراری دوران کرونا برای صندوق اقلیمی را غیرقانونی اعلام کرد، دولت ائتلافی اولاف شولتس با محدودیت‌های سخت‌تری در بودجه مواجه شد. با وجود این، برلین برای جلوگیری از تعمیق رکود صنعتی، به سمت سیاست مالی نسبتاً انبساطی حرکت کرد. دولت اعلام کرد که در افق ده‌ساله حاضر است کسری بودجه‌ای نزدیک به ۴ درصد تولید ناخالص داخلی را بپذیرد؛ سطحی که با توجه به نسبت بدهی نسبتاً پایین آلمان (کمتر از ۶۵ درصد تولید ناخالص داخلی) نگرانی جدی درباره پایداری مالی ایجاد نکرد. تمرکز بر سرمایه‌گذاری در زیرساخت‌ها، انرژی‌های تجدیدپذیر و تحول دیجیتال، حتی در چارچوب محدودیت‌های «ترمز بدهی»، به‌عنوان تلاشی برای احیای موتور رشد اروپا تعبیر شد؛ تغییری که برخی ناظران از آن با عنوان «بیداری مالی آلمان» یاد کردند. سایر کشورهای منطقه یورو نیز در وضعیتی میانه میان انضباط و حمایت از رشد قرار داشتند. ایتالیا، با نسبت بدهی بسیار بالا در حدود ۱۴۵ درصد تولید ناخالص داخلی، رویکردی محتاطانه در پیش گرفت و تلاش کرد از طریق تعدیل‌های تدریجی بودجه‌ای، بدون ایجاد شوک سیاسی یا اجتماعی، اعتماد بازارها را حفظ کند. این رویکرد باعث شد برخلاف دوره‌های پیشین، جهش خطرناکی در اسپرد اوراق قرضه این کشور شکل نگیرد. اسپانیا، به لطف رشد اقتصادی قوی‌تر؛ به‌ویژه در بخش گردشگری و استفاده مؤثر از منابع صندوق‌های اروپایی، توانست وضعیت مالی باثبات‌تری داشته باشد. کشورهای اروپای شرقی عضو اتحادیه، از جمله لهستان، نیز به دلیل رشد بالاتر، از افزایش درآمدهای مالیاتی و بهبود نسبی شاخص‌های بودجه‌ای بهره‌مند شدند. در مجموع، سال ۲۰۲۵ سال تلاش برای بازگشت به چارچوب‌های مالی پیش از دوران کرونا بود؛ تلاشی که در برخی کشورها با مقاومت اجتماعی و بی‌ثباتی سیاسی همراه شد و در برخی دیگر با انضباط بیشتر و موفقیت نسبی. این تنش میان ضرورت‌های اقتصادی و محدودیت‌های سیاسی، به یکی از خطوط اصلی روایت اقتصاد اروپا در آستانه ۲۰۲۶ تبدیل شد. ✔️  بیشتر بخوانید: چرا یورو در سال ۲۰۲۵ ستاره بازار فارکس شد؟ رشد اقتصادی و بازار کار اقتصاد اتحادیه اروپا در سال ۲۰۲۵ توانست از سقوط به یک رکود عمیق بگریزد، اما در عین حال نشانه‌ای از یک بازیابی پرقدرت نیز از خود بروز نداد. برآوردهای نهادهایی چون صندوق بین‌المللی پول و بانک مرکزی اروپا حاکی از آن است که تولید ناخالص داخلی منطقه یورو در این سال رشدی در حدود یک درصد ثبت کرده است؛ نرخی که بیش از آن‌که نشانه رونق باشد، بیانگر نوعی «حرکت روی خط تعادل» میان رکود و رشد است. این عملکرد ضعیف عمدتاً بازتاب استمرار ضعف در بخش صنعت و کاهش تقاضای خارجی بود. تداوم جنگ در اوکراین و کندی رشد اقتصاد چین، دو عامل کلیدی بودند که صادرات اروپا؛ به‌ویژه در اقتصادهای صنعتی مانند آلمان و ایتالیا را در فشار نگه داشتند. شاخص‌های مدیران خرید در طول بخش عمده‌ای از سال نشان می‌دادند که بخش تولیدی اروپا در وضعیت انقباضی قرار دارد، حال آن‌که بخش خدمات تاب‌آوری بیشتری از خود نشان داد. عادی‌شدن فعالیت‌های اقتصادی پس از همه‌گیری و رونق گردشگری، به‌ویژه در کشورهای جنوبی اروپا، به خدمات امکان داد که تا حدی نقش موتور جایگزین رشد را ایفا کند. در این چارچوب، اقتصادهایی مانند اسپانیا و یونان که سهم خدمات و گردشگری در آن‌ها بالاست، عملکرد بهتری نسبت به کشورهای صنعتی‌تر داشتند. در میان اقتصادهای بزرگ، آلمان و ایتالیا عملاً در مرز رکود حرکت کردند و رشد آن‌ها در سال ۲۰۲۵ نزدیک به صفر باقی ماند. در مقابل، فرانسه با وجود بی‌ثباتی‌های سیاسی و چالش‌های مالی، رشدی در حدود ۰٫۵ تا ۰٫۶ درصد را ثبت کرد و اسپانیا با رشدی بیش از ۲ درصد، یکی از بهترین عملکردها را در منطقه یورو داشت. جهش حدود ۱۰ درصدی اقتصاد ایرلند نیز بیشتر ناشی از فعالیت شرکت‌های چندملیتی و عوامل موقتی؛ از جمله پیش‌دستی صادرات دارویی پیش از اعمال احتمالی تعرفه‌های آمریکا، بود و از این رو یک استثنا در میان الگوهای عمومی اروپا تلقی می‌شود. در این تصویر کم‌رمق از رشد، بازار کار به نقطه روشن اقتصاد اروپا در ۲۰۲۵ تبدیل شد. نرخ بیکاری منطقه یورو در بیشتر ماه‌های سال در محدوده ۶٫۲ تا ۶٫۴ درصد نوسان داشت؛ سطحی که به پایین‌ترین مقادیر تاریخی اتحادیه نزدیک است. حتی در دوره‌هایی که تولید صنعتی افت داشت، اشتغال به‌طور کلی حفظ شد و بسیاری از بنگاه‌ها به دلیل کمبود نیروی کار ماهر، تمایلی به تعدیل گسترده نیرو نداشتند. افزایش متوسط دستمزدها، هم‌زمان با فروکش‌کردن تورم، باعث شد درآمد واقعی خانوارها دوباره رشد کند و این امر به تقویت تدریجی مصرف خصوصی انجامید؛ عاملی که مانع از فروغلتیدن اقتصاد به رکود شد. با این حال، در ماه‌های پایانی سال نشانه‌هایی از نرم‌شدن بازار کار ظاهر شد. آهنگ رشد اشتغال کاهش یافت و نرخ بیکاری نسبت به سال قبل اندکی افزایش پیدا کرد. این تحولات، در کنار ضعف مداوم در بخش تولید و آغاز سیاست‌های انقباضی مالی در برخی کشورها، موجب شد تحلیل‌گران هشدار دهند که بازار کار در سال ۲۰۲۶ ممکن است با فشارهای بیشتری مواجه شود. با وجود این، در جمع‌بندی می‌توان گفت که در سال ۲۰۲۵ بازار کار قدرتمند اروپا نقش یک سپر حفاظتی را ایفا کرد: با حفظ اشتغال و قدرت خرید، اجازه نداد ضعف رشد به یک چرخه رکودی تمام‌عیار تبدیل شود و چرخ‌های اقتصاد را هرچند کند، در حرکت نگه داشت. عملکرد بازارهای مالی اروپا در ۲۰۲۵ سال ۲۰۲۵ برای بازارهای مالی اروپا سالی چندلایه و از بسیاری جهات متفاوت بود؛ سالی که در آن هر یک از سه بازار اصلی (ارز، اوراق قرضه و سهام)، روایتی خاص از تحولات اقتصاد کلان و سیاست‌گذاری ارائه دادند. بازار ارز (فارکس) یورو در سال ۲۰۲۵ یکی از قوی‌ترین ارزهای بازارهای توسعه‌یافته بود. تضعیف تدریجی دلار آمریکا در نیمه دوم سال، همراه با تثبیت سیاست پولی در اروپا، نرخ برابری EURUSD را به بالاترین سطوح چند سال اخیر رساند. از منظر معامله‌گران بازار ارز، مقایسه میان سیاست نسبتاً محتاط و هنوز نسبتاً انقباضی بانک مرکزی اروپا با انتظارات فزاینده برای کاهش نرخ بهره در ایالات متحده، جذابیت نگهداری یورو را افزایش داد. افزون بر دلار، یورو در برابر پوند انگلیس و ین ژاپن نیز تقویت شد، هرچند تحرکات ارزهای اروپایی دیگر مانند فرانک سوئیس یا ارزهای اسکاندیناوی در برابر یورو محدودتر بود. ثبات سیاسی نسبی در منطقه یورو؛به‌ویژه در مقایسه با نااطمینانی‌های سیاسی در آمریکا یا نوسانات شدید بازارهای نوظهور، به تقویت تصویر یورو به‌عنوان دارایی امن‌تر کمک کرد. با این حال، سیاست‌گذاران پولی به این نکته نیز اشاره داشتند که تقویت بیش از حد یورو می‌تواند به تضعیف رقابت‌پذیری صادراتی اروپا بینجامد و در صورت تداوم، حتی نیازمند مداخله لفظی برای مهار انتظارات بازار شود. اوراق قرضه (بدهی دولتی) بازار بدهی دولتی اروپا در ۲۰۲۵ فضایی آرام‌تر و باثبات‌تر را تجربه کرد. پس از جهش شدید نرخ‌های بازدهی در سال‌های ۲۰۲۲ و ۲۰۲۳، کاهش تورم و چرخش تدریجی سیاست پولی به سمت کاهش نرخ بهره، بازده اوراق دولتی را در مسیر نزولی قرار داد. بازده اوراق ده‌ساله آلمان که در مقطعی به حوالی ۲٫۵ درصد رسیده بود، تا پایان ۲۰۲۵ به نزدیکی ۲ درصد کاهش یافت و بازده اوراق ده‌ساله ایتالیا نیز از اوج‌های ۴٫۵ تا ۵ درصدی به حدود ۳٫۵ درصد عقب نشست. این کاهش بازده‌ها نشان‌دهنده بازگشت اعتماد سرمایه‌گذاران به چشم‌انداز ثبات قیمتی و مالی بود. حتی در بحبوحه تنش‌های بودجه‌ای فرانسه، بازار توانست اوراق جدید این کشور را بدون اختلال جدی جذب کند و از شکل‌گیری بحران بدهی تازه جلوگیری شود. هرچند اختلاف بازده میان کشورهای شمال و جنوب اروپا همچنان پابرجاست، اما سازوکارهای حمایتی اتحادیه و اعتبار سیاست ضدتورمی بانک مرکزی، مانع از جهش‌های ناگهانی اسپردها شد. در مجموع، ۲۰۲۵ برای سرمایه‌گذاران بازار اوراق اروپا سالی همراه با بازدهی مثبت و ریسک کنترل‌شده بود. بازار سهام بورس‌های اروپایی در سال ۲۰۲۵ یکی از بهترین عملکردهای خود در سال‌های اخیر را ثبت کردند. شاخص Stoxx Europe 600 در آستانه پایان سال به نزدیکی رکورد تاریخی رسید و حدود ۱۶ درصد رشد سالانه را به ثبت رساند؛ بهترین عملکرد از سال ۲۰۲۱ به این‌سو. کاهش نرخ‌های بهره، که ارزش‌گذاری سهام را جذاب‌تر کرد، تعهد دولت آلمان به سرمایه‌گذاری‌های مالی و صنعتی و تمایل سرمایه‌گذاران جهانی به متنوع‌سازی سبد دارایی‌ها به دور از سهام فناوری گران‌قیمت آمریکا، همگی به این رونق دامن زدند. در سطح بخشی، سهام بانک‌ها و شرکت‌های دفاعی بیشترین رشد را تجربه کردند. بانک‌ها از حاشیه سود بالاتر در محیط نرخ بهره نسبتاً بالا و ترازنامه‌های قوی‌تر بهره‌مند شدند، در حالی که شرکت‌های دفاعی از افزایش بودجه‌های نظامی دولت‌ها در پی تداوم جنگ اوکراین سود بردند. بخش‌هایی مانند انرژی و مواد اولیه نیز در مقاطعی با افزایش قیمت کالاها تقویت شدند، اما بخش فناوری اروپا به دلیل رقابت‌پذیری محدودتر در مقیاس جهانی و نگرانی از شکل‌گیری حباب در حوزه هوش مصنوعی، رشد ملایم‌تری داشت. در پایان سال، فضای حاکم بر بازار سهام اروپا به‌طور کلی مثبت بود و بسیاری از بورس‌های بزرگ، از جمله فرانکفورت و پاریس، سال را در نزدیکی سقف‌های تاریخی خود به پایان رساندند و همین امر باعث شد بخشی از تحلیل‌گران با نگاهی محتاطانه اما خوش‌بین، تداوم این روند را برای ۲۰۲۶ نیز محتمل بدانند، به‌ویژه در بخش‌هایی مانند بانکداری و صنایع دفاعی که از پشتوانه‌های بنیادی نسبتاً محکمی برخوردارند. چشم‌انداز اقتصاد اروپا در سال 2026 چشم‌انداز اقتصاد اروپا در سال ۲۰۲۶ با نوعی خوش‌بینی محتاطانه همراه است؛ خوش‌بینی‌ای که بر پایه مهار تورم، ثبات نسبی سیاست پولی و تداوم رشد هرچند ضعیف بنا شده است. انتظار می‌رود نرخ تورم در منطقه یورو در حوالی هدف ۲ درصدی بانک مرکزی اروپا باقی بماند و حتی در برخی ماه‌ها اندکی پایین‌تر از این سطح قرار گیرد. افت پایدار قیمت انرژی نسبت به اوج‌های سال ۲۰۲۲، تقویت تدریجی یورو و فروکش‌کردن فشارهای دستمزدی، همگی به تثبیت تورم در سطوح پایین کمک می‌کنند. در چنین فضایی، بانک مرکزی اروپا به احتمال زیاد در بخش عمده‌ای از سال ۲۰۲۶ نرخ بهره سیاستی را در سطح ۲ درصد حفظ خواهد کرد و تنها در صورت بروز شوک‌های منفی بزرگ؛ مانند یک رکود فراگیر یا بحران مالی، به تغییر محسوس مسیر سیاست پولی خواهد اندیشید. نتیجه این رویکرد، تداوم شرایط اعتباری نسبتاً باثبات برای بنگاه‌ها و دولت‌ها و کاهش نااطمینانی سیاستی در مقایسه با سال‌های پرنوسان پیشین خواهد بود. در عرصه سیاست مالی، اتحادیه اروپا در ۲۰۲۶ اجرای نسخه اصلاح‌شده پیمان‌های ثبات و رشد را آغاز می‌کند؛ چارچوبی که نسبت به گذشته انعطاف بیشتری برای سرمایه‌گذاری‌های مولد قائل است. آلمان به اجرای برنامه‌های گسترده سرمایه‌گذاری در زیرساخت‌ها، انرژی‌های تجدیدپذیر و دیجیتال ادامه خواهد داد، هرچند نزدیکی به انتخابات می‌تواند دولت را به سمت احتیاط بیشتر در انضباط بودجه‌ای سوق دهد. فرانسه احتمالاً همچنان درگیر کشاکش‌های سیاسی پیرامون کاهش هزینه‌ها و اصلاحات مالی خواهد بود و این عدم قطعیت می‌تواند رشد اقتصادی این کشور را محدود نگه دارد. ایتالیا و دیگر کشورهای با بدهی بالا نیز ناگزیرند میان حفظ انضباط مالی و حمایت از رشد توازن برقرار کنند؛ توازنی که ممکن است رشد آن‌ها را در محدوده‌ای بین ۰٫۵ تا ۱ درصد محصور کند. در سطح اتحادیه، منابع باقی‌مانده برنامه بازیابی و تاب‌آوری (RRF) همچنان در دسترس است و می‌تواند به‌ویژه در اقتصادهایی مانند اسپانیا، پرتغال و یونان نقش یک محرک مکمل برای سرمایه‌گذاری و رشد ایفا کند. با این حال، پیش‌بینی می‌شود رشد تولید ناخالص داخلی منطقه یورو در سال ۲۰۲۶ در حدود ۱٫۱ تا ۱٫۲ درصد قرار گیرد؛ اندکی کمتر از سال قبل و نزدیک به همان نرخ بالقوه پایین اقتصاد اروپا. محدودیت‌های ساختاری؛ از جمله بهره‌وری ضعیف، پیر شدن جمعیت و کمبود نیروی کار ماهر، همچنان مانع از شکل‌گیری یک چرخه رشد پرقدرت خواهند بود، مگر آن‌که اصلاحات عمیق‌تری در بازار کار، آموزش و سرمایه‌گذاری انجام شود. افزون بر این، ریسک‌های کاهشی مهمی بر این چشم‌انداز سایه افکنده است. تنش‌های تجاری جهانی یکی از این ریسک‌هاست: هرچند اروپا و آمریکا در سال ۲۰۲۵ به‌طور موقت از تشدید جنگ تعرفه‌ای پرهیز کردند، اما تغییرات سیاسی در ایالات متحده می‌تواند این پرونده را دوباره فعال کند و بر صادرات و سرمایه‌گذاری اروپا فشار وارد آورد. ادامه جنگ و نااطمینانی ژئوپلیتیک در شرق اروپا نیز همچنان می‌تواند بر قیمت انرژی، اعتماد کسب‌وکارها و تمایل به سرمایه‌گذاری اثر منفی بگذارد. افزون بر این، تقویت بیش از حد یورو می‌تواند رقابت‌پذیری صادراتی صنایع حساس؛ به‌ویژه خودروسازی آلمان را تضعیف کند. در جمع‌بندی، سناریوی پایه برای اقتصاد اروپا در ۲۰۲۶ سناریوی «رشد آهسته با تورم پایین» است؛ وضعیتی شبیه به یک فرود نرم که در آن نه رونق چشمگیری شکل می‌گیرد و نه رکود عمیق. انتظار می‌رود بازار کار اندکی نرم‌تر شود، اما نرخ بیکاری همچنان در سطوح تاریخی پایین باقی بماند و از افت شدید مصرف جلوگیری کند. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ در چنین شرایطی، بانک مرکزی اروپا می‌تواند بدون نگرانی از بازگشت تورم، نرخ‌ها را ثابت نگه دارد یا حتی در اواخر سال به کاهش ملایمی بیندیشد. بازارهای مالی نیز در این سناریو به احتمال زیاد آرام و با نوسان کنترل‌شده خواهند بود: سهام اروپا می‌تواند در صورت کاهش عدم قطعیت‌های سیاسی همچنان جذاب بماند، در حالی که بازده اوراق قرضه شاید اندکی افزایش یابد، اما جهش شدید آن تنها در صورت بروز یک شوک تورمی جدید محتمل خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا یورو در سال ۲۰۲۵ ستاره بازار فارکس شد؟

سال ۲۰۲۵ برای بازار ارز، سال غافلگیری‌ها بود و در میان تمام ارزهای اصلی، یورو بیش از همه نگاه‌ها را به خود جلب کرد. ارزی که تا پایان ۲۰۲۴ در اوج بدبینی معامله می‌شد، در کمتر از یک سال به بهترین عملکرد در میان ارزهای گروه G10 دست یافت و نشان داد که در بازارهای مالی، نفرت بیش‌ازحد از یک دارایی می‌تواند خود بذر بازگشت آن را بکارد. یورو در سال ۲۰۲۵ حدود ۱۳.۳ درصد در برابر دلار آمریکا تقویت شد و بالاتر از فرانک سوئیس، دلار استرالیا و پوند بریتانیا قرار گرفت. در سوی مقابل، دلار آمریکا ضعیف‌ترین عملکرد سال را ثبت کرد؛ موضوعی که خود به تشدید جریان صعودی یورو کمک کرد. اما این جهش صرفاً حاصل ضعف دلار نبود، بلکه ریشه در تغییرات عمیق‌تری در فضای اقتصادی و سیاست‌گذاری اروپا داشت. نقطه شروع یورو در ابتدای سال ۲۰۲۵ به‌شدت ناامیدکننده بود. این ارز سال ۲۰۲۴ را در محدوده ۱.۰۲ به پایان رسانده بود؛ سطحی که نه‌تنها بدترین پایان سال در تاریخ یورو محسوب می‌شد، بلکه نماد سال‌ها رشد اقتصادی کم‌رمق، اختلافات سیاستی و تصمیم‌های پرهزینه در منطقه یورو بود. همین قیمت‌های پایین و انتظارات منفی، زمینه را برای بازگشت فراهم کرد؛ چرا که بخش بزرگی از اخبار بد، پیشاپیش در نرخ برابری منعکس شده بود. تغییر واقعی در سال ۲۰۲۵ از حوزه سیاست آغاز شد. فشارهای ژئوپلیتیک ناشی از روسیه، فضای سیاسی آمریکا و رقابت فزاینده صنعتی با چین، سیاست‌گذاران اروپایی (به‌ویژه در آلمان) را به بازنگری جدی در اولویت‌ها واداشت. در داخل نیز رشد جریان‌های سیاسی منتقد وضع موجود، نوعی بازگشت به عمل‌گرایی را رقم زد. فاصله گرفتن از تصمیم‌های ایدئولوژیک پرهزینه و تمرکز دوباره بر امنیت انرژی، صنعت و رشد اقتصادی، پیام روشنی به بازارها ارسال کرد: اروپا در حال اصلاح مسیر است. در همین چارچوب، برخی اقتصادهای منطقه عملکردی فراتر از انتظار داشتند. اسپانیا به یکی از نقاط روشن سال تبدیل شد و جهش کم‌سابقه شاخص IBEX (با رشدی نزدیک به ۴۹ درصد) نشان داد که بازارهای سهام اروپایی، در صورت بهبود چشم‌انداز رشد، ظرفیت جذب سرمایه قابل‌توجهی دارند. این تحولات به‌طور غیرمستقیم به تقویت یورو نیز کمک کرد، چرا که جریان سرمایه به سمت دارایی‌های اروپایی افزایش یافت. بازگشت «واقع‌گرایی سیاسی» به اروپا، تمرکز سیاست‌ها را بر رشد و رقابت‌پذیری قرار داد. ارزش‌گذاری‌های پایین دارایی‌های اروپایی در مقایسه با آمریکا، به مزیتی نسبی تبدیل شد و همین عامل، یورو را (حتی پس از رشد قابل‌توجه) در سطوحی همچنان جذاب نگه داشت. از این منظر، تثبیت یورو در محدوده‌های بالاتر از ۱.۱۵ و حتی نزدیک به ۱.۱۷ را می‌توان بخشی از بازتنظیم انتظارات بازار دانست، نه پایان مسیر. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ در افق پیش‌رو، نقش بانک مرکزی اروپا می‌تواند تعیین‌کننده باشد. به نظر می‌رسد این نهاد چرخه کاهش نرخ بهره را زودتر و به‌اندازه اجرا کرده و بازارها نیز پایان این چرخه را تا حد زیادی در قیمت‌ها لحاظ کرده‌اند. اگر سیاست‌های انبساطی به بهبود رشد در سال ۲۰۲۶ منجر شود، حتی احتمال چرخش تدریجی بحث‌ها به سمت افزایش نرخ بهره نیز دور از ذهن نخواهد بود؛ سناریویی که می‌تواند پشتوانه‌ای تازه برای یورو فراهم کند. در مجموع، اروپا هنوز با یک اقتصاد کاملاً پویا فاصله دارد، اما تغییر تمرکز سیاست‌گذاران از جدل‌های ایدئولوژیک به مسائل بنیادین رشد، اعتماد نسبی بازار را بازگردانده است. این اعتماد فعلاً بیش از آن‌که بر پایه دستاوردهای قطعی باشد، بر اساس «حق تردید مثبت» شکل گرفته است. مرحله دشوار اکنون آغاز می‌شود: اجرای مؤثر سیاست‌ها. اگر این مرحله با موفقیت طی شود، یورو می‌تواند فراتر از یک بازگشت مقطعی، به یکی از روایت‌های ماندگار بازار ارز در سال‌های پیش‌رو تبدیل شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آیا ۲۰۲۶ سال بازنگری بزرگ در ارزش‌گذاری غول‌های فناوری است؟

سال 2025 به‌عنوان سالی پر از تحولات بزرگ برای صنعت فناوری اطلاعات به پایان می‌رسد، اما موضوعی که همچنان در محافل اقتصادی مورد بحث قرار دارد، پدیده‌ای است که به "حباب هوش مصنوعی" معروف شده است. این تکنولوژی که در ابتدا هیجانی عظیم به راه انداخت، حالا با رشد سریع خود به تدریج به نقطه‌ای حساس رسیده است. آیا بازارها به اندازه کافی درباره تأثیر هوش مصنوعی و اثرات آن بر بهره‌وری و سودآوری شرکت‌ها خوش‌بین بوده‌اند؟ آیا در سال 2026، دنیای فناوری در انتظار یک بازنگری واقعی خواهد بود؟ هوش مصنوعی (AI) با کارآمدتر و سریع‌تر انجام شدن فرایندها به افزایش بهره‌وری منجر می‌شود. به‌طور مثال، تصور کنید که شما فروشنده آبمیوه‌های طبیعی هستید و به‌تازگی یک دستگاه آب‌گیری پیشرفته خریداری کرده‌اید که می‌تواند تمام فرایند آبگیری را سریع‌تر و با دقت بیشتر انجام دهد. به‌دنبال اعلام این خبر، سرمایه‌گذاران و مشتریان شما استقبال زیادی از این پیشرفت فناوری می‌کنند و حتی ممکن است بخشی از سرمایه‌گذاری خود را به شما اختصاص دهند، زیرا باور دارند که این تکنولوژی به‌زودی بازار را متحول خواهد کرد. اما آیا این پیشرفت واقعاً به آن اندازه که وعده داده شده، سودآور است؟ آیا این سرمایه‌گذاری باعث افزایش چشمگیر بهره‌وری و سود می‌شود؟ این سوالات به زودی به چالش‌های اصلی شرکت‌ها تبدیل خواهند شد، به ویژه برای شرکت‌هایی که میلیاردها دلار در هوش مصنوعی سرمایه‌گذاری کرده‌اند. در واقع، دیگر مثل گذشته، همه از صرف هزینه‌های سنگین برای هوش مصنوعی استقبال نمی‌کنند. پیش از این، بازارها نسبت به افزایش سرمایه‌گذاری در هوش مصنوعی واکنش مثبتی داشتند، اما اکنون این صرف هزینه‌ها به‌طور معمولی و متداول در آمده است. دقیقاً مانند عرضه اولیه پلی‌استیشن 5؛ در ابتدا، تنها کسی که پلی‌استیشن 5 داشت جذاب و متفاوت به نظر می‌رسید، اما به‌زودی با گسترش این تکنولوژی، دیگر تفاوت خاصی بین آنچه در اختیار دارید و دیگران وجود نخواهد داشت. در این شرایط، سوال اصلی این است که چگونه می‌توان سرمایه‌گذاران را نگه داشت؟ چه چیزی باعث می‌شود تا شرکت‌های فناوری احساس "جادویی" و "خاص بودن" خود را حفظ کنند؟ اینجاست که بحث بهره‌وری وارد می‌شود. برای غول‌های فناوری مانند گوگل و متا، چالش اصلی تبدیل این پیشرفت‌ها به درآمدهای تبلیغاتی است، و این دو شرکت در این زمینه موفق‌تر از سایرین عمل کرده‌اند. در حالی که آمازون و مایکروسافت نیز با سرمایه‌گذاری‌های کلان خود در هوش مصنوعی سعی دارند بازارهای خود را توسعه دهند، پرسش اصلی این است که آیا این هزینه‌ها واقعاً به افزایش سودآوری و بهره‌وری منجر خواهند شد؟ آمازون به‌ویژه در این مسیر پیشگام است و بیشترین میزان سرمایه‌گذاری را در زمینه هوش مصنوعی انجام داده است. این شرکت برای اطمینان دادن به سرمایه‌گذاران خود، در تلاش است تا نشان دهد که هزینه‌هایش در حوزه‌های مختلفی از جمله انبارداری، رباتیک، وب‌سایت و سیستم‌های ابری در حال بازدهی است. این شرکت حتی برای مقابله با ریسک‌های ناشی از وابستگی به شرکت‌های تولیدکننده تراشه و مراکز داده خارجی، در حال توسعه تراشه‌های خود و گسترش فعالیت‌هایش در زمینه مراکز داده است. از سوی دیگر، مایکروسافت با محصولاتی مانند "Copilot" که هوش مصنوعی را در نرم‌افزارهایش به کار گرفته، امیدوار است که تقاضا برای این محصولات به‌طور چشمگیری افزایش یابد. اما باید دید که آیا مردم به‌طور واقعی احساس نیاز به استفاده از این فناوری خواهند داشت یا نه. در نهایت، نمی‌توان صحبت از صنعت فناوری را بدون اشاره به انویدیا به پایان برد. این شرکت در دوره اخیر به‌عنوان پیشرو در صنعت هوش مصنوعی شناخته شده است. با این حال، آیا انتظارات سرمایه‌گذاران از این شرکت به‌اندازه‌ای بالا رفته است که هرگونه عملکرد ضعیف‌تر از آنچه که در حال حاضر ارائه می‌شود، به‌عنوان شکست تلقی شود؟ با توجه به رقبای قدرتمند این شرکت مانند آمازون و مایکروسافت که در حال توسعه اکوسیستم‌های هوش مصنوعی خود هستند، آیا انویدیا می‌تواند همچنان در صدر باقی بماند؟ به طور کلی، صنعت فناوری در سال‌های آینده نیازمند تجدید نظر جدی در ارزیابی خود خواهد بود. اگر این شرکت‌ها بتوانند به‌طور مؤثر از هوش مصنوعی بهره‌برداری کنند و تحولی واقعی در کارایی و سودآوری ایجاد کنند، ممکن است شاهد رشد بی‌سابقه‌ای در ارزش سهام آنها باشیم. در غیر این صورت، فشارهای بازار و انتظارات سرمایه‌گذاران می‌تواند منجر به یک واقعیت‌سنجی سخت برای غول‌های تکنولوژی در سال 2026 شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا رشد اقتصادی اروپا به برنامه‌های مالی آلمان وابسته است؟

انتظارها برای بازگشت رشد اقتصادی اروپا در سال 2026 به شدت به طرح عظیم هزینه‌ای آلمان بستگی دارد. بر اساس یک نظرسنجی از 88 اقتصاددان که توسط روزنامه فایننشال تایمز منتشر شده است، اروپا چشم‌انداز رشد خود را عمدتاً بر پایه طرح هزینه‌ای 1 تریلیون یورویی آلمان در زمینه‌های زیرساختی و دفاعی می‌بیند. اما این طرح مالی در میان اقتصاددانان اختلاف‌نظرهایی ایجاد کرده است. برخی از آن‌ها معتقدند که این تلاش‌های مالی می‌تواند به احیای اقتصادی اروپا منجر شود و باعث رشد پایدار شود، در حالی که دیگران بر این باورند که مشکلات ساختاری موجود و عدم اطمینان‌های ژئوپلیتیکی مانع از تحقق این چشم‌انداز می‌شود. از زمانی که بزرگ‌ترین اقتصاد اروپا، آلمان، از اواخر سال 2022 وارد رکود شده است، بسیاری از کارشناسان بر این باورند که بازگشت به رشد نیازمند بازگشت "روحیه مصرف‌گرایانه" به اقتصاد است. نیک کونیس، اقتصاددان ارشد بانک ABN Amro، در این باره گفته است که این به معنای احیای تقاضای داخلی برای تحریک رشد اقتصادی است. در حالی که پیش‌بینی‌ها نشان می‌دهند که رشد اقتصادی منطقه یورو در سال 2026 به 1.2 درصد کاهش خواهد یافت، بسیاری از کارشناسان معتقدند که این نرخ نسبت به پیش‌بینی‌های قبلی که رشد 0.9 درصدی را برای سال 2025 پیش‌بینی کرده بودند، کمتر منفی بوده است. همچنین، نگرانی‌های مربوط به کندی روند کاهش نرخ بهره توسط بانک مرکزی اروپا، که در گذشته از سوی بسیاری از اقتصاددانان مطرح شده بود، اکنون به نظر اشتباه می‌آید. اما در عین حال، برخی از اقتصاددانان نیز نسبت به توانایی طرح‌های مالی آلمان در ایجاد نیروی محرکه داخلی پایدار تردید دارند. لیئا دوفاس، اقتصاددان ارشد TAC Economics، با اشاره به این مسئله می‌گوید که ممکن است این طرح‌های مالی فقط به کاهش بحران‌های خارجی کمک کنند و نتوانند تحرک داخلی لازم را ایجاد کنند. دسته‌ای دیگر از اقتصاددانان خوش‌بین‌تر به نظر می‌رسند و معتقدند که شتاب‌زدگی در هزینه‌های دولتی می‌تواند باعث تقویت مصرف خصوصی شود. جان فون گریک، استراتژیست ارشد نوردیا، پیش‌بینی می‌کند که مصرف خصوصی ممکن است در سال 2026 به طور شگفت‌انگیزی رشد کند و به روند بهبود اقتصادی کمک کند. در همین حال، برخی از تحلیلگران هشدار می‌دهند که افزایش بدهی‌های دولتی می‌تواند به جای سرمایه‌گذاری‌های جدید، صرف هزینه‌های رفاهی و سایر مصارف جاری شود. بن بلانچارد، تحلیلگر در شرکت Absolute Strategy Research، اشاره می‌کند که امیدوار بودن به رشد چشمگیر اقتصادی آلمان در سال 2026 ممکن است نادرست باشد. ✔️  بیشتر بخوانید: نرخ بهره چیست و چگونه بازار فارکس را تحت‌تأثیر قرار می‌دهد؟ چالش‌های خارجی همچون افزایش تعرفه‌ها از سوی ایالات متحده و رقابت فزاینده از سوی چین، که فشارهای زیادی بر بخش‌های صنعتی اروپا وارد کرده است، از دیگر موانع رشد اقتصادی به شمار می‌آید. افزایش رقابت چینی‌ها به ویژه در بخش تولیدات صنعتی، ممکن است بر صنعت اروپا تأثیر منفی بگذارد و باعث کاهش تمایل مصرف‌کنندگان به خرید شود. اقتصاددانان همچنین به خطراتی مانند تورم، سیاست‌های مالی و جنگ تجاری میان چین و ایالات متحده اشاره می‌کنند که می‌تواند بر چشم‌انداز رشد اروپا در آینده تأثیرات منفی بگذارد. برخی از تحلیلگران حتی بر این باورند که انفجار حباب‌های احتمالی در بازارهای فناوری ایالات متحده، به ویژه در حوزه هوش مصنوعی، می‌تواند به سقوط ارزش‌گذاری‌های تکنولوژیک در آمریکا و اثرات منفی آن بر اروپا منجر شود. در عین حال، برخی از اقتصاددانان سناریوهای خوش‌بینانه‌تری نیز ترسیم کرده‌اند که شامل پایان جنگ اوکراین یا حداقل یک آتش‌بس پایدار می‌شود. در صورت دست‌یابی به توافق صلح، آن‌ها پیش‌بینی می‌کنند که عدم اطمینان‌های ژئوپلیتیکی کاهش یابد و اعتماد به اقتصاد اروپا افزایش یابد. این امر می‌تواند باعث کاهش قیمت انرژی، افزایش سرمایه‌گذاری‌ها و بهبود صادرات شود. در مجموع، پیش‌بینی‌ها برای رشد اقتصادی اروپا در سال‌های آینده به شدت به عملکرد سیاست‌های مالی و اصلاحات ساختاری بستگی دارد. آنچه که مسلم است، این است که اروپا با چالش‌های داخلی و خارجی فراوانی روبرو است که باید برای بازگشت به مسیر رشد، آن‌ها را مدیریت کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

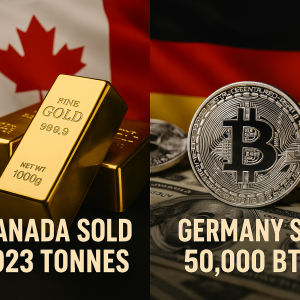
فروش زودهنگام طلا و بیت‌کوین؛ دو اشتباه تاریخی کانادا و آلمان

دو تصمیم مالی که سال‌ها از آن‌ها گذشته، امروز به‌عنوان نمونه‌هایی از پرهزینه‌ترین اشتباهات اقتصادی مطرح می‌شوند. کانادا در سال ۱۹۶۵ بیش از ۱٬۰۲۳ تن طلا را تنها با قیمت ۱.۱۵ میلیارد دلار فروخت؛ دارایی‌ای که ارزش آن امروز به حدود ۱۴۹ میلیارد دلار رسیده است. در نمونه‌ای مشابه، دولت آلمان در سال ۲۰۲۴ حدود ۵۰ هزار بیت‌کوین را به ارزش ۲.۲ میلیارد دلار فروخت؛ در حالی که ارزش همین مقدار بیت‌کوین اکنون بیش از ۴.۴ میلیارد دلار است. این دو تصمیم نشان می‌دهد که فروش دارایی‌های استراتژیک در زمان نامناسب می‌تواند به یکی از پرهزینه‌ترین اشتباهات اقتصادی کشورها تبدیل شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقره با عبور از اپل سومین دارایی ارزشمند جهان شد

فلز نقره در یک حرکت قابل توجه در بازارهای مالی، با پیشی گرفتن از شرکت اپل، به سومین دارایی بزرگ جهان از نظر ارزش بازار (Market Cap) تبدیل شد. بر اساس داده‌های جدید، ارزش بازار نقره به ۴.۰۳۴ تریلیون دلار رسیده است، در حالی که ارزش شرکت اپل در سطح ۴.۰۳۱ تریلیون دلار قرار دارد. در حال حاضر، طلا همچنان در رتبه اول و شرکت انویدیا (NVIDIA) در رتبه دوم ارزشمندترین دارایی‌های جهان قرار دارند. این تغییر جایگاه نشان‌دهنده رشد بیش از ۱۲ درصدی قیمت نقره در یک هفته اخیر و اقبال سرمایه‌گذاران به این فلز گران‌بها است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

«شوک دوم چین» در راه است؛ صنعتی‌سازی دولتی پکن و واکنش محتاطانه بریتانیا

بازگشت اخیر امانوئل مکرون از چین، دستاورد ملموسی برای اروپا به همراه نداشت. درخواست رئیس‌جمهور فرانسه از شی جین‌پینگ برای ایفای نقش فعال‌تر در پایان دادن به جنگ اوکراین، با توجه به حمایت بی‌قیدوشرط پکن از روسیه، از ابتدا نیز شانس چندانی نداشت. تلاش او برای جلب توجه چین به مازاد تجاری فزاینده‌اش؛ محصول مستقیم سیاست‌های اقتصادی و صنعتی دولت، نیز، مطابق انتظار، با پاسخی سرد مواجه شد. در واقع، اولویت‌های رهبری چین جای دیگری بود. تمرکز شی جین‌پینگ بر نشست پایانی سال پولیت‌بورو و کنفرانس مرکزی کار اقتصادی (CEWC) معطوف بود؛ جایی که چارچوب کلی برنامه پنج‌ساله پانزدهم که قرار است در مارس آینده به کنگره ملی خلق ارائه شود و الزامات آغاز قدرتمند آن در سال ۲۰۲۶ در کانون توجه قرار داشت. همین موضوع نشان می‌دهد چرا جهان باید خود را برای آنچه «شوک دوم چین» نامیده می‌شود، آماده کند. شوک نخست، پس از پیوستن چین به سازمان تجارت جهانی در سال ۲۰۰۱ رخ داد؛ دوره‌ای که ادغام چین در تجارت جهانی پیامدهای عظیمی برای بازار کار و منابع در سراسر جهان داشت و به از دست رفتن مشاغل و صنایع در بسیاری از کشورها انجامید. اما شوک دوم ماهیتی متفاوت و بالقوه مخرب‌تر دارد: تلاش چین برای رهبری و سلطه بر فناوری‌های پیشرفته از خودروهای برقی و باتری‌ها گرفته تا نیمه‌رساناها، زیست‌فناوری، رباتیک و هوش مصنوعی از طریق سیاست صنعتی هدایت‌شده توسط دولت، آن هم در مقیاسی بی‌سابقه. پکن طبق روال همیشگی، خروجی نشست CEWC را با لحنی خوش‌بینانه توصیف کرد و مدعی شد در «مسیر درست» حرکت می‌کند. با این حال، این خوش‌بینی کلامی با فهرست سیاست‌های تجویزی دولت همخوانی چندانی ندارد: سیاست پولی انبساطی‌تر، کسری بودجه بالاتر، اقدامات حمایتی برای تثبیت بازار مسکن و افزایش هزینه‌های اجتماعی. این سیاست‌ها خود اعترافی ضمنی به پیچیده‌تر شدن محیط خارجی، ضعف تقاضای داخلی، مازاد تولید و ریسک‌های مداوم ثبات مالی؛به‌ویژه در بخش املاک هستند. تقویت تقاضای داخلی به‌عنوان اولویت اصلی سال ۲۰۲۶ معرفی شده؛ روایتی که پکن طی سه تا چهار سال گذشته بارها تکرار کرده است. هرچند تغییر لحن به سمت حمایت از درآمد و مصرف خانوارها قابل‌توجه است، اما پیشرفت واقعی در این حوزه محدود مانده و دولت همچنان ضعف مصرف را بیشتر یک مشکل عرضه می‌داند تا تقاضا. در عمل، تمرکز سیاستی اصلی همچنان بر صنعت و تولید باقی مانده است. این چارچوب سیاستی که سهمی به‌مراتب بزرگ‌تر از تولید ناخالص داخلی را نسبت به اغلب اقتصادها به سیاست صنعتی اختصاص می‌دهد، در خدمت هدفی بلندپروازانه‌تر است: تسلط بر آنچه شی «انقلاب صنعتی چهارم» می‌نامد و بازتعریف نظم جهانی به زیان ایالات متحده و به نفع مدلی از حکمرانی همسو با ترجیحات سیاسی پکن. با این حال، اهداف دوگانه تقویت مصرف و تداوم حمایت گسترده از تولید، در عمل با یکدیگر ناسازگارند. منابع مالی، سیاست ارزی و چارچوب‌های اعتباری معمولاً یکی را تقویت می‌کنند، نه هر دو را. نتیجه محتمل، تداوم مازاد ظرفیت، فشارهای ضدتورمی و کاهش مداوم شاخص قیمت تولید ناخالص داخلی چین است؛شاخصی که اکنون برای دهمین فصل متوالی در مسیر نزولی قرار دارد. ضعف تقاضا در کنار عرضه قدرتمند، به انفجار صادرات و عرضه کالاهای ارزان در بازارهای جهانی انجامیده است. مازاد تجاری چین در بخش کالاها امسال به حدود یک تریلیون دلار رسیده که نزدیک به یک‌سوم آن به اروپا و بریتانیا مربوط می‌شود. از سال ۲۰۲۲، حجم صادرات چین ۵۰ درصد افزایش یافته، در حالی که واردات تقریباً راکد مانده است. تعرفه‌های ترامپ نتوانسته‌اند عدم‌تعادل‌های جهانی را اصلاح کنند، اما الگوی تجارت را تغییر داده‌اند: صادرات چین به آمریکا کاهش یافته، اما انتقال تجارت و مسیرهای جایگزین؛ به‌ویژه به جنوب‌شرق آسیا و اروپا، صادرات کلی را تقویت کرده است. برای اروپا، این روند تهدیدی مستقیم برای پایه صنعتی و اشتغال محسوب می‌شود. خودرو، ماشین‌آلات و تجهیزات پیشرفته در کنار صنایع قدیمی‌تر مانند پوشاک و فولاد، اکنون زیر فشار واردات ارزان چینی قرار دارند. هم‌زمان، رکود واردات چین؛ به‌دلیل ضعف تقاضای داخلی و سیاست خودکفایی، فرصت‌های بنگاه‌های اروپایی را در بازار چین محدود کرده است. بخشی از این مزیت صادراتی چین به نرخ ارز بازمی‌گردد. یوان در سه سال گذشته حدود ۲۰ درصد در ارزش واقعی مؤثر تضعیف شده و به سطوح سال ۲۰۱۲ بازگشته است؛ زمانی که وزن چین در تولید صنعتی جهان به‌مراتب کمتر بود. صندوق بین‌المللی پول (IMF) اکنون از پکن می‌خواهد در سیاست ارزی خود بازنگری کند، اما مقام‌های چینی تنها از «ثبات پایه‌ای» ارز سخن می‌گویند. در همین فضا، مکرون عدم‌تعادل تجاری با چین را «غیرقابل‌تحمل» و حتی «مسئله مرگ و زندگی» برای صنعت اروپا توصیف کرده است. اتحادیه اروپا نیز با اعمال تعرفه بر واردات خودروهای برقی چینی و ایجاد سازوکار نظارتی برای رصد دامپینگ، گام‌هایی برداشته و به‌احتمال زیاد رویکردی قاطع‌تر در پیش خواهد گرفت. در مقابل، واکنش بریتانیا تاکنون محتاطانه بوده است. همکاری با اتحادیه اروپا در سیاست‌های فولاد و اختیارات محدود وزیر بازرگانی برای ارجاع پرونده‌ها به نهادهای ضددامپینگ، هنوز فاصله زیادی با یک راهبرد جامع دارد. اگر سفر احتمالی استامر به چین در اواخر ژانویه انجام شود، بعید است در حوزه‌های حساس به امنیت ملی دستاوردی فراتر از آنچه مکرون تجربه کرد، حاصل شود. بریتانیا نباید این تصور را تقویت کند که الگوی رشد چین؛ مبتنی بر الگوی رشد صادرات‌محور و انباشت مزمن مازاد تجاری، می‌تواند محرک پایدار رشد جهانی یا اقتصاد بریتانیا باشد. برعکس، اکنون زمان آن است که لندن درک دقیقی از پیامدهای «شوک دوم چین»؛ برای صنعت، اشتغال و رقابت‌پذیری به دست آورد و متناسب با آن، سیاستی جسورانه‌تر و واقع‌بینانه‌تر تدوین کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص هزینه واردات آلمان – نوامبر

شاخص هزینه واردات آلمان - نوامبر - German Import Prices واقعی ................ %0.5 پیش‌بینی ........... %0.1 قبلی ................... %0.2 شاخص هزینه واردات آلمان - سالانه (نوامبر) - German Import Prices واقعی ................ %1.9- قبلی ................... %1.4-

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشنابل: در حال حاضر نباید انتظار افزایش نرخ بهره داشت

ایزابل اشنابل تأکید کرد که در مقطع کنونی و حتی در آینده قابل پیش‌بینی، نباید انتظار افزایش نرخ بهره از سوی بانک مرکزی اروپا وجود داشته باشد. او تصریح کرد که هیچ‌گاه اعلام نکرده است نرخ‌های بهره باید افزایش یابند و بار دیگر روشن ساخت که سناریوی افزایش نرخ‌ها در دستور کار ECB قرار ندارد. با این حال، اشنابل خاطرنشان کرد که در حال حاضر نیروهای تورمی فعال در اقتصاد، بیش از نیروهای کاهنده تورم هستند؛ موضوعی که لزوم احتیاط در مسیر سیاست پولی را برجسته می‌کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

روسیه: قصد حمله به اتحادیه اروپا یا ناتو را نداریم | آماده‌ایم این موضوع را در سند حقوقی ثبت کنیم

سرگئی ریابکوف، معاون وزیر خارجه روسیه، اعلام کرد که مسکو هیچ برنامه‌ای برای حمله به اتحادیه اروپا یا ناتو ندارد و حتی آماده است این موضوع را در قالب یک سند حقوقی رسمی ثبت کند. ریابکوف تأکید کرد که روایت‌های غرب درباره نیت تهاجمی روسیه «غیرواقعی» است و مسکو به دنبال کاهش تنش‌هاست—البته در چارچوب منافع امنیتی خود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کازیمیر، عضو بانک مرکزی اروپا: سیاست پولی مشکلات ساختاری اروپا را حل نمی‌کند

کازیمیر، عضو شورای حکام بانک مرکزی اروپا، در یادداشتی تحلیلی اعلام کرد که چشم‌انداز رشد بلندمدت اقتصاد اروپا همچنان ضعیف و نگران‌کننده است. او تأکید کرد که با وجود قرار گرفتن بانک مرکزی در یک «وضعیت نسبتاً راحت»، سیاست‌گذاران نباید دچار رضایت‌مندی شوند و چابکی در تصمیم‌گیری اهمیت حیاتی دارد. کازیمیر گفت ریسک‌های اقتصادی اکنون «متوازن‌تر» شده‌اند و بانک مرکزی اروپا همچنان انعطاف‌پذیر است و در صورت نیاز آماده مداخله خواهد بود. او افزود که سیاست پولی به‌تنهایی قادر به حل مشکلات ساختاری اقتصاد اروپا نیست و اصلاحات عمیق در سطح اتحادیه اروپا و کشورهای عضو ضروری است. به گفته او، چشم‌انداز تورم در حال تثبیت است و اقتصاد منطقه یورو نیز نشانه‌هایی از مقاومت و تاب‌آوری نشان می‌دهد، اما ضعف رشد بلندمدت همچنان یک چالش کلیدی باقی مانده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سیمکاس، عضو بانک مرکزی اروپا: رشد اقتصادی بهبود یافته اما همچنان ضعیف است

سیمکاس، عضو شورای حکام بانک مرکزی اروپا، اعلام کرد که رشد اقتصادی منطقه یورو بهبود یافته اما هنوز با ضعف ساختاری مواجه است. او همچنین پیش‌بینی کرد که نرخ تورم در میان‌مدت در نزدیکی سطح هدف ۲ درصد باقی خواهد ماند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

صادرات آلمان به آمریکا سقوط کرد | خودروسازی و صنایع مهندسی در مسیر کاهش پایدار

صادرات آلمان به ایالات متحده در سال ۲۰۲۵ با افت قابل‌توجهی مواجه شده است. طبق داده‌های جدید، صادرات خودرو در سه‌ماهه‌های نخست سال ۱۳.۹ درصد کاهش یافته و صادرات صنایع مهندسی و شیمیایی نیز ۹.۵ درصد افت کرده است. کارشناسان می‌گویند این روند احتمالاً موقتی نیست و می‌تواند به «وضعیت عادی جدید» در روابط تجاری آلمان و آمریکا تبدیل شود. عوامل ساختاری مانند رقابت‌پذیری پایین‌تر، تغییرات زنجیره تأمین و سیاست‌های صنعتی آمریکا از دلایل اصلی این کاهش عنوان می‌شوند. به گفته تحلیلگران، حتی اگر تقاضا در برخی بخش‌ها بهبود یابد، بازگشت صادرات آلمان به سطوح قبلی در کوتاه‌مدت بعید است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

زلنسکی: ارسال موشک‌های پدافندی از سوی متحدان کند شده است

ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، اعلام کرده است که متحدان این کشور سرعت ارسال موشک‌های پدافند هوایی را کاهش داده‌اند؛ موضوعی که می‌تواند بر توان دفاعی اوکراین در برابر حملات روسیه تأثیر بگذارد. او در سخنانی تأکید کرد که ایجاد منطقه آزاد اقتصادی در دونباس باید به تصمیم مردم اوکراین واگذار شود و هرگونه مصالحه تنها زمانی معنا دارد که دو طرف در خطوط فعلی متوقف شوند. زلنسکی همچنین گفت کنترل اوکراین بر بخش‌های غیر اشغالی دونباس یک موضع اصولی و غیرقابل‌تغییر است. زلنسکی درباره پیشنهاد واشنگتن برای برگزاری نشست سه‌جانبه میان آمریکا، روسیه و اوکراین در سطح مشاوران امنیت ملی گفت که اوکراین تنها زمانی از چنین نشستی حمایت می‌کند که به تبادل اسرا یا آغاز گفت‌وگوهای سطح بالا کمک کند. با این حال، او تردید دارد که این نشست بتواند «چیز جدیدی» به همراه داشته باشد. او همچنین از ایالات متحده خواست فشار بیشتری بر روسیه وارد کند تا مسیر مذاکرات و کاهش تنش‌ها هموار شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وونش، عضو بانک مرکزی اروپا: بانک مرکزی اروپا دیگر تمایل کاهشی ندارد | نرخ بهره فعلاً ثابت می‌ماند

پیر وونش، عضو شورای حکام بانک مرکزی اروپا، اعلام کرد که دیگر تمایل به کاهش نرخ بهره وجود ندارد و ریسک‌های اقتصادی در دو سمت تورم و رشد متوازن شده‌اند. او گفت: «اگر چشم‌انداز فعلی پابرجا بماند، نرخ‌ها می‌توانند در همین سطح باقی بمانند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پوتین: با مصالحه در اوکراین موافقت کردم | توپ در زمین غرب و کی‌یف

رئیس‌جمهور روسیه، ولادیمیر پوتین، اعلام کرد که از او خواسته شده در موضوع اوکراین مصالحه کند و او با این درخواست موافقت کرده است. او افزود: دونالد ترامپ تلاش‌های صریحی برای پایان دادن به درگیری اوکراین انجام می‌دهد. پوتین تأکید کرد: اکنون توپ در زمین غرب و اوکراین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بودجه فرانسه تا پایان سال تصویب نمی‌شود

نخست‌وزیر فرانسه اعلام کرد که پارلمان این کشور تا پایان سال قادر به رأی‌گیری درباره بودجه نخواهد بود. او افزود که از روز دوشنبه، دیدارهایی با رهبران سیاسی کلیدی آغاز خواهد شد تا درباره گام‌های بعدی مشورت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بودجه ۲۰۲۶ فرانسه در بن‌بست سیاسی | هشدار برای بازار اوراق و سرمایه‌گذاران

در تحولی مهم برای سیاست مالی فرانسه، کمیته مشترک مجلس ملی و سنای این کشور اعلام کرد که مذاکرات برای تدوین متن نهایی بودجه سال ۲۰۲۶ به نتیجه نرسیده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رشد دستمزدها در اروپا بالاتر از انتظار | هشدار تورمی برای بازارها

بانک مرکزی اروپا در تازه‌ترین گزارش خود اعلام کرد که شاخص ردیاب دستمزد در سه‌ماهه چهارم ۲۰۲۶ به ۲.۶۷۳٪ رسیده است؛ رقمی بالاتر از سه‌ماهه سوم که ۲.۴۶۴٪ بود. این داده‌ها نشان می‌دهد فشارهای ناشی از دستمزدهای توافقی همچنان در سطحی بالاتر از انتظار باقی مانده‌اند. در ماه اکتبر، شاخص حتی به ۲.۷۲۰٪ رسید که بالاترین سطح در فصل پاییز بود. افزایش دستمزدها یکی از محرک‌های اصلی تورم در منطقه یورو محسوب می‌شود و می‌تواند مسیر سیاست پولی بانک مرکزی اروپا را تحت تأثیر قرار دهد. در حالی که بانک مرکزی اروپا پیش‌تر از کاهش تدریجی فشارهای دستمزدی سخن گفته بود، داده‌های جدید نشان می‌دهد روند عادی‌سازی ممکن است کندتر از انتظار باشد. این موضوع برای بازارها اهمیت زیادی دارد؛ زیرا دستمزدها مستقیماً بر قدرت خرید، تورم و تصمیمات نرخ بهره اثر می‌گذارند. سرمایه‌گذاران اکنون باید به دقت مسیر آینده سیاست پولی اروپا را دنبال کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار مقاوم ماند؛ ین تحت فشار و پوند در مسیر حمایت

نشست‌های این هفته بانک‌های مرکزی واکنش انفجاری در بازار ارز نداشتند، اما باعث حمایت نسبی از پوند و فشار بر ین شدند. بانک مرکزی ژاپن اعلام کرد که برای تصمیم بعدی باید اثرات افزایش نرخ بهره بررسی شود؛ فرآیندی که ممکن است ۶ تا ۱۲ ماه طول بکشد. همین موضوع باعث شد USDJPY در سطح بالا باقی بماند و شاخص دلار (DXY) تقویت شود. دلار آمریکا؛ مقاومت در برابر داده‌های تورم با وجود انتشار داده‌های تورم ضعیف‌تر از انتظار در آمریکا، دلار همچنان مقاوم باقی مانده است. بازارها احتمالاً به داده‌ها با شک و تردید نگاه می‌کنند و واکنش بزرگی در نرخ بهره و ارز نداشتند. بازدهی اوراق دو ساله بدون تغییر باقی ماند. با این حال، بازار همچنان انتظار دو کاهش نرخ بهره ۲۵ نقطه پایه‌ای در آوریل و سپتامبر ۲۰۲۶ را دارد. داده‌های امروز آمریکا شامل شروع ساخت‌وساز، فروش خانه و شاخص اعتماد مصرف‌کننده است، اما بعید است تأثیر بزرگی بر بازار داشته باشد. کاهش خزانه‌داری‌های BRICS؛ سیگنال ژئوپلیتیکی؟ داده‌های TIC خزانه‌داری آمریکا نشان می‌دهد که خرید خالص اوراق بلندمدت در ماه اکتبر تنها ۱۷.۵ میلیارد دلار بوده؛ کمترین میزان از ماه آوریل. در همین دوره، چین ۱۱.۸ میلیارد دلار، هند ۱۲ میلیارد دلار و برزیل ۵ میلیارد دلار از دارایی‌های خزانه‌داری خود را کاهش دادند. کاهش دارایی‌های هند احتمالاً به دلیل مداخله ارزی برای حمایت از روپیه بوده، هرچند عوامل ژئوپلیتیکی نیز در این روند نقش دارند. در بخش رسمی، دارایی‌های اوراق خزانه‌داری ۲۲ میلیارد دلار کاهش یافت، اما این افت با افزایش ۱۴ میلیارد دلاری در اوراق کوتاه‌مدت (T-bill) تا حدی جبران شد. با وجود این، بخش خصوصی همچنان علاقه زیادی به خرید اوراق خزانه‌داری دارد. بنابراین، پیش‌بینی ضعف دلار در سال ۲۰۲۶ بیشتر به افزایش نسبت‌های پوشش ریسک (هج) سرمایه‌گذاران خارجی مربوط می‌شود و نه به فروش مستقیم این اوراق. یورو؛ تأمین مالی اوکراین بدون چالش حقوقی رهبران اتحادیه اروپا موفق شدند بودجه ۹۰ میلیارد یورویی برای اوکراین تأمین کنند؛ بدون استفاده از دارایی‌های بلوکه‌شده روسیه. این تصمیم می‌تواند دارایی‌های امن اتحادیه را تقویت کند و از یورو حمایت کند، هرچند EURUSD همچنان در محدوده پایین نوسان دارد. نشست بانک مرکزی اروپا نیز تأثیر بزرگی بر بازار نداشت و پیش‌بینی‌های جدید نشان می‌دهد نرخ‌ها می‌توانند هم بالاتر و هم پایین‌تر قیمت‌گذاری شوند. داده‌های اعتماد مصرف‌کننده منطقه یورو در دسامبر می‌تواند مسیر بعدی را مشخص کند. پوند؛ حمایت از سوی بانک مرکزی پوند انگلیس از بیانیه بانک مرکزی حمایت گرفت؛ برخلاف انتظار، لحن آن چندان انبساطی نبود. سیاست‌گذاران به رشد پایدار انتظارات دستمزد اشاره کردند و نسبت به تورم ساختاری هشدار دادند. پیش‌بینی می‌شود این انتظارات در سال جدید کاهش یابد. ما همچنان انتظار دو کاهش نرخ بهره در فوریه و آوریل داریم، در حالی که بازار تنها یک کاهش را قیمت‌گذاری کرده است. این موضوع می‌تواند از EURGBP در محدوده 0.87 حمایت کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رن، عضو بانک مرکزی اروپا: عدم‌قطعیت اقتصادی بالاست؛ سیاست پولی انعطاف‌پذیر می‌ماند

اولی رن، عضو هیئت‌مدیره بانک مرکزی اروپا، اعلام کرد که مسیر بعدی سیاست پولی لزوماً افزایش نرخ بهره نیست و تصمیمات به‌صورت جلسه‌به‌جلسه اتخاذ خواهند شد. او با اشاره به سطح بالای عدم‌قطعیت اقتصادی، تأکید کرد که بانک مرکزی اروپا باید با انعطاف‌پذیری به داده‌های جدید واکنش نشان دهد. پیش‌بینی‌های بانک مرکزی نشان می‌دهد که نرخ تورم در سال‌های آینده به سطح نزدیک به ۲٪ خواهد رسید؛ هدفی که می‌تواند زمینه‌ساز توقف یا حتی کاهش نرخ بهره باشد. این اظهارات در شرایطی مطرح می‌شود که بازارها به‌دنبال سیگنال‌های جدید درباره مسیر سیاست پولی اروپا هستند و داده‌های تورم و رشد اقتصادی در ماه‌های آینده نقش کلیدی ایفا خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکرون، رئيس جمهور فرانسه: تصویب کامل توافق مرکوسور در ژانویه قطعی نیست

رئیس‌جمهور فرانسه، امانوئل مکرون، اعلام کرد که هنوز نمی‌توان با قطعیت گفت آیا تمام مفاد توافق تجاری مرکوسور در ماه ژانویه قابل تصویب خواهد بود یا خیر. او با ابراز امیدواری نسبت به دستیابی به توافق، تأکید کرد که در شرایط فعلی، دفاع از بودجه سیاست کشاورزی مشترک اتحادیه اروپا (CAP) اهمیت ویژه‌ای دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر