TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

روز دیپلماتیک ترامپ؛ دیدار با نتانیاهو و فرستاده بریتانیا

دونالد ترامپ، رئیس‌جمهور ایالات متحده، روز چهارشنبه، ۱۱ فوریه ۲۰۲۶ (امروز) دو دیدار مهم دیپلماتیک خواهد داشت. طبق گزارش بلومبرگ، او ساعت ۱۱ صبح به وقت شرق آمریکا (۱۹:۳۰ به وقت ایران) با نخست‌وزیر اسرائیل، بنیامین نتانیاهو، دیدار خواهد کرد. همچنین قرار است ساعت ۵:۳۰ بعدازظهر (۲ بامداد پنج‌شنبه به وقت ایران) با فرستاده ویژه بریتانیا ملاقات کند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

پرواز ۱.۶ درصدی بورس استرالیا؛ در بازارهای آسیایی امروز چه گذشت؟

در یک نگاه پیشتازی سیدنی: شاخص ASX 200 استرالیا با رشد خیره‌کننده ۱.۶ درصدی، بهترین عملکرد منطقه را ثبت کرد. ثبات در چین: بورس شانگهای و هنگ‌کنگ علیرغم آمارهای ضعیف اقتصادی، با چراغ سبز بسته شدند. استراحت سامورایی‌ها: بازار سهام ژاپن (نیکی ۲۲۵) امروز به دلیل تعطیلات رسمی هیچ معاملاتی نداشت. اشتهای ریسک: فضای کلی بازارهای آسیایی نشان‌دهنده تمایل معامله‌گران به خرید سهام در سطوح فعلی است. در حالی که تابلوی معاملات در توکیو خاموش است، سایر بورس‌های بزرگ آسیا-اقیانوسیه روزی سبز را پشت سر گذاشتند. یوتوتایمز در این گزارش بررسی می‌کند که چگونه بورس استرالیا با یک پرش بلند، گوی سبقت را از رقبای منطقه‌ای ربود و چرا داده‌های تورمی چین نتوانست مانع صعود ملایم شاخص‌ها در شانگهای و هنگ‌کنگ شود. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: امروز تابلوی معاملات بورس‌های منطقه آسیا-اقیانوسیه، علیرغم غیبت بزرگ بورس توکیو، حال و هوایی صعودی داشت. در حالی که بورس ژاپن به دلیل تعطیلات رسمی بسته بود، سایر شاخص‌های منطقه‌ای با تکیه بر جو مثبت ریسک‌پذیری، مسیر رو به رشدی را طی کردند. درخشش خیره‌کننده در سیدنی به گزارش اختصاصی یوتوتایمز، ستاره بی‌چون و چرای معاملات امروز، بورس استرالیا بود. شاخص S&P/ASX 200 با جهش ۱.۶۴ درصدی، قدرتمندترین حرکت را در میان بورس‌های منطقه به ثبت رساند. به نظر می‌رسد خوش‌بینی به وضعیت اقتصادی و تقاضای داخلی، انگیزه لازم را به خریداران سهام در این بازار تزریق کرده است. مقاومت بورس‌های چین در برابر آمارهای ضعیف در شرق دور، بورس‌های چین و هنگ‌کنگ نیز روز مثبتی را سپری کردند. علیرغم اینکه داده‌های تورم ژانویه چین کمتر از پیش‌بینی‌ها منتشر شد، اما شاخص هانگ‌سنگ هنگ‌کنگ ۰.۴۳ درصد و شاخص ترکیبی شانگهای نیز ۰.۲۲ درصد رشد کردند. این موضوع نشان می‌دهد که معامله‌گران سهام، ثبات مدیریت‌شده توسط دولت را به داده‌های مقطعی اقتصادی ترجیح داده‌اند. جمع‌بندی نهایی به‌طور کلی، طبق رصد یوتوتایمز، بازار سهام در کل منطقه آسیا شاهد یک «ریسک‌پذیری معقول» بود. با بسته بودن بازار نیکی ۲۲۵، تمرکز سرمایه‌گذاران بر بازارهای پیرامونی معطوف شد که در نهایت منجر به سبزپوشی اکثر شاخص‌های اصلی گردید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پرواز دلار استرالیا با سوخت «هاوزر»؛ در نشست سیدنی چه گذشت؟

در یک نگاه اولتیماتوم به تورم: اندرو هاوزر هشدار داد که RBA برای سرکوب قیمت‌ها از افزایش دوباره نرخ بهره ابایی ندارد. واکنش بازار: دلار استرالیا (AUD) بلافاصله پس از این اظهارات تهاجمی، گارد صعودی گرفت. تقویم داغ بانکی: تحلیلگران ماه «مه» را موعد احتمالی شوک جدید نرخ بهره ۳.۸۵ درصدی می‌دانند. فراتر از معدن: برخلاف تصور عموم، تقاضای داخلی در استرالیا همچنان در برابر نرخ‌های بهره بالا مقاومت می‌کند. سیگنال تند و تیز از سیدنی؛ دلار استرالیا پس از خط و نشان کشیدن نایب‌رئیس بانک مرکزی برای تورم، با جهشی ناگهانی روبرو شد. یوتوتایمز در این گزارش بررسی می‌کند که چرا مقامات RBA علیرغم فشارهای اقتصادی، همچنان بر طبل افزایش نرخ بهره می‌کوبند و چرا ماه «مه» برای وام‌گیرندگان استرالیایی سرنوشت‌ساز خواهد بود. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: بازار فارکس امروز تحت تأثیر پیام‌های تند و تیز از قلب سیدنی قرار گرفت. اندرو هاوزر، نایب‌رئیس بانک مرکزی استرالیا (RBA)، در نشستی صمیمانه با رهبران تجاری، آب پاکی را روی دست کسانی ریخت که منتظر پایان دوره انقباضی بودند. او با صراحت اعلام کرد: «تورم همچنان بسیار بالاست و ما برای بازگرداندن آن به هدف، هر اقدامی که لازم باشد انجام می‌دهیم.» شوک هاوزر به معامله‌گران دلار استرالیا به گزارش اختصاصی یوتوتایمز، این اظهارات بلافاصله باعث تقویت دلار استرالیا (AUD) در بازارهای جهانی شد. هاوزر معتقد است که بخشی از تورم فعلی ناشی از محدودیت‌های عرضه داخلی است؛ موضوعی که برخلاف اختلالات جهانی، به راحتی حل نمی‌شود و نیاز به یک پاسخ پولی «قاطع و محکم» دارد. او تأکید کرد که تثبیت انتظارات تورمی در محدوده ۲ تا ۳ درصد، خط قرمز بانک مرکزی است. ماه «مه»؛ ایستگاه بعدی نرخ بهره؟ در حالی که نرخ بهره در حال حاضر روی سطح ۳.۸۵ درصد جا خوش کرده است، بازارها با استناد به سخنان هاوزر، خود را برای یک افزایش دیگر آماده می‌کنند. اگرچه احتمال حرکت در ماه مارس ضعیف به نظر می‌رسد، اما سایه سنگین افزایش نرخ در ماه «مه» بیش از هر زمان دیگری بر سر اقتصاد استرالیا سنگینی می‌کند. مقاومت عجیب اقتصاد استرالیا نکته کلیدی در تحلیل هاوزر که یوتوتایمز بر آن تأکید دارد، انعطاف‌پذیری اقتصاد استرالیاست. او با رد این ادعا که اقتصاد این کشور تنها به صادرات منابع وابسته است، اعلام کرد که تقاضای داخلی علیرغم فشارهای سنگین پولی، همچنان سرپاست. این قدرت تقاضا همان عاملی است که دست بانک مرکزی را برای تداوم رویکردانقباضی (هاوکیش) باز گذاشته است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

افشاگری وال‌استریت ژورنال از نقشه جدید ترامپ برای نفتکش‌های ایرانی

در یک نگاه افشای وال‌استریت ژورنال: مقامات آمریکایی در حال بررسی گزینه توقیف نفتکش‌ها برای تشدید فشار بر تهران هستند. هراس از شوک نفتی: ترس از پرواز قیمت بنزین در خاک آمریکا، فعلاً مانع اجرای نهایی این طرح شده است. بیم و امیدهای MAGA: ترامپ میان فشار حداکثری و وعده دوری از جنگ‌های فرامرزی گرفتار شده است. واکنش زنجیره‌ای: کارشناسان از احتمال مین‌گذاری تنگه هرمز در صورت توقیف کشتی‌ها خبر می‌دهند. طبق گزارش  وال‌استریت ژورنال، کاخ سفید در حال بررسی سناریویی است که می‌تواند خلیج فارس را به نقطه انفجار برساند. واشینگتن قصد دارد با کپی‌برداری از «مدل ونزوئلا»، توقیف نفتکش‌های ایرانی را آغاز کند؛ اقدامی که نه تنها بازار ۶۴ دلاری نفت را تهدید می‌کند، بلکه سایه یک رویارویی نظامی را بیش از هر زمان دیگری نزدیک کرده است. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: وال‌استریت ژورنال در گزارشی فاش کرد که دولت آمریکا به دنبال اجرای «پلن ونزوئلا» در قبال ایران است. بر اساس این گزارش، بحث‌های جدی در کاخ سفید پیرامون توقیف نفتکش‌های حامل نفت ایران شکل گرفته است؛ اقدامی که از سوی تحلیلگران بین‌المللی به عنوان یک «اعلان جنگ رسمی» تعبیر می‌شود. هراس واشینگتن از نفت ۱۰۰ دلاری بر اساس داده‌های وال‌استریت ژورنال، دلیلی که باعث شده مقامات آمریکایی علی‌رغم تجمع نظامی در منطقه هنوز دست به این اقدام نزنند، قیمت سوخت است. ترامپ که با وعده کاهش هزینه‌های زندگی روی کار آمده، به خوبی می‌داند که توقیف کشتی‌ها می‌تواند قیمت نفت را که اکنون در سطح ۶۴.۵۰ دلار است، به شدت جابه‌جا کند. هرگونه جهش قیمت، مستقیماً به جایگاه‌های سوخت در آمریکا اصابت خواهد کرد. تنگه هرمز؛ زمین بازی خطرناک در بخش دیگری از این گزارش آمده است که ایران ابزارهای تلافی‌جویانه قدرتمندی در اختیار دارد. از توقیف متقابل کشتی‌های متحدان آمریکا گرفته تا مین‌گذاری در شاه‌راه حیاتی تنگه هرمز. این تهدیدات باعث شده تا ریسک پریمیوم در قیمت نفت به حدود ۳ تا ۵ دلار برسد که در صورت بروز اولین درگیری فیزیکی، پتانسیل انفجار قیمت را دارد. بن‌بست در مذاکرات موشکی با استناد به مواضع اخیر، آمریکا با اتخاذ یک موضع حداکثری، خواهان محدودیت توان موشکی ایران شده است؛ درخواستی که عملاً پذیرش آن از سوی تهران غیرممکن به نظر می‌رسد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

طرح آمریکا برای حماس؛ تحویل سلاح‌های سنگین، حفظ سلاح سبک

روزنامه نیویورک تایمز گزارش داد که ایالات متحده در حال آماده‌سازی طرحی جدید درباره تسلیحات حماس است. طبق این گزارش، آمریکا از حماس می‌خواهد که تمام سلاح‌هایی را که می‌توانند اسرائیل را هدف قرار دهند، کنار بگذارد. در مقابل، این طرح اجازه می‌دهد که حماس برخی از سلاح‌های سبک خود را نگه دارد. نیویورک تایمز نوشته است که آمریکا قصد دارد طی هفته‌های آینده این برنامه را به اطلاع حماس برساند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ می‌گوید ممکن است دومین ناو هواپیمابر را به خاورمیانه بفرستد – آکسیوس

ترامپ: اگر مذاکرات شکست بخورد، ممکن است دومین ناو هواپیمابر را اعزام کنم. ترامپ انتظار دارد دور دوم مذاکرات آمریکا و ایران در هفته آینده برگزار شود. ترامپ به شبکه ۱۲ اسرائیل درباره ایران: یا به توافق می‌رسیم، یا مجبور خواهیم شد اقدامی بسیار سخت انجام دهیم. خبرنگار آکسیوس در ایکس: ترامپ روز سه‌شنبه در مصاحبه‌ای به من گفت که در حال بررسی اعزام دومین گروه ضربت ناو هواپیمابر به خاورمیانه است تا در صورت شکست مذاکرات با ایران، برای اقدام نظامی آماده شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اصلاح فرسایشی یا آغاز یک فاز جدید؟ رفتار امروز بورس چه می‌گوید

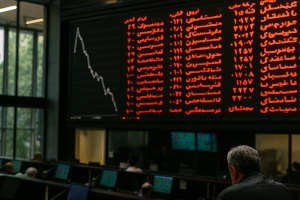
در یک نگاه افت ۰.۹۵ درصدی شاخص کل، سناریوی اصلاح فرسایشی را تقویت کرد. ریسک ژئوپلتیک ایران–آمریکا به‌طور فعال در قیمت‌ها لحاظ شده است بازار سهام ایران (بورس) در معاملات امروز ۲۱ بهمن ۱۴۰۴ بار دیگر نشان داد که اصلاح اخیر، صرفاً یک نوسان تکنیکال نیست؛ بلکه بازتابی از افزایش عدم‌قطعیت‌های سیاسی و ژئوپلتیک در کنار تردیدهای اقتصادی است. شاخص کل بورس با افت حدود ۰.۹۵ درصدی نتوانست بالای سطوح حساس اخیر تثبیت شود و همین موضوع، سناریوی «اصلاح فرسایشی» را که پیش‌تر در تحلیل یوتوتایمز مطرح شده بود، تقویت کرد. “ «بازار هنوز تصمیم نهایی را نگرفته؛ اما پول هوشمند یک قدم عقب ایستاده و منتظر شفاف شدن متغیرهای کلان است.» یوتوتایمز ریسک ژئوپلتیک ایران–آمریکا؛ متغیر مغفول بازار نیست برخلاف برخی دوره‌ها که بازار به اخبار سیاسی بی‌اعتناست، شواهد امروز نشان می‌دهد ریسک ژئوپلتیک به‌طور فعال در قیمت‌ها لحاظ می‌شود. هم‌زمانی معاملات امروز با اخبار مرتبط با تنش‌های ایران و آمریکا، و در آستانه سفر بنیامین نتانیاهو به ایالات متحده در ۲۲ بهمن، فضای تصمیم‌گیری سرمایه‌گذاران را محتاط‌تر کرده است. این سفر از نگاه بازار، صرفاً یک دیدار دیپلماتیک نیست؛ بلکه می‌تواند: بر مسیر مذاکرات منطقه‌ای بر سطح فشارهای سیاسی و تحریمی و در نهایت بر انتظارات ارزی و تورمی داخل ایران تأثیرگذار باشد. رفتار متضاد شاخص و صندوق‌ها؛ تأیید تحلیل یوتوتایمز همان‌طور که یوتوتایمز در مقاله دیروز اشاره کرده بود، شکاف معناداری میان رفتار شاخص کل و صندوق‌های سرمایه‌گذاری در حال شکل‌گیری است؛ شکافی که امروز عمیق‌تر شد. در حالی که برخی نمادهای بزرگ بانکی مانند وبملت نقش ضربه‌گیر شاخص را ایفا کردند، صندوق‌های قابل معامله سیگنال متفاوتی ارسال کردند: افت سنگین برخی صندوق‌ها مانند سیمین و نوسان منفی صندوق‌های با ماهیت محافظه‌کارانه این واگرایی معمولاً زمانی رخ می‌دهد که پول هوشمند زودتر از بازار خرد، سطح ریسک را بالا ارزیابی می‌کند. کالایی‌ها زیر فشار؛ کاهش ریسک دلاری در معاملات امروز، فشار فروش در گروه‌های کالایی و فلزات اساسی نیز مشهود بود؛ از فملی و ذوب گرفته تا بخشی از پالایشی‌ها. این رفتار با فضای ژئوپلتیک فعلی هم‌خوان است؛ چرا که سرمایه‌گذاران در چنین شرایطی ترجیح می‌دهند: سودهای قبلی را شناسایی کنند. و وزن دارایی‌های حساس به دلار و سیاست خارجی را کاهش دهند. جمع‌بندی تحلیلی از یوتوتایمز به تعبیر تحلیل‌گران یوتوتایمز، بازار سهام ایران وارد مرحله‌ای شده که در آن: «ریسک ژئوپلتیک، بیش از داده‌های بنیادی، جهت رفتار پول را تعیین می‌کند.» تا زمانی که ابهام در روابط ایران و آمریکا و پیامدهای تحرکات سیاسی منطقه‌ای – از جمله سفر نتانیاهو به آمریکا – برطرف نشود، انتظار می‌رود بازار: در فاز احتیاط و نوسان محدود با اصلاح‌های مقطعی و فرسایشی و بدون شکل‌گیری روند صعودی پایدار به حرکت خود ادامه دهد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

افشاگری تازه باراک راوید درباره موضع ترامپ در قبال کرانه باختری

در یک نگاه کاخ سفید اعلام کرده رئیس‌جمهور ترامپ با الحاق کرانه باختری مخالف است. این موضع در واکنش به تصمیم کابینه اسرائیل برای گسترش کنترل در مناطق A و B مطرح شده است. طبق توافق اسلو، این مناطق باید تحت کنترل کامل یا جزئی تشکیلات خودگردان فلسطین باشند. به گزارش یوتوتایمز و به نقل از باراک راوید،خبرنگار آکسیوس، یک مقام کاخ سفید اعلام کرده است که رئیس‌جمهور ترامپ با هرگونه اقدام اسرائیل برای الحاق کرانه باختری مخالف است. این مقام تأکید کرده ثبات این منطقه برای امنیت اسرائیل حیاتی است و با اهداف دولت آمریکا برای پیشبرد صلح در خاورمیانه همخوانی دارد. این اظهارات پس از آن مطرح شد که کابینه اسرائیل تصمیم گرفت کنترل خود را در بخش‌هایی از کرانه باختری — از جمله مناطق A و B — گسترش دهد؛ مناطقی که طبق توافق اسلو باید تحت کنترل کامل یا جزئی تشکیلات خودگردان فلسطین باشند.  

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

نگاهی به سررسیدهای مهم فارکس در ۱۰ فوریه ۲۰۲۶

در یک نگاه سررسید مهم EURUSD در سطح 1.1910 ممکن است مانع از رشد بیشتر قیمت شود. جفت ارز AUDUSD نیز در سطح 0.7100 با لایه‌ای از سفارشات فروش مواجه است. بازار در آستانه ۷۲ ساعت حساس از داده‌های اقتصادی آمریکا قرار دارد. داده‌های فروش خرده‌فروشی آمریکا امروز محرک اصلی نوسانات خواهد بود. به گزارش یوتوتایمز، بازار فارکس امروز (۲۱ بهمن ۱۴۰۴) تنها با چند سررسید مهم آپشن روبه‌روست، اما همین موارد می‌توانند در کوتاه‌مدت بر رفتار جفت‌ارزهای اصلی اثر بگذارند. مهم‌ترین سررسید مربوط به EURUSD در سطح 1.1910 است؛ سطحی که از نظر تکنیکال اهمیت ویژه‌ای ندارد، اما می‌تواند در معاملات صبح اروپا مانع از ادامه حرکت صعودی شود. این در حالی است که جفت‌ارز پس از تضعیف دلار، دوباره بالای 1.1900 قرار گرفته است. “ با این حال، معامله‌گران بیش از هر چیز چشم‌انتظار داده‌های مهم اقتصادی آمریکا هستند؛ از جمله فروش خرده‌فروشی که امروز منتشر می‌شود. این داده‌ها طی ۷۲ ساعت آینده می‌توانند نقش اصلی را در تعیین جهت بازار ایفا کنند و اثر سررسیدهای امروز را تحت‌الشعاع قرار دهند. یوتوتایمز در سوی دیگر، AUDUSD نیز با سررسید 0.7100 مواجه است؛ سطحی که طی دو هفته گذشته چندین بار جلوی رشد قیمت را گرفته و اکنون نیز با وجود نبود اهمیت تکنیکال، به دلیل تجمع سفارشات فروش، مانع از ادامه مومنتوم صعودی شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط دوباره اعتماد مصرف‌کننده؛ آیا بانک مرکزی استرالیا در مارس مکث می‌کند؟

در یک نگاه اعتماد مصرف‌کننده استرالیا برای سومین ماه پیاپی کاهش یافت و به ۹۰.۵ رسید. فشار هزینه‌های زندگی و نرخ‌های بهره بالا وضعیت مالی خانوارها را تضعیف کرده است. ضعف اعتماد مصرف کننده از توقف RBA در ماه مارس حمایت می‌کند. وست‌پک همچنان افزایش نرخ بهره در ماه مه را محتمل می‌داند. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، اعتماد مصرف‌کننده استرالیا در فوریه دوباره کاهش یافت و به پایین‌ترین سطح چندماهه رسید؛ موضوعی که فشار فزاینده بر خانوارها و اثر ترکیبی نرخ‌های بهره بالا و هزینه‌های زندگی را برجسته می‌کند. شاخص وست‌پک–ملبورن ۲.۶ درصد افت کرد و به ۹۰.۵ رسید؛ سومین کاهش متوالی و نشانه‌ای از بدتر شدن چشم‌انداز مالی خانوارها. تحلیلگران می‌گویند این ضعف گسترده در احساسات مصرف‌کننده احتمال توقف بانک مرکزی استرالیا (RBA) در نشست مارس را تقویت می‌کند؛ زیرا سیاست‌گذاران منتظر داده‌های تورمی فصلی هستند. با این حال، انتظارات برای افزایش نرخ وام مسکن همچنان در میان خانوارها بالا است و همین موضوع می‌تواند رفتار خرید را محدود کند. در حالی که RBA تأکید دارد داده‌های CPI ماهانه برای تصمیم‌گیری کافی نیست، اقتصاددانان وست‌پک معتقدند تورم در گزارش فصلی بعدی همچنان بالا خواهد بود و بنابراین احتمال افزایش ۲۵ نقطه پایه نرخ بهره در ماه مه را مطرح می‌کنند. بازارها نیز همین سناریو را در قیمت‌ها لحاظ کرده‌اند و ضعف تقاضا را در برابر تمرکز بانک مرکزی بر مهار تورم متعادل می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رشد هم‌زمان ین و سهام ژاپن؛ الگوی قدیمی در حال فروپاشی؟

به گزارش یوتوتایمز، معاملات آسیایی امروز ۱۰ فوریه ۲۰۲۶، با جهش دوباره سهام ژاپن و تقویت ین همراه شد؛ ترکیبی کم‌سابقه که الگوی سنتی جریان سرمایه خارجی و پوشش ریسک ارزی را به چالش می‌کشد. پس از انتخابات ژاپن، برخی تحلیلگران معتقدند سرمایه‌گذاران خارجی تمایل کمتری به فروش ین برای پوشش ریسک دارند و همین موضوع می‌تواند فشار نزولی بلندمدت بر ارز ژاپن را کاهش دهد. در ادامه موج صعودی بازارهای منطقه، شاخص‌های سهام آسیا–اقیانوسیه عمدتاً در محدوده مثبت معامله شدند. نیکی 225 ژاپن با جهش ۲.۵ درصدی در صدر قرار گرفت، هانگ‌سنگ هنگ‌کنگ با رشد ۰.۵۸ درصدی همراه شد، شانگهای کامپوزیت تنها ۰.۰۵ درصد افت کرد و ASX200 استرالیا نیز ۰.۲۱ درصد افزایش یافت. این عملکرد نشان می‌دهد جریان ریسک‌پذیری در منطقه همچنان فعال است، هرچند واکنش بازارها نسبت به داده‌های داخلی متفاوت بوده است. در مجموع، فضای معاملاتی آسیا امروز ترکیبی از رشد سهام، تقویت ارزهای منطقه و داده‌های اقتصادی متنوع بود که مسیر بازارهای جهانی را تحت تأثیر قرار داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ایران: آماده‌ایم اورانیوم با غنای بالا را در ازای لغو کامل تحریم‌ها رقیق کنیم

رئیس سازمان انرژی اتمی ایران اعلام کرد تهران آمادگی دارد اورانیوم با غنای بالا را در صورت لغو کامل تحریم‌ها رقیق‌سازی کند. محمد اسلامی تأکید کرده است که این اقدام تنها در صورتی انجام می‌شود که تمامی تحریم‌های اعمال‌شده علیه ایران برداشته شود.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

رفتار متضاد بازار سهام و صندوق‌های طلا در ۲۰ بهمن

در یک نگاه شاخص کل بیش از ۱۰۵ هزار واحد افت کرد و به ۴.۰۶ میلیون واحد رسید. بانکی‌ها، فلزی‌ها و شیمیایی‌ها بیشترین فشار فروش را تجربه کردند. صندوق‌های طلا و نقره سبز ماندند. حمایت مهم شاخص در محدوده ۴ میلیون واحد قرار دارد. بازار سهام امروز ۲۰ بهمن یکی از سنگین‌ترین ریزش‌های زمستان را پشت سر گذاشت؛ شاخص کل با افتی بیش از ۱۰۵ هزار واحد دوباره به محدوده ۴.۰۶ میلیون واحد عقب‌نشینی کرد و فشار فروش در بیشتر صنایع موج زد. در مقابل، صندوق‌های کالایی و مبتنی بر طلا و نقره برخلاف کلیت بازار سبز ماندند و مقصد بخشی از نقدینگی شدند که به‌دنبال پناهگاه‌های کم‌ریسک‌تر بود. در یوتوتایمز این رفتار را نشانه‌ای از چرخش سرمایه‌گذاران به سمت دارایی‌های امن‌تر می‌دانیم؛ چرخشی که معمولاً در روزهای پرریسک بازار شدت می‌گیرد. بورس؛ فشار فروش سنگین در بانکی‌ها و فلزی‌ها هیت‌مپ امروز نشان می‌دهد: بانکی‌ها یک‌دست قرمز بودند؛ «وبملت»، «وتجارت» و «ونوین» همگی نزدیک ۳٪ افت کردند. در فلزات اساسی، نمادهای بزرگ مثل «فولاد» و «ذوب» بیش از ۲.۹٪ ریزش داشتند. گروه‌های بزرگ شیمیایی، خودرویی و چندرشته‌ای نیز با فشار عرضه همراه شدند. نماد «فاراک» با ۹.۷٪ افت یکی از سنگین‌ترین ریزش‌های روز را ثبت کرد. شاخص کل با افت ۲.۵۳٪ نشان داد که فروشندگان همچنان دست بالا را دارند و موج خروج نقدینگی ادامه دارد. صندوق‌های کالایی؛ پناهگاه روزهای قرمز بورس در نقشه صندوق‌های قابل معامله در بورس (ETF)، برخلاف بازار سهام، اغلب صندوق‌های طلا، نقره و کالایی سبز بودند: «تابش» با ۵.۴٪ رشد «عیار» با ۵.۱۶٪ رشد «درخشان» با ۴.۹۱٪ رشد «لیان»، «گلد»، «کوهرا» و «زرگر» همگی مثبت و پرتقاضا این رفتار نشان می‌دهد که سرمایه‌گذاران در روزهای پرریسک، به‌جای سهام، به سمت دارایی‌های مبتنی بر طلا و نقره متمایل شده‌اند. شاخص کل؛ بازگشت به کانال ۴.۰۶ میلیون واحد نمودار شاخص کل نشان می‌دهد: شاخص پس از چند روز نوسان، امروز به‌طور کامل شکست حمایتی اخیر را تأیید کرد. کندل امروز یک کندل نزولی قوی است. حجم معاملات در نمادهای بزرگ کاهش یافته و نشانه‌ای از ورود پول دیده نمی‌شود. حمایت بعدی شاخص در محدوده ۴ میلیون واحد قرار دارد. در یوتوتایمز این وضعیت را نشانه‌ای از ضعف تقاضا و تداوم فاز اصلاحی بازار می‌دانیم؛ مگر آنکه در روزهای آینده ورود پول حقیقی یا یک محرک بنیادی قوی مسیر معاملات را تغییر دهد. با این حال، نباید از ریسک‌های ژئوپلیتیک چشم پوشید؛ تنش‌های اخیر میان ایران و آمریکا و نگرانی‌ها درباره احتمال درگیری نظامی، فضای احتیاطی بازار را تشدید کرده است. علاوه بر این، دیدار برنامه‌ریزی‌شده نتانیاهو و ترامپ در روز چهارشنبه ۲۲ بهمن ۱۴۰۴ نیز به‌عنوان یک عامل ریسک‌زا در ذهن معامله‌گران عمل می‌کند و می‌تواند رفتار سرمایه‌گذاران را به سمت محافظه‌کاری بیشتر سوق دهد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

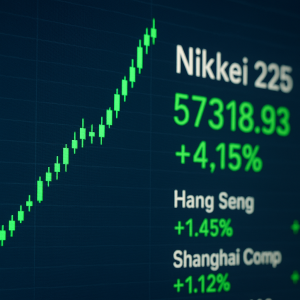
انفجار شاخص نیکی؛ بازار سهام ژاپن پس از پیروزی تاکایچی رکورد زد

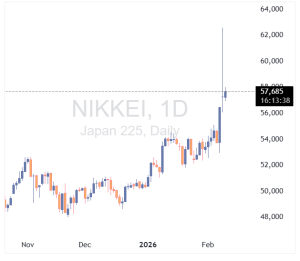
در یک نگاه نیکی ژاپن با جهش ۴.۱۵٪ رکورد تاریخی جدید ثبت کرد. شاخص‌های هنگ‌کنگ، چین و استرالیا همگی سبز بودند. پیروزی تاکایچی مسیر سیاست‌های مالی انبساطی را باز کرد. بازارهای سهام آسیا امروز دوشنبه ۹ فوریه ۲۰۲۶ یکی از قوی‌ترین شروع‌های سال را تجربه کردند؛ جایی که شاخص نیکی ژاپن با جهشی تاریخی از مرز ۵۷ هزار واحد عبور کرد و موجی از خوش‌بینی را در سراسر منطقه به‌راه انداخت. پیروزی قاطع سانائه تاکایچی در انتخابات، مسیر سیاست‌های مالی انبساطی را باز کرده و سرمایه‌گذاران حالا روی رشد اقتصادی سریع‌تر و بسته‌های حمایتی بزرگ‌تر حساب می‌کنند. هم‌زمان، هشدارهای ارزی مقامات ژاپنی باعث شد نوسانات ین کنترل شود و تمرکز بازار دوباره به سمت سهام بازگردد. در کنار ژاپن، شاخص‌های هنگ‌کنگ، چین و استرالیا نیز سبز بودند؛ نشانه‌ای از اینکه جریان ریسک‌پذیری در کل منطقه تقویت شده است. رشد طلا و آرامش نسبی در بازار ارز نیز به این فضای مثبت کمک کرد. عملکرد شاخص‌های سهام آسیا–اقیانوسیه بازار عملکرد امروز نکته کلیدی ژاپن (Nikkei 225) +4.15% رکورد تاریخی بالای 57,300 واحد هنگ‌کنگ (Hang Seng) +1.45% رشد هم‌زمان سهام فناوری و مالی چین (Shanghai Composite) +1.12% حمایت از سهام مرتبط با توکن‌سازی RWA استرالیا (S&P/ASX 200) +1.89% رشد انرژی و مواد اولیه

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل واگرایی سیاستی نیوزیلند و استرالیا و اثر آن بر NZDAUD

در یک نگاه داده‌های ضعیف بازار کار نیوزیلند انتظارات افزایش نرخ بهره RBNZ را عقب انداخت تصمیم غافلگیرکننده RBA برای افزایش نرخ بهره اختلاف سیاستی را به نفع AUD افزایش داد جفت ارز NZDUSD بالای 0.60 تثبیت شده، اما NZDAUD همچنان تحت فشار است چشم‌انداز کوتاه‌مدت NZD خنثی و وابسته به داده‌های جهانی و احساس ریسک است دلار نیوزیلند پس از یک هفته پرنوسان، اکنون در حال تثبیت است؛ اما ترکیب داده‌های ضعیف‌تر بازار کار داخلی و موضع هاوکیش بانک مرکزی استرالیا باعث شده مسیر آینده این ارز همچنان مبهم باشد. در حالی که بانک مرکزی نیوزیلند (RBNZ) عجله‌ای برای افزایش نرخ بهره ندارد، تصمیم غافلگیرکننده RBA برای بالا بردن نرخ‌ها، اختلاف سیاستی میان دو کشور را به‌شدت افزایش داده و فشار بیشتری بر NZD وارد کرده است. جفت ارز NZDUSD فعلاً بالای 0.60 مانده، اما در برابر دلار استرالیا وضعیت متفاوت است. NZDAUD دوباره به محدوده کف‌های ژانویه نزدیک شده؛ جایی که سرمایه‌گذاران به‌وضوح سیاست‌های متفاوت دو کشور را در قیمت‌ها لحاظ می‌کنند. افزایش بیکاری در نیوزیلند، کاهش رشد دستمزدها و ظرفیت خالی اقتصاد باعث شده بازارها انتظار داشته باشند RBNZ برای مدتی طولانی در حالت «توقف» باقی بماند. در مقابل، استرالیا با تورم بالاتر از هدف و لحن هاوکیش بانک مرکزی استرالیا (RBA)، جذابیت بیشتری برای سرمایه‌گذاران ایجاد کرده است. داده‌های آتی نشان می‌دهد صندوق‌های بزرگ سرمایه‌گذاری به‌طور قابل‌توجهی موقعیت‌های خرید AUD را افزایش داده‌اند. با وجود این فشارها، NZDAUD هنوز حمایت‌های کلیدی را از دست نداده و برخی معامله‌گران همچنان در این محدوده‌ها خریدار هستند. اما در مجموع، چشم‌انداز کوتاه‌مدت دلار نیوزیلند بیشتر به داده‌های جهانی و احساس ریسک بستگی دارد و هرگونه تشدید ریسک‌گریزی می‌تواند دوباره آن را تحت فشار قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بورس درجا زد، طلا جلو افتاد؛ بازار ایران زیر سایه ریسک ژئوپلتیک در ۱۹ بهمن

در یک نگاه شاخص کل بورس امروز با افت ۱۰٬۲۰۸ واحدی (۰.۲٪-) منفی بسته شد؛ نشانه‌ای از تداوم تردید در بازار سهام ریسک ژئوپلتیک همچنان متغیر فعال بازار است و مانع ورود پول پرقدرت به بورس شده  صندوق‌های طلا و نقره برخلاف سهام، بازدهی مثبت ثبت کردند؛ رفتار کلاسیک در فضای عدم قطعیت تتر ریزش نکرد و در سطوح بالا تثبیت شد؛ سیگنال واضح نبودِ ریسک‌زدایی بورس تهران امروز ۱۹ بهمن ۱۴۰۴ با افت ۱۰٬۲۰۸ واحدی (۰.۲۵٪-) نشان داد که برخلاف برخی تصورات، بازار هنوز وارد فاز اطمینان نشده است. در حالی که شاخص کل منفی بسته شد، صندوق‌های طلا و نقره رشد معناداری را ثبت کردند؛ ترکیبی که از نگاه یوتوتایمز یک پیام مشخص دارد: ریسک ژئوپلتیک نه‌تنها حذف نشده، بلکه همچنان در تصمیم سرمایه‌گذاران وزن دارد. ریسک ژئوپلتیک؛ متغیر حذف‌نشده بازار در مقاله دیروز یوتوتایمز به‌روشنی تأکید شد که: “ «نبود خبر منفی، به‌معنای حذف ریسک ژئوپلتیک نیست.» یوتوتایمز امروز بازار دقیقاً همین گزاره را تأیید کرد. تحلیل‌گران یوتوتایمز معتقدند فضای فعلی نه «ریسک‌گریز مطلق» است و نه «ریسک‌پذیر واقعی»؛ بلکه بازار در حالت تعلیق ژئوپلتیکی معامله می‌کند. بورس چرا منفی ماند؟ بر اساس نقشه بازار امروز: بدنه بازار عمدتاً منفی صنایع بزرگ (بانک، خودرو، فلزات، پالایشی) تحت فشار رشدهای پراکنده، بدون قدرت تعمیم یوتوتایمز با بررسی رفتار معاملات به این جمع‌بندی رسیده: بازار سهام حاضر نیست قبل از روشن‌شدن ریسک‌های سیاسی، ریسک جدید بپذیرد. این دقیقاً ادامه منطقی تحلیل دیروز است، نه نقض آن. چرا فقط طلا و نقره مثبت شدند؟ (نه «همه صندوق‌ها») نکته کلیدی امروز همین‌جاست برخلاف برداشت‌های سطحی، همه صندوق‌ها مثبت نبودند؛ بلکه مشخصاً:  صندوق‌های طلا و نقره رشد کردند. صندوق‌های سهامی و پرریسک‌تر عملکرد ضعیف‌تری داشتند. بر اساس داده‌های جمع‌آوری‌شده توسط یوتوتایمز: این رفتار، واکنش مستقیم به «ریسک ژئوپلتیک فعال» است، نه صرفاً نوسان کوتاه‌مدت. طلا و نقره وقتی رشد می‌کنند که: بازار به آینده مطمئن نیست اما هنوز وارد فاز ترس شدید هم نشده تتر هم تأیید کرد نمودار USDTTMN: ریزش نکرد در سطوح بالا تثبیت شد اگر بازار به حذف ریسک ژئوپلتیک باور داشت: تتر باید افت می‌کرد. طلا باید عقب می‌نشست. اما هیچ‌کدام رخ نداد. جمع‌بندی نهایی یوتوتایمز تصویر امروز بازار ایران کاملاً شفاف است:  بورس: منفی خفیف، فرسایشی طلا و نقره: مقصد پول محتاط ارز: بدون سیگنال ریسک‌زدایی ژئوپلتیک: هنوز زنده، هنوز اثرگذار یوتوتایمز نتیجه می‌گیرد: بازار نه خوش‌بین است، نه وحشت‌زده؛ بلکه در حال قیمت‌گذاری «ریسکِ حل‌نشده» است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

عراقچی بر ادامه برنامه هسته‌ای تاکید می‌کند

  سید عباس عراقچی، وزیر امور خارجه جمهوری اسلامی ایران، روز یکشنبه، ۸ فوریه ۲۰۲۶، اعلام کرد که تهران از افزایش حضور نظامی آمریکا در خاورمیانه نمی‌ترسد و این موضوع تاثیری بر اراده جمهوری اسلامی ندارد. او بار دیگر بر حق حاکمیتی جمهوری اسلامی در ادامه برنامه هسته‌ای خود تاکید کرد و هشدار داد که جمهوری اسلامی حاضر به کنار گذاشتن این برنامه نیست.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

پیام تهران به کشورهای عربی: جنگ ما با آمریکا در خاک شماست، نه با شما!

در یک نگاه گزارش اختصاصی رویترز: این خبرگزاری در تاریخ ۷ فوریه ۲۰۲۶ (۱۸ بهمن ۱۴۰۴) از تهدید مستقیم پایگاه‌های آمریکا توسط ایران خبر داد. استراتژی تفکیک: وزیر خارجه ایران تاکید کرد که در صورت حمله، پایگاه‌های آمریکایی هدف هستند، نه کشورهای میزبان. زمان‌بندی حساس: این اظهارات درست یک روز پس از «مذاکرات مثبت» غیرمستقیم در مسقط مطرح شده است. واکنش ترامپ: رئیس‌جمهور آمریکا ضمن تداوم تهدیدات، از احتمال برگزاری دور جدید گفتگوها در روزهای آتی خبر داد. یوتوتایمز – ۷ فوریه ۲۰۲۶: خبرگزاری رویترز در گزارشی به تاریخ شنبه ۷ فوریه، از تشدید تنش‌های کلامی میان ایران و ایالات متحده خبر داد. بر اساس این گزارش، عباس عراقچی، وزیر امور خارجه ایران، در گفتگو با شبکه الجزیره هشدار داد که تجمع نیروهای آمریکایی در منطقه بی‌پاسخ نخواهد ماند. وی صراحتاً اعلام کرد: «در صورت هرگونه حمله از سوی نیروهای آمریکایی، پایگاه‌های آن‌ها در سراسر خاورمیانه هدف قرار خواهند گرفت.» تمایز میان همسایگان و نظامیان آمریکایی به گزارش رویترز، عراقچی در این موضع‌گیری تلاش کرد تا نگرانی کشورهای عربی میزبان نیروهای آمریکایی را برطرف کند. او با تاکید بر اینکه ایران قصد حمله به کشورهای همسایه را ندارد، خاطرنشان کرد که میان خاک کشور میزبان و پایگاه نظامی مستقر در آن، تفاوت استراتژیک بزرگی وجود دارد. این سخنان یادآور حملات موشکی سال گذشته به پایگاه آمریکا در قطر است که به گفته رویترز، واکنشی به بمباران تاسیسات هسته‌ای ایران توسط ائتلاف آمریکا و اسرائیل در ژوئن گذشته بود. دیپلماسی در وضعیت قرمز؛ اصرار ترامپ بر توافق فراگیر در حالی که رویترز به نقل از مقامات هر دو طرف، فضای مذاکرات غیرمستقیم روز جمعه در عمان را «مثبت» ارزیابی کرده، اما سایه سنگین مطالبات دونالد ترامپ همچنان بر سر میز گفتگوها سنگینی می‌کند. ترامپ که تهدید به حملات جدید را اهرم فشار خود قرار داده، خواستار توقف کامل غنی‌سازی اورانیوم، توسعه موشک‌های بالستیک و حمایت از گروه‌های منطقه‌ای است. عراقچی اما در این گزارش، با رد هرگونه عقب‌نشینی، اعلام کرد که تهران تنها درباره پرونده هسته‌ای گفتگو می‌کند و فشارها برای گسترش موضوعات مذاکره بی‌فایده خواهد بود. به نظر می‌رسد روزهای ابتدایی هفته آینده، با توجه به وعده ترامپ برای برگزاری دور جدید گفتگوها، نقطه عطفی در سرنوشت این بحران دیپلماتیک باشد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

چرا بورس رشد کرد اما طلا نه؟

بازار سهام ایران امروز ۱۸ بهمن ۱۴۰۴ واکنشی متفاوت به مذاکرات هسته‌ای ایران و آمریکا نشان داد؛ شاخص کل بورس با رشد حدود ۱۰۴ هزار واحدی، معادل نزدیک به ۲.۵ درصد، سبزپوش شد—در حالی که نتیجه مذاکرات رسماً «خنثی» اعلام شده بود. این تضاد رفتاری یک سؤال کلیدی را مطرح می‌کند: بازار دقیقاً چه چیزی را پیش‌خور کرده و چرا طلا و تتر هم‌جهت با بورس حرکت نکردند؟ در یوتوتایمز بررسی می‌کنیم که این واکنش ناهم‌زمان بازارها چه پیامی برای هفته‌های آینده دارد. جهش بورس؛ وقتی «انتظار» از خود خبر مهم‌تر می‌شود به‌رغم نبود خروجی مشخص از دور اخیر مذاکرات هسته‌ای ایران و آمریکا، بازار سهام امروز رفتاری کاملاً مثبت از خود نشان داد. تحلیل‌گران یوتوتایمز معتقدند که بازار نه به متن مذاکرات، بلکه به مسیر مذاکرات واکنش نشان داده است. سه عامل کلیدی در این جهش نقش داشتند: تداوم گفت‌وگوها به‌جای بن‌بست یا قطع مذاکرات اعلام رسمی زمان دور بعدی مذاکرات (۱۷ یا ۱۸ بهمن، اوایل هفته جاری آمریکا) کاهش ریسک سناریوهای تند ژئوپلیتیکی در کوتاه‌مدت بر اساس داده‌های جمع‌آوری‌شده توسط یوتوتایمز، این نوع واکنش معمولاً زمانی رخ می‌دهد که بازار از فاز «ترس سیستماتیک» خارج و وارد فاز امید محتاطانه می‌شود. چرا سهام جلوتر از واقعیت حرکت کرد؟ نگاهی به نقشه بازار نشان می‌دهد که رشد امروز، فراگیر و مبتنی بر صنایع بزرگ بوده است؛ از بانکی‌ها و فلزات اساسی گرفته تا پالایشی‌ها و صندوق‌های قابل معامله. یوتوتایمز با بررسی واکنش صنایع به این نکته می‌رسد که: بازار در حال کم‌ اهمیت کردن کاهش ریسک‌های کلان است حتی بدون توافق، کاهش احتمال تشدید تنش برای بورس کافی بوده سرمایه‌گذاران کوتاه‌مدت، جلوتر از اخبار رسمی موقعیت گرفته‌اند این همان جایی است که بورس ایران، بیش از تحلیل متن مذاکرات، به سیگنال‌های رفتاری سیاست‌گذاران واکنش نشان می‌دهد. واکنش سرد صندوق‌های طلا؛ پیام مهم بازار امن در مقابل رشد پرقدرت بورس، صندوق‌های طلای بورسی واکنشی خنثی تا منفی داشتند. طبق داده‌های تصویری بازار: اغلب صندوق‌ها نوسان بسیار محدود داشتند خبری از ورود پول سنگین به طلا دیده نشد “ «بازار طلا نه خوش‌بین شده، نه نگران‌تر؛ بلکه در حالت «انتظار تأیید» قرار دارد.» یوتوتایمز به‌عبارت ساده‌تر، سرمایه‌گذاران هنوز ریسک‌های بلندمدت را کنار نگذاشته‌اند، اما فعلاً دلیلی برای هج سنگین نمی‌بینند. افت تتر؛ چرا واکنش دلار دیجیتال ضعیف بود؟ هم‌زمان با رشد بورس، تتر حدود ۱.۶ درصد در برابر ریال افت کرد—واکنشی که در مقایسه با جهش سهام، بسیار ملایم بود. بر اساس ارزیابی یوتوتایمز: بازار ارز هنوز به نتیجه عملی مذاکرات بدبین است افت تتر بیشتر ناشی از کاهش هیجان کوتاه‌مدت بوده فعالان ارزی منتظر خروجی ملموس‌تری از دور بعدی مذاکرات‌اند این یعنی بازار ارز فعلاً نه وارد فاز ریزشی شده و نه سیگنال بازگشت صعودی قوی داده است. تمرکز بازار تغییر کرده؛ از سود شرکت‌ها به سیاست خارجی یکی از مهم‌ترین نکات امروز، جابجایی کانون توجه بازار است. تا همین چند هفته قبل، تمرکز اصلی روی: گزارش‌های مالی حاشیه سود شرکت‌ها نرخ ارز و هزینه تولید بود؛ اما حالا، مذاکرات هسته‌ای ایران و آمریکا به متغیر غالب ذهن بازار تبدیل شده‌اند. تحلیل‌گران یوتوتایمز هشدار می‌دهند: اگر مذاکرات وارد فاز فرسایشی یا مبهم شود، همین بازار خوش‌بین می‌تواند به‌سرعت تغییر فاز دهد. سناریوهای پیش‌روی بازار تا ۱۸ بهمن در آستانه دور بعدی مذاکرات، بازار با سه سناریوی اصلی روبه‌روست:  سیگنال مثبت ولو غیررسمی: ادامه رشد سهام، فشار بر دلار ابهام و سکوت خبری: نوسان فرسایشی بورس، ثبات طلا سیگنال منفی یا تعویق: بازگشت تقاضا به دارایی‌های امن یوتوتایمز این بازه زمانی را دوره حساس قیمت‌گذاری انتظارات می‌داند. جمع‌بندی یوتوتایمز بازار امروز نشان داد که: بورس ایران به «امید» واکنش سریع‌تری از طلا و ارز دارد نتیجه مذاکرات مهم است، اما جهت مذاکرات مهم‌تر سرمایه‌گذاران فعلاً روی کاهش ریسک شرط‌بندی کرده‌اند، نه توافق قطعی در یوتوتایمز تأکید می‌کنیم: حرکت امروز بازار بیش از آنکه بر پایه واقعیت‌های اقتصادی باشد، بر مبنای انتظارات سیاسی شکل گرفته—و این دقیقاً همان نقطه‌ای است که می‌تواند فرصت یا ریسک بزرگ هفته‌های آینده باشد.

خواندن کامل خبر
بورس کم اثر
بورس کم اثر

ویتکاف، فرستاده آمریکا و کوشنر به صورت مستقیم با عراقچی، وزیر امور خارجه ایران دیدار کردند – آکسیوس

ویتکاف، فرستاده آمریکا و کوشنر به صورت مستقیم با عراقچی، وزیر امور خارجه ایران دیدار کردند - آکسیوس

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ایران: درباره توان موشکی مذاکره نکردیم

یک دیپلمات منطقه‌ای که توسط مقامات ایرانی در جریان جزئیات مذاکرات قرار گرفته است، ابعاد تازه‌ای از گفتگوهای اخیر را فاش کرد. به گفته این منبع، ایران قاطعانه هرگونه درخواست برای توقف کامل غنی‌سازی اورانیوم را رد کرده، اما اعلام نموده که آماده مذاکره درباره سطح و خلوص غنی‌سازی است. تهران همچنین ایده تشکیل یک کنسرسیوم منطقه‌ای را به عنوان راهکار پیشنهاد داده است. نکته مهم دیگر این گزارش این است که برخلاف گمانه‌زنی‌های قبلی، در این دور از مذاکرات هیچ‌گونه بحثی درباره توانمندی‌های موشکی ایران صورت نگرفته است. این دیپلمات افزود که طرف آمریکایی ظاهراً درک درستی از مواضع ایران در بحث هسته‌ای پیدا کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ داده‌های اشتغال و تورم آمریکا در کانون توجه فدرال رزرو

در یک نگاه گزارش اشتغال و تورم آمریکا می‌تواند مسیر سیاست پولی فدرال رزرو در سال ۲۰۲۶ را تغییر دهد. انتخابات زودهنگام ژاپن عاملی کلیدی برای نوسانات ین خواهد بود. داده‌های رشد اروپا، بریتانیا و چین نیز جهت حرکت ارزها و بازارها را تحت تأثیر قرار می‌دهد. بازگشت قدرت دلار با معرفی وارش و انتشار PMI قدرتمند بخش تولید دلار آمریکا در هفته گذشته وارد فاز بازیابی شد و موفق شد عملکردی بهتر از سایر ارزهای اصلی به ثبت برساند؛ حرکتی که عمدتاً تحت تأثیر معرفی کوین وارش، عضو پیشین هیئت‌مدیره فدرال رزرو، به‌عنوان گزینه ریاست جدید این نهاد رقم خورد. وارش در دوره فعالیت خود بین سال‌های ۲۰۰۶ تا ۲۰۱۱، رویکردی سخت‌گیرانه نسبت به تورم داشت و با گسترش ترازنامه بانک مرکزی مخالف بود؛ به همین دلیل، انتخاب او از سوی ترامپ برای بسیاری از سرمایه‌گذاران غیرمنتظره تلقی شد. با این حال، نباید فراموش کرد که ترامپ همواره بر کاهش تهاجمی نرخ بهره تأکید داشته و وارش نیز در مقطع کنونی نشانه‌هایی از انعطاف بیشتر در مواضع خود بروز داده است. در هر صورت، در شرایطی که شاخص مدیران خرید بخش تولید ISM فراتر از انتظارات ظاهر شد و زیرشاخص قیمت‌ها در بخش خدمات نیز افزایش یافت، گزارش اشتغال بخش خصوصی ADP رشد ضعیف‌تری از حد انتظار را نشان داد. همین ترکیب متناقض داده‌ها باعث شده سرمایه‌گذاران همچنان بر این باور باشند که فدرال رزرو ممکن است ناچار شود در سال جاری دو نوبت کاهش ۲۵ واحد پایه‌ای نرخ بهره را در دستور کار قرار دهد. تمرکز بازار بر داده‌های NFP و CPI با توجه به این فضای کلی، در هفته پیش‌رو توجه بازارها احتمالاً به گزارش به‌تعویق‌افتاده اشتغال غیرکشاورزی آمریکا (NFP) در روز چهارشنبه و داده‌های تورمی CPI در روز جمعه معطوف خواهد شد؛ آماری که هر دو مربوط به ماه ژانویه هستند. پیش‌بینی می‌شود رشد اشتغال از ۵۰ هزار به ۶۸ هزار نفر افزایش یافته باشد و نرخ بیکاری نیز در سطح ۴.۴ درصد ثابت بماند. با این حال، با در نظر گرفتن اینکه انتظار می‌رود اشتغال بخش خصوصی از ۳۷ هزار به ۷۰ هزار نفر برسد، اما گزارش ADP تنها رشد ۲۲ هزار نفری را نشان داده، ریسک‌های پیرامون آمار NFP بیشتر به سمت ضعف متمایل شده‌اند. افت زیرشاخص اشتغال در شاخص PMI بخش خدمات ISM نیز این دیدگاه محتاطانه را تقویت می‌کند. “ «انتشار گزارشی که با دیدگاه جروم پاول مبنی بر کاهش ریسک‌های نزولی بازار کار در تضاد باشد، می‌تواند سرمایه‌گذاران را به تقویت انتظارات خود برای کاهش نرخ بهره ترغیب کند و در نتیجه، دلار آمریکا را تحت فشار فروش قرار دهد.» محمد زمانی با این حال، تداوم یا ناپایداری این افت احتمالی، تا حد زیادی به داده‌های تورمی روز جمعه بستگی خواهد داشت. تورم سرفصل در ماه دسامبر در سطح ۲.۷ درصد باقی ماند که همچنان فاصله محسوسی با هدف ۲ درصدی فدرال رزرو دارد. از سوی دیگر، زیرشاخص قیمت‌ها در گزارش‌های ISM بخش تولید و خدمات، نشانه‌هایی از شتاب‌گیری تورم ارائه داده‌اند؛ موضوعی که ریسک انتشار ارقام بالاتر از انتظار در شاخص CPI را افزایش می‌دهد. از این رو، اگر داده‌های تورمی بار دیگر بر چسبندگی قیمت‌ها تأکید کنند، دلار آمریکا به احتمال زیاد می‌تواند بخشی از افت احتمالی ناشی از گزارش NFP را جبران کند و وارد فاز بازیابی شود. در این میان، آمار خرده‌فروشی آمریکا قرار است روز سه‌شنبه و پیش از انتشار گزارش‌های NFP و CPI منتشر شود و می‌تواند تصویری اولیه از وضعیت تقاضای مصرف‌کننده در آغاز سال جدید ارائه دهد. آیا پیروزی تاکائیچی می‌تواند دلار/ین را بار دیگر به محدوده ۱۶۰ برساند؟ دلار آمریکا در هفته گذشته بیشترین رشد خود را در برابر ین ژاپن به ثبت رساند؛ حرکتی که پس از اظهارات تاکائیچی، نخست‌وزیر ژاپن، درباره مزایای تضعیف ین شکل گرفت و فشار تازه‌ای بر ارز این کشور وارد کرد. ین پیش از این، در پی نگرانی‌ها درباره مداخله هماهنگ احتمالی میان آمریکا و ژاپن، بازگشتی قابل توجه را تجربه کرده بود؛ به‌طوری که دلار/ین از محدوده ۱۵۹.۰۰ تا حوالی ۱۵۲.۰۰ سقوط کرد، اما پس از سخنان تاکائیچی بار دیگر مسیر صعودی در پیش گرفت و به بالای سطح ۱۵۷.۰۰ بازگشت. اکنون معامله‌گران بازار ین نگاه خود را به انتخابات زودهنگام روز یکشنبه در ژاپن دوخته‌اند. تاکائیچی این انتخابات را با هدف تقویت موقعیت سیاسی خود در پارلمان برگزار کرده تا بتواند با دست بازتری برنامه‌های مالی و هزینه‌ای دولت را پیش ببرد. نظرسنجی‌های ماه نخست سال نشان دادند که محبوبیت نخست‌وزیر جدید تا حدی کاهش یافته است؛ به‌طوری که تنها یکی از آن‌ها از حمایت بالای ۷۰ درصدی حکایت داشت، در حالی که در ماه دسامبر سه نظرسنجی چنین سطحی از محبوبیت را نشان می‌دادند. با این حال، سایر نظرسنجی‌ها همچنان حمایت قابل توجهی در محدوده ۶۰ درصد را گزارش کرده‌اند. بر این اساس، اگر ائتلاف حاکم مطابق انتظارات پیروزی قاطعی به دست آورد، این احتمال وجود دارد که ین بخش بیشتری از رشد ناشی از مداخلات قبلی را پس بدهد. در چنین سناریویی، گمانه‌زنی‌ها درباره افزایش هزینه‌های دولتی و فشار بیشتر بر بانک مرکزی ژاپن برای حرکت آهسته‌تر در مسیر افزایش نرخ بهره، می‌تواند به تضعیف دوباره ین منجر شود. البته در صورت نزدیک شدن دلار/ین به محدوده ۱۶۰.۰۰، احتمال افزایش هشدارهای مداخله‌ای یا انجام «بررسی نرخ» جدید نیز وجود دارد که می‌تواند مانع ادامه رشد شود. در مقابل، اگر ائتلاف تاکائیچی موفق به کسب اکثریت نشود، ین ممکن است تقویت شود؛ چرا که او پیش‌تر وعده داده در چنین شرایطی از سمت خود کناره‌گیری کند. افزایش نااطمینانی سیاسی می‌تواند فشار کوتاه‌مدتی بر بازار سهام ژاپن وارد کند، اما در عین حال، ین ممکن است به‌عنوان دارایی امن مورد توجه قرار گیرد. این روند می‌تواند با انتظارات مربوط به سیاست مالی انقباضی‌تر و موضع تهاجمی‌تر بانک مرکزی ژاپن در آینده تقویت شود؛ حتی اگر تا زمان تشکیل دولت جدید، یک دوره وقفه و بلاتکلیفی موقت در فضای سیاسی کشور حاکم باشد. با افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان، داده‌های GDP در کانون توجه قرار می‌گیرند در بریتانیا، نخستین برآورد از رشد تولید ناخالص داخلی سه‌ماهه چهارم منتشر خواهد شد؛ آماری که هم‌زمان با گزارش GDP ماهانه دسامبر و داده‌های مربوط به تولید صنعتی و تولید کارخانه‌ای برای همان ماه در اختیار بازارها قرار می‌گیرد. این مجموعه داده‌ها می‌تواند تصویر دقیق‌تری از وضعیت واقعی اقتصاد بریتانیا در پایان سال گذشته ارائه دهد. بانک مرکزی انگلستان روز پنج‌شنبه نرخ بهره را بدون تغییر و در سطح ۳.۷۵ درصد حفظ کرد، اما الگوی رأی‌گیری نشان داد که این تصمیم با اختلافی بسیار شکننده اتخاذ شده است. چهار عضو کمیته به کاهش نرخ بهره رأی دادند و پنج نفر از تثبیت نرخ‌ها حمایت کردند؛ به این معنا که تغییر نظر تنها یک عضو در نشست‌های آینده می‌تواند زمینه‌ساز آغاز چرخه کاهش نرخ بهره شود. مقامات پولی همچنان تمایل خود را برای کاهش بیشتر نرخ‌ها حفظ کرده‌اند. اندرو بیلی، رئیس بانک مرکزی، تأکید کرد که روند کاهش تورم مطابق برنامه و حتی جلوتر از زمان‌بندی پیش‌بینی‌شده در حال حرکت است؛ موضوعی که در صورت تداوم شرایط فعلی، فضای لازم برای تسهیل بیشتر سیاست پولی را فراهم می‌کند. این موضع‌گیری باعث شده سرمایه‌گذاران بر حجم شرط‌بندی‌های خود برای کاهش نرخ بهره بیفزایند و اکنون تقریباً ۵۰ درصد احتمال می‌دهند که در نشست ۱۹ مارس، بانک مرکزی دست به کاهش نرخ بزند. همچنین تا پایان سال، بازارها انتظار دو نوبت کاهش نرخ بهره را دارند؛ سناریویی مشابه آنچه برای فدرال رزرو آمریکا پیش‌بینی می‌شود. بر اساس بررسی‌های یوتوتایمز، در شرایطی که اقتصاد بریتانیا نشانه‌هایی از کندی بروز داده و رشد سه‌ماهه سوم سال ۲۰۲۵ نیز ضعیف بوده است، انتشار مجموعه‌ای دیگر از داده‌های نرم برای سه‌ماهه چهارم می‌تواند احتمال کاهش نرخ بهره در ماه مارس را تقویت کرده و فشار نزولی بر پوند وارد کند. با این حال، بهبود شاخص‌های PMI در سه ماه پایانی سال نسبت به سه‌ماهه سوم، بخشی از این ریسک‌ها را به سمت سناریوی مثبت متمایل کرده است. افزون بر این، افزایش بیشتر PMI در ماه ژانویه نیز نشان‌دهنده شروعی سالم‌تر برای سال جدید است؛ عاملی که می‌تواند تا حدی از پوند حمایت کند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است انتشار داده‌های GDP منطقه یورو در سایه نگرانی‌ها درباره قدرت یورو معامله‌گران یورو در هفته پیش‌رو ناچار خواهند بود داده‌های اولیه رشد تولید ناخالص داخلی منطقه یورو در سه‌ماهه چهارم را هضم کنند؛ آماری که قرار است روز جمعه منتشر شود و می‌تواند نشانه‌های مهمی از وضعیت اقتصاد اروپا در پایان سال ۲۰۲۵ ارائه دهد. بانک مرکزی اروپا نیز روز پنج‌شنبه نرخ‌های بهره را بدون تغییر حفظ کرد و بیانیه همراه این تصمیم، اطلاعات تازه و معناداری در اختیار بازار قرار نداد. کریستین لاگارد، رئیس ECB، بار دیگر تأکید کرد که اقتصاد منطقه یورو در وضعیت مناسبی قرار دارد، اما در عین حال هشدار داد که تقویت یورو می‌تواند تورم را بیش از برآوردهای فعلی کاهش دهد. در همین راستا، مارتینز کازاکس، از اعضای شورای حکام بانک مرکزی اروپا، روز جمعه اعلام کرد که تقویت محسوس ارزش یورو می‌تواند واکنش سیاستی این نهاد را در پی داشته باشد. بر این اساس، اگر داده‌های GDP سه‌ماهه چهارم نشانه‌هایی از ضعف اقتصادی را منعکس کنند، این نگرانی تقویت خواهد شد که رشد ارزش یورو در ماه‌های اخیر فشار مضاعفی بر اقتصاد منطقه وارد کرده است. در چنین شرایطی، هرچند فعالان بازار در حال حاضر احتمال معناداری برای کاهش نرخ بهره در آینده نزدیک قائل نیستند، اما ممکن است به‌تدریج این سناریو را در محاسبات خود وارد کنند و انتظارات خود از مسیر سیاست پولی ECB را مورد بازنگری قرار دهند. داده‌های تورمی چین نیز در دستور کار بازارها قرار دارند در سایر نقاط جهان، آمار شاخص قیمت مصرف‌کننده (CPI) و شاخص قیمت تولیدکننده (PPI) چین برای ماه ژانویه قرار است در جریان معاملات آسیایی روز چهارشنبه منتشر شود. دومین اقتصاد بزرگ جهان در سال ۲۰۲۵ رشدی معادل ۵.۰ درصد را ثبت کرد؛ رشدی که عمدتاً حاصل تلاش این کشور برای دستیابی به رکوردهای تازه در صادرات و ثبت مازاد تجاری بی‌سابقه بوده است. با این حال، ضعف در بخش‌های داخلی اقتصاد چین همچنان ادامه داشته است. رشد خرده‌فروشی به ۳.۷ درصد محدود شد و سرمایه‌گذاری در بخش املاک با افت قابل توجه ۱۷.۲ درصدی مواجه شد. اگرچه تورم مصرف‌کننده از ماه اکتبر وارد محدوده مثبت شد و در نوامبر و دسامبر نیز شتاب گرفت، اما نرخ سرفصل PPI از نوامبر ۲۰۲۲ تاکنون در محدوده منفی باقی مانده است. این وضعیت می‌تواند نشان‌دهنده آن باشد که تولیدکنندگان برای حفظ قدرت رقابتی خود در برابر تعرفه‌های دولت ترامپ، ناچار به پایین نگه داشتن قیمت‌ها شده‌اند. در عین حال، تداوم انتشار داده‌های تورمی ضعیف یا منفی می‌تواند نگرانی‌هایی را درباره سودآوری شرکت‌های تولیدی و در نتیجه، نقش آن‌ها در رشد کلی اقتصاد چین تشدید کند. چنین سناریویی ممکن است فشار کوتاه‌مدتی بر دلار استرالیا وارد کند، چرا که اقتصاد استرالیا پیوند نزدیکی با تقاضای چین دارد. با این وجود، از آنجا که بانک مرکزی استرالیا در مقایسه با سایر بانک‌های مرکزی بزرگ رویکردی انقباضی‌تر در پیش گرفته و حتی در هفته جاری نرخ بهره را افزایش داده است، هرگونه اصلاح در جفت‌ارز دلار استرالیا/دلار آمریکا احتمالاً محدود و کوتاه‌مدت خواهد بود؛ به‌ویژه اگر دلار آمریکا تحت تأثیر داده‌های ضعیف احتمالی بازار کار، بار دیگر با فشار مواجه شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هشدار آمریکا: چین آزمایش هسته‌ای انجام داده است

معاون وزارت خارجه آمریکا در تاریخ ۶ فوریه اعلام کرده که دولت ایالات متحده «آگاه است» چین آزمایش‌های هسته‌ای انفجاری انجام داده و هشدار داده که برنامه هسته‌ای پکن بدون هیچ‌گونه محدودیت، شفافیت یا سازوکار نظارتی در حال گسترش است. او گفت زرادخانه هسته‌ای چین «هیچ اعلام رسمی و هیچ کنترلی» ندارد و این موضوع نگرانی‌های جدی امنیتی ایجاد کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار عراقچی به آمریکا: در برابر هر ماجراجویی پاسخ می‌دهیم

سید عباس عراقچی، وزیر امور خارجه  جمهوری اسلامی ایران در اظهاراتی تازه در ۱۷ بهمن ۱۴۰۴ تأکید کرده که تهران در برابر «هرگونه مطالبات زیاده‌خواهانه یا اقدامات ماجراجویانه» از سوی آمریکا واکنش نشان خواهد داد و از خود دفاع می‌کند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

پکن به تهران: در کنار شما هستیم

معاون وزیر خارجه چین اعلام کرد که پکن از جمهوری اسلامی ایران در حفظ حاکمیت، امنیت و تمامیت ارضی حمایت می‌کند. او روز پنجشنبه ۵ فوریه ۲۰۲۶ در پکن با همتای ایرانی خود دیدار کرده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر