TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 83,597.48 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

سه مقام ژاپنی، یک پیام: ین را تنها نمی‌گذاریم

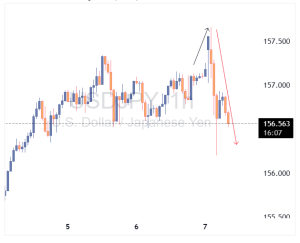
در یک نگاه مقامات ارشد ژاپن هشدارهای هماهنگ درباره مداخله ارزی صادر کرده‌اند جفت ارز USDJPY پس از رسیدن به 157.70 به محدوده 156.00 عقب‌نشینی کرده است پیروزی تاکایچی و انتظارات مالی جدید، فشار بر ین را افزایش داده‌اند دولت ژاپن در واکنش به نوسانات شدید ارز پس از انتخابات، سطح هشدارهای خود را به‌طور قابل‌توجهی افزایش داده است. مقامات ارشد از جمله وزیر دارایی، معاون او و دبیر ارشد کابینه، همگی با زبان صریح اعلام کرده‌اند که در برابر حرکات یک‌طرفه و سریع در بازار فارکس سکوت نخواهند کرد. آخرین هشدار از سوی مینورو کیهارا، دبیر ارشد کابینه، صادر شد. او گفت دولت نگران نوسانات یک‌طرفه در بازار فارکس است و با «احساس فوریت بالا» تحولات را زیر نظر دارد. این نوع لحن معمولاً در شرایطی به‌کار می‌رود که مقامات قصد دارند جلوی حرکت‌های سفته‌بازانه را بگیرند. این اظهارات در ادامه هشدار آخر هفته ساتسوکی کاتایاما، وزیر دارایی، مطرح شد. او گفته بود آماده است در صورت نیاز با بازارها وارد گفت‌وگو شود تا احساسات را آرام کند. کاتایاما تأکید کرد که ژاپن در موضوعات ارزی با آمریکا هماهنگ است و همچنان با وزیر خزانه‌داری آمریکا، اسکات بسنت، در تماس است. او همچنین درباره استفاده از ذخایر ارزی هشدار داد و گفت این تصمیم باید با «رویکرد حرفه‌ای» اتخاذ شود. صبح دوشنبه، آتسوشی میمورا، معاون وزیر دارایی در امور بین‌الملل و دیپلمات ارزی ارشد ژاپن، نیز این پیام را تقویت کرد. او گفت مقامات با فوریت بالا تحولات بازار فارکس را دنبال می‌کنند و همواره با بازارها در گفت‌وگو هستند. این اظهارات به‌عنوان «مداخله لفظی» صریح تلقی شد. میمورا کسی است که در صورت صدور دستور مداخله، عملیات خرید ین توسط بانک مرکزی ژاپن را هدایت خواهد کرد. مجموع این پیام‌ها از سوی کیهارا، کاتایاما و میمورا، یک ساختار هماهنگ را نشان می‌دهد: نظارت سیاسی از سوی کابینه، اختیار اجرایی از سوی وزارت دارایی، و آمادگی عملیاتی از سوی بانک مرکزی. این لحن تهاجمی پس از پیروزی قاطع سانائه تاکایچی در انتخابات مطرح شده؛ پیروزی‌ای که انتظارات برای سیاست‌های مالی انبساطی را افزایش داده و فشار بیشتری بر ین وارد کرده است. برای بازارها، این پیام هماهنگ نشان می‌دهد که مقامات ژاپنی نسبت به حرکات سفته‌بازانه یا نوسانات شدید در USDJPY تحمل کمی دارند. اگرچه هنوز نشانه‌ای از اقدام فوری دیده نمی‌شود، اما گستردگی و انسجام این هشدارها نشان می‌دهد که دولت آماده است در صورت تشدید ضعف ین، وارد عمل شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییرات ترازنامه‌ای فدرال رزرو؛ فرصت یا تهدید برای سیاست پولی؟

در یک نگاه کوین وارش خواستار بازنگری در توافق فدرال رزرو–خزانه‌داری شده است. بازارها نگران تضعیف استقلال پولی و افزایش ریسک‌های تورمی هستند. خرید بیشتر اوراق کوتاه‌مدت می‌تواند منحنی بازدهی را فشرده کند اما نوسانات را افزایش دهد. نزدیکی بیشتر فدرال رزرو و خزانه‌داری ممکن است جایگاه دلار را به‌عنوان دارایی امن تضعیف کند. پیشنهاد کوین وارش برای بازنگری در رابطه فدرال رزرو و خزانه‌داری آمریکا، موجی از نگرانی در بازارهای مالی ایجاد کرده است. در حالی که برخی آن را گامی برای شفاف‌سازی سیاست‌های ترازنامه‌ای می‌دانند، منتقدان هشدار می‌دهند که این نزدیکی می‌تواند استقلال پولی را تضعیف کرده، مسیر تورم را تغییر دهد و جایگاه دلار را به‌عنوان دارایی امن به خطر اندازد. وارش خواستار بازنگری در اصول توافق تاریخی سال ۱۹۵۱ شده؛ توافقی که پس از جنگ جهانی دوم، استقلال بانک مرکزی را با لغو سقف بازدهی اوراق دولتی احیا کرد. او معتقد است که مرزهای تعیین‌شده در آن توافق، طی سال‌های اخیر و پس از بحران مالی جهانی و همه‌گیری کرونا، با خریدهای گسترده اوراق توسط فدرال رزرو تضعیف شده‌اند. اما نبود جزئیات مشخص در این پیشنهاد، سرمایه‌گذاران را نگران کرده است. نه وارش و نه وزیر خزانه‌داری، اسکات بسنت، هنوز چارچوب دقیقی ارائه نکرده‌اند. وارش تنها اشاره کرده که چارچوب جدید می‌تواند اهداف ترازنامه‌ای فدرال رزرو را با برنامه‌های انتشار اوراق خزانه‌داری هماهنگ‌تر کند. با هزینه‌های بهره‌ای فدرال که به نزدیکی ۱ تریلیون دلار رسیده و با فشارهای علنی ترامپ برای در نظر گرفتن هزینه‌های بدهی در سیاست‌گذاری پولی، بازارها این نزدیکی را پرریسک می‌دانند. منتقدان هشدار می‌دهند که حتی یک توافق محدود می‌تواند به‌عنوان گامی به‌سوی کنترل ضمنی منحنی بازدهی تلقی شود. هم‌راستایی ترازنامه فدرال رزرو با نیازهای تأمین مالی خزانه‌داری، به‌نوعی پیوند سیاست پولی با کسری بودجه خواهد بود؛ دقیقاً همان چیزی که توافق ۱۹۵۱ برای جلوگیری از آن طراحی شده بود. برخی تحلیلگران می‌گویند این تغییر ممکن است به‌صورت عملیاتی با افزایش خرید اوراق کوتاه‌مدت (Treasury bills) توسط فدرال رزرو آغاز شود؛ اقدامی که به خزانه‌داری اجازه می‌دهد انتشار اوراق بلندمدت را محدود کند و فشار بر بازدهی‌های بلندمدت را کاهش دهد. نشانه‌هایی از این روند هم‌اکنون در بازار دیده می‌شود. اما پیامدهای این تغییر پیچیده است. اتکای بیشتر به اوراق کوتاه‌مدت، ریسک تمدید بدهی و نوسانات هزینه‌های تأمین مالی دولت را افزایش می‌دهد. همچنین، اگر بازارها تصور کنند فدرال رزرو به‌طور ساختاری متعهد به جذب بدهی‌های دولتی است، انتظارات تورمی ممکن است افزایش یابد، نوسانات بازار اوراق تشدید شود و جایگاه دلار به‌عنوان دارایی امن تضعیف گردد. برخی ناظران معتقدند وارش از مرز استقلال عبور نخواهد کرد. حامیان او می‌گویند هدفش شفاف‌سازی و تعریف دقیق‌تر خطوط قرمز در خریدهای اضطراری دارایی‌هاست. اما منتقدان هشدار می‌دهند که این تغییرات تدریجی می‌تواند به‌نوعی هماهنگی پنهان تبدیل شود؛ به‌ویژه اگر نهادهایی مانند فنی‌می و فردی‌مک نیز در تلاش برای کنترل هزینه‌های تأمین مالی وارد شوند. چه این توافق رسمی شود یا نه، بازارها خود را برای رابطه‌ای نزدیک‌تر میان فدرال رزرو و خزانه‌داری در دوران وارش آماده می‌کنند. هرچند هدف اعلام‌شده کاهش نوسانات و هزینه‌های تأمین مالی است، اما تجربه تاریخی نشان می‌دهد که تداخل نقش‌های پولی و مالی، ریسک‌های بلندمدتی برای اعتماد به استقلال بانک مرکزی در پی دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل واگرایی سیاستی نیوزیلند و استرالیا و اثر آن بر NZDAUD

در یک نگاه داده‌های ضعیف بازار کار نیوزیلند انتظارات افزایش نرخ بهره RBNZ را عقب انداخت تصمیم غافلگیرکننده RBA برای افزایش نرخ بهره اختلاف سیاستی را به نفع AUD افزایش داد جفت ارز NZDUSD بالای 0.60 تثبیت شده، اما NZDAUD همچنان تحت فشار است چشم‌انداز کوتاه‌مدت NZD خنثی و وابسته به داده‌های جهانی و احساس ریسک است دلار نیوزیلند پس از یک هفته پرنوسان، اکنون در حال تثبیت است؛ اما ترکیب داده‌های ضعیف‌تر بازار کار داخلی و موضع هاوکیش بانک مرکزی استرالیا باعث شده مسیر آینده این ارز همچنان مبهم باشد. در حالی که بانک مرکزی نیوزیلند (RBNZ) عجله‌ای برای افزایش نرخ بهره ندارد، تصمیم غافلگیرکننده RBA برای بالا بردن نرخ‌ها، اختلاف سیاستی میان دو کشور را به‌شدت افزایش داده و فشار بیشتری بر NZD وارد کرده است. جفت ارز NZDUSD فعلاً بالای 0.60 مانده، اما در برابر دلار استرالیا وضعیت متفاوت است. NZDAUD دوباره به محدوده کف‌های ژانویه نزدیک شده؛ جایی که سرمایه‌گذاران به‌وضوح سیاست‌های متفاوت دو کشور را در قیمت‌ها لحاظ می‌کنند. افزایش بیکاری در نیوزیلند، کاهش رشد دستمزدها و ظرفیت خالی اقتصاد باعث شده بازارها انتظار داشته باشند RBNZ برای مدتی طولانی در حالت «توقف» باقی بماند. در مقابل، استرالیا با تورم بالاتر از هدف و لحن هاوکیش بانک مرکزی استرالیا (RBA)، جذابیت بیشتری برای سرمایه‌گذاران ایجاد کرده است. داده‌های آتی نشان می‌دهد صندوق‌های بزرگ سرمایه‌گذاری به‌طور قابل‌توجهی موقعیت‌های خرید AUD را افزایش داده‌اند. با وجود این فشارها، NZDAUD هنوز حمایت‌های کلیدی را از دست نداده و برخی معامله‌گران همچنان در این محدوده‌ها خریدار هستند. اما در مجموع، چشم‌انداز کوتاه‌مدت دلار نیوزیلند بیشتر به داده‌های جهانی و احساس ریسک بستگی دارد و هرگونه تشدید ریسک‌گریزی می‌تواند دوباره آن را تحت فشار قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بورس درجا زد، طلا جلو افتاد؛ بازار ایران زیر سایه ریسک ژئوپلتیک در ۱۹ بهمن

در یک نگاه شاخص کل بورس امروز با افت ۱۰٬۲۰۸ واحدی (۰.۲٪-) منفی بسته شد؛ نشانه‌ای از تداوم تردید در بازار سهام ریسک ژئوپلتیک همچنان متغیر فعال بازار است و مانع ورود پول پرقدرت به بورس شده  صندوق‌های طلا و نقره برخلاف سهام، بازدهی مثبت ثبت کردند؛ رفتار کلاسیک در فضای عدم قطعیت تتر ریزش نکرد و در سطوح بالا تثبیت شد؛ سیگنال واضح نبودِ ریسک‌زدایی بورس تهران امروز ۱۹ بهمن ۱۴۰۴ با افت ۱۰٬۲۰۸ واحدی (۰.۲۵٪-) نشان داد که برخلاف برخی تصورات، بازار هنوز وارد فاز اطمینان نشده است. در حالی که شاخص کل منفی بسته شد، صندوق‌های طلا و نقره رشد معناداری را ثبت کردند؛ ترکیبی که از نگاه یوتوتایمز یک پیام مشخص دارد: ریسک ژئوپلتیک نه‌تنها حذف نشده، بلکه همچنان در تصمیم سرمایه‌گذاران وزن دارد. ریسک ژئوپلتیک؛ متغیر حذف‌نشده بازار در مقاله دیروز یوتوتایمز به‌روشنی تأکید شد که: “ «نبود خبر منفی، به‌معنای حذف ریسک ژئوپلتیک نیست.» یوتوتایمز امروز بازار دقیقاً همین گزاره را تأیید کرد. تحلیل‌گران یوتوتایمز معتقدند فضای فعلی نه «ریسک‌گریز مطلق» است و نه «ریسک‌پذیر واقعی»؛ بلکه بازار در حالت تعلیق ژئوپلتیکی معامله می‌کند. بورس چرا منفی ماند؟ بر اساس نقشه بازار امروز: بدنه بازار عمدتاً منفی صنایع بزرگ (بانک، خودرو، فلزات، پالایشی) تحت فشار رشدهای پراکنده، بدون قدرت تعمیم یوتوتایمز با بررسی رفتار معاملات به این جمع‌بندی رسیده: بازار سهام حاضر نیست قبل از روشن‌شدن ریسک‌های سیاسی، ریسک جدید بپذیرد. این دقیقاً ادامه منطقی تحلیل دیروز است، نه نقض آن. چرا فقط طلا و نقره مثبت شدند؟ (نه «همه صندوق‌ها») نکته کلیدی امروز همین‌جاست برخلاف برداشت‌های سطحی، همه صندوق‌ها مثبت نبودند؛ بلکه مشخصاً:  صندوق‌های طلا و نقره رشد کردند. صندوق‌های سهامی و پرریسک‌تر عملکرد ضعیف‌تری داشتند. بر اساس داده‌های جمع‌آوری‌شده توسط یوتوتایمز: این رفتار، واکنش مستقیم به «ریسک ژئوپلتیک فعال» است، نه صرفاً نوسان کوتاه‌مدت. طلا و نقره وقتی رشد می‌کنند که: بازار به آینده مطمئن نیست اما هنوز وارد فاز ترس شدید هم نشده تتر هم تأیید کرد نمودار USDTTMN: ریزش نکرد در سطوح بالا تثبیت شد اگر بازار به حذف ریسک ژئوپلتیک باور داشت: تتر باید افت می‌کرد. طلا باید عقب می‌نشست. اما هیچ‌کدام رخ نداد. جمع‌بندی نهایی یوتوتایمز تصویر امروز بازار ایران کاملاً شفاف است:  بورس: منفی خفیف، فرسایشی طلا و نقره: مقصد پول محتاط ارز: بدون سیگنال ریسک‌زدایی ژئوپلتیک: هنوز زنده، هنوز اثرگذار یوتوتایمز نتیجه می‌گیرد: بازار نه خوش‌بین است، نه وحشت‌زده؛ بلکه در حال قیمت‌گذاری «ریسکِ حل‌نشده» است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

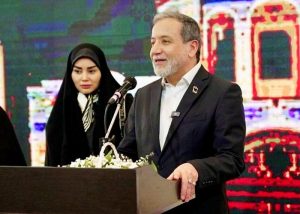
عراقچی بر ادامه برنامه هسته‌ای تاکید می‌کند

  سید عباس عراقچی، وزیر امور خارجه جمهوری اسلامی ایران، روز یکشنبه، ۸ فوریه ۲۰۲۶، اعلام کرد که تهران از افزایش حضور نظامی آمریکا در خاورمیانه نمی‌ترسد و این موضوع تاثیری بر اراده جمهوری اسلامی ندارد. او بار دیگر بر حق حاکمیتی جمهوری اسلامی در ادامه برنامه هسته‌ای خود تاکید کرد و هشدار داد که جمهوری اسلامی حاضر به کنار گذاشتن این برنامه نیست.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

پیش‌نمایش گزارش‌های درآمدی شرکت‌های آمریکا در هفته ۹ تا ۱۳ فوریه

در یک نگاه کوکاکولا و مک‌دونالدز معیار اصلی سلامت مصرف‌کننده هستند. فورد، Onsemi و Magna وضعیت صنعت خودرو را مشخص می‌کنند. سیسکو و AMAT سیگنال‌های حیاتی درباره سرمایه‌گذاری سازمانی و موج AI می‌دهند. گزارش‌های Coinbase، DraftKings و Expedia نبض کریپتو، قمار آنلاین و سفر را نشان می‌دهند. در هفته منتهی به ۹ تا ۱۳ فوریه ۲۰۲۶، بازار سهام آمریکا وارد مرحله‌ای می‌شود که گزارش‌های شرکت‌های متوسط اما کلیدی می‌توانند تصویر دقیق‌تری از اقتصاد واقعی ارائه دهند. از غول‌های مصرفی مثل کوکاکولا و مک‌دونالدز تا شرکت‌های صنعتی و تکنولوژی مانند فورد و سیسکو، داده‌های این هفته می‌توانند مسیر تورم، تقاضای مصرف‌کننده و سرمایه‌گذاری سازمانی را مشخص کنند. یوتوتایمز در ادامه تحلیل می‌کند کدام گزارش‌ها برای بازار حیاتی‌ترند. دوشنبه: نبض صنعت و نیمه‌هادی‌ها هفته با گزارش‌هایی شروع می‌شود که بیشتر جنبهٔ صنعتی دارند. یوتوتایمز معتقد است Cleveland-Cliffs می‌تواند اولین نشانه‌ها از وضعیت فولاد، ساخت‌وساز و تقاضای صنعتی را آشکار کند—بخش‌هایی که معمولاً زودتر از بقیه وارد رکود یا رونق می‌شوند. اما نقطهٔ حساس روز، Onsemi است. این شرکت تعیین می‌کند آیا بازار تراشه‌های خودرویی و صنعتی همچنان زیر فشار است یا نه. اگر Onsemi چشم‌انداز ضعیفی بدهد، می‌تواند زنجیرهٔ خودرو تا کالاهای صنعتی را تحت‌تأثیر قرار دهد. سه‌شنبه: روز بزرگ مصرف‌کننده و سفر سه‌شنبه یکی از مهم‌ترین روزهای هفته است. کوکاکولا شاخص اصلی قدرت خرید جهانی است. اگر حجم فروش پایین باشد، یوتوتایمز هشدار می‌دهد که «مصرف‌کنندهٔ آمریکایی وارد فاز خستگی شده است». Marriott نیز وضعیت سفرهای لوکس را مشخص می‌کند—بخشی که معمولاً آخرین مرحله از چرخهٔ اقتصادی تحت فشار قرار می‌گیرد. در بخش تکنولوژی، Datadog می‌تواند نشان دهد آیا شرکت‌ها همچنان برای SaaS و نظارت ابری هزینه می‌کنند یا نه. بعد از بسته‌شدن بازار، Ford با راهنمایی مالی‌اش می‌تواند مسیر کل صنعت خودرو را تعیین کند. Zillow نیز نبض بازار مسکن را نشان می‌دهد—بازاری که ماه‌هاست در حالت انجماد قرار دارد. چهارشنبه: مهم‌ترین روز هفته یوتوتایمز این روز را «روز سیگنال‌های کلان» می‌نامد. McDonald’s معیار مستقیم مصرف‌کنندهٔ کم‌درآمد است. اگر فروش این شرکت افت کند، احتمالاً موج جدیدی از نگرانی درباره رکود مصرفی شکل می‌گیرد. Shopify نیز می‌تواند کل تجارت الکترونیک را تکان دهد. T-Mobile وضعیت مخابرات و Kraft Heinz تورم غذایی را نشان می‌دهند. اما مهم‌ترین گزارش روز، Cisco است. تحلیل یوتوتایمز نشان می‌دهد که راهنمایی مالی سیسکو معمولاً پیش‌نگر سرمایه‌گذاری سازمانی است—بخشی که برای رشد اقتصادی حیاتی است. پنج‌شنبه: AI، کریپتو و تجهیزات نیمه‌هادی Applied Materials (AMAT) تعیین می‌کند آیا موج سرمایه‌گذاری AI واقعاً به تأمین‌کنندگان تجهیزات رسیده یا نه. اگر AMAT چشم‌انداز قوی بدهد، یوتوتایمز انتظار دارد موج جدیدی از خوش‌بینی در سهام نیمه‌هادی شکل بگیرد. Coinbase نیز احتمالاً همراه با نوسانات بیت‌کوین حرکت می‌کند و می‌تواند نشان دهد آیا ورود سرمایه‌گذاران خرد ادامه دارد یا نه. DraftKings و Expedia نیز وضعیت قمار آنلاین و سفر را مشخص می‌کنند. جمعه: انرژی، بیوتک و خودرو Enbridge شاخص اصلی زیرساخت انرژی است و معمولاً برای سرمایه‌گذاران محافظه‌کار اهمیت زیادی دارد. Moderna نیز می‌تواند مسیر بیوتک را مشخص کند. Magna آخرین قطعهٔ پازل صنعت خودرو در این هفته است. جمع‌بندی یوتوتایمز این هفته شاید پر از نام‌های کوچک‌تر باشد، اما سیگنال‌های آن بسیار بزرگ‌تر از ظاهرش است. از تورم و مصرف‌کننده گرفته تا AI، خودرو، سفر و مسکن—هر گزارش می‌تواند مسیر بازار را تغییر دهد. «یوتوتایمز در روزهای آینده واکنش بازار به این گزارش‌ها را مرحله‌به‌مرحله دنبال و تحلیل می‌کند تا تصویر روشن‌تری از روندهای پیش‌رو ارائه دهد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داوجونز در تقابل سنت و مدرنیته؛ چرا نسل Z داوجونز را جدی نمی‌گیرد؟

در یک نگاه شاخص داوجونز برای نخستین‌بار از مرز ۵۰ هزار واحد عبور کرد و عملکردی بهتر از بسیاری از شاخص‌های بزرگ ثبت کرد. نسل جوان همچنان این شاخص را قدیمی و کم‌اهمیت می‌داند. چرخش سرمایه از فناوری به صنایع سنتی، بار دیگر جایگاه داوجونز را تقویت کرده است. چند ماه پیش، زمانی که «آمیت کوکریجا» در حال پخش زنده تحلیل‌های بازار برای گروهی از معامله‌گران روزانه بود، ناگهان با پستی در شبکه‌های اجتماعی از سوی دونالد ترامپ غافلگیر شد؛ پیامی که از ثبت رکوردهای تاریخی بازار سهام خبر می‌داد. اما از نگاه کوکریجا، این ادعا چندان منطقی به نظر نمی‌رسید. شاخص S&P 500 هنوز به سقف تاریخی نرسیده بود و نزدک نیز تحت فشار افت سهام هوش مصنوعی، روز سختی را پشت سر می‌گذاشت. او به صفحه نمایش خود خیره شد و با تردید سر تکان داد. در همین لحظه، یکی از معامله‌گران در بخش گفت‌وگو نوشت: «صبر کن… منظورش داوجونزه؟» پاسخ مثبت بود. شاخص داوجونز، این معیار قدیمی و نوستالژیک بازار آمریکا، در همان روز به رکوردی تازه دست یافت. هفته گذشته نیز برای نخستین‌بار از مرز ۵۰ هزار واحد عبور کرد؛ آن هم کمتر از دو سال پس از فتح سطح ۴۰ هزار واحدی. داوجونز؛ مجموعه‌ای از شرکت‌های بزرگ و باسابقه از صنایع مختلف، از جمله والمارت، بوئینگ و مک دونالد؛ در ماه‌های اخیر عملکردی فراتر از انتظار ثبت کرده و در مقایسه با سایر شاخص‌های اصلی، چه در ماه‌های گذشته و چه در سال ۲۰۲۶، بازدهی بالاتری داشته است. با این حال، این دستاوردها احتمالاً برای نسل جدید سرمایه‌گذاران خرد چندان چشمگیر نیست. بسیاری از آن‌ها داوجونز را به‌اندازه گواهی‌های کاغذی سهام یا نوارهای قدیمی قیمت، بی‌ربط به واقعیت بازارهای مدرن می‌دانند؛ شاخصی که به‌زعم آن‌ها فاصله زیادی با ریتم و پویایی سرمایه‌گذاری امروز دارد. کوکریجا، معامله‌گر ۲۸ ساله و تولیدکننده محتوای بورسی که تقریباً هر روز درباره سهام می‌نویسد، در این‌باره می‌گوید: «ما عملاً هیچ‌وقت درباره داوجونز حرف نمی‌زنیم. این شاخص اصلاً در رادار ذهنی مردم نیست.» با همه این تردیدها، "میانگین صنعتی داو جونز" همچنان یکی از قدیمی‌ترین و قابل‌اتکاترین شاخص‌های بازار سهام آمریکا به‌شمار می‌رود. این شاخص طی بیش از یک قرن، رشد تدریجی شرکت‌های بزرگ در بزرگ‌ترین اقتصاد جهان را ثبت کرده و از بحران‌هایی چون رکود بزرگ دهه ۱۹۳۰، دو جنگ جهانی، حباب دات‌کام، بحران مالی ۲۰۰۸–۲۰۰۹ و تنش‌های تعرفه‌ای عبور کرده است. حتی امروز نیز، نوسان هزار واحدی داوجونز همچنان برای نسل قدیمی‌تر سرمایه‌گذاران، معیاری ساده و قابل‌فهم از «یک روز بزرگ در بازار» تلقی می‌شود. با این حال، منتقدان داوجونز سال‌هاست به ساختار خاص آن ایراد می‌گیرند. تمرکز بالا، وزن‌دهی بر اساس قیمت سهام (به‌جای ارزش بازار) و تمایل ذاتی به شرکت‌های بزرگ و قدیمی، از جمله مهم‌ترین محورهای این انتقادهاست. “ «همین ویژگی‌ها باعث شده برخی از بزرگ‌ترین و سریع‌ترین شرکت‌های در حال رشد وال‌استریت، عملاً سهمی در این شاخص نداشته باشند.» محمد زمانی برای نسل تازه‌ای از سرمایه‌گذاران جوان که با گوشی‌های هوشمند معامله‌گری را آموخته‌اند و صعودهای انفجاری نزدک را به چشم دیده‌اند، سبد ۳۰ سهمی داوجونز که عمدتاً نماینده «اقتصاد واقعی» است، چندان هیجان‌انگیز به نظر نمی‌رسد. شرکت‌هایی مانند Caterpillar، Home Depot و کوکا کولا، بیش از آنکه نماد آینده باشند، یادآور گذشته‌اند. آستین هنکویتز، تولیدکننده محتوای ۲۹ ساله که پادکستی درباره پول و سرمایه‌گذاری دارد، این شکاف نسلی را این‌گونه توصیف می‌کند: «کوکاکولا شاید ۳۰ سال پیش نماد جذابیت بود. این شاخص بیشتر نشان می‌دهد بازار چه بوده، نه اینکه امروز چه هست.» با وجود نگاه انتقادی نسل جوان، مزیت‌های شاخصی متشکل از سهام شرکت‌های بزرگ و باسابقه، در هفته‌های اخیر بیش از گذشته نمایان شده است. از ابتدای سال ۲۰۲۶، سرمایه‌گذاران به‌تدریج بر گسترش دامنه رشد بازار شرط‌بندی کرده‌اند؛ حرکتی که با عقب‌نشینی نسبی از غول‌های فناوری و چرخش سرمایه به سمت بخش‌های دیگر همراه بوده است. این چرخش، صنایعی مانند مواد اولیه، کالاهای مصرفی اساسی و بخش صنعتی را در بر گرفته است؛ بخش‌هایی که همگی طی ماه گذشته عملکردی بهتر از S&P 500 و شاخص ترکیبی نزدک ثبت کرده‌اند. اد یاردنی، رئیس مؤسسه Yardeni Research، در این‌باره می‌گوید: «اعتماد بیشتری شکل گرفته که کل اقتصاد می‌تواند از این روند منتفع شود. سرمایه‌گذاران دیگر فقط روی چند سهم محدود متمرکز نیستند.» با این حال، شاخص‌های S&P 500 و نزدک همچنان به‌شدت به بخش فناوری وابسته‌اند؛ وابستگی‌ای که سرنوشت آن‌ها را به موج سرمایه‌گذاری در حوزه هوش مصنوعی گره زده است. بر اساس داده‌های بازار داوجونز، بخش فناوری اطلاعات و خدمات ارتباطی اکنون حدود ۴۳ درصد از وزن S&P 500 را تشکیل می‌دهد؛ سطحی که حتی از دوران اوج حباب دات‌کام نیز فراتر رفته است. برای بسیاری از سرمایه‌گذاران جوان، این تمرکز بالا نه یک ضعف، بلکه یک فرصت تلقی می‌شود. آن‌ها به‌دنبال سهام رشدمحور هستند و با اشتیاق در موج هوش مصنوعی مشارکت می‌کنند؛ با این باور که وعده‌های انقلابی این فناوری در طول عمر سرمایه‌گذاری‌شان محقق خواهد شد و بازدهی چشمگیری به همراه خواهد آورد. شین گرینلی، کارمند ۲۲ ساله یک بانک، می‌گوید بخش عمده سبد سرمایه‌گذاری‌اش را به شرکت‌های فناوری اختصاص داده است؛ از جمله انویدیا و تأمین‌کننده زیرساخت‌های هوش مصنوعی، Nebius Group. او ترجیح می‌دهد برای رصد تحولات کلی بازار، به S&P 500؛ متشکل از ۵۰۰ شرکت بزرگ بورسی آمریکا و شاخص نزدک مراجعه کند، نه داوجونز. به گفته او، این شاخص‌ها تصویر دقیق‌تری از مسیر آینده بازار ارائه می‌دهند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است شین گرینلی با اشاره به داوجونز می‌گوید: «وقتی شاخص فقط از تعداد محدودی سهم تشکیل شده، به‌سختی می‌تواند نماینده آنچه واقعاً در کل بازار می‌گذرد باشد.» او اضافه می‌کند که این معیار بیشتر میان «افراد مسن‌تری که با آن‌ها صحبت می‌کنم (مثلاً بالای ۶۰ سال) محبوبیت دارد.» واقعیت آن است که شاخص میانگین صنعتی داوجونز بسیاری از نشانه‌های شاخصی را دارد که پیش از عصر رایانه‌ها، شبکه‌های خبری کابلی و حتی پیش از تأسیس "کمیسیون بورس و اوراق بهادار آمریکا (SEC)" شکل گرفته است. با این حال، هرگونه تغییر اساسی در شیوه محاسبه آن، یکی از ارزشمندترین ویژگی‌های داوجونز را از میان می‌برد: امکان مقایسه‌ای مستقیم و هم‌سنخ از عملکرد بازار سهام در بازه‌ای بیش از ۱۳۰ سال؛ یا دست‌کم از سال ۱۹۲۸، زمانی که تعداد شرکت‌های حاضر در شاخص به ۳۰ نماد افزایش یافت. البته داوجونز در طول زمان کاملاً ایستا نبوده است. این شاخص به‌صورت مقطعی به‌روزرسانی شده و یکی از مهم‌ترین تغییرات آن در سال ۲۰۲۴ رخ داد؛ زمانی که کمیته تدوین داوجونز؛ متشکل از نمایندگان S&P Dow Jones Indices و وال‌استریت ژورنال، شرکت اینتل را از ترکیب شاخص خارج و انویدیا را جایگزین آن کرد. بررسی‌های آماری یوتوتایمز نشان می‌دهد که در پایان سال ۲۰۲۴ حدود ۱۱۳ میلیارد دلار دارایی به داوجونز متصل بود؛ رقمی قابل‌توجه، هرچند در مقایسه با حدود ۱۳ تریلیون دلار دارایی شاخص‌شده به S&P 500 بسیار ناچیز به نظر می‌رسد. همیش پرستون، رئیس بخش سهام آمریکا در S&P Dow Jones Indices، در توصیف جایگاه امروز داوجونز می‌گوید: «این دیگر شاخص دوران پدرِ پدربزرگِ شما نیست.» برای بسیاری از سرمایه‌گذاران نسل Z، دفاع از داوجونز گاه شبیه جملاتی است که بیشتر از زبان نسل‌های بسیار قدیمی شنیده می‌شود. کریس گالیک، سرمایه‌گذار ۳۰ ساله، می‌گوید حتی به خاطر نمی‌آورد که والدینش زمانی در گفت‌وگوهای بورسی خود به داوجونز اشاره کرده باشند. او که خود را با لحنی طنزآمیز «سرمایه‌گذار پیرمردمآب» توصیف می‌کند، می‌گوید حدود ۴۰ درصد دارایی‌هایش به سهام شرکت محل کارش (یک شرکت بزرگ فناوری) اختصاص دارد. باقی سرمایه او نیز در سبدی منتخب از سهام و صندوق‌های قابل معامله متمرکز است؛ از صنایع دفاعی و کالاهای مصرفی اساسی گرفته تا گزینه‌های مبتنی بر سود تقسیمی. گالیک می‌گوید: «با این سبک سرمایه‌گذاری، شاید انتظار داشته باشید دنبال شاخص پیرمردها بروم. اما واقعیت این است که داوجونز تقریباً از ذهنم بیرون رفته.» با این حال، این به آن معنا نیست که او یا دیگر معامله‌گران جوانی که در این گزارش با آن‌ها گفت‌وگو شده، تصور کنند داوجونز به‌زودی از صحنه بازار محو خواهد شد. شاید این شاخص، نخستین شاخصی نباشد که ساعت ۹:۳۰ صبح روی صفحه معاملات آن‌ها باز می‌شود، اما همچنان برای بسیاری از تحلیلگران، نماد تعادل و ثبات نسبی در بازاری است که به‌زعم برخی، بیش‌ازحد به یک صنعت و گروه محدودی از سهام وابسته شده است. علاوه بر این، داوجونز از پشتوانه سنت تاریخی نیز برخوردار است. این نخستین‌بار نیست که شاخصی که توسط چارلز داو پایه‌گذاری شد، با تردید درباره کارآمدی خود مواجه می‌شود. در اواخر دهه ۱۹۹۰ نیز، بسیاری از فعالان بازار همین پرسش را مطرح می‌کردند: «چرا هنوز داوجونز را دنبال می‌کنیم؟» چند سال بعد، حباب فناوری ترکید و نزدک حدود ۷۸ درصد از ارزش خود را از دست داد. به گفته تحلیلگران، در آن مقطع، بسیاری از سرمایه‌گذاران ترجیح می‌دادند ای کاش بخشی از دارایی خود را در ساختاری شبیه به داوجونز نگه داشته بودند؛ شاخصی که اگرچه کمتر هیجان‌انگیز است، اما در بزنگاه‌های بحرانی، اغلب پناهگاهی امن‌تر به نظر می‌رسد. ✔️  بیشتر بخوانید: از نیکسون تا ترامپ؛ روایت شکست رؤسای‌جمهور در مهار بانک مرکزی بر اساس جمع‌بندی تیم UtoTimes، سرنوشت Dow Jones Industrial Average بیش از آنکه به محبوبیت آن در میان نسل‌های جوان وابسته باشد، به نقشی گره خورده که طی بیش از یک قرن در ثبت فراز و فرود اقتصاد آمریکا ایفا کرده است. در بازاری که هر دوره مجذوب روایت‌های تازه از دات‌کام تا هوش مصنوعی می‌شود، داوجونز همچنان نماینده نوعی ثبات، توازن و حافظه تاریخی است؛ شاخصی که شاید دیگر الهام‌بخش هیجان روزانه معامله‌گران نباشد، اما در لحظات بازنگری و اصلاح، بار دیگر اهمیت خود را یادآوری می‌کند. تجربه گذشته نشان می‌دهد که فاصله گرفتن از این معیار قدیمی، الزاماً به معنای پیشرفت نیست و گاهی بازگشت به شاخص‌های «کم‌هیاهو»، نشانه بلوغ سرمایه‌گذاری است، نه عقب‌ماندگی. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

از نیکسون تا ترامپ؛ روایت شکست رؤسای‌جمهور در مهار بانک مرکزی

در یک نگاه دونالد ترامپ با انتصاب کوین وارش به ریاست فدرال رزرو، به‌دنبال نرخ‌های بهره پایین‌تر است؛ مسیری که پیش‌تر برای چند رئیس‌جمهور آمریکا پرهزینه بوده است. تاریخ نشان می‌دهد رؤسای فدرال رزرو یا با تسلیم در برابر فشار سیاسی تورم می‌سازند، یا در برابر رئیس‌جمهور می‌ایستند. تجربه ترومن، نیکسون و کارتر نقشه راهی از سناریوهای محتمل پیش‌روی وارش ترسیم می‌کند. دونالد ترامپ با انتخاب رئیس جدید فدرال رزرو، این بار نیز بر این باور است که می‌تواند از طریق این انتصاب، مسیر سیاست پولی را به سمت نرخ‌های بهره پایین‌تر هدایت کند. اما تاریخ فدرال رزرو نشان می‌دهد چنین محاسبه‌ای، بیش از آنکه تضمین‌کننده موفقیت باشد، اغلب به نتایجی پیش‌بینی‌نشده و حتی پرهزینه منجر شده است. ترامپ، کِوین وارش را به‌عنوان رئیس جدید فدرال رزرو برگزیده است؛ انتخابی که به‌زعم او می‌تواند کاهش نرخ‌های بهره را به همراه داشته باشد. با این حال، تجربه سه رئیس‌جمهور پیشین آمریکا نشان می‌دهد که تلاش برای «قابل‌پیش‌بینی‌کردن» رئیس فدرال رزرو، معمولاً به سه مسیر متفاوت ختم شده است و هر سه، برای کاخ سفید ناخوشایند بوده‌اند. در یک سناریو، رئیس فدرال رزرو دقیقاً همان کاری را انجام می‌دهد که رئیس‌جمهور انتظار دارد: کاهش شدید نرخ بهره. نتیجه می‌تواند تحریک بیش‌ازحد اقتصاد و بازگشت تورم باشد؛ همان مسیری که ریچارد نیکسون با همراهی آرتور برنز طی کرد. در سناریویی دیگر، رئیس منصوب‌شده وفادار باقی می‌ماند، اما در متقاعد کردن سایر اعضای کمیته سیاست‌گذاری ناتوان است؛ تجربه‌ای که جیمی کارتر با ویلیام میلر از سر گذراند. و در سناریوی سوم، رئیس فدرال رزرو به‌تدریج استقلال نهادی خود را بازیافته و حتی در تقابل مستقیم با خواست رئیس‌جمهور، نرخ‌ها را افزایش می‌دهد؛ درسی که هری ترومن در دوران ویلیام مک‌چسنی مارتین آموخت. این سه تجربه تاریخی، نقشه راهی روشن از مسیرهای احتمالی پیش‌روی ریاست وارش بر فدرال رزرو ترسیم می‌کند مسیرهایی که نه‌تنها برای ترامپ، بلکه برای اقتصاد آمریکا تعیین‌کننده خواهند بود و در این مقاله از یوتوتایمز به آن خواهیم پرداخت. ترامپ در شام سالانه باشگاه آلفالفا در واشنگتن، بدون پرده‌پوشی انتظارات خود را از وارش بیان کرد. او با لحنی طنزآمیز، اما معنادار، از وارش خواست بایستد و سپس گفت در صورتی که موفق به کاهش نرخ‌ها نشود، از او شکایت خواهد کرد. این شوخی، با توجه به حملات علنی ترامپ به رئیس فعلی فدرال رزرو، جروم پاول از جمله اشاره به تحقیقات کیفری وزارت دادگستری، بار سیاسی سنگینی داشت. پاول، که خود در سال ۲۰۱۸ توسط ترامپ منصوب شده بود، در همان مراسم حضور داشت. نیکسون و برنز؛ وقتی سیاست پولی قربانی سیاست انتخاباتی شد این نخستین‌بار نبود که یک رئیس‌جمهور، با زبان طنز، انتظارات خود از رئیس آینده فدرال رزرو را علنی می‌کرد. در مراسم تحلیف آرتور برنز در سال ۱۹۷۰، ریچارد نیکسون با اشاره به تشویق حضار گفت: «این تشویق، نوعی رأی ایستاده از پیش برای کاهش نرخ بهره و افزایش نقدینگی است.» برنز، سال‌ها مشاور اقتصادی نزدیک نیکسون بود و رئیس‌جمهور نیز تلاشی برای پنهان‌کردن انتظارات خود انجام نداد. نیکسون در همان مقطع اظهار داشت: «من برای استقلال او احترام قائلم؛ اما امیدوارم به‌طور مستقل به این نتیجه برسد که دیدگاه‌های من همان‌هایی است که باید دنبال شوند.» برنز، در عمل، مطابق خواست کاخ سفید حرکت کرد. او در آستانه انتخابات ۱۹۷۲ نرخ‌های بهره را در سطحی پایین نگه داشت تا فضای اقتصادی مساعدی برای دولت ایجاد شود. نتیجه، جهشی سریع در تورم بود؛ نرخ تورم که در آن سال کمتر از ۴ درصد بود، تا سال ۱۹۷۴ به بیش از ۱۲ درصد رسید. در واکنش، فدرال رزرو ناچار شد سیاستی انقباضی و تهاجمی در پیش بگیرد. نرخ‌ها به‌سرعت افزایش یافت و اقتصاد آمریکا وارد رکودی سنگین شد؛ رکودی که هم‌زمان با بحران واترگیت و استعفای نیکسون، فضای سیاسی و اقتصادی کشور را تیره‌تر کرد. هرچند در ادامه، تورم تا حدی مهار شد، اما بانک مرکزی بار دیگر دچار تردید شد و از ادامه سیاست سخت‌گیرانه عقب‌نشینی کرد. این عقب‌نشینی، به بازگشت فشارهای تورمی انجامید و دستاوردهای مهار تورم را به‌تدریج تضعیف کرد. “ «ناکامی برنز، امروز به یکی از نمونه‌های کلاسیک مداخله سیاسی در سیاست پولی تبدیل شده است؛ نمونه‌ای که همواره به‌عنوان هشدار در محافل اقتصادی مطرح می‌شود. » محمد زمانی با این حال، تجربه او تنها الگوی شکست نیست. مسیر دو رئیس دیگر فدرال رزرو (ویلیام میلر و ویلیام مک‌چسنی مارتین) از جهاتی حتی آموزنده‌تر است؛ زیرا نشان می‌دهد یک رئیس فدرال رزرو می‌تواند رئیس‌جمهور را ناامید کند، حتی زمانی که تورم عامل اصلی بحران نباشد. کارتر و میلر؛ شکست در مدیریت اجماع زمانی که جیمی کارتر در پایان سال ۱۹۷۷ جی. ویلیام میلر را به ریاست فدرال رزرو منصوب کرد، تصور می‌کرد مدیری باتجربه از دنیای شرکت‌های بزرگ را به خدمت گرفته است؛ مدیری که بتواند در هماهنگی کامل با دولت عمل کند. میلر بیش از یک دهه مدیرعامل هلدینگ صنعتی Textron بود و سابقه‌ای موفق در بخش خصوصی داشت. اما او خیلی زود دریافت که فرهنگ تصمیم‌گیری در فدرال رزرو با فضای مدیریتی شرکت‌های بزرگ تفاوت بنیادین دارد. در یکی از نخستین جلسات خود، میلر برخلاف اکثریت اعضا، با افزایش نرخ بهره مخالفت کرد؛ تصمیمی که به‌سرعت اعتماد اعضای کمیته به رهبری او را تضعیف کرد. نانسی تیترز، از اعضای وقت هیئت‌مدیره فدرال رزرو، سال‌ها بعد در مصاحبه‌ای با این نهاد در سال ۲۰۰۸ گفت: «بیل میلر، به‌ویژه در چهار یا پنج ماه اول، دوران بسیار دشواری داشت، چون هرگز به این موضوع فکر نکرده بود که برای پیشبرد سیاست‌ها باید اکثریت آرا را به دست بیاورد. او تصور می‌کرد می‌تواند به ما بگوید چه کنیم و ما هم اجرا کنیم. اما واکنش ما این بود: “واقعاً؟”» پس از ۱۷ ماه، کارتر وزیر خزانه‌داری خود را کنار گذاشت و میلر را به آن سمت منتقل کرد؛ تغییری که به او امکان داد فرد مناسب‌تری را برای ریاست فدرال رزرو انتخاب کند. گزینه جدید، پل ولکر بود؛ مدیری که با افزایش شدید نرخ‌های بهره، موفق شد تورم افسارگسیخته را مهار کند. اما این سیاست سخت‌گیرانه، اقتصاد آمریکا را وارد رکودی عمیق کرد رکودی که در نهایت به پایان دوران ریاست‌جمهوری کارتر انجامید. در مقایسه با میلر، کوین وارش با مزایای قابل‌توجهی وارد فدرال رزرو شده است. او پنج سال در دوران بحران مالی جهانی عضو هیئت‌مدیره بود و با سازوکارهای درونی این نهاد آشنایی دارد؛ تجربه‌ای که میلر هرگز از آن برخوردار نبود. با این حال، وارش نیز با نسخه‌ای متفاوت از همان مشکل میلر روبه‌روست. او سال‌ها به‌عنوان یک «چهره انقباضی» شناخته می‌شد و بارها هشدار داده بود که سیاست پولی آسان می‌تواند به تورم منجر شود. اکنون اما، ریاست فدرال رزرو را با حمایت رئیس‌جمهور به دست آورده که انتظار کاهش نرخ بهره دارد در شرایطی که تورم همچنان بالاتر از هدف ۲ درصدی بانک مرکزی قرار دارد. اگر وارش بدون پشتوانه روشن اقتصادی بر کاهش نرخ‌ها اصرار کند، ممکن است با تردید همکاران خود در کمیته بازار آزاد فدرال رزرو روبه‌رو شود؛ تردیدی نسبت به اینکه آیا چرخش او از «سیاست انقباضی» به «سیاست انبساطی» واقعاً مبتنی بر تحلیل است یا صرفاً سیاسی. ویلیام دادلی، رئیس پیشین فدرال رزرو نیویورک که سال‌ها با وارش همکاری داشت، در این‌باره می‌گوید: «او فردی بسیار مسلط و بااعتمادبه‌نفس است. اما فکر می‌کنم در ابتدای کار برای جلب اعتماد بدنه فدرال رزرو و اعضای کمیته، با مشکل مواجه خواهد شد؛ چون برخی از ایده‌های سیاستی‌اش هنوز به‌اندازه کافی پخته نشده‌اند.» نمونه‌ای از این تناقض‌ها به سال ۲۰۱۰ بازمی‌گردد؛ زمانی که وارش به برنامه خرید گسترده اوراق قرضه معروف به تسهیل کمی یا QE، رأی مثبت داد، اما تنها چند روز بعد در یادداشتی مطبوعاتی، همان تصمیم را زیر سؤال برد. سال‌ها بعد نیز، زمانی که او سیاست‌های فدرال رزرو را «مبهم و بی‌ثبات» توصیف کرد، با واکنش تند نیل کشکاری، رئیس فدرال رزرو مینیاپولیس، مواجه شد. کشکاری در شبکه‌های اجتماعی نوشت: «کوین، رأی‌دادن به QE و بعد انتقاد از آن، معنای واقعی سردرگمی و بی‌ثباتی است.» نکته قابل‌توجه آنکه کشکاری در سال جاری یکی از اعضای دارای حق رأی کمیته سیاست‌گذاری پولی است، موضوعی که می‌تواند وزن این اختلاف‌نظرها را در تصمیم‌گیری‌های آینده افزایش دهد. ✔️  بیشتر بخوانید: منتقد دیروز، رئیس امروز؛ وارش چگونه سکان سیاست پولی آمریکا را در دست گرفت؟ ترومن و مارتین؛ وقتی استقلال بر وفاداری غلبه می‌کند تاریخ، سناریوی سومی را نیز پیش روی ریاست کوین وارش قرار می‌دهد: موفقیت در مدیریت فدرال رزرو، همراه با ناامیدکردن رئیس‌جمهور. این همان مسیری است که هری ترومن با ویلیام مک‌چسنی مارتین جونیور تجربه کرد. تا سال ۱۹۵۱، فدرال رزرو عملاً زیر نفوذ وزارت خزانه‌داری فعالیت می‌کرد. در همان سال، توافقی میان دولت و بانک مرکزی منعقد شد که به این وابستگی پایان داد و استقلال نهادی فدرال رزرو را تثبیت کرد. هم‌زمان با این توافق، رئیس وقت بانک مرکزی استعفا داد و ترومن، مارتین یکی از مقامات وزارت خزانه‌داری و از معماران اصلی این توافق را به‌عنوان جانشین او منصوب کرد. در واشنگتن و وال‌استریت، برداشت اولیه این بود که اگرچه فدرال رزرو در ظاهر پیروز شده، اما در عمل بازنده نهایی است؛ چراکه وزارت خزانه‌داری حالا «مرد خود» را بر رأس بانک مرکزی نشانده بود. روایت منتشرشده توسط فدرال رزرو ریچموند نیز بازتاب‌دهنده همین نگاه بود. اما مارتین خیلی زود نشان داد که قرار نیست مهره‌ای مطیع باشد. در دیداری در کاخ سفید، پیش از آنکه پیشنهاد رسمی ریاست به او داده شود، ترومن از مارتین پرسید آیا متعهد می‌شود نرخ‌های بهره را ثابت نگه دارد یا نه. پاسخ مارتین منفی بود. او هشدار داد که بدون اتخاذ سیاست‌های مالی و اقتصادی مسئولانه، افزایش نرخ بهره اجتناب‌ناپذیر خواهد بود: «بازارها منتظر پادشاهان، نخست‌وزیران، رؤسای‌جمهور، وزرای خزانه‌داری یا رؤسای فدرال رزرو نمی‌مانند.» این نقل‌قول، بعدها در زندگینامه‌ای به قلم رابرت پی. برمنر ثبت شد. با وجود این موضع‌گیری صریح، ترومن مارتین را منصوب کرد و خیلی زود از تصمیم خود پشیمان شد. فدرال رزرو مسیر افزایش نرخ بهره را ادامه داد و مارتین بعدها جمله‌ای را وارد ادبیات سیاست پولی کرد که به نماد استقلال بانک مرکزی بدل شد: «وظیفه فدرال رزرو این است که درست زمانی که مهمانی اوج می‌گیرد، ظرف نوشیدنی را جمع کند.» روابط آن دو به‌سرعت تیره شد. در یکی از دیدارهای تصادفی در خیابان در سال ۱۹۵۲، مارتین به رئیس‌جمهور سلام کرد و ترومن تنها با یک کلمه پاسخ داد: «خائن!» مارتین در مجموع ۱۹ سال بر رأس فدرال رزرو باقی ماند و در دوران چهار رئیس‌جمهور دیگر نیز خدمت کرد. دفاع زودهنگام او از استقلال بانک مرکزی و در مقابل، عقب‌نشینی بعدی آرتور برنز در برابر فشار سیاسی، به بخشی از حافظه نهادی فدرال رزرو تبدیل شده است. وارش، خود در دوران عضویت در هیئت‌مدیره، بارها بر همین آموزه‌ها تأکید کرده بود. او در سخنرانی سال ۲۰۱۰ درباره استقلال بانک مرکزی گفت: «تنها محبوبیتی که یک بانکدار مرکزی باید به‌دنبال آن باشد—اگر اصلاً باشد—در کتاب‌های تاریخ است.» اکنون، وارش در موقعیتی قرار گرفته که بیش از هر زمان دیگر به راه رفتن روی طناب شباهت دارد. دلیپ سینگ، مقام پیشین فدرال رزرو نیویورک و مشاور اقتصادی دولت بایدن، می‌گوید: «او صادقانه به استقلال و اعتبار فدرال رزرو متعهد است. این یک باور واقعی در شخصیت اوست.» اما همین تعهد، می‌تواند او را در تقابل با دونالد ترامپ قرار دهد و در آن صورت، وارش ممکن است به سرنوشت جروم پاول دچار شود. به گفته سینگ: «همه‌چیز به نحوه مدیریت رابطه در پشت درهای بسته بستگی دارد. اگر اختلاف‌ها علنی شود، بازی تمام است.» ترامپ، حتی پیش از اعلام رسمی انتخاب وارش، در نشست اخیر مجمع جهانی اقتصاد به این پدیده اشاره کرده بود: «شگفت‌انگیز است که آدم‌ها وقتی این سمت را می‌گیرند، چقدر تغییر می‌کنند.» جمله‌ای که اکنون، بیش از هر زمان دیگر، می‌تواند به‌عنوان پیش‌درآمدی بر فصل تازه رابطه کاخ سفید و فدرال رزرو تلقی شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است بر اساس جمع‌بندی تیم UtoTimes، تجربه تاریخی روابط پرتنش میان کاخ سفید و فدرال رزرو نشان می‌دهد که ریاست این نهاد، بیش از آنکه تابع خواست سیاسی باشد، آزمونی برای حفظ اعتبار نهادی و استقلال حرفه‌ای است. مسیر پیش‌روی کوین وارش نیز در همین چارچوب تعریف می‌شود: یا همسو با انتظارات دونالد ترامپ حرکت کند و ریسک بی‌ثباتی اقتصادی را بپذیرد، یا بر استقلال بانک مرکزی پای بفشارد و وارد مرحله‌ای پرهزینه از تنش سیاسی شود. تاریخ نشان داده است که رؤسای فدرال رزرو، دیر یا زود، ناچارند میان محبوبیت کوتاه‌مدت و اعتبار بلندمدت یکی را انتخاب کنند انتخابی که نه‌تنها سرنوشت حرفه‌ای آنان، بلکه مسیر اقتصاد آمریکا را نیز شکل می‌دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیام تهران به کشورهای عربی: جنگ ما با آمریکا در خاک شماست، نه با شما!

در یک نگاه گزارش اختصاصی رویترز: این خبرگزاری در تاریخ ۷ فوریه ۲۰۲۶ (۱۸ بهمن ۱۴۰۴) از تهدید مستقیم پایگاه‌های آمریکا توسط ایران خبر داد. استراتژی تفکیک: وزیر خارجه ایران تاکید کرد که در صورت حمله، پایگاه‌های آمریکایی هدف هستند، نه کشورهای میزبان. زمان‌بندی حساس: این اظهارات درست یک روز پس از «مذاکرات مثبت» غیرمستقیم در مسقط مطرح شده است. واکنش ترامپ: رئیس‌جمهور آمریکا ضمن تداوم تهدیدات، از احتمال برگزاری دور جدید گفتگوها در روزهای آتی خبر داد. یوتوتایمز – ۷ فوریه ۲۰۲۶: خبرگزاری رویترز در گزارشی به تاریخ شنبه ۷ فوریه، از تشدید تنش‌های کلامی میان ایران و ایالات متحده خبر داد. بر اساس این گزارش، عباس عراقچی، وزیر امور خارجه ایران، در گفتگو با شبکه الجزیره هشدار داد که تجمع نیروهای آمریکایی در منطقه بی‌پاسخ نخواهد ماند. وی صراحتاً اعلام کرد: «در صورت هرگونه حمله از سوی نیروهای آمریکایی، پایگاه‌های آن‌ها در سراسر خاورمیانه هدف قرار خواهند گرفت.» تمایز میان همسایگان و نظامیان آمریکایی به گزارش رویترز، عراقچی در این موضع‌گیری تلاش کرد تا نگرانی کشورهای عربی میزبان نیروهای آمریکایی را برطرف کند. او با تاکید بر اینکه ایران قصد حمله به کشورهای همسایه را ندارد، خاطرنشان کرد که میان خاک کشور میزبان و پایگاه نظامی مستقر در آن، تفاوت استراتژیک بزرگی وجود دارد. این سخنان یادآور حملات موشکی سال گذشته به پایگاه آمریکا در قطر است که به گفته رویترز، واکنشی به بمباران تاسیسات هسته‌ای ایران توسط ائتلاف آمریکا و اسرائیل در ژوئن گذشته بود. دیپلماسی در وضعیت قرمز؛ اصرار ترامپ بر توافق فراگیر در حالی که رویترز به نقل از مقامات هر دو طرف، فضای مذاکرات غیرمستقیم روز جمعه در عمان را «مثبت» ارزیابی کرده، اما سایه سنگین مطالبات دونالد ترامپ همچنان بر سر میز گفتگوها سنگینی می‌کند. ترامپ که تهدید به حملات جدید را اهرم فشار خود قرار داده، خواستار توقف کامل غنی‌سازی اورانیوم، توسعه موشک‌های بالستیک و حمایت از گروه‌های منطقه‌ای است. عراقچی اما در این گزارش، با رد هرگونه عقب‌نشینی، اعلام کرد که تهران تنها درباره پرونده هسته‌ای گفتگو می‌کند و فشارها برای گسترش موضوعات مذاکره بی‌فایده خواهد بود. به نظر می‌رسد روزهای ابتدایی هفته آینده، با توجه به وعده ترامپ برای برگزاری دور جدید گفتگوها، نقطه عطفی در سرنوشت این بحران دیپلماتیک باشد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

چرا بورس رشد کرد اما طلا نه؟

بازار سهام ایران امروز ۱۸ بهمن ۱۴۰۴ واکنشی متفاوت به مذاکرات هسته‌ای ایران و آمریکا نشان داد؛ شاخص کل بورس با رشد حدود ۱۰۴ هزار واحدی، معادل نزدیک به ۲.۵ درصد، سبزپوش شد—در حالی که نتیجه مذاکرات رسماً «خنثی» اعلام شده بود. این تضاد رفتاری یک سؤال کلیدی را مطرح می‌کند: بازار دقیقاً چه چیزی را پیش‌خور کرده و چرا طلا و تتر هم‌جهت با بورس حرکت نکردند؟ در یوتوتایمز بررسی می‌کنیم که این واکنش ناهم‌زمان بازارها چه پیامی برای هفته‌های آینده دارد. جهش بورس؛ وقتی «انتظار» از خود خبر مهم‌تر می‌شود به‌رغم نبود خروجی مشخص از دور اخیر مذاکرات هسته‌ای ایران و آمریکا، بازار سهام امروز رفتاری کاملاً مثبت از خود نشان داد. تحلیل‌گران یوتوتایمز معتقدند که بازار نه به متن مذاکرات، بلکه به مسیر مذاکرات واکنش نشان داده است. سه عامل کلیدی در این جهش نقش داشتند: تداوم گفت‌وگوها به‌جای بن‌بست یا قطع مذاکرات اعلام رسمی زمان دور بعدی مذاکرات (۱۷ یا ۱۸ بهمن، اوایل هفته جاری آمریکا) کاهش ریسک سناریوهای تند ژئوپلیتیکی در کوتاه‌مدت بر اساس داده‌های جمع‌آوری‌شده توسط یوتوتایمز، این نوع واکنش معمولاً زمانی رخ می‌دهد که بازار از فاز «ترس سیستماتیک» خارج و وارد فاز امید محتاطانه می‌شود. چرا سهام جلوتر از واقعیت حرکت کرد؟ نگاهی به نقشه بازار نشان می‌دهد که رشد امروز، فراگیر و مبتنی بر صنایع بزرگ بوده است؛ از بانکی‌ها و فلزات اساسی گرفته تا پالایشی‌ها و صندوق‌های قابل معامله. یوتوتایمز با بررسی واکنش صنایع به این نکته می‌رسد که: بازار در حال کم‌ اهمیت کردن کاهش ریسک‌های کلان است حتی بدون توافق، کاهش احتمال تشدید تنش برای بورس کافی بوده سرمایه‌گذاران کوتاه‌مدت، جلوتر از اخبار رسمی موقعیت گرفته‌اند این همان جایی است که بورس ایران، بیش از تحلیل متن مذاکرات، به سیگنال‌های رفتاری سیاست‌گذاران واکنش نشان می‌دهد. واکنش سرد صندوق‌های طلا؛ پیام مهم بازار امن در مقابل رشد پرقدرت بورس، صندوق‌های طلای بورسی واکنشی خنثی تا منفی داشتند. طبق داده‌های تصویری بازار: اغلب صندوق‌ها نوسان بسیار محدود داشتند خبری از ورود پول سنگین به طلا دیده نشد “ «بازار طلا نه خوش‌بین شده، نه نگران‌تر؛ بلکه در حالت «انتظار تأیید» قرار دارد.» یوتوتایمز به‌عبارت ساده‌تر، سرمایه‌گذاران هنوز ریسک‌های بلندمدت را کنار نگذاشته‌اند، اما فعلاً دلیلی برای هج سنگین نمی‌بینند. افت تتر؛ چرا واکنش دلار دیجیتال ضعیف بود؟ هم‌زمان با رشد بورس، تتر حدود ۱.۶ درصد در برابر ریال افت کرد—واکنشی که در مقایسه با جهش سهام، بسیار ملایم بود. بر اساس ارزیابی یوتوتایمز: بازار ارز هنوز به نتیجه عملی مذاکرات بدبین است افت تتر بیشتر ناشی از کاهش هیجان کوتاه‌مدت بوده فعالان ارزی منتظر خروجی ملموس‌تری از دور بعدی مذاکرات‌اند این یعنی بازار ارز فعلاً نه وارد فاز ریزشی شده و نه سیگنال بازگشت صعودی قوی داده است. تمرکز بازار تغییر کرده؛ از سود شرکت‌ها به سیاست خارجی یکی از مهم‌ترین نکات امروز، جابجایی کانون توجه بازار است. تا همین چند هفته قبل، تمرکز اصلی روی: گزارش‌های مالی حاشیه سود شرکت‌ها نرخ ارز و هزینه تولید بود؛ اما حالا، مذاکرات هسته‌ای ایران و آمریکا به متغیر غالب ذهن بازار تبدیل شده‌اند. تحلیل‌گران یوتوتایمز هشدار می‌دهند: اگر مذاکرات وارد فاز فرسایشی یا مبهم شود، همین بازار خوش‌بین می‌تواند به‌سرعت تغییر فاز دهد. سناریوهای پیش‌روی بازار تا ۱۸ بهمن در آستانه دور بعدی مذاکرات، بازار با سه سناریوی اصلی روبه‌روست:  سیگنال مثبت ولو غیررسمی: ادامه رشد سهام، فشار بر دلار ابهام و سکوت خبری: نوسان فرسایشی بورس، ثبات طلا سیگنال منفی یا تعویق: بازگشت تقاضا به دارایی‌های امن یوتوتایمز این بازه زمانی را دوره حساس قیمت‌گذاری انتظارات می‌داند. جمع‌بندی یوتوتایمز بازار امروز نشان داد که: بورس ایران به «امید» واکنش سریع‌تری از طلا و ارز دارد نتیجه مذاکرات مهم است، اما جهت مذاکرات مهم‌تر سرمایه‌گذاران فعلاً روی کاهش ریسک شرط‌بندی کرده‌اند، نه توافق قطعی در یوتوتایمز تأکید می‌کنیم: حرکت امروز بازار بیش از آنکه بر پایه واقعیت‌های اقتصادی باشد، بر مبنای انتظارات سیاسی شکل گرفته—و این دقیقاً همان نقطه‌ای است که می‌تواند فرصت یا ریسک بزرگ هفته‌های آینده باشد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

بازار طلا زیر ذره‌بین تحلیلگران؛ آیا فاز اصلاح طلا به پایان رسیده است؟

در یک نگاه بازگشت قدرتمند طلا پس از سقوط شدید هفته گذشته، اعتماد دوباره وال‌استریت به روند کوتاه‌مدت این فلز گران‌بها را تقویت کرده است. سرمایه‌گذاران خرد همچنان نگاه صعودی دارند، اما در آستانه انتشار داده‌های اشتغال و تورم آمریکا محتاط‌تر شده‌اند. سطح ۵٬۰۰۰ دلار همچنان مهم‌ترین مرز روانی و تکنیکال بازار طلا باقی مانده است. پس از پشت سر گذاشتن آخرین موج‌های ریزش سنگین و نفس‌گیر هفته گذشته، بازار طلا در هفته جاری بار دیگر به رفتار یک دارایی بالغ و باثبات نزدیک شد. تا پایان معاملات روز جمعه، روند قیمتی به‌گونه‌ای پیش رفت که گویی انس جهانی طلا پس از یک دوره نوسان شدید، آماده ورود به مرحله‌ای آرام‌تر و پایدارتر شده است. طلای نقدی هفته را در سطح ۴۷۳۷.۷۹ دلار به‌ازای هر اونس آغاز کرد، اما در همان ابتدای معاملات با افت محسوسی روبه‌رو شد؛ موضوعی که از همان ابتدا کفه مومنتوم بازار را به سمت نزولی سنگین‌تر کرد. پس از یک جهش کوتاه‌مدت تا محدوده ۴۸۴۴ دلار در ساعت ۷ عصر، قیمت تنها یک ساعت بعد به حوالی ۴۶۴۰ دلار بازگشت. ناتوانی بازار در تثبیت بالای سطح ۴۷۰۰ دلار، منجر به شکست حمایت کوتاه‌مدت شد و در نهایت قیمت تا کف هفتگی حدود ۴۴۵۰ دلار در بامداد دوشنبه سقوط کرد. با این حال، همان‌طور که بارها در بازار طلا دیده شده، این افت تند و سریع با یک بازگشت تقریباً هم‌سرعت همراه شد. بهای انس تا ساعت ۷:۴۵ صبح به وقت شرق آمریکا، مجدداً به آستانه ۴۸۰۰ دلار رسید. در ادامه، معاملات آمریکای شمالی صَرفِ تقویت سطح ۴۶۰۰ دلار به‌عنوان یک حمایت معتبر شد؛ حمایتی که زمینه را برای یک حرکت صعودی تازه در آغاز معاملات آسیا فراهم کرد. در این مقطع، طلا تا ساعت ۸:۱۵ شب از مرز ۴۸۵۰ دلار عبور کرد و در ادامه، حوالی ۳:۳۰ بامداد به محدوده ۴۹۳۵ دلار رسید. در ادامه، نوبت معامله‌گران آمریکای شمالی بود که در شکل‌گیری بالاترین محدوده معاملاتی هفته نقش‌آفرینی کنند. قیمت موفق شد در تمام طول روز بالای سطح ۴۹۰۰ دلار باقی بماند و پس از آن، فعالان بازار آسیا طی معاملات شبانه، نرخ‌ها را تا نزدیکی ۵۱۰۰ دلار پیش بردند. با این حال، این سطوح قیمتی برای بازار آمریکای شمالی بیش از حد بالا ارزیابی شد. در نتیجه، طلای نقدی از محدوده ۵۰۵۴ دلار در ساعت ۸:۴۵ صبح، تا حوالی ۴۹۰۰ دلار و انجام یک آزمون دوگانه حمایتی پیش از ساعت ۱ بعدازظهر عقب‌نشینی کرد. این واکنش، معامله‌گران را به تلاش مجدد برای بازپس‌گیری سطح ۵۰۰۰ دلار در ساعات پایانی روز ترغیب کرد، اما شکل‌گیری یک الگوی سقف دوقلو در نزدیکی ۵۰۲۰ دلار حوالی ساعت ۷:۳۰ عصر چهارشنبه، باعث شد قیمت بار دیگر تا حدود ۴۸۰۰ دلار عقب بنشیند. در ادامه، دامنه نوسان بازار بار دیگر محدود شد و ضعف تدریجی تا پایان معاملات آمریکای شمالی، قیمت را به کف اواخر هفته در سطح ۴۶۸۲ دلار در ساعت ۷ عصر رساند. با این حال، طلا زمان زیادی را صرف بازیابی نکرد و به‌سرعت حمایت ۴۸۰۰ دلار را پس گرفت. معاملات روز جمعه نشان داد که انس جهانی بار دیگر به رفتار معمول خود بازگشته است؛ روندی صعودی، اما بدون شتاب‌های هیجانی و حبابی. در نهایت، فلز زرد با حرکتی آرام و پیوسته، هفته را تنها ۳۵ دلار پایین‌تر از سطح ۵۰۰۰ دلار به پایان رساند. نتایج تازه‌ترین نظرسنجی هفتگی کیتکو نیوز درباره بازار طلا نشان می‌دهد که تحلیلگران وال‌استریت بار دیگر به چشم‌انداز کوتاه‌مدت این فلز گران‌بها خوش‌بین شده‌اند. در همین حال، سرمایه‌گذاران خرد موسوم به «مین‌استریت» نیز اکثراً دیدگاه صعودی خود را حفظ کرده‌اند، هرچند زیان‌های هفته گذشته همچنان بر احساسات آن‌ها سایه انداخته است. ریچ چکان، رئیس و مدیر اجرایی شرکت Asset Strategies International، در این‌باره معتقد است: «روند بازار صعودی خواهد بود. اصلاح‌های اخیر در طلا و نقره طی هفته گذشته بیش از اندازه شدید بود. از منظر بنیادین، هیچ تغییری در وضعیت طلا رخ نداده است؛ تنها چیزی که تغییر کرده، قیمت است. آنچه شاهد بودیم، نمونه‌ای کلاسیک از شناسایی سود و دوره‌ای از تثبیت قیمت بود. بنابراین، این شرایط یک فرصت مناسب برای خرید در دل یک بازار صعودی محسوب می‌شود. باید از آن استقبال کرد.» در همین حال، دارین نیوسام، تحلیلگر ارشد بازار در وب‌سایت Barchart.com، به نوسانات متنوع قیمت در هفته گذشته اشاره می‌کند و می‌گوید: «جالب است که طلای آوریل در طول این هفته هر سه جهت حرکتی را تجربه کرد. روز دوشنبه تا ۳۲۲ دلار افت داشت، از سه‌شنبه تا چهارشنبه حدود ۶۹۰ دلار رشد کرد و از پنج‌شنبه تا صبح جمعه، در محدوده‌ای نسبتاً خنثی و جانبی نوسان داشت.» او درباره چشم‌انداز هفته آینده نیز می‌افزاید: «به احتمال زیاد، همین الگو ادامه خواهد یافت. از منظر تحلیل تکنیکال، می‌توان استدلال کرد که طلای آوریل در میانه یک الگوی پرچم نزولی قرار دارد. اگر این الگو معتبر باقی بماند، باید انتظار یک موج نزولی دیگر را داشت. در عین حال، از منظر فاندامنتال، آشفتگی‌های جهانی همچنان ادامه دارد و حتی در حال تشدید است. سرمایه‌گذاران بلندمدت و بانک‌های مرکزی احتمالاً از افت اخیر به‌عنوان فرصتی برای افزایش خرید استفاده کرده‌اند. اگر قرارداد آوریل بین کف این هفته در سطح ۴۴۲۳.۲۰ دلار و سقف ۵۱۱۳.۹۰ دلار در نوسان باقی بماند، معامله‌گران در انتظار شکست این محدوده، در یک یا حتی هر دو جهت، خواهند بود.» جیمز استنلی، استراتژیست ارشد بازار در Forex.com، در ارزیابی خود از روند طلا می‌گوید: «مسیر نزولی قیمت در ابتدای هفته بسیار شدید بود، اما واکنش بازار به این افت، همچنان مرا در جبهه دیدگاه صعودی نگه می‌دارد. سطح ۵۰۰۰ دلار هنوز یک مانع مهم در بازار نقدی محسوب می‌شود و تاکنون شاهد تثبیت پایدار بالای آن نبوده‌ایم. به همین دلیل، تعقیب شتاب‌ شکل‌گرفته می‌تواند پرریسک باشد. با این حال، همچنان به آینده طلا خوش‌بین هستم و به دنبال افزایش میزان سرمایه‌گذاری در اصلاح‌های قیمتی هستم.» اوله هانسن، رئیس استراتژی کالا در بانک ساکسو، نیز با تأکید بر بهبود شرایط بازارهای پرریسک اظهار می‌کند: «انتظار دارم قیمت‌ها بالاتر بروند، با این فرض که بخش عمده فرآیند کاهش اهرم در بازارها به‌ویژه در بازار رمزارزها و نقره انجام شده است.» در همین راستا، آدریان دی، رئیس شرکت Adrian Day Asset Management، نیز دیدگاهی مثبت ارائه می‌دهد و می‌گوید: «روند کلی صعودی خواهد بود. انتظار دارم طی چند هفته آینده شاهد نوسانات رفت‌وبرگشتی باشیم؛ رفتاری که پس از یک افت بزرگ، کاملاً طبیعی است. با این حال، جهت‌گیری کلی بازار به سمت بالا باقی خواهد ماند، زیرا محرک‌های اصلی طلا همچنان پابرجا هستند و موج فروش اخیر، برای بسیاری از سرمایه‌گذاران نظاره‌گر، فرصتی مناسب برای ورود و خرید فراهم کرده است.» دنیل پاویلونیس، کارگزار ارشد بازار کالا در شرکت RJO Futures، تأکید می‌کند که موج اخیر فروش سنگین در بازار فلزات گران‌بها، ماهیتی متفاوت از ریزش‌های پیشین داشته و از نظر شدت و پیامدها نیز قابل مقایسه با آن‌ها نیست. او توضیح می‌دهد: «یکی از مهم‌ترین نکاتی که به چشم می‌خورد و تفاوت اصلی با رالی فلزات در سال ۲۰۱۱ محسوب می‌شود این بود که این‌بار معامله‌گران حرفه‌ای‌تر عمدتاً به حاشیه بازار رفتند. به‌ویژه در نقره؛ زمانی که بازار شروع به عبور از سطح ۵۰ دلار کرد، این دسته از فعالان به‌تدریج اقدام به کاهش پوزیشن‌ها کردند و در انتظار یک جهش انفجاری نهایی بودند. هم‌زمان اما، گروهی از معامله‌گران که تمرکز تخصصی چندانی بر فلزات یا حتی بازار کالا نداشتند، از بیرون وارد بازار فیوچرز شدند و به خرید آپشن‌ها روی آوردند.» به گفته پاویلونیس، ساختار معاملات آپشن در این مقطع نقش کلیدی ایفا کرد: «قیمت آپشن‌ها به‌شدت بالا رفته بود و هم‌زمان، الزامات مارجین نیز رو به افزایش بود. همین مسئله باعث شد قیمت‌های اعمال به سطوح بسیار بالایی منتقل شوند. تمرکز قابل‌توجهی از معاملات روی این استرایک‌های بالا (قیمت‌های اعمال در معاملات آپشن) شکل گرفت و همین موضوع، بازار را به سمت سطوح قیمتی بالاتر سوق داد. در واقع، یک چرخه بازخورد مثبت ایجاد شد؛ معامله‌گران آپشن‌های بیشتری می‌خریدند، حجم قراردادهای باز افزایش می‌یافت و بازارسازان نیز ناگزیر بودند برای پوشش دِلتا (در معاملات آپشن)، خریدهای بیشتری انجام دهند. این فرآیند، به‌طور طبیعی، فشار صعودی بیشتری بر قیمت وارد می‌کرد.» او در ادامه اضافه می‌کند که این پدیده محدود به بازار فیوچرز نبوده است: «امروزه امکان معامله از طریق ETFها، آپشن‌های روزانه و هفتگی و ابزارهای متنوع دیگر نیز وجود دارد. با نزدیک شدن این آپشن‌ها به سررسید، بازار عملاً بالاتر از برخی از استرایک‌هایی معامله می‌شد که تمرکز بالایی روی آن‌ها وجود داشت. به‌محض خروج این استرایک‌ها از چرخه معاملات، پوشش‌های هج نیز به‌تدریج جمع شدند و همین موضوع به افزایش نوسان‌ها دامن زد. به نظر من، این دقیقاً همان نقطه‌ای بود که نخستین اصلاح قیمت شکل گرفت؛ حرکتی که من آن را به‌وضوح در بازار مشاهده کردم.» پاویلونیس همچنین به رخداد مهم دیگری اشاره می‌کند که تقریباً هم‌زمان با نوسانات شدید فلزات گران‌بها در بازار شکل گرفت: ریزش قابل‌توجه قیمت مس. او در این‌باره می‌گوید: «بازار مس با یک جهش ناگهانی و سپس سقوط سریع مواجه شد. احتمالاً یکی از بازیگران بزرگ دچار زیان سنگینی شده یا از بازار خارج شده است؛ شاید هفته‌ها بعد جزئیات آن مشخص شود. در هر صورت، قیمت در عرض یک ساعت حدود ۵۰ سنت جابه‌جا شد که یکی از بزرگ‌ترین حرکاتی بود که تاکنون در بازار مس دیده‌ام. البته این نوسان قابل مقایسه با طلا و نقره نبود، اما به نظر من، همین حرکت شروع به برهم زدن تعادل بازار کرد و موجی از نوسان را به راه انداخت.» او ادامه می‌دهد: «پس از آن، یک جهش ثانویه دیگر نیز در بازارها شکل گرفت، اما قدرت آن کمتر بود. در این مقطع، نشانه‌های نگرانی و اضطراب به‌تدریج نمایان شد و همین مسئله باعث شد بازار وارد فاز عقب‌نشینی شود.» با این حال، پاویلونیس تأکید می‌کند که تا پایان معاملات روز جمعه، ساختار نمودارها همچنان مطلوب بوده و چشم‌انداز هفته آینده را مثبت ارزیابی می‌کند: «ما اکنون به محدوده‌های حمایتی مناسبی رسیده‌ایم. تنها مسئله این است که باید ببینیم آیا این سطوح واقعاً معتبر هستند یا نه. احتمالاً تا اواسط هفته آینده پاسخ این سؤال روشن خواهد شد.» او در ادامه می‌افزاید: «از منظر فاندامنتال، به نظر من هیچ چیز اساسی تغییر نکرده است. شاید بازار کمی جلوتر از واقعیت حرکت کرده بود و آنچه دیدیم، صرفاً یک تخلیه هیجانی و خروج معامله‌گران ضعیف بود.» پاویلونیس در چشم‌انداز پیش‌رو، انتظار دارد روند فلزات گران‌بها بار دیگر به مسیر صعودی بازگردد، اما نه به‌صورت خطی و شتاب‌زده. او به‌طور خاص، محدوده حمایتی ۴۶۶۰ تا ۴۷۰۰ دلار را زیر نظر دارد. به گفته او: «به‌ویژه در بازار طلا، احتمالاً یک کف قیمتی شکل گرفته است. اما بعید می‌دانم دوباره شاهد حرکات انفجاری و سهمی‌وار باشیم. مسیر پیش‌رو بیشتر شبیه به یک روند طبیعی و متعادل خواهد بود. بسیاری از معامله‌گران ضعیف از بازار خارج شده‌اند و سطح مارجین‌ها نیز اکنون بالاتر رفته است.» او در جمع‌بندی دیدگاه خود تصریح می‌کند: «به نظر من، بازار وارد یک روند صعودی آرام و تدریجی خواهد شد. منطق اصلی این معامله تغییری نکرده است؛ سرمایه‌گذاران همچنان به دنبال فاصله گرفتن از دلار و دارایی‌های آمریکایی هستند و ترجیح می‌دهند سرمایه خود را به سمت گزینه‌های جایگزین منتقل کنند.» “ «با وجود اصلاح‌های تند و نوسانات اخیر، اجماع غالب میان تحلیلگران نشان می‌دهد که روند صعودی طلا هنوز به پایان نرسیده است؛ بازاری که در کوتاه‌مدت با نوسان و تثبیت دست‌وپنجه نرم می‌کند، اما در میان‌مدت همچنان از حمایت عوامل بنیادین و تقاضای سرمایه‌ای برخوردار است.» محمد زمانی در نظرسنجی هفتگی این هفته کیتکو نیوز، ۱۸ تحلیلگر بازار طلا مشارکت داشتند؛ نظرسنجی‌ای که نشان می‌دهد پس از بازگشت قدرتمند قیمت‌ها، فضای وال‌استریت بار دیگر به سمت خوش‌بینی متمایل شده است. از میان این کارشناسان، ۱۲ نفر (معادل ۶۷ درصد) انتظار دارند بهای طلا در هفته پیش‌رو بار دیگر به بالای سطح ۵۰۰۰ دلار بازگردد. در مقابل، تنها دو تحلیلگر، معادل ۱۱ درصد، کاهش قیمت‌ها را محتمل دانسته‌اند. چهار نفر دیگر، که ۲۲ درصد از کل پاسخ‌دهندگان را تشکیل می‌دهند، ریسک‌های صعود و نزول را تقریباً متعادل ارزیابی کرده‌اند. در همین حال، نتایج نظرسنجی آنلاین کیتکو با مشارکت ۳۲۹ نفر از سرمایه‌گذاران خرد نشان می‌دهد که فعالان «مین‌استریت» اگرچه تا حدی از هیجان خود نسبت به فلز زرد کاسته‌اند، اما همچنان نگاه مثبتی به آن دارند. بر اساس این داده‌ها، ۲۱۰ معامله‌گر خرد (معادل ۶۴ درصد) افزایش قیمت طلا در هفته آینده را پیش‌بینی کرده‌اند. در مقابل، ۶۲ نفر، یا ۱۹ درصد، انتظار افت قیمت‌ها را دارند. ۵۷ سرمایه‌گذار دیگر، معادل ۱۷ درصد از کل شرکت‌کنندگان، نیز بر این باورند که بازار در هفته پیش‌رو وارد فاز نوسانی و کم‌جهت خواهد شد و قیمت‌ها در یک محدوده جانبی حرکت خواهند کرد. ✔️  بیشتر بخوانید: ذخایر طلای چین باز هم افزایش یافت؛ پانزدهمین ماه متوالی خرید بانک مرکزی اگرچه هفته آینده از نظر انتشار داده‌های اقتصادی، جزو شلوغ‌ترین مقاطع تقویم اقتصادی محسوب نمی‌شود، اما چند گزارش مهم می‌توانند نقش تعیین‌کننده‌ای در جهت‌گیری بازارها ایفا کنند. طبق تقویم معاملاتی یوتوتایمز؛ در نخستین رویداد مهم روز یکشنبه، انتخابات دولت جدید ژاپن برگزار می‌شود؛ رخدادی که می‌تواند تأثیر معناداری بر ارزش ین، بازارهای ارز جهانی و همچنین بازار بدهی‌های دولتی داشته باشد. در ادامه، روز سه‌شنبه، آمار خرده‌فروشی آمریکا برای ماه دسامبر منتشر خواهد شد. گزارش با تأخیر اشتغال بخش غیرکشاورزی این کشور (گزارش NFP) نیز روز چهارشنبه در اختیار بازارها قرار می‌گیرد. پس از آن، در روز پنج‌شنبه، آمار هفتگی متقاضیان بیمه بیکاری و گزارش فروش خانه‌های موجود آمریکا برای ماه ژانویه منتشر می‌شود. در نهایت، هفته معاملاتی با انتشار شاخص قیمت مصرف‌کننده آمریکا (شاخص CPI) برای ماه ژانویه در صبح روز جمعه به پایان خواهد رسید؛ داده‌ای که معمولاً نقشی کلیدی در شکل‌دهی انتظارات تورمی و سیاست‌های پولی ایفا می‌کند. مارک چندلر، مدیرعامل شرکت Bannockburn Global Forex، در ارزیابی خود از وضعیت اخیر بازار طلا می‌گوید: «در آستانه تعطیلات آخر هفته، طلا در بازار نقدی موفق شد در محدوده ۴۶۵۵ دلار کمی بالاتر از کف روز سه‌شنبه حمایت مناسبی پیدا کند. چشم‌انداز من برای هفته آینده صعودی است و به نظر می‌رسد عامل کلیدی، بسته شدن قیمت بالای سطح ۵۰۰۰ دلار باشد؛ سطحی که از ۲۹ ژانویه تاکنون شاهد تثبیت پایدار بالای آن نبوده‌ایم.» او در ادامه می‌افزاید: «بالاترین قیمت ثبت‌شده در هفته جاری حدود ۵۰۹۱ دلار بود. عبور از محدوده ۵۱۴۰ دلار می‌تواند نشانه‌ای جدی باشد مبنی بر اینکه اصلاح نزولی شدید اخیر به پایان رسیده و بازار در حال ورود به یک فاز باثبات‌تر صعودی است.» جسی کولومبو، تحلیلگر مستقل بازار فلزات گران‌بها و بنیان‌گذار گزارش BubbleBubble، تأکید می‌کند که موج فروش سنگین هفته گذشته را نباید چیزی فراتر از واکنش طبیعی بازار به جهش انفجاری اواخر ژانویه دانست. او در این‌باره می‌گوید: «من از قبل انتظار چنین حرکتی را داشتم و درباره آن نوشته بودم.» کولومبو یادآوری می‌کند که زمانی که نقره در محدوده ۷۹ دلار معامله می‌شد، رسیدن آن به سطح ۱۲۱ دلار را پیش‌بینی کرده بود. به گفته او، این رشد بر اساس اصل «حرکت اندازه‌گیری‌شده» شکل گرفت. «وقتی قیمت به آن سطح رسید، هشدار دادم. گفتم هنوز در بلندمدت به‌شدت نسبت به نقره خوش‌بین هستم، اما در کوتاه‌مدت بازار بیش از حد داغ شده و نگران یک اصلاح قیمتی هستم. این مسئله برای دارندگان فیزیکی طلا و نقره بدون اهرم یا سرمایه‌گذاران بلندمدت مشکل‌ساز نیست، اما برای کسانی که با لوریج معامله می‌کنند، زمان احتیاط فرا رسیده است.» او ادامه می‌دهد: «دقیقاً همان‌طور که انتظار می‌رفت، فقط چند روز بعد، در همان جمعه، بازار به‌شدت سقوط کرد.» هدف قیمتی کولومبو برای طلا سطح ۵۲۰۰ دلار به‌ازای هر اونس بود؛ سطحی که بازار حدود ۴۰۰ دلار از آن فراتر رفت و سپس نزدیک به ۱۰۰۰ دلار عقب‌نشینی کرد. با این حال، او تأکید می‌کند که با وجود این نوسانات شدید، جای نگرانی افراطی وجود ندارد. به گفته او: «در واقع، ما فقط به محدوده‌ای بازگشته‌ایم که در اواسط ژانویه در آن قرار داشتیم. بسیاری از افراد دچار نگرانی افراطی شده‌اند و تصور می‌کنند این پایان روند صعودی است. اما من همچنان معتقدم که در بازار فلزات گران‌بها، با یک روند صعودی ساختاری و بلندمدت مواجه هستیم که دست‌کم هفت تا هشت سال دیگر نیز ادامه خواهد داشت.» کولومبو تأکید می‌کند محرک‌های اصلی که طلا را از ده‌ها سقف تاریخی عبور دادند، همچنان پابرجا هستند. او می‌گوید: «هیچ‌یک از آن عوامل تغییر نکرده‌اند. آنچه رخ داد صرفاً یک حرکت تکنیکال بود؛ حرکتی که ریشه در احساسات بازار داشت، نه در تغییرات بنیادین. فاندامنتال‌ها هیچ تغییری نکرده‌اند.» او در ادامه به برخی روایت‌های رایج در بازار اشاره می‌کند و می‌افزاید: «می‌دانم بسیاری انتخاب نامزد ترامپ برای فدرال رزرو را عامل اصلی این اصلاح قیمتی می‌دانند. اما واقعیت این است که من بیش از یک ماه قبل می‌دانستم نقره در سطح ۱۲۱ دلار به سقف خود می‌رسد. همین موضوع نشان می‌دهد که این اصلاح از قبل در قیمت‌ها لحاظ شده بود و بازار پس از رسیدن به آن هدف، ناگزیر وارد یک فاز اصلاحی می‌شد.» به گفته کولومبو، در حال حاضر تصویر کلی بازار فلزات گران‌بها امیدوارکننده است. او معتقد است مجموعه فلزات از نقره و طلا گرفته تا فلزات گروه پلاتین، سهام شرکت‌های معدنی و ETFها، همگی نشانه‌هایی از بازگشت قدرتمند را بروز داده‌اند و بالای سطوح حمایتی کلیدی معامله می‌شوند. او می‌گوید: «به نظر من این وضعیت مثبت است. آنچه دیروز و اوایل صبح امروز رخ داد این بود که فلزات گران‌بها سرانجام وارد محدوده اشباع فروش شدند. منتظر بودم طبق اسیلاتور Williams %R این شرایط شکل بگیرد تا با اطمینان بیشتری بتوان گفت بازار آماده بازگشت است. با فشار نزولی که در ساعات اولیه معاملات دیدیم، این سیگنال صادر شد و حالا نسبت به شرایط بازار احساس بهتری دارم. فکر می‌کنم بدترین بخش ماجرا پشت سر گذاشته شده است.» کولومبو همچنین به وضعیت احساسات سرمایه‌گذاران خرد اشاره می‌کند و آن را از منظر رفتاری، یک سیگنال صعودی خلاف‌جهت می‌داند. به گفته او: «در حال حاضر، فضای احساسی میان سرمایه‌گذاران خرد فلزات گران‌بها بسیار منفی است و ترس زیادی در بازار دیده می‌شود. دقیقاً همین چیزی است که برای اطمینان از شکل‌گیری کف قیمتی یا دست‌کم تعادل بازار می‌خواهید ببینید. زمانی که این میزان ترس در میان سرمایه‌گذاران خرد شکل می‌گیرد، معمولاً نشانه‌ای است از اینکه پاندول بازار آماده حرکت در جهت مخالف است.» او در پایان می‌افزاید: «در ابتدا، حوالی جمعه یا دوشنبه گذشته، امیدواری‌هایی وجود داشت که بازار به‌سرعت بازگردد. اما طی چند روز اخیر، میزان بدبینی به‌طور محسوسی افزایش یافته است. این تغییر دقیقاً با شرایط اشباع فروش هم‌زمان شده و در عین حال، قیمت‌ها روی سطوح حمایتی مهم قرار دارند. از منظر یک تحلیل‌گر خلاف‌جهت، این ترکیب شرایط را جذاب و امیدوارکننده می‌بینم.» کولومبو در ادامه چشم‌انداز خود تأکید می‌کند که ترجیح می‌دهد فلزات گران‌بها معاملات روزانه را در نزدیکی سقف‌های روزانه خود به پایان برسانند. او می‌گوید: «در حالت ایده‌آل، دوست دارم طلا در بازار فیوچرز کومکس بالای سطح ۵۰۰۰ دلار بسته شود. این موضوع از نظر روانی و احساسی برای بازار بسیار مهم است و یک سطح کلیدی محسوب می‌شود. به نظر من، تحقق این سناریو کاملاً واقع‌بینانه و محتمل است. اگر بتوانیم آخر هفته را با یک کلوز بالای ۵۰۰۰ دلار به پایان برسانیم، یک امتیاز مهم برای روند صعودی خواهد بود. در این صورت، معتقدم مومنتوم فعلی به سمت بالا است و چیدمان بازار را جذاب ارزیابی می‌کنم.» در مقابل، الکس کوپتسکویچ، تحلیلگر ارشد بازار در FxPro، دیدگاهی محتاطانه‌تر و متمایل به نزول ارائه می‌دهد و معتقد است قیمت طلا در هفته آینده با فشار کاهشی مواجه خواهد شد. او در این‌باره اظهار می‌کند: «رویدادهای پایان هفته گذشته با سرعت بسیار زیادی رخ داد. تا زمان بسته شدن معاملات، ریزش قیمت‌ها به ابعاد تاریخی رسیده بود و آثار آن در ابتدای فوریه نیز در بازار باقی مانده است. اگرچه از نظر آماری، هفته با رشد به پایان رسید و شاهد بازگشتی قابل‌توجه در حدود ۵۵۰ دلار از کف‌های روز دوشنبه بودیم، اما نباید فراموش کرد که قیمت تنها دو هفته پیش برای نخستین‌بار به این سطوح رسیده بود.» او در ادامه می‌افزاید: «با این حال، ما همچنان در اردوگاه نزولی باقی مانده‌ایم و معتقدیم روند صعودی سه‌ساله بازار شکسته شده است. ممکن است تلاش‌هایی برای رشد قیمت و حتی عبور از سطح ۵۰۰۰ دلار صورت بگیرد، اما انتظار داریم در این محدوده، عرضه و فشار فروش قابل‌توجهی شکل بگیرد و بسیاری از معامله‌گران اقدام به فروش طلا کنند.» تحلیلگران مؤسسه CPM Group روز جمعه با صدور یک توصیه «خرید»، چشم‌انداز مثبتی برای بازار طلا ترسیم کردند. بر اساس این گزارش، هدف اولیه قیمتی آن‌ها برای بازه زمانی ۹ تا ۲۰ فوریه ۲۰۲۶، سطح ۵۴۰۰ دلار تعیین شده و حد ضرر نیز در محدوده ۴۸۰۰ دلار قرار گرفته است. این تحلیلگران در توضیح دیدگاه خود اعلام کردند: «از نگاه CPM، انتظار می‌رود قیمت طلا دست‌کم طی یک تا دو ماه آینده همچنان پرنوسان باقی بماند، اما با تمایل کلی به سمت رشد. با این حال، همین نوسانات می‌تواند؛ همان‌طور که در ابتدای هفته شاهد بودیم، باعث افت‌های تند و ناگهانی قیمت شود.» مایکل مور، بنیان‌گذار Moor Analytics، بر این باور است که قیمت طلا در هفته آینده مسیر صعودی خود را ادامه خواهد داد و در تحلیل خود به مجموعه‌ای از سیگنال‌های تکنیکال در تایم‌فریم‌های مختلف اشاره می‌کند. او در تشریح تصویر بلندمدت بازار توضیح می‌دهد: «در تایم‌فریم بالاتر، من در تاریخ ۱۶ اوت ۲۰۱۸ هشدار داده بودم که عبور قیمت از سطح ۱۱۸۳ دلار نشانه‌ای از بازگشت قدرت بازار است. از آن زمان تاکنون، شاهد حرکت قیمت تا سطح ۴۴۴۳.۱ دلار بوده‌ایم.» مور سپس به سطوح کلیدی متعددی در بازه میان‌مدت اشاره می‌کند و می‌گوید شکست و تثبیت قیمت بالای هر یک از این سطوح، موج‌های جدیدی از قدرت قیمتی را فعال کرده است. به گفته او، عبور از سطوح مختلف از جمله ۳۱۴۸، ۳۲۲۱، ۳۲۲۳، ۳۲۳۹ و سطوح بالاتر به‌تدریج اهداف قیمتی صعودی متعددی را فعال کرده که بسیاری از آن‌ها محقق شده‌اند. مور تأکید می‌کند که تمامی این سیگنال‌ها در حال حاضر «از حالت تعلیق خارج شده‌اند» و همچنان اعتبار دارند. در ادامه، او به تحلیل تایم‌فریم‌های کوتاه‌تر می‌پردازد و توضیح می‌دهد: «در بازه‌های زمانی پایین‌تر، بازار پس از رسیدن به محدوده فرسودگی در سطح ۵۶۱۹ و ثبت سقف ۵۶۲۶، وارد فاز اصلاحی شد و قیمت تا حوالی ۲۱۰۳.۶ دلار عقب‌نشینی کرد. شکست سطح ۵۲۱۳، کاهش قیمتی با پتانسیل حداکثر ۴۸۸ دلار را هدف‌گذاری می‌کرد که بازار حتی فراتر از آن حرکت کرد و افتی در حدود ۷۹۰.۶ دلار را ثبت کرد.» مور همچنین به برگشت قیمت از سقف‌های اخیر اشاره می‌کند و می‌گوید: «در تاریخ ۳۰ ژانویه، یک الگوی بازگشتی نزولی جزئی شکل گرفت و از قیمت آغازین ۵۱۰۲، بازار حدود ۶۷۹.۷ دلار افت را تجربه کرد. این سیگنال‌ها نیز اکنون از حالت تعلیق خارج شده‌اند.» با این حال، او تأکید می‌کند که در فاز اخیر، نشانه‌های جدیدی از بازگشت قدرت دیده می‌شود: «بازگشت قیمت به بالای سطح ۴۵۲۰، موجی از قدرت به میزان ۵۹۳.۸ دلار ایجاد کرده و عبور از سطح ۴۷۹۷ نیز ۳۱۹.۷ دلار دیگر به پتانسیل صعودی اضافه کرده است. این سیگنال‌ها همچنان فعال هستند.» در مقابل، مور هشدار می‌دهد که شکست برخی سطوح نزولی می‌تواند فشار فروش را افزایش دهد. به گفته او، افت قیمت به زیر ۵۱۰۸ و سپس ۴۸۴۰، به‌ترتیب فشار نزولی معادل ۴۳۸ و ۱۸۲.۶ دلار ایجاد کرده است. با این حال، او جمع‌بندی می‌کند که در صورت تثبیت مناسب قیمت بالای سطح ۴۸۷۰، بازار می‌تواند حداقل ۲۴۵ دلار و در سناریوی خوش‌بینانه تا بیش از ۹۱۰ دلار رشد را تجربه کند؛ هرچند در صورت شکست ناموفق این سطح و بازگشت مجدد به پایین آن، باید انتظار افزایش فشار فروش را داشت. در مجموع، مور تأکید دارد که با وجود نوسانات کوتاه‌مدت، ساختار کلی بازار همچنان به نفع سناریوی صعودی است و نشانه‌های تکنیکال فعلی از ادامه حرکت قیمت به سمت سطوح بالاتر حمایت می‌کنند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است جیم وایکاف، تحلیلگر ارشد کیتکو، معتقد است رشد شاخص دلار آمریکا در دو هفته گذشته، بخشی از فضای خوش‌بینی در بازار طلا و نقره را تضعیف کرده است. او در این‌باره می‌گوید: «بازگشت قدرتمند شاخص‌های سهام آمریکا در معاملات شبانه نیز باعث شده بخشی از تقاضای خرید از فلزات امن به سمت بازار سهام منتقل شود.» وایکاف با اشاره به وضعیت تکنیکال بازار می‌افزاید: «از منظر تحلیل تکنیکال، رفتار قیمتی قراردادهای فیوچرز طلای آوریل در هفته گذشته یک الگوی بازگشتی نزولی قدرتمند را در نمودار روزانه شکل داده است. این الگو یکی از نشانه‌های احتمالی تشکیل سقف قیمتی در بازار محسوب می‌شود.» او در ادامه سطوح کلیدی بازار را چنین تشریح می‌کند: «هدف بعدی خریداران در مسیر صعود، ثبت یک بسته‌شدن قیمت بالای مقاومت مهم ۵۲۵۰ دلار است. در مقابل، هدف کوتاه‌مدت فروشندگان، پایین کشیدن قیمت قراردادهای آتی به زیر حمایت تکنیکال قدرتمند در کف این هفته، یعنی سطح ۴۴۲۳.۲۰ دلار است. نخستین مقاومت در محدوده ۵۰۰۰ دلار قرار دارد و پس از آن، سقف روز پنج‌شنبه در سطح ۵۰۴۵ دلار دیده می‌شود. در سمت حمایت نیز ابتدا سطح ۴۸۰۰ دلار و سپس کف شبانه ۴۶۷۰ دلار اهمیت دارد.» در زمان تنظیم این مقاله از UtoTimes، بهای طلای نقدی در سطح ۴۹۶۴.۶۲ دلار به‌ازای هر اونس معامله می‌شد که نشان‌دهنده رشد ۲.۷۰ درصدی در مقیاس هفتگی و افزایش ۳.۸۵ درصدی در معاملات روزانه بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ذخایر طلای چین باز هم افزایش یافت؛ پانزدهمین ماه متوالی خرید بانک مرکزی

در یک نگاه ذخایر رسمی طلای چین در ژانویه ۲۰۲۶ برای پانزدهمین ماه پیاپی افزایش یافت. برآوردهای مستقل نشان می‌دهد حجم واقعی ذخایر چین احتمالاً بسیار بیشتر از آمار رسمی است. ادامه روند دلارزدایی و نگرانی‌های مالی جهانی، خرید طلا توسط بانک‌های مرکزی را تقویت کرده است. روند افزایشی ذخایر طلای چین در آغاز سال ۲۰۲۶ نیز ادامه پیدا کرد و بانک مرکزی این کشور برای پانزدهمین ماه متوالی به خرید طلا اقدام کرد؛ نشانه‌ای روشن از تداوم راهبرد پکن در تقویت دارایی‌های امن و کاهش وابستگی به دلار آمریکا. بر اساس تازه‌ترین داده‌های رسمی منتشرشده، میزان ذخایر طلای چین در پایان ژانویه ۲۰۲۶ به ۷۴.۱۹ میلیون اونس تروی رسیده است؛ رقمی که نسبت به ۷۴.۱۵ میلیون اونس در پایان دسامبر ۲۰۲۵ افزایش جزئی اما معناداری را نشان می‌دهد. هرچند حجم خرید ماهانه محدود به نظر می‌رسد، اما اثر جهش قیمت طلا باعث شده ارزش دلاری این ذخایر با سرعت بسیار بیشتری افزایش یابد. بررسی‌های آماری یوتوتایمز نشان می‌دهد که ارزش ذخایر طلای چین در پایان ژانویه به حدود ۳۶۹.۶ میلیارد دلار رسیده، در حالی که این رقم در پایان دسامبر ۳۱۹.۴ میلیارد دلار بود. این جهش عمدتاً بازتاب رشد پرقدرت قیمت طلا در ابتدای سال جاری میلادی است؛ رشدی که جایگاه طلا را بار دیگر به‌عنوان یک دارایی راهبردی برای بانک‌های مرکزی تقویت کرده است. نکته مهم آن است که این ارقام صرفاً به ذخایری اشاره دارد که به‌طور رسمی گزارش می‌شوند. بسیاری از تحلیلگران معتقدند حجم واقعی طلای در اختیار چین به‌مراتب بیش از آمار اعلام‌شده است. برآوردهای مستقل نهادهایی مانند مجمع جهانی طلا نشان می‌دهد ذخایر واقعی چین می‌تواند حتی تا دو برابر ارقام رسمی باشد؛ موضوعی که فرضیه خریدهای پنهان و خارج از آمار رسمی را تقویت می‌کند. از این منظر، شاید خود اعداد رسمی تصویر کاملی ارائه ندهند، اما جهت‌گیری کلی بازار را به‌وضوح نشان می‌دهند: خرید طلا توسط بانک‌های مرکزی جهان در دو سال گذشته به‌طور مستمر در حال افزایش بوده است. چین در این میان یکی از بازیگران اصلی این روند به شمار می‌رود. “ «این رفتار در بستر نگرانی‌های فزاینده مالی در اقتصادهای بزرگ، رشد کسری بودجه‌ها و همچنین تلاش کشورها برای کاهش وابستگی به دلار آمریکا قابل تفسیر است.» محمد زمانی حرکت به سمت تنوع‌بخشی ذخایر ارزی و تقویت دارایی‌های فیزیکی، به‌ویژه طلا، به یکی از ستون‌های سیاست پولی و ذخایر ارزی بسیاری از کشورها تبدیل شده است. با وجود اصلاح قیمتی قابل‌توجه طلا در هفته گذشته، عملکرد این فلز گران‌بها در سال جاری همچنان قدرتمند باقی مانده است. قیمت طلا از ابتدای سال میلادی تاکنون نزدیک به ۱۵ درصد افزایش یافته و همچنان یکی از بهترین عملکردها را در میان دارایی‌های اصلی ثبت کرده است. در معاملات اخیر، فشار فروش اولیه در بازارهای آسیایی با تقاضای قابل‌توجه در سطوح پایین‌تر مواجه شد. طلا پس از افت ابتدایی، با موجی از خرید در کف همراه شد و در نهایت روز معاملاتی را با رشدی نزدیک به ۴ درصد در محدوده ۴٬۹۶۴ دلار به پایان رساند؛ رفتاری که نشان‌دهنده حضور خریداران استراتژیک در بازار است. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است با این حال، آزمون اصلی پیش‌روی خریداران طلا همچنان پابرجاست. سطح ۵٬۰۰۰ دلار به‌عنوان یک مرز روانی و تکنیکال مهم، همچنان چالش اصلی بازار محسوب می‌شود. در هفته گذشته، تلاش طلا برای عبور از این سطح با مقاومت در حوالی ۵٬۱۰۰ دلار ناکام ماند و قیمت در نهایت بار دیگر به زیر این محدوده بازگشت. بر اساس جمع‌بندی تیم UtoTimes، تداوم خرید طلا از سوی چین حتی در مقیاس ماهانه محدود، پیامی روشن به بازار می‌دهد: بانک‌های مرکزی هنوز از بازار طلا خارج نشده‌اند. در شرایطی که عدم‌قطعیت‌های ژئوپلیتیک، نگرانی‌های مالی و بحث‌های مربوط به آینده نظام پولی جهانی ادامه دارد، این جریان ساختاری می‌تواند همچنان به‌عنوان یک پشتوانه قدرتمند برای قیمت طلا عمل کند. اگر خریداران بتوانند در ماه‌های آینده عبور پایداری از سطح ۵٬۰۰۰ دلار را تثبیت کنند، رفتار بانک‌های مرکزی و در رأس آن‌ها چین می‌تواند یکی از مهم‌ترین دلایل ماندگاری این حرکت صعودی باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نوسان مرگبار یا استراحت؟ آینده قیمت طلا چه می‌شود؟

در یک نگاه قیمت طلا پس از نوسانات شدید بین ۴۴۰۰ تا ۵۶۰۰ دلار، در نهایت طی دو هفته گذشته بدون تغییر ماند. نوسانات سنگین روزانه باعث شده طلا نسبت به دو هفته قبل، دارایی خطرناک‌تری به نظر برسد. ثبات قیمت در محدوده ۴۵۰۰ تا ۵۰۰۰ دلار می‌تواند نشانه‌ای مثبت برای انباشت مجدد باشد. اخبار ژئوپلیتیک (ایران و اوکراین) و گزارش اشتغال آمریکا، کاتالیزورهای بعدی بازار هستند. آرامش پس از طوفان؛ طلا نفس می‌کشد در زمان نگارش این گزارش، اگر نمودار طلا را کمی عقب ببرید (Zoom out)، متوجه می‌شوید که قیمت طی دو هفته گذشته عملاً بدون تغییر (Flat) بوده است. اما کسانی که در بازار بوده‌اند می‌دانند که این ثبات ظاهری، حاصل یکی از پرنوسان‌ترین سفرهای قیمتی تاریخ بوده است. با بررسی رفتار بازار مشاهده می‌کنیم که دو هفته پیش رسیدن به ۵۰۰۰ دلار یک رویا بود، اما هفته گذشته قیمت تا ۵۶۰۰ دلار پرواز کرد و سپس تا ۴۴۰۰ دلار سقوط نمود. اگرچه بازگشت قیمت به محدوده فعلی (۴۹۵۱ دلار) یک جهش خوب محسوب می‌شود، اما احساس ناامنی در بازار موج می‌زند. چرا نوسان فعلی خطرناک است؟ تحلیلگران معتقدند که نوسانات ۱۵۰ دلاری در یک روز، اصلاً خبر خوبی نیست. این حرکات شدید برای «انباشت سرمایه» مناسب نیستند و سرمایه‌گذاران بلندمدت را فراری می‌دهند. حتی شرکت‌های استخراج‌کننده طلا ممکن است با احساس اینکه «چیزی در بازار تغییر کرده»، با شدت بیشتری اقدام به پوشش ریسک (Hedge) کنند. متاسفانه، نوسانات به ندرت به سرعت محو می‌شوند و معمولاً برای مدتی خوشه‌بندی شده و ادامه می‌یابند. “ بهترین اتفاق برای طلا در هفته پیش‌رو، کاهش نوسانات است؛ حتی اگر به قیمت کاهش جزئی نرخ‌ها تمام شود. بازار برای بازیابی اعتماد نیاز به ثبات دارد. مرتضی عظیمی کاتالیزورهای بعدی چیست؟ بررسی‌های ما در یوتوتایمز نشان می‌دهد که در روزهای آینده، چشم‌ها به اخبار ایران و اوکراین دوخته شده است. همچنین گزارش «اشتغال بخش غیرکشاورزی آمریکا» که چهارشنبه منتشر می‌شود، تعیین‌کننده خواهد بود. خبر خوب برای خریداران این است که دلار آمریکا عقب‌نشینی کرده و طلا توانسته در برابر افزایش مارجین‌ها دوام بیاورد. اگر قیمت بتواند چند هفته در محدوده ۴۵۰۰ تا ۵۰۰۰ دلار تثبیت شود، سیگنال مثبتی صادر خواهد شد؛ هرچند از نظر فصلی، دوران طلایی صعود رو به پایان است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

روانشناسی بازار در بحران؛ چرا دنبال ناجی می‌گردیم؟

در یک نگاه در زمان استرس بازار، معامله‌گران به جای تحلیل، ناخودآگاه به دنبال کسی می‌گردند که با قاطعیت آینده را پیش‌بینی کند. «تله اعتماد» زمانی رخ می‌دهد که شما با تحلیل دیگران وارد معامله می‌شوید اما چون ایمان درونی ندارید، در بدترین زمان خارج می‌شوید. کسانی که در بحران‌ها با قاطعیت و اطمینان کامل صحبت می‌کنند، معمولاً کمترین قابلیت اعتماد را دارند. راهکار اصلی: استراتژی خود را در زمان آرامش بازار بسازید و در طوفان، فقط به فرآیند خودتان اعتماد کنید. جستجو برای تاییدیه؛ درسی مهم برای روزهای سخت لحظه‌ای در هر ریزش بازار، هر سقوط ناگهانی و هر وحشتِ «این بار فرق می‌کند» وجود دارد که چیزی درون شما تغییر می‌کند. این حس فقط ترس نیست؛ بلکه نیاز ناامیدکننده‌ای است برای اینکه کسی پیدا شود و به شما بگوید دقیقاً چه اتفاقی خواهد افتاد. هر معامله‌گری در دنیایی که به تازگی بی‌رحمی‌اش را نشان داده، دنبال قطعیت می‌گردد. این الگو در طول دهه‌ها در بازار تکرار شده و هرگز تغییر نمی‌کند. وقتی نوسانات اوج می‌گیرد یا سهام و کریپتو سقوط می‌کنند، اولین کاری که معامله‌گران می‌کنند «تحلیل» نیست، بلکه «جستجو» است. آن‌ها شبکه‌های اجتماعی را اسکرول می‌کنند و سایت‌ها را رفرش می‌کنند تا کسی را پیدا کنند که با اطمینان حرف می‌زند و مثل یک قایق نجات به او می‌چسبند. این رفتار طبیعی است، اما یکی از خطرناک‌ترین کارهایی است که می‌توانید با پول خود انجام دهید. تله اعتماد در بازارهای آرام، شما به مفسران توجهی ندارید چون خودتان فرآیند و تحلیل دارید. اما وقتی حساب شما قرمز است و تیترها فریاد می‌زنند، ناگهان کسی که محکم‌ترین صدا را دارد، مغناطیسی می‌شود. روانشناسان ثابت کرده‌اند که مغز در شرایط عدم قطعیت، تشنه «بسته شدن» است. در بازار، این یعنی پیدا کردن کسی که جواب را می‌داند. اما تلخ‌ترین طنز ماجرا اینجاست: کسانی که در بحران با بیشترین اطمینان حرف می‌زنند، معمولاً غیرقابل‌اعتمادترین افراد هستند. گفتن جملاتی مثل «این کف قیمت است، همه چیز را بخرید!» وقتی هیچ ریسکی روی دوش گوینده نیست، آسان است. “ بازار سهام همان‌قدر که نیازمند «ایمان» است، افراد بی‌ایمان و مردد را قربانی می‌کند. شما نمی‌توانید ایمان را از کسی قرض بگیرید. پیتر لینچ شما نمی‌توانید ایمان را قرض بگیرید مشکل اصلی اینجاست: حتی اگر آن صدای مطمئن درست بگوید، شما باز هم می‌بازید. چرا؟ چون ایمان را نمی‌توان قرض گرفت. فرض کنید در ریزش بازار، کسی را پیدا می‌کنید که فریاد می‌زند «بخرید». شما می‌خرید. بازار ۳ درصد دیگر می‌ریزد. چه می‌کنید؟ چون تحلیل زیربنایی معامله را نمی‌دانید و آن را با گوشت و پوست خود حس نکرده‌اید، دقیقاً در بدترین زمان (قبل از برگشت بازار) می‌فروشید. آن گورو (استاد) نگه می‌دارد چون تحقیق کرده، اما شما می‌فروشید چون فقط تقلید کرده‌اید. چگونه فکر خود را اصلاح کنیم؟ ۱. آگاهی: دفعه بعد که جذب تحلیل کسی شدید، بپرسید: «آیا این را می‌خوانم تا یاد بگیرم، یا می‌خوانم تا حالم بهتر شود؟» جستجوی تاییدیه یعنی آنقدر بگردید تا کسی را پیدا کنید که با شما موافق است. این یک پرچم قرمز است. ۲. ساختن در آرامش: هیچ‌کس در طوفان خانه نمی‌سازد. قوانین خود را زمانی بنویسید که بازار آرام و خسته‌کننده است. وقتی استرس آمد، فقط به آن قوانین رجوع کنید. ۳. ژورنال‌نویسی: قبل از معامله بنویسید چرا وارد می‌شوید. این تنها راه رسیدن به ایمان درونی است. هیچ میانبری وجود ندارد. معامله‌گرانی که در بازار دوام می‌آورند، کسانی هستند که یاد گرفته‌اند با «عدم قطعیت» کنار بیایند. آن‌ها نیازی به یک صدای مطمئن در اینترنت ندارند تا به آن‌ها بگوید همه چیز درست می‌شود؛ آن‌ها چیزی بهتر ساخته‌اند: ایمان درونی آرام که حاصل انجام دادنِ کارِ سخت است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
آموزش کم اثر
آموزش کم اثر

5 نشانه هشداردهنده بازار که سرمایه‌گذاران باید جدی بگیرند

در یک نگاه ساختار بازارهای مالی در سال ۲۰۲۶ شباهت نگران‌کننده‌ای به سال بحران‌زده ۲۰۲۲ پیدا کرده است. ترکیدن حباب‌ها با سرعتی بی‌سابقه، از رمزارزها تا نرم‌افزار، نشانه افزایش بی‌ثباتی است. افزایش شدید سرمایه‌گذاری شرکت‌های فناوری می‌تواند سودآوری آینده را تحت فشار قرار دهد. سال ۲۰۲۶ به‌سرعت در حال تبدیل شدن به یکی از حساس‌ترین و پیچیده‌ترین سال‌ها برای سرمایه‌گذاران است. بسیاری از تحلیلگران معتقدند فضای کنونی بازار شباهت زیادی به سال ۲۰۲۲ دارد؛ سالی که یکی از بدترین دوره‌های عملکرد بازار سهام آمریکا در دهه اخیر بود. در سال ۲۰۲۲، شاخص اس‌اندپی ۵۰۰ بیش از ۱۸ درصد افت کرد و شاخص نزدک حدود یک‌سوم ارزش خود را از دست داد. آن روند نزولی تنها با معرفی چت‌جی‌پی‌تی در اواخر سال و آغاز موج خوش‌بینی به هوش مصنوعی متوقف شد. همین موج، در سال‌های بعد موتور اصلی رشد سهام شد و ارزش‌گذاری‌ها را به سطوح بسیار بالایی رساند. اکنون، با گذشت چند سال از آن نقطه عطف، نشانه‌هایی از فرسایش ساختار بازار به‌وضوح دیده می‌شود. در ادامه این مقاله از یوتوتایمز، پنج هشدار کلیدی که سرمایه‌گذاران باید به آن‌ها توجه کنند بررسی می‌شود. ۱. ترکیدن هم‌زمان حباب‌ها در بازارهای مختلف یکی از بارزترین ویژگی‌های بازار در ماه‌های اخیر، سرعت بی‌سابقه تغییرات قیمتی است. حرکت‌هایی که پیش‌تر طی چند هفته یا چند ماه اتفاق می‌افتاد، اکنون در عرض چند روز رخ می‌دهد. بیت‌کوین طی ماه‌های اخیر بیش از ۴۰ درصد از سقف قیمتی خود فاصله گرفته و رمزارزهایی مانند اتریوم افت‌های شدیدتری را تجربه کرده‌اند. بر اساس داده‌های کوین‌گکو، ارزش کل بازار رمزارزها از حدود ۴.۴ تریلیون دلار به نزدیک ۲ تریلیون دلار کاهش یافته است. در بازار فلزات گران‌بها نیز نوسانات کم‌سابقه‌ای ثبت شده است. قیمت نقره در یک روز بیش از ۲۵ درصد سقوط کرد؛ حرکتی که از زمان تلاش برادران هانت برای انحصار بازار نقره در دهه ۱۹۸۰ سابقه نداشت. این الگو نشان می‌دهد که بسیاری از دارایی‌ها در وضعیت حبابی قرار داشته‌اند و اکنون با سرعت در حال تخلیه هیجانات هستند. ۲. شوک جدید هوش مصنوعی به ساختار صنایع هوش مصنوعی دیگر صرفاً یک ابزار کمکی نیست، بلکه به عامل اصلی تخریب ساختارهای قدیمی تبدیل شده است. معرفی ابزارهای جدید از سوی شرکت‌هایی مانند آنتروپیک باعث شد تنها در یک روز حدود ۳۰۰ میلیارد دلار از ارزش سهام شرکت‌های نرم‌افزاری، مالی و مدیریت دارایی کاسته شود. هم‌زمان، بسته سهام نرم‌افزاری گلدمن ساکس بیش از ۶ درصد سقوط کرد. شاخص نرم‌افزار آمریکای شمالی نیز در ماه ژانویه ۱۵ درصد افت داشت که بدترین عملکرد آن از بحران مالی ۲۰۰۸ محسوب می‌شود. بانک گلدمن ساکس هشدار داده است که این روند می‌تواند به شکل‌گیری «رکود یقه‌سفیدها» منجر شود؛ وضعیتی که در آن مشاغل اداری، حقوقی و مدیریتی بیش از همه در معرض حذف قرار می‌گیرند. این تحول هنوز به‌طور کامل در قیمت‌گذاری بازار منعکس نشده است و می‌تواند در ماه‌های آینده شوک‌های بیشتری ایجاد کند. ۳. تشدید فشار بر شرکت‌های اعتبار خصوصی و صندوق‌های سرمایه‌گذاری بازار اعتبار خصوصی و صندوق‌های سرمایه‌گذاری خصوصی، طی سال‌های اخیر رشد شدیدی داشته است. اما نخستین نشانه‌های بحران از تابستان گذشته ظاهر شد؛ زمانی که چند شرکت بزرگ اعلام ورشکستگی کردند. این تحولات باعث زیان سنگین بانک‌هایی مانند UBS و JPMorgan Chase & Co. شد. طبق برآورد UBS، حدود ۲۰ درصد از وام‌های اعتبار خصوصی به شرکت‌های نرم‌افزاری اختصاص دارد؛ همان بخشی که بیشترین آسیب را از هوش مصنوعی می‌بیند. در بازار املاک تجاری نیز وضعیت شکننده است. بدهی این بخش به حدود ۴.۹ تریلیون دلار رسیده که بخش عمده آن مربوط به ساختمان‌های اداری و مجتمع‌های مسکونی است. این فشارها باعث شده سهام شرکت‌هایی مانند Blue Owl و صندوق‌های توسعه کسب‌وکار با افت شدید مواجه شوند. ۴. افزایش بازده اوراق بدهی ژاپن و تهدید نقدینگی جهانی افزایش بازده اوراق بدهی دولت ژاپن یکی از مهم‌ترین تحولات کمتر دیده‌شده ماه‌های اخیر است. ژاپن دهه‌ها با نرخ بهره نزدیک به صفر، منبع اصلی تأمین مالی معاملات موسوم به معاملات حَملی «کری ترید» بوده است. “ «با نسبت بدهی به تولید ناخالص داخلی حدود ۲۳۰ درصد، رشد اقتصادی کمتر از یک درصد و تورم بالا، احتمال بازگشت نرخ‌ها به سطوح پایین بسیار ضعیف شده است.» محمد زمانی افزایش بازده اوراق ژاپن می‌تواند: نقدینگی جهانی را کاهش دهد هزینه تأمین مالی را بالا ببرد فشار بر بدهی دولت‌های گروه بیست را تشدید کند این روند در صورت تداوم، یکی از بزرگ‌ترین ریسک‌های سیستماتیک بازار خواهد بود. ۵. انفجار سرمایه‌گذاری شرکت‌های فناوری یکی از مهم‌ترین ویژگی‌های بازار فعلی، رشد بی‌سابقه مخارج سرمایه‌ای شرکت‌های فناوری است. نمونه‌ها: متا: تا ۱۳۵ میلیارد دلار مایکروسافت: حدود ۳۰ میلیارد دلار در فصل اخیر آلفابت: تا ۱۸۵ میلیارد دلار آمازون: حدود ۲۰۰ میلیارد دلار بخش عمده این سرمایه‌گذاری‌ها صرف ساخت مراکز داده و زیرساخت‌های هوش مصنوعی می‌شود. اگرچه این روند در کوتاه‌مدت به رشد تولید ناخالص داخلی و اشتغال کمک می‌کند، اما پیامدهای منفی مهمی نیز دارد: کاهش سودآوری آینده افزایش هزینه‌ها در کوتاه‌مدت با رشد درآمد متناظر همراه نیست و می‌تواند سود هر سهم را کاهش دهد. کاهش بازخرید سهام سرمایه‌گذاری سنگین باعث کاهش جریان نقدی آزاد می‌شود و توان شرکت‌ها برای بازخرید سهام را محدود می‌کند. ریسک کمبود انرژی ظرفیت تولید برق ممکن است نتواند هم‌پای رشد مراکز داده افزایش یابد و به گلوگاه ساختاری تبدیل شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است با وجود نوسانات اخیر، بازار سهام آمریکا همچنان نزدیک به سقف‌های تاریخی معامله می‌شود. نسبت‌های ارزش‌گذاری، به‌ویژه نسبت شیلر، در سطوح بسیار بالایی قرار دارند و بسیاری از ریسک‌ها هنوز در قیمت‌ها منعکس نشده‌اند. ترکیب عوامل زیر، فضای بازار را شکننده کرده است: ترکیدن هم‌زمان حباب‌ها اختلال گسترده ناشی از هوش مصنوعی فشار بر اعتبار خصوصی ریسک بدهی ژاپن انفجار مخارج سرمایه‌ای در چنین شرایطی، بسیاری از سرمایه‌گذاران حرفه‌ای رویکردی محافظه‌کارانه اتخاذ کرده‌اند و بخشی از دارایی خود را به اوراق خزانه کوتاه‌مدت و استراتژی‌های کم‌ریسک اختصاص داده‌اند. بر اساس جمع‌بندی تیم UtoTimes، سال ۲۰۲۶ می‌تواند به نقطه‌ای تعیین‌کننده در چرخه بازار تبدیل شود؛ سالی که در آن، خوش‌بینی افراطی سال‌های پس از انقلاب هوش مصنوعی جای خود را به بازتنظیم واقع‌گرایانه ارزش‌ها خواهد داد. برای سرمایه‌گذاران، توجه به این پنج هشدار می‌تواند نقش مهمی در مدیریت ریسک و حفظ سرمایه ایفا کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چشم‌انداز هفته پیش‌رو؛ داده‌های اشتغال و تورم آمریکا در کانون توجه فدرال رزرو

در یک نگاه گزارش اشتغال و تورم آمریکا می‌تواند مسیر سیاست پولی فدرال رزرو در سال ۲۰۲۶ را تغییر دهد. انتخابات زودهنگام ژاپن عاملی کلیدی برای نوسانات ین خواهد بود. داده‌های رشد اروپا، بریتانیا و چین نیز جهت حرکت ارزها و بازارها را تحت تأثیر قرار می‌دهد. بازگشت قدرت دلار با معرفی وارش و انتشار PMI قدرتمند بخش تولید دلار آمریکا در هفته گذشته وارد فاز بازیابی شد و موفق شد عملکردی بهتر از سایر ارزهای اصلی به ثبت برساند؛ حرکتی که عمدتاً تحت تأثیر معرفی کوین وارش، عضو پیشین هیئت‌مدیره فدرال رزرو، به‌عنوان گزینه ریاست جدید این نهاد رقم خورد. وارش در دوره فعالیت خود بین سال‌های ۲۰۰۶ تا ۲۰۱۱، رویکردی سخت‌گیرانه نسبت به تورم داشت و با گسترش ترازنامه بانک مرکزی مخالف بود؛ به همین دلیل، انتخاب او از سوی ترامپ برای بسیاری از سرمایه‌گذاران غیرمنتظره تلقی شد. با این حال، نباید فراموش کرد که ترامپ همواره بر کاهش تهاجمی نرخ بهره تأکید داشته و وارش نیز در مقطع کنونی نشانه‌هایی از انعطاف بیشتر در مواضع خود بروز داده است. در هر صورت، در شرایطی که شاخص مدیران خرید بخش تولید ISM فراتر از انتظارات ظاهر شد و زیرشاخص قیمت‌ها در بخش خدمات نیز افزایش یافت، گزارش اشتغال بخش خصوصی ADP رشد ضعیف‌تری از حد انتظار را نشان داد. همین ترکیب متناقض داده‌ها باعث شده سرمایه‌گذاران همچنان بر این باور باشند که فدرال رزرو ممکن است ناچار شود در سال جاری دو نوبت کاهش ۲۵ واحد پایه‌ای نرخ بهره را در دستور کار قرار دهد. تمرکز بازار بر داده‌های NFP و CPI با توجه به این فضای کلی، در هفته پیش‌رو توجه بازارها احتمالاً به گزارش به‌تعویق‌افتاده اشتغال غیرکشاورزی آمریکا (NFP) در روز چهارشنبه و داده‌های تورمی CPI در روز جمعه معطوف خواهد شد؛ آماری که هر دو مربوط به ماه ژانویه هستند. پیش‌بینی می‌شود رشد اشتغال از ۵۰ هزار به ۶۸ هزار نفر افزایش یافته باشد و نرخ بیکاری نیز در سطح ۴.۴ درصد ثابت بماند. با این حال، با در نظر گرفتن اینکه انتظار می‌رود اشتغال بخش خصوصی از ۳۷ هزار به ۷۰ هزار نفر برسد، اما گزارش ADP تنها رشد ۲۲ هزار نفری را نشان داده، ریسک‌های پیرامون آمار NFP بیشتر به سمت ضعف متمایل شده‌اند. افت زیرشاخص اشتغال در شاخص PMI بخش خدمات ISM نیز این دیدگاه محتاطانه را تقویت می‌کند. “ «انتشار گزارشی که با دیدگاه جروم پاول مبنی بر کاهش ریسک‌های نزولی بازار کار در تضاد باشد، می‌تواند سرمایه‌گذاران را به تقویت انتظارات خود برای کاهش نرخ بهره ترغیب کند و در نتیجه، دلار آمریکا را تحت فشار فروش قرار دهد.» محمد زمانی با این حال، تداوم یا ناپایداری این افت احتمالی، تا حد زیادی به داده‌های تورمی روز جمعه بستگی خواهد داشت. تورم سرفصل در ماه دسامبر در سطح ۲.۷ درصد باقی ماند که همچنان فاصله محسوسی با هدف ۲ درصدی فدرال رزرو دارد. از سوی دیگر، زیرشاخص قیمت‌ها در گزارش‌های ISM بخش تولید و خدمات، نشانه‌هایی از شتاب‌گیری تورم ارائه داده‌اند؛ موضوعی که ریسک انتشار ارقام بالاتر از انتظار در شاخص CPI را افزایش می‌دهد. از این رو، اگر داده‌های تورمی بار دیگر بر چسبندگی قیمت‌ها تأکید کنند، دلار آمریکا به احتمال زیاد می‌تواند بخشی از افت احتمالی ناشی از گزارش NFP را جبران کند و وارد فاز بازیابی شود. در این میان، آمار خرده‌فروشی آمریکا قرار است روز سه‌شنبه و پیش از انتشار گزارش‌های NFP و CPI منتشر شود و می‌تواند تصویری اولیه از وضعیت تقاضای مصرف‌کننده در آغاز سال جدید ارائه دهد. آیا پیروزی تاکائیچی می‌تواند دلار/ین را بار دیگر به محدوده ۱۶۰ برساند؟ دلار آمریکا در هفته گذشته بیشترین رشد خود را در برابر ین ژاپن به ثبت رساند؛ حرکتی که پس از اظهارات تاکائیچی، نخست‌وزیر ژاپن، درباره مزایای تضعیف ین شکل گرفت و فشار تازه‌ای بر ارز این کشور وارد کرد. ین پیش از این، در پی نگرانی‌ها درباره مداخله هماهنگ احتمالی میان آمریکا و ژاپن، بازگشتی قابل توجه را تجربه کرده بود؛ به‌طوری که دلار/ین از محدوده ۱۵۹.۰۰ تا حوالی ۱۵۲.۰۰ سقوط کرد، اما پس از سخنان تاکائیچی بار دیگر مسیر صعودی در پیش گرفت و به بالای سطح ۱۵۷.۰۰ بازگشت. اکنون معامله‌گران بازار ین نگاه خود را به انتخابات زودهنگام روز یکشنبه در ژاپن دوخته‌اند. تاکائیچی این انتخابات را با هدف تقویت موقعیت سیاسی خود در پارلمان برگزار کرده تا بتواند با دست بازتری برنامه‌های مالی و هزینه‌ای دولت را پیش ببرد. نظرسنجی‌های ماه نخست سال نشان دادند که محبوبیت نخست‌وزیر جدید تا حدی کاهش یافته است؛ به‌طوری که تنها یکی از آن‌ها از حمایت بالای ۷۰ درصدی حکایت داشت، در حالی که در ماه دسامبر سه نظرسنجی چنین سطحی از محبوبیت را نشان می‌دادند. با این حال، سایر نظرسنجی‌ها همچنان حمایت قابل توجهی در محدوده ۶۰ درصد را گزارش کرده‌اند. بر این اساس، اگر ائتلاف حاکم مطابق انتظارات پیروزی قاطعی به دست آورد، این احتمال وجود دارد که ین بخش بیشتری از رشد ناشی از مداخلات قبلی را پس بدهد. در چنین سناریویی، گمانه‌زنی‌ها درباره افزایش هزینه‌های دولتی و فشار بیشتر بر بانک مرکزی ژاپن برای حرکت آهسته‌تر در مسیر افزایش نرخ بهره، می‌تواند به تضعیف دوباره ین منجر شود. البته در صورت نزدیک شدن دلار/ین به محدوده ۱۶۰.۰۰، احتمال افزایش هشدارهای مداخله‌ای یا انجام «بررسی نرخ» جدید نیز وجود دارد که می‌تواند مانع ادامه رشد شود. در مقابل، اگر ائتلاف تاکائیچی موفق به کسب اکثریت نشود، ین ممکن است تقویت شود؛ چرا که او پیش‌تر وعده داده در چنین شرایطی از سمت خود کناره‌گیری کند. افزایش نااطمینانی سیاسی می‌تواند فشار کوتاه‌مدتی بر بازار سهام ژاپن وارد کند، اما در عین حال، ین ممکن است به‌عنوان دارایی امن مورد توجه قرار گیرد. این روند می‌تواند با انتظارات مربوط به سیاست مالی انقباضی‌تر و موضع تهاجمی‌تر بانک مرکزی ژاپن در آینده تقویت شود؛ حتی اگر تا زمان تشکیل دولت جدید، یک دوره وقفه و بلاتکلیفی موقت در فضای سیاسی کشور حاکم باشد. با افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان، داده‌های GDP در کانون توجه قرار می‌گیرند در بریتانیا، نخستین برآورد از رشد تولید ناخالص داخلی سه‌ماهه چهارم منتشر خواهد شد؛ آماری که هم‌زمان با گزارش GDP ماهانه دسامبر و داده‌های مربوط به تولید صنعتی و تولید کارخانه‌ای برای همان ماه در اختیار بازارها قرار می‌گیرد. این مجموعه داده‌ها می‌تواند تصویر دقیق‌تری از وضعیت واقعی اقتصاد بریتانیا در پایان سال گذشته ارائه دهد. بانک مرکزی انگلستان روز پنج‌شنبه نرخ بهره را بدون تغییر و در سطح ۳.۷۵ درصد حفظ کرد، اما الگوی رأی‌گیری نشان داد که این تصمیم با اختلافی بسیار شکننده اتخاذ شده است. چهار عضو کمیته به کاهش نرخ بهره رأی دادند و پنج نفر از تثبیت نرخ‌ها حمایت کردند؛ به این معنا که تغییر نظر تنها یک عضو در نشست‌های آینده می‌تواند زمینه‌ساز آغاز چرخه کاهش نرخ بهره شود. مقامات پولی همچنان تمایل خود را برای کاهش بیشتر نرخ‌ها حفظ کرده‌اند. اندرو بیلی، رئیس بانک مرکزی، تأکید کرد که روند کاهش تورم مطابق برنامه و حتی جلوتر از زمان‌بندی پیش‌بینی‌شده در حال حرکت است؛ موضوعی که در صورت تداوم شرایط فعلی، فضای لازم برای تسهیل بیشتر سیاست پولی را فراهم می‌کند. این موضع‌گیری باعث شده سرمایه‌گذاران بر حجم شرط‌بندی‌های خود برای کاهش نرخ بهره بیفزایند و اکنون تقریباً ۵۰ درصد احتمال می‌دهند که در نشست ۱۹ مارس، بانک مرکزی دست به کاهش نرخ بزند. همچنین تا پایان سال، بازارها انتظار دو نوبت کاهش نرخ بهره را دارند؛ سناریویی مشابه آنچه برای فدرال رزرو آمریکا پیش‌بینی می‌شود. بر اساس بررسی‌های یوتوتایمز، در شرایطی که اقتصاد بریتانیا نشانه‌هایی از کندی بروز داده و رشد سه‌ماهه سوم سال ۲۰۲۵ نیز ضعیف بوده است، انتشار مجموعه‌ای دیگر از داده‌های نرم برای سه‌ماهه چهارم می‌تواند احتمال کاهش نرخ بهره در ماه مارس را تقویت کرده و فشار نزولی بر پوند وارد کند. با این حال، بهبود شاخص‌های PMI در سه ماه پایانی سال نسبت به سه‌ماهه سوم، بخشی از این ریسک‌ها را به سمت سناریوی مثبت متمایل کرده است. افزون بر این، افزایش بیشتر PMI در ماه ژانویه نیز نشان‌دهنده شروعی سالم‌تر برای سال جدید است؛ عاملی که می‌تواند تا حدی از پوند حمایت کند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است انتشار داده‌های GDP منطقه یورو در سایه نگرانی‌ها درباره قدرت یورو معامله‌گران یورو در هفته پیش‌رو ناچار خواهند بود داده‌های اولیه رشد تولید ناخالص داخلی منطقه یورو در سه‌ماهه چهارم را هضم کنند؛ آماری که قرار است روز جمعه منتشر شود و می‌تواند نشانه‌های مهمی از وضعیت اقتصاد اروپا در پایان سال ۲۰۲۵ ارائه دهد. بانک مرکزی اروپا نیز روز پنج‌شنبه نرخ‌های بهره را بدون تغییر حفظ کرد و بیانیه همراه این تصمیم، اطلاعات تازه و معناداری در اختیار بازار قرار نداد. کریستین لاگارد، رئیس ECB، بار دیگر تأکید کرد که اقتصاد منطقه یورو در وضعیت مناسبی قرار دارد، اما در عین حال هشدار داد که تقویت یورو می‌تواند تورم را بیش از برآوردهای فعلی کاهش دهد. در همین راستا، مارتینز کازاکس، از اعضای شورای حکام بانک مرکزی اروپا، روز جمعه اعلام کرد که تقویت محسوس ارزش یورو می‌تواند واکنش سیاستی این نهاد را در پی داشته باشد. بر این اساس، اگر داده‌های GDP سه‌ماهه چهارم نشانه‌هایی از ضعف اقتصادی را منعکس کنند، این نگرانی تقویت خواهد شد که رشد ارزش یورو در ماه‌های اخیر فشار مضاعفی بر اقتصاد منطقه وارد کرده است. در چنین شرایطی، هرچند فعالان بازار در حال حاضر احتمال معناداری برای کاهش نرخ بهره در آینده نزدیک قائل نیستند، اما ممکن است به‌تدریج این سناریو را در محاسبات خود وارد کنند و انتظارات خود از مسیر سیاست پولی ECB را مورد بازنگری قرار دهند. داده‌های تورمی چین نیز در دستور کار بازارها قرار دارند در سایر نقاط جهان، آمار شاخص قیمت مصرف‌کننده (CPI) و شاخص قیمت تولیدکننده (PPI) چین برای ماه ژانویه قرار است در جریان معاملات آسیایی روز چهارشنبه منتشر شود. دومین اقتصاد بزرگ جهان در سال ۲۰۲۵ رشدی معادل ۵.۰ درصد را ثبت کرد؛ رشدی که عمدتاً حاصل تلاش این کشور برای دستیابی به رکوردهای تازه در صادرات و ثبت مازاد تجاری بی‌سابقه بوده است. با این حال، ضعف در بخش‌های داخلی اقتصاد چین همچنان ادامه داشته است. رشد خرده‌فروشی به ۳.۷ درصد محدود شد و سرمایه‌گذاری در بخش املاک با افت قابل توجه ۱۷.۲ درصدی مواجه شد. اگرچه تورم مصرف‌کننده از ماه اکتبر وارد محدوده مثبت شد و در نوامبر و دسامبر نیز شتاب گرفت، اما نرخ سرفصل PPI از نوامبر ۲۰۲۲ تاکنون در محدوده منفی باقی مانده است. این وضعیت می‌تواند نشان‌دهنده آن باشد که تولیدکنندگان برای حفظ قدرت رقابتی خود در برابر تعرفه‌های دولت ترامپ، ناچار به پایین نگه داشتن قیمت‌ها شده‌اند. در عین حال، تداوم انتشار داده‌های تورمی ضعیف یا منفی می‌تواند نگرانی‌هایی را درباره سودآوری شرکت‌های تولیدی و در نتیجه، نقش آن‌ها در رشد کلی اقتصاد چین تشدید کند. چنین سناریویی ممکن است فشار کوتاه‌مدتی بر دلار استرالیا وارد کند، چرا که اقتصاد استرالیا پیوند نزدیکی با تقاضای چین دارد. با این وجود، از آنجا که بانک مرکزی استرالیا در مقایسه با سایر بانک‌های مرکزی بزرگ رویکردی انقباضی‌تر در پیش گرفته و حتی در هفته جاری نرخ بهره را افزایش داده است، هرگونه اصلاح در جفت‌ارز دلار استرالیا/دلار آمریکا احتمالاً محدود و کوتاه‌مدت خواهد بود؛ به‌ویژه اگر دلار آمریکا تحت تأثیر داده‌های ضعیف احتمالی بازار کار، بار دیگر با فشار مواجه شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صفر تا صد گزارش NFP | چگونه اخبار اشتغال را هوشمندانه ترید کنیم؟

در یک نگاه گزارش NFP یکی از اثرگذارترین داده‌های اقتصاد کلان آمریکا بر بازار فارکس است و می‌تواند نوسانات شدیدی ایجاد کند. گزارش اشتغال غیرکشاورزی آمریکا (NFP) شاخصی کلیدی از وضعیت بازار کار ایالات متحده است که هر ماه در نخستین جمعه منتشر می‌شود. آنچه بازار را حرکت می‌دهد «عدد خام» نیست، بلکه فاصله آن با انتظارات و نحوه تفسیر معامله‌گران است. معامله موفق NFP نیازمند صبر، درک ساختار داده و اجتناب از واکنش‌های هیجانی اولیه است. در بازارهای مالی، برخی داده‌های اقتصادی فراتر از یک عدد ساده عمل می‌کنند؛ آن‌ها می‌توانند مسیر قیمت‌ها را تغییر دهند، استراتژی‌ها را به‌هم بریزند و حتی روندهای بزرگ بازار را بازتعریف کنند. گزارش‌های اشتغال آمریکا دقیقاً در همین دسته قرار می‌گیرند؛ داده‌هایی که هر ماه نگاه میلیون‌ها معامله‌گر، تحلیل‌گر و سرمایه‌گذار را به خود خیره می‌کنند و در عرض چند دقیقه، موجی از نوسان را در بازار فارکس، طلا و شاخص‌های سهام ایجاد می‌کنند. درک عمیق این گزارش، نه‌تنها یک مزیت تحلیلی محسوب می‌شود، بلکه می‌تواند مرز میان تصمیم‌گیری آگاهانه و معامله احساسی را مشخص کند؛ مرزی که بسیاری از فعالان بازار هر ماه در آزمون آن قرار می‌گیرند. در این مقاله از یوتوتایمز، بررسی می‌کنیم که چرا درک پیامدهای این گزارش اهمیت بالایی دارد، چگونه باید اعداد و داده‌های آن را تفسیر کرد و به‌طور کلی، چه رویکردهایی برای معامله بر اساس گزارش NFP در بازار فارکس وجود دارد. NFP چیست و چرا برای بازارهای مالی اهمیت دارد؟ گزارش اشتغال بخش غیرکشاورزی آمریکا (Nonfarm Payrolls – NFP) یکی از مهم‌ترین و تأثیرگذارترین داده‌های اقتصادی جهان به‌شمار می‌رود که هر ماه توسط اداره آمار کار ایالات متحده منتشر می‌شود. این گزارش تصویری نسبتاً دقیق از وضعیت بازار کار ایالات متحده ارائه می‌دهد و به‌عنوان یکی از شاخص‌های کلیدی سلامت اقتصادی این کشور شناخته می‌شود؛ شاخصی که مستقیماً بر انتظارات تورمی، سیاست‌های پولی و جهت‌گیری بازارهای مالی اثر می‌گذارد. NFP نشان می‌دهد در طول یک ماه، چه تعداد شغل جدید در بخش‌های غیرکشاورزی اقتصاد آمریکا ایجاد یا حذف شده است. این آمار شامل تمام کارکنان حقوق‌بگیر در بخش‌های خصوصی و عمومی می‌شود، اما کارکنان دولتی فدرال، کارگران بخش کشاورزی، کارکنان خانوارهای خصوصی و سازمان‌های غیرانتفاعی را در بر نمی‌گیرد. هدف از این تفکیک، ارائه تصویری شفاف‌تر از روند واقعی اشتغال در بدنه اصلی اقتصاد است. با این حال، گزارش NFP صرفاً به تعداد مشاغل ایجادشده محدود نمی‌شود، بلکه مجموعه‌ای از داده‌های مکمل و بسیار مهم را نیز در اختیار فعالان بازار قرار می‌دهد. مهم‌ترین اجزای این گزارش عبارت‌اند از: تغییرات اشتغال غیرکشاورزی: میزان افزایش یا کاهش تعداد مشاغل نسبت به ماه قبل نرخ بیکاری (Unemployment Rate): درصد جمعیت فعال اقتصادی که فاقد شغل هستند میانگین دستمزد ساعتی (Average Hourly Earnings): شاخصی کلیدی برای سنجش فشارهای تورمی نرخ مشارکت نیروی کار (Labor Force Participation Rate): درصد افرادی که در بازار کار فعال هستند ساعات کاری هفتگی: نشانه‌ای از میزان تقاضا برای نیروی کار ترکیب این داده‌ها، تصویری چندبعدی از وضعیت بازار کار آمریکا ارائه می‌دهد و به تحلیل‌گران کمک می‌کند روندهای پنهان اقتصادی را شناسایی کنند. برای مثال، رشد بالای اشتغال همراه با افزایش دستمزدها می‌تواند نشانه‌ای از داغ شدن اقتصاد و افزایش احتمال سیاست‌های انقباضی فدرال رزرو باشد. در مقابل، افت اشتغال و کاهش مشارکت نیروی کار معمولاً به‌عنوان زنگ هشدار رکود تلقی می‌شود. اهمیت NFP زمانی دوچندان می‌شود که بدانیم بازارهای مالی، به‌ویژه فارکس، بیش از هر چیز به «انتظارات» واکنش نشان می‌دهند. “ «اختلاف میان رقم واقعی منتشرشده و پیش‌بینی تحلیل‌گران، اغلب عامل اصلی نوسانات شدید قیمتی است.» محمد زمانی به همین دلیل، این گزارش نه‌تنها برای اقتصاددانان، بلکه برای معامله‌گران طلا، ارز، شاخص‌ها و حتی بازار اوراق قرضه نیز یک نقطه مرجع حیاتی محسوب می‌شود. درک ساختار و اجزای گزارش NFP، نخستین گام برای تحلیل درست واکنش بازار به این داده است. بدون شناخت دقیق این مؤلفه‌ها، معامله‌گران در معرض تصمیم‌گیری‌های احساسی و پرریسک قرار می‌گیرند؛ تصمیم‌هایی که اغلب در لحظات پرنوسان انتشار این گزارش، هزینه‌بر تمام می‌شوند. برای رصد سریع و دقیق داده‌های NFP در لحظه انتشار نیز، معامله‌گران می‌توانند از تقویم‌های اقتصادی معتبر مثل فارکس‌فکتوری استفاده کنند. این پلتفرم، ارقام واقعی، پیش‌بینی‌ها و داده‌های قبلی را هم‌زمان نمایش می‌دهد و امکان مقایسه فوری اطلاعات را فراهم می‌سازد. تأثیر گزارش NFP بر دلار آمریکا و رفتار بازار گزارش NFP علاوه بر ارائه تصویری از وضعیت بازار کار، یکی از مهم‌ترین محرک‌های نوسان در دلار آمریکا محسوب می‌شود. معامله‌گران بازار ارز، این داده را به‌عنوان نشانه‌ای از قدرت یا ضعف آینده اقتصاد ایالات متحده تفسیر می‌کنند و بر اساس آن، پوزیشن‌های معاملاتی خود را تنظیم می‌نمایند. در حالت کلی، انتشار ارقام مثبت و فراتر از انتظارات در گزارش NFP، نشان‌دهنده پویایی بازار کار و بهبود شرایط اقتصادی است. چنین وضعیتی معمولاً انتظارات نسبت به رشد اقتصادی و احتمال تداوم سیاست‌های انقباضی را تقویت می‌کند. در نتیجه، تقاضا برای دلار آمریکا افزایش یافته و این ارز با حمایت نسبی در بازار مواجه می‌شود. در مقابل، زمانی که آمار اشتغال ضعیف‌تر از پیش‌بینی‌ها منتشر شود، نگرانی‌ها درباره کند شدن رشد اقتصادی افزایش می‌یابد. در این شرایط، سرمایه‌گذاران تمایل بیشتری به خروج از دارایی‌های دلاری پیدا می‌کنند و دلار تحت فشار فروش قرار می‌گیرد. این واکنش، بازتابی از تغییر انتظارات نسبت به آینده اقتصاد و سیاست‌های پولی است. با این حال، چنین رابطه‌ای همیشه به‌صورت مستقیم و قابل‌پیش‌بینی عمل نمی‌کند. در بسیاری از موارد، واکنش بازار به گزارش NFP برخلاف انتظار اولیه معامله‌گران است. دلیل اصلی این موضوع، نقش «برداشت و تفسیر فعالان بازار» از داده‌های منتشرشده است. در معاملات مبتنی بر اخبار اقتصادی، اصل مهمی وجود دارد که می‌گوید: بازار لزوماً به خودِ خبر واکنش نشان نمی‌دهد، بلکه به نحوه تفسیر آن واکنش نشان می‌دهد. این اصل در مورد NFP بیش از هر داده دیگری مصداق دارد. گاهی ممکن است گزارش منتشرشده از نظر عددی مثبت باشد، اما به دلیل ضعف در سایر مؤلفه‌ها، مانند کاهش دستمزدها یا افت نرخ مشارکت، بازار واکنش منفی نشان دهد. از سوی دیگر، در برخی مواقع، حتی داده‌های ضعیف نیز می‌توانند باعث رشد دلار شوند؛ به‌ویژه زمانی که معامله‌گران از قبل سناریوی بدتری را در قیمت‌ها لحاظ کرده باشند. در چنین شرایطی، انتشار آمار «کمتر بد نسبت به انتظار» می‌تواند باعث تعدیل انتظارات و بازگشت قیمت شود. عامل مهم دیگر، عنصر «غافلگیری» است. هرچه فاصله میان رقم واقعی و پیش‌بینی تحلیل‌گران بیشتر باشد، احتمال بروز نوسانات شدید نیز افزایش می‌یابد. این غافلگیری می‌تواند موجی از معاملات هیجانی، فعال شدن حد ضررها و افزایش ناگهانی حجم معاملات را به دنبال داشته باشد. به همین دلیل، واکنش بازار به گزارش NFP را نمی‌توان صرفاً بر اساس مثبت یا منفی بودن اعداد پیش‌بینی کرد. آنچه اهمیت دارد، مقایسه هم‌زمان داده‌ها با انتظارات قبلی، شرایط کلی اقتصاد، فضای سیاست‌گذاری پولی و موقعیت‌یابی معامله‌گران پیش از انتشار خبر است. درک این پویایی رفتاری، پلی میان تحلیل فاندامنتال و معاملات عملی ایجاد می‌کند و معامله‌گر را از نگاه ساده‌انگارانه به اخبار اقتصادی دور می‌سازد؛ نگاهی که اغلب منجر به تصمیم‌گیری‌های شتاب‌زده در لحظات پرنوسان بازار می‌شود. نوسانات بازار و رفتار قیمت پیش از انتشار گزارش NFP گزارش NFP یکی از پرمخاطب‌ترین رویدادهای اقتصادی در تقویم بازارهای مالی است و همین موضوع باعث می‌شود معامله‌گران در ساعات و حتی روزهای منتهی به انتشار آن، با احتیاط بیشتری عمل کنند. نتیجه این رفتار محافظه‌کارانه، معمولاً کاهش تدریجی حجم معاملات و افت نوسانات بازار است. در اغلب موارد، در روز جمعه پیش از انتشار گزارش، قیمت‌ها وارد یک فاز خنثی و کم‌رمق می‌شوند. بازار در این بازه زمانی اغلب بدون جهت مشخص حرکت می‌کند و در قالب یک محدوده محدود نوسان می‌یابد. این حالت «انتظار و تردید» بازتابی از بلاتکلیفی معامله‌گران نسبت به نتیجه گزارش و پیامدهای احتمالی آن است. در چنین شرایطی، بسیاری از معامله‌گران ترجیح می‌دهند تا زمان انتشار داده، از ورود به پوزیشن‌های جدید خودداری کنند. این کاهش مشارکت فعالان بازار، باعث می‌شود حرکات قیمتی فاقد مومنتوم قوی بوده و بیشتر به نوسانات رفت‌وبرگشتی و کوتاه‌مدت محدود شود. از منظر معاملاتی، این دوره معمولاً یکی از دشوارترین بازه‌ها برای یافتن پوزیشن‌های کم‌ریسک و پربازده محسوب می‌شود. نبود روند مشخص، افزایش حرکات فریب‌دهنده و شکل‌گیری شکست‌های نامعتبر، احتمال گرفتار شدن در نوسانات ناگهانی را افزایش می‌دهد؛ پدیده‌ای که در اصطلاح معاملاتی به «ویپ‌ساو» (Whipsaw) معروف است. به همین دلیل، بسیاری از معامله‌گران میان‌مدت و سوئینگ ترجیح می‌دهند در ساعات ابتدایی روز جمعه، پیش از انتشار NFP، از بازار فاصله بگیرند. در این بازه، نه‌تنها احتمال شکل‌گیری ستاپ‌های معاملاتی با کیفیت پایین است، بلکه ریسک فعال شدن ناگهانی حد ضررها نیز به‌طور محسوسی افزایش می‌یابد. نکته مهم آن است که این فاز آرامش نسبی، اغلب پیش‌درآمد یک حرکت شدید و پرشتاب پس از انتشار داده محسوب می‌شود. انباشت سفارش‌ها، پوزیشن‌های بازنشده و انتظارات معلق، همگی پس از اعلام گزارش آزاد می‌شوند و می‌توانند موجی از نوسان را در بازار ایجاد کنند. درک این الگوی رفتاری به معامله‌گران کمک می‌کند تا از ورود زودهنگام به معاملات کم‌بازده اجتناب کرده و انرژی تحلیلی خود را برای مرحله پس از انتشار خبر، که معمولاً فرصت‌های واقعی‌تری در آن شکل می‌گیرد، حفظ کنند. چگونه گزارش NFP را معامله کنیم و داده‌های اشتغال را درست تفسیر کنیم؟ در لحظه انتشار گزارش NFP، بازار فارکس معمولاً وارد یکی از پرتنش‌ترین و پرنوسان‌ترین دقایق ماه می‌شود. نقدشوندگی کاهش می‌یابد، اسپردها افزایش پیدا می‌کنند و قیمت‌ها با سرعتی حرکت می‌کنند که حتی معامله‌گران باتجربه را نیز غافلگیر می‌کند. در چنین فضایی، رفتار قیمت اغلب از یک الگوی تکرارشونده پیروی می‌کند. در اغلب موارد، واکنش بازار به انتشار NFP را می‌توان در دو مرحله مجزا مشاهده کرد: جهش اولیه نوسان: بلافاصله پس از انتشار داده، قیمت با یک حرکت تند و هیجانی واکنش نشان می‌دهد. این حرکت معمولاً نتیجه معاملات الگوریتمی، فعال شدن سفارش‌های معلق و واکنش‌های احساسی اولیه است. بازگشت و شکل‌گیری جهت واقعی بازار: با گذشت زمان و هضم تدریجی داده‌ها توسط معامله‌گران، بازار از فاز هیجانی خارج می‌شود و قیمت به‌تدریج در جهتی حرکت می‌کند که بازتاب تفسیر عمیق‌تر گزارش است؛ جهتی که اغلب با روند پایدارتر همراه است. نکته کلیدی در معامله NFP دقیقاً همین‌جاست. مهم‌ترین توصیه برای معامله در زمان انتشار این گزارش آن است که: شما لزوما خودِ عدد NFP را معامله نمی‌کنید؛ بلکه انتظارات و واکنش معامله‌گران به آن عدد را ترید می‌کنید. در نگاه اول، تمرکز بسیاری از فعالان بازار بر عدد اصلی اشتغال غیرکشاورزی است. این عدد معمولاً بیشترین وزن را در واکنش اولیه بازار دارد و به همین دلیل، بیشترین توجه رسانه‌ای نیز معطوف به آن است. اما برای تحلیل درست رفتار قیمت، باید این عدد را در کنار دو مرجع کلیدی دیگر بررسی کرد: رقم ماه گذشته پیش‌بینی (Forecast) تحلیل‌گران رقم واقعی منتشرشده بر اساس مقایسه این سه عدد، معمولاً یکی از سناریوهای زیر شکل می‌گیرد: عدد واقعی بالاتر از پیش‌بینی و ماه قبل باشد: احتمال تقویت دلار آمریکا افزایش می‌یابد. عدد واقعی پایین‌تر از پیش‌بینی و ماه قبل باشد: دلار معمولاً تحت فشار فروش قرار می‌گیرد. عدد واقعی نسبت به یکی از این دو بهتر و نسبت به دیگری بدتر باشد: بازار دچار سردرگمی می‌شود و نتیجه آن، نوسانات شدید و بدون جهت مشخص است. مثال‌های فوق به‌خوبی نشان می‌دهند که چرا عجله در ورود به معامله پس از انتشار NFP می‌تواند پرریسک باشد. در بسیاری از موارد، واکنش اولیه بازار صرفاً بر اساس عدد اصلی اشتغال شکل می‌گیرد. اگر این عدد ضعیف‌تر از انتظار باشد، دلار بلافاصله تضعیف می‌شود و جفت‌ارزهایی مانند EURUSD رشد می‌کنند. اما با گذشت زمان، معامله‌گران جزئیات گزارش را دقیق‌تر بررسی می‌کنند. اگر هم‌زمان مشخص شود که دستمزدها افزایش یافته و نرخ بیکاری کاهش یافته است، برداشت بازار تغییر می‌کند. در چنین شرایطی، تصویر کلی بازار کار مثبت‌تر ارزیابی می‌شود و دلار می‌تواند مسیر خود را اصلاح کرده و حتی تقویت شود؛ دقیقاً همان چیزی که در نمودارهای نمونه مشاهده می‌شود. بنابراین؛ معامله موفق در زمان انتشار NFP نیازمند صبر، درک ساختار داده‌ها و اجتناب از واکنش‌های شتاب‌زده است. اغلب، بهترین فرصت‌ها نه در ثانیه‌های اول، بلکه پس از فروکش کردن هیجان اولیه و مشخص شدن برداشت واقعی بازار شکل می‌گیرند. زمانی که بازار سردرگم می‌شود: واکنش معامله‌گران به داده‌های متناقض NFP همه گزارش‌های NFP به‌صورت شفاف و قابل‌تفسیر منتشر نمی‌شوند. در برخی ماه‌ها، داده‌های اشتغال تصویری متناقض و چندپهلو از وضعیت بازار کار ارائه می‌دهند؛ شرایطی که معمولاً به سردرگمی معامله‌گران و افزایش نوسانات بدون جهت مشخص منجر می‌شود. نمونه‌ای از این وضعیت را می‌توان در داده‌های ماه آوریل در مثال زیر مشاهده کرد؛ جایی که گزارش NFP ترکیبی از سیگنال‌های مثبت و منفی را در بر داشت. در چنین سناریوهایی، بازار در کوتاه‌مدت قادر به شکل‌دهی یک روند پایدار نیست، زیرا فعالان بازار در حال بازبینی مداوم برداشت خود از داده‌ها هستند. در مثال فوق، رقم اشتغال بالاتر از پیش‌بینی تحلیل‌گران منتشر شد، اما در مقایسه با ماه قبل کاهش داشت. واکنش اولیه بازار بر اساس مقایسه با پیش‌بینی‌ها شکل گرفت و باعث تقویت دلار آمریکا شد. در نتیجه، جفت‌ارز EURUSD با فشار فروش مواجه شد و قیمت کاهش یافت. اما این واکنش پایدار نماند. با گذشت زمان و تحلیل دقیق‌تر گزارش، معامله‌گران متوجه شدند که داده‌ها به اندازه‌ای که در نگاه اول به نظر می‌رسید، مثبت نیستند. کاهش نسبت به ماه قبل، این پیام را منتقل می‌کرد که شتاب رشد بازار کار در حال تضعیف است. همین برداشت باعث تغییر جهت انتظارات و بازگشت قیمت شد. این الگو به‌خوبی نشان می‌دهد که در شرایط داده‌های ترکیبی، بازار اغلب وارد فاز «نوسان تحلیلی» می‌شود؛ مرحله‌ای که در آن قیمت میان برداشت‌های مختلف فعالان بازار دست‌به‌دست می‌شود و حرکت‌های رفت‌وبرگشتی افزایش می‌یابد. در چنین فضایی، معامله‌گرانی که تنها بر واکنش اولیه تکیه می‌کنند، بیشترین آسیب را متحمل می‌شوند. زیرا حرکت نخست بازار، لزوماً بازتاب دیدگاه نهایی سرمایه‌گذاران نیست، بلکه بیشتر نتیجه پردازش سریع و ناقص اطلاعات است. از منظر معاملاتی، ماه‌هایی با داده‌های متناقض NFP معمولاً جزو دشوارترین دوره‌ها محسوب می‌شوند. نبود اجماع تحلیلی، افزایش معاملات کوتاه‌مدت و تغییر سریع احساسات بازار، احتمال شکل‌گیری روندهای کاذب را به‌طور محسوسی افزایش می‌دهد. در ماه‌هایی که داده‌های NFP سیگنال‌های متناقض ارائه می‌دهند، صبر، احتیاط و پرهیز از تصمیم‌های عجولانه، مهم‌ترین ابزارهای مدیریت ریسک محسوب می‌شوند. در چنین شرایطی، گاهی بهترین معامله، «معامله نکردن» است. ✔️  بیشتر بخوانید: نرخ بهره چیست و چگونه بازار فارکس را تحت‌تأثیر قرار می‌دهد؟ سخن پایانی گزارش NFP را نمی‌توان صرفاً یک داده ماهانه یا یک خبر اقتصادی معمولی دانست؛ این گزارش، نقطه تلاقی تحلیل فاندامنتال، انتظارات بازار و رفتار جمعی معامله‌گران است. واکنش قیمت به NFP، بیش از آنکه به خود اعداد وابسته باشد، بازتابی از برداشت سرمایه‌گذاران نسبت به آینده اقتصاد آمریکا و مسیر سیاست‌های پولی است. از همین رو، موفقیت در معامله این رویداد، مستلزم درک هم‌زمان ساختار داده‌ها، فضای کلی بازار و موقعیت‌یابی معامله‌گران پیش از انتشار خبر است؛ عواملی که بدون آن‌ها، ورود به معاملات خبری بیشتر به قمار شباهت دارد تا تصمیم‌گیری حرفه‌ای. بر اساس جمع‌بندی تیم UtoTimes، معامله‌گری موفق در زمان انتشار NFP بیش از هر چیز به «صبر، انضباط و مدیریت ریسک» وابسته است. تجربه نشان داده است که بهترین فرصت‌ها معمولاً پس از فروکش کردن هیجان اولیه و مشخص شدن برداشت واقعی بازار شکل می‌گیرند. معامله‌گرانی که به‌جای واکنش‌های شتاب‌زده، بر تحلیل عمیق و انتظار برای تأیید جهت بازار تمرکز می‌کنند، در بلندمدت عملکرد باثبات‌تری خواهند داشت. در دنیای معاملات مبتنی بر اخبار، آنچه تفاوت ایجاد می‌کند، نه سرعت ورود، بلکه کیفیت تصمیم‌گیری است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
آموزش کم اثر
آموزش کم اثر

تحلیل بانک آمریکا از مسیر نرخ بهره بانک مرکزی اروپا در ۲۰۲۷

بانک آمریکا در تاریخ ۶ فوریه ۲۰۲۶، اعلام کرده که بانک مرکزی اروپا احتمالاً در سال ۲۰۲۷ دو مرحله کاهش نرخ بهره انجام خواهد داد. طبق این پیش‌بینی، بانک مرکزی اروپا (ECB) در ماه‌های مارس و ژوئن هر بار نرخ‌ها را ۲۵ نقطه پایه پایین می‌آورد؛ اقدامی که می‌تواند آغاز چرخه جدید تسهیل پولی در منطقه یورو باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا این بار دلار نقش پناهگاه امن را بازی نکرد؟

در یک نگاه داده‌های ضعیف اشتغال آمریکا، انتظارات نرخ بهره فدرال رزرو را عقب راند. دلار در فضای احتیاطی بازار، از ایفای نقش پناهگاه امن بازماند. بانک مرکزی اروپا مانعی برای ادامه تقویت یورو ایجاد نکرد. پوند انگلیس زیر فشار سیاست داخلی و احتمال کاهش نرخ بهره قرار گرفت. در ۶ فوریه ۲۰۲۶، بازار فارکس تحت تأثیر داده‌های ضعیف بازار کار آمریکا وارد فاز تازه‌ای از بازنگری انتظارات شدند. همان‌طور که یوتوتایمز گزارش می‌دهد، کاهش احتمال ادامه سیاست انقباضی فدرال رزرو باعث شده دلار نتواند نقش سنتی خود به‌عنوان دارایی امن را ایفا کند؛ موضوعی که هم‌زمان به تقویت یورو و افزایش فشار بر پوند انگلیس انجامیده است.  دلار آمریکا | آرامش موقت بازارها، اما بدون پشتوانه قوی در معاملات روز پنج‌شنبه ۵ فوریه، نشانه‌هایی از آرامش نسبی به بازارهای مالی بازگشت؛ فلزات گران‌بها اندکی افزایش یافتند، بازار سهام از کف‌های اخیر فاصله گرفت و بیت‌کوین نیز با ورود خریداران همراه شد. با این حال، این آرامش بیش از آنکه بازتابی از قدرت داده‌های اقتصادی آمریکا باشد، نتیجه تعدیل انتظارات بازار نسبت به مسیر آتی سیاست پولی فدرال رزرو است.  چرا دلار نتوانست تقویت شود؟ افت حدود ۱۲ نقطه پایه‌ای نرخ OIS دلار برای افق یک‌ساله نزدیک شدن نرخ سیاستی فدرال رزرو به پایین محدوده برآوردی نرخ خنثی تضاد آشکار داده‌های ضعیف بازار کار با گزارش «کتاب بژ» فدرال رزرو  نکته کلیدی بازار: تمرکز سرمایه‌گذاران اکنون بر گزارش اشتغال غیرکشاورزی آمریکا (NFP) در هفته آینده است؛ گزارشی که می‌تواند جهت کوتاه‌مدت دلار را مشخص کند. سهام فناوری | نقطه شکننده اعتماد سرمایه‌گذاران بازار سهام آمریکا، به‌ویژه در بخش فناوری، همچنان در وضعیت حساسی قرار دارد. نسبت‌های قیمت به سود تعدیل‌شده شاخص S&P 500 در سطوح تاریخی بالا باقی مانده و بخش بزرگی از سرمایه‌گذاران نهادی، کاملاً در بازار حضور دارند.  نگاه‌ها به کجاست؟ سهام انویدیا به‌عنوان نماد اصلی رالی هوش مصنوعی محدوده حمایتی حساس ۱۶۴ تا ۱۶۹ دلار احتمال تشدید نوسانات در صورت شکست این سطح تکنیکال “ «هم‌زمانی ریسک‌های موجود در بازار سهام فناوری با عدم تقویت دلار، بیانگر احتیاط بالای سرمایه‌گذاران در فضای فعلی بازار است.» یوتوتایمز یورو | حمایت ضمنی ECB از ادامه روند صعودی بانک مرکزی اروپا در تازه‌ترین موضع‌گیری خود تأکید کرده که تقویت یورو، تهدیدی فوری برای سیاست پولی محسوب نمی‌شود. کریستین لاگارد، رئيس بانک مرکزی اروپا اعلام کرده اثر افزایش نرخ ارز از مدت‌ها پیش در سناریوی پایه بانک مرکزی اروپا (ECB) لحاظ شده است.  پیام این موضع برای بازار تثبیت EURUSD بالای سطح ۱.۱۸ حفظ حمایت کلیدی ۱.۱۷۷۰ افزایش احتمال فروش دلار در فیکس‌های بزرگ ارزی داده‌های اقتصادی اخیر آلمان—از جمله افت تولید صنعتی و بهبود تراز تجاری—تصویر روشنی ارائه نمی‌دهند، اما فعلاً مانع ادامه حمایت از یورو نشده‌اند.  پوند انگلیس | فشار هم‌زمان سیاست و نرخ بهره بانک مرکزی انگلیس با رأی نزدیک ۵ به ۴ برای حفظ نرخ بهره، بازارها را غافلگیر کرد. این موضع داویش‌تر از انتظار، احتمال کاهش نرخ بهره در ماه مارس را افزایش داده است.  چرا پوند در موقعیت ضعف است؟ تردید بازار در قیمت‌گذاری دو مرحله کاهش نرخ بهره در سال ۲۰۲۶ ریسک‌های سیاسی پیرامون دولت استارمر افزایش بازده اوراق ۳۰ساله، برخلاف پیام سیاست‌گذار پولی چشم‌انداز کوتاه‌مدت نشان می‌دهد جفت‌ارز EURGBP می‌تواند به سمت محدوده ۰.۸۸ متمایل شود. جمع‌بندی | ارزیابی یوتوتایمز از بازار فارکس در مجموع، تحولات ۶ فوریه ۲۰۲۶ نشان می‌دهد بازار فارکس وارد مرحله‌ای از احتیاط و بازتعریف انتظارات شده است. دلار آمریکا با وجود آرامش نسبی بازارها، همچنان از حمایت بنیادی کافی برخوردار نیست؛ در مقابل، یورو با پشتوانه موضع ECB مسیر باثبات‌تری دارد و پوند زیر فشار هم‌زمان سیاست و اقتصاد داخلی قرار گرفته است. به باور یوتوتایمز، گزارش اشتغال آمریکا در هفته آینده می‌تواند به‌عنوان نقطه عطف کوتاه‌مدت عمل کند؛ جایی که مسیر دلار، دارایی‌های ریسکی و حتی انتظارات سیاست پولی بار دیگر تنظیم خواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هشدار عراقچی به آمریکا: در برابر هر ماجراجویی پاسخ می‌دهیم

سید عباس عراقچی، وزیر امور خارجه  جمهوری اسلامی ایران در اظهاراتی تازه در ۱۷ بهمن ۱۴۰۴ تأکید کرده که تهران در برابر «هرگونه مطالبات زیاده‌خواهانه یا اقدامات ماجراجویانه» از سوی آمریکا واکنش نشان خواهد داد و از خود دفاع می‌کند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

پکن به تهران: در کنار شما هستیم

معاون وزیر خارجه چین اعلام کرد که پکن از جمهوری اسلامی ایران در حفظ حاکمیت، امنیت و تمامیت ارضی حمایت می‌کند. او روز پنجشنبه ۵ فوریه ۲۰۲۶ در پکن با همتای ایرانی خود دیدار کرده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

اثر بازنشر هشدار آمریکا درباره ایران بر ریسک ژئوپلیتیک نفت

در یک نگاه هشدار «ایران را ترک کنید» مربوط به ژانویه است، نه یک بحران جدید. بازار نفت به یادآوری این موضوع واکنش نشان داده و همچنان نگران اختلال در عرضه منطقه‌ای است. قرار است مقام‌های ایران و آمریکا امروز، جمعه ۶ فوریه، در مسقط دیدار کنند. به گزارش سایت اینوستینگ‌لایو، در ساعات اخیر (۶ فوریه ۲۰۲۶)، هشدار «ایران را فوراً ترک کنید» که پیش‌تر از سوی دولت آمریکا صادر شده بود، دوباره در شبکه‌های اجتماعی پربازدید شده است. با این حال، این هشدار جدید نیست و به اواسط ژانویه ۲۰۲۶ بازمی‌گردد. وزارت خارجه آمریکا و سفارت مجازی ایالات متحده در تهران در تاریخ ۱۲ تا ۱۳ ژانویه از شهروندان آمریکایی خواسته بودند که به‌دلیل افزایش ریسک‌های امنیتی، هرچه سریع‌تر خاک ایران را ترک کنند. دلیل این هشدار، اتفاقات داخلی ایران در دی ماه ۱۴۰۴ بوده است —نه یک بحران دیپلماتیک تازه. مقام‌های آمریکایی تأکید کرده‌اند که به‌دلیل نبود سفارت در تهران، امکان کمک مستقیم برای خروج وجود ندارد و شهروندان باید به‌طور مستقل اقدام کنند. بازار نفت این هشدار را به‌عنوان نشانه‌ای از شکنندگی وضعیت داخلی ایران تلقی کرده و همچنان نسبت به هرگونه اختلال در عرضه منطقه‌ای، مسیرهای حمل‌ونقل یا اجرای تحریم‌ها حساس باقی مانده است. اگرچه هیچ تشدید جدیدی رخ نداده، اما یادآوری این هشدار باعث شده ریسک ژئوپلیتیک در قیمت نفت زنده بماند. در همین حال، قرار است جمعه ۶ فوریه (امروز) مقام‌های آمریکایی و ایرانی در مسقط دیدار کنند؛ نشستی که می‌تواند بر فضای دیپلماتیک و بازار انرژی تأثیر بگذارد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

تحلیل اثر انتخابات ژاپن بر بازار فارکس و اوراق دولتی

در یک نگاه انتخابات ژاپن در ۸ فوریه برگزار می‌شود؛ تاکایچی به‌دنبال کسب اکثریت قاطع است. طرح تعلیق مالیات فروش مواد غذایی، نگرانی‌های مالی را افزایش داده است. بازارها به نبود برنامه تأمین مالی واکنش نشان داده‌اند؛ ین و JGBها تحت فشار قرار گرفته‌اند. تنش با چین و احتمال افزایش هزینه‌های دفاعی، ریسک ژئوپلیتیک را بالا برده‌اند. در آستانه انتخابات ملی ژاپن در روز یکشنبه 8 فوریه ۲۰۲۶، نخست‌وزیر سانائه تاکایچی به‌دنبال کسب اکثریتی قدرتمند در پارلمان است—نتیجه‌ای که می‌تواند مسیر سیاست‌گذاری، بازار فارکس و اوراق دولتی را تغییر دهد. نظرسنجی‌ها نشان می‌دهند که حزب لیبرال دموکرات و متحدانش ممکن است تا ۳۰۰ کرسی از مجموع ۴۶۵ کرسی مجلس را تصاحب کنند؛ رقمی که کنترل کامل کمیته‌های پارلمانی را ممکن می‌سازد. اما برای بازارها، این انتخابات فراتر از شمار کرسی‌هاست. طرح تاکایچی برای تعلیق مالیات ۸٪ فروش مواد غذایی، نگرانی‌های مالی را افزایش داده و باعث افت ین و فروش اوراق دولتی شده است. بازارها نگرانند که کسری بودجه سالانه ۵ تریلیون ین چگونه تأمین خواهد شد—و آیا دولت پس از انتخابات برنامه‌ای شفاف ارائه خواهد داد یا نه. به گزارش منابع یوتوتایمز، تحلیلگران هشدار می‌دهند که اگر نگرانی‌های مالی ادامه یابد، بانک مرکزی ژاپن ممکن است فضای کمتری برای مداخله در بازار داشته باشد؛ به‌ویژه در شرایطی که سیاست‌های پولی در حال نرمال‌سازی هستند. این موضوع ین را در برابر نوسانات جهانی و پیام‌های سیاسی آسیب‌پذیرتر می‌کند. در کنار مسائل اقتصادی، پیروزی قاطع تاکایچی می‌تواند مواضع تهاجمی‌تری در سیاست خارجی—به‌ویژه در قبال چین و تایوان—ایجاد کند. این رویکرد ممکن است هزینه‌های دفاعی را افزایش دهد و ریسک ژئوپلیتیک را برای دارایی‌های ژاپنی بالا ببرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

موج جدید شرط‌بندی دیجیتال در میان جوانان؛ فرصت مالی یا ریسک پنهان؟

در یک نگاه بازارهای پیش‌بینی به مقصد تازه‌ای برای جوانان، به‌ویژه مردان، تبدیل شده‌اند. شباهت این بازارها به شرط‌بندی ورزشی و معامله‌گری روزانه، عامل اصلی جذابیت آن‌هاست. منتقدان نسبت به پیامدهای اجتماعی و مالی گسترش شرط‌بندی بر رویدادهای روزمره هشدار می‌دهند. بازارهای پیش‌بینی که امکان شرط‌بندی بر طیف گسترده‌ای از رویدادها؛ از نتایج ورزشی گرفته تا تحولات سیاسی و اقتصادی را فراهم می‌کنند، به‌سرعت در حال تبدیل شدن به بخشی از فرهنگ عامه هستند. این فضا به‌ویژه میان مردان جوان محبوب شده؛ گروهی که مرز میان سرگرمی، سفته‌بازی و معامله‌گری را هر روز باریک‌تر می‌کنند. جیک چانگ، دانشجوی ۲۱ ساله ساکن ایالت واشنگتن، اخیراً هزار دلار شرط بست که عبارت «آل‌استار» در جریان مسابقه دنور ناگتس و لس‌آنجلس لیکرز توسط گزارشگران گفته شود. او به‌تازگی اعلام اسامی بازیکنان آل‌استار را دیده بود و مطمئن بود این واژه شنیده خواهد شد. نتیجه؟ ۱۷۰ دلار سود. به گفته او، این کار بیش از هر چیز نوعی «تشخیص الگو» است؛ مهارتی که از سال‌ها تماشای مسابقات ورزشی و آشنایی با ادبیات گزارشگران به دست آمده است. چانگ می‌گوید این شرط‌بندی‌ها را صرفاً برای تفریح و در کنار فعالیت‌های دیگر انجام می‌دهد. چانگ این شرط را در پلتفرم Kalshi ثبت کرده است؛ بازاری پیش‌بینی که به کاربران اجازه می‌دهد روی موضوعاتی مانند زمان رسیدن قیمت بیت‌کوین به ۱۵۰ هزار دلار یا نامزد احتمالی حزب جمهوری‌خواه در انتخابات ۲۰۲۸ شرط‌بندی کنند. این پلتفرم، در کنار رقیبش Polymarket، به‌سرعت جای خود را در میان نسل جوان باز کرده است. طبق بررسی‌های یوتوتایمز؛ برخی کاربران به شرط‌بندی‌های گاه‌به‌گاه بسنده می‌کنند، اما برای عده‌ای دیگر، این فعالیت به شغلی تمام‌وقت تبدیل شده است. کامرون هاینز، ۲۰ ساله و ساکن میامی، خود را معامله‌گر تمام‌وقت بازارهای پیش‌بینی می‌داند و حتی یک کانال دیسکورد دارد که در آن معاملات موفقش را به نمایش می‌گذارد. اوایل ژانویه، هاینز پس از دریافت یک هشدار در شبکه‌های اجتماعی درباره انفجارهایی در ونزوئلا، بلافاصله روی احتمال درگیری نظامی میان آمریکا و ونزوئلا در Polymarket شرط بست. دقایقی بعد، خبرها از بازداشت نیکلاس مادورو، رهبر ونزوئلا، حکایت داشت. نتیجه این معامله: حدود چهار هزار دلار سود. به گفته هاینز، همین یک معامله هزینه اجاره ماهانه‌اش را پوشش داده است. او هیچ سرمایه‌گذاری سنتی مانند سهام یا صندوق‌های بازنشستگی ندارد و می‌گوید درآمد ماهانه‌اش معمولاً بین پنج تا ده هزار دلار در نوسان است؛ هرچند همه معاملات به سود ختم نمی‌شوند. در ماه نوامبر، او ۲۴۰۰ دلار روی پیروزی ایندیاناپولیس کلتس مقابل کانزاس سیتی چیفس شرط بست و تمام آن را از دست داد. هاینز می‌گوید والدینش دقیقاً نمی‌دانند منبع درآمد او چیست، اما از روحیه کارآفرینی‌اش تعجب نمی‌کنند؛ چراکه او دانشگاه را رها کرده تا کسب‌وکار خودش را راه‌اندازی کند. طبق اعلام کالشی، اکثریت کاربران این پلتفرم مرد هستند و بیشتر جوانان از آن به‌صورت تفننی استفاده می‌کنند. حدود ۸۰ درصد گفته‌اند شرط‌های معمول آن‌ها کمتر از ۱۰۰ دلار است و نزدیک به نیمی از کاربران، علاوه بر ورزش، در حوزه‌های غیرورزشی نیز معامله می‌کنند. حامیان بازارهای پیش‌بینی معتقدند این فضا می‌تواند با تجمیع «خرد جمعی»، تصویری دقیق‌تر از آینده اقتصاد، سیاست و بازارها ارائه دهد و در بسیاری موارد حتی از نظرسنجی‌ها دقیق‌تر عمل کند. اما منتقدان نگران‌اند که عادی‌سازی شرط‌بندی بر موضوعاتی مانند اسکار، انتخابات یا حتی دمای هوا، پیامدهای بلندمدتی برای رفتار مالی و روانی جامعه داشته باشد. شان پاتریک مالونی، مدیرعامل ائتلاف بازارهای پیش‌بینی، می‌گوید شرکت‌های عضو این ائتلاف متعهد به ترویج معامله‌گری مسئولانه هستند و تأکید می‌کند که همانند سایر بازارهای مالی، همواره نگرانی‌هایی درباره مشارکت افراد وجود خواهد داشت. پلتفرم Polymarket نیز که هنوز به‌طور کامل دسترسی خود را در آمریکا گسترش نداده، همکاری داده‌ای با شرکت داوجونز (ناشر وال‌استریت ژورنال) آغاز کرده است. در سوی دیگر، آلن پیزارو، حسابدار ۳۲ ساله‌ای از نیویورک، رویکرد محتاطانه‌تری دارد. او می‌گوید هرگز بیش از آنچه توان از دست دادنش را دارد شرط نمی‌بندد و از آنجا که یک حساب بازنشستگی شرکتی دارد، سودهایش را صرف بازپرداخت زودتر وام مسکن می‌کند. پیزارو شرط‌بندی را در دوران بیکاری‌اش در همه‌گیری کرونا و از طریق اپلیکیشن‌هایی مانند DraftKings و FanDuel آغاز کرد. او می‌گوید دانش چندانی از سهام یا رمزارزها نداشت، اما ورزش را به‌خوبی می‌شناخت. در سال ۲۰۲۴، او هزار دلار شرط بست که دونالد ترامپ در انتخابات ریاست‌جمهوری پیروز شود و همین مبلغ را هم سود کرد. اکنون روزانه چند ساعت و بین ۵۰ تا ۵۰۰ دلار را صرف شرط‌بندی آنلاین می‌کند؛  بسته به اینکه کدام پلتفرم بازده بالاتری ارائه دهد. نامزد پیزارو این فعالیت را پراسترس می‌داند. در جریان سوپربول سال گذشته، او هزار دلار روی پیروزی کانزاس سیتی چیفس باخت؛ پولی که زوج جوان امیدوار بودند بخشی از هزینه خرید خانه‌شان را تأمین کند. با وجود این فرازونشیب‌ها، برای بسیاری از کاربران (از جمله جیک چانگ) بازارهای پیش‌بینی ترکیبی از سرگرمی، مهارت و فرصت درآمدی به شمار می‌روند. چانگ که در طول روز به معامله سهام مشغول است، می‌گوید با هدف تبدیل ۱۰۰ دلار به ۱۰۰۰ دلار وارد کالشی شد و مسیرش را در شبکه‌های اجتماعی مستندسازی کرد. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است او می‌گوید تاکنون جلوتر از بازار حرکت کرده و علاوه بر سود معاملات، از طریق لینک‌های معرفی کاربران جدید نیز درآمد جانبی دارد؛ به‌ازای هر ثبت‌نام، ۱۰ دلار. بر اساس جمع‌بندی تیم UtoTimes، رشد سریع بازارهای پیش‌بینی نشان می‌دهد نسل جدید در حال بازتعریف رابطه خود با ریسک، پول و سرگرمی است؛ مرزی که هر روز کم‌رنگ‌تر می‌شود و پرسش‌های تازه‌ای را پیش روی ناظران، سیاست‌گذاران و خانواده‌ها قرار می‌دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گلدمن ساکس هشدار می‌دهد: هوش مصنوعی در سال ۲۰۲۶ به بازار کار حمله می‌کند

در یک نگاه گلدمن ساکس پیش‌بینی می‌کند هوش مصنوعی از سال ۲۰۲۶ اثر معناداری بر اشتغال بگذارد. در سناریوی پایه، صنایع در معرض هوش مصنوعی ممکن است ماهانه حدود ۲۰ هزار شغل از دست بدهند. این ریسک هنوز به‌طور کامل در قیمت‌گذاری بازارها منعکس نشده و می‌تواند معادلات کلان را پیچیده‌تر کند. روایت محبوب «افزایش بهره‌وری با هوش مصنوعی» حالا وارد مرحله‌ای حساس‌تر شده است. بانک سرمایه‌گذاری گلدمن ساکس این پرسش کلیدی را مطرح می‌کند: چه زمانی این جهش بهره‌وری به یک مسئله واقعی در بازار کار تبدیل می‌شود؟ بر اساس یادداشتی تحلیلی از لی کوپرسمیت، استراتژیست این بانک، گذار از «داستان بهره‌وری» به «داستان نیروی کار» عملاً آغاز شده است. هرچند آمارهای کلی اشتغال تاکنون مقاومت نشان داده‌اند، اما روندهای زیرسطحی تصویر متفاوتی ترسیم می‌کنند. شرکت‌ها با سرعت در حال پذیرش هوش مصنوعی هستند و به‌طور فزاینده‌ای از آن به‌عنوان ابزاری برای کند کردن استخدام یا کاهش مستقیم هزینه‌های نیروی انسانی یاد می‌کنند. گلدمن ساکس انتظار دارد این تغییر از سال آینده در داده‌ها به‌وضوح دیده شود. در سناریوی پایه این بانک، صنایع در معرض هوش مصنوعی می‌توانند در سال ۲۰۲۶ با کاهش اشتغال در حدود ۲۰ هزار نفر در ماه مواجه شوند؛ هرچند بخشی از این اثر ممکن است با ایجاد شغل در حوزه‌های مرتبط با هوش مصنوعی جبران شود. به گفته کوپرسمیت، اثر هوش مصنوعی بر آمارهای کلی اشتغال تاکنون محدود بوده، اما جهت حرکت کاملاً مشخص است. پذیرش این فناوری در سال گذشته شتاب گرفته، به‌ویژه در مشاغلی که بیشترین قابلیت خودکارسازی را دارند. بسیاری از شرکت‌ها نیز به‌صراحت از هوش مصنوعی به‌عنوان ابزاری برای کاهش هزینه‌های نیروی انسانی یا مهار رشد استخدام سخن می‌گویند. برای بازارهای مالی، این نقطه می‌تواند «منطقه خطر» باشد. به باور گلدمن ساکس، عدم‌قطعیت پیرامون این گذار یکی از معدود ریسک‌های کلان است که هنوز به‌طور کامل در قیمت دارایی‌ها لحاظ نشده است. اگر بازار کار به‌واسطه خودکارسازی و نه چرخه‌های سنتی اقتصادی دچار ترک شود، لایه‌ای تازه از پیچیدگی به چشم‌انداز کلان افزوده خواهد شد؛ لایه‌ای که معامله‌گران فعلاً برای آن پوشش ریسک کافی در نظر نگرفته‌اند. “ «در این میان، برخی صنایع ممکن است هم‌زمان با تهدید، فرصت نیز در خود داشته باشند.» محمد زمانی بخش‌هایی با هزینه نیروی انسانی بالا و حاشیه سود پایین (به‌ویژه صنایع سنتی مانند بانکداری و بیمه) می‌توانند بیشترین انگیزه را برای جایگزینی نیروی انسانی با فناوری داشته باشند. نمونه‌ای از این روند را می‌توان در شرکت آمازون دید که به‌طور تهاجمی در حال کاهش تعداد کارکنان خود است. هرچند این سیاست تاکنون به بهبود قیمت سهام منجر نشده، اما در مقاطعی، «انجام همان کار با نیروی کمتر» می‌تواند سودآوری را تقویت کند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است این تصویر زمانی جذاب‌تر می‌شود که با سیاست پولی ترکیب شود. اگر افزایش بیکاری رخ دهد، بانک مرکزی آمریکا احتمالاً با شدت بیشتری به سمت کاهش نرخ بهره حرکت خواهد کرد. چنین ترکیبی؛ فشار بر بازار کار از ناحیه هوش مصنوعی و سیاست پولی انبساطی، می‌تواند در نهایت استدلالی قوی برای خرید در اصلاح‌های بازار ایجاد کند. بر اساس جمع‌بندی تیم UtoTimes، هشدار گلدمن ساکس نشان می‌دهد که هوش مصنوعی دیگر صرفاً یک داستان فناورانه یا بهره‌وری نیست. این فناوری در آستانه تبدیل شدن به یک متغیر تعیین‌کننده در بازار کار و اقتصاد کلان است؛ متغیری که اگر به‌درستی درک و قیمت‌گذاری نشود، می‌تواند بازارها را غافلگیر کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر