مکالمات خصوصی دولت به دولت درباره USMCA ناامیدکننده نیستند.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
مکالمات خصوصی دولت به دولت درباره USMCA ناامیدکننده نیستند.

سیانان: ایران تأکید کرده است که هرگز تسلیحات هستهای نخواهد داشت
وزارت خزانهداری ایالات متحده نتایج حراج ۴۴ میلیارد دلار اوراق قرضه ۷ ساله را منتشر کرد که با نمره «B منفی» ارزیابی میشود. جزئیات حراج: نرخ بازدهی نهایی: ۳.۷۹۰ درصد (دقیقاً برابر با نرخ بازار قبل از حراج، یعنی Tail صفر). نسبت تقاضا به عرضه (Bid to Cover): ۲.۵۰ برابر (اندکی بهتر از میانگین ۶ ماهه ۲.۴۶). خریداران: سهم خریداران خارجی (Indirects) با ۶۳.۶ درصد، حدود ۱ درصد بالاتر از میانگین بود؛ در حالی که خریداران داخلی (Directs) با ۲۶ درصد روی میانگین باقی ماندند. معاملهگران اصلی (Dealers) نیز ۱۰.۴ درصد اوراق را برداشتند که کمتر از حد معمول است. وضعیت بازار: پس از این حراج، بازدهی اوراق ۱۰ ساله به ۴.۰۱۷ درصد کاهش یافت. اما در بازار سهام، فشار فروش سنگینی حکمفرماست. شاخص نزدک با افت ۲ درصدی، سومین روز بد سال را ثبت کرد و S&P 500 نیز ۱.۱۶ درصد عقبنشینی کرد. سهام تراشهسازان به شدت آسیب دیدند: انویدیا (۵.۲-٪)، برادکام (۶.۶۷-٪)، AMD (۴.۲۷-٪) و اینتل (۳.۷-٪) همگی با کاهش شدید قیمت مواجه شدند.
دونالد ترامپ پیشنهاد داده است که تعرفههایش میتوانند مالیات بر درآمد را بهطور قابل توجهی جایگزین کنند، اما اقتصاددانان این ایده را غیرواقعی میدانند. حتی خوشبینانهترین برآوردها، درآمد حاصل از تعرفهها را سالانه بین ۴۰۰ تا ۵۰۰ میلیارد دلار تخمین میزنند—که بسیار کمتر از حدود ۲ تریلیون دلار مورد نیاز است. کارشناسان تاکید میکنند که تعرفهها عمدتاً بر مصرفکنندگان و کسبوکارهای آمریکایی اثر میگذارند و نه کشورهای خارجی، و افزایش نرخ تعرفه باعث کاهش واردات، سود و دستمزدها میشود و درآمد دولت را محدود میکند. جایگزینی مالیات بر درآمد با تعرفهها نیازمند نرخهای غیرممکن بالا خواهد بود که به خانوارهای کمدرآمد و متوسط آسیب میرساند و کسری بودجه را تشدید میکند. تحلیلگران سیاستی میگویند برنامه ترامپ عقبگردی به مالیاتهای قرن نوزدهم، پرخطر اقتصادی و بازتوزیعی است.
دولت دونالد ترامپ در حال بررسی راههایی برای حفظ میلیاردها دلار درآمد تعرفه است که دیوان عالی آمریکا آنها را بهعنوان غیرقانونی تعیین کرده بود. ایدهها شامل بازطراحی تعرفهها تحت اختیار قانونی جدید یا اجازه دادن به شرکتها برای دریافت بازپرداخت تنها در صورتی که بخشی از پول را از دست بدهند، میشود. مقامات با یک میدان مین قانونی و سیاسی مواجهاند: دادگاهها احتمالاً تلاشها برای به تأخیر انداختن یا کاهش بازپرداختها را زیر نظر خواهند گرفت، در حالی که دموکراتها و شرکتها خواستار بازپرداخت کامل هستند. این فرآیند میتواند سالها طول بکشد و سازمانهای گمرک و وزارت دادگستری سرعت بازپرداختها را شکل خواهند داد. تعرفهها بخش مرکزی برنامه اقتصادی ترامپ بودهاند و برای تأمین کسری مالیاتی و پرداختهای مستقیم احتمالی استفاده میشدند. با وجود بیش از ۱۳۳ میلیارد دلار در خطر، دولت در حال متعادل کردن وضعیت مالی فدرال در برابر خطر واکنش منفی شرکتها و دادگاهها است.
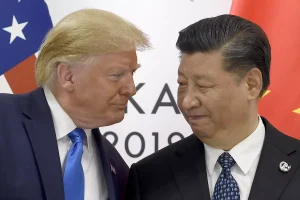
آمادگیها برای دیدار احتمالی بین دونالد ترامپ و شی جینپینگ ناکافی است و هماهنگی محدود و برنامهریزی ضعیف، موجب نگرانی در پکن شده است. تحلیلگران سبکهای متضاد دو طرف—بداههسازی ترامپ در مقابل رویکرد کاملاً برنامهریزیشده چین—را بهعنوان یک ریسک کلیدی مطرح میکنند. با باقیماندن تنها چند هفته، ماهها آمادهسازی فشرده شده و احتمال اشتباهات و نتایج محدود افزایش یافته است. کارشناسان هشدار میدهند که این اجلاس اکنون بیشتر احتمال دارد روی ظاهر و نمایش تمرکز کند تا پیشرفت واقعی.
با وجود برخی نوسانات، هنوز در حوزه اعتبارات خصوصی چیزی نگرانکننده مشاهده نکردهام. از منظر کلان، اعتبارات خصوصی هنوز نگرانکننده نیست سیاستهای پولی میتوانند اثر محدودیتهای کارتهای اعتباری را جبران کنند. دادههای بازار کار نسبتاً بهتر بوده است، اما هنوز زود است که وضعیت را کاملاً عادی اعلام کنیم هوش مصنوعی اثر قابل توجهی در کاهش تورم خواهد داشت. در حال حاضر، قیمتها به نظر پایدار میرسند. درباره قیمت مواد غذایی: «همیشه میتوان استثناهایی یافت فکر میکنم امسال نیاز داریم نرخها را حدود یک درصد کاهش دهیم برایم روشن نیست که چرا هوش مصنوعی، علاوه بر حذف مشاغل، نباید مشاغل جدید نیز ایجاد کند
در یک نگاه ین در محاصره: بهبود فضای ریسکپذیری (اشتهای خرید) و احتمال دادههای ضعیف تورم در توکیو، ین را به ضعیفترین ارز گروه G10 تبدیل کرده است. اثر انویدیا بر دلار: سود غافلگیرکننده انویدیا باعث شده سرمایهگذاران از ارزهای دفاعی (مثل دلار و ین) فاصله بگیرند و به سمت بازارهای پرریسکتر بروند. سیگنال نرخ بهره ژاپن: علیرغم فشارهای سیاسی، احتمال افزایش نرخ بهره ژاپن در ماه ژوئن همچنان نزدیک به ۱۰۰٪ قیمتگذاری شده است. داده مدعیان اولیه بیکاری آمریکا برای امروز در سطح ۲۱۶ هزار نفر پیشبینی شده؛ دادهای کماثر برای بازار. خلاصه این مقاله رو برات صوتی کردیم؛ همینجا گوش کن. ما (تیم تحلیل ING) کاملاً به بازقیمتگذاری انبساطی (داویش) در انتظارات مربوط به بانک مرکزی ژاپن پس از انتصابهای اخیر اعتماد نداریم، اما فضای مثبت ریسکپذیری (پس از انتشار سود قوی انویدیا) و دادههای ضعیف تورم توکیو در شب گذشته میتواند برای مدتی دیگر ین را تحت فشار نگه دارد. دلار نیز با وجود برتری قابلتوجه در نرخ بهره، همچنان با برخی ریسکهای نزولی مواجه است. این گزارش بر پایه مقاله منتشرشده توسط بانک ING و بازخوانی یوتوتایمز برای مخاطبان فارسیزبان تنظیم شده است. دلار آمریکا (USD): فضای مثبت میتواند همچنان به ضرر ارزهای دفاعی باشد گزارش سود قوی شرکت انویدیا حمایت بیشتری از بازار ایجاد کرد و روز گذشته را که برای بازار سهام روز خوبی بود، با قدرت به پایان رساند. ارزهای با بتای بالا پیش از انتشار گزارش سود (انویدیا) در معاملات پس از ساعت رسمی بازار رشد کرده بودند و این گزارش در کوتاهمدت تأثیر معناداری بر بازار فارکس نداشت. بهبود فضای ریسکپذیری طی ۲۴ ساعت گذشته به دلار فشار وارد کرده است و در میان ارزهای گروه ده (G10)، تنها ین عملکرد ضعیفتری از دلار داشته است (در بخش ین توضیح داده میشود). تعدیل قیمت نفت نیز نقش دارد؛ زیرا بازارها دلیلی برای قیمتگذاری تشدید تنشهای ژئوپلیتیک نمیبینند. احتمال حمله آمریکا به ایران تا پایان ماه مارس در پلتفرم Polymarket — که اخیراً دقیقترین محرک قیمت نفت بوده — طی چند روز گذشته در حدود ۶۰٪ ثابت مانده است. در شرایط فعلی، هرگونه تشدید تنش در این حوزه محتملترین محرک برای یک رشد گسترده دلار خواهد بود؛ بهویژه با توجه به اطمینانبخشی ناشی از نتایج انویدیا و نبود انتشار دادههای مهم اقتصادی. مهمترین داده امروز آمریکا آمار مدعیان بیکاری است. پیشبینی میشود مدعیان اولیه اندکی افزایش یافته و به ۲۱۶ هزار نفر برسد، در حالی که درخواستهای ادامهدار کمی کاهش یابد — دادههایی که بعید است بازار را به شکل جدی حرکت دهند. در مجموع، ممکن است امروز شاهد نوعی ثبات در دلار باشیم، هرچند برخی ریسکهای نزولی باقی ماندهاند؛ زیرا اخبار مثبت ناشی از سود انویدیا میتواند بازارها را برای مدتی بیشتر از ارزهای دفاعی دور نگه دارد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! یورو (EUR): سخنرانی لاگارد امروز رئیس بانک مرکزی اروپا، کریستین لاگارد، امروز در کمیته اقتصادی پارلمان اتحادیه اروپا (ECON) سخنرانی خواهد کرد. او اخیراً بر ایده «تصمیمگیری چابک» در سیاست پولی تأکید کرده است، اما شواهد کافی وجود ندارد که بازارها چیزی جز تثبیت نرخ بهره برای باقی سال ۲۰۲۶ را قیمتگذاری کنند. دادههای تورم در روزهای آینده نیز احتمالاً تغییر معناداری در انتظارات نرخ بهره ایجاد نخواهند کرد. در حال حاضر، اختلاف نرخ بهره کوتاهمدت میان یورو و دلار همچنان از EURUSD حمایت نمیکند، اما ما هنوز بازگشت کافی اعتماد به دلار را مشاهده نکردهایم که بتوان انتظار یک حرکت نزولی بزرگ دیگر را داشت. سطح 1.1750 همچنان سطح حمایتی مناسبی محسوب میشود، مگر اینکه تنش بزرگی در موضوع ایران رخ دهد. ین ژاپن (JPY): در آبهای متلاطم ین طی چند روز گذشته تحت فشار قرار گرفته است؛ پس از گزارشهایی درباره نگرانی نخستوزیر تاکایچی نسبت به ادامه افزایش نرخ بهره و همچنین انتصاب دو عضو جدید بانک مرکزی ژاپن (آیانو ساتو و توایچیرو آسادا) که رویکردی انبساطی دارند. با این حال، به نظر ما این تحولات دلیلی برای تجدیدنظر در مسیر عادیسازی تدریجی سیاست پولی بانک مرکزی ژاپن نیست. یکی از دو عضو خروجی (نوگوچی) انبساطیترین صدا در بانک مرکزی بود و عضو دیگر (ناکاگاوا) نیز رویکردی خنثی تا انبساطی داشت. در نهایت، توازن میان اعضای متمایل به سیاست سختگیرانه و انبساطی احتمالاً تغییر چشمگیری نخواهد کرد و ما معتقدیم دادههای اقتصادی همچنان عامل اصلی تصمیمگیری خواهند بود. فشار دولت بر بانک مرکزی میتواند یک عامل غیرقابل پیشبینی باشد، اما اگر بازارها کاهش استقلال بانک مرکزی ژاپن را قیمتگذاری کنند، ریسکهای آشکار برای ین ایجاد خواهد شد که برای دولت تاکایچی مطلوب نخواهد بود. برآورد ما از سیاست بانک مرکزی ژاپن تغییری نکرده است: افزایش نرخ بهره در ماه ژوئن تا سطح ۱٪. قیمتگذاری بازار طی چند روز گذشته نوسان داشته، اما برخی اظهارنظرهای نسبتاً سختگیرانه (هاوکیش) شب گذشته از سوی یکی از اعضای بانک مرکزی باعث شده احتمال افزایش نرخ در ژوئن دوباره به نزدیک ۱۰۰٪ برسد. با این حال، در کوتاهمدت چشمانداز ین همچنان مبهم است. بهبود فضای ریسکپذیری باعث افزایش موقعیتهای فروش ین شده و ما انتظار داریم کاهش سریعتر از انتظار تورم هسته توکیو در گزارش فردا (تا سطح ۱.۶٪) بازار را به سمت گمانهزنیهای انبساطی سوق دهد. سطح 157.7 — سقف ثبتشده در ۹ فوریه — ممکن است در روزهای آینده آزمایش شود و عبور از آن میتواند ریسک مداخله ارزی را دوباره مطرح کند. با این حال، احتمال زیادی وجود دارد که مقامات ژاپنی تا رسیدن نرخ به 160 اقدام عملی انجام ندهند.
کریستین لاگارد، رئیس بانک مرکزی اروپا، اعلام کرد که رشد دستمزدها همچنان بالا است اما بهتدریج در حال کاهش است؛ موضوعی که برای ارزیابی پایداری تورم اهمیت کلیدی دارد. او تأکید کرد که اقدامات بانک مرکزی برای کاهش تورم مؤثر بوده و روند فعلی نشان میدهد که تورم در میانمدت به هدف ۲ درصدی خواهد رسید. انتظار میرود فعالیت اقتصادی با افزایش درآمد نیروی کار در چارچوب یک بازار کار مقاوم، و همچنین با سرمایهگذاری در حوزههای دفاع، زیرساخت و فناوریهای دیجیتال حمایت شود.
در موضعگیری تازه پکن درباره روابط تجاری، وزارت بازرگانی چین اعلام کرد که این کشور آماده همکاری با آمریکا برای اجرای توافقات بهدستآمده در مذاکرات ۴ فوریه است. این وزارتخانه همچنین تأکید کرد که ارتباطات میان دو طرف در همه سطوح بهطور مستمر ادامه دارد. همزمان، شی جینپینگ رئیسجمهور چین و فریدریش مرتس صدراعظم آلمان نیز توافق کردند که با وجود نگرانیها درباره تجارت و تعرفهها، گفتوگو میان دو کشور ادامه یابد.
در یک نگاه بیتفاوتی به سود انویدیا: با وجود فراتر رفتن سود از پیشبینیها، سهام انویدیا تنها ۰.۲٪ رشد کرد و معاملات آتی نزدک ۰.۳٪ افت داشت. درخشش طلا در سایه تنشها: قیمت طلا با نگاهی به تنشهای خاورمیانه و اثر تعرفههای آمریکا، به سمت مرز ۵۲۰۰ دلار حرکت کرد. تقویت ین ژاپن: با تکرار حمایتها برای افزایش نرخ بهره در ژاپن، ارزش ین در برابر دلار تقویت شد و به ۱۵۵.۹۱ رسید. فرمان جدید تعرفهای ترامپ: انتظار میرود ترامپ به زودی دستور افزایش تعرفههای جهانی به ۱۵٪ را امضا کند که باعث احتیاط در بازارهای بینالمللی شده است. اگر فکر میکردید گزارش درخشان انویدیا قرار است بازار را به پرواز درآورد، امروز با یک واقعیت متفاوت روبرو شدیم. با وجود اینکه اعداد و ارقام انویدیا عالی بود، اما سرمایهگذاران با احتیاط عجیبی رفتار کردند و موج صعودی هوش مصنوعی خیلی زود فروکش کرد. به نظر میرسد بازار نگران «داغ شدن بیش از حد» این حوزه است و ترجیح داده کمی عقبنشینی کند. این گزارش بر پایه دادههای منتشرشده توسط فایننشال جویس درباره وضعیت بازارهای جهانی ارائه شده و بازخوانی یوتوتایمز برای مخاطبان تهیه کرده است. ۱. چرا انویدیا نتوانست بازار را تکان دهد؟ دادههای بازخوانی شده توسط یوتوتایمز نشان میدهد که پس از بسته شدن بازارها در روز چهارشنبه، گزارش انویدیا منتشر شد؛ گزارشی که اگرچه مثبت بود اما نشانههایی از اضطراب درباره «اشباع شدن بازار هوش مصنوعی» را در خود داشت. سرمایهگذاران به جای خرید هیجانی، وارد «فاز فروش گسترده یا تقسیم دارایی» شدند تا سودهای قبلی خود را حفظ کنند. این یعنی بازار دیگر فقط با «خبر خوب» اقناع نمیشود و به دنبال پایداری طولانیمدت است. ۲. تعرفههای ۱۵ درصدی و آرامش قبل از طوفان بخش دیگری از احتیاط بازار به اخبار کاخ سفید برمیگردد. جیمیسون گریر، نماینده تجاری آمریکا، اعلام کرده که دونالد ترامپ احتمالاً طی روزهای آینده دستور افزایش نرخ تعرفههای جهانی به ۱۵ درصد را امضا خواهد کرد. این موضوع باعث شده تا بازارهای اروپایی و آسیایی در وضعیتی قرار بگیرند که تریدرها به آن «انتظار برای حرکت بعدی» میگویند؛ چرا که هزینههای تجارت جهانی ممکن است به زودی افزایش یابد. ۳. طلا و ارزها؛ حرکت به سمت پناهگاههای امن در حالی که سهام تکنولوژی در حال درجا زدن هستند، طلا به عنوان یک دارایی امن دوباره مورد توجه قرار گرفته است. کاهش ارزش دلار برای دومین روز متوالی و افت بازدهی اوراق قرضه آمریکا نشان میدهد که سرمایهگذاران در حال خروج از داراییهای پرریسک و ورود به بازارهای امنتر هستند. در آسیا نیز، سخنان مقامات بانک مرکزی ژاپن درباره احتمال افزایش مجدد نرخ بهره، باعث شد ین ژاپن قدرتمندترین عملکرد را در میان ارزهای بزرگ جهان داشته باشد. جمعبندی: عبور از هیجان به سمت واقعبینی سرمایهگذاران اکنون با دقت بیشتری به ارزش واقعی شرکتها نگاه میکنند و نگران اثرات تورمی تعرفههای جدید ترامپ هستند. در حال حاضر، بازار در وضعیت «انتظار محتاطانه» قرار دارد. پیشنهاد میشود در این شرایط، بیش از آنکه به سودهای لحظهای شرکتهای بزرگ دل ببندید، به نوسانات طلا و ارزهای امن توجه داشته باشید؛ چرا که فعلاً احتیاط، حرف اول را در طبقه تریدرهای حرفهای میزند.
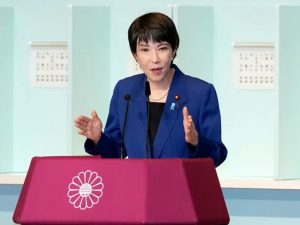
سانائه تاکایچی اعلام کرد که درباره اینکه «بازار اوراق قرضه چگونه باید باشد» اظهار نظر مشخصی ندارد و تأکید کرد که بازدهی اوراق و نتایج حراجها توسط خود بازار تعیین میشود. او همچنین گفت دولت همچنان بازار فارکس را با احساس فوریت بالا زیر نظر دارد، اما تشخیص اینکه هر عامل مشخص چه تأثیری بر نرخ ارز میگذارد «کار سادهای نیست».
جزئیات بیشتر از تصمیم ۲۶ فوریه بانک مرکزی کره نشان میدهد که تثبیت نرخ بهره در سطح ۲.۵۰٪ با اتفاق آرا انجام شده است. داتپلات ششماهه جدید که شامل ۲۱ پیشبینی (سه پیشبینی از هر عضو هیئتمدیره) است، نشان میدهد که تمرکز اصلی سیاستگذاران بر ثبات نرخ در نیمسال آینده است. ۱۶ نقطه از ۲۱ نقطه در سطح ۲.۵۰٪ قرار دارد که نشاندهنده تمایل قوی به حفظ نرخ فعلی است. یک اقلیت متمایل به سیاستهای انبساطی نیز دیده میشود: ۴ نقطه در سطح ۲.۲۵٪ قرار دارد که نشان میدهد برخی اعضا احتمال یک کاهش نرخ را مطرح میدانند. در مقابل، تنها یک نقطه در سطح ۲.۷۵٪ قرار گرفته که نشان میدهد تمایل به افزایش نرخ در کوتاهمدت بسیار محدود است. در بخش اقتصاد کلان، بانک مرکزی اعلام کرد که مومنتوم رشد همچنان مطلوب است و صادرات قوی تراشهها نقش مهمی در حمایت از فعالیت اقتصادی دارد. در عین حال، بانک مرکزی تأکید کرد که تصمیمات سیاستی باید به گونهای اتخاذ شود که از روند بهبود اقتصادی حمایت کند و همزمان تغییرات در شرایط داخلی و خارجی و اثرات آن بر تورم و ثبات مالی را بهدقت زیر نظر داشته باشد. در بخش ریسکها، بانک مرکزی همچنان بر ریسکهای ژئوپلیتیکی، تعرفهها، قیمت مسکن، بدهی خانوار و نوسانات نرخ ارز تأکید کرد. این نهاد افزود که وامهای خانوار تنها اندکی افزایش یافته و رشد قیمت مسکن در سئول کند شده است؛ نشانهای از تعدیل، اما نه به اندازهای که نگرانیهای ثبات مالی را کاملاً برطرف کند.
در یک نگاه پنجره افزایش نرخ باز ماند: اوئدا اعلام کرد نشستهای مارس و آوریل همچنان گزینههای واقعی برای افزایش نرخ بهره هستند. رشد دستمزدها کلید جلو افتادن هدف تورم: مذاکرات دستمزدی بهار میتواند زمان رسیدن به هدف ۲٪ تورم را زودتر از پیشبینیها محقق کند. اوئدا: از روند تورمی عقب نیستیم؛ اوئدا میگوید فشارهای قیمتی هنوز کاملاً به ۲٪ نرسیده و بانک مرکزی نیازی به انتظار برای گزارش تانکان ندارد. ابهام سیاسی و ضعف ین: فشارهای سیاسی و انتصابهای متمایل به سیاستهای حمایتی، زمانبندی افزایش نرخ را پیچیده کردهاند؛ با این حال اقتصاددانان همچنان ۱٪ نرخ بهره تا ژوئن را محتمل میدانند. کازوئو اوئدا، رئیس بانک مرکزی ژاپن، در گفتوگویی با روزنامه یومیوری اعلام کرد که احتمال افزایش دوباره نرخ بهره در آینده نزدیک همچنان وجود دارد و هر دو نشست سیاستگذاری در مارس و آوریل میتوانند زمان بالقوه این اقدام باشند. اوئدا بار دیگر موضع اصلی بانک مرکزی را تکرار کرد: اگر اقتصاد و تورم مطابق پیشبینیها پیش بروند، افزایش نرخ بهره ادامه خواهد یافت. طبق پیشبینیهای منتشرشده در ژانویه، بانک مرکزی انتظار دارد تورم پایه در نیمه دوم سال مالی ۲۰۲۶ تا سال مالی ۲۰۲۷ به هدف ۲ درصد برسد. با این حال، او گفت اگر مذاکرات دستمزدی بهار امسال افزایش حقوق بیشتری نسبت به انتظار رقم بزند و شرکتها هزینههای بالاتر نیروی کار را سریعتر به قیمتها منتقل کنند، زمان رسیدن به هدف تورمی جلو خواهد افتاد. اوئدا گفت: «ما در ماه مارس و آوریل نشست سیاستگذاری داریم و میخواهیم با بررسی دادههای موجود تا آن زمان تصمیمگیری کنیم.» این سخنان در پاسخ به گمانهزنیهای بازار درباره احتمال افزایش نرخ در اوایل آوریل مطرح شد. او همچنین تأکید کرد که بانک مرکزی لزومی نمیبیند منتظر انتشار نظرسنجی تانکان در اول آوریل بماند، زیرا این نهاد از طریق نظرسنجیهای متعدد و کانالهای مختلف اطلاعات کافی جمعآوری میکند. اوئدا انتقادها مبنی بر اینکه بانک مرکزی از روند تورمی عقب مانده را رد کرد و گفت فشارهای قیمتی هنوز بهطور کامل به سطح ۲ درصد نرسیدهاند. او درباره اثر افزایش نرخ در دسامبر گفت سیاستگذاران در حال بررسی این هستند که نرخهای بالاتر چه تأثیری بر وامدهی بانکها، سرمایهگذاری شرکتها و مصرف خانوارها گذاشته است. این اظهارات در شرایطی مطرح میشود که فضای سیاسی حساس شده است. نخستوزیر سانائه تاکایچی نسبت به ادامه سیاستهای انقباضی ابراز تردید کرده و انتصابهای اخیر دولت که بیشتر متمایل به سیاستهای حمایتی هستند، فشار نزولی بر ین وارد کردهاند. نشست بعدی بانک مرکزی ژاپن در ۱۸–۱۹ مارس و سپس ۲۷–۲۸ آوریل برگزار میشود؛ جایی که پیشبینیهای جدید نیز منتشر خواهد شد. طبق نظرسنجی رویترز، اکثر اقتصاددانان انتظار دارند نرخ بهره تا پایان ژوئن به ۱ درصد برسد، که نشان میدهد روند عادیسازی سیاست پولی همچنان ادامهدار تلقی میشود.
تاکاتا از بانک مرکزی ژاپن میگوید این کشور به هدف تورمی ۲ درصد «نزدیک» شده و از ادامه افزایش تدریجی نرخ بهره حمایت میکند. او تأکید کرد که بیان صریحترِ «تقریباً محقق شده» درباره هدف ۲ درصدی، لحنی متمایل به سیاستهای انقباضی دارد و میتواند از ادامه روند افزایش نرخ بهره و کاهش خرید اوراق دولتی ژاپن (JGB) حمایت کند؛ موضوعی که احتمالاً به تقویت ین و افزایش بازدهی اوراق منجر میشود، اگر بازارها نرخ نهایی بالاتری را قیمتگذاری کنند. خلاصه اصلی دیدگاه تاکاتا تاکاتا میگوید ژاپن به هدف ثبات قیمتی ۲ درصد «تقریباً» رسیده و دوره طولانی «هنجار تورمی منفی» یا همان رکود قیمتی شکسته شده است. او سال ۲۰۲۶ را دورهای میداند که اقتصاد جهانی وارد «مرحله تغییر» میشود؛ مرحلهای که در آن رشد جهانی تقویت میشود، زیرا سیاستهای پولی و مالی در بسیاری از کشورها انبساطیتر شده و موج سرمایهگذاری در حوزه هوش مصنوعی نیز به این روند شتاب میدهد. ارزیابی تاکاتا از تأثیر تعرفهها به گفته او، نگرانیها درباره بازگشت ژاپن به رکود قیمتی پس از اعمال تعرفههای متقابل آمریکا در آوریل ۲۰۲۵ کاهش یافته است. او چهار کانال اثرگذاری تعرفهها را بررسی کرده است: ضعف سرمایهگذاری شرکتها به دلیل عدم قطعیت کاهش صادرات در نتیجه کندی اقتصاد جهانی فشار بر سود شرکتها که میتواند روند افزایش دستمزد را تضعیف کند تقویت ین که شرایط مالی را سختتر میکند تاکاتا نتیجه میگیرد که تاکنون شواهدی از آسیب جدی در این چهار بخش دیده نشده و ریسک بازگشت به تورم منفی کاهش یافته است. سیاست پولی: نرخهای واقعی هنوز «بهشدت منفی» بانک مرکزی ژاپن در دسامبر ۲۰۲۵ نرخ بهره را به حدود ۰.۷۵٪ افزایش داد. با این حال، تاکاتا میگوید نرخهای واقعی همچنان «بهطور قابلتوجهی منفی» هستند و شرایط مالی در مجموع انبساطی باقی مانده است. او همچنین فاش کرد که در نشست ژانویه ۲۰۲۶ پیشنهاد داده نرخ بهره به ۱.۰٪ افزایش یابد؛ زیرا به باور او «هنجار دستمزد–قیمت» تغییر کرده و اکنون پویایی تورم اهمیت بیشتری نسبت به دوره رکود قیمتی دارد. ابهام درباره نرخ خنثی تاکاتا در توضیح عدم قطعیت نرخ خنثی (نرخی که نه انبساطی است و نه انقباضی) از استعارههای «رنگینکمان» و «کوه» استفاده کرد و هشدار داد که اگر چرخه افزایش نرخها در جهان دوباره آغاز شود، ژاپن نباید از آن عقب بماند. خروج از سیاست خرید اوراق او بر اهمیت عادیسازی بازار اوراق دولتی ژاپن تأکید کرد و مسیر کاهش تدریجی خرید اوراق توسط بانک مرکزی را توضیح داد. تاکاتا گفت باید نسبت به تغییر الگوی تقاضای سرمایهگذاران، بهویژه در سررسیدهای بسیار بلند، و افزایش عرضه اوراق در بازار هوشیار بود.
استقلال فدرال رزرو به حفظ اقتصاد آمریکا به عنوان قویترین اقتصاد جهان کمک میکند.
چشمانداز پایه من این است که اقتصاد با نرخ ۲ درصد یا بالاتر رشد خواهد کرد. شرایط مالی انبساطی است، مقرراتزدایی وجود دارد و بادهای موافق مالی نیز در جریان است. پیشبینی میکنم نرخ بیکاری در حدود ۴.۳ تا ۴.۴ درصد تثبیت شود. نیمی از تورم مازاد ناشی از تعرفهها است و این تأثیر با پیشروی سال کاهش خواهد یافت. بازار کار در برابر افزایش اخراجها آسیبپذیر است؛ این سناریوی پایه من نیست، اما ممکن است اتفاق بیفتد. تعطیلی دولت ممکن است اوراق تجاری را به سمت پایین منحرف کرده باشد و این وضعیت ممکن است تا آوریل ادامه داشته باشد؛ تورم مخارج مصرف شخصی (PCE) شاخص بهتری برای سنجش است. تکمیل کار مقابله با تورم از اهمیت بالایی برخوردار است. کاهش تورم به سطح هدف به مصرف و رشد کمک خواهد کرد و میتواند نرخ اوراق ۱۰ ساله را کاهش دهد.
وزارت خزانهداری ایالات متحده نتایج حراج ۷۰ میلیارد دلاری اوراق قرضه ۵ ساله را منتشر کرد که با استقبال سردی مواجه شد و نمره «C منفی» گرفت. جزئیات حراج: نرخ بازدهی نهایی: ۳.۶۱۵ درصد (بالاتر از نرخ مورد انتظار بازار ۳.۶۰۸ درصد). نسبت تقاضا به عرضه (Bid to Cover): ۲.۳۲ برابر (کمتر از میانگین ۶ ماهه ۲.۳۶). خریداران: سهم خریداران داخلی (Directs) به ۲۴.۷ درصد کاهش یافت، اما خریداران خارجی (Indirects) با ۶۲.۵ درصد حضور قویتری داشتند. معاملهگران اصلی (Dealers) مجبور شدند ۱۲.۸ درصد از اوراق را بخرند که بالاتر از میانگین است. همزمان با ضعف دلار، سایر بازارها رشد کردند: بیتکوین: با جهش ۷.۲۰ درصدی (۴۶۰۰ دلار افزایش). طلا: با رشد ۱.۲۶ درصدی (۶۵ دلار افزایش). سهام آمریکا: شاخص S&P 500 و نزدک مثبت شدند و سهام انویدیا پیش از انتشار گزارش درآمدی، بیش از ۲ درصد رشد کرد و به ۱۹۶.۸۴ دلار رسید.
ملاحظات سیاسی وارد مباحث سیاستگذاری فدرال رزرو نمیشود و استقلال این نهاد به اتخاذ تصمیمهای بهتر منجر میشود. پاول یک «میهنپرست» است که میخواهد کار درست را برای کشور انجام دهد. اختلافنظرهایی که سال گذشته در کمیته بازار آزاد فدرال (FOMC) رخ داد، تصمیمات ساده یا بیاهمیتی نبودند؛ اعضایی که مخالف بودند، با جدیت و دلایل منطقی موضع گرفتند. هرگز به اندازه پیشین ترازنامه فدرال رزرو قبل از بحران مالی باز نخواهیم گشت. تمرکز اصلی بحث درباره ترازنامه فدرال رزرو بر سر حجم ذخایر است. درباره حجم و طول ترازنامه فدرال رزرو نگران هستیم. نگهداری اوراق رهنی توسط فدرال رزرو، بازده سرمایهگذاری در این بازار یا بخش را پایین آورده است. میزان خرید اوراق خزانه برای مدیریت ذخایر فدرال رزرو نسبتاً محدود است. ما در وضعیت نسبتاً خوبی در بازار کار قرار داریم. فدرال رزرو هنوز باید اقدامات بیشتری برای کنترل تورم انجام دهد تا به اهداف خود برسد. تنها کاری که فدرال رزرو میتواند انجام دهد، کنترل تورم است. فدرال رزرو هوشیار است اما بیش از حد درگیر بازار نیست. واکنش فدرال رزرو به مشکلات بازار بستگی به علت آن دارد. میخواهم ببینم چگونه میتوانیم از هوش مصنوعی در اداره آمار نیروی کار (BLS) برای بهدست آوردن نتایج بهتر استفاده کنیم. انتظار میرود بحثهای زیادی درباره دو مأموریت اصلی فدرال رزرو مطرح شود. ثبات قیمتها به کاهش شکاف ثروت کمک خواهد کرد. استیبلکوینها مانند نسخه قدرتمند و پیشرفته ونمو (Venmo) هستند. انتظار میرود سیستمهای پرداخت فوری از استیبلکوینها پیشی بگیرند.
مصمم هستیم اطمینان حاصل کنیم که نرخ تورم در میانمدت در سطح هدف ۲ درصدی تثبیت شود. اقتصاد، علیرغم فضای دشوار و چالشبرانگیز جهانی، به رشد خود ادامه داده است. بازار کار قدرتمند، ترازنامههای مستحکم بخش خصوصی و کاهشهای پیشین نرخ بهره از سوی شورای حکام همچنان از منابع مهم تابآوری اقتصاد به شمار میروند. چشمانداز همچنان با عدم قطعیت همراه است؛ بهویژه به دلیل تداوم مناقشات تجاری جهانی و تنشهای ژئوپلیتیکی. در تعیین موضع مناسب سیاست پولی، رویکردی مبتنی بر دادهها و تصمیمگیری در هر نشست را دنبال خواهد کرد. نظرسنجی SPF بانک مرکزی اروپا: تورم منطقه یورو در سال ۲۰۲۶ معادل ۱.۸ درصد و در سال ۲۰۲۷ برابر با ۲.۰ درصد پیشبینی میشود؛ هر دو رقم نسبت به سه ماه گذشته بدون تغییر ماندهاند. انتظارات تورمی بلندمدت بدون تغییر در سطح ۲ درصد باقی ماند.
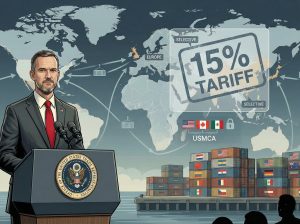
در یک نگاه نماینده تجاری آمریکا اعلام کرد تعرفه ۱۵ درصدی جدید «در صورت لزوم» و بهصورت گزینشی اعمال خواهد شد. هدف دولت، حفظ «تداوم» برای کشورهایی است که با آمریکا به توافق تجاری رسیدهاند؛ ابهام درباره بریتانیا و اتحادیه اروپا ادامه دارد. توافق USMCA فعلاً در امان به نظر میرسد، هرچند بازطراحی تعرفهها تحت اختیارات موقت با چالش زمانی روبهروست. در حالی که دونالد ترامپ بار دیگر با اظهارات پررنگ خود درباره تعرفهها تیترساز شده، این "گریر"، نماینده تجاری ایالات متحده، است که جزئیات واقعی مسیر سیاست تجاری واشنگتن را روشنتر میکند. اظهارات تازه او نشان میدهد آنچه در راه است، نه یک افزایش سراسری و بیقیدوشرط، بلکه اجرای هدفمند تعرفه ۱۵ درصدی «در موارد مقتضی» خواهد بود. ابهام از آنجا آغاز شد که ترامپ ابتدا از تعرفه ۱۰ درصدی سخن گفت و سپس عدد ۱۵ درصد را مطرح کرد، در حالی که دستور اجرایی منتشرشده تنها به نرخ ۱۰ درصد اشاره داشت. گریر تأیید کرد که طی «روزهای آینده» اعلامیهای رسمی صادر خواهد شد تا چارچوب اعمال تعرفه ۱۵ درصدی را مشخص کند. همین عبارت «در صورت لزوم» نشان میدهد کاخ سفید در پی انعطافپذیری تاکتیکی است، نه اعمال فشار یکدست بر همه شرکای تجاری. او در پاسخ به پرسشی درباره احتمال اعمال نرخهای پایینتر برای بریتانیا و اتحادیه اروپا، از ارائه پاسخ مستقیم خودداری کرد؛ اما تأکید بر واژه «تداوم» حاوی پیامی مهم بود: کشورهایی که پیشتر با آمریکا به توافق رسیدهاند، احتمالاً با افزایش ناگهانی تعرفهها مواجه نخواهند شد. این رویکرد، تلاش برای جلوگیری از برهمخوردن توافقهای موجود و کاهش ریسک بیثباتی تجاری را منعکس میکند. با این حال، در صورت اجرای رژیم ۱۵ درصدی، برخی کشورها (از جمله ایتالیا و حتی بریتانیا) ممکن است نسبت به وضعیت فعلی با نرخهای بالاتری روبهرو شوند. این موضوع میتواند تنشهای دیپلماتیک تازهای را در روابط فراآتلانتیک ایجاد کند، بهویژه در شرایطی که اروپا همچنان با چالشهای رشد اقتصادی دستوپنجه نرم میکند. در مورد توافق تجاری آمریکای شمالی (USMCA)، گریر تلاش کرد نگرانیها را کاهش دهد. او احتمال خروج آمریکا از این توافق را کماهمیت جلوه داد و توضیح داد که مذاکرات جاری بیشتر بر افزودن «پروتکلهای جداگانه» با کانادا و مکزیک متمرکز است؛ بهویژه در زمینه انتقال غیرمستقیم کالا که یکی از دغدغههای اصلی دولت ترامپ محسوب میشود. “ «این موضعگیری نشان میدهد که چارچوب کلی USMCA فعلاً دستنخورده باقی خواهد ماند.» محمد زمانی با این حال، چالش بزرگتر در افق زمانی نهفته است. بازطراحی تعرفهها تحت اختیارات بخش ۱۲۲ قانون تجارت ۱۹۷۴، ماهیتی موقت دارد و پس از ۱۵۰ روز منقضی میشود. این محدودیت زمانی میتواند دولت را در تثبیت یک ساختار تعرفهای پایدار با دشواری مواجه کند، بهویژه اگر با موانع حقوقی یا سیاسی تازهای روبهرو شود. ✔️ بیشتر بخوانید: بازار طلا زیر ذرهبین تحلیلگران؛ تثبیت قیمت یا جهش به قلههای بالاتر؟ بر اساس جمعبندی تیم UtoTimes، پیام امروز واشنگتن را میتوان چنین خلاصه کرد: تعرفه ۱۵ درصدی در راه است، اما نه بهصورت فراگیر؛ USMCA فعلاً امن است؛ و دولت در حال جستوجوی راهی برای بازتعریف ابزارهای تجاری خود در چارچوبی است که هم فشار سیاسی داخلی را پاسخ دهد و هم از گسست ناگهانی روابط با شرکای کلیدی جلوگیری کند. برای بازارها، آنچه اهمیت دارد نه صرفاً عدد تعرفه، بلکه دامنه و نحوه اجرای آن است؛ جزئیاتی که در روزهای آینده روشنتر خواهد شد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
نماینده تجاری ایالات متحده، درباره تعرفهها: با شرکای تجاری در تماس بودهایم تا توضیح دهیم چگونه تعرفههای جایگزین با توافقات تجاری همخوانی دارند. جلسات استماع و رایزنی با شرکای تجاری برگزار خواهد شد. خواهیم دید که آیا توافقات فعلی اصلاح میشوند یا خیر. برای برخی محصولات، تعرفهها تا ۱۵٪ افزایش خواهد یافت. درباره تعرفهها: تحقیقات تجاری جدید، ظرفیت مازاد صنعتی و استفاده از کار اجباری در زنجیرههای تأمین را مورد بررسی قرار خواهند داد درباره تعرفهها: قوانین تجاری مربوط به تبعیض علیه ایالات متحده میتواند در برخی موارد مفید واقع شود. درباره تعرفهها: ما ظرفیت مازاد را با چین مورد بحث قرار دادهایم. درباره تعرفهها: چین میداند که ما سطحی از تعرفهها را اعمال خواهیم کرد. ما قصد داریم به توافق قبلی خود با چین پایبند بمانیم. انتظار دارم سطح تعرفهها بر کالاهای چینی بدون تغییر باقی بماند. ما قصد نداریم تعرفهها بر کالاهای چینی را تشدید کنیم. درباره USMCA: ما روز چهارشنبه با همتای کانادایی خود گفتگو کردیم. درباره USMCA: همتای کانادایی در هفتههای آتی به واشنگتن خواهد آمد. دادگاهها زمان، مکان و نحوه هرگونه بازپرداخت تعرفهها را تعیین خواهند کرد. با کانادا و مکزیک در حال گفتگو هستیم تا از ایجاد اختلال اقتصادی جلوگیری کرده و تولید را به ایالات متحده بازگردانیم. در حال بررسی نحوه اجرای تعرفه ۱۵٪ هستیم. هدف ما در زمینه تعرفهها، حفظ ثبات و تداوم است. ایالات متحده یک اعلامیه رسمی درباره تعرفه ۱۵٪ منتشر خواهد کرد. اعلامیه مربوط به تعرفه ۱۵٪ در روزهای آینده و به زودی منتشر خواهد شد. ما تعرفهها را «در موارد مناسب» تا ۱۵٪ افزایش خواهیم داد. انتظار داریم اتحادیه اروپا و بریتانیا به تعهدات خود پایبند بمانند. گریر، در پاسخ به اینکه آیا اتحادیه اروپا تعرفهها را به ۱۵٪ افزایش خواهد داد، پاسخی نداد: جزئیات بعداً ارائه خواهد شد. تحقیقات بخش ۳۰۱ درباره کار اجباری و محصولات دریایی به زودی آغاز خواهد شد. مکزیک علیه تولیدکنندگان انرژی ایالات متحده تبعیض قائل میشود. حمل و نقل مجدد (Trans-shipments) با کانادا و مکزیک یک مسئله جدی است. کانادا دسترسی محصولات لبنی ایالات متحده را محدود میکند.
بلومبرگ گزارش داد که بسیاری از اقتصاددانان انتظار دارند کریستین لاگارد پیش از موعد از سمت خود در بانک مرکزی اروپا (ECB) کنارهگیری کند و این جایگاه به «کلاس نات» منتقل شود.
در یک نگاه نبض بازار در دست انویدیا: گزارش امشب جهت کوتاهمدت دلار و ارزهای بزرگ را تعیین میکند. در صورت انتشار گزارش ضعیف، ارزهای پرریسک مانند دلار استرالیا (AUD)، دلار نیوزیلند (NZD) و کرون نروژ (NOK) بیشترین آسیب را میبینند. دلار در نقش پناهگاه: با وجود سخنرانیهای ترامپ، دلار آمریکا همچنان از دادههای اقتصادی قدرت میگیرد. فاز آزمون اعتماد: بازار در وضعیتی قرار دارد که واکنش منفی به خبر بد، بسیار شدیدتر از واکنش مثبت به خبر خوب خواهد بود. بازار فارکس در آستانه یکی از حساسترین گزارشهای سودآوری سال ایستاده است؛ گزارش درآمدی شرکت انویدیا میتواند فقط اعداد و ارقام یک شرکت نیست نباشد، بلکه به سیگنالی برای سنجش اعتماد جهانی به موج هوش مصنوعی تبدیل شود. اگر این گزارش ناامیدکننده باشد، اثر آن ممکن است فراتر از سهام فناوری رفته و بازار ارزهای بزرگ جهان را هم تکان دهد. این گزارش بر پایه تحلیلهای بازارهای جهانی توسط موسسه ING و بازخوانی یوتوتایمز برای مخاطبان فارسیزبان تنظیم شده است. چرا گزارش انویدیا برای بازار فارکس مهم است؟ بازار سهام فناوری پس از روزهایی پرتنش، به آرامشی موقت رسیده، اما این آرامش پیش از انتشار گزارش درآمدی انویدیا شکننده به نظر میرسد. با توجه به نگرانیهای باقیمانده درباره ارزشگذاری سهام مرتبط با هوش مصنوعی، این شرکت باید فراتر از پیشبینیها عمل کند و چشمانداز قدرتمندی ارائه دهد تا بتواند بازار را آرام کند. تحلیلگران ING معتقدند که ریسک نزولی ناشی از انتشار یک گزارش ضعیف، بزرگتر از اثر مثبت یک گزارش قوی ارزیابی شده است؛ یعنی اگر عملکرد کمتر از انتظار باشد، واکنش منفی بازار میتواند شدیدتر باشد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! کدام ارزها در معرض خطرند؟ در میان ارزهای اقتصادهای پیشرفته گروه ۱۰ (G10)، سه ارز بیش از بقیه در برابر شوک احتمالی بازار سهام آسیبپذیر ارزیابی شدهاند: دلار استرالیا (AUD) دلار نیوزیلند (NZD) کرون نروژ (NOK) در این میان، دلار استرالیا در موقعیتی «بیشخرید» قرار دارد؛ یعنی طبق دادههای معاملات سفتهبازانه (CFTC)، بیشترین موقعیت خرید در میان ارزهای G10 روی این ارز شکل گرفته است. چنین وضعیتی معمولاً به این معناست که اگر خبر منفی منتشر شود، فشار فروش میتواند سریع و گسترده باشد؛ زیرا بسیاری از معاملهگران در موقعیت خرید قرار دارند. هرچند تورم ماه ژانویه استرالیا با رقم ۳.۸ درصد کمی بالاتر از انتظار بود و احتمال افزایش نرخ بهره در ماه مه را تقویت کرد، اما گزارش ING تأکید میکند که حتی یک داستان داخلی قوی هم ممکن است در صورت اصلاح بازار سهام، نتواند از AUD حمایت کند. واکنش دلار آمریکا چه پیامی دارد؟ یکی از مهمترین سیگنالها، رفتار دلار آمریکا خواهد بود. اگر دلار همزمان با ارزهای پرریسک تضعیف شود، این میتواند نشانهای نگرانکننده باشد که بازار در حال شکل دادن نگرانیهای گستردهتر و خاص آمریکا درباره ارزشگذاری شرکتهای هوش مصنوعی است. اما ارزیابی این تحلیلگر موسسه ING نشان میدهد چنین سناریویی کمتر محتمل است و دلار احتمالاً به همبستگی منفی (هرچند ضعیفتر از گذشته) با سهام آمریکا ادامه خواهد داد؛ به این معنا که در صورت افت بازار سهام، دلار میتواند تا حدی نقش دارایی امن را ایفا کند. دادههای اقتصادی آمریکا چه میگویند؟ روز گذشته، دادههای اقتصادی آمریکا به نفع دلار منتشر شد: شاخص اعتماد مصرفکننده در فوریه به ۹۱ رسید. کاهش ماه قبل نیز در بازبینی آماری کمتر از برآورد اولیه اعلام شد. در سخنرانی سالانه رئیسجمهور آمریکا، دونالد ترامپ، تمرکز اصلی بر اقتصاد و کاهش تورم بود، هرچند احتمال درگیری با ایران نیز مطرح شد؛ موضوعی که در صورت تشدید میتواند بر فضای ریسک جهانی اثرگذار باشد. در صورتی که گزارش انویدیا بازار را به شدت تکان ندهد، محدوده ۹۷.۵۰ تا ۹۸.۰ برای شاخص دلار همچنان سناریوی پایه (ING) تلقی میشود. وضعیت یورو؛ ارزشگذاری هنوز حمایتی نیست در اروپا، انتشار دادههایی مانند تولید ناخالص داخلی آلمان و تورم منطقه یورو انتظار نمیرود اثر بزرگی بر بازار داشته باشد. سخنرانی رئیس بانک مرکزی اروپا (ECB) در پارلمان اروپا و همچنین دادههای تورم مقدماتی پایان هفته، مهمترین محرکهای احتمالی یورو هستند. با وجود افت اخیر EURUSD، این جفتارز همچنان در محدودهای بالاتر از ارزش منصفانه کوتاهمدت معامله میشود. اختلاف نرخ سوآپ دوساله به میزان حدود ۱۰ نقطه پایه در طول فوریه به نفع دلار افزایش یافته است. همچنین رشد قیمت نفت نیز فشار مضاعفی بر ارزش منصفانه EURUSD وارد کرده است. با این حال، نگرانیها درباره تمرکز بیش از حد سرمایهگذاری در بازار آمریکا همچنان پابرجاست و میتواند از خرید در افتهای EURUSD حمایت کند. سطح حمایتی ۱.۱۷۵۰ تا ۱.۱۷۶۰ فعلاً بهعنوان محدودهای قابل اتکا مطرح شده است. نتیجهگیری: بازار در فاز «حبس نفس» به زبان ساده، امشب بازار فارکس و طلا منتظر است تا ببیند انویدیا چه «داستانی» برای آینده هوش مصنوعی تعریف میکند. اگر این شرکت فراتر از انتظار ظاهر نشود، بازار آماده است تا با بیرحمی تمام، ارزهای پرریسک را تنبیه کند.
شاخص احساسات مصرف کننده آلمان - مارس - German GfK Consumer Climate واقعی ................ 24.7- پیشبینی ............. 23- قبلی ................... 24.2- (این داده از 24.1- تجدید شده است) شاخص نهایی تولید ناخالص داخلی آلمان 2025 - سهماهه چهارم سال - German GDP واقعی .................. % 0.3 پیشبینی ............. %0.3 قبلی .................... %0.3