TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,196.89 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

افت ادامه‌دار دلار/ین پس از داده ضعیف خرده‌فروشی آمریکا؛ بازار به استقبال ین و آزمون‌های حساس پیش‌رو می‌رود

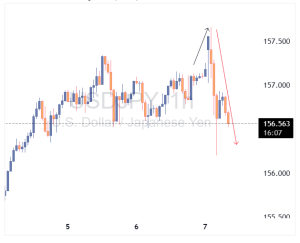
در یک نگاه دلار/ین برای دومین روز متوالی تحت فشار فروش قرار گرفت؛ پیروزی قاطع تاکایچی و جریان ورود سرمایه به سهام ژاپن، ین را تقویت کرده است. داده‌های ضعیف آمریکا، به‌ویژه خرده‌فروشی، نگرانی‌ها درباره چشم‌انداز دلار را تشدید کرده است. تمرکز بازار اکنون بر گزارش اشتغال و تورم آمریکا و پیامدهای آن برای سیاست پولی فدرال رزرو است. جفت‌ارز دلار/ین روند نزولی خود را ادامه داده و برای دومین روز پیاپی افت سنگینی را تجربه کرده است؛ حرکتی که هم‌زمان از تحولات سیاسی ژاپن و تضعیف داده‌های اقتصادی آمریکا تغذیه می‌شود. پیروزی تاکایچی با کسب اکثریت دوسوم در مجلس سفلی، به دولت جدید اختیار گسترده‌ای برای حکمرانی داده و موجی از خوش‌بینی را به بازار سهام ژاپن تزریق کرده است. نتیجه این تغییر فضا، جهش حدود ۷ درصدی شاخص نیکی تنها طی دو روز معاملاتی بوده؛ جهشی که با خروج سرمایه از دلار و حرکت به سمت ین همراه شده است. طبق بررسی‌های یوتوتایمز؛ بازار فارکس نیز بازتاب همین جابه‌جایی سرمایه را نشان می‌دهد. دلار/ین نه‌تنها تحت فشار فروش دلار قرار گرفته، بلکه امروز ین به‌عنوان یکی از قوی‌ترین ارزهای گروه G10 ظاهر شده است. افت بیش از ۱ درصدی یورو/ین و پوند/ین تأیید می‌کند که این بار، داستان فقط ضعف دلار نیست، بلکه قدرت‌گیری گسترده ین در مرکز توجه قرار دارد. با وجود چالش ساختاری بدهی در اقتصاد ژاپن، بازارها از ثبات سیاسی جدید استقبال کرده‌اند. یک دولت قدرتمند می‌تواند مسیر اصلاحات ساختاری (حتی اصلاحات پرهزینه و نامحبوب) را هموار کند. “ «با این حال، سرمایه‌گذاران با دقت منتظر جزئیات سیاست‌ها هستند؛ چراکه تاکایچی در جریان کارزار انتخاباتی خود از محرک‌های مالی بیشتر سخن گفته و اکنون زمان تبدیل شعارها به سیاست‌های اجرایی فرا رسیده است.» محمد زمانی در سوی مقابل، دلار آمریکا زیر سایه داده‌های اقتصادی ناامیدکننده قرار دارد. مجموعه‌ای از آمارهای فرعی بازار کار در هفته گذشته ضعیف‌تر از انتظار بود و گزارش خرده‌فروشی امروز نیز این تصویر را تشدید کرد. نگاه‌ها اکنون به گزارش اشتغال غیرکشاورزی (گزارش NFP) روز چهارشنبه دوخته شده؛ جایی که اجماع بازار افزایش حدود ۷۰ هزار شغل را پیش‌بینی می‌کند. با این حال، در پرتو ضعف مؤلفه اشتغال خدمات ISM و افت محسوس فرصت‌های شغلی در گزارش JOLTS، این برآورد برای بسیاری خوش‌بینانه به نظر می‌رسد. در ادامه امروز، به‌روزرسانی شاخص GDPNow از سوی فدرال رزرو آتلانتا نیز منتشر می‌شود. انتظار می‌رود این مدل، رشد اقتصادی سه‌ماهه چهارم را به محدوده کمتر از ۴ درصد کاهش دهد. هرچند رشد «بالای ۳ درصد» همچنان قابل‌قبول تلقی می‌شود، اما جهت حرکت آن اهمیت دارد؛ به‌ویژه در شرایطی که پیش‌تر برخی برآوردها از رشد ۵ درصدی سخن می‌گفتند. از منظر تکنیکال، دلار/ین با عبور از میانگین متحرک ۱۰۰روزه، سیگنال نزولی تازه‌ای صادر کرده است. هدف نخست بازار می‌تواند کف ماه ژانویه در محدوده ۱۵۲.۲۷ باشد و در صورت تداوم فشار فروش، میانگین متحرک ۲۰۰روزه در حوالی ۱۵۰.۳۹ به‌عنوان سطح کلیدی بعدی مطرح می‌شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است فراتر از گزارش اشتغال، تمرکز معامله‌گران به داده تورمی روز جمعه معطوف خواهد شد. هر نشانه‌ای از تعدیل تورم می‌تواند به کمیته بازار آزاد فدرال رزرو فضای بیشتری برای کاهش نرخ بهره بدهد؛ سناریویی که در صورت تحقق، می‌تواند فشار بر دلار را تداوم بخشد و مسیر نزولی دلار/ین را هموارتر کند. بر اساس جمع‌بندی تیم UtoTimes، ترکیب قدرت‌گیری ین، بهبود ریسک‌پذیری در سهام ژاپن و تردیدهای فزاینده نسبت به اقتصاد آمریکا، موازنه را فعلاً به نفع ارز ژاپن تغییر داده است؛ موازنه‌ای که آزمون‌های کلیدی آن در روزهای پیش‌رو رقم خواهد خورد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جی‌پی مورگان: نگرانی‌ها درباره هوش مصنوعی در بخش نرم‌افزار اغراق‌شده است

به گفته جی‌پی مورگان، ریزش سهام شرکت‌های نرم‌افزاری بیش از حد بوده و ناشی از ترس‌های غیرواقعی از اختلال کوتاه‌مدت هوش مصنوعی است. استراتژیست‌های بانک توصیه می‌کنند سرمایه‌گذاران به سمت شرکت‌های باکیفیت و مقاوم در برابر تأثیرات AI بازگردند. آن‌ها به بنیادهای قوی، هزینه‌های بالای تغییر سرویس و روند مثبت سودآوری اشاره کرده و شرکت‌هایی مانند مایکروسافت و کراوداسترایک (CrowdStrike) را به عنوان برندگان نام برده‌اند. با پیش‌بینی رشد سود نزدیک به ۱۷٪ در سال ۲۰۲۶، این تیم فرصت یک بهبود بازار را محتمل می‌داند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

استقبال بی‌سابقه از اوراق ۱۰۰ ساله آلفابت؛ پشت پرده چیست؟

به گزارش یوتوتایمز و به نقل از والتر بلومبرگ، اوراق قرضه ۱۰۰ ساله شرکت آلفابت با استقبال چشمگیر سرمایه‌گذاران مواجه شده و بیشترین میزان تقاضا را در میان تمام بخش‌های عرضه‌شده به خود اختصاص داده است. این سطح از توجه نشان می‌دهد که بازار همچنان به چشم‌انداز بلندمدت غول‌های فناوری اعتماد دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چهار افزایش نرخ بهره در راه است؟ سناریوی جدید بانک آمریکا برای BoJ

در یک نگاه بانک آمریکا پیش‌بینی افزایش نرخ بهره BoJ را از ژوئن به آوریل ۲۰۲۶ جلو انداخت. انتظار می‌رود BoJ در سپتامبر ۲۰۲۶، ژانویه و ژوئیه ۲۰۲۷ نیز نرخ‌ها را افزایش دهد. مجموعاً چهار افزایش ۲۵ واحدی در بازه ۱۵ ماهه پیش‌بینی شده است. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، واحد تحقیقات جهانی بانک آمریکا (BofA) پیش‌بینی خود درباره زمان افزایش نرخ بهره توسط بانک مرکزی ژاپن (BoJ) را تغییر داده و اعلام کرده که این اقدام ممکن است زودتر از انتظار رخ دهد. طبق این گزارش، BoJ احتمالاً در آوریل ۲۰۲۶ نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ در حالی که پیش‌تر زمان این افزایش ژوئن اعلام شده بود. علاوه بر این، BofA انتظار دارد BoJ در سپتامبر ۲۰۲۶، ژانویه ۲۰۲۷ و ژوئیه ۲۰۲۷ نیز هر بار ۲۵ نقطه پایه دیگر نرخ بهره را افزایش دهد. این مجموعه اقدامات نشان‌دهنده تغییر فاز سیاست پولی ژاپن از انبساطی به انقباضی است؛ تغییری که می‌تواند بر بازار فارکس، اوراق قرضه و انتظارات تورمی تأثیرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وقتی واشنگتن نگران دلار نیست؛ بازار فارکس چه واکنشی نشان می‌دهد؟

در یک نگاه ثبات بازدهی اوراق ژاپن (JGB) به تقویت تدریجی ین کمک کرده است. یورو و ارزهای همسو با رشد اقتصادی در فضای ریسک‌پذیر مورد توجه‌اند. ورود احتمالی سرمایه خارجی به ژاپن می‌تواند فشار بیشتری بر USDJPY وارد کند. بازار فارکس در آغاز هفته جدید، همزمان با ۱۰ فوریه ۲۰۲۶، با افزایش تردید نسبت به دلار آمریکا همراه شده است. فشار بر دلار نه‌تنها در معاملات نقدی بلکه در بازار اختیار معامله نیز کاملاً مشهود است؛ جایی که به‌گفته تحلیلگران ING، تقاضا برای اختیار فروش دلار در سررسیدهای کوتاه‌مدت و میان‌مدت همچنان بالاست. این رفتار نشان می‌دهد سرمایه‌گذاران به‌طور جدی در حال آماده‌سازی خود برای سناریوهای ضعیف‌تر دلار هستند. بر اساس تحلیل یوتوتایمز به نقل از ING، بخشی از فشار اخیر بر دلار پس از انتشار اخبار چین و سپس اظهارات کوین هَسِت، رئیس شورای ملی اقتصاد آمریکا، تشدید شد. هَسِت با تأکید بر اینکه بازار نباید از افت آمار اشتغال «دچار وحشت» شود، به‌طور ضمنی این سیگنال را ارسال کرد که گزارش اشتغال ژانویه ممکن است کمتر از انتظار باشد. بازار نیز این پیام را به‌سرعت در قیمت‌ها منعکس کرد و دلار وارد فاز تضعیف تازه‌ای شد. در ادامه، اظهارات استیون میران از فدرال رزرو نیز بر این فضا افزود. او ضعف اخیر دلار را عاملی با اهمیت درجه اول برای تورم آمریکا ندانست؛ موضعی که به‌گفته ING، این برداشت را تقویت کرده که سیاست‌گذاران آمریکایی فعلاً حساسیت بالایی نسبت به تضعیف دلار ندارند. در مجموع، این اظهارات به شکل‌گیری دیدگاهی از «بی‌تفاوتی کنترل‌شده» واشنگتن نسبت به نرخ ارز دامن زده است. تمرکز بازار بر داده‌های امروز آمریکا نگاه معامله‌گران در این مقطع به داده‌های کلیدی امروز آمریکا دوخته شده است؛ از جمله آمار اشتغال هفتگی ADP، شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB و آمار خرده‌فروشی ماه دسامبر. به‌گفته ING، انتظار می‌رود شاخص کنترلی خرده‌فروشی رشد 0.4 درصدی ماهانه را ثبت کند؛ رقمی که در صورت تحقق، می‌تواند روایت «تاب‌آوری مصرف‌کننده آمریکایی» را همچنان زنده نگه دارد. با این حال، تحلیلگران ING معتقدند حتی در صورت انتشار داده‌های مناسب، حمایت از دلار احتمالاً محدود و موقتی خواهد بود. بازار همزمان چشم‌انداز ماه مارس را نیز در نظر دارد؛ دوره‌ای که پرداخت بازگشت مالیات‌ها می‌تواند مصرف را تقویت کند، اما در عین حال، فشار انتظارات سیاست پولی و نگرانی‌ها درباره بازار کار همچنان پابرجاست. در کنار داده‌های اقتصادی، حراج اوراق خزانه‌داری آمریکا نیز نقش مهمی در جهت‌دهی به دلار دارد. این هفته اوراق سه‌ساله، ده‌ساله و سی‌ساله به بازار عرضه می‌شود. اگرچه تاکنون نشانه روشنی از افت تقاضای خارجی دیده نشده، اما ING هشدار می‌دهد در فضایی که بحث تنوع‌بخشی ذخایر ارزی جهانی جدی‌تر شده، هرگونه حراج ضعیف می‌تواند فشار تازه‌ای بر دلار وارد کند. در مجموع، از نگاه ING، شاخص دلار (DXY) فعلاً در محدوده 96.50 تا 97.50 در نوسان است و مسیر بعدی آن به‌طور مستقیم به داده‌های بازار کار آمریکا گره خورده است. “ «فشار هم‌زمان داده‌های اقتصادی و تغییر رویکرد سیاست‌گذاران، دلار را در موقعیت ضعیف‌تری قرار داده، در حالی که ثبات اوراق ژاپن و بهبود فضای ریسک، مسیر تقویت تدریجی ین و یورو را هموار کرده است.» یوتوتایمز یورو؛ حرکت آرام اما باثبات در سوی مقابل، یورو از فضای ریسک‌پذیر بازار سود می‌برد. شاخص‌های احساسات اقتصادی در منطقه یورو به‌تدریج در حال بهبود هستند و جهش شاخص اعتماد سرمایه‌گذاران Sentix در فوریه به بالاترین سطح سال گذشته، نشانه روشنی از تغییر فضاست. به‌گفته تحلیلگران ING، این تمایل به ارزهای همسو با رشد اقتصادی تنها به یورو محدود نیست. در بازارهای نوظهور نیز یوان چین به‌صورت پیوسته در حال تقویت است. تقویت همزمان یورو، یوان و فرانک سوئیس در دوره‌ای که جایگاه دلار زیر سؤال رفته، از نگاه ING اتفاقی تصادفی نیست. با این حال، در مورد EURUSD، بازار هنوز برای جهش قاطع بالای سطح 1.20 متقاعد نشده است. ING تأکید می‌کند فعالیت‌های پوشش ریسک دلاری از سوی سرمایه‌گذاران نهادی می‌تواند نوسان ایجاد کند، اما تنها یک گزارش اشتغال بسیار ضعیف از آمریکا می‌تواند محرک حمله جدی به سطح 1.20 باشد. در کوتاه‌مدت، محدوده 1.1920 تا 1.1925 به‌عنوان سطح کلیدی زیر نظر بازار قرار دارد. ین ژاپن؛ برنده بالقوه ثبات اوراق در میان ارزهای اصلی، شاید جالب‌ترین تحولات مربوط به ین ژاپن باشد. پس از پیروزی قاطع حزب حاکم در انتخابات، بازارهای مالی ژاپن آرام‌تر شده‌اند و بازدهی اوراق دولتی (JGB) در سطوح کنترل‌شده باقی مانده است. به‌گفته ING، همین ثبات عاملی کلیدی در حمایت از ین بوده است. ✔️  بیشتر بخوانید: بانک گلدمن ساکس: USDJPY در مسیر ۱۶۰؛ مداخله ژاپن کافی نیست مسئله اصلی اکنون نحوه تأمین مالی کاهش موقت 5 تریلیون ینی مالیات بر مصرف است. یکی از گزینه‌های مطرح، استفاده از سود حساب ذخایر ارزی ژاپن (FEFSA) است؛ حسابی که سال گذشته به لطف رشد ارزش دارایی‌های ارزی—عمدتاً اوراق خزانه‌داری آمریکا—حدود 5 تریلیون ین سود شناسایی کرده است. اگرچه استفاده از ذخایر ارزی برای بودجه عمومی، موضوعی حساس و سیاسی محسوب می‌شود، اما ING تأکید می‌کند تا زمانی که بازار اوراق ژاپن آرام باقی بماند، نگاه سرمایه‌گذاران به ین مثبت خواهد بود. نکته مهم دیگر، احتمال ورود گسترده سرمایه خارجی به بورس ژاپن است. برخی کارگزاران محلی از ورود حدود 10 تریلیون ین سرمایه طی سه ماه آینده سخن می‌گویند؛ عاملی که می‌تواند معامله‌گران را نسبت به حفظ موقعیت‌های خرید USDJPY محتاط‌تر کند. به باور ING، در چنین فضایی، حتی اگر حرکت به سمت سطح 150 در USDJPY فعلاً دور از دسترس باشد، شکست سطح 155 سناریویی کاملاً جدی خواهد بود؛ سناریویی که می‌تواند به ین اجازه دهد همگام با یورو و فرانک سوئیس، در دوره فشار فراگیر بر دلار، تقویت شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رشد هم‌زمان ین و سهام ژاپن؛ الگوی قدیمی در حال فروپاشی؟

به گزارش یوتوتایمز، معاملات آسیایی امروز ۱۰ فوریه ۲۰۲۶، با جهش دوباره سهام ژاپن و تقویت ین همراه شد؛ ترکیبی کم‌سابقه که الگوی سنتی جریان سرمایه خارجی و پوشش ریسک ارزی را به چالش می‌کشد. پس از انتخابات ژاپن، برخی تحلیلگران معتقدند سرمایه‌گذاران خارجی تمایل کمتری به فروش ین برای پوشش ریسک دارند و همین موضوع می‌تواند فشار نزولی بلندمدت بر ارز ژاپن را کاهش دهد. در ادامه موج صعودی بازارهای منطقه، شاخص‌های سهام آسیا–اقیانوسیه عمدتاً در محدوده مثبت معامله شدند. نیکی 225 ژاپن با جهش ۲.۵ درصدی در صدر قرار گرفت، هانگ‌سنگ هنگ‌کنگ با رشد ۰.۵۸ درصدی همراه شد، شانگهای کامپوزیت تنها ۰.۰۵ درصد افت کرد و ASX200 استرالیا نیز ۰.۲۱ درصد افزایش یافت. این عملکرد نشان می‌دهد جریان ریسک‌پذیری در منطقه همچنان فعال است، هرچند واکنش بازارها نسبت به داده‌های داخلی متفاوت بوده است. در مجموع، فضای معاملاتی آسیا امروز ترکیبی از رشد سهام، تقویت ارزهای منطقه و داده‌های اقتصادی متنوع بود که مسیر بازارهای جهانی را تحت تأثیر قرار داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک گلدمن ساکس: USDJPY در مسیر ۱۶۰؛ مداخله ژاپن کافی نیست

در یک نگاه گلدمن ساکس احتمال حرکت USDJPY به سمت و بالاتر از ۱۶۰ را مطرح می‌کند. نوسان ضمنی USDJPY احتمالاً دوباره افزایش می‌یابد. مداخله ارزی ژاپن بیشتر یک توقف کوتاه‌مدت است تا یک سقف قیمتی واقعی. انتظارات برای سیاست مالی انبساطی ژاپن فشار بیشتری بر ین وارد می‌کند. به گزارش یوتوتایمز، گلدمن ساکس در تحلیل جدید خود  در تاریخ ۱۰ فوریه ۲۰۲۶ اعلام کرده که چشم‌انداز USDJPY همچنان صعودی است و ترکیب سیاست مالی انبساطی ژاپن، اختلاف بازدهی با آمریکا و ریسک‌های سیاسی می‌تواند نرخ برابری را به سمت محدوده ۱۶۰ و حتی بالاتر هدایت کند. این بانک می‌گوید نتیجه انتخابات ژاپن انتظارات برای افزایش هزینه‌های دولتی را تقویت کرده و همین موضوع فشار بیشتری بر ین وارد می‌کند. تحلیلگران گلدمن معتقدند افزایش هزینه‌های دولت ژاپن می‌تواند گپ بازدهی را تشدید کرده و خروج سرمایه را سرعت دهد، به‌ویژه اگر بانک مرکزی ژاپن همچنان سیاست پولی انبساطی را حفظ کند. آن‌ها انتظار دارند نوسان ضمنی USDJPY پس از دوره‌ای آرام دوباره افزایش یابد، زیرا بازارها بر تعامل میان سیاست مالی، اختلاف بازدهی و ریسک مداخله تمرکز می‌کنند. “ در مجموع، گلدمن ساکس می‌گوید توازن ریسک‌ها همچنان به سمت ین ضعیف‌تر متمایل است و انتظار می‌رود نوسانات افزایش یابد، در حالی که معامله‌گران با دقت ریسک مداخله را زیر نظر دارند. یوتوتایمز گلدمن هشدار می‌دهد که با نزدیک‌شدن USDJPY به محدوده ۱۶۰، احتمال مداخله ارزی ژاپن افزایش می‌یابد، اما این مداخله معمولاً فقط سرعت حرکت را کم می‌کند و روند تضعیف ین را معکوس نمی‌کند. به گفته تحلیلگران، اگر نیروهای بنیادی همچنان به نفع دلار باشند، بازار دیر یا زود دوباره سطوح بالاتر را آزمایش خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طرح جدید آمریکا برای تعرفه‌های نیمه‌هادی؛ جزئیات معافیت شرکت‌های فناوری

در یک نگاه آمریکا در حال طراحی یک معافیت ویژه برای شرکت‌های بزرگ فناوری در تعرفه‌های جدید تراشه است. گوگل، آمازون و مایکروسافت احتمالاً از این تعرفه‌ها مستثنی خواهند شد. هدف این اقدام، جلوگیری از افزایش هزینه‌های زیرساختی و ابری شرکت‌های Big Tech عنوان شده است. به گزارش یوتوتایمز و بر اساس اطلاعات منتشرشده توسط فایننشال تایمز در تاریخ ۱۰ فوریه ۲۰۲۶، دولت آمریکا در حال بررسی طرحی است که طی آن بخشی از تعرفه‌های جدید مرتبط با صنعت تراشه شامل شرکت‌های بزرگ فناوری نخواهد شد. این معافیت می‌تواند سه غول اصلی حوزه رایانش ابری—گوگل، آمازون و مایکروسافت—را از هزینه‌های سنگین تعرفه‌ای دور نگه دارد. این اقدام در شرایطی مطرح می‌شود که واشنگتن به دنبال اعمال تعرفه‌های گسترده‌تر بر زنجیره تأمین نیمه‌هادی‌هاست، اما هم‌زمان تلاش می‌کند فشار مالی بر شرکت‌هایی که زیرساخت‌های حیاتی فناوری را مدیریت می‌کنند، افزایش نیابد. کارشناسان معتقدند این معافیت می‌تواند بر رقابت‌پذیری صنعت فناوری آمریکا و مسیر سرمایه‌گذاری در حوزه هوش مصنوعی و مراکز داده اثرگذار باشد. در صورت نهایی‌شدن این طرح، شرکت‌های Big Tech از موج جدید تعرفه‌ها مصون خواهند ماند؛ موضوعی که می‌تواند پیامدهای مهمی برای بازار تراشه و سیاست تجاری آمریکا به همراه داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران، عضو فدرال رزرو: تورم مشکل بزرگ نیست؛ چالش جای دیگری است

در یک نگاه فدرال رزرو معتقد است تورم پایه نزدیک سطح مطلوب است و بحران تورمی بزرگی وجود ندارد. درآمدهای تعرفه‌ای و رشد اقتصادی می‌تواند به کاهش کسری بودجه کمک کند. بازار کار نشانه‌هایی از فشار نشان می‌دهد و بانک‌ها با محدودیت‌های اعتباری ناشی از مقررات مواجه‌اند. یکی از مقامات فدرال رزرو، میران، در اظهاراتی در تاریخ ۱۰ فوریه ۲۰۲۶ تأکید کرده که چشم‌انداز کسری بودجه آمریکا در میان‌مدت می‌تواند بهتر از انتظار باشد؛ به‌ویژه اگر رشد اقتصادی ادامه پیدا کند و درآمدهای تعرفه‌ای افزایش یابد. او می‌گوید این عوامل می‌توانند بخشی از فشار مالی دولت را کاهش دهند. به گزارش یوتوتایمز، میران همچنین بر اهمیت حفظ استقلال فدرال رزرو تأکید کرده و هشدار داده که سیاسی‌شدن سیاست پولی می‌تواند نتایج اقتصادی را بدتر کند. او معتقد است زمانی بهترین خروجی‌ها حاصل می‌شود که سیاست‌گذاری پولی از فشارهای سیاسی دور بماند. در حوزه تورم، میران می‌گوید تورم پایه اکنون نزدیک سطح مطلوب قرار دارد و «مشکل بزرگ تورمی» در اقتصاد آمریکا دیده نمی‌شود. با این حال، او اشاره کرده که برخی نشانه‌های فشار در بازار کار ظاهر شده و باید با دقت رصد شود. میران همچنین توضیح داده که فدرال رزرو برای کوچک‌کردن ترازنامه خود نیازمند طی مراحل متعددی است و این روند نمی‌تواند سریع انجام شود. او از سوی دیگر تأکید کرده که مقررات فعلی مانع گسترش اعتباردهی بانک‌ها شده و یادآور شده که پیش از بحران ۲۰۰۸، بانک‌ها کمتر از حد لازم تحت نظارت بودند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن در مسیر اصلاحات سریع؛ آیا مالیات مواد غذایی کاهش می‌یابد؟

در یک نگاه دولت ژاپن قصد دارد بودجه و اصلاحات مالیاتی را با سرعت تصویب کند. کاهش مالیات مواد غذایی محبوب اما از نظر مالی پیچیده است. استفاده از مازاد ذخایر ارزی یکی از گزینه‌های تأمین مالی است، اما هنوز قطعی نشده. بازار ین و اوراق به‌شدت نسبت به اخبار مالی حساس باقی مانده‌اند. دولت جدید ژاپن با سرعتی بالا در حال پیشبرد برنامه مالی خود است و وزیر دارایی این کشور اعلام کرده که بودجه سال آینده و اصلاحات مالیاتی باید در سریع‌ترین زمان ممکن تصویب شود. این اقدام بخشی از تلاش دولت برای عمل به وعده‌های انتخاباتی و کاهش فشار هزینه‌های زندگی بر خانوارهاست. به گزارش یوتوتایمز، یکی از مهم‌ترین محورهای بحث، کاهش مالیات مصرفی بخش مواد غذایی است؛ طرحی که از نظر سیاسی محبوب اما از نظر مالی چالش‌برانگیز است. مقامات می‌گویند برای اجرای این طرح، گفت‌وگوهای دقیق‌تری لازم است و هنوز درباره نحوه تأمین مالی آن تصمیم‌گیری نشده است. در همین حال، دولت تلاش کرده نگرانی‌ها درباره تأخیر احتمالی در تصویب بودجه را کاهش دهد و تأکید کرده که هرگونه وقفه با دقت مدیریت خواهد شد تا به اعتماد مصرف‌کننده آسیب نرسد. گزینه‌های تأمین مالی اکنون در مرکز توجه قرار دارند. وزیر دارایی تأیید کرده که ژاپن در گذشته از مازاد ذخایر ارزی استفاده کرده و این گزینه همچنان روی میز است، اما هنوز تصمیم نهایی درباره استفاده کامل از این ذخایر گرفته نشده است. تحلیلگران می‌گویند استفاده از ذخایر ارزی می‌تواند در کوتاه‌مدت به دولت فضای مالی بدهد، اما ممکن است بر سیاست ارزی و رفتار بازار ین اثر بگذارد. در مجموع، انتظار می‌رود سیاست مالی نقش مهم‌تری در حمایت از رشد اقتصادی ژاپن در سال آینده ایفا کند. با این حال، کارشناسان هشدار می‌دهند که دولت باید میان محرک مالی، انضباط بودجه‌ای و ثبات بازار تعادل برقرار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران از فدرال رزرو: جهان در حال پذیرش این ایده است که تعرفه‌ها کم‌خطرتر (ملایم‌تر) از آن چیزی هستند که تصور می‌شد

هوش مصنوعی بر اقتصاد تأثیر می‌گذارد، اما اندازه‌گیری آن دشوار است. من هنوز معتقدم که بار اصلی تعرفه‌ها بر دوش صادرکنندگان خواهد افتاد. تعرفه‌ها عامل اصلی تورم نیستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران از فدرال رزرو: تغییرات قانون مالیاتی مربوط به کسر کامل هزینه‌ها، به نفع اقتصاد خواهد بود

سیاست پولی باید با چرخه تجاری هماهنگ باشد. استقلال بانک مرکزی منجر به سیاست‌گذاری بهتر می‌شود. استقلال صد در صدی برای بانک مرکزی وجود ندارد. فدرال رزرو در یک سیلوی جدا افتاده (محیط ایزوله) از جهان فعالیت نمی‌کند. ارز ذخیره بودن، یکی از بهترین چیزها در جهان است. درآمد حاصل از تعرفه‌ها به بهبود وضعیت مالی دولت کمک می‌کند. دلایلی وجود دارد که فکر کنیم سلطه مالی مسئله بزرگی نخواهد بود. نگران نیستم که تعرفه‌ها به ارزش دلار آسیب بزند. تأثیر تغییرات نرخ دلار بر تورم، مسئله اصلی نیست. برای اینکه تورم تحت تأثیر قرار گیرد، به حرکت واقعاً بزرگی در دلار نیاز است؛ و نوسانات دلار تأثیر زیادی بر سیاست پولی نداشته و نسبتاً ملایم بوده است. تعرفه‌ها امکان کاهش نرخ‌های بهره را در طول زمان فراهم می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کلاریدا از فدرال رزرو: وارش اقتصاد آمریکا را همان‌گونه می‌بیند که فدرال رزرو در دسامبر می‌دید.

اجرای سیاست پولی بدون سیاست لفظی (Forward Guidance) امکان‌پذیر است. وارش برای اعمال تغییرات ناچار خواهد بود با کمیته همکاری کند رئیس فدرال رزرو تقریباً همیشه به خواسته‌ی خود می‌رسد شایسته است که فدرال رزرو و وزارت خزانه‌داری درباره ایجاد توازن میان اهداف خود گفت‌وگو کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

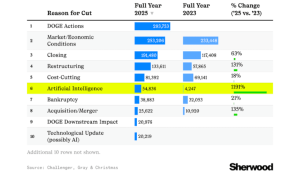
از ورشکستگی تا هوش مصنوعی؛ پشت پرده موج اخراج‌های سال ۲۰۲۵

بازار کار ایالات‌متحده در سال ۲۰۲۵ یکی از بزرگ‌ترین موج‌های تعدیل نیرو در دو دهه اخیر را تجربه کرد؛ موجی که برخلاف سال‌های گذشته فقط یک دلیل نداشت، بلکه ترکیبی از فشارهای اقتصادی، تغییرات تکنولوژیک، بازسازی سازمانی و تصمیمات سیاستی آن را رقم زد. داده‌های جدید نشان می‌دهد که ۱۰ عامل اصلی، بیشترین نقش را در اخراج کارکنان داشته‌اند و تصویری تازه از آینده اشتغال ترسیم می‌کنند. ۱) اقدامات سیاستی و نظارتی بزرگ‌ترین عامل اخراج‌ها در ۲۰۲۵ همین بخش بوده است. تصمیمات دولتی، مقررات جدید، تغییرات نظارتی و سیاست‌های سخت‌گیرانه باعث شده بسیاری از شرکت‌ها برای انطباق با قوانین تازه، بخشی از نیروی کار خود را کاهش دهند. این روند به‌ویژه در صنایع مالی، انرژی و فناوری دیده شده است. ۲) شرایط اقتصادی و بازار تورم، کاهش تقاضا، هزینه بالای سرمایه و رکودهای بخشی باعث شده شرکت‌ها برای حفظ نقدینگی، دست به تعدیل نیرو بزنند. این عامل دومین دلیل بزرگ اخراج‌ها بوده و نشان می‌دهد فشارهای کلان اقتصادی همچنان بر بازار کار سایه انداخته است. ۳) تعطیلی کسب‌وکارها بسیاری از شرکت‌ها در سال ۲۰۲۵ نه‌تنها کوچک نشدند، بلکه به‌طور کامل از بازار خارج شدند. تعطیلی فروشگاه‌ها، کارخانه‌ها و استارتاپ‌ها رشد ۶۳ درصدی در اخراج‌ها ایجاد کرده است. ۴) بازسازی سازمانی شرکت‌ها برای افزایش بهره‌وری و کاهش هزینه‌ها، ساختار خود را بازطراحی کرده‌اند. این عامل رشد ۱۳۱ درصدی داشته و نشان می‌دهد بازسازی سازمانی یکی از روندهای غالب سال بوده است. ۵) کاهش هزینه‌ها در شرایطی که حاشیه سود تحت فشار است، بسیاری از شرکت‌ها به‌دنبال کاهش هزینه‌های عملیاتی رفته‌اند. این عامل رشد ۱۸ درصدی داشته و در صنایع تولیدی و فناوری بیشتر دیده شده است. ۶) هوش مصنوعی بزرگ‌ترین شوک سال ۲۰۲۵ همین‌جاست: اخراج‌های مرتبط با هوش مصنوعی ۱۱۹۱ درصد نسبت به ۲۰۲۳ افزایش یافته است. AI از یک ابزار کمکی به یک عامل تغییر‌دهنده ساختار اشتغال تبدیل شده و بسیاری از نقش‌های انسانی را جایگزین کرده است. ۷) ورشکستگی شرکت‌ها افزایش هزینه‌ها، رقابت شدید و بدهی‌های سنگین باعث شده تعداد بیشتری از شرکت‌ها ورشکست شوند. این عامل رشد ۲۱ درصدی داشته و نشان می‌دهد بخشی از کسب‌وکارها نتوانسته‌اند خود را با سرعت تغییرات هماهنگ کنند. ۸) ادغام و تملیک وقتی شرکت‌ها با هم ادغام می‌شوند، نقش‌های تکراری حذف می‌شود. این عامل رشد ۱۳۵ درصدی داشته و یکی از دلایل مهم تعدیل نیرو در صنایع فناوری، مالی و سلامت بوده است. ۹) تأثیرات ثانویه این بخش به اثرات غیرمستقیم تصمیمات سیاستی اشاره دارد. یعنی حتی اگر یک شرکت مستقیماً تحت مقررات جدید نباشد، ممکن است زنجیره تأمین یا شرکای تجاری‌اش تحت فشار قرار بگیرند و این فشار به اخراج نیرو منجر شود. ۱۰) به‌روزرسانی تکنولوژیک غیر از هوش مصنوعی، فناوری‌های جدید دیگری نیز باعث حذف نقش‌های سنتی شده‌اند. اتوماسیون، رباتیک، سیستم‌های ابری و ابزارهای جدید مدیریت داده، بسیاری از مشاغل قدیمی را غیرضروری کرده‌اند. جمع‌بندی یوتوتایمز ترکیب این ۱۰ عامل نشان می‌دهد که بازار کار ایالات‌متحده ۲۰۲۵ در حال عبور از یک بازآرایی بزرگ است؛ بازآرایی‌ای که در آن: فناوری سرعت تغییر را تعیین می‌کند. اقتصاد فشار را افزایش می‌دهد. ساختار شرکت‌ها در حال بازطراحی است. و نقش‌های سنتی شغلی با سرعتی بی‌سابقه در حال حذف یا تغییرند. این موج اخراج‌ها فقط یک بحران نیست؛ یک تغییر پارادایم است که آینده اشتغال را بازنویسی می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاکایچی، نخست‌وزیر ژاپن: دولت تحرکات بازار فارکس را با دقت رصد می‌کند

نخست‌وزیر ژاپن، تاکایچی، امروز ۹ فوریه ۲۰۲۶ اعلام کرد که دولت این کشور به‌طور دقیق و مستمر تحرکات بازارهای مالی، به ویژه بازار ارز (فارکس)، را رصد می‌کند. تاکایچی همچنین تاکید کرده که دولت به دنبال کاهش نسبت بدهی به تولید ناخالص داخلی (Debt-to-GDP Ratio) است تا از این طریق به سمت مالیات پایدار حرکت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از ژاپن تا چین؛ چرا فشارها علیه دلار دوباره جان گرفته‌اند؟

در یک نگاه افزایش ریسک‌پذیری جهانی، فشار کوتاه‌مدت بر دلار را تشدید کرده است. تحولات ژاپن می‌تواند جریان سرمایه را از «فروش ژاپن» به «خرید ژاپن» تغییر دهد. داده‌های ضعیف بازار کار آمریکا، حساسیت دلار به گزارش اشتغال را بالا برده است. یورو و پوند هر دو از زاویه‌های متفاوت سیاسی و سرمایه‌گذاری در کانون توجه بازار هستند. در شرایطی که بازارهای جهانی هفته را با افزایش ریسک‌پذیری آغاز کرده‌اند، دلار آمریکا نشانه‌هایی از تزلزل بروز داده است. بازگشت سهام فناوری، تحولات سیاسی ژاپن و احیای روایت «تنوع‌بخشی دور از آمریکا» باعث شده معامله‌گران دوباره سناریوی فشار تدریجی بر اسکناس سبز را بررسی کنند. یوتوتایمز در این گزارش، نیروهای مؤثر بر دلار و مسیر احتمالی ارزهای اصلی را تحلیل می‌کند. دلار | نیروهای متضاد علیه اسکناس سبز دلار آمریکا هفته جدید را با ضعف آغاز کرده؛ ضعفی که حاصل هم‌زمان عوامل بیرونی و داخلی است. از نگاه یوتوتایمز، در سمت بیرونی، فضای مثبت ریسک‌پذیری در بازارهای جهانی نقش مهمی ایفا می‌کند. شاخص نزدک هفته گذشته حدود ۲ درصد رشد کرد و بازارهای سهام جهانی نیز عملکردی مثبت داشتند؛ روندی که به‌ویژه در ژاپن برجسته بود. پیروزی قاطع حزب لیبرال دموکرات ژاپن (LDP) در انتخابات، در ابتدا این تصور را تقویت کرد که دولت با دست بازتری سیاست‌های مالی انبساطی را دنبال خواهد کرد؛ سناریویی که می‌توانست به فروش اوراق قرضه دولتی ژاپن و تضعیف ین منجر شود. با این حال، دولت ژاپن تلاش کرده این روایت را تعدیل کند و اعلام کرده کاهش موقت مالیات بر مواد غذایی نیازی به تأمین مالی از طریق بدهی جدید ندارد. یوتوتایمز با بررسی واکنش بازار به این تحولات تأکید می‌کند که ریسک اصلی اکنون تغییر روایت از «فروش ژاپن» به «خرید ژاپن» است؛ روایتی که ژاپن را به‌عنوان بازاری با اختیار سیاسی بالا برای حمایت از رشد اقتصادی معرفی می‌کند. هرچند هنوز برای قطعیت زود است، اما بازارها به‌تدریج نرخ‌های بهره بالاتری را برای بانک مرکزی ژاپن قیمت‌گذاری می‌کنند، آن هم در شرایطی که معامله‌گران نسبت به مداخله احتمالی در سطوح بالای ۱۵۸ در USDJPY هوشیار هستند. ✔️  بیشتر بخوانید: پیروزی قاطع تاکایچی و پیامدهای آن برای ین، اوراق و سهام ژاپن در داخل آمریکا نیز عوامل فشاری علیه دلار کم نیستند. داده‌های بازار کار هفته گذشته ضعیف‌تر از انتظار منتشر شدند و این موضوع، احتمال بازنگری فدرال رزرو در ارزیابی وضعیت اشتغال را افزایش داده است. تمرکز اصلی بازار در این هفته بر گزارش اشتغال ژانویه (NFP) در روز چهارشنبه است؛ جایی که اجماع بازار رشد حدود ۷۰ هزار شغل را نشان می‌دهد، اما حساسیت به غافلگیری منفی بسیار بالاست. در کنار آن، داده‌های خرده‌فروشی دسامبر و تورم ژانویه نیز می‌توانند فشار مضاعفی بر دلار وارد کنند. “ ترکیب داده‌های ضعیف داخلی و فضای مثبت ریسک‌پذیری جهانی، دلار را در موقعیتی آسیب‌پذیر قرار داده است. یوتوتایمز هم‌زمان، گزارش بلومبرگ درباره درخواست نهاد ناظر دولتی چین از بانک‌های خصوصی برای کاهش مواجهه با اوراق خزانه‌داری آمریکا، بار دیگر روایت تنوع‌بخشی ارزی را تقویت کرده است. چین و هنگ‌کنگ تا نوامبر گذشته مجموعاً ۹۳۸ میلیارد دلار اوراق خزانه آمریکا در اختیار داشتند و مطرح شدن ریسک تمرکز در این مقطع، فشار روانی مضاعفی بر دلار وارد کرده است. «در مجموع، به نقل از تحلیلگران ING، در صورت عدم وقوع شوک منفی جدی در ریسک‌پذیری بازار، احتمال ثبت هفته‌ای نزولی برای دلار وجود دارد. شاخص دلار (DXY) هفته گذشته در محدوده ۹۸ متوقف شد و اکنون هدف اولیه بازار در محدوده ۹۷.۰۰ تا ۹۷.۰۵ ارزیابی می‌شود.» یورو | اروپا در جست‌وجوی جایگزینی معتبر جفت‌ارز EURUSD از اخبار مرتبط با چین و بازار اوراق خزانه آمریکا حمایت شده است. با وجود پراکندگی ساختاری در اروپا، این منطقه همچنان بهترین جایگزین آمریکا از نظر عمق و نقدشوندگی بازار بدهی محسوب می‌شود. رهبران اروپایی این هفته در بلژیک گرد هم می‌آیند تا درباره اصلاحات کلیدی از جمله اتحادیه پس‌انداز و سرمایه‌گذاری گفت‌وگو کنند. یوتوتایمز با اشاره به تجربه بسته محرک مالی آلمان در فوریه گذشته می‌نویسد که هرچند انتظار واکنش سریع وجود ندارد، اما تشدید نااطمینانی ژئوپلیتیکی می‌تواند اروپا را به اقدام عملی وادار کند؛ موضوعی که در صورت تحقق، به نفع یورو خواهد بود. در کوتاه‌مدت، موقعیت‌های خرید سنگین مانع اصلی ادامه رشد EURUSD هستند. داده‌های CFTC نشان می‌دهد موقعیت‌های خرید صندوق‌های اهرمی دوباره به سطوح بالای چرخه‌ای نزدیک شده‌اند. با این حال، سوگیری کوتاه‌مدت بازار همچنان حرکت به سمت محدوده ۱.۱۹۰۰ است و داده‌های اشتغال آمریکا نقش تعیین‌کننده‌ای در مسیر هفته ایفا می‌کنند. “ چرا «زیاد بودن موقعیت خرید» می‌تونه به ضرر بازار باشه؟ وقتی اکثریت معامله‌گران در موقعیت خرید یورو هستند، دیگر تقاضای جدید زیادی برای ادامه صعود وجود ندارد و این فشار خرید زیاد می‌تواند باعث توقف یا اصلاح کوتاه‌مدت EURUSD شود. یوتوتایمز پوند | سیاست در سایه فشار بازار فشارهای سیاسی بر استارمر، نخست‌وزیر بریتانیا، در حال افزایش است. استعفای مورگان مک‌سوئینی، متحد نزدیک او، به‌دلیل نقش در انتصاب پیتر مندلسون به‌عنوان سفیر بریتانیا در آمریکا، پرسش‌هایی درباره قضاوت سیاسی استارمر ایجاد کرده است. این تحولات در حالی رخ می‌دهد که حزب کارگر در آستانه انتخابات میان‌دوره‌ای و محلی قرار دارد. بازارها اکنون احتمال تغییرات در رأس دولت را بررسی می‌کنند؛ سناریویی که در کنار چرخش متمایل به سیاست انبساطی در نشست اخیر بانک مرکزی انگلیس، فشار بر پوند و اوراق دولتی بریتانیا را افزایش داده است. به نقل از تحلیلگران ING، هدف اولیه EURGBP محدوده ۰.۸۷۴۰ تا ۰.۸۷۴۵ ارزیابی می‌شود و در صورت تشدید بحران سیاسی، ریسک حرکت به سمت ۰.۸۸۰۰ نیز وجود دارد. جمع‌بندی | نگاه یوتوتایمز – ۹ فوریه ۲۰۲۶ هم‌زمانی داده‌های ضعیف بازار کار آمریکا با بهبود فضای ریسک‌پذیری جهانی و احیای روایت تنوع‌بخشی ارزی، می‌تواند در کوتاه‌مدت دلار را در مسیر تضعیف تدریجی نگه دارد؛ مسیری که نتیجه نهایی آن به شدت به داده‌های اشتغال آمریکا و واکنش بازار به آن وابسته است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

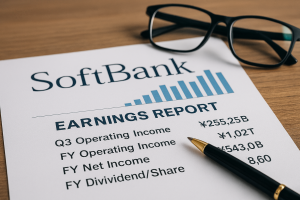
گزارش مالی سافت‌بانک؛ بررسی جزئیات درآمد، سود و سود نقدی

در یک نگاه درآمد عملیاتی سه‌ماهه سوم سافت‌بانک بالاتر از انتظار بازار بود درآمد عملیاتی سال مالی به ۱.۰۲ تریلیون ین رسید سود نقدی هر سهم کمتر از انتظار و برابر با ۸.۶۰ ین اعلام شد سافت‌بانک امروز ۹ فوریه ۲۰۲۶، گزارش مالی سالانه و سه‌ماهه سوم خود را منتشر کرد؛ گزارشی که نشان می‌دهد این غول مخابراتی ژاپن توانسته عملکردی بهتر از انتظارات بازار ثبت کند. با وجود فشارهای رقابتی و هزینه‌های بالای توسعه شبکه، درآمد عملیاتی شرکت در هر دو بازه زمانی از پیش‌بینی‌ها فراتر رفته است. این نتایج نشان می‌دهد سافت‌بانک همچنان یکی از بازیگران قدرتمند بازار مخابرات ژاپن باقی مانده است. در سه‌ماهه سوم، درآمد عملیاتی شرکت به ۲۵۵.۲۵ میلیارد ین رسید که کمی بالاتر از برآورد تحلیلگران بود. در سطح سالانه نیز سافت‌بانک ۱.۰۲ تریلیون ین درآمد عملیاتی ثبت کرد؛ رقمی که از پیش‌بینی ۱ تریلیون ینی فراتر رفت. سود خالص سال مالی نیز با ۵۴۳ میلیارد ین اندکی بالاتر از انتظار بازار بود. با این حال، سود نقدی هر سهم کمی پایین‌تر از برآوردها اعلام شد و به ۸.۶۰ ین رسید. این موضوع می‌تواند در کوتاه‌مدت بر احساسات سهامداران اثر بگذارد، اما عملکرد کلی شرکت همچنان نشان‌دهنده ثبات و رشد تدریجی است. در یوتوتایمز، این گزارش را نشانه‌ای از توانایی سافت‌بانک در مدیریت هزینه‌ها و حفظ سودآوری در شرایط رقابتی می‌دانیم؛ موضوعی که می‌تواند در ادامه سال نیز نقش مهمی در روند سهام این شرکت داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

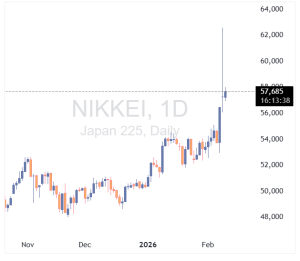
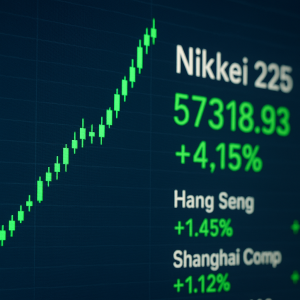
انفجار شاخص نیکی؛ بازار سهام ژاپن پس از پیروزی تاکایچی رکورد زد

در یک نگاه نیکی ژاپن با جهش ۴.۱۵٪ رکورد تاریخی جدید ثبت کرد. شاخص‌های هنگ‌کنگ، چین و استرالیا همگی سبز بودند. پیروزی تاکایچی مسیر سیاست‌های مالی انبساطی را باز کرد. بازارهای سهام آسیا امروز دوشنبه ۹ فوریه ۲۰۲۶ یکی از قوی‌ترین شروع‌های سال را تجربه کردند؛ جایی که شاخص نیکی ژاپن با جهشی تاریخی از مرز ۵۷ هزار واحد عبور کرد و موجی از خوش‌بینی را در سراسر منطقه به‌راه انداخت. پیروزی قاطع سانائه تاکایچی در انتخابات، مسیر سیاست‌های مالی انبساطی را باز کرده و سرمایه‌گذاران حالا روی رشد اقتصادی سریع‌تر و بسته‌های حمایتی بزرگ‌تر حساب می‌کنند. هم‌زمان، هشدارهای ارزی مقامات ژاپنی باعث شد نوسانات ین کنترل شود و تمرکز بازار دوباره به سمت سهام بازگردد. در کنار ژاپن، شاخص‌های هنگ‌کنگ، چین و استرالیا نیز سبز بودند؛ نشانه‌ای از اینکه جریان ریسک‌پذیری در کل منطقه تقویت شده است. رشد طلا و آرامش نسبی در بازار ارز نیز به این فضای مثبت کمک کرد. عملکرد شاخص‌های سهام آسیا–اقیانوسیه بازار عملکرد امروز نکته کلیدی ژاپن (Nikkei 225) +4.15% رکورد تاریخی بالای 57,300 واحد هنگ‌کنگ (Hang Seng) +1.45% رشد هم‌زمان سهام فناوری و مالی چین (Shanghai Composite) +1.12% حمایت از سهام مرتبط با توکن‌سازی RWA استرالیا (S&P/ASX 200) +1.89% رشد انرژی و مواد اولیه

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داوجونز ۵۰ هزار واحدی؛ آیا این فقط شروع رالی است؟

در یک نگاه داوجونز جمعه برای نخستین‌بار در تاریخ بالای ۵۰,۰۰۰ واحد بسته شد. معاملات آتی S&P 500، نزدک و داوجونز در بامداد دوشنبه ۹ فوریه ۲۰۲۶ مثبت هستند. گزارش اشتغال و تورم ژانویه (به‌دلیل تعطیلی دولت با تأخیر) این هفته منتشر می‌شوند. نگاه‌ها به مسیر نرخ بهره و نقش احتمالی کوین وارش در فدرال رزرو دوخته شده است. در شروع معاملات این هفته، وال‌استریت بعد از یک رالی تاریخی حالا در نقطه‌ای حساس ایستاده است؛ جایی که داوجونز برای اولین‌بار در تاریخ بالای ۵۰ هزار واحد بسته شده و معاملات آتی سهام آمریکا در شامگاه یکشنبه و بامداد امروز دوشنبه ۹ فوریه ۲۰۲۶ دوباره سبز شده‌اند. حالا سؤال اصلی برای بازار این است: آیا این رالی می‌تواند در برابر سیل داده‌های اقتصادی و گزارش‌های درآمدی این هفته دوام بیاورد یا نه؟ معاملات آتی S&P 500 حدود ۰.۴٪، نزدک ۱۰۰ حدود ۰.۶٪ و داوجونز حدود ۰.۲٪ رشد کرده‌اند؛ نشانه‌ای از آن‌که سرمایه‌گذاران فعلاً ترجیح می‌دهند روی سناریوی ادامه رالی حساب باز کنند. این حرکت پس از آن رخ می‌دهد که داوجونز جمعه گذشته بیش از ۱۲۰۰ واحد (حدود ۲.۵٪) جهش کرد و برای نخستین‌بار در تاریخ بالای ۵۰ هزار واحد بسته شد؛ در حالی که S&P 500 و نزدک هم حدود ۲٪ بالا رفتند و بخشی از فشار فروش سنگین هفته قبل را جبران کردند. هفته گذشته، سهام تکنولوژی و به‌ویژه شرکت‌های نرم‌افزاری زیر فشار بودند؛ دلیل اصلی هم نگرانی از موج جدید هزینه‌های سنگین در حوزه هوش مصنوعی بود. آمازون، گوگل، متا و مایکروسافت در مجموع برنامه‌ریزی کرده‌اند ۶۵۰ میلیارد دلار برای توسعه زیرساخت و مدل‌های هوش مصنوعی هزینه کنند؛ رقابتی پرهزینه که هنوز برنده مشخصی ندارد و همین، بخشی از بازار را نگران کرده است. اما این‌بار رالی بازار درست در آستانه یک «هفته داده‌محور» قرار گرفته است. به‌دلیل تعطیلی جزئی دولت آمریکا، انتشار گزارش اشتغال ژانویه به چهارشنبه موکول شده؛ گزارشی که پس از داده ضعیف ADP (افزایش فقط ۲۲ هزار شغل در برابر ۱۴۰ هزار سال قبل) انتظارات را پایین آورده است. جمعه هم نوبت شاخص قیمت مصرف‌کننده (CPI) ژانویه است که آن هم با تأخیر منتشر می‌شود و می‌تواند انتظارات تورمی و مسیر نرخ بهره را دوباره جابه‌جا کند. در کنار داده‌ها، این هفته گزارش‌های درآمدی شرکت‌هایی مثل کوکاکولا، مک‌دونالد، سیسکو و ON Semiconductor هم زیر ذره‌بین است؛ چون می‌تواند تصویر دقیق‌تری از وضعیت مصرف، حاشیه سود و سرمایه‌گذاری در بخش تکنولوژی و نیمه‌هادی‌ها ارائه دهد. در پس‌زمینه همه این‌ها، یک متغیر مهم دیگر هم وجود دارد: آینده سیاست پولی فدرال رزرو تحت ریاست احتمالی کوین وارش، گزینه پیشنهادی دونالد ترامپ برای جانشینی جروم پاول. وارش به‌عنوان یک چهره متمایل به سیاست‌های انقباضی شناخته می‌شود و سابقه حضور در فدرال رزرو در بحران ۲۰۰۸ را دارد، اما جالب اینجاست که با وجود نامزدی او، شاخص دلار از زمان روی کار آمدن ترامپ حدود ۱۰٪ پایین‌تر آمده و واکنش بازار فارکس به این انتصاب، کوتاه‌مدت و محدود بوده است. به گفته‌ی منابع یوتوتایمز، برای سرمایه‌گذاران، ترکیب این عوامل یعنی: بازاری که از یک‌سو روی ادامه رالی و رکوردشکنی حساب می‌کند، و از سوی دیگر می‌داند که تنها چند گزارش کلیدی می‌تواند جهت انتظارات نرخ بهره، ارزش دلار و اشتهای ریسک را به‌سرعت تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سه مقام ژاپنی، یک پیام: ین را تنها نمی‌گذاریم

در یک نگاه مقامات ارشد ژاپن هشدارهای هماهنگ درباره مداخله ارزی صادر کرده‌اند جفت ارز USDJPY پس از رسیدن به 157.70 به محدوده 156.00 عقب‌نشینی کرده است پیروزی تاکایچی و انتظارات مالی جدید، فشار بر ین را افزایش داده‌اند دولت ژاپن در واکنش به نوسانات شدید ارز پس از انتخابات، سطح هشدارهای خود را به‌طور قابل‌توجهی افزایش داده است. مقامات ارشد از جمله وزیر دارایی، معاون او و دبیر ارشد کابینه، همگی با زبان صریح اعلام کرده‌اند که در برابر حرکات یک‌طرفه و سریع در بازار فارکس سکوت نخواهند کرد. آخرین هشدار از سوی مینورو کیهارا، دبیر ارشد کابینه، صادر شد. او گفت دولت نگران نوسانات یک‌طرفه در بازار فارکس است و با «احساس فوریت بالا» تحولات را زیر نظر دارد. این نوع لحن معمولاً در شرایطی به‌کار می‌رود که مقامات قصد دارند جلوی حرکت‌های سفته‌بازانه را بگیرند. این اظهارات در ادامه هشدار آخر هفته ساتسوکی کاتایاما، وزیر دارایی، مطرح شد. او گفته بود آماده است در صورت نیاز با بازارها وارد گفت‌وگو شود تا احساسات را آرام کند. کاتایاما تأکید کرد که ژاپن در موضوعات ارزی با آمریکا هماهنگ است و همچنان با وزیر خزانه‌داری آمریکا، اسکات بسنت، در تماس است. او همچنین درباره استفاده از ذخایر ارزی هشدار داد و گفت این تصمیم باید با «رویکرد حرفه‌ای» اتخاذ شود. صبح دوشنبه، آتسوشی میمورا، معاون وزیر دارایی در امور بین‌الملل و دیپلمات ارزی ارشد ژاپن، نیز این پیام را تقویت کرد. او گفت مقامات با فوریت بالا تحولات بازار فارکس را دنبال می‌کنند و همواره با بازارها در گفت‌وگو هستند. این اظهارات به‌عنوان «مداخله لفظی» صریح تلقی شد. میمورا کسی است که در صورت صدور دستور مداخله، عملیات خرید ین توسط بانک مرکزی ژاپن را هدایت خواهد کرد. مجموع این پیام‌ها از سوی کیهارا، کاتایاما و میمورا، یک ساختار هماهنگ را نشان می‌دهد: نظارت سیاسی از سوی کابینه، اختیار اجرایی از سوی وزارت دارایی، و آمادگی عملیاتی از سوی بانک مرکزی. این لحن تهاجمی پس از پیروزی قاطع سانائه تاکایچی در انتخابات مطرح شده؛ پیروزی‌ای که انتظارات برای سیاست‌های مالی انبساطی را افزایش داده و فشار بیشتری بر ین وارد کرده است. برای بازارها، این پیام هماهنگ نشان می‌دهد که مقامات ژاپنی نسبت به حرکات سفته‌بازانه یا نوسانات شدید در USDJPY تحمل کمی دارند. اگرچه هنوز نشانه‌ای از اقدام فوری دیده نمی‌شود، اما گستردگی و انسجام این هشدارها نشان می‌دهد که دولت آماده است در صورت تشدید ضعف ین، وارد عمل شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییرات ترازنامه‌ای فدرال رزرو؛ فرصت یا تهدید برای سیاست پولی؟

در یک نگاه کوین وارش خواستار بازنگری در توافق فدرال رزرو–خزانه‌داری شده است. بازارها نگران تضعیف استقلال پولی و افزایش ریسک‌های تورمی هستند. خرید بیشتر اوراق کوتاه‌مدت می‌تواند منحنی بازدهی را فشرده کند اما نوسانات را افزایش دهد. نزدیکی بیشتر فدرال رزرو و خزانه‌داری ممکن است جایگاه دلار را به‌عنوان دارایی امن تضعیف کند. پیشنهاد کوین وارش برای بازنگری در رابطه فدرال رزرو و خزانه‌داری آمریکا، موجی از نگرانی در بازارهای مالی ایجاد کرده است. در حالی که برخی آن را گامی برای شفاف‌سازی سیاست‌های ترازنامه‌ای می‌دانند، منتقدان هشدار می‌دهند که این نزدیکی می‌تواند استقلال پولی را تضعیف کرده، مسیر تورم را تغییر دهد و جایگاه دلار را به‌عنوان دارایی امن به خطر اندازد. وارش خواستار بازنگری در اصول توافق تاریخی سال ۱۹۵۱ شده؛ توافقی که پس از جنگ جهانی دوم، استقلال بانک مرکزی را با لغو سقف بازدهی اوراق دولتی احیا کرد. او معتقد است که مرزهای تعیین‌شده در آن توافق، طی سال‌های اخیر و پس از بحران مالی جهانی و همه‌گیری کرونا، با خریدهای گسترده اوراق توسط فدرال رزرو تضعیف شده‌اند. اما نبود جزئیات مشخص در این پیشنهاد، سرمایه‌گذاران را نگران کرده است. نه وارش و نه وزیر خزانه‌داری، اسکات بسنت، هنوز چارچوب دقیقی ارائه نکرده‌اند. وارش تنها اشاره کرده که چارچوب جدید می‌تواند اهداف ترازنامه‌ای فدرال رزرو را با برنامه‌های انتشار اوراق خزانه‌داری هماهنگ‌تر کند. با هزینه‌های بهره‌ای فدرال که به نزدیکی ۱ تریلیون دلار رسیده و با فشارهای علنی ترامپ برای در نظر گرفتن هزینه‌های بدهی در سیاست‌گذاری پولی، بازارها این نزدیکی را پرریسک می‌دانند. منتقدان هشدار می‌دهند که حتی یک توافق محدود می‌تواند به‌عنوان گامی به‌سوی کنترل ضمنی منحنی بازدهی تلقی شود. هم‌راستایی ترازنامه فدرال رزرو با نیازهای تأمین مالی خزانه‌داری، به‌نوعی پیوند سیاست پولی با کسری بودجه خواهد بود؛ دقیقاً همان چیزی که توافق ۱۹۵۱ برای جلوگیری از آن طراحی شده بود. برخی تحلیلگران می‌گویند این تغییر ممکن است به‌صورت عملیاتی با افزایش خرید اوراق کوتاه‌مدت (Treasury bills) توسط فدرال رزرو آغاز شود؛ اقدامی که به خزانه‌داری اجازه می‌دهد انتشار اوراق بلندمدت را محدود کند و فشار بر بازدهی‌های بلندمدت را کاهش دهد. نشانه‌هایی از این روند هم‌اکنون در بازار دیده می‌شود. اما پیامدهای این تغییر پیچیده است. اتکای بیشتر به اوراق کوتاه‌مدت، ریسک تمدید بدهی و نوسانات هزینه‌های تأمین مالی دولت را افزایش می‌دهد. همچنین، اگر بازارها تصور کنند فدرال رزرو به‌طور ساختاری متعهد به جذب بدهی‌های دولتی است، انتظارات تورمی ممکن است افزایش یابد، نوسانات بازار اوراق تشدید شود و جایگاه دلار به‌عنوان دارایی امن تضعیف گردد. برخی ناظران معتقدند وارش از مرز استقلال عبور نخواهد کرد. حامیان او می‌گویند هدفش شفاف‌سازی و تعریف دقیق‌تر خطوط قرمز در خریدهای اضطراری دارایی‌هاست. اما منتقدان هشدار می‌دهند که این تغییرات تدریجی می‌تواند به‌نوعی هماهنگی پنهان تبدیل شود؛ به‌ویژه اگر نهادهایی مانند فنی‌می و فردی‌مک نیز در تلاش برای کنترل هزینه‌های تأمین مالی وارد شوند. چه این توافق رسمی شود یا نه، بازارها خود را برای رابطه‌ای نزدیک‌تر میان فدرال رزرو و خزانه‌داری در دوران وارش آماده می‌کنند. هرچند هدف اعلام‌شده کاهش نوسانات و هزینه‌های تأمین مالی است، اما تجربه تاریخی نشان می‌دهد که تداخل نقش‌های پولی و مالی، ریسک‌های بلندمدتی برای اعتماد به استقلال بانک مرکزی در پی دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل واگرایی سیاستی نیوزیلند و استرالیا و اثر آن بر NZDAUD

در یک نگاه داده‌های ضعیف بازار کار نیوزیلند انتظارات افزایش نرخ بهره RBNZ را عقب انداخت تصمیم غافلگیرکننده RBA برای افزایش نرخ بهره اختلاف سیاستی را به نفع AUD افزایش داد جفت ارز NZDUSD بالای 0.60 تثبیت شده، اما NZDAUD همچنان تحت فشار است چشم‌انداز کوتاه‌مدت NZD خنثی و وابسته به داده‌های جهانی و احساس ریسک است دلار نیوزیلند پس از یک هفته پرنوسان، اکنون در حال تثبیت است؛ اما ترکیب داده‌های ضعیف‌تر بازار کار داخلی و موضع هاوکیش بانک مرکزی استرالیا باعث شده مسیر آینده این ارز همچنان مبهم باشد. در حالی که بانک مرکزی نیوزیلند (RBNZ) عجله‌ای برای افزایش نرخ بهره ندارد، تصمیم غافلگیرکننده RBA برای بالا بردن نرخ‌ها، اختلاف سیاستی میان دو کشور را به‌شدت افزایش داده و فشار بیشتری بر NZD وارد کرده است. جفت ارز NZDUSD فعلاً بالای 0.60 مانده، اما در برابر دلار استرالیا وضعیت متفاوت است. NZDAUD دوباره به محدوده کف‌های ژانویه نزدیک شده؛ جایی که سرمایه‌گذاران به‌وضوح سیاست‌های متفاوت دو کشور را در قیمت‌ها لحاظ می‌کنند. افزایش بیکاری در نیوزیلند، کاهش رشد دستمزدها و ظرفیت خالی اقتصاد باعث شده بازارها انتظار داشته باشند RBNZ برای مدتی طولانی در حالت «توقف» باقی بماند. در مقابل، استرالیا با تورم بالاتر از هدف و لحن هاوکیش بانک مرکزی استرالیا (RBA)، جذابیت بیشتری برای سرمایه‌گذاران ایجاد کرده است. داده‌های آتی نشان می‌دهد صندوق‌های بزرگ سرمایه‌گذاری به‌طور قابل‌توجهی موقعیت‌های خرید AUD را افزایش داده‌اند. با وجود این فشارها، NZDAUD هنوز حمایت‌های کلیدی را از دست نداده و برخی معامله‌گران همچنان در این محدوده‌ها خریدار هستند. اما در مجموع، چشم‌انداز کوتاه‌مدت دلار نیوزیلند بیشتر به داده‌های جهانی و احساس ریسک بستگی دارد و هرگونه تشدید ریسک‌گریزی می‌تواند دوباره آن را تحت فشار قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر