روسیه و ایران در دریای عمان یک رزمایش دریایی برگزار کردند - به نقل از اینترفکس
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
روسیه و ایران در دریای عمان یک رزمایش دریایی برگزار کردند - به نقل از اینترفکس

در یک نگاه شاخص جامع احساسات بازار در گزارش گلدمن ساکس تصویری نسبتاً متعادل و حتی متمایل به خوشبینی ارائه میدهد. در مقابل، نظرسنجی مدیران صندوق بانک آو آمریکا نشانههایی از اشباع خوشبینی و ریسکپذیری بالا را نشان میدهد. واگرایی این دو سیگنال میتواند هشداری درباره نوسانات احتمالی پیشرو در بازار سهام باشد. در دورهای که روایتهای متناقض درباره اقتصاد و فناوری (بهویژه هوش مصنوعی) بر بازار سایه انداخته، سنجش «احساسات» سرمایهگذاران به یکی از دشوارترین کارها تبدیل شده است. فضای رسانهای مملو از الگوریتمها، تقویتکنندههای دیدگاه و تحلیلهای جهتدار شده و همین امر ارزیابی دقیق سطح خوشبینی یا بدبینی بازار را پیچیدهتر کرده است. با این حال، دادههای رسمی منتشرشده در هفته جاری نیز بر این سردرگمی افزودهاند. دو شاخص معتبر از دو نهاد بزرگ مالی تصویری کاملاً متفاوت از وضعیت روانی بازار ارائه میکنند. گزارش شاخص تجمیعی احساسات سرمایهگذاران از سوی گلدمن ساکس نشان میدهد که بازار در محدودهای نسبتاً متعادل قرار دارد و حتی میتوان آن را اندکی متمایل به خوشبینی دانست. این شاخص ترکیبی از معیارهای مختلف؛ از جریان سرمایه تا موقعیتگیری مشتقات را در قالب یک عدد واحد ارائه میدهد و در حال حاضر نشانهای از هیجان افراطی نشان نمیدهد. در نقطه مقابل، تازهترین نظرسنجی مدیران صندوق سرمایهگذاری از سوی بانک امریکا تصویر متفاوتی ترسیم میکند. شاخص ترکیبی این بانک که بر اساس سطح نگهداری نقدینگی، تخصیص به سهام و انتظارات رشد جهانی محاسبه میشود؛ در محدودهای قرار گرفته که بهطور تاریخی با سطوح بالای خوشبینی و حتی اشباع ریسکپذیری همزمان بوده است. طبق بررسیهای تیم یوتوتایمز؛ برخی جزئیات این نظرسنجی قابلتوجه است: انتظارات رشد به بالاترین سطح از میانه سال ۲۰۲۱ رسیده، وزن داراییهای کالایی در پرتفویها به بیشترین میزان از سال ۲۰۲۲ افزایش یافته، مدیران صندوق بیشترین اضافهوزن به سهام را از اواخر ۲۰۲۴ ثبت کردهاند و در مقابل، کمترین تخصیص به اوراق قرضه از سپتامبر ۲۰۲۲ مشاهده میشود. این سطح از موقعیتگیری تهاجمی در حالی ثبت شده که سال جاری با نوسانات قابلتوجه در بخش فناوری آغاز شده است. بهعبارت دیگر، حتی اصلاحهای اخیر نیز نتوانستهاند خوشبینی ساختاری سرمایهگذاران نهادی را بهطور جدی کاهش دهند. “ «از منظر تاریخی، نظرسنجی مدیران صندوق بانک آو آمریکا یکی از معتبرترین شاخصهای رفتاری بازار محسوب میشود و در مقاطع متعددی پیشدرآمد تغییر فاز بازار بوده است.» محمد زمانی وقتی این شاخص به محدودههای افراطی نزدیک میشود، معمولاً بازار در معرض نوسانات یا اصلاحهای کوتاهمدت قرار میگیرد. در مقابل، شاخص گلدمن ساکس که دامنه گستردهتری از دادهها را در نظر میگیرد، هنوز از ورود بازار به فاز «حبابی» حکایت نمیکند. این اختلاف میتواند ناشی از تفاوت روششناسی باشد: یکی بر نظرسنجی مستقیم مدیران تکیه دارد و دیگری بر دادههای رفتاری بازار. سؤال کلیدی این است: پیام واقعی کدام است؟ اگر معیار بانک آمریکا را ملاک قرار دهیم، بازار ممکن است در آستانه یک دوره نوسانی دشوار باشد؛ چراکه سطح بالای خوشبینی معمولاً فضای کمتری برای شگفتی مثبت باقی میگذارد. اما اگر شاخص گلدمن را معتبرتر بدانیم، هنوز نشانهای از اشباع کامل هیجان مشاهده نمیشود و روند صعودی میتواند ادامه یابد. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ در چنین شرایطی، شاید مهمترین نکته نه انتخاب یکی از این دو روایت، بلکه درک همین واگرایی باشد. وقتی دادههای رفتاری پیامهای متناقض ارسال میکنند، معمولاً بازار در نقطهای حساس قرار دارد؛ نقطهای که کوچکترین شوک اقتصادی یا ژئوپلیتیکی میتواند تعادل را برهم بزند. به بیان دیگر، حتی اگر روند کلی بازار صعودی باقی بماند، مسیر رسیدن به آن میتواند «ناهموار» باشد. برای سرمایهگذاران حرفهای، این محیط بیش از آنکه زمان تعقیب هیجان باشد، زمان مدیریت ریسک و پایش دقیق تغییرات در احساسات بازار است. لطفا نظر و سوالات خود را درباره این مقالهی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه ایران اعلام کرد با آمریکا بر سر «اصول راهنما» برای پیشبرد توافق هستهای به تفاهم عمومی رسیده است. پیشرفت دیپلماتیک همزمان با افزایش تحرکات نظامی در خلیج فارس رخ داد و قیمت نفت پس از اظهارات تهران کاهش یافت. موفقیت مذاکرات میتواند به لغو بخشی از تحریمهای نفتی ایران در برابر محدودیتهای گسترده هستهای منجر شود. ایران اعلام کرد در گفتوگوهای اخیر با ایالات متحده در ژنو، بر سر چارچوبی از «اصول کلی» برای پیشبرد یک توافق احتمالی هستهای به تفاهم رسیده است؛ پیشرفتی که در صورت تداوم، میتواند ریسک درگیری نظامی در خاورمیانه را کاهش دهد و مسیر لغو بخشی از تحریمهای اقتصادی تهران را هموار کند. عباس عراقچی، وزیر امور خارجه ایران، پس از دیدار با فرستاده ویژه آمریکا، استیو ویتکاف، اعلام کرد دو طرف بر مجموعهای از اصول راهنما توافق کردهاند و اکنون وارد مرحله تدوین و تبادل متن پیشنهادی خواهند شد. او با تأکید بر اینکه مرحله بعدی «دقیقتر و دشوارتر» خواهد بود، از آمادگی هیئت ایرانی برای ادامه مذاکرات طی روزها یا حتی هفتههای آینده خبر داد. مذاکرات ژنو که با میانجیگری عمان برگزار شد، حدود سهونیم ساعت به طول انجامید. در طرف آمریکایی، علاوه بر ویتکاف، جرد کوشنر نیز در ترکیب تیم مذاکرهکننده حضور دارد. “ «پیشرفت دیپلماتیک در حالی رقم خورده که تنشهای نظامی در منطقه همچنان بالاست.» محمد زمانی ایران اعلام کرده بخشی از تنگه هرمز را بهطور موقت و در چارچوب رزمایشهای نظامی مسدود خواهد کرد؛ اقدامی که هرچند کوتاهمدت عنوان شده، اما حساسیت بازار انرژی را برانگیخته است. همزمان، ایالات متحده نیز یک ناو هواپیمابر دیگر را به منطقه اعزام کرده است. طبق بررسیهای یوتوتایمز؛ با انتشار اظهارات عراقچی، قیمت نفت کاهش یافت و نفت خام وستتگزاس اینترمدیت به زیر ۶۳ دلار در هر بشکه عقب نشست. بازار انرژی در ماههای اخیر تحت تأثیر تنشهای ایران و آمریکا با ریسک ژئوپلیتیکی معامله میشد و هر نشانهای از کاهش تنش میتواند بخشی از این «پریمیوم ریسک» را تعدیل کند. در صورت دستیابی به توافق نهایی، احتمال لغو بخشی از تحریمهای سخت علیه صنعت نفت ایران افزایش مییابد؛ موضوعی که میتواند عرضه جهانی نفت را تقویت کند. در مقابل، تهران باید محدودیتهای گستردهتری بر برنامه هستهای خود بپذیرد. در داخل ایران نیز مواضع رسمی همچنان دوگانه اما هماهنگ است. رهبر جمهوری اسلامی هشدار داده که هرگونه اقدام نظامی علیه ایران با پاسخ سخت مواجه خواهد شد، در حالی که تحلیلگران داخلی بر همافزایی «دیپلماسی و میدان» تأکید میکنند. در واشنگتن نیز اختلافنظرها ادامه دارد. برخی چهرههای جمهوریخواه از جمله لیندزی گراهام هشدار دادهاند که زمان تصمیمگیری میان دیپلماسی و اقدام نظامی ممکن است «هفتهها، نه ماهها» باشد. در همین حال، اسرائیل خواستار گنجاندن محدودیتهایی بر برنامه موشکهای بالستیک ایران در مذاکرات شده است؛ موضوعی که تهران آن را خط قرمز خود میداند. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ بهرغم فضای پرتنش، صنعت کشتیرانی تاکنون نشانهای از اختلال در صادرات نفت گزارش نکرده و فعالان بازار انرژی معتقدند تا زمانی که جریان عرضه مختل نشود، ریسک ژئوپلیتیکی محدود باقی خواهد ماند. بر اساس جمعبندی تیم UtoTimes، تفاهم اولیه در ژنو میتواند نقطه عطفی در روابط تهران و واشنگتن باشد، اما مسیر پیشرو پیچیده و پرجزئیات خواهد بود. بازارها اکنون با دقت تحولات دیپلماتیک را رصد میکنند؛ زیرا سرنوشت این مذاکرات نهتنها بر معادلات سیاسی منطقه، بلکه بر قیمت انرژی و ثبات اقتصاد جهانی نیز تأثیر مستقیم خواهد داشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
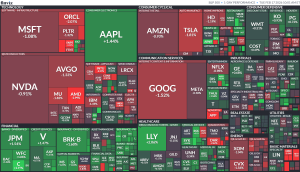
در یک نگاه موج تازه فروش در سهام فناوری، شاخص نزدک را پس از طولانیترین افت هفتگی از سال ۲۰۲۲، بار دیگر پایین کشید. سرمایهگذاران میان دو نگرانی متضاد گرفتارند: تهدید فراگیر هوش مصنوعی برای مدلهای کسبوکار یا بازدهی کمتر از انتظار سرمایهگذاریهای عظیم در این حوزه. با وجود رشد قوی سود شرکتها، چرخش سرمایه از فناوری میتواند نوسانات کوتاهمدت بازار را تشدید کند. بازار سهام آمریکا بار دیگر زیر فشار فروش در بخش فناوری قرار گرفت؛ جایی که تردیدهای مداوم درباره چشمانداز هوش مصنوعی، روند صعودی اخیر را متوقف کرد. پس از بازگشت معاملهگران از تعطیلات، شاخص نزدک کامپوزیت حدود یک درصد افت کرد؛ آن هم در شرایطی که هفته گذشته طولانیترین روند نزولی خود از سال ۲۰۲۲ را ثبت کرده بود. فشار اصلی از سوی سهام نیمههادیها و شرکتهای نرمافزاری وارد شد. شاخص شرکتهای تولیدکننده تراشه، از جمله انویدیا و برادکام، بیش از دو درصد کاهش یافت و صندوقهای قابل معامله در بورس متمرکز بر نرمافزار نیز افت محسوسی را تجربه کردند. همزمان، شاخص اساندپی ۵۰۰ با عبور از میانگین متحرک ۱۰۰روزه خود، سیگنال فنی منفی تازهای صادر کرد که بر شدت فروش افزود. در بازار داراییهای دیگر نیز نوسانات قابل توجه بود؛ بیتکوین حدود سه درصد سقوط کرد و طلا نیز با کاهش قیمت مواجه شد؛ نشانهای از آنکه سرمایهگذاران در حال بازتنظیم پوزیشنهای خود در میان فضای پرابهام هستند. ریشه این آشفتگی به دو نگرانی متضاد بازمیگردد. نخست، ترس از آنکه هوش مصنوعی بهقدری ساختار اقتصاد را متحول کند که شرکتهای سنتی حتی در صنایع غیرمرتبط، در معرض جایگزینی قرار گیرند. این نگرانی موجب شده سرمایهگذاران بهسرعت از هر سهمی که اندک ریسکی از «اخلال فناورانه» دارد، فاصله بگیرند. نگرانی دوم، درست در نقطه مقابل قرار دارد: آیا صدها میلیارد دلار سرمایهگذاری در زیرساختهای هوش مصنوعی واقعاً در کوتاهمدت به سودآوری متناسب منجر خواهد شد؟ تردید نسبت به بازدهی این سرمایهگذاریهای سنگین، باعث شده برخی سرمایهگذاران به این نتیجه برسند که انتظارات بیش از حد بالا بوده است. تحلیل مکالمات مدیریتی شرکتها نشان میدهد اشاره به «اخلال ناشی از هوش مصنوعی» تقریباً دو برابر فصل قبل شده است. هرچند برآوردهای سود شرکتها هنوز بهطور محسوس کاهش نیافته، اما بازار پیشدستانه عمل میکند و منتظر افت واقعی سودآوری نمیماند. تحلیلگران یوتوتایمز معتقدند، چرخش سرمایه از فناوری و تداوم تردیدها میتواند دادههای اقتصادی اخیر؛ از جمله اشتغال و تورم را تحتالشعاع قرار دهد. مگر آنکه آمارهای جدید غافلگیری معناداری ایجاد کند، روایت غالب بازار همچنان حول محور بازتعریف ارزشگذاری سهام فناوری خواهد چرخید. “ «در عین حال، باید توجه داشت که شاخصهای اصلی هنوز نزدیک به سقفهای تاریخی خود قرار دارند.» محمد زمانی همین موضوع باعث شده برخی سرمایهگذاران احساس کنند بازار در رکود است، در حالی که تصویر کلی هنوز صعودی است. این واگرایی میان احساسات و سطوح شاخصها میتواند به نوسانات تند و مقطعی منجر شود. با این حال، همه تحلیلگران بدبین نیستند. برخی معتقدند اصلاحهای اخیر میتواند فرصتهایی در صنایعی ایجاد کند که هوش مصنوعی برای آنها نه تهدید، بلکه یک محرک رشد است. در چنین شرایطی، بازار بیش از هر زمان دیگری گزینشی شده و تمایز میان برندگان و بازندگان فناوری اهمیت یافته است. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ بر اساس جمعبندی تیم UtoTimes، بازار سهام آمریکا در مقطعی حساس قرار گرفته است؛ جایی که باید میان امید به تحول دیجیتال و واقعگرایی نسبت به ارزشگذاریها تعادل برقرار کند. تا زمانی که این تعادل شکل نگیرد، مسیر پیشرو احتمالاً با نوسانات مقطعی و چرخشهای سریع سرمایه همراه خواهد بود؛ حتی اگر روند بلندمدت همچنان صعودی باقی بماند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
ایالات متحده قصد دارد استقرار سامانههای موشکی خود در فیلیپین را گسترش دهد؛ اقدامی که تنشها با چین را افزایش میدهد. به گفته وزارت خارجه آمریکا، واشنگتن قرار است استقرار سامانههای موشکی پیشرفته و تجهیزات بدونسرنشین را در فیلیپین تقویت کند تا در دریای چین جنوبی نقش بازدارندگی بیشتری در برابر پکن ایفا کند. این اقدام در راستای تقویت همکاریهای دفاعی دو کشور و چارچوب توافق امنیتی سال ۱۹۵۱ انجام میشود.
در یک نگاه افت بیش از ۶ تا ۷ درصدی صندوقهای نقره (نقران و سیلور) کاهش حدود ۳ درصدی صندوقهای طلا (عیار و کهربا) تثبیت شاخص کل در محدوده ۳,۸۴۷,۵۵۲ واحد پس از سقوط ۵۹ هزار واحدی روز گذشته افزایش تقاضا در برخی نمادهای بانکی و خودرویی پیش از بسته شدن بازار سهام با آغاز رسمی مذاکرات هستهای ایران و آمریکا در ژنو، بازارهای مالی ایران واکنشی فوری نشان دادند. بورس تهران که طبق روال در ساعت ۱۲:۳۰ بسته میشود، پیش از شروع مذاکرات در وضعیت تثبیت قرار گرفت؛ اما صندوقهای طلا و نقره که تا ساعت ۱۸ فعال هستند، با افت شدید قیمت مواجه شدند. بازار اکنون وارد فاز «آزمون اعتماد» شده است. واکنش بازار بورس تهران در ساعت ۱۲:۳۰ بسته شد؛ درست همزمان با آغاز رسمی مذاکرات ایران و ایالات متحده امریکا. بنابراین سهام فرصت واکنش مستقیم به اخبار لحظهای ژنو را نداشتند و شاخص کل پس از شوک روز گذشته، در وضعیت تثبیت قرار گرفت. اما صندوقهای مبتنی بر طلا و نقره که تا ساعت ۱۸ معامله میشوند، امروز با فشار فروش سنگین روبهرو شدند. این واکنش نشان میدهد بازار در حال بازبینی «ریسک ژئوپلیتیک» در قیمتهاست. سیگنال کاهش تنش؛ تخلیه حباب ریسک از داراییهای امن در ادبیات مالی، طلا و نقره بهعنوان داراییهای «پناهگاه امن» شناخته میشوند؛ داراییهایی که در زمان افزایش تنشهای سیاسی رشد میکنند. افت حدود ۷ درصدی صندوقهای نقره و کاهش نزدیک به ۳ درصدی صندوقهای طلا نشان میدهد معاملهگران بخشی از «حق بیمه (ریسک پریمیوم) ریسک سیاسی» را از قیمتها حذف کردهاند. این رفتار معمولاً زمانی رخ میدهد که بازار احتمال کاهش تنش یا پیشرفت دیپلماتیک را افزایش میدهد. چرخش نقدینگی؛ از طلا به سهام ریالی؟ پیش از بسته شدن بازار سهام، نشانههایی از افزایش تقاضا در نمادهای بانکی و خودرویی مشاهده شد. این الگو میتواند نشاندهنده چرخش تدریجی نقدینگی از داراییهای امن به سمت سهام ریالی باشد؛ بهویژه در شرایطی که بازار پس از افت ۵۹ هزار واحدی روز گذشته، به سطوح جذابتری رسیده است. مفهوم «پیشخور شدن» خبر در معاملات امروز بازارها معمولاً جلوتر از رویداد رسمی حرکت میکنند. آنچه در معاملات صندوقهای طلا مشاهده شد، نمونهای از «پیشخور کردن» سناریوی کاهش تنش است؛ یعنی معاملهگران پیش از صدور بیانیه رسمی، بر احتمال نتیجه مثبت شرطبندی کردهاند. جمعبندی؛ بازار در فاز آزمون اعتماد بازار سرمایه ایران اکنون در مرحلهای حساس قرار دارد: کاهش قیمت طلا و نقره سیگنال افت انتظارات تورمی و ژئوپلیتیک را مخابره میکند. شاخص کل پس از شوک سیاسی اخیر در حال تثبیت است. واکنش نهایی بورس تهران به نتیجه مذاکرات، در معاملات روزهای آینده مشخص خواهد شد. در چنین فضایی، تصمیمهای هیجانی میتواند پرریسک باشد؛ زیرا بازار به شدت به اخبار و واژگان دیپلماتیک حساس شده است. اگر خروجی مذاکرات مثبت باشد، احتمال تقویت سهام و ادامه اصلاح در بازار طلا افزایش مییابد؛ در غیر این صورت، بازگشت نوسانات دور از انتظار نخواهد بود.
در یک نگاه احتمال ۴۰ درصدی تنش نظامی بین ایران و امریکا تا پایان مارس طبق بازارهای شرطبندی انتظار رشد شاخص انتظارات ZEW آلمان به بالای ۶۰ واحد؛ بالاترین سطح از ۲۰۲۱ پیشبینی ثبات نرخ بهره بانک مرکزی نیوزیلند با احتمال سیگنالهای انقباضی سناریوی پایه بازار: آزمایش سطح 1.1800 در EURUSD در کوتاهمدت دلار حمایت میشود، اما قدرت ندارد. نفت بالا رفته، اما مسیر ارز آمریکا هنوز مبهم است. حالا نگاه بازار از واشینگتن به برلین و ولینگتون چرخیده است. این گزارش بر پایه دادههای منتشرشده توسط بانک بینالمللی ING و بازخوانی شده توسط یوتوتایمز برای مخاطبان فارسیزبان تنظیم شده است. دلار؛ نفت عامل حمایت موقت شروع آرام هفته به دلیل تعطیلی آمریکا باعث شد دلار بدون نوسان شدید حرکت کند. با این حال، افزایش قیمت نفت مهمترین عامل حمایت از دلار بود. دلیل رشد نفت، گزارشهایی درباره برگزاری رزمایش ایران در اطراف تنگه هرمز عنوان شده است؛ اقدامی که بهعنوان نمایش قدرت پیش از مذاکرات احتمالی با آمریکا تفسیر شده است. طبق دادههای بازارهای شرطبندی، احتمال اقدام نظامی آمریکا علیه ایران تا پایان مارس حدود ۴۰ درصد برآورد میشود. افزایش تنشهای ژئوپلیتیک معمولاً باعث رشد قیمت نفت میشود و این موضوع از طریق «کانال نفت» به تقویت دلار کمک میکند؛ زیرا دلار ارز اصلی معاملات نفتی جهان است. در حوزه دادههای اقتصادی، گزارش هفتگی اشتغال بخش خصوصی آمریکا (ADP) پس از انتشار ضعیف قبلی مورد توجه خواهد بود. همچنین شاخص تولیدی امپایر استیت منتشر میشود که انتظار میرود به محدوده پایین ۶ واحد کاهش یابد. با این حال، طبق منبع گزارش، ممکن است این هفته مسیر مشخصی برای دلار شکل نگیرد و بازار در وضعیت «انتظار برای حرکت بعدی» باقی بماند؛ وضعیتی که در آن سرمایهگذاران در حال ارزیابی دادهها هستند و از تصمیمهای بزرگ خودداری میکنند. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی چرخش توجه از آمریکا به اقتصادهای دیگر G10 در نبود یک روند قوی برای دلار، توجه بازار به تحولات داخلی سایر اقتصادهای بزرگ معطوف شده است. نیوزیلند؛ احتمال پیامهای انقباضی انتظار میرود بانک مرکزی نیوزیلند نرخ بهره را بدون تغییر حفظ کند، اما ممکن است نشانههایی از موضع سختگیرانهتر (انقباضی) ارسال کند. سیاست انقباضی به معنای تمایل بانک مرکزی به حفظ نرخهای بهره بالا برای مهار تورم است. چنین سیگنالی میتواند از دلار نیوزیلند حمایت کند. بریتانیا و استرالیا؛ ریسک نزولی در مقابل، پوند و دلار استرالیا ممکن است به دلیل دادههای ضعیفتر با فشار مواجه شوند. در شرایطی که بازار جهانی در حال سنجش ریسکهاست، ارزهایی که به رشد اقتصادی جهانی حساستر هستند معمولاً آسیبپذیرتر میشوند. یورو؛ تقویت جایگاه جهانی و امید به ZEW بانک مرکزی اروپا در حال گسترش خطوط تأمین مالی یورویی (EUREP) است؛ اقدامی که به گفته منبع گزارش، گامی دیگر در جهت تبدیل یورو به یک ارز واقعاً جهانی محسوب میشود. این سیاست دسترسی بانکهای مرکزی خارج از اروپا به نقدینگی یورویی را تسهیل میکند و میتواند نقش یورو را در تجارت و ذخایر ارزی تقویت کند. از منظر دادههای اقتصادی، شاخص اعتماد سرمایهگذاران آلمان (ZEW) امروز منتشر میشود. پیشبینی میشود شاخص انتظارات برای نخستینبار از اواسط ۲۰۲۱ به بالای ۶۰ برسد. چنین بهبودی میتواند سیگنال مثبتی برای اقتصاد آلمان و در نتیجه برای یورو باشد. با این حال، طبق سناریوی پایه گزارش، همچنان احتمال افت جفتارز EURUSD به سمت 1.1800 در کوتاهمدت بیشتر از صعود پایدار آن ارزیابی شده است؛ زیرا دلار از منظر عوامل بنیادی کوتاهمدت هنوز ظرفیت بازیابی دارد. ✔️ بیشتر بخوانید: معمای «فرود نرم» در واشنگتن؛ چرا فدرال رزرو هنوز از پیروزی بر تورم میترسد؟ جمعبندی؛ بازار در فاز «انتظار محتاطانه» بازار فارکس جهانی در حال حاضر در مرحلهای از تثبیت و انتظار محتاطانه قرار دارد. دلار از نفت و ریسکهای ژئوپلیتیک حمایت میگیرد، اما مسیر قطعی ندارد. یورو از بهبود شاخصهای اعتماد و اقدامات ساختاری ECB بهره میبرد. نیوزیلند ممکن است سیگنال انقباضی بدهد، در حالی که برخی ارزهای دیگر با ریسک نزولی روبهرو هستند. در مجموع، بازار در حال سنجش دادههای اقتصادی و تحولات سیاسی است و هنوز وارد «فاز حرکت قاطع» نشده است. برای سرمایهگذاران، تمرکز بر دادههای کلان و نشانههای تغییر سیاست پولی همچنان حیاتی خواهد بود.
در یک نگاه نفت برنت در محدوده ۶۷ تا ۶۸ دلار؛ WTI حوالی ۶۳ دلار رزمایش ایران در تنگه هرمز، ریسک ژئوپلیتیک را افزایش داده است. ترامپ: در مذاکرات ژنو بهصورت غیرمستقیم مشارکت خواهد داشت. اوپکپلاس احتمالاً از آوریل عرضه را افزایش میدهد. قیمت نفت در آستانه مذاکرات هستهای ایران و آمریکا، در محدودهای ثابت مانده است. رزمایش دریایی ایران در تنگه هرمز، ریسک عرضه را بالا برده، اما امید به پیشرفت دیپلماتیک و تصمیمات آتی اوپکپلاس، مانع جهش قیمتها شدهاند. این گزارش بر پایه دادههای منتشرشده توسط والاستریت ژورنال و بازخوانی یوتوتایمز برای مخاطبان آماده شده است. رزمایش ایران در تنگه هرمز؛ ریسک عرضه بالا میرود ایران در آستانه مذاکرات هستهای با آمریکا، رزمایش دریایی در تنگه هرمز برگزار کرده است؛ منطقهای که بخش بزرگی از صادرات نفت جهان از آن عبور میکند. این اقدام باعث شده: ریسک ژئوپلیتیک افزایش یابد. حق بیمه ریسک در قیمت نفت لحاظ شود. بازارها با احتیاط بیشتری معامله کنند. تنگه هرمز مسیر اصلی صادرات نفت کشورهای خلیج فارس از جمله عربستان، امارات، کویت، عراق و خود ایران است. ترامپ: مشارکت غیرمستقیم در مذاکرات ژنو رئیسجمهور آمریکا، دونالد ترامپ، اعلام کرده که در مذاکرات ژنو با ایران بهصورت غیرمستقیم مشارکت خواهد داشت. او گفته امیدوار است ایران خواهان توافق باشد، اما همزمان مواضع سختگیرانهای را نیز مطرح کرده که فضای دیپلماتیک را پیچیدهتر کرده است. قیمتها در محدوده؛ نقدینگی محدود در آسیا در زمان انتشار گزارش: نفت برنت در محدوده ۶۷ دلار قرار دارد. نفت WTI حوالی ۶۳ دلار معامله میشود. تعطیلات روز رئیسجمهور در آمریکا و سال نو قمری در آسیا باعث شده نقدینگی بازار محدود باشد و نوسانات کمتر دیده شود. اوپکپلاس؛ آماده افزایش عرضه در صورت تداوم اختلالات برخی تحلیلگران معتقدند اگر اختلالات عرضه (مانند کاهش صادرات روسیه) ادامه یابد و قیمتها در محدوده ۶۵–۷۰ دلار باقی بمانند، اوپکپلاس ممکن است از آوریل عرضه را افزایش دهد. این تصمیم میتواند با هدف: پاسخ به تقاضای تابستانی کنترل قیمتها و جلوگیری از کمبود عرضه اتخاذ شود. چشمانداز بلندمدت؛ توافقهای دیپلماتیک میتوانند قیمتها را کاهش دهند برخی بانکها پیشبینی کردهاند که: توافق ایران–آمریکا و پیشرفت در مذاکرات روسیه–اوکراین میتوانند در نیمه اول سال ۲۰۲۶ باعث افزایش عرضه و کاهش قیمت نفت شوند؛ بهطوری که قیمت برنت به محدوده ۶۰ دلار بازگردد. جمعبندی استراتژیک: فاز «تثبیت با ریسک ژئوپلیتیک» بازار نفت اکنون در فاز «تثبیت با ریسک ژئوپلیتیک» قرار دارد: قیمتها در محدوده مشخصی ماندهاند. رزمایش ایران و مذاکرات ژنو عامل ریسک هستند. اوپکپلاس آماده واکنش به اختلالات عرضه است. اما چشمانداز بلندمدت به سمت کاهش قیمتها متمایل است. معاملهگران باید تحولات دیپلماتیک و تصمیمات اوپکپلاس را با دقت دنبال کنند. سؤال پایانی آیا مذاکرات ژنو میتوانند ریسک ژئوپلیتیک را کاهش دهند — یا بازار نفت دوباره با موجی از افزایش قیمت مواجه خواهد شد؟
دونالد ترامپ در مجموعهای از اظهارات تازه، درباره ایران، تایوان، کوبا و تنش میان عربستان و امارات موضعگیری کرد. او گفت در اختلاف ریاض–ابوظبی دخالتی ندارد اما میتواند آن را حلوفصل کند. همچنین از احتمال مشارکت غیرمستقیم در مذاکرات با ایران سخن گفت و تأکید کرد که تهران خواهان توافق است. ترامپ درباره ایران گفت: «فکر میکنم آنها میخواهند توافق کنند. امیدوارم منطقیتر شوند، اما مذاکرهکنندگان خوبی نیستند.» او همچنین تأکید کرد که در مذاکرات با ایران بهصورت غیرمستقیم درگیر خواهد بود. در مورد تایوان، ترامپ گفت که تصمیمگیری درباره فروش تسلیحات به این کشور «بهزودی» انجام خواهد شد و این موضوع را با رئیسجمهور چین، شی جینپینگ، در حال بررسی است. در خصوص کوبا، ترامپ اعلام کرد که مارکو روبیو در حال گفتوگو با مقامات کوبایی است و باید دید نتیجه این مذاکرات به کجا خواهد رسید. در مورد بودجه وزارت امنیت داخلی آمریکا (DHS)، ترامپ گفت که قصد دارد با دموکراتها برای حلوفصل این موضوع دیدار کند. او همچنین در اشارهای به بحران غزه گفت: «هیئت صلح ما فراتر از غزه خواهد رفت.»
ولودیمیر زلنسکی، رئیسجمهور اوکراین، با استناد به گزارشهای اطلاعاتی هشدار داد که روسیه قصد دارد حملات «گسترده» خود را علیه اهداف انرژی در این کشور ادامه دهد. به گفته زلنسکی، تاکتیک حملات روسیه در حال «تکامل» است و مسکو اکنون از ترکیبی پیچیده از تسلیحات مختلف استفاده میکند. مقابله با این نوع حملات ترکیبی نیازمند سیستمهای دفاعی ویژه و پیشرفته است.
شرکت ملی نفت ایران ادعاهای مربوط به توقیف کشتیهای این کشور توسط هند را تکذیب کرد. به گزارش رسانههای دولتی ایران، این شرکت با صدور بیانیهای اعلام کرد که سه کشتی توقیف شده توسط مقامات هندی، هیچگونه ارتباطی با ایران ندارند.
وزیر خارجه آمریکا، مارکو روبیو، اعلام کرد که رسیدن به توافق با ایران «کار دشواری» خواهد بود، اما تأکید کرد واشنگتن همچنان امیدوار است بتواند با تهران به یک توافق دست یابد.
به گزارش رسانههای دولتی جمهوری اسلامی، نیروی دریایی سپاه پاسداران انقلاب اسلامی رزمایش «کنترل هوشمند تنگه هرمز» را با هدف ارتقای آمادگی در برابر تهدیدات نظامی و امنیتی احتمالی آغاز کرده است. این اقدام همزمان با تحولات مهم دیپلماتیک در منطقه، پیامی صریح درباره اشراف اطلاعاتی و توان بازدارندگی ایران در این آبراه راهبردی است.
در یک نگاه سقوط شاخص کل: افت ۵۹ هزار واحدی و عقبنشینی به ۳.۸ میلیون چرخش خودروییها: بازگشت برخی نمادها از صف فروش به محدوده مثبت افت دلار داخلی: کاهش به محدوده ۱۵۹ هزار تومان تحرک دیپلماتیک در ژنو: دیدار عباس عراقچی با رافائل گروسی بورس ریخت، طلا اصلاح شد و ژنو به کانون نگرانی بازار تبدیل شد. تنها یک روز مانده به مذاکرات حساس سهشنبه، شاخص کل بورس تهران با سقوط ۵۹ هزار واحدی (۱.۵۳٪-) به محدوده ۳.۸ میلیون واحد عقب نشست. بازارها اکنون در وضعیت «انتظار پرتنش» قرار دارند؛ نه فروش وحشتزده، نه خرید جسورانه. بورس زیر فشار؛ اما بازار یکدست منفی نبود معاملات امروز ۲۷ بهمن ۱۴۰۴ با موج سنگین فروش آغاز شد و بسیاری از نمادهای بزرگ در محدوده منفی قرار گرفتند. فضای بازار کاملاً محتاط بود؛ معاملهگران ترجیح دادند پیش از روشن شدن نتیجه مذاکرات، سطح ریسک خود را کاهش دهند. اما در میانه بازار یک اتفاق مهم رخ داد: گروه خودرویی از محدوده منفی فاصله گرفت و برخی نمادهای لیدر سبز شدند. این تغییر رفتار میتواند نشانه ورود پول در قیمتهای پایین باشد؛ حرکتی که معمولاً پیش از رویدادهای سیاسی مهم دیده میشود. بازار امروز بیش از آنکه در «فاز ترس» باشد، در مرحله «چینش دوباره موقعیتها» قرار داشت. صندوقهای طلای ایران در فاز اصلاح ملایم صندوقهای قابل معامله طلا در بورس ایران نیز امروز وارد فاز اصلاح کنترلشده شدند. اغلب نمادهای این گروه بین ۰.۱۵ تا ۰.۵ درصد افت کردند. «سیلور» با افت ۰.۹۸ درصدی بیشترین کاهش را ثبت کرد. «نقران» و «عیار» حدود ۰.۴ درصد منفی بودند. «رز زرین» با رشد ۰.۲۲ درصدی معدود نماد سبز گروه شد. «میراش» در محدوده صفر درصد متعادل ماند. نبود صفهای فروش و محدود بودن دامنه افتها نشان میدهد بازار طلا هنوز وارد فاز خروج هیجانی نشده است. کاهش همزمان انس جهانی و دلار داخلی فشار ملایمی ایجاد کرد، اما سرمایهگذاران بیشتر در حال مدیریت ریسک هستند تا فرار از بازار. به بیان ساده: طلا هم در «حالت انتظار» قرار دارد. ژنو؛ نقطه ثقل بازارها امروز عباس عراقچی در ژنو با رافائل گروسی، رئیس آژانس بینالمللی انرژی اتمی، دیدار کرد؛ گفتوگویی که از سوی گروسی «فنی و جامع» توصیف شد. این نشست مقدمهای برای دور دوم مذاکرات ایران و آمریکا است که صبح سهشنبه در محل سفارت عمان برگزار میشود. محور مذاکرات شامل لغو تحریمها و برنامه هستهای ایران است؛ موضوعاتی که مستقیماً بر نرخ ارز، بورس و بازار طلا اثر میگذارند. بازار در آستانه یک تصمیم بزرگ رفتار امروز نشان میدهد بازار نه فروپاشیده و نه صعودی شده؛ بلکه در حال قیمتگذاری سناریوهای مختلف است. اگر مذاکرات سیگنال مثبت بدهد: دلار میتواند کاهشی شود بورس احتمالاً جهش واکنشی خواهد داشت صندوقهای طلا با فشار فروش روبهرو میشوند اما اگر فضای مذاکرات منفی باشد: تقاضا برای طلا و دلار تقویت میشود بورس ممکن است وارد موج دوم اصلاح شود اکنون پرسش کلیدی این است: آیا بازار سناریوی منفی را پیشخور کرده است؟ یا سهشنبه میتواند ورق معاملات را برگرداند؟ پاسخ این پرسش، مسیر بعدی سرمایهها را مشخص خواهد کرد.
وزیر خارجه جمهوری اسلامی ایران، سید عباس عراقچی، پیش از دور تازه رایزنیهای دیپلماتیک با آمریکا، وارد ژنو شد. او قرار است روز دوشنبه با رافائل گروسی، مدیرکل آژانس بینالمللی انرژی اتمی، و همچنین وزیر خارجه عمان دیدار کند.
در یک نگاه شاخص کل با افت ۱۰۴٬۲۳۴ واحدی (۲.۶۱٪-) به سطح ۳٬۸۸۱٬۸۶۷ واحد رسید. لیدرهای سنتی مانند «خودرو»، «فملی» و «فولاد» همچنان در محدوده منفی معامله شدند. برخی صندوقهای سرمایهگذاری مانند «سیمین» (+۴.۵۷٪) سبزپوش بودند. نقشه بازار از «فشار فروش گسترده» به «بازآرایی بخشی» تغییر کرده است. بورس تهران دوباره سقوط کرد؛ اما اینبار همه نترسیدند. شاخص کل بازار سرمایه در روز یکشنبه ۲۶ بهمن ۱۴۰۴ با افت سنگین ۱۰۴٬۲۳۴ واحدی (۲.۶۱٪-) به سطح ۳٬۸۸۱٬۸۶۷ واحد رسید. لیدرهای سنتی بازار از جمله «خودرو»، «فملی» و «فولاد» همچنان در محدوده منفی معامله شدند و فضای عمومی بازار رنگ قرمز به خود گرفت. اما زیر پوست این ریزش، یک تغییر مهم در حال رخ دادن است. تقابل داراییهای امن با سهام پرریسک برخلاف روزهای گذشته که سرمایهگذاران بهصورت هیجانی از بازار خارج میشدند، امروز نشانههایی از بازآرایی نقدینگی دیده شد. بهجای فروش همگانی، بخشی از پولها به سمت داراییهای امن حرکت کردند. صندوقهای ETF نقره مانند «سیمین» و «نقرابی» با رشد قابلتوجهی همراه شدند و برخی صندوقهای طلا نیز از فشار فروش فاصله گرفتند. این رفتار نشان میدهد که بازار وارد فاز انتخابگری شده است؛ مرحلهای که سرمایهگذاران بهجای خروج کامل، در حال جابهجایی موقعیتهای خود هستند. چرا طلا و نقره جذاب شدند؟ بازار در آستانه مذاکرات ژنو قرار دارد؛ مذاکراتی که میتواند مسیر کوتاهمدت بازار سرمایه را تعیین کند. در چنین شرایطی، افزایش تقاضا برای داراییهای امن اتفاقی طبیعی است. با این حال باید توجه داشت که هم طلای داخلی و هم طلای جهانی از منظر تکنیکال در سطوح بالایی قرار دارند و ورود در این نقاط نیازمند دقت بیشتری است. تغییر فاز بازار؛ از ترس تا انتخابگری اگر روزهای قبل را «فروش گسترده» توصیف کنیم، امروز بیشتر شبیه یک چینش دوباره پرتفوی بود. گروههای «بانک»، «خودرو» و «فلزات اساسی» همچنان تحت فشار باقی ماندند، اما رشد صندوقهای طلا و نقره نشان داد که سرمایه بهطور کامل از بازار خارج نشده است. این تغییر رفتار میتواند نشانهای از مرحلهای باشد که بازار در حال قیمتگذاری سناریوهای مختلف پیش از مذاکرات است. بازار در فاز انتظار تا روشن شدن نتایج مذاکرات سهشنبه، احتمالاً بورس تهران در فاز احتیاط و نوسان محدود باقی خواهد ماند. سوال اصلی این است: آیا بازار پیش از مذاکرات، سناریوی منفی را پیشخور کرده است؟ یا در صورت انتشار یک خبر مثبت، شاهد بازگشت سریع شاخص خواهیم بود؟ پاسخ این پرسش، جهت حرکت بعدی سرمایهها را مشخص خواهد کرد.
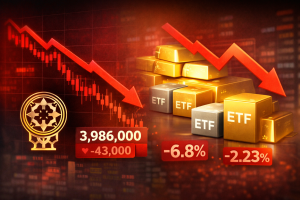
در یک نگاه ریزش سنگین شاخص: شاخص کل بورس با افت بیش از ۴۳ هزار واحدی (۱.۰۸- درصد) به محدوده ۳ میلیون و ۹۸۶ هزار واحد عقبنشینی کرد. سقوط لیدرها: نماد «خودرو» با ریزش ۹.۳۶ درصدی، سردمدار موج فروش در بازار بود. قرمزپوشی صندوقهای طلا: برخلاف انتظار، صندوقهای طلا همسو با بورس ریزش کردند؛ صندوق «سیلور» با ۶.۸- درصد و «عیار» با ۲.۲۳- درصد افت قیمت مواجه شدند. دوئل ژنو و واشنگتن: بازار میان تهدیدهای دیشب ترامپ و مذاکرات روز سهشنبه در سوئیس، فعلاً مسیر خروج را انتخاب کرده است. «امروز ۲۵ بهمن ۱۴۰۴، شاخص کل بورس تهران با افت ۴۳ هزار واحدی به کانال ۳.۹ میلیونی رسید و صندوقهای طلا نیز همسو با بازار ریزش کردند. معاملهگران منتظر نتیجه مذاکرات ژنو هستند.» وقتی سیاست ترمز بازار را میکشد! امروز تابلوی بورس تهران شباهت عجیبی به یک میدان جنگ داشت. بعد از اینکه دیشب دونالد ترامپ در مصاحبهای تند، ایران را تهدید کرد که باید هرچه سریعتر به سمت توافق حرکت کند، ترس جان بازار را گرفت. بررسیهای یوتوتایمز نشان میدهد که لیدر قدیمی بازار یعنی گروه خودرو، در بازگشایی با ریزش ۹.۳۶ درصدی نماد «خودرو»، عملاً چراغ قرمز را برای کل بازار روشن کرد. شاخص کل هم که مدتی بود بالای مرز ۴ میلیون واحد مقاومت میکرد، سرانجام این سنگر را از دست داد و به کانال ۳.۹ میلیونی سقوط کرد. چرا صندوقهای طلا هم سقوط کردند؟ نکته عجیب بازار امروز، قرمزپوشی شدید صندوقهای طلا (ETF) بود. در حالی که معمولاً با تهدیدهای سیاسی قیمت طلا بالا میرود، اما امروز صندوقهایی مثل «عیار»، «نقره» و «مثقال» بین ۲ تا ۴ درصد ریزش کردند. این یعنی چه؟ به نظر میرسد معاملهگران روی «مذاکرات صبح سهشنبه در ژنو» حساب ویژهای باز کردهاند. بازار احتمال میدهد که این مذاکرات فشار دلار را کم کند و به همین خاطر، عدهای ترجیح دادند پیش از ارزان شدن دلار، از صندوقهای طلا خارج شوند. دو راهی سخت: توافق یا تهدید؟ حالا همه چشمها به ژنو دوخته شده است. بازار در حال حاضر بین دو لبه قیچی قرار دارد: از یک سو تهدیدهای ترامپ که ریسک سیستماتیک را بالا میبرد و از سوی دیگر امید به توافقی که میتواند قیمتها را در میانمدت به ثبات برساند. واقعیت ماجرا این است که بازار فعلاً در فاز «ترس و ابهام» قرار دارد و ترجیح میدهد به جای خرید، تماشاگر باشد. حالا باید چه کار کنیم؟ اگر سهامدار هستید یا در صندوقهای طلا سرمایهگذاری کردهاید، روز سهشنبه کلیدیترین روز هفته برای شماست. نتیجه میز مذاکره در ژنو مشخص میکند که آیا ریزش امروز یک فرصت خرید بوده یا شروع یک روند نزولی طولانیتر. نتیجهگیری یوتوتایمز: فاز «پیشواز مذاکره» در حال حاضر بازار ایران در فاز «پیشواز مذاکره» قرار دارد. ریزش همزمان بورس و طلا نشاندهنده این است که بازار دارد خودش را با احتمال افت قیمت دلار در صورت موفقیت مذاکرات ژنو هماهنگ میکند. پیشنهاد ما این است که تا مشخص نشدن خروجی جلسه سهشنبه، از رفتارهای هیجانی در هر دو سمت بازار پرهیز کنید.
در یک نگاه گزارش والمارت نشان خواهد داد که آیا رشد مخارج ناشی از اعتماد مصرفکننده است یا تورم کالاهای ضروری. عملکرد DoorDash محکی برای «اقتصاد راحتی» است؛ اگر تقاضا با وجود افزایش هزینهها حفظ شود، تورم خدمات چسبنده خواهد ماند. جاندیر (John Deere) سیگنالهای مهمی درباره پایان رکود صنعتی و تاثیر تعرفهها بر صادرات ارائه خواهد داد. گزارش پالو آلتو نتورکس مشخص میکند که آیا بودجههای IT شرکتها به نفع هوش مصنوعی قربانی امنیت سایبری شده است یا خیر. خداحافظی با بانکها، سلام به اقتصاد واقعی فصل گزارشهای غولهای فناوری و بانکی تمام شد؛ حالا نوبت به «اقتصاد واقعی» رسیده است. تقویم هفته آینده صحنه نبرد میان مصرفکنندهای است که همچنان پول خرج میکند و بخش صنعتی که ضربه خورده است. تحلیلگران نقشه راهی را برای هفته پیشرو ترسیم کردهاند که در آن هر گزارش درآمدی، پیامی فراتر از سود و زیان یک شرکت خاص دارد. ۱. والمارت (WMT) - پنجشنبه اگر رشد فروش در بخش کالاهای عمومی (الکترونیک، پوشاک) مثبت باشد، یعنی مصرفکننده اعتماد به نفس دارد. اما اگر رشد فقط مربوط به خواربار باشد، یعنی مردم فقط برای زنده ماندن تلاش میکنند. همچنین اگر والمارت از «کاهش قیمتها» برای خالی کردن انبارها صحبت کند، این یک سیگنال ضد تورمی برای فدرال رزرو خواهد بود. ۲. دِردش (DoorDash) - چهارشنبه همه میگویند مردم تحت فشارند، اما هنوز ۳۰ دلار برای یک بریتوی ولرم دم در خانه پول میدهند! اگر فرکانس سفارشها با وجود گرانی حفظ شود، تایید میکند که «اقتصاد راحتی» نسبت به قیمت بیکشش است و تورم خدمات به این زودیها نمیمیرد. ۳. جاندیر (John Deere) - پنجشنبه مدیریت قبلاً اشاره کرده بود که سال ۲۰۲۶ کف چرخه صنعتی است و بازار هم با رشد قیمت سهام این را پذیرفت. اگر آنها قدرت بیشتری را پیشبینی کنند، یعنی رکود صنعتی تمام شده است. اما اگر به خاطر «عدم قطعیت تعرفهها» چشمانداز را کاهش دهند، روایت رشد جهانی ضربه میخورد. “ امنیت سایبری معمولاً آخرین چیزی است که شرکتها بودجهاش را میزنند. اگر پالو آلتو نتورکس (Palo Alto) نشانههایی از ضعف در فروش نشان دهد، یعنی مدیران IT دارند بودجههای حیاتی را قربانی آزمایشهای هوش مصنوعی میکنند. مرتضی عظیمی ۴. آنالوگ دیوایسز (ADI) - چهارشنبه برخلاف انویدیا، این شرکت چیپهای «اقتصاد قدیم» (خودرو، کارخانه، 5G) را میفروشد. ما باید بشنویم که «اصلاح موجودی انبار» تمام شده است. اگر مشتریان شروع به پر کردن انبارها کرده باشند، سیگنالی صعودی برای بخش تولید است. ۵. ویفر (Wayfair) - پنجشنبه سهام سازندگان مسکن رکورد زدهاند. ویفر نماینده مستقیم بازار مسکن دست دوم است. اگر تعداد مشتریان فعال این شرکت (که مدتهاست نزولی بوده) تثبیت شود، یعنی «یخزدگی مسکن» در حال آب شدن است و مردم نرخ وام ۶ درصدی را به عنوان نرمال جدید پذیرفتهاند. برنامه کامل: دوشنبه بازارهای آمریکا و کانادا به دلیل تعطیلات بسته هستند. سهشنبه قبل از بازگشایی: Energy Transfer, Medtronic, SunCoke Energy پس از بسته شدن: Hecla Mining, Palo Alto Networks, Cadence Design Systems, Devon Energy, EQT, SSR Mining, Toll Brothers, Kenvue, MKS Instruments, FirstEnergy چهارشنبه قبل از بازگشایی: Analog Devices, SolarEdge, Garmin, Moody’s, Liberty Global, ProPetro, Constellium, Verisk, Fiverr, ICL پس از بسته شدن: Kinross Gold, Carvana, Coeur Mining, Pan American Silver, DoorDash, Figma, Royal Gold, Equinox Gold, eBay, Remitly پنجشنبه قبل از بازگشایی: Walmart, First Majestic Silver, Quanta Services, John Deere, Lemonade, Klarna, Visteon, Wayfair, Endava, NICE پس از بسته شدن: Opendoor, Transocean, Newmont, Akamai, CompoSecure, Live Nation, Sprouts Farmers Market, Texas Roadhouse, CentraGold, AXT جمعه قبل از بازگشایی: AngloGold Ashanti, Telix Pharmaceuticals, Portland General Electric, PPL, Oil States International, FET, Lamar Advertising, Hudbay Minerals, Western Union, Cogent Communications
ترامپ: بسیار مایلم با ایران توافق کنم. [اما] توافق با آنها دشوار بوده است.
در یک نگاه بازار سهام آمریکا در روز جمعه شاهد بازگشتی قدرتمند بود؛ راسل ۲۰۰۰ با رشد ۱.۸ درصدی پیشتاز شد. سهامهای نرمافزاری که در هفتههای اخیر له شده بودند، امروز با رهبری Salesforce و ServiceNow بهبود یافتند. با وجود رالی تکنولوژی، سهامهای «اقتصاد قدیم» و معدنی همچنان رهبری اصلی بازار را در دست دارند. تحلیلگران هشدار میدهند که با توجه به سقوط ۱۲ درصدی مایکروسافت در فصل درآمدها، هیچ سهمی کاملاً امن نیست. جمعه سبز؛ بازارها جان گرفتند در آخرین روز معاملاتی هفته، والاستریت نفسی تازه کرد. شاخصهای اصلی با چرخشی مثبت روبرو شدند؛ شاخص راسل ۲۰۰۰ (شرکتهای کوچک) با ۱.۸ درصد رشد پیشتاز بود و S&P 500 و نزدک هر کدام ۰.۶ درصد رشد کردند. اما نگاه همه به صندوق ETF نرمافزاری (IGV) بود که پس از عملکردی فاجعهبار در سال جاری، امروز ۲.۳ درصد جهش کرد. البته نباید فراموش کرد که ۲۰ درصد وزن این صندوق متعلق به مایکروسافت است که خود هم اخیراً ضربه خورده است. کدام نرمافزاریها برگشتند؟ تحلیلگران یوتوتایمز با بررسی تابلوی معاملات، بازگشت خریداران به سهامهای آسیبدیده را تایید میکنند. شرکتهایی مثل Salesforce (۳.۴+٪)، ServiceNow (۴+٪) و Moody's (۳.۴+٪) روز خوبی را سپری کردند. حتی شرکتهای حملونقل که دیروز به خاطر ترس از هوش مصنوعی سقوط کرده بودند، امروز کمی بهبود یافتند. “ این فصل گزارشهای درآمدی یک فاجعه بود. حتی شرکتهایی که فراتر از انتظار ظاهر شدند، سهامشان سقوط کرد. ریزش ۱۲ درصدی مایکروسافت سیگنال قدرتمندی بود که هیچچیز امن نیست. مرتضی عظیمی نگاه تکنیکال و هفته پیشرو در تصویر بزرگتر، سهامهای «اقتصاد قدیم» و معدنی (مثل NEM با ۶.۹٪ رشد) همچنان پیشتازان اصلی هستند. از نظر تکنیکال، بازار در یک محدوده رنج (۶۸۰۰-۷۰۰۰) گیر کرده است. با اینکه حمایتهای هفته گذشته حفظ شد، اما ریسک نزولی همچنان بالاست چون سایه «هوش مصنوعی» از سر بازار کم نمیشود. تقویم هفته آینده از نظر دادههای اقتصادی خلوتتر است که میتواند به کاهش نوسانات کمک کند، اما بازگشت دیوان عالی و احتمال صدور رای درباره تعرفهها، یک ریسک سیاسی بالقوه است. بر اساس جمعبندی تیم یوتوتایمز، اگرچه رالی امروز تسکیندهنده بود، اما معاملهگران باید محتاط باشند. تا زمانی که شکست معتبری در نمودار رخ ندهد، بهتر است به جای پیشبینی جهت، منتظر تایید بازار بمانیم.
در یک نگاه با وجود نوسانات اخیر، عوامل بنیادی بلندمدت همچنان از طلا و نقره حمایت میکنند. تنشهای ژئوپلیتیکی، بدهی بالای دولتها، کسریهای مالی و افزایش تحمل تورم، اعتماد به ارزهای بدون پشتوانه را تضعیف کرده و به نفع طلا عمل میکند. سهام شرکتهای معدنی نسبت به رشد قیمت طلا عقب مانده و حدود ۲۰٪ کمتر از ارزش مورد انتظار معامله میشوند؛ بنابراین میتوانند فرصت سرمایهگذاری بهتری باشند. برآورد میشود قیمت طلا باید به زیر حدود ۳۵۰۰ دلار در هر اونس برسد تا شرایط اقتصادی این بخش شبیه دورههای نزولی گذشته شود. قیمت طلا و نقره هنوز نتوانستهاند به ثبات برسند و در حفظ سطوح حمایتی اولیه ناکام ماندهاند؛ با این وجود، یکی از مدیران صندوق معتقد است که در بازار فلزات گرانبها، بهخصوص در بخش معدنی، همچنان فرصتهای ارزشمندی دیده میشود. استیو لند، مدیر ارشد پرتفوی صندوق طلا و فلزات گرانبهای فرانکلین تمپلتون (Franklin Templeton)، در تازهترین یادداشت خود که در Kitco منتشر شده و توسط یوتوتایمز، بازنویسی شده است، درباره فلزات گرانبها اعلام کرد که با وجود نوسانات اخیر بازار، طلا و نقره همچنان از پشتوانههای بنیادی قوی در بلندمدت برخوردارند. به گفته وی: «طلا بهطور تاریخی در دورههای تنشهای مالی و ژئوپلیتیکی عملکرد مطلوبی داشته است و تنشهای تجاری اخیر، درگیریهای جهانی و عدمقطعیتهای مالی در اقتصادهای بزرگ این روند را تقویت کردهاند. از نظر ساختاری، بدهی بالای دولتها، کسریهای مالی پایدار و تحمل بیشتر نسبت به تورم، اعتماد به ارزهای بدون پشتوانه را تضعیف میکند. با وجود افتهای ثبتشده، همچنان با توجه به محدودیت عرضه و رشد تقاضا، از منظر بنیادی از قیمتهای بالای طلا حمایت میشود.» هرچند ممکن است طلا و نقره وارد یک دوره تثبیت یا نوسان محدود شوند و رشد چشمگیری نداشته باشند، اما سرمایهگذاران بهتر است به بخش شرکتهای معدنی توجه کنند؛ چون سهام این شرکتها نسبت به خود قیمت طلا و نقره عملکرد ضعیفتری داشته و بنابراین ممکن است اکنون ارزانتر و دارای فرصت رشد بیشتری باشد. او توضیح داد که بر اساس مدلهای او، ارزشگذاریها طی چند سال گذشته حدود ۲۰ درصد از قیمت طلا عقب ماندهاند. طبق دادههای بررسی شده توسط یوتوتایمز: «بانکهای مرکزی و صندوقهای قابل معامله در بورس با پشتوانه شمش طلا، رشد قیمت طلا را تقویت کردهاند و این امر باعث شده قیمت شمش با سرعتی بهمراتب بیشتر از جریان سرمایه به سهام شرکتهای معدنی افزایش یابد. این فاصله و اختلاف میان عملکرد قیمت طلا و سهام شرکتهای معدنی بیشتر ناشی از ذهنیت و برداشت سرمایهگذاران است، نه واقعیتهای بنیادی اقتصاد این صنعت. ✔️ بیشتر بخوانید: طلای ۸۰۰۰ دلاری؛ پیشبینی تخیلی یا واقعیتِ پنهان جیپی مورگان؟ سرمایهگذاران هنوز تجربههای منفی گذشته را به یاد دارند؛ مثل دورههایی که هزینهها بالا میرفت، سرمایهها بد تخصیص داده میشد و با افزایش تعداد سهام، ارزش سهام موجود کاهش مییافت. اما وضعیت صنعت تغییر کرده است: شرکتهای معدنی اکنون ترازنامههای قویتری دارند، انضباط مالی و سرمایهگذاری بهتری رعایت میکنند، و بازده بیشتری به سهامداران میدهند. به همین دلیل، در قیمتهای بالای فعلی طلا، شرکتهای معدنی نوعی اهرم عملیاتی واقعی دارند؛ یعنی سود و جریان نقد آزاد آنها سریعتر از خودِ قیمت طلا رشد میکند. اگرچه سهام شرکتهای معدنی نیز همسو با بازار طلا نوسانات قابلتوجهی را تجربه کردهاند، لند اظهار داشت که این شرکتها در قیمتهای کنونی همچنان جریان نقد آزاد چشمگیری تولید خواهند کرد. او گفت: «برآورد ما این است که قیمت طلا باید به زیر حدود ۳۵۰۰ دلار به ازای هر اونس کاهش یابد تا اقتصاد این بخش شباهتی به دورههای نزولی پیشین پیدا کند.» بر اساس جمعبندی تیم یوتوتایمز، با وجود نوسانات اخیر و ناتوانی طلا و نقره در تثبیت قیمت، پشتوانههای بنیادی بلندمدت همچنان از این فلزات حمایت میکنند؛ عواملی مانند تنشهای ژئوپلیتیکی، بدهیهای فزاینده دولتها و تضعیف اعتماد به ارزهای بدون پشتوانه. در همین حال، فرصت اصلی سرمایهگذاری بیش از آنکه در خودِ فلزات گرانبها باشد، در سهام شرکتهای معدنی نهفته است؛ بخشی که بهدلیل عقبماندگی از رشد قیمت طلا، بهبود ساختار مالی شرکتها و توانایی ایجاد سود و جریان نقد بالاتر، میتواند در صورت تداوم قیمتهای فعلی طلا بازدهی قابلتوجهی برای سرمایهگذاران فراهم کند. لطفا نظر و سوالات خود را درباره این مقالهی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
گزارشها حاکی است که دور بعدی گفتوگوهای سهجانبه روسیه–اوکراین–ایالات متحده روزهای ۱۷ و ۱۸ فوریه در شهر ژنو برگزار خواهد شد. طبق اعلام IFX، ولادیمیر مدینسکی ریاست هیأت روسیه را در این مذاکرات بر عهده خواهد داشت.
در یک نگاه وزیر خارجه اوکراین از همتای چینی برای سفر به کییف دعوت کرد. چین نیز دعوتی رسمی برای سفر وزیر خارجه اوکراین به پکن ارسال کرد. پکن میتواند «نقشی مهم» در نزدیکسازی به صلحی «عادلانه» ایفا کند. این دیدار در حاشیه کنفرانس امنیتی مونیخ انجام شد؛ بستری برای دیپلماسی چندجانبه. در حاشیه کنفرانس امنیتی مونیخ، وزرای خارجه چین و اوکراین دیداری مهم داشتند؛ دیداری که میتواند مسیر دیپلماسی در بحران اوکراین را تحت تأثیر قرار دهد. دیپلماسی در مونیخ؛ چین و اوکراین به گفتوگو بازگشتند در حاشیه کنفرانس امنیتی مونیخ، وزرای خارجه چین و اوکراین دیداری دوجانبه داشتند—دیداری که در فضای پرتنش ژئوپلیتیکی منطقه، میتواند نشانهای از تلاش برای بازسازی کانالهای دیپلماتیک باشد. دعوت متقابل؛ نشانهای از باز شدن درهای گفتوگو وزیر خارجه اوکراین از همتای چینی خود برای سفر به کییف دعوت کرده و در مقابل، دعوتی رسمی برای سفر به پکن دریافت کرده است. نقش چین در مسیر صلح؛ فرصت یا چالش؟ در این دیدار، طرف اوکراینی تأکید کرده که چین میتواند «نقشی مهم» در نزدیکسازی به صلحی «عادلانه» ایفا کند. از نگاه یوتوتایمز، این عبارت نشاندهنده تمایل کییف به بهرهگیری از نفوذ پکن در تعامل با روسیه است، اما در عین حال، چالشهایی نیز در مسیر تعریف «صلح عادلانه» وجود دارد—بهویژه با توجه به مواضع چین در مجامع بینالمللی. جمعبندی استراتژیک یوتوتایمز دیدار وزرای خارجه چین و اوکراین در مونیخ، نشانهای از ورود به فاز سنجش دیپلماتیک و بازتعریف نقشها در بحران اوکراین است. از نگاه یوتوتایمز، اگر این گفتوگوها به سطح عملیاتی برسند، چین میتواند بهعنوان یک بازیگر کلیدی در مسیر صلح ایفای نقش کند—اما مسیر پیشرو همچنان پیچیده و وابسته به تعریف مشترک از «عدالت» در پایان جنگ خواهد بود.
در یک نگاه اظهارات متناقض مقامات ژاپنی باعث نوسان ین شد؛ USDJPY بین ۱۵۲.۸۵ تا ۱۵۳.۳۰ در نوسان بود. قیمت مسکن چین در ۶۲ شهر کاهش یافت؛ افت سالانه ۳.۱٪ در ژانویه ثبت شد. ناو «فورد» به خلیج فارس اعزام شد؛ نفت واکنش محدودی نشان داد. معاملهگران منتظر گزارش تورم آمریکا هستند؛ بازارها فعلاً در محدوده آرام حرکت میکنند. در روزی پرتنش برای بازارهای آسیا، نوسانات ین ژاپن، سقوط قیمت مسکن چین، و آمادهباش معاملهگران برای گزارش تورم آمریکا، فضای معاملات را تحت تأثیر قرار داد. یوتوتایمز در این گزارش، دادههای منتشرشده از InvestingLive و منابع رسمی را بررسی میکند تا مهمترین محرکهای ارزی و ژئوپلیتیکی منطقه را تحلیل کند. نوسان ین؛ از سیگنال کاهشی تا بازگشت صعودی در معاملات آسیایی روز جمعه، ین ژاپن تحت تأثیر اظهارات متناقض مقامات پولی نوسان قابلتوجهی داشت. مشاور نخستوزیر ژاپن اعلام کرد که احتمال افزایش نرخ بهره در نشست مارس پایین است، که باعث رشد USDJPY تا محدوده ۱۵۳.۳۰ شد. اما ساعاتی بعد، اظهارات نسبتاً تندتر عضو هیئتمدیره بانک مرکزی ژاپن، «تامورا»، باعث تقویت مجدد ین شد و نرخ به حدود ۱۵۲.۸۵ بازگشت. سقوط قیمت مسکن چین ادامه دارد طبق بررسی تحلیلی یوتوتایمز از دادههای رسمی، قیمت خانه در چین در ماه ژانویه ۰.۴٪ نسبت به ماه قبل و ۳.۱٪ نسبت به سال قبل کاهش یافت—بزرگترین افت سالانه در ۷ ماه گذشته. از میان ۷۰ شهر بررسیشده، ۶۲ شهر کاهش قیمت را ثبت کردند، که نشاندهنده ضعف ساختاری بازار مسکن چین است؛ حتی پس از حذف محدودیتهای بدهی موسوم به «سه خط قرمز». آرامش پیش از تورم؛ بازارها در انتظار گزارش آمریکا معاملهگران آسیایی امروز بیشتر در حالت انتظار بودند. جفتارزهای اصلی در برابر دلار آمریکا در محدودههای آرام نوسان داشتند، چرا که همه نگاهها به گزارش تورم ژانویه آمریکا در ساعت ۸:۳۰ صبح به وقت شرق آمریکا دوخته شده است. از نگاه یوتوتایمز، این گزارش میتواند مسیر نرخ بهره فدرال رزرو را مشخص کند و نوسانات ارزی را افزایش دهد. خلیج فارس در کانون ژئوپلیتیک؛ ناو «فورد» وارد میشود ناو هواپیمابر «USS Gerald R. Ford» از کارائیب به خاورمیانه منتقل شده و به ناو «آبراهام لینکلن» در خلیج فارس میپیوندد. این اقدام در راستای افزایش فشار بر ایران انجام شده، اما بازار نفت واکنش محدودی نشان داد؛ چرا که انتظار حضور دومین ناو از قبل در قیمتها لحاظ شده بود. تنش دریایی؛ توقیف کشتی چینی توسط ژاپن ژاپن یک کشتی ماهیگیری چینی را در منطقه انحصاری اقتصادی خود توقیف کرده و ناخدای آن را بازداشت کرده است. این اقدام میتواند تنشهای سیاسی بین توکیو و پکن را افزایش دهد، بهویژه در شرایطی که روابط تجاری و امنیتی دو کشور در وضعیت شکننده قرار دارد. سایر تحولات منطقهای بانک مرکزی چین نرخ مرجع USDCNY را بالاتر از پیشبینیها تعیین کرد (۶.۹۳۹۸ در برابر ۶.۹۰۴۵). شاخص تولید نیوزیلند به ۵۵.۲ کاهش یافت اما همچنان رشد را نشان میدهد. انتظارات تورمی نیوزیلند پیش از نشست هفته آینده بانک مرکزی این کشور، سیگنالهای متناقضی ارسال کردهاند. شاخصهای سهام آسیا امروز عقبنشینی کردند: نیکی ژاپن: -۰.۶۸٪ هنگکنگ: -۱.۷۹٪ شانگهای: -۰.۷۰٪ استرالیا: -۱.۳۷٪
در یک نگاه ناو «فورد» تا اواخر بهار در خلیج فارس باقی میماند. این ناو به گروه ضربتی «آبراهام لینکلن» میپیوندد تا فشار نظامی بر ایران افزایش یابد. مأموریت «فورد» از اروپا به کارائیب و اکنون به خاورمیانه تغییر مسیر داده است. این جابهجایی میتواند ریسک ژئوپلیتیکی و نوسانات بازار نفت را افزایش دهد. در حالی که تنشهای خاورمیانه رو به افزایش است، آمریکا تصمیم گرفته ناو هواپیمابر «USS Gerald R. Ford» را از کارائیب به خلیج فارس منتقل کند؛ اقدامی که میتواند بازار نفت و داراییهای پرریسک را وارد دورهای از نوسان شدید کند. یوتوتایمز در این گزارش، دادههای منتشرشده از سوی رویترز را بررسی کرده و پیامدهای این جابهجایی را برای ایران و بازارهای جهانی تحلیل میکند. تغییر مسیر ناگهانی؛ چرا «فورد» به خلیج فارس میرود؟ طبق بررسی تحلیلی یوتوتایمز از گزارش منتشرشده توسط رویترز، ناو هواپیمابر «USS Gerald R. Ford» که در حال انجام مأموریت در دریای کارائیب بود، اکنون بهسمت خاورمیانه حرکت میکند. این تصمیم که به خدمه ناو اعلام شده، نشاندهنده تمدید غیرمنتظره مأموریتی است که قرار بود یک اعزام معمولی باشد. طبق اطلاعات منتشرشده، این ناو تا اواخر آوریل یا اوایل مه—یعنی تا اواخر بهار—در منطقه باقی خواهد ماند. مأموریتی که سهبار تغییر مسیر داد مأموریت «فورد» در ۲۴ ژوئن از ویرجینیا آغاز شد؛ ابتدا برای اروپا، سپس به کارائیب منتقل شد تا در یکی از بزرگترین حضورهای دریایی آمریکا در دهههای اخیر شرکت کند. مأموریت آن در کارائیب با هدف مقابله با شبکههای جنایت سازمانیافته و مدیریت تنشهای ژئوپلیتیکی در آمریکای لاتین انجام شد. اکنون، با افزایش فشار واشینگتن بر ایران، این ناو برای سومینبار تغییر مسیر میدهد و وارد خلیج فارس میشود. پیوستن به «آبراهام لینکلن»؛ نمایش قدرت یا آمادهسازی برای سناریوهای سختتر؟ ناو «فورد» قرار است به ناو «USS Abraham Lincoln» بپیوندد که هماکنون در خلیج فارس مستقر است. از نگاه یوتوتایمز، این اقدام بخشی از یک استراتژی بزرگتر برای افزایش فشار بر تهران و ارسال پیام بازدارندگی است—پیامی که هم جنبه عملیاتی دارد و هم جنبه نمادین. پیامدهای بازار؛ نفت در مسیر نوسان افزایش حضور نظامی آمریکا در خلیج فارس معمولاً با افزایش ریسک ژئوپلیتیکی همراه است. این موضوع میتواند: قیمت نفت را بالا ببرد، داراییهای پرریسک را تحت فشار قرار دهد، تقاضا برای داراییهای امن مانند طلا و دلار را افزایش دهد. از نگاه یوتوتایمز، پیام اصلی این است که بازارها باید خود را برای دورهای از نوسان شدیدتر آماده کنند—بهویژه با توجه به اینکه ناو «فورد» تا پایان بهار در منطقه باقی میماند. قدرتنمایی دریایی؛ بدون نیاز به پایگاههای منطقهای ناوهای هواپیمابر مانند «فورد» به آمریکا اجازه میدهند بدون اتکا به پایگاههای زمینی، عملیات هوایی، دریایی و موشکی را از آبهای بینالمللی انجام دهد. این قابلیت، بخش مهمی از استراتژی واشینگتن برای مدیریت بحرانهای منطقهای است.