ترامپ: ۱۰ تا ۱۵ روز برای مذاکرات با ایران تقریباً حداکثر زمان ممکن است
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
ترامپ: ۱۰ تا ۱۵ روز برای مذاکرات با ایران تقریباً حداکثر زمان ممکن است

والاستریت ژورنال به نقل از میران، از مقامات فدرال رزرو، گزارش داد که تورم در بخش کالاها سرسختتر و مقاومتر از آنچه تصور میشد، ظاهر شده است. وی همچنین خاطرنشان کرد که وضعیت اشتغال در اقتصاد آمریکا بهتر از پیشبینیهای قبلی حفظ شده و مقاومت خوبی از خود نشان داده است.
ما به هر طریقی که شده، در مورد ایران به توافق خواهیم رسید. من بسیار مایلم که چین و روسیه را در امور دیپلماتیک مشارکت دهم.
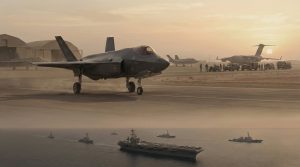
در یک نگاه آمریکا بیشترین حجم قدرت هوایی خود از زمان حمله ۲۰۰۳ به عراق را در خاورمیانه مستقر کرده است. دونالد ترامپ هنوز درباره صدور دستور حمله به ایران تصمیم نهایی نگرفته، اما گزینههای نظامی گسترده روی میز قرار دارد. سناریوها از حملات محدود به تأسیسات هستهای تا کارزار هوایی چندهفتهای با اهداف راهبردیتر را شامل میشود. ایالات متحده در حال گردآوری بزرگترین آرایش قدرت هوایی خود در خاورمیانه از زمان تهاجم به عراق در سال ۲۰۰۳ است؛ تحولی که نشان میدهد تنش میان امریکا و ایران وارد مرحلهای حساس شده است. با وجود این آرایش کمسابقه، دونالد ترامپ هنوز تصمیم نهایی برای صدور دستور حمله را اتخاذ نکرده است. بر اساس دادههای رهگیری پرواز و اطلاعات مقامات آمریکایی، جنگندههای پیشرفته اف-۳۵ و اف-۲۲ به منطقه اعزام شدهاند. یک ناو هواپیمابر دوم به همراه هواپیماهای تهاجمی و جنگ الکترونیک در راه است. هواپیماهای فرماندهی و کنترل که نقش حیاتی در هماهنگی عملیاتهای هوایی گسترده دارند، نیز به منطقه منتقل میشوند و سامانههای پدافندی زمینی بیشتری در هفتههای اخیر مستقر شدهاند. این سطح از آمادگی نظامی به آمریکا این امکان را میدهد که بهجای یک حمله محدود و کوتاه؛ مشابه عملیات «چکش نیمهشب» در ژوئن گذشته علیه سه سایت هستهای ایران، گزینه اجرای یک کارزار هوایی چند هفتهای را در اختیار داشته باشد. به گفته مقامات، ترامپ چندین جلسه توجیهی درباره گزینههای نظامی دریافت کرده که همگی با هدف وارد آوردن حداکثر فشار به حاکمیت ایران و نیروهای نیابتی آن طراحی شدهاند. در بعد دیپلماتیک، نمایندگان دو کشور این هفته در ژنو دیدار کردند. سخنگوی کاخ سفید از «پیشرفت اندک» در گفتوگوها خبر داده، اما اذعان کرده اختلافات همچنان عمیق است. ایران قرار است طی هفتههای آینده پیشنهاد دقیقتری ارائه کند. ترامپ بارها تأکید کرده ترجیح میدهد توافقی حاصل شود که برنامه هستهای ایران را متوقف کند، اما در عین حال هشدار داده در صورت شکست مذاکرات، گزینه نظامی روی میز باقی میماند. سناریوهای بررسیشده شامل حملات محدود به تأسیسات هستهای و موشکی ایران یا حتی کارزاری گستردهتر برای هدف قرار دادن مقامات سیاسی و نظامی با هدف تضعیف یا تغییر ساختار سیاسی است. برخی مقامات اسرائیلی از جمله نتانیاهو بر این باورند که فشار نظامی میتواند تهران را به امتیازدهی بیشتر وادار کند؛ بهویژه در زمینه برنامه موشکهای بالستیک. در سطح عملیاتی، ناو هواپیمابر «آبراهام لینکلن» هماکنون در منطقه حضور دارد و «جرالد آر. فورد» نیز به آن ملحق خواهد شد. دهها جنگنده و هواپیمای پشتیبانی در پایگاههای اردن و عربستان مستقر شدهاند. با این حال، این آرایش همچنان در مقایسه با جنگ خلیج فارس ۱۹۹۱ یا عملیات آزادی عراق در ۲۰۰۳ کوچکتر است؛ زمانی که صدها هواپیما و چندین ناو هواپیمابر درگیر عملیات بودند. تحلیلگران یوتوتایمز معتقدند که شرایط امروز کمی متفاوت است. نیروی هوایی آمریکا نسبت به دهه ۱۹۹۰ کوچکتر شده و ائتلاف بینالمللی گستردهای مانند آن زمان شکل نگرفته است. همچنین برخی کشورهای منطقه فضای هوایی خود را برای عملیات احتمالی محدود کردهاند. در مقابل، فناوریهای پنهانکار، تسلیحات هدایتشونده دقیق و توانایی عملیات از فواصل دور؛ از جمله از پایگاه مشترک آمریکا و بریتانیا در دیهگو گارسیا، برتری عملیاتی واشنگتن را تقویت کرده است. ایران نیز بیدفاع نیست. این کشور همچنان زرادخانه موشکی قابلتوجهی در اختیار دارد و میتواند پایگاههای آمریکا یا متحدانش را هدف قرار دهد. همچنین تهدید بستن تنگه هرمز؛ مسیر حیاتی انتقال نفت، بهعنوان یک ابزار بازدارنده بالقوه مطرح است. “ «در داخل آمریکا، برخی مقامات و تحلیلگران بر این باورند که افزایش چشمگیر حضور نظامی ممکن است بیش از آنکه مقدمه جنگ باشد، اهرمی برای فشار دیپلماتیک باشد.» محمد زمانی هدف میتواند این باشد که تهران در برابر نمایش قدرت عقبنشینی کند و به توافقی تن دهد که از دید واشنگتن رضایتبخشتر است. با این حال، پرسش اصلی همچنان بیپاسخ مانده است: در صورت وقوع هرگونه اقدام نظامی، پیامدهای مرحله بعد چه خواهد بود؟ مارکو روبیو در اظهاراتی اخیر اشاره کرده که سناریوهای پس از هرگونه تحول احتمالی، همچنان با عدم قطعیت همراه است و چشمانداز روشنی درباره چگونگی تحولات سیاسی وجود ندارد. برخی ناظران نیز معتقدند در صورت بروز تغییرات، معادلات داخلی قدرت میتواند دستخوش بازتنظیمهایی شود و حتی نیروهای نظامی قدرت بیشتری را بهدست آورند؛ هرچند درباره شکل و ابعاد آن دیدگاههای متفاوتی مطرح است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بیسابقه میان رشد تولید و بازار کار آمریکا بر اساس جمعبندی تیم UtoTimes، آمریکا در نقطهای ایستاده که هم گزینه دیپلماسی و هم گزینه اقدام نظامی بهطور همزمان فعال است. تمرکز بیسابقه قدرت هوایی در منطقه نهتنها پیامی به تهران، بلکه پیامی به متحدان و رقبای جهانی واشنگتن است. اینکه این نمایش قدرت به توافقی سختگیرانه منتهی شود یا به درگیریای گستردهتر، تصمیمی است که در کاخ سفید گرفته خواهد شد؛ تصمیمی که میتواند معادلات امنیتی و انرژی جهان را برای سالها دگرگون کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
فدرال رزرو اعلام کرد که به تحقق هر دو مأموریت خود نزدیک شده و نرخهای بهره نیز در سطحی نسبتاً نزدیک به نرخ خنثی قرار دارند. گزارشهای دریافتی از بنگاهها درباره وضعیت نیروی انسانی، در ارزیابی میزان قدرت بازار کار مستلزم قدری احتیاط است. اظهارات هست درباره پژوهشهای کارکنان فدرال رزرو «صرفاً گامی دیگر» در جهت تلاش برای تضعیف استقلال این نهاد عنوان شده است. فدرال رزرو متعهد است بر پایه دادهها و تحلیلهای دقیق، بهترین تصمیمها را اتخاذ کند و از هرگونه حاشیه یا عوامل انحرافی اجتناب ورزد. اکثر کسبوکارها با دیدی خوشبینانه نسبت به هوش مصنوعی، از بهکارگیری آن سود میبرند رمزارزها کاملاً بیفایده هستند هوش مصنوعی میتواند در ۵ تا ۱۰ سال آینده محرکی برای افزایش بهرهوری باشد فدرال رزرو در استفاده داخلی از هوش مصنوعی محتاط است و محدودیتهای سختی برای دسترسی به دادههای محرمانه وضع کرده است.
در یک نگاه گزارش آکسیوس: احتمال درگیری نظامی بین آمریکا–ایران «بهطور قابلتوجهی» افزایش یافته است. هرگونه درگیری میتواند قیمت نفت را بهشدت بالا ببرد و ریسک رکود تورمی را فعال کند. نزدک از اکتبر در یک محدوده وسیع درجا میزند؛ بازار در «فاز انتظار برای حرکت بعدی». تصمیم احتمالی دیوان عالی درباره تعرفههای ترامپ میتواند نوسان آخر هفته را تشدید کند. بازار نزدک در حالی در یک محدوده فشرده گیر کرده که دادههای بهتر آمریکا و کاهش فشارهای تورمی نتوانستهاند آن را به سمت رشد پایدار هدایت کنند. اکنون نگاه معاملهگران به سمت ریسک بزرگتری چرخیده است: احتمال درگیری نظامی میان آمریکا و ایران؛ ریسکی که میتواند موجی از فروش سنگین در بازار سهام ایجاد کند و سودهای آخر هفته را محدود نگه دارد. ریسک ژئوپلیتیکی؛ تهدیدی مستقیم برای بازارهای سهام بر اساس گزارش Investinglive و بازخوانیشده توسط یوتوتایمز، منابع آگاه گفتهاند که احتمال وقوع جنگ میان آمریکا و ایران افزایش یافته و هیچ نشانهای از پیشرفت دیپلماتیک دیده نمیشود. این موضوع باعث نگرانی بازار شده، زیرا: هرگونه عملیات نظامی «وسیع و چند هفتهای» خواهد بود. قیمت نفت احتمالاً جهش شدیدی خواهد داشت. اختلال در تنگه هرمز میتواند شوک منفی به اقتصاد جهانی وارد کند. این شرایط معمولاً به ریسکگریزی شدید در بازارها منجر میشود و شاخصهای سهام، بهویژه نزدک، در چنین محیطی آسیبپذیر هستند. ✔️ بیشتر بخوانید: فرانک سوئیس یا دلار آمریکا؟ کدام ارز در میانه تنشهای ایران و آمریکا پیروز میشود؟ چرا نزدک درجا میزند؟ نزدک از اکتبر سال گذشته در یک محدوده وسیع نوسان میکند. این نوع رفتار معمولاً نشاندهنده انباشت یا انتظار برای محرک جدید است. در چنین فازهایی: خریداران منتظر یک سیگنال قوی برای ورود هستند. فروشندگان تنها در صورت شکست محدودههای کلیدی فعال میشوند. بازار در حالت «تثبیت» باقی میماند تا یک خبر بزرگ جهت را مشخص کند. ریسک آخر هفته و احتمال تشدید تنشها، مانع از شکلگیری موج خرید میشود. تصمیم دیوان عالی؛ ریسک مثبت اما محدود فردا احتمال دارد دیوان عالی آمریکا درباره تعرفههای ترامپ رأی بدهد. اگر رأی علیه تعرفهها باشد: بازار سهام احتمالاً رشد میکند انتظارات رشد اقتصادی تقویت میشود اما معاملهگران میدانند که ریسک ژئوپلیتیکی آخر هفته میتواند هر رشد کوتاهمدتی را محدود کند. کاتالیزورهای پیشرو آمار جدید مدعیان بیکاری آمریکا GDP فصل چهارم شاخص PCE (تورم ترجیحی فدرال رزرو) PMIهای اولیه رأی احتمالی دیوان عالی درباره تعرفهها هرگونه خبر درباره تنش آمریکا–ایران جمعبندی استراتژیک بازار نزدک در فاز «انتظار محتاطانه» قرار دارد. دادههای اقتصادی مثبت نتوانستهاند مسیر روشنی ایجاد کنند و اکنون ریسک ژئوپلیتیکی به عامل اصلی تبدیل شده است. تا زمانی که وضعیت ایران–آمریکا روشن نشود، بازار احتمالاً در همین محدوده باقی میماند و معاملهگران از گرفتن ریسک اضافی در آستانه آخر هفته خودداری میکنند.
در یک نگاه تورم در سوئیس بهشدت کاهش یافته و ریسک بازگشت به دوران رکود تورمی وجود دارد فرانک سوئیس در حال تقویت است؛ جفتارز EURCHF به محدوده ۰.۹۱ نزدیک شده بانک مرکزی سوئیس نمیخواهد دوباره به سیاستهای غیرمتعارف مانند نرخ بهره منفی بازگردد تنشهای آمریکا–ایران باعث افزایش تقاضا برای فرانک بهعنوان دارایی امن شده است در حالی که تنشهای ژئوپلیتیکی میان آمریکا و ایران شدت گرفته، بانک مرکزی سوئیس (SNB) در موقعیتی دشوار قرار گرفته است. فشارهای ناشی از تقویت فرانک، کاهش تورم و ریسک بازگشت به سیاستهای غیرمتعارف پولی، همگی در زمانی نامناسب بر سیاستگذاران مالی سوئیس سایه انداختهاند. سوئیس در آستانه بازگشت به سیاستهای غیرمتعارف؟ بر اساس گزارش منتشرشده در investinglive و بازخوانیشده توسط یوتوتایمز، تورم در سوئیس در نیمه دوم سال گذشته بهشدت کاهش یافته و اکنون نگرانیها درباره بازگشت به دوران رکود تورمی افزایش یافته است. اگرچه هنوز وارد محدوده منفی نشدهایم، اما فشارها در حال افزایشاند. بانک مرکزی سوئیس نمیخواهد دوباره به سیاستهایی مانند نرخ بهره منفی یا خرید داراییهای گسترده بازگردد — تجربهای که در دوران کرونا با خروج اضطراری همراه بود، اما اکنون ممکن است دوباره مطرح شود. تقویت فرانک؛ چالش مضاعف برای SNB تقویت فرانک سوئیس، فشارهای تورمی را بیشتر کاهش داده و بانک مرکزی را در موقعیتی دشوار قرار داده است. جفتارز EURCHF که پیشتر در سطح ۰.۹۲ حمایت شده بود، اکنون به محدوده ۰.۹۱ نزدیک شده و فرانک همچنان در حال تقویت است. در شرایطی که ین ژاپن با مشکلات داخلی مواجه است و دلار آمریکا تحت فشار روایت «کاهش وابستگی جهانی»، فرانک سوئیس بهعنوان تنها گزینه امن برای معاملهگران ارزی مطرح شده است. تنشهای ژئوپلیتیکی؛ زمانبندی نامناسب برای SNB افزایش تنشها میان آمریکا و ایران، در زمانی نامناسب برای بانک مرکزی سوئیس رخ داده است. این تنشها باعث شدهاند که تقاضا برای فرانک بهعنوان دارایی امن افزایش یابد — موضوعی که فشار بیشتری بر تورم وارد میکند و SNB را به سمت سیاستهای انقباضی سوق میدهد. در صورت ادامه این روند، بانک مرکزی ممکن است مجبور شود دوباره نرخ بهره منفی را در نظر بگیرد تا از تقویت بیشتر فرانک جلوگیری کند. جمعبندی استراتژیک بازخوانی یوتوتایمز از مقاله نشان میدهد: فشارهای تورمی، تقویت فرانک، و تنشهای ژئوپلیتیکی، همگی بانک مرکزی را در موقعیتی پیچیده قرار دادهاند. در صورت ادامه روند فعلی، احتمال بازگشت به سیاستهای غیرمتعارف پولی افزایش مییابد — اما فعلاً، SNB در حال مقاومت است.
در یک نگاه افزایش تقاضای حفاظتی: گزارش «آکسیوس» درباره احتمال درگیری نظامی، منجر به ورود خریداران جدید به بازار طلا (فاز انباشت) شده است. هراس از رکود تورمی: در صورت وقوع تنش، اختلال در تنگه هرمز و جهش قیمت نفت میتواند منجر به «رکود تورمی» و شکستن رکوردهای قیمتی طلا شود. متغیر دادگاه عالی: رای احتمالی دادگاه عالی آمریکا درباره تعرفههای ترامپ، پتانسیل ایجاد فشار فروش گسترده در بازار طلا را دارد. سطوح کلیدی: محدوده ۵۱۰۰ دلار به عنوان سد مقاومتی فروشندگان و سطح ۴۹۶۰ دلار به عنوان آخرین سنگر حمایتی خریداران ارزیابی میشود. تشدید تنشهای دیپلماتیک میان ایالات متحده و ایران و گزارشهای واصله مبنی بر احتمال تغییر رویکرد واشینگتن نسبت به ابزارهای دیپلماسی، بار دیگر طلا را به پناهگاه اصلی سرمایهگذاران تبدیل کرده است. در حالی که بازارها خود را برای ریسکهای پایان هفته آماده میکنند، تقابل متغیرهای ژئوپلیتیک و تصمیمات قضایی در آمریکا، مسیر جدیدی را برای فلز زرد ترسیم کرده است. این گزارش بر پایه دادههای منتشرشده توسط investinglive و بازخوانی یوتوتایمز تنظیم شده است. محرکهای بنیادین؛ از دیپلماسی تا بنبست نظامی بازار طلا دیروز پس از انتشار گزارشهایی مبنی بر کاهش صبر واشینگتن در قبال پرونده هستهای ایران، شاهد بهبود تقاضا بود. استقرار تجهیزات نظامی و لحن تند مقامات آمریکایی، احتمال «تنشزدایی» را در کوتاهمدت کاهش داده است. تحلیلگران معتقدند هرگونه عملیات احتمالی، یک کارزار طولانیمدت خواهد بود که بازارهای جهانی را برای مدتی طولانی در وضعیت اضطراری قرار میدهد. ریسکهای اقتصادی؛ سایه نفت بر بازار طلا تحلیل دادهها نشان میدهد که وقوع درگیری نظامی مستقیماً امنیت انرژی را هدف قرار میدهد. انسداد یا اختلال در مسیرهای مواصلاتی نفت، منجر به پدیده «رکود تورمی» خواهد شد؛ وضعیتی که در آن رشد اقتصادی متوقف شده اما تورم به شدت افزایش مییابد. در چنین اتمسفری، طلا به طور سنتی بهترین عملکرد را دارد و معاملهگران برای حفظ ارزش دارایی خود، به خرید گسترده (فاز انباشت) روی میآورند. https://youtu.be/D_tSKA_7r1c کاتالیزورهای آتی؛ دادههای اقتصادی و تصمیمات قضایی با وجود سیگنالهای صعودی ناشی از جنگ، طلا با دو تهدید جدی روبروست. فردا دادههای نرخ تورم (PCE) و رشد اقتصادی آمریکا منتشر خواهد شد که میتواند مسیر نرخ بهره فدرال رزرو را روشن کند. علاوه بر این، تصمیم دادگاه عالی درباره تعرفهها بسیار حیاتی است؛ چرا که رد این تعرفهها میتواند امیدها به رشد اقتصادی را احیا کرده و منجر به خروج سرمایه از بازار طلا (فاز توزیع یا فروش گسترده) شود. جمعبندی استراتژیک بازار طلا هماکنون در فاز «انتظار برای حرکت بعدی» قرار دارد. روند فعلی: قیمت میان سقف تاریخی و خط روند اصلی در حال نوسان است. نکته کلیدی یوتوتایمز: در حالی که ریسکهای سیاسی از قیمت حمایت میکنند، هرگونه نشانه از تنشزدایی یا اخبار مثبت اقتصادی میتواند سریعاً تمرکز معاملهگران را به مسیر نرخ بهره برگرداند و فشار فروش را تقویت کند. حفظ سطح حمایتی ۴۹۶۰ دلار برای تداوم روند فعلی ضروری است.
در یک نگاه تأیید رسمی بررسی نرخ USDJPY در محدوده حدود 157 در 23 ژانویه همچنان قیمتگذاری بازار برای دو مرحله کاهش نرخ بهره فدرال رزرو در سال جاری احتمال حرکت شاخص دلار به محدوده 98.00 سرمایهگذاران احتمال فروش USDJPY در بازه 156 تا 158 را در نظر دارند. صورتجلسه نشست ژانویه بانک مرکزی آمریکا فقط درباره نرخ بهره نبود؛ یک نکته کمسابقه در آن توجه بازار فارکس را جلب کرد: تأیید بررسی نرخ USDJPY به نمایندگی از خزانهداری آمریکا. همزمان، دلار پس از یک رشد قابل توجه حالا با تردیدهایی درباره ادامه مسیر صعودی روبهرو است. این گزارش بر پایه دادههای منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ رشد اخیر تا چه حد پایدار است؟ انتشار صورتجلسه نشست ژانویه فدرال رزرو ابتدا از دلار حمایت کرد. برخی اعضا ترجیح دادهاند در بیانیههای آینده، به امکان افزایش نرخ بهره نیز اشاره شود؛ در صورتی که تورم بالاتر از هدف باقی بماند. با این حال، جمعبندی کلی صورتجلسه چنین بود: ریسک نزولی برای بازار کار کاهش یافته است. فعالیت اقتصادی نسبتاً قوی ارزیابی شده است. در صورت کاهش تدریجی تورم، امکان کاهش نرخ بهره در ادامه سال وجود دارد بازار همچنان انتظار دو مرحله کاهش نرخ بهره را در سال جاری در قیمتها لحاظ کرده است. طبق این گزارش، اگر دادههای تورمی واقعاً کاهش را نشان دهند، این سناریو میتواند عملی شود. در کوتاهمدت، شاخص دلار ممکن است به محدوده 98.00 نزدیک شود، اما فضای کلی بازار همچنان تمایل به «فروش در رالیها» را نشان میدهد؛ یعنی هر رشد دلار میتواند با عرضه جدید مواجه شود. ✔️ بیشتر بخوانید: پایان عصر طلایی وامدهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمیکند؟ ماجرای بررسی نرخ USDJPY؛ پیام سیاسی یا ارزی؟ نکته کمسابقه صورتجلسه، افشای رسمی این موضوع بود که فدرال رزرو نیویورک به نمایندگی از خزانهداری آمریکا نرخ USDJPY را بررسی کرده است. این اتفاق احتمالاً در 23 ژانویه، زمانی که نرخ حوالی 157 معامله میشد، رخ داده است. چنین اقدامی در بازار فارکس بسیار نادر است و به تعبیر گزارش، نشانهای از رویکرد فعالتر کاخ سفید در قبال بازار فارکس محسوب میشود. هدف احتمالی، جلوگیری از تثبیت نرخ بالای 160 برای USDJPY بوده است؛ سطحی که هم برای واشنگتن و هم برای توکیو حساس تلقی میشود. همزمان، جهت سیاست پولی نیز در حال همگرایی است: فدرال رزرو در مسیر کاهش نرخ بهره و بانک مرکزی ژاپن در مسیر افزایش تدریجی نرخها. همین موضوع میتواند انگیزه فروش USDJPY در محدوده 156 تا 158 را تقویت کند. دادههای تجاری و نگاه به رشد اقتصادی تمرکز امروز بازار بر آمار مدعیان اولیه بیکاری و تراز تجاری دسامبر است. دونالد ترامپ اعلام کرده که کسری تجاری آمریکا سال گذشته 78 درصد کاهش یافته و حتی احتمال مازاد تجاری در سال جاری وجود دارد. اگر کسری تجاری کمتر از انتظار منتشر شود، میتواند انتظارات برای رشد قوی تولید ناخالص داخلی سهماهه چهارم را تقویت کرده و در کوتاهمدت از دلار حمایت کند. یورو؛ عملکرد بهتر اروپا بازارهای سهام اروپا از ابتدای سال عملکرد بهتری نسبت به آمریکا داشتهاند. شاخص Euro Stoxx 50 تقریباً دو برابر بهتر از S&P 500 عمل کرده است (بر حسب دلار). با این حال، دادههای جریان سرمایه نشان میدهد تقاضای خارجی برای سهام آمریکا همچنان قوی است؛ 65 میلیارد دلار از سوی بخش خصوصی و 31 میلیارد دلار از سوی نهادهای رسمی در ماه دسامبر. در صورت ادامه تضعیف دلار، احتمال دارد بازار فارکس نقش پررنگتری نسبت به بازار نرخ بهره ایفا کند و انتظارات برای کاهش نرخ توسط بانک مرکزی اروپا تقویت شود. تحلیلگران ING معتقد هستند صورتجلسه اخیر توجیهی برای افت شدید EURUSD به زیر 1.18 فراهم نمیکند و پیشبینی میشود این جفتارز تا پایان مارس به محدوده 1.19 نزدیک شود. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی فرانک سوئیس؛ بیش از حد قوی فرانک سوئیس همچنان بسیار قدرتمند باقی مانده است. مشخص نیست این ورود سرمایه ناشی از نگرانیهای ژئوپلیتیک یا کاهش ارزش دلار باشد، اما فشار بر جفتارز EURCHF ادامه دارد. ابزارهای بانک مرکزی سوئيس برای مقابله با تقویت ارز محدود است و در حالی که این بانک تمایلی به بازگشت نرخ بهره منفی ندارد، بازار احتمال یک کاهش 25 نقطه پایه پایهای در سال آینده را در قیمتها لحاظ کرده است (در حال حاضر حدود 12 نقطه پایه قیمتگذاری شده است). جمعبندی استراتژیک بازار فارکس در «فاز آزمون اعتماد» قرار دارد. رشد اخیر دلار با انتشار صورتجلسه فدرال رزرو تقویت شد، اما نشانههایی وجود دارد که این رالی ممکن است پایدار نباشد. تمرکز بازار اکنون از اشتغال به سمت تورم تغییر کرده و مسیر دادههای قیمتی تعیینکننده ادامه سیاست پولی خواهد بود. در همین حال، تحرکات کمسابقه در بازار USDJPY و اختلاف جهت سیاست پولی آمریکا و ژاپن، میتواند نوسانات تازهای ایجاد کند. معاملهگران باید علاوه بر دادههای اقتصادی، تحولات سیاسی و ارزی را نیز زیر نظر داشته باشند.
ولودیمیر زلنسکی، رئیسجمهور اوکراین، اعلام کرد که از مذاکرات در جریان میان آمریکا و کشورهای اروپایی با روسیه مطلع است و کییف باید برای «هرگونه غافلگیری» آماده باشد. او همچنین گفت که ایالات متحده و روسیه در حال گفتوگو درباره یک سند جدید مرتبط با ناتو هستند؛ موضوعی که میتواند پیامدهای امنیتی مهمی برای اوکراین و ساختار دفاعی اروپا داشته باشد.
در یک نگاه جمله «تورم تا ۲۰۲۸ به ۲٪ میرسد» از صورتجلسه ژانویه حذف شده است. تورم در پیشبینی جدید «کمی بالاتر» از نسخه دسامبر ارزیابی شده است. اثرات تعرفهها تا اواسط سال کاهش مییابد و تورم به مسیر کاهشی قبلی بازمیگردد. حذف تاریخ مشخص، نشانهای از احتیاط بیشتر فدرال رزرو در اعلام زمانبندی دقیق در صورتجلسه ژانویه کمیته بازار آزاد فدرال رزرو (FOMC)، یک جمله مهم از نسخه دسامبر حذف شده: زمانبندی بازگشت تورم به ۲٪ تا سال ۲۰۲۸. این حذف ظاهراً جزئی، اما از نظر بازارها نشانهای از افزایش عدم قطعیت و تمایل فدرال رزرو به پرهیز از تعهد زمانی صریح است. تغییر روایت تورم؛ حذف یک جمله، افزایش یک سیگنال بر اساس گزارش منتشرشده توسط investinglive و بازخوانی یوتوتایمز، صورتجلسه ژانویه FOMC برخلاف نسخه دسامبر، دیگر شامل جمله «تورم تا سال ۲۰۲۸ به ۲٪ میرسد» نیست. این جمله در نسخه قبلی بهعنوان نقطه پایانی مسیر کاهش تورم مطرح شده بود. در نسخه جدید، روایت تورم بهصورت «کمی بالاتر از پیشبینی قبلی» توصیف شده و همچنان تأکید بر نقش تعرفهها در فشار کوتاهمدت وجود دارد. اما بهجای تاریخ مشخص، فقط گفته شده تورم به «روند کاهشی قبلی» بازمیگردد. چرا حذف تاریخ مهم است؟ صورتجلسههای FOMC با دقت بالا تدوین میشوند و بخش پیشبینی تورم معمولاً یکی از پایدارترین قسمتهاست. حذف یک تاریخ مشخص میتواند بهعنوان نشانهای از کاهش اعتماد به زمانبندی دقیق یا تمایل به انعطاف بیشتر در مواجهه با عدم قطعیت تعبیر شود. در شرایطی که فدرال رزرو از «ریسکهای تورمی» بهعنوان تهدید اصلی یاد میکند، حذف تاریخ میتواند به بازارها این پیام را بدهد که مسیر کاهش تورم ممکن است «کندتر و ناپایدارتر» از قبل باشد. پیامدهای بازار؛ حساسیت بیشتر به دادههای تورمی این تغییر ظاهراً جزئی، میتواند باعث شود بازارها نسبت به هرگونه شتاب مجدد در تورم، عبور تعرفهها به قیمتها، یا تغییر انتظارات تورمی حساستر شوند. روایت «آخرین مایل» در مسیر کاهش تورم همچنان زنده است، اما بدون تاریخ مشخص، فضای عدم قطعیت بیشتر شده است. جمعبندی استراتژیک بازخوانی یوتوتایمز نشان میدهد که فدرال رزرو در حال حرکت به سمت «تأکید بر جهتگیری» بهجای «تعهد زمانی» است. حذف تاریخ ۲۰۲۸ از صورتجلسه ژانویه، نشانهای از احتیاط بیشتر در مواجهه با تورم چسبنده و نوسانات پیشروست.
در یک نگاه صورتجلسه FOMC تأیید میکند پاول «تا زمان انتخاب جانشین» رئیس باقی میماند. تأخیر در تأیید کوین وارش میتواند دوره ریاست پاول را فراتر از ماه مه تمدید کند. سناتور تام تیلیس تهدید کرده روند تأیید نامزدهای فدرال رزرو را تا پایان تحقیقات DOJ متوقف میکند. دموکراتها نیز خواهان تعویق روند هستند و میگویند تحقیقات جاری اعتماد عمومی را تضعیف میکند. صورتجلسه جدید FOMC یک نکته کلیدی را روشن کرد: جروم پاول در سال ۲۰۲۶ همچنان رئیس کمیته بازار آزاد باقی میماند، مگر اینکه جانشین او رسماً تأیید و منصوب شود. این موضوع در شرایطی مطرح میشود که روند انتخاب رئیس جدید فدرال رزرو وارد مرحلهای پیچیده و سیاسی شده و احتمال ایجاد یک دوره انتقالی طولانیتر را افزایش داده است. پاول همچنان رئیس FOMC میماند؛ حتی پس از پایان دوره رسمی بر اساس گزارش منتشرشده و بازخوانیشده توسط یوتوتایمز، صورتجلسه FOMC تأیید میکند که جروم پاول برای سال ۲۰۲۶ بهعنوان رئیس انتخاب شده و تا زمانی که جانشین او رسماً تأیید و منصوب نشود، در این سمت باقی خواهد ماند. این ساختار بخشی از چارچوب حکمرانی استاندارد فدرال رزرو است تا از ایجاد خلأ مدیریتی جلوگیری شود. چرا این موضوع اکنون اهمیت دارد؟ زیرا روند انتخاب رئیس جدید فدرال رزرو در شرایطی قرار گرفته که احتمال تأخیر در تأیید کوین وارش — گزینه پیشنهادی رئیسجمهور — افزایش یافته است. در صورت تأخیر، پاول همچنان ریاست جلسات FOMC را بر عهده خواهد داشت، حتی پس از پایان دوره رسمی او در ماه مه. https://youtu.be/D_tSKA_7r1c گره سیاسی در سنا؛ نقش سناتور تیلیس سناتور جمهوریخواه تام تیلیس اعلام کرده تا زمانی که تحقیقات وزارت دادگستری درباره پاول پایان نیابد، از پیشبرد نامزدهای فدرال رزرو حمایت نخواهد کرد. با توجه به ترکیب حساس کمیته بانکی سنا، مخالفت یک جمهوریخواه میتواند روند تأیید وارش را متوقف کند. دموکراتها نیز خواهان تعویق روند هستند و میگویند ادامه تحقیقات، مشروعیت فرآیند را زیر سؤال میبرد. پیامدهای احتمالی برای بازار این وضعیت یک «فاز انتظار» ایجاد میکند؛ دورهای که بازارها باید با عدم قطعیت درباره زمان انتقال قدرت در فدرال رزرو کنار بیایند. در چنین شرایطی، پاول عملاً رئیس باقی میماند و بازارها باید با این سناریوی انتقال طولانیتر سازگار شوند. جمعبندی بازخوانی یوتوتایمز از مقاله نشان میدهد فدرال رزرو وارد دورهای از انتقالی پیچیده و سیاسی شده است. تا زمانی که جانشین پاول تأیید نشود، او بهطور خودکار ریاست FOMC را ادامه میدهد. بازار هم اکنون در مرحلهای از «انتظار محتاطانه» قرار دارد؛ جایی که ابهام درباره زمان انتقال، مهمتر از خود فرآیند انتقال شده است.
روزنامه والاستریت ژورنال به نقل از مقامات رسمی گزارش داد که ایالات متحده در حال خروج تمام نیروهای خود از سوریه است. طبق این گزارش، نیروهای آمریکایی قرار است طی دو ماه آینده از پایگاههای باقیمانده خود در سوریه خارج شوند. مقامات تاکید کردهاند که این عقبنشینی ارتباطی با اعزام نیروها برای حملات احتمالی به ایران ندارد و یک تصمیم مستقل محسوب میشود.
اداره هوانوردی فدرال (FAA) گزارش داد که ایران یک نوتام (NOTAM) یا هشدار پروازی جدید صادر کرده است. بر اساس این هشدار، ایران برنامهریزی کرده است تا در روز پنجشنبه، پرتاب راکتهایی را در مناطقی از جنوب کشور انجام دهد. زمان تعیین شده برای این عملیات از ساعت ۳:۳۰ تا ۱۳:۳۰ به وقت گرینویچ (GMT) اعلام شده است.
اکثر شرکتکنندگان هشدار دادند که پیشرفت به سوی هدف ۲ درصدی ممکن است کندتر و ناهموارتر از انتظارات عمومی باشد و ارزیابی کردند که ریسک باقیماندن مداوم تورم در سطحی بالاتر از هدف، قابلتوجه است. شرکتکنندگان بهطور کلی ارزیابی کردند که با سیاست پولی مناسب، بازار کار احتمالاً به ثبات میرسد و سپس در سال جاری بهبود خواهد یافت. شرکتکنندگان مشاهده کردند که فعالیت اقتصادی با سرعتی قوی در حال گسترش است؛ و عموماً پیشبینی کردند که سرعت رشد در سال ۲۰۲۶ همچنان قوی باقی خواهد ماند. چشمانداز کارشناسان فدرال رزرو برای فعالیت اقتصادی قویتر از ماه دسامبر بود؛ به طوری که پیشبینی میشود تورم کمی بالاتر باشد و انتظار میرود که نرخ بیکاری از شروع سال ۲۰۲۶ به طور تدریجی کاهش یابد. اکثریت قریب به اتفاق شرکتکنندگان ارزیابی کردند که شرایط بازار کار نشانههایی از ثبات را بروز داده و ریسکهای نزولی (downside risks) کاهش یافته است. چندین شرکتکننده اظهار داشتند که در صورت کاهش تورم مطابق با انتظارات آنها، احتمالاً کاهش بیشتر نرخ بهره مناسب خواهد بود. چندین شرکتکننده اشاره کردند که از توصیف دوسویه (two-sided) در خصوص تصمیمات آتی نرخ بهره حمایت میکردند؛ که این امر منعکسکننده احتمال مناسب بودن افزایش نرخ بهره در صورت باقی ماندن تورم در سطوح بالاتر از هدف است. کارشناسان چشمانداز رشد قویتری را پیشبینی میکنند و ریسکهای تورمی همچنان قابلتوجه است.
صورتجلسه نشست ۲۷-۲۸ ژانویه فدرال رزرو منتشر شد که نشان میدهد سیاستگذاران همچنان رویکردی محتاطانه نسبت به تغییر نرخ بهره دارند. تقریباً تمام مقامات فدرال رزرو موافق ثابت نگه داشتن نرخ بهره بودند و تنها «چند نفر» از کاهش نرخ حمایت کردند. کارشناسان فد در این نشست پیشبینی خود از رشد اقتصادی را نسبت به دسامبر افزایش دادند، اما همزمان پیشبینی تورم را نیز اندکی بالا بردند که ناشی از انتظار قیمتهای وارداتی بالاتر است. نکته مهم در این صورتجلسه، اشاره صریح به احتمال «افزایش نرخ بهره» به عنوان یک مسیر سیاستی ممکن در صورت لزوم بود. اکثر شرکتکنندگان هشدار دادند که مسیر بازگشت تورم به ۲ درصد ممکن است «کندتر و ناهموارتر» از انتظار باشد و کاهش نرخ در شرایط فعلی میتواند این سیگنال را بدهد که فد نسبت به مأموریت کنترل تورم سست شده است.
در مذاکرات دیروز درباره اوکراین، پیشرفت قابل توجهی حاصل شد. دور دیگری از مذاکرات درباره اوکراین در آینده برگزار خواهد شد. معتقدم در راستای منافع کوبا است که به زودی تغییراتی ایجاد کند. درباره تعطیلی DHS: هیچ مذاکره اخیری میان ترامپ و دموکراتها صورت نگرفته است.
انگلستان نباید دیگو گارسیا را واگذار کند.
دیپلماسی اولین گزینه ترامپ در قبال ایران است.
ولودیمیر زلنسکی، رئیسجمهور اوکراین، ارزیابی خود را از آخرین دور مذاکرات با روسیه ارائه داد. وی با بیان اینکه «نمیتوان گفت نتیجه به دست آمده کافی است»، تصریح کرد که گفتگوها در مسیر نظامی «مهم و محتوایی» بوده است، اما مسائل سیاسی نیازمند کار بیشتر است. زلنسکی همچنین خواهان برگزاری دور بعدی مذاکرات در ماه فوریه شد.
من همچنان نگران بازار کار هستم. همچنان انتظار دارم قوانین جدید سرمایه بانکی بازل را تا پایان سهماهه اول پیشنهاد دهم.
در یک نگاه کوین هَسِت، مشاور اقتصادی کاخ سفید، خواستار «تنبیه» اقتصاددانان فدرال رزرو نیویورک بهدلیل انتشار پژوهشی درباره اثر تعرفهها شد. پژوهش مذکور نشان میدهد حدود ۹۰٪ بار تعرفهها توسط شرکتها و مصرفکنندگان داخلی آمریکا پرداخت میشود. در گزارشی جدید، فدرال رزرو نیویورک اعلام کرده روند تورم زیربنایی در دسامبر به ۲.۸۳٪ افزایش یافته است. تنش میان کاخ سفید و فدرال رزرو نیویورک وارد مرحله تازهای شده است؛ آن هم در شرایطی که دادههای جدید از افزایش فشارهای تورمی حکایت دارد. کوین هَسِت، مشاور اقتصادی دولت، امروز بهطور علنی از اقتصاددانان فدرال رزرو نیویورک که در پژوهشی اعلام کرده بودند شرکتهای آمریکایی بخش عمده تعرفهها را پرداخت میکنند، انتقاد کرد و حتی خواستار «انضباط» یا تنبیه نویسندگان این گزارش شد. این پژوهش که ۱۲ فوریه منتشر شده، نتیجه گرفته بود حدود ۹۰ درصد بار تعرفهها در داخل آمریکا جذب میشود؛ نتیجهای که با یافتههای چند مطالعه مستقل دیگر نیز همراستاست. هَسِت این تحقیق را «بدترین مقاله در تاریخ سیستم فدرال رزرو» توصیف کرد؛ عبارتی که از نگاه بسیاری از تحلیلگران، عبور از خط قرمز استقلال پژوهشی بانک مرکزی تلقی میشود. “ «انتقاد از سیاست پولی مسبوق به سابقه است، اما حمله مستقیم به پژوهشگران یک نهاد فدرال، پیامدهای نهادی گستردهتری دارد.» محمد زمانی در همین حال، گزارش تازهای از فدرال رزرو نیویورک منتشر شده که احتمالاً برای منتقدان خوشایند نخواهد بود. این گزارش با استفاده از نسخه توسعهیافته مدل «روند هسته چندمتغیره» (MCT)، کوشیده اثر اختلالات ناشی از تعطیلی دولت بر دادههای تورمی را پالایش کند. بهدلیل تعطیلیهای اخیر، دادههای شاخص هزینههای مصرف شخصی (PCE) و حتی برخی اجزای شاخص قیمت مصرفکننده (شاخص CPI) ناقص یا با تأخیر منتشر شده بودند. طبق بررسیهای یوتوتایمز؛ مدل MCT با تفکیک تورم به مؤلفههای «پایدار» و «گذرا» تلاش میکند روند زیربنایی تورم را شناسایی کند. برخلاف معیارهای سنتی تورم هسته که صرفاً اقلام غذا و انرژی را حذف میکنند، این مدل تمامی عوامل موقتی را کنار میگذارد و تصویر دقیقتری از روند اصلی ارائه میدهد؛ حتی در شرایطی که بخشی از دادهها در دسترس نباشد. نتیجه این تحلیل نشان میدهد روند تورم زیربنایی در دسامبر به ۲.۸۳ درصد افزایش یافته، در حالی که این رقم در سپتامبر ۲.۵۵ درصد بود. به بیان دیگر، بهرغم برخی دادههای ظاهراً کاهشی در نوامبر، وقتی آمار ماههای بعد تجمیع میشود، تصویر کلی حکایت از شتابگیری تدریجی تورم دارد. این گزارش همچنین به سیاستگذاران هشدار میدهد که به دادههای ظاهراً «ضدتورمی» ماه نوامبر بیش از حد اتکا نکنند؛ زیرا بخشی از آن کاهش ناشی از عوامل موقتی بوده که در دسامبر معکوس شده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بیسابقه میان رشد تولید و بازار کار آمریکا در فضای فعلی که بحث درباره کاهش نرخ بهره و فشارهای سیاسی بر سیاست پولی شدت گرفته، این یافتهها اهمیت مضاعف دارد. اگر روند تورم پایدار واقعاً در حال تقویت باشد، کار برای سیاستگذاران پولی دشوارتر خواهد شد؛ بهویژه در شرایطی که کاخ سفید همزمان از بانک مرکزی انتظار انعطاف بیشتر دارد. بر اساس جمعبندی تیم UtoTimes، تقابل لفظی امروز نهتنها درباره یک مقاله پژوهشی، بلکه درباره مرز میان سیاست و اقتصاد است. در حالی که دولت بهدنبال کنترل روایت درباره اثر تعرفههاست، دادههای مستقل همچنان تصویر پیچیدهتری از فشارهای قیمتی ارائه میدهند؛ تصویری که تصمیمگیری در مورد مسیر نرخ بهره را حساستر از همیشه کرده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه گزارشها از افزایش آمادگی نظامی آمریکا و اسرائیل علیه ایران، نفت و طلا را بهشدت صعودی کرد. نفت WTI بیش از ۲ دلار رشد کرد و طلا نزدیک به ۵۰۰۰ دلار بازگشت؛ همزمان دلار نیز تقویت شد. دیپلماسی ادامه دارد، اما ضربالاجل دو هفتهای واشنگتن، بازارها را وارد فاز پرریسک کرده است. بازارهای جهانی امروز با بوی باروت از خواب بیدار شدند. تنها یک روز پس از آنکه لحن مثبت وزیر خارجه ایران از گفتوگوها با مقامهای آمریکایی، فشار فروش بر نفت و طلا وارد کرده بود، انتشار گزارشی تازه فضای معاملات را بهطور کامل معکوس کرد. بهای نفت خام WTI با رشد ۲.۱۸ دلاری به ۶۴.۵۱ دلار رسید و طلا با جهشی چشمگیر ۱۲۱ دلاری تا نزدیکی ۴۹۹۸ دلار پیش رفت. این حرکت همزمان با تقویت دلار آمریکا رخ داد؛ ترکیبی که نشان میدهد بازار در حال قیمتگذاری سناریوی افزایش ریسک ژئوپلیتیک است. گزارش منتشرشده از سوی اکسیوس حاکی از آن است که دولت دونالد ترامپ و اسرائیل ممکن است ظرف روزها یا هفتههای آینده به سمت یک درگیری نظامی گسترده با ایران حرکت کنند. بهگفته این گزارش، سطح آمادگی نظامی بسیار فراتر از عملیاتهای محدود پیشین است و شباهت بیشتری به یک جنگ تمامعیار دارد تا حملات هدفمند. طبق بررسیهای تیم یوتوتایمز؛ استقرار دو ناو هواپیمابر، دهها کشتی جنگی، صدها جنگنده و بیش از ۱۵۰ پرواز باری حامل تجهیزات نظامی به منطقه، بخشی از این آرایش نیروهاست. چنین حجمی از بسیج نظامی، بهندرت بدون هدف عملیاتی مشخص صورت میگیرد و همین موضوع انتظارات بازار را بهشدت تغییر داده است. “ «در عین حال، مسیر دیپلماسی هنوز کاملاً بسته نشده است. گفتوگوهای اخیر در ژنو ادامه داشته، اما گزارشها از شکاف عمیق میان مواضع طرفین حکایت دارد.» محمد زمانی واشنگتن از تهران خواسته ظرف دو هفته پیشنهاد مشخصی ارائه دهد؛ ضربالاجلی که یادآور مهلت مشابه سال گذشته است؛ مهلتی که در نهایت به اقدام نظامی منجر شد. همین بازه زمانی، افق ریسک بازار را برای روزها و هفتههای پیشرو مشخص میکند. افزایش قابلتوجه نیروهای آمریکایی در منطقه، هزینه عقبنشینی سیاسی را بالا برده است. هرچه سطح آمادگی بالاتر میرود، بازگشت بدون دستاورد ملموس برای کاخ سفید دشوارتر میشود. در اسرائیل نیز گزارشهایی از آمادگی برای سناریوهای حداکثری، حتی فراتر از حملات محدود، منتشر شده است. با این حال، برخی تحلیلگران به جنبه راهبردی انتشار این خبر نیز اشاره میکنند. در فضای سیاست خارجی، «نشت هدفمند» اطلاعات میتواند ابزاری برای افزایش فشار بر طرف مقابل باشد. انتشار چنین گزارشی ممکن است بخشی از یک بازی روانی برای واداشتن ایران به عقبنشینی در پرونده هستهای باشد. از منظر بازار، پیامدها روشن است: نفت بهعنوان حساسترین دارایی به ریسک عرضه در خاورمیانه، نخستین واکنش را نشان داده و طلا نیز نقش پناهگاه امن را ایفا کرده است. در چنین شرایطی، معاملهگران معمولاً استراتژی «خرید شایعه و فروش خبر» را مدنظر قرار میدهند؛ یعنی ورود در مرحله افزایش تنش و خروج در صورت وقوع رویداد واقعی یا روشن شدن مسیر. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ در کوتاهمدت، تا زمانی که فضای ابهام و تهدید پابرجاست، پرمیوم ژئوپلیتیک در قیمت نفت و طلا باقی خواهد ماند. اما همانقدر که بازار میتواند در مسیر صعودی شتاب بگیرد، در صورت فروکش تنش یا پیشرفت ناگهانی در مذاکرات، امکان اصلاح سریع نیز وجود دارد. بر اساس جمعبندی تیم UtoTimes، در حال حاضر، بازارها نهتنها به دادههای اقتصادی، بلکه به تحولات سیاسی ساعتبهساعت چشم دوختهاند. هر سیگنال تازه از واشنگتن، تهران یا تلآویو میتواند مسیر نفت، طلا و حتی دلار را بهسرعت تغییر دهد. در چنین فضایی، مدیریت ریسک بیش از هر زمان دیگری اهمیت دارد؛ زیرا طبلهای جنگ، دستکم در بازارها، با صدای بلندتری به صدا درآمدهاند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه مؤسسه ANZ پیشبینی میکند قیمت هر اونس طلا در سهماهه دوم سال میتواند به ۵۸۰۰ دلار برسد. محرکهای اصلی این چشمانداز شامل خرید گسترده بانکهای مرکزی، سیاستهای پولی انبساطی، تورم پایدار، کسری بودجه بالا، تنشهای ژئوپلیتیکی و ضعف دلار است. کاهش نرخهای بهره واقعی و نگرانی از تضعیف ارزهای فیات میتواند ورود سرمایههای نهادی به بازار طلا را افزایش دهد. با وجود ریسکهایی مانند رشد اقتصادی قویتر، افزایش نرخهای بهره واقعی یا تقویت دلار، حمایت بنیادی تقاضای نهادی همچنان پابرجاست. رشد تاریخی طلا ممکن است هنوز به پایان نرسیده باشد. موسسه ANZ، در تازهترین و جسورانهترین چشمانداز خود که توسط یوتوتایمز بازخوانیشده، تخمین میزند که بهای هر اونس طلا میتواند در سهماهه دوم سال به ۵۸۰۰ دلار برسد؛ این پیشبینی باور فزایندهای را در میان نهادهای بزرگ مالی تقویت میکند که نشان میدهد طلا وارد یک بازار صعودی ساختاری جدید شده است. این برآورد بر مجموعهای از عوامل تأکید دارد: افزایش عدمقطعیتهای جهانی، تداوم فشارهای تورمی، خرید گسترده بانکهای مرکزی و بیثباتیهای ژئوپلیتیکی—عواملی که همگی دستبهدست هم دادهاند تا قیمت طلا را به سوی سطوحی بیسابقه سوق دهند. پیشبینی ANZ صرفاً یک تخمین معمولی نیست؛ بلکه بازتابدهنده بازنگری گستردهتری در جایگاه طلا در اقتصادی جهانی است که با شتاب در حال تغییر است. تحلیلگران این بانک به چند عامل تقویتکننده اشاره میکنند: تداوم انباشت طلا توسط بانکهای مرکزی انتظار برای سیاستهای پولی انبساطیتر افزایش کسریهای بودجه در اقتصادهای بزرگ تشدید تنشهای ژئوپلیتیکی تضعیف دلار آمریکا مجموع این عوامل نشان میدهد که روند صعودی طلا صرفاً یک جهش مقطعی نیست، بلکه میتواند بخشی از یک تغییر ساختاری عمیقتر در بازارهای جهانی باشد. طلا در طول تاریخ، در دورههای فشار مالی و نوسانات ارزی عملکرد درخشانی داشته است. اما به گفته تحلیلگران، آنچه این چرخه را متفاوت میکند، مقیاس و هماهنگی خریدهای جهانی است—بهویژه از سوی بانکهای مرکزی بازارهای نوظهور که در پی کاهش وابستگی به ذخایر مبتنی بر دلار و تنوعبخشی به داراییهای ارزی خود هستند. بانکهای مرکزی: نیروی خاموش پشت جهش قیمت در دو سال گذشته، بانکهای مرکزی در سطوحی بیسابقه اقدام به خرید طلا کردهاند. کشورهایی که در تلاش برای حفاظت از خود در برابر ریسکهای ارزی و تحریمهای ژئوپلیتیکی هستند، روزبهروز بیشتر به خرید طلای فیزیکی روی میآورند. برخلاف جریانهای سفتهبازانه در صندوقهای قابل معامله در بورس (ETF)، خریدهای بانکهای مرکزی ماهیتی راهبردی و بلندمدت دارند. این تقاضای پایدار، کف قدرتمندی برای قیمتها ایجاد کرده است. علاوه بر این، کشورهایی که نسبت به ثبات نظام مالی جهانی نگرانی دارند، با تقویت جایگاه طلا بهعنوان یک دارایی ذخیرهای بیطرف، بر اهمیت استراتژیک آن در نظام مالی بینالمللی تأکید میکنند. چرخش سیاستهای پولی؛ سوخت تازه برای شتاب صعودی انتظار برای کاهش نرخهای بهره، یکی دیگر از محرکهای اصلی در چشمانداز خوشبینانه ANZ است. زمانی که نرخهای بهره واقعی کاهش مییابد، هزینه فرصت نگهداری داراییهای بدون بازدهی مانند طلا کمتر میشود. در چنین دورههای انبساطی، سرمایهگذاران معمولاً بخشی از سرمایه خود را به سمت طلا منتقل میکنند. ✔️ بیشتر بخوانید: طلا، قدرت و سیاست: چه کسی میخرد، چه کسی میفروشد؟ اگر بانکهای مرکزی بزرگ—از جمله فدرال رزرو آمریکا—در واکنش به کندی رشد اقتصادی به سمت سیاستهای انبساطیتر حرکت کنند، طلا میتواند با موج تازهای از ورود سرمایههای نهادی مواجه شود. حتی تنها انتظار برای کاهش نرخ بهره میتواند شتاب قیمتها را افزایش دهد، زیرا بازارها معمولاً پیش از اعلام رسمی سیاستها واکنش نشان میدهند. نگرانیها درباره تداوم تورم و فشارهای مالی همچنان پابرجاست با وجود نشانههایی از کاهش برخی شاخصهای تورمی، فشارهای قیمتی ساختاری همچنان در بسیاری از اقتصادها پابرجا ماندهاند. افزایش هزینههای انرژی، آسیبپذیری زنجیرههای تأمین و رشد دستمزدها، همچنان چالشی جدی برای سیاستگذاران ایجاد کرده است. همزمان، سطح بدهی دولتها در اقتصادهای توسعهیافته رو به افزایش است. گسترش کسریهای بودجه، پرسشهایی جدی درباره ثبات بلندمدت ارزها و قدرت خرید آنها مطرح میکند. طلا بهطور سنتی بهعنوان پوشش ریسکی در برابر تورم و کاهش ارزش پولهای رایج شناخته میشود. در محیطهایی که اعتماد به ارزهای فیات تضعیف میشود، تقاضا برای داراییهای سخت و ملموس تقویت خواهد شد. ریسکهای ژئوپلیتیکی بر جذابیت طلا میافزایند تداوم درگیریهای ژئوپلیتیکی و رقابتهای راهبردی، جایگاه طلا بهعنوان دارایی امن را بیش از پیش تقویت کرده است. از تنشهای نظامی منطقهای گرفته تا تکهتکه شدن تجارت جهانی، سطح نااطمینانی همچنان بالا باقی مانده است. بازارها ذاتاً از عدمقطعیت گریزاناند و طلا بهطور تاریخی در مواقعی که درک ریسک افزایش مییابد، سود میبرد. سرمایهگذاران اکنون بیش از گذشته به طلا نه صرفاً بهعنوان یک ابزار پوشش ریسک، بلکه بهعنوان تثبیتکننده پرتفوی در عصر نوسانات مداوم نگاه میکنند. پیشبینی ۵۸۰۰ دلاری نشان میدهد که ANZ صرفاً به یک جهش موقتی نگاه نمیکند، بلکه تداوم یک مسیر صعودی گستردهتر را محتمل میداند. برخلاف رالیهای پیشین که عمدتاً با سفتهبازی سرمایهگذاران خرد تغذیه میشد، این چرخه بهنظر میرسد بر پایه اعتقاد نهادی شکل گرفته است. صندوقهای ثروت ملی، صندوقهای بازنشستگی و بانکهای مرکزی به شکلی وارد بازار شدهاند که تقاضایی پایدار و ماندگار ایجاد میکند. برخی تحلیلگران معتقدند قیمت طلا در حال تطبیق با یک رژیم جدید اقتصاد کلان است—رژیمی که با ویژگیهای زیر تعریف میشود: ژئوپلیتیک چندقطبی روندهای واگرایی و کاهش جهانیسازی تداوم انبساط مالی تنوعبخشی ارزی اگر این نیروها همچنان پابرجا بمانند، ممکن است چارچوب ارزشگذاری طلا بهصورت دائمی در حال تغییر باشد. با اینکه چشمانداز صعودی است، اما ریسکهایی نیز باقی ماندهاند. بهبود اقتصادی قویتر از حد انتظار، افزایش نرخهای بهره واقعی یا تقویت سریع دلار آمریکا میتواند بهطور موقت مانع رشد قیمت طلا شود. بهطور مشابه، اگر تورم سریعتر از پیشبینی کاهش یابد، تقاضای دارایی امن ممکن است کاهش پیدا کند. با این حال، حتی در این سناریوها، خریدهای بانکهای مرکزی میتواند حمایت بنیادی از بازار ایجاد کند. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی رویکرد روانی بازار نیز دستخوش تحول شده است. پس از سالها معامله در رنجهای بزرگ، طلا موفق شده سطوح فنی مهم را پشت سر بگذارد و سرمایهگذاران دنبالکننده روند را جذب کند. میزان مشارکت سرمایهگذاران خرد در حال افزایش است، اما ستون اصلی این رالی همچنان نهادی باقی مانده است. صندوقهای قابل معامله در بورس (ETF) شاهد ورود سرمایههای تازه هستند و معاملات در بازارهای آتی نشاندهنده اعتماد رو به رشد سرمایهگذاران به افزایش قیمتهاست. هدف ۵۸۰۰ دلاری که پیشتر غیرممکن بهنظر میرسید، اکنون بخشی از گفتوگوهای اصلی مالی در بازار محسوب میشود. اگر قیمت طلا به 5800 دلار در هر اونس برسد، یکی از بزرگترین افزایشهای قیمتی در تاریخ مالی مدرن رقم خواهد خورد. چنین جهشی میتواند: سودآوری شرکتهای معدنی را افزایش دهد بازارهای کالا را دگرگون کند بر ارزش ارزها تأثیر بگذارد استراتژیهای ذخیرهای بانکهای مرکزی را تغییر دهد علاوه بر این، احتمالاً توجه و تقاضا برای سایر فلزات گرانبها مانند نقره و پلاتین نیز شتاب خواهد گرفت. فصل جدیدی برای طلا؟ داستان طلا همواره با اعتماد گره خورده است—اعتماد به دولتها، اعتماد به ارزها و اعتماد به نظامهای مالی. پیشبینی ANZ نشان میدهد که ساختار اعتماد در حال تغییر است. چه این تغییر ناشی از نگرانیهای تورمی، بیثباتی ژئوپلیتیکی یا تحولات ساختاری اقتصادی باشد، بهنظر میرسد سرمایهگذاران پرتفویهای خود را متناسب با این شرایط بازتنظیم میکنند. اگرچه بازارها همچنان غیرقابل پیشبینی باقی ماندهاند، یک چیز روشن است: طلا دیگر یک کلاس دارایی حاشیهای نیست. این فلز گرانبها بار دیگر بهعنوان ستون اصلی در مالیه جهانی ظاهر شده است. اگر پیشبینی ANZ صحیح از آب درآید، سهماهه دوم سال میتواند لحظهای تعیینکننده در تاریخ مدرن طلا باشد—لحظهای که نقش بیزمان طلا بهعنوان مطمئنترین ذخیره ارزش در دوران عدم قطعیت را دوباره تأیید میکند. و برای سرمایهگذارانی که با دقت نظارهگر هستند، مسیر رسیدن به ۵۸۰۰ دلار ممکن است هماکنون بهطور جدی آغاز شده باشد. بر اساس جمعبندی تیم یوتوتایمز، چشمانداز صعودی طلا دیگر صرفاً مبتنی بر نوسانات کوتاهمدت بازار نیست، بلکه از مجموعهای از تحولات عمیق اقتصاد کلان و ژئوپلیتیکی ریشه میگیرد. پیشبینی جسورانه ANZ درباره احتمال رسیدن قیمت هر اونس طلا به ۵۸۰۰ دلار، بازتاب افزایش تقاضای راهبردی بانکهای مرکزی، تداوم فشارهای تورمی، انتظار برای سیاستهای پولی انبساطیتر و رشد نااطمینانیهای جهانی است. در چنین شرایطی، طلا بیش از گذشته بهعنوان دارایی امن و ستون ثبات در پرتفوی سرمایهگذاران مطرح میشود. هرچند ریسکهایی مانند تقویت دلار یا افزایش نرخهای بهره واقعی میتوانند روند رشد را موقتاً کند کنند، اما حمایت بنیادی تقاضای نهادی نشان میدهد که طلا ممکن است وارد مرحلهای تازه از یک بازار صعودی ساختاری و بلندمدت شده باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
نویسندگان مطالعه فدرال رزرو نیویورک درباره تعرفهها باید مورد بازخواست قرار گیرند. ما معتقدیم که فدرال رزرو فضای زیادی برای کاهش نرخها دارد.