TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

شاخص‌های سهام آمریکا با رشد ملایم و پیشتازی نزدک به کار خود پایان دادند

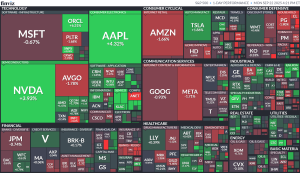
شاخص‌های اصلی سهام آمریکا در پایان معاملات روز با رشد بسته شدند. در این میان، شاخص نزدک با رشد ۰.۴۸ درصدی پیشتاز بود، در حالی که رشد شاخص‌های اس‌اند‌پی و داو جونز ملایم‌تر بودند. عملکرد نهایی شاخص‌ها در پایان معاملات به این شرح است: شاخص صنعتی داو جونز با ۶۸.۷۸ واحد افزایش (۰.۱۵ درصد) به ۴۶۳۱۶.۰۷ واحد رسید. شاخص اس‌اند‌پی با ۱۷.۵۱ واحد افزایش (۰.۲۶ درصد) در سطح ۶۶۶۱.۲۱ واحد بسته شد. شاخص نزدک با ۱۰۷.۰۹ واحد افزایش (۰.۴۸ درصد) به ۲۲۵۹۱.۱۵ واحد صعود کرد. شاخص راسل ۲۰۰۰ با ۰.۹۲ واحد افزایش (۰.۰۴ درصد) به ۲۴۳۵.۴۷ واحد رسید. با نگاهی به بخش‌های تشکیل‌دهنده شاخص اس‌اند‌پی، از ۱۱ بخش، ۹ بخش رشد کرده‌اند. بخش کالاهای مصرفی اختیاری با رشد ۰.۵۵ درصدی پیشتاز بود و پس از آن بخش‌های فناوری اطلاعات و مالی قرار داشتند. در مقابل، بخش‌های خدمات ارتباطی و انرژی به ترتیب با افت ۰.۴۵ و ۱.۹۱ درصدی، تنها بخش‌های نزولی بازار بودند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا بازار سهام همچنان قدرتمند است؟

یکی از عوامل اصلی پشت قدرت بازارهای سهام در ماه‌های اخیر، افزایش چشمگیر معاملات آپشن است. حجم معاملات کال آپشن در ماه‌های اخیر رشد نمایی داشته و به سطحی رسیده که به‌وضوح روند بازار را تحت تأثیر قرار داده است. پس از دوران همه‌گیری کرونا، معاملات آپشن به تدریج به جریان اصلی بازار راه یافت، اما در ماه‌های اخیر شاهد جهشی بی‌سابقه بوده‌ایم. این روند، در کوتاه‌مدت اگرچه می‌تواند نشانه‌ای نگران‌کننده برای سرمایه‌گذاران صعودی باشد، اما در بُعد ساختاری حکایت از افزایش تقاضای پایدار برای ابزارهای آپشن دارد؛ موضوعی که به گسترش ضریب ارزش‌گذاری سهام و تشدید حرکات قیمتی در سهام داغ منجر شده است. به‌بیان دیگر، نمودار حجم معاملات آپشن در حال حاضر شاید اهمیتی بیشتر از نمودار نسبت قیمت به درآمد (P/E) برای تحلیل کوتاه‌مدت بازار سهام داشته باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

داده‌های COT مربوط به هفته منتهی به ۲۶ سپتامبر منتشر شد

داده‌های گزارش COT (Commitments of Traders) تصویری روشن از رفتار سفته‌بازان بزرگ در بازارهای مالی ارائه می‌دهد. این آمار نشان می‌دهد که معامله‌گران نهادی و صندوق‌های سرمایه‌گذاری در چه دارایی‌هایی موقعیت خرید یا فروش سنگین گرفته‌اند و تغییرات هفتگی آن‌ها چه روندی را آشکار می‌سازد. تحلیل این داده‌ها به فعالان بازار کمک می‌کند جهت احتمالی سرمایه‌ها، سطح ریسک‌پذیری و نقاط احتمالی تغییر روند را بهتر تشخیص دهند و تصمیم‌گیری آگاهانه‌تری در معاملات خود داشته باشند. نکات کلیدی ۳۰-روز Fed Funds: جهش بسیار بزرگ در موقعیت‌های فروش؛ خالص موقعیت = -386,831، تغییر خالص = -267,318 — بزرگترین جابه‌جایی هفته. اوراق ۲-ساله (2Y T-Note): خالص موقعیت بسیار منفی اما با پوشش شورت‌ها؛ خالص = -1,300,198، تغییر خالص = +103,272 (پوشش شورت قابل توجه). شاخص‌ها (S&P500): خالص هنوز منفی -172,549 اما شورت‌ها کاهش یافته‌اند؛ تغییر خالص = +52,525 (کاهش فشار نزولی کوتاه‌مدت). ین ژاپن (JPY): خالص خرید قوی +79,500 و تغییر خالص مثبت +18,089 — سفته‌بازان بزرگ در این هفته تمایل به خرید ین نشان داده‌اند. اتر میکرو (ETH Micro): حجم بسیار بالای فعالیت دوطرفه؛ Long +82,892 و Short +83,253 — افزایش هم‌زمان هر دو طرف و رشد نقدشوندگی/هجینگ. خالص اندکی منفی -6,298. محصولات کشاورزی و شکر: برخی کالاها (مثل Wheat, Corn, Sugar) شاهد افزایش موقعیت‌های فروش خالص یا کاهش موقعیت‌های خرید بوده‌اند. بخش‌بندی تفصیلی و تحلیل عددی قالب هر خط: نام دارایی — Long (تغییر)، Short (تغییر) — خالص (Long−Short) — تغییر خالص (تغییرLong−تغییرShort) سپس تفسیر کوتاه با توجه به جهت و اندازه تغییرها. 1) ارزها USD (دلار آمریکا) — Long = 14,032 (+1,541)، Short = 24,376 (−1,009) خالص = −10,344 (خالص فروش)، تغییر خالص = +2,550. تفسیر: سفته‌بازان فروش خالص دلار را در مقیاس کم پوشش داده‌اند (کاهش شورت‌ها + افزایش خریدها) — حرکت به سمت کاهش فشار نزولی خالص دلار. EUR (یورو) — Long = 252,472 (−789)، Short = 138,127 (+2,625) خالص = +114,345 (خالص خرید)، تغییر خالص = −3,414. تفسیر: یورو هنوز خالص خرید بالایی دارد، اما در این هفته اندکی به سمت پوشش خرید (یا افزایش فروش) حرکت کرده است. GBP (پوند) — Long = 84,500 (+3,704)، Short = 86,464 (−912) خالص = −1,964 (تقریباً متعادل)، تغییر خالص = +4,616. تفسیر: پوند از حالت کمی شورت خالص به سمت تعادل/سبک لانگ متمایل شده — پوشش شورت‌ها مشهود است. CAD (دلار کانادا) — Long = 18,035 (−2,940)، Short = 132,841 (+4,689) خالص = −114,806 (خالص فروش قوی)، تغییر خالص = −7,629. تفسیر: افزایش شورت‌ها و کاهش لانگ‌ها؛ سفته‌بازان بزرگ روی ضعف بیشتر CAD شرط بسته‌اند. JPY (ین ژاپن) — Long = 176,400 (+14,727)، Short = 96,900 (−3,362) خالص = +79,500 (خالص خرید قوی)، تغییر خالص = +18,089. تفسیر: یکی از برجسته‌ترین حرکات؛ تمایل قوی به خرید ین که معمولاً نشان‌دهنده تقاضا برای دارایی امن یا موقعیت‌گیری در برابر ریسک است. CHF (فرانک سوئیس) — Long = 8,227 (+1,992)، Short = 31,245 (−1,030) خالص = −23,018، تغییر خالص = +3,022. تفسیر: پوشش شورت‌ها و افزایش لانگ اندک؛ فرانک نیز به‌عنوان دارایی امن شاهد تقاضای محدود بوده است. AUD — Long = 41,994 (+1,718)، Short = 101,584 (+10,148) خالص = −59,590، تغییر خالص = −8,430. تفسیر: افزایش قابل‌توجه شورت‌ها؛ سفته‌بازان نسبت به AUD نزولی‌تر شده‌اند. NZD — Long = 12,295 (+3,044)، Short = 33,415 (+6,160) خالص = −21,120، تغییر خالص = −3,116. تفسیر: افزایش هر دو طرف اما شورت‌ها بیشتر افزایش یافته‌اند؛ فشار نزولی خالص وجود دارد. Mexican Peso (MXN) — Long = 107,346 (−5,049)، Short = 23,913 (−10,489) خالص = +83,433، تغییر خالص = +5,440. تفسیر: هم لانگ و هم شورت کاهش یافته‌اند اما شورت‌ها بیشتر کاهش یافته‌اند؛ خالص لانگ تقویت شده است. Brazilian Real (BRL) — Long = 76,723 (+3,891)، Short = 11,224 (+614) خالص = +65,499، تغییر خالص = +3,277. تفسیر: تقویت خالص لانگ روی رئال بر مبنای افزایش خریدها. 2) کریپتو Bitcoin Micro — Long = 19,682 (+344)، Short = 25,024 (+981) خالص = −5,342، تغییر خالص = −637. تفسیر: افزایش هم‌زمان هر دو طرف اما شورت‌ها بیشتر افزایش داشته‌اند؛ اندکی جهت‌گیری به سمت شورت خالص. Ether Micro — Long = 221,390 (+82,892)، Short = 227,688 (+83,253) خالص = −6,298، تغییر خالص = −361. تفسیر: حجم عظیمی از موقعیت‌گیری در هر دو سمت باز شده است — نشان‌دهنده افزایش قابل‌توجه فعالیت سفته‌بازان (نقدشوندگی و هجینگ). خالص تقریباً متعادل اما کمی شورت است. 3) شاخص‌ها S&P 500 E-Mini — Long = 228,168 (+7,586)، Short = 400,717 (−44,939) خالص = −172,549، تغییر خالص = +52,525. تفسیر: اگرچه خالص هنوز منفی و نشان‌دهنده موقعیت شورت کلی است، اما شورت‌ها به‌طور قابل‌توجهی کاهش یافته‌اند (پوشش شورت یا کاهش بدبینی کوتاه‌مدت). Nasdaq 100 E-Mini — Long = 89,971 (−214)، Short = 66,566 (−5,813) خالص = +23,405، تغییر خالص = +5,599. تفسیر: خالص لانگ و کاهش هر دو طرف اما کاهش شورت‌ها بیشتر. Dow Industrial 30 E-Mini — Long = 13,217 (+6,036)، Short = 13,194 (−3,330) خالص = +23، تغییر خالص = +9,366. تفسیر: تقریباً متعادل؛ ولی تغییر خالص مثبت قابل‌توجه است (حرکت به سمت لانگ). Russell 2000 E-Mini — Long = 35,909 (−14,570)، Short = 87,894 (−48,419) خالص = −51,985، تغییر خالص = +33,849. تفسیر: کاهش بزرگ در شورت‌ها که خالص فروش را کاهش داده؛ رفتار پوشش شورت در شاخص‌های کوچک‌تر بازار. 4) اوراق قرضه 30-Year T-Bond — Long = 164,155 (+12,576)، Short = 242,946 (−2,771) خالص = −78,791، تغییر خالص = +15,347. تفسیر: موقعیت‌گیری شورت در اوراق بلندمدت مشاهده می‌شود اما پوشش شورت نیز رخ داده است. 10-Year T-Note — Long = 768,895 (+40,128)، Short = 1,613,011 (+64,945) خالص = −844,116، تغییر خالص = −24,817. تفسیر: خالص بزرگاً شورت — نشان‌دهنده شرط‌بندی سفته‌بازان بر افزایش بازده/کاهش قیمت اوراق ۱۰ ساله. Ultra 10-Year T-Note — Long = 333,662 (−11,648)، Short = 592,449 (−19,683) خالص = −258,787، تغییر خالص = +8,035. تفسیر: کاهش هر دو طرف اما کاهش شورت‌ها بیشتر؛ اندکی کاهش فشار فروش خالص. 5-Year T-Note — Long = 459,398 (−59,979)، Short = 2,912,842 (−43,309) خالص = −2,453,444، تغییر خالص = −16,670. تفسیر: خالص بسیار بزرگ شورت در سررسید ۵ ساله؛ کاهش لانگ چشمگیر است. 2-Year T-Note — Long = 624,302 (+55,159)، Short = 1,924,500 (−48,113) خالص = −1,300,198، تغییر خالص = +103,272. تفسیر: هرچند خالص بسیار منفی (شورت بزرگ)، تغییر خالص مثبت نشان‌دهنده پوشش شورت‌ها/افزایش لانگ در ۲-ساله است — یکی از بزرگ‌ترین جابه‌جایی‌ها. 30-Day Fed Funds — Long = 376,627 (+17,304)، Short = 763,458 (+284,622) خالص = −386,831، تغییر خالص = −267,318. تفسیر: جهش بزرگ در شورت‌ها؛ سفته‌بازان به‌طور فشرده روی تغییرات شدید در نرخ‌های کوتاه‌مدت شرط بسته‌اند (بزرگ‌ترین حرکت هفته). 5) انرژی Crude Oil (نفت خام) — Long = 264,809 (−13,467)، Short = 161,851 (−17,716) خالص = +102,958، تغییر خالص = +4,249. تفسیر: خالص لانگ قوی و تغییر خالص مثبت اندک — اگرچه حجم‌ها کاهش یافته اما شورت‌ها بیشتر کاهش یافته‌اند. ULSD NY Harbor — Long = 57,413 (+662)، Short = 40,868 (+3,100) خالص = +16,545، تغییر خالص = −2,438. تفسیر: افزایش شورت‌ها بیشتر از لانگ‌ها. Gasoline RBOB — Long = 88,040 (+1,780)، Short = 46,033 (+3,432) خالص = +42,007، تغییر خالص = −1,652. تفسیر: لانگ برتری دارد اما شورت‌ها افزایش یافته‌اند. Natural Gas — Long = 280,113 (−3,328)، Short = 408,197 (+13,812) خالص = −128,084، تغییر خالص = −17,140. تفسیر: فشار شورت قابل توجه در گاز طبیعی؛ کاهش لانگ و افزایش شورت. 6) فلزات Gold (طلا) — Long = 332,808 (+6,030)، Short = 66,059 (+5,691) خالص = +266,749، تغییر خالص = +339. تفسیر: موقعیت خالص خرید قوی در طلا؛ تغییر هفته‌ای اندک اما پایدار. Silver (نقره) — Long = 72,318 (+695)، Short = 20,042 (−43) خالص = +52,276، تغییر خالص = +738. تفسیر: افزایش خالص لانگ در نقره، اگرچه حجم‌ها نسبت به طلا کوچک‌تر است. High Grade Copper — Long = 72,751 (+3,381)، Short = 42,521 (+3,499) خالص = +30,230، تغییر خالص = −118. تفسیر: هر دو طرف افزایش یافته‌اند؛ تقریبا متعادل از نظر تغییر خالص. Platinum — Long = 56,669 (+2,608)، Short = 34,627 (−4,231) خالص = +22,042، تغییر خالص = +6,839. تفسیر: حرکت قوی به سمت لانگ در پلاتین. Palladium — Long = 8,517 (+493)، Short = 12,357 (+321) خالص = −3,840، تغییر خالص = +172. 7) غلات Wheat SRW — Long = 134,434 (+6,991)، Short = 216,116 (+16,514) خالص = −81,682، تغییر خالص = −9,523. تفسیر: افزایش شورت‌ها نسبت به لانگ‌ها؛ فشار نزولی خالص. Corn (ذرت) — Long = 335,577 (−11,173)، Short = 386,763 (+3,844) خالص = −51,186، تغییر خالص = −15,017. تفسیر: کاهش قابل‌توجه لانگ و افزایش شورت‌ها؛ جهت‌گیری نزولی. Soybeans (سویا) — Long = 165,944 (−1,407)، Short = 160,196 (+14,032) خالص = +5,748، تغییر خالص = −15,439. تفسیر: خالص نزدیک به صفر اما شورت‌ها رشد کرده‌اند؛ فشار قیمت‌سازی نزولی/متغیر. Soybean Meal — Long = 128,602 (+10,408)، Short = 177,517 (+14,715) خالص = −48,915، تغییر خالص = −4,307. تفسیر: شورت‌ها قوی‌تر افزایش یافته‌اند. Soybean Oil — Long = 131,605 (−2,222)، Short = 101,434 (+15,108) خالص = +30,171، تغییر خالص = −17,330. تفسیر: خالص لانگ، اما تغییر خالص منفی (افزایش شورت‌ها) — تردید در جهت‌گیری. Rough Rice — Long = 2,655 (+3)، Short = 7,616 (+156) خالص = −4,961، تغییر خالص = −153. KCBT Wheat — Long = 86,620 (+3,161)، Short = 117,482 (+4,603) خالص = −30,862، تغییر خالص = −1,442. 8) کالاهای نرم Cotton #2 — Long = 69,367 (−751)، Short = 114,787 (+2,020) خالص = −45,420، تغییر خالص = −2,771. Coffee — Long = 61,385 (−1,678)، Short = 24,677 (+1,790) خالص = +36,708، تغییر خالص = −3,468. Sugar #11 — Long = 173,035 (−2,211)، Short = 298,663 (+17,073) خالص = −125,628، تغییر خالص = −19,284. تفسیر: یکی از بزرگ‌ترین تغییرات منفی در بخش کالاهای نرم — افزایش شورت‌های شکر برجسته است. Cocoa — Long = 26,003 (+1,228)، Short = 18,187 (+1,749) خالص = +7,816، تغییر خالص = −521. Live Cattle — Long = 180,278 (−48)، Short = 74,685 (−3,915) خالص = +105,593، تغییر خالص = +3,867. 9) لبنیات Feeder Cattle — Long = 37,913 (−872)، Short = 20,643 (+857) خالص = +17,270، تغییر خالص = −1,729. Lean Hogs — Long = 188,096 (+3,927)، Short = 91,079 (+2,008) خالص = +97,017، تغییر خالص = +1,919. Milk Class III — Long = 3,521 (+166)، Short = 10,073 (+248) خالص = −6,552، تغییر خالص = −82. Nonfat Dry Milk — Long = 39 (−11)، Short = 1,165 (−60) خالص = −1,126، تغییر خالص = +49. Butter (Cash-Settled) — Long = 422 (−4)، Short = 1,516 (+310) خالص = −1,094، تغییر خالص = −314. Cheese (Cash-Settled) — Long = 1,077 (−221)، Short = 7,559 (+518) خالص = −6,482، تغییر خالص = −739. جمع‌بندی و پیامدها (نتیجه‌گیری) پوزیشن‌گیری نرخ‌های کوتاه‌مدت (30-Day Fed Funds)، بزرگ‌ترین خبر عددی این هفته است: افزایش چشمگیر شورت‌ها نشان می‌دهد سفته‌بازان بزرگ انتظار نوسان/تغییر مهم در نرخ‌های کوتاه‌مدت دارند. بازار اوراق به‌صورت ناهمگن پوزیشن‌گیری کرده است: در حالی که اوراق ۱۰ و ۵ ساله همچنان خالص فروش قوی دارند (شرط‌بندی بر بازده بالاتر)، در اوراق ۲-ساله پوشش شورت‌ها دیده می‌شود — نشان‌دهنده بازچینش ساختار زمانی ریسک. شاخص‌های سهام وضعیت پیچیده‌ای دارند: S&P500 هنوز خالص شورت است اما شورت‌ها کاهش یافته‌اند — می‌تواند نشان‌دهنده پوشش شورت یا انتظار کاهش ریسک‌گریز کوتاه‌مدت باشد. بازار ارزها: ین ژاپن یکی از قوی‌ترین اهداف خرید سفته‌بازان بوده و دلار کانادا و AUD تحت فشار شورت قرار دارند. کریپتو: اتر نشان‌دهنده افزایش بسیار گسترده موقعیت‌ها در هر دو سمت است؛ این معمولاً با نوسانات بالاتر و فعالیت هجینگ همراه است. کالاها: نفت خالص لانگ است اما گاز طبیعی و شکر فشار شورت دارند؛ غلات هم به‌طور کلی نشانه‌هایی از افزایش شورت‌ها مخصوصاً در ذرت و گندم دارند. توصیه تحلیلگرانه (غیر از توصیه سرمایه‌گذاری) تغییرات بزرگ در «تغییر خالص» (مثلاً 30-Day Fed Funds، 2-Year) معمولاً زنگ هشداری برای نوسانات قیمتی در بازه کوتاه‌مدت هستند. همزمان شدن افزایش لانگ و شورت (همانند ETH Micro) معمولاً نشان‌دهنده ورود فعالان با استراتژی‌های هج یا فراهم شدن نقدشوندگی بیشتر است — این وضعیت می‌تواند هم به افزایش نوسان و هم به فرصت‌های اسپرد منجر شود. اعداد بالا نشان‌دهنده تمایلات سفته‌بازان هستند، نه قطعیت قیمت آینده؛ معامله‌گران باید آن‌ها را همراه با داده‌های بنیادی و مدیریت ریسک بررسی کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

 پایان قدرتمند معاملات در روز جمعه، روند نزولی بازارهای سهام آمریکا را متوقف کرد

بازارهای سهام آمریکا روز جمعه‌ای نوسانی را پشت سر گذاشتند. بازار در ابتدا به گزارش شاخص PCE آمریکا واکنش مثبت نشان داد و یک رشد اولیه را رقم زد، اما این رشد در میانه معاملات از بین رفت. با این حال، در ساعات پایانی، خریداران با قدرت بازگشته و باعث افزایش قیمت‌ها در پایان معاملات شدند. در این میان، سهام شرکت‌هایی مانند تسلا، اینتل و بوئینگ از جمله برندگان روز بودند. این رشد روزانه برای جبران کامل زیان‌های هفتگی کافی نبود، اما توانست از شدت کاهش هفتگی شاخص‌های اصلی بکاهد. تغییرات شاخص‌ها در روز جمعه: شاخص اس‌اند‌پی ۵۰۰: %۰.۶+ شاخص نزدک: %۰.۴+ شاخص داو جونز: %۰.۷+ شاخص راسل ۲۰۰۰: %۰.۸+ شاخص بورس تورنتو: %۰.۱+ تغییرات شاخص‌ها در هفته: شاخص اس‌اند‌پی ۵۰۰: %۰.۳- شاخص نزدک: %۰.۷- شاخص راسل ۲۰۰۰: %۰.۷- شاخص بورس تورنتو: بدون تغییر

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو: داده‌های PMI و گزارش NFP معادلات نرخ بهره فدرال رزرو را تکان می‌دهند

اظهارات پاول به دلار کمک کرد تا رشد خود پس از نشست فدرال رزرو را ادامه دهد دلار آمریکا این هفته نسبتاً قوی باقی ماند، چرا که سرمایه‌گذاران به تحلیل مواضع کمتر داویش فدرال رزرو ادامه دادند. اگرچه دات پلات جدید نشان داد که سیاست‌گذاران با بازار در مورد دو کاهش نرخ بهره دیگر در سال جاری هم‌نظر هستند، نقطه میانه (Median dot) برای سال ۲۰۲۶ تنها به یک کاهش یک‌چهارم درصدی دیگر اشاره داشت، در حالی که بازار همچنان معتقد است که ممکن است سال آینده سه کاهش دیگر لازم شود. با این حال، پس از آنکه رئیس فدرال رزرو، پاول، روز سه‌شنبه لحن محتاطانه‌ای اتخاذ کرد و گفت که فدرال رزرو باید در تصمیمات آتی به ادامه تعادل میان ریسک‌های رقابتی تورم بالا و تضعیف بازار کار ادامه دهد، سرمایه‌گذاران تصمیم گرفتند تا حدی شرط‌بندی‌های خود را کاهش دهند. در واقع، ریسک‌های ناشی از تورم بالا همچنان پابرجاست. به‌هرحال، سازمان همکاری و توسعه اقتصادی (OECD) این هفته خاطرنشان کرد که تأثیر کامل افزایش تعرفه‌ها هنوز در حال آشکار شدن است. همچنین چیزی که دیدگاه پاول را توجیه می‌کند این است که با وجود تضعیف بازار کار، پیش‌بینی‌های خود فدرال رزرو برای افق پیش‌بینی همچنان حاکی از خوش‌بینی است و فعالیت اقتصادی پایدار باقی مانده است؛ مدل GDPNow فدرال رزرو آتلانتا رشد ۳.۳٪ برای سه‌ماهه سوم را پیش‌بینی کرده است. شاخص‌های PMI و گزارش اشتغال NFP چالشی برای شرط‌بندی‌های داویش سرمایه‌گذاران با توجه به این موارد، هفته آینده معامله‌گران دلار ممکن است تمرکز خود را بر شاخص‌های مدیران خرید (PMI) بخش‌های تولیدی و غیرتولیدی ISM برای ماه سپتامبر معطوف کنند که به‌ترتیب روزهای چهارشنبه و جمعه منتشر می‌شوند، اما نقطه اوج توجه احتمالاً گزارش اشتغال بخش غیرکشاورزی ایالات متحده (NFP) برای ماه سپتامبر خواهد بود که روز جمعه منتشر می‌شود. شاخص‌های اولیه PMI جهانی S&P نشان‌دهنده کمی ضعف در فعالیت‌های کسب‌وکار بودند که اگر توسط ارقام ISM تأیید شود، می‌تواند به دیدگاه بازار مبنی بر نیاز به بیش از یک کاهش نرخ بهره در سال آینده اعتبار بخشد. با این حال، بیشتر تغییرات در مسیر ضمنی نرخ‌ها احتمالاً ناشی از گزارش اشتغال بخش غیرکشاورزی ایالات متحده (NFP) خواهد بود. دو گزارش اخیر بسیار پایین‌تر از انتظارات بازار منتشر شده‌اند و همچنین بازبینی‌های قابل‌توجهی به سمت کاهش برای ماه‌های قبلی انجام شده است. به‌طور کلی، روند رشد اشتغال نشان‌دهنده کند شدن قابل‌توجه است و سرمایه‌گذاران مشتاق خواهند بود بدانند آیا این روند در سپتامبر نیز ادامه داشته است یا خیر. انتشار یک گزارش ضعیف دیگر می‌تواند معامله‌گران را دوباره به فروش دلار ترغیب کند، زیرا دیدگاه داویش آن‌ها درباره نرخ بهره را تأیید خواهد کرد، اما بازار سهام به احتمال زیاد از چشم‌انداز کاهش هزینه‌های وام خوشحال نخواهد شد و ممکن است به دلیل نگرانی‌ها درباره چشم‌انداز کلی اقتصاد عقب‌نشینی کند. واکنش‌های عکس ممکن است در صورتی رخ دهد که داده‌ها بالاتر از انتظار منتشر شوند. پیش از انتشار داده‌های اشتغال، فعالان بازار ممکن است مایل باشند از اظهارات چند مقام فدرال رزرو نیز مطلع شوند، از جمله جفرسون، معاون رئیس فدرال رزرو، ویلیامز، رئیس فدرال رزرو نیویورک، بوستیک، رئیس فدرال رزرو آتلانتا، گولزبی، رئیس فدرال رزرو شیکاگو و لوگان، رئیس فدرال رزرو دالاس. تغییرات اشتغال بخش خصوصی و غیرکشاورزی ADP که روز چهارشنبه منتشر می‌شود، می‌تواند نمایی اولیه از عملکرد بازار کار در ماه سپتامبر ارائه دهد. رویکرد داویش بانک مرکزی استرالیا می‌تواند فشار بر دلار استرالیا وارد کند اگرچه چین از روز چهارشنبه به مناسبت روز ملی تعطیل خواهد بود، معامله‌گران دلار استرالیا هفته آسانی نخواهند داشت، چرا که بانک مرکزی استرالیا روز سه‌شنبه درباره سیاست‌های پولی تصمیم‌گیری می‌کند و شاخص‌های رسمی PMI چین نیز چند ساعت قبل منتشر خواهند شد. آخرین تصمیم بانک مرکزی استرالیا به تاریخ ۱۲ اوت بازمی‌گردد، زمانی که سیاست‌گذاران نرخ بهره را ۲۵ نطقه پایه کاهش دادند و از کاهش قابل‌توجه تورم به‌عنوان دلیل آن یاد کردند. پیش‌بینی‌های به‌روز شده اقتصادی آن‌ها نشان داد که تورم هسته همچنان در مسیر کاهش باقی خواهد ماند و نرخ بهره در مسیر کاهش تدریجی خواهد بود. با این حال، از آن زمان نرخ بیکاری در ژوئیه به ۴.۲٪ کاهش یافت و در اوت نیز در همین سطح باقی ماند، و مهم‌تر اینکه شاخص قیمت مصرف کننده ماهانه (CPI) نسبت به سال گذشته در ژوئیه از ۱.۹٪ به ۲.۸٪ جهش کرد و در اوت حتی به ۳.۰٪ رسید. این موضوع فعالان بازار را تشویق کرد تا انتظار کاهش یک‌چهارم درصدی بعدی را به تعویق بیندازند و این کاهش را به‌طور کامل برای فوریه ۲۰۲۶ قیمت‌گذاری کردند. برای این جلسه تنها ۷٪ احتمال کاهش نرخ وجود دارد و ۹۳٪ باقی‌مانده به عدم تغییر اشاره دارند. روز دوشنبه، بولاک، رئیس بانک مرکزی استرالیا، گفت که از زمان جلسه اوت، داده‌ها مطابق یا کمی قوی‌تر از انتظارات آن‌ها بوده است، اگرچه چشم‌انداز اقتصادی همچنان با عدم‌قطعیت همراه است. او افزود: «ما باید نسبت به ریسک تغییر شرایط هوشیار باشیم و در صورت لزوم آماده واکنش باشیم.» بنابراین، اگر بیانیه بانک مرکزی این پیام را تأیید کند، سرمایه‌گذاران ممکن است وسوسه شوند تا زمان انتظار برای کاهش بعدی نرخ بهره را جلو بیندازند، شاید به دسامبر یا حتی نوامبر. در حال حاضر، احتمال کاهش نرخ بهره در جلسه نوامبر ۴۰٪ است. این موضوع می‌تواند فشار بر دلار استرالیا وارد کند، به‌ویژه اگر شاخص‌های PMI چین نشان دهند که بخش تولیدی دومین اقتصاد بزرگ جهان و اصلی‌ترین شریک تجاری استرالیا برای ششمین ماه متوالی کوچک شده است. آیا CPI باعث گمانه‌زنی درباره «کاهش احتمالی» نرخ بهره بانک مرکزی اروپا خواهد شد؟ معامله‌گران یورو باید داده‌های اولیه CPI برای ماه سپتامبر از ایتالیا، فرانسه و آلمان را روز سه‌شنبه و داده‌های کل منطقه یورو را روز چهارشنبه بررسی کنند. بانک مرکزی اروپا در آخرین جلسه خود نرخ بهره را بدون تغییر نگه داشت و دیدگاه مثبتی نسبت به رشد و تورم حفظ کرد، در حالی که لاگارد، رئیس بانک مرکزی اروپا، خاطرنشان کرد که بانک در «موقعیت خوبی» قرار دارد و تورم نیز در سطح مورد نظر آنهاست. این تصمیم باعث شد سرمایه‌گذاران انتظار کاهش نرخ بهره را کاهش دهند و تنها ۳۵٪ احتمال کاهش ۲۵ نقطه پایه‌ای دیگر تا ژوئن ۲۰۲۶ را در نظر بگیرند. به عبارت دیگر، بیشتر سرمایه‌گذاران معتقدند که بانک مرکزی اروپا چرخه کاهش نرخ بهره خود را تکمیل کرده است. با این حال، دی گویندس، نایب‌رئیس بانک مرکزی اروپا، اخیراً گفته است که آن‌ها به‌طور دقیق نرخ برابری مؤثر اسمی یورو را زیر نظر دارند و تنها به سطوح آن در برابر دلار آمریکا توجه نمی‌کنند. این نرخ ارز مؤثر در حال حاضر در سطحی بی‌سابقه قرار دارد و طی ده سال گذشته ۲۷٪ افزایش یافته است. این بدان معناست که تقویت یورو نه تنها باعث می‌شود تورم کمتر از هدف بانک مرکزی اروپا شود، بلکه می‌تواند به تجارت و اقتصاد منطقه یورو نیز آسیب برساند. با در نظر گرفتن همه این موارد، کاهش بیشتر در داده‌های تورم هفته آینده می‌تواند احتمال «کاهش احتمالی» نرخ بهره توسط بانک مرکزی اروپا برای حمایت از اقتصاد را افزایش دهد، امری که ممکن است فشار بر یورو وارد کند. آیا خلاصه نظرات، سیاست هاوکیش بانک ژاپن را تایید خواهد کرد؟ بانک مرکزی ژاپن در آخرین جلسه خود، هاوکیش‌تر از حد انتظار ظاهر شد؛ دو عضو به افزایش نرخ بهره رأی دادند و اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که اگر پیش‌بینی‌های اقتصادی محقق شوند، به افزایش نرخ بهره ادامه خواهند داد. براساس سوپ شاخص یک‌شبه ژاپن (OIS)، احتمال قوی ۵۵٪ برای افزایش ۲۵ نقطه پایه‌ای نرخ بهره در تصمیم آتی بانک وجود دارد و احتمال وقوع آن تا پایان سال به حدود ۸۰٪ می‌رسد. افزایش نرخ بهره برای ژانویه تقریباً به‌طور کامل در قیمت‌ها لحاظ شده است. خلاصه نظرات روز دوشنبه ممکن است وضوح بیشتری درباره نحوه برنامه‌ریزی مقامات برای حرکت به جلو ارائه دهد. با این حال، افرادی که منتظر پیام کاملاً روشن هستند ممکن است ناامید شوند. حزب لیبرال دموکرات (LDP) روز ۴ اکتبر برای انتخاب جانشین نخست‌وزیر ایشیبا انتخابات برگزار خواهد کرد، انتخابی که می‌تواند پس از آن تأثیر قابل‌توجهی بر سیاست پولی داشته باشد. بنابراین، حتی اگر سیاست‌گذاران در ماه‌های آینده تمایل به افزایش نرخ بهره داشته باشند، این افزایش قطعی نخواهد بود. ین نتوانست از موضع هاوکیش بانک مرکزی ژاپن بهره‌برداری کند، و حتی اگر در صورت انتشار خلاصه نظرات با رویکرد هاوکیش اندکی تقویت شود، بعید است بتواند تمام زیان‌های اخیر خود را جبران کند. برخی معامله‌گران ممکن است نسبت به این موضوع شک داشته باشند که بانک مرکزی در صورت مشاهده جانشین ایشیبا به عنوان حامی سیاست پولی تسهیلی، با سرعت کمتری پیش خواهد رفت. ✔️  بیشتر بخوانید: شاخص مدیران خرید چیست و چرا در فارکس اهمیت دارد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی رویترز: بانک استرالیا نرخ بهره را در سپتامبر ثابت نگه می‌دارد

بر اساس نظرسنجی رویترز، بانک مرکزی استرالیا در نشست ۳۰ سپتامبر نرخ بهره را در سطح ۳.۶۰ درصد حفظ خواهد کرد، اما انتظار می‌رود تا پایان سال این نرخ به ۳.۳۵ درصد کاهش یابد. تمام ۳۹ اقتصاددان شرکت‌کننده در نظرسنجی پیش‌بینی کرده‌اند که در نشست سپتامبر تغییری در نرخ بهره رخ نخواهد داد. پیش‌بینی میانه همچنان نشان می‌دهد که تا پایان سال کاهش نرخ بهره محتمل است. بازار کار همچنان فشرده و مقاوم باقی مانده و انتظار می‌رود بانک مرکزی استرالیا تا زمان انتشار کامل داده‌های تورم فصل سوم (CPI) صبر کند. بانک‌های ANZ، CBA و Westpac پیش‌بینی کرده‌اند که در ماه نوامبر کاهش ۲۵ نقطه پایه رخ دهد، در حالی که NAB انتظار دارد نرخ بهره تا سال ۲۰۲۶ بدون تغییر باقی بماند. از میان ۳۸ پاسخ‌دهنده بلندمدت، ۲۳ نفر انتظار دارند که در سه‌ماهه اول ۲۰۲۶ نرخ بهره به ۳.۱۰ درصد کاهش یابد. شاخص تورم مصرف‌کننده در ماه اوت به ۳.۰ درصد نسبت به سال قبل افزایش یافته و داده‌های رشد اقتصادی و اشتغال همچنان مقاوم و باثبات هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای سهام آمریکا با افت به کار خود پایان دادند اما از کف روزانه فاصله گرفتند

شاخص‌های اصلی سهام در آمریکای شمالی روز معاملاتی را با افت به پایان رساندند. شاخص صنعتی داو جونز ۰.۴ درصد، شاخص S&P ۰.۵ درصد و شاخص نزدک ۰.۵ درصد کاهش یافتند. همچنین، شاخص راسل ۲۰۰۰ با ۱.۰ درصد و شاخص ترکیبی TSX تورنتو با ۰.۱ درصد افت مواجه شدند. با وجود این کاهش‌های قابل توجه، بازارها پس از ثبت کف روزانه خود در ساعت ۱ بعدازظهر به وقت شرقی، موفق شدند تقریباً نیمی از زیان خود را جبران کنند. سهام شرکت‌های تسلا و اوراکل از جمله بزرگترین بازندگان بازار بودند و به ترتیب با افت ۴.۴ و ۵.۵ درصدی مواجه شدند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گفته می‌شود اینتل در تلاش برای بازگشت، از اپل درخواست سرمایه‌گذاری کرده است

گزارش‌ها حاکی از آن است که شرکت اینتل در راستای تلاش برای بازگشت خود، برای جذب سرمایه با شرکت‌های مختلفی از جمله اپل تماس گرفته است. بر اساس این گزارش‌ها، اینتل از اپل خواسته است تا در این شرکت سرمایه‌گذاری کند. با این حال، گفته می‌شود که مذاکرات با اپل همچنان در مراحل اولیه قرار دارد و ممکن است به توافق منجر نشود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش ملایم در وال‌استریت؛ افت اوراکل و مایکرون پس از انتشار گزارش مالی

شاخص‌های اصلی بورس آمریکا امروز با فشار فروش مواجه شدند، هرچند عامل فاندامنتال مشخصی برای تغییر روند دیده نمی‌شود. شاخص S&P 500 با افت ۲۹ واحدی معادل ۰.۴ درصد عقب نشست و نزدک نیز ۰.۵۵ درصد کاهش یافت. به نظر می‌رسد این حرکت بیش از آنکه ناشی از داده‌ها یا اخبار تازه باشد، حاصل شناسایی سود سرمایه‌گذاران پس از رشدهای اخیر است. در میان نمادها، سهام اوراکل با افت ۴ درصدی و مایکرون با کاهش ۳.۵ درصدی پس از انتشار گزارش‌های مالی در کانون توجه قرار گرفتند؛ هر دو سهم پیش از اعلام نتایج عملکرد، رشد چشمگیری را تجربه کرده بودند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار استرالیا پس از داده تورم جهش کرد

شاخص قیمت‌های مصرف‌کننده در استرالیا در ماه اوت ۲۰۲۵ با سریع‌ترین رشد سالانه در یک سال گذشته مواجه شدند و همین امر باعث شد احتمال کاهش نرخ بهره توسط بانک مرکزی استرالیا در نشست هفته آینده تقریباً منتفی شود. شاخص CPI ماهانه در اوت به ۳٪ رسید (پیش‌بینی: ۲.۹٪، ماه قبل: ۲.۸٪)؛ اگرچه در مقیاس ماهانه تغییر نکرده است. قیمت برق به دلیل یارانه‌های جدید دولتی ۶.۳٪ کاهش یافت و هزینه‌های سفر و اقامت نیز افت کردند. در مقابل، تورم هسته‌ تعدیل‌شده از ۲.۷٪ به ۲.۶٪ کاهش یافت اما شاخصی که اقلام نوسانی و سفر را حذف می‌کند، از ۳.۲٪ به ۳.۴٪ افزایش یافت—بالاترین سطح در ۱۳ ماه گذشته. در واکنش به این داده‌ها، دلار استرالیا جهش کرد و بازدهی اوراق قرضه سه‌ساله کاهش یافت. احتمال کاهش نرخ بهره در نشست ۲۹–۳۰ سپتامبر تقریباً از بین رفته و حتی احتمال کاهش در نشست نوامبر نیز از ۷۰٪ به حدود ۶۰٪ کاهش یافته است. بانک مرکزی استرالیا نقش داده‌های ماهانه CPI را کم‌اهمیت دانسته و تأکید کرده که تصمیمات اخیر در فوریه، مه و اوت بر اساس داده‌های فصلی بوده‌اند. رئیس بانک مرکزی، «میشل بولاک»، اعلام کرده که اقتصاد در وضعیت باثباتی قرار دارد، تورم در مسیر بازگشت به محدوده هدف ۲–۳٪ است و بازار کار نزدیک به اشتغال کامل است. بانک انتظار دارد تورم سرفصل که در فصل گذشته ۲.۱٪ بود، در سال آینده به ۳.۱٪ افزایش یابد؛ زیرا یارانه‌های انرژی به پایان می‌رسند، در حالی که تورم هسته‌ در نزدیکی ۲.۶٪ باقی خواهد ماند. با نرخ بیکاری در سطح ۴.۲٪، بانک مرکزی ضرورتی برای کاهش نرخ بهره در نشست سپتامبر نمی‌بیند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص‌های سهام آمریکا با افت بسته شدند و نزدک بدترین روز خود را از ماه سپتامبر ثبت کرد

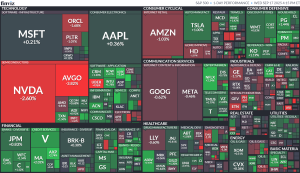
شاخص‌های اصلی سهام آمریکا روز معاملاتی را با کاهش به پایان رساندند و برخلاف روزهای گذشته، رکورد جدیدی به ثبت نرسید. پیشتاز این افت، شاخص نزدک (NASDAQ) بود که با تجربه بدترین روز خود از ۲ سپتامبر، افتی ۰.۹۵ درصدی را ثبت کرد. شاخص S&P و میانگین صنعتی داو جونز نیز با کاهش بسته شدند. سطوح پایانی شاخص‌ها به شرح زیر است: میانگین صنعتی داو جونز با ۸۸.۷۶ واحد یا ۰.۱۹ درصد کاهش به ۴۶,۲۹۲.۷۸ رسید. شاخص S&P با ۳۶.۸۳ واحد یا ۰.۵۵ درصد کاهش به ۶,۶۵۶.۹۲ رسید. شاخص نزدک با ۲۱۵.۵۰ واحد یا ۰.۹۵ درصد کاهش به ۲۲,۵۷۳.۴۷ رسید. راسل ۲۰۰۰ با ۵.۸۲ واحد یا ۰.۲۴ درصد کاهش به ۲,۴۵۷.۵۱ رسید. برخی از شرکت‌های با ارزش بازار بالا، پیشتاز این روند نزولی بودند: انویدیا (Nvidia): -۲.۸۲٪ آمازون (Amazon): -۳.۰۴٪ اوراکل (Oracle): -۴.۳۶٪ مایکروسافت (Microsoft): -۱.۰۱٪ متا (Meta): -۱.۲۸٪ تسلا (Tesla): -۱.۹۳٪

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ صعود شاخص‌های بورس را تمجید کرد.

بازار سهام بهتر از هر زمان دیگری عمل می‌کند. این دوران طلایی آمریکا است سایر کشورها نیز باید در زمینه مهاجرت اقدام کنند ترامپ ناتو را به‌خاطر «قوی‌تر و قدرتمندتر از قبل بودن» تحسین کرد. ترامپ قراردادهای تجاری با کره جنوبی، بریتانیا و دیگر کشورها را تمجید کرد من مجبور شدم به جای سازمان ملل، جنگ‌ها را پایان دهم. سازمان ملل کنار ما نبود. سلاح‌های هسته‌ای خطر بزرگی ایجاد می‌کنند ایران هرگز نباید به سلاح هسته‌ای دست یابد جنگ غزه باید فوراً متوقف شود. ما قدرتمندترین تسلیحات جهان را در اختیار داریم حماس چندین بار پیشنهادهای صلح را رد کرده و به رسمیت شناختن دولت فلسطین می‌تواند به نفع حماس باشد. فکر می‌کردم پایان دادن به جنگ اوکراین آسان‌تر باشد. اگر روسیه آماده توافق نباشد، آمریکا برای اعمال تعرفه‌ها آماده است. چین و هند جنگ را تأمین مالی می‌کنند، اما حتی ناتو هم بخش زیادی از انرژی روسیه را قطع نکرده است. به رسمیت شناختن دولت فلسطین می‌تواند حماس را پاداش دهد. حماس بارها پیشنهادهای صلح منطقی را رد کرده است. برای پایان دادن به جنگ در غزه، باید همه ۲۰ گروگان هم‌اکنون آزاد شوند. ترامپ از سازمان ملل خواست تا در اقدامات ضد نفتی علیه روسیه، به آمریکا بپیوندد. برای مؤثر بودن تعرفه‌ها، اروپا باید همان اقدامات را اعمال کند. اروپا باید فوراً تمام خریدهای انرژی از روسیه را متوقف کند. ما خواستار توقف توسعه سلاح‌های هسته‌ای هستیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای سهام آمریکا با ثبت رکوردهای جدید به رشد خود ادامه می‌دهند

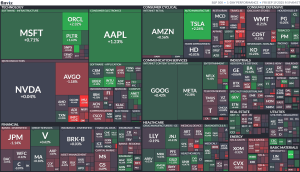
بازارهای سهام آمریکا امروز با ثبت رکوردهای جدیدی در تمامی شاخص‌ها بسته شدند. شاخص S&P 500 با رشد 0.4 درصدی، نزدک کامپوزیت با افزایش 0.7 درصدی، داوجونز با رشد 0.1 درصدی و راسل 2000 با صعود 0.6 درصدی معاملات را به پایان رساندند. همچنین شاخص TSX کامپوزیت تورنتو نیز 0.6 درصد رشد کرد. بازارهای سهام آمریکا روز معاملاتی را با افت آغاز کردند، اما در میانه روز روند معکوس شد و ترس از دست دادن فرصت (FOMO) باعث صعود قابل توجه قیمت‌ها شد. سهام انویدیا پس از اعلام سرمایه‌گذاری 100 میلیارد دلاری مشترک با OpenAI، روند نزولی خود را معکوس کرد و به مدار صعودی بازگشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بولاک، رئيس بانک مرکزی استرالیا، تصمیمات سیاستی را به داده‌ها گره زد

بولاک، رئیس بانک مرکزی استرالیا، در سخنرانی خود در پارلمان اعلام کرد که با وجود افزایش جزئی نرخ بیکاری، همچنان نشانه‌هایی از محدودیت در بازار کار وجود دارد. او گفت که کاهش‌های اخیر نرخ بهره انتظار می‌رود به افزایش هزینه‌کرد خانوارها و کسب‌وکارها کمک کند. بولاک افزود که شرایط بازار کار نزدیک به اشتغال کامل است و رشد مصرف خانوارها با افزایش درآمد واقعی ادامه خواهد یافت. از زمان نشست ماه اوت، داده‌های داخلی عمدتاً مطابق انتظارات بوده‌اند و حتی در برخی موارد قوی‌تر ظاهر شده‌اند. با این حال، چشم‌انداز اقتصادی همچنان با ابهام‌هایی همراه است. وی تأکید کرد که بانک مرکزی باید نسبت به تحولات اقتصادی هوشیار باقی بماند و در صورت لزوم واکنش نشان دهد. هیئت مدیره بانک مرکزی نیز اعلام کرده که با دقت داده‌ها و ارزیابی ریسک‌ها را دنبال خواهد کرد تا تصمیمات سیاستی را هدایت کند. بولاک هشدار داد که ممکن است تقاضای مازاد در اقتصاد بیشتر از حد انتظار باشد و نتایج بازار کار نیز قوی‌تر از پیش‌بینی‌ها ظاهر شود. او همچنین گفت که سیاست پولی در موقعیتی مناسب قرار دارد تا در صورت تأثیرگذاری تحولات بین‌المللی بر اقتصاد استرالیا، واکنش نشان دهد. در عین حال، ریسک عدم پایداری رشد اخیر در اقتصاد داخلی نیز وجود دارد. بولاک خاطرنشان کرد که بانک مرکزی در کاهش تورم پیشرفت واقعی داشته اما چالش اصلی حفظ تورم در محدوده هدف به‌صورت پایدار است. وضعیت تورم در موقعیت بسیار خوبی قرار دارد. او تأکید کرد که ریسک‌هایی در هر دو سمت تورم وجود دارد و بانک مرکزی همچنان به‌شدت به گزارش‌های فصلی شاخص قیمت مصرف‌کننده (CPI) استرالیا تکیه خواهد کرد. بولاک افزود که تقاضای خصوصی در حال افزایش است و این نشانه‌ای بسیار مثبت برای اقتصاد است. او همچنین گفت که انتقال تقاضا از بخش عمومی به بخش خصوصی در حال وقوع است. در ادامه، بولاک خاطرنشان کرد که بانک مرکزی فضای کافی برای واکنش دارد، اگر اقتصاد جهانی دچار بحران شود. وی بارها تأکید کرد که تصمیمات سیاست پولی کاملاً وابسته به داده‌ها خواهد بود. بولاک همچنین گفت که داده‌های اشتغال نوسان دارند، رشد اشتغال کند شده، اما نرخ بیکاری همچنان ثابت است. به گفته او، بازار کار مطابق با پیش‌بینی‌هاست و در نزدیکی اشتغال کامل قرار دارد، هرچند کمی فشرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای سهام آمریکا رکوردهای جدیدی را ثبت کردند

بازارهای سهام آمریکا روز و هفته پرسودی دیگر را پشت سر گذاشتند و همچنان به ثبت عملکرد قدرتمند خود در ماه سپتامبر ادامه می‌دهند. شاخص‌های اصلی رکوردهای تازه‌ای را به ثبت رساندند. عملکرد روزانه شاخص‌ها: اس‌اندپی500: رشد 0.5 درصد نزدک کامپوزیت: رشد 0.7 درصد داوجونز: رشد 0.4 درصد راسل 2000: کاهش 0.7 درصد بورس تورنتو: رشد 1.0 درصد عملکرد هفتگی شاخص‌ها نیز مثبت بود: S&P 500: رشد 1.2 درصد نزدک کامپوزیت: رشد 2.2 درصد راسل 2000: رشد 2.2 درصد بورس تورنتو: رشد 1.6 درصد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رکورد تاریخی وال‌استریت پس از رالی ۱۵ تریلیون دلاری

بازار سهام آمریکا هفته‌ای پرتنش را در آرامشی نسبی به پایان برد؛ جایی که شاخص S&P 500 در نزدیکی قله تاریخی ۶۶۵۰ واحد باقی ماند و سومین هفته متوالی رشد را ثبت کرد. چشم‌انداز کاهش نرخ‌های بهره، همراه با رشد سودآوری شرکت‌ها و موج سرمایه‌گذاری در هوش مصنوعی، همچنان موتور محرک این رالی است که از کف‌های آوریل تاکنون بیش از ۱۵ تریلیون دلار به ارزش بازار افزوده است. انتظارات مثبت از فصل درآمدی شرکت‌ها، با بالاترین سطح پیش‌بینی فراتر از انتظارات در یک سال اخیر، بر فضای صعودی بازار افزوده است. در همین حال، ورود سرمایه به صندوق‌های سهام آمریکا و جهانی به بیشترین میزان از دسامبر گذشته رسید و نشان داد سرمایه‌گذاران همچنان روی ادامه مسیر صعودی حساب باز کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

 شاخص‌های اصلی وال‌استریت رکوردهای جدیدی را ثبت کردند و راسل ۲۰۰۰ جهش چشمگیری داشت

شاخص S&P 500 در ابتدای معاملات به رکورد تاریخی جدیدی دست یافت و سپس در محدوده‌ای محدود نوسان کرد، اما در نهایت با رشد ۰.۵ درصدی به کار خود پایان داد. شاخص نزدک با افزایش یک درصدی و شاخص داوجونز با رشد ۰.۳ درصدی نیز در سطوح رکورد بسته شدند. نکته قابل توجه معاملات امروز، جهش ۲.۴ درصدی شاخص راسل ۲۰۰۰ بود که از بالاترین سطح سال ۲۰۲۴ عبور کرد و اکنون رکورد تاریخی سال ۲۰۲۱ خود را به چالش می‌کشد. این روند صعودی در حالی ادامه دارد که هر سه شاخص اصلی آمریکا - S&P 500، نزدک و داوجونز - بار دیگر در سطوح رکورد تاریخی بسته شدند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای سهام آمریکا پس از نوسانات شدید با افت جزئی بسته شدند

علیرغم کاهش نرخ بهره توسط فدرال رزرو آمریکا و بانک مرکزی کانادا، اظهارنظرهای مقامات به اندازه کافی نرم نبود تا روند صعودی در بازارهای سهام را حفظ کند و شاخص‌های اصلی با افت جزئی بسته شدند. این افت در حالی رخ داد که شاخص‌ها بسیار بالاتر از کف قیمت خود قرار داشتند که کمی پس از اظهارات پاول مبنی بر اینکه این یک «کاهش مدیریت ریسک» است، ثبت شده بود. تغییرات پایانی شاخص‌های اصلی بورس آمریکای شمالی: • اس‌اندپی500: منفی ۰.۲ درصد • نزدک: منفی ۰.۴ درصد • داوجونز: مثبت ۰.۵ درصد • راسل ۲۰۰۰: مثبت ۰.۴ درصد • TSX تورنتو: مثبت ۰.۱ درصد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص‌های اصلی بورس آمریکا با افت اندک بسته شدند

شاخص‌های اصلی بورس آمریکا در پایان معاملات روز سه‌شنبه با کاهش اندک بسته شدند. این افت در حالی رخ داد که معامله‌گران در آستانه تصمیم نرخ بهره کمیته بازار آزاد فدرال رزرو (FOMC) فردا، به فروش دارایی‌های خود اقدام کردند. معاملات با نوسان زیادی همراه بود؛ شاخص‌ها ابتدا با رشد آغاز شدند اما سپس وارد محدوده منفی شدند. شاخص‌های S&P و نزدک در طول روز به بالاترین سطح تاریخی خود رسیدند (به ترتیب ۶۶۲۶.۹۹ و ۲۲۳۹۷.۵۰ واحد) اما نتوانستند این سطوح را حفظ کنند. شاخص نزدک ۱۰۰ پس از ۹ روز رشد متوالی با افت ۰.۰۸ درصدی، روند صعودی خود را متوقف کرد. شاخص مرکب نزدک نیز که در ۸ جلسه از ۹ جلسه اخیر رشد کرده بود، با کاهش اندکی مواجه شد. ارقام نهایی شاخص‌ها: داوجونز: ۰.۲۷ درصد کاهش اس‌اندپی500: ۰.۱۳ درصد کاهش نزدک: ۰.۰۷ درصد کاهش راسل ۲۰۰۰: ۰.۰۹ درصد کاهش در بین ۱۱ بخش اصلی شاخص S&P، پنج بخش رشد و شش بخش افت را تجربه کردند. بخش انرژی با رشد ۱.۷۴ درصدی بهترین عملکرد را داشت، در حالی که بخش یوتیلیتی با افت ۱.۸۱ درصدی ضعیف‌ترین عملکرد را ثبت کرد. سایر بخش‌های مهم شامل کالاهای مصرفی اختیاری (+۰.۸۲%)، مخابرات (+۰.۲۷%) و بهداشت و درمان (+۰.۰۳%) در محدوده مثبت، و مالی (-۰.۵۷%)، املاک (-۰.۶۸%) و تکنولوژی (-۰.۲۰%) در محدوده منفی قرار گرفتند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هاوزر، عضو بانک استرالیا: صندوق‌های بازنشستگی باید وثیقه بیشتری تأمین کنند

هاوزر، یکی از مقامات بانک مرکزی استرالیا، اعلام کرد که صندوق‌های بازنشستگی احتمالاً باید الزامات حاشیه‌ای و وثیقه‌ای بیشتری را برای موقعیت‌های پوشش ریسک خود رعایت کنند. او افزود که این صندوق‌ها در آینده باید دامنه ارائه‌دهندگان خدمات پوشش ریسک خود را گسترش و متنوع‌سازی کنند. با توجه به کمبود دارایی‌های داخلی، احتمالاً سرمایه‌گذاری‌های خارجی صندوق‌های بازنشستگی افزایش خواهد یافت. هاوزر پیش‌بینی کرد که حجم کل پوشش ریسک ارزی (FX hedge book) طی دهه آینده به ۱ تریلیون دلار استرالیا خواهد رسید. همچنین انتظار می‌رود کل دارایی‌های صندوق‌های بازنشستگی تا ۱۸۰٪ تولید ناخالص داخلی رشد کند. او تأکید کرد که دلار استرالیا همچنان به‌عنوان یک ابزار پوشش طبیعی برای دارایی‌های پرریسک جهانی عمل می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سارا هانتر، عضو بانک استرالیا: تصمیم‌گیری بر اساس داده‌ها خواهد بود

سارا هانتر، معاون بانک مرکزی استرالیا، اعلام کرد که نرخ تورم تقریباً به نقطه میانی هدف ۲ تا ۳ درصدی نزدیک شده و اقتصاد کشور نیز در وضعیت نزدیک به اشتغال کامل قرار دارد. او در یک رویداد صنعتی در سیدنی گفت: «ما در حال پایش شرایط هستیم و منتظر می‌مانیم. هیئت‌مدیره بر اساس داده‌ها سیاست‌گذاری خواهد کرد. هیچ‌چیز قطعی نیست، اما در حال حاضر امیدواریم بتوانیم شرایط فعلی را حفظ کنیم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص‌های نزدک و S&P با ثبت رکوردهای جدید بسته شدند

در حالی که بازار منتظر تصمیم کمیته بازار آزاد فدرال رزرو (FOMC) در روز چهارشنبه است، سهام آمریکا با امید به کاهش نرخ بهره و چشم‌انداز کاهش‌های بیشتر تا پایان سال، روند صعودی را ادامه دادند. شاخص نزدک با رشد ۰.۹۴ درصدی پیشتاز بود و در سطح ۲۲،۳۴۸.۷۵ واحد به رکورد تاریخی جدیدی رسید. شاخص S&P 500 نیز با افزایش ۰.۴۷ درصدی در سطح ۶،۶۱۵.۲۸ واحد، رکورد دیگری را ثبت کرد. سهام تسلا با رشد ۳.۶۲ درصدی بسته شد، در حالی که آلفابت با جهش ۴.۵۳ درصدی، ارزش بازار ۳ تریلیون دلاری را رد کرد و به جمع مایکروسافت، اپل و انویدیا در باشگاه شرکت‌های با ارزش بیش از ۳ تریلیون دلار پیوست. شاخص داوجونز با افزایش ۴۹.۲۳ واحدی معادل ۰.۱۱ درصد در سطح ۴۵،۸۸۳.۴۵ بسته شد. راسل ۲۰۰۰ که نماینده شرکت‌های کوچک است، ۰.۳۴ درصد رشد کرد. در میان بخش‌های S&P، خدمات مخابراتی با رشد ۲.۳۴ درصدی بهترین عملکرد را داشت، در حالی که کالاهای مصرفی و بهداشت و درمان با افت بیش از یک درصد، ضعیف‌ترین بخش‌ها بودند. سهام انویدیا علی‌رغم اعلام چین مبنی بر عدم رعایت قوانین ضدانحصار، بدون تغییر بسته شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رکوردشکنی نزدک با هجوم سرمایه‌گذاران به سهام فناوری

شاخص نزدک امروز با جهشی چشمگیر به رکورد تازه‌ای رسید و با رشد ۱۹۷ واحدی معادل ۰.۹۰ درصد، در سطح ۲۲٬۳۳۹ واحد ایستاد. بالاترین رقم ثبت‌شده نیز ۲۲٬۳۴۰.۹۱ واحد بود که نشان از تداوم موج صعودی در سهام فناوری دارد. پیشتاز این صعود تسلا بود که با رشد ۶.۴۵ درصدی رکورددار معاملات شد. گزارش‌ها نشان می‌دهد ایلان ماسک حدود یک میلیارد دلار سهام تسلا را در بازار آزاد خریداری کرده است؛ اقدامی که به‌عنوان رأی اعتماد به آینده شرکت تلقی شده و موجی از خرید را در میان سرمایه‌گذاران برانگیخته است. در کنار تسلا، دیگر برندگان روز شامل شرکت‌های فناوری و مصرفی بودند: سهم Chewy با رشد ۵.۴۲ درصدی به‌دلیل خوش‌بینی نسبت به تداوم تقاضا در بازار آنلاین محصولات حیوانات خانگی. سهم ASML ADR با صعود ۵.۳۷ درصدی به‌دنبال تقویت تقاضا در صنعت نیمه‌هادی. سهم Western Digital با افزایش ۵.۲۴ درصدی در پی چشم‌انداز بهبود بازار حافظه. سهم Roblox با رشد ۴.۵۵ درصدی در سایه انتظارات مثبت برای بخش بازی و متاورس. سهم Tapestry و Intel به ترتیب با رشد ۴.۳۴ و ۴.۰۵ درصدی، تحت تأثیر جریان قوی در بخش لوکس و شتاب در حوزه هوش مصنوعی. سهام Alphabet و Oracle نیز به‌ترتیب با رشد ۳.۶۵ و ۳.۲۸ درصدی از تبلیغات آنلاین و سرویس‌های ابری مبتنی بر هوش مصنوعی بهره بردند. در سایر شاخص‌ها، S&P 500 با رشد ۳۱ واحدی معادل ۰.۴۷ درصد به ۶۶۱۴.۶۹ واحد رسید و به رکورد جدیدی دست یافت. در مقابل، شاخص داو جونز با افت ۴۸ واحدی یا ۰.۱۱ درصد تا سطح ۴۵٬۷۸۷.۶۶ واحد عقب‌نشینی کرد که بیشترین فشار نزولی از سوی سهام شرکت‌هایی مانند Amgen، McDonald's، Sherwin-Williams و 3M وارد شد. شاخص راسل ۲۰۰۰ نیز با رشد ملایم ۷.۶۹ واحدی یا ۰.۳۲ درصد به ۲۴۰۴.۷۳ واحد رسید. به‌طور کلی، ورود سرمایه‌های تازه به سهام فناوری و موج امید به رشد بخش هوش مصنوعی، بازار نزدک را به سمت رکوردهای تاریخی سوق داده و تفاوت محسوسی با عملکرد دیگر شاخص‌های وال‌استریت ایجاد کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ پیشنهاد داده گزارش مالی شرکت‌ها از سه‌ماهه به شش‌ماهه تغییر کند

ترامپ: در صورت تأیید کمیسیون بورس و اوراق بهادار آمریکا (SEC)، شرکت‌ها و مؤسسات نباید مجبور به ارائه گزارش‌های مالی به‌صورت سه‌ماهه باشند، بلکه باید هر شش ماه یک‌بار گزارش دهند. این تغییر می‌تواند باعث صرفه‌جویی در هزینه‌ها شود و به مدیران اجازه دهد تمرکز بیشتری بر مدیریت صحیح شرکت‌های خود داشته باشند. آیا تا به حال شنیده‌اید که «چین با دیدگاه ۵۰ تا ۱۰۰ ساله شرکت‌ها را اداره می‌کند، در حالی که ما شرکت‌هایمان را بر اساس گزارش‌های سه‌ماهه مدیریت می‌کنیم؟» این اصلاً خوب نیست!

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر