TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بازار طلا زیر ذره‌بین تحلیلگران؛ آیا حمایت 5000 دلاری مانع سقوط بازار خواهد شد؟

در یک نگاه نظرسنجی هفتگی کیتکو نشان می‌دهد بازار طلا در کوتاه‌مدت در وضعیت ابهام و دودستگی قرار دارد؛ جایی که تحلیلگران وال‌استریت میان سناریوی صعود و نزول تقریباً به‌طور برابر تقسیم شده‌اند، اما سرمایه‌گذاران خرد همچنان تمایل ملایمی به ادامه رشد قیمت دارند. مهم‌ترین عامل اثرگذار بر طلا در شرایط فعلی، برهم‌کنش میان جنگ خاورمیانه، بازده اوراق خزانه‌داری، دلار و بازار انرژی است؛ به‌طوری که بخشی از کارشناسان معتقدند طلا فعلاً بیشتر از آنکه از تقاضای پناهگاه امن نیرو بگیرد، از مسیر نوسانات سهام، نرخ‌ها و نفت تأثیر می‌پذیرد. در حالی که برخی تحلیلگران حفظ حمایت ۵۰۰۰ دلاری را نشانه‌ای از تاب‌آوری بازار می‌دانند، گروهی دیگر هشدار می‌دهند که اگر این سطح شکسته شود، طلا می‌تواند وارد فاز اصلاحی عمیق‌تر یا حتی یک روند نزولی چندماهه شود؛ به‌ویژه اگر نرخ‌های بهره بالا بماند و فشار فروش در دارایی‌های ریسکی ادامه پیدا کند. قیمت طلا در طول هفته گذشته تقریباً تمام محدوده قیمتی بین ۵۰۰۰ تا ۵۲۴۰ دلار را پیمود؛ حرکتی که ابتدا با رشد نسبتاً پایدار تا صبح سه‌شنبه همراه بود، اما در ادامه با یک روند نزولی طولانی و تدریجی تا بعدازظهر جمعه جایگزین شد. افزایش نگرانی سرمایه‌گذاران نسبت به احتمال طولانی‌تر و پیچیده‌تر شدن درگیری‌ها در خاورمیانه از عوامل اصلی این چرخش در روند بازار به شمار می‌رفت. معاملات طلا در بازار نقدی هفته را با قیمت ۵٬۱۵۹.۲۶ دلار به ازای هر اونس آغاز کرد. با این حال، بخش پرنوسان و نزولی بازار خیلی زود خود را نشان داد و قیمت فلز زرد در شامگاه یکشنبه (به وقت شرق آمریکا) با سقوطی سریع تا ۵٬۰۳۶.۲۵ دلار در ساعت ۸ شب عقب‌نشینی کرد. پس از آنکه طلا بار دیگر سطح ۵٬۱۰۰ دلار را پس گرفت، روندی تدریجی اما پیوسته از رشد آغاز شد. در این مسیر، قیمت نقدی ابتدا تا ۵٬۱۴۰ دلار در ساعت ۳:۱۵ بعدازظهر، سپس تا ۵٬۱۵۳ دلار در ساعت ۶:۴۵ عصر و در نهایت تا حدود ۵٬۱۸۴ دلار در ساعت ۹:۴۵ شب دوشنبه افزایش یافت. در حالی که چندین تلاش برای عبور از سطح ۵٬۱۹۰ دلار در جریان معاملات سشن‌های آسیا و اروپا ناکام ماند، با آغاز فعالیت معامله‌گران آمریکای شمالی، بازار جان تازه‌ای گرفت. تنها ۱۵ دقیقه پیش از بازگشایی بازار سهام، معامله‌گران توانستند قیمت طلا را تا ۵٬۲۲۱ دلار بالا ببرند و این فلز گران‌بها در نهایت حوالی ساعت ۱۱:۳۰ صبح سه‌شنبه به اوج هفتگی خود نزدیک ۵٬۲۴۰ دلار در هر اونس رسید. با این حال، حضور طلا در این سطوح بالا چندان دوام نیاورد. سومین تلاش برای ثبت سقف جدید کمی پس از ساعت ۱ بعدازظهر با شکست مواجه شد و قیمت دوباره به زیر ۵٬۲۰۰ دلار بازگشت. با تبدیل شدن این سطح به یک مقاومت قدرتمند، روندی نزولی و پیوسته در بازار شکل گرفت؛ به‌طوری که قیمت تا عصر چهارشنبه به حدود ۵٬۱۳۴ دلار کاهش یافت. صبح زود پنج‌شنبه نیز تلاش دیگری برای بازپس‌گیری سطح ۵٬۱۹۰ دلار بی‌نتیجه ماند و طلا بار دیگر تحت فشار فروش قرار گرفت؛ به‌گونه‌ای که اندکی پس از بسته شدن بازار سهام آمریکای شمالی به ۵٬۰۷۲ دلار در هر اونس سقوط کرد. در ادامه، معاملات سشن‌های آسیایی و اروپایی در محدوده‌ای حدود ۴۰ دلار در دو سوی سطح ۵٬۱۰۰ دلار در نوسان بود. اما با آغاز معاملات جمعه در آمریکای شمالی، فشار فروش بار دیگر تشدید شد و قیمت طلا ظرف تنها یک ساعت از ۵٬۱۱۲ دلار به ۵٬۰۴۲ دلار سقوط کرد. در حوالی ظهر جمعه نیز فلز زرد کمترین سطح هفتگی خود در نزدیکی ۵٬۰۳۰ دلار را ثبت کرد و در نهایت معاملات هفته را در نزدیکی پایان بازار، تنها اندکی بیش از ۱۰ دلار بالاتر از سطح حمایتی کلیدی ۵٬۰۰۰ دلار در هر اونس به پایان رساند. جدیدترین نظرسنجی هفتگی کیتکو درباره چشم‌انداز طلا نشان داد که در وال‌استریت، تحلیلگران نسبت به مسیر کوتاه‌مدت این فلز گران‌بها دچار تردید و دودستگی شده‌اند؛ در مقابل، سرمایه‌گذاران خرد موسوم به مین‌استریت، با وجود یک هفته دیگر از عملکرد ضعیف قیمت، همچنان به‌طور ملایمی به سناریوی صعودی متمایل هستند. جیمز استنلی، استراتژیست ارشد بازار در Forex.com، در پاسخ به پرسش درباره جهت بعدی طلا، از سناریوی صعودی حمایت کرد. به گفته او، «طلا توانسته سطح ۵۰۰۰ دلار را در بازار نقدی حفظ کند؛ موضوعی که به اعتقاد من اهمیتش بیش از چیزی است که بسیاری تصور می‌کنند.» او افزود این رفتار قیمتی نشان‌دهنده پذیرش فزاینده این سطوح از سوی بازار است و تا زمانی که این وضعیت ادامه داشته باشد، خریداران همچنان فرصت خواهند داشت برای یک موج صعودی دیگر تلاش کنند. در مقابل، ریچ چکان، رئیس و مدیر عملیاتی Asset Strategies International، دیدگاهی نزولی برای هفته پیش‌رو مطرح کرد. او اظهار داشت که با وجود آنکه از منظر بنیادین، بازار طلا در شرایط فعلی مستعد حرکت به سطوح بالاتر به نظر می‌رسد، اما هفته آینده به دلیل برگزاری نشست کمیته بازار آزاد فدرال رزرو (FOMC) اهمیت ویژه‌ای دارد؛ نشستی که قرار است در روزهای سه‌شنبه و چهارشنبه برگزار شود. چکان بر این باور است که فدرال رزرو احتمالاً نرخ بهره را بدون تغییر حفظ خواهد کرد؛ تصمیمی که از نظر او نیز همان چیزی است که باید رخ دهد. او توضیح داد با توجه به اینکه نرخ‌های بهره اکنون در محدوده ۳.۵ درصد قرار دارد و نرخ رسمی تورم نیز حدود ۲.۵ درصد است، بازدهی واقعی نزدیک به ۱ درصد قرار می‌گیرد؛ سطحی که از نگاه او نباید اثر معناداری بر بازار طلا داشته باشد. او در ادامه تأکید کرد که با تداوم جنگ‌ها و در شرایطی که انگیزه چندانی برای ترجیح سپرده‌های مدت‌دار به طلا وجود ندارد، اعلامیه هفته آینده فدرال رزرو از منظر بنیادی باید رویدادی کم‌اهمیت برای بازار باشد. با این حال، چکان انتظار دارد که قیمت طلا در واکنش اولیه به تثبیت نرخ بهره عقب‌نشینی کند، زیرا بازار احتمالاً این تصمیم را در کوتاه‌مدت به‌عنوان خبری منفی برای طلا تفسیر خواهد کرد؛ برداشتی که می‌تواند فشار موقتی بر قیمت فلز زرد وارد کند. آدریان دی، رئیس Adrian Day Asset Management، نیز چشم‌انداز طلا را صعودی ارزیابی کرد. او معتقد است عوامل پولی بار دیگر در حال بازپس‌گیری نقش خود به‌عنوان محرک اصلی بازار طلا هستند و این اثرگذاری، به‌ویژه پس از پایان درگیری ایران، حتی پررنگ‌تر نیز خواهد شد. به گفته او، تا آن زمان نوساناتی مقطعی بر پایه تحولات میدانی و اطلاعیه‌های سیاسی ادامه خواهد داشت، اما در نهایت، واکنش‌های اولیه ژئوپلیتیکی معمولاً جای خود را به اثرگذاری عمیق‌تر متغیرهای پولی می‌دهند؛ متغیرهایی که در افق میان‌مدت، جهت اصلی قیمت طلا را تعیین می‌کنند. دی در ادامه افزود که طی دو هفته اخیر، از زمان آغاز بمباران‌ها، طلا عملاً تصویری آینه‌ای از دلار ارائه کرده است؛ رفتاری که به‌گفته او، تا حد زیادی بازتاب‌دهنده تحولات جنگ و اثر آن بر جریان‌های ریسک‌گریزی در بازارهای جهانی بوده است. در سوی دیگر، دنیل پاویلونیس، کارگزار ارشد کالا در RJO Futures، بر این باور است که طلا و نقره همچنان از مسیر بازار سهام تبعیت خواهند کرد؛ بازاری که خود در شرایط کنونی رابطه‌ای معکوس با بازده اوراق خزانه‌داری آمریکا دارد. او همچنین انتظار دارد که شاخص‌های سهام در کوتاه‌مدت با فشار نزولی بیشتری مواجه شوند. پاویلونیس توضیح داد که در بازار فلزات، همه‌چیز به انرژی و به‌ویژه به منحنی بازده گره خورده است؛ با تمرکز ویژه بر بازده اوراق ۱۰ ساله آمریکا. از نگاه او، تا زمانی که این بازده‌ها به افزایش خود ادامه دهند، فشار بر طلا و نقره نیز پابرجا خواهد ماند. او همچنین تأکید کرد که تحولات آخر هفته می‌تواند برای بازارها تعیین‌کننده باشد. به گفته او، از یک‌سو احتمال افزایش حضور نظامی آمریکا در خاورمیانه و حتی استقرار نیروهای زمینی مطرح است؛ عاملی که می‌تواند بر نگرانی‌ها بیفزاید. اما از سوی دیگر، عبور برخی نفتکش‌های هندی از تنگه و احتمال تداوم این روند، همراه با احتمال حضور کشتی‌های چینی، می‌تواند این برداشت را ایجاد کند که بخش بزرگی از جریان نفتی که پیش‌تر از این مسیر عبور می‌کرده، در حال بازگشت است؛ موضوعی که در صورت تحقق، ممکن است به آرام‌تر شدن فضای بازار کمک کند. با این حال، او هشدار داد که همه این سناریوها هنوز در هاله‌ای از ابهام قرار دارند و بازار بیش از هر چیز به اتفاقاتی چشم دوخته که ممکن است طی تعطیلات آخر هفته رخ دهد. از نگاه پاویلونیس، امید اصلی این است که هر تحول احتمالی تا صبح دوشنبه هضم شده باشد و بازارها بتوانند با آرامش بیشتری فعالیت خود را از سر بگیرند. او در جمع‌بندی دیدگاه خود تصریح کرد که تا زمانی که نرخ‌ها به دلیل رشد قیمت نفت و انرژی و نیز ریسک اختلال در انتقال انرژی به اروپا و آسیا بالاتر می‌روند، فلزات گران‌بها نیز در معرض فشار فروش قرار خواهند داشت. در مقابل، اگر بازده‌ها کاهش پیدا کنند، این فضا می‌تواند به رشد هم‌زمان طلا، نقره و حتی سهام منجر شود. اما به محض آنکه قیمت نفت دوباره اوج بگیرد، احتمال بازگشت موج فروش در سراسر بازارها نیز افزایش خواهد یافت. پاویلونیس همچنین بر این باور است که حملات ایران به کشورهای همسایه، بخشی از یک راهبرد دوگانه را دنبال می‌کند: از یک‌سو مختل کردن صادرات نفت این کشورها و از سوی دیگر، وادار کردن آن‌ها به فروش اوراق خزانه‌داری آمریکا و سایر دارایی‌های دلاری. او در تشریح این دیدگاه اظهار داشت که یکی از اهداف احتمالی چنین حملاتی، وارد کردن فشار مالی به مراکز منطقه‌ای ثروت و سرمایه است. به گفته او، هدف قرار دادن دبی صرفاً یک اقدام نظامی یا نمادین نیست، بلکه می‌تواند تلاشی برای تضعیف ثبات اقتصادی این مرکز مالی باشد. از منظر او، ساختار اقتصادی دبی به‌شدت به حضور سرمایه‌گذاران، نیروی کار خارجی و جریان آزاد سرمایه وابسته است و هرگونه خروج گسترده جمعیت یا سرمایه می‌تواند این تعادل را با اختلال جدی مواجه کند. پاویلونیس استدلال می‌کند که در چنین شرایطی، کشورهای نفتی ممکن است برای تأمین نقدینگی و تقویت امنیت داخلی، ناچار شوند بخشی از دارایی‌های خارجی خود را نقد کنند. او توضیح داد کشورهایی که منبع اصلی درآمدشان صادرات نفت است، معمولاً بخش مهمی از مازاد درآمد خود را در اوراق خزانه‌داری آمریکا، سهام و طلا سرمایه‌گذاری می‌کنند. در نتیجه، هنگامی که به نقدینگی فوری نیاز داشته باشند، سریع‌ترین مسیر، فروش اوراق قرضه و سهام و استفاده از منابع حاصل برای تثبیت شرایط داخلی خواهد بود. بر پایه همین سناریو، او انتظار دارد که بازار سهام و فلزات گران‌بها همچنان تحت فشار نزولی باقی بمانند. به گفته او، سهام و طلا در شرایط فعلی تا حد زیادی در یک مسیر مشترک حرکت می‌کنند و به‌ویژه نقره نیز از همین الگو پیروی می‌کند. از نگاه پاویلونیس، نشانه‌های ضعف در بازار سهام در حال افزایش است و این بازار ممکن است وارد یک موج نزولی تازه شود؛ حرکتی که از نظر او می‌تواند مشابه افتی باشد که در آوریل سال گذشته مشاهده شد. او افزود اگر این ارزیابی درست باشد، باید انتظار داشت که قیمت نفت نیز یا به سقف‌های جدید برسد یا دست‌کم بار دیگر به اوج‌های قبلی بازگردد. در چنین فضایی، بهبود شرایط بازارها به این زودی رخ نخواهد داد و احتمالاً پیش از بازگشت آرامش، دوره‌ای از آشفتگی و فشار بیشتر در پیش خواهد بود. پاویلونیس در پایان، سناریویی حتی تهاجمی‌تر را نیز منتفی ندانست و گفت بازگشت قیمت طلا به محدوده ۴۲۰۰ دلار را کاملاً غیرممکن نمی‌داند؛ هرچند تحقق چنین سطحی مستلزم تشدید قابل‌توجه فشارها در بازارهای جهانی و افزایش هم‌زمان تنش در دارایی‌های ریسکی، بازار انرژی و نرخ‌های بهره خواهد بود. در نظرسنجی این هفته کیتکو نیوز، در مجموع ۱۵ تحلیلگر شرکت کردند؛ نظرسنجی‌ای که تصویر آن از وال‌استریت، نوعی تعادل کامل اما ناآرام را نشان می‌داد؛ وضعیتی که در آن بازارهای مالی در انتظارند ببینند مسیر درگیری ایران در نهایت به کدام سو متمایل می‌شود. از میان این کارشناسان، ۶ نفر معادل ۴۰ درصد پیش‌بینی کردند که قیمت طلا در هفته پیش رو افزایش خواهد یافت، در حالی که ۶ تحلیلگر دیگر، معادل ۴۰ درصد، انتظار کاهش قیمت را داشتند. سه نفر باقی‌مانده، برابر با ۲۰ درصد کل شرکت‌کنندگان نیز بر این باور بودند که در کوتاه‌مدت، توازن ریسک‌ها به‌گونه‌ای است که نمی‌توان برتری روشنی برای هیچ‌یک از دو سناریوی صعودی یا نزولی قائل شد. در همین حال، در نظرسنجی آنلاین کیتکو ۲۷۰ رأی به ثبت رسید؛ جایی که احساسات سرمایه‌گذاران خرد موسوم به مین‌استریت نسبت به هفته قبل تقریباً بدون تغییر باقی ماند، با این تفاوت که بخشی از بدبینی پیشین جای خود را به نگاهی متعادل‌تر داده است. در این میان، ۱۶۹ معامله‌گر خرد، معادل ۶۳ درصد، انتظار داشتند که قیمت طلا در هفته آینده افزایش یابد. در مقابل، ۳۲ نفر، برابر با ۱۲ درصد، پیش‌بینی کردند که فلز زرد با افت قیمت مواجه شود. همچنین ۶۹ سرمایه‌گذار، معادل ۲۶ درصد از کل مشارکت‌کنندگان، بر این باور بودند که بازار در هفته پیش رو وارد فاز نوسان خنثی و تثبیت قیمت خواهد شد. طبق بررسی‌های یوتوتایمز؛ تقویم داده‌های اقتصادی هفته آینده، بیش از هر چیز تحت‌سلطه اعلام تصمیمات نرخ بهره خواهد بود؛ جایی که بانک‌های مرکزی استرالیا، کانادا، ایالات متحده، ژاپن، سوئیس، انگلستان و منطقه یورو، به همین ترتیب، تصمیمات سیاست پولی خود را اعلام خواهند کرد. در کنار این رویدادهای کلیدی، بازارها همچنین مجموعه‌ای از به‌روزرسانی‌ها درباره وضعیت برخی از مهم‌ترین قطب‌های تولیدی آمریکا، شرایط بازار مسکن که همچنان تحت فشار باقی مانده، و نیز داده‌های مربوط به تورم تولیدکننده را دریافت خواهند کرد. “ «مجموعه‌ی این شاخص‌ها می‌توانند در شکل‌دهی به انتظارات سرمایه‌گذاران نسبت به مسیر اقتصاد آمریکا و در نتیجه چشم‌انداز طلا نقش مهمی ایفا کنند.» محمد زمانی مارک چندلر، مدیرعامل Bannockburn Global Forex، در ارزیابی خود از وضعیت بازار گفت طلا در ابتدای هفته توانست حمایت خود را در نزدیکی ۵۰۰۰ دلار حفظ کند. به گفته او، این فلز گران‌بها همچنان در همان بازه‌ای معامله می‌شود که در ۳ مارس شکل گرفته بود؛ محدوده‌ای میان ۴۹۹۶ تا ۵۳۸۱ دلار. چندلر افزود که سطح ۵۱۶۰ دلار می‌تواند به‌عنوان مقاومت عمل کند و عبور قیمت از ۵۲۰۷ دلار، لحن تکنیکال بازار را به‌وضوح تقویت خواهد کرد. او همچنین اشاره کرد که انتشار داده‌های اقتصادی ناامیدکننده از آمریکا، در کنار توقف شتاب رشد قیمت نفت، او را متمایل کرده است که برای هفته آینده سناریوی قیمت‌های بالاتر برای طلا را محتمل‌تر بداند. شان لاسک، هم‌مدیر پوشش ریسک تجاری در Walsh Trading، به کیتکو نیوز گفت که در شرایط کنونی با دقت در حال رصد برهم‌کنش میان بازار سهام، طلا، انرژی و بازده اوراق خزانه‌داری آمریکا است؛ مجموعه‌ای از متغیرها که به گفته او در حال حاضر بیش از هر عامل دیگری جهت حرکت بازار فلزات گران‌بها را تعیین می‌کنند. او اظهار داشت که بازده اوراق در حال افزایش است، بازار سهام تحت فشار قرار دارد و فلزات نیز همانند سهام در مسیر نزولی حرکت می‌کنند؛ درست همان‌گونه که طی سه سال گذشته در مسیر صعودی نیز همراه سهام بالا آمده بودند. لاسک تأکید کرد که در این مقطع، تقاضای پناهگاه امن برای طلا یا بسیار محدود بوده یا اساساً شکل نگرفته است، زیرا قیمت نه‌تنها به سقف‌های جدید نرسیده، بلکه حتی به نزدیکی آن‌ها هم نزدیک نشده است. او در ادامه افزود که طی دو هفته گذشته، هر زمان قیمت نفت عقب‌نشینی کرده، بازار سهام با رشد مواجه شده و فلزات نیز همراه آن بالا آمده‌اند. در مقابل، هر زمان جهت حرکت معکوس شده، بازارها این پیام را مخابره کرده‌اند که فلزات نیز در حال دنبال کردن افت بازار سهام هستند. به گفته لاسک، این افت هنوز حالت بحرانی پیدا نکرده و بازار طلا به‌طور ناگهانی به زیر ۵۰۰۰ دلار در هر اونس سقوط نکرده است، اما آنچه به‌وضوح دیده می‌شود، نبود یک رالی قدرتمند و نیز فروش در هر موج صعودی کوتاه‌مدت است. به اعتقاد او، طلا فعلاً در محدوده‌ای میان ۵۰۰۰ تا ۵۲۰۰ دلار در نوسان مانده و نقره نیز بار دیگر به محدوده میانی ۸۰ دلار بازگشته است. این رفتار قیمتی از نگاه لاسک نشانه بازاری است که هنوز تصمیم نهایی خود را نگرفته و بیشتر در وضعیت انتظار قرار دارد تا واکنشی روشن به تحولات بعدی نشان دهد. او تصریح کرد که بازار اکنون در مرحله‌ای قرار دارد که منتظر است ببیند جنگ ایران به کدام سمت حرکت می‌کند و مهم‌تر از آن، این درگیری چه مدت ادامه خواهد داشت. به گفته او، برآوردهای اولیه از بازه‌ای حدود ۳۰ روز، چهار هفته یا حتی پنج هفته سخن گفته‌اند و با رسیدن به پایان دومین هفته در روز شنبه، اکنون پرسش اصلی این است که این روند تا چه زمانی ادامه پیدا خواهد کرد. لاسک همچنین خاطرنشان کرد که با توجه به لحن مواضع طرف‌ها، در حال حاضر نشانه‌ای از نزدیک بودن یک توافق فوری دیده نمی‌شود. لاسک گفت بخش قابل‌توجهی از سرمایه‌گذاران و معامله‌گران همچنان دارای پوزیشن‌های خرید سنگین در بازار فلزات گران‌بها هستند؛ بنابراین طبیعی است که هم‌زمان با عقب‌نشینی بازار سهام و افزایش نااطمینانی، بخشی از این پوزیشن‌ها را ببندند و به شناسایی سود یا کاهش ریسک روی بیاورند. او بار دیگر تأکید کرد که باید در نظر داشت بخش عمده‌ای از رالی صعودی طلا و نقره در سه سال گذشته، هم‌راستا با رشد بازار سهام شکل گرفته است. به بیان دیگر، رابطه میان این دو بازار در این دوره معکوس نبوده، بلکه هر دو در یک جهت حرکت کرده‌اند. از نگاه لاسک، آنچه اکنون در بازار مشاهده می‌شود در واقع بخشی از باز شدن همین معامله مشترک است؛ به این معنا که وقتی بازار سهام وارد فاز افت و اصلاح می‌شود، فلزات گران‌بها نیز همراه آن تحت فشار قرار می‌گیرند. او همچنین یادآور شد که بازار انرژی در بخش عمده‌ای از این سال‌ها، به‌ویژه از سال ۲۰۲۲ به این سو، نسبتاً مهار‌شده و کم‌رمق بوده است. به گفته او، به‌جز چند مقطع خاص از جمله حمله به تأسیسات هسته‌ای ایران در ماه ژوئن و چند رویداد مقطعی دیگر، بازار انرژی عمدتاً تحت فشار مازاد عرضه قرار داشت و عرضه به‌مراتب از تقاضا پیشی می‌گرفت. اما اکنون شرایط در حال تغییر است؛ زیرا وقوع جنگ باعث شده جهت حرکت بازار انرژی معکوس شود و همین مسئله به‌مرور بر سایر بازارها نیز اثر بگذارد. لاسک در ادامه افزود از منظر یک سرمایه‌گذار وفادار به طلا یا نقره، ممکن است اکنون زمان مناسبی برای خرید تازه نباشد. از نگاه او، برخی فعالان این بازار احتمالاً ترجیح می‌دهند در این مقطع صبر کنند و ببینند قیمت‌ها تا چه سطحی می‌توانند پایین بیایند. دلیل این رویکرد آن است که پس از تکمیل فرآیند تخلیه پوزیشن‌ها و فروکش کردن فشار فروش، معمولاً زمینه برای شکل‌گیری یک موج صعودی تازه و چندماهه فراهم می‌شود. او در نهایت پیش‌بینی کرد که در کوتاه‌مدت، قیمت طلا پیش از هرگونه بازیابی، احتمالاً به زیر ۵۰۰۰ دلار در هر اونس خواهد رفت و حتی ممکن است پس از آن نیز با فشار فروش بیشتری روبه‌رو شود. به اعتقاد لاسک، طلا فعلاً برای مدتی دیگر در کنار بازار سهام حرکت خواهد کرد و تا این لحظه نیز رفتار بازار دقیقاً همین الگو را نشان داده است. از این رو، او هنوز عاملی نمی‌بیند که بتواند این همبستگی را در آینده نزدیک از بین ببرد. ✔️ بیشتر بخوانید: تورم، CPI و سیاست پولی؛ پیوندی کلیدی در تحلیل اقتصاد کلان الکس کوپتسیکویچ، تحلیلگر ارشد بازار در FxPro، نیز در گفت‌وگو با کیتکو نیوز اعلام کرد که انتظار دارد قیمت طلا در هفته آینده بار دیگر با کاهش مواجه شود. او گفت طلا در طول هفته گذشته اندکی بیش از ۳ درصد نوسان کرده؛ دامنه‌ای که با توجه به فضای ژئوپلیتیکی فعلی، می‌توان آن را نوعی آرامش نسبی و غیرمنتظره توصیف کرد. به گفته او، شاید نکته‌ای حتی عجیب‌تر این باشد که هم‌زمان با افزایش قیمت‌ها، فشار فروش نیز بیشتر شده است؛ رفتاری که در نگاه نخست، با روایت رایج از طلا به‌عنوان پناهگاه امن سرمایه در دوره‌های بی‌ثباتی همخوانی ندارد. کوپتسیکویچ واکنش کم‌رمق طلا به تنش‌های خاورمیانه را حاصل تقویت دلار آمریکا و افزایش بازده اوراق خزانه‌داری دانست. او توضیح داد که فشار بر فلزات گران‌بها در شرایطی شکل گرفته که از یک‌سو، احتمال کاهش نرخ بهره از سوی فدرال رزرو کمتر شده و از سوی دیگر، در واکنش به شوک نفتی، انتظارات برای سخت‌گیرانه‌تر شدن سیاست پولی در سایر بانک‌های مرکزی بزرگ رو به افزایش است. او افزود که حتی اگر از گمانه‌زنی‌ها فاصله بگیریم، باید پذیرفت که قیمت طلا از منظر تاریخی همچنان در سطوحی بسیار بالا قرار دارد. از این رو، به باور او، این مقطع می‌تواند زمان مناسبی باشد تا بازیگران بزرگ بازار به‌تدریج بخشی از سود انباشته‌شده از رالی دو سال و نیم اخیر را شناسایی کنند. کوپتسیکویچ در بخش تکنیکال نیز به یک سطح کلیدی اشاره کرد و گفت میانگین متحرک ۵۰ روزه در دو سال گذشته بارها به‌عنوان یک حمایت مهم عمل کرده و در حال حاضر در نزدیکی ۴۹۵۰ دلار قرار دارد. به گفته او، اگر قیمت در سطوح فعلی این حمایت را به سمت پایین بشکند، آن هم پس از چنین جهش چشمگیری در سال‌های اخیر، بازار می‌تواند وارد یک روند نزولی فرسایشی و چندماهه شود؛ الگویی که نمونه‌های آن در سال‌های ۲۰۲۰ و ۲۰۲۲ نیز مشاهده شده بود. با این حال، او تأکید کرد که سناریوی اصلی از نگاه این مؤسسه، صرفاً یک اصلاح موقت نیست، بلکه احتمال چرخش به یک بازار نزولی کامل است؛ الگویی شبیه آنچه پس از یک رالی چندساله در سال ۲۰۱۱ رخ داد. به بیان دیگر، از نگاه کوپتسیکویچ، طلا ممکن است در آستانه ورود به مرحله‌ای قرار گرفته باشد که در آن، روند صعودی بلندمدت جای خود را به یک فاز نزولی عمیق‌تر و ساختاری‌تر بدهد. جیم وایکوف، تحلیلگر ارشد کیتکو، نیز اعلام کرد که قیمت طلا و نقره در معاملات روز جمعه کاهش یافت؛ آن هم در شرایطی که معامله‌گران فلزات گران‌بها بیش از پیش نسبت به افزایش فشارهای تورمی ناشی از جنگ در خاورمیانه و رشد هزینه‌های انرژی نگران شده‌اند. از نگاه او، این ترکیب از ریسک‌های ژئوپلیتیکی و تورمی، فضای بازار را برای فلزات گران‌بها پیچیده‌تر کرده و موجب شده معامله‌گران با احتیاط بیشتری به تحولات کوتاه‌مدت نگاه کنند. وایکوف در ارزیابی تکنیکال خود گفت که هدف بعدی خریداران در قراردادهای فیوچرز طلای آوریل، ثبت یک کِلوز بالاتر از مقاومت مستحکم ۵٬۴۳۴.۱۰ دلار است؛ سطحی که معادل سقف هفته گذشته به شمار می‌رود. در مقابل، هدف بعدی فروشندگان در کوتاه‌مدت آن است که قیمت قراردادهای فیوچرز را به زیر حمایت تکنیکال مهم ۵٬۰۰۰ دلار سوق دهند. او همچنین توضیح داد که نخستین سطح مقاومت در بازار در سقف شبانه ۵٬۱۳۲.۴۰ دلار دیده می‌شود و پس از آن، سطح ۵٬۲۰۰ دلار به‌عنوان مقاومت بعدی مطرح است. از سوی دیگر، نخستین سطح حمایت در کف روز پنج‌شنبه یعنی ۵٬۰۵۸.۲۰ دلار قرار دارد و در صورت شکست آن، بازار می‌تواند تا کف هفتگی ۵٬۰۲۱.۲۰ دلار عقب‌نشینی کند. در زمان نگارش این مقاله UtoTimes، قیمت هر اونس طلای نقدی در سطح ۵٬۰۲۰.۶۰ دلار معامله می‌شد؛ سطحی که نشان‌دهنده افت ۲.۹۳ درصدی در مقیاس هفتگی و کاهش ۱.۱۵ درصدی در معاملات روزانه بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟

در یک نگاه طلا با تشدید تنش‌های ژئوپلیتیک، به‌ویژه ریسک درگیری آمریکا و ایران، موج تازه‌ای از تقاضای پناهگاه امن را تجربه کرد و با ثبت سقف هفتگی در محدوده ۵۲۸۰ دلار به کار خود پایان داد. نظرسنجی کیتکو نشان می‌دهد اکثریت تحلیلگران وال‌استریت و سرمایه‌گذاران خرد همچنان دیدگاه صعودی دارند و عبور پایدار از مقاومت ۵۲۵۰–۵۳۰۰ می‌تواند مسیر را به‌سوی ۵۵۰۰ دلار هموار کند. با این حال، برخی تحلیلگران نسبت به اصلاح کوتاه‌مدت هشدار می‌دهند؛ حمایت‌های ۵۱۱۰ و ۵۱۰۰ دلار نخستین خطوط دفاعی بازار محسوب می‌شوند و شکست آن‌ها می‌تواند فشار فروش مقطعی ایجاد کند. بهای فلزات گران‌بها در هفته گذشته نوساناتی تند و پرشتاب را تجربه کرد؛ جهش‌هایی که هم در ابتدای هفته و هم در واپسین ساعات معاملاتی رقم خورد و بار دیگر نشان دادند که تحولات ژئوپلیتیک همچنان موتور اصلی جریان‌های سرمایه‌گذاری در بازار طلا و نقره است. تشدید نااطمینانی‌های سیاسی، موج تازه‌ای از تقاضای دارایی‌های امن را به راه انداخت و مسیر قیمت‌ها را به‌طور محسوسی صعودی کرد. هر اونس طلای نقدی هفته را در سطح ۵۱۴۶.۵۹ دلار آغاز کرد و در همان ساعات ابتدایی، کفه معاملات به‌وضوح به سود خریداران سنگینی می‌کرد. بهای طلا تا ساعت ۹:۳۰ شب یکشنبه به ۵۱۷۴ دلار صعود کرد، اما این حرکت صعودی با اصلاحی مقطعی همراه شد و قیمت در حوالی ۳:۱۵ بامداد به محدوده حمایتی کوتاه‌مدت ۵۱۲۵ دلار عقب نشست. با آغاز فعالیت معامله‌گران آمریکای شمالی، جریان تازه‌ای از تقاضا وارد بازار شد و نخستین موج قدرتمند صعودی شکل گرفت؛ به‌گونه‌ای که قیمت از ۵۱۴۶ دلار در ساعت ۸:۴۵ صبح تا ۵۲۱۴ دلار در ۱۱:۱۵ افزایش یافت و نهایتاً در ساعت ۶ عصر به بالای ۵۲۴۵ دلار در هر اونس رسید. این سطح تا پیش از تحولات روز جمعه در ارتباط با ایران، به‌عنوان سقف هفتگی پابرجا ماند. در ادامه، فشار فروش در ساعات پایانی دوشنبه شدت گرفت و طلا تا حوالی ۵۱۶۵ دلار عقب نشست. صبح سه‌شنبه و هم‌زمان با آغاز معاملات آمریکای شمالی، روندی معکوس نسبت به روز دوشنبه رقم خورد؛ به‌طوری که قیمت‌ها تا نزدیکی حمایت ۵۱۰۰ دلار کاهش یافتند؛ سطحی که نیم ساعت پیش از بازگشایی بازار سهام لمس شد و پایین‌ترین نرخ هفتگی را ثبت کرد. با این حال، این عقب‌نشینی دوام چندانی نداشت. قیمت‌ها پیش از ساعت ۱ بعدازظهر بار دیگر به محدوده ۵۱۶۵ دلار بازگشتند و پس از اصلاحی دیگر تا سطح ۵۱۳۱ دلار در حوالی ۶:۱۵ عصر، طلا وارد فاز صعودی میانه هفته شد. بهای هر اونس در بامداد چهارشنبه مجدداً از مرز ۵۲۰۰ دلار عبور کرد و تا ظهر همان روز به ۵۲۱۵ دلار رسید. از این نقطه به بعد، بازار وارد تنها دوره تثبیت قابل‌توجه هفته شد؛ البته تثبیتی در سطوح بالا. طی معاملات چهارشنبه و پنج‌شنبه، قیمت طلا در کانالی فشرده میان ۵۱۵۰ تا ۵۲۰۰ دلار نوسان کرد و دامنه حرکات به‌تدریج محدودتر شد؛ نشانه‌ای از تجمیع انرژی پیش از حرکت بعدی. اما همان‌گونه که در هفته‌های اخیر بارها مشاهده شده، روز جمعه صحنه اصلی نوسانات بود. اعلام دستور تخلیه خاورمیانه از سوی دولت ایالات متحده، جرقه جهشی تازه را زد و قیمت طلا از ۵۱۸۵ دلار در ساعت ۷:۳۰ صبح تنها طی ۴۵ دقیقه به ۵۲۳۵ دلار رسید. این روند صعودی ادامه یافت و در ساعت ۱۱ صبح به وقت شرق آمریکا، سقف جدید هفتگی ۵۲۵۴ دلار به ثبت رسید. در واپسین ساعات پیش از تعطیلات آخر هفته نیز خریداران با قدرت وارد میدان شدند و با افزایش پوزیشن‌های خود، طلا را به سطوح بالاتری هدایت کردند. در نهایت، هر اونس طلا با ثبت اوج هفتگی ۵۲۸۱.۱۵ دلار بسته شد؛ پایانی قدرتمند که بار دیگر نقش طلا را به‌عنوان پناهگاه سرمایه در دوره‌های تنش ژئوپلیتیک برجسته کرد. نتایج تازه‌ترین نظرسنجی هفتگی کیتکو نشان می‌دهد فضای تحلیلی در وال‌استریت بار دیگر به نفع سناریوی صعودی چرخیده است؛ همزمان سرمایه‌گذاران خرد نیز پس از رشد قابل توجه قیمت‌ها، خوش‌بین‌ترین ارزیابی خود از ابتدای سال جاری را ثبت کرده‌اند. ریچ چکان، رئیس و مدیر عملیاتی شرکت Asset Strategies International، با تأکید بر تداوم روند افزایشی، اظهار داشت: «بنیاد این بازار صعودی طی چهار سال گذشته شکل گرفته است؛ دوره‌ای که بانک‌های مرکزی با شدتی بی‌سابقه به خرید طلا روی آوردند.» به گفته او، مجموعه‌ای از عوامل کلان شامل ضعف اقتصاد ایالات متحده، آشفتگی سیاسی در واشنگتن، تضعیف دلار و سطح بالای بدهی دولت آمریکا، همگی از استمرار این رالی حمایت می‌کنند. چکان افزود: «حتی اگر هیچ عامل دیگری هم وجود نداشته باشد، همین نکته کافی است که دولت‌های خارجی ترجیح می‌دهند به جای دلار آمریکا، طلا را در ذخایر خود نگهداری کنند و به آن اعتماد بیشتری دارند.» در مقابل، آدام باتن، رئیس استراتژی ارزی در Forexlive.com، رویکردی محتاطانه‌تر اتخاذ کرد و چشم‌انداز کوتاه‌مدت را وابسته به تحولات ژئوپلیتیک دانست. او در اظهارنظری مختصر اما معنادار بیان کرد: «جهت حرکت بازار، همان مسیری خواهد بود که بمب‌های آمریکا تعیین می‌کنند.» اشاره او به نقش تعیین‌کننده تحولات نظامی و تنش‌های بین‌المللی در شکل‌دهی به جریان سرمایه در بازار طلاست. جیمز استنلی، استراتژیست ارشد بازار در Forex.com، نیز همچنان بر سوگیری صعودی تأکید دارد، هرچند سطوح فعلی قیمت را چالش‌برانگیز توصیف می‌کند. او تصریح کرد: «در حال حاضر دلیلی برای تردید در روند صعودی نمی‌بینم، اما سطح قیمت‌ها تا حدی کار را دشوار کرده است.» استنلی با اشاره به شکست الگوی مثلث صعودی در هفته جاری، سطح ۵۲۳۸ دلار را به‌عنوان مقاومت کلیدی مطرح کرد و افزود این سطح تاکنون دو بار مانع از ادامه رشد شده است. به گفته او، ورود به معاملات خرید در سطوح فعلی ممکن است از منظر زمانی با ریسک بیشتری همراه باشد، «اما در مقطع کنونی نشانه‌ای برای تغییر جهت روند مشاهده نمی‌شود.» دارین نیوسام، تحلیلگر ارشد بازار در Barchart.com، نیز در زمره خوش‌بینان قرار دارد و معتقد است متغیرهای اصلی تغییری نکرده‌اند. او با اشاره به فضای پرتنش ژئوپلیتیک تصریح کرد: «شرایط تغییر نکرده و در آینده قابل پیش‌بینی هم تغییر نخواهد کرد. ممکن است آمریکا زودتر یا دیرتر ایران را بمباران کند؛ شاید هم نه. شاید مقصد بعدی گرینلند باشد یا مکزیک، یا حتی کانادا… چه کسی می‌داند تهدید بعدی متوجه کجا خواهد بود؟» نیوسام با تأکید بر سطح بالای عدم قطعیت افزود: «وقتی هیچ‌کس نمی‌داند چه رخ خواهد داد، منطقی‌ترین انتخاب، ادامه خرید طلاست.» آدریان دی، رئیس Adrian Day Asset Management، نیز چشم‌انداز مثبتی برای بازار ترسیم کرد و اعلام داشت: «به نظر می‌رسد کف اصلاحی بازار شکل گرفته است.» او احتمال نوسانات مقطعی و حرکات رفت‌وبرگشتی در آستانه سطح ۵۵۰۰ دلار را منتفی ندانست، اما تأکید کرد که حرکت بزرگ بعدی صعودی خواهد بود. به گفته دی، حضور دو خریدار عمده و نسبتاً غیرحساس به قیمت؛ بانک‌های مرکزی جهان و شرکت تتر، می‌تواند همچنان پشتوانه‌ای پایدار برای تقاضا ایجاد کند و از روند افزایشی حمایت نماید. در همین حال، شان لاسک، مدیر هم‌دپارتمان پوشش ریسک تجاری در Walsh Trading، روز جمعه تأثیر اظهارنظرهای دولت آمریکا درباره ایران را در بازارهای کالایی زیر نظر داشت. او با اشاره به فضای آکنده از شایعات گفت: «حجم زیادی از شایعه و هیاهو در بازار وجود دارد، اما همین انتظارهاست که قیمت‌ها را جابه‌جا می‌کند.» لاسک توضیح داد که افزایش بهای انرژی، فلزات و حتی محصولات کشاورزی مانند گندم و ذرت بازتاب همین فضای انتظاری است، در حالی که بازار سهام تحت فشار قرار گرفته و شاخص داوجونز حدود ۵۰۰ واحد افت کرده است. لاسک معتقد است معامله‌گران ناچارند پیش از تعطیلات آخر هفته، خود را در برابر سناریوی احتمالی حمله به ایران پوشش دهند. او تصریح کرد: «هیچ‌کس در چنین فضایی تمایل ندارد پوزیشن فروش داشته باشد.» با این حال، به گفته او دلایل نگهداری طلا صرفاً به تنش‌های خاورمیانه محدود نمی‌شود. لاسک به مجموعه‌ای از ریسک‌های هم‌زمان اشاره کرد و افزود: «از معاملات بزرگ در حوزه سرمایه‌گذاری خصوصی گرفته تا ورشکستگی‌ها و انواع ریسک‌های ژئوپلیتیک در سایر نقاط جهان؛ عدم قطعیت‌ها گسترده و عمیق هستند.» او تأکید کرد که رالی اخیر فلزات گران‌بها بسیار فراتر از موضوع ایران است، هرچند اذعان داشت هرگونه توافق یا کاهش تنش می‌تواند به اصلاحی مقطعی در قیمت‌ها منجر شود. لاسک در این باره گفت: «نقره حتی می‌تواند ۱۵ دلار افت کند، اما سؤال اینجاست که بعد از آن چه می‌شود؟ به احتمال زیاد دوباره خریدار وارد بازار خواهد شد.» به باور او، تقاضای صنعتی گسترده برای نقره و جذابیت آن در میان سرمایه‌گذاران سبب شده کمتر کسی مایل به اتخاذ موقعیت فروش باشد. لاسک با اشاره به تصویر تکنیکال بازار افزود: «شواهد رفتاری بازار روشن است؛ نمودارها نشان می‌دهند روند صعودی ادامه دارد و هر اصلاح قیمتی با ورود خریداران مواجه می‌شود.» او تأکید کرد بازار در وضعیت «فروش در سقف‌ها» قرار ندارد و اگر هم در مقاطعی شاهد ذخیره سود یا واکنش به داده‌های اقتصادی و نشست‌های فدرال رزرو باشیم، این حرکات ماهیتی موقتی دارند. به گفته او، «در نهایت خریداران دوباره به سراغ کف‌های قیمتی می‌آیند؛ این روند هنوز به پایان نرسیده است.» در خصوص داده‌های هفته آینده، لاسک معتقد است گزارش اشتغال بخش غیرکشاورزی آمریکا (گزارش NFP) احتمالاً تأثیر تعیین‌کننده‌ای بر مسیر طلا و نقره نخواهد داشت، مگر آن‌که عددی غیرمنتظره و بسیار قوی منتشر شود. او توضیح داد: «تنها در صورتی که با رقمی غیرعادی (مثلاً ۳۰۰ یا ۴۰۰ هزار شغل جدید) مواجه شویم، دلار تقویت می‌شود و ممکن است فشار فروش بر فلزات افزایش یابد.» با این حال، لاسک چنین سناریویی را کم‌احتمال دانست و افزود برای آنکه مومنتوم صعودی طلا و نقره به‌طور معنادار تضعیف شود، به رقمی دست‌کم در محدوده ۲۵۰ هزار شغل نیاز است. در تازه‌ترین نظرسنجی هفتگی کیتکو، ۱۸ تحلیلگر بازار شرکت کردند؛ جایی که پس از عملکرد قدرتمند طلا، دیدگاه‌های صعودی در وال‌استریت همچنان برتری محسوسی داشت. از میان شرکت‌کنندگان، ۱۲ کارشناس (معادل ۶۷ درصد) پیش‌بینی کردند قیمت طلا در هفته پیش‌رو از مرز ۵۳۰۰ دلار عبور کند. در مقابل، تنها دو تحلیلگر، یعنی ۱۱ درصد از کل، انتظار کاهش قیمت را مطرح کردند و چهار نفر دیگر (۲۲ درصد) چشم‌اندازی خنثی ارائه دادند و معتقد بودند توازن ریسک‌ها در کوتاه‌مدت تقریباً برابر است. در بخش نظرسنجی آنلاین کیتکو نیز که ۲۶۶ رأی ثبت شد، خوش‌بینی سرمایه‌گذاران خرد به‌طور قابل توجهی افزایش یافت؛ آن هم پس از سه هفته‌ای که گرایش صعودی در محدوده پایین ۶۰ درصد تثبیت شده بود. از این تعداد، ۲۰۲ نفر (معادل ۷۶ درصد) بر این باورند که روند افزایشی طلا در هفته آینده ادامه خواهد داشت. در مقابل، ۳۴ نفر (۱۳ درصد) کاهش قیمت را محتمل دانستند و ۳۰ سرمایه‌گذار دیگر، برابر با ۱۱ درصد، انتظار داشتند بازار در یک مسیر جانبی نوسان کند. “ «مجموع این داده‌ها نشان می‌دهد که هم در میان تحلیلگران حرفه‌ای و هم سرمایه‌گذاران خرد، کفه انتظارات به‌وضوح به نفع سناریوی صعودی سنگینی می‌کند؛ نشانه‌ای از آنکه رالی اخیر توانسته اعتماد بازار را (دست‌کم در افق کوتاه‌مدت) تقویت کند.» محمد زمانی   تقویم داده‌های اقتصادی هفته آینده اگرچه از نظر تعداد گزارش‌ها چندان فشرده نیست، اما از منظر اهمیت، مجموعه‌ای از شاخص‌های کلیدی را در بر می‌گیرد؛ از جمله گزارش اشتغال ماه فوریه، آمار خرده‌فروشی ژانویه و برآوردهای به‌روزشده از وضعیت بخش‌های تولیدی و خدماتی ایالات متحده؛ داده‌هایی که می‌توانند جهت انتظارات نرخ بهره و در نتیجه مسیر دلار و طلا را تحت تأثیر قرار دهند. طبق بررسی‌های تیم یوتوتایمز؛ هفته معاملاتی با انتشار شاخص مدیران خرید بخش تولید موسسه ISM در روز دوشنبه آغاز می‌شود. در ادامه، روز چهارشنبه شاخص بخش خدمات ISM به همراه گزارش اشتغال بخش خصوصی ADP منتشر خواهد شد؛ مجموعه‌ای که می‌تواند تصویری مقدماتی از وضعیت بازار کار پیش از گزارش رسمی اشتغال ارائه دهد. در روز پنج‌شنبه، تمرکز معامله‌گران بر آمار هفتگی مدعیان بیمه بیکاری خواهد بود و در نهایت، هفته با انتشار گزارش اشتغال بخش غیرکشاورزی (NFP) فوریه و آمار خرده‌فروشی ژانویه در صبح جمعه به اوج می‌رسد؛ داده‌هایی که معمولاً نوسانات قابل توجهی در بازارهای ارز و فلزات گران‌بها ایجاد می‌کنند. مارک چندلر، مدیرعامل Bannockburn Global Forex، با اشاره به ریسک‌های ژئوپلیتیک اظهار داشت: «با افزایش احتمال اقدام نظامی آمریکا علیه ایران، به نظر می‌رسد طلا آمادگی حرکت به سطوح بالاتر را دارد.» او افزود عبور قیمت از محدوده ۵۲۵۰ دلار می‌تواند زمینه‌ساز تلاش تازه‌ای برای دستیابی به سطح ۵۵۰۰ دلار باشد. چندلر همچنین به تحولات بازار اوراق اشاره کرد و گفت: «افت بازده اوراق ۱۰ ساله آمریکا به زیر ۴ درصد؛ حتی با وجود انتشار شاخص بهای تولیدکننده بالاتر از انتظار، می‌تواند از قیمت طلا حمایت کند.» کوین گرِیدی، رئیس شرکت Phoenix Futures and Options، در گفت‌وگو با کیتکو نیوز تأکید کرد که برای طلا در هفته پیش‌رو و حتی فراتر از آن، «همه چراغ‌ها سبز است» و نشانه‌ای از تضعیف روند مشاهده نمی‌شود. او با توصیف عملکرد اخیر بازار گفت: «رفتار قیمت‌ها سازنده بوده است. هیچ بازاری به‌صورت خطی و بدون وقفه صعود نمی‌کند.» گرِیدی با اشاره به اصلاح‌های مقطعی اخیر افزود بهترین آزمون قدرت یک بازار، مواجهه آن با فشار فروش است؛ «طلا این فشار را تجربه کرد.» به گفته او، از سوم ژانویه تاکنون حدود ۱۵۰ هزار قرارداد از حجم پوزیشن‌های باز کاسته شده است. هرچند این شاخص از هفته گذشته مجدداً رو به افزایش گذاشته، اما هنوز در سطوح بسیار بالایی قرار ندارد؛ «و همین موضوع از نظر من نشانه‌ای مثبت و سالم برای بازار است.» او تصریح کرد همچنان نسبت به هر دو فلز طلا و نقره دیدگاهی مثبت دارد: «دلایل بنیادینی که رالی این دو فلز را رقم زده‌اند تغییری نکرده‌اند، بنابراین موضع من نیز تغییر نکرده است.» گرِیدی همچنین معتقد است مجموعه محرک‌هایی که طی سال‌های اخیر از بازار حمایت کرده‌اند، همچنان پابرجا هستند. به گفته او، هر رویداد ژئوپلیتیک را می‌توان از زاویه‌ای منفی تفسیر کرد؛ برای مثال، درگیری احتمالی با ایران می‌تواند سناریویی پرریسک تلقی شود، اما در عین حال می‌توان آن را تلاشی برای حل یک مسئله ساختاری بزرگ دانست که دیر یا زود باید تعیین تکلیف شود. او این دوگانگی را بخشی از پیچیدگی فضای فعلی بازار ارزیابی کرد. در خصوص سطوح قیمتی، گرِیدی معتقد است طلا نیازی به «استراحت» ندارد و بازار ممکن است همان رفتاری را که پیش‌تر با سطح ۵۱۰۰ دلار داشت، این بار با محدوده ۵۲۰۰ دلار تکرار کند؛ یعنی تبدیل آن به سکویی تازه برای صعودهای بعدی. او با اشاره به داده‌های مربوط به پوزیشن‌های باز افزود: «به نظر می‌رسد بازار آمادگی آزمودن سطوح بالاتر را دارد. ساختار معاملات همچنان سازنده است؛ پوزیشن‌های ضعیف‌تر از بازار خارج شده‌اند و سرمایه‌گذاران قدرتمند همچنان در بازار باقی مانده‌اند.» به باور او، دارندگان اصلی شمش طلا قصد خروج ندارند و روایت صعودی بازار همچنان برقرار است؛ «از این رو انتظار دارم در هفته آینده شاهد آزمایش سطوحی بالاتر باشیم.» در میان دیدگاه‌های غالباً صعودی، الکس کوپتسیکویچ، تحلیلگر ارشد بازار در FxPro، رویکردی محتاطانه‌تر اتخاذ کرده و انتظار دارد قیمت طلا در هفته آینده با کاهش مواجه شود. او در گفت‌وگو با کیتکو نیوز اظهار داشت: «طلا از ابتدای هفته حدود ۲ درصد رشد کرده است، اما این بازده در نگاه نخست ممکن است ناچیز به نظر برسد.» به گفته او، اهمیت اصلی در تداوم حرکت مثبت نهفته است؛ چراکه این سومین هفته متوالی است که قیمت‌ها در مسیر افزایشی قرار دارند و به سطوحی بازگشته‌اند که طی روزهای گذشته مشاهده نشده بود. کوپتسیکویچ افزود تشدید تنش‌های ژئوپلیتیک بار دیگر تقاضا برای دارایی‌های کالایی (از طلا تا نفت) را تقویت کرده است، زیرا سرمایه‌گذاران نسبت به ثبات شرایط در آستانه تعطیلات آخر هفته اطمینان کمتری داشتند. به باور او، فشار واردشده بر بازار سهام؛به‌ویژه بر شرکت‌های بزرگ فناوری، نیز بار دیگر ضرورت پوشش ریسک در برابر نااطمینانی‌های موجود را برجسته کرده است. با این حال، کوپتسیکویچ تأکید کرد که از منظر راهبردی، تیم او همچنان معتقد است اوج قیمتی طلا در افق چندساله احتمالاً پشت سر گذاشته شده است. او گفت: «از نظر تکنیکال هنوز فضایی برای بازگشت قیمت تا محدوده ۵۳۰۰ دلار وجود دارد؛ حرکتی که می‌تواند الگوی فعلی را به نمونه‌های مشابه گذشته نزدیک کند.» اما در ادامه هشدار داد که در افق بلندمدت‌تر، سرمایه‌گذاران باید خود را برای سطوح پایین‌تر و افزایش فشار فروش آماده کنند. تحلیلگران مؤسسه CPM Group روز جمعه با انتشار یادداشتی، توصیه فروش کوتاه‌مدت برای طلا صادر کردند و هدف اولیه را سطح ۵۱۰۰ دلار در بازه زمانی ۲۳ فوریه تا ۶ مارس تعیین کردند. حد ضرر این موقعیت نیز در سطح ۵۲۷۵ دلار در نظر گرفته شده است. آن‌ها در توضیح این تصمیم یادآور شدند: «یک هفته پیش، طلا در سطح ۵۰۸۲.۶۰ دلار معامله می‌شد و در آن مقطع، CPM توصیه خرید با هدف اولیه ۵۲۲۵ دلار و هدف گسترده‌تر ۵۴۰۰ دلار برای بازه ۲۳ فوریه تا ۶ مارس ارائه کرده بود.» به گفته این مؤسسه، قیمت طلا طی هفته جاری تا ۵۲۶۶ دلار افزایش یافت و در معاملات روز جمعه ۲۷ فوریه نیز به سطح ۵۲۵۹.۳۰ دلار رسید؛ حرکتی که عملاً اهداف کوتاه‌مدت قبلی را محقق کرده است. با این حال، تحلیلگران CPM تأکید کردند که اگرچه در افق یک‌ماهه همچنان انتظار سطوح بالاتر برای طلا را دارند، اما احتمال اصلاح قیمت در هفته نخست ماه مارس را منتفی نمی‌دانند. در این گزارش آمده است: «با در نظر گرفتن این سناریو، به سرمایه‌گذاران با رویکرد معاملاتی بسیار کوتاه‌مدت توصیه می‌شود یا موقتاً از بازار فاصله بگیرند یا موقعیت فروش کوتاه‌مدت اتخاذ کنند.» CPM در عین حال هشدار داد که این توصیه صرفاً ماهیتی فوق‌کوتاه‌مدت دارد و با حد ضرری نزدیک همراه است. آن‌ها تصریح کردند: «عبور قیمت از سقف حدود ۵۲۶۵ دلار؛ سطحی که طی این هفته در حال شکل‌گیری بوده، می‌تواند موجی از بستن پوزیشن‌های فروش را فعال کند و طلا را با شتابی قابل توجه به سطوح بالاتر هدایت کند.» ✔️ بیشتر بخوانید: چشم‌انداز هفته پیش‌رو؛ همه نگاه‌ها به گزارش اشتغال و شاخص مدیران خرید آمریکا جیم وایکاف، تحلیلگر ارشد کیتکو، نیز معتقد است تشدید تنش‌ها میان ایالات متحده و ایران در آستانه تعطیلات آخر هفته، محرک اصلی افزایش تقاضا برای دارایی‌های امن بوده است. او با اشاره به چشم‌انداز قراردادهای فیوچرز ماه آوریل اظهار داشت: «هدف بعدی خریداران این است که قیمت‌ها را بالاتر از مقاومت مستحکم ۵۴۰۰ دلار تثبیت کنند.» در مقابل، به گفته وایکاف، فروشندگان در کوتاه‌مدت در پی آن هستند که قیمت قراردادهای فیوچرز را به زیر حمایت تکنیکال مهم ۴۸۵۴.۲۰ دلار سوق دهند. وی افزود نخستین سطح مقاومت در سقف ثبت‌شده این هفته، یعنی ۵۲۶۹.۴۰ دلار قرار دارد و پس از آن محدوده ۵۳۰۰ دلار اهمیت پیدا می‌کند. در سمت مقابل، نخستین حمایت در کف هفتگی ۵۱۰۹.۵۰ دلار دیده می‌شود و سپس سطح روانی ۵۱۰۰ دلار به‌عنوان حمایت بعدی مطرح است. در زمان نگارش این مقاله از UtoTimes، هر اونس طلای نقدی در سطح ۵۲۷۸.۵۱ دلار معامله می‌شد؛ رقمی که نشان‌دهنده رشد ۳.۱۲ درصدی در مقیاس هفتگی و افزایش ۱.۸۰ درصدی در معاملات روزانه است؛عملکردی که بار دیگر جایگاه طلا را به‌عنوان پناهگاه سرمایه در دوره‌های تنش ژئوپلیتیک برجسته می‌کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

کاهش پیش‌بینی رشد اقتصادی آمریکا به ۳ درصد در آمار جدید

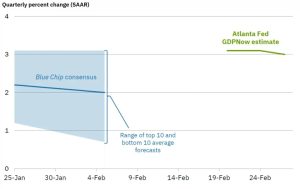
فدرال رزرو آتلانتا برآورد خود از رشد اقتصادی آمریکا در سه‌ماهه نخست سال را کاهش داد. بر اساس مدل پیش‌بینی GDPNow، تخمین رشد واقعی تولید ناخالص داخلی (GDP) از ۳.۱ درصد به ۳.۰ درصد افت کرده است. این نهاد اعلام کرد که پس از انتشار داده‌های جدید توسط اداره سرشماری و اداره آمار کار آمریکا، پیش‌بینی‌ها برای دو شاخص مهم اقتصادی تعدیل شده است؛ میزان رشد «سرمایه‌گذاری ناخالص داخلی خصوصی» از ۸.۵ درصد به ۷.۹ درصد و رشد «هزینه‌های دولتی» از ۱.۶ درصد به ۱.۵ درصد کاهش یافته است. به‌روزرسانی بعدی این مدل اقتصادی در تاریخ دوم مارس منتشر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: تصمیمی در قبال ایران نگرفته‌ام

از نحوه مذاکره آن‌ها راضی نیستم. ایران نمی‌تواند سلاح هسته‌ای داشته باشد. از ایران راضی نیستم، اما انتظار می‌رود مذاکرات بیشتری روز جمعه برگزار شود. ممکن است تغییر رژیم در ایران صورت بگیرد یا نگیرد. درباره ایران: ما در حال مذاکره هستیم. می‌خواهم با ایران توافق کنم. درباره کوبا: آن‌ها با ما صحبت می‌کنند. شاید تصاحب دوستانه کوبا را داشته باشیم. کوبا یک کشور در حال شکست است، وزیر خارجه روبیو روی آن کار می‌کند. ایران کلمات طلایی را نمی‌گوید: «سلاح هسته‌ای نه». در پاسخ به سوال درباره استفاده از نیروی نظامی علیه ایران: نمی‌خواهم این کار را بکنم، اما گاهی اوقات مجبور می‌شوید. ترامپ به خریداران مسکن: پول‌تان را پس‌انداز کنید، کمی بیشتر صبر کنید. نرخ بسیار پایینی نصیبتان خواهد شد.  

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ همه نگاه‌ها به گزارش اشتغال و شاخص مدیران خرید آمریکا

در یک نگاه تمرکز اصلی بازارها بر گزارش NFP و شاخص‌های ISM خواهد بود؛ داده‌های قوی می‌تواند انتظارات کاهش نرخ بهره فدرال رزرو را بیش از پیش تعدیل کرده و از دلار حمایت کند. در اروپا، انتشار تورم اولیه و صورتجلسه ECB می‌تواند بر یورو اثرگذار باشد؛ کاهش بیشتر CPI احتمال تقویت سناریوی کاهش نرخ بهره را افزایش می‌دهد. در آسیا و اقیانوسیه، داده‌های اشتغال ژاپن، تولید ناخالص داخلی استرالیا و تورم سوئیس مسیر ین، دلار استرالیا و فرانک را در سایه واگرایی سیاست‌های پولی تعیین خواهند کرد. با وجود آن‌که سرمایه‌گذاران در هفته جاری بخشی از انتظارات خود برای کاهش نرخ بهره از سوی فدرال رزرو را تعدیل کردند، دلار آمریکا در برابر اغلب ارزهای اصلی در موضعی ضعیف باقی ماند و تنها در برابر ین ژاپن عملکرد قابل‌توجهی ثبت کرد. در اوایل فوریه، بازارها حدود ۶۵ واحد پایه کاهش نرخ بهره را برای سال جاری قیمت‌گذاری کرده بودند؛ معادل دو کاهش ۰.۲۵ درصدی به‌همراه احتمال بیش از ۵۰ درصد برای سومین کاهش. اما پس از انتشار گزارش بسیار قدرتمند اشتغال ژانویه، برخی مقامات فدرال رزرو تمایل چندانی به تسهیل بیشتر سیاست پولی در کوتاه‌مدت نشان ندادند. حتی صورت‌جلسه آخرین نشست کمیته بازار آزاد فدرال (FOMC) که پیش از انتشار داده‌های اشتغال برگزار شده بود، نشان داد اعضای کمیته بر سر مسیر سیاست پولی اختلاف‌نظر دارند؛ برخی آماده افزایش نرخ بهره در صورت تداوم تورم بالا هستند و برخی دیگر در صورت کاهش بیشتر تورم، به سمت کاهش نرخ تمایل دارند. در حال حاضر، بازارها حدود ۵۵ واحد پایه کاهش نرخ بهره را قیمت‌گذاری می‌کنند. با این حال، شاید یکی از دلایل تداوم فشار بر دلار این باشد که حتی با چنین انتظاراتی، فدرال رزرو آمریکا همچنان در مقایسه با برخی بانک‌های مرکزی بزرگ دیگر، رویکردی انبساطی‌تر دارد. این موضوع شکاف سیاستی میان آمریکا و کشورهایی مانند استرالیا که بانک مرکزی استرالیا همچنان لحن نسبتاً انقباضی دارد را در سطحی قابل‌توجه حفظ کرده است. از سوی دیگر، دلار ممکن است تحت‌تأثیر تحولات سیاسی اخیر نیز با فشار فروش مواجه شده باشد. پس از آن‌که دیوان عالی ایالات متحده برخی از تعرفه‌های اعمال‌شده توسط دونالد ترامپ را غیرقانونی اعلام کرد، رئیس‌جمهور آمریکا با استناد به قانونی متفاوت که مشمول رأی دادگاه نمی‌شود، تعرفه‌ای ۱۵ درصدی بر کالاهای وارداتی جهانی اعلام کرد. این کشمکش حقوقی و سیاسی، در کنار عدم‌قطعیت پیرامون مسیر سیاست پولی، باعث شده دلار وارد فازی شکننده شود؛ شرایطی که می‌تواند با انتشار داده‌های کلیدی هفته آینده، به‌سرعت دستخوش تغییر شود. گزارش اشتغال و شاخص‌های مدیران خرید در کانون توجه با در نظر گرفتن تمامی این تحولات، در هفته پیش‌رو نگاه معامله‌گران دلار پیش از هر چیز به گزارش اشتغال ماه فوریه آمریکا دوخته خواهد شد. با این حال، پیش از انتشار گزارش اشتغال بخش غیرکشاورزی (گزارش NFP) در روز جمعه، شاخص‌های مدیران خرید بخش تولیدی و خدماتی مؤسسه مدیریت عرضه آمریکا (ISM) که به‌ترتیب در روزهای دوشنبه و چهارشنبه منتشر می‌شوند، می‌توانند توجه ویژه‌ای را به خود جلب کنند. بر اساس برآورد مدل «GDPNow» فدرال رزرو آتلانتا، رشد اقتصادی آمریکا پس از ثبت رقم ۱.۴ درصد در سه‌ماهه چهارم، ممکن است در سه‌ماهه نخست به ۳.۱ درصد بازگردد. اگر داده‌های ISM این تصویر از بهبود رشد را تأیید کنند، احتمال تقویت دلار افزایش می‌یابد؛ چراکه سرمایه‌گذاران بیش از پیش متقاعد خواهند شد که فدرال رزرو نیازی به شتاب‌زدگی در کاهش بیشتر هزینه‌های استقراض ندارد. “ «از آنجا که فدرال رزرو بر اساس مأموریت دوگانه خود (دستیابی به اشتغال کامل و تثبیت تورم در سطح ۲ درصد) تصمیم‌گیری می‌کند، احتمالاً سرمایه‌گذاران توجه ویژه‌ای به زیرشاخص‌های اشتغال و قیمت‌ها در گزارش‌های ISM خواهند داشت.» محمد زمانی افزون بر این، گزارش اشتغال بخش خصوصی مؤسسه «ADP» در روز چهارشنبه نیز می‌تواند به‌عنوان پیش‌نمایی مهمی پیش از انتشار گزارش رسمی اشتغال در روز جمعه مورد توجه قرار گیرد. هرچند اداره آمار کار آمریکا (BLS) در ماه ژانویه از رشد قدرتمند اشتغال خبر داد، اما گزارش «ADP» از رشد کندتر اشتغال بخش خصوصی حکایت داشت و هم‌زمان آمار فرصت‌های شغلی (JOLTS) در ماه دسامبر به پایین‌ترین سطح خود از سپتامبر ۲۰۲۰ رسید. این واگرایی نشان می‌دهد که برای کاهش بیشتر انتظارات بازار نسبت به کاهش نرخ بهره، به بهبود پایدارتر در داده‌های بازار کار نیاز است. با این حال، اگر دلار بخواهد وارد یک روند بازیابی معنادار و پایدار شود، ممکن است لازم باشد انتظارات کاهش نرخ بهره به کمتر از ۵۰ واحد پایه برسد. به بیان دیگر، معامله‌گران باید احتمال دومین کاهش ۰.۲۵ درصدی نرخ بهره در سال ۲۰۲۶ را نیز زیر سؤال ببرند تا زمینه برای تقویت قابل‌توجه‌تر دلار فراهم شود. آیا داده‌های تورمی منطقه یورو گمانه‌زنی‌ها درباره کاهش نرخ بهره را افزایش می‌دهد؟ یورو در هفته گذشته توانست بخش قابل‌توجهی از دستاوردهای خود را حفظ کند؛ موضوعی که در جفت‌ارز یورو/دلار تا حد زیادی ناشی از واگرایی انتظارات سیاست پولی میان بانک مرکزی اروپا و فدرال رزرو آمریکا بود. هرچند مقامات بانک مرکزی اروپا در نشست قبلی خود نسبت به تقویت اخیر یورو ابراز نگرانی کردند، اما در ادامه تأکید داشتند که در حال حاضر نیازی به تغییر فوری در سیاست پولی نمی‌بینند. همین موضع‌گیری باعث شد بازارها تنها حدود ۲۵ درصد احتمال برای کاهش نرخ بهره تا ماه دسامبر قیمت‌گذاری کنند. با این حال، نرخ مؤثر اسمی یورو (NEER) در برابر ارزهای ۴۱ شریک تجاری اصلی منطقه یورو همچنان نزدیک به سطوح بی‌سابقه تاریخی در نوسان است. در چنین شرایطی، انتشار برآورد اولیه شاخص قیمت مصرف‌کننده (شاخص CPI) منطقه یورو برای ماه فوریه در روز سه‌شنبه می‌تواند به نقطه کانونی بازار تبدیل شود. در ماه ژانویه، نرخ تورم سالانه از ۱.۹ درصد به ۱.۷ درصد کاهش یافت و تورم هسته که اقلام پرنوسان مانند مواد غذایی، انرژی، الکل و دخانیات را حذف می‌کند، از ۲.۳ درصد به ۲.۲ درصد تنزل کرد. اگر روند کاهش تورم ادامه یابد، ممکن است این نگرانی تقویت شود که یورو قدرتمند در نهایت به رشد اقتصادی منطقه آسیب بزند؛ سناریویی که می‌تواند معامله‌گران را به افزایش احتمال یک کاهش نرخ بهره احتیاطی از سوی بانک مرکزی اروپا در آینده‌ای نه‌چندان دور سوق دهد. چنین تحولی می‌تواند فشار مضاعفی بر یورو وارد کند؛ به‌ویژه اگر صورت‌جلسه آخرین نشست بانک مرکزی اروپا که قرار است روز پنج‌شنبه منتشر شود، نشان دهد برخی اعضا درباره گزینه کاهش بیشتر نرخ‌های بهره در واکنش به قدرت مداوم یورو بحث کرده‌اند. همچنین در روز پنج‌شنبه، آمار خرده‌فروشی منطقه یورو برای ماه ژانویه منتشر خواهد شد؛ داده‌ای که می‌تواند تصویر روشن‌تری از وضعیت تقاضای داخلی ارائه دهد و در کنار گزارش تورم، مسیر انتظارات سیاست پولی را تحت تأثیر قرار دهد. داده‌های اشتغال ژاپن در بحبوحه ابهام درباره افزایش نرخ بهره ین ژاپن در هفته گذشته بار دیگر تحت فشار قرار گرفت؛ چراکه تمرکز بازارها به برنامه‌های انبساط مالی تهاجمی دولت به رهبری تاکایچی بازگشت. گزارش‌ها حاکی از آن بود که او در دیدار ۱۷ فوریه با کازوئو اوئدا، رئیس بانک مرکزی ژاپن، نسبت به افزایش‌های بیشتر نرخ بهره ابراز نگرانی کرده است. وی حتی در ادامه، دو سیاست‌گذار با گرایش انبساطی‌تر را به عضویت در هیأت سیاست‌گذاری بانک مرکزی منصوب کرد؛ اقدامی که به ابهامات موجود دامن زد. با این حال، هاجیمه تاکاتا، از اعضای هاوکیش بانک مرکزی، تأکید کرد که با توجه به «داغ» بودن تورم، افزایش‌های بیشتر نرخ بهره ضروری است. پس از این اظهارات، احتمال افزایش ۰.۲۵ درصدی نرخ بهره در نشست آوریل به حدود ۵۵ درصد رسید و بازارها تقریباً افزایش مشابهی را برای ماه ژوئن به‌طور کامل در قیمت‌ها لحاظ کرده‌اند. در مجموع، انتظارات بازار نشان می‌دهد بانک مرکزی ژاپن احتمالاً تا روشن شدن نتایج مذاکرات دستمزدی بهاره صبر خواهد کرد و سپس درباره فشردن دوباره دکمه افزایش نرخ بهره تصمیم خواهد گرفت. در این چارچوب، گزارش اشتغال ژاپن برای ماه ژانویه که روز سه‌شنبه منتشر می‌شود، می‌تواند اهمیت ویژه‌ای پیدا کند. نشانه‌های بهبود بیشتر در بازار کار ممکن است این برداشت را تقویت کند که بانک مرکزی ژاپن در ماه‌های آینده به افزایش مجدد نرخ بهره می‌اندیشد؛ موضوعی که می‌تواند تا حدی از ین حمایت کند. در مقابل، انتشار داده‌های ضعیف می‌تواند فشار بر ین را تشدید کند. با این حال، افت‌های بیشتر این ارز ممکن است بار دیگر هشدارهای مداخله‌ای از سوی وزیر دارایی، کاتایاما، را به‌دنبال داشته باشد. بر این اساس، تصویر کلی جفت‌ارز دلار/ین همچنان می‌تواند به یک فاز نوسانی و بدون روند مشخص اشاره داشته باشد؛ بازاری که در آن، نوسانات مقطعی و رفت‌وبرگشت‌های سریع، ویژگی غالب معاملات خواهد بود. ✔️ بیشتر بخوانید: جهش فراتر از انتظار قیمت تولیدکننده در آمریکا؛ فشار تورمی از کانال خدمات بازگشت تولید ناخالص داخلی استرالیا و تورم سوئیس نیز در دستور کار دلار استرالیا همچنان از واگرایی انتظارات سیاست پولی میان بانک مرکزی استرالیا و فدرال رزرو آمریکا بهره‌مند است. داده‌های تورمی نسبتاً چسبنده استرالیا در هفته جاری باعث شد احتمال افزایش متوالی نرخ بهره در نشست ۱۷ مارس در سطح پایین اما قابل‌توجه ۲۰ درصد باقی بماند. در این چارچوب، اگر آمار تولید ناخالص داخلی سه‌ماهه چهارم استرالیا در روز چهارشنبه و همچنین شاخص‌های مدیران خرید چین برای ماه فوریه با ارقام قوی منتشر شوند، این ارز وابسته به کالا می‌تواند روند صعودی خود را تمدید کند؛ چراکه سرمایه‌گذاران نسبت به ادامه افزایش نرخ بهره از سوی بانک مرکزی استرالیا متقاعدتر خواهند شد. افزون بر این، داده‌های تراز تجاری استرالیا نیز روز پنج‌شنبه منتشر می‌شود و می‌تواند تصویر کامل‌تری از وضعیت بخش خارجی این اقتصاد ارائه دهد. در سوی دیگر، داده‌های تورم سوئیس نیز در شرایطی منتشر می‌شود که نگرانی‌ها درباره نحوه مهار قدرت بی‌وقفه فرانک سوئیس توسط بانک ملی سوئیس افزایش یافته است؛ موضوعی که در صورت تداوم، می‌تواند اقتصاد این کشور را در معرض خطر ورود به محدوده تورم منفی قرار دهد. ابزارهای در اختیار بانک مرکزی شامل بازگشت به نرخ‌های بهره منفی و مداخله در بازار ارز است. با این حال، مارتین اشلگل، رئیس بانک ملی سوئیس، اخیراً تأکید کرده که آستانه تصمیم برای بازگشت به سیاست نرخ بهره منفی بسیار بالا است. از این رو، مداخله ارزی محتمل‌تر به‌نظر می‌رسد، هرچند این گزینه نیز بدون ریسک نیست. تحلیلگران معتقدند که اگر گزارش شاخص قیمت مصرف‌کننده نشان دهد که قیمت‌ها در ژانویه متوقف شده یا حتی کاهش یافته‌اند، نگرانی‌ها درباره احتمال مداخله بانک ملی سوئیس افزایش خواهد یافت و این موضوع می‌تواند به تضعیف فرانک سوئیس منجر شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جهش فراتر از انتظار قیمت تولیدکننده در آمریکا؛ فشار تورمی از کانال خدمات بازگشت

در یک نگاه شاخص قیمت تولیدکننده آمریکا در ژانویه بیش از پیش‌بینی‌ها افزایش یافت؛ رشد ۰.۵ درصدی ماهانه بالاترین سطح از سپتامبر بود. هزینه خدمات بیشترین نقش را در این جهش ایفا کرد و شاخص هسته به قوی‌ترین رشد خود از تابستان رسید. داده‌ها احتمال تقویت شاخص تورم ترجیحی فدرال رزرو (PCE) را بالا برده و تمرکز سیاست‌گذاران را بار دیگر بر ثبات قیمت‌ها معطوف کرده است. تورم در سطح تولیدکنندگان آمریکایی در آغاز سال جدید میلادی نشانه‌هایی از پایداری و حتی شتاب‌گیری بروز داد؛ تحولی که می‌تواند مسیر سیاست پولی را پیچیده‌تر کند. گزارش منتشرشده از سوی اداره آمار کار آمریکا نشان می‌دهد شاخص قیمت تولیدکننده (PPI) در ژانویه ۰.۵ درصد نسبت به ماه قبل افزایش یافته؛ رقمی بالاتر از برآورد ۰.۳ درصدی اقتصاددانان و قوی‌ترین رشد از سپتامبر گذشته. رقم ماه دسامبر نیز به ۰.۴ درصد بازبینی شد. شاخص هسته  (که اقلام نوسانی غذا و انرژی را حذف می‌کند) نیز فراتر از انتظار ظاهر شد و ۰.۸ درصد در مقیاس ماهانه رشد کرد؛ جهشی که از ژوئیه تاکنون بی‌سابقه بوده است. در مقیاس سالانه، تورم تولیدکننده به ۲.۹ درصد رسید و شاخص هسته نیز رشد ۳.۶ درصدی را ثبت کرد؛ ارقامی که همگی بالاتر از پیش‌بینی‌ها بودند. تداوم قرائت‌های قدرتمند در سطح قیمت‌های عمده‌فروشی، این پیام را مخابره می‌کند که مسیر مهار تورم همچنان ناهموار است. افزایش تعرفه بر مواد اولیه وارداتی، بسیاری از تولیدکنندگان را به انتقال بخشی از هزینه‌ها به مشتریان یا بازتنظیم ساختار هزینه برای حفظ حاشیه سود سوق داده است. رشد قابل توجه هزینه خدمات  (که بیشترین افزایش از ژوئیه را ثبت کرد) نشان می‌دهد فشارها صرفاً محدود به کالاها نیست و بخش گسترده‌تری از اقتصاد را دربرگرفته است. طبق بررسی‌های تیم یوتوتایمز؛ برخی از مؤلفه‌های اثرگذار بر شاخص هزینه‌های مصرف شخصی (PCE)، که معیار تورمی ترجیحی فدرال رزرو محسوب می‌شود، در این گزارش رشد محسوسی داشتند؛ از جمله هزینه‌های مدیریت پرتفوی، بلیت‌های هواپیما و خدمات پزشکی. با توجه به اینکه بخشی از داده‌های PPI مستقیماً در محاسبه PCE لحاظ می‌شود، برخی اقتصاددانان برآورد خود از تورم هسته PCE را تا ۰.۵ درصد افزایش داده‌اند؛ رقمی که در صورت تحقق، یکی از بالاترین سطوح سال‌های اخیر خواهد بود. واکنش بازارها محتاطانه بود. شاخص اس‌اندپی ۵۰۰ معاملات را با افت آغاز کرد و بازدهی اوراق خزانه‌داری در سطوح پایین باقی ماند؛ نشانه‌ای از آنکه سرمایه‌گذاران میان نگرانی تورمی و انتظارات سیاست پولی در حال موازنه هستند. درون جزئیات گزارش، افزایش حاشیه سود عمده‌فروشان و خرده‌فروشان قابل توجه بود؛ افزایشی که در داده‌های موجود از سال ۲۰۰۹ کم‌سابقه ارزیابی می‌شود. حاشیه سود در میان توزیع‌کنندگان تجهیزات حرفه‌ای و تجاری، مواد شیمیایی و همچنین خرده‌فروشان پوشاک و محصولات سلامت و زیبایی رشد کرد. “ «این تحولات احتمالاً بازتاب انتقال تدریجی هزینه‌های مرتبط با تعرفه‌ها به ابتدای سال جدید است.» محمد زمانی در مقابل، قیمت کالاها در مجموع کاهش یافت که عمدتاً ناشی از افت بهای بنزین و مواد غذایی بود. با این حال، اگر اقلام غذا و انرژی کنار گذاشته شوند، رشد قیمت کالاها یکی از قوی‌ترین افزایش‌ها از اوایل ۲۰۲۲ تاکنون محسوب می‌شود. قیمت موتور‌ها، تجهیزات ارتباطی، ماشین‌ابزارها و طیفی از فلزات رشد قابل توجهی داشتند؛ سیگنالی از آنکه فشار هزینه‌ای در زنجیره تولید همچنان فعال است. معیار کم‌نوسان‌تر PPI که غذا، انرژی و خدمات تجاری را حذف می‌کند، برای سومین ماه متوالی ۰.۳ درصد افزایش یافت؛ نرخی باثبات‌تر اما همچنان ناسازگار با بازگشت سریع تورم به هدف ۲ درصدی. در شرایطی که دیوان عالی بخشی از تعرفه‌های گسترده دولت را لغو کرده، دولت دونالد ترامپ به‌طور موقت تعرفه‌ای ۱۰ درصدی بر کالاهای خارجی برای ۱۵۰ روز اعمال کرده و در پی تحقیقات تجاری جدید برای تثبیت عوارض وارداتی است. این فضای تجاری، همراه با بهبود حاشیه سود شرکت‌ها، می‌تواند در ماه‌های آینده مسیر انتقال هزینه‌ها به مصرف‌کننده را هموارتر کند. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ بر اساس جمع‌بندی تیم UtoTimes، اگرچه داده‌های اخیر شاخص قیمت مصرف‌کننده افزایش ملایمی را در ابتدای سال نشان داد، اما گزارش تازه PPI هشداری است مبنی بر اینکه فشارهای قیمتی در سطوح بالادستی اقتصاد هنوز فروکش نکرده‌اند. برای سیاست‌گذاران پولی، این ارقام تأیید می‌کند که تمرکز بر ثبات قیمت‌ها همچنان در اولویت قرار دارد؛ حتی اگر برخی نشانه‌های کندی در بازار کار توجه بخشی از فعالان بازار را به خود جلب کرده باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیل از بانک مرکزی انگلستان: فرآیند کاهش تورم «پیشرفته و سالم» است

نباید کاهش شاخص‌های کلان امنیتی که ناشی از عوامل مقطعی هستند، ما را به احساس امنیت کاذب وادار کند. کاهش نرخ تورم هنوز کامل نشده و فشارهای پایه‌ای اهمیت دارند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سناتور شاتز دو طرح برای مقابله با بیکاری ناشی از هوش مصنوعی ارائه کرد

سناتور برایان شاتز دو طرح قانونی تازه ارائه کرده که هدف آن‌ها مقابله با پیامدهای شغلی ناشی از گسترش هوش مصنوعی و ایجاد سازوکارهای حمایتی برای نیروی کار آمریکاست. این طرح‌ها که در گزارش آکسیوس تشریح شده‌اند، دو مسیر متفاوت اما مکمل را دنبال می‌کنند. محتوای دو طرح قانونی طرح اول: این طرح یک مالیات تصاعدی و غیرقابل‌کسر بر درآمد شرکت‌های فعال در حوزه هوش مصنوعی وضع می‌کند. درآمد حاصل از این مالیات صرف ایجاد یک برنامه ملی بازآموزی نیروی کار خواهد شد؛ برنامه‌ای که شامل کمک‌هزینه معیشتی و مزایای درمانی برای کارگران آسیب‌دیده از اتوماسیون و هوش مصنوعی است. طرح دوم: این طرح در صورتی فعال می‌شود که نرخ بیکاری برای دو فصل متوالی از ۵.۵٪ فراتر رود. در چنین شرایطی، دولت موظف به اجرای یک پاسخ هماهنگ و سراسری در سطح کل حاکمیت برای مقابله با بحران اشتغال خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در حالت انتظار؛ ریسک ژئوپلیتیک مانع سقوط شد

در یک نگاه دلار در وضعیت انتظار: تنش‌های آمریکا و ایران مانع شکل‌گیری روند نزولی قوی برای دلار شده است. بازار چشم‌انتظار داده‌های تورمی آمریکا: گزارش PPI احتمالاً تأثیر بزرگی بر سیاست‌های فدرال رزرو نخواهد داشت. یورو بدون محرک قوی: داده‌های تورمی اروپا فعلاً توان ایجاد روند پایدار برای یورو را ندارند. افزایش فشار سیاسی بر پوند: تحولات داخلی بریتانیا ریسک افت بیشتر پوند، به‌ویژه در برابر یورو، را افزایش داده است. ممکن است پایان این هفته برای دلار آمریکا نسبتاً آرام سپری شود؛ زیرا عدم قطعیت درباره تنش‌های میان آمریکا و ایران مانع شکل‌گیری روندهای قوی در بازار ارز شده است. در بریتانیا، پیروزی حزب سبز در یک انتخابات میان‌دوره‌ای، فشار سیاسی تازه‌ای بر نخست‌وزیر استارمر وارد کرده و همین موضوع ریسک نزولی بیشتری برای پوند در برابر یورو ایجاد کرده است. خلاصه مقاله را می‌توانید در فایل صوتی زیر گوش کنید این گزارش بر پایه مقاله منتشرشده توسط بانک ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. دلار آمریکا | احتیاط همچنان حاکم است احتمال دارد بازار فارکس هفته را در فضایی آرام به پایان برساند. نبود داده‌های اقتصادی مهم باعث شده انتظارات بازار درباره سیاست‌های فدرال رزرو تقریباً بدون تغییر باقی بماند. دو ریسک اصلی هفته‌های اخیر یعنی: تنش‌های ایران نگرانی‌های مرتبط با هوش مصنوعی (ترس بازار از حباب یا شوک ناشی از شرکت‌های AI) تا حدی فروکش کرده‌اند. با این حال، هرگونه تشدید تنش میان آمریکا و ایران همچنان مهم‌ترین عامل اثرگذار بر دلار محسوب می‌شود. گزارش‌های مربوط به مذاکرات هسته‌ای ژنو دیروز نوسانات شدیدی در بازار نفت ایجاد کرد، اما بازارها فعلاً با خوش‌بینی محتاطانه معامله می‌کنند؛ زیرا مذاکرات قرار است هفته آینده ادامه یابد. طبق داده‌های بازار پیش‌بینی  در سایت Polymarket ، احتمال حمله آمریکا به ایران تا پایان مارس همچنان حدود ۵۵٪ ارزیابی می‌شود؛ موضوعی که مانع از افت شدید دلار شده است. (یعنی معامله‌گران هنوز برای سناریوی جنگ، «حق بیمه ریسک» روی دلار نگه داشته‌اند.) ✔️ بیشتر بخوانید: از طلا تا نفت و فلزات؛ ذخیره‌سازی دولت‌ها بازار را به هم ریخت داده مهم امروز آمریکا رویداد اصلی تقویم اقتصادی آمریکا انتشار شاخص PPI ژانویه است. پیش‌بینی‌ها: تورم تولیدکننده: ۰.۳٪ ماهانه تورم هسته: ۰.۳٪ احتمال زیادی وجود دارد که این داده اثر بزرگی روی بازار نگذارد. همچنین سخنرانی اعضای فدرال رزرو از جمله: جان ویلیامز نیل کاشکاری برگزار می‌شود، اما بازار فعلاً توجه زیادی به اظهارات بانک مرکزی ندارد؛ زیرا داده‌های اقتصادی هنوز کاهش نرخ بهره در نشست‌های نزدیک را توجیه نمی‌کنند. در کوتاه‌مدت عوامل بنیادی همچنان از دلار حمایت می‌کنند، اما عدم قطعیت تعرفه‌های تجاری باعث حفظ پریمیوم ریسک دلار شده است. یورو | تمرکز بازار بر داده‌های تورمی به نظر می‌رسد سطح 1.180 در EURUSD همچنان نقش لنگر قیمتی را ایفا کند. (لنگر قیمتی یعنی سطحی که بازار تمایل دارد اطراف آن نوسان کند و جهت مشخصی نگیرد.) امروز داده‌های تورم منطقه یورو منتشر می‌شود: فرانسه: ۰.۸٪ اسپانیا: ۲.۲٪ آلمان: انتظار کاهش از ۲.۱٪ به ۲.۰٪ با این حال، حتی اگر تورم کمی بالاتر بیاید، بعید است تغییر معناداری در سیاست‌های بانک مرکزی اروپا (ECB) ایجاد کند؛ بنابراین تأثیر پایداری بر یورو انتظار نمی‌رود. پوند انگلیس | ریسک نزولی ادامه دارد پوند امروز تحت فشار بیشتری قرار گرفته است؛ پس از آنکه حزب سبز در حوزه انتخاباتی گورتون و دنتون منچستر — که پیش‌تر پایگاه سنتی حزب کارگر محسوب می‌شد — پیروز شد. بازار اخیراً به هر عاملی که موقعیت سیاسی نخست‌وزیر استارمر را تضعیف کند، واکنش منفی نشان داده است. پیروزی یک حزب چپ‌گراتر می‌تواند این نگرانی را ایجاد کند که: در صورت کناره‌گیری زودهنگام استارمر، جانشین او سیاست‌های اقتصادی چپ‌گرایانه‌تری اتخاذ کند. ( چپ‌ها معمولاً برای ارز ملی منفی تلقی می‌شود.) تحلیلگران ING همچنان نسبت به رشد جفت‌ارز EURGBP دیدگاه صعودی دارند؛ زیرا پوند انگلیس با مجموعه‌ای از ریسک‌های متمرکز روبه‌رو است، از جمله: تنش‌های سیاسی و بی‌ثباتی داخلی بریتانیا برخی ریسک‌های مالی (هرچند محدود) پیش از اعلام بودجه هفته آینده و احتمال اتخاذ سیاست‌های انبساطی‌تر توسط بانک انگلستان در قیمت‌گذاری بازار بر همین اساس، معتقدند شرایط لازم برای عبور نرخ EURGBP از سطح 0.880 — که برآورد فعلی کوتاه‌مدت آنها محسوب می‌شود — همچنان برقرار است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

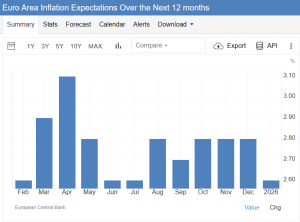
ثبات انتظارات تورمی در نظرسنجی جدید بانک مرکزی اروپا

نظرسنجی تازه بانک مرکزی اروپا (ECB) نشان می‌دهد که انتظارات تورمی مصرف‌کنندگان در افق‌های مختلف زمانی تغییرات محدودی داشته و تصویر نسبتاً باثباتی از نگاه مردم به مسیر قیمت‌ها ارائه می‌دهد.  مهم‌ترین نتایج نظرسنجی انتظارات تورمی سه‌ساله بدون تغییر در سطح ۲.۶٪ باقی مانده است. انتظارات تورمی پنج‌ساله از ۲.۴٪ به ۲.۳٪ کاهش یافته است. انتظارات تورمی یک‌ساله مصرف‌کنندگان در ژانویه از ۲.۸٪ به ۲.۶٪ کاهش یافته است. این ارقام نشان می‌دهد که مصرف‌کنندگان اروپا انتظار دارند روند کاهش تورم ادامه پیدا کند، هرچند هنوز بالاتر از هدف ۲ درصدی ECB قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده ایالت‌های مختلف آلمان – فوریه 2026

شاخص قیمت مصرف کننده بادن - وورتمبرگ آلمان - فوریه- Consumer Price Index  واقعی ............ %0.2  قبلی ............ %0.0 شاخص قیمت مصرف کننده آلمان بادن - وورتمبرگ - سالانه (فوریه) - Consumer Price Index  واقعی ............ %1.8  قبلی ............ %2.1 شاخص قیمت مصرف کننده باواریا آلمان - فوریه - Consumer Price Index  واقعی ............ %0.2  قبلی ............ %0.0 شاخص قیمت مصرف کننده آلمان باواریا - سالانه (فوریه) - Consumer Price Index  واقعی ............ %1.9  قبلی ............ %2.1 شاخص قیمت مصرف کننده براندنبرگ آلمان - فوریه - Consumer Price Index  واقعی ............ %0.4  قبلی ............ %0 شاخص قیمت مصرف کننده براندنبرگ آلمان - سالانه (فوریه) - Consumer Price Index  واقعی ............ %2  قبلی ............ %2.2 شاخص قیمت مصرف کننده هس آلمان - فوریه - Consumer Price Index  واقعی ............ %0.4  قبلی ............ %0 شاخص قیمت مصرف کننده رن وستفیلا شمالی آلمان - فوریه - Consumer Price Index  واقعی ............ %0.2  قبلی ............ %0.1 شاخص قیمت مصرف کننده رن وستفیلا شمالی آلمان - سالانه (فوریه) - Consumer Price Index  واقعی ............ %1.8  قبلی ............ %2 شاخص قیمت مصرف کننده ساکسونی آلمان - فوریه - Consumer Price Index  واقعی ............ %0.3  قبلی ............ %0 شاخص قیمت مصرف کننده ساکسونی آلمان - سالانه (فوریه) - Consumer Price Index  واقعی ............ %2.3  قبلی ............ %2.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده اسپانیا – فوریه 2026

شاخص قیمت مصرف کننده  هسته اسپانیا - فوریه (سالانه) - CORE Consumer Price Index  واقعی  .................  %2.7 قبلی  ....................        %2.6 شاخص قیمت مصرف کننده اسپانیا - فوریه (ماهانه) - Consumer Price Index  واقعی  ..................   %0.4 قبلی  .....................       %0.4- شاخص قیمت مصرف کننده  اسپانیا - فوریه (سالانه)  - Consumer Price Index  واقعی  ..................   %2.3  پیش‌بینی  ............        % 2.2  قبلی  .....................       %2.3 نرخ تورم  هماهنگ شده ماهانه اسپانیا - Harmonised Inflation Rate (فوریه) واقعی .................     %0.4  پیش‌بینی  ............        %0.3 قبلی ...................      %0.3 نرخ تورم هماهنگ شده سالانه اسپانیا - Harmonised Inflation Rate (فوریه) واقعی .................        %2.5  پیش‌بینی  ............         %2.3 قبلی ...................        %2.4

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده فرانسه – فوریه 2026

شاخص قیمت مصرف کننده فرانسه - فوریه - Consumer Price Index  واقعی .................. %0.7  پیش‌بینی ............... %0.5  قبلی ..................... %0.3- شاخص قیمت مصرف کننده فرانسه - سالانه (فوریه) - Consumer Price Index  واقعی .................. %1  پیش‌بینی ............... %0.8  قبلی ..................... %0.3 شاخص قیمت مصرف کننده HICP فرانسه - ماهانه (فوریه) - Harmonised Inflation Rate  واقعی .................. %0.4  پیش‌بینی ............... %0.5  قبلی ..................... %0.4- شاخص قیمت مصرف کننده HICP فرانسه - سالانه (فوریه) - Harmonised Inflation Rate  واقعی .................. %1.1  پیش‌بینی ............ %0.7  قبلی ..................... %0.4

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص هزینه واردات آلمان – ژانویه ۲۰۲۶

شاخص هزینه واردات آلمان - ژانویه - German Import Prices واقعی ................ %1.1 پیش‌بینی ........... %0.6 قبلی ................... %0.1- شاخص هزینه واردات آلمان - سالانه (ژانویه) - German Import Prices واقعی ................ %2.3- قبلی ................... %2.3-

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین خواستار تقویت تقاضای داخلی و پیشگیری از ریسک‌ها شد

کمیته سیاسی ارشد حزب‌ کمونیستی چین بر افزایش تلاش‌ها برای حفظ و بهبود معیشت مردم تاکید کرد و خواستار تقویت تقاضا و بهبود عرضه در بازار داخلی شد. در این بیانیه بر گسترش تقاضای داخلی و ارتقای پیشگیری از ریسک‌ها در بخش‌ها و حوزه‌های کلیدی تاکید شده است. همچنین، ساختن بازار داخلی قوی‌تر و تسریع در خودکفایی فناوری‌های پیشرفته از دیگر اهداف اعلام شده است. حفظ ثبات اشتغال و کسب‌وکارها نیز از اولویت‌های مهم در این برنامه به شمار می‌رود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن در دوراهی سیاست مالی و پولی؛ ین قربانی اختلافات؟

وزیر دارایی ژاپن، ساتسوکی کاتایاما، روز جمعه اعلام کرد که دولت با «احساس اضطرار شدید» در حال رصد افت ارزش ین است و ارتباط نزدیکی با ایالات متحده در این زمینه دارد. این هشدار در شرایطی مطرح شده که نخست‌وزیر سانائه تاکایچی با رویکردی انبساطی در سیاست مالی، فشار بیشتری بر ارز ملی وارد کرده است. تاکایچی که به‌تازگی با رأی قاطع در انتخابات پیروز شده، برنامه‌هایی برای سرمایه‌گذاری چندساله و کاهش مالیات‌ها ارائه کرده که از نگاه بازارها، در کوتاه‌مدت به تضعیف ین منجر می‌شود. همچنین، معرفی دو عضو متمایل به سیاست‌های انبساطی برای هیئت سیاست‌گذاری بانک مرکزی ژاپن، نگرانی‌ها درباره استقلال این نهاد را افزایش داده است. در مقابل، هاجیمه تاکاتا، عضو سیاست‌گذار بانک مرکزی و از چهره‌های متمایل به سیاست‌های انقباضی، بار دیگر بر لزوم افزایش تدریجی نرخ بهره در مواجهه با ریسک «افزایش بیش از انتظار تورم» تأکید کرده است. داده‌های تورمی ماه فوریه در توکیو نیز تصویری دوگانه ارائه می‌دهند: تورم هسته به ۱.۸٪ کاهش یافته، اما شاخص «هسته-هسته» که انرژی و غذا را حذف می‌کند، به ۲.۵٪ افزایش یافته است؛ موضوعی که با روایت بانک مرکزی مبنی بر «کندی موقت تورم» هم‌خوانی دارد. در مجموع، بازار با تضاد میان پیام‌های سیاسی، مالی و پولی مواجه است: از یک سو هشدارهای ارزی و از سوی دیگر تمایل به تسهیل مالی. این ترکیب باعث شده تا ین در برابر نوسانات بازدهی اوراق خزانه‌داری آمریکا و انتظارات مربوط به تصمیمات آتی بانک مرکزی ژاپن، حساس باقی بماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا انویدیا درجا می‌زند؟ وال‌استریت از پتانسیل پنهان این غول تراشه‌ساز می‌گوید

در یک نگاه ارتقای هدف قیمتی: بانک جی‌پی‌مورگان ارزش هر سهم انویدیا را از ۲۵۰ دلار به ۲۶۵ دلار افزایش داد. پایداری تقاضا تا ۲۰۲۷: یوبی‌اس به تداوم صف سفارش‌ها و دید شفاف نسبت به درآمدهای شرکت تا سال ۲۰۲۷ اشاره کرده است. پیش‌بینی درآمد استثنایی: تحلیل‌گران دستیابی به درآمد فصلی ۱۰۰ میلیارد دلاری را در صورت حفظ روند فعلی زیرساخت‌ها، محتمل می‌دانند. تثبیت لیدری بازار: تمرکز اصلی بر بخش دیتاسنتر و پذیرش سیستم‌های هوش مصنوعی در ابعاد حاکمیتی و سازمانی است. این گزارش بر پایه داده‌های منتشرشده توسط منابع معتبر وال‌استریت و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. در حالی که نوسانات قیمتی سهام انویدیا در هفته‌های اخیر وارد فاز ثبات شده است، موسسات مالی تراز اول وال‌استریت با ارتقای اهداف قیمتی خود، بر تداوم چرخه رشد این غول تکنولوژی تاکید کرده‌اند. تحلیل‌گران جی‌پی‌مورگان و یوبی‌اس معتقدند تقاضای ساختاری برای زیرساخت‌های هوش مصنوعی فراتر از انتظارات فعلی بازار است و انویدیا همچنان در مسیر شتاب‌گیری عملیاتی قرار دارد. ۱. واگرایی میان ارزش بنیادی و قیمت بازار تحلیل‌گران بانک یوبی‌اس (UBS) اشاره می‌کنند که درجا زدن قیمت سهام انویدیا در یک محدوده مشخص، بازتاب‌دهنده واقعیت‌های مالی و پتانسیل رشد این شرکت نیست. آن‌ها وضعیت فعلی را یک «فاز تثبیت» ارزیابی می‌کنند؛ مرحله‌ای که در آن قیمت پیش از حرکت بزرگ بعدی، در حال هم‌سوسازی با داده‌های بنیادی است. از نظر این بانک، وضعیت مالی انویدیا به شکلی است که سکوت فعلی بازار با شتابِ درآمدزایی شرکت تناسب ندارد. ۲. هوش مصنوعی؛ یک سیکل ساختاری، نه یک موج گذرا جی‌پی‌مورگان با حفظ رتبه خرید و افزایش هدف قیمتی به ۲۶۵ دلار، تاکید کرد که سرمایه‌گذاری در زیرساخت‌های هوش مصنوعی وارد یک «دوره میان‌مدت پایدار» شده است. این بانک معتقد است با رفع محدودیت‌های تولید در زنجیره تامین و مقیاس‌پذیری پلتفرم‌های نسل جدید در سال ۲۰۲۶، شرکت وارد فاز جدیدی از «انباشت ثروت و ارزش» خواهد شد که رشد سودآوری را دوباره تسریع می‌کند. ۳. شفافیت در پیش‌بینی‌های بلندمدت یکی از برجسته‌ترین نکات گزارش‌های اخیر، «قابلیت پیش‌بینی» استثنایی درآمدهای انویدیا است. یوبی‌اس خاطرنشان می‌کند که سفارش‌های انباشته‌شده تا سال ۲۰۲۷، ریسک‌های مربوط به نوسانات فصلی را کاهش داده است. این موضوع انویدیا را از یک تامین‌کننده سخت‌افزار به ستون فقرات «اقتصاد هوشمند» تبدیل کرده است، جایی که تقاضای حاکمیتی و شرکتی برای سیستم‌های تمام‌پشته (Full-stack) به بالاترین سطح خود رسیده است. جمع‌بندی: آمادگی برای عبور از سقف قیمتی؟ به زبان ساده، انویدیا در حال حاضر در «مرحله تثبیت محتاطانه» قرار دارد. قیمت سهام در حال استراحت است، اما نهادهای بزرگ مالی معتقدند این مکث قیمتی، فرصتی برای همگام شدن با رکوردهای مالی جدید است. در حال حاضر بازار در «فاز آزمون اعتماد» قرار دارد تا توانایی انویدیا در پاسخگویی به حجم عظیم سفارش‌ها تا سال ۲۰۲۷ را بسنجد. اگر پیش‌بینی‌های وال‌استریت محقق شود، انویدیا هنوز با نقطه اوج تقاضا فاصله دارد و در انتظار محرک‌های تولیدی سال ۲۰۲۶ برای جهش بعدی است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آزمون دشوار برای بانک مرکزی ژاپن؛ معمای کاهش تورم در توکیو

در یک نگاه کاهش تورم شاخص: تورم هسته توکیو در ماه فوریه به ۱.۸٪ رسید که پایین‌تر از پیش‌بینی‌ها و هدف ۲ درصدی بانک مرکزی است. ثبات در تورم زیرپوستی: شاخص هسته-هسته (بدون انرژی و غذا) برخلاف روند نزولی سایر بخش‌ها، به ۲.۵٪ افزایش یافت. نوسان در تولید صنعتی: تولید کارخانه‌ها پس از سه ماه افت، ۲.۲٪ رشد کرد، اما همچنان فاصله زیادی با پیش‌بینی ۵.۳ درصدی بازار داشت. تداوم سیاست پولی: بانک مرکزی ژاپن علی‌رغم افت موقت تورم، همچنان تمایل خود را برای عادی‌سازی تدریجی نرخ بهره حفظ کرده است. پادکست این مقاله را می‌توانید در زیر گوش کنید گزارش‌های تازه از پایتخت ژاپن نشان می‌دهد که نرخ تورم برای نخستین بار در ۱۶ ماه گذشته به زیر سطح هدف‌گذاری‌شده سقوط کرده است؛ تحولی که می‌تواند مسیر سیاست‌های پولی بانک مرکزی این کشور را به چالش بکشد. با این حال، پایداری قیمت‌ها در بخش‌های زیرساختی، مانع از تغییر ناگهانی رویکرد انقباضی (افزایش نرخ بهره) شده و بازارها را در وضعیت تحلیل داده‌های متناقض قرار داده است. این گزارش بر پایه مقاله منتشرشده توسط investinglive و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. تحلیل افت تورم؛ عامل دولتی یا رکود تقاضا؟ کاهش تورم هسته به زیر سطح کلیدی ۲ درصد، عمدتاً ناشی از سیاست‌های حمایتی دولت در بخش انرژی و حذف مالیات‌های اضافی بر سوخت توصیف شده است. طبق تحلیل‌های ارائه شده، این یک «کاهش موقتی» است و بازار در حال حاضر در وضعیت «انتظار برای حرکت بعدی» به سر می‌برد. به نظر می‌رسد بانک مرکزی ژاپن این افت را نتیجه اثرات آماری سال گذشته می‌داند و انتظار دارد با رشد دستمزدها، تورم دوباره شتاب بگیرد. ۲. چالش سیاست‌گذاران در میان داده‌های ناهمگون نتایج فعلی، آزمون دشواری برای مقامات پولی ژاپن ایجاد کرده است. از یک سو، کاهش تورم به نفع منتقدان افزایش نرخ بهره، از جمله برخی جناح‌های دولتی، تمام شده است. از سوی دیگر، نرخ بهره ۰.۷۵ درصدی که بالاترین سطح در سه دهه اخیر محسوب می‌شود، نشان‌دهنده ورود بانک مرکزی به «فاز آزمون اعتماد» است. این نهاد بر این باور است که اگر پیش‌بینی‌های اقتصادی محقق شوند، روند افزایش تدریجی نرخ‌ها متوقف نخواهد شد. ۳. شکنندگی در بخش مولد اقتصاد اگرچه تولیدات صنعتی ژاپن تحت تاثیر بخش خودرو رشد مثبتی را ثبت کرده، اما تولیدکنندگان نسبت به ماه‌های آینده خوش‌بین نیستند و انتظار افت دوباره خروجی را دارند. این وضعیت نشان می‌دهد که بخش صنعت در مرحله «تثبیت شکننده» قرار دارد و هرگونه ضعف بیش از حد در این حوزه، می‌تواند ترمز سیاست‌های پولی بانک مرکزی را بکشد. جمع‌بندی: ژاپن در دوراهی «ارزانی» یا «تغییر» به زبان ساده، افت تورم توکیو بیشتر شبیه یک «توقف کوتاه» است تا پایان مسیر. درست است که قیمت‌ها در ظاهر آرام شده‌اند، اما چون هزینه‌های اصلی زندگی هنوز بالاست، بانک مرکزی ژاپن فعلاً قصد ندارد از تصمیمش برای گران کردنِ پول (بالا بردن نرخ بهره) کوتاه بیاید. در حال حاضر بازار در «مرحله تثبیت محتاطانه» قرار دارد. یعنی همه منتظرند ببینند آیا کارخانه‌ها دوباره رونق می‌گیرند یا تورمِ پایین، برنامه‌های بانک مرکزی را به‌هم می‌ریزد. فعلاً حواستان به نوسانات «ین» باشد چون این بازی هنوز تمام نشده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پکن هزینه پوشش ریسک ارزی را حذف کرد

منابع آگاه اعلام کردند که بانک خلق چین (PBoC) نسبت ذخیره ریسک ارزی برای فروش‌های فوروارد را از تاریخ ۲ مارس به صفر کاهش می‌دهد. این اقدام با هدف بهبود خدمات پوشش ریسک ارزی بانک‌ها و حفظ ثبات پایه‌ای نرخ برابری یوآن انجام می‌شود. کاهش این نسبت معمولاً به معنای کاهش هزینه‌های پوشش ریسک برای فعالان بازار و افزایش نقدینگی در معاملات ارزی است؛ موضوعی که می‌تواند فشارهای نوسانی بر یوآن را کاهش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده توکیو ژاپن – فوریه ۲۰۲۶

شاخص قیمت مصرف کننده هسته توکیو ژاپن - سالانه (فوریه) - Tokyo Core CPI  واقعی .................. %1.8  پیش‌بینی ........... %1.7  قبلی ................ %2 شاخص قیمت مصرف کننده توکیو ژاپن - سالانه (فوریه) - Tokyo Core  واقعی ................ %1.6 قبلی ..................... %1.5

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مذاکره‌کننده ارشد اوکراین: تمرکز مذاکرات ژنو بر اقتصاد و امنیت پس از جنگ است

گزارش‌ها حاکی است که رستم عمرف، مذاکره‌کننده ارشد اوکراین اعلام کرد شرکت‌کنندگان در مذاکرات ژنو با ولودیمیر زلنسکی گفتگو کرده‌اند. به گفته وی، محور گفتگوی شرکت‌کنندگان در این مذاکرات، بررسی موضوع «احیای اوکراین پس از جنگ» بوده است. عمرف تاکید کرد که در حال حاضر، وظیفه اصلی این است که مجموعه بعدی نشست‌های سه‌جانبه تا حد امکان پربار شود تا بتوان مسائل امنیتی و اقتصادی را نهایی کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گولزبی، عضو فدرال رزرو: نرخ‌های بهره می‌توانند کاهش یابند، اما نمی‌خواهیم پیش از کاهش تورم اقدام را جلو بیندازیم – فاکس نیوز

می‌خواهم محتاطانه عمل کنیم. من از خوش‌بین‌ترین افراد فدرال رزرو درباره کاهش نرخ بهره در امسال هستم. اقتصاد در وضعیت مستحکمی بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نتایج حراج ۴۴ میلیارد دلار اوراق ۷ ساله آمریکا؛ نمره B- برای تقاضا

وزارت خزانه‌داری ایالات متحده نتایج حراج ۴۴ میلیارد دلار اوراق قرضه ۷ ساله را منتشر کرد که با نمره «B منفی» ارزیابی می‌شود. جزئیات حراج: نرخ بازدهی نهایی: ۳.۷۹۰ درصد (دقیقاً برابر با نرخ بازار قبل از حراج، یعنی Tail صفر). نسبت تقاضا به عرضه (Bid to Cover): ۲.۵۰ برابر (اندکی بهتر از میانگین ۶ ماهه ۲.۴۶). خریداران: سهم خریداران خارجی (Indirects) با ۶۳.۶ درصد، حدود ۱ درصد بالاتر از میانگین بود؛ در حالی که خریداران داخلی (Directs) با ۲۶ درصد روی میانگین باقی ماندند. معامله‌گران اصلی (Dealers) نیز ۱۰.۴ درصد اوراق را برداشتند که کمتر از حد معمول است. وضعیت بازار: پس از این حراج، بازدهی اوراق ۱۰ ساله به ۴.۰۱۷ درصد کاهش یافت. اما در بازار سهام، فشار فروش سنگینی حکم‌فرماست. شاخص نزدک با افت ۲ درصدی، سومین روز بد سال را ثبت کرد و S&P 500 نیز ۱.۱۶ درصد عقب‌نشینی کرد. سهام تراشه‌سازان به شدت آسیب دیدند: انویدیا (۵.۲-٪)، برادکام (۶.۶۷-٪)، AMD (۴.۲۷-٪) و اینتل (۳.۷-٪) همگی با کاهش شدید قیمت مواجه شدند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر