TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

کمیسیون اروپا بررسی رسمی درباره گوگل را آغاز کرد

کمیسیون اروپا اعلام کرد که دو روند رسمی مشخص‌سازی را برای بررسی نحوه تطبیق گوگل با قانون بازارهای دیجیتال اتحادیه اروپا (DMA) آغاز کرده است. این قانون با هدف تنظیم رقابت در فضای دیجیتال و محدود کردن سلطه پلتفرم‌های بزرگ طراحی شده است. بر اساس اعلام رسمی، این بررسی‌ها ظرف شش ماه به پایان خواهند رسید و تصمیم‌گیری نهایی درباره عملکرد گوگل در چارچوب DMA اتخاذ خواهد شد. این اقدام بخشی از تلاش‌های گسترده‌تر اتحادیه اروپا برای اجرای دقیق مقررات ضدانحصاری در حوزه فناوری است؛ مقرراتی که شرکت‌هایی مانند گوگل، اپل، آمازون و متا را هدف قرار داده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

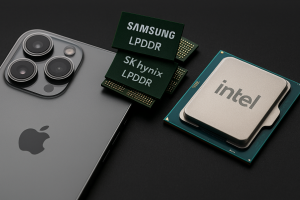
بحران حافظه جهانی؛ اپل مجبور به پذیرش افزایش ۱۰۰٪ قیمت شد

گزارش‌های جدید نشان می‌دهد بحران عرضه حافظه در سال ۲۰۲۶ به نقطه‌ای رسیده که حتی اپل — شرکتی که همیشه قیمت‌ها را دیکته می‌کرد — اکنون مجبور شده قیمت‌های دو برابر شده LPDDR را بپذیرد.  افزایش شدید قیمت حافظه سامسونگ و SK Hynix قیمت LPDDR را برای قراردادهای Q1 2026 ۸۰ تا ۱۰۰٪ افزایش داده‌اند و اپل چاره‌ای جز پذیرش نداشته است. قیمت LPDDR5X نیز احتمالاً در نیمه دوم سال و پیش از عرضه آیفون ۱۸ دوباره افزایش می‌یابد.  چرا این اتفاق افتاده؟ بحران عرضه جهانی حافظه رشد انفجاری تقاضا برای تراشه‌های هوش مصنوعی جهش ۴۰٪ قیمت LPDDR در Q4 افزایش ۸۰٪ قیمت DRAM و ۷۰٪ قیمت SSD در Q1 2026  فشار روی بازار CPU اینتل و AMD نیز به‌دلیل عقب‌ماندگی ۲۴ هفته‌ای در تحویل، افزایش قیمت CPUهای سرور تا ۱۵٪ را بررسی می‌کنند. OpenAI، AWS و گوگل سفارش‌های عظیم CPU ثبت کرده‌اند اما نتوانسته‌اند حجم موردنظر را دریافت کنند. سهام اینتل نیز ۲۰٪ سقوط کرده است.  جمع‌بندی بازار نیمه‌هادی در ۲۰۲۶ وارد مرحله‌ای از کمبود شدید، افزایش قیمت و رقابت برای ظرفیت تولید شده است؛ وضعیتی که حتی غول‌هایی مثل اپل، اینتل و گوگل را هم تحت فشار قرار داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحقیقات رسمی اتحادیه اروپا در مورد xAI ایلان ماسک آغاز شد

اتحادیه اروپا یک تحقیق رسمی درباره xAI ایلان ماسک به خاطر «دیپ‌فیک‌های گراک» آغاز کرده است. UTOTIMES: در حالی که غول‌های فناوری ایالات متحده هر ساله تریلیون‌ها دلار به ارزش بازار خود اضافه می‌کنند، اتحادیه اروپا در حال «تحقیق درباره دیپ‌فیک‌ها» است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریسک پرمیوم دلار: آیا مداخله مشترک آمریکا و ژاپن در راه است؟

مداخله مشکوک برای فروش USDJPY و همچنین درگیری مقامات آمریکایی به کاهش نزدیک به ۳.۵ درصدی دلار از صبح جمعه منجر شده است. این حرکت در زمانی که دلار در وضعیت ضعیفی قرار دارد، رخ داده و جفت‌ارزهایی مانند EURUSD و USDCHF از سطوح کلیدی عبور کرده‌اند. این تغییرات به دلیل عوامل بنیادی نیست، اما ریسک پرمیوم دلار ممکن است همچنان بالا بماند. دلار آمریکا: ریسک پرمیوم دلار همچنان بالا خواهد بود مداخله مشکوک ژاپنی‌ها برای فروش USDJPY در زمانی ضعیف برای دلار اتفاق افتاده است، به ویژه بعد از تنش‌های ژئوپلیتیکی هفته گذشته. بر اساس اطلاعات موجود، مقامات ژاپنی ممکن است در روز جمعه زمانی که USDJPY بالای ۱۵۹ رفت، مداخله کرده باشند. نکته مهم‌تر اینکه، در زمان بسته شدن بازار لندن در ساعت ۱۷:۰۰ GMT روز جمعه، فدرال رزرو شروع به پرسش از بانک‌ها در نیویورک درباره اندازه‌های موقعیت‌های خود در USDJPY کرده است. این عمل به نوعی «بررسی نرخ» تلقی می‌شود که نشان‌دهنده آمادگی بانک مرکزی برای مداخله فیزیکی است. اینکه فدرال رزرو به این فعالیت پرداخته و روشن نکرده که این کار صرفاً به نمایندگی از مقامات ژاپنی است، باعث شده تا گمانه‌زنی‌هایی مبنی بر احتمال مداخله مشترک آمریکا و ژاپن شکل بگیرد. احتمال مداخله دوجانبه بین ژاپن و آمریکا به وضوح قوی‌تر از مداخله صرفاً غیرفعال توکیو است. چرا واشنگتن باید در این امر دخالت کند؟ دو دلیل وجود دارد: الف) یِن ضعیف به فروش اوراق قرضه ژاپن (JGB) هفته گذشته افزوده و به طور غیرمستقیم باعث افزایش بازدهی اوراق قرضه خزانه‌داری آمریکا شده است. اگر مالیاتی وجود داشته باشد که برای کاخ سفید در حال حاضر مهم‌تر از بازار سهام باشد، آن اوراق خزانه‌داری آمریکا است. ب) USDJPY قوی ممکن است کارکرد تعرفه‌های آمریکایی بر روی ژاپن را تضعیف کند و مزیت رقابتی برای تولیدکنندگان ژاپنی ایجاد کند. با این حال، این حرکت تحت تأثیر عوامل بنیادی نیست. نرخ‌های واقعی بهره یِن هنوز منفی هستند و انتخابات ناگهانی ژاپن در ۸ فوریه ممکن است فشار بیشتری بر JGBها و یِن وارد کند. همچنین، با توجه به ریسک‌های ژئوپلیتیکی که به دارایی‌های آمریکایی مرتبط است، داستان بنیادی دلار تغییر نکرده است. بعلاوه، ما مشکوک هستیم که جلسه FOMC این هفته ممکن است کمی برای دلار مثبت باشد. بدون شک، مقامات ژاپنی و احتمالاً آمریکایی نیز از این رویکرد مبهم به مداخله ارزی خوشحال هستند. معامله‌گران اکنون منتظر فعالیت در زمان‌های آغاز و پایان بازار خواهند بود. یک گپ صعودی در USDJPY در ۱۵۵.۶۵ ممکن است اکنون مقاومت روزانه باشد. اما برای ادامه فروش دلار به این شکل، احتمالاً نیاز به مشاهده برخی اخبار ضعیف داخلی ایالات متحده داریم. به جز جلسه FOMC، این موضوع نظارت بر گزارش‌های درآمدی از غول‌های فناوری آمریکا را در روزهای چهارشنبه و پنجشنبه افزایش خواهد داد. این داستان مداخله یِن فشار زیادی بر DXY وارد کرده است، جایی که احتمال فروش تا ۱۰۰ میلیارد دلار (مقداری که توکیو در تابستان ۲۰۲۴ فروخته بود) دلار را در زمانی ضعیف گرفتار کرده است. DXY دارای یک گپ صعودی به ۹۷.۴۲ (که اکنون مقاومت است) بوده و تمایل به سطوح پایین سال گذشته در ۹۶.۲۰/۳۵ دارد – اما واقعاً نیاز به پشتیبانی بنیادی برای حفظ این حرکات دارد. یورو: با جریان همراه شوید ما انتظار چنین قدرتی در EURUSD را در این فصل نداشتیم، اما به نظر می‌رسد ترکیب تحولات ژئوپلیتیکی هفته گذشته و فروش‌های بزرگ دلار از سوی ژاپن باعث شده است که EURUSD از مقاومت‌های اصلی در ۱.۱۸۰۰/۱۸۱۰ عبور کند. سه موضوعی که روز جمعه به آن اشاره کردیم، به طور کلی برای یورو حمایت‌کننده هستند. ادامه ورود سرمایه‌های قوی به ETFهای سهام بازارهای نوظهور نظریه رشد جهانی را تقویت می‌کند، در حالی که افزایش قیمت طلا و فرانک سوئیس روایت کاهش ارزش دلار را حفظ می‌کند. ممکن است کمی حمایت کلان نیز برای داستان یورو وجود داشته باشد. PMIهای منطقه یورو به آرامی در حال افزایش هستند – به ویژه در آلمان. یک خوانش خوب دیگر از شاخص Ifo آلمان می‌تواند به طور ملایم از EURUSD حمایت کند و ممکن است EURUSD را به مقاومت اصلی در ۱.۱۹۰۰/۱۹۱۰ برساند. این ممکن است هنوز بالاترین نقطه دامنه EURUSD در سه‌ماهه اول باشد، اما بیایید ببینیم. همچنین در پایان این هفته، جمعه شاهد انتشار پیشرفته داده‌های GDP سه‌ماهه چهارم ۲۵ خواهیم بود – که انتظار می‌رود در آلمان و منطقه یورو به ترتیب ۰.۲٪ نسبت به سه‌ماهه قبل باشد. حمایت درون‌روزی اکنون ۱.۱۸۳۵ است و مقاومت در ۱.۱۹۰۰/۱۹۱۰ قرار دارد. شرکت‌های اروپایی با نیازهای خرید دلار باید بسیار خوشحال باشند. فرانک سوئيس: بسیار قوی اینکه EURCHF نزدیک به ۰.۹۲ عرضه می‌شود و USDCHF زیر ۰.۷۸۰۰ شکسته شده، زنگ خطرهایی را در زوریخ به صدا درمی‌آورد. فرانک سوئیس تجارت‌وزنی اکنون به سمت بالاترین رکوردهای تاریخی خود فشار خواهد آورد و تعجبی ندارد اگر بازار دوباره نرخ‌های منفی را در سوئیس قیمت‌گذاری کند، زیرا بانک ملی سوئیس با فرانک قوی مقابله می‌کند. اگر بانک مرکزی سوئيس (SNB) نتیجه‌گیری کند که چشم‌اندازهای بهتر رشد جهانی به معنای این است که فرانک قوی مشکلی نیست، پس EURCHF به ۰.۹۰ خواهد رسید. اگر این حرکت USDCHF ادامه یابد، ۰.۷۸۰۰/۷۸۱۰ باید اکنون مقاومت باشد. یک حرکت مستقیم بالای ۰.۷۸۸۰ نشان می‌دهد که ما هنوز در یک دامنه معاملاتی بسیار نوسانی هستیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص بورس ایران با افت بیش از ۱۲۰ هزار واحدی روبه‌رو شد

شاخص کل بورس ایران با ریزش بیش از ۱۲۰ هزار واحدی به سطح ۴۱۱۵۱۱۱ رسید. به عقیده تحلیلگر UTOTIMES تنش‌های سیاسی و ژئوپلیتیک از عوامل تاثیر‌گزار بر روی افت شاخص بورس ایران بوده‌اند و سرمایه‌گزاران به ریسک‌گریزی روی آورده‌اند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

چرخش سرمایه جهانی از آمریکا؛ کمبود گزینه‌های سرمایه‌گذاری و اوج‌گیری دارایی‌های جایگزین

یکی از برجسته‌ترین ویژگی‌های بازارهای مالی در مقطع کنونی، تردید فزاینده سرمایه‌گذاران نسبت به جذابیت دارایی‌های آمریکایی و در عین حال، کمبود گزینه‌های جایگزین در سطح جهانی است. افزایش عدم‌اطمینان سیاسی، نوسانات سیاست‌گذاری و تنش‌های ژئوپلیتیک، به‌ویژه در ماه‌های اخیر، باعث شده بخشی از سرمایه‌های بین‌المللی به‌دنبال مسیرهای تازه‌ای خارج از ایالات متحده باشد. نتیجه این روند، شکل‌گیری نوعی «شوک تقاضا» در بازارهایی مانند نقره، پزو مکزیک و بورس کره جنوبی بوده است؛ بازارهایی که با وجود عمق نسبی، ظرفیت جذب حجم بالای سرمایه‌های سرگردان را ندارند. عملکرد این دارایی‌ها به‌خوبی نشان‌دهنده این تغییر جهت هستند. نسبت شارپ یک‌ساله (Sharpe ratios) نقره، پزو مکزیک و شاخص KOSPI در بسیاری از مقاطع به سطوح بالاتر از ۳ رسیده است؛ سطحی که نشان‌دهنده بازدهی بسیار مطلوب در برابر ریسک است. در مقابل، شاخص نزدک که طی سال‌های گذشته محور اصلی استراتژی «هیچ جایگزینی برای دارایی‌های امریکایی وجود ندارد» (TINA) محسوب می‌شد، اکنون بازدهی تعدیل‌شده با ریسک بسیار ضعیف‌تری را تجربه می‌کند و شارپ آن به حدود ۰.۶۱ رسیده است. این واگرایی، نشانه‌ای روشن از انتقال تدریجی جذابیت سرمایه‌گذاری از بازار آمریکا به سایر مناطق است. در همین چارچوب، عملکرد ضعیف سهام شرکت‌های بزرگ فناوری موسوم به «MAG7» نیز قابل توجه است. این گروه از سپتامبر سال گذشته عملاً بازدهی قابل‌توجهی نداشته و در مقایسه با دارایی‌های غیرآمریکایی عقب مانده است. هرچند رشد قدرتمند بازار پس از کف‌های آوریل ۲۰۲۵ و ثبات نسبی جریان سرمایه به اوراق و سهام آمریکا، تصویر کلی را تا حدی مخدوش کرده، اما در سطح عمیق‌تر، به‌ویژه برای سرمایه‌گذاران خارجی بدون پوشش ارزی، بازده واقعی دارایی‌های آمریکایی به‌طور محسوسی تضعیف شده است. تنش‌های اخیر پیرامون گرینلند و سیاست‌های تجاری نیز به این تصور دامن زده که ریسک سیاست‌گذاری در آمریکا ماهیتی ساختاری‌تر یافته است. در این میان، اثرات رفتاری نقش مهمی در شکل‌دهی به تصمیمات سرمایه‌گذاران دارد. طی سال‌های متمادی، بازار آمریکا به‌طور مستمر بهتر از سایر بازارها عمل کرده و همین امر باعث شده بود خروج از آن به‌عنوان یک ریسک شغلی و حرفه‌ای تلقی شود. بسیاری از مدیران سرمایه که تلاش کردند برخلاف این روند عمل کنند، با فشار عملکردی و حتی از دست دادن موقعیت شغلی مواجه شدند. اکنون اما، پرسش کلیدی این است که چند ماه یا چند سال عملکرد ضعیف آمریکا لازم است تا تنوع‌بخشی جغرافیایی دوباره به یک استراتژی «ایمن» تبدیل شود. با تداوم این روند، ترس از عقب‌ماندن از موج جدید جهانی، جایگزین ترس سنتی از فاصله گرفتن از بازار آمریکا خواهد شد. از منظر ساختاری، این تغییر فاز می‌تواند پیامدهای بلندمدتی برای جریان سرمایه جهانی داشته باشد. در صورت استمرار تردیدها نسبت به سیاست‌های آمریکا، روند انباشت سرمایه در بازارهای نوظهور و اقتصادهای منتخب آسیایی و آمریکای لاتین ممکن است شتاب بگیرد. این موضوع می‌تواند به تقویت ارزهای محلی، رشد بازارهای سهام منطقه‌ای و افزایش عمق مالی این کشورها منجر شود، هرچند همزمان ریسک شکل‌گیری حباب‌های قیمتی را نیز افزایش می‌دهد. نمونه آن را می‌توان در نوسانات شدید KOSPI و رشد سریع قیمت نقره مشاهده کرد. در کوتاه‌مدت، بازارها وارد دوره‌ای با نوسانات بالا شده‌اند که فرصت‌های متعددی برای معامله‌گران حرفه‌ای ایجاد می‌کند. انتشار گزارش‌های مهم درآمدی شرکت‌های بزرگ، نشست‌های حساس بانک‌های مرکزی، چندین حراج اوراق خزانه آمریکا، پایان ماه مالی شرکت‌ها و پایان دوره‌های حسابداری، همگی می‌توانند محرک‌های نوسان باشند. در این میان، داده تورم استرالیا در روز سه‌شنبه از اهمیت ویژه‌ای برخوردار است و انتظار می‌رود قوی ظاهر شود؛ عاملی که می‌تواند احتمال افزایش نرخ بهره توسط بانک مرکزی استرالیا را به حدود ۹۹ درصد برساند و به تقویت بیشتر دلار استرالیا منجر شود. ✔️  بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ در مجموع، آنچه در حال شکل‌گیری است، یک بازتعریف تدریجی در نقشه سرمایه‌گذاری جهانی است. آمریکا همچنان یکی از جذاب‌ترین مقاصد سرمایه باقی مانده، اما دیگر تنها گزینه بی‌رقیب محسوب نمی‌شود. زخم‌های ناشی از نااطمینانی سیاستی، تنش‌های ژئوپلیتیک و تغییرات ساختاری اقتصاد جهانی، تمایل به تنوع‌بخشی را تقویت کرده‌اند. اگر این روند ادامه یابد، ممکن است طی سال‌های آینده شاهد توزیع متوازن‌تری از سرمایه در سطح جهان باشیم؛ تغییری که می‌تواند پیامدهای عمیقی برای بازارهای مالی، سیاست‌های پولی و توازن قدرت اقتصادی بین‌المللی به همراه داشته باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر نشست فدرال رزرو و بانک مرکزی کانادا در سایه تنش‌های ژئوپلیتیک

فدرال رزرو هفته آینده نخستین نشست سیاست پولی خود در سال جدید را برگزار می‌کند و تصمیم آن در روز چهارشنبه اعلام خواهد شد. انتظار نمی‌رود تغییری در نرخ‌های بهره اعمال شود؛ چرا که جروم پاول، رئیس فدرال رزرو، در نشست دسامبر و پس از سه نوبت کاهش متوالی ۲۵ واحد پایه‌ای تأکید کرده بود که بانک مرکزی اکنون «در موقعیتی مناسب قرار دارد تا منتظر بماند و ببیند اقتصاد چگونه پیش می‌رود». نگرانی‌ها درباره بازار کار موجب شد فدرال رزرو از ماه سپتامبر چرخه انبساط پولی را از سر بگیرد؛ آن هم در شرایطی که رشد اشتغال در تابستان عملاً متوقف شده بود، در حالی که تورم همچنان بالاتر از هدف ۲ درصدی باقی مانده بود. با این حال، نشانه‌هایی از تثبیت بازار کار مشاهده می‌شود و اگرچه فضای فعلی «نه استخدام، نه اخراج» چندان نشانی از یک رونق قدرتمند ندارد، اما به فدرال رزرو این امکان را می‌دهد که با فراغ بال بیشتری تحولات تورمی را ارزیابی کند؛ به‌ویژه در شرایطی که داده‌ها به دلیل تعطیلی دولت فدرال با نویز و اختلال همراه بوده‌اند. تورم سرفصل آمریکا در ماه دسامبر به ۲.۷ درصد به صورت سالانه کاهش یافت، در حالی که تورم هسته بدون تغییر در سطح ۲.۶ درصد باقی ماند. این ارقام دیدگاه غالب بازار را تقویت کرده‌اند که تورم پس از افزایش موقتی ناشی از تعرفه‌های دولت ترامپ، بار دیگر در مسیر نزولی قرار گرفته است. پاول نیز در کنفرانس خبری پس از نشست دسامبر، بدون تردید تعرفه‌ها را عامل جهش تورمی معرفی کرد، اما هم‌زمان با لحنی نسبتاً خوش‌بینانه اظهار داشت که این فشار قیمتی به احتمال زیاد «یک افزایش یک‌باره قیمت‌ها» بوده است. با این وجود، مقامات فدرال رزرو همچنان رویکردی محتاطانه در پیش گرفته‌اند؛ نه‌تنها به این دلیل که تورم از سال ۲۰۲۱ تاکنون به هدف ۲ درصدی نرسیده و اعتبار بانک مرکزی در صورت تداوم این وضعیت زیر سؤال می‌رود، بلکه از آن رو که نگرانی‌ها درباره بازار کار نیز تا حد زیادی کاهش یافته است. اقتصاد آمریکا در حال حاضر نشانه‌های روشنی از قدرت نشان می‌دهد و مدل GDPNow فدرال رزرو آتلانتا رشد چشمگیر ۵.۴ درصدی را برای سه‌ماهه پایانی سال ۲۰۲۵ برآورد می‌کند. از این رو، با وجود نرم‌تر شدن اخیر داده‌های تورمی، بعید به نظر می‌رسد فدرال رزرو در نشست هفته آینده نشانه‌ای از تسریع روند کاهش نرخ بهره در ماه‌های آتی ارائه دهد. پاول احتمالاً تلاش خواهد کرد با برجسته‌سازی قدرت اقتصاد آمریکا، این احتیاط را توجیه کند. با این حال، اگر او در سخنان خود دریچه‌ای به روی بیش از یک نوبت کاهش ۲۵ واحد پایه‌ای  آن‌گونه که در نمودار نقطه‌ای برای سال ۲۰۲۶ پیش‌بینی شده بگشاید، این موضوع می‌تواند خبر خوشایندی برای سرمایه‌گذاران تلقی شود. در شرایطی که دلار آمریکا همچنان تحت تأثیر تهدیدهای تازه ترامپ درباره اعمال تعرفه‌ها و تحولات مرتبط با گرینلند قرار دارد، هرگونه غافلگیری انبساطی از سوی فدرال رزرو می‌تواند فشار فروش تازه‌ای بر اسکناس سبز وارد کند و نوسانات جدیدی را در بازار ارز رقم بزند. آیا ترامپ سرانجام جانشین پاول را معرفی خواهد کرد؟ از منظر داده‌های اقتصادی، هفته پیش‌رو با انتشار سفارشات کالاهای بادوام آمریکا برای ماه نوامبر در روز دوشنبه آغاز می‌شود. پس از آن، شاخص اعتماد مصرف‌کننده «کنفرانس بورد» روز سه‌شنبه منتشر خواهد شد. در ادامه، گزارش سفارشات کارخانه‌ای در روز پنج‌شنبه و در نهایت شاخص مدیران خرید شیکاگو (Chicago PMI) و شاخص قیمت تولیدکننده (PPI) در روز جمعه در کانون توجه بازار قرار خواهند گرفت. با این حال، این احتمال وجود دارد که مهم‌ترین رویداد هفته نه از دل داده‌های اقتصادی بیرون بیاید و نه حتی از تصمیم فدرال رزرو. دونالد ترامپ ممکن است با اعلام نام گزینه مورد نظر خود برای جانشینی جروم پاول، توجه بازارها را از نشست بانک مرکزی منحرف کند. بر اساس گزارش‌ها، رئیس‌جمهور آمریکا دامنه انتخاب خود را به چهار نفر محدود کرده است: کِوین هَسِت، مشاور اقتصادی کاخ سفید؛ کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو؛ کوین وارش، عضو پیشین هیئت‌مدیره این نهاد؛ و ریک ریدر، مدیر ارشد سرمایه‌گذاری اوراق بدهی در بلک‌راک که اخیراً به فهرست گزینه‌ها اضافه شده است. معامله‌گران بازار سهام احتمالاً با انتخاب هر یک از این گزینه‌ها واکنش مثبتی نشان خواهند داد، چرا که همگی از چهره‌های شناخته‌شده و مورد اعتماد بازار به شمار می‌روند. با این حال، بازار اوراق قرضه به احتمال زیاد در صورت انتخاب کریستوفر والر آرامش بیشتری خواهد داشت؛ چرا که او به‌عنوان یکی از چهره‌های درون‌ساختاری فدرال رزرو، نماد تداوم و ثبات سیاست‌گذاری تلقی می‌شود. در مقابل، انتظار نمی‌رود دلار آمریکا بلافاصله واکنش پررنگی به این خبر نشان دهد. سرمایه‌گذاران احتمالاً ترجیح خواهند داد تا روشن‌تر شدن مسیر سیاست پولی تحت مدیریت جدید صبر کنند و پس از آن، موضع‌گیری دقیق‌تری نسبت به چشم‌انداز دلار اتخاذ کنند. ✔️  بیشتر بخوانید: تصمیم درباره رئیس آینده فدرال رزرو در آستانه نهایی شدن؛ بازارها چشم‌انتظار انتخاب ترامپ بانک مرکزی کانادا در مسیر حفظ وضعیت فعلی در شرایطی که احتمال می‌رود جروم پاول بار دیگر به دلیل خودداری از کاهش نرخ بهره، هدف انتقادهای تازه دونالد ترامپ قرار گیرد، مارک کارنی، نخست‌وزیر کانادا نیز همچنان در کاخ سفید از محبوبیت چندانی برخوردار نیست. با این حال، با وجود پیشرفت محدود در زمینه کاهش تعرفه‌های آمریکا بر صادرات کانادا که خارج از چارچوب توافق USMCA قرار دارند، اقتصاد این کشور تاکنون از خود پایداری قابل قبولی نشان داده است. طی ماه‌های اخیر، بازار کار کانادا از ماه سپتامبر به این سو در مسیر رشد قرار گرفته و تولید ناخالص داخلی نیز در سه‌ماهه سوم سال گذشته بار دیگر شتاب گرفته است. تازه‌ترین آمار رشد ماهانه اقتصاد کانادا قرار است روز جمعه منتشر شود و می‌تواند تصویر دقیق‌تری از میزان تاب‌آوری اقتصاد این کشور ارائه دهد. در سوی دیگر، چشم‌انداز تورم در ماه‌های اخیر ترکیبی و نسبتاً نامتوازن بوده است؛ موضوعی که فضای تصمیم‌گیری بانک مرکزی کانادا را محتاطانه‌تر کرده است. در نتیجه، انتظار می‌رود این نهاد در نشست روز چهارشنبه که تنها چند ساعت پیش از اعلام تصمیم فدرال رزرو برگزار می‌شود، نرخ‌های بهره را بدون تغییر حفظ کند. بر اساس قیمت‌گذاری بازارهای فیوچرز، در حال حاضر حدود ۴۰ درصد احتمال برای افزایش نرخ بهره تا پایان سال در نظر گرفته شده است. با این حال، اگر مقامات بانک مرکزی کانادا در بیانیه خود همچنان گزینه کاهش نرخ بهره را باز نگه دارند، دلار کانادا ممکن است بخشی از رشدهای اخیر خود در برابر دلار آمریکا را از دست بدهد و وارد فاز اصلاحی شود. آیا داده‌های تورمی استرالیا مهر تأییدی بر افزایش نرخ بهره RBA خواهد زد؟ در همین حال، در استرالیا احتمال افزایش نرخ بهره بیش از پیش تقویت شده است و سرمایه‌گذاران در حال حاضر حدود ۵۸ درصد احتمال می‌دهند که بانک مرکزی استرالیا (RBA) در نشست ۳ فوریه نرخ بهره را ۲۵ واحد پایه افزایش دهد. در این میان، انتشار داده‌های شاخص قیمت مصرف‌کننده (شاخص CPI) در هفته آینده نقشی تعیین‌کننده در جهت‌گیری این انتظارات ایفا خواهد کرد. آمارهای فصلی تورم قرار است روز چهارشنبه هم‌زمان با داده‌های ماهانه منتشر شوند و می‌توانند مشخص کنند که کفه ترازو به سود افزایش نرخ‌ها سنگین‌تر خواهد شد یا خیر. تورم سرفصل در سه‌ماهه سوم سال گذشته به ۳.۲ درصد به صورت سالانه رسید و انتظار می‌رود در سه‌ماهه چهارم نیز اندکی افزایش یافته باشد. این در حالی است که شاخص ماهانه تورم در ماه اکتبر تا ۳.۸ درصد رشد کرد، اما در نوامبر بار دیگر به ۳.۴ درصد عقب نشست؛ نشانه‌ای از نوسانات مقطعی در مسیر تورم. در صورتی که گزارش تورمی پیش‌رو کمتر از انتظارات بازار منتشر شود، می‌تواند فشار قابل توجهی بر دلار استرالیا وارد کند؛ ارزی که طی هفته گذشته تحت تأثیر افزایش گمانه‌زنی‌ها درباره رشد نرخ بهره، روندی صعودی را تجربه کرده است. در مقابل، اگر داده‌های CPI احتمال اقدام انقباضی از سوی RBA را تقویت کنند، دلار استرالیا ممکن است در کوتاه‌مدت هدف قیمتی ۰.۶۹۰۰ دلار آمریکا را در چشم‌انداز خود قرار دهد و وارد فاز جدیدی از تقویت شود. ✔️  بیشتر بخوانید: فرانک سوئیس همچنان امن‌ترین پناهگاه ارزی؛ نگاه محتاطانه گلدمن ساکس به چشم‌انداز کوتاه‌مدت داده‌های منطقه یورو؛ عاملی برای حفظ حمایت از یورو کاهش نسبی تنش‌ها میان پایتخت‌های اروپایی و واشنگتن بر سر موضوع خودمختاری گرینلند، برای بازارهای مالی خبر خوشایندی بوده و تا حد زیادی از شدت نگرانی‌ها کاسته است. با این حال، این بحران را نمی‌توان پایان‌یافته تلقی کرد؛ چرا که گفت‌وگوها درباره چارچوب یک توافق احتمالی آینده، هنوز فاصله زیادی با حل‌وفصل کامل اختلافات میان طرفین دارد. در این میان، یورو به‌طور غیرمنتظره‌ای به یکی از برندگان اصلی تحولات ژئوپلیتیک اخیر تبدیل شده است؛ چرا که دلار آمریکا در نتیجه شکل‌گیری موج «فروش دارایی‌های آمریکایی» تحت فشار قرار گرفت. البته این به معنای مصون بودن یورو از ریسک‌ها نیست و هم‌زمان با ادامه مذاکرات درباره آینده گرینلند، آسیب‌پذیری‌هایی نیز همچنان متوجه این ارز اروپایی است. یکی از مهم‌ترین این ریسک‌ها، احتمال تشدید تنش‌های تجاری میان اتحادیه اروپا و ایالات متحده است؛ موضوعی که می‌تواند شانس کاهش مجدد نرخ بهره توسط بانک مرکزی اروپا در سال جاری را افزایش دهد. با این حال، در مقطع کنونی انتظار می‌رود داده‌های اقتصادی منتشرشده همچنان از موضع خنثی ECB حمایت کرده و مانع از چرخش زودهنگام سیاست پولی شوند. نخستین برآورد از رشد تولید ناخالص داخلی منطقه یورو در سه‌ماهه چهارم، روز جمعه منتشر خواهد شد. پیش‌بینی‌ها از رشد ۰.۲ درصدی به‌صورت فصلی (q/q) حکایت دارد؛ رقمی که اندکی کمتر از رشد ۰.۳ درصدی سه‌ماهه سوم است و نشانه‌ای از کند شدن نسبی شتاب اقتصادی محسوب می‌شود. علاوه بر این، سرمایه‌گذاران در طول هفته نگاه ویژه‌ای به شاخص فضای کسب‌وکار «ایفو» آلمان در روز دوشنبه و همچنین آمارهای اولیه تورم منطقه یورو برای ماه ژانویه در روز جمعه خواهند داشت؛ داده‌هایی که می‌توانند نقش مهمی در شکل‌دهی انتظارات بازار نسبت به مسیر آتی سیاست پولی اروپا ایفا کنند. تمرکز بازار بر تورم توکیو پس از تصمیم بانک مرکزی ژاپن در پایان هفته، نگاه بازارها بار دیگر به ژاپن و داده‌های تورمی این کشور معطوف خواهد شد؛ جایی که برآوردهای شاخص قیمت مصرف‌کننده (CPI) منطقه توکیو برای ماه ژانویه، روز جمعه منتشر می‌شود. این آمار به‌عنوان یکی از شاخص‌های پیش‌نگر تورم ملی ژاپن، از اهمیت بالایی برخوردار است و می‌تواند جهت‌گیری انتظارات بازار را تحت تأثیر قرار دهد. تورم هسته توکیو در ماه دسامبر به ۲.۳ درصد به صورت سالانه کاهش یافت؛ کاهشی که بازتابی از افت قیمت انرژی و تعدیل نسبی تورم مواد غذایی بود و از فروکش کردن بخشی از فشارهای قیمتی حکایت داشت. در صورتی که داده‌های ماه ژانویه نیز کاهش بیشتری را نشان دهند، ممکن است فشار تازه‌ای بر ین ژاپن وارد شود. این در حالی است که سرمایه‌گذاران همچنان بیش از آنکه بر موضع نسبتا انقباضی بانک مرکزی ژاپن تمرکز کنند، نگران روند فزاینده بدهی دولت این کشور هستند. اگرچه بانک مرکزی ژاپن در نشست اخیر خود چشم‌انداز تورمی را به سمت بالا بازنگری کرد و سیگنال‌هایی از آمادگی برای افزایش دوباره نرخ بهره ارسال نمود، اما بازار ارز تاکنون واکنش قاطعی به این پیام‌ها نشان نداده و ین همچنان متقاعد نشده است. در شرایطی که ین قادر به بازیابی پایدار نیست، ریسک مداخله ارزی از سوی مقامات ژاپنی در روزهای آینده افزایش یافته است؛ به‌ویژه پس از آنچه روز جمعه به‌عنوان «بررسی نرخ» (Rate Check) مشکوک تلقی شد. معمولاً مقامات پیش از مداخله مستقیم، از این ابزار برای سنجش شرایط بازار و ارسال یک پیام هشدارآمیز استفاده می‌کنند که نشان می‌دهد در هر لحظه آمادگی ورود به بازار را دارند. از این رو، سرمایه‌گذاران بازار ارز در روزهای آینده ناگزیر خواهند بود با هوشیاری بیشتری تحولات ین را دنبال کنند، چرا که هرگونه تشدید نوسانات می‌تواند به واکنش سریع سیاست‌گذاران ژاپنی منجر شود و معادلات کوتاه‌مدت بازار را دگرگون سازد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سقوط سهام اینتل پس از چشم‌انداز ناامیدکننده؛ بازار به محدودیت‌های تولید واکنش نشان داد

سهام اینتل (INTC) در آغاز معاملات روز جمعه با سقوطی سنگین مواجه شد و حدود ۱۴ درصد افت کرد؛ واکنشی تند به گزارش مالی سه‌ماهه چهارم و به‌ویژه چشم‌انداز ضعیف‌تر از انتظار شرکت برای سه‌ماهه نخست سال. این افت ناگهانی، به روند صعودی پرشتاب سهام اینتل در هفته‌های اخیر پایان داد. اینتل تا پیش از این گزارش، بهترین عملکرد را در میان شرکت‌های شاخص S&P 500 در سال جاری ثبت کرده بود. حمایت مستقیم دولت آمریکا (از جمله خرید ۱۰ درصد از سهام شرکت و افزایش یارانه‌ها) اینتل را به نمادی از راهبرد صنعتی جدید واشنگتن در حوزه نیمه‌هادی‌ها تبدیل کرده بود؛ راهبردی که شباهت‌هایی با مدل‌های حمایتی چین دارد و توجه معامله‌گران را به خود جلب کرده بود. با این حال، این روایت صعودی نتوانست در برابر واقعیت‌های گزارش درآمدی دوام بیاورد. این شرکت سود تعدیل‌شده هر سهم را ۱۵ سنت اعلام کرد که بالاتر از برآورد ۸ سنتی تحلیلگران بود. درآمد نیز با رقم ۱۳.۷ میلیارد دلار، اندکی بهتر از پیش‌بینی بازار ظاهر شد. با این وجود، آنچه بازار را نگران کرد، راهنمایی ضعیف برای سه‌ماهه اول و هشدار درباره محدودیت ظرفیت تولید بود. اینتل اعلام کرد که توان تأمین کامل تقاضای فصلی در ابتدای سال را ندارد؛ موضوعی که موجی از شناسایی سود و فروش سنگین سهام را به دنبال داشت. سهام اینتل پس از افت در معاملات پیش‌گشایش تا محدوده ۴۶.۵۱ دلار، با قیمت ۴۶.۷۰ دلار بازگشایی شد. با وجود شدت این سقوط، قیمت فعلی تنها سهام را به سطوح اواسط ژانویه بازمی‌گرداند؛ نشانه‌ای از اینکه رشد اخیر سهام تا چه اندازه سریع و فشرده بوده است. اینتل نقش محوری در برنامه دولت آمریکا برای کاهش وابستگی به زنجیره تأمین تایوان ایفا می‌کند و به‌عنوان «کارخانه ملی تراشه» انتخاب شده است. با این حال، سابقه یک دهه چالش در اجرای پروژه‌ها و مشکلات تولیدی همچنان سایه سنگینی بر این شرکت انداخته است. لیپ-بو تان، مدیرعامل اینتل، در پیش‌بینی خود به مشکلات تولید اشاره کرد؛ هشداری که از نگاه بازار، نشانه‌ای از تداوم ریسک‌های عملیاتی بود. ✔️  بیشتر بخوانید: تصمیم درباره رئیس آینده فدرال رزرو در آستانه نهایی شدن؛ بازارها چشم‌انتظار انتخاب ترامپ تحلیلگران جی‌پی مورگان در واکنش به این گزارش، قیمت هدف سهام اینتل را کاهش دادند و تأکید کردند اگرچه نتایج سه‌ماهه چهارم بهتر از انتظار بود، اما ناتوانی شرکت در پاسخ‌گویی کامل به رشد تقاضای پردازنده‌های سروری (به دلیل محدودیت ظرفیت داخلی) چشم‌انداز سودآوری را تضعیف می‌کند. قیمت هدف جدید آن‌ها همچنان فاصله معناداری با قیمت فعلی بازار دارد. در مجموع، واکنش شدید بازار نشان می‌دهد که حمایت دولتی و روایت راهبردی به‌تنهایی برای حفظ رشد سهام کافی نیست. برای اینتل، اعتماد سرمایه‌گذاران بیش از هر زمان دیگری به توان اجرای عملیاتی، رفع گلوگاه‌های تولید و تحقق وعده‌های بخش فاندری وابسته شده است؛ عواملی که در کوتاه‌مدت، مسیر سهام را پرنوسان نگه خواهد داشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازتنظیم انتظارات نرخ بهره پس از تحولات اخیر؛ داده‌های قوی، چرخش بازار به‌سوی سیاست‌های انقباضی‌تر

تحولات ژئوپلیتیک و انتشار مجموعه‌ای از داده‌های اقتصادی قوی در هفته گذشته، باعث بازنگری قابل‌توجه بازارها در انتظارات مربوط به مسیر سیاست پولی بانک‌های مرکزی شده است. به‌طور کلی، بهبود فضای ریسک و نشانه‌های تقویت رشد اقتصادی، زمینه‌ساز تعدیل‌های نسبتاً انقباضی در قیمت‌گذاری نرخ بهره بوده است؛ روندی که بیش از همه در استرالیا نمود پیدا کرده است. بر اساس آخرین برآوردهای بازار، معامله‌گران همچنان انتظار دارند فدرال رزرو و بانک مرکزی انگلیس تا پایان سال به سمت کاهش محدود نرخ‌ها حرکت کنند، هرچند احتمال تغییر در نشست‌های آتی بسیار پایین ارزیابی می‌شود. برای فدرال رزرو، مجموع کاهش مورد انتظار حدود ۴۴ واحد پایه است و بازار با احتمال ۹۷ درصد، عدم تغییر نرخ در نشست پیش‌رو را پیش‌بینی می‌کند. در بریتانیا نیز انتظار کاهش حدود ۳۸ واحد پایه وجود دارد، در حالی که برای بانک مرکزی اروپا عملاً هیچ تغییری تا پایان سال قیمت‌گذاری نشده است. خلاصه انتظارات بازار از سیاست پولی بانک‌های مرکزی بانک مرکزی جهت مورد انتظار تا پایان سال میزان تغییر (واحد پایه) احتمال عدم تغییر در نشست بعدی فدرال رزرو (Fed) کاهش نرخ 44- واحد پایه 97٪ بانک مرکزی انگلیس (BoE) کاهش نرخ 38- واحد پایه 98٪ بانک مرکزی اروپا (ECB) بدون تغییر 1 واحد پایه 100٪ بانک مرکزی کانادا (BoC) افزایش محدود 13+ واحد پایه 89٪ بانک مرکزی ژاپن (BoJ) افزایش نرخ 52+ واحد پایه 90٪ بانک مرکزی استرالیا (RBA) افزایش نرخ 57+ واحد پایه 61٪ احتمال افزایش بانک مرکزی نیوزیلند (RBNZ) افزایش محدود 51+ واحد پایه 99٪ بانک مرکزی سوئیس (SNB) تقریباً ثابت 3+ واحد پایه 99٪ این جدول نشان می‌دهد که در حالی که اقتصادهای بزرگ غربی همچنان در مسیر کاهش تدریجی نرخ‌ها قرار دارند، برخی اقتصادهای حوزه آسیا-اقیانوسیه با چشم‌انداز انقباضی‌تری مواجه شده‌اند. محرک اصلی این بازتنظیم، کاهش تنش‌های تجاری پس از عقب‌نشینی دونالد ترامپ از اعمال تعرفه‌های مرتبط با گرینلند در حاشیه اجلاس داووس بود. اعلام دستیابی به «چارچوب توافق» با ناتو، فضای ریسک‌پذیری را بهبود بخشید و زمینه را برای تعدیل انتظارات نرخ بهره به سمت سیاست‌های سخت‌گیرانه‌تر فراهم کرد. هم‌زمان، گزارش بسیار قوی بازار کار استرالیا (با افت نرخ بیکاری به ۴.۱ درصد) باعث جهش دلار استرالیا و تقویت انتظارات افزایش نرخ در این کشور شد. در آمریکا و نیوزیلند نیز داده‌های مطلوب به این روند دامن زد. آمار بهتر از انتظار مدعیان بیمه بیکاری در آمریکا و تورم بالاتر از پیش‌بینی‌ها در نیوزیلند، موجب شد معامله‌گران بخشی از انتظارات کاهش نرخ را کنار بگذارند. در ژاپن نیز، اگرچه بانک مرکزی نرخ‌ها را بدون تغییر حفظ کرد، اما ارتقای جزئی پیش‌بینی‌های رشد و تورم، به یک بازقیمت‌گذاری محدود انقباضی منجر شد؛ هرچند مداخله مشکوک ارزی پس از عبور دلار/ین از سطح ۱۵۹، بیش از خود تصمیم سیاستی توجه بازار را جلب کرد. در اروپا، داده‌های شاخص مدیران خرید بریتانیا نقش مهمی ایفا کرد. آمار قوی فعالیت بخش خصوصی و تشدید فشارهای قیمتی، موجب کاهش انتظارات برای کاهش نرخ بهره توسط بانک مرکزی انگلیس شد و از پوند حمایت کرد. گزارش S&P Global این رشد را قوی‌ترین بهبود فعالیت اقتصادی از آوریل ۲۰۲۴ توصیف کرده است. در مجموع، مجموعه تحولات اخیر نشان می‌دهد بازارها در حال فاصله گرفتن تدریجی از سناریوی کاهش سریع و گسترده نرخ بهره هستند. در صورت تداوم داده‌های قوی، به‌ویژه در آمریکا و اقتصادهای کالامحور، این روند می‌تواند تقویت شود. اکنون نگاه‌ها به انتشار شاخص‌های مدیران خرید آمریکا دوخته شده است؛ داده‌ای که می‌تواند مسیر کوتاه‌مدت انتظارات پولی را بار دیگر دستخوش تغییر کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اینتل فراتر از انتظار ظاهر شد، هشدار درباره حاشیه سود و درآمد سه‌ماهه اول

اینتل در گزارش مالی سه‌ماهه چهارم سال، عملکردی بهتر از پیش‌بینی‌ها ارائه کرد و در بخش سود، درآمد و حاشیه سود فراتر از انتظارات ظاهر شد. با این حال، چشم‌انداز محتاطانه این شرکت برای سه‌ماهه نخست سال ۲۰۲۶، واکنش بازار را تعدیل کرد و نگرانی‌ها درباره تداوم فشار بر حاشیه سود و تقاضای کوتاه‌مدت را افزایش داد. این شرکت اعلام کرد سود تعدیل‌شده هر سهم در فصل دسامبر به ۰.۱۵ دلار رسیده که به‌طور محسوسی بالاتر از برآورد تحلیلگران بوده است. درآمد نیز با ثبت ۱۳.۶۷ میلیارد دلار، از پیش‌بینی‌ها فراتر رفت و نشان داد اجرای عملیاتی اینتل در بخش‌های کلیدی بهبود یافته است. این عملکرد، نشانه‌ای مثبت برای راهبرد بازسازی و تحول ساختاری شرکت تلقی می‌شود که طی سال‌های اخیر با سرمایه‌گذاری‌های سنگین و بازآرایی گسترده همراه بوده است. حاشیه سود، نقطه قوت اصلی این گزارش بود. حاشیه سود ناخالص تعدیل‌شده به ۳۷.۹ درصد افزایش یافت و حاشیه سود عملیاتی نیز به ۸.۸ درصد رسید؛ هر دو بالاتر از انتظارات بازار. این ارقام نشان‌دهنده پیشرفت اینتل در کنترل هزینه‌ها و بهبود بهره‌وری عملیاتی است؛ عاملی که برای سرمایه‌گذارانی که به بازگشت تدریجی شرکت امیدوارند، اهمیت بالایی دارد. عملکرد بخش‌ها تصویر ترکیبی ارائه داد. درآمد واحد دیتاسنتر و هوش مصنوعی با رسیدن به ۴.۷۴ میلیارد دلار، بالاتر از برآوردها قرار گرفت و بیانگر تداوم تقاضا برای زیرساخت‌های محاسباتی و AI است، هرچند رقابت در این حوزه همچنان شدید باقی مانده است. درآمد بخش فاندری نیز با ۴.۵۱ میلیارد دلار فراتر از انتظار ظاهر شد و نشانه‌هایی از پیشرفت تدریجی در برنامه‌های تولید قراردادی شرکت ارائه داد. در مقابل، بخش کلاینت کامپیوتینگ با درآمد ۸.۱۹ میلیارد دلاری اندکی پایین‌تر از پیش‌بینی‌ها بود که بازتابی از ضعف پایدار بازار رایانه‌های شخصی و احتیاط مشتریان است. در مقابل این عملکرد مثبت، راهنمایی اینتل برای سه‌ماهه مارس ناامیدکننده بود. شرکت پیش‌بینی کرد سود تعدیل‌شده هر سهم در این دوره در سطح سربه‌سر قرار گیرد و درآمد بین ۱۱.۷ تا ۱۲.۷ میلیارد دلار باشد؛ ارقامی که از دید بازار نشانه‌ای از تضعیف تقاضای کوتاه‌مدت هستند. همچنین حاشیه سود ناخالص تعدیل‌شده برای این دوره ۳۴.۵ درصد برآورد شده که بیانگر بازگشت فشارهای هزینه‌ای در شرایط کاهش حجم فروش و تداوم سرمایه‌گذاری‌هاست. در مجموع، گزارش سه‌ماهه چهارم نشان می‌دهد اینتل در مسیر بهبود عملیاتی گام‌های معناداری برداشته، اما همچنان با محیطی چالش‌برانگیز از نظر تقاضا مواجه است. اگرچه عملکرد قوی فصل پایانی سال، روایت بازگشت شرکت را تقویت کرده، چشم‌انداز ضعیف‌تر سه‌ماهه نخست یادآور آن است که روند احیای اینتل احتمالاً ناهموار باقی خواهد ماند. اعتماد سرمایه‌گذاران در ماه‌های آینده بیش از هر چیز به تداوم رشد بخش دیتاسنتر و موفقیت راهبرد فاندری تا سال ۲۰۲۶ وابسته خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اسپیس‌ایکس در مسیر عرضه اولیه؛ بزرگ‌ترین IPO تاریخ در راه است؟

بر اساس گزارشی از فایننشال‌تایمز، شرکت فضایی اسپیس‌ایکس متعلق به ایلان ماسک در حال آماده‌سازی مقدمات عرضه اولیه سهام (IPO) است؛ اقدامی که در صورت تحقق، می‌تواند به یکی از بزرگ‌ترین عرضه‌های عمومی تاریخ بازارهای مالی تبدیل شود. این گزارش می‌گوید اسپیس‌ایکس چهار بانک بزرگ؛ بنک آو آمریکا، گلدمن ساکس، جی‌پی مورگان و مورگان استنلی را به‌عنوان مشاوران اصلی این عرضه انتخاب کرده است. ارزش‌گذاری اخیر سهام این شرکت در معاملات خصوصی حدود ۸۰۰ میلیارد دلار برآورد شده، هرچند هنوز مشخص نیست چه سهمی از شرکت در جریان عرضه عمومی وارد بازار خواهد شد. برای مقایسه، بزرگ‌ترین جذب سرمایه تاریخ از طریق عرضه اولیه تاکنون به آرامکو عربستان با حدود ۲۹ میلیارد دلار اختصاص داشته است. با این حال، برخی تحلیلگران معتقدند در صورت ورود شرکت‌هایی مانند OpenAI یا Anthropic به بازار سرمایه، رکوردهای فعلی می‌تواند به‌سرعت شکسته شود. در چنین فضایی، عرضه احتمالی اسپیس‌ایکس می‌تواند نقطه عطفی تازه در بازار فناوری و هوافضا رقم بزند. هم‌زمان، ماسک در داووس حضور دارد و طبق روال همیشگی، از گسترش قریب‌الوقوع فناوری‌هایی مانند رانندگی کاملاً خودکار، رباتیک و مراکز داده فضایی سخن گفته است. با این حال، منتقدان می‌گویند سابقه او در تحقق چنین وعده‌هایی چندان قابل اتکا نبوده و بازارها نسبت به این پیش‌بینی‌ها محتاط‌تر شده‌اند. ✔️  بیشتر بخوانید: تورم PCE و مصرف‌کننده آمریکا؛ تاب‌آوری اقتصاد در سایه تردیدهای آماری در بازار سهام، سهام تسلا امروز حدود ۱.۳ درصد رشد کرده، اما از ابتدای سال میلادی در مسیر نزولی قرار دارد. برخی تحلیلگران این وضعیت را نشانه شکل‌گیری یک الگوی «دو سقف» بالقوه می‌دانند و هشدار می‌دهند که شرکت ممکن است در سال جاری با فشار بر جریان نقدی مواجه شود. از دید آن‌ها، بخش رباتیک هنوز به مرحله تجاری نرسیده و حتی در صورت موفقیت پروژه تاکسی‌های خودران، ظرفیت بازار برای توجیه ارزش‌گذاری فعلی محدود خواهد بود. در این میان، یکی از پرسش‌های کلیدی این است که آیا عرضه اولیه اسپیس‌ایکس می‌تواند بخشی از سرمایه‌گذاران خرد را از سهام تسلا به سمت خود جذب کند یا نه. در صورت تحقق این سناریو، IPO اسپیس‌ایکس نه‌تنها بر بازار فناوری، بلکه بر اکوسیستم مالی پیرامون امپراتوری ماسک نیز تأثیر قابل‌توجهی خواهد گذاشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارها پس از عقب‌نشینی ترامپ از اقدام نظامی در گرینلند نفس راحت کشیدند

اظهارات مارک روته، دبیرکل ناتو، حاکی از آن است که در چارچوب توافق احتمالی جدید، صحبتی درباره تغییر حاکمیت گرینلند با ترامپ نشده است. به عبارت دیگر، پیشنهادی برای سلب حاکمیت دانمارک در مذاکرات با ترامپ وجود نداشته است. وضعیت زمانی عجیب‌تر می‌شود که بدانیم این «توافق اولیه» تنها بر اساس یک مکالمه کوتاه بین روته و ترامپ شکل گرفته و در این فرآیند هیچ مشورتی با مقامات دانمارک یا گرینلند انجام نشده است. توافقی که نیویورک تایمز به آن اشاره کرده، تقریباً شامل همان مواردی است که ایالات متحده در حال حاضر نیز اجازه انجام آن را دارد؛ یعنی حفظ حضور نظامی و سرمایه‌گذاری در منابع جزیره. روته افزود که هدف از این گفتگو، «تضمین امنیت در منطقه قطب شمال» و جلوگیری از دسترسی اقتصادی یا نظامی چین و روسیه به این منطقه بوده است. اگرچه هنوز ابهاماتی وجود دارد، اما مهم‌ترین نکته برای فضای ژئوپلیتیک و بازارها این است که ترامپ از موضع تند خود عقب‌نشینی کرده است. بازارها این وضعیت را نشانه‌ای از عبور از بحران تلقی کرده‌اند، به‌ویژه که ترامپ همچنان بازار سهام را معیار اصلی موفقیت خود می‌داند؛ همین امر باعث ایجاد اطمینان و ادامه روند صعودی در بازار سهام شده است. با توجه به اینکه ترامپ اعلام کرده گرینلند را با زور تصاحب نخواهد کرد و روته نیز اولویت اصلی را «مقابله با روسیه» دانسته است، گزینه اعمال تعرفه و نمایش قدرت نظامی توسط آمریکا منتفی شده است. این موضوع دلیل کافی برای خوشحالی بازارها و عبور از این تنش ژئوپلیتیک محسوب می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بریج‌واتر پس از کسب سود ۴۵ درصدی همچنان به سهام چین خوش‌بین است

بریج‌واتر اسوشیتس (Bridgewater Associates) با اشاره به بهبود انتظارات سودآوری و سیگنال‌های حمایتی سیاست‌گذاری، بر موضع سازنده خود نسبت به سهام چین تأکید کرد؛ این در حالی است که صندوق پوشش ریسک (Hedge Fund) داخلی این شرکت در سال ۲۰۲۵ عملکردی برجسته از خود بر جای گذاشت. بازوی مدیریت صندوق خصوصی بریج‌واتر مستقر در شانگهای، در نامه‌ای که ماه دسامبر به سرمایه‌گذاران ارسال کرد، اظهار داشت که سهام چین «تا حدودی جذاب باقی مانده‌اند» و چشم‌انداز خود را «به‌طور نسبی خوش‌بینانه» توصیف کرد؛ این خوش‌بینی هم به صورت مطلق و هم در مقایسه با سایر کلاس‌های دارایی مطرح شده است. البته این شرکت هشدار داد که ارزیابی مذکور منعکس‌کننده شرایط پایان سال گذشته است و با تغییر پویایی‌های کلان اقتصادی و سیاست‌گذاری‌ها، ممکن است تغییر کند. این اظهارات پس از یک سال قدرتمند برای صندوق داخلی «All Weather Plus» بریج‌واتر بیان می‌شود که سرمایه را بین سهام، اوراق قرضه و کالاها تخصیص می‌دهد. این صندوق در سه ماهه چهارم ۹.۱ درصد رشد کرد و بازدهی کل سال خود را (قبل از کسر کارمزد) به حدود ۴۴.۵ درصد رساند؛ عملکردی که به‌راحتی از شاخص CSI 300 که در همین دوره حدود ۱۸ درصد رشد داشت، پیشی گرفت. بریج‌واتر این عملکرد را به ترکیبی از پیام‌های حمایتی سیاست داخلی، کاهش فشارهای خارجی و بهبود احساسات بازار (از جمله خوش‌بینی مرتبط با موفقیت شرکت هوش مصنوعی چینی DeepSeek) نسبت داد. اگرچه فشارهای مداومی مانند تنش‌های تجاری باعث نوسانات دوره‌ای در طول سال شد، اما این شرکت اعلام کرد که استراتژی متنوع و متعادل آن به کاهش افت سرمایه و شکار فرصت‌ها در کلاس‌های مختلف دارایی کمک کرده است. این نتیجه قوی، سالی رکوردشکن را برای بریج‌واتر در سطح جهانی رقم زد و جایگاه آن را در بازار به‌سرعت در حال رشد صندوق‌های پوشش ریسک داخلی چین تثبیت کرد. دارایی‌های تحت مدیریت این شرکت در چین به تقریباً ۶۰ میلیارد یوان در سال ۲۰۲۵ رسید که بالاترین میزان در میان مدیران خارجی صندوق‌های پوشش ریسک است و عملکرد آن در مقایسه با میانگین بازدهی ۲۲ درصدی صندوق‌های پوشش ریسک چند-دارایی چینی (طبق آمار PaiPaiWang)، بسیار مطلوب بوده است. با نگاه به آینده، بریج‌واتر انتظار دارد که موضع سیاست‌گذاری‌های حمایتی چین به قوت خود باقی بماند. این شرکت افزود که سیاست‌گذاران هم تمایل و هم ابزارهای لازم برای ثبات بخشیدن به رشد اقتصادی در زمان نیاز را در اختیار دارند؛ امری که باعث شده بریج‌واتر افزایش اندکی در میزان مواجهه (exposure) خود با دارایی‌های ریسک‌پذیر مرتبط با چین را حفظ کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دیوان عالی آمریکا صدور حکم درباره تعرفه‌ها را تا اواخر فوریه به تعویق انداخت

امروز حکمی درباره تعرفه‌ها از سوی دیوان عالی آمریکا صادر نشد؛ انتظار ممکن است طولانی شود. بازی انتظار ادامه دارد و این روند ممکن است حداقل یک ماه دیگر زمان ببرد. بازی انتظار همچنان ادامه دارد، چرا که دیوان عالی آمریکا امروز دو حکم صادر کرد اما هیچ‌کدام درباره تعرفه‌ها نبود. این بدان معناست که ممکن است تا حداقل ۲۰ فوریه طول بکشد تا حکمی در این خصوص دریافت کنیم. هیچ «روز تصمیم‌گیری» مشخصی در برنامه وجود ندارد، اگرچه ممکن است با اطلاع قبلی ۱ تا ۳ روزه اعلام شوند. فردا دیوان عالی به استدلال‌های پرونده ترامپ علیه کوک (Trump vs Cook) گوش خواهد داد؛ پرونده‌ای که مربوط به اخراج لیسا کوک، عضو هیئت مدیره فدرال رزرو است. جروم پاول، رئیس فدرال رزرو گفته است که در جلسه حضور خواهد داشت، اما احتمالاً ماه‌ها طول می‌کشد تا درباره آن پرونده تصمیم‌گیری نهایی شود. انتظار نمی‌رفت پرونده تعرفه‌ها طولانی شود و تصمیمی در ژانویه یا فوریه پیش‌بینی می‌شد. با این حال، تقویم اکنون علیه آن کار می‌کند زیرا دادگاه در حال آماده شدن برای یک تعطیلات چهار هفته‌ای در پایان این هفته است. اگر تصمیمی به سرعت برای این هفته اعلام نشود، این موضوع اولین تاریخ ممکن برای تصمیم‌گیری را به ۲۰ فوریه موکول می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

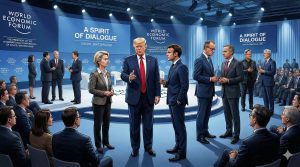
داووس ۲۰۲۶؛ آخرین فرصت برای حفظ نظم قدیم جهان

رهبران سیاسی و اقتصادی جهان این هفته در داووس گرد هم می‌آیند؛ نشستی که بسیاری آن را یکی از حساس‌ترین و پرتنش‌ترین دوره‌های مجمع جهانی اقتصاد (WEF) می‌دانند. با حضور حضوری دونالد ترامپ، رئیس‌جمهور آمریکا؛ پس از مشارکت مجازی در سال گذشته، تمرکز نگاه‌ها بیش از هر زمان دیگری بر تحولات ژئوپلیتیک و آینده نظم جهانی دوخته شده است. اگرچه چهره‌ها ممکن است با عکس‌های کلاسیک داووس در سال‌های گذشته تفاوت داشته باشند، اما فضای حاکم شباهت زیادی به همان لحظات تاریخی دارد. ترامپ که همواره علاقه خاصی به داووس داشته، این رویداد را فرصتی کم‌نظیر برای نمایش قدرت و پیشبرد بی‌پرده دستورکار آمریکا می‌داند؛ صحنه‌ای که در آن می‌تواند نقش محوری خود را در میان رهبران جهان به رخ بکشد. نشانه‌ها حاکی از آن است که امسال نیز این رویکرد تغییر نخواهد کرد. ترامپ پیش از آغاز رسمی نشست، با تهدید تعرفه‌ای علیه اتحادیه اروپا بر سر گرینلند، فضای داووس را ملتهب کرده است؛ اقدامی که بدون تردید دیدارهای پیش‌رو را برای طرف‌های اروپایی به تجربه‌ای دشوار و پرتنش تبدیل خواهد کرد. این در حالی است که شعار رسمی مجمع امسال «روح گفت‌وگو» انتخاب شده؛ شعاری که بر ضرورت تعامل و گفت‌وگوی سازنده در شرایطی تأکید دارد که تنش‌های ژئوپلیتیک جهان را به مرزهای خطرناک نزدیک کرده است. با این حال، تجربه نشان می‌دهد ترامپ معمولاً چنین بسترهایی را نه برای مصالحه، بلکه برای پیشبرد قاطع و مستقیم دیدگاه‌های خود به کار می‌گیرد. همین تضاد باعث شده برخی ناظران بپرسند آیا دستورکار داووس از همان ابتدا محکوم به شکست است یا نه. رهبران اتحادیه اروپا احتمالاً تلاش خواهند کرد موضوع گرینلند را با ترامپ مطرح کنند، اما انتظار نمی‌رود رئیس‌جمهور آمریکا انعطاف‌پذیری زیادی از خود نشان دهد. در کنار این پرونده، مسائل دیگری مانند روابط با کانادا، جنگ اوکراین و رقابت با چین نیز بر میز مذاکرات قرار دارد و همه این‌ها فرصتی برای ترامپ خواهد بود تا نشان دهد، از نگاه او، اهرم‌های اصلی قدرت همچنان در دست واشنگتن است. ✔️  بیشتر بخوانید: پافشاری ترامپ بر تصاحب گرینلند: «اکنون زمان آن رسیده، انجامش خواهیم داد» با این حال، داووس همچنان رویدادی است که نمی‌توان آن را نادیده گرفت. تیترهای مهم و پیام‌های کلیدی احتمالاً در حاشیه سخنرانی‌های اصلی شکل خواهند گرفت. از جمله سخنرانان برجسته این هفته می‌توان به اورسولا فون‌درلاین، رئیس کمیسیون اروپا؛ هه لی‌فنگ، معاون نخست‌وزیر چین؛ امانوئل مکرون، رئیس‌جمهور فرانسه؛ وزیر خزانه‌داری آمریکا؛ نخست‌وزیر کانادا؛ مدیران عامل انویدیا و جی‌پی مورگان؛ و در نهایت خود دونالد ترامپ اشاره کرد؛ سخنرانی‌ای که بی‌تردید یکی از نقاط اوج و شاید تعیین‌کننده‌ترین لحظات داووس امسال خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سهام اروپا زیر فشار تعرفه‌های گرینلند؛ ریسک‌گریزی بازارها تشدید شد

با تشدید تهدیدهای تعرفه‌ای دونالد ترامپ علیه اتحادیه اروپا بر سر موضوع گرینلند، فضای ریسک در بازارهای جهانی به‌طور محسوسی تیره شده و سهام اروپا معاملات هفته را با افت قابل‌توجه آغاز کرده‌اند. ترامپ اعلام کرده است از اول فوریه تعرفه‌ای ۱۰ درصدی بر واردات کالاهای اروپایی اعمال خواهد کرد؛ نرخی که در صورت عدم دستیابی به توافق برای «خرید کامل گرینلند» از سوی واشنگتن، از اول ژوئن به ۲۵ درصد افزایش می‌یابد. این موضع‌گیری تهاجمی نه‌تنها تنش‌های ژئوپلیتیک را تشدید کرده، بلکه ریسک یک جنگ تجاری تازه میان دو سوی آتلانتیک را به‌شدت بالا برده است. در واکنش، اتحادیه اروپا آماده می‌شود بسته تعرفه‌های تلافی‌جویانه‌ای به ارزش ۹۳ میلیارد یورو علیه کالاهای آمریکایی را فعال کند؛ اقدامی که سال گذشته پس از یک توافق موقت تجاری تعلیق شده بود. این تحولات نشان می‌دهد رویارویی تعرفه‌ای میان بروکسل و واشنگتن بار دیگر با قدرت به صحنه بازگشته است. برآوردهای گلدمن ساکس حاکی از آن است که این تعرفه‌ها می‌تواند به صادرات معادل ۱ تا ۱.۵ درصد از تولید ناخالص داخلی منطقه یورو آسیب وارد کند. دامنه برآورد سایر تحلیلگران حتی گسترده‌تر است و اثر اقتصادی را بین ۰.۴ تا ۱.۸ درصد GDP پیش‌بینی می‌کنند؛ رقمی که به‌تنهایی برای تغییر چشم‌انداز رشد اروپا کافی است و به همین دلیل بر احساسات بازار سایه انداخته است. واکنش بازارها نیز بی‌درنگ بوده است. فیوچرز شاخص‌های اصلی اروپا همگی با کاهش قابل‌توجهی معامله می‌شوند: یورو استاکس ۶۰۰ حدود ۱.۶ درصد افت کرده، شاخص دکس آلمان ۱.۴ درصد پایین آمده، CAC 40 فرانسه با سقوط ۲ درصدی مواجه شده و FTSE بریتانیا نیز نیم درصد کاهش نشان می‌دهد. این تصویر به‌خوبی بیانگر نگرانی گسترده سرمایه‌گذاران از پیامدهای اقتصادی جنگ تعرفه‌ای است. جو منفی به آن سوی آتلانتیک نیز سرایت کرده است. هرچند بازارهای نقدی آمریکا به دلیل تعطیلات رسمی بسته هستند، اما معاملات فیوچرز وال‌استریت نیز زیر فشار قرار گرفته‌اند؛ قراردادهای فیوچرز S&P 500 حدود ۰.۹ درصد، نزدک ۱.۲ درصد و داوجونز ۰.۸ درصد کاهش یافته‌اند. تعطیلی بازار آمریکا در روز جاری تنها به‌طور موقت از ثبت رسمی این زیان‌ها جلوگیری کرده است. تجربه نشان می‌دهد تنش‌های صرفاً ژئوپلیتیک اغلب به‌سرعت از سوی بازارها نادیده گرفته می‌شوند، اما زمانی که این تنش‌ها به یک رویارویی اقتصادی واقعی تبدیل می‌شوند، پیامدها ماندگارتر و دشوارتر خواهند بود. اکنون پرسش اصلی این است که ترامپ تا چه اندازه در اجرای تهدیدهای تعرفه‌ای خود جدی است و اتحادیه اروپا تا کجا حاضر خواهد بود در یک نبرد تلافی‌جویانه مستقیم با واشنگتن پیش برود. پاسخ به این دو سؤال، جهت حرکت بازارها در هفته‌های آینده را تعیین خواهد کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انویدیا فروش تراشه‌های H200 به چین را با احتیاط انجام می‌دهد

شرکت انویدیا در شرایطی که تأییدیه‌های صادراتی به چین با عدم قطعیت روبه‌روست، تصمیم گرفته محموله‌های تراشه قدرتمند H200 را با احتیاط مدیریت کند. به گزارش منابع خبری، چین از برخی شرکت‌های داخلی خواسته است که به‌طور موقت سفارش‌های H200 را متوقف کنند. در همین حال، انویدیا برای کاهش ریسک، از مشتریان چینی خواسته است که هزینه کامل سفارش‌ها را پیشاپیش پرداخت کنند. این اقدام نشان‌دهنده حساسیت بالای شرکت نسبت به شرایط ژئوپلیتیک و محدودیت‌های احتمالی در بازار چین است. این تحولات در حالی رخ می‌دهد که تراشه‌های H200 به‌عنوان نسل جدید پردازنده‌های هوش مصنوعی، نقش کلیدی در رقابت جهانی فناوری دارند و هرگونه محدودیت در عرضه می‌تواند تأثیر قابل‌توجهی بر بازارهای بین‌المللی بگذارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده سوئیس – دسامبر

شاخص قیمت مصرف کننده سوئیس - دسامبر - Consumer Price Index  واقعی .................. %0.0  پیش‌بینی ........... %0.0  قبلی ................. %0.2- شاخص قیمت مصرف کننده سوئیس - سالانه (دسامبر) - Consumer Price Index  واقعی .................. %0.1  پیش‌بینی ........... %0.1  قبلی ................. %0.0 تورم سوئیس در ماه‌های اخیر تقریباً بدون تغییر باقی مانده و رشد ماهانه‌ای ثبت نشده است؛ موضوعی که نشان‌دهنده نبود فشار قیمتی و خطر بازگشت تورم منفی است. بانک مرکزی سوئیس اعلام کرده که تورم هسته سالانه در حدود ۰.۵٪ قرار دارد و همین سطح به آن‌ها اجازه می‌دهد فعلاً از ابزارهای ویژه سیاست پولی استفاده نکنند. مقام‌های پولی تأکید کرده‌اند که تلاش می‌کنند تا حد امکان از بازگشت به نرخ‌های بهره منفی جلوگیری کنند. با این حال، تحلیلگران هشدار می‌دهند که اگر چین در سال آینده تورم منفی را به اقتصاد جهانی صادر کند، سوئیس نیز تحت تأثیر قرار خواهد گرفت و بانک مرکزی این کشور ممکن است مجبور به تصمیم‌های سخت شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ پرداخت سود و بازخرید سهام شرکت‌های دفاعی را ممنوع کرد

دونالد ترامپ، رئیس‌جمهور آمریکا اعلام کرد: تا زمانی که مشکلات موجود برطرف نشوند، اجازه پرداخت سود سهام (Dividends) یا بازخرید سهام (Stock Buybacks) را به شرکت‌های دفاعی نخواهم داد. وی همچنین تأکید کرد: هیچ مدیر اجرایی نباید اجازه داشته باشد بیش از ۵ میلیون دلار درآمد کسب کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سهام بلک‌استون پس از وعده ترامپ برای ممنوعیت خرید مسکن سقوط کرد

ترامپ می‌گوید می‌خواهد مالکیت نهادی خانه‌های تک‌خانواری را ممنوع کند، اما آیا او قدرت انجام این کار را دارد؟ دونالد ترامپ، رئیس‌جمهور آمریکا، مدتی است که درباره بهبود مقرون‌به‌صرفه بودن مسکن صحبت می‌کند و ممکن است بالاخره گام‌هایی در این جهت بردارد. او در شبکه اجتماعی تروث سوشال (Truth Social) نوشت: «برای مدت‌های مدیدی، خرید و تملک خانه اوج رویای آمریکایی محسوب می‌شد. این پاداشی برای سخت‌کوشی و درست‌کاری بود، اما اکنون به دلیل تورم بی‌سابقه‌ای که جو بایدن و دموکرات‌های کنگره مسبب آن هستند، این رویای آمریکایی برای افراد بسیار زیادی، به‌ویژه جوانان آمریکایی، به‌طور فزاینده‌ای دور از دسترس شده است. به همین دلیل و دلایل بسیار دیگر، من فوراً اقداماتی را برای ممنوعیت خرید خانه‌های تک‌خانواری بیشتر توسط سرمایه‌گذاران نهادی بزرگ آغاز می‌کنم و از کنگره خواهم خواست که این موضوع را به صورت قانون تصویب کند. مردم در خانه‌ها زندگی می‌کنند، نه شرکت‌ها. من به این موضوع، از جمله پیشنهادهای بیشتر در زمینه مسکن و توانایی خرید و موارد دیگر، در سخنرانی خود در داووس طی دو هفته آینده خواهم پرداخت.» این موضوعی است که حامیان مسکن و جوانان را به‌طور فزاینده‌ای نگران کرده است. تصور کنید می‌خواهید برای تشکیل خانواده خانه‌ای بخرید و متوجه می‌شوید که شرکت‌های سهامی خاص (Private Equity) قیمتی بالاتر از شما پیشنهاد داده‌اند. شرکت بلک‌استون (Blackstone) به شدت وارد این کسب‌وکار شده و سهام آن در واکنش به این تیترها ابتدا ۸ درصد سقوط کرد، اما سپس بهبود یافت و به منفی ۴.۵ درصد رسید. بخشی از دلیل بازگشت قیمت این است که این ادعا احتمالاً یک مورد دیگر از «وعده‌های توخالی» (Smoke and mirrors) است. رئیس‌جمهور اختیار بسیار محدودی برای انجام یک‌جانبه این کار دارد. قوانین ملکی عمدتاً ایالتی هستند، بنابراین حتی فشار بر کنگره هم اثرات محدودی خواهد داشت. از این رو، ایده «ممنوع کردن» مالکیت شرکتی خیالی به نظر می‌رسد. از نظر نظارتی، او می‌تواند قوانین وام‌های مسکن با پشتوانه فدرال را سخت‌گیرانه کند یا با «فنی می» و «فردی مک» همکاری کند. این کار ممکن است خرید خانه‌های تک‌خانواری را برای مؤسسات گران‌تر کند، اما قطعاً به معنای ممنوعیت نیست. کنگره می‌تواند قوانین مالیاتی را امتحان کند، اما از نظر قانون اساسی، اعمال تغییرات در قوانین اوراق بهادار یا تجارت بین ایالتی دشوار خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین تحقیق ضددامپینگ درباره مواد اولیه ساخت تراشه از ژاپن را آغاز کرد

وزارت بازرگانی چین اعلام کرد که این کشور تحقیق ضددامپینگ درباره واردات دی‌کلروسایلن از ژاپن را آغاز کرده است؛ ماده‌ای کلیدی در تولید نیمه‌رساناها. این اقدام پس از درخواست یک شرکت چینی انجام شده و دوره بررسی ژوئیه ۲۰۲۴ تا ژوئن ۲۰۲۵ را پوشش می‌دهد. این پرونده در شرایطی مطرح می‌شود که رقابت فناوری میان چین و ژاپن در حوزه نیمه‌رساناها شدت گرفته و کنترل زنجیره تأمین مواد حساس به یکی از محورهای اصلی سیاست صنعتی پکن تبدیل شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی گلدمن ساکس: رشد ۲۰ درصدی بورس چین تا پایان ۲۰۲۶

گلدمن ساکس پیش‌بینی می‌کند که بازار سهام چین تا پایان سال ۲۰۲۶ تا ۲۰٪ رشد داشته باشد؛ رشدی که بیشتر بر پایه افزایش سود شرکت‌ها خواهد بود تا صرفاً بهبود سنتیمنت بازار. این بانک انتظار دارد که سرمایه‌گذاری‌های مرتبط با هوش مصنوعی و حمایت‌های سیاستی، سودآوری شرکت‌ها را تقویت کند. خلاصه گزارش: هدف گلدمن: شاخص MSCI China در سطح ۱۰۰ و شاخص CSI 300 در سطح ۵۲۰۰ تا پایان ۲۰۲۶ سناریوی صعودی وابسته به شتاب‌گیری رشد سود با کمک AI و سیاست‌های حمایتی رشد سود شرکت‌ها در ۲۰۲۶–۲۰۲۷ حدود ۱۴٪ پیش‌بینی شده (در مقابل حدود ۴٪ در ۲۰۲۵) شروع قوی سال ۲۰۲۶ پس از عملکرد مثبت ۲۰۲۵ ریسک‌ها: ضعف تقاضا، بحران املاک، تنش‌های ژئوپلیتیک و تجاری گلدمن ساکس می‌گوید مرحله بعدی رشد بازار چین باید بر پایه تحقق واقعی سود شرکت‌ها باشد. این بانک انتظار دارد شاخص MSCI China حدود ۲۰٪ رشد کند و شاخص CSI 300 نیز حدود ۱۲٪ افزایش یابد. به گفته استراتژیست‌ها، سود شرکت‌ها در سال‌های ۲۰۲۶ و ۲۰۲۷ با سرعت بیشتری رشد خواهد کرد و این رشد ناشی از بهره‌وری ناشی از هوش مصنوعی و سیاست‌های حمایتی دولت چین است. بازار سهام چین سال ۲۰۲۶ را با روندی مثبت آغاز کرده و پس از رشد دو رقمی در سال ۲۰۲۵، اکنون نشانه‌هایی از یک روند صعودی آهسته و پایدار (Slow Bull) دیده می‌شود. گلدمن تأکید می‌کند که ارزش‌گذاری‌ها هنوز فضای رشد دارند، اما رشد واقعی سود شرط اصلی ادامه روند صعودی است. در این میان، پذیرش گسترده‌تر هوش مصنوعی می‌تواند عامل تعیین‌کننده‌ای در بهبود حاشیه سود و رشد درآمد شرکت‌ها باشد. با این حال، ریسک‌هایی مانند ضعف تقاضای داخلی، مشکلات بخش املاک و تنش‌های ژئوپلیتیک می‌تواند این روند را تهدید کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چین معامله ۲ میلیارد دلاری متا را بررسی می‌کند

مقام‌های چینی در حال بررسی خرید ۲ میلیارد دلاری متا برای استارتاپ هوش مصنوعی Manus هستند تا مشخص کنند آیا انتقال فناوری این شرکت به سنگاپور باید تحت قوانین چین مجوز صادرات دریافت می‌کرد یا خیر. این بررسی هنوز رسمی نیست، اما می‌تواند به پکن اهرم فشار در یکی از بزرگ‌ترین معاملات هوش مصنوعی سال بدهد. استارتاپ Manus پس از معرفی یک عامل هوش مصنوعی خودمختار که قادر به تصمیم‌گیری و اجرای وظایف بدون دستور مستقیم است، به شهرت جهانی رسید. متا ماه گذشته این شرکت را با ارزشی بین ۲ تا ۳ میلیارد دلار خریداری کرد. تحلیلگران می‌گویند این پرونده نشان‌دهنده افزایش حساسیت چین نسبت به خروج فناوری‌های پیشرفته و تشدید ریسک‌های ژئوپلیتیک در معاملات فناوری است؛ به‌ویژه زمانی که پای شرکت‌های آمریکایی در میان باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معامله‌گران برای واکنش به رأی دیوان عالی درباره تعرفه‌ها آماده می‌شوند

دیوان عالی روز جمعه را به عنوان «روز اعلام نظر» تعیین کرده است؛ استراتژی معاملاتی چیست؟ چشم‌ها به دیوان عالی ایالات متحده دوخته شده است. در آینده‌ای نه‌چندان دور، بازارها با تیترهای خبری مربوط به تصمیم دیوان عالی آمریکا در خصوص تعرفه‌ها مواجه خواهند شد. از نظر فنی، آن‌ها تا اواخر ژوئن برای صدور حکم فرصت دارند، اما از آنجا که این یک رسیدگی تسریع‌شده بود، احتمالاً حکم بسیار زودتر صادر می‌شود. بر اساس برنامه دادگاه، به نظر می‌رسید که اولین گزینه هفته ۱۹ ژانویه باشد، اما امروز برنامه تغییر کرد و روز جمعه به عنوان «روز تصمیم‌گیری» اعلام شد. نحوه عملکرد دادگاه معمولاً بدین صورت است که ۱ تا ۳ روز قبل اطلاع می‌دهند که تصمیمی در راه است، اما مشخص نمی‌کنند که مربوط به کدام پرونده‌هاست. این می‌تواند مربوط به تعرفه‌ها باشد یا هزاران پرونده دیگر. ما باید تا زمان اعلام رسمی، که معمولاً ساعت ۱۰ صبح به وقت شرقی (ET) است، آماده باشیم. استدلال‌های مطرح شده در اوایل نوامبر نشان داد که دادگاه نسبت به اینکه ترامپ طبق قانون ۱۹۷۷ اختیار وضع تعرفه‌ها را داشته باشد، تردید دارد. سایت پیش‌بینی Kalshi شانس لغو تعرفه‌ها را ۷۰ به ۳۰ می‌داند؛ بنابراین این معیار خوبی است برای اینکه بدانیم بازار چه چیزی را پیش‌خور کرده است، اما ریسک‌ها بالاست. اگر تعرفه‌ها لغو شوند (برندگان احتمالی): ۱) خرده‌فروشانِ واردات‌محور (بهبود حاشیه سود ناخالص + افزایش قیمت کمتر): ۲) پوشاک و کفش (وابستگی شدید به تأمین کالا از خارج، حساسیت بالا به هزینه‌های تمام‌شده): ۳) کالاهای مصرفی اختیاری (اثر شبیه به کاهش مالیات برای کالاها): ۴) مسکن / زنجیره تأمین لوازم خانه (مواد اولیه + یراق‌آلات + لوازم خانگی): ۵) تولیدکنندگان پایین‌دستی (مصرف‌کنندگان بزرگ فلزات؛ تعرفه برای آن‌ها هزینه است): ۶) خودرو و زنجیره تأمین برون‌مرزی (تولیدکنندگان آمریکای شمالی / جهانی): ۷) ارزهای پیمان USMCA: می‌توانید پزوی مکزیک (MXN) یا دلار کانادا (CAD) یا ETFهای کشوری مثل EWW (مکزیک) و EWC (کانادا) را بخرید. اگر تعرفه‌ها تأیید شوند: اگر تعرفه‌ها پابرجا بمانند، ممکن است شاهد نفع بردن نمادهای فولادی باشید، اما آن‌ها تحت تعرفه‌های جداگانه بخش ۲۳۲ محافظت می‌شوند که در خطر حکم دادگاه نیستند. همچنین یکی از شفاف‌ترین معاملات روی حکم تعرفه، طلا است؛ اگر تعرفه‌ها لغو شوند طلا باید تضعیف شود و اگر تأیید شوند، قیمت آن جهش خواهد کرد. نکات ظریف زیادی وجود دارد، از جمله اینکه آیا دیوان عالی مسیرهای دیگری را باز می‌گذارد و آیا تعرفه‌ها استرداد می‌شوند (که بعید است)، اما این موضوعی است که باید در دو روز آینده به آن فکر کرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

شرکت xAI با حمایت غول‌های فناوری ۲۰ میلیارد دلار سرمایه جذب کرد

شرکت xAI متعلق به ایلان ماسک در دور تأمین مالی سری E موفق به جذب ۲۰ میلیارد دلار سرمایه شد. سرمایه‌گذاران استراتژیک این دور شامل انویدیا و سیسکو اینوستمنتس هستند. همچنین سایر سرمایه‌گذارانی که در این دور مشارکت داشتند عبارتند از: Valor Equity Partners، StepStone Group، شرکت مدیریت و تحقیقات فیدلیتی، سازمان سرمایه‌گذاری قطر (QIA)، MGX و گروه سرمایه بارون. این شرکت اعلام کرده است که اکنون حدود ۶۰۰ میلیون کاربر فعال ماهانه دارد و مدل هوش مصنوعی Grok 5 در حال حاضر در مرحله آموزش است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر