TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

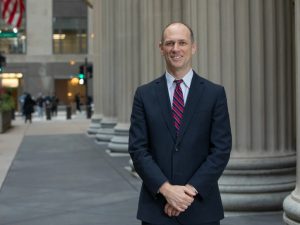
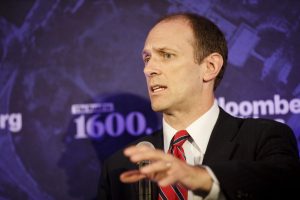
گولزبی: بازار کار وارد رکود چرخه‌ای نشده، اما درباره تورم باید محتاط بود

آستن گولزبی، رئیس فدرال رزرو شیکاگو، با اشاره به وضعیت بازار کار آمریکا گفت الگوی «استخدام پایین و اخراج پایین» بیش از آنکه نشانه یک رکود چرخه‌ای باشد، بیانگر عدم قطعیت در مسیر اقتصاد است. به گفته او، هم‌زمانی کاهش استخدام‌ها و پایین ماندن اخراج‌ها لزوماً به معنای ورود اقتصاد به فاز نزولی نیست. گولزبی تأکید کرد که در قبال سیاست نرخ بهره برای سال آینده رویکردی هاوکیش ندارد و خود را یکی از خوش‌بین‌ترین اعضا در دات‌پلات فدرال رزرو توصیف کرد. او افزود که در پیش‌بینی‌هایش برای سال ۲۰۲۶، کاهش نرخ بهره بیشتری نسبت به میانه اعضای کمیته در نظر گرفته است. با این حال، این مقام فدرال رزرو هشدار داد که نباید همه فرضیات را بر موقتی بودن تورم بنا کرد. به گفته او، تورم بخش خدمات پیش از تعطیلی دولت نگران‌کننده بوده و هرچند استدلال کاهش تورم در سال آینده قابل دفاع است، اما سیاست‌گذاران باید اطمینان بیشتری نسبت به این مسیر داشته باشند. در مجموع، اظهارات گولزبی نشان می‌دهد که او از یک سو نسبت به چشم‌انداز کاهش نرخ بهره خوش‌بین است و اقتصاد را در آستانه رکود نمی‌بیند، اما از سوی دیگر بر احتیاط در قضاوت درباره فروکش پایدار تورم تأکید دارد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

اشمید: تورم همچنان داغ است و سیاست پولی به اندازه کافی انقباضی نیست

جفری اشمید، رئیس فدرال رزرو کانزاس‌سیتی، با توضیح مخالفت خود با تصمیم اخیر فدرال‌رزرو، هشدار داد که تورم همچنان بالاتر از سطح مطلوب قرار دارد و سیاست پولی فعلی ممکن است به اندازه کافی انقباضی نباشد تا فشارهای قیمتی را مهار کند. او تأکید کرد که بر اساس داده‌های موجود، هرچند تصویر اقتصاد کامل نیست، اما نشانه‌ها حاکی از آن است که تورم همچنان داغ باقی مانده، در حالی که بازار کار در مجموع در وضعیت متعادل قرار دارد. اشمید با اشاره به بازخوردهای دریافتی از حوزه تحت پوشش خود گفت که نگرانی درباره تورم در میان خانوارها و فعالان اقتصادی همچنان بالاست. از نگاه او، برخلاف برخی دیدگاه‌ها، اقتصاد آمریکا هنوز از شتاب قابل‌توجهی برخوردار است و نشانه‌ای از ضعف جدی در بازار کار دیده نمی‌شود که نیازمند تسهیل سریع سیاست پولی باشد. این مقام فدرال‌رزرو همچنین هشدار داد که یکی از مهم‌ترین دستاوردهای سیاست‌گذاری پولی در دهه‌های اخیر، کسب اعتبار در مهار تورم بوده و سیاست‌گذاران نباید نسبت به حفظ این اعتبار دچار سهل‌انگاری شوند. به گفته اشمید، تا زمانی که تورم در سطوح بالا قرار دارد، سیاست پولی باید دست‌کم در محدوده‌ای انقباضی باقی بماند تا اطمینان حاصل شود که فشارهای قیمتی به‌طور پایدار فروکش می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گولزبی: شتاب‌دادن بیش از حد به کاهش نرخ بهره، ریسک غیرضروری دارد

آستن گولزبی، رئیس فدرال‌رزرو شیکاگو، توضیح داد که مخالفت او با کاهش نرخ بهره در نشست دسامبر ناشی از نگرانی نسبت به جلو انداختن بیش از حد کاهش‌ها بوده است. به گفته او، در حالی که چشم‌انداز کاهش نرخ‌ها در سال آینده همچنان وجود دارد، صبر و انتظار برای داده‌های بیشتر انتخاب محتاطانه‌تری بود. گولزبی تأکید کرد که برخی داده‌های تورمی پیش از تعطیلی دولت نگران‌کننده بودند و از نظر او فدرال‌رزرو می‌توانست با صبر بیشتر، از مزیت دریافت داده‌های اقتصادی به‌روزتر بهره‌مند شود. او یادآور شد که تورم برای حدود چهار سال و نیم بالاتر از هدف قرار داشته و روند مهار آن در مقاطعی متوقف شده است؛ موضوعی که همچنان یکی از دغدغه‌های اصلی کسب‌وکارها و مصرف‌کنندگان محسوب می‌شود. در مقابل، گولزبی ارزیابی کرد که بازار کار تنها به‌طور ملایم در حال سرد شدن است و نشانه‌ای وجود ندارد که نشان دهد شرایط آن‌چنان سریع رو به وخامت می‌رود که فدرال‌رزرو نتواند حتی تا اوایل ۲۰۲۶ برای کاهش دوباره نرخ‌ها صبر کند. او افزود که بخش عمده داده‌ها همچنان از رشد اقتصادی باثبات حکایت دارد. به گفته این مقام فدرال‌رزرو، هرچند بخشی از تورم بالاتر فعلی ممکن است ناشی از تعرفه‌های تجاری و در نهایت موقتی باشد، اما خطر اصلی آن است که این فشارها ماندگارتر از انتظار شوند. از همین رو، گولزبی معتقد است انتظار و احتیاط، بدون تحمیل ریسک قابل‌توجه به اقتصاد، مسیر عاقلانه‌تری بود؛ هرچند او همچنان نسبت به امکان کاهش معنادار نرخ بهره در سال آینده خوش‌بین باقی مانده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پالسون: اعتبار فدرال‌رزرو دست سیاست‌گذار را برای واکنش به اقتصاد باز می‌گذارد

پالسون، از مقامات فدرال‌رزرو، در تازه‌ترین اظهارات خود تأکید کرد که اعتبار سیاستی بانک مرکزی آمریکا مهم‌ترین دارایی فدرال‌رزرو است؛ عاملی که به این نهاد اجازه می‌دهد با انعطاف بیشتری به تحولات اقتصادی واکنش نشان دهد، بدون آنکه اعتماد بازارها آسیب ببیند. او در ادامه تصریح کرد که در مقطع کنونی، نگرانی فدرال‌رزرو درباره وضعیت بازار کار همچنان بیش از تورم است؛ هرچند انتظار می‌رود فشارهای تورمی در مسیر ورود به سال آینده تا حدی تعدیل شود. به گفته پالسون، احتمال معقولی وجود دارد که تورم در سال آینده روندی ملایم‌تر به خود بگیرد. پالسون همچنین ریشه بخش عمده تورم بالای سال ۲۰۲۵ را در تعرفه‌های تجاری دانست و توضیح داد که این عامل نقش پررنگی در افزایش قیمت‌ها ایفا کرده است. از نگاه او، کند شدن رشد اقتصادی نیز تا حدی ناشی از سیاست‌های مهاجرتی و تجاری بوده که بر عرضه نیروی کار و جریان تجارت اثر گذاشته‌اند. در مجموع، این اظهارات تصویری از فدرال‌رزروی ارائه می‌دهد که با تکیه بر اعتبار خود، بیش از آنکه نگران بازگشت تورم باشد، تمرکز اصلی را بر حفظ تعادل بازار کار و مدیریت پیامدهای سیاست‌های غیرپولی بر رشد اقتصادی قرار داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پس از لحن پاول رشد طلا ادامه داد

طلا پس از شکست سطح ۴۲۴۵ دلار در معاملات روز گذشته، امروز به بالای ۴۳۰۰ دلار رسید و در مسیر دستیابی به رکورد تاریخی ۴۳۸۱ دلار قرار دارد. این حرکت بیشتر جنبه تکنیکال داشت و با فعال شدن سفارش‌های استاپ و ورود خریداران جدید تقویت شد. با وجود اینکه داده‌های اشتغال آمریکا مطابق انتظارات بود، لحن انبساطی پاول به‌عنوان یک محرک مثبت برای فلزات گرانبها عمل کرد. در کوتاه‌مدت، گزارش‌های NFP و CPI آمریکا در هفته آینده می‌توانند جهت حرکت طلا را تعیین کنند؛ داده‌های قوی احتمال اصلاح قیمت را بالا می‌برد، در حالی که داده‌های ضعیف می‌تواند رشد بیشتری ایجاد کند. در تصویر بزرگ‌تر، روند صعودی طلا با توجه به کاهش بازده واقعی اوراق و سیاست‌های انبساطی فدرال رزرو ادامه‌دار خواهد بود، هرچند بازتسعیر انقباضی نرخ‌ها در کوتاه‌مدت می‌تواند فشار وارد کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار آمریکا به تثبیت خود ادامه می‌دهد

دلار آمریکا پس از افت ناشی از نشست فدرال رزرو تا حدودی تثبیت شد؛ فشار از سوی انتظارات کاهش نرخ بهره و عوامل فصلی ادامه دارد. توجه بازارها اکنون به سمت بانک مرکزی اروپا و آمار تورم آلمان معطوف شده تا تغییر جهت بازار به سمت موضع انقباضی (هاوکیش) را آزمون کند. بازارهای اروپای مرکزی و شرقی (CEE) پیش از جلسات کلیدی بانک‌های مرکزی در هفته آینده آرام باقی مانده‌اند، در حالی که ترکیه به‌دنبال کاهش تورم، نرخ‌ها را ۱۵۰ نقطه پایه کاهش داد. دلار امریکا: تثبیت دلار پس از جلسه فدرال رزرو پس از جلسه فدرال رزرو در روز چهارشنبه، دلار آمریکا کاهش خود را ادامه داد و شاخص دلار (DXY) نزدیک به ۹۸.۰۰ بسته شد، که تقریباً با پیش‌بینی‌های ما همخوانی داشت. نیروی نزولی تنها از مسیر نرخ‌های بهره نیست، بلکه به‌دلیل عوامل فصلی پایان سال نیز می‌دانیم که فشار نزولی وجود دارد (منظور کاهش تقاضای معاملاتی یا تغییرات جریان سرمایه در پایان سال است). در دیدگاه ما (تیم تحلیل ING)، بازار نرخ‌ها، انتظارات فدرال رزرو را مجدداً پایین آورد، به‌طوری که نرخ ۲ ساله به ۳.۵۰٪ کاهش یافت و بازار نرخ نهایی (ترمینال) فدرال رزرو برای پایان سال آینده را ۳.۰۵٪ پیش‌بینی کرد که فشار بیشتری بر دلار آمریکا وارد کرده است. تقویم اقتصادی امروز آمریکا چیز جدیدی برای ارائه ندارد و بازار احتمالاً پس از رویداد ریسک‌محور، کمی تثبیت می‌شود. از سوی دیگر، سنتیمنت ریسک‌گریزی (risk-off) از بازار سهام می‌تواند به دلار کمک کند و کف حمایتی برای آن فراهم آورد. به طور کلی، پیش‌بینی می‌شود که شاخص دلار (DXY) در محدوده ۹۸.۳۵۰ قرار گیرد، با احتمال کاهش کمی به ۹۸.۲۰۰ در کوتاه‌مدت. یورو: توجه به بانکداران مرکزی منطقه یورو معطوف می‌شود انتشار آمار تورم آلمان برای نوامبر انتظار می‌رود ۲.۶٪ نسبت به سال قبل باشد که بالاترین سطح در نه ماه گذشته خواهد بود؛ این داده می‌تواند قطعه‌ای دیگر از پازل افزایش نرخ‌های یورو و تغییر قیمت‌گذاری بازار به سمت موضع انقباضی باشد. پس از نشست فدرال رزرو این هفته، توجه بازارها به نشست بانک مرکزی اروپا در روز پنج‌شنبه آینده معطوف خواهد شد. رئیس بانک مرکزی اروپا، کریستین لاگارد، پیش‌بینی جدیدی ارائه خواهد داد که باید نخستین آزمون برای قیمت‌گذاری فعلی بازار مبنی بر عدم کاهش بیشتر نرخ‌ها باشد (یعنی بازار فعلاً انتظار کاهش نرخ از بانک مرکزی اروپا را ندارد). بخش جلویی منحنی بازده یورو (front of the EUR curve) این هفته حرکت صعودی قابل‌توجهی را تجربه کرد؛ به‌طور مشخص نرخ در سررسید دو ساله (2y tenor) حدود ۱۰ نقطه پایه افزایش یافت که این حرکت مستقیماً در برابر حرکت نرخ‌های دلار عمل کرد و از تنگ‌تر شدن اسپردها (کاهش اختلاف بازده بین دارایی‌های یورو و دلار) به نفع یورو حمایت نمود. پس از آنکه EURUSD دیروز تا ۱.۱۷۵ لمس کرد، تثبیت دلار باید منجر به اصلاحی اندک در EURUSD شود و این جفت را بیشتر به میانه بازه ۱.۱۷۰–۱.۱۷۵ بازگرداند. در جای دیگر، آمار تولید ناخالص داخلی بریتانیا برای اکتبر کمی کمتر از انتظار بود و اقتصاد به‌طور غیرمنتظره‌ای ۰.۱٪ ماهانه کوچک شد که این افت عمدتاً ناشی از بخش تولید بود؛ این موضوع از احتمال کاهش نرخ توسط بانک انگلستان در هفته آینده حمایت می‌کند و در حال حاضر بازار حدود ۲۲ نقطه پایه کاهش را قیمت‌گذاری کرده است. پوند امروز صبح تغییر چندانی نداشت، اما آغاز معاملات نشان‌دهنده فشار اندکی برای تضعیف تا حوالی ۰.۸۷۸ یورو به پوند (EURGBP) است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فدرال رزرو انتصاب مجدد رؤسای منطقه‌ای را اعلام کرد

دوره‌های جدید پنج‌ساله از اول مارس آغاز می‌شود. این تصمیم بیشتر جنبه تشریفاتی دارد، اما هیئت‌مدیره فدرال رزرو در انتخاب رؤسای منطقه‌ای نقش دارد. در هر صورت، همه آن‌ها با اجماع کامل برای دوره پنج‌ساله تأیید شدند. این موضوع می‌توانست بحث‌برانگیزتر باشد اگر رئیس‌جمهور توانسته بود اعضای هیئت‌مدیره را تغییر دهد و سپس رؤسای منطقه‌ای را منصوب کند، اما چنین اتفاقی نیفتاد. بنابراین، این موضوع را می‌توان تا پنج سال آینده بدون نگرانی دنبال کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اسکوشیابانک: بازار نزولی دلار آمریکا تازه آغاز شده است

تحلیلگران اسکوشیابانک معتقدند که فرسایش «استثناگرایی آمریکا» و تغییرات بزرگ در اختلاف نرخ بهره می‌تواند در سال آینده به سقوط «شاه دلار» منجر شود. دلار آمریکا پس از سال‌ها رشد، امسال در بیشتر جبهه‌ها کاهش یافته است. تیم اسکوشیابانک هشدار می‌دهد که معامله‌گران نباید به موقعیت‌های خرید دلار دلگرم باشند؛ زیرا بدترین شرایط هنوز در راه است. در چشم‌انداز ۲۰۲۶، شان آزبرن و اریک تئورِت پیش‌بینی می‌کنند که ضعف گسترده دلار تا سال ۲۰۲۷ ادامه خواهد داشت. اسکوشیابانک انتظار دارد فدرال رزرو نرخ بهره را به‌طور قابل‌توجهی کاهش دهد و تا نیمه نخست ۲۰۲۶ به سطح ۳٪ برساند، در حالی که سایر بانک‌های مرکزی بزرگ احتمالاً سیاست‌های خود را تغییر نمی‌دهند یا حتی سخت‌گیرانه‌تر عمل می‌کنند. این تغییر، دو ستون اصلی قدرت دلار یعنی رشد نسبی بالاتر و اختلاف بازدهی جذاب را از بین می‌برد. اسکوشیابانک معتقد است نقطه اوج فشار بر دلار در سه‌ماهه دوم و سوم ۲۰۲۶ خواهد بود، زمانی که بازار کار آمریکا کند می‌شود و فدرال رزرو سیاست‌های انبساطی خود را حفظ می‌کند. یورو و ین: صعود آرام بانک مرکزی اروپا نرخ‌ها را ثابت نگه می‌دارد و این امر می‌تواند EURUSD را به محدوده ۱.۲۲ تا ۱.۲۴ برساند (نرخ فعلی ۱.۱۷). بانک مرکزی ژاپن در ۲۰۲۶ سیاست‌های سخت‌گیرانه‌تری اتخاذ می‌کند و پیش‌بینی می‌شود USDJPY تا پایان ۲۰۲۶ به ۱۴۰ و تا پایان ۲۰۲۷ به ۱۳۰ برسد (نرخ فعلی ۱۵۵.۶۸). معامله خلاف جریان: خرید دلار کانادا بازار به‌شدت در موقعیت فروش دلار کانادا قرار دارد، اما اسکوشیابانک انتظار یک بازگشت بزرگ دارد. در حالی که فدرال رزرو نرخ‌ها را کاهش می‌دهد، بانک مرکزی کانادا در نیمه دوم ۲۰۲۶ شروع به افزایش نرخ خواهد کرد. اختلاف نرخ بهره بین دو بانک که اکنون ۱۷۵ نقطه پایه است، تا پایان سال آینده به ۲۵ نقطه پایه کاهش می‌یابد. پیش‌بینی می‌شود نرخ USDCAD تا پایان ۲۰۲۶ به ۱.۳۵ و تا ۲۰۲۷ به ۱.۳۰ برسد (نرخ فعلی ۱.۳۷۷۵). بازارهای نوظهور: احتیاط در پزو مکزیک اسکوشیابانک نسبت به پزو مکزیک دیدگاه منفی دارد. دلیل آن کاهش نرخ بهره توسط بانک مرکزی مکزیک همزمان با افزایش نوسانات است. همچنین بازنگری توافق تجاری CUSMA ریسک‌ها را افزایش می‌دهد. پیش‌بینی می‌شود نرخ دلار USDMXN مکزیک در سال آینده به ۱۹.۰۰ و تا ۲۰۲۷ به ۲۰.۴۰ برسد. پیش‌بینی‌های کلیدی اسکوشیابانک تا دسامبر ۲۰۲۶: EURUSD: 1.21 USDCAD: 1.35 USDJPY: 140 GBPUSD: 1.38 USDMXN: 19.00

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فدرال رزرو نیویورک در روز جمعه ۸.۲ میلیارد دلار اسناد خزانه خریداری می‌کند

فدرال رزرو نیویورک اعلام کرد که روز جمعه در راستای خرید‌های جدید ذخایر، اقدام به خرید اسناد خزانه (T-Bills) خواهد کرد. بر اساس جزئیات منتشر شده توسط فدرال رزرو نیویورک، این نهاد در تاریخ ۱۲ دسامبر مبلغ ۸.۱۶۷ میلیارد دلار از اسناد خزانه با سررسید ۱ تا ۴ ماهه را خریداری می‌کند. همچنین طبق اعلام این نهاد، میز معاملاتی (The Desk) فدرال رزرو برنامه‌ریزی کرده است که در بازه زمانی ۱۲ دسامبر تا ۱۴ ژانویه، حدود ۱۴.۴ میلیارد دلار در قالب خرید‌های سرمایه‌گذاری مجدد و همچنین حدود ۴۰ میلیارد دلار دیگر را تحت عنوان خرید‌های مدیریت ذخایر انجام دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس موقت CFTC دستورالعمل‌های قدیمی حوزه دارایی‌های دیجیتال را لغو کرد

رئیس موقت کمیسیون معاملات آتی کالا (CFTC)، فم، اعلام کرد که این نهاد دستورالعمل‌های منسوخ و قدیمی مرتبط با دارایی‌های دیجیتال را لغو و از درجه اعتبار ساقط می‌کند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

اوضاع می‌توانست برای فروشندگان دلار بدتر باشد

کاهش ۲۵ نقطه پایه‌ای نرخ بهره توسط فدرال رزرو شاید به اندازه‌ای که برخی نگران بودند، انقباضی نبود. دلار در ابتدا با توجه به آنچه می‌توان نوعی پیام بازانبساطی (reflationary communication) دانست، با فشار فروش مواجه شد. در این جلسه، فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی را افزایش داد، اما همچنان بر نظر خود مبنی بر کاهش نرخ بهره در سال‌های ۲۰۲۶ و ۲۰۲۷ تأکید کرد. اکنون بازارها به دنبال ورودی‌های مهم بعدی تا پایان سال هستند؛ از جمله داده‌های شغلی ایالات متحده و جلسات بانک‌های مرکزی. دلار: ممکن بود بدتر باشد برای فروشندگان دلار سرمایه‌گذاران منتظر یک کاهش نرخ با لحن هاوکیش بودند. در نهایت، تنها دو نفر مخالف این کاهش بودند و فدرال رزرو همچنان کاهش نرخ بهره را در پیش‌بینی‌های خود برای سال ۲۰۲۶ قرار داد. همچنین به نظر می‌رسید که جروم پاول، رئیس فدرال رزرو، تمایلی نداشت که فدرال رزرو را در وضعیت «وقفه» قرار دهد. به جای آن، صحبت‌ها در این جهت بود که نرخ سیاستی در حدود یک دامنه خنثی قرار دارد و فدرال رزرو در موقعیت مناسبی برای اتخاذ اقدامات بعدی قرار دارد. بنابراین، کنفرانس خبری به نوعی بمب‌ خبری هاوکیش که در اکتبر شاهد بودیم، تبدیل نشد و دلار به طور کلی ثابت باقی ماند یا کمی کاهش یافت. در هر صورت، ممکن بود وضعیت برای فروشندگان دلار بدتر از این باشد. توجه ویژه‌ای به اعلامیه فدرال رزرو در مورد خرید ۴۰ میلیارد دلار اوراق خزانه‌داری (T-Bills) در ماه آینده بود. این حرکت بیشتر جنبه تکنیکی داشت تا اطمینان حاصل شود که ذخایر کافی در بانک‌ها برای مقابله با محدودیت‌های بازار پول وجود دارد. با این حال، چشم‌انداز نرخ‌های کمی پایین‌تر در بازار پول احتمالاً می‌تواند اندکی منفی برای دلار باشد. همچنان که پاول اشاره کرد، داده‌های زیادی قبل از جلسه بعدی فدرال رزرو در ژانویه منتشر خواهد شد. و پاول هشدار داد که این داده‌ها ممکن است تحت تأثیر مشکلات فنی مربوط به تعطیلی دولت قرار بگیرند. سرمایه‌گذاران اکنون منتظر ورودی‌های داده‌های شغلی نوامبر در سه‌شنبه آینده هستند. همچنین جلسات مهم بانک‌های مرکزی در ۱۰ روز آینده در پیش است. به طور کلی، جلسه FOMC دیروز شاید بزرگترین ریسک مثبت برای دلار در سال جاری بود. حالا که این رویداد سپری شده است، ممکن است ضعف فصلی دلار تا پایان سال غالب شود. شاخص دلار (DXY) احتمالاً به سمت سطح ۹۸.۰۰ نزول خواهد کرد. یورو: خوش‌بینی‌های بانک مرکزی اروپا جفت ارز EURUSD پس از جلسه فدرال رزرو کمی بالاتر بسته شد. همچنین، یک سری اظهارات خوش‌بینانه از بانک مرکزی اروپا در مورد رشد اقتصاد که بهتر از حد انتظار بوده، کمک کرد. احتمال کاهش بیشتر نرخ بهره از سوی بانک مرکزی اروپا اکنون کمتر از قبل است اما شاید هنوز برای بازار زود باشد که به تصمیمات افزایش نرخ در سال ۲۰۲۶ از بانک مرکزی اروپا اطمینان پیدا کند. انتظار می‌رود که EURUSD در محدوده بالای ۱.۱۶ باقی بماند و رسیدن به هدف ۱.۱۸۰۰ برای پایان سال، احتمالاً به داده‌های ضعیف‌تر شغلی در ایالات متحده یا برخی اصلاحات مثبت پیش‌بینی رشد از سوی بانک مرکزی اروپا در هفته آینده بستگی خواهد داشت. فرانک سوئیس: بانک ملی سوئیس امیدوار به هاوکیش شدن مواضع بانک مرکزی اروپا بانک ملی سوئیس امروز جلسه تعیین نرخ بهره خود را برگزار می‌کند. انتظار نمی‌رود تغییراتی در نرخ بهره ۰.۰۰٪ ایجاد شود یا برای بخش عمده‌ای از سال ۲۰۲۶ تغییراتی در این زمینه پیش آید. به نظر می‌رسد بانک ملی سوئیس با مشکل تورم کاهنده (disinflation) مواجه است و احتمالاً به پیش‌بینی‌هایی که نشان می‌دهند نرخ تورم تا اواخر ۲۰۲۸ به ۰.۸٪ خواهد رسید، ادامه خواهد داد. در واقع، نرخ تورم این فصل خیلی ضعیف‌تر از پیش‌بینی بازگشت به ۰.۴٪ سالانه بود که بانک ملی سوئیس در سپتامبر پیش‌بینی کرده بود. نرخ تورم در ماه‌های اکتبر و نوامبر به ترتیب ۰.۱٪ و ۰.۰٪ بوده است. با توجه به انتشار ضعیف رشد اقتصادی سوئیس در سه‌ماهه سوم، انتظار می‌رود که بانک ملی سوئیس همچنان رویکرد محتاطانه‌ای داشته باشد و اعلام کند که گزینه‌هایی برای کاهش نرخ بهره و مداخله برای مقابله با قدرت بیشتر فرانک سوئیس دارد اما به احتمال زیاد این اقدامات را به طور مداوم نخواهد داشت. در عوض، بانک ملی سوئیس امیدوار است که ارزیابی‌های خوش‌بینانه‌تر در مورد مواضع بانک مرکزی اروپا ادامه یابد. همچنین، در صورتی که اخبار مثبت در مورد آتش‌بس در اوکراین منتشر شود، این می‌تواند تأثیر مثبتی بر EURCHF داشته باشد. در پیش‌بینی‌های فارکس برای ۲۰۲۶، ما (تیم تحلیل ING) بر این باور بودیم که EURCHF ممکن است در پایان سال به سطح ۰.۹۲ برسد و در ۲۰۲۶ به ۰.۹۵ افزایش یابد. اما حالا که ارزیابی‌های هاوکیش از سوی بانک مرکزی اروپا صورت گرفته (ممکن است پیش‌بینی‌های رشد در ۱۸ دسامبر اصلاح شوند) و احتمال آتش‌بس در اوکراین هنوز وجود دارد، چشم‌انداز ما برای EURCHF در هفته‌های آینده به شدت مثبت شده است. لیر ترکیه: بانک مرکزی ترکیه آخرین کاهش نرخ خود را در این سال انجام خواهد داد امروز، بانک مرکزی ترکیه آخرین تصمیم خود را در مورد نرخ بهره برای سال جاری اتخاذ خواهد کرد. داده‌های تورم نوامبر باید بانک مرکزی را به ادامه روند کاهش نرخ‌ها ترغیب کند، اما آخرین داده‌های رشد تولید ناخالص داخلی سه‌ماهه سوم و شاخص‌های اولیه برای سه‌ماهه چهارم نشان می‌دهد که شرایط تقاضای ضعیف‌تری برای روند کاهش تورم وجود دارد و این می‌تواند ریسک‌های صعودی برای پیش‌بینی‌های تورم ایجاد کند. بر این اساس، بانک مرکزی احتمالاً با احتیاط و با کاهش نرخ ۱۰۰ نقطه پایه در نشست دسامبر عمل خواهد کرد، هرچند احتمال کاهش بیشتر نرخ‌ها نیز نمی‌توان رد کرد. بازار نرخ‌ها از پایان اکتبر شاهد رالی قدرتمندی بوده و جدیدترین داده‌های تورمی به نوعی اعتماد به روند کاهش تورم و ادامه سیاست کاهش نرخ‌ها را بازگردانده است. برای امروز، بازار انتظار یک کاهش ۱۰۰-۱۵۰ نقطه پایه را دارد و مگر اینکه بانک مرکزی با کاهش نرخ‌های بزرگ‌تر غافلگیر کند، احتمالاً شاهد واکنش عمده‌ای نخواهیم بود. انتظار می‌رود که USDTRY همچنان در مسیر صعودی خود باقی بماند و تغییرات عمده‌ای در رژیم ارزی فعلی ترکیه در کوتاه‌مدت نخواهیم دید؛ زیرا بانک مرکزی در پیشبرد این دوره کاهش نرخ با احتیاط عمل می‌کند. بنابراین، ما معتقدیم که لیر ترکیه همچنان یک انتخاب محبوب برای معاملات با بهره بالا در سال آینده خواهد بود، علیرغم ادامه روند کاهش نرخ‌ها. برای نیمه دوم سال ۲۰۲۶، ما پیش‌بینی می‌کنیم که USDTRY به ۴۸.۴۰ برسد و در پایان سال به ۵۱.۰۰ افزایش یابد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جمع‌بندی نشست ۱۰ دسامبر فدرال رزرو: کاهش هاوکیش و تأکید دوباره بر اولویت مهار تورم

فدرال رزرو در نشست اخیر خود بار دیگر نرخ بهره را کاهش داد، اما این تصمیم با شکاف قابل‌توجهی میان سیاست‌گذاران همراه شد و هم‌زمان، پیام روشنی از توقف در ادامه مسیر کاهش نرخ‌ها مخابره کرد؛ پیامی که نشان می‌دهد مقام‌های بانک مرکزی در انتظار نشانه‌های مطمئن‌تری از روند بازار کار و مسیر تورم هستند؛ مسیری که به‌گفته آن‌ها «همچنان نسبتاً بالاست». بر اساس تصمیم کمیته بازار آزاد، نرخ بهره هدف ۲۵ واحد پایه کاهش یافت و در محدوده ۳.۵۰ تا ۳.۷۵ درصد قرار گرفت. اما مهم‌تر از تصمیم امروز، چشم‌انداز ارائه‌شده در برآورد اقتصادی جدید بود: تصویر سیاستی سال ۲۰۲۶ تقریباً بدون تغییر باقی مانده و نشان می‌دهد اکثریت تصمیم‌گیران تنها یک کاهش نرخ بهره در سال آینده را مناسب می‌دانند. در سوی مقابل، بازارها همچنان دو کاهش نرخ را برای ۲۰۲۶ قیمت‌گذاری می‌کنند؛ شکافی که می‌تواند در ماه‌های آینده منشأ نوسانات تازه‌ای شود. پیش‌بینی‌های جدید حاکی از آن است که با وجود رشد اقتصادی پرشتاب‌تر—در حدود ۲.۳ درصد—و بیکاری نسبتاً ملایم ۴.۴ درصدی، تورم تنها تا حوالی ۲.۴ درصد عقب‌نشینی خواهد کرد؛ سطحی که هنوز اندکی بالاتر از هدف ۲ درصدی قرار می‌گیرد. جروم پاول، رئیس فدرال رزرو، در نشست خبری تأکید کرد که سیاست پولی «به هیچ مسیر از پیش‌تعیین‌شده‌ای متعهد نیست» و تصمیم‌های آینده «کاملاً وابسته به داده‌ها» خواهد بود. او همچنین خاطرنشان کرد که پس از کاهش مجموعاً ۷۵ واحد پایه از سپتامبر و ۱۷۵ واحد پایه طی سال گذشته، نرخ بهره اکنون نزدیک به محدوده برآوردشده نرخ خنثی قرار دارد؛ سطحی که نه انبساطی است و نه انقباضی و به اقتصاد اجازه می‌دهد مسیر واقعی خود را آشکار کند. بازار سهام به محتوای بیانیه واکنش مثبتی نشان داد، در حالی که دلار تضعیف شد و بازده اوراق خزانه‌داری اندکی افت کرد. اما تحلیلگران این پیام را بی‌تردید «یک کاهش نرخ بهره با لحن هاوکیش» توصیف کردند؛ چراکه شش نفر از سیاست‌گذاران حتی هیچ کاهش نرخ بهره‌ای را برای نشست امروز مناسب نمی‌دانستند و در نهایت نیز سه نفر رأی مخالف ثبت کردند: – آستین گولزبـی و جف اشمید مخالف کاهش نرخ و طرفدار تثبیت بودند؛ – استیفن میران خواستار کاهش بزرگ‌تر، یعنی ۵۰ واحد پایه، بود. این اختلاف نظرها در حالی آشکار می‌شود که چشم‌انداز اقتصادی آمریکا همچنان تحت‌تأثیر پیامدهای طولانی‌مدت تعطیلی ۴۳ روزه دولت فدرال و تأخیر در انتشار داده‌های کلیدی اشتغال و تورم قرار دارد. آخرین آمار رسمی، مربوط به سپتامبر، افزایش جزئی نرخ بیکاری به ۴.۴ درصد و رشد دوباره تورم به ۲.۸ درصد را نشان می‌داد؛ رشدی که بخشی از آن ناشی از انتقال هزینه‌های ناشی از تعرفه‌های وارداتی جدید به مصرف‌کننده عنوان شده است. با وجود این چالش‌ها، سیاست‌گذاران فدرال رزرو در مجموع تصویری نسبتاً خوش‌بینانه از سال ۲۰۲۶ ترسیم کردند: اقتصادی با رشد بالاتر، تورم در مسیر نزولی و بازاری کار که اندکی از فشارها کاسته است. با این حال، اختلاف‌نظرهای داخلی، نااطمینانی سیاسی پیش‌روی انتخابات میان‌دوره‌ای و اصرار دولت ترامپ بر کاهش سریع‌تر نرخ بهره می‌تواند بر تصمیم‌گیری ماه‌های آینده سایه بیفکند. در نهایت، مسیر سیاست پولی آمریکا بیش از هر زمان دیگری به داده‌های پیشِ‌رو وابسته است؛ داده‌هایی که انتشار آن‌ها طی هفته آینده آغاز می‌شود و می‌تواند جهت‌گیری انتظارات بازار و لحن فدرال رزرو را تعیین کند. آنچه روشن است اینکه بانک مرکزی ایالات متحده پس از یک دوره کاهش‌های متوالی، اکنون در نقطه‌ای ایستاده است که هر گام بعدی نیازمند شواهد محکم‌تر و تصمیم‌گیری محتاطانه‌تر خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

برآورد دسامبر فدرال رزرو: رشد پایدار، بازار کار متعادل و سیاست پولی محتاطانه

برآورد دسامبر فدرال رزرو، که جمع‌بندی نگاه سیاست‌گذاران در پایان سال ۲۰۲۵ است، تصویری نسبتاً منسجم و البته محتاطانه از آینده اقتصاد آمریکا ارائه می‌کند. این برآوردها نشان می‌دهد کمیته در آستانه سال جدید با سه واقعیت کلیدی مواجه است: تداوم رشد، تعدیل ملایم بازار کار و تورمی که هنوز به‌طور کامل مهار نشده است. از منظر فعالیت اقتصادی، اعضای FOMC انتظار دارند رشد واقعی GDP از ۲۰۲۵ تا ۲۰۲۸ در محدوده‌ای نزدیک یا کمی بالاتر از روند بلندمدت باقی بماند. این یعنی اقتصاد، باوجود چالش‌های نرخ‌های بهره بالا و نااطمینانی‌های ژئوپولیتیک، همچنان تصویر یک «فرود نرم» را منعکس می‌کند: بدون نشانه‌های جدی از رکود و با ظرفیت ادامه‌دار برای گسترش. در بازار کار، نرخ بیکاری در مسیر افزایش کنترل‌شده قرار دارد و به ناحیه بلندمدت هم‌گرا می‌شود. این روند نشان‌دهنده سرد شدن تدریجی بازار کار است؛ نه آن‌قدر که تهدید رکودی ایجاد کند و نه آن‌قدر داغ که فشارهای دستمزدی و تورمی را تشدید کند. اما تورم همچنان مهم‌ترین محور حساسیت فدرال رزرو باقی است. پروجکشن‌ها نشان می‌دهد مسیر نزولی تورم ادامه دارد اما به کندی؛ فاصله با هدف ۲ درصدی پابرجاست و همین موضوع فضای مانور بانک مرکزی را محدود می‌کند. نتیجه این دیدگاه در مسیر نرخ بهره منعکس می‌شود: سیاست‌گذاران کاهش‌های سریع یا قاطع را ضروری نمی‌بینند. در همین چارچوب، مسیر نرخ بهره فدرال رزرو در افق چندساله، شیبی ملایم و مرحله‌ای برای فاصله گرفتن از سیاست انقباضی ترسیم می‌کند. نرخ نهایی نیز در بلندمدت در سطحی نزدیک به نرخ خنثی تثبیت می‌شود؛ نقطه‌ای که نه محرک رشد است و نه مانع آن. پیام نهایی پروجکشن دسامبر برای بازارها روشن است: اقتصاد مقاوم‌تر از انتظارات وارد سال ۲۰۲۶ می‌شود، اما تورم هنوز اجازه چرخش سریع به سیاست‌های تسهیلی را نمی‌دهد. در نتیجه، سال پیش‌رو احتمالاً سالی خواهد بود با سیاست پولی کاملاً داده‌محور، کاهش تدریجی نرخ‌ها و کمترین میزان سورپرایز؛ترکیبی که مسیر دلار، طلا، اوراق قرضه و سهام را در ماه‌های آینده شکل خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارها برای یک «کاهش انقباضی» آماده می‌شوند و سخنان پاول مسیر آتی دلار را مشخص خواهد کرد

در آستانه اعلام تصمیم نرخ بهره کمیته بازار آزاد فدرال (FOMC)، معامله‌گران بازار فارکس در وضعیت آماده‌باش قرار دارند و تحلیلگران سطوح تکنیکال کلیدی را برای جفت‌ارزهای اصلی شامل EURUSD، USDJPY، GBPUSD و USDCAD زیر نظر گرفته‌اند تا بایاس (bias) حرکتی، اهداف قیمتی و ریسک‌های موجود را ارزیابی کنند. فدرال رزرو تصمیم خود را ساعت ۱۴:۰۰ به وقت شرقی (۲۲:۳۰ به وقت ایران) اعلام می‌کند و بازارها عمدتاً انتظار یک کاهش ۲۵ نقطه پایه‌ای (bps) را دارند. اگرچه کاهش نرخ پیش‌بینی شده است، تأثیر اصلی بر بازار ناشی از لحن بیانیه و کنفرانس مطبوعاتی جروم پاول خواهد بود که معامله‌گران آن را به عنوان نماینده‌ای از موضع کلی کمیته تحلیل خواهند کرد. انتظارات به شدت بر یک «کاهش انقباضی» (hawkish cut) متمرکز است؛ بدین معنا که فدرال رزرو ممکن است نرخ‌ها را کاهش دهد، اما با سیگنال‌دهیِ یک موضع محتاطانه، بر وابستگی به داده‌ها تأکید ورزد تا اینکه وعده یک چرخه کامل تسهیلی را بدهد. پویایی قیمت‌گذاری در بازار نشان‌دهنده عدم قطعیت درباره شدت سیاست‌های تسهیلی فدرال رزرو است؛ به طوری که احتمال کاهش نرخ در ماه ژانویه تنها ۲۳ درصد و در ماه مارس ۴۳ درصد برآورد می‌شود، اما برای نشست ماه ژوئن این احتمال به ۷۶ درصد جهش می‌کند که نشان‌دهنده انتظار بازار برای فشارهای سیاسی قوی‌تر یا وخامت اقتصادی شفاف‌تر تا آن زمان است. معامله‌گران برای یافتن سرنخ‌هایی درباره مسیر تورم و وضعیت بازار کار، لحن پاول را به دقت بررسی خواهند کرد. برای معامله‌گران تکنیکال، داشتن یک نقشه راه برای هر دو سناریو ضروری است. شناخت سطوح کلیدی برای هر دو حالت انبساطی (Dovish) و انقباضی (Hawkish) اهمیت حیاتی دارد تا مشخص شود در صورت لحن ملایم‌تر یا تندتر پاول، چه سطوحی مسیر را برای حرکت نزولی یا صعودی دلار آمریکا هموار می‌کنند. رویدادهای با تأثیر بالا مانند نشست FOMC معمولاً با نوسانات شدید و حرکت‌های کاذب همراه‌اند؛ بنابراین شناسایی خطوط تکنیکال مشخص به معامله‌گران کمک می‌کند تا با مدیریت ریسک مؤثر، از تصمیمات احساسی پرهیز کنند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نمودارهایی که زندگی‌ها را نابود کردند

تصور کنید به صفحه مانیتور خیره شده‌اید و کندل‌های قرمز یکی پس از دیگری، مثل قطرات خون روی نمودار می‌چکند؛ این دقیقا همان لحظه‌ای است که زندگی‌ها نابود شدند. در بازار کریپتوکارنسی، مرز بین ثروت افسانه‌ای و فقر مطلق، گاهی به نازکی یک تار مو است و تاریخ این بازار پر از داستان‌های ترسناک، عبرت‌آموز و البته واقعی است که در آن میلیاردها دلار سرمایه در عرض چند ساعت دود شده و به هوا رفته است. وقتی صحبت از سقوط می‌شود، منظور یک اصلاح قیمت ساده نیست؛ بلکه صحبت از پروژه‌هایی است که با وعده‌های طلایی آمدند، اما در نهایت جیب سرمایه‌گذاران را خالی کردند و تنها چیزی که باقی گذاشتند، حسرت و نموداری بود که به سمت صفر مطلق شیرجه می‌رفت. در این مقاله می‌پردازیم به چند پروژه بزرگی که قصد میلیونر کردن سرمایه‌گذاران را داشتند، ولی در نهایت چیزی که بود، جیب خود را پر کرده و زندگی‌هایی که برای سرمایه‌گذاران نابود شد. در ادامه، راهکارهایی برای حفظ سرمایه در بازار کریپتو همچنین نحوه شناسایی این پروژه‌ها را بررسی کنیم. ترا (LUNA)؛ رقص مرگ یک امپراتوری ۶۰ میلیارد دلاری شاید معروف‌ترین و دراماتیک‌ترین داستان در سال‌های اخیر، ماجرای اکوسیستم "ترا TERRA" و ارز دیجیتال "لونا LUNA " باشد. لونا یک شت‌کوین بی‌نام و نشان نبود؛ بلکه یکی از ده ارز برتر بازار بود که همه تحلیلگران آن را تحسین می‌کردند. مکانیزم این پروژه بر پایه یک استیبل‌کوین الگوریتمیک به نام UST بنا شده بود. قرار بود هر وقت قیمت UST از یک دلار پایین‌تر آمد، سیستم به طور خودکار لونا را بسوزاند یا ضرب کند تا تعادل برقرار شود. اما در می ۲۰۲۲، یک حمله هماهنگ شده به نقدینگی این شبکه باعث شد UST ارزش برابر با دلار خود را از دست بدهد. سیستم هوشمند شبکه که قرار بود نجات‌بخش باشد، تبدیل به قاتل آن شد. برای نجات قیمت دلارِ شبکه، سیستم شروع به چاپ تریلیون‌ها واحد لونا کرد. این فرآیند که به "مارپیچ مرگ" (Death Spiral) معروف است، باعث شد قیمت لونا از حدود ۱۱۹ دلار، در عرض چند روز به ۰.۰۰۰۰۰۱ دلار برسد. سرمایه‌گذارانی که خانه‌های خود را فروخته و روی لونا شرط بسته بودند، صبح بیدار شدند و دیدند دارایی میلیون دلاری‌شان حتی ارزش خرید یک همبرگر را هم ندارد. اف‌تی‌اکس (FTX)؛ کلاهبرداری در لباس نبوغ اگر لونا قربانی یک ایراد فنی و حمله اقتصادی شد، صرافی FTX قربانی طمع خالص انسانی و کلاهبرداری پشت پرده بود. سم بنکمن-فرید (SBF)، مدیرعامل FTX، چهره محبوب و موجه دنیای کریپتو بود که روی جلد مجلات فوربس می‌رفت و به سیاستمداران کمک مالی می‌کرد. اما در پشت پرده، او از دارایی‌های کاربران صرافی خود استفاده می‌کرد تا بدهی‌های شرکت دیگرش، یعنی "آلامدا ریسرچ" را پوشش دهد. آن‌ها توکن خود صرافی یعنی FTT را وثیقه قرار می‌دادند و وام‌های کلان می‌گرفتند. وقتی در نوامبر ۲۰۲۲ گزارش‌هایی مبنی بر ورشکستگی و مدیریت غلط دارایی‌ها منتشر شد، کاربران برای برداشت پول هجوم آوردند (Bank Run). صرافی پولی برای دادن به مردم نداشت چون پول‌ها قبلاً خرج شده بود. توکن FTT سقوط آزاد کرد و یکی از بزرگترین صرافی‌های جهان در کمتر از یک هفته اعلام ورشکستگی کرد. این اتفاق نشان داد که حتی بزرگترین نام‌ها هم می‌توانند بخشی از لیست نمودارهایی که زندگی‌ها را نابود کردند باشند. نکته کلیدی: تفاوت بزرگ FTX و Luna در این بود که FTX یک کلاهبرداری متمرکز و سرقت مستقیم دارایی‌ها بود، در حالی که لونا یک شکست در طراحی اقتصادی غیرمتمرکز محسوب می‌شد. اسکوئید گیم و راگ پول‌های کلاسیک همیشه پروژه‌ها بزرگ و پیچیده نیستند؛ گاهی کلاهبرداری‌ها ساده، سریع و بر موج احساسات سوار می‌شوند. توکن "Squid Game" که از نام سریال محبوب نتفلیکس سوءاستفاده کرده بود، نمونه بارز یک "راگ پول" (Rug Pull) یا به اصطلاح "کشیدن فرش از زیر پا" به این معنی که، در لحظه زیرپای‌تان خالی می‌شود و باز مغز به زمین می‌خورید، بود. قیمت این توکن در عرض چند روز هزاران درصد رشد کرد و مردم به طمع سودهای نجومی آن را خریدند. اما یک مشکل کوچک وجود داشت: کدهای قرارداد هوشمند طوری نوشته شده بود که شما می‌توانستید توکن را بخرید، اما نمی‌توانستید آن را بفروشید! وقتی قیمت به اوج رسید، توسعه‌دهندگان ناشناس پروژه، تمام نقدینگی را برداشتند و ناپدید شدند. قیمت توکن در یک ثانیه از حدود ۲۸۰۰ دلار به صفر رسید. این نمودار شبیه یک خط صاف رو به بالا و سپس یک خط عمودی رو به پایین بود؛ تصویری دقیق از نابودی سرمایه. مقایسه انواع سقوط در بازار کریپتو برای درک بهتر اینکه چگونه پولتان ممکن است پودر شود، به جدول زیر دقت کنید: نوع پروژه علت سقوط نمونه معروف سرعت نابودی الگوریتمیک نقص در طراحی مکانیزم ثبات قیمت Terra (LUNA) چند روز صرافی متمرکز سوءمدیریت و سرقت دارایی کاربر FTX چند روز تا چند هفته راگ پول سرقت نقدینگی توسط سازنده Squid Game چند ثانیه پانزی پرداخت سود قدیمی‌ها با پول جدیدها BitConnect چند ماه تا نابودی ناگهانی چگونه قبل از وقوع فاجعه بوی خطر را حس کنیم؟ شناسایی نمودارهایی که زندگی‌ها را نابود کردند قبل از شکل‌گیری کامل آن‌ها، هنر زنده ماندن در این بازار است. هیچ پروژه‌ای بی‌دلیل سقوط نمی‌کند و معمولاً نشانه‌هایی وجود دارد که اگر هوشیار باشید، می‌توانید آن‌ها را ببینید: سودهای نجومی و غیرمنطقی (APY): اگر پروژه‌ای وعده سود سالانه ۱۰۰٪، ۲۰۰٪ یا بیشتر می‌دهد و منبع درآمد مشخصی جز "ورود اعضای جدید" ندارد، قطعاً یک سیستم پانزی یا ناپایدار است. تیم ناشناس یا مشکوک: اگر توسعه‌دهندگان پروژه هویت مشخصی ندارند یا سابقه شفافی در لینکدین و توییتر ندارند، فرار کنید. تمرکز نقدینگی: اگر بخش بزرگی از توکن‌ها در اختیار چند کیف پول خاص است، آن‌ها می‌توانند هر لحظه بازار را دامپ کنند (ریزش ناگهانی ایجاد کنند). وایت‌پیپر (Whitepaper) کپی شده: بسیاری از پروژه‌های اسکم حتی زحمت نوشتن اهداف خود را نمی‌کشند و متن‌های دیگران را کپی می‌کنند. عدم امکان فروش (Honeypot): همیشه قبل از خرید سنگین، مقدار کمی بخرید و سعی کنید بفروشید تا مطمئن شوید قرارداد هوشمند قفل نیست. در مقاله زیر کار با انواع پلتفرم‌ها بخصوص پلتفرم دکستولز را برای شناسایی پروژه‌های کلاهبرداری کامل آموزش دادیم، که یکی از بهترین راههای اولیه برای بررسی قرارداد هوشمند یک پروژه، همین سایت و قابلیت‌هایی که در اختیار کاربر می‌گذارد، محسوب می‌شود. ✔️ بیشتر بخوانید: چگونه توکن‌های کلاهبرداری را شناسایی کنیم؟ استراتژی بقا: چگونه قربانی بعدی نباشیم؟ زمانی که بازار دچار جنون می‌شود، حتی باهوش‌ترین افراد هم ممکن است گرفتار فوبیای جا ماندن از سود یا فومو (FOMO) شوند. اما تنها سپر دفاعی شما در برابر این طوفان‌ها، "مدیریت سرمایه" است. هرگز، تاکید می‌کنم هرگز، تمام سرمایه خود را روی یک ارز قرار ندهید، حتی اگر آن ارز بیت‌کوین باشد، چه برسد به شت‌کوین‌های تازه وارد. توزیع سرمایه بین حوزه‌های مختلف (بیت‌کوین، اتریوم، دیفای، گیمینگ و حتی استیبل‌کوین‌ها) می‌تواند در روزهای خونین بازار، جان شما را نجات دهد. نکته بعدی خطرناک، نگهداری دارایی در صرافی‌ها است، که باید برایمان هک بزرگترین صرافی‌ها درس شده باشد. از صرافی فقط برای نقد کردن یا تبدیل ریال به رمزارز استفاده کنید و بلافاصله بعداز معامله، دارایی خود را به کیف پولی مانند متامسک یا تراست ولت، انتقال دهید. حتی برای امنیت بیشتر سعی کنید یک ولت واسط داشته باشید، به این معنی که اول به آن ولت بزنید بعد از ولت واسط به ولت اصلی انتقال دهید، چون ردگیری ولت صرافی‌های ایرانی ساده و احتمال فریز شدن داراریی حتی درون ولت ممکن است. همچنین، همیشه بخشی از سود خود را نقد کنید. پول مجازی روی صفحه مانیتور تا زمانی که به حساب بانکی شما واریز نشود، پول واقعی نیست. طمع برای "کمی سود بیشتر" همان عاملی است که باعث می‌شود تریدرها در قله قیمت نفروشند، اما در کف قیمت با ضرر سنگین خارج شوند. به یاد داشته باشید که در بازار مالی، اولویت اول "حفظ سرمایه" و اولویت دوم "کسب سود" است. اگر اصل پولتان را حفظ کنید، همیشه فرصت دیگری وجود خواهد داشت، اما اگر صفر شوید، بازی تمام است. آیا ارزی که قیمتش صفر شده، دوباره زنده می‌شود؟ خیر، تقریباً غیرممکن است. وقتی ارزی به دلیل "راگ پول" یا "نقص ساختاری" (مثل لونا کلاسیک) صفر می‌شود، اعتماد جامعه و نقدینگی از بین رفته است. هر صعودی صرفاً نوسان‌گیری دلالان روی جسد آن ارز است. پولتان را روی اسب مرده شرط‌بندی نکنید؛ پروژه‌های زنده و آینده‌دار را دریابید. در یک صورت می‌توان به این ارزها امیدوار بود که تیم پروژه کلاهبردار نبوده و در ازای ازدست رفتن دارایی، مقداری از آن را بیمه کرده یا با مبادله با سایر ارزها، برای جبران اندکی از سرمایه هولدرها اقدام کنند، وگرنه هیچ شت‌کوینی هنوز نتوانسته بعداز صفر شدن مجدد قیمت بگیرد، که اگر هم بوده یک در میلیون بوده که تقریبا احتمال آن نزدیک به صفر است.

خواندن کامل خبر
ارز دیجیتال کم اثر
ارز دیجیتال کم اثر

انتظار می‌رود فدرال رزرو این هفته نرخ بهره را کاهش دهد، اما احتمالاً هم‌زمان هشدار می‌دهد که اقدامات آینده به شرایط اقتصادی بستگی دارد.

پیش‌بینی می‌شود فدرال رزرو این هفته نرخ بهره را کاهش دهد و بازارها احتمال ۸۸٪ برای کاهش 0.25 نقطه پایه‌ای را قیمت‌گذاری کرده‌اند. کاهش فشار در بازار کار و تورم پایدار این اقدام را توجیه می‌کند، اما مقامات در تصمیم‌گیری دچار اختلاف هستند، تا حدی به دلیل محدودیت داده‌های اقتصادی تازه. رئیس فدرال رزرو، جروم پاول، احتمالاً کاهش نرخ را همراه با هشداری ارائه خواهد داد که اقدامات آینده به داده‌های جدید اقتصادی بستگی دارد. بازارها همچنان ممکن است انتظار کاهش دیگری تا ژانویه را داشته باشند. عدم قطعیت در رهبری نیز به پیچیدگی اوضاع اضافه می‌کند، زیرا رئیس‌جمهور ترامپ در حال آماده شدن برای مصاحبه با نامزدهای جایگزینی پاول در سال آینده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آینده دلار آمریکا در دست فدرال رزرو و نظرات مخالفان است

با توجه به «نوسان نرخ» این هفته، توجه امروز به آمریکای شمالی معطوف است. امروز جلسات سیاست‌گذاری هر دو بانک فدرال رزرو آمریکا و بانک کانادا برگزار می‌شود. انتظار می‌رود فدرال رزرو کاهش نرخ بهره ۲۵ نقطه پایه را به طور انقباضی (هاوکیش) انجام دهد، که ریسک نرخ‌های بهره کوتاه‌مدت در آمریکا و دلار را به سمت بالا متمایل می‌کند. برای بانک کانادا، ممکن است در برابر افزایش نرخ بهره برای سال ۲۰۲۶ که بازارها پیش‌بینی کرده‌اند، واکنش نشان دهد. دلار آمریکا: منتظر رأی مخالفان فدرال رزرو و نمودار نقطه‌ای (دات پلات) امروز روز جلسه کمیته بازار آزاد فدرال رزرو (FOMC) است و کاهش ۲۵ نقطه پایه نرخ بهره که هدف نرخ را به ۳.۵۰-۳.۷۵ درصد خواهد رساند، حدود ۹۰٪ در بازار قیمت‌گذاری شده است. تمرکز اصلی بر روی خلاصه پیش‌بینی‌های اقتصادی (سپتامبر)، تعداد مخالفان کاهش ۲۵ نقطه پایه نرخ بهره و سپس کنفرانس مطبوعاتی رئیس فدرال رزرو، جرومی پاول خواهد بود. اقتصاددان ارشد ما (تیم تحلیل ING)، جیمز نایتلی، احتمال ۴ مخالف در فدرال رزرو را می‌دهد، در حالی که در ماه اکتبر تنها یک مخالف وجود داشت. به نظر می‌رسد فدرال رزرو تنها یک کاهش نرخ بهره در سال ۲۰۲۶ را در سپتامبر نگه دارد. این در حالی است که بازارها برای سال ۲۰۲۶ به طور غیررسمی دو کاهش نرخ دیگر را قیمت‌گذاری کرده‌اند. همچنین، توجه‌ها به پیش‌بینی‌های رشد اقتصادی و نرخ بیکاری معطوف خواهد بود که در سپتامبر به این صورت بود: تولید ناخالص داخلی ۱.۸٪ (۲۰۲۶)، ۱.۹٪ (۲۰۲۷)، ۱.۸٪ (۲۰۲۸) و بیکاری ۴.۴٪ (۲۰۲۶)، ۴.۳٪ (۲۰۲۷). احتمالاً پیش‌بینی‌های تولید ناخالص داخلی به سمت بالا اصلاح شود، در حالی که پیش‌بینی‌های نرخ بیکاری ممکن است کمی افزایش یابد. در ماه اکتبر، کنفرانس مطبوعاتی پاول باعث شد دلار به شدت افزایش یابد. احتمالاً این ریسک‌ها امروز نیز باقی خواهند ماند؛ زیرا او در مورد مخالفان در تصمیم‌گیری و این که سه کاهش متوالی نرخ بهره، نرخ سیاست را به میزان قابل توجهی به سمت نرخ خنثی نزدیک کرده است، صحبت خواهد کرد. به وضوح، احتمال کاهش نرخ دوم در ۲۰۲۶ امروز با ریسک مواجه است و این در حالی است که در هفته‌ای قرار داریم که سرمایه‌گذاران در حال ارزیابی مجدد سیاست‌های پولی هاوکیش بانک‌های مرکزی جهانی هستند. در حالی که همه این موارد به نظر می‌رسد که به نفع دلار است، اما این موارد به طور وسیع پیش‌بینی شده است. شاید تعجب‌آور باشد که بازار نرخ‌ها هنوز چنین کاهش‌های زیادی را قیمت‌گذاری کرده است. به احتمال زیاد این تأثیر از ورود کوین هسِت به فدرال رزرو در ماه فوریه است که می‌تواند چشم‌انداز فدرال رزرو را به سمت نگاه کاهشی (داویش) سوق دهد. احتمالاً یافتن هر گونه نشانه کاهشی در بیانیه‌های امروز فدرال رزرو دشوار است، اما به طور غیرمستقیم، هر گونه اعلامیه از سوی فدرال رزرو مبنی بر خرید بیشتر اوراق خزانه‌داری بیش از آنچه که برای حفظ سررسید موجود نیاز است، می‌تواند به نوعی به عنوان عاملی منفی برای دلار تعبیر شود. این حرکت فنی برای حفظ اندازه ترازنامه در مقیاس تولید ناخالص داخلی است. شاخص دلار آمریکا (DXY)، امروز می‌تواند به ۹۹.۶۰ برسد در صورت کاهش هاوکیش نرخ بهره، اما انتشار داده‌های ضعیف بازار کار در هفته آینده و ضعف فصلی در دسامبر نشان می‌دهد که این افزایش دلار ممکن است دوام زیادی نداشته باشد. یورو: سیاست‌ها و ژئوپولتیک جفت ارز EURUSD به دلیل افزایش نرخ‌های بهره آمریکا در این هفته کمی کاهش یافته است. همانطور که در بالا اشاره شد، ریسک جلسه FOMC برای EURUSD منفی است. بازنگری نزولی در کوتاه‌مدت منحنی نرخ بهره آمریکا ممکن است موجب افت یورو به منطقه ۱.۱۵۸۵/۹۰ شود. همچنین، احتمال کاهش بیشتر به ۱.۱۵۵۵/۶۵ در بازارهای پایان سال وجود دارد. با این حال، ممکن است یورو مدت زیادی در این سطوح باقی نماند و همچنان پیش‌بینی می‌شود که تا پایان سال شاهد بازگشتی به سمت ۱.۱۸۰۰ باشیم. در سیاست داخلی منطقه یورو، فرانسه توانست بودجه تأمین اجتماعی مهمی را تصویب کند. اما دشواری در تصویب این بودجه باعث نگرانی در مورد تصویب بودجه دولتی ۲۰۲۶ خواهد شد و ریسک‌های مالی فرانسه همچنان به عنوان وزنی بر یورو در سال ۲۰۲۶ باقی خواهند ماند. در سطح ژئوپولتیک، این هفته تمرکز بر این است که مقامات اتحادیه اروپا از اختیارات اضطراری خود استفاده کرده‌اند تا مجارستان را کنار زده و ۲۱۰ میلیارد یورو از دارایی‌های روسیه را مسدود کنند تا به عنوان وام جبرانی برای اوکراین استفاده شود. رهبران اروپایی به شدت تلاش دارند که این مسئله تحقق یابد تا اوکراین مجبور به پذیرش آتش‌بس از سوی آمریکا و روسیه نشود. در این زمینه، مشاوران سیاسی بر این باورند که یک توافق آتش‌بس همچنان ممکن است. تمام این موارد در رابطه با یورو اهمیت دارد، زیرا برخی از مدیران دارایی نگران این هستند که نقض حقوق مالکیت ممکن است وضعیت امن یورو را تحت تأثیر قرار دهد. با این حال، تاکنون هیچ نشانه‌ای از این موضوع در داده‌های جریان سرمایه مشاهده نشده است و تا زمانی که بانک مرکزی اروپا درگیر پشتیبانی از وام‌های اوکراین نشود، بعید است که این تحولات تأثیر قابل توجهی بر یورو بگذارد. دلار کانادا: هنوز زود است که بانک کانادا نرخ‌ها را افزایش دهد امروز بانک کانادا جلسه‌ای برای تعیین نرخ بهره دارد. نرخ سیاستی به طور یکنواخت انتظار می‌رود که در ۲.۲۵ درصد باقی بماند. این جلسه در زمانی برگزار می‌شود که تغییرات هاوکیش در سیاست‌های پولی جهانی – به ویژه به رهبری استرالیا – رخ داده است. در واقع، بازارهای پولی اکنون ۳۰ نقطه پایه افزایش نرخ بهره بانک کانادا را برای ماه اکتبر سال آینده قیمت‌گذاری کرده‌اند. در گزارش سیاست‌های پولی سپتامبر، بانک کانادا یکی از نگاه‌های کسل‌کننده‌تر را نسبت به اقتصاد جهانی اتخاذ کرد. به علاوه، این واقعیت که کانادا در معرض بازنگری توافقنامه تجارت آزاد آمریکای شمالی (USMCA) در سال ۲۰۲۶ قرار دارد، باعث احتیاط سیاست‌گذاران خواهد شد. حتی اگر سیاست‌های مالی حمایتی دولت وجود داشته باشد، افزایش نرخ‌های بهره در سال ۲۰۲۶ برای بانک کانادا زود است. بعید به نظر می‌رسد که بانک کانادا در این مرحله افزایش نرخ بهره را تایید کند و به نظر می‌رسد که ریسک‌های نزولی برای دلار کانادا در امروز وجود دارد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پذیرش استیبل‌کوین‌ها در سیستم مالی بین المللی

جریان‌های مالی بین المللی هم اکنون از اتریوم نیز پیشی گرفته‌اند و نشان می‌دهند استیبل‌کوین‌ها دیگر صرفاً ابزار معاملات پرریسک کریپتویی نیستند، بلکه به یک ابزار جدی در نظام مالی جهانی تبدیل شده‌اند. استیبل‌کوین‌ها زمانی فقط ضمیمه‌ای کوچک در بازارهای کریپتو بودند؛ جایی برای سرمایه معامله‌گرانی که بین بیت‌کوین و اتریوم جابه‌جا می‌شدند. اما این چارچوب دیگر با واقعیت امروز همخوانی ندارد. با موجودی در گردش بیش از ۳۰۰ میلیارد دلار و حجم معاملات سالانه‌ای که در سال ۲۰۲۴ از ۲۳ تریلیون دلار عبور کرده، استیبل‌کوین‌ها به نوعی زیرساخت موازی دلاری تبدیل شده‌اند. آن‌ها نفوذ پولی ایالات متحده را به بازارهایی گسترش می‌دهند که نظام مالی‌شان شکننده یا ناکارآمد است، و هم‌زمان شکاف‌هایی را برای کشورهایی آشکار می‌کنند که وابستگی بیشتری به این دارایی‌ها دارند. با این حال ارقام درشت نیازمند دقت هستند. بخش قابل‌توجهی از همان ۲۳ تریلیون دلار، همچنان حاصل چرخه‌های معاملاتی پرتکرار در صرافی‌های متمرکز است. با این وجود ترکیب جریان‌ها در حال تغییر است. انتقال‌های بین‌المللی استیبل‌کوین ها که شاخصی نزدیک‌تر به استفاده واقعی در اقتصاد محسوب می‌شود در سال ۲۰۲۵ به رکورد تاریخی رسیده و برای نخستین بار از بیت‌کوین و اتریوم پیشی گرفته است. براساس گزارش صندوق بین‌المللی پول (IMF)، آسیا بزرگ‌ترین سهم از حجم استفاده را به خود اختصاص می‌دهد، در حالی‌ که آفریقا، آمریکای لاتین و خاورمیانه سریع‌ترین رشد را نسبت به تولید ناخالص داخلی تجربه می‌کنند. در نتیجه IMF  که پیش‌تر این دارایی‌ها را ابزارهایی محدود برای تسویه‌های کریپتویی می‌دانست، اکنون آن‌ها را امتداد قدرت دیجیتالی دلار توصیف می‌کند؛ عبارتی که هم کاربرد عملی آن‌ها و هم میزان دور زدن سازوکارهای سنتی کنترل پول را نشان می‌دهد. راه خروج نقدینگی در بازارهای پرتنش برای خانوارها و کسب‌وکارهای کوچک در نیجریه، آرژانتین یا ترکیه، استیبل‌کوین‌ها معمولاً دارایی‌های سفته‌بازانه نیستند؛ بلکه ابزارهایی برای بقا هستند. در نیجریه، جایی که وجود چند نرخ ارز و کمبود دلار، دسترسی به ارز خارجی را مختل کرده، حجم معاملات USDT در بازارهای غیررسمی همتا‌به‌همتا اغلب از کانال‌های رسمی پیشی می‌گیرد. در آرژانتین که گرفتار تورم شدید است، مطالعات فین‌تک نشان می‌دهد استیبل‌کوین‌ها اکنون به گزینه اصلی پس‌انداز تبدیل شده‌اند، به‌ویژه در میان نیروی کار جوان. جذابیت آن‌ها ساده است. حفظ قدرت خرید، تسویه فوری، و عدم نیاز به تعامل با بانک‌های داخلی. برخلاف دلاری‌سازی سنتی که بر اسکناس فیزیکی یا شبکه‌های کند بانکی بین‌المللی تکیه دارد، دلاری‌سازی دیجیتال با سرعت اینترنت حرکت می‌کند. یک سپرده‌گذار می‌تواند در چند ثانیه از ارز محلی خارج شود، بدون عبور از کنترل‌های ارزی، سازوکارهای بیمه سپرده یا ترازنامه بانک‌ها. این تغییر در داده‌های نقدینگی بازارهای نوظهور کاملاً مشهود است. بانک استاندارد چارترد برآورد می‌کند که بانک‌های بازارهای نوظهور ممکن است تا ۱ تریلیون دلار کاهش سپرده را تجربه کنند زیرا سپرده‌گذاران سرمایه خود را از حساب‌های کم‌بازده داخلی به سمت استیبل‌کوین‌های دلاری پشتوانه‌دار با اوراق خزانه آمریکا منتقل می‌کنند. برای ناظران مالی، این روند شبیه یک فرار بانکی آهسته اما مداوم است که نقدینگی را به سمت دارایی‌های دلاری برون‌مرزی سوق می‌دهد؛ دارایی‌هایی که خارج از دامنه نظارتی آن‌ها قرار دارند. در این مناطق، صادرکننده مسلط یک نهاد تحت نظارت آمریکا نیست، بلکه تتر است؛ شرکتی با ساختار برون‌مرزی که خارج از نظارت احتیاطی مستقیم ایالات متحده عمل می‌کند. تتر بزرگ‌ترین صادرکننده استیبل‌کوین در جهان است و استیبل‌کوین USDT آن نزدیک به ۱۹۰ میلیارد دلار عرضه در گردش دارد. با این حال نقدشوندگی بالا، آشنایی کاربران و دسترس‌پذیری گسترده، به تتر مزیت ساختاری در بازارهایی می‌دهد که نفوذ بانکی پایین و محدودیت‌های ارزی شدید دارند. خریدار جدید در بازار اوراق خزانه‌داری آمریکا استیبل‌کوین‌ها در حال بازتعریف تقاضا برای اوراق دولتی کوتاه‌مدت آمریکا هستند. از آنجا که بیشتر ناشران بزرگ از جمله تتر، توکن‌های خود را با پشتوانه‌ی اوراق خزانه‌داری کوتاه‌مدت (T-Bills) و قراردادهای بازخرید (Repo) منتشر می‌کنند، گسترش این بازار باعث شده است که آنها به خریداران اثرگذار در بازار پول تبدیل شوند. صندوق بین‌المللی پول (IMF) اشاره می‌کند که تحت برخی شرایط، افزایش ۳.۵ میلیارد دلاری در عرضه استیبل‌کوین‌ها می‌تواند بازدهی اوراق کوتاه‌مدت خزانه را حدود ۲ واحد پایه کاهش دهد. این عدد ممکن است کوچک به نظر برسد، اما در یکی از عمیق‌ترین بازارهای مالی جهان، چنین حساسیتی نشان می‌دهد که استیبل‌کوین‌ها به بازیگری جدی و غیرقابل‌ چشم‌پوشی تبدیل شده‌اند. پیش‌بینی‌ها متفاوت است، اما چندین تحلیلگر برآورد می‌کنند که بازار استیبل‌کوین‌ها تا سال ۲۰۳۰ می‌تواند به ۲ تا ۳.۷ تریلیون دلار برسد؛ بسته به میزان شفافیت مقررات و میزان پذیرش نهادی. در سناریوی صعودی، استیبل‌کوین‌ها آن‌قدر اوراق خزانه در اختیار خواهند داشت که بتوانند شرایط نقدینگی در بخش کوتاه‌مدت منحنی بازده را تحت تأثیر قرار دهند. با این حال، ناشران استیبل‌کوین از پشتوانه‌های نقدینگی‌ای که صندوق‌های بازار پول در اختیار دارند بهره‌مند نیستند. مدل کسب‌وکار آنها یک عبور مستقیم سخت‌گیرانه است. سود حاصل از اوراق در اختیار ناشر قرار می‌گیرد، اما ریسک نقدینگی و ریسک طرف مقابل بر عهده کاربران است. در یک شوک بازخرید، چه ناشی از اقدام نظارتی باشد، چه تنش بازار یا از دست رفتن اعتماد، ناشران ممکن است ناچار شوند اوراق خزانه خود را در شرایط نامساعد نقد کنند. این ریسک نقش استیبل‌کوین‌ها را به‌عنوان خریدارانی جدید اما بالقوه ناپایدار در بازار خزانه‌داری برجسته می‌کند. بازار جهانی استیبل‌کوین و پراکندگی قوانین تا مدت‌ها چارچوب نظارتی استیبل‌کوین‌ها در سطح جهانی پراکنده و ناهمگون بود. در اتحادیه اروپا، مقررات MiCA ناشران را ملزم می‌کند بخش قابل‌ توجهی از ذخایر خود را در سپرده‌های نقدشونده نگه دارند و پرداخت سود به کاربران را ممنوع می‌کند. در مقابل ژاپن یک مدل بانکی‌شده برگزیده است که انتشار استیبل‌کوین را فقط به بانک‌ها و شرکت‌های تراست محدود می‌کند. در بریتانیا نیز یک سیستم دوگانه در حال طراحی است؛ جایی که بانک انگلستان بر ناشران سیستمیک نظارت خواهد کرد، آن‌ هم ناشرانی که عمدتاً توکن‌های خود را با سپرده‌های بانک مرکزی پشتیبانی می‌کنند. در عمل، این رویکرد آنها را به نوعی CBDC مصنوعی تبدیل می‌کند. در همین حال، ایالات متحده گام تعیین‌کننده‌ای برداشته و لایحه‌ای تحت عنوان GENIUS Act معرفی کرده است. چارچوبی که نقشه مقررات جهانی استیبل‌کوین‌ها را دگرگون می‌کند. GENIUS Act اولین طرح فدرال یکپارچه برای استیبل‌کوین‌های دلاری است. این قانون به بانک‌ها و مؤسسات غیربانکی دارای مجوز اجازه می‌دهد با پشتوانه‌ی نقدی، استیبل‌کوین‌های کاملاً وثیقه‌گذاری‌شده منتشر کنند. اوراق خزانه‌داری کوتاه‌مدت و قراردادهای بازخرید (Repo). این چارچوب حقوق بازخرید را مشخص می‌کند، جداسازی ذخایر را الزامی می‌سازد و ناشران را زیر یک نظام صدور مجوز فدرال مستقل از قوانین اوراق بهادارقرار می‌دهد. به همین دلیل GENIUS Act آمریکا را به منعطف‌ترین، مقیاس‌پذیرترین و سازگارترین حوزه قضایی برای انتشار استیبل‌کوین‌ها تبدیل کرده است: محدودیت کمتر از اروپا، آزادتر از مدل ژاپن، و بازارمحورتر از رویکرد بریتانیا برای ایجاد شبهCBDCها. در اصل این قانون ایالات متحده را به مرکز اصلی انتشار استیبل‌کوین‌های دلاری تبدیل کرده است. اما این تحول می‌تواند فشارها را بر بازارهای نوظهور تشدید کند. مشروعیت‌بخشی به دلار دیجیتال و نهادینه‌سازی آن باعث شده پذیرش استیبل‌کوین‌ها در خارج از آمریکا شتاب بگیرد، خروج سپرده‌ها از بانک‌های اقتصادهای نوظهور افزایش یابد و تقاضا برای بدهی دولت آمریکا بیشتر شود، درحالی‌که مقررات‌گذاران غیرآمریکایی ابزارهای محدودی برای جلوگیری از این روند دارند. برای درک بهتر، داده‌های Artemis نشان می‌دهد استفاده از استیبل‌کوین‌ها برای پرداخت‌ها از زمان آغاز تلاش‌های نظارتی آمریکا بیش از ۷۰ درصد رشد کرده است. همزمان سایر مراکز مالی مانند سنگاپور، هنگ‌کنگ و امارات نیز در حال طراحی چارچوب‌هایی هستند تا ناشران نهادی را جذب کنند، اما هیچ‌کدام توان رقابت با مدل استیبل‌کوین دلاری مورد تأیید فدرال را ندارند. شتاب‌دهنده دلار در بحران‌های جهانی استیبل‌کوین‌ها نقش دلار را در زندگی معاملاتی اقتصادهای در حال توسعه عمیق‌تر و سریع‌تر از سیستم قدیمی یورودلار جاگذاری می‌کنند. این گسترش از طریق شرکت‌های خصوصی رخ می‌دهد، نه نهادهای دولتی که نظارت سنتی و کانال‌های دیپلماتیک را پیچیده‌تر می‌کند. در نتیجه حتی اقتصادهای بزرگ هم واکنش تدافعی نشان می‌دهند. بانک مرکزی اروپا (ECB) افزایش استیبل‌کوین‌های دلاری را یکی از دلایل تسریع برنامه‌های خود برای ایجاد یوروی دیجیتال عنوان کرده و نگران است که این توکن‌ها ممکن است در پرداخت‌های فرامرزی منطقه یورو غالب شوند. برای اقتصادهای کوچک‌تر، ریسک‌ها ملموس‌تر است. استیبل‌کوین‌ها ارزش پول ملی را تضعیف می‌کنند، قدرت بانک مرکزی را به چالش می‌کشند و یک مسیر بدون اصطکاک برای خروج سرمایه فراهم می‌کنند. با این حال آنها هزینه‌های حواله را کاهش می‌دهند، دسترسی به محصولات پس‌انداز باثبات را گسترش می‌دهند و ناکارآمدی‌های زیرساخت مالی قدیمی را آشکار می‌کنند. به این ترتیب استیبل‌کوین‌ها هم ارتقای مالی هستند و هم یک آسیب‌پذیری سیستمی. از این رو نگرانی صندوق بین‌المللی پول کمتر درباره خود فناوری و بیشتر درباره سرعت پذیرش آن نسبت به هماهنگی مقرراتی است. استیبل‌کوین‌ها سریع‌تر از آنچه چارچوب‌های جهانی بتوانند خود را تطبیق دهند رشد می‌کنند و عمیق‌ترین نفوذ آنها در اقتصادهایی رخ می‌دهد که کمترین آمادگی برای جذب شوک‌های ناشی از آن را دارند. اگرچه استیبل‌کوین‌ها از بازارهای کریپتو ظهور کرده‌اند، اما اکنون در خط مقدم تغییرات پولی جهانی قرار دارند. با گسترش نفوذ دلار و قانونی شدن آن از طریق قوانینی مانند GENIUS، آنها جریان‌های سرمایه را بازتعریف کرده، ثبات بازارهای نوظهور را به چالش می‌کشند و توزیع قدرت پولی را بازنویسی می‌کنند. اینکه استیبل‌کوین‌ها به یک جزء پایدار در نظام مالی بین‌المللی تبدیل شوند یا به نیرویی خارج از کنترل باقی بمانند، به موج بعدی تصمیمات سیاست‌گذاری جهانی و سرعت تطبیق جهان با عصر دلار دیجیتال بستگی دارد.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

ترامپ گفت ایده روشنی درباره انتخاب رئیس فدرال رزرو دارد

ترامپ: «من تقریباً ایده خوبی از اینکه چه کسی را برای ریاست فدرال رزرو می‌خواهم دارم.» او افزود: «ما قصد داریم چند نفر را برای این سمت بررسی کنیم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ این هفته مصاحبه‌های نهایی برای انتخاب ریاست فدرال رزرو را آغاز خواهد کرد

طبق گزارش فایننشال تایمز، دونالد ترامپ این هفته دور نهایی مصاحبه‌ها برای انتخاب رئیس فدرال رزرو را آغاز خواهد کرد. منابعی از میان مقامات ارشد دولت گفته‌اند که کوین هَسِت همچنان گزینه اصلی برای این سمت باقی مانده است. بازار طلا و نقره امروز با توجه به احتمال انتخاب یک رئیس متمایل به سیاست‌های انبساطی (داویش) در فدرال رزرو، رشد قابل توجهی داشت. هَسِت پیش‌تر اعلام کرده بود که یک کاهش ۲۵ نقطه پایه کافی نیست و فضای زیادی برای کاهش نرخ بهره وجود دارد. در همین حال، گزارشی از فاکس نیوز اشاره کرده است که وال‌استریت علاقه چندانی به هَسِت ندارد، هرچند برخی رسانه‌ها به جنبه شخصیتی و چهره خوش‌رو او اشاره کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ به دنبال برکناری بعضی از اعضای فدرال رزرو است

ترامپ گفته است احتمال دارد امضای انتصاب اعضای هیئت‌مدیره فدرال رزرو توسط دستگاه «اتوپن (بایدن)» انجام شده باشد. او همچنین به دنبال برکناری برخی اعضای فدرال رزرو و جایگزینی آن‌ها با افراد همسو با سیاست‌های خود است. کارشناسان هشدار داده‌اند که اگر ترامپ چنین اقدامی انجام دهد، این موضوع برای دلار آمریکا منفی و برای فلزات گران‌بها و دارایی‌های سخت بسیار مثبت خواهد بود. در بازار اوراق قرضه نیز چنین اقدامی می‌تواند منجر به شیب شدید منحنی بازدهی شود. اعضای منصوب‌شده توسط بایدن شامل جفرسون، بار، کوک و کوگلر بودند. کوگلر پیش‌تر استعفا داده و جای خود را به میران داده است. اگر ترامپ سه عضو باقی‌مانده و رئیس فدرال رزرو را جایگزین کند، با حمایت اعضایی چون والر، بومن و میران می‌تواند کنترل کامل سیاست‌های پولی را در دست گیرد؛ این به معنای پایان استقلال فدرال رزرو خواهد بود. برخی تحلیلگران معتقدند بازار این موضوع را جدی نخواهد گرفت اما چنین بحث‌هایی می‌تواند بزرگ‌ترین تغییر در سیاست پولی آمریکا باشد. همچنین این احتمال وجود دارد که جروم پاول پس از پایان دوره‌اش به‌عنوان عضو هیئت‌مدیره باقی بماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

احتمال کاهش نرخ بهره و افزایش خرید اوراق خزانه توسط فدرال رزرو

انتظار می‌رود فدرال رزرو روز چهارشنبه نرخ بهره را به ۳.۵۰٪ تا ۳.۷۵٪ کاهش دهد. بانک آمریکا پیش‌بینی می‌کند که حرکت بیشتری نیز انجام شود: حدود ۴۵ میلیارد دلار خرید ماهانه اوراق خزانه کوتاه‌مدت برای حفظ ذخایر بانکی و جلوگیری از مشکلات نقدینگی. با در نظر گرفتن سرمایه‌گذاری مجدد در اوراق بهادار با پشتوانه رهنی (MBS)، مجموع خرید اوراق می‌تواند به حدود ۶۰ میلیارد دلار در ماه برسد. این خریدها که به نام «خریدهای مدیریت ذخایر» شناخته می‌شوند، تسهیل کمی (QE) نیستند—هدف آن‌ها حفظ عملکرد بازارهای پولی است، نه تحریک وام‌دهی. اگرچه منتقدان ممکن است آن را به عنوان چاپ پول ببینند، اما این اقدام می‌تواند در بحبوحه افزایش انتشار اوراق خزانه و نگرانی‌ها درباره محدودیت نقدینگی، اطمینان‌بخش بازارها باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

احتمال دارد پاول پیش از انتشار داده‌های جدید، موضعی انعطاف‌پذیر اتخاذ کند

به گفته‌ی یان لینگن از BMO، انتظار می‌رود جروم پاول، رئیس فدرال رزرو، تا رسیدن داده‌های اقتصادی کلیدی، به تصمیم‌گیری درباره نرخ بهره در ژانویه متعهد نشود. در هفت هفته بین جلسات دسامبر و ژانویه، اداره آمار کار (BLS) داده‌های اشتغال برای اکتبر تا دسامبر و شاخص قیمت مصرف‌کننده (CPI) برای نوامبر تا دسامبر را منتشر خواهد کرد که می‌تواند دیدگاه بازارها نسبت به اقتصاد آمریکا پس از طولانی‌ترین تعطیلی دولت در تاریخ این کشور را تغییر دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نشست فدرال رزرو و تاثیرات آن بر بیت کوین

بیت‌کوین در حال دنبال‌کردن یک سیگنال پنهان ۴۰۰ میلیارد دلاری از نقدینگی فدرال رزرو است. سرمایه‌گذاران بیت‌کوین خود را برای تغییرات احتمالی نقدینگی آماده می‌کنند. قیمت بیت‌کوین در آستانۀ آخرین تصمیم سیاستی فدرال رزرو در سال بدون نوسان جدی حرکت می‌کند، اما در زیر این سطح آرام، فشار قابل‌توجهی در ساختار بازار دیده می‌شود. داده‌های آنچین نشان می‌دهد سرمایه‌گذاران روزانه نزدیک به ۵۰۰ میلیون دلار زیان محقق‌شده ثبت می‌کنند، اهرم در بازارهای آتی به‌طور چشمگیری کاهش یافته، و حدود ۶.۵ میلیون بیت‌کوین اکنون در وضعیت زیان تحقق‌نیافته قرار دارد. به‌رغم ظاهر آرام بازار، واقعیت این است که بازار در حال عبور از یک دوره تنش فشرده است. این شرایط بیشتر شبیه مراحل پایانی چرخه‌های انقباض بازار است تا یک دوره تثبیت آرام و بی‌خطر. بااین‌حال اینکه یک بازتنظیم ساختاری زیر سطحی به‌ظاهر ایستا رخ دهد، برای بازار بیت‌کوین پدیده‌ای غیرمعمول نیست؛ آنچه مهم است، زمان‌بندی آن است. فشار داخلی بازار درست در نقطه‌ای تقاطع پیدا کرده که سیاست پولی آمریکا نیز در آستانه یک تغییر جهت بیرونی است. فدرال رزرو فاز تهاجمی کاهش ترازنامه که بزرگ‌ترین کاهش در بیش از یک دهه بوده را عملاً پشت سر گذاشته و از نشست ماه دسامبر انتظار می‌رود مسیر روشن‌تری برای آغاز فاز بازسازی ذخایر ارائه دهد. به همین دلیل، ترکیب تنش آنچینی و یک چرخش قریب‌الوقوع در نقدینگی، بستر اصلی رویدادهای کلان این هفته را شکل می‌دهد. چرخش نقدینگی طبق گزارش فایننشال‌تایمز، سیاست کاهش نقدینگی از سوی فدرال رزرو رسماً در اول دسامبر پایان یافته و این دوره که طی آن فدرال رزرو حدود ۲.۴ تریلیون دلار از ترازنامه خود کم کرد، خاتمه یافته است. در نتیجه ذخایر بانکی به سطحی نزدیک شده‌اند که معمولاً با فشار در تأمین نقدینگی همراه است و نرخ تأمین مالی یک‌شبه با وثیقه (SOFR) بارها به سقف محدوده تعیین‌شده توسط سیاست‌ها رسیده است این تحولات نشان می‌دهد سیستم دیگر سرشار از نقدینگی نیست و به‌تدریج وارد محدوده‌ای می‌شود که در آن کمبود ذخایر به یک نگرانی واقعی تبدیل می‌شود. در چنین شرایطی، مهم‌ترین پیام نشست FOMC نه آن کاهش ۲۵ واحد پایه‌ای نرخ بهره ( که بازار عملاً از قبل آن را پذیرفته ) بلکه مسیر تازه‌ای است که فدرال رزرو برای ترازنامه خود تعیین می‌کند. انتظار می‌رود فدرال رزرو یا به صورت مستقیم یا از طریق یادداشت‌های اجرایی خود، چگونگی گذار به برنامه خریدهای مدیریت ذخایر (RMP) را مشخص کند. این برنامه می‌تواند از اوایل ژانویه ۲۰۲۶ آغاز شود و شامل خرید ماهانه حدود ۳۵ میلیارد دلار اوراق خزانه کوتاه‌مدت باشد، به‌طوری‌که خروجی اوراق رهنی (MBS) به سمت دارایی‌های با سررسید کوتاه‌تر هدایت شود. جزئیات فنی مهم‌اند. هرچند فدرال رزرو RMP را به‌عنوان سیاست محرک ارائه نخواهد کرد، اما سرمایه‌گذاری مجدد در اوراق کوتاه‌مدت به‌طور پیوسته ذخایر را افزایش می‌دهد و متوسط سررسید دارایی‌های SOMA را کاهش می‌دهد. این عملیات به‌مرور ذخایر را بالا می‌برد و معادل افزایش سالانه بیش از ۴۰۰ میلیارد دلار در ترازنامه است. چنین تغییری نخستین جریان انبساطی پیوسته از زمان شروع QT خواهد بود. بیت‌کوین نسبت به چرخه‌های نقدینگی بسیار حساس‌تر از تغییرات نرخ بهره واکنش نشان داده است. در همین حال شاخص‌های گسترده‌تر پولی نیز نشان می‌دهند چرخه نقدینگی احتمالاً از قبل در حال تغییر جهت است. نکته مهم حجم عرضه پولی M2 است که اکنون با عبور از سقف ابتدای سال ۲۰۲۲ به رکورد ۲۲.۳ تریلیون دلار رسیده و روند انقباض طولانی‌مدت خود را پشت سر گذاشته است. اگر فدرال رزرو تأیید کند که فرآیند بازسازی ذخایر بانکی آغاز شده است، حساسیت بیت‌کوین نسبت به تغییرات ترازنامه احتمالاً دوباره خیلی سریع به محور اصلی بازار تبدیل می‌شود. تله اقتصاد کلان منطق این چرخش سیاستی در داده‌های بازار کار نهفته است. اشتغال غیرکشاورزی طی پنج مورد از هفت ماه گذشته کاهش یافته و افت محسوس در تعداد فرصت‌های شغلی، نرخ استخدام و میزان ترک داوطلبانه شغل، روایت مقاوم بودن بازار کار را به‌سمت شکنندگی سوق داده است. با افت تدریجی این شاخص‌ها، دفاع از سناریوی فرود نرم دشوارتر می‌شود و فدرال رزرو با مجموعه محدودتری از گزینه‌های سیاستی روبه‌روست. تورم کاهش یافته اما هنوز بالاتر از هدف است، و هزینه‌ی ادامه‌دادن سیاست انقباض طولانی‌مدت به‌سرعت در حال افزایش است. خطر اصلی این است که ضعف بازار کار پیش از کامل شدن روند کاهش تورم تشدید شود. به همین دلیل، کنفرانس خبری این هفته احتمالاً اهمیت بیشتری نسبت به خود تصمیم نرخ بهره خواهد داشت. بازارها به این نگاه می‌کنند که پاول چگونه میان حفظ ثبات بازار کار و صیانت از مسیر تورم تعادلی برقرار می‌کند. ارزیابی او از کفایت ذخایر بانکی، استراتژی ترازنامه، و زمان‌بندی اجرای RMP مسیر انتظارات برای سال ۲۰۲۶ را شکل خواهد داد. برای بیت‌کوین، نتیجه بیشتر مشروط است تا دوحالتی. اگر پاول به ضعف بازار کار اشاره کند و درباره بازسازی ذخایر شفاف‌سازی دهد، بازار این سیگنال را دریافت می‌کند که قیمت فعلی در یک محدوده خنثی، با جهت سیاست پولی همخوان نیست. در این حالت، عبور از محدوده ۹۲٬۰۰۰ تا ۹۳٬۵۰۰ دلار نشان می‌دهد معامله‌گران در حال قیمت‌گذاری سناریوی گسترش نقدینگی هستند. اما اگر پاول محتاطانه صحبت کند یا درباره RMP شفافیت ارائه ندهد، بیت‌کوین احتمالاً در همان محدوده فشرده باقی می‌ماند یا به ناحیه حمایتی پایین‌تر در بازه ۸۲٬۰۰۰ تا ۷۵٬۰۰۰ دلار بازمی‌گردد؛ جایی که کف‌های ETFها، محدوده‌های حساس ترازنامه شرکت‌ها و نقاط تقاضای ساختاری تاریخی قرار دارند. بیت‌کوین زیر فشار دینامیک‌های درونی بازار بیت‌کوین نشان می‌دهند که این دارایی دیجیتال شاخص، زیر سطح قیمت در حال بازتنظیم است. هولدرهای کوتاه‌مدت همچنان در ضعف بازار اقدام به فروش می‌کنند و اقتصاد استخراج نیز تضعیف شده، زیرا هزینه تولید نزدیک به ۷۴,۰۰۰ دلار رسیده است. هم‌زمان سختی استخراج بیشترین کاهش خود را از جولای ۲۰۲۵ ثبت کرده است، که نشان می‌دهد ماینرها یا فعالیت خود را کاهش داده‌اند یا متوقف کرده‌اند. با این حال، این نشانه‌های فشار همزمان با شواهد اولیه‌ای از محدود شدن عرضه دیده می‌شوند. کیف‌پول‌های بزرگ حدود ۴۵,۰۰۰ بیت‌کوین در هفته گذشته انباشت کرده‌اند، موجودی صرافی‌ها همچنان کاهش می‌یابد و جریان‌های استیبل‌کوین نشان می‌دهند که سرمایه آماده است دوباره وارد بازار شود اگر شرایط بهبود یابد. علاوه بر این معیارهای عرضه Bitwise نشان می‌دهد که انباشت در بین گروه‌های مختلف کیف‌پول ادامه دارد، حتی زمانی که سنتیمنت معامله گران ترس شدید را ثبت کرده‌اند. کوین‌ها از صرافی‌ها و کیف‌پول‌های نقدشونده به سوی نگهداری بلندمدت منتقل می‌شوند و در نتیجه، بخشی از عرضه که می‌تواند فروش اضافی را جذب کند، کاهش می‌یابد. این الگو که ترکیبی از توزیع اجباری، فشار ماینرها و انباشت انتخابی است، معمولاً پایه‌ای برای شکل‌گیری کف‌های پایدار بازار است. Bitwise اضافه کرده است: "ورود سرمایه به بیت‌کوین همچنان کاهش می‌یابد و رشد سرمایه واقعی ۳۰ روزه تنها به +۰.۷۵٪ در ماه رسیده است. این نشان می‌دهد که سیوسود و ضررمعامله‌گران اکنون تقریباً متوازن است و ضررها تنها کمی بیشتر از سودها هستند. این تعادل تقریبی نشان می‌دهد بازار وارد یک وضعیت استراحت شده و هیچ طرفی تسلط قابل توجهی ندارد." تحلیل تکنیکال از منظر ساختار بازار، بیت‌کوین همچنان بین دو محدوده بحرانی قرار دارد. اگر قیمت بیت‌کوین بالای ۹۳,۵۰۰ دلار تثبیت شود، احتمال دارد تا حدود ۱۰۰,۰۰۰ دلار و سپس نزدیک به ۱۰۳,۱۰۰ دلار (میانگین خرید هولدرهای کوتاه‌مدت) رشد کند و حتی میانگین‌های بلندمدت نیز می‌توانند هدف بعدی باشند. از طرف دیگر اگر قیمت نتواند از مقاومت عبور کند و فدرال رزرو پیام محتاطانه‌ای بدهد، بازار ممکن است دوباره به محدوده ۷۵,۰۰۰ تا ۸۲,۰۰۰ دلار بازگردد، محدوده‌ای که بارها به‌عنوان سطح حمایتی و تقاضای ساختاری عمل کرده است. طلا و بیت‌کوین پیش از جلسه فدرال به‌طور معکوس معامله شده‌اند، که این امر بیشتر ناشی از چرخش سرمایه در واکنش به تغییر انتظارات نقدینگی است و نه صرفاً به دلیل تغییر در سنتیمنت ریسک. بنابراین اگر اظهارات پاول تأکید کند که بازسازی ذخایر فاز بعدی چرخه سیاست پولی است، جریان‌ها احتمالاً سریعاً به سمت دارایی‌هایی بازخواهد گشت که در برابر شرایط انبساط نقدینگی واکنش مثبت نشان می‌دهند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در برابر تغییرات نرخ بهره کوتاه‌مدت مقاومت می‌کند

مثل اتوبوس‌های لندن، مدت‌ها برای یک تصاحب خصمانه صبر می‌کنی و بعد دو تا هم‌زمان می‌آیند. دیروز همین اتفاق افتاد: پارامونت پیشنهاد خصمانه‌ای برای تصاحب وارنر ارائه کرد و هم‌زمان نرخ‌های بهره کوتاه‌مدت هم نوعی «تصاحب خصمانه» در بازارهای مالی جهانی راه انداختند. بازقیمت‌گذاری نزولی در انتهای کوتاه منحنی نرخ‌ها ممکن است تقاضا برای دلار را حفظ کند. دلار امریکا: بازنگری نرخ‌ها در مقابل داده‌های اشتغال اظهارنظرهای ایزابل اشنابل از بانک مرکزی اروپا دیروز در بازارهای نرخ بهره سراسر جهان بازتاب داشت. معامله‌گران به‌طور طبیعی بازاندیشی کردند که اگر حرکت بعدی نرخ‌های بانک مرکزی اروپا صعودی باشد، چرا بازار هنوز کاهش ۹۰ نقطه پایه‌ای تسهیل پولی فدرال رزرو را قیمت‌گذاری کرده است؟ این افکار باعث شد قراردادهای آتی نرخ فدرال (Fed Funds futures) برای اواخر ۲۰۲۶ حدود ۴–۵ تیک (واحد حرکت قیمت) فروخته شوند و نرخ نهایی مورد انتظار فدرال رزرو برای سال آینده طی دو هفته گذشته حدود ۲۰ نقطه پایه بالاتر و به ۳.۱۳ درصد بازقیمت‌گذاری شود (یعنی بازار اکنون انتظار نرخ پایانی بالاتری را دارد). افزایش نرخ‌های آمریکا همچنین بر سهام رشدمحور این کشور فشار آورد؛ زیرا جریان‌های نقدی تنزیل‌شده (discounted cash flows) دوباره ارزیابی و پایین‌تر قیمت‌گذاری شدند. یک نکته احتیاطی سریع: ما فکر می‌کنیم اظهارنظرهای اشنابل تا حد زیادی به‌عنوان وزنی مقابل چهار یا پنج عضو «داویش» (دنبال‌کننده سیاست‌های تسهیلی) در بانک مرکزی اروپا که خواهان کاهش نرخ دیگری هستند، ارسال شد؛ به عبارت دیگر، ممکن است او در خلوت خصوصی به اندازه آنچه علناً گفته، هاوکیش نباشد. اگرچه نرخ‌های کوتاه‌مدت یورو در سطح جهانی دیروز باعث افزایش شدند، خبر در واقع روی جفت EURUSD فشار آورد و آن را کمی پایین‌تر برد. در اینجا بازاندیشی درباره چرخه تسهیل فدرال رزرو داستان بزرگ‌تر بود. اکنون انتظارات بالایی برای یک «کاهش هاوکیش» (hawkish cut — یعنی کاهش نرخ که همراه با سیگنال‌های نسبتاً انقباضی یا پیامدهای محدودکننده است) در تصمیم FOMC چهارشنبه شب وجود دارد. ما احساس می‌کردیم که بخش کوتاه‌مدت پتانسیل صعودی دلار در معرض ریسک رویداد FOMC است. با نزدیک شدن جلسه FOMC، گمان می‌کنیم داده‌های امروز ممکن است به‌تنهایی نتوانند فشار زیادی بر دلار وارد کنند. تمرکز اینجا بر داده‌های JOLTS آمریکا خواهد بود که از اوت تاکنون منتشر نشده‌اند؛ انتظار می‌رود این داده‌ها کند شوند، همان‌طور که نرخ ترک شغل (quits rate) و نسبت فرصت‌های شغلی به بیکاران (vacancies to unemployed ratio) نیز کاهش یابند. همچنین گزارش هفتگی اشتغال ADP و نظرسنجی خوش‌بینی کسب‌وکارهای کوچک NFIB منتشر خواهد شد؛ مورد اخیر ممکن است به‌طور مثبت شگفتی‌آفرین باشد. با توجه به اینکه قیمت‌گذاری بازار برای تسهیل بیشتر فدرال رزرو هنوز آسیب‌پذیر است، گمان می‌کنیم کاهش دلار تا پیش از جلسه فدرال محدود باشد. شاخص دلار (DXY) می‌تواند تا ۹۹.۳۰ بالا برود اگر داده‌های امروز شگفتی صعودی داشته باشند. جفت ارز USDJPY ممکن است در کانون توجه قرار گیرد اگر نرخ‌های جهانی در حال همگام شدن با چرخه سخت‌گیری بانک ژاپن باشند. عبور از محدوده ۱۵۶.۱۰/۲۰ می‌تواند راه را برای رسیدن به ۱۵۷.۰۰/۲۰ باز کند پیش از جلسه بانک ژاپن در هفته آینده. یورو: حمایت بهتر، اما مراقب ریسک فرانسه باشید اظهارنظرهای حمایتی اشنابل درباره یورو دیروز در واکنش به افزایش نرخ‌های کوتاه‌مدت آمریکا گم شد و EURUSD کمی پایین‌تر بسته شد. با این حال، فضای کلی برای یورو کمی حمایتی‌تر است: قیمت‌های انرژی همچنان سقوط می‌کنند و پارلمان آلمان امروز برای بسته هزینه‌های نظامی به ارزش ۵۲ میلیارد یورو رأی داده است. یکی از دیدگاه‌های اصلی تیم اقتصاد کلان ما این است که محرک مالی آلمان واقعی است و باید واقعاً از نیمه دوم ۲۰۲۶ به رشد منطقه یورو کمک کند. تیم استراتژی نرخ ما نکات خوبی مطرح کرده‌اند: افزایش نرخ‌های کوتاه‌مدت یورو قابل توجیه است، اما گام بعدی برای نرخ‌های منطقه یورو ممکن است شیب بیشتر منحنی باشد — یعنی افزایش نرخ‌ها بیشتر در سر بلندمدت منحنی رخ دهد. همچنین موضوع اصلاحات بازنشستگی هلند وجود دارد که به‌نظر می‌رسد در آغاز ۲۰۲۶ نوسان زیادی را در سر بلندمدت منحنی ایجاد کند. همان‌طور که گفته شد، EURUSD پیش از تصمیم فدرال رزرو فردا شب برای کسب سود مشکل خواهد داشت و در صورت بازگشت ریسک سیاسی فرانسه ممکن است حتی پایین‌تر بیاید. عدم تصویب بودجه تأمین اجتماعی در پارلمان فرانسه امروز با واکنش منفی بازارها روبه‌رو خواهد شد و می‌تواند ریسک سیاسی را دوباره به یورو بازگرداند. هدف ۱.۱۵۸۵/۹۰ برای EURUSD ممکن است در صورت شکست رأی فرانسه رخ دهد. دلار استرالیا: چرخه تسهیلی بانک مرکزی استرالیا به پایان رسیده است انتظارات سیاستی بانک مرکزی استرالیا در واقع پیشتاز در موج جهانی بازاندیشی چرخه‌های تسهیلی بوده است. در شش هفته گذشته، نرخ یک‌ماهه OIS بر پایه دلار استرالیا برای تحویل یک سال بعد از ۳.۰۸٪ (که نشان‌دهنده حدود ۵۰ نقطه پایه کاهش نرخ از سوی بانک مرکزی استرالیا بود) به ۴.۰۷٪ (نزدیک به ۵۰ نقطه پایه افزایش نرخ) تغییر کرده است. جلسه امروز بانک مرکزی استرالیا به این تغییر دامن زد؛ میشل بولاک، رئيس بانک مرکزی استرالیا به‌نظر می‌رسد هرگونه کاهش نرخ بیشتر را منتفی دانسته و در صورت پایداری تورم هسته و تداوم بازار کار، به افزایش نرخ‌ها در سال آینده فکر می‌کند. دلار استرالیا یکی از انتخاب‌های برتر ما در چشم‌انداز ارز ۲۰۲۶ بود و فکر می‌کنیم نرخ‌هایی مانند GBPAUD فضای زیادی برای اصلاح نزولی دارند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر