TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

قیمت راکی ربیت امروز 7 آبان

تغییرات قیمت راکی ربیت در 24 ساعت گذشته قیمت و حجم معاملات قیمت فعلی RBTC برابر با 0.07 دلار آمریکا است. حجم معاملات 24 ساعته این رمز ارز 1.7 هزار دلار آمریکا می‌باشد. تغییرات ۲۴ ساعته توکن RBTC در 24 ساعت گذشته 2 درصد کاهش قیمت داشته است. رتبه‌بندی رتبه‌ی فعلی این رمز ارز در سایت کوین مارکت کپ، 2940 است. کوین مارکت کپ یکی از معتبرترین سایت‌های ارائه‌دهنده اطلاعات و رتبه‌بندی ارزهای دیجیتال می‌باشد. ارزش بازار و تعداد کوین‌ها ارزش بازار RBTC برابر با 254 هزار دلار آمریکا می‌باشد. تعداد کل کوین‌های در گردش RBTC برابر با ۷,۴۳۷,۵۰۰,۰۰۰,۰۰۰ RBTC و حداکثر تعداد کوین ممکن برابر با ۲۱,۰۰۰,۰۰۰,۰۰۰,۰۰۰ RBTC است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

قیمت بلوم (Blum) 7 آبان

قیمت لحظه‌ای بلوم امروز 0.04 دلار آمریکا است و حجم معاملات ۲۴ ساعته آن 3.3 میلیون دلار آمریکا است.  بلوم در ۲۴ ساعت گذشته 3.3 درصد افزایش یافته است. رتبه فعلی در سایت کوین‌مارکت کپ 1232 است، با ارزش بازار لحظه‌ای 8.2 میلیون دلار آمریکا. دارای عرضه در گردش ۱۰۷,۸۴۵,۳۹۲ کوین BLUM و حداکثر عرضه ۱,۰۰۰,۰۰۰,۰۰۰ کوین BLUM است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

قیمت توکن ماسک امپایر امروز 7 آبان

معمای ماسک امپایر چیست؟ معمای ماسک امپایر یک بازی فکری جذاب و چالش ‌برانگیز تلگرامی می‌باشد که به شیوه تپ تو ارن بوده و در آن کاربران با ضربه زدن بر روی تصویر سکه دریافت می‌کنند. هم‌چنین کاربران در این بازی، روزانه با یک معما یا پازل جدید روبه‌رو می‌شوند. این معماها اغلب ترکیبی از کلمات، تصاویر و نمادها بوده که نیاز به تفکر منطقی، خلاقیت و گاهی اوقات، دانش عمومی برای حل شدن دارند. این بازی در حال حاضر به ایکس امپایر تغییر نام داده است. و کاربران ایرانی می‌توانند این بازی را به زبان فارسی نیز بازی کنند. تغییرات قیمت ماسک امپایر بعد از لیست شدن قیمت فعلی توکن ماسک امپایر (X) برابر با 0.00003 دلار آمریکا است. حجم معاملات ۲۴ ساعته این رمز ارز 1.3 میلیون دلار آمریکا می‌باشد. توکن ماسک امپایر در 24 ساعت گذشته 1.5 درصد افزایش قیمت داشته است. رتبه‌ی فعلی این رمز ارز در سایت کوین مارکت کپ، 810 است. این سایت یکی از معتبرترین منابع ارائه‌دهنده اطلاعات و رتبه‌بندی ارزهای دیجیتال می‌باشد. ارزش بازار توکن ماسک امپایر برابر با 22.7 میلیون دلار آمریکا می‌باشد. تعداد کل کوین‌های در گردش توکن ماسک امپایر برابر با ۶۹۰,۰۰۰,۰۰۰,۰۰۰ X و حداکثر تعداد کوین‌های ممکن نیز برابر با ۶۹۰,۰۰۰,۰۰۰,۰۰۰ X است. دلایل محبوبیت بازی معمای ماسک امپایر پاداش‌های جذاب: یکی از دلایل اصلی محبوبیت این بازی، پاداش‌هایی است که کاربران برای حل صحیح معماها، دریافت کارت‌ها یا کمبوهای روزانه، ضربه زذن و دریافت سکه و دعوت از دوستان، بدست می‌آورند. این پاداش‌ها می‌توانند سکه‌های درون بازی، توکن‌های دیجیتال یا حتی جوایز واقعی نیز باشند. چالش روزانه: معماهای درون بازی به‌صورت روزانه تغییر می‌کنند و به همین‌ دلیل، این بازی همیشه جذابیت و تازگی خود را حفظ می‌کند. کاربران در این بازی هر روز با یک چالش جدید روبه‌رو می‌شوند و این باعث می‌شود که از بازی کردن خسته نشوند. وجود بازی سنگ، کاغذ قیچی: در بازی بخشی وجود دارد که کاربران می‌توانند بر اساس سطحی که بدست آورده‌اند؛ در لیگ‌های متفاوت و به‌صورت آنلاین با دیگر کاربران، بازی سنگ، کاغذ قیچی کنند و در صورت پیروزی، پاداش دریافت کنند. جوامع آنلاین: وجود جوامع آنلاین و گروه‌های گفت‌وگو محور، باعث شده است که کاربران بتوانند در مورد معماها با یک‌دیگر بحث و تبادل نظر داشته باشند. این جوامع به کاربران کمک می‌کنند تا به پاسخ معماها دست پیدا کرده و از تجربیات یک‌دیگر نیز در مورد بازی بهره‌مند شوند. انواع معماها در بازی ماسک امپایر معماهای ماسک امپایر شامل انواع مختلفی می‌باشد که هر کدام از آن‌ها نیاز به رویکردی خاص برای حل شدن، دارند. این معماها شامل بخش ریدل (Riddle) و ریباس (Rebus) است که به صورت روزانه منتشر می‌شوند و کاربران با یافتن آن‌ها و حل معما، می‌توانند پاداش دریافت نمایند. انواع معماهای این بازی به شرح زیر است. معمای کلامات: این نوع معماها بر پایه کلمات و عبارات بوده و بر اساس پرسشی در بازی مطرح می‌شود، می‌باشد. به‌همین دلیل نیاز به دانش لغوی و توانایی تحلیل کلمات دارد. معماهای تصویری: این معماها شامل تصاویر و نمادها بوده و کاربر لازم است پس از بررسی دقیق آن‌ها به پاسخ برسد. معماهای ترکیبی: این نوع معماها ترکیبی از کلمات و تصاویر می‌باشند و کاربران نیاز به ترکیب هر دو نوع مهارت برای رسیدن به پاسخ معماها خواهند داشت. چگونه می‌توان در بازی معمای ماسک امپایر موفق شد؟ برای موفقیت در حل معماهای ماسک امپایر، می‌توانید از نکات زیر استفاده کنید. به همه جزئیات دقت کنید: هر جزئی از معما می‌تواند سرنخی برای یافتن پاسخ در بازی باشد. سایت‌ها و کانال‌های خبری مرتبط با ارزهای دیجیتال: برخی سایت‌ها و کانال‌های ارزهای دیجیتال به صورت روزانه پاسخ معماهای ماسک امپایر را منتشر می‌کنند. گروه‌ها و کانال‌های تلگرامی مرتبط با ماسک امپایر: در گروه‌ها و کانال‎های تلگرامی مرتبط نیز کاربران می‌توانند پاسخ معماها را پیدا کنند تمرین کنید: هر چه بیش‌تر معما حل کنید، مهارت‌های شما در حل معماهای این بازی نیز بهتر خواهد شد. توجه: برای یافتن جواب دقیق و به‌روز معمای ماسک امپایر، بهتر است به وبسایت‌ها و کانال‌های رسمی این بازی مراجعه کنید. زیرا معماها روزانه تغییر می‌کنند و پاسخ‌های قدیمی ممکن است دیگر معتبر نباشند. نحوه وارد کردن کدهای معمای ماسک امپایر وارد کردن کدهای معمای ماسک امپایر برای دریافت پاداش‌های روزانه بسیار ساده است. و لازم است مراحل زیر را طی شود. ورود به بازی در تلگرام: ابتدا وارد بازی ماسک امپایر در تلگرام شوید. ورود به بخش معما: در بازی، از قسمت پایین صفحه وارد بخش"Quest" شده و به دنبال بخشی با عنوان "معما"، "Riddle"،  بگردید. در این بخش معماهای روزانه مطرح می‌شوند و شما می‌توانید پاسخ خود را وارد کنید. وارد کردن کد: در این بخش و در کادری که در صفحه وجود دارد و با عنوان "Enter Code"، "کد را وارد کنید" شناخته می‌شود، کد یا پاسخ معما را وارد کنید. تایید پاسخ: پس از وارد کردن کد یا جواب معما، بر روی بررسی پاسخ ضربه بزنید تا در صورت صحیح بودن پاسخ، پاداش مربوطه را دریافت کنید. نکات  مهم مربوط به معماهای بازی ماسک امپایر منابع معتبر: همیشه کدها را از منابع معتبر و به روز دریافت کنید. وبسایت‌های خبری، کانال‌های تلگرامی و وبلاگ‌های تخصصی بازی ماسک امپایر معمولاً کدهای صحیح و به روز را منتشر می‌کنند. دقت در وارد کردن کد: کوچک‌ترین اشتباه در وارد کردن کد می‌تواند باعث شود که پاسخ شما نادرست تشخیص داده شود. به‌روز بودن: معماهای ماسک امپایر روزانه تغییر می‌کنند، بنابراین همیشه به دنبال جدیدترین کدها باشید. سوالات متداول آیا برای شرکت در بازی ماسک امپایر نیاز به پرداخت هزینه است؟ خیر، شرکت در این بازی رایگان است. اما برای برخی از امکانات اضافی در این بازی مانند ارتقا و خرید بعضی از شخصیت‌های بازی، نیاز به پرداخت هزینه دارد. آیا امکان بازی با دیگر افراد وجود دارد؟ بله، در این بازی بخشی شبیه به بازی سنگ کاغذ قیچی دارد و کاربران می‌توانند به‌صورت آنلاین و در لیگ‌های مختلف با یک‌دیگر رقابت کنند.‌ بازی ماسک امپایر بر روی کدام بلاکچین قرار دارد؟ این بازی در بلاکچین تون نتورک توسعه یافته است. کسب درآمد در بازی ماسک امپایر چگونه است؟ با ضربه زدن بر روی صفحه و انجام فعالیت‌های مختلف در بازی، می‌توانید ارزهای مخصوص بازی را بدست آورید. هم‌چنین امکان کسب درآمد غیر فعال نیز در بازی وجود دارد حتی زمانی که آفلاین می‌باشید.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

یورو دوباره جان گرفت؛ معاملات پرنوسان در بازار نیویورک

معاملات امروز بازار فارکس نوسانات شدیدی را تجربه کرده است. در ابتدای سشن نیویورک، فشار فروش قابل‌توجهی بر یورو وارد شد؛ احتمالاً در واکنش به گزارش بهتر از انتظار اشتغال بخش خصوصی آمریکا (ADP)، اما این روند به سرعت معکوس شد و یورو تقریباً به همان سطح ابتدایی بازگشت. در حال حاضر، واگرایی محسوسی در بازار فارکس دیده می‌شود. ارزهای کالایی از جمله دلار استرالیا و دلار نیوزیلند در سقف روزانه قرار دارند، در حالی‌که پوند انگلیس تحت تأثیر نگرانی‌های مالی و بودجه‌ای همچنان در نزدیکی کف‌های روزانه در نوسان است. جفت‌ارز پوند/دلار (GBPUSD) در حال حاضر در پایین‌ترین سطح خود از اول اوت قرار دارد. در مقابل، دلار استرالیا با امید به حصول توافق تجاری میان آمریکا و چین به بالاترین سطح خود از ۹ اکتبر رسیده است؛ نشانه‌ای از بازگشت تمایل بازار به ریسک‌پذیری و افزایش اشتهای سرمایه‌گذاران برای ارزهای کالامحور.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاثیر به تعویق انداختن بازپرداخت صرافی Mt. Gox تا ۲۰۲۶

صرافی Mt. Gox مهلت بازپرداخت بیت‌کوین‌ها را بار دیگر با تأیید دادگاه از جمعه این هفته به ۳۱ اکتبر ۲۰۲۶ منتقل کرد. این تمدید یک‌ساله عملاً فشار فروش کوتاه‌مدت را کاهش می‌دهد و آنچه می‌توانست یک رویداد عرضه ناگهانی باشد را به یک چرخه اداری طولانی‌تر تبدیل می‌کند. همانند مراحل قبلی،انتظار می‌رود بازپرداخت‌ها به‌صورت تدریجی و در قالب موج‌هایی از طریق صرافی‌ها، امانت‌داران و بازارهای OTC انجام شود، نه به شکل یکجا و در نتیجه، تأثیر شدید روی بازار محدود خواهد بود. برای بیت‌کوین این تأخیر، عرضه مازاد (overhang) را طولانی‌تر می‌کند، اما هم‌زمان نشان می‌دهد که توزیع‌های Mt. Gox یک جریان آهسته و تدریجی است، نه یک محرک واحد که بتواند ساختار کل بازار را تکان دهد. این مهلت، پیش‌تر هم از اکتبر گذشته به تعویق افتاده بود و اکنون دوباره تمدید شده است. چرا بازپرداخت‌های Mt. Gox یک سال دیگر به تعویق افتاد؟ مسئول بازپرداخت Mt. Gox دلیل این تأخیر را ناتمام بودن مراحل مربوط به طلبکاران و مشکلات پردازشی عنوان کرده است. بر اساس اطلاعیه رسمی، تاریخ تکمیل بازپرداخت‌های پایه، پرداخت‌های یک‌جا و پرداخت‌های میانی از ۳۱ اکتبر ۲۰۲۵ به ۳۱ اکتبر ۲۰۲۶ منتقل شد، یعنی عرضه بالقوه یک سال به تعویق افتاد. این تغییر تاریخ، یک شوک زمانی در عرضه را به یک جریان تدریجی تبدیل می‌کند. بخش قابل توجهی از طلبکاران هنوز باید مراحل مربوط به صرافی و برداشت از حساب‌های امانی را کامل کنند. تجربه‌های قبلی نشان می‌دهد که پرداخت‌ها به‌صورت تدریجی از طریق صف‌های صرافی، آزادسازی دارایی‌ها و سیستم‌های بانکی انجام می‌شوند. بازه‌های پردازش نیز طولانی بوده‌اند: حدود ۹۰ روز در Kraken .تقریباً ۶۰ روز در Bitstamp. حدود ۲۰ روز در BitGo. بنابراین حتی زمانی که وجوه را آزاد کند، تبدیل بیت‌کوین‌ها و فروش احتمالی می‌تواند در طول ماه‌ها پراکنده شود و نه در یک جلسه واحد. پلتفرم‌های نظارت بر بیت‌کوین هنوز حدود ۳۴۷۰۰ بیت‌کوین باقی‌مانده از Mt. Gox را نشان می‌دهند، اگرچه مجموع‌ آن در بلاک‌چین با حرکت‌های داخلی کمی نوسان دارد. مقایسه با جریان تقاضای فعلی بیت‌کوین مقیاس بازار اکنون با دوره‌های گذشته متفاوت است. ETFهای بیت‌کوین از زمان راه‌اندازی تاکنون جمعاً ۶۱.۹۸ میلیارد دلار سرمایه جذب کرده‌اند و تنها درماه اکتبر ۴.۲ میلیارد دلار ورود سرمایه خالص داشته‌اند. با فرض قیمت حدود ۱۱۵۰۰۰ دلار برای هر بیت‌کوین، این ورودی ماهانه تقریباً معادل ۳۶۰۰۰ بیت‌کوین است، یعنی تقریباً برابر با کل باقی‌مانده بیتکوین در صرافی Mt. Gox. البته این به معنای جذب کامل و فوری نیست، اما میزان تقاضای قانون‌گذاری‌شده در مقایسه با عرضه باقی‌مانده را نشان می‌دهد. عمق بازار مشتقات فهرست‌شده در پاییز افزایش یافت داده‌های CME Group نشان می‌دهد که قراردادهای آتی و آپشن ارز دیجیتال در سه‌ماهه سوم سال، به سقف تاریخی خود رسیدند؛ از جمله سطح بی‌سابقه‌ای از اوپن اینترست (Open Interest) به مبلغ ۳۹ میلیارد دلار در ۱۸ سپتامبر و میانگین ارزش باز ۳۱.۳ میلیارد دلار برای کل سه‌ماه. افزایش فعالیت‌ها در زمینه پوشش ریسک موجودی، معاملات پایه و آپشن‌ها به معنای ظرفیت بیشتر برای مدیریت جریان‌های اسپات دوره‌ای از طریق پوشش ریسک دلتا و آربیتراژ میان صرافی‌ها است. این زیرساخت به معامله‌گران و میزهای آربیتراژ امکان می‌دهد تا عرضه مرتبط با Mt. Gox را بدون ایجاد فشار فروش ناگهانی در بازار اسپات مدیریت کنند. ETFهای اسپات (Spot ETFs) همچنان نقش اصلی را در جذب این عرضه ایفا می‌کنند. برای مثال، صندوق IBIT بلک‌راک با ۸۹ میلیارد دلار دارایی، اکنون حتی چندین برابر کل موجودی باقی‌مانده Mt. Gox ارزش دارد. ایجاد پیوسته ETFها در افت‌های قیمت و توانایی هدایت کوین‌ها از طریق شرکای مجاز و بازارگردان‌ها یک خریدار ساختاری ایجاد کرده که در سال ۲۰۲۱ وجود نداشت. اگر ایجاد ETFها حتی به بخشی از سرعت اوایل اکتبر برسد، اثر فروش مرحله‌ای طلبکاران می‌تواند به رویدادهای نقدینگی مدیریت‌شده از طریق ETF،بازار آتی و بازار اسپات تبدیل شود. صدور بیت‌کوین، یک معیار پایه‌ای دیگر ایجاد می‌کند پس از هاوینگ آوریل ۲۰۲۴، ماینرها تقریباً ۴۵۰ بیت‌کوین در روز استخراج می‌کنند، که تقریبا معادل ۱۶۴۲۵۰ بیت‌کوین در سال است. این جریان سالانه بیش از چهار برابر موجودی باقی‌مانده Mt. Gox است. هرچند صدور بیت‌کوین به تنهایی قیمت را تعیین نمی‌کند، اما معیاری برای اندازه عرضه جدیدی که بازار به‌طور طبیعی جذب می‌کند، فراهم می‌کند. زمان‌بندی مالیات می‌تواند باعث تمرکز فروش‌های آپشن شود، به‌ویژه در پایان سال و مهلت‌های ارسال اظهارنامه: مالیات‌دهندگان آمریکایی: پایان سال ۳۱ دسامبر، با پرداخت مالیات تخمینی در اواسط ژانویه بریتانیا: اظهارنامه آنلاین تا ۳۱ ژانویه ژاپن: مهلت ارسال و پرداخت تا ۱۵ مارس این تاریخ‌ها می‌توانند انگیزه‌ای برای فروش بخشی از دارایی‌ها یا تامین نقدینگی برای بدهی‌ها ایجاد کنند. علاوه بر این، بازتنظیم‌های پایان ماه و پایان فصل هم اثرگذار است، زیرا دفاتر ETF، پوشش ریسک های بازارگردان‌ها و دوره‌های انقضای CME می‌توانند بیس را فشرده کرده و جریان‌های دوطرفه در حوالی پایان ماه وپایان فصل را تشدید کنند. عامل اقتصاد کلان همچنان تعیین‌کننده است بانک ژاپن تا اواخر سپتامبر سیاست‌گذارانه‌تر (hawkish) عمل کرد و احتمال تغییر نرخ بهره یا مداخله مستقیم در ارز را حفظ کرد. BIS نشان داد که آزادسازی یوان در آگوست ۲۰۲۴ باعث کاهش اهرم‌ در دارایی‌های متقاطع شد و کریپتو نیز شامل این شوک شد. یک فشار مالی مشابه در ۲۰۲۶ می‌تواند تأثیر حرکت بیت‌کوین‌های Gox را کم‌رنگ کند و باعث کاهش دارایی‌ها در کل بازارهای ریسکی شود؛ این اثر منفی حتی بیشتر از خود مسیر توزیع Mt. Gox بر بیت‌کوین خواهد بود. برای ارزیابی اندازه و نتایج محتمل، می‌توان از ۳۴۶۸۹ بیت‌کوین به‌عنوان موجودی اولیه و ۱۱۵۱۷۴ دلار به‌عنوان قیمت مرجع دربازار اسپات استفاده کرد. تا سال ۲۰۲۶، سه سناریو برای بازپرداخت بیت‌کوین‌های Mt. Gox محتمل است: میزان فروش کم (Low trickle): در این حالت حدود ۲۵٪ از ۳۴,۶۸۹ بیت‌کوین باقی‌مانده فروخته می‌شود، یعنی تقریباً ۸,۶۷۲ بیت‌کوین به ارزش حدود ۱ میلیارد دلار. سناریوی پایه (Base case): اگر ۵۰٪ از موجودی فروخته شود، معادل ۱۷,۳۴۵ بیت‌کوین خواهد بود که ارزش آن تقریباً ۲ میلیارد دلار است. میزان فروش بالا (High case): در این حالت ۸۰٪ از بیت‌کوین‌ها به فروش می‌رسند، یعنی حدود ۲۷,۷۵۱ بیت‌کوین با ارزشی نزدیک به ۳.۲ میلیارد دلار. این سناریوها به ما کمک می‌کنند تا میزان تأثیر احتمالی بازپرداخت Mt. Gox بر بازار بیت‌کوین را بهتر بسنجیم. این تحلیل یک ابزار مقایسه‌ای ارائه می‌دهد که میزان عرضه باقی‌مانده Mt. Gox را با ورودی یک هفته‌ای قوی ETFها و جریان صدور سالانه پس از هاوینگ مقایسه می‌کند. اگر فروش‌ها به صورت مرحله‌ای و از طریق صرافی‌ها، میزهای OTC و برداشت از حساب‌های امانی انجام شود، بازار فرصت بیشتری برای مدیریت و پراکنده کردن عرضه خواهد داشت. اما اگر فروش‌ها در حوالی مهلت‌های مالیاتی، پایان فصل یا شوک‌های اقتصادکلان متمرکز شوند، تأثیر قیمتی می‌تواند افزایش یابد زیرا بیس فشرده و نقدینگی کاهش می‌یابد. طلبکاران همچنین بیت‌کوین کش (BCH) دریافت می‌کنند که دفتر سفارش‌های آن نسبت به بیت‌کوین نقدینگی کمتری دارد. ارزش دلاری پرداخت‌ها کمتر است اما حساسیت قیمت در بازه‌های پرداخت می‌تواند برای BCH بیشتر باشد. نظارت بازار بر چند محور خواهد بود: صفحه رسمی مسئول امور  Mt. Gox شناسه‌های تراکنش در بلاک‌چین برای تفکیک انتقال‌های صرافی از جابجایی‌های داخلی استفاده می‌شوند ایجاد و بازخرید ETFهای نقدی در آمریکا بیس و ارزش باز CME سیاست‌های بانک ژاپن در صورت مداخله یا تغییر نرخ ارز تغییر تاریخ بازپرداخت، ریسک عرضه را از بین نمی‌برد، بلکه زمان‌بندی آن را تغییر می‌دهد. نقاط مرجع فعلی شامل بازه‌های مالیاتی و بازتنظیم پرتفوی اوایل و اواخر ۲۰۲۶، دوره‌های انقضای CME و هر حرکت بانک ژاپن که فشار روی Carry یوان وارد کند هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریزش ۵۰ میلیارد دلاری در بازار

  بررسی عمیق تأثیر سیستماتیک ETFهای مبتنی بر استیکینگ و شرکت‌های خزانه‌داری در حال حاضر حدود ۶.۷ میلیون واحد اتریوم (ETH) در صندوق‌های ETF نگهداری می‌شود؛ رقمی که معادل ۵.۶ درصد از کل عرضه‌ی اتریوم است و از اول جولای تاکنون ۶۴ درصد رشد داشته است. در مجموع، ارزش دارایی‌های اتریومی این صندوق‌ها اکنون به حدود ۲۶ میلیارد دلار می‌رسد. در همین حین حدود ۵.۶ میلیون اتریوم دیگر معادل ۴.۷ درصد از عرضه‌ی کل نیز در اختیار شرکت‌های سهامی عام تازه‌واردی است که از اتریوم به عنوان دارایی ذخیره‌ای (Reserve Asset) در ترازنامه‌ی خود استفاده می‌کنند. این رشد چشمگیر یک واقعیت بزرگ‌تر را نشان می‌دهد. دنیای مالی سنتی در حال ادغام با دنیای مالی آنچین است. از پروژه‌ی کریپتوی دولت آمریکا (Project Crypto) گرفته تا طرح قانون ساختار بازار رمزارزها (Crypto Market Structure Bill)، چارچوب‌های قانونی و نهادی تازه‌ای برای دارایی‌های دیجیتال در حال شکل‌گیری است؛ چارچوب‌هایی که فصل بعدی بازارهای سرمایه را تعریف خواهند کرد. در این گزارش که با همکاری شرکت Blockdaemon تهیه شده، به بررسی نقطه‌ی تلاقی میان اقتصاد استیکینگ اتریوم و محصولات ETF قانون‌گذاری‌شده می‌پردازیم. ما در این تحلیل نشان می‌دهیم که چگونه ETFهای مجهز به قابلیت استیکینگ می‌توانند ساختار بازار را در حوزه‌های زیر دگرگون کنند: پاداش‌های اعتبارسنجی (Validator) و استیکینگ عملکرد و عملیات اعتبارسنج‌ها مدیریت نقدینگی معاملات مبتنی بر اختلاف قیمت (ETH Basis Trade) درک اتریوم به عنوان دارایی ذخیره‌ای (Store of Value) امنیت اقتصادی شبکه‌ی اتریوم توکن‌های استیکینگ نقدشونده (LSTs) حاکمیت پروتکل میزان تمرکززدایی در شبکه‌ی اتریوم مروری بر بازار استیکینگ اتریوم در حال حاضر بیش از ۳۶ میلیون واحد اتریوم (ETH) در قراردادهای استیکینگ قفل شده است؛ رقمی که معادل ۲۹.۸ درصد از عرضه‌ی در گردش اتریوم محسوب می‌شود. کل میزان اتریوم‌های استیک‌شده در یک سال گذشته ۴ درصد افزایش یافته و نسبت به دو سال پیش ۳۳ درصد رشد نشان می‌دهد. در حال حاضر ۱۰ نهاد برتر استیکینگ اتریوم مجموعاً بیش از ۲۲.۴ میلیون واحد ETH در اختیار دارند؛ یعنی حدود ۶۰ درصد از کل اتریوم‌های استیک‌شده. در این میان، Lido همچنان رهبر بازار است و ۲۳.۴ درصد از کل عرضه‌ی استیک‌شده‌ی اتریوم را در کنترل دارد. سهم نهادها از استیکینگ اتریوم در نمودار زیر، سهم بازار هر نهاد استیکینگ در گذر زمان قابل مشاهده است. روندهای شاخص بازار استیکینگ اتریوم ۱.بایننس بزرگ‌ترین صرافی متمرکز از نظر حجم معاملات، با افزایش ۱۰۸ درصدی اتریوم‌های استیک‌شده‌ی خود طی یک سال گذشته، به جایگاه دوم بازار رسید. بزرگ‌ترین صرافی‌های متمرکز اکنون ۲۱.۹ درصد از کل اتریوم‌های استیک‌شده را در اختیار دارند. ۲.خدمات‌دهندگان نهادی تخصصی استیکینگ، مانند Blockdaemon، طی یک سال گذشته بیش از ۱.۲۸ میلیون واحد ETH به استیکینگ خود اضافه کردند. رشد Blockdaemon معادل ۱۲۶ درصد بوده و پس از آن Figment با ۷۵ درصد و Kiln با ۴.۳ درصد قرار دارند. در مجموع، خدمات‌دهندگان نهادی ۷.۸ درصد از کل اتریوم‌های استیک‌شده را مدیریت می‌کنند. ۳. دو پلتفرم بزرگ استیکینگ نقدشونده، Lido و RocketPool، طی یک سال گذشته بیش از ۱.۴ میلیون ETH کاهش داشته‌اند که معادل ۳.۸ درصد از کل اتریوم‌های استیک‌شده است. همزمان EtherFi که خدمات استیکینگ نقدشونده و ری‌استیکینگ ارائه می‌دهد، ۴۰۹ هزار ETH به استیکینگ خود اضافه کرد. در حال حاظر ۳۱ درصد از بازار استیکینگ اتریوم تحت کنترل راهکارهای نقدشونده قرار دارد. ۴. کوین‌بیس طی سال گذشته ۳۹ درصد از اتریوم‌های استیک‌شده‌ی خود را از دست داده است. به گفته‌ی کوین‌بیس، عمدتاً به دلیل به‌روزرسانی روش‌های حسابداری داخلی آن‌ها بوده است. عملکرد نهادها در استیکینگ اتریوم هر نهاد نشان‌داده‌شده در نمودار بالا، زیرساخت اعتبارسنجی (Validator) را در مقیاس بزرگ اداره می‌کند. سهم هر نهاد از بازار استیکینگ اتریوم، مستقیماً با تعداد اعتبارسنج‌هایی که مدیریت می‌کند رابطه دارد. تا پیش از این هر اعتبارسنج در اتریوم با حداکثر موجودی مؤثر ۳۲ ETH محدود بود. برای مثال اگر یک نهاد ۱ میلیون ETH را کنترل کند، این میزان معادل ۳۱۲۵۰ اعتبارسنج خواهد بود. بنابراین نهادهای پیشرو در استیکینگ اتریوم مجبورند ده‌ها هزار اعتبارسنج را در سراسر ساختار توزیع‌شده اتریوم راه‌اندازی و مدیریت کنند. با این حال با اجرای EIP-7251 در ارتقای Pectra، این محدودیت به ۲۰۴۸ ETH افزایش یافته است و اجازه می‌دهد مبالغ بیشتری تحت یک کلید اعتبارسنج واحد مدیریت شود. راه‌اندازی اعتبارسنج‌ها در این مقیاس نیازمند خودکارسازی عملیات، افزونگی سیستم‌ها و اغلب استفاده از زیرساخت ابری یا سرورهای اختصاصی (Bare-metal) است. نهادها از ابزارهایی مانند نظارت دائم، بیمه در برابر کاهش پاداش (Slashing Insurance)  وسیستم‌های مدیریت کلید خصوصی استفاده می‌کنند تا امنیت دارایی‌های مشتریان حفظ شود.   نقش صادرکنندگان،امانت‌داران و اعتبارسنج‌ها در استیکینگ اتریوم صادرکنندگان (Issuers) چه کسانی هستند؟ پروتکل‌ها یا نهادهایی که مشتقات استیکینگ را صادر می‌کنند. مثل Lido stETH، RocketPool rETH یا Coinbase cbETH. وظایف: دریافت سپرده‌های ETH کاربران صدور توکن استیکینگ نقدشونده (Liquid Staking Token یا LST) که نمایانگر دارایی استیک‌شده و پاداش‌های حاصل از آن است مدیریت حسابداری و اقتصاد توکن‌ها (نرخ تبدیل، محاسبه پاداش و مکانیسم بازخرید) چرا اهمیت دارند؟ این نهادها و پروتکل‌ها  درگاه اصلی استیکینگ نقدشونده هستند و پلی بین استیکرها و اعتبارسنج‌ها ایجاد می‌کنند. امانت‌داران (Custodians) چه کسانی هستند؟ مؤسساتی که دارایی کاربران را امن نگه می‌دارند.مانند Coinbase Custody، Anchorage و BitGo. وظایف: نگهداری امن دارایی‌های استیک‌شده به نمایندگی از مشتریان (خرده‌فروشان، صندوق‌ها، مؤسسات، دفاتر خانوادگی) اجرای کنترل‌های قانونی، حاکمیتی و عملیاتی ارائه گزارش‌های مالیاتی، بیمه و یکپارچگی با سیستم‌های سازمانی چرا اهمیت دارند؟ امانت‌داران باعث می‌شوند استیکینگ برای مؤسسات قانونی که نمی‌توانند یا نمی‌خواهند کلید خصوصی خود را مدیریت کنند یا اعتبارسنج اجرا کنند قابل دسترسی باشد. آنها سیستم مالی سنتی را به پاداش‌های مبتنی بر بلاک‌چین متصل می‌کنند. اعتبارسنج‌ها (Validators) چه کسانی هستند؟ اپراتورهای حرفه‌ای زیرساخت مانند Blockdaemon، Figment و Kiln. همچنین می‌توانند استیکرهای مستقل باشند. وظایف: راه‌اندازی نود‌های اعتبارسنجی (Validator Nodes) که بلوک‌ها را در شبکه اتریوم پیشنهاد و تأیید می‌کنند. کسب پاداش بلوک، کارمزدها و MEV به نمایندگی از استیکرها. ارائه زیرساخت پیشرفته برای مؤسسات، بهینه‌سازی پاداش‌ها و تضمین رعایت قوانین بین‌المللی (مثل OFAC) چرا اهمیت دارند؟ اعتبارسنج‌ها «هسته‌ی اصلی عملیات» استیکینگ هستند. ماشین‌هایی که شبکه اتریوم را امن نگه می‌دارند و پاداش‌هایی تولید می‌کنند که صادرکنندگان و امانت‌داران آن را به کاربران خود توزیع می‌کنند.   پاداش‌های استیکینگ،بررسی تاثیر ETF های قانون‌گذاری‌شده ETFها در حال حاضر ETFهای اتریوم بیش از ۶.۷ میلیون واحد ETH در اختیار دارند که نسبت به اول جولای ۲۰۲۵، ۶۴ درصد رشد کرده و ۵.۶ درصد از کل عرضه اتریوم را تشکیل می‌دهد. از نظر ارزش دلاری، این صندوق‌ها اکنون نزدیک به ۲۶ میلیارد دلار دارایی تحت مدیریت دارند. با این حال بلک‌راک، فیدلیتی، بیت‌وایز، 21Shares و گری‌اسکیل همگی درخواست‌های خود را برای این کار ثبت کرده‌اند. در واقع کمیسیون بورس و اوراق بهادار آمریکا (SEC) برای پاسخ به بلک‌راک تا ۳۰ اکتبر و برای فیدلیتی تا ۱۳ نوامبرمهلت تعیین کرده است. بنابراین انتظار می‌رود که بیشتر اتریوم‌های موجود در ETFها طی سال آینده به محصولات جدید مجهز به استیکینگ منتقل شوند. فشردگی پاداش استیکینگ: قانون بازده نزولی اگرچه افزایش تقاضای ETH از سوی ETFها و شرکت‌های خزانه‌داری احتمالاً تأثیر مثبتی بر قیمت خواهد داشت، اما اثر آن بر پاداش استیکینگ قطعاً منفی است. پروتکل اتریوم به‌صورت صریح طراحی شده است تا بازده سالانه پاداش شبکه (Consensus Reward Rate) با افزایش میزان ETH استیک‌شده کاهش یابد. این کار باعث می‌شود شبکه برای حفظ امنیت، پاداش بیش از حد به اعتبارسنج‌ها پرداخت نکند. پاداش پایه استیکینگ از یک منحنی معکوس جذر (Inverse Square Root) نسبت به کل ETH استیک‌شده پیروی می‌کند. بنابراین فشردگی پاداش (Rewards Compression) یک حقیقت ریاضی است. در نمودار زیر می‌توان مشاهده کرد که نرخ بازده سالانه پاداش شبکه با رنگ صورتی، با افزایش ETH استیک‌شده (رنگ آبی) کاهش می‌یابد. اگر فرض کنیم که ۵ میلیون از ۶.۷ میلیون ETH فعلی در ETFها طی سال آینده به محصولات مجهز به استیکینگ منتقل شود، می‌توان تأثیر آن بازده سالانه پاداش شبکه را در نمودار زیر مشاهده کرد. اگر ۵ میلیون ETH دیگر به استیکینگ اضافه شود (معادل ۱۹.۲ میلیارد دلار)، انتظار می‌رود بازده پاداش شبکه حدود ۱۳ واحد پایه (Basis Points) کاهش یابد. با افزودن ۱۰ میلیون ETH (۳۸.۴ میلیارد دلار)، این کاهش به ۲۸ واحد پایه می‌رسد. پاداش‌های اجرایی  همین پدیده‌ی فشردگی پاداش در بازده پاداش‌های اجرایی اتریوم نیز دیده می‌شود. این پاداش‌ها بر اساس فعالیت کاربران روی شبکه (کارمزدهای اولویت بندی شده و MEV) و همچنین میزان ETH استیک‌شده محاسبه می‌شوند. در نمودار زیر می‌توان نوسانات پاداش‌ها بر اساس فعالیت شبکه و کاهش پاداش‌ها با افزایش ETH استیک‌شده را مشاهده کرد (با فرض ثابت بودن سایر عوامل). برای شفافیت بیشتر باید گفت که برخلاف پاداش‌های شبکه، هیچ وابستگی پروتکلی بین ETH استیک‌شده و پاداش‌های اجرایی وجود ندارد اما افزایش ETH استیک‌شده باعث می‌شود بازده پاداش اجرایی به صورت نسبی برای هر اعتبارسنج کاهش یابد، در حالی که سایر شرایط ثابت باقی می‌ماند. تا به امروزشبکه اتریوم به‌طور میانگین ۳۷۶ ETH در روز به اعتبارسنج‌ها از طریق کارمزدهای اولویت کاربران و MEV پرداخت کرده است، که این میزان معادل بازده سالانه ۰.۳۸ درصدی پاداش‌های اجرایی می‌شود. در نمودار زیر می‌توان تأثیر این روند بر پاداش‌های اجرایی را مشاهده کرد (با فرض ثابت بودن سایر متغیرهای اقتصادی شبکه). البته اگر تعداد کاربران شبکه اتریوم افزایش پیدا کند، می‌توان انتظار داشت که کارمزدهای تراکنش با اولویت بالا و درآمد حاصل از MEV نیز بیشتر شود. موضوعی که می‌تواند تا حدی کاهش پاداش‌های اجرایی ناشی از افزایش اتریوم‌های استیک‌شده را جبران کند. شرکت‌های خزانه‌داری اتریوم در کنار رشد صندوق‌های ETF اتریوم در سال ۲۰۲۵ یک روند جدید و قدرتمند پدیدار شده است. ظهور شرکت‌های خزانه‌داری اتریوم. در ادامه‌ی مسیر پیشگامانی که پیش‌تر در حوزه‌ی خزانه‌داری بیت‌کوین قدم گذاشته بودند، اکنون موجی از شرکت‌های سهامی عام در حال خرید و نگهداری اتریوم به عنوان دارایی ذخیره‌ای اصلی خود هستند. برخلاف بیت‌کوین که معمولاً صرفاً به عنوان یک دارایی ذخیره‌ی غیرفعال (Store of Value) در نظر گرفته می‌شود، ویژگی‌های منحصربه‌فرد اتریوم باعث شده تا به یک دارایی خزانه‌داری مولد تبدیل شود. شرکت‌ها به اتریوم نه‌فقط به‌خاطر پتانسیل رشد قیمتی آن، بلکه به‌دلیل توانایی تولید بازده از طریق استیکینگ علاقه‌مند شده‌اند. این امکان به آن‌ها اجازه می‌دهد تا از دارایی‌های ترازنامه‌ی خود جریان نقدی ایجاد کنند و همزمان نسبت ETH به هر سهم را برای سهام‌داران افزایش دهند. در حال حاضر شرکت‌های خزانه‌داری اتریوم ۴.۷ درصد از کل عرضه‌ی ETH را در اختیار دارند. بازیگران اصلی در حوزه‌ی شرکت‌های خزانه‌داری اتریوم ۱.BitMine Immersion Technologies با نماد BMNR: شرکت BitMine با ریاست تام لی (Tom Lee) ،  در گذشته یکی از استخراج‌کنندگان بیت‌کوین بود و مفهوم فناوری خنک‌سازی در مایع (Immersion Cooling) را برای مزارع ماینینگ مطرح کرد. این شرکت تاکنون ۳.۲۴ میلیون ETH (معادل ۲.۶۷ درصد از عرضه در گردش) خریداری کرده و برنامه دارد سهم خود را به ۵ درصد از عرضه در گردش برساند، یعنی بیش از ۶ میلیون ETH. ۲.SharpLink Gaming با نماد SBET: یکی از نخستین شرکت‌های فهرست‌شده در بورس نزدک (Nasdaq) که اتریوم را به عنوان دارایی ذخیره‌ای اصلی خود پذیرفته است. این شرکت تاکنون بیش از ۸۵۹ هزار ETH انباشت کرده است. ۳.The Ether Machineبا نماد ETHM: یکی از تازه‌واردان به بازار خزانه‌داری اتریوم است و در همین مدت کوتاه موفق شده ۴۹۶ هزار اتریوم به دارایی‌های خود اضافه کند. ۴.Bit Digital با نمادBTBT: یک شرکت فعال در حوزه‌ی دیتاسنتر (Data Center) است که به‌تازگی اتریوم را به فهرست دارایی‌های ذخیره‌ای خود افزوده. این شرکت در حال حاضر ۱۵۰۲۰۰ اتریوم در اختیار دارد و از این نظر، چهارمین شرکت بزرگ خزانه‌داری اتریوم محسوب می‌شود. اولین اثرات ETFهای استیکینگ قانون‌گذاری‌شده بر شبکه اتریوم جریانی از سرمایه که از طریق محصولات ETF دارای قابلیت استیکینگ وارد شبکه اتریوم می‌شود، به همان شکلی که کاربران خرد امروزی با پروتکل تعامل دارند عمل نخواهد کرد. علاوه بر این صادرکنندگان ETF در چارچوبی بسیار سخت‌گیرانه از نظر مقررات و عملیات فعالیت می‌کنند؛ چارچوبی که آن‌ها را ملزم به رویکردی واسطه‌محور در اجرای فرآیند استیکینگ می‌سازد. امانت‌داری و عملیات اعتبارسنجی  شرکت‌هایی مانند بلک‌راک (BlackRock) و فیدلیتی (Fidelity)، خودشان اعتبارسنج (Validator Node) اجرا نخواهند کرد. اتریوم‌هایی که از طریق ETF خریداری می‌شوند، توسط یک نهاد امانت‌دار واجد صلاحیت (Qualified Custodian) مانند Coinbase Custody، BitGo یا Anchorage Digital نگهداری خواهند شد. این نهاد امانت‌دار سپس دارایی‌ها را به اپراتورهای اعتبارسنج سازمانی (Institutional Validator Operators) مانند Blockdaemon واگذار می‌کند تا آن‌ها زیرساخت فنی و فرآیندهای اعتبارسنجی را مدیریت کنند. پاداش‌ها ETFهای قانون‌گذاری‌شده طوری طراحی شده‌اند که قیمت آن‌ها عملکرد دارایی پایه (در اینجا ETH) را دنبال کند. در نتیجه پاداش‌های استیکینگ تولیدشده از دارایی‌های ETF به جای پرداخت نقدی به سهام‌داران، دوباره در داخل صندوق سرمایه‌گذاری می‌شود. این فرآیند که با عنوان افزایش ارزش خالص دارایی یا NAV Accretion شناخته می‌شود، باعث رشد تدریجی ارزش خالص دارایی‌های صندوق (NAV) می‌شود و انتظار می‌رود این افزایش در طول زمان، در قیمت سهام صندوق نشان داده شود. مدیریت نقدینگی و کاهش بازده پاداش یکی از وظایف اصلی هر ETF این است که بتواند نقدشوندگی روزانه لازم برای پاسخ به درخواست‌های بازخرید سرمایه‌گذاران را فراهم کند. اما در شبکه اتریوم، فرآیند خروج از استیکینگ فوری نیست و مستلزم ورود به صف خروج است. فرآیندی که ممکن است چند روز تا چند هفته طول بکشد. به همین دلیل صادرکنندگان ETF نمی‌توانند تمام دارایی‌های خود را استیک کنند. آن‌ها باید بخشی از سرمایه را به‌صورت نقد و غیر استیک‌شده نگه دارند تا در صورت نیاز، پاسخ‌گوی درخواست‌های بازخرید باشند. در نتیجه  تا زمانی که بهبودهای فنی یا نوآوری‌های جدیدی در پروتکل ایجاد نشود، این وضعیت منجر به نوعی کاهش بازده پاداش (Rewards Drag) خواهد شد، به این معنا که بازده کل صندوق‌های ETF کمتر از بازده استیکینگ مستقیم خواهد بود. دومین تاثیرات  ETFهای استیکینگ بر شبکه اتریوم زمان انتظار پیش‌بینی‌شده در صف اعتبارسنج‌ها به‌منظور جلوگیری از نوسانات شدید، اتریوم به‌طور هدفمند روند ورود و خروج اعتبارسنج‌ها را در شبکه کند کرده است. این سازوکار محدودسازی، حد چرخش (Churn Limit) نام دارد. هدف اصلی آن جلوگیری از تغییرات سریع و گسترده در مجموعه‌ی اعتبارسنج‌هاست. تغییری که می‌تواند فرآیند نهایی‌سازی شبکه را به خطر بیندازد. در حال حاضر صف ورود و خروج می‌تواند حدود ۸ اعتبارسنج در هر epoch را پردازش کند. از آن‌جا که در هر روز ۲۲۵ epoch وجود دارد، در مجموع حدود ۱۸۰۰ اعتبارسنج جدید در روز می‌توانند به شبکه‌ی اتریوم افزوده شوند. بنابراین پروتکل اتریوم به‌طور ذاتی برای حجم تقاضایی که از سوی محصولات استیکینگ قانون‌گذاری‌شده ممکن است وارد شود، طراحی نشده است. در نمودار زیر می‌توان اثرات این تقاضا را بر زمان انتظار در صف ورود و خروج اعتبارسنج‌ها در سناریوهای مختلف مشاهده کرد. در شرایطی که زمان انتظار برای ورود به صف اعتبارسنج‌ها ممکن است چندین ماه طول بکشد، ابزارهایی که امکان دریافت پاداش را به‌صورت فوری فراهم می‌کنند، ذاتاً ارزش بیشتری پیدا می‌کنند، مانند توکن‌های استیکینگ نقدشونده (برای نمونه، stETH در پلتفرم لیدو). در چنین وضعیتی احتمال دارد توکن‌های استیکینگ نقدشونده (مثل stETH یا cbETH) با قیمتی بالاتر از ETFهای استیکینگ تحت نظارت معامله شوند؛ زیرا هر توکن از این نوع، درواقع نماینده‌ی مالکیت بر دارایی‌ای است که از قبل در حال تولید پاداش است. به این ترتیب خریدار می‌تواند عملاً صف ورود یا خروج از اعتبارسنجی را دور بزند. با این حال در دوره‌های نوسان شدید بازار و به‌ویژه در زمان‌هایی که بازار دیفای (DeFi) دچار فشار نقدینگی می‌شود، احتمال از دست رفتن نسبت برابری قیمت (depeg) برای این توکن‌ها وجود دارد. به همین دلیل پیش‌بینی می‌شود که این دارایی‌ها گزینه‌ی مناسبی برای مدیریت میلیاردها دلار ETH استیک‌شده در قالب ETFها نباشند. اتریوم به‌عنوان دارایی ذخیره‌ ETFهای مجهز به قابلیت استیکینگ می‌توانند جایگاه اتریوم را به‌عنوان یک دارایی ذخیره‌ با ثبات و مولد تقویت کنند؛ چون این EFTها، پاداش‌های استیکینگ را به‌صورت نهادی و شفاف به یک منبع قابل پیش‌بینی از درآمد آنچین تبدیل می‌کنند. با ساده‌تر و شفاف‌تر شدن فرآیند استیکینگ از طریق ETFها، سرمایه‌گذاران ممکن است اتریوم را نه صرفاً به چشم یک دارایی سفته‌بازانه، بلکه به‌عنوان دارایی‌ای مولد بازده ببینند. این دیدگاه در تضاد با بیت‌کوین است که معمولاً به‌عنوان طلای دیجیتال بدون بازده شناخته می‌شود. در طول زمان این باعث می‌شود مقایسه و رقابت بین دو دارایی واضح‌تر شود. بیت‌کوین به‌عنوان یک دارایی کمیاب و صرفاً ذخیره‌ی ارزش، و اتریوم به‌عنوان دارایی‌ای که هم کمیاب است و هم قادر به ایجاد درآمد. معامله‌ی مبنا یا کری ترید اتریوم در بازار امروز معامله‌گران حرفه‌ای و صندوق‌های پوشش ریسک معمولاً از معامله‌ی مبنا (Basis Trade) استفاده می‌کنند؛ به این صورت که اتریوم اسپات می‌خرند و هم‌زمان اتریوم آتی (Futures) را می‌فروشند تا اختلاف قیمت بین دو بازار را به‌عنوان سود کسب کنند. این اختلاف (Premium) درواقع بازتابی از تقاضا برای اهرم معاملاتی در بازارهایی مانند CME است و تقریباً تمام بازدهی این استراتژی از همین شکاف قیمتی تأمین می‌شود، چون بخش نقدی معامله در حالت عادی غیرفعال است. اما با ورود ETFهای استیکینگ‌شده‌ی تحت نظارت، معادله تغییر می‌کند. در این ساختار جدید، چون ETFها پاداش‌های استیکینگ را مجدداً سرمایه‌گذاری می‌کنند، بخش اسپات معاملات  نه‌تنها از اختلاف قیمت آتی در برابراسپات سود می‌برد، بلکه از پاداش‌های استیکینگ هم درآمد کسب می‌کند. در نتیجه بازده این نوع معاملات افزایش می‌یابد و جذابیت «معامله‌ی مبنا» بیشتر می‌شود. اتفاقی که احتمالاً باعث رشد تقاضا برای خرید ETF اسپات اتریوم خواهد شد. با افزایش مشارکت در این معاملات، اختلاف قیمتی بین بازار آتی و اسپات، به‌تدریج کاهش پیدا می‌کند و به سطح بازده استیکینگ نزدیک می‌شود. به‌بیان دیگرETFهای استیکینگ اتریوم ممکن است به‌مرور نرخ بازده بدون ریسک جدیدی برای بازار اتریوم تعریف کنند و ساختار قیمت‌گذاری در بازارهای آتی را به‌طور بنیادین تغییر دهند. سومین تاثیر ETF های استیکینگ قانون‌گذاری‌شده تأثیر بر امنیت اقتصادی ETFهای مجهز به استیکینگ می‌توانند امنیت اقتصادی شبکه اتریوم را تقویت کنند زیرا حجم بالایی از سرمایه‌های نهادی را به استیکینگ هدایت می‌کنند. باتوجه به اینکه امنیت شبکه اتریوم وابسته به میزان ETH استیک‌شده است، افزایش حجم استیک از طریق ETFهای قانونی باعث می‌شود هزینه حمله به شبکه بالا برود و شبکه مقاوم‌تر شود. با این حال، تمرکز استیکینگ از طریق ETFها معایبی هم دارد. هرچند افزایش ETH استیک‌شده امنیت خام شبکه را بالا می‌برد، اما اگر این دارایی‌ها توسط تعداد کمی صندوق بزرگ و امانت‌دار کنترل شوند، ریسک متمرکزشدگی (Centralization Risk) ایجاد می‌شود. این ریسک‌ها در حال حاضر پایین هستند (نیازمند کنترل ۳۳٪ از ETH استیک‌شده)، اما باید تحت نظر باقی بمانند. تأثیر بر حاکمیت شبکه ETFهای استیکینگ می‌توانند قدرت تصمیم‌گیری در شبکه اتریوم را متمرکز کنند، زیرا بخش قابل توجهی از اعتبارسنج‌ها از طریق تعداد کمی صندوق بزرگ و امانت‌دار کنترل می‌شوند. به این دلیل که  ارائه‌دهندگان ETF خودشان اعتبارسنج اجرا نمی‌کنند و به شرکای استیکینگ متکی هستند، نهادهایی که انتخاب می‌شوند می‌توانند بخش عمده‌ای از کل دارایی استیک‌شده را در اختیار داشته باشند. این تمرکز ممکن است نفوذ تعداد کمی از امانت‌داران را در تصمیم‌گیری پروتکلی، به‌روزرسانی شبکه و حتی فورک‌های جنجالی افزایش دهد. در عین حال از آنجا که این ETFها قانون‌گذاری‌شده هستند، اسپانسرهای ETF و امانت‌داران تحت نظارت رعایت قوانین خواهند بود تا از رفتارهایی که به‌عنوان دستکاری در حاکمیت تعبیر شود، اجتناب کنند. در نهایت این موضوع می‌تواند یک موازنه ایجاد کند.  از یک سو حاکمیت اتریوم در چشم نهادهای سنتی مشروعیت بیشتری پیدا می‌کند، اما از سوی دیگر، فشار برای کنترل اعتبارسنج‌ها و مشارکت در عملکرد ایمن شبکه افزایش می‌یابد. دینامیک بازار ETFهای استیکینگ قانون‌گذاری‌شده، ناگزیر بازار استیکینگ را بازسازی می‌کنند. یک بخش جدید از استیک کنندگان نهادی شکل خواهد گرفت که بر امنیت، انطباق با قوانین و اطمینان‌پذیری تمرکز دارند، نه صرفاً دنبال کردن سودهای کوچک حاشیه‌ای. این وضعیت باعث می‌شود اپراتورهای اعتبارسنجی که می‌توانند زیرساخت SOC 2-certified، گزارش‌دهی جامع و عملکرد عملیاتی کامل ارائه دهند، ارزشمندتر شوند. این‌ها الزامات پایه‌ای برای جذب سرمایه نهادی هستند. فشردگی پاداش‌ها کاهش بازده پایه استیکینگ می‌تواند پیامدهای قابل توجهی برای اکوسیستم دیفای اتریوم داشته باشد. با کاهش نرخ بدون ریسک  برای نگهداری ETH، سرمایه احتمالاً به دنبال بازده بالاترو با ریسک بیشتر می‌رود و نوآوری‌های جدید را تحریک می‌کند. توکن‌های استیکینگ نقدشونده (LSTs) می‌توانند نقش اصلی خود به‌عنوان ابزار پایه دیفای را تثبیت کنند و به عنوان ابزار کلیدی برای استفاده مولدتر از سرمایه استیک‌شده عمل کنند. این موضوع می‌تواند رشد پروتکل‌های مبتنی بر LST و ETH دوباره استیک‌شده را ادامه دهد، از جمله: بازارهای وام‌دهی استخرهای نقدینگی محصولات ساختاریافته این روند که می‌توان آن را «مالی‌سازی سرمایه استیک‌شده» نامید، هرچند نوآورانه است، اما می‌تواند ریسک‌های جدیدی ایجاد کند که نیازمند پیاده‌سازی و مدیریت دقیق هستند. نتیجه‌گیری آینده اتریوم دیگر شبیه گذشته‌اش نخواهد بود. با پیشرفت پروژه‌ی «Project Crypto» از سوی SEC و تصویب قانون ساختار بازار کریپتو در کنگره، دوران تصور اتریوم به‌عنوان دارایی بی قانون  در دنیای مالی در حال پایان است. در همین حال استیکینگ اتریوم دیگر یک فعالیت حاشیه‌ای و محدود به پلتفرم‌های بومی کریپتو نیست، بلکه در حال تبدیل شدن به بازاری قانونی و نهادی است. با تسریع این گذار، ETFهای استیکینگ قانون‌گذاری‌شده و تقاضای شرکت‌های خزانه‌داری اتریوم نه تنها نمودار پاداش‌ها را تغییر خواهند داد، بلکه تعامل بین سیستم مالی سنتی و اکوسیستم کریپتو با خود اتریوم را بازتعریف می‌کنند. چالش نهادهای مالی در استفاده از این فرصت‌ها در چارچوبی از انطباق قانونی و عملکرد عملیاتی بی‌نقص است. برای اتریوم، چالش این است که این تقاضای جدید را جذب کند بدون اینکه ماهیت غیرمتمرکزآن و مقاومت شبکه که ستون‌های ارزش اتریوم هستند، به خطر بیفتد.  

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

آیا انفجار قیمتی با راه‌اندازی اولین ETFهای LTC و HBAR در راه است؟

در ارزهای دیجیتال، ورود سرمایه‌گذاران نهادی و ابزارهای مالی سنتی به این بازار همیشه مانند زلزله‌ای تأثیرگذار عمل می‌کند. امروز، ۲8 اکتبر ۲۰۲۵، شرکت سرمایه‌گذاری دارایی‌های دیجیتال Canary Capital اعلام کرد که قرار است، دو صندوق قابل معامله ارز دیجیتال در بورس یا ETF را در بازار نزدک (Nasdaq) راه‌اندازی کند. این دو صندوق، نخستین ETFهای ایالات متحده هستند که مستقیماً عملکرد دو رمزارز برجسته یعنی لایت‌کوین (Litecoin - LTC) و هدرا (Hedera - HBAR) را دنبال می‌کنند. این اقدام نه تنها برای این دو پروژه یک نقطه عطف تاریخی است، بلکه نشانه‌ای از بازگشت اعتماد نهادی به بازار کریپتو پس از دوره‌ای از ابهامات نظارتی و تعطیلی دولت آمریکاست. همانطور بازار صعودی بیت‌کوین از سال پیش، تقریبا با تایید ETF این ارز دیجیتال در بورس‌های مختلف کلید خورد، رشدهای بزرگ قیمتی را هم بعد از مدتی شاهد بودیم و انتظار می‌رود همین روند با تایید این دو ارز برای معامله در ETF، احتمال صعود قیمتی لایت‌کوین و هدرا را داشته‌باشیم. بر اساس گزارش رسمی منتشر شده توسط شرکت، Canary Capital قصد دارد دو صندوق قابل معامله در بورس به نام‌های Canary Litecoin ETF و Canary HBAR ETF را در تاریخ یادشده در نزدک عرضه کند. این دو صندوق، نخستین ETFهایی هستند که به‌طور مستقیم عملکرد لایت‌کوین و هدرا را دنبال خواهند کرد. استیون مک‌کلورگ (McClurg)، مدیرعامل و بنیان‌گذار Canary Capital، گفت: «این لحظه‌ای تاریخی دیگر در سالی کلیدی برای صنعت کریپتو است. ما مفتخریم که توانستیم مأموریت خود را برای ارائه راه‌حل‌های سرمایه‌گذاری ثبت‌شده کریپتو به عموم سرمایه‌گذاران محقق کنیم.» این عرضه‌ها پس از آن انجام می‌شود که کمیسیون بورس و اوراق بهادار آمریکا (SEC) یک هفته پس از پایان تعطیلی دولت، دستورالعمل جدیدی صادر کرد که مسیر شرکت‌ها برای عرضه عمومی را ساده‌تر ساخت. طبق این دستورالعمل، شرکت‌ها می‌توانند فرم ثبت S-1 را بدون افزودن «تأخیر اصلاحی» ارسال کنند. حذف این بند موجب می‌شود صندوق پس از ۲۰ روز به‌طور خودکار فعال شود و نیاز به بررسی طولانی‌مدت SEC نباشد. Canary Capital روز دوشنبه دو فرم 8-A برای ETFهای LTC و HBAR ثبت کرده است. هم‌زمان منابع آگاه گزارش داده‌اند که گری‌اسکیل نیز قصد دارد صندوق Solana Trust ETF را روز چهارشنبه راه‌اندازی کند. بر اساس رتبه‌بندی سایت کوین مارکت کپ در تاریخ 28 اکتبر 2025، LTC در رتبه 20 و HBAR در رتبه 17 در میان رمزارزهای برتر جهان از نظر ارزش بازار قرار دارند. لایت‌کوین به دلیل تراکنش‌های سریع و ارزان، عملکردی مشابه بیت‌کوین دارد و به‌عنوان یک ارز همتا‌به‌همتا شناخته می‌شود، در حالی که HBAR توکن بومی شبکه هدرا است که از فناوری Hashgraph بهره می‌گیرد تا تراکنش‌های سریع، ایمن و مقیاس‌پذیر را ممکن سازد. قبل از تعطیلی دولت در اوایل ماه جاری، ده‌ها درخواست ETF رمزارزی در انتظار تأیید SEC بودند. با وجود تعطیلی موقت، کمیسیون پیش‌تر استانداردهای جدید لیستینگ را تصویب کرده بود که به شرکت‌ها اجازه می‌داد صندوق‌های رمزارزی خود را سریع‌تر راه‌اندازی کنند. ✔️ بیشتر بخوانید: ETF ارز دیجیتال چیست؟ چرا ETF برای ارزهای دیجیتال اهمیت دارد؟ ETF در واقع پلی میان بازار سنتی مالی (وال‌استریت و سایر بورس‌ها) و دنیای کریپتو است. به‌جای اینکه سرمایه‌گذاران نهادی مستقیماً رمزارز بخرند و آن را در کیف پول دیجیتال نگهداری کنند، با خرید واحدهای یک ETF می‌توانند به شکل قانونی در نوسانات قیمت آن رمزارز مشارکت داشته باشند. این یعنی پول‌های کلان بانک‌ها، صندوق‌های بازنشستگی و شرکت‌های سرمایه‌گذاری به شکلی رسمی وارد بازار کریپتو می‌شود. از نظر اقتصادی، راه‌اندازی یک ETF سه اثر مهم دارد: اثر روانی: خبر تأیید یا عرضه ETF معمولاً باعث افزایش تقاضای خرید و رشد قیمت می‌شود. اثر ساختاری: صندوق باید رمزارز واقعی را به‌عنوان پشتوانه خریداری و در خزانه نگهداری کند؛ در نتیجه عرضه در گردش کاهش می‌یابد. اثر نظارتی: تأیید SEC اعتبار قانونی می‌دهد و بسیاری از مؤسسات محتاط را برای ورود ترغیب می‌کند. تحلیل بنیادی لایت‌کوین (LTC) LTC از سال ۲۰۱۱ توسط چارلی لی ساخته شد و به‌عنوان «نقره دیجیتال» شناخته می‌شود. این ارز با الگوریتم Scrypt و زمان تولید بلاک حدود ۲.۵ دقیقه، یکی از قدیمی‌ترین و پایدارترین شبکه‌های پرداخت کریپتویی است. میانگین کارمزد تراکنش کمتر از ۰.۰۱ دلار است و به همین دلیل، بسیاری از صرافی‌ها و کاربران از آن برای انتقال سریع دارایی استفاده می‌کنند. عرضه ETF لایت‌کوین به معنای آن است که سرمایه‌گذاران نهادی اکنون می‌توانند به‌صورت قانونی در این دارایی معامله کنند، اتفاقی که پیش‌تر تنها برای بیت‌کوین و اتریوم ممکن بود. سناریوهای محتمل برای لایت‌کوین پس از ETF سناریو احتمال توضیح تأثیر قیمتی محتمل صعودی قوی 300٪ جذب چند میلیارد دلار سرمایه از طرف سرمایه‌گذاران نهادی در سه ماه نخست، کاهش عرضه در گردش شکست مقاومت‌ 140 دلار و حرکت به سمت 280 تا 400 دلار تا پایان ۲۰۲۶ صعودی متوسط 170٪ جذب سرمایه متوسط میلیون دلاری و ورود سرمایه‌گذاران خرد رشد تدریجی تا محدوده ۱۵۰ تا 270 دلار نزولی یا خنثی ۱۰٪ رقابت با ETFهای دیگر و رکود کلی بازار و فروش نهنگ‌ها با اعلام این خبر برای جمع‌آوری نقدینگی در قیمت‌های پایین‌تر تثبیت قیمت بین 50 تا ۱۰۰ دلار ریسک‌ها و فرصت‌ها ریسک‌ها: وابستگی شدید به روند بیت‌کوین توسعه کند و فقدان نوآوری چشمگیر در سال‌های اخیر فرصت‌ها: قابلیت استفاده در پرداخت‌های خرد احتمال همکاری رسمی با غول‌های پرداخت مانند ویزا یا پی‌پال افزایش توجه مؤسسات مالی در نقش «پول دیجیتال سریع» تحلیل بنیادی هدرا (HBAR) شبکه هدرا (Hedera) با هدف ایجاد زیرساختی سازمانی برای اینترنت غیرمتمرکز ساخته شده است. برخلاف بلاک‌چین‌های مرسوم، هدرا از فناوری Hashgraph بهره می‌گیرد که تراکنش‌ها را با سرعتی تا ۱۰,۰۰۰ در ثانیه و تأیید کمتر از سه ثانیه انجام می‌دهد. این شبکه توسط شورای حکومتی (Governing Council) متشکل از شرکت‌هایی چون گوگل، IBM، بوئینگ و LG اداره می‌شود. توکن بومی آن یعنی HBAR برای پرداخت کارمزد، استیکینگ و تعامل با برنامه‌های غیرمتمرکز استفاده می‌شود. سناریوهای احتمالی پس از عرضه ETF سناریو احتمال توضیح تأثیر قیمتی محتمل انفجاری (Moon Case) 170٪ جذب چند میلیارد دلاری سرمایه نهادی و همکاری جدید با اعضای شورا هدف 0.45 تا 0.57 دلار در سقف‌های تاریخی قبلی رشد پایدار 40٪ جذب سرمایه میلیون دلاری و گسترش DAppها ۰.۳۰ تا ۰.45 دلار رکود یا اصلاح ۱۰٪ مشکلات قانونی یا فشار فروش بازار از طرف نهنگ‌های این توکن بازگشت به محدوده ۰.2 تا ۰.1 دلار ریسک‌ها و فرصت‌ها ریسک‌ها: تمرکز زیاد در تصمیم‌گیری شورای ۳۹ عضوی وابستگی شدید به نهادهای سازمانی و خطر خروج اعضا فرصت‌ها: رشد بازار توکن‌سازی دارایی‌های واقعی (RWA) استانداردهای زیست‌محیطی بالا و گواهی Carbon Negative توانایی پردازش بالا برای پروژه‌های مالی سازمانی و زنجیره تأمین مقایسه LTC و HBAR ویژگی لایت‌کوین (LTC) هدار (HBAR) نوع کاربران خرده‌فروشی و تریدرها شرکت‌ها و نهادهای سازمانی ساختار فنی بلاک‌چین مشابه بیت‌کوین الگوریتم Hashgraph اختصاصی پتانسیل رشد ۳ تا ۵ برابر ۱۰ تا ۲۵ برابر ریسک سرمایه‌گذاری متوسط (تبعیت از BTC) بالا (تمرکز مدیریتی) حجم جذب سرمایه ETF ۳۰۰M تا ۱B دلار ۱B تا ۳B دلار کاربرد پرداخت و انتقال سریع توکن‌سازی و خدمات سازمانی از دید سرمایه‌گذاران نهادی، HBAR ممکن است جذاب‌تر باشد زیرا مستقیماً با پروژه‌های RWA و همکاری‌های بین‌المللی پیوند دارد، در حالی که LTC به‌عنوان دارایی امن‌تر و آشنا‌تر در بین کاربران خرد شناخته می‌شود. تأثیرات کلان بر صنعت کریپتو راه‌اندازی این دو ETF، گام دیگری در مسیر مشروعیت‌بخشی کامل کریپتو در وال‌استریت است. پس از تصویب صندوق‌های بیت‌کوین و اتریوم در سال ۲۰۲۴، اکنون نوبت آلت‌کوین‌های میان‌رده رسیده است. این اتفاق نشان می‌دهد که نهادهای مالی، رمزارزها را نه به‌عنوان تهدید، بلکه به‌عنوان بخشی از اکوسیستم آینده مالی می‌بینند. نکته جالب آن است که این رویداد دقیقاً پس از تعطیلی دولت آمریکا رخ داده، اما SEC با وجود محدودیت‌های اداری، مسیر قانونی را برای شرکت‌ها باز گذاشته است، نشانه‌ای از اولویت بالا برای توسعه ابزارهای مالی رمزارزی در اقتصاد آمریکا محسوب می‌شود. استراتژی احتمالی برای سرمایه‌گذاران با تایید ETF این دو توکن پیش از عرضه ETF: بررسی نقاط حمایتی برای خرید در کف‌ها در روز عرضه: احتمال جهش قیمتی در ساعات ابتدایی معاملات میان‌مدت: استیکینگ HBAR یا استخراج LTC برای کسب سود غیرفعال بلندمدت: توجه به حجم ورود سرمایه نهادی به صندوق‌ها برای سنجش قدرت روند یادآوری: ETFها نقدینگی و مشروعیت می‌آورند، اما در بازار نزولی همواره نمی‌توانند از افت قیمت جلوگیری کنند. تحلیل ترکیبی فاندامنتال و تکنیکال بهترین راه برای تصمیم‌گیری است. نکته مهم: این دو توکن در بیشتر صرافی‌های ایرانی و خارجی قابل معامله و برداشت است، اما اگر قصد سرمایه گذاری بلندمدت روی این دو توکن را دارید، حتما با نصب و ایجاد کیف پول‌هایی که این دو توکن را پشتیبانی می‌کنند، سریعا دارایی خود را به کیف پول منتقل کنید، زیرا صرافی محل مناسبی برای نگهداری ارزهای دیجیتال نیست. سخن پایانی راه‌اندازی اولین ETFهای لایت‌کوین و هدرا توسط شرکت Canary Capital در بورس نزدک را می‌توان نقطه عطفی در بلوغ بازار رمزارزها دانست. این اتفاق نه‌تنها دروازه ورود سرمایه‌های نهادی به دارایی‌های خارج از بیت‌کوین و اتریوم را باز می‌کند، بلکه نشان می‌دهد وال‌استریت به‌تدریج کریپتو را به‌عنوان بخشی از سیستم مالی آینده پذیرفته است. بااین‌حال، سرمایه‌گذاران باید توجه داشته باشند که هرچند ETFها باعث افزایش اعتبار و کاهش ریسک‌های قانونی می‌شوند، اما همچنان نوسانات بازار و تأثیر احساسات تریدرها پابرجاست. لایت‌کوین با سابقه طولانی و کارکرد پرداخت سریع، پناهگاهی کم‌ریسک‌تر محسوب می‌شود، در حالی که هدرا با فناوری منحصربه‌فرد Hashgraph و همکاری شرکت‌های بزرگ، پتانسیل رشد بالاتری دارد. تصمیم‌گیری میان این دو دارایی بستگی به افق زمانی و میزان تحمل ریسک سرمایه‌گذار دارد، اما بی‌تردید ورود این ETFها آغاز مرحله‌ای جدید در همگرایی بازار سنتی و کریپتو است. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد. سوالات متداول آیا تایید ETF به‌طور قطع موجب رشد قیمت لایت‌کوین و هدرا می‌شود؟ خیر، تایید ETF تنها زمینه ورود سرمایه نهادی را فراهم می‌کند؛ رشد قیمت به میزان تقاضا و شرایط کلی بازار بستگی دارد. کدام‌یک از دو ارز پتانسیل بیشتری از ETF دارد؟ HBAR به دلیل همکاری‌های سازمانی و حضور در پروژه‌های RWA ظرفیت رشد بیشتری دارد، در حالی که LTC به‌دلیل سابقه و پذیرش عمومی، گزینه‌ای امن‌تر است. آیا ورود ETFها می‌تواند بازار کریپتو را وارد فاز صعودی جدید کند؟ اگر سرمایه‌های نهادی به‌طور مداوم جذب شوند، بله؛ اما بدون حجم قابل‌توجه سرمایه‌گذاری، اثر آن بیشتر روانی و کوتاه‌مدت خواهد بود.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

موسسه S&P برای نخستین بار به شرکت خزانه‌داری بیت‌کوینی رتبه اعتباری داد

مؤسسه اعتبارسنجی S&P برای نخستین بار به شرکت «استراتژی» متعلق به مایکل سیلور که خزانه‌داری آن مبتنی بر بیت‌کوین است، رتبه اعتباری اختصاص داد. این شرکت رتبه «B-» دریافت کرده که در دسته‌بندی «اسپکیولاتیو» یا غیرسرمایه‌گذاری قرار می‌گیرد و معمولاً به‌عنوان «اوراق بی‌ارزش» شناخته می‌شود. این رتبه با چشم‌انداز «باثبات» صادر شده است. S&P در بررسی خود به وابستگی شدید شرکت به دارایی‌های بیت‌کوینی، مدل کسب‌وکار محدود، سرمایه‌گذاری ضعیف بر اساس ریسک و نقدینگی محدود دلاری اشاره کرده است. خزانه‌داری شرکت شامل ۶۴۰٬۸۰۸ بیت‌کوین است که عمدتاً از طریق انتشار سهام و تأمین مالی بدهی جمع‌آوری شده و آن را در برابر نوسانات بازار رمزارزها بسیار آسیب‌پذیر کرده است. S&P اعلام کرده که ثبات رتبه فعلی به مدیریت محتاطانه سررسید بدهی‌های قابل تبدیل و پرداخت سود سهام ممتاز بستگی دارد—که ممکن است از طریق صدور بدهی جدید انجام شود. همچنین به «عدم تطابق ارزی» میان بدهی‌های دلاری و دارایی‌های بیت‌کوینی اشاره شده؛ زیرا بخش زیادی از ذخایر دلاری شرکت در واحد نرم‌افزاری آن نگهداری می‌شود که تقریباً در نقطه سر به سر فعالیت می‌کند. این رتبه اعتباری هم‌زمان نشان‌دهنده پیشرفت و ریسک‌های موجود در پیوند میان امور مالی رمزارزی و بازارهای سنتی اعتبار است و می‌تواند مبنایی برای ارزیابی شرکت‌های مشابه در آینده باشد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

رمزارزها ممکن است پس از کاهش موقت مجدداً بهبود یابند

جوئل کروگر از گروه LMAX می‌گوید بیت‌کوین و اتریوم پس از یک دوره تثبیت سالم از سطوح رکورد قیمتی، ممکن است تا پایان سال میلادی دوباره رشد کنند. این رشد می‌تواند توسط عواملی مانند افزایش پذیرش، مشارکت مؤسسات مالی، وضوح و شفافیت قوانین و مقررات، و احتمال کاهش نرخ بهره توسط فدرال رزرو حمایت شود.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بولاک، رئيس بانک استرالیا: رشد عرضه نیروی کار کند شده است

رئیس بانک مرکزی استرالیا،بولاک: عرضه نیروی کار دیگر با سرعت گذشته رشد نمی‌کند، اما بازار کار سقوط ناگهانی نخواهد داشت. ما آماده‌ایم در صورت اشتباه بودن ارزیابی‌مان درباره بازار کار، نظر خود را تغییر دهیم و اقدامات لازم را انجام دهیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بولاک، رئیس بانک مرکزی استرالیا: نرخ بیکاری ممکن است ماه آینده دوباره کاهش یابد

بولاک، رئیس بانک مرکزی استرالیا، اعلام کرد که احتمال دارد نرخ بیکاری در ماه آینده کاهش یابد، هرچند داده‌های ماهانه می‌توانند نوسان‌دار باشند. او گفت افزایش اخیر نرخ بیکاری غیرمنتظره بود اما مقدار آن تفاوت زیادی با پیش‌بینی‌ها نداشت. بولاک تأکید کرد که هیئت سیاست‌گذاری بانک مرکزی همچنان با احتیاط عمل می‌کند و نرخ‌های بهره فعلی هنوز تا حدی محدودکننده هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قرارداد‌های آپشنی که در تاریخ 27 اکتبر منقضی می‌شوند

در معاملات امروز، تنها یک سطح قابل‌توجه برای انقضای آپشن‌های فارکس وجود دارد: انقضای امروز: AUDUSD در سطح 0.6490 در شرایط بهبود فضای ریسک‌پذیری، دلار استرالیا امروز با گپ مثبت در برابر دلار آمریکا باز شده و قیمت بالاتر از سطح 0.6500 باقی مانده است. میانگین‌های متحرک ساعتی در نزدیکی این سطح می‌توانند به‌عنوان حمایت ملایمی عمل کنند اما تا زمانی که فضای ریسک تغییر محسوسی نکند، احتمال بازگشت قیمت به سطح انقضا پایین است. بنابراین، احتمالاً این انقضا تأثیر زیادی بر بازار نخواهد داشت و بدون اثر خاصی منقضی خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ًقیمت توکن میم فای امروز 5 آبان

تغییرات قیمت توکن میم‌فای قیمت فعلی توکن میم فای (MemeFi) برابر با 0.001 دلار آمریکا است و حجم معاملات ۲۴ ساعته آن به 6 میلیون دلار آمریکا می‌رسد. توکن MemeFi در ۲۴ ساعت گذشته 4.9 درصد افزایش قیمت داشته است. رتبه فعلی MemeFi در سایت کوین مارکت کپ دارای رتبه 1144 است. ارزش بازار این ارز دیجیتال 10.7 میلیون دلار است. حداکثر تعداد کوین‌های MemeFi برابر با ۱۰,۰۰۰,۰۰۰,۰۰۰ کوین می‌باشد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بازاری در سایه ترس

بیت‌کوین زیر سطوح کلیدی قیمت تمام‌شده (cost basis) معامله می‌شود که نشانه خستگی تقاضا و کاهش شتاب رالی است.هولدرهای  بلندمدت (Long-Term Holders) در پوزیشن های سودده می‌فروشند، در حالی که بازار آپشن‌ها رفتاری تدافعی نشان می‌دهد؛ تقاضای پوت افزایش یافته و نوسان بالا باقی مانده است، که یک فاز محتاطانه پیش از هر بازگشت پایدار را نشان می‌دهد. خلاصه بیت‌کوین زیر قیمت تمام‌شده هولدرهای کوتاه‌مدت و پایین‌ترین سطح قیمتی اخیر معامله می‌شود که نشانه کاهش شتاب رالی و خستگی بازار است. عدم توانایی مکرر در بازپس‌گیری این سطوح، ریسک ورود به یک فاز تثبیت طولانی‌تر را افزایش می‌دهد. هولدرهای بلندمدت (Long-Term Holders) از جولای تاکنون میزان فروش خود را افزایش داده‌اند و اکنون بیش از ۲۲ هزار BTC در روز می‌فروشند، که نشان‌دهنده سیوسود پایدار است و همچنان بر ثبات بازار فشار می‌آورد. اوپن اینترست به سقف تاریخی جدید رسید، اما سنتیمنت بازار نزولی است زیرا معامله‌گران، پوت را به کال ترجیح می‌دهند. رالی‌های کوتاه‌مدت با پوشش ریسک مواجه می‌شوند نه خوش‌بینی تازه. نوسان ضمنی (Implied Volatility) همچنان بالا است، در حالی که نوسان واقعی (Realized Volatility) خود را به آن رسانده و دوره آرام و کم‌نوسان گذشته را پایان داده است. پوزیشن های گاما شورت (Short Gamma) معامله‌گران حرفه‌ای، فروش‌ها را تشدید و رالی‌ها را محدود می‌کند. داده‌های آنچین و داده‌های بازار آپشن‌، حکایت از فاز محتاطانه و گذار بازار دارند. بازگشت بازار احتمالاً وابسته به تقاضای جدید در بازار اسپات و کاهش نوسانات خواهد بود. بیت‌کوین به‌تدریج از سقف تاریخی اخیر خود فاصله گرفته و زیر قیمت تمام‌شده هولدرهای کوتاه‌مدت در حدود ۱۱۳.۱ هزار دلار، تثبیت شده است. از نظر تاریخی، چنین ساختاری اغلب پیش‌درآمد یک فاز نزولی میان‌مدت است زیرا دست‌های ضعیف‌تر شروع به تسلیم می‌کنند. در این تحلیل، سودسازی فعلی بازار را بررسی کرده، میزان و پایداری فروش‌های هولدرهای بلندمدت را ارزیابی کرده و در نهایت با نگاه به بازار آپشن‌، سنتیمنت سرمایه‌گذاران را تحلیل می‌کنیم تا مشخص شود این اصلاح، یک تثبیت سالم است یا نشانه‌ای از خستگی عمیق‌تر بازار. دیدگاه آنچین آزمون قدرت خرید سرمایه‌گذاران معامله در حوالی قیمت تمام‌شده هولدرهای کوتاه‌مدت یک فاز کلیدی را نشان می‌دهد، جایی که بازار اطمینان سرمایه‌گذارانی که نزدیک سقف‌های اخیر خرید کرده‌اند را می‌سنجد. در گذشته افت قیمت به زیر این سطح پس از سقف تاریخی جدید باعث کاهش درصد موجودی در سود (Percent of Supply in Profit) تا حدود ۸۵٪ می‌شد، به این معنی که بیش از ۱۵٪ از عرضه در زیان قرار می‌گیرد. ما اکنون این الگو را برای سومین بار در چرخه فعلی مشاهده می‌کنیم. اگر بیت‌کوین نتواند بالای قیمت ۱۱۳.۱ هزار دلار تثبیت شود، افت عمیق‌تر می‌تواند سهم بیشتری از موجودی را به زیان ببرد، فشار روی خریداران اخیر را افزایش دهد و زمینه را برای تسلیم گسترده‌تر بازار فراهم کند. نقاط حساس قیمت بیت‌کوین برای درک بهتر این ساختار، باید بدانیم چرا بازپس‌گیری قیمت تمام‌شده هولدرهای کوتاه‌مدت برای ادامه‌ی روند صعودی مهم است. مدل برآورد قیمت تمام شده موجودی بر اساس توزیع قیمتی، یک چارچوب ساده ارائه می‌دهد و سطوح ۰.۹۵، ۰.۸۵ و ۰.۷۵ را مشخص می‌کند؛ به این معنی که در این نقاط، به ترتیب ۵٪، ۱۵٪ و ۲۵٪ از کل بیت‌کوین‌ها با ضرر نگه داشته شده‌اند. به زبان ساده‌تر، این سطوح نشان می‌دهند چه مقدار از بیت‌کوین‌ها در بازار زیر قیمت خرید قبلی‌شان معامله می‌شوند. در حال حاضر بیت‌کوین نه تنها زیر قیمت تمام‌شده هولدرهای کوتاه‌مدت یعنی ۱۱۳ هزار دلار معامله می‌شود، بلکه تلاش می‌کند بالای سطح ۰.۸۵ یعنی ۱۰۸۶۰۰ دلار باقی بماند. در گذشته، عدم حفظ این سطح نشان‌دهنده ضعف بازار بوده و معمولاً پیش‌زمینه‌ی اصلاح عمیق‌تر تا سطح ۰.۷۵ است که اکنون نزدیک ۹۷۵۰۰ دلار قرار دارد. کاهش تقاضای بازار وقتی قیمت بیت‌کوین برای سومین بار در این چرخه زیر قیمت تمام‌شده هولدرهای کوتاه‌مدت و  زیر سطح ۰.۸۵ (یعنی جایی که ۱۵٪ از بیت‌کوین‌ها با ضرر نگه داشته شده‌اند) معامله می‌شود، نگرانی‌های ساختاری ایجاد می‌کند. از نگاه کلان، تکرار این کاهش تقاضا نشان می‌دهد که بازار ممکن است به یک مرحله تثبیت طولانی‌تر نیاز داشته باشد تا دوباره قدرت بگیرد. این موضوع وقتی واضح‌تر می‌شود که میزان برداشت سود توسط هولدرهای بلندمدت را بررسی کنیم. از سقف بازار در جولای ۲۰۲۵، این هولدرها به طور پیوسته میزان برداشت سود خود را افزایش داده‌اند، به طوری که میانگین ۳۰ روزه از ۱۰ هزار بیت‌کوین (خط مبنا) به بیش از ۲۲ هزار بیت‌کوین در روز رسیده است. این توزیع مداوم نشان‌دهنده فشار برداشت سود از سوی سرمایه‌گذاران با تجربه است و یکی از عوامل کلیدی شکنندگی فعلی بازار محسوب می‌شود. نگاهی به بازار آپشن پس از بررسی ریسک یک روند نزولی طولانی‌مدت به دلیل کاهش تقاضا، حالا به بازار آپشن نگاه می‌کنیم تا سنتیمنت کوتاه‌مدت بازار را بسنجیم و ببینیم سرمایه‌گذاران چگونه در شرایط افزایش عدم‌قطعیت پوزیشن می‌گیرند. دیدگاه آف‌چین رشد اوپن اینترست (Open Interest) اوپن اینترست در بازار آپشن بیت‌کوین به بالاترین سطح خود رسیده و همچنان در حال افزایش است، که نشان‌دهنده تغییر ساختاری در رفتار بازار است. به جای فروش مستقیم در بازاراسپات، سرمایه‌گذاران بیشتر از بازار آپشن برای پوشش ریسک یا کسب سود از نوسانات استفاده می‌کنند. این تغییر باعث کاهش فشار فروش مستقیم در بازار اسپات می‌شود، اما نوسانات کوتاه‌مدت را که ناشی از فعالیت پوشش ریسک بازارسازها (Dealers) است، تشدید می‌کند. با افزایش اوپن اینترست، احتمال اینکه نوسانات قیمت از جریان‌های دلتا و گاما در بازارهای آتی و فیوچرز ناشی شود، بیشتر می‌شود. فهم این دینامیک‌ها حیاتی است زیرا پوزیشن‌گیری در بازار آپشن در حال حاظر نقش مهمی در شکل دادن به حرکات کوتاه‌مدت بازار و تشدید واکنش‌ها به محرک‌های کلان و داده‌های آنچین دارد. تغییر در ساختار نوسان پس از موج لیکوئیدی  در تاریخ ۱۰ اکتبر، چهره نوسانات بازار به وضوح تغییر کرده است. نوسان ضمنی (Implied Volatility) هم اکنون در حدود ۴۸٪ در طول سررسیدهای مختلف قرار دارد، در حالی که دو هفته پیش بین ۳۶ تا ۴۳٪ بود. بازار هنوز شوک را کامل هضم نکرده است، و بازارسازها (Market Makers) همچنان محتاط هستند و نوسان را ارزان نمی‌فروشند. نوسان واقعی ۳۰ روزه برابر با ۴۴.۱٪ و نوسان واقعی ۱۰ روزه برابر با ۲۷.۹٪ است. با کاهش تدریجی نوسان واقعی، انتظار داریم نوسان ضمنی نیز در هفته‌های آینده کاهش یافته و به حالت نرمال بازگردد. در حال حاضر، نوسانات بالا باقی مانده، اما این بیشتر شبیه تنظیم کوتاه‌مدت قیمت نوسانات است تا شروع یک دوره بلندمدت با نوسانات بالا. افزایش چولگی در بازار آپشن در ادامه همان روند، چولگی به سمت آپشن‌های فروش (Put) در دو هفته گذشته به طور پیوسته افزایش یافته است. جهش بزرگ لیکوئیدشن، چولگی فروش را به شدت بالا برد و اگرچه کمی کاهش یافت، اما از آن زمان منحنی در سطح بالاتری تثبیت شده است، به این معنی که پوت آپشن‌ها هنوز گران تر از کال آپشن ها هستند. در هفته گذشته سررسید یک هفته‌ای نوسانات زیادی داشت اما در منطقه عدم‌قطعیت باقی ماند، در حالی که سایر سررسیدها ۲ تا ۳ واحد بیشتر، به سمت اختیار فروش حرکت کردند. این گسترده شدن در سررسیدهای مختلف (که به آن tenor هم گفته می‌شود) نشان می‌دهد که احتیاط در کل منحنی بازار گسترش یافته است. این نشان می‌دهد که سرمایه‌گذاران برای محافظت در برابر افت قیمت حاضرند بیشتر هزینه کنند، اما در عین حال برای سود بیشتر از رشد قیمت، ریسک زیادی نمی‌پذیرند. به عبارت دیگر بازار کمی ترس کوتاه‌مدت دارد ولی همچنان به روند بلندمدت اعتماد دارد. رالی کوچک روز سه‌شنبه (۲۱ اکتبر) این موضوع را نشان داد و قیمت پریمیوم  در عرض چند ساعت نصف شد، همچنین مشخص شد که سنتیمنت  بازار هنوز خیلی حساس و پرنوسان است. تغییر در پرمیوم ریسک (Risk Premium) پرمیوم ریسک نوسان یک‌ماهه که تفاوت بین نوسان ضمنی (Implied Volatility) و نوسان واقعی (Realized Volatility) است، اکنون منفی شده است. چندین ماه نوسان ضمنی بالا باقی مانده بود در حالی که نوسانات واقعی کم بود، و این وضعیت به معامله‌گران در سمت فروش اجازه می‌داد با درآمد پایدار، از اختلاف نوسانات سود کنند. در حال حاظر نوسان واقعی به اندازه نوسان ضمنی افزایش یافته و آن مزیت را از بین برده است. این اتفاق پایان دوره آرامش بازار را نشان می‌دهد. معامله‌گران فروش نوسان دیگر نمی‌توانند به درآمد منفعل تکیه کنند و در شرایطی که نوسانات بیشتر و نامنظم‌تر شده است، مجبورند فعالانه ریسک خود را پوشش دهند. بازار از وضعیت آرام و کم‌واکنش به محیطی پویا و حساس تغییر کرده، جایی که پوزیشن‌های گاما شورت با فشار بیشتری مواجه هستند، زیرا نوسانات واقعی قیمت بازگشته است. جریان‌ها همچنان محافظه‌کارانه هستند برای بررسی وضعیت کوتاه‌مدت، نگاهی به ۲۴ ساعت گذشته می‌اندازیم تا ببینیم پوزیشن‌گیری در بازارآپشن به آخرین جهش قیمت چگونه واکنش نشان داده است. با اینکه قیمت بیت‌کوین ۶٪ بالا رفت و از ۱۰۷۵۰۰  دلار به ۱۱۳۹۰۰ دلار رسید، تقریباً کسی کال آپشن نخرید. در عوض بیشتر معامله‌گران پوت آپشن خریدند. این کار باعث شد که قیمت‌های بالاتر تا حدی تثبیت شوند و راحت پایین نیایند. این نوع پوزیشن‌گیری باعث می‌شود که بازارسازها (Dealers) در سمت نزولی گاما شورت و در سمت صعودی گاما لانگ باشند؛ وضعیتی که معمولاً باعث می‌شود رالی‌ها را محدود کنند و روند فروش را تسریع کنند. این مکانیزم همچنان تا زمانی که پوزیشن‌ها دوباره تنظیم شوند، به عنوان مانع بازار عمل خواهد کرد. پرمیوم‌ها همه چیز را نشان می‌دهند داده‌های پرمیوم‌ها از Glassnode همین الگو را نشان می‌دهند وقتی به تفکیک، قیمت اعمال (Strike Price) را بررسی می‌کنیم. برای اختیار خرید ۱۲۰ هزار دلاری (Call)، پرمیوم‌هایی که فروخته شده‌اند با بالا رفتن قیمت افزایش یافته‌اند. به این معنی که معامله‌گران حرکت صعودی قیمت را دنبال نمی‌کنند و نوسان را در نقاطی که فکر می‌کنند کوتاه‌مدت است می‌فروشند. سرمایه‌گذاران کوتاه‌مدت که دنبال سود سریع هستند، از افزایش ناگهانی نوسان ضمنی (Implied Volatility) استفاده می‌کنند تا اختیارهای خرید را در رالی‌ها بفروشند، به جای اینکه روی رشد بیشتر قیمت شرط‌بندی کنند. وقتی به پرمیوم اختیار فروش ۱۰۵ هزار دلاری (Put) نگاه می‌کنیم، الگو برعکس است و نظریه ما را تایید می‌کند. یعنی با بالا رفتن قیمت، پرمیوم خالص این اختیار فروش افزایش یافته است. به زبان ساده، معامله‌گران بیشتر علاقه داشتند خودشان را در برابر ریزش قیمت بیمه کنند تا روی رشد بیشتر شرط ببندند. این یعنی رالی اخیر با پوشش ریسک مواجه شد و نه با اطمینان واقعی معامله‌گران. جمع‌بندی اصلاح اخیر بیت‌کوین به زیر قیمت تمام‌شده هولدرهای کوتاه‌مدت (۱۱۳۱۰۰ دلار) و سطح ۰.۸۵ (۱۰۸۶۰۰ دلار) نشان‌دهنده خستگی تقاضای بازار است، چرا که بازار در جذب سرمایه‌ جدید مشکل دارد و در عین حال هولدرهای بلندمدت به فروش ادامه می‌دهند. این خستگی ساختاری نشان می‌دهد که بازار ممکن است به یک مرحله تثبیت طولانی‌تر نیاز داشته باشد تا اعتماد بازگردد و عرضه خرج‌شده جذب شود. بازار آپشن هم همین رفتار محتاطانه را نشان می‌دهد. حتی با اوپن اینترست بسیار بالا، معامله‌گران هنوز محافظه‌کارانه پوزیشن می‌گیرند؛چولگی اختیار فروش (Put Skew) بالا باقی مانده، فروشندگان نوسان (Volatility Sellers) تحت فشارند، و رالی‌های کوتاه‌مدت با پوشش ریسک مواجه می‌شوند، نه با خوش‌بینی. تمام این نشانه‌ها با هم نشان می‌دهند که بازار در حال گذار و تغییر است .جایی که هیجان کاهش یافته، ریسک‌پذیری ساختاری پایین آمده و بهبود بازار احتمالاً به بازگشت تقاضای اسپات و کاهش جریان‌های ناشی از نوسان بستگی دارد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر تصمیمات بانک‌های مرکزی

بانک مرکزی کانادا در مسیر کاهش دوباره نرخ بهره؛ باوجود رشد غیرمنتظره تورم نخستین رویداد مهم از سلسله نشست‌های سیاست‌گذاری این هفته، به تصمیم بانک مرکزی کانادا در روز چهارشنبه اختصاص دارد. پس از شش ماه وقفه، این بانک در ماه سپتامبر بار دیگر چرخه کاهش نرخ بهره را آغاز کرد و اکنون بازارها انتظار دارند روند تسهیل پولی در اکتبر نیز ادامه یابد. تیف مَکلم، رئیس بانک مرکزی، اخیراً تصریح کرده است که تصمیم پیش‌رو بر پایه «ارزیابی دقیق‌تر ریسک‌ها» اتخاذ خواهد شد؛ نشانه‌ای از آنکه مقامات درصدد حفظ تعادل میان رشد اقتصادی ضعیف و فشارهای تورمی هستند. در همین حال، تنش‌های سیاسی میان کانادا و ایالات متحده بار دیگر بالا گرفته است. قطع ناگهانی مذاکرات تجاری توسط رئیس‌جمهور ترامپ به‌دلیل پخش یک آگهی تلویزیونی ضدتعرفه‌ای، چشم‌انداز هرگونه توافق میان دو کشور را مبهم‌تر کرده است؛ عاملی که می‌تواند بر چشم‌انداز اقتصادی کانادا سایه بیفکند و انگیزه بانک مرکزی برای ادامه کاهش نرخ بهره را تقویت کند. با وجود این، جهش غیرمنتظره شاخص قیمت مصرف‌کننده (شاخص CPI) در ماه سپتامبر تا حدودی باعث تعدیل انتظارات بازار شد. سرمایه‌گذاران اکنون کاهش نرخ بهره در اکتبر را تقریباً قطعی می‌دانند، اما احتمال ادامه این روند در ماه‌های آتی و در سال ۲۰۲۶ را کاهش داده‌اند. در بازار فارکس، روند صعودی محدود جفت‌ارز دلار آمریکا/دلار کانادا که از ماه آوریل آغاز شده، فعلاً در امان است. با این حال، تا زمانی که بانک مرکزی کانادا به‌طور رسمی از توقف چرخه کاهش نرخ بهره سخن نگوید، فشارهای نزولی بر لونی (CAD) می‌تواند ادامه یابد. فدرال رزرو در میانه تعطیلی دولت؛ بن‌بست سیاسی سایه سنگینی بر تصمیمات پولی انداخته است تعطیلی دولت ایالات متحده که از نخستین روز اکتبر آغاز شده، اکنون وارد چهارمین هفته خود می‌شود، بی‌آن‌که نشانه‌ای از پیشرفت در مذاکرات دو حزب دیده شود. دموکرات‌ها همچنان از تصویب لایحه موقت تأمین بودجه جمهوری‌خواهان خودداری می‌کنند و خواستار تضمینی رسمی از سوی این حزب برای تمدید یارانه‌های سلامت هستند که در پایان سال منقضی می‌شود. ✔️  بیشتر بخوانید: تعطیلی دولت آمریکا؛ دلایل، تاریخچه و پیامدهای اقتصادی در سوی دیگر، رئیس‌جمهور دونالد ترامپ موضعی سرسختانه اتخاذ کرده و تأکید دارد که تا زمان ادامه تعطیلی، هیچ گفت‌وگویی با دموکرات‌ها انجام نخواهد شد. این تقابل سیاسی فرسایشی، خطر تشدید پیامدهای اقتصادی را افزایش داده و بر فضای اطمینان سرمایه‌گذاران و سیاست‌گذاران سایه انداخته است؛ موضوعی که در ارزیابی‌های فدرال رزرو نقش پررنگی خواهد داشت. اگر تا روز چهارشنبه، هم‌زمان با پایان نشست دو‌روزه فدرال رزرو، نشانه‌ای از توافق بر سر لایحه بودجه مشاهده نشود، اعضای کمیته بازار آزاد احتمالاً ریسک‌های نزولی ناشی از تعطیلی طولانی‌مدت دولت را در تصمیم‌گیری خود لحاظ خواهند کرد. در چنین شرایطی، تمایل فدرال رزرو به اتخاذ موضعی محتاطانه‌تر در مسیر نرخ بهره افزایش می‌یابد، چرا که توقف فعالیت‌های دولتی می‌تواند رشد اقتصادی را تضعیف کرده و مسیر احیای بازار کار را مبهم‌تر کند. آیا فدرال رزرو موضعی انبساطی‌تر اتخاذ خواهد کرد؟ در نشست ماه سپتامبر، اعضای کمیته بازار آزاد فدرال رزرو (FOMC) دو مرحله کاهش نرخ بهره را برای سال ۲۰۲۵ و یک مورد دیگر را برای ۲۰۲۶ پیش‌بینی کرده بودند. با توجه به تازه‌ترین اظهارنظرها از سوی مقامات فدرال رزرو؛ از جمله رئیس آن، جروم پاول، به نظر نمی‌رسد این برآوردها تغییر چندانی کرده باشد. هرچند بانک مرکزی به‌وضوح نگران وضعیت بازار کار است و آن را با دقت رصد می‌کند، اما کاهش‌های اخیر بیشتر جنبه «بیمه‌ای» در برابر جهش‌های غیرمنتظره نرخ بیکاری دارد تا اقدامی ضروری در پاسخ به شرایط فعلی اقتصاد. از سوی دیگر، فدرال رزرو همچنان نسبت به فشارهای تورمی پایدار حساس باقی مانده و تأکید دارد که تحمل تورم بالاتر از هدف را برای مدت طولانی جایز نمی‌داند. احتیاط مقامات درباره سرعت کاهش نرخ‌ها در سال‌های ۲۰۲۶ و ۲۰۲۷ عمدتاً از عدم‌قطعیت پیرامون اثرات نهایی تعرفه‌های جدید ترامپ بر قیمت‌های داخلی ناشی می‌شود. تا زمانی که تصویر روشن‌تری از مسیر تورم و وضعیت اشتغال به‌دست نیاید، بعید است پاول لحن خود را درباره مسیر آینده سیاست پولی به‌طور معناداری تغییر دهد؛ حتی در حالی که انتظار می‌رود در نشست پیش‌رو کاهش ۲۵ واحد پایه‌ای نرخ بهره اعلام شود. با این حال، احتمال می‌رود پاول و همکارانش در نشست روز چهارشنبه اندکی لحن داویش اتخاذ کنند، به‌ویژه در واکنش به تشدید تنش‌های تجاری میان آمریکا و چین و تداوم تعطیلی دولت فدرال. با این‌همه، حتی اعضای نسبتاً متمایل به سیاست‌های نرم‌تر مانند والِر نیز تمایلی به تعهد پیشاپیش برای مجموعه‌ای از کاهش‌های متوالی نشان نداده‌اند. این رویکرد محتاطانه، خطر ناامیدی معامله‌گران را افزایش می‌دهد؛ چراکه بازارها هم‌اکنون مسیر نرخ بهره‌ای را پیش‌بینی می‌کنند که شامل حدود ۱۰۰ واحد پایه کاهش دیگر پس از ماه اکتبر است. ✔️  بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین انتشار داده‌های محدود در سایه تعطیلی دولت با تداوم تعطیلی دولت ایالات متحده، انتظار می‌رود مجموعه‌ای از گزارش‌های مهم اقتصادی در هفته آینده نیز به تعویق بیفتند؛ از جمله سفارشات کالاهای بادوام در روز دوشنبه، برآورد اولیه تولید ناخالص داخلی سه‌ماهه سوم در روز پنج‌شنبه، و گزارش درآمد و هزینه‌های شخصی در روز جمعه که شامل شاخص PCE نیز می‌شود. با این حال، معامله‌گران و سیاست‌گذاران بی‌داده نخواهند ماند؛ زیرا بخشی از نظرسنجی‌های کسب‌و‌کار و شاخص‌های پیشرو همچنان منتشر می‌شوند. از جمله شاخص اعتماد مصرف‌کننده کنفرانس‌بورد در روز سه‌شنبه و شاخص PMI شیکاگو در روز جمعه که می‌توانند سرنخ‌هایی درباره وضعیت واقعی فعالیت اقتصادی ارائه دهند. در صورتی که داده‌های پیش‌رو نشانه‌هایی از کندی رشد اقتصادی یا تضعیف احساسات کسب‌وکار را آشکار کنند، این امر می‌تواند بر فشار بازارها برای سیاست پولی انبساطی‌تر از سوی فدرال رزرو بیفزاید و چشم‌انداز نرخ بهره را پایین‌تر ببرد. در مقابل، ترکیب داده‌های مقاوم با لحن نه‌چندان انبساطی در نشست هفته آینده فدرال رزرو، می‌تواند به دلار آمریکا نیروی تازه‌ای برای صعود ببخشد و روند بازده اوراق خزانه را تقویت کند. پیروزی تاکائچی معمایی تازه پیش‌روی بانک مرکزی ژاپن بانک مرکزی ژاپن روز پنج‌شنبه، کمتر از ۲۴ ساعت پس از نشست فدرال رزرو، تصمیم سیاست پولی خود را اعلام خواهد کرد. در هفته‌های اخیر، اظهارنظرهای مقامات بانک لحنی نسبتاً هاوکیش داشته و احتمال افزایش نرخ بهره در نشست ماه اکتبر را تقویت کرده بود. با این حال، پس از تأیید رسمی سانائه تاکائچی به‌عنوان نخست‌وزیر جدید و رهبر حزب حاکم LDP، شانس افزایش ۲۵ واحد پایه‌ای نرخ بهره به‌طور محسوسی کاهش یافته است. تاکائچی نه‌تنها از سیاست‌های الهام‌گرفته از آبه‌نومیکس فاصله نگرفته، بلکه بر لزوم اجرای یک بسته مالی جدید برای حمایت از خانوارهایی که تحت فشار افزایش قیمت‌ها قرار دارند تأکید کرده است. او همچنین خواستار هماهنگی بیشتر میان دولت و بانک مرکزی در راستای سیاست‌های انبساطی پولی و مالی شده است؛ موضوعی که بانک ژاپن را در موقعیتی دشوار برای زمان‌بندی افزایش مجدد نرخ بهره قرار می‌دهد. هرچند تورم در ماه‌های اخیر روندی نزولی داشته، اما هنوز بالاتر از هدف ۲ درصدی بانک باقی مانده است. در عین حال، مقام‌های بانک مرکزی در هفته‌های اخیر نسبت به چشم‌انداز اقتصادی کشور خوش‌بین‌تر شده‌اند، به‌ویژه پس از کاهش تنش‌های تجاری با ایالات متحده و احتمال می‌رود در پیش‌بینی‌های به‌روزشده خود رشد اقتصادی را بالاتر ارزیابی کنند. اکنون پرسش کلیدی این است که آیا فوریتی واقعی برای افزایش نرخ بهره در کوتاه‌مدت وجود دارد یا خیر؟ به نظر می‌رسد انتصاب تاکائچی به نخست‌وزیری، فشار برای اقدام فوری را کاهش داده است؛ چنان‌که بازارها تنها حدود ۲۰ درصد احتمال افزایش نرخ در ماه اکتبر را در قیمت‌ها لحاظ کرده‌اند. در صورت تثبیت نرخ‌ها مطابق انتظار و صدور تنها نشانه‌هایی مبنی بر «نزدیکی به زمان افزایش بعدی»، واکنش بازار ین احتمالاً محدود خواهد بود و تمرکز معامله‌گران به داده‌های تورم توکیو که روز جمعه منتشر می‌شود، معطوف خواهد شد؛ داده‌ای که می‌تواند مسیر انتظارات برای نشست بعدی بانک را مشخص‌تر کند. نشست بانک مرکزی اروپا؛ احتمالاً بدون غافلگیری بانک مرکزی اروپا روز پنج‌شنبه نشست سیاست‌گذاری خود را برگزار می‌کند، اما انتظار نمی‌رود این جلسه تغییر قابل‌توجهی در سیاست پولی به همراه داشته باشد. این نهاد از ماه ژوئیه تاکنون نرخ بهره سپرده را در سطح ۲ درصد ثابت نگه داشته و به‌نظر می‌رسد اجماع قوی در میان اعضای شورای حکام برای تداوم این وضعیت در آینده نزدیک وجود دارد. با توجه به آنکه تورم در محدوده هدف ۲ درصدی بانک باقی مانده و اقتصاد منطقه یورو برخلاف پیش‌بینی‌ها در برابر تعرفه‌های سنگین آمریکا مقاوم نشان داده است، سیاست‌گذاران ترجیح می‌دهند تا «ابزارهای سیاستی» خود را برای شرایط دشوارتر آینده حفظ کنند. با این حال، برخی مقامات اذعان دارند که جهت‌گیری بعدی نرخ‌ها، در صورت تغییر، احتمالاً به سمت کاهش خواهد بود نه افزایش. برای یورو، این رویکرد محتاطانه می‌تواند خبر خوبی باشد؛ به‌ویژه در زمانی که فدرال رزرو آمریکا به‌تازگی چرخه کاهش نرخ بهره خود را از سر گرفته است. با این وجود، نگاه بازارها در روز جمعه به برآوردهای اولیه تورم ماه اکتبر معطوف خواهد بود که انتظار نمی‌رود نوسانات چشمگیری در بازار ایجاد کنند، هرچند داده‌ای است که با دقت دنبال می‌شود. ریسک بزرگ‌تر برای یورو اما در روز پنج‌شنبه و با انتشار برآورد اولیه تولید ناخالص داخلی سه‌ماهه سوم منطقه یورو نهفته است. پیش‌بینی‌ها حاکی از رشد محدود ۰.۱ درصدی فصلی در سه‌ماهه منتهی به سپتامبر است. عددی ضعیف‌تر از این سطح می‌تواند بار دیگر انتظارات کاهش نرخ بهره از سوی بانک مرکزی اروپا را احیا کند و فشار نزولی تازه‌ای بر ارز واحد اروپا وارد سازد. نگاه دلار استرالیا به داده‌های تورمی پیش از تصمیم RBA با نزدیک شدن به نشست سیاست‌گذاری بانک مرکزی استرالیا (RBA) در اوایل نوامبر، انتشار گزارش شاخص قیمت مصرف‌کننده (CPI) در روز چهارشنبه در موقعیتی تعیین‌کننده قرار دارد. این گزارش که شامل داده‌های سه‌ماهه سوم و ماه سپتامبر است، می‌تواند به‌طور مستقیم بر نتیجه رأی‌گیری سیاست‌گذاران در نشست پیش‌رو اثر بگذارد؛ به‌ویژه آنکه احتمال کاهش ۲۵ واحد پایه‌ای نرخ بهره در حال حاضر کمتر از ۷۰ درصد در بازارها قیمت‌گذاری شده است. در هفته‌های اخیر، داده‌های اقتصادی استرالیا چندان به نفع بانک مرکزی نبوده‌اند؛ نرخ بیکاری در ماه سپتامبر به ۴.۵ درصد افزایش یافته، در حالی که تورم ماهانه به سمت سقف هدف ۳ درصدی حرکت کرده است. با این وجود، در داده‌های فصلی، شاخص‌های تورم پایه روندی کاهشی را نشان داده‌اند و در صورت تداوم این الگو در سه‌ماهه سوم، احتمال کاهش نرخ بهره در نشست ماه نوامبر تقریباً قطعی به نظر می‌رسد. با این حال، باید توجه داشت که داده‌های فراتر از انتظار از تورم می‌توانند معادله را به نفع دلار استرالیا تغییر دهند. هرگونه غافلگیری صعودی در شاخص CPI ممکن است باعث شود معامله‌گران بخشی از انتظارات کاهش نرخ بهره را کنار بگذارند و زمینه‌ساز رشد کوتاه‌مدت دلار استرالیا در برابر همتایان اصلی آن شوند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آیا بیت‌کوین از جریان نقدینگی جهانی عقب مانده است؟

    بیت‌کوین و نقدینگی جهان بر اساس گزارش GLI، بررسی داده‌های تاریخی نشان می‌دهد تغییرات نقدینگی جهانی معمولاً زودتر از نوسانات بازار دارایی‌های پرریسک اتفاق می‌افتد، با فاصله‌ای حدود سه ماه. به بیان ساده‌تر، وقتی نقدینگی در جهان افزایش پیدا می‌کند، معمولاً بازارهای پرریسک رشد می‌کنند؛ و وقتی نقدینگی کاهش می‌یابد، قیمت‌ها هم افت می‌کنند. به گفته‌ی رائول پال، بنیان‌گذار شرکت Global Macro Investor، نقدینگی جهانی عامل اصلی نوسانات قیمتی بیت‌کوین است و نزدیک به ۹۰ درصد از تغییرات قیمت آن را رقم می‌زند. رشد نقدینگی در بازه‌ی سه‌ماهه در حال حاضر حدود ۱۰.۲ درصد است. رشد سالانه‌ی نقدینگی هم در حدود ۶ درصد گزارش شده است. در نگاه اول، شاید این اعداد نشان دهند که بیت‌کوین باید همچنان روند صعودی خود را حفظ کند. از نظر داده‌ها و روایت کلی بازار، این نتیجه‌گیری منطقی به نظر می‌رسد. اما نکته اینجاست که در دو چرخه‌ی قبلی بازار، نقدینگی جهانی حتی پس از رسیدن بیت‌کوین به سقف قیمتی خود همچنان در حال گسترش بود. آیا واقعاً بیت‌کوین از نقدینگی جهانی عقب می‌ماند؟ این دیدگاه، برخلاف روایتی است که مدام تکرار شده: این‌که «بیت‌کوین با تأخیر نسبت به تغییرات نقدینگی جهانی واکنش نشان می‌دهد.» بیایید کمی مکث کنیم و بپرسیم: چرا باید بیت‌کوین از شرایط نقدینگی عقب بیفتد؟ در نهایت، بازارها همیشه به آینده نگاه می‌کنند. بیت‌کوین هم به‌صورت ۲۴ ساعته و در تمام روزهای سال در بازارهای جهانی معامله می‌شود. پس چرا باید از متغیری که همه می‌دانند با قیمت آن ارتباط مستقیم دارد، عقب‌تر حرکت کند؟ برعکس، ما معتقدیم بیت‌کوین در واقع جلوتر از نقدینگی جهانی حرکت می‌کند، به‌ویژه در سقف‌های قیمتی چرخه‌های بازار. اما چرا؟ به‌نظر می‌رسد بازار، پیش‌دستی می‌کند و کاهش نقدینگی را زودتر از بقیه حس می‌کند. به‌عبارتی، بازار زودتر از بقیه نشانه‌های تغییر در نقدینگی را تشخیص می‌دهد. در مقابل، در کف‌های قیمتی بازار یعنی در دوره‌های نزولی، این نقدینگی جهانی است که جلوتر حرکت می‌کند. چرا؟ چون معمولاً در دوره‌های رکود، بازار منتظر چراغ سبز از سوی نهادهای پولی و مالی مثل بانک مرکزی و دولت‌ها می‌ماند تا دوباره اعتماد پیدا کند. البته باید اشاره کنیم که این فرضیه هنوز به‌صورت آماری اثبات نشده  چون داده‌های خام در دسترس نیست. اما با نگاه به نمودارها می‌توان نشانه‌های روشنی از این الگو را دید. حالا اگر فرض کنیم که نقدینگی جهانی یک بار دیگر پس از سقف قیمتی بیت‌کوین به رشد خود ادامه دهد، پرسش کلیدی این است: عامل بعدی کاهش نقدینگی چه خواهد بود؟ در چرخه‌ی قبلی، این عامل تورم و افزایش سریع نرخ بهره از سوی فدرال رزرو بود. بازار در واقع از چندین ماه قبل  یعنی در نوامبر ۲۰۲۱  این روند را پیش‌بینی کرده بود. در آن دوره، انقباض نقدینگی نتیجه‌ی مستقیم سیاست پولی بود. اما در چرخه‌ی فعلی چه عاملی می‌تواند نقش مشابهی داشته باشد؟ به‌نظر می‌رسد این بار فشار انقباض نقدینگی نه از سوی فدرال رزرو که انتظار می‌رود در اکتبر و دسامبر نرخ‌ها را کاهش دهد، بلکه از سمت سیاست‌های مالی دولت بیاید. اثر احتمالی سیاست‌های مالی: تعرفه‌ها و کاهش هزینه‌های طرح BBB ۱.درآمد پیش‌بینی‌شده از محل تعرفه‌ها حدود ۳۸۰ میلیارد دلار در سال برآورد می‌شود (بر اساس نرخ تعرفه‌ی میانگین ۱۳ درصد). در تصویرزیر تأثیر این سیاست‌ها را بر نقدینگی جهانی را میبینیم. این روند نقدینگی را از بخش خصوصی (اقتصاد) خارج و به خزانه‌ی دولت منتقل می‌کند. ما معتقدیم این سیاست می‌تواند تورم‌زدایی (Disinflationary) باشد، حتی اگر به سمت کاهش قیمت‌ها (Deflationary) حرکت کند. ۲.دفتر بودجه کنگره آمریکا (CBO) پیش‌بینی می‌کند که طی ده سال آینده، حدود ۱.۲ تا ۱.۳ تریلیون دلار از هزینه‌های دولتی کاهش یابد (اصلاح Medicaid، کاهش کمک‌های SNAP و غیره). این یعنی به‌طور میانگین ۱۲۵ میلیارد دلار در سال صرفه‌جویی خواهد شد. با اضافه کردن درآمد حاصل از تعرفه‌ها، مجموع سیاست‌های مالی انقباضی به حدود ۵۰۵ میلیارد دلار در سال می‌رسد که معادل ۱.۷ درصد از تولید ناخالص داخلی (GDP) است. اقدامات دیگر همچنین در سال ۲۰۲۶، شرکت‌ها از کاهش مالیات بهره‌مند می‌شوند: دیگر نیازی به پرداخت مالیات بر انعام نیست. دولت سالانه ۳۵ میلیارد دلار برای پروژه‌های زیرساخت، دفاع، بیمارستان‌های مناطق روستایی و ناسا هزینه خواهد کرد. این اقدامات می‌تواند تا حدودی اثر انقباض مالی ناشی از تعرفه‌ها و کاهش هزینه‌ها را جبران کند. اما آیا کافی خواهد بود؟ اگر بیت‌کوین واقعاً در سقف‌های قیمتی پیشتاز نقدینگی باشد، ما معتقدیم این روند در حال پیش‌بینی همان چیزی است که اتفاق می‌افتد: سخت‌تر شدن سیاست مالی، که تأثیر منفی بر نقدینگی دارد. اغلب در مصاحبه‌ها خواهید شنید که بسنت اشاره می‌کند: «می‌خواهیم اقتصاد را از طریق بخش خصوصی تحریک کنیم.» ما معتقدیم این اتفاق خواهد افتاد، اما مسیر رسیدن به آن می‌تواند پیچیده و پرچالش باشد. به همین دلیل است که دولت ترامپ بر کاهش شدید نرخ‌ها اصرار دارد تا پلی به سمت اقتصاد جدید ایجاد کند. نقدینگی بخش بانکی علاوه بر تغییرات سیاست مالی که در حال شکل‌گیری است، فشار نقدینگی در بخش بانکی نیز قابل مشاهده است. در نمودار زیر می‌توان عدم تعادل فزاینده بین نقدینگی و وثایق موجود در بانک‌های معامله‌گر (Dealer Banks) در ساعات تأمین مالی شبانه را مشاهده کرد. این نشان‌دهنده‌ی کمبود نقدینگی در بازارهای پولی است، جایی که بانک‌ها هم با کمبود نقدینگی و هم با کمبود وثیقه مواجه‌اند. این روند با موارد زیر همخوانی دارد: سیاست انقباضی مالی (Fiscal Contraction) ادامه‌ی سیاست کاهش ترازنامه بانک مرکزی ( Quantitative Tightening) بازسازی TGA (Treasury General Account) نزدیک شدن ذخایر بانکی به سطوح بحرانی هم‌زمان با پیشروی این روند، ذخایر بانکی به سطح «کمبود» تعیین‌شده توسط فدرال رزرو نزدیک می‌شوند. به‌طور خلاصه، به نظر می‌رسد مشکلاتی در راه است و بازار اوراق قرضه هم با این دیدگاه هم‌نظر است. جمع‌بندی واضح است که در دو سقف قبلی چرخه‌های بازار، بیت‌کوین پیشتاز نقدینگی جهانی بوده است. در چرخه‌ی ۲۰۲۱، بیت‌کوین تورم و افزایش نرخ بهره را پیش‌بینی می‌کرد. در آن زمان، دولت بایدن در حال انتقال اقتصاد به سمت «غلبه‌ی سیاست مالی» (Fiscal Dominance) بود  که همین عامل، نقدینگی بیت‌کوین را در آن چرخه شکل داد. امروز چطور؟ به نظر ما، اکنون دوران غلبه‌ی سیاست مالی به پایان رسیده و مسیر تغییر کرده است. از نظر ما این انتقال تأثیر منفی بر دارایی‌های پرریسک خواهد داشت.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

احتمال کاهش کوتاه‌مدت بیت‌کوین به زیر ۱۰۰ هزار دلار

جف کندریک از استاندارد چارترد (Standard Chartered) انتظار دارد که بیت‌کوین به دلیل نگرانی‌های مربوط به جنگ تجاری موقتاً به زیر ۱۰۰,۰۰۰ دلار کاهش یابد، هرچند این افت ممکن است کوتاه‌مدت باشد. او اشاره می‌کند که حرکات قیمت طلا می‌تواند نشانه‌ای برای بازگشت بیت‌کوین باشد، زیرا ضعف اخیر طلا منجر به خرید موقت بیت‌کوین شد. با توجه به اینکه بیت‌کوین از سال ۲۰۲۳ بالای میانگین متحرک ۵۰ هفته‌ای خود باقی مانده است، این کاهش می‌تواند فرصت خریدی مناسب فراهم کند.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

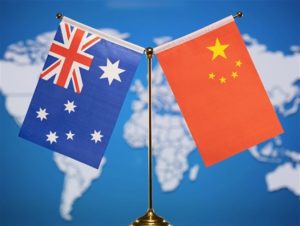
استرالیا حریم هوایی چین را نقض کرد

وزارت دفاع چین به دنبال حادثه‌ای در نزدیکی جزایر پاراسل، به شدت از استرالیا انتقاد کرد و در بیانیه‌ای شدیدالحن، نسبت به هرگونه تحریکات بیشتر هشدار داد. چین اعلام کرد که از بیانیه استرالیا در مورد هواپیمای نظامی خود «به شدت ناراضی» است و مدعی شد که نیروهای نظامی این کشور، هواپیمای استرالیایی را که به حریم هوایی منطقه مورد مناقشه «تجاوز» کرده بود، مجبور به عقب‌نشینی کردند. وزارت دفاع چین از استرالیا خواست تا فوراً تحریکات نظامی را متوقف کند و نیروهای خط مقدم خود را کنترل نماید. همچنین پکن هشدار داد که این اقدامات نباید به تضعیف روابط دوجانبه چین و استرالیا منجر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نهاد ناظر مالی ژاپن، لغو ممنوعیت ورود بانک‌ها به حوزه رمزارزها را بررسی می‌کند

به گزارش نیکی، آژانس خدمات مالی ژاپن در حال بررسی این موضوع است که به اعضای گروه‌های بانکی اجازه دهد تا خدمات معاملات دارایی‌های رمزارزی را راه‌اندازی کنند. این نهاد ناظر مالی همچنین در حال حرکت به سمت لغو ممنوعیت خرید و نگهداری رمزارزها توسط بانک‌ها برای اهداف سرمایه‌گذاری است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بلک‌راک نهنگ‌های بیت‌کوین را به وال‌استریت می‌کشاند

پس از تغییر مقررات در ماه ژوئیه که انتقال درون‌نوع بیت‌کوین بدون مالیات را مجاز کرد، دارندگان بزرگ بیت‌کوین در حال انتقال سرمایه‌های خود به صندوق‌های ETF وال‌استریت هستند. تاکنون بلک‌راک بیش از ۳ میلیارد دلار از این سرمایه‌ها را تبدیل کرده و شرکت‌های Bitwise و Galaxy نیز با افزایش تقاضا روبه‌رو شده‌اند. (انتقال درون‌نوع بیت‌کوین» یعنی سرمایه‌گذار می‌تواند بیت‌کوین واقعی خود را مستقیماً و بدون فروش به صندوق ETF منتقل کند؛ بنابراین نیازی نیست ابتدا آن را بفروشد و مالیات بپردازد و سپس دوباره بخرد) این اقدام به سرمایه‌گذاران اجازه می‌دهد بیت‌کوین خود را از طریق حساب‌های کارگزاری سنتی نگهداری کنند — اقدامی که امکان استفاده از بیت‌کوین برای وام‌گیری، وثیقه و برنامه‌ریزی ارث را فراهم می‌کند. بسیاری از سرمایه‌گذاران به‌دلیل امنیت، سهولت و مشروعیت نظام مالی جذب این روند شده‌اند؛ هرچند این تغییر، در واقع نهنگ‌های بزرگ بیت‌کوین را دوباره به دنیای مالی سنتی بازمی‌گرداند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

مؤسسات دارنده‌ی بیت‌کوین به دنبال کسب سود و ورود به دنیای دیفای

پروژه‌هایی مثل Rootstock و Babylon باعث افزایش علاقه‌ی مؤسسات به استفاده از بیت‌کوین برای کسب بازده (Yield) و استیکینگ مجدد (Restaking) شده‌اند. خلاصه مدیران دارایی و واحدهای خزانه‌داری شرکت‌ها در حال بررسی فرصت‌های کسب بازده (Yield) از بیت‌کوین هستند. آن‌ها با استفاده از پلتفرم‌هایی مانند Rootstock و Babylon تلاش می‌کنند از مرحله‌ی نگهداری منفعل بیت‌کوین به‌عنوان «طلای دیجیتال» فراتر بروند. زیرساخت‌های جدید امکان استیکینگ، استیکینگ مجدد (Restaking) و همچنین ایجاد استیبل‌کوین‌های وثیقه‌گذاری‌شده با بیت‌کوین را فراهم کرده‌اند. این ابزارها به مؤسسات اجازه می‌دهند بدون خارج شدن از شبکه‌ی بیت‌کوین، از دارایی خود سود به‌دست آورند. با وجود اثبات کارایی فناوری، بازدهی فعلی هنوز پایین است. معمولاً کمتر از دو درصد. بنابراین استقبال گسترده‌ی مؤسسات به میزان ریسک‌پذیری آن‌ها و اعتمادشان به مدل‌های نوپای دیفای بیت‌کوین بستگی دارد. تغییر رویکرد مؤسسات نسبت به بیت‌کوین علاقه‌ی مؤسسات به بیت‌کوین دیگر محدود به نگهداری منفعلانه‌ی دارایی نیست. با گسترش زیرساخت‌هایی که امکان کسب بازده (Yield) و فعالیت‌های مشابه دیفای (DeFi) را فراهم می‌کنند، نگاه مؤسسات در حال تغییر است. پلتفرم‌های تازه‌ای مثل Rootstock و Babylon در حال ایجاد پل‌هایی میان شبکه‌ی بیت‌کوین و پروتکل‌های سودده هستند. این روند باعث شده برخی مدیران دارایی و بخش‌های خزانه‌داری شرکت‌ها، بیت‌کوین را نه فقط به‌عنوان طلای دیجیتال، بلکه به‌عنوان دارایی‌ای با قابلیت درآمدزایی فعال ببینند. ریچارد گرین، مدیر تیم Rootstock Institutional می‌گوید: "چه بیت‌کوین در ترازنامه‌ی شرکت باشد و چه در سبد سرمایه‌گذاری، خیلی‌ها آن را مثل گنجی می‌بینند که فقط گوشه‌ای خاک می‌خورد. تیمی تازه از سوی پروژه‌ی زنجیره‌جانبی بیت‌کوین (Bitcoin Sidechain) ایجاد شده تا روی بازار نهادی تمرکز کند. او ادامه داد: سرمایه‌گذاران می‌خواهند بیت‌کوین دارایی فعالی باشد، نه فقط ذخیره‌ای بی‌حرکت. این دارایی باید برایشان بازده ایجاد کند." این طرز فکر، تغییری مهم در مقایسه با روایت اولیه‌ی بیت‌کوین در میان مؤسسات است؛ زمانی که بیشتر به عنوان ابزاری برای حفظ ارزش شناخته می‌شد. گرین در ادامه گفت که سرمایه‌گذاران حرفه‌ای اکنون انتظار دارند بیشترین بهره را از دارایی‌هایشان ببرند. همان ذهنیتی که پیش‌تر باعث رواج سرمایه‌گذاری در شبکه‌هایی مثل اتریوم و سولانا شده بود، جایی که مدل‌های بازده (Yield) نقش کلیدی دارند. این تغییر رویکرد، با ظهور راهکارهای بومی بیت‌کوین ممکن شده که اجازه می‌دهند سرمایه‌گذاران در همان شبکه‌ی بیت‌کوین، سود به‌دست آورند. پلتفرم Rootstock  که قراردادهای هوشمند مبتنی بر توان محاسباتی شبکه‌ی بیت‌کوین را فعال می‌کند ، شاهد رشد تقاضا برای محصولات وثیقه‌گذاری‌شده و صندوق‌های توکنایزشده است که بازده خود را بر اساس بیت‌کوین پرداخت می‌کنند. گرین می‌گوید: "نقش ما این است که مؤسسات را در این مسیر راهنمایی کنیم. در حال حاضر تقاضا برای استیبل‌کوین‌های مبتنی بر بیت‌کوین و ساختارهای اعتباری جدیدی وجود دارد که به ماینرها، شرکت‌های حواله و خزانه‌داری‌ها اجازه می‌دهد بدون خروج از شبکه‌ی بیت‌کوین، نقدینگی خود را آزاد کنند." برای بسیاری از شرکت‌ها، این موضوع فقط فلسفی نیست، بلکه کاربردی و مالی هم هست. گرین توضیح می‌دهد: "وقتی به‌عنوان واحد خزانه‌داری بیت‌کوین نگهداری می‌کنید، بین ۱۰ تا ۵۰ نقطه‌ی پایه (۰.۱ تا ۰.۵ درصد) هزینه‌ی نگهداری می‌پردازید. طبیعی است که بخواهید این هزینه را جبران کنید. حالا گزینه‌های امن و قابل‌اعتمادی در دسترس هستند، طوری که دیگر نیازی نیست وارد استراتژی‌های پیچیده و پرریسک و پیچیده‌ی دیفای بروید." فرصت‌های کسب بازده بر پایه‌ی بیت‌کوین که گاهی ۱ تا ۲ درصد سود سالانه ارائه می‌دهند، حالا از سوی سرمایه‌گذاران محافظه‌کار به‌عنوان گزینه‌ای قابل‌قبول دیده می‌شوند؛ راهی برای جبران هزینه‌ی نگهداری دارایی‌ها، بدون ورود به ریسک‌های مرتبط با دارایی‌های توکنایز‌شده یا بریج‌شده (Wrapped Assets). Wrapped Assets نوع خاصی از توکنایز کردن است که با استفاده از پل (Bridge) بین دو شبکه متفاوت انجام می‌شود. مثلاً بیت‌کوین روی شبکه اتریوم منتقل می‌شود و به شکل WBTC قابل استفاده در دیفای است. استیکینگ مجدد بیت‌کوین و چالش بازدهی با وجود تمام پیشرفت‌ها، بازدهی بیت‌کوین هنوز در مقایسه با اقتصاد استیکینگ اتریوم بسیار پایین‌تر است. اندرو گیب، مدیرعامل شرکت Twinstake (ارائه‌دهنده‌ی زیرساخت‌های استیکینگ) گفت: "ما ۱۹ پلتفرم و پروتکل مختلف را بررسی کردیم که تبلیغ استیکینگ یا بازدهی بیت‌کوینی داشتند. فناوری لازم وجود دارد، اما تقاضای نهادی زمان می‌برد تا شکل بگیرد." شرکت Twinstake زیرساخت پروژه‌ی Babylon را مدیریت می‌کند؛ پروژه‌ای که امکان استیکینگ مجدد بیت‌کوین برای شبکه‌های اثبات سهام (Proof of Stake) را فراهم می‌سازد. به گفته‌ی گیب، هرچند این فناوری از نظر فنی کارآمد است اما بازده اندک آن فروشش را سخت می‌کند. او همچنین گفت: "اگر بیت‌کوین نگه می‌دارید، واقعاً برای یک درصد سود بیشتر این کار را می‌کنید؟ این همان مانع روانی است." برخی سرویس‌ها سعی دارند این مانع را با مدل‌هایی بدون وام‌دهی مستقیم برطرف کنند؛ مثلاً از مکانیزم‌هایی استفاده می‌کنند که در آن بیت‌کوین برای مدتی قفل زمانی (Time-lock) می‌شود تا بازده ایجاد کند، بدون آنکه در جای دیگری مجدداً وام داده شود یا به خطر بیفتد. گیب توضیح داد: "شما همچنان مالک بیت‌کوین خود هستید، فقط برای مدتی قفل شده است. بعضی پروژه‌ها با همین منطق تبلیغ می‌کنند، اما در نهایت بازده باید آن‌قدر قابل‌توجه باشد که ارزش این قفل شدن را داشته باشد." حتی اگر پذیرش این مدل‌ها به‌تدریج پیش برود، نشانه‌ها حاکی از آن است که دارندگان نهادی بیت‌کوین دیگر به رشد قیمتی منفعل قانع نیستند. با گسترش محصولات بومی و امن برای کسب بازده از بیت‌کوین، بزرگ‌ترین دارایی دیجیتال جهان در مسیر تبدیل شدن به یک دارایی مولد قرار گرفته، بی‌آنکه اصل بنیادین خود، یعنی مالکیت مستقیم و بدون واسطه (Self-custody) را قربانی کند. گرین در پایان گفت: "موضوع این است که در دنیایی فعالیت کنیم که بازده بیت‌کوین، واقعی و قابل‌دریافت باشد  و این بازده، در نهایت دوباره به شکل بیت‌کوین (BTC) به سرمایه‌گذار برگردد."

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت بیت‌کوین به بالای ۱۱۰ هزار دلار با امید به کاهش نرخ بهره؛ ریسک‌های آمریکا وچین هنوز پابرجا هستند

خلاصه بیت‌کوین دوباره بالای ۱۱۰,۵۰۰ دلار معامله می‌شود و سایر رمزارزهای اصلی نیز رشد قیمت داشته‌اند. یک تحلیل‌گر می‌گوید سطح مقاومت کلیدی بیت‌کوین روی ۱۱۱هزار دلار قرار دارد و عبور از این نقطه می‌تواند قیمت‌ها را حتی بالاتر ببرد. بیت‌کوین دوباره بالای ۱۱۰,۰۰۰ دلار معامله شد و با بازگشت اعتماد معامله‌گران به شرایط کلان اقتصادی، بازار رمزارزها نیز رشد کرد. بیت‌کوین در ۲۴ ساعت گذشته پس از آن که چهار روز متوالی زیر مرز ۱۱۰,۰۰۰ دلار معامله می‌شد، ۳.۱۶٪ رشد کرده و به ۱۱۰۵۴۴ دلار رسیده است. اتریوم با افزایش ۳.۶٪ به قیمت ۴۰۳۶ دلار رسید و دوباره مرز ۴,۰۰۰ دلار را پس گرفت . BNB ۳.۹۱٪، XRP ۳.۵۴٪ و سولانا ۲.۶۸٪ رشد کردند که نشان‌دهنده افزایش خوش‌بینی در بازار گسترده رمزارزهاست. ریچل لوکاس، تحلیل‌گر رمزارز در BTC Markets می‌گوید: "بازگشت اخیر بیت‌کوین، که اکنون بالای ۱۱۰,۰۰۰ دلار معامله می‌شود، ناشی از ترکیبی از ورود سرمایه مؤسسات و بهبود شرایط کلان اقتصادی است." لوکاس همچنین اشاره کرد که ETFهای نقدی رمزارزها دوباره مورد توجه قرار گرفته‌اند و معامله‌گران افت اخیر قیمت‌ها را فرصت خرید می‌بینند. بازار رمزارزها اخیراً تحت تأثیر تیترهای منفی اقتصاد کلان مانند اعلام تعرفه‌های چین توسط دونالد ترامپ و نگرانی‌ها از وام‌های معیوب در بانک‌های منطقه‌ای آمریکا قرار گرفته بود. با وجود این موانع دراقتصاد کلان، معامله‌گران اکنون کاهش احتمالی نرخ بهره در اکتبر و پایان زودهنگام سیاست‌های انقباضی پولی را در نظر می‌گیرند. لوکاس افزود: "جروم پاول، رئیس فدرال رزرو، اذعان کرد که با وجود رشد قوی‌تر از انتظار، بازار کار هنوز علائم ضعف را نشان می‌دهد. این تغییر باعث کاهش بازده اوراق قرضه و بهبود شرایط نقدینگی برای دارایی‌های پرریسک، از جمله رمزارزها شده است." ابزار FedWatch گروه CME در حال حاضر ۹۸.۹٪ احتمال کاهش نرخ بهره ۲۵ واحدی را در جلسه بعدی فدرال رزرو آمریکا نشان می‌دهد. ریچل لوکاس گفت: " آمارهای آتی تورم و تولید آمریکا، همراه با داده‌های اشتغال و خرده‌فروشی استرالیا، می‌تواند انتظارات نرخ بهره و جو کلی ریسک‌پذیری بازار را تحت تأثیر قرار دهد. این عوامل احتمالاً تعیین می‌کنند که بیت‌کوین به تثبیت ادامه دهد یا حرکت جهت‌دار جدیدی آغاز کند." سطوح کلیدی وینسنت لیو، مدیر ارشد سرمایه‌گذاری Kronos Research گفت که سطوح کلیدی برای بیت‌کوین در قیمت‌های کنونی، ۱۰۷,۰۰۰ و ۱۱۰,۰۰۰ دلار هستند. لیو افزود: "شکست حمایت ساختاری حدود ۱۰۷,۰۰۰ دلار می‌تواند باعث فروش اجباری و تغییر ناگهانی احساسات بازار شود، به‌ویژه اگر شوک‌های اقتصاد کلان یا ژئوپلیتیک دوباره ظهور کنند. در مقابل، فشار خرید پایدار بالای ۱۱۱,۰۰۰ دلار می‌تواند شتاب صعودی بازار را ادامه دهد و راه را برای حرکت صعودی بعدی باز کند." لوکاس همچنین اشاره کرد که بیت‌کوین در حال آزمودن مقاومت بین ۱۱۱,۷۰۰ تا ۱۱۵,۵۰۰ دلار است، جایی که عبور قاطع از ۱۱۱,۰۰۰ دلار می‌تواند باعث فشار خرید اجباری معامله‌گران کوتاه‌مدت (Short Squeeze) شود و شتاب صعودی را افزایش دهد. با این حال، لوکاس تأکید کرد که ریسک‌های قابل توجه کوتاه‌مدت همچنان باقی است. تنش‌های ژئوپلیتیک میان آمریکا و چین همچنان بر اعتماد سرمایه‌گذاران فشار می‌آورد، به‌ویژه با نشست ترامپ و شی در پایان ماه که به گفته لوکاس می‌تواند منجر به بازتاب گسترده در رسانه‌ها شود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ماینرهای بیت‌کوین ۵.۶ میلیارد دلار به صرافی‌ها منتقل کردند؛ تلاش برای فرار از بحران با کمک هوش مصنوعی

اپراتورهای ماینینگ بیت‌کوین به‌طور فزاینده‌ای در حال ورود به حوزه میزبانی هوش مصنوعی (AI hosting) هستند تا از فشار ناشی از افت درآمد و کاهش سود استخراج بیت‌کوین بکاهند. در پی سقوط ۲۰ میلیارد دلاری بازار بیت‌کوین، اپراتورهای استخراج حجم عظیمی از دارایی‌های خود را به صرافی‌ها منتقل کرده‌اند؛ نشانه‌ای رایج از اینکه فشار فروش در حال افزایش است. بر اساس داده‌های CryptoQuantدرتاریخ ۹ تا ۱۵ اکتبر کیف‌پول‌های ماینینگ بیش از ۵۱ هزار بیت‌کوین معادل بیش از ۵.۶ میلیارد دلار تنها به صرافی بایننس منتقل کرده‌اند. بزرگ‌ترین انتقال روزانه، مربوط به ۱۱ اکتبر با بیش از ۱۴ هزار بیت‌کوین بود؛ رقمی که بزرگ‌ترین واریز ماینرها ازما جولای ۲۰۲۴ تاکنون به شمار می‌آید. فروش ذخایر چنین جهش‌هایی معمولاً بی‌دلیل و جدا از بقیه‌ی تحولات بازار اتفاق نمی‌افتند. این رفتارها اغلب زمانی دیده می‌شوند که ماینرها برای پوشش هزینه‌های رو‌به‌افزایش یا محافظت در برابر نوسانات قیمت، به نقدینگی نیاز پیدا می‌کنند. تحلیل‌گران این جابه‌جایی‌ها را سیگنالی نزولی در داده‌های آنچین می‌دانند؛ نشانه‌ای از اینکه ماینرها از مرحله‌ی انباشت بلندمدت خارج شده و خود را برای فروش آماده می‌کنند. یک پژوهشگر بلاک‌چین با نام ArabChain توضیح می‌دهد که انتقال‌های بزرگ از کیف‌پول‌های ماینر معمولاً به دو معناست ۱. فروش مستقیم دارایی‌ها ۲.آماده‌سازی برای دریافت وام با وثیقه‌گذاری بیت‌کوین. به گفته‌ی او: "گاهی ماینرها، کوین‌های خود را برای استفاده به‌عنوان وثیقه در قراردادهای مشتقه یا تأمین مالی به صرافی‌ها منتقل می‌کنند. در برخی موارد هم این انتقال‌ها صرفاً جابه‌جایی‌های فنی هستند یعنی انتقال میان کیف‌پول‌های مرتبط با شرکت‌های استخراج و پلتفرم‌های معاملاتی برای دلایل عملیاتی یا الزامات نظارتی." تغییر رفتار ماینرها، نقطه‌ی عطفی برای صنعت این تغییر رفتار را می‌توان نقطه‌ی عطفی برای صنعت ماینینگ دانست. در بیشتر ماه‌های سال جاری، ماینرها به‌طور پیوسته در حال انباشت بیت‌کوین بودند و امیدوار بودند کاهش پاداش شبکه پس از هاوینگ باعث رشد قیمت شود. اما حالا ورق برگشته؛ فشار ناشی از کاهش حاشیه سود و افزایش سختی شبکه باعث شده ماینرها محتاط‌تر شوند و برای حفظ جریان نقدی به سمت فروش حرکت کنند. رقابت سخت‌تر برای هر بلاک سختی استخراج بیت‌کوین، معیاری که نشان می‌دهد یافتن بلاک جدید چقدر دشوار است، درماه سپتامبر، پس از هفت دوره‌ی متوالی افزایش، به بالای ۱۵۰ تریلیون رسید و رکورد جدیدی ثبت کرد. بر اساس داده‌های Cloverpool، آخرین دوره که با بلاک شماره‌ی ۹۱۹۲۹۶ به پایان رسید، پس از ماه‌ها فشار صعودی، سرانجام ۲٫۷۳٪ کاهش داشت و تنها کمی از فشار بر ماینرها کاست. سختی شبکه تقریباً هر دو هفته یک‌بار تنظیم می‌شود تا اطمینان حاصل شود بلاک‌ها با میانگین فاصله‌ی حدود ۱۰ دقیقه استخراج می‌شوند. افزایش سختی یعنی دستگاه‌های بیشتری در رقابت برای پاداش بلاک حضور دارند، و کاهش آن نشان می‌دهد برخی از ماینرهای ضعیف‌تر دستگاه‌های خود را خاموش کرده‌اند. با این حال، حتی این افت جزئی هم تأثیری در بهبود سودآوری نداشته است. طبق داده‌های Hashrate Index، درآمد ماینرها از هر ترراهش قدرت پردازشی، معروف به «هش‌پرایس»، اکنون به حدود ۴۵ دلار رسیده و پایین‌ترین سطح از آوریل است. در این حین، کارمزد تراکنش‌ها که معمولاً می‌تواند کاهش پاداش استخراج را جبران کند، به شدت سقوط کرده است. میانگین کارمزد هر بلاک در سال ۲۰۲۵ تنها ۰٫۰۳۶ بیت‌کوین بوده که ضعیف‌ترین رقم از سال ۲۰۱۰ تا امروزاست. جاران ملروند، تحلیل‌گر ماینینگ بیت‌کوین می‌گوید: "پارادوکس این است که بسیاری از ماینرهای بیت‌کوین کاملاً کارمزد تراکنش‌ها را نادیده می‌گیرند. به نظر می‌رسد کسی حتی در مورد آن حرف نمی‌زند. در عرض تنها یک دهه، این کارمزدها تقریباً تنها منبع درآمد شما خواهند بود." با هاوینگ بیت‌کوین در آوریل که پاداش هر بلاک را به ۳٫۱۲۵ بیت‌کوین کاهش داد، ماینرها در شرایطی رقابت می‌کنند که هر واحد قدرت پردازشی اضافه، حاشیه سود کل را کاهش می‌دهد. بسیاری از واحدهای کوچک‌تر همین حالا نیز در شرایط زیان‌دهی قرار دارند، به‌ویژه آن‌هایی که از دستگاه‌های قدیمی و کم‌بازده استفاده می‌کنند. هوش مصنوعی یک راه نجات شرکت‌های بزرگ ماینینگ یک گزینه سودآور با حاشیه سود بسیار پایین در میزبانی هوش مصنوعی و محاسبات با عملکرد بالا (HPC) یافته‌اند. در یک سال گذشته شرکت‌هایی مانند Core Scientific زیرساخت‌های عظیم مراکز داده خود را بازطراحی کرده‌اند؛ این مراکز پیش‌تر برای قدرت برق، خنک‌سازی و اتصال فیبر نوری بهینه شده بودند و اکنون می‌توانند پردازش‌های سنگین هوش مصنوعی را هم میزبانی کنند. Hashlabs گزارش داده که یک سایت ماینینگ ۱ مگاواتی که دستگاه‌های بهینه با مصرف حدود ۲۰ ژول به ازای هر ترراهش (J/TH) را اجرا می‌کند، می‌تواند سالانه حدود ۸۹۶ هزار دلار درآمد ایجاد می‌کند، با این فرض که قیمت هر BTC برابر ۱۰۰ هزار دلار باشد. با این حال، وقتی همان یک مگاوات به مشتریان AI برای پردازش‌های سنگین واگذار شود، می‌تواند سالانه تا ۱٫۴۶ میلیون دلار درآمد ثابت و قراردادی به همراه داشته باشد. نیکو اسمید، مؤسس Digital Mining Solutions می‌گوید: "ظهور هوش مصنوعی و محاسبات با عملکرد بالا (HPC) در حال تحول چشمگیر در فضای محاسبات جهانی است و ماینرهای بیت‌کوین به‌طور مستقیم تأثیر آن را احساس می‌کنند. صنعتی که ابتدا جدا از هم بودند، اکنون برای منابع حیاتی مشترک مانند برق، زیرساخت، نیروی انسانی و سرمایه رقابت می‌کنند." این تغییر مسیر به معنای ترک بیت‌کوین نیست؛ ماینرها در حال گسترش کاربرد همان زیرساخت‌هایی هستند که پیش‌تر امنیت شبکه را تأمین می‌کردند تا در فضای گسترده‌تر محاسبات فعالیت کنند. ماینرها می‌توانند در قراردادهای میزبانی (hosting contracts) باقی بمانند و نقدینگی خود را حفظ کنند تا برای چرخه بعدی صعود بازار رمزارز آماده باشند. پیامدها برای بیت‌کوین در کوتاه‌مدت، روشن است که فروش ماینرها فشار بیشتری بر بازاری که پیش‌تر شکننده بوده وارد می‌کند. گذشته‌ي بیت‌کوین نشان می‌دهد که ورود مستمر دارایی‌ها از کیف‌پول‌های ماینرها معمولاً قبل از دوره‌های تثبیت یا تسلیم بازار اتفاق می‌افتد. اما دربلندمدت می‌تواند پیامدهای مهم‌تری داشته باشد. اگر مراکز ماینینگ به مراکز داده ترکیبی AIوکریپتو تبدیل شوند، مدل امنیتی بیت‌کوین که به پاداش‌های ثابت و هش‌پاور مستمر وابسته است، ممکن است با تغییرات ساختاری مواجه شود. کاهش سودآوری از پاداش‌های بلاک می‌تواند باعث شود هش‌ریت بیت‌کوین بیش از پیش وابسته به شرکت‌هایی باشد که کسب‌وکار اصلی‌شان صرفاً استخراج بیت‌کوین نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازار بر داده‌های CPI و PMI و گزارش‌های درآمدی

دلار آمریکا هفته را با قدرت آغاز کرد، ابتدا به لطف اظهارات ترامپ در آخر هفته که تلاش داشت نگرانی‌ها در مورد تشدید تنش‌های تجاری بین ایالات متحده و چین را کاهش دهد. اما این قدرت کوتاه‌مدت پس از آن که جروم پاول، رئیس فدرال رزرو، لحن داویش‌تر از حد انتظار اتخاذ کرد، کاهش یافت و به سرعت انتظارات بازار برای کاهش‌های بیشتر نرخ بهره در آینده تقویت شد. رئیس فدرال رزرو در اظهارات خود بر این نکته تأکید کرد که بازار کار همچنان ضعیف باقی مانده است، اما ارزیابی او مبتنی بر داده‌های بخش خصوصی است، چرا که تعطیلی دولت و عدم انتشار گزارش‌های رسمی، توانایی تصمیم‌گیری دقیق در مورد شرایط اقتصادی را محدود کرده است. با این حال، پاول افزود که اطلاعات کافی ممکن است همچنان برای اتخاذ تصمیمات سیاستی آگاهانه در جلسه پیش‌رو وجود داشته باشد، هرچند هشدار داد که اگر تعطیلی دولت ادامه یابد، این امر می‌تواند چشم‌انداز اقتصادی را پیچیده‌تر کند. سخنان او به سرمایه‌گذاران این فرصت را داد تا پیش‌بینی‌های خود را برای دو کاهش نرخ بهره دیگر در سال جاری حفظ کنند، در حالی که تقریباً تمامی بازار‌ها کاهش‌های بیشتر در سال ۲۰۲۶ را نیز در قیمت‌گذاری لحاظ کرده‌اند. این در حالی است که آخرین نمودار دات‌پلات فدرال رزرو تنها یک کاهش را برای سال ۲۰۲۶ پیش‌بینی کرده و این اختلاف نمایانگر پتانسیل بالای نوسانات در صورتی است که داده‌های آتی بتوانند احساسات بازار را تغییر دهند. علاوه بر اشاره به ضعف بازار کار، جروم پاول تأکید کرد که اقتصاد به نظر می‌رسد «در مسیر نسبتا مستحکم‌تری نسبت به آنچه پیش‌بینی می‌شد» قرار دارد. این اظهارات نشان می‌دهد که فدرال رزرو ممکن است به اندازه انتظارات بازار، سیاست‌های انبساطی تهاجمی اتخاذ نکند، به‌ویژه اگر داده‌ها همچنان از مقاومت اقتصادی و بازگشایی دولت حمایت کنند. داده‌های CPI و PMI آمریکا در کانون توجه بازارها با توجه به شرایط فعلی، معامله‌گران دلار احتمالاً توجه خود را به داده‌های شاخص قیمت مصرف‌کننده (شاخص CPI) ماه سپتامبر آمریکا که روز جمعه منتشر می‌شود، معطوف خواهند کرد. این داده‌ها قرار است حتی در صورت ادامه تعطیلی دولت منتشر شوند و همراه با گزارش‌های PMI ماه اکتبر از S&P Global به بازار عرضه خواهند شد. براساس گزارشات PMI سپتامبر موسسه ISM، قیمت‌ها در بخش تولید همچنان به کاهش خود ادامه داده‌اند، اما زیرشاخص خدمات، شاهد افزایش ملایمی بود. از آنجا که فعالیت‌های غیرتولیدی تقریباً ۹۰ درصد از تولید ناخالص داخلی ایالات متحده را تشکیل می‌دهند، داده‌های تورمی روز جمعه احتمالاً نشان‌دهنده پایداری تورم خواهند بود. مدل پیش‌بینی CPI فدرال رزرو کلیولند نیز نرخ تورم سالانه ۳ درصد را برای سپتامبر پیش‌بینی کرده که اندکی بیشتر از ۲.۹ درصد ماه آگوست است. بنابراین، تورم پایدار همراه با گزارش‌های PMI که رشد اقتصادی مطلوب را تأیید می‌کنند، ممکن است باعث شود سرمایه‌گذاران انتظارات خود را از کاهش‌های شدید نرخ بهره تعدیل کنند و پیش‌بینی‌های کاهش نرخ بهره در سال ۲۰۲۶ را کاهش دهند. این وضعیت احتمالاً به نفع دلار آمریکا خواهد بود. اما در صورتی که داده‌های تورم نشان‌دهنده کاهش سرعت باشند، روند معکوسی برای دلار محتمل خواهد بود. آیا تورم بریتانیا مطابق پیش‌بینی بانک انگلستان افزایش یافته است؟ پوند در هفته‌ای پرتلاطم قرار دارد، چرا که داده‌های شاخص قیمت مصرف‌کننده (CPI) ماه سپتامبر قرار است روز چهارشنبه منتشر شود. این داده‌ها همزمان با گزارش‌های خرده‌فروشی برای همان ماه و PMIهای مقدماتی S&P Global در روز جمعه، کانون توجه معامله‌گران خواهد بود. در آخرین نشست خود، بانک مرکزی انگلستان تصمیم گرفت نرخ بهره را در سطح ۴ درصد ثابت نگه دارد. این تصمیم با رأی ۷ به ۲ اتخاذ شد، جایی که دو عضو مخالف پیشنهاد کاهش ۲۵ واحدی نرخ بهره را مطرح کردند. در بیانیه‌ای که همراه با این تصمیم منتشر شد، بانک اعلام کرد که سیاست پولی آن کمتر محدودکننده شده و رویکرد تدریجی و محتاطانه برای هرگونه کاهش نرخ بهره در آینده همچنان مناسب است. مقامات همچنین به کاهش تورم پایه اشاره کردند و تأکید داشتند که روند کاهش فشارهای دستمزد سریع‌تر از قیمت‌ها پیش می‌رود. با این حال، داده‌های اشتغال که این هفته منتشر شد نشان داد که متوسط دستمزدها بدون احتساب پاداش‌ها همچنان در حال کاهش است، با این حال نرخ سالانه آن در ۴.۷ درصد باقی مانده است. نرخ بیکاری نیز از ۴.۷ به ۴.۸ درصد افزایش یافته که باعث شده بازار، احتمال ۵۰ درصدی کاهش ۲۵ واحدی دیگر تا پایان دسامبر را پیش‌بینی کند. این تغییرات تقریباً به‌طور کامل در قیمت‌ها برای فوریه ۲۰۲۶ لحاظ شده و کاهش مشابه دیگری برای پایان سال ۲۰۲۶ نیز پیش‌بینی می‌شود. این تغییرات در انتظارات کاهش نرخ بهره ممکن است به‌ویژه تحت تأثیر اظهارات وزیر خزانه‌داری بریتانیا، ریچل ریوز، قرار گرفته باشد. وی اشاره کرد که در حال بررسی افزایش مالیات‌ها و کاهش هزینه‌ها در بودجه پاییزی است که قرار است در تاریخ ۲۶ نوامبر اعلام شود. سیاست مالی انقباضی‌تر، فضایی برای سیاست پولی انبساطی‌تر ایجاد می‌کند. اما در این میان، گام‌های بعدی بانک انگلستان بیشتر به داده‌های تورمی هفته آینده بستگی خواهد داشت. بانک پیش‌بینی کرده که نرخ تورم سپتامبر به‌طور جزئی از ۳.۸ درصد سالانه در آگوست افزایش یابد. در صورتی که گزارش CPI این پیش‌بینی را تأیید کند، انتظارات کاهش نرخ بهره از سوی سرمایه‌گذاران ممکن است تعدیل شود و این می‌تواند به تقویت پوند کمک کند. داده‌های مثبت خرده‌فروشی و PMIها نیز می‌تواند به تأکید بر لزوم احتیاط بیشتر در کاهش نرخ‌ها منجر شود. ✔️  بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین داده‌های CPI کانادا و ژاپن و تأثیر آن‌ها بر انتظارات بانک‌های مرکزی آمار شاخص قیمت مصرف‌کننده (CPI) از کانادا و ژاپن در روزهای سه‌شنبه و جمعه منتشر خواهد شد و نقش مهمی در شکل‌دهی انتظارات سیاست‌های پولی بانک‌های مرکزی این دو کشور ایفا خواهد کرد. در کانادا، در تاریخ ۱۷ سپتامبر، بانک مرکزی کانادا نرخ بهره را ۲۵ واحد کاهش داد که اولین کاهش از مارس سال جاری بود. دلیل این اقدام، ضعف اقتصادی و افزایش نرخ بیکاری اعلام شد. بازار به سرعت این کاهش را به عنوان پیش‌درآمدی برای کاهش‌های بیشتر در نظر گرفت و احتمال داد که بانک مرکزی کانادا در نشست ۲۹ اکتبر کاهش نرخ بهره بیشتری انجام دهد. بر اساس قیمت‌گذاری‌های بازار، احتمال این کاهش در حال حاضر ۶۰ درصد برآورد می‌شود. کاهش بیشتر در CPI ممکن است این احتمال را تقویت کند و فشار بیشتری به دلار کانادا وارد آورد. در ژاپن، احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در آستانه سال جدید به ۶۵ درصد رسیده است، اگرچه وضعیت سیاسی همچنان پیچیده است. سانائه تاکایچی، رئیس‌جمهور منتخب حزب لیبرال دموکرات، که طرفدار سیاست‌های مالی انبساطی است، اخیراً از حمایت شریک ائتلافی‌اش، کومیتو، بی‌بهره شده است. این موضوع به عدم‌قطعیت در پیش‌بینی‌های سیاستی بانک مرکزی ژاپن افزوده است. با اینکه در ابتدا انتخاب تاکایچی احتمال تأخیر در افزایش نرخ‌ها را تقویت کرده بود، بن‌بست سیاسی باعث شد که سرمایه‌گذاران دوباره پیش‌بینی‌های خود را به سمت افزایش نرخ‌ها تعدیل کنند. همچنین، نگرانی‌های تجاری جدید به‌ویژه پس از تشدید تنش‌ها بین ایالات متحده و چین باعث تقویت ین شد. با این حال، برای ادامه روند صعودی ین، داده‌های تورم روز جمعه باید شگفت‌انگیز باشند تا احتمال افزایش نرخ بهره بانک مرکزی ژاپن در ماه‌های آینده را تقویت کنند. رشد اقتصادی چین در کانون توجه در پی تنش‌های تجاری با آمریکا چین، دومین اقتصاد بزرگ جهان، روز دوشنبه داده‌های GDP سه‌ماهه سوم خود را منتشر خواهد کرد، همراه با اطلاعاتی از تولید صنعتی، سرمایه‌گذاری در دارایی‌های ثابت،خرده‌فروشی و نرخ بیکاری، که همگی مربوط به ماه سپتامبر هستند. در ماه سپتامبر، قیمت‌های مصرف‌کننده بیشتر از حد پیش‌بینی‌ها کاهش یافتند، در حالی‌که قیمت‌های تولیدکننده بهبود داشتند، اما همچنان در محدوده‌ تورم منفی قرار دارند که حاکی از ضعف تقاضای داخلی و نگرانی‌های تجاری است. این داده‌ها که نشان‌دهنده مشکلات اقتصادی جاری چین است، ممکن است فشارها برای اعمال سیاست‌های محرک اقتصادی بیشتر توسط مقامات چینی را تشدید کند، به‌ویژه پس از تشدید تنش‌ها در تجارت با ایالات متحده. این وضعیت می‌تواند بر دلار استرالیا و دلار نیوزیلند نیز تأثیر منفی بگذارد، زیرا چین بزرگ‌ترین شریک تجاری این دو کشور است و هرگونه رکود اقتصادی در چین احتمالاً به‌طور مستقیم بر اقتصادهای استرالیا و نیوزیلند تأثیر خواهد گذاشت. آیا PMIهای منطقه یورو تأیید خواهند کرد که بانک مرکزی اروپا دیگر کاهش نرخ‌ها را متوقف کرده است؟ در منطقه یورو، پیش‌بینی‌ها برای PMIهای مقدماتی S&P Global در ماه اکتبر می‌تواند جهت‌گیری آتی یورو را شکل دهد، ارزی که اخیراً به دلیل بن‌بست سیاسی در فرانسه تحت فشار قرار گرفته است. با این حال، در زمینه سیاست‌های پولی بانک مرکزی اروپا (ECB)، بازار هنوز هیچ کاهش نرخ بهره اضافی را در قیمت‌گذاری‌ها لحاظ نکرده است. در حال حاضر، احتمال کاهش ۲۵ واحدی دیگر تا جولای ۲۰۲۶ حدود ۷۰ درصد برآورد می‌شود، که این نشان می‌دهد برخی سرمایه‌گذاران بر این باورند که ECB دوره کاهش نرخ‌ها را به پایان رسانده است. در واقع، چندین مقام ارشد ECB به وضوح اعلام کرده‌اند که در ماه‌های آینده نیازی به تغییر نرخ‌ها وجود ندارد. با این حال، ویلواری، یکی از اعضای شورای حکمرانی، این هفته تصریح کرد که حرکت بعدی بانک احتمالاً کاهش نرخ بهره خواهد بود نه افزایش. این اظهارات، همراه با سخنان قبلی معاون رئیس‌جمهور، دِ گویندوس، در خصوص نرخ واقعی مؤثر یورو (NEER) که در سطوح بی‌سابقه‌ای قرار دارد، نشان می‌دهد که هرگونه نشانه‌ای مبنی بر تأثیر منفی یورو قوی بر تجارت و رشد اقتصادی می‌تواند موجی از گمانه‌زنی‌ها درباره کاهش اضطراری نرخ در آینده نزدیک را برانگیزد. این روند می‌تواند فشار نزولی بیشتری بر یورو/دلار وارد کند. در این زمینه، داده‌های ضعیف PMI ممکن است نخستین علامت از چنین نگرانی‌هایی باشند. فصل گزارش‌های درآمدی ادامه دارد؛ نتایج مالی نتفلیکس و تسلا در کانون توجه علاوه بر داده‌های کلان اقتصادی که پیش‌تر ذکر شد، برنامه هفته آینده شامل گزارش‌های درآمدی از دو شرکت برجسته، نتفلیکس و تسلا است. نتفلیکس به‌ویژه پس از اظهارات ایلان ماسک که از طرفداران خود خواسته بود اشتراک‌هایشان را به دلیل جنجال پیرامون یک برنامه انیمیشنی و خالق آن لغو کنند، می‌تواند در کانون توجه قرار گیرد. با این حال، این واکنش احتمالا تأثیر قابل‌توجهی بر عملکرد مالی شرکت نخواهد داشت، چرا که نظرات ماسک بسیار دیر به گوش رسید و نتوانست به‌طور مؤثری بر تعداد مشترکان تأثیر بگذارد. علاوه بر این، فصل چهارم ۲۰۲۴ آخرین بار خواهد بود که شرکت این معیار را گزارش می‌دهد، زیرا نتفلیکس به‌طور استراتژیک اولویت خود را از رشد کاربران به سمت افزایش درآمد تغییر داده است. در رابطه با تسلا، انتظار می‌رود که نتایج مالی این شرکت بیشتر بر تحویل خودروها و حاشیه سود بخش خودروسازی متمرکز باشد. تسلا پیش‌تر اعلام کرده بود که در سه‌ماهه سوم ۲۰۲۵ رکورد ۴۹۷,۰۹۹ خودرو تحویل داده است که نسبت به مدت مشابه در سال گذشته ۷ درصد افزایش داشته است. با توجه به این داده‌ها، احتمالاً شاهد گزارش‌های درآمدی قوی خواهیم بود که می‌تواند موجب تقویت قیمت سهام شرکت شود. ✔️  بیشتر بخوانید: تعطیلی دولت آمریکا؛ دلایل، تاریخچه و پیامدهای اقتصادی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فصل جدید تتر، گسترش سلطه در شبکه‌ها و زیرساخت‌های پرداخت

تتر در حال تثبیت جایگاه خود به‌عنوان پادشاه استیبل‌کوین‌ها است. این گزارش به بررسی دامیننس بازار USDT، نحوه استفاده از آن در شبکه‌های مختلف بلاک‌چینی و زیرساخت‌های نوظهور انتقال و پرداخت می‌پردازد. نکات کلیدی تتر همچنان رهبر جهانی بازار استیبل‌کوین‌هاست و نقشی محوری در دسترسی به دلار در بازارهای نوظهور ایفا می‌کند. همچنین از طریق ذخایر دلاری خود، تقاضا برای اوراق خزانه‌داری آمریکا را افزایش داده است. دامیننس USDT رو به کاهش است؛ چراکه مقررات جدید و رقابت فزاینده در حال بازطراحی بازار استیبل‌کوین‌ها هستند. تمایز میان پروژه‌ها اکنون بر اساس انطباق با قوانین (compliance) و نحوه توزیع سود یا بازده (yield distribution) شکل می‌گیرد. نقش شبکه‌های اتریوم و ترون در فعالیت USDT در حال تغییر است. ترون همچنان در زمینه پرداخت‌های پرتکرار و کم‌هزینه پیشتاز است، در حالی که کاهش کارمزدها در اتریوم و افزایش نقدینگی آن، استفاده گسترده‌تر در پرداخت‌های خرد و تسویه‌حساب‌ها را تقویت کرده است. زیرساخت‌های پرداخت نوظهور فرصت رشد تازه‌ای برای تتر ایجاد کرده‌اند. پروژه‌هایی مانند USDT0 و شبکه‌های متمرکز بر استیبل‌کوین نظیر Plasma در حال گسترش دامنه استفاده از تتر در شبکه‌ها و کاربردهایی چون پرداخت‌های مستقیم هستند. مقدمه استیبل‌کوین USDT از شرکت تتر (Tether) بدون تردید در حال حاضر رهبر بی رقیب بازار جهانی استیبل‌کوین‌ها است و حدود ۶۰ درصد از بازار ۳۰۰ میلیارد دلاری این حوزه را در اختیار دارد. تتر که در ابتدا بیشتر به‌عنوان ابزاری برای معاملات رمزارزی شناخته می‌شد، اکنون نقشی فراتر از بازار کریپتو پیدا کرده است. این استیبل‌کوین به مسیر اصلی دسترسی به دلار در اقتصادهای نوظهور تبدیل شده و در عین حال اهمیت ژئوپلیتیکی فزاینده‌ای برای بازار مالی داخلی آمریکا پیدا کرده است. در همین مدت، تتر به یکی از سودآورترین شرکت‌های صنعت کریپتو تبدیل شده و با سودهای چندمیلیارددلاری در هر فصل و برنامه‌ای برای افزایش سرمایه ۲۰ میلیارد دلاری، احتمالاً در مسیر تبدیل‌شدن به یکی از باارزش‌ترین شرکت‌های خصوصی جهان قرار دارد. با این حال، هم‌زمان با تغییرات قوانین و افزایش رقابت در بازار استیبل‌کوین‌ها، فصل بعدی فعالیت تتر به این بستگی دارد که آیا می‌تواند اثر شبکه‌ای (network effects) خود را حفظ کرده و سلطه تاریخی‌اش را در فضای جدید نیز گسترش دهد یا نه. در ادامه و بر اساس بررسی پیشین ما از تحولات پس از پروژه GENIUS در بازار استیبل‌کوین‌ها، به موقعیت کنونی تتر در بازار می‌پردازیم؛ جایی که این شرکت باید میان حفظ جایگاه فعلی خود و رقابت روزافزون آینده تعادل برقرار کند. در این گزارش تغییرات سهم بازار USDT، الگوی فعالیت آن در بلاک‌چین‌های مختلف و نقش زیرساخت‌های نوظهور پرداخت (rails) را در شکل‌دهی به مرحله بعدی رشد استیبل‌کوین‌ها بررسی می‌کنیم. جایگاه و اهمیت تتر در بازار با عرضه‌ای معادل ۱۷۸ میلیارد دلار، استیبل‌کوین USDT  با اختلاف قابل‌توجهی بزرگ‌ترین استیبل‌کوین بازار محسوب می‌شود که حدود ۲.۴ برابر بزرگ‌تر از USDC شرکت Circle و تقریباً ۳.۶ برابر مجموع تمام استیبل‌کوین‌های دیگراست. ابعاد و نقدشوندگی بالای تتر آن را به ابزاری حیاتی برای حفاظت از پس‌اندازها، ایجاد ثبات اقتصادی و تسهیل تراکنش‌ها تبدیل کرده است؛ به‌ویژه در مناطقی که زیرساخت بانکی محدود است یا در کشورهایی که ارز ملی آن‌ها با تورم بیش از ۵ درصدی روبه‌روست. در کنار دلار، تتر همچنین از طریق XAUt امکان دسترسی توکنایز‌شده به طلا را فراهم کرده است؛ دارایی‌ای که در پی افزایش تقاضا برای دارایی‌های امن برای حفظ ارزش (alternative stores of value)، ارزش بازارش به بیش از ۱.۴ میلیارد دلار رسیده است. به نظر می‌رسد تتر در حال گسترش این استراتژی دوگانه است. این شرکت با همکاری پلتفرم Antalpha به دنبال جذب ۲۰۰ میلیون دلار سرمایه جدید برای ایجاد یک خزانه‌داری دارایی دیجیتال است که توکن طلای XAUt تتر را خریداری کند. در کنار سرمایه‌گذاری‌های بیشتر در حوزه استخراج بیت‌کوین و طلا، تتر در مسیر ترکیب اشکال مختلف حفظ ارزش دارایی‌ها حرکت می‌کند. سهم بازار و فشارهای رشد مزیت پیشگامی (first-mover advantage) و نقدشوندگی عمیق تتر در صرافی‌ها به آن اثر شبکه‌ای قدرتمندی بخشیده است. در مراحل اولیه بازار استیبل‌کوین‌ها، سهم USDT بیش از ۸۰ درصد بود؛ اما با ظهور USDC و BUSD، این سلطه به حدود ۵۰ درصد کاهش یافت. سقوط بانک Silicon Valley Bank (SVB) در سال ۲۰۲۳ این روند را موقتاً معکوس کرد، زیرا سرمایه‌ها به‌سرعت از صادرکنندگان رقیب خارج شدند و به سمت تتر بازگشتند. با این حال، از سال ۲۰۲۴ و هم‌زمان با نزدیک‌شدن به تصویب قانون GENIUS در سال ۲۰۲۵، نشانه‌هایی از کاهش دوباره سهم بازار USDT دیده می‌شود. شرکتCircle با پشتوانه‌ی روند رو‌به‌رشد قانون‌گذاری در داخل آمریکا، به‌تدریج جایگاه خود را بازیافته است. در همین حین، دسته‌بندی سایر استیبل‌کوین‌ها که عمدتاً شامل گزینه‌های دارای بازده مانند USDe از Ethena، USDS از Sky و صندوق‌های بازار پول توکنایزشده هستند، در حال رشد سهم بازار خود هستند. بازار اکنون در مرحله‌ی گذار قرار دارد؛ جایی که USDT همچنان از نظر نقدینگی و میزان استفاده پیشتاز است، اما هم‌زمان با رقابتی فزاینده روبه‌روست. چه از سوی شبکه‌های پرداخت سنتی که وارد بازار می‌شوند و چه از سوی رقبایی که با توزیع بازده (yield) کاربران را جذب می‌کنند. سودآوری و مسیر انطباق با مقررات با وجود افزایش رقابت، تتر همچنان سودآورترین صادرکننده‌ی استیبل‌کوین در جهان است و در سه‌ماهه‌ی دوم سال ۲۰۲۵ حدود ۴.۹ میلیارد دلار سود خالص گزارش کرده است. این سود عمدتاً به پشتوانه‌ی ۱۲۷ میلیارد دلار اوراق خزانه‌ی آمریکا حاصل می‌شود. سطحی از مالکیت که تتر را در میان بزرگ‌ترین دارندگان اوراق بدهی دولت آمریکا قرار می‌دهد. با این حال، تتر به‌عنوان ناشری خارج از خاک آمریکا و مستقر در السالوادور فعالیت می‌کند و بخشی از ذخایر آن شامل دارایی‌هایی است که از نظر مقرراتی غیرسازگار به‌شمار می‌روند، مانند طلا، بیت‌کوین و وام‌های دارای وثیقه. در پاسخ به این چالش، تتر قصد دارد USAT را معرفی کند. یک استیبل‌کوین جدید با محل صدور در آمریکا که کاملاً منطبق بر مقررات است. این اقدام بخشی از استراتژی رشد در بازار داخلی آمریکا و تلاشی برای تقویت نقش تتر در افزایش تقاضا برای بدهی دولت ایالات متحده محسوب می‌شود. نحوه حرکت USDT در بلاک‌چین‌ها پس از بررسی جایگاه تتر به‌عنوان یک صادرکننده، مهم است که نحوه حرکت USDT در بلاک‌چین‌ها و زیرساخت‌هایی که تراکنش‌ها و تسویه‌ها را ممکن می‌سازند، درک کنیم. چرخه گردش USDT به قابلیت‌های هر شبکه بستگی دارد و نوع فعالیت و گروه‌های کاربران غالب در هر بلاک‌چین را شکل می‌دهد. فعالیت USDT نشان‌دهنده مسیرهای مشخص تراکنشی است و اکثریت انتشار آن روی اتریوم و ترون متمرکز شده است. ترون ازمنظر تاریخی به‌عنوان درگاه اصلی دسترسی کاربران در بازارهای نوظهور عمل کرده و به‌خاطر کارمزد پایین و تسویه سریع محبوبیت یافته است. با بیش از ۲.۳ میلیون تراکنش روزانه به‌طور میانگین در سال ۲۰۲۵، به نظر می‌رسد ترون، شبکه‌ای بسیار پایدار برای انتقال USDT باشد و جریان‌های کوچک و پرسرعت مشابه پرداخت‌های خرد را به‌طور مداوم پشتیبانی کند. این الگو با استفاده از ترون در پرداخت‌های خرد و حواله‌ها همخوانی دارد؛ جایی که کارایی هزینه و دسترسی آسان اهمیت بیشتری دارد. در مقابل، اتریوم به‌طور سنتی میزبان تراکنش‌های بزرگ‌تر و با فرکانس پایین‌تر بوده و نقش آن به‌عنوان مرکز تسویه و نقدینگی برای فعالیت‌های دیفای و نهادی را نشان می‌دهد. با این وجود، این وضعیت در حال تغییر است. پس از ارتقاهای Dencun و Pectra، میانگین کارمزد تراکنش‌های اتریوم به زیر ۱ دلار کاهش یافته و امکان انجام تراکنش‌های کوچک‌تر با فرکانس بالاتر فراهم شده است. اندازه میانه تراکنش‌ها در اتریوم از بیش از ۱۰۰۰ دلار در سال ۲۰۲۳ به حدود ۲۴۰ دلار تا اواسط ۲۰۲۵ کاهش یافته است، در حالی که اندازه میانه تراکنش‌ها در ترون افزایش یافته است. این تغییر، اتریوم را به سمت فعالیت‌هایی سوق می‌دهد که قبلاً به‌طور انحصاری در ترون انجام می‌شد. این تغییر رفتاردر تراکنش‌ها هم‌زمان با توزیع دوباره موجودی USDT رخ داده است. در آگوست ۲۰۲۵، میزان عرضه USDT در اتریوم که۹۶ میلیارد دلاربود از ترون با۷۸ میلیارد دلار، پیشی گرفت و نشان داد که کاهش کارمزدها و نقدینگی عمیق‌تر، فعالیت‌ها را دوباره به اتریوم جذب کرده است. تنوع تراکنش‌های USDT در بلاک‌چین‌ها این روند در ترکیب تراکنش‌های USDT در بلاک‌چین‌ها نیز مشهود است. در ترون، فاصله میان تراکنش‌های خرد و متوسط کاهش یافته و جریان‌های متوسط در حال افزایش هستند. در اتریوم، تعداد تراکنش‌های خرد (کمتر از ۱۰۰ دلار) و متوسط (۱,۰۰۰ تا ۱۰,۰۰۰ دلار) از سال ۲۰۲۴ به‌طور چشمگیری رشد کرده، در حالی که تراکنش‌های بزرگ (۱۰۰,۰۰۰ تا ۱ میلیون دلار) ثابت باقی مانده‌اند. این موضوع نشان می‌دهد که استفاده از USDT به سمت تراکنش‌های کوچک‌تر متنوع می‌شود و شبکه دسترسی شبکه بیشتر شده است. گسترش سلطه USDT از طریق زیرساخت‌های نوظهور تحولات USDT در بلاک‌چین‌هایی مانند ترون و اتریوم نشان می‌دهد که سرعت تسویه، هزینه‌ها و نقدینگی می‌توانند رفتار کاربران را شکل دهند. در آینده تتر به‌طور استراتژیک دامنه دسترسی خود را از طریق کانال‌های توزیع جدید و لایه‌های تسویه گسترش می‌دهد. به‌عنوان مثال، USDT0 بر پایه استانداردی به نام OFT (توکن قابل تعویض چندزنجیره‌ای) روی لایه‌ی صفر LayerZero راه‌اندازی شده است. این استاندارد امکان انتقال یکپارچه و بی‌وقفه USDT بین بلاک‌چین‌های مختلف را فراهم می‌کند؛ به‌طوری که ابتدا USDT در اتریوم قفل می‌شود و سپس معادل آن روی زنجیره مقصد ایجاد می‌شود، و همواره ارزش آن ۱ به ۱ با USDT اصلی حفظ می‌شود. پس از راه‌اندازی Plasma در ۲۵ سپتامبرکه یک بلاک‌چین لایه یک بهینه‌شده برای استیبل‌کوین‌ها است، میزان USDT قفل‌شده در قرارداد USDT0 اتریوم از ۲.۸ میلیارد دلار به ۷.۷ میلیارد دلار افزایش یافت. با امکان انتقال USDT بدون کارمزد، استفاده از استیبل‌کوین‌ها به‌عنوان گس و طراحی با توان عملیاتی بالا،  Plasma توانست به سرعت بیش از ۶ میلیارد دلار USDT0 جذب کند که اکنون حدود ۴.۲ میلیارد دلار از آن تسویه شده است. با اینکه پایداری بلندمدت Plasma به پذیرش کاربردهایی مانند پرداخت و پس‌انداز (سبک نئوبانک) بستگی دارد، این بلاک‌چین نمایانگر رده‌ای جدید از زیرساخت‌های مکمل برای USDT است؛ مشابه نقشی که امروز ترون و اتریوم به‌عنوان مسیرهای تراکنشی متمایز ایفا می‌کنند. ترکیب USDT0 و Plasma نشان می‌دهد که تتر چگونه دامنه توزیع خود را در شبکه‌های مختلف گسترش می‌دهد تا نیازهای متنوعی از تسویه‌های بزرگ، پرداخت‌ها، دیفای و فعالیت خرد را پشتیبانی کند. جمع‌بندی فصل بعدی تتر در حالی رقم خواهد خورد که رقابت تشدید شده و وضوح مقررات افزایش یافته است و استیبل‌کوین‌ها به زیرساخت‌های پرداخت جهانی تبدیل می‌شوند. توانایی تتر در حفظ سلطه خود بستگی به تحول از یک صادرکننده خارج از آمریکا به ارائه‌دهنده زیرساخت چندزنجیره‌ای و منطبق با قوانین دارد، بدون اینکه مزایای اصلی آن در نقدینگی و توزیع کاهش یابد. ظهور USDT چندزنجیره‌ای (omnichain) و شبکه‌های متمرکز بر استیبل‌کوین مانند Plasma، آینده‌ای متنوع‌تر برای تسویه و پرداخت را نشان می‌دهد. اینکه تتر بتواند اثر شبکه‌ای خود را گسترش دهد یا زمین را به رقبا واگذار کند، در نهایت فصل بعدی تکامل این بخش از بازار را تعیین خواهد کرد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر