TSLA 374.58 USD ▼ 3.08%
AAPL 348.22 USD ▲ 1.23%
GOOGL 324.22 USD ▼ 3.15%
AMZN 250.38 USD ▼ 4.57%
NVDA 212.21 USD ▼ 4.40%
BTCUSD 81,297.92 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

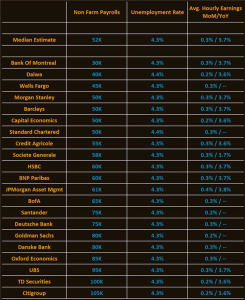
جدول پیش‌بینی NFP توسط ۲۰ مؤسسه منتشر شد

اشتغال غیرکشاورزی آمریکا (NFP) در ماه سپتامبر حدود ۵۲ هزار واحد پیش‌بینی شده و نرخ بیکاری در سطح ۴.۳٪ انتظار می‌رود. با این حال، با توجه به تعطیلی دولت فدرال آمریکا، احتمال زیادی وجود دارد که گزارش اشتغال اداره آمار کار (BLS) برای سپتامبر با تأخیر منتشر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS تأثیر تعطیلی دولت را کم‌اهمیت دانست

بانک UBS اعلام کرد که نگرانی‌ها درباره تعطیلی دولت آمریکا بیش از حد بزرگ‌نمایی شده‌اند و تأثیرات آن بر اقتصاد کم‌دامنه و کوتاه‌مدت خواهد بود. این بانک به سرمایه‌گذاران توصیه کرده که به‌جای تمرکز بر هیاهوی سیاسی، بر کاهش نرخ بهره فدرال، سودآوری شرکت‌ها و سرمایه‌گذاری در هوش مصنوعی تمرکز کنند. بانک UBS پیش‌بینی کرده که: شاخص S&P 500 تا ژوئن ۲۰۲۶ به ۶۸۰۰ واحد خواهد رسید (سناریوی خوش‌بینانه: ۷۵۰۰ واحد) قیمت طلا تا ژوئن ۲۰۲۶ به ۳۹۰۰ دلار در هر اونس خواهد رسید. دلار آمریکا در برابر یورو و دلار استرالیا تضعیف خواهد شد. در مورد تعطیلی دولت: اثر آن بر رشد تولید ناخالص داخلی حدود ۰.۱ واحد درصد در هفته برآورد شده است فعالیت اقتصادی معمولاً پس از بازگشایی دولت به سرعت بهبود می‌یابد. اخراج دائمی کارکنان دولت بعید است و با چالش‌های قانونی مواجه خواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بیت‌کوین با انتشار داده‌های ضعیف اشتغال و افزایش احتمال کاهش نرخ بهره فدرال رزرو، جهش کرد

پس از گزارش ADP که از کاهش ۳۲,۰۰۰ شغل در سپتامبر خبر داد (در حالی که پیش‌بینی ۴۵,۰۰۰ بود)، بیت‌کوین به بالاترین سطح دو هفته اخیر یعنی ۱۱۶,۹۱۰ دلار رسید. این موضوع انتظارات برای کاهش نرخ بهره فدرال در تاریخ ۲۹ اکتبر را تقویت کرد. نرخ‌های پایین‌تر از دارایی‌های ریسکی مانند رمزارزها حمایت می‌کند و همچنین روند فصلی نیز به نفع بازار رمزارزها است — بیت‌کوین در ۱۰ مورد از ۱۲ اکتبر گذشته افزایش قیمت داشته است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

مان، عضو بانک انگلستان، تمرکز بر تورم را توصیه کرد

مان، عضو بانک مرکزی انگلستان، اعلام کرد: «بیش از بازار کار، باید نگران انتظارات تورمی باشیم.» او افزود: انتظارات تورمی دچار انحراف شده‌اند. ریسک‌های تورمی پایدار در حال تحقق هستند. فعالیت اقتصادی با ریسک‌های صعودی و نزولی مواجه است. نسبت به ریسک‌های نزولی در تقاضا بی‌توجه نیستیم. او افزود: تحولات اقتصادی آمریکا را زیر نظر خواهیم داشت تا ببینیم چگونه به اقتصاد بریتانیا سرایت می‌کند. حرکات اخیر بازار در تابستان عمدتاً منشأ داخلی داشته و از سوی بریتانیا شکل گرفته‌اند. مان: ترجیح می‌دهم نرخ بهره برای مدت طولانی‌تری ثابت بماند او تأکید کرد: در حال کاهش فشار از بازار کار هستیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیلی، رئيس بانک مرکزی انگلستان، نگاه منفی به استیبل‌کوین را اشتباه دانست

رئیس بانک مرکزی انگلستان، اندرو بیلی، در اظهاراتی جدید تأکید کرده که مخالفت اصولی (بدون بررسی جزئیات، کاربردها یا شرایط واقعی، صرفاً به‌دلیل یک باور کلی یا موضع‌گیری ایدئولوژیک با چیزی مخالفت کنیم.) با ارزهای دیجیتال باثبات (استیبل‌کوین‌ها) نادرست است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مان، عضو بانک انگلستان: حفظ نرخ بهره مناسب است

مان، عضو بانک مرکزی انگلستان در گفت‌وگو با شبکه بلومبرگ تی‌وی اعلام کرد: «باید میان کنترل تورم و حفظ فعالیت اقتصادی تعادل برقرار کنیم.» وی افزود: ریسک تداوم تورم بالا در حال تحقق است. باید وزن بیشتری به احتمال پایداری تورم بدهیم. در شرایط فعلی، حفظ نرخ بهره در سطح کنونی مناسب است. سیاست پولی نسبتاً انبساطی است. انحرافی در انتظارات تورمی مشاهده می‌شود. تورم برای مدت طولانی بالاتر از آستانه هدف باقی مانده است. بخش عرضه اقتصاد همچنان با مشکل مواجه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لوگان، عضو فدرال رزرو، از احتیاط در کاهش نرخ بهره دفاع کرد

لوگان، عضو فدرال رزرو آمریکا، اعلام کرد که چشم‌انداز اقتصادی اکنون بیش از حد معمول با عدم‌قطعیت همراه است. وی افزود که رشد تولید ناخالص داخلی در سه‌ماهه سوم «مثبت» به نظر می‌رسد. او هشدار داد که تأخیر در انتقال اثرات تعرفه‌ها ممکن است منجر به تورم پایدار شود. لوگان تأکید کرد که تورم هنوز در مسیر رسیدن به هدف ۲ درصدی قرار ندارد. به گفته او، سیاست پولی فعلی احتمالاً تنها به‌طور «ملایم محدودکننده» عمل می‌کند. وی خاطرنشان کرد که فضای محدودی برای کاهش بیشتر نرخ بهره وجود دارد و فدرال رزرو باید در کاهش‌های بعدی با احتیاط عمل کند. او همچنین گفت که ضعف بازار کار صرفاً ناشی از نرخ بهره نیست و با سرد شدن بازار اشتغال، ریسک افت سریع‌تر افزایش می‌یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

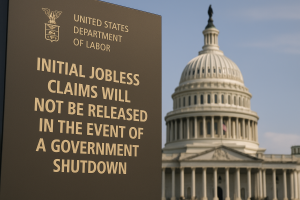
احتمال تعویق انتشار آمار بیکاری آمریکا در صورت تعطیلی دولت

وزارت کار ایالات متحده اعلام کرد در صورت وقوع تعطیلی دولت فدرال، گزارش‌های مهم مربوط به بازار کار شامل آمار اولیه و مستمر مدعیان بیکاری که قرار است روز پنج‌شنبه منتشر شود، ارائه نخواهد شد. این داده‌ها یکی از شاخص‌های کلیدی برای ارزیابی وضعیت بازار کار و انتظارات سیاست پولی فدرال رزرو محسوب می‌شوند. هرگونه تعویق در انتشار آن‌ها می‌تواند بر عدم‌قطعیت بازارها بیفزاید و تصمیم‌گیری معامله‌گران را دشوارتر کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مان، عضو بانک مرکزی انگلیس: هنگامی که انتظارات تورمی از هدف ۲ درصد فاصله می‌گیرد، لازم است اقدامات بیشتری انجام دهیم

تورم ما مدت‌هاست بسیار بالاتر از هدف است باور دارم که سناریوی پایداری تورم در حال تحقق است می‌خواهم از نوسان در بخش کوتاه‌مدت منحنی بازده جلوگیری کنم. ما معتقدیم که بازار در حراج اوراق قرضه دولتی بریتانیا به‌طور صحیح عمل می‌کند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جفرسون، عضو فدرال رزرو، از نیاز به حمایت بازار کار گفت

جفرسون، فدرال رزرو آمریکا، اعلام کرد که رشد اقتصادی ایالات متحده تا پایان سال ۲۰۲۵ در حدود ۱.۵٪ باقی خواهد ماند. وی همچنین پیش‌بینی کرد که پس از پایان سال جاری، روند تورم کاهنده از سر گرفته خواهد شد. جفرسون هشدار داد که بازار کار در حال تضعیف است و در صورت عدم حمایت، ممکن است تحت فشار قرار گیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا از ریسک تعطیلی دولت آسیب دید

ین ژاپن ممکن است در آستانه تعطیلی دولت آمریکا به‌عنوان یک دارایی امن عملکرد بهتری داشته باشد. امروز تمرکز بازار بر داده‌های اقتصادی است، به‌ویژه گزارش JOLTS برای ماه اوت که پس از آمار ضعیف ماه ژوئیه با دقت دنبال می‌شود. همچنین احتمال تأخیر در انتشار آمار اشتغال نیز وجود دارد. در همین حال، موضع انقباضی بانک مرکزی استرالیا دیدگاه صعودی نسبت به دلار استرالیا را تقویت کرده است. دلار آمریکا: جفت ارز USDJPY جذاب است دلار آمریکا تحت فشار ناشی از افزایش احتمال تعطیلی دولت و کاهش قیمت نفت قرار گرفته و ین ژاپن در این میان بهترین عملکرد را داشته است. رئیس‌جمهور ترامپ اعلام کرده که تعطیلی دولت از فردا محتمل است، چرا که مذاکرات کنگره پیشرفت چندانی نداشته است. در دوره تعطیلی دولت، کاهش نرخ USDJPY می‌تواند همچنان معامله محبوبی باقی بماند. در تعطیلی سال‌های ۲۰۱۸–۲۰۱۹، این جفت ارز ۱.۵٪ افت کرد و اکنون طبق مدل ما، ۱٪ بالاتر از ارزش منصفانه کوتاه‌مدت خود معامله می‌شود. در حوزه نفت، تیم کالای ما (تیم تحلیل ING) همچنان بر ریسک‌های نزولی قیمت انرژی تا پایان سال تأکید دارد که این موضوع به نفع ین و یورو و به ضرر دلار و دلار کانادا خواهد بود. تمرکز امروز همچنین به داده‌های اقتصادی آمریکا بازمی‌گردد. هفته آمار اشتغال با گزارش JOLTS آغاز می‌شود. یادآوری می‌شود که گزارش ماه ژوئیه ضعیف بود: فرصت‌های شغلی کاهش یافت و اخراج‌ها افزایش پیدا کرد. همچنین داده‌های اعتماد مصرف‌کننده کنفرانس بورد برای سپتامبر امروز منتشر می‌شود؛ اجماع بازار انتظار کاهش از ۹۷.۴ به ۹۶.۰ را دارد. سخنرانی‌های امروز شامل بوستیک، جفرسون، کالینز و گولزبی خواهد بود. داده‌های امروز می‌توانند تأثیر قابل‌توجهی بر دلار داشته باشند، چرا که اکنون موقعیت بازار متعادل‌تر شده و دیدگاه کلان کمتر بدبینانه است. در حال حاضر، شکاف ۸ نقطه پایه بین قیمت‌گذاری بازار (۴۲ نقطه پایه) برای پایان سال و پیش‌بینی دات‌پلات میانگین فدرال رزرو وجود دارد. از نظر ما، این شکاف باعث می‌شود احتمال بازتسعیر انقباضی کمتر شود و فضای بیشتری برای بازگشت به مواضع انبساطی فراهم گردد؛ یعنی ریسک نزولی برای دلار وجود دارد. با این حال، نباید فراموش کرد که شتاب داده‌های اقتصادی آمریکا بهبود یافته و تیم اقتصاد ما احتمال غافل‌گیری صعودی در آمار اشتغال را پیش‌بینی می‌کند —آماری که قرار است جمعه منتشر شود اما ممکن است به دلیل تعطیلی دولت به تعویق بیفتد.    یورو قیمت نفت دیروز پس از گزارش‌هایی مبنی بر احتمال افزایش عرضه از سوی اوپک‌پلاس کاهش یافت. با این حال، ناتوانی نفت برنت در عبور از سطح ۷۰ دلار نشان می‌دهد که بازار همچنان تمایلی به قیمت‌گذاری کامل ریسک‌های ژئوپلیتیکی ندارد. اکنون مشخص شده که واکنش بازار فارکس به تحولات ژئوپلیتیکی نیازمند محرک‌های بسیار قوی‌تری است و مسیر کوتاه‌مدت EURUSD عمدتاً تابع داده‌های کلان آمریکا خواهد بود. تنها محرک سمت منطقه یورو در این هفته، داده‌های تورم (CPI) خواهد بود. فرانسه و آلمان امروز آمار مقدماتی سپتامبر را منتشر می‌کنند. انتظار می‌رود تورم کلی در این ماه افزایش یابد، که می‌تواند فشار بر بانک مرکزی اروپا برای تغییر موضع محتاطانه فعلی را کاهش دهد و در حاشیه به نفع یورو باشد. تعطیلی احتمالی دولت آمریکا می‌تواند ریسک صعودی برای EURUSD ایجاد کند و این جفت ارز ممکن است در روزهای آینده سطح ۱.۱۸۰ را آزمایش کند. با این حال، ما همچنان معتقدیم که ین ژاپن گزینه جذاب‌تری برای معامله در شرایط تعطیلی دولت است. امروز همچنین رویداد بانک مرکزی در هلسینکی برگزار می‌شود که شامل سخنرانی‌هایی از اعضای بانک مرکزی اروپا—از جمله رئیس بانک، کریستین لاگارد—و همچنین رئیس بانک مرکزی سوئد و برخی سیاست‌گذاران بانک انگلستان خواهد بود. دلار استرالیا بانک مرکزی استرالیا نرخ بهره را بدون تغییر نگه داشت و در بیانیه و نشست خبری، لحنی نسبتاً انقباضی اتخاذ کرد. رئیس بانک، میشل بولاک، نگرانی‌های خود را درباره چسبندگی قیمت‌ها تکرار کرد، هرچند به نوسانات ماهانه CPI نیز اذعان داشت. بازار کار قوی نیز در ارزیابی انقباضی‌تر نقش داشته، با وجود عدم قطعیت‌های اقتصادی قابل توجه. اکنون بازار تنها ۱۰ نقطه پایه کاهش نرخ برای نشست نوامبر و ۱۳ نقطه پایه تا دسامبر قیمت‌گذاری کرده است. پیش‌بینی ما همچنان این است که بانک مرکزی استرالیا در سه‌ماهه چهارم دوباره نرخ را کاهش دهد، اما اکنون ریسک‌ها متوازن‌تر شده‌اند. انتظار می‌رود نرخ‌های کوتاه‌مدت بالاتر بروند و حساسیت دلار استرالیا نسبت به داده‌های تورم و اشتغال افزایش یابد. دلار استرالیا یکی از ارزهای محبوب ما (تیم تحلیل ING) در آستانه این نشست بود و معتقدیم هنوز فضای رشد بیشتری دارد، به‌ویژه در برابر ارزهایی که داستان سیاست پولی داخلی ضعیف‌تری دارند (مانند دلار کانادا). در جفت ارز AUDUSD، همچنان هدف ما سطح ۰.۶۸ در سه‌ماهه چهارم است. منبع: ING

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بولاک، رئيس بانک مرکزی استرالیا: بازار کار قوی است

رئیس بانک مرکزی استرالیا، خانم بولاک: اقتصاد کشور در وضعیت خوبی قرار دارد. او همچنین گفت که هیئت مدیره بانک، ریسک‌های اقتصادی را به‌طور کلی متوازن ارزیابی می‌کند. بازار کار همچنان قوی است، هرچند کمی دچار تنگنا باقی مانده است. اجزای شاخص قیمت مصرف‌کننده ماهانه کمی بالاتر از حد انتظار بوده‌اند اما تأکید کرد که تورم از کنترل خارج نشده و همچنان تحت مدیریت است. راهنمایی سیاستی آینده ارائه نخواهد شد و افزود که داده‌های بیشتری در ماه نوامبر در دسترس خواهد بود. او گفت: «اگر اقتصاد در حال بهبود باشد، این خبر بسیار خوبی است». بولاک تأکید کرد که تصمیم‌گیری درباره نرخ بهره به‌صورت جلسه‌به‌جلسه و بر اساس داده‌ها انجام خواهد شد. وی همچنین اظهار داشت که افزایش فعالیت‌های اقتصادی نشانه مثبتی است اما در عین حال خاطرنشان کرد که سیاست پولی فعلی کمی انقباضی است و حالت توسعه‌ای ندارد. تأثیر کاهش‌های قبلی نرخ بهره هنوز به‌طور کامل ظاهر نشده است و در آینده قابل مشاهده خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیانیه بانک مرکزی استرالیا برای جلسه ۳۰ سپتامبر ۲۰۲۵ منتشر شد

کاهش تورم پایه کند شده است. داده‌های اخیر—با وجود نوسانات و ناقص بودن—نشان می‌دهند که تورم در فصل سپتامبر ممکن است بالاتر از پیش‌بینی‌های گزارش سیاست پولی ماه اوت باشد. فعالیت‌های اقتصادی داخلی در حال بهبود هستند اما چشم‌انداز همچنان نامطمئن است. مصرف خصوصی در حال افزایش است؛ زیرا درآمد واقعی خانوارها رشد کرده و شرایط مالی تسهیلی شده‌اند. شاخص‌های مختلف نشان می‌دهند که شرایط بازار کار در ماه‌های اخیر نسبتاً باثبات بوده‌اند، هرچند بازار کار همچنان کمی دچار تنگناست. نااطمینانی در اقتصاد جهانی همچنان بالا باقی مانده است. احتمال وقوع سناریوهای افراطی در زمینه تعرفه‌های آمریکا کم است اما تحولات سیاست تجاری همچنان اثرات منفی خواهند داشت. احتمال وقوع سناریوهای افراطی در زمینه تعرفه‌های آمریکا پایین است اما تحولات سیاست تجاری همچنان انتظار می‌رود اثرات منفی داشته باشند. در شرایطی که نشانه‌هایی از بهبود تقاضای خصوصی، تورم پایدار در برخی بخش‌ها و ثبات نسبی بازار کار دیده می‌شود، حفظ نرخ بهره در سطح فعلی تصمیمی مناسب بوده است. همچنین، احتیاط در ارزیابی چشم‌انداز اقتصادی با توجه به داده‌های جدید ضروری است. بانک مرکزی اعلام کرده که با دقت داده‌ها و ارزیابی‌های جدید را دنبال خواهد کرد تا تصمیمات آتی را هدایت کند. اثر کامل کاهش‌های قبلی نرخ بهره نیازمند زمان است. در نهایت، ثبات قیمت‌ها و اشتغال کامل همچنان اولویت اصلی سیاست‌گذاری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

احتمال تعویق انتشار آمار اشتغال آمریکا در صورت تعطیلی دولت

اداره آمار کار آمریکا (BLS) اعلام کرد در صورت تعطیلی دولت فدرال از تاریخ ۱ اکتبر ۲۰۲۵، انتشار داده‌های اقتصادی متوقف خواهد شد. مهلت قانونی بودجه دولت آمریکا ساعت ۱۲:۰۱ بامداد چهارشنبه به وقت شرقی امریکا به پایان می‌رسد و در صورت عدم توافق کنگره، تعطیلی دولت آغاز خواهد شد. گزارش مهم اشتغال غیرکشاورزی (NFP) قرار است روز جمعه ۳ اکتبر ساعت ۸:۳۰ صبح به وقت شرق آمریکا منتشر شود. در صورت تعطیلی دولت، انتشار این آمار و سایر داده‌های اقتصادی تا اطلاع ثانوی به تعویق خواهد افتاد. این موضوع می‌تواند فضای عدم قطعیت در بازارهای مالی را افزایش دهد، چرا که گزارش اشتغال یکی از کلیدی‌ترین داده‌ها برای سیاست‌گذاری فدرال رزرو محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رامسدن، معاون بانک انگلستان: کاهش قابل توجه تورم تا همین اواخر ادامه داشته است

رامسدن، معاون بانک انگلستان، اعلام کرد: تا همین اواخر شاهد کاهش قابل توجه تورم بوده‌ایم. انتظار می‌رود تورم شاخص کمی افزایش یابد اما این افزایش احتمالاً نقطه اوج خواهد بود. بازار کار همچنان در حال تضعیف است و رشد دستمزدها به سمت نرمال شدن حرکت کرده است. من تضعیف بازار کار را عامل تثبیت چشم‌انداز تورم می‌دانم. انتظار می‌رود تورم در بخش خدمات به‌طور قابل توجهی کاهش یابد. قیمت مواد غذایی نقش مهمی در شکل‌گیری انتظارات تورمی خانوارها دارد. از سال ۲۰۲۲ به بعد، انتظارات تورمی خانوارها نسبت به قیمت غذا حساس‌تر شده‌اند. با نرخ‌های محدودکننده فعلی و انتظارات بازار، همچنان اطمینان دارم که تورم به سطح هدف بازخواهد گشت. فضا برای کاهش بیشتر محدودیت‌های سیاست پولی وجود دارد. توافق‌های دستمزدی با نتایج نظرسنجی‌های پرداخت هماهنگ هستند. رشد دستمزدها به سمت نرخ‌هایی در حال حرکت است که با هدف تورمی سازگارند. ریسک‌های مرتبط با چشم‌انداز تورم در وضعیت متوازن قرار دارند. نمی‌توان احتمال وجود برخی مشکلات ساختاری در بازار کار را رد کرد. پیش‌بینی مرکزی بانک انگلستان برای شاخص قیمت مصرف‌کننده محتمل‌ترین سناریو است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در انتظار داده‌های بازار کار عقب نشست

دلار هفته جدید را با ضعف نسبی آغاز کرده، پس از آنکه هفته گذشته رشد قابل توجهی داشت. با انتشار داده‌های فعالیت اقتصادی بهتر از انتظار در آمریکا، اکنون پرسش اصلی این است که آیا داده‌های اشتغال به‌اندازه‌ای ضعیف خواهند بود که کاهش بیشتر نرخ بهره توسط فدرال رزرو را توجیه کنند. به همین دلیل، داده‌هایی مانند گزارش فرصت‌های شغلی (JOLTS)، مدعیان هفتگی بیمه بیکاری و گزارش اشتغال جمعه اهمیت ویژه‌ای پیدا کرده‌اند. تحلیل‌گران فعلاً به دلار کمی ضعیف‌تر تمایل دارند. دلار آمریکا: همه‌چیز به داده‌های اشتغال بستگی دارد در هفته گذشته، فروشندگان دلار با انتشار مجموعه‌ای از داده‌ها که تصمیم فدرال رزرو برای کاهش نرخ بهره را زیر سؤال برد، دچار ضرر شدند. شاید مهم‌ترین داده، بازبینی صعودی تولید ناخالص داخلی سه‌ماهه دوم بود که نشان داد مصرف در آمریکا بسیار قوی‌تر از برآوردهای قبلی بوده است. این داده، همراه با آمار پایین مدعیان بیمه بیکاری، باعث شد برخی موقعیت‌های فروش دیرهنگام (یعنی این موقعیت‌ها در مراحل پایانی روند نزولی گرفته شده‌اند، نه در ابتدای آن) دلار بسته شوند. همچنین رشد مداوم بازار سهام آمریکا و جریان سرمایه‌گذاری غیرفعال جهانی به سمت شاخص‌های آمریکایی، به تقویت دلار کمک کرده‌اند. این هفته تمرکز کامل بر داده‌های اشتغال آمریکاست. اکنون که فدرال رزرو به‌طور رسمی ریسک ضعف بازار کار را مهم‌تر از ریسک تورم می‌داند، داده‌های اشتغال باید ضعیف باشند تا انتظارات برای کاهش نرخ بهره و تضعیف دلار حفظ شوند. این داده‌ها به‌ترتیب در روز سه‌شنبه (فرصت‌های شغلی JOLTS)، پنج‌شنبه (مدعیان هفتگی بیمه بیکاری) و جمعه (گزارش اشتغال ماه سپتامبر) منتشر می‌شوند. در مورد گزارش اشتغال، تمرکز بیشتر بر نرخ بیکاری خواهد بود؛ زیرا جروم پاول، رئیس فدرال رزرو، گفته است که افزایش ماهانه ۰ تا ۵۰ هزار شغل برای حفظ نرخ بیکاری کافی است. تیم تحلیل‌گر ما (تیم تحلیل ING) معتقد است که احتمال اندکی برای داده‌های قوی‌تر از انتظار وجود دارد که می‌تواند به نفع دلار باشد. یکی دیگر از ریسک‌های مهم این هفته، احتمال تعطیلی دولت آمریکا در شامگاه سه‌شنبه است. اگر این اتفاق بیفتد، احتمالاً اثر منفی خفیفی بر دلار خواهد داشت، هرچند بعید است که این تعطیلی طولانی‌مدت باشد. شاخص دلار احتمالاً امروز در محدوده ۹۸ نوسان خواهد داشت و اولین حرکت جدی خود را پس از انتشار داده‌های JOLTS در روز سه‌شنبه انجام خواهد داد. یورو: اسپانیا پیشتاز رشد در حالی که آلمان همچنان در حال بازنگری مسیر رشد اقتصادی خود است و فرانسه با بحران بودجه مواجه است، اسپانیا عملکرد بسیار خوبی دارد. آژانس رتبه‌بندی فیچ جمعه‌شب رتبه بدهی دولتی اسپانیا را از A- به A ارتقا داد. این ارتقا به‌دلیل چشم‌انداز رشد بهتر اقتصادی اسپانیا صورت گرفت. این خبر یادآور شکاف شمال–جنوب در منطقه یورو است و توضیح می‌دهد چرا اوراق قرضه دولتی در منطقه یورو با وجود اخبار منفی از فرانسه همچنان مقاوم مانده‌اند. در ادامه اخبار اسپانیا، این کشور امروز یکی از اولین کشورهایی است که داده‌های تورم ماه سپتامبر را منتشر می‌کند؛ بلژیک نیز همین‌طور. انتظار می‌رود تورم کلی و تورم پایه در هر دو کشور افزایش یابد. این داده‌ها مقدمه‌ای برای انتشار آمار تورم فرانسه و آلمان در روز سه‌شنبه و سپس انتشار تورم منطقه یورو در روز چهارشنبه خواهند بود. ما و اجماع بازار انتظار داریم که تورم منطقه یورو از ۲.۰٪ به ۲.۲٪ در سال افزایش یابد؛ برخی حتی عدد ۲.۳٪ را پیش‌بینی کرده‌اند. عدد بالاتر می‌تواند انتظارات برای آخرین کاهش نرخ بهره توسط بانک مرکزی اروپا را کاهش دهد و به تقویت یورو کمک کند. این هفته سخنرانی‌های زیادی از مقامات بانک مرکزی اروپا داریم. امروز، یواخیم ناگل از آلمان ساعت ۱۱ صبح به وقت اروپای مرکزی و فیلیپ لین، اقتصاددان ارشد بانک مرکزی اروپا، ساعت ۲ بعدازظهر سخنرانی خواهند داشت. جفت‌ارز EURUSD به‌نظر می‌رسد کف کوتاه‌مدتی خود را در محدوده ۱.۱۶۵۰ ثبت کرده باشد اما برای عبور از سطح ۱.۱۷۹۰/۱۸۰۰ در این هفته، نیازمند داده‌های اشتغال ضعیف از آمریکا خواهد بود. پوند: تمرکز بر کنفرانس حزب کارگر بریتانیا پوند انگلیس از اواسط سپتامبر عملکرد ضعیفی داشته و تمرکز زیادی بر این موضوع وجود دارد که آیا بریتانیا در آستانه ورشکستگی قرار دارد یا نیازمند کمک مالی از صندوق بین‌المللی پول خواهد شد—که هیچ‌کدام محتمل نیستند. در مرکز این نگرانی‌ها، رشد ضعیف اقتصادی و وضعیت نامناسب مالی عمومی قرار دارد که فضای مانور دولت حزب کارگر را محدود کرده است. به این نگرانی‌ها، مصاحبه هفته گذشته اندی برنهام، رقیب اصلی نخست‌وزیر استارمر، نیز اضافه شد که گفته بود دولت باید بازار اوراق قرضه را نادیده بگیرد. با این شرایط، کنفرانس حزب کارگر که امروز در لیورپول آغاز می‌شود، مورد توجه ویژه قرار دارد. اگر نشانه‌هایی از عقب‌نشینی دولت در برابر جناح چپ حزب دیده شود—مثلاً لغو سقف دو فرزند در پرداخت مزایا—بازار اوراق قرضه و پوند واکنش منفی نشان خواهند داد. اگر پوند بتواند بدون آسیب از این کنفرانس عبور کند، احتمالاً سخنرانی‌های سیاست‌گذاران انقباضی بانک انگلستان در ادامه هفته—از جمله رئیس بانک، اندرو بیلی—می‌تواند به حمایت از پوند کمک کند. تا این لحظه، سطح حمایتی ۱.۳۳۰۰ برای جفت‌ارز GBPUSD حفظ شده است. داده‌های اشتغال آمریکا نیز تعیین خواهد کرد که آیا این جفت‌ارز هفته را بالای ۱.۳۵ به پایان می‌رساند یا نه. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو: داده‌های PMI و گزارش NFP معادلات نرخ بهره فدرال رزرو را تکان می‌دهند

اظهارات پاول به دلار کمک کرد تا رشد خود پس از نشست فدرال رزرو را ادامه دهد دلار آمریکا این هفته نسبتاً قوی باقی ماند، چرا که سرمایه‌گذاران به تحلیل مواضع کمتر داویش فدرال رزرو ادامه دادند. اگرچه دات پلات جدید نشان داد که سیاست‌گذاران با بازار در مورد دو کاهش نرخ بهره دیگر در سال جاری هم‌نظر هستند، نقطه میانه (Median dot) برای سال ۲۰۲۶ تنها به یک کاهش یک‌چهارم درصدی دیگر اشاره داشت، در حالی که بازار همچنان معتقد است که ممکن است سال آینده سه کاهش دیگر لازم شود. با این حال، پس از آنکه رئیس فدرال رزرو، پاول، روز سه‌شنبه لحن محتاطانه‌ای اتخاذ کرد و گفت که فدرال رزرو باید در تصمیمات آتی به ادامه تعادل میان ریسک‌های رقابتی تورم بالا و تضعیف بازار کار ادامه دهد، سرمایه‌گذاران تصمیم گرفتند تا حدی شرط‌بندی‌های خود را کاهش دهند. در واقع، ریسک‌های ناشی از تورم بالا همچنان پابرجاست. به‌هرحال، سازمان همکاری و توسعه اقتصادی (OECD) این هفته خاطرنشان کرد که تأثیر کامل افزایش تعرفه‌ها هنوز در حال آشکار شدن است. همچنین چیزی که دیدگاه پاول را توجیه می‌کند این است که با وجود تضعیف بازار کار، پیش‌بینی‌های خود فدرال رزرو برای افق پیش‌بینی همچنان حاکی از خوش‌بینی است و فعالیت اقتصادی پایدار باقی مانده است؛ مدل GDPNow فدرال رزرو آتلانتا رشد ۳.۳٪ برای سه‌ماهه سوم را پیش‌بینی کرده است. شاخص‌های PMI و گزارش اشتغال NFP چالشی برای شرط‌بندی‌های داویش سرمایه‌گذاران با توجه به این موارد، هفته آینده معامله‌گران دلار ممکن است تمرکز خود را بر شاخص‌های مدیران خرید (PMI) بخش‌های تولیدی و غیرتولیدی ISM برای ماه سپتامبر معطوف کنند که به‌ترتیب روزهای چهارشنبه و جمعه منتشر می‌شوند، اما نقطه اوج توجه احتمالاً گزارش اشتغال بخش غیرکشاورزی ایالات متحده (NFP) برای ماه سپتامبر خواهد بود که روز جمعه منتشر می‌شود. شاخص‌های اولیه PMI جهانی S&P نشان‌دهنده کمی ضعف در فعالیت‌های کسب‌وکار بودند که اگر توسط ارقام ISM تأیید شود، می‌تواند به دیدگاه بازار مبنی بر نیاز به بیش از یک کاهش نرخ بهره در سال آینده اعتبار بخشد. با این حال، بیشتر تغییرات در مسیر ضمنی نرخ‌ها احتمالاً ناشی از گزارش اشتغال بخش غیرکشاورزی ایالات متحده (NFP) خواهد بود. دو گزارش اخیر بسیار پایین‌تر از انتظارات بازار منتشر شده‌اند و همچنین بازبینی‌های قابل‌توجهی به سمت کاهش برای ماه‌های قبلی انجام شده است. به‌طور کلی، روند رشد اشتغال نشان‌دهنده کند شدن قابل‌توجه است و سرمایه‌گذاران مشتاق خواهند بود بدانند آیا این روند در سپتامبر نیز ادامه داشته است یا خیر. انتشار یک گزارش ضعیف دیگر می‌تواند معامله‌گران را دوباره به فروش دلار ترغیب کند، زیرا دیدگاه داویش آن‌ها درباره نرخ بهره را تأیید خواهد کرد، اما بازار سهام به احتمال زیاد از چشم‌انداز کاهش هزینه‌های وام خوشحال نخواهد شد و ممکن است به دلیل نگرانی‌ها درباره چشم‌انداز کلی اقتصاد عقب‌نشینی کند. واکنش‌های عکس ممکن است در صورتی رخ دهد که داده‌ها بالاتر از انتظار منتشر شوند. پیش از انتشار داده‌های اشتغال، فعالان بازار ممکن است مایل باشند از اظهارات چند مقام فدرال رزرو نیز مطلع شوند، از جمله جفرسون، معاون رئیس فدرال رزرو، ویلیامز، رئیس فدرال رزرو نیویورک، بوستیک، رئیس فدرال رزرو آتلانتا، گولزبی، رئیس فدرال رزرو شیکاگو و لوگان، رئیس فدرال رزرو دالاس. تغییرات اشتغال بخش خصوصی و غیرکشاورزی ADP که روز چهارشنبه منتشر می‌شود، می‌تواند نمایی اولیه از عملکرد بازار کار در ماه سپتامبر ارائه دهد. رویکرد داویش بانک مرکزی استرالیا می‌تواند فشار بر دلار استرالیا وارد کند اگرچه چین از روز چهارشنبه به مناسبت روز ملی تعطیل خواهد بود، معامله‌گران دلار استرالیا هفته آسانی نخواهند داشت، چرا که بانک مرکزی استرالیا روز سه‌شنبه درباره سیاست‌های پولی تصمیم‌گیری می‌کند و شاخص‌های رسمی PMI چین نیز چند ساعت قبل منتشر خواهند شد. آخرین تصمیم بانک مرکزی استرالیا به تاریخ ۱۲ اوت بازمی‌گردد، زمانی که سیاست‌گذاران نرخ بهره را ۲۵ نطقه پایه کاهش دادند و از کاهش قابل‌توجه تورم به‌عنوان دلیل آن یاد کردند. پیش‌بینی‌های به‌روز شده اقتصادی آن‌ها نشان داد که تورم هسته همچنان در مسیر کاهش باقی خواهد ماند و نرخ بهره در مسیر کاهش تدریجی خواهد بود. با این حال، از آن زمان نرخ بیکاری در ژوئیه به ۴.۲٪ کاهش یافت و در اوت نیز در همین سطح باقی ماند، و مهم‌تر اینکه شاخص قیمت مصرف کننده ماهانه (CPI) نسبت به سال گذشته در ژوئیه از ۱.۹٪ به ۲.۸٪ جهش کرد و در اوت حتی به ۳.۰٪ رسید. این موضوع فعالان بازار را تشویق کرد تا انتظار کاهش یک‌چهارم درصدی بعدی را به تعویق بیندازند و این کاهش را به‌طور کامل برای فوریه ۲۰۲۶ قیمت‌گذاری کردند. برای این جلسه تنها ۷٪ احتمال کاهش نرخ وجود دارد و ۹۳٪ باقی‌مانده به عدم تغییر اشاره دارند. روز دوشنبه، بولاک، رئیس بانک مرکزی استرالیا، گفت که از زمان جلسه اوت، داده‌ها مطابق یا کمی قوی‌تر از انتظارات آن‌ها بوده است، اگرچه چشم‌انداز اقتصادی همچنان با عدم‌قطعیت همراه است. او افزود: «ما باید نسبت به ریسک تغییر شرایط هوشیار باشیم و در صورت لزوم آماده واکنش باشیم.» بنابراین، اگر بیانیه بانک مرکزی این پیام را تأیید کند، سرمایه‌گذاران ممکن است وسوسه شوند تا زمان انتظار برای کاهش بعدی نرخ بهره را جلو بیندازند، شاید به دسامبر یا حتی نوامبر. در حال حاضر، احتمال کاهش نرخ بهره در جلسه نوامبر ۴۰٪ است. این موضوع می‌تواند فشار بر دلار استرالیا وارد کند، به‌ویژه اگر شاخص‌های PMI چین نشان دهند که بخش تولیدی دومین اقتصاد بزرگ جهان و اصلی‌ترین شریک تجاری استرالیا برای ششمین ماه متوالی کوچک شده است. آیا CPI باعث گمانه‌زنی درباره «کاهش احتمالی» نرخ بهره بانک مرکزی اروپا خواهد شد؟ معامله‌گران یورو باید داده‌های اولیه CPI برای ماه سپتامبر از ایتالیا، فرانسه و آلمان را روز سه‌شنبه و داده‌های کل منطقه یورو را روز چهارشنبه بررسی کنند. بانک مرکزی اروپا در آخرین جلسه خود نرخ بهره را بدون تغییر نگه داشت و دیدگاه مثبتی نسبت به رشد و تورم حفظ کرد، در حالی که لاگارد، رئیس بانک مرکزی اروپا، خاطرنشان کرد که بانک در «موقعیت خوبی» قرار دارد و تورم نیز در سطح مورد نظر آنهاست. این تصمیم باعث شد سرمایه‌گذاران انتظار کاهش نرخ بهره را کاهش دهند و تنها ۳۵٪ احتمال کاهش ۲۵ نقطه پایه‌ای دیگر تا ژوئن ۲۰۲۶ را در نظر بگیرند. به عبارت دیگر، بیشتر سرمایه‌گذاران معتقدند که بانک مرکزی اروپا چرخه کاهش نرخ بهره خود را تکمیل کرده است. با این حال، دی گویندس، نایب‌رئیس بانک مرکزی اروپا، اخیراً گفته است که آن‌ها به‌طور دقیق نرخ برابری مؤثر اسمی یورو را زیر نظر دارند و تنها به سطوح آن در برابر دلار آمریکا توجه نمی‌کنند. این نرخ ارز مؤثر در حال حاضر در سطحی بی‌سابقه قرار دارد و طی ده سال گذشته ۲۷٪ افزایش یافته است. این بدان معناست که تقویت یورو نه تنها باعث می‌شود تورم کمتر از هدف بانک مرکزی اروپا شود، بلکه می‌تواند به تجارت و اقتصاد منطقه یورو نیز آسیب برساند. با در نظر گرفتن همه این موارد، کاهش بیشتر در داده‌های تورم هفته آینده می‌تواند احتمال «کاهش احتمالی» نرخ بهره توسط بانک مرکزی اروپا برای حمایت از اقتصاد را افزایش دهد، امری که ممکن است فشار بر یورو وارد کند. آیا خلاصه نظرات، سیاست هاوکیش بانک ژاپن را تایید خواهد کرد؟ بانک مرکزی ژاپن در آخرین جلسه خود، هاوکیش‌تر از حد انتظار ظاهر شد؛ دو عضو به افزایش نرخ بهره رأی دادند و اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که اگر پیش‌بینی‌های اقتصادی محقق شوند، به افزایش نرخ بهره ادامه خواهند داد. براساس سوپ شاخص یک‌شبه ژاپن (OIS)، احتمال قوی ۵۵٪ برای افزایش ۲۵ نقطه پایه‌ای نرخ بهره در تصمیم آتی بانک وجود دارد و احتمال وقوع آن تا پایان سال به حدود ۸۰٪ می‌رسد. افزایش نرخ بهره برای ژانویه تقریباً به‌طور کامل در قیمت‌ها لحاظ شده است. خلاصه نظرات روز دوشنبه ممکن است وضوح بیشتری درباره نحوه برنامه‌ریزی مقامات برای حرکت به جلو ارائه دهد. با این حال، افرادی که منتظر پیام کاملاً روشن هستند ممکن است ناامید شوند. حزب لیبرال دموکرات (LDP) روز ۴ اکتبر برای انتخاب جانشین نخست‌وزیر ایشیبا انتخابات برگزار خواهد کرد، انتخابی که می‌تواند پس از آن تأثیر قابل‌توجهی بر سیاست پولی داشته باشد. بنابراین، حتی اگر سیاست‌گذاران در ماه‌های آینده تمایل به افزایش نرخ بهره داشته باشند، این افزایش قطعی نخواهد بود. ین نتوانست از موضع هاوکیش بانک مرکزی ژاپن بهره‌برداری کند، و حتی اگر در صورت انتشار خلاصه نظرات با رویکرد هاوکیش اندکی تقویت شود، بعید است بتواند تمام زیان‌های اخیر خود را جبران کند. برخی معامله‌گران ممکن است نسبت به این موضوع شک داشته باشند که بانک مرکزی در صورت مشاهده جانشین ایشیبا به عنوان حامی سیاست پولی تسهیلی، با سرعت کمتری پیش خواهد رفت. ✔️  بیشتر بخوانید: شاخص مدیران خرید چیست و چرا در فارکس اهمیت دارد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی رویترز: بانک استرالیا نرخ بهره را در سپتامبر ثابت نگه می‌دارد

بر اساس نظرسنجی رویترز، بانک مرکزی استرالیا در نشست ۳۰ سپتامبر نرخ بهره را در سطح ۳.۶۰ درصد حفظ خواهد کرد، اما انتظار می‌رود تا پایان سال این نرخ به ۳.۳۵ درصد کاهش یابد. تمام ۳۹ اقتصاددان شرکت‌کننده در نظرسنجی پیش‌بینی کرده‌اند که در نشست سپتامبر تغییری در نرخ بهره رخ نخواهد داد. پیش‌بینی میانه همچنان نشان می‌دهد که تا پایان سال کاهش نرخ بهره محتمل است. بازار کار همچنان فشرده و مقاوم باقی مانده و انتظار می‌رود بانک مرکزی استرالیا تا زمان انتشار کامل داده‌های تورم فصل سوم (CPI) صبر کند. بانک‌های ANZ، CBA و Westpac پیش‌بینی کرده‌اند که در ماه نوامبر کاهش ۲۵ نقطه پایه رخ دهد، در حالی که NAB انتظار دارد نرخ بهره تا سال ۲۰۲۶ بدون تغییر باقی بماند. از میان ۳۸ پاسخ‌دهنده بلندمدت، ۲۳ نفر انتظار دارند که در سه‌ماهه اول ۲۰۲۶ نرخ بهره به ۳.۱۰ درصد کاهش یابد. شاخص تورم مصرف‌کننده در ماه اوت به ۳.۰ درصد نسبت به سال قبل افزایش یافته و داده‌های رشد اقتصادی و اشتغال همچنان مقاوم و باثبات هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تشودین، عضو بانک مرکزی سوئیس: بیکاری در سوئیس احتمالاً بالا می‌رود

تشودین، عضو بانک مرکزی سوئیس، اعلام کرد که چشم‌انداز اقتصادی سوئیس به‌دلیل تعرفه‌های تجاری آمریکا به‌طور قابل‌توجهی تضعیف شده است. او هشدار داد که احتمال افزایش نرخ بیکاری وجود دارد. صنایع ساعت‌سازی و ماشین‌سازی به‌ویژه بیشترین آسیب را از این شرایط دیده‌اند. چشم‌انداز کلی اقتصاد سوئیس همچنان نامطمئن است، هرچند تأثیرات منفی بر سایر بخش‌ها از جمله خدمات تاکنون محدود باقی مانده‌اند. تشودین تأکید کرد که اصلی‌ترین ریسک اقتصادی برای سوئیس، سیاست تجاری ایالات متحده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بیلی، رئیس بانک انگلستان: هنوز مقداری مسیر برای کاهش بیشتر نرخ‌ها باقی مانده است.

درباره کاهش نرخ‌ بهره: زمان و میزان آن بستگی به مسیر تورم دارد. بازار کار کمی تضعیف شده و مصرف‌کنندگان محتاط رفتار می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسسه پیمکو، کاهش نرخ بهره در بریتانیا پیش‌بینی می‌کند

شرکت سرمایه‌گذاری پیمکو (PIMCO) پیش‌بینی کرده است که کاهش تورم در بریتانیا می‌تواند مسیر را برای کاهش بیشتر نرخ بهره هموار کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار استرالیا پس از داده تورم جهش کرد

شاخص قیمت‌های مصرف‌کننده در استرالیا در ماه اوت ۲۰۲۵ با سریع‌ترین رشد سالانه در یک سال گذشته مواجه شدند و همین امر باعث شد احتمال کاهش نرخ بهره توسط بانک مرکزی استرالیا در نشست هفته آینده تقریباً منتفی شود. شاخص CPI ماهانه در اوت به ۳٪ رسید (پیش‌بینی: ۲.۹٪، ماه قبل: ۲.۸٪)؛ اگرچه در مقیاس ماهانه تغییر نکرده است. قیمت برق به دلیل یارانه‌های جدید دولتی ۶.۳٪ کاهش یافت و هزینه‌های سفر و اقامت نیز افت کردند. در مقابل، تورم هسته‌ تعدیل‌شده از ۲.۷٪ به ۲.۶٪ کاهش یافت اما شاخصی که اقلام نوسانی و سفر را حذف می‌کند، از ۳.۲٪ به ۳.۴٪ افزایش یافت—بالاترین سطح در ۱۳ ماه گذشته. در واکنش به این داده‌ها، دلار استرالیا جهش کرد و بازدهی اوراق قرضه سه‌ساله کاهش یافت. احتمال کاهش نرخ بهره در نشست ۲۹–۳۰ سپتامبر تقریباً از بین رفته و حتی احتمال کاهش در نشست نوامبر نیز از ۷۰٪ به حدود ۶۰٪ کاهش یافته است. بانک مرکزی استرالیا نقش داده‌های ماهانه CPI را کم‌اهمیت دانسته و تأکید کرده که تصمیمات اخیر در فوریه، مه و اوت بر اساس داده‌های فصلی بوده‌اند. رئیس بانک مرکزی، «میشل بولاک»، اعلام کرده که اقتصاد در وضعیت باثباتی قرار دارد، تورم در مسیر بازگشت به محدوده هدف ۲–۳٪ است و بازار کار نزدیک به اشتغال کامل است. بانک انتظار دارد تورم سرفصل که در فصل گذشته ۲.۱٪ بود، در سال آینده به ۳.۱٪ افزایش یابد؛ زیرا یارانه‌های انرژی به پایان می‌رسند، در حالی که تورم هسته‌ در نزدیکی ۲.۶٪ باقی خواهد ماند. با نرخ بیکاری در سطح ۴.۲٪، بانک مرکزی ضرورتی برای کاهش نرخ بهره در نشست سپتامبر نمی‌بیند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیل، اقتصاددان بانک بریتانیا: تورم بریتانیا سرسخت‌تر از انتظار باقی مانده است

هوو پیل، اقتصاددان ارشد بانک مرکزی انگلستان، اعلام کرد که در ساختار قیمت‌گذاری و تعیین دستمزدها در بریتانیا تغییرات پایدارتری نسبت به گذشته مشاهده شده است. او در اظهارات تازه خود گفت: تورم در بریتانیا سرسخت‌تر از حد انتظار باقی مانده است. تورم داخلی با سرعتی بسیار کند در حال کاهش است. تورم پایه هنوز به سطح هدف‌گذاری‌شده بازنگشته است. تغییرات مالیاتی در بودجه مستقیماً بر تورم اثر گذاشته‌اند. هیچ نشانه‌ای از بازگشت مشارکت نیروی کار دیده نمی‌شود. بازار کار نسبت به گذشته رقابتی کمتری دارد. عوامل مانند عدم‌فعالیت، برگزیت و تغییرات مهاجرتی می‌توانند باعث افزایش حاشیه سود دستمزدها شوند که به نوبه خود از تورم حمایت می‌کند با این حال، پیِل افزود: اکنون نسبت به ۶ تا ۱۲ ماه گذشته، در مجموع نسبت به ریسک‌های تورمی احساس راحتی بیشتری دارد. بانک مرکزی نمی‌خواهد توانایی بانک‌ها در استفاده از نقدینگی را محدود کند. سیستم پولی بریتانیا در حال حرکت به سمت مدل مبتنی بر ریپو است. تحلیل: در حالی که نرخ‌های تورم عمومی و پایه طی یک سال گذشته به‌طور پیوسته در حال افزایش بوده‌اند و تورم خدمات در حدود ۵٪ باقی مانده، پیِل اکنون «احساس راحتی بیشتری» نسبت به ریسک‌های تورمی دارد—که جای تأمل دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیل، عضو بانک بریتانیا: QE در بریتانیا شفاف‌تر اجرا می‌شود

پیل، اقتصاددان ارشد بانک مرکزی انگلستان، اعلام کرد که رویکرد بریتانیا به سیاست تسهیل کمی (QE) شفاف‌تر از سایر کشورهاست. پیل در رأی‌گیری هفته گذشته این بانک، خواهان حفظ سطح کاهش ترازنامه (QT) در رقم ۱۰۰ میلیارد پوند بوده است. رأی‌گیری هفته گذشته کمیته سیاست‌گذاری پولی درباره سرعت اجرای QT (کاهش ترازنامه) رویکردی عمل‌گرایانه برای کاهش اثرگذاری بانک مرکزی در بازارها بود. پیل: من وزن بیشتری برای ضرورت خروج از سیاست تسهیل کمی (QE) قائل شدم. اکنون اعتماد بیشتری دارم که عملکرد بازار بهبود یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر