سرگئی لاوروف، وزیر امور خارجه روسیه، پیشنهاد توافق امنیتی آمریکا و اوکراین را رد کرد. - واشنگتن پست
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
سرگئی لاوروف، وزیر امور خارجه روسیه، پیشنهاد توافق امنیتی آمریکا و اوکراین را رد کرد. - واشنگتن پست

روزنامه فایننشال تایمز گزارش داد که شرکت اپل یک استارتاپ مستقر در اسرائیل را خریداری کرده است. در یکی از بزرگترین خریدهای سازنده آیفون تا به امروز، اپل استارتاپ Q.AI را تملک کرد؛ یک استارتاپ اسرائیلی مرموز با ارزشگذاری نزدیک به ۲ میلیارد دلار که فناوری آن قادر است حالات چهره را برای رمزگشایی گفتار بیصدا تحلیل کند. این اقدام استراتژیک در حالی انجام میشود که سازنده آیفون در تلاش است تا در رقابت نفسگیر حوزه هوش مصنوعی (AI) روی دستگاههای هوشمند، از رقبای قدرتمندی همچون متا و گوگل عقب نماند.
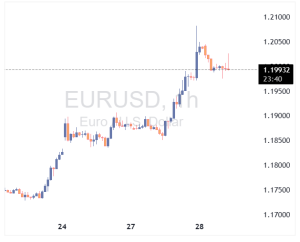
امروز ۲۹ ژانویه ۲۰۲۶، دلار آمریکا پس از سقوط شدید اوایل هفته، تلاش میکند خود را بازیابی کند اما موفقیت چندانی نداشته است. یورو به سمت سطح روانی ۱.۲۰ پیش میرود و ریسکبانک (بانک مرکزی سوئد) احتمالاً نرخها را بدون تغییر نگه میدارد. در این گزارش ویژه، وضعیت ارزهای اصلی جهان را به طور کامل بررسی میکنیم. دلار آمریکا: در میانه طوفان وضعیت فعلی دلار چگونه است؟ دلار آمریکا علیرغم نشانههایی از تثبیت، همچنان در موقعیت ضعیفی قرار دارد. دو رویداد مهم دیروز نتوانست به دلار کمک کند: اول، وزیر خزانهداری آمریکا، اسکات بسنت، به صراحت اعلام کرد که واشنگتن قصد مداخله در بازار ین ژاپن را ندارد. دوم، فدرال رزرو با لحنی اندکی هاوکیشتر از انتظار صحبت کرد، اما این هم تأثیر مثبتی بر دلار نداشت. چه خبر از فدرال رزرو؟ جلسه دیروز فدرال رزرو نکات مهمی را نشان داد: استیون میران و کریس والر به نفع کاهش نرخ بهره رأی دادند - که چندان غافلگیرکننده نبود. کمیته FOMC جمله «ریسکهای نزولی اشتغال در ماههای اخیر افزایش یافت» را از بیانیه حذف کرد. این حذف نشان میدهد فدرال رزرو دیدگاه خوشبینانهتری نسبت به اقتصاد دارد. جروم پاول، رئیس فدرال رزرو، تأکید کرد که بانک مرکزی عجلهای برای تصمیمگیری ندارد و میخواهد دادههای جدید را ارزیابی کند. بازار اکنون مطمئن است که در مارس و آوریل کاهش نرخ بهره نخواهیم داشت. چرا دلار به فدرال رزرو واکنش نشان نداد؟ نکته جالب اینجاست: واکنش بسیار محدود دلار به تصمیمات فدرال رزرو ثابت میکند که در حال حاضر، نرخهای بهره کوتاهمدت تأثیر چندانی بر جفتارزهای دلار ندارند. این یک تغییر بزرگ در رفتار بازار است. حتی زمانی که وزیر بسنت مداخله در ین را رد کرد، دلار فقط یک حمایت موقت دید. شاخص دلار (DXY) در ابتدا توانست ۱ درصد از کف ۹۵.۵۵ بازیابی کند، اما شب گذشته دوباره ضعیف شد. سیگنالهای خطرناک از بازار طلا در همین حال، طلا و نقره رالی استثنایی و چشمگیری را تجربه میکنند. این موضوع نشان میدهد که معاملهگران همچنان روی کاهش ارزش دلار شرطبندی میکنند و دلار را به عنوان پناهگاه امن نمیبینند. آیا بدبینی نسبت به دلار تمام میشود؟ به عبارت ساده، خیر! هیچ نشانهای وجود ندارد که بازارها آماده باشند بدبینی خود نسبت به دلار را کنار بگذارند. احتمالاً در میانه یک دوره افزایش قابل توجه در «پوشش ریسک دلار» هستیم. به این معنی که سرمایهگذاران بینالمللی دارند خود را در برابر ضعف بیشتر دلار محافظت میکنند، چرا که ارزش پناهگاه امن دلار در حال کاهش است. هشدار مهم: زمانی که حرکات بازار کاملاً از اقتصاد کلان و نرخهای بهره جدا میشوند، انتخاب کف قیمت بسیار خطرناک است. پیشبینی موسسه ING برای دلار چیست؟ با وجود تمام این نکات منفی، ترجیح ما همچنان یک بازگشت و بهبود در دلار است. اما این بهبود نیاز به شرایطی دارد: باید دادههای اقتصادی قوی از آمریکا منتشر شود. باید اعتماد به اقتصاد آمریکا بازسازی شود. باید نشانههایی از تغییر فضا در بازار دیده شود. امروز چه باید زیر نظر بگیریم؟ آمار مدعیان بیکاری آمریکا منتشر میشود. این آمار در هفتههای اخیر کمتر از انتظارات بوده و میتواند سیگنال مثبتی برای اقتصاد آمریکا باشد. یورو: قدرت بیسابقه و نگرانیهای بانک مرکزی اروپا یورو در حال شکستن سقفها جفتارز EURUSD در حال حاضر در یک روند صعودی قوی قرار دارد و به سمت سطح روانی ۱.۲۰ حرکت میکند. این قدرت یورو باعث ایجاد بحثهای جدی در بانک مرکزی اروپا (ECB) شده است. ECB نگران است؟ بله، و این نگرانی در حال افزایش است: پیشینه بحث: سال گذشته، لوییس دیگویندس، عضو شورای حاکمیتی ECB، اشاره کرد که سطوح بالاتر از ۱.۲۰ برای EURUSD مشکلساز خواهند بود. کریستین لاگارد، رئیس بانک مرکزی اروپا، این موضوع را در مواقعی رد کرد. اتفاقات اخیر: رالی اخیر یورو باعث شده دو عضو مهم ECB نگرانیهای خود را علنی کنند: مارتین کوچر (عضو شورای حاکمیتی) و فرانسوا ویلروی (رئیس بانک مرکزی فرانسه) نگرانی آنها چیست؟ یورو قوی میتواند منجر به: کاهش تورم در منطقه یورو فشار برای اتخاذ سیاستهای پولی انبساطیتر کاهش نرخ بهره توسط ECB آیا بازار به این نگرانیها واکنش نشان داده؟ خیر، هنوز نه! در قیمتگذاری بازار برای نرخهای آینده ECB هیچ تغییری دیده نمیشود. پیشبینی ما این است که معاملهگران منتظر میمانند تا کریستین لاگارد در جلسه پنجشنبه هفته آینده (۵ فوریه) موضع رسمی را اعلام کند. تا آن زمان، این موضوع در سایه خواهد ماند. آیا کاهش نرخ ECB میتواند یورو را تضعیف کند؟ این سؤال کلیدی است و پاسخ ما: احتمالاً نه! چرا؟ چون یک تغییر بنیادی در بازار رخ داده است: همبستگی بین EURUSD و اختلاف نرخ بهره کوتاهمدت عملاً از بین رفته است این یعنی حتی اگر ECB نرخ را کاهش دهد، ممکن است تأثیر چندانی بر یورو نداشته باشد. شواهد این ادعا چیست؟ نگاهی به هفته گذشته بیندازیم: دلار ضررهای سنگینی را متحمل شد. در همان مدت، اختلاف نرخ بهره کوتاهمدت آمریکا نسبت به اروپا به ۱۱۵ نقطه پایه رسید (به نفع دلار). این بزرگترین اختلاف از اواسط نوامبر است. در اواسط نوامبر، EURUSD حدود ۱.۱۶ بود. اکنون EURUSD نزدیک ۱.۲۰ است. نتیجه: با وجود اینکه نرخ بهره آمریکا بالاتر از اروپا است، یورو همچنان قوی میشود! سطوح کلیدی EURUSD سطح مقاومتی بعدی: عبور از ۱.۲۰ امروز میتواند باعث نوسان صعودی بیشتری شود. اوج دوشنبه در ۱.۲۰۸ احتمالاً آزمایش خواهد شد. سطح حمایتی کلیدی: باید یک شکست قاطع زیر ۱.۱۹۰ را ببینیم تا بتوانیم نتیجه بگیریم روند در حال تغییر است. نتیجهگیری درباره یورو بنابراین، اگرچه ما تمایل داریم فکر کنیم دلار میتواند بهبود پیدا کند، اما تهدید واکنش نرخی ECB را عاملی نمیبینیم که بتواند به طور قابل توجهی مانع رشد EURUSD شود - حداقل در کوتاهمدت. اگر دلار وارد یک سقوط دیگر شود، کاهش احتمالی نرخ توسط ECB احتمالاً نمیتواند یورو را متوقف کند. کرون سوئد: آرامش قبل از طوفان؟ تصمیم ریکسبانک امروز ریکسبانک (بانک مرکزی سوئد) امروز جلسه سیاستگذاری دارد و تقریباً ۱۰۰٪ مطمئن هستیم که نرخ بهره را در ۱.۷۵ درصد بدون تغییر نگه میدارد. دادههای اقتصادی سوئد چه میگوید؟ دادههای اخیر سیگنالهای متفاوتی میدهند: تورم (مثبت برای کرون): آخرین آمار تورم زیر انتظارات منتشر شد. هم تورم سرفصل و هم تورم اصلی CPIF پایینتر از پیشبینیها بود. رشد اقتصادی (منفی برای کرون): رشد اقتصادی نوامبر قویتر از انتظار بود. نرخ رشد سالانه ۲.۷ درصد ثبت شد. سیاست ریکسبانک چیست؟ ریکسبانک موضع واضحی دارد: فقط انحرافات عمده در دادههای اقتصادی میتواند باعث تغییر نرخ شود. فقط رویدادهای جدی خارجی میتواند سیاست پولی را تغییر دهد. نکته مهم: تغییرات کوچک در دادهها باعث واکنش ریکسبانک نمیشود. چهطور با قدرت یورو برخورد میکند؟ در حالی که قدرت یورو در فرانکفورت باعث نگرانی و اعتراض شده، ریکسبانک دیدگاه متفاوتی دارد: ریکسبانک از مدتها پیش معتقد است که کرون سوئد به طور قابل توجهی کمارزشگذاری شده است. تحرکات اخیر ارزی هنوز آنقدر بزرگ نیستند که این دیدگاه را تغییر دهند. حتی بحث درباره واکنش سیاستی هم زود است. پیشبینی ING برای EURSEK نقش ریکسبانک: ما فکر میکنیم ریکسبانک همچنان نقش ثانویه و کماهمیتی برای کرون ایفا خواهد کرد. تصمیمات این بانک محرک اصلی نخواهد بود. ارزیابی وضعیت فعلی: نظر ما این است که کاهش اخیر EURSEK (یعنی قوی شدن کرون) خیلی سریع و خیلی زیاد بوده است. شرط بازگشت: تا زمانی که EURUSD به طور قاطع پایینتر نرود، EURSEK هم برای بازیابی و بازگشت به سطوح بالاتر مشکل خواهد داشت. محرک اصلی قدرت کرون چیست؟ تحلیل ما: بازگشت سرمایه به سوئد احتمالاً محرک اصلی قدرت اخیر کرون بوده است. این یعنی سرمایهگذاران سوئدی دارند پولهای خود را از خارج به داخل کشور برمیگردانند. چه اتفاقی میتواند این روند را تغییر دهد؟ اگر دو شرط زیر محقق شود، کرون دوباره ضعیف خواهد شد: داستان اقتصاد کلان آمریکا به بهبود ادامه دهد. بازارها اعتماد خود به دلار آمریکا را بازسازی کنند. در این صورت، جریان بازگشت سرمایه به سوئد کاهش مییابد و فشار از کرون برداشته میشود. هدف قیمتی ما پیشبینی کوتاهمدت: ما هنوز معتقدیم که بازگشت EURSEK به سطح ۱۱.۷۰ و بالاتر در کوتاهمدت ممکن است. این یعنی انتظار داریم کرون اندکی ضعیفتر شود و یورو در برابر کرون قویتر شود. نکات کلیدی برای معاملهگران نکته ۱: دلار در موقعیت بحرانی ریسک سقوط بیشتر همچنان وجود دارد. فقط دادههای قوی اقتصادی میتوانند دلار را نجات دهند. نرخ بهره دیگر محرک اصلی نیست. نکته ۲: یورو در موقعیت قدرت سطح ۱.۲۰ در تیررس است. نگرانیهای ECB هنوز به سیاست تبدیل نشده است. کاهش نرخ احتمالی ECB ممکن است بیتأثیر باشد. نکته ۳: کرون احتمالاً تصحیح میکند قدرت اخیر پایدار نیست بازگشت به ۱۱.۷۰ محتمل است منتظر بهبود دلار بمانید جمعبندی تحلیل ۲۹ ژانویه ۲۰۲۶ توسط یوتو تایمز این تحلیل نشان میدهد که بازارهای ارز در یک دوره غیرعادی قرار دارند. ارتباط سنتی بین نرخهای بهره و ارزش ارزها ضعیف شده و عوامل جدیدی مانند اعتماد به پناهگاه امن بودن دلار و بازگشت سرمایه نقش اصلی را بازی میکنند. برای معاملهگران، این بازار فرصتها و ریسکهای زیادی دارد و نیاز به دقت بیشتری است.
امروز ۲۹ ژانویه ۲۰۲۶، فرستادهٔ آمریکا «لندری» گفته است چارچوبی که دربارهٔ گرینلند مطرح شده، هنوز نهایی نشده و گفتوگوها درباره جزئیات آن ادامه دارد. همچنین طبق گزارشی که نیویورکتایمز به آن اشاره کرده، این چارچوب از نگاه طرف آمریکایی میتواند بهگونهای تنظیم شود که با تعهدات اعضای ناتو همراستا باشد. گرینلند به دلیل جایگاه جغرافیاییاش در شمال اقیانوس اطلس و نزدیکی به مسیرهای حساس قطبی، در سالهای اخیر بیشتر وارد بحثهای امنیتی و ژئوپولیتیکی شده است؛ به همین دلیل، هر «چارچوب همکاری» درباره این منطقه معمولاً فقط اقتصادی یا اداری نیست و پای امنیت، همکاریهای دفاعی و هماهنگیهای بینالمللی را هم وسط میکشد. در همین چارچوب، تأکید بر «تعهدات ناتو» معمولاً یک پیام روشن دارد: هر ترتیبی که میان آمریکا و شرکا/متحدانش درباره گرینلند شکل بگیرد، قرار است با ساختارهای رسمی همکاری امنیتی در غرب—بهخصوص ناتو—تناقض نداشته باشد و از خطوط کلی آن عبور نکند.
در یک نگاه تسلا در سود تعدیلشده و حاشیه سود فراتر از انتظارات ظاهر شد، اما در درآمد و جریان نقدی آزاد ناامیدکننده بود. جهش حاشیه سود عملیاتی نشاندهنده بهبود کنترل هزینههاست، هرچند فشار بر تقاضا همچنان پابرجاست. پایداری سودآوری و مسیر قیمتگذاری، کانون توجه سرمایهگذاران در ادامه سال خواهد بود. گزارش مالی تسلا برای سهماهه چهارم ۲۰۲۵ تصویری دوگانه از وضعیت این خودروساز برقی ارائه داد. در حالی که سود تعدیلشده و شاخصهای سودآوری فراتر از برآوردها ظاهر شدند، ضعف در درآمد و جریان نقدی آزاد باعث شد واکنش بازار محتاطانه باقی بماند و تمرکز سرمایهگذاران همچنان بر تقاضا، قیمتگذاری و پایداری سودآوری معطوف شود. تسلا سود هر سهم تعدیلشده را ۰.۵۰ دلار گزارش کرد که بالاتر از انتظار ۰.۴۵ دلاری بازار بود. با این حال، سود هر سهم گزارششده به ۰.۲۴ دلار کاهش یافت؛ افتی محسوس نسبت به ۰.۶۶ دلار در مدت مشابه سال قبل که نشان میدهد فشار بر توان سودسازی شرکت در مقیاس سالانه همچنان قابلتوجه است. در بخش درآمد، تسلا به رقم ۲۴.۹۰ میلیارد دلار رسید که اندکی پایینتر از پیشبینی ۲۵.۱۱ میلیارد دلاری تحلیلگران بود. این عقبماندگی میتواند بازتابی از ضعف نسبی در حجم فروش، فشارهای قیمتی یا تغییر ترکیب محصولات باشد؛ عواملی که همچنان رقابت فشرده در بازار خودروهای برقی را برجسته میکند. نقطه قوت اصلی گزارش، بخش سودآوری بود. درآمد عملیاتی با ثبت ۱.۴۱ میلیارد دلار، بالاتر از برآورد ۱.۳۲ میلیارد دلاری بازار قرار گرفت. مهمتر از آن، حاشیه سود ناخالص به ۲۰.۱ درصد جهش کرد؛ سطحی که بهطور معناداری بالاتر از انتظار ۱۷.۱ درصدی تحلیلگران بود. “ «این بهبود، نشانهای از اثرگذاری مدیریت هزینهها، بهینهسازی تولید و شاید ثبات نسبی قیمت نهادهها در این دوره تلقی میشود.» محمد زمانی با این حال، تصویر جریان نقدی چندان قانعکننده نبود. جریان نقدی آزاد تسلا ۱.۴۲ میلیارد دلار گزارش شد که پایینتر از پیشبینی ۱.۵۹ میلیارد دلاری بازار بود. این اختلاف میتواند ناشی از فشار سرمایه در گردش، افزایش مخارج سرمایهای یا اثرات زمانی در دریافتها و پرداختها باشد؛ عواملی که تبدیل سود حسابداری به نقدینگی واقعی را محدود کردهاند. ✔️ بیشتر بخوانید: عملکرد فراتر از انتظار مایکروسافت در سهماهه دوم؛ تداوم قدرت Azure و بخش ابری بر اساس جمعبندی تیم UtoTimes، گزارش سهماهه چهارم بار دیگر همان الگوی آشنای تسلا را به نمایش گذاشت: از یک سو، بهبود غیرمنتظره در حاشیه سود که میتواند به تثبیت احساسات کوتاهمدت بازار کمک کند؛ و از سوی دیگر، پرسشهای پابرجا درباره قدرت تقاضا، فشارهای رقابتی و کیفیت جریان نقدی. برای بازار، سؤال کلیدی این است که آیا جهش حاشیه سود میتواند پایدار بماند یا صرفاً نتیجه عوامل مقطعی بوده است. تا زمانی که پاسخ روشنی به این پرسش داده نشود، روایت سهام تسلا همچنان میان خوشبینی به بهرهوری عملیاتی و نگرانی نسبت به رشد درآمد و نقدینگی در نوسان خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه تشدید تنشهای سیاسی و تجاری میان اروپا و آمریکا، ابزارهای اقتصادی اتحادیه اروپا را به اهرم فشار بالقوه تبدیل کرده است. فروش داراییهای دلاری و استفاده از «ابزارهای فشار تجاری» میتواند بازارهای آمریکا را تحت تأثیر قرار دهد، اما هزینه سنگینی برای اروپا دارد. به همین دلیل، بروکسل احتمالاً دیپلماسی را بر رویارویی اقتصادی مستقیم ترجیح خواهد داد. در ماههای اخیر، روابط میان اروپا و ایالات متحده وارد یکی از پرتنشترین دورههای خود از زمان تأسیس ناتو شده است. ژوزه مانوئل باروسو، رئیس پیشین کمیسیون اروپا، بهتازگی اعلام کرده که سطح تنش کنونی، بیسابقه است. این ارزیابی در سایه اظهارات تند دونالد ترامپ درباره اتحادیه اروپا، اعمال تعرفههای ۱۵ درصدی بر کالاهای اروپایی و حتی طرح ادعاهایی درباره گرینلند، چندان دور از واقعیت به نظر نمیرسد. در چنین فضایی، گمانهزنیها درباره ابزارهای بالقوه اروپا برای اعمال فشار بر آمریکا افزایش یافته است. یکی از مهمترین این ابزارها، «سازوکار ضد اجبار» یا همان «بازوکای تجاری» اتحادیه اروپاست؛ ابزاری که در صورت استفاده کامل، میتواند دسترسی شرکتهای آمریکایی به بازار ۴۵۰ میلیونی اروپا را بهشدت محدود کند. طبق بررسی تحلیلگران یوتوتایمز، اجرای چنین اقدامی، در تئوری میتواند میلیاردها دلار به شرکتهای آمریکایی آسیب بزند و پیامدهایی مستقیم برای شاخص S&P 500، بازده اوراق خزانهداری و نرخ برابری یورو–دلار داشته باشد؛ در حالی که همزمان به نفع داراییهایی مانند طلا تمام شود. با این حال، این ابزار بههیچوجه ماشهای فوری نیست و فعالسازی آن ممکن است تا شش ماه زمان ببرد. هدف اصلی این سازوکار، بازدارندگی است، نه تشدید تنش. علاوه بر این، استفاده عملی از «بازوکای تجاری» تقریباً بهطور قطع با واکنش متقابل واشنگتن همراه خواهد شد. یکی از سناریوهای محتمل، محدودسازی صادرات گاز طبیعی مایع آمریکا به اروپا است؛ اقدامی که میتواند بحران انرژی را دوباره شعلهور کرده و به صنعت و رشد اقتصادی اروپا آسیب جدی وارد کند. سناریوی دیگر، فروش هماهنگ داراییهای آمریکایی توسط سرمایهگذاران اروپایی است. اروپا مالک تریلیونها دلار اوراق خزانه، اوراق شرکتی و سهام آمریکاست. “ «در نگاه نظری، فروش گسترده این داراییها میتواند هزینه استقراض دولت آمریکا را افزایش دهد، بازارهای مالی را متلاطم کند و فشار مضاعفی بر دلار وارد سازد؛ فشاری که حتی ممکن است به تقویت یورو منجر شود.» محمد زمانی اما این گزینه نیز با محدودیتهای جدی روبهروست. بخش عمده این داراییها در اختیار نهادها و سرمایهگذاران خصوصی قرار دارد و دولتها ابزار مستقیمی برای اجبار به فروش ندارند. اعمال کنترلهای سرمایه یا محدودیتهای قانونی، نهتنها دشوار است، بلکه میتواند آسیب مستقیمی به اقتصاد اروپا وارد کند و اعتماد سرمایهگذاران را تضعیف نماید. در واقع، هر یک از ابزارهای بالقوه اروپا برای اعمال فشار بر آمریکا، نوعی «سلاح دو لبه» محسوب میشود. استفاده از آنها ممکن است به بازارهای مالی آمریکا ضربه بزند، اما هزینه اقتصادی و سیاسی آن برای خود اروپا نیز بسیار بالا خواهد بود. به همین دلیل، احتمال توسل سریع بروکسل به چنین اقدامات تهاجمی، پایین ارزیابی میشود. در مقابل، مسیر محتملتر، تداوم تلاشهای دیپلماتیک و استفاده از کانالهای مذاکره برای مهار تنشهاست. اتحادیه اروپا بهخوبی آگاه است که تبدیل اهرمهای اقتصادی به ابزار تقابل مستقیم، میتواند به یک جنگ اقتصادی تمامعیار منجر شود که بازنده اصلی آن، هر دو طرف خواهند بود. ✔️ بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایهگذاران جهانی تبدیل شده است؟ با این حال، برخی تحلیلگران معتقدند اروپا حتی بدون اقدام مستقیم نیز میتواند بر بازارهای آمریکا اثر بگذارد. تشدید تنشهای سیاسی، کاهش اعتماد سرمایهگذاران جهانی به داراییهای دلاری و حرکت تدریجی کشورها به سمت تنوعبخشی ذخایر ارزی، میتواند بهطور خودکار فشار بر بدهی و بازار سهام آمریکا را افزایش دهد. در چنین سناریویی، واکنش بازارها ممکن است دولت آمریکا را وادار به عقبنشینی و تعدیل مواضع کند؛ الگویی که پیشتر نیز در قالب تغییر ناگهانی سیاستها پس از فشار بازارها مشاهده شده است. بر اساس جمعبندی تیم UtoTimes، اروپا از نظر نظری ابزارهایی برای ایجاد فشار بر اقتصاد آمریکا در اختیار دارد، اما استفاده عملی از آنها بسیار پرهزینه و پرریسک است. به همین دلیل، احتمال وقوع یک بحران بدهی ناشی از اقدام مستقیم اروپا در آمریکا پایین است. با این حال، تداوم تنشهای سیاسی و فرسایش تدریجی اعتماد جهانی به دلار، میتواند در بلندمدت چالشهای جدیتری برای بازارهای مالی ایالات متحده ایجاد کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
همچنین دولت آلمان پیشبینی رشد تولید ناخالص داخلی در سال ۲۰۲۷ را نیز کاهش داده و آن را از ۱.۴ درصد به ۱.۳ درصد رسانده است. بر اساس گزارش وزارت اقتصاد آلمان، تحریک مالی حدود دوسوم رشد اقتصادی مورد انتظار آلمان در سال جاری را تأمین خواهد کرد. این گزارش همچنین پیشبینی میکند که تجارت خالص بار دیگر در سال ۲۰۲۶ اثر منفی بر رشد اقتصادی آلمان داشته باشد.
تهدیدهای آمریکا درباره گرینلند، زنگ بیدارباشی برای اتحادیه اروپا در حوزه انرژی است.
روز سهشنبه، ۲۸ ژانویه ۲۰۲۶، فروش دلار در تمامی جبههها ادامه یافت. هیچ کاتالیست جدیدی برای این حرکت وجود نداشت و اظهارات رئیسجمهور ترامپ مبنی بر اینکه نگران ضعف دلار نیست، در پایان روز منتشر شد. اگر خریداران تصمیم به افزایش نسبتهای پوشش دلار خود به دلیل ریسکهای سیاسی ایالات متحده و احساس اینکه واشنگتن خواهان دلار ضعیفتر است، گرفته باشند، ایستادن در برابر این روند منطقی نخواهد بود. دلار: شکستن حمایتهای اصلی – احتمال کاهش ۳ درصدی دیگر دلار دیروز در تمامی بازارها کاهش یافت. این حرکت نه ناشی از بازدهیهای ایالات متحده و نه از عملکرد ضعیف بازارهای دارایی ایالات متحده بود. بلکه به نظر میرسد این حرکت تحت تأثیر تصمیمگیرندگان ارزی بوده است؛ چه مدیران دارایی که در حال پوشش ریسکهای ایالات متحده هستند و چه جامعه سفتهباز (هزینهکردهای هجفاندها و CTAs) که به اضافه کردن موقعیتهای شورت (فروش) دلار در شکست محدودهها پرداختهاند. پیامدهای احتمال مشارکت فدرال رزرو در مداخله USDJPY همچنان در بازار نفوذ دارد. آیا دولت ایالات متحده صرفاً خواهان یوان قویتر است تا به تثبیت بازار اوراق قرضه ژاپن و خزانهداری ایالات متحده کمک کند؟ یا آیا ایالات متحده خواهان دلار ضعیفتر به طور کلی به منظور رقابت است، در زمانی که مصرفکننده آمریکایی تحت فشار قرار گرفته است؟ در گذشته، معمولاً دولتهای جمهوریخواه ترجیح میدادند که دلار ضعیفتر باشد. عدم نگرانی رئیسجمهور ترامپ درباره ضعف دلار در اظهارات دیروز، نظریه دوم را تقویت میکند. به احتمال زیاد، اکنون سؤالات جدیدی برای اسکات بسنت درباره سیاست دلار خزانهداری ایالات متحده مطرح خواهد شد. ما انتظار نداشتیم که این فروش دلار به این سرعت اتفاق بیفتد. عملکرد دلار در حول جلسه FOMC امشب آموزنده خواهد بود. نظر ما این است که اگر فدرال به سمت توقف حرکت کند، ممکن است از دلار حمایت کند. با این حال، اگر هر گونه افزایش ضعیف باشد و دلار در نهایت در روز کاهش یابد، حتی اگر بازدهیهای کوتاهمدت ایالات متحده افزایش یابد، این نشاندهنده حرکت بسیار منفی دلار خواهد بود. علاوه بر این، امشب پس از بسته شدن بازار ایالات متحده، گزارش درآمدزایی متا، مایکروسافت و تسلا منتشر خواهد شد. هر گونه عدم موفقیت در اینجا میتواند منبع دیگری برای ضعف دلار باشد، جایی که بسیاری از مصرفکنندگان آمریکایی به بازار سهام وابسته هستند. با این حال، شایان ذکر است که سازنده تراشه هلندی ASML نتایج قوی را منتشر کرده است. اگر DXY بتواند به طور کامل از کفهای سال گذشته نزدیک به ۹۶.۲۰ عبور کند، ممکن است در مسیر کاهش ۳ درصدی دیگر دلار قرار بگیریم. تأیید این موضوع با اصول دشوار است، اما اکنون بار مسئولیت بر دوش دلار است تا خلاف آن را ثابت کند. یورو: نظارت بر وضعیت در برجهای ECB این آموزنده بود که وقتی EURUSD دیروز بالاتر رفت، نرخهای مبادلهای کوتاهمدت یورو کاهش یافت. یکی از تهدیدات برای چشمانداز سیاست خنثی بانک مرکزی اروپا(ECB)، یورو قویتر بوده است. و حرکات قیمت EURUSD دیروز نشان میدهد که ممکن است داویشهای ECB حق داشته باشند که نگران باشند که یک یورو قویتر ممکن است آنها را به هدف تورمی خود برساند. ما فکر میکنیم که این قطعاً داستان برای قیمتگذاری سیاست بانک ملی سوئیس است. فرانک سوئیس به عنوان یک پوشش برای تجارت تضعیف دلار و همچنین برای ریسک مالی گستردهتر تقاضای قوی دارد. نرخ OIS یک ماهه سوئیس، که شش ماه جلوتر قیمتگذاری شده، اکنون حدود -۱۰ نقطه پایه است با انتظاراتی مبنی بر اینکه بانک ملی سوئیس ممکن است مجبور شود نرخ سیاست را دوباره منفی کند. افزایش قیمت نفت خام به دلیل ریسک درگیری در ایران برای یورو مثبت نیست. اما بیایید ببینیم آیا داستان شکست دلار غالبتر خواهد بود. عدم موفقیت EURUSD در بازگشت به زیر ۱.۱۹۱۰/۲۰ اکنون حرکت صعودی را حفظ میکند. در واقع، به نظر میرسد که گپ بالاتر روز دوشنبه میتواند یک «گپ بولیش» بسیار صعودی باشد که ممکن است حرکت را تا ۱.۲۳/۲۴ گسترش دهد، هرچند که این به نظر بعید میرسد. بازار آپشن ارزی قطعاً در اینجا نگران است. منبع: ING
امروز، ۲۷ ژانویه ۲۰۲۶، شاهد تصمیمگیریهای سیاستی بانک مرکزی کانادا (BoC) و کمیته بازار آزاد فدرال (FOMC) خواهیم بود. این رویدادها به دلیل تأثیر مستقیم آنها بر سیاستهای پولی و اقتصاد جهانی اهمیت ویژهای دارند. همچنین، احتمال اعلام نام رئیس جدید فدرال نیز میتواند توجه بازارها را جلب کند. سشن اروپایی در جلسه اروپایی، برنامه زیادی نداریم جز چند گزارش کماهمیت مانند ZEW سوئیس و اعتماد به نفس مصرفکننده ایتالیا. هیچیک از این دادهها تأثیری بر سیاستهای بانکهای مرکزی نخواهد داشت، بنابراین واکنش بازار محدود خواهد بود. حرکت قیمت در طول این سشن ممکن است در محدودهای ثابت باقی بماند؛ زیرا معاملهگران منتظر رویدادهای اصلی در جلسه آمریکایی هستند. جلسه آمریکایی در جلسه آمریکایی، ما شاهد تصمیمگیریهای BoC و FOMC خواهیم بود و احتمال اعلام نام رئیس جدید فدرال نیز وجود دارد. انتظار میرود بانک مرکزی کانادا همه چیز را بدون تغییر نگه دارد. دادههای اقتصادی اخیر، موضع بیطرف بانک مرکزی را تأیید کردهاند زیرا تورم کاهش یافته و بازار کار تثبیت شده است. این تصمیم احتمالاً یک رویداد بیاهمیت خواهد بود مگر اینکه BoC به احتمال کاهش نرخ دیگری قبل از پایان سال اشاره کند. بانک مرکزی کانادا بانک فدرال نیز انتظار میرود همه چیز را بدون تغییر نگه دارد و تأکید کند که میزان تسهیل بیشتر بستگی به دادههای ورودی خواهد داشت. راهنمایی محدود خواهد بود و پاول باید تأکید کند که آنها بسته به اینکه کدام طرف از مأموریت بیشتر خارج است، عمل خواهند کرد. در سال 2025، آنها بر ضعف بازار کار تمرکز کردند و سه "کاهش بیمهای" را اعمال کردند. در سال 2026، به نظر میرسد بازار کار در حال تثبیت است، بنابراین تورم باید عامل تعیینکننده برای تعدیلات آینده نرخ باشد. فدرال رزرو در نهایت، ترامپ ممکن است با اعلام نام گزینه خود برای رئیس فدرال توجه بازار را به آینده رئیس فدرال معطوف کند. گزینههای نهایی شامل ریدر، وارش و والر هستند. والری از فدرال بهترین انتخاب به شمار میرود، اما بازار ممکن است ریدر را به عنوان کسی که استقلال فدرال را حفظ میکند، ترجیح دهد. وارش به عنوان یک حامی شناخته میشود هرچند که آخرین بار که به عنوان فرماندار فدرال خدمت کرد، موضع سختگیرانهای داشت. سخنرانان بانک مرکزی ۱۸:۰۰ GMT/۱۳:۰۰ ET ساعت ۱۶:۳۰ به وقت ایران - اشنابل از ECB (دارای مواضع هاوکیش - رأیدهنده)
در یک نگاه افزایش ارزش یورو: یورو به بالاترین سطح خود در چهار و نیم سال اخیر در برابر دلار رسیده و نرخ EURUSD برای اولین بار از ژوئن 2021 بالای 1.2000 قرار گرفته است. احتمال تغییر سیاستهای پولی ECB: سخنگوی بانک مرکزی اروپا، مارتین کوچر، اشاره کرده است که اگر یورو به تقویت خود ادامه دهد، بانک مرکزی ممکن است نیاز به واکنش در زمینه سیاست پولی داشته باشد. تأثیر بر تورم: افزایش ارزش یورو میتواند به کاهش فشارهای تورمی منجر شود و این موضوع به طور مستقیم با سیاستهای پولی مرتبط است. اظهارات سخنگوی بانک مرکزی اروپا، مارتین کوچر، در گفتگو با فایننشال تایمز کوچر بر اساس تأثیر یورو قویتر بر فشارهای تورمی، دیدگاه خود را بیان میکند. او میگوید: “ «اگر یورو همچنان به تقویت خود ادامه دهد، در یک مرحله مشخص، ممکن است نیاز به واکنش در زمینه سیاست پولی ایجاد شود. اما نه به خاطر خود نرخ ارز، بلکه به این دلیل که نرخ ارز به کاهش تورم منجر میشود و این بالطبع یک مسئله سیاست پولی است.» کوچر، سخنگوی بانک مرکزی اروپا این هفته، ارز یورو به بالاترین سطح خود در چهار و نیم سال اخیر در برابر دلار رسیده و نرخ EURUSD برای اولین بار از ژوئن 2021 بالای 1.2000 قرار گرفته است. فشار بر دلار همچنان در حال افزایش است و عوامل متعددی بر این موضوع تأثیرگذار هستند، از جمله احتمال مداخله از سوی توکیو. در توصیف رشد اخیر یورو، کوچر گفت که این افزایش «ملایم» بوده و نیازی به واکنش فوری ندارد. اما او تأکید کرد که در یک نقطه مشخص، بانک مرکزی اروپا ممکن است نیاز به اقدام داشته باشد و آنها «اختیارات کامل» برای نحوه انجام این کار را حفظ خواهند کرد. به یاد داشته باشید که لوئیس دی گویندس، معاون بانک مرکزی اروپا، سال گذشته اشاره کرده بود که رسیدن EURUSD به 1.2000 میتواند اوضاع را برای بانک مرکزی «پیچیده» کند و اکنون ما در این وضعیت هستیم.
شاخص احساسات مصرف کننده آلمان - فوریه - German GfK Consumer Climate واقعی ................ 24.1- پیشبینی ............. 25.5- قبلی ................... 26.9-
شرکت ASML در گزارش مالی سهماهه چهارم سال ۲۰۲۵ عملکرد قویتری نسبت به پیشبینیها ارائه داد: • درآمد: ۹.۷۲ میلیارد یورو (برآورد ۹.۵۷ میلیارد یورو) • حاشیه ناخالص: ۵۲.۲٪ (برآورد ۵۱.۹٪) • سفارشات: ۱۳.۱۶ میلیارد یورو (برآورد ۶.۸۵ میلیارد یورو) • پیشبینی فروش خالص سال ۲۰۲۶: بین ۳۴ تا ۳۹ میلیارد یورو (برآورد ۳۵.۱۵ میلیارد یورو) • پیشبینی حاشیه ناخالص سال ۲۰۲۶: بین ۵۱٪ تا ۵۳٪ (برآورد ۵۲.۹٪) • اعلام برنامه بازخرید سهام جدید: تا سقف ۱۲ میلیارد یورو تا پایان سال ۲۰۲۸ • تصمیم به بهینهسازی سازمانهای فناوری و فناوری اطلاعات این نتایج نشاندهنده قوت و پتانسیل بالای ASML در بازار جهانی نیمههادی و تأثیر آن بر پیشرفتهای تکنولوژیکی، به ویژه در زمینه هوش مصنوعی است. معرفی شرکت ASML شرکت ASML یکی از پیشروترین شرکتهای جهانی در زمینه تولید تجهیزات لیتوگرافی برای صنعت نیمههادی است. این شرکت مستقر در هلند، با فناوریهای پیشرفته خود، نقش حیاتی در تولید تراشههای نیمههادی ایفا میکند که به عنوان مغز الکترونیک در دستگاههای مختلف، از گوشیهای هوشمند گرفته تا سرورهای داده و سیستمهای هوش مصنوعی، استفاده میشوند. ASML به ویژه با توسعه فناوری EUV (Extreme Ultraviolet Lithography) به عنوان یک بازیکن کلیدی در زنجیره تأمین هوش مصنوعی شناخته میشود، زیرا این فناوری امکان تولید تراشههای با کیفیت و کارایی بالا را فراهم میآورد که برای محاسبات پیچیده و پردازش دادههای کلان ضروری هستند.
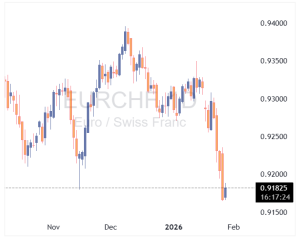
در یک نگاه بانک مرکزی سوئیس خط قرمزی در نرخ EURCHF حدود ۰.۹۲۰۰ برای مداخله در بازار تعیین کرده بود. کاهش اخیر نرخ EURCHF به زیر این سطح نشاندهنده احتمال تغییر آستانه درد و سیاستهای SNB است. تقویت فرانک میتواند فشارهای ضدتورمی ایجاد کرده و تأثیر غیرمستقیم مثبتی بر یورو در برابر دلار داشته باشد. فرانک سوئیس از ابتدای سال جاری به آرامی در حال جلب توجه است. با کاهش جذابیت دلار و ین ژاپن به عنوان ارزهای امن، معاملهگران به دنبال امنیت و آرامش در فرانک سوئیس در فضای پرنوسان بازار هستند. در دو سال گذشته، بانک مرکزی سوئیس خطی در نرخ EURCHF در حدود ۰.۹۲۰۰ کشیده است که به بازارها اعلام میکند این حد تحمل آنها برای مداخله است. اما کاهش اخیر این هفته باعث شده این حد تحمل به چالش کشیده شود و به نظر میرسد این آستانه درد ممکن است جابهجا شده باشد. به ویژه با کاهش جذابیت دلار و ین، فرانک بسیار مورد توجه قرار گرفته است. اگر این تغییر واقعی باشد، باید به آن توجه ویژهای داشت، نه فقط از نظر سیاستهای بانک مرکزی سوئیس، بلکه از منظر تاثیرات آن بر یورو و دلار نیز. اجازه دادن به تقویت بیشتر فرانک ممکن است فشارهای ضدتورمی ایجاد کند و بانک مرکزی سوئیس را مجبور به استفاده دوباره از سیاستهای پولی غیرمتعارف کند. اما تقویت فرانک همچنین میتواند به طور غیرمستقیم به یورو کمک کند، به خصوص در شرایطی که دلار در حال کاهش است. کاهش محدودیتهای بانک مرکزی سوئيس (SNB) روی فرانک، فرصتهایی برای یورو فراهم میکند تا در برابر دلار قویتر شود. به عبارت دیگر، نمودار نرخ EURCHF بیشتر یک سیگنال از سوی SNB است. یورو هنوز میتواند در برابر فرانک کاهش یا افزایش یابد، اما شرایط فعلی نشان میدهد که یورو میتواند در برابر دلار تقویت شود.
در یک نگاه چین اولین واردات محدود چند صد هزار تراشه H200 انویدیا را برای تسریع توسعه هوش مصنوعی داخلی تأیید کرده است. این تأییدیهها نشاندهنده تغییر عملی در رویکرد پکن نسبت به واردات سختافزارهای پیشرفته AI و انعطافپذیری نظارتی است. این اقدام به انویدیا کمک میکند موقعیت خود را در بازار هوش مصنوعی چین تقویت کند، اما محدودیتهای ژئوپولیتیکی و نظارتی همچنان پابرجا هستند. این تأیید یک نکته مثبت محدود برای انویدیا و زنجیرههای تأمین جهانی هوش مصنوعی است، اما دامنه محدود آن نشاندهنده ادامه محدودیتهای ژئوپولیتیکی و نظارتی بر تجارت نیمهرساناهای پیشرفته است. تأیید واردات تراشههای H200 انویدیا نشاندهنده یک تغییر عملی در رویکرد پکن به توسعه هوش مصنوعی داخلی است. خلاصه: چین اولین واردات تراشههای H200 انویدیا را تأیید کرده است. تخصیص اولیه شامل چند صد هزار واحد میشود و این تراشهها به سه شرکت بزرگ فناوری چین اختصاص یافتهاند. این اقدام با هدف تسریع توسعه هوش مصنوعی در چین انجام شده و به عنوان یک حرکت هدفمند تلقی میشود، نه یک بازگشت کلی به سیاستهای قبلی. انویدیا تأییدیههایی از مقامات چینی برای صادرات تراشههای هوش مصنوعی H200 خود به چین دریافت کرده است که به عنوان یک تغییر قابل توجه در رویکرد پکن به واردات سختافزارهای پیشرفته AI محسوب میشود. این تأییدیهها به گفته منابع آشنا شامل چند صد هزار تراشه H200 بوده و در جریان سفر مدیرعامل انویدیا، جنسن هوانگ، به چین صادر شده است. تخصیص اولیه به سه شرکت بزرگ اینترنت و فناوری چین متمرکز شده و سایر شرکتهای داخلی نیز در صف دسترسی به این تراشهها قرار دارند. در حالی که مقامات چینی هنوز نظر رسمی خود را اعلام نکردهاند، این تصمیم به نظر میرسد با تلاشهای گستردهتر پکن برای تسریع توسعه و پیادهسازی هوش مصنوعی داخلی همراستا باشد. تحلیلگران این حرکت را تلاشی برای متعادل کردن جاهطلبیهای فناوری ملی در برابر محدودیتهای خارجی، بهویژه کنترلهای صادراتی ایالات متحده، میدانند که دسترسی به نیمهرساناهای پیشرفته را در سالهای اخیر محدود کرده است. تراشه H200 به عنوان ورودی حیاتی برای آموزش و پیادهسازی مدلهای بزرگ هوش مصنوعی شناخته میشود و بهبودهایی در عملکرد نسبت به محصولات قبلی محدود ارائه میدهد. تأیید واردات آن نشاندهنده درجهای از انعطافپذیری نظارتی است و ممکن است منعکسکننده فوریتی باشد که چین در حفظ رقابتپذیری در زیرساختهای هوش مصنوعی احساس میکند. برای انویدیا، این تأییدها یک گشایش مهم در بازاری هستند که با محدودیتها و عدم قطعیتهای نظارتی مواجه بوده است. چین یکی از بزرگترین مصرفکنندگان محاسبات هوش مصنوعی در جهان باقی مانده و دسترسی مجدد — حتی اگر در ابتدا محدود باشد — میتواند از رشد درآمد حمایت کرده و موقعیت غالب انویدیا در سختافزارهای پیشرفته AI را تقویت کند. از منظر بازار، این توسعه ممکن است به عنوان یک نکته مثبت تدریجی برای زنجیرههای تأمین جهانی هوش مصنوعی تفسیر شود و برخی از ریسکهای منفی مرتبط با تجزیه ژئوپولیتیکی را کاهش دهد. با این حال، تحلیلگران هشدار میدهند که این تأییدها هدفمند هستند و لزوماً نشاندهنده یک بازگشت وسیعتر به کنترلهای فناوری نیستند. به طور کلی، این حرکت نشاندهنده این است که اولویتهای استراتژیک حول هوش مصنوعی به طور فزایندهای بر سیاستهای تجاری و صنعتی تأثیر میگذارد، با تأییدات انتخابی که به عنوان ابزاری عملی برای مدیریت وابستگیهای فناوری در میان تنشهای ژئوپولیتیکی مداوم ظاهر میشوند.
“ پیرو سیپولونه، عضو هیئت اجرایی بانک مرکزی اروپا، هشدار داده است که تشدید تنشهای ژئوپلیتیکی میتواند در میانمدت و بلندمدت به رشد اقتصادی منطقه یورو فشار وارد کند؛ هرچند در حال حاضر، اقتصاد این منطقه همچنان از سطح قابلتوجهی از تابآوری برخوردار است. به گفته سیپولونه، استفاده فزاینده از ابزارهای اقتصادی و فناوری بهعنوان اهرم فشار ژئوپلیتیکی، ضعفهای ساختاری در معماری مالی اروپا را آشکار کرده است. او تأکید کرد که همین مسئله، اهمیت راهبردی پروژههایی مانند یورو دیجیتال و تقویت زیرساختهای پرداخت تحت کنترل اروپا را بیش از گذشته برجسته میکند. به باور او، اروپا همچنان فاقد یک بازیگر قدرتمند پرداخت فرامرزی در مقیاس جهانی است که بتواند با شرکتهای بزرگ آمریکایی رقابت کند؛ موضوعی که وابستگی خارجی منطقه را افزایش میدهد. در حوزه اقتصاد کلان، سیپولونه اظهار داشت که عملکرد اقتصاد منطقه یورو تاکنون فراتر از انتظار بوده و دادههای آتی ممکن است بهتر از پیشبینیهای قبلی منتشر شوند. او عامل اصلی بازنگری صعودی در چشمانداز رشد را افزایش سرمایهگذاری دانست؛ عاملی که نهتنها تقاضای کوتاهمدت را تقویت میکند، بلکه با افزایش ظرفیت تولید، امکان رشد سریعتر اقتصاد بدون ایجاد فشار تورمی را فراهم میسازد. با این حال، او هشدار داد که تشدید نااطمینانیهای ژئوپلیتیکی میتواند اعتماد فعالان اقتصادی را تضعیف کرده و تصمیمهای سرمایهگذاری را به تعویق بیندازد. در چنین شرایطی، کاهش سرمایهگذاری بهتدریج به افت رشد اقتصادی و تغییر در پویاییهای تورم منجر خواهد شد و اثرات آن به اقتصاد واقعی سرایت میکند. در حوزه سیاست پولی، سیپولونه بار دیگر تأکید کرد که تمرکز بانک مرکزی اروپا صرفاً بر تورم منطقه یورو باقی میماند. تحولات خارجی، از جمله فشارهای سیاسی بر سایر بانکهای مرکزی، تنها در صورتی برای بانک مرکزی اروپا (ECB) اهمیت دارند که بر چشمانداز تورم و رشد در منطقه یورو اثرگذار باشند. به گفته او، سیاست نرخ بهره همچنان با هدف بازگرداندن تورم به سطح ۲ درصدی در افق میانمدت تنظیم میشود. در مجموع، اظهارات سیپولونه نشاندهنده چالش دوگانه سیاستگذاران اروپایی است: حفظ ثبات پولی در محیطی جهانی پرریسک و همزمان کاهش آسیبپذیری اروپا در برابر شوکهای ژئوپلیتیکی از طریق تقویت حاکمیت مالی و استقلال زیرساختهای پرداخت.
در یک نگاه تصمیم پیشروی فدرال رزرو میتواند با تضعیف دلار، یورو را به بالاترین سطح از سال ۲۰۲۱ برساند. تمرکز بازار بیش از قدرت یورو، بر ضعف فزاینده دلار آمریکا قرار گرفته است. بهبود نسبی چشمانداز اقتصاد اروپا و جذابیت ارزشگذاری سهام، از یورو حمایت میکند. در آستانه نشست مهم فدرال رزرو، بازار فارکس بار دیگر توجه خود را به دلار آمریکا و پیامهای سیاست پولی معطوف کرده است؛ نشستی که میتواند مسیر جفتارز یورو–دلار را در کوتاهمدت تغییر دهد. یورو در معاملات اخیر بیش از ۱۰۰ پیپ رشد کرده و در صورت دریافت حتی یک سیگنال انبساطی ملایم از سوی بانک مرکزی آمریکا، احتمال عبور آن از سطح روانی ۱.۲۰ بیش از هر زمان دیگری مطرح شده است؛ سطحی که آخرین بار در سال ۲۰۲۱ مشاهده شده بود. هرچند انتظار نمیرود کمیته بازار آزاد فدرال در این نشست نرخ بهره را کاهش دهد یا بهطور مستقیم از اقدام قریبالوقوع سخن بگوید، اما بازارها نسبت به لحن بیانیه و پیشبینیهای تورمی حساس هستند. کوچکترین نشانهای از نگرانی نسبت به تورم یا تمایل به سیاستهای نرمتر، میتواند فشار تازهای بر دلار وارد کند و زمینهساز صعود یورو شود. در سالهای اخیر، یورو یکی از دشوارترین دورههای خود را پشت سر گذاشته است. بحران انرژی، جنگ اوکراین و ضعف مزمن بخش صنعت، چشمانداز اقتصاد منطقه یورو را تیره کرده بود. با این حال، سال گذشته نشانههایی از بازگشت رشد ظاهر شد؛ رشدی که تا حد زیادی به تغییر رویکرد سیاستگذاران اروپایی به سمت تصمیمگیریهای عملگرایانهتر نسبت داده میشود. طبق بررسیهای کارشناسان یوتوتایمز؛ یکی از مهمترین جلوههای این تغییر، افزایش هزینههای دولتی در آلمان (کشوری که به انضباط مالی سختگیرانه شهرت دارد) بوده است. دولت برلین با هدف مقابله با رکود صنعتی، سیاستهای انبساطیتری در پیش گرفته و همین مسئله به بهبود نسبی فضای اقتصادی اروپا کمک کرده است. در کنار عوامل داخلی، نگاه شرکای تجاری نیز به اروپا تغییر کرده است. بسیاری از فعالان اقتصادی، منطقه یورو را در مقایسه با آمریکا، باثباتتر و قابلپیشبینیتر ارزیابی میکنند؛ موضوعی که میتواند جهت جریانهای سرمایهگذاری بینالمللی را به نفع اروپا تغییر دهد. “ «با این حال، بخش عمده صعود اخیر یورو بیش از آنکه ناشی از قدرت بنیادی این ارز باشد، بازتاب ضعف دلار آمریکاست.» محمد زمانی دلار در برابر ین ژاپن تحت فشار نگرانیها از مداخله ارزی قرار گرفته و در برابر ارزهایی مانند دلار استرالیا، دلار کانادا، پوند و فرانک سوئیس نیز افت محسوسی داشته است. در چنین فضایی، یورو عملکردی متوسط داشته و صعود آن در چارچوب ضعف کلی دلار قابلتفسیر است. نکته قابلتوجه دیگر، عملکرد بهتر بازار سهام اروپا نسبت به آمریکا در سال گذشته است. برای سالها، بازار سهام آمریکا (بهویژه نزدک) مقصد اصلی سرمایهگذاران جهانی بود، اما رشد شدید ارزشگذاریها اکنون فاصله معناداری با رشد واقعی سود شرکتها پیدا کرده است. نگرانیها درباره حباب هوش مصنوعی یا محدودیتهای تأمین مالی، برخی سرمایهگذاران را محتاطتر کرده است. در مقابل، بازارهای اروپایی اگرچه جذابیت فناوری آمریکا را ندارند، اما از منظر ارزشگذاری ارزانتر و ثبات بیشتر برخوردارند. در صورتی که روند اصلاحات، عملگرایی و مقرراتزدایی در اروپا ادامه یابد، احتمال بازارزشگذاری مثبت این بازارها همچنان وجود دارد؛ عاملی که میتواند به تقویت یورو نیز کمک کند. از منظر تکنیکال، عبور پایدار از سطح ۱.۲۰ میتواند مسیر را برای اهداف بالاتر هموار کند. نخستین مقاومت مهم پس از این سطح، اوج اوایل سال ۲۰۲۱ در محدوده ۱.۲۲۲۵ است و پس از آن، سقف سال ۲۰۱۸ در حوالی ۱.۲۴۷۵ قرار دارد. دستیابی به این سطوح، بهویژه در صورت حمایت سیاستهای پولی انبساطیتر در آمریکا، دور از انتظار نخواهد بود. ✔️ بیشتر بخوانید: فروشندگان دلار رکورد زدند؛ هزینه بیسابقه برای شرطبندی علیه اسکناس سبز انتخاب رئیس جدید فدرال رزرو توسط دولت ترامپ نیز میتواند نقش مهمی در این معادله ایفا کند. اگر رئیس جدید بهسرعت بر تمایل خود به کاهش نرخ بهره تأکید کند، فشار بر دلار تشدید شده و مسیر صعود یورو هموارتر خواهد شد. بر اساس جمعبندی تیم UtoTimes، نشست پیشروی فدرال رزرو میتواند به یک نقطه عطف برای بازار ارز تبدیل شود. در شرایطی که ضعف دلار، بهبود نسبی اقتصاد اروپا و جذابیت ارزشگذاری داراییهای منطقه یورو همزمان شدهاند، عبور یورو از سطح ۱.۲۰ دیگر یک سناریوی دور از ذهن نیست، بلکه به یکی از محتملترین مسیرهای کوتاهمدت بازار تبدیل شده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
کمیسیون اروپا اعلام کرد که دو روند رسمی مشخصسازی را برای بررسی نحوه تطبیق گوگل با قانون بازارهای دیجیتال اتحادیه اروپا (DMA) آغاز کرده است. این قانون با هدف تنظیم رقابت در فضای دیجیتال و محدود کردن سلطه پلتفرمهای بزرگ طراحی شده است. بر اساس اعلام رسمی، این بررسیها ظرف شش ماه به پایان خواهند رسید و تصمیمگیری نهایی درباره عملکرد گوگل در چارچوب DMA اتخاذ خواهد شد. این اقدام بخشی از تلاشهای گستردهتر اتحادیه اروپا برای اجرای دقیق مقررات ضدانحصاری در حوزه فناوری است؛ مقرراتی که شرکتهایی مانند گوگل، اپل، آمازون و متا را هدف قرار دادهاند.
“ پس از دو روز فروش سنگین، بازارهای جهانی فارکس امروز با آرامش نسبی همراه شدهاند. جفتارز USDJPY بخشی از افت شدید خود را جبران کرده و به سمت سطوح بالاتر حرکت میکند، در حالی که EURUSD همچنان با تقاضای بالا معامله میشود. تحلیلگران معتقدند که در غیاب محرکهای بزرگ، دلار آمریکا ممکن است در کف محدوده معاملاتی سال ۲۰۲۵ حمایت شود. موسسه ING دلار آمریکا | ترمیم پس از شوک جمعه دلار آمریکا که در روزهای گذشته تحت فشار فروش شدید قرار داشت، امروز نشانههایی از ثبات را نشان میدهد. جفتارز USDJPY کمی افزایش یافته و سرمایهگذاران در حال ارزیابی مجدد شرایط هستند. دادههای بازار پول ژاپن نشان میدهد که اگر بانک مرکزی ژاپن در سطح بالای ۱۵۹ مداخله کرده باشد، این مداخله بسیار محدود بوده است. همچنین سکوت واشنگتن درباره بررسی نرخهای فدرال رزرو در عصر جمعه نشان میدهد که دولت آمریکا فعلاً از ابهام موجود استقبال میکند. تحلیلگران معتقدند که تأثیر این اقدامات در حال کاهش است، مگر اینکه ژاپن و آمریکا رسماً مداخله مشترک را تأیید کنند — اقدامی که از سال ۲۰۱۱ تاکنون سابقه نداشته است. در کوتاهمدت، USDJPY میتواند به سمت سطح ۱۵۵.۶۰ حرکت کند. همچنین، نتایج حراج اوراق قرضه ۴۰ ساله JGB در آسیا میتواند محرک مهمی برای نوسانات ین باشد؛ بهویژه اگر این حراج ضعیف برگزار شود. در تصویر کلی، ورود سرمایه به بازارهای نوظهور کمی به ضرر دلار است، اما دادههای اقتصادی آمریکا همچنان قوی باقی ماندهاند. نشست FOMC فردا میتواند بهعنوان یک رویداد مثبت برای دلار عمل کند. در ماه فوریه نیز الگوهای فصلی دلار به نفع آن خواهند بود. برخلاف سال گذشته، سرمایهگذاران اروپایی اکنون کمتر در معرض داراییهای دلاری هستند و اگر فروش داراییهای پایه آمریکا آغاز شود، شرایط متفاوت خواهد بود. ریسکهای مهم این هفته شامل حراج ضعیف اوراق خزانه ۵ و ۷ ساله آمریکا و گزارشهای مالی ضعیف از چهار شرکت بزرگ فناوری (Magnificent Seven) هستند که چهارشنبه و پنجشنبه منتشر خواهند شد. برای امروز، تنها داده مهم آمریکا گزارش هفتگی اشتغال ADP است. مگر اینکه این گزارش منفی باشد، انتظار میرود شاخص DXY بتواند شکاف روز دوشنبه تا سطح ۹۷.۴۲ را پر کند. یورو | مقاومت در برابر سقف ۱.۱۹ جفتارز EURUSD همچنان با تقاضای بالا معامله میشود. انتشار شاخص اعتماد کسبوکار آلمان (IFO) دیروز ضعیفتر از انتظار بود و فرصت جذب سرمایه به اروپا را از دست داد. سال گذشته، EURUSD با ورود سرمایه به اروپا و تصمیمات مهم مالی در آلمان تقویت شد. الگوهای تکنیکال EURUSD این هفته فعالاند. سطح ۱.۱۸۳۴ اکنون بهعنوان حمایت عمل میکند و اگر قیمت بخواهد از سقف ۱.۱۹۱۰/۲۰ عبور کند، باید این سطح حفظ شود. در حال حاضر انتظار میرود قیمت در پایان فصل به نزدیکی ۱.۱۷ برسد، اما برخی سرمایهگذاران به دنبال شکست سقف هستند. افزایش تقاضا برای آپشن باترفلای یکساله EURUSD نیز نشاندهنده انتظار حرکتهای بزرگ است — مشابه آنچه در آوریل گذشته رخ داد. تقویم اقتصادی منطقه یورو سبک است و فقط چند سخنرانی از سوی بانک مرکزی اروپا (ECB) در برنامه امروز قرار دارد. دادههای ADP آمریکا تنها محرک برنامهریزیشده امروز هستند. پوند | بازگشت فشار خرید و ریسکهای سیاسی عملکرد مثبت پوند این هفته احتمالاً بهدلیل موقعیتهای فروش سنگین مدیران دارایی در GBPUSD بوده که با افت دلار آسیبپذیر شدهاند. سطح فعلی پوند — محدوده ۱.۳۶ تا ۱.۳۷ — ممکن است بهترین قیمت فصل یا حتی سال باشد. سیاست داخلی بریتانیا نیز میتواند در ماههای آینده فشار بیشتری بر پوند وارد کند. انتخابات میاندورهای ۲۶ فوریه و احتمال شکست حزب کارگر در برابر حزب اصلاحات میتواند فشار بر نخستوزیر استارمر را افزایش دهد و گمانهزنیها درباره تغییر رهبری پس از انتخابات محلی ماه مه را تقویت کند. پوند همچنین در برابر فشارهای بازار اوراق قرضه از سوی ژاپن یا آمریکا آسیبپذیر است. بهطور کلی، پوند در نزدیکی سقف محدوده چندفصلی خود قرار دارد و معاملهگران باید نسبت به اصلاح احتمالی محتاط باشند. منبع: ING
بازارهای جهانی کالاها دیروز شاهد تحولات چشمگیری بودند؛ از جهش نقره و طلا گرفته تا اختلال در عرضه گاز و نفت آمریکا. گاز طبیعی آمریکا قیمت گاز طبیعی آمریکا از ۱۹ ژانویه تاکنون ۱۲۰٪ رشد کرده و حتی قیمت لحظهای به بالای ۳۰ دلار/MMBtu رسیده است. با بهبود تولید در حوزه Permian، احتمالاً قیمتها به اوج رسیدهاند. نگرانی اروپا از کاهش صادرات LNG تأسیسات LNG آمریکا دریافت گاز را ۴۸٪ کاهش دادهاند و ذخایر گاز اروپا به زیر ۴۵٪ رسیده است. احتمالاً فصل گرمایش با سطحی زیر ۲۵٪ به پایان خواهد رسید. نقره رکورد زد نقره دیروز ۱۲٪ جهش کرد و به بالای ۱۱۰ دلار/اونس رسید. موجودی پایین، نرخ اجاره بالا و کسری عرضه عوامل اصلی این رشد هستند. طلا در مسیر صعود طلا به بالای ۵۱۰۰ دلار رسید؛ تحت حمایت ضعف دلار، خرید بانکهای مرکزی و ریسکهای سیاسی.
“ بازارهای جهانی امروز در فضایی نسبتاً آرام معامله میشوند؛ زیرا معاملهگران منتظر تصمیم مهم FOMC در روز چهارشنبه هستند. در اروپا دادههای کماهمیت منتشر میشود، اما در آمریکا دو گزارش کلیدی میتوانند نبض بازار را تکان دهند. ۱) گزارش هفتگی اشتغال ADP پس از رشد مثبت در دسامبر، امروز مشخص میشود آیا بازار کار آمریکا در هفته اول ژانویه نیز همین روند را حفظ کرده است یا نه. دادههای «درخواستهای بیکاری» نشانههایی از بهبود بازار کار را نشان میدهند و ADP میتواند این تصویر را تکمیل کند. ۲) شاخص اعتماد مصرفکننده آمریکا پیشبینیها نشان میدهد اعتماد مصرفکننده به ۹۰.۹ افزایش مییابد. این شاخص بهشدت تحت تأثیر شرایط بازار کار است و میتواند سرنخهایی درباره قدرت مصرف در ماههای آینده ارائه دهد. اروپا: روزی بدون داده مهم اعتماد مصرفکننده فرانسه و نرخ بیکاری اسپانیا منتشر میشود، اما هیچکدام برای بازار یا بانک مرکزی اروپا (ECB) اهمیت تعیینکننده ندارند. سخنران بانک مرکزی ناگل از بانک مرکزی اروپا امروز سخنرانی دارد، اما انتظار نمیرود پیام جدیدی ارائه کند.
اورسولا فوندرلاین، رئیس کمیسیون اروپا، اعلام کرد که اتحادیه اروپا و هند به یک توافق تجاری مهم دست یافتهاند؛ توافقی که به گفته او «منطقه تجارت آزاد با جمعیتی دو میلیارد نفر» ایجاد میکند و منافع اقتصادی قابلتوجهی برای هر دو طرف خواهد داشت. بر اساس جزئیات منتشرشده از سوی اتحادیه اروپا، این توافق شامل حذف یا کاهش تعرفهها روی بیش از ۹۰٪ کالاهای صادراتی اروپا به هند است؛ اقدامی که میتواند سالانه تا ۴ میلیارد یورو صرفهجویی برای صادرکنندگان اروپایی به همراه داشته باشد. در بخش خودرو نیز تعرفه واردات بهتدریج به ۱۰٪ کاهش خواهد یافت و سهمیهای ۲۵۰ هزار دستگاه در سال برای صادرات خودروهای اروپایی به هند در نظر گرفته شده است. این توافق بخشی از گسترش روابط راهبردی میان هند و اتحادیه اروپا است که هدف آن تسهیل تجارت، تقویت زنجیره تأمین، و افزایش سرمایهگذاریهای دوجانبه در حوزههایی چون انرژی، فناوری، حملونقل و امنیت اقتصادی است. مقامهای اروپایی این توافق را «نقطه عطفی» در روابط اقتصادی با هند میدانند؛ بهویژه در شرایطی که اروپا به دنبال تنوعبخشی به شرکای تجاری خود و کاهش وابستگی به بازارهای پرریسک است.
اتحادیه اروپا یک تحقیق رسمی درباره xAI ایلان ماسک به خاطر «دیپفیکهای گراک» آغاز کرده است. UTOTIMES: در حالی که غولهای فناوری ایالات متحده هر ساله تریلیونها دلار به ارزش بازار خود اضافه میکنند، اتحادیه اروپا در حال «تحقیق درباره دیپفیکها» است.
مداخله مشکوک برای فروش USDJPY و همچنین درگیری مقامات آمریکایی به کاهش نزدیک به ۳.۵ درصدی دلار از صبح جمعه منجر شده است. این حرکت در زمانی که دلار در وضعیت ضعیفی قرار دارد، رخ داده و جفتارزهایی مانند EURUSD و USDCHF از سطوح کلیدی عبور کردهاند. این تغییرات به دلیل عوامل بنیادی نیست، اما ریسک پرمیوم دلار ممکن است همچنان بالا بماند. دلار آمریکا: ریسک پرمیوم دلار همچنان بالا خواهد بود مداخله مشکوک ژاپنیها برای فروش USDJPY در زمانی ضعیف برای دلار اتفاق افتاده است، به ویژه بعد از تنشهای ژئوپلیتیکی هفته گذشته. بر اساس اطلاعات موجود، مقامات ژاپنی ممکن است در روز جمعه زمانی که USDJPY بالای ۱۵۹ رفت، مداخله کرده باشند. نکته مهمتر اینکه، در زمان بسته شدن بازار لندن در ساعت ۱۷:۰۰ GMT روز جمعه، فدرال رزرو شروع به پرسش از بانکها در نیویورک درباره اندازههای موقعیتهای خود در USDJPY کرده است. این عمل به نوعی «بررسی نرخ» تلقی میشود که نشاندهنده آمادگی بانک مرکزی برای مداخله فیزیکی است. اینکه فدرال رزرو به این فعالیت پرداخته و روشن نکرده که این کار صرفاً به نمایندگی از مقامات ژاپنی است، باعث شده تا گمانهزنیهایی مبنی بر احتمال مداخله مشترک آمریکا و ژاپن شکل بگیرد. احتمال مداخله دوجانبه بین ژاپن و آمریکا به وضوح قویتر از مداخله صرفاً غیرفعال توکیو است. چرا واشنگتن باید در این امر دخالت کند؟ دو دلیل وجود دارد: الف) یِن ضعیف به فروش اوراق قرضه ژاپن (JGB) هفته گذشته افزوده و به طور غیرمستقیم باعث افزایش بازدهی اوراق قرضه خزانهداری آمریکا شده است. اگر مالیاتی وجود داشته باشد که برای کاخ سفید در حال حاضر مهمتر از بازار سهام باشد، آن اوراق خزانهداری آمریکا است. ب) USDJPY قوی ممکن است کارکرد تعرفههای آمریکایی بر روی ژاپن را تضعیف کند و مزیت رقابتی برای تولیدکنندگان ژاپنی ایجاد کند. با این حال، این حرکت تحت تأثیر عوامل بنیادی نیست. نرخهای واقعی بهره یِن هنوز منفی هستند و انتخابات ناگهانی ژاپن در ۸ فوریه ممکن است فشار بیشتری بر JGBها و یِن وارد کند. همچنین، با توجه به ریسکهای ژئوپلیتیکی که به داراییهای آمریکایی مرتبط است، داستان بنیادی دلار تغییر نکرده است. بعلاوه، ما مشکوک هستیم که جلسه FOMC این هفته ممکن است کمی برای دلار مثبت باشد. بدون شک، مقامات ژاپنی و احتمالاً آمریکایی نیز از این رویکرد مبهم به مداخله ارزی خوشحال هستند. معاملهگران اکنون منتظر فعالیت در زمانهای آغاز و پایان بازار خواهند بود. یک گپ صعودی در USDJPY در ۱۵۵.۶۵ ممکن است اکنون مقاومت روزانه باشد. اما برای ادامه فروش دلار به این شکل، احتمالاً نیاز به مشاهده برخی اخبار ضعیف داخلی ایالات متحده داریم. به جز جلسه FOMC، این موضوع نظارت بر گزارشهای درآمدی از غولهای فناوری آمریکا را در روزهای چهارشنبه و پنجشنبه افزایش خواهد داد. این داستان مداخله یِن فشار زیادی بر DXY وارد کرده است، جایی که احتمال فروش تا ۱۰۰ میلیارد دلار (مقداری که توکیو در تابستان ۲۰۲۴ فروخته بود) دلار را در زمانی ضعیف گرفتار کرده است. DXY دارای یک گپ صعودی به ۹۷.۴۲ (که اکنون مقاومت است) بوده و تمایل به سطوح پایین سال گذشته در ۹۶.۲۰/۳۵ دارد – اما واقعاً نیاز به پشتیبانی بنیادی برای حفظ این حرکات دارد. یورو: با جریان همراه شوید ما انتظار چنین قدرتی در EURUSD را در این فصل نداشتیم، اما به نظر میرسد ترکیب تحولات ژئوپلیتیکی هفته گذشته و فروشهای بزرگ دلار از سوی ژاپن باعث شده است که EURUSD از مقاومتهای اصلی در ۱.۱۸۰۰/۱۸۱۰ عبور کند. سه موضوعی که روز جمعه به آن اشاره کردیم، به طور کلی برای یورو حمایتکننده هستند. ادامه ورود سرمایههای قوی به ETFهای سهام بازارهای نوظهور نظریه رشد جهانی را تقویت میکند، در حالی که افزایش قیمت طلا و فرانک سوئیس روایت کاهش ارزش دلار را حفظ میکند. ممکن است کمی حمایت کلان نیز برای داستان یورو وجود داشته باشد. PMIهای منطقه یورو به آرامی در حال افزایش هستند – به ویژه در آلمان. یک خوانش خوب دیگر از شاخص Ifo آلمان میتواند به طور ملایم از EURUSD حمایت کند و ممکن است EURUSD را به مقاومت اصلی در ۱.۱۹۰۰/۱۹۱۰ برساند. این ممکن است هنوز بالاترین نقطه دامنه EURUSD در سهماهه اول باشد، اما بیایید ببینیم. همچنین در پایان این هفته، جمعه شاهد انتشار پیشرفته دادههای GDP سهماهه چهارم ۲۵ خواهیم بود – که انتظار میرود در آلمان و منطقه یورو به ترتیب ۰.۲٪ نسبت به سهماهه قبل باشد. حمایت درونروزی اکنون ۱.۱۸۳۵ است و مقاومت در ۱.۱۹۰۰/۱۹۱۰ قرار دارد. شرکتهای اروپایی با نیازهای خرید دلار باید بسیار خوشحال باشند. فرانک سوئيس: بسیار قوی اینکه EURCHF نزدیک به ۰.۹۲ عرضه میشود و USDCHF زیر ۰.۷۸۰۰ شکسته شده، زنگ خطرهایی را در زوریخ به صدا درمیآورد. فرانک سوئیس تجارتوزنی اکنون به سمت بالاترین رکوردهای تاریخی خود فشار خواهد آورد و تعجبی ندارد اگر بازار دوباره نرخهای منفی را در سوئیس قیمتگذاری کند، زیرا بانک ملی سوئیس با فرانک قوی مقابله میکند. اگر بانک مرکزی سوئيس (SNB) نتیجهگیری کند که چشماندازهای بهتر رشد جهانی به معنای این است که فرانک قوی مشکلی نیست، پس EURCHF به ۰.۹۰ خواهد رسید. اگر این حرکت USDCHF ادامه یابد، ۰.۷۸۰۰/۷۸۱۰ باید اکنون مقاومت باشد. یک حرکت مستقیم بالای ۰.۷۸۸۰ نشان میدهد که ما هنوز در یک دامنه معاملاتی بسیار نوسانی هستیم. منبع: ING
براساس دادههای که UTOTIMES بررسی کرده، شاخص IFO آلمان تنها داده مهم امروز است. در سشن جلسه اروپایی در جلسه اروپایی، تنها شاخص برجسته، شاخص IFO آلمان خواهد بود. انتظار میرود که این شاخص به ۸۸.۲ در مقابل ۸۷.۶ قبلی افزایش یابد که نشاندهنده بهبودهای مشاهده شده در شاخص ZEW آلمان و شاخصهای مدیران خرید آلمان است. با این حال، این دادهها چیزی را برای بانک مرکزی اروپا تغییر نخواهند داد، بنابراین واکنش بازار احتمالاً خاموش خواهد بود. در سشن آمریکا در سشن آمریکا، به جز چند انتشار سطح پایین مانند سفارشات کالاهای بادوام ایالات متحده و شاخص مدیران خرید بخش تولید فدرال رزرو دالاس، چیز زیادی در دستور کار نداریم. دادههای کالاهای بادوام به ندرت یک گزارش تأثیرگذار بر بازار هستند زیرا بسیار بیثبات هستند. این بار نیز بسیار قدیمی است زیرا دادههای نوامبر است. فدرال رزرو دالاس نیز به ندرت در بازار حرکت میکند، زیرا بازار بر شاخصهای مدیران خرید S&P Global و ISM تمرکز دارد. سخنرانان بانکهای مرکزی ۱۱:۰۰ GMT/06:00 ET - ناگل از بانک مرکزی اروپا (مواضع از نظر سیاست پولی خنثی - رأیدهنده) ۱۳:۳۰ GMT/08:30 ET - ناگل از بانک مرکزی اروپا (مواضع از نظر سیاست پولی خنثی - رأیدهنده) ۱۵:۰۰ GMT/10:00 ET - کوچر از بانک مرکزی اروپا (مواضع از نظر سیاست پولی خنثی - رأیدهنده) ۱۷:۰۰ GMT/12:00 ET - کوچر از بانک مرکزی اروپا (مواضع از نظر سیاست پولی خنثی - رأیدهنده)