TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

آمازون ۱۶ هزار نیروی شرکتی را اخراج می‌کند | رقابت سنگین در حوزه هوش مصنوعی

شرکت آمازون امروز اعلام کرد که به دلیل شدت گرفتن رقابت در حوزه هوش مصنوعی، تصمیم گرفته ۱۶ هزار نفر از کارکنان شرکتی خود را تعدیل کند. این اقدام در حالی صورت می‌گیرد که غول‌های فناوری در حال بازآرایی منابع انسانی خود برای تمرکز بیشتر بر توسعه مدل‌های هوش مصنوعی هستند. موج جدید تعدیل نیرو در سیلیکون‌ولی آمازون در بیانیه‌ای رسمی اعلام کرده که رقابت فزاینده در زمینه هوش مصنوعی، به‌ویژه در بخش‌های زیرساختی و خدمات ابری، باعث شده شرکت نیاز به بازنگری در ساختار منابع انسانی خود داشته باشد. این تعدیل نیرو بخشی از برنامه گسترده‌تر برای افزایش بهره‌وری و تمرکز بر پروژه‌های اولویت‌دار در حوزه AI است. پیامدهای احتمالی برای بازار کار فناوری تمرکز بیشتر بر استخدام متخصصان AI کاهش فرصت‌های شغلی در بخش‌های غیرتکنولوژیک افزایش فشار بر شرکت‌های کوچک‌تر برای رقابت در جذب استعدادها جمع‌بندی یوتو تایمز تعدیل ۱۶ هزار نیروی شرکتی توسط آمازون، نشانه‌ای روشن از تغییر اولویت‌ها در صنعت فناوری است. «هوش مصنوعی نه‌تنها مدل‌های کسب‌وکار را تغییر داده، بلکه ساختار منابع انسانی شرکت‌های بزرگ را نیز دگرگون کرده است. این روند در سال ۲۰۲۶ احتمالاً شدت بیشتری خواهد گرفت.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ادامه فروش دلار؛ آیا کاهش ۳ درصدی دیگر محتمل است؟

روز سه‌شنبه، ۲۸ ژانویه ۲۰۲۶، فروش دلار در تمامی جبهه‌ها ادامه یافت. هیچ کاتالیست جدیدی برای این حرکت وجود نداشت و اظهارات رئیس‌جمهور ترامپ مبنی بر اینکه نگران ضعف دلار نیست، در پایان روز منتشر شد. اگر خریداران تصمیم به افزایش نسبت‌های پوشش دلار خود به دلیل ریسک‌های سیاسی ایالات متحده و احساس اینکه واشنگتن خواهان دلار ضعیف‌تر است، گرفته باشند، ایستادن در برابر این روند منطقی نخواهد بود. دلار: شکستن حمایت‌های اصلی – احتمال کاهش ۳ درصدی دیگر دلار دیروز در تمامی بازارها کاهش یافت. این حرکت نه ناشی از بازدهی‌های ایالات متحده و نه از عملکرد ضعیف بازارهای دارایی ایالات متحده بود. بلکه به نظر می‌رسد این حرکت تحت تأثیر تصمیم‌گیرندگان ارزی بوده است؛ چه مدیران دارایی که در حال پوشش ریسک‌های ایالات متحده هستند و چه جامعه سفته‌باز (هزینه‌کردهای هج‌فاندها و CTAs) که به اضافه کردن موقعیت‌های شورت (فروش) دلار در شکست محدوده‌ها پرداخته‌اند. پیامدهای احتمال مشارکت فدرال رزرو در مداخله USDJPY همچنان در بازار نفوذ دارد. آیا دولت ایالات متحده صرفاً خواهان یوان قوی‌تر است تا به تثبیت بازار اوراق قرضه ژاپن و خزانه‌داری ایالات متحده کمک کند؟ یا آیا ایالات متحده خواهان دلار ضعیف‌تر به طور کلی به منظور رقابت است، در زمانی که مصرف‌کننده آمریکایی تحت فشار قرار گرفته است؟ در گذشته، معمولاً دولت‌های جمهوری‌خواه ترجیح می‌دادند که دلار ضعیف‌تر باشد. عدم نگرانی رئیس‌جمهور ترامپ درباره ضعف دلار در اظهارات دیروز، نظریه دوم را تقویت می‌کند. به احتمال زیاد، اکنون سؤالات جدیدی برای اسکات بسنت درباره سیاست دلار خزانه‌داری ایالات متحده مطرح خواهد شد. ما انتظار نداشتیم که این فروش دلار به این سرعت اتفاق بیفتد. عملکرد دلار در حول جلسه FOMC امشب آموزنده خواهد بود. نظر ما این است که اگر فدرال به سمت توقف حرکت کند، ممکن است از دلار حمایت کند. با این حال، اگر هر گونه افزایش ضعیف باشد و دلار در نهایت در روز کاهش یابد، حتی اگر بازدهی‌های کوتاه‌مدت ایالات متحده افزایش یابد، این نشان‌دهنده حرکت بسیار منفی دلار خواهد بود. علاوه بر این، امشب پس از بسته شدن بازار ایالات متحده، گزارش درآمدزایی متا، مایکروسافت و تسلا منتشر خواهد شد. هر گونه عدم موفقیت در اینجا می‌تواند منبع دیگری برای ضعف دلار باشد، جایی که بسیاری از مصرف‌کنندگان آمریکایی به بازار سهام وابسته هستند. با این حال، شایان ذکر است که سازنده تراشه هلندی ASML نتایج قوی را منتشر کرده است. اگر DXY بتواند به طور کامل از کف‌های سال گذشته نزدیک به ۹۶.۲۰ عبور کند، ممکن است در مسیر کاهش ۳ درصدی دیگر دلار قرار بگیریم. تأیید این موضوع با اصول دشوار است، اما اکنون بار مسئولیت بر دوش دلار است تا خلاف آن را ثابت کند. یورو: نظارت بر وضعیت در برج‌های ECB این آموزنده بود که وقتی EURUSD دیروز بالاتر رفت، نرخ‌های مبادله‌ای کوتاه‌مدت یورو کاهش یافت. یکی از تهدیدات برای چشم‌انداز سیاست خنثی بانک مرکزی اروپا(ECB)، یورو قوی‌تر بوده است. و حرکات قیمت EURUSD دیروز نشان می‌دهد که ممکن است داویش‌های ECB حق داشته باشند که نگران باشند که یک یورو قوی‌تر ممکن است آنها را به هدف تورمی خود برساند. ما فکر می‌کنیم که این قطعاً داستان برای قیمت‌گذاری سیاست بانک ملی سوئیس است. فرانک سوئیس به عنوان یک پوشش برای تجارت تضعیف دلار و همچنین برای ریسک مالی گسترده‌تر تقاضای قوی دارد. نرخ OIS یک ماهه سوئیس، که شش ماه جلوتر قیمت‌گذاری شده، اکنون حدود -۱۰ نقطه پایه است با انتظاراتی مبنی بر اینکه بانک ملی سوئیس ممکن است مجبور شود نرخ سیاست را دوباره منفی کند. افزایش قیمت نفت خام به دلیل ریسک درگیری در ایران برای یورو مثبت نیست. اما بیایید ببینیم آیا داستان شکست دلار غالب‌تر خواهد بود. عدم موفقیت EURUSD در بازگشت به زیر ۱.۱۹۱۰/۲۰ اکنون حرکت صعودی را حفظ می‌کند. در واقع، به نظر می‌رسد که گپ بالاتر روز دوشنبه می‌تواند یک «گپ بولیش» بسیار صعودی باشد که ممکن است حرکت را تا ۱.۲۳/۲۴ گسترش دهد، هرچند که این به نظر بعید می‌رسد. بازار آپشن ارزی قطعاً در اینجا نگران است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش مالی سه‌ماهه چهارم ASML: فراتر از انتظارها!

شرکت ASML در گزارش مالی سه‌ماهه چهارم سال ۲۰۲۵ عملکرد قوی‌تری نسبت به پیش‌بینی‌ها ارائه داد: • درآمد: ۹.۷۲ میلیارد یورو (برآورد ۹.۵۷ میلیارد یورو) • حاشیه ناخالص: ۵۲.۲٪ (برآورد ۵۱.۹٪) • سفارشات: ۱۳.۱۶ میلیارد یورو (برآورد ۶.۸۵ میلیارد یورو) • پیش‌بینی فروش خالص سال ۲۰۲۶: بین ۳۴ تا ۳۹ میلیارد یورو (برآورد ۳۵.۱۵ میلیارد یورو) • پیش‌بینی حاشیه ناخالص سال ۲۰۲۶: بین ۵۱٪ تا ۵۳٪ (برآورد ۵۲.۹٪) • اعلام برنامه بازخرید سهام جدید: تا سقف ۱۲ میلیارد یورو تا پایان سال ۲۰۲۸ • تصمیم به بهینه‌سازی سازمان‌های فناوری و فناوری اطلاعات این نتایج نشان‌دهنده قوت و پتانسیل بالای ASML در بازار جهانی نیمه‌هادی و تأثیر آن بر پیشرفت‌های تکنولوژیکی، به ویژه در زمینه هوش مصنوعی است. معرفی شرکت ASML شرکت ASML یکی از پیشروترین شرکت‌های جهانی در زمینه تولید تجهیزات لیتوگرافی برای صنعت نیمه‌هادی است. این شرکت مستقر در هلند، با فناوری‌های پیشرفته خود، نقش حیاتی در تولید تراشه‌های نیمه‌هادی ایفا می‌کند که به عنوان مغز الکترونیک در دستگاه‌های مختلف، از گوشی‌های هوشمند گرفته تا سرورهای داده و سیستم‌های هوش مصنوعی، استفاده می‌شوند. ASML به ویژه با توسعه فناوری EUV (Extreme Ultraviolet Lithography) به عنوان یک بازیکن کلیدی در زنجیره تأمین هوش مصنوعی شناخته می‌شود، زیرا این فناوری امکان تولید تراشه‌های با کیفیت و کارایی بالا را فراهم می‌آورد که برای محاسبات پیچیده و پردازش داده‌های کلان ضروری هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس: اعتماد سرمایه‌گذاران با وجود ریسک‌های ژئوپلیتیکی

در یک نگاه گلدمن ساکس می‌گوید تمایل سرمایه‌گذاران به ریسک همچنان بالاست و ریسک‌های ژئوپلیتیکی نتوانسته‌اند این روند را تغییر دهند.. سرمایه‌گذاران خرده‌فروشی و بین‌المللی به سمت دارایی‌های پرریسک و تنوع‌بخشی در بازارهای مختلف حرکت کرده‌اند. با وجود نگرانی‌های ژئوپلیتیکی، بازارها رشد پایدار و شرایط نقدینگی را ترجیح می‌دهند، اما این تمایل بالا به ریسک ممکن است حساسیت بازار را نسبت به شوک‌های منفی افزایش دهد.. گلدمن ساکس می‌گوید که تمایل سرمایه‌گذاران به ریسک همچنان در سطوح بالایی قرار دارد و عدم قطعیت‌های ژئوپلیتیکی رو به افزایش نتوانسته است بر این تمایل تأثیر بگذارد. بر اساس آخرین شاخص‌های موقعیت‌یابی و سنتیمنت این بانک، خوش‌بینی سرمایه‌گذاران در حال حاضر در حدود 67 درصد است، که نشان‌دهنده حفظ اعتماد قوی در بازار است. همچنین، شاخص تمایل به ریسک گلدمن به بالاترین سطح خود از آوریل 2021 رسیده است و این امر نشان‌دهنده ادامه تمایل سرمایه‌گذاران به دارایی‌های پرریسک است. این بانک اشاره می‌کند که جریان‌ها به سمت دارایی‌های با ریسک بالاتر در همه جا مثبت باقی مانده‌اند و معیارهای مبتنی بر نظرسنجی نیز نشان‌دهنده افزایش خوش‌بینی هستند. به‌ویژه، موقعیت‌یابی سهام به‌طور کلی مثبت باقی مانده و سرمایه‌گذاران همچنان در حال نگهداری از موقعیت‌های سنگین و گسترش تخصیص‌ها در مناطق مختلف هستند و به سمت موقعیت‌های دفاعی عقب‌نشینی نمی‌کنند. گلدمن تأکید می‌کند که گسترش این رشد توسط ادامه فعالیت سرمایه‌گذاران خرده‌فروشی ایالات متحده حمایت شده است، که فعالیت آنها به مشارکت در دامنه وسیعی از سهام کمک کرده است و نه تنها گروهی محدود از سهام پیشرو. در عین حال، جریان‌های بین‌المللی تسریع شده‌اند و سرمایه‌گذاران خارجی تخصیصات خود را به دارایی‌های اروپایی، ژاپنی و بازارهای نوظهور افزایش داده‌اند. این گسترش در معرض ریسک نشان می‌دهد که سرمایه‌گذاران با چشم‌اندازهای رشد جهانی راحت‌تر شده‌اند و کمتر تمایل دارند ریسک را تنها در بازارهای ایالات متحده متمرکز کنند. این همچنین نشان‌دهنده تمایل به بازتخصیص به سمت مناطقی است که ممکن است از بهبود چرخه‌ای، حمایت از ارزش‌گذاری یا شرایط سیاستی بهتر بهره‌مند شوند. در حالی که گلدمن اذعان می‌کند که ریسک‌های ژئوپلیتیکی افزایش یافته و ممکن است منبعی از نوسان باشند، تحلیل این بانک نشان می‌دهد که این نگرانی‌ها هنوز نتوانسته‌اند به‌طور قابل توجهی بر اعتماد سرمایه‌گذاران تأثیر بگذارند. در عوض، داده‌های موقعیت‌یابی نشان می‌دهند که بازارها همچنان رشد پایدار، شتاب درآمد و شرایط نقدینگی را بر سناریوهای منفی ژئوپلیتیکی ترجیح می‌دهند. این بانک هشدار می‌دهد که تمایل بالای سرمایه‌گذاران به ریسک می‌تواند حساسیت بازار را به شگفتی‌های منفی افزایش دهد، اما در حال حاضر رفتار سرمایه‌گذاران نشان‌دهنده ترجیح ادامه سرمایه‌گذاری به جای کاهش ریسک در انتظار وقوع شوک‌ها است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چین اولین واردات تراشه‌های هوش مصنوعی H200 انویدیا را تأیید کرد

در یک نگاه چین اولین واردات محدود چند صد هزار تراشه H200 انویدیا را برای تسریع توسعه هوش مصنوعی داخلی تأیید کرده است. این تأییدیه‌ها نشان‌دهنده تغییر عملی در رویکرد پکن نسبت به واردات سخت‌افزارهای پیشرفته AI و انعطاف‌پذیری نظارتی است. این اقدام به انویدیا کمک می‌کند موقعیت خود را در بازار هوش مصنوعی چین تقویت کند، اما محدودیت‌های ژئوپولیتیکی و نظارتی همچنان پابرجا هستند. این تأیید یک نکته مثبت محدود برای انویدیا و زنجیره‌های تأمین جهانی هوش مصنوعی است، اما دامنه محدود آن نشان‌دهنده ادامه محدودیت‌های ژئوپولیتیکی و نظارتی بر تجارت نیمه‌رساناهای پیشرفته است. تأیید واردات تراشه‌های H200 انویدیا نشان‌دهنده یک تغییر عملی در رویکرد پکن به توسعه هوش مصنوعی داخلی است. خلاصه: چین اولین واردات تراشه‌های H200 انویدیا را تأیید کرده است. تخصیص اولیه شامل چند صد هزار واحد می‌شود و این تراشه‌ها به سه شرکت بزرگ فناوری چین اختصاص یافته‌اند. این اقدام با هدف تسریع توسعه هوش مصنوعی در چین انجام شده و به عنوان یک حرکت هدفمند تلقی می‌شود، نه یک بازگشت کلی به سیاست‌های قبلی. انویدیا تأییدیه‌هایی از مقامات چینی برای صادرات تراشه‌های هوش مصنوعی H200 خود به چین دریافت کرده است که به عنوان یک تغییر قابل توجه در رویکرد پکن به واردات سخت‌افزارهای پیشرفته AI محسوب می‌شود. این تأییدیه‌ها به گفته منابع آشنا شامل چند صد هزار تراشه H200 بوده و در جریان سفر مدیرعامل انویدیا، جنسن هوانگ، به چین صادر شده است. تخصیص اولیه به سه شرکت بزرگ اینترنت و فناوری چین متمرکز شده و سایر شرکت‌های داخلی نیز در صف دسترسی به این تراشه‌ها قرار دارند. در حالی که مقامات چینی هنوز نظر رسمی خود را اعلام نکرده‌اند، این تصمیم به نظر می‌رسد با تلاش‌های گسترده‌تر پکن برای تسریع توسعه و پیاده‌سازی هوش مصنوعی داخلی هم‌راستا باشد. تحلیلگران این حرکت را تلاشی برای متعادل کردن جاه‌طلبی‌های فناوری ملی در برابر محدودیت‌های خارجی، به‌ویژه کنترل‌های صادراتی ایالات متحده، می‌دانند که دسترسی به نیمه‌رساناهای پیشرفته را در سال‌های اخیر محدود کرده است. تراشه H200 به عنوان ورودی حیاتی برای آموزش و پیاده‌سازی مدل‌های بزرگ هوش مصنوعی شناخته می‌شود و بهبودهایی در عملکرد نسبت به محصولات قبلی محدود ارائه می‌دهد. تأیید واردات آن نشان‌دهنده درجه‌ای از انعطاف‌پذیری نظارتی است و ممکن است منعکس‌کننده فوریتی باشد که چین در حفظ رقابت‌پذیری در زیرساخت‌های هوش مصنوعی احساس می‌کند. برای انویدیا، این تأییدها یک گشایش مهم در بازاری هستند که با محدودیت‌ها و عدم قطعیت‌های نظارتی مواجه بوده است. چین یکی از بزرگ‌ترین مصرف‌کنندگان محاسبات هوش مصنوعی در جهان باقی مانده و دسترسی مجدد — حتی اگر در ابتدا محدود باشد — می‌تواند از رشد درآمد حمایت کرده و موقعیت غالب انویدیا در سخت‌افزارهای پیشرفته AI را تقویت کند. از منظر بازار، این توسعه ممکن است به عنوان یک نکته مثبت تدریجی برای زنجیره‌های تأمین جهانی هوش مصنوعی تفسیر شود و برخی از ریسک‌های منفی مرتبط با تجزیه ژئوپولیتیکی را کاهش دهد. با این حال، تحلیلگران هشدار می‌دهند که این تأییدها هدفمند هستند و لزوماً نشان‌دهنده یک بازگشت وسیع‌تر به کنترل‌های فناوری نیستند. به طور کلی، این حرکت نشان‌دهنده این است که اولویت‌های استراتژیک حول هوش مصنوعی به طور فزاینده‌ای بر سیاست‌های تجاری و صنعتی تأثیر می‌گذارد، با تأییدات انتخابی که به عنوان ابزاری عملی برای مدیریت وابستگی‌های فناوری در میان تنش‌های ژئوپولیتیکی مداوم ظاهر می‌شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استقبال شدید سرمایه‌گذاران آنتروپیک را به جذب ۲۰ میلیارد دلار رساند

به گزارش فایننشال تایمز، شرکت آنتروپیک (Anthropic) به دلیل تقاضای شدید سرمایه‌گذاران، هدف جذب سرمایه جسورانه (VC) خود را دو برابر کرده و به ۲۰ میلیارد دلار رسانده است؛ این اقدام ارزش‌گذاری این شرکت هوش مصنوعی را به رقم خیره‌کننده ۳۵۰ میلیارد دلار می‌رساند. یکی از سرمایه‌گذاران حاضر در این دور تأمین مالی اعلام کرد که آنتروپیک با مجموع تقاضایی معادل پنج تا شش برابر هدف اولیه خود از سوی سرمایه‌گذاران مواجه شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بحران پرهزینه نظام سلامت آمریکا؛ ضربه سنگین به سهام شرکت‌های بیمه درمانی

در یک نگاه رشد شتابان هزینه‌های مدیکر، بدون افزایش متناسب منابع مالی، فشار شدیدی بر صنعت سلامت وارد کرده است. تصمیم دولت برای محدود کردن پرداخت‌ها، باعث سقوط شدید سهام شرکت‌های بزرگ بیمه درمانی شد. روند سالمندی جمعیت، این بحران ساختاری را به یکی از چالش‌های بلندمدت اقتصاد آمریکا تبدیل کرده است. بازار سهامِ شرکت‌های فعال در حوزه سلامت آمریکا روزی پرتنش را پشت سر گذاشت؛ روزی که تصمیم تازه دولت درباره نحوه تأمین مالی برنامه مدیکر، موجی از فروش گسترده را در این بخش رقم زد. سهام یونایتدهلت (UnitedHealth) نزدیک به ۱۹ درصد سقوط کرد، هیومانا حدود ۲۰ درصد افت داشت و سهام CVS نیز بیش از ۱۲ درصد کاهش یافت؛ واکنشی که نشان‌دهنده شوک عمیق سرمایه‌گذاران نسبت به تغییر ناگهانی قواعد بازی بود. در سال‌های اخیر، رشد هزینه‌های درمانی سالمندان به یکی از ستون‌های اصلی چشم‌انداز مثبت صنعت بیمه سلامت تبدیل شده بود. بر اساس برآوردها، هزینه‌های مدیکر از سال ۲۰۲۳ تا پایان دهه جاری به حدود ۱.۹ تریلیون دلار خواهد رسید؛ رشدی که بسیاری از سرمایه‌گذاران آن را موتور اصلی سودآوری شرکت‌های بیمه می‌دانستند. اما تصمیم اخیر دولت، این روایت خوش‌بینانه را به‌طور ناگهانی زیر سؤال برده است. دولت ترامپ از طریق مرکز خدمات مدیکر و مدیکید (CMS) اعلام کرد نرخ پرداخت به برنامه‌های «مدیکر ادوَنتیج» در سال ۲۰۲۷ تنها ۰.۰۹ درصد افزایش خواهد یافت؛ رقمی که به‌مراتب کمتر از برآورد تحلیلگران برای رشد ۴ تا ۶ درصدی است. این افزایش ناچیز حتی از نرخ تورم عمومی که در بخش سلامت بالاتر از میانگین اقتصاد است نیز عقب‌تر مانده و به معنای فشار مستقیم بر حاشیه سود شرکت‌هاست. در عمل، چنین تصمیمی شرکت‌های بیمه را با یک دوراهی دشوار مواجه می‌کند: یا باید سطح خدمات ارائه‌شده به سالمندان را کاهش دهند، یا کاهش سودآوری را بپذیرند. هر دو گزینه، تبعات اقتصادی و سیاسی قابل‌توجهی به همراه دارند. به عقیده کارشناسان UtoTimes، یکی از دلایل اصلی محبوبیت برنامه‌های مدیکر ادوَنتیج، ارائه مزایای جانبی است؛ از خدمات دندان‌پزشکی و بینایی‌سنجی گرفته تا عضویت باشگاه‌های ورزشی و کارت‌های خرید دارو و کالاهای بهداشتی. اما محدود شدن منابع مالی، تداوم این مزایا را با تردید جدی مواجه کرده و می‌تواند جذابیت این برنامه‌ها را برای میلیون‌ها سالمند کاهش دهد. از منظر سیاست‌گذاری، دولت با ثابت نگه داشتن نرخ‌ها تلاش دارد سرعت رشد هزینه‌های درمانی را مهار کند. پیام ضمنی این رویکرد آن است که فاصله میان هزینه‌های تاریخی و هزینه‌های پیش‌بینی‌شده نباید به‌طور کامل به سود شرکت‌های بیمه و بازخرید سهام آن‌ها تبدیل شود. به بیان دیگر، دولت می‌خواهد سهم بیشتری از رشد هزینه‌ها را برای کنترل کسری بودجه حفظ کند. با این حال، هنوز مشخص نیست واکنش شرکت‌های بیمه به این فشار چه خواهد بود. برخی ممکن است از خطوط کسب‌وکار کم‌حاشیه خارج شوند و تمرکز خود را بر بخش‌های سودآورتر بگذارند. برخی دیگر نیز احتمالاً منابع بیشتری را به لابی‌گری سیاسی اختصاص خواهند داد تا در تصمیمات آینده اثرگذار باشند. بررسی کارشناسان یوتوتایمز نشان می‎‌دهد که مشکل اصلی، فراتر از یک تصمیم مقطعی، ماهیتی ساختاری دارد. جمعیت آمریکا به‌سرعت در حال سالمند شدن است و نسل "بیبی‌بومرها" (نسلی که بعد از جنگ جهانی دوم و در دوره افزایش شدید تولدها به دنیا آمدن) به تدریج وارد سنین پرهزینه درمانی می‌شوند. این روند باعث می‌شود فشار بر بودجه عمومی در دهه‌های آینده به‌طور مداوم افزایش یابد و فضای مانور سیاست‌گذاران محدودتر شود. “ « سالمندان یکی از بزرگ‌ترین و تأثیرگذارترین گروه‌های رأی‌دهندگان در آمریکا هستند و کاهش محسوس خدمات درمانی، می‌تواند هزینه سیاسی سنگینی برای هر دولتی به همراه داشته باشد. از این رو، کاهش مستقیم مزایا عملاً گزینه‌ای پرریسک و دشوار است.» محمد زمانی این وضعیت در شرایطی رقم می‌خورد که دولت آمریکا حتی بدون در نظر گرفتن هزینه‌های سالمندی، با کسری بودجه‌ای سنگین و ساختاری مواجه است و برنامه مشخصی برای مهار آن ارائه نکرده است. ترکیب بدهی فزاینده، هزینه‌های درمانی رو به رشد و محدودیت‌های سیاسی، معادله‌ای پیچیده و کم‌سابقه ایجاد کرده است. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ در مجموع، بحران کنونی صنعت سلامت آمریکا بازتابی از یک تناقض عمیق است: هزینه‌ها به‌طور اجتناب‌ناپذیر افزایش می‌یابند، اما منابع مالی جدیدی برای تأمین آن‌ها وجود ندارد. تصمیم اخیر دولت تنها یکی از جلوه‌های این واقعیت است. این نبرد میان دولت، شرکت‌های بیمه و ذی‌نفعان اجتماعی، احتمالاً طی دو دهه آینده ادامه خواهد داشت و به یکی از اصلی‌ترین چالش‌های اقتصاد و سیاست عمومی آمریکا تبدیل خواهد شد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نتایج مالی سه‌ماهه چهارم 2025: عملکرد برجسته شرکت‌های بزرگ

یونایتدهلث (UNH): سود هر سهم تعدیل شده ۲.۱۱ دلار اعلام شد که کمی بالاتر از پیش‌بینی ۲.۱۰ دلار بود. درآمد این شرکت به ۱۱۳.۲۲ میلیارد دلار رسید که کمی کمتر از پیش‌بینی ۱۱۳.۸ میلیارد دلار بود. یو‌پی‌اس (UPS): سود هر سهم تعدیل شده ۲.۳۸ دلار بود که از پیش‌بینی ۲.۲۱ دلار بهتر بود. درآمد شرکت نیز ۲۴.۵ میلیارد دلار گزارش شد، بالاتر از پیش‌بینی ۲۳.۹۹ میلیارد دلار. جنرال موتورز (GM): سود هر سهم تعدیل شده ۲.۵۱ دلار اعلام شد که بالاتر از پیش‌بینی ۲.۲۷ دلار بود. درآمد شرکت ۴۵.۲۹ میلیارد دلار بود که کمی کمتر از پیش‌بینی ۴۵.۴ میلیارد دلار بود. سود هر سهم تعدیل شده این شرکت ۰.۱۶ دلار بود که کمتر از پیش‌بینی ۰.۳۴ دلار است. درآمد حاصل از مسافران نیز ۱۲.۶۶ میلیارد دلار گزارش شد که کمی پایین‌تر از پیش‌بینی ۱۲.۷۶ میلیارد دلار بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کمیسیون اروپا بررسی رسمی درباره گوگل را آغاز کرد

کمیسیون اروپا اعلام کرد که دو روند رسمی مشخص‌سازی را برای بررسی نحوه تطبیق گوگل با قانون بازارهای دیجیتال اتحادیه اروپا (DMA) آغاز کرده است. این قانون با هدف تنظیم رقابت در فضای دیجیتال و محدود کردن سلطه پلتفرم‌های بزرگ طراحی شده است. بر اساس اعلام رسمی، این بررسی‌ها ظرف شش ماه به پایان خواهند رسید و تصمیم‌گیری نهایی درباره عملکرد گوگل در چارچوب DMA اتخاذ خواهد شد. این اقدام بخشی از تلاش‌های گسترده‌تر اتحادیه اروپا برای اجرای دقیق مقررات ضدانحصاری در حوزه فناوری است؛ مقرراتی که شرکت‌هایی مانند گوگل، اپل، آمازون و متا را هدف قرار داده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بحران حافظه جهانی؛ اپل مجبور به پذیرش افزایش ۱۰۰٪ قیمت شد

گزارش‌های جدید نشان می‌دهد بحران عرضه حافظه در سال ۲۰۲۶ به نقطه‌ای رسیده که حتی اپل — شرکتی که همیشه قیمت‌ها را دیکته می‌کرد — اکنون مجبور شده قیمت‌های دو برابر شده LPDDR را بپذیرد.  افزایش شدید قیمت حافظه سامسونگ و SK Hynix قیمت LPDDR را برای قراردادهای Q1 2026 ۸۰ تا ۱۰۰٪ افزایش داده‌اند و اپل چاره‌ای جز پذیرش نداشته است. قیمت LPDDR5X نیز احتمالاً در نیمه دوم سال و پیش از عرضه آیفون ۱۸ دوباره افزایش می‌یابد.  چرا این اتفاق افتاده؟ بحران عرضه جهانی حافظه رشد انفجاری تقاضا برای تراشه‌های هوش مصنوعی جهش ۴۰٪ قیمت LPDDR در Q4 افزایش ۸۰٪ قیمت DRAM و ۷۰٪ قیمت SSD در Q1 2026  فشار روی بازار CPU اینتل و AMD نیز به‌دلیل عقب‌ماندگی ۲۴ هفته‌ای در تحویل، افزایش قیمت CPUهای سرور تا ۱۵٪ را بررسی می‌کنند. OpenAI، AWS و گوگل سفارش‌های عظیم CPU ثبت کرده‌اند اما نتوانسته‌اند حجم موردنظر را دریافت کنند. سهام اینتل نیز ۲۰٪ سقوط کرده است.  جمع‌بندی بازار نیمه‌هادی در ۲۰۲۶ وارد مرحله‌ای از کمبود شدید، افزایش قیمت و رقابت برای ظرفیت تولید شده است؛ وضعیتی که حتی غول‌هایی مثل اپل، اینتل و گوگل را هم تحت فشار قرار داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

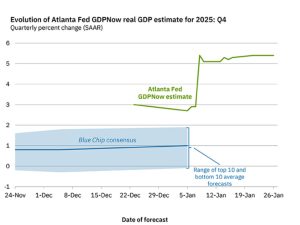
برآورد مدل GDPNow از رشد اقتصادی آمریکا در سطح ۵.۴ درصد تثبیت شد

جدیدترین برآورد مدل GDPNow فدرال رزرو آتلانتا نشان می‌دهد رشد اقتصادی ایالات متحده در سه‌ماهه چهارم سال ۲۰۲۵ همچنان در سطح بالای ۵.۴ درصد باقی مانده است؛ نرخی که از منظر تاریخی بسیار قابل‌توجه تلقی می‌شود، اما بازارها با احتیاط به آن می‌نگرند. بر اساس داده‌های منتشرشده در روز ۲۶ ژانویه، برآورد رشد تولید ناخالص داخلی واقعی (به‌صورت سالانه‌شده و تعدیل فصلی) نسبت به گزارش قبلی تغییری نکرده است. پس از انتشار گزارش سفارشات کالاهای بادوام، پیش‌بینی رشد مصرف شخصی در سه‌ماهه چهارم از ۳.۱ به ۳.۲ درصد و برآورد رشد سرمایه‌گذاری بخش خصوصی نیز از ۶.۲ به ۶.۴ درصد افزایش یافت. گزارش کالاهای بادوام به‌طور کلی قوی ارزیابی شده، هرچند به‌اندازه‌ای نبود که برآورد کلی رشد GDPNow را بالاتر ببرد. سفارشات جدید کالاهای بادوام تولیدی در ماه نوامبر با رشد ۵.۳ درصدی، معادل ۱۶.۴ میلیارد دلار، به ۳۲۳.۸ میلیارد دلار رسید. بخش عمده این افزایش به سفارشات حوزه حمل‌ونقل مربوط می‌شد، در حالی که سفارشات سرمایه‌ای غیرنظامی به‌استثنای هواپیما، ۰.۷ درصد رشد داشت که بالاتر از پیش‌بینی ۰.۳ درصدی بازار بود. با این حال، بسیاری از تحلیلگران نسبت به داده‌های رشد سه‌ماهه چهارم با احتیاط برخورد می‌کنند. تعطیلی طولانی‌مدت دولت آمریکا در ماه‌های پایانی سال، اختلال قابل‌توجهی در جمع‌آوری و پردازش آمارهای اقتصادی ایجاد کرده و کیفیت بخشی از داده‌ها را زیر سؤال برده است. هم‌زمان، پیامدهای جنگ تجاری نیز باعث نوسانات غیرعادی در جریان واردات و صادرات شده است. همین نگاه محتاطانه باعث شده بازارهای مالی همچنان احتمال کاهش حدود ۵۰ واحد پایه‌ای نرخ بهره توسط فدرال رزرو در سال جاری را در قیمت‌ها لحاظ کنند. به بیان دیگر، با وجود ثبت یکی از بالاترین نرخ‌های رشد فصلی در سال‌های اخیر، معامله‌گران هنوز قانع نشده‌اند که اقتصاد آمریکا وارد یک مسیر رشد پایدار و بدون ریسک شده است. ✔️  بیشتر بخوانید: جهش سفارشات کالاهای بادوام آمریکا؛ سیگنالی از بازگشت اعتماد اقتصادی در مجموع، برآورد GDPNow از رشد ۵.۴ درصدی اگرچه در ظاهر نشانه‌ای از قدرت اقتصاد آمریکا محسوب می‌شود، اما زیر سطح این عدد، نشانه‌هایی از عدم‌تعادل، نااطمینانی آماری و فشار بر مصرف‌کنندگان کم‌درآمد دیده می‌شود؛ عواملی که همچنان مسیر سیاست پولی و چشم‌انداز اقتصادی سال ۲۰۲۶ را در هاله‌ای از ابهام قرار داده‌اند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحقیقات رسمی اتحادیه اروپا در مورد xAI ایلان ماسک آغاز شد

اتحادیه اروپا یک تحقیق رسمی درباره xAI ایلان ماسک به خاطر «دیپ‌فیک‌های گراک» آغاز کرده است. UTOTIMES: در حالی که غول‌های فناوری ایالات متحده هر ساله تریلیون‌ها دلار به ارزش بازار خود اضافه می‌کنند، اتحادیه اروپا در حال «تحقیق درباره دیپ‌فیک‌ها» است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص بورس ایران با افت بیش از ۱۲۰ هزار واحدی روبه‌رو شد

شاخص کل بورس ایران با ریزش بیش از ۱۲۰ هزار واحدی به سطح ۴۱۱۵۱۱۱ رسید. به عقیده تحلیلگر UTOTIMES تنش‌های سیاسی و ژئوپلیتیک از عوامل تاثیر‌گزار بر روی افت شاخص بورس ایران بوده‌اند و سرمایه‌گزاران به ریسک‌گریزی روی آورده‌اند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

چرخش سرمایه جهانی از آمریکا؛ کمبود گزینه‌های سرمایه‌گذاری و اوج‌گیری دارایی‌های جایگزین

یکی از برجسته‌ترین ویژگی‌های بازارهای مالی در مقطع کنونی، تردید فزاینده سرمایه‌گذاران نسبت به جذابیت دارایی‌های آمریکایی و در عین حال، کمبود گزینه‌های جایگزین در سطح جهانی است. افزایش عدم‌اطمینان سیاسی، نوسانات سیاست‌گذاری و تنش‌های ژئوپلیتیک، به‌ویژه در ماه‌های اخیر، باعث شده بخشی از سرمایه‌های بین‌المللی به‌دنبال مسیرهای تازه‌ای خارج از ایالات متحده باشد. نتیجه این روند، شکل‌گیری نوعی «شوک تقاضا» در بازارهایی مانند نقره، پزو مکزیک و بورس کره جنوبی بوده است؛ بازارهایی که با وجود عمق نسبی، ظرفیت جذب حجم بالای سرمایه‌های سرگردان را ندارند. عملکرد این دارایی‌ها به‌خوبی نشان‌دهنده این تغییر جهت هستند. نسبت شارپ یک‌ساله (Sharpe ratios) نقره، پزو مکزیک و شاخص KOSPI در بسیاری از مقاطع به سطوح بالاتر از ۳ رسیده است؛ سطحی که نشان‌دهنده بازدهی بسیار مطلوب در برابر ریسک است. در مقابل، شاخص نزدک که طی سال‌های گذشته محور اصلی استراتژی «هیچ جایگزینی برای دارایی‌های امریکایی وجود ندارد» (TINA) محسوب می‌شد، اکنون بازدهی تعدیل‌شده با ریسک بسیار ضعیف‌تری را تجربه می‌کند و شارپ آن به حدود ۰.۶۱ رسیده است. این واگرایی، نشانه‌ای روشن از انتقال تدریجی جذابیت سرمایه‌گذاری از بازار آمریکا به سایر مناطق است. در همین چارچوب، عملکرد ضعیف سهام شرکت‌های بزرگ فناوری موسوم به «MAG7» نیز قابل توجه است. این گروه از سپتامبر سال گذشته عملاً بازدهی قابل‌توجهی نداشته و در مقایسه با دارایی‌های غیرآمریکایی عقب مانده است. هرچند رشد قدرتمند بازار پس از کف‌های آوریل ۲۰۲۵ و ثبات نسبی جریان سرمایه به اوراق و سهام آمریکا، تصویر کلی را تا حدی مخدوش کرده، اما در سطح عمیق‌تر، به‌ویژه برای سرمایه‌گذاران خارجی بدون پوشش ارزی، بازده واقعی دارایی‌های آمریکایی به‌طور محسوسی تضعیف شده است. تنش‌های اخیر پیرامون گرینلند و سیاست‌های تجاری نیز به این تصور دامن زده که ریسک سیاست‌گذاری در آمریکا ماهیتی ساختاری‌تر یافته است. در این میان، اثرات رفتاری نقش مهمی در شکل‌دهی به تصمیمات سرمایه‌گذاران دارد. طی سال‌های متمادی، بازار آمریکا به‌طور مستمر بهتر از سایر بازارها عمل کرده و همین امر باعث شده بود خروج از آن به‌عنوان یک ریسک شغلی و حرفه‌ای تلقی شود. بسیاری از مدیران سرمایه که تلاش کردند برخلاف این روند عمل کنند، با فشار عملکردی و حتی از دست دادن موقعیت شغلی مواجه شدند. اکنون اما، پرسش کلیدی این است که چند ماه یا چند سال عملکرد ضعیف آمریکا لازم است تا تنوع‌بخشی جغرافیایی دوباره به یک استراتژی «ایمن» تبدیل شود. با تداوم این روند، ترس از عقب‌ماندن از موج جدید جهانی، جایگزین ترس سنتی از فاصله گرفتن از بازار آمریکا خواهد شد. از منظر ساختاری، این تغییر فاز می‌تواند پیامدهای بلندمدتی برای جریان سرمایه جهانی داشته باشد. در صورت استمرار تردیدها نسبت به سیاست‌های آمریکا، روند انباشت سرمایه در بازارهای نوظهور و اقتصادهای منتخب آسیایی و آمریکای لاتین ممکن است شتاب بگیرد. این موضوع می‌تواند به تقویت ارزهای محلی، رشد بازارهای سهام منطقه‌ای و افزایش عمق مالی این کشورها منجر شود، هرچند همزمان ریسک شکل‌گیری حباب‌های قیمتی را نیز افزایش می‌دهد. نمونه آن را می‌توان در نوسانات شدید KOSPI و رشد سریع قیمت نقره مشاهده کرد. در کوتاه‌مدت، بازارها وارد دوره‌ای با نوسانات بالا شده‌اند که فرصت‌های متعددی برای معامله‌گران حرفه‌ای ایجاد می‌کند. انتشار گزارش‌های مهم درآمدی شرکت‌های بزرگ، نشست‌های حساس بانک‌های مرکزی، چندین حراج اوراق خزانه آمریکا، پایان ماه مالی شرکت‌ها و پایان دوره‌های حسابداری، همگی می‌توانند محرک‌های نوسان باشند. در این میان، داده تورم استرالیا در روز سه‌شنبه از اهمیت ویژه‌ای برخوردار است و انتظار می‌رود قوی ظاهر شود؛ عاملی که می‌تواند احتمال افزایش نرخ بهره توسط بانک مرکزی استرالیا را به حدود ۹۹ درصد برساند و به تقویت بیشتر دلار استرالیا منجر شود. ✔️  بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ در مجموع، آنچه در حال شکل‌گیری است، یک بازتعریف تدریجی در نقشه سرمایه‌گذاری جهانی است. آمریکا همچنان یکی از جذاب‌ترین مقاصد سرمایه باقی مانده، اما دیگر تنها گزینه بی‌رقیب محسوب نمی‌شود. زخم‌های ناشی از نااطمینانی سیاستی، تنش‌های ژئوپلیتیک و تغییرات ساختاری اقتصاد جهانی، تمایل به تنوع‌بخشی را تقویت کرده‌اند. اگر این روند ادامه یابد، ممکن است طی سال‌های آینده شاهد توزیع متوازن‌تری از سرمایه در سطح جهان باشیم؛ تغییری که می‌تواند پیامدهای عمیقی برای بازارهای مالی، سیاست‌های پولی و توازن قدرت اقتصادی بین‌المللی به همراه داشته باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سقوط سهام اینتل پس از چشم‌انداز ناامیدکننده؛ بازار به محدودیت‌های تولید واکنش نشان داد

سهام اینتل (INTC) در آغاز معاملات روز جمعه با سقوطی سنگین مواجه شد و حدود ۱۴ درصد افت کرد؛ واکنشی تند به گزارش مالی سه‌ماهه چهارم و به‌ویژه چشم‌انداز ضعیف‌تر از انتظار شرکت برای سه‌ماهه نخست سال. این افت ناگهانی، به روند صعودی پرشتاب سهام اینتل در هفته‌های اخیر پایان داد. اینتل تا پیش از این گزارش، بهترین عملکرد را در میان شرکت‌های شاخص S&P 500 در سال جاری ثبت کرده بود. حمایت مستقیم دولت آمریکا (از جمله خرید ۱۰ درصد از سهام شرکت و افزایش یارانه‌ها) اینتل را به نمادی از راهبرد صنعتی جدید واشنگتن در حوزه نیمه‌هادی‌ها تبدیل کرده بود؛ راهبردی که شباهت‌هایی با مدل‌های حمایتی چین دارد و توجه معامله‌گران را به خود جلب کرده بود. با این حال، این روایت صعودی نتوانست در برابر واقعیت‌های گزارش درآمدی دوام بیاورد. این شرکت سود تعدیل‌شده هر سهم را ۱۵ سنت اعلام کرد که بالاتر از برآورد ۸ سنتی تحلیلگران بود. درآمد نیز با رقم ۱۳.۷ میلیارد دلار، اندکی بهتر از پیش‌بینی بازار ظاهر شد. با این وجود، آنچه بازار را نگران کرد، راهنمایی ضعیف برای سه‌ماهه اول و هشدار درباره محدودیت ظرفیت تولید بود. اینتل اعلام کرد که توان تأمین کامل تقاضای فصلی در ابتدای سال را ندارد؛ موضوعی که موجی از شناسایی سود و فروش سنگین سهام را به دنبال داشت. سهام اینتل پس از افت در معاملات پیش‌گشایش تا محدوده ۴۶.۵۱ دلار، با قیمت ۴۶.۷۰ دلار بازگشایی شد. با وجود شدت این سقوط، قیمت فعلی تنها سهام را به سطوح اواسط ژانویه بازمی‌گرداند؛ نشانه‌ای از اینکه رشد اخیر سهام تا چه اندازه سریع و فشرده بوده است. اینتل نقش محوری در برنامه دولت آمریکا برای کاهش وابستگی به زنجیره تأمین تایوان ایفا می‌کند و به‌عنوان «کارخانه ملی تراشه» انتخاب شده است. با این حال، سابقه یک دهه چالش در اجرای پروژه‌ها و مشکلات تولیدی همچنان سایه سنگینی بر این شرکت انداخته است. لیپ-بو تان، مدیرعامل اینتل، در پیش‌بینی خود به مشکلات تولید اشاره کرد؛ هشداری که از نگاه بازار، نشانه‌ای از تداوم ریسک‌های عملیاتی بود. ✔️  بیشتر بخوانید: تصمیم درباره رئیس آینده فدرال رزرو در آستانه نهایی شدن؛ بازارها چشم‌انتظار انتخاب ترامپ تحلیلگران جی‌پی مورگان در واکنش به این گزارش، قیمت هدف سهام اینتل را کاهش دادند و تأکید کردند اگرچه نتایج سه‌ماهه چهارم بهتر از انتظار بود، اما ناتوانی شرکت در پاسخ‌گویی کامل به رشد تقاضای پردازنده‌های سروری (به دلیل محدودیت ظرفیت داخلی) چشم‌انداز سودآوری را تضعیف می‌کند. قیمت هدف جدید آن‌ها همچنان فاصله معناداری با قیمت فعلی بازار دارد. در مجموع، واکنش شدید بازار نشان می‌دهد که حمایت دولتی و روایت راهبردی به‌تنهایی برای حفظ رشد سهام کافی نیست. برای اینتل، اعتماد سرمایه‌گذاران بیش از هر زمان دیگری به توان اجرای عملیاتی، رفع گلوگاه‌های تولید و تحقق وعده‌های بخش فاندری وابسته شده است؛ عواملی که در کوتاه‌مدت، مسیر سهام را پرنوسان نگه خواهد داشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اینتل فراتر از انتظار ظاهر شد، هشدار درباره حاشیه سود و درآمد سه‌ماهه اول

اینتل در گزارش مالی سه‌ماهه چهارم سال، عملکردی بهتر از پیش‌بینی‌ها ارائه کرد و در بخش سود، درآمد و حاشیه سود فراتر از انتظارات ظاهر شد. با این حال، چشم‌انداز محتاطانه این شرکت برای سه‌ماهه نخست سال ۲۰۲۶، واکنش بازار را تعدیل کرد و نگرانی‌ها درباره تداوم فشار بر حاشیه سود و تقاضای کوتاه‌مدت را افزایش داد. این شرکت اعلام کرد سود تعدیل‌شده هر سهم در فصل دسامبر به ۰.۱۵ دلار رسیده که به‌طور محسوسی بالاتر از برآورد تحلیلگران بوده است. درآمد نیز با ثبت ۱۳.۶۷ میلیارد دلار، از پیش‌بینی‌ها فراتر رفت و نشان داد اجرای عملیاتی اینتل در بخش‌های کلیدی بهبود یافته است. این عملکرد، نشانه‌ای مثبت برای راهبرد بازسازی و تحول ساختاری شرکت تلقی می‌شود که طی سال‌های اخیر با سرمایه‌گذاری‌های سنگین و بازآرایی گسترده همراه بوده است. حاشیه سود، نقطه قوت اصلی این گزارش بود. حاشیه سود ناخالص تعدیل‌شده به ۳۷.۹ درصد افزایش یافت و حاشیه سود عملیاتی نیز به ۸.۸ درصد رسید؛ هر دو بالاتر از انتظارات بازار. این ارقام نشان‌دهنده پیشرفت اینتل در کنترل هزینه‌ها و بهبود بهره‌وری عملیاتی است؛ عاملی که برای سرمایه‌گذارانی که به بازگشت تدریجی شرکت امیدوارند، اهمیت بالایی دارد. عملکرد بخش‌ها تصویر ترکیبی ارائه داد. درآمد واحد دیتاسنتر و هوش مصنوعی با رسیدن به ۴.۷۴ میلیارد دلار، بالاتر از برآوردها قرار گرفت و بیانگر تداوم تقاضا برای زیرساخت‌های محاسباتی و AI است، هرچند رقابت در این حوزه همچنان شدید باقی مانده است. درآمد بخش فاندری نیز با ۴.۵۱ میلیارد دلار فراتر از انتظار ظاهر شد و نشانه‌هایی از پیشرفت تدریجی در برنامه‌های تولید قراردادی شرکت ارائه داد. در مقابل، بخش کلاینت کامپیوتینگ با درآمد ۸.۱۹ میلیارد دلاری اندکی پایین‌تر از پیش‌بینی‌ها بود که بازتابی از ضعف پایدار بازار رایانه‌های شخصی و احتیاط مشتریان است. در مقابل این عملکرد مثبت، راهنمایی اینتل برای سه‌ماهه مارس ناامیدکننده بود. شرکت پیش‌بینی کرد سود تعدیل‌شده هر سهم در این دوره در سطح سربه‌سر قرار گیرد و درآمد بین ۱۱.۷ تا ۱۲.۷ میلیارد دلار باشد؛ ارقامی که از دید بازار نشانه‌ای از تضعیف تقاضای کوتاه‌مدت هستند. همچنین حاشیه سود ناخالص تعدیل‌شده برای این دوره ۳۴.۵ درصد برآورد شده که بیانگر بازگشت فشارهای هزینه‌ای در شرایط کاهش حجم فروش و تداوم سرمایه‌گذاری‌هاست. در مجموع، گزارش سه‌ماهه چهارم نشان می‌دهد اینتل در مسیر بهبود عملیاتی گام‌های معناداری برداشته، اما همچنان با محیطی چالش‌برانگیز از نظر تقاضا مواجه است. اگرچه عملکرد قوی فصل پایانی سال، روایت بازگشت شرکت را تقویت کرده، چشم‌انداز ضعیف‌تر سه‌ماهه نخست یادآور آن است که روند احیای اینتل احتمالاً ناهموار باقی خواهد ماند. اعتماد سرمایه‌گذاران در ماه‌های آینده بیش از هر چیز به تداوم رشد بخش دیتاسنتر و موفقیت راهبرد فاندری تا سال ۲۰۲۶ وابسته خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اسپیس‌ایکس در مسیر عرضه اولیه؛ بزرگ‌ترین IPO تاریخ در راه است؟

بر اساس گزارشی از فایننشال‌تایمز، شرکت فضایی اسپیس‌ایکس متعلق به ایلان ماسک در حال آماده‌سازی مقدمات عرضه اولیه سهام (IPO) است؛ اقدامی که در صورت تحقق، می‌تواند به یکی از بزرگ‌ترین عرضه‌های عمومی تاریخ بازارهای مالی تبدیل شود. این گزارش می‌گوید اسپیس‌ایکس چهار بانک بزرگ؛ بنک آو آمریکا، گلدمن ساکس، جی‌پی مورگان و مورگان استنلی را به‌عنوان مشاوران اصلی این عرضه انتخاب کرده است. ارزش‌گذاری اخیر سهام این شرکت در معاملات خصوصی حدود ۸۰۰ میلیارد دلار برآورد شده، هرچند هنوز مشخص نیست چه سهمی از شرکت در جریان عرضه عمومی وارد بازار خواهد شد. برای مقایسه، بزرگ‌ترین جذب سرمایه تاریخ از طریق عرضه اولیه تاکنون به آرامکو عربستان با حدود ۲۹ میلیارد دلار اختصاص داشته است. با این حال، برخی تحلیلگران معتقدند در صورت ورود شرکت‌هایی مانند OpenAI یا Anthropic به بازار سرمایه، رکوردهای فعلی می‌تواند به‌سرعت شکسته شود. در چنین فضایی، عرضه احتمالی اسپیس‌ایکس می‌تواند نقطه عطفی تازه در بازار فناوری و هوافضا رقم بزند. هم‌زمان، ماسک در داووس حضور دارد و طبق روال همیشگی، از گسترش قریب‌الوقوع فناوری‌هایی مانند رانندگی کاملاً خودکار، رباتیک و مراکز داده فضایی سخن گفته است. با این حال، منتقدان می‌گویند سابقه او در تحقق چنین وعده‌هایی چندان قابل اتکا نبوده و بازارها نسبت به این پیش‌بینی‌ها محتاط‌تر شده‌اند. ✔️  بیشتر بخوانید: تورم PCE و مصرف‌کننده آمریکا؛ تاب‌آوری اقتصاد در سایه تردیدهای آماری در بازار سهام، سهام تسلا امروز حدود ۱.۳ درصد رشد کرده، اما از ابتدای سال میلادی در مسیر نزولی قرار دارد. برخی تحلیلگران این وضعیت را نشانه شکل‌گیری یک الگوی «دو سقف» بالقوه می‌دانند و هشدار می‌دهند که شرکت ممکن است در سال جاری با فشار بر جریان نقدی مواجه شود. از دید آن‌ها، بخش رباتیک هنوز به مرحله تجاری نرسیده و حتی در صورت موفقیت پروژه تاکسی‌های خودران، ظرفیت بازار برای توجیه ارزش‌گذاری فعلی محدود خواهد بود. در این میان، یکی از پرسش‌های کلیدی این است که آیا عرضه اولیه اسپیس‌ایکس می‌تواند بخشی از سرمایه‌گذاران خرد را از سهام تسلا به سمت خود جذب کند یا نه. در صورت تحقق این سناریو، IPO اسپیس‌ایکس نه‌تنها بر بازار فناوری، بلکه بر اکوسیستم مالی پیرامون امپراتوری ماسک نیز تأثیر قابل‌توجهی خواهد گذاشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارها پس از عقب‌نشینی ترامپ از اقدام نظامی در گرینلند نفس راحت کشیدند

اظهارات مارک روته، دبیرکل ناتو، حاکی از آن است که در چارچوب توافق احتمالی جدید، صحبتی درباره تغییر حاکمیت گرینلند با ترامپ نشده است. به عبارت دیگر، پیشنهادی برای سلب حاکمیت دانمارک در مذاکرات با ترامپ وجود نداشته است. وضعیت زمانی عجیب‌تر می‌شود که بدانیم این «توافق اولیه» تنها بر اساس یک مکالمه کوتاه بین روته و ترامپ شکل گرفته و در این فرآیند هیچ مشورتی با مقامات دانمارک یا گرینلند انجام نشده است. توافقی که نیویورک تایمز به آن اشاره کرده، تقریباً شامل همان مواردی است که ایالات متحده در حال حاضر نیز اجازه انجام آن را دارد؛ یعنی حفظ حضور نظامی و سرمایه‌گذاری در منابع جزیره. روته افزود که هدف از این گفتگو، «تضمین امنیت در منطقه قطب شمال» و جلوگیری از دسترسی اقتصادی یا نظامی چین و روسیه به این منطقه بوده است. اگرچه هنوز ابهاماتی وجود دارد، اما مهم‌ترین نکته برای فضای ژئوپلیتیک و بازارها این است که ترامپ از موضع تند خود عقب‌نشینی کرده است. بازارها این وضعیت را نشانه‌ای از عبور از بحران تلقی کرده‌اند، به‌ویژه که ترامپ همچنان بازار سهام را معیار اصلی موفقیت خود می‌داند؛ همین امر باعث ایجاد اطمینان و ادامه روند صعودی در بازار سهام شده است. با توجه به اینکه ترامپ اعلام کرده گرینلند را با زور تصاحب نخواهد کرد و روته نیز اولویت اصلی را «مقابله با روسیه» دانسته است، گزینه اعمال تعرفه و نمایش قدرت نظامی توسط آمریکا منتفی شده است. این موضوع دلیل کافی برای خوشحالی بازارها و عبور از این تنش ژئوپلیتیک محسوب می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مازاد تجاری چین با وجود تنش با آمریکا به بالاترین سطح رسید

با وجود تنش‌های تجاری مجدد با ایالات متحده پس از بازگشت دونالد ترامپ به ریاست‌جمهوری، چین مازاد تجاری بی‌سابقه‌ای را در سال ۲۰۲۵ ثبت کرد؛ صادرات این کشور با ۵.۵ درصد رشد به ۳.۷۷ تریلیون دلار رسید و تراز تجاری مثبت ۱.۱۹ تریلیون دلار را رقم زد که بالاترین میزان ثبت شده در تاریخ است. اما این اتفاق چگونه ممکن شد در حالی که صادرات به آمریکا ۲۰ درصد و واردات از آن ۱۴.۶ درصد کاهش یافته است؟ نخست، تنوع‌بخشی به بازار نقش مهمی ایفا کرده است. چین تمرکز خود را از ایالات متحده (بزرگترین بازار مصرفی جهان) به سمت آسیای جنوب شرقی، آفریقا و آمریکای لاتین تغییر داده است؛ استراتژی‌ای که ظاهراً نتیجه‌بخش بوده است. هم‌زمان، چین زنجیره‌های تأمین خود را از طریق کشورهای ثالث بازسازی کرده که به حفظ رشد صادرات با وجود جنگ تجاری کمک کرده است. آیا این بدان معناست که اقتصاد چین عملکردی فوق‌العاده دارد؟ اگرچه صادرات بخش مهمی از اقتصاد چین باقی مانده است، اما عملکرد این کشور فراتر از حوزه تجارت، چندان چشمگیر نیست. به‌طور مشخص، یکی از اهداف کلیدی یعنی «تقویت تقاضای داخلی» محقق نشده است. فروش خرده‌فروشی تقریباً رشدی نداشته و با تعدیل فصلی، برای دو ماه متوالی کاهش یافته است. فشار بیشتر از آنجا ناشی می‌شود که سرمایه‌گذاری در سال ۲۰۲۵ حدود ۳.۸ درصد کاهش یافته است. داده‌های رسمی تولید ناخالص داخلی (GDP) نشان می‌دهد که اقتصاد چین طبق پیش‌بینی‌ها ۵ درصد رشد کرده، اما این رشد در سه ماهه چهارم به ۴.۵ درصد کاهش یافته است. این امر نشان می‌دهد که تقویت تقاضای داخلی در سال ۲۰۲۶ حیاتی خواهد بود. بدون این اقدام، ارقام رشد رسمی نیز ممکن است کمتر از انتظارات باشد. این وضعیت احتمالاً به این معناست که دولت ناچار به کاهش نرخ بهره و افزایش محرک‌های مالی خواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بریج‌واتر پس از کسب سود ۴۵ درصدی همچنان به سهام چین خوش‌بین است

بریج‌واتر اسوشیتس (Bridgewater Associates) با اشاره به بهبود انتظارات سودآوری و سیگنال‌های حمایتی سیاست‌گذاری، بر موضع سازنده خود نسبت به سهام چین تأکید کرد؛ این در حالی است که صندوق پوشش ریسک (Hedge Fund) داخلی این شرکت در سال ۲۰۲۵ عملکردی برجسته از خود بر جای گذاشت. بازوی مدیریت صندوق خصوصی بریج‌واتر مستقر در شانگهای، در نامه‌ای که ماه دسامبر به سرمایه‌گذاران ارسال کرد، اظهار داشت که سهام چین «تا حدودی جذاب باقی مانده‌اند» و چشم‌انداز خود را «به‌طور نسبی خوش‌بینانه» توصیف کرد؛ این خوش‌بینی هم به صورت مطلق و هم در مقایسه با سایر کلاس‌های دارایی مطرح شده است. البته این شرکت هشدار داد که ارزیابی مذکور منعکس‌کننده شرایط پایان سال گذشته است و با تغییر پویایی‌های کلان اقتصادی و سیاست‌گذاری‌ها، ممکن است تغییر کند. این اظهارات پس از یک سال قدرتمند برای صندوق داخلی «All Weather Plus» بریج‌واتر بیان می‌شود که سرمایه را بین سهام، اوراق قرضه و کالاها تخصیص می‌دهد. این صندوق در سه ماهه چهارم ۹.۱ درصد رشد کرد و بازدهی کل سال خود را (قبل از کسر کارمزد) به حدود ۴۴.۵ درصد رساند؛ عملکردی که به‌راحتی از شاخص CSI 300 که در همین دوره حدود ۱۸ درصد رشد داشت، پیشی گرفت. بریج‌واتر این عملکرد را به ترکیبی از پیام‌های حمایتی سیاست داخلی، کاهش فشارهای خارجی و بهبود احساسات بازار (از جمله خوش‌بینی مرتبط با موفقیت شرکت هوش مصنوعی چینی DeepSeek) نسبت داد. اگرچه فشارهای مداومی مانند تنش‌های تجاری باعث نوسانات دوره‌ای در طول سال شد، اما این شرکت اعلام کرد که استراتژی متنوع و متعادل آن به کاهش افت سرمایه و شکار فرصت‌ها در کلاس‌های مختلف دارایی کمک کرده است. این نتیجه قوی، سالی رکوردشکن را برای بریج‌واتر در سطح جهانی رقم زد و جایگاه آن را در بازار به‌سرعت در حال رشد صندوق‌های پوشش ریسک داخلی چین تثبیت کرد. دارایی‌های تحت مدیریت این شرکت در چین به تقریباً ۶۰ میلیارد یوان در سال ۲۰۲۵ رسید که بالاترین میزان در میان مدیران خارجی صندوق‌های پوشش ریسک است و عملکرد آن در مقایسه با میانگین بازدهی ۲۲ درصدی صندوق‌های پوشش ریسک چند-دارایی چینی (طبق آمار PaiPaiWang)، بسیار مطلوب بوده است. با نگاه به آینده، بریج‌واتر انتظار دارد که موضع سیاست‌گذاری‌های حمایتی چین به قوت خود باقی بماند. این شرکت افزود که سیاست‌گذاران هم تمایل و هم ابزارهای لازم برای ثبات بخشیدن به رشد اقتصادی در زمان نیاز را در اختیار دارند؛ امری که باعث شده بریج‌واتر افزایش اندکی در میزان مواجهه (exposure) خود با دارایی‌های ریسک‌پذیر مرتبط با چین را حفظ کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دیوان عالی آمریکا صدور حکم درباره تعرفه‌ها را تا اواخر فوریه به تعویق انداخت

امروز حکمی درباره تعرفه‌ها از سوی دیوان عالی آمریکا صادر نشد؛ انتظار ممکن است طولانی شود. بازی انتظار ادامه دارد و این روند ممکن است حداقل یک ماه دیگر زمان ببرد. بازی انتظار همچنان ادامه دارد، چرا که دیوان عالی آمریکا امروز دو حکم صادر کرد اما هیچ‌کدام درباره تعرفه‌ها نبود. این بدان معناست که ممکن است تا حداقل ۲۰ فوریه طول بکشد تا حکمی در این خصوص دریافت کنیم. هیچ «روز تصمیم‌گیری» مشخصی در برنامه وجود ندارد، اگرچه ممکن است با اطلاع قبلی ۱ تا ۳ روزه اعلام شوند. فردا دیوان عالی به استدلال‌های پرونده ترامپ علیه کوک (Trump vs Cook) گوش خواهد داد؛ پرونده‌ای که مربوط به اخراج لیسا کوک، عضو هیئت مدیره فدرال رزرو است. جروم پاول، رئیس فدرال رزرو گفته است که در جلسه حضور خواهد داشت، اما احتمالاً ماه‌ها طول می‌کشد تا درباره آن پرونده تصمیم‌گیری نهایی شود. انتظار نمی‌رفت پرونده تعرفه‌ها طولانی شود و تصمیمی در ژانویه یا فوریه پیش‌بینی می‌شد. با این حال، تقویم اکنون علیه آن کار می‌کند زیرا دادگاه در حال آماده شدن برای یک تعطیلات چهار هفته‌ای در پایان این هفته است. اگر تصمیمی به سرعت برای این هفته اعلام نشود، این موضوع اولین تاریخ ممکن برای تصمیم‌گیری را به ۲۰ فوریه موکول می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سهام اروپا زیر فشار تعرفه‌های گرینلند؛ ریسک‌گریزی بازارها تشدید شد

با تشدید تهدیدهای تعرفه‌ای دونالد ترامپ علیه اتحادیه اروپا بر سر موضوع گرینلند، فضای ریسک در بازارهای جهانی به‌طور محسوسی تیره شده و سهام اروپا معاملات هفته را با افت قابل‌توجه آغاز کرده‌اند. ترامپ اعلام کرده است از اول فوریه تعرفه‌ای ۱۰ درصدی بر واردات کالاهای اروپایی اعمال خواهد کرد؛ نرخی که در صورت عدم دستیابی به توافق برای «خرید کامل گرینلند» از سوی واشنگتن، از اول ژوئن به ۲۵ درصد افزایش می‌یابد. این موضع‌گیری تهاجمی نه‌تنها تنش‌های ژئوپلیتیک را تشدید کرده، بلکه ریسک یک جنگ تجاری تازه میان دو سوی آتلانتیک را به‌شدت بالا برده است. در واکنش، اتحادیه اروپا آماده می‌شود بسته تعرفه‌های تلافی‌جویانه‌ای به ارزش ۹۳ میلیارد یورو علیه کالاهای آمریکایی را فعال کند؛ اقدامی که سال گذشته پس از یک توافق موقت تجاری تعلیق شده بود. این تحولات نشان می‌دهد رویارویی تعرفه‌ای میان بروکسل و واشنگتن بار دیگر با قدرت به صحنه بازگشته است. برآوردهای گلدمن ساکس حاکی از آن است که این تعرفه‌ها می‌تواند به صادرات معادل ۱ تا ۱.۵ درصد از تولید ناخالص داخلی منطقه یورو آسیب وارد کند. دامنه برآورد سایر تحلیلگران حتی گسترده‌تر است و اثر اقتصادی را بین ۰.۴ تا ۱.۸ درصد GDP پیش‌بینی می‌کنند؛ رقمی که به‌تنهایی برای تغییر چشم‌انداز رشد اروپا کافی است و به همین دلیل بر احساسات بازار سایه انداخته است. واکنش بازارها نیز بی‌درنگ بوده است. فیوچرز شاخص‌های اصلی اروپا همگی با کاهش قابل‌توجهی معامله می‌شوند: یورو استاکس ۶۰۰ حدود ۱.۶ درصد افت کرده، شاخص دکس آلمان ۱.۴ درصد پایین آمده، CAC 40 فرانسه با سقوط ۲ درصدی مواجه شده و FTSE بریتانیا نیز نیم درصد کاهش نشان می‌دهد. این تصویر به‌خوبی بیانگر نگرانی گسترده سرمایه‌گذاران از پیامدهای اقتصادی جنگ تعرفه‌ای است. جو منفی به آن سوی آتلانتیک نیز سرایت کرده است. هرچند بازارهای نقدی آمریکا به دلیل تعطیلات رسمی بسته هستند، اما معاملات فیوچرز وال‌استریت نیز زیر فشار قرار گرفته‌اند؛ قراردادهای فیوچرز S&P 500 حدود ۰.۹ درصد، نزدک ۱.۲ درصد و داوجونز ۰.۸ درصد کاهش یافته‌اند. تعطیلی بازار آمریکا در روز جاری تنها به‌طور موقت از ثبت رسمی این زیان‌ها جلوگیری کرده است. تجربه نشان می‌دهد تنش‌های صرفاً ژئوپلیتیک اغلب به‌سرعت از سوی بازارها نادیده گرفته می‌شوند، اما زمانی که این تنش‌ها به یک رویارویی اقتصادی واقعی تبدیل می‌شوند، پیامدها ماندگارتر و دشوارتر خواهند بود. اکنون پرسش اصلی این است که ترامپ تا چه اندازه در اجرای تهدیدهای تعرفه‌ای خود جدی است و اتحادیه اروپا تا کجا حاضر خواهد بود در یک نبرد تلافی‌جویانه مستقیم با واشنگتن پیش برود. پاسخ به این دو سؤال، جهت حرکت بازارها در هفته‌های آینده را تعیین خواهد کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انویدیا فروش تراشه‌های H200 به چین را با احتیاط انجام می‌دهد

شرکت انویدیا در شرایطی که تأییدیه‌های صادراتی به چین با عدم قطعیت روبه‌روست، تصمیم گرفته محموله‌های تراشه قدرتمند H200 را با احتیاط مدیریت کند. به گزارش منابع خبری، چین از برخی شرکت‌های داخلی خواسته است که به‌طور موقت سفارش‌های H200 را متوقف کنند. در همین حال، انویدیا برای کاهش ریسک، از مشتریان چینی خواسته است که هزینه کامل سفارش‌ها را پیشاپیش پرداخت کنند. این اقدام نشان‌دهنده حساسیت بالای شرکت نسبت به شرایط ژئوپلیتیک و محدودیت‌های احتمالی در بازار چین است. این تحولات در حالی رخ می‌دهد که تراشه‌های H200 به‌عنوان نسل جدید پردازنده‌های هوش مصنوعی، نقش کلیدی در رقابت جهانی فناوری دارند و هرگونه محدودیت در عرضه می‌تواند تأثیر قابل‌توجهی بر بازارهای بین‌المللی بگذارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاریخ انتشار داده‌های تولید ناخالص داخلی و تورم آمریکا تغییر کرد

زمان انتشار داده‌های تولید ناخالص داخلی (GDP) سه ماهه چهارم آمریکا به ۲۰ فوریه موکول شد. همچنین انتشار داده‌های درآمد شخصی و هزینه‌های مصرف شخصی (PCE) ماه دسامبر آمریکا نیز به ۲۰ فوریه تغییر یافته است. گزارش درآمد شخصی ماه‌های اکتبر و نوامبر آمریکا نیز قرار است در تاریخ ۲۲ ژانویه منتشر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ پرداخت سود و بازخرید سهام شرکت‌های دفاعی را ممنوع کرد

دونالد ترامپ، رئیس‌جمهور آمریکا اعلام کرد: تا زمانی که مشکلات موجود برطرف نشوند، اجازه پرداخت سود سهام (Dividends) یا بازخرید سهام (Stock Buybacks) را به شرکت‌های دفاعی نخواهم داد. وی همچنین تأکید کرد: هیچ مدیر اجرایی نباید اجازه داشته باشد بیش از ۵ میلیون دلار درآمد کسب کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر