TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

ریک ریدر از بلک‌راک به فهرست نامزدهای احتمالی ریاست فدرال رزرو راه یافت

بر اساس گزارش بلومبرگ، ریک ریدر از شرکت بلک‌راک ظاهراً به فهرست بلند نامزدهای احتمالی ریاست فدرال رزرو راه یافته و توانسته نظر مثبت اسکات بسنت را جلب کند. این گزارش حاکی است که بسنت تاکنون با چهار نفر از حداقل ۱۱ نامزد احتمالی برای این سمت مصاحبه انجام داده است. مصاحبه با ریدر صبح امروز انجام شد و بنا بر این گزارش، دو ساعت به طول انجامید. ریدر اخیراً اعلام کرده بود که فدرال رزرو "باید" نرخ بهره را ۵۰ واحد پایه در جلسه آتی کاهش دهد که احتمالاً همین موضع‌گیری دلیل دعوت او به مصاحبه (یا کسب تحسین) بوده است. ریدر فردی باهوش و صاحب‌اندیشه شناخته می‌شود و از میان تمام نام‌هایی که تاکنون برای ریاست فدرال رزرو مطرح شده‌اند، احتمالاً او بیشترین اعتماد بازار اوراق قرضه را جلب خواهد کرد. او سخنران توانمندی است و رویکردی صریح و غیرسیاسی دارد. بسنت اعلام کرده که با تمام نامزدها مصاحبه خواهد کرد و در پاییز امسال فهرست کوتاهی شامل سه تا چهار نفر را برای بررسی به ترامپ ارائه خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

به گزارش فایننشال تایمز، آمریکا و بریتانیا پیش از سفر دونالد ترامپ، در آستانه دستیابی به توافقاتی در حوزه‌های فناوری، هسته‌ای و ویسکی قرار دارند

به گزارش فایننشال تایمز، آمریکا و بریتانیا پیش از سفر دونالد ترامپ، در آستانه دستیابی به توافقاتی در حوزه‌های فناوری، هسته‌ای و ویسکی قرار دارند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ تصمیمات سیاست پولی فدرال رزرو، بانک مرکزی کانادا، انگلیس و ژاپن در کانون توجه

پیش‌بینی سه مرحله کاهش نرخ بهره در سال جاری دلار آمریکا هفته را با فشار نزولی آغاز کرد؛ زیرا گزارش ضعیف اشتغال در ماه آگوست، انتظارات بازار برای کاهش نرخ بهره را تقویت کرد. با این حال، در روزهای سه‌شنبه و چهارشنبه بخشی از این افت جبران شد، حتی با وجود آنکه داده‌ها از افت قابل‌توجه در شاخص قیمت تولیدکننده حکایت داشت. روز پنجشنبه دوباره فشار فروش بر دلار غلبه کرد؛ این بار به دلیل آمار ناامیدکننده مدعیان بیمه بیکاری، هرچند شاخص قیمت مصرف‌کننده (شاخص CPI) اندکی بالاتر از پیش‌بینی‌ها منتشر شد. در مجموع، سرمایه‌گذاران همچنان بر این باورند که تا پایان سال بیش از دو نوبت کاهش نرخ بهره اجتناب‌ناپذیر است. قیمت‌گذاری در بازار قراردادهای فیوچرز نشان می‌دهد حدود ۷۲ واحد پایه کاهش تا پایان ۲۰۲۵ در نظر گرفته شده و نخستین کاهش ۲۵ واحدی به احتمال زیاد در نشست روز چهارشنبه اعمال خواهد شد. حتی سناریوی کاهش ۵۰ واحدی نیز با احتمال ۷ درصد مطرح است، اما محتمل‌ترین مسیر از نگاه بازار، سه کاهش متوالی ۲۵ واحدی در جلسات باقیمانده سال است. ضعف بازار کار بدون شک بر گمانه‌زنی‌ها درباره سیاست‌های انبساطی‌تر فدرال رزرو افزوده است، اما برآورد رشد ۳ درصدی اقتصاد در سه‌ماهه سوم بر اساس مدل GDPNow فدرال رزرو آتلانتا نشان می‌دهد شرایط به آن سادگی که بازار تصور می‌کند نیست. این همزمانیِ نشانه‌های ضعف در اشتغال و پایداری نسبی رشد اقتصادی، معادله تصمیم‌گیری را برای سیاست‌گذاران فدرال رزرو پیچیده‌تر کرده است. آیا فدرال رزرو با انتظارات انبساطی بازار همسو خواهد شد؟ یک کاهش ۲۵ واحدی در نرخ بهره به‌تنهایی بعید است موج بزرگی از نوسان در بازار ایجاد کند. در چنین حالتی، تمرکز اصلی سرمایه‌گذاران بلافاصله بر سخنان جروم پاول در نشست خبری و همچنین بر پیش‌بینی‌های تازه اقتصادی و نمودار نقطه‌ای معطوف خواهد شد؛ ابزاری که دیدگاه اعضای کمیته را درباره مسیر آینده نرخ‌ها به‌خوبی نشان می‌دهد. در ماه ژوئن، برآورد میانه سیاست‌گذاران تنها به دو کاهش ۲۵ واحدی دیگر در سال جاری اشاره داشت، در حالی‌که هفت عضو کمیته همچنان طرفدار تثبیت نرخ‌ها بودند. بنابراین، برای آنکه فدرال رزرو با سطح بالای انتظارات انبساطی بازار همراه شود، نیازمند تغییری جدی در نگاه سیاست‌گذاران خواهد بود. با این حال، اگر پیام نشست حاکی از تمایل بیشتر به کاهش نرخ‌ها باشد، دلار آمریکا به احتمال زیاد بار دیگر تحت فشار فروش قرار می‌گیرد. آنچه اهمیت بیشتری دارد، برآوردهای سال ۲۰۲۶ است. در پیش‌بینی‌های ماه ژوئن، سیاست‌گذاران تنها یک کاهش دیگر را در نظر داشتند، در حالی‌که بازار سه مرحله کاهش را پیش‌بینی می‌کند. این شکاف چشمگیر می‌تواند کانون اصلی توجه فعالان بازار در هفته‌های آینده باشد. افزون بر این، تحولات سیاسی نیز احتمال بازنگری در این برآوردها را بالا برده است. با توجه به تلاش‌های رئیس‌جمهور ترامپ برای تغییر ترکیب هیأت‌مدیره فدرال رزرو و انتخاب‌های آتی رؤسای منطقه‌ای در ابتدای سال آینده، پیش‌بینی‌های ۲۰۲۶ بیش از هر زمان دیگری مستعد تغییرات اساسی به نظر می‌رسند. ضعف اقتصادی، بانک مرکزی کانادا را به سمت کاهش نرخ بهره می‌کشاند پیش از آنکه فدرال رزرو تصمیم خود را اعلام کند، نگاه‌ها به بانک مرکزی کانادا دوخته خواهد شد. این بانک در نشست ماه ژوئیه نرخ بهره را در سطح ۲.۷۵ درصد ثابت نگه داشت و دلیل آن را تاب‌آوری نسبی اقتصاد و قرار گرفتن نرخ تورم پایه؛ پس از حذف نوسانات و اثرات مالیاتی، در محدوده ۲.۵ درصد عنوان کرد. اما شرایط از آن زمان به‌طور محسوسی تغییر کرده است. نرخ بیکاری از ۶.۹ به ۷.۱ درصد افزایش یافته و بازار کار طی دو ماه ژوئیه و آگوست در مجموع بیش از ۱۰۶ هزار شغل از دست داده است. همزمان، تولید ناخالص داخلی در سه‌ماهه دوم ۰.۴ درصد کوچک‌تر شد. در حوزه تورم نیز شاخص CPI سالانه برای ژوئیه از ۱.۹ به ۱.۷ درصد افت کرد، هرچند میانگین تعدیل‌شده در سطح ۳ درصد بدون تغییر باقی ماند. گزارش تورم ماه آگوست نیز درست یک روز پیش از تصمیم‌گیری بانک منتشر خواهد شد. این مجموعه داده‌ها باعث شده سرمایه‌گذاران به‌شدت به سمت سناریوی انبساطی متمایل شوند. در حال حاضر، بازارها با احتمال ۸۵ درصد کاهش ۲۵ واحدی نرخ بهره در این نشست را پیش‌بینی می‌کنند و تقریباً یک مرحله کاهش دیگر تا پایان سال را نیز قطعی می‌دانند. اگر بانک مرکزی کانادا مطابق انتظار نرخ‌ها را کاهش دهد و در بیانیه خود لحنی نرم‌تر و محتاطانه‌تر نسبت به ماه ژوئیه اتخاذ کند، فشار فروش بر دلار کانادا شدت خواهد گرفت. در این صورت، روند صعودی جفت‌ارز دلار/لونی که از ابتدای سپتامبر آغاز شده است، می‌تواند با قدرت بیشتری ادامه یابد. بانک انگلستان در انتظار تثبیت نرخ‌ها؛ اولین کاهش در مارس محتمل است در روز پنجشنبه نگاه‌ها به بانک مرکزی انگلستان دوخته خواهد شد؛ نهادی که پس از تصمیم فدرال رزرو و بانک مرکزی کانادا، در کانون توجه بازارها قرار می‌گیرد. سیاست‌گذاران بریتانیایی در نشست ماه آگوست نرخ بهره را به ۴ درصد کاهش دادند؛ سطحی که پایین‌ترین میزان در بیش از دو سال گذشته محسوب می‌شود. این تصمیم با اختلاف اندک آرا اتخاذ شد و تنها پس از برگزاری دور دوم رأی‌گیری نهایی گردید؛ موضوعی که شکاف جدی در میان اعضای کمیته را آشکار ساخت. در تازه‌ترین گزارش سیاست پولی، بانک پیش‌بینی کرده است که نرخ تورم در سپتامبر به ۴ درصد برسد؛ رقمی معادل دو برابر هدف رسمی. اندرو بیلی، رئیس بانک، نیز هفته گذشته تصریح کرد که «تردیدها درباره زمان و سرعت گام‌های بعدی اکنون بسیار بیشتر شده است». بازار تقریباً مطمئن است که در نشست پیش‌رو نرخ‌ها بدون تغییر باقی خواهد ماند. با این حال، نتیجه رأی‌گیری اعضا می‌تواند برای پوند تعیین‌کننده باشد. حتی اگر یک یا دو عضو از کاهش نرخ‌ها حمایت کنند، احتمالاً سرمایه‌گذاران انتظارات خود را برای آغاز چرخه کاهش جلو خواهند انداخت؛ سناریویی که می‌تواند فشار تازه‌ای بر ارز بریتانیا وارد کند. در حال حاضر، بازارها نخستین کاهش یک‌چهارم درصدی را برای ماه مارس به‌طور کامل در قیمت‌ها لحاظ کرده‌اند. افزون بر این، انتشار آمار تورم مصرف‌کننده بریتانیا در روز چهارشنبه؛ درست یک روز پیش از نشست بانک، می‌تواند بر تصمیم‌گیری اعضا اثرگذار باشد. همچنین داده‌های خرده‌فروشی که روز جمعه منتشر خواهد شد، تصویر دقیق‌تری از وضعیت تقاضای داخلی ارائه خواهد داد. آیا بانک مرکزی ژاپن تا پایان سال دست به افزایش نرخ خواهد زد؟ پس از استعفای نخست‌وزیر ایشیبا، گمانه‌زنی‌ها مبنی بر روی کار آمدن فردی با گرایش به سیاست‌های مالی و پولی انبساطی (داویش) افزایش یافت و همین امر احتمال افزایش ۲۵ واحدی نرخ بهره توسط بانک مرکزی ژاپن را به کمتر از ۵۰ درصد کاهش داد. با این حال، سرمایه‌گذاران خیلی زود انتظارات خود را بازتنظیم کردند؛ چرا که گزارشی نشان داد بانک مرکزی همچنان معتقد است در صورت تداوم روند فعلی اقتصاد، امکان افزایش نرخ‌ها در سال جاری وجود دارد، حتی در سایه بی‌ثباتی سیاسی. انتظار غالب این است که در نشست هفته آینده اقدامی صورت نگیرد، اما بازارها اکنون حدود ۶۰ درصد احتمال افزایش نرخ تا پایان سال را در نظر گرفته‌اند و یک مرحله افزایش دیگر تا ماه مارس را تقریباً قطعی می‌دانند. به همین دلیل، نگاه‌ها به نشست خبری رئیس بانک مرکزی، کازوئو اوئدا و چشم‌انداز اقتصادی او دوخته شده است. اگر سیاست‌گذاران بر تعهد خود برای افزایش هزینه‌های استقراض تأکید کنند، ین ژاپن می‌تواند از این موضع قدرت بگیرد. با این حال، رساندن پیام روشن کار آسانی نخواهد بود. حزب حاکم لیبرال دموکرات قرار است چهارم اکتبر انتخابات درون‌حزبی برای انتخاب جانشین ایشیبا برگزار کند؛ انتخابی که می‌تواند بر سیاست‌های پولی آینده تأثیرگذار باشد. هرچند بانک مرکزی از نظر قانونی مستقل است، اما نباید فراموش کرد که در سال ۲۰۱۳ به همراه دولت بیانیه‌ای مشترک صادر کردند که بر همکاری برای مبارزه با تورم منفی و حمایت از رشد اقتصادی تأکید داشت. در این میان، یکی از گزینه‌های جدی برای جانشینی ایشیبا، سانائه تاکایچی؛ وزیر پیشین امنیت اقتصادی است که به‌عنوان فردی داویش شناخته می‌شود. بنابراین، هرگونه نشانه‌ای از کند شدن روند افزایش نرخ‌ها یا حتی کنار گذاشتن آن می‌تواند چشم‌انداز ین را به‌شدت تضعیف کند. ✔️  بیشتر بخوانید: سیاست پولی چیست؟ معرفی انواع سیاست پولی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ناگل: کاهش بیشتر نرخ بهره می‌تواند ثبات قیمتی در منطقه یورو را تهدید کند

یواخیم ناگل، عضو شورای حکمرانی بانک مرکزی اروپا (ECB)، هشدار داد که کاهش‌های بیشتر نرخ بهره ممکن است ثبات قیمتی را به خطر اندازد. این اظهارات یک روز پس از آن مطرح شد که بانک مرکزی اروپا برای دومین ماه متوالی تصمیم گرفت نرخ‌ها را بدون تغییر نگه دارد. اظهارات ناگل بخشی از موج اظهارنظرهای مقامات مختلف ECB در واکنش به تصمیم اخیر بود: اولی رن تأکید کرد ریسک نزولی تورم، به‌ویژه به‌دلیل انرژی ارزان‌تر و تقویت یورو، همچنان وجود دارد و احتمال باقی ماندن تورم زیر هدف را نباید دست‌کم گرفت. روبرت کوخر یادآور شد که تورم در اتریش بسیار بالاتر از میانگین منطقه یورو است و چشم‌انداز رشد و تورم تغییر چندانی نکرده است. او بر تصمیم‌گیری «جلسه‌به‌جلسه» تأکید کرد. مارتین مولر اعلام کرد سطح فعلی نرخ‌ها مناسب است و سیاست کنونی را کافی دانست. مارتین کازاکس نیز با اشاره به تداوم ریسک‌های بالا، نشست ماه دسامبر را «پُربار» توصیف کرد و احتمال تصمیمات مهم در آن مقطع را مطرح ساخت. فرانسوا ویلوروا دروازه را برای کاهش دیگر نرخ‌ها باز گذاشت و بیان داشت که ریسک‌های صعودی تورم کمتر از ریسک‌های نزولی نگران‌کننده هستند، ضمن آن‌که بر ضرورت حل مشکلات بودجه‌ای فرانسه تأکید کرد. گدیمیناس سیمکوس در نقطه مقابل گفت که تورم در سطح هدف تثبیت شده، بازار کار وضعیت خوبی دارد و فعالیت اقتصادی قوی‌تر از برآوردهای گذشته است، اما هشدار داد که ریسک‌های تورمی همچنان بالا باقی مانده است. جمع‌بندی مجموع اظهارنظرها نشان می‌دهد که شورای حکمرانی ECB بر سر مسیر آتی سیاست پولی همچنان اختلاف‌نظر دارد. در حالی که برخی مقامات بر تداوم ریسک‌های تورمی تأکید می‌کنند، دیگران بیشتر نگران خطر رکود و تورم پایین‌تر از هدف هستند. نشست ماه دسامبر می‌تواند نقطه عطفی در تعیین مسیر بعدی سیاست‌های پولی منطقه یورو باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز تازه CBO: رشد پایین‌تر اقتصاد آمریکا در ۲۰۲۵ همراه با تورم و بیکاری بالاتر

دفتر بودجه کنگره آمریکا (CBO) در تازه‌ترین پیش‌بینی‌های خود از چشم‌انداز اقتصاد ایالات متحده، تصویر متفاوتی نسبت به برآوردهای ژانویه ۲۰۲۵ ارائه داد. طبق این گزارش، رشد اقتصادی در سال آینده کاهش خواهد یافت، در حالی که تورم و نرخ بیکاری بالاتر از پیش‌بینی‌های قبلی برآورد می‌شوند. رشد اقتصادی (GDP واقعی) ۲۰۲۵: ۱.۴٪ (۰.۵ واحد کمتر از پیش‌بینی ژانویه ۱.۹٪) ← اثر منفی تعرفه‌ها و کاهش مهاجرت بیش از محرک‌های مالی. ۲۰۲۶: ۲.۲٪ (۰.۴ واحد بالاتر از ۱.۸٪ قبلی) ← تقویت به‌واسطه قانون مصالحه شامل کاهش مالیات و افزایش مخارج فدرال. ۲۰۲۷–۲۰۲۸: ۱.۸٪ ← تقریباً بدون تغییر نسبت به پیش‌بینی‌های قبلی؛ با تعادل میان کاهش تقاضا و رشد تولید داخلی. تا پایان ۲۰۲۸: سطح تولید ناخالص داخلی حدود ۰.۱٪ بالاتر از پیش‌بینی ژانویه خواهد بود. تورم (PCE) ۲۰۲۵: ۳.۱٪ ← بالاتر از ژانویه؛ به‌دلیل فشار تورمی ناشی از تعرفه‌ها. ۲۰۲۶: ۲.۴٪ ← کاهش تدریجی با فروکش کردن اثرات تعرفه اما تقاضا همچنان قوی. ۲۰۲۷–۲۰۲۸: ۲.۰٪ ← همسو با هدف فدرال رزرو و پایدار. نرخ بیکاری ۲۰۲۵: ۴.۵٪ ← بالاتر از ۴.۳٪ پیش‌بینی ژانویه؛ به‌دلیل تقاضای ضعیف‌تر. ۲۰۲۶: ۴.۲٪ ← کاهش نسبت به برآورد قبلی؛ به‌واسطه محرک‌های مالی. ۲۰۲۷–۲۰۲۸: حدود ۴.۴٪ ← تقریباً بدون تغییر نسبت به پیش‌بینی‌های ژانویه. نرخ‌های بهره پایان ۲۰۲۵: ۴.۵٪ (بالا رفتن از ۴.۳٪ ژانویه). ۲۰۲۶: حدود ۳.۵٪–۳.۶٪ ← کاهش با افت رشد. ۲۰۲۷–۲۰۲۸: تثبیت در حدود ۳.۳٪. بازده اوراق ۱۰ ساله: از ۴.۳٪ در پایان ۲۰۲۵ به ۳.۹٪ در پایان ۲۰۲۸ کاهش می‌یابد. بطورکلی؛ CBO برای ۲۰۲۵ تصویری از رشد ضعیف‌تر (۱.۴٪)، تورم بالاتر (۳.۱٪) و بیکاری بیشتر (۴.۵٪) ترسیم می‌کند. اما در ۲۰۲۶ با اجرای محرک‌های مالی، رشد اقتصادی موقتاً تقویت خواهد شد. از سال ۲۰۲۷ به بعد، شرایط به سمت تورم هدف ۲٪ و نرخ بیکاری حدود ۴.۴٪ حرکت می‌کند و نرخ‌های بهره نیز به‌تدریج کاهش می‌یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قیمت طلا زنگ خطر سقوط اقتصاد آمریکا را به صدا درآورد

طلا و بازار اوراق قرضه آمریکا هر دو نشانه‌هایی از نگرانی فزاینده جهان نسبت به سیاست‌های اقتصادی دولت ترامپ را نشان می‌دهند و به گفته دزموند لاچمن، عضو ارشد اندیشکده «مؤسسه امریکن اینترپرایز»، احتمالاً یک بحران مالی تمام‌عیار پیش از تغییر مسیر سیاستی رخ خواهد داد. لاچمن نوشت: «همان‌طور که از قناری‌ها در معدن برای هشدار زودهنگام وجود خطر استفاده می‌شود، جهش چشمگیر قیمت طلا از زمان آغاز دولت ترامپ نیز می‌تواند هشداری باشد که مشکلات جدی در بازار دلار و اوراق قرضه در راه است.» او که پیش‌تر مدیر ارشد در بانک سالومون اسمیت بارنی و معاون مدیر بخش سیاست‌گذاری صندوق بین‌المللی پول بوده، افزود: «دولت ترامپ بهتر است به این هشدارها توجه کند و زودتر مسیر سیاست‌هایش را اصلاح کند تا اعتماد بازار بازگردد. در غیر این صورت باید خودمان را برای آشفتگی واقعی در بازارهای مالی، همزمان با نزدیک شدن به انتخابات میاندوره‌ای سال آینده، آماده کنیم.» به گفته لاچمن، رشد قیمت طلا در سال ۲۰۲۵ «چیزی کمتر از خارق‌العاده» نبوده و فلز زرد از همه دارایی‌های مالی مهم عملکرد بهتری داشته است. او طعنه زد: «این هم پاسخ به کیـنز که طلا را یک یادگار وحشیانه می‌دانست. در واقع، از زمانی که آمریکا در سال ۱۹۷۱ خرید طلا با نرخ ۳۵ دلار در هر اونس را کنار گذاشت، قیمت طلا بیش از صد برابر رشد کرده، یعنی به طور میانگین سالانه حدود ۹.۵ درصد.» (جان مینارد کینز، اقتصاددان مشهور، زمانی گفته بود «طلا یک یادگار وحشیانه (barbarous relic) است»؛ یعنی از دیدگاه او، طلا دیگر جایگاه و کارکرد مهمی در اقتصاد مدرن نداشت و نگهداری آن بیشتر به یک سنت منسوخ و بی‌فایده شباهت داشت.) او توضیح داد یکی از دلایل اصلی جهش قیمت طلا، ترس از این است که آمریکا بخواهد با ایجاد تورم از زیر بار کوه بدهی عمومی بیرون بیاید. به نوشته او، این ترس بی‌دلیل هم نیست. قانون تازه کاهش مالیات ترامپ که خودش آن را «صورتحساب بزرگ و زیبا» نامیده، وضعیت مالی عمومی کشور را در مسیر کاملاً ناپایدار قرار داده است. برآورد دفتر بودجه کنگره نشان می‌دهد کسری بودجه تا جایی که قابل پیش‌بینی است بالای ۶.۵ درصد باقی می‌ماند و این موضوع باعث می‌شود نسبت بدهی عمومی به تولید ناخالص داخلی تا سال ۲۰۳۴ به سطحی شبیه یونان یعنی ۱۲۸ درصد برسد. عامل دیگر، حملات مداوم ترامپ به استقلال بانک مرکزی آمریکاست. لاچمن نوشت: «در شرایطی که تورم بالاتر از هدف ۲ درصدی فدرال رزرو مانده و تعرفه‌های وارداتی ترامپ هم به تورم دامن می‌زند، او فشار زیادی به جروم پاول، رئیس فدرال رزرو وارد می‌کند تا نرخ بهره را ۲ تا ۳ درصد کاهش دهد. ترامپ همچنین در تلاش است اعضای هیئت‌مدیره فدرال رزرو را با افرادی حامی سیاست‌های انبساطی پر کند و جایگزینی برای پاول بگذارد که مطابق خواسته او نرخ بهره را به‌طور تهاجمی پایین بیاورد.» به گفته او، حرکت بانک‌های مرکزی جهان به سمت افزایش ذخایر طلا و کاهش اتکا به دلار نیز از عوامل مهم رشد اخیر طلاست. لاچمن گفت: «به نظر می‌رسد دلیل این کار بی‌اعتمادی فزاینده به آمریکا به‌عنوان یک شریک مالی قابل‌اعتماد باشد. طی سال‌های اخیر آمریکا دلار را به‌عنوان سلاحی علیه کشورهایی مثل ایران و روسیه به‌کار برده که نگرانی ایجاد کرده شاید این ابزار علیه دیگر کشورها هم استفاده شود. همچنین بانک‌های مرکزی از تعرفه‌های تنبیهی و بی‌قاعده ترامپ علیه دوستان و دشمنانش و نیز بی‌توجهی او به حاکمیت قانون نگران شده‌اند.» او تأکید کرد طلا تنها دارایی‌ای نیست که زنگ خطر را به صدا درآورده است. «از ابتدای امسال، ارزش دلار حدود ۱۰ درصد کاهش یافته؛ در حالی‌که انتظار می‌رفت با بالاترین تعرفه‌های وارداتی صد سال اخیر و اختلاف مثبت نرخ بهره کوتاه‌مدت به نفع آمریکا تقویت شود. از سوی دیگر، بازار اوراق قرضه هم جایگاه پناهگاه امن خود را از دست داده و دیگر سرمایه‌گذاران در زمان آشفتگی بازار به اوراق خزانه آمریکا هجوم نمی‌آورند.» او در پایان با اشاره به گفته اقتصاددان فقید MIT، رودی دورنبوش، نوشت: «بحران‌های مالی خیلی بیشتر از آنچه فکر می‌کنید طول می‌کشند تا شکل بگیرند، اما وقتی شروع شوند بسیار سریع‌تر از آنچه تصور می‌کنید شدت می‌گیرند.» لاچمن نتیجه گرفت: «نشانه‌های هشداردهنده روشنی وجود دارد که سرمایه‌گذاران به اقتصاد آمریکا بی‌اعتماد شده‌اند؛ از بازار طلا و دلار گرفته تا اوراق. بنابراین دولت ترامپ بهتر است در سیاست‌های اقتصادی‌اش تجدیدنظر کند. اما من توصیه نمی‌کنم پیش از وقوع یک بحران واقعی بازار، روی این تغییر حساب باز کنید.» در پایان نیز گزارش شد که پس از نوسان شدید طلا در واکنش به آمار بالاتر از انتظار تورم مصرف‌کننده، قیمت آن دوباره روندی صعودی و باثبات به خود گرفته است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ترامپ: فدرال رزرو همیشه در تصمیمات نرخ بهره دیر عمل می‌کند

دونالد ترامپ، رئیس‌جمهور آمریکا، در گفت‌وگو با شبکه فاکس نیوز بار دیگر از سیاست‌های پولی فدرال رزرو انتقاد کرد و اظهار داشت که این نهاد «همیشه دیر در موضوع نرخ بهره اقدام می‌کند». ترامپ با اشاره به وضعیت بازارهای مالی گفت: «ما بهترین بازار سهام تاریخ را داریم. تورم کاهش یافته و بورس در حال صعود است. بنابراین باید نرخ‌های بهره پایین‌تر باشد.» این اظهارات در شرایطی مطرح می‌شود که انتظار می‌رود فدرال رزرو در نشست روز چهارشنبه کاهش نرخ بهره را اجرایی کند. هرچند تحقق این کاهش می‌تواند در کوتاه‌مدت به پایین آمدن هزینه‌های استقراض منجر شود، اما تحلیلگران تأکید دارند که کاهش نرخ‌های کوتاه‌مدت لزوماً به معنای افت نرخ‌های بلندمدت نخواهد بود. انتقادهای ترامپ از سیاست‌های فدرال رزرو موضوع تازه‌ای نیست و بارها  تکرار شده است. با این حال، هم‌زمانی این اظهارات با انتظار کاهش نرخ بهره در نشست پیش‌رو، بار دیگر نگاه‌ها را به رابطه پرتنش میان سیاست پولی و فضای سیاسی در آمریکا جلب کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ بازداشت مظنون تیراندازی به چارلی کرک را تأیید کرد

دونالد ترامپ، رئیس‌جمهور ایالات متحده، در گفت‌وگو با شبکه فاکس نیوز اعلام کرد که با درجه بالایی از اطمینان، مظنون تیراندازی به چارلی کرک در بازداشت قرار دارد. او افزود که یکی از نزدیکان مظنون، او را معرفی کرده است و قرار است جزئیات این موضوع امروز به‌صورت رسمی اعلام شود. ترامپ گفت: «آن‌ها فردی را در اختیار دارند که فکر می‌کنند عامل این جنایت بوده است» و ابراز امیدواری کرد که مظنون به مجازات اعدام محکوم شود. او همچنین تأکید کرد که هنوز مشخص نیست آیا مظنون بخشی از یک شبکه بزرگ‌تر بوده یا نه و افزود: «امیدوارم این بار واقعاً فرد درست را دستگیر کرده باشند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

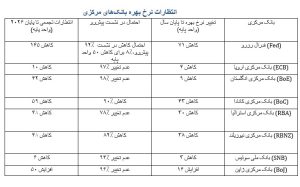
انتظارات نرخ بهره پس از رویدادهای هفته منتهی به ۱۲ سپتامبر

ما شاهد تجدیدنظر قابل‌توجهی در قیمت‌گذاری نبودیم، اما انتظارات تثبیت شدند. بزرگ‌ترین تغییرات این هفته مربوط به آمریکا بود؛ جایی که انتظارات انبساطی برای فدرال رزرو پس از داده‌های PPI ضعیف، CPI مطابق انتظار و آمار ضعیف ادعاهای اولیه بیکاری تقویت شد. بازار شاید احتمال کاهش ۵۰ نقطه در نشست هفته آینده را کمتر از واقعیت در نظر گرفته باشد اما در حال حاضر اجماع قوی برای کاهش ۷۵ نقطه پایه تا پایان سال وجود دارد. در اروپا نیز کمی تغییرات متمایل به سیاست انقباضی دیده شد، چرا که لاگارد تأکید کرد چرخه کاهش نرخ بهره به پایان رسیده و تنها در صورت دلایل بسیار قوی ممکن است دوباره کاهش دهند. به طور کلی تغییرات شدید نبوده‌اند، چرا که بازار در غیاب دلایل محکم محتاط است؛ کاهش نرخ بهره می‌تواند فعالیت اقتصادی را تقویت کند و حتی باعث ماندگاری یا شتاب گرفتن دوباره تورم شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا توان اروپا برای حذف گاز روسیه اعلام کرد

وزیر انرژی ایالات متحده اعلام کرده است که اتحادیه اروپا می‌تواند طی ۶ تا ۱۲ ماه آینده وابستگی خود به گاز روسیه را به‌طور کامل حذف کند. او افزود که این ارزیابی را در همین هفته با کمیسیونر انرژی اتحادیه اروپا در میان گذاشته است. این اظهارات در حالی مطرح شده که اروپا در حال بررسی نوزدهمین بسته تحریمی علیه روسیه است و تلاش‌ها برای تنوع‌بخشی به منابع انرژی شدت گرفته‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مورگان استنلی مسیر کاهش نرخ بهره فدرال رزرو را بازبینی کرد

مورگان استنلی پیش‌بینی کرده است که فدرال رزرو در هر سه نشست باقی‌مانده سال جاری، نرخ بهره را ۲۵ نقطه پایه کاهش خواهد داد؛ این در حالی است که پیش‌تر تنها کاهش در ماه‌های سپتامبر و دسامبر پیش‌بینی شده بود. همچنین این بانک سرمایه‌گذاری انتظار دارد که در سال ۲۰۲۶ نیز فدرال رزرو در نشست‌های ژانویه، آوریل و ژوئیه، هر بار نرخ بهره را ۲۵ نقطه پایه کاهش دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مدل‌های قیمتی همچنان دلار را گران نشان داد

اثر ترکیبی سیاست پولی هاوکیش  بانک مرکزی اروپا و داده‌های آمریکا (تورم هسته مطابق اجماع و جهش در مدعیان اولیه بیکاری) باعث شد که اختلاف نرخ‌های کوتاه‌مدت یورو-دلار به کمترین سطح در یک سال اخیر برسد. نرخ نقدی تنها بخشی از این حرکت را دنبال کرده و ما (تیم تحلیل ING) ریسک‌های صعودی بیشتری را برای جفت‌ارز EURUSD در کوتاه‌مدت پیش‌بینی می‌کند. همچنین، پیش‌نمایش‌هایی برای نشست‌های هفته آینده فدرال رزرو و بانک مرکزی نروژ منتشر کرده‌ایم. دلار آمریکا: سه کاهش نرخ تأیید شد گزارش شاخص قیمت مصرف‌کننده آمریکا در روز گذشته اندکی بالاتر از انتظار بود؛ تورم سرفصل ۰.۴ درصد ماهانه رشد کرد، در حالی‌ که نرخ هسته (Core CPI) مطابق انتظار ۰.۳ درصد افزایش یافت. نکته کلیدی این است که تأثیر تعرفه‌ها محدود بوده است. افزایش قیمت‌ها عمدتاً ناشی از کرایه خطوط هوایی، خودروهای دست دوم، اجاره مسکن، مواد غذایی و انرژی بود، در حالی‌ که بخش‌های سرگرمی و مراقبت‌های پزشکی کاهش داشتند. جالب آنکه، کالاهای هسته‌ای (به‌جز خودرو) تنها ۰.۱ درصد رشد کردند که نشان می‌دهد شرکت‌ها در حال حاضر هزینه‌های تعرفه‌ای را در حاشیه سود خود جذب کرده‌اند؛ موضوعی که با داده‌های خدمات تجاری در شاخص قیمت تولید‌کننده PPI نیز همخوانی دارد. البته مشخص نیست که این فشار بر سودآوری در آینده پایدار باشد، اما فعلاً بازارها این داده‌ها را به‌عنوان تأیید شرط‌بندی‌های انبساطی (داویش) فدرال رزرو تلقی کرده‌اند. اعتبار بیشتری نیز از سمت بازار کار به این دیدگاه داده شد. آمار مدعیان اولیه بیکاری به‌طور غیرمنتظره از ۲۳۶ هزار به ۲۶۳ هزار نفر در هفته منتهی به ۶ سپتامبر جهش کرد؛ بالاترین رقم از اکتبر ۲۰۲۱. این امر می‌تواند نشانه‌ای از افزایش اخراج‌ها در شرایطی باشد که استخدام هم‌اکنون نیز ضعیف است. در پیش‌نمایش نشست چهارشنبه آینده کمیته فدرال بازار آزاد (FOMC)، ما (ING) با اجماع بازار هم‌نظر هستیم و انتظار یک کاهش ۲۵ نقطه پایه نرخ بهره را داریم؛ که به‌دنبال آن در ماه‌های اکتبر و دسامبر نیز کاهش‌های مشابهی رخ دهد. بازتسعیر انبساطی مبتنی بر داده‌ها اکنون سه کاهش نرخ را به‌طور قطعی به سناریوی اصلی بازار تبدیل کرده است (۷۲ نقطه پایه تا پایان دسامبر قیمت‌گذاری شده است). کاهش دیروز دلار روی کاغذ چشمگیر به نظر می‌رسید، اما مدل ما (تیم تحلیل ING) نشان می‌دهد که دلار در مقایسه با نوسانات اخیر نرخ‌های کوتاه‌مدت در برابر اغلب ارزهای گروه ۱۰ همچنان گران است. ما انتظار داریم با شروع کاهش نرخ‌ها از سوی فدرال رزرو، دلار تضعیف شود؛ حتی اگر این کاهش‌ها پیشاپیش در بازار قیمت‌گذاری شده باشد؛ زیرا هزینه‌های تأمین مالی ارزان‌تر می‌تواند فروش دلار برای پوشش ریسک را بیشتر تشویق کند. امروز، داده نظرسنجی‌های دانشگاه میشیگان منتشر خواهد شد و نگاه‌ها به انتظارات تورمی دوخته شده است که در حال حاضر برای یک‌سال آینده ۴.۸ درصد و برای دوره ۵ تا ۱۰ ساله ۳.۵ درصد است. توازن ریسک‌ها برای دلار همچنان متمایل به سمت نزولی است. یورو: لاگارد بر «جایگاه خوب» تأکید کرد نشست دیروز بانک مرکزی اروپا پرخبرتر از آن بود که انتظار داشتیم. پس از واکنش اولیه انبساطی (داویش) بازار به بیانیه (احتمالاً به دلیل بازبینی اندک نزولی پیش‌بینی تورم ۲۰۲۷)، یورو به‌دنبال سخنان هاوکیش کریستین لاگارد جهش کرد. اکنون ریسک‌های رشد «متعادل‌تر» ارزیابی می‌شوند و به‌طور جدی اعلام شد که روند کاهش تورم در منطقه یورو پایان یافته است. هم‌زمان، لاگارد از بیان هرگونه اظهارنظر جنجالی درباره اوراق قرضه فرانسه پرهیز کرد که ما آن را یک ریسک انبساطی (داویش) بزرگ می‌دانستیم. به‌طور کلی، پیام ضمنی به بازار این بود که هیچ دلیلی برای ادامه قیمت‌گذاری کاهش‌های بیشتر نرخ بهره وجود ندارد. در واقع، احتمال (Implied Probability) کاهش بیشتر نرخ‌ها پس از نشست خبری لاگارد به زیر ۵۰ درصد افت کرد و این موضوع حمایت محکمی برای صعود یورو از منظر نرخ‌ها ایجاد کرد. اگرچه نمی‌توان احتمال بازگشت فضای انبساطی را به‌طور کامل رد کرد – به‌ویژه در شرایطی که تعرفه‌ها، یورو قوی، یا ریسک‌های ژئوپلیتیکی و بدهی حاکمیتی ممکن است سیاست‌های آینده را تحت تأثیر قرار دهند – اما دیدگاه اصلی ما (تیم تحلیل ING) همچنان با انتظارات بازار هم‌سو است: بانک مرکزی اروپا کاهش نرخ‌ها را به پایان رسانده است. اثر ترکیبی موضع هاوکیش بانک مرکزی اروپا و جهش آمار مدعیان بیکاری آمریکا موجب شد که اختلاف نرخ بهره دوساله یورو-دلار به منفی ۱۱۰ نقطه پایه برسد؛ سطحی نزدیک به سپتامبر ۲۰۲۴، زمانی که فدرال رزرو ۵۰ نقطه نرخ بهره را کاهش داده بود. اگرچه این اختلاف همچنان حدود ۳۵ نقطه پایه بیشتر از زمانی است که EURUSD در این سطوح چهار سال پیش معامله می‌شد، اما پریمیوم ریسک ضمنی دلار در افق میان‌مدت به‌طور قابل‌توجهی کاهش یافته و این امر افزایش بیشتر EURUSD را عملی‌تر کرده است. شکست سطح ۱.۱۸۰ در کوتاه‌مدت اکنون محتمل به نظر می‌رسد. پوند: در انتظار داده‌های کلیدی با وجود تقویت یورو تحت تأثیر سیاست‌های بانک مرکزی اروپا، پوند توانسته جایگاه خود را حفظ کند. و در شرایط واگرایی سیاست‌های پولی، نرخ EURGBP را نمی‌توان ارزان دانست. امروز صبح برخی داده‌های اقتصادی بریتانیا برای ماه ژوئیه منتشر شد. تولید ناخالص داخلی ماهانه مطابق پیش‌بینی بود (۰ درصد ماهانه، ۰.۲ درصد سه‌ماهه در مقابل سه‌ماهه)، اما تولیدات صنعتی و تولیدات بخش ساخت به‌طور غیرمنتظره‌ای کاهش یافت. هیچ‌کدام از این داده‌ها تأثیر قابل‌توجهی بر سیاست‌های بانک مرکزی انگلیس ندارند. هفته آینده با انتشار داده‌های اشتغال و تورم شلوغ خواهد بود؛ دیدگاه ما (تیم تحلیل ING) درباره بانک مرکزی انگلیس (کاهش نرخ در نوامبر) انبساطی‌تر از بازار است و ما ریسک‌های صعودی برای EURGBP پیش‌بینی می‌کنیم. اما تا زمان انتشار این داده‌ها، احتمالاً EURGBP ترجیح می‌دهد در محدوده پایین ۰.۸۶ تا ۰.۸۷ باقی بماند تا اینکه به سمت بالاتر حرکت کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک UBS پیش‌بینی قیمت طلا را تا پایان ۲۰۲۵ به ۳۸۰۰ دلار افزایش داد

بانک UBS پیش‌بینی خود از قیمت طلا را افزایش داده است؛ این تصمیم در پی رشد چشمگیر بازار طلا و تقویت انتظارات برای کاهش نرخ بهره توسط فدرال رزرو، ضعف دلار و تداوم نااطمینانی‌های ژئوپلیتیکی اتخاذ شده است. قیمت طلا تاکنون در سال جاری ۳۸٪ رشد کرده و به ۳۶۳۷ دلار در هر اونس رسیده که فاصله اندکی با رکورد تاریخی ۳۶۷۴ دلار دارد. بانک UBS اکنون پیش‌بینی می‌کند که قیمت طلا تا پایان سال ۲۰۲۵ به ۳۸۰۰ دلار برسد (پیش‌بینی قبلی: ۳۵۰۰ دلار) و تا اواسط ۲۰۲۶ به ۳۹۰۰ دلار افزایش یابد (پیش‌بینی قبلی: ۳۷۰۰ دلار). این بانک همچنین برآورد خود از میزان ذخایر صندوق‌های ETF را به نزدیکی رکورد قبلی ۳۹۰۰ تن متریک تا پایان ۲۰۲۵ افزایش داده و انتظار دارد در سال آینده ۷۰۰ تن ورودی جدید ثبت شود. تحلیل‌گران UBS با اشاره به افت نرخ بهره واقعی و کاهش بازده اوراق خزانه‌داری، تأکید کرده‌اند که این عوامل به همراه ضعف دلار، تقاضا برای طلا را تقویت خواهند کرد. در کنار عوامل کلان، خرید بانک‌های مرکزی نیز در سطح بالا باقی خواهد ماند و انتظار می‌رود در سال جاری بین ۹۰۰ تا ۹۵۰ تن متریک طلا خریداری شود. از منظر سیاسی، ترجیح رئیس‌جمهور آمریکا، دونالد ترامپ، برای حفظ نرخ‌های بهره پایین نیز به جذابیت طلا افزوده است. UBS همچنان موضع «جذاب» خود را در تخصیص دارایی جهانی حفظ کرده و توصیه کرده است که ۵٪ از پرتفوی سرمایه‌گذاری به طلا اختصاص یابد. با این حال، ریسک اصلی برای بازار طلا، احتمال افزایش نرخ بهره در صورت بروز فشارهای تورمی غیرمنتظره است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مایکروسافت Teams را از بسته‌های Office جدا می‌کند

مایکروسافت اعلام کرده است که نرم‌افزار Teams را از بسته‌های Office جدا خواهد کرد تا به نگرانی‌های ضدانحصاری پاسخ دهد. این تصمیم در پی شکایت رسمی شرکت Slack و بررسی‌های چندساله اتحادیه اروپا اتخاذ شده است. مایکروسافت با پذیرش تعهدات جدید، موافقت کرده که بسته‌های Office بدون Teams را با قیمت پایین‌تری عرضه کند و همچنین سازگاری نرم‌افزارهای خود با رقبا را بهبود بخشد. این اقدام بخشی از توافق برای حل‌وفصل پرونده ضدانحصاری مربوط به ادغام Teams با Office 365 است که از سال ۲۰۱۹ مورد انتقاد قرار گرفته بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ نامزدی چهره ضدچینی در وزارت بازرگانی لغو کرد

رئیس‌جمهور ایالات متحده، دونالد ترامپ، روز چهارشنبه اعلام کرد که نامزدی لندون هاید برای سمت معاون وزیر بازرگانی در حوزه کنترل صادرات را لغو کرده است. هاید که به‌عنوان یکی از چهره‌های ضدچینی شناخته می‌شود، قرار بود بر سیاست‌های صادراتی مرتبط با امنیت ملی نظارت داشته باشد؛ نقشی کلیدی در جنگ فناوری میان واشنگتن و پکن. این تصمیم باعث شده برخی تحلیل‌گران آن را نشانه‌ای از تغییر رویکرد آمریکا به سمت سیاستی نرم‌تر در قبال چین تلقی کنند. کریس مک‌گوایر، کارشناس امنیت فناوری که تا تابستان امسال در وزارت خارجه آمریکا فعالیت داشته، این اقدام را «بسیار نگران‌کننده» خوانده و هشدار داده که ممکن است محدودیت‌های صادرات فناوری پیشرفته به چین تضعیف شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هند و اتحادیه اروپا در حال نهایی‌سازی توافق‌نامه تجارت آزاد هستند

اتحادیه اروپا و هند در حال نزدیک شدن به توافق نهایی بر سر یک توافق‌نامه تجارت آزاد هستند، با وجود فشارهای دولت آمریکا و درخواست رئیس‌جمهور ترامپ برای اعمال تعرفه‌های سنگین بر کالاهای هندی. این مذاکرات در حالی شدت گرفته که واشنگتن از بروکسل خواسته است تعرفه‌هایی تا ۱۰۰٪ بر واردات کالاهای هندی اعمال کند، به‌دلیل ادامه خرید نفت روسیه توسط هند. با این حال، مقامات اروپایی و هندی تلاش دارند تا تا پایان سال ۲۰۲۵ توافق را نهایی کنند و دسترسی هند به بازارهای ۲۷ کشور عضو اتحادیه اروپا را گسترش دهند. این توافق شامل حوزه‌های کالا، خدمات، سرمایه‌گذاری، تجارت دیجیتال و کشاورزی است و می‌تواند به‌طور قابل‌توجهی وابستگی هند به بازار آمریکا را کاهش دهد. چین این روند را به‌دقت دنبال می‌کند و برخی تحلیل‌گران معتقدند که نهایی شدن این توافق، موازنه تجاری در آسیا و اروپا را تغییر خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکزیک تعرفه واردات خودروهای چینی را از ۲۰٪ به ۵۰٪ افزایش می‌دهد

دولت مکزیک اعلام کرده است که در چارچوب اصلاحات گسترده تعرفه‌ای، تعرفه واردات خودروهای چینی را از ۲۰٪ به ۵۰٪ افزایش خواهد داد. این طرح شامل ۵۲ میلیارد دلار واردات از جمله کالاهایی مانند فولاد، منسوجات، اسباب‌بازی و موتورسیکلت نیز می‌شود. وزیر اقتصاد مکزیک، مارسلو ابرارد، گفته است که این تعرفه‌ها در حداکثر سطح مجاز طبق مقررات سازمان تجارت جهانی (WTO) تعیین شده‌اند و هدف آن حفظ رقابت‌پذیری اقتصاد مکزیک و جلوگیری از ورود خودروهای زیر قیمت مرجع است. دولت مکزیک اعلام کرده که این اقدامات می‌تواند ۳۲۵ هزار شغل داخلی را حفظ کند. این طرح هنوز نیازمند تأیید کنگره است و واردات از کشورهایی که توافق تجاری با مکزیک ندارند را هدف قرار می‌دهد؛ از جمله چین، کره جنوبی، هند، اندونزی، روسیه، تایلند و ترکیه. تحلیل‌گران این اقدام را پاسخی به فشارهای ایالات متحده برای محدود کردن نفوذ اقتصادی چین در آمریکای لاتین می‌دانند. چین این تصمیم را حمایت‌گرایانه خوانده و هشدار داده که از منافع تجاری خود دفاع خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس‌جمهور سابق برزیل به ۲۷ سال زندان محکوم شد

دیوان عالی برزیل، رئیس‌جمهور سابق این کشور، ژائیر بولسونارو را به ۲۷ سال و ۳ ماه زندان محکوم کرد. این حکم در ارتباط با پرونده تلاش برای کودتا پس از شکست در انتخابات ۲۰۲۲ صادر شده است. این محکومیت تاریخی، بولسونارو را به اولین رئیس‌جمهور سابق برزیل تبدیل می‌کند که به دلیل حمله به دموکراسی محکوم شده است. واشنگتن نسبت به این حکم واکنش نشان داده و برخی مقامات آمریکایی آن را «سیاسی» و «غیرمنصفانه» توصیف کرده‌اند. دولت آمریکا اعلام کرده است که این موضوع را با جدیت دنبال خواهد کرد و ممکن است واکنش‌های دیپلماتیک یا اقتصادی در پی داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزیر خزانه‌داری آمریکا از ۱۲ تا ۱۸ سپتامبر به اسپانیا و بریتانیا سفر می‌کند

وزارت خزانه‌داری ایالات متحده اعلام کرد که «اسکات بسنت»، وزیر خزانه‌داری، از تاریخ ۱۲ تا ۱۸ سپتامبر به اسپانیا و بریتانیا سفر خواهد کرد تا در نشست‌های دوجانبه شرکت کند. در مادرید، بسنت با معاون نخست‌وزیر چین، «هه لیفِنگ» و دیگر مقامات ارشد دیدار خواهد داشت تا درباره مسائل امنیتی، اقتصادی و تجاری گفت‌وگو کند. محور مذاکرات شامل پلتفرم TikTok و همکاری در زمینه مقابله با پول‌شویی خواهد بود. او همچنین با مقامات دولت اسپانیا درباره روابط دوجانبه آمریکا و اسپانیا گفت‌وگو خواهد کرد. در ادامه سفر، بسنت به بریتانیا خواهد رفت تا به رئیس‌جمهور ترامپ در دیدار رسمی با پادشاه چارلز ملحق شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت SK Hynix گفت توسعه HBM4 را کامل کرده است

شرکت کره‌ای SK Hynix، یکی از تأمین‌کنندگان کلیدی انویدیا، اعلام کرده است که توسعه حافظه نسل جدید HBM4 را به‌عنوان اولین شرکت در جهان به پایان رسانده و در حال آماده‌سازی برای تولید انبوه این محصول است. حافظه HBM4 به‌عنوان نسل ششم حافظه‌های پهن‌باند، نقش حیاتی در پردازش‌های سنگین هوش مصنوعی ایفا می‌کند و قرار است در پلتفرم جدید Rubin GPU از انویدیا مورد استفاده قرار گیرد. این حافظه با طراحی ۱۲ لایه، پهنای باند دو برابر و استفاده از فرآیندهای پیشرفته در تولید منطق داخلی، عملکرد و بهره‌وری انرژی را به‌طور چشمگیری ارتقاء می‌دهد. شرکت SK Hynix قصد دارد تولید انبوه را از سه‌ماهه چهارم ۲۰۲۵ آغاز کند و بخشی از سفارشات اولیه انویدیا را برای عرضه در نیمه اول ۲۰۲۶ تأمین کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استانداردهای مداخله ارزی ژاپن بدون تغییر باقی می‌ماند

وزیر دارایی ژاپن، کاتسونوبو کاتو، اعلام کرد که بیانیه مشترک اخیر میان ژاپن و ایالات متحده، اصول کلیدی مربوط به بازار ارز را مجدداً تأیید کرده است. او گفت که این بیانیه پس از صدور فرمان اجرایی از سوی دولت آمریکا درباره تعرفه‌های تجاری علیه ژاپن منتشر شده است. کاتو همچنین تأکید کرد که با وزیر خزانه‌داری آمریکا، اسکات بسنت، درباره اصول کلی بازار ارز گفت‌وگوهایی داشته‌اند، اما هیچ مذاکره‌ای درباره سطح مطلوب نرخ ارز انجام نشده است. او افزود که بیانیه مشترک تأثیری بر استانداردهای فعلی مداخله ارزی ژاپن نخواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت Supermicro ارسال سیستم‌های Blackwell Ultra را آغاز کرد

شرکت Supermicro اعلام کرد که عرضه انبوه سیستم‌های جدید مبتنی بر پلتفرم Nvidia Blackwell Ultra را آغاز کرده است. این سیستم‌ها شامل مدل‌های HGX B300 NVL16 و GB300 NVL72 هستند که برای مراکز داده و زیرساخت‌های هوش مصنوعی در مقیاس بالا طراحی شده‌اند. این راهکارها به‌صورت «رک‌های آماده نصب» ارائه می‌شوند و امکان استقرار سریع در مراکز داده را فراهم می‌کنند. طراحی این سیستم‌ها به‌گونه‌ای است که از خنک‌کننده‌های مایع و هوا پشتیبانی می‌کنند و با توان مصرفی بالا تا ۱۴۰۰ وات برای هر GPU و حافظه HBM3e با ظرفیت ۲۸۸ گیگابایت عرضه می‌شوند.  تفاوت با نسل قبل (Hopper) ویژگی Hopper Blackwell Ultra حافظه GPU 192GB HBM3 288GB HBM3e توان پردازشی ~20 PFLOPS ~30 PFLOPS (در Rubin Ultra) توان مصرفی ~700W تا 1400W شبکه تا 400Gb/s تا 800Gb/s با InfiniBand و Ethernet کاربرد آموزش مدل‌ها آموزش، استنتاج، و هوش عامل‌محور نسل Blackwell Ultra با افزایش چشمگیر در حافظه، توان پردازشی و پهنای باند شبکه، برای اجرای مدل‌های پیچیده‌تر و چندمرحله‌ای هوش مصنوعی طراحی شده است. این نسل همچنین مصرف انرژی را تا ۴۰٪ کاهش می‌دهد و بهره‌وری مراکز داده را افزایش می‌دهد.  شرکت‌هایی که تحت تأثیر قرار می‌گیرند Microsoft Azure Google Cloud Amazon Web Services (AWS) Meta (Facebook) OpenAI Anthropic Tesla AI ByteDance (TikTok) Oracle Cloud NVIDIA DGX Cloud این شرکت‌ها از جمله مشتریان اصلی پلتفرم‌های Supermicro و Nvidia هستند و از نسل جدید Blackwell Ultra برای آموزش مدل‌های زبانی، پردازش تصویر، هوش عامل‌محور و استنتاج چندحالته استفاده خواهند کرد. تحلیل کوتاه ورود Blackwell Ultra به مرحله عرضه انبوه، نقطه عطفی در تحول زیرساخت‌های هوش مصنوعی است؛ حرکتی که ظرفیت پردازش، سرعت استقرار و بهره‌وری انرژی را به‌طور هم‌زمان ارتقاء می‌دهد و رقابت در بازار مراکز داده را وارد مرحله‌ای جدید می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تیراندازی در دانشگاه ماساچوست بوستون؛ حضور گسترده پلیس، بی‌تفاوتی بازارها

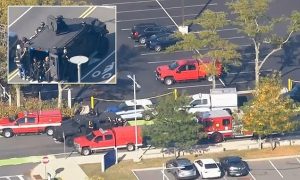
امروز در ساعت ۳:۴۵ بعدازظهر به وقت شرق آمریکا، گزارش‌هایی از وقوع تیراندازی در محوطه دانشگاه ماساچوست بوستون در منطقه دورچستر منتشر شد. تصاویر ویدئویی نشان می‌دهد که دانشجویان و کارکنان دانشگاه با شتاب از ساختمان‌ها خارج شده و به سمت پارکینگ‌های اطراف پناه برده‌اند. نیروهای پلیس به سرعت وارد عمل شدند و دست‌کم یک افسر مسلح با سلاح سنگین در محل مشاهده شده است. این حادثه در ادامه هفته‌ای پر از خشونت‌های جهانی رخ می‌دهد؛ از حملات پهپادی روسیه به لهستان تا ترور سیاسی در آمریکا که منجر به قتل چارلی کرک شد. با وجود ابعاد نگران‌کننده این تحولات، بازارهای مالی واکنش محسوسی نشان ندادند و روند معاملات تقریباً بدون تغییر ادامه یافت. سرمایه‌گذاران همچنان تمرکز خود را بر داده‌های اقتصادی و تصمیمات پیش‌روی فدرال رزرو معطوف کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص‌های اصلی وال‌استریت به بالاترین سطح تاریخی خود رسیدند

شاخص‌های اصلی بورس آمریکا امروز همگی در سطوح رکورد تاریخی بسته شدند که در این میان شاخص داو جونز با رشد ۱.۳۶ درصدی پیشتاز بود. شاخص S&P 500 با افزایش ۰.۵ درصدی و شاخص نزدک با رشد ۰.۷۲ درصدی دیگر رکوردشکنان امروز بودند. در میان ۱۱ بخش شاخص S&P 500، تنها بخش انرژی با افت ۰.۰۴ درصدی منفی بود. بخش مواد اولیه با رشد ۲.۱۴ درصدی در صدر قرار گرفت و پس از آن بخش‌های بهداشت و درمان با ۱.۷۳ درصد و کالاهای مصرفی اختیاری با ۱.۷۰ درصد رشد در رتبه‌های بعدی قرار گرفتند. عملکرد بخش‌های مختلف: مواد اولیه: ۲.۱۴٪+ بهداشت و درمان: ۱.۷۳٪+ کالاهای مصرفی اختیاری: ۱.۷۰٪+ املاک و مستغلات: ۱.۶۸٪+ مالی: ۱.۶۷٪+ صنعتی: ۰.۹۶٪+ کالاهای مصرفی اساسی: ۰.۹۴٪+ خدمات عمومی: ۰.۴۹٪+ فناوری اطلاعات: ۰.۱۸٪+ خدمات ارتباطی: ۰.۱۸٪+ انرژی: ۰.۰۴٪- برترین سهام‌های امروز: پارامونت اسکای‌دنس (PSKY) پس از انتشار گزارش‌هایی مبنی بر آماده‌سازی پیشنهاد نقدی برای خرید وارنر براس دیسکاوری با حمایت لری الیسون جهش کرد. سینوپسیس (SNPS) با تقاضای قوی برای ابزارهای نرم‌افزاری مرتبط با هوش مصنوعی و چشم‌انداز خوش‌بینانه رشد چشمگیری داشت. استلانتیس (STLA) با نشانه‌هایی از تثبیت تقاضا برای خودروهای برقی و کاهش فشارهای زنجیره تأمین صعود کرد. علی‌بابا (BABA) با احساسات مثبت پیرامون بازگشایی چین و بادهای مساعد نظارتی برای شرکت‌های بزرگ فناوری رشد کرد. تسلا (TSLA) با گمانه‌زنی‌ها درباره اعلام محصولات جدید و بهبود قدرت قیمت‌گذاری در بازارهای کلیدی افزایش یافت. مایکرون (MU) در کنار بازگشت کلی بخش تراشه، با گزارش‌هایی از کاهش موجودی و تقاضای قوی‌تر سرورهای هوش مصنوعی رشد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ از دادگاه تجدیدنظر می‌خواهد حکم حمایت از عضو فدرال رزرو را فوراً متوقف کند

رئیس‌جمهور دونالد ترامپ از یک دادگاه تجدیدنظر فدرال خواسته است که فوراً حکم دادگاه پایین‌تر مبنی بر جلوگیری از اخراج لیزا کوک، عضو هیئت مدیره فدرال رزرو، را متوقف کند. این درخواست جدیدترین نشانه از تلاش دولت برای ارجاع سریع این پرونده به دیوان عالی آمریکا است. وزارت دادگستری روز پنج‌شنبه از یک هیئت سه‌قاضی در واشنگتن خواست تا دستور توقف موقت صادر کند که احتمالاً به اخراج کوک توسط ترامپ امکان اجرایی شدن می‌دهد، حتی پیش از رسیدگی رسمی به درخواست تجدیدنظر رئیس‌جمهور. دولت خواستار صدور حکم تا روز دوشنبه شده است، یعنی یک روز قبل از آغاز جلسه هیئت مدیره فدرال رزرو برای رأی‌گیری درباره کاهش نرخ بهره. کوک تا زمانی که حکم فعلی به قوت خود باقی است، می‌تواند در این جلسه شرکت کند. اگر دادگاه تجدیدنظر درخواست وزارت دادگستری برای مداخله فوری را رد کند، احتمالاً رئیس‌جمهور به سرعت از دیوان عالی خواهد خواست که به این پرونده رسیدگی کند. ترامپ به دنبال لغو تصمیم قاضی جیا کاب از دادگاه منطقه‌ای آمریکا است که حکم داد رئیس‌جمهور احتمالاً بر اساس قانون فدرال رزرو دلیل موجهی برای اخراج کوک به اتهام تقلب در وام مسکن پیش از تأیید او در سنا در سال ۲۰۲۲ نداشته است. کاب همچنین حکم داد که ترامپ احتمالاً حق قانونی اساسی کوک برای رسیدگی منصفانه را با تلاش برای اخراج او از طریق یک پست در شبکه‌های اجتماعی که فرصت معناداری برای چالش با اتهامات به او نمی‌داد، نقض کرده است. وزارت دادگستری در مدارک ارائه شده اعلام کرد: «حتی با ساختار و تاریخ منحصربه‌فرد فدرال رزرو، اعضای هیئت مدیره آن مشمول اخراج به دلیل موجه هستند و اقدامات رئیس‌جمهور برای برکناری کوک بر اساس سوءرفتار او باید یکپارچگی فدرال رزرو را تقویت کند، نه تضعیف.» ترامپ ماه گذشته اعلام کرد که کوک را اخراج می‌کند، پس از آنکه بیل پولت، رئیس آژانس فدرال تأمین مالی مسکن، او را متهم کرد که به صورت متقلبانه خانه‌هایی در میشیگان و جورجیا را به عنوان «محل سکونت اصلی» در زمان دریافت وام مسکن در سال ۲۰۲۱ معرفی کرده تا شرایط مساعدتری برای وام‌ها به دست آورد. کوک ادعا کرده است که اقدام ترامپ برای برکناری او بخشی از یک الگوی سیاسی است و اجازه دادن به او برای اخراجش می‌تواند اعتماد عمومی به فدرال رزرو را تضعیف کند و به اقتصاد آمریکا آسیب پایدار وارد سازد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر