TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

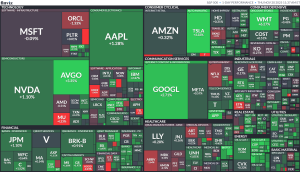
آلفابت با ثبت سهم ۱۹.۴ درصدی، بیشترین تأثیر را در رشد شاخص S&P 500 داشته است

شاخص S&P 500 از ابتدای سال تا ۲۱ نوامبر ۲۰۲۵، ۶.۶۳ تریلیون دلار به ارزش بازار خود افزود که معادل یک رشد ۱۲.۳ درصدی است. در این میان، شرکت آلفابت (Alphabet) به تنهایی مسئول ۱۹.۴ درصد از کل رشد این شاخص بود و با افزودن ۱.۲۸ تریلیون دلار، بزرگترین سهم را در میان تمامی شرکت‌ها به خود اختصاص داد. در رتبه‌های بعدی، انویدیا (Nvidia) با ۱۶ درصد (۱.۰۵ تریلیون دلار)، برادکام (Broadcom) با ۷.۸ درصد و مایکروسافت با ۵.۷ درصد قرار گرفتند؛ سایر شرکت‌های حاضر در لیست ۱۰ مشارکت‌کننده برتر نیز در مجموع ۱۰.۶ درصد به صعود این شاخص کمک کردند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا نگرانی‌ها از شکل‌گیری یک حباب تریلیون‌دلاری در حوزه هوش مصنوعی رو به افزایش است؟

در حالی‌که موج سرمایه‌گذاری در هوش مصنوعی به سرعت به مرزهای «تریلیون دلاری» نزدیک می‌شود، نگرانی‌ها درباره شکل‌گیری یک حباب بزرگ فناوری در حال افزایش است. شرکت‌های فناوری برای ساخت دیتاسنترها، خرید تراشه‌های پیشرفته و توسعه مدل‌های هوش مصنوعی، صدها میلیارد دلار هزینه می‌کنند؛ رقمی که ممکن است در سال‌های آینده به چندین تریلیون دلار برسد. بخش زیادی از این هزینه‌ها از طریق سرمایه‌گذاری‌های پرریسک، بدهی‌های سنگین و حتی ساختارهای مالی «دایره‌ای» (به این معنی که غول‌های فناوری با سرمایه‌گذاری در شرکت‌های یکدیگر چرخه‌ای از حمایت داخلی ایجاد می‌کنند) تأمین می‌شود؛ ساختارهایی که برخی تحلیلگران را نگران کرده است. غول‌های AI مانند OpenAI، Anthropic و xAI به‌طور فزاینده‌ای از تأمین مالی مبتنی بر بدهی و سرمایه‌گذاری‌هایی استفاده می‌کنند که در نهایت دوباره به خرید تراشه‌های انویدیا منجر می‌شود؛ موضوعی که برخی آن را نشانه‌ای از وابستگی خطرناک اکوسیستم AI به یک تأمین‌کننده واحد می‌دانند. در همین حال، شرکت‌های بزرگ فناوری مانند آمازون، مایکروسافت، گوگل و متا نیز رکورد جدیدی در انتشار بدهی برای تأمین هزینه‌های این جهش سرمایه‌ای ثبت کرده‌اند. در حالی که هزینه‌ها سرسام‌آور است، مدل درآمدی این صنعت هنوز به‌طور کامل شکل نگرفته. براساس برآورد Bain، شرکت‌های AI تا سال ۲۰۳۰ باید حدود ۲ تریلیون دلار درآمد سالانه داشته باشند تا هزینه‌های پردازشی مورد نیاز را پوشش دهند؛ درحالی‌که پیش‌بینی‌ها نشان می‌دهد درآمد واقعی می‌تواند ۸۰۰ میلیارد دلار کمتر باشد. همزمان، برخی مطالعات دانشگاهی تردیدها را تقویت کرده‌اند. پژوهش MIT نشان می‌دهد که ۹۵٪ از شرکت‌ها بازدهی ملموسی از پروژه‌های AI دریافت نکرده‌اند. تحقیقات دیگری نیز هشدار می‌دهد که بخشی از خروجی‌های AI به‌جای افزایش بهره‌وری، به تولید «کار بی‌فایده» منجر شده و ممکن است هزینه‌های پنهان زیادی برای سازمان‌ها ایجاد کند. بازار نیز نسبت به این شرایط بی‌تفاوت نبوده است. سقوط گسترده سهام فناوری پس از معرفی مدل ارزان‌قیمت DeepSeek در ژانویه و بازگشت شدید نوسانات در سهام انویدیا، نشان داد سرمایه‌گذاران نسبت به ارزش‌گذاری‌های نجومی حساس‌تر از گذشته‌اند. با وجود این هشدارها، رهبران صنعت همچنان خوشبین هستند. سم آلتمن و مارک زاکربرگ می‌گویند که خطر حباب واقعی است، اما فرصت‌های بلندمدت چنان عظیم‌اند که «سرمایه‌گذاری کم» ریسک بزرگ‌تری محسوب می‌شود. آن‌ها معتقدند افزایش ظرفیت پردازشی برای پاسخ به تقاضای جهانی ضروری است و پیشرفت‌های بعدی می‌تواند ارزش‌افزایی سنگینی ایجاد کند. به‌طور کلی، سرمایه‌گذاری‌های عظیم، عدم قطعیت در بازدهی، وابستگی شدید به تأمین‌کنندگان محدود و رقابت رو‌به‌افزایش چین، همگی عواملی هستند که نگرانی‌ها درباره شکل‌گیری یک حباب هوش مصنوعی را جدی‌تر کرده‌اند؛ اما در عین حال، رشد سریع کاربران و کاربردهای AI نیز نشان می‌دهد این فناوری همچنان یکی از بزرگ‌ترین فرصت‌های اقتصادی عصر جدید است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

فشارهای سیاسی و اقتصادی دلار را تضعیف می‌کند

بله، ما قبلاً در این موقعیت بوده‌ایم، اما حالا نشانه‌هایی از پیشرفت در مذاکرات صلح در اوکراین در بازارهای ارزی مشاهده می‌شود. ارزهای منطقه CEE (کشورهای اروپای مرکزی و شرقی) در حال حفظ دستاوردهای هفته گذشته خود هستند و EURCHF اکنون به تدریج بالاتر از سطح 0.93 قرار گرفته است. کاهش قیمت انرژی باید برای یورو حمایت‌کننده باشد. پیشرفت بیشتر در مذاکرات صلح و احتمالاً گزارشی نرم‌تر از کتاب بژ فدرال رزرو در روز چهارشنبه می‌تواند باعث شود EURUSD به سطح 1.1500 دست یابد. دلار: احتمال کاهش بیشتر ارزش دلار در این هفته در هفته‌ای که به دلیل تعطیلات روز شکرگزاری در ایالات متحده، بازارها کمی خلوت‌تر خواهند بود، توجه بسیاری به مذاکرات صلح در اوکراین معطوف خواهد شد. ما قبلاً چندین بار در این موقعیت بوده‌ایم، اما به نظر می‌رسد فشار تحریم‌ها روسیه را بیشتر از همیشه به سمت یک توافق صلح سوق داده است. گزارش‌های اخیر حاکی از آن است که ایالات متحده در حال عقب‌نشینی از حمایت از خواسته‌های حداکثری روسیه است و احتمالاً رئیس‌جمهور اوکراین، ولودیمیر زلنسکی، در روزهای آینده به واشنگتن خواهد رفت تا مستقیماً با رئیس‌جمهور ایالات متحده، دونالد ترامپ، گفت‌وگو کند. جزئیات مذاکرات جاری در ژنو هنوز کمی مبهم است، اما فضای کلی به شکلی محتاطانه خوش‌بینانه است. ارزهای منطقه CEE در اواخر هفته گذشته بر اساس این طرح صلح میان ایالات متحده و روسیه تقویت شده‌اند و امروز نیز شاهد افزایش EURCHF به بالای 0.93 هستیم. به یاد بیاورید که EURCHF پس از حمله روسیه به اوکراین در سال 2022 سقوط کرده بود. همچنین، قیمت‌های گاز طبیعی و نفت به نزدیک‌ترین حد خود در سال جاری رسیده‌اند – معکوس بحران تأمین انرژی در سال 2022. این‌ها خبر خوبی برای چشم‌انداز رشد جهانی هستند، اگر مذاکرات صلح پیشرفت بیشتری داشته باشند، و در صورت تجدید نظر در پیش‌بینی‌های رشد اروپا و تضعیف مزیت استقلال انرژی ایالات متحده، می‌تواند به نفع دلار تمام شود. بعید به نظر می‌رسد که این هفته، داده‌های اقتصادی ایالات متحده بتوانند تاثیر زیادی روی دلار بگذارند، ولی گزارش کتاب بژ فدرال رزرو در روز چهارشنبه احتمالاً مورد توجه قرار خواهد گرفت. از لحاظ داده‌های اقتصادی، پیش‌بینی می‌شود که آمار فروش خرده‌فروشی ماه سپتامبر قوی باشد، اما بازار احتمالاً بیشتر به دنبال تحلیل کتاب بژ خواهد بود. در این گزارش، هرگونه شواهد روایی از ۱۲ منطقه گزارش‌دهی فدرال رزرو مبنی بر اینکه روند کند شدن اشتغال گسترش یافته است، ممکن است موجب بازگشت گمانه‌زنی‌ها درباره کاهش نرخ بهره فدرال رزرو در دسامبر شود. در روز جمعه، اظهارات جان ویلیامز، رئیس فدرال رزرو نیویورک، مبنی بر اینکه او به کاهش دیگری در دسامبر رای می‌دهد، باعث نوسانات در بازار شد. در واقع، بازار احتمال کاهش نرخ بهره در دسامبر را تا 75٪ قیمت‌گذاری کرده است و این سوال مطرح است که چرا دلار در این صبح کمی ضعیف‌تر نشده است. به‌طور کلی، ترکیب پیشرفت‌های مذاکرات صلح اوکراین و کتاب بژ، ریسک‌های نزولی برای دلار در این هفته ایجاد می‌کند. به این ترتیب، احتمالاً مقاومت DXY در محدوده 100.25/35 همچنان پابرجا خواهد ماند. یورو: کاهش قیمت انرژی مفید است تیترهای خبری امروز نشان می‌دهند که قیمت گاز طبیعی اروپا برای نخستین بار از ماه مه 2024 به زیر 30 یورو به ازای هر مگاوات ساعت رسیده است. این خبر قطعاً برای صنعت تولیدی اروپا بسیار خوشایند است. این در حالی است که بخش تولید همچنان بر شاخص‌های کلی کسب‌وکار منطقه تاثیر منفی می‌گذارد و آلمان در حال بررسی کمک‌های مالی انرژی است. کاهش قیمت‌های انرژی باعث افزایش شاخص شرایط تجاری یورو به بالاترین سطح خود در سال جاری شده است – که این تحولی کاملاً مثبت برای یورو به شمار می‌آید. ما کمی تعجب کرده‌ایم که EURUSD هنوز در نزدیکی سطح 1.1500 باقی مانده است، اما شاید سرمایه‌گذاران ترجیح می‌دهند دیدگاه‌های مثبت خود را در مورد یورو از طریق EURCHF بیشتر از EURUSD بیان کنند. با این حال، به نظر می‌رسد که رویدادهای این هفته می‌تواند سطح حمایت EURUSD را در 1.1500 تقویت کند. در تقویم امروز، شاخص Ifo آلمان منتشر خواهد شد. داده‌های PMI ماه نوامبر برای آلمان که در روز جمعه منتشر شد، کمی ناامیدکننده بود، بنابراین باید دید چه تأثیری بر بخش انتظارات شاخص Ifo که پیش‌بینی می‌شود به 91.6 برسد، خواهد گذاشت. اگر پیشرفت‌های بیشتری در مذاکرات صلح اوکراین به دست آید، EURCHF به راحتی می‌تواند به 0.9400/9450 در بازارهای کم حجم پایان سال برسد. پوند: حفظ ثبات در آستانه بودجه در روز جمعه، ما برآورد کردیم که ریسک پریمیوم – یا جایی که EURGBP و اوراق قرضه 10 ساله بریتانیا باید نسبت به متغیرهای مالی معمولی معامله شوند – حدود 0.5٪ و 10 نقطه پایه است. پیش‌بینی ما برای روز چهارشنبه، زمانی که بودجه انگلستان منتشر می‌شود، این است که احتمالاً پتانسیل صعود پوند محدود خواهد بود در صورتی که بودجه‌ای معتبر و دقیق ارائه شود و اینکه احتمالاً مقداری کاهش برای پوند وجود خواهد داشت چرا که چرخه کاهش نرخ بانک انگلستان در سال 2026 هنوز به درستی قیمت‌گذاری نشده است. ما انتظار داریم که EURGBP دوباره در محدوده 0.8760/70 پیش از بودجه حمایت پیدا کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

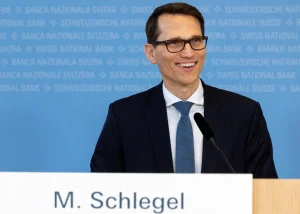
اشلگل، رئيس بانک سوئيس: تورم سوئیس در ماه‌های آینده اندکی افزایش خواهد یافت

رئیس بانک ملی سوئیس، مارتین اشلگل، اعلام کرد که تورم بسیار پایین سوئیس در ماه‌های آینده اندکی افزایش خواهد یافت، هرچند همچنان در محدوده تعریف‌شده ثبات قیمتی بانک (۰٪ تا ۲٪) باقی می‌ماند. وی اشاره کرد که تورم فعلی در کف محدوده هدف قرار دارد اما انتظار می‌رود در فصل‌های آینده کمی بالا برود. بر اساس پیش‌بینی‌های بانک سوئيس، تورم میانگین در سال ۲۰۲۵ حدود ۰.۲٪، در ۲۰۲۶ حدود ۰.۵٪ و در ۲۰۲۷ حدود ۰.۷٪ خواهد بود. اشلگل تأکید کرد که بازگشت به نرخ‌های منفی، که بین سال‌های ۲۰۱۵ تا ۲۰۲۲ استفاده می‌شد، نیازمند شرایط بسیار خاص است. او افزود که سیاست فعلی نرخ صفر همچنان انبساطی بوده و از تورم و فعالیت اقتصادی حمایت می‌کند. وی همچنین درباره توافق تجاری مقدماتی با ایالات متحده سخن گفت که تعرفه‌های صادراتی سوئیس را به‌طور قابل توجهی کاهش خواهد داد. با این حال هشدار داد که تعرفه‌ها تنها بخشی از فضای کلی عدم قطعیت هستند؛ عاملی که او آن را «سمی برای اقتصاد» توصیف کرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بازارهای سهام آمریکا با انتشار خبر احتمال آزادسازی فروش تراشه‌های انویدیا به چین به سقف روزانه رسیدند

بازارهای سهام ایالات متحده در واکنش به گزارش‌هایی مبنی بر اینکه تیم ترامپ ایده فروش تراشه‌های H200 انویدیا به چین را مطرح کرده است، به سقف‌های روزانه جهش کردند. به دنبال انتشار این خبر، سهام انویدیا با تقاضای سنگین روبه‌رو شد و صعود کرد؛ واکنشی که یادآور حساسیت ترامپ نسبت به نزول بازار است و نشان می‌دهد حمایت ضمنی او از بازار همچنان پابرجاست. اگرچه تراشه H200 متعلق به معماری «هاپر» است و یک نسل از مدل‌های جدیدتر «بلک‌ول» عقب‌تر محسوب می‌شود، اما فروش سری H100 نیز از سال ۲۰۲۲ ممنوع بوده است. با اینکه هنوز تصمیم نهایی گرفته نشده و این موضوع صرفاً یک بحث داخلی است، تحلیلگران معتقدند که حتی مطرح کردن این شایعه احتمالاً با هدف بالا بردن بازار صورت گرفته است، زیرا این تراشه‌ها در نهایت از طریق واسطه‌ها به چین می‌رسند و این اقدام تنها واسطه‌ها را حذف می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تیم ترامپ به‌صورت داخلی ایده فروش تراشه‌های H200 انویدیا به چین را مطرح کرده است

تیم ترامپ در حال بررسی داخلی ایده‌ای برای فروش تراشه‌های H200 انویدیا به چین است. طبق گفته منابع آگاه، مقامات آمریکایی گفتگوهای اولیه‌ای را آغاز کرده‌اند تا مشخص شود آیا اجازه فروش این تراشه‌های هوش مصنوعی به چین داده شود یا خیر؛ اقدامی جنجالی که می‌تواند پیروزی بزرگی برای ارزشمندترین شرکت جهان (انویدیا) باشد. اگرچه تیم دونالد ترامپ در روزهای اخیر مذاکراتی در این زمینه داشته، اما تأکید شده که هنوز تصمیم نهایی اتخاذ نشده است و ممکن است این موضوع صرفاً در حد یک بحث داخلی باقی بماند و هرگز به صدور مجوزهای صادراتی (که طبق قوانین سال ۲۰۲۲ الزامی است) منجر نشود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش وال‌استریت پیش از بازگشایی بازار؛ موج تازه‌ای از اظهارات داویش فدرال رزرو مسیر سهام را تغییر داد

بازار سهام آمریکا در معاملات پیش‌گشایش امروز تحت‌تأثیر مجموعه‌ای از اظهارات نرم‌تر از سوی مقامات فدرال رزرو، به‌طور قابل‌توجهی صعودی شده است. در حالی که روز گذشته شاخص نزدک پس از جهش اولیه ناشی از عملکرد قدرتمند انویدیا بیش از ۲ درصد ریزش کرد، امروز لحن داویش برخی از اعضای کلیدی فدرال رزرو ورق را برگردانده است. جان ویلیامز، رئیس فدرال رزرو نیویورک، اعلام کرد سیاست پولی هنوز «نسبتاً محدودکننده» است و همین موضوع می‌تواند زمینه کاهش نرخ را فراهم کند. این پیام بلافاصله در بازار بازتسعیر شد و فضای ریسک‌پذیری را بهبود بخشید. لیزا کالینز نیز تأکید کرد که سیاست‌گذاری باید آینده‌نگر باشد. او با اشاره به افزایش ریسک‌های بازار کار، گفت همین نگرانی‌ها دلیل موجهی برای کاهش نرخ‌ها تا این مرحله بوده است؛ هرچند همچنان تورم را نگرانی اصلی خود می‌داند. در نهایت، میران؛ داویش‌ترین مقام حاضر در جمع امروز، سخنان صریح‌تری داشت و گفت وضعیت فعلی بازار کار باید همه را متقاعد کند که «کاهش نرخ در دسامبر» ضروری است. واکنش وال‌استریت در معاملات پیش‌گشایش: S&P 500 حدود ۳۶.۷۴ واحد رشد کرده است نزدک بیش از ۱۲۴ واحد صعود کرده داوجونز نیز حدود ۲۶۰ واحد افزایش را ثبت کرده است این بازگشت پس از آن رخ می‌دهد که روز گذشته بازار با وجود شروع قدرتمند ناشی از گزارش خیره‌کننده انویدیا، تحت فشار فروش قرار گرفت و نزدک بیش از ۲ درصد افت کرد. به‌نظر می‌رسد مجموعه‌ای از پیام‌های داویش امروز، به‌ویژه از سوی ویلیامز و میران، در حال شکل‌دادن به انتظارات تازه برای کاهش نرخ بهره در نشست دسامبر است؛ سناریویی که در روزهای اخیر قدرت بیشتری گرفته است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رئیس بانک مرکزی سوئیس: بازگشت به نرخ‌های منفی بسیار بعید، اما اگر لازم باشد آماده‌ایم

توماس اشلگل، رئیس بانک ملی سوئیس (SNB)، در تازه‌ترین اظهارات خود تأکید کرد که آستانه بازگشت به نرخ‌های بهره منفی بسیار بالا است و تنها در شرایط ویژه و اضطراری چنین اقدامی محتمل خواهد بود. با این حال او افزود که در صورت ضرورت، SNB آمادگی دارد دوباره نرخ‌ها را منفی کند؛ امری که نشان می‌دهد بانک مرکزی همچنان به انعطاف‌پذیری ابزارهای سیاست پولی خود متعهد است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

نقدینگی سوئیس فراتر از برآوردها افزایش یافت

داده‌های اقتصادی سوئیس نشان داد که عرضه پول M3 در ماه اکتبر ۲۰۲۵ نسبت به سال گذشته ۴.۸٪ افزایش یافته است. این رقم بالاتر از پیش‌بینی ۳.۹٪ بود و نشان‌دهنده رشد نقدینگی در اقتصاد سوئیس است. افزایش عرضه پول می‌تواند بر سیاست‌های پولی بانک ملی سوئیس و انتظارات تورمی اثرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نفت روسیه احتمالاً در دریا سرگردان می‌ماند

به گزارش بلومبرگ، تحریم‌های آمریکا که از روز جمعه اجرایی شدند، می‌توانند نزدیک به ۴۸ میلیون بشکه نفت خام روسیه را در دریا سرگردان بگذارند و ده‌ها نفتکش را مجبور کنند به دنبال مقاصد جایگزین باشند؛ اقدامی که آخرین تغییر بزرگ در تجارت جهانی نفت محسوب می‌شود. واشنگتن ماه گذشته با قرار دادن دو تولیدکننده بزرگ نفت روسیه، روس‌نفت و لوک‌اویل، در فهرست سیاه، یکی از تهاجمی‌ترین اقدامات خود را تحت دولت کنونی انجام داد؛ اقدامی که رئیس‌جمهور آمریکا، دونالد ترامپ، برای افزایش فشار بر کرملین در جنگ اوکراین دنبال می‌کند. وزارت خزانه‌داری آمریکا نیز اوایل این هفته اعلام کرد که این اقدامات تاکنون موفق بوده‌اند؛ زیرا تقاضا برای نفت روسیه کاهش یافته و تخفیف‌ها بر روی شاخص‌های اصلی نفت روسیه اعمال شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش رقابت در حوزه هوش مصنوعی و کاهش امید به افت نرخ بهره، احتمال اصلاح بیشتر شاخص‌ها را تقویت می‌کند

فضای حاکم بر بازارها رو به تیرگی نهاده است و عملکرد قیمتی امروز، آن چیزی نبود که خریداران انتظارش را می‌کشیدند. انویدیا بار دیگر در گزارش درآمدی خود فراتر از انتظارات ظاهر شد و پیش‌بینی درآمدی قدرتمندی ارائه کرد، اما پس از جهش ۵ درصدی در معاملات پیش از گشایش بازار، سهام این شرکت روند نزولی گرفت و با کاهش ۱.۸ درصدی مواجه شد؛ موضوعی که در یک روز با حجم معاملات بالا، تهدیدی برای ثبت یک کندل نزولی نامطلوب روی نمودار تکنیکال محسوب می‌شود. اگرچه برخی این وضعیت را ناشی از بازار اشباع‌شده با معاملات آپشن و تسویه موقعیت‌های پوشش ریسک می‌دانند، اما تردیدهایی جدی نسبت به این دیدگاه وجود دارد. نشانه‌های شکل‌گیری حباب در نماد انویدیا تقویت شده و عملکرد مدل «Gemini 3» گوگل نیز وزن بیشتری به این استدلال داده است. هرچند تقاضای بسیار بالا برای چند فصل آینده در قیمت‌ها پیش‌خور شده است، اما حاشیه سود ۷۵ درصدی در یک نظام سرمایه‌داری و رقابتی، پایدار نخواهد ماند. برای کلیت بازار، این موضوع لزوماً منفی نیست. اینکه گوگل ثابت کرد می‌تواند بدون چیپ‌های انویدیا یک مدل زبانی بزرگ (LLM) فوق‌العاده بسازد، به معنای آن است که انحصار شکسته شده و سود انویدیا کاهش، اما ارزش در زنجیره پایین‌دستی افزایش می‌یابد. مشکل اصلی اینجاست که انویدیا به تنهایی ۸ درصد از وزن شاخص S&P 500 را تشکیل می‌دهد، بنابراین هرگونه اصلاح سنگین در این سهم می‌تواند تاثیر منفی قابل‌توجهی بر کل شاخص بگذارد. تغییر مهم دیگر در هفته‌های اخیر مربوط به فدرال رزرو است. جروم پاول در برابر کاهش نرخ بهره در ماه دسامبر موضع‌گیری کرد و اکنون احتمال این کاهش از یک قطعیت نسبی به تنها ۳۶ درصد رسیده است. یک فدرال رزرو با سیاست‌های کمتر انبساطی عامل بازدارنده‌ای برای بازار است، هرچند بخش زیادی از قیمت‌گذاری مجدد در بازار انجام شده است. در نهایت، با توجه به پیشرفت‌های تکنولوژیک اخیر گوگل، به نظر نمی‌رسد دوران هوش مصنوعی به پایان رسیده باشد، اما شرایط فعلی نشان می‌دهد که بازار همچنان پتانسیل یک اصلاح ۱۰ درصدی دیگر را از سطوح کنونی دارد.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پیشنهاد جنجالی گروه20: فروش طلای صندوق بین‌المللی پول برای نجات اقتصادهای آفریقایی

گزارش: «انباشت بزرگ طلا» صندوق بین‌المللی پول می‌تواند برای کاهش بدهی کشورهای آفریقایی استفاده شود یک گزارش تازه تهیه‌شده به سفارش گروه بیست (G20) پیشنهاد می‌کند که صندوق بین‌المللی پول بخشی از «ذخایر بزرگ طلای» خود را ـ با توجه به قیمت‌های بی‌سابقه کنونی ـ به فروش برساند و درآمد حاصل را برای کمک به بازپرداخت بدهی سنگین کشورهای آفریقایی به‌کار گیرد. این گزارش روز سه‌شنبه به سیریل رامافوسا، رئیس‌جمهور آفریقای جنوبی، ارائه شد و او در آستانه نخستین نشست گروه بیست در قاره آفریقا ـ که قرار است آخر هفته جاری با حضور حدود ۲۰ رئیس دولت در ژوهانسبورگ برگزار شود ـ از این پیشنهاد استقبال کرد. در این گزارش آمده است: «در سطح جهانی، بیش از ۳.۴ میلیارد نفر در کشورهایی زندگی می‌کنند که بیش از هزینه آموزش یا بهداشت، صرف بازپرداخت بدهی می‌شود. دولت‌ها عملاً توسعه را قربانی می‌کنند تا بتوانند تعهدات بدهی خود را ادا کنند.» این گزارش کارشناسی با استناد به آمارهای جدید اعلام کرد بدهی عمومی کشورهای در حال توسعه در سال ۲۰۲۴ از ۳۱ تریلیون دلار عبور کرده است و پیشنهاد داد G20 با همکاری صندوق بین‌المللی پول و بانک جهانی، برنامه‌ای برای بازتأمین مالی بدهی کشورهای کم‌درآمد و اقتصادهای آسیب‌پذیر طراحی کند. تروِر مانوئل، وزیر پیشین دارایی آفریقای جنوبی و رئیس پنل کارشناسی آفریقا، گفت یکی از روش‌های تأمین مالی چنین برنامه‌ای، فروش بخشی از ده‌ها میلیون اونس طلایی است که توسط صندوق بین‌المللی پول نگهداری می‌شود. او اشاره کرد که ذخایر عظیم طلای صندوق همچنان با قیمت تاریخی ۵۰ دلار برای هر اونس در دفاتر مالی ثبت شده‌اند، در حالی که قیمت جهانی طلا اکنون به بیش از ۴۱۰۰ دلار برای هر اونس رسیده است. مانوئل خواستار ایجاد سازوکاری شفاف برای فروش بخشی از این ذخیره به‌منظور حمایت از کشورهایی شد که در وضعیت اضطراری بدهی قرار دارند. او گفت: «جزئیات زیادی وجود دارد که می‌توان و باید روی آن کار کرد، اما این راه‌حلی است که پیش چشم ما قرار دارد و هیچ هزینه اضافی هم لازم ندارد.» رامافوسا پس از دریافت گزارش گفت: «شنیدن اینکه چنین انباشتی از طلا در صندوق بین‌المللی پول وجود دارد خبر خوبی است. این نوع منابع می‌تواند برای تضمین یا تأمین مالی بدهی بسیاری از کشورهای جنوب جهانی به‌کار گرفته شود.» رئیس‌جمهور رامافوسا همچنین از پیشنهاد ایجاد «باشگاه وام‌گیرندگان» برای به‌اشتراک‌گذاری تجربیات و بررسی چارچوب‌های وام‌دهی صندوق بین‌المللی پول و بانک جهانی استقبال کرد. این گزارش همچنین از مؤسسات رتبه‌بندی اعتباری می‌خواهد شاخص‌هایی را که برای ارزیابی ریسک به‌کار می‌برند آشکار کنند تا نگرانی‌ها درباره احتمال تبعیض ناعادلانه علیه کشورهای آفریقایی برطرف شود. آفریقای جنوبی در حال حاضر ریاست دوره‌ای گروه بیست اقتصاد برتر جهان را بر عهده دارد؛ گروهی که هر سال برای بررسی مسائل رشد اقتصادی، توسعه و ثبات مالی گرد هم می‌آیند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

وال‌استریت بخشی از رشد خود را از دست داد؛ عقب‌نشینی S&P 500 و کاهش هیجان انویدیا

روند صعودی سهام آمریکا در معاملات اخیر بخشی از قدرت خود را از دست داده و بخش قابل‌توجهی از رشد ابتدای جلسه بازپس گرفته شده است. شاخص S&P 500 که در اوج به سطح ۶۷۷۰ واحد رسیده بود، اکنون با عقب‌نشینی حدود ۱۰۰ واحد در محدوده ۶۶۶۷ واحد معامله می‌شود؛ تحولی که نشان می‌دهد اشتیاق اولیه بازار در حال فروکش کردن است. در این میان، انویدیا که پس از انتشار گزارش مالی چشمگیر خود جهشی قابل‌توجه را تجربه کرده بود، رشد خود را به‌طور محسوسی از دست داده و اکنون تنها ۱ درصد بالاتر معامله می‌شود. کاهش شتاب این سهم؛ که موتور اصلی هیجان در بازارهای سهام بوده، می‌تواند سیگنالی مهم برای ادامه مسیر شاخص‌های تکنولوژی باشد. سرمایه‌گذاران اکنون با دقت بیشتری عملکرد انویدیا را رصد می‌کنند، چراکه هر تغییر جهت در این نماد می‌تواند به‌سرعت بر احساسات بازار، به‌ویژه در بخش فناوری، اثر بگذارد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلا در انتظار داده‌های تعیین‌کننده آمریکا؛ نبرد خریداران و فروشندگان در سطوح کلیدی

طلا که بخش قابل‌توجهی از رشد هفته گذشته را از دست داده، اکنون در آستانه انتشار دو گزارش بسیار حساس؛ اشتغال ماه سپتامبر آمریکا (NFP) و آمار مدعیان جدید بیکاری، در سطوح تعیین‌کننده‌ای نوسان می‌کند. بازار در شرایطی سشن نیویورک را آغاز خواهد کرد که هر داده‌ای می‌تواند موازنه نیروها را به‌طور چشمگیری تغییر دهد. در فضای فعلی، داده‌های قوی به ضرر طلا تمام می‌شود؛ زیرا احتمال توقف یا تعویق کاهش نرخ بهره را تقویت می‌کند و همین امر بازده واقعی را بالا می‌برد؛ عاملی که معمولاً طلا را تضعیف می‌کند. در مقابل، داده‌های ضعیف با ارسال سیگنال ضعف اقتصادی، به فدرال رزرو دلیل بیشتری برای ادامه رویکرد انبساطی می‌دهد و می‌تواند زمینه حمایت کوتاه‌مدت از طلا را فراهم کند. در تصویر بزرگ‌تر، مسیر طلا همچنان صعودی ارزیابی می‌شود. انتظار می‌رود بازده واقعی در ماه‌های آینده کاهش بیشتری را تجربه کند و الگوی واکنش فدرال رزرو نیز به‌گونه‌ای است که بازار را نسبت به ادامه چرخه تسهیل‌گرایانه امیدوار نگه می‌دارد. بااین‌حال، ریسک قیمت‌گذاری دوباره سیاست‌های پولی در کوتاه‌مدت می‌تواند فشارهایی مقطعی بر طلا وارد کند. تحلیل تکنیکال: سطح ۴۰۲۰؛ گلوگاه تصمیم‌گیری بازار در نمودار ۴ ساعته، محدوده ۴۰۲۰ دلار به‌عنوان مهم‌ترین ناحیه حمایتی دیده می‌شود؛ جایی که هم‌پوشانی حمایت افقی و خط روند صعودی، وزن این محدوده را افزایش داده است. سناریوی صعودی: در صورت رسیدن قیمت به این سطح، احتمال جذب خریداران بالاست؛ پوزیشنی که با حد ضرر زیر خط روند می‌تواند زمینه‌ساز حرکت دوباره به سمت مقاومت ۴۱۵۰ دلار شود. سناریوی نزولی: شکست معتبر این حمایت مسیر را برای ریزش عمیق‌تر تا محدوده ۳۸۲۰ دلار باز خواهد کرد. تایم‌فریم ۱ ساعته: فشار فروش زیر خط روند اصلاحی نمودار ۱ ساعته نشان می‌دهد که خط روند نزولی نقش سد کوتاه‌مدت فروشندگان را ایفا می‌کند. تا زمانی که قیمت زیر این خط قرار دارد، فروشندگان احتمالاً به فشار خود ادامه می‌دهند و به دنبال کف‌های جدید خواهند بود. خریداران تنها در صورت شکست معتبر این ترندلاین می‌توانند وارد بازار شوند و به سمت مقاومت‌های بالاتر حرکت کنند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مصرف مس در چین کاهش یافت

با نزدیک شدن به پایان فصل پررونق تولید در چین، مصرف مس برخلاف انتظار کاهش یافته و نرخ بهره‌برداری کارخانه‌های فرآوری به پایین‌ترین سطح چندساله در این فصل رسیده است. این موضوع بار دیگر نشان می‌دهد که چگونه تقاضا در بزرگ‌ترین مصرف‌کننده جهان می‌تواند به‌سرعت در واکنش به افزایش شدید قیمت‌ها کاهش یابد. در حالی که قیمت جهانی مس در پایان ماه گذشته به دلیل اختلال در معادن جهانی به رکورد تاریخی رسید، مصرف داخلی چین همچنان وابسته به بخش ساخت‌وساز و املاک بحران‌زده باقی مانده است. کاهش هزینه‌های دولتی نیز یکی دیگر از عوامل تضعیف تقاضا بوده است. در شرایطی که معمولاً فعالیت صنعتی در پاییز افزایش می‌یابد، امسال این روند محقق نشده و ذوب‌کنندگان چینی برای جذب مازاد عرضه به صادرات روی آورده‌اند. به گفته نیکول نی، معاون شرکت Eagle Metal، افزایش بیش از حد قیمت مس باعث شده تقاضا به‌هم بریزد و بسیاری از مشتریان به دلیل تحقق اهداف سالانه، انگیزه‌ای برای تولید بیشتر ندارند. بر اساس داده‌های بازار فلزات شانگهای: تولیدکنندگان سیم مسی نرخ بهره‌برداری را به ۶۱٪ کاهش داده‌اند (کمترین از فوریه تاکنون) تولید لوله‌های مسی به ۶۲٪ و صفحات و نوارهای مسی به ۶۵٪ رسیده است این سطوح پایین‌ترین نرخ‌های ثبت‌شده برای ماه اکتبر در یک دهه اخیر هستند تنها نقطه روشن، افزایش تولید فویل مسی به ۸۴٪ در اکتبر بود که در پاسخ به افزایش تقاضا برای باتری‌های ذخیره‌سازی بزرگ‌مقیاس رخ داد. باتری‌ها، همراه با انرژی خورشیدی و خودروهای برقی، موتورهای جدید رشد صنعتی چین محسوب می‌شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انویدیا در سه‌ماهه سوم درخشید؛ درآمد، سود و چشم‌انداز همگی فراتر از انتظارات بازار

انویدیا لحظاتی پیش گزارش سه‌ماهه سوم خود را منتشر کرد و بار دیگر نشان داد که چرا این شرکت همچنان محور اصلی سرمایه‌گذاری در اکوسیستم هوش مصنوعی است. عملکرد مالی شرکت در تمامی شاخص‌ها فراتر از پیش‌بینی وال‌استریت بود و یک پیام روشن برای بازار داشت: چرخه سرمایه‌گذاری در AI هنوز در اوج قرار دارد و نشانه‌ای از کاهش سرعت دیده نمی‌شود. در بخش نتایج مالی، انویدیا سود تعدیل‌شده هر سهم را ۱.۳۰ دلار اعلام کرد؛ رقمی که به‌راحتی بالاتر از انتظار ۱.۲۴ دلاری تحلیلگران قرار گرفت. درآمد شرکت نیز به ۵۷.۰۱ میلیارد دلار رسید، در حالی‌که اجماع بازار اعدادی نزدیک به ۵۴ تا ۵۵ میلیارد دلار را برآورد کرده بود. حاشیه سود ناخالص در سطح بسیار بالای ۷۳.۶ درصد حفظ شد؛ نشانه‌ای آشکار از قدرت قیمت‌گذاری انویدیا و تداوم محدودیت عرضه در بازار شتاب‌دهنده‌های پیشرفته. بار دیگر، بخش دیتاسنتر نقش تعیین‌کننده‌ای در این عملکرد داشت. این بخش با درآمد ۵۱.۲ میلیارد دلاری نه‌تنها انتظارات بازار را پشت سر گذاشت، بلکه نشان داد تقاضا برای سیستم‌های H100 و مهاجرت به نسل جدید پلتفرم Blackwell همچنان شتابان است. جنسن هوانگ، مدیرعامل انویدیا، در توضیح این روند تصریح کرد که «فروش Blackwell از کنترل خارج شده» و «GPUهای ابری کاملاً فروخته شده‌اند»؛ عباراتی که به‌خوبی شدت تقاضای جهانی برای محصولات شرکت را منعکس می‌کند. به گفته انویدیا، مشتریان؛ از هایپراسکیلرها گرفته تا برنامه‌های ملی هوش مصنوعی و شرکت‌های بزرگ، سفارش‌های خود را تا سال ۲۰۲۶ جلو انداخته‌اند. این سطح از دید نسبت به آینده، تصویر کم‌سابقه‌ای از تداوم تقاضا در بازار AI ارائه می‌دهد. چشم‌انداز سه‌ماهه چهارم نیز پیام مثبتی برای بازار به همراه داشت. شرکت پیش‌بینی درآمد ۶۳.۷ تا ۶۶.۳ میلیارد دلاری را ارائه کرد؛ محدوده‌ای که به‌وضوح بالاتر از انتظار حدود ۶۲ میلیارد دلاری وال‌استریت است. به‌گفته مدیریت، عرضه حجمی پلتفرم Blackwell از اوایل سال آینده آغاز می‌شود و درحال‌حاضر تقاضا به‌طور قابل‌توجهی بالاتر از ظرفیت تولید است. در مجموع، گزارش جدید انویدیا بار دیگر تأیید کرد که این شرکت همچنان معیار سنجش صنعت هوش مصنوعی است و فعلاً هیچ نشانه‌ای از کند شدن چرخه سرمایه‌گذاری در این حوزه وجود ندارد. نشست تفصیلی درآمدها نیز ساعت پنج بعدازظهر به وقت شرق آمریکا برگزار خواهد شد و انتظار می‌رود جزئیات بیشتری درباره ظرفیت تولید، زنجیره تأمین و برنامه‌ریزی سال ۲۰۲۶ ارائه شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سناتور گراهام از تایید لایحه تحریم‌های جدید روسیه توسط دونالد ترامپ خبر داد

سناتور گراهام اعلام کرد که دونالد ترامپ با لایحه تحریم‌های روسیه موافقت کرده است. در خبری دیگر، منابع آگاه گزارش داده‌اند که اتحادیه اروپا در حال بررسی اقدامات محدودکننده بیشتری علیه عواملی است که به فعالیت «ناوگان سایه» تانکرهای روسیه کمک می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صحبت از وقوع یک «رالی همه‌جانبه» در بازارها نشانه خوبی برای معامله‌گران محسوب نمی‌شود

در یادداشت میز معاملاتی جی‌پی‌مورگان که امروز منتشر شده، دیدگاه‌های قابل‌تأملی مطرح شده است. در دنیای معامله‌گری، اغلب بهتر است خلاف جهت احساسات بازار (sentiment) حرکت کرد؛ یعنی زمانی که بازارها راضی یا ترسو هستند بهترین زمان برای خرید است و زمانی که بازار دچار سرخوشی (euphoria) است، بهتر است دست به فروش زد. این یادداشت جی‌پی‌مورگان، به‌ویژه در روز اعلام درآمدهای انویدیا، نگران‌کننده به نظر می‌رسد. در این متن آمده است: «با توجه به اینکه هیچ تغییری در داستان بنیادی رخ نداده و فرضیه سرمایه‌گذاری ما نیز به سیاست‌های تسهیلی فدرال رزرو وابسته نیست، ما خریدار در کف‌قیمتی (dip-buyers) هستیم. با نگاه به دو رویداد کلیدی این هفته، یعنی گزارش اشتغال بخش غیرکشاورزی (NFP) ماه سپتامبر و گزارش درآمدی انویدیا (NVDA)، ترکیب این دو می‌تواند صحنه را برای صعود بعدی به سمت سقف‌های تاریخی (ATHs) یا عبور از آن‌ها آماده کند.» این دیدگاه نه تنها جسورانه، بلکه عجیب است. گزارش درآمدی انویدیا یک ریسک دوطرفه دارد و حتی در بازار صعودی فوق‌العاده این سهم، نمونه‌های زیادی از فروشِ پس از اعلام درآمد (sell-off) وجود دارد. علاوه بر این، اهمیت گزارش اشتغال ماه سپتامبر در مقطع کنونی قابل درک نیست؛ بنابراین خریداران باید مراقب باشند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ترامپ: خیلی دوست دارم پاول را اخراج کنم؛ او به‌شدت بی‌کفایت است

نرخ‌های بهره بیش از حد بالا هستند. ایالات متحده و عربستان سعودی در حال مشارکت در زیرساخت‌های LNG هستند. اگر هوانگ (مدیرعامل انویدیا) خوشحال است، من هم خوشحالم. در حال حاضر کمی از پوتین ناامید هستم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش چشم‌انداز مالی تارگت؛ نشانه‌ای از فشار بر مصرف‌کننده یا ضعف در اجرای استراتژی؟

گزارش مالی تازه Target بار دیگر موجی از نگرانی را در بازار سهام آمریکا ایجاد کرد و باعث شد سهام این خرده‌فروشی بزرگ در معاملات پیش‌بازار ۳.۲ درصد افت کند. این گزارش دو پرسش مهم را پیش روی تحلیلگران قرار می‌دهد: آیا ضعف تارگت نشانه‌ای گسترده از کاهش قدرت خرید مصرف‌کننده آمریکایی است یا اینکه مشکل اصلی در عملکرد و اجرای استراتژی‌های خود شرکت نهفته است؟ این گزارش یک روز پس از انتشار عملکرد ضعیف Home Depot منتشر شد؛ شرکتی که افت فروش خود را به نبود طوفان‌ها و رکود سنگین بازار مسکن نسبت داد. اما تارگت، با سهم بزرگ در فروش کالاهای روزمره و غیرلوکس، شاخص دقیق‌تری از رفتار واقعی مصرف‌کننده آمریکایی محسوب می‌شود. در همین راستا، ریک گومز مدیر ارشد بازرگانی شرکت، در یک تماس رسانه‌ای تأکید کرد: «مشتریان این روزها گزینشی‌تر رفتار می‌کنند، بودجه‌شان را می‌کشند و اولویت را به ارزش می‌دهند. آن‌ها بیشتر در بخش‌هایی نظیر مواد غذایی، کالاهای ضروری و محصولات زیبایی هزینه می‌کنند.» این تغییر الگوی مصرف، یکی از نشانه‌های آشکار فشارهای تورمی و محدودیت‌های بودجه‌ای خانوارهاست. تارگت در پیش‌بینی مالی خود اعلام کرد که انتظار دارد فروش سه‌ماهه چهارم کاهش اندک داشته باشد. مهم‌تر آنکه شرکت چشم‌انداز سود سالانه را کاهش داده و محدوده جدید سود را ۸.۷۰–۷.۷۰ دلار اعلام کرده است. داده‌های فصل سوم نیز چندان امیدوارکننده نبود: فروش هم‌فروشگاهی (SSS) برای پنجمین فصل متوالی کاهش یافت، در فصل سوم ۲.۷ درصد افت کرد و در دسته کالاهای ضروری خانگی کاهش ۳.۷ درصدی ثبت شد. چنین روندی بیش از آنکه ضعف مصرف‌کننده را نشان دهد، حاکی از ضعف برند و چالش‌های عملیاتی تارگت است. شرکت برای جبران این روند نزولی در حال افزایش سرمایه‌گذاری برای ارتقای فروشگاه‌ها و بازسازی جایگاه برند خود است؛ تلاشی برای بازگشت به تصویر «ارزش ممتاز» که سال‌ها مزیت رقابتی تارگت بود. با این حال، پرسش اصلی این است که آیا کاهش فروش ناشی از شرایط کلان اقتصادی است یا اینکه تارگت در رقابت با بازیگران قدرتمندتر، مانند والمارت و آمازون، زمین بازی را از دست داده است. هرچند آمار تارگت نگران‌کننده‌اند، اما احتمالاً نگاه بازار نسبت به وضعیت مصرف‌کننده را به‌طور کامل تغییر نخواهد داد؛ زیرا گزارش مالی والمارت که قرار است فردا منتشر شود، معیار دقیق‌تری برای سنجش سلامت مصرف‌کننده آمریکایی است. عملکرد والمارت تعیین خواهد کرد که آیا این ضعف، مسئله‌ای ساختاری و گسترده است یا یک چالش داخلی در تارگت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار سوسیته ژنرال: موج خرید طلای بانک‌های مرکزی به رهبری چین ممکن است بازارهای جهانی را تحت فشار قرار دهد

تقاضای بالای فیزیکی برای پلاتین و نقره، شکنندگی زنجیره‌های تأمین جهانی را برجسته کرده است. هرچند بازار طلا هنوز با همان نوع اختلال مواجه نشده، اما به گفته یکی از بانک‌های سرمایه‌گذاری، این بازار هم در برابر نوسانات مشابه مصون نیست. تحلیلگران کامودیتی سوسیته ژنرال در گزارش اخیر خود گفتند که تقاضای طلای بخش رسمی (بانک‌های مرکزی) را با دقت زیر نظر دارند، زیرا معتقدند ادامه خریدهای بانک‌های مرکزی می‌تواند به کمبود عرضه و جهش قیمتی مشابه آنچه در بازار نقره و پلاتین رخ داد، منجر شود. بانک‌های مرکزی جهان در سه سال گذشته، هر سال حدود ۱۰۰۰ تن به ذخایر طلای خود افزوده‌اند. اگرچه انتظار می‌رود امسال تقاضا اندکی ضعیف‌تر باشد، اما شورای جهانی طلا پیش‌بینی می‌کند که ذخایر همچنان تا ۹۵۰ تن افزایش یابد—رقمی بسیار بالاتر از میانگین‌های بلندمدت. سوسیته ژنرال هشدار می‌دهد که این تقاضای قوی برای طلای فیزیکی می‌تواند فشار بیشتری بر بازاری وارد کند که عمدتاً بر مبنای دارایی‌های کاغذی اداره می‌شود. تحلیلگران این بانک گفتند که حتی تغییر ۱ درصدی در ساختار ذخایر ارزی دولت‌ها می‌تواند «تب طلای» جدیدی ایجاد کند. آن‌ها افزودند که چین همچنان بازیگر اصلی بازار طلا باقی خواهد ماند. «اگر به‌جای فرض قبلی خود—یعنی فروش دارایی‌های دلاری توسط بانک‌های مرکزی و هدایت بخش کوچکی از آن به طلا—فرض کنیم بانک‌های مرکزی ۱ درصد دیگر از کل ذخایر خود را بدون فروش دارایی‌های خارجی به طلا تخصیص دهند، تنها چین به ۲۷۶ تن طلا نیاز خواهد داشت. اگر همه کشورها را در نظر بگیریم، این رقم به ۷۶۲ تن می‌رسد. در صورت توزیع این ۷۶۲ تن در یک دوره سه‌ساله، این میزان به حدود ۶۴ تن در هر فصل می‌رسد؛ تقریباً معادل همان سطحی که در مدل پیش‌بینی ما بر اساس کاهش نگهداری دارایی‌های دلاری توسط سرمایه‌گذاران خارجی فرض شده است.» این اظهارات در شرایطی مطرح می‌شود که تقاضای طلای بانک‌های مرکزی توجه قابل‌توجهی در بازار جلب کرده است. تحلیلگران می‌گویند خریدهای گسترده، ارزش قابل‌توجهی برای طلا ایجاد کرده و سطوح حمایتی جدیدی در پی هر جهش قیمتی شکل داده است. انتظار می‌رود افزایش نااطمینانی اقتصادی و ژئوپولیتیکی، بانک‌های مرکزی بیشتری را به تنوع‌بخشی ذخایر خود و حرکت به‌سوی طلا ترغیب کند. هم‌زمان، ادامه جنگ تجاری آمریکا بسیاری از کشورها را واداشته وابستگی خود به دلار را کاهش دهند و به دارایی‌هایی روی بیاورند که فاقد ریسک سیاسی یا طرفِ ثالث هستند. با وجود تقاضای قوی، شورای جهانی طلا اعلام کرده که ۶۶ درصد خریدهای رسمی در سه‌ماهه سوم گزارش نشده‌اند. از آنجا که خریدهای بانک مرکزی معمولاً شفاف نیست، تحلیلگران ناچارند از مجموعه‌ای از داده‌ها برای برآورد حجم خرید استفاده کنند. سوسیته ژنرال تقاضای بخش رسمی را از طریق داده‌های تجاری بریتانیا رصد می‌کند. «داده‌های منتشرشده در ۱۳ نوامبر که شامل فعالیت ماه سپتامبر است، نشان می‌دهد صادرات طلا ۵۵.۴ تن بوده—۱۵ تن کمتر از ماه مشابه سال ۲۰۲۳ و ۷۰ تن پایین‌تر از میانگین فصلی. با توجه به کاهش قیمت‌ها در نیمه دوم اکتبر، این شرایط نقطه ورود بهتری برای خرید بانک‌های مرکزی ایجاد کرده و احتمالاً صادرات در ماه گذشته افزایش یافته است. به‌طور میانگین، در ماه اکتبر حدود ۱۴۰ تن طلا از بریتانیا به مقاصد مختلف صادر می‌شود. باید تا ۱۲ دسامبر برای مشاهده این داده‌ها صبر کنیم.» این بانک همچنین از کاهش جزئی صادرات طلای بریتانیا به چین خبر می‌دهد: «داده‌های صادرات کلی بریتانیا شامل صادرات به چین نیز می‌شود. آمارهای HMRC نشان می‌دهد سپتامبر ۱۵ تن طلا به چین صادر شده، در حالی که این رقم در اوت ۱۰ تن بود. با این حال، متوسط صادرات سپتامبر در سال‌های ۲۰۲۲ تا ۲۰۲۴ برابر با ۴۷ تن بوده است. رقم سپتامبر امسال پایین‌ترین میزان از سال ۲۰۲۲ است. به‌صورت فصلی، انتظار می‌رود صادرات در اکتبر به ۶۰ تن برسد.» در حالی که چین در سپتامبر ۱۰ تن طلا از بریتانیا وارد کرده، تنها افزایش ۱ تنی در ذخایر رسمی خود گزارش داده است. به گزارش فایننشال تایمز، سوسیته ژنرال بر اساس داده‌های تجاری برآورد می‌کند که خرید کل چین در سال جاری ممکن است به ۲۵۰ تن برسد—یعنی بیش از یک‌سوم تقاضای رسمی جهانی.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گلدمن ساکس کاهش قیمت نفت تا سال ۲۰۲۶ را پیش‌بینی کرد

گلدمن ساکس پیش‌بینی می‌کند که قیمت نفت تا پایان سال ۲۰۲۶ به دلیل افزایش عرضه و مازاد حدود ۲ میلیون بشکه در روز کاهش یابد. این بانک میانگین قیمت نفت برنت در سال ۲۰۲۶ را ۵۶ دلار و نفت WTI را ۵۲ دلار برآورد کرده است؛ ارقامی که پایین‌تر از منحنی‌های آتی فعلی هستند. این مازاد عرضه ناشی از ورود پروژه‌های بزرگ پیش از همه‌گیری کرونا به مرحله تولید و لغو تدریجی کاهش تولید اوپک‌پلاس است. همچنین، افزایش تولید از سوی آمریکا و برزیل چشم‌انداز عرضه را سنگین‌تر کرده است. آژانس بین‌المللی انرژی هشدار داده که مازاد عرضه در سال ۲۰۲۵ ممکن است به بیش از ۴ میلیون بشکه در روز برسد که می‌تواند فشار نزولی بیشتری بر قیمت‌ها وارد کند. با این حال، گلدمن ساکس انتظار دارد که از سال ۲۰۲۷ به بعد بازار دوباره دچار تنگنای عرضه شود؛ چرا که کمبود سرمایه‌گذاری در سال‌های اخیر باعث شده پروژه‌های جدید کمی در دست اجرا باشد. این بانک پیش‌بینی می‌کند که قیمت نفت برنت تا پایان ۲۰۲۸ به ۸۰ دلار و WTI به ۷۶ دلار بازگردد. با این حال، چشم‌انداز بازار همچنان بسیار نامطمئن است. اگر تولید غیر اوپک قوی‌تر از انتظار باشد یا رشد اقتصادی جهانی کاهش یابد، برنت ممکن است به محدوده ۴۰ دلاری سقوط کند. در مقابل، اگر تولید روسیه کاهش یابد، قیمت‌ها ممکن است دوباره به بالای ۷۰ دلار بازگردند. گلدمن هشدار داده که مازاد طولانی‌مدت می‌تواند بر سهام انرژی و برنامه‌های سرمایه‌گذاری فشار وارد کند، هرچند چشم‌انداز بلندمدت کاهش عرضه ممکن است از قیمت‌های آتی حمایت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موجودی نفت خام آمریکا افزایش یافت

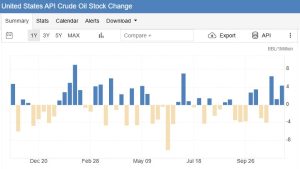
ذخایر نفت خام ایالات متحده در هفته منتهی به ۱۸ نوامبر ۲۰۲۵، ۴.۴ میلیون بشکه افزایش یافته است. این افزایش پس از رشد ۱.۳ میلیون بشکه‌ای در هفته قبل رخ داده و سومین هفته متوالی افزایش ذخایر نفتی محسوب می‌شود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن‌ساکس: سال ۲۰۲۶ دردناک‌ترین سال برای بازار نفت خواهد بود

گلدمن‌ساکس در جدیدترین گزارش بلندمدت خود تا سال ۲۰۳۵، چشم‌اندازی دو مرحله‌ای برای بازار نفت ترسیم می‌کند: ابتدا یک سقوط دردناک، سپس یک دوره صعود قدرتمند. این بانک پیش‌بینی می‌کند که قیمت نفت برنت و WTI در سال ۲۰۲۶ به‌طور میانگین به ۵۶ و ۵۲ دلار برسند؛ کمتر از قیمت‌های فیوچرز کنونی (۶۳ و ۶۰ دلار). علت اصلی این افت، آخرین موج بزرگ عرضه جهانی است که بازار را در مازاد قابل‌توجه نگه می‌دارد. به گفته گلدمن‌ساکس، سال ۲۰۲۶ برای تولیدکنندگان نفت «سال سخت» خواهد بود؛ زیرا آنها انتظار مازاد ۲ میلیون بشکه در روز را دارند که ناشی از رشد بیشتر از انتظار در عرضه کشورهای غیرعضو اوپک (به‌جز روسیه) است. این وضعیت می‌تواند قیمت برنت را به محدوده ۵۰ دلار سوق دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

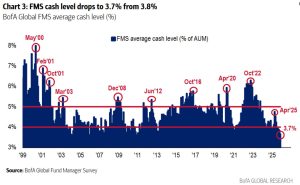
هشدار بانک آمریکا: سطح بسیار پایین نقدینگی می‌تواند زنگ خطر برای بازار سهام باشد

بانک آمریکا در تازه‌ترین نظرسنجی مدیران صندوق خود هشدار داده است که سطح نقدینگی مدیران سرمایه به محدوده خطرناک رسیده است؛ موضوعی که می‌تواند پیامدهای مهمی برای بازارهای سهام و اوراق قرضه در ماه‌های پیش‌رو داشته باشد. طبق داده‌های این بانک، زمانی که سطح نقدینگی صندوق‌ها به ۳.۷ درصد یا کمتر کاهش یافته که از سال ۲۰۰۲ تاکنون تنها ۲۰ بار رخ داده است، در تمام موارد بازار سهام در بازه یک تا سه ماه بعد با افت مواجه شده و اوراق خزانه آمریکا عملکرد بهتری داشته‌اند. این سابقه تاریخی، توجه بسیاری از معامله‌گران را به خود جلب کرده و نگرانی از اصلاح بازار را افزایش داده است. این هشدار در شرایطی مطرح می‌شود که بازار همچنان درگیر تردیدهای تازه درباره سهام هوش مصنوعی است. سرمایه‌گذاران با دقت چشم‌انتظار انتشار گزارش درآمدی انویدیا هستند؛ شرکتی که طی دو سال گذشته موتور اصلی رشد بازار بوده است. در کنار آن، عرضه نسخه جدید Gemini 3 از سوی گوگل نیز می‌تواند احساسات بازار را تغییر دهد. اما همان‌طور که تحلیلگران می‌گویند، «مرز ظریفی» میان ادامه هیجان هوش مصنوعی و آغاز اصلاح عمیق بازار وجود دارد. در مجموع، پیامی که از داده‌های بانک آمریکا استخراج می‌شود روشن است: وقتی سطح نقدینگی به این اندازه پایین می‌رسد، بازار معمولاً در برابر هر شوک یا ناامیدی شکننده‌تر می‌شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر