TSLA 386.47 USD ▲ 3.41%
AAPL 343.99 USD ▲ 1.32%
GOOGL 334.76 USD ▼ 1.62%
AMZN 262.37 USD ▼ 0.10%
NVDA 221.97 USD ▲ 2.54%
BTCUSD 84,316.76 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

رویترز: سوئیس، پالایش طلا را در آمریکا بررسی می‌کند

سوئیس در تلاش برای کاهش تعرفه‌های تجاری آمریکا، پیشنهاد داده است که صنعت پالایش طلا این کشور یک پالایشگاه در ایالات متحده احداث کند یا ظرفیت فرآوری خود را در خاک آمریکا افزایش دهد. این اقدام بخشی از طرحی گسترده‌تر برای کاهش کسری تجاری میان دو کشور است که عمدتاً ناشی از صادرات دارو، مواد شیمیایی و طلا از سوئیس به آمریکاست. رئیس‌جمهور آمریکا، دونالد ترامپ، در تاریخ ۷ اوت تعرفه‌ای ۳۹ درصدی بر واردات کالاهای سوئیسی اعمال کرد؛ اقدامی که به‌دلیل کسری تجاری با سوئیس صورت گرفت. دولت و بخش خصوصی سوئیس از آن زمان در حال مذاکره برای کاهش این تعرفه‌ها هستند. سوئیس یکی از بزرگ‌ترین پالایشگران طلا در جهان است و افزایش ظرفیت پالایش در آمریکا می‌تواند به متعادل‌سازی جریان تجاری کمک کند. وزارت اقتصاد سوئیس تأیید کرده که مذاکرات محرمانه در سطوح مختلف با آمریکا در جریان است. رئیس انجمن فلزات گران‌بهای سوئیس (ASFCMP) گفته است که صنعت باید راه‌هایی برای پاسخ‌گویی به تقاضای آمریکا از داخل خاک این کشور بررسی کند.  برنامه دارویی سوئیس برای کاهش کسری تجاری سوئیس همچنین در حال تدوین طرحی است که شامل افزایش تولید دارو در آمریکا و سرمایه‌گذاری بیشتر در خاک ایالات متحده می‌شود. هدف این است که شرکت‌های دارویی سوئیسی بتوانند تمام تقاضای بازار آمریکا را از طریق تولید داخلی تأمین کنند و حتی بخشی از تولید را از آمریکا صادر کنند. این اقدام می‌تواند شرکت‌های دارویی سوئیسی را از تعرفه‌های احتمالی ناشی از تحقیقات امنیتی آمریکا (بند ۲۳۲) معاف کند. انجمن داروسازی سوئیس (Interpharma) هشدار داده که فشار بر بخش دارو برای کاهش کسری تجاری می‌تواند به اقتصاد سوئیس آسیب بزند. با این حال، تولید محلی برای بازارهای بزرگ به یک روند جهانی تبدیل شده است. سوئیس همچنین قصد دارد خرید تجهیزات نظامی از آمریکا را افزایش دهد و امکان فروش بیشتر گاز طبیعی مایع (LNG) از سوی آمریکا به سوئیس را فراهم کند. بخشی از طرح شامل انتقال معاملات انرژی از لندن به سوئیس است تا تراز تجاری به نفع آمریکا تغییر کند. منبع: ING

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

رویترز: ژاپن ممکن است نرخ بهره را در سه ماهه چهارم افزایش دهد

بر اساس نظرسنجی جدید رویترز در تاریخ ۱۱ سپتامبر ۲۰۲۵، ۹۶٪ اقتصاددانان (۶۵ نفر از ۶۸ نفر) انتظار دارند که بانک مرکزی ژاپن در نشست ماه سپتامبر، نرخ بهره کلیدی را در سطح ۰.۵۰٪ حفظ کند. در عین حال، ۵۵٪ اقتصاددانان (۳۶ نفر از ۶۶ نفر) پیش‌بینی می‌کنند که بانک مرکزی در سه‌ماهه چهارم سال، نرخ بهره را حداقل به ۰.۷۵٪ افزایش دهد؛ این رقم نسبت به نظرسنجی قبلی که ۶۳٪ بود، کاهش یافته است. پیش‌بینی میانه برای نرخ بهره تا پایان سال همچنان ۰.۷۵٪ باقی مانده و نسبت به نظرسنجی ماه اوت تغییری نکرده است. در مورد مذاکرات دستمزد بهار آینده، ۷۶٪ اقتصاددانان (۲۲ نفر از ۲۹ نفر) انتظار ندارند که افزایش دستمزدها از سطح ۵.۲۵٪ امسال فراتر رود؛ میانگین پیش‌بینی‌شده برای سال آینده ۴.۸۰٪ است. با وجود نگرانی‌های سیاسی و تعرفه‌ای، بانک مرکزی ژاپن ممکن است همچنان در مسیر افزایش نرخ بهره قرار داشته باشد، اما موضوع دستمزدها می‌تواند چالش‌برانگیز باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

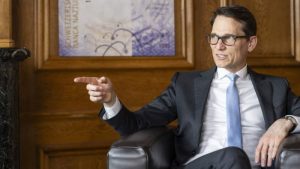
بانک مرکزی سوئیس شفافیت را افزایش می‌دهد

رئیس بانک ملی سوئیس، آقای اشلگل، اعلام کرد که این بانک از این پس خلاصه‌ای از بحث‌های مربوط به نرخ بهره را منتشر خواهد کرد. با این حال، این خلاصه‌ها شامل مواضع فردی اعضای هیئت‌مدیره نخواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موتگی، عضو حزب حاکم ژاپن: ژاپن در آستانه خروج از تورم منفی قرار دارد

«توشیمیتسو موتگی»، قانون‌گذار ارشد ژاپنی، اعلام کرد که جهت‌گیری اصلی سیاست پولی بانک مرکزی ژاپن، حرکت به‌سوی عادی‌سازی سیاست فوق‌انبساطی است. او همچنین تأکید کرد که ژاپن در آستانه خروج از دوره طولانی تورم منفی (deflation) قرار دارد. این اظهارات در حالی مطرح می‌شود که بانک مرکزی ژاپن طی ماه‌های اخیر به‌تدریج سیگنال‌هایی از افزایش نرخ بهره و کاهش خرید دارایی‌ها ارائه کرده و داده‌های اقتصادی نیز نشان‌دهنده افزایش تدریجی قیمت‌ها و بهبود تقاضای داخلی هستند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

دلار در انتظار بازبینی اشتغال تضعیف شد

بازارها آرام هستند و دلار اندکی ضعیف‌تر از آنچه انتظار داشتیم معامله می‌شود. نکته مهم امروز، بازبینی سالانه مقدماتی داده‌های اشتغال ایالات متحده است؛ جایی که احتمال دارد رقم سالانه تا ماه مارس حدود ۷۰۰ هزار نفر کمتر اصلاح شود. در همین حال، ما به مصاحبه‌ای از «مارتین اشلگل» رئیس بانک ملی سوئیس اشاره کردیم که در آن نسبت به قدرت گرفتن فرانک سوئیس انعطاف بیشتری نشان داده است. دلار آمریکا: تمرکز بر بازبینی داده‌های اشتغال جدیدترین مرحله روند نزولی دلار به دلیل ضعف بازار کار آمریکا شکل گرفته است. داده‌های اشتغال غیرکشاورزی (NFP) در ماه‌های ژوئیه و اوت، فدرال رزرو را وادار کرده تا فرضیه خود درباره «بازار کار قوی» را بازنگری کند و به نظر می‌رسد فدرال هفته آینده چرخه کاهش نرخ بهره را از سر بگیرد. داده‌های امروز آمریکا می‌تواند جزئیات بیشتری از این بازنگری در بازار کار نشان دهد، زیرا بازبینی سالانه شاخص تا ماه مارس منتشر خواهد شد. در سخنرانی اخیر، «کریستوفر والر» عضو فدرال رزرو، گفت که این بازنگری کاهشی می‌تواند ماهانه معادل ۶۰ هزار نفر باشد. شاید به همین دلیل اجماع برای بازبینی امروز حدود ۷۰۰ هزار نفر در رقم سالانه است. همین زمان در سال گذشته، بازبینی مقدماتی معادل منفی ۸۱۸ هزار نفر بود و به نظر می‌رسد تنها مشاهده عددی بزرگ‌تر از این بتواند باعث افت تازه‌ای در نرخ‌های بهره کوتاه‌مدت آمریکا و دلار شود. امروز همچنین شاخص اعتماد کسب‌وکارهای کوچک NFIB برای ماه اوت منتشر می‌شود که انتظار می‌رود پس از افت در آوریل، افزایش نشان دهد. با این حال، احتمالاً مؤلفه اشتغال در این شاخص مهم‌تر از بخش «قیمت‌های پرداختی» خواهد بود. دلار هفته را اندکی ضعیف‌تر از انتظار ما آغاز کرده است. ما همچنان فکر می‌کنیم که نرخ‌های بازار پول کوتاه‌مدت آمریکا می‌توانند تا موعد مالیات شرکت‌ها در دوشنبه آینده کمی سفت‌تر شوند و این شاید باعث تقویت موقت دلار شود، اما باید منتظر ماند و دید. شاخص دلار می‌تواند در محدوده ۹۷.۱۰/۲۰ حمایت شود، پیش از آنکه مستقیماً کف سال در ۹۶.۳۵ را بیازماید. اما رشد قابل توجه طلا و نقره نشان می‌دهد که سرمایه‌گذاران همچنان به دنبال پوشش‌های تورمی هستند – چیزی که دلار بدون تردید نیست. یورو: سیاست فرانسه عامل فشار همان‌طور که انتظار می‌رفت، نخست‌وزیر فرانسه «فرانسوا بایرو» دیروز رأی اعتماد پارلمان را از دست داد و استعفای خود را تقدیم کرد. همان‌طور که همکارم «شارلوت دو مونتپلیر» نوشت، اکنون پرسش این است که آیا احزاب سیاسی ناهمسو ابتدا درباره «چه چیزی» (چگونگی توافق بر سر بودجه) به توافق می‌رسند یا ابتدا بر سر «چه کسی» باید دولت را رهبری کند. هیچ‌یک از این موارد خبر خوبی برای یورو محسوب نمی‌شود و بدون شک باعث عملکرد ضعیف دوره‌ای اوراق قرضه دولتی فرانسه خواهد شد، زیرا سرمایه‌گذاران درباره احتمال مجبور شدن «مکرون» به برگزاری انتخابات زودهنگام گمانه‌زنی می‌کنند. با این حال، جفت‌ارز EURUSD وضعیت مناسبی دارد. افت نرخ‌های کوتاه‌مدت آمریکا، هزینه‌های پوشش ریسک دلار برای سرمایه‌گذاران اروپایی در دارایی‌های آمریکایی را به ۲.۱۲٪ در سال – کمترین سطح از اوایل آوریل – رسانده است. این امر باید به‌ویژه سرمایه‌گذاران درآمد ثابت را ترغیب کند تا نسبت‌های پوشش ریسک دلاری خود را افزایش دهند و بر نرخ نقدی دلار فشار وارد کنند. فقط اینکه داستان بازار پول آمریکا در بالا، ما را از پیش‌بینی حرکت پرقدرت فراتر از سقف ۱.۱۸۳۰ بازمی‌دارد. تقویم اقتصادی منطقه یورو امروز آرام است، اما سخنرانی دو مقام بانک مرکزی اروپا را داریم: «یواخیم ناگل» و «فرانسوا ویلروی دو گالو» که هر دو در اجلاس نوآوری BIS حضور دارند. به نظر نمی‌رسد آن‌ها در آستانه نشست پنجشنبه بانک مرکزی اروپا، درباره سیاست پولی اظهارنظر مهمی داشته باشند. جفت‌ارز EURUSD ممکن است موقتاً در محدوده ۱.۱۷۹۰/۱۸۰۰ متوقف شود. اما هدف چندماهه بدون شک سطح ۱.۲۰ خواهد بود. فرانک سوئیس: تحمل بیشتر SNB در برابر قدرت فرانک به ندرت از بانک ملی سوئیس خبری می‌شنویم، اما در مصاحبه‌ای جامع که دیروز منتشر شد، رئیس بانک «مارتین اشلگل» نسبت به قدرت گرفتن فرانک سوئیس انعطاف بیشتری نشان داد. این امر در زمانی رخ داده که جفت‌ارز EURCHF نزدیک ۰.۹۳ و USDCHF زیر ۰.۸۰ معامله می‌شوند – یعنی زمانی که فرانک به طور اسمی بسیار قوی است و نرخ تورم سالانه تنها ۰.۲٪ است. دو نکته از مصاحبه برجسته بود: نخست اینکه بازگرداندن نرخ‌های بهره منفی مستلزم شرایط بسیار دشوار خواهد بود. نرخ سیاستی بانک ملی سوئیس در حال حاضر صفر است و نشست بعدی آن در ۲۵ سپتامبر برگزار می‌شود. دوم اینکه «با توجه به اینکه قیمت‌ها و در نتیجه هزینه‌ها برای شرکت‌ها در کشورهای دیگر بسیار سریع‌تر در حال افزایش است، تقویت واقعی فرانک به آن اندازه که در نگاه اول به نظر می‌رسد چشمگیر نیست.» ما (تیم تحلیل ING) در مقالات پژوهشی قبلی درباره فرانک واقعی به‌طور مفصل بحث کرده‌ایم و اظهارات اشلگل کمی شگفت‌آور است؛ زیرا فرانک واقعی اکنون در سطوح بالای اوایل ۲۰۲۴ قرار دارد – زمانی که بانک ملی سوئیس رویکردی انبساطی‌تر در پیش گرفته بود. ما این اظهارات را نشانه‌ای از آرامش بیشتر بانک مرکزی سوئيس در قبال قدرت فرانک، دورتر شدن احتمال بازگشت نرخ‌های منفی و در شرایطی که سیاست و پایداری بدهی نقش بیشتری در بازارهای فارکس بازی می‌کنند، به معنای حمایت بیشتر از موقعیت‌های استراتژیک خرید فرانک ارزیابی می‌کنیم. این اظهارات احتمال بازآزمایی کف امسال جفت‌ارز EURCHF در سطح ۰.۹۲۲۰ را افزایش می‌دهد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک ژاپن خرید اوراق بلندمدت را کاهش می‌دهد

بانک مرکزی ژاپن در نظر دارد میزان خرید اوراق قرضه دولتی با سررسید ۱۰ تا ۲۵ سال را در برنامه سه‌ماهه پاییز کاهش دهد. این تصمیم در راستای سیاست کاهش خرید در بازه‌هایی با نسبت خرید بالا نسبت به حجم انتشار اتخاذ شده و هدف آن حفظ تعادل در بازار اوراق و کنترل فشار بر نرخ‌های بلندمدت است. در سه‌ماهه سوم، خرید در این بازه ثابت مانده بود، اما منابع آگاه می‌گویند ادامه این روند نیازمند توجیهات ویژه‌ای خواهد بود. تصمیم نهایی پس از مزایده اوراق ۲۰ ساله و بررسی شرایط بازار در اواسط سپتامبر اعلام خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بلومبرگ: بانک ژاپن نرخ بهره را در سپتامبر ثابت نگه می‌دارد

بر اساس گزارش بلومبرگ، گفته می‌شود که بانک مرکزی ژاپن همچنان احتمال افزایش نرخ بهره تا پایان سال را مدنظر دارد، با وجود فضای سیاسی ناپایدار. این بانک معتقد است که توافق تجاری با ایالات متحده برخی از ریسک‌های رشد اقتصادی را کاهش داده است و همچنین پیشرفت تدریجی در دستیابی به هدف تورمی بانک مشاهده می‌شود. با این حال، انتظار می‌رود که در نشست ۱۹ سپتامبر نرخ بهره بدون تغییر باقی بماند. در واکنش به این خبر، ین ژاپن در بازارهای جهانی تقویت شد، هرچند تحلیل‌گران معتقدند که این خبر چیز جدیدی برای بازار به همراه نداشته، زیرا پیش‌تر نیز احتمال افزایش نرخ بهره تا پایان سال حدود ۵۰٪ برآورد شده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نگرانی‌های سیاسی فرانسه و ژاپن به دلار کمک کرد

تحولات سیاسی در فرانسه و ژاپن شانس یورو و ین برای رشد در برابر دلار ضعیف‌تر را محدود کرده است. تقویم این هفته به‌طور شگفت‌انگیزی شلوغ است و رویدادهای کلیدی همچون گزارش اشتغال آمریکا، بازنگری‌های مبنا، شاخص قیمت مصرف‌کننده ماه اوت آمریکا و نشست نرخ بهره بانک مرکزی اروپا  را شامل می‌شود. همچنین تاریخ ۱۵ سپتامبر به‌عنوان سررسید پرداخت مالیات شرکتی در آمریکا می‌تواند به‌طور موقت از دلار حمایت کند. دلار آمریکا: سیاست خارجی کمی حمایت ایجاد کرده است داده‌های اشتغال ماه اوت در روز جمعه بار دیگر ضعیف بود. این ضعف به حدی بود که بازار شروع به گمانه‌زنی کرد آیا فدرال رزرو چرخه کاهش نرخ‌ها را با یک کاهش ۵۰ نقطه پایه‌ای – مشابه سپتامبر گذشته – از سر خواهد گرفت یا نه. این داده‌ها باعث افت ۰.۵ درصدی دلار شد، هرچند بخش زیادی از این افت اکنون جبران شده است. آنچه مانع از افت بیشتر دلار شد، به باور ما (تیم تحلیل ING)، تحولات سیاسی در خارج بود. امروز در فرانسه رأی اعتماد به بودجه پیشنهادی سال ۲۰۲۶ برگزار می‌شود، جایی که انتظار می‌رود دولت شکست بخورد. همچنین استعفای نخست‌وزیر ژاپن، شیگرو ایشیبا، در آخر هفته نگرانی‌ها در بازار اوراق قرضه درباره احتمال سیاست مالی انبساطی و کند شدن روند عادی‌سازی پولی را افزایش داده است. برای یادآوری، ژاپن در ۴ اکتبر انتخابات رهبری حزب لیبرال دموکرات ژاپن (LDP) را برگزار خواهد کرد. یکی از محورهای اصلی این انتخابات آن است که آیا فردی مانند سانائه تاکایچی با شعار گسترش سیاست مالی و کندتر شدن روند عادی‌سازی پولی به قدرت خواهد رسید یا خیر. با توجه به اینکه بازارهای فارکس اکنون ریسک‌های مالی را بسیار جدی‌تر می‌گیرند، تحولات آخر هفته باعث شد USDJPY بالاتر از سطح ۱۴۸ باز شود. با این حال، باید گفت USDJPY پیش‌تر بخش زیادی از ریسک‌های سیاسی را در قیمت لحاظ کرده بود و احتمالاً بار دیگر در محدوده ۱۴۸.۵۰ تا ۱۴۹.۰۰ متوقف می‌شود تا اینکه بالای ۱۵۰ پیش برود. با این حال، سیاست ممکن است افت به سمت ۱۴۵ – که پیش‌بینی ما برای پایان سپتامبر بود – را به تأخیر بیندازد. برای خود دلار نیز این هفته داده‌های مهمی در راه است. فردا بازنگری سالانه اولیه در گزارش اشتغال غیرکشاورزی ۲۰۲۵ منتشر خواهد شد. انتظار می‌رود این عدد بین منفی ۵۰۰ هزار تا منفی ۸۰۰ هزار باشد. کریستوفر والر از فدرال رزرو حدود منفی ۷۲۰ هزار را در سخنرانی هفته گذشته مطرح کرده بود. یک بازنگری کاهشی بزرگ می‌تواند ضعف محدودی در دلار ایجاد کند. اکنون انتظارات به سمت چرخه کاهش ۱۵۰ نقطه پایه‌ای تا تابستان آینده – رساندن نرخ سیاستی به ۳.۰۰ درصد – حرکت کرده است. در برنامه آمریکا، روز پنجشنبه انتشار شاخص قیمت مصرف‌کننده اوت نیز قرار دارد؛ جایی که ریسک ثبت عدد ۰.۴ درصد ماهانه (در برابر اجماع ۰.۳ درصد) می‌تواند به‌طور موقت از دلار حمایت کند. این موضوع می‌تواند به بازار اوراق خزانه نیز فشار وارد کند؛ بازاری که این هفته شاهد عرضه ۱۱۹ میلیارد دلار اوراق ۳، ۱۰ و ۳۰ ساله خواهد بود. تیم استراتژی نرخ ما آخرین دیدگاه‌های خود درباره اوراق خزانه را در اینجا ارائه کرده است. علاوه بر این، ما فکر می‌کنیم سررسید پرداخت مالیات شرکتی در ۱۵ سپتامبر می‌تواند در این هفته از دلار حمایت کند. به‌طور فصلی، دلار در سپتامبر عملکرد مناسبی دارد و یادآوری می‌کنیم که نرخ شبانه SOFR فدرال رزرو اکنون به بالای محدوده خود (۴.۴۱ درصد) نزدیک شده است؛ زیرا شرایط نقدینگی کوتاه‌مدت موقتاً محدود شده‌اند. ما مشکوکیم که شاخص دلار در این هفته کمی بالاتر برود، پیش از آنکه در آستانه نشست هفته آینده  کمیته FOMC رویکردی نزولی در پیش گیرد. این می‌تواند به معنای تلاش دوباره شاخص دلار برای رسیدن به سطح ۹۸.۵۰ در این هفته باشد. یورو: رأی اعتماد فرانسه ممکن است فشار وارد کند جفت ارز EURUSD نتوانست سودهای ناشی از گزارش اشتغال روز جمعه آمریکا را حفظ کند. بدون شک مانع اصلی یورو سیاست فرانسه است؛ جایی که نخست‌وزیر فرانسوا بایرو امروز رأی اعتماد به بودجه پیشنهادی ۲۰۲۶ را برگزار می‌کند. به نظر می‌رسد احزاب مخالف برنامه مشخصی برای کاهش کسری بودجه بالای ۵ درصد تولید ناخالص داخلی فرانسه ندارند و ترجیح می‌دهند دولت را ساقط کنند. نتایج احتمالی این رأی می‌تواند شامل ماندن بایرو با درخواست رئیس‌جمهور امانوئل مکرون، انتخاب یک نخست‌وزیر تکنوکرات جدید توسط مکرون یا برگزاری انتخابات زودهنگام باشد. ما ریسک افزایش فاصله بازده اوراق دولتی فرانسه و آلمان به بالای ۸۰ نقطه پایه را پیش‌بینی می‌کنیم اما به دنبال یک دوره استرس در کل منطقه یورو نیستیم. در واقع، ایتالیا و اسپانیا اخیراً ارتقای رتبه اعتباری گرفته‌اند و بانک مرکزی اروپا ابزار حفاظت از انتقال (TPI) را در صورت وخامت اوضاع در اختیار دارد. خلاصه اینکه این را یک مشکل محلی فرانسه می‌دانیم – جایی که احتمال تنزل رتبه اعتباری از سوی فیچ (در حال حاضر AA- با چشم‌انداز منفی) در عصر جمعه کمکی به یورو نخواهد کرد. نوسان بیشتر در محدوده ۱.۱۶۵۰ تا ۱.۱۷۵۰ برای EURUSD در این هفته محتمل به نظر می‌رسد و ما بعید می‌دانیم نشست بانک مرکزی اروپا در روز پنجشنبه تأثیر بزرگ بازار باشد. پوند: تغییرات سیاسی توجه را از اوراق قرضه انگلیس (گیلت) منحرف نمی‌کند پوند در وضعیت باثباتی قرار دارد. تغییرات اجباری در کابینه توسط نخست‌وزیر بریتانیا، استارمر، در روز جمعه، شامل وزیر دارایی ریچل ریوز نشد؛ کسی که به دلیل اعتبار بالای بازارش ارزشمند است. داده‌های ضعیف‌تر آمریکا باعث شد فروش سنگین بازار اوراق جهانی در هفته گذشته فروکش کند – اما اوراق گیلت همچنان نقطه ضعف پوند باقی مانده‌اند. این هفته داده مهمی از بریتانیا منتشر نمی‌شود و سخنرانی‌های محدودی از سوی اعضای بانک انگلستان وجود دارد. ما مشکوکیم که EURGBP در محدوده ۰.۸۶۵۰ تا ۰.۸۷۰۰ معامله شود، با توجه به اینکه نشست هفته آینده بانک انگلستان و اخبار مربوط به برنامه‌های کاهش ترازنامه (QT) بسیار مهم‌تر خواهد بود. منبع: ING  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اشلگل، رئیس بانک مرکزی سوئیس: نرخ‌های منفی فعلاً منتفی هستند

مارتین اشلگل، رئیس بانک مرکزی سوئیس، اعلام کرد که بازگشت به نرخ‌های بهره منفی با موانع جدی مواجه است و در شرایط فعلی، چنین اقدامی بعید به نظر می‌رسد. او با اشاره به آثار منفی نرخ‌های منفی بر پس‌اندازکنندگان و صندوق‌های بازنشستگی، تأکید کرد که سیاست‌گذاران باید با احتیاط عمل کنند. همچنین، ابهامات ناشی از تعرفه‌های تجاری آمریکا موجب کاهش سرمایه‌گذاری شرکت‌ها و تضعیف رشد اقتصادی شده‌اند. بازارهای مالی نیز با توجه به این مواضع، هیچ کاهش نرخ بهره‌ای را برای باقی‌مانده سال ۲۰۲۵ پیش‌بینی نکرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش COT هفته منتهی به ۵ سپتامبر منتشر شد

گزارش COT ابزاری کلیدی برای شناخت جهت‌گیری معامله‌گران بزرگ در بازارهای جهانی است. داده‌های منتشر شده در تاریخ ۵ سپتامبر ۲۰۲۵ نشان می‌دهد که تغییرات مهمی در ارزها، فلزات گران‌بها، کالاهای انرژی و شاخص‌های سهام رخ داده است. همچنین داده‌های جداگانه مربوط به طلا در بازه یک‌ساله بررسی شده و روند رفتاری معامله‌گران به‌وضوح قابل مشاهده است. ۱. بخش ارزهای اصلی (Major Currencies) در گزارش هفتگی ۵ سپتامبر: یورو همچنان بیشترین پوزیشن‌های خرید در میان ارزهای اصلی را حفظ کرده و سفته‌بازان بر ادامه روند مثبت این ارز تأکید دارند. ین ژاپن تحت فشار فروش قرار گرفته و موقعیت‌های فروش افزایش یافته است. پوند بریتانیا و فرانک سوئیس نیز با خروج نسبی سفته‌بازان مواجه شده‌اند و تمایل به فروش در این ارزها بیشتر شده است. دلار کانادا و دلار نیوزیلند همچنان در موقعیت خنثی تا منفی قرار دارند، که نشان می‌دهد بازار به آینده این ارزها خوش‌بین نیست. ۲. ارزهای نوظهور (Exotic Currencies) پزو مکزیک در هفته اخیر با رشد موقعیت‌های خرید همراه بود و همچنان به‌عنوان قوی‌ترین ارز نوظهور مطرح است. رئال برزیل با کاهش خریدها کمی تضعیف شد اما هنوز تقاضای سفته‌بازان در سطح قابل قبولی باقی مانده است. راند آفریقای جنوبی موقعیت‌های مثبتی کسب کرده و بهبود نسبی نسبت به هفته‌های قبل داشته است. ۳. رمزارزها (Cryptocurrencies) بیت‌کوین (BTC) با افزایش فروش از سوی سفته‌بازان مواجه شد و خالص موقعیت‌ها وارد فاز منفی گردید. اتریوم (ETH) عملکرد بهتری داشت و در مقایسه با بیت‌کوین توانست موقعیت مثبت خود را حفظ کند، هرچند تغییرات بزرگی ثبت نشده است. ۴. فلزات گران‌بها (Metals) طلا (Gold) بزرگ‌ترین رشد در موقعیت‌های خرید را به خود اختصاص داد. بیش از ۳۱۵ هزار قرارداد خرید توسط سفته‌بازان ثبت شده و این نشانه‌ای از بازگشت توجه سرمایه‌گذاران به طلاست. نقره (Silver) و پلاتین (Platinum) نیز با رشد موقعیت‌های خرید مواجه شدند. پالادیوم (Palladium) همچنان در فشار فروش قرار دارد و سرمایه‌گذاران نسبت به آن بدبین هستند. مس (Copper) با کاهش خالص موقعیت‌ها نشانه‌ای از نگرانی در سمت تقاضای صنعتی دارد. ۵. کالاهای انرژی و کشاورزی (Commodities) نفت خام (WTI Crude Oil) در این هفته با افت پوزیشن‌های خرید مواجه شد و بازار نسبت به رشد قیمت آن محتاط‌تر شده است. گاز طبیعی (Natural Gas) همچنان روند نزولی دارد و بیشترین فشار فروش در این بخش دیده می‌شود. در بخش کشاورزی، ذرت (Corn) و قهوه (Coffee) شاهد رشد تقاضا بودند، در حالی که شکر در موقعیت فروش قرار گرفت. ۶. شاخص‌های سهام آمریکا (Indices) S&P500 و NASDAQ100 همچنان در فشار فروش سفته‌بازان قرار دارند. داوجونز نیز موقعیت منفی ثبت کرد و نشانه‌ای از بدبینی سفته‌بازان نسبت به آینده بورس آمریکا است. تنها بخش مثبت، کاهش نسبی فروش در VIX Futures بود، هرچند همچنان در موقعیت بالای فروش باقی مانده است. ۷. تحلیل ویژه – روند طلا در یک‌سال گذشته داده‌های جدول، تغییرات هفتگی موقعیت‌های طلا در یک‌سال اخیر (از سپتامبر ۲۰۲۴ تا سپتامبر ۲۰۲۵) را نشان می‌دهد: بیشترین موقعیت‌های خرید در سپتامبر ۲۰۲۴ با بیش از ۳۸۷ هزار قرارداد ثبت شد. پس از آن تا بهار ۲۰۲۵ روندی کاهشی داشت و در بازه مارس تا ژوئن ۲۰۲۵ به کمترین سطح یعنی حدود ۲۳۰ هزار قرارداد رسید. از تابستان ۲۰۲۵ روند صعودی دوباره آغاز شد و در حال حاضر (سپتامبر ۲۰۲۵) موقعیت‌ها بار دیگر به بالای ۳۱۵ هزار قرارداد رسیده‌اند. سهم معاملات خرید در کل بازار طلا اکنون حدود ۶۴٪ است که نشان‌دهنده تمایل قوی به صعودی بودن طلا در ماه‌های آتی است. جمع‌بندی گزارش COT هفته منتهی به ۵ سپتامبر ۲۰۲۵ تصویری چندوجهی از بازارها ارائه می‌دهد: یورو و طلا در مرکز توجه معامله‌گران بزرگ قرار گرفته‌اند. ارزهای کالایی و ین ژاپن تحت فشار فروش باقی مانده‌اند. شاخص‌های سهام آمریکا در موضع ضعف قرار دارند و تمایل به ریسک کمتر شده است. داده‌های یک‌ساله طلا نشان می‌دهد که این فلز بار دیگر به عنوان پناهگاه امن سرمایه‌ها مطرح شده و احتمالاً روند صعودی آن ادامه خواهد داشت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ادراه آمار کار امریکا گفت ابزارهای داده از دسترس خارج شده‌اند

اداره آمار کار آمریکا (BLS) اعلام کرده که به دلیل بروز مشکلات فنی، ابزارهای بازیابی داده‌ها به‌طور موقت از دسترس خارج شده‌اند. این اختلال در روز جمعه، هم‌زمان با انتشار گزارش اشتغال غیرکشاورزی (NFP)، رخ داده و دسترسی به داده‌های حیاتی بازار کار را برای تحلیل‌گران و رسانه‌ها محدود کرده است. BLS اعلام کرده که در حال بررسی و رفع مشکل است و ابزارهای آماری به‌زودی مجدداً فعال خواهند شد. این اختلال در حالی رخ داده که بازارهای مالی به‌شدت منتظر داده‌های اشتغال برای تعیین مسیر نرخ بهره فدرال رزرو هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز سه نوبت کاهش نرخ بهره موقعیت دلار را تضعیف کرد

گزارش‌های غیررسمی اشتغال (ADP، JOLTS و چلنجر) همگی به وخامت اوضاع در بازار کار اشاره داشته‌اند؛ روندی که با افزایش نگرانی‌های فدرال رزرو نیز همسو است. تمرکز امروز بر گزارش اشتغال ماه اوت بیشتر بر سه بخش خواهد بود: رقم اصلی اشتغال (گزارش NFP)، اصلاحات دو ماه گذشته و نرخ بیکاری. ما عمدتاً ریسک‌های نزولی برای دلار پیش‌بینی می‌کنیم (که همین حالا هم گران به نظر می‌رسد) زیرا احتمال افزایش شرط‌بندی روی سه بار کاهش نرخ بهره از سوی فدرال رزرو بیشتر می‌شود. دلار آمریکا: فضای نزولی امروز ما (تیم تحلیل ING) عمدتاً ریسک‌های نزولی برای دلار امروز پیش‌بینی می‌کنیم؛ زیرا ایالات متحده آمار اشتغال اوت را منتشر می‌کند. نخستین دلیل آن است که طبق مدل‌های ارزش‌گذاری کوتاه‌مدت، دلار در برابر ارزهای گروه ۱۰ (G10) در سطوح فعلی نرخ‌های سوآپ دلاری، بیش از حد ارزش‌گذاری شده است. دوم اینکه اگر رقم اشتغال به‌شدت کمتر از انتظار باشد، احتمالاً بازارها سه نوبت کاهش نرخ بهره فدرال رزرو تا پایان سال را بازقیمت‌گذاری خواهند کرد (در حال حاضر حدود ۶۰ نقطه پایه در قیمت‌ها لحاظ شده است). اما در مقابل، اگر رقم اشتغال بسیار بالاتر از انتظار منتشر شود، واکنش بازارها با احتیاط بسیار بیشتری همراه خواهد بود؛ زیرا ممکن است اعتبار داده‌ها تحت رهبری جدید اداره آمار کار (BLS) زیر سؤال برود. فراتر از رقم اصلی اشتغال (که اجماع بر ۷۵ هزار نفر است)، اصلاحات دو ماه گذشته و همچنین تمرکز بیشتر بر نرخ بیکاری (اجماع ۴.۳ درصد) توجهات بیشتری را جلب خواهد کرد. هر عددی بالاتر از پیش‌بینی برای نرخ بیکاری می‌تواند اثر منفی مضاعفی بر دلار داشته باشد. دلیل این موضوع آن است که کاهش اشتغال می‌تواند ناشی از کمبود نیروی کار باشد و نه اخراج گسترده، در حالی که افزایش نرخ بیکاری دقیقاً اخراج‌ها را منعکس می‌کند. حتی جروم پاول، رئیس فدرال رزرو، نیز پیش از اجلاس جکسون هول تأکید داشت که تمرکز باید بر نرخ بیکاری باشد و نه فقط آمار اشتغال. دیروز گزارش اشتغال ADP، که پس از اصلاحات ماه ژوئيه به شاخصی معتبرتر از آمار رسمی اشتغال تبدیل شده است، نشان داد که استخدام در اوت به نصف کاهش یافته و به ۵۴ هزار نفر رسیده که پایین‌تر از اجماع بود. پیش‌تر هم گزارش چلنجر ضعیف‌ترین روند استخدام در ماه اوت (از ۲۰۰۹) و بالاترین رقم اخراج‌ها در تاریخ – به‌جز دوران همه‌گیری ۲۰۲۰ – را ثبت کرده بود. تمام این داده‌ها نشان از وخامت بیشتر بازار کار دارد و از آنجا که دلار طی هفته گذشته در برابر نرخ‌های بهره انعطاف‌پذیرتر عمل کرده، ما معتقدیم احتمال زیادی برای بازآزمایی کف ۱ سپتامبر در شاخص دلار یعنی ۹۷.۵۵ وجود دارد. یورو: رأی‌گیری دوشنبه فرانسه نباید یورو را تکان دهد آخرین نظرسنجی بلومبرگ از پیش‌بینی‌کنندگان بانک مرکزی اروپا  نشان می‌دهد که انتظارات به‌طور قابل‌توجهی متمایل به سیاست‌های انقباضی‌تر شده است. اجماع بازار حول این موضوع شکل گرفته که چرخه کاهش نرخ بهره بالای ۲ درصد متوقف می‌شود و سهم کسانی که با پیش‌بینی ما مبنی بر رسیدن نرخ نهایی به ۱.۷۵ درصد موافق بودند، کمتر شده است. نکته جالب اینکه، انتظارات برای افزایش نرخ بهره در نیمه دوم سال آینده بیشتر شده است. بازارها همچنان کاهش نرخ بهره را قیمت‌گذاری نکرده‌اند و تنها ۸ نقطه پایه در قرارداد دسامبر باقی مانده است. تاکنون داده‌های اقتصادی این دیدگاه را تأیید کرده‌اند، اما اقتصاددانان ما معتقدند بحث بر سر یک کاهش دیگر ممکن است داغ‌تر از حد انتظار شود. این یعنی نشست‌های آتی بانک مرکزی اروپا و حتی اظهارنظرهای بعد از نشست می‌توانند ریسک نزولی برای یورو داشته باشند. با این حال، در مورد جفت‌ارز EURUSD همه‌چیز تقریباً به داده‌های آمریکا و فدرال رزرو برمی‌گردد و ما انتظار داریم این جفت‌ارز به بالای ۱.۱۷۰ بازگردد. سیاست‌های فرانسه – در کنار تحولات احتمالی اوکراین – از دیگر عوامل تأثیرگذار بر یورو در روزهای آینده هستند. انتظار می‌رود پارلمان فرانسه روز دوشنبه به فرانسوا بایرو، نخست‌وزیر رأی عدم اعتماد دهد. در سناریوی محتمل بعد از آن، رئیس‌جمهور امانوئل مکرون یک نخست‌وزیر جدید از جناح میانه یا راست میانه انتخاب خواهد کرد تا بسته اصلاحات مالی انقباضی ملایم‌تری ارائه کند. در این فرآیند، عدم‌قطعیت سیاسی بالا خواهد ماند، اما ما (تیم تحلیل ING) مطمئن نیستیم این شرایط به اندازه‌ای باشد که باعث نوسانات مهارنشدنی اوراق قرضه دولتی فرانسه (OAT) شود و در نتیجه فشار سنگینی بر یورو بیاورد؛ چراکه نتیجه رأی عدم اعتماد تا حد زیادی قبلاً در بازار قیمت‌گذاری شده است. دلار کانادا: داده‌های اشتغال در کانون توجه امروز کانادا هم‌زمان با ایالات متحده آمار اشتغال اوت را منتشر می‌کند. انتظار می‌رود اشتغال پس از کاهش ۴۰ هزار نفری در ژوئيه، تنها ۵ هزار نفر افزایش یابد. با توجه به نوسان بالای آمار اشتغال، تمرکز اصلی بر نرخ بیکاری خواهد بود؛ نرخی که در حال حاضر با ۶.۹ درصد بسیار بالاتر از سطوح ۲۰۱۸–۲۰۱۹ قرار دارد و پیش‌بینی می‌شود امروز به ۷.۰ درصد برسد، با ریسک صعودی حتی بالاتر از این سطح. در حالی‌که بازارها انتظار برای کاهش بعدی نرخ بهره را به ماه اکتبر جلو آورده‌اند، ما معتقدیم احتمال کاهش در ماه سپتامبر (حدود ۱۵ نقطه پایه) کمتر از واقعیت قیمت‌گذاری شده است و ممکن است پس از انتشار داده‌های امروز، شاهد بازتعیین انتظارات انبساطی‌تر باشیم. تورم در ماه ژوئيه بیشتر از انتظار کاهش یافت و به ۱.۷ درصد رسید و شاخص‌های هسته نیز در سطح قابل‌قبول ۳.۰ درصد باقی مانده‌اند. ما (تیم تحلیل ING) همچنان انتظار داریم دلار کانادا در میان ارزهای گروه ۱۰ عملکرد ضعیفی داشته باشد، هرچند ضعف دلار آمریکا باید مانع از عبور USDCAD از محدوده ۱.۳۸ شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی بانک ING: بانک مرکزی ژاپن در اکتبر نرخ بهره را افزایش می‌دهد

بانک ING در یادداشتی اعلام کرد که با توجه به رشد قابل توجه دستمزدها در ژاپن، احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در ماه اکتبر بسیار بالا است. دستمزد نقدی در ماه ژوئیه ۲۰۲۵ نسبت به سال گذشته ۴.۱٪ افزایش یافته که از پیش‌بینی ۳٪ فراتر رفته و نسبت به رشد ۳.۱٪ در ماه ژوئن نیز شتاب گرفته است. پرداخت پاداش‌ها ۷.۹٪ افزایش یافته و حقوق پایه نیز ۲.۶٪ رشد کرده است. دستمزد واقعی، با در نظر گرفتن تورم، برای اولین بار از دسامبر مثبت شده و ۰.۵٪ رشد داشته است. هزینه‌های خانوار نیز ۱.۴٪ افزایش یافته‌اند که اگرچه کمتر از پیش‌بینی ۲.۳٪ بوده، اما سومین ماه متوالی رشد را نشان می‌دهد. بانک ING همچنین اشاره کرده که حداقل دستمزد ژاپن قرار است به بالاترین سطح تاریخی خود برسد و از ۱٬۰۵۵ ین به ۱٬۱۲۱ ین افزایش یابد؛ عاملی که می‌تواند به حفظ فشارهای تورمی و ادامه رشد دستمزدها کمک کند. با این حال، ریسک‌های سیاسی و تجاری همچنان باقی هستند. رئیس‌جمهور آمریکا، دونالد ترامپ، با امضای یک فرمان اجرایی، تعرفه ۱۵٪ بر واردات ژاپن را تثبیت کرده که اگرچه شفافیت تجاری ایجاد کرده، اما فشارهای خارجی را نیز برجسته کرده است. در داخل ژاپن، نخست‌وزیر شیگرو ایشیبا با چالش‌های رهبری در حزب حاکم LDP مواجه است که می‌تواند باعث بی‌ثباتی سیاسی و تأثیر بر بازارهای مالی شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آنچه از گزارش NFP فردا انتظار می‌رود

گزارش دولتی که روز جمعه منتشر می‌شود ممکن است نشان دهد ماه اوت یکی دیگر از ماه‌های ضعیف برای رشد اشتغال بوده است. اقتصاددانان انتظار دارند کارفرمایان آمریکایی تنها ۷۵ هزار شغل در این مدت ایجاد کرده باشند. هر چیزی کمتر از یک جهش غافلگیرکننده در رشد اشتغال می‌تواند انتظارات مبنی بر کاهش نرخ بهره توسط فدرال رزرو در سپتامبر را تقویت کند تا بازار کار را تقویت و از افزایش ناگهانی بیکاری جلوگیری کند. گزارش‌های بازار کار شرکت‌های خصوصی ممکن است این ماه توجه بیشتری را به خود جلب کنند، پس از آنکه گزارش ماه گذشته سوالاتی درباره کیفیت و قابلیت اعتماد داده‌های دولتی برانگیخت. بازار کار به رکود اخیر خود در وضعیت معلق استخدام کم و اخراج کم ادامه داده است، اگر پیش‌بینی‌ها درست باشند. اقتصاددانان پیش‌بینی می‌کنند که گزارش روز جمعه از اداره آمار کار نشان دهد اقتصاد به روند اخیر خود در رشد نسبتاً کم اشتغال ادامه می‌دهد. احتمالاً کارفرمایان ۷۵ هزار شغل در اوت ایجاد کرده‌اند که افزایش جزئی نسبت به ۷۳ هزار شغل کم‌رمق ایجاد شده در جولای است، طبق نظرسنجی اقتصاددانان توسط داو جونز نیوزوایرز و وال استریت ژورنال. آنها همچنین انتظار دارند نرخ بیکاری به ۴.۳ درصد برسد که کمی بالاتر از سطح ۴.۲ درصد ماه قبل است. گزارش مشاغل جمعه در زمان حساسی برای اقتصاد و چشم‌انداز نرخ بهره ارائه می‌شود. نسخه جولای با نشان دادن کاهش شدید رشد اشتغال و بازنگری‌های شدید نزولی در برآوردهای رشد اشتغال مه و ژوئن، موج‌های ضربه‌ای اقتصادی و سیاسی ایجاد کرد. گزارش اوت می‌تواند روشنایی تازه‌ای بر میزان تأثیر منفی تعرفه‌های دونالد ترامپ بر بازار استخدام و کل اقتصاد بیاندازد. این گزارش همچنین می‌تواند برای فدرال رزرو حیاتی باشد، که از این داده‌ها برای تصمیم‌گیری درباره کاهش نرخ بهره در جلسه بعدی کمیته سیاست پولی بانک مرکزی در سپتامبر استفاده خواهد کرد. مقامات فدرال رزرو اعلام کرده‌اند که در نظر دارند نرخ بهره را کاهش دهند؛ زیرا نگران هستند که تعرفه‌ها باعث کندی در استخدام شده و ممکن است منجر به افزایش شدید نرخ بیکاری شود. نرخ پایین‌تر وجوه فدرال می‌تواند هزینه‌های استقراض را کاهش و بازار کار را تقویت کند. اگرچه رشد اشتغال نسبت به سال‌های قبل نسبتاً کند بوده، نرخ بیکاری پایین باقی مانده است، در حالی که برخی اقتصاددانان می‌گویند نیروی کار به دلیل سرکوب مهاجرت توسط ترامپ، کندتر رشد می‌کند. رشد کند می‌تواند کاهش نرخ فدرال رزرو را تضمین کند بازارهای مالی در حال حاضر به طور گسترده انتظار دارند فدرال رزرو نرخ وجوه فدرال را از محدوده فعلی ۴.۲۵ تا ۴.۵ درصد کاهش دهد. اما این انتظار ممکن است تغییر کند اگر بازار کار احیا شود و تورم بدتر شود. با این حال، این ممکن است سطح بالایی برای عبور باشد. اضافه شدن ۲۲۵ هزار شغل در اوت احتمالاً رشد اشتغال کافی برای کاهش نگرانی‌های فدرال رزرو درباره بازار کار و سوق دادن سیاست‌گذاران به نگه داشتن نرخ بهره در سطح بالا خواهد بود، مایکل تی گاپن، اقتصاددان ارشد مورگان استنلی، در تفسیری نوشت. این سریع‌ترین رشد اشتغال از دسامبر ۲۰۲۴ خواهد بود. مقامات فدرال رزرو میان هدف دوگانه خود که کنگره به آنها داده است، یعنی نگه داشتن تورم در سطح پایین و اشتغال در سطح بالا، گیر افتاده‌اند. جروم پاول، رئیس فدرال رزرو، در سخنرانی مهم سیاسی این ماه پیشنهاد کرد که بازار کار بیشتر از ابتدای سال جاری مورد نگرانی قرار گرفته است. چقدر می‌توانیم به داده‌ها اعتماد کنیم؟ اقتصاددانانی که داده‌های اوت را تحلیل می‌کنند ممکن است در پی گزارش ماه گذشته، بیش از حد معمول آنها را بررسی کنند. ترامپ پس از اینکه سازمان گزارش بد و غیرمنتظره مشاغل جولای را منتشر کرد، مدیر اداره آمار کار را اخراج کرد. رئیس‌جمهور گفت داده‌ها "دستکاری شده" تا او را بد نشان دهد، اما کارشناسان گفته‌اند این بسیار بعید است. با این حال، اقتصاددانان نگرانی‌هایی درباره کیفیت و قابلیت اعتماد داده‌های دولتی در آینده ابراز کرده‌اند. با توجه به نگرانی‌های تازه درباره داده‌های اداره آمار کار، ممکن است گزارش‌های خصوصی بازار کار که روز پنج‌شنبه، یک روز قبل از گزارش رسمی منتشر می‌شوند، توجه بیشتری را به خود جلب کنند. گزارش ماهانه طولانی‌مدت استخدام خصوصی توسط ارائه‌دهنده حقوق و دستمزد ADP، و همچنین گزارش ماهانه اخراج توسط شرکت مشاوره چلنجر، گری و کریسمس می‌تواند توجه بیشتری را به خود جلب کند. شرکت تحلیلی Revelio Labs گفت که معیار جدید خود از رشد حقوق و دستمزد به نام آمار عمومی کار Revelio را راه‌اندازی می‌کند که قرار است روز پنج‌شنبه منتشر شود. شرکت در بیانیه مطبوعاتی گفت: " این آمار هدف دارد شکاف اطلاعاتی رو به رشد را پر کند و به دیدگاه کامل‌تر و دقیق‌تری از نیروی کار آمریکا کمک کند."  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر