TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,454.93 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

طلا با تجربه بدترین روز خود از زمان آغاز روند صعودی، سقوط شدیدی را ثبت کرد

طلا با سقوطی شدید مواجه شد و بدترین روز خود را از زمان آغاز روند صعودی‌اش تجربه کرد. سرانجام پس از مدت‌ها، شناسایی سود واقعی در بازار طلا اتفاق افتاد. حدود یک ساعت پیش، طلا بار دیگر سطح ۴۰۰۰ دلار را آزمود اما این بار نتوانست آن را حفظ کند. این امر به موج سنگینی از فروش منجر شد که به سرعت قیمت را به ۳۹۴۵ دلار کاهش داد. هرچند اصلاح قیمت طلا تا حدود ۳۷۰۰ دلار می‌تواند برای بازار سالم تلقی شود، اما خریداران تاکنون در برابر هر چالشی مقاومت کرده‌اند. این افت قیمت، همزمان با فروش در برخی سهام‌های پربازده رخ داده است. مهم‌تر از آن، دلار آمریکا امروز به دنبال اظهارات خوش‌بینانه شرکت هواپیمایی دلتا (Delta Airlines) درباره قدرت مصرف‌کننده، قوی است. شتاب‌گیری مجدد و تقویت دوباره دلار آمریکا می‌تواند در شرایط فعلی بسیاری از بازارها یک عامل تغییردهنده بازی (gamechanger) باشد، اگرچه طلا قطعاً از حمایت عوامل متعددی برخوردار است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا رالی طلا هنوز در مراحل ابتدایی خود است؟

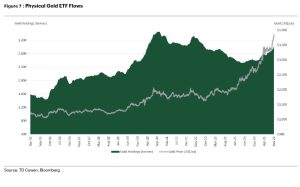
طلا امروز با جهشی چشمگیر به اوج تاریخی 4056 دلار رسید و اکنون در محدوده 4054 دلار معامله می‌شود؛ رشدی 72 دلاری در یک روز که با عبور قدرتمند از مرز روانی ۴۰۰۰ دلار همراه بود. نکته جالب این صعود آن است که برخلاف بسیاری از رالی‌های گذشته، سرمایه‌گذاران خرد هنوز وارد بازار نشده‌اند. طبق داده‌های منتشرشده از سوی TD Cowen، موجودی صندوق‌های ETF مبتنی بر طلا هنوز در سطوح بالایی قرار ندارد. پس از هجوم سرمایه‌گذاران در دوران پساکرونا، خروج سرمایه در سال ۲۰۲۴ موجب کاهش قابل‌توجه دارایی‌های این صندوق‌ها شد و تنها اخیراً روند بازگشت سرمایه آغاز شده است. به‌بیان دیگر، رالی اخیر طلا هنوز با ورود گسترده سرمایه‌گذاران خرد تقویت نشده؛ پدیده‌ای که معمولاً در مراحل پایانی روندهای صعودی رخ می‌دهد. این موضوع نشان می‌دهد ممکن است افزایش قیمت طلا هنوز در مراحل ابتدایی خود باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بحران بدهی آمریکا؛ سوختی تازه برای صعود طلا

در روزهایی که بی‌اعتمادی به نظام مالی آمریکا در حال افزایش است، موج تازه‌ای از خرید طلا در بازار جهانی شکل گرفته. پرسش کلیدی این روزها ساده اما عمیق است: چه چیزی امن‌تر است؛ دلار آمریکا یا طلا؟ «آدام باتن»، تحلیل‌گر ارشد بازارهای کالایی، در یادداشت تازه خود می‌نویسد: «مدت‌هاست از چشم‌انداز صعودی طلا دفاع می‌کنم، اما امروز وقتی دیدم جیم کرامر با هیجان در CNBC از طلا صحبت می‌کرد، کمی نگران شدم.» جیم کرامر سال‌هاست توصیه می‌کند حدود ۱۰ درصد از پرتفوی سرمایه‌گذاری به طلا اختصاص یابد، و حالا همین بخش کوچک، بر اساس تقریباً هر بازه زمانی، بازدهی بهتری از شاخص S&P 500 داشته است. اما این‌بار پشت رشد طلا فقط ترس یا سفته‌بازی نیست. با کسری‌های بودجه عظیم، آشفتگی سیاسی در واشنگتن و افزایش تنش‌های ژئوپلیتیک، پاسخ به سؤال «طلا یا دلار؟» برای بسیاری از سرمایه‌گذاران دیگر دشوار نیست. هفته گذشته «کن گریفین» بر همین نکته تأکید داشت و روز گذشته نیز «ری دالیو» در انجمن اقتصادی گرینویچ همین دیدگاه را تکرار کرد. دالیو در سخنرانی خود گفت: «اگر از منظر ترکیب استراتژیک دارایی‌ها نگاه کنیم، نسبت بهینه برای طلا احتمالاً چیزی حدود ۱۵ درصد از پرتفوی است.» به نظر می‌رسد بازار جهانی در حال بازگشت به یک واقعیت قدیمی است؛ در دوره‌هایی که اعتماد به دلار سست می‌شود، درخشش طلا دوباره به اوج می‌رسد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

وال‌استریت ژورنال: نگرانی مالی آمریکا بازار را دو قطبی کرد

طبق گزارش وال‌استریت ژورنال، موجی از سرمایه‌گذاری به سمت دارایی‌های غیر دلاری مانند طلا، بیت‌کوین و سایر گزینه‌ها در حال حرکت است؛ روندی که معامله‌گران آن را «معامله کاهش ارزش دلار» یا Debasement Trade نامیده‌اند. این روند نه به‌دلیل بحران مالی، بلکه ناشی از نگرانی‌ها درباره کسری بودجه آمریکا، بدهی‌های فزاینده و بی‌ثباتی در سیاست‌گذاری است. طلا به رکورد تاریخی رسیده و برای اولین بار قیمت آن از ۴۰۰۰ دلار در هر اونس عبور کرده است. این جهش پس از آن رخ داد که جروم پاول، رئیس فدرال رزرو، در ماه اوت اعلام کرد که کاهش نرخ بهره در راه است، با وجود تورم بالا و بازار کار قوی. رالی امسال که تاکنون ۵۲٪ رشد داشته، در فضایی غیر بحرانی و همزمان با خوش‌بینی نسبت به رشد سهام‌های مرتبط با هوش مصنوعی و وعده‌های ترامپ برای کاهش مالیات‌ها شکل گرفته است. این خرید همزمان طلا و دارایی‌های پرریسک نشان‌دهنده دو قطبی شدن بازار است: گروهی به رونق بلندمدت امیدوارند و گروهی دیگر در حال پوشش ریسک‌های تورمی و مالی هستند. جو دیویس، اقتصاددان ارشد شرکت ونگارد، این وضعیت را «طناب‌کشی» میان سرمایه‌گذاران توصیف کرده است؛ بین کسانی که به رشد سهام‌های هوش مصنوعی چشم دوخته‌اند و کسانی که نگران پیامدهای ساختاری کسری بودجه آمریکا هستند. به گفته تحلیلگران، هجوم به دارایی‌های غیر دلاری نشانه‌ای از بی‌اعتمادی فزاینده به بنیان‌های سیستم ارزی جهانی است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

قیمت طلا از ۴۰۰۰ دلار عبور کرد؛ رکوردی تازه ثبت شد

روند صعودی طلا همچنان ادامه دارد و اکنون قیمت لحظه‌ای آن از مرز ۴۰۰۰ دلار عبور کرده و رکورد جدیدی را ثبت کرده است. دیروز خبر خرید بیشتر طلا توسط بانک مرکزی چین منتشر شد، اما این تنها عامل نیست؛ بانک‌های مرکزی در سراسر جهان نیز در حال خرید هستند. این تقاضای گسترده یکی از محرک‌های اصلی این رشد بی‌سابقه محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس پیش‌بینی قیمت طلا را به ۴۹۰۰ دلار افزایش داد

بانک گلدمن ساکس پیش‌بینی خود از قیمت طلا در پایان سال ۲۰۲۶ را از ۴,۳۰۰ دلار به ۴,۹۰۰ دلار در هر اونس افزایش داد. دلایل این پیش‌بینی شامل موارد زیر است: تقاضای قوی بانک‌های مرکزی: بسیاری از دولت‌ها و نهادهای مالی همچنان در حال خرید طلا برای تنوع ذخایر ارزی و کاهش وابستگی به دلار هستند. گلدمن انتظار دارد خرید طلا توسط بانک‌های مرکزی در سال ۲۰۲۵ به‌طور میانگین ۸۰ تن و در سال ۲۰۲۶ حدود ۷۰ تن باشد. فشارهای کلان و سیاستی: نگرانی‌ها درباره تورم، سیاست‌های پولی انبساطی (به‌ویژه در آمریکا) و تنش‌های ژئوپلیتیکی، جذابیت طلا را به‌عنوان پناهگاه امن افزایش داده‌اند. تأثیر محدود سفته‌بازی: گلدمن تأکید دارد که رشد اخیر طلا بیشتر ناشی از تقاضای ساختاری بوده تا جریان‌های سفته‌بازانه. حاشیه ارزش‌گذاری: افزایش هدف قیمتی به ۴,۹۰۰ دلار فضای لازم برای شگفتی‌های صعودی در صورت تغییرات مطلوب در سیاست فدرال رزرو یا ضعف دلار را فراهم می‌کند. با این حال، گلدمن هشدار داد که این پیش‌بینی بلندپروازانه است و در صورت تغییر شرایط، مانند باقی‌ماندن نرخ بهره در سطوح بالا یا بازنگری ریسک در بازارهای سرمایه، ممکن است تحقق نیابد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ذخایر طلای چین در پایان سپتامبر به ۲۸۳.۲۹ میلیارد دلار رسید

بانک خلق چین اعلام کرد که ذخایر طلای این کشور در پایان سپتامبر به ۲۸۳.۲۹ میلیارد دلار رسیده است، در حالی که این رقم در پایان ماه اوت ۲۵۳.۸۴ میلیارد دلار بود. این افزایش نشان‌دهنده یازدهمین ماه متوالی رشد ذخایر طلا در چین است. میزان طلای نگهداری‌شده نیز از ۷۴.۰۲ میلیون اونس تروا در پایان اوت به ۷۴.۰۶ میلیون اونس در پایان سپتامبر افزایش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش تاریخی طلا تا آستانه ۴۰۰۰ دلار؛ آیا سهام معدنی جا مانده‌اند؟

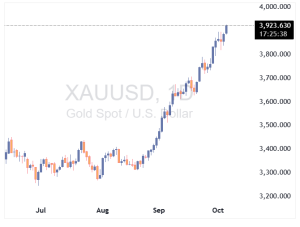
قیمت طلا امروز با افزایش بیش از ۷۰ دلار به محدوده ۳۹۵۶ دلار در هر اونس رسید و بار دیگر رکورد تازه‌ای را در بازارهای جهانی ثبت کرد. صعود فلز زرد که طی شش هفته گذشته از ۳۳۵۰ دلار آغاز شده، اکنون تنها یک گام تا سطح نمادین ۴۰۰۰ دلار فاصله دارد؛ سطحی که می‌تواند آزمونی برای تداوم روند صعودی و نقطه‌ای برای برداشت سود میان معامله‌گران کوتاه‌مدت باشد. این جهش چشمگیر در شرایطی رخ داده که عوامل فاندامنتال آن مدت‌هاست فراهم شده بود؛ از کسری بودجه فزاینده دولت آمریکا و هزینه‌های مالی انبساطی گرفته تا تضعیف نظم اقتصادی جهانی و کاهش اعتماد به دلار. اما جرقه نهایی این موج، مجموعه‌ای از تحولات سیاسی و اقتصادی اخیر در واشنگتن بود: نخست، بازنگری گسترده در داده‌های اشتغال آمریکا (NFP) که انتظارات برای سیاست‌های پولی نرم‌تر فدرال رزرو را تقویت کرد؛ و دوم، اقدامات غیرمنتظره دونالد ترامپ شامل برکناری رئیس اداره آمار نیروی کار و تلاش برای حذف یکی از اعضای هیئت‌مدیره فدرال رزرو. بازار این تحولات را چنین تفسیر کرده است: سیاست‌گذاران آمریکا قصد دارند اقتصاد را هم از مسیر مالی و هم پولی با حرارت بالا پیش ببرند. در کنار انزواگرایی فزاینده و اظهارات غیرقابل‌پیش‌بینی درباره نقش جهانی واشنگتن، تمایل بانک‌های مرکزی و سرمایه‌گذاران جهانی برای نگهداری دارایی‌های دلاری کاهش یافته و تقاضا برای طلا بار دیگر جهش کرده است. با وجود این رشد خیره‌کننده، پرسش مهم در میان سرمایه‌گذاران این است که آیا سهام شرکت‌های استخراج طلا همچنان جذابیت قیمتی دارند یا خیر. بررسی‌ها نشان می‌دهد که حتی در این سطح از قیمت طلا، سهام معدنی‌ها چندان ارزان نیستند. بر اساس برآورد جریان نقدی آزاد (FCF) برای سال ۲۰۲۶ و در قیمت‌های فعلی بازار، بازدهی نقدی آزاد شرکت‌های بزرگ به شرح زیر است: Agnico Eagle Mines (AEM): 6.1% Barrick Gold (B): 8.1% Kinross Gold (KGC): 8.6% Newmont (NEM): 7.0% حتی در میان تولیدکنندگان متوسط و کوچک نیز یافتن بازدهی‌های دو‌رقمی دشوار است، هرچند برخی از آن‌ها هنوز در مراحل توسعه پروژه‌های جدید قرار دارند. نسبت‌های ارزش‌گذاری مانند EV/EBITDA و P/NAV نیز بهبود یافته، اما همچنان از محدودیت‌های ساختاری و حساسیت بالا نسبت به نوسانات قیمت طلا رنج می‌برند. در مجموع، صنعت استخراج طلا با ترازنامه‌ای سالم و بدهی اندک وارد این چرخه صعودی شده است، اما به دلیل محدودیت سرمایه‌گذاری در سال‌های گذشته، ظرفیت رشد ارگانیک آن محدود به نظر می‌رسد. در چنین شرایطی، احتمال آغاز موج تازه‌ای از ادغام و تملک (M&A) در میان شرکت‌های معدنی بالا است. یکی از گزینه‌های مطرح، Lundin Gold است که با دارایی‌های ارزشمند خود در اکوادور عملکرد درخشانی داشته؛ هرچند سهام آن نیز طی ماه‌های اخیر جهش قابل توجهی را تجربه کرده است. در نهایت، در فضای کنونی بازار شاید فرصت‌های آسان و کم‌ریسک چندانی در بخش معدنی‌ها باقی نمانده باشد، اما اگر مسیر طلا به سوی ۵۰۰۰ دلار هموار شود، همین ارزش‌گذاری‌های امروز می‌تواند در آینده بسیار جذاب جلوه کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS تأثیر تعطیلی دولت را کم‌اهمیت دانست

بانک UBS اعلام کرد که نگرانی‌ها درباره تعطیلی دولت آمریکا بیش از حد بزرگ‌نمایی شده‌اند و تأثیرات آن بر اقتصاد کم‌دامنه و کوتاه‌مدت خواهد بود. این بانک به سرمایه‌گذاران توصیه کرده که به‌جای تمرکز بر هیاهوی سیاسی، بر کاهش نرخ بهره فدرال، سودآوری شرکت‌ها و سرمایه‌گذاری در هوش مصنوعی تمرکز کنند. بانک UBS پیش‌بینی کرده که: شاخص S&P 500 تا ژوئن ۲۰۲۶ به ۶۸۰۰ واحد خواهد رسید (سناریوی خوش‌بینانه: ۷۵۰۰ واحد) قیمت طلا تا ژوئن ۲۰۲۶ به ۳۹۰۰ دلار در هر اونس خواهد رسید. دلار آمریکا در برابر یورو و دلار استرالیا تضعیف خواهد شد. در مورد تعطیلی دولت: اثر آن بر رشد تولید ناخالص داخلی حدود ۰.۱ واحد درصد در هفته برآورد شده است فعالیت اقتصادی معمولاً پس از بازگشایی دولت به سرعت بهبود می‌یابد. اخراج دائمی کارکنان دولت بعید است و با چالش‌های قانونی مواجه خواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک گلدمن ساکس، طلا را محبوب‌ترین دارایی کالایی بلندمدت خود معرفی کرد

بانک گلدمن ساکس بار دیگر موضع صعودی خود نسبت به طلا را تکرار کرد و آن را «محبوب‌ترین دارایی بلندمدت کالایی» خود نامید؛ این در حالی است که قیمت طلا به رکوردهای تازه‌ای رسیده است. فلز گران‌بها از محدوده معاملاتی سه‌ماهه دوم (۳۲۰۰ تا ۳۴۵۰ دلار) خارج شده و از اواخر اوت تاکنون ۱۴٪ رشد کرده و به حدود ۳۸۶۵ دلار در هر اونس رسیده است؛ افزایشی معادل ۴۷٪ از ابتدای سال تاکنون. تحلیل‌گران گلدمن ساکس می‌گویند این رشد عمدتاً ناشی از سه عامل کلیدی بوده است: افزایش شدید در دارایی‌های ETF غربی افزایش تقاضای بانک‌های مرکزی پس از رکود تابستانی تقویت موقعیت‌های سفته‌بازانه (در درجه دوم) گلدمن پیش‌بینی می‌کند که قیمت طلا تا اواسط ۲۰۲۶ به ۴۰۰۰ دلار و تا دسامبر ۲۰۲۶ به ۴۳۰۰ دلار برسد. با این حال، این بانک هشدار داده که ریسک‌های صعودی فراتر از این پیش‌بینی‌ها در حال شکل‌گیری هستند. نکته قابل توجه آن است که جریان‌های سفته‌بازانه تنها حدود ۱٪ از رشد ۱۴٪ اخیر را تشکیل داده‌اند که نشان‌دهنده پشتیبانی پایدارتر از سوی ETFها و بانک‌های مرکزی است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شناسایی سود قیمت طلا را پایین آورد

قیمت طلا امروز با افت مواجه شده و در پی موجی از شناسایی سود، کاهش یافته است. این فلز گران‌بها در معاملات صبح اروپا با نوسان مواجه شد و اکنون به ۳۸۱۴ دلار رسیده است، در حالی که پیش‌تر در انتقال معاملات از آسیا به اروپا، به سقف ۳۸۷۱ دلار رسیده بود. این افت جزئی ممکن است مانع ثبت بهترین عملکرد ماهانه طلا از سال ۲۰۰۸ شود، اما با رشد نزدیک به ۱۲ درصدی در ماه سپتامبر، همچنان ماهی درخشان برای طلا رقم خورده است. با این حال، در پایان ماه، مسیر حفظ این رشد چندان هموار نیست و فشار فروش برای شناسایی سود به چشم می‌خورد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هند واردات طلا و نقره را دو برابر کرد

بر اساس گزارش رویترز به نقل از منابع دولتی، واردات طلا و نقره هند در ماه سپتامبر تقریباً دو برابر ماه اوت شده است. خریداران برای تأمین تقاضای فصلی، حاضر به پرداخت قیمت‌هایی بالاتر از رکوردهای تاریخی طلا و نقره شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قیمت طلا به رکورد تاریخی ۳۸۶۷ دلار رسید

طلا امروز با ادامه روند صعودی چشمگیر خود، به رکوردهای تاریخی جدیدی رسید. این رشد تحت تأثیر مجموعه‌ای از عوامل شکل گرفته است: نگرانی‌ها از تعطیلی احتمالی دولت آمریکا انتظارات مثبت سرمایه‌گذاران نسبت به کاهش نرخ بهره توسط فدرال رزرو ضعف مداوم دلار آمریکا قرارداد آتی طلا برای دسامبر ۲۰۲۵ با رشد ۷۳.۱۰ دلاری در معاملات روز گذشته، در قیمت ۳۸۶۲.۹۰ دلار به ازای هر اونس تروا بسته شد و رکورد روانی ۳۸۰۰ دلار را شکست. در معاملات امروز، قیمت تا ۳۸۶۵۰ دلار  افزایش یافته است. عملکرد طلا در سال ۲۰۲۵ فوق‌العاده بوده و تاکنون بیش از ۴۵٪ رشد سالانه را ثبت کرده است—قوی‌ترین عملکرد سالانه از سال ۱۹۷۹، زمانی که تورم آمریکا به بالای ۱۰٪ رسید. دلایل اصلی این رشد: افزایش تقاضا برای طلا به‌عنوان دارایی امن در برابر تعطیلی دولت آمریکا ضعف شدید شاخص دلار آمریکا که از ۱۰۹ در ژانویه به ۹۷.۹۵۶ رسیده و حدود ۱۱٪ افت داشته است انتظار برای کاهش نرخ بهره توسط فدرال رزرو تا پایان سال تنش‌های ژئوپلیتیکی و خرید گسترده طلا توسط بانک‌های مرکزی جهان

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیشنهاد سوئیس برای سرمایه‌گذاری در صنعت تصفیه طلا در آمریکا جهت کاهش تعرفه‌ها

در ادامه تنش‌های تجاری با ایالات متحده، دولت سوئیس پیشنهاد داده است در صنعت پالایش و تصفیه طلا در آمریکا سرمایه‌گذاری کند تا واشنگتن را به کاهش تعرفه واردات ۳۹ درصدی که ماه گذشته اعمال شد، ترغیب نماید. این تعرفه بالاترین میزان میان کشورهای توسعه‌یافته محسوب می‌شود و تاکنون صادرات سوئیس به آمریکا و پیش‌بینی‌های رشد اقتصادی این کشور را تحت فشار قرار داده است. بر اساس گزارش‌ها، پیشنهاد سوئیس به وزارت خزانه‌داری آمریکا و نمایندگی تجاری این کشور شامل انتقال بخشی از فعالیت‌های کم‌حاشیه سود پالایشگاه‌های طلا به خاک ایالات متحده است؛ از جمله ذوب شمش‌های ۴۰۰ اونسی معامله‌شده در لندن و بازریزی آن‌ها به شمش‌های یک کیلوگرمی مورد تقاضای بازار نیویورک. مقامات سوئیسی تأکید کرده‌اند که همچنان از مسیر مذاکرات و دیپلماسی برای دستیابی به توافق سریع حمایت می‌کنند. در بیانیه دولت سوئیس آمده است: «ما پیشنهاد خود به آمریکا را بهینه کرده‌ایم تا به توافقی سریع درباره کاهش تعرفه‌های اضافی دست یابیم.» تمرکز بر صنعت طلا؛ نقطه حساس روابط تجاری سوئیس بزرگ‌ترین مرکز پالایش طلا در جهان است و صنعت پالایش طلا در این کشور تنها حدود ۱۵۰۰ نفر اشتغال ایجاد کرده است، اما حجم بالای صادرات آن به آمریکا باعث شده در مرکز تنش‌های تجاری با واشنگتن قرار گیرد. در سه‌ماهه نخست سال، هجوم گسترده شمش‌های طلا به بازار نیویورک مازاد تجاری غیرمنتظره‌ای ایجاد کرد که به گفته تحلیلگران، زمینه‌ساز تصمیم دولت ترامپ برای اعمال تعرفه شد. اختلاف‌نظرها در داخل سوئیس برخی چهره‌های سیاسی، از جمله رهبران حزب سبز، خواستار وضع مالیات ۵ درصدی بر صادرات طلا برای جبران هزینه‌های ناشی از تعرفه‌های آمریکا شده‌اند. در مقابل، انجمن پالایشگران فلزات گرانبها تأکید می‌کند که با توجه به حاشیه سود بسیار اندک این صنعت، هرگونه مالیات یا تعرفه صادراتی می‌تواند عملاً تجارت را متوقف کند. چشم‌انداز پیش‌رو در حالی که قیمت جهانی طلا به بالاترین سطح تاریخی خود (بیش از ۳۸۳۳ دلار در هر اونس) رسیده، پرسش اصلی این است که آیا امتیازدهی سوئیس در زمینه سرمایه‌گذاری در آمریکا می‌تواند ترامپ را به کاهش تعرفه‌ها قانع کند یا خیر. با توجه به سود اندک پالایش و رقابت شدید در بازار جهانی، بسیاری از کارشناسان نسبت به توجیه اقتصادی انتقال بخشی از این صنعت به خاک آمریکا تردید دارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

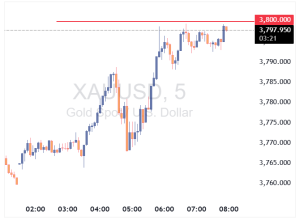
طلا به سطح ۳۸۰۰ دلار رسید

ترکیب سیاست‌های انبساطی پولی ایالات متحده، ضعف دلار، ترس از رکود تورمی، خرید بانک‌های مرکزی و عوامل دیگر طلا را به مرکز توجه سرمایه‌گذاران جهانی تبدیل کرده و زمینه‌ساز جهش تاریخی قیمت آن شده است.

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

داده‌های COT مربوط به هفته منتهی به ۲۶ سپتامبر منتشر شد

داده‌های گزارش COT (Commitments of Traders) تصویری روشن از رفتار سفته‌بازان بزرگ در بازارهای مالی ارائه می‌دهد. این آمار نشان می‌دهد که معامله‌گران نهادی و صندوق‌های سرمایه‌گذاری در چه دارایی‌هایی موقعیت خرید یا فروش سنگین گرفته‌اند و تغییرات هفتگی آن‌ها چه روندی را آشکار می‌سازد. تحلیل این داده‌ها به فعالان بازار کمک می‌کند جهت احتمالی سرمایه‌ها، سطح ریسک‌پذیری و نقاط احتمالی تغییر روند را بهتر تشخیص دهند و تصمیم‌گیری آگاهانه‌تری در معاملات خود داشته باشند. نکات کلیدی ۳۰-روز Fed Funds: جهش بسیار بزرگ در موقعیت‌های فروش؛ خالص موقعیت = -386,831، تغییر خالص = -267,318 — بزرگترین جابه‌جایی هفته. اوراق ۲-ساله (2Y T-Note): خالص موقعیت بسیار منفی اما با پوشش شورت‌ها؛ خالص = -1,300,198، تغییر خالص = +103,272 (پوشش شورت قابل توجه). شاخص‌ها (S&P500): خالص هنوز منفی -172,549 اما شورت‌ها کاهش یافته‌اند؛ تغییر خالص = +52,525 (کاهش فشار نزولی کوتاه‌مدت). ین ژاپن (JPY): خالص خرید قوی +79,500 و تغییر خالص مثبت +18,089 — سفته‌بازان بزرگ در این هفته تمایل به خرید ین نشان داده‌اند. اتر میکرو (ETH Micro): حجم بسیار بالای فعالیت دوطرفه؛ Long +82,892 و Short +83,253 — افزایش هم‌زمان هر دو طرف و رشد نقدشوندگی/هجینگ. خالص اندکی منفی -6,298. محصولات کشاورزی و شکر: برخی کالاها (مثل Wheat, Corn, Sugar) شاهد افزایش موقعیت‌های فروش خالص یا کاهش موقعیت‌های خرید بوده‌اند. بخش‌بندی تفصیلی و تحلیل عددی قالب هر خط: نام دارایی — Long (تغییر)، Short (تغییر) — خالص (Long−Short) — تغییر خالص (تغییرLong−تغییرShort) سپس تفسیر کوتاه با توجه به جهت و اندازه تغییرها. 1) ارزها USD (دلار آمریکا) — Long = 14,032 (+1,541)، Short = 24,376 (−1,009) خالص = −10,344 (خالص فروش)، تغییر خالص = +2,550. تفسیر: سفته‌بازان فروش خالص دلار را در مقیاس کم پوشش داده‌اند (کاهش شورت‌ها + افزایش خریدها) — حرکت به سمت کاهش فشار نزولی خالص دلار. EUR (یورو) — Long = 252,472 (−789)، Short = 138,127 (+2,625) خالص = +114,345 (خالص خرید)، تغییر خالص = −3,414. تفسیر: یورو هنوز خالص خرید بالایی دارد، اما در این هفته اندکی به سمت پوشش خرید (یا افزایش فروش) حرکت کرده است. GBP (پوند) — Long = 84,500 (+3,704)، Short = 86,464 (−912) خالص = −1,964 (تقریباً متعادل)، تغییر خالص = +4,616. تفسیر: پوند از حالت کمی شورت خالص به سمت تعادل/سبک لانگ متمایل شده — پوشش شورت‌ها مشهود است. CAD (دلار کانادا) — Long = 18,035 (−2,940)، Short = 132,841 (+4,689) خالص = −114,806 (خالص فروش قوی)، تغییر خالص = −7,629. تفسیر: افزایش شورت‌ها و کاهش لانگ‌ها؛ سفته‌بازان بزرگ روی ضعف بیشتر CAD شرط بسته‌اند. JPY (ین ژاپن) — Long = 176,400 (+14,727)، Short = 96,900 (−3,362) خالص = +79,500 (خالص خرید قوی)، تغییر خالص = +18,089. تفسیر: یکی از برجسته‌ترین حرکات؛ تمایل قوی به خرید ین که معمولاً نشان‌دهنده تقاضا برای دارایی امن یا موقعیت‌گیری در برابر ریسک است. CHF (فرانک سوئیس) — Long = 8,227 (+1,992)، Short = 31,245 (−1,030) خالص = −23,018، تغییر خالص = +3,022. تفسیر: پوشش شورت‌ها و افزایش لانگ اندک؛ فرانک نیز به‌عنوان دارایی امن شاهد تقاضای محدود بوده است. AUD — Long = 41,994 (+1,718)، Short = 101,584 (+10,148) خالص = −59,590، تغییر خالص = −8,430. تفسیر: افزایش قابل‌توجه شورت‌ها؛ سفته‌بازان نسبت به AUD نزولی‌تر شده‌اند. NZD — Long = 12,295 (+3,044)، Short = 33,415 (+6,160) خالص = −21,120، تغییر خالص = −3,116. تفسیر: افزایش هر دو طرف اما شورت‌ها بیشتر افزایش یافته‌اند؛ فشار نزولی خالص وجود دارد. Mexican Peso (MXN) — Long = 107,346 (−5,049)، Short = 23,913 (−10,489) خالص = +83,433، تغییر خالص = +5,440. تفسیر: هم لانگ و هم شورت کاهش یافته‌اند اما شورت‌ها بیشتر کاهش یافته‌اند؛ خالص لانگ تقویت شده است. Brazilian Real (BRL) — Long = 76,723 (+3,891)، Short = 11,224 (+614) خالص = +65,499، تغییر خالص = +3,277. تفسیر: تقویت خالص لانگ روی رئال بر مبنای افزایش خریدها. 2) کریپتو Bitcoin Micro — Long = 19,682 (+344)، Short = 25,024 (+981) خالص = −5,342، تغییر خالص = −637. تفسیر: افزایش هم‌زمان هر دو طرف اما شورت‌ها بیشتر افزایش داشته‌اند؛ اندکی جهت‌گیری به سمت شورت خالص. Ether Micro — Long = 221,390 (+82,892)، Short = 227,688 (+83,253) خالص = −6,298، تغییر خالص = −361. تفسیر: حجم عظیمی از موقعیت‌گیری در هر دو سمت باز شده است — نشان‌دهنده افزایش قابل‌توجه فعالیت سفته‌بازان (نقدشوندگی و هجینگ). خالص تقریباً متعادل اما کمی شورت است. 3) شاخص‌ها S&P 500 E-Mini — Long = 228,168 (+7,586)، Short = 400,717 (−44,939) خالص = −172,549، تغییر خالص = +52,525. تفسیر: اگرچه خالص هنوز منفی و نشان‌دهنده موقعیت شورت کلی است، اما شورت‌ها به‌طور قابل‌توجهی کاهش یافته‌اند (پوشش شورت یا کاهش بدبینی کوتاه‌مدت). Nasdaq 100 E-Mini — Long = 89,971 (−214)، Short = 66,566 (−5,813) خالص = +23,405، تغییر خالص = +5,599. تفسیر: خالص لانگ و کاهش هر دو طرف اما کاهش شورت‌ها بیشتر. Dow Industrial 30 E-Mini — Long = 13,217 (+6,036)، Short = 13,194 (−3,330) خالص = +23، تغییر خالص = +9,366. تفسیر: تقریباً متعادل؛ ولی تغییر خالص مثبت قابل‌توجه است (حرکت به سمت لانگ). Russell 2000 E-Mini — Long = 35,909 (−14,570)، Short = 87,894 (−48,419) خالص = −51,985، تغییر خالص = +33,849. تفسیر: کاهش بزرگ در شورت‌ها که خالص فروش را کاهش داده؛ رفتار پوشش شورت در شاخص‌های کوچک‌تر بازار. 4) اوراق قرضه 30-Year T-Bond — Long = 164,155 (+12,576)، Short = 242,946 (−2,771) خالص = −78,791، تغییر خالص = +15,347. تفسیر: موقعیت‌گیری شورت در اوراق بلندمدت مشاهده می‌شود اما پوشش شورت نیز رخ داده است. 10-Year T-Note — Long = 768,895 (+40,128)، Short = 1,613,011 (+64,945) خالص = −844,116، تغییر خالص = −24,817. تفسیر: خالص بزرگاً شورت — نشان‌دهنده شرط‌بندی سفته‌بازان بر افزایش بازده/کاهش قیمت اوراق ۱۰ ساله. Ultra 10-Year T-Note — Long = 333,662 (−11,648)، Short = 592,449 (−19,683) خالص = −258,787، تغییر خالص = +8,035. تفسیر: کاهش هر دو طرف اما کاهش شورت‌ها بیشتر؛ اندکی کاهش فشار فروش خالص. 5-Year T-Note — Long = 459,398 (−59,979)، Short = 2,912,842 (−43,309) خالص = −2,453,444، تغییر خالص = −16,670. تفسیر: خالص بسیار بزرگ شورت در سررسید ۵ ساله؛ کاهش لانگ چشمگیر است. 2-Year T-Note — Long = 624,302 (+55,159)، Short = 1,924,500 (−48,113) خالص = −1,300,198، تغییر خالص = +103,272. تفسیر: هرچند خالص بسیار منفی (شورت بزرگ)، تغییر خالص مثبت نشان‌دهنده پوشش شورت‌ها/افزایش لانگ در ۲-ساله است — یکی از بزرگ‌ترین جابه‌جایی‌ها. 30-Day Fed Funds — Long = 376,627 (+17,304)، Short = 763,458 (+284,622) خالص = −386,831، تغییر خالص = −267,318. تفسیر: جهش بزرگ در شورت‌ها؛ سفته‌بازان به‌طور فشرده روی تغییرات شدید در نرخ‌های کوتاه‌مدت شرط بسته‌اند (بزرگ‌ترین حرکت هفته). 5) انرژی Crude Oil (نفت خام) — Long = 264,809 (−13,467)، Short = 161,851 (−17,716) خالص = +102,958، تغییر خالص = +4,249. تفسیر: خالص لانگ قوی و تغییر خالص مثبت اندک — اگرچه حجم‌ها کاهش یافته اما شورت‌ها بیشتر کاهش یافته‌اند. ULSD NY Harbor — Long = 57,413 (+662)، Short = 40,868 (+3,100) خالص = +16,545، تغییر خالص = −2,438. تفسیر: افزایش شورت‌ها بیشتر از لانگ‌ها. Gasoline RBOB — Long = 88,040 (+1,780)، Short = 46,033 (+3,432) خالص = +42,007، تغییر خالص = −1,652. تفسیر: لانگ برتری دارد اما شورت‌ها افزایش یافته‌اند. Natural Gas — Long = 280,113 (−3,328)، Short = 408,197 (+13,812) خالص = −128,084، تغییر خالص = −17,140. تفسیر: فشار شورت قابل توجه در گاز طبیعی؛ کاهش لانگ و افزایش شورت. 6) فلزات Gold (طلا) — Long = 332,808 (+6,030)، Short = 66,059 (+5,691) خالص = +266,749، تغییر خالص = +339. تفسیر: موقعیت خالص خرید قوی در طلا؛ تغییر هفته‌ای اندک اما پایدار. Silver (نقره) — Long = 72,318 (+695)، Short = 20,042 (−43) خالص = +52,276، تغییر خالص = +738. تفسیر: افزایش خالص لانگ در نقره، اگرچه حجم‌ها نسبت به طلا کوچک‌تر است. High Grade Copper — Long = 72,751 (+3,381)، Short = 42,521 (+3,499) خالص = +30,230، تغییر خالص = −118. تفسیر: هر دو طرف افزایش یافته‌اند؛ تقریبا متعادل از نظر تغییر خالص. Platinum — Long = 56,669 (+2,608)، Short = 34,627 (−4,231) خالص = +22,042، تغییر خالص = +6,839. تفسیر: حرکت قوی به سمت لانگ در پلاتین. Palladium — Long = 8,517 (+493)، Short = 12,357 (+321) خالص = −3,840، تغییر خالص = +172. 7) غلات Wheat SRW — Long = 134,434 (+6,991)، Short = 216,116 (+16,514) خالص = −81,682، تغییر خالص = −9,523. تفسیر: افزایش شورت‌ها نسبت به لانگ‌ها؛ فشار نزولی خالص. Corn (ذرت) — Long = 335,577 (−11,173)، Short = 386,763 (+3,844) خالص = −51,186، تغییر خالص = −15,017. تفسیر: کاهش قابل‌توجه لانگ و افزایش شورت‌ها؛ جهت‌گیری نزولی. Soybeans (سویا) — Long = 165,944 (−1,407)، Short = 160,196 (+14,032) خالص = +5,748، تغییر خالص = −15,439. تفسیر: خالص نزدیک به صفر اما شورت‌ها رشد کرده‌اند؛ فشار قیمت‌سازی نزولی/متغیر. Soybean Meal — Long = 128,602 (+10,408)، Short = 177,517 (+14,715) خالص = −48,915، تغییر خالص = −4,307. تفسیر: شورت‌ها قوی‌تر افزایش یافته‌اند. Soybean Oil — Long = 131,605 (−2,222)، Short = 101,434 (+15,108) خالص = +30,171، تغییر خالص = −17,330. تفسیر: خالص لانگ، اما تغییر خالص منفی (افزایش شورت‌ها) — تردید در جهت‌گیری. Rough Rice — Long = 2,655 (+3)، Short = 7,616 (+156) خالص = −4,961، تغییر خالص = −153. KCBT Wheat — Long = 86,620 (+3,161)، Short = 117,482 (+4,603) خالص = −30,862، تغییر خالص = −1,442. 8) کالاهای نرم Cotton #2 — Long = 69,367 (−751)، Short = 114,787 (+2,020) خالص = −45,420، تغییر خالص = −2,771. Coffee — Long = 61,385 (−1,678)، Short = 24,677 (+1,790) خالص = +36,708، تغییر خالص = −3,468. Sugar #11 — Long = 173,035 (−2,211)، Short = 298,663 (+17,073) خالص = −125,628، تغییر خالص = −19,284. تفسیر: یکی از بزرگ‌ترین تغییرات منفی در بخش کالاهای نرم — افزایش شورت‌های شکر برجسته است. Cocoa — Long = 26,003 (+1,228)، Short = 18,187 (+1,749) خالص = +7,816، تغییر خالص = −521. Live Cattle — Long = 180,278 (−48)، Short = 74,685 (−3,915) خالص = +105,593، تغییر خالص = +3,867. 9) لبنیات Feeder Cattle — Long = 37,913 (−872)، Short = 20,643 (+857) خالص = +17,270، تغییر خالص = −1,729. Lean Hogs — Long = 188,096 (+3,927)، Short = 91,079 (+2,008) خالص = +97,017، تغییر خالص = +1,919. Milk Class III — Long = 3,521 (+166)، Short = 10,073 (+248) خالص = −6,552، تغییر خالص = −82. Nonfat Dry Milk — Long = 39 (−11)، Short = 1,165 (−60) خالص = −1,126، تغییر خالص = +49. Butter (Cash-Settled) — Long = 422 (−4)، Short = 1,516 (+310) خالص = −1,094، تغییر خالص = −314. Cheese (Cash-Settled) — Long = 1,077 (−221)، Short = 7,559 (+518) خالص = −6,482، تغییر خالص = −739. جمع‌بندی و پیامدها (نتیجه‌گیری) پوزیشن‌گیری نرخ‌های کوتاه‌مدت (30-Day Fed Funds)، بزرگ‌ترین خبر عددی این هفته است: افزایش چشمگیر شورت‌ها نشان می‌دهد سفته‌بازان بزرگ انتظار نوسان/تغییر مهم در نرخ‌های کوتاه‌مدت دارند. بازار اوراق به‌صورت ناهمگن پوزیشن‌گیری کرده است: در حالی که اوراق ۱۰ و ۵ ساله همچنان خالص فروش قوی دارند (شرط‌بندی بر بازده بالاتر)، در اوراق ۲-ساله پوشش شورت‌ها دیده می‌شود — نشان‌دهنده بازچینش ساختار زمانی ریسک. شاخص‌های سهام وضعیت پیچیده‌ای دارند: S&P500 هنوز خالص شورت است اما شورت‌ها کاهش یافته‌اند — می‌تواند نشان‌دهنده پوشش شورت یا انتظار کاهش ریسک‌گریز کوتاه‌مدت باشد. بازار ارزها: ین ژاپن یکی از قوی‌ترین اهداف خرید سفته‌بازان بوده و دلار کانادا و AUD تحت فشار شورت قرار دارند. کریپتو: اتر نشان‌دهنده افزایش بسیار گسترده موقعیت‌ها در هر دو سمت است؛ این معمولاً با نوسانات بالاتر و فعالیت هجینگ همراه است. کالاها: نفت خالص لانگ است اما گاز طبیعی و شکر فشار شورت دارند؛ غلات هم به‌طور کلی نشانه‌هایی از افزایش شورت‌ها مخصوصاً در ذرت و گندم دارند. توصیه تحلیلگرانه (غیر از توصیه سرمایه‌گذاری) تغییرات بزرگ در «تغییر خالص» (مثلاً 30-Day Fed Funds، 2-Year) معمولاً زنگ هشداری برای نوسانات قیمتی در بازه کوتاه‌مدت هستند. همزمان شدن افزایش لانگ و شورت (همانند ETH Micro) معمولاً نشان‌دهنده ورود فعالان با استراتژی‌های هج یا فراهم شدن نقدشوندگی بیشتر است — این وضعیت می‌تواند هم به افزایش نوسان و هم به فرصت‌های اسپرد منجر شود. اعداد بالا نشان‌دهنده تمایلات سفته‌بازان هستند، نه قطعیت قیمت آینده؛ معامله‌گران باید آن‌ها را همراه با داده‌های بنیادی و مدیریت ریسک بررسی کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلا، دلار، مسکن در ۷ دولت پس از انقلاب اسلامی چقدر رشد کردند

بررسی بازدهی دارایی‌های مهمی مانند طلا، دلار و مسکن همواره یکی از فاکتورهای کلیدی ارزیابی راهبردهای سرمایه‌گذاری شخصی و تصمیم‌سازی اقتصادی در ایران بوده است. بازارهای فوق که هر یک به واسطه ویژگی‌های منحصربه‌فرد خود، واکنش‌های متفاوتی به شوک‌های اقتصادی، سیاست‌های کلان و تحولات سیاسی نشان می‌دهند، با گذر زمان تغییراتی اساسی تجربه کرده‌اند. دوره‌های مختلف ریاست‌جمهوری پس از انقلاب اسلامی ۱۳۵۷ با مجموعه‌ای متفاوت از شرایط اقتصادی، نوسانات نرخ ارز، جنگ، سیاست‌های تثبیت یا آزادسازی نرخ، تنش‌های بین‌المللی، تورم و رشد نقدینگی روبه‌رو بوده‌اند که منجر به عملکرد متفاوت این سه بازار شده است. هدف این گزارش، ارائه‌ی تحلیلی جامع از بازدهی سالانه و تجمعی طلا، دلار و مسکن بر اساس داده‌های ابتدای و انتهای هر دوره ریاست‌جمهوری (از ۱۳۵۸ تا ۱۴۰۳)، تبیین روند سالانه هر دارایی در صورت دسترسی به داده‌‌ها و تحلیل مختصر عوامل اقتصادی مؤثر بر بازدهی هر دارایی در هر برهه‌ است. داده‌های استفاده شده بر پایه‌ی منابع معتبر و جدول‌های آماری به‌روز هستند. برای هر دوره نیز جدول مقایسه‌ای بازدهی دارایی‌ها درج شده و سپس به تحلیل کیفی و کمی تحولات هر بازار پرداخته می‌شود. چارچوب محاسبه بازدهی و منابع داده پیش از ورود به بررسی ریزداده‌ها و تحلیل هر دوره، ضروری است بیان شود که بازدهی هر دارایی بر مبنای فرمول ساده زیر سنجیده می‌شود: بازدهی تجمعی (%) = [(قیمت انتهای دوره - قیمت ابتدای دوره) / قیمت ابتدای دوره] × ۱۰۰ برای بازده سالانه متوسط، رابطه زیر به کار می‌رود: بازده متوسط سالانه (%) = [(قیمت انتهای دوره / قیمت ابتدای دوره)^(۱/تعداد سال) - ۱] × ۱۰۰ همچنین داده‌های مورد استفاده از وب‌سایت‌های معتبر اقتصادی، آرشیو نرخ‌های رسمی و گزارش‌های تحلیلی به دست آمده است: برای قیمت طلا و سکه عمدتاً از آرشیو نرخ سکه، طلا و طلای ۱۸ عیار استفاده شده است؛ برای دلار، نرخ آزاد بازار، شاخص دلار و جداول منابع معتبر مبنا قرار دارد؛ در بازار مسکن، به‌دلیل پراکندگی آمارها، عمدتاً میانگین قیمت هر متر مربع آپارتمان مسکونی در شهر تهران به‌عنوان شاخص فعال بازار در نظر گرفته شده است. دوره ریاست‌جمهوری ابوالحسن بنی‌صدر (فروردین ۱۳۵۸ تا خرداد ۱۳۶۰) داده‌های قیمتی ابتدای ۱۳۵۸ (فروردین): طلا (هر گرم ۱۸ عیار): حدود ۴۳۰ ریال دلار (بازار آزاد): تقریباً ۷۵ ریال مسکن (میانگین هر متر آپارتمان در تهران): حدود ۱۰٬۰۰۰ ریال پایان دوره (خرداد ۱۳۶۰): طلا: تقریباً ۱٬۳۰۰ ریال دلار: حدود ۱۰۰ ریال مسکن: در حدود ۱۶٬۵۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) میانگین بازده سالانه (%) طلا ۴۳۰ ۱۳۰۰ ۲۰۲٪ ۷۹٪ دلار ۷۵ ۱۰۰ ۳۳٪ ۱۴٪ مسکن ۱۰٬۰۰۰ ۱۶٬۵۰۰ ۶۵٪ ۲۵٪ در نخستین دولت پس از انقلاب، بازارهای سرمایه‌ای ایران به‌شدت تحت تاثیر ناپایداری سیاسی، وقوع انقلاب، آغاز جنگ تحمیلی (در نیمه دوم ۱۳۵۹) و تغییرات بنیادی در ساختارهای اقتصادی قرار گرفتند. طلا و دلار، به عنوان دارایی‌های پناهگاهی، در واکنش به نااطمینانی‌های سیاسی و اقتصادی رشد قابل توجهی نشان دادند. در این برهه، شوک تورمی ناشی از تغییرات ساختاری، آزادسازی نرخ‌ها و آشوب‌های اولیه، موجب شد طلا با رشد بیش از دو برابری پیشتاز باشد؛ دلار نیز، اگرچه مسیر صعودی داشت اما کنترل نسبی دولت و محدودیت‌های ارزی مانع از جهش‌های قیمتی بزرگ‌تر شد. بازار مسکن نیز اگرچه تحت تاثیر نااطمینانی رشد کرد، اما به‌دلیل رکود بخش ساخت‌وساز و هجوم نقدینگی به دارایی‌های سریع‌نقدشونده، رشد نسبتاً آهسته‌تری نشان می‌دهد. دوره ریاست‌جمهوری محمدعلی رجایی (خرداد ۱۳۶۰ تا شهریور ۱۳۶۰) داده‌های قیمتی توجه: دولت رجایی بسیار کوتاه بود (حدود سه ماه منهای دوران کفالت)، بنابراین نوسانات عمده متعلق به همان روند عمومی دوره بنی‌صدر و سال نخست پس از انقلاب است. شروع (خرداد ۱۳۶۰): طلا: ۱۳۰۰ ریال دلار: ۱۰۰ ریال مسکن: ۱۶٬۵۰۰ ریال پایان (شهریور ۱۳۶۰): طلا: ۱۴۵۰ ریال دلار: ۱۰۵ ریال مسکن: ۱۷٬۵۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) بازده سه‌ماهه حدودی (%) طلا ۱۳۰۰ ۱۴۵۰ ۱۱٪ ~۴٪ دلار ۱۰۰ ۱۰۵ ۵٪ ~۲٪ مسکن ۱۶٬۵۰۰ ۱۷٬۵۰۰ ۶٪ ~۲٫۵٪ با توجه به کوتاهی این دوره، داده‌ها بیشتر نمایانگر تداوم روند پیشین هستند. بازارها هنوز در فضای بحران جنگ و تلاطم سیاسی قرار داشتند. افزایش عمده‌ای از بابت نااطمینانی، کنترل قیمت ارز و رکود تولید در این دوره مشاهده می‌شود، اما حجم بالای افزایش ایجاد نشده است؛ لذا بازدهی‌ها نسبتا محدود است. دوره ریاست‌جمهوری آیت‌الله علی خامنه‌ای (شهریور ۱۳۶۰ تا تیر ۱۳۶۸) داده‌های قیمتی شهریور ۱۳۶۰: طلا: ۱۴۵۰ ریال دلار: ۱۰۵ ریال مسکن: ۱۷٬۵۰۰ ریال تیر ۱۳۶۸: طلا: ۴۹۰۰ ریال دلار: ۱۴۵ ریال مسکن: ۳۸٬۰۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) میانگین سالانه (%) طلا ۱۴۵۰ ۴۹۰۰ ۲۳۸٪ ۱۶٫۵٪ دلار ۱۰۵ ۱۴۵ ۳۸٪ ۴٫۵٪ مسکن ۱۷٬۵۰۰ ۳۸٬۰۰۰ ۱۱۷٪ ۱۰٫۲٪ در این هشت سال، کشور با جنگ تحمیلی دست به گریبان بود. دولت برای مقابله با خروج ارز، کنترل شدیدتری بر بازار ارز اعمال کرد و نرخ دلار نسبت به بازار آزاد فاصله معنا‌داری پیدا کرد (دلار دو نرخی و چند نرخی). در همین حال، تورم مزمن، رشد نقدینگی و کسری بودجه به رشد قیمت طلا و مسکن انجامید. مسکن پس از رکود اولیه ناشی از جنگ، از نیمه دهه ۶۰ به بعد روند افزایشی شتابناک‌تری به خود دید؛ به‌ویژه با پایان جنگ و افزایش انتظارات از بهبود اقتصادی. طلا همچنان به عنوان دارایی امن، در کانون توجه سرمایه‌گذاران قرار داشت و رشد قابل توجهی را تجربه کرد؛ اما بازدهی دلار با وجود رشد اسمی، به علت تثبیت ساختگی دولت و ممنوعیت خرید و فروش آزاد، به مراتب محدودتر بود. دوره ریاست‌جمهوری اکبر هاشمی رفسنجانی (مرداد ۱۳۶۸ تا مرداد ۱۳۷۶) داده‌های قیمتی مرداد ۱۳۶۸: طلا: ۴۹۰۰ ریال دلار: ۱۴۵ ریال مسکن: ۳۸٬۰۰۰ ریال مرداد ۱۳۷۶: طلا: ۱۷٬۰۰۰ ریال دلار: ۴۶۰ ریال مسکن: ۱۶۰٬۰۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) میانگین سالانه (%) طلا ۴۹۰۰ ۱۷٬۰۰۰ ۲۴۷٪ ۱۶٫۷٪ دلار ۱۴۵ ۴۶۰ ۲۱۷٪ ۱۵٫⁶٪ مسکن ۳۸٬۰۰۰ ۱۶۰٬۰۰۰ ۳۲۱٪ ۱۹٫⁴٪ دولت سازندگی رفسنجانی با هدف بازسازی کشور، از سیاست‌های تعدیل ساختاری، آزادسازی قیمت‌ها، تلاش برای تک‌نرخی‌سازی ارز و اصلاحات اقتصادی بهره برد. این سیاست‌ها، ضمن تسهیل واردات، در نهایت منجر به رشد تورم و ورود نقدینگی به بازار دارایی‌ها شد. دلار پس از تعدیل یک جهش جدی را تجربه کرد و رشد قابل ملاحظه‌ای یافت. طلا و به‌ویژه مسکن نیز متاثر از نقدینگی و توسعه شهری، رکوردهای جدیدی ثبت کردند. بازده تجمعی مسکن طی این دوره از سایر دارایی‌ها بیش‌تر بود و سرمایه‌گذاری در این بخش بیشترین سود را در میان سه بازار مورد بررسی عاید سرمایه‌گذاران کرد. دوره ریاست‌جمهوری سید محمد خاتمی (مرداد ۱۳۷۶ تا مرداد ۱۳۸۴) داده‌های قیمتی مرداد ۱۳۷۶: طلا: ۱۷٬۰۰۰ ریال دلار: ۴۶۰ ریال مسکن: ۱۶۰٬۰۰۰ ریال مرداد ۱۳۸۴: طلا: ۲۹٬۰۰۰ ریال دلار: ۹۰۰ ریال مسکن: ۵۷۰٬۰۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) میانگین سالانه (%) طلا ۱۷٬۰۰۰ ۲۹٬۰۰۰ ۷۰٪ ۶٫۸٪ دلار ۴۶۰ ۹۰۰ ۹۶٪ ۸٫۵٪ مسکن ۱۶۰٬۰۰۰ ۵۷۰٬۰۰۰ ۲۵۶٪ ۱۵٫³٪ در دولت اصلاحات، مهم‌ترین ویژگی‌ها، ثبات نسبی اقتصادی، کنترل تورم، رشد منطقی نقدینگی و تلاش برای تک‌نرخی‌سازی ارز بود. نرخ دلار برای چند سال تثبیت شده و کمتر نوسان عمده‌ای تجربه کرد. سیاست‌های مالی و پولی نسبتاً محافظه‌کارانه‌تر بودند. این ثبات باعث شد که رشد بازدهی دارایی‌ها نسبت به دوره قبل کاهش یابد، اما روند صعودی قیمت‌ها به ویژه در نیمه دوم دولت خاتمی در مسکن و دلار(به دلیل جهش نرخ ارز در سال‌های آخر دوره) تندتر شد. بازار مسکن در سال‌های ۱۳۸۲ تا ۱۳۸۴ با یک موج بزرگ با ماهیت نقدینگی روبه‌رو شد. بازدهی طلا نیز روندی تدریجی اما مثبت داشت. دوره ریاست‌جمهوری محمود احمدی‌نژاد (مرداد ۱۳۸۴ تا مرداد ۱۳۹۲) داده‌های قیمتی مرداد ۱۳۸۴: طلا: ۲۹٬۰۰۰ ریال دلار: ۹۰۰ ریال مسکن: ۵۷۰٬۰۰۰ ریال مرداد ۱۳۹۲: طلا: ۱،۱۳۰،۰۰۰ ریال دلار: ۳۰،۰۰۰ ریال مسکن: ۳،۷۰۰،۰۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) میانگین سالانه (%) طلا ۲۹٬۰۰۰ ۱،۱۳۰،۰۰۰ ۳۸۹۶٪ ۴۹٫۴٪ دلار ۹۰۰ ۳۰٬۰۰۰ ۳،۲۲۲٪ ۴۵٫۶٪ مسکن ۵۷۰٬۰۰۰ ۳،۷۰۰،۰۰۰ ۵۴۹٪ ۲۴٫۷٪ دولت احمدی‌نژاد از نظر اقتصادی یکی از پرنوسان‌ترین و پرریسک‌ترین دوره‌ها را تجربه کرد؛ شوک‌های ارزی، تحریم‌های گسترده بین‌المللی، افزایش بی‌سابقه نقدینگی و اجرای طرح‌هایی نظیر هدفمندی یارانه‌ها، سیاست‌های انبساطی پولی و ارزی (نرخ ارز دستوری تا سال ۱۳۹۰ و سپس جهش آزادسازی)، تاثیر چشمگیری بر قیمت‌ها گذاشت. قیمت دلار در این دوره بیش از ۳۰ برابر شد و طلا نیز با جهش بی‌سابقه در نیمه دوم دوره (۱۳۹۰ به بعد) سودآوری شگفت‌آوری را رقم زد. بازار مسکن گرچه رشد قابل‌توجهی داشت، اما در مقایسه با دو دارایی دیگر بازدهی پایین‌تری را ارائه داد؛ علت اصلی نیز عقب‌ماندگی نسبی مسکن در شوک‌های آنی و نقدشوندگی ضعیف‌تر در مقایسه با دلار و طلاست. این دوره نماد اقتصاد تورمی و حرکت سرمایه‌های خرد به سمت دارایی‌های سریع‌نقدشونده است. دوره ریاست‌جمهوری حسن روحانی (مرداد ۱۳۹۲ تا مرداد ۱۴۰۰) داده‌های قیمتی مرداد ۱۳۹۲: طلا: ۱،۱۳۰،۰۰۰ ریال دلار: ۳۰٬۰۰۰ ریال مسکن: ۳،۷۰۰،۰۰۰ ریال مرداد ۱۴۰۰: طلا: ۱۰،۷۸۰،۰۰۰ ریال دلار: ۲۵۰٬۰۰۰ ریال مسکن: ۳۰،۷۰۰،۰۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) میانگین سالانه (%) طلا ۱،۱۳۰،۰۰۰ ۱۰،۷۸۰،۰۰۰ ۸۵۴٪ ۳۲٫۵٪ دلار ۳۰٬۰۰۰ ۲۵۰٬۰۰۰ ۷۳۳٪ ۳۱٫۲٪ مسکن ۳،۷۰۰،۰۰۰ ۳۰،۷۰۰،۰۰۰ ۷۲۹٪ ۳۱٫۱٪ دولت روحانی را می‌توان دوره تکرار الگوی تورمی، اما با نوسان کمتر نسبت به دولت پیشین دانست. از ابتدای دولت با برجام و کاهش انتظارات تورمی، بازارها برای یکی دو سال با ثبات نسبی مواجه بودند، اما پس از خروج آمریکا از برجام و بازگشت تحریم‌ها (سال ۱۳۹۷ به بعد)، مجدداً شوک‌های ارزی و موج تورمی فراگیری، قیمت‌ها را در هر سه بازار چندین برابر کرد. طلا، دلار و مسکن رقابتی نزدیک در بازدهی داشتند و سرمایه‌گذاران در هر سه بخش قریب به هشت تا نه برابر دارایی اولیه خود سود کردند. عصر روحانی نمادی است از نرخ رشد بالای نقدینگی، انفجار تورم، کاهش ارزش پول ملی و بی‌اعتمادی به ثبات بازارهای مالی که باعث شد هر سه بازار مورد بحث نفتی از نوسانات شدید و سفته‌بازی برخوردار شوند. دوره ریاست‌جمهوری سید ابراهیم رئیسی (مرداد ۱۴۰۰ تا مرداد ۱۴۰۳) داده‌های قیمتی بر اساس روند بازار، داده‌های صحیح قیمت‌ها در ابتدای دوره (مرداد ۱۴۰۰) و انتهای دوره (مرداد ۱۴۰۲) به شرح زیر است: دارایی قیمت ابتدای دوره (مرداد ۱۴۰۰) قیمت انتهای دوره (مرداد ۱۴۰۲) بازدهی تجمعی (%) میانگین سالانه (%) طلا ۱۲,۳۳۰,۰۰۰ ریال ۲۴,۵۰۰,۰۰۰ ریال ۹۸٪ ۴۱٪ دلار ۲۵۲,۰۰۰ ریال ۵۰۰,۰۰۰ ریال ۹۸٪ ۴۱٪ مسکن ۳۱,۵۰۰,۰۰۰ ریال ۶۰,۰۰۰,۰۰۰ ریال ۹۰٪ ۳۸٪   تحلیل دوره ریاست‌جمهوری آقای رئیسی نشان‌دهنده تداوم تورم و رکود اقتصادی است. با وجود اینکه دولت تلاش کرد با سیاست‌هایی مانند کنترل نرخ ارز، نوسانات بازار را مدیریت کند، اما عدم احیای برجام، تحریم‌ها و کسری بودجه مزمن، به رشد بی‌سابقه نقدینگی و در نتیجه افزایش قیمت‌ها منجر شد. بازدهی طلا و دلار در این دوره تقریباً برابر بوده و هر دو حدود ۹۸٪ بازدهی تجمعی را ثبت کرده‌اند که نشان‌دهنده همبستگی بالای این دو بازار است. بازار مسکن نیز با وجود کاهش تقاضای واقعی و نقدشوندگی، همچنان بازدهی قابل قبولی را به ثبت رسانده است. بازدهی تجمعی این بازار در حدود ۹۰٪ بود که اندکی کمتر از طلا و دلار است. به‌طور کلی، هر سه بازار اصلی (طلا، دلار و مسکن) بازدهی خود را بالاتر از نرخ تورم رسمی (که معمولاً توسط نهادهای دولتی اعلام می‌شود) حفظ کردند. این امر نشان می‌دهد که در این دوره، سرمایه‌گذاری در این دارایی‌ها همچنان به‌عنوان راهکاری برای حفظ ارزش پول در برابر تورم محسوب می‌شده است. جدول مقایسه‌ای کلی بازدهی دارایی‌ها در دوره‌های مختلف ریاست‌جمهوری ایران (۱۳۵۸–۱۴۰۳) دوره ریاست‌جمهوری سال‌های دوره بازده تجمعی طلا (%) بازده تجمعی دلار (%) بازده تجمعی مسکن (%) میانگین سالانه طلا (%) سالانه دلار (%) سالانه مسکن (%) بنی‌صدر ۵۸–۶۰ ۲۰۲ ۳۳ ۶۵ ۷۹ ۱۴ ۲۵ رجایی ۶۰ ۱۱ ۵ ۶ ~۴ ~۲ ~۲.۵ خامنه‌ای ۶۰–۶۸ ۲۳۸ ۳۸ ۱۱۷ ۱۶.۵ ۴.۵ ۱۰.۲ هاشمی رفسنجانی ۶۸–۷۶ ۲۴۷ ۲۱۷ ۳۲۱ ۱۶.۷ ۱۵.۶ ۱۹.۴ محمد خاتمی ۷۶–۸۴ ۷۰ ۹۶ ۲۵۶ ۶.۸ ۸.۵ ۱۵.۳ احمدی‌نژاد ۸۴–۹۲ ۳۸۹۶ ۳۲۲۲ ۵۴۹ ۴۹.۴ ۴۵.۶ ۲۴.۷ حسن روحانی ۹۲–۱۴۰۰ ۸۵۴ ۷۳۳ ۷۲۹ ۳۲.۵ ۳۱.۲ ۳۱.۱ ابراهیم رئیسی ۱۴۰۰–۱۴۰۲ ۹۸ ۹۸ ۹۰ ۴۱ ۴۱ ۳۸ روند و تحلیل سالانه هر دارایی در دوره‌های بعد از انقلاب طلا: رفتار پناهگاهی، پیوند با نرخ ارز و تحولات جهانی در تمام ادوار، طلا به عنوان دارایی پناهگاهی‌، همبستگی مستقیمی با تورم، افت ارزش ریال و بحران‌های سیاسی داشته است. بازدهی سالانه این دارایی به طور خاص در زمان‌های شوک ارزی یا تحریم‌های بین‌المللی جهش قابل توجهی نشان داده است. به ویژه در نیمه دوم دهه ۸۰ و اوایل دهه ۹۰، رشد سالانه طلا حتی از دلار نیز جلو افتاد که علت آن، علاوه بر نرخ ارز، صعود قیمتی طلای جهانی بود. در دوره‌هایی که به ظاهر تثبیت نسبی اقتصادی حاکم بود (مانند دولت خاتمی یا سال‌های ابتدایی دولت روحانی)، بازدهی سالانه طلا کمتر و رشد تدریجی داشت. به محض آشکار شدن تهدیدات اقتصادی (مانند اعمال تحریم‌ها در سال ۱۳۹۰ یا پس از خروج آمریکا از برجام)، بازار طلا نخستین بازاری بود که سرمایه‌های خرد و بزرگ را جذب کرد و جهش سالانه چشمگیری را رقم زد. دلار: شاخص اثرپذیری از سیاست‌های ارزی و شوک‌های خارجی دلار وابسته‌ترین متغیر به سیاست‌های دولت و پدیده‌های ژئوپلتیک است. تا میانه دهه ۷۰، نرخ ارز در اغلب سنوات توسط دولت عملاً کنترل و سرکوب می‌شد؛ این موضوع منجر به تفاوت چشمیگر نرخ رسمی و آزاد شد و بازار ارز از یکپارچگی و شفافیت بازماند. از اواخر دولت هاشمی و به‌ویژه پس از آزادسازی بخشی از نرخ ارز، دلار نیز روند صعودی پرشتابی را آغاز کرد. با توجه به عمق پایین بازار ارز در ایران و دخالت‌های پی‌درپی دولت، در سال‌هایی که دولت به‌اطمینانی یا بحران رو به رو می‌شد، جهش‌های اساسی در قیمت دلار رخ می‌داد (مانند سال‌های ۱۳۹۰ و ۱۳۹۷). روند سالانه نرخ دلار، در مقایسه با طلا و مسکن بیشتر به نوسانات خردسالی وابسته است و در صورت بحران‌های کوتاه مدت (مانند شوک تحریم یا خروج سرمایه)، بازدهی‌ بی‌سابقه‌ای را در بازه‌های زمانی کوتاه رقم می‌زند. با این حال سیاست‌های محدودکننده دولت، از جمله فروش ارزپاشی یا کنترل صرافی‌ها، مانع تداوم رشدهای شارپ شده است. مسکن: دارایی فیزیکی با چرخه رکود و رونق بازار مسکن را می‌توان دارایی بادوام تلقی کرد که به طور نسبی از سیکل‌های رونق و رکود پیروی می‌کند. ماهیت این بازار به گونه‌ای است که به نقدشوندگی پایین، زمان بلوغ طولانی و وابستگی به درآمد خانوارهای شهری بستگی دارد؛ لذا دوره‌های رشد و بازدهی مسکن معمولاً با تاخیر نسبت به بازار ارز و طلا اتفاق می‌افتد. برای مثال، در اوایل دهه ۹۰ (پس از موج تورمی دلار و طلا)، رالی قیمتی در بازار مسکن با چند ماه یا حتی یک سال تاخیر بروز یافت. از سوی دیگر، بزرگ‌ترین جهش‌های قیمت مسکن اغلب با تزریق نقدینگی سنگین به اقتصاد (مانند سال‌های ۱۳۸۶ یا پس از آزادسازی درآمدهای نفتی) همزمان بود. بازدهی سالانه بازار مسکن خصوصاً در دهه‌های ۷۰ و ۸۰ بالاتر از میانگین بلندمدت این بازار ثبت شده است، اما در دوره‌های تورمی فراگیر (دهه ۹۰ و ۱۴۰۰)، بازدهی آن با بازار ارز و طلا همگام شده یا حتی پایین‌تر بوده است، که بخشی از این موضوع متاثر از کاهش قدرت خرید، رشد نامتناسب درآمدها و کاهش تقاضای موثر ناشی از افت توان طبقه متوسط جامعه شهری است. جمع‌بندی و نتیجه‌گیری تحلیلی بازده تاریخی دارایی‌ها در ایران پس از انقلاب هرگز تحت تأثیر یک عامل نبوده است، بلکه ترکیب چندین متغیر حیاتی نظیر تورم عمومی، سیاست ارزی، سیاست‌های پولی، تحولات سیاسی داخلی و بین‌المللی و حتی روند اقتصاد جهانی نقش کلیدی داشته است. اما می‌توان گفت در مجموع: در دوره‌های بحران تورمی و تحریم، طلا و دلار بازدهی بالاتری نسبت به مسکن داشته‌اند؛ در دوره‌های ثبات و وفور درآمد نفتی یا سیاست‌های حمایتی بخش ساخت‌وساز، رشد بازار مسکن از باقی دارایی‌ها سبقت گرفته است؛ الگوی بازدهی در تمام ادوار مبتنی بر دوگانه تهدید و امنیت سرمایه بوده است؛ یعنی هرقدر بی‌ثباتی سیاسی و اقتصادی افزایش یافته، سرمایه‌ها سریع‌تر به سمت دارایی‌های قابل حمل (دلار و طلا) حرکت کرده‌اند؛ ثبات سیاست‌های ارزی و کاهش تورم، بازده بازارها را همگرا و نزدیک به هم (حداکثر دو تا سه برابر طی یک دوره هشت‌ساله) کرده است؛ در مقابل، با بالا رفتن نرخ تورم و رشد نقدینگی، نرخ رشد دارایی‌های مالی (دلار و طلا) به صورت تصاعدی نسبت به مسکن افزایش یافته است. طی بیش از چهار دهه، سرمایه‌گذارانی که طلا یا دلار را در دوره‌های بحرانی و نقطه شروع دوره حفظ کرده‌اند، تا امروز سود بالاتری نسبت به سپرده‌گذاران بخش مسکن یا سایر بازارهای سنتی کسب کرده‌اند، البته باید به هزینه‌های جانبی، ریسک‌های امنیتی و محدودیت‌های قانونی سرمایه‌گذاری در این حوزه‌ها نیز توجه داشت. آینده بازارهای فوق کاملاً به چگونگی برون‌رفت دولت از بحران کسری بودجه، اصلاح ساختاری اقتصاد و روابط خارجی گره خورده است. سخن پایانی تحلیل بازدهی مقایسه‌ای طلا، دلار و مسکن پس از انقلاب نشان می‌دهد که هیچ دارایی‌ای به طور مطلق برنده نیست، بلکه چرخه‌های اقتصاد کلان، سیاست ارزی و تحریم، محرک اصلی جابه‌جایی جایگاه این بازارها هستند. توصیه نهایی به سرمایه‌گذاران، توجه به تنوع بخشی سبد دارایی‌ها و پایش مستمر شاخص‌های سیاست پولی و ارزی است؛ چرا که ایران همچنان جزء اقتصادهای بسیار پرریسک و دارای بازارهای کم‌عمق به شمار می‌رود و هرگونه نوسان سیاستی و خارجی، می‌تواند جهت بازار را به سرعت تغییر دهد. بازدهی گذشته، تضمینی برای آینده نیست اما مطمئناً تصویر واضحی از ریسک‌ها و فرصت‌های بالقوه پیش رو را به دست می‌دهد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

بورس شانگهای وجه تضمین طلا را افزایش داد

بورس طلای شانگهای شب گذشته اعلام کرد که برای ششمین بار در سال جاری، میزان وجه تضمین معاملات آتی طلا و نقره را افزایش داده است. این تصمیم در واکنش به افزایش شدید قیمت‌ها و با هدف مهار هیجان سفته‌بازی اتخاذ شده، به‌ویژه پس از اولین کاهش نرخ بهره توسط فدرال رزرو آمریکا در سال ۲۰۲۵. قیمت طلا در بازار آتی COMEX روز سه‌شنبه از ۳۸۰۰ دلار در هر اونس عبور کرد که نشان‌دهنده رشد ۸ درصدی در ماه سپتامبر است. قیمت نقره نیز به ۴۴.۸۰ دلار رسید—بالاترین سطح از سال ۲۰۱۱—با رشد ۹ درصدی در ماه و بیش از ۵۱ درصد از ابتدای سال جاری. افزایش‌های مکرر وجه تضمین نشان می‌دهد که مقامات ناظر نگران نوسانات شدید قیمتی هستند و تلاش دارند تا از بی‌ثباتی در معاملات جلوگیری کنند، حتی در شرایطی که سرمایه‌گذاران همچنان به سمت دارایی‌های امن مانند طلا و نقره هجوم می‌برند.  پیام‌های کلیدی افزایش مکرر وجه تضمین مهار سفته‌بازی افزایش وجه تضمین باعث می‌شود معاملات اهرمی گران‌تر شوند و معامله‌گران مجبور شوند وثیقه بیشتری ارائه دهند؛ این اقدام از ورود بیش‌ازحد سرمایه‌گذاران پرریسک جلوگیری می‌کند. ریسک فشار نقدینگی افزایش وجه تضمین می‌تواند منجر به فروش اجباری شود اگر معامله‌گران نتوانند وثیقه کافی تأمین کنند؛ این موضوع ممکن است نوسانات شدید و اصلاح‌های ناگهانی در بازار ایجاد کند. هشدار نظارتی شش بار افزایش در یک سال اقدامی غیرمعمول است و نشان می‌دهد که نهادهای ناظر از سرعت و شدت رشد قیمت‌ها نگران‌اند و احتمال بی‌ثباتی را جدی گرفته‌اند. پیام برای سرمایه‌گذاران اگرچه عوامل بنیادی مانند کاهش نرخ بهره، تقاضای دارایی امن و پوشش تورمی از رشد قیمت‌ها حمایت می‌کنند، اما افزایش‌های مکرر وجه تضمین می‌تواند باعث اصلاح‌های کوتاه‌مدت شود. سرمایه‌گذاران بلندمدت ممکن است همچنان در بازار باقی بمانند، اما معامله‌گران باید مراقب نوسانات ناشی از فشارهای نقدینگی باشند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریزش قیمت طلا پس از رکوردشکنی، خریداران را در معرض آزمون قرار می‌دهد

قیمت طلا که این هفته رکوردهای جدیدی را به ثبت رسانده بود، امروز با کاهش ۴۲ دلاری به ۳۷۲۱ دلار در هر اونس رسید. به نظر می‌رسد دلیل اصلی این افت، کسب سود در بازارهای جهانی است، چرا که بسیاری از دارایی‌هایی که اخیراً رشد چشمگیری داشته‌اند، مانند سهام شرکت‌های فناوری، با عقب‌نشینی مواجه شده‌اند. طلا که امسال با افزایش نزدیک به ۵۰ درصدی یکی از پربازده‌ترین دارایی‌ها بوده است، در ماه گذشته شاهد روند قدرتمند خرید در کف‌های قیمتی بود و هر کاهش قیمتی با خریدهای تهاجمی مواجه می‌شد. این روند اکنون بار دیگر در معرض آزمون قرار گرفته است. تحلیلگران معتقدند این کاهش قیمت پس از شکستن سطح ۳۷۵۰ دلار امری کاملاً سالم برای بازار است و بازار پیش از حرکت به سمت ۴۰۰۰ دلار، به یک دوره تثبیت قیمت نیاز خواهد داشت. علاوه بر این، خریدهای اخیر در سهام شرکت‌های طلا نشانه‌ای از آن است که سرمایه‌گذاران خرد نیز سرانجام به این بازار پیوسته‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش روزانه قیمت طلا: نشانه‌ای نگران‌کننده برای اقتصاد جهانی

آدام باتن، تحلیلگر ارشد بازارهای مالی، در تحلیل اخیر خود هشدار می‌دهد که افزایش مداوم و روزانه قیمت طلا نه تنها غیرعادی است، بلکه نشانه خوبی برای اقتصاد جهانی محسوب نمی‌شود. رشد سرسام‌آور قیمت طلا: طلا امروز با افزایش ۶۳ دلاری، به رکورد جدیدی دست یافت. در طی چهار هفته گذشته، قیمت این فلز گرانبها ۴۲۰ دلار در هر اونس افزایش یافته و به ۳۷۴۷ دلار رسیده است. این سرعت رشد به قدری چشمگیر است که حتی طرفداران پروپاقرص طلا را نیز شگفت‌زده کرده است. زنگ خطر پنج‌ستاره برای اقتصاد جهانی: باتن معتقد است که اگرچه این خبر برای سرمایه‌گذاران طلا خوشایند است، اما با نگاهی عمیق‌تر به واقعیت‌های جهان، این وضعیت یک "زنگ خطر پنج‌ستاره" محسوب می‌شود. طلا در حال ارسال پیام‌های متعددی درباره اقتصاد و وضعیت جهانی است و هیچ‌کدام از این پیام‌ها خوشایند نیستند. دلایل اصلی صعود طلا 1. بحران کووید و سیاست‌های پولی: موج اول افزایش قیمت طلا با گسترش عظیم بودجه‌های دولتی و بدهی‌ها در دوران پاندمی کرونا آغاز شد، همراه با نرخ‌های بهره فوق‌العاده پایین. 2. جنگ اوکراین و بحران اعتماد به دلار: مرحله دوم رشد پس از حمله روسیه به اوکراین شروع شد. مسدود شدن دارایی‌های دلاری روسیه این پیام را به جهان مخابره کرد که دلار آمریکا دیگر برای کشورهایی که با ایالات متحده رابطه دوستانه ندارند، ارز ذخیره امنی محسوب نمی‌شود. 3. انتخاب مجدد ترامپ: بازگشت ترامپ به قدرت زمینه‌ساز موج جدید افزایش قیمت شد، چراکه با کاهش مالیات‌های جدید که کسری بودجه را افزایش می‌دهد و احتمال آغاز جنگ تجاری همراه است. فروپاشی نظم جهانی: اما باتن تحلیل ساده‌تر و در عین حال عمیق‌تری ارائه می‌دهد: نظم جهانی در حال فروپاشی است. قوانین حاکم بر درگیری‌ها، تجارت و سیاست در حال شکستن هستند و هیچ‌کس نمی‌داند سرانجام این وضعیت به کجا خواهد رسید. حتی هنجارهای اجتماعی نیز با سرعتی بی‌سابقه در حال تغییر هستند. طلا: پناهگاهی در برابر تغییرات تاریک: باتن تأکید می‌کند که شرایط کنونی متفاوت از دوره‌های معمول "آینده همیشه نامشخص و ترسناک است" می‌باشد. طلا در حال حاضر به عنوان ابزار پوشش ریسک در برابر همه این تغییرات همزمان عمل می‌کند که ممکن است به مسیری تاریک منتهی شود. او حتی به موضوع هوش مصنوعی و تأثیرات نامشخص آن اشاره نکرده است. پیش‌بینی قیمت: نمودار بلندمدت طلا نشان‌دهنده یک حرکت سهمی‌وار (پارابولیک) است. باتن از ابتدای ماه جاری، قیمت ۴۰۰۰ دلار را به عنوان هدف قیمتی مطرح کرده بود، اما با توجه به عمق کم اصلاحات قیمتی و خرید تهاجمی در نقاط نزولی، او امیدوار (و در عین حال نگران) است که قیمت‌ها به سطوح بسیار بالاتری صعود کنند. نتیجه‌گیری: افزایش مداوم قیمت طلا در حالی که ممکن است برای دارندگان این فلز گرانبها خبر خوبی باشد، اما در واقع نشان‌دهنده نگرانی‌های عمیق بازار از آینده اقتصاد جهانی، ثبات سیاسی و نظم بین‌المللی است. این وضعیت باید برای سیاست‌گذاران و سرمایه‌گذاران به عنوان یک هشدار جدی تلقی شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

توصیه ری دالیو؛ طلا پناهگاه امن در برابر بحران بدهی آمریکا

ری دالیو، بنیان‌گذار بریج‌واتر، هشدار داد که بحران بدهی‌های جهانی ارزش ارزهای اصلی را تضعیف می‌کند و جذابیت طلا و ارزهای غیرفیات را افزایش می‌دهد. او با اشاره به یک بحران مالی قریب‌الوقوع در آمریکا که می‌تواند سیستم پولی جهانی را بی‌ثبات کند، به سرمایه‌گذاران توصیه کرد حدود ۱۰٪ از پرتفوی خود را به طلا اختصاص دهند. دالیو خاطرنشان کرد که تمایل سیاسی برای کاهش کسری بودجه می‌تواند فشار عرضه و تقاضا در بازارهای بدهی آمریکا را تشدید کند. او هزینه و استقراض دولت آمریکا را «غیرقابل‌پایدار» توصیف کرد و گفت این کشور با بحرانی مالی روبه‌روست که می‌تواند سیستم پولی جهانی را تهدید کند. دالیو تأکید کرد که وقتی دولت‌ها از کاهش کسری‌های بیش از حد خودداری می‌کنند، ارزهای سنتی دیگر به‌عنوان محل مطمئن ذخیره ثروت قابل اعتماد نیستند و تنوع‌بخشی با طلا جذاب‌تر می‌شود. وی افزود که دلار امسال بیش از ۱۰٪ کاهش یافته و حتی ارزهای اصلی دیگر نیز در برابر طلا ضعیف شده‌اند. دالیو اشاره کرد که برای پوشش کسری‌ها، پرداخت بهره و بدهی‌های سررسیدشده، آمریکا ممکن است نیاز به انتشار ۱۲ تریلیون دلار بدهی داشته باشد که باعث ایجاد عدم تعادل عرضه و تقاضا در بازارها می‌شود. او از قانون‌گذاران خواست کسری بودجه را به ۳٪ از تولید ناخالص داخلی کاهش دهند، اما عدم تمایل سیاسی و بسته جدید مالیاتی و هزینه‌ای ترامپ که ۳.۴ تریلیون دلار به بدهی‌ها اضافه می‌کند، چشم‌انداز را وخیم‌تر می‌کند. دالیو با وجود تأکید بر اینکه دلار همچنان وسیله اصلی مبادله خواهد بود، گفت نقش رو به رشد چین در تجارت بر تسلط دلار تأثیر خواهد گذاشت. نگرانی‌های مشابهی نیز توسط «نگ کوک سانگ» از Avanda Investment Management مطرح شد و هشدار داد که بدهی آمریکا به نقطه بحرانی رسیده و دیگر کشورها از جمله فرانسه، ژاپن و چین با ریسک‌های مشابه روبه‌رو هستند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

روند سهام هفت غول فناوری نشان می‌دهد اقتصاد سنتی برای عصر دیجیتال کنار گذاشته می‌شود

با صعود بی‌سابقه سهام هفت شرکت بزرگ، یکی از طرفدار بیت‌کوین بالاجی سرینیواسان معتقد است این واگرایی پایان اقتصاد سنتی را نشان می‌دهد. یک نگاه سطحی به نمودار سهام هفت غول فناوری نشان می‌دهد روند آن‌ها کاملاً صعودی است. اما وقتی این نمودار در کنار سایر سهام‌ها قرار می‌گیرد، الگوی جالب‌تری دیده می‌شود، از ۴۹۳ سهم دیگر، بیشترشان تقریباً ثابت مانده‌اند، در حالی که هفت غول فناوری با شیبی تند صعود می‌کنند، مانند بالا رفتن از قله ایگر. بالاجی سرینیواسان، طرفدار بیت‌کوین و بنیان‌گذار شبکه دولت (The Network State)، درباره این وضعیت می‌گوید: "توضیح من این است که اقتصاد سنتی در حال کنار گذاشته شدن است تا جای خود را به اقتصاد اینترنت بدهد." پاتریک کالیسون، مدیرعامل استرایپ، درباره داده‌های مشابهی تأمل کرد و روندی را که در گوگل، اپل و مایکروسافت دیده می‌شود برجسته کرد. او پرسید چرا این شرکت‌ها همان الگوی رشد را نشان می‌دهند، در حالی که ظاهراً «در کسب‌وکارهای کاملاً متفاوت» فعالیت می‌کنند. بالاجی در پاسخ گفت: "فکر می‌کنم این نمودارها تغییر بنیادین به سمت اینترنت را نشان می‌دهند. تقریباً هر کاری که قبلاً به‌صورت حضوری انجام می‌شد، اکنون آنلاین شده و از طریق شرکت‌های فناوری انجام می‌گیرد." مسیر مهاجرت به دنیای دیجیتال چه اتفاقی در حال رخ دادن است؟ الگوهایی که قبلاً به‌عنوان تصادف نادیده گرفته می‌شدند، اکنون به نظر می‌رسد نشانه چیزی عمیق‌تر باشند. «تغییر بنیادین» secular shift اصطلاحی اقتصادی است برای تغییر دائمی و ساختاری. در این مورد، منظور مهاجرت چند دهه‌ای اقتصاد جهانی از فعالیت‌های حضوری به فعالیت‌های آنلاین است. از سفارش‌های سوپرمارکتی گرفته تا تراکنش‌های مالی، تعاملات انسانی و حتی کار از راه دور، شتاب دیجیتالی شدن که با پاندمی COVID تسریع شد، اکنون مسیر اصلی تجارت و ارتباطات شده است. نظریه بالاجی: اینترنت جهان را می‌بلعد پاسخ بالاجی به سؤال کالیسون چیزی را که بسیاری اکنون به‌صورت شهودی حس می‌کنند، روشن می‌کند. شرکت‌های فناوری تنها در حال رشد نیستند، بلکه درحال تبدیل شدن به زیرساخت اصلی زندگی هستند. بخش‌های «سنتی» مانند املاک و مستغلات، بانکداری و تولید، یا بازتنظیم می‌شوند، یا دوباره طراحی می‌شوند، یا به‌طور کامل توسط نرم‌افزار جایگزین می‌شوند. به گفته بالاجی، تقریباً هر فعالیت حضوری اکنون «از طریق شرکت‌های فناوری هدایت می‌شود»، زیرا راه‌حل‌های دیجیتال ابتدا، امکاناتی مانند توسعه آسان، کارآمدی بیشتر و دسترسی جهانی را فراهم می‌کنند که پیش‌تر حتی تصورش هم نمی‌شد. این یک چرخه نوآوری معمولی نیست، بلکه بازپلتفرم‌سازی (replatforming) است. به همین دلیل است که شرکت‌هایی که قبلاً هیچ وجه مشترکی نداشتند، اکنون همان منحنی‌های رشد یا ریسک‌های انقباض را نشان می‌دهند. جهان حضوری در حال کوچک شدن است، در حالی که اقتصاد اینترنتی بزرگ می‌شود تا جای خالی را پر کند. برای سرمایه‌گذاران و بنیان‌گذاران، این روند یک اصل ساده را تقویت می‌کند، روی فرصت‌های دیجیتال سرمایه‌گذاری کنید یا در خطر منسوخ شدن باشید. الگوهای رشد موازی در بخش‌های جداگانه نشان می‌دهند که نفوذ اینترنت اکنون مهم‌ترین عامل تعیین‌کننده سرنوشت اقتصادی است. شرکت‌های فناوری، با اثرات شبکه‌ای و زیرساخت دیجیتال خود، واسطه همه چیز می‌شوند. آنها سازوکار «برنده همه چیز را می‌برد» را که امروز در بازارها آشکار است، تقویت می‌کنند. برای سیاست‌گذاران، یک هشدار وجود دارد، شکاف دیجیتال گسترده‌تر خواهد شد مگر اینکه با مداخله آگاهانه آن را کاهش دهند. هر چه فعالیت‌های زندگی، بیشتر از طریق پلتفرم‌ها هدایت شود، هزینه دور ماندن از این جریان افزایش می‌یابد. روند سهام هفت غول فناوری و به‌ویژه گوگل، مایکروسافت و اپل، تصویری از آینده را نشان می‌دهد که اکثر فعالیت‌های انسانی از طریق نرم‌افزار انجام می‌شود. این دنیایی است که نه به واسطه یک نوآوری خاص، بلکه به دلیل تغییر جهانی و غیرقابل بازگشت از دنیای حضوری به دنیای دیجیتال شکل گرفته است. شواهد در نمودارها دیده می‌شوند و این روند در حال تندتر شدن است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر