بر اساس دادههای رسمی فرودگاه استانبول، سه پرواز برنامهریزیشده از مبدأ این شهر به مقصد تهران در روز جمعه لغو شده است.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
بر اساس دادههای رسمی فرودگاه استانبول، سه پرواز برنامهریزیشده از مبدأ این شهر به مقصد تهران در روز جمعه لغو شده است.

با رهبری عراق رابطه خوبی دارم. درباره کوبا: اتفاق بسیار مثبتی میتواند رخ دهد. کوبا در مشکل بزرگی گرفتار است. درباره ایران: من با حسن نیت و وجدان مذاکره نمیکنم. درباره اقدام نظامی علیه ایران: دوست دارم از آن استفاده نکنم. در پاسخ به این سوال که آیا حملات به ایران میتواند به درگیری گستردهتری منجر شود: همیشه یک ریسک وجود دارد. درباره استفاده از نیروی نظامی علیه ایران: گاهی اوقات مجبور میشوید. روبیو در حال مذاکره با کوبا «در سطح بسیار بالایی» است. با پوتین صحبت کردم، میخواهم جنگ پایان یابد. میخواهیم با روسیه و اوکراین به توافق برسیم. در حوزه نفت شانس فوقالعادهای داریم.
از نحوه مذاکره آنها راضی نیستم. ایران نمیتواند سلاح هستهای داشته باشد. از ایران راضی نیستم، اما انتظار میرود مذاکرات بیشتری روز جمعه برگزار شود. ممکن است تغییر رژیم در ایران صورت بگیرد یا نگیرد. درباره ایران: ما در حال مذاکره هستیم. میخواهم با ایران توافق کنم. درباره کوبا: آنها با ما صحبت میکنند. شاید تصاحب دوستانه کوبا را داشته باشیم. کوبا یک کشور در حال شکست است، وزیر خارجه روبیو روی آن کار میکند. ایران کلمات طلایی را نمیگوید: «سلاح هستهای نه». در پاسخ به سوال درباره استفاده از نیروی نظامی علیه ایران: نمیخواهم این کار را بکنم، اما گاهی اوقات مجبور میشوید. ترامپ به خریداران مسکن: پولتان را پسانداز کنید، کمی بیشتر صبر کنید. نرخ بسیار پایینی نصیبتان خواهد شد.
در یک نگاه تمرکز اصلی بازارها بر گزارش NFP و شاخصهای ISM خواهد بود؛ دادههای قوی میتواند انتظارات کاهش نرخ بهره فدرال رزرو را بیش از پیش تعدیل کرده و از دلار حمایت کند. در اروپا، انتشار تورم اولیه و صورتجلسه ECB میتواند بر یورو اثرگذار باشد؛ کاهش بیشتر CPI احتمال تقویت سناریوی کاهش نرخ بهره را افزایش میدهد. در آسیا و اقیانوسیه، دادههای اشتغال ژاپن، تولید ناخالص داخلی استرالیا و تورم سوئیس مسیر ین، دلار استرالیا و فرانک را در سایه واگرایی سیاستهای پولی تعیین خواهند کرد. با وجود آنکه سرمایهگذاران در هفته جاری بخشی از انتظارات خود برای کاهش نرخ بهره از سوی فدرال رزرو را تعدیل کردند، دلار آمریکا در برابر اغلب ارزهای اصلی در موضعی ضعیف باقی ماند و تنها در برابر ین ژاپن عملکرد قابلتوجهی ثبت کرد. در اوایل فوریه، بازارها حدود ۶۵ واحد پایه کاهش نرخ بهره را برای سال جاری قیمتگذاری کرده بودند؛ معادل دو کاهش ۰.۲۵ درصدی بههمراه احتمال بیش از ۵۰ درصد برای سومین کاهش. اما پس از انتشار گزارش بسیار قدرتمند اشتغال ژانویه، برخی مقامات فدرال رزرو تمایل چندانی به تسهیل بیشتر سیاست پولی در کوتاهمدت نشان ندادند. حتی صورتجلسه آخرین نشست کمیته بازار آزاد فدرال (FOMC) که پیش از انتشار دادههای اشتغال برگزار شده بود، نشان داد اعضای کمیته بر سر مسیر سیاست پولی اختلافنظر دارند؛ برخی آماده افزایش نرخ بهره در صورت تداوم تورم بالا هستند و برخی دیگر در صورت کاهش بیشتر تورم، به سمت کاهش نرخ تمایل دارند. در حال حاضر، بازارها حدود ۵۵ واحد پایه کاهش نرخ بهره را قیمتگذاری میکنند. با این حال، شاید یکی از دلایل تداوم فشار بر دلار این باشد که حتی با چنین انتظاراتی، فدرال رزرو آمریکا همچنان در مقایسه با برخی بانکهای مرکزی بزرگ دیگر، رویکردی انبساطیتر دارد. این موضوع شکاف سیاستی میان آمریکا و کشورهایی مانند استرالیا که بانک مرکزی استرالیا همچنان لحن نسبتاً انقباضی دارد را در سطحی قابلتوجه حفظ کرده است. از سوی دیگر، دلار ممکن است تحتتأثیر تحولات سیاسی اخیر نیز با فشار فروش مواجه شده باشد. پس از آنکه دیوان عالی ایالات متحده برخی از تعرفههای اعمالشده توسط دونالد ترامپ را غیرقانونی اعلام کرد، رئیسجمهور آمریکا با استناد به قانونی متفاوت که مشمول رأی دادگاه نمیشود، تعرفهای ۱۵ درصدی بر کالاهای وارداتی جهانی اعلام کرد. این کشمکش حقوقی و سیاسی، در کنار عدمقطعیت پیرامون مسیر سیاست پولی، باعث شده دلار وارد فازی شکننده شود؛ شرایطی که میتواند با انتشار دادههای کلیدی هفته آینده، بهسرعت دستخوش تغییر شود. گزارش اشتغال و شاخصهای مدیران خرید در کانون توجه با در نظر گرفتن تمامی این تحولات، در هفته پیشرو نگاه معاملهگران دلار پیش از هر چیز به گزارش اشتغال ماه فوریه آمریکا دوخته خواهد شد. با این حال، پیش از انتشار گزارش اشتغال بخش غیرکشاورزی (گزارش NFP) در روز جمعه، شاخصهای مدیران خرید بخش تولیدی و خدماتی مؤسسه مدیریت عرضه آمریکا (ISM) که بهترتیب در روزهای دوشنبه و چهارشنبه منتشر میشوند، میتوانند توجه ویژهای را به خود جلب کنند. بر اساس برآورد مدل «GDPNow» فدرال رزرو آتلانتا، رشد اقتصادی آمریکا پس از ثبت رقم ۱.۴ درصد در سهماهه چهارم، ممکن است در سهماهه نخست به ۳.۱ درصد بازگردد. اگر دادههای ISM این تصویر از بهبود رشد را تأیید کنند، احتمال تقویت دلار افزایش مییابد؛ چراکه سرمایهگذاران بیش از پیش متقاعد خواهند شد که فدرال رزرو نیازی به شتابزدگی در کاهش بیشتر هزینههای استقراض ندارد. “ «از آنجا که فدرال رزرو بر اساس مأموریت دوگانه خود (دستیابی به اشتغال کامل و تثبیت تورم در سطح ۲ درصد) تصمیمگیری میکند، احتمالاً سرمایهگذاران توجه ویژهای به زیرشاخصهای اشتغال و قیمتها در گزارشهای ISM خواهند داشت.» محمد زمانی افزون بر این، گزارش اشتغال بخش خصوصی مؤسسه «ADP» در روز چهارشنبه نیز میتواند بهعنوان پیشنمایی مهمی پیش از انتشار گزارش رسمی اشتغال در روز جمعه مورد توجه قرار گیرد. هرچند اداره آمار کار آمریکا (BLS) در ماه ژانویه از رشد قدرتمند اشتغال خبر داد، اما گزارش «ADP» از رشد کندتر اشتغال بخش خصوصی حکایت داشت و همزمان آمار فرصتهای شغلی (JOLTS) در ماه دسامبر به پایینترین سطح خود از سپتامبر ۲۰۲۰ رسید. این واگرایی نشان میدهد که برای کاهش بیشتر انتظارات بازار نسبت به کاهش نرخ بهره، به بهبود پایدارتر در دادههای بازار کار نیاز است. با این حال، اگر دلار بخواهد وارد یک روند بازیابی معنادار و پایدار شود، ممکن است لازم باشد انتظارات کاهش نرخ بهره به کمتر از ۵۰ واحد پایه برسد. به بیان دیگر، معاملهگران باید احتمال دومین کاهش ۰.۲۵ درصدی نرخ بهره در سال ۲۰۲۶ را نیز زیر سؤال ببرند تا زمینه برای تقویت قابلتوجهتر دلار فراهم شود. آیا دادههای تورمی منطقه یورو گمانهزنیها درباره کاهش نرخ بهره را افزایش میدهد؟ یورو در هفته گذشته توانست بخش قابلتوجهی از دستاوردهای خود را حفظ کند؛ موضوعی که در جفتارز یورو/دلار تا حد زیادی ناشی از واگرایی انتظارات سیاست پولی میان بانک مرکزی اروپا و فدرال رزرو آمریکا بود. هرچند مقامات بانک مرکزی اروپا در نشست قبلی خود نسبت به تقویت اخیر یورو ابراز نگرانی کردند، اما در ادامه تأکید داشتند که در حال حاضر نیازی به تغییر فوری در سیاست پولی نمیبینند. همین موضعگیری باعث شد بازارها تنها حدود ۲۵ درصد احتمال برای کاهش نرخ بهره تا ماه دسامبر قیمتگذاری کنند. با این حال، نرخ مؤثر اسمی یورو (NEER) در برابر ارزهای ۴۱ شریک تجاری اصلی منطقه یورو همچنان نزدیک به سطوح بیسابقه تاریخی در نوسان است. در چنین شرایطی، انتشار برآورد اولیه شاخص قیمت مصرفکننده (شاخص CPI) منطقه یورو برای ماه فوریه در روز سهشنبه میتواند به نقطه کانونی بازار تبدیل شود. در ماه ژانویه، نرخ تورم سالانه از ۱.۹ درصد به ۱.۷ درصد کاهش یافت و تورم هسته که اقلام پرنوسان مانند مواد غذایی، انرژی، الکل و دخانیات را حذف میکند، از ۲.۳ درصد به ۲.۲ درصد تنزل کرد. اگر روند کاهش تورم ادامه یابد، ممکن است این نگرانی تقویت شود که یورو قدرتمند در نهایت به رشد اقتصادی منطقه آسیب بزند؛ سناریویی که میتواند معاملهگران را به افزایش احتمال یک کاهش نرخ بهره احتیاطی از سوی بانک مرکزی اروپا در آیندهای نهچندان دور سوق دهد. چنین تحولی میتواند فشار مضاعفی بر یورو وارد کند؛ بهویژه اگر صورتجلسه آخرین نشست بانک مرکزی اروپا که قرار است روز پنجشنبه منتشر شود، نشان دهد برخی اعضا درباره گزینه کاهش بیشتر نرخهای بهره در واکنش به قدرت مداوم یورو بحث کردهاند. همچنین در روز پنجشنبه، آمار خردهفروشی منطقه یورو برای ماه ژانویه منتشر خواهد شد؛ دادهای که میتواند تصویر روشنتری از وضعیت تقاضای داخلی ارائه دهد و در کنار گزارش تورم، مسیر انتظارات سیاست پولی را تحت تأثیر قرار دهد. دادههای اشتغال ژاپن در بحبوحه ابهام درباره افزایش نرخ بهره ین ژاپن در هفته گذشته بار دیگر تحت فشار قرار گرفت؛ چراکه تمرکز بازارها به برنامههای انبساط مالی تهاجمی دولت به رهبری تاکایچی بازگشت. گزارشها حاکی از آن بود که او در دیدار ۱۷ فوریه با کازوئو اوئدا، رئیس بانک مرکزی ژاپن، نسبت به افزایشهای بیشتر نرخ بهره ابراز نگرانی کرده است. وی حتی در ادامه، دو سیاستگذار با گرایش انبساطیتر را به عضویت در هیأت سیاستگذاری بانک مرکزی منصوب کرد؛ اقدامی که به ابهامات موجود دامن زد. با این حال، هاجیمه تاکاتا، از اعضای هاوکیش بانک مرکزی، تأکید کرد که با توجه به «داغ» بودن تورم، افزایشهای بیشتر نرخ بهره ضروری است. پس از این اظهارات، احتمال افزایش ۰.۲۵ درصدی نرخ بهره در نشست آوریل به حدود ۵۵ درصد رسید و بازارها تقریباً افزایش مشابهی را برای ماه ژوئن بهطور کامل در قیمتها لحاظ کردهاند. در مجموع، انتظارات بازار نشان میدهد بانک مرکزی ژاپن احتمالاً تا روشن شدن نتایج مذاکرات دستمزدی بهاره صبر خواهد کرد و سپس درباره فشردن دوباره دکمه افزایش نرخ بهره تصمیم خواهد گرفت. در این چارچوب، گزارش اشتغال ژاپن برای ماه ژانویه که روز سهشنبه منتشر میشود، میتواند اهمیت ویژهای پیدا کند. نشانههای بهبود بیشتر در بازار کار ممکن است این برداشت را تقویت کند که بانک مرکزی ژاپن در ماههای آینده به افزایش مجدد نرخ بهره میاندیشد؛ موضوعی که میتواند تا حدی از ین حمایت کند. در مقابل، انتشار دادههای ضعیف میتواند فشار بر ین را تشدید کند. با این حال، افتهای بیشتر این ارز ممکن است بار دیگر هشدارهای مداخلهای از سوی وزیر دارایی، کاتایاما، را بهدنبال داشته باشد. بر این اساس، تصویر کلی جفتارز دلار/ین همچنان میتواند به یک فاز نوسانی و بدون روند مشخص اشاره داشته باشد؛ بازاری که در آن، نوسانات مقطعی و رفتوبرگشتهای سریع، ویژگی غالب معاملات خواهد بود. ✔️ بیشتر بخوانید: جهش فراتر از انتظار قیمت تولیدکننده در آمریکا؛ فشار تورمی از کانال خدمات بازگشت تولید ناخالص داخلی استرالیا و تورم سوئیس نیز در دستور کار دلار استرالیا همچنان از واگرایی انتظارات سیاست پولی میان بانک مرکزی استرالیا و فدرال رزرو آمریکا بهرهمند است. دادههای تورمی نسبتاً چسبنده استرالیا در هفته جاری باعث شد احتمال افزایش متوالی نرخ بهره در نشست ۱۷ مارس در سطح پایین اما قابلتوجه ۲۰ درصد باقی بماند. در این چارچوب، اگر آمار تولید ناخالص داخلی سهماهه چهارم استرالیا در روز چهارشنبه و همچنین شاخصهای مدیران خرید چین برای ماه فوریه با ارقام قوی منتشر شوند، این ارز وابسته به کالا میتواند روند صعودی خود را تمدید کند؛ چراکه سرمایهگذاران نسبت به ادامه افزایش نرخ بهره از سوی بانک مرکزی استرالیا متقاعدتر خواهند شد. افزون بر این، دادههای تراز تجاری استرالیا نیز روز پنجشنبه منتشر میشود و میتواند تصویر کاملتری از وضعیت بخش خارجی این اقتصاد ارائه دهد. در سوی دیگر، دادههای تورم سوئیس نیز در شرایطی منتشر میشود که نگرانیها درباره نحوه مهار قدرت بیوقفه فرانک سوئیس توسط بانک ملی سوئیس افزایش یافته است؛ موضوعی که در صورت تداوم، میتواند اقتصاد این کشور را در معرض خطر ورود به محدوده تورم منفی قرار دهد. ابزارهای در اختیار بانک مرکزی شامل بازگشت به نرخهای بهره منفی و مداخله در بازار ارز است. با این حال، مارتین اشلگل، رئیس بانک ملی سوئیس، اخیراً تأکید کرده که آستانه تصمیم برای بازگشت به سیاست نرخ بهره منفی بسیار بالا است. از این رو، مداخله ارزی محتملتر بهنظر میرسد، هرچند این گزینه نیز بدون ریسک نیست. تحلیلگران معتقدند که اگر گزارش شاخص قیمت مصرفکننده نشان دهد که قیمتها در ژانویه متوقف شده یا حتی کاهش یافتهاند، نگرانیها درباره احتمال مداخله بانک ملی سوئیس افزایش خواهد یافت و این موضوع میتواند به تضعیف فرانک سوئیس منجر شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه احتمال حملات آمریکا به ایران به تم اصلی معاملات امروز تبدیل شده و بازارهای جهانی را در وضعیت تدافعی قرار داده است. بازدهی اوراق ۱۰ ساله آمریکا برای نخستین بار از نوامبر به زیر ۴ درصد سقوط کرد و نفت بیش از ۲ درصد رشد کرد. اظهارات مقامات آمریکایی درباره «اقدامات محدود» و سفر دیپلماتیک به تلآویو، بخشی از رشد نفت را تعدیل کرده است. بازارهای جهانی امروز بیش از هر عامل دیگری، به یک متغیر واحد واکنش نشان میدهند: احتمال اقدام نظامی آمریکا علیه ایران. در چنین فضایی، تحلیلهای تکنیکال یا روایتهای مقطعی از سهام جای خود را به یک تم ژئوپلیتیک داده است که همزمان بازار اوراق، ارز، کالاها و فلزات گرانبها را تحت تأثیر قرار داده است. بازدهی اوراق خزانهداری ۱۰ ساله آمریکا برای نخستین بار از ماه نوامبر به زیر ۴ درصد سقوط کرد؛ حرکتی که نشاندهنده هجوم سرمایهگذاران به داراییهای امن است. همزمان، بهای نفت خام بیش از ۲ درصد افزایش یافت و فلزات گرانبها نیز با افزایش تقاضا مواجه شدند. دلار آمریکا تقویت شد، هرچند در بازار ارز، دلار کانادا و فرانک سوئیس عملکرد بهتری از خود نشان دادند؛ موضوعی که بازتابی از حساسیت مستقیم دلار کانادا به نفت و جایگاه فرانک بهعنوان پناهگاه امن سنتی است. در پس این تحولات، نشانههایی از افزایش فشار نظامی آمریکا در منطقه دیده میشود. گزارشهایی از تخلیه برخی پایگاههای نزدیک به ایران و انتقال گسترده تجهیزات نظامی به خاورمیانه منتشر شده است. اگرچه برخی منابع از پیشرفت مذاکرات سخن گفتهاند، اما بازارها بیش از اظهارات رسمی، به اقدامات عملی توجه دارند و تحرکات میدانی پیام روشنی از افزایش سطح آمادگی میدهد. با این حال، دو خبر در ساعات اخیر تا حدی از شتاب صعود نفت کاسته است. نخست، اعلام سفر دوم و سوم مارس وزیر خارجه آمریکا به تلآویو. این پرسش مطرح میشود که آیا چنین سفری همزمان با آغاز یک عملیات گسترده نظامی برنامهریزی میشود؟ برخی تحلیلگران این موضوع را نشانهای از نبود اقدام فوری میدانند، هرچند عدهای دیگر آن را بخشی از بازی فشاری برای وادار کردن ایران به امتیازدهی تلقی میکنند. دومین عامل، اظهارات جیدی ونس در گفتوگو با رسانهها بود که تأکید کرد هرگونه اقدام احتمالی «محدود» خواهد بود و سناریوی یک جنگ طولانیمدت در خاورمیانه را رد کرد. او دامنه گزینهها را از حملات هدفمند با هدف جلوگیری از دستیابی ایران به سلاح هستهای تا مسیرهای دیپلماتیک توصیف کرد. نکته قابل توجه آن است که در این اظهارات اشارهای به تغییر رژیم یا تلاش برای فلجکردن صادرات نفت ایران نشده است؛ موضوعی که از دید بازار انرژی اهمیت بالایی دارد. “ «سناریوی بستن تنگه هرمز یا اختلال گسترده در عرضه نفت، همچنان بهعنوان یک ریسک اساسی در بازار باقی مانده است،» محمد زمانی اما بسیاری معتقدند چنین واکنشی تنها در صورت احساس تهدید وجودی از سوی تهران محتمل خواهد بود. در غیر این صورت، احتمالاً تنشها در چارچوبی محدود باقی خواهد ماند. با این همه، تجربه نشان داده که پیشبینی رفتار سیاسی (بهویژه در مورد دونالد ترامپ) با عدم قطعیت بالایی همراه است. همین عدم قطعیت است که خرید اوراق خزانه را توجیه میکند و همزمان از نفت و فلزات گرانبها حمایت میکند. ✔️ بیشتر بخوانید: جهش نقره در آستانه ثبت دهمین ماه صعودی؛ فلزات گرانبها در مدار تقاضای تورمی و ریسک ژئوپلیتیک بررسی تاریخچه درگیریهای خاورمیانه تویط utoTimes، نشان میدهد که جهشهای اولیه نفت در پی حملات نظامی اغلب پس از فروکش کردن گردوغبار تعدیل میشود. اما تا زمانی که افق تحولات روشن نشود، بازارها احتمالاً در وضعیت تدافعی باقی خواهند ماند؛ جایی که هر تیتر خبری میتواند جهت حرکت قیمتها را تغییر دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه دلار در وضعیت انتظار: تنشهای آمریکا و ایران مانع شکلگیری روند نزولی قوی برای دلار شده است. بازار چشمانتظار دادههای تورمی آمریکا: گزارش PPI احتمالاً تأثیر بزرگی بر سیاستهای فدرال رزرو نخواهد داشت. یورو بدون محرک قوی: دادههای تورمی اروپا فعلاً توان ایجاد روند پایدار برای یورو را ندارند. افزایش فشار سیاسی بر پوند: تحولات داخلی بریتانیا ریسک افت بیشتر پوند، بهویژه در برابر یورو، را افزایش داده است. ممکن است پایان این هفته برای دلار آمریکا نسبتاً آرام سپری شود؛ زیرا عدم قطعیت درباره تنشهای میان آمریکا و ایران مانع شکلگیری روندهای قوی در بازار ارز شده است. در بریتانیا، پیروزی حزب سبز در یک انتخابات میاندورهای، فشار سیاسی تازهای بر نخستوزیر استارمر وارد کرده و همین موضوع ریسک نزولی بیشتری برای پوند در برابر یورو ایجاد کرده است. خلاصه مقاله را میتوانید در فایل صوتی زیر گوش کنید این گزارش بر پایه مقاله منتشرشده توسط بانک ING و بازخوانی یوتوتایمز برای مخاطبان فارسیزبان تنظیم شده است. دلار آمریکا | احتیاط همچنان حاکم است احتمال دارد بازار فارکس هفته را در فضایی آرام به پایان برساند. نبود دادههای اقتصادی مهم باعث شده انتظارات بازار درباره سیاستهای فدرال رزرو تقریباً بدون تغییر باقی بماند. دو ریسک اصلی هفتههای اخیر یعنی: تنشهای ایران نگرانیهای مرتبط با هوش مصنوعی (ترس بازار از حباب یا شوک ناشی از شرکتهای AI) تا حدی فروکش کردهاند. با این حال، هرگونه تشدید تنش میان آمریکا و ایران همچنان مهمترین عامل اثرگذار بر دلار محسوب میشود. گزارشهای مربوط به مذاکرات هستهای ژنو دیروز نوسانات شدیدی در بازار نفت ایجاد کرد، اما بازارها فعلاً با خوشبینی محتاطانه معامله میکنند؛ زیرا مذاکرات قرار است هفته آینده ادامه یابد. طبق دادههای بازار پیشبینی در سایت Polymarket ، احتمال حمله آمریکا به ایران تا پایان مارس همچنان حدود ۵۵٪ ارزیابی میشود؛ موضوعی که مانع از افت شدید دلار شده است. (یعنی معاملهگران هنوز برای سناریوی جنگ، «حق بیمه ریسک» روی دلار نگه داشتهاند.) ✔️ بیشتر بخوانید: از طلا تا نفت و فلزات؛ ذخیرهسازی دولتها بازار را به هم ریخت داده مهم امروز آمریکا رویداد اصلی تقویم اقتصادی آمریکا انتشار شاخص PPI ژانویه است. پیشبینیها: تورم تولیدکننده: ۰.۳٪ ماهانه تورم هسته: ۰.۳٪ احتمال زیادی وجود دارد که این داده اثر بزرگی روی بازار نگذارد. همچنین سخنرانی اعضای فدرال رزرو از جمله: جان ویلیامز نیل کاشکاری برگزار میشود، اما بازار فعلاً توجه زیادی به اظهارات بانک مرکزی ندارد؛ زیرا دادههای اقتصادی هنوز کاهش نرخ بهره در نشستهای نزدیک را توجیه نمیکنند. در کوتاهمدت عوامل بنیادی همچنان از دلار حمایت میکنند، اما عدم قطعیت تعرفههای تجاری باعث حفظ پریمیوم ریسک دلار شده است. یورو | تمرکز بازار بر دادههای تورمی به نظر میرسد سطح 1.180 در EURUSD همچنان نقش لنگر قیمتی را ایفا کند. (لنگر قیمتی یعنی سطحی که بازار تمایل دارد اطراف آن نوسان کند و جهت مشخصی نگیرد.) امروز دادههای تورم منطقه یورو منتشر میشود: فرانسه: ۰.۸٪ اسپانیا: ۲.۲٪ آلمان: انتظار کاهش از ۲.۱٪ به ۲.۰٪ با این حال، حتی اگر تورم کمی بالاتر بیاید، بعید است تغییر معناداری در سیاستهای بانک مرکزی اروپا (ECB) ایجاد کند؛ بنابراین تأثیر پایداری بر یورو انتظار نمیرود. پوند انگلیس | ریسک نزولی ادامه دارد پوند امروز تحت فشار بیشتری قرار گرفته است؛ پس از آنکه حزب سبز در حوزه انتخاباتی گورتون و دنتون منچستر — که پیشتر پایگاه سنتی حزب کارگر محسوب میشد — پیروز شد. بازار اخیراً به هر عاملی که موقعیت سیاسی نخستوزیر استارمر را تضعیف کند، واکنش منفی نشان داده است. پیروزی یک حزب چپگراتر میتواند این نگرانی را ایجاد کند که: در صورت کنارهگیری زودهنگام استارمر، جانشین او سیاستهای اقتصادی چپگرایانهتری اتخاذ کند. ( چپها معمولاً برای ارز ملی منفی تلقی میشود.) تحلیلگران ING همچنان نسبت به رشد جفتارز EURGBP دیدگاه صعودی دارند؛ زیرا پوند انگلیس با مجموعهای از ریسکهای متمرکز روبهرو است، از جمله: تنشهای سیاسی و بیثباتی داخلی بریتانیا برخی ریسکهای مالی (هرچند محدود) پیش از اعلام بودجه هفته آینده و احتمال اتخاذ سیاستهای انبساطیتر توسط بانک انگلستان در قیمتگذاری بازار بر همین اساس، معتقدند شرایط لازم برای عبور نرخ EURGBP از سطح 0.880 — که برآورد فعلی کوتاهمدت آنها محسوب میشود — همچنان برقرار است.
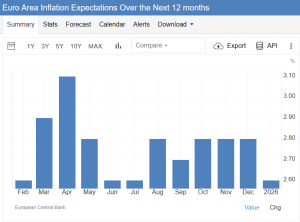
نظرسنجی تازه بانک مرکزی اروپا (ECB) نشان میدهد که انتظارات تورمی مصرفکنندگان در افقهای مختلف زمانی تغییرات محدودی داشته و تصویر نسبتاً باثباتی از نگاه مردم به مسیر قیمتها ارائه میدهد. مهمترین نتایج نظرسنجی انتظارات تورمی سهساله بدون تغییر در سطح ۲.۶٪ باقی مانده است. انتظارات تورمی پنجساله از ۲.۴٪ به ۲.۳٪ کاهش یافته است. انتظارات تورمی یکساله مصرفکنندگان در ژانویه از ۲.۸٪ به ۲.۶٪ کاهش یافته است. این ارقام نشان میدهد که مصرفکنندگان اروپا انتظار دارند روند کاهش تورم ادامه پیدا کند، هرچند هنوز بالاتر از هدف ۲ درصدی ECB قرار دارد.
شاخص قیمت مصرف کننده بادن - وورتمبرگ آلمان - فوریه- Consumer Price Index واقعی ............ %0.2 قبلی ............ %0.0 شاخص قیمت مصرف کننده آلمان بادن - وورتمبرگ - سالانه (فوریه) - Consumer Price Index واقعی ............ %1.8 قبلی ............ %2.1 شاخص قیمت مصرف کننده باواریا آلمان - فوریه - Consumer Price Index واقعی ............ %0.2 قبلی ............ %0.0 شاخص قیمت مصرف کننده آلمان باواریا - سالانه (فوریه) - Consumer Price Index واقعی ............ %1.9 قبلی ............ %2.1 شاخص قیمت مصرف کننده براندنبرگ آلمان - فوریه - Consumer Price Index واقعی ............ %0.4 قبلی ............ %0 شاخص قیمت مصرف کننده براندنبرگ آلمان - سالانه (فوریه) - Consumer Price Index واقعی ............ %2 قبلی ............ %2.2 شاخص قیمت مصرف کننده هس آلمان - فوریه - Consumer Price Index واقعی ............ %0.4 قبلی ............ %0 شاخص قیمت مصرف کننده رن وستفیلا شمالی آلمان - فوریه - Consumer Price Index واقعی ............ %0.2 قبلی ............ %0.1 شاخص قیمت مصرف کننده رن وستفیلا شمالی آلمان - سالانه (فوریه) - Consumer Price Index واقعی ............ %1.8 قبلی ............ %2 شاخص قیمت مصرف کننده ساکسونی آلمان - فوریه - Consumer Price Index واقعی ............ %0.3 قبلی ............ %0 شاخص قیمت مصرف کننده ساکسونی آلمان - سالانه (فوریه) - Consumer Price Index واقعی ............ %2.3 قبلی ............ %2.3
منابع آگاه میگویند شرکت ملی نفت ابوظبی (ADNOC) قصد دارد در ماه آوریل محمولههای بیشتری از نفت شاخص «مربان» را روانه بازار کند؛ اقدامی که نشاندهنده افزایش عرضه از سوی تولیدکنندگان کلیدی خاورمیانه است. به گفته این منابع، ADNOC حجمهای اضافی را به شرکای خود در امتیاز میادین خشکی امارات پیشنهاد داده و برخی از این شرکتها نیز بخشی از محمولههای اضافه را در بازار نقدی فروختهاند. این تحولات در شرایطی رخ میدهد که عربستان و ایران نیز صادرات خود را افزایش دادهاند؛ موضوعی که در سایه تنش میان واشنگتن و تهران، نگرانیهایی درباره اختلال احتمالی در عرضه ایجاد کرده است. همزمان، انتظار میرود نشست پیشروی اوپکپلاس در آخر هفته، مسیر بازگشت تدریجی به افزایش تولید از ماه آوریل را تأیید کند. ADNOC حدود ۶۰٪ از امتیاز میادین خشکی را در اختیار دارد و ظرفیت تولید روزانه ۲ میلیون بشکه نفت مربان را مدیریت میکند. سایر سهامداران شامل توتالانرژیز، بیپی، CNPC چین، اینپکس ژاپن، ژنهوا اویل و GS Energy هستند. هنوز مشخص نیست حجم دقیق افزایش عرضه چقدر خواهد بود و چگونه میان شرکا توزیع میشود. در بازار نفت، قیمت نفت مربان در روزهای اخیر نسبت به شاخصهای جهانی مانند برنت و دبی کاهش یافته، زیرا بخشی از محمولههای اضافی برای فروش عرضه شدهاند. در همین حال، قیمت برنت روز پنجشنبه به ۷۲.۶۱ دلار رسید که بالاترین سطح از ژوئیه گذشته است. ADNOC و بیشتر شرکای آن از اظهار نظر درباره این گزارش خودداری کردهاند. این شرکت پیشتر نیز در دورههایی که اوپکپلاس سهمیهها را تغییر داده، حجم عرضه خود را تنظیم کرده است. برخی نمایندگان اوپکپلاس میگویند انتظار دارند گروه در نشست پیشرو با افزایش ملایم عرضه موافقت کند.
شاخص قیمت مصرف کننده هسته اسپانیا - فوریه (سالانه) - CORE Consumer Price Index واقعی ................. %2.7 قبلی .................... %2.6 شاخص قیمت مصرف کننده اسپانیا - فوریه (ماهانه) - Consumer Price Index واقعی .................. %0.4 قبلی ..................... %0.4- شاخص قیمت مصرف کننده اسپانیا - فوریه (سالانه) - Consumer Price Index واقعی .................. %2.3 پیشبینی ............ % 2.2 قبلی ..................... %2.3 نرخ تورم هماهنگ شده ماهانه اسپانیا - Harmonised Inflation Rate (فوریه) واقعی ................. %0.4 پیشبینی ............ %0.3 قبلی ................... %0.3 نرخ تورم هماهنگ شده سالانه اسپانیا - Harmonised Inflation Rate (فوریه) واقعی ................. %2.5 پیشبینی ............ %2.3 قبلی ................... %2.4
شاخص قیمت مصرف کننده فرانسه - فوریه - Consumer Price Index واقعی .................. %0.7 پیشبینی ............... %0.5 قبلی ..................... %0.3- شاخص قیمت مصرف کننده فرانسه - سالانه (فوریه) - Consumer Price Index واقعی .................. %1 پیشبینی ............... %0.8 قبلی ..................... %0.3 شاخص قیمت مصرف کننده HICP فرانسه - ماهانه (فوریه) - Harmonised Inflation Rate واقعی .................. %0.4 پیشبینی ............... %0.5 قبلی ..................... %0.4- شاخص قیمت مصرف کننده HICP فرانسه - سالانه (فوریه) - Harmonised Inflation Rate واقعی .................. %1.1 پیشبینی ............ %0.7 قبلی ..................... %0.4
در یک نگاه رکوردشکنی ۲۸ ساله آسیا: شاخص MSCI آسیا-اقیانوسیه با رشد ۷.۱٪، بهترین عملکرد ماه فوریه خود را از سال ۱۹۹۸ تاکنون تجربه کرد. پیشتازی مطلق کره جنوبی: شاخص کوسپی (Kospi) با جهش ۲۰ درصدی در یک ماه، بازدهی سالانه خود را به عدد خیرهکننده ۴۹٪ رساند. تداوم رشد در اروپا: بازارهای اروپایی هشتمین ماه متوالی صعودی خود را پشت سر گذاشتند که بهترین توالی رشد در ۱۳ سال اخیر است. ثبات در بازار کالا: قیمت نفت در پی اعلام رسمی بازگشت ایران و آمریکا به میز مذاکرات در هفته آینده، به ثبات نسبی رسید. خلاصه صوتی مقاله زیر را میتوانید در فایل صوتی زیر گوش کنید در حالی که شاخصهای والاستریت تحت تأثیر نگرانیهای ناشی از «حباب هوش مصنوعی» با عقبنشینی مواجه شدهاند، بازارهای آسیا و اروپا در ماه فوریه ۲۰۲۶ عملکردهای تاریخی و خیرهکنندهای را به ثبت رساندند. جابهجایی جریان سرمایه به سمت بازارهای مقاومتر، باعث شده تا مناطقی نظیر کره جنوبی و اروپا به پناهگاه جدید سرمایهگذاران تبدیل شوند. این گزارش بر پایه دادههای منتشرشده توسط فایننشال جویس و بازخوانی یوتوتایمز برای مخاطبان فارسیزبان تنظیم شده است. ۱. خروج از والاستریت؛ جستوجوی امنیت در بازارهای موازی در ماه جاری، پدیدهای تحت عنوان «تجارتِ ترس از هوش مصنوعی» باعث شد سرمایهگذاران نسبت به اشباع بازار آمریکا مشکوک شوند. در نتیجه، بخشی از نقدینگی به سمت بازارهایی هدایت شد که کمتر در معرض ریسکهای تکنولوژیک هستند. این جابهجایی، بورسهای اروپایی را در یک «فاز رشد پایدار» قرار داده است؛ به طوری که این بازارها اکنون طولانیترین دوره صعودی خود را از سال ۲۰۱۳ تاکنون تجربه میکنند. ۲. کره جنوبی؛ قطب جدید جذب سرمایه جهانی کره جنوبی که به عنوان دماسنج سرمایهگذاری در سختافزارهای استراتژیک شناخته میشود، برترین عملکرد را در سطح جهان داشته است. رشد ۴۹ درصدی این بازار از ابتدای سال ۲۰۲۶ نشان میدهد که سرمایهگذاران اکنون این کشور را به عنوان «رهبر بازار» در زنجیره تأمین جهانی میشناسند. این موفقیت در حالی به دست آمده که شاخصهای آتی در آمریکا همچنان سیگنالهای منفی صادر میکنند. ✔️ بیشتر بخوانید: پاداش ۲۵ درصدی برای اخراج نیمی از کارمندان؛ جک دورسی بازار را شوکه کرد! ۳. رکوردشکنی طلا و سیگنالهای سیاسی در بازار نفت در بازار کالا، طلا هشتمین ماه متوالی رشد خود را با ۶٪ افزایش در فوریه به پایان رساند که یادآور رکوردهای سال ۱۹۷۳ است. همزمان، بازار نفت با وجود تنشهای نظامی در منطقه، تحت تأثیر «دیپلماسی» قرار گرفت. اعلام از سرگیری مذاکرات هستهای ایران و امریکا در هفته آینده باعث شد قیمتها وارد مرحله «تثبیت پس از نوسان» شوند، هرچند حضور گسترده نظامی در منطقه همچنان مانع از افت جدی قیمتها شده است. جمعبندی استراتژیک به زبان ساده، بازارهای جهانی در حال حاضر در «مرحله بازچینی موقعیتها» هستند. تمرکز از سهام تکنولوژی آمریکا به سمت بازارهای نوظهور آسیا و کالاهای امن نظیر طلا تغییر یافته است. در حال حاضر سرمایهگذاران منتظرند ببینند آیا مذاکرات هفته آینده و دادههای اقتصادی جدید میتواند آرامش را به والاستریت بازگرداند یا خیر. برای شما که بازار را رصد میکنید، نکته کلیدی این است: فعلاً مرکز ثقل سوددهی به شرق آسیا منتقل شده و طلا همچنان به عنوان قویترین سپر دفاعی در برابر ابهامات عمل میکند.
شاخص هزینه واردات آلمان - ژانویه - German Import Prices واقعی ................ %1.1 پیشبینی ........... %0.6 قبلی ................... %0.1- شاخص هزینه واردات آلمان - سالانه (ژانویه) - German Import Prices واقعی ................ %2.3- قبلی ................... %2.3-
در یک نگاه تثبیت شاخصهای نفتی: نفت برنت در سطحی کمتر از ۷۱ دلار و نفت وستتگزاس در محدوده ۶۵ دلار معامله میشوند. انتقال مذاکرات به وین: پس از پایان گفتگوهای ژنو، مقرر شد دور جدید مذاکرات هفته آینده در وین اتریش برگزار شود. بالاترین سطح تنش نظامی: آرایش نظامی آمریکا در منطقه به سطحی رسیده که از زمان جنگ دوم خلیج فارس (۲۰۰۳) بیسابقه توصیف شده است. تمرکز بر نشست اوپک پلاس: بازار با حساسیت بالایی در انتظار نتایج نشست روز یکشنبه اوپک پلاس برای تعیین وضعیت عرضه است. در حالی که استقرار گسترده نیروهای نظامی ایالات متحده در خاورمیانه بازار جهانی انرژی را در وضعیت آمادهباش قرار داده، توافق طرفین برای تداوم گفتگوهای هستهای در هفته آینده، مانع از جهش قیمتها شده است. بازار در حال حاضر میان «فشار دیپلماتیک در وین» و «تقابل نظامی احتمالی» به تعادل رسیده و معاملهگران در انتظار مشخص شدن برآیند این دو نیرو هستند. این گزارش بر پایه دادههای منتشرشده توسط بلومبرگ و بازخوانی یوتوتایمز برای مخاطبان فارسیزبان تنظیم شده است. ۱. تثبیت قیمتها در سایه ریسکهای فیزیکی در حال حاضر بازار نفت در وضعیتی قرار دارد که تحلیلگران آن را «تثبیت نوسانی» مینامند. حارث خورشید، مدیر ارشد سرمایهگذاری، در گفتگو با بلومبرگ اشاره میکند که تا زمان وقوع یک تحول فیزیکی ملموس، قیمتها میل به درجا زدن دارند. بازار در وضعیت «انتظار برای حرکت بعدی» است؛ به این معنا که تریدرها فعلاً از اتخاذ موقعیتهای بزرگ خرید یا فروش اجتناب میکنند تا جهتگیری قطعی دیپلماسی مشخص شود. ۲. واگرایی در روایتهای دیپلماتیک؛ پیشرفت یا ناامیدی؟ یکی از دلایل تردید در بازار، تضاد میان گزارشهای منتشر شده از نتایج گفتگوهای ژنو است. در حالی که مقامات ایرانی از «پیشرفت مناسب» سخن میگویند، منابع آگاه از مواضع آمریکا، خروجی جلسات را برای واشینگتن «ناامیدکننده» توصیف کردهاند. این واگرایی باعث شده است تا ریسکهای ژئوپلیتیک همچنان به عنوان یک محرک صعودی باقی بمانند و اثر انتظارات مربوط به مازاد عرضه در بازار را خنثی کنند. ۳. سیگنالهای هشدار نظامی و ضربالاجلهای زمانی گزارشهای مربوط به کاهش کارکنان ستاد فرماندهی ناوگان پنجم آمریکا در بحرین به سطح «نیروهای ماموریتی ضروری»، حساسیتها را دوچندان کرده است. این اقدام پیش از این در مقاطع تقابل نظامی سابقه داشته و نشاندهنده حفظ گزینه نظامی در کنار میز مذاکره است. با توجه به ضربالاجل ۱۰ تا ۱۵ روزه دونالد ترامپ، بازار اکنون در فاز «آزمون اعتماد» قرار دارد تا مشخص شود آیا دیپلماسی پیش از پایان مهلت مقرر به نتیجه خواهد رسید یا خیر.
سید عباس عراقچی، وزیر خارجه جمهوری اسلامی ایران اعلام کرد که در روند تعاملات دیپلماتیک با ایالات متحده پیشرفت بیشتری به دست آمده است. این اظهارات در حالی مطرح میشود که مذاکرات غیرمستقیم میان دو کشور طی هفتههای اخیر شدت گرفته و میانجیگری برخی کشورهای منطقه نیز نقش مهمی در تبادل پیامها داشته است.
معاون رئیسجمهور آمریکا، جیدی ونس، قرار است روز جمعه در واشنگتن با بدر البوسعیدی وزیر خارجه عمان دیدار کند؛ مقامی که نقش میانجی را در گفتوگوهای غیرمستقیم اخیر میان ایران و آمریکا بر عهده داشته است. این دیدار که پیشتر گزارش نشده بود، بخشی از تلاشهای دیپلماتیک برای جلوگیری از درگیری نظامی میان دو کشور توصیف شده است. این نشست پس از آن انجام میشود که استیو ویتکاف، نماینده ویژه آمریکا، و جرد کوشنر داماد رئیسجمهور ترامپ، روز پنجشنبه در ژنو با البوسعیدی دیدار کردند. عمان در هفتههای اخیر پیامها و اطلاعات میان تهران و واشنگتن را منتقل کرده است. این تحرکات دیپلماتیک در حالی شدت گرفته که ترامپ بارها تهدید کرده در صورت شکست مذاکرات، از گزینهٔ نظامی علیه ایران استفاده خواهد کرد؛ تهدیدی که بدون کسب مجوز کنگره مطرح شده و با انتقاد دموکراتها روبهروست. جیدی ونس در گفتوگویی با واشنگتنپست تأکید کرده که آمریکا وارد یک جنگ طولانیمدت با ایران نخواهد شد، هرچند برخی مقامات پنتاگون هشدار دادهاند که حملات گسترده میتواند آمادگی نظامی آمریکا را تضعیف کند. از سوی دیگر، عباس عراقچی وزیر خارجه ایران اعلام کرده که در دور اخیر مذاکرات ژنو «پیشرفت بیشتری» حاصل شده و این دور «فشردهترین» گفتوگوها تاکنون بوده است. او گفت دو طرف در موضوعاتی مانند لغو تحریمها و گامهای هستهای وارد جزئیات بیشتری شدهاند. البوسعیدی نیز تأیید کرده که ایران و آمریکا «پیشرفت قابلتوجهی» داشتهاند، هرچند همزمان آمریکا حجم بزرگی از تجهیزات نظامی را در نزدیکی ایران مستقر کرده است. ترامپ در سخنرانی سالانه خود در کنگره گفت ترجیح میدهد این بحران از طریق دیپلماسی حل شود، اما تأکید کرد که اجازه نخواهد داد ایران به سلاح هستهای دست یابد.
گزارشها حاکی است که رستم عمرف، مذاکرهکننده ارشد اوکراین اعلام کرد شرکتکنندگان در مذاکرات ژنو با ولودیمیر زلنسکی گفتگو کردهاند. به گفته وی، محور گفتگوی شرکتکنندگان در این مذاکرات، بررسی موضوع «احیای اوکراین پس از جنگ» بوده است. عمرف تاکید کرد که در حال حاضر، وظیفه اصلی این است که مجموعه بعدی نشستهای سهجانبه تا حد امکان پربار شود تا بتوان مسائل امنیتی و اقتصادی را نهایی کرد.
در مذاکرات با آمریکا پیشرفت خوبی داشتیم. وارد مذاکرات جدی درباره لغو تحریمها و مسئله هستهای شدهایم. مذاکرات فنی از روز دوشنبه در وین آغاز خواهد شد. درباره تحریمهای آمریکا و شورای امنیت سازمان ملل بحث شد.
خبرنگار اکسیوس به نقل از مقام آمریکایی: مذاکرات هستهای ژنو با ایران مثبت بود
سیانان: ایران تأکید کرده است که هرگز تسلیحات هستهای نخواهد داشت
مذاکرات پیشرفت چشمگیری داشته است. مذاکرات آمریکا و ایران بهزودی پس از رایزنیها از سر گرفته خواهد شد. مذاکرات در سطح فنی (کارشناسی) هفته آینده برگزار خواهد شد.
خودروهای هیئت آمریکایی حاضر در مذاکرات ایران، محل برگزاری را ترک کردند - تلویزیون دولتی ایران
فرستادگان کاخ سفید، کوشنر و ویتکاف از آنچه در مذاکرات صبحگاهی از ایرانیان شنیدند ناامید شدند؛ نشست عصرگاهی همچنان در جریان است - خبرنگار اکسیوس در X
تلویزیون ایران: ایران در جریان مذاکرات خواستار لغو تحریمها و لغو قطعنامههای شورای امنیت سازمان ملل شد
واشنگتن و تهران در مذاکرات با هدف جلوگیری از جنگ همچنان فاصله زیادی با یکدیگر دارند.