TSLA 386.47 USD ▲ 3.41%
AAPL 343.99 USD ▲ 1.32%
GOOGL 334.76 USD ▼ 1.62%
AMZN 262.37 USD ▼ 0.10%
NVDA 221.97 USD ▲ 2.54%
BTCUSD 84,316.76 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

آیا استارمر استعفا می‌دهد؟ بحران اپستین به لندن رسید

در یک نگاه شایعاتی درباره استعفای استارمر در روز دوشنبه منتشر شده، اما هنوز تأیید نشده‌اند افشاگری‌های تازه درباره رابطه مندلسون–اپستین فشار سیاسی را افزایش داده‌اند بازارها منتظر جلسه دوشنبه حزب کارگر هستند تا مسیر بحران مشخص شود در حالی که بازارهای بریتانیا هفته را با نگرانی آغاز کرده‌اند، شایعاتی درباره استعفای نخست‌وزیر استارمر در روز دوشنبه ۹ فوریه ۲۰۲۶، فضای سیاسی را ملتهب کرده است. ماجرا از افشاگری‌های تازه درباره ارتباط پیتر مندلسون با جفری اپستین آغاز شد، اما حالا به نقطه‌ای رسیده که نه‌تنها اعتبار دولت، بلکه ثبات پوند و اوراق قرضه بریتانیا را نیز تحت تأثیر قرار داده است. از افشاگری تا بحران سیاسی استارمر در سپتامبر گذشته، پس از انتشار گزارش‌هایی درباره ارتباط مندلسون با اپستین، او را از سمت سفیر بریتانیا در آمریکا کنار گذاشت. اما اسناد جدید منتشرشده از سوی منابع آمریکایی، ابعاد تازه‌ای از این رابطه را آشکار کرده و موجی از خشم در حزب کارگر به‌راه انداخته است. استارمر مدعی است که در زمان انتصاب، از عمق این رابطه بی‌اطلاع بوده و در روند بررسی سوابق، اطلاعات ناقص دریافت کرده است. با این حال، بسیاری از نمایندگان حزب کارگر این توضیح را ناکافی می‌دانند و برخی حتی به‌صورت علنی خواستار کناره‌گیری او شده‌اند.  تحقیقات پلیس و استعفای مشاور ارشد پلیس بریتانیا تأیید کرده که تحقیقات رسمی درباره «سوءاستفاده احتمالی از موقعیت عمومی» آغاز شده و گزارش‌هایی از بازرسی املاک مرتبط با مندلسون منتشر شده است. در همین حال، مورگان مک‌سوینی، رئیس دفتر نخست‌وزیر، روز یک‌شنبه استعفا داد و مسئولیت کامل انتصاب مندلسون را پذیرفت. این استعفا، اگرچه با هدف کنترل بحران انجام شد، اما نشان‌دهنده جدیت و عمق بحران درون دولت است.  واکنش بازارها؛ پوند و اوراق زیر فشار تحلیلگران معتقدند که بازارها بیش از آنکه به شایعات توجه کنند، به مسیر احتمالی بحران نگاه می‌کنند. اگر استارمر بتواند در جلسه دوشنبه حزب کارگر، حمایت داخلی را حفظ کند، بازارها ممکن است این بحران را «مدیریت‌شده» تلقی کنند. اما اگر نشانه‌ای از فروپاشی رهبری یا استعفای ناگهانی دیده شود، احتمالاً پوند با افت سریع مواجه خواهد شد و ریسک‌پذیری در بازار اوراق قرضه افزایش می‌یابد. سناریوهای پیش‌رو برای بازار پوند (GBP): در معرض نوسانات خبری؛ در صورت تشدید بحران، احتمال افت وجود دارد اوراق قرضه (Gilts): ریسک سیاسی می‌تواند حاشیه سود را افزایش دهد سهام بریتانیا: شرکت‌های داخلی آسیب‌پذیرترند؛ شرکت‌های بین‌المللی کمتر تحت تأثیر قرار می‌گیرند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌نمایش گزارش‌های درآمدی شرکت‌های آمریکا در هفته ۹ تا ۱۳ فوریه

در یک نگاه کوکاکولا و مک‌دونالدز معیار اصلی سلامت مصرف‌کننده هستند. فورد، Onsemi و Magna وضعیت صنعت خودرو را مشخص می‌کنند. سیسکو و AMAT سیگنال‌های حیاتی درباره سرمایه‌گذاری سازمانی و موج AI می‌دهند. گزارش‌های Coinbase، DraftKings و Expedia نبض کریپتو، قمار آنلاین و سفر را نشان می‌دهند. در هفته منتهی به ۹ تا ۱۳ فوریه ۲۰۲۶، بازار سهام آمریکا وارد مرحله‌ای می‌شود که گزارش‌های شرکت‌های متوسط اما کلیدی می‌توانند تصویر دقیق‌تری از اقتصاد واقعی ارائه دهند. از غول‌های مصرفی مثل کوکاکولا و مک‌دونالدز تا شرکت‌های صنعتی و تکنولوژی مانند فورد و سیسکو، داده‌های این هفته می‌توانند مسیر تورم، تقاضای مصرف‌کننده و سرمایه‌گذاری سازمانی را مشخص کنند. یوتوتایمز در ادامه تحلیل می‌کند کدام گزارش‌ها برای بازار حیاتی‌ترند. دوشنبه: نبض صنعت و نیمه‌هادی‌ها هفته با گزارش‌هایی شروع می‌شود که بیشتر جنبهٔ صنعتی دارند. یوتوتایمز معتقد است Cleveland-Cliffs می‌تواند اولین نشانه‌ها از وضعیت فولاد، ساخت‌وساز و تقاضای صنعتی را آشکار کند—بخش‌هایی که معمولاً زودتر از بقیه وارد رکود یا رونق می‌شوند. اما نقطهٔ حساس روز، Onsemi است. این شرکت تعیین می‌کند آیا بازار تراشه‌های خودرویی و صنعتی همچنان زیر فشار است یا نه. اگر Onsemi چشم‌انداز ضعیفی بدهد، می‌تواند زنجیرهٔ خودرو تا کالاهای صنعتی را تحت‌تأثیر قرار دهد. سه‌شنبه: روز بزرگ مصرف‌کننده و سفر سه‌شنبه یکی از مهم‌ترین روزهای هفته است. کوکاکولا شاخص اصلی قدرت خرید جهانی است. اگر حجم فروش پایین باشد، یوتوتایمز هشدار می‌دهد که «مصرف‌کنندهٔ آمریکایی وارد فاز خستگی شده است». Marriott نیز وضعیت سفرهای لوکس را مشخص می‌کند—بخشی که معمولاً آخرین مرحله از چرخهٔ اقتصادی تحت فشار قرار می‌گیرد. در بخش تکنولوژی، Datadog می‌تواند نشان دهد آیا شرکت‌ها همچنان برای SaaS و نظارت ابری هزینه می‌کنند یا نه. بعد از بسته‌شدن بازار، Ford با راهنمایی مالی‌اش می‌تواند مسیر کل صنعت خودرو را تعیین کند. Zillow نیز نبض بازار مسکن را نشان می‌دهد—بازاری که ماه‌هاست در حالت انجماد قرار دارد. چهارشنبه: مهم‌ترین روز هفته یوتوتایمز این روز را «روز سیگنال‌های کلان» می‌نامد. McDonald’s معیار مستقیم مصرف‌کنندهٔ کم‌درآمد است. اگر فروش این شرکت افت کند، احتمالاً موج جدیدی از نگرانی درباره رکود مصرفی شکل می‌گیرد. Shopify نیز می‌تواند کل تجارت الکترونیک را تکان دهد. T-Mobile وضعیت مخابرات و Kraft Heinz تورم غذایی را نشان می‌دهند. اما مهم‌ترین گزارش روز، Cisco است. تحلیل یوتوتایمز نشان می‌دهد که راهنمایی مالی سیسکو معمولاً پیش‌نگر سرمایه‌گذاری سازمانی است—بخشی که برای رشد اقتصادی حیاتی است. پنج‌شنبه: AI، کریپتو و تجهیزات نیمه‌هادی Applied Materials (AMAT) تعیین می‌کند آیا موج سرمایه‌گذاری AI واقعاً به تأمین‌کنندگان تجهیزات رسیده یا نه. اگر AMAT چشم‌انداز قوی بدهد، یوتوتایمز انتظار دارد موج جدیدی از خوش‌بینی در سهام نیمه‌هادی شکل بگیرد. Coinbase نیز احتمالاً همراه با نوسانات بیت‌کوین حرکت می‌کند و می‌تواند نشان دهد آیا ورود سرمایه‌گذاران خرد ادامه دارد یا نه. DraftKings و Expedia نیز وضعیت قمار آنلاین و سفر را مشخص می‌کنند. جمعه: انرژی، بیوتک و خودرو Enbridge شاخص اصلی زیرساخت انرژی است و معمولاً برای سرمایه‌گذاران محافظه‌کار اهمیت زیادی دارد. Moderna نیز می‌تواند مسیر بیوتک را مشخص کند. Magna آخرین قطعهٔ پازل صنعت خودرو در این هفته است. جمع‌بندی یوتوتایمز این هفته شاید پر از نام‌های کوچک‌تر باشد، اما سیگنال‌های آن بسیار بزرگ‌تر از ظاهرش است. از تورم و مصرف‌کننده گرفته تا AI، خودرو، سفر و مسکن—هر گزارش می‌تواند مسیر بازار را تغییر دهد. «یوتوتایمز در روزهای آینده واکنش بازار به این گزارش‌ها را مرحله‌به‌مرحله دنبال و تحلیل می‌کند تا تصویر روشن‌تری از روندهای پیش‌رو ارائه دهد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ داده‌های اشتغال و تورم آمریکا در کانون توجه فدرال رزرو

در یک نگاه گزارش اشتغال و تورم آمریکا می‌تواند مسیر سیاست پولی فدرال رزرو در سال ۲۰۲۶ را تغییر دهد. انتخابات زودهنگام ژاپن عاملی کلیدی برای نوسانات ین خواهد بود. داده‌های رشد اروپا، بریتانیا و چین نیز جهت حرکت ارزها و بازارها را تحت تأثیر قرار می‌دهد. بازگشت قدرت دلار با معرفی وارش و انتشار PMI قدرتمند بخش تولید دلار آمریکا در هفته گذشته وارد فاز بازیابی شد و موفق شد عملکردی بهتر از سایر ارزهای اصلی به ثبت برساند؛ حرکتی که عمدتاً تحت تأثیر معرفی کوین وارش، عضو پیشین هیئت‌مدیره فدرال رزرو، به‌عنوان گزینه ریاست جدید این نهاد رقم خورد. وارش در دوره فعالیت خود بین سال‌های ۲۰۰۶ تا ۲۰۱۱، رویکردی سخت‌گیرانه نسبت به تورم داشت و با گسترش ترازنامه بانک مرکزی مخالف بود؛ به همین دلیل، انتخاب او از سوی ترامپ برای بسیاری از سرمایه‌گذاران غیرمنتظره تلقی شد. با این حال، نباید فراموش کرد که ترامپ همواره بر کاهش تهاجمی نرخ بهره تأکید داشته و وارش نیز در مقطع کنونی نشانه‌هایی از انعطاف بیشتر در مواضع خود بروز داده است. در هر صورت، در شرایطی که شاخص مدیران خرید بخش تولید ISM فراتر از انتظارات ظاهر شد و زیرشاخص قیمت‌ها در بخش خدمات نیز افزایش یافت، گزارش اشتغال بخش خصوصی ADP رشد ضعیف‌تری از حد انتظار را نشان داد. همین ترکیب متناقض داده‌ها باعث شده سرمایه‌گذاران همچنان بر این باور باشند که فدرال رزرو ممکن است ناچار شود در سال جاری دو نوبت کاهش ۲۵ واحد پایه‌ای نرخ بهره را در دستور کار قرار دهد. تمرکز بازار بر داده‌های NFP و CPI با توجه به این فضای کلی، در هفته پیش‌رو توجه بازارها احتمالاً به گزارش به‌تعویق‌افتاده اشتغال غیرکشاورزی آمریکا (NFP) در روز چهارشنبه و داده‌های تورمی CPI در روز جمعه معطوف خواهد شد؛ آماری که هر دو مربوط به ماه ژانویه هستند. پیش‌بینی می‌شود رشد اشتغال از ۵۰ هزار به ۶۸ هزار نفر افزایش یافته باشد و نرخ بیکاری نیز در سطح ۴.۴ درصد ثابت بماند. با این حال، با در نظر گرفتن اینکه انتظار می‌رود اشتغال بخش خصوصی از ۳۷ هزار به ۷۰ هزار نفر برسد، اما گزارش ADP تنها رشد ۲۲ هزار نفری را نشان داده، ریسک‌های پیرامون آمار NFP بیشتر به سمت ضعف متمایل شده‌اند. افت زیرشاخص اشتغال در شاخص PMI بخش خدمات ISM نیز این دیدگاه محتاطانه را تقویت می‌کند. “ «انتشار گزارشی که با دیدگاه جروم پاول مبنی بر کاهش ریسک‌های نزولی بازار کار در تضاد باشد، می‌تواند سرمایه‌گذاران را به تقویت انتظارات خود برای کاهش نرخ بهره ترغیب کند و در نتیجه، دلار آمریکا را تحت فشار فروش قرار دهد.» محمد زمانی با این حال، تداوم یا ناپایداری این افت احتمالی، تا حد زیادی به داده‌های تورمی روز جمعه بستگی خواهد داشت. تورم سرفصل در ماه دسامبر در سطح ۲.۷ درصد باقی ماند که همچنان فاصله محسوسی با هدف ۲ درصدی فدرال رزرو دارد. از سوی دیگر، زیرشاخص قیمت‌ها در گزارش‌های ISM بخش تولید و خدمات، نشانه‌هایی از شتاب‌گیری تورم ارائه داده‌اند؛ موضوعی که ریسک انتشار ارقام بالاتر از انتظار در شاخص CPI را افزایش می‌دهد. از این رو، اگر داده‌های تورمی بار دیگر بر چسبندگی قیمت‌ها تأکید کنند، دلار آمریکا به احتمال زیاد می‌تواند بخشی از افت احتمالی ناشی از گزارش NFP را جبران کند و وارد فاز بازیابی شود. در این میان، آمار خرده‌فروشی آمریکا قرار است روز سه‌شنبه و پیش از انتشار گزارش‌های NFP و CPI منتشر شود و می‌تواند تصویری اولیه از وضعیت تقاضای مصرف‌کننده در آغاز سال جدید ارائه دهد. آیا پیروزی تاکائیچی می‌تواند دلار/ین را بار دیگر به محدوده ۱۶۰ برساند؟ دلار آمریکا در هفته گذشته بیشترین رشد خود را در برابر ین ژاپن به ثبت رساند؛ حرکتی که پس از اظهارات تاکائیچی، نخست‌وزیر ژاپن، درباره مزایای تضعیف ین شکل گرفت و فشار تازه‌ای بر ارز این کشور وارد کرد. ین پیش از این، در پی نگرانی‌ها درباره مداخله هماهنگ احتمالی میان آمریکا و ژاپن، بازگشتی قابل توجه را تجربه کرده بود؛ به‌طوری که دلار/ین از محدوده ۱۵۹.۰۰ تا حوالی ۱۵۲.۰۰ سقوط کرد، اما پس از سخنان تاکائیچی بار دیگر مسیر صعودی در پیش گرفت و به بالای سطح ۱۵۷.۰۰ بازگشت. اکنون معامله‌گران بازار ین نگاه خود را به انتخابات زودهنگام روز یکشنبه در ژاپن دوخته‌اند. تاکائیچی این انتخابات را با هدف تقویت موقعیت سیاسی خود در پارلمان برگزار کرده تا بتواند با دست بازتری برنامه‌های مالی و هزینه‌ای دولت را پیش ببرد. نظرسنجی‌های ماه نخست سال نشان دادند که محبوبیت نخست‌وزیر جدید تا حدی کاهش یافته است؛ به‌طوری که تنها یکی از آن‌ها از حمایت بالای ۷۰ درصدی حکایت داشت، در حالی که در ماه دسامبر سه نظرسنجی چنین سطحی از محبوبیت را نشان می‌دادند. با این حال، سایر نظرسنجی‌ها همچنان حمایت قابل توجهی در محدوده ۶۰ درصد را گزارش کرده‌اند. بر این اساس، اگر ائتلاف حاکم مطابق انتظارات پیروزی قاطعی به دست آورد، این احتمال وجود دارد که ین بخش بیشتری از رشد ناشی از مداخلات قبلی را پس بدهد. در چنین سناریویی، گمانه‌زنی‌ها درباره افزایش هزینه‌های دولتی و فشار بیشتر بر بانک مرکزی ژاپن برای حرکت آهسته‌تر در مسیر افزایش نرخ بهره، می‌تواند به تضعیف دوباره ین منجر شود. البته در صورت نزدیک شدن دلار/ین به محدوده ۱۶۰.۰۰، احتمال افزایش هشدارهای مداخله‌ای یا انجام «بررسی نرخ» جدید نیز وجود دارد که می‌تواند مانع ادامه رشد شود. در مقابل، اگر ائتلاف تاکائیچی موفق به کسب اکثریت نشود، ین ممکن است تقویت شود؛ چرا که او پیش‌تر وعده داده در چنین شرایطی از سمت خود کناره‌گیری کند. افزایش نااطمینانی سیاسی می‌تواند فشار کوتاه‌مدتی بر بازار سهام ژاپن وارد کند، اما در عین حال، ین ممکن است به‌عنوان دارایی امن مورد توجه قرار گیرد. این روند می‌تواند با انتظارات مربوط به سیاست مالی انقباضی‌تر و موضع تهاجمی‌تر بانک مرکزی ژاپن در آینده تقویت شود؛ حتی اگر تا زمان تشکیل دولت جدید، یک دوره وقفه و بلاتکلیفی موقت در فضای سیاسی کشور حاکم باشد. با افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان، داده‌های GDP در کانون توجه قرار می‌گیرند در بریتانیا، نخستین برآورد از رشد تولید ناخالص داخلی سه‌ماهه چهارم منتشر خواهد شد؛ آماری که هم‌زمان با گزارش GDP ماهانه دسامبر و داده‌های مربوط به تولید صنعتی و تولید کارخانه‌ای برای همان ماه در اختیار بازارها قرار می‌گیرد. این مجموعه داده‌ها می‌تواند تصویر دقیق‌تری از وضعیت واقعی اقتصاد بریتانیا در پایان سال گذشته ارائه دهد. بانک مرکزی انگلستان روز پنج‌شنبه نرخ بهره را بدون تغییر و در سطح ۳.۷۵ درصد حفظ کرد، اما الگوی رأی‌گیری نشان داد که این تصمیم با اختلافی بسیار شکننده اتخاذ شده است. چهار عضو کمیته به کاهش نرخ بهره رأی دادند و پنج نفر از تثبیت نرخ‌ها حمایت کردند؛ به این معنا که تغییر نظر تنها یک عضو در نشست‌های آینده می‌تواند زمینه‌ساز آغاز چرخه کاهش نرخ بهره شود. مقامات پولی همچنان تمایل خود را برای کاهش بیشتر نرخ‌ها حفظ کرده‌اند. اندرو بیلی، رئیس بانک مرکزی، تأکید کرد که روند کاهش تورم مطابق برنامه و حتی جلوتر از زمان‌بندی پیش‌بینی‌شده در حال حرکت است؛ موضوعی که در صورت تداوم شرایط فعلی، فضای لازم برای تسهیل بیشتر سیاست پولی را فراهم می‌کند. این موضع‌گیری باعث شده سرمایه‌گذاران بر حجم شرط‌بندی‌های خود برای کاهش نرخ بهره بیفزایند و اکنون تقریباً ۵۰ درصد احتمال می‌دهند که در نشست ۱۹ مارس، بانک مرکزی دست به کاهش نرخ بزند. همچنین تا پایان سال، بازارها انتظار دو نوبت کاهش نرخ بهره را دارند؛ سناریویی مشابه آنچه برای فدرال رزرو آمریکا پیش‌بینی می‌شود. بر اساس بررسی‌های یوتوتایمز، در شرایطی که اقتصاد بریتانیا نشانه‌هایی از کندی بروز داده و رشد سه‌ماهه سوم سال ۲۰۲۵ نیز ضعیف بوده است، انتشار مجموعه‌ای دیگر از داده‌های نرم برای سه‌ماهه چهارم می‌تواند احتمال کاهش نرخ بهره در ماه مارس را تقویت کرده و فشار نزولی بر پوند وارد کند. با این حال، بهبود شاخص‌های PMI در سه ماه پایانی سال نسبت به سه‌ماهه سوم، بخشی از این ریسک‌ها را به سمت سناریوی مثبت متمایل کرده است. افزون بر این، افزایش بیشتر PMI در ماه ژانویه نیز نشان‌دهنده شروعی سالم‌تر برای سال جدید است؛ عاملی که می‌تواند تا حدی از پوند حمایت کند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است انتشار داده‌های GDP منطقه یورو در سایه نگرانی‌ها درباره قدرت یورو معامله‌گران یورو در هفته پیش‌رو ناچار خواهند بود داده‌های اولیه رشد تولید ناخالص داخلی منطقه یورو در سه‌ماهه چهارم را هضم کنند؛ آماری که قرار است روز جمعه منتشر شود و می‌تواند نشانه‌های مهمی از وضعیت اقتصاد اروپا در پایان سال ۲۰۲۵ ارائه دهد. بانک مرکزی اروپا نیز روز پنج‌شنبه نرخ‌های بهره را بدون تغییر حفظ کرد و بیانیه همراه این تصمیم، اطلاعات تازه و معناداری در اختیار بازار قرار نداد. کریستین لاگارد، رئیس ECB، بار دیگر تأکید کرد که اقتصاد منطقه یورو در وضعیت مناسبی قرار دارد، اما در عین حال هشدار داد که تقویت یورو می‌تواند تورم را بیش از برآوردهای فعلی کاهش دهد. در همین راستا، مارتینز کازاکس، از اعضای شورای حکام بانک مرکزی اروپا، روز جمعه اعلام کرد که تقویت محسوس ارزش یورو می‌تواند واکنش سیاستی این نهاد را در پی داشته باشد. بر این اساس، اگر داده‌های GDP سه‌ماهه چهارم نشانه‌هایی از ضعف اقتصادی را منعکس کنند، این نگرانی تقویت خواهد شد که رشد ارزش یورو در ماه‌های اخیر فشار مضاعفی بر اقتصاد منطقه وارد کرده است. در چنین شرایطی، هرچند فعالان بازار در حال حاضر احتمال معناداری برای کاهش نرخ بهره در آینده نزدیک قائل نیستند، اما ممکن است به‌تدریج این سناریو را در محاسبات خود وارد کنند و انتظارات خود از مسیر سیاست پولی ECB را مورد بازنگری قرار دهند. داده‌های تورمی چین نیز در دستور کار بازارها قرار دارند در سایر نقاط جهان، آمار شاخص قیمت مصرف‌کننده (CPI) و شاخص قیمت تولیدکننده (PPI) چین برای ماه ژانویه قرار است در جریان معاملات آسیایی روز چهارشنبه منتشر شود. دومین اقتصاد بزرگ جهان در سال ۲۰۲۵ رشدی معادل ۵.۰ درصد را ثبت کرد؛ رشدی که عمدتاً حاصل تلاش این کشور برای دستیابی به رکوردهای تازه در صادرات و ثبت مازاد تجاری بی‌سابقه بوده است. با این حال، ضعف در بخش‌های داخلی اقتصاد چین همچنان ادامه داشته است. رشد خرده‌فروشی به ۳.۷ درصد محدود شد و سرمایه‌گذاری در بخش املاک با افت قابل توجه ۱۷.۲ درصدی مواجه شد. اگرچه تورم مصرف‌کننده از ماه اکتبر وارد محدوده مثبت شد و در نوامبر و دسامبر نیز شتاب گرفت، اما نرخ سرفصل PPI از نوامبر ۲۰۲۲ تاکنون در محدوده منفی باقی مانده است. این وضعیت می‌تواند نشان‌دهنده آن باشد که تولیدکنندگان برای حفظ قدرت رقابتی خود در برابر تعرفه‌های دولت ترامپ، ناچار به پایین نگه داشتن قیمت‌ها شده‌اند. در عین حال، تداوم انتشار داده‌های تورمی ضعیف یا منفی می‌تواند نگرانی‌هایی را درباره سودآوری شرکت‌های تولیدی و در نتیجه، نقش آن‌ها در رشد کلی اقتصاد چین تشدید کند. چنین سناریویی ممکن است فشار کوتاه‌مدتی بر دلار استرالیا وارد کند، چرا که اقتصاد استرالیا پیوند نزدیکی با تقاضای چین دارد. با این وجود، از آنجا که بانک مرکزی استرالیا در مقایسه با سایر بانک‌های مرکزی بزرگ رویکردی انقباضی‌تر در پیش گرفته و حتی در هفته جاری نرخ بهره را افزایش داده است، هرگونه اصلاح در جفت‌ارز دلار استرالیا/دلار آمریکا احتمالاً محدود و کوتاه‌مدت خواهد بود؛ به‌ویژه اگر دلار آمریکا تحت تأثیر داده‌های ضعیف احتمالی بازار کار، بار دیگر با فشار مواجه شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فون‌درلاین: بسته بیستم تحریم‌ها، فشار بی‌سابقه‌ای بر صادرات انرژی و مالی روسیه وارد می‌کند

بسته بیستم تحریم‌های اتحادیه اروپا شامل ممنوعیت کامل خدمات دریایی برای نفت خام روسیه است. پیشنهاد اعمال ممنوعیت خدمات دریایی با همکاری شرکای بین‌المللی دنبال می‌شود. نام ۲۰ بانک منطقه‌ای دیگر روسیه به فهرست تحریم‌ها اضافه خواهد شد. محدودیت‌های صادراتی با ممنوعیت‌های جدید در حوزه کالاها و خدمات علیه روسیه تشدید می‌شود. ابزار مقابله با دور زدن تحریم‌ها به‌صورت رسمی فعال خواهد شد. تحریم‌های جدید شامل ممنوعیت واردات فلزات، مواد شیمیایی و مواد معدنی حیاتیِ تاکنون تحریم‌نشده، به ارزش بیش از ۵۷۰ میلیون یورو است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیل: کاهش سریع‌تر تورم خبر خوبی است، اما تداوم احتیاط در سیاست‌گذاری ضروری است

بازگشت زودتر از انتظار تورم به سطح هدف، نشانه‌ای مثبت برای اقتصاد ارزیابی می‌شود. خطر تحریف روندهای بنیادین شاخص قیمت مصرف‌کننده همچنان وجود دارد. سیاست پولی باید بر مهار هرگونه پایداری باقی‌مانده در فشارهای تورمی متمرکز باشد. رشد بخش خصوصی در سطحی محدود، اما همچنان مثبت باقی مانده است. بازار کار در ماه‌های اخیر با تعدیل قابل‌توجهی مواجه شده است. تغییرات چشم‌انداز رشد در پیش‌بینی‌های فوریه بانک مرکزی نباید بیش از حد تفسیر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیام تازه کوشر، عضو بانک مرکزی اروپا: یورو آن‌قدر قوی نیست که نگران شویم

کوشر، یکی از اعضای بانک مرکزی اروپا در تاریخ ۶ فوریه ۲۰۲۶، اعلام کرده که نرخ ارز یورو نقش مهمی در تصمیم‌گیری‌های سیاست پولی این نهاد ندارد و تنها یکی از متغیرهای جانبی است. او گفت نرخ یورو در ماه‌های اخیر نسبتاً باثبات بوده و از نگاه  بانک مرکزی اروپا (ECB)، نشانه‌ای از قدرت‌گیری قابل‌توجه این ارز دیده نمی‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل بانک آمریکا از مسیر نرخ بهره بانک مرکزی اروپا در ۲۰۲۷

بانک آمریکا در تاریخ ۶ فوریه ۲۰۲۶، اعلام کرده که بانک مرکزی اروپا احتمالاً در سال ۲۰۲۷ دو مرحله کاهش نرخ بهره انجام خواهد داد. طبق این پیش‌بینی، بانک مرکزی اروپا (ECB) در ماه‌های مارس و ژوئن هر بار نرخ‌ها را ۲۵ نقطه پایه پایین می‌آورد؛ اقدامی که می‌تواند آغاز چرخه جدید تسهیل پولی در منطقه یورو باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی تازه بانک مرکزی اروپا: تورم در مسیر هدف

نتایج جدید نظرسنجی SPF بانک مرکزی اروپا  در تاریخ ۶ فوریه ۲۰۲۶ نشان می‌دهد که مسیر تورم در منطقه یورو همچنان مطابق پیش‌بینی‌های سه ماه پیش باقی مانده است. طبق این گزارش، تورم در سال ۲۰۲۶ حدود ۱.۸٪ و در سال ۲۰۲۷ و بلندمدت در سطح هدف ۲٪ قرار خواهد گرفت. در بخش رشد اقتصادی نیز تصویر کمی روشن‌تر شده است. پیش‌بینی رشد امسال از ۱.۱٪ به ۱.۲٪ افزایش یافته که نشان می‌دهد اقتصاد منطقه یورو با وجود چالش‌های جهانی، همچنان توانایی حفظ روند مثبت را دارد. این داده‌ها برای سیاست‌گذاران بانک مرکزی اروپا (ECB) اهمیت زیادی دارد، زیرا نشان می‌دهد فشارهای تورمی در مسیر کنترل قرار گرفته و رشد اقتصادی نیز اندکی تقویت شده است؛ موضوعی که می‌تواند بر تصمیم‌های آینده نرخ بهره تأثیر بگذارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا این بار دلار نقش پناهگاه امن را بازی نکرد؟

در یک نگاه داده‌های ضعیف اشتغال آمریکا، انتظارات نرخ بهره فدرال رزرو را عقب راند. دلار در فضای احتیاطی بازار، از ایفای نقش پناهگاه امن بازماند. بانک مرکزی اروپا مانعی برای ادامه تقویت یورو ایجاد نکرد. پوند انگلیس زیر فشار سیاست داخلی و احتمال کاهش نرخ بهره قرار گرفت. در ۶ فوریه ۲۰۲۶، بازار فارکس تحت تأثیر داده‌های ضعیف بازار کار آمریکا وارد فاز تازه‌ای از بازنگری انتظارات شدند. همان‌طور که یوتوتایمز گزارش می‌دهد، کاهش احتمال ادامه سیاست انقباضی فدرال رزرو باعث شده دلار نتواند نقش سنتی خود به‌عنوان دارایی امن را ایفا کند؛ موضوعی که هم‌زمان به تقویت یورو و افزایش فشار بر پوند انگلیس انجامیده است.  دلار آمریکا | آرامش موقت بازارها، اما بدون پشتوانه قوی در معاملات روز پنج‌شنبه ۵ فوریه، نشانه‌هایی از آرامش نسبی به بازارهای مالی بازگشت؛ فلزات گران‌بها اندکی افزایش یافتند، بازار سهام از کف‌های اخیر فاصله گرفت و بیت‌کوین نیز با ورود خریداران همراه شد. با این حال، این آرامش بیش از آنکه بازتابی از قدرت داده‌های اقتصادی آمریکا باشد، نتیجه تعدیل انتظارات بازار نسبت به مسیر آتی سیاست پولی فدرال رزرو است.  چرا دلار نتوانست تقویت شود؟ افت حدود ۱۲ نقطه پایه‌ای نرخ OIS دلار برای افق یک‌ساله نزدیک شدن نرخ سیاستی فدرال رزرو به پایین محدوده برآوردی نرخ خنثی تضاد آشکار داده‌های ضعیف بازار کار با گزارش «کتاب بژ» فدرال رزرو  نکته کلیدی بازار: تمرکز سرمایه‌گذاران اکنون بر گزارش اشتغال غیرکشاورزی آمریکا (NFP) در هفته آینده است؛ گزارشی که می‌تواند جهت کوتاه‌مدت دلار را مشخص کند. سهام فناوری | نقطه شکننده اعتماد سرمایه‌گذاران بازار سهام آمریکا، به‌ویژه در بخش فناوری، همچنان در وضعیت حساسی قرار دارد. نسبت‌های قیمت به سود تعدیل‌شده شاخص S&P 500 در سطوح تاریخی بالا باقی مانده و بخش بزرگی از سرمایه‌گذاران نهادی، کاملاً در بازار حضور دارند.  نگاه‌ها به کجاست؟ سهام انویدیا به‌عنوان نماد اصلی رالی هوش مصنوعی محدوده حمایتی حساس ۱۶۴ تا ۱۶۹ دلار احتمال تشدید نوسانات در صورت شکست این سطح تکنیکال “ «هم‌زمانی ریسک‌های موجود در بازار سهام فناوری با عدم تقویت دلار، بیانگر احتیاط بالای سرمایه‌گذاران در فضای فعلی بازار است.» یوتوتایمز یورو | حمایت ضمنی ECB از ادامه روند صعودی بانک مرکزی اروپا در تازه‌ترین موضع‌گیری خود تأکید کرده که تقویت یورو، تهدیدی فوری برای سیاست پولی محسوب نمی‌شود. کریستین لاگارد، رئيس بانک مرکزی اروپا اعلام کرده اثر افزایش نرخ ارز از مدت‌ها پیش در سناریوی پایه بانک مرکزی اروپا (ECB) لحاظ شده است.  پیام این موضع برای بازار تثبیت EURUSD بالای سطح ۱.۱۸ حفظ حمایت کلیدی ۱.۱۷۷۰ افزایش احتمال فروش دلار در فیکس‌های بزرگ ارزی داده‌های اقتصادی اخیر آلمان—از جمله افت تولید صنعتی و بهبود تراز تجاری—تصویر روشنی ارائه نمی‌دهند، اما فعلاً مانع ادامه حمایت از یورو نشده‌اند.  پوند انگلیس | فشار هم‌زمان سیاست و نرخ بهره بانک مرکزی انگلیس با رأی نزدیک ۵ به ۴ برای حفظ نرخ بهره، بازارها را غافلگیر کرد. این موضع داویش‌تر از انتظار، احتمال کاهش نرخ بهره در ماه مارس را افزایش داده است.  چرا پوند در موقعیت ضعف است؟ تردید بازار در قیمت‌گذاری دو مرحله کاهش نرخ بهره در سال ۲۰۲۶ ریسک‌های سیاسی پیرامون دولت استارمر افزایش بازده اوراق ۳۰ساله، برخلاف پیام سیاست‌گذار پولی چشم‌انداز کوتاه‌مدت نشان می‌دهد جفت‌ارز EURGBP می‌تواند به سمت محدوده ۰.۸۸ متمایل شود. جمع‌بندی | ارزیابی یوتوتایمز از بازار فارکس در مجموع، تحولات ۶ فوریه ۲۰۲۶ نشان می‌دهد بازار فارکس وارد مرحله‌ای از احتیاط و بازتعریف انتظارات شده است. دلار آمریکا با وجود آرامش نسبی بازارها، همچنان از حمایت بنیادی کافی برخوردار نیست؛ در مقابل، یورو با پشتوانه موضع ECB مسیر باثبات‌تری دارد و پوند زیر فشار هم‌زمان سیاست و اقتصاد داخلی قرار گرفته است. به باور یوتوتایمز، گزارش اشتغال آمریکا در هفته آینده می‌تواند به‌عنوان نقطه عطف کوتاه‌مدت عمل کند؛ جایی که مسیر دلار، دارایی‌های ریسکی و حتی انتظارات سیاست پولی بار دیگر تنظیم خواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رن، عضو بانک مرکزی اروپا: داده‌های جدید می‌تواند مسیر اقتصاد اروپا را عوض کند

اولی رن، عضو شورای سیاست‌گذاری بانک مرکزی اروپا، در تاریخ ۶ فوریه ۲۰۲۶ اعلام کرد که نشست ماه مارس برای تعیین مسیر آینده سیاست پولی اهمیت ویژه‌ای خواهد داشت. او گفت در این جلسه داده‌های تازه و نسخه جدیدی از پیش‌بینی‌های اقتصادی بانک مرکزی اروپا (ECB) ارائه می‌شود که به سیاست‌گذاران کمک می‌کند تصویر دقیق‌تری از رشد اقتصادی و روند تورم در منطقه یورو ترسیم کنند. رن همچنین هشدار داد که تحولات ژئوپلیتیک همچنان می‌تواند «غافلگیری‌های جدید» ایجاد کند و بانک مرکزی باید آماده واکنش سریع باشد. این اظهارات در شرایطی مطرح می‌شود که بازارها به‌دقت پیام‌های مقامات ECB را دنبال می‌کنند و حساسیت نسبت به داده‌های اقتصادی افزایش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار کازاکس درباره جهش یورو؛ آیا واکنش در راه است؟

مارتینش کازاکس، عضو شورای سیاست‌گذاری بانک مرکزی اروپا، اعلام کرد که اگر ارزش یورو به‌طور ناگهانی و با سرعت زیاد تقویت شود، ممکن است بانک مرکزی اروپا (ECB) مجبور به واکنش شود. او گفت که اثرات تورمی نرخ ارز در سناریوی پایه بانک مرکزی لحاظ شده، اما هنوز به‌طور کامل در داده‌ها دیده نمی‌شود. کازاکس توضیح داد که یورو در حال حاضر در یک «کریدور نسبتاً محدود» نوسان می‌کند و از این نظر نگرانی فوری وجود ندارد. با این حال، او هشدار داد که سخت‌تر شدن استانداردهای وام‌دهی برای شرکت‌ها می‌تواند نشانه‌ای نگران‌کننده برای فعالیت اقتصادی باشد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویلروی، عضو بانک مرکزی اروپا: تورم خوب است، اما مراقبیم

فرانسوا ویلروی، عضو شورای سیاست‌گذاری بانک مرکزی اروپا، در گفت‌وگویی با شبکه BFM اعلام کرد که تورم در منطقه یورو در وضعیت «مطلوب» قرار دارد. او افزود: «ریسک‌های نزولی تورم احتمالاً مهم‌تر هستند و باید آن‌ها را جدی گرفت.» ویلروی همچنین تأکید کرد که بانک مرکزی اروپا هدف‌گذاری مشخصی برای نرخ ارز ندارد، اما نوسانات آن را با دقت زیر نظر دارد، چرا که نرخ ارز برای فعالیت اقتصادی منطقه یورو اهمیت دارد. او گفت: «افزایش اخیر یورو چشمگیر نبوده، اما همچنان در تحلیل‌های ما لحاظ می‌شود.» تحلیلگر یوتوتایمز: این اظهارات در حالی مطرح می‌شود که بازارها منتظر نشانه‌هایی از تغییر سیاست پولی ECB هستند، اما مقامات این نهاد فعلاً رویکردی محتاطانه و داده‌محور اتخاذ کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط تولید صنعتی آلمان؛ اما یک غافلگیری بزرگ در تجارت

تراز تجاری آلمان - دسامبر - Trade Balance واقعی ................ 17.1B پیش‌بینی ........... 14.1B قبلی ................... 13.1B شاخص صادرات آلمان - دسامبر - Export واقعی ................ %4 پیش‌بینی ........... %1 قبلی ................... %2.5- شاخص واردات آلمان - دسامبر - Import واقعی ................ %1.4 پیش‌بینی ........... %0.3- قبلی ................... %0.8 شاخص تولیدات صنعتی آلمان - دسامبر - German Industrial Production  واقعی ................ %1.9-  پیش‌بینی ............. %0.2-  قبلی .................... %0.8 آلمان سال ۲۰۲۵ را با افت شدید تولید صنعتی به پایان رساند؛ داده‌های جدید نشان می‌دهد تولید در ماه دسامبر ۱.۹٪ کاهش یافته که بسیار ضعیف‌تر از پیش‌بینی‌هاست. بیشترین ضربه از بخش‌های خودروسازی، مهندسی مکانیک و مونتاژ ماشین‌آلات وارد شده است. با این حال، برخی بخش‌ها مانند تولید فلزات و ساخت هواپیما و کشتی رشد مثبتی ثبت کرده‌اند. در مقابل، بخش تجارت خارجی عملکردی قدرتمند داشته است. صادرات در دسامبر ۴٪ رشد کرده و تراز تجاری به ۱۷.۱ میلیارد یورو رسیده است. در مجموع سال ۲۰۲۵، صادرات آلمان ۱٪ افزایش و واردات ۴.۴٪ رشد داشته و تراز تجاری سالانه به ۲۰۲.۸ میلیارد یورو رسیده است. نکته مهم این گزارش آن است که چین در سال ۲۰۲۵ جای آمریکا را به‌عنوان بزرگ‌ترین شریک تجاری آلمان گرفت. صادرات آلمان به آمریکا تحت تأثیر تعرفه‌های دولت ترامپ ۹٪ کاهش یافته، در حالی که واردات از چین—به‌ویژه مواد اولیه و خودروهای برقی—۹٪ افزایش داشته است.   تحلیل یوتوتایمز: این داده‌ها تصویری دوگانه از اقتصاد آلمان ارائه می‌دهد، صنعتی ضعیف، اما تجارتی قدرتمند و در حال تغییر مسیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استورناراس: اقتصاد اروپا در وضعیت تعادل قرار دارد

یانیس استورناراس، عضو شورای سیاست‌گذاری بانک مرکزی اروپا، اعلام کرد که اقتصاد منطقه یورو در وضعیت «تعادل باثبات» قرار دارد و نیازی به اقدام فوری سیاستی نیست. او گفت که اروپا از شوک‌های تعرفه‌ای عبور کرده و بانک مرکزی افزایش نرخ ارز یورو را در سناریوی پایه خود لحاظ کرده است. استورناراس تأکید کرد که افزایش نرخ ارز یورو «چشمگیر» نبوده و بانک مرکزی سطح خاصی از نرخ ارز را هدف‌گذاری نمی‌کند. او افزود: «ما نرخ‌ها را زیر نظر داریم، اما فعلاً نیازی به اقدام نمی‌بینیم. تورم ژانویه تنها یک داده است.» در همین حال، خوزه لوئیس اسکریوا، دیگر مقام بانک مرکزی اروپا، در مصاحبه‌ای با رادیو Cadena Ser گفت: «تورم در سطح هدف قرار دارد و انتظارات تثبیت شده‌اند. اما اگر تحولات جدیدی رخ دهد، باید سریع واکنش نشان دهیم.» این اظهارات نشان می‌دهد که بانک مرکزی اروپا فعلاً رویکردی محتاطانه دارد و تصمیم‌گیری‌های بعدی به داده‌های آتی و تحولات بازار وابسته خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پشت‌پرده گزارش مالی آمازون؛ ترکیبی از رشد و هشدار

در یک نگاه درآمد آمازون به ۲۱۳.۳۹ میلیارد دلار رسید؛ بالاتر از پیش‌بینی ۲۱۱.۴۹ میلیارد دلاری سود هر سهم ۱.۹۵ دلار بود؛ اندکی کمتر از انتظار ۱.۹۶ دلار سرمایه‌گذاری سال ۲۰۲۶ حدود ۲۰۰ میلیارد دلار اعلام شد؛ بسیار بالاتر از انتظار بازار شرکت آمازون در تاریخ ۶ فوریه ۲۰۲۶ گزارش مالی سه‌ماهه چهارم ۲۰۲۵ خود را منتشر کرد؛ گزارشی که با وجود کاهش جزئی سود هر سهم، عملکردی قابل‌قبول داشت. سود هر سهم با رقم ۱.۹۵ دلار اندکی پایین‌تر از پیش‌بینی ۱.۹۶ دلار بود، اما درآمد کل شرکت با ثبت ۲۱۳.۳۹ میلیارد دلار، فراتر از انتظار ۲۱۱.۴۹ میلیارد دلاری بازار قرار گرفت. بخش Amazon Web Services (AWS) نقطه قوت گزارش بود؛ با درآمد ۳۵.۵۸ میلیارد دلار و رشد ۲۴ درصدی (بدون تأثیر نرخ ارز)، این بخش از پیش‌بینی ۲۱ درصدی فراتر رفت و نشان داد تقاضا برای خدمات ابری همچنان بالاست. در بخش خرده‌فروشی، درآمد آمریکای شمالی با ۱۲۷.۰۸ میلیارد دلار تقریباً مطابق انتظار بود و فروش فروشگاه‌های فیزیکی (از جمله Whole Foods) با ۵.۸۶ میلیارد دلار نیز نزدیک به پیش‌بینی‌ها ثبت شد. اما آنچه توجه بازار را جلب کرد، چشم‌انداز سرمایه‌گذاری آمازون در سال ۲۰۲۶ بود: ۲۰۰ میلیارد دلار، در حالی که پیش‌بینی‌ها عددی در حدود ۱۴۶.۱ میلیارد دلار را نشان می‌دادند. این افزایش سرمایه‌گذاری عمدتاً در زیرساخت‌های AWS، هوش مصنوعی و لجستیک انجام خواهد شد، اما ممکن است در کوتاه‌مدت فشارهایی بر حاشیه سود وارد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

زلنسکی، رئیس‌جمهور اوکراین: دور بعدی مذاکرات درباره حل و فصل مسئله اوکراین، احتمالاً در آمریکا برگزار خواهد شد

زلنسکی، رئیس‌جمهور اوکراین: دور بعدی مذاکرات درباره حل و فصل مسئله اوکراین، احتمالاً در آمریکا برگزار خواهد شد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

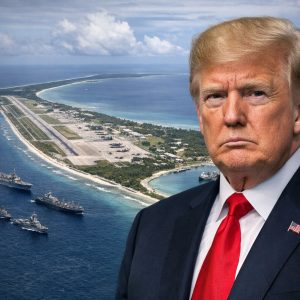
ترامپ: برای حفظ پایگاه دیه‌گو گارسیا اقدام نظامی می‌کنیم

دونالد ترامپ در پیامی صریح در شبکه اجتماعی «تروث سوشال»، جزئیات گفتگوی خود با استارمر، نخست‌وزیر بریتانیا، درباره جزیره دیه‌گو گارسیا را فاش کرد. ترامپ با اشاره به اهمیت حیاتی این پایگاه نظامی در اقیانوس هند برای امنیت ملی آمریکا، هشدار داد که اگر توافق فعلی بریتانیا به خطر بیفتد یا تهدیدی متوجه نیروهای آمریکایی شود، حق اقدام نظامی برای ایمن‌سازی و تقویت حضور آمریکا در این جزیره را برای خود محفوظ می‌داند. وی تاکید کرد: «اجازه نخواهم داد حضور ما در چنین پایگاه مهمی توسط ادعاهای جعلی یا مهملات زیست‌محیطی تضعیف شود.»

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

توافق روسیه و اوکراین؛ تبادل ۳۱۴ اسیر جنگی

استیو ویتکاف، نماینده ویژه ایالات متحده، مذاکرات اخیر میان روسیه و اوکراین را سازنده توصیف کرد. به گفته وی، تمرکز اصلی این گفتگوها بر ایجاد شرایطی برای دستیابی به یک صلح پایدار بوده است. در یک دستاورد ملموس، هیئت‌های دو طرف به توافقی دست یافتند که بر اساس آن، روسیه و اوکراین هر کدام ۱۵۷ اسیر جنگی را آزاد خواهند کرد. همچنین مقرر شد که هیئت‌های مذاکره‌کننده نتایج را به پایتخت‌های خود گزارش دهند و این گفتگوها در آینده ادامه یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاگارد: بانک مرکزی اروپا بر نرخ ارز تمرکز ندارد و مسیر تورم همچنان باثبات ارزیابی می‌شود

بانک مرکزی اروپا هدف‌گذاری مستقیمی برای نرخ ارز ندارد. تصمیم اخیر بانک مرکزی با اجماع کامل اعضا اتخاذ شده است. در حال حاضر، توازن نسبی میان ریسک‌های صعودی و نزولی برقرار است. یورو از مارس سال گذشته روندی افزایشی را تجربه کرده است. محدوده فعلی نرخ ارز با میانگین تاریخی یورو همخوانی دارد. شرایط سیاست پولی و وضعیت تورم در سطح مناسبی قرار دارد. بررسی امکان گسترش خطوط ریپو با بانک‌های مرکزی خارج از منطقه یورو در دستور کار قرار گرفته است. دامنه ریسک‌ها کاهش محسوسی نداشته است. احتمال ارائه جزئیات بیشتر درباره بازتنظیم خطوط ریپو در روزهای آینده وجود دارد. تورم در افق میان‌مدت در سطح هدف‌گذاری‌شده ارزیابی می‌شود. روند تورم به‌تدریج به سمت هدف ۲ درصدی حرکت می‌کند. آمادگی کامل برای انجام اقدامات لازم در صورت نیاز وجود دارد. سیاست پولی از انعطاف‌پذیری بالایی برخوردار است. عوامل بنیادین تورم تغییر معناداری نداشته‌اند. شاخص دستمزدها از تداوم روند تعدیل و کاهش فشارهای مزدی حکایت دارد. پیش‌بینی‌های بلندمدت همچنان احتمال پایین‌تر بودن تورم در سال ۲۰۲۶ نسبت به هدف را نشان می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاگارد: تقاضای داخلی با حمایت دولت‌ها و بخش خدمات، ستون اصلی رشد اقتصاد اروپا است

هزینه‌کرد دولت‌ها باید نقش مؤثرتری در تقویت تقاضای داخلی ایفا کند. فضای خارجی و شرایط بین‌المللی همچنان چالش‌برانگیز باقی مانده است. تقویت منطقه یورو در چارچوب تحولات ژئوپلیتیک، یک ضرورت راهبردی محسوب می‌شود. با وجود فشارهای تجاری، بخش تولید همچنان از تاب‌آوری مناسبی برخوردار است. بازار کار در حال حمایت از سطح درآمد خانوارها است. شتاب فعالیت‌ها در بخش ساخت‌وساز در حال افزایش است. رشد اقتصادی عمدتاً توسط بخش خدمات، به‌ویژه حوزه فناوری اطلاعات و ارتباطات، هدایت می‌شود. فضای نامطمئن اقتصادی می‌تواند بر سطح تقاضا در منطقه یورو فشار وارد کند. شاخص‌های پیش‌نگر و نظرسنجی‌ها از تداوم روند تعدیل و کاهش تدریجی هزینه‌های نیروی کار حکایت دارند. نشانه‌های تورم پایه در ماه‌های اخیر تغییر محسوسی نداشته‌اند. فضای تجاری به‌دلیل تعرفه‌ها و تقویت ارزش یورو، همچنان چالش‌برانگیز باقی مانده است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیانیه نشست پولی بانک مرکزی اروپا؛ تثبیت نرخ بهره در سایه عدم قطعیت‌های جهانی

بانک مرکزی اروپا در نشست فوریه ۲۰۲۶، مطابق با انتظارات بازار، نرخ سپرده را در سطح ۲.۰۰ درصد بدون تغییر حفظ کرد. نرخ بازتأمین مالی اصلی در ۲.۱۵ درصد و نرخ وام‌دهی نهایی نیز در ۲.۴۰ درصد ثابت ماند. اقتصاد منطقه یورو در عین مواجهه با محیطی جهانی چالش‌برانگیز، همچنان مقاوم ارزیابی شده است. نرخ بیکاری پایین، ترازنامه‌های نسبتاً قوی بخش خصوصی، آغاز تدریجی هزینه‌های دولتی در حوزه دفاع و زیرساخت و همچنین اثرات حمایتی کاهش‌های قبلی نرخ بهره، از رشد اقتصادی پشتیبانی می‌کنند. با این حال، چشم‌انداز اقتصاد همچنان با عدم قطعیت همراه است؛ به‌ویژه به دلیل ابهامات سیاست‌های تجاری جهانی و تداوم تنش‌های ژئوپلیتیک. شورای حکام بار دیگر تأکید کرد که متعهد به تثبیت تورم در سطح هدف ۲ درصدی در افق میان‌مدت است. سیاست پولی بانک مرکزی اروپا همچنان بر مبنای رویکرد «وابسته به داده‌ها» و «تصمیم‌گیری جلسه‌به‌جلسه» تعیین خواهد شد. تصمیمات مربوط به نرخ بهره بر اساس ارزیابی چشم‌انداز تورم، ریسک‌های پیرامونی، داده‌های اقتصادی و مالی ورودی، پویایی تورم بنیادی و قدرت انتقال سیاست پولی اتخاذ می‌شود. بانک مرکزی اروپا اعلام کرد که هیچ‌گونه تعهدی به مسیر مشخص و از پیش‌تعیین‌شده برای نرخ بهره ندارد. بیانیه نشست بدون تغییر نسبت به مواضع پیشین منتشر شد و بازارها واکنش قابل‌توجهی نشان ندادند؛ موضوعی که با توجه به قیمت‌گذاری قبلی بازار، قابل انتظار بود. جمع‌بندی نهایی: بانک مرکزی اروپا با تثبیت نرخ‌های بهره و تکرار پیام احتیاطی خود، ترجیح داد در شرایط عدم قطعیت‌های ژئوپلیتیک و تجاری، در حالت «صبر و ارزیابی داده‌ها» باقی بماند؛ مسیری که نشان می‌دهد سیاست‌گذار پولی فعلاً تمایلی به تغییر جهت سیاستی در سال جاری ندارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیلی: روند مهار تورم جلوتر از برنامه پیش می‌رود و چشم‌انداز اقتصاد امیدوارکننده است

رئیس بانک مرکزی انگلیس تأکید کرد که با وجود تداوم برخی ریسک‌ها در حوزه تورم و تقاضای نیروی کار، مسیر کلی اقتصاد مثبت ارزیابی می‌شود. به گفته بیلی، حفظ تورم در سطح هدف‌گذاری‌شده ۲ درصدی همچنان اولویت اصلی سیاست‌گذاری پولی است. تحولات اخیر، اطمینان بیشتری نسبت به بازگشت تورم به سطح هدف در آینده نزدیک ایجاد کرده‌اند. روند کاهش تورم  مطابق برنامه و حتی زودتر از برآوردهای قبلی در حال تحقق است. پیام اصلی سخنان امروز، حاکی از اخبار مثبت برای اقتصاد بریتانیا بود. بیلی تأکید کرد که ریسک‌های صعودی تورم در ماه‌های اخیر به‌طور محسوسی کاهش یافته است. به گفته رئیس بانک مرکزی انگلیس، برای تثبیت پایدار تورم، لازم است تورم بخش خدمات و رشد دستمزدها بیش از این کاهش یابد. رئیس بانک مرکزی انگلیس هشدار داد که مصرف خانوارها ممکن است با سرعتی کمتر از برآوردهای فعلی رشد کند. به گفته بیلی، فعالان اقتصادی انتظار دارند رشد اقتصادی در طول سال جاری در سطحی محدود و ضعیف باقی بماند. داده‌های رسمی نشان می‌دهد نرخ تعدیل نیرو و اخراج کارکنان با افزایش جزئی مواجه شده است. بانک مرکزی انگلیس پیش‌بینی می‌کند رشد دستمزدها تا پایان سال به حدود ۳.۲ درصد برسد. رئیس بانک مرکزی انگلیس اعلام کرد که همچنان ظرفیت محدودی برای کاهش بیشتر سخت‌گیری‌های پولی وجود دارد. به گفته بیلی، اقتصاد در حال حاضر با شوک‌های شدید و جدید پولی مواجه نیست، اما تأخیر بیش از حد در تعدیل سیاست‌ها می‌تواند به افت شدیدتر فعالیت اقتصادی منجر شود. بیلی هشدار داد که کاهش زودهنگام یا بیش از اندازه نرخ بهره، می‌تواند باعث تداوم فشارهای تورمی شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

واکنش جفت ارز GBPUSD به تصمیمات بانک مرکزی انگلستان در تاریخ ۱۶ بهمن ۱۴۰۴

واکنش اولیه جفت ارز GBPUSD به جلسه تصمیم‌گیری نرخ بهره انگلستان در تاریخ ۵ فوریه ۲۰۲۶، بانک مرکزی انگستان در این جلسه متمایل به سیاست پولی داویش (انبساطی) عمل کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تصمیم بانک مرکزی انگلستان درباره نرخ بهره: تغییر نکردن مطابق انتظار

نرخ بهره قبلی: 3.75٪ انتظارات بازار: 3.75٪ رأی‌گیری اعضای کمیته سیاست‌گذاری پولی بانک مرکزی انگلستان (بر اساس داده‌های سایت TradingEconomics) تعداد رأی موافق با افزایش نرخ بهره: 0 رأی (انتظارات: 0 رأی) تعداد رأی موافق با تثبیت نرخ بهره: 5 رأی (انتظارات: 7 رأی) تعداد رأی موافق با کاهش نرخ بهره: 4 رأی (انتظارات: 2 رأی) “ «در این جلسه رای گیری اعضای بانک مرکزی انگلستان برای بازار مهم بود و رای گیری برخلاف انتظارات داویش‌تر بود.» یوتوتایمز رای‌گیری درباره نرخ بهره ۵ به ۴ بود در مقابل انتظار ۷ به ۲ بریدن، دینگرا، رمزدن و تیلور به کاهش ۲۵ نقطه پایه‌ای نرخ بهره رای دادند. نکات مهم بیانیه بانک مرکزی انگلستان همه‌چیز خوب پیش می‌رود و احتمال دارد امسال نرخ بهره بانک مرکزی باز هم کاهش یابد. اما این به معنای انتظار برای کاهش نرخ بهره در جلسه خاصی نیست. بر اساس شواهد فعلی، احتمال کاهش بیشتر نرخ بهره وجود دارد. تصمیم‌گیری درباره تسهیل بیشتر سیاست‌های پولی کمی پیچیده‌تر خواهد شد. میزان و زمان‌بندی کاهش بیشتر سیاست پولی بستگی به تغییرات چشم‌انداز تورم دارد. از همون اول، چند تغییر در بیانیه وجود داره که باید بهش توجه کرد. در دسامبر، بانک مرکزی انگلستان گفته بود: «بر اساس شواهد فعلی، نرخ بهره احتمالاً به صورت تدریجی کاهش خواهد یافت.» اما این بار، کمی این جمله رو تغییر دادن و گفتن: «بر اساس شواهد فعلی، احتمال کاهش بیشتر نرخ بهره وجود دارد.» به نظر تحلیلگر یوتو تایمز، رای‌گیری  بانک مرکزی انگلستان در جهت داویش (انبساط) بود و بیانیه هم متمایل به گرایش داویش است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خرده فروشی ناحیه یورو – دسامبر ۲۰۲۵

خرده فروشی ناحیه یورو - دسامبر - Retail Sales  واقعی .................. %0.5-  پیش‌بینی .............. %0.2-  قبلی ..................... %0.2 خرده فروشی ناحیه یورو - سالانه (دسامبر) - Retail Sales  واقعی .................. %1.3  پیش‌بینی .............. %1.6  قبلی ..................... %2.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر