TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

فدرال رزرو USDJPY را بررسی کرد؛ پیام پنهان به بازار؟

در یک نگاه تأیید رسمی بررسی نرخ USDJPY در محدوده حدود 157 در 23 ژانویه همچنان قیمت‌گذاری بازار برای دو مرحله کاهش نرخ بهره فدرال رزرو در سال جاری احتمال حرکت شاخص دلار به محدوده 98.00 سرمایه‌گذاران احتمال فروش USDJPY در بازه 156 تا 158 را در نظر دارند. صورت‌جلسه نشست ژانویه بانک مرکزی آمریکا فقط درباره نرخ بهره نبود؛ یک نکته کم‌سابقه در آن توجه بازار فارکس را جلب کرد: تأیید بررسی نرخ USDJPY به نمایندگی از خزانه‌داری آمریکا. هم‌زمان، دلار پس از یک رشد قابل توجه حالا با تردیدهایی درباره ادامه مسیر صعودی روبه‌رو است. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ رشد اخیر تا چه حد پایدار است؟ انتشار صورت‌جلسه نشست ژانویه فدرال رزرو ابتدا از دلار حمایت کرد. برخی اعضا ترجیح داده‌اند در بیانیه‌های آینده، به امکان افزایش نرخ بهره نیز اشاره شود؛ در صورتی که تورم بالاتر از هدف باقی بماند. با این حال، جمع‌بندی کلی صورت‌جلسه چنین بود: ریسک نزولی برای بازار کار کاهش یافته است. فعالیت اقتصادی نسبتاً قوی ارزیابی شده است. در صورت کاهش تدریجی تورم، امکان کاهش نرخ بهره در ادامه سال وجود دارد بازار همچنان انتظار دو مرحله کاهش نرخ بهره را در سال جاری در قیمت‌ها لحاظ کرده است. طبق این گزارش، اگر داده‌های تورمی واقعاً کاهش را نشان دهند، این سناریو می‌تواند عملی شود. در کوتاه‌مدت، شاخص دلار ممکن است به محدوده 98.00 نزدیک شود، اما فضای کلی بازار همچنان تمایل به «فروش در رالی‌ها» را نشان می‌دهد؛ یعنی هر رشد دلار می‌تواند با عرضه جدید مواجه شود. ✔️ بیشتر بخوانید: پایان عصر طلایی وام‌دهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمی‌کند؟ ماجرای بررسی نرخ USDJPY؛ پیام سیاسی یا ارزی؟ نکته کم‌سابقه صورت‌جلسه، افشای رسمی این موضوع بود که فدرال رزرو نیویورک به نمایندگی از خزانه‌داری آمریکا نرخ USDJPY را بررسی کرده است. این اتفاق احتمالاً در 23 ژانویه، زمانی که نرخ حوالی 157 معامله می‌شد، رخ داده است. چنین اقدامی در بازار فارکس بسیار نادر است و به تعبیر گزارش، نشانه‌ای از رویکرد فعال‌تر کاخ سفید در قبال بازار فارکس محسوب می‌شود. هدف احتمالی، جلوگیری از تثبیت نرخ بالای 160 برای USDJPY بوده است؛ سطحی که هم برای واشنگتن و هم برای توکیو حساس تلقی می‌شود. هم‌زمان، جهت سیاست پولی نیز در حال همگرایی است: فدرال رزرو در مسیر کاهش نرخ بهره و بانک مرکزی ژاپن در مسیر افزایش تدریجی نرخ‌ها. همین موضوع می‌تواند انگیزه فروش USDJPY در محدوده 156 تا 158 را تقویت کند. داده‌های تجاری و نگاه به رشد اقتصادی تمرکز امروز بازار بر آمار مدعیان اولیه بیکاری و تراز تجاری دسامبر است. دونالد ترامپ اعلام کرده که کسری تجاری آمریکا سال گذشته 78 درصد کاهش یافته و حتی احتمال مازاد تجاری در سال جاری وجود دارد. اگر کسری تجاری کمتر از انتظار منتشر شود، می‌تواند انتظارات برای رشد قوی تولید ناخالص داخلی سه‌ماهه چهارم را تقویت کرده و در کوتاه‌مدت از دلار حمایت کند. یورو؛ عملکرد بهتر اروپا بازارهای سهام اروپا از ابتدای سال عملکرد بهتری نسبت به آمریکا داشته‌اند. شاخص Euro Stoxx 50 تقریباً دو برابر بهتر از S&P 500 عمل کرده است (بر حسب دلار). با این حال، داده‌های جریان سرمایه نشان می‌دهد تقاضای خارجی برای سهام آمریکا همچنان قوی است؛ 65 میلیارد دلار از سوی بخش خصوصی و 31 میلیارد دلار از سوی نهادهای رسمی در ماه دسامبر. در صورت ادامه تضعیف دلار، احتمال دارد بازار فارکس نقش پررنگ‌تری نسبت به بازار نرخ بهره ایفا کند و انتظارات برای کاهش نرخ توسط بانک مرکزی اروپا تقویت شود. تحلیلگران ING معتقد هستند صورت‌جلسه اخیر توجیهی برای افت شدید EURUSD به زیر 1.18 فراهم نمی‌کند و پیش‌بینی می‌شود این جفت‌ارز تا پایان مارس به محدوده 1.19 نزدیک شود. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی فرانک سوئیس؛ بیش از حد قوی فرانک سوئیس همچنان بسیار قدرتمند باقی مانده است. مشخص نیست این ورود سرمایه ناشی از نگرانی‌های ژئوپلیتیک یا کاهش ارزش دلار باشد، اما فشار بر جفت‌ارز EURCHF ادامه دارد. ابزارهای بانک مرکزی سوئيس برای مقابله با تقویت ارز محدود است و در حالی که این بانک تمایلی به بازگشت نرخ بهره منفی ندارد، بازار احتمال یک کاهش 25 نقطه پایه پایه‌ای در سال آینده را در قیمت‌ها لحاظ کرده است (در حال حاضر حدود 12 نقطه پایه قیمت‌گذاری شده است). جمع‌بندی استراتژیک بازار فارکس در «فاز آزمون اعتماد» قرار دارد. رشد اخیر دلار با انتشار صورت‌جلسه فدرال رزرو تقویت شد، اما نشانه‌هایی وجود دارد که این رالی ممکن است پایدار نباشد. تمرکز بازار اکنون از اشتغال به سمت تورم تغییر کرده و مسیر داده‌های قیمتی تعیین‌کننده ادامه سیاست پولی خواهد بود. در همین حال، تحرکات کم‌سابقه در بازار USDJPY و اختلاف جهت سیاست پولی آمریکا و ژاپن، می‌تواند نوسانات تازه‌ای ایجاد کند. معامله‌گران باید علاوه بر داده‌های اقتصادی، تحولات سیاسی و ارزی را نیز زیر نظر داشته باشند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صادرات طلای سوئیس در ژانویه به ۱۲۸ تن رسید؛ کاهش ۸ درصدی ماهانه

بر اساس داده‌های رسمی، صادرات طلای سوئیس در ماه ژانویه ۲۰۲۶ با کاهش ۸ درصدی نسبت به ماه قبل، به ۱۲۸ تن رسید. این افت در حالی رخ داده که بازارهای جهانی طلا در هفته‌های اخیر با نوسانات ناشی از تنش‌های ژئوپلیتیکی و تقاضای سرمایه‌گذاران مواجه بوده‌اند. سوئیس یکی از بزرگ‌ترین مراکز پالایش و صادرات طلا در جهان است و تغییرات در حجم صادرات آن می‌تواند نشانه‌ای از تغییرات تقاضا در بازارهای آسیایی و خاورمیانه باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

زلنسکی، رئيس جمهور اوکراین: باید برای هر سناریوی غیرمنتظره آماده باشیم

ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، اعلام کرد که از مذاکرات در جریان میان آمریکا و کشورهای اروپایی با روسیه مطلع است و کی‌یف باید برای «هرگونه غافلگیری» آماده باشد. او همچنین گفت که ایالات متحده و روسیه در حال گفت‌وگو درباره یک سند جدید مرتبط با ناتو هستند؛ موضوعی که می‌تواند پیامدهای امنیتی مهمی برای اوکراین و ساختار دفاعی اروپا داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا تمام نیروهای خود را از سوریه خارج می‌کند

روزنامه وال‌استریت ژورنال به نقل از مقامات رسمی گزارش داد که ایالات متحده در حال خروج تمام نیروهای خود از سوریه است. طبق این گزارش، نیروهای آمریکایی قرار است طی دو ماه آینده از پایگاه‌های باقی‌مانده خود در سوریه خارج شوند. مقامات تاکید کرده‌اند که این عقب‌نشینی ارتباطی با اعزام نیروها برای حملات احتمالی به ایران ندارد و یک تصمیم مستقل محسوب می‌شود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

هشدار پروازی جدید ایران؛ پرتاب راکت در جنوب کشور در روز پنج‌شنبه

اداره هوانوردی فدرال (FAA) گزارش داد که ایران یک نوتام (NOTAM) یا هشدار پروازی جدید صادر کرده است. بر اساس این هشدار، ایران برنامه‌ریزی کرده است تا در روز پنج‌شنبه، پرتاب راکت‌هایی را در مناطقی از جنوب کشور انجام دهد. زمان تعیین شده برای این عملیات از ساعت ۳:۳۰ تا ۱۳:۳۰ به وقت گرینویچ (GMT) اعلام شده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

لیویت، سخنگوی کاخ سفید : پیشرفت اندکی در مذاکرات آمریکا و ایران حاصل شده است

در مذاکرات دیروز درباره اوکراین، پیشرفت قابل توجهی حاصل شد. دور دیگری از مذاکرات درباره اوکراین در آینده برگزار خواهد شد. معتقدم در راستای منافع کوبا است که به زودی تغییراتی ایجاد کند. درباره تعطیلی DHS: هیچ مذاکره اخیری میان ترامپ و دموکرات‌ها صورت نگرفته است.

خواندن کامل خبر
تحلیل تکنیکال کم اثر

زلنسکی: نتایج مذاکرات با روسیه هنوز کافی نیست

ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، ارزیابی خود را از آخرین دور مذاکرات با روسیه ارائه داد. وی با بیان اینکه «نمی‌توان گفت نتیجه به دست آمده کافی است»، تصریح کرد که گفتگوها در مسیر نظامی «مهم و محتوایی» بوده است، اما مسائل سیاسی نیازمند کار بیشتر است. زلنسکی همچنین خواهان برگزاری دور بعدی مذاکرات در ماه فوریه شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

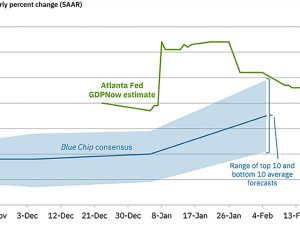
کاهش جزئی برآورد رشد اقتصادی آمریکا؛ مدل GDPNow به ۳.۶٪ رسید

در یک نگاه برآورد رشد سه‌ماهه چهارم آمریکا در مدل GDPNow به ۳.۶ درصد کاهش یافت. این شاخص پیش‌تر تحت تأثیر داده‌های مقطعی حتی بالای ۵ درصد قرار گرفته بود، اما به‌تدریج تعدیل شده است. داده‌های تجاری و موجودی انبارها در روزهای آینده می‌تواند نوسان معناداری در این برآورد ایجاد کند. مدل GDPNow متعلق به فدرال رزرو آتلانتا بار دیگر اندکی تعدیل شد و برآورد رشد تولید ناخالص داخلی آمریکا در سه‌ماهه چهارم را از ۳.۷ درصد به ۳.۶ درصد کاهش داد. این کاهش ۰.۱ واحد درصدی در حالی رخ می‌دهد که تنها چند هفته پیش، همین شاخص به‌دلیل برخی داده‌های مقطعی و اثرات موقتی تعطیلی‌ها، حتی بالای ۵ درصد قرار گرفته بود و بازتاب سیاسی گسترده‌ای پیدا کرد. با نزدیک شدن به انتشار نخستین برآورد رسمی دولت که قرار است روز جمعه اعلام شود، مدل GDPNow به‌تدریج به محدوده‌ای واقع‌بینانه‌تر همگرا شده است. البته همان‌گونه که تجربه نشان داده، حتی آمار اولیه رسمی نیز در ماه‌های بعد چندین بار بازنگری می‌شود. “ «کاهش امروز عمدتاً پس از انتشار داده‌های تولید صنعتی، آغاز ساخت‌وساز مسکن و سفارشات کالاهای بادوام رخ داد؛ مجموعه‌ای از آمار که تصویر نسبتاً باثبات اما نه‌چندان پرشتاب از فعالیت اقتصادی ارائه می‌دهد.» محمد زمانی اکنون تمرکز بازار به داده‌های آتی؛ به‌ویژه تراز تجاری و موجودی انبارهای عمده‌فروشی، معطوف شده است. این مؤلفه‌ها می‌توانند اثر قابل‌توجهی بر محاسبات GDP داشته باشند و حتی نوسانات چنددهم درصدی در برآورد نهایی ایجاد کنند. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا بر اساس جمع‌بندی تیم UtoTimes، عدد ۳.۶ درصد همچنان نشان‌دهنده رشدی قوی برای یک اقتصاد توسعه‌یافته است، اما روند کاهشی تدریجی این برآورد از اوج‌های قبلی، بیانگر تعدیل انتظارات نسبت به شتاب رشد در پایان سال ۲۰۲۵ است؛ روندی که برای بازارهای نرخ بهره و سیاست‌گذاران پولی اهمیت ویژه‌ای خواهد داشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طبل‌ جنگ در بازارها؛ جهش نفت و طلا در سایه احتمال درگیری آمریکا و ایران

در یک نگاه گزارش‌ها از افزایش آمادگی نظامی آمریکا و اسرائیل علیه ایران، نفت و طلا را به‌شدت صعودی کرد. نفت WTI بیش از ۲ دلار رشد کرد و طلا نزدیک به ۵۰۰۰ دلار بازگشت؛ هم‌زمان دلار نیز تقویت شد. دیپلماسی ادامه دارد، اما ضرب‌الاجل دو هفته‌ای واشنگتن، بازارها را وارد فاز پرریسک کرده است. بازارهای جهانی امروز با بوی باروت از خواب بیدار شدند. تنها یک روز پس از آنکه لحن مثبت وزیر خارجه ایران از گفت‌وگوها با مقام‌های آمریکایی، فشار فروش بر نفت و طلا وارد کرده بود، انتشار گزارشی تازه فضای معاملات را به‌طور کامل معکوس کرد. بهای نفت خام WTI با رشد ۲.۱۸ دلاری به ۶۴.۵۱ دلار رسید و طلا با جهشی چشمگیر ۱۲۱ دلاری تا نزدیکی ۴۹۹۸ دلار پیش رفت. این حرکت هم‌زمان با تقویت دلار آمریکا رخ داد؛ ترکیبی که نشان می‌دهد بازار در حال قیمت‌گذاری سناریوی افزایش ریسک ژئوپلیتیک است. گزارش منتشرشده از سوی اکسیوس حاکی از آن است که دولت دونالد ترامپ و اسرائیل ممکن است ظرف روزها یا هفته‌های آینده به سمت یک درگیری نظامی گسترده با ایران حرکت کنند. به‌گفته این گزارش، سطح آمادگی نظامی بسیار فراتر از عملیات‌های محدود پیشین است و شباهت بیشتری به یک جنگ تمام‌عیار دارد تا حملات هدفمند. طبق بررسی‌های تیم یوتوتایمز؛ استقرار دو ناو هواپیمابر، ده‌ها کشتی جنگی، صدها جنگنده و بیش از ۱۵۰ پرواز باری حامل تجهیزات نظامی به منطقه، بخشی از این آرایش نیروهاست. چنین حجمی از بسیج نظامی، به‌ندرت بدون هدف عملیاتی مشخص صورت می‌گیرد و همین موضوع انتظارات بازار را به‌شدت تغییر داده است. “ «در عین حال، مسیر دیپلماسی هنوز کاملاً بسته نشده است. گفت‌وگوهای اخیر در ژنو ادامه داشته، اما گزارش‌ها از شکاف عمیق میان مواضع طرفین حکایت دارد.» محمد زمانی واشنگتن از تهران خواسته ظرف دو هفته پیشنهاد مشخصی ارائه دهد؛ ضرب‌الاجلی که یادآور مهلت مشابه سال گذشته است؛ مهلتی که در نهایت به اقدام نظامی منجر شد. همین بازه زمانی، افق ریسک بازار را برای روزها و هفته‌های پیش‌رو مشخص می‌کند. افزایش قابل‌توجه نیروهای آمریکایی در منطقه، هزینه عقب‌نشینی سیاسی را بالا برده است. هرچه سطح آمادگی بالاتر می‌رود، بازگشت بدون دستاورد ملموس برای کاخ سفید دشوارتر می‌شود. در اسرائیل نیز گزارش‌هایی از آمادگی برای سناریوهای حداکثری، حتی فراتر از حملات محدود، منتشر شده است. با این حال، برخی تحلیلگران به جنبه راهبردی انتشار این خبر نیز اشاره می‌کنند. در فضای سیاست خارجی، «نشت هدفمند» اطلاعات می‌تواند ابزاری برای افزایش فشار بر طرف مقابل باشد. انتشار چنین گزارشی ممکن است بخشی از یک بازی روانی برای واداشتن ایران به عقب‌نشینی در پرونده هسته‌ای باشد. از منظر بازار، پیامدها روشن است: نفت به‌عنوان حساس‌ترین دارایی به ریسک عرضه در خاورمیانه، نخستین واکنش را نشان داده و طلا نیز نقش پناهگاه امن را ایفا کرده است. در چنین شرایطی، معامله‌گران معمولاً استراتژی «خرید شایعه و فروش خبر» را مدنظر قرار می‌دهند؛ یعنی ورود در مرحله افزایش تنش و خروج در صورت وقوع رویداد واقعی یا روشن شدن مسیر. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ در کوتاه‌مدت، تا زمانی که فضای ابهام و تهدید پابرجاست، پرمیوم ژئوپلیتیک در قیمت نفت و طلا باقی خواهد ماند. اما همان‌قدر که بازار می‌تواند در مسیر صعودی شتاب بگیرد، در صورت فروکش تنش یا پیشرفت ناگهانی در مذاکرات، امکان اصلاح سریع نیز وجود دارد. بر اساس جمع‌بندی تیم UtoTimes، در حال حاضر، بازارها نه‌تنها به داده‌های اقتصادی، بلکه به تحولات سیاسی ساعت‌به‌ساعت چشم دوخته‌اند. هر سیگنال تازه از واشنگتن، تهران یا تل‌آویو می‌تواند مسیر نفت، طلا و حتی دلار را به‌سرعت تغییر دهد. در چنین فضایی، مدیریت ریسک بیش از هر زمان دیگری اهمیت دارد؛ زیرا طبل‌های جنگ، دست‌کم در بازارها، با صدای بلندتری به صدا درآمده‌اند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تورم، جنگ و دلار ضعیف؛ مثلث طلایی جهش قیمت‌ طلا

در یک نگاه مؤسسه ANZ پیش‌بینی می‌کند قیمت هر اونس طلا در سه‌ماهه دوم سال می‌تواند به ۵۸۰۰ دلار برسد. محرک‌های اصلی این چشم‌انداز شامل خرید گسترده بانک‌های مرکزی، سیاست‌های پولی انبساطی، تورم پایدار، کسری بودجه بالا، تنش‌های ژئوپلیتیکی و ضعف دلار است. کاهش نرخ‌های بهره واقعی و نگرانی از تضعیف ارزهای فیات می‌تواند ورود سرمایه‌های نهادی به بازار طلا را افزایش دهد. با وجود ریسک‌هایی مانند رشد اقتصادی قوی‌تر، افزایش نرخ‌های بهره واقعی یا تقویت دلار، حمایت بنیادی تقاضای نهادی همچنان پابرجاست. رشد تاریخی طلا ممکن است هنوز به پایان نرسیده باشد. موسسه ANZ، در تازه‌ترین و جسورانه‌ترین چشم‌انداز خود که توسط یوتوتایمز بازخوانی‌شده، تخمین ‌می‌زند که بهای هر اونس طلا می‌تواند در سه‌ماهه دوم سال به ۵۸۰۰ دلار برسد؛ این پیش‌بینی باور فزاینده‌ای را در میان نهادهای بزرگ مالی تقویت می‌کند که نشان می‌دهد طلا وارد یک بازار صعودی ساختاری جدید شده است. این برآورد بر مجموعه‌ای از عوامل تأکید دارد: افزایش عدم‌قطعیت‌های جهانی، تداوم فشارهای تورمی، خرید گسترده بانک‌های مرکزی و بی‌ثباتی‌های ژئوپلیتیکی—عواملی که همگی دست‌به‌دست هم داده‌اند تا قیمت طلا را به سوی سطوحی بی‌سابقه سوق دهند. پیش‌بینی ANZ صرفاً یک تخمین معمولی نیست؛ بلکه بازتاب‌دهنده بازنگری گسترده‌تری در جایگاه طلا در اقتصادی جهانی است که با شتاب در حال تغییر است. تحلیلگران این بانک به چند عامل تقویت‌کننده اشاره می‌کنند:  تداوم انباشت طلا توسط بانک‌های مرکزی  انتظار برای سیاست‌های پولی انبساطی‌تر  افزایش کسری‌های بودجه در اقتصادهای بزرگ  تشدید تنش‌های ژئوپلیتیکی  تضعیف دلار آمریکا مجموع این عوامل نشان می‌دهد که روند صعودی طلا صرفاً یک جهش مقطعی نیست، بلکه می‌تواند بخشی از یک تغییر ساختاری عمیق‌تر در بازارهای جهانی باشد. طلا در طول تاریخ، در دوره‌های فشار مالی و نوسانات ارزی عملکرد درخشانی داشته است. اما به گفته تحلیلگران، آنچه این چرخه را متفاوت می‌کند، مقیاس و هماهنگی خریدهای جهانی است—به‌ویژه از سوی بانک‌های مرکزی بازارهای نوظهور که در پی کاهش وابستگی به ذخایر مبتنی بر دلار و تنوع‌بخشی به دارایی‌های ارزی خود هستند. بانک‌های مرکزی: نیروی خاموش پشت جهش قیمت در دو سال گذشته، بانک‌های مرکزی در سطوحی بی‌سابقه اقدام به خرید طلا کرده‌اند. کشورهایی که در تلاش برای حفاظت از خود در برابر ریسک‌های ارزی و تحریم‌های ژئوپلیتیکی هستند، روزبه‌روز بیشتر به خرید طلای فیزیکی روی می‌آورند. برخلاف جریان‌های سفته‌بازانه در صندوق‌های قابل معامله در بورس (ETF)، خریدهای بانک‌های مرکزی ماهیتی راهبردی و بلندمدت دارند. این تقاضای پایدار، کف قدرتمندی برای قیمت‌ها ایجاد کرده است. علاوه بر این، کشورهایی که نسبت به ثبات نظام مالی جهانی نگرانی دارند، با تقویت جایگاه طلا به‌عنوان یک دارایی ذخیره‌ای بی‌طرف، بر اهمیت استراتژیک آن در نظام مالی بین‌المللی تأکید می‌کنند. چرخش سیاست‌های پولی؛ سوخت تازه برای شتاب صعودی انتظار برای کاهش نرخ‌های بهره، یکی دیگر از محرک‌های اصلی در چشم‌انداز خوش‌بینانه ANZ است. زمانی که نرخ‌های بهره واقعی کاهش می‌یابد، هزینه فرصت نگهداری دارایی‌های بدون بازدهی مانند طلا کمتر می‌شود. در چنین دوره‌های انبساطی، سرمایه‌گذاران معمولاً بخشی از سرمایه خود را به سمت طلا منتقل می‌کنند.   ✔️ بیشتر بخوانید: طلا، قدرت و سیاست: چه کسی می‌خرد، چه کسی می‌فروشد؟ اگر بانک‌های مرکزی بزرگ—از جمله فدرال رزرو آمریکا—در واکنش به کندی رشد اقتصادی به سمت سیاست‌های انبساطی‌تر حرکت کنند، طلا می‌تواند با موج تازه‌ای از ورود سرمایه‌های نهادی مواجه شود. حتی تنها انتظار برای کاهش نرخ بهره می‌تواند شتاب قیمت‌ها را افزایش دهد، زیرا بازارها معمولاً پیش از اعلام رسمی سیاست‌ها واکنش نشان می‌دهند. نگرانی‌ها درباره تداوم تورم و فشارهای مالی همچنان پابرجاست با وجود نشانه‌هایی از کاهش برخی شاخص‌های تورمی، فشارهای قیمتی ساختاری همچنان در بسیاری از اقتصادها پابرجا مانده‌اند. افزایش هزینه‌های انرژی، آسیب‌پذیری زنجیره‌های تأمین و رشد دستمزدها، همچنان چالشی جدی برای سیاست‌گذاران ایجاد کرده است. هم‌زمان، سطح بدهی دولت‌ها در اقتصادهای توسعه‌یافته رو به افزایش است. گسترش کسری‌های بودجه، پرسش‌هایی جدی درباره ثبات بلندمدت ارزها و قدرت خرید آن‌ها مطرح می‌کند. طلا به‌طور سنتی به‌عنوان پوشش ریسکی در برابر تورم و کاهش ارزش پول‌های رایج شناخته می‌شود. در محیط‌هایی که اعتماد به ارزهای فیات تضعیف می‌شود، تقاضا برای دارایی‌های سخت و ملموس تقویت خواهد شد. ریسک‌های ژئوپلیتیکی بر جذابیت طلا می‌افزایند تداوم درگیری‌های ژئوپلیتیکی و رقابت‌های راهبردی، جایگاه طلا به‌عنوان دارایی امن را بیش از پیش تقویت کرده است. از تنش‌های نظامی منطقه‌ای گرفته تا تکه‌تکه شدن تجارت جهانی، سطح نااطمینانی همچنان بالا باقی مانده است. بازارها ذاتاً از عدم‌قطعیت گریزان‌اند و طلا به‌طور تاریخی در مواقعی که درک ریسک افزایش می‌یابد، سود می‌برد. سرمایه‌گذاران اکنون بیش از گذشته به طلا نه صرفاً به‌عنوان یک ابزار پوشش ریسک، بلکه به‌عنوان تثبیت‌کننده پرتفوی در عصر نوسانات مداوم نگاه می‌کنند. پیش‌بینی ۵۸۰۰ دلاری نشان می‌دهد که ANZ صرفاً به یک جهش موقتی نگاه نمی‌کند، بلکه تداوم یک مسیر صعودی گسترده‌تر را محتمل می‌داند. برخلاف رالی‌های پیشین که عمدتاً با سفته‌بازی سرمایه‌گذاران خرد تغذیه می‌شد، این چرخه به‌نظر می‌رسد بر پایه اعتقاد نهادی شکل گرفته است. صندوق‌های ثروت ملی، صندوق‌های بازنشستگی و بانک‌های مرکزی به شکلی وارد بازار شده‌اند که تقاضایی پایدار و ماندگار ایجاد می‌کند. برخی تحلیلگران معتقدند قیمت طلا در حال تطبیق با یک رژیم جدید اقتصاد کلان است—رژیمی که با ویژگی‌های زیر تعریف می‌شود:  ژئوپلیتیک چندقطبی  روندهای واگرایی و کاهش جهانی‌سازی  تداوم انبساط مالی  تنوع‌بخشی ارزی اگر این نیروها همچنان پابرجا بمانند، ممکن است چارچوب ارزش‌گذاری طلا به‌صورت دائمی در حال تغییر باشد. با اینکه چشم‌انداز صعودی است، اما ریسک‌هایی نیز باقی مانده‌اند. بهبود اقتصادی قوی‌تر از حد انتظار، افزایش نرخ‌های بهره واقعی یا تقویت سریع دلار آمریکا می‌تواند به‌طور موقت مانع رشد قیمت طلا شود. به‌طور مشابه، اگر تورم سریع‌تر از پیش‌بینی کاهش یابد، تقاضای دارایی امن ممکن است کاهش پیدا کند. با این حال، حتی در این سناریوها، خریدهای بانک‌های مرکزی می‌تواند حمایت بنیادی از بازار ایجاد کند. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی رویکرد روانی بازار نیز دستخوش تحول شده است. پس از سال‌ها معامله در رنج‌های بزرگ، طلا موفق شده سطوح فنی مهم را پشت سر بگذارد و سرمایه‌گذاران دنبال‌کننده روند را جذب کند. میزان مشارکت سرمایه‌گذاران خرد در حال افزایش است، اما ستون اصلی این رالی همچنان نهادی باقی مانده است. صندوق‌های قابل معامله در بورس (ETF) شاهد ورود سرمایه‌های تازه هستند و معاملات در بازارهای آتی نشان‌دهنده اعتماد رو به رشد سرمایه‌گذاران به افزایش قیمت‌هاست. هدف ۵۸۰۰ دلاری که پیش‌تر غیرممکن به‌نظر می‌رسید، اکنون بخشی از گفت‌وگوهای اصلی مالی در بازار محسوب می‌شود. اگر قیمت طلا به 5800 دلار در هر اونس برسد، یکی از بزرگ‌ترین افزایش‌های قیمتی در تاریخ مالی مدرن رقم خواهد خورد. چنین جهشی می‌تواند:  سودآوری شرکت‌های معدنی را افزایش دهد  بازارهای کالا را دگرگون کند  بر ارزش ارزها تأثیر بگذارد  استراتژی‌های ذخیره‌ای بانک‌های مرکزی را تغییر دهد علاوه بر این، احتمالاً توجه و تقاضا برای سایر فلزات گران‌بها مانند نقره و پلاتین نیز شتاب خواهد گرفت. فصل جدیدی برای طلا؟ داستان طلا همواره با اعتماد گره خورده است—اعتماد به دولت‌ها، اعتماد به ارزها و اعتماد به نظام‌های مالی. پیش‌بینی ANZ نشان می‌دهد که ساختار اعتماد در حال تغییر است. چه این تغییر ناشی از نگرانی‌های تورمی، بی‌ثباتی ژئوپلیتیکی یا تحولات ساختاری اقتصادی باشد، به‌نظر می‌رسد سرمایه‌گذاران پرتفوی‌های خود را متناسب با این شرایط بازتنظیم می‌کنند. اگرچه بازارها همچنان غیرقابل پیش‌بینی باقی مانده‌اند، یک چیز روشن است: طلا دیگر یک کلاس دارایی حاشیه‌ای نیست. این فلز گران‌بها بار دیگر به‌عنوان ستون اصلی در مالیه جهانی ظاهر شده است. اگر پیش‌بینی ANZ صحیح از آب درآید، سه‌ماهه دوم سال می‌تواند لحظه‌ای تعیین‌کننده در تاریخ مدرن طلا باشد—لحظه‌ای که نقش بی‌زمان طلا به‌عنوان مطمئن‌ترین ذخیره ارزش در دوران عدم قطعیت را دوباره تأیید می‌کند. و برای سرمایه‌گذارانی که با دقت نظاره‌گر هستند، مسیر رسیدن به ۵۸۰۰ دلار ممکن است هم‌اکنون به‌طور جدی آغاز شده باشد. بر اساس جمع‌بندی تیم یوتوتایمز، چشم‌انداز صعودی طلا دیگر صرفاً مبتنی بر نوسانات کوتاه‌مدت بازار نیست، بلکه از مجموعه‌ای از تحولات عمیق اقتصاد کلان و ژئوپلیتیکی ریشه می‌گیرد. پیش‌بینی جسورانه ANZ درباره احتمال رسیدن قیمت هر اونس طلا به ۵۸۰۰ دلار، بازتاب افزایش تقاضای راهبردی بانک‌های مرکزی، تداوم فشارهای تورمی، انتظار برای سیاست‌های پولی انبساطی‌تر و رشد نااطمینانی‌های جهانی است. در چنین شرایطی، طلا بیش از گذشته به‌عنوان دارایی امن و ستون ثبات در پرتفوی سرمایه‌گذاران مطرح می‌شود. هرچند ریسک‌هایی مانند تقویت دلار یا افزایش نرخ‌های بهره واقعی می‌توانند روند رشد را موقتاً کند کنند، اما حمایت بنیادی تقاضای نهادی نشان می‌دهد که طلا ممکن است وارد مرحله‌ای تازه از یک بازار صعودی ساختاری و بلندمدت شده باشد.   لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اوکراین: مذاکرات مؤثر بود و چندین موضوع روشن شد

رئیس هیئت مذاکره‌کننده اوکراین اعلام کرد که گفت‌وگوهای اخیر «مؤثر» بوده و چندین موضوع مهم «روشن‌سازی» شده‌اند. او همچنین از «پیشرفت» در روند مذاکرات خبر داد، بدون اشاره به جزئیات بیشتر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معمای مخفی‌کاری چین؛ آیا اژدها از طریق بلژیک و لوکزامبورگ در حال دور زدن خزانه‌داری است؟

در یک نگاه گزارش TIC برای دسامبر ۲۰۲۵ امروز ساعت ۲۱:۰۰ به وقت GMT منتشر می‌شود. در گزارش نوامبر، دارایی خارجی‌ها در خزانه‌داری آمریکا به رکورد ۹.۳۶ تریلیون دلار رسید. چین با ۶۸۳ میلیارد دلار، پایین‌ترین سطح از سال ۲۰۰۸ را ثبت کرد. خرید خصوصی (صندوق‌های بازنشستگی، سرمایه‌گذاری و ...) دو برابر خرید رسمی بود. در حالی که بازارها منتظر انتشار صورت‌جلسه نشست FOMC هستند، گزارش TIC خزانه‌داری آمریکا نیز امروز منتشر می‌شود؛ گزارشی که تصویر دقیق‌تری از تقاضای جهانی برای اوراق قرضه آمریکا ارائه می‌دهد. با وجود بحث‌های گسترده درباره «دلاری‌زدایی»، داده‌های قبلی نشان دادند که تقاضا برای خزانه‌داری آمریکا همچنان در سطح بالایی باقی مانده است. تقاضای خزانه‌داری؛ فراتر از روایت دلاری‌زدایی بر اساس گزارش منتشرشده توسط InvestingLive و بازخوانی یوتوتایمز، با وجود افزایش تنش‌های ژئوپلیتیک و بحث‌های مربوط به کاهش وابستگی به دلار، تقاضا برای اوراق خزانه‌داری آمریکا همچنان بالا باقی مانده است. در گزارش نوامبر ۲۰۲۵، مجموع دارایی خارجی‌ها در خزانه‌داری به رکورد ۹.۳۶ تریلیون دلار رسید. ژاپن با ۱.۲۰ تریلیون دلار در صدر قرار دارد و بریتانیا با ۸۸۸ میلیارد دلار در رتبه دوم است. چین با کاهش مداوم دارایی‌ها، اکنون در سطح ۶۸۳ میلیارد دلار قرار دارد — پایین‌ترین سطح از سال ۲۰۰۸. نقش واسطه‌ها و مراکز نگهداری غیرآمریکایی نکته مهم در خوانش این گزارش آن است که اعداد فقط دارایی‌هایی را نشان می‌دهند که در نگهداری نهادهای آمریکایی هستند. بسیاری از کشورها، از جمله چین، بخشی از خریدهای خود را از طریق واسطه‌هایی مانند بلژیک و لوکزامبورگ انجام می‌دهند. به همین دلیل، دارایی‌های این کشورها در گزارش‌ها به‌طور غیرمستقیم بالا دیده می‌شود. https://youtu.be/D_tSKA_7r1c تغییر ساختار تقاضا؛ از بانک‌های مرکزی به سرمایه‌گذاران خصوصی در گزارش نوامبر، خرید توسط سرمایه‌گذاران خصوصی (صندوق‌های بازنشستگی، صندوق‌های سرمایه‌گذاری، مدیران دارایی) حدود ۱۵۸ میلیارد دلار بود — بیش از دو برابر خرید رسمی توسط بانک‌های مرکزی و نهادهای دولتی (۶۴ میلیارد دلار). این تغییر نشان می‌دهد که تأمین مالی آمریکا اکنون بیشتر به سرمایه‌گذاران بازارمحور وابسته است تا بازیافت ذخایر ارزی. به‌عبارت ساده‌تر، تقاضا برای خزانه‌داری اکنون بیشتر بر پایه بازدهی و جذابیت مالی است تا ملاحظات ژئوپلیتیک. آیا دلار همچنان بی‌رقیب است؟ با وجود حفظ تقاضا برای خزانه‌داری، نباید تصور کرد که دلار و سیستم مالی آمریکا بدون رقیب باقی مانده‌اند. سهم طلا در ذخایر بانک‌های مرکزی جهان در پایان سال گذشته از سهم خزانه‌داری آمریکا عبور کرد — اولین تغییر ساختاری از سال ۱۹۹۶. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد که بازار جهانی در فاز «بازنگری ساختاری در ذخایر» قرار دارد. اگرچه خزانه‌داری آمریکا همچنان جایگاه خود را حفظ کرده، اما نقش سرمایه‌گذاران خصوصی و رشد سهم طلا نشان می‌دهد که تعادل جدیدی در حال شکل‌گیری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بورس در تله مذاکرات ژنو؛ چرا با وجود پالس مثبت «ونس»، شاخص سقوط کرد؟

در یک نگاه عقب‌نشینی شاخص کل: ریزش ۴۰,۷۸۴ واحدی که باعث شد بازار پس از رشدهای اخیر، وارد فاز «استراحت و نوسان» شود. هجرت به پناهگاه امن: رشد ۱.۱٪ تا ۱.۷٪ صندوق‌های طلا و نقره (مثل عیار و نقران) همزمان با منفی شدن سهام؛ نشانه‌ای از ترس معامله‌گران نسبت به اخبار سیاسی. اثر مذاکرات ژنو: ابهام در نتایج گفتگوها و تقویت حضور نظامی آمریکا در منطقه، بازار را در وضعیت «نه جنگ، نه صلح» قرار داده است. خروج نقدینگی از بزرگان: افت قیمت در گروه‌های خودرویی و بانکی؛ سرمایه‌گذاران فعلاً ترجیح می‌دهند تماشاگر باشند تا ریسک‌های سیاسی شفاف شود. بازار سرمایه ایران در ۲۹ بهمن ۱۴۰۴ در حالی معاملات خود را به پایان رساند که سایه ابهام ناشی از مذاکرات هسته‌ای ژنو همچنان بر فضای روانی فعالان بازار سنگینی می‌کند. به گزارش یوتوتایمز، اگرچه جی‌دی ونس نتایج گفت‌وگوها را «مثبت» ارزیابی کرده است، اما تأکید مقامات ایرانی بر غیرقابل مذاکره بودن برخی خطوط قرمز، در کنار گسترش حضور نظامی ایالات متحده در خلیج فارس، موجب تداوم فضای عدم قطعیت در بازارهای مالی شده است. این شرایط دوگانه باعث شده سرمایه‌گذاران با احتیاط بیشتری تصمیم‌گیری کنند و واکنش‌های بازار بیش از هر زمان دیگری به تحولات سیاسی و سیگنال‌های دیپلماتیک وابسته باشد. خروجی این فضای دوگانه چه بود؟ افت شاخص کل و همزمان تقویت صندوق‌های طلا.  وضعیت شاخص کل بورس امروز شاخص کل با افت 40,784 واحدی کاهش 1.06 درصدی قرارگیری در محدوده 3,806,768 واحد نمودار نشان می‌دهد بازار پس از رشد پرشتاب ماه‌های گذشته، وارد فاز اصلاح و نوسان شده است. گروه‌های بزرگ مانند خودرویی، بانکی و فلزی عمدتاً در محدوده منفی معامله شدند و نقشه بازار غالباً قرمز بود. این رفتار نشان می‌دهد سرمایه‌گذاران هنوز نسبت به آینده سیاسی و ریسک‌های منطقه‌ای محتاط هستند. صندوق‌های طلا؛ پناهگاه امن سرمایه؟ بر خلاف سهام، صندوق‌های مبتنی بر طلا و نقره امروز سبزپوش بودند: نقران: +1.7٪ ری‌تون: +1.52٪ زرینچ: +1.46٪ عیار: +1.25٪ کهربا: +1.17٪ این واگرایی مهم‌ترین سیگنال بازار امروز بود. در ادبیات مالی، طلا زمانی رشد می‌کند که سطح ریسک سیاسی و نظامی افزایش یابد. گسترش حضور نیروهای آمریکا در خلیج فارس و نامشخص بودن نتیجه مذاکرات، باعث شد سرمایه‌گذاران بخشی از نقدینگی خود را به سمت دارایی‌های امن منتقل کنند. چرا بورس منفی و طلا مثبت شد؟ سه عامل کلیدی در رفتار امروز بازار نقش داشت:  ابهام در نتیجه مذاکرات:اگرچه طرف آمریکایی از «پیشرفت» صحبت کرده، اما پذیرش نشدن برخی شروط، مذاکرات را وارد مرحله بعدی و نامطمئن کرده است. افزایش ریسک منطقه‌ای: گزارش‌ها از گسترش حضور نظامی آمریکا در منطقه، وزن ریسک ژئوپلیتیک را بالا برده است. نبود قطعیت برای دور بعدی: برگزاری دور بعدی مذاکرات در هفته‌های آینده به معنای ادامه فضای انتظار است؛ بازاری که در انتظار می‌ماند، معمولاً به سمت دارایی امن متمایل می‌شود. بازار در چه فازی قرار دارد؟ داده‌های امروز نشان می‌دهد بازار وارد فاز «ریسک‌سنجی فعال» شده است: پول از سهام پرریسک خارج می‌شود صندوق‌های طلا جریان ورودی دارند شاخص در محدوده حمایتی در حال نوسان است این یعنی بازار هنوز نه سناریوی صلح را قطعی می‌داند، نه سناریوی تنش را. سناریوهای پیش رو  اگر دور بعدی مذاکرات با سیگنال مثبت همراه باشد: احتمال بازگشت پول از طلا به سهام و رشد شاخص افزایش می‌یابد. اگر تنش‌های لفظی یا نظامی تشدید شود: صندوق‌های طلا می‌توانند همچنان مقصد اصلی نقدینگی باقی بمانند. جمع‌بندی بورس ۲۹ بهمن بازاری محتاط بود؛ سهام منفی، طلا مثبت، و شاخص در فاز اصلاح. بازار اکنون به شدت به «اخبار مذاکرات» حساس شده و هر تیتر سیاسی می‌تواند مسیر نقدینگی را تغییر دهد. تا روشن شدن نتیجه مذاکرات، استراتژی غالب بازار «حفظ احتیاط» خواهد بود.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

معمای پس‌اندازهای دست‌نخورده در چین؛ چرا مردم در سال ۲۰۲۶ همچنان از خرید می‌ترسند؟

در یک نگاه رشد اقتصادی چین در ۲۰۲۵ به ۵٪ رسید؛ عمدتاً به‌واسطه صادرات سرمایه‌گذاری در بخش مسکن ۱۷٪ کاهش یافت؛ تقاضای داخلی همچنان ضعیف است صادرات به آسیا، اروپا و آمریکای لاتین رشد کرد و فشارهای تجاری آمریکا را جبران نمود وست‌پک: چین باید در ۲۰۲۶ به‌سمت سیاست‌گذاری فعالانه‌تر حرکت کند چین در سال ۲۰۲۵ به هدف رشد ۵ درصدی خود رسید، اما تحلیل جدید نشان می‌دهد که حفظ این روند در سال ۲۰۲۶ نیازمند تغییر سیاست‌گذاری است. بانک وست‌پک هشدار می‌دهد که بدون حمایت از تقاضای داخلی و بخش مسکن، رشد اقتصادی چین ممکن است وارد فاز کندی ساختاری شود. رشد صادراتی در برابر ضعف داخلی بر اساس گزارش منتشرشده توسط بانک وست‌پک و بازخوانی یوتوتایمز، اقتصاد چین در سال ۲۰۲۵ با اتکا به صادرات توانست به هدف رشد ۵ درصدی برسد. صادرات به آسیا، اروپا و آمریکای لاتین افزایش یافت و کاهش تجارت با آمریکا را جبران کرد. سرمایه‌گذاری صنعتی نیز در بخش‌هایی مانند خودروهای برقی، الکترونیک و زیرساخت‌های انرژی ادامه یافت. اما در داخل کشور، تصویر متفاوت بود. سرمایه‌گذاری کلی در دارایی‌های ثابت ۳.۸٪ کاهش یافت و بخش مسکن با افت ۱۷ درصدی مواجه شد. تقاضای مصرف‌کننده نیز همچنان محتاطانه باقی مانده است. ✔️ بیشتر بخوانید: آیا رالی طلا تمام شده است؟ پاسخ تاریخی اسکوشیا بانک هشدار درباره پایداری رشد تحلیل وست‌پک هشدار می‌دهد که اتکای بیش‌ازحد به صادرات و سرمایه‌گذاری صنعتی نمی‌تواند رشد اقتصادی را در بلندمدت حفظ کند. سهم صادرات و صنایع وابسته به آن اکنون از سطح پیش از همه‌گیری نیز فراتر رفته و ظرفیت رشد بیشتر محدود شده است. برای حفظ رشد در سال ۲۰۲۶، چین باید به‌سمت تقویت مصرف خانوار و تثبیت بخش مسکن حرکت کند. تأخیر در این اقدام می‌تواند منجر به تثبیت روند رشد ضعیف شود. نقش دولت مرکزی و ظرفیت تحریک تقاضا گزارش تأکید می‌کند که سرمایه‌گذاری توسط دولت‌های محلی به‌تنهایی کافی نیست. بدون احیای مصرف خصوصی و سرمایه‌گذاری مرتبط، درآمدهای مالیاتی و فروش زمین محدود باقی خواهد ماند. با این حال، خانوارهای چینی همچنان دارای پس‌انداز نقدی بالا هستند و رشد درآمد واقعی نیز پایدار بوده است. در صورت اجرای یک بسته محرک معتبر از سوی دولت مرکزی، تقاضای نهفته می‌تواند به‌سرعت فعال شود و فعالیت اقتصادی را در سراسر کشور گسترش دهد. جمع‌بندی استراتژیک بازخوانی یوتوتایمز از مقاله وست‌پک نشان می‌دهد: رشد صادراتی در سال گذشته موفق بود، اما برای حفظ پویایی در ۲۰۲۶، سیاست‌گذاران باید به‌سرعت به‌سمت حمایت از تقاضای داخلی و تثبیت بازار مسکن حرکت کنند. بازارهای کالا و سهام منطقه‌ای نیز به‌دقت منتظر سیگنال‌های جدید از پکن هستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

زلنسکی: چرا ترامپ فقط از اوکراین امتیاز می‌خواهد؟

ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، اعلام کرد دونالد ترامپ، رئیس‌جمهور آمریکا، برای پیشبرد توافق صلح در جنگ نزدیک به چهار ساله میان کی‌یف و مسکو، فشار بیش از حدی بر او وارد می‌کند. زلنسکی در گفت‌وگویی با وب‌سایت آمریکایی آکسیوس که روز سه‌شنبه منتشر شد، گفت هر طرحی که از اوکراین بخواهد مناطقی را واگذار کند که روسیه هنوز در دونباس تصرف نکرده، در صورت برگزاری همه‌پرسی توسط مردم اوکراین رد خواهد شد. آکسیوس به نقل از زلنسکی نوشت که «منصفانه نیست» که ترامپ در اظهارات عمومی خود از اوکراین می‌خواهد امتیاز بدهد، نه از روسیه. زلنسکی در این مصاحبه تلفنی — هم‌زمان با مذاکرات نمایندگان روسیه، اوکراین و آمریکا در ژنو — گفت: «امیدوارم این فقط تاکتیک او باشد، نه تصمیم نهایی.» ترامپ طی روزهای اخیر دو بار گفته بود که این اوکراین و زلنسکی هستند که باید برای موفقیت مذاکرات گام بردارند. او روز دوشنبه در هواپیمای ریاست‌جمهوری به خبرنگاران گفت: «اوکراین بهتر است خیلی زود پای میز مذاکره بیاید. همین را می‌گویم.» به گفته آکسیوس، زلنسکی اشاره کرده که فشار آوردن بر اوکراین آسان‌تر از فشار بر روسیه است. او در عین حال از تلاش‌های ترامپ برای میانجی‌گری تشکر کرد و گفت گفت‌وگوهایش با مذاکره‌کنندگان ارشد آمریکا — استیو ویتکاف و جرد کوشنر — شامل چنین فشاری نبوده است. زلنسکی گفت: «ما به یکدیگر احترام می‌گذاریم» و افزود که «من کسی نیستم که به‌راحتی زیر فشار خم شود.» زلنسکی همچنین گفت پذیرش درخواست روسیه برای تصرف کامل منطقه دونباس — که اکنون حدود ۸۸ درصد آن را در اختیار دارد — برای رأی‌دهندگان اوکراینی قابل قبول نخواهد بود. او افزود: «از نظر احساسی، مردم هرگز این را نمی‌بخشند. هرگز. آن‌ها من را نمی‌بخشند، آمریکا را نمی‌بخشند.» زلنسکی گفت اوکراینی‌ها «نمی‌توانند بفهمند چرا باید زمین بیشتری واگذار کنند. این بخشی از کشور ماست؛ مردم، پرچم، خاک.» او بار دیگر خواستار تثبیت خطوط تماس در وضعیت فعلی شد و گفت: «فکر می‌کنم اگر در سند بنویسیم که در همین خطوط تماس باقی می‌مانیم، مردم در همه‌پرسی از آن حمایت خواهند کرد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ونس، معاون رئیس‌جمهور آمریکا: ترامپ گزینه‌های زیادی در خصوص ایران دارد – مصاحبه با فاکس نیوز

از برخی جهات، مذاکرات ایران به خوبی پیش رفت. ایرانی‌ها هنوز حاضر نیستند برخی از خطوط قرمز ترامپ را بپذیرند. ترامپ خواهان یافتن راه حلی است، چه دیپلماتیک باشد و چه گزینه‌ای دیگر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا رالی طلا تمام شده است؟ پاسخ تاریخی اسکوشیا بانک

در یک نگاه تیم تحقیقاتی اسکوشیا بانک با بررسی ۶ چرخه بزرگ طلا در ۵۰ سال اخیر، نتیجه گرفت که رالی فعلی هنوز به پایان نرسیده است. میانگین تاریخی چرخه‌های صعودی ۴۸ ماه طول کشیده، در حالی که چرخه فعلی در ماه ۳۹ قرار دارد و از نظر زمانی و قیمتی جا برای رشد دارد. خرید سنگین بانک‌های مرکزی، توکنیزه شدن طلا و وزن کم سرمایه‌گذاران نهادی در این دارایی، محرک‌های جدید بازار هستند. مهم‌ترین ریسک‌های نزولی شامل تقویت دلار، نتایج انتخابات میان‌دوره‌ای آمریکا و کاهش تنش‌های ژئوپلیتیک است. طلا اکنون در محدوده ۵,۰۰۰ دلار معامله می‌شود که نشان‌دهنده رشدی ۲۰۹ درصدی نسبت به کف اکتبر ۲۰۲۲ است. چنین صعود خیره‌کننده‌ای طبیعتاً این سوال را ایجاد می‌کند: آیا زمان برداشت سود فرا رسیده است؟ پاسخ تیم تحقیقات جهانی اسکوشیا بانک (Scotiabank) صریح است: «هنوز نه.» بررسی‌های تیم تحلیل یوتوتایمز از گزارش اسکوشیا نشان می‌دهد که این بانک با نقشه‌برداری از تمام چرخه‌های بزرگ طلا از سال ۱۹۷۰، الگوی ثابتی را کشف کرده است. هر چرخه با شوک‌های اقتصادی و ژئوپلیتیک آغاز شده و زمانی به پایان رسیده که اقتصاد بهبود یافته و دلار تقویت شده است. تاریخ چه می‌گوید؟ مقایسه چرخه فعلی با تاریخ بسیار آموزنده است. میانگین چرخه‌های قبلی حدود ۴۸ ماه طول کشیده و سودی معادل ۳۳۶ درصد داشته‌اند. چرخه فعلی در ماه ۳۹ خود قرار دارد و ۲۰۹ درصد رشد کرده است؛ بنابراین اگر تاریخ راهنما باشد، طلا هم از نظر زمان و هم از نظر مقدار، هنوز جا برای صعود دارد. “ سه تفاوت ساختاری این بار به نفع خریداران است: بانک‌های مرکزی که به جای فروشنده بودن، خریدار شده‌اند؛ کانال‌های تقاضای جدید مثل استیبل‌کوین‌ها؛ و سرمایه‌گذاران نهادی که هنوز به اندازه کافی طلا نخریده‌اند. مرتضی عظیمی چه چیزی می‌تواند ترمز طلا را بکشد؟ مدل رگرسیونی اسکوشیا «ارزش منصفانه» طلا را ۳,۴۰۰ دلار تخمین می‌زند. قیمت فعلی ۵,۰۰۰ دلاری نشان‌دهنده یک «پریمیوم ریسک» ۱,۶۰۰ دلاری است که بسیار بالاتر از میانگین تاریخی است. چهار ریسک اصلی که باید مراقب آن‌ها بود عبارتند از: ۱. بازگشت دلار: هر چرخه طلا با دلار قوی تمام شده است. ۲. انتخابات میان‌دوره‌ای آمریکا: پیروزی دموکرات‌ها در ۲۰۲۶ می‌تواند به عنوان بازگشت به نرمال تعبیر شود. ۳. شوک عرضه: اگر بانک‌های مرکزی خرید را متوقف کنند یا ETFها لیکوئید شوند. ۴. تنش‌زدایی ژئوپلیتیک: اگر صلح برقرار شود، حباب ۱,۶۰۰ دلاری ریسک به سرعت خالی می‌شود.   ✔️ بیشتر بخوانید: سرمایه‌گذاران اوج قیمت طلا را ۶۲۰۰ دلار پیش‌بینی می‌کنند   سهام شرکت‌های معدنی (Gold Equities) تاریخ نشان داده که سهام‌های معدنی در مسیر صعود، ۱ تا ۲ ماه زودتر از خود طلا حرکت می‌کنند و اهرمی حدود ۱.۵ برابری دارند. در چرخه فعلی، شاخص طلای TSX حدود ۳۴۶ درصد رشد کرده (در مقابل ۲۰۹ درصد طلا) که این الگو را تایید می‌کند. اسکوشیا بانک شرکت‌هایی مثل AEM، AGI و NEM را به عنوان گزینه‌های برتر معرفی کرده است. بر اساس جمع‌بندی تیم یوتوتایمز، ستاپ اقتصاد کلان (کسری بودجه، عدم قطعیت ژئوپلیتیک و ضعف دلار) فعلاً تغییری نکرده است. توصیه اسکوشیا این است: اگر در سبد خود طلا ندارید یا کم دارید، در اصلاح قیمت‌ها خریدار باشید.   لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

زلنسکی: مردم اوکراین اجازه واگذاری خاک به روسیه را نمی‌دهند

ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، در گفتگو با وب‌سایت آکسیوس اعلام کرد که افکار عمومی اوکراین به او اجازه نخواهند داد تا در مذاکرات صلح، بخشی از خاک کشور را به روسیه واگذار کند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مذاکرات ۶ ساعته در ژنو؛ فضای گفتگوهای اوکراین متشنج بود

خبرگزاری RIA به نقل از یک منبع آگاه گزارش داد که مذاکرات سه‌جانبه درباره حل‌وفصل بحران اوکراین در ژنو، در فضایی «متشنج» برگزار شده است. این دور از گفتگوها که شش ساعت به طول انجامید، به پایان رسید و قرار است روز چهارشنبه ادامه یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رسانه‌های ایران گزارش دادند که جمهوری اسلامی روز سه‌شنبه تنگه هرمز را برای چند ساعت مسدود کرده است

رسانه‌های ایران گزارش دادند که جمهوری اسلامی روز سه‌شنبه تنگه هرمز را برای چند ساعت مسدود کرده است

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

پایان روز نخست مذاکرات سه‌جانبه اوکراین، روسیه و آمریکا

مذاکره‌کننده ارشد اوکراین اعلام کرد که اولین روز از مذاکرات سه‌جانبه میان اوکراین، روسیه و ایالات متحده به پایان رسیده است. به گفته وی، تمرکز اصلی گفتگوها در این روز بر روی مسائل عملی و بررسی مکانیسم‌ها و سازوکارهای مربوط به تصمیمات احتمالی بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پزشکیان، رئیس‌جمهور ایران: تهران هرگز برنامه هسته‌ای صلح‌آمیز خود را کنار نخواهد گذاشت

پزشکیان، رئیس‌جمهور ایران: تهران هرگز برنامه هسته‌ای صلح‌آمیز خود را کنار نخواهد گذاشت

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر