TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,838.30 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

دردسر جدید برای اپل؛ عرضه نسخه جدید سیری به تاخیر افتاد

شرکت اپل (Apple) بار دیگر در تلاش طولانی‌مدت خود برای راه‌اندازی نسخه جدید دستیار صوتی سیری (Siri) با موانعی روبرو شده است. بر اساس گزارش‌های جدید، اپل اکنون در حال کار است تا ویژگی‌های جدید سیری را در به‌روزرسانی‌های iOS 26.5 یا iOS 27 بگنجاند. با این حال، مشکلات فنی مداوم تهدیدی جدی برای این برنامه زمانی محسوب می‌شود و ممکن است انتشار نهایی را تا اواخر سال ۲۰۲۶ به تعویق بیندازد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

زلنسکی: روسیه هنوز آماده آتش‌بس انرژی نیست

ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، در اظهاراتی جدید به شفاف‌سازی درباره وضعیت جنگ و شایعات انتخاباتی پرداخت. زلنسکی اعلام کرد که روسیه تا کنون آمادگی خود را برای یک آتش‌بس در حوزه انرژی نشان نداده است و هیچ پاسخی از سوی مسکو در این باره دریافت نشده است. وی همچنین گزارش اخیر روزنامه فایننشال تایمز مبنی بر اعلام برنامه انتخابات اوکراین در تاریخ ۲۴ فوریه را قاطعانه رد کرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پس از انتشار گزارش درآمدزایی، سهام اپلاید متریال چقدر تکان می‌خورد؟

در یک نگاه شرکت اپلاید متریال (Applied Materials) قرار است گزارش درآمدزایی سه‌ماهه خود را بعدازظهر پنجشنبه منتشر کند و معامله‌گران انتظار دارند که سهام این شرکت پس از انتشار گزارش به سطوح بالاتر برسد. با وجود مشکلات تجاری، انتظار می‌رود فروش و سود سالانه نسبت به سال گذشته کاهش یابد، اما تحلیلگران می‌گویند که بهبود قابل‌توجهی نسبت به زمان آخرین گزارش شرکت در نوامبر پیش‌بینی می‌شود. شرکت اپلاید متریال (Applied Materials) قرار است گزارش مالی خود را پس از بسته شدن بازار در روز پنجشنبه (23 بهمن) منتشر کند و معامله‌گران انتظار دارند که پس از انتشار نتایج، سهام این تولیدکننده تجهیزات نیمه‌هادی به سطوح بالاتری برسد. قیمت‌گذاری آپشن‌ها نشان می‌دهد که معامله‌گران انتظار دارند سهام اپلاید متریال (AMAT) تقریباً ۶٪ در هر جهت حرکت کند. این میزان حرکت از قیمت پایانی سه‌شنبه به مبلغ ۳۲۹ دلار، سهام را به حدود ۳۵۰ دلار خواهد رساند که بالاتر از رکورد ژانویه است. در سمت نزولی، سهام می‌تواند به حدود ۳۰۸ دلار کاهش یابد. شرکت اپلاید متریال، که یکی از تولیدکنندگان پیشرو تجهیزات ساخت نیمه‌هادی‌ها است، از ابتدای سال جاری تقریباً ۳۰٪ و در ۱۲ ماه گذشته بیش از ۸۰٪ رشد سهام داشته است، که ناشی از تقاضای قوی برای تراشه‌ها و تجهیزات هوش مصنوعی بوده است. چرا این موضوع برای سرمایه‌گذاران اهمیت دارد؟ شرکت اپلاید متریال یکی از بزرگ‌ترین تولیدکنندگان تجهیزات ساخت نیمه‌هادی است و سهام آن در پی رونق هوش مصنوعی افزایش چشمگیری داشته است. با این حال، موانع تجاری در سه‌ماهه‌های اخیر موجب کاهش فروش شده‌اند. با وجود اینکه انتظار می‌رود اپلاید متریال گزارش کاهش فروش و سود سالانه را منتشر کند، زیرا شرکت با موانعی مانند محدودیت‌های صادرات به چین و بی‌ثباتی ژئوپلیتیکی مواجه بوده است، تحلیلگران یوتوتایمز پیش از انتشار گزارش عقیده دارند که تقاضا احتمالاً نسبت به زمان آخرین گزارش شرکت در نوامبر «به‌طور قابل‌توجهی» بهبود یافته است. ✔️  بیشتر بخوانید: http://دامنه‌نوسان نزدک تنگ‌تر شد؛ معامله‌گران منتظر یک شوک بزرگ تحلیلگران یوتوتایمز که اخیراً هدف قیمتی سهام اپلاید متریال را از ۲۸۵ دلار به ۴۰۵ دلار افزایش داده‌اند، گفته‌اند که انتظار دارند این شرکت از برآوردهای اجماعی فراتر رود و نتایج آن از طریق فروش‌های جبرانی («catch-up») به چین تقویت شود. طبق برآوردهای گردآوری شده توسط یوتوتایمز، انتظار می‌رود اپلاید متریال سود هر سهم تعدیل‌شده (Adjusted EPS) معادل ۲.۲۱ دلار گزارش کند که نسبت به ۲.۳۸ دلار در مدت مشابه سال گذشته کاهش داشته باشد، و درآمد شرکت با ۳.۸٪ کاهش به ۶.۸۹ میلیارد دلار برسد. بر اساس جمع‌بندی تیم یوتوتایمز، تحلیلگران به‌طور کلی نسبت به سهام این شرکت خوش‌بین هستند؛ از ۱۳ تحلیلگری که رتبه‌بندی آن‌ها توسط یوتوتایمز دنبال می‌شود، ۱۱ نفر آن را «خرید» توصیه کرده‌اند و تنها دو نفر «نگهداری». هدف قیمتی میانگین آن‌ها کمی بالاتر از ۳۶۶ دلار است که نشان‌دهنده احتمال رشد حدود ۱۱٪ نسبت به قیمت پایانی سه‌شنبه می‌باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اوپک: تولید نفت خام اوپک پلاس در ژانویه به‌طور متوسط ۴۲.۴۵ میلیون بشکه در روز بوده است که نسبت به دسامبر ۴۳۹ هزار بشکه در روز کاهش داشته و این افت عمدتاً به کاهش تولید قزاقستان مربوط می‌شود.

اوپک پیش‌بینی می‌کند که تقاضای جهانی برای نفت خام اوپک پلاس در سه‌ماهه اول سال ۲۰۲۶ به‌طور متوسط ۴۲.۶ میلیون بشکه در روز و در سه‌ماهه دوم ۴۲.۲ میلیون بشکه در روز خواهد بود، که هر دو بدون تغییر نسبت به پیش‌بینی قبلی باقی مانده‌اند. اوپک انتظار دارد که تقاضای قوی در حمل‌ونقل هوایی و تحرک سالم جاده‌ای، تقاضای نفت را حمایت کند؛ این سازمان همچنین اعلام کرده است که کاهش ارزش دلار آمریکا موجب افزایش حمایت از تقاضا شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

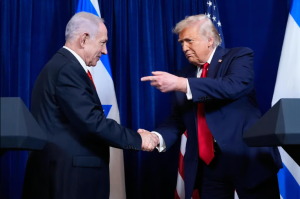
روز دیپلماتیک ترامپ؛ دیدار با نتانیاهو و فرستاده بریتانیا

دونالد ترامپ، رئیس‌جمهور ایالات متحده، روز چهارشنبه، ۱۱ فوریه ۲۰۲۶ (امروز) دو دیدار مهم دیپلماتیک خواهد داشت. طبق گزارش بلومبرگ، او ساعت ۱۱ صبح به وقت شرق آمریکا (۱۹:۳۰ به وقت ایران) با نخست‌وزیر اسرائیل، بنیامین نتانیاهو، دیدار خواهد کرد. همچنین قرار است ساعت ۵:۳۰ بعدازظهر (۲ بامداد پنج‌شنبه به وقت ایران) با فرستاده ویژه بریتانیا ملاقات کند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

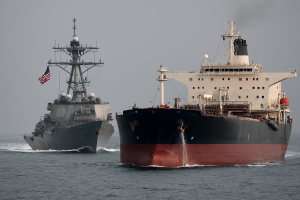
افشاگری وال‌استریت ژورنال از نقشه جدید ترامپ برای نفتکش‌های ایرانی

در یک نگاه افشای وال‌استریت ژورنال: مقامات آمریکایی در حال بررسی گزینه توقیف نفتکش‌ها برای تشدید فشار بر تهران هستند. هراس از شوک نفتی: ترس از پرواز قیمت بنزین در خاک آمریکا، فعلاً مانع اجرای نهایی این طرح شده است. بیم و امیدهای MAGA: ترامپ میان فشار حداکثری و وعده دوری از جنگ‌های فرامرزی گرفتار شده است. واکنش زنجیره‌ای: کارشناسان از احتمال مین‌گذاری تنگه هرمز در صورت توقیف کشتی‌ها خبر می‌دهند. طبق گزارش  وال‌استریت ژورنال، کاخ سفید در حال بررسی سناریویی است که می‌تواند خلیج فارس را به نقطه انفجار برساند. واشینگتن قصد دارد با کپی‌برداری از «مدل ونزوئلا»، توقیف نفتکش‌های ایرانی را آغاز کند؛ اقدامی که نه تنها بازار ۶۴ دلاری نفت را تهدید می‌کند، بلکه سایه یک رویارویی نظامی را بیش از هر زمان دیگری نزدیک کرده است. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: وال‌استریت ژورنال در گزارشی فاش کرد که دولت آمریکا به دنبال اجرای «پلن ونزوئلا» در قبال ایران است. بر اساس این گزارش، بحث‌های جدی در کاخ سفید پیرامون توقیف نفتکش‌های حامل نفت ایران شکل گرفته است؛ اقدامی که از سوی تحلیلگران بین‌المللی به عنوان یک «اعلان جنگ رسمی» تعبیر می‌شود. هراس واشینگتن از نفت ۱۰۰ دلاری بر اساس داده‌های وال‌استریت ژورنال، دلیلی که باعث شده مقامات آمریکایی علی‌رغم تجمع نظامی در منطقه هنوز دست به این اقدام نزنند، قیمت سوخت است. ترامپ که با وعده کاهش هزینه‌های زندگی روی کار آمده، به خوبی می‌داند که توقیف کشتی‌ها می‌تواند قیمت نفت را که اکنون در سطح ۶۴.۵۰ دلار است، به شدت جابه‌جا کند. هرگونه جهش قیمت، مستقیماً به جایگاه‌های سوخت در آمریکا اصابت خواهد کرد. تنگه هرمز؛ زمین بازی خطرناک در بخش دیگری از این گزارش آمده است که ایران ابزارهای تلافی‌جویانه قدرتمندی در اختیار دارد. از توقیف متقابل کشتی‌های متحدان آمریکا گرفته تا مین‌گذاری در شاه‌راه حیاتی تنگه هرمز. این تهدیدات باعث شده تا ریسک پریمیوم در قیمت نفت به حدود ۳ تا ۵ دلار برسد که در صورت بروز اولین درگیری فیزیکی، پتانسیل انفجار قیمت را دارد. بن‌بست در مذاکرات موشکی با استناد به مواضع اخیر، آمریکا با اتخاذ یک موضع حداکثری، خواهان محدودیت توان موشکی ایران شده است؛ درخواستی که عملاً پذیرش آن از سوی تهران غیرممکن به نظر می‌رسد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

سقوط دلار به زیر ۱۵۴؛ آیا اتحاد «تاکایچی و BoJ» ین را به روزهای اوج برمی‌گرداند؟

در یک نگاه واگرایی بزرگ: شکاف سیاستی بین توکیو (افزایش نرخ) و واشنگتن (کاهش نرخ) کلید خورد. خط قرمز ۱۶۰: محدوده ۱۵۸ تا ۱۶۰ منطقه مین‌گذاری شده برای خریداران دلار است. دکترین جدید: ترکیب بودجه انبساطی تاکایچی و انقباض BoJ، سوخت جدید ین. در حالی که نبض بازارهای توکیو امروز به‌دلیل تعطیلی رسمی کُند می‌زند، ین ژاپن در بازارهای جهانی خودنمایی می‌کند. تحلیلگران مؤسسه ING بر این باورند که ما شاهد یک تغییر پارادایم در جفت‌ارز USDJPY هستیم. چرا ین دوباره قدرتمند شد؟ به گزارش یوتوتایمز، سقوط USDJPY به زیر سطح ۱۵۴.۰۰ تنها یک نوسان ساده نیست. ریشه این حرکت را باید در دو جبهه جستجو کرد: ۱. قدرت‌نمایی در توکیو: پیروزی قاطع سانائه تاکایچی و تمرکز او بر توسعه صنعتی، در کنار احتمال بالای افزایش نرخ بهره توسط بانک مرکزی ژاپن (BoJ)، یک سپر حمایتی برای ین ساخته است. ۲. عقب‌نشینی در واشنگتن: با پیش‌بینی دو مرحله کاهش نرخ بهره توسط فدرال رزرو در سال جاری، جذابیت دلار برای معامله‌گران در حال فروکش کردن است. نکته حساس: مؤسسه ING هشدار می‌دهد که محدوده ۱۵۸ تا ۱۶۰ همچنان «منطقه ممنوعه» است. بازگشت قیمت به این سطح می‌تواند ماشه مداخله سنگین دولت ژاپن را بچکاند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رکوردشکنی داوجونز در روز منفی نزدک؛ بازار منتظر گزارش اشتغال

  در یک نگاه شاخص داوجونز رکورد جدیدی ثبت کرد، در حالی که S&P 500 و نزدک تحت فشار فروش قرار گرفتند. خرده‌فروشی آمریکا در ماه دسامبر «تقریباً بدون تغییر» ماند که نشان‌دهنده کاهش شدید مخارج در پایان فصل تعطیلات است. داده‌های ضعیف باعث شده تا ۷۵٪ معامله‌گران انتظار کاهش نرخ بهره تا ماه ژوئن را داشته باشند. طلا اندکی عقب نشست و بیت‌کوین به دلیل «بحران اعتماد» و نوسانات شدید همچنان زیر ۶۹ هزار دلار است. وال‌استریت در سایه داده‌های ناامیدکننده امروز، بازارهای سهام ایالات متحده با سیگنال‌های ترکیبی بسته شدند. شاخص داوجونز توانست به روند صعودی خود ادامه دهد و با رشد ۰.۲ درصدی، رکورد جدیدی ثبت کند. اما در سمت دیگر، شاخص‌های S&P 500 و نزدک با افت ۰.۱ و ۰.۲ درصدی مواجه شدند، چرا که غول‌های فناوری مثل انویدیا و آلفابت روز پرنوسانی را سپری کردند. خرده‌فروشی: ترمز اقتصاد کشیده شد؟ تحلیلگران یوتوتایمز علت اصلی این نوسانات را در داده‌های اقتصادی امروز می‌بینند. گزارش خرده‌فروشی ماه دسامبر نشان داد که مخارج مصرف‌کنندگان نسبت به ماه قبل «تقریباً بدون تغییر» مانده است. این رکود در حالی رخ داد که در ماه نوامبر شاهد رشد ۰.۶ درصدی بودیم. صاف شدن نمودار فروش در پایان فصل تعطیلات و ثبت ارقامی بسیار پایین‌تر از پیش‌بینی اقتصاددانان، زنگ خطری برای سلامت اقتصاد مصرف‌محور آمریکاست. شرط‌بندی روی فدرال رزرو این داده‌های ضعیف، بلافاصله روی انتظارات نرخ بهره تأثیر گذاشت. اگرچه اکثر معامله‌گران هنوز انتظار دارند فدرال رزرو در ماه آینده و آوریل نرخ‌ها را ثابت نگه دارد، اما این اکثریت در حال کوچک شدن است. نکته مهم اینجاست که اکنون بیش از ۷۵ درصد معامله‌گران انتظار دارند که نرخ بهره تا ماه ژوئن کاهش یابد. “ بیت‌کوین همچنان زیر ۶۹ هزار دلار درگیر نوسانات سنگین است؛ وضعیتی که یکی از تحلیلگران آن را ناشی از «بحران اعتماد» در بازار کریپتو می‌داند. تحریریه یوتوتایمز انتظار برای طوفان بعدی: اشتغال و تورم داده‌های مصرف‌کننده امروز، زمینه‌ساز گزارش بسیار مهم اشتغال ژانویه در روز چهارشنبه است؛ گزارشی که پس از نشانه‌های نرم شدن بازار کار در هفته گذشته، اهمیت دوچندانی یافته است. پس از آن، روز جمعه نوبت به گزارش تورم مصرف‌کننده (CPI) می‌رسد تا تصویر کامل‌تری از فشارهای تورمی ارائه دهد. وضعیت شرکت‌ها و دارایی‌ها درآمدها: سرمایه‌گذاران گزارش‌های کوکاکولا و CVS را بررسی کردند و اکنون منتظر گزارش شرکت فورد (Ford) پس از بسته شدن بازار هستند. طلا: پس از صعود به بالای ۵۰۰۰ دلار در ابتدای هفته، طلا اندکی عقب‌نشینی کرد اما استراتژیست‌ها همچنان به روند آن خوش‌بین هستند. بیت‌کوین: فضای ریسک‌گریز بازار باعث شد بیت‌کوین دوباره به زیر ۶۹,۰۰۰ دلار سقوط کند، هرچند صبح سه‌شنبه اندکی بهبود یافت. بر اساس جمع‌بندی تیم یوتوتایمز، بازار در حال گذار از «خوش‌بینی اقتصادی» به «واقع‌بینی داده‌محور» است. ضعف در خرده‌فروشی اگر با ضعف در گزارش اشتغال فردا همراه شود، می‌تواند فشار بر فدرال رزرو برای کاهش نرخ بهره را به حداکثر برساند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ می‌گوید ممکن است دومین ناو هواپیمابر را به خاورمیانه بفرستد – آکسیوس

ترامپ: اگر مذاکرات شکست بخورد، ممکن است دومین ناو هواپیمابر را اعزام کنم. ترامپ انتظار دارد دور دوم مذاکرات آمریکا و ایران در هفته آینده برگزار شود. ترامپ به شبکه ۱۲ اسرائیل درباره ایران: یا به توافق می‌رسیم، یا مجبور خواهیم شد اقدامی بسیار سخت انجام دهیم. خبرنگار آکسیوس در ایکس: ترامپ روز سه‌شنبه در مصاحبه‌ای به من گفت که در حال بررسی اعزام دومین گروه ضربت ناو هواپیمابر به خاورمیانه است تا در صورت شکست مذاکرات با ایران، برای اقدام نظامی آماده شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی مورگان: نگرانی‌ها درباره هوش مصنوعی در بخش نرم‌افزار اغراق‌شده است

به گفته جی‌پی مورگان، ریزش سهام شرکت‌های نرم‌افزاری بیش از حد بوده و ناشی از ترس‌های غیرواقعی از اختلال کوتاه‌مدت هوش مصنوعی است. استراتژیست‌های بانک توصیه می‌کنند سرمایه‌گذاران به سمت شرکت‌های باکیفیت و مقاوم در برابر تأثیرات AI بازگردند. آن‌ها به بنیادهای قوی، هزینه‌های بالای تغییر سرویس و روند مثبت سودآوری اشاره کرده و شرکت‌هایی مانند مایکروسافت و کراوداسترایک (CrowdStrike) را به عنوان برندگان نام برده‌اند. با پیش‌بینی رشد سود نزدیک به ۱۷٪ در سال ۲۰۲۶، این تیم فرصت یک بهبود بازار را محتمل می‌داند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک آمریکا نسبت به رفتار «حباب‌گونه» قیمت‌ها در بخش مواد اولیه و کامودیتی‌ها هشدار داد

بانک آمریکا (BofA) سهام بخش مواد اولیه در ایالات متحده را نیز به فهرست دارایی‌هایی افزوده که نشانه‌های «رفتار حباب‌گونه» بروز می‌دهند؛ فهرستی که پیش‌تر شامل طلا، نقره و شاخص کاسپی (Kospi) کره جنوبی بود. با این حال، بازار سهام آمریکا به‌طور کلی—و به‌ویژه شرکت‌های بزرگ فناوری (مگاکپ‌ها)—نسبتاً باثبات ارزیابی می‌شود. این بانک با استفاده از شاخص جدید خود به نام «شاخص ریسک حباب» (BRI) می‌گوید که علاقه مشتریان به این دارایی‌ها بالاست و از این پس به‌صورت هفتگی گزارش‌هایی درباره بازارهای بیش‌ازحد داغ منتشر خواهد کرد. بانک آمریکا هشدار می‌دهد که نواوری‌های مبتنی بر هوش مصنوعی می‌تواند نوسان را افزایش دهد و بازارهای مستعد حباب را تقویت کند. به‌طور جداگانه، بانک آمریکا به پراکندگی غیرمعمول بازده‌ها در سهام اروپایی اشاره می‌کند—به‌ویژه در بخش فناوری و منابع پایه—حتی با وجود اینکه بازده شاخص‌های کلی بازار نسبتاً ملایم بوده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

استقبال بی‌سابقه از اوراق ۱۰۰ ساله آلفابت؛ پشت پرده چیست؟

به گزارش یوتوتایمز و به نقل از والتر بلومبرگ، اوراق قرضه ۱۰۰ ساله شرکت آلفابت با استقبال چشمگیر سرمایه‌گذاران مواجه شده و بیشترین میزان تقاضا را در میان تمام بخش‌های عرضه‌شده به خود اختصاص داده است. این سطح از توجه نشان می‌دهد که بازار همچنان به چشم‌انداز بلندمدت غول‌های فناوری اعتماد دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چهار افزایش نرخ بهره در راه است؟ سناریوی جدید بانک آمریکا برای BoJ

در یک نگاه بانک آمریکا پیش‌بینی افزایش نرخ بهره BoJ را از ژوئن به آوریل ۲۰۲۶ جلو انداخت. انتظار می‌رود BoJ در سپتامبر ۲۰۲۶، ژانویه و ژوئیه ۲۰۲۷ نیز نرخ‌ها را افزایش دهد. مجموعاً چهار افزایش ۲۵ واحدی در بازه ۱۵ ماهه پیش‌بینی شده است. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، واحد تحقیقات جهانی بانک آمریکا (BofA) پیش‌بینی خود درباره زمان افزایش نرخ بهره توسط بانک مرکزی ژاپن (BoJ) را تغییر داده و اعلام کرده که این اقدام ممکن است زودتر از انتظار رخ دهد. طبق این گزارش، BoJ احتمالاً در آوریل ۲۰۲۶ نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ در حالی که پیش‌تر زمان این افزایش ژوئن اعلام شده بود. علاوه بر این، BofA انتظار دارد BoJ در سپتامبر ۲۰۲۶، ژانویه ۲۰۲۷ و ژوئیه ۲۰۲۷ نیز هر بار ۲۵ نقطه پایه دیگر نرخ بهره را افزایش دهد. این مجموعه اقدامات نشان‌دهنده تغییر فاز سیاست پولی ژاپن از انبساطی به انقباضی است؛ تغییری که می‌تواند بر بازار فارکس، اوراق قرضه و انتظارات تورمی تأثیرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دامنه‌نوسان نزدک تنگ‌تر شد؛ معامله‌گران منتظر یک شوک بزرگ

در یک نگاه نزدک در آستانه انتشار داده‌های مهم آمریکا در یک محدوده گیر کرده است. ریسک اصلی بازار، بازتسعیر (بازنگری یا تنظیم مجدد انتظارات سرمایه‌گذاران نسبت به مسیر آینده) انقباضی در صورت انتشار داده‌های قوی است. تحلیل تکنیکال نشان می‌دهد شاخص بین مقاومت 26,390 و حمایت 24,200 محصور شده است. به گزارش یوتوتایمز، در تاریخ ۱۰ فوریه ۲۰۲۶، شاخص نزدک پس از افت هفته گذشته همچنان در حال بازیابی است، اما معامله‌گران می‌گویند بازار در آستانه انتشار داده‌های مهم اقتصادی آمریکا وارد یک فاز «انتظار و احتیاط» شده است. این هفته با انتشار گزارش اشتغال غیرکشاورزی (NFP)، شاخص قیمت مصرف‌کننده (CPI) و داده‌های اشتغال، می‌تواند یکی از تعیین‌کننده‌ترین هفته‌ها برای بازار سهام باشد. کارشناسان معتقدند اگر داده‌ها قوی‌تر از انتظار منتشر شوند، احتمال بازتسعیر انقباضی سیاست پولی وجود دارد؛ موضوعی که می‌تواند فشار جدیدی بر شاخص‌های سهام وارد کند. در مقابل، ترکیب اشتغال ملایم و تورم پایین‌تر از انتظار می‌تواند مسیر صعودی نزدک را تقویت کند. از منظر تکنیکال، نزدک اکنون بین مقاومت 26,390 و حمایت 24,200 در یک محدوده مشخص نوسان می‌کند. معامله‌گران کوتاه‌مدت نیز در تایم‌فریم‌های ۴ ساعته و ۱ ساعته به خطوط روند صعودی و نزولی چشم دوخته‌اند تا اولین نشانه‌های شکست یا برگشت را تشخیص دهند. با توجه به حجم داده‌های پیش‌رو، بازار در روزهای آینده احتمالاً نوسانات بیشتری تجربه خواهد کرد و مسیر نهایی شاخص به واکنش سرمایه‌گذاران نسبت به داده‌های کلیدی بستگی دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

وقتی واشنگتن نگران دلار نیست؛ بازار فارکس چه واکنشی نشان می‌دهد؟

در یک نگاه ثبات بازدهی اوراق ژاپن (JGB) به تقویت تدریجی ین کمک کرده است. یورو و ارزهای همسو با رشد اقتصادی در فضای ریسک‌پذیر مورد توجه‌اند. ورود احتمالی سرمایه خارجی به ژاپن می‌تواند فشار بیشتری بر USDJPY وارد کند. بازار فارکس در آغاز هفته جدید، همزمان با ۱۰ فوریه ۲۰۲۶، با افزایش تردید نسبت به دلار آمریکا همراه شده است. فشار بر دلار نه‌تنها در معاملات نقدی بلکه در بازار اختیار معامله نیز کاملاً مشهود است؛ جایی که به‌گفته تحلیلگران ING، تقاضا برای اختیار فروش دلار در سررسیدهای کوتاه‌مدت و میان‌مدت همچنان بالاست. این رفتار نشان می‌دهد سرمایه‌گذاران به‌طور جدی در حال آماده‌سازی خود برای سناریوهای ضعیف‌تر دلار هستند. بر اساس تحلیل یوتوتایمز به نقل از ING، بخشی از فشار اخیر بر دلار پس از انتشار اخبار چین و سپس اظهارات کوین هَسِت، رئیس شورای ملی اقتصاد آمریکا، تشدید شد. هَسِت با تأکید بر اینکه بازار نباید از افت آمار اشتغال «دچار وحشت» شود، به‌طور ضمنی این سیگنال را ارسال کرد که گزارش اشتغال ژانویه ممکن است کمتر از انتظار باشد. بازار نیز این پیام را به‌سرعت در قیمت‌ها منعکس کرد و دلار وارد فاز تضعیف تازه‌ای شد. در ادامه، اظهارات استیون میران از فدرال رزرو نیز بر این فضا افزود. او ضعف اخیر دلار را عاملی با اهمیت درجه اول برای تورم آمریکا ندانست؛ موضعی که به‌گفته ING، این برداشت را تقویت کرده که سیاست‌گذاران آمریکایی فعلاً حساسیت بالایی نسبت به تضعیف دلار ندارند. در مجموع، این اظهارات به شکل‌گیری دیدگاهی از «بی‌تفاوتی کنترل‌شده» واشنگتن نسبت به نرخ ارز دامن زده است. تمرکز بازار بر داده‌های امروز آمریکا نگاه معامله‌گران در این مقطع به داده‌های کلیدی امروز آمریکا دوخته شده است؛ از جمله آمار اشتغال هفتگی ADP، شاخص خوش‌بینی کسب‌وکارهای کوچک NFIB و آمار خرده‌فروشی ماه دسامبر. به‌گفته ING، انتظار می‌رود شاخص کنترلی خرده‌فروشی رشد 0.4 درصدی ماهانه را ثبت کند؛ رقمی که در صورت تحقق، می‌تواند روایت «تاب‌آوری مصرف‌کننده آمریکایی» را همچنان زنده نگه دارد. با این حال، تحلیلگران ING معتقدند حتی در صورت انتشار داده‌های مناسب، حمایت از دلار احتمالاً محدود و موقتی خواهد بود. بازار همزمان چشم‌انداز ماه مارس را نیز در نظر دارد؛ دوره‌ای که پرداخت بازگشت مالیات‌ها می‌تواند مصرف را تقویت کند، اما در عین حال، فشار انتظارات سیاست پولی و نگرانی‌ها درباره بازار کار همچنان پابرجاست. در کنار داده‌های اقتصادی، حراج اوراق خزانه‌داری آمریکا نیز نقش مهمی در جهت‌دهی به دلار دارد. این هفته اوراق سه‌ساله، ده‌ساله و سی‌ساله به بازار عرضه می‌شود. اگرچه تاکنون نشانه روشنی از افت تقاضای خارجی دیده نشده، اما ING هشدار می‌دهد در فضایی که بحث تنوع‌بخشی ذخایر ارزی جهانی جدی‌تر شده، هرگونه حراج ضعیف می‌تواند فشار تازه‌ای بر دلار وارد کند. در مجموع، از نگاه ING، شاخص دلار (DXY) فعلاً در محدوده 96.50 تا 97.50 در نوسان است و مسیر بعدی آن به‌طور مستقیم به داده‌های بازار کار آمریکا گره خورده است. “ «فشار هم‌زمان داده‌های اقتصادی و تغییر رویکرد سیاست‌گذاران، دلار را در موقعیت ضعیف‌تری قرار داده، در حالی که ثبات اوراق ژاپن و بهبود فضای ریسک، مسیر تقویت تدریجی ین و یورو را هموار کرده است.» یوتوتایمز یورو؛ حرکت آرام اما باثبات در سوی مقابل، یورو از فضای ریسک‌پذیر بازار سود می‌برد. شاخص‌های احساسات اقتصادی در منطقه یورو به‌تدریج در حال بهبود هستند و جهش شاخص اعتماد سرمایه‌گذاران Sentix در فوریه به بالاترین سطح سال گذشته، نشانه روشنی از تغییر فضاست. به‌گفته تحلیلگران ING، این تمایل به ارزهای همسو با رشد اقتصادی تنها به یورو محدود نیست. در بازارهای نوظهور نیز یوان چین به‌صورت پیوسته در حال تقویت است. تقویت همزمان یورو، یوان و فرانک سوئیس در دوره‌ای که جایگاه دلار زیر سؤال رفته، از نگاه ING اتفاقی تصادفی نیست. با این حال، در مورد EURUSD، بازار هنوز برای جهش قاطع بالای سطح 1.20 متقاعد نشده است. ING تأکید می‌کند فعالیت‌های پوشش ریسک دلاری از سوی سرمایه‌گذاران نهادی می‌تواند نوسان ایجاد کند، اما تنها یک گزارش اشتغال بسیار ضعیف از آمریکا می‌تواند محرک حمله جدی به سطح 1.20 باشد. در کوتاه‌مدت، محدوده 1.1920 تا 1.1925 به‌عنوان سطح کلیدی زیر نظر بازار قرار دارد. ین ژاپن؛ برنده بالقوه ثبات اوراق در میان ارزهای اصلی، شاید جالب‌ترین تحولات مربوط به ین ژاپن باشد. پس از پیروزی قاطع حزب حاکم در انتخابات، بازارهای مالی ژاپن آرام‌تر شده‌اند و بازدهی اوراق دولتی (JGB) در سطوح کنترل‌شده باقی مانده است. به‌گفته ING، همین ثبات عاملی کلیدی در حمایت از ین بوده است. ✔️  بیشتر بخوانید: بانک گلدمن ساکس: USDJPY در مسیر ۱۶۰؛ مداخله ژاپن کافی نیست مسئله اصلی اکنون نحوه تأمین مالی کاهش موقت 5 تریلیون ینی مالیات بر مصرف است. یکی از گزینه‌های مطرح، استفاده از سود حساب ذخایر ارزی ژاپن (FEFSA) است؛ حسابی که سال گذشته به لطف رشد ارزش دارایی‌های ارزی—عمدتاً اوراق خزانه‌داری آمریکا—حدود 5 تریلیون ین سود شناسایی کرده است. اگرچه استفاده از ذخایر ارزی برای بودجه عمومی، موضوعی حساس و سیاسی محسوب می‌شود، اما ING تأکید می‌کند تا زمانی که بازار اوراق ژاپن آرام باقی بماند، نگاه سرمایه‌گذاران به ین مثبت خواهد بود. نکته مهم دیگر، احتمال ورود گسترده سرمایه خارجی به بورس ژاپن است. برخی کارگزاران محلی از ورود حدود 10 تریلیون ین سرمایه طی سه ماه آینده سخن می‌گویند؛ عاملی که می‌تواند معامله‌گران را نسبت به حفظ موقعیت‌های خرید USDJPY محتاط‌تر کند. به باور ING، در چنین فضایی، حتی اگر حرکت به سمت سطح 150 در USDJPY فعلاً دور از دسترس باشد، شکست سطح 155 سناریویی کاملاً جدی خواهد بود؛ سناریویی که می‌تواند به ین اجازه دهد همگام با یورو و فرانک سوئیس، در دوره فشار فراگیر بر دلار، تقویت شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی جدید ویتول: تقاضای نفت تا اواسط دهه ۲۰۳۰ صعودی می‌ماند

در یک نگاه ویتول: اوج تقاضای نفت به اواسط دهه ۲۰۳۰ موکول شد. کندی رشد خودروهای برقی عامل اصلی بازنگری است. سوخت جت و LPG همچنان مسیر صعودی دارند. به گزارش یوتوتایمز در ۱۰ فوریه ۲۰۲۶، شرکت ویتول در تازه‌ترین چشم‌انداز بلندمدت خود اعلام کرده که تقاضای جهانی نفت احتمالاً دیرتر از برآوردهای قبلی به اوج می‌رسد و حتی تا اواسط دهه ۲۰۳۰ همچنان روند صعودی خواهد داشت. این بازنگری عمدتاً ناشی از کندی رشد خودروهای برقی در آمریکا و بخش‌هایی از آسیاست؛ موضوعی که باعث شده سوخت‌های حمل‌ونقل همچنان نقش محوری در سبد انرژی جهانی داشته باشند. ویتول اکنون اوج تقاضای نفت را حدود ۱۱۲ میلیون بشکه در روز پیش‌بینی می‌کند و می‌گوید مصرف جهانی در سال ۲۰۴۰ همچنان حدود ۵ میلیون بشکه در روز بالاتر از سطح فعلی خواهد بود. این شرکت تأکید می‌کند که حتی تغییرات کوچک در سرعت الکتریکی‌سازی می‌تواند مسیر تقاضای بلندمدت را به‌طور قابل‌توجهی تغییر دهد. در حالی که انتظار می‌رود مصرف بنزین و گازوئیل به‌تدریج تعدیل شود، بخش‌هایی مانند سوخت جت و LPG همچنان مقاوم باقی می‌مانند و در نبود فناوری‌های جایگزین، رشد خود را ادامه می‌دهند. ویتول همچنین هشدار می‌دهد که اگر پذیرش EV بیش از این کند شود، تقاضای سوخت‌های جاده‌ای می‌تواند حتی از پیش‌بینی فعلی نیز بالاتر برود. این چشم‌انداز جدید بار دیگر نشان می‌دهد که مسیر گذار انرژی پیچیده‌تر و کندتر از بسیاری از سناریوهای سیاست‌محور است و بازار نفت احتمالاً برای مدت طولانی‌تری از تقاضای قوی حمایت خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طرح جدید آمریکا برای تعرفه‌های نیمه‌هادی؛ جزئیات معافیت شرکت‌های فناوری

در یک نگاه آمریکا در حال طراحی یک معافیت ویژه برای شرکت‌های بزرگ فناوری در تعرفه‌های جدید تراشه است. گوگل، آمازون و مایکروسافت احتمالاً از این تعرفه‌ها مستثنی خواهند شد. هدف این اقدام، جلوگیری از افزایش هزینه‌های زیرساختی و ابری شرکت‌های Big Tech عنوان شده است. به گزارش یوتوتایمز و بر اساس اطلاعات منتشرشده توسط فایننشال تایمز در تاریخ ۱۰ فوریه ۲۰۲۶، دولت آمریکا در حال بررسی طرحی است که طی آن بخشی از تعرفه‌های جدید مرتبط با صنعت تراشه شامل شرکت‌های بزرگ فناوری نخواهد شد. این معافیت می‌تواند سه غول اصلی حوزه رایانش ابری—گوگل، آمازون و مایکروسافت—را از هزینه‌های سنگین تعرفه‌ای دور نگه دارد. این اقدام در شرایطی مطرح می‌شود که واشنگتن به دنبال اعمال تعرفه‌های گسترده‌تر بر زنجیره تأمین نیمه‌هادی‌هاست، اما هم‌زمان تلاش می‌کند فشار مالی بر شرکت‌هایی که زیرساخت‌های حیاتی فناوری را مدیریت می‌کنند، افزایش نیابد. کارشناسان معتقدند این معافیت می‌تواند بر رقابت‌پذیری صنعت فناوری آمریکا و مسیر سرمایه‌گذاری در حوزه هوش مصنوعی و مراکز داده اثرگذار باشد. در صورت نهایی‌شدن این طرح، شرکت‌های Big Tech از موج جدید تعرفه‌ها مصون خواهند ماند؛ موضوعی که می‌تواند پیامدهای مهمی برای بازار تراشه و سیاست تجاری آمریکا به همراه داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش بورس آمریکا؛ وال‌استریت منتظر گزارش اشتغال است

در یک نگاه شاخص‌های وال‌استریت پس از یک هفته پرتلاطم، با پیشتازی نزدک (۱.۲+٪) و عبور داوجونز از ۵۰ هزار واحد، روند صعودی گرفتند. ترس از اختلال هوش مصنوعی باعث سقوط ۲۲ درصدی سهام Monday.com شد، اما انویدیا و اوراکل جهش کردند. طلا مجدداً سطح ۵۰۰۰ دلار را پس گرفت، اما بیت‌کوین همچنان زیر ۶۹ هزار دلار معامله می‌شود. سرمایه‌گذاران در حالت «انتظار» برای گزارش اشتغال (چهارشنبه) و تورم (جمعه) قرار دارند. آرامش پس از طوفان در وال‌استریت در زمان نگارش این گزارش، بازارهای سهام ایالات متحده پس از پشت سر گذاشتن یک هفته پرتلاطم، هفته جدید را با قدرت آغاز کردند. شاخص داوجونز برای اولین بار بالای مرز ۵۰,۰۰۰ واحد تثبیت شد و شاخص‌های S&P 500 و نزدک نیز به ترتیب ۰.۶ و ۱.۲ درصد رشد کردند. این بازگشت روند در حالی رخ می‌دهد که سرمایه‌گذاران خود را برای یک هفته شلوغ دیگر، پر از گزارش‌های درآمدی و داده‌های اقتصادی آماده می‌کنند. دوگانه عجیب در تکنولوژی: سخت‌افزار علیه نرم‌افزار در یوتوتایمز با بررسی دقیق زیربخش‌های بازار تکنولوژی، شاهد یک شکاف عمیق هستیم. وال‌استریت همچنان درگیر بحث داغ «ریسک هوش مصنوعی برای شرکت‌های نرم‌افزاری» است. نماد بارز این ترس، سقوط ۲۲ درصدی سهام شرکت نرم‌افزاری Monday.com بود. راهنمای درآمدی ضعیف این شرکت، آتش نگرانی‌ها را شعله‌ور کرد. اما در سمت مقابل، تحلیلگران یوتوتایمز معتقدند که بازار همچنان عاشق سخت‌افزار است؛ سهام انویدیا و AMD بیش از ۳ درصد رشد کردند و اوراکل جهشی ۱۰ درصدی را تجربه کرد. مایکروسافت نیز با رشد ۲ درصدی همراه شد. “ سقوط شدید شرکت‌های نرم‌افزاری در مقابل صعود سازندگان تراشه، نشان‌دهنده تغییر جهت سرمایه به سمت زیرساخت‌های هوش مصنوعی و دوری از نرم‌افزارهایی است که در معرض خطر جایگزینی هستند. تحریریه یوتوتایمز طلا و بیت‌کوین؛ مسیرهای متفاوت در بازار دارایی‌های دیگر، طلا موفق شد دوباره به بالای سطح کلیدی ۵۰۰۰ دلار در هر اونس بازگردد. اما بیت‌کوین که هفته گذشته بدترین ریزش روزانه خود از سال ۲۰۲۲ را تجربه کرده بود، همچنان تحت فشار است و زیر ۶۹,۰۰۰ دلار معامله می‌شود. تقویم اقتصادی: همه نگاه‌ها به چهارشنبه و جمعه بررسی‌های ما نشان می‌دهد که سرمایه‌گذاران فعلاً در حالت «صبر و تماشا» قرار دارند. مهم‌ترین رویدادهای پیش‌رو عبارتند از: ۱. گزارش اشتغال (چهارشنبه): پس از آمار ضعیف ADP، بازار نگران ترک‌های بیشتر در بازار کار است. ۲. تورم مصرف‌کننده (جمعه): داده‌های CPI مسیر نرخ بهره را روشن‌تر خواهد کرد. همچنین گزارش‌های درآمدی شرکت‌هایی مثل مک‌دونالد، کوکاکولا و سیسکو نیز در کانون توجه خواهند بود. بر اساس جمع‌بندی تیم یوتوتایمز، بازار سهام در تلاش است تا از شوک هفته گذشته عبور کند، اما واگرایی شدید بین بخش‌های مختلف تکنولوژی و نگرانی از داده‌های اقتصادی پیش‌رو، نشان می‌دهد که نوسانات همچنان می‌تواند در کمین باشد. معامله‌گران باید با احتیاط به استقبال داده‌های اشتغال و تورم بروند.    

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلفابت ۲۰ میلیارد دلار اوراق قرضه منتشر کرد

شرکت آلفابت اعلام کرد که یک عرضه بدهی به ارزش ۲۰ میلیارد دلار را در هفت بخش مختلف آغاز کرده است. این اوراق قرضه با نرخ‌های ثابت (FXD) و سررسیدهای متنوع عرضه شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سبقت تاریخی IBM از مایکروسافت؛ وال‌استریت تغییر مسیر داد؟ 

در یک نگاه نسبت P/E شرکت IBM برای اولین بار رسماً از مایکروسافت بالاتر رفت؛ نشانه‌ای از تغییر ذائقه بازار. سرمایه‌گذاران از هزینه‌های سنگین (Capex) مایکروسافت خسته شده‌اند و به دنبال بازگشت سرمایه واقعی هستند. شرکت IBM با تمرکز بر مشاوره و عدم هزینه‌تراشی برای دیتاسنترها، رنسانس جدیدی را تجربه می‌کند. تحلیلگران معتقدند فروش مایکروسافت زیاده‌روی است و این سهم اکنون در محدوده «ارزنده» قرار دارد. بازگشت باشکوه اقتصاد قدیم امروز ۹ فوریه ۲۰۲۶، یکی از عجیب‌ترین اتفاقات بازار تکنولوژی رخ داده است: شرکت IBM که سال‌ها به عنوان یک سهام «مرده» و مناسب برای پدربزرگ‌ها شناخته می‌شد، اکنون با مضرب قیمتی بالاتری نسبت به غول تکنولوژی جهان، مایکروسافت، معامله می‌شود. در یوتوتایمز با بررسی داده‌های امروز، مشاهده می‌کنیم که نسبت قیمت به درآمد پیشرو (Forward P/E) شرکت IBM به ۲۴.۰۸ رسیده و رسماً از مایکروسافت (۲۲.۸۷) عبور کرده است. این اتفاق نماد واضحی از چرخش بازار از «سهام‌های هوش مصنوعی» به سمت «اقتصاد قدیم» است. چرا مایکروسافت تنبیه شد؟ تحلیلگران معتقدند که مایکروسافت در حال پرداخت بهای هزینه‌های سنگین خود است. سرمایه‌گذاران از «سیاه‌چاله هزینه‌های سرمایه‌ای» خسته شده‌اند. این شرکت تنها در سه ماهه گذشته ۳۷.۵ میلیارد دلار هزینه کرده و وال‌استریت اکنون یک سوال سخت می‌پرسد: «بازگشت سرمایه (ROI) کجاست؟». کاهش رشد سرویس ابری Azure به ۳۷ درصد نیز مزید بر علت شده است. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی رنسانس IBM؛ فروشنده بیل در معدن طلا در مقابل، IBM دوران رنسانس خود را سپری می‌کند. این شرکت سالانه ۱۰۰ میلیارد دلار خرج دیتاسنتر نمی‌کند؛ بلکه به عنوان مشاور، به شرکت‌ها کمک می‌کند تا هوش مصنوعی را پیاده‌سازی کنند. این یک استراتژی کلاسیک است: IBM مشاوری است که بیل می‌فروشد، در حالی که مایکروسافت معدنچی است که دارد یک چاله بسیار گران‌قیمت حفر می‌کند. “ پرداخت مضرب بالاتر برای IBM نسبت به مایکروسافت، سیگنالی است که نشان می‌دهد استراتژی «فرار به سوی امنیت» بیش از حد افراطی شده است. مایکروسافت در قیمت‌های فعلی، رسماً در محدوده «ارزش خرید» قرار دارد. تحلیلگران یوتوتایمز آیا بازار اشتباه می‌کند؟ اگرچه مومنتوم فعلی با گارد قدیمی (IBM) است و بازار «نقدینگی امروز» را به «رویاهای فردای هوش مصنوعی» ترجیح می‌دهد، اما باید واقع‌بین بود. مایکروسافت با انحصار در سیستم‌های اداری و جایگاه دوم در فضای ابری، با نسبت P/E 22 معامله می‌شود که از کف سال ۲۰۲۲ دیده نشده است. به نظر می‌رسد فروشندگان در تنبیه مایکروسافت زیاده‌روی کرده‌اند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

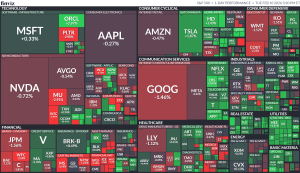
نبرد نابرابر غول‌های فناوری در وال‌استریت؛ صعود اوراکل در سایه افت آمازون و نیمه‌هادی‌ها

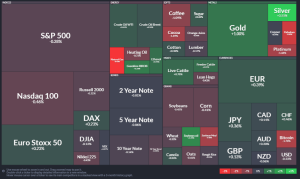
در یک نگاه بخش فناوری و نیمه‌هادی‌ها با نوسانات قابل‌توجهی مواجه شد و تنها معدودی از نمادها، از جمله اوراکل، عملکردی مثبت ثبت کردند. سهام شرکت‌هایی مانند آمازون و مایکرون تحت فشار نگرانی‌های تقاضا و چشم‌انداز اقتصادی قرار گرفتند. در مقابل، رشد سهام حوزه سلامت نشانه‌ای از حرکت سرمایه‌گذاران به سمت دارایی‌های تدافعی است. چشم‌انداز بازار سهام آمریکا در معاملات اخیر، تصویری دوگانه و پرابهام از وضعیت بخش‌های مختلف اقتصادی ترسیم کرده است؛ تصویری که در آن، فناوری و نیمه‌هادی‌ها زیر فشار تردیدهای کلان قرار گرفته‌اند، در حالی که برخی صنایع تدافعی توانسته‌اند اعتماد سرمایه‌گذاران را حفظ کنند. بررسی نقشه حرارتی بازار نشان می‌دهد که عملکرد سهام در میان بخش‌ها به‌طور محسوسی واگرا شده و جریان سرمایه، بیش از گذشته گزینشی عمل می‌کند. در میان شرکت‌های فناوری، اوراکل به‌عنوان یکی از معدود برندگان روز ظاهر شد و با رشد ۳.۵۶ درصدی، توجه بازار را به توانمندی‌های خود در زیرساخت‌های نرم‌افزاری و خدمات سازمانی جلب کرد. این رشد، نشانه‌ای از تداوم اعتماد سرمایه‌گذاران به مدل درآمدی باثبات این شرکت در شرایط پرنوسان فعلی است. در مقابل، مایکروسافت تنها افزایش محدودی را تجربه کرد و رشد ۰.۲۴ درصدی آن، بازتابی از احتیاط سرمایه‌گذاران نسبت به آینده کوتاه‌مدت این غول فناوری بود. در سوی دیگر، سهام اپل با افت ۰.۴۸ درصدی مواجه شد؛ افتی که به باور تحلیلگران، ریشه در نگرانی‌های مربوط به زنجیره تأمین و تداوم فشارهای هزینه‌ای دارد. “ «این روند نشان می‌دهد که حتی بزرگ‌ترین برندهای فناوری نیز از فضای نامطمئن اقتصاد جهانی مصون نمانده‌اند.» محمد زمانی بخش نیمه‌هادی‌ها نیز هفته‌ای پرنوسان را پشت سر گذاشت. سهام میکرون با سقوط بیش از ۵ درصدی، بیشترین فشار فروش را متحمل شد؛ حرکتی که عمدتاً به نگرانی‌ها درباره کاهش تقاضای جهانی برای تراشه‌ها نسبت داده می‌شود. همزمان، Advanced Micro Devices نیز با افت ۱.۳۶ درصدی، تحت تأثیر همین فضای بدبینانه قرار گرفت. در این میان، برادکام عملکردی باثبات‌تر داشت و توانست رشد محدودی معادل ۰.۸ درصد ثبت کند؛ موضوعی که نشان‌دهنده تمایز نسبی این شرکت در سبد سرمایه‌گذاران است. در بخش مصرفی چرخه‌ای، فشار فروش بار دیگر خودنمایی کرد. سهام آمازون با افت بیش از ۲ درصدی مواجه شد؛ افتی که بازتابی از تردیدها درباره چشم‌انداز رشد تجارت الکترونیک و تأثیر شرایط کلان اقتصادی بر قدرت خرید مصرف‌کنندگان است. همزمان، تسلا نیز کاهش محدودی را تجربه کرد که بیشتر به شناسایی سود و احتیاط سرمایه‌گذاران نسبت داده می‌شود. بر اساس جمع‌بندی تیم UtoTimes، فضای حاکم بر بازار را می‌توان «ترکیبی و محتاطانه» توصیف کرد. سرمایه‌گذاران در شرایطی که نشانه‌های کندی رشد اقتصادی و تداوم نااطمینانی‌های ژئوپلیتیک و پولی پابرجاست، تمایل کمتری به پذیرش ریسک در بخش‌های حساس به چرخه اقتصادی نشان می‌دهند. سهام فناوری، که در سال‌های اخیر موتور اصلی رشد بازار بوده‌اند، اکنون بیش از سایر گروه‌ها در معرض بازبینی انتظارات قرار گرفته‌اند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است در مقابل، بخش سلامت بار دیگر نقش پناهگاه امن سرمایه را ایفا کرد. رشد بیش از ۳ درصدی سهام Eli Lilly نمادی از این گرایش تدافعی است و نشان می‌دهد که بخشی از سرمایه‌ها به سمت شرکت‌هایی با جریان درآمدی پایدار و حساسیت کمتر به چرخه‌های اقتصادی در حال حرکت است. بر اساس دیدگاه کارشناسان یوتوتایمز؛ در چنین فضایی، استراتژی غالب در میان سرمایه‌گذاران حرفه‌ای، تمرکز بر چرخش هوشمندانه میان بخش‌ها و مدیریت فعال ریسک است. تقویت وزن صنایع مقاوم‌تر مانند سلامت، رصد دقیق تحولات زنجیره تأمین در فناوری، و تنوع‌بخشی هدفمند در بخش‌های چرخه‌ای و خدمات ارتباطی، می‌تواند ابزار مناسبی برای عبور از این دوره پرنوسان باشد. آنچه مسلم است، بازار در حال ورود به مرحله‌ای است که انتخاب سهام، بیش از گذشته بر پایه تحلیل بنیادی و ارزیابی ریسک‌های ساختاری شکل خواهد گرفت، نه صرفاً موج‌های کوتاه‌مدت خوش‌بینی. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هوش مصنوعی دوباره بازار را ترساند؛ چه خبر است؟

در یک نگاه آتی‌های نزدک با افت ۰.۴۶٪ پیشتاز کاهش‌ها هستند. نگرانی درباره ارزش‌گذاری سهام هوش مصنوعی و تحولات Anthropic همچنان بر بازار سایه انداخته است. طلا، نقره و بیت‌کوین همگی در حال عقب‌نشینی‌اند و نشانه‌هایی از ریسک‌گریزی گسترده‌تر در بازار دیده می‌شود. بازارهای آمریکا هفته جدید را با فشار فروش آغاز کرده‌اند و سهام تکنولوژی بار دیگر در مرکز نگرانی‌ها قرار گرفته است. پس از آنکه داوجونز در پایان هفته گذشته از مرز ۵۰ هزار واحد عبور کرد، امروز دوباره نشانه‌های ضعف در بازار دیده می‌شود و آتی‌های نزدک بیشترین افت را ثبت کرده‌اند. آتی‌های S&P 500 حدود ۰.۲۸٪ پایین‌تر هستند و نزدک نیز ۰.۴۶٪ افت کرده؛ در حالی که داوجونز فعلاً تنها کاهش خفیفی را تجربه می‌کند.   به گزارش یوتوتایمز، این هفته یکی از مهم‌ترین هفته‌ها برای انتشار داده‌های اقتصادی آمریکاست و همین موضوع می‌تواند نوسانات بیشتری را وارد بازار کند. سرمایه‌گذاران همچنان نسبت به ارزش‌گذاری سهام مرتبط با هوش مصنوعی محتاط‌اند؛ به‌ویژه پس از تحولات اخیر پیرامون شرکت Anthropic که هفته گذشته فشار زیادی بر سهام تکنولوژی وارد کرد. هم‌زمان با افت سهام، بازارهای کالایی و رمزارز نیز نشانه‌هایی از ریسک‌گریزی نشان می‌دهند. طلا دوباره به زیر ۵۰۰۰ دلار برگشته، نقره به زیر ۸۰ دلار سقوط کرده و بیت‌کوین نیز با افت ۳ درصدی به محدوده ۶۸٬۵۰۰ دلار رسیده است. این عقب‌نشینی گسترده نشان می‌دهد که معامله‌گران در آستانه انتشار داده‌های مهم اقتصادی، ترجیح می‌دهند محتاط‌تر عمل کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ایران: آماده‌ایم اورانیوم با غنای بالا را در ازای لغو کامل تحریم‌ها رقیق کنیم

رئیس سازمان انرژی اتمی ایران اعلام کرد تهران آمادگی دارد اورانیوم با غنای بالا را در صورت لغو کامل تحریم‌ها رقیق‌سازی کند. محمد اسلامی تأکید کرده است که این اقدام تنها در صورتی انجام می‌شود که تمامی تحریم‌های اعمال‌شده علیه ایران برداشته شود.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

داوجونز ۵۰ هزار واحدی؛ آیا این فقط شروع رالی است؟

در یک نگاه داوجونز جمعه برای نخستین‌بار در تاریخ بالای ۵۰,۰۰۰ واحد بسته شد. معاملات آتی S&P 500، نزدک و داوجونز در بامداد دوشنبه ۹ فوریه ۲۰۲۶ مثبت هستند. گزارش اشتغال و تورم ژانویه (به‌دلیل تعطیلی دولت با تأخیر) این هفته منتشر می‌شوند. نگاه‌ها به مسیر نرخ بهره و نقش احتمالی کوین وارش در فدرال رزرو دوخته شده است. در شروع معاملات این هفته، وال‌استریت بعد از یک رالی تاریخی حالا در نقطه‌ای حساس ایستاده است؛ جایی که داوجونز برای اولین‌بار در تاریخ بالای ۵۰ هزار واحد بسته شده و معاملات آتی سهام آمریکا در شامگاه یکشنبه و بامداد امروز دوشنبه ۹ فوریه ۲۰۲۶ دوباره سبز شده‌اند. حالا سؤال اصلی برای بازار این است: آیا این رالی می‌تواند در برابر سیل داده‌های اقتصادی و گزارش‌های درآمدی این هفته دوام بیاورد یا نه؟ معاملات آتی S&P 500 حدود ۰.۴٪، نزدک ۱۰۰ حدود ۰.۶٪ و داوجونز حدود ۰.۲٪ رشد کرده‌اند؛ نشانه‌ای از آن‌که سرمایه‌گذاران فعلاً ترجیح می‌دهند روی سناریوی ادامه رالی حساب باز کنند. این حرکت پس از آن رخ می‌دهد که داوجونز جمعه گذشته بیش از ۱۲۰۰ واحد (حدود ۲.۵٪) جهش کرد و برای نخستین‌بار در تاریخ بالای ۵۰ هزار واحد بسته شد؛ در حالی که S&P 500 و نزدک هم حدود ۲٪ بالا رفتند و بخشی از فشار فروش سنگین هفته قبل را جبران کردند. هفته گذشته، سهام تکنولوژی و به‌ویژه شرکت‌های نرم‌افزاری زیر فشار بودند؛ دلیل اصلی هم نگرانی از موج جدید هزینه‌های سنگین در حوزه هوش مصنوعی بود. آمازون، گوگل، متا و مایکروسافت در مجموع برنامه‌ریزی کرده‌اند ۶۵۰ میلیارد دلار برای توسعه زیرساخت و مدل‌های هوش مصنوعی هزینه کنند؛ رقابتی پرهزینه که هنوز برنده مشخصی ندارد و همین، بخشی از بازار را نگران کرده است. اما این‌بار رالی بازار درست در آستانه یک «هفته داده‌محور» قرار گرفته است. به‌دلیل تعطیلی جزئی دولت آمریکا، انتشار گزارش اشتغال ژانویه به چهارشنبه موکول شده؛ گزارشی که پس از داده ضعیف ADP (افزایش فقط ۲۲ هزار شغل در برابر ۱۴۰ هزار سال قبل) انتظارات را پایین آورده است. جمعه هم نوبت شاخص قیمت مصرف‌کننده (CPI) ژانویه است که آن هم با تأخیر منتشر می‌شود و می‌تواند انتظارات تورمی و مسیر نرخ بهره را دوباره جابه‌جا کند. در کنار داده‌ها، این هفته گزارش‌های درآمدی شرکت‌هایی مثل کوکاکولا، مک‌دونالد، سیسکو و ON Semiconductor هم زیر ذره‌بین است؛ چون می‌تواند تصویر دقیق‌تری از وضعیت مصرف، حاشیه سود و سرمایه‌گذاری در بخش تکنولوژی و نیمه‌هادی‌ها ارائه دهد. در پس‌زمینه همه این‌ها، یک متغیر مهم دیگر هم وجود دارد: آینده سیاست پولی فدرال رزرو تحت ریاست احتمالی کوین وارش، گزینه پیشنهادی دونالد ترامپ برای جانشینی جروم پاول. وارش به‌عنوان یک چهره متمایل به سیاست‌های انقباضی شناخته می‌شود و سابقه حضور در فدرال رزرو در بحران ۲۰۰۸ را دارد، اما جالب اینجاست که با وجود نامزدی او، شاخص دلار از زمان روی کار آمدن ترامپ حدود ۱۰٪ پایین‌تر آمده و واکنش بازار فارکس به این انتصاب، کوتاه‌مدت و محدود بوده است. به گفته‌ی منابع یوتوتایمز، برای سرمایه‌گذاران، ترکیب این عوامل یعنی: بازاری که از یک‌سو روی ادامه رالی و رکوردشکنی حساب می‌کند، و از سوی دیگر می‌داند که تنها چند گزارش کلیدی می‌تواند جهت انتظارات نرخ بهره، ارزش دلار و اشتهای ریسک را به‌سرعت تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر