TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

نرخ برابری دلار آمریکا به دلار کانادا به بالاترین سطح خود از ماه می رسید و دلار کانادا را به پایین‌ترین ارزش چهارماهه رساند

در پی انتشار داده‌های اقتصادی بهتر، دلار آمریکا امروز به طور گسترده تقویت شد. در نتیجه، نرخ برابری دلار آمریکا به دلار کانادا (USD/CAD) با افزایشی ۴۶ پیپی به ۱.۳۹۴۱ رسید که بالاترین سطح از ماه می محسوب می‌شود. هرچند دلار کانادا امروز (به‌عنوان دومین ارز قدرتمند اصلی) عملکرد بهتری نسبت به اکثر ارزهای دیگر در برابر دلار آمریکا داشته، اما همچنان در حال تضعیف شدن است. این صعود عملاً افت تابستانی این جفت‌ارز را خنثی کرده و نشان‌دهنده رد قدرتمند سطح حمایتی ۱.۳۵۰۰ است. خبر خوب برای دلار کانادا این است که چشم‌انداز رشد قوی‌تر آمریکا می‌تواند به اقتصاد کانادا نیز سرایت کند، به‌ویژه با توجه به اینکه بخش عمده‌ای از تجارت کانادا و آمریکا همچنان با تعرفه ۰٪ انجام می‌شود. با این حال، خبر بد این است که اگر ترامپ بتواند تورم پایین و رشد خوب را با تعرفه‌های فعلی حفظ کند، برای اقدامات بیشتر جسورتر خواهد شد. توافق‌نامه USMCA قرار است از تابستان آینده مورد مذاکره مجدد قرار گیرد و یک اقتصاد قوی، موضع او را برای اصرار بر تعرفه ۱۵ درصدی بر صادرات کانادا تقویت خواهد کرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

لوگان، عضو فدرال رزرو: زمان آن فرا رسیده است که برای یک نرخ مبنای جدید آماده شویم

فدرال رزرو باید به سمت هدف‌گذاری نرخ وثیقه عمومی سه‌جانبه حرکت کند. از آنجایی که بازار ریپو مرکز بازارهای پول است، هدف‌گذاری آن منطقی به نظر می‌رسد. مدرن‌سازی سیستم کنترل نرخ ماهیتاً امری فنی و تخصصی است. بهتر است سیستم کنترل نرخ زمانی به‌روزرسانی شود که بازارها آرام هستند. با توجه به دامنه هدف فدرال رزرو، وجود اندکی نوسان در نرخ هدف ریپو قابل قبول است. فدرال رزرو در گذشته بارها سیستم کنترل نرخ را تغییر داده است. حرکت به سمت بازارهای با وثیقه ایجاب می‌کند که فدرال رزرو سیستم هدف‌گذاری نرخ خود را به‌روزرسانی کند. بازار وجوه فدرال همچنان فعال است، اما به طور فزاینده‌ای شکننده شده است. به باور من، فدرال رزرو نباید برای سیستم جدید از اهداف دستوری استفاده کند.   ✍️ اظهارات او به چشم‌انداز نرخ‌های بهره نپرداخته و تأثیری بر بازار نداشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت خزانه‌داری ایالات متحده ۴۴ میلیارد دلار اوراق ۷ ساله را با بازده حداکثر ۳.۹۵۳ درصد به حراج گذاشت.

سطح بازدهی پیش از حراج (WI): ۳.۹۴۷٪ جزئیات حراج: تیل (Tail): ۰.۶ واحد پایه در مقایسه با میانگین ۶ ماهه منفی ۰.۷ واحد پایه نسبت پوشش تقاضا (Bid-to-Cover): ۲.۴۰ برابر در مقابل میانگین ۶ ماهه ۲.۶۰ برابر خریداران مستقیم: ۳۱.۶٪ در مقایسه با میانگین ۶ ماهه ۲۲.۲٪ خریداران غیرمستقیم: ۵۶.۴٪ در مقابل میانگین ۶ ماهه ۶۸.۱٪ بانک‌های عامل (Dealers): ۱۲.۰٪ در مقایسه با میانگین ۶ ماهه ۹.۷٪ رتبه حراج: D+ این حراج  چندان موفق نبود. نسبت پوشش تقاضا نسبت به میانگین شش ماه گذشته بسیار کمتر بود و تقاضای بین‌المللی بسیار ضعیف بود و تنها ۵۶.۴٪ را تشکیل داد (در مقایسه با میانگین ۶۸.۱٪). اختلاف بازده پایانی مثبت بود، در حالی که میانگین آن منفی بوده است. معامله‌گران نیز با درصد بالاتری از اوراق مواجه شدند. نقطه مثبت این حراج، تقاضای داخلی قوی‌تر بود که ۳۱.۶٪ را تشکیل داد (در مقابل میانگین شش ماهه ۲۲.۲٪).

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پایبندی جی‌پی مورگان به چشم‌انداز کاهش نرخ بهره علی‌رغم فشار میران

مایکل فرولی، اقتصاددان ارشد آمریکا در جی‌پی مورگان، درخواست استیون میران عضو هیئت‌مدیره فدرال رزرو برای کاهش نرخ بهره به ۲.۵ درصد یا پایین‌تر را رد کرد. این بانک همچنان پیش‌بینی خود مبنی بر کاهش تدریجی نرخ بهره به میزان ۲۵ نقطه پایه تا رسیدن به سطح ۳.۲۵ تا ۳.۵ درصد در اوایل سال آینده را حفظ کرده است. یک پرونده احتمالی در دیوان عالی مربوط به لیزا کوک، عضو هیأت‌مدیره فدرال رزرو، به‌عنوان «عامل غیرقابل پیش‌بینی» مطرح شده است؛ چراکه صدور حکم علیه او می‌تواند جایگاه سایر اعضای هیأت را نیز تهدید کند. جی‌پی مورگان هشدار داده است که در صورت سیاسی شدن فدرال رزرو، این نهاد ممکن است در برابر فشارهای دولت ترامپ بر سیاست‌های پولی آسیب‌پذیرتر شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گولزبی، عضو بانک مرکزی آمریکا: سیاست پولی فدرال رزرو در سطحی نسبتاً ملایم و میانه‌روانه انقباضی بوده است.

زمانی که نرخ تورم بالاتر از سطح هدف قرار دارد و روندی صعودی نشان می‌دهد، ثابت نگه داشتن نرخ بهره سیاستی عملاً به معنای کاهش نرخ بهره واقعی است. شاخص‌های بازار کار نیز نشانه‌هایی از تعدیل و کاهش ملایم را نشان می‌دهند. معمولاً تصور می‌شود کاهش مهاجرت می‌تواند فشار افزایشی بر تورم وارد کند. اگر نرخ‌های بهره به‌طور افراطی انقباضی بودند، انتظار می‌رفت که سرمایه‌گذاری تجاری با افت مواجه شود؛ در حالی‌که این بخش به‌طور شگفت‌آوری قوی باقی مانده است. در صورتی‌که اطمینان یابیم روند تورم به سمت ۲ درصد در حرکت است، با کاهش تدریجی نرخ‌های بهره موافقم. شاخص‌های جدید بازار کار که فدرال رزرو شیکاگو منتشر کرده، به‌معنای بی‌اعتمادی به داده‌های اداره آمار کار (BLS) نیست؛ من داده‌های BLS را بسیار ارزشمند می‌دانم. همچنان نسبتاً خوش‌بین هستم که تعرفه‌ها موجب افزایش گسترده تورم نخواهند شد و بنابراین امکان کاهش نرخ‌ها وجود دارد. کاهش اخیر ۲۵ نقطه پایه‌ای نرخ بهره توسط فدرال رزرو کاملاً مناسب بود. همچنین، پیش‌بینی‌های فدرال رزرو به‌معنای راهنمایی قطعی درباره مسیر آینده نرخ‌ها نیست. تمدید دوره ریاست رؤسای فدرال رزرو همواره بر اساس شایستگی بوده است و انتظار ندارم در این دوره تغییری در این رویه ایجاد شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

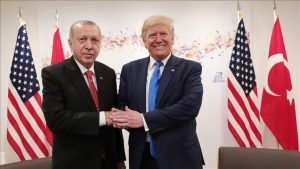
ترامپ و اردوغان دیدار دوجانبه‌ای در دفتر بیضی برگزار کردند.

ترامپ از ترکیه به‌خاطر استفاده از تجهیزات آمریکایی و تجارت با این کشور تمجید کرد. با اردوغان درباره تجارت گفت‌وگو می‌کنیم. دوست دارم رئیس‌جمهور ترکیه، اردوغان، خرید نفت روسیه را متوقف کند. ترامپ درباره جنگ در اوکراین: پوتین باید دست از اقدامات خود بردارد. اردوغان مردی سخت‌کوش و سرسخت است. با اردوغان قراردادهای تجاری عالی خواهم بست. می‌تواند تحریم‌ها علیه ترکیه را تقریباً فوراً لغو کند. ترامپ درباره غزه: فکر می‌کنم به توافق نزدیک هستیم. درباره جنگ در اوکراین: رابطه ناتو با آمریکا قوی‌ترین رابطه‌ای است که تاکنون داشته است. اردوغان می‌تواند نفوذ زیادی بر جنگ روسیه در اوکراین داشته باشد. ترامپ از ناتو به‌خاطر هزینه‌ها و خریدهای دفاعی تمجید کرد. درباره غزه: جلسه بسیار خوبی با رهبران منطقه داشتم. می‌خواهم گروگان‌ها را بازگردانیم. باید با اسرائیل دیدار کنم. ما قصد داریم تا پیش از آن‌که تعرفه‌ها به نفع کشاورزان عمل کنند، کمک‌های حمایتی را در میان آنان توزیع کنیم. همچنین بخشی از درآمد حاصل از تعرفه‌ها را به کشاورزان اختصاص خواهم داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت GSR  پنج ETF کریپتو را با تمرکز بر شرکت‌های خزانه‌داری و استیکینگ اتریوم ثبت کرد

ثبت پنج ETF کریپتو توسط GSR با تمرکز بر شرکت‌های خزانه‌داری دیجیتال و استیکینگ اتریوم شرکت GSR در تاریخ ۲۴ سپتامبر، پرونده‌هایی برای پنج صندوق قابل معامله در بورس (ETF) متمرکز بر کریپتو نزد کمیسیون بورس و اوراق بهادار آمریکا (SEC) ثبت کرد. این صندوق‌ها عملکرد شرکت‌های خزانه‌داری دارایی دیجیتال (DAT) و استیکینگ اتریوم (ETH) را دنبال می‌کنند. ETF شرکت‌های خزانه‌داری دارایی دیجیتال با هدف ایجاد بازده کل از طریق سرمایه‌گذاری در سهام شرکت‌هایی طراحی شده که دارایی‌های دیجیتال را در خزانه خود نگهداری می‌کنند. این صندوق حداقل ۸۰٪ دارایی‌های خود را در این شرکت‌ها سرمایه‌گذاری خواهد کرد و مشاور صندوق شرکت‌های واجد شرایط را آن‌هایی می‌داند که بخش قابل توجهی از دارایی‌های خود را در کریپتو نگه می‌دارند. انتظار می‌رود این صندوق با تمرکز اصلی بر سهام فهرست‌شده در آمریکا، حدود ۱۰ تا ۱۵ دارایی شامل ۵ تا ۱۰ شرکت صادرکننده را در سبد خود داشته باشد. استراتژی صندوق، مستقیماً ارز دیجیتال خریداری نمی‌کند، بلکه عملکرد بازار را از طریق سرمایه‌گذاری در شرکت‌هایی که استراتژی خزانه‌داری کریپتو را اتخاذ کرده‌اند، دنبال می‌کند. نمونه‌ها شامل Strategy، Upexi، DeFi Development Corp و CEA Industries هستند. استراتژی درآمد از استیکینگ چهار صندوق GSR که بر اتریوم متمرکز هستند، به جنبه‌های مختلف پاداش استیکینگ و تولید بازده توجه دارند: GSR Ethereum Staking Opportunity ETF: عملکرد اتریوم، شامل پاداش‌های استیکینگ، را شبیه‌سازی می‌کند. GSR Crypto StakingMax ETF: با سرمایه‌گذاری در کریپتو بر اساس اثبات سهام (Proof-of-Stake) به دنبال افزایش سرمایه است. GSR Crypto Core3 ETF: سرمایه‌گذاری متوازن در بیت‌کوین، اتریوم و سولانا ارائه می‌دهد، به طوری که حدود ۳۳٪ از سبد به هر دارایی اختصاص دارد. GSR Ethereum YieldEdge ETF: ترکیبی از استیکینگ اتریوم و ابزارهای مشتقه برای افزایش بازده. هر صندوق تلاش می‌کند نقدشوندگی روزانه را حفظ کند و در عین حال بیشترین مشارکت در استیکینگ را داشته باشد، به طوری که مدیریت پرتفوی تضمین می‌کند بیش از ۱۵٪ دارایی‌ها غیرقابل نقد نباشد . استانداردهای عمومی فهرست‌شدن این ثبت پرونده‌ها یک هفته پس از آن صورت می‌گیرد که SEC استانداردهای عمومی فهرست‌شدن برای سهام مبتنی بر کالا در بورس‌های Nasdaq، Cboe و نیویورک را تأیید کرد. این استانداردها روند تصویب محصولات قابل معامله در بورس مرتبط با دارایی‌های دیجیتال را ساده می‌کنند و احتمالاً مدت زمان بررسی را از حداکثر ۲۴۰ روز به ۶۰ تا ۷۵ روز برای محصولات واجد شرایط کاهش می‌دهند. با این حال این استانداردها به طور خودکار همه ETPهای کریپتو را تأیید نمی‌کنند و الزامات حداقل همچنان برقرار است. زمان‌بندی GSR با افزایش علاقه نهادهای مالی به ابزارهای سرمایه‌گذاری کریپتو همسو است؛ چرا که کاهش ۲۵ صدم درصدی نرخ بهره در آمریکا باعث شد ۱.۹ میلیارد دلار به ETPهای کریپتو وارد شود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کن گریفین، مدیرعامل سیتادل: فدرال رزرو باید مستقل باشد.

اقتصاد آمریکا در وضعیت خوبی قرار دارد. اگر من رئیس‌جمهور بودم، اجازه می‌دادم فدرال رزرو کار خود را انجام دهد. تأثیر تورمی تعرفه‌ها «هنوز در راه است». به نظر من فدرال رزرو امسال یک بار دیگر یا حداکثر دو بارنرخ‌ها را کاهش خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمازون با پرداخت ۲.۵ میلیارد دلار برای حل و فصل پرونده FTC درباره پرایم موافقت کرد: ۱ میلیارد دلار جریمه و ۱.۵ میلیارد دلار بازپرداخت به کاربران

کمیسیون فدرال تجارت آمریکا یا FTC، نهاد ناظر بر رقابت و مصرف‌کننده، پرونده‌ای علیه خدمات پرایم آمازون باز کرده بود. طبق این پرونده، آمازون به نحوی مشتریان یا رقبا را متضرر کرده و قوانین تجارت منصفانه را نقض کرده است. برای حل و فصل پرونده، آمازون توافق کرده ۲.۵ میلیارد دلار پرداخت کند: ۱ میلیارد دلار جریمه به FTC ۱.۵ میلیارد دلار بازپرداخت مستقیم به کاربران

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گروهی دوحزبی نسبت به ریسک‌های اقتصادی در صورت اخراج کوک، عضو فدرال رزرو، توسط ترامپ هشدار دادند

مقامات سابق فدرال رزرو و خزانه‌داری، از جمله برنانکه، گرینسپن، سامرز و پاولسون، در حمایت از کوک فدرال رزرو در پرونده شغلی او در دیوان عالی، دادخواست مشورتی (Amicus brief) امضا کردند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بومن، عضو بانک مرکزی آمریکا: بازار کار ما آسیب‌پذیرتر شده است

فدرال رزرو در محدوده هدف ۲ درصدی تورم خود قرار دارد. مناسب است که اولویت از کنترل تورم به بازار کار منتقل شود. تعرفه‌ها تأثیر قیمتی یک‌باره خواهند داشت. فضایی داریم تا سیاست‌ها را به سمت حالت خنثی‌تر کاهش دهیم تا بتوانیم از بازار کار حمایت کنیم. تعدادی از تأمین‌کنندگان خارجی هزینه بخشی از تعرفه‌ها را بر عهده گرفته‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وال‌استریت ژورنال: دولت ترامپ با استفاده از مدل‌های هوش مصنوعی شرکت XAI متعلق به ایلان ماسک موافقت کرد

دولت ترامپ به دنبال توافق نهایی با کره جنوبی با شرایطی مشابه توافق با ژاپن است دولت ترامپ در حال بررسی و اصلاح جزئیات توافق تجاری با کره جنوبی است. طبق گزارش وال‌استریت ژورنال، لوتنیک گفت که کره جنوبی مطلع شده است که آمریکا خواستار حمایت مالی اضافی به صورت نقدی است آمریکا پرداخت نقدی به سئول را به وام ترجیح می‌دهد لوتنیک درباره تعهد مالی ۳۵۰ میلیارد دلاری کره جنوبی صحبت کرده است

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طبق گزارش IIF، کانادا، چین، عربستان و لهستان بیشترین افزایش نسبت بدهی را تجربه کرده‌اند

چین، فرانسه، آمریکا، آلمان، بریتانیا و ژاپن بیشترین افزایش در سطح بدهی‌ها به دلار آمریکا را ثبت کردند طبق گزارش «مانیتور بدهی جهانی» IIF، بدهی جهانی در سه‌ماهه دوم ۲۰۲۵ به رکورد بی‌سابقه نزدیک به ۳۳۸ تریلیون دلار رسید.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

داده‌های تازه، دلایل برای کاهش سریع نرخ فدرال رزرو را ضعیف‌تر می‌کند

پس از کاهش ۲۵ نقطه پایه هفته گذشته، میران، عضو هئیت مدیره فدرال رزرو، خواستار تسهیل سریع‌تر شد، اما پاول احتیاط را توصیه کرد. داده‌های جدید نشان می‌دهند که فعالیت اقتصادی قوی است و اخراج‌ها محدود مانده‌اند؛ Capital Economics هم اعلام کرده اقتصاد «هنوز کاملاً خوب عمل می‌کند». در واکنش، بازارها اوراق خزانه را فروختند، ارزش دلار افزایش یافت و احتمال کاهش نرخ بهره در اکتبر از ۹۲٪ به ۸۶٪ کاهش یافت، در حالی که پیش‌بینی‌ها برای حفظ نرخ در سطح فعلی رو به افزایش است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اشمید از فدرال رزرو: کاهش نرخ مناسب بود تا ریسک‌های موجود در بازار کار جبران شود.

در حال حاضر فدرال رزرو تقریباً به اهداف خود نزدیک است، اما سیاست‌ها باید رو به جلو و آینده‌نگر باشند. داده‌های اخیر نشان‌دهنده افزایش ریسک‌ها در بازار کار هستند. تورم هنوز بیش از حد بالاست و بازار کار فعلی عمدتاً در تعادل قرار دارد. سیاست فدرال رزرو کمی محدودکننده است؛ وضعیتی که درست و مناسب است. در آینده، تصمیمات سیاست پولی وابسته به داده‌ها خواهد بود. نقش فدرال رزرو در نظارت بانکی برای مأموریت کلی‌تر آن اهمیت دارد. تورم همچنان بیش از حد بالاست و بازار کار هنوز در تعادل قرار دارد. کاهش یک‌چهارم واحدی نرخ، اقدامی منطقی در مدیریت ریسک بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روته، دبیرکل ناتو: به‌وضوح مشخص است که پوتین تمایلی به همکاری در مذاکرات ندارد.

در صورت لزوم، حق سرنگون کردن هواپیماهای روسی متجاوز را داریم. برای کشورهای اروپایی خرید نفت روسیه ضروری نیست. تأمین تسلیحات آمریکا برای اوکراین به‌صورت مستمر ادامه خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گولزبی، عضو بانک مرکزی آمریکا: به نظر می‌رسد بازار کار در حال سرد شدن است و تورم نیز روندی صعودی دارد.

من تا حدی نسبت به انجام زودهنگام و گسترده‌ی کاهش نرخ بهره صرفاً بر اساس کند شدن آمار اشتغال احساس نگرانی دارم. دل بستن به موقتی بودن تورم باعث نگرانی من می‌شود. نرخ‌ها می‌توانند تا حد زیادی کاهش یابند اگر تورم به سمت ۲٪ حرکت کند، اما من نسبت به کاهش زودهنگام نرخ‌ها محتاط هستم. من یک «وضعیت عجیب» با ریسک‌های مرتبط با اشتغال و تورم می‌بینم. اگر ریسک رکود تورمی کاهش یابد، نرخ‌ها می‌توانند بیشتر کاهش پیدا کنند. اگر دولت مستقر بتواند به بانک مرکزی دستور دهد که نرخ‌ها را چگونه تعیین کند، تورم افزایش می‌یابد بازار کار به‌طور ملایم در حال سرد شدن است. برخی شاخص‌های بازار کار نشان‌دهنده ثبات بیشتر هستند. از نظر تاریخی، تعطیلی کوتاه‌مدت یا محدود دولت تأثیر اقتصادی پایداری ندارد. در کوتاه‌مدت، نگران‌کننده‌ترین موضوع، ریسک افزایش پایدار تورم است. من اساساً هنوز خوش‌بین هستم که در مسیر «طلایی» قرار داریم و تورم در حال کاهش است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا جنگنده‌ها را برای رهگیری بمب‌افکن‌های روسیه اعزام کرد

به گزارش خبرنگار شبکه CNN در پلتفرم X، ایالات متحده چهار جنگنده F-16، یک هواپیمای شناسایی و چهار هواپیمای سوخت‌رسان را برای رهگیری بمب‌افکن‌ها و جنگنده‌های روسیه اعزام کرده است. این اقدام در پاسخ به تحرکات هوایی روسیه بوده و دست‌کم نه مورد مشابه از این نوع رهگیری‌ها در سال جاری ثبت شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هست، مشاور اقتصادی کاخ سفید: تعرفه‌ها تورم پایدار ایجاد نمی‌کنند

کوین هَسِت، مشاور ارشد شورای اقتصادی ملی آمریکا (NEC)، در گفت‌وگو با شبکه فاکس اعلام کرد که تورم به‌طور چشمگیری کاهش یافته و رشد اقتصادی در سطح بالایی قرار دارد. او همچنین تأکید کرد که تعرفه‌ها تنها باعث یک‌بار تعدیل قیمتی می‌شوند و تأثیر بلندمدت بر تورم ندارند. رونق سمت عرضه می‌تواند منجر به رشد اقتصادی بدون ایجاد تورم شود. او تأکید کرد که افزایش ظرفیت تولید، بهره‌وری و سرمایه‌گذاری در زیرساخت‌ها می‌تواند رشد پایدار ایجاد کند، بدون آنکه فشار قیمتی بر اقتصاد وارد شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران، عضو فدرال رزرو: مهاجرت باید در تصمیم‌گیری لحاظ شود

به گزارش فاکس بیزنس، «میران» از اعضای فدرال رزرو آمریکا اعلام کرد که برخی دیگر از اعضای این نهاد بیشتر نگران تأثیر تعرفه‌ها بر تورم هستند اما در عین حال تغییرات جمعیتی ناشی از کاهش مهاجرت را نادیده گرفته‌اند. او هشدار داد که کاهش خالص مهاجرت پس از دوره‌ای از سیاست‌های مهاجرتی باز، پیامدهای اقتصادی قابل‌توجهی به همراه دارد. به گفته میران، این شوک جمعیتی می‌تواند بر عرضه نیروی کار، تقاضای مصرفی و مسیر تورم تأثیر بگذارد. میران، انتظار دارد تورم بخش مسکن طی ۶ تا ۱۲ ماه آینده کاهش یابد. او افزود که واکنش بلندمدت بازار به کاهش اخیر نرخ بهره ضعیف بوده، اما انتظار می‌رود هزینه‌ها به‌تدریج کاهش یابند. میران تأکید کرد که اگر دیدگاه او درباره تعرفه‌ها، بازار مسکن و سایر عوامل درست باشد، ضروری است که سیاست پولی از وضعیت انقباضی فعلی خارج شود. او همچنین گفت که نسبت به رشد اقتصادی نگاه خوش‌بینانه‌تری نسبت به بسیاری از اعضای فدرال رزرو دارد و احتمال رشد ۳ درصدی در نیمه دوم سال ۲۰۲۵ و ادامه آن در سال ۲۰۲۶ را «قابل توجه» دانست. میران دیدگاه خود درباره کاهش نرخ بهره را بر اساس این فرض بنا کرده که سیاست‌های مالیاتی و تغییرات مهاجرتی، نرخ خنثی بهره را به سطح پایین‌تری سوق داده‌اند. به‌نظر او سیاست پولی فعلی بین ۱۵۰ تا ۲۰۰ نقطه پایه بیش از حد انقباضی است. او افزود که در شش ماه آینده ترجیح می‌دهد فدرال رزرو به سطح خنثی سیاست پولی نزدیک‌تر شود و این مسیر می‌تواند از طریق چند مرحله کاهش نیم‌درصدی نرخ بهره تحقق یابد. میران همچنین تأکید کرد که شواهد معناداری از تورم ناشی از تعرفه‌ها وجود ندارد، اما همین نگرانی‌ها باعث شده برخی دیگر از اعضای فدرال رزرو در مسیر کاهش نرخ‌ها محتاط‌تر عمل کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ایران: دیپلماسی آمریکا مضحک و غیرصادقانه است

بقایی، سخنگوی وزارت امور خارجه ایران، در واکنش به مواضع اخیر آمریکا اظهار داشت: ادعای واشنگتن مبنی بر تمایل به دیپلماسی، غیرصادقانه و مضحک است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

بلومبرگ: آپشن‌ها نشان می‌دهند S&P 500 ظرفیت رشد دارد

به گزارش بلومبرگ، با وجود نگرانی‌های مداوم درباره احتمال شکل‌گیری حباب در بازار سهام آمریکا، اکنون برخی سرمایه‌گذاران که پیش‌تر خود را در برابر افت بازار پوشش داده بودند، نگران از دست دادن رشد احتمالی در پایان سال شده‌اند. این پیام از بازار مشتقات به گوش می‌رسد؛ جایی که هزینه نسبی خرید آپشن‌های صعودی به بالاترین سطح خود از ماه ژانویه رسیده است. در مقابل، هزینه محافظت در برابر افت بازار که پیش‌تر با رشد مداوم شاخص S&P 500 افزایش یافته بود، اکنون کاهش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خزانه‌داران دارایی دیجیتال از رشد پرسرعت تا چالش‌های واقعی

در آگوست ۲۰۲۰ یک شرکت نرم‌افزاری هوش تجاری (BI) که از ستاره‌های دوران دات‌کام محسوب می‌شد، مدل کسب‌وکار خود را تغییر داد و تمرکز اصلی‌اش را روی خرید بیت‌کوین به‌عنوان دارایی ذخیره‌ی خزانه قرار داد. این تصمیم باعث شد شهرت شرکت به شکل چشمگیری افزایش پیدا کند و اصطلاح شرکت خزانه‌داری دارایی دیجیتال (DATCO) وارد ادبیات مالی شود. شرکت استراتژی که قبلاً با نام MicroStrategy شناخته می‌شد از آن زمان تاکنون به نامی شناخته‌شده در دنیای مالی و کریپتو تبدیل شده است. مدیریت خزانه‌داری سنتی شرکت‌ها همیشه محدود به پول نقد، اوراق قرضه و دیگر دارایی‌های مبتنی بر فیات بود. اما با افزایش محبوبیت دارایی‌های دیجیتال، خزانه‌داری شرکت‌ها حالا به این فکر می‌کنند که آیا می‌توان این دارایی‌ها را بخشی از پرتفوی خود یا حتی هسته اصلی آن  قرار داد؟ این تغییر باعث ظهور نسل جدیدی از شرکت‌های بورسی به نام شرکت‌های خزانه‌داری دارایی دیجیتال شده است که توجه زیادی را در دنیای فین‌تک به خود جلب کرده‌اند. اوایل همین ماه، کریس پرکینز رئیس Coinfund در مقاله‌ای در مجله فوربز، تابستان ۲۰۲۵ را به عنوان «تابستان DAT» به یادماندنی توصیف کرد. اما با وجود تمام این هیجان، یک پرسش اساسی همچنان باقی است: آیا علاقه به این شرکت‌ها بر پایه یک استراتژی محکم و بلندمدت است یا صرفاً شرط‌بندی روی افزایش قیمت دارایی‌ها؟ چرخش شرکت استراتژی به شرکت خزانه‌داری دارایی دیجیتال شرکت مایکرو استراتژی (MicroStrategy) در سال ۱۹۸۹ توسط مایکل سیلور تأسیس شد و از پیشگامان حوزه‌ی هوش تجاری (Business Intelligence) بود؛ این شرکت نرم‌افزاری ارائه می‌کرد که با تحلیل داده به کسب‌وکارها در تصمیم‌گیری کمک می‌کرد. مایکرو استراتژی در سال ۱۹۹۸ وارد بورس شد و همین باعث شد سیلور در اوایل دهه ۲۰۰۰ ثروتمندترین فرد منطقه واشنگتن دی‌سی شود. سرنوشت شرکت مایکرو استراتژی در مارس ۲۰۰۰ به‌طور ناگهانی تغییر کرد؛ زمانی که مجبور شد به دلیل خطاهای حسابداری، صورت‌های مالی دو سال گذشته خود را دوباره منتشر کند. سهام شرکت تنها در یک روز ۶۲٪ سقوط کرد، ماجرا به تحقیق کمیسیون بورس و اوراق بهادار آمریکا (SEC) کشیده شد و بخش بزرگی از ثروت شخصی سیلور در عرض چند روز از بین رفت. بعد از ترکیدن حباب دات‌کام، مایکرو استراتژی نزدیک به دو دهه به‌عنوان یک شرکت نرم‌افزاری سازمانی معتبر، اما نه چندان برجسته، به فعالیت ادامه داد. این شرکت همچنان نرم‌افزار می‌فروخت اما رقابت شدیدتری را با غول‌هایی مانند مایکروسافت و اوراکل تجربه می‌کرد. سیلورهمچنان مدیرعامل باقی ماند اما شرکت دیگر در مقایسه با دوران اوج اش، در حاشیه قرار داشت. در آگوست ۲۰۲۰ سیلور شرکت را به‌طور ناگهانی وارد مسیر جدیدی کرد و مایکرو استراتژی را به یک شرکت خزانه‌داری دارایی دیجیتال (DATCO) تبدیل نمود. او با خرید بیش از ۲۱ هزار بیت‌کوین به ارزش ۲۵۰ میلیون دلار این حرکت را آغاز کرد. تا تاریخ ۱۵ سپتامبر ۲۰۲۵، دارایی بیت‌کوین شرکت به حدود ۶۴۰ هزار واحد رسید که ارزش آن ۴۷.۲ میلیارد دلار برآورد می‌شود. در همین بازه، ارزش بازار مایکرو استراتژی بیش از ۲۷۰۰٪ رشد کرد (معادل ۹۲٪ به‌صورت سالانه) و نگاه بسیاری از فعالان مالی و فناوری مالی را به خود جلب نمود. شرکت‌های خزانه‌داری دارایی دیجیتال اکنون در مجموع بیش از ۱۰۰ میلیارد دلار دارایی دیجیتال در اختیار دارند؛ که در صدر آن‌ها نام شرکت‌های بورسی مانند استراتژی (MSTR)، متاپلنت (3350.T) و شارپلینک گیمینگ (SBET) دیده می‌شود. جست‌وجو برای سرمایه دائمی برای کسانی که با این شرکت‌ها (DATCO) آشنا نیستند، می‌توان آن‌ها را با سازوکارهایی مثل ابزارهای سرمایه دائمی (PCV) مقایسه کرد؛ ساختارهایی که پیش‌تر در زیرساخت‌های انرژی یا سرمایه‌گذاری در املاک و مستغلات تحت قالب‌هایی مانند MLP یا REIT استفاده می‌شدند. شرکت‌های خزانه‌داری دارایی دیجیتال دقیقا مانند شرکت های گفته شده، به سرمایه‌گذاران رویکردی متفاوت و در بسیاری جهات، جذاب‌تر برای سرمایه‌گذاری در دارایی‌های بلندمدت و نقدشوندگی پایین مانند زمین و ساختمان ارائه می‌دهند. شرکت‌های عملیاتی دلایل متعددی برای گرایش به سرمایه دائمی دارند. در صنایعی که برای رسیدن به بلوغ و ایجاد ارزش، زمان قابل توجهی نیاز است، سرمایه دائمی به‌عنوان سرمایه‌ای «صبور» شناخته می‌شود. برخلاف صندوق‌های سنتی سرمایه‌گذاری خصوصی یا سرمایه جسورانه که دارای عمر محدود (معمولاً ۷ تا ۱۰ سال) هستند، ساختارهای سرمایه دائمی یا همان PCVها به‌گونه‌ای طراحی شده‌اند که ماندگار یا «همیشه‌سبز» evergreen باشند. این ویژگی به ناشران و شرکت‌ها امکان می‌دهد فعالیت‌های خود را با رشد بلندمدت سرمایه‌گذاری‌های زیربنایی‌شان همسو کنند. مزایای پایه ای ساختارهای سرمایه گذاری دائمی ساختارهای سرمایه گذاری دائمی پاسخی هستند به نیاز به ساختاری سرمایه‌گذاری که با ذات ایجاد ارزش بلندمدت، به‌ویژه در بازارهای خصوصی، هماهنگ‌تر باشد. این ساختارها به سرمایه‌گذاران اجازه می‌دهند به دارایی‌هایی با پتانسیل بالا دسترسی پیدا کنند، اما با رویکردی پایدار، صبور و انعطاف‌پذیرتر. این ساختارها می‌توانند سرمایه‌گذاران را به دارایی‌های خصوصی و غیر نقدشونده‌ای مانند سرمایه‌گذاری خصوصی، اعتبار خصوصی و املاک و مستغلات متصل کنند، دارایی‌هایی که قبلاً عمدتاً محدود به سرمایه‌گذاران نهادی بودند. اگرچه دسترسی به بازار دارایی‌های دیجیتال برای طیف وسیعی از سرمایه‌گذاران آسان‌تر شده، اما هنوز هم عبور از بین انبوهی از گزینه‌ها و روش‌های دسترسی می‌تواند چالش‌برانگیز باشد. سرمایه گذاری دائمی همچنین انعطاف بیشتری در نحوه خرید و فروش سرمایه توسط سرمایه‌گذاران ارائه می‌دهد مثلاً دوره های  نقدشوندگی سه‌ماهه یا سالانه که مزیتی کلیدی نسبت به صندوق‌های خصوصی سنتی دارد جایی که سرمایه‌گذاران معمولاً تا پایان مدت صندوق نمی‌توانند سرمایه خود را برداشت کنند. برای مدیران صندوق و مدیران اجرایی شرکت‌ها، داشتن یک منبع پایدار و دائمی سرمایه، آنها را از چرخه مداوم جذب سرمایه آزاد می‌کند و اجازه می‌دهد تمرکز خود را روی مدیریت کسب‌وکار و سرمایه‌گذاری‌ها و ایجاد بازده بگذارند. این موضوع می‌تواند سرمایه را در برابر نوسانات کوتاه‌مدت بازار مقاوم‌تر کند. مدیران می‌توانند تصمیمات خود را بر اساس استراتژی بلندمدت اتخاذ کنند، نه واکنش فوری به فشارهای بازار. DATCO چه ویژگی منحصربه‌فردی دارد؟ شرکت خزانه‌داری دارایی دیجیتال (DATCO) در اصل یک شرکت سهامی عام است که به‌طور شفاف و استراتژیک، مقدار قابل توجهی دارایی دیجیتال را به‌عنوان بخش اصلی فعالیت تجاری خود در ترازنامه نگه می‌دارد. برخلاف شرکت‌های سنتی که ممکن است مقدار کمی رمزارز را به‌عنوان سرمایه‌گذاری جانبی یا برای اهداف عملیاتی نگه دارند، مدل کسب‌وکار اصلی یک شرکت خزانه‌داری دارایی دیجیتال بر جمع‌آوری و مدیریت این دارایی‌ها متمرکز است. مایکرواستراتژی (MicroStrategy) پیشگام این حوزه، در آگوست ۲۰۲۰ ذخایر نقدی خود را به بیت‌کوین تبدیل کرد و راه را برای دیگران باز کرد. ویژگی منحصر به فرد یک شرکت خزانه‌داری دارایی دیجیتال در ماهیت دوگانه آن است. این شرکت همزمان یک شرکت سهامی عام و یک ساختار سرمایه گذاری دائمی دربازار سرمایه است که امکان دسترسی مستقیم به یک دارایی دیجیتال خاص را فراهم می‌کند. برای سرمایه‌گذاران، این گزینه جایگزینی جذاب نسبت به مالکیت مستقیم دارایی یا سرمایه‌گذاری از طریق صندوق قابل معامله در بورس (ETF) است سرمایه‌گذاری در یک شرکت خزانه‌داری دارایی دیجیتال به‌عنوان روشی برای دسترسی تقویت‌شده به دارایی اصلی دیده می‌شود؛ یعنی سرمایه‌گذار می‌تواند با استفاده از ساختار سهام ، از تغییرات قیمت دارایی بهره بیشتری ببرد . این مدل بر اساس یک چرخه بازخورد انعکاسی ساخته شده است که در شرایط مساعد می‌تواند رشد سریع ایجاد کند. وقتی قیمت دارایی دیجیتال مثلاً بیت‌کوین افزایش می‌یابد، ارزش سهام شرکت‌های خزانه‌داری دارایی دیجیتال اغلب با حق‌تقدم قابل توجهی نسبت به ارزش دارایی خالص (NAV) معامله می‌شود. این حق‌تقدم به شرکت امکان می‌دهد با انتشار سهام بالاتر از NAV سرمایه جدید جذب کند، فرآیندی که اغلب از طریق برنامه‌های at the market  تسهیل می‌شود. سپس درآمد حاصل از این انتشار سهام برای خرید بیشتر دارایی دیجیتال استفاده می‌شود و باعث افزایش دارایی هر سهم برای سرمایه‌گذاران موجود می‌گردد. این چرخه بازخورد مثبت می‌تواند موتور قدرتمندی برای رشد باشد، اما در عین حال حساس و وابسته به روحیه بازار و روند صعودی پایدار قیمت دارایی است. زمینه تاریخی شرکت‌های خزانه‌داری دارایی دیجیتال  و سایر ساختارهای سرمایه گذاری دائمی اگرچه شرکت‌های خزانه‌داری دارایی دیجیتال ممکن است پدیده‌ای جدید و بی‌سابقه به نظر برسند، اما شباهت زیادی با ساختارهای سرمایه گذاری دائمی دارند که در گذشته برای دسترسی لوریج‌شده به یک کلاس دارایی خاص ایجاد شده‌اند. ساختارهای سرمایه گذاری دائمی مانند صندوق‌های سرمایه‌گذاری املاک و مستغلات (REITs) و شرکت‌های مشارکت محدود (MLPs) بر اساس اصول مشابهی عمل می‌کنند و هدفشان استفاده از شرایط مناسب بازار و کاهش هزینه سرمایه است. صندوق های سرمایه‌گذاری املاک و مستغلات، مالک بهره‌برداری یا تأمین‌کننده مالی املاک تولیدکننده درآمد هستند. وقتی ارزش سهام صندوق های سرمایه‌گذاری املاک و مستغلات بالاتر از ارزش دارایی خالص (NAV) آن‌ها معامله شود، معمولاً سهام جدید منتشر می‌کنند تا سرمایه جذب کنند. این سرمایه برای خرید املاک بیشتر استفاده می‌شود و یک چرخه بازخورد مثبت ایجاد می‌کند. با این حال این مدل نسبت به تغییرات نرخ بهره، رکود اقتصادی و تغییرات روحیه بازار املاک بسیار حساس است. وقتی حق‌تقدم یا پرمیوم از بین برود، توانایی این صندوق‌ها برای جذب سرمایه‌ی ارزان کاهش می‌یابد و ممکن است در مدیریت بدهی یا گسترش سبد دارایی با مشکلات جدی مواجه شود. به همین ترتیب، شرکت‌های مشارکت محدود در بخش انرژی، نمونه تاریخی مشابهی هستند. این شرکت‌ها معمولاً مالک و بهره‌بردار زیرساخت‌های انرژی مانند خطوط لوله نفت و گاز هستند. ارزش آن‌ها مستقیماً به سلامت بخش انرژی و قیمت کالاهای پایه مرتبط است. این شرکت‌ها نیز معمولاً برای تأمین مالی به بازارهای سرمایه متکی بوده و عملکردشان به شدت به دارایی پایه وابسته است. مانند شرکت‌های خزانه‌داری دارایی دیجیتال ، آن‌ها روشی برای سرمایه‌گذاران فراهم می‌کنند تا از طریق یک نهاد عمومی سرمایه‌گذاری و با مزیت‌های مالیاتی، به یک کلاس دارایی خاص دسترسی پیدا کنند. ریسک‌های اصلی مانند آسیب‌پذیری در تأمین مالی، وابستگی به پرمیوم و حساسیت به نوسانات بازار،در همه این ساختارها مشترک است. این زمینه تاریخی برای درک مدل شرکت‌های خزانه‌داری دارایی دیجیتال حیاتی است. چالش‌ها و آسیب‌پذیری‌هایی که آن‌ها با آن روبه‌رو هستند، مختص دارایی‌های دیجیتال نیست؛ بلکه ریسک‌های ذاتی هر مدل کسب‌وکاری است که به‌عنوان سایر ساختار سرمایه گذاری دائمی لوریج‌شده برای یک کلاس دارایی خاص عمل می‌کند. در این میان شرکت‌هایی موفق خواهند بود که فقط روی چرخه بازخورد انعکاسی سوار نشوند، بلکه بتوانند با ساختن کسب‌وکاری مقاوم و ارزش‌آفرین، از بازگشت اجتناب‌ناپذیر آن عبور کنند. چشم‌انداز رشد، ترکیبی از فرصت و ریسک مسیر رشد خزانه‌های دارایی دیجیتال در آینده نزدیک موضوعی است که بحث‌های زیادی را به همراه دارد. خوش‌بین‌ها به چند عامل اشاره می‌کنند که می‌توانند رشد ادامه‌دار این بخش را تقویت کنند. ابتدا شفافیت مقررات به آرامی اما به طور پیوسته در حال شکل‌گیری است. اعتماد نهادهای مالی در حال افزایش است، زیرا دولت‌ها در سراسر جهان از جمله ایالات متحده، چارچوب‌های ساختاریافته‌تری برای دارایی‌های دیجیتال ایجاد می‌کنند. همزمان نهادهای نظارتی بیش از پیش از موضع احتیاط فراتر رفته و فعالانه در حال بررسی نحوه ادغام دارایی‌های دیجیتال در سیستم مالی موجود هستند، تا محیطی قابل پیش‌بینی‌تر برای فعالیت شرکت‌ها و مشارکت سرمایه‌گذاران فراهم شود. ثانیاً تغییر گسترده نهادهای مالی به سمت دارایی‌های دیجیتال غیرقابل انکار است. یک نظرسنجی سال ۲۰۲۵ از سرمایه‌گذاران نهادی توسط شرکت EY نشان داد که اکثریت قابل توجهی قصد دارندبا هدف اصلی تنوع‌بخشی به پرتفوی سرمایه‌گذاری، سهم خود از دارایی‌های دیجیتال را افزایش دهند . این علاقه تنها به بیت‌کوین محدود نمی‌شود و شامل دارایی‌های دیگری مانند اتریوم، دارایی‌های واقعی توکنایز‌شده (RWAs) مانند اوراق خزانه توکنایز‌شده و البته استیبل‌کوین‌ها نیز می‌شود. پیش‌بینی می‌شود که توکنایزکردن دارایی‌های سنتی در سال‌های آینده به صنعتی چند تریلیون دلاری تبدیل شود و افق تازه‌ای برای شرکت‌های خزانه‌داری دارایی دیجیتال ایجاد کند. همه‌گیر شدن استیبل‌کوین‌ها نیز با این علاقه مرتبط است و با موفقیت عرضه اولیه عمومی (IPO) شرکت Circle در ژوئن برجسته شده است. به عنوان مثال، استیبل‌کوین‌ها با ارزش بازار بیش از ۳۰۷ میلیارد دلار،  هم‌اکنون سه برابر بزرگ‌تر از شرکت‌های خزانه‌داری دارایی دیجیتال هاست. در نهایت قابلیت‌های منحصر به فرد دارایی‌های دیجیتال مانند زمان تسویه سریع‌تر، هزینه‌های تأمین مالی کمتر و شفافیت بیشتر، آن‌ها را برای خزانه‌داران شرکت‌ها جذاب می‌کند، زیرا به آن‌ها امکان بهینه‌سازی مدیریت نقدینگی و استخراج ارزش فراتر از ابزارهای سنتی را می‌دهد. شرکت‌های فین‌تک به سرعت در حال توسعه راه‌حل‌هایی برای تسهیل این عملکردها هستند و این موضوع باعث می‌شود که شرکت‌های خزانه‌داری دارایی دیجیتال بتوانند به شکل مؤثرتری فعالیت کنند. ریسک‌ها در کنار پاداش‌ها مانند سایر ساختارهای سرمایه گذاری دائمی ، مدل شرکت‌های خزانه‌داری دارایی دیجیتال نیز ریسک‌های قابل توجهی دارد. ایده اصلی این مدل شرکت‌ها چرخه بازخورد انعکاسی ناشی از پرمیوم معاملاتی است که بزرگ‌ترین آسیب‌پذیری آن نیز هست. این مدل زمانی که بازار در روند صعودی پایدار قرار دارد بسیار موفق عمل می‌کند، اما وقتی روحیه بازار تغییر کند، می‌تواند به سرعت از هم بپاشد. فروپاشی پرمیوم می‌تواند یک چرخه بازخورد منفی ایجاد کند و این باعث می‌شود شرکت برای جذب سرمایه جدید یا مجبور به انتشار سهام بیشتر شود و ارزش هر سهم کاهش پیدا کند، یا اینکه مجبور به گرفتن وام با بهره‌ی بالا گردد. موضوع اصلی در اینجا هزینه‌های تأمین مالی است. بسیاری از مدل شرکت‌های خزانه‌داری دارایی دیجیتال ، به دلیل فقدان درآمد عملیاتی قابل توجه، به شدت به بازارهای سرمایه برای تأمین مالی وابسته‌اند. انتشار سهام با پرمیوم، ابزار قدرتمندی است اما تنها ابزار نیست. شرکت‌ها همچنین از یادداشت‌های قابل تبدیل و دیگر ابزارهای بدهی استفاده کرده‌اند. وابستگی به این منابع سرمایه، به‌ویژه بدهی، می‌تواند ساختار شکننده‌ای ایجاد کند. وقتی بازار دچار رکود می‌شود، توانایی شرکت برای پرداخت یا بازپرداخت این بدهی‌ها به یک نگرانی بزرگ تبدیل می‌شود. ثبات مالی این شرکت‌ها ممکن است زیر سؤال برود، به‌ویژه آن‌هایی که ارزش بازارشان به شدت به قیمت دارایی پایه وابسته است. علاوه بر این، تمرکز محدود بر افزایش قیمت دارایی می‌تواند چشم سرمایه‌گذاران و مدیریت را نسبت به هزینه‌های پنهان نگهداری این دارایی‌ها ببندد. فراتر از تأمین مالی اولیه، هزینه‌های جاری برای نگهداری، امنیت، رعایت مقررات و مدیریت ریسک نیز وجود دارد. مانند هر بازار مالی دیگری، بازار دارایی‌های دیجیتال، نوساناتی دارد که نیازمند چارچوب‌های پیشرفته مدیریت ریسک، حاکمیت قوی و عملکرد عملیاتی ممتاز برای محافظت در برابر کلاهبرداری و تهدیدات سایبری است. شرکتی که تنها روی پتانسیل افزایش قیمت تمرکز می‌کند و در ساختارهای پایه ای سرمایه‌گذاری نمی‌کند، در حال بازی با ریسک بسیار بالا است. یک بازار بالغ، بازیگران را متمایز می‌کند با نگاه به آینده به نظر می‌رسد خزانه‌های دارایی دیجیتال بازار را به دو بخش تقسیم کنند. بازماندگان و رهبران بلندمدت کسانی خواهند بود که فراتر از استراتژی ساده‌ی «خرید و نگهداری» حرکت کنند. این شرکت‌ها قادر خواهند بود بازده پایداری از دارایی‌های خود ایجاد کنند. این ممکن است شامل توسعه مجموعه‌ای مکمل از محصولات یا خدمات، یا سرمایه‌گذاری در یکپارچه‌سازی فرآیندهای شرکت باشد. همچنین می‌تواند شامل مشارکت در پروتکل‌های مالی غیرمتمرکز (DeFi) مانند استیکینگ یا وام‌دهی برای ایجاد جریان‌های درآمدی اضافی باشد. به‌ویژه استیکینگ که راهی برای افزایش دارایی‌های پایه بدون افزایش متناظر در تعداد سهام ارائه می‌دهد و باعث تقویت افزایش دارایی به ازای هر سهم می‌شود. موفق‌ترین شرکت‌های خزانه‌داری دارایی دیجیتال احتمالاً آن‌هایی خواهند بود که بتوانند مدل کسب‌وکار روشن و دفاع‌پذیری را فراتر از یک بازی مبتنی بر نوسانات بازار ارائه دهند. با در اختیار گرفتن بخش‌های مختلف زنجیره ارزش دارایی دیجیتال مانند نگهداری، معامله و مدیریت دارایی، یک شرکت‌ خزانه‌داری دارایی دیجیتال می‌تواند کنترل عملیاتی و کارایی بیشتری کسب کند و تجربه‌ای یکپارچه و روان برای کاربران فراهم آورد. علاوه بر این، یکپارچه‌سازی فرآیندها به کاهش وابستگی به طرف‌های ثالث کمک می‌کند، ریسک را کاهش داده و با حذف هزینه‌های واسطه‌ای، صرفه‌جویی در هزینه ایجاد می‌کند. با مالکیت و بهره‌برداری از بخش‌های بیشتری از زنجیره ارزش، شرکت‌ خزانه‌داری دارایی دیجیتال می‌تواند بینش ارزشمندی از رفتار کاربران و روندهای بازار به دست آورد و امکان نوآوری سریع‌تر و توسعه محصولات جدید و پرتقاضا را فراهم کند. با اینکه جذابیت خزانه‌های دارایی دیجیتال قابل درک است و توسط وعده بازده تقویت‌شده و عصر جدیدی از امور مالی شرکتی پشتیبانی می‌شود، سرمایه‌گذاران و تحلیل‌گران باید از ظاهر درخشان افزایش قیمت دارایی‌ها فراتر بروند. قدرت واقعی یک شرکت‌ خزانه‌داری دارایی دیجیتال با اندازه دارایی‌های دیجیتال در اوج بازار صعودی سنجیده نمی‌شود، بلکه با توانایی آن در عبور از بازارهای نوسانی، مدیریت هوشمندانه هزینه‌های تأمین مالی و ساخت مدل‌های کسب‌وکار پایدار ارزیابی می‌شود که بتوانند در برابر رکودهای اجتناب‌ناپذیر بازار دارایی دیجیتال مقاومت کنند. شرکت‌هایی که این تعادل را به خوبی مدیریت کنند، نه تنها زنده می‌مانند، بلکه جایگاه خود را به عنوان پیشگامان واقعی نسل بعدی امور مالی تثبیت خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

زلنسکی، رئيس جمهور اوکراین: روس‌ها یا صلح کنند یا پناهگاه پیدا کنند

ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، در گفت‌وگو با برنامه «The Axios Show» هشدار داد که اگر روسیه به جنگ پایان ندهد، مقامات کرملین باید بدانند نزدیک‌ترین پناهگاه کجاست. او تأکید کرد که دونالد ترامپ، رئیس‌جمهور آمریکا، به‌طور صریح از حمله اوکراین به اهدافی مانند زیرساخت‌های انرژی و کارخانه‌های تسلیحاتی روسیه حمایت کرده است. زلنسکی افزود: «اگر اوکراین از آمریکا سلاح‌های دوربرد بیشتری دریافت کند، از آن‌ها استفاده خواهیم کرد.» زلنسکی در دیدار روز سه‌شنبه با ترامپ، درخواست مشخصی برای دریافت یک سامانه تسلیحاتی جدید مطرح کرده که به گفته او می‌تواند ولادیمیر پوتین را مجبور به مذاکره کند. او گفت نام این سامانه را پس از خاموش شدن دوربین‌ها اعلام خواهد کرد و افزود ترامپ به او گفته: «روی آن کار خواهیم کرد.» زلنسکی همچنین تأکید کرد که اوکراین هرگز غیرنظامیان را هدف قرار نخواهد داد؛ زیرا «ما تروریست نیستیم»، اما مراکز قدرت روسیه مانند کرملین می‌توانند در فهرست اهداف قرار گیرند. او گفت: «مقامات کرملین باید بدانند پناهگاه‌های بمب کجا هستند. اگر جنگ را متوقف نکنند، به آن‌ها نیاز خواهند داشت.» «باید بدانند که ما در اوکراین، هر روز پاسخ خواهیم داد. اگر به ما حمله کنند، پاسخ خواهیم داد.» زلنسکی همچنین گفت ترامپ در دیدارشان تأکید کرده که اوکراین باید حملات روسیه را با حملات متقابل پاسخ دهد. «اگر آن‌ها به زیرساخت‌های انرژی ما حمله کنند، ترامپ از پاسخ ما به زیرساخت‌های انرژی آن‌ها حمایت می‌کند.» او افزود که ترامپ همین موضع را درباره کارخانه‌های پهپاد و موشک نیز داشته، هرچند آن‌ها به‌شدت محافظت می‌شوند. زلنسکی در پایان گفت اوکراین در حال حاضر پهپادهایی دارد که می‌توانند در عمق خاک روسیه حمله کنند، اما سامانه تسلیحاتی جدیدی که درخواست کرده، می‌تواند روند پایان جنگ را تسریع کند. «ترامپ می‌داند دیروز به او گفتم که فقط یک چیز را نیاز داریم. ما به آن نیاز داریم، اما این به معنای استفاده قطعی نیست. چون اگر آن را داشته باشیم، فشار بیشتری بر پوتین وارد می‌شود تا پای میز مذاکره بیاید.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روسیه، ترامپ را همچنان متعهد به صلح در اوکراین می‌داند

کرملین اعلام کرد که روسیه همچنان فرض می‌کند رئیس‌جمهور آمریکا، دونالد ترامپ، به تلاش برای دستیابی به صلح در اوکراین متعهد است. روسیه همچنین از پیشنهاد ترامپ برای استفاده از هوش مصنوعی به‌منظور راستی‌آزمایی پایبندی کشورها به پیمان جهانی منع سلاح‌های بیولوژیکی استقبال کرده است. مسکو تأکید کرد که آمادگی دارد در فرآیند ممنوعیت کامل سلاح‌های بیولوژیکی مشارکت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر