انگلستان نباید دیگو گارسیا را واگذار کند.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
انگلستان نباید دیگو گارسیا را واگذار کند.

دیپلماسی اولین گزینه ترامپ در قبال ایران است.
در یک نگاه مؤسسه ANZ پیشبینی میکند قیمت هر اونس طلا در سهماهه دوم سال میتواند به ۵۸۰۰ دلار برسد. محرکهای اصلی این چشمانداز شامل خرید گسترده بانکهای مرکزی، سیاستهای پولی انبساطی، تورم پایدار، کسری بودجه بالا، تنشهای ژئوپلیتیکی و ضعف دلار است. کاهش نرخهای بهره واقعی و نگرانی از تضعیف ارزهای فیات میتواند ورود سرمایههای نهادی به بازار طلا را افزایش دهد. با وجود ریسکهایی مانند رشد اقتصادی قویتر، افزایش نرخهای بهره واقعی یا تقویت دلار، حمایت بنیادی تقاضای نهادی همچنان پابرجاست. رشد تاریخی طلا ممکن است هنوز به پایان نرسیده باشد. موسسه ANZ، در تازهترین و جسورانهترین چشمانداز خود که توسط یوتوتایمز بازخوانیشده، تخمین میزند که بهای هر اونس طلا میتواند در سهماهه دوم سال به ۵۸۰۰ دلار برسد؛ این پیشبینی باور فزایندهای را در میان نهادهای بزرگ مالی تقویت میکند که نشان میدهد طلا وارد یک بازار صعودی ساختاری جدید شده است. این برآورد بر مجموعهای از عوامل تأکید دارد: افزایش عدمقطعیتهای جهانی، تداوم فشارهای تورمی، خرید گسترده بانکهای مرکزی و بیثباتیهای ژئوپلیتیکی—عواملی که همگی دستبهدست هم دادهاند تا قیمت طلا را به سوی سطوحی بیسابقه سوق دهند. پیشبینی ANZ صرفاً یک تخمین معمولی نیست؛ بلکه بازتابدهنده بازنگری گستردهتری در جایگاه طلا در اقتصادی جهانی است که با شتاب در حال تغییر است. تحلیلگران این بانک به چند عامل تقویتکننده اشاره میکنند: تداوم انباشت طلا توسط بانکهای مرکزی انتظار برای سیاستهای پولی انبساطیتر افزایش کسریهای بودجه در اقتصادهای بزرگ تشدید تنشهای ژئوپلیتیکی تضعیف دلار آمریکا مجموع این عوامل نشان میدهد که روند صعودی طلا صرفاً یک جهش مقطعی نیست، بلکه میتواند بخشی از یک تغییر ساختاری عمیقتر در بازارهای جهانی باشد. طلا در طول تاریخ، در دورههای فشار مالی و نوسانات ارزی عملکرد درخشانی داشته است. اما به گفته تحلیلگران، آنچه این چرخه را متفاوت میکند، مقیاس و هماهنگی خریدهای جهانی است—بهویژه از سوی بانکهای مرکزی بازارهای نوظهور که در پی کاهش وابستگی به ذخایر مبتنی بر دلار و تنوعبخشی به داراییهای ارزی خود هستند. بانکهای مرکزی: نیروی خاموش پشت جهش قیمت در دو سال گذشته، بانکهای مرکزی در سطوحی بیسابقه اقدام به خرید طلا کردهاند. کشورهایی که در تلاش برای حفاظت از خود در برابر ریسکهای ارزی و تحریمهای ژئوپلیتیکی هستند، روزبهروز بیشتر به خرید طلای فیزیکی روی میآورند. برخلاف جریانهای سفتهبازانه در صندوقهای قابل معامله در بورس (ETF)، خریدهای بانکهای مرکزی ماهیتی راهبردی و بلندمدت دارند. این تقاضای پایدار، کف قدرتمندی برای قیمتها ایجاد کرده است. علاوه بر این، کشورهایی که نسبت به ثبات نظام مالی جهانی نگرانی دارند، با تقویت جایگاه طلا بهعنوان یک دارایی ذخیرهای بیطرف، بر اهمیت استراتژیک آن در نظام مالی بینالمللی تأکید میکنند. چرخش سیاستهای پولی؛ سوخت تازه برای شتاب صعودی انتظار برای کاهش نرخهای بهره، یکی دیگر از محرکهای اصلی در چشمانداز خوشبینانه ANZ است. زمانی که نرخهای بهره واقعی کاهش مییابد، هزینه فرصت نگهداری داراییهای بدون بازدهی مانند طلا کمتر میشود. در چنین دورههای انبساطی، سرمایهگذاران معمولاً بخشی از سرمایه خود را به سمت طلا منتقل میکنند. ✔️ بیشتر بخوانید: طلا، قدرت و سیاست: چه کسی میخرد، چه کسی میفروشد؟ اگر بانکهای مرکزی بزرگ—از جمله فدرال رزرو آمریکا—در واکنش به کندی رشد اقتصادی به سمت سیاستهای انبساطیتر حرکت کنند، طلا میتواند با موج تازهای از ورود سرمایههای نهادی مواجه شود. حتی تنها انتظار برای کاهش نرخ بهره میتواند شتاب قیمتها را افزایش دهد، زیرا بازارها معمولاً پیش از اعلام رسمی سیاستها واکنش نشان میدهند. نگرانیها درباره تداوم تورم و فشارهای مالی همچنان پابرجاست با وجود نشانههایی از کاهش برخی شاخصهای تورمی، فشارهای قیمتی ساختاری همچنان در بسیاری از اقتصادها پابرجا ماندهاند. افزایش هزینههای انرژی، آسیبپذیری زنجیرههای تأمین و رشد دستمزدها، همچنان چالشی جدی برای سیاستگذاران ایجاد کرده است. همزمان، سطح بدهی دولتها در اقتصادهای توسعهیافته رو به افزایش است. گسترش کسریهای بودجه، پرسشهایی جدی درباره ثبات بلندمدت ارزها و قدرت خرید آنها مطرح میکند. طلا بهطور سنتی بهعنوان پوشش ریسکی در برابر تورم و کاهش ارزش پولهای رایج شناخته میشود. در محیطهایی که اعتماد به ارزهای فیات تضعیف میشود، تقاضا برای داراییهای سخت و ملموس تقویت خواهد شد. ریسکهای ژئوپلیتیکی بر جذابیت طلا میافزایند تداوم درگیریهای ژئوپلیتیکی و رقابتهای راهبردی، جایگاه طلا بهعنوان دارایی امن را بیش از پیش تقویت کرده است. از تنشهای نظامی منطقهای گرفته تا تکهتکه شدن تجارت جهانی، سطح نااطمینانی همچنان بالا باقی مانده است. بازارها ذاتاً از عدمقطعیت گریزاناند و طلا بهطور تاریخی در مواقعی که درک ریسک افزایش مییابد، سود میبرد. سرمایهگذاران اکنون بیش از گذشته به طلا نه صرفاً بهعنوان یک ابزار پوشش ریسک، بلکه بهعنوان تثبیتکننده پرتفوی در عصر نوسانات مداوم نگاه میکنند. پیشبینی ۵۸۰۰ دلاری نشان میدهد که ANZ صرفاً به یک جهش موقتی نگاه نمیکند، بلکه تداوم یک مسیر صعودی گستردهتر را محتمل میداند. برخلاف رالیهای پیشین که عمدتاً با سفتهبازی سرمایهگذاران خرد تغذیه میشد، این چرخه بهنظر میرسد بر پایه اعتقاد نهادی شکل گرفته است. صندوقهای ثروت ملی، صندوقهای بازنشستگی و بانکهای مرکزی به شکلی وارد بازار شدهاند که تقاضایی پایدار و ماندگار ایجاد میکند. برخی تحلیلگران معتقدند قیمت طلا در حال تطبیق با یک رژیم جدید اقتصاد کلان است—رژیمی که با ویژگیهای زیر تعریف میشود: ژئوپلیتیک چندقطبی روندهای واگرایی و کاهش جهانیسازی تداوم انبساط مالی تنوعبخشی ارزی اگر این نیروها همچنان پابرجا بمانند، ممکن است چارچوب ارزشگذاری طلا بهصورت دائمی در حال تغییر باشد. با اینکه چشمانداز صعودی است، اما ریسکهایی نیز باقی ماندهاند. بهبود اقتصادی قویتر از حد انتظار، افزایش نرخهای بهره واقعی یا تقویت سریع دلار آمریکا میتواند بهطور موقت مانع رشد قیمت طلا شود. بهطور مشابه، اگر تورم سریعتر از پیشبینی کاهش یابد، تقاضای دارایی امن ممکن است کاهش پیدا کند. با این حال، حتی در این سناریوها، خریدهای بانکهای مرکزی میتواند حمایت بنیادی از بازار ایجاد کند. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی رویکرد روانی بازار نیز دستخوش تحول شده است. پس از سالها معامله در رنجهای بزرگ، طلا موفق شده سطوح فنی مهم را پشت سر بگذارد و سرمایهگذاران دنبالکننده روند را جذب کند. میزان مشارکت سرمایهگذاران خرد در حال افزایش است، اما ستون اصلی این رالی همچنان نهادی باقی مانده است. صندوقهای قابل معامله در بورس (ETF) شاهد ورود سرمایههای تازه هستند و معاملات در بازارهای آتی نشاندهنده اعتماد رو به رشد سرمایهگذاران به افزایش قیمتهاست. هدف ۵۸۰۰ دلاری که پیشتر غیرممکن بهنظر میرسید، اکنون بخشی از گفتوگوهای اصلی مالی در بازار محسوب میشود. اگر قیمت طلا به 5800 دلار در هر اونس برسد، یکی از بزرگترین افزایشهای قیمتی در تاریخ مالی مدرن رقم خواهد خورد. چنین جهشی میتواند: سودآوری شرکتهای معدنی را افزایش دهد بازارهای کالا را دگرگون کند بر ارزش ارزها تأثیر بگذارد استراتژیهای ذخیرهای بانکهای مرکزی را تغییر دهد علاوه بر این، احتمالاً توجه و تقاضا برای سایر فلزات گرانبها مانند نقره و پلاتین نیز شتاب خواهد گرفت. فصل جدیدی برای طلا؟ داستان طلا همواره با اعتماد گره خورده است—اعتماد به دولتها، اعتماد به ارزها و اعتماد به نظامهای مالی. پیشبینی ANZ نشان میدهد که ساختار اعتماد در حال تغییر است. چه این تغییر ناشی از نگرانیهای تورمی، بیثباتی ژئوپلیتیکی یا تحولات ساختاری اقتصادی باشد، بهنظر میرسد سرمایهگذاران پرتفویهای خود را متناسب با این شرایط بازتنظیم میکنند. اگرچه بازارها همچنان غیرقابل پیشبینی باقی ماندهاند، یک چیز روشن است: طلا دیگر یک کلاس دارایی حاشیهای نیست. این فلز گرانبها بار دیگر بهعنوان ستون اصلی در مالیه جهانی ظاهر شده است. اگر پیشبینی ANZ صحیح از آب درآید، سهماهه دوم سال میتواند لحظهای تعیینکننده در تاریخ مدرن طلا باشد—لحظهای که نقش بیزمان طلا بهعنوان مطمئنترین ذخیره ارزش در دوران عدم قطعیت را دوباره تأیید میکند. و برای سرمایهگذارانی که با دقت نظارهگر هستند، مسیر رسیدن به ۵۸۰۰ دلار ممکن است هماکنون بهطور جدی آغاز شده باشد. بر اساس جمعبندی تیم یوتوتایمز، چشمانداز صعودی طلا دیگر صرفاً مبتنی بر نوسانات کوتاهمدت بازار نیست، بلکه از مجموعهای از تحولات عمیق اقتصاد کلان و ژئوپلیتیکی ریشه میگیرد. پیشبینی جسورانه ANZ درباره احتمال رسیدن قیمت هر اونس طلا به ۵۸۰۰ دلار، بازتاب افزایش تقاضای راهبردی بانکهای مرکزی، تداوم فشارهای تورمی، انتظار برای سیاستهای پولی انبساطیتر و رشد نااطمینانیهای جهانی است. در چنین شرایطی، طلا بیش از گذشته بهعنوان دارایی امن و ستون ثبات در پرتفوی سرمایهگذاران مطرح میشود. هرچند ریسکهایی مانند تقویت دلار یا افزایش نرخهای بهره واقعی میتوانند روند رشد را موقتاً کند کنند، اما حمایت بنیادی تقاضای نهادی نشان میدهد که طلا ممکن است وارد مرحلهای تازه از یک بازار صعودی ساختاری و بلندمدت شده باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه شاخص Stoxx 600 اروپا امروز به رکورد تاریخی جدید رسید. FTSE 100 بریتانیا پس از انتشار دادههای تورمی، رکورد جدیدی ثبت کرد. DAX آلمان تنها ۱٪ با سقف تاریخی فاصله دارد. سرمایهگذاران بهدنبال جایگزینهایی برای معاملات دلاری هستند. در حالی که بازارهای آمریکا با حفظ سطحهای حمایتی کلیدی، نشانههایی از بازگشت نشان دادند، شاخصهای اروپایی نیز امروز با رشد قابلتوجهی معامله شدند. فضای ریسکپذیری در اروپا تقویت شده و برخی شاخصها در آستانه ثبت رکوردهای جدید قرار گرفتهاند. رشد شاخصها در اروپا؛ بازگشت ریسکپذیری بر اساس گزارش منتشرشده توسط InvestingLive و بازخوانی یوتوتایمز، شاخصهای اروپایی امروز با رشد قابلتوجهی همراه شدند: DAX آلمان: +۰.۸٪ CAC 40 فرانسه: +۰.۵٪ FTSE 100 بریتانیا: +۱.۰٪ IBEX اسپانیا: +۱.۴٪ FTSE MIB ایتالیا: +۱.۲٪ شاخص Stoxx 600 اروپا نیز امروز به رکورد تاریخی جدیدی رسید. این رشد در حالی رخ داده که شاخص S&P 500 آمریکا نیز دیروز با حفظ سطح حمایتی کلیدی، نشانههایی از بازگشت نشان داد. ✔️ بیشتر بخوانید: معمای مخفیکاری چین؛ آیا اژدها از طریق بلژیک و لوکزامبورگ در حال دور زدن خزانهداری است؟ فاصله تا رکوردهای جدید؛ شاخصها در آستانه جهش برخی شاخصهای اروپایی اکنون تنها چند دهم درصد با سقفهای تاریخی فاصله دارند: DAX: حدود ۱٪ فاصله CAC 40: حدود ۰.۴٪ فاصله IBEX: تنها ۰.۳٪ فاصله FTSE MIB: کمتر از ۲٪ فاصله در بریتانیا، شاخص FTSE 100 امروز پس از انتشار دادههای تورمی، رکورد جدیدی ثبت کرد. اروپا؛ جایگزین معاملات دلاری؟ از سهماهه چهارم سال گذشته، سرمایهگذاران بهدنبال جایگزینهایی برای معاملات دلاری و سهام تکنولوژی آمریکا بودهاند. اروپا با تنوع بیشتر، ارزشگذاریهای جذابتر و ریسک ژئوپلیتیک کمتر، بهعنوان یکی از گزینههای اصلی مطرح شده است. اگرچه نبود شرکتهای بزرگ تکنولوژی در اروپا یک ضعف محسوب میشود، اما همین موضوع باعث شده که بازار اروپا کمتر تحت تأثیر نوسانات حوزه هوش مصنوعی قرار گیرد. جمعبندی استراتژیک بازخوانی یوتوتایمز نشان میدهد: شاخصهای اروپایی در آستانه رکوردهای جدید هستند و سرمایهگذاران بهدنبال تنوعبخشی و خروج از تمرکز دلاری هستند. تا زمانی که فضای ریسکپذیری حفظ شود، اروپا میتواند بهعنوان مقصد جایگزین برای نقدینگی جهانی عمل کند.
در یک نگاه گزارش TIC برای دسامبر ۲۰۲۵ امروز ساعت ۲۱:۰۰ به وقت GMT منتشر میشود. در گزارش نوامبر، دارایی خارجیها در خزانهداری آمریکا به رکورد ۹.۳۶ تریلیون دلار رسید. چین با ۶۸۳ میلیارد دلار، پایینترین سطح از سال ۲۰۰۸ را ثبت کرد. خرید خصوصی (صندوقهای بازنشستگی، سرمایهگذاری و ...) دو برابر خرید رسمی بود. در حالی که بازارها منتظر انتشار صورتجلسه نشست FOMC هستند، گزارش TIC خزانهداری آمریکا نیز امروز منتشر میشود؛ گزارشی که تصویر دقیقتری از تقاضای جهانی برای اوراق قرضه آمریکا ارائه میدهد. با وجود بحثهای گسترده درباره «دلاریزدایی»، دادههای قبلی نشان دادند که تقاضا برای خزانهداری آمریکا همچنان در سطح بالایی باقی مانده است. تقاضای خزانهداری؛ فراتر از روایت دلاریزدایی بر اساس گزارش منتشرشده توسط InvestingLive و بازخوانی یوتوتایمز، با وجود افزایش تنشهای ژئوپلیتیک و بحثهای مربوط به کاهش وابستگی به دلار، تقاضا برای اوراق خزانهداری آمریکا همچنان بالا باقی مانده است. در گزارش نوامبر ۲۰۲۵، مجموع دارایی خارجیها در خزانهداری به رکورد ۹.۳۶ تریلیون دلار رسید. ژاپن با ۱.۲۰ تریلیون دلار در صدر قرار دارد و بریتانیا با ۸۸۸ میلیارد دلار در رتبه دوم است. چین با کاهش مداوم داراییها، اکنون در سطح ۶۸۳ میلیارد دلار قرار دارد — پایینترین سطح از سال ۲۰۰۸. نقش واسطهها و مراکز نگهداری غیرآمریکایی نکته مهم در خوانش این گزارش آن است که اعداد فقط داراییهایی را نشان میدهند که در نگهداری نهادهای آمریکایی هستند. بسیاری از کشورها، از جمله چین، بخشی از خریدهای خود را از طریق واسطههایی مانند بلژیک و لوکزامبورگ انجام میدهند. به همین دلیل، داراییهای این کشورها در گزارشها بهطور غیرمستقیم بالا دیده میشود. https://youtu.be/D_tSKA_7r1c تغییر ساختار تقاضا؛ از بانکهای مرکزی به سرمایهگذاران خصوصی در گزارش نوامبر، خرید توسط سرمایهگذاران خصوصی (صندوقهای بازنشستگی، صندوقهای سرمایهگذاری، مدیران دارایی) حدود ۱۵۸ میلیارد دلار بود — بیش از دو برابر خرید رسمی توسط بانکهای مرکزی و نهادهای دولتی (۶۴ میلیارد دلار). این تغییر نشان میدهد که تأمین مالی آمریکا اکنون بیشتر به سرمایهگذاران بازارمحور وابسته است تا بازیافت ذخایر ارزی. بهعبارت سادهتر، تقاضا برای خزانهداری اکنون بیشتر بر پایه بازدهی و جذابیت مالی است تا ملاحظات ژئوپلیتیک. آیا دلار همچنان بیرقیب است؟ با وجود حفظ تقاضا برای خزانهداری، نباید تصور کرد که دلار و سیستم مالی آمریکا بدون رقیب باقی ماندهاند. سهم طلا در ذخایر بانکهای مرکزی جهان در پایان سال گذشته از سهم خزانهداری آمریکا عبور کرد — اولین تغییر ساختاری از سال ۱۹۹۶. جمعبندی استراتژیک بازخوانی یوتوتایمز نشان میدهد که بازار جهانی در فاز «بازنگری ساختاری در ذخایر» قرار دارد. اگرچه خزانهداری آمریکا همچنان جایگاه خود را حفظ کرده، اما نقش سرمایهگذاران خصوصی و رشد سهم طلا نشان میدهد که تعادل جدیدی در حال شکلگیری است.
در یک نگاه عقبنشینی شاخص کل: ریزش ۴۰,۷۸۴ واحدی که باعث شد بازار پس از رشدهای اخیر، وارد فاز «استراحت و نوسان» شود. هجرت به پناهگاه امن: رشد ۱.۱٪ تا ۱.۷٪ صندوقهای طلا و نقره (مثل عیار و نقران) همزمان با منفی شدن سهام؛ نشانهای از ترس معاملهگران نسبت به اخبار سیاسی. اثر مذاکرات ژنو: ابهام در نتایج گفتگوها و تقویت حضور نظامی آمریکا در منطقه، بازار را در وضعیت «نه جنگ، نه صلح» قرار داده است. خروج نقدینگی از بزرگان: افت قیمت در گروههای خودرویی و بانکی؛ سرمایهگذاران فعلاً ترجیح میدهند تماشاگر باشند تا ریسکهای سیاسی شفاف شود. بازار سرمایه ایران در ۲۹ بهمن ۱۴۰۴ در حالی معاملات خود را به پایان رساند که سایه ابهام ناشی از مذاکرات هستهای ژنو همچنان بر فضای روانی فعالان بازار سنگینی میکند. به گزارش یوتوتایمز، اگرچه جیدی ونس نتایج گفتوگوها را «مثبت» ارزیابی کرده است، اما تأکید مقامات ایرانی بر غیرقابل مذاکره بودن برخی خطوط قرمز، در کنار گسترش حضور نظامی ایالات متحده در خلیج فارس، موجب تداوم فضای عدم قطعیت در بازارهای مالی شده است. این شرایط دوگانه باعث شده سرمایهگذاران با احتیاط بیشتری تصمیمگیری کنند و واکنشهای بازار بیش از هر زمان دیگری به تحولات سیاسی و سیگنالهای دیپلماتیک وابسته باشد. خروجی این فضای دوگانه چه بود؟ افت شاخص کل و همزمان تقویت صندوقهای طلا. وضعیت شاخص کل بورس امروز شاخص کل با افت 40,784 واحدی کاهش 1.06 درصدی قرارگیری در محدوده 3,806,768 واحد نمودار نشان میدهد بازار پس از رشد پرشتاب ماههای گذشته، وارد فاز اصلاح و نوسان شده است. گروههای بزرگ مانند خودرویی، بانکی و فلزی عمدتاً در محدوده منفی معامله شدند و نقشه بازار غالباً قرمز بود. این رفتار نشان میدهد سرمایهگذاران هنوز نسبت به آینده سیاسی و ریسکهای منطقهای محتاط هستند. صندوقهای طلا؛ پناهگاه امن سرمایه؟ بر خلاف سهام، صندوقهای مبتنی بر طلا و نقره امروز سبزپوش بودند: نقران: +1.7٪ ریتون: +1.52٪ زرینچ: +1.46٪ عیار: +1.25٪ کهربا: +1.17٪ این واگرایی مهمترین سیگنال بازار امروز بود. در ادبیات مالی، طلا زمانی رشد میکند که سطح ریسک سیاسی و نظامی افزایش یابد. گسترش حضور نیروهای آمریکا در خلیج فارس و نامشخص بودن نتیجه مذاکرات، باعث شد سرمایهگذاران بخشی از نقدینگی خود را به سمت داراییهای امن منتقل کنند. چرا بورس منفی و طلا مثبت شد؟ سه عامل کلیدی در رفتار امروز بازار نقش داشت: ابهام در نتیجه مذاکرات:اگرچه طرف آمریکایی از «پیشرفت» صحبت کرده، اما پذیرش نشدن برخی شروط، مذاکرات را وارد مرحله بعدی و نامطمئن کرده است. افزایش ریسک منطقهای: گزارشها از گسترش حضور نظامی آمریکا در منطقه، وزن ریسک ژئوپلیتیک را بالا برده است. نبود قطعیت برای دور بعدی: برگزاری دور بعدی مذاکرات در هفتههای آینده به معنای ادامه فضای انتظار است؛ بازاری که در انتظار میماند، معمولاً به سمت دارایی امن متمایل میشود. بازار در چه فازی قرار دارد؟ دادههای امروز نشان میدهد بازار وارد فاز «ریسکسنجی فعال» شده است: پول از سهام پرریسک خارج میشود صندوقهای طلا جریان ورودی دارند شاخص در محدوده حمایتی در حال نوسان است این یعنی بازار هنوز نه سناریوی صلح را قطعی میداند، نه سناریوی تنش را. سناریوهای پیش رو اگر دور بعدی مذاکرات با سیگنال مثبت همراه باشد: احتمال بازگشت پول از طلا به سهام و رشد شاخص افزایش مییابد. اگر تنشهای لفظی یا نظامی تشدید شود: صندوقهای طلا میتوانند همچنان مقصد اصلی نقدینگی باقی بمانند. جمعبندی بورس ۲۹ بهمن بازاری محتاط بود؛ سهام منفی، طلا مثبت، و شاخص در فاز اصلاح. بازار اکنون به شدت به «اخبار مذاکرات» حساس شده و هر تیتر سیاسی میتواند مسیر نقدینگی را تغییر دهد. تا روشن شدن نتیجه مذاکرات، استراتژی غالب بازار «حفظ احتیاط» خواهد بود.
از برخی جهات، مذاکرات ایران به خوبی پیش رفت. ایرانیها هنوز حاضر نیستند برخی از خطوط قرمز ترامپ را بپذیرند. ترامپ خواهان یافتن راه حلی است، چه دیپلماتیک باشد و چه گزینهای دیگر.
در یک نگاه تیم تحقیقاتی اسکوشیا بانک با بررسی ۶ چرخه بزرگ طلا در ۵۰ سال اخیر، نتیجه گرفت که رالی فعلی هنوز به پایان نرسیده است. میانگین تاریخی چرخههای صعودی ۴۸ ماه طول کشیده، در حالی که چرخه فعلی در ماه ۳۹ قرار دارد و از نظر زمانی و قیمتی جا برای رشد دارد. خرید سنگین بانکهای مرکزی، توکنیزه شدن طلا و وزن کم سرمایهگذاران نهادی در این دارایی، محرکهای جدید بازار هستند. مهمترین ریسکهای نزولی شامل تقویت دلار، نتایج انتخابات میاندورهای آمریکا و کاهش تنشهای ژئوپلیتیک است. طلا اکنون در محدوده ۵,۰۰۰ دلار معامله میشود که نشاندهنده رشدی ۲۰۹ درصدی نسبت به کف اکتبر ۲۰۲۲ است. چنین صعود خیرهکنندهای طبیعتاً این سوال را ایجاد میکند: آیا زمان برداشت سود فرا رسیده است؟ پاسخ تیم تحقیقات جهانی اسکوشیا بانک (Scotiabank) صریح است: «هنوز نه.» بررسیهای تیم تحلیل یوتوتایمز از گزارش اسکوشیا نشان میدهد که این بانک با نقشهبرداری از تمام چرخههای بزرگ طلا از سال ۱۹۷۰، الگوی ثابتی را کشف کرده است. هر چرخه با شوکهای اقتصادی و ژئوپلیتیک آغاز شده و زمانی به پایان رسیده که اقتصاد بهبود یافته و دلار تقویت شده است. تاریخ چه میگوید؟ مقایسه چرخه فعلی با تاریخ بسیار آموزنده است. میانگین چرخههای قبلی حدود ۴۸ ماه طول کشیده و سودی معادل ۳۳۶ درصد داشتهاند. چرخه فعلی در ماه ۳۹ خود قرار دارد و ۲۰۹ درصد رشد کرده است؛ بنابراین اگر تاریخ راهنما باشد، طلا هم از نظر زمان و هم از نظر مقدار، هنوز جا برای صعود دارد. “ سه تفاوت ساختاری این بار به نفع خریداران است: بانکهای مرکزی که به جای فروشنده بودن، خریدار شدهاند؛ کانالهای تقاضای جدید مثل استیبلکوینها؛ و سرمایهگذاران نهادی که هنوز به اندازه کافی طلا نخریدهاند. مرتضی عظیمی چه چیزی میتواند ترمز طلا را بکشد؟ مدل رگرسیونی اسکوشیا «ارزش منصفانه» طلا را ۳,۴۰۰ دلار تخمین میزند. قیمت فعلی ۵,۰۰۰ دلاری نشاندهنده یک «پریمیوم ریسک» ۱,۶۰۰ دلاری است که بسیار بالاتر از میانگین تاریخی است. چهار ریسک اصلی که باید مراقب آنها بود عبارتند از: ۱. بازگشت دلار: هر چرخه طلا با دلار قوی تمام شده است. ۲. انتخابات میاندورهای آمریکا: پیروزی دموکراتها در ۲۰۲۶ میتواند به عنوان بازگشت به نرمال تعبیر شود. ۳. شوک عرضه: اگر بانکهای مرکزی خرید را متوقف کنند یا ETFها لیکوئید شوند. ۴. تنشزدایی ژئوپلیتیک: اگر صلح برقرار شود، حباب ۱,۶۰۰ دلاری ریسک به سرعت خالی میشود. ✔️ بیشتر بخوانید: سرمایهگذاران اوج قیمت طلا را ۶۲۰۰ دلار پیشبینی میکنند سهام شرکتهای معدنی (Gold Equities) تاریخ نشان داده که سهامهای معدنی در مسیر صعود، ۱ تا ۲ ماه زودتر از خود طلا حرکت میکنند و اهرمی حدود ۱.۵ برابری دارند. در چرخه فعلی، شاخص طلای TSX حدود ۳۴۶ درصد رشد کرده (در مقابل ۲۰۹ درصد طلا) که این الگو را تایید میکند. اسکوشیا بانک شرکتهایی مثل AEM، AGI و NEM را به عنوان گزینههای برتر معرفی کرده است. بر اساس جمعبندی تیم یوتوتایمز، ستاپ اقتصاد کلان (کسری بودجه، عدم قطعیت ژئوپلیتیک و ضعف دلار) فعلاً تغییری نکرده است. توصیه اسکوشیا این است: اگر در سبد خود طلا ندارید یا کم دارید، در اصلاح قیمتها خریدار باشید. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
رسانههای ایران گزارش دادند که جمهوری اسلامی روز سهشنبه تنگه هرمز را برای چند ساعت مسدود کرده است
پزشکیان، رئیسجمهور ایران: تهران هرگز برنامه هستهای صلحآمیز خود را کنار نخواهد گذاشت
روسیه و ایران در دریای عمان یک رزمایش دریایی برگزار کردند - به نقل از اینترفکس
در یک نگاه ایران اعلام کرد با آمریکا بر سر «اصول راهنما» برای پیشبرد توافق هستهای به تفاهم عمومی رسیده است. پیشرفت دیپلماتیک همزمان با افزایش تحرکات نظامی در خلیج فارس رخ داد و قیمت نفت پس از اظهارات تهران کاهش یافت. موفقیت مذاکرات میتواند به لغو بخشی از تحریمهای نفتی ایران در برابر محدودیتهای گسترده هستهای منجر شود. ایران اعلام کرد در گفتوگوهای اخیر با ایالات متحده در ژنو، بر سر چارچوبی از «اصول کلی» برای پیشبرد یک توافق احتمالی هستهای به تفاهم رسیده است؛ پیشرفتی که در صورت تداوم، میتواند ریسک درگیری نظامی در خاورمیانه را کاهش دهد و مسیر لغو بخشی از تحریمهای اقتصادی تهران را هموار کند. عباس عراقچی، وزیر امور خارجه ایران، پس از دیدار با فرستاده ویژه آمریکا، استیو ویتکاف، اعلام کرد دو طرف بر مجموعهای از اصول راهنما توافق کردهاند و اکنون وارد مرحله تدوین و تبادل متن پیشنهادی خواهند شد. او با تأکید بر اینکه مرحله بعدی «دقیقتر و دشوارتر» خواهد بود، از آمادگی هیئت ایرانی برای ادامه مذاکرات طی روزها یا حتی هفتههای آینده خبر داد. مذاکرات ژنو که با میانجیگری عمان برگزار شد، حدود سهونیم ساعت به طول انجامید. در طرف آمریکایی، علاوه بر ویتکاف، جرد کوشنر نیز در ترکیب تیم مذاکرهکننده حضور دارد. “ «پیشرفت دیپلماتیک در حالی رقم خورده که تنشهای نظامی در منطقه همچنان بالاست.» محمد زمانی ایران اعلام کرده بخشی از تنگه هرمز را بهطور موقت و در چارچوب رزمایشهای نظامی مسدود خواهد کرد؛ اقدامی که هرچند کوتاهمدت عنوان شده، اما حساسیت بازار انرژی را برانگیخته است. همزمان، ایالات متحده نیز یک ناو هواپیمابر دیگر را به منطقه اعزام کرده است. طبق بررسیهای یوتوتایمز؛ با انتشار اظهارات عراقچی، قیمت نفت کاهش یافت و نفت خام وستتگزاس اینترمدیت به زیر ۶۳ دلار در هر بشکه عقب نشست. بازار انرژی در ماههای اخیر تحت تأثیر تنشهای ایران و آمریکا با ریسک ژئوپلیتیکی معامله میشد و هر نشانهای از کاهش تنش میتواند بخشی از این «پریمیوم ریسک» را تعدیل کند. در صورت دستیابی به توافق نهایی، احتمال لغو بخشی از تحریمهای سخت علیه صنعت نفت ایران افزایش مییابد؛ موضوعی که میتواند عرضه جهانی نفت را تقویت کند. در مقابل، تهران باید محدودیتهای گستردهتری بر برنامه هستهای خود بپذیرد. در داخل ایران نیز مواضع رسمی همچنان دوگانه اما هماهنگ است. رهبر جمهوری اسلامی هشدار داده که هرگونه اقدام نظامی علیه ایران با پاسخ سخت مواجه خواهد شد، در حالی که تحلیلگران داخلی بر همافزایی «دیپلماسی و میدان» تأکید میکنند. در واشنگتن نیز اختلافنظرها ادامه دارد. برخی چهرههای جمهوریخواه از جمله لیندزی گراهام هشدار دادهاند که زمان تصمیمگیری میان دیپلماسی و اقدام نظامی ممکن است «هفتهها، نه ماهها» باشد. در همین حال، اسرائیل خواستار گنجاندن محدودیتهایی بر برنامه موشکهای بالستیک ایران در مذاکرات شده است؛ موضوعی که تهران آن را خط قرمز خود میداند. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ بهرغم فضای پرتنش، صنعت کشتیرانی تاکنون نشانهای از اختلال در صادرات نفت گزارش نکرده و فعالان بازار انرژی معتقدند تا زمانی که جریان عرضه مختل نشود، ریسک ژئوپلیتیکی محدود باقی خواهد ماند. بر اساس جمعبندی تیم UtoTimes، تفاهم اولیه در ژنو میتواند نقطه عطفی در روابط تهران و واشنگتن باشد، اما مسیر پیشرو پیچیده و پرجزئیات خواهد بود. بازارها اکنون با دقت تحولات دیپلماتیک را رصد میکنند؛ زیرا سرنوشت این مذاکرات نهتنها بر معادلات سیاسی منطقه، بلکه بر قیمت انرژی و ثبات اقتصاد جهانی نیز تأثیر مستقیم خواهد داشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
بر اساس نظرسنجی جهانی مدیران صندوق در ماه فوریه از سوی بانک آمریکا، سرمایهگذاران بهطور میانگین وزنی انتظار دارند قیمت طلا در نهایت به سطح ۶۲۰۰ دلار به ازای هر اونس برسد. در این نظرسنجی، ۲۰ درصد از سرمایهگذاران بر این باورند که طلا پیشتر به اوج قیمتی خود دست یافته است؛ در مقابل، ۱۹ درصد معتقدند روند صعودی همچنان ادامه دارد و بهای هر اونس طلا میتواند از مرز ۷۰۰۰ دلار نیز عبور کند.
در یک نگاه افت بیش از ۶ تا ۷ درصدی صندوقهای نقره (نقران و سیلور) کاهش حدود ۳ درصدی صندوقهای طلا (عیار و کهربا) تثبیت شاخص کل در محدوده ۳,۸۴۷,۵۵۲ واحد پس از سقوط ۵۹ هزار واحدی روز گذشته افزایش تقاضا در برخی نمادهای بانکی و خودرویی پیش از بسته شدن بازار سهام با آغاز رسمی مذاکرات هستهای ایران و آمریکا در ژنو، بازارهای مالی ایران واکنشی فوری نشان دادند. بورس تهران که طبق روال در ساعت ۱۲:۳۰ بسته میشود، پیش از شروع مذاکرات در وضعیت تثبیت قرار گرفت؛ اما صندوقهای طلا و نقره که تا ساعت ۱۸ فعال هستند، با افت شدید قیمت مواجه شدند. بازار اکنون وارد فاز «آزمون اعتماد» شده است. واکنش بازار بورس تهران در ساعت ۱۲:۳۰ بسته شد؛ درست همزمان با آغاز رسمی مذاکرات ایران و ایالات متحده امریکا. بنابراین سهام فرصت واکنش مستقیم به اخبار لحظهای ژنو را نداشتند و شاخص کل پس از شوک روز گذشته، در وضعیت تثبیت قرار گرفت. اما صندوقهای مبتنی بر طلا و نقره که تا ساعت ۱۸ معامله میشوند، امروز با فشار فروش سنگین روبهرو شدند. این واکنش نشان میدهد بازار در حال بازبینی «ریسک ژئوپلیتیک» در قیمتهاست. سیگنال کاهش تنش؛ تخلیه حباب ریسک از داراییهای امن در ادبیات مالی، طلا و نقره بهعنوان داراییهای «پناهگاه امن» شناخته میشوند؛ داراییهایی که در زمان افزایش تنشهای سیاسی رشد میکنند. افت حدود ۷ درصدی صندوقهای نقره و کاهش نزدیک به ۳ درصدی صندوقهای طلا نشان میدهد معاملهگران بخشی از «حق بیمه (ریسک پریمیوم) ریسک سیاسی» را از قیمتها حذف کردهاند. این رفتار معمولاً زمانی رخ میدهد که بازار احتمال کاهش تنش یا پیشرفت دیپلماتیک را افزایش میدهد. چرخش نقدینگی؛ از طلا به سهام ریالی؟ پیش از بسته شدن بازار سهام، نشانههایی از افزایش تقاضا در نمادهای بانکی و خودرویی مشاهده شد. این الگو میتواند نشاندهنده چرخش تدریجی نقدینگی از داراییهای امن به سمت سهام ریالی باشد؛ بهویژه در شرایطی که بازار پس از افت ۵۹ هزار واحدی روز گذشته، به سطوح جذابتری رسیده است. مفهوم «پیشخور شدن» خبر در معاملات امروز بازارها معمولاً جلوتر از رویداد رسمی حرکت میکنند. آنچه در معاملات صندوقهای طلا مشاهده شد، نمونهای از «پیشخور کردن» سناریوی کاهش تنش است؛ یعنی معاملهگران پیش از صدور بیانیه رسمی، بر احتمال نتیجه مثبت شرطبندی کردهاند. جمعبندی؛ بازار در فاز آزمون اعتماد بازار سرمایه ایران اکنون در مرحلهای حساس قرار دارد: کاهش قیمت طلا و نقره سیگنال افت انتظارات تورمی و ژئوپلیتیک را مخابره میکند. شاخص کل پس از شوک سیاسی اخیر در حال تثبیت است. واکنش نهایی بورس تهران به نتیجه مذاکرات، در معاملات روزهای آینده مشخص خواهد شد. در چنین فضایی، تصمیمهای هیجانی میتواند پرریسک باشد؛ زیرا بازار به شدت به اخبار و واژگان دیپلماتیک حساس شده است. اگر خروجی مذاکرات مثبت باشد، احتمال تقویت سهام و ادامه اصلاح در بازار طلا افزایش مییابد؛ در غیر این صورت، بازگشت نوسانات دور از انتظار نخواهد بود.
در یک نگاه احتمال ۴۰ درصدی تنش نظامی بین ایران و امریکا تا پایان مارس طبق بازارهای شرطبندی انتظار رشد شاخص انتظارات ZEW آلمان به بالای ۶۰ واحد؛ بالاترین سطح از ۲۰۲۱ پیشبینی ثبات نرخ بهره بانک مرکزی نیوزیلند با احتمال سیگنالهای انقباضی سناریوی پایه بازار: آزمایش سطح 1.1800 در EURUSD در کوتاهمدت دلار حمایت میشود، اما قدرت ندارد. نفت بالا رفته، اما مسیر ارز آمریکا هنوز مبهم است. حالا نگاه بازار از واشینگتن به برلین و ولینگتون چرخیده است. این گزارش بر پایه دادههای منتشرشده توسط بانک بینالمللی ING و بازخوانی شده توسط یوتوتایمز برای مخاطبان فارسیزبان تنظیم شده است. دلار؛ نفت عامل حمایت موقت شروع آرام هفته به دلیل تعطیلی آمریکا باعث شد دلار بدون نوسان شدید حرکت کند. با این حال، افزایش قیمت نفت مهمترین عامل حمایت از دلار بود. دلیل رشد نفت، گزارشهایی درباره برگزاری رزمایش ایران در اطراف تنگه هرمز عنوان شده است؛ اقدامی که بهعنوان نمایش قدرت پیش از مذاکرات احتمالی با آمریکا تفسیر شده است. طبق دادههای بازارهای شرطبندی، احتمال اقدام نظامی آمریکا علیه ایران تا پایان مارس حدود ۴۰ درصد برآورد میشود. افزایش تنشهای ژئوپلیتیک معمولاً باعث رشد قیمت نفت میشود و این موضوع از طریق «کانال نفت» به تقویت دلار کمک میکند؛ زیرا دلار ارز اصلی معاملات نفتی جهان است. در حوزه دادههای اقتصادی، گزارش هفتگی اشتغال بخش خصوصی آمریکا (ADP) پس از انتشار ضعیف قبلی مورد توجه خواهد بود. همچنین شاخص تولیدی امپایر استیت منتشر میشود که انتظار میرود به محدوده پایین ۶ واحد کاهش یابد. با این حال، طبق منبع گزارش، ممکن است این هفته مسیر مشخصی برای دلار شکل نگیرد و بازار در وضعیت «انتظار برای حرکت بعدی» باقی بماند؛ وضعیتی که در آن سرمایهگذاران در حال ارزیابی دادهها هستند و از تصمیمهای بزرگ خودداری میکنند. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی چرخش توجه از آمریکا به اقتصادهای دیگر G10 در نبود یک روند قوی برای دلار، توجه بازار به تحولات داخلی سایر اقتصادهای بزرگ معطوف شده است. نیوزیلند؛ احتمال پیامهای انقباضی انتظار میرود بانک مرکزی نیوزیلند نرخ بهره را بدون تغییر حفظ کند، اما ممکن است نشانههایی از موضع سختگیرانهتر (انقباضی) ارسال کند. سیاست انقباضی به معنای تمایل بانک مرکزی به حفظ نرخهای بهره بالا برای مهار تورم است. چنین سیگنالی میتواند از دلار نیوزیلند حمایت کند. بریتانیا و استرالیا؛ ریسک نزولی در مقابل، پوند و دلار استرالیا ممکن است به دلیل دادههای ضعیفتر با فشار مواجه شوند. در شرایطی که بازار جهانی در حال سنجش ریسکهاست، ارزهایی که به رشد اقتصادی جهانی حساستر هستند معمولاً آسیبپذیرتر میشوند. یورو؛ تقویت جایگاه جهانی و امید به ZEW بانک مرکزی اروپا در حال گسترش خطوط تأمین مالی یورویی (EUREP) است؛ اقدامی که به گفته منبع گزارش، گامی دیگر در جهت تبدیل یورو به یک ارز واقعاً جهانی محسوب میشود. این سیاست دسترسی بانکهای مرکزی خارج از اروپا به نقدینگی یورویی را تسهیل میکند و میتواند نقش یورو را در تجارت و ذخایر ارزی تقویت کند. از منظر دادههای اقتصادی، شاخص اعتماد سرمایهگذاران آلمان (ZEW) امروز منتشر میشود. پیشبینی میشود شاخص انتظارات برای نخستینبار از اواسط ۲۰۲۱ به بالای ۶۰ برسد. چنین بهبودی میتواند سیگنال مثبتی برای اقتصاد آلمان و در نتیجه برای یورو باشد. با این حال، طبق سناریوی پایه گزارش، همچنان احتمال افت جفتارز EURUSD به سمت 1.1800 در کوتاهمدت بیشتر از صعود پایدار آن ارزیابی شده است؛ زیرا دلار از منظر عوامل بنیادی کوتاهمدت هنوز ظرفیت بازیابی دارد. ✔️ بیشتر بخوانید: معمای «فرود نرم» در واشنگتن؛ چرا فدرال رزرو هنوز از پیروزی بر تورم میترسد؟ جمعبندی؛ بازار در فاز «انتظار محتاطانه» بازار فارکس جهانی در حال حاضر در مرحلهای از تثبیت و انتظار محتاطانه قرار دارد. دلار از نفت و ریسکهای ژئوپلیتیک حمایت میگیرد، اما مسیر قطعی ندارد. یورو از بهبود شاخصهای اعتماد و اقدامات ساختاری ECB بهره میبرد. نیوزیلند ممکن است سیگنال انقباضی بدهد، در حالی که برخی ارزهای دیگر با ریسک نزولی روبهرو هستند. در مجموع، بازار در حال سنجش دادههای اقتصادی و تحولات سیاسی است و هنوز وارد «فاز حرکت قاطع» نشده است. برای سرمایهگذاران، تمرکز بر دادههای کلان و نشانههای تغییر سیاست پولی همچنان حیاتی خواهد بود.
نظرسنجی ماه فوریه بانک آمریکا نشان میدهد که سرمایهگذاران جهانی همچنان «بیشازحد خوشبین» هستند، اما دستیابی به رشد قیمت داراییها در سهماهه اول سال دشوارتر شده است. بر اساس این گزارش: وزن سرمایهگذاری در کالاها به بالاترین سطح از مه ۲۰۲۲ رسیده است. وزن سرمایهگذاری در سهام به بالاترین سطح از دسامبر ۲۰۲۴ رسیده است. سهم نقدینگی در پرتفویها به ۳.۴٪ افزایش یافته است. سرمایهگذاران اکنون بیشترین خوشبینی نسبت به سودآوری شرکتها را از آگوست ۲۰۲۱ دارند، اما همزمان تعداد کسانی که معتقدند شرکتها «بیشازحد سرمایهگذاری میکنند» به رکورد جدیدی رسیده است. https://youtu.be/D_tSKA_7r1c در این نظرسنجی: «حباب هوش مصنوعی» بهعنوان بزرگترین ریسک بازار معرفی شده است. «خرید بلندمدت طلا» شلوغترین معامله بازار شناخته شده است. و «اعتبار خصوصی» بهعنوان محتملترین منبع بحران اعتباری معرفی شده است.
در یک نگاه آتی نزدک 100 حدود ۰.۹٪ افت کرد؛ S&P 500 حدود ۰.۵٪ کاهش سهام آسیایی در معاملات کمحجم ۰.۲٪ افت داشتند طلا و نقره در معاملات آسیا کاهش یافتند وزیر خارجه ایران در آستانه مذاکرات ژنو با رئیس آژانس اتمی دیدار کرد بازارهای سهام آمریکا در آستانه بازگشت معاملهگران پس از تعطیلات، با افت شاخصهای آتی مواجه شدند. کاهش چند هفتهای در سهام فناوری، نگرانیهای ژئوپلیتیک و تردید درباره مسیر نرخ بهره فدرال رزرو، فضای معاملاتی را محتاطانه کردهاند. این گزارش بر پایه دادههای منتشرشده توسط financialjuice و بازخوانی یوتوتایمز برای مخاطبان آماده شده است. افت شاخصهای آتی؛ ادامه فشار بر سهام فناوری شاخصهای آتی سهام آمریکا در روز سهشنبه با افت همراه شدند: نزدک 100 حدود ۰.۹٪ کاهش یافت S&P 500 حدود ۰.۵٪ افت کرد این افتها در ادامه روند نزولی چند هفتهای در سهام فناوری رخ دادهاند؛ بهطوریکه نزدک اکنون حدود ۲٪ پایینتر از ابتدای سال قرار دارد. آسیا در حالت نیمهتعطیل؛ معاملات کمحجم و افت محدود در بازارهای آسیایی: سهام منطقهای حدود ۰.۲٪ افت کردند. بازارهای چین، هنگکنگ، سنگاپور، کره جنوبی و تایوان به دلیل سال نو قمری تعطیل بودند. نقدینگی پایین باعث کاهش نوسانات شد. نگرانیهای جدید درباره هوش مصنوعی؛ فشار فراتر از فناوری برخی معاملهگران از ظهور «پانیک معاملاتی مرتبط با هوش مصنوعی» سخن گفتهاند؛ به این معنا که: نگرانیها درباره بازتوزیع سودآوری شرکتها و تغییرات ساختاری ناشی از AI باعث فشار بر سهام فراتر از بخش فناوری شدهاند https://youtu.be/D_tSKA_7r1c ریسک ژئوپلیتیک؛ تمرکز دوباره بر خاورمیانه تحولات خاورمیانه دوباره توجه بازارها را به ریسکهای ژئوپلیتیک جلب کردهاند. وزیر خارجه جمهوری اسلامی ایران، «عباس عراقچی»، روز دوشنبه در ژنو با رئیس آژانس بینالمللی انرژی اتمی دیدار کرد؛ این دیدار در آستانه دور دوم مذاکرات هستهای با آمریکا انجام شد. طلا و نقره؛ افت در معاملات آسیا در بازار کالاها: طلا و نقره هر دو کاهش قیمت داشتند. معاملات تحت تأثیر نقدینگی پایین در آسیا قرار داشتند. جمعبندی استراتژیک: فاز «بازگشت محتاطانه با فشار چندجانبه» بازارهای جهانی اکنون در فاز «بازگشت محتاطانه با فشار چندجانبه» قرار دارند: سهام فناوری همچنان تحت فشارند نگرانیهای ژئوپلیتیک و هوش مصنوعی در حال گسترشاند نقدینگی پایین باعث کاهش نوسانات شده معاملهگران منتظر سیگنالهای جدید از فدرال رزرو هستند سؤال پایانی آیا بازگشت معاملهگران آمریکایی میتواند روند نزولی سهام فناوری را متوقف کند — یا بازار همچنان در فاز تثبیت باقی خواهد ماند؟
در یک نگاه نفت برنت در محدوده ۶۷ تا ۶۸ دلار؛ WTI حوالی ۶۳ دلار رزمایش ایران در تنگه هرمز، ریسک ژئوپلیتیک را افزایش داده است. ترامپ: در مذاکرات ژنو بهصورت غیرمستقیم مشارکت خواهد داشت. اوپکپلاس احتمالاً از آوریل عرضه را افزایش میدهد. قیمت نفت در آستانه مذاکرات هستهای ایران و آمریکا، در محدودهای ثابت مانده است. رزمایش دریایی ایران در تنگه هرمز، ریسک عرضه را بالا برده، اما امید به پیشرفت دیپلماتیک و تصمیمات آتی اوپکپلاس، مانع جهش قیمتها شدهاند. این گزارش بر پایه دادههای منتشرشده توسط والاستریت ژورنال و بازخوانی یوتوتایمز برای مخاطبان آماده شده است. رزمایش ایران در تنگه هرمز؛ ریسک عرضه بالا میرود ایران در آستانه مذاکرات هستهای با آمریکا، رزمایش دریایی در تنگه هرمز برگزار کرده است؛ منطقهای که بخش بزرگی از صادرات نفت جهان از آن عبور میکند. این اقدام باعث شده: ریسک ژئوپلیتیک افزایش یابد. حق بیمه ریسک در قیمت نفت لحاظ شود. بازارها با احتیاط بیشتری معامله کنند. تنگه هرمز مسیر اصلی صادرات نفت کشورهای خلیج فارس از جمله عربستان، امارات، کویت، عراق و خود ایران است. ترامپ: مشارکت غیرمستقیم در مذاکرات ژنو رئیسجمهور آمریکا، دونالد ترامپ، اعلام کرده که در مذاکرات ژنو با ایران بهصورت غیرمستقیم مشارکت خواهد داشت. او گفته امیدوار است ایران خواهان توافق باشد، اما همزمان مواضع سختگیرانهای را نیز مطرح کرده که فضای دیپلماتیک را پیچیدهتر کرده است. قیمتها در محدوده؛ نقدینگی محدود در آسیا در زمان انتشار گزارش: نفت برنت در محدوده ۶۷ دلار قرار دارد. نفت WTI حوالی ۶۳ دلار معامله میشود. تعطیلات روز رئیسجمهور در آمریکا و سال نو قمری در آسیا باعث شده نقدینگی بازار محدود باشد و نوسانات کمتر دیده شود. اوپکپلاس؛ آماده افزایش عرضه در صورت تداوم اختلالات برخی تحلیلگران معتقدند اگر اختلالات عرضه (مانند کاهش صادرات روسیه) ادامه یابد و قیمتها در محدوده ۶۵–۷۰ دلار باقی بمانند، اوپکپلاس ممکن است از آوریل عرضه را افزایش دهد. این تصمیم میتواند با هدف: پاسخ به تقاضای تابستانی کنترل قیمتها و جلوگیری از کمبود عرضه اتخاذ شود. چشمانداز بلندمدت؛ توافقهای دیپلماتیک میتوانند قیمتها را کاهش دهند برخی بانکها پیشبینی کردهاند که: توافق ایران–آمریکا و پیشرفت در مذاکرات روسیه–اوکراین میتوانند در نیمه اول سال ۲۰۲۶ باعث افزایش عرضه و کاهش قیمت نفت شوند؛ بهطوری که قیمت برنت به محدوده ۶۰ دلار بازگردد. جمعبندی استراتژیک: فاز «تثبیت با ریسک ژئوپلیتیک» بازار نفت اکنون در فاز «تثبیت با ریسک ژئوپلیتیک» قرار دارد: قیمتها در محدوده مشخصی ماندهاند. رزمایش ایران و مذاکرات ژنو عامل ریسک هستند. اوپکپلاس آماده واکنش به اختلالات عرضه است. اما چشمانداز بلندمدت به سمت کاهش قیمتها متمایل است. معاملهگران باید تحولات دیپلماتیک و تصمیمات اوپکپلاس را با دقت دنبال کنند. سؤال پایانی آیا مذاکرات ژنو میتوانند ریسک ژئوپلیتیک را کاهش دهند — یا بازار نفت دوباره با موجی از افزایش قیمت مواجه خواهد شد؟
اونس جهانی طلا پس از ریزش سنگین اخیر، مجدداً وارد فاز ریکاوری شده و بهتدریج توانسته بار دیگر به بالای محدوده ۵۰۰۰ دلار بازگردد. این بازگشت نشاندهنده تقویت تقاضا در سطوح پایینتر و کاهش فشار فروش نسبت به کفهای قبلی است. همانطور که در نمودار مشاهده میشود، قیمت اکنون به مقاومت کلیدی ۵۱۰۰ دلار نزدیک شده است. در صورت شکست و تثبیت بالای این سطح، میتوان انتظار ادامه روند صعودی را داشت. اهداف بعدی در این سناریو به ترتیب محدودههای ۵۴۰۰ دلار و سپس ۵۶۰۰ دلار خواهند بود. از منظر اندیکاتورها نیز نشانههایی از تقویت مومنتوم صعودی دیده میشود. اندیکاتور MACD در آستانه کراس صعودی قرار دارد و احتمالاً با عبور قیمت از ۵۱۰۰ دلار، سیگنال تأییدی برای ادامه رشد صادر خواهد شد. همچنین اندیکاتور RSI نیز در صورت تثبیت بالای سطح ۵۰ و تأیید کراس صعودی، میتواند مومنتوم مثبت بازار را تقویت کند. در سناریوی مقابل، اگر طلا موفق به شکست مقاومت ۵۱۰۰ دلار نشود، احتمال نوسان و اصلاح قیمت تا محدوده حمایتی ۴۸۰۰ دلار وجود خواهد داشت. این سطح حمایت بسیار مهمی محسوب میشود و از دست رفتن آن میتواند آغاز یک فاز اصلاحی عمیقتر باشد. در صورت شکست ۴۸۰۰ دلار، اهداف نزولی بعدی به ترتیب ۴۶۰۰ دلار و ۴۴۰۰ دلار خواهند بود. همچنین برای بررسی بیشتر می توانید ویدئو هفتگی تحلیل تکنیکال طلا را مشاهده کنید.
دونالد ترامپ در مجموعهای از اظهارات تازه، درباره ایران، تایوان، کوبا و تنش میان عربستان و امارات موضعگیری کرد. او گفت در اختلاف ریاض–ابوظبی دخالتی ندارد اما میتواند آن را حلوفصل کند. همچنین از احتمال مشارکت غیرمستقیم در مذاکرات با ایران سخن گفت و تأکید کرد که تهران خواهان توافق است. ترامپ درباره ایران گفت: «فکر میکنم آنها میخواهند توافق کنند. امیدوارم منطقیتر شوند، اما مذاکرهکنندگان خوبی نیستند.» او همچنین تأکید کرد که در مذاکرات با ایران بهصورت غیرمستقیم درگیر خواهد بود. در مورد تایوان، ترامپ گفت که تصمیمگیری درباره فروش تسلیحات به این کشور «بهزودی» انجام خواهد شد و این موضوع را با رئیسجمهور چین، شی جینپینگ، در حال بررسی است. در خصوص کوبا، ترامپ اعلام کرد که مارکو روبیو در حال گفتوگو با مقامات کوبایی است و باید دید نتیجه این مذاکرات به کجا خواهد رسید. در مورد بودجه وزارت امنیت داخلی آمریکا (DHS)، ترامپ گفت که قصد دارد با دموکراتها برای حلوفصل این موضوع دیدار کند. او همچنین در اشارهای به بحران غزه گفت: «هیئت صلح ما فراتر از غزه خواهد رفت.»
شرکت ملی نفت ایران ادعاهای مربوط به توقیف کشتیهای این کشور توسط هند را تکذیب کرد. به گزارش رسانههای دولتی ایران، این شرکت با صدور بیانیهای اعلام کرد که سه کشتی توقیف شده توسط مقامات هندی، هیچگونه ارتباطی با ایران ندارند.
در یک نگاه رشد طلا: طی پنج سال گذشته، قیمت طلا بیش از ۱۷۰٪ افزایش یافته است؛ محرک اصلی، بیثباتی ژئوپلیتیکی و نگرانیها درباره تورم و سیاستهای مالی غیرمسئولانه است. بانکهای مرکزی: خرید طلا توسط بانکهای مرکزی مهمترین عامل رشد بوده است. فروش گسترده طلا بعید به نظر میرسد و بانکهای مرکزی G10 و فدرال رزرو همچنان خریدار هستند. بازارهای نوظهور و چین: طلا حدود ۱۹٪ از ذخایر بازارهای نوظهور و ۴۷٪ از ذخایر بازارهای توسعهیافته را تشکیل میدهد. چین و چند کشور دیگر به افزایش ذخایر طلای خود ادامه میدهند. سرمایهگذاران خرد: سرمایهگذاران خرد در نوسانات کوتاهمدت اثرگذارند، اما سهم آنها تنها حدود ۸٪ از ذخایر بانکهای مرکزی است و توان کنترل قیمت طولانیمدت را ندارد. طلا طی پنج سال گذشته رشد خیرهکنندهای را تجربه کرده و بیش از ۱۷۰ درصد افزایش یافته است. فهرست بلندبالایی از دلایل برای این جهش وجود دارد، اما شاید مهمترین محرک آن ورود به دورهای جدید از بیثباتی و گسست ژئوپلیتیکی باشد که سرمایهگذاران را به خرید این فلز گرانبها ترغیب کرده است. اکنون نگرانیها درباره تضعیف ارزش ارزها، رشد اقتصادی، تورم و سیاستهای مالی غیرمسئولانهای را نیز اضافه کنید که هنوز بهطور کامل در قیمت داراییهای دولتی منعکس نشدهاند. جای تعجب نیست که طلا در دورههای تنش به یکی از داراییهای محبوب سرمایهگذاران تبدیل شده است. در شوکهای عمده ژئوپلیتیکی، طلا بهطور متوسط ۱.۸ درصد و بهصورت میانگین ۳ درصد بازدهی داشته و از سایر طبقات دارایی عملکرد بهتری نشان داده است. ریسکها: توقف خرید بانکهای مرکزی و رویگردانی سرمایهگذاران خرد طبق دادههای بررسی شده توسط یوتوتایمز، مهمترین محرک قیمت طلا، بانکهای مرکزی بودهاند. از زمان آغاز جنگ روسیه و اوکراین در سال ۲۰۲۲، خرید خالص طلا توسط بانکهای مرکزی دو برابر شده است. پس از آنکه ایالات متحده داراییهای روسیه را مسدود کرد، بانکهای مرکزی برای متنوعسازی ذخایر خود و کاهش وابستگی به دلار آمریکا، تقاضا برای طلا را افزایش دادند. پنج دارنده بزرگ طلا (بهجز صندوق بینالمللی پول) عبارتاند از ایالات متحده، آلمان، ایتالیا، فرانسه و روسیه. اما اگر این تقاضای ساختاری از سوی بانکهای مرکزی جهان کاهش یابد چه خواهد شد؟ یا بدتر از آن، اگر تصمیم به فروش گسترده طلا بگیرند؟ چنین اتفاقی پیشتر رخ داده است. بین سالهای ۱۹۹۹ تا ۲۰۰۲، بریتانیا مجموعهای از مزایدههای عمومی برگزار کرد و بیش از ۵۰ درصد از ذخایر طلای خود را فروخت تا ذخایرش را به ارزهای خارجی متنوعسازی کند. در همان دوره، سوئیس نیز رأی داد که فرانک سوئیس را از پشتوانه طلا جدا کند. در سه ماه پس از اعلام بریتانیا، قیمت طلا ۱۳ درصد کاهش یافت—حرکتی که معادل افتی حدود ۶۵۰ دلار در قیمتهای امروز است. فروشها تنها پس از آن متوقف شد که چندین بانک مرکزی «توافقنامه واشنگتن درباره طلا» را امضا کردند تا فروشهای بزرگ و اثرگذار بر قیمت را هماهنگ و محدود کنند. این توافق در سال ۲۰۱۹ منقضی شد، زیرا بانکهای مرکزی عمدتاً به خریداران طلا تبدیل شده بودند، نه فروشندگان. از نظر تئوری، این بدان معناست که فروش همچنان امکانپذیر است؛ همانطور که توقف رشد تقاضا نیز محتمل است. با این حال، بعید است چنین سناریویی—دستکم در آینده نزدیک—رخ دهد. دلایل آن روشن است. تا سال ۲۰۲۵، طلا بهطور متوسط حدود ۱۹ درصد از ترکیب ذخایر ارزی کشورهای بازارهای نوظهور را به خود اختصاص داده است؛ در حالیکه این سهم در اقتصادهای توسعهیافته به حدود ۴۷ درصد میرسد. در میان کشورهای نوظهوری که روند افزایش ذخایر طلای خود را در پیش گرفتهاند، چین جایگاهی برجسته و تعیینکننده دارد. چین که هم یک اقتصاد نوظهور و هم رقیب ایالات متحده محسوب میشود، بهطور فعال در حال تبدیل بخشی از ذخایر خود به طلاست. با اینکه چین هفتمین دارنده بزرگ ذخایر طلا در جهان است، این فلز تنها ۸.۶ درصد از کل ذخایر آن را تشکیل میدهد (بر اساس دادههای شورای جهانی طلا). در صورت تداوم این روند، چین ظرفیت قابل توجهی برای افزایش خرید طلا دارد. لهستان، هند و برزیل نیز از جمله کشورهایی هستند که به تقاضای ساختاری طلا دامن زدهاند. ▶ مشاهده کنید: چرا افت بازدهی اوراق آمریکا مهمتر از چیزی است که فکر میکنید! در میان بانکهای مرکزی G10 هیچ نشانهای مبنی بر بررسی فروش طلا وجود ندارد. حتی برای فدرال رزرو ایالات متحده، چنین اقدامی مستلزم تغییرات گسترده قانونی و عدول از بیش از یک قرن سابقه خواهد بود. افزون بر این، طبق نظرسنجی مشترک YouGov و شورای جهانی طلا در سال ۲۰۲۵، ۹۵ درصد بانکهای مرکزی انتظار دارند ذخایر طلای جهانی افزایش یابد، ۵ درصد انتظار ثبات دارند و هیچیک کاهش را پیشبینی نکردهاند. نقش سرمایهگذاران خرد را نیز نمیتوان کماهمیت تلقی کرد. آنها هم بهطور گسترده به بازار طلا وارد شدهاند و عمدتاً با هدف پوشش ریسکهای ژئوپلیتیکی و مقابله با عدمقطعیتهای اقتصاد کلان، اقدام به تخصیص بخشی از پرتفوی خود به این فلز گرانبها کردهاند. اگرچه این روند به تقویت قیمتها انجامیده است، اما وجه دیگری نیز دارد: در صورت فروکشکردن ریسکها یا ظهور ابزارهای کارآمدتر برای پوشش ریسک، همین سرمایهگذاران میتوانند به همان سرعتی که وارد بازار شدهاند، از آن خارج شوند و فشار نزولی بر قیمتها وارد کنند. نوسانات پایان ماه ژانویه نمونه روشنی از این موضوع بود: قیمت طلا طی یک هفته ۲۰ درصد افزایش یافت و سپس طی دو روز به همان میزان سقوط کرد. برخی سرمایهگذاران این رویداد را نشانهای از نقشآفرینی سرمایهگذاران کوتاهمدت در نوسانات قیمت میدانند. با این حال، در یک نگاه کلان میتوان گفت سطح فعالیت سرمایهگذاران خرد هرچند بالاست، اما در قیاس با دورههای مشابه در گذشته، پدیدهای غیرمعمول یا بیسابقه محسوب نمیشود. موجودی صندوقهای قابل معامله در بورس (ETF) مبتنی بر طلا—که شاخص مناسبی برای سنجش علاقه سرمایهگذاران خرد است—حدود ۱۰۰ میلیون اونس برآورد میشود؛ رقمی معادل تنها حدود ۸ درصد از ذخایر طلای بانکهای مرکزی جهان. این میزان همچنان کمتر از رکورد حدود ۱۱۰ میلیون اونس ثبتشده در سال ۲۰۲۰ است. هرچند ممکن است افزایش یابد، اما در بلندمدت توان تعیینکنندهای برای جهتدهی به قیمتها ندارد. علاوه بر نقش پوشش ریسک در برابر شوکهای کوتاهمدت ژئوپلیتیکی، طلا یک ابزار متنوعساز بلندمدت نیز محسوب میشود. این دارایی میتواند در برابر تورم محافظت ایجاد کند، در دورههای افت بازار عملکرد بهتری داشته باشد و بهدلیل همبستگی نسبتاً پایین با سایر داراییها، نوسان کلی پرتفوی را کاهش دهد. ✔️ بیشتر بخوانید: حباب طلای چین در آستانه انفجار؟ هشدار تازه کپیتال اکونومیکس سرمایهگذاری در کالاها ممکن است نوسان بیشتری نسبت به سرمایهگذاری در اوراق بهادار سنتی داشته باشد، بهویژه اگر ابزارهای مورد استفاده دارای اهرم مالی باشند. ارزش ابزارهای مشتقه مرتبط با کالاها میتواند تحت تأثیر تغییرات کلی بازار، نوسانات شاخصهای کالایی، تغییرات نرخ بهره یا عواملی خاص یک صنعت یا کالا—مانند خشکسالی، سیل، شرایط جوی، بیماریهای دامی، تحریمها، تعرفهها و تحولات اقتصادی، سیاسی و مقرراتی بینالمللی—قرار گیرد. استفاده از مشتقات اهرمی مرتبط با کالاها فرصت بازدهی بالاتر را فراهم میکند، اما همزمان امکان زیانهای بزرگتر را نیز به همراه دارد. بر اساس جمعبندی تیم یوتوتایمز، طلا طی پنج سال گذشته رشد قابل توجهی داشته و به دلیل بیثباتی ژئوپلیتیکی، تورم و نگرانیهای مالی، به یکی از داراییهای محبوب سرمایهگذاران تبدیل شده است. مهمترین محرک قیمت، تقاضای ساختاری بانکهای مرکزی و بازارهای نوظهور، به ویژه چین، بوده است. نقش سرمایهگذاران خرد در نوسانات کوتاهمدت قابل توجه است، اما توان تعیینکنندهای برای جهتدهی به قیمتها در بلندمدت ندارند. علاوه بر کارکرد کوتاهمدت بهعنوان پوشش ریسک، طلا بهعنوان دارایی متنوعساز بلندمدت میتواند از تورم محافظت کند، نوسان پرتفوی را کاهش دهد و در دورههای افت بازار عملکرد مقاوم نشان دهد. با وجود ریسکهای مرتبط با نوسانات بازار، شرایط اقلیمی، تحریمها و استفاده از ابزارهای اهرمی، چشمانداز طلا برای سرمایهگذاری بلندمدت همچنان مثبت و جذاب است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه انتقال ۵۴۰ میلیون دلار اتریوم به بایننس باعث ایجاد شرایط فروش سنگین شد. اتریوم ۰.۴۳٪ رشد کرد و به محدوده ۲۰۰۰ دلار برگشت. آلتکوینها همچنان تحت فشار: DOGE منفی ۱۰٪، ZRO منفی ۳۴٪ در پنج روز. طلا در ۵۰۰۰ دلار معامله میشود و عملکرد بهتری نسبت به کریپتو دارد. بازار کریپتو هفته را با فشار فروش سنگین آغاز کرد، اما اتریوم توانست برخلاف جریان بازار، دوباره به محدوده ۲۰۰۰ دلار نزدیک شود. دادههای آنچین نشان میدهد که یک انتقال ۵۴۰ میلیون دلاری به بایننس باعث ایجاد شرایط «فروش بیش از حد» شد که زمینه بازگشت آرام قیمتها را فراهم کرده است. این گزارش بر پایه دادههای منتشرشده توسط CoinDesk و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. https://www.youtube.com/watch?v=6I4u2_z6iIg اتریوم پس از موج فروش ۵۴۰ میلیون دلاری تثبیت شد بازار کریپتو روز دوشنبه همچنان تحت فشار بود، اما اتریوم توانست برخلاف جریان بازار ۰.۴۳٪ رشد کند و دوباره به سطح ۲۰۰۰ دلار نزدیک شود. طبق دادههای آنچین، یک کیف پول منتسب به معاملهگر Garrett Jin بیش از ۵۴۰ میلیون دلار اتریوم را طی آخر هفته به بایننس منتقل کرده است. این انتقال باعث افزایش شدید حجم فروش و ایجاد شرایط «فروش بیش از حد» شد؛ وضعیتی که معمولاً زمینه بازگشت کوتاهمدت قیمت را فراهم میکند. ✔️ بیشتر بخوانید: تحلیل جامع بیتکوین: بیتکوین، ارزنده برای خریدار شجاع و صبور فشار بر آلتکوینها ادامه دارد در حالی که اتریوم کمی بازیابی شد، بسیاری از آلتکوینها همچنان در مسیر نزولی قرار دارند: HYPE، ZEC و XMR بیش از ۳٪ افت DOGE در ۲۴ ساعت گذشته ۱۰٪ کاهش ZRO طی پنج روز گذشته ۳۴٪ سقوط کرده است شاخص CoinDesk 80 که آلتکوینها را دنبال میکند، ۰.۱۷٪ افت داشته، در حالی که شاخص CoinDesk 5 با وزن بیشتر بیتکوین ۰.۳۸٪ رشد کرده است؛ نشانهای از ضعف گسترده آلتکوینها. طلا در ۵۰۰۰ دلار؛ عملکرد بهتر از کریپتو طلا امروز در سطح ۵۰۰۰ دلار معامله میشود؛ رقمی پایینتر از اوج ۵۶۰۰ دلاری ژانویه، اما همچنان بهتر از نقره و کریپتو عمل کرده است: نقره: ۳۶٪ افت کریپتو: ۲۱٪ افت در همین بازه بازارهای آمریکا نیز به دلیل تعطیلات رسمی بسته هستند. بازار مشتقات: خروج سرمایه و کاهش ریسکپذیری طبق دادههای CoinDesk: ارزش کل قراردادهای باز (OI) به ۹۸ میلیارد دلار کاهش یافته است OI بیتکوین: ۱٪ افت OI اتریوم: ۲.۷٪ افت XRP، DOGE، SUI و ADA: ۶٪ یا بیشتر کاهش در مقابل، قراردادهای مرتبط با XAUT (توکن طلا) شاهد ۸٪ رشد بودهاند؛ نشانهای از حرکت سرمایه به سمت داراییهای سنتی. نکات مهم دیگر: نوسان ضمنی ۳۰ روزه BTC و ETH از جهش ۱۰۰٪ به محدوده ۵۰٪ برگشته است. فاصله نوسان ضمنی اتریوم و بیتکوین در حال افزایش است. نرخهای تأمین مالی (Funding) برای بسیاری از آلتکوینها منفی است؛ یعنی تمایل معاملهگران به پوزیشنهای فروش بیشتر است. یک معاملهگر در Deribit حدود ۳ میلیون دلار برای خرید آپشن صعودی بیتکوین با قیمت هدف ۷۵ هزار دلار پرداخت کرده است. رفتار توکنها: از DOGE تا ZRO DOGE بیش از ۱۰٪ افت کرده اما از نیمهشب تثبیت شده است. XRP پس از افت ۸٪، حدود ۱٪ رشد کرده است. ZRO پس از همکاری با Citadel Securities و DTCC برای ساخت بلاکچین جدید، همچنان در مسیر نزولی است. بازار آلتکوینها در مجموع در فاز فروش کمعمق و کمنقدینگی قرار دارد؛ وضعیتی که معمولاً در دورههای انتظار و نبود محرک قوی دیده میشود. جمعبندی استراتژیک: بازار در فاز «تثبیت پس از شوک» بر اساس دادههای CoinDesk، بازار کریپتو اکنون در مرحلهای قرار دارد که میتوان آن را «تثبیت پس از شوک فروش» نامید: اتریوم از فشار فروش سنگین عبور کرده است. آلتکوینها همچنان ضعیف هستند. نوسانها کاهش یافته است. سرمایه در حال حرکت به سمت داراییهای امنتر مانند طلاست. بازار فعلاً در انتظار محرک جدید است؛ چه از سمت دادههای اقتصاد کلان، چه از سمت جریانهای سرمایه یا اخبار مرتبط با ETFها.
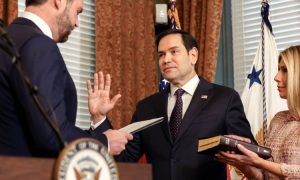
وزیر خارجه آمریکا، مارکو روبیو، اعلام کرد که رسیدن به توافق با ایران «کار دشواری» خواهد بود، اما تأکید کرد واشنگتن همچنان امیدوار است بتواند با تهران به یک توافق دست یابد.
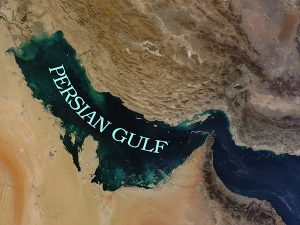
به گزارش رسانههای دولتی جمهوری اسلامی، نیروی دریایی سپاه پاسداران انقلاب اسلامی رزمایش «کنترل هوشمند تنگه هرمز» را با هدف ارتقای آمادگی در برابر تهدیدات نظامی و امنیتی احتمالی آغاز کرده است. این اقدام همزمان با تحولات مهم دیپلماتیک در منطقه، پیامی صریح درباره اشراف اطلاعاتی و توان بازدارندگی ایران در این آبراه راهبردی است.