این شرکت همچنین تأکید کرد که این تأسیسات با بهرهگیری از فناوریهای پیشرفته، مصرف آب را به حداقل خواهد رساند.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
این شرکت همچنین تأکید کرد که این تأسیسات با بهرهگیری از فناوریهای پیشرفته، مصرف آب را به حداقل خواهد رساند.

شرکت چینی BYD با شتابی چشمگیر در حال گسترش حضور خود در بازار اروپا است؛ بهطوریکه ثبتنام خودروهای این شرکت در ماه ژانویه با رشد ۱۶۵ درصدی نسبت به مدت مشابه سال قبل، به ۱۸٬۲۴۲ دستگاه رسید و سهم بازار آن را به ۱.۹ درصد افزایش داد. در مقابل، تسلا با کاهش شتاب مواجه شده است؛ ثبتنام خودروهای این شرکت ۱۷ درصد افت کرده و به ۸٬۰۷۵ دستگاه رسیده و سهم بازار آن نیز به ۰.۸ درصد کاهش یافته است. این شکاف، نشاندهنده واگرایی فزاینده میان دو شرکت است: توسعه سریع BYD—که هم بر خودروهای تمامبرقی و هم مدلهای هیبریدی تکیه دارد—در حال شتاب گرفتن است، در حالیکه عملکرد تسلا در بازار اروپا همچنان روندی نزولی دارد. با وجود کاهش جزئی در مجموع فروش خودرو در اتحادیه اروپا، خودروهای برقی در حال افزایش سهم خود هستند و اکنون ۱۹.۳ درصد از بازار را تشکیل میدهند؛ موضوعی که بر تداوم روند بلندمدت گذار به برقیسازی تأکید دارد.
شرکت AMD توافق کرده است طی پنج سال آینده تا سقف ۶۰ میلیارد دلار تراشههای هوش مصنوعی به شرکت متا عرضه کند. بر اساس این توافق، متا همچنین این اختیار را خواهد داشت که تا ۱۰ درصد از سهام AMD را در اختیار بگیرد. در واکنش به این خبر سهام شرکت AMD در معاملات پیشاز بازگشایی بازار با تقاضا روبهور شده و شاهد افزایش ۲۵ دلاری قیمت سهام این شرکت هستیم.
رافائل بوستیک، رئیس فدرال رزرو آتلانتا، هشدار داد که ایالات متحده ممکن است به سمت نرخ بیکاری ساختاری بالاتر حرکت کند — وضعیتی که بانک مرکزی قادر به جبران آن نخواهد بود. او همچنین گفت که گذار به سمت هوش مصنوعی میتواند برای فدرال رزرو چالشبرانگیز باشد و درک کامل پیامدهای آن زمانبر خواهد بود. بوستیک ابراز امیدواری کرد که سازوکارهای محافظ استقلال فدرال رزرو همچنان حفظ شوند. وی تأکید کرد که تمرکز بانک مرکزی بر نتایج اقتصادی در میان گروههای مختلف ادامه دارد و این دادهها برای درک میزان ظرفیت خالی بازار کار اهمیت دارند. او افزود که حتی با افزایش بهرهوری، فدرال رزرو باید تمرکز خود را بر کنترل تورم حفظ کند؛ چرا که واکنشهای کوتاهمدت میتوانند در بلندمدت مشکلات بزرگتری ایجاد کنند. او همچنین گفت که کوین وارش — نامزد پیشنهادی برای ریاست فدرال رزرو — نیاز خواهد داشت که روابط کاری مؤثری با کارکنان و همکاران خود در بانک مرکزی ایجاد کند. بوستیک افزود که هنوز مشخص نیست وارش در برابر هرگونه فشار احتمالی از سوی رئیسجمهور ترامپ چگونه واکنش نشان خواهد داد. بوستیک تأکید کرد که فدرال رزرو همچنان بر نتایج اقتصادی در میان گروههای مختلف تمرکز دارد و این دادهها برای درک میزان «ظرفیت خالی» در بازار کار اهمیت دارند.
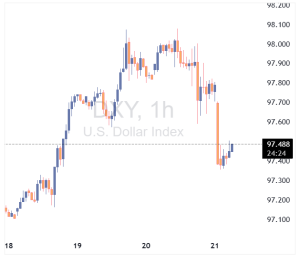
در یک نگاه درجا زدن دلار: شاخص دلار (DXY) در عبور از مرز ۹۸.۰۰ ناکام مانده و در یک محدوده بسته زندانی شده است. پیشتازی آسیا: برخلاف لرزش والاستریت، صادرکنندگان کره جنوبی و تایوان به دلیل تقاضای شدید برای تراشهها، عملکرد درخشانی دارند. سرنوشت پوند در دست «بیلی»: بازار با احتمال ۸۰٪ منتظر کاهش نرخ بهره در بریتانیا است که میتواند ارزش پوند را تحت تاثیر قرار دهد. چشمانتظار انویدیا: تمام نگاهها به گزارش درآمدی انویدیا در عصر فرداست تا جهت بعدی بازار تکنولوژی مشخص شود. به نظر میرسد بازارها پس از ضعف روز دوشنبه در سهام که به سهام بانکی نیز سرایت کرد، تا حدی آرام شدهاند. این نوسانات در بازار سهام، آن هم در سطوح اوج چندساله، احتمالاً بازتابی از این است که بازار هم گران شده و هم بیشتر سرمایهگذاران از قبل موقعیت خرید گرفتهاند؛ بنابراین فضای رشد بدون نوسان سختتر شده است. به نظر میرسد هنوز زود است که انتظار داشته باشیم دلار از این موضوعات حمایت گستردهای دریافت کند و ارزهای آسیایی ممکن است حامیان جدیدی پیدا کنند. این گزارش بر پایه مقاله منتشرشده توسط ING و بازخوانی شده توسط یوتوتایمز برای مخاطبان فارسیزبان تنظیم شده است. دلار آمریکا (USD): تحت تأثیر روایت «بازندگان هوش مصنوعی» این موضوع چند هفتهای است که در بازار مطرح است، اما نگرانیها درباره «بازندگان هوش مصنوعی» همچنان باعث فشار و ضعف در شاخصهای سهام و تیتر اصلی رسانههاست. دیروز نوبت گزارشی از Citrini Research بود که اعلام کرد هوش مصنوعی باعث بیکاری گسترده خواهد شد و همچنان بر بخش خدمات حرفهای، از جمله صنعت بانکداری، فشار وارد خواهد کرد. با این حال، تاکنون هیچیک از این عوامل ضربه نهایی را به بازار سهام وارد نکرده است؛ بهطوریکه شاخص S&P 500 از ابتدای سال در بازه محدود 6775 تا 7000 واحد نوسان کرده است. با این حال، انتشار گزارش درآمدی شرکت انویدیا در عصر فردا میتواند داستان مهم بعدی بازار باشد. با این وجود، بازارهای سهام جهانی نشانههایی از قدرت را نیز نشان میدهند. در آسیا، شاخصهای اصلی که وزن زیادی از سهام نیمهرسانا را در کره جنوبی و تایوان دارند، همچنان با قدرت به پیش میروند؛ زیرا سرمایهگذاران همزمان بر «برندگان هوش مصنوعی» نیز تمرکز دارند. در موضوع برندگان، آسیا بهعنوان یکی از ذینفعان اصلی حکم تعرفهای IEEPA شناخته میشود و صادرکنندگان آسیایی از پیش عملکرد خوبی داشتهاند. دادههای منتشرشده دیروز نشان داد آمار اولیه صادرات اوایل فوریه کره جنوبی بسیار قوی بوده است. همچنین در کنار سایر اقدامات برای جذب سرمایه و بازگرداندن درآمدهای ارزی به داخل کشور، پیشبینی میشود نرخ برابری USDKRW بتواند تا پایان ماه مارس به سطح 1425 بازگردد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! در مورد روند کلی دلار، وضعیت همچنان بسیار ترکیبی (بدون جهت غالب) است. ورودیهای مهم امروز شامل آمار هفتگی اشتغال ADP، شاخص اعتماد مصرفکننده، سخنرانیهای اعضای فدرال رزرو و سخنرانی وضعیت کشور رئیسجمهور ترامپ امشب خواهد بود. کریستوفر والر از اعضای فدرال رزرو در سخنرانی دیروز خود به این ریسک اشاره کرد که داده قوی اشتغال ژانویه (NFP) ممکن است در بازبینیها کاهش یابد؛ زیرا با سایر دادههای بازار کار همخوانی نداشته است. در چنین شرایطی، انتشار آمار ضعیف ADP امروز میتواند اثر منفی ملایمی بر دلار داشته باشد. در مورد اعتماد مصرفکننده، گپ میان نظرسنجیهای بسیار بدبینانه و هزینهکرد واقعی و قدرتمند مصرفکنندگان همچنان قابل توجه است. بنابراین حتی افزایش ملایم شاخص اعتماد مصرفکننده در فوریه نیز احتمالاً تأثیر چشمگیری بر دلار نخواهد داشت. همچنین چندین سخنران از فدرال رزرو در برنامه هستند که افرادی مانند گولزبی و بوستیک در طیف نسبتاً انقباضی قرار میگیرند. شاخص دلار (DXY) تاکنون دو بار در سطح 98.00 متوقف شده و ترجیح داده میشود این شاخص در محدوده 97.50 تا 98.00 در نوسان باشد. یورو (EUR): بسیار باثبات ضعف بازار سهام دیروز باعث عقبنشینی ملایم EURUSD شد، با وجود انتشار دادههای مناسب شاخص Ifo آلمان. امروز رویداد مهمی از اروپا وجود ندارد که بتواند محرک اصلی EURUSD باشد و در صورت عدم وقوع افت قابل توجه جدید در بازارهای جهانی (آتی شاخص دکس آلمان در ابتدای معاملات اندکی بالاتر پیشبینی شده)، انتظار میرود EURUSD از حمایت 1.1750/60 دفاع کند. پوند (GBP): تمرکز بر سخنرانان بانک انگلستان نکته برجسته امروز برای پوند، جلسه استماع پارلمانی چهار عضو تعیینکننده نرخ بهره بانک انگلستان و پیامدهای آن برای احتمال کاهش نرخ بهره در ماه مارس خواهد بود. میدانیم آلن تیلور موضعی متمایل به کاهش نرخ بهره دارد و هماکنون نیز به کاهش رأی میدهد. همچنین هیو پیل بهعنوان چهرهای کاملاً انقباضی شناخته میشود و به نظر میرسد همچنان با سیاستهای انبساطی بانک انگلستان در سال جاری مخالفت کند. مگان گرین نیز موضعی نسبتاً انقباضی داشته و بعید است بهزودی تغییر جهت دهد. با این حال، مهمترین و احتمالاً تعیینکنندهترین فرد برای تغییر رأی ماه مارس به نفع کاهش نرخ بهره، اندرو بیلی، رئیس بانک انگلستان است. اگر او اعلام کند شواهد کافی برای توجیه کاهش نرخ بهره در مارس مشاهده کرده است، این موضوع میتواند قیمتگذاری فعلی بازار پول (که اکنون کاهش 25 نقطه پایهای را با احتمال 80 درصد لحاظ کرده) را تقویت کند و حتی بازار را به سمت گمانهزنی درباره بیش از 50 نقطه پایه کاهش نرخ بهره بانک انگلستان در سال جاری سوق دهد. جفتارز EURGBP در بازه فشرده 0.8720 تا 0.8745 در نوسان است و تمایل حرکتی به سمت 0.8800 ارزیابی میشود.
وزارت بازرگانی چین اعلام کرد که آلمان قصد دارد هیأتی متشکل از مدیران حدود ۳۰ شرکت را برای بازدید از چین اعزام کند. این سفر با هدف تقویت روابط اقتصادی، بررسی فرصتهای سرمایهگذاری و توسعه همکاریهای صنعتی میان دو کشور برنامهریزی شده است. در بیانیه رسمی آمده است که چین امیدوار است از طریق این تعامل، اعتماد متقابل را تعمیق بخشیده و از تجارت آزاد با آلمان دفاع کند.
در یک نگاه پیشتازی تراشهسازان: سهام شرکتهای سامسونگ، TSMC و اسکی هاینیکس تحت تأثیر هجوم خریداران، رکوردهای قیمتی جدیدی را ثبت کردند. جهش شاخصهای منطقهای: بورس تایوان با ۲.۷٪ و کره جنوبی با ۲٪ رشد، پیشتاز بازارهای جهانی بودند؛ همزمان قراردادهای آتی S&P 500 نیز ۰.۲٪ افزایش یافت. اصلاح در بازار داراییهای امن: قیمت جهانی طلا و نقره پس از یک رالی صعودی چهار روزه، با بهبود اشتهای ریسک در بازار سهام، با کاهش مواجه شد. تثبیت بیتکوین: پادشاه ارزهای دیجیتال با اندکی عقبنشینی، جایگاه خود را در محدوده ۶۳,۰۰۰ دلار حفظ کرد. پس از یک دوره نگرانی از تأثیرات مخرب هوش مصنوعی بر مدلهای سنتی کسبوکار، بازارهای آسیایی در معاملات روز ۲۴ فوریه ۲۰۲۶ شاهد بازگشت اعتماد سرمایهگذاران بودند. در حالی که والاستریت روزهای پرنوسانی را پشت سر میگذارد، غولهای تکنولوژی شرق دور با تکیه بر زیرساختهای سختافزاری، مسیر صعودی متفاوتی را در پیش گرفتهاند. این گزارش را financialjuice منتشر شده و توسط یوتوتایمز بازخوانی شده است تا ابعاد این چرخش بازار را بررسی کند. فروکش کردن موقت «معاملات ترس» طی روزهای اخیر، انتشار گزارشی از سوی موسسه «سیترینی ریسرچ» درباره تهدیدات هوش مصنوعی برای صنایع پرداخت و لجستیک، منجر به پدیدهای موسوم به «معاملات ترس» شده بود. این اصطلاح زمانی به کار میرود که سرمایهگذاران به دلیل ابهامات سیستمی، به طور گسترده اقدام به فروش داراییهای خود میکنند. با این حال، در معاملات اخیر، بازار با تغییر تمرکز به سمت تولیدکنندگان تراشه، این فشار فروش را خنثی کرد. ✔️ بیشتر بخوانید: پیشبینی انفجاری UBS: طلا در راه ۶۲۰۰ دلار؛ آیا ذخایر جهانی رو به اتمام است؟ واکاوی اعداد؛ چرا بورس آسیا سبزپوش شد؟ در حالی که شاخصهای ایالات متحده با کاهش روبرو شدند، بازارهای آسیایی عملکردی منعطف از خود نشان دادند. بورس تایوان با ۲.۷٪ و کره جنوبی با ۲٪ رشد، پیشتاز بودند. بازگشت چین از تعطیلات سال نو به شاخص MSCI آسیا-پاسیفیک کمک کرد تا ضررهای اولیه را جبران کرده و ۰.۲٪ رشد کند. معاملهگران با هجوم به سمت شرکتهایی مثل سامسونگ، TSMC و اسکی هاینیکس، آنها را به قلههای قیمتی جدیدی رساندند؛ چرا که این شرکتها را «بیل و کلنگ» (زیرساخت حیاتی) صنعت هوش مصنوعی میدانند. جابهجایی نقدینگی؛ خروج از طلا و تثبیت ارزهای دیجیتال بهبود سنتیمنت خریداران در بورس، منجر به خروج موقت سرمایه از پناهگاههای سنتی شد. طلا و نقره که پس از ۴ روز صعود متوالی به قله رسیده بودند، با کاهش تقاضا مواجه شدند. در بازار ارزهای دیجیتال نیز، بیتکوین در یک «فاز تثبیت قیمت» قرار گرفته است (زمانی که قیمت در یک محدوده باریک حرکت میکند تا مسیر بعدی مشخص شود) و در سطح ۶۳ هزار دلار معامله میشود. جمعبندی استراتژیک بر اساس بازخوانی یوتوتایمز از مقاله financialjuice؛ روند فعلی: وحشت ناشی از گزارشهای منفی هوش مصنوعی تا حدودی تعدیل شده و تمرکز سرمایهها به سمت بخش سختافزار تغییر یافته است. نکته کلیدی: علیرغم صعود بازارهای آسیایی، عدم قطعیت درباره تعرفههای تجاری آمریکا همچنان یک ریسک سیستماتیک محسوب میشود. بازار در وضعیت «انتظار محتاطانه» قرار دارد و معاملهگران باید واکنش والاستریت به رشد بازارهای شرق را به دقت زیر نظر داشته باشند.
در یک نگاه تعدیل پیشبینی EURCHF: رابوبانک برآورد سه ماهه خود برای جفتارز یورو به فرانک را از ۰.۹۲ به ۰.۹۱ کاهش داد که نشاندهنده انتظار برای تقویت بیشتر فرانک است. پناهگاه امن کلاسیک: فرانک سوئیس به دلیل تراز تجاری مثبت، انضباط مالی شدید و نهادهای قانونی معتبر، دقیقاً مطابق با استانداردهای یک «دارایی امن» عمل میکند. محدودیت در مداخله پولی: تحلیلگران معتقدند مداخلات ارزی یا کاهش نرخ بهره توسط بانک مرکزی سوئیس (SNB) احتمالاً تنها تأثیری موقت بر قدرت فرانک خواهد داشت. جذب سرمایه در بحران: UBS تأکید میکند که در دوران بدهیهای سنگین دولتی در جهان، ثبات ساختاری سوئیس باعث تداوم ورود سرمایههای هوشمند به این کشور میشود. در شرایطی که نوسانات ژئوپلیتیک و نااطمینانیهای مالی بر بازارهای بینالمللی سایه افکنده است، فرانک سوئیس بار دیگر جایگاه خود را به عنوان یکی از مقاومترین ارزهای جهان تثبیت کرده است. تحلیلهای اخیر بانکهای UBS و رابوبانک حاکی از آن است که ویژگیهای بنیادی اقتصاد سوئیس، این ارز را به سنگری نهایی در برابر ریسکهای جهانی تبدیل کرده است. این گزارش توسط یوتوتایمز بازخوانی شده تا چرایی تداوم این روند صعودی را بررسی کند. ۱. تحلیل رابوبانک؛ چرا نرخ ۰.۹۱ در دسترس است؟ طبق گزارش رابوبانک، فرانک سوئیس تمام ویژگیهای یک «پناهگاه امن دارایی» را دارد. به دلیل ثبات نهادهای قانونی و وضعیت مالی مستحکم سوئیس، در زمان بروز اختلال در بازارهای مالی، تقاضا برای این ارز به شدت افزایش مییابد. بر همین اساس، رابوبانک پیشبینی خود برای جفتارز EURCHF را به ۰.۹۱ تغییر داده است؛ عددی که نشان میدهد یورو در برابر قدرت فرانک، سنگر خود را واگذار خواهد کرد. ۲. چالشهای بانک مرکزی سوئیس (SNB) در کنترل نرخ ارز یک پرسش کلیدی برای معاملهگران این است که آیا بانک مرکزی سوئیس برای جلوگیری از تقویت بیش از حد فرانک مداخله خواهد کرد؟ یوتوتایمز بر اساس دادههای منبع گزارش میدهد که اگرچه قدرت فرانک فشاری مضاعف بر بخش صادرات سوئیس وارد میکند، اما تا زمانی که حرکت قیمتها «نامنظم» نشود، احتمال مداخله تهاجمی پایین است. تحلیلگران بر این باورند که جذابیت ساختاری فرانک در دوران ناامنی، بر سیاستهای تسهیلی (مانند نرخ بهره منفی) غلبه کرده و اثربخشی این ابزارها را محدود میکند. https://youtu.be/MhwpHKVd2Es ۳. دیدگاه UBS؛ فرانک به عنوان صخره ثبات جهانی بانک UBS با لحنی خوشبینانه، فرانک را در میان دریای بدهیهای جهانی، یک «صخره ثبات» توصیف میکند. ثبات اقتصاد کلان سوئیس همچنان به جذب جریانهای سرمایه ادامه میدهد که این امر منجر به تقویت تقاضای فیزیکی و سرمایهگذاری برای داراییهای مبتنی بر فرانک (CHF) شده است. تنها در صورتی که منطقه یورو با یک ریکاوری اقتصادی چشمگیر روبرو شود، ممکن است از جذابیت فرانک کاسته شود؛ سناریویی که در حال حاضر اولویت اصلی بازار محسوب نمیشود. جمعبندی براساس بازخوانی یوتوتایمز از نظرات دو بانک سرمایهگزاری بزرگ (UBS و رابوبانک): روند فعلی: بازار فرانک را نه بر اساس گمانهزنی، بلکه بر پایه واقعیتهای اقتصادی به عنوان مقاومترین ارز در برابر ریسکهای ۲۰۲۶ برگزیده است. نکته کلیدی: تا زمانی که ریسکهای ژئوپلیتیک و مالی پابرجا باشند، جایگاه دفاعی فرانک سوئیس محفوظ خواهد بود. سرمایهگذاران باید توجه داشته باشند که قدرت این ارز بیش از آنکه ناشی از مداخلات باشد، ناشی از تقاضای ساختاری جهانی است.
در یک نگاه شاخص CSI300 در بازگشایی +۱.۴٪ رشد کرد. شاخص Shanghai Composite +۱.۲٪ افزایش یافت. رأی دیوان عالی آمریکا علیه تعرفههای اضطراری ترامپ عامل اصلی خوشبینی بود. شاخص Hang Seng پس از جهش ۲.۵٪ روز دوشنبه، امروز بیش از ۱٪ افت کرد. بازارهای چین پس از تعطیلات طولانی، با امید به کاهش فشارهای صادراتی ناشی از رأی دیوان عالی آمریکا، با جهش بازگشایی شدند. این تحول میتواند مسیر تازهای برای صنایع تولیدی و صادراتمحور چین در ماههای آینده ترسیم کند. بازگشت پرقدرت پس از تعطیلات بازارهای چین پس از تعطیلات ۹ روزه بازگشایی شدند و شاخصهای اصلی با رشد قابل توجه همراه بودند. شاخص CSI300 با رشد ۱.۴٪ و Shanghai Composite با افزایش ۱.۲٪ در آغاز معاملات، نشان دادند که سرمایهگذاران به آینده صادرات چین امیدوارند. رأی دیوان عالی آمریکا؛ سیگنال مثبت برای صادرات سرمایهگذاران رأی دیوان عالی آمریکا مبنی بر لغو تعرفههای اضطراری «متقابل» ترامپ را بهعنوان نشانهای از کاهش فشارهای تجاری تلقی کردند. اگرچه ترامپ پس از آن تعرفه جهانی ۱۵٪ را اعلام کرد، تحلیلگران معتقدند این تغییرات میتواند در مجموع به کاهش نرخ مؤثر تعرفهها برای چین منجر شود. واکنش متفاوت هنگکنگ در حالی که بازارهای چین با خوشبینی باز شدند، شاخص Hang Seng در هنگکنگ بیش از ۱٪ افت کرد. این کاهش پس از جهش ۲.۵٪ روز دوشنبه رخ داد و نشاندهنده برداشت محتاطانهتر سرمایهگذاران هنگکنگی از تحولات اخیر است. پیامدهای بازار و زنجیره تأمین رأی دیوان عالی آمریکا باعث شده سرمایهگذاران جهانی در حال بازنگری در چشمانداز تعرفهها باشند. اگرچه هنوز عدم قطعیت در سیاست تجاری آمریکا بالا است، اما این تحول میتواند به کاهش ریسک صادراتی چین و بهبود فضای مذاکرات دوجانبه کمک کند. جمعبندی استراتژیک در بازار چین؛ خوشبینی نسبت به کاهش فشارهای تعرفهای با احتیاط در برابر عدم قطعیتهای سیاستی همراه شده است.
والاستریت ژورنال گزارش داد که اپل قصد دارد بخشی از تولید مکمینی را در سال ۲۰۲۶ به شهر هیوستون منتقل کند. این تولید در تأسیسات شرکت فاکسکان انجام خواهد شد و هدف آن پاسخگویی به تقاضای داخلی ایالات متحده است، در حالی که بخش عمدهای از تولید همچنان در آسیا باقی میماند. این اقدام بخشی از روند گستردهتر تنوعبخشی به زنجیره تأمین اپل است که در واکنش به تنشهای ژئوپلیتیکی، تغییرات سیاست تجاری و اختلالات زنجیره تأمین در سالهای اخیر دنبال شده است. با راهاندازی خط مونتاژ در تگزاس، اپل میتواند زمان تحویل به مشتریان آمریکایی را کاهش داده و ریسکهای تعرفهای را محدود کند. با وجود این، اپل تأکید کرده که تولید مکمینی در هیوستون صرفاً مکمل زنجیره فعلی خواهد بود و جایگزین تولید آسیایی نمیشود. مکمینی بهدلیل طراحی ماژولار و مونتاژ سادهتر، گزینهای مناسب برای تولید منطقهای محسوب میشود.
بر اساس گزارش وبسایت خبری پلیتیکو، مایک جانسون، رئیس مجلس نمایندگان آمریکا، روز دوشنبه آب پاکی را روی دست دولت ریخت. وی صراحتاً اعلام کرد که بسیار بعید است کنگره هیچگونه قانونی را برای تثبیت و رسمی کردن برنامههای تعرفهای دونالد ترامپ تصویب کند. این اظهارات در حالی مطرح میشود که دیوان عالی ایالات متحده هفته گذشته، با صدور رایی قاطع، تعرفههای گسترده دولت ترامپ را لغو و آنها را غیرقانونی اعلام کرده بود. پس از رای دیوان عالی، دونالد ترامپ بلافاصله یک تعرفه جهانی ۱۵ درصدی جدید وضع کرد که بر اساس قانون، تنها ۱۵۰ روز اعتبار دارد. پس از پایان این مهلت پنجماهه، کنگره موظف است برای تمدید این تعرفهها وارد عمل شده و رایگیری کند. اما به گفته سه منبع آگاهی که نخواستند نامشان فاش شود، مقامات ارشد حزب جمهوریخواه در محافل خصوصی اعتراف کردهاند که حمایت و آرای کافی برای تمدید این قانون را در اختیار ندارند. این فقدان اجماع نشان میدهد که تداوم جنگ تعرفهای ترامپ، حتی در میان همحزبیهای او در کنگره نیز با بنبست جدی مواجه شده است.
در یک نگاه گزارش موسسه اعتبارسنجی فیچ درباره تداوم فشار تعرفهها بر شرکتهای آمریکایی با وجود رای دیوان عالی. جایگزینی سریع تعرفههای لغوشده با یک تعرفه جهانی جدید ۱۵ درصدی توسط دولت دونالد ترامپ. آسیبپذیری شدید ۳۰ درصد از شرکتهای دارای اوراق پرخطر و کسبوکارهای کوچک در برابر شوکهای هزینهای. چشمانداز «خنثی» برای سال ۲۰۲۶ با وجود وخامت در چهار بخش کلیدی از جمله خودروسازی و خردهفروشی. بر اساس تازهترین گزارش موسسه اعتبارسنجی فیچ، رای اخیر دیوان عالی ایالات متحده مبنی بر لغو تعرفههای وضع شده تحت «قانون اختیارات اقتصادی اضطراری بینالمللی» (IEEPA)، ممکن است تنها یک تسکین موقت برای برخی شرکتهای آمریکایی باشد. این موسسه هشدار داده است که ابهامات جدید پیرامون رژیم تجاری کشور، میتواند مزایای این لغو را خنثی کرده و با افزایش پیچیدگیهای عملیاتی، تصمیمگیریهای تجاری را برای مدیران دشوارتر کند. جایگزینی سریع تعرفهها؛ بازی با اعداد اگرچه تصمیم دیوان عالی در ابتدا باعث شد تا «نرخ موثر تعرفه» (ETR) در آمریکا — یعنی میانگین واقعی مالیات و عوارضی که شرکتها روی کالاهای وارداتی میپردازند — تقریباً به نصف کاهش یابد، اما دولت ترامپ به سرعت وارد عمل شد. دولت با استناد به بخش ۱۲۲ از «قانون تجارت سال ۱۹۷۴»، یک تعرفه جهانی جایگزین را اعلام کرد که ابتدا ۱۰ درصد بود و سپس به ۱۵ درصد افزایش یافت. موسسه فیچ محاسبه کرده است که با این اقدام جدید، نرخ موثر تعرفه آمریکا روی حدود ۱۱.۵ درصد تثبیت خواهد شد (در مقایسه با نرخ ۱۲.۷ درصدی پیش از رای دیوان عالی). البته این در صورتی است که معافیتهای قانون قبلی (IEEPA) برای تعرفه جدید ۱۵ درصدی نیز اعمال شود. با این حال، رای دیوان و تعرفههای جایگزین، ابهامات جدیدی را به همراه آوردهاند. شرکتها اکنون با سوالات بیپاسخی روبرو هستند: آیا دولت تعرفههای قبلی را که جمعآوری کرده بازپرداخت خواهد کرد؟ پس از پایان مهلت ۱۵۰ روزه قانون جدید، چه چیزی جایگزین آن خواهد شد؟ و آیا معافیتهای قبلی همچنان پابرجا خواهند بود؟ فشار مضاعف بر شرکتهای پرخطر و کسبوکارهای کوچک نوسانات تعرفهای، مانع بزرگی برای ناشران «اوراق پربازده» (High-yield) ایجاد کرده است. اوراق پربازده، اوراق قرضهای هستند که توسط شرکتهایی با اعتبار پایینتر منتشر میشوند و سود بیشتری به سرمایهگذاران میدهند، اما ریسک بالاتری دارند. این شرکتها در حال حاضر با بار سنگین نرخ بهره، افزایش هزینههای تولید، افت فروش ناشی از قیمتگذاری و مشکلات زنجیره تامین دستوپنجه نرم میکنند. برآوردهای فیچ نشان میدهد که تعرفهها به طور مستقیم یا غیرمستقیم بر حدود ۳۰ درصد از ناشران حاضر در لیست وامهای نگرانکننده و ۳۴ درصد از ناشران حاضر در لیست اوراق قرضه نگرانکننده تاثیر میگذارند؛ آماری که اهمیت حیاتی سیاستهای تجاری را در احتمال ورشکستگی (نکول) شرکتها در کوتاهمدت برجسته میکند. در این میان، شرکتهای کوچک و متوسط حساسیت بیشتری به سیاستهای تجاری دارند. این شرکتها به دلیل رقابت شدید، مقیاس تولید محدود و نداشتن تنوع در مدلهای کسبوکار، «قدرت قیمتگذاری» پایینی دارند (نمیتوانند هزینهها را به راحتی به مصرفکننده منتقل کنند). در این بخش، هرگونه منفعت ناشی از کاهش تعرفهها، زیر سایه سنگین ابهامات تجاری و شوکهای احتمالی هزینه، رنگ میبازد و میتواند به تضعیف ثبات عملیاتی و کاهش نقدینگی آنها منجر شود. مصونیت نسبی خودروسازان و چشمانداز ۲۰۲۶ در میان ناشران معتبرتر که به آنها شرکتهای «درجه سرمایهگذاری» (Investment-grade) میگویند، بخش خودروسازی به دلیل زنجیره تامین به شدت یکپارچه در آمریکای شمالی، بالاترین میزان قرارگیری در معرض ریسکهای تجاری را دارد. اما نکته قابل توجه این است که رای دیوان عالی تاثیر بسیار محدودی بر این بخش دارد؛ چرا که بیشتر تعرفههای مرتبط با خودرو نه تحت قانون IEEPA، بلکه تحت «بخش ۲۳۲» وضع شدهاند. تغییرات تعرفهای از سال ۲۰۲۵ تاکنون، هزینهها و ناکارآمدیهای تولید را برای صنعت خودرو افزایش داده است. با این حال، دولت ترامپ تمایل خود را برای همکاری با این صنعت نشان داده تا اثرات تعرفه را بر سازندگان اصلی تجهیزات (OEMs) — که خودروها را در داخل آمریکا مونتاژ میکنند — کاهش دهد. این رویکرد میتواند منجر به معافیتهای هدفمندی شود که از طریق مذاکرات آتی برای تمدید توافقنامه تجاری USMCA (پیمان تجارت آزاد میان آمریکا، مکزیک و کانادا) رسمیتر یا گستردهتر شود. در نهایت، موسسه فیچ چشمانداز سال ۲۰۲۶ برای شرکتهای آمریکای شمالی را در وضعیت «خنثی» ارزیابی کرده است. این ارزیابی بر پایه بهبود اندک شاخصهای اعتباری استوار است. پیشبینی میشود با تثبیت نسبی اقتصاد (هرچند ضعیف) و کاهش نرخ بهره، شاخص «جریان نقد آزاد» (FCF) در شرکتها بهبود یافته و اهرمهای مالی ثابت یا کمی کاهش یابند. جریان نقد آزاد، پولی است که پس از کسر تمام هزینههای عملیاتی و سرمایهای برای شرکت باقی میماند. با این وجود، فیچ چشمانداز چهار بخش (از میان ۳۰ بخش اقتصادی) را در سال جاری «رو به وخامت» اعلام کرده است: خودروسازی، مواد شیمیایی، خردهفروشی/رستورانها و کشتیرانی جهانی. این بخشها با بادهای مخالف در سمت تقاضا مواجهاند، زیرا تلاش آنها برای جبران تعرفههای بالاتر از طریق افزایش قیمت، با فشارهای ناشی از نوسان زنجیره تامین و محصولات روبرو شده است. به طور کلی، انتظار نمیرود که رای ۲۰ فوریه دیوان عالی به یک عامل محرک برای ارتقای رتبههای اعتباری شرکتها تبدیل شود و عدم قطعیت در سیاست تجاری همچنان یک موضوع کلیدی برای چشمانداز ۲۰۲۶ باقی خواهد ماند. حتی در صورت تحقق معافیتهای تعرفهای، میزان و زمان جبران حاشیه سود شرکتها کاملاً نامشخص است؛ چرا که هزینههای قبلی احتمالاً در قراردادها یا قیمت مصرفکننده تثبیت شدهاند و پویاییهای رقابتیِ بازار، توانایی شرکتها را برای حفظ حاشیه سود بهبودیافته به شدت محدود میکند.
بانک مرکزی اروپا باید جلسه به جلسه تصمیم بگیرد و «چابک» باشد. تکمیل دوره تصدیام، برنامه پایه من است.
در یک نگاه شرکت آمریکایی «آنتروپیک» سه غول هوش مصنوعی چین را به سرقت گسترده دادههای سیستم خود متهم کرد. ثبت بیش از ۱۶ میلیون درخواست از طریق ۲۴ هزار حساب جعلی برای استخراج اطلاعات از مدل Claude. استفاده شرکتهای چینی از تکنیک «تقطیر» برای آموزش سریع و ارزان محصولات خود با استفاده از خروجیهای ربات آمریکایی. هشدار رسمی آنتروپیک درباره خطرات امنیت ملی و احتمال استفاده از این دادهها در سیستمهای نظامی چین. بر اساس تازهترین گزارش والاستریت ژورنال، در یکی از بیسابقهترین رویاروییهای تکنولوژیک میان آمریکا و چین، استارتاپ برجسته آمریکایی «آنتروپیک» سه شرکت هوش مصنوعی چینی را به نفوذ و سرقت گسترده اطلاعات از سیستمهای خود متهم کرد. این شرکت اعلام کرده است که رقبای چینی با ایجاد بیش از ۲۴ هزار حساب کاربری جعلی، تلاش کردهاند تا با کپیبرداری از مدل پیشرفته این شرکت (Claude)، سیستمهای عقبمانده خود را ارتقا دهند. نفوذ ۱۶ میلیون باره به قلب «کلود» بر اساس بیانیهای که روز دوشنبه منتشر شد، سه شرکت چینی «دیپسیک» (DeepSeek)، «مونشات» (Moonshot AI) و «مینیمکس» (MiniMax) متهم هستند که بیش از ۱۶ میلیون بار از ربات کلود اطلاعات استخراج کردهاند. هدف از این حجم عظیمِ درخواست، جمعآوری دادهها برای آموزش و بهبود محصولات اختصاصی خودشان بوده است. بررسی جزئیات این گزارش نشان میدهد که مقیاس فعالیت این شرکتها با یکدیگر متفاوت بوده است؛ شرکت دیپسیک حدود ۱۵۰ هزار تعامل با کلود داشته، در حالی که این رقم برای مونشات بیش از ۳.۴ میلیون و برای مینیمکس ۱۳ میلیون بار گزارش شده است. تا زمان تنظیم این خبر، نمایندگان این سه شرکت چینی به درخواستها برای اظهارنظر پاسخی ندادهاند. تاکتیک «تقطیر»؛ میانبری ارزان برای پیشرفت آنتروپیک اعلام کرده است که شرکتهای چینی از تکنیکی به نام «تقطیر» (Distillation) استفاده کردهاند. در دنیای فناوری، تقطیر به روشی گفته میشود که در آن یک سیستم هوش مصنوعی ضعیفتر، به جای آموزش از صفر، با استفاده از خروجیها و جوابهای یک سیستم بسیار پیشرفتهتر، خود را آموزش میدهد. اگرچه این روش کاربردهای قانونی هم دارد — مثلاً شرکتها برای ساخت نسخههای سبکترِ برنامههای خود از آن استفاده میکنند — اما آنتروپیک تاکید میکند که رقبای چینی از این طریق توانستهاند محصولات رقابتی خود را «در کسری از زمان و با کسر کوچکی از هزینههای واقعی» بسازند. اوایل همین ماه نیز شرکت «اوپنایآی» (OpenAI) در یادداشتی به قانونگذاران آمریکایی، اتهام مشابهی را علیه دیپسیک مطرح کرده بود. دفاعیه چینیها و تکیه بر «دادههای مصنوعی» در ماههای اخیر، مجموعهای از شرکتهای چینی مدلهای جدید خود را با قابلیتهای ارتقایافته در استدلال و کدنویسی روانه بازار کردهاند. زمانی که دیپسیک سال گذشته توجه جهانی را به خود جلب کرد، این سوال مطرح شد که چین چگونه بدون دسترسی به قدرتمندترین تراشههای آمریکایی توانسته تا این حد پیشرفت کند؟ دیپسیک در یک مقاله تحقیقاتی در ماه سپتامبر اعلام کرد که برای آموزش مدل پرچمدار خود (V3) صرفاً از صفحات وب و کتابهای الکترونیکی استفاده کرده است. با این حال، این شرکت اعتراف کرد که در برخی از این صفحات وب، «تعداد قابلتوجهی از پاسخهای تولید شده توسط رباتهای OpenAI» وجود داشته و مدل آنها احتمالاً دانش خود را به صورت غیرمستقیم از همین طریق کسب کرده است. در همین راستا، استفاده از «دادههای مصنوعی» (Synthetic Data) — یعنی دادههایی که توسط خود هوش مصنوعی تولید میشوند نه انسان — به شدت رواج یافته است. توسعهدهندگان به دلیل کمبود دادههای انسانی باکیفیت، از این روش استفاده میکنند تا به مدلهای خود قابلیتهای عاملی (توانایی انجام خودکار کارها به نمایندگی از کاربر) بدهند. شرکت مونشات نیز در ماه جولای تایید کرده بود که برای آموزش مدل خود از همین دادههای مصنوعی بهره برده است. هشدار جدی درباره امنیت ملی آمریکا ابعاد این پرونده فراتر از یک سرقت تجاری است. آنتروپیک در پایان گزارش خود صراحتاً اعلام کرد که فعالیت توسعهدهندگان چینی، نگرانیهای عمیقی را برای امنیت ملی ایالات متحده به همراه دارد. این شرکت هشدار داد: «آزمایشگاههای خارجی که مدلهای آمریکایی را تقطیر میکنند، میتوانند این توانمندیهای محافظتنشده را به سیستمهای نظامی، اطلاعاتی و نظارتی خود وارد کنند.» در نهایت، درز اطلاعات و کپیبرداری از مدلهای پایه هوش مصنوعی، اکنون به جبهه جدیدی در جنگ تکنولوژیک میان پکن و واشنگتن تبدیل شده است. این رویداد ثابت میکند که برتری شرکتهای آمریکایی در صورت عدم حفاظت دقیق از دادههایشان، چالشی جدی است که در آینده میتواند علاوه بر معادلات امنیتی، تاثیرات سنگینی بر ارزش سهام غولهای فناوری در بازارهای مالی داشته باشد.
رئیس بانک مرکزی اروپا، لاگارد: اروپا همچنان میتواند از مزایای هوش مصنوعی بهرهمند شود
در یک نگاه شاخصهای اصلی بورس آمریکا در پی تحولات تازه تعرفهای و رأی دیوان عالی با کاهش همراه شدند. داوجونز بیش از 800 واحد افت کرد و اساندپی 500 و نزدک نیز عقب نشستند. ابهام درباره سیاست تجاری دولت و واکنش اروپا، فضای ریسکگریز را در بازارها تقویت کرده است. بازار سهام آمریکا روز دوشنبه با فشار فروش آغاز شد؛ در حالی که سرمایهگذاران همچنان در حال ارزیابی پیامدهای رأی اخیر دیوان عالی علیه بخشی از تعرفههای دولت ترامپ و همچنین اظهارات تازه او درباره افزایش نرخ پایه تعرفهها هستند. شاخص داوجونز بیشترین افت را تجربه کرد و حدود ۱.۵ درصد، معادل بیش از 800 واحد، کاهش یافت. همزمان، شاخص S&P 500 و شاخص فناوریمحور نزدک نیز به بیش از ۱ درصد عقبنشینی کردند؛ این در حالی است که هفته گذشته را علیرغم نوسانات بالا، در نهایت با رشد به پایان رسانده بودند. “ «ابهام درباره چشمانداز تجارت جهانی و مسیر بعدی سیاستهای تجاری واشنگتن، عامل اصلی تزلزل بازارها عنوان میشود.» محمد زمانی رأی دیوان عالی در ابتدا امیدهایی درباره کاهش تنشهای تجاری ایجاد کرده بود و به رشد مقطعی بازار انجامید، اما اظهارات تازه ترامپ مبنی بر افزایش فوری نرخ پایه تعرفه واردات به ۱۵ درصد، دوباره فضای عدم قطعیت را تقویت کرده است. در واکنش، اتحادیه اروپا اعلام کرد هرگونه افزایش جدید تعرفهها را نمیپذیرد و تأکید کرد توافقهای تجاری باید محترم شمرده شود. در همین حال، نهاد گمرکی آمریکا اعلام کرد دریافت تعرفههایی که با رأی دادگاه لغو شدهاند را متوقف خواهد کرد. این رفتوبرگشتها باعث شده فعالان بازار نسبت به ثبات چارچوب تجاری بینالمللی تردید داشته باشند. در حوزه ژئوپلیتیک نیز ازسرگیری احتمالی گفتوگوهای هستهای میان آمریکا و ایران در کانون توجه قرار دارد. همزمان با افزایش حضور نظامی آمریکا در منطقه، بازار نفت واکنش نشان داده و قیمتها پس از رشد بیش از ۵ درصدی در هفته گذشته، روز دوشنبه نیز تقویت شدند. در جبهه دادههای اقتصادی، فدرال رزرو زیر ذرهبین قرار دارد. کریستوفر والر، عضو هیئتمدیره فدرال رزرو، اعلام کرده حمایت او از کاهش نرخ بهره در ماه مارس به نتیجه گزارش بعدی بازار کار بستگی دارد. به گفته او، اگر آمار اشتغال قوی باشد، احتمالاً رویکرد حفظ نرخ بهره در دستور کار قرار خواهد گرفت. ✔️ بیشتر بخوانید: بازار طلا زیر ذرهبین تحلیلگران؛ تثبیت قیمت یا جهش به قلههای بالاتر؟ از منظر شرکتها، تمرکز بازار بر گزارش درآمدی انویدیا در روز چهارشنبه است؛ گزارشی که در شرایط تشدید رقابت و نگرانیها درباره آینده رشد هوش مصنوعی، میتواند جهتگیری تازهای به بخش فناوری بدهد. بر اساس جمعبندی تیم UtoTimes، ترکیب تنشهای تجاری، عدم قطعیت ژئوپلیتیک و انتظار برای دادههای کلیدی اقتصادی، فضای احتیاط را بر بازارهای آمریکا حاکم کرده است؛ فضایی که احتمالاً تا روشنتر شدن مسیر سیاست تجاری و پولی ادامه خواهد داشت. لطفا نظر و سوالات خود را درباره این مقاله از یوتوتایمز ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه شاخص دلار در محدوده 97.00 تا 98.00 نوسان میکند. اعمال تعرفه 15٪ وارداتی (بند 122) به جای ساختار قبلی تعرفهها. احتمال فروش همزمان اوراق خزانه، سهام و دلار در صورت تشدید نگرانیها. احتمال رشد EURUSD تا محدوده 1.1850–1.1880 هفته جدید برای دلار با تردید آغاز شد. نااطمینانی در سیاست تجاری آمریکا، احتمال تنش نظامی با ایران و دادههای اقتصادی ضعیفتر، فضای احتیاط را در بازار فارکس تقویت کردهاند. سرمایهگذاران در حال سنجش این هستند که آیا دلار میتواند جایگاه خود را حفظ کند یا وارد مرحلهای از عقبنشینی (کاهش) میشود. این گزارش بر پایه دادههای منتشرشده توسط موسسه ING و بازخوانی یوتوتایمز برای تهیه شده است. دلار؛ نااطمینانی به ضرر ارز آمریکا دلار هفته را با ضعف نسبی آغاز کرده است. عدم درگیری نظامی بین آمریکا و ایران در آخر هفته یکی از عوامل فشار فروش بود، اما عامل مهمتر، نااطمینانی درباره سیاست تجاری و پیامدهای آن برای اقتصاد آمریکاست. طبق گزارش، جهان اکنون باید با تعرفه 15 درصدی (بند 122) روبهرو شود. این تغییر میتواند برای برخی کشورها مانند چین و برزیل به معنای تعرفه پایینتر باشد، اما کشورهایی مانند بریتانیا و استرالیا مزیت توافق 10 درصدی قبلی را از دست میدهند. در نتیجه، بسیاری از کشورها در حال بازنگری روابط تجاری با آمریکا هستند؛ بهویژه اتحادیه اروپا که اهمیت بالایی دارد. اگرچه بازار سهام آمریکا در ابتدا واکنش مثبتی نشان داد، اما معاملات آتی سهام حدود 0.6 تا 0.7 درصد کاهش یافتند، زیرا سرمایهگذاران تأثیر پایدار تعرفهها را دوباره ارزیابی کردند. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! اوراق خزانه؛ سیگنال مهم برای بازار فارکس در گزارش ING برای واکنش بازار روز جمعه، اشاره شد که یکی از محتملترین واکنشها میتواند تضعیف اوراق خزانه آمریکا به دلیل نگرانیهای مالی باشد. بازار فارکس معمولاً از بازار اوراق خزانه جهت میگیرد. اگر سرمایهگذاران به این نتیجه برسند که یکی از ستونهای اصلی سیاست اقتصادی واشنگتن در حال تضعیف است، احتمال فروش همزمان اوراق خزانه، سهام و دلار وجود دارد؛ حالتی که میتوان آن را «فاز فروش گسترده» نامید، یعنی زمانی که سرمایهگذاران به شکل همزمان از چند بازار خارج میشوند. تمرکز بر دادهها و سخنرانی فدرال رزرو پس از انتشار تولید ناخالص داخلی ضعیف سهماهه چهارم، بازار این هفته به دادههای اعتماد مصرفکننده و شاخص قیمت تولیدکننده (PPI) توجه دارد. همچنین سخنرانی کریستوفر والر عضو فدرال رزرو اهمیت دارد. او در ژانویه به کاهش 25 نقطه پایهای نرخ بهره رأی داده بود. اگر موضع او همچنان متمایل به کاهش نرخ بهره (داویش) باشد، میتواند فشار بیشتری بر دلار وارد کند. اما هرگونه تغییر لحن به سمت سیاست انقباضیتر ممکن است به دلار حمایت کوتاهمدت بدهد. در همین حال، ریسک حمله نظامی به ایران همچنان عاملی بازدارنده برای فروش شدید دلار است. پیشبینی ING: شاخص دلار ممکن است در محدوده 97 تا 98 باقی بماند. یورو؛ رشد تدافعی با وجود ناپایداری بازارهای ریسکی، EURUSD اندکی افزایش یافته است. یکی از برداشتهای بازار این است که توافق تجاری اتحادیه اروپا با آمریکا احتمالاً بدتر از وضعیت فعلی نخواهد شد و صادرکنندگان اروپایی تا حدی با شرایط سازگار شدهاند. امروز انتشار شاخص فضای کسبوکار آلمان (Ifo) میتواند نشانهای از بهبود تدریجی اعتماد در منطقه یورو باشد. با این حال، برای جهش قوی یورو نیاز به افزایش قابل توجه این شاخص تا محدوده 91.5 (بالاترین سطح سال گذشته) است. با این حال، همانطور که اشاره شد، احتمال ضعیفی وجود دارد که داراییهای آمریکایی و دلار روزی ضعیف را تجربه کنند؛ اتفاقی که میتواند به دومین ارز نقدشونده جهان پس از دلار یعنی یورو کمک کند. پیشبینی ING: احتمال دارد EURUSD به محدوده ۱.۱۸۵۰ تا ۱.۱۸۸۰ برسد، اما عبور از ۱.۱۹۰۰ با توجه به ریسک ایران زودهنگام به نظر میرسد. پوند؛ نگاه به بانک انگلستان و انتخابات میاندورهای نرخ جفت ارز EURGBP پیش از دو ریسک مهم این هفته همچنان مورد حمایت است. نخستین رویداد، حضور اندرو بیلی، رئیس بانک انگلستان، و مگان گرین (عضو بانک مرکزی انگلستان) در کمیته خزانهداری فردا است. هرگونه نشانهای مبنی بر تمایل آنها به پیوستن به اردوگاه حامیان کاهش نرخ بهره (داویش) در نشست ۱۹ مارس، میتواند احتمال کاهش ۲۵ نقطه پایهای را که اکنون حدود ۲۰ نقطه پایه قیمتگذاری شده، تقویت کند. دومین ریسک، انتخابات میاندورهای روز پنجشنبه در حوزه گورتون و دنتون است. شکست سنگین حزب حاکم کارگر میتواند دوباره گمانهزنیها درباره رهبری این حزب را شعلهور کرده و فشار تازهای بر پوند وارد کند. پیشبینی ING: احتمال دارد EURGBP هفته را در محدوده نزدیک به ۰.۸۸ به پایان برساند. جمعبندی بازار فارکس این هفته در «مرحله انتظار محتاطانه» قرار دارد. نااطمینانی تجاری، ریسک ژئوپلیتیک و دادههای اقتصادی ضعیفتر، فضای شکنندهای ایجاد کردهاند. دلار فعلاً در محدودهای مشخص نوسان میکند، اما جهت بعدی آن به ترکیبی از دادههای تورمی، تحولات سیاسی و واکنش بازار اوراق خزانه وابسته است.
شاخص فضای کسب و کار آلمان - فوریه - German ifo Business Climate واقعی ................ 88.6 پیشبینی ........... 88.4 قبلی ................... 87.6 شاخص وضعیت فعلی کسبوکارها در آلمان - فوریه - Ifo Current Conditions واقعی ................ 86.7 پیشبینی ........... 86.1 قبلی ................... 85.7 شاخص انتظارات فضای کسب و کار آلمان - فوریه - Ifo Expectations واقعی ................ 90.5 پیشبینی ........... 90.5 قبلی ................... 89.5
به گزارش منابع اروپایی، «کایا کالاس» از مقامات ارشد اتحادیه اروپا اعلام کرد که در نشست امروز هیچ پیشرفتی در تصویب بسته تحریمی جدید علیه روسیه حاصل نخواهد شد. این اظهارات در حالی مطرح شده که مذاکرات درباره دور جدید تحریمها به دلیل اختلافنظر میان کشورهای عضو، به تعویق افتاده است.
در یک نگاه افشای درآمد ۷۲۶ هزار یورویی: مجموع دریافتی واقعی رئیس ECB با احتساب مزایای جانبی، حدود ۵۰ درصد بیش از حقوق پایه ۴۶۶ هزار یورویی اعلام شده است. پاداش از نهاد خارجی: لاگارد بابت عضویت در هیئت مدیره بانک تسویه حسابهای بینالمللی (BIS)، سالانه رقمی بین ۱۲۵ تا ۱۴۰ هزار یورو دریافت میکند. استاندارد اخلاقی دوگانه: اتحادیههای کارگری معتقدند پذیرش این مبالغ با منشور اخلاقی کارکنان که آنها را از دریافت وجه از نهادهای خارجی منع میکند، در تضاد است. شکاف با فدرال رزرو: حقوق دریافتی لاگارد در حال حاضر بیش از ۴ برابر حقوق رئیس بانک مرکزی آمریکا (جروم پاول) برآورد میشود. گزارش اخیر فایننشال تایمز از ساختار درآمدی رئیس بانک مرکزی اروپا (ECB)، موجی از انتقادات را نسبت به استانداردهای دوگانه در نهادهای مالی این قاره برانگیخته است. اسناد فاش شده نشان میدهد که کریستین لاگارد سالانه مبالغی بالغ بر ۱۴۰ هزار یورو از نهادهای خارجی دریافت میکند؛ در حالی که طبق ضوابط اخلاقی بانک، دریافت هرگونه پاداش یا وجه مشابه برای کارکنان این سازمان ممنوع است. این گزارش توسط یوتوتایمز بازخوانی و برای مخاطبان فارسیزبان تنظیم شده است. کالبدشکافی ساختار درآمدی رئیس بانک مرکزی اروپا بر پایه تحقیق اختصاصی فایننشال تایمز، درآمدهای لاگارد فراتر از ارقام رسمی است که سالانه توسط بانک مرکزی اروپا (ECB) منتشر میشود. این مبالغ شامل سه بخش عمده است: ۱. مزایای رفاهی و مسکن: علاوه بر حقوق پایه، سالانه مبلغی حدود ۱۳۵ هزار یورو تحت عنوان کمکهزینه مسکن و مزایای رفاهی به وی پرداخت میشود که در ردیفهای مستقیم فیش حقوقی ذکر نمیشوند. ۲. دریافتی از بانک تسویه حسابهای بینالمللی (BIS): لاگارد به عنوان یکی از اعضای هیئت مدیره BIS، پاداشی معادل ۱۴۰ هزار یورو دریافت میکند. نکته قابل تأمل اینجاست که همتای آمریکایی او، جروم پاول، به دلیل قوانین سختگیرانه ایالات متحده در زمینه تضاد منافع، هیچگونه وجهی بابت این مسئولیت دریافت نمیکند. ۳. تضاد با ضوابط داخلی کارکنان: این افشاگری باعث خشم کارکنان بانک مرکزی اروپا شده است. طبق قوانین انضباطی، پرسنل ECB به منظور حفظ استقلال نهادی، حق دریافت هیچگونه پاداش یا هدیه مالی از موسسات دیگر را ندارند. بانک در پاسخ به این انتقادات مدعی شده است که این پرداختها ریشه در توافقات حقوقی قدیمی دارد و تخلف محسوب نمیشود. ✔️ بیشتر بخوانید: پارادوکس نفتی گلدمنساکس؛ چرا با وجود مازاد عرضه، پیشبینی قیمت نفت بالا رفت؟ فرمول محاسبه درآمد سالانه لاگارد “ «در روزهای اخیر شاهد افزایش فشارها بر لاگارد برای کنارهگیری، پیش از موعد قانونیِ پایان ریاست او هستیم. شایعاتی وجود دارد که مکرون قصد دارد پیش از پایان دوره ریاستجمهوری خود، فرد جدیدی را جایگزین لاگارد کند.» کامران گودرزی جمعبندی استراتژیک روند فعلی: فشار نمایندگان پارلمان اروپا بر بانک مرکزی برای اصلاح قوانین حقوقی مقامات ارشد و همسانسازی آن با استانداردهای اخلاقی کارکنان شدت یافته است. نکته کلیدی: افشای این ارقام در زمان اعمال سیاستهای انقباضی و کنترل حقوق و دستمزد در اروپا، میتواند منجر به کاهش مقبولیت عمومی سیاستهای بانک مرکزی شود.
دلار آمریکا در آغاز معاملات آسیایی روز دوشنبه با افت در برابر اغلب ارزهای مهم از جمله یورو، پوند، ین، دلار کانادا، دلار استرالیا، دلار نیوزیلند و حتی طلا مواجه شد. این کاهش در شرایطی رخ میدهد که بازار هنوز در وضعیت کمعمق قرار دارد؛ زیرا بازارهای ژاپن به دلیل تعطیلات بستهاند و چین نیز هنوز بهطور کامل از تعطیلات سال نو بازنگشته است. این افت پس از آن شدت گرفت که دیوان عالی آمریکا بخش بزرگی از تعرفههای قبلی ترامپ را غیرقانونی اعلام کرد. این حکم، ساختار تعرفهای سال گذشته را که بر پایه اختیارات اضطراری اجرا شده بود، باطل کرد و محدودیتهای تازهای برای قدرت اجرایی رئیسجمهور در حوزه تجارت ایجاد کرد. اما تنها چند ساعت بعد، ترامپ با اقدامی سریع و جنجالی، تعرفه جهانی جدیدی با نرخ ۱۵ درصد اعلام کرد؛ اقدامی که نشان میدهد دولت او همچنان بر سیاستهای تجاری سختگیرانه پافشاری دارد و قصد عقبنشینی ندارد. کارشناسان میگویند این رفتوبرگشت تعرفهای، فضای عدمقطعیت را برای شرکتها، زنجیرههای تأمین و مصرفکنندگان افزایش داده و بازار فارکس نیز بهطور مستقیم تحت تأثیر قرار گرفته است. اکنون معاملهگران نگران پیامدهای تورمی، هزینههای واردات و تنشهای تجاری بیشتر هستند.
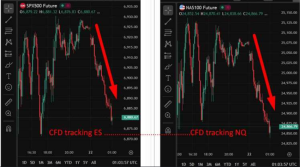
شاخصهای سهام آمریکا در معاملات شبانه یکشنبه با افت قابلتوجه مواجه شدند؛ افتی که بهگفته تحلیلگران، ادامه واکنش بازار به جنجال تعرفهای روزهای اخیر است. روز جمعه، دیوان عالی آمریکا تعرفههای اعمالشده توسط ترامپ را «غیرقانونی» اعلام کرد. اما تنها چند ساعت بعد، ترامپ با اقدامی غافلگیرکننده، تعرفه جهانی را از ۱۰٪ به ۱۵٪ افزایش داد؛ تصمیمی که فضای ریسکگریزی را در بازارهای مالی تشدید کرده است. معاملهگران میگویند این ترکیب از «لغو تعرفههای قبلی» و «اعمال تعرفههای جدید و سنگینتر» باعث شده شاخصهای آتی سهام آمریکا در معاملات شبانه با فشار فروش سنگین مواجه شوند.
در یک نگاه برتری در ارزش بازار: انویدیا با ارزش بازار ۴.۶ تریلیون دلار، جایگاه خود را به عنوان باارزشترین شرکت نیمههادی تثبیت کرده است. شکاف در نرخ رشد: پیشبینی میشود انویدیا در سال مالی جاری رشد درآمد ۶۵ درصدی را تجربه کند، در حالی که این رقم برای الفابت حدود ۷ درصد برآورد شده است. جذابیت قیمت (P/E): بر اساس نسبت قیمت به درآمد آتی، انویدیا در موقعیت خرید مناسبتری نسبت به الفابت قرار گرفته است. تنوع درآمدی: الفابت با تکیه بر سرویسهای ابری، یوتیوب و موتور جستجو، ریسک کمتری در صورت کاهش احتمالی هزینهکردهای بخش هوش مصنوعی دارد. در حالی که انویدیا همچنان به عنوان رهبر زیرساختهای محاسباتی شناخته میشود، شرکت الفابت (گوگل) با توسعه واحدهای پردازش تنسور (TPU)، مسیر متفاوتی را برای کاهش وابستگی به سختافزار رقیب در پیش گرفته است. نکته حائز اهمیت برای معاملهگران این است که در حال حاضر، سهام انویدیا نسبت به چشمانداز سودآوری خود، با قیمت منصفانهتری نسبت به الفابت معامله میشود؛ وضعیتی که در بازارهای مالی چندان تکرار نمیشود. این گزارش بر پایه دادههای منتشرشده توسط Fool.com و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. تحلیل رقابت در لایه سختافزار انویدیا به واسطه پردازندههای گرافیکی (GPU)، انتخاب اول تمامی شرکتهایی است که به توان محاسباتی بالا برای آموزش مدلهای هوش مصنوعی نیاز دارند. در مقابل، الفابت با همکاری برودکام، واحد اختصاصی TPU را توسعه داده است. مزیت تخصصی: تراشههای گوگل به طور مشخص برای بارهای کاری معین بهینه شدهاند؛ با این حال، دسترسی به آنها تنها از طریق زیرساخت «گوگل کلاود» امکانپذیر است. استراتژی مکمل: الفابت با وجود تولید تراشه اختصاصی، همچنان همکاری نزدیکی با انویدیا دارد تا به آخرین سختافزارهای بازار دسترسی داشته باشد؛ رویکردی که توازن میان هزینهها و کارایی را حفظ میکند. ✔️ بیشتر بخوانید: سرمایهگذاری روی «نئوکلاودها»؛ استراتژی جدید گوگل برای شکست انویدیا مقایسه پتانسیل رشد و پایداری دارایی انویدیا به دلیل تمرکز حداکثری بر بخش دیتاسنتر و هوش مصنوعی، رشد سریعتری دارد اما نوسانات قیمتی آن نیز تابع مستقیم انتظارات بازار از این حوزه است. در مقابل، الفابت یک زیرساخت درآمدی پایدار دارد که حتی با تغییر روندهای تکنولوژی، جریان نقدینگی خود را از طریق مدلهای اشتراکی و تبلیغات حفظ میکند. تحلیلگران بر این باورند که انویدیا پتانسیل صعودی بیشتری در کوتاهمدت دارد، در حالی که الفابت نماد پایداری در سبد دارایی است. جمعبندی استراتژیک بر اساس تحلیل Fool.com، بازار در حال حاضر در «فاز تثبیت قیمت پس از رشد» قرار دارد. نتیجهگیری: انویدیا برای سرمایهگذارانی که به دنبال بازدهی بالا در قبال پذیرش ریسک نوسان هستند، جذابیت بیشتری دارد. در مقابل، الفابت به دلیل تنوع در مدلهای درآمدی، برای استراتژیهای میانمدت و کمریسک پیشنهاد میشود. نکته کلیدی: معاملهگران باید به فاکتور «ارزانتر بودن نسبی انویدیا» در مقطعی که رشد درآمدی بسیار بالاتری دارد، به عنوان یک سیگنال بنیادی توجه کنند.
در یک نگاه رای دادگاه عالی آمریکا مبنی بر غیرقانونی بودن تعرفههای اضطراری ترامپ و رشد شاخصهای اصلی بورس. واکنش سریع دونالد ترامپ و اعلام وضع یک «تعرفه جهانی ۱۰ درصدی» جایگزین. ثبت رشد اقتصادی ناامیدکننده ۱.۴ درصدی در سهماهه چهارم و افزایش بیش از حد انتظار تورم هسته. توقف برداشتها در شرکت اعتباری «بلو آول» و نگرانی از وقوع یک بحران مالی جدید تحت تاثیر هوش مصنوعی. رای دادگاه عالی آمریکا مبنی بر لغو تعرفههای جنجالی دونالد ترامپ، موجی از خوشبینی را به والاستریت تزریق کرد و باعث شد تا بازارهای سهام که در ابتدای روز با افت مواجه شده بودند، به سرعت تغییر مسیر دهند. دادگاه عالی صبح جمعه اعلام کرد که رئیسجمهور با استناد به «قانون اختیارات اقتصادی اضطراری بینالمللی» برای اعمال تعرفههای گسترده بر چندین شریک تجاری در روز موسوم به «آزادسازی» (Liberation Day)، از اختیارات خود فراتر رفته و این اقدام غیرقانونی است. واکنش بازارها و پاتک سریع ترامپ در پی انتشار این تصمیم، شاخصهای اصلی والاستریت سبزپوش شدند. شاخص اساندپی ۵۰۰ (S&P 500) با رشد ۰.۵ درصدی همراه شد و شاخص صنعتی داوجونز نیز حدود ۰.۲ درصد بالا رفت. در این میان، شاخص نزدک که محوریت فناوری دارد با رشد ۰.۸ درصدی پیشتاز بازار بود. با این حال، دونالد ترامپ بلافاصله در یک کنفرانس خبری به این رای واکنش نشان داد. او اعلام کرد که دولت وی برای جایگزینی عوارضی که توسط عالیترین نهاد قضایی کشور لغو شدهاند، یک «تعرفه جهانی ۱۰ درصدی» وضع خواهد کرد؛ اقدامی که نشان میدهد جنگ تجاری دولت او هنوز به پایان نرسیده است. سایه سنگین تورم و رشد اقتصادی ناامیدکننده تیم تحلیلگران یوتوتایمز در بررسی وضعیت کلی بازار به این نکته اشاره میکنند که سرمایهگذاران روز جمعه تنها درگیر اخبار دادگاه عالی نبودند. در اوایل روز، آمارهای اقتصاد کلان نشان داد که رشد تولید ناخالص داخلی (GDP) آمریکا در سهماهه چهارم تنها ۱.۴ درصد بوده است که فاصلهای معنادار و ناامیدکننده با پیشبینیها دارد. همزمان با این کندی رشد، شاخص «هزینههای مصرفکننده هسته» (Core PCE) که معیار ترجیحی سیاستگذاران فدرال رزرو برای سنجش تورم است، در ماه دسامبر چه در مقیاس ماهانه و چه سالانه، بیش از حد انتظار افزایش یافت. هضم این دادههای متناقض اقتصادی، در کنار رصد دقیق تنشهای میان آمریکا و ایران، سرمایهگذاران را در وضعیت احتیاطی قرار داده است. “ واکنش مثبت بازار به رای دادگاه عالی، صرفاً یک تنفس موقت برای والاستریت است. وقتی رشد اقتصادی در حال افت است و تورم هسته همچنان سرکشی میکند، پافشاری ترامپ بر وضع یک تعرفه جهانی جدید میتواند همین اندک خوشبینیها را نیز خنثی کند. بازار سهام در حال حاضر در یک محاصره دوگانه میان فشارهای ژئوپلیتیک و دادههای ضعیف اقتصادی قرار دارد. مرتضی عظیمی زنگ خطر در بخش اعتبار خصوصی در کنار تحولات سیاسی و کلان اقتصادی، چشمها به نشانههایی از استرس در بخش «اعتبار خصوصی» دوخته شده است. پس از آنکه شرکت سرمایهگذاری «بلو آول» (Blue Owl) روند برداشت وجوه را متوقف کرد، زنگ خطر برای این بخش به صدا درآمده است. فعالان بازار به شدت نگرانند که این توقف ناگهانی، وضعیتی شبیه به «قناری در معدن زغالسنگ» (یک هشدار زودهنگام) برای یک بحران مالی جدید باشد. ریشه اصلی این ترسها، نگرانی درباره سبد داراییهای این بخش در سهام شرکتهای نرمافزاری است؛ کسبوکارهایی که اکنون مدل درآمدی آنها به شدت توسط ظهور هوش مصنوعی (AI) تهدید میشود. بر اساس جمعبندی تیم یوتوتایمز، والاستریت در حال تجربه روزهای پرنوسان و پیچیدهای است. اگرچه وتوی تعرفههای ترامپ توسط دادگاه عالی توانست در کوتاهمدت به بازار سهام جان تازهای ببخشد، اما سایه سنگین رشد ضعیف اقتصادی، پافشاری تورم و البته ظهور بحرانهای ناشناخته در بخش اعتبارات خصوصی، نشان میدهد که مسیر پیشروی سرمایهگذاران با دستاندازهای جدی همراه خواهد بود.
شرکتهای نیروی کار موقت از تقاضای خوبی گزارش میدهند؛ از نظر تاریخی این نشانهای از افزایش تقاضای نیروی کار است. شاهد رونق مخارج سرمایهای بودهایم؛ به طور سنتی این رونقها با رونق نیروی کار دنبال میشوند. تاریخ نشان میدهد که سهم هوش مصنوعی از تولید ناخالص داخلی نامتناسب نیست. راه کاهش بدهی ترکیبی از رشد اقتصادی و ریاضت مالی است.