TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

ترامپ: تصمیمی در قبال ایران نگرفته‌ام

از نحوه مذاکره آن‌ها راضی نیستم. ایران نمی‌تواند سلاح هسته‌ای داشته باشد. از ایران راضی نیستم، اما انتظار می‌رود مذاکرات بیشتری روز جمعه برگزار شود. ممکن است تغییر رژیم در ایران صورت بگیرد یا نگیرد. درباره ایران: ما در حال مذاکره هستیم. می‌خواهم با ایران توافق کنم. درباره کوبا: آن‌ها با ما صحبت می‌کنند. شاید تصاحب دوستانه کوبا را داشته باشیم. کوبا یک کشور در حال شکست است، وزیر خارجه روبیو روی آن کار می‌کند. ایران کلمات طلایی را نمی‌گوید: «سلاح هسته‌ای نه». در پاسخ به سوال درباره استفاده از نیروی نظامی علیه ایران: نمی‌خواهم این کار را بکنم، اما گاهی اوقات مجبور می‌شوید. ترامپ به خریداران مسکن: پول‌تان را پس‌انداز کنید، کمی بیشتر صبر کنید. نرخ بسیار پایینی نصیبتان خواهد شد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سایه حمله احتمالی به ایران بر بازارها؛ نفت صعودی، بازدهی اوراق زیر ۴ درصد

در یک نگاه احتمال حملات آمریکا به ایران به تم اصلی معاملات امروز تبدیل شده و بازارهای جهانی را در وضعیت تدافعی قرار داده است. بازدهی اوراق ۱۰ ساله آمریکا برای نخستین بار از نوامبر به زیر ۴ درصد سقوط کرد و نفت بیش از ۲ درصد رشد کرد. اظهارات مقامات آمریکایی درباره «اقدامات محدود» و سفر دیپلماتیک به تل‌آویو، بخشی از رشد نفت را تعدیل کرده است. بازارهای جهانی امروز بیش از هر عامل دیگری، به یک متغیر واحد واکنش نشان می‌دهند: احتمال اقدام نظامی آمریکا علیه ایران. در چنین فضایی، تحلیل‌های تکنیکال یا روایت‌های مقطعی از سهام جای خود را به یک تم ژئوپلیتیک داده است که همزمان بازار اوراق، ارز، کالاها و فلزات گرانبها را تحت تأثیر قرار داده است. بازدهی اوراق خزانه‌داری ۱۰ ساله آمریکا برای نخستین بار از ماه نوامبر به زیر ۴ درصد سقوط کرد؛ حرکتی که نشان‌دهنده هجوم سرمایه‌گذاران به دارایی‌های امن است. همزمان، بهای نفت خام بیش از ۲ درصد افزایش یافت و فلزات گرانبها نیز با افزایش تقاضا مواجه شدند. دلار آمریکا تقویت شد، هرچند در بازار ارز، دلار کانادا و فرانک سوئیس عملکرد بهتری از خود نشان دادند؛ موضوعی که بازتابی از حساسیت مستقیم دلار کانادا به نفت و جایگاه فرانک به‌عنوان پناهگاه امن سنتی است. در پس این تحولات، نشانه‌هایی از افزایش فشار نظامی آمریکا در منطقه دیده می‌شود. گزارش‌هایی از تخلیه برخی پایگاه‌های نزدیک به ایران و انتقال گسترده تجهیزات نظامی به خاورمیانه منتشر شده است. اگرچه برخی منابع از پیشرفت مذاکرات سخن گفته‌اند، اما بازارها بیش از اظهارات رسمی، به اقدامات عملی توجه دارند و تحرکات میدانی پیام روشنی از افزایش سطح آمادگی می‌دهد. با این حال، دو خبر در ساعات اخیر تا حدی از شتاب صعود نفت کاسته است. نخست، اعلام سفر دوم و سوم مارس وزیر خارجه آمریکا به تل‌آویو. این پرسش مطرح می‌شود که آیا چنین سفری همزمان با آغاز یک عملیات گسترده نظامی برنامه‌ریزی می‌شود؟ برخی تحلیلگران این موضوع را نشانه‌ای از نبود اقدام فوری می‌دانند، هرچند عده‌ای دیگر آن را بخشی از بازی فشاری برای وادار کردن ایران به امتیازدهی تلقی می‌کنند. دومین عامل، اظهارات جی‌دی ونس در گفت‌وگو با رسانه‌ها بود که تأکید کرد هرگونه اقدام احتمالی «محدود» خواهد بود و سناریوی یک جنگ طولانی‌مدت در خاورمیانه را رد کرد. او دامنه گزینه‌ها را از حملات هدفمند با هدف جلوگیری از دستیابی ایران به سلاح هسته‌ای تا مسیرهای دیپلماتیک توصیف کرد. نکته قابل توجه آن است که در این اظهارات اشاره‌ای به تغییر رژیم یا تلاش برای فلج‌کردن صادرات نفت ایران نشده است؛ موضوعی که از دید بازار انرژی اهمیت بالایی دارد. “ «سناریوی بستن تنگه هرمز یا اختلال گسترده در عرضه نفت، همچنان به‌عنوان یک ریسک اساسی در بازار باقی مانده است،» محمد زمانی اما بسیاری معتقدند چنین واکنشی تنها در صورت احساس تهدید وجودی از سوی تهران محتمل خواهد بود. در غیر این صورت، احتمالاً تنش‌ها در چارچوبی محدود باقی خواهد ماند. با این همه، تجربه نشان داده که پیش‌بینی رفتار سیاسی (به‌ویژه در مورد دونالد ترامپ) با عدم قطعیت بالایی همراه است. همین عدم قطعیت است که خرید اوراق خزانه را توجیه می‌کند و همزمان از نفت و فلزات گرانبها حمایت می‌کند. ✔️ بیشتر بخوانید: جهش نقره در آستانه ثبت دهمین ماه صعودی؛ فلزات گرانبها در مدار تقاضای تورمی و ریسک ژئوپلیتیک بررسی تاریخچه درگیری‌های خاورمیانه تویط utoTimes، نشان می‌دهد که جهش‌های اولیه نفت در پی حملات نظامی اغلب پس از فروکش کردن گردوغبار تعدیل می‌شود. اما تا زمانی که افق تحولات روشن نشود، بازارها احتمالاً در وضعیت تدافعی باقی خواهند ماند؛ جایی که هر تیتر خبری می‌تواند جهت حرکت قیمت‌ها را تغییر دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

جهش نقره در آستانه ثبت دهمین ماه صعودی؛ فلزات گرانبها در مدار تقاضای تورمی و ریسک ژئوپلیتیک

در یک نگاه قیمت نقره با رشدی بیش از ۵ درصدی از محدوده اخیر خود خارج شد و به بالاترین سطوح از پایان ژانویه رسید. این حرکت می‌تواند دهمین ماه متوالی بازدهی مثبت نقره را رقم بزند؛ ترکیبی از تقاضای صنعتی و نگرانی از تضعیف دلار. همزمان با رشد نفت و ابهام درباره ایران، طلا نیز به رکورد تاریخی هفتگی نزدیک شده است. نقره در معاملات امروز جهشی کم‌سابقه را تجربه کرد و با رشد نزدیک به ۶ درصد، نشانه‌هایی از خروج قدرتمند از دامنه نوسانی هفته‌های اخیر بروز داد. این فلز گرانبها اکنون در بهترین سطوح قیمتی از زمان سقوط سنگین ۳۰ ژانویه قرار دارد؛ روزی که همزمان با آخرین جلسه معاملاتی ماه، موجی از فروش بازار را درنوردید. جالب آنکه صعود امروز نیز در واپسین روز معاملاتی فوریه رقم می‌خورد؛ تقارنی که توجه معامله‌گران تکنیکال را جلب کرده است. از منظر نموداری، عبور قیمت از سقف‌های ابتدای فوریه، چشم‌انداز کوتاه‌مدت را به‌مراتب امیدوارکننده‌تر کرده است. شکست این مقاومت، ساختار تکنیکال نقره را به نفع خریداران تغییر داده و احتمال تثبیت روند صعودی را افزایش داده است. در صورت حفظ سطوح فعلی، نقره دهمین ماه متوالی بازدهی مثبت را ثبت خواهد کرد؛ روندی که آن را در میان دارایی‌های برتر سال جاری قرار می‌دهد. این صعود ممتد، از یک‌سو بازتاب نگرانی‌ها درباره تضعیف ارزش دلار و سیاست‌های پولی انبساطی است و از سوی دیگر، از تقاضای فزاینده صنعتی؛ به‌ویژه در حوزه برق‌رسانی و زیرساخت‌های انرژی، حمایت می‌گیرد. “ «نکته قابل توجه آن است که این جهش در شرایطی رخ می‌دهد که ماه گذشته بازار با نوسانات شدید و نشانه‌هایی از «رکوردهای هیجانی» مواجه بود.» محمد زمانی با این حال، نقره در اوایل فوریه به ثبات رسید و اکنون بار دیگر در مسیر صعودی گام برمی‌دارد؛ الگویی که می‌تواند بیانگر تقاضای پایدار برای فلزات گرانبها باشد. در بازار طلا نیز ورق برگشته است. قیمت‌ها که در ساعات ابتدایی روز تحت فشار بودند، با چرخشی صعودی مواجه شده و حدود ۵۰ دلار افزایش یافته‌اند. در صورت تثبیت این سطوح، طلا بالاترین قیمت بسته‌شدن هفتگی تاریخ خود را ثبت خواهد کرد؛ سیگنالی مهم برای سرمایه‌گذاران نهادی. در پس‌زمینه این تحولات، داده‌های اخیر شاخص قیمت تولیدکننده آمریکا تردیدهایی تازه درباره توانایی فدرال رزرو برای کاهش نرخ بهره ایجاد کرده است. همزمان، نفت خام با رشد ۳ درصدی مواجه شده؛ افزایشی که می‌تواند فشارهای تورمی را در داده‌های ماه مارس و فراتر از آن تقویت کند. مسیر آتی نفت، تا حد زیادی به تحولات مربوط به ایران گره خورده است. در صورتی که ایالات متحده به شکل معناداری درگیر تنش‌های ایران شود؛ به‌ویژه اگر افق زمانی آن طولانی به نظر برسد، می‌توان انتظار داشت تقاضا برای طلا و سایر فلزات گرانبها با شدت بیشتری افزایش یابد. هرچند برخی مقامات آمریکایی احتمال ورود به یک جنگ فرسایشی در خاورمیانه را رد کرده‌اند و گزینه‌ها را محدود به حملات هدفمند یا مسیرهای دیپلماتیک دانسته‌اند، اما تجربه بازارها نشان می‌دهد که در فضای ژئوپلیتیک، قطعیت مفهومی نسبی است. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ اعلام سفر دوم و سوم مارس وزیر خارجه آمریکا به تل‌آویو می‌تواند نشانه‌ای از نبود اقدام فوری باشد، اما معامله‌گران همچنان تحولات منطقه را با دقت دنبال می‌کنند. در چنین فضایی، نقره و طلا نه‌تنها از منظر تکنیکال بلکه به‌عنوان پوشش ریسک تورم و نااطمینانی ژئوپلیتیک، بار دیگر در کانون توجه بازارهای جهانی قرار گرفته‌اند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش فراتر از انتظار قیمت تولیدکننده در آمریکا؛ فشار تورمی از کانال خدمات بازگشت

در یک نگاه شاخص قیمت تولیدکننده آمریکا در ژانویه بیش از پیش‌بینی‌ها افزایش یافت؛ رشد ۰.۵ درصدی ماهانه بالاترین سطح از سپتامبر بود. هزینه خدمات بیشترین نقش را در این جهش ایفا کرد و شاخص هسته به قوی‌ترین رشد خود از تابستان رسید. داده‌ها احتمال تقویت شاخص تورم ترجیحی فدرال رزرو (PCE) را بالا برده و تمرکز سیاست‌گذاران را بار دیگر بر ثبات قیمت‌ها معطوف کرده است. تورم در سطح تولیدکنندگان آمریکایی در آغاز سال جدید میلادی نشانه‌هایی از پایداری و حتی شتاب‌گیری بروز داد؛ تحولی که می‌تواند مسیر سیاست پولی را پیچیده‌تر کند. گزارش منتشرشده از سوی اداره آمار کار آمریکا نشان می‌دهد شاخص قیمت تولیدکننده (PPI) در ژانویه ۰.۵ درصد نسبت به ماه قبل افزایش یافته؛ رقمی بالاتر از برآورد ۰.۳ درصدی اقتصاددانان و قوی‌ترین رشد از سپتامبر گذشته. رقم ماه دسامبر نیز به ۰.۴ درصد بازبینی شد. شاخص هسته  (که اقلام نوسانی غذا و انرژی را حذف می‌کند) نیز فراتر از انتظار ظاهر شد و ۰.۸ درصد در مقیاس ماهانه رشد کرد؛ جهشی که از ژوئیه تاکنون بی‌سابقه بوده است. در مقیاس سالانه، تورم تولیدکننده به ۲.۹ درصد رسید و شاخص هسته نیز رشد ۳.۶ درصدی را ثبت کرد؛ ارقامی که همگی بالاتر از پیش‌بینی‌ها بودند. تداوم قرائت‌های قدرتمند در سطح قیمت‌های عمده‌فروشی، این پیام را مخابره می‌کند که مسیر مهار تورم همچنان ناهموار است. افزایش تعرفه بر مواد اولیه وارداتی، بسیاری از تولیدکنندگان را به انتقال بخشی از هزینه‌ها به مشتریان یا بازتنظیم ساختار هزینه برای حفظ حاشیه سود سوق داده است. رشد قابل توجه هزینه خدمات  (که بیشترین افزایش از ژوئیه را ثبت کرد) نشان می‌دهد فشارها صرفاً محدود به کالاها نیست و بخش گسترده‌تری از اقتصاد را دربرگرفته است. طبق بررسی‌های تیم یوتوتایمز؛ برخی از مؤلفه‌های اثرگذار بر شاخص هزینه‌های مصرف شخصی (PCE)، که معیار تورمی ترجیحی فدرال رزرو محسوب می‌شود، در این گزارش رشد محسوسی داشتند؛ از جمله هزینه‌های مدیریت پرتفوی، بلیت‌های هواپیما و خدمات پزشکی. با توجه به اینکه بخشی از داده‌های PPI مستقیماً در محاسبه PCE لحاظ می‌شود، برخی اقتصاددانان برآورد خود از تورم هسته PCE را تا ۰.۵ درصد افزایش داده‌اند؛ رقمی که در صورت تحقق، یکی از بالاترین سطوح سال‌های اخیر خواهد بود. واکنش بازارها محتاطانه بود. شاخص اس‌اندپی ۵۰۰ معاملات را با افت آغاز کرد و بازدهی اوراق خزانه‌داری در سطوح پایین باقی ماند؛ نشانه‌ای از آنکه سرمایه‌گذاران میان نگرانی تورمی و انتظارات سیاست پولی در حال موازنه هستند. درون جزئیات گزارش، افزایش حاشیه سود عمده‌فروشان و خرده‌فروشان قابل توجه بود؛ افزایشی که در داده‌های موجود از سال ۲۰۰۹ کم‌سابقه ارزیابی می‌شود. حاشیه سود در میان توزیع‌کنندگان تجهیزات حرفه‌ای و تجاری، مواد شیمیایی و همچنین خرده‌فروشان پوشاک و محصولات سلامت و زیبایی رشد کرد. “ «این تحولات احتمالاً بازتاب انتقال تدریجی هزینه‌های مرتبط با تعرفه‌ها به ابتدای سال جدید است.» محمد زمانی در مقابل، قیمت کالاها در مجموع کاهش یافت که عمدتاً ناشی از افت بهای بنزین و مواد غذایی بود. با این حال، اگر اقلام غذا و انرژی کنار گذاشته شوند، رشد قیمت کالاها یکی از قوی‌ترین افزایش‌ها از اوایل ۲۰۲۲ تاکنون محسوب می‌شود. قیمت موتور‌ها، تجهیزات ارتباطی، ماشین‌ابزارها و طیفی از فلزات رشد قابل توجهی داشتند؛ سیگنالی از آنکه فشار هزینه‌ای در زنجیره تولید همچنان فعال است. معیار کم‌نوسان‌تر PPI که غذا، انرژی و خدمات تجاری را حذف می‌کند، برای سومین ماه متوالی ۰.۳ درصد افزایش یافت؛ نرخی باثبات‌تر اما همچنان ناسازگار با بازگشت سریع تورم به هدف ۲ درصدی. در شرایطی که دیوان عالی بخشی از تعرفه‌های گسترده دولت را لغو کرده، دولت دونالد ترامپ به‌طور موقت تعرفه‌ای ۱۰ درصدی بر کالاهای خارجی برای ۱۵۰ روز اعمال کرده و در پی تحقیقات تجاری جدید برای تثبیت عوارض وارداتی است. این فضای تجاری، همراه با بهبود حاشیه سود شرکت‌ها، می‌تواند در ماه‌های آینده مسیر انتقال هزینه‌ها به مصرف‌کننده را هموارتر کند. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ بر اساس جمع‌بندی تیم UtoTimes، اگرچه داده‌های اخیر شاخص قیمت مصرف‌کننده افزایش ملایمی را در ابتدای سال نشان داد، اما گزارش تازه PPI هشداری است مبنی بر اینکه فشارهای قیمتی در سطوح بالادستی اقتصاد هنوز فروکش نکرده‌اند. برای سیاست‌گذاران پولی، این ارقام تأیید می‌کند که تمرکز بر ثبات قیمت‌ها همچنان در اولویت قرار دارد؛ حتی اگر برخی نشانه‌های کندی در بازار کار توجه بخشی از فعالان بازار را به خود جلب کرده باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار در حالت انتظار؛ ریسک ژئوپلیتیک مانع سقوط شد

در یک نگاه دلار در وضعیت انتظار: تنش‌های آمریکا و ایران مانع شکل‌گیری روند نزولی قوی برای دلار شده است. بازار چشم‌انتظار داده‌های تورمی آمریکا: گزارش PPI احتمالاً تأثیر بزرگی بر سیاست‌های فدرال رزرو نخواهد داشت. یورو بدون محرک قوی: داده‌های تورمی اروپا فعلاً توان ایجاد روند پایدار برای یورو را ندارند. افزایش فشار سیاسی بر پوند: تحولات داخلی بریتانیا ریسک افت بیشتر پوند، به‌ویژه در برابر یورو، را افزایش داده است. ممکن است پایان این هفته برای دلار آمریکا نسبتاً آرام سپری شود؛ زیرا عدم قطعیت درباره تنش‌های میان آمریکا و ایران مانع شکل‌گیری روندهای قوی در بازار ارز شده است. در بریتانیا، پیروزی حزب سبز در یک انتخابات میان‌دوره‌ای، فشار سیاسی تازه‌ای بر نخست‌وزیر استارمر وارد کرده و همین موضوع ریسک نزولی بیشتری برای پوند در برابر یورو ایجاد کرده است. خلاصه مقاله را می‌توانید در فایل صوتی زیر گوش کنید این گزارش بر پایه مقاله منتشرشده توسط بانک ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. دلار آمریکا | احتیاط همچنان حاکم است احتمال دارد بازار فارکس هفته را در فضایی آرام به پایان برساند. نبود داده‌های اقتصادی مهم باعث شده انتظارات بازار درباره سیاست‌های فدرال رزرو تقریباً بدون تغییر باقی بماند. دو ریسک اصلی هفته‌های اخیر یعنی: تنش‌های ایران نگرانی‌های مرتبط با هوش مصنوعی (ترس بازار از حباب یا شوک ناشی از شرکت‌های AI) تا حدی فروکش کرده‌اند. با این حال، هرگونه تشدید تنش میان آمریکا و ایران همچنان مهم‌ترین عامل اثرگذار بر دلار محسوب می‌شود. گزارش‌های مربوط به مذاکرات هسته‌ای ژنو دیروز نوسانات شدیدی در بازار نفت ایجاد کرد، اما بازارها فعلاً با خوش‌بینی محتاطانه معامله می‌کنند؛ زیرا مذاکرات قرار است هفته آینده ادامه یابد. طبق داده‌های بازار پیش‌بینی  در سایت Polymarket ، احتمال حمله آمریکا به ایران تا پایان مارس همچنان حدود ۵۵٪ ارزیابی می‌شود؛ موضوعی که مانع از افت شدید دلار شده است. (یعنی معامله‌گران هنوز برای سناریوی جنگ، «حق بیمه ریسک» روی دلار نگه داشته‌اند.) ✔️ بیشتر بخوانید: از طلا تا نفت و فلزات؛ ذخیره‌سازی دولت‌ها بازار را به هم ریخت داده مهم امروز آمریکا رویداد اصلی تقویم اقتصادی آمریکا انتشار شاخص PPI ژانویه است. پیش‌بینی‌ها: تورم تولیدکننده: ۰.۳٪ ماهانه تورم هسته: ۰.۳٪ احتمال زیادی وجود دارد که این داده اثر بزرگی روی بازار نگذارد. همچنین سخنرانی اعضای فدرال رزرو از جمله: جان ویلیامز نیل کاشکاری برگزار می‌شود، اما بازار فعلاً توجه زیادی به اظهارات بانک مرکزی ندارد؛ زیرا داده‌های اقتصادی هنوز کاهش نرخ بهره در نشست‌های نزدیک را توجیه نمی‌کنند. در کوتاه‌مدت عوامل بنیادی همچنان از دلار حمایت می‌کنند، اما عدم قطعیت تعرفه‌های تجاری باعث حفظ پریمیوم ریسک دلار شده است. یورو | تمرکز بازار بر داده‌های تورمی به نظر می‌رسد سطح 1.180 در EURUSD همچنان نقش لنگر قیمتی را ایفا کند. (لنگر قیمتی یعنی سطحی که بازار تمایل دارد اطراف آن نوسان کند و جهت مشخصی نگیرد.) امروز داده‌های تورم منطقه یورو منتشر می‌شود: فرانسه: ۰.۸٪ اسپانیا: ۲.۲٪ آلمان: انتظار کاهش از ۲.۱٪ به ۲.۰٪ با این حال، حتی اگر تورم کمی بالاتر بیاید، بعید است تغییر معناداری در سیاست‌های بانک مرکزی اروپا (ECB) ایجاد کند؛ بنابراین تأثیر پایداری بر یورو انتظار نمی‌رود. پوند انگلیس | ریسک نزولی ادامه دارد پوند امروز تحت فشار بیشتری قرار گرفته است؛ پس از آنکه حزب سبز در حوزه انتخاباتی گورتون و دنتون منچستر — که پیش‌تر پایگاه سنتی حزب کارگر محسوب می‌شد — پیروز شد. بازار اخیراً به هر عاملی که موقعیت سیاسی نخست‌وزیر استارمر را تضعیف کند، واکنش منفی نشان داده است. پیروزی یک حزب چپ‌گراتر می‌تواند این نگرانی را ایجاد کند که: در صورت کناره‌گیری زودهنگام استارمر، جانشین او سیاست‌های اقتصادی چپ‌گرایانه‌تری اتخاذ کند. ( چپ‌ها معمولاً برای ارز ملی منفی تلقی می‌شود.) تحلیلگران ING همچنان نسبت به رشد جفت‌ارز EURGBP دیدگاه صعودی دارند؛ زیرا پوند انگلیس با مجموعه‌ای از ریسک‌های متمرکز روبه‌رو است، از جمله: تنش‌های سیاسی و بی‌ثباتی داخلی بریتانیا برخی ریسک‌های مالی (هرچند محدود) پیش از اعلام بودجه هفته آینده و احتمال اتخاذ سیاست‌های انبساطی‌تر توسط بانک انگلستان در قیمت‌گذاری بازار بر همین اساس، معتقدند شرایط لازم برای عبور نرخ EURGBP از سطح 0.880 — که برآورد فعلی کوتاه‌مدت آنها محسوب می‌شود — همچنان برقرار است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

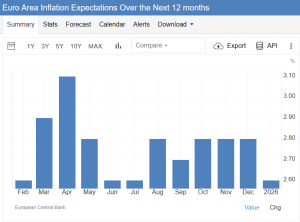
ثبات انتظارات تورمی در نظرسنجی جدید بانک مرکزی اروپا

نظرسنجی تازه بانک مرکزی اروپا (ECB) نشان می‌دهد که انتظارات تورمی مصرف‌کنندگان در افق‌های مختلف زمانی تغییرات محدودی داشته و تصویر نسبتاً باثباتی از نگاه مردم به مسیر قیمت‌ها ارائه می‌دهد.  مهم‌ترین نتایج نظرسنجی انتظارات تورمی سه‌ساله بدون تغییر در سطح ۲.۶٪ باقی مانده است. انتظارات تورمی پنج‌ساله از ۲.۴٪ به ۲.۳٪ کاهش یافته است. انتظارات تورمی یک‌ساله مصرف‌کنندگان در ژانویه از ۲.۸٪ به ۲.۶٪ کاهش یافته است. این ارقام نشان می‌دهد که مصرف‌کنندگان اروپا انتظار دارند روند کاهش تورم ادامه پیدا کند، هرچند هنوز بالاتر از هدف ۲ درصدی ECB قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ابوظبی صادرات نفت «مربان» را افزایش می‌دهد؛ سیگنال عرضه قوی پیش از نشست اوپک‌پلاس

منابع آگاه می‌گویند شرکت ملی نفت ابوظبی (ADNOC) قصد دارد در ماه آوریل محموله‌های بیشتری از نفت شاخص «مربان» را روانه بازار کند؛ اقدامی که نشان‌دهنده افزایش عرضه از سوی تولیدکنندگان کلیدی خاورمیانه است. به گفته این منابع، ADNOC حجم‌های اضافی را به شرکای خود در امتیاز میادین خشکی امارات پیشنهاد داده و برخی از این شرکت‌ها نیز بخشی از محموله‌های اضافه را در بازار نقدی فروخته‌اند. این تحولات در شرایطی رخ می‌دهد که عربستان و ایران نیز صادرات خود را افزایش داده‌اند؛ موضوعی که در سایه تنش میان واشنگتن و تهران، نگرانی‌هایی درباره اختلال احتمالی در عرضه ایجاد کرده است. هم‌زمان، انتظار می‌رود نشست پیش‌روی اوپک‌پلاس در آخر هفته، مسیر بازگشت تدریجی به افزایش تولید از ماه آوریل را تأیید کند. ADNOC حدود ۶۰٪ از امتیاز میادین خشکی را در اختیار دارد و ظرفیت تولید روزانه ۲ میلیون بشکه نفت مربان را مدیریت می‌کند. سایر سهام‌داران شامل توتال‌انرژیز، بی‌پی، CNPC چین، اینپکس ژاپن، ژنهوا اویل و GS Energy هستند. هنوز مشخص نیست حجم دقیق افزایش عرضه چقدر خواهد بود و چگونه میان شرکا توزیع می‌شود. در بازار نفت، قیمت نفت مربان در روزهای اخیر نسبت به شاخص‌های جهانی مانند برنت و دبی کاهش یافته، زیرا بخشی از محموله‌های اضافی برای فروش عرضه شده‌اند. در همین حال، قیمت برنت روز پنجشنبه به ۷۲.۶۱ دلار رسید که بالاترین سطح از ژوئیه گذشته است. ADNOC و بیشتر شرکای آن از اظهار نظر درباره این گزارش خودداری کرده‌اند. این شرکت پیش‌تر نیز در دوره‌هایی که اوپک‌پلاس سهمیه‌ها را تغییر داده، حجم عرضه خود را تنظیم کرده است. برخی نمایندگان اوپک‌پلاس می‌گویند انتظار دارند گروه در نشست پیش‌رو با افزایش ملایم عرضه موافقت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پاداش ۲۵ درصدی برای اخراج نیمی از کارمندان؛ جک دورسی بازار را شوکه کرد!

در یک نگاه تعدیل نیرو با هدف اتوماسیون: شرکت بلاک بیش از ۴۰۰۰ موقعیت شغلی را حذف کرد تا تعداد کارکنان خود را از ۱۰ هزار نفر به کمتر از ۶ هزار نفر برساند. واکنش مثبت بازار سهام: ارزش سهام این شرکت در معاملات پس از وقت اداری، بلافاصله با جهشی در حدود ۲۵٪ روبرو شد. ارتقای چشم‌انداز سودآوری: پیش‌بینی سود هر سهم برای سال ۲۰۲۶ به ۳.۶۶ دلار افزایش یافت که فراتر از برآورد ۳.۲۲ دلاری تحلیل‌گران است. تغییر در مدل عملیاتی: مدیریت شرکت بر استفاده از تیم‌های کوچک‌تر و بااستعدادتر متمرکز شده است که وظایف خود را از طریق هوش مصنوعی اتوماتیک می‌کنند. تحول بنیادین در ساختار نیروی انسانی شرکت «بلاک» و جایگزینی گسترده هوش مصنوعی به جای فرآیندهای انسانی، با واکنش بی‌سابقه و مثبت بازارهای مالی روبرو شده است. جک دورسی با اتخاذ استراتژی تعدیل نیمی از کارکنان در دوران شکوفایی شرکت، نه تنها سودآوری آینده را تضمین کرد، بلکه استانداردی جدید برای بازدهی در عصر هوش مصنوعی تعریف نمود. این گزارش بر پایه مقاله منتشرشده توسط investinglive.com و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. پاداش بازار به بهینه‌سازی ساختار برخلاف رویه‌های معمول که تعدیل نیرو نشانه‌ای از رکود تلقی می‌شود، شرکت بلاک این اقدام را در حالی انجام داد که بیزنس در مرحله «شتاب‌گیری» قرار دارد. این رویکرد پیش‌دستانه به سرمایه‌گذاران اطمینان داد که هدف اصلی، ارتقای حاشیه سود و سرعت اجرای پروژه‌ها است. جهش ۲۵ درصدی سهام نشان می‌دهد که وال‌استریت اکنون شرکت‌هایی را که با جسارت «هوش مصنوعی» را جایگزین هزینه‌های ثابت انسانی می‌کنند، به شدت تشویق می‌کند. ۲. آغاز موج نوین تعدیل‌های هوشمند موفقیت بلاک می‌تواند به عنوان یک «الگو» برای سایر مدیران ارشد در حوزه‌های تکنولوژی و نرم‌افزار عمل کند. جک دورسی معتقد است که ابزارهای هوشمند در حال تغییر مفهوم مدیریت شرکت‌ها هستند و به زودی اکثر سازمان‌ها به نتایج مشابهی خواهند رسید. این موضوع ریسک باز شدن «دریچه‌های سد» اخراج را در بخش‌های اداری، مشاوره و نرم‌افزار که وظایف آن‌ها قابل مدل‌سازی توسط هوش مصنوعی است، به شدت افزایش می‌دهد. ۳. پیامدهای مالی و چالش‌های گذار اگرچه این بازسازی ساختار هزینه‌ای معادل ۴۵۰ تا ۵۰۰ میلیون دلار (عمدتاً بابت سنوات و مزایا) در فصل اول سال به همراه دارد، اما تمرکز بازار بر مدل عملیاتی بلندمدت متمرکز شده است. این گذار اگرچه منجر به افزایش بهره‌وری ملی می‌شود، اما در کوتاه‌مدت می‌تواند با ایجاد شوک در بازار کارِ کارکنان متخصص، منجر به فشار بر نرخ دستمزدها و کاهش هزینه‌های مصرف‌کننده در بخش‌های مرتبط شود. جمع‌بندی: تثبیت استراتژی «تعدیل برای رشد» تجربه بلاک نشان داد که دوران شرکت‌های «با نیروی انسانی بالا» در سیلیکون‌ولی رو به پایان است. بازار اکنون به مدل‌هایی پاداش می‌دهد که نشان دهند هوش مصنوعی واقعاً جایگزین بخشی از کار انسانی شده است. در حال حاضر ما در «فاز آزمون اعتماد» به مدل‌های هوش مصنوعی هستیم. موفقیت بلاک در حفظ رشد با نیمی از کارکنان سابق، تعیین‌کننده دوام این استراتژی خواهد بود. برای فعالان بازار، این خبر هشداری است که «اخراج‌های مبتنی بر هوش مصنوعی» احتمالاً به یک ویژگی تکرار شونده در گزارش‌های مالی سال ۲۰۲۶ تبدیل خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آزمون دشوار برای بانک مرکزی ژاپن؛ معمای کاهش تورم در توکیو

در یک نگاه کاهش تورم شاخص: تورم هسته توکیو در ماه فوریه به ۱.۸٪ رسید که پایین‌تر از پیش‌بینی‌ها و هدف ۲ درصدی بانک مرکزی است. ثبات در تورم زیرپوستی: شاخص هسته-هسته (بدون انرژی و غذا) برخلاف روند نزولی سایر بخش‌ها، به ۲.۵٪ افزایش یافت. نوسان در تولید صنعتی: تولید کارخانه‌ها پس از سه ماه افت، ۲.۲٪ رشد کرد، اما همچنان فاصله زیادی با پیش‌بینی ۵.۳ درصدی بازار داشت. تداوم سیاست پولی: بانک مرکزی ژاپن علی‌رغم افت موقت تورم، همچنان تمایل خود را برای عادی‌سازی تدریجی نرخ بهره حفظ کرده است. پادکست این مقاله را می‌توانید در زیر گوش کنید گزارش‌های تازه از پایتخت ژاپن نشان می‌دهد که نرخ تورم برای نخستین بار در ۱۶ ماه گذشته به زیر سطح هدف‌گذاری‌شده سقوط کرده است؛ تحولی که می‌تواند مسیر سیاست‌های پولی بانک مرکزی این کشور را به چالش بکشد. با این حال، پایداری قیمت‌ها در بخش‌های زیرساختی، مانع از تغییر ناگهانی رویکرد انقباضی (افزایش نرخ بهره) شده و بازارها را در وضعیت تحلیل داده‌های متناقض قرار داده است. این گزارش بر پایه مقاله منتشرشده توسط investinglive و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. تحلیل افت تورم؛ عامل دولتی یا رکود تقاضا؟ کاهش تورم هسته به زیر سطح کلیدی ۲ درصد، عمدتاً ناشی از سیاست‌های حمایتی دولت در بخش انرژی و حذف مالیات‌های اضافی بر سوخت توصیف شده است. طبق تحلیل‌های ارائه شده، این یک «کاهش موقتی» است و بازار در حال حاضر در وضعیت «انتظار برای حرکت بعدی» به سر می‌برد. به نظر می‌رسد بانک مرکزی ژاپن این افت را نتیجه اثرات آماری سال گذشته می‌داند و انتظار دارد با رشد دستمزدها، تورم دوباره شتاب بگیرد. ۲. چالش سیاست‌گذاران در میان داده‌های ناهمگون نتایج فعلی، آزمون دشواری برای مقامات پولی ژاپن ایجاد کرده است. از یک سو، کاهش تورم به نفع منتقدان افزایش نرخ بهره، از جمله برخی جناح‌های دولتی، تمام شده است. از سوی دیگر، نرخ بهره ۰.۷۵ درصدی که بالاترین سطح در سه دهه اخیر محسوب می‌شود، نشان‌دهنده ورود بانک مرکزی به «فاز آزمون اعتماد» است. این نهاد بر این باور است که اگر پیش‌بینی‌های اقتصادی محقق شوند، روند افزایش تدریجی نرخ‌ها متوقف نخواهد شد. ۳. شکنندگی در بخش مولد اقتصاد اگرچه تولیدات صنعتی ژاپن تحت تاثیر بخش خودرو رشد مثبتی را ثبت کرده، اما تولیدکنندگان نسبت به ماه‌های آینده خوش‌بین نیستند و انتظار افت دوباره خروجی را دارند. این وضعیت نشان می‌دهد که بخش صنعت در مرحله «تثبیت شکننده» قرار دارد و هرگونه ضعف بیش از حد در این حوزه، می‌تواند ترمز سیاست‌های پولی بانک مرکزی را بکشد. جمع‌بندی: ژاپن در دوراهی «ارزانی» یا «تغییر» به زبان ساده، افت تورم توکیو بیشتر شبیه یک «توقف کوتاه» است تا پایان مسیر. درست است که قیمت‌ها در ظاهر آرام شده‌اند، اما چون هزینه‌های اصلی زندگی هنوز بالاست، بانک مرکزی ژاپن فعلاً قصد ندارد از تصمیمش برای گران کردنِ پول (بالا بردن نرخ بهره) کوتاه بیاید. در حال حاضر بازار در «مرحله تثبیت محتاطانه» قرار دارد. یعنی همه منتظرند ببینند آیا کارخانه‌ها دوباره رونق می‌گیرند یا تورمِ پایین، برنامه‌های بانک مرکزی را به‌هم می‌ریزد. فعلاً حواستان به نوسانات «ین» باشد چون این بازی هنوز تمام نشده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دیپلماسی در وین یا تقابل در خلیج فارس؟ معمای بزرگ معامله‌گران نفت

در یک نگاه تثبیت شاخص‌های نفتی: نفت برنت در سطحی کمتر از ۷۱ دلار و نفت وست‌تگزاس در محدوده ۶۵ دلار معامله می‌شوند. انتقال مذاکرات به وین: پس از پایان گفتگوهای ژنو، مقرر شد دور جدید مذاکرات هفته آینده در وین اتریش برگزار شود. بالاترین سطح تنش نظامی: آرایش نظامی آمریکا در منطقه به سطحی رسیده که از زمان جنگ دوم خلیج فارس (۲۰۰۳) بی‌سابقه توصیف شده است. تمرکز بر نشست اوپک پلاس: بازار با حساسیت بالایی در انتظار نتایج نشست روز یکشنبه اوپک پلاس برای تعیین وضعیت عرضه است. در حالی که استقرار گسترده نیروهای نظامی ایالات متحده در خاورمیانه بازار جهانی انرژی را در وضعیت آماده‌باش قرار داده، توافق طرفین برای تداوم گفتگوهای هسته‌ای در هفته آینده، مانع از جهش قیمت‌ها شده است. بازار در حال حاضر میان «فشار دیپلماتیک در وین» و «تقابل نظامی احتمالی» به تعادل رسیده و معامله‌گران در انتظار مشخص شدن برآیند این دو نیرو هستند. این گزارش بر پایه داده‌های منتشرشده توسط بلومبرگ و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. تثبیت قیمت‌ها در سایه ریسک‌های فیزیکی در حال حاضر بازار نفت در وضعیتی قرار دارد که تحلیل‌گران آن را «تثبیت نوسانی» می‌نامند. حارث خورشید، مدیر ارشد سرمایه‌گذاری، در گفتگو با بلومبرگ اشاره می‌کند که تا زمان وقوع یک تحول فیزیکی ملموس، قیمت‌ها میل به درجا زدن دارند. بازار در وضعیت «انتظار برای حرکت بعدی» است؛ به این معنا که تریدرها فعلاً از اتخاذ موقعیت‌های بزرگ خرید یا فروش اجتناب می‌کنند تا جهت‌گیری قطعی دیپلماسی مشخص شود. ۲. واگرایی در روایت‌های دیپلماتیک؛ پیشرفت یا ناامیدی؟ یکی از دلایل تردید در بازار، تضاد میان گزارش‌های منتشر شده از نتایج گفتگوهای ژنو است. در حالی که مقامات ایرانی از «پیشرفت مناسب» سخن می‌گویند، منابع آگاه از مواضع آمریکا، خروجی جلسات را برای واشینگتن «ناامیدکننده» توصیف کرده‌اند. این واگرایی باعث شده است تا ریسک‌های ژئوپلیتیک همچنان به عنوان یک محرک صعودی باقی بمانند و اثر انتظارات مربوط به مازاد عرضه در بازار را خنثی کنند. ۳. سیگنال‌های هشدار نظامی و ضرب‌الاجل‌های زمانی گزارش‌های مربوط به کاهش کارکنان ستاد فرماندهی ناوگان پنجم آمریکا در بحرین به سطح «نیروهای ماموریتی ضروری»، حساسیت‌ها را دوچندان کرده است. این اقدام پیش از این در مقاطع تقابل نظامی سابقه داشته و نشان‌دهنده حفظ گزینه نظامی در کنار میز مذاکره است. با توجه به ضرب‌الاجل ۱۰ تا ۱۵ روزه دونالد ترامپ، بازار اکنون در فاز «آزمون اعتماد» قرار دارد تا مشخص شود آیا دیپلماسی پیش از پایان مهلت مقرر به نتیجه خواهد رسید یا خیر.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

پیشرفت تازه در گفت‌وگوهای ایران و آمریکا از نگاه وزیر خارجه تهران

سید عباس عراقچی، وزیر خارجه جمهوری اسلامی ایران اعلام کرد که در روند تعاملات دیپلماتیک با ایالات متحده پیشرفت بیشتری به دست آمده است. این اظهارات در حالی مطرح می‌شود که مذاکرات غیرمستقیم میان دو کشور طی هفته‌های اخیر شدت گرفته و میانجی‌گری برخی کشورهای منطقه نیز نقش مهمی در تبادل پیام‌ها داشته است.    

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

ورود معاون رئیس‌جمهور آمریکا به مذاکرات ایران–آمریکا

معاون رئیس‌جمهور آمریکا، جی‌دی ونس، قرار است روز جمعه در واشنگتن با بدر البوسعیدی وزیر خارجه عمان دیدار کند؛ مقامی که نقش میانجی را در گفت‌وگوهای غیرمستقیم اخیر میان ایران و آمریکا بر عهده داشته است. این دیدار که پیش‌تر گزارش نشده بود، بخشی از تلاش‌های دیپلماتیک برای جلوگیری از درگیری نظامی میان دو کشور توصیف شده است. این نشست پس از آن انجام می‌شود که استیو ویتکاف، نماینده ویژه آمریکا، و جرد کوشنر داماد رئیس‌جمهور ترامپ، روز پنجشنبه در ژنو با البوسعیدی دیدار کردند. عمان در هفته‌های اخیر پیام‌ها و اطلاعات میان تهران و واشنگتن را منتقل کرده است. این تحرکات دیپلماتیک در حالی شدت گرفته که ترامپ بارها تهدید کرده در صورت شکست مذاکرات، از گزینهٔ نظامی علیه ایران استفاده خواهد کرد؛ تهدیدی که بدون کسب مجوز کنگره مطرح شده و با انتقاد دموکرات‌ها روبه‌روست. جی‌دی ونس در گفت‌وگویی با واشنگتن‌پست تأکید کرده که آمریکا وارد یک جنگ طولانی‌مدت با ایران نخواهد شد، هرچند برخی مقامات پنتاگون هشدار داده‌اند که حملات گسترده می‌تواند آمادگی نظامی آمریکا را تضعیف کند. از سوی دیگر، عباس عراقچی وزیر خارجه ایران اعلام کرده که در دور اخیر مذاکرات ژنو «پیشرفت بیشتری» حاصل شده و این دور «فشرده‌ترین» گفت‌وگوها تاکنون بوده است. او گفت دو طرف در موضوعاتی مانند لغو تحریم‌ها و گام‌های هسته‌ای وارد جزئیات بیشتری شده‌اند. البوسعیدی نیز تأیید کرده که ایران و آمریکا «پیشرفت قابل‌توجهی» داشته‌اند، هرچند هم‌زمان آمریکا حجم بزرگی از تجهیزات نظامی را در نزدیکی ایران مستقر کرده است. ترامپ در سخنرانی سالانه خود در کنگره گفت ترجیح می‌دهد این بحران از طریق دیپلماسی حل شود، اما تأکید کرد که اجازه نخواهد داد ایران به سلاح هسته‌ای دست یابد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

شاخص قیمت مصرف کننده توکیو ژاپن – فوریه ۲۰۲۶

شاخص قیمت مصرف کننده هسته توکیو ژاپن - سالانه (فوریه) - Tokyo Core CPI  واقعی .................. %1.8  پیش‌بینی ........... %1.7  قبلی ................ %2 شاخص قیمت مصرف کننده توکیو ژاپن - سالانه (فوریه) - Tokyo Core  واقعی ................ %1.6 قبلی ..................... %1.5

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مذاکره‌کننده ارشد اوکراین: تمرکز مذاکرات ژنو بر اقتصاد و امنیت پس از جنگ است

گزارش‌ها حاکی است که رستم عمرف، مذاکره‌کننده ارشد اوکراین اعلام کرد شرکت‌کنندگان در مذاکرات ژنو با ولودیمیر زلنسکی گفتگو کرده‌اند. به گفته وی، محور گفتگوی شرکت‌کنندگان در این مذاکرات، بررسی موضوع «احیای اوکراین پس از جنگ» بوده است. عمرف تاکید کرد که در حال حاضر، وظیفه اصلی این است که مجموعه بعدی نشست‌های سه‌جانبه تا حد امکان پربار شود تا بتوان مسائل امنیتی و اقتصادی را نهایی کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عراقچی: مذاکرات امروز از جدی‌ترین مذاکراتی بود که تاکنون داشته‌ایم – تلویزیون دولتی

در مذاکرات با آمریکا پیشرفت خوبی داشتیم. وارد مذاکرات جدی درباره لغو تحریم‌ها و مسئله هسته‌ای شده‌ایم. مذاکرات فنی از روز دوشنبه در وین آغاز خواهد شد. درباره تحریم‌های آمریکا و شورای امنیت سازمان ملل بحث شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عمان: نشست امروز مذاکرات آمریکا و ایران را به پایان رساندیم

مذاکرات پیشرفت چشمگیری داشته است. مذاکرات آمریکا و ایران به‌زودی پس از رایزنی‌ها از سر گرفته خواهد شد. مذاکرات در سطح فنی (کارشناسی) هفته آینده برگزار خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خودروهای هیئت آمریکایی حاضر در مذاکرات ایران، محل برگزاری را ترک کردند – تلویزیون دولتی ایران

خودروهای هیئت آمریکایی حاضر در مذاکرات ایران، محل برگزاری را ترک کردند - تلویزیون دولتی ایران

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

فرستادگان کاخ سفید، کوشنر و ویتکاف از آنچه در مذاکرات صبحگاهی از ایرانیان شنیدند ناامید شدند؛ نشست عصرگاهی همچنان در جریان است – خبرنگار اکسیوس در X

فرستادگان کاخ سفید، کوشنر و ویتکاف از آنچه در مذاکرات صبحگاهی از ایرانیان شنیدند ناامید شدند؛ نشست عصرگاهی همچنان در جریان است - خبرنگار اکسیوس در X

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تلویزیون ایران: ایران در جریان مذاکرات خواستار لغو تحریم‌ها و لغو قطعنامه‌های شورای امنیت سازمان ملل شد

تلویزیون ایران: ایران در جریان مذاکرات خواستار لغو تحریم‌ها و لغو قطعنامه‌های شورای امنیت سازمان ملل شد

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پرچم قرمز برای سرمایه‌گذاران: وال‌استریت تحت تاثیر هفت شگفت‌انگیز

  در یک نگاه شرکت‌های انویدیا، اپل، آلفابت، مایکروسافت، آمازون، متا و تسلا، محرک اصلی رشد بازار سهام و پیشرو در انقلاب هوش مصنوعی هستند. مدیران داخلی این هفت شرکت طی یک سال گذشته بیش از ۸.۴ میلیارد دلار سهام خود را فروخته‌اند. به جز خرید ماسک در تسلا، تقریباً هیچ خرید داخلی دیگری گزارش نشده است. فروش‌های داخلی همیشه عامل منفی نیست؛ معمولاً برای پرداخت مالیات یا مدیریت نقدینگی انجام می‌شود. در سال‌های گذشته، خریداران سهام بر وال‌استریت تسلط داشته‌اند. هرچند روندهای فناوری تحول‌آفرین، از جمله ظهور هوش مصنوعی (AI)، نقش مهمی در رشد بازار ایفا کرده‌اند، اما پایه و ستون اصلی این صعود را «هفت شگفت‌‌انگیز (Magnificent Seven)» وال‌استریت تشکیل داده‌اند. هفت شگفت‌انگیز، بر اساس ارزش بازار، عبارتند از: انویدیا (Nvidia) اپل (Apple) آلفابت (Alphabet) مایکروسافت (Microsoft) آمازون (Amazon) متا پلتفرمز (Meta Platforms) تسلا (Tesla) این شرکت‌ها پیشرو در صنعت خود هستند، مزیت رقابتی پایداری دارند و اغلب دارای ترازنامه‌های نقدینگی بالا هستند. علاوه بر این، همه این هفت شرکت در صدر انقلاب هوش مصنوعی از نظر سرمایه‌گذاری و کاربرد فناوری قرار دارند. اما همین شرکت‌ها که باعث رشد بازار سهام شده‌اند، اکنون با هشدار ۸.۴ میلیارد دلاری لرزه‌ای بر وال‌استریت انداخته‌اند. فروش گسترده سهام توسط مدیران داخلی؛ نشانه‌ای نگران‌کننده برای سرمایه‌گذاران این نگرانی ناشی از فعالیت معاملات داخلی در تمام هفت شرکت مذکور است. «داخلی» به مدیران ارشد، اعضای هیئت مدیره یا سهامدارانی که حداقل ۱۰٪ سهام شرکت را دارند و ممکن است اطلاعات غیرعمومی داشته باشند گفته می‌شود. ✔️ بیشتر بخوانید: چرا نباید به مدیران پرسابقه بورس اعتماد کرد؟ یافته جدید دانشگاه هاروارد به منظور شفافیت و رعایت قانون اوراق بهادار، افراد داخلی موظف‌ هستند هرگونه خرید و فروش سهام شرکت، از جمله معاملات آپشن (Option)، را ظرف دو روز کاری پس از انجام معامله به کمیسیون بورس و اوراق بهادار (SEC) گزارش دهند. براساس گزارش‌های تجمیعی فرم ۴، افراد داخلی هفت شرکت «هفت شگفت‌انگیز» طی یک سال گذشته (تا ۲۲ فوریه ۲۰۲۶) به‌طور گسترده سهام شرکت خود را فروخته‌اند. (فرم ۴ گزارش رسمی معاملات سهام افراد داخلی شرکت است.) انویدیا: ۲.۲۵ میلیارد دلار فروش خالص اپل: ۱۳۰ میلیون دلار فروش خالص آلفابت: ۲۵۲ میلیون دلار فروش خالص مایکروسافت: ۱۶۴ میلیون دلار فروش خالص آمازون: ۵.۷۲ میلیارد دلار فروش خالص متا پلتفرمز: ۴۳۷ میلیون دلار فروش خالص تسلا: ۵۴۲ میلیون دلار خرید خالص به جز تسلا که در آن ایلان ماسک حدود ۱ میلیارد دلار سهام شرکت را در اواسط سپتامبر خرید، در سایر شرکت‌ها، مدیران داخلی به‌طور عمده فروشنده خالص بوده‌اند. مجموع فروش خالص این هفت شرکت بالغ بر ۸.۴۱۴ میلیارد دلار بوده است. تفسیر داده‌های معاملات داخلی تمام فروش‌های داخلی لزوماً نشانه منفی نیستند. اغلب مدیران و اعضای هیئت مدیره بیشتر حقوق خود را به صورت سهام و آپشن سهام دریافت می‌کنند و معمولاً برای پرداخت مالیات فدرال یا ایالتی، بخشی از سهام خود را می‌فروشند. این نوع فروش، نگران‌کننده نیست. دلایل فروش متعدد است، اما دلیل خرید تنها یکی است: انتظار رشد سهام. به جز خرید ۱ میلیارد دلاری ماسک، تقریباً خرید داخلی دیگری ثبت نشده است. در طول یک سال گذشته، هیچ خریدی توسط افراد داخلی ان‌ویدیا، اپل، آمازون یا متا انجام نشده است و خرید داخلی مایکروسافت و آلفابت به ترتیب تنها ۳.۴ و ۵ میلیون دلار بوده است. فروش گسترده سهام توسط افراد داخلی در مهم‌ترین شرکت‌های وال‌استریت و عدم خرید سهام در یک بازار تاریخی گران، می‌تواند پرچم قرمز مهمی برای سرمایه‌گذاران باشد که نباید نادیده گرفته شود. طبق جمع‌بندی یوتوتایمز، هفت شرکت بزرگ فناوری موتور اصلی رشد بازار سهام و پیشتاز انقلاب هوش مصنوعی بوده‌اند. با این حال، فروش گسترده سهام توسط مدیران داخلی این شرکت‌ها در یک سال گذشته به ارزش ۸.۴ میلیارد دلار و فقدان خرید جایگزین، هشدار مهمی برای سرمایه‌گذاران ایجاد کرده است. هر چند فروش داخلی همیشه نشانه منفی نیست و اغلب به دلایل مالیاتی یا مدیریت نقدینگی انجام می‌شود، اما در بازاری تاریخی و گران، این حجم از فروش و کمبود خرید داخلی، هشداری جدی برای فعالان بازار محسوب می‌شود که باید در تصمیمات سرمایه‌گذاری مد نظر قرار گیرد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

در مذاکرات با ایران، آمریکا خواسته‌های سختگیرانه مطرح کرد و حضور نظامی خود را افزایش داد – وال‌استریت ژورنال

واشنگتن و تهران در مذاکرات با هدف جلوگیری از جنگ همچنان فاصله زیادی با یکدیگر دارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا خواستار تخریب سه سایت هسته‌ای اصلی ایران است و از ایران می‌خواهد اورانیوم غنی‌شده باقی‌مانده خود را به آمریکا تحویل دهد – وال‌استریت ژورنال

ایالات متحده در یک دور حیاتی از مذاکرات هسته‌ای با ایران، خواسته‌های سختگیرانه‌ای مطرح کرد و روز پنج‌شنبه جنگنده‌ها و ناوهای بیشتری به منطقه اعزام کرد تا فشار بر تهران را در حالی که مذاکره‌کنندگان برای دستیابی به توافقی که می‌تواند از حمله آمریکا جلوگیری کند، افزایش دهد. فرستادگان آمریکا، ویتکاف و کوشنر، روز پنج‌شنبه در ژنو اعلام کردند که ایران باید سه سایت هسته‌ای اصلی خود — در فردو، نطنز و اصفهان — را تخریب کند و تمام اورانیوم غنی‌شده باقی‌مانده خود را به ایالات متحده تحویل دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از طلا تا نفت و فلزات؛ ذخیره‌سازی دولت‌ها بازار را به هم ریخت

در یک نگاه دولت‌ها فراتر از طلا، کامودیتی‌های اساسی را انبار می‌کنند و این باعث نوسانات شدید قیمت‌ها شده است. سیاست‌هایی مثل ذخیره‌سازی استراتژیک، محدودیت صادرات و حمایت از تولید داخلی، بازارها را منطقه‌ای و حساس‌تر کرده‌اند.. طلا متفاوت است: عرضه پایدار و تاریخی آن، باعث می‌شود تقاضای ناشی از ریسک برای مدتی طولانی‌تر قیمت‌ها را بالا نگه دارد. به گفته بانک سرمایه‌گذاری گلدمن ساکس، دولت‌ها به غیر از طلا، در حال انباشت کامودیتی‌های اساسی هستند که این روند نوسانات قیمتی را تشدید می‌کند. رشد تاریخی طلا صرفاً به فلزات گران‌بها محدود نمی‌شود. به باور تحلیلگران گلدمن ساکس، این روند بخشی از تغییری گسترده‌تر در نحوه نگاه دولت‌ها و سرمایه‌گذاران به بازار کامودیتی‌ها است. در سال‌های اخیر، خریدهای بانک‌های مرکزی با هدف پوشش ریسک‌های ژئوپلیتیکی و مالی، به جهش قیمت طلا کمک کرده است. در حال حاضر به عقیده تحلیلگران گلدمن ساکس، راهبردهای مشابه «بیمه‌ای» در سایر بازارهای کامودیتی نیز در حال شکل‌گیری است. این گزارش بر پایه داده‌های منتشرشده توسط AOL و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. قبلاً بازار خیلی از کامودیتی‌ها (مثل نفت، مس، گندم و…) بیشتر بر اساس یک تعادل جهانی واحد کار می‌کرد؛ یعنی عرضه و تقاضا در سطح دنیا تعیین‌کننده قیمت بود و کامودیتی‌ها نسبتاً آزادانه بین کشورها جابه‌جا می‌شد. اما حالا با سیاست‌هایی مثل: انباشت ذخایر استراتژیک محدودیت‌های صادراتی تعرفه‌ها حمایت از تولید داخلی بازارها منطقه‌ای‌ رفتار می‌کنند. روندی که خطر افزایش نوسانات را بالا می‌برد. این تغییر ریشه در شوک‌های اخیر عرضه دارد. پس از اختلالات زنجیره تأمین در سال ۲۰۲۰ و شوک‌های غذایی و انرژی در سال ۲۰۲۲، سیاست‌گذاران تمرکز خود را بر تضمین دسترسی به مواد حیاتی معطوف کردند. ✔️ بیشتر بخوانید: پیش‌بینی انفجاری UBS: طلا در راه ۶۲۰۰ دلار؛ آیا ذخایر جهانی رو به اتمام است؟ این اقدامات شامل اعمال تعرفه‌ها، کنترل صادرات، حمایت از تولید داخلی و افزایش ذخایر راهبردی دولتی بوده است. مجموع این سیاست‌ها، ساختار بازارهای کامودیتی را به‌گونه‌ای دگرگون می‌کند که قیمت‌ها نسبت به شوک‌ها حساس‌تر شوند. گلدمن ساکس به بازار مس به‌عنوان نمونه‌ اولیه اشاره کرد. با وجود پیش‌بینی مازاد عرضه جهانی در سال ۲۰۲۵، قیمت‌ها افزایش یافت؛ چرا که افزایش ذخیره‌سازی در ایالات متحده عملاً بخشی از عرضه را از چرخه بازارهای بین‌المللی خارج کرد و دسترسی سایر بازارها را محدود ساخت. این امر موجب شد بازارهای خارج از آمریکا — جایی که قیمت‌های معیار جهانی عمدتاً تعیین می‌شود — با محدودیت بیشتری در عرضه مواجه شوند. این پویایی صرفاً به دولت‌ها محدود نمی‌شود. به گفته تحلیل‌گران: «بازخوردهای اخیر مشتریان نشان می‌دهد تقاضای بیمه‌محور برای برخی کالاها — نه‌تنها طلا بلکه فلزات صنعتی مانند مس — فراتر از بخش عمومی گسترش یافته است؛ زیرا سرمایه‌گذاران بخش خصوصی در محیط سیاستی نامطمئن جهانی به دارایی‌های فیزیکی برای تنوع‌بخشی روی آورده‌اند.» این جریان‌های سرمایه‌گذاری از قیمت فلزات حمایت کرده و نوسانات را تشدید می‌کند. طلا متفاوت است در اغلب بازارهای کامودیتی، با افزایش قیمت‌ها عرضه می‌تواند تعدیل شود؛ تولیدکنندگان معمولاً تولید را افزایش می‌دهند و به این ترتیب جهش‌های قیمتی ناشی از تقاضای «بیمه‌ای» تا حدی مهار می‌شود. اما سیاست‌هایی که با هدف تقویت امنیت عرضه اجرا می‌شوند، می‌توانند به مازاد تولید نیز منجر شوند. چنین وضعیتی ممکن است قیمت‌ها را کاهش دهد، تولیدکنندگان کوچک‌تر را از بازار خارج کند و عرضه را متمرکزتر سازد؛ امری که ریسک اختلالات آتی و نوسانات شدیدتر را افزایش می‌دهد. با این حال، طلا از نظر ساختاری متفاوت است. به نوشته تحلیلگران گلدمن ساکس، تقریباً تمام طلای استخراج‌شده در طول تاریخ همچنان در سطح زمین موجود است و عرضه سالانه آن نسبتاً باثبات بوده و به تغییرات قیمت با کندی واکنش نشان می‌دهد. از این رو، تقاضای ناشی از نگرانی‌های ریسک می‌تواند برای مدت طولانی‌تری به رشد قیمت طلا دامن بزند. طلا در ۲۹ ژانویه به رکوردی بالاتر از ۵۵۰۰ دلار در هر اونس رسید، اما یک روز بعد بیش از ۱۰ درصد افت کرد و به زیر ۵۰۰۰ دلار در هر اونس بازگشت. طبق جمع‌بندی یوتوتایمز، دولت‌ها و بانک‌های مرکزی نه تنها طلا، بلکه کالاهای اساسی را ذخیره می‌کنند و این باعث افزایش نوسانات قیمت‌ها شده است. سیاست‌هایی مثل ذخیره‌سازی استراتژیک، محدودیت صادرات و حمایت از تولید داخلی بازارها را حساس‌تر کرده‌اند، و سرمایه‌گذاران خصوصی نیز با هدف بیمه‌محور به دارایی‌های فیزیکی و فلزات صنعتی روی آورده‌اند. طلا به دلیل عرضه پایدار تاریخی، نسبت به سایر کالاها رفتار متفاوتی دارد و رشد قیمت آن طولانی‌تر می‌تواند ادامه یابد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر