TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

آمریکا و متحدان زنجیره تراشه را تقویت خواهند کرد

آمریکا قصد دارد با هشت کشور متحد توافق‌هایی برای تقویت زنجیره تأمین مواد معدنی و تراشه‌های مورد نیاز فناوری هوش مصنوعی امضا کند. به گفته جیکوب هلبِرگ، معاون وزارت خارجه آمریکا در امور اقتصادی، این ابتکار که ریشه در تلاش‌های دولت نخست ترامپ دارد، با هدف کاهش وابستگی به چین طراحی شده است. نخستین گام این طرح، نشست ۱۲ دسامبر در کاخ سفید با حضور نمایندگان ژاپن، کره‌جنوبی، سنگاپور، هلند، بریتانیا، اسرائیل، امارات متحده عربی و استرالیا خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا تعرفه خودروهای کره‌جنوبی را کاهش داد

بر اساس گزارش‌های رسمی، وزارت بازرگانی آمریکا اعلام کرده که تعرفه واردات خودروهای کره‌جنوبی از ۲۵٪ به ۱۵٪ کاهش یافته و این تصمیم به‌صورت بازگشتی از اول نوامبر ۲۰۲۵ اعمال شده است. همچنین تعرفه قطعات هواپیماهای کره‌جنوبی حذف شده و تعرفه‌ها با ژاپن و اتحادیه اروپا هماهنگ شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارها آماده کاهش نرخ بهره توسط فدرال رزرو هستند

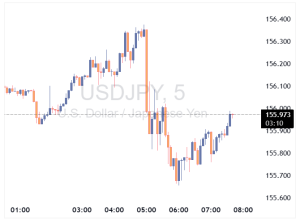
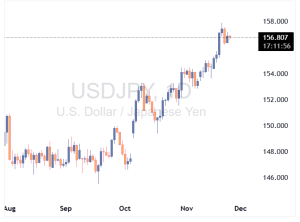
این هفته داده‌ها آخرین فرصت برای بازارها خواهند بود تا احتمال کاهش نرخ بهره توسط فدرال رزرو در دسامبر را که اکنون به طور کامل در قیمت‌ها لحاظ شده است، دوباره ارزیابی کنند. در حالی که شرط‌بندی‌های بازار بر کاهش نرخ بهره کمی بیش از حد خوش‌بینانه به نظر می‌رسند، ما (تیم تحلیل ING) بر این باوریم که آمارهای ISM (شاخص مدیران خرید)، ADP و PCE این پیش‌بینی‌ها را تأیید خواهند کرد. دلار همچنان در این هفته در معرض ضعف است و احتمالاً ین ژاپن به دلیل احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در این ماه، ممکن است همچنان تقویت شود. دلار آمریکا: هنوز گران و در معرض ضعف این هفته آخرین فرصت واقعی است که بازارها می‌توانند احتمال کاهش نرخ بهره توسط فدرال رزرو در دسامبر را زیر سوال ببرند. در حالی که پیش‌بینی ما این است که کاهش نرخ در هفته آینده اتفاق خواهد افتاد، باید اذعان کنیم که ۲۵ نقطه پایه‌ای که در منحنی OIS (منحنی نرخ بهره پیش‌بینی شده) برای این ماه قیمت‌گذاری شده، نسبت به ترکیب داده‌ها و سخنان مقامات فدرال رزرو تا به امروز کمی بیش از حد داویش است. در عین حال، انتشار داده‌های اقتصادی این هفته معمولاً نمی‌تواند قیمت‌ها را به طور چشمگیری تغییر دهد. دو ورودی اصلی فدرال رزرو، یعنی آمار اشتغال و شاخص قیمت مصرف‌کننده، پس از جلسه ۱۰ دسامبر منتشر می‌شوند. بنابراین، با وجود قیمت‌گذاری‌های کاهشی در بازار، سیگنال‌های قوی و دست‌نخورده از سمت فدرال رزرو برای تقویت دلار و نرخ‌های بهره کوتاه‌مدت لازم است. به نظر ما، این سیگنال‌های هاوکیش در این هفته به وقوع نخواهند پیوست. انتظار می‌رود شاخص‌های ISM به‌طور کلی آمارهای مختلط ارائه دهند، به‌ویژه در بخش تولید که همچنان در رکود است. روز چهارشنبه، انتظار داریم که رشد اشتغال ADP صفر باشد (در حالی که پیش‌بینی بازار رشد ۱۰ هزار نفر است) و احتمالاً آمار منفی هم وجود خواهد داشت. علاوه بر این، آمار تعدادی اخراج‌ها از شغل‌ها که روز پنج‌شنبه منتشر خواهد شد، ممکن است سیگنال‌هایی کاهشی به بازار ارسال کند. در نهایت، شاخص قیمت مصرف شخصی (PCE) برای سپتامبر که روز جمعه منتشر خواهد شد، احتمالاً در سطح ۰.۲ درصد ماهانه باقی خواهد ماند، که نشان‌دهنده کنترل تورم و حمایت از ادامه کاهش نرخ بهره است. با توجه به اینکه دلار هنوز اثرات منفی آخرین تغییرات کاهشی در قیمت‌ها را به طور کامل جذب نکرده است، ما همچنان به ریسک‌های منفی برای دلار آمریکا در این هفته نگاه می‌کنیم، زیرا ممکن است بازارها انتظار کاهش نرخ‌ها را محکم‌تر کنند. همچنین احتمال دارد که رئیس‌جمهور ایالات متحده، دونالد ترامپ، طی روزهای آینده رئیس جدید فدرال رزرو را معرفی کند. انتظار می‌رود که این شخص، کوین هسِت، فردی با دیدگاه‌های داویش باشد که تأیید این موضوع می‌تواند فشار بیشتری به دلار وارد کند. یورو: چشم‌ها به مذاکرات اوکراین مذاکرات صلح اوکراین طی روزهای اخیر کمی به کندی پیش رفته است، اما سفر نماینده ویژه ایالات متحده، استیو ویتکاف، به روسیه این هفته پتانسیل پیشرفت در این مذاکرات را دارد. با توجه به احتیاطی که بازارها در قبال احتمال توافق صلح نشان داده‌اند، هرگونه پیشرفت قابل توجه می‌تواند ارزهای با بتای بالا در منطقه یورو را تقویت کند و قیمت‌های نفت و گاز را تحت تأثیر قرار دهد. توجه داشته باشید که از آنجا که ارزش منصفانه میان‌مدت یورو به شدت به قیمت‌های انرژی وابسته است، اثرات مذاکرات اوکراین بر EURUSD فراتر از تأثیر اولیه خواهد بود. داده‌های اقتصادی منطقه یورو همچنان نقش ثانویه‌ای در تاثیرگذاری بر نرخ‌های ارز ایفا خواهند کرد. ما پیش‌بینی تورم CPI فردا را کمی پایین‌تر از اجماع داریم: ۲.۰٪ برای شاخص عمومی و ۲.۳٪ برای شاخص هسته‌، در حالی که اجماع به ترتیب ۲.۱٪ و ۲.۴٪ است. با این حال، این ارقام به اندازه کافی قوی نخواهند بود تا بازارها را به سمت چشم‌انداز کاهشی برای بانک مرکزی اروپا سوق دهند. جفت ارز EURUSD همچنان حدود ۱.۵٪ زیر ارزش منصفانه کوتاه‌مدت ما قرار دارد، زیرا اختلاف نرخ بهره همچنان به نفع یورو است. پیش‌بینی ما این است که این جفت ارز در این هفته به ۱.۱۷۰ بازخواهد گشت. ین ژاپن: غافلگیری تند و تیز در یک حرکت کاملاً غافلگیرکننده، رئیس بانک مرکزی ژاپن، کازوئو اوئدا، در سخنرانی صبح امروز خود سیگنال‌های واضحی در خصوص احتمال افزایش نرخ بهره ارسال کرد و این باعث شد که قیمت‌گذاری بازار برای افزایش نرخ در دسامبر از ۱۴ نقطه پایه به ۲۱ نقطه پایه افزایش یابد. او در این سخنرانی نه تنها به صراحت اعلام کرد که بانک مرکزی ژاپن در حال بررسی مزایا و معایب افزایش نرخ بهره است، بلکه اشاره کرد که احتمالاً هیچ مخالفی در دولت جدید به رهبری نخست‌وزیر سانائه تاکایچی نسبت به افزایش نرخ بهره وجود ندارد. این عامل دوم برای بازارها بسیار مهم بود، زیرا تصور می‌شد که تاکایچی تأثیر مثبتی بر سیاست‌های کاهشی بانک مرکزی ژاپن داشته باشد. جفت ارز USDJPY حدود ۰.۵٪ پایین‌تر از قبل معامله می‌شود. این حرکت نسبت به ارزیابی بسیار بالای این جفت ارز (هم در کوتاه‌مدت و هم در میان‌مدت) اندکی است. ادامه انتظار برای افزایش نرخ بهره در ژاپن و کاهش نرخ بهره در ایالات متحده احتمالاً باعث تغییر روند (حداقل در این هفته) در USDJPY خواهد شد و شکستن سطح ۱۵۵.۰ می‌تواند ریسک واضحی باشد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اوئدا، رئيس بانک مرکزی ژاپن: باید ریسک تأثیر نرخ ارز بر روند قیمت‌ها را زیر نظر داشت

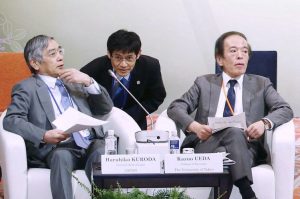
رئیس بانک مرکزی ژاپن، کازوئو اوئدا، اعلام کرد که ضروری است ریسک ناشی از تغییرات نرخ ارز بر روند قیمت‌ها به‌دقت رصد شود. او افزود که گفت‌وگوهای صریح و سازنده‌ای با نخست‌وزیر و وزرا داشته است و تأکید کرد که ارتباط نزدیک با دولت ادامه خواهد یافت. اوئدا در عین حال گفت که جزئیات مباحث مطرح‌شده با نخست‌وزیر و وزرا را توضیح نخواهد داد. کازوئو اودا، اعلام کرد که قصد دارد در نشست دسامبر با بررسی اطلاعات مربوط به دستمزدها و سایر داده‌های اقتصادی تصمیم‌گیری سیاستی انجام دهد. او هشدار داد که تأخیر بیش از حد در افزایش نرخ بهره می‌تواند منجر به تورم شدید شود و بانک را مجبور به تعدیل سریع سیاست‌ها کند. اودا افزود که ترکیب سیاست مالی فعال دولت و تنظیم حمایت پولی بانک مرکزی می‌تواند مسیر رشد اقتصادی پایدار را تضمین کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوئدا، رئيس بانک ژاپن: نرخ بهره در صورت تحقق پیش‌بینی‌ها افزایش خواهد یافت

رئیس بانک مرکزی ژاپن، کازوئو اوئدا، روز دوشنبه در جمع رهبران تجاری در ناگویا سخنرانی مفصلی ارائه کرد و شفاف‌ترین نشانه‌ها را از آمادگی بانک برای ادامه افزایش نرخ بهره بیان کرد. او تأکید کرد که سیاست پولی همچنان حمایتی باقی خواهد ماند تا از روند بهبود ملایم اقتصاد ژاپن پشتیبانی کند. اوئدا گفت اقتصادهای خارجی ضعف‌هایی نشان می‌دهند اما در مجموع به‌تدریج در حال رشد هستند و افزود که تأثیر منفی تعرفه‌های آمریکا تاکنون چندان محسوس نبوده است، هرچند انتظار می‌رود رشد جهانی تحت فشار این تعرفه‌ها به‌طور موقت کند شود. وی تصریح کرد که اگر پیش‌بینی‌های بانک درباره فعالیت اقتصادی و تورم محقق شود، نرخ بهره سیاستی افزایش خواهد یافت. او بارها تأکید کرد که حتی با افزایش نرخ‌ها، شرایط مالی همچنان انبساطی باقی می‌ماند و این تغییر بیشتر شبیه به «برداشتن پا از پدال گاز» است تا «فشار بر ترمز». اودا افزود اقتصاد ژاپن به‌طور ملایم بهبود یافته است، هرچند ضعف‌هایی مشاهده می‌شود و منفی شدن تولید ناخالص داخلی در سه‌ماهه ژوئیه–سپتامبر را موقت دانست. تمرکز اصلی بر پایداری روند افزایش دستمزدها خواهد بود. او گفت مذاکرات دستمزد بهاری سال آینده حیاتی است و تصمیم مقامات برای افزایش حداقل دستمزد ۲۰۲۵ بیش از ۵٪ احتمالاً موجی از افزایش دستمزدها در شرکت‌ها ایجاد خواهد کرد. در مورد تورم، اوئدا گفت شرکت‌ها افزایش دستمزدها را به قیمت‌ها منتقل کرده‌اند و تورم هسته احتمالاً در نیمه نخست سال مالی ۲۰۲۶ به‌طور موقت زیر ۲٪ می‌رود اما سپس دوباره شتاب می‌گیرد و در نیمه دوم دوره سه‌ساله به سطح سازگار با هدف ۲٪ بانک مرکزی خواهد رسید. او هشدار داد که با افزایش تمایل شرکت‌ها به بالا بردن دستمزد و قیمت، نوسانات نرخ ارز می‌تواند اثر مستقیم‌تری بر تورم داشته باشد. پیش از نشست دسامبر، بانک مرکزی ژاپن شرایط داخلی و جهانی، تحولات بازار و ریسک‌ها را بررسی خواهد کرد و مزایا و معایب افزایش نرخ بهره را در نظر خواهد گرفت. در بازار فارکس، ین در صبح دوشنبه در توکیو صعودی شد و پس از سخنان اوئدا همچنان در حال افزایش است؛ نشانه‌ای که بازارها را به احتمال افزایش نرخ بهره در نشست ۱۸–۱۹ دسامبر حساس کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ تشدید گمانه‌زنی‌ها درباره کاهش نرخ بهره در آستانه انتشار داده‌های کلیدی آمریکا

کاهش نرخ بهره در دسامبر هنوز «قطعی» نیست پس از آنکه مجموعه‌ای از اظهارنظرهای نسبتاً هاوکیش از سوی مقامات فدرال رزرو جریان بازار را در هفته‌های اخیر تحت فشار قرار داد، موج تازه‌ای از سخنان داویش طی روزهای گذشته ورق را برگرداند و انتظارات سیاستی را به شکل چشمگیری جابه‌جا کرد. در یک چرخش سریع، احتمال کاهش ۲۵ واحد پایه‌ای نرخ بهره در نشست ۱۰ دسامبر از حدود ۲۵ درصد به نزدیکی ۸۰ درصد صعود کرد؛ تغییری که بلافاصله در قیمت‌گذاری دارایی‌ها بازتاب یافت. بازده اوراق خزانه سقوط کرد، واکنش دلار محدود باقی ماند، اما دارایی‌های ریسکی—از سهام گرفته تا رمزارزها—بخشی از زیان‌های سنگین ماه نوامبر را جبران کردند و بار دیگر بهبود ریسک‌پذیری در بازار جریان یافت. این تغییر مسیر صرفاً نتیجه پیوستن چند «عضو داویش» جدید به جمع طرفداران کاهش نرخ نبود؛ هرچند حضور جان ویلیامز، رئیس فدرال رزرو نیویورک و یکی از اثرگذارترین اعضای کمیته، وزن این حرکت را دوچندان کرد. مهم‌تر از آن، داده‌های اقتصادی اخیر نشانه‌هایی از کندی در برخی بخش‌های اقتصاد آمریکا ارائه داده‌اند و این پرسش را دوباره مطرح کرده‌اند که آیا فدرال رزرو می‌تواند بدون به‌خطر انداختن رشد، سیاست انقباضی خود را طولانی‌تر ادامه دهد یا خیر. با این حال، نکته‌ای که جروم پاول به‌صراحت بر آن تأکید دارد همچنان پابرجاست: اعضای FOMC پیش از نشست دسامبر به تازه‌ترین داده‌های کلیدی در حوزه بازار کار و تورم دسترسی نخواهند داشت. غیبت این داده‌های پر اهمیت—آن‌هم در شرایطی که آمارهای موجود تصویر نسبتاً نامنسجمی از اقتصاد ارائه می‌دهند—بار تحلیلی داده‌های هفته پیش‌رو را سنگین‌تر از معمول کرده است. تقویم اقتصادی هفته آینده سرشار از گزارش‌هایی است که می‌توانند به‌سرعت توازن انتظارات را تغییر دهند؛ چه در جهت کاهش احتمال و چه در مسیر تقویت آن تا آستانه تقریباً قطعی. آیا داده‌های ISM معمای «رکود تورمی» را دوباره به صحنه بازمی‌گردانند؟ هفته پیش‌رو با انتشار شاخص مدیران خرید بخش تولید ISM برای نوامبر آغاز می‌شود؛ گزارشی که دو روز بعد با نسخه خدمات آن تکمیل خواهد شد و در مجموع می‌تواند پیام مهمی برای مسیر آتی سیاست پولی فدرال رزرو داشته باشد. طبق داده‌های ماه‌های اخیر، بخش تولید آمریکا از ماه مارس تاکنون در فاز انقباض قرار دارد و عمدتاً تحت‌تأثیر فضای مبهم پیرامون تعرفه‌ها و نگرانی‌ها از واکنش تلافی‌جویانه شرکای تجاری نسبت به کالاهای آمریکایی. زیرشاخص اشتغال در بخش تولید نیز نشانه‌های هماهنگ با این ضعف ساختاری را نشان می‌دهد و از فوریه تاکنون زیر سطح ۵۰ قرار داشته است؛ موضوعی که نگرانی‌ها درباره کاهش سرعت جذب نیروی کار در بخش‌های صنعتی را تشدید کرده است. با این حال، نکته قابل‌توجه در داده‌های اخیر ISM، سقوط قابل‌ملاحظه شاخص قیمت‌ها است؛ رقمی که از سطوح نزدیک به ۷۰ واحد تا ۵۸ واحد در اکتبر پایین آمده و تردیدهایی جدی درباره این ادعا ایجاد می‌کند که تعرفه‌ها الزاماً موجب تشدید فشارهای تورمی در بخش تولید شده‌اند. اما تصویر در بخش خدمات—بخش مسلط اقتصاد آمریکا—پیچیده‌تر و تا حدی نگران‌کننده‌تر است. شاخص قیمت‌های خدمات ISM همچنان در محدوده بسیار بالای ۷۰ واحد باقی مانده؛ سطحی که به‌روشنی نشان می‌دهد ریشه بخش مهمی از چسبندگی تورم در آمریکا عوامل داخلی و تقاضامحور است، نه شوک‌های بیرونی یا تجاری. این شکاف میان تولید و خدمات، یکی از دلایلی است که بحث «رکود تورمی خفیف» را در میان برخی اقتصاددان‌ها دوباره مطرح کرده است. در سطح فعالیت اقتصادی نیز تصویر دوگانه است: شاخص کل بخش خدمات در اکتبر با رشد سفارشات جدید به ۵۲.۴ واحد افزایش یافت، درحالی‌که PMI تولید به ۴۸.۷ واحد کاهش یافت. اگر در داده‌های ماه نوامبر بار دیگر شاهد افزایش محسوس فعالیت خدمات باشیم، این امر دست جریان‌های هاوکیش در فدرال رزرو را برای مخالفت با کاهش نرخ بهره تقویت خواهد کرد. در مقابل، لغزش خدمات به آستانه ۵۰ یا پایین‌تر می‌تواند به سرعت روایت بازار را تغییر دهد و استدلال موافقان کاهش نرخ را تقویت کند. ✔️  بیشتر بخوانید: تعرفه چیست و چگونه بر اقتصاد و سبد خرید شما اثر می‌گذارد؟ تمرکز بازار بر گزارش ADP؛ در حالی‌که انتشار آمار رسمی NFP به تعویق افتاده است در غیاب گزارش رسمی اشتغال غیرکشاورزی (گزارش NFP)—که انتشار آن برای ماه نوامبر به ۱۶ دسامبر موکول شده و داده ماه اکتبر نیز در نهایت لغو شد—چشم‌ها به‌طور طبیعی به سمت گزارش اشتغال ADP در روز چهارشنبه دوخته خواهد شد؛ گزارشی که این‌بار نقش یک «نماینده داده‌ای» برای ارزیابی سلامت بازار کار بخش خصوصی آمریکا را ایفا می‌کند. در ماه اکتبر، گزارش ADP از افزایش ۴۲ هزار شغل حکایت داشت؛ رقمی که فراتر از انتظارات بود و نشان داد بازار کار، علی‌رغم نشانه‌های پراکنده از کندی، هنوز کاملاً از رونق نیفتاده است. با این حال، درست مانند شاخص‌های ISM، هرگونه غافلگیری مثبت یا منفی در این داده می‌تواند تأثیر دوگانه‌ای بر انتظارات کاهش نرخ بهره داشته باشد و به همان اندازه بر دلار آمریکا فشار وارد کند یا آن را تقویت کند. پوشش داده‌های اشتغال این هفته محدود به ADP نخواهد بود. روز پنج‌شنبه، گزارش تعدیل نیروهای چَلِنجر (Challenger Layoffs) منتشر می‌شود و می‌تواند تصویری دقیق‌تر از روند اخراج‌ها ارائه دهد. گرچه اغلب مقامات فدرال رزرو تاکنون نسبت به موج اخیر اعلامیه‌های تعدیل نیرو بی‌تفاوت بوده‌اند و آن را تهدیدی فوری برای بازار کار نمی‌دانند، اما هر افزایش قابل‌توجه در آمار اخراج‌های ماه نوامبر می‌تواند این روایت را تغییر دهد و نگرانی‌ها نسبت به ورود بازار کار به فاز ضعف ساختاری را تشدید کند. در فضایی که داده‌های رسمی اشتغال در دسترس نیست، ترکیب ADP، آمار تعدیل نیرو و شاخص‌های ISM به‌طور جمعی نقش تعیین‌کننده‌ای در شکل‌گیری انتظارات سیاستی پیش از نشست دسامبر خواهد داشت. آیا گزارش PCE سپتامبر اهمیت خود را از دست داده است؟ در روز جمعه، توجه بازارها به سمت گزارش تورم PCE و شاخص‌های مصرف شخصی برای ماه سپتامبر معطوف خواهد شد. هرچند فدرال رزرو بیش از هر چیز مشتاق مشاهده داده‌های ماه نوامبر است—داده‌هایی که زمان انتشار رسمی آن‌ها هنوز مشخص نشده—اما آمار سپتامبر همچنان می‌تواند در شرایطی که مجموعه داده‌های اخیر تصویری نامنسجم و متناقض از اقتصاد ارائه می‌کنند، نقش یک «نقشه راه موقت» را برای سیاست‌گذاران ایفا کند. پیش‌بینی‌ها حکایت از آن دارند که شاخص PCE سرفصل در سپتامبر از ۲.۷ درصد به ۲.۸ درصد سالانه افزایش یافته باشد. در مقابل، PCE هسته—مهم‌ترین سنجه تورمی مورد توجه فدرال رزرو—احتمالاً بدون تغییر در سطح ۲.۹ درصد سالانه باقی مانده است. تثبیت تورم هسته در این محدوده، همان‌قدر که نشانه‌ای از فروکش‌کردن فشارهای تورمی است، می‌تواند یادآور چالش فدرال رزرو در رساندن تورم به سطح هدف ۲ درصد نیز باشد. در کنار آمار تورمی، بازارها چشم‌انتظار چند گزارش کلیدی دیگر نیز هستند: تولید صنعتی در روز چهارشنبه، سفارشات کارخانجات و نظرسنجی مقدماتی احساسات مصرف‌کننده دانشگاه میشیگان در روز جمعه. هر یک از این داده‌ها می‌تواند، در کنار گزارش PCE، تصویری روشن‌تر از سلامت اقتصاد آمریکا پیش از نشست مهم دسامبر ارائه دهد. اما اهمیت این مجموعه فراتر از اقتصاد کلان است. اگر داده‌های هفته آینده به‌طور کلی قوی‌تر از انتظار منتشر شوند و در نتیجه، بازارها احتمال کاهش نرخ بهره را تعدیل کنند، رالی اخیر وال‌استریت به‌سرعت در معرض خطر قرار خواهد گرفت. چنین وضعیتی می‌تواند امید سرمایه‌گذاران به شکل‌گیری یک رالی پایان سال موسوم به سانتا رالی را—حداقل تا قبل از نشست فدرال رزرو—کمرنگ کند. واکنش محدود دلار استرالیا؛ شاید داده‌های GDP هم معادله را تغییر ندهد در استرالیا، تازه‌ترین داده‌های تورمی عملاً جای هیچ تردیدی برای بازار باقی نگذاشته‌اند: مسیر سیاستی بانک مرکزی استرالیا (RBA) بار دیگر به‌سمت سخت‌گیری متمایل شده و انتظارات برای کاهش نرخ بهره کاملاً رنگ باخته است. نرخ تورم مصرف‌کننده در اکتبر به ۳.۸ درصد سالانه رسید—رقمی بالاتر از پیش‌بینی‌ها و به‌طور معنادار بالاتر از سقف هدف‌گذاری ۳ درصدی RBA. این افزایش تورم در کنار نشانه‌هایی از بهبود بازار کار، این پیام را به روشنی منتقل می‌کند که چشم‌انداز کاهش نرخ بار دیگر به آینده‌ای دورتر موکول شده است. در چنین شرایطی، حتی اگر داده‌های رشد اقتصادی سه‌ماهه سوم که چهارشنبه منتشر می‌شود پایین‌تر از انتظار بیاید، بعید است مسیر انتظارات سیاستی را تغییر دهد یا بازار را به سمت بازنگری جدی هدایت کند. به بیان دیگر، داده GDP پایین یا حتی یک چهره ترکیبی ضعیف احتمال بسیار کمی برای ایجاد تغییر در قیمت‌گذاری‌های سیاست پولی دارد. از منظر ارزی، چشم‌انداز دلار استرالیا (AUD) نیز به همین میزان واضح است. انتظار می‌رود دلار استرالیا واکنش چندانی به داده‌های رشد داخلی نشان ندهد و به‌جای آن عمدتاً تحت‌تأثیر عوامل فراساحلی قرار بگیرد: ریسک‌پذیری جهانی و جهت‌گیری بازارهای سهام، و مهم‌تر از آن، موج جدید PMI چین—اعم از شاخص رسمی دولت چین در روز یکشنبه، PMI تولید S&P Global در روز دوشنبه، و PMI خدمات S&P Global در روز چهارشنبه. با توجه به عمق پیوندهای تجاری میان استرالیا و چین، داده‌های چین احتمالاً عامل محرک اصلی دلار استرالیا در هفته پیش‌رو خواهند بود؛ نه آمارهای داخلی که ظاهراً اثر آن‌ها از قبل در قیمت‌ها لحاظ شده است. امید خریداران دلار کانادا به داده‌های اشتغال بانک مرکزی کانادا (BoC) نیز در ماه‌های اخیر ناچار شده لحن سیاستی خود را به سمت بی‌طرفی متمایل کند؛ تغییری که نشان می‌دهد فضای تصمیم‌گیری سیاست‌گذاران نه‌تنها پیچیده‌تر شده، بلکه به‌شدت به داده‌های اقتصادی آینده وابسته است. با اینکه اقتصاد کانادا همچنان زیر فشار تعرفه‌های اعمال‌شده از سوی دولت ترامپ قرار دارد، داده‌های بازار کار نشانه‌هایی از ثبات نسبی را مخابره کرده‌اند و در همین حال، شاخص‌های تورم پایه نیز در سطوحی چسبنده باقی مانده‌اند. با وجود این، در صورتی که طی ماه‌های آینده توافق تجاری مشخصی میان واشنگتن و اتاوا حاصل نشود، احتمال کاهش نرخ‌های بیشتر همچنان روی میز باقی خواهد ماند. هرچند باید توجه داشت که BoC نرخ بهره را از ابتدای سال تاکنون تا ۲.۲۵ درصد کاهش داده و همین موضوع موجب شده سیاست‌گذاران تمایل داشته باشند بخشی از ظرفیت سیاستی را برای شرایط اضطراری‌تر حفظ کنند. در چنین فضایی، مشابه فدرال رزرو، بازار کار در کنار تورم، معیار اصلی تعیین‌کننده جهت سیاستی بانک مرکزی خواهد بود. نگاه‌ها اکنون به گزارش اشتغال جمعه دوخته شده است—گزارشی که اگر نشان دهد اقتصاد برای سومین ماه پیاپی موفق به ایجاد شغل شده، می‌تواند انتظارات مربوط به کاهش ۲۵ واحد پایه‌ای نرخ بهره را بیش از پیش تضعیف کند و در نتیجه، به نفع دلار کانادا (CAD) تمام شود. به بیان دیگر، هرگونه نشانه‌ای از ترمیم پایدار در بازار کار می‌تواند BoC را ترغیب کند تا در برابر فشارهای بیرونی مقاومت بیشتری نشان دهد و این دقیقاً همان چیزی است که معامله‌گران صعودی CAD امیدوار به تحقق آن هستند. تورم منطقه یورو؛ داده‌ای که احتمالاً بازار را تکان نخواهد داد تورم در منطقه یورو برخلاف آمریکا، در حال حاضر در صدر نگرانی‌های سیاست‌گذاران قرار ندارد؛ چرا که بانک مرکزی اروپا (ECB) در ماه‌های اخیر به‌وضوح نشان داده برنامه‌ای برای تغییر جهت سیاستی—نه کاهش نرخ و نه تشدید انقباض—در آینده نزدیک ندارد. داده‌های موجود نیز از این رویکرد محتاطانه حمایت می‌کنند و تصویر نسبتاً باثباتی از روند قیمت‌ها ارائه می‌دهند. نرخ سرفصل CPI از بهار تاکنون حول و حوش ۲ درصد نوسان می‌کند؛ سطحی که در مقایسه با اهداف بلندمدت ECB، نه نگران‌کننده و نه کافی برای القای خوش‌بینی بیشتر است. بر اساس برآوردهای اولیه ماه نوامبر که قرار است روز سه‌شنبه منتشر شود، انتظار می‌رود تورم سرفصل در سطح ۲.۱ درصد ثابت بماند تا این الگوی ثبات ادامه یابد. در روز جمعه نیز انتظار نمی‌رود برآورد نهایی رشد سه‌ماهه سوم (GDP) تغییری نسبت به رقم اولیه داشته باشد؛ رقمی که رشد ۰.۲ درصدی فصلانه را نشان می‌داد و تأییدی است بر این واقعیت که منطقه یورو با وجود ضعف‌های ساختاری، همچنان از رکود کامل فاصله دارد. در بخش داده‌های مرتبط با فعالیت اقتصادی، انتشار سفارشات صنعتی آلمان و تولید صنعتی فرانسه در روز جمعه ممکن است نوسانات محدودی را در یورو ایجاد کند، اما احتمال اینکه این داده‌ها روند غالب بازار را تغییر دهند، بسیار اندک است. در افق کوتاه‌مدت تا میان‌مدت، مسیر یورو بیش از آنکه تحت‌تأثیر متغیرهای داخلی منطقه یورو قرار گیرد، به شدت وابسته به جهت‌گیری سیاست پولی فدرال رزرو و همچنین چشم‌انداز روابط تجاری آمریکا—اتحادیه اروپا خواهد بود. به‌عبارت دیگر، در حال حاضر «سیاست واشنگتن» محرک بزرگ‌تری برای یورو است تا «تحولات بروکسل». ین و نفت در جست‌وجوی محرک تازه در بازار فارکس، انتظار می‌رود جفت‌ارز دلار/ین در هفته پیش‌رو نسبتاً پرنوسان باقی بماند؛ نوسانی که ناشی از واگرایی چشمگیر مسیر سیاست پولی در فدرال رزرو و بانک مرکزی ژاپن (BoJ) است—واگرایی‌ای که برخلاف انتظار، هنوز نتوانسته جریان مشخصی برای ین ایجاد کند. هرچند افزایش انتظارات کاهش نرخ بهره در آمریکا طی هفته گذشته و همچنین برخی اظهارات غیرمنتظره و متمایل به انقباض از سوی مقامات BoJ، موجب شد ین اندکی ثبات پیدا کند، اما این ارز همچنان در محدوده حساس مداخله دولت ژاپن گرفتار مانده است. در چنین فضایی، داده‌های داخلی ژاپن می‌توانند نقش محرک کوتاه‌مدت را ایفا کنند. آمار بازبینی‌شده سرمایه‌گذاری شرکت‌ها در سه‌ماهه سوم که روز دوشنبه منتشر می‌شود و گزارش مخارج خانوارها برای ماه اکتبر در روز جمعه؛ در صورتی که فراتر از انتظار ظاهر شوند، می‌توانند احتمال افزایش نرخ بهره در نشست دسامبر را تقویت کنند—احتمالی که شاید به ین اجازه دهد از محدوده فعلی فاصله گرفته و نشانه‌هایی از بازگشت قدرت را نمایش دهد. اما در بازار کالا، تمرکز معامله‌گران بر نفت خام است. کشورهای عضو اوپک+ به احتمال بسیار زیاد در نشست روز یکشنبه سقف فعلی تولید را بدون تغییر حفظ خواهند کرد—تصمیمی که ادامه توقف افزایش عرضه برای سه ماه نخست سال ۲۰۲۶ را تأیید می‌کند. از آنجا که این تصمیم تا حد زیادی پیشخور شده، واکنش بازار نفت احتمالاً محدود خواهد بود. بنابراین، معامله‌گران نفت به‌جای تصمیم اوپک+، به‌طور فزاینده‌ای به سمت تحولات ژئوپلیتیک نگاه می‌کنند؛ به‌ویژه آخرین تحرکات دولت ترامپ برای ترغیب اوکراین و روسیه به توافق صلح. هرگونه نشانه‌ای از پیشرفت در مذاکرات صلح می‌تواند به‌سرعت مسیر قیمت نفت را تغییر دهد—از کاهش ریسک ژئوپلیتیک گرفته تا تأثیرگذاری بر جریان‌های عرضه و تقاضای جهانی. ✔️  بیشتر بخوانید: رکود تورمی چیست | علل، پیامدها و راه‌های مقابله با آن

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تقویت خفیف دلار در روزهای پایانی ماه؛ معاملات کم‌عمق و سطوح تکنیکال در کانون توجه

در آخرین روزهای نوامبر و در شرایطی که تعطیلات شکرگزاری سایه سنگینی بر عمق معاملات انداخته، دلار آمریکا اندکی از فشار هفته جاری فاصله گرفته و وضعیتی باثبات‌تر پیدا کرده است. این چرخش محدود بیش از آنکه نشانه تغییر بنیادین باشد، بازتابی از نقدینگی بسیار پایین، پایان ماه و تسویه جریان‌هاست؛ عواملی که معمولاً نوسانات تصنعی و کم‌دوام ایجاد می‌کنند. با وجود باز بودن نیمه‌وقت بازارهای آمریکا، بخش عمده جریان‌های مؤثر پیش از تعطیلات وارد بازار شده و امروز را به روزی کم‌اهمیت تبدیل کرده است. در چنین فضایی، دلار قدری تقویت شده و یورو و پوند در برابر آن عقب‌نشینی کرده‌اند. جفت‌ارز EURUSD حدود ۰.۳ درصد کاهش یافته و به 1.1558 رسیده است. جفت‌ارز GBPUSD نیز ۰.۲ درصد افت کرده و به محدوده 1.3200 نزدیک شده است. در نگاه تکنیکال، حرکت امروز یورو بیش از آنکه واکنشی به داده‌های فاندامنتال باشد، برخورد به یک سطح کلیدی است. جفت‌ارز اکنون دوباره در حال آزمون میانگین متحرک ۲۰۰ساعته است؛ سطحی که تثبیت بالای آن نشان‌دهنده روندی خنثی در کوتاه‌مدت است، اما شکست آن می‌تواند بایاس را به سمت نزولی تغییر دهد. این رفتار نشان می‌دهد که با وجود ضعف مشهود دلار طی هفته، بازار هنوز امکان بازگشت تدریجی شاخص دلار را در قیمت‌ها لحاظ می‌کند. در USDJPY نیز شرایط مشابه است. پس از شکست میانگین متحرک ۱۰۰ساعته در هفته گذشته، خریداران دلار تمام هفته را صرف تلاش برای بازپس‌گیری این سطح کرده‌اند. اگر قیمت بتواند از سد میانگین‌های ۱۰۰ و ۲۰۰ساعته عبور کند، روند کوتاه‌مدت می‌تواند بار دیگر به نفع دلار تغییر کند؛ موضوعی که با توجه به فشار مداوم بر ین—از مسیر سیاست مالی انبساطی دولت تاکایچی و نبود موضع قاطع از سوی بانک مرکزی ژاپن—دور از ذهن نیست. در میان دیگر ارزهای کالایی، دلار استرالیا با افت ۰.۱ درصدی کمی ضعیف‌تر شده و زیر میانگین متحرک ۱۰۰روزه معامله می‌شود؛ نشانه‌ای از تردید بازار در حفظ رشد اخیر. دلار نیوزیلند نیز پس از جهش پرقدرت ناشی از تصمیم بانک مرکزی نیوزیلند، امروز حدود ۰.۴ درصد کاهش یافته اما همچنان بالاتر از سقف‌های نیمه نوامبر قرار دارد؛ امری که بایاس مثبت کوتاه‌مدت آن را حفظ می‌کند. در مجموع، امروز بازار بیش از آنکه به‌دنبال روندسازی باشد، در فاز انتظار و تطبیق قرار دارد. تحرکات فعلی بیشتر حاصل شرایط مساعد برای نوسانات کم‌عمق هستند تا نشانه‌ای از آغاز جریان تازه. جهت‌گیری واقعی بازار فارکس احتمالاً از ابتدای هفته آینده و با بازگشت کامل نقدینگی آمریکا روشن‌تر خواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گروه CME، معاملات ارز، کالا و اوراق خزانه را متوقف کرد

گروه CME با اختلال مراکز داده مواجه شد؛ به‌روزرسانی قیمت‌ها در بازار ارز و کالا متوقف شد. این شرکت اعلام کرد مشکل ناشی از «اختلال در سیستم خنک‌کننده مراکز داده CyrusOne» بوده و باعث توقف معاملات در پلتفرم‌های اصلی از جمله ارز، کالا، اوراق خزانه و سهام شده است. گروه CME در بیانیه‌ای گفت: «بازارهای ما در حال حاضر متوقف هستند و تیم پشتیبانی در تلاش برای رفع مشکل است.» شرکت CyrusOne که مقر آن در دالاس، تگزاس است، بیش از ۵۵ مرکز داده در آمریکا، اروپا و ژاپن دارد، اما هنوز بیانیه رسمی درباره این مشکل منتشر نکرده است. به گزارش رویترز، قیمت‌های نفت WTI، اوراق خزانه، شاخص S&P 500، روغن پالم و طلا به‌روزرسانی نمی‌شدند. همچنین پلتفرم EBS FX که برای جفت‌ارزهای اصلی مانند EURUSD و USDJPY استفاده می‌شود، دچار توقف شد. این اختلال در ساعات کاری آسیا و پس از تعطیلات شکرگزاری آمریکا رخ داد؛ زمانی که معمولاً حجم معاملات پایین‌تر است. در همین حال، اختلال سه‌ساعته اخیر در Cloudflare نیز بسیاری از بروکرهای فارکس و CFD را تحت تأثیر قرار داد و طبق برآوردها حدود ۱.۵۸ میلیارد دلار حجم معاملات از دست رفت. موارد مشابه پیش‌تر در سیستم‌های AWS نیز رخ داده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت دارایی ژاپن انتشار اوراق ۲ و ۵ ساله را افزایش داد

وزارت دارایی ژاپن (MoF) برنامه اصلاح‌شده انتشار اوراق قرضه را اعلام کرد: بودجه اضافی شامل ۱۱.۷ تریلیون ین بدهی جدید خواهد بود. هیچ تغییری در انتشار اوراق ۱۰ تا ۴۰ ساله اعمال نمی‌شود. انتشار اوراق خزانه (T-Bill) در سال مالی ۲۰۲۵ به میزان ۶.۳ تریلیون ین افزایش می‌یابد. کابینه بودجه اضافی ۱۱۷ میلیارد دلاری را تصویب کرد. انتشار اوراق ۵ ساله در سال مالی ۲۰۲۵ به میزان ۳۰۰ میلیارد ین افزایش می‌یابد. انتشار اوراق ۲ ساله نیز به میزان ۳۰۰ میلیارد ین افزایش خواهد یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس، هشدار داد تنش با چین رشد اقتصادی ژاپن را تهدید می‌کند

گلدمن ساکس هشدار داد تولید ناخالص داخلی ژاپن در معرض ریسک قرار دارد، زیرا تنش‌های سیاسی با چین می‌تواند جریان‌های گردشگری را تهدید کند. اقتصاددانان این بانک اعلام کردند که تشدید اختلافات سیاسی میان ژاپن و چین ممکن است ضربه قابل‌توجهی به اقتصاد ژاپن وارد کند، زیرا بر گردشگری و تقاضای کالاهای مصرفی اثر می‌گذارد. برآوردها نشان می‌دهد کاهش چشمگیر گردشگران از چین و هنگ‌کنگ – که ارزشمندترین بخش گردشگری ورودی ژاپن هستند – می‌تواند حدود ۰.۲ واحد درصد از رشد GDP بکاهد. این پیش‌بینی بخشی بر اساس تجربه سال‌های ۲۰۱۶–۲۰۱۷ است؛ زمانی که چین در جریان اختلاف بر سر سامانه دفاع موشکی «تاد» گردشگری به کره جنوبی را به‌شدت محدود کرد و نشان داد که انتقام سیاسی می‌تواند به رفتار مصرف‌کننده سرایت کند. تحلیلگران گلدمن، توموهیرو اوتا و یوریکو تاناکا، تأکید کردند که کاهش ۵۰٪ گردشگران چینی و هنگ‌کنگی می‌تواند امروز ضربه مشابهی به ژاپن وارد کند. بخشی از این زیان احتمالاً جبران خواهد شد؛ گردشگران دیگر کشورها ممکن است بخشی از شکاف را پر کنند و گردشگری داخلی همچنان قوی باقی مانده است. پس از این تعدیل‌ها، گلدمن برآورد می‌کند که فشار خالص نزدیک به ۰.۱ واحد درصد خواهد بود، اما همچنان برای اقتصاد با رشد محدود ژاپن معنادار است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسسه فیچ هشدار داد بسته مشوق جدید ژاپن ریسک مالی دارد

مؤسسه فیچ هشدار داد که بسته مشوق اقتصادی جدید ژاپن می‌تواند ریسک‌های مالی را افزایش دهد و بر رتبه اعتباری A/پایدار این کشور فشار وارد کند. فیچ اعلام کرد اگر این بسته منجر به افزایش هزینه‌های پایدار و بدهی‌های بیشتر دولت شود، ریسک‌های مالی افزایش خواهد یافت، هرچند اثر کوتاه‌مدت آن هنوز نامشخص است. این بسته حدود ۳.۴ درصد تولید ناخالص داخلی برآورد شده، اما فیچ تأکید کرد که اثر واقعی آن به دلیل وجود اقدامات غیرمالی، اجرای چندساله و ریسک‌های اجرایی، روشن نیست. فیچ افزود ژاپن هنوز پس از عملکرد مالی بهتر اخیر، فضای رتبه‌بندی مثبت دارد، اما هشدار داد که افزایش مداوم هزینه‌ها یا رشد نرخ‌های بهره واقعی می‌تواند رتبه اعتباری A/پایدار را تهدید کند. این مؤسسه همچنان انتظار دارد نسبت بدهی به تولید ناخالص داخلی به‌تدریج کاهش یابد، اما یادآور شد که بدهی بسیار بالا و رشد ضعیف میان‌مدت همچنان آسیب‌پذیری‌های اصلی اقتصاد ژاپن هستند. فیچ همچنین اشاره کرد که این هشدار ممکن است اشتیاق سرمایه‌گذاران به اوراق قرضه دولتی ژاپن (JGB) را تعدیل کند و تمرکز را بر مسیر بدهی و ترکیب سیاست‌های اقتصادی این کشور افزایش دهد، هرچند لحن گزارش منفی شدید نبود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوگوچی، عضو بانک مرکزی ژاپن: هدف تورمی ۲ درصدی به پایداری دستمزدها وابسته است

آساهی نوگوچی، عضو هیئت‌مدیره بانک مرکزی ژاپن، اعلام کرد که سیاست‌های تسهیلی تنها در صورتی کاهش خواهد یافت که رشد دستمزدها بتواند شتاب تورمی را پایدار کند. او تأکید کرد که بانک مرکزی ژاپن به‌صورت تدریجی و مرحله‌به‌مرحله محرک‌های پولی را کاهش خواهد داد، مشروط بر اینکه تقاضا و دستمزدها به اندازه کافی تقویت شوند تا تورم تثبیت شود. نوگوچی هشدار داد که برخی فشارهای قیمتی ممکن است دوباره ظاهر شوند، به‌ویژه به دلیل انتقال هزینه‌های تأخیری، مشابه افزایش اخیر قیمت مواد غذایی مانند برنج. وی افزود که تأثیر تعرفه‌های آمریکا بر اقتصاد ژاپن تاکنون محدود بوده است. او تأکید کرد که دستیابی به تورم پایدار و باثبات نیازمند رشد تقاضا و افزایش مداوم دستمزدهای اسمی، به‌ویژه در شرکت‌های کوچک و مناطق محلی است. نوگوچی بار دیگر خاطرنشان کرد که پایداری رشد دستمزدها تعیین خواهد کرد آیا تورم می‌تواند در مسیر هدف ۲ درصد باقی بماند یا خیر. نوگوچی همچنین گفت اگر بانک مرکزی ژاپن در نیمه دوم افق پیش‌بینی خود به هدف تورمی برسد، باید نرخ بهره را با سرعتی مناسب و متناسب با داده‌ها تنظیم کند. او بر مسیر تدریجی و وابسته به داده‌ها برای عادی‌سازی سیاست پولی تأکید کرد. در بازار فارکس، ین ژاپن در طول جلسه معاملاتی روندی صعودی داشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ به ژاپن گفت موضع تایوان را آرام کند

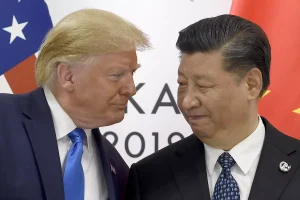
دونالد ترامپ پس از تماس تلفنی با شی جین‌پینگ، رهبر چین، به توکیو توصیه کرد که موضع خود درباره تایوان را آرام‌تر کند. ژاپن، متحد ایالات متحده، که با موضع‌گیری اخیر خود چین را خشمگین کرده بود، این پیام را نگران‌کننده یافت. ترامپ دیدار مورد انتظار خود با شی را «۱۲ از ۱۰» ارزیابی کرد. منابع آگاه می‌گویند شی جین‌پینگ در نیم ساعت از تماس تلفنی یک‌ساعته با ترامپ، بر ادعای تاریخی چین نسبت به تایوان و همچنین مسئولیت مشترک واشنگتن و پکن در مدیریت نظم جهانی تأکید کرده است. این تماس پس از آن انجام شد که نخست‌وزیر ژاپن، سانائه تاکایچی، با بیان اینکه حمله احتمالی چین به تایوان می‌تواند واکنش نظامی توکیو را برانگیزد، خشم پکن را برانگیخته بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یونی‌سوآپ زیر ذره‌بین

چرا برچسب غیرقابل‌سرمایه‌گذاری از UNI برداشته می‌شود یونی‌سوآپ که در سال ۲۰۱۸ راه‌اندازی شد، یکی از نوآوری‌های تحول‌آفرین حوزه کریپتو است که امکان شکل‌گیری خودکار بازارهای دوطرفه برای معامله دارایی‌های مالی را فراهم می‌کند. این پروتکل از ابتدای فعالیت تاکنون بیش از ۳.۳ تریلیون دلار حجم معاملات و ۴.۷ میلیارد دلار کارمزد معاملاتی تولید کرده است. با این حال، ما همیشه یونی‌سوآپ را یک پروژه غیرقابل سرمایه‌گذاری ارزیابی کرده‌ایم. چرا؟ به‌دلیل وجود دو ساختار سرمایه‌ای مجزا: یکی برای سهام‌داران شرکت، و دیگری برای هولدرها. این ساختار در دنیای کریپتو بی‌سابقه نیست، اما نکته‌ی خاص درباره‌ی یونی‌سوآپ این است که درآمدهای پروتکل به‌طور مکرر به‌سمت سهام‌داران هدایت می‌شد نه دارندگان توکن. و این یک تعارض منافع بسیار جدی است. اما خبر خوب این‌که به‌نظر می‌رسد به لطف پیشنهاد تازه‌ای که از سوی بنیان‌گذار یونی‌سوآپ هیدن آدامز، برای به‌روزرسانی مدل مدیریتی پروتکل ارائه شده است، این وضعیت در آستانه یک تغییر بزرگ است. در این گزارش به‌صورت خاص بررسی می‌کنیم که این تغییرات برای هولدرهای یونی‌سوآپ چه معنایی دارد و همچنین یک به‌روزرسانی کامل از وضعیت فاندامنتال‌ این رمزارز ارائه می‌دهیم. ساختار سازمانی یونی‌سوآپ سهام‌داران حقوقی در برابر هولدران توکن (DAO) در بازارهای مالی سنتی، داشتن چندین کلاس سهام امری رایج است. برای نمونه، سهام‌داران ممتاز در زمان انحلال شرکت معمولاً نسبت به سهام‌داران عادی اولویت بیشتری در دریافت دارایی‌ها دارند. با این حال سرمایه‌گذاران معمولاً انتظار دارند زمانی‌ که شرکت عملکرد خوبی دارد (افزایش درآمد و سود)، ارزش ایجادشده به‌صورت متناسب میان تمامی کلاس‌های سهام توزیع شود. از همین روست که مالکیت در یونی‌سوآپ یا هر پروژه و شرکت کریپتویی باید در نهایت به یک ابزار سرمایه‌گذاری واحد بازگردد؛ در اینجا یعنی توکن UNI. به چه دلیل؟ اگر Uniswap Labs (تیم اصلی + سرمایه‌گذاران) درآمد حاصل از خطوط مختلف کسب‌وکار را به نفع خود جمع‌آوری می‌کرد و همزمان هولدران  UNI  که هیچ حق قانونی رسمی ندارند را نادیده می‌گرفت، اعتماد بازار به شیوه مدیریت و حکمرانی DAO یونی‌سوآپ از بین می‌رفت. و دقیقاً همین اتفاق در حال رخ دادن بود. به همین دلیل است که از نگاه ما، UNI پیش‌تر غیرقابل‌سرمایه‌گذاری بود. اکنون بیایید خطوط درآمدی یونی‌سوآپ را بررسی کنیم و ببینیم چگونه ممکن است تحت ساختار پیشنهادی جدید تغییر کنند. شاخه‌های کسب‌وکار و نحوه ایجاد ارزش در یونی‌سوآپ در این بخش، به بررسی مکان‌های فعلی تحقق درآمد در ساختار سازمانی یونی‌سواپ و همچنین مکان‌هایی که در صورت تصویب پیشنهاد مدیریتی (که در حال حاضر با ۱۰۰٪ حمایت مواجه است) درآمدها در آن‌ها تحقق خواهند یافت، می‌پردازیم. مدل درآمدی یونی‌سواپ تا پیش از این عمدتاً از طریق یونی‌سواپ لبز متمرکز بود، به‌ویژه برای تعاملات از طریق وب‌سایت رسمی و کیف پول موبایل. در سال ۲۰۲۳، یونی‌سواپ لبز کارمزد استفاده‌ای را اعمال کرد که ابتدا ۰.۱۵٪ بود و بعداً به ۰.۲۵٪ افزایش یافت و از این طریق ۱۳۲ میلیون دلار درآمد کسب شد. نکته مهم این است که هولدرهایUNI هیچ نقش اصلی در تصمیم‌گیری درباره این کارمزد نداشتند و هیچ ادعایی نسبت به این درآمدها نداشتند، که نشان‌دهنده عدم همسو بودن منافع کاربران پروتکل، سرمایه‌گذاران و شرکت‌کنندگان در تصمیم‌گیری شبکه بود. پیشنهاد مدیریت فعلی تلاش دارد تا این جریان‌های درآمدی را به سمت هولدرهای یونی‌سوآپ هدایت کند و انگیزه‌ها را در سراسر شبکه همسو سازد. در سال ۲۰۲۳، یونی‌سواپ لبز به‌صورت یک‌جانبه کارمزدی ۰.۱۵٪ (که بعداً به ۰.۲۵٪ افزایش یافت) برای کاربرانی که از طریق وب‌سایت رسمی Uniswap یا کیف پول موبایل با یونی‌سواپ تعامل داشتند، اعمال کرد. از آن زمان ۱۳۲ میلیون دلار به یونی‌سواپ لبز تعلق گرفته است. با این حال هولدرهای UNI هیچ نقشی در تصمیم‌گیری درباره این کارمزد نداشتند و هیچ ادعایی نسبت به این درآمدها نداشتند. واضح است که این وضعیت باید تغییر کند. نکته کلیدی برای هولدرهای یونی‌سوآپ در ساختار پیشنهادی جدید، یونی‌سواپ کارمزدهای مربوط به رابط کاربری، کیف پول و API خود را حذف خواهد کرد. لبز همچنین به‌صورت قراردادی متعهد خواهد شد که تنها به پروژه‌هایی بپردازد که با منافع DUNI و به تبع آن با منافع هولدرهای UNI همسو هستند (DUNI یک نهاد قانونی جدید برای بنیاد است که تحت مدل یک انجمن غیرانتفاعی غیرمتمرکز ثبت‌شده در وایومینگ ایجاد شده است). این تغییر ضمن همسو کردن لبز با DUNI هولدرهای، باعث حذف ۱۳۲ میلیون دلار کارمزدی می‌شود که از اوایل سال ۲۰۲۳ تولید شده بود. اگر هر یک از این درآمدها برای توسعه پروتکل استفاده می‌شد، باید از منابع دیگری در آینده تأمین گردد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن انتشار اوراق قرضه را کاهش می‌دهد

نخست‌وزیر ژاپن، تاکایچی، اعلام کرد که میزان انتشار اوراق قرضه دولتی ژاپن (JGB) در سال مالی جاری، حتی با در نظر گرفتن انتشار مورد انتظار برای بودجه اضافی، کمتر از حجم سال گذشته خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریسک ژئوپلیتیک شرق آسیا افزایش یافت

چین، ژاپن و حزب حاکم دموکراتیک مترقی (DPP) تایوان را به ایجاد تنش در تنگه تایوان متهم کرده و هشدار داده است که هرگونه مداخله خارجی با واکنش قاطع روبه‌رو خواهد شد. سخنگوی دفتر امور تایوان، پنگ چینگن، گفت ژاپن با فعالیت بیشتر در موضوعات مرتبط با تایوان در حال «ایجاد مشکل» است و ادعا کرد که DPP با شرکای خارجی برای ایجاد بی‌ثباتی همکاری می‌کند. این اظهارات در پاسخ به گفته‌های لین چیا-لونگ، مسئول امور خارجی تایوان، مطرح شد که مردم تایوان را به سفر به ژاپن و حمایت از محصولات ژاپنی تشویق کرده بود. پکن این سخنان را تحریک‌آمیز دانست، هرچند رسانه‌های تایوانی به اختلاف نظرها در داخل جزیره اشاره کردند. چین بار دیگر موضع دیرینه خود را تکرار کرد که موضوع تایوان یک مسئله داخلی است و تأکید کرد در برابر هرگونه تلاش خارجی برای تأثیرگذاری بر روابط دو سوی تنگه، «قاطعانه پاسخ خواهد داد». در بازارها، این لحن تند چین ریسک ژئوپلیتیک منطقه را افزایش داده است، هرچند معمولاً چنین اظهاراتی تنها در صورت اقدامات نظامی یا اقتصادی ملموس اثر جدی می‌گذارند. تغییر در روابط ژاپن و تایوان می‌تواند بر سهام دفاعی و ارزهای منطقه‌ای اثر بگذارد. همچنین طلا با افت بازدهی اوراق آمریکا و ضعف دلار تقویت شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ین با احتمال افزایش نرخ بهره تقویت شد

ین ژاپن پس از انتشار خبر شدت گرفتن پیام‌های بانک مرکزی ژاپن درباره افزایش نرخ بهره، تقویت شد. این تغییر لحن باعث شد جفت‌ارز USDJPY و سایر کراس‌های ین کاهش یابند. گزارش‌ها نشان می‌دهد بانک ژاپن در حال آماده‌سازی زمینه برای افزایش نرخ بهره در دسامبر یا ژانویه است؛ زیرا ضعف ین و تغییرات سیاسی فشار بیشتری بر سیاست‌گذاران وارد کرده است. بانک مرکزی ژاپن نشانه‌های بیشتری از احتمال افزایش نرخ بهره در آینده نزدیک ارسال کرده است، زیرا ضعف ین و تغییرات سیاسی فضای تصمیم‌گیری را تغییر داده‌اند. لحن هاوکیش‌تر مقامات بانک، ریسک حرکت در ماه دسامبر را افزایش داده و نوسانات ین را دوباره به صحنه بازگردانده است. منابع آگاه به رویترز گفته‌اند که بانک ژاپن در روزهای اخیر عمداً پیام‌رسانی خود را تغییر داده تا بر ریسک‌های تورمی ناشی از ضعف پایدار ین تأکید کند و نشان دهد که افزایش نرخ در دسامبر همچنان یک گزینه جدی است. این تغییر پس از دیدار نخست‌وزیر سانائه تاکایچی با رئیس بانک کازوئو اوئدا رخ داد که به نظر می‌رسد مخالفت‌های سیاسی فوری با سیاست‌های انقباضی را کاهش داده است. تصمیم بین دسامبر یا ژانویه همچنان حساس است و می‌تواند تحت تأثیر تصمیم فدرال رزرو آمریکا قرار گیرد. تعداد بیشتری از اعضای هیئت‌مدیره به اردوگاه هاوکیش پیوسته‌اند. جونکو کوئدا گفته نرخ‌های واقعی باید همچنان افزایش یابند و کازویوکی ماسو زمان افزایش را «نزدیک» توصیف کرده است. حتی اوئدا نیز تغییر لحن داده و اعلام کرده هیئت‌مدیره در جلسات آینده درباره «امکان‌پذیری و زمان‌بندی» افزایش نرخ بحث خواهد کرد. بانک ژاپن از ژانویه نرخ‌ها را در سطح ۰.۵٪ نگه داشته بود، عمدتاً به دلیل نگرانی از شوک تعرفه‌های آمریکا. اما دلایل اقتصادی برای صبر کردن در حال کاهش است: اثر تعرفه‌ها محدود بوده، نشانه‌های اولیه توافق‌های دستمزدی تقویت شده و افت دوباره ین، استدلال برای سیاست‌های انقباضی را محکم‌تر کرده است. تاکایچی و وزیر دارایی ساتسوکی کاتایاما نیز مخالفتی با عادی‌سازی بیشتر نشان نداده‌اند. سرمایه‌گذاران همچنان تقسیم شده‌اند. نظرسنجی رویترز نشان می‌دهد اکثریت اندکی انتظار افزایش نرخ در نشست ۱۸-۱۹ دسامبر دارند و همه اقتصاددانان مورد بررسی پیش‌بینی کرده‌اند نرخ تا مارس به ۰.۷۵٪ برسد. با این حال، زمان‌بندی می‌تواند به تصمیم فدرال رزرو وابسته باشد. تحلیلگران می‌گویند تغییر لحن بانک ژاپن عمدی است: یادآوری اینکه دوران نرخ‌های فوق‌العاده پایین در ژاپن رو به پایان است و سیاست‌گذاران «تمایل واقعی به عادی‌سازی» دارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دولت ژاپن دستمزدها را تقویت می‌کند

نخست‌وزیر ژاپن، تاکایچی، اعلام کرد دولت قصد دارد ۱ تریلیون ین برای حمایت از افزایش دستمزد در شرکت‌های کوچک و متوسط هزینه کند. او همچنین خواستار همکاری برای افزایش حقوق پایه بالاتر از نرخ تورم شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا بیش از حد قوی است و در معرض اصلاح قرار دارد

کاهش نرخ بهره توسط فدرال رزرو در دسامبر به عنوان سناریو اصلی بازارها بازگشته است، اما دلار همچنان نسبتاً قوی باقی مانده است. شاخص‌های ارزیابی کوتاه‌مدت ما (تیم تحلیل ING) نشان می‌دهند که ریسک‌های قابل توجهی برای اصلاح دلار وجود دارد، مگر اینکه داده‌ها موجب بازنگری افزایشی در نرخ‌ها شوند. مسائل ژئوپولیتیکی همچنان در کانون توجه خواهند بود، هم برای ارزهای اروپایی (مذاکرات صلح اوکراین) و هم برای ین ژاپن (تنش‌های ژاپن-چین بر سر تایوان). دلار آمریکا: نسبت به نرخ‌ها، دلار خیلی قوی است اخبار ژئوپولیتیکی امروز باید در کانون توجه باشد. ایالات متحده در روز پنج‌شنبه موضع خود را در خصوص مهلت تعیین‌شده برای پذیرش توافق صلح اوکراین توسط روسیه نرم‌تر کرده است و یک توافق جدید 19 ماده‌ای در روزهای آینده مورد بحث قرار خواهد گرفت. صدراعظم آلمان، مرتس، احتمال پیشرفت در این هفته را کم‌رنگ کرده است، در حالی که کرملین لحن محتاطانه‌ای از امیدواری نشان داده است. واکنش بازار فارکس به چشم‌انداز صلح اوکراین تاکنون اندک بوده است، به طوری که نه تنها هیچ جهش قابل توجهی در ارزهای با بتای بالا در اروپا (مثل یورو و پوند) مشاهده نشده، بلکه فشار جدی‌ای بر فرانک سوئیس، که پناهگاه امن ترجیحی برای ریسک‌های اروپایی است، وارد نشده است. در بین ارزهای گروه ده (G10)، ین ژاپن همچنان در کانون توجه است و بازار به طور speculative (حدس‌زنی) در حال آزمایش تحمل مقامات ژاپنی است. گزارش‌ها نشان می‌دهد که تماس اخیر ترامپ و شی جین‌پینگ شامل بحث‌هایی درباره تایوان بوده است که بر ارزش ین تاثیر منفی گذاشته است. شکاف دیپلماتیک بین ژاپن و چین در خصوص تایوان ادامه دارد و بازارها در حال افزودن پریمیوم ریسک به ین هستند، با توجه به احتمال پیامدهای اقتصادی اقدامات تلافی‌جویانه پکن. نقدینگی کم در آستانه تعطیلات شکرگزاری ممکن است شرایط مناسبی برای بانک ژاپن فراهم آورد تا در جفت ارز USDJPY دخالت کند، به ویژه پس از اصلاح بازار در این جفت ارز. داده‌های ایالات متحده ممکن است محرک این اصلاح باشند، اما به نظر نمی‌رسد که این اتفاق امروز بیفتد. فروش خرده‌فروشی باید نسبتاً قوی باشد و ما انتظار داریم که اطمینان مصرف‌کننده به طور متوسط به 93.5 کاهش یابد که نزدیک به پیش‌بینی اجماعی است. همچنین، پیش‌بینی ما برای شاخص قیمت تولیدکننده سپتامبر، مطابق با انتظارات است و رشد آن 0.3 درصد ماهانه خواهد بود. ما انتظار نداریم که این داده‌ها تاثیر زیادی بر انتظارات نرخ بهره داشته باشند، که در حال حاضر تحت تاثیر برخی اظهارات آرامش‌بخش مقامات فدرال رزرو قرار دارد. علاوه بر کریس والر، مری دالی نیز از کاهش نرخ بهره در دسامبر حمایت کرده است. هرچند او رای‌دهنده در این سال نیست، اما موضع او همچنان فشار داویش (کاهش نرخ بهره) بر کمیته سیاست پولی فدرال رزرو وارد می‌کند. بازارها دوباره 19 نقطه پایه کاهش نرخ برای دسامبر را پیش‌بینی می‌کنند اما دلار همچنان مقاوم باقی مانده است. برخی از جریان‌های متعادل‌سازی سالانه قبل از تعطیلات شکرگزاری ممکن است در این زمینه دخیل باشند، اما مگر اینکه بازارها به بازنگری‌ها و نگاه‌های انقباضی (هاوکیش) به سیاست پولی برسند، دلار در این سطوح نسبت به اختلاف نرخ کوتاه‌مدت بیش از حد قوی به نظر می‌رسد و ما ریسک‌های قابل توجهی برای کاهش ارزش آن پیش‌بینی می‌کنیم. یورو: تاکنون هیچ واکنشی به اخبار اوکراین یورو هنوز هیچ بهره‌ای از مذاکرات صلح اوکراین نبرده است و در حال حاضر با 2% ارزیابی پایین‌تر از ارزش واقعی خود نسبت به دلار (طبق مدل ما) معامله می‌شود. این موضوع خاص یورو نیست، چرا که ارزیابی بیش از حد دلار در اکثر ارزهای G10 مشابه است یا حتی بالاتر است. در زمینه داده‌ها، دیروز به بررسی شاخص Ifo آلمان پرداختیم. نتایج چندان مثبت نبودند؛ زیرا احساسات تجاری در آلمان در نوامبر کاهش یافته است. انتظارات ضعیف‌تر شده‌اند، هرچند شرایط جاری کمی بهبود یافته است، که نشان‌دهنده کاهش خوش‌بینی بعد از امید به محرک‌های مالی اولیه است. عدم استفاده بهینه از بودجه 2025 نشان می‌دهد که تحریک‌های اقتصادی ممکن است تنها از سال آینده آغاز شود که امیدواری‌هایی برای سال 2026 به همراه دارد. EURCHF ممکن است راه بهتری برای بازی کردن با احتمال موفقیت مذاکرات صلح اوکراین باشد، اما ارزیابی پایین یورو نسبت به دلار نباید نادیده گرفته شود و بازگشت آن به بالای 1.160 در کوتاه‌مدت همچنان سناریوی اصلی ماست. پوند: نگرانی‌ها پیش از بودجه نوسانات پیش‌بینی‌شده در جفت ارز EURGBP برای یک هفته آینده 3 نقطه بیشتر از نوسانات واقعی است، که بالاترین اختلاف نسبی از زمان اعلام بودجه مینی 2022 است. این نشان می‌دهد که با وجود برخی بهبودها در گیلت‌های (اوراق قرضه) بلندمدت، بازار فارکس همچنان نگران پیش‌بینی‌های بودجه بریتانیا است که قرار است فردا اعلام شود. این جفت ارز ممکن است امروز در سطح 0.880 ثابت بماند، مگر اینکه پیش‌بینی‌هایی در خصوص بودجه منتشر شود که باعث حرکت بازار شود (این ریسک غیرقابل انکار است). دلار نیوزیلند: آخرین کاهش نرخ توسط بانک مرکزی نیوزیلند همانطور که در پیش‌بینی بانک مرکزی نیوزیلند اشاره کردیم، انتظار داریم که امشب (در ساعت 4:30 صبح چهارشنبه به وقت ایران) بانک مرکزی نیوزیلند نرخ بهره را 25 نقطه پایه کاهش دهد که نرخ‌ها به 2.25% خواهد رسید. این را ما به عنوان نرخ پایانی در نظر می‌گیریم؛ زیرا کاهش تورم ممکن است کندتر از آنچه پیش‌بینی می‌شد، اتفاق بیفتد و رشد اقتصادی ممکن است مقاوم‌تر از آنچه انتظار می‌رفت، باشد. در بیانیه‌ی مربوطه، ممکن است بانک مرکزی درهای بیشتری برای کاهش نرخ‌ها در آینده نبندد، اما به نظر ما پیش‌بینی‌های جدید نرخ‌ها نشان می‌دهد که دیگر کاهش نرخ‌ها در دستور کار نیست. این پیام به اندازه کافی از نظر انقباضی (هاوکیش) بودن می‌تواند باعث کاهش انتظارات باقی‌مانده برای کاهش بیشتر نرخ‌ها در سال 2026 (که 42 نقطه پایه برای مه 2026 قیمت‌گذاری شده است) شود و موجب تقویت دلار نیوزیلند شود. ما همچنان برای  جفت ارز NZDUSD خوش‌بین هستیم و انتظار داریم تا پایان سال، این جفت ارز به بالای 0.570 بازگردد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مورگان استنلی: ین ژاپن می‌تواند ۱۰٪ در برابر دلار تقویت شود

استراتژیست‌های مورگان استنلی اعلام کردند که ین ژاپن در ماه‌های آینده حدود ۱۰٪ در برابر دلار تقویت خواهد شد، اگر فدرال رزرو کاهش‌های متوالی نرخ بهره را اجرا کند؛ موضوعی که نشانه‌های بیشتری از کندی اقتصاد آمریکا را به همراه دارد. آن‌ها افزودند که جفت‌ارز USDJPY در حال حاضر از ارزش منصفانه فاصله گرفته است و اگر این رابطه بازگردد، انتظار می‌رود این جفت‌ارز در سه‌ماهه نخست ۲۰۲۶ کاهش یابد؛ زیرا افت بازدهی اوراق آمریکا ارزش منصفانه را پایین خواهد آورد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وزیر دارایی ژاپن اعلام کرد یارانه‌های ناکارآمد لغو خواهند شد

وزیر دارایی ژاپن، کاتایاما، اعلام کرده است که دولت ژاپن قصد دارد یارانه‌های ناکارآمد را لغو کند. او در سخنرانی خود در توکیو تأکید کرد که نسخه ژاپنی DOGE ایجاد شده تا این اصلاحات اقتصادی را عملیاتی کند. هدف این اقدام، افزایش کارایی مالی و تمرکز بر حمایت‌های مؤثرتر در اقتصاد ژاپن است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چرا نگرانی‌ها از شکل‌گیری یک حباب تریلیون‌دلاری در حوزه هوش مصنوعی رو به افزایش است؟

در حالی‌که موج سرمایه‌گذاری در هوش مصنوعی به سرعت به مرزهای «تریلیون دلاری» نزدیک می‌شود، نگرانی‌ها درباره شکل‌گیری یک حباب بزرگ فناوری در حال افزایش است. شرکت‌های فناوری برای ساخت دیتاسنترها، خرید تراشه‌های پیشرفته و توسعه مدل‌های هوش مصنوعی، صدها میلیارد دلار هزینه می‌کنند؛ رقمی که ممکن است در سال‌های آینده به چندین تریلیون دلار برسد. بخش زیادی از این هزینه‌ها از طریق سرمایه‌گذاری‌های پرریسک، بدهی‌های سنگین و حتی ساختارهای مالی «دایره‌ای» (به این معنی که غول‌های فناوری با سرمایه‌گذاری در شرکت‌های یکدیگر چرخه‌ای از حمایت داخلی ایجاد می‌کنند) تأمین می‌شود؛ ساختارهایی که برخی تحلیلگران را نگران کرده است. غول‌های AI مانند OpenAI، Anthropic و xAI به‌طور فزاینده‌ای از تأمین مالی مبتنی بر بدهی و سرمایه‌گذاری‌هایی استفاده می‌کنند که در نهایت دوباره به خرید تراشه‌های انویدیا منجر می‌شود؛ موضوعی که برخی آن را نشانه‌ای از وابستگی خطرناک اکوسیستم AI به یک تأمین‌کننده واحد می‌دانند. در همین حال، شرکت‌های بزرگ فناوری مانند آمازون، مایکروسافت، گوگل و متا نیز رکورد جدیدی در انتشار بدهی برای تأمین هزینه‌های این جهش سرمایه‌ای ثبت کرده‌اند. در حالی که هزینه‌ها سرسام‌آور است، مدل درآمدی این صنعت هنوز به‌طور کامل شکل نگرفته. براساس برآورد Bain، شرکت‌های AI تا سال ۲۰۳۰ باید حدود ۲ تریلیون دلار درآمد سالانه داشته باشند تا هزینه‌های پردازشی مورد نیاز را پوشش دهند؛ درحالی‌که پیش‌بینی‌ها نشان می‌دهد درآمد واقعی می‌تواند ۸۰۰ میلیارد دلار کمتر باشد. همزمان، برخی مطالعات دانشگاهی تردیدها را تقویت کرده‌اند. پژوهش MIT نشان می‌دهد که ۹۵٪ از شرکت‌ها بازدهی ملموسی از پروژه‌های AI دریافت نکرده‌اند. تحقیقات دیگری نیز هشدار می‌دهد که بخشی از خروجی‌های AI به‌جای افزایش بهره‌وری، به تولید «کار بی‌فایده» منجر شده و ممکن است هزینه‌های پنهان زیادی برای سازمان‌ها ایجاد کند. بازار نیز نسبت به این شرایط بی‌تفاوت نبوده است. سقوط گسترده سهام فناوری پس از معرفی مدل ارزان‌قیمت DeepSeek در ژانویه و بازگشت شدید نوسانات در سهام انویدیا، نشان داد سرمایه‌گذاران نسبت به ارزش‌گذاری‌های نجومی حساس‌تر از گذشته‌اند. با وجود این هشدارها، رهبران صنعت همچنان خوشبین هستند. سم آلتمن و مارک زاکربرگ می‌گویند که خطر حباب واقعی است، اما فرصت‌های بلندمدت چنان عظیم‌اند که «سرمایه‌گذاری کم» ریسک بزرگ‌تری محسوب می‌شود. آن‌ها معتقدند افزایش ظرفیت پردازشی برای پاسخ به تقاضای جهانی ضروری است و پیشرفت‌های بعدی می‌تواند ارزش‌افزایی سنگینی ایجاد کند. به‌طور کلی، سرمایه‌گذاری‌های عظیم، عدم قطعیت در بازدهی، وابستگی شدید به تأمین‌کنندگان محدود و رقابت رو‌به‌افزایش چین، همگی عواملی هستند که نگرانی‌ها درباره شکل‌گیری یک حباب هوش مصنوعی را جدی‌تر کرده‌اند؛ اما در عین حال، رشد سریع کاربران و کاربردهای AI نیز نشان می‌دهد این فناوری همچنان یکی از بزرگ‌ترین فرصت‌های اقتصادی عصر جدید است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر