TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

نظم نوین ترامپ و چرخش آرام سوئد به سوی یورو

در یک نگاه تشدید نااطمینانی‌های ژئوپلیتیکی و سیاست «اول آمریکا» دولت ترامپ، بحث پیوستن سوئد به یورو را از حاشیه به متن سیاست داخلی کشانده است. حامیان یورو از کرسی تصمیم‌گیری در سیاست پولی اروپا، تعمیق پیوندهای سیاسی و تسهیل تجارت و سرمایه‌گذاری به‌عنوان مزایا یاد می‌کنند. موانع جدی همچنان پابرجاست: مخالفت بخشی از افکار عمومی، نبود اجماع حزبی و الزام سیاسی به برگزاری همه‌پرسی. پس از آنکه تهاجم روسیه به اوکراین، سوئد را به چرخشی تاریخی واداشت و مسیر عضویت در ناتو را هموار کرد، اکنون استکهلم در آستانه بحثی بنیادین دیگر قرار گرفته است: آیا زمان کنارگذاشتن «کرون» و پیوستن به یورو فرارسیده است؟ در شرایطی که رقابت قدرت‌های بزرگ تشدید شده و نظم مبتنی بر قواعد جهانی زیر فشار قرار دارد، بخشی از نخبگان سیاسی و اقتصادی سوئد بر این باورند که قرارگرفتن در «هسته سخت» اتحادیه اروپا، از نظر امنیتی و اقتصادی مزیت‌آفرین خواهد بود. بحث یورو در سوئد تازه نیست. در همه‌پرسی سال ۲۰۰۳، رأی‌دهندگان به پیوستن به پول مشترک اروپا «نه» گفتند. در آن زمان، توانایی «کرون» برای ایفای نقش ضربه‌گیر در برابر شوک‌های خارجی و حفظ استقلال سیاست پولی، استدلال غالب بود. اما معادلات امروز متفاوت است. تهدیدهای امنیتی ناشی از روسیه، رقابت فزاینده چین و سیاست خارجی پیش‌بینی‌ناپذیر ایالات متحده در دوره جدید ریاست‌جمهوری دونالد ترامپ (از جمله اظهارات درباره گرینلند) به کشورهایی با اقتصادهای کوچک یادآوری می‌کند که در عصر رقابت قدرت‌های بزرگ، آسیب‌پذیری‌ها پررنگ‌تر است. در پارلمان سوئد، چهره‌هایی مانند سیسیلیا رون از حزب لیبرال، صریحاً از ضرورت پیوستن به سازوکار پولی اروپا سخن می‌گویند. از منظر آنان، یورو نه‌تنها ابزار اقتصادی، بلکه پیوند سیاسی عمیق‌تری با اتحادیه اروپا ایجاد می‌کند و برای سوئد «کرسی در میز تصمیم‌گیری» در موضوعات پولی و مالی اروپا به ارمغان می‌آورد. در سطح دولت نیز نشانه‌هایی از بازشدن درِ گفت‌وگو دیده می‌شود. الیزابت سوانتسون، وزیر دارایی، از انجام بررسی رسمی درباره مزایا و معایب پیوستن به یورو حمایت کرده است. “ «هرچند این بررسی پس از انتخابات سراسری سپتامبر آغاز خواهد شد، همین گام اولیه نشان می‌دهد که موضوع دیگر تابو نیست.» محمد زمانی پشتوانه فکری این تغییر لحن، گزارشی تازه از اقتصاددان برجسته سوئدی لارس کالمفورس است؛ فردی که بیش از دو دهه پیش ریاست کمیسیون دولتی بررسی یورو را بر عهده داشت و آن زمان رویکردی محتاطانه توصیه می‌کرد. اکنون او با اشاره به دگرگونی محیط ژئوپلیتیکی، پیوستن به «هسته اتحادیه» را از نظر راهبردی ارزشمندتر از گذشته می‌داند. به‌گفته او، همگرایی چرخه تجاری سوئد با منطقه یورو افزایش یافته و نیاز به استقلال کامل سیاست پولی کاهش یافته است؛ ضمن آنکه سطح بدهی پایین‌تر دولت سوئد، امکان استفاده مؤثرتر از سیاست مالی را در مواجهه با رکود فراهم می‌کند. استدلال‌های اقتصادی نیز تقویت شده‌اند. بیش از ۶۰ درصد تجارت کالایی سوئد با اتحادیه اروپا انجام می‌شود، در حالی که سهم ایالات متحده حدود ۶.۴ درصد است. حامیان یورو می‌گویند پول مشترک می‌تواند تجارت و سرمایه‌گذاری مستقیم خارجی را تسهیل کند و هزینه‌های مبادله و پوشش ریسک ارزی را کاهش دهد. برخی رهبران کسب‌وکار، از جمله سرمایه‌گذاران فعال در شرکت‌هایی مانند Volvo AB، بارها از نوسان‌پذیری «کرون» گلایه کرده‌اند و آن را عاملی برای تشدید نااطمینانی در بازارها دانسته‌اند. در سوی دیگر، منتقدان بر اهمیت استقلال پولی تأکید می‌کنند. آنان می‌گویند «کرون» در دوره‌های گذشته به صادرات و تعدیل شوک‌ها کمک کرده و واگذاری ابزار نرخ بهره به بانک مرکزی اروپا، انعطاف‌پذیری سیاست‌گذاری را کاهش می‌دهد. همچنین، تجربه برخی اقتصادهای عضو منطقه یورو در بحران بدهی دهه گذشته، هنوز در حافظه جمعی باقی است. افکار عمومی نیز همچنان مانعی جدی است. نظرسنجی‌های اخیر نشان می‌دهد گرچه شکاف میان مخالفان و موافقان کاهش یافته، اما اکثریت نسبی هنوز با پیوستن به یورو مخالف‌اند. از آنجا که سوئد سابقه برگزاری همه‌پرسی در این موضوع دارد (مشابه دانمارک در سال ۲۰۰۰) نادیده‌گرفتن رأی مستقیم مردم از نظر سیاسی دشوار خواهد بود. وزیر دارایی نیز تأکید کرده که تصمیمی «بر فراز سر مردم» اتخاذ نخواهد شد. بررسی‌های یوتوتایمز نشان‌ می‌دهد که در عرصه حزبی، اجماع گسترده‌ای شکل نگرفته است. حزب لیبرال قاطعانه از یورو حمایت می‌کند، اما احزاب بزرگ‌تر موضعی محتاطانه دارند. سوسیال‌دموکرات‌ها هنوز موضع نهایی خود را اعلام نکرده‌اند و احزاب سبز و چپ مخالف‌اند. حزب راست‌گرای «دموکرات‌های سوئد» نیز با استناد به پیوند پول ملی با حاکمیت، به‌شدت با کنارگذاشتن «کرون» مخالفت می‌کند. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ حتی اگر موانع سیاسی برطرف شود، فرآیند فنی زمان‌بر خواهد بود. برآوردها نشان می‌دهد از تصمیم نهایی تا پذیرش رسمی یورو، دست‌کم چهار سال زمان نیاز است؛ از جمله دو سال حضور در سازوکار تثبیت نرخ ارز و اثبات پایداری نسبت برابری «کرون» با یورو. بر اساس جمع‌بندی تیم UtoTimes، پرسش اصلی این است که سوئد چگونه می‌خواهد جایگاه خود را در نظم در حال گذار جهانی تعریف کند. پیوستن به یورو، تنها یک تصمیم پولی نیست؛ بیانیه‌ای راهبردی درباره سمت‌وسوی کشور در میان قطب‌بندی‌های ژئوپلیتیکی است. همان‌گونه که عضویت در ناتو زمانی ناممکن به نظر می‌رسید و سپس به‌سرعت محقق شد، بحث یورو نیز می‌تواند در صورت وقوع شوک‌های جدید، شتاب بگیرد. برای برخی در استکهلم، این موضوع دیگر پرسش «آیا» نیست، بلکه «چه زمانی» است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا طلا همچنان جذاب است: بررسی ادعاهای منفی و واقعیت بازار

در یک نگاه رشد طلا: طی پنج سال گذشته، قیمت طلا بیش از ۱۷۰٪ افزایش یافته است؛ محرک اصلی، بی‌ثباتی ژئوپلیتیکی و نگرانی‌ها درباره تورم و سیاست‌های مالی غیرمسئولانه است. بانک‌های مرکزی: خرید طلا توسط بانک‌های مرکزی مهم‌ترین عامل رشد بوده است. فروش گسترده طلا بعید به نظر می‌رسد و بانک‌های مرکزی G10 و فدرال رزرو همچنان خریدار هستند. بازارهای نوظهور و چین: طلا حدود ۱۹٪ از ذخایر بازارهای نوظهور و ۴۷٪ از ذخایر بازارهای توسعه‌یافته را تشکیل می‌دهد. چین و چند کشور دیگر به افزایش ذخایر طلای خود ادامه می‌دهند. سرمایه‌گذاران خرد: سرمایه‌گذاران خرد در نوسانات کوتاه‌مدت اثرگذارند، اما سهم آن‌ها تنها حدود ۸٪ از ذخایر بانک‌های مرکزی است و توان کنترل قیمت طولانی‌مدت را ندارد. طلا طی پنج سال گذشته رشد خیره‌کننده‌ای را تجربه کرده و بیش از ۱۷۰ درصد افزایش یافته است. فهرست بلندبالایی از دلایل برای این جهش وجود دارد، اما شاید مهم‌ترین محرک آن ورود به دوره‌ای جدید از بی‌ثباتی و گسست ژئوپلیتیکی باشد که سرمایه‌گذاران را به خرید این فلز گران‌بها ترغیب کرده است. اکنون نگرانی‌ها درباره تضعیف ارزش ارزها، رشد اقتصادی، تورم و سیاست‌های مالی غیرمسئولانه‌ای را نیز اضافه کنید که هنوز به‌طور کامل در قیمت دارایی‌های دولتی منعکس نشده‌اند. جای تعجب نیست که طلا در دوره‌های تنش به یکی از دارایی‌های محبوب سرمایه‌گذاران تبدیل شده است. در شوک‌های عمده ژئوپلیتیکی، طلا به‌طور متوسط ۱.۸ درصد و به‌صورت میانگین ۳ درصد بازدهی داشته و از سایر طبقات دارایی عملکرد بهتری نشان داده است. ریسک‌ها: توقف خرید بانک‌های مرکزی و رویگردانی سرمایه‌گذاران خرد طبق داده‌های بررسی‌ شده توسط یوتوتایمز، مهم‌ترین محرک قیمت طلا، بانک‌های مرکزی بوده‌اند. از زمان آغاز جنگ روسیه و اوکراین در سال ۲۰۲۲، خرید خالص طلا توسط بانک‌های مرکزی دو برابر شده است. پس از آنکه ایالات متحده دارایی‌های روسیه را مسدود کرد، بانک‌های مرکزی برای متنوع‌سازی ذخایر خود و کاهش وابستگی به دلار آمریکا، تقاضا برای طلا را افزایش دادند. پنج دارنده بزرگ طلا (به‌جز صندوق بین‌المللی پول) عبارت‌اند از ایالات متحده، آلمان، ایتالیا، فرانسه و روسیه. اما اگر این تقاضای ساختاری از سوی بانک‌های مرکزی جهان کاهش یابد چه خواهد شد؟ یا بدتر از آن، اگر تصمیم به فروش گسترده طلا بگیرند؟ چنین اتفاقی پیش‌تر رخ داده است. بین سال‌های ۱۹۹۹ تا ۲۰۰۲، بریتانیا مجموعه‌ای از مزایده‌های عمومی برگزار کرد و بیش از ۵۰ درصد از ذخایر طلای خود را فروخت تا ذخایرش را به ارزهای خارجی متنوع‌سازی کند. در همان دوره، سوئیس نیز رأی داد که فرانک سوئیس را از پشتوانه طلا جدا کند. در سه ماه پس از اعلام بریتانیا، قیمت طلا ۱۳ درصد کاهش یافت—حرکتی که معادل افتی حدود ۶۵۰ دلار در قیمت‌های امروز است. فروش‌ها تنها پس از آن متوقف شد که چندین بانک مرکزی «توافق‌نامه واشنگتن درباره طلا» را امضا کردند تا فروش‌های بزرگ و اثرگذار بر قیمت را هماهنگ و محدود کنند. این توافق در سال ۲۰۱۹ منقضی شد، زیرا بانک‌های مرکزی عمدتاً به خریداران طلا تبدیل شده بودند، نه فروشندگان. از نظر تئوری، این بدان معناست که فروش همچنان امکان‌پذیر است؛ همان‌طور که توقف رشد تقاضا نیز محتمل است. با این حال، بعید است چنین سناریویی—دست‌کم در آینده نزدیک—رخ دهد. دلایل آن روشن است. تا سال ۲۰۲۵، طلا به‌طور متوسط حدود ۱۹ درصد از ترکیب ذخایر ارزی کشورهای بازارهای نوظهور را به خود اختصاص داده است؛ در حالی‌که این سهم در اقتصادهای توسعه‌یافته به حدود ۴۷ درصد می‌رسد. در میان کشورهای نوظهوری که روند افزایش ذخایر طلای خود را در پیش گرفته‌اند، چین جایگاهی برجسته و تعیین‌کننده دارد. چین که هم یک اقتصاد نوظهور و هم رقیب ایالات متحده محسوب می‌شود، به‌طور فعال در حال تبدیل بخشی از ذخایر خود به طلاست. با اینکه چین هفتمین دارنده بزرگ ذخایر طلا در جهان است، این فلز تنها ۸.۶ درصد از کل ذخایر آن را تشکیل می‌دهد (بر اساس داده‌های شورای جهانی طلا). در صورت تداوم این روند، چین ظرفیت قابل توجهی برای افزایش خرید طلا دارد. لهستان، هند و برزیل نیز از جمله کشورهایی هستند که به تقاضای ساختاری طلا دامن زده‌اند. ▶ مشاهده کنید: چرا افت بازدهی اوراق آمریکا مهم‌تر از چیزی است که فکر می‌کنید! در میان بانک‌های مرکزی G10 هیچ نشانه‌ای مبنی بر بررسی فروش طلا وجود ندارد. حتی برای فدرال رزرو ایالات متحده، چنین اقدامی مستلزم تغییرات گسترده قانونی و عدول از بیش از یک قرن سابقه خواهد بود. افزون بر این، طبق نظرسنجی مشترک YouGov و شورای جهانی طلا در سال ۲۰۲۵، ۹۵ درصد بانک‌های مرکزی انتظار دارند ذخایر طلای جهانی افزایش یابد، ۵ درصد انتظار ثبات دارند و هیچ‌یک کاهش را پیش‌بینی نکرده‌اند. نقش سرمایه‌گذاران خرد را نیز نمی‌توان کم‌اهمیت تلقی کرد. آن‌ها هم به‌طور گسترده به بازار طلا وارد شده‌اند و عمدتاً با هدف پوشش ریسک‌های ژئوپلیتیکی و مقابله با عدم‌قطعیت‌های اقتصاد کلان، اقدام به تخصیص بخشی از پرتفوی خود به این فلز گران‌بها کرده‌اند. اگرچه این روند به تقویت قیمت‌ها انجامیده است، اما وجه دیگری نیز دارد: در صورت فروکش‌کردن ریسک‌ها یا ظهور ابزارهای کارآمدتر برای پوشش ریسک، همین سرمایه‌گذاران می‌توانند به همان سرعتی که وارد بازار شده‌اند، از آن خارج شوند و فشار نزولی بر قیمت‌ها وارد کنند. نوسانات پایان ماه ژانویه نمونه روشنی از این موضوع بود: قیمت طلا طی یک هفته ۲۰ درصد افزایش یافت و سپس طی دو روز به همان میزان سقوط کرد. برخی سرمایه‌گذاران این رویداد را نشانه‌ای از نقش‌آفرینی سرمایه‌گذاران کوتاه‌مدت در نوسانات قیمت می‌دانند. با این حال، در یک نگاه کلان می‌توان گفت سطح فعالیت سرمایه‌گذاران خرد هرچند بالاست، اما در قیاس با دوره‌های مشابه در گذشته، پدیده‌ای غیرمعمول یا بی‌سابقه محسوب نمی‌شود. موجودی صندوق‌های قابل معامله در بورس (ETF) مبتنی بر طلا—که شاخص مناسبی برای سنجش علاقه سرمایه‌گذاران خرد است—حدود ۱۰۰ میلیون اونس برآورد می‌شود؛ رقمی معادل تنها حدود ۸ درصد از ذخایر طلای بانک‌های مرکزی جهان. این میزان همچنان کمتر از رکورد حدود ۱۱۰ میلیون اونس ثبت‌شده در سال ۲۰۲۰ است. هرچند ممکن است افزایش یابد، اما در بلندمدت توان تعیین‌کننده‌ای برای جهت‌دهی به قیمت‌ها ندارد. علاوه بر نقش پوشش ریسک در برابر شوک‌های کوتاه‌مدت ژئوپلیتیکی، طلا یک ابزار متنوع‌ساز بلندمدت نیز محسوب می‌شود. این دارایی می‌تواند در برابر تورم محافظت ایجاد کند، در دوره‌های افت بازار عملکرد بهتری داشته باشد و به‌دلیل همبستگی نسبتاً پایین با سایر دارایی‌ها، نوسان کلی پرتفوی را کاهش دهد.   ✔️ بیشتر بخوانید: حباب طلای چین در آستانه انفجار؟ هشدار تازه کپیتال اکونومیکس سرمایه‌گذاری در کالاها ممکن است نوسان بیشتری نسبت به سرمایه‌گذاری در اوراق بهادار سنتی داشته باشد، به‌ویژه اگر ابزارهای مورد استفاده دارای اهرم مالی باشند. ارزش ابزارهای مشتقه مرتبط با کالاها می‌تواند تحت تأثیر تغییرات کلی بازار، نوسانات شاخص‌های کالایی، تغییرات نرخ بهره یا عواملی خاص یک صنعت یا کالا—مانند خشکسالی، سیل، شرایط جوی، بیماری‌های دامی، تحریم‌ها، تعرفه‌ها و تحولات اقتصادی، سیاسی و مقرراتی بین‌المللی—قرار گیرد. استفاده از مشتقات اهرمی مرتبط با کالاها فرصت بازدهی بالاتر را فراهم می‌کند، اما هم‌زمان امکان زیان‌های بزرگ‌تر را نیز به همراه دارد. بر اساس جمع‌بندی تیم یوتوتایمز، طلا طی پنج سال گذشته رشد قابل توجهی داشته و به دلیل بی‌ثباتی ژئوپلیتیکی، تورم و نگرانی‌های مالی، به یکی از دارایی‌های محبوب سرمایه‌گذاران تبدیل شده است. مهم‌ترین محرک قیمت، تقاضای ساختاری بانک‌های مرکزی و بازارهای نوظهور، به ویژه چین، بوده است. نقش سرمایه‌گذاران خرد در نوسانات کوتاه‌مدت قابل توجه است، اما توان تعیین‌کننده‌ای برای جهت‌دهی به قیمت‌ها در بلندمدت ندارند. علاوه بر کارکرد کوتاه‌مدت به‌عنوان پوشش ریسک، طلا به‌عنوان دارایی متنوع‌ساز بلندمدت می‌تواند از تورم محافظت کند، نوسان پرتفوی را کاهش دهد و در دوره‌های افت بازار عملکرد مقاوم نشان دهد. با وجود ریسک‌های مرتبط با نوسانات بازار، شرایط اقلیمی، تحریم‌ها و استفاده از ابزارهای اهرمی، چشم‌انداز طلا برای سرمایه‌گذاری بلندمدت همچنان مثبت و جذاب است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رژه ربات‌های انسان‌نما در پربیننده‌ترین برنامه چین؛ سیگنالی از شتاب صنعتی پکن در رقابت جهانی

در یک نگاه جشنواره بهاری تلویزیون دولتی چین به ویترین پیشرفت ربات‌های انسان‌نما تبدیل شده است. نمایش‌های زنده، از مهارت‌های رزمی تا تعاملات طنزآمیز، جهشی ملموس نسبت به سال گذشته نشان می‌دهد. تمرکز سیاست‌گذاران چینی بر رباتیک؛ هم‌تراز با خودروهای برقی و نیمه‌هادی‌ها، پیام روشنی به بازار جهانی می‌دهد. در حالی‌که بازارهای آمریکا به‌دلیل تعطیلات بسته بودند، نگاه‌ها در چین به پربیننده‌ترین برنامه سالانه کشور دوخته شد: جشنواره بهاری شبکه تلویزیونی دولتی. رویدادی که طی سال‌های اخیر، از یک مراسم فرهنگی به سکویی برای نمایش توان صنعتی چین در حوزه ربات‌های انسان‌نما بدل شده است. آنچه امسال به نمایش درآمد، صرفاً جلوه‌ای نمایشی نبود. ربات‌ها در اجرای حرکات رزمی؛ از کار با شمشیر و نانچیکو گرفته تا پرش‌های پیچیده روی سکوهای فنری، سطحی از هماهنگی و تعادل را نشان دادند که به‌زعم بسیاری، با عملکرد انسان‌های حرفه‌ای برابری می‌کند. در یکی از صحنه‌ها، رباتی به‌ظاهر زمین می‌خورد، اما با چرخشی سریع و جهشی دقیق، دوباره می‌ایستد؛ حرکتی که بخشی از طراحی نمایش بود و بی‌نقص اجرا شد. این پیشرفت نسبت به اجرای سال گذشته که آن نیز در شبکه‌های اجتماعی وایرال شده بود، قابل‌توجه است. “ «حتی اگر درباره زنده‌بودن کامل اجرا تردیدهایی وجود داشته باشد، کیفیت مهندسی و کنترل حرکتی نمایش داده‌شده، تردید چندانی باقی نمی‌گذارد که چین در این حوزه با سرعتی بالا در حال حرکت است..» محمد زمانی طبق بررسی‌های یوتوتایمز؛ شرکت‌هایی که ربات‌های امسال را به صحنه آوردند، از جمله Unitree، Galbot، Noetix و MagicLab، اکنون در مرکز توجه بازار داخلی قرار گرفته‌اند. گزارش‌ها حاکی از آن است که یونیتری برای عرضه اولیه سهام در سال جاری آماده می‌شود؛ عرضه‌ای که می‌تواند یکی از بزرگ‌ترین IPOهای داخلی چین باشد. پیام سیاسی نیز روشن است. بر اساس گزارش رویترز، شی جین‌پینگ طی سال جاری با پنج بنیان‌گذار استارتاپ‌های رباتیک دیدار کرده است؛ رقمی هم‌سطح یا حتی بالاتر از دیدارهای او با فعالان حوزه خودروهای برقی و نیمه‌هادی‌ها. این سطح از توجه، نشان می‌دهد رباتیک در راهبرد صنعتی پکن جایگاهی هم‌تراز با فناوری‌های راهبردی دیگر یافته است. نمایش‌های امسال عمدتاً صحنه‌های «مبارزه نمایشی» بودند؛ اما فناوری‌ای که چنین هماهنگی حرکتی، تعادل پویا و تعامل محیطی را ممکن می‌کند، بالقوه فراتر از سرگرمی است. از کاربردهای صنعتی و لجستیکی گرفته تا حوزه‌های امنیتی و نظامی، دامنه استفاده از ربات‌های انسان‌نما می‌تواند بسیار گسترده باشد؛ به‌ویژه اگر چین بتواند آن‌ها را در مقیاس تولید انبوه عرضه کند. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ در مقابل، شرکت‌های آمریکایی نیز در این میدان حضور دارند، اما مقایسه سرعت پیشرفت‌ها محل بحث است. برای نمونه، پروژه «اپتیموس» در تسلا هنوز در مرحله نمایش‌های محدود قرار دارد و فاصله‌ای با تولید گسترده دارد. این در حالی است که شرکت‌های چینی نه‌تنها نمونه‌های کارآمدتری را نمایش می‌دهند، بلکه از ظرفیت تولید صنعتی بالایی نیز برخوردارند. بر اساس جمع‌بندی تیم UtoTimes، جشنواره بهاری امسال تنها یک نمایش تلویزیونی نبود؛ بلکه بیانیه‌ای صنعتی بود. چین نشان داد که رقابت در «مسابقه ربات‌ها» را جدی گرفته و آن را به یکی از اولویت‌های راهبردی خود بدل کرده است. برای سرمایه‌گذاران جهانی، این تحول یادآور آن است که رقابت فناوری دیگر صرفاً در نیمه‌هادی‌ها یا هوش مصنوعی خلاصه نمی‌شود؛ رباتیک انسان‌نما اکنون به میدان تازه‌ای از رقابت ژئو‌اقتصادی تبدیل شده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

دلار آمریکا در بن‌بست؛ چرا آمارهای خوب اقتصادی دیگر کسی را گول نمی‌زند؟

در یک نگاه انتظار رشد ۰.۳٪ ماهانه شاخص تورم هسته PCE آمریکا؛ معیار مورد علاقه فدرال رزرو تمرکز بازار بر انتشار GDP سه‌ماهه چهارم و صورتجلسه نشست فدرال رزرو احتمال شکست سطح 1.180 در EURUSD بیشتر از صعود به 1.20 در کوتاه‌مدت افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان در ماه مارس با وجود بهبود برخی شاخص‌های اقتصادی آمریکا، دلار هنوز نتوانسته اعتماد از دست‌رفته بازار را بازیابد. سرمایه‌گذاران میان داده‌های کلان، نوسانات بازار سهام و تحولات سیاسی اروپا و بریتانیا در حال ارزیابی جهت بعدی بازار هستند. این گزارش بر پایه تحلیل‌های موسسه ING تهیه و توسط [یوتوتایمز] بازخوانی شده است. دلار؛ داده‌های قوی اما اعتماد شکننده در هفته‌های اخیر، برخی شاخص‌های اقتصادی آمریکا بهبود یافته‌اند، اما این روند برای بازگرداندن دلار به سطوح اوایل ژانویه کافی نبوده است. واکنش بازار پس از انتشار گزارش اشتغال نشان داد حتی داده‌های قوی نیز تنها باعث رشد کوتاه‌مدت و محدود دلار می‌شود. در این هفته، تمرکز بازار بر چند شاخص کلیدی است: گزارش ADP اشتغال بخش خصوصی تورم هسته PCE (معیار اصلی تورم برای فدرال رزرو) رشد اقتصادی سه‌ماهه چهارم (GDP) انتشار صورتجلسه نشست فدرال رزرو (FOMC) پیش‌بینی می‌شود تورم هسته PCE رشد ۰.۳ درصدی ماهانه را ثبت کند؛ رقمی که می‌تواند فضای محتاطانه اخیر بازار درباره کاهش نرخ بهره را تعدیل کند. اگر رشد اقتصادی نیز قوی باشد، انتظارات برای سیاست پولی انقباضی‌تر (یعنی نرخ بهره بالاتر برای مدت طولانی‌تر) تقویت می‌شود. اما نکته مهم این است که نوسانات بازار سهام، به‌ویژه در بخش فناوری، ممکن است اثر داده‌های اقتصادی را تحت‌الشعاع قرار دهد. انتشار گزارش درآمدی شرکت‌های بزرگ فناوری می‌تواند شوک‌های نوسانی ایجاد کند و بر بازار فارکس اثر بگذارد. در چنین فضای شکننده‌ای، ارزهای پرریسک‌تر مانند دلار استرالیا (که معمولاً با رشد بازار سهام همسو هستند) بیشتر در معرض فشار قرار دارند. در حال حاضر، اگرچه دلار بخشی از نقش «دارایی امن» خود را از دست داده، اما همچنان با بورس آمریکا همبستگی منفی دارد؛ یعنی در صورت افت سهام، تمایل به تقویت دارد. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی شاخص دلار یورو؛ گام‌های جدید بانک مرکزی اروپا برای گسترش نقش یورو بانک مرکزی اروپا اعلام کرده از سه‌ماهه سوم سال، خطوط تأمین مالی یورویی (repo lines) را به اکثر بانک‌های مرکزی جهان گسترش می‌دهد؛ اقدامی مشابه سازوکار حمایتی فدرال رزرو برای دلار. هدف این سیاست، تسهیل دسترسی جهانی به یورو و افزایش استفاده بین‌المللی از آن است. با این حال، رئیس بانک مرکزی اروپا تأکید کرده جهانی‌تر شدن یورو لزوماً به معنای تقویت فوری نرخ ارز نیست. با وجود این، در شرایطی که اعتماد به دلار تا حدی آسیب دیده، افزایش استفاده جهانی از یورو می‌تواند در میان‌مدت به تقویت آن در برابر دلار منجر شود؛ به‌ویژه اگر سرمایه‌ها از آمریکا به اروپا منتقل شوند. در کوتاه‌مدت، بازار منتظر انتشار شاخص‌های احساسات اقتصادی (ZEW) و شاخص مدیران خرید (PMI) منطقه یورو است. اگر این داده‌ها بهبود نشان دهند، می‌توانند از یورو حمایت کنند، هرچند اثر آن احتمالاً محدود خواهد بود. با وجود تمایل بازار به خرید در اصلاح‌های قیمتی (یعنی ورود خریداران هنگام افت قیمت‌ها)، برآوردها نشان می‌دهد در هفته جاری احتمال افت نرخ EURUSD به زیر 1.180 بیشتر از صعود به 1.20 است. ✔️ بیشتر بخوانید: چرا بازارها امروز سوت و کور هستند؟ تاثیر تعطیلات همزمان آمریکا و چین بر جیب سرمایه‌گذاران پوند؛ هفته‌ای سرنوشت‌ساز برای سیاست پولی بریتانیا بریتانیا این هفته مجموعه‌ای از داده‌های مهم منتشر می‌کند: گزارش اشتغال ژانویه رشد دستمزدها تورم مصرف‌کننده (CPI) انتظار می‌رود بازار کار نشانه‌های بیشتری از کاهش داغی (کاهش سرعت رشد استخدام و دستمزد) نشان دهد. اگر این روند تا مارس ادامه پیدا کند، احتمال کاهش نرخ بهره توسط بانک مرکزی انگلستان افزایش می‌یابد. تورم نیز احتمالاً به دلیل افت قیمت بلیت هواپیما و کاهش فشار مواد غذایی اندکی کاهش می‌یابد، هرچند تورم بخش خدمات احتمالاً تغییر چشمگیری نخواهد داشت. از نظر سیاسی، اگرچه تنش‌ها نسبت به گذشته کاهش یافته، اما همچنان احتمال تضعیف موقعیت نخست‌وزیر وجود دارد. هرگونه افزایش ریسک سیاسی می‌تواند فشار نزولی بر پوند ایجاد کند. ترکیب چشم‌انداز سیاست پولی انبساطی‌تر (کاهش نرخ بهره) و ریسک سیاسی، می‌تواند به تقویت جفت‌ارز EURGBP تا محدوده 0.88 منجر شود. جمع‌بندی؛ بازار در فاز «آزمون اعتماد» بازار فارکس جهانی در حال حاضر در مرحله‌ای از انتظار محتاطانه و آزمون اعتماد قرار دارد. دلار برای بازگشت به روند صعودی پایدار، نیازمند داده‌های قوی‌تر و ثبات بیشتر در بازار سهام است. یورو از تحولات ساختاری مثبت بهره می‌برد، اما در کوتاه‌مدت با محدودیت‌های قیمتی روبه‌روست. پوند زیر فشار ترکیبی داده‌های ضعیف‌تر و ریسک‌های سیاسی قرار دارد. در مجموع، بازار در حال سنجش تعادل میان داده‌های کلان، سیاست‌های پولی و فضای ریسک‌پذیری جهانی است؛ مرحله‌ای که می‌توان آن را «فاز تثبیت و ارزیابی جهت بعدی» توصیف کرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا بازارها امروز سوت و کور هستند؟ تاثیر تعطیلات همزمان آمریکا و چین بر جیب سرمایه‌گذاران

در یک نگاه رشد اوراق قرضه پس از داده‌های تورمی ملایم آمریکا طلا زیر ۵۰۰۰ دلار عقب نشست؛ سودگیری معامله‌گران بازارهای چین و آمریکا تعطیل و نقدشوندگی پایین‌تر از معمول احتمال کاهش نرخ بهره فدرال رزرو در ژوئن یا جولای دوباره تقویت شد بازارهای جهانی هفته را با آرامش بیشتری آغاز کردند؛ داده‌های تورمی ملایم آمریکا امید به کاهش نرخ بهره را تقویت کرده و همین موضوع باعث رشد اوراق قرضه و ثبات سهام شده است. در همین حال، طلا که هفته گذشته اوج گرفته بود، دوباره زیر مرز ۵۰۰۰ دلار عقب نشست. تعطیلی بازارهای چین و آمریکا نیز به کاهش حجم معاملات در آغاز هفته دامن زده است. این گزارش بر پایه داده‌های منتشرشده توسط بلومبرگ و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. بازار اوراق؛ امید به کاهش نرخ بهره پس از انتشار داده‌های تورمی آمریکا که نشان داد شاخص قیمت مصرف‌کننده در ژانویه تنها ۰.۲٪ رشد کرده — کمترین افزایش از جولای — اوراق خزانه‌داری آمریکا رشد کردند و بازدهی اوراق ۲ و ۱۰ ساله حدود ۵ نقطه پایه کاهش یافت. معامله‌گران اکنون کاهش نرخ بهره در جولای را به‌طور کامل قیمت‌گذاری کرده‌اند و احتمال کاهش در ژوئن نیز افزایش یافته است. اوراق استرالیا و نیوزیلند نیز در واکنش به این چشم‌انداز رشد کردند.  سهام آسیا؛ نزدیک رکورد تاریخی شاخص MSCI آسیا-پاسیفیک که امسال حدود ۱۱٪ رشد کرده، امروز در محدوده رکورد تاریخی خود نوسان داشت. فیوچرز اروپا نیز اندکی صعودی بودند. این هفته به دلیل تعطیلات سال نو قمری، بازارهای چین بسته‌اند و نقدشوندگی در آسیا پایین‌تر از حد معمول است. بازار آمریکا نیز امروز به مناسبت روز رؤسای جمهور تعطیل است. فشارهای ناشی از نگرانی‌های هوش مصنوعی کمی کاهش یافت پس از دو هفته افت متوالی S&P500 که ناشی از نگرانی درباره تأثیر مخرب هوش مصنوعی بر کسب‌وکارها بود، داده‌های تورمی ملایم کمی از فشار بازار کم کرد. نیل بیرل از Premier Miton گفته: «این داده‌ها سیاست پولی فدرال رزرو را تغییر نمی‌دهد، اما مسیر کاهش نرخ بهره را هموارتر می‌کند.» دلار، طلا و رمزارزها طلا پس از رشد روز جمعه، امروز ۰.۹٪ افت کرد و به زیر ۵۰۰۰ دلار بازگشت. نقره نیز حدود ۱٪ کاهش یافت. دلار تقریباً بدون تغییر بود. بیت‌کوین حوالی ۶۸٬۳۰۰ دلار معامله شد. در چین، تقاضای شدید برای طلا باعث شده مقامات شنژن نسبت به فعالیت‌های غیرقانونی معاملات طلا هشدار دهند. ارزهای آسیایی؛ ین ضعیف، یوان قوی ین ژاپن ۰.۳٪ تضعیف شد؛ رشد اقتصادی کمتر از انتظار، احتمال افزایش نرخ بهره را کاهش داده است. یوان آفشور (خارج چین) به بالاترین سطح سه سال اخیر رسید؛ پکن همچنان به دنبال تقویت نقش جهانی ارز خود است. تحولات شرکتی علی‌بابا پس از قرار گرفتن اشتباهی در فهرست شرکت‌های مرتبط با ارتش چین، ۰.۵٪ افت کرد؛ وزارت دفاع آمریکا چند دقیقه بعد این تصمیم را پس گرفت. Warner Bros Discovery احتمالاً دوباره وارد مذاکرات فروش با Paramount Skydance می‌شود. Volkswagen قصد دارد تا سال ۲۰۲۸ هزینه‌ها را ۲۰٪ کاهش دهد. گروهی به رهبری Macquarie قصد خرید Qube Holdings را با ارزش ۸.۳ میلیارد دلار دارد. جمع‌بندی استراتژیک: بازار در فاز «تثبیت با انتظار محتاطانه» بازارهای جهانی پس از داده‌های تورمی ملایم آمریکا وارد فاز تثبیت شده‌اند. معامله‌گران اکنون در حال انتظار محتاطانه برای داده‌های مهم این هفته هستند: گزارش اشتغال ADP صورت‌جلسه فدرال رزرو داده‌های PMI تحولات مربوط به مذاکرات آمریکا–ایران و بازگشایی بازارهای چین پس از تعطیلات در مجموع، بازار در وضعیتی قرار دارد که نه صعودی پرقدرت است و نه نزولی؛ بلکه در حال سنجش مسیر آینده نرخ بهره و ریسک‌های ژئوپلیتیک است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار بخریم یا منتظر بمانیم؟ پیش‌بینی جدید کردیت اگریکول از وضعیت بازار در هفته جاری

در یک نگاه تمرکز بازار بر «بازتنظیم دلار» و بررسی تقاضای خارجی برای دارایی‌های آمریکایی انتشار گزارش سرمایه‌گذاری خارجی (TIC) برای دسامبر در تاریخ ۱۸ فوریه جلسه دیوان عالی آمریکا درباره تعرفه‌های دولت ترامپ در تاریخ ۲۰ فوریه انتظار برای داده‌های تورم PCE، شاخص‌های PMI و صورت‌جلسه فدرال رزرو در هفته‌ای که پیش‌رو داریم، دلار آمریکا بار دیگر در مرکز توجه معامله‌گران قرار گرفته است. گزارش‌های کلیدی اقتصادی، داده‌های سرمایه‌گذاری خارجی و اظهارات فدرال رزرو می‌توانند مسیر کوتاه‌مدت دلار را مشخص کنند؛ به‌ویژه در شرایطی که بسیاری از عوامل منفی مرتبط با فدرال رزرو پیش‌تر در قیمت‌ها لحاظ شده‌اند. این گزارش بر اساس داده‌های منتشرشده توسط کردیت اگریکول تهیه شده و توسط یوتوتایمز برای مخاطبان بازخوانی شده است. بازتنظیم دلار؛ موضوع محوری هفته کردیت اگریکول در یادداشتی اعلام کرده که موضوع «بازتنظیم دلار» در هفته پیش‌رو همچنان مهم خواهد بود. معامله‌گران به‌دنبال نشانه‌هایی هستند که نشان دهد آیا تقاضای خارجی برای اوراق خزانه‌داری و سهام آمریکا در حال کاهش است یا خیر. در این میان، داده‌های TIC برای ماه دسامبر که در ۱۸ فوریه منتشر می‌شود، نقش کلیدی دارد. این گزارش میزان سرمایه‌گذاری خارجی در دارایی‌های آمریکایی را نشان می‌دهد و می‌تواند بر روند دلار تأثیر بگذارد. داده‌های کلیدی و اظهارات فدرال رزرو معامله‌گران همچنین منتظر انتشار داده‌های تورم PCE هسته‌ برای دسامبر، شاخص‌های PMI برای فوریه، و صورت‌جلسه نشست ژانویه فدرال رزرو هستند. این داده‌ها می‌توانند مسیر سیاست پولی را روشن‌تر کنند. در کنار این موارد، اظهارات اعضای فدرال رزرو نیز مورد توجه بازار قرار دارد؛ به‌ویژه اگر نشانه‌ای از تغییر موضع یا تمایل به کاهش نرخ بهره دیده شود. سرمایه‌گذاری خارجی؛ رکورد و ابهام در ماه نوامبر ۲۰۲۵، میزان دارایی‌های خارجی در اوراق خزانه‌داری آمریکا به رکورد ۹.۳۶ تریلیون دلار رسید. با این حال، سهم چین در این دارایی‌ها به پایین‌ترین سطح از سال ۲۰۰۸ کاهش یافته است. نکته مهم این است که داده‌های TIC فقط دارایی‌های نگهداری‌شده در مؤسسات آمریکایی را نشان می‌دهد. چین ممکن است از طریق کشورهایی مانند بلژیک و لوکزامبورگ همچنان در حال خرید اوراق خزانه‌داری باشد. ریسک‌های بیرونی؛ دیوان عالی و تعرفه‌ها یکی دیگر از ریسک‌های مهم این هفته، جلسه دیوان عالی آمریکا در تاریخ ۲۰ فوریه برای بررسی تعرفه‌های دولت ترامپ است. این موضوع می‌تواند در پایان هفته بر بازارها تأثیر بگذارد؛ به‌ویژه اگر رأی صادرشده مسیر سیاست تجاری را تغییر دهد. جمع‌بندی: دلار در فاز «تثبیت مشروط» کردیت اگریکول معتقد است که بسیاری از عوامل منفی مرتبط با فدرال رزرو پیش‌تر در قیمت دلار لحاظ شده‌اند. بنابراین، در صورت نبود داده‌های ناامیدکننده یا اظهارات بسیار انبساطی، دلار می‌تواند در کوتاه‌مدت تثبیت شود. با این حال، برای بازگشت پایدار دلار، بازار نیازمند شواهدی از ادامه خرید دارایی‌های آمریکایی توسط سرمایه‌گذاران خارجی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقشه جدید چین برای جیب سهامداران چیست؟ از «رشد هیجانی» تا «سرمایه‌گذاری آهسته»

در یک نگاه «تیم ملی» چین در حال فروش سهام برای مهار رشد سریع بخش هوش مصنوعی است. حدود ۱۱۰ میلیارد دلار خروج سرمایه از ETFهای داخلی ثبت شده است. این گروه حدود ۶٪ از ارزش بازار سهام A چین را در اختیار دارد. هدف سیاست‌گذار: جلوگیری از حباب و تقویت فرهنگ سرمایه‌گذاری بلندمدت. در حالی که بازارهای چین به مناسبت سال نو قمری تعطیل هستند، دولت این کشور با استفاده از سرمایه‌گذاران دولتی موسوم به «تیم ملی»، اقدام به فروش سهام کرده تا از رشد بیش از حد سهام مرتبط با هوش مصنوعی جلوگیری کند. این مداخله نشان‌دهنده ترجیح پکن برای رشد تدریجی و کنترل‌شده بازار سرمایه است. این گزارش بر اساس داده‌های منتشرشده توسط وال‌استریت ژورنال تهیه شده و توسط یوتوتایمز برای مخاطبان فارسی‌زبان بازخوانی شده است. تغییر نقش «تیم ملی»؛ از خریدار به فروشنده گزارش‌ها نشان می‌دهد که گروه موسوم به «تیم ملی» چین — شامل صندوق‌های دولتی و نهادهای مالی وابسته به دولت — از نقش سنتی خود به‌عنوان خریدار در زمان بحران فاصله گرفته و اکنون در حال فروش سهام است. این گروه در گذشته برای تثبیت بازار در دوره‌هایی مانند بحران ۲۰۱۵ یا نوسانات ناشی از تعرفه‌ها وارد عمل می‌شد، اما اکنون هدف آن مهار سفته‌بازی در سهام هوش مصنوعی است.  فشار فروش در ETFها؛ نشانه‌ای از مداخله طبق داده‌های گلدمن ساکس، در نیمه دوم ژانویه حدود ۱۱۰ میلیارد دلار خروج سرمایه از ETFهای داخلی چین ثبت شده که با فعالیت‌های فروش «تیم ملی» همخوانی دارد. این فشار فروش به‌صورت «تنظیم‌شده» انجام شده تا از افت شدید بازار جلوگیری شود، اما در عین حال رشد بیش از حد را نیز محدود کند.  ظرفیت نفوذ بالا؛ مالکیت ۶٪ از بازار سهام A برآوردها نشان می‌دهد که «تیم ملی» حدود ۶٪ از ارزش بازار سهام A چین را در اختیار دارد. این سطح از مالکیت به دولت اجازه می‌دهد تا نقدشوندگی و سنتیمنت بازار را به‌طور مؤثری تحت تأثیر قرار دهد. این گروه شامل نهادهایی مانند صندوق‌های ثروت ملی، شرکت‌های تأمین مالی مارجین و مدیران دارایی دولتی است.  هدف سیاست‌گذار؛ رشد تدریجی و فرهنگ سرمایه‌گذاری مقامات چینی به‌دنبال ایجاد فرهنگ سرمایه‌گذاری بلندمدت هستند و در عین حال می‌خواهند از شکل‌گیری حباب‌های سفته‌بازانه جلوگیری کنند. با توجه به اینکه بخش عمده‌ای از دارایی‌های خانوارهای چینی در املاک متمرکز است، دولت به‌دنبال گسترش بازار سرمایه برای تنوع‌بخشی به مسیرهای پس‌انداز و تأمین مالی شرکت‌هاست. در همین حال، سهم بالای سرمایه‌گذاران خرد در معاملات روزانه باعث شده که سیاست‌گذاران نسبت به رفتارهای هیجانی حساس باشند. جمع‌بندی: بازار چین در فاز «رشد کنترل‌شده» مداخله اخیر نشان می‌دهد که پکن به‌دنبال ایجاد یک «روند صعودی آهسته» یا همان slow bull است؛ رشدی که پایدار، منطقی و بدون نوسانات شدید باشد. برای فعالان بازار، این یعنی ورود به فاز «رشد کنترل‌شده» با تمرکز بر سرمایه‌گذاری بلندمدت و اجتناب از موج‌های هیجانی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تعطیلات آسیایی، بازار فلزات را متوقف کرد؟

در یک نگاه مس در لندن حوالی ۱۲٬۸۶۳ دلار تثبیت شد؛ بدون تغییر محسوس نسبت به روز قبل. آلومینیوم در ۳٬۰۸۰ دلار ایستاد؛ پس از افت ۲.۷٪ در روز جمعه. قلع ۲.۹٪ رشد کرد و به ۴۸٬۰۶۰ دلار رسید؛ پس از افت ۶٪ در جلسه قبلی. سنگ‌آهن ۰.۳٪ افت کرد و به ۹۶.۵۰ دلار رسید؛ تحت فشار افزایش ذخایر بنادر چین. بازار فلزات صنعتی هفته را با آرامش آغاز کرد؛ همزمان با تعطیلات سال نو قمری در آسیا و تعطیلی بازار آمریکا، معامله‌گران در حالت انتظار باقی ماندند. قیمت‌ها عمدتاً بدون تغییر بودند و شاخص‌های کلیدی پس از رشد ماه گذشته، اکنون در حال تثبیت‌اند. این وضعیت نشان می‌دهد بازار در فاز «تثبیت بدون محرک» قرار دارد و منتظر سیگنال‌های جدید از سیاست‌های تجاری و پولی است. این گزارش بر اساس داده‌های منتشرشده توسط بلومبرگ تهیه شده و توسط یوتوتایمز برای مخاطبان فارسی‌زبان بازخوانی شده است. فلزات صنعتی در حالت انتظار؛ تعطیلات و نبود محرک در آغاز هفته، بسیاری از معامله‌گران آسیایی به دلیل تعطیلات سال نو قمری فعال نبودند و بازار آمریکا نیز تعطیل بود. در چنین فضایی، قیمت فلزات صنعتی عمدتاً بدون تغییر باقی ماندند: مس سه‌ماهه در بورس لندن در سطح ۱۲٬۸۶۳ دلار معامله شد. آلومینیوم پس از افت روز جمعه، در ۳٬۰۸۰ دلار تثبیت شد. قلع با رشد ۲.۹٪ به ۴۸٬۰۶۰ دلار رسید؛ جبران بخشی از افت شدید هفته قبل. این رفتار نشان می‌دهد بازار در فاز «تثبیت بدون محرک» قرار دارد؛ جایی که معامله‌گران منتظر سیگنال‌های جدید هستند. شاخص LMEX؛ پس از رکورد، در حال عقب‌نشینی شاخص LMEX که عملکرد ۶ فلز اصلی در لندن را دنبال می‌کند، ماه گذشته به دلیل خریدهای گسترده چین و ضعف دلار آمریکا به رکورد‌های جدید رسید. اما اکنون، این شاخص کمی عقب‌نشینی کرده و بازار در انتظار محرک‌های جدید است؛ از جمله: تصمیمات احتمالی درباره تعرفه‌های وارداتی آمریکا چشم‌انداز سیاست پولی فدرال رزرو سنگ‌آهن؛ افت ادامه‌دار در برابر رشد عرضه در بازار سنگ‌آهن، قیمت‌ها با افت ۰.۳٪ به ۹۶.۵۰ دلار رسیدند. این افت ششمین هفته متوالی کاهش را رقم زده است. علت اصلی این روند: افزایش ذخایر بنادر چین رشد تولید توسط شرکت‌های بزرگ معدنی این داده‌ها نشان می‌دهد که بازار فولاد همچنان تحت فشار عرضه قرار دارد. توقف در معدن جدید گینه؛ شوک عرضه احتمالی شرکت Rio Tinto اعلام کرده که فعالیت در معدن جدید SimFer در گینه به دنبال مرگ یکی از کارکنان پیمانکار متوقف شده است. تحقیقات در جریان است و مدیرعامل شرکت، Simon Trott، قرار است این هفته به گینه سفر کند. این توقف می‌تواند بر عرضه سنگ‌آهن در آینده تأثیر بگذارد، هرچند فعلاً اثر فوری در بازار دیده نمی‌شود. جمع‌بندی: بازار فلزات در فاز «تثبیت بدون جهت» در مجموع، بازار فلزات صنعتی در آغاز هفته در حالت تثبیت بدون جهت قرار دارد. تعطیلات آسیایی، نبود معامله‌گران آمریکایی، و فقدان محرک‌های جدید باعث شده قیمت‌ها در محدوده‌های فعلی باقی بمانند. تا زمانی که سیگنال‌های تازه از سمت تعرفه‌ها یا سیاست پولی منتشر نشود، بازار احتمالاً در همین فاز باقی خواهد ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

غیبت معنادار روبیو در نشست اوکراین؛ پیام سرد آمریکا به اروپا

روزنامه فایننشال تایمز گزارش داد که مارکو روبیو، وزیر امور خارجه ایالات متحده، از شرکت در نشست مشترک با رهبران اروپایی درباره جنگ اوکراین در کنفرانس امنیتی مونیخ خودداری کرده است. این اقدام از سوی پایتخت‌های اروپایی به عنوان یک سیگنال منفی تلقی شده است. اروپایی‌ها این حرکت را نشانه‌ای از کاهش تمایل واشنگتن برای مشارکت دادن متحدان اروپایی در تلاش‌های خود جهت حل‌وفصل بحران اوکراین تفسیر می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛صورت‌جلسه فدرال رزرو و تصمیم RBNZ در کانون توجه

در یک نگاه هفته پیش‌رو با انتشار تولید ناخالص داخلی آمریکا، شاخص PCE و صورتجلسه فدرال رزرو می‌تواند انتظارات کاهش نرخ بهره در سال ۲۰۲۶ را بازتنظیم کرده و مسیر دلار را تعیین کند. در کنار آمریکا، داده‌های تورمی و اشتغال در ژاپن، بریتانیا و کانادا و همچنین شاخص‌های مدیران خرید فوریه، نوسانات جدیدی در ین، پوند و دلار کانادا ایجاد خواهند کرد. تصمیم بانک مرکزی نیوزیلند و تداوم رویکرد نسبتاً انقباضی در استرالیا نشان می‌دهد واگرایی سیاست‌های پولی همچنان محرک اصلی بازار ارز در هفته پیش‌رو خواهد بود. گزارش اشتغال ماه ژانویه آمریکا (گزارش NFP) که با اندکی تأخیر منتشر شد، برخلاف انتظارات برخی فعالان بازار، نتوانست به سناریوی انبساطی فدرال رزرو کمکی کند. در حالی که مجموعه‌ای از شاخص‌های ضعیف بازار کار در هفته پیش از آن، زمینه را برای انتشار یک گزارش ناامیدکننده فراهم کرده بود، آمار نهایی خلاف این روایت را نشان داد و امیدها به تضعیف محسوس اشتغال را نقش بر آب کرد. اگر ارقام اشتغال کمتر از انتظار ظاهر می‌شدند، احتمالاً سرمایه‌گذاران دست‌کم ۵۰ درصد احتمال برای سومین کاهش ۲۵ واحد پایه‌ای نرخ بهره تا پایان سال در نظر می‌گرفتند. اهمیت این گزارش از منظر سیاسی و ارتباطی نیز قابل توجه بود. جروم پاول، رئیس در آستانه خروج از فدرال رزرو، در کنفرانس خبری ماه گذشته نگرانی‌ها درباره بازار کار را کم‌اهمیت جلوه داده بود و انتشار داده‌های ضعیف می‌توانست او را در موقعیتی دشوار قرار دهد. اما اکنون به نظر می‌رسد پاول و همکاران هاوکیش او می‌توانند با آسودگی بیشتری نفس بکشند؛ چرا که شرایط اشتغال در ژانویه بهبود یافته و این امر به فدرال رزرو اجازه می‌دهد بار دیگر تمرکز اصلی خود را بر تورم معطوف کند؛ تورمی که همچنان بالاتر از هدف ۲ درصدی قرار دارد و دغدغه اصلی سیاست‌گذاران باقی مانده است. هفته‌ای فشرده از داده‌های آمریکا در راه است در هفته پیش‌رو، فدرال رزرو با موجی تازه از داده‌های اقتصادی مواجه خواهد شد؛ داده‌هایی که می‌توانند حتی انتظارات مربوط به مجموع کاهش نرخ بهره در سال ۲۰۲۶ را به کمتر از ۵۰ واحد پایه کاهش دهند و سناریوی انبساطی بازار را بیش از پیش به چالش بکشند. تقویم اقتصادی از روز سه‌شنبه با انتشار شاخص تولیدی «امپایر استیت» آغاز می‌شود. روز چهارشنبه نیز مجموعه‌ای از آمارهای مهم شامل سفارشات کالاهای بادوام، مجوزهای ساخت، شروع پروژه‌های مسکونی و تولید صنعتی منتشر خواهد شد. شاخص تولیدی فدرال رزرو فیلادلفیا در روز پنج‌شنبه در کنار آمار فروش خانه‌های در انتظار معامله قرار دارد. با این حال، مهم‌ترین رویدادهای هفته به روز جمعه موکول شده‌اند؛ جایی که نخستین برآورد رشد تولید ناخالص داخلی سه‌ماهه چهارم و همچنین شاخص قیمت مخارج مصرف شخصی (PCE)؛ معیار تورمی مورد علاقه فدرال رزرو، منتشر خواهند شد. پیش‌بینی می‌شود اقتصاد آمریکا در سه ماه منتهی به دسامبر با نرخ سالانه ۳.۰ درصد رشد کرده باشد؛ رقمی که نسبت به رشد ۴.۴ درصدی سه‌ماهه سوم اندکی کندتر است. با این حال، مدل GDPNow فدرال رزرو آتلانتا رشد ۳.۷ درصدی را برآورد کرده که احتمال غافلگیری صعودی را افزایش می‌دهد. انتشار عددی بالاتر از انتظار می‌تواند به تقویت استدلال‌های جناح انقباضی فدرال رزرو برای توقف کاهش نرخ بهره کمک کند. در عین حال، تأثیر شاخص‌های PCE بر چشم‌انداز تورم حتی مهم‌تر خواهد بود. هر دو شاخص سرفصل و هسته PCE در ماه نوامبر در سطح ۲.۸ درصد سالانه قرار داشتند. اگر در ماه دسامبر اندکی تعدیل مشاهده شود، ممکن است بخشی از بازنگری‌های اخیر در انتظارات کاهش نرخ بهره معکوس شده و بار دیگر فشار بر دلار آمریکا افزایش یابد. علاوه بر این، آمار درآمد و مخارج شخصی نیز با دقت دنبال خواهد شد، چرا که مصرف‌کننده همچنان ستون فقرات اقتصاد آمریکا محسوب می‌شود. سایر داده‌های روز جمعه شامل فروش خانه‌های نوساز و شاخص‌های اولیه مدیران خرید S&P Global برای ماه فوریه خواهند بود؛ مجموعه‌ای از گزارش‌ها که می‌توانند مسیر انتظارات بازار را در آستانه ماه جدید شکل دهند. آیا صورت‌جلسه فدرال رزرو اثر قابل توجهی بر بازار خواهد داشت؟ در کنار سیل داده‌های اقتصادی، فدرال رزرو روز چهارشنبه صورت‌جلسه نشست سیاست پولی ماه ژانویه را منتشر خواهد کرد. لحن نسبتاً انقباضی این نشست از همان ابتدا آشکار بود و با توجه به اظهارات اخیر مقامات پولی، به نظر می‌رسد تنها معدودی از اعضا همچنان بر ضرورت کاهش فوری نرخ بهره تأکید دارند؛ در حالی که اکثریت سیاست‌گذاران ترجیح می‌دهند پیش از هر اقدام تازه‌ای، با صبر و احتیاط بیشتری تحولات اقتصادی را ارزیابی کنند. با این حال، صورت‌جلسه می‌تواند حاوی نشانه‌هایی باشد مبنی بر اینکه اعضای کمیته بازار باز (FOMC) در صورت وخامت دوباره شرایط بازار کار، آماده‌اند نگرانی‌های تورمی را موقتاً در اولویت پایین‌تری قرار دهند. چنین پیامی؛ حتی اگر مشروط و محتاطانه بیان شود؛ می‌تواند از منظر بازارهای سهام و دارایی‌های پرریسک، به‌عنوان سیگنالی حمایتی تعبیر شود و به بهبود نسبی تمایلات ریسک‌پذیری منجر گردد. خریداران ین در انتظار داده‌های ژاپن برای تداوم حرکت صعودی برای دلار آمریکا، افزایش دوباره انتظارات کاهش نرخ بهره می‌تواند به‌ویژه در برابر ین ژاپن پرهزینه باشد؛ چرا که این ارز پس از ماه‌ها فشار فروش سنگین، سرانجام نشانه‌هایی از بازگشت تقاضا را بروز داده است. “ «پیروزی قاطع تاکائیچی در انتخابات زودهنگام هفته گذشته، اگرچه می‌تواند مسیر اجرای بسته‌های حمایتی مالی جدید را هموار کرده و ریسک افزایش دوباره بدهی دولت را به همراه داشته باشد، اما هم‌زمان ممکن است آغازگر دوره‌ای تازه از ثبات سیاسی در ژاپن نیز باشد؛ عاملی که معمولاً برای یک ارز ملی پیامد مثبتی دارد..» محمد زمانی علاوه بر این، هشدارهای مکرر مقامات ارشد ژاپنی درباره نوسانات بیش از حد ین و لحن قویا انقباضی بانک مرکزی ژاپن، زمینه‌ساز شکل‌گیری گفتمان «خرید ژاپن» در میان برخی فعالان بازار شده است. این تغییر فضا حتی در روز انتشار گزارش اشتغال آمریکا نیز قابل مشاهده بود؛ جایی که دلار تنها توانست جهشی کوتاه‌مدت در برابر ین ثبت کند و علی‌رغم داده‌های مثبت بازار کار، خیلی زود عقب نشست. رالی اخیر ین اکنون به سایر ارزهای اصلی نیز تسری یافته و در صورت انتشار داده‌های قوی از تولید ناخالص داخلی سه‌ماهه چهارم در روز دوشنبه، می‌تواند شتاب بیشتری بگیرد. پیش‌بینی می‌شود اقتصاد ژاپن در این دوره ۰.۴ درصد رشد فصلی ثبت کرده باشد و بخشی از افت ۰.۶ درصدی سه‌ماهه سوم را جبران کند. در ادامه هفته نیز آمارهای تجاری در روز چهارشنبه، سفارشات ماشین‌آلات در روز پنج‌شنبه، و شاخص‌های اولیه مدیران خرید فوریه به همراه داده‌های تورمی ماه ژانویه در روز جمعه منتشر خواهند شد؛ مجموعه‌ای از گزارش‌ها که می‌توانند سوخت بیشتری برای ادامه حرکت صعودی ین فراهم آورند. داده‌های اشتغال و تورم بریتانیا در راه است؛ بانک مرکزی انگلستان در آستانه کاهش دوباره نرخ بهره بریتانیا نیز از موج انتشار داده‌های مهم در امان نخواهد بود و هفته‌ای حساس برای پوند در پیش است. با توجه به اینکه مقامات بانک مرکزی انگلستان ضعف بازار کار و رشد اقتصادی کند را از دلایل اصلی رویکرد داویش عنوان کرده‌اند، گزارش اشتغال سه‌ماهه منتهی به دسامبر که روز سه‌شنبه منتشر می‌شود، با دقت ویژه‌ای زیر نظر خواهد بود؛ به‌ویژه روند رشد دستمزدها و افزایش نگران‌کننده نرخ بیکاری. در ادامه، گزارش تورم مصرف‌کننده (شاخص CPI) روز چهارشنبه منتشر می‌شود. تورم سرفصل در ماه دسامبر به‌طور ناامیدکننده‌ای به ۳.۴ درصد سالانه افزایش یافت، در حالی که تورم هسته در سطح ۳.۲ درصد ثابت ماند. تحلیل‌گران یوتوتایمز معتقدند که اگر در ماه ژانویه روند نزولی تورم از سر گرفته شود، احتمالاً پوند تحت فشار قرار خواهد گرفت؛ چرا که انتظارات برای کاهش نرخ بهره در نشست ماه مارس بانک مرکزی تقویت شده و احتمال یک کاهش ۲۵ واحد پایه‌ای می‌تواند از سطح فعلی ۶۴ درصد فراتر رود. در مقابل، اگر تورم برخلاف انتظار افزایش یابد، این موضوع می‌تواند اعضای کمتر متمایل به سیاست‌های انبساطی در کمیته سیاست پولی را در موقعیتی دشوار قرار دهد و فضای تصمیم‌گیری را پیچیده‌تر کند. در نهایت، روز جمعه آمار خرده‌فروشی ماه ژانویه و شاخص‌های اولیه مدیران خرید فوریه منتشر خواهند شد که می‌توانند پیش از پایان هفته نوسانات تازه‌ای به پوند تزریق کنند. با این حال، با فروکش کردن موقت فضای پرتنش سیاسی پیرامون رهبری نخست‌وزیر استارمر، ریسک‌های نزولی برای پوند در مقطع کنونی تا حدی محدودتر به نظر می‌رسند. تورم کانادا؛ داده‌ای که شاید تصویر روشنی ارائه نکند کانادا نیز در هفته پیش‌رو آمار تورم مصرف‌کننده (CPI) ماه ژانویه را منتشر خواهد کرد. صورت‌جلسه آخرین نشست بانک مرکزی کانادا که چهارشنبه گذشته انتشار یافت، نشان داد افزایش نااطمینانی‌های جهانی، پیش‌بینی مسیر نرخ‌های بهره را برای سیاست‌گذاران دشوارتر کرده است. اگرچه اقتصاد کانادا در ماه‌های اخیر تا حدی باثبات‌تر ظاهر شده، اما بانک مرکزی همچنان نسبت به تمدید توافق تجاری ایالات متحده–مکزیک–کانادا در سایه رویکرد غیرقابل پیش‌بینی ترامپ ابراز نگرانی کرده است. افزون بر این، ارزیابی روند تورم نیز برای مقامات پیچیده شده؛ چرا که در حالی‌که نرخ سرفصل تورم طی ماه‌های اخیر اندکی افزایش یافته، دو شاخص کلیدی زیرین تورم روندی نزولی را نشان داده‌اند. داده‌های CPI روز سه‌شنبه بعید است بانک مرکزی کانادا را به خروج از وضعیت توقف فعلی سیاست پولی در نشست بعدی سوق دهد، اما می‌تواند بخشی از ابهامات موجود را برطرف کند. با این حال، دلار کانادا احتمالاً بیش از آنکه به این گزارش واکنش نشان دهد، به تحولات انتظارات سیاست پولی فدرال رزرو و همچنین اظهارنظرهای تازه ترامپ درباره کانادا حساس خواهد بود. هفته‌ای کم‌هیجان‌تر برای یورو در منطقه یورو، شاخص‌های اولیه مدیران خرید (PMI) ماه فوریه مهم‌ترین داده پیش‌روی یورو خواهند بود. هرچند جهش اخیر یورو در برابر دلار تا حدی فروکش کرده است، اما بازگشت به محدوده ۱.۲۰ دلار همچنان در سناریوها باقی می‌ماند؛ مشروط بر آنکه اقتصاد منطقه یورو رشد ملایم اما باثبات خود را حفظ کند و انتظارات کاهش نرخ بهره فدرال رزرو به کمتر از ۵۰ واحد پایه تقلیل نیابد. پیش‌بینی می‌شود شاخص ترکیبی PMI منطقه یورو در ماه فوریه اندکی افزایش یافته باشد. با این حال، تشدید تنش‌ها میان اتحادیه اروپا و ایالات متحده بر سر گرینلند ممکن است در ابتدای ماه سایه‌ای بر اعتماد کسب‌وکارها انداخته باشد و از این منظر، ریسک نزولی برای این داده‌ها وجود دارد. همچنین شاخص انتظارات اقتصادی ZEW آلمان که روز سه‌شنبه منتشر می‌شود، می‌تواند تصویری تکمیلی از فضای ذهنی فعالان اقتصادی ارائه دهد. با این وجود، برای جفت‌ارز یورو/دلار، جهت‌گیری نهایی همچنان بیش از هر چیز به تحولات مرتبط با دلار آمریکا وابسته خواهد بود و معامله‌گران احتمالاً سیگنال اصلی را از آن سوی آتلانتیک دریافت خواهند کرد. ✔️  بیشتر بخوانید: وقتی بیت‌کوین دیگر داستان تازه‌ای برای گفتن ندارد دلار استرالیا در انتظار تقویت از ناحیه بازار کار در آسیا، رالی قابل توجه بازارهای سهام پیش از تعطیلات طولانی سال نوی قمری با وقفه مواجه شده و احتمال دارد در هفته آینده نیز تحت تأثیر کاهش نقدشوندگی (به دلیل تعطیلی بازارهای چین) با چالش بیشتری روبه‌رو شود. با این حال، برای ارزهای اقیانوسیه لزوماً هفته‌ای آرام در پیش نخواهد بود. در استرالیا، داده‌های کلیدی بازار کار روز پنج‌شنبه منتشر می‌شود و یک روز پیش از آن، بانک مرکزی نیوزیلند نخستین تصمیم سیاست پولی خود در سال ۲۰۲۶ را اعلام خواهد کرد. اقتصاد استرالیا نشانه‌های اولیه‌ای از داغ شدن بیش از حد بروز داده و همین امر بانک مرکزی این کشور را به نخستین بانک مرکزی بزرگ تبدیل کرده که پس از دوران همه‌گیری، بار دیگر به چرخه افزایش نرخ بهره بازگشته است. افزون بر این، مقامات RBA همچنان بر ریسک‌های صعودی تورم تأکید دارند و انتظار می‌رود صورت‌جلسه نشست فوریه که روز سه‌شنبه منتشر می‌شود، بار دیگر بر این تهدیدها انگشت بگذارد. با وجود این لحن انقباضی، بازارها در حال حاضر تنها حدود ۲۰ درصد احتمال برای افزایش متوالی نرخ بهره در نشست ماه مه در نظر گرفته‌اند. اگر گزارش اشتغال ژانویه بر تقویت بازار کار صحه بگذارد، این احتمال می‌تواند افزایش یابد و محرک تازه‌ای برای صعود دلار استرالیا فراهم کند. یک روز پیش از آن نیز داده‌های رشد دستمزد سه‌ماهه چهارم منتشر خواهد شد که می‌تواند مکمل مهمی برای ارزیابی فشارهای تورمی از ناحیه بازار کار باشد. بانک مرکزی نیوزیلند در مسیر تثبیت سیاست پولی جالب آنکه تا همین چندی پیش، بانک مرکزی نیوزیلند (RBNZ) در صف نخست افزایش نرخ‌های بهره قرار داشت. با این حال، روند بهبود بازار کار این کشور کند بوده و علی‌رغم رشد مثبت اشتغال در سه‌ماهه چهارم، نرخ بیکاری به بالاترین سطح خود در یک دهه اخیر و ۵.۴ درصد رسیده است. در نتیجه، سرمایه‌گذاران در حال حاضر چشم‌انداز معناداری برای افزایش نرخ بهره پیش از پاییز متصور نیستند و انتظار می‌رود RBNZ در نشست روز چهارشنبه سیاست پولی را بدون تغییر حفظ کند. با این وجود، دلار نیوزیلند ممکن است همچنان در معرض نوسانات قرار گیرد؛ به‌ویژه اگر بانک مرکزی در بیانیه خود لحن آشکارا انبساطی یا برعکس، هاوکیش اتخاذ کند. سناریوی دوم حتی می‌تواند زمینه را برای عبور «کیوی» از مقاومت مهم محدوده ۰.۶۰۷۵ دلار فراهم کند و فصل تازه‌ای از تقویت این ارز را رقم بزند. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مرتس: وارد مرحله‌ای از تقابل آشکار شده‌ایم که نظم جهانی را دگرگون کرده است

جهان وارد فاز جدیدی از تنش و تقابل آشکار شده که ساختار روابط بین‌الملل را تغییر می‌دهد. نظم مبتنی بر قواعد بین‌المللی، آن‌گونه که در گذشته وجود داشت، دیگر پابرجا نیست. چین در حال بازتفسیر نظم جهانی بر اساس منافع و اولویت‌های خود است. ادعای رهبری ایالات متحده در نظام بین‌الملل با چالش مواجه شده و حتی ممکن است تضعیف شده باشد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حباب طلای چین در آستانه انفجار؟ هشدار تازه کپیتال اکونومیکس

در یک نگاه تغییر ماهیت بازار: تبدیل شدن طلا از یک پناهگاه امن به یک دارایی سفته‌بازانه و حبابی در بازارهای چین. اهرم‌های خطرناک: افزایش بی‌سابقه معاملات آتی و استفاده از اهرم‌های مالی (Leverage) که خطر نوسانات ناگهانی را تشدید کرده است. سقوط تقاضای مصرفی: کاهش معنادار خرید جواهرات در چین همزمان با رکوردشکنی قیمت‌ها؛ تضادی که نشان‌دهنده غیربنیادی بودن رشد قیمت است. هشدار کپیتال اکونومیکس: احتمال تخلیه ناگهانی حباب و ورود بازار طلا به یک دوره نوسان شدید و مخرب. بازار طلای چین در حالی رکوردهای قیمتی را تجربه می‌کند که نشانه‌های بنیادین، تصویر متفاوتی ارائه می‌دهند. مؤسسه تحقیقاتی بریتانیایی Capital Economics در تازه‌ترین تحلیل خود هشدار داده است رشد اخیر قیمت طلا در چین بیش از آنکه ناشی از تقاضای واقعی باشد، نتیجه افزایش معاملات اهرمی و ورود سرمایه‌های سفته‌بازانه است؛ وضعیتی که می‌تواند به یک اصلاح سنگین و ناگهانی منجر شود. چرا رشد قیمت طلا در چین نگران‌کننده شده است؟ در شرایطی که اقتصاد چین با رکود بخش مسکن و محدودیت‌های بازار سهام مواجه است، بخشی از نقدینگی سرگردان به بازارهای آتی طلا هدایت شده است. این جابه‌جایی سرمایه باعث شده حجم معاملات کاغذی بسیار سریع‌تر از تقاضای فیزیکی رشد کند. “ «افزایش قیمت طلا در چین بیش از آنکه بازتاب تقاضای مصرفی باشد، نتیجه گسترش موقعیت‌های سفته‌بازانه در بازار آتی است.» طبق تحلیل Capital Economics: این تغییر رفتار سرمایه‌گذاران، ماهیت بازار را از «پناهگاه امن» به «دارایی پرریسک کوتاه‌مدت» تبدیل کرده است تضاد مهم: افت خرید جواهرات در اوج قیمت‌ها یکی از سیگنال‌های هشداردهنده، کاهش تقاضای فیزیکی است. به‌طور سنتی، رشد پایدار قیمت طلا با افزایش تقاضای مصرفی یا خرید بانک‌های مرکزی همراه است. اما اکنون: خرید جواهرات کاهش یافته رشد قیمت بیشتر در بازارهای مشتقه دیده می‌شود سرمایه‌گذاران خرد با اهرم بالا وارد بازار شده‌اند این واگرایی میان «بازار واقعی» و «بازار کاغذی» معمولاً در مراحل پایانی یک چرخه هیجانی مشاهده می‌شود. اهرم‌های مالی؛ موتور رشد یا بمب ساعتی؟ افزایش استفاده از Leverage مهم‌ترین ریسک فعلی بازار است. در معاملات آتی، حتی نوسان‌های محدود می‌تواند موجی از کال‌مارجین ایجاد کند. اگر قیمت‌ها وارد فاز اصلاح شوند: فعال شدن فروش اجباری تشدید فشار نزولی شکل‌گیری چرخه سقوط سریع چنین ساختاری بازار را نسبت به شوک‌های بیرونی – از جمله تغییرات نرخ بهره آمریکا یا تقویت دلار – بسیار آسیب‌پذیر می‌کند. ارتباط با سیاست‌های جهانی؛ نقش دلار و فدرال رزرو بازار طلای چین جدا از تحولات جهانی نیست. اگر سیاست‌های انقباضی فدرال رزرو ادامه یابد یا دلار تقویت شود، فشار مضاعفی بر معاملات اهرمی وارد خواهد شد. در چنین شرایطی، بازارهایی که بر پایه سفته‌بازی رشد کرده‌اند، بیشترین آسیب را خواهند دید. آیا اصلاح سنگین در راه است؟ تحلیل داده‌ها نشان می‌دهد فاصله میان تقاضای واقعی و حجم معاملات کاغذی افزایش یافته است. تا زمانی که این عدم‌توازن اصلاح نشود، هر موج صعودی می‌تواند شکننده باشد. سناریوی محتمل از نگاه تحلیلگران: تداوم نوسان شدید اصلاح مقطعی اما عمیق خروج سرمایه‌گذاران خرد از معاملات اهرمی جمع‌بندی بازار طلای چین اکنون در نقطه‌ای حساس قرار دارد؛ جایی که رشد سریع قیمت‌ها با کاهش تقاضای فیزیکی همراه شده و معاملات اهرمی نقش اصلی را بازی می‌کنند. هشدار Capital Economics نشان می‌دهد در صورت تغییر شرایط نقدینگی یا سیاست‌های پولی جهانی، این بازار می‌تواند وارد فاز اصلاحی پرنوسان شود. برای سرمایه‌گذاران خرد، مهم‌ترین نکته در شرایط فعلی مدیریت ریسک و پرهیز از استفاده افراطی از اهرم‌های مالی است. این مطلب بر اساس داده‌ها و تحلیل منتشرشده توسط Capital Economics تهیه و توسط تحریریه یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم و منتشر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بِسِنت: هدف ما جدایی از چین نیست، کاهش ریسک است

بِسِنت، وزیر خزانه‌داری امریکا، در تازه‌ترین اظهارات خود درباره تعرفه‌های فلزات اعلام کرد که امروز صبح با دفتر نمایندگی تجاری آمریکا (USTR) گفت‌وگو کرده و هنوز مشخص نیست تصمیم نهایی چه خواهد بود. او تأکید کرد که اگر اقدامی انجام شود، احتمالاً تنها شفاف‌سازی درباره اقلام جانبی و موارد فرعی خواهد بود و تصمیم نهایی بر عهده رئیس‌جمهور ترامپ است. او درباره کسری بودجه آمریکا نیز گفت: «من بازار را به گزارش CBO ترجیح می‌دهم»، و اشاره کرد که ارزیابی‌های بازار برای او معتبرتر است. در بخش دیگری از سخنانش درباره تجارت با چین تأکید کرد: «ما نمی‌خواهیم از چین جدا شویم؛ هدف ما کاهش ریسک است، نه قطع ارتباط.» بِسِنت همچنین درباره چشم‌انداز رشد اقتصادی آمریکا گفت که احتمال دارد رشد اقتصادی در سه‌ماهه چهارم به ۳ درصد یا حتی بالاتر برسد. او در مورد فدرال رزرو نیز پیش‌بینی کرد که نرخ تورم آمریکا تا اواسط امسال به هدف ۲ درصدی فدرال رزرو نزدیک خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

 تراز تجاری ناحیه یورو – دسامبر ۲۰۲۵

تغییرات اشتغال ناحیه یورو - سه‌ماهه چهارم- Employment Change  واقعی ................ %0.2  پیش‌بینی ............. %0.1  قبلی .................... %0.2 (این داده از 0.1 درصد تجدید شده است) تولید ناخالص داخلی ناحیه یورو - سه‌ماهه چهارم- Gross Domestic Product  واقعی ................ %0.3  پیش‌بینی ............. %0.3  قبلی .................... %0.3 تراز تجاری ناحیه یورو - دسامبر - Trade Balance  واقعی ................ 11.6B  پیش‌بینی ............. 11.8B  قبلی .................... 10.2B این داده از 10.7B تجدید شده است.)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دیدار وزرای خارجه چین و اوکراین در مونیخ؛ سیگنال تازه دیپلماسی؟

در یک نگاه  وزیر خارجه اوکراین از همتای چینی برای سفر به کی‌یف دعوت کرد. چین نیز دعوتی رسمی برای سفر وزیر خارجه اوکراین به پکن ارسال کرد. پکن می‌تواند «نقشی مهم» در نزدیک‌سازی به صلحی «عادلانه» ایفا کند. این دیدار در حاشیه کنفرانس امنیتی مونیخ انجام شد؛ بستری برای دیپلماسی چندجانبه. در حاشیه کنفرانس امنیتی مونیخ، وزرای خارجه چین و اوکراین دیداری مهم داشتند؛ دیداری که می‌تواند مسیر دیپلماسی در بحران اوکراین را تحت تأثیر قرار دهد.  دیپلماسی در مونیخ؛ چین و اوکراین به گفت‌وگو بازگشتند در حاشیه کنفرانس امنیتی مونیخ، وزرای خارجه چین و اوکراین دیداری دوجانبه داشتند—دیداری که در فضای پرتنش ژئوپلیتیکی منطقه، می‌تواند نشانه‌ای از تلاش برای بازسازی کانال‌های دیپلماتیک باشد. دعوت متقابل؛ نشانه‌ای از باز شدن درهای گفت‌وگو وزیر خارجه اوکراین از همتای چینی خود برای سفر به کی‌یف دعوت کرده و در مقابل، دعوتی رسمی برای سفر به پکن دریافت کرده است. نقش چین در مسیر صلح؛ فرصت یا چالش؟ در این دیدار، طرف اوکراینی تأکید کرده که چین می‌تواند «نقشی مهم» در نزدیک‌سازی به صلحی «عادلانه» ایفا کند. از نگاه یوتوتایمز، این عبارت نشان‌دهنده تمایل کی‌یف به بهره‌گیری از نفوذ پکن در تعامل با روسیه است، اما در عین حال، چالش‌هایی نیز در مسیر تعریف «صلح عادلانه» وجود دارد—به‌ویژه با توجه به مواضع چین در مجامع بین‌المللی. جمع‌بندی استراتژیک یوتوتایمز دیدار وزرای خارجه چین و اوکراین در مونیخ، نشانه‌ای از ورود به فاز سنجش دیپلماتیک و بازتعریف نقش‌ها در بحران اوکراین است. از نگاه یوتوتایمز، اگر این گفت‌وگوها به سطح عملیاتی برسند، چین می‌تواند به‌عنوان یک بازیگر کلیدی در مسیر صلح ایفای نقش کند—اما مسیر پیش‌رو همچنان پیچیده و وابسته به تعریف مشترک از «عدالت» در پایان جنگ خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وام‌دهی چین کمتر از انتظار؛ آیا نقدینگی کافی است؟

در یک نگاه عرضه پول M2 در ژانویه با رشد ۹٪ سالانه منتشر شد؛ بالاتر از پیش‌بینی ۸.۴٪ بازارهای چین تا ۲۴ فوریه تعطیل هستند؛ نقدینگی پیش‌دستانه برای تقاضای فصلی تزریق شد رقم هدف سالانه برای وام‌های جدید: ۱۶.۲۷ تریلیون یوان (مطابق با سال ۲۰۲۵ در آستانه تعطیلات سال نو چین، داده‌های اعتباری ژانویه منتشر شد؛ رقمی که اگرچه کمتر از پیش‌بینی‌هاست، اما همچنان نشان‌دهنده تزریق سنگین نقدینگی توسط بانک مرکزی چین است. این گزارش بر اساس داده‌های منتشرشده از منبع investinglive تهیه و توسط یوتوتایمز واکاوی شده است. تزریق نقدینگی پیش از تعطیلات؛ سیاست‌گذاری فصلی بانک مرکزی چین بانک خلق چین (PBOC) طبق سنت هر سال، در آستانه تعطیلات سال نو، حجم قابل‌توجهی نقدینگی به سیستم بانکی تزریق کرده است. رقم وام‌های جدید یوان در ژانویه به ۴.۷۱ تریلیون رسید—اگرچه کمتر از انتظار بازار (۵.۰۰ تریلیون) و پایین‌تر از رقم سال گذشته (۵.۱۳ تریلیون)، اما همچنان نشان‌دهنده یک تزریق سنگین برای پوشش تقاضای فصلی است. رشد عرضه پول؛ سیگنال انبساطی در پس‌زمینه رکود عرضه پول M2 در ژانویه با رشد ۹٪ سالانه منتشر شد—بالاتر از پیش‌بینی ۸.۴٪. واکاوی استراتژیک یوتوتایمز حاکی از آن است که این رشد می‌تواند نشانه‌ای از تمایل پکن به حفظ سیاست‌های انبساطی در نیمه اول سال باشد، به‌ویژه در شرایطی که بازار مسکن و مصرف داخلی همچنان با ضعف مواجه‌اند. رقم هدف سالانه؛ شاخصی برای ارزیابی سلامت اعتباری رقم هدف برای وام‌های جدید در سال ۲۰۲۶ حدود ۱۶.۲۷ تریلیون یوان در نظر گرفته شده—مطابق با رقم سال گذشته که خود دومین کاهش سالانه پس از اوج‌گیری در ۲۰۲۳ بود. از نگاه یوتوتایمز، این رقم می‌تواند شاخصی کلیدی برای ارزیابی اشتها و ظرفیت اعتباری اقتصاد چین در سال پیش‌رو باشد. تعطیلات طولانی؛ بازارها در حالت تعلیق بازارهای مالی چین پس از امروز تا ۲۴ فوریه تعطیل خواهند بود. این وقفه طولانی باعث شده بانک مرکزی از قبل نقدینگی را افزایش دهد تا تقاضای فصلی پوشش داده شود. در این فاز، معامله‌گران منطقه‌ای در حالت «انتظار» قرار دارند و داده‌های بعدی پس از تعطیلات می‌تواند مسیر سیاست پولی را روشن‌تر کند. جمع‌بندی اقتصاد چین اکنون در فاز تزریق پیشگیرانه و آزمون اعتماد اعتباری قرار دارد. داده‌های ژانویه نشان می‌دهد که پکن همچنان به سیاست‌های حمایتی متکی است، اما کاهش نسبی در وام‌دهی نسبت به سال گذشته می‌تواند نشانه‌ای از احتیاط بیشتر در مسیر سال ۲۰۲۶ باشد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بازگشت دلار به پناهگاه امن؛ آیا طوفان تکنولوژی به سود اسکناس سبز تمام می‌شود؟

در یک نگاه احیای ارزش تدافعی دلار: ریزش سهام فناوری آمریکا باعث شد دلار بار دیگر بخشی از جایگاه خود را به عنوان «پناهگاه امن» بازیابی کند. پیش‌بینی ثبات تورم: انتظار بازار برای عدد ۲.۵٪ (سالانه)؛ ثبات در تورم می‌تواند موضع فعلی فدرال رزرو برای عدم عجله در کاهش نرخ بهره را تایید کند. شکاف ارزش منصفانه یورو: سقوط ارزش منصفانه EURUSD به سطح ۱.۱۶۵؛ واکاوی‌ها نشان‌دهنده حباب قیمتی یورو در سطوح فعلی است. انجماد نرخ در اروپا: سکوت و اتفاق‌نظر در بانک مرکزی اروپا (ECB)، هرگونه انتظار برای بازنگری در نرخ بهره را به حالت تعلیق درآورده است. آیا گزارش تورم امروز آمریکا می‌تواند آرامش قبل از طوفان در بازار فارکس باشد؟ در حالی که سقوط سهام فناوری بار دیگر جذابیت دلار را به عنوان دارایی امن افزایش داده، بازار در انتظار داده‌های CPI است تا وزن نگاه تهاجمی فدرال رزرو را بسنجد. یوتوتایمز در این گزارش بررسی می‌کند که چرا با وجود پتانسیل رشد دلار، معامله‌گران همچنان برای فروش در سقف‌ها کمین کرده‌اند. این گزارش بر اساس مقاله منتشر شده در ING تهیه و توسط تحریریه یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم و منتشر شده است. ۱. دلار در دوراهی؛ پناهگاه امن یا تله فروش؟ واکاوی استراتژیک یوتوتایمز حاکی از آن است که دلار آمریکا در یک موقعیت متناقض گرفتار شده است. از یک سو، ریزش اخیر سهام فناوری باعث شده سرمایه‌گذاران برای حفظ دارایی خود به سمت نقدینگی دلار پناه ببرند. اما از سوی دیگر، دلار در برابر اکثر ارزهای تراز اول جهانی گروه ده (G10) همچنان ارزان به نظر می‌رسد. دیدگاه تحلیلی نشان می‌دهد که این ارزانی لزوماً به معنای یک صعود شارپ نیست؛ چرا که جو منفی میان‌مدت باعث شده تا هر بار که دلار کمی رشد می‌کند، معامله‌گران از این فرصت برای فروش در قیمت‌های بالاتر استفاده کنند. این رفتار بازار نشان‌دهنده یک «بی‌اعتمادی پنهان» به تداوم قدرت دلار است. ✔️  بیشتر بخوانید: معاملات آتی آمریکا افت کردند؛ فشار بر سهام فناوری ادامه دارد ۲. گزارش تورم؛ چرا CPI امروز «تغییردهنده بازی» نیست؟ بسیاری از معامله‌گران منتظر گزارش تورم ژانویه هستند، اما تحلیل یوتوتایمز بر اساس داده‌های موجود نشان می‌دهد که این گزارش احتمالاً ضرب‌آهنگ بازار را تغییر نخواهد داد. پیش‌بینی‌ها روی عدد ۲.۵٪ سالانه متمرکز است. اگر تورم در همین سطح منتشر شود، صرفاً مهر تاییدی بر سیاست فعلی فدرال رزرو خواهد بود: «صبر و عدم عجله برای کاهش نرخ بهره.» در حال حاضر بازار کار آمریکا برای فدرال رزرو وزن بیشتری نسبت به تورم دارد. بنابراین، گزارش امروز ممکن است دلار را در وضعیت «خرید جزئی» نگه دارد، اما محرک لازم برای یک جهش بزرگ را فراهم نخواهد کرد. ۳. یورو و حباب ارزش منصفانه؛ در انتظار اصلاح؟ در جبهه اروپا، وضعیت برای یورو (EUR) کمی نگران‌کننده به نظر می‌رسد. بررسی تحلیلی نشان می‌دهد که ارزش منصفانه کوتاه مدت جفت‌ارز EURUSD به سطح ۱.۱۶۵ سقوط کرده است. این یعنی قیمت فعلی یورو در بازار، با واقعیت‌های اقتصادی همخوانی ندارد و یک «شکاف بیش‌ارزش‌گذاری» شکل گرفته است. با توجه به سکوت مقامات بانک مرکزی اروپا و نبود دیدگاه‌های مخالف درباره نرخ بهره، انتظار می‌رود یورو فعلاً در همین محدوده نوسان کند، اما هرگونه تقویت دلار می‌تواند این شکاف قیمتی را به شدت پر کرده و یورو را به سمت سطوح پایین‌تر سوق دهد. ۴. نتیجه‌گیری استراتژیک: فاز «آزمون تاب‌آوری» در مجموع، دلار در حال تست کردن قدرت خود در برابر فشارهای فروش است و یورو در انتظار یک بهانه بنیادی برای اصلاح قیمت. تا زمانی که داده‌های اشتغال یا تورم انحراف بزرگی از پیش‌بینی‌ها نداشته باشند، قایق بازار ارز بدون تلاطم جدی به مسیر خود ادامه خواهد داد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کازاکس، عضو بانک مرکزی اروپا: فعلاً زمان تغییر نرخ بهره نیست

کازاکس، عضو بانک مرکزی اروپا: بانک مرکزی اروپا هنوز تأثیر کامل تقویت یورو را مشاهده نکرده است. اکنون زمان مناسبی برای تغییر نرخ بهره توسط ECB نیست. مقامات ECB در حال رصد قدرت یورو هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت عمده فروشی آلمان – ژانویه ۲۰۲۶

شاخص قیمت عمده فروشی آلمان - ژانویه - Wholesale Price Index  واقعی .................. %0.9 پیش‌بینی ............. %0.1  قبلی ..................... %0.2- شاخص قیمت عمده فروشی آلمان - سالانه (ژانویه) - Wholesale Price Index  واقعی .................. %1.2 قبلی ..................... %1.2

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار ارز آسیا در حالت انتظار؛ تورم آمریکا در راه است

در یک نگاه  اظهارات متناقض مقامات ژاپنی باعث نوسان ین شد؛ USDJPY بین ۱۵۲.۸۵ تا ۱۵۳.۳۰ در نوسان بود. قیمت مسکن چین در ۶۲ شهر کاهش یافت؛ افت سالانه ۳.۱٪ در ژانویه ثبت شد.  ناو «فورد» به خلیج فارس اعزام شد؛ نفت واکنش محدودی نشان داد. معامله‌گران منتظر گزارش تورم آمریکا هستند؛ بازارها فعلاً در محدوده آرام حرکت می‌کنند. در روزی پرتنش برای بازارهای آسیا، نوسانات ین ژاپن، سقوط قیمت مسکن چین، و آماده‌باش معامله‌گران برای گزارش تورم آمریکا، فضای معاملات را تحت تأثیر قرار داد. یوتوتایمز در این گزارش، داده‌های منتشرشده از InvestingLive و منابع رسمی را بررسی می‌کند تا مهم‌ترین محرک‌های ارزی و ژئوپلیتیکی منطقه را تحلیل کند. نوسان ین؛ از سیگنال کاهشی تا بازگشت صعودی در معاملات آسیایی روز جمعه، ین ژاپن تحت تأثیر اظهارات متناقض مقامات پولی نوسان قابل‌توجهی داشت. مشاور نخست‌وزیر ژاپن اعلام کرد که احتمال افزایش نرخ بهره در نشست مارس پایین است، که باعث رشد USDJPY تا محدوده ۱۵۳.۳۰ شد. اما ساعاتی بعد، اظهارات نسبتاً تندتر عضو هیئت‌مدیره بانک مرکزی ژاپن، «تامورا»، باعث تقویت مجدد ین شد و نرخ به حدود ۱۵۲.۸۵ بازگشت. سقوط قیمت مسکن چین ادامه دارد طبق بررسی تحلیلی یوتوتایمز از داده‌های رسمی، قیمت خانه در چین در ماه ژانویه ۰.۴٪ نسبت به ماه قبل و ۳.۱٪ نسبت به سال قبل کاهش یافت—بزرگ‌ترین افت سالانه در ۷ ماه گذشته. از میان ۷۰ شهر بررسی‌شده، ۶۲ شهر کاهش قیمت را ثبت کردند، که نشان‌دهنده ضعف ساختاری بازار مسکن چین است؛ حتی پس از حذف محدودیت‌های بدهی موسوم به «سه خط قرمز». آرامش پیش از تورم؛ بازارها در انتظار گزارش آمریکا معامله‌گران آسیایی امروز بیشتر در حالت انتظار بودند. جفت‌ارزهای اصلی در برابر دلار آمریکا در محدوده‌های آرام نوسان داشتند، چرا که همه نگاه‌ها به گزارش تورم ژانویه آمریکا در ساعت ۸:۳۰ صبح به وقت شرق آمریکا دوخته شده است. از نگاه یوتوتایمز، این گزارش می‌تواند مسیر نرخ بهره فدرال رزرو را مشخص کند و نوسانات ارزی را افزایش دهد. خلیج فارس در کانون ژئوپلیتیک؛ ناو «فورد» وارد می‌شود ناو هواپیمابر «USS Gerald R. Ford» از کارائیب به خاورمیانه منتقل شده و به ناو «آبراهام لینکلن» در خلیج فارس می‌پیوندد. این اقدام در راستای افزایش فشار بر ایران انجام شده، اما بازار نفت واکنش محدودی نشان داد؛ چرا که انتظار حضور دومین ناو از قبل در قیمت‌ها لحاظ شده بود. تنش دریایی؛ توقیف کشتی چینی توسط ژاپن ژاپن یک کشتی ماهیگیری چینی را در منطقه انحصاری اقتصادی خود توقیف کرده و ناخدای آن را بازداشت کرده است. این اقدام می‌تواند تنش‌های سیاسی بین توکیو و پکن را افزایش دهد، به‌ویژه در شرایطی که روابط تجاری و امنیتی دو کشور در وضعیت شکننده قرار دارد. سایر تحولات منطقه‌ای بانک مرکزی چین نرخ مرجع USDCNY را بالاتر از پیش‌بینی‌ها تعیین کرد (۶.۹۳۹۸ در برابر ۶.۹۰۴۵). شاخص تولید نیوزیلند به ۵۵.۲ کاهش یافت اما همچنان رشد را نشان می‌دهد. انتظارات تورمی نیوزیلند پیش از نشست هفته آینده بانک مرکزی این کشور، سیگنال‌های متناقضی ارسال کرده‌اند. شاخص‌های سهام آسیا امروز عقب‌نشینی کردند: نیکی ژاپن: -۰.۶۸٪ هنگ‌کنگ: -۱.۷۹٪ شانگهای: -۰.۷۰٪ استرالیا: -۱.۳۷٪

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بانک UBS: بانک مرکزی سوئیس مقابل فرانک قوی نمی‌ایستد

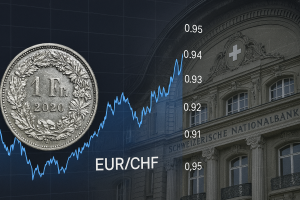
در یک نگاه موسسه UBS می‌گوید SNB احتمالاً در برابر تقویت فرانک مقاومت نخواهد کرد. تورم سوئيس پایین است اما نشانه‌ای از ریسک رکود تورمی یا تورم منفی دیده نمی‌شود؛ بنابراین فضای کاهش نرخ محدود است. رشد مالی و بودجه‌ای آلمان می‌تواند یورو را تقویت کند و فشار بر فرانک را کاهش دهد. پیش‌بینی UBS: نرخ EURCHF طی ۱۲ ماه آینده به 0.95 می‌رسد. در حالی که فرانک سوئیس دوباره تقویت شده، تحلیل تازه UBS نشان می‌دهد بانک مرکزی سوئیس قصد ندارد به‌طور جدی مقابل این روند بایستد. یوتوتایمز در این گزارش، یادداشت منتشرشده از سوی UBS را بررسی می‌کند و توضیح می‌دهد چرا مسیر EURCHF در سال آینده بیشتر به عوامل کلان اروپا وابسته است تا مداخله ارزی. SNB در برابر فرانک قوی نمی‌ایستد؛ چرا؟ طبق بررسی تحلیلی یوتوتایمز از گزارش منتشرشده توسط UBS، بانک مرکزی سوئیس (SNB) احتمالاً واکنش شدیدی به تقویت اخیر فرانک نشان نخواهد داد. از نگاه UBS، ارزش فعلی فرانک اگرچه بالا است، اما هنوز در محدوده‌ای نیست که نیازمند مداخله جدی یا دفاع سیاستی باشد.  تورم پایین، اما نه آن‌قدر پایین که SNB را نگران کند UBS تأکید می‌کند که چشم‌انداز تورم سوئیس «کم‌فشار» است اما غیرتورمی یا رکودی نیست. این نکته مهم است، زیرا SNB معمولاً زمانی به کاهش نرخ بهره یا مداخله ارزی روی می‌آورد که ریسک تورم منفی جدی باشد. از نگاه یوتوتایمز، این وضعیت به SNB اجازه می‌دهد تقویت فرانک را تا حدی تحمل کند. مداخله ارزی؟ بله، اما نه به‌صورت دفاعی UBS می‌گوید SNB ممکن است گهگاه در بازار فارکس مداخله کند، اما این مداخلات پراکنده خواهد بود، نه یک دفاع تمام‌عیار در برابر تقویت فرانک. به بیان دیگر، SNB اجازه می‌دهد بازار مسیر طبیعی خود را طی کند مگر اینکه نوسانات شدید شود. نقش آلمان؛ چرا یورو ممکن است تقویت شود؟ UBS در تحلیل خود به یک عامل کلیدی اشاره می‌کند: افزایش هزینه‌های مالی و بودجه‌ای آلمان. از آنجا که آلمان بزرگ‌ترین شریک تجاری سوئیس است، رشد اقتصادی آن می‌تواند یورو را تقویت کند و به‌طور طبیعی فشار بر فرانک را کاهش دهد. از نگاه یوتوتایمز، این موضوع باعث می‌شود مسیر EURCHF در سال آینده بیشتر به عوامل کلان اروپا وابسته باشد تا سیاست‌های SNB. پیش‌بینی ۱۲ ماهه: EURCHF در مسیر 0.95 UBS انتظار دارد نرخ EURCHF طی ۱۲ ماه آینده به 0.95 برسد؛ یعنی فرانک کمی تضعیف شود اما نه به‌طور چشمگیر. این پیش‌بینی نشان می‌دهد که بازار باید بیشتر به رشد اقتصادی منطقه یورو نگاه کند تا ریسک مداخله SNB.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چرخش پنهان در سیاست پولی چین؛ چرا نرخ شبانه مهم شد؟

در یک نگاه تمرکز PBOC از ریپو ۷روزه به نرخ شبانه منتقل شده است. نرخ شبانه در اکثر روزهای ۲۰۲۵ تقریباً هم‌سطح نرخ سیاستی معامله شده است. این تغییر می‌تواند کنترل نقدینگی کوتاه‌مدت را تقویت کند و بر بازده اوراق و یوان اثر بگذارد. چارچوب جدید، سیاست پولی چین را به استاندارد بانک‌های مرکزی بزرگ جهان نزدیک‌تر می‌کند. در حالی که بازارهای چین به دنبال سرنخ‌های تازه از مسیر سیاست پولی هستند، تمرکز غیرمنتظره بانک مرکزی این کشور بر نرخ شبانه، موجی از گمانه‌زنی‌ها درباره تغییر چارچوب سیاست‌گذاری ایجاد کرده است. یوتوتایمز در این گزارش، داده‌های منتشرشده از سوی بلومبرگ و گزارش ماهانه بانک خلق چین (PBOC) را بررسی می‌کند تا ببیند آیا پکن در آستانه یک چرخش ساختاری قرار دارد یا نه.  تغییر اولویت‌ها؛ چرا نرخ شبانه مهم شده است؟ در گزارش ماهانه جدید بانک مرکزی چین—که یوتوتایمز آن را بر اساس داده‌های منتشرشده از بلومبرگ بررسی کرده—بانک خلق چین (PBOC) به‌طور غیرمنتظره‌ای نرخ ریپو شبانه را در اولویت قرار داده است. این تغییر ترتیب، برای تحلیلگران یک پیام روشن دارد: پکن ممکن است در حال بازطراحی چارچوب سیاست پولی خود باشد.  فاصله‌گیری از ریپو ۷روزه؛ پایان یک سنت قدیمی؟ سال‌هاست که نرخ ریپو ۷روزه به‌عنوان شاخص اصلی سیاست پولی چین شناخته می‌شود. اما برجسته‌کردن نرخ شبانه—که دقیق‌ترین تصویر از وضعیت نقدینگی بین‌بانکی را ارائه می‌دهد—می‌تواند نشانه‌ای از انتقال لنگر سیاست پولی به کوتاه‌ترین بخش منحنی نرخ‌ها باشد. از نگاه یوتوتایمز، این تغییر می‌تواند به معنای تلاش PBOC برای کنترل دقیق‌تر نوسانات کوتاه‌مدت باشد.  همگرایی نرخ‌ها؛ نشانه‌ای از تغییر عملی نرخ شبانه در بیش از نیمی از روزهای معاملاتی ۲۰۲۵ تنها ۱۰ نقطه پایه با نرخ سیاستی فاصله داشته است. این همگرایی نشان می‌دهد که حتی بدون اعلام رسمی، PBOC عملاً نرخ شبانه را به‌عنوان لنگر سیاستی خود در نظر گرفته است.  پیامدهای بازار؛ از اوراق دولتی تا نقدینگی یوان اگر این تغییر تثبیت شود، می‌تواند بر بازده اوراق دولتی چین، هزینه تأمین مالی بین‌بانکی و انتظارات نقدینگی یوان اثر بگذارد. چارچوب جدید همچنین سیاست پولی چین را به استاندارد بانک‌های مرکزی بزرگ جهان—که معمولاً نرخ شبانه را هدف‌گذاری می‌کنند—نزدیک‌تر می‌کند.  آیا پکن در آستانه یک چرخش ساختاری است؟ PBOC هنوز رسماً اعلام نکرده که هدف سیاستی‌اش تغییر کرده، اما از نگاه یوتوتایمز، پیام اصلی این است که بانک مرکزی در حال آماده‌سازی برای یک چارچوب منعطف‌تر و مبتنی بر نرخ شبانه است؛ تغییری که می‌تواند نحوه مدیریت نقدینگی در دومین اقتصاد بزرگ جهان را دگرگون کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رایت، وزیر انرژی آمریکا: نفوذ روسیه، چین و ایران در ونزوئلا رو به افول خواهد رفت

آمریکا تضمینی برای امنیت زمینی در ونزوئلا نخواهد داد. ونزوئلا تولید خود را در سال نخست به میزان ۳۰ تا ۴۰ درصد افزایش خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: باید با ایران توافق شود

شی جین‌پینگ در ادامه سال جاری به آمریکا خواهد آمد. روابط ما با چین در حال حاضر بسیار خوب است. اگر توافق نکنند، برای ایران بسیار آسیب‌زا خواهد بود. توافق با ایران در نهایت به من بستگی دارد. حدس می‌زنم که توافق می‌تواند ظرف ماه آینده حاصل شود. تا هر زمان که بخواهم با ایران گفتگو خواهم کرد. فاز ۲ (مرحله دوم) برای ایران بسیار سخت خواهد بود. گزارش اشتغال از جهاتی فوق‌العاده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طرح اروپا برای ساخت شرکت‌های پیشرو؛ بحث داغ درباره بازار انرژی

اورسولا فون در لاین، رئیس کمیسیون اروپا، جزئیات مهمی از تصمیمات و چالش‌های پیش‌روی اتحادیه را تشریح کرد. حمایت از صنایع و بازار واحد: وی تاکید کرد که دستورالعمل‌های ادغام باید به گونه‌ای باشد که امکان ظهور «شرکت‌های پیشرو» در بازار جهانی فراهم شود. همچنین، اولویت خرید اروپایی در بخش‌های استراتژیک مجاز خواهد بود و با مقررات‌گذاری بیش از حد ملی مقابله خواهد شد. کمیسیون در ماه مارس برنامه عملیاتی تعمیق بازار واحد را ارائه می‌دهد. چالش در بازار انرژی: فون در لاین همچنین فاش کرد که رهبران اروپا بحث‌های «بسیار فشرده‌ای» درباره طراحی بازار برق داشتند، اما هنوز به نتیجه نهایی نرسیده‌اند. با این حال، کمیسیون اروپا متعهد شد که گزینه‌های تغییر طراحی بازار برق را تا ماه مارس ارائه دهد و بازبینی سیستم تجارت آلایندگی (ETS) نیز طبق برنامه انجام خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر