TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

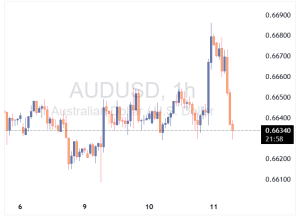
دلار استرالیا ۴۲ پیپ کاهش یافت و رشد قبلی را پس داد

دلار استرالیا در معاملات آسیایی کاهش یافت و بخشی از رشد روز چهارشنبه خود را از دست داد. جفت‌ارز AUDUSD حدود ۴۲ پیپ افت کرد و سودهای پس از تصمیم فدرال رزرو را پس داد. بازارهای آسیایی تلاش کردند حرکت صعودی را ادامه دهند اما به سرعت با فشار فروش و شناسایی سود مواجه شدند. این روند با افت سهام اوراکل پس از گزارش مالی ضعیف و نگرانی‌ها درباره هزینه‌های بالای بخش هوش مصنوعی تشدید شد. خبر خوب برای دلار استرالیا این است که فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی سال ۲۰۲۶ را از ۱.۸٪ به ۲.۳٪ افزایش داد؛ نشانه‌ای مثبت برای رشد جهانی و صادرات کالاهای استرالیایی. اما خبر بد اینکه بازار سهام چین همچنان ضعیف عمل می‌کند و خوش‌بینی مشابهی نسبت به مسیر رشد اقتصادی در استرالیا وجود ندارد. به نظر می‌رسد بازارها برای تغییر جدی‌تر باید منتظر محرک‌های بزرگ‌تری باشند؛ شاید این اتفاق تا سال ۲۰۲۶ رخ ندهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات اشتغال استرالیا – نوامبر

تغییرات اشتغال استرالیا - نوامبر - Employment Change  واقعی .................. 21.3K-  پیش‌بینی ............. 20.0K  قبلی .....................41.1K (این داده از 42.2K تجدید شده است.) نرخ بیکاری استرالیا - نوامبر - Unemployment Rate  واقعی .................. %4.3  پیش‌بینی ............. %4.4  قبلی ................... %4.3 تغییرات اشتغال تمام‌وقت استرالیا - نوامبر - Full Time Employment Change  واقعی .................. 56.5K- قبلی ................... 53.5K (این داده از 55.3k تجدید شده است.) تغییرات اشتغال پاره‌وقت استرالیا - نوامبر - Part Time Employment Change  واقعی .................. 35.2K قبلی ................... 12.5k - (این داده از 13.1k- تجدید شده است) نرخ مشارکت Participation Rate (نوامبر)  واقعی ............ %66.7  پیش‌بینی ............. %67  قبلی ................... %66.9 (این داده از %67 تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمار فرصت‌های شغلی – JOLTS Job Openings (اکتبر)

آمار فرصت‌های شغلی - JOLTS Job Openings (اکتبر) واقعی .................... 7.67 میلیون پیش‌بینی ............... 7.2 میلیون قبلی ...................... 7.658 میلیون تعداد ترک شغل: 2.941 میلیون (قبلی 3.128 میلیون)  

خواندن کامل خبر
داده های اقتصادی کم اثر

آمار فرصت‌های شغلی – JOLTS Job Openings (سپتامبر)

آمار فرصت‌های شغلی - JOLTS Job Openings (سپتامبر) واقعی .................... 7.658 میلیون پیش‌بینی ............... 7.2 میلیون قبلی ...................... 7.67 میلیون تعداد ترک شغل: 3.128 میلیون (قبلی 3.091 میلیون)  

خواندن کامل خبر
داده های اقتصادی کم اثر

دلار در برابر تغییرات نرخ بهره کوتاه‌مدت مقاومت می‌کند

مثل اتوبوس‌های لندن، مدت‌ها برای یک تصاحب خصمانه صبر می‌کنی و بعد دو تا هم‌زمان می‌آیند. دیروز همین اتفاق افتاد: پارامونت پیشنهاد خصمانه‌ای برای تصاحب وارنر ارائه کرد و هم‌زمان نرخ‌های بهره کوتاه‌مدت هم نوعی «تصاحب خصمانه» در بازارهای مالی جهانی راه انداختند. بازقیمت‌گذاری نزولی در انتهای کوتاه منحنی نرخ‌ها ممکن است تقاضا برای دلار را حفظ کند. دلار امریکا: بازنگری نرخ‌ها در مقابل داده‌های اشتغال اظهارنظرهای ایزابل اشنابل از بانک مرکزی اروپا دیروز در بازارهای نرخ بهره سراسر جهان بازتاب داشت. معامله‌گران به‌طور طبیعی بازاندیشی کردند که اگر حرکت بعدی نرخ‌های بانک مرکزی اروپا صعودی باشد، چرا بازار هنوز کاهش ۹۰ نقطه پایه‌ای تسهیل پولی فدرال رزرو را قیمت‌گذاری کرده است؟ این افکار باعث شد قراردادهای آتی نرخ فدرال (Fed Funds futures) برای اواخر ۲۰۲۶ حدود ۴–۵ تیک (واحد حرکت قیمت) فروخته شوند و نرخ نهایی مورد انتظار فدرال رزرو برای سال آینده طی دو هفته گذشته حدود ۲۰ نقطه پایه بالاتر و به ۳.۱۳ درصد بازقیمت‌گذاری شود (یعنی بازار اکنون انتظار نرخ پایانی بالاتری را دارد). افزایش نرخ‌های آمریکا همچنین بر سهام رشدمحور این کشور فشار آورد؛ زیرا جریان‌های نقدی تنزیل‌شده (discounted cash flows) دوباره ارزیابی و پایین‌تر قیمت‌گذاری شدند. یک نکته احتیاطی سریع: ما فکر می‌کنیم اظهارنظرهای اشنابل تا حد زیادی به‌عنوان وزنی مقابل چهار یا پنج عضو «داویش» (دنبال‌کننده سیاست‌های تسهیلی) در بانک مرکزی اروپا که خواهان کاهش نرخ دیگری هستند، ارسال شد؛ به عبارت دیگر، ممکن است او در خلوت خصوصی به اندازه آنچه علناً گفته، هاوکیش نباشد. اگرچه نرخ‌های کوتاه‌مدت یورو در سطح جهانی دیروز باعث افزایش شدند، خبر در واقع روی جفت EURUSD فشار آورد و آن را کمی پایین‌تر برد. در اینجا بازاندیشی درباره چرخه تسهیل فدرال رزرو داستان بزرگ‌تر بود. اکنون انتظارات بالایی برای یک «کاهش هاوکیش» (hawkish cut — یعنی کاهش نرخ که همراه با سیگنال‌های نسبتاً انقباضی یا پیامدهای محدودکننده است) در تصمیم FOMC چهارشنبه شب وجود دارد. ما احساس می‌کردیم که بخش کوتاه‌مدت پتانسیل صعودی دلار در معرض ریسک رویداد FOMC است. با نزدیک شدن جلسه FOMC، گمان می‌کنیم داده‌های امروز ممکن است به‌تنهایی نتوانند فشار زیادی بر دلار وارد کنند. تمرکز اینجا بر داده‌های JOLTS آمریکا خواهد بود که از اوت تاکنون منتشر نشده‌اند؛ انتظار می‌رود این داده‌ها کند شوند، همان‌طور که نرخ ترک شغل (quits rate) و نسبت فرصت‌های شغلی به بیکاران (vacancies to unemployed ratio) نیز کاهش یابند. همچنین گزارش هفتگی اشتغال ADP و نظرسنجی خوش‌بینی کسب‌وکارهای کوچک NFIB منتشر خواهد شد؛ مورد اخیر ممکن است به‌طور مثبت شگفتی‌آفرین باشد. با توجه به اینکه قیمت‌گذاری بازار برای تسهیل بیشتر فدرال رزرو هنوز آسیب‌پذیر است، گمان می‌کنیم کاهش دلار تا پیش از جلسه فدرال محدود باشد. شاخص دلار (DXY) می‌تواند تا ۹۹.۳۰ بالا برود اگر داده‌های امروز شگفتی صعودی داشته باشند. جفت ارز USDJPY ممکن است در کانون توجه قرار گیرد اگر نرخ‌های جهانی در حال همگام شدن با چرخه سخت‌گیری بانک ژاپن باشند. عبور از محدوده ۱۵۶.۱۰/۲۰ می‌تواند راه را برای رسیدن به ۱۵۷.۰۰/۲۰ باز کند پیش از جلسه بانک ژاپن در هفته آینده. یورو: حمایت بهتر، اما مراقب ریسک فرانسه باشید اظهارنظرهای حمایتی اشنابل درباره یورو دیروز در واکنش به افزایش نرخ‌های کوتاه‌مدت آمریکا گم شد و EURUSD کمی پایین‌تر بسته شد. با این حال، فضای کلی برای یورو کمی حمایتی‌تر است: قیمت‌های انرژی همچنان سقوط می‌کنند و پارلمان آلمان امروز برای بسته هزینه‌های نظامی به ارزش ۵۲ میلیارد یورو رأی داده است. یکی از دیدگاه‌های اصلی تیم اقتصاد کلان ما این است که محرک مالی آلمان واقعی است و باید واقعاً از نیمه دوم ۲۰۲۶ به رشد منطقه یورو کمک کند. تیم استراتژی نرخ ما نکات خوبی مطرح کرده‌اند: افزایش نرخ‌های کوتاه‌مدت یورو قابل توجیه است، اما گام بعدی برای نرخ‌های منطقه یورو ممکن است شیب بیشتر منحنی باشد — یعنی افزایش نرخ‌ها بیشتر در سر بلندمدت منحنی رخ دهد. همچنین موضوع اصلاحات بازنشستگی هلند وجود دارد که به‌نظر می‌رسد در آغاز ۲۰۲۶ نوسان زیادی را در سر بلندمدت منحنی ایجاد کند. همان‌طور که گفته شد، EURUSD پیش از تصمیم فدرال رزرو فردا شب برای کسب سود مشکل خواهد داشت و در صورت بازگشت ریسک سیاسی فرانسه ممکن است حتی پایین‌تر بیاید. عدم تصویب بودجه تأمین اجتماعی در پارلمان فرانسه امروز با واکنش منفی بازارها روبه‌رو خواهد شد و می‌تواند ریسک سیاسی را دوباره به یورو بازگرداند. هدف ۱.۱۵۸۵/۹۰ برای EURUSD ممکن است در صورت شکست رأی فرانسه رخ دهد. دلار استرالیا: چرخه تسهیلی بانک مرکزی استرالیا به پایان رسیده است انتظارات سیاستی بانک مرکزی استرالیا در واقع پیشتاز در موج جهانی بازاندیشی چرخه‌های تسهیلی بوده است. در شش هفته گذشته، نرخ یک‌ماهه OIS بر پایه دلار استرالیا برای تحویل یک سال بعد از ۳.۰۸٪ (که نشان‌دهنده حدود ۵۰ نقطه پایه کاهش نرخ از سوی بانک مرکزی استرالیا بود) به ۴.۰۷٪ (نزدیک به ۵۰ نقطه پایه افزایش نرخ) تغییر کرده است. جلسه امروز بانک مرکزی استرالیا به این تغییر دامن زد؛ میشل بولاک، رئيس بانک مرکزی استرالیا به‌نظر می‌رسد هرگونه کاهش نرخ بیشتر را منتفی دانسته و در صورت پایداری تورم هسته و تداوم بازار کار، به افزایش نرخ‌ها در سال آینده فکر می‌کند. دلار استرالیا یکی از انتخاب‌های برتر ما در چشم‌انداز ارز ۲۰۲۶ بود و فکر می‌کنیم نرخ‌هایی مانند GBPAUD فضای زیادی برای اصلاح نزولی دارند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک مرکزی اروپا از ایتالیا خواست طرح ذخایر طلا بازنگری شود

بانک مرکزی اروپا بار دیگر از ایتالیا خواست تا طرح اعلام ذخایر طلای کشور به‌عنوان دارایی مردم را مورد بازنگری قرار دهد. منتقدان هشدار داده‌اند که این اقدام می‌تواند راه را برای فروش ذخایر طلا توسط دولت باز کند. در یک نظر حقوقی که روز دوشنبه منتشر شد، شورای حکام بانک مرکزی اروپا از دولت جورجیا ملونی خواست تا این پیشنهاد را بررسی کند. این درخواست پس از آن مطرح شد که وزارت دارایی ایتالیا در فرانکفورت خواستار مطالعه نسخه به‌روزرسانی‌شده این طرح شد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

فروش سنگین در بازارهای جهانی؛ طلا، سهام و کریپتو هم‌زمان ریزش کردند

بازارهای مالی در نیم‌ساعت گذشته شاهد موج گسترده‌ای از فروش بوده‌اند؛ موجی که به عقب‌گرد سریع دارایی‌های اصلی از جمله طلا، سهام آمریکا و رمزارزها منجر شده است. طلا که پیش‌تر بیش از ۵۰ دلار رشد کرده بود، در یک سقوط تقریباً عمودی تمام دستاورد خود را از دست داد و وارد فاز منفی شد. در بازار سهام نیز وضعیت مشابهی رقم خورد؛ رشد ۰.۵ درصدی شاخص S&P500 در آغاز معاملات، به‌سرعت محو شده و حتی تا 0.3 درصد افت نیز گزارش شده است. در بازار کریپتو، فشار فروش شدیدتر بود. بیت‌کوین با سقوط ۳.۳ درصدی نه‌تنها بخش قابل‌توجهی از رشد اخیر را پس داد، بلکه مرز ۹۰ هزار دلار را نیز رو به پایین شکست. با وجود هم‌زمانی این ریزش‌ها، نشانه‌ای روشن از علت آن دیده نمی‌شود. تنها تیترهای خبری موجود مربوط به تحولات روسیه است؛ اخباری که از دید تحلیلگران توان توضیح چنین نوسانات شدیدی را ندارد. به همین دلیل، بسیاری این حرکت را یک سویینگ کوتاه‌مدت حساس به تیترها یا جابه‌جایی سریع نقدینگی در پایان هفته معاملاتی می‌دانند. در مجموع، بازار جهانی بار دیگر نشان داد که در فضای مبهم فعلی، فروش تجمعی در یک بخش می‌تواند به‌سرعت به سایر دارایی‌ها سرایت کند—حتی بدون کاتالیست مشخص.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییرات اشتغال کانادا – Employment Change (نوامبر)

تغییرات اشتغال کانادا - Employment Change (نوامبر) واقعی ................ 53.6 هزار نفر پیش‌بینی ........... 5- هزار نفر قبلی ................... 66.6 هزار نفر نرخ بیکاری کانادا - Unemployment Rate (نوامبر) واقعی .................... 6.5 درصد پیش‌بینی .............. 7 درصد قبلی ...................... 6.9 درصد میانگین دستمزد ساعتی سالانه (نسبت به سال قبل) - Average Hourly Wages YoY واقعی ............ 4 درصد قبلی ................... 4 درصد نرخ مشارکت 65.1 درصد بود (قبلی نیز 65.3 درصد بود)

خواندن کامل خبر
داده های اقتصادی کم اثر

تقاضای ساختاری برای مس از عرضه پیشی گرفته است

رالی مس با شتاب بیشتری ادامه دارد؛ تقاضا برای خودروهای برقی، ارتقای شبکه‌های برق و مراکز داده مرتبط با هوش مصنوعی، چشم‌انداز صعودی بلندمدت این فلز را تقویت کرده است. محدودیت‌های عرضه و عدم قطعیت در سیاست‌های تعرفه‌ای نیز فشار افزایشی بیشتری ایجاد کرده‌اند. وضعیت بازار مس امسال در بورس فلزات لندن ۳۰٪ رشد کرده و به حدود ۱۱,۱۸۹ دلار در هر تن رسیده است. قیمت‌های آمریکا کمی بالاتر بوده‌اند، تحت تأثیر عدم قطعیت در سیاست‌های تعرفه‌ای. تحلیلگران انتظار دارند این رالی ادامه یابد زیرا تقاضای ساختاری از عرضه پیشی گرفته است. پیش‌بینی‌ها بانک UBS پیش‌بینی می‌کند مس در سه‌ماهه اول سال آینده به ۱۱,۵۰۰ دلار برسد و تا ژوئن ۲۰۲۶ به ۱۲,۰۰۰ دلار، سپتامبر ۱۲,۵۰۰ دلار و پایان سال نزدیک به ۱۳,۰۰۰ دلار در هر تن. بانک Citi پیش‌بینی می‌کند قیمت پایه طی ۶ تا ۱۲ ماه آینده ۱۲,۰۰۰ دلار باشد و احتمال ۴۰٪ برای سناریوی صعودی تا ۱۴,۰۰۰ دلار در نظر گرفته است. چشم‌انداز بلندمدت تقاضای فزاینده برای مس، که پیش‌تر ستون اصلی ساخت‌وساز، حمل‌ونقل و الکترونیک بود، اکنون به‌عنوان عنصر حیاتی در برق‌رسانی و نیازهای انرژی مراکز داده هوش مصنوعی مطرح شده است. این چشم‌انداز باعث رقابت شدید برای دارایی‌های مرتبط با مس شده و می‌تواند به سود سهام شرکت‌های معدنی و ETFهای مرتبط با مس منجر شود. تحلیل کوتاه رالی مس ناشی از تقاضای ساختاری و نیازهای جدید برق‌رسانی و هوش مصنوعی است و می‌تواند تا سال‌های آینده قیمت‌های تاریخی جدیدی رقم بزند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رالی طلا؛ حباب یا تغییر پارادایم؟

بازار جهانی طلا در سال جاری شاهد جهشی بی‌سابقه بوده است. قیمت این فلز گران‌بها بیش از ۶۰ درصد افزایش یافته و این رشد، قوی‌ترین جهش طی نزدیک به پنجاه سال اخیر محسوب می‌شود. چنین صعودی پرسش مهمی را مطرح کرده است: آیا با یک حباب قیمتی مواجهیم یا اینکه طلا در حال تجربه یک تغییر ساختاری در نظام پولی جهانی است؟ تغییر رفتار تاریخی طلا به‌طور سنتی، قیمت طلا رابطه‌ای معکوس با بازده واقعی اوراق قرضه داشته است. اما از سال ۲۰۲۲، این الگو شکسته شد؛ طلا حتی در شرایط افزایش بازده واقعی و کاهش تورم نیز رشد کرده است. این تغییر نشان می‌دهد که محرک‌های جدیدی وارد صحنه شده‌اند. محرک اصلی: بی‌اعتمادی به دارایی‌های دلاری یکی از نقاط عطف، توقیف ذخایر ارزی روسیه توسط آمریکا بود که اعتماد بسیاری از کشورها به دارایی‌های دلاری را متزلزل کرد. در نتیجه، بانک‌های مرکزی جهان به سمت خرید طلا به‌عنوان ذخیره‌ای بی‌طرف و مقاوم در برابر تحریم‌ها حرکت کردند. خرید رسمی طلا طی سه سال اخیر بیش از ۱۰۰۰ تن در سال بوده است. این روند نشان‌دهنده تغییر جدی در نگاه سیاست‌گذاران پولی به طلاست. چرا این جهش حباب نیست؟ دارایی‌های ETF طلا هنوز ۱۰٪ پایین‌تر از اوج ۲۰۲۰ هستند. سهام ETF شرکت‌های معدنی طلا یک‌سوم کاهش یافته است. وال‌استریت نسبت به آینده طلا محتاط و حتی بدبین است. سفته‌بازان بیشتر جذب کریپتو و دارایی‌های هوش مصنوعی شده‌اند تا فلزات. این شواهد نشان می‌دهد که برخلاف حباب‌های کلاسیک، هیجان سفته‌بازی در بازار طلا وجود ندارد. تفاوت با دهه ۱۹۷۰ آمریکا از بزرگ‌ترین طلبکار جهانی به بزرگ‌ترین بدهکار تبدیل شده است. بدهی فدرال از ۳۰٪ به حدود ۱۲۰٪ تولید ناخالص داخلی رسیده است. کسری بودجه به‌طور میانگین ۶٪ GDP است. نرخ‌های بهره فدرال در حال کاهش‌اند، نه افزایش به سطوح دو رقمی مانند دهه ۷۰. این شرایط نشان می‌دهد که بستر کلان اقتصادی امروز با دهه ۱۹۷۰ کاملاً متفاوت است. چشم‌انداز آینده عامل کلیدی که هنوز وارد صحنه نشده، سرمایه‌گذاران خصوصی هستند. در حال حاضر سهم آن‌ها از طلا بسیار اندک است. اگر حتی بخشی از سرمایه‌های خصوصی به سمت طلا حرکت کند، این فلز می‌تواند شاهد مرحله دوم جهش قیمتی باشد. همچنین با توجه به اینکه اوراق قرضه دیگر پوشش مطمئنی برای سهام نیستند، طلا به تنها دارایی ریسک‌گریز قابل اعتماد تبدیل شده است. تحلیل کوتاه رالی اخیر طلا بیش از آنکه یک حباب قیمتی باشد، بازتابی از تغییرات ساختاری در نظام پولی جهانی است؛ و ورود سرمایه‌گذاران خصوصی می‌تواند موج دوم صعودی را رقم بزند. منبع: investinglive.com

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گلدمن ساکس جهش مس بالای ۱۱,۰۰۰ دلار را موقتی دانست

گلدمن ساکس اعلام کرد که جهش قیمت مس بالای ۱۱,۰۰۰ دلار کوتاه‌مدت خواهد بود. این بانک سرمایه‌گذاری همچنین پیش‌بینی کرده است که در سال ۲۰۲۶ نسبت به آلومینیوم، لیتیوم و سنگ‌آهن دیدگاه نزولی دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آمار طلا بانک‌های مرکزی: افزایش چشمگیر خرید طلا از سوی بانک‌های مرکزی در ماه اکتبر

تقاضای بانک‌های مرکزی برای طلا در ماه اکتبر همچنان در سطح بالایی باقی ماند و به ۵۳ تن رسید که نسبت به ماه قبل ۳۶ درصد افزایش نشان می‌دهد و ادامه‌دهنده روند قدرتمند مشاهده‌شده در طول سال است (نمودار ۱). خریدها همچنان عمدتاً در میان تعداد محدودی از بانک‌های مرکزی متمرکز بود که در صدر آن‌ها بانک ملی لهستان قرار داشت؛ بانکی که پس از وقفه‌ای چندماهه، در این ماه بار دیگر به بازار بازگشت. مجموع خرید خالص گزارش‌شده از ابتدای سال تا پایان اکتبر به ۲۵۴ تن رسید که در مقایسه با سه سال گذشته با سرعت کمتری انجام شده است (نمودار ۲). این مسئله احتمالاً بازتابی از تأثیر قیمت‌های بالاتر طلاست. با این حال، تداوم فعالیت بانک‌های مرکزی بازارهای نوظهور — که با یافته‌های نظرسنجی سالانه ما نیز پشتیبانی می‌شود — به‌وضوح نشان می‌دهد که این خریدها ماهیتی راهبردی دارند نه فرصت‌طلبانه و همین امر جایگاه طلا را در شرایط تداوم نااطمینانی‌های کلان اقتصادی بیش از پیش تقویت می‌کند. در ماه اکتبر، ترکیب خریداران عمدتاً شامل همان نام‌هایی بود که در طول سال نیز فعال بودند و بخش عمده افزایش ذخایر به چند بانک مرکزی محدود شد: بانک ملی لهستان پس از توقف خرید از ماه مه، در اکتبر دوباره وارد بازار شد. این بانک که اخیراً هدف خود برای سهم طلا از ذخایر را به ۳۰ درصد افزایش داده بود، با خرید ۱۶ تن در این ماه، ذخایر طلای خود را به ۵۳۱ تن رساند که معادل ۲۶ درصد از کل ذخایر آن در قیمت‌های پایان اکتبر است. بانک مرکزی برزیل برای دومین ماه پیاپی اقدام به خرید طلا کرد و پس از خرید ۱۵ تن در سپتامبر، در اکتبر نیز ۱۶ تن دیگر به ذخایر خود افزود. در حال حاضر ذخایر طلای این کشور به ۱۶۱ تن رسیده که ۶ درصد از کل ذخایر را تشکیل می‌دهد. بانک مرکزی ازبکستان (۹ تن)، بانک اندونزی (۴ تن)، بانک مرکزی ترکیه (۳ تن)، بانک ملی جمهوری چک (۲ تن)، بانک ملی جمهوری قرقیزستان (۲ تن)، بانک غنا (بیش از ۱ تن)، بانک مرکزی چین (بیش از ۱ تن)، بانک ملی قزاقستان (بیش از ۱ تن) و بانک مرکزی فیلیپین (بیش از ۱ تن) نیز از خریداران طلا در ماه اکتبر بودند. در زمان تنظیم این گزارش، بانک مرکزی روسیه تنها بانکی بود که کاهش ذخایر طلا را گزارش کرد؛ به‌گونه‌ای که ذخایر آن با ۳ تن کاهش به ۲,۳۲۷ تن رسید. از ابتدای سال تاکنون، بانک ملی لهستان با ۸۳ تن خرید، بزرگ‌ترین خریدار رسمی طلا باقی مانده و میزان خرید آن تقریباً دو برابر دومین خریدار بزرگ، یعنی قزاقستان با ۴۱ تن است (نمودار ۳). هرچند تمرکز خریدها همچنان بر بانک‌های مرکزی بازارهای نوظهور است، اما فهرست خریداران — چه قدیمی و چه جدید — همچنان گسترده باقی مانده است. نگاه بانک‌های مرکزی به ذخایر بیشتر طلا طبق اظهارات اخیر الکساندر ووچیچ، رئیس‌جمهور صربستان، بانک ملی صربستان قصد دارد ذخایر طلای خود را تا سال ۲۰۳۰ به دست‌کم ۱۰۰ تن افزایش دهد. این هدف بلندمدت، به معنای تقریباً دو برابر شدن ذخایر فعلی است که در پایان اکتبر ۵۲ تن بود و نشان‌دهنده تداوم تعهد این کشور به طلا به‌عنوان یک دارایی راهبردی در سبد ذخایر ارزی است. در کنفرانس اخیر LBMA در کیوتو نیز کشورهای ماداگاسکار و کره‌جنوبی تمایل خود را برای افزایش ذخایر طلا اعلام کردند، هرچند هیچ‌یک زمان‌بندی مشخصی برای این برنامه‌ها ارائه نکرده‌اند. این تحولات، یافته‌های نظرسنجی ۲۰۲۵ ما را تقویت می‌کند که نشان می‌دهد ۹۵ درصد از پاسخ‌دهندگان انتظار دارند ذخایر طلای بانک‌های مرکزی در سال پیشِ رو افزایش یابد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بلومبرگ: مس در بورس لندن به رکورد تاریخی رسید

به گزارش بلومبرگ، قیمت مس در بورس فلزات لندن به رکورد جدیدی رسید؛ زیرا بازار جهانی با نگرانی از کمبود عرضه روبه‌رو است. این فلز تا ۰.۹٪ افزایش یافت و به ۱۱,۲۹۴.۵ دلار در هر تن رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی روسیه: افزایش تقاضای جهانی طلا ناشی از تلاش گروه هفت برای استفاده از دارایی‌های مسدودشده روسیه است

بانک مرکزی روسیه روز پنج‌شنبه اعلام کرد بانک‌های مرکزی در اقتصادهای نوظهور به‌منظور تنوع‌بخشی به ذخایر بین‌المللی خود، اقدام به خرید طلا کرده‌اند؛ اقدامی که در واکنش به تلاش گروه هفت (G7) برای استفاده از میلیاردها دلار دارایی‌های مسدودشده روسیه انجام می‌شود. طلا که در مسیر ثبت بزرگ‌ترین رشد سالانه خود از سال ۱۹۷۹ قرار دارد، از ابتدای سال جاری تاکنون ۵۹ درصد رشد کرده و در پی افزایش تقاضا به‌عنوان دارایی امن، تحت‌تأثیر تنش‌های ژئوپلیتیکی و ابهام درباره تعرفه‌های آمریکا، در ۲۰ اکتبر به رکورد تاریخی ۴۳۸۱ دلار در هر اونس تروا رسید. بانک مرکزی روسیه اعلام کرد علاقه سرمایه‌گذاران به طلا به دلیل نااطمینانی در مورد رشد اقتصاد جهانی رو به افزایش است. این بانک افزود: «هم‌زمان، فلز گران‌بها از تقاضای پایدار بانک‌های مرکزی در اقتصادهای نوظهور نیز حمایت می‌شود؛ کشورهایی که در بحبوحه بحث‌های گروه هفت درباره استفاده از دارایی‌های مسدودشده روسیه، به تنوع‌بخشی ذخایر بین‌المللی خود ادامه می‌دهند.» از مجموع حدود ۳۰۰ میلیارد دلار دارایی مسدودشده روسیه، ۲۱۰ میلیارد یورو (معادل ۲۴۳ میلیارد دلار) در اروپا نگهداری می‌شود که ۱۸۵ میلیارد یورو از آن در یوروکلیر (Euroclear)، مؤسسه سپرده‌گذاری مرکزی اوراق بهادار مستقر در بروکسل، قرار دارد. ذخایر طلای روسیه و ارزهای خارجی این کشور تا ۱۴ نوامبر به ۷۳۴.۱ میلیارد دلار رسید. بانک مرکزی روسیه روز چهارشنبه نیز اعلام کرد فروش و خرید طلا در بازار داخلی برای ذخیره بودجه‌ای «صندوق ثروت ملی» (NWF) طی سال‌های اخیر به دلیل افزایش نقدشوندگی طلا شدت گرفته است. دارایی‌های این بانک به دلار آمریکا، یورو و سایر ارزهای اصلی غربی در چارچوب تحریم‌هایی که به دلیل اقدامات نظامی روسیه در اوکراین اعمال شده، مسدود شده‌اند. در سال ۲۰۲۳، روسیه دلار آمریکا، یورو و سایر ارزهای غربی را از ترکیب ارزی ذخایر مالی خود حذف کرد؛ ذخایری که اکنون به یوان چین و طلا اختصاص یافته و سهم هدف‌گذاری‌شده آن‌ها به ترتیب ۶۰ و ۴۰ درصد است. بانک مرکزی تصریح کرد: «یوان و طلا دارایی‌های نقدشونده صندوق ثروت ملی هستند. خرید یا فروش دارایی‌های نقد ارزی این صندوق در برابر روبل، مستلزم آن است که بانک مرکزی عملیات متناظر با همان حجم را در بازار داخلی انجام دهد.» با توجه به رشد شدید قیمت‌های جهانی طلا، حجم معاملات طلا در بازار داخلی افزایش یافته و این امر امکان تشدید عملیات معاملاتی بانک مرکزی در بازار طلا را فراهم کرده است؛ هرچند زمان دقیق افزایش حجم این معاملات اعلام نشده است. افزایش نقدشوندگی بازار طلا روسیه بانک مرکزی به دلیل تحریم‌ها قادر به خرید طلا در بازارهای بین‌المللی نیست. با وجود آن‌که روسیه پس از چین دومین تولیدکننده بزرگ طلای جهان است، نقدشوندگی پایین بازار داخلی در گذشته توان این بانک برای افزایش دامنه عملیات خود را محدود کرده بود. بانک مرکزی اعلام کرد: «از آنجا که نقدشوندگی بازار داخلی طلا در سال‌های اخیر افزایش یافته، این بانک اکنون عملیات متناظر را نه‌تنها از طریق خرید و فروش یوان در برابر روبل، بلکه تا حدی از طریق خرید و فروش طلا نیز انجام می‌دهد.» تا اول نوامبر، دارایی‌های نقد صندوق ثروت ملی که شامل یوان و طلا است، به ۵۱.۶ میلیارد دلار، معادل ۱.۹ درصد تولید ناخالص داخلیِ پیش‌بینی‌شده، رسید. این دارایی‌ها می‌توانند برای پوشش کسری بودجه مورد استفاده قرار گیرند. صندوق ثروت ملی مازاد درآمدهای نفتی بودجه دولت را به صورت روبل نگه می‌دارد، در حالی که بانک مرکزی مسئول انجام معاملات طلا و ارز خارجی برای این صندوق است و در طول سال ۲۰۲۵ به‌طور خالص اقدام به فروش ارز و طلا کرده است. ارز خارجی و طلای نگهداری‌شده به نمایندگی از صندوق ثروت ملی، به‌عنوان بخشی از ذخایر طلای روسیه و ارزهای خارجی بانک مرکزی محاسبه می‌شود که با احتساب دارایی‌های مسدودشده، به حدود ۷۲۰ میلیارد دلار رسیده و سهم طلا در آن بیش از ۴۱ درصد است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شرکت CyrusOne تجهیزات خنک‌کننده موقت مستقر کرد

شرکت CyrusOne اعلام کرد در حال تلاش برای بازگرداندن کامل ظرفیت خنک‌سازی مراکز داده خود است. این شرکت توانسته چند چیلر را با ظرفیت محدود دوباره راه‌اندازی کند و همچنین تجهیزات خنک‌کننده موقت را برای مدیریت شرایط اضطراری مستقر کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییرات بیکاری آلمان – نوامبر

تغییرات بیکاری آلمان - نوامبر - Unemployment Change واقعی .................. 1 هزار نفر پیش‌بینی ............. 4 هزار نفر قبلی .................... 1- هزار نفر نرخ بیکاری آلمان - نوامبر - Unemployment Rate واقعی .................. %6.3 پیش‌بینی ............. %6.3 قبلی ................... %6.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا طلا می‌تواند سال آینده باز هم اوج بگیرد: نگاه کارشناسان وال‌استریت

روند صعودی پرقدرت قیمت طلا که این فلز گران‌بها را به سطوح بی‌سابقه رسانده، ممکن است تا سال ۲۰۲۶ نیز ادامه یابد. بر اساس پیش‌بینی تحلیل‌گران وال‌استریت، بسیاری از آنها انتظار دارند طلا به روند رکوردشکنی خود ادامه دهد و در سال ۲۰۲۶ تا ۲۰ درصد دیگر نیز افزایش قیمت را تجربه کند. ثبت یک رشد دو‌رقمی دیگر برای طلا، با توجه به اینکه قیمت این فلز گران‌بها امسال یکی از بهترین عملکردهای خود در چند دهه اخیر را تجربه کرده، هدفی دشوار به نظر می‌رسد. روز چهارشنبه، طلا در حدود ۴۱۸۷ دلار به ازای هر اونس معامله شد و از ابتدای سال تاکنون ۵۷ درصد رشد داشته است. این رشد ناشی از مجموعه‌ای از عوامل صعودی بوده است؛ از جمله افزایش خرید بانک‌های مرکزی، تداوم تورم بالا، و نگرانی سرمایه‌گذاران نسبت به قدرت اقتصاد ایالات متحده و تعرفه‌های تجاری. در ادامه، دیدگاه کارشناسان بازار درباره چشم‌انداز این دارایی امن در سال آینده ارائه می‌شود. بانک آمریکا: ۵۰۰۰ دلار به ازای هر اونس تحلیل‌گران بانک آمریکا پیش‌بینی می‌کنند قیمت طلا در سال آینده تا سطح ۵۰۰۰ دلار افزایش یابد که این امر به معنای رشد حدود ۱۹ درصدی نسبت به سطوح فعلی است. این بانک در یادداشتی اخیر اعلام کرد که انتظار می‌رود عوامل بنیادی صعودی که موجب افزایش قیمت طلا شده‌اند، در سال آینده نیز تداوم یابند. این بانک در این زمینه به عوامل مثبتی همچون افزایش هزینه‌کرد ناشی از کسری بودجه در ایالات متحده و «سیاست‌های کلان اقتصادی غیرمتعارف» دونالد ترامپ، رئیس‌جمهور این کشور، اشاره کرده است. این بانک با اشاره به تحلیل خود از بازارهای صعودی طلا از سال ۱۹۷۰ تاکنون اعلام کرد: «قیمت طلا تنها زمانی از مسیر صعودی بازایستاده که عوامل بنیادیِ محرک آن تغییر کرده باشند. در حال حاضر، بسیاری از این عوامل همچنان پابرجا هستند، بنابراین ما همچنان از طلا حمایت قیمتی می‌بینیم.» با وجود اصلاح اخیر قیمت طلا، این فلز گران‌بها همچنان از منظر بلندمدت «کم‌سرمایه‌گذاری‌شده» باقی مانده است؛ نکته‌ای که تحلیل‌گران نیز بر آن تأکید کرده‌اند. گلدمن ساکس: ۴۹۰۰ دلار به ازای هر اونس دان استرویون، هم‌مدیر بخش پژوهش جهانی کامودیتی‌ها در گلدمن ساکس، اعلام کرد که معتقد است قیمت طلا تا پایان سال آینده می‌تواند به ۴۹۰۰ دلار در هر اونس برسد؛ رقمی که حاکی از رشد حدود ۱۷ درصدی نسبت به سطوح فعلی است. او روز چهارشنبه در گفت‌وگو با بلومبرگ گفت که این پیش‌بینی عمدتاً به دلیل تداوم دو عاملی است که امسال از روند صعودی طلا حمایت کرده‌اند. افزایش خریدهای بانک‌های مرکزی: مدیران ذخایر بانک‌های مرکزی پس از مشاهده مسدود شدن ذخایر خارجی روسیه در پی تهاجم این کشور به اوکراین در سال ۲۰۲۲، دچار نگرانی شدند. او گفت: «آن‌ها نیاز دارند در طلا سرمایه‌‌گذاری کنند، زیرا طلا تنها دارایی واقعی امن است که در خزانه‌های داخلی نگهداری می‌شود.»  کاهش نرخ بهره توسط بانک‌های مرکزی: استرویون گفت که انتظار می‌رود فدرال رزرو در سال آینده حدود ۷۵ نقطه پایه نرخ بهره را کاهش دهد، امری که پیش‌بینی می‌شود سرمایه‌گذاری در دارایی‌های بدون بازده مانند طلا را تحریک کند. او افزود که این روند توسط دیگر بانک‌های مرکزی جهان نیز حمایت خواهد شد، زیرا آن‌ها نیز انتظار می‌رود سیاست‌های پولی خود را در سال آینده تسهیل کنند. کاهش نرخ بهره موجب افزایش فشارهای تورمی خواهد شد و سرمایه‌گذاران احتمالاً برای محافظت در برابر کاهش ارزش پول‌های فیات، به خرید طلا روی خواهند آورد. او گفت که انتظار می‌رود سرمایه‌گذاران خصوصی نیز به روند صعودی طلا کمک کنند و به روندهایی مانند «معامله کاهش ارزش» اشاره کرد؛ روندی که بر اساس آن، دارایی‌های مبتنی بر دلار در پی کاهش ارزش دلار و سایر ارزهای فیات، افت ارزش خواهند داشت. (Debasement trade یا «معامله کاهش ارزش» به نوعی استراتژی سرمایه‌گذاری گفته می‌شود که سرمایه‌گذاران با انتظار کاهش ارزش پول‌های فیات (مثل دلار، یورو و …) وارد دارایی‌هایی می‌شوند که ارزششان در طول زمان حفظ می‌شود یا حتی افزایش می‌یابد.) به گفته وی: «به نظر من، نکته کلیدی درباره میزان افزایش قیمت ناشی از تنوع‌بخشی بخش خصوصی این است که بازار طلا نسبتاً کوچک است.» او اشاره کرد که بازار صندوق‌های قابل معامله طلا (ETF) حدود ۷۰ برابر کوچک‌تر از بازار اوراق قرضه خزانه‌داری آمریکا است. «این دلیل دیگری است که طلا را به عنوان پیشنهاد اصلی ما برای سرمایه‌گذاری بلندمدت در کامودیتی‌ها انتخاب کرده‌ایم.» دویچه بانک: تا ۴۹۵۰ دلار به ازای هر اونس دویچه بانک پیش‌بینی کرده است که قیمت طلا در سال ۲۰۲۶ می‌تواند تا ۴۹۵۰ دلار در هر اونس افزایش یابد، که نشان‌دهنده رشد احتمالی حدود ۱۸ درصدی است. سناریوی پایه این بانک پیش‌بینی می‌کند که طلا سال را در حدود ۴۴۵۰ دلار به ازای هر اونس به پایان برساند. مایکل شوئه، تحلیل‌گر پژوهشی این بانک، در گزارشی اخیر نوشت: «با وجود اصلاح اخیر طلا، جریان سرمایه‌گذاری‌ها به نظر می‌رسد تثبیت شده و این فلز گران‌بها چند سیگنال تکنیکال را نشان داده که حاکی از پایان یافتن «اصلاح موقعیت‌ها» است.» او افزود که به نظر می‌رسد تقاضا از سوی بانک‌های مرکزی و سرمایه‌گذاران صندوق‌های قابل معامله (ETF) نیز همچنان قوی باقی بماند. شوئه نوشت: «این عوامل ما را به ارتقای پیش‌بینی خود برای سال ۲۰۲۶ ترغیب می‌کند.» با این حال، او اشاره کرد که در صورت وقوع اصلاح عمیق‌تر در بازار سهام، کاهش کمتر از حد انتظار نرخ بهره توسط فدرال رزرو در سال آینده، یا کاهش تنش‌های ژئوپولیتیکی، ریسک‌های کاهشی برای این فلز گران‌بها وجود دارد. او افزود: «در چشم‌انداز کلان، ممکن است مدیران ذخایر خریدهای خود را کند کنند و افزایش‌های چشمگیر قیمت واقعی طلا اغلب با اصلاحات قابل توجهی همراه هستند.» اچ‌اس‌بی‌سی: تا ۴۴۰۰ دلار به ازای هر اونس پیش‌بینی اچ‌اس‌بی‌سی نسبت به دیگران کمتر صعودی است اما همچنان خوش‌بینانه باقی مانده است. این بانک اعلام کرده است که انتظار دارد قیمت طلا در سال ۲۰۲۶ در محدوده ۳۶۰۰ تا ۴۴۰۰ دلار به ازای هر اونس معامله شود. در بالاترین سطح این محدوده، رشد احتمالی طلا حدود ۵ درصد خواهد بود. جیمز استیل، تحلیل‌گر ارشد فلزات گران‌بها در اچ‌اس‌بی‌سی، در یادداشتی برای مشتریان در ماه گذشته نوشت: «به نظر می‌رسد تغییرات شدید و احتمالاً دائمی در چشم‌انداز ژئوپولیتیکی، همراه با شکل‌های تندتر ملی‌گرایی—از جمله ملی‌گرایی اقتصادی به شکل تعرفه‌ها—ریسک ژئوپولیتیکی، نوسانات بازارهای مالی و پرسش‌ها درباره استقلال فدرال رزرو و سیاست پولی، احتمالاً ادامه خواهند داشت.» او پیش‌بینی می‌کند که روند صعودی ممکن است در نیمه دوم سال کند شود و به عواملی مانند افزایش عرضه طلا، کاهش احتمالی تقاضای فیزیکی، و تسهیل خریدهای بانک‌های مرکزی فراتر از مرز ۴۰۰۰ دلار اشاره کرد.  

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

ریسک ژئوپلیتیک شرق آسیا افزایش یافت

چین، ژاپن و حزب حاکم دموکراتیک مترقی (DPP) تایوان را به ایجاد تنش در تنگه تایوان متهم کرده و هشدار داده است که هرگونه مداخله خارجی با واکنش قاطع روبه‌رو خواهد شد. سخنگوی دفتر امور تایوان، پنگ چینگن، گفت ژاپن با فعالیت بیشتر در موضوعات مرتبط با تایوان در حال «ایجاد مشکل» است و ادعا کرد که DPP با شرکای خارجی برای ایجاد بی‌ثباتی همکاری می‌کند. این اظهارات در پاسخ به گفته‌های لین چیا-لونگ، مسئول امور خارجی تایوان، مطرح شد که مردم تایوان را به سفر به ژاپن و حمایت از محصولات ژاپنی تشویق کرده بود. پکن این سخنان را تحریک‌آمیز دانست، هرچند رسانه‌های تایوانی به اختلاف نظرها در داخل جزیره اشاره کردند. چین بار دیگر موضع دیرینه خود را تکرار کرد که موضوع تایوان یک مسئله داخلی است و تأکید کرد در برابر هرگونه تلاش خارجی برای تأثیرگذاری بر روابط دو سوی تنگه، «قاطعانه پاسخ خواهد داد». در بازارها، این لحن تند چین ریسک ژئوپلیتیک منطقه را افزایش داده است، هرچند معمولاً چنین اظهاراتی تنها در صورت اقدامات نظامی یا اقتصادی ملموس اثر جدی می‌گذارند. تغییر در روابط ژاپن و تایوان می‌تواند بر سهام دفاعی و ارزهای منطقه‌ای اثر بگذارد. همچنین طلا با افت بازدهی اوراق آمریکا و ضعف دلار تقویت شده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

شرکت اپل در اقدامی نادر دست به تعدیل نیرو در بخش فروش خود زده است

شرکت اپل در اقدامی که یک تعدیل نیروی نادر به شمار می‌رود، اقدام به کاهش مشاغل در سازمان فروش خود کرده است. این غول فناوری در بیانیه‌ای تایید کرد که در حال اعمال تغییراتی در بخش فروش است و طی هفته‌های اخیر، ده‌ها نفر از کارکنان این بخش را از قطع همکاری مطلع کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کالینز، عضو فدرال رزرو: بازار کار ضعیف‌تر شده اما همچنان متعادل است

عضو فدرال رزرو، کالینز، اعلام کرد که بازار کار آمریکا نشانه‌هایی از ضعیف شدن دارد اما همچنان در وضعیت متعادل قرار دارد. وی تأکید کرد که در صورت افزایش ریسک‌های اشتغال، این موضوع را جدی خواهد گرفت. کالینز پیش‌بینی کرد که نرخ بیکاری کمی افزایش خواهد یافت پیش از آنکه روند کاهش آغاز شود. او همچنین گفت که هنوز درباره رأی خود در نشست دسامبر FOMC تصمیم‌گیری نکرده است. به گفته وی، تقاضا در سه‌ماهه چهارم سال جاری کند خواهد شد اما در سال ۲۰۲۶ دوباره رشد خواهد کرد. کالینز افزود که سیاست پولی نسبتاً محدودکننده فعلی به روند کاهش تورم کمک می‌کند، هرچند ریسک‌های تورمی همچنان در سمت مأموریت فدرال رزرو باقی مانده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین طلای بیشتری نسبت به آمار رسمی خرید

چین همچنان به‌طور آرام در حال خرید طلا است: چین در ماه سپتامبر حدود ۱۵ تن طلا خریداری کرده که تقریباً ۱۰ برابر بیشتر از میزان اعلام‌شده توسط بانک مرکزی است (بر اساس برآوردهای گلدمن ساکس). به‌طور مشابه، در ماه آوریل خریدهای تخمینی چین به ۲۷ تن طلا رسید که ۱۳ برابر بیشتر از آمار رسمی بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر