TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

چرخش سرمایه در بازار سهام آمریکا؛ چرخش سرمایه در بازار سهام آمریکا؛ خروج سرمایه از فناوری و ورود به صنایع سنتی

چرخش سرمایه در بازار سهام آمریکا امروز شتاب گرفته و تصویر دوگانه‌ای از بازار ساخته است. در حالی که شاخص داوجونز با حمایت سهام صنعتی و چرخه‌ای در مسیر صعودی حرکت می‌کند، نزدک تحت فشار سهام بزرگ فناوری عقب‌نشینی کرده است؛ نشانه‌ای روشن از ادامه انتقال سرمایه از فناوری‌های پُرریسک به صنایع ارزشی و چرخه‌ای. کاتالیزور اصلی ضعف بخش فناوری، برادکام (AVGO) بوده است. این شرکت با وجود انتشار گزارش مالی بهتر از انتظار—سود هر سهم ۱.۹۵ دلار در برابر پیش‌بینی ۱.۸۶ دلار و درآمد ۱۸.۰۲ میلیارد دلار بالاتر از برآوردها؛ به‌دلیل نگرانی از فشرده‌تر شدن حاشیه سود با موج فروش مواجه شد. در بازاری که سهام برادکام از ابتدای سال حدود ۵۸ درصد رشد کرده، حتی کوچک‌ترین نشانه ضعف کافی است تا سناریوی «فروش با خبر» فعال شود؛ به‌طوری‌که سهم امروز نزدیک به ۱۰ درصد افت کرده و به نمادی از ضعف گسترده‌تر فناوری بدل شده است. در مجموع، عملکرد واگرا میان داوجونز و نزدک بیانگر تداوم چرخش ساختاری بازار است؛ جایی که سرمایه‌گذاران سودهای فناوری را شناسایی کرده و به‌سمت صنایع چرخه‌ای حرکت می‌کنند. در اخبار دیگر، Dell اعلام کرد از ۱۷ دسامبر قیمت محصولات تجاری را به‌دلیل افزایش تقاضا برای تراشه‌های حافظه بالا می‌برد؛ با این حال، سهام دل نیز امروز حدود ۲.۳۵ درصد کاهش یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی انگلیس؛ کندی اقتصاد مسیر کاهش نرخ بهره را هموار می‌کند

تحلیل‌گران دانسکه بانک انتظار دارند بانک مرکزی انگلیس (BoE) در نشست پنجشنبه ۱۸ دسامبر، نرخ بهره را ۲۵ واحد پایه کاهش داده و به ۳.۷۵ درصد برساند؛ تصمیمی که تا حد زیادی در قیمت‌های بازار منعکس شده است. پیش‌بینی می‌شود رأی‌گیری کمیته سیاست پولی بار دیگر نزدیک و با نتیجه ۵ به ۴ به نفع کاهش نرخ بهره باشد. از زمان نشست نوامبر، داده‌های اقتصادی نشانه‌های روشن‌تری از کندی اقتصاد و تداوم روند نزولی تورم ارائه داده‌اند. تورم مصرف‌کننده در اکتبر به ۳.۶ درصد کاهش یافت و تورم خدماتی نیز کمتر از انتظار بود. هم‌زمان، بازار کار تضعیف شده، نرخ بیکاری به ۵ درصد رسیده و رشد دستمزدها روند نزولی گرفته است. تولید ناخالص داخلی نیز در اکتبر ۰.۱ درصد کاهش ماهانه را ثبت کرد و اقتصاد از ژوئن تاکنون عملاً رشدی نداشته است. در چنین شرایطی، انتظار می‌رود اندرو بیلی، رئیس BoE، که در نوامبر رأی تعیین‌کننده برای تثبیت نرخ‌ها داده بود، این بار به جمع موافقان کاهش نرخ بپیوندد. با این حال، شکاف درون کمیته پابرجاست و اعضای هاوکیش‌تر همچنان محتاط باقی مانده‌اند؛ موضوعی که احتمالاً باعث می‌شود کاهش‌های بعدی نرخ بهره تدریجی بوده و تصمیم نهایی برای آخرین کاهش به نشست آوریل موکول شود. از منظر بازار، در صورت تحقق این سناریو، پوند انگلیس احتمالاً واکنش منفی محدودی نشان خواهد داد. به‌طور کلی نیز چشم‌انداز رشد ضعیف اقتصاد بریتانیا و حساسیت بالای پوند به تحولات دلار، دیدگاه محتاطانه نسبت به ارز انگلیس را حفظ کرده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سازمان غذا و داروی آمریکا بررسی قرص کاهش وزن لیلی تسریع کرد

سازمان غذا و داروی آمریکا (FDA) در تلاش است روند بررسی قرص کاهش وزن شرکت الی لیلی را سرعت ببخشد. طبق اسناد داخلی که توسط رویترز گزارش شده، این سازمان می‌تواند تصمیم نهایی خود را درباره این دارو تا ۲۸ مارس اعلام کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نتایج برادکام و کاستکو؛ استعفای مدیرعامل لولولمون – چه چیزی بازارها را حرکت می‌دهد

معاملات آتی شاخص‌های اصلی سهام آمریکا نشان‌دهنده شروعی ترکیبی در آخرین روز هفته معاملاتی است. سهام برادکام در معاملات پس از ساعات رسمی کاهش یافت؛ زیرا به‌روزرسانی این شرکت نیمه‌رسانا نگرانی‌های تازه‌ای درباره جهش سرمایه‌گذاری در هوش مصنوعی ایجاد کرد. نتایج مالی کاستکو فراتر از پیش‌بینی‌ها بود و تقاضای قوی برای کالاهای ارزان‌تر در میان آمریکایی‌های محتاط پیش از فصل خرید تعطیلات را نشان داد. شرکت لولولمون خبر از کناره‌گیری مدیرعامل خود داد، در حالی که گزارش‌ها حاکی از آن است که بنیان‌گذار جداشده شرکت در حال بررسی راه‌اندازی یک نبرد نیابتی (proxy fight) است. قیمت نفت نیز با نگرانی‌های ناشی از احتمال توقیف نفتکش‌های بیشتر ونزوئلا توسط آمریکا افزایش یافت. ۱. معاملات آتی ترکیبی معاملات آتی سهام آمریکا روز جمعه در نزدیکی سطح ثابت نوسان داشت و نشان‌دهنده پایانی آرام برای هفته‌ای بود که تصمیمات کلیدی نرخ بهره بانک‌های مرکزی و گزارش‌های مهم بخش هوش مصنوعی را در بر داشت. تا ساعت ۰۲:۰۰ به وقت شرق آمریکا (۰۷:۰۰ GMT)، قرارداد آتی داو جونز ۱۰۵ واحد یا ۰.۲٪ رشد کرد، معاملات آتی S&P 500 تقریباً بدون تغییر بود و معاملات آتی نزدک ۱۰۰ با افت ۳۶ واحد یا ۰.۱٪ مواجه شد. هر دو شاخص S&P 500 و داو جونز روز پنج‌شنبه در بالاترین سطح تاریخی بسته شدند؛ این رشد ناشی از به‌روزرسانی سیاست فدرال رزرو بود که بسیاری آن را متعادل‌تر و کمتر انقباضی نسبت به انتظار اولیه دانستند. تحلیلگران Vital Knowledge گفتند که جروم پاول، رئیس فدرال رزرو، با این تصمیم چراغ سبزی برای رالی پایان سال بازار سهام نشان داده است. با این حال، چشم‌انداز مالی ضعیف شرکت اوراکل، غول رایانش ابری، سنتیمنت بازار را تضعیف کرد و نگرانی‌ها درباره پایداری و سودآوری نهایی رونق هوش مصنوعی را تشدید نمود. سهام اوراکل بیش از ۱۰٪ سقوط کرد، اوراق قرضه شرکت فروخته شد و قراردادهای CDS برای پوشش ریسک نکول خریداری شد که نشان‌دهنده نگرانی‌ها درباره جاه‌طلبی‌های مبتنی بر بدهی این شرکت در حوزه هوش مصنوعی است. این چشم‌انداز منفی باعث شد شاخص نزدک کامپوزیت ۶۰.۳۰ واحد یا ۰.۲۵٪ افت کند. ۲. هشدار برادکام درباره تأثیر درآمدهای AI بر حاشیه سود سهام برادکام در معاملات پس از ساعات رسمی کاهش یافت. این غول نیمه‌رسانا و رقیب انویدیا اعلام کرد که حاشیه سود آن به دلیل اثر رقیق‌کننده درآمدهای هوش مصنوعی کاهش خواهد یافت. مدیرعامل شرکت، هاک تان، گفت که حجم سفارش‌های معوق برادکام اکنون به ۷۳ میلیارد دلار رسیده و انتظار دارد طی یک سال و نیم آینده آن‌ها را تحویل دهد. با این حال، سرمایه‌گذاری‌های عظیم در حوزه AI می‌تواند فشار زیادی بر حاشیه سود وارد کند. مدیر مالی شرکت، کریستن اسپیرز، تأیید کرد که حاشیه سود ناخالص تلفیقی در سه‌ماهه اول حدود ۱۰۰ نقطه پایه کاهش خواهد یافت. پیش‌بینی می‌شود ارائه‌دهندگان بزرگ خدمات ابری آمریکا در سال جاری بیش از ۴۰۰ میلیارد دلار برای ساخت مراکز داده پیشرفته جهت پشتیبانی از مدل‌های هوش مصنوعی مانند ChatGPT و Gemini هزینه کنند. اما شواهد کمی وجود دارد که این هزینه‌ها منجر به افزایش بهره‌وری یا سودآوری ملموس شده باشد و همین امر هشدارهایی درباره شکل‌گیری حباب احتمالی AI ایجاد کرده است. ۳. نتایج کاستکو فراتر از انتظارات سهام کاستکو در معاملات پس از ساعات رسمی اندکی کاهش یافت، هرچند این خرده‌فروش عمده‌فروشی نتایج مالی سه‌ماهه اول خود را بالاتر از پیش‌بینی‌ها اعلام کرد. فروش فروشگاه‌های مشابه (بدون احتساب سوخت) در سه‌ماهه منتهی به ۲۳ نوامبر ۶.۴٪ افزایش یافت، در حالی که انتظار تحلیلگران ۵.۸۲٪ بود. همکاری کاستکو با Instacart در آمریکا و UberEats و DoorDash در بازارهای خارجی نیز به رشد کمک کرد. این نتایج مشابه عملکرد قوی رقبایی مانند والمارت، Dollar Tree و Dollar General است و نشان می‌دهد مصرف‌کنندگان آمریکایی در شرایط اقتصادی نامطمئن، بازار کار ضعیف و تورم بالا به دنبال خرید ارزان‌تر هستند. ۴. استعفای مدیرعامل لولولمون سهام لولولمون پس از اعلام کناره‌گیری مدیرعامل کالوین مک‌دونالد و افزایش پیش‌بینی سود سالانه بیش از ۱۰٪ رشد کرد. مک‌دونالد قرار است در ژانویه بدون جایگزین فوری شرکت را ترک کند و پس از هفت سال مدیریت، تنها تا مارس به‌عنوان مشاور ارشد باقی خواهد ماند. گزارش‌ها حاکی از آن است که بنیان‌گذار شرکت، چیپ ویلسون، در حال بررسی راه‌اندازی یک نبرد نیابتی است. بخشی از انگیزه ویلسون ناشی از نارضایتی از استراتژی بازاریابی شرکت عنوان شده است. ۵. افزایش قیمت نفت به دلیل نگرانی‌های عرضه ونزوئلا قیمت نفت روز جمعه افزایش یافت زیرا احتمال توقیف نفتکش‌های بیشتر ونزوئلا توسط آمریکا نگرانی‌ها درباره عرضه را تشدید کرد. بهای آتی نفت برنت ۰.۵٪ رشد کرد و به ۶۱.۵۶ دلار در هر بشکه رسید و نفت خام WTI نیز ۰.۵٪ افزایش یافت و به ۵۷.۹۰ دلار در هر بشکه رسید. با این حال، هر دو شاخص در مسیر کاهش هفتگی قرار دارند؛ زیرا احتمال توافق صلح میان روسیه و اوکراین می‌تواند عرضه نفت روسیه را به بازار جهانی افزایش دهد. منبع: اینوستینگ

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انتظارات تورمی بریتانیا کاهش یافت

بر اساس نظرسنجی مشترک بانک انگلستان و موسسه ایپسوس، انتظارات تورمی مصرف‌کنندگان بریتانیا برای ۱۲ ماه آینده در نوامبر به ۳.۵٪ کاهش یافت؛ این رقم در مقایسه با ۳.۶٪ ماه قبل اندکی پایین‌تر است. این کاهش جزئی نشان می‌دهد که نگرانی‌ها درباره تورم در میان خانوارها کمی فروکش کرده، هرچند همچنان بالاتر از هدف ۲٪ بانک انگلستان باقی مانده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا به تثبیت خود ادامه می‌دهد

دلار آمریکا پس از افت ناشی از نشست فدرال رزرو تا حدودی تثبیت شد؛ فشار از سوی انتظارات کاهش نرخ بهره و عوامل فصلی ادامه دارد. توجه بازارها اکنون به سمت بانک مرکزی اروپا و آمار تورم آلمان معطوف شده تا تغییر جهت بازار به سمت موضع انقباضی (هاوکیش) را آزمون کند. بازارهای اروپای مرکزی و شرقی (CEE) پیش از جلسات کلیدی بانک‌های مرکزی در هفته آینده آرام باقی مانده‌اند، در حالی که ترکیه به‌دنبال کاهش تورم، نرخ‌ها را ۱۵۰ نقطه پایه کاهش داد. دلار امریکا: تثبیت دلار پس از جلسه فدرال رزرو پس از جلسه فدرال رزرو در روز چهارشنبه، دلار آمریکا کاهش خود را ادامه داد و شاخص دلار (DXY) نزدیک به ۹۸.۰۰ بسته شد، که تقریباً با پیش‌بینی‌های ما همخوانی داشت. نیروی نزولی تنها از مسیر نرخ‌های بهره نیست، بلکه به‌دلیل عوامل فصلی پایان سال نیز می‌دانیم که فشار نزولی وجود دارد (منظور کاهش تقاضای معاملاتی یا تغییرات جریان سرمایه در پایان سال است). در دیدگاه ما (تیم تحلیل ING)، بازار نرخ‌ها، انتظارات فدرال رزرو را مجدداً پایین آورد، به‌طوری که نرخ ۲ ساله به ۳.۵۰٪ کاهش یافت و بازار نرخ نهایی (ترمینال) فدرال رزرو برای پایان سال آینده را ۳.۰۵٪ پیش‌بینی کرد که فشار بیشتری بر دلار آمریکا وارد کرده است. تقویم اقتصادی امروز آمریکا چیز جدیدی برای ارائه ندارد و بازار احتمالاً پس از رویداد ریسک‌محور، کمی تثبیت می‌شود. از سوی دیگر، سنتیمنت ریسک‌گریزی (risk-off) از بازار سهام می‌تواند به دلار کمک کند و کف حمایتی برای آن فراهم آورد. به طور کلی، پیش‌بینی می‌شود که شاخص دلار (DXY) در محدوده ۹۸.۳۵۰ قرار گیرد، با احتمال کاهش کمی به ۹۸.۲۰۰ در کوتاه‌مدت. یورو: توجه به بانکداران مرکزی منطقه یورو معطوف می‌شود انتشار آمار تورم آلمان برای نوامبر انتظار می‌رود ۲.۶٪ نسبت به سال قبل باشد که بالاترین سطح در نه ماه گذشته خواهد بود؛ این داده می‌تواند قطعه‌ای دیگر از پازل افزایش نرخ‌های یورو و تغییر قیمت‌گذاری بازار به سمت موضع انقباضی باشد. پس از نشست فدرال رزرو این هفته، توجه بازارها به نشست بانک مرکزی اروپا در روز پنج‌شنبه آینده معطوف خواهد شد. رئیس بانک مرکزی اروپا، کریستین لاگارد، پیش‌بینی جدیدی ارائه خواهد داد که باید نخستین آزمون برای قیمت‌گذاری فعلی بازار مبنی بر عدم کاهش بیشتر نرخ‌ها باشد (یعنی بازار فعلاً انتظار کاهش نرخ از بانک مرکزی اروپا را ندارد). بخش جلویی منحنی بازده یورو (front of the EUR curve) این هفته حرکت صعودی قابل‌توجهی را تجربه کرد؛ به‌طور مشخص نرخ در سررسید دو ساله (2y tenor) حدود ۱۰ نقطه پایه افزایش یافت که این حرکت مستقیماً در برابر حرکت نرخ‌های دلار عمل کرد و از تنگ‌تر شدن اسپردها (کاهش اختلاف بازده بین دارایی‌های یورو و دلار) به نفع یورو حمایت نمود. پس از آنکه EURUSD دیروز تا ۱.۱۷۵ لمس کرد، تثبیت دلار باید منجر به اصلاحی اندک در EURUSD شود و این جفت را بیشتر به میانه بازه ۱.۱۷۰–۱.۱۷۵ بازگرداند. در جای دیگر، آمار تولید ناخالص داخلی بریتانیا برای اکتبر کمی کمتر از انتظار بود و اقتصاد به‌طور غیرمنتظره‌ای ۰.۱٪ ماهانه کوچک شد که این افت عمدتاً ناشی از بخش تولید بود؛ این موضوع از احتمال کاهش نرخ توسط بانک انگلستان در هفته آینده حمایت می‌کند و در حال حاضر بازار حدود ۲۲ نقطه پایه کاهش را قیمت‌گذاری کرده است. پوند امروز صبح تغییر چندانی نداشت، اما آغاز معاملات نشان‌دهنده فشار اندکی برای تضعیف تا حوالی ۰.۸۷۸ یورو به پوند (EURGBP) است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شرکت OpenAI مدل جدید GPT‑5.2 را ارائه داد

مدل جدید GPT-5.2 توسط OpenAI معرفی شد و به‌عنوان یک جهش بزرگ در حوزه هوش مصنوعی شناخته می‌شود. این مدل توانسته است در آزمون‌های مهم مانند AIME 2025 با موفقیت 100٪ و ARC-AGI-2 با جهش به 52.9٪ عملکردی بی‌سابقه داشته باشد. همچنین در شاخص GDPval مرتبط با کارهای دانشی، از 38.8٪ به 70.9٪ افزایش یافته است. این نتایج نشان‌دهنده پیشرفت چشمگیر در استدلال انتزاعی، تعمیم و توانایی انجام وظایف اقتصادی هستند. OpenAI تأکید کرده که GPT-5.2 درک متن‌های طولانی، استفاده از ابزارها و قابلیت‌های دیداری را به سطحی بالاتر رسانده و می‌تواند وظایف پیچیده را بهتر از هر مدل پیشین انجام دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نتایج مالی سه‌ماهه چهارم شرکت برادکام منتشر شد

شرکت برادکام (نماد: AVGO) نتایج مالی سه‌ماهه چهارم سال ۲۰۲۵ را اعلام کرد: سود تعدیل‌شده هر سهم (Adj. EPS): ۱.۹۵ دلار درآمد: ۱۸.۰۲ میلیارد دلار سود خالص: ۸.۵۲ میلیارد دلار پیش‌بینی درآمد سه‌ماهه نخست ۲۰۲۶: حدود ۱۹.۱ میلیارد دلار (برآورد: ۱۸.۴۸ میلیارد دلار) درآمد بخش تراشه‌های هوش مصنوعی جهش چشمگیری داشته و موجب ثبت رکورد در نتایج سه‌ماهه و ادامه روند مثبت تا سه‌ماهه نخست ۲۰۲۶ شده است. برادکام سفارش‌های بزرگ تراشه‌های هوش مصنوعی را دریافت کرد و نشانه‌های قدرتمند رشد در سال مالی ۲۰۲۶ را نشان داد: دریافت سفارش ۱ میلیارد دلاری از پنجمین مشتری تراشه‌های هوش مصنوعی دریافت سفارش اضافی ۱۱ میلیارد دلاری از شرکت Anthropic تان (مدیرعامل برادکام) اعلام کرد که مشتری چهارم در سه‌ماهه گذشته نیز Anthropic بوده است انتظار می‌رود هزینه‌کرد در تراشه‌های هوش مصنوعی در سال مالی ۲۰۲۶ رشد بیشتری داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار، اوراکل را پس از گزارش مالی تنبیه کرد

بر اساس داده‌های معاملاتی، سهام Oracle (ORCL) در واکنش به گزارش درآمدزایی شب گذشته، در معاملات پیش از بازار امروز (Pre-market) از سطح پایانی حدود 223 دلار به 196.68 دلار سقوط کرده است. این کاهش معادل حدود 11.8٪ افت نسبت به قیمت پایانی روز قبل محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیلی، رئيس بانک انگلستان: ترازنامه‌های خانوارها و شرکت‌های بریتانیا مقاوم هستند

اندرو بیلی، رئیس بانک مرکزی انگلستان، در تازه‌ترین اظهارات خود اعلام کرد که ارزش‌گذاری‌های آینده‌نگر در بخش هوش مصنوعی بیش از حد بالا رفته‌اند و ممکن است نشانه‌ای از فشار در بازار باشد. وی همچنین تأکید کرد که ترازنامه‌های خانوارها و شرکت‌های بریتانیا همچنان مقاوم و مستحکم هستند. بیلی افزود که هنوز مشخص نیست سطح تعادلی ذخایر در نظام مالی کجاست و این موضوع نیازمند بررسی‌های بیشتر است. بانک مرکزی نباید ریسک نرخ بهره را در ترازنامه خود داشته باشد؛ مسئله این است که با چه سرعتی باید آن را حذف کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمازون سرویس جدید Rush Pickup را معرفی می‌کند

آمازون قصد دارد سرویس جدیدی با نام «Rush Pickup» راه‌اندازی کند که امکان دریافت سفارش‌ها در فروشگاه‌های متعلق به این شرکت ظرف یک ساعت را فراهم می‌کند. این اقدام بخشی از استراتژی آمازون برای تقویت تحویل سریع و رقابت با والمارت و تارگت در بازار رو‌به‌رشد «خرید آنلاین و دریافت حضوری» است. بر اساس پیش‌بینی‌ها، فروش خدمات «Click-and-Collect» در آمریکا در سال ۲۰۲۵ به بیش از ۱۱۲ میلیارد دلار خواهد رسید و تا سال ۲۰۲۷ به ۱۲۹ میلیارد دلار افزایش می‌یابد. آمازون امیدوار است با این سرویس جدید، نیاز مشتریان به تحویل سریع‌تر را پاسخ دهد و جایگاه خود را در بازار حفظ کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

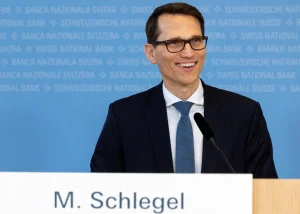
اشلگل، رئيس بانک مرکزی سوئيس: سیاست پولی سوئیس همچنان انبساطی باقی مانده است

رئیس بانک مرکزی سوئیس: ما آماده‌ایم در صورت لزوم در بازار فارکس مداخله کنیم. سیاست پولی ما همچنان انبساطی باقی مانده است. سیاست بانک مرکزی سوئیس در فصل‌های آینده به‌تدریج تورم را تحریک خواهد کرد. سیاست پولی همچنین از رشد اقتصادی حمایت می‌کند. مارتین از بانک مرکزی سوئیس: عدم‌قطعیت از زمان آخرین تصمیم بانک مرکزی کاهش یافته است. معاون رئیس بانک مرکزی سوئیس: اقتصاد جهانی در سه‌ماهه سوم قوی‌تر از انتظار رشد کرده است. توسعه اقتصادی در بسیاری از کشورها مقاوم‌تر از پیش‌بینی‌ها بوده است. سرمایه‌گذاری‌ها بیش از انتظار افزایش یافته‌اند، به‌ویژه در حوزه هوش مصنوعی. نااطمینانی نسبت به ارزیابی قبلی اندکی کاهش یافته است. انتظار می‌رود اقتصاد جهانی در فصل‌های آینده رشد متوسطی داشته باشد. با این حال، ریسک‌های قابل‌توجهی همچنان باقی مانده‌اند؛ از جمله تعرفه‌های آمریکا. تشودین از بانک مرکزی سوئیس: اصلی‌ترین ریسک برای اقتصاد سوئیس، تحولات اقتصاد جهانی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی سوئيس نرخ بهره را در صفر درصد حفظ کرد

بانک مرکزی سوئيس مطابق انتظارات نرخ بهره را در سطح صفر درصد ثابت نگه داشت. بانک مرکزی سوئیس نرخ تورم سال ۲۰۲۵ را ۰.۲٪ پیش‌بینی می‌کند (پیش‌بینی قبلی نیز ۰.۲٪ بود). بانک مرکزی سوئیس رشد تولید ناخالص داخلی (GDP) سوئیس در سال ۲۰۲۵ را حدود ۱.۵٪ برآورد می‌کند. بانک مرکزی سوئیس رشد اقتصادی سوئیس در سال ۲۰۲۶ را حدود ۱٪ پیش‌بینی می‌کند (پیش‌بینی قبلی نیز حدود ۱٪ بود). بانک مرکزی سوئیس اعلام کرد فشارهای تورمی نسبت به آخرین ارزیابی سیاست پولی تقریباً بدون تغییر باقی مانده است. اصلی‌ترین ریسک برای چشم‌انداز اقتصادی سوئیس، تحولات اقتصاد جهانی است. چشم‌انداز اقتصادی سوئیس اندکی بهبود یافته است؛ دلیل آن کاهش تعرفه‌های آمریکا و تا حدی بهبود شرایط جهانی است. اگرچه تعرفه‌های آمریکا و عدم قطعیت در سیاست‌های تجاری فشارهایی بر اقتصاد جهانی وارد کرده‌اند، اما توسعه اقتصادی در بسیاری از کشورها تاکنون مقاوم‌تر از آنچه پیش‌تر تصور می‌شد باقی مانده است. نرخ بیکاری در ماه‌های اخیر بیشتر افزایش یافته است. چشم‌انداز اقتصادی سوئیس اندکی بهبود یافته است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

اوضاع می‌توانست برای فروشندگان دلار بدتر باشد

کاهش ۲۵ نقطه پایه‌ای نرخ بهره توسط فدرال رزرو شاید به اندازه‌ای که برخی نگران بودند، انقباضی نبود. دلار در ابتدا با توجه به آنچه می‌توان نوعی پیام بازانبساطی (reflationary communication) دانست، با فشار فروش مواجه شد. در این جلسه، فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی را افزایش داد، اما همچنان بر نظر خود مبنی بر کاهش نرخ بهره در سال‌های ۲۰۲۶ و ۲۰۲۷ تأکید کرد. اکنون بازارها به دنبال ورودی‌های مهم بعدی تا پایان سال هستند؛ از جمله داده‌های شغلی ایالات متحده و جلسات بانک‌های مرکزی. دلار: ممکن بود بدتر باشد برای فروشندگان دلار سرمایه‌گذاران منتظر یک کاهش نرخ با لحن هاوکیش بودند. در نهایت، تنها دو نفر مخالف این کاهش بودند و فدرال رزرو همچنان کاهش نرخ بهره را در پیش‌بینی‌های خود برای سال ۲۰۲۶ قرار داد. همچنین به نظر می‌رسید که جروم پاول، رئیس فدرال رزرو، تمایلی نداشت که فدرال رزرو را در وضعیت «وقفه» قرار دهد. به جای آن، صحبت‌ها در این جهت بود که نرخ سیاستی در حدود یک دامنه خنثی قرار دارد و فدرال رزرو در موقعیت مناسبی برای اتخاذ اقدامات بعدی قرار دارد. بنابراین، کنفرانس خبری به نوعی بمب‌ خبری هاوکیش که در اکتبر شاهد بودیم، تبدیل نشد و دلار به طور کلی ثابت باقی ماند یا کمی کاهش یافت. در هر صورت، ممکن بود وضعیت برای فروشندگان دلار بدتر از این باشد. توجه ویژه‌ای به اعلامیه فدرال رزرو در مورد خرید ۴۰ میلیارد دلار اوراق خزانه‌داری (T-Bills) در ماه آینده بود. این حرکت بیشتر جنبه تکنیکی داشت تا اطمینان حاصل شود که ذخایر کافی در بانک‌ها برای مقابله با محدودیت‌های بازار پول وجود دارد. با این حال، چشم‌انداز نرخ‌های کمی پایین‌تر در بازار پول احتمالاً می‌تواند اندکی منفی برای دلار باشد. همچنان که پاول اشاره کرد، داده‌های زیادی قبل از جلسه بعدی فدرال رزرو در ژانویه منتشر خواهد شد. و پاول هشدار داد که این داده‌ها ممکن است تحت تأثیر مشکلات فنی مربوط به تعطیلی دولت قرار بگیرند. سرمایه‌گذاران اکنون منتظر ورودی‌های داده‌های شغلی نوامبر در سه‌شنبه آینده هستند. همچنین جلسات مهم بانک‌های مرکزی در ۱۰ روز آینده در پیش است. به طور کلی، جلسه FOMC دیروز شاید بزرگترین ریسک مثبت برای دلار در سال جاری بود. حالا که این رویداد سپری شده است، ممکن است ضعف فصلی دلار تا پایان سال غالب شود. شاخص دلار (DXY) احتمالاً به سمت سطح ۹۸.۰۰ نزول خواهد کرد. یورو: خوش‌بینی‌های بانک مرکزی اروپا جفت ارز EURUSD پس از جلسه فدرال رزرو کمی بالاتر بسته شد. همچنین، یک سری اظهارات خوش‌بینانه از بانک مرکزی اروپا در مورد رشد اقتصاد که بهتر از حد انتظار بوده، کمک کرد. احتمال کاهش بیشتر نرخ بهره از سوی بانک مرکزی اروپا اکنون کمتر از قبل است اما شاید هنوز برای بازار زود باشد که به تصمیمات افزایش نرخ در سال ۲۰۲۶ از بانک مرکزی اروپا اطمینان پیدا کند. انتظار می‌رود که EURUSD در محدوده بالای ۱.۱۶ باقی بماند و رسیدن به هدف ۱.۱۸۰۰ برای پایان سال، احتمالاً به داده‌های ضعیف‌تر شغلی در ایالات متحده یا برخی اصلاحات مثبت پیش‌بینی رشد از سوی بانک مرکزی اروپا در هفته آینده بستگی خواهد داشت. فرانک سوئیس: بانک ملی سوئیس امیدوار به هاوکیش شدن مواضع بانک مرکزی اروپا بانک ملی سوئیس امروز جلسه تعیین نرخ بهره خود را برگزار می‌کند. انتظار نمی‌رود تغییراتی در نرخ بهره ۰.۰۰٪ ایجاد شود یا برای بخش عمده‌ای از سال ۲۰۲۶ تغییراتی در این زمینه پیش آید. به نظر می‌رسد بانک ملی سوئیس با مشکل تورم کاهنده (disinflation) مواجه است و احتمالاً به پیش‌بینی‌هایی که نشان می‌دهند نرخ تورم تا اواخر ۲۰۲۸ به ۰.۸٪ خواهد رسید، ادامه خواهد داد. در واقع، نرخ تورم این فصل خیلی ضعیف‌تر از پیش‌بینی بازگشت به ۰.۴٪ سالانه بود که بانک ملی سوئیس در سپتامبر پیش‌بینی کرده بود. نرخ تورم در ماه‌های اکتبر و نوامبر به ترتیب ۰.۱٪ و ۰.۰٪ بوده است. با توجه به انتشار ضعیف رشد اقتصادی سوئیس در سه‌ماهه سوم، انتظار می‌رود که بانک ملی سوئیس همچنان رویکرد محتاطانه‌ای داشته باشد و اعلام کند که گزینه‌هایی برای کاهش نرخ بهره و مداخله برای مقابله با قدرت بیشتر فرانک سوئیس دارد اما به احتمال زیاد این اقدامات را به طور مداوم نخواهد داشت. در عوض، بانک ملی سوئیس امیدوار است که ارزیابی‌های خوش‌بینانه‌تر در مورد مواضع بانک مرکزی اروپا ادامه یابد. همچنین، در صورتی که اخبار مثبت در مورد آتش‌بس در اوکراین منتشر شود، این می‌تواند تأثیر مثبتی بر EURCHF داشته باشد. در پیش‌بینی‌های فارکس برای ۲۰۲۶، ما (تیم تحلیل ING) بر این باور بودیم که EURCHF ممکن است در پایان سال به سطح ۰.۹۲ برسد و در ۲۰۲۶ به ۰.۹۵ افزایش یابد. اما حالا که ارزیابی‌های هاوکیش از سوی بانک مرکزی اروپا صورت گرفته (ممکن است پیش‌بینی‌های رشد در ۱۸ دسامبر اصلاح شوند) و احتمال آتش‌بس در اوکراین هنوز وجود دارد، چشم‌انداز ما برای EURCHF در هفته‌های آینده به شدت مثبت شده است. لیر ترکیه: بانک مرکزی ترکیه آخرین کاهش نرخ خود را در این سال انجام خواهد داد امروز، بانک مرکزی ترکیه آخرین تصمیم خود را در مورد نرخ بهره برای سال جاری اتخاذ خواهد کرد. داده‌های تورم نوامبر باید بانک مرکزی را به ادامه روند کاهش نرخ‌ها ترغیب کند، اما آخرین داده‌های رشد تولید ناخالص داخلی سه‌ماهه سوم و شاخص‌های اولیه برای سه‌ماهه چهارم نشان می‌دهد که شرایط تقاضای ضعیف‌تری برای روند کاهش تورم وجود دارد و این می‌تواند ریسک‌های صعودی برای پیش‌بینی‌های تورم ایجاد کند. بر این اساس، بانک مرکزی احتمالاً با احتیاط و با کاهش نرخ ۱۰۰ نقطه پایه در نشست دسامبر عمل خواهد کرد، هرچند احتمال کاهش بیشتر نرخ‌ها نیز نمی‌توان رد کرد. بازار نرخ‌ها از پایان اکتبر شاهد رالی قدرتمندی بوده و جدیدترین داده‌های تورمی به نوعی اعتماد به روند کاهش تورم و ادامه سیاست کاهش نرخ‌ها را بازگردانده است. برای امروز، بازار انتظار یک کاهش ۱۰۰-۱۵۰ نقطه پایه را دارد و مگر اینکه بانک مرکزی با کاهش نرخ‌های بزرگ‌تر غافلگیر کند، احتمالاً شاهد واکنش عمده‌ای نخواهیم بود. انتظار می‌رود که USDTRY همچنان در مسیر صعودی خود باقی بماند و تغییرات عمده‌ای در رژیم ارزی فعلی ترکیه در کوتاه‌مدت نخواهیم دید؛ زیرا بانک مرکزی در پیشبرد این دوره کاهش نرخ با احتیاط عمل می‌کند. بنابراین، ما معتقدیم که لیر ترکیه همچنان یک انتخاب محبوب برای معاملات با بهره بالا در سال آینده خواهد بود، علیرغم ادامه روند کاهش نرخ‌ها. برای نیمه دوم سال ۲۰۲۶، ما پیش‌بینی می‌کنیم که USDTRY به ۴۸.۴۰ برسد و در پایان سال به ۵۱.۰۰ افزایش یابد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جزئیات توافق تجاری جدید سوئیس–آمریکا: کاهش تعرفه‌ها و حفظ معافیت‌ها

دولت سوئیس اعلام کرد که کاهش تعرفه‌های اضافی آمریکا به‌صورت بازگشتی اجرایی می‌شود؛ اقدامی که میانگین تعرفه‌های تجاریِ اعمال‌شده بر کالاهای سوئیسی را حدود ۱۰ درصد کاهش می‌دهد. طبق توافق جدید، سقف تعرفه‌ آمریکا بر واردات از سوئیس به ۱۵ درصد محدود می‌شود. بر اساس این اطلاعیه، معافیت‌های موجود برای محصولات دارویی، بخشی از صنایع شیمیایی، طلا و قهوه همچنان برقرار است. در مقابل، تعرفه‌های بخشی بر فولاد، خودرو، آلومینیوم و مس همچنان حفظ می‌شود. سوئیس نیز در چارچوب این تفاهم دوطرفه، تعرفه واردات از آمریکا را بر ماهی، غذاهای دریایی و بخشی از محصولات کشاورزی کاهش خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بایت‌دنس و علی‌بابا قصد سفارش بزرگ برای تراشه‌های H200 دارند

منابع رویترز گزارش دادند که شرکت‌های بایت‌دنس و علی‌بابا پس از تأیید صادرات توسط ترامپ، علاقه‌مند به ثبت سفارش‌های بزرگ برای تراشه‌های H200 انویدیا هستند. با این حال، این تصمیم به تأیید دولت چین وابسته است و ممکن است دولت درخواست بازبینی سفارش‌ها را مطرح کند. شرکت‌های فناوری چینی نسبت به محدود بودن عرضه تراشه‌های H200 ابراز نگرانی کرده و به دنبال دریافت شفافیت بیشتر از انویدیا هستند. در حال حاضر، مقادیر بسیار محدودی از این تراشه‌ها تولید می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی مورگان استنلی، کاهش نرخ بهره انگلستان در مارس ۲۰۲۶ را منتفی دانست

مورگان استنلی دیگر انتظار ندارد بانک انگلستان در مارس ۲۰۲۶ نرخ بهره را کاهش دهد. این مؤسسه اکنون نرخ نهایی را ۳٪ پیش‌بینی می‌کند، در حالی که پیش‌تر ۲.۷۵٪ دیده بود. با این حال، مورگان استنلی همچنان انتظار دارد که کاهش نرخ بهره در فوریه، آوریل و ژوئن ۲۰۲۶ انجام شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انویدیا نرم‌افزار تأیید موقعیت مکانی برای پایش تراشه‌ها توسعه داد

انویدیا نرم‌افزار جدیدی برای تأیید موقعیت مکانی و پایش تراشه‌ها توسعه داده است. این قابلیت قرار است برای نخستین بار در تراشه‌های بلک‌ول عرضه شود. به‌روزرسانی این ویژگی اختیاری بوده و توسط مشتریان نصب خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دینگرا، عضو بانک مرکزی انگلیس: من همچنان درباره قیمت مواد غذایی بسیار نگرانم، اما روند کلی کاهش تورم در مسیر خود قرار دارد.

کاهش تورم امسال مطابق برنامه پیش رفته است. تورم بالاتر در بریتانیا نسبت به منطقه یورو به دلیل پایداری نیست، بلکه ناشی از قیمت‌های یک‌باره و کنترل‌شده است. تورم بیشتر به شوک‌ها مرتبط است تا استمرار آن.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مان، عضو بانک مرکزی انگلیس: با نگاهی به آینده، می‌توانیم ببینیم که تغییرات بودجه منجر به کاهش نرخ تورم خواهد شد.

اما ما شاهد تغییرات رفتاری مرتبط با چهار سال تورم بالای ۲٪ بوده‌ایم. شرکت‌های بریتانیایی حتی زمانی که تقاضا ضعیف است، تمایلی به کاهش قیمت‌ها ندارند. مدیریت تضاد منافع به‌طور فزاینده‌ای دشوار شده است. تغییرات رفتاری ناشی از شاخص قیمت مصرف‌کننده بالاتر از هدف مشاهده می‌شود. وضعیت کلی بازار کار به اندازه آنچه نظرسنجی‌های بانک مرکزی انگلستان نشان می‌دهند بحرانی نیست، به لطف اشتغال در بخش دولتی. تورم هزینه‌ها و سیاست‌ها باعث پایداری در روند دستمزدها شده و کم‌کم بر اشتغال اثر گذاشته‌اند. بازار کار به شدت آن‌طور که گزارش‌ها نشان می‌دهند بحرانی نیست. همچنین بین مشاغل بخش دولتی و خصوصی تفاوت قابل توجهی وجود دارد. من همچنان نسبت به قیمت مواد غذایی بسیار نگرانم، اما روند کلی کاهش تورم در مسیر خود قرار دارد. نرخ بهره خنثی ۳.۲۵٪ تا ۳.۵٪ تقریباً مناسب است. داده‌های جدید حاکی از افزایش تورم کالاها هستند، که برخلاف آن چیزی است که برای دستیابی به شاخص تورم کل مطابق هدف لازم است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ اجازه صادرات تراشه‌های H200 انویدیا به چین را صادر کرد

دونالد ترامپ اعلام کرد ایالات متحده به شرکت انویدیا اجازه خواهد داد تراشه‌های H200 خود را به مشتریان تأییدشده در چین و سایر کشورها صادر کند. ترامپ در پست خود در شبکه اجتماعی Truth Social نوشت که این تصمیم با هدف حفظ امنیت ملی، حمایت از مشاغل آمریکایی، تقویت تولید داخلی و سود رساندن به مالیات‌دهندگان آمریکا اتخاذ شده است. او افزود که چین به این تصمیم واکنش مثبت نشان داده است و مقرر شده که ۲۵٪ از درآمد این صادرات به ایالات متحده پرداخت شود. ترامپ همچنین دولت بایدن را به دلیل مجبور کردن شرکت‌های آمریکایی به تولید محصولات «ضعیف‌شده» که بازار نمی‌خواست، مورد انتقاد قرار داد و گفت این سیاست‌ها نوآوری را کند کرده و به کارگران آمریکایی آسیب رسانده است. ترامپ تأکید کرد که این سیاست برای شرکت‌های دیگر مانند AMD و Intel نیز اعمال خواهد شد. در همین حال، سهام انویدیا پس از ساعات معاملات از ۱۸۵.۵۰ دلار به ۱۸۷.۳۰ دلار افزایش یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مورگان استنلی: بازار سهام آمریکا برای سال ۲۰۲۶ چشم‌انداز صعودی دارد

مایکل ویلسون از مورگان استنلی می‌گوید بازار سهام آمریکا برای سال ۲۰۲۶ در موقعیت مناسبی برای رشد قرار دارد، زیرا رهبری بازار گسترده‌تر شده، سود شرکت‌ها بهبود یافته و بازار کار تنها اندکی تضعیف می‌شود. او انتظار دارد بخش کالاهای لوکس و اختیاری (Consumer Discretionary) و شرکت‌های کوچک (Small Caps) — که هر دو اخیراً به «وزن بیش‌ازحد» ارتقا یافته‌اند — همچنان عملکرد بهتری داشته باشند. این روند با ثبات قیمت‌ها، تقاضای قوی‌تر برای کالا، بازنگری‌های مثبت سودآوری و کاهش نرخ‌ها تقویت می‌شود. ویلسون می‌گوید فدرال‌رزرو همچنان عامل کلیدی است، اما اشاره می‌کند که روند سودآوری در نزدک ۱۰۰ از اواخر اکتبر تقویت شده است. با تضعیف تدریجی و نه شدید بازار کار، او چشم‌انداز محیطی حمایتی برای بازار سهام را متصور است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر