TSLA 367.16 USD ▼ 2.15%
AAPL 342.96 USD ▲ 0.50%
GOOGL 347.64 USD ▼ 1.74%
AMZN 254.08 USD ▼ 1.74%
NVDA 221.30 USD ▼ 3.16%
BTCUSD 81,469.93 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

آلفابت ۲۰ میلیارد دلار اوراق قرضه منتشر کرد

شرکت آلفابت اعلام کرد که یک عرضه بدهی به ارزش ۲۰ میلیارد دلار را در هفت بخش مختلف آغاز کرده است. این اوراق قرضه با نرخ‌های ثابت (FXD) و سررسیدهای متنوع عرضه شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سبقت تاریخی IBM از مایکروسافت؛ وال‌استریت تغییر مسیر داد؟ 

در یک نگاه نسبت P/E شرکت IBM برای اولین بار رسماً از مایکروسافت بالاتر رفت؛ نشانه‌ای از تغییر ذائقه بازار. سرمایه‌گذاران از هزینه‌های سنگین (Capex) مایکروسافت خسته شده‌اند و به دنبال بازگشت سرمایه واقعی هستند. شرکت IBM با تمرکز بر مشاوره و عدم هزینه‌تراشی برای دیتاسنترها، رنسانس جدیدی را تجربه می‌کند. تحلیلگران معتقدند فروش مایکروسافت زیاده‌روی است و این سهم اکنون در محدوده «ارزنده» قرار دارد. بازگشت باشکوه اقتصاد قدیم امروز ۹ فوریه ۲۰۲۶، یکی از عجیب‌ترین اتفاقات بازار تکنولوژی رخ داده است: شرکت IBM که سال‌ها به عنوان یک سهام «مرده» و مناسب برای پدربزرگ‌ها شناخته می‌شد، اکنون با مضرب قیمتی بالاتری نسبت به غول تکنولوژی جهان، مایکروسافت، معامله می‌شود. در یوتوتایمز با بررسی داده‌های امروز، مشاهده می‌کنیم که نسبت قیمت به درآمد پیشرو (Forward P/E) شرکت IBM به ۲۴.۰۸ رسیده و رسماً از مایکروسافت (۲۲.۸۷) عبور کرده است. این اتفاق نماد واضحی از چرخش بازار از «سهام‌های هوش مصنوعی» به سمت «اقتصاد قدیم» است. چرا مایکروسافت تنبیه شد؟ تحلیلگران معتقدند که مایکروسافت در حال پرداخت بهای هزینه‌های سنگین خود است. سرمایه‌گذاران از «سیاه‌چاله هزینه‌های سرمایه‌ای» خسته شده‌اند. این شرکت تنها در سه ماهه گذشته ۳۷.۵ میلیارد دلار هزینه کرده و وال‌استریت اکنون یک سوال سخت می‌پرسد: «بازگشت سرمایه (ROI) کجاست؟». کاهش رشد سرویس ابری Azure به ۳۷ درصد نیز مزید بر علت شده است. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی رنسانس IBM؛ فروشنده بیل در معدن طلا در مقابل، IBM دوران رنسانس خود را سپری می‌کند. این شرکت سالانه ۱۰۰ میلیارد دلار خرج دیتاسنتر نمی‌کند؛ بلکه به عنوان مشاور، به شرکت‌ها کمک می‌کند تا هوش مصنوعی را پیاده‌سازی کنند. این یک استراتژی کلاسیک است: IBM مشاوری است که بیل می‌فروشد، در حالی که مایکروسافت معدنچی است که دارد یک چاله بسیار گران‌قیمت حفر می‌کند. “ پرداخت مضرب بالاتر برای IBM نسبت به مایکروسافت، سیگنالی است که نشان می‌دهد استراتژی «فرار به سوی امنیت» بیش از حد افراطی شده است. مایکروسافت در قیمت‌های فعلی، رسماً در محدوده «ارزش خرید» قرار دارد. تحلیلگران یوتوتایمز آیا بازار اشتباه می‌کند؟ اگرچه مومنتوم فعلی با گارد قدیمی (IBM) است و بازار «نقدینگی امروز» را به «رویاهای فردای هوش مصنوعی» ترجیح می‌دهد، اما باید واقع‌بین بود. مایکروسافت با انحصار در سیستم‌های اداری و جایگاه دوم در فضای ابری، با نسبت P/E 22 معامله می‌شود که از کف سال ۲۰۲۲ دیده نشده است. به نظر می‌رسد فروشندگان در تنبیه مایکروسافت زیاده‌روی کرده‌اند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نبرد نابرابر غول‌های فناوری در وال‌استریت؛ صعود اوراکل در سایه افت آمازون و نیمه‌هادی‌ها

در یک نگاه بخش فناوری و نیمه‌هادی‌ها با نوسانات قابل‌توجهی مواجه شد و تنها معدودی از نمادها، از جمله اوراکل، عملکردی مثبت ثبت کردند. سهام شرکت‌هایی مانند آمازون و مایکرون تحت فشار نگرانی‌های تقاضا و چشم‌انداز اقتصادی قرار گرفتند. در مقابل، رشد سهام حوزه سلامت نشانه‌ای از حرکت سرمایه‌گذاران به سمت دارایی‌های تدافعی است. چشم‌انداز بازار سهام آمریکا در معاملات اخیر، تصویری دوگانه و پرابهام از وضعیت بخش‌های مختلف اقتصادی ترسیم کرده است؛ تصویری که در آن، فناوری و نیمه‌هادی‌ها زیر فشار تردیدهای کلان قرار گرفته‌اند، در حالی که برخی صنایع تدافعی توانسته‌اند اعتماد سرمایه‌گذاران را حفظ کنند. بررسی نقشه حرارتی بازار نشان می‌دهد که عملکرد سهام در میان بخش‌ها به‌طور محسوسی واگرا شده و جریان سرمایه، بیش از گذشته گزینشی عمل می‌کند. در میان شرکت‌های فناوری، اوراکل به‌عنوان یکی از معدود برندگان روز ظاهر شد و با رشد ۳.۵۶ درصدی، توجه بازار را به توانمندی‌های خود در زیرساخت‌های نرم‌افزاری و خدمات سازمانی جلب کرد. این رشد، نشانه‌ای از تداوم اعتماد سرمایه‌گذاران به مدل درآمدی باثبات این شرکت در شرایط پرنوسان فعلی است. در مقابل، مایکروسافت تنها افزایش محدودی را تجربه کرد و رشد ۰.۲۴ درصدی آن، بازتابی از احتیاط سرمایه‌گذاران نسبت به آینده کوتاه‌مدت این غول فناوری بود. در سوی دیگر، سهام اپل با افت ۰.۴۸ درصدی مواجه شد؛ افتی که به باور تحلیلگران، ریشه در نگرانی‌های مربوط به زنجیره تأمین و تداوم فشارهای هزینه‌ای دارد. “ «این روند نشان می‌دهد که حتی بزرگ‌ترین برندهای فناوری نیز از فضای نامطمئن اقتصاد جهانی مصون نمانده‌اند.» محمد زمانی بخش نیمه‌هادی‌ها نیز هفته‌ای پرنوسان را پشت سر گذاشت. سهام میکرون با سقوط بیش از ۵ درصدی، بیشترین فشار فروش را متحمل شد؛ حرکتی که عمدتاً به نگرانی‌ها درباره کاهش تقاضای جهانی برای تراشه‌ها نسبت داده می‌شود. همزمان، Advanced Micro Devices نیز با افت ۱.۳۶ درصدی، تحت تأثیر همین فضای بدبینانه قرار گرفت. در این میان، برادکام عملکردی باثبات‌تر داشت و توانست رشد محدودی معادل ۰.۸ درصد ثبت کند؛ موضوعی که نشان‌دهنده تمایز نسبی این شرکت در سبد سرمایه‌گذاران است. در بخش مصرفی چرخه‌ای، فشار فروش بار دیگر خودنمایی کرد. سهام آمازون با افت بیش از ۲ درصدی مواجه شد؛ افتی که بازتابی از تردیدها درباره چشم‌انداز رشد تجارت الکترونیک و تأثیر شرایط کلان اقتصادی بر قدرت خرید مصرف‌کنندگان است. همزمان، تسلا نیز کاهش محدودی را تجربه کرد که بیشتر به شناسایی سود و احتیاط سرمایه‌گذاران نسبت داده می‌شود. بر اساس جمع‌بندی تیم UtoTimes، فضای حاکم بر بازار را می‌توان «ترکیبی و محتاطانه» توصیف کرد. سرمایه‌گذاران در شرایطی که نشانه‌های کندی رشد اقتصادی و تداوم نااطمینانی‌های ژئوپلیتیک و پولی پابرجاست، تمایل کمتری به پذیرش ریسک در بخش‌های حساس به چرخه اقتصادی نشان می‌دهند. سهام فناوری، که در سال‌های اخیر موتور اصلی رشد بازار بوده‌اند، اکنون بیش از سایر گروه‌ها در معرض بازبینی انتظارات قرار گرفته‌اند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است در مقابل، بخش سلامت بار دیگر نقش پناهگاه امن سرمایه را ایفا کرد. رشد بیش از ۳ درصدی سهام Eli Lilly نمادی از این گرایش تدافعی است و نشان می‌دهد که بخشی از سرمایه‌ها به سمت شرکت‌هایی با جریان درآمدی پایدار و حساسیت کمتر به چرخه‌های اقتصادی در حال حرکت است. بر اساس دیدگاه کارشناسان یوتوتایمز؛ در چنین فضایی، استراتژی غالب در میان سرمایه‌گذاران حرفه‌ای، تمرکز بر چرخش هوشمندانه میان بخش‌ها و مدیریت فعال ریسک است. تقویت وزن صنایع مقاوم‌تر مانند سلامت، رصد دقیق تحولات زنجیره تأمین در فناوری، و تنوع‌بخشی هدفمند در بخش‌های چرخه‌ای و خدمات ارتباطی، می‌تواند ابزار مناسبی برای عبور از این دوره پرنوسان باشد. آنچه مسلم است، بازار در حال ورود به مرحله‌ای است که انتخاب سهام، بیش از گذشته بر پایه تحلیل بنیادی و ارزیابی ریسک‌های ساختاری شکل خواهد گرفت، نه صرفاً موج‌های کوتاه‌مدت خوش‌بینی. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی

در یک نگاه بروکفیلد مدل کسب‌وکاری کم‌سرمایه‌بر دارد که امکان رشد سود بیش از ۱۵ درصدی همراه با توزیع گسترده سود را فراهم می‌کند. رشد جذب سرمایه، درآمدهای کارمزدی و سرمایه آماده بهره‌برداری، موتور شتاب‌دهنده سودآوری شرکت شده‌اند. با وجود افت اخیر سهام، ارزش‌گذاری فعلی در مقایسه با چشم‌انداز رشد، جذاب به نظر می‌رسد. چارلی مانگر زمانی کسب‌وکارها را به دو دسته تقسیم می‌کرد: آن‌هایی که بازدهی تولید می‌کنند و می‌توان سودشان را در پایان سال برداشت، و آن‌هایی که هرچه سود دارند باید بی‌وقفه دوباره سرمایه‌گذاری شود تا جایی که در نهایت، «تمام سود» فقط در قالب تجهیزات و دارایی‌های انباشته‌شده باقی می‌ماند. مانگر همواره از نوع دوم بیزار بود و ترجیح می‌داد سراغ کسب‌وکارهایی برود که دارایی‌های نامشهود، قدرت قیمت‌گذاری و جریان نقدی واقعی دارند. در دنیای واقعی، اغلب شرکت‌ها برای رشد سودآوری ناچارند بخشی قابل‌توجه از سود خود را مجدداً سرمایه‌گذاری کنند. یافتن شرکتی که بتواند تقریباً تمام سود خود را به سهامداران پرداخت کند و هم‌زمان رشد معنادار سود هر سهم را حفظ کند، به‌غایت نادر است. Brookfield Asset Management از معدود استثناها در این میان است. این شرکت هدف‌گذاری کرده است که سود هر سهم خود را با نرخ سالانه حدود ۱۵ درصد افزایش دهد، در حالی که نزدیک به ۹۵ درصد از درآمد خالص خود را میان سهامداران توزیع می‌کند. امکان تحقق چنین ترکیبی، ریشه در ماهیت مدل کسب‌وکار BAM دارد. ساختار کم‌سرمایه‌بر (asset-light) شرکت و اتکای آن به کارمزدهای مدیریت دارایی‌ها (AUM) باعث می‌شود رشد ارزش دارایی‌های مشتریان، به‌طور طبیعی به رشد درآمد و سودآوری شرکت منجر شود. جذب سرمایه‌گذاران جدید یا افزایش تخصیص سرمایه مشتریان فعلی به استراتژی‌های BAM نیز این چرخه را تقویت می‌کند. علاوه بر این، دریافت «کارمزد عملکرد» یا Carry در صورت عبور از آستانه‌های بازدهی مشخص، می‌تواند سودآوری شرکت را به‌طور قابل‌توجهی افزایش دهد. “ «مانگر همواره از شرکت‌هایی که ناچار بودند تمام سود خود را صرف سرمایه‌گذاری مجدد کنند، دوری می‌کرد و به کسب‌وکارهایی با مزیت‌های نامشهود (مانند برند قوی و قدرت قیمت‌گذاری) علاقه داشت. از این منظر، BAM دقیقاً در نقطه مقابل آن مدل‌های ناکارآمد قرار می‌گیرد که مانگر از آن‌ها بیزار بود.» محمد زمانی با این حال، بازار در هفته‌های اخیر چندان با این نگاه همراه نبوده است. سهام BAM تحت فشار فروش سرمایه‌گذارانی قرار گرفته که نسبت به میزان در معرض‌بودن صنعت سرمایه‌گذاری خصوصی به شرکت‌های نرم‌افزاری ابراز نگرانی کرده‌اند. هرچند BAM نیز برخی سرمایه‌گذاری‌های نرم‌افزاری در سبد خود دارد، اما در مجموع، موقعیت آن برای بهره‌برداری از گسترش هوش مصنوعی؛ به‌ویژه در حوزه زیرساخت و انرژی‌های تجدیدپذیر، مناسب ارزیابی می‌شود. از ابتدای سال جاری، BAM عملکردی بهتر از رقبایی مانند Blackstone، Apollo Global Management و KKR ثبت کرده، اما با این حال، مجموعاً با افت قیمت سهام مواجه بوده است. همچنین بازدهی آن پایین‌تر از شاخص S&P 500 قرار گرفته است. به نظر می‌رسد BAM بیش از آنکه قربانی ضعف عملکرد خود باشد، گرفتار «سرایت بدبینی» بازار شده است. این شرکت اخیراً نتایج سه‌ماهه چهارم خود را منتشر کرده و نشانه‌ها حاکی از بهبود تدریجی متغیرهای بنیادی است. برای نمونه، در سه‌ماهه پایانی سال، BAM موفق به جذب ۳۵ میلیارد دلار سرمایه شد؛ بالاترین رقم جذب سرمایه فصلی در تاریخ شرکت. مدیریت همچنین اعلام کرده که با توجه به شتاب‌گیری رشد، دستیابی به نرخ رشد سود بالاتر از ۱۵ درصد در سال‌های آینده در دسترس است. تفاوت میان برداشت بازار از وضعیت BAM و واقعیت‌های عملیاتی این شرکت، به‌خوبی در جریان پرسش یکی از تحلیلگران و پاسخ مدیریت در آخرین کنفرانس درآمدی نمایان شد؛ جایی که نگرانی‌ها درباره مواجهه BAM با بخش نرم‌افزار و موج هوش مصنوعی، به‌طور مستقیم مطرح شد. در این نشست، مایکل براون از بخش تحقیقاتی بانک UBS، با اشاره به افزایش اضطراب بازار نسبت به اختلال‌های ناشی از هوش مصنوعی، از مدیریت خواست تصویری روشن از میزان مواجهه بروکفیلد با شرکت‌های نرم‌افزاری در صندوق‌های سرمایه‌گذاری خصوصی ارائه دهد. او همچنین پرسید که در صورت بروز زیان‌های گسترده در این حوزه، واکنش سرمایه‌گذاران نهادی به دارایی‌های خصوصی چگونه خواهد بود. پاسخ این پرسش‌ها را کانر تسکی، مدیرعامل جدید BAM، ارائه کرد؛ پاسخی که عملاً چارچوب نگاه شرکت به هوش مصنوعی را روشن ساخت. تسکی تأکید کرد که از دید مدیریت، گسترش هوش مصنوعی در مجموع یک عامل مثبت برای کسب‌وکار بروکفیلد است. به گفته او، این روند، استراتژی شرکت در توسعه زیرساخت‌های دیجیتال و تأمین انرژی موردنیاز مراکز داده و سامانه‌های پردازشی را تأیید می‌کند؛ حوزه‌هایی که از بزرگ‌ترین و فعال‌ترین پلتفرم‌های BAM به‌شمار می‌روند. او همچنین توضیح داد که شرکت از مدت‌ها پیش، این روند را به‌دقت رصد کرده و تمرکز سازمانی بر هوش مصنوعی، محدود به ماه‌های اخیر نیست. از همین رو، میزان مواجهه BAM با ریسک‌های مستقیم فناوری بسیار محدود است. به گفته تسکی، پرتفوی بروکفیلد تقریباً به‌طور کامل بر دارایی‌های واقعی با قراردادهای بلندمدت متمرکز است؛ دارایی‌هایی که در آن‌ها شرکت نه ریسک فناوری می‌پذیرد و نه پروژه‌های پرریسک مبتنی بر پیش‌بینی‌های غیرقطعی اجرا می‌کند. این ساختار، شرکت را تا حد زیادی از نوسانات شدید حوزه نرم‌افزار و فناوری‌های نوظهور مصون نگه می‌دارد. عملکرد مالی نیز تا حد زیادی این روایت را تأیید می‌کند. BAM در سه‌ماهه چهارم سال، درآمدهای مبتنی بر کارمزد (Fee-Related Earnings) معادل ۸۶۷ میلیون دلار گزارش کرد که نسبت به مدت مشابه سال قبل، رشدی ۲۸ درصدی را نشان می‌دهد. سود هر سهم در این بخش به ۰.۵۳ دلار رسید. در همین دوره، درآمدهای قابل توزیع شرکت به ۷۶۷ میلیون دلار، معادل ۰.۴۷ دلار به ازای هر سهم، رسید؛ رقمی اندکی پایین‌تر از درآمدهای کارمزدی، اما همچنان در سطحی قدرتمند و سازگار با اهداف رشد بلندمدت شرکت. مجموع این داده‌ها نشان می‌دهد که برخلاف نگرانی‌های کوتاه‌مدت بازار، شرایط عملیاتی و سودآوری BAM در محیط فعلی نه‌تنها تضعیف نشده، بلکه در مسیر تقویت تدریجی قرار دارد. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است تقویت متغیرهای بنیادی شتاب‌گیری رشد BAM حاصل مجموعه‌ای از عوامل ساختاری است که در سال‌های اخیر هم‌زمان تقویت شده‌اند. مهم‌ترین محرک، گسترش بازار جهانی دارایی‌های جایگزین و افزایش تدریجی سهم این دارایی‌ها در سبد سرمایه‌گذاران است. برآوردها نشان می‌دهد دارایی‌های تحت مدیریت جهانی تا سال ۲۰۳۲ تقریباً دو برابر خواهند شد و سهم دارایی‌های جایگزین از حدود ۱۵ درصد فعلی به بیش از ۲۰ درصد افزایش می‌یابد. در این میان، سرمایه‌گذاران خرد همچنان سهم محدودی در این بازار دارند؛ موضوعی که فضای قابل‌توجهی برای رشد آینده فراهم می‌کند. این روند، به‌طور مستقیم موتور رشد سودآوری BAM را تقویت می‌کند. افزایش حجم دارایی‌های تحت مدیریت، به معنای رشد پایدار درآمدهای کارمزدی است؛ بدون آنکه شرکت ناچار به سرمایه‌گذاری سنگین در دارایی‌های جدید شود. علاوه بر این، بخشی از رشد آینده شرکت عملاً از پیش تضمین شده است. BAM حدود ۶۳ میلیارد دلار تعهد سرمایه فراخوان‌نشده در اختیار دارد که هنوز درآمدی ایجاد نمی‌کنند. با فعال‌سازی این منابع، حدود ۶۳۰ میلیون دلار درآمد سالانه جدید به جریان سودآوری افزوده خواهد شد؛ افزایشی که بدون جذب سرمایه تازه محقق می‌شود. کارمزد عملکرد به‌عنوان موتور محرک BAM دومین موتور مهم رشد سودآوری BAM، افزایش ظرفیت درآمدهای مبتنی بر کارمزد عملکرد یا Carry است. در حال حاضر، بازار عمدتاً سهام شرکت را بر پایه درآمدهای کارمزدی پایدار ارزش‌گذاری می‌کند، در حالی که ظرفیت بالقوه Carry طی سال‌های اخیر به‌طور چشمگیری افزایش یافته است. سرمایه واجد شرایط دریافت Carry از زمان تفکیک BAM، از حدود ۵۶ میلیارد دلار به نزدیک ۱۷۰ میلیارد دلار رسیده است؛ رشدی بیش از سه برابر که پایه‌ای قدرتمند برای سودآوری آتی ایجاد می‌کند. اهمیت این رشد زمانی پررنگ‌تر می‌شود که به سابقه عملکرد صندوق‌های شرکت نگاه کنیم. به‌جز بخش املاک که اندکی پایین‌تر از هدف عمل کرده، سایر استراتژی‌ها از زیرساخت تا اعتبار فرصت‌طلبانه، عموماً بازدهی بالاتر از اهداف تعیین‌شده ثبت کرده‌اند. این سابقه، احتمال تحقق Carry قابل‌توجه را افزایش می‌دهد. سابقه عملکرد صندوق‌های BAM حوزه سرمایه‌گذاری سابقه فعالیت بازده ناخالص هدف بازده ناخالص تحقق‌یافته بازده خالص هدف بازده خالص تحقق‌یافته زیرساخت ۱۵ سال ۱۳٪ ۱۵٪ ۱۱٪ ۱۲٪ انرژی‌های تجدیدپذیر و انتقال انرژی ۴ سال ۱۴٪ ۱۹٪ ۱۱٪ ۱۴٪ سرمایه‌گذاری خصوصی (Private Equity) ۲۴ سال ۲۲٪ ۲۶٪ ۱۸٪ ۲۰٪ املاک و مستغلات ۱۹ سال ۲۰٪ ۱۹٪ ۱۶٪ ۱۵٪ اعتبار فرصت‌طلبانه (Opportunistic Credit) ۳۷ سال ۱۵٪ ۲۲٪ ۱۰٪ ۱۶٪ بر اساس سطح فعلی سرمایه واجد شرایط، BAM می‌تواند به‌طور بالقوه حدود ۱.۲ میلیارد دلار درآمد سالانه اضافی از محل Carry ایجاد کند. این رقم در مقایسه با درآمدهای قابل توزیع فعلی؛ نزدیک به ۳ میلیارد دلار در سال، اهمیتی راهبردی دارد. حتی با فرضی محافظه‌کارانه و تحقق حداقل ۱ میلیارد دلار Carry خالص سالانه، سود قابل توزیع شرکت حدود یک‌سوم افزایش خواهد یافت. در افق بلندمدت نیز، هدف‌گذاری BAM برای دستیابی به حدود ۱۰ میلیارد دلار Carry تحقق‌یافته در بازه ۲۰۳۱ تا ۲۰۳۵، معادل میانگین سالانه نزدیک به ۲ میلیارد دلار سود اضافی است. برآورد «سهم مشارکت در سود (Carry)» هدف‌گذاری‌شده BAM (بر مبنای تحقق بازده هدف صندوق‌ها – تا ۳۱ دسامبر ۲۰۲۵) حوزه سرمایه‌گذاری سرمایه واجد Carry (میلیون دلار) بازده ناخالص هدف میانگین سهم مشارکت در سود (Carry) سهم مشارکت در سود سالانه هدف (میلیون دلار) فرصت‌طلبانه (Opportunistic) 27,239 ۲۰٪ – ۲۵٪ ~۲۰٪ 972 ارزش‌افزوده، اعتبار، Core و سایر 42,825 ۱۰٪ – ۱۵٪ ~۱۵٪ 909 Oaktree 23,868 ۱۰٪ – ۲۰٪ ~۲۰٪ 510 جمع سرمایه فعال واجد Carry 93,932 — — 2,391 تعهدات سرمایه فراخوان‌نشده – صندوق‌های بروکفیلد 52,757 — — 1,169 تعهدات سرمایه فراخوان‌نشده – Oaktree 23,285 — — 432 کل سرمایه واجد Carry 169,974 — — 3,992 سهم مشارکت در سود هدف‌گذاری‌شده قابل انتساب به BAM — — — (1,371) سهم مشارکت در سود هدف‌گذاری‌شده خالص BAM — — — 2,621 هزینه‌های مستقیم — — — (1,397) سهم مشارکت در سود هدف‌گذاری‌شده خالص قابل تخصیص به سهامداران BAM — — — 1,224 در صورت تحقق این اهداف، کارمزد عملکرد نه‌تنها مکمل درآمدهای کارمزدی، بلکه به یکی از ستون‌های اصلی سودآوری BAM در دهه آینده تبدیل خواهد شد. ترازنامه‌ای مستحکم، پشتوانه رشد بلندمدت یکی از نقاط اتکای اصلی BAM، ساختار مالی منسجم و محافظه‌کارانه آن است؛ عاملی که در دوره‌های نوسان اقتصادی، نقش سپر دفاعی برای شرکت ایفا می‌کند. بر اساس آخرین داده‌های یوتوتایمز، BAM حدود ۲.۶ میلیارد دلار نقدینگی در اختیار دارد و از رتبه اعتباری «A» از سوی موسسه رتبه‌بندی Fitch و «-A» از سوی موسسه S&P Global برخوردار است؛ رتبه‌هایی که بیانگر سطح بالای اعتماد بازار بدهی به توان بازپرداخت شرکت هستند. در سمت بدهی، BAM حدود ۲.۶ میلیارد دلار تعهد مالی دارد. با این حال، ساختار این بدهی‌ها به‌گونه‌ای طراحی شده که فشار کوتاه‌مدتی بر جریان نقدی شرکت وارد نمی‌کند. میانگین سررسید بدهی‌ها بیش از ۱۴ سال است و نرخ بهره میانگین آن‌ها در محدوده ۵.۵ درصد قرار دارد؛ ترکیبی که ریسک تأمین مالی مجدد را به حداقل می‌رساند. پروفایل سررسید بدهی نیز نشان می‌دهد بخش عمده تعهدات شرکت به سال‌های دورتر موکول شده و تمرکز معناداری در بازه‌های زمانی کوتاه‌مدت وجود ندارد. این موضوع، انعطاف‌پذیری مالی BAM را در برابر شوک‌های اقتصادی تقویت می‌کند. مجموع این عوامل، به مدیریت اجازه می‌دهد در شرایط مساعد بازار، از فرصت‌های تملک و سرمایه‌گذاری جدید بهره ببرد و در دوره‌های رکودی نیز بدون فشار نقدینگی، ثبات عملیاتی خود را حفظ کند. در صنعتی که بسیاری از بازیگران به‌شدت به اهرم مالی متکی‌اند، چنین ترازنامه‌ای یک مزیت رقابتی پایدار محسوب می‌شود. بازدهی سهامداران؛ تحقق وعده توزیع سود BAM در عمل نشان داده که به تعهد خود برای توزیع بخش عمده سود میان سهامداران پایبند است؛ رویکردی که بی‌تردید مورد تأیید چارلی مانگر نیز قرار می‌گرفت. از زمان تفکیک ساختاری شرکت، سود نقدی BAM از ۰.۳۲ دلار به ۰.۵۰ دلار به ازای هر سهم افزایش یافته است؛ رشدی که معادل نرخ رشد مرکب سالانه حدود ۱۶ درصد است. چنین آهنگ افزایشی، در میان مدیران دارایی جایگزین، کم‌سابقه محسوب می‌شود و نشان‌دهنده ظرفیت پایدار شرکت در خلق جریان نقدی است. در عین حال، افزایش سود تقسیمی با رشد قیمت سهام همراه نبوده است؛ موضوعی که باعث شده بازده نقدی سهام در سطوح جذابی باقی بماند. در قیمت‌های فعلی، بازده سود نقدی BAM نزدیک به ۳.۵ درصد قرار دارد؛ نرخی که در مقایسه با بسیاری از شرکت‌های هم‌گروه، همچنان رقابتی تلقی می‌شود. ترکیب رشد دو رقمی سود تقسیمی و بازده نقدی پایدار، BAM را به گزینه‌ای مناسب برای سرمایه‌گذارانی تبدیل کرده که به‌دنبال درآمد مستمر در کنار رشد بلندمدت هستند. این ویژگی، به‌ویژه در دوره‌هایی که بازار بر سهام رشدمحور متمرکز می‌شود، می‌تواند مزیتی پنهان اما تعیین‌کننده برای سهامداران صبور باشد. چشم‌انداز آینده؛ رشد مبتنی بر زیرساخت و اعتبار چشم‌انداز میان‌مدت BAM بر پایه ترکیبی از مزیت‌های ساختاری و تمرکز هدفمند بر بخش‌های کلیدی شکل گرفته است. این شرکت به‌ویژه در حوزه‌های زیرساخت، اعتبار مشکل‌دار (Distressed Credit) و انرژی‌های تجدیدپذیر، جایگاهی قدرتمند دارد؛ بخش‌هایی که از رشد فزاینده هوش مصنوعی و افزایش تقاضای انرژی و مراکز داده منتفع می‌شوند. در مقابل، BAM در حوزه سرمایه‌گذاری خصوصی و املاک جایگاه مسلطی ندارد، اما نشانه‌های بهبود بنیادی در دارایی‌هایی مانند مراکز خرید درجه یک و ساختمان‌های اداری شاخص قابل مشاهده است. رشد سریع کسب‌وکار اعتباری نیز عامل حمایتی مهمی محسوب می‌شود. تملک Oaktree، توانمندی شرکت در سرمایه‌گذاری در بدهی‌های مشکل‌دار را تقویت کرده؛ حوزه‌ای که معمولاً در دوره‌های رکودی عملکرد بهتری دارد و به تنوع درآمدی شرکت کمک می‌کند. در مجموع، مدیریت BAM انتظار دارد طی پنج سال آینده، دارایی‌های تحت مدیریت و سودآوری شرکت دست‌کم دو برابر شود. در صورت تحقق اهداف اعلام‌شده، درآمدهای قابل توزیع می‌تواند با نرخی نزدیک به ۱۸ درصد در سال رشد کند و بازده کل سهام (با احتساب سود نقدی) از ۲۰ درصد فراتر رود. ارزش‌گذاری؛ گران یا در آستانه بازتعریف؟ در نگاه نخست، سهام BAM با نسبت قیمت به سود دوازده‌ماهه بالاتر از ۳۰ واحد، گران به نظر می‌رسد. اما بررسی دقیق‌تر نشان می‌دهد تصویر پیچیده‌تری در حال شکل‌گیری است. نسبت P/E آینده‌نگر در محدوده ۲۶ واحد قرار دارد و بخش مهمی از رشد سودآوری نیز از محل سرمایه‌های جذب‌شده اما هنوز به‌کارگرفته‌نشده، از پیش تضمین شده است. نکته قابل‌توجه آن است که این سطح از P/E آینده‌نگر، به کف تاریخی شرکت از زمان تفکیک ساختاری نزدیک شده است. بر اساس برآورد میانگین تحلیلگران، نسبت قیمت به سود در سال مالی ۲۰۲۸ به زیر ۲۰ واحد کاهش خواهد یافت؛ سطحی که با نرخ رشد شرکت همخوانی بیشتری دارد. در این چارچوب، استدلال معروف پیتر لینچ بار دیگر مصداق پیدا می‌کند. او در کتاب «یک گام جلوتر از وال‌استریت» تأکید می‌کند که شرکتی با رشد ۲۰ درصدی و P/E معادل ۲۰، از شرکتی با رشد ۱۰ درصدی و P/E معادل ۱۰ جذاب‌تر است؛ به‌ویژه اگر مسیر رشد آن بلندمدت باشد. برآورد سودآوری؛ شتاب پایدار درآمدها پیش‌بینی‌های فعلی تحلیلگران نشان می‌دهد مسیر رشد سود هر سهم BAM همچنان صعودی باقی خواهد ماند. انتظار می‌رود EPS از حدود ۱.۸۶ دلار در سال ۲۰۲۶ به بیش از ۲.۵ دلار در سال ۲۰۲۸ برسد؛ رشدی دو رقمی که با افزایش درآمد و گسترش AUM پشتیبانی می‌شود. برآورد سودآوری و فروش BAM سال مالی سود هر سهم (EPS) رشد سالانه EPS نسبت P/E درآمد (فروش) رشد سالانه درآمد 2026 1.86 دلار 12.64٪+ 26.69 6.15 میلیارد دلار 27.76٪+ 2027 2.20 دلار 18.49٪+ 22.53 7.06 میلیارد دلار 14.67٪+ 2028 2.50 دلار 13.74٪+ 19.81 7.93 میلیارد دلار 12.37٪+ هم‌زمان، رشد فروش سالانه نیز در محدوده ۱۲ تا ۲۸ درصد برآورد شده است؛ نرخی که نشان‌دهنده تداوم جذب سرمایه و گسترش فعالیت‌های عملیاتی شرکت است. این ترکیب رشد درآمد و سود، پایه اصلی توجیه ارزش‌گذاری فعلی سهام محسوب می‌شود. ریسک‌ها؛ نوسان بالا در برابر تنوع ساختاری مهم‌ترین ریسک پیش‌روی BAM، احتمال ورود اقتصاد جهانی به یک دوره رکودی است؛ سناریویی که می‌تواند فرآیند جذب سرمایه را دشوارتر کرده، رشد سودآوری را کند کند و به تعدیل منفی ارزش‌گذاری منجر شود. علاوه بر این، سهام BAM از نوسان بالایی برخوردار است. بتای ۲۴ماهه حدود ۱.۵۷ نشان می‌دهد سرمایه‌گذاران باید خود را برای نوسانات شدید قیمتی آماده کنند؛ به‌ویژه در دوره‌های تنش بازار. شاخص‌های ریسک سهام BAM شاخص ریسک مقدار تعداد سهام فروخته‌شده استقراضی (Short Interest) 11.17 میلیون سهم روزهای لازم برای پوشش پوزیشن‌های فروش (Days to Cover) 5.22 روز بتای ۲۴ماهه 1.57 امتیاز آلتمن Z (Altman Z-Score) 7.75 با این حال، این ریسک‌ها تا حد زیادی توسط عوامل ساختاری مهار می‌شوند: تنوع جغرافیایی و بخشی گسترده، ترازنامه قدرتمند، حاشیه سود سالم و دسترسی پایدار به سرمایه، همگی به افزایش تاب‌آوری شرکت کمک می‌کنند. بر اساس جمع‌بندی تیم UtoTimes،شرکت BAM در موقعیتی قرار دارد که اگرچه از نوسانات کوتاه‌مدت مصون نیست، اما در افق میان‌مدت و بلندمدت، همچنان از پشتوانه‌های بنیادی لازم برای خلق بازدهی پایدار برخوردار است. ✔️  بیشتر بخوانید: داوجونز در تقابل سنت و مدرنیته؛ چرا نسل Z داوجونز را جدی نمی‌گیرد؟ سخن پایانی؛ فرصت در دل بدبینی بازار با وجود ثبت رکوردهای تازه در سودآوری، سهام BAM هم‌زمان با سایر بازیگران صنعت مدیریت دارایی تحت فشار قرار گرفته است؛ وضعیتی که بیش از آنکه بازتاب ضعف عملکرد شرکت باشد، نشان‌دهنده رفتار هیجانی بازار و «یکسان‌دیدن دارایی‌های باکیفیت و کم‌کیفیت» است. از این منظر، افت اخیر قیمت سهام بیش از آنکه زنگ خطر باشد، می‌تواند به‌عنوان یک فرصت خرید تلقی شود. بنیان‌های مالی شرکت نه‌تنها مستحکم باقی مانده، بلکه نشانه‌های روشنی از شتاب‌گیری رشد نیز در آن دیده می‌شود. مدیریت اکنون از امکان تحقق رشد نزدیک به ۲۰ درصدی سود هر سهم در افق پنج‌ساله سخن می‌گوید؛ رشدی که بخشی از آن از محل سرمایه‌های جذب‌شده اما هنوز به‌کارگرفته‌نشده، و بخشی دیگر از محل افزایش درآمدهای Carry تأمین خواهد شد. با توجه به کیفیت بالای مدل کسب‌وکار، جایگاه رقابتی پایدار و سابقه موفق اجرایی، سهام BAM به‌ندرت در سطوح جذاب ارزش‌گذاری قرار می‌گیرد. در شرایط فعلی، ترکیب رشد شتابان، سودآوری پایدار و قیمت‌گذاری نسبتاً منطقی، این شرکت را به یکی از گزینه‌های قابل‌توجه برای سرمایه‌گذاران بلندمدت تبدیل کرده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آلفابت در تلاش است تا از طریق فروش اوراق قرضه در آمریکا حدود ۱۵ میلیارد دلار جذب سرمایه کند.

آلفابت فروش هفت‌مرحله‌ای اوراق قرضه آمریکا را برای تأمین مالی زیرساخت‌های هوش مصنوعی آغاز کرد. اوراق قرضه ۴۰ ساله آلفابت با ۱.۲ درصد بازده بیشتر نسبت به اوراق خزانه‌داری قیمت‌گذاری شد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هوش مصنوعی دوباره بازار را ترساند؛ چه خبر است؟

در یک نگاه آتی‌های نزدک با افت ۰.۴۶٪ پیشتاز کاهش‌ها هستند. نگرانی درباره ارزش‌گذاری سهام هوش مصنوعی و تحولات Anthropic همچنان بر بازار سایه انداخته است. طلا، نقره و بیت‌کوین همگی در حال عقب‌نشینی‌اند و نشانه‌هایی از ریسک‌گریزی گسترده‌تر در بازار دیده می‌شود. بازارهای آمریکا هفته جدید را با فشار فروش آغاز کرده‌اند و سهام تکنولوژی بار دیگر در مرکز نگرانی‌ها قرار گرفته است. پس از آنکه داوجونز در پایان هفته گذشته از مرز ۵۰ هزار واحد عبور کرد، امروز دوباره نشانه‌های ضعف در بازار دیده می‌شود و آتی‌های نزدک بیشترین افت را ثبت کرده‌اند. آتی‌های S&P 500 حدود ۰.۲۸٪ پایین‌تر هستند و نزدک نیز ۰.۴۶٪ افت کرده؛ در حالی که داوجونز فعلاً تنها کاهش خفیفی را تجربه می‌کند.   به گزارش یوتوتایمز، این هفته یکی از مهم‌ترین هفته‌ها برای انتشار داده‌های اقتصادی آمریکاست و همین موضوع می‌تواند نوسانات بیشتری را وارد بازار کند. سرمایه‌گذاران همچنان نسبت به ارزش‌گذاری سهام مرتبط با هوش مصنوعی محتاط‌اند؛ به‌ویژه پس از تحولات اخیر پیرامون شرکت Anthropic که هفته گذشته فشار زیادی بر سهام تکنولوژی وارد کرد. هم‌زمان با افت سهام، بازارهای کالایی و رمزارز نیز نشانه‌هایی از ریسک‌گریزی نشان می‌دهند. طلا دوباره به زیر ۵۰۰۰ دلار برگشته، نقره به زیر ۸۰ دلار سقوط کرده و بیت‌کوین نیز با افت ۳ درصدی به محدوده ۶۸٬۵۰۰ دلار رسیده است. این عقب‌نشینی گسترده نشان می‌دهد که معامله‌گران در آستانه انتشار داده‌های مهم اقتصادی، ترجیح می‌دهند محتاط‌تر عمل کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رفتار متضاد بازار سهام و صندوق‌های طلا در ۲۰ بهمن

در یک نگاه شاخص کل بیش از ۱۰۵ هزار واحد افت کرد و به ۴.۰۶ میلیون واحد رسید. بانکی‌ها، فلزی‌ها و شیمیایی‌ها بیشترین فشار فروش را تجربه کردند. صندوق‌های طلا و نقره سبز ماندند. حمایت مهم شاخص در محدوده ۴ میلیون واحد قرار دارد. بازار سهام امروز ۲۰ بهمن یکی از سنگین‌ترین ریزش‌های زمستان را پشت سر گذاشت؛ شاخص کل با افتی بیش از ۱۰۵ هزار واحد دوباره به محدوده ۴.۰۶ میلیون واحد عقب‌نشینی کرد و فشار فروش در بیشتر صنایع موج زد. در مقابل، صندوق‌های کالایی و مبتنی بر طلا و نقره برخلاف کلیت بازار سبز ماندند و مقصد بخشی از نقدینگی شدند که به‌دنبال پناهگاه‌های کم‌ریسک‌تر بود. در یوتوتایمز این رفتار را نشانه‌ای از چرخش سرمایه‌گذاران به سمت دارایی‌های امن‌تر می‌دانیم؛ چرخشی که معمولاً در روزهای پرریسک بازار شدت می‌گیرد. بورس؛ فشار فروش سنگین در بانکی‌ها و فلزی‌ها هیت‌مپ امروز نشان می‌دهد: بانکی‌ها یک‌دست قرمز بودند؛ «وبملت»، «وتجارت» و «ونوین» همگی نزدیک ۳٪ افت کردند. در فلزات اساسی، نمادهای بزرگ مثل «فولاد» و «ذوب» بیش از ۲.۹٪ ریزش داشتند. گروه‌های بزرگ شیمیایی، خودرویی و چندرشته‌ای نیز با فشار عرضه همراه شدند. نماد «فاراک» با ۹.۷٪ افت یکی از سنگین‌ترین ریزش‌های روز را ثبت کرد. شاخص کل با افت ۲.۵۳٪ نشان داد که فروشندگان همچنان دست بالا را دارند و موج خروج نقدینگی ادامه دارد. صندوق‌های کالایی؛ پناهگاه روزهای قرمز بورس در نقشه صندوق‌های قابل معامله در بورس (ETF)، برخلاف بازار سهام، اغلب صندوق‌های طلا، نقره و کالایی سبز بودند: «تابش» با ۵.۴٪ رشد «عیار» با ۵.۱۶٪ رشد «درخشان» با ۴.۹۱٪ رشد «لیان»، «گلد»، «کوهرا» و «زرگر» همگی مثبت و پرتقاضا این رفتار نشان می‌دهد که سرمایه‌گذاران در روزهای پرریسک، به‌جای سهام، به سمت دارایی‌های مبتنی بر طلا و نقره متمایل شده‌اند. شاخص کل؛ بازگشت به کانال ۴.۰۶ میلیون واحد نمودار شاخص کل نشان می‌دهد: شاخص پس از چند روز نوسان، امروز به‌طور کامل شکست حمایتی اخیر را تأیید کرد. کندل امروز یک کندل نزولی قوی است. حجم معاملات در نمادهای بزرگ کاهش یافته و نشانه‌ای از ورود پول دیده نمی‌شود. حمایت بعدی شاخص در محدوده ۴ میلیون واحد قرار دارد. در یوتوتایمز این وضعیت را نشانه‌ای از ضعف تقاضا و تداوم فاز اصلاحی بازار می‌دانیم؛ مگر آنکه در روزهای آینده ورود پول حقیقی یا یک محرک بنیادی قوی مسیر معاملات را تغییر دهد. با این حال، نباید از ریسک‌های ژئوپلیتیک چشم پوشید؛ تنش‌های اخیر میان ایران و آمریکا و نگرانی‌ها درباره احتمال درگیری نظامی، فضای احتیاطی بازار را تشدید کرده است. علاوه بر این، دیدار برنامه‌ریزی‌شده نتانیاهو و ترامپ در روز چهارشنبه ۲۲ بهمن ۱۴۰۴ نیز به‌عنوان یک عامل ریسک‌زا در ذهن معامله‌گران عمل می‌کند و می‌تواند رفتار سرمایه‌گذاران را به سمت محافظه‌کاری بیشتر سوق دهد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

رویای فضایی ماسک؛ شهری که خودش روی ماه رشد می‌کند

در یک نگاه ماسک می‌گوید اسپیس‌ایکس می‌تواند طی ۱۰ سال یک شهر خودتوسعه‌پذیر روی ماه بسازد این شهر با ربات‌ها، چاپ سه‌بعدی و منابع ماه گسترش خواهد یافت پروژه بخشی از برنامه سکونت انسانی اسپیس‌ایکس در فضاست کارشناسان زمان‌بندی را بلندپروازانه می‌دانند، اما ایده را تحول‌آفرین توصیف می‌کنند ایلان ماسک بار دیگر با یک ایده جاه‌طلبانه خبرساز شده است؛ او اعلام کرده که اسپیس‌ایکس قصد دارد ظرف ۱۰ سال آینده یک شهر خودتوسعه‌پذیر روی ماه بنا کند. شهری که به‌گفته او می‌تواند با استفاده از ربات‌ها، چاپ سه‌بعدی و منابع سطح ماه، به‌صورت خودکار گسترش پیدا کند. در یوتوتایمز این طرح را یکی از جسورانه‌ترین چشم‌اندازهای فضایی دهه اخیر می‌دانیم؛ طرحی که اگر عملی شود، رقابت فضایی را وارد مرحله‌ای کاملاً جدید خواهد کرد. ماسک توضیح داده که این شهر قرار است به‌مرور و بدون وابستگی کامل به زمین توسعه یابد؛ از ساخت سازه‌ها گرفته تا تولید بخش‌هایی از زیرساخت‌ها. این پروژه بخشی از برنامه بزرگ‌تر اسپیس‌ایکس برای ایجاد سکونتگاه‌های انسانی در فضاست؛ مسیری که از ماه آغاز می‌شود و به مریخ ختم خواهد شد. با وجود هیجان‌برانگیز بودن این ایده، بسیاری از کارشناسان نسبت به زمان‌بندی ۱۰ ساله تردید دارند. اما همگی بر یک نکته توافق دارند: سرعت پیشرفت فناوری‌های فضایی به‌حدی رسیده که فاصله میان رؤیا و واقعیت هر روز کمتر می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

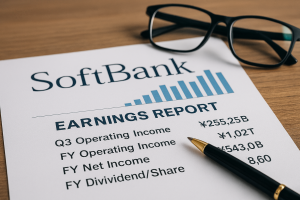
گزارش مالی سافت‌بانک؛ بررسی جزئیات درآمد، سود و سود نقدی

در یک نگاه درآمد عملیاتی سه‌ماهه سوم سافت‌بانک بالاتر از انتظار بازار بود درآمد عملیاتی سال مالی به ۱.۰۲ تریلیون ین رسید سود نقدی هر سهم کمتر از انتظار و برابر با ۸.۶۰ ین اعلام شد سافت‌بانک امروز ۹ فوریه ۲۰۲۶، گزارش مالی سالانه و سه‌ماهه سوم خود را منتشر کرد؛ گزارشی که نشان می‌دهد این غول مخابراتی ژاپن توانسته عملکردی بهتر از انتظارات بازار ثبت کند. با وجود فشارهای رقابتی و هزینه‌های بالای توسعه شبکه، درآمد عملیاتی شرکت در هر دو بازه زمانی از پیش‌بینی‌ها فراتر رفته است. این نتایج نشان می‌دهد سافت‌بانک همچنان یکی از بازیگران قدرتمند بازار مخابرات ژاپن باقی مانده است. در سه‌ماهه سوم، درآمد عملیاتی شرکت به ۲۵۵.۲۵ میلیارد ین رسید که کمی بالاتر از برآورد تحلیلگران بود. در سطح سالانه نیز سافت‌بانک ۱.۰۲ تریلیون ین درآمد عملیاتی ثبت کرد؛ رقمی که از پیش‌بینی ۱ تریلیون ینی فراتر رفت. سود خالص سال مالی نیز با ۵۴۳ میلیارد ین اندکی بالاتر از انتظار بازار بود. با این حال، سود نقدی هر سهم کمی پایین‌تر از برآوردها اعلام شد و به ۸.۶۰ ین رسید. این موضوع می‌تواند در کوتاه‌مدت بر احساسات سهامداران اثر بگذارد، اما عملکرد کلی شرکت همچنان نشان‌دهنده ثبات و رشد تدریجی است. در یوتوتایمز، این گزارش را نشانه‌ای از توانایی سافت‌بانک در مدیریت هزینه‌ها و حفظ سودآوری در شرایط رقابتی می‌دانیم؛ موضوعی که می‌تواند در ادامه سال نیز نقش مهمی در روند سهام این شرکت داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

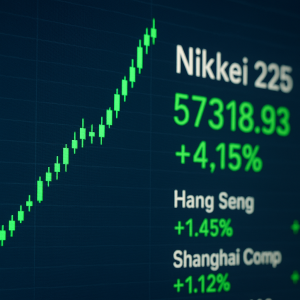
انفجار شاخص نیکی؛ بازار سهام ژاپن پس از پیروزی تاکایچی رکورد زد

در یک نگاه نیکی ژاپن با جهش ۴.۱۵٪ رکورد تاریخی جدید ثبت کرد. شاخص‌های هنگ‌کنگ، چین و استرالیا همگی سبز بودند. پیروزی تاکایچی مسیر سیاست‌های مالی انبساطی را باز کرد. بازارهای سهام آسیا امروز دوشنبه ۹ فوریه ۲۰۲۶ یکی از قوی‌ترین شروع‌های سال را تجربه کردند؛ جایی که شاخص نیکی ژاپن با جهشی تاریخی از مرز ۵۷ هزار واحد عبور کرد و موجی از خوش‌بینی را در سراسر منطقه به‌راه انداخت. پیروزی قاطع سانائه تاکایچی در انتخابات، مسیر سیاست‌های مالی انبساطی را باز کرده و سرمایه‌گذاران حالا روی رشد اقتصادی سریع‌تر و بسته‌های حمایتی بزرگ‌تر حساب می‌کنند. هم‌زمان، هشدارهای ارزی مقامات ژاپنی باعث شد نوسانات ین کنترل شود و تمرکز بازار دوباره به سمت سهام بازگردد. در کنار ژاپن، شاخص‌های هنگ‌کنگ، چین و استرالیا نیز سبز بودند؛ نشانه‌ای از اینکه جریان ریسک‌پذیری در کل منطقه تقویت شده است. رشد طلا و آرامش نسبی در بازار ارز نیز به این فضای مثبت کمک کرد. عملکرد شاخص‌های سهام آسیا–اقیانوسیه بازار عملکرد امروز نکته کلیدی ژاپن (Nikkei 225) +4.15% رکورد تاریخی بالای 57,300 واحد هنگ‌کنگ (Hang Seng) +1.45% رشد هم‌زمان سهام فناوری و مالی چین (Shanghai Composite) +1.12% حمایت از سهام مرتبط با توکن‌سازی RWA استرالیا (S&P/ASX 200) +1.89% رشد انرژی و مواد اولیه

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داوجونز ۵۰ هزار واحدی؛ آیا این فقط شروع رالی است؟

در یک نگاه داوجونز جمعه برای نخستین‌بار در تاریخ بالای ۵۰,۰۰۰ واحد بسته شد. معاملات آتی S&P 500، نزدک و داوجونز در بامداد دوشنبه ۹ فوریه ۲۰۲۶ مثبت هستند. گزارش اشتغال و تورم ژانویه (به‌دلیل تعطیلی دولت با تأخیر) این هفته منتشر می‌شوند. نگاه‌ها به مسیر نرخ بهره و نقش احتمالی کوین وارش در فدرال رزرو دوخته شده است. در شروع معاملات این هفته، وال‌استریت بعد از یک رالی تاریخی حالا در نقطه‌ای حساس ایستاده است؛ جایی که داوجونز برای اولین‌بار در تاریخ بالای ۵۰ هزار واحد بسته شده و معاملات آتی سهام آمریکا در شامگاه یکشنبه و بامداد امروز دوشنبه ۹ فوریه ۲۰۲۶ دوباره سبز شده‌اند. حالا سؤال اصلی برای بازار این است: آیا این رالی می‌تواند در برابر سیل داده‌های اقتصادی و گزارش‌های درآمدی این هفته دوام بیاورد یا نه؟ معاملات آتی S&P 500 حدود ۰.۴٪، نزدک ۱۰۰ حدود ۰.۶٪ و داوجونز حدود ۰.۲٪ رشد کرده‌اند؛ نشانه‌ای از آن‌که سرمایه‌گذاران فعلاً ترجیح می‌دهند روی سناریوی ادامه رالی حساب باز کنند. این حرکت پس از آن رخ می‌دهد که داوجونز جمعه گذشته بیش از ۱۲۰۰ واحد (حدود ۲.۵٪) جهش کرد و برای نخستین‌بار در تاریخ بالای ۵۰ هزار واحد بسته شد؛ در حالی که S&P 500 و نزدک هم حدود ۲٪ بالا رفتند و بخشی از فشار فروش سنگین هفته قبل را جبران کردند. هفته گذشته، سهام تکنولوژی و به‌ویژه شرکت‌های نرم‌افزاری زیر فشار بودند؛ دلیل اصلی هم نگرانی از موج جدید هزینه‌های سنگین در حوزه هوش مصنوعی بود. آمازون، گوگل، متا و مایکروسافت در مجموع برنامه‌ریزی کرده‌اند ۶۵۰ میلیارد دلار برای توسعه زیرساخت و مدل‌های هوش مصنوعی هزینه کنند؛ رقابتی پرهزینه که هنوز برنده مشخصی ندارد و همین، بخشی از بازار را نگران کرده است. اما این‌بار رالی بازار درست در آستانه یک «هفته داده‌محور» قرار گرفته است. به‌دلیل تعطیلی جزئی دولت آمریکا، انتشار گزارش اشتغال ژانویه به چهارشنبه موکول شده؛ گزارشی که پس از داده ضعیف ADP (افزایش فقط ۲۲ هزار شغل در برابر ۱۴۰ هزار سال قبل) انتظارات را پایین آورده است. جمعه هم نوبت شاخص قیمت مصرف‌کننده (CPI) ژانویه است که آن هم با تأخیر منتشر می‌شود و می‌تواند انتظارات تورمی و مسیر نرخ بهره را دوباره جابه‌جا کند. در کنار داده‌ها، این هفته گزارش‌های درآمدی شرکت‌هایی مثل کوکاکولا، مک‌دونالد، سیسکو و ON Semiconductor هم زیر ذره‌بین است؛ چون می‌تواند تصویر دقیق‌تری از وضعیت مصرف، حاشیه سود و سرمایه‌گذاری در بخش تکنولوژی و نیمه‌هادی‌ها ارائه دهد. در پس‌زمینه همه این‌ها، یک متغیر مهم دیگر هم وجود دارد: آینده سیاست پولی فدرال رزرو تحت ریاست احتمالی کوین وارش، گزینه پیشنهادی دونالد ترامپ برای جانشینی جروم پاول. وارش به‌عنوان یک چهره متمایل به سیاست‌های انقباضی شناخته می‌شود و سابقه حضور در فدرال رزرو در بحران ۲۰۰۸ را دارد، اما جالب اینجاست که با وجود نامزدی او، شاخص دلار از زمان روی کار آمدن ترامپ حدود ۱۰٪ پایین‌تر آمده و واکنش بازار فارکس به این انتصاب، کوتاه‌مدت و محدود بوده است. به گفته‌ی منابع یوتوتایمز، برای سرمایه‌گذاران، ترکیب این عوامل یعنی: بازاری که از یک‌سو روی ادامه رالی و رکوردشکنی حساب می‌کند، و از سوی دیگر می‌داند که تنها چند گزارش کلیدی می‌تواند جهت انتظارات نرخ بهره، ارزش دلار و اشتهای ریسک را به‌سرعت تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌نمایش گزارش‌های درآمدی شرکت‌های آمریکا در هفته ۹ تا ۱۳ فوریه

در یک نگاه کوکاکولا و مک‌دونالدز معیار اصلی سلامت مصرف‌کننده هستند. فورد، Onsemi و Magna وضعیت صنعت خودرو را مشخص می‌کنند. سیسکو و AMAT سیگنال‌های حیاتی درباره سرمایه‌گذاری سازمانی و موج AI می‌دهند. گزارش‌های Coinbase، DraftKings و Expedia نبض کریپتو، قمار آنلاین و سفر را نشان می‌دهند. در هفته منتهی به ۹ تا ۱۳ فوریه ۲۰۲۶، بازار سهام آمریکا وارد مرحله‌ای می‌شود که گزارش‌های شرکت‌های متوسط اما کلیدی می‌توانند تصویر دقیق‌تری از اقتصاد واقعی ارائه دهند. از غول‌های مصرفی مثل کوکاکولا و مک‌دونالدز تا شرکت‌های صنعتی و تکنولوژی مانند فورد و سیسکو، داده‌های این هفته می‌توانند مسیر تورم، تقاضای مصرف‌کننده و سرمایه‌گذاری سازمانی را مشخص کنند. یوتوتایمز در ادامه تحلیل می‌کند کدام گزارش‌ها برای بازار حیاتی‌ترند. دوشنبه: نبض صنعت و نیمه‌هادی‌ها هفته با گزارش‌هایی شروع می‌شود که بیشتر جنبهٔ صنعتی دارند. یوتوتایمز معتقد است Cleveland-Cliffs می‌تواند اولین نشانه‌ها از وضعیت فولاد، ساخت‌وساز و تقاضای صنعتی را آشکار کند—بخش‌هایی که معمولاً زودتر از بقیه وارد رکود یا رونق می‌شوند. اما نقطهٔ حساس روز، Onsemi است. این شرکت تعیین می‌کند آیا بازار تراشه‌های خودرویی و صنعتی همچنان زیر فشار است یا نه. اگر Onsemi چشم‌انداز ضعیفی بدهد، می‌تواند زنجیرهٔ خودرو تا کالاهای صنعتی را تحت‌تأثیر قرار دهد. سه‌شنبه: روز بزرگ مصرف‌کننده و سفر سه‌شنبه یکی از مهم‌ترین روزهای هفته است. کوکاکولا شاخص اصلی قدرت خرید جهانی است. اگر حجم فروش پایین باشد، یوتوتایمز هشدار می‌دهد که «مصرف‌کنندهٔ آمریکایی وارد فاز خستگی شده است». Marriott نیز وضعیت سفرهای لوکس را مشخص می‌کند—بخشی که معمولاً آخرین مرحله از چرخهٔ اقتصادی تحت فشار قرار می‌گیرد. در بخش تکنولوژی، Datadog می‌تواند نشان دهد آیا شرکت‌ها همچنان برای SaaS و نظارت ابری هزینه می‌کنند یا نه. بعد از بسته‌شدن بازار، Ford با راهنمایی مالی‌اش می‌تواند مسیر کل صنعت خودرو را تعیین کند. Zillow نیز نبض بازار مسکن را نشان می‌دهد—بازاری که ماه‌هاست در حالت انجماد قرار دارد. چهارشنبه: مهم‌ترین روز هفته یوتوتایمز این روز را «روز سیگنال‌های کلان» می‌نامد. McDonald’s معیار مستقیم مصرف‌کنندهٔ کم‌درآمد است. اگر فروش این شرکت افت کند، احتمالاً موج جدیدی از نگرانی درباره رکود مصرفی شکل می‌گیرد. Shopify نیز می‌تواند کل تجارت الکترونیک را تکان دهد. T-Mobile وضعیت مخابرات و Kraft Heinz تورم غذایی را نشان می‌دهند. اما مهم‌ترین گزارش روز، Cisco است. تحلیل یوتوتایمز نشان می‌دهد که راهنمایی مالی سیسکو معمولاً پیش‌نگر سرمایه‌گذاری سازمانی است—بخشی که برای رشد اقتصادی حیاتی است. پنج‌شنبه: AI، کریپتو و تجهیزات نیمه‌هادی Applied Materials (AMAT) تعیین می‌کند آیا موج سرمایه‌گذاری AI واقعاً به تأمین‌کنندگان تجهیزات رسیده یا نه. اگر AMAT چشم‌انداز قوی بدهد، یوتوتایمز انتظار دارد موج جدیدی از خوش‌بینی در سهام نیمه‌هادی شکل بگیرد. Coinbase نیز احتمالاً همراه با نوسانات بیت‌کوین حرکت می‌کند و می‌تواند نشان دهد آیا ورود سرمایه‌گذاران خرد ادامه دارد یا نه. DraftKings و Expedia نیز وضعیت قمار آنلاین و سفر را مشخص می‌کنند. جمعه: انرژی، بیوتک و خودرو Enbridge شاخص اصلی زیرساخت انرژی است و معمولاً برای سرمایه‌گذاران محافظه‌کار اهمیت زیادی دارد. Moderna نیز می‌تواند مسیر بیوتک را مشخص کند. Magna آخرین قطعهٔ پازل صنعت خودرو در این هفته است. جمع‌بندی یوتوتایمز این هفته شاید پر از نام‌های کوچک‌تر باشد، اما سیگنال‌های آن بسیار بزرگ‌تر از ظاهرش است. از تورم و مصرف‌کننده گرفته تا AI، خودرو، سفر و مسکن—هر گزارش می‌تواند مسیر بازار را تغییر دهد. «یوتوتایمز در روزهای آینده واکنش بازار به این گزارش‌ها را مرحله‌به‌مرحله دنبال و تحلیل می‌کند تا تصویر روشن‌تری از روندهای پیش‌رو ارائه دهد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داوجونز در تقابل سنت و مدرنیته؛ چرا نسل Z داوجونز را جدی نمی‌گیرد؟

در یک نگاه شاخص داوجونز برای نخستین‌بار از مرز ۵۰ هزار واحد عبور کرد و عملکردی بهتر از بسیاری از شاخص‌های بزرگ ثبت کرد. نسل جوان همچنان این شاخص را قدیمی و کم‌اهمیت می‌داند. چرخش سرمایه از فناوری به صنایع سنتی، بار دیگر جایگاه داوجونز را تقویت کرده است. چند ماه پیش، زمانی که «آمیت کوکریجا» در حال پخش زنده تحلیل‌های بازار برای گروهی از معامله‌گران روزانه بود، ناگهان با پستی در شبکه‌های اجتماعی از سوی دونالد ترامپ غافلگیر شد؛ پیامی که از ثبت رکوردهای تاریخی بازار سهام خبر می‌داد. اما از نگاه کوکریجا، این ادعا چندان منطقی به نظر نمی‌رسید. شاخص S&P 500 هنوز به سقف تاریخی نرسیده بود و نزدک نیز تحت فشار افت سهام هوش مصنوعی، روز سختی را پشت سر می‌گذاشت. او به صفحه نمایش خود خیره شد و با تردید سر تکان داد. در همین لحظه، یکی از معامله‌گران در بخش گفت‌وگو نوشت: «صبر کن… منظورش داوجونزه؟» پاسخ مثبت بود. شاخص داوجونز، این معیار قدیمی و نوستالژیک بازار آمریکا، در همان روز به رکوردی تازه دست یافت. هفته گذشته نیز برای نخستین‌بار از مرز ۵۰ هزار واحد عبور کرد؛ آن هم کمتر از دو سال پس از فتح سطح ۴۰ هزار واحدی. داوجونز؛ مجموعه‌ای از شرکت‌های بزرگ و باسابقه از صنایع مختلف، از جمله والمارت، بوئینگ و مک دونالد؛ در ماه‌های اخیر عملکردی فراتر از انتظار ثبت کرده و در مقایسه با سایر شاخص‌های اصلی، چه در ماه‌های گذشته و چه در سال ۲۰۲۶، بازدهی بالاتری داشته است. با این حال، این دستاوردها احتمالاً برای نسل جدید سرمایه‌گذاران خرد چندان چشمگیر نیست. بسیاری از آن‌ها داوجونز را به‌اندازه گواهی‌های کاغذی سهام یا نوارهای قدیمی قیمت، بی‌ربط به واقعیت بازارهای مدرن می‌دانند؛ شاخصی که به‌زعم آن‌ها فاصله زیادی با ریتم و پویایی سرمایه‌گذاری امروز دارد. کوکریجا، معامله‌گر ۲۸ ساله و تولیدکننده محتوای بورسی که تقریباً هر روز درباره سهام می‌نویسد، در این‌باره می‌گوید: «ما عملاً هیچ‌وقت درباره داوجونز حرف نمی‌زنیم. این شاخص اصلاً در رادار ذهنی مردم نیست.» با همه این تردیدها، "میانگین صنعتی داو جونز" همچنان یکی از قدیمی‌ترین و قابل‌اتکاترین شاخص‌های بازار سهام آمریکا به‌شمار می‌رود. این شاخص طی بیش از یک قرن، رشد تدریجی شرکت‌های بزرگ در بزرگ‌ترین اقتصاد جهان را ثبت کرده و از بحران‌هایی چون رکود بزرگ دهه ۱۹۳۰، دو جنگ جهانی، حباب دات‌کام، بحران مالی ۲۰۰۸–۲۰۰۹ و تنش‌های تعرفه‌ای عبور کرده است. حتی امروز نیز، نوسان هزار واحدی داوجونز همچنان برای نسل قدیمی‌تر سرمایه‌گذاران، معیاری ساده و قابل‌فهم از «یک روز بزرگ در بازار» تلقی می‌شود. با این حال، منتقدان داوجونز سال‌هاست به ساختار خاص آن ایراد می‌گیرند. تمرکز بالا، وزن‌دهی بر اساس قیمت سهام (به‌جای ارزش بازار) و تمایل ذاتی به شرکت‌های بزرگ و قدیمی، از جمله مهم‌ترین محورهای این انتقادهاست. “ «همین ویژگی‌ها باعث شده برخی از بزرگ‌ترین و سریع‌ترین شرکت‌های در حال رشد وال‌استریت، عملاً سهمی در این شاخص نداشته باشند.» محمد زمانی برای نسل تازه‌ای از سرمایه‌گذاران جوان که با گوشی‌های هوشمند معامله‌گری را آموخته‌اند و صعودهای انفجاری نزدک را به چشم دیده‌اند، سبد ۳۰ سهمی داوجونز که عمدتاً نماینده «اقتصاد واقعی» است، چندان هیجان‌انگیز به نظر نمی‌رسد. شرکت‌هایی مانند Caterpillar، Home Depot و کوکا کولا، بیش از آنکه نماد آینده باشند، یادآور گذشته‌اند. آستین هنکویتز، تولیدکننده محتوای ۲۹ ساله که پادکستی درباره پول و سرمایه‌گذاری دارد، این شکاف نسلی را این‌گونه توصیف می‌کند: «کوکاکولا شاید ۳۰ سال پیش نماد جذابیت بود. این شاخص بیشتر نشان می‌دهد بازار چه بوده، نه اینکه امروز چه هست.» با وجود نگاه انتقادی نسل جوان، مزیت‌های شاخصی متشکل از سهام شرکت‌های بزرگ و باسابقه، در هفته‌های اخیر بیش از گذشته نمایان شده است. از ابتدای سال ۲۰۲۶، سرمایه‌گذاران به‌تدریج بر گسترش دامنه رشد بازار شرط‌بندی کرده‌اند؛ حرکتی که با عقب‌نشینی نسبی از غول‌های فناوری و چرخش سرمایه به سمت بخش‌های دیگر همراه بوده است. این چرخش، صنایعی مانند مواد اولیه، کالاهای مصرفی اساسی و بخش صنعتی را در بر گرفته است؛ بخش‌هایی که همگی طی ماه گذشته عملکردی بهتر از S&P 500 و شاخص ترکیبی نزدک ثبت کرده‌اند. اد یاردنی، رئیس مؤسسه Yardeni Research، در این‌باره می‌گوید: «اعتماد بیشتری شکل گرفته که کل اقتصاد می‌تواند از این روند منتفع شود. سرمایه‌گذاران دیگر فقط روی چند سهم محدود متمرکز نیستند.» با این حال، شاخص‌های S&P 500 و نزدک همچنان به‌شدت به بخش فناوری وابسته‌اند؛ وابستگی‌ای که سرنوشت آن‌ها را به موج سرمایه‌گذاری در حوزه هوش مصنوعی گره زده است. بر اساس داده‌های بازار داوجونز، بخش فناوری اطلاعات و خدمات ارتباطی اکنون حدود ۴۳ درصد از وزن S&P 500 را تشکیل می‌دهد؛ سطحی که حتی از دوران اوج حباب دات‌کام نیز فراتر رفته است. برای بسیاری از سرمایه‌گذاران جوان، این تمرکز بالا نه یک ضعف، بلکه یک فرصت تلقی می‌شود. آن‌ها به‌دنبال سهام رشدمحور هستند و با اشتیاق در موج هوش مصنوعی مشارکت می‌کنند؛ با این باور که وعده‌های انقلابی این فناوری در طول عمر سرمایه‌گذاری‌شان محقق خواهد شد و بازدهی چشمگیری به همراه خواهد آورد. شین گرینلی، کارمند ۲۲ ساله یک بانک، می‌گوید بخش عمده سبد سرمایه‌گذاری‌اش را به شرکت‌های فناوری اختصاص داده است؛ از جمله انویدیا و تأمین‌کننده زیرساخت‌های هوش مصنوعی، Nebius Group. او ترجیح می‌دهد برای رصد تحولات کلی بازار، به S&P 500؛ متشکل از ۵۰۰ شرکت بزرگ بورسی آمریکا و شاخص نزدک مراجعه کند، نه داوجونز. به گفته او، این شاخص‌ها تصویر دقیق‌تری از مسیر آینده بازار ارائه می‌دهند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است شین گرینلی با اشاره به داوجونز می‌گوید: «وقتی شاخص فقط از تعداد محدودی سهم تشکیل شده، به‌سختی می‌تواند نماینده آنچه واقعاً در کل بازار می‌گذرد باشد.» او اضافه می‌کند که این معیار بیشتر میان «افراد مسن‌تری که با آن‌ها صحبت می‌کنم (مثلاً بالای ۶۰ سال) محبوبیت دارد.» واقعیت آن است که شاخص میانگین صنعتی داوجونز بسیاری از نشانه‌های شاخصی را دارد که پیش از عصر رایانه‌ها، شبکه‌های خبری کابلی و حتی پیش از تأسیس "کمیسیون بورس و اوراق بهادار آمریکا (SEC)" شکل گرفته است. با این حال، هرگونه تغییر اساسی در شیوه محاسبه آن، یکی از ارزشمندترین ویژگی‌های داوجونز را از میان می‌برد: امکان مقایسه‌ای مستقیم و هم‌سنخ از عملکرد بازار سهام در بازه‌ای بیش از ۱۳۰ سال؛ یا دست‌کم از سال ۱۹۲۸، زمانی که تعداد شرکت‌های حاضر در شاخص به ۳۰ نماد افزایش یافت. البته داوجونز در طول زمان کاملاً ایستا نبوده است. این شاخص به‌صورت مقطعی به‌روزرسانی شده و یکی از مهم‌ترین تغییرات آن در سال ۲۰۲۴ رخ داد؛ زمانی که کمیته تدوین داوجونز؛ متشکل از نمایندگان S&P Dow Jones Indices و وال‌استریت ژورنال، شرکت اینتل را از ترکیب شاخص خارج و انویدیا را جایگزین آن کرد. بررسی‌های آماری یوتوتایمز نشان می‌دهد که در پایان سال ۲۰۲۴ حدود ۱۱۳ میلیارد دلار دارایی به داوجونز متصل بود؛ رقمی قابل‌توجه، هرچند در مقایسه با حدود ۱۳ تریلیون دلار دارایی شاخص‌شده به S&P 500 بسیار ناچیز به نظر می‌رسد. همیش پرستون، رئیس بخش سهام آمریکا در S&P Dow Jones Indices، در توصیف جایگاه امروز داوجونز می‌گوید: «این دیگر شاخص دوران پدرِ پدربزرگِ شما نیست.» برای بسیاری از سرمایه‌گذاران نسل Z، دفاع از داوجونز گاه شبیه جملاتی است که بیشتر از زبان نسل‌های بسیار قدیمی شنیده می‌شود. کریس گالیک، سرمایه‌گذار ۳۰ ساله، می‌گوید حتی به خاطر نمی‌آورد که والدینش زمانی در گفت‌وگوهای بورسی خود به داوجونز اشاره کرده باشند. او که خود را با لحنی طنزآمیز «سرمایه‌گذار پیرمردمآب» توصیف می‌کند، می‌گوید حدود ۴۰ درصد دارایی‌هایش به سهام شرکت محل کارش (یک شرکت بزرگ فناوری) اختصاص دارد. باقی سرمایه او نیز در سبدی منتخب از سهام و صندوق‌های قابل معامله متمرکز است؛ از صنایع دفاعی و کالاهای مصرفی اساسی گرفته تا گزینه‌های مبتنی بر سود تقسیمی. گالیک می‌گوید: «با این سبک سرمایه‌گذاری، شاید انتظار داشته باشید دنبال شاخص پیرمردها بروم. اما واقعیت این است که داوجونز تقریباً از ذهنم بیرون رفته.» با این حال، این به آن معنا نیست که او یا دیگر معامله‌گران جوانی که در این گزارش با آن‌ها گفت‌وگو شده، تصور کنند داوجونز به‌زودی از صحنه بازار محو خواهد شد. شاید این شاخص، نخستین شاخصی نباشد که ساعت ۹:۳۰ صبح روی صفحه معاملات آن‌ها باز می‌شود، اما همچنان برای بسیاری از تحلیلگران، نماد تعادل و ثبات نسبی در بازاری است که به‌زعم برخی، بیش‌ازحد به یک صنعت و گروه محدودی از سهام وابسته شده است. علاوه بر این، داوجونز از پشتوانه سنت تاریخی نیز برخوردار است. این نخستین‌بار نیست که شاخصی که توسط چارلز داو پایه‌گذاری شد، با تردید درباره کارآمدی خود مواجه می‌شود. در اواخر دهه ۱۹۹۰ نیز، بسیاری از فعالان بازار همین پرسش را مطرح می‌کردند: «چرا هنوز داوجونز را دنبال می‌کنیم؟» چند سال بعد، حباب فناوری ترکید و نزدک حدود ۷۸ درصد از ارزش خود را از دست داد. به گفته تحلیلگران، در آن مقطع، بسیاری از سرمایه‌گذاران ترجیح می‌دادند ای کاش بخشی از دارایی خود را در ساختاری شبیه به داوجونز نگه داشته بودند؛ شاخصی که اگرچه کمتر هیجان‌انگیز است، اما در بزنگاه‌های بحرانی، اغلب پناهگاهی امن‌تر به نظر می‌رسد. ✔️  بیشتر بخوانید: از نیکسون تا ترامپ؛ روایت شکست رؤسای‌جمهور در مهار بانک مرکزی بر اساس جمع‌بندی تیم UtoTimes، سرنوشت Dow Jones Industrial Average بیش از آنکه به محبوبیت آن در میان نسل‌های جوان وابسته باشد، به نقشی گره خورده که طی بیش از یک قرن در ثبت فراز و فرود اقتصاد آمریکا ایفا کرده است. در بازاری که هر دوره مجذوب روایت‌های تازه از دات‌کام تا هوش مصنوعی می‌شود، داوجونز همچنان نماینده نوعی ثبات، توازن و حافظه تاریخی است؛ شاخصی که شاید دیگر الهام‌بخش هیجان روزانه معامله‌گران نباشد، اما در لحظات بازنگری و اصلاح، بار دیگر اهمیت خود را یادآوری می‌کند. تجربه گذشته نشان می‌دهد که فاصله گرفتن از این معیار قدیمی، الزاماً به معنای پیشرفت نیست و گاهی بازگشت به شاخص‌های «کم‌هیاهو»، نشانه بلوغ سرمایه‌گذاری است، نه عقب‌ماندگی. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

انقلاب در وال‌استریت؛ گلدمن ساکس حسابداری را به AI سپرد

شبکه CNBC گزارش داد که غول بانکداری وال‌استریت، گلدمن ساکس، همکاری جدیدی را با شرکت هوش مصنوعی آنتروپیک (Anthropic) آغاز کرده است. بر اساس این گزارش، گلدمن ساکس قصد دارد از مدل هوش مصنوعی قدرتمند Claude برای خودکارسازی وظایف در بخش‌های حسابداری و تطبیق مقررات استفاده کند. این اقدام نشان‌دهنده نفوذ عمیق‌تر هوش مصنوعی در حساس‌ترین بخش‌های صنعت مالی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مدیرعامل انویدیا: در حال ساخت بزرگترین زیرساخت تاریخ هستیم

جنسن هوانگ، مدیرعامل شرکت انویدیا، در مصاحبه با شبکه CNBC اظهارات مهمی درباره آینده صنعت هوش مصنوعی بیان کرد. وی با توصیف شرایط فعلی به عنوان «ساخت زیرساختی که تنها یک بار در هر نسل رخ می‌دهد»، تاکید کرد که ما در حال پاسخگویی به بزرگترین فرصت در تاریخ هستیم. هوانگ اشاره کرد که غول‌های فناوری همچنان با محدودیت شدید در تامین تراشه مواجه هستند و پیش‌بینی کرد که جریان نقدینگی تمام این شرکت‌ها به زودی افزایش خواهد یافت. مدیرعامل انویدیا همچنین با تمجید از شرکت متا گفت: «هیچ‌کس بهتر از متا از هوش مصنوعی استفاده نمی‌کند و آنها پتانسیل بسیار بزرگتری را برای آینده می‌بینند.» به گفته او، همه شرکت‌ها اکنون در حال تجربه یک نقطه عطف مشترک هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

5 نشانه هشداردهنده بازار که سرمایه‌گذاران باید جدی بگیرند

در یک نگاه ساختار بازارهای مالی در سال ۲۰۲۶ شباهت نگران‌کننده‌ای به سال بحران‌زده ۲۰۲۲ پیدا کرده است. ترکیدن حباب‌ها با سرعتی بی‌سابقه، از رمزارزها تا نرم‌افزار، نشانه افزایش بی‌ثباتی است. افزایش شدید سرمایه‌گذاری شرکت‌های فناوری می‌تواند سودآوری آینده را تحت فشار قرار دهد. سال ۲۰۲۶ به‌سرعت در حال تبدیل شدن به یکی از حساس‌ترین و پیچیده‌ترین سال‌ها برای سرمایه‌گذاران است. بسیاری از تحلیلگران معتقدند فضای کنونی بازار شباهت زیادی به سال ۲۰۲۲ دارد؛ سالی که یکی از بدترین دوره‌های عملکرد بازار سهام آمریکا در دهه اخیر بود. در سال ۲۰۲۲، شاخص اس‌اندپی ۵۰۰ بیش از ۱۸ درصد افت کرد و شاخص نزدک حدود یک‌سوم ارزش خود را از دست داد. آن روند نزولی تنها با معرفی چت‌جی‌پی‌تی در اواخر سال و آغاز موج خوش‌بینی به هوش مصنوعی متوقف شد. همین موج، در سال‌های بعد موتور اصلی رشد سهام شد و ارزش‌گذاری‌ها را به سطوح بسیار بالایی رساند. اکنون، با گذشت چند سال از آن نقطه عطف، نشانه‌هایی از فرسایش ساختار بازار به‌وضوح دیده می‌شود. در ادامه این مقاله از یوتوتایمز، پنج هشدار کلیدی که سرمایه‌گذاران باید به آن‌ها توجه کنند بررسی می‌شود. ۱. ترکیدن هم‌زمان حباب‌ها در بازارهای مختلف یکی از بارزترین ویژگی‌های بازار در ماه‌های اخیر، سرعت بی‌سابقه تغییرات قیمتی است. حرکت‌هایی که پیش‌تر طی چند هفته یا چند ماه اتفاق می‌افتاد، اکنون در عرض چند روز رخ می‌دهد. بیت‌کوین طی ماه‌های اخیر بیش از ۴۰ درصد از سقف قیمتی خود فاصله گرفته و رمزارزهایی مانند اتریوم افت‌های شدیدتری را تجربه کرده‌اند. بر اساس داده‌های کوین‌گکو، ارزش کل بازار رمزارزها از حدود ۴.۴ تریلیون دلار به نزدیک ۲ تریلیون دلار کاهش یافته است. در بازار فلزات گران‌بها نیز نوسانات کم‌سابقه‌ای ثبت شده است. قیمت نقره در یک روز بیش از ۲۵ درصد سقوط کرد؛ حرکتی که از زمان تلاش برادران هانت برای انحصار بازار نقره در دهه ۱۹۸۰ سابقه نداشت. این الگو نشان می‌دهد که بسیاری از دارایی‌ها در وضعیت حبابی قرار داشته‌اند و اکنون با سرعت در حال تخلیه هیجانات هستند. ۲. شوک جدید هوش مصنوعی به ساختار صنایع هوش مصنوعی دیگر صرفاً یک ابزار کمکی نیست، بلکه به عامل اصلی تخریب ساختارهای قدیمی تبدیل شده است. معرفی ابزارهای جدید از سوی شرکت‌هایی مانند آنتروپیک باعث شد تنها در یک روز حدود ۳۰۰ میلیارد دلار از ارزش سهام شرکت‌های نرم‌افزاری، مالی و مدیریت دارایی کاسته شود. هم‌زمان، بسته سهام نرم‌افزاری گلدمن ساکس بیش از ۶ درصد سقوط کرد. شاخص نرم‌افزار آمریکای شمالی نیز در ماه ژانویه ۱۵ درصد افت داشت که بدترین عملکرد آن از بحران مالی ۲۰۰۸ محسوب می‌شود. بانک گلدمن ساکس هشدار داده است که این روند می‌تواند به شکل‌گیری «رکود یقه‌سفیدها» منجر شود؛ وضعیتی که در آن مشاغل اداری، حقوقی و مدیریتی بیش از همه در معرض حذف قرار می‌گیرند. این تحول هنوز به‌طور کامل در قیمت‌گذاری بازار منعکس نشده است و می‌تواند در ماه‌های آینده شوک‌های بیشتری ایجاد کند. ۳. تشدید فشار بر شرکت‌های اعتبار خصوصی و صندوق‌های سرمایه‌گذاری بازار اعتبار خصوصی و صندوق‌های سرمایه‌گذاری خصوصی، طی سال‌های اخیر رشد شدیدی داشته است. اما نخستین نشانه‌های بحران از تابستان گذشته ظاهر شد؛ زمانی که چند شرکت بزرگ اعلام ورشکستگی کردند. این تحولات باعث زیان سنگین بانک‌هایی مانند UBS و JPMorgan Chase & Co. شد. طبق برآورد UBS، حدود ۲۰ درصد از وام‌های اعتبار خصوصی به شرکت‌های نرم‌افزاری اختصاص دارد؛ همان بخشی که بیشترین آسیب را از هوش مصنوعی می‌بیند. در بازار املاک تجاری نیز وضعیت شکننده است. بدهی این بخش به حدود ۴.۹ تریلیون دلار رسیده که بخش عمده آن مربوط به ساختمان‌های اداری و مجتمع‌های مسکونی است. این فشارها باعث شده سهام شرکت‌هایی مانند Blue Owl و صندوق‌های توسعه کسب‌وکار با افت شدید مواجه شوند. ۴. افزایش بازده اوراق بدهی ژاپن و تهدید نقدینگی جهانی افزایش بازده اوراق بدهی دولت ژاپن یکی از مهم‌ترین تحولات کمتر دیده‌شده ماه‌های اخیر است. ژاپن دهه‌ها با نرخ بهره نزدیک به صفر، منبع اصلی تأمین مالی معاملات موسوم به معاملات حَملی «کری ترید» بوده است. “ «با نسبت بدهی به تولید ناخالص داخلی حدود ۲۳۰ درصد، رشد اقتصادی کمتر از یک درصد و تورم بالا، احتمال بازگشت نرخ‌ها به سطوح پایین بسیار ضعیف شده است.» محمد زمانی افزایش بازده اوراق ژاپن می‌تواند: نقدینگی جهانی را کاهش دهد هزینه تأمین مالی را بالا ببرد فشار بر بدهی دولت‌های گروه بیست را تشدید کند این روند در صورت تداوم، یکی از بزرگ‌ترین ریسک‌های سیستماتیک بازار خواهد بود. ۵. انفجار سرمایه‌گذاری شرکت‌های فناوری یکی از مهم‌ترین ویژگی‌های بازار فعلی، رشد بی‌سابقه مخارج سرمایه‌ای شرکت‌های فناوری است. نمونه‌ها: متا: تا ۱۳۵ میلیارد دلار مایکروسافت: حدود ۳۰ میلیارد دلار در فصل اخیر آلفابت: تا ۱۸۵ میلیارد دلار آمازون: حدود ۲۰۰ میلیارد دلار بخش عمده این سرمایه‌گذاری‌ها صرف ساخت مراکز داده و زیرساخت‌های هوش مصنوعی می‌شود. اگرچه این روند در کوتاه‌مدت به رشد تولید ناخالص داخلی و اشتغال کمک می‌کند، اما پیامدهای منفی مهمی نیز دارد: کاهش سودآوری آینده افزایش هزینه‌ها در کوتاه‌مدت با رشد درآمد متناظر همراه نیست و می‌تواند سود هر سهم را کاهش دهد. کاهش بازخرید سهام سرمایه‌گذاری سنگین باعث کاهش جریان نقدی آزاد می‌شود و توان شرکت‌ها برای بازخرید سهام را محدود می‌کند. ریسک کمبود انرژی ظرفیت تولید برق ممکن است نتواند هم‌پای رشد مراکز داده افزایش یابد و به گلوگاه ساختاری تبدیل شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است با وجود نوسانات اخیر، بازار سهام آمریکا همچنان نزدیک به سقف‌های تاریخی معامله می‌شود. نسبت‌های ارزش‌گذاری، به‌ویژه نسبت شیلر، در سطوح بسیار بالایی قرار دارند و بسیاری از ریسک‌ها هنوز در قیمت‌ها منعکس نشده‌اند. ترکیب عوامل زیر، فضای بازار را شکننده کرده است: ترکیدن هم‌زمان حباب‌ها اختلال گسترده ناشی از هوش مصنوعی فشار بر اعتبار خصوصی ریسک بدهی ژاپن انفجار مخارج سرمایه‌ای در چنین شرایطی، بسیاری از سرمایه‌گذاران حرفه‌ای رویکردی محافظه‌کارانه اتخاذ کرده‌اند و بخشی از دارایی خود را به اوراق خزانه کوتاه‌مدت و استراتژی‌های کم‌ریسک اختصاص داده‌اند. بر اساس جمع‌بندی تیم UtoTimes، سال ۲۰۲۶ می‌تواند به نقطه‌ای تعیین‌کننده در چرخه بازار تبدیل شود؛ سالی که در آن، خوش‌بینی افراطی سال‌های پس از انقلاب هوش مصنوعی جای خود را به بازتنظیم واقع‌گرایانه ارزش‌ها خواهد داد. برای سرمایه‌گذاران، توجه به این پنج هشدار می‌تواند نقش مهمی در مدیریت ریسک و حفظ سرمایه ایفا کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا تحلیلگران هم‌زمان علیه آمازون موضع گرفتند؟

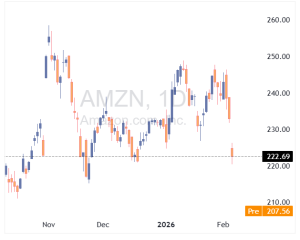
سهام آمازون (AMZN) امروز 6 فوریه ۲۰۲۶، در معاملات پیش‌گشایش بازار با افت چشمگیر ۷.۳٪ مواجه شد. این کاهش پس از آن رخ داد که چند مؤسسه مالی بزرگ از جمله گلدمن ساکس، سیتی، UBS و Evercore ISI هدف قیمتی خود برای این سهم را کاهش دادند. همچنین DA Davidson رتبه آمازون را به «خنثی» تنزل داد. علت اصلی این فشار فروش، نگرانی‌ها درباره کاهش سودآوری در فصل چهارم و اعلام برنامه سرمایه‌گذاری ۲۰۰ میلیارد دلاری توسط مدیرعامل آمازون عنوان شده است. تحلیلگران معتقدند بازار نسبت به هزینه‌های بلندمدت در حوزه‌هایی مانند هوش مصنوعی، چیپ‌ها و زیرساخت‌های ابری واکنش منفی نشان داده است. با وجود رشد درآمد و توسعه خدمات ابری، سرمایه‌گذاران نگرانند که سودآوری کوتاه‌مدت تحت تأثیر این هزینه‌ها قرار گیرد. حجم معاملات امروز نیز به‌شدت افزایش یافته و نشان‌دهنده موقعیت‌گیری مجدد معامله‌گران در برابر ریسک‌های جدید است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

توافق هند و آمریکا؛ از هواپیما تا تغییر مسیر واردات نفت

در یک نگاه هند آماده سفارش ۸۰ میلیارد دلاری هواپیما از بوئینگ است؛ رقم نهایی ممکن است از ۱۰۰ میلیارد دلار فراتر رود. توافق تجاری هند و آمریکا شامل خرید ۵۰۰ میلیارد دلار کالا طی پنج سال آینده است. بیانیه مشترک طی چند روز آینده منتشر می‌شود؛ امضای رسمی در مارس برنامه‌ریزی شده است. تغییر احتمالی در منابع واردات نفت هند می‌تواند بر قیمت نفت و جریان حمل‌ونقل منطقه‌ای اثر بگذارد. در پی اعلام توافق تجاری جدید میان هند و آمریکا، دهلی‌نو آماده سفارش هواپیماهایی به ارزش ۷۰ تا ۸۰ میلیارد دلار از شرکت بوئینگ است؛ رقمی که با احتساب موتور و قطعات یدکی می‌تواند به بیش از ۱۰۰ میلیارد دلار برسد. این سفارش بخشی از بسته تجاری بزرگ‌تری است که شامل خرید ۵۰۰ میلیارد دلار کالا از آمریکا طی پنج سال آینده می‌شود. وزیر تجارت هند، پیوش گویال، اعلام کرده که بیانیه مشترک دو کشور طی ۴ تا ۵ روز آینده منتشر خواهد شد و امضای رسمی قرارداد در ماه مارس انجام می‌شود. با این حال، تحلیلگران نسبت به جزئیات اجرایی و میزان تعهد واقعی هند ابراز تردید کرده‌اند. مقایسه سفارش هند با رکوردهای قبلی سفارش‌دهنده سال ارزش تقریبی تعداد هواپیما جزئیات مهم قطر ایرویز 2025 بیش از 100 میلیارد دلار 210+ بزرگ‌ترین سفارش بوئینگ 787 و 777-9 هند (پیشنهادی) 2026 70–80 میلیارد دلار (تا 100 میلیارد با قطعات) نامشخص هنوز نهایی نشده؛ بخشی از توافق تجاری آلاسکا ایرلاینز 2026 نامشخص 110+ بزرگ‌ترین سفارش تاریخ این شرکت برای بوئینگ، این سفارش می‌تواند مسیر رشد میان‌مدت را تقویت کند، به‌ویژه با توجه به گسترش بازار هوایی هند. اما زمان‌بندی، تأمین مالی و حساسیت‌های سیاسی—از جمله پرونده‌های حقوقی مرتبط با سقوط هواپیمای در ژوئن ۲۰۲۵—همچنان چالش‌برانگیز باقی مانده‌اند. در سطح کلان، این توافق ممکن است بر منابع واردات نفت هند نیز اثر بگذارد؛ به‌ویژه اگر دهلی‌نو بخشی از خرید خود را از روسیه به سمت آمریکا یا ونزوئلا تغییر دهد. چنین تغییری می‌تواند بر قیمت منطقه‌ای نفت و جریان حمل‌ونقل دریایی تأثیر بگذارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پشت‌پرده گزارش مالی آمازون؛ ترکیبی از رشد و هشدار

در یک نگاه درآمد آمازون به ۲۱۳.۳۹ میلیارد دلار رسید؛ بالاتر از پیش‌بینی ۲۱۱.۴۹ میلیارد دلاری سود هر سهم ۱.۹۵ دلار بود؛ اندکی کمتر از انتظار ۱.۹۶ دلار سرمایه‌گذاری سال ۲۰۲۶ حدود ۲۰۰ میلیارد دلار اعلام شد؛ بسیار بالاتر از انتظار بازار شرکت آمازون در تاریخ ۶ فوریه ۲۰۲۶ گزارش مالی سه‌ماهه چهارم ۲۰۲۵ خود را منتشر کرد؛ گزارشی که با وجود کاهش جزئی سود هر سهم، عملکردی قابل‌قبول داشت. سود هر سهم با رقم ۱.۹۵ دلار اندکی پایین‌تر از پیش‌بینی ۱.۹۶ دلار بود، اما درآمد کل شرکت با ثبت ۲۱۳.۳۹ میلیارد دلار، فراتر از انتظار ۲۱۱.۴۹ میلیارد دلاری بازار قرار گرفت. بخش Amazon Web Services (AWS) نقطه قوت گزارش بود؛ با درآمد ۳۵.۵۸ میلیارد دلار و رشد ۲۴ درصدی (بدون تأثیر نرخ ارز)، این بخش از پیش‌بینی ۲۱ درصدی فراتر رفت و نشان داد تقاضا برای خدمات ابری همچنان بالاست. در بخش خرده‌فروشی، درآمد آمریکای شمالی با ۱۲۷.۰۸ میلیارد دلار تقریباً مطابق انتظار بود و فروش فروشگاه‌های فیزیکی (از جمله Whole Foods) با ۵.۸۶ میلیارد دلار نیز نزدیک به پیش‌بینی‌ها ثبت شد. اما آنچه توجه بازار را جلب کرد، چشم‌انداز سرمایه‌گذاری آمازون در سال ۲۰۲۶ بود: ۲۰۰ میلیارد دلار، در حالی که پیش‌بینی‌ها عددی در حدود ۱۴۶.۱ میلیارد دلار را نشان می‌دادند. این افزایش سرمایه‌گذاری عمدتاً در زیرساخت‌های AWS، هوش مصنوعی و لجستیک انجام خواهد شد، اما ممکن است در کوتاه‌مدت فشارهایی بر حاشیه سود وارد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیت‌کوین ۵۰ درصد ریخت، بعدی چیست؟

در یک نگاه بیت‌کوین با ریزش نزدیک به ۵۰ درصدی نسبت به سقف خود، سرمایه‌گذاران را در موقعیت دردناکی قرار داده است. الگوی بزرگ «سر و شانه» در نمودار بیت‌کوین، هدف قیمتی ۲۳,۰۰۰ دلار را نشان می‌دهد. تجربه سال ۲۰۲۲ نشان می‌دهد که سقوط بیت‌کوین معمولاً مقدمه‌ای برای ریزش سهام تکنولوژی (نزدک) است. ترکیب ریزش کریپتو و سقوط غول‌هایی مثل مایکروسافت، جذابیت اوراق قرضه امن را افزایش داده است. درس تلخ بیت‌کوین: بازار همیشه صعودی نیست بیت‌کوین به سرمایه‌گذاران یادآوری می‌کند که پول درآوردن در بازارهای مالی همیشه آسان نیست. اگر شما هم جزو کسانی هستید که بیت‌کوین را از سقف ۱۲۶,۲۱۰ دلاری نگه داشته‌اید، اکنون با زیان سنگین ۵۰ درصدی در کمتر از چهار ماه روبرو هستید. در یوتوتایمز با درک فشار روانی این وضعیت، تحلیل می‌کنیم که چرا این ریزش فقط مختص کریپتو نیست. از دست دادن سرمایه، بی‌خوابی و احساس حماقت، بخش دردناک اما واقعی معامله‌گری است. معمولاً در روزهایی مثل امروز که ۱۰ درصد دیگر از سرمایه پودر می‌شود، بسیاری در کف قیمت تسلیم شده و می‌فروشند. هشدار تکنیکال: هدف ۲۳ هزار دلاری؟ تحلیلگران به سابقه تاریخی بازار اشاره می‌کنند. آخرین ریزش بزرگ (۲۰۲۱ تا ۲۰۲۲) باعث سقوط ۷۷ درصدی قیمت شد. اگر تاریخ تکرار شود، قیمت می‌تواند تا ۲۹,۰۰۰ دلار پایین بیاید. حتی بدتر از آن، الگوی عظیم «سر و شانه» روی نمودار، تارگت وحشتناک ۲۳,۰۰۰ دلار را نشان می‌دهد.   بیت‌کوین هرگز به تنهایی سقوط نمی‌کند. در سال ۲۰۲۲، سقوط کریپتو مقدمه‌ای برای ریزش ۷۵ درصدی سهام متا و افت ۳۳ درصدی نزدک بود. امروز هم تاریخ در حال تکرار است. ریزش هوش مصنوعی و فرار به سمت امنیت سقوط ۱۲ درصدی مایکروسافت و فشار شرکت‌هایی مثل Anthropic بر بازار نرم‌افزار، نشان می‌دهد که صبر بازار لبریز شده است. در چنین شرایطی که سرمایه‌گذار متوسط با دیدن تابلوهای قرمز به خود می‌لرزد، اوراق قرضه ۱۰ ساله با سود ۴.۲۰ درصد، ناگهان بسیار جذاب و امن به نظر می‌رسد.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

رونمایی از غول جدید Anthropic؛ پایان دوران تحلیلگران مالی؟

در یک نگاه شرکت Anthropic نسخه جدید مدل هوش مصنوعی Opus 4.6 را با تمرکز بر تحلیل مالی و کدنویسی منتشر کرد. سهام شرکت‌های نرم‌افزاری و اطلاعات مالی (مانند Thomson-Reuters) در واکنش به این خبر سقوط کردند. قابلیت‌های جدید این مدل، تهدیدی جدی برای قدرت قیمت‌گذاری شرکت‌های نرم‌افزاری سنتی محسوب می‌شود. مقایسه جالب جنسن هوانگ (مدیر انویدیا) درباره نرم‌افزار و «چکش» با انتقاد تحلیلگران روبرو شد. ضربه کاری Anthropic به قلب نرم‌افزارها در زمان نگارش این گزارش، سهام شرکت‌های نرم‌افزاری بار دیگر تحت فشار فروش قرار گرفتند. دلیل این ریزش، رونمایی شرکت Anthropic از نسخه جدید مدل هوش مصنوعی خود، یعنی Opus 4.6 است. تحلیلگران معتقدند که این شرکت در ماه جاری روی دور افتاده است. پلاگین‌های جدید آن‌ها پتانسیل ایجاد اختلال اساسی در بازار نرم‌افزار را دارند. اولین قابلیت برجسته نسخه جدید، توانایی خیره‌کننده آن در «تحلیل‌های مالی» است. در واکنش به این خبر، سهام غول اطلاعات مالی، Thomson-Reuters، که در شش ماه گذشته وضعیت خوبی نداشت، امروز ۷ درصد دیگر سقوط کرد و به کف قیمتی جدیدی رسید. کدنویسی هوشمند؛ کابوس برنامه‌نویسان؟ در یوتوتایمز با بررسی ویژگی‌های Opus 4.6، متوجه تمرکز ویژه آن بر کدنویسی می‌شویم. این مدل اکنون برنامه‌ریزی دقیق‌تری دارد، در کدهای حجیم بهتر عمل می‌کند و مهارت بالایی در دیباگ کردن خطاهای خود دارد. همین پارادایم است که بازار را ترسانده؛ سرمایه‌گذاران آینده‌ای را می‌بینند که در آن نرم‌افزارهای گران‌قیمت، قدرت قیمت‌گذاری خود را از دست می‌دهند. “ «جنسن هوانگ می‌گوید نرم‌افزار مثل چکش است و بهتر است آن را بخرید تا بسازید. اما اگر اجاره ماهانه یک چکش ۸۰ دلار باشد (مثل مدل اشتراکی نرم‌افزارها)، قطعاً ترجیح می‌دهم خودم یکی بسازم!» مرتضی عظیمی آینده تحلیلگری با AI اگر تا کنون از مدل‌های زبانی بزرگ (LLM) برای تحلیل سهام استفاده نکرده‌اید، قابلیت‌های جدید شما را شگفت‌زده خواهد کرد. اگرچه چک کردن مجدد (Double check) همیشه ضروری است، اما سرعت و عمق تحلیلی که این ابزارها ارائه می‌دهند، در حال تغییر قواعد بازی در وال‌استریت است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا عملکرد فصلی فاکس‌کان بهترین در پنج سال اخیر خواهد بود؟

در یک نگاه ارسال رک‌های هوش مصنوعی توسط فاکس‌کان همچنان در حال افزایش است. فاکس‌کان انتظار دارد عملکرد فصلی سه‌ماهه جاری از میانگین پنج‌سال اخیر بهتر باشد. افزایش تقاضای AI و الکترونیک هوشمند موتور اصلی رشد شرکت است. فاکس‌کان، غول تولید تجهیزات الکترونیکی، در تاریخ ۵ فوریه ۲۰۲۶، اعلام کرده است که ارسال رک‌های (AI Rack) مرتبط با هوش مصنوعی در حال افزایش است و این بخش به یکی از محرک‌های اصلی رشد شرکت تبدیل شده است. علاوه بر آن، فروش محصولات هوشمند مصرفی—از گوشی‌ها تا گجت‌های هوشمند—بالاتر از سطحی بوده که تحلیل‌گران انتظار داشتند. این عملکرد قوی باعث شده فاکس‌کان پیش‌بینی کند که عملکرد فصلی سه‌ماهه جاری بهتر از محدوده عملکرد پنج سال گذشته خواهد بود؛ موضوعی که نشان‌دهنده تقاضای رو‌به‌رشد برای تجهیزات مرتبط با AI و الکترونیک پیشرفته است. “ «فاکس‌کان یک شرکت تایوانی است که با نام رسمی Hon Hai Precision Industry شناخته می‌شود و مقر اصلی آن در منطقه توچنگ، شهر نیو تایپه تایوان قرار دارد. این شرکت بزرگ‌ترین تولیدکننده تجهیزات الکترونیکی در جهان است و نقش کلیدی در مونتاژ محصولات برندهایی مانند اپل، مایکروسافت، سونی و آمازون دارد.» یوتوتایمز فاکس‌کان که یکی از بزرگ‌ترین تولیدکنندگان تجهیزات فناوری در جهان است، طی ماه‌های اخیر از افزایش سفارش‌ها در حوزه هوش مصنوعی، مراکز داده و دستگاه‌های هوشمند بهره‌مند شده و انتظار می‌رود این روند در ادامه سال نیز ادامه داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پشت پرده مداخلات پکن در بورس؛ ثبات یا هشدار؟

در یک نگاه چین از «تیم ملی» برای کنترل نوسانات بازار سهام استفاده می‌کند هدف پکن ایجاد یک «روند صعودی آهسته» برای حمایت از اعتماد و تأمین مالی بخش فناوری است مداخله از طریق ETFها می‌تواند رالی‌ها را محدود یا ریزش‌ها را متوقف کند در بلندمدت، سیاست‌های کلان—نه معاملات—مسیر اصلی بازار را تعیین می‌کنند بلومبرگ در تاریخ ۶ فوریه ۲۰۲۶، گزارش می‌دهد که چین به‌طور فزاینده‌ای از «تیم ملی» برای مدیریت نوسانات بازار سهام استفاده می‌کند؛ اقدامی که بخشی از تلاش گسترده‌تر پکن برای تقویت اعتماد، حمایت از بخش فناوری و جبران ضعف بازار مسکن است. بازار سهام؛ ابزار سیاست‌گذاری، نه فقط کشف قیمت مقامات چینی اکنون بازار سهام را بخشی از جعبه‌ابزار سیاست اقتصادی می‌دانند. در شرایطی که دولت تلاش می‌کند اقتصاد را از وابستگی به املاک و بدهی به سمت فناوری و نوآوری هدایت کند، بازار سهام نقش مهم‌تری در تأمین مالی شرکت‌ها، تقویت دارایی خانوارها و ایجاد اعتماد عمومی پیدا کرده است. «تیم ملی» چگونه عمل می‌کند؟ اصطلاح «تیم ملی» به شبکه‌ای از نهادهای دولتی و شبه‌دولتی اشاره دارد که می‌توانند در لحظات حساس وارد بازار شوند. این مداخله معمولاً از طریق ETFها انجام می‌شود و در دو حالت دیده می‌شود: جلوگیری از ریزش‌های شدید مهار رالی‌های بیش از حد سریع هدف، ایجاد یک «روند صعودی آهسته» است؛ بازاری که نه سقوط کند و نه بیش از حد سریع رشد کند. اثرگذاری کوتاه‌مدت در برابر واقعیت بلندمدت این مداخلات می‌توانند در کوتاه‌مدت نوسانات را کاهش دهند اما اثر آن‌ها سریع از بین می‌رود مگر اینکه به‌طور مداوم ادامه یابد. در بلندمدت، مسیر بازار همچنان توسط سیاست‌های کلان اقتصادی، اصلاحات و جهت‌گیری دولت تعیین می‌شود، نه معاملات روزانه. چرا مداخله چین متفاوت است؟ بلومبرگ می‌گوید مداخله چین از نظر مقیاس، تکرار و نقش مرکزی بازار سهام در استراتژی اقتصادی کشور در جهان کم‌نظیر است. این مداخلات نه‌تنها برای ثبات بازار، بلکه برای ارسال پیام سیاستی نیز استفاده می‌شوند—پیامی که می‌تواند نشان دهد مقامات از سرعت یا جهت حرکت بازار ناراضی‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلفابت با درآمد قوی بازار را غافلگیر کرد، اما یک عدد همه‌چیز را تغییر داد

در یک نگاه درآمد آلفابت بالاتر از پیش‌بینی‌ها بود؛ با رشد در جست‌وجو، تبلیغات و سرویس‌های ابری. تبلیغات عملکرد خوبی داشت؛ هرچند درآمد YouTube کمی کمتر از انتظار بود. بخش Google Cloud فراتر از برآوردها ظاهر شد و نقش موتور رشد را تقویت کرد. سرمایه‌گذاری‌های سنگین و Capex بی‌سابقه باعث نگرانی درباره حاشیه سود و جریان نقدی شد. آلفابت در سه‌ماهه پایانی سال عملکردی فراتر از انتظار ثبت کرد، اما اعلام برنامه سرمایه‌گذاری عظیم برای سال ۲۰۲۶ باعث شد بازار واکنشی محتاطانه نشان دهد. این نتایج از یک‌سو روند رشد شرکت را تأیید می‌کند و از سوی دیگر، حجم بالای هزینه‌های سرمایه‌ای آینده پرسش‌هایی درباره جریان نقدی، حاشیه سود و ارزش‌گذاری ایجاد کرده است؛ به‌ویژه با توجه به شتاب‌گیری سرمایه‌گذاری‌های مرتبط با هوش مصنوعی. آلفابت توانست با اتکا به قدرت جست‌وجو، تبلیغات و سرویس‌های ابری، درآمدی بالاتر از پیش‌بینی‌ها ثبت کند. درآمد کل شرکت به 113.83 میلیارد دلار رسید که بالاتر از اجماع تحلیلگران بود. همچنین درآمد بدون هزینه‌های جذب ترافیک نیز فراتر از انتظار گزارش شد. در بخش Google Services، درآمدها از برآوردها عبور کرد و تبلیغات نیز در مجموع عملکردی بهتر از پیش‌بینی‌ها داشت. بخش «جست‌وجو و سایر خدمات» رشد قابل‌توجهی نشان داد و بار دیگر قدرت موتور اصلی درآمدزایی آلفابت را—حتی در فضای رقابتی‌تر تبلیغات دیجیتال—به نمایش گذاشت. با این حال، درآمد تبلیغات YouTube کمی کمتر از انتظار بود که نشان‌دهنده احتیاط بیشتر تبلیغ‌دهندگان در فرمت‌های ویدیویی است. Google Cloud یکی از نقاط درخشان گزارش بود. درآمد این بخش با رسیدن به 17.66 میلیارد دلار به‌طور محسوسی از پیش‌بینی‌ها فراتر رفت. این عملکرد اعتماد سرمایه‌گذاران به Cloud را به‌عنوان یک محرک رشد بلندمدت و بخش مهمی از درآمدهای گروه تقویت می‌کند؛ به‌ویژه با افزایش تقاضای سازمانی و بارهای کاری مرتبط با هوش مصنوعی. در بخش سودآوری، درآمد عملیاتی کمی کمتر از انتظار بود که دلیل آن افزایش هزینه‌ها در توسعه زیرساخت و سرمایه‌گذاری‌های مداوم در حوزه هوش مصنوعی عنوان شد. این فشار هزینه‌ای با رقم بسیار بزرگ 91.45 میلیارد دلار هزینه سرمایه‌ای در سال ۲۰۲۵ (تنها 27.85 میلیارد دلار در سه‌ماهه چهارم) برجسته‌تر شد؛ رقمی که بسیار بالاتر از انتظار بازار بود. برای سال ۲۰۲۶، آلفابت رویکردی حتی تهاجمی‌تر اتخاذ کرده و محدوده هزینه سرمایه‌ای 175 تا 185 میلیارد دلار را اعلام کرده است؛ رقمی که به‌طور چشمگیری بالاتر از پیش‌بینی تحلیلگران است. این راهنما نشان‌دهنده تعهد جدی شرکت به توسعه زیرساخت‌های هوش مصنوعی، مراکز داده و ظرفیت Cloud است، اما احتمالاً تمرکز بازار را بیش از پیش به تعادل میان حاشیه سود کوتاه‌مدت و رشد بلندمدت معطوف خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حمله تبلیغاتی آنتروپیک به OpenAI؛ جنگ حریم خصوصی آغاز شد

شرکت هوش مصنوعی آنتروپیک (Anthropic) با انتشار مجموعه‌ای از تبلیغات جدید برای رویداد سوپربول، مستقیماً سیاست‌های رقیب اصلی خود یعنی OpenAI را هدف قرار داد. این تبلیغات با محوریت مضامینی همچون «فریب» و «نقض حریم خصوصی»، بر این نکته تاکید دارند که مدل‌های زبانی دیگر (مانند ChatGPT و مدل‌های گوگل) ممکن است به سمت نمایش تبلیغات و استفاده از داده‌های کاربران بروند. این اقدام در حالی صورت می‌گیرد که گمانه‌زنی‌ها درباره ناتوانی مدل‌های اشتراکی فعلی در تامین هزینه‌های سنگین توسعه هوش مصنوعی افزایش یافته است. سم آلتمن، مدیرعامل OpenAI، پیش‌تر گفته بود که تبلیغات «آخرین راه حل» برای کسب درآمد خواهد بود، اما اکنون به نظر می‌رسد فشار هزینه‌ها این شرکت را به سمت این مدل سوق داده است؛ موضوعی که رقیبش آنتروپیک از آن به عنوان فرصتی برای جذب کاربرانی که نگران حریم خصوصی هستند، استفاده می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر