TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

دو غول انرژی با سود نقدی پایدار؛ چرا اکسون‌موبیل و انرژی ترنسفر در فوریه زیر ذره‌بین سرمایه‌گذاران قرار گرفتند؟

در یک نگاه اکسون‌موبیل با بیش از چهار دهه افزایش متوالی سود نقدی، همچنان یکی از باثبات‌ترین گزینه‌های درآمدی در بازار انرژی است. انرژی ترنسفر با شبکه گسترده خطوط لوله و تمرکز بر گاز طبیعی، از رشد مصرف دیتاسنترها و شرکت‌های فناوری بهره می‌برد. ترکیب جریان نقدی پایدار، دارایی‌های بلندعمر و بازدهی جذاب، این دو سهم را به گزینه‌های قابل‌توجه برای سرمایه‌گذاران درآمدمحور تبدیل کرده است. در شرایطی که بسیاری از سرمایه‌گذاران به‌دنبال ایجاد جریان درآمدی پایدار در پرتفوی خود هستند، سهام شرکت‌های انرژی پرداخت‌کننده سود نقدی بار دیگر در کانون توجه قرار گرفته‌اند. دارایی‌های فیزیکی بلندمدت، جریان نقدی قابل پیش‌بینی و مدیریت منضبط سرمایه، به این شرکت‌ها امکان می‌دهد حتی در دوره‌های نوسانی بازار کالاها نیز پرداخت سود خود را حفظ کنند. افزون بر این، رشد تقاضای انرژی از سوی شرکت‌های فناوری و مراکز داده، افق تازه‌ای برای سودآوری این صنعت ترسیم کرده است. در این میان، ExxonMobil به‌عنوان یکی از باثبات‌ترین نام‌ها در صنعت نفت و گاز، جایگاهی ویژه در میان سرمایه‌گذاران محافظه‌کار دارد. این شرکت یک مجموعه یکپارچه است که از اکتشاف و تولید تا پالایش و پتروشیمی را در بر می‌گیرد؛ مدلی که به آن امکان می‌دهد در چرخه‌های صعودی و نزولی قیمت نفت، انعطاف‌پذیری بالایی داشته باشد. “ «نتیجه این ساختار، ثبت رکورد ۴۳ سال افزایش متوالی سود نقدی بوده است؛ دستاوردی که تنها معدودی از شرکت‌های بزرگ جهان به آن دست یافته‌اند.» محمد زمانی اکسون‌موبیل از ترازنامه‌ای مستحکم و نقطه سربه‌سر قیمتی برخوردار است که در برابر شوک‌های بازار نفت نقش ضربه‌گیر را ایفا می‌کند. دارایی‌های این شرکت در گویان، به‌ویژه بلوک استابروک، به‌عنوان یکی از کم‌هزینه‌ترین موتورهای رشد صنعت شناخته می‌شود. بازده سرمایه به‌کارگرفته‌شده اکسون در پنج سال گذشته نیز بالاتر از میانگین رقبا بوده و مدیریت شرکت انتظار دارد هزینه سربه‌سر تولید را تا سال‌های آینده به سطوح پایین‌تری کاهش دهد. در کنار سود نقدی، بازخرید سهام نیز به ابزار مکمل بازدهی سهامداران تبدیل شده و جذابیت این سهم را برای سرمایه‌گذاران بلندمدت افزایش داده است. در سوی دیگر، Energy Transfer نماینده بخش زیرساختی صنعت انرژی است؛ شرکتی که بیش از ۱۴۰ هزار مایل شبکه خطوط لوله در اختیار دارد و نقش واسطه حیاتی میان تولیدکنندگان و مصرف‌کنندگان نهایی را ایفا می‌کند. تمرکز اصلی این شرکت بر گاز طبیعی، مزیتی راهبردی در شرایط کنونی بازار محسوب می‌شود؛ چراکه گاز به‌تدریج به سوخت اصلی نیروگاه‌ها و مراکز داده تبدیل شده است. انرژی ترنسفر با بیش از ۱۰۵ هزار مایل خطوط انتقال گاز و ظرفیت عظیم ذخیره‌سازی، در موقعیتی قرار دارد که می‌تواند مستقیماً از رشد مصرف انرژی در صنعت فناوری بهره‌مند شود. قرارداد این شرکت با اوراکل برای تأمین گاز دیتاسنترها و توافق بلندمدت با شرکت برق لوئیزیانا در پروژه‌های مرتبط با مراکز داده متا پلتفرمز، نشان‌دهنده پیوند روزافزون میان زیرساخت انرژی و اقتصاد دیجیتال است. طبق برآورد یوتوتایمز؛ بازده سود نقدی بیش از ۷ درصدی انرژی ترنسفر، آن را به یکی از جذاب‌ترین گزینه‌های درآمدی در بازار تبدیل کرده است. با این حال، ساختار حقوقی این شرکت به‌عنوان یک مشارکت محدود (MLP) باعث می‌شود سرمایه‌گذاران به‌جای فرم‌های مالیاتی رایج، اظهارنامه‌های پیچیده‌تری دریافت کنند؛ موضوعی که برای برخی سرمایه‌گذاران یک عامل بازدارنده محسوب می‌شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است بر اساس جمع‌بندی تیم UtoTimes، اکسون‌موبیل نماینده ثبات و قدرت سنتی صنعت نفت است، در حالی که انرژی ترنسفر نماد پیوند زیرساخت‌های انرژی با موج جدید تقاضای فناوری به شمار می‌رود. اولی بر پایه دهه‌ها تجربه و سود نقدی پایدار استوار است و دومی بر رشد ساختاری مصرف گاز طبیعی در اقتصاد دیجیتال تکیه دارد. برای سرمایه‌گذارانی که به‌دنبال ترکیب درآمد منظم و ریسک کنترل‌شده هستند، این دو سهم تصویری متفاوت اما مکمل از فرصت‌های بخش انرژی ارائه می‌دهند. در فضایی که نوسان بازارهای مالی ادامه دارد، چنین شرکت‌هایی می‌توانند نقش لنگر ثبات را در پرتفوی‌های بلندمدت ایفا کنند؛ مشروط بر آنکه ریسک‌های چرخه‌ای و مقرراتی این صنعت نیز به‌دقت در نظر گرفته شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک واتیکان شاخص‌های سهامی مبتنی بر اصول کاتولیک را راه‌اندازی کرد

بانک واتیکان دو شاخص سهامی ایجاد کرده است — یکی برای ایالات متحده و دیگری برای حوزه یورو — که سهام شرکت‌ها بر اساس اصول کاتولیک انتخاب شده‌اند. هر شاخص شامل ۵۰ شرکت با سرمایه متوسط و بزرگ است، از جمله شرکت‌های برجسته در حوزه فناوری و مالی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی مورگان: نگرانی‌ها درباره هوش مصنوعی در بخش نرم‌افزار اغراق‌شده است

به گفته جی‌پی مورگان، ریزش سهام شرکت‌های نرم‌افزاری بیش از حد بوده و ناشی از ترس‌های غیرواقعی از اختلال کوتاه‌مدت هوش مصنوعی است. استراتژیست‌های بانک توصیه می‌کنند سرمایه‌گذاران به سمت شرکت‌های باکیفیت و مقاوم در برابر تأثیرات AI بازگردند. آن‌ها به بنیادهای قوی، هزینه‌های بالای تغییر سرویس و روند مثبت سودآوری اشاره کرده و شرکت‌هایی مانند مایکروسافت و کراوداسترایک (CrowdStrike) را به عنوان برندگان نام برده‌اند. با پیش‌بینی رشد سود نزدیک به ۱۷٪ در سال ۲۰۲۶، این تیم فرصت یک بهبود بازار را محتمل می‌داند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک آمریکا نسبت به رفتار «حباب‌گونه» قیمت‌ها در بخش مواد اولیه و کامودیتی‌ها هشدار داد

بانک آمریکا (BofA) سهام بخش مواد اولیه در ایالات متحده را نیز به فهرست دارایی‌هایی افزوده که نشانه‌های «رفتار حباب‌گونه» بروز می‌دهند؛ فهرستی که پیش‌تر شامل طلا، نقره و شاخص کاسپی (Kospi) کره جنوبی بود. با این حال، بازار سهام آمریکا به‌طور کلی—و به‌ویژه شرکت‌های بزرگ فناوری (مگاکپ‌ها)—نسبتاً باثبات ارزیابی می‌شود. این بانک با استفاده از شاخص جدید خود به نام «شاخص ریسک حباب» (BRI) می‌گوید که علاقه مشتریان به این دارایی‌ها بالاست و از این پس به‌صورت هفتگی گزارش‌هایی درباره بازارهای بیش‌ازحد داغ منتشر خواهد کرد. بانک آمریکا هشدار می‌دهد که نواوری‌های مبتنی بر هوش مصنوعی می‌تواند نوسان را افزایش دهد و بازارهای مستعد حباب را تقویت کند. به‌طور جداگانه، بانک آمریکا به پراکندگی غیرمعمول بازده‌ها در سهام اروپایی اشاره می‌کند—به‌ویژه در بخش فناوری و منابع پایه—حتی با وجود اینکه بازده شاخص‌های کلی بازار نسبتاً ملایم بوده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

استقبال بی‌سابقه از اوراق ۱۰۰ ساله آلفابت؛ پشت پرده چیست؟

به گزارش یوتوتایمز و به نقل از والتر بلومبرگ، اوراق قرضه ۱۰۰ ساله شرکت آلفابت با استقبال چشمگیر سرمایه‌گذاران مواجه شده و بیشترین میزان تقاضا را در میان تمام بخش‌های عرضه‌شده به خود اختصاص داده است. این سطح از توجه نشان می‌دهد که بازار همچنان به چشم‌انداز بلندمدت غول‌های فناوری اعتماد دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز مالی فراری برای ۲۰۲۶ بهبود یافت؛ آیا رشد ادامه دارد؟

در یک نگاه فراری در سه‌ماهه چهارم ۲۰۲۵ درآمد و سودی فراتر از پیش‌بینی‌ها ثبت کرد. تحویل خودروها کمتر از انتظار بود، اما سود عملیاتی رشد قابل‌توجهی داشت. بازار چین، هنگ‌کنگ و تایوان سهمی محدود در تحویل‌ها داشت. پیش‌بینی EBITDA برای سال ۲۰۲۶ افزایش یافت و از برآوردها فراتر رفت. در حالی که بازار خودروهای لوکس با چالش‌های تقاضا و رقابت شدید مواجه است، فراری با انتشار گزارش مالی سه‌ماهه چهارم ۲۰۲۵ نشان داد که همچنان فراتر از انتظارات عمل می‌کند. رشد درآمد، سود و EBITDA در کنار کاهش جزئی در تحویل خودروها، تصویری متوازن از عملکرد این برند افسانه‌ای ارائه می‌دهد. یوتوتایمز در این گزارش جزئیات کامل عملکرد مالی فراری را بررسی می‌کند. به گزارش یوتوتایمز، شرکت فراری در گزارش مالی سه‌ماهه چهارم سال ۲۰۲۵ که در تاریخ ۱۰ فوریه ۲۰۲۶ منتشر شد، عملکردی فراتر از انتظارات بازار ثبت کرد. درآمد این دوره به ۱.۸۰ میلیارد یورو رسید که بالاتر از پیش‌بینی ۱.۷۷ میلیارد یورویی بود. سود هر سهم نیز با ثبت رقم ۲.۱۴ یورو، اندکی از برآوردها فراتر رفت. “ EBITDA: سود قبل از کسر بهره، مالیات، استهلاک دارایی‌های مشهود و نامشهود؛ نمایانگر قدرت سودآوری عملیاتی. EBIT: سود قبل از کسر بهره و مالیات؛ سود عملیاتی پس از کسر هزینه‌های استهلاک دارایی‌ها. یوتوتایمز در بخش سود عملیاتی، فراری موفق شد EBITDA را به ۷۰۰ میلیون یورو و EBIT را به ۵۱۳ میلیون یورو برساند؛ هر دو رقم بالاتر از پیش‌بینی‌های تحلیل‌گران بود. با این حال، تعداد تحویل خودروها با ثبت ۳,۱۵۲ دستگاه، کمتر از انتظار ۳,۲۶۲ دستگاه بود. در بازار چین، هنگ‌کنگ و تایوان مجموعاً ۱۸۲ دستگاه تحویل داده شد. فراری همچنین پیش‌بینی خود برای EBITDA تعدیل‌شده سال ۲۰۲۶ را به حداقل ۲.۹۳ میلیارد یورو افزایش داد؛ رقمی که از برآورد ۲.۹۱ میلیارد یورویی فراتر است. این چشم‌انداز مثبت نشان می‌دهد که فراری با وجود چالش‌های بازار، همچنان مسیر رشد را دنبال می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ثروت نانسی پلوسی چقدر است؟ اختلاف عجیب حقوق و دارایی‌ها

به گزارش یوتوتایمز، اختلاف قابل‌توجه میان حقوق رسمی نانسی پلوسی و ارزش خالص دارایی او بار دیگر در شبکه‌های اجتماعی و رسانه‌های آمریکایی خبرساز شده است. این موضوع که سال‌هاست محل بحث و جدل است، اکنون با انتشار آمارهای تازه دوباره در مرکز توجه قرار گرفته. پلوسی که سال‌ها در مجلس نمایندگان آمریکا حضور داشته و یکی از چهره‌های بانفوذ حزب دموکرات محسوب می‌شود، حقوقی مطابق با استانداردهای رسمی نمایندگان دریافت می‌کند؛ اما ارزش دارایی‌های او چندین برابر این رقم گزارش شده است. بخش زیادی از این ثروت به سرمایه‌گذاری‌های خانوادگی، معاملات سهام و دارایی‌های مشترک با همسرش نسبت داده می‌شود. این اختلاف چشمگیر، بار دیگر بحث شفافیت مالی سیاستمداران و ضرورت نظارت دقیق‌تر بر معاملات و دارایی‌های مقامات دولتی را مطرح کرده است؛ موضوعی که در سال‌های اخیر به یکی از محورهای اصلی نقد افکار عمومی تبدیل شده.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دامنه‌نوسان نزدک تنگ‌تر شد؛ معامله‌گران منتظر یک شوک بزرگ

در یک نگاه نزدک در آستانه انتشار داده‌های مهم آمریکا در یک محدوده گیر کرده است. ریسک اصلی بازار، بازتسعیر (بازنگری یا تنظیم مجدد انتظارات سرمایه‌گذاران نسبت به مسیر آینده) انقباضی در صورت انتشار داده‌های قوی است. تحلیل تکنیکال نشان می‌دهد شاخص بین مقاومت 26,390 و حمایت 24,200 محصور شده است. به گزارش یوتوتایمز، در تاریخ ۱۰ فوریه ۲۰۲۶، شاخص نزدک پس از افت هفته گذشته همچنان در حال بازیابی است، اما معامله‌گران می‌گویند بازار در آستانه انتشار داده‌های مهم اقتصادی آمریکا وارد یک فاز «انتظار و احتیاط» شده است. این هفته با انتشار گزارش اشتغال غیرکشاورزی (NFP)، شاخص قیمت مصرف‌کننده (CPI) و داده‌های اشتغال، می‌تواند یکی از تعیین‌کننده‌ترین هفته‌ها برای بازار سهام باشد. کارشناسان معتقدند اگر داده‌ها قوی‌تر از انتظار منتشر شوند، احتمال بازتسعیر انقباضی سیاست پولی وجود دارد؛ موضوعی که می‌تواند فشار جدیدی بر شاخص‌های سهام وارد کند. در مقابل، ترکیب اشتغال ملایم و تورم پایین‌تر از انتظار می‌تواند مسیر صعودی نزدک را تقویت کند. از منظر تکنیکال، نزدک اکنون بین مقاومت 26,390 و حمایت 24,200 در یک محدوده مشخص نوسان می‌کند. معامله‌گران کوتاه‌مدت نیز در تایم‌فریم‌های ۴ ساعته و ۱ ساعته به خطوط روند صعودی و نزولی چشم دوخته‌اند تا اولین نشانه‌های شکست یا برگشت را تشخیص دهند. با توجه به حجم داده‌های پیش‌رو، بازار در روزهای آینده احتمالاً نوسانات بیشتری تجربه خواهد کرد و مسیر نهایی شاخص به واکنش سرمایه‌گذاران نسبت به داده‌های کلیدی بستگی دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

عملکرد آسترازنکا کمتر از انتظار؛ اما چشم‌انداز ۲۰۲۶ صعودی است

در یک نگاه سود هر سهم کمتر از برآوردها و برابر با ۲.۱۲ دلار ثبت شد. درآمد ۱۵.۵ میلیارد دلاری کمی بالاتر از پیش‌بینی تحلیلگران بود. آسترازنکا انتظار دارد سود سال ۲۰۲۶ رشد دو رقمی پایین داشته باشد. شرکت پیش‌بینی می‌کند درآمد سال آینده رشد تک‌رقمی متوسط تا بالا را تجربه کند. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، آسترازنکا نتایج مالی سه‌ماهه چهارم ۲۰۲۵ را منتشر کرد؛ نتایجی که نشان می‌دهد سود هر سهم تعدیل‌شده شرکت با رقم ۲.۱۲ دلار کمی پایین‌تر از انتظار بازار بوده است. با این حال، درآمد ۱۵.۵ میلیارد دلاری شرکت اندکی بالاتر از برآوردها ثبت شد و نشان داد عملکرد کلی در پایان سال همچنان پایدار بوده است. آسترازنکا در بخش چشم‌انداز سال مالی ۲۰۲۶ اعلام کرد انتظار دارد سود هر سهم رشد دو رقمی پایین (یعنی رشد بین ۱۰ تا ۱۲ یا ۱۳ درصد) را تجربه کند؛ موضوعی که نشان‌دهنده اعتماد مدیریت به pipeline دارویی و فروش محصولات کلیدی است. همچنین شرکت پیش‌بینی کرده درآمد سال آینده رشد تک‌رقمی متوسط تا بالا (یعنی ۱۴٪ تا ۱۶٪) داشته باشد. AstraZeneca در چه شاخص‌هایی حضور دارد؟ شاخص وضعیت عضویت توضیحات FTSE 100 عضو فعال AstraZeneca یکی از سنگین‌ترین شرکت‌های این شاخص است. NASDAQ 100 حذف شده نسخه ADR شرکت (AZN) از این شاخص حذف شده و سهام اصلی به NYSE منتقل شده است. NYSE Composite عضو جدید سهام اصلی AstraZeneca از فوریه ۲۰۲۶ در NYSE معامله می‌شود. Solactive Indices تغییر یافته نسخه ADR از شاخص‌ها حذف شده و سهام اصلی جایگزین شده است. این پیش‌بینی‌ها در شرایطی مطرح می‌شود که بازار داروسازی جهانی با رقابت شدید، فشار قیمت‌گذاری و تغییرات تقاضا روبه‌روست. با این حال، آسترازنکا همچنان یکی از بازیگران قدرتمند صنعت باقی مانده و سرمایه‌گذاران به‌دقت عملکرد سال آینده را زیر نظر خواهند داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طرح جدید آمریکا برای تعرفه‌های نیمه‌هادی؛ جزئیات معافیت شرکت‌های فناوری

در یک نگاه آمریکا در حال طراحی یک معافیت ویژه برای شرکت‌های بزرگ فناوری در تعرفه‌های جدید تراشه است. گوگل، آمازون و مایکروسافت احتمالاً از این تعرفه‌ها مستثنی خواهند شد. هدف این اقدام، جلوگیری از افزایش هزینه‌های زیرساختی و ابری شرکت‌های Big Tech عنوان شده است. به گزارش یوتوتایمز و بر اساس اطلاعات منتشرشده توسط فایننشال تایمز در تاریخ ۱۰ فوریه ۲۰۲۶، دولت آمریکا در حال بررسی طرحی است که طی آن بخشی از تعرفه‌های جدید مرتبط با صنعت تراشه شامل شرکت‌های بزرگ فناوری نخواهد شد. این معافیت می‌تواند سه غول اصلی حوزه رایانش ابری—گوگل، آمازون و مایکروسافت—را از هزینه‌های سنگین تعرفه‌ای دور نگه دارد. این اقدام در شرایطی مطرح می‌شود که واشنگتن به دنبال اعمال تعرفه‌های گسترده‌تر بر زنجیره تأمین نیمه‌هادی‌هاست، اما هم‌زمان تلاش می‌کند فشار مالی بر شرکت‌هایی که زیرساخت‌های حیاتی فناوری را مدیریت می‌کنند، افزایش نیابد. کارشناسان معتقدند این معافیت می‌تواند بر رقابت‌پذیری صنعت فناوری آمریکا و مسیر سرمایه‌گذاری در حوزه هوش مصنوعی و مراکز داده اثرگذار باشد. در صورت نهایی‌شدن این طرح، شرکت‌های Big Tech از موج جدید تعرفه‌ها مصون خواهند ماند؛ موضوعی که می‌تواند پیامدهای مهمی برای بازار تراشه و سیاست تجاری آمریکا به همراه داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلفابت و قمار قرن؛ بازگشت اوراق ۱۰۰ساله به قلب فناوری در عصر هوش مصنوعی

در یک نگاه آلفابت قصد دارد نخستین اوراق قرضه ۱۰۰ساله صنعت فناوری پس از دوران دات‌کام را منتشر کند؛ حرکتی کم‌سابقه برای یک شرکت تکنولوژی. این اوراق به پوند استرلینگ منتشر می‌شود و مخاطب اصلی آن صندوق‌های بازنشستگی و شرکت‌های بیمه با افق‌های بسیار بلندمدت هستند. جهش هزینه‌های سرمایه‌ای برای رقابت در هوش مصنوعی، شرکت‌های بزرگ فناوری را به سمت تأمین مالی‌های غیرمتعارف سوق داده است. آلفابت در حال آماده‌سازی یکی از غیرمعمول‌ترین معاملات بازار بدهی در دهه‌های اخیر است: انتشار اوراق قرضه ۱۰۰ساله، آن هم به‌عنوان بخشی از یک برنامه تأمین مالی بزرگ. اگر این معامله نهایی شود، نخستین بار از اواخر دهه ۱۹۹۰ خواهد بود که یک شرکت فناوری به سراغ چنین سررسید افراطی می‌رود؛ آخرین نمونه مشابه به فروش اوراق ۱۰۰ساله موتورولا در سال ۱۹۹۷ بازمی‌گردد. بر اساس اطلاعات به‌دست آمده از جزئیات معامله، این اوراق به پوند استرلینگ منتشر خواهد شد و در کنار آن، چند بخش دیگر نیز در همین ارز عرضه می‌شود؛ اقدامی که نخستین حضور آلفابت در بازار بدهی استرلینگ به شمار می‌آید. زمان قیمت‌گذاری می‌تواند به‌زودی انجام شود، هرچند جزئیات نهایی هنوز علنی نشده است. بازار اوراق ۱۰۰ساله به‌طور سنتی قلمرو دولت‌ها و نهادهای خاصی مانند دانشگاه‌ها بوده است. برای شرکت‌های خصوصی، ریسک‌هایی نظیر تغییر مدل کسب‌وکار، ادغام‌ها و حتی منسوخ‌شدن فناوری‌ها، این نوع تأمین مالی را به امری نادر تبدیل کرده است. با این حال، فشار بی‌سابقه برای تأمین منابع مالی رقابت هوش مصنوعی، حتی چنین ابزارهای فوق‌بلندمدتی را دوباره به صحنه بازگردانده است. طبق بررسی‌های یوتوتایمز، هدف آلفابت از این اقدام، دسترسی به گستره‌ای هرچه وسیع‌تر از سرمایه‌گذاران است؛ از سرمایه‌گذاران ساختاریافته تا صندوق‌هایی که به‌دنبال جریان‌های نقدی بسیار بلندمدت هستند. خریداران طبیعی این اوراق، شرکت‌های بیمه و صندوق‌های بازنشستگی بریتانیا تلقی می‌شوند؛ بازیگرانی که افق زمانی آن‌ها با سررسیدهای قرنی همخوانی دارد، حتی اگر مدیرانی که امروز معامله را امضا می‌کنند، هرگز سررسید نهایی آن را نبینند. بازار استرلینگ در سال‌های اخیر به مقصدی جذاب برای انتشار اوراق با سررسیدهای طولانی تبدیل شده است؛ عمدتاً به دلیل تقاضای پایدار صندوق‌های بازنشستگی و بیمه‌های بریتانیایی. با این حال، خارج از دولت‌ها، شمار ناشران ۱۰۰ساله در این بازار بسیار محدود بوده و نام‌هایی مانند Electricite de France، دانشگاه آکسفورد و Wellcome Trust در این فهرست دیده می‌شوند؛ آن هم عمدتاً در سال ۲۰۲۱، زمانی که بازده اوراق باکیفیت به کف‌های تاریخی رسیده بود. “ «تجربه گذشته البته یادآور ریسک‌های جدی این ابزارهاست. اوراق فوق‌بلندمدت به‌شدت به نوسانات نرخ بهره حساس‌اند و هر تغییر در بازدهی می‌تواند ارزش آن‌ها را به‌طور چشمگیری جابه‌جا کند.» محمد زمانی افزون بر این، تاریخ نشان داده که همه اوراق ۱۰۰ساله الزاماً به سررسید نمی‌رسند؛ نمونه آن ورشکستگی جی‌سی پنی در سال ۲۰۲۰، تنها ۲۳ سال پس از انتشار اوراق قرنی‌اش. انتشار اوراق ۱۰۰ساله آلفابت هم‌زمان با برنامه‌ای چندبخشی در بازار دلار آمریکا و همچنین برنامه انتشار اوراق به فرانک سوئیس انجام می‌شود. این شرکت پیش‌تر نیز در بازار بدهی فعال بوده و تنها چند ماه قبل، با استقبال سنگین سرمایه‌گذاران، ده‌ها میلیارد دلار اوراق فروخت؛ معاملاتی که نشان می‌دهد تقاضا برای بدهی شرکت‌های بزرگ فناوری همچنان بالاست. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی زمینه اصلی این عطش تأمین مالی، افزایش سرسام‌آور هزینه‌های سرمایه‌ای است. آلفابت اعلام کرده مخارج سرمایه‌ای‌اش در سال جاری می‌تواند به حدود ۱۸۵ میلیارد دلار برسد؛ رقمی که تقریباً دو برابر سال گذشته است و مستقیماً به توسعه زیرساخت‌های هوش مصنوعی گره خورده. سایر غول‌های فناوری مانند متا پلتفرم و مایکروسافت نیز برنامه‌های هزینه‌ای مشابهی را برای سال ۲۰۲۶ اعلام کرده‌اند. برآورد مورگان استنلی حاکی از آن است که مجموع استقراض شرکت‌های بزرگ رایانش ابری؛ موسوم به هایپراسکیلرها، در سال جاری می‌تواند به ۴۰۰ میلیارد دلار برسد. با وجود همه این عوامل، حتی خوش‌بین‌ترین تحلیلگران نیز بعید می‌دانند اوراق ۱۰۰ساله به ابزاری رایج برای شرکت‌های فناوری تبدیل شود. این اوراق، بیش از آنکه نشانه یک روند پایدار باشند، نماد مقطعی از شرایط خاص بازارند؛ جایی که رقابت هوش مصنوعی، شرکت‌ها را به آزمودن مرزهای سنتی تأمین مالی واداشته است. در این معنا، اوراق قرنی آلفابت نه‌فقط یک معامله مالی، بلکه بیانیه‌ای جسورانه درباره اعتماد به دوام مدل کسب‌وکار در افقی صدساله است. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تارگت ۵۰۰ شغل را حذف کرد

شبکه خبری CNBC گزارش داد که شرکت تارگت (Target) حدود ۵۰۰ فرصت شغلی را کاهش داده است. بر اساس این گزارش، این تعدیل نیرو در مراکز توزیع و دفاتر منطقه‌ای این شرکت انجام شده است. همزمان، تارگت اعلام کرده است که قصد دارد تعداد کارکنان بخش فروشگاهی خود را افزایش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران از فدرال رزرو: جهان در حال پذیرش این ایده است که تعرفه‌ها کم‌خطرتر (ملایم‌تر) از آن چیزی هستند که تصور می‌شد

هوش مصنوعی بر اقتصاد تأثیر می‌گذارد، اما اندازه‌گیری آن دشوار است. من هنوز معتقدم که بار اصلی تعرفه‌ها بر دوش صادرکنندگان خواهد افتاد. تعرفه‌ها عامل اصلی تورم نیستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش بورس آمریکا؛ وال‌استریت منتظر گزارش اشتغال است

در یک نگاه شاخص‌های وال‌استریت پس از یک هفته پرتلاطم، با پیشتازی نزدک (۱.۲+٪) و عبور داوجونز از ۵۰ هزار واحد، روند صعودی گرفتند. ترس از اختلال هوش مصنوعی باعث سقوط ۲۲ درصدی سهام Monday.com شد، اما انویدیا و اوراکل جهش کردند. طلا مجدداً سطح ۵۰۰۰ دلار را پس گرفت، اما بیت‌کوین همچنان زیر ۶۹ هزار دلار معامله می‌شود. سرمایه‌گذاران در حالت «انتظار» برای گزارش اشتغال (چهارشنبه) و تورم (جمعه) قرار دارند. آرامش پس از طوفان در وال‌استریت در زمان نگارش این گزارش، بازارهای سهام ایالات متحده پس از پشت سر گذاشتن یک هفته پرتلاطم، هفته جدید را با قدرت آغاز کردند. شاخص داوجونز برای اولین بار بالای مرز ۵۰,۰۰۰ واحد تثبیت شد و شاخص‌های S&P 500 و نزدک نیز به ترتیب ۰.۶ و ۱.۲ درصد رشد کردند. این بازگشت روند در حالی رخ می‌دهد که سرمایه‌گذاران خود را برای یک هفته شلوغ دیگر، پر از گزارش‌های درآمدی و داده‌های اقتصادی آماده می‌کنند. دوگانه عجیب در تکنولوژی: سخت‌افزار علیه نرم‌افزار در یوتوتایمز با بررسی دقیق زیربخش‌های بازار تکنولوژی، شاهد یک شکاف عمیق هستیم. وال‌استریت همچنان درگیر بحث داغ «ریسک هوش مصنوعی برای شرکت‌های نرم‌افزاری» است. نماد بارز این ترس، سقوط ۲۲ درصدی سهام شرکت نرم‌افزاری Monday.com بود. راهنمای درآمدی ضعیف این شرکت، آتش نگرانی‌ها را شعله‌ور کرد. اما در سمت مقابل، تحلیلگران یوتوتایمز معتقدند که بازار همچنان عاشق سخت‌افزار است؛ سهام انویدیا و AMD بیش از ۳ درصد رشد کردند و اوراکل جهشی ۱۰ درصدی را تجربه کرد. مایکروسافت نیز با رشد ۲ درصدی همراه شد. “ سقوط شدید شرکت‌های نرم‌افزاری در مقابل صعود سازندگان تراشه، نشان‌دهنده تغییر جهت سرمایه به سمت زیرساخت‌های هوش مصنوعی و دوری از نرم‌افزارهایی است که در معرض خطر جایگزینی هستند. تحریریه یوتوتایمز طلا و بیت‌کوین؛ مسیرهای متفاوت در بازار دارایی‌های دیگر، طلا موفق شد دوباره به بالای سطح کلیدی ۵۰۰۰ دلار در هر اونس بازگردد. اما بیت‌کوین که هفته گذشته بدترین ریزش روزانه خود از سال ۲۰۲۲ را تجربه کرده بود، همچنان تحت فشار است و زیر ۶۹,۰۰۰ دلار معامله می‌شود. تقویم اقتصادی: همه نگاه‌ها به چهارشنبه و جمعه بررسی‌های ما نشان می‌دهد که سرمایه‌گذاران فعلاً در حالت «صبر و تماشا» قرار دارند. مهم‌ترین رویدادهای پیش‌رو عبارتند از: ۱. گزارش اشتغال (چهارشنبه): پس از آمار ضعیف ADP، بازار نگران ترک‌های بیشتر در بازار کار است. ۲. تورم مصرف‌کننده (جمعه): داده‌های CPI مسیر نرخ بهره را روشن‌تر خواهد کرد. همچنین گزارش‌های درآمدی شرکت‌هایی مثل مک‌دونالد، کوکاکولا و سیسکو نیز در کانون توجه خواهند بود. بر اساس جمع‌بندی تیم یوتوتایمز، بازار سهام در تلاش است تا از شوک هفته گذشته عبور کند، اما واگرایی شدید بین بخش‌های مختلف تکنولوژی و نگرانی از داده‌های اقتصادی پیش‌رو، نشان می‌دهد که نوسانات همچنان می‌تواند در کمین باشد. معامله‌گران باید با احتیاط به استقبال داده‌های اشتغال و تورم بروند.    

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تبلیغات به ChatGPT آمد؛ تست جدید OpenAI آغاز شد

شرکت OpenAI رسماً اعلام کرد که از امروز آزمایش نمایش تبلیغات در سرویس ChatGPT را آغاز کرده است. این تست اولیه بر روی گروهی منتخب از کاربران رایگان و کاربران سطح Go در ایالات متحده اجرا خواهد شد. این تغییر مهم نشان‌دهنده گامی بزرگ در جهت تغییر مدل درآمدی این شرکت و تلاش برای پوشش هزینه‌های سنگین زیرساختی هوش مصنوعی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلفابت ۲۰ میلیارد دلار اوراق قرضه منتشر کرد

شرکت آلفابت اعلام کرد که یک عرضه بدهی به ارزش ۲۰ میلیارد دلار را در هفت بخش مختلف آغاز کرده است. این اوراق قرضه با نرخ‌های ثابت (FXD) و سررسیدهای متنوع عرضه شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سبقت تاریخی IBM از مایکروسافت؛ وال‌استریت تغییر مسیر داد؟ 

در یک نگاه نسبت P/E شرکت IBM برای اولین بار رسماً از مایکروسافت بالاتر رفت؛ نشانه‌ای از تغییر ذائقه بازار. سرمایه‌گذاران از هزینه‌های سنگین (Capex) مایکروسافت خسته شده‌اند و به دنبال بازگشت سرمایه واقعی هستند. شرکت IBM با تمرکز بر مشاوره و عدم هزینه‌تراشی برای دیتاسنترها، رنسانس جدیدی را تجربه می‌کند. تحلیلگران معتقدند فروش مایکروسافت زیاده‌روی است و این سهم اکنون در محدوده «ارزنده» قرار دارد. بازگشت باشکوه اقتصاد قدیم امروز ۹ فوریه ۲۰۲۶، یکی از عجیب‌ترین اتفاقات بازار تکنولوژی رخ داده است: شرکت IBM که سال‌ها به عنوان یک سهام «مرده» و مناسب برای پدربزرگ‌ها شناخته می‌شد، اکنون با مضرب قیمتی بالاتری نسبت به غول تکنولوژی جهان، مایکروسافت، معامله می‌شود. در یوتوتایمز با بررسی داده‌های امروز، مشاهده می‌کنیم که نسبت قیمت به درآمد پیشرو (Forward P/E) شرکت IBM به ۲۴.۰۸ رسیده و رسماً از مایکروسافت (۲۲.۸۷) عبور کرده است. این اتفاق نماد واضحی از چرخش بازار از «سهام‌های هوش مصنوعی» به سمت «اقتصاد قدیم» است. چرا مایکروسافت تنبیه شد؟ تحلیلگران معتقدند که مایکروسافت در حال پرداخت بهای هزینه‌های سنگین خود است. سرمایه‌گذاران از «سیاه‌چاله هزینه‌های سرمایه‌ای» خسته شده‌اند. این شرکت تنها در سه ماهه گذشته ۳۷.۵ میلیارد دلار هزینه کرده و وال‌استریت اکنون یک سوال سخت می‌پرسد: «بازگشت سرمایه (ROI) کجاست؟». کاهش رشد سرویس ابری Azure به ۳۷ درصد نیز مزید بر علت شده است. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی رنسانس IBM؛ فروشنده بیل در معدن طلا در مقابل، IBM دوران رنسانس خود را سپری می‌کند. این شرکت سالانه ۱۰۰ میلیارد دلار خرج دیتاسنتر نمی‌کند؛ بلکه به عنوان مشاور، به شرکت‌ها کمک می‌کند تا هوش مصنوعی را پیاده‌سازی کنند. این یک استراتژی کلاسیک است: IBM مشاوری است که بیل می‌فروشد، در حالی که مایکروسافت معدنچی است که دارد یک چاله بسیار گران‌قیمت حفر می‌کند. “ پرداخت مضرب بالاتر برای IBM نسبت به مایکروسافت، سیگنالی است که نشان می‌دهد استراتژی «فرار به سوی امنیت» بیش از حد افراطی شده است. مایکروسافت در قیمت‌های فعلی، رسماً در محدوده «ارزش خرید» قرار دارد. تحلیلگران یوتوتایمز آیا بازار اشتباه می‌کند؟ اگرچه مومنتوم فعلی با گارد قدیمی (IBM) است و بازار «نقدینگی امروز» را به «رویاهای فردای هوش مصنوعی» ترجیح می‌دهد، اما باید واقع‌بین بود. مایکروسافت با انحصار در سیستم‌های اداری و جایگاه دوم در فضای ابری، با نسبت P/E 22 معامله می‌شود که از کف سال ۲۰۲۲ دیده نشده است. به نظر می‌رسد فروشندگان در تنبیه مایکروسافت زیاده‌روی کرده‌اند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نبرد نابرابر غول‌های فناوری در وال‌استریت؛ صعود اوراکل در سایه افت آمازون و نیمه‌هادی‌ها

در یک نگاه بخش فناوری و نیمه‌هادی‌ها با نوسانات قابل‌توجهی مواجه شد و تنها معدودی از نمادها، از جمله اوراکل، عملکردی مثبت ثبت کردند. سهام شرکت‌هایی مانند آمازون و مایکرون تحت فشار نگرانی‌های تقاضا و چشم‌انداز اقتصادی قرار گرفتند. در مقابل، رشد سهام حوزه سلامت نشانه‌ای از حرکت سرمایه‌گذاران به سمت دارایی‌های تدافعی است. چشم‌انداز بازار سهام آمریکا در معاملات اخیر، تصویری دوگانه و پرابهام از وضعیت بخش‌های مختلف اقتصادی ترسیم کرده است؛ تصویری که در آن، فناوری و نیمه‌هادی‌ها زیر فشار تردیدهای کلان قرار گرفته‌اند، در حالی که برخی صنایع تدافعی توانسته‌اند اعتماد سرمایه‌گذاران را حفظ کنند. بررسی نقشه حرارتی بازار نشان می‌دهد که عملکرد سهام در میان بخش‌ها به‌طور محسوسی واگرا شده و جریان سرمایه، بیش از گذشته گزینشی عمل می‌کند. در میان شرکت‌های فناوری، اوراکل به‌عنوان یکی از معدود برندگان روز ظاهر شد و با رشد ۳.۵۶ درصدی، توجه بازار را به توانمندی‌های خود در زیرساخت‌های نرم‌افزاری و خدمات سازمانی جلب کرد. این رشد، نشانه‌ای از تداوم اعتماد سرمایه‌گذاران به مدل درآمدی باثبات این شرکت در شرایط پرنوسان فعلی است. در مقابل، مایکروسافت تنها افزایش محدودی را تجربه کرد و رشد ۰.۲۴ درصدی آن، بازتابی از احتیاط سرمایه‌گذاران نسبت به آینده کوتاه‌مدت این غول فناوری بود. در سوی دیگر، سهام اپل با افت ۰.۴۸ درصدی مواجه شد؛ افتی که به باور تحلیلگران، ریشه در نگرانی‌های مربوط به زنجیره تأمین و تداوم فشارهای هزینه‌ای دارد. “ «این روند نشان می‌دهد که حتی بزرگ‌ترین برندهای فناوری نیز از فضای نامطمئن اقتصاد جهانی مصون نمانده‌اند.» محمد زمانی بخش نیمه‌هادی‌ها نیز هفته‌ای پرنوسان را پشت سر گذاشت. سهام میکرون با سقوط بیش از ۵ درصدی، بیشترین فشار فروش را متحمل شد؛ حرکتی که عمدتاً به نگرانی‌ها درباره کاهش تقاضای جهانی برای تراشه‌ها نسبت داده می‌شود. همزمان، Advanced Micro Devices نیز با افت ۱.۳۶ درصدی، تحت تأثیر همین فضای بدبینانه قرار گرفت. در این میان، برادکام عملکردی باثبات‌تر داشت و توانست رشد محدودی معادل ۰.۸ درصد ثبت کند؛ موضوعی که نشان‌دهنده تمایز نسبی این شرکت در سبد سرمایه‌گذاران است. در بخش مصرفی چرخه‌ای، فشار فروش بار دیگر خودنمایی کرد. سهام آمازون با افت بیش از ۲ درصدی مواجه شد؛ افتی که بازتابی از تردیدها درباره چشم‌انداز رشد تجارت الکترونیک و تأثیر شرایط کلان اقتصادی بر قدرت خرید مصرف‌کنندگان است. همزمان، تسلا نیز کاهش محدودی را تجربه کرد که بیشتر به شناسایی سود و احتیاط سرمایه‌گذاران نسبت داده می‌شود. بر اساس جمع‌بندی تیم UtoTimes، فضای حاکم بر بازار را می‌توان «ترکیبی و محتاطانه» توصیف کرد. سرمایه‌گذاران در شرایطی که نشانه‌های کندی رشد اقتصادی و تداوم نااطمینانی‌های ژئوپلیتیک و پولی پابرجاست، تمایل کمتری به پذیرش ریسک در بخش‌های حساس به چرخه اقتصادی نشان می‌دهند. سهام فناوری، که در سال‌های اخیر موتور اصلی رشد بازار بوده‌اند، اکنون بیش از سایر گروه‌ها در معرض بازبینی انتظارات قرار گرفته‌اند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است در مقابل، بخش سلامت بار دیگر نقش پناهگاه امن سرمایه را ایفا کرد. رشد بیش از ۳ درصدی سهام Eli Lilly نمادی از این گرایش تدافعی است و نشان می‌دهد که بخشی از سرمایه‌ها به سمت شرکت‌هایی با جریان درآمدی پایدار و حساسیت کمتر به چرخه‌های اقتصادی در حال حرکت است. بر اساس دیدگاه کارشناسان یوتوتایمز؛ در چنین فضایی، استراتژی غالب در میان سرمایه‌گذاران حرفه‌ای، تمرکز بر چرخش هوشمندانه میان بخش‌ها و مدیریت فعال ریسک است. تقویت وزن صنایع مقاوم‌تر مانند سلامت، رصد دقیق تحولات زنجیره تأمین در فناوری، و تنوع‌بخشی هدفمند در بخش‌های چرخه‌ای و خدمات ارتباطی، می‌تواند ابزار مناسبی برای عبور از این دوره پرنوسان باشد. آنچه مسلم است، بازار در حال ورود به مرحله‌ای است که انتخاب سهام، بیش از گذشته بر پایه تحلیل بنیادی و ارزیابی ریسک‌های ساختاری شکل خواهد گرفت، نه صرفاً موج‌های کوتاه‌مدت خوش‌بینی. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی

در یک نگاه بروکفیلد مدل کسب‌وکاری کم‌سرمایه‌بر دارد که امکان رشد سود بیش از ۱۵ درصدی همراه با توزیع گسترده سود را فراهم می‌کند. رشد جذب سرمایه، درآمدهای کارمزدی و سرمایه آماده بهره‌برداری، موتور شتاب‌دهنده سودآوری شرکت شده‌اند. با وجود افت اخیر سهام، ارزش‌گذاری فعلی در مقایسه با چشم‌انداز رشد، جذاب به نظر می‌رسد. چارلی مانگر زمانی کسب‌وکارها را به دو دسته تقسیم می‌کرد: آن‌هایی که بازدهی تولید می‌کنند و می‌توان سودشان را در پایان سال برداشت، و آن‌هایی که هرچه سود دارند باید بی‌وقفه دوباره سرمایه‌گذاری شود تا جایی که در نهایت، «تمام سود» فقط در قالب تجهیزات و دارایی‌های انباشته‌شده باقی می‌ماند. مانگر همواره از نوع دوم بیزار بود و ترجیح می‌داد سراغ کسب‌وکارهایی برود که دارایی‌های نامشهود، قدرت قیمت‌گذاری و جریان نقدی واقعی دارند. در دنیای واقعی، اغلب شرکت‌ها برای رشد سودآوری ناچارند بخشی قابل‌توجه از سود خود را مجدداً سرمایه‌گذاری کنند. یافتن شرکتی که بتواند تقریباً تمام سود خود را به سهامداران پرداخت کند و هم‌زمان رشد معنادار سود هر سهم را حفظ کند، به‌غایت نادر است. Brookfield Asset Management از معدود استثناها در این میان است. این شرکت هدف‌گذاری کرده است که سود هر سهم خود را با نرخ سالانه حدود ۱۵ درصد افزایش دهد، در حالی که نزدیک به ۹۵ درصد از درآمد خالص خود را میان سهامداران توزیع می‌کند. امکان تحقق چنین ترکیبی، ریشه در ماهیت مدل کسب‌وکار BAM دارد. ساختار کم‌سرمایه‌بر (asset-light) شرکت و اتکای آن به کارمزدهای مدیریت دارایی‌ها (AUM) باعث می‌شود رشد ارزش دارایی‌های مشتریان، به‌طور طبیعی به رشد درآمد و سودآوری شرکت منجر شود. جذب سرمایه‌گذاران جدید یا افزایش تخصیص سرمایه مشتریان فعلی به استراتژی‌های BAM نیز این چرخه را تقویت می‌کند. علاوه بر این، دریافت «کارمزد عملکرد» یا Carry در صورت عبور از آستانه‌های بازدهی مشخص، می‌تواند سودآوری شرکت را به‌طور قابل‌توجهی افزایش دهد. “ «مانگر همواره از شرکت‌هایی که ناچار بودند تمام سود خود را صرف سرمایه‌گذاری مجدد کنند، دوری می‌کرد و به کسب‌وکارهایی با مزیت‌های نامشهود (مانند برند قوی و قدرت قیمت‌گذاری) علاقه داشت. از این منظر، BAM دقیقاً در نقطه مقابل آن مدل‌های ناکارآمد قرار می‌گیرد که مانگر از آن‌ها بیزار بود.» محمد زمانی با این حال، بازار در هفته‌های اخیر چندان با این نگاه همراه نبوده است. سهام BAM تحت فشار فروش سرمایه‌گذارانی قرار گرفته که نسبت به میزان در معرض‌بودن صنعت سرمایه‌گذاری خصوصی به شرکت‌های نرم‌افزاری ابراز نگرانی کرده‌اند. هرچند BAM نیز برخی سرمایه‌گذاری‌های نرم‌افزاری در سبد خود دارد، اما در مجموع، موقعیت آن برای بهره‌برداری از گسترش هوش مصنوعی؛ به‌ویژه در حوزه زیرساخت و انرژی‌های تجدیدپذیر، مناسب ارزیابی می‌شود. از ابتدای سال جاری، BAM عملکردی بهتر از رقبایی مانند Blackstone، Apollo Global Management و KKR ثبت کرده، اما با این حال، مجموعاً با افت قیمت سهام مواجه بوده است. همچنین بازدهی آن پایین‌تر از شاخص S&P 500 قرار گرفته است. به نظر می‌رسد BAM بیش از آنکه قربانی ضعف عملکرد خود باشد، گرفتار «سرایت بدبینی» بازار شده است. این شرکت اخیراً نتایج سه‌ماهه چهارم خود را منتشر کرده و نشانه‌ها حاکی از بهبود تدریجی متغیرهای بنیادی است. برای نمونه، در سه‌ماهه پایانی سال، BAM موفق به جذب ۳۵ میلیارد دلار سرمایه شد؛ بالاترین رقم جذب سرمایه فصلی در تاریخ شرکت. مدیریت همچنین اعلام کرده که با توجه به شتاب‌گیری رشد، دستیابی به نرخ رشد سود بالاتر از ۱۵ درصد در سال‌های آینده در دسترس است. تفاوت میان برداشت بازار از وضعیت BAM و واقعیت‌های عملیاتی این شرکت، به‌خوبی در جریان پرسش یکی از تحلیلگران و پاسخ مدیریت در آخرین کنفرانس درآمدی نمایان شد؛ جایی که نگرانی‌ها درباره مواجهه BAM با بخش نرم‌افزار و موج هوش مصنوعی، به‌طور مستقیم مطرح شد. در این نشست، مایکل براون از بخش تحقیقاتی بانک UBS، با اشاره به افزایش اضطراب بازار نسبت به اختلال‌های ناشی از هوش مصنوعی، از مدیریت خواست تصویری روشن از میزان مواجهه بروکفیلد با شرکت‌های نرم‌افزاری در صندوق‌های سرمایه‌گذاری خصوصی ارائه دهد. او همچنین پرسید که در صورت بروز زیان‌های گسترده در این حوزه، واکنش سرمایه‌گذاران نهادی به دارایی‌های خصوصی چگونه خواهد بود. پاسخ این پرسش‌ها را کانر تسکی، مدیرعامل جدید BAM، ارائه کرد؛ پاسخی که عملاً چارچوب نگاه شرکت به هوش مصنوعی را روشن ساخت. تسکی تأکید کرد که از دید مدیریت، گسترش هوش مصنوعی در مجموع یک عامل مثبت برای کسب‌وکار بروکفیلد است. به گفته او، این روند، استراتژی شرکت در توسعه زیرساخت‌های دیجیتال و تأمین انرژی موردنیاز مراکز داده و سامانه‌های پردازشی را تأیید می‌کند؛ حوزه‌هایی که از بزرگ‌ترین و فعال‌ترین پلتفرم‌های BAM به‌شمار می‌روند. او همچنین توضیح داد که شرکت از مدت‌ها پیش، این روند را به‌دقت رصد کرده و تمرکز سازمانی بر هوش مصنوعی، محدود به ماه‌های اخیر نیست. از همین رو، میزان مواجهه BAM با ریسک‌های مستقیم فناوری بسیار محدود است. به گفته تسکی، پرتفوی بروکفیلد تقریباً به‌طور کامل بر دارایی‌های واقعی با قراردادهای بلندمدت متمرکز است؛ دارایی‌هایی که در آن‌ها شرکت نه ریسک فناوری می‌پذیرد و نه پروژه‌های پرریسک مبتنی بر پیش‌بینی‌های غیرقطعی اجرا می‌کند. این ساختار، شرکت را تا حد زیادی از نوسانات شدید حوزه نرم‌افزار و فناوری‌های نوظهور مصون نگه می‌دارد. عملکرد مالی نیز تا حد زیادی این روایت را تأیید می‌کند. BAM در سه‌ماهه چهارم سال، درآمدهای مبتنی بر کارمزد (Fee-Related Earnings) معادل ۸۶۷ میلیون دلار گزارش کرد که نسبت به مدت مشابه سال قبل، رشدی ۲۸ درصدی را نشان می‌دهد. سود هر سهم در این بخش به ۰.۵۳ دلار رسید. در همین دوره، درآمدهای قابل توزیع شرکت به ۷۶۷ میلیون دلار، معادل ۰.۴۷ دلار به ازای هر سهم، رسید؛ رقمی اندکی پایین‌تر از درآمدهای کارمزدی، اما همچنان در سطحی قدرتمند و سازگار با اهداف رشد بلندمدت شرکت. مجموع این داده‌ها نشان می‌دهد که برخلاف نگرانی‌های کوتاه‌مدت بازار، شرایط عملیاتی و سودآوری BAM در محیط فعلی نه‌تنها تضعیف نشده، بلکه در مسیر تقویت تدریجی قرار دارد. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است تقویت متغیرهای بنیادی شتاب‌گیری رشد BAM حاصل مجموعه‌ای از عوامل ساختاری است که در سال‌های اخیر هم‌زمان تقویت شده‌اند. مهم‌ترین محرک، گسترش بازار جهانی دارایی‌های جایگزین و افزایش تدریجی سهم این دارایی‌ها در سبد سرمایه‌گذاران است. برآوردها نشان می‌دهد دارایی‌های تحت مدیریت جهانی تا سال ۲۰۳۲ تقریباً دو برابر خواهند شد و سهم دارایی‌های جایگزین از حدود ۱۵ درصد فعلی به بیش از ۲۰ درصد افزایش می‌یابد. در این میان، سرمایه‌گذاران خرد همچنان سهم محدودی در این بازار دارند؛ موضوعی که فضای قابل‌توجهی برای رشد آینده فراهم می‌کند. این روند، به‌طور مستقیم موتور رشد سودآوری BAM را تقویت می‌کند. افزایش حجم دارایی‌های تحت مدیریت، به معنای رشد پایدار درآمدهای کارمزدی است؛ بدون آنکه شرکت ناچار به سرمایه‌گذاری سنگین در دارایی‌های جدید شود. علاوه بر این، بخشی از رشد آینده شرکت عملاً از پیش تضمین شده است. BAM حدود ۶۳ میلیارد دلار تعهد سرمایه فراخوان‌نشده در اختیار دارد که هنوز درآمدی ایجاد نمی‌کنند. با فعال‌سازی این منابع، حدود ۶۳۰ میلیون دلار درآمد سالانه جدید به جریان سودآوری افزوده خواهد شد؛ افزایشی که بدون جذب سرمایه تازه محقق می‌شود. کارمزد عملکرد به‌عنوان موتور محرک BAM دومین موتور مهم رشد سودآوری BAM، افزایش ظرفیت درآمدهای مبتنی بر کارمزد عملکرد یا Carry است. در حال حاضر، بازار عمدتاً سهام شرکت را بر پایه درآمدهای کارمزدی پایدار ارزش‌گذاری می‌کند، در حالی که ظرفیت بالقوه Carry طی سال‌های اخیر به‌طور چشمگیری افزایش یافته است. سرمایه واجد شرایط دریافت Carry از زمان تفکیک BAM، از حدود ۵۶ میلیارد دلار به نزدیک ۱۷۰ میلیارد دلار رسیده است؛ رشدی بیش از سه برابر که پایه‌ای قدرتمند برای سودآوری آتی ایجاد می‌کند. اهمیت این رشد زمانی پررنگ‌تر می‌شود که به سابقه عملکرد صندوق‌های شرکت نگاه کنیم. به‌جز بخش املاک که اندکی پایین‌تر از هدف عمل کرده، سایر استراتژی‌ها از زیرساخت تا اعتبار فرصت‌طلبانه، عموماً بازدهی بالاتر از اهداف تعیین‌شده ثبت کرده‌اند. این سابقه، احتمال تحقق Carry قابل‌توجه را افزایش می‌دهد. سابقه عملکرد صندوق‌های BAM حوزه سرمایه‌گذاری سابقه فعالیت بازده ناخالص هدف بازده ناخالص تحقق‌یافته بازده خالص هدف بازده خالص تحقق‌یافته زیرساخت ۱۵ سال ۱۳٪ ۱۵٪ ۱۱٪ ۱۲٪ انرژی‌های تجدیدپذیر و انتقال انرژی ۴ سال ۱۴٪ ۱۹٪ ۱۱٪ ۱۴٪ سرمایه‌گذاری خصوصی (Private Equity) ۲۴ سال ۲۲٪ ۲۶٪ ۱۸٪ ۲۰٪ املاک و مستغلات ۱۹ سال ۲۰٪ ۱۹٪ ۱۶٪ ۱۵٪ اعتبار فرصت‌طلبانه (Opportunistic Credit) ۳۷ سال ۱۵٪ ۲۲٪ ۱۰٪ ۱۶٪ بر اساس سطح فعلی سرمایه واجد شرایط، BAM می‌تواند به‌طور بالقوه حدود ۱.۲ میلیارد دلار درآمد سالانه اضافی از محل Carry ایجاد کند. این رقم در مقایسه با درآمدهای قابل توزیع فعلی؛ نزدیک به ۳ میلیارد دلار در سال، اهمیتی راهبردی دارد. حتی با فرضی محافظه‌کارانه و تحقق حداقل ۱ میلیارد دلار Carry خالص سالانه، سود قابل توزیع شرکت حدود یک‌سوم افزایش خواهد یافت. در افق بلندمدت نیز، هدف‌گذاری BAM برای دستیابی به حدود ۱۰ میلیارد دلار Carry تحقق‌یافته در بازه ۲۰۳۱ تا ۲۰۳۵، معادل میانگین سالانه نزدیک به ۲ میلیارد دلار سود اضافی است. برآورد «سهم مشارکت در سود (Carry)» هدف‌گذاری‌شده BAM (بر مبنای تحقق بازده هدف صندوق‌ها – تا ۳۱ دسامبر ۲۰۲۵) حوزه سرمایه‌گذاری سرمایه واجد Carry (میلیون دلار) بازده ناخالص هدف میانگین سهم مشارکت در سود (Carry) سهم مشارکت در سود سالانه هدف (میلیون دلار) فرصت‌طلبانه (Opportunistic) 27,239 ۲۰٪ – ۲۵٪ ~۲۰٪ 972 ارزش‌افزوده، اعتبار، Core و سایر 42,825 ۱۰٪ – ۱۵٪ ~۱۵٪ 909 Oaktree 23,868 ۱۰٪ – ۲۰٪ ~۲۰٪ 510 جمع سرمایه فعال واجد Carry 93,932 — — 2,391 تعهدات سرمایه فراخوان‌نشده – صندوق‌های بروکفیلد 52,757 — — 1,169 تعهدات سرمایه فراخوان‌نشده – Oaktree 23,285 — — 432 کل سرمایه واجد Carry 169,974 — — 3,992 سهم مشارکت در سود هدف‌گذاری‌شده قابل انتساب به BAM — — — (1,371) سهم مشارکت در سود هدف‌گذاری‌شده خالص BAM — — — 2,621 هزینه‌های مستقیم — — — (1,397) سهم مشارکت در سود هدف‌گذاری‌شده خالص قابل تخصیص به سهامداران BAM — — — 1,224 در صورت تحقق این اهداف، کارمزد عملکرد نه‌تنها مکمل درآمدهای کارمزدی، بلکه به یکی از ستون‌های اصلی سودآوری BAM در دهه آینده تبدیل خواهد شد. ترازنامه‌ای مستحکم، پشتوانه رشد بلندمدت یکی از نقاط اتکای اصلی BAM، ساختار مالی منسجم و محافظه‌کارانه آن است؛ عاملی که در دوره‌های نوسان اقتصادی، نقش سپر دفاعی برای شرکت ایفا می‌کند. بر اساس آخرین داده‌های یوتوتایمز، BAM حدود ۲.۶ میلیارد دلار نقدینگی در اختیار دارد و از رتبه اعتباری «A» از سوی موسسه رتبه‌بندی Fitch و «-A» از سوی موسسه S&P Global برخوردار است؛ رتبه‌هایی که بیانگر سطح بالای اعتماد بازار بدهی به توان بازپرداخت شرکت هستند. در سمت بدهی، BAM حدود ۲.۶ میلیارد دلار تعهد مالی دارد. با این حال، ساختار این بدهی‌ها به‌گونه‌ای طراحی شده که فشار کوتاه‌مدتی بر جریان نقدی شرکت وارد نمی‌کند. میانگین سررسید بدهی‌ها بیش از ۱۴ سال است و نرخ بهره میانگین آن‌ها در محدوده ۵.۵ درصد قرار دارد؛ ترکیبی که ریسک تأمین مالی مجدد را به حداقل می‌رساند. پروفایل سررسید بدهی نیز نشان می‌دهد بخش عمده تعهدات شرکت به سال‌های دورتر موکول شده و تمرکز معناداری در بازه‌های زمانی کوتاه‌مدت وجود ندارد. این موضوع، انعطاف‌پذیری مالی BAM را در برابر شوک‌های اقتصادی تقویت می‌کند. مجموع این عوامل، به مدیریت اجازه می‌دهد در شرایط مساعد بازار، از فرصت‌های تملک و سرمایه‌گذاری جدید بهره ببرد و در دوره‌های رکودی نیز بدون فشار نقدینگی، ثبات عملیاتی خود را حفظ کند. در صنعتی که بسیاری از بازیگران به‌شدت به اهرم مالی متکی‌اند، چنین ترازنامه‌ای یک مزیت رقابتی پایدار محسوب می‌شود. بازدهی سهامداران؛ تحقق وعده توزیع سود BAM در عمل نشان داده که به تعهد خود برای توزیع بخش عمده سود میان سهامداران پایبند است؛ رویکردی که بی‌تردید مورد تأیید چارلی مانگر نیز قرار می‌گرفت. از زمان تفکیک ساختاری شرکت، سود نقدی BAM از ۰.۳۲ دلار به ۰.۵۰ دلار به ازای هر سهم افزایش یافته است؛ رشدی که معادل نرخ رشد مرکب سالانه حدود ۱۶ درصد است. چنین آهنگ افزایشی، در میان مدیران دارایی جایگزین، کم‌سابقه محسوب می‌شود و نشان‌دهنده ظرفیت پایدار شرکت در خلق جریان نقدی است. در عین حال، افزایش سود تقسیمی با رشد قیمت سهام همراه نبوده است؛ موضوعی که باعث شده بازده نقدی سهام در سطوح جذابی باقی بماند. در قیمت‌های فعلی، بازده سود نقدی BAM نزدیک به ۳.۵ درصد قرار دارد؛ نرخی که در مقایسه با بسیاری از شرکت‌های هم‌گروه، همچنان رقابتی تلقی می‌شود. ترکیب رشد دو رقمی سود تقسیمی و بازده نقدی پایدار، BAM را به گزینه‌ای مناسب برای سرمایه‌گذارانی تبدیل کرده که به‌دنبال درآمد مستمر در کنار رشد بلندمدت هستند. این ویژگی، به‌ویژه در دوره‌هایی که بازار بر سهام رشدمحور متمرکز می‌شود، می‌تواند مزیتی پنهان اما تعیین‌کننده برای سهامداران صبور باشد. چشم‌انداز آینده؛ رشد مبتنی بر زیرساخت و اعتبار چشم‌انداز میان‌مدت BAM بر پایه ترکیبی از مزیت‌های ساختاری و تمرکز هدفمند بر بخش‌های کلیدی شکل گرفته است. این شرکت به‌ویژه در حوزه‌های زیرساخت، اعتبار مشکل‌دار (Distressed Credit) و انرژی‌های تجدیدپذیر، جایگاهی قدرتمند دارد؛ بخش‌هایی که از رشد فزاینده هوش مصنوعی و افزایش تقاضای انرژی و مراکز داده منتفع می‌شوند. در مقابل، BAM در حوزه سرمایه‌گذاری خصوصی و املاک جایگاه مسلطی ندارد، اما نشانه‌های بهبود بنیادی در دارایی‌هایی مانند مراکز خرید درجه یک و ساختمان‌های اداری شاخص قابل مشاهده است. رشد سریع کسب‌وکار اعتباری نیز عامل حمایتی مهمی محسوب می‌شود. تملک Oaktree، توانمندی شرکت در سرمایه‌گذاری در بدهی‌های مشکل‌دار را تقویت کرده؛ حوزه‌ای که معمولاً در دوره‌های رکودی عملکرد بهتری دارد و به تنوع درآمدی شرکت کمک می‌کند. در مجموع، مدیریت BAM انتظار دارد طی پنج سال آینده، دارایی‌های تحت مدیریت و سودآوری شرکت دست‌کم دو برابر شود. در صورت تحقق اهداف اعلام‌شده، درآمدهای قابل توزیع می‌تواند با نرخی نزدیک به ۱۸ درصد در سال رشد کند و بازده کل سهام (با احتساب سود نقدی) از ۲۰ درصد فراتر رود. ارزش‌گذاری؛ گران یا در آستانه بازتعریف؟ در نگاه نخست، سهام BAM با نسبت قیمت به سود دوازده‌ماهه بالاتر از ۳۰ واحد، گران به نظر می‌رسد. اما بررسی دقیق‌تر نشان می‌دهد تصویر پیچیده‌تری در حال شکل‌گیری است. نسبت P/E آینده‌نگر در محدوده ۲۶ واحد قرار دارد و بخش مهمی از رشد سودآوری نیز از محل سرمایه‌های جذب‌شده اما هنوز به‌کارگرفته‌نشده، از پیش تضمین شده است. نکته قابل‌توجه آن است که این سطح از P/E آینده‌نگر، به کف تاریخی شرکت از زمان تفکیک ساختاری نزدیک شده است. بر اساس برآورد میانگین تحلیلگران، نسبت قیمت به سود در سال مالی ۲۰۲۸ به زیر ۲۰ واحد کاهش خواهد یافت؛ سطحی که با نرخ رشد شرکت همخوانی بیشتری دارد. در این چارچوب، استدلال معروف پیتر لینچ بار دیگر مصداق پیدا می‌کند. او در کتاب «یک گام جلوتر از وال‌استریت» تأکید می‌کند که شرکتی با رشد ۲۰ درصدی و P/E معادل ۲۰، از شرکتی با رشد ۱۰ درصدی و P/E معادل ۱۰ جذاب‌تر است؛ به‌ویژه اگر مسیر رشد آن بلندمدت باشد. برآورد سودآوری؛ شتاب پایدار درآمدها پیش‌بینی‌های فعلی تحلیلگران نشان می‌دهد مسیر رشد سود هر سهم BAM همچنان صعودی باقی خواهد ماند. انتظار می‌رود EPS از حدود ۱.۸۶ دلار در سال ۲۰۲۶ به بیش از ۲.۵ دلار در سال ۲۰۲۸ برسد؛ رشدی دو رقمی که با افزایش درآمد و گسترش AUM پشتیبانی می‌شود. برآورد سودآوری و فروش BAM سال مالی سود هر سهم (EPS) رشد سالانه EPS نسبت P/E درآمد (فروش) رشد سالانه درآمد 2026 1.86 دلار 12.64٪+ 26.69 6.15 میلیارد دلار 27.76٪+ 2027 2.20 دلار 18.49٪+ 22.53 7.06 میلیارد دلار 14.67٪+ 2028 2.50 دلار 13.74٪+ 19.81 7.93 میلیارد دلار 12.37٪+ هم‌زمان، رشد فروش سالانه نیز در محدوده ۱۲ تا ۲۸ درصد برآورد شده است؛ نرخی که نشان‌دهنده تداوم جذب سرمایه و گسترش فعالیت‌های عملیاتی شرکت است. این ترکیب رشد درآمد و سود، پایه اصلی توجیه ارزش‌گذاری فعلی سهام محسوب می‌شود. ریسک‌ها؛ نوسان بالا در برابر تنوع ساختاری مهم‌ترین ریسک پیش‌روی BAM، احتمال ورود اقتصاد جهانی به یک دوره رکودی است؛ سناریویی که می‌تواند فرآیند جذب سرمایه را دشوارتر کرده، رشد سودآوری را کند کند و به تعدیل منفی ارزش‌گذاری منجر شود. علاوه بر این، سهام BAM از نوسان بالایی برخوردار است. بتای ۲۴ماهه حدود ۱.۵۷ نشان می‌دهد سرمایه‌گذاران باید خود را برای نوسانات شدید قیمتی آماده کنند؛ به‌ویژه در دوره‌های تنش بازار. شاخص‌های ریسک سهام BAM شاخص ریسک مقدار تعداد سهام فروخته‌شده استقراضی (Short Interest) 11.17 میلیون سهم روزهای لازم برای پوشش پوزیشن‌های فروش (Days to Cover) 5.22 روز بتای ۲۴ماهه 1.57 امتیاز آلتمن Z (Altman Z-Score) 7.75 با این حال، این ریسک‌ها تا حد زیادی توسط عوامل ساختاری مهار می‌شوند: تنوع جغرافیایی و بخشی گسترده، ترازنامه قدرتمند، حاشیه سود سالم و دسترسی پایدار به سرمایه، همگی به افزایش تاب‌آوری شرکت کمک می‌کنند. بر اساس جمع‌بندی تیم UtoTimes،شرکت BAM در موقعیتی قرار دارد که اگرچه از نوسانات کوتاه‌مدت مصون نیست، اما در افق میان‌مدت و بلندمدت، همچنان از پشتوانه‌های بنیادی لازم برای خلق بازدهی پایدار برخوردار است. ✔️  بیشتر بخوانید: داوجونز در تقابل سنت و مدرنیته؛ چرا نسل Z داوجونز را جدی نمی‌گیرد؟ سخن پایانی؛ فرصت در دل بدبینی بازار با وجود ثبت رکوردهای تازه در سودآوری، سهام BAM هم‌زمان با سایر بازیگران صنعت مدیریت دارایی تحت فشار قرار گرفته است؛ وضعیتی که بیش از آنکه بازتاب ضعف عملکرد شرکت باشد، نشان‌دهنده رفتار هیجانی بازار و «یکسان‌دیدن دارایی‌های باکیفیت و کم‌کیفیت» است. از این منظر، افت اخیر قیمت سهام بیش از آنکه زنگ خطر باشد، می‌تواند به‌عنوان یک فرصت خرید تلقی شود. بنیان‌های مالی شرکت نه‌تنها مستحکم باقی مانده، بلکه نشانه‌های روشنی از شتاب‌گیری رشد نیز در آن دیده می‌شود. مدیریت اکنون از امکان تحقق رشد نزدیک به ۲۰ درصدی سود هر سهم در افق پنج‌ساله سخن می‌گوید؛ رشدی که بخشی از آن از محل سرمایه‌های جذب‌شده اما هنوز به‌کارگرفته‌نشده، و بخشی دیگر از محل افزایش درآمدهای Carry تأمین خواهد شد. با توجه به کیفیت بالای مدل کسب‌وکار، جایگاه رقابتی پایدار و سابقه موفق اجرایی، سهام BAM به‌ندرت در سطوح جذاب ارزش‌گذاری قرار می‌گیرد. در شرایط فعلی، ترکیب رشد شتابان، سودآوری پایدار و قیمت‌گذاری نسبتاً منطقی، این شرکت را به یکی از گزینه‌های قابل‌توجه برای سرمایه‌گذاران بلندمدت تبدیل کرده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آلفابت در تلاش است تا از طریق فروش اوراق قرضه در آمریکا حدود ۱۵ میلیارد دلار جذب سرمایه کند.

آلفابت فروش هفت‌مرحله‌ای اوراق قرضه آمریکا را برای تأمین مالی زیرساخت‌های هوش مصنوعی آغاز کرد. اوراق قرضه ۴۰ ساله آلفابت با ۱.۲ درصد بازده بیشتر نسبت به اوراق خزانه‌داری قیمت‌گذاری شد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هوش مصنوعی دوباره بازار را ترساند؛ چه خبر است؟

در یک نگاه آتی‌های نزدک با افت ۰.۴۶٪ پیشتاز کاهش‌ها هستند. نگرانی درباره ارزش‌گذاری سهام هوش مصنوعی و تحولات Anthropic همچنان بر بازار سایه انداخته است. طلا، نقره و بیت‌کوین همگی در حال عقب‌نشینی‌اند و نشانه‌هایی از ریسک‌گریزی گسترده‌تر در بازار دیده می‌شود. بازارهای آمریکا هفته جدید را با فشار فروش آغاز کرده‌اند و سهام تکنولوژی بار دیگر در مرکز نگرانی‌ها قرار گرفته است. پس از آنکه داوجونز در پایان هفته گذشته از مرز ۵۰ هزار واحد عبور کرد، امروز دوباره نشانه‌های ضعف در بازار دیده می‌شود و آتی‌های نزدک بیشترین افت را ثبت کرده‌اند. آتی‌های S&P 500 حدود ۰.۲۸٪ پایین‌تر هستند و نزدک نیز ۰.۴۶٪ افت کرده؛ در حالی که داوجونز فعلاً تنها کاهش خفیفی را تجربه می‌کند.   به گزارش یوتوتایمز، این هفته یکی از مهم‌ترین هفته‌ها برای انتشار داده‌های اقتصادی آمریکاست و همین موضوع می‌تواند نوسانات بیشتری را وارد بازار کند. سرمایه‌گذاران همچنان نسبت به ارزش‌گذاری سهام مرتبط با هوش مصنوعی محتاط‌اند؛ به‌ویژه پس از تحولات اخیر پیرامون شرکت Anthropic که هفته گذشته فشار زیادی بر سهام تکنولوژی وارد کرد. هم‌زمان با افت سهام، بازارهای کالایی و رمزارز نیز نشانه‌هایی از ریسک‌گریزی نشان می‌دهند. طلا دوباره به زیر ۵۰۰۰ دلار برگشته، نقره به زیر ۸۰ دلار سقوط کرده و بیت‌کوین نیز با افت ۳ درصدی به محدوده ۶۸٬۵۰۰ دلار رسیده است. این عقب‌نشینی گسترده نشان می‌دهد که معامله‌گران در آستانه انتشار داده‌های مهم اقتصادی، ترجیح می‌دهند محتاط‌تر عمل کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از ورشکستگی تا هوش مصنوعی؛ پشت پرده موج اخراج‌های سال ۲۰۲۵

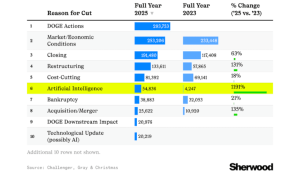
بازار کار ایالات‌متحده در سال ۲۰۲۵ یکی از بزرگ‌ترین موج‌های تعدیل نیرو در دو دهه اخیر را تجربه کرد؛ موجی که برخلاف سال‌های گذشته فقط یک دلیل نداشت، بلکه ترکیبی از فشارهای اقتصادی، تغییرات تکنولوژیک، بازسازی سازمانی و تصمیمات سیاستی آن را رقم زد. داده‌های جدید نشان می‌دهد که ۱۰ عامل اصلی، بیشترین نقش را در اخراج کارکنان داشته‌اند و تصویری تازه از آینده اشتغال ترسیم می‌کنند. ۱) اقدامات سیاستی و نظارتی بزرگ‌ترین عامل اخراج‌ها در ۲۰۲۵ همین بخش بوده است. تصمیمات دولتی، مقررات جدید، تغییرات نظارتی و سیاست‌های سخت‌گیرانه باعث شده بسیاری از شرکت‌ها برای انطباق با قوانین تازه، بخشی از نیروی کار خود را کاهش دهند. این روند به‌ویژه در صنایع مالی، انرژی و فناوری دیده شده است. ۲) شرایط اقتصادی و بازار تورم، کاهش تقاضا، هزینه بالای سرمایه و رکودهای بخشی باعث شده شرکت‌ها برای حفظ نقدینگی، دست به تعدیل نیرو بزنند. این عامل دومین دلیل بزرگ اخراج‌ها بوده و نشان می‌دهد فشارهای کلان اقتصادی همچنان بر بازار کار سایه انداخته است. ۳) تعطیلی کسب‌وکارها بسیاری از شرکت‌ها در سال ۲۰۲۵ نه‌تنها کوچک نشدند، بلکه به‌طور کامل از بازار خارج شدند. تعطیلی فروشگاه‌ها، کارخانه‌ها و استارتاپ‌ها رشد ۶۳ درصدی در اخراج‌ها ایجاد کرده است. ۴) بازسازی سازمانی شرکت‌ها برای افزایش بهره‌وری و کاهش هزینه‌ها، ساختار خود را بازطراحی کرده‌اند. این عامل رشد ۱۳۱ درصدی داشته و نشان می‌دهد بازسازی سازمانی یکی از روندهای غالب سال بوده است. ۵) کاهش هزینه‌ها در شرایطی که حاشیه سود تحت فشار است، بسیاری از شرکت‌ها به‌دنبال کاهش هزینه‌های عملیاتی رفته‌اند. این عامل رشد ۱۸ درصدی داشته و در صنایع تولیدی و فناوری بیشتر دیده شده است. ۶) هوش مصنوعی بزرگ‌ترین شوک سال ۲۰۲۵ همین‌جاست: اخراج‌های مرتبط با هوش مصنوعی ۱۱۹۱ درصد نسبت به ۲۰۲۳ افزایش یافته است. AI از یک ابزار کمکی به یک عامل تغییر‌دهنده ساختار اشتغال تبدیل شده و بسیاری از نقش‌های انسانی را جایگزین کرده است. ۷) ورشکستگی شرکت‌ها افزایش هزینه‌ها، رقابت شدید و بدهی‌های سنگین باعث شده تعداد بیشتری از شرکت‌ها ورشکست شوند. این عامل رشد ۲۱ درصدی داشته و نشان می‌دهد بخشی از کسب‌وکارها نتوانسته‌اند خود را با سرعت تغییرات هماهنگ کنند. ۸) ادغام و تملیک وقتی شرکت‌ها با هم ادغام می‌شوند، نقش‌های تکراری حذف می‌شود. این عامل رشد ۱۳۵ درصدی داشته و یکی از دلایل مهم تعدیل نیرو در صنایع فناوری، مالی و سلامت بوده است. ۹) تأثیرات ثانویه این بخش به اثرات غیرمستقیم تصمیمات سیاستی اشاره دارد. یعنی حتی اگر یک شرکت مستقیماً تحت مقررات جدید نباشد، ممکن است زنجیره تأمین یا شرکای تجاری‌اش تحت فشار قرار بگیرند و این فشار به اخراج نیرو منجر شود. ۱۰) به‌روزرسانی تکنولوژیک غیر از هوش مصنوعی، فناوری‌های جدید دیگری نیز باعث حذف نقش‌های سنتی شده‌اند. اتوماسیون، رباتیک، سیستم‌های ابری و ابزارهای جدید مدیریت داده، بسیاری از مشاغل قدیمی را غیرضروری کرده‌اند. جمع‌بندی یوتوتایمز ترکیب این ۱۰ عامل نشان می‌دهد که بازار کار ایالات‌متحده ۲۰۲۵ در حال عبور از یک بازآرایی بزرگ است؛ بازآرایی‌ای که در آن: فناوری سرعت تغییر را تعیین می‌کند. اقتصاد فشار را افزایش می‌دهد. ساختار شرکت‌ها در حال بازطراحی است. و نقش‌های سنتی شغلی با سرعتی بی‌سابقه در حال حذف یا تغییرند. این موج اخراج‌ها فقط یک بحران نیست؛ یک تغییر پارادایم است که آینده اشتغال را بازنویسی می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رفتار متضاد بازار سهام و صندوق‌های طلا در ۲۰ بهمن

در یک نگاه شاخص کل بیش از ۱۰۵ هزار واحد افت کرد و به ۴.۰۶ میلیون واحد رسید. بانکی‌ها، فلزی‌ها و شیمیایی‌ها بیشترین فشار فروش را تجربه کردند. صندوق‌های طلا و نقره سبز ماندند. حمایت مهم شاخص در محدوده ۴ میلیون واحد قرار دارد. بازار سهام امروز ۲۰ بهمن یکی از سنگین‌ترین ریزش‌های زمستان را پشت سر گذاشت؛ شاخص کل با افتی بیش از ۱۰۵ هزار واحد دوباره به محدوده ۴.۰۶ میلیون واحد عقب‌نشینی کرد و فشار فروش در بیشتر صنایع موج زد. در مقابل، صندوق‌های کالایی و مبتنی بر طلا و نقره برخلاف کلیت بازار سبز ماندند و مقصد بخشی از نقدینگی شدند که به‌دنبال پناهگاه‌های کم‌ریسک‌تر بود. در یوتوتایمز این رفتار را نشانه‌ای از چرخش سرمایه‌گذاران به سمت دارایی‌های امن‌تر می‌دانیم؛ چرخشی که معمولاً در روزهای پرریسک بازار شدت می‌گیرد. بورس؛ فشار فروش سنگین در بانکی‌ها و فلزی‌ها هیت‌مپ امروز نشان می‌دهد: بانکی‌ها یک‌دست قرمز بودند؛ «وبملت»، «وتجارت» و «ونوین» همگی نزدیک ۳٪ افت کردند. در فلزات اساسی، نمادهای بزرگ مثل «فولاد» و «ذوب» بیش از ۲.۹٪ ریزش داشتند. گروه‌های بزرگ شیمیایی، خودرویی و چندرشته‌ای نیز با فشار عرضه همراه شدند. نماد «فاراک» با ۹.۷٪ افت یکی از سنگین‌ترین ریزش‌های روز را ثبت کرد. شاخص کل با افت ۲.۵۳٪ نشان داد که فروشندگان همچنان دست بالا را دارند و موج خروج نقدینگی ادامه دارد. صندوق‌های کالایی؛ پناهگاه روزهای قرمز بورس در نقشه صندوق‌های قابل معامله در بورس (ETF)، برخلاف بازار سهام، اغلب صندوق‌های طلا، نقره و کالایی سبز بودند: «تابش» با ۵.۴٪ رشد «عیار» با ۵.۱۶٪ رشد «درخشان» با ۴.۹۱٪ رشد «لیان»، «گلد»، «کوهرا» و «زرگر» همگی مثبت و پرتقاضا این رفتار نشان می‌دهد که سرمایه‌گذاران در روزهای پرریسک، به‌جای سهام، به سمت دارایی‌های مبتنی بر طلا و نقره متمایل شده‌اند. شاخص کل؛ بازگشت به کانال ۴.۰۶ میلیون واحد نمودار شاخص کل نشان می‌دهد: شاخص پس از چند روز نوسان، امروز به‌طور کامل شکست حمایتی اخیر را تأیید کرد. کندل امروز یک کندل نزولی قوی است. حجم معاملات در نمادهای بزرگ کاهش یافته و نشانه‌ای از ورود پول دیده نمی‌شود. حمایت بعدی شاخص در محدوده ۴ میلیون واحد قرار دارد. در یوتوتایمز این وضعیت را نشانه‌ای از ضعف تقاضا و تداوم فاز اصلاحی بازار می‌دانیم؛ مگر آنکه در روزهای آینده ورود پول حقیقی یا یک محرک بنیادی قوی مسیر معاملات را تغییر دهد. با این حال، نباید از ریسک‌های ژئوپلیتیک چشم پوشید؛ تنش‌های اخیر میان ایران و آمریکا و نگرانی‌ها درباره احتمال درگیری نظامی، فضای احتیاطی بازار را تشدید کرده است. علاوه بر این، دیدار برنامه‌ریزی‌شده نتانیاهو و ترامپ در روز چهارشنبه ۲۲ بهمن ۱۴۰۴ نیز به‌عنوان یک عامل ریسک‌زا در ذهن معامله‌گران عمل می‌کند و می‌تواند رفتار سرمایه‌گذاران را به سمت محافظه‌کاری بیشتر سوق دهد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

رویای فضایی ماسک؛ شهری که خودش روی ماه رشد می‌کند

در یک نگاه ماسک می‌گوید اسپیس‌ایکس می‌تواند طی ۱۰ سال یک شهر خودتوسعه‌پذیر روی ماه بسازد این شهر با ربات‌ها، چاپ سه‌بعدی و منابع ماه گسترش خواهد یافت پروژه بخشی از برنامه سکونت انسانی اسپیس‌ایکس در فضاست کارشناسان زمان‌بندی را بلندپروازانه می‌دانند، اما ایده را تحول‌آفرین توصیف می‌کنند ایلان ماسک بار دیگر با یک ایده جاه‌طلبانه خبرساز شده است؛ او اعلام کرده که اسپیس‌ایکس قصد دارد ظرف ۱۰ سال آینده یک شهر خودتوسعه‌پذیر روی ماه بنا کند. شهری که به‌گفته او می‌تواند با استفاده از ربات‌ها، چاپ سه‌بعدی و منابع سطح ماه، به‌صورت خودکار گسترش پیدا کند. در یوتوتایمز این طرح را یکی از جسورانه‌ترین چشم‌اندازهای فضایی دهه اخیر می‌دانیم؛ طرحی که اگر عملی شود، رقابت فضایی را وارد مرحله‌ای کاملاً جدید خواهد کرد. ماسک توضیح داده که این شهر قرار است به‌مرور و بدون وابستگی کامل به زمین توسعه یابد؛ از ساخت سازه‌ها گرفته تا تولید بخش‌هایی از زیرساخت‌ها. این پروژه بخشی از برنامه بزرگ‌تر اسپیس‌ایکس برای ایجاد سکونتگاه‌های انسانی در فضاست؛ مسیری که از ماه آغاز می‌شود و به مریخ ختم خواهد شد. با وجود هیجان‌برانگیز بودن این ایده، بسیاری از کارشناسان نسبت به زمان‌بندی ۱۰ ساله تردید دارند. اما همگی بر یک نکته توافق دارند: سرعت پیشرفت فناوری‌های فضایی به‌حدی رسیده که فاصله میان رؤیا و واقعیت هر روز کمتر می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر