TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بازتوازن شاخص کالایی بلومبرگ؛ فشار فروش ۱۴ میلیارد دلاری بر طلا و نقره و نگاه‌ها به سوی کاکائو

با آغاز سال جدید میلادی، یکی از مهم‌ترین رخدادهای فنی بازارهای کالایی در حال شکل‌گیری است: بازمتوازن‌سازی سالانه شاخص کالایی بلومبرگ (BCOM). این فرآیند که از فردا آغاز می‌شود و تا چهاردهم ژانویه ادامه خواهد داشت، به‌طور مکانیکی جریان‌های بزرگ خرید و فروش را به بازار تحمیل می‌کند؛ جریان‌هایی که امسال به‌طور خاص برای فلزات گران‌بها منفی و برای برخی کالاهای انرژی و کشاورزی مثبت ارزیابی می‌شوند. بر اساس برآورد اسکو‌تیا‌بانک، مجموع فروش تحمیلی به طلا و نقره طی این دوره به بیش از ۱۴ میلیارد دلار خواهد رسید؛ رقمی که می‌تواند در کوتاه‌مدت نوسانات قابل‌توجهی در این بازارها ایجاد کند. منطق این بازمتوازن‌سازی ساده اما اثرگذار است: شاخص‌ها ناچارند وزن دارایی‌ها را به اهداف از پیش تعیین‌شده بازگردانند. به بیان دیگر، دارایی‌هایی که در سال گذشته عملکرد قوی‌تری داشته‌اند باید فروخته شوند و آن‌هایی که عقب مانده‌اند باید خریداری شوند. در سال ۲۰۲۵ فلزات گران‌بها (به‌ویژه طلا و نقره) رشد چشمگیری را تجربه کردند، در حالی که بازار نفت خام با ضعف تقاضا و نگرانی‌های مازاد عرضه دست‌وپنجه نرم می‌کرد. نتیجه آن است که اکنون شاخص باید وزن فلزات را کاهش دهد و وزن انرژی و برخی کالاهای کشاورزی را افزایش دهد. در بخش فروش، فشار اصلی متوجه نقره و طلاست. برآوردها نشان می‌دهد حدود ۷.۱ میلیارد دلار نقره و نزدیک به ۷ میلیارد دلار طلا باید فروخته شود. این حجم فروش در بازار نقره به‌طور خاص قابل‌توجه است، زیرا معادل حدود ۱۷ درصد از کل پوزیشن‌های باز قراردادهای فیوچرز ماه مارس است. حتی در بازاری که اخیراً با ثبت رکوردهای تاریخی حجم معاملات بالایی داشته، چنین عددی می‌تواند موقتاً تعادل عرضه و تقاضا را برهم بزند و باعث تشدید نوسانات قیمتی شود. از همین منظر، بخشی از فشار فروش اخیر در بازار نقره را می‌توان به پیش‌خور شدن همین جریان‌های فنی نسبت داد. در سمت مقابل، جریان‌های خرید به‌سوی کالاهایی هدایت می‌شود که طی سال گذشته عقب مانده‌اند. نفت برنت با حدود ۳.۶ میلیارد دلار خرید و نفت خام WTI با حدود ۲.۴ میلیارد دلار خرید در صدر این فهرست قرار دارند. در کنار آن‌ها، کاکائو با حدود ۲.۲ میلیارد دلار و شکر با ۱.۳ میلیارد دلار خرید مواجه خواهند شد. این ارقام به‌ویژه در بازارهای کشاورزی که عمق نقدشوندگی کمتری نسبت به بازار فلزات و انرژی دارند، می‌توانند اثرگذاری بسیار بیشتری داشته باشند. در این میان، کاکائو شاید حساس‌ترین بازار نسبت به این بازمتوازن‌سازی باشد. این کالا برای نخستین بار از سال ۲۰۰۵ دوباره به شاخص معیار بازمی‌گردد و همین موضوع باعث می‌شود حجم خرید تحمیلی معادل ۵۶ درصد از کل پوزیشن‌های باز و تقریباً ۲.۸ برابر میانگین حجم معاملات روزانه باشد. در بازاری که طی ماه‌های اخیر به‌طور غیرمعمولی آرام بوده، چنین شوکی می‌تواند به جهش‌های سریع قیمت و افزایش شدید نوسان منجر شود. به همین دلیل، بسیاری از معامله‌گران کوتاه‌مدت این بازار را به‌عنوان یکی از پرریسک‌ترین نقاط هفته پیش‌رو زیر نظر دارند. با این حال، پیامد این جریان‌ها برای قیمت‌ها الزاماً یک‌سویه نیست. به‌طور کلاسیک، انتظار می‌رود عرضه فنی سنگین در طلا و نقره به افت قیمت‌ها منجر شود. اما اسکو‌تیا‌بانک استدلال می‌کند که شرایط بنیادین این بازارها همچنان حمایتی است؛ از جمله نااطمینانی‌های ژئوپلیتیک، تداوم خرید بانک‌های مرکزی، و نگرانی‌ها درباره مسیر تورم و نرخ‌های بهره واقعی. از این منظر، افت‌های ناشی از بازمتوازن‌سازی بیشتر می‌تواند به‌عنوان فرصت‌های خرید دیده شود تا نشانه‌ای از تغییر روند بنیادی. در مقابل، نگاه این بانک به بازار نفت محتاطانه‌تر است. با وجود جریان خرید ناشی از بازمتوازن‌سازی، نگرانی از ظرفیت مازاد عرضه و چشم‌انداز نسبتاً ضعیف تقاضای جهانی باعث شده دیدگاه کلی نسبت به نفت همچنان منفی باقی بماند. به بیان دیگر، جریان‌های فنی ممکن است در کوتاه‌مدت قیمت‌ها را حمایت کنند، اما بدون بهبود محسوس در عوامل بنیادین، این حمایت پایدار نخواهد بود. ✔️  بیشتر بخوانید: شتاب‌گیری بخش خدمات آمریکا در پایان سال؛ رشد پرقدرت تقاضا در سایه نااطمینانی‌های سیاستی در مجموع، بازمتوازن‌سازی شاخص کالایی بلومبرگ طی روزهای آینده یک شوک کوتاه‌مدت اما قابل‌توجه به بازارها وارد می‌کند؛ شوکی که بیش از آنکه بازتاب تغییرات واقعی در عرضه و تقاضا باشد، حاصل قواعد مکانیکی شاخص‌هاست. برای سرمایه‌گذاران و معامله‌گران، درک تمایز میان این جریان‌های فنی و نیروهای بنیادین اهمیت کلیدی دارد. نوسانات پیش‌رو ممکن است شدید باشد، اما آنچه در نهایت مسیر میان‌مدت بازارها را تعیین می‌کند، همچنان عوامل اقتصادی، سیاستی و ژئوپلیتیک خواهد بود؛ نه صرفاً چند روز جابه‌جایی وزن در یک شاخص بزرگ. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاخ سفید: نفت ونزوئلا به‌زودی وارد آمریکا می‌شود؛ در خصوص گرینلند «تمام گزینه‌ها روی میز قرار دارد»

کارولین لیویت، سخنگوی کاخ سفید، اعلام کرد که نفت ونزوئلا به‌زودی وارد ایالات متحده خواهد شد و دولت آمریکا فرآیند بازاریابی این نفت را از هم‌اکنون آغاز کرده است. وی توضیح داد که درآمد حاصل از فروش نفت ونزوئلا در بانک‌های آمریکایی تسویه خواهد شد و نحوه تخصیص این منابع در اختیار دولت ایالات متحده خواهد بود. لیویت تأکید کرد که در این زمینه یک برنامه بلندمدت در حال اجراست و تصمیمات اخیر بخشی از یک چارچوب راهبردی بزرگ‌تر هستند. سخنگوی کاخ سفید اعلام کرد که دونالد ترامپ روز جمعه با مدیران صنعت نفت دیدار خواهد کرد و افزود که جی‌دی ونس نیز به‌طور فعال در سیاست‌گذاری مرتبط با ونزوئلا نقش داشته است. او همچنین تأیید کرد که ایالات متحده به‌صورت گزینشی در حال کاهش و تعدیل تحریم‌های ونزوئلا است. به گفته لیویت، آمریکا اجازه فروش نفت خام و فرآورده‌های نفتی ونزوئلا در بازارهای جهانی را صادر خواهد کرد. وی در پاسخ به پرسشی درباره آینده سیاسی ونزوئلا گفت که هنوز برای تعیین جدول زمانی انتخابات در این کشور زود است. در بخش دیگری از سخنانش، لیویت اعلام کرد که موضوع گرینلند به‌طور فعال در سطح رئیس‌جمهور و تیم امنیت ملی آمریکا در حال بررسی است. او افزود که در خصوص گرینلند «تمام گزینه‌ها روی میز قرار دارد» و دولت در حال بررسی این است که یک خرید بالقوه چه ابعادی می‌تواند داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شتاب‌گیری بخش خدمات آمریکا در پایان سال؛ رشد پرقدرت تقاضا در سایه نااطمینانی‌های سیاستی

داده‌های تازه مؤسسه ISM نشان می‌دهد بخش خدمات آمریکا در ماه دسامبر با سریع‌ترین آهنگ رشد خود در بیش از یک سال گذشته به کار خود پایان داده است؛ نشانه‌ای که از تقویت تقاضا، بهبود فعالیت کسب‌وکارها و افزایش جذب نیروی کار در بزرگ‌ترین بخش اقتصاد این کشور حکایت دارد. بر اساس این گزارش، شاخص مدیران خرید خدمات ISM با جهشی ۱.۸ واحدی به ۵۴.۴ رسید؛ بالاترین سطح از اکتبر ۲۰۲۴ و فراتر از تمامی برآوردهای اقتصاددانان. قرار گرفتن شاخص در این سطح، به‌روشنی نشان می‌دهد که بخش خدمات نه‌تنها در محدوده رشد باقی مانده، بلکه در پایان سال شتاب تازه‌ای نیز گرفته است. جزئیات گزارش، تصویر قدرتمندتری از تقاضا ترسیم می‌کند. سفارش‌های جدید بیشترین رشد خود از سپتامبر ۲۰۲۴ را ثبت کردند و شاخص فعالیت تجاری، که هم‌راستا با سنجه تولید در بخش صنعت است، به بالاترین سطح یک‌سال اخیر صعود کرد. همزمان، سفارش‌های صادراتی نیز با سریع‌ترین آهنگ رشد در بیش از یک سال گذشته افزایش یافتند؛ موضوعی که نشان می‌دهد تقاضای خارجی نیز به حمایت از بخش خدمات آمریکا بازگشته است. این بهبود تقاضا مستقیماً در بازار کار بخش خدمات منعکس شده و به قوی‌ترین رشد اشتغال از فوریه انجامیده است. این در حالی است که انتظار می‌رود گزارش رسمی اشتغال دولت آمریکا نیز از رشد ملایم تعداد مشاغل در ماه دسامبر و کاهش جزئی نرخ بیکاری نسبت به ماه قبل حکایت داشته باشد. مجموعه این داده‌ها تصویری از بازاری ارائه می‌دهد که با وجود نشانه‌های سرد شدن در برخی بخش‌ها، همچنان از پویایی قابل‌توجهی برخوردار است. به گفته تحلیل‌گران، گستردگی رشد در شاخص کل ISM نشان می‌دهد که بهبود فعالیت خدماتی محدود به چند صنعت خاص نبوده و می‌تواند زمینه‌ساز رشد فراگیرتر اقتصاد در ماه‌های پیش‌رو شود. در همین راستا، یازده صنعت در ماه گذشته افزایش فعالیت را گزارش کرده‌اند که در صدر آن‌ها خرده‌فروشی، خدمات مالی و بیمه، و اقامت و خدمات غذایی قرار دارند. در مقابل، پنج صنعت از جمله مدیریت شرکت‌ها و خدمات پشتیبانی همچنان در محدوده انقباض باقی مانده‌اند؛ موضوعی که از ناهمگونی بهبود اقتصادی حکایت دارد. این تصویر مثبت از بخش خدمات در تضاد آشکار با وضعیت بخش تولید قرار می‌گیرد. داده‌های جداگانه ISM نشان داده بود که فعالیت کارخانه‌ای آمریکا در ماه دسامبر با شدیدترین افت خود از سال ۲۰۲۴ مواجه شده است. این واگرایی، بار دیگر نقش محوری بخش خدمات را در حفظ رشد اقتصادی آمریکا برجسته می‌کند؛ بخشی که اکنون بیش از هر زمان دیگری بار اقتصاد را به دوش می‌کشد. از منظر تورمی، گزارش ISM نشانه‌هایی از کاهش نسبی فشار قیمت‌ها ارائه می‌دهد. شاخص قیمت‌های پرداخت‌شده برای خدمات و مواد اولیه، کندترین آهنگ رشد خود در نه ماه گذشته را ثبت کرده است. با این حال، اظهارات فعالان صنعتی نشان می‌دهد که نگرانی‌ها درباره هزینه‌ها همچنان پابرجاست؛ از افزایش قیمت‌ها به‌دلیل سیاست‌های تجاری و تعرفه‌ای گرفته تا رشد سالانه هزینه خدمات داده‌ای و فناوری. در برخی صنایع، افزایش تقاضای فصلی و فشارهای بهداشتی نیز به رشد هزینه‌ها دامن زده است. در همین حال، موجودی انبارها با سریع‌ترین سرعت از اکتبر ۲۰۲۴ افزایش یافته، اما همزمان شاخص برداشت فعالان از سطح موجودی‌ها برای سومین ماه متوالی کاهش یافته است. این ترکیب نشان می‌دهد شرکت‌ها اگرچه موجودی خود را افزایش داده‌اند، اما کمتر نگران انباشت بیش از حد کالا و خدمات هستند؛ نشانه‌ای از اعتماد نسبی به تداوم تقاضا در آینده نزدیک. ✔️  بیشتر بخوانید: سردشدن بازار کار آمریکا؛ چرا معامله‌گران هنوز نگران رکود نیستند؟ در مجموع، گزارش دسامبر ISM تصویری دووجهی از اقتصاد آمریکا ارائه می‌دهد: از یک سو، بخش خدمات با قدرت در حال گسترش است و نقش ضربه‌گیر اقتصاد را ایفا می‌کند؛ از سوی دیگر، لحن محتاطانه اظهارنظرها و تداوم نااطمینانی‌های مرتبط با سیاست‌های تجاری و هزینه‌ها، هشداری نسبت به پایداری این شتاب در ماه‌های آینده است. این داده‌ها اگرچه از یک چرخش مثبت در پایان سال حکایت دارند، اما همزمان یادآور آن هستند که مسیر رشد اقتصاد آمریکا همچنان به‌شدت به سیاست‌گذاری‌ها، شرایط مالی و اعتماد کسب‌وکارها گره خورده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

روبیو: توافقی برای انتقال ۳۰ تا ۵۰ میلیون بشکه نفت در حال اجراست؛ نفت سبک آمریکا به ونزوئلا ارسال می‌شود

مارکو روبیو، وزیر خارجه ایالات متحده، اعلام کرد که دولت آمریکا در حال اجرای توافقی برای انتقال ۳۰ تا ۵۰ میلیون بشکه نفت است. وی توضیح داد که نفت سبک آمریکا به ونزوئلا ارسال خواهد شد تا به‌عنوان رقیق‌کننده در فرآیند تولید نفت سنگین این کشور استفاده شود. روبیو همچنین تأیید کرد که آمریکا اجازه فروش تجهیزات، خدمات و فناوری‌های حوزه نفت به ونزوئلا را صادر خواهد کرد. او در عین حال تأکید کرد که این توافق هیچ هزینه‌ای برای دولت آمریکا نخواهد داشت. وزیر خارجه آمریکا تصریح کرد که در حال حاضر جدول زمانی مشخصی برای آغاز جریان نفت از ونزوئلا ارائه نخواهد شد. روبیو افزود که ونزوئلا خواستار آن است که نفت موجود در یکی از نفتکش‌های توقیف‌شده نیز بخشی از این توافق باشد. در بخش دیگری از اظهاراتش، روبیو اعلام کرد که نشستی درباره گرینلند هفته آینده با دولت دانمارک برگزار خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سردشدن بازار کار آمریکا؛ چرا معامله‌گران هنوز نگران رکود نیستند؟

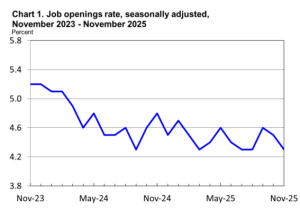
داده‌های تازه بازار کار آمریکا نشان می‌دهد روند تعدیل و خنک‌شدن تدریجی اشتغال همچنان ادامه دارد، بی‌آنکه نشانه‌ای از فروپاشی یا فشار شدید در آن دیده شود. بر اساس گزارش JOLTS وزارت کار آمریکا، تعداد فرصت‌های شغلی در ماه نوامبر به حدود ۷.۱۵ میلیون موقعیت کاهش یافته که پایین‌ترین سطح در بیش از یک سال گذشته محسوب می‌شود. این رقم در مقایسه با ماه قبل که به‌صورت نزولی بازبینی شده بود، افت محسوسی را نشان می‌دهد و از همه برآوردهای اقتصاددانان در نظرسنجی بلومبرگ نیز کمتر بوده است. کاهش فرصت‌های شغلی عمدتاً در بخش‌هایی مشاهده شده که در سال‌های اخیر موتور اصلی جذب نیروی کار بودند؛ از جمله گردشگری و مهمان‌نوازی، بهداشت و خدمات اجتماعی، و همچنین حمل‌ونقل و انبارداری. این عقب‌نشینی نشان می‌دهد شرکت‌ها، حتی در بخش‌های خدمات‌محور، با احتیاط بیشتری نسبت به توسعه نیروی انسانی تصمیم‌گیری می‌کنند. همزمان، تعداد استخدام‌ها نیز به پایین‌ترین سطح خود از اواسط سال ۲۰۲۴ رسیده است؛ موضوعی که بر تمایل محدود کارفرمایان برای گسترش سریع ظرفیت اشتغال دلالت دارد. با این حال، نکته قابل‌توجه آن است که کاهش فرصت‌های شغلی و کند شدن استخدام‌ها با افزایش موج اخراج‌ها همراه نشده است. گزارش JOLTS نشان می‌دهد تعداد تعدیل نیرو در ماه نوامبر به پایین‌ترین سطح شش‌ماهه کاهش یافته است؛ آن هم پس از آنکه در ماه قبل به بالاترین سطح خود از سال ۲۰۲۳ رسیده بود. این الگو نشان می‌دهد شرکت‌ها به‌جای اخراج گسترده، ترجیح می‌دهند از طریق محدود کردن استخدام‌های جدید و کنترل طبیعی خروج نیروها، خود را با شرایط اقتصادی سازگار کنند. در همین حال، تعداد افرادی که به‌صورت داوطلبانه شغل خود را ترک کرده‌اند اندکی افزایش یافته است؛ به‌ویژه در صنایعی مانند اقامت و خدمات غذایی و همچنین ساخت‌وساز. با وجود این، نرخ ترک شغل همچنان در سطوحی پایین‌تر از اوج چرخه قبلی قرار دارد و بیانگر کاهش قدرت چانه‌زنی نیروی کار و احتیاط بیشتر کارکنان در تغییر شغل است. این داده‌ها در کنار گزارش‌های دیگر، تصویری نسبتاً منسجم از وضعیت بازار کار آمریکا ترسیم می‌کند. گزارش ADP نشان داده بود که اشتغال در ماه دسامبر با آهنگی ملایم افزایش یافته، در حالی که داده‌های مؤسسه ISM حاکی از آن است که فعالیت بخش خدمات در پایان سال با سرعتی بالاتر از یک سال گذشته گسترش یافته و همین موضوع به حفظ سطح استخدام در بخش‌های کلیدی اقتصاد کمک کرده است. شاخص اشتغال ISM نیز به بالاترین سطح خود از فوریه رسیده است؛ نشانه‌ای از آن‌که افت فرصت‌های شغلی لزوماً به معنای رکود در استخدام نیست، بلکه بیشتر بازتابی از تعادل تدریجی بازار کار است. از منظر سیاست‌گذاری پولی، یکی از مهم‌ترین داده‌های گزارش JOLTS نسبت فرصت‌های شغلی به تعداد بیکاران است؛ نسبتی که فدرال رزرو آن را به‌عنوان شاخصی کلیدی برای سنجش توازن عرضه و تقاضای نیروی کار دنبال می‌کند. این نسبت در ماه نوامبر به ۰.۹ کاهش یافته که پایین‌ترین سطح از مارس ۲۰۲۱ محسوب می‌شود. این در حالی است که در اوج بازار داغ کار در سال ۲۰۲۲، این نسبت به حدود دو فرصت شغلی به ازای هر فرد بیکار رسیده بود. چنین تغییری نشان می‌دهد فشار سمت تقاضای نیروی کار به‌طور محسوسی فروکش کرده است. البته برخی اقتصاددانان نسبت به دقت داده‌های JOLTS تردیدهایی مطرح می‌کنند و به نرخ پایین مشارکت در این نظرسنجی و بازبینی‌های گاه قابل‌توجه آن اشاره دارند. در مقابل، داده‌های مستقل‌تری مانند شاخص فرصت‌های شغلی وب‌سایت Indeed که به‌صورت روزانه منتشر می‌شود، نشان می‌دهد تعداد آگهی‌های شغلی در ماه نوامبر پس از رسیدن به کف چندساله، اندکی بهبود یافته است؛ موضوعی که تصویر بازار کار را پیچیده‌تر و چندلایه‌تر می‌کند. ✔️  بیشتر بخوانید: چرا دموکرات‌ها این بار تهدید به تعطیلی دولت نمی‌کنند؟ در مجموع، داده‌های ماه نوامبر تأییدکننده سناریویی است که طی ماه‌های اخیر بارها تکرار شده: بازار کار آمریکا در حال سرد شدن است، اما به‌شکلی منظم و کنترل‌شده. تقاضای نیروی کار کاهش یافته، اما اخراج‌ها محدود مانده‌اند و نشانه‌ای از فشار حاد در اشتغال دیده نمی‌شود. برای معامله‌گران و فعالان بازار، این وضعیت همچنان روایت «فرود نرم» اقتصاد آمریکا را تقویت می‌کند؛ روایتی که نه نیاز فوری به کاهش تهاجمی نرخ بهره ایجاد می‌کند و نه نگرانی جدی از رکود عمیق را برمی‌انگیزد. در چنین شرایطی، تمرکز بازارها بیش از JOLTS، همچنان بر داده‌های تورمی و گزارش‌های اشتغال ماهانه باقی خواهد ماند؛ داده‌هایی که مسیر بعدی سیاست پولی و نوسانات دلار و بازده اوراق را تعیین خواهند کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص سفارشات کارخانجات ایالات متحده – Factory Orders (اکتبر)

شاخص سفارشات کارخانجات ایالات متحده - Factory Orders (اکتبر) واقعی ..................... 1.3- درصد پیش‌بینی ................ 1.2- درصد قبلی ........................ 0.2 درصد

خواندن کامل خبر
داده های اقتصادی کم اثر

آمار فرصت‌های شغلی – JOLTS Job Openings (نوامبر)

آمار فرصت‌های شغلی - JOLTS Job Openings (نوامبر) واقعی .................... 7.146 میلیون پیش‌بینی ............... 7.61 میلیون قبلی ...................... 7.67 میلیون (به 7.146 بازبینی شد) تعداد ترک شغل: 3.161 میلیون (قبلی 2.941 میلیون)

خواندن کامل خبر
داده های اقتصادی کم اثر

ترامپ: نسبت به پایبندی ناتو تردید دارم، اما آمریکا همیشه کنار ناتو خواهد بود

دونالد ترامپ اعلام کرد که تردید دارد ناتو در صورت نیاز واقعی، همان‌گونه که انتظار می‌رود از ایالات متحده حمایت کند. با این حال، رئیس‌جمهور آمریکا تأکید کرد که ایالات متحده همواره در کنار ناتو خواهد ایستاد، حتی اگر متحدان چنین نکنند. ترامپ افزود که به باور او، تنها کشوری که چین و روسیه واقعاً از آن واهمه دارند، ایالات متحده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

دلار در سال جاری با موانع ساختاری روبه‌رو است

بر اساس تحلیل آموندی، شرکت مدیریت سرمایه‌گذاری فرانسوی، دلار همچنان تحت فشار قرار دارد، چرا که استثنایی بودن آمریکا کاهش یافته و ابهام‌ها در زمینه تعرفه‌ها ادامه دارد. با وجود کمی بهبود در پیش‌بینی رشد اقتصادی ۲۰۲۶، انتظارات همچنان کمتر از ظرفیت بالقوه است و انتظار می‌رود فدرال رزرو دو بار دیگر نرخ بهره را کاهش دهد. در نتیجه، آموندی چشم‌انداز دلار را به «محتاطانه» تنزل داده و شاخص DXY در سطح ۹۸.۵۸۵ بدون تغییر باقی مانده است

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

زلنسکی: امیدوارم به‌زودی با ترامپ دیدار کنم، احتمالاً در واشنگتن

«زلنسکی: همچنان پاسخ روشنی از سوی متحدان دریافت نکرده‌ام مبنی بر اینکه در صورت تداوم یا تشدید تجاوز روسیه، آیا از اوکراین حمایت و حفاظت خواهند کرد یا خیر.» من اراده سیاسی از سوی متحدان مشاهده می‌کنم، اما نیاز به تعهدات قانونی الزام‌آور وجود دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا دموکرات‌ها این بار تهدید به تعطیلی دولت نمی‌کنند؟

پس از تجربه‌ی پرهزینه‌ی طولانی‌ترین تعطیلی دولت در تاریخ آمریکا، فضای سیاسی واشنگتن دستخوش تغییری معنادار شده است. آنچه زمانی برای دموکرات‌ها یک ابزار فشار سیاسی محسوب می‌شد، امروز بیش از آن‌که اهرم مذاکره باشد، به نمادی از آسیب اجتماعی، فرسایش اعتماد عمومی و هزینه‌ی انسانی بدل شده است؛ هزینه‌ای که بسیاری از سیاستمداران این حزب دیگر حاضر نیستند بار آن را بر دوش بکشند. در جریان تعطیلی ۴۳ روزه‌ی اخیر دولت فدرال، پیامدهای اقتصادی و اجتماعی به‌ویژه برای اقشار آسیب‌پذیر به‌شدت ملموس بود: از قطع کمک‌های غذایی و اختلال در خدمات عمومی گرفته تا بلاتکلیفی میلیون‌ها کارمند و پیمانکار دولتی. یکی از تلخ‌ترین نمادهای این بحران، خودکشی زنی ۴۴ ساله در نوادا بود که پس از تعلیق شغلی و فشار مالی شدید، در یادداشتی نوشت نمی‌خواهد سربار خانواده‌اش باشد. این حادثه، به گفته‌ی سناتور جکی روزن، نقش مهمی در تصمیم او برای شکستن صف دموکرات‌ها و پایان دادن به تعطیلی داشت. به تعبیر او، «تصمیمات سیاسی در خلأ گرفته نمی‌شوند؛ آن‌ها پیامدهای واقعی برای انسان‌های واقعی دارند.» اکنون قانون‌گذاران بار دیگر با ضرب‌الاجل تأمین مالی دولت روبه‌رو هستند. اما برخلاف پاییز گذشته، تمایل دموکرات‌ها برای استفاده از «تعطیلی دولت» به‌عنوان ابزار فشار به‌طور محسوسی کاهش یافته است. در آن زمان، رهبران حزب تلاش کردند از این ابزار برای وادار کردن جمهوری‌خواهان به تمدید یارانه‌های تقویت‌شده بیمه درمانی (ACA) استفاده کنند؛ اقدامی که اگرچه از نظر سیاسی برای آن‌ها مزایایی داشت، اما در عمل به نتیجه نرسید و هزینه‌های اقتصادی آن متوجه همان خانوارهایی شد که حزب مدعی دفاع از آن‌ها بود. این بار، چهره‌های میانه‌رو حزب صراحتاً اعلام کرده‌اند که حاضر نیستند بار دیگر کشور را به سوی تعطیلی ببرند. سناتور جک رید و سناتور آنگوس کینگ هر دو احتمال چنین سناریویی را بعید دانسته‌اند و چاک شومر نیز تأکید کرده که مسیر تأمین مالی دولت و بحث درباره یارانه‌های درمانی به‌صورت جداگانه دنبال خواهد شد. در همین راستا، کمیته‌های بودجه مجلس نمایندگان و سنا بسته‌هایی از لوایح هزینه‌ای را برای محافظت از بخش‌هایی از دولت در برابر تعطیلی منتشر کرده‌اند. با این حال، تنش‌های سیاسی هنوز کاملاً فروکش نکرده است. شکست تلاش دسامبر برای تصویب گروهی از لوایح هزینه‌ای نشان داد که خطر بن‌بست همچنان وجود دارد، به‌ویژه آن‌که هنوز ۹ مورد از ۱۲ لایحه بودجه سال مالی ۲۰۲۶ تصویب نشده‌اند. اختلاف بر سر بودجه مراکز تحقیقاتی اقلیمی در کلرادو، وتوی ترامپ بر یک پروژه آبی منطقه‌ای و اقدام ناگهانی او در بازداشت رئیس‌جمهور ونزوئلا بدون اطلاع کنگره، همگی فضای بی‌اعتمادی را تشدید کرده‌اند و برخی دموکرات‌ها را به استفاده مجدد از ابزار بودجه‌ای به‌عنوان اهرم فشار سوق داده‌اند. در درون حزب، شکاف روشنی شکل گرفته است. جناح مترقی‌تر همچنان معتقد است که جلوگیری از تصویب بودجه می‌تواند راهی مؤثر برای واداشتن طرف مقابل به امتیازدهی باشد، به‌ویژه در موضوع تمدید یارانه‌های بیمه درمانی که حدود ۲۰ میلیون آمریکایی به آن وابسته‌اند. اما واقعیت‌های مالی نیز محدودیت‌هایی ایجاد کرده‌اند: تمدید سه‌ساله این یارانه‌ها بنا بر برآورد دفتر بودجه کنگره ۸۳ میلیارد دلار به کسری بودجه می‌افزاید و همین موضوع حمایت جمهوری‌خواهان را دشوار کرده است. در مقابل، سناتورهایی از ایالت‌هایی که مستقیماً از تعطیلی آسیب دیده‌اند (مانند نوادا) قاطعانه با تکرار این تجربه مخالف‌اند. به گفته کاترین کورتز ماستو، تعطیلی دولت به معنای قطع درآمد پیشخدمت‌های لاس‌وگاس، ایجاد نااطمینانی برای کارکنان تأسیسات هسته‌ای و فشار مضاعف بر پیمانکاران و کارکنان پایگاه‌های نظامی است. از نگاه او، «افزودن رَنج جدید به زندگی مردم، به بهانه کمک به گروهی دیگر، توجیه‌پذیر نیست.» ✔️  بیشتر بخوانید: چرا تعرفه‌ها برخلاف انتظار اقتصاددانان، تورم را شعله‌ور نکردند؟ در مجموع، کاهش تمایل دموکرات‌ها به تعطیلی دولت نه حاصل یک چرخش تاکتیکی موقت، بلکه نتیجه‌ی یک بازنگری سیاسی و اخلاقی است: تجربه نشان داده است که این ابزار بیش از آن‌که دولت را تحت فشار قرار دهد، شهروندان عادی را قربانی می‌کند. در فضایی که بی‌ثباتی اقتصادی، کسری بودجه و تنش‌های ژئوپلیتیک همزمان بر آمریکا سایه انداخته‌اند، رهبران دموکرات ترجیح می‌دهند از مسیرهای پرهزینه فاصله بگیرند؛ حتی اگر این به معنای از دست دادن یکی از معدود ابزارهای فشار سیاسی‌شان باشد. به بیان ساده، تعطیلی دولت دیگر نه یک سلاح مؤثر، بلکه زخمی است که هنوز آثار آن بر پیکر جامعه باقی مانده است؛ زخمی که بسیاری در حزب دموکرات دیگر مایل نیستند دوباره آن را باز کنند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا تعرفه‌ها برخلاف انتظار اقتصاددانان، تورم را شعله‌ور نکردند؟

زمانی که دولت ترامپ در بهار گذشته از اعمال گسترده‌ترین تعرفه‌های تجاری آمریکا در نزدیک به یک قرن اخیر خبر داد، انتظار غالب در میان اقتصاددانان این بود که موجی از افزایش قیمت‌ها در راه باشد، دلار تقویت شود و رشد اقتصادی به‌طور محسوسی افت کند. اما آنچه در عمل رخ داد، با این پیش‌بینی‌ها فاصله داشت. تورم افزایش یافت، اما جهشی انفجاری نداشت؛ بازار کار کند شد، اما فرو نپاشید؛ و اقتصاد همچنان به حرکت خود ادامه داد، هرچند نشانه‌هایی از ضعف به‌تدریج ظاهر شده است. دو پژوهش تازه اکنون نشان می‌دهند که این نتیجه چندان هم عجیب نیست. اقتصاددانان بانک مرکزی سان‌فرانسیسکو با بررسی داده‌هایی از سال ۱۸۸۶ تا ۲۰۱۷ به این نتیجه رسیده‌اند که افزایش تعرفه‌ها در گذشته معمولاً به افزایش معنادار تورم منجر نشده است و حتی در بسیاری از موارد با کاهش نرخ تورم همراه بوده است. بر اساس این مطالعه، افزایش یک واحد درصدی در تعرفه‌ها به‌طور متوسط با کاهش حدود ۰٫۶ واحد درصدی نرخ تورم هم‌زمان بوده است. مطالعه‌ای مستقل از دانشگاه نورث‌وسترن نیز نشان می‌دهد که پس از افزایش تعرفه‌ها، تورم معمولاً اندکی بالا می‌رود، اما این اثر بسیار محدود است و به‌سرعت توسط نیروهای دیگر خنثی می‌شود. این یافته‌ها با منطق کلاسیک اقتصاد در ظاهر در تضاد است. طبق اصول پایه، تعرفه‌ها باید قیمت کالاهای وارداتی را بالا ببرند و این افزایش قیمت به تورم منتقل شود. اما داده‌های تاریخی نشان می‌دهد که سازوکار اقتصاد کلان پیچیده‌تر از این رابطه‌ی مستقیم است. افزایش تعرفه‌ها معمولاً هم‌زمان با افزایش بیکاری و کاهش فعالیت اقتصادی رخ می‌دهد. شوک تعرفه‌ای با ایجاد نااطمینانی، سرمایه‌گذاری بنگاه‌ها را تضعیف می‌کند، تجارت را کاهش می‌دهد و قدرت خرید مصرف‌کنندگان را تحت فشار قرار می‌دهد. در نتیجه، تقاضای کل افت می‌کند و همین افت تقاضا اثر افزایشی تعرفه‌ها بر قیمت‌ها را مهار می‌کند. پژوهش دانشگاه نورث‌وسترن نیز همین تصویر را تأیید می‌کند. افزایش هزینه واردات اگرچه قیمت برخی کالاها را بالا می‌برد، اما کاهش هم‌زمان واردات، افت صادرات و انقباض فعالیت صنعتی باعث کاهش تقاضا می‌شود و این نیروی کاهنده، فشار تورمی را خنثی می‌کند. به همین دلیل است که اثر نهایی تعرفه‌ها بر تورم معمولاً کوچک باقی می‌ماند. این به‌معنای بی‌هزینه بودن تعرفه‌ها نیست. هر دو پژوهش تأکید دارند که تعرفه‌ها تقریباً همیشه به اقتصاد آسیب می‌زنند، حتی اگر تورم را منفجر نکنند. پس از افزایش تعرفه‌ها، آمریکا هزاران شغل صنعتی را از دست داده است، شاخص فعالیت بخش تولیدی به پایین‌ترین سطح ۱۴ ماه اخیر سقوط کرده و استخدام از بهار گذشته به‌شدت کند شده است. همین ضعف‌ها فدرال رزرو را واداشت که در نیمه دوم سال ۲۰۲۵ سه بار نرخ بهره را کاهش دهد تا از اقتصاد حمایت کند. در عین حال، وعده‌ی «رنسانس صنعتی» که دولت ترامپ مطرح کرده بود هنوز تحقق نیافته و نشانه‌های انقباض در بخش تولیدی آشکارتر شده است. برخی اقتصاددانان معتقدند اثر تورمی تعرفه‌ها هنوز به‌طور کامل نمایان نشده و شرکت‌ها به‌تدریج قیمت‌ها را بالا خواهند برد. گروهی دیگر به این نکته اشاره می‌کنند که نرخ واقعی تعرفه‌هایی که شرکت‌ها می‌پردازند بسیار پایین‌تر از ارقام اسمی اعلام‌شده است، زیرا معافیت‌ها، استثناها و خلأهای قانونی شدت واقعی شوک تعرفه‌ای را کاهش داده‌اند. یک مطالعه جدید از دانشگاه‌های هاروارد و شیکاگو نشان می‌دهد که نرخ واقعی متوسط تعرفه‌ها در اواخر سپتامبر حدود ۱۴ درصد بوده، در حالی که رقم اسمی اعلام‌شده بیش از ۲۷ درصد بوده است. با این حال، اقتصاددانان هشدار می‌دهند که نباید از تجربه‌های تاریخی نتیجه‌گیری قطعی کرد. آخرین باری که تعرفه‌های آمریکا به این سطح رسیده بود، دهه ۱۹۳۰ بود؛ دوره‌ای با استاندارد طلا، ساختار صنعتی متفاوت و جهانی بسیار کم‌یکپارچه‌تر از امروز. همان‌طور که برخی پژوهشگران تأکید می‌کنند، جهان امروز از نظر زنجیره‌های تأمین، نقش فناوری و سهم خدمات در اقتصاد با آن دوره قابل مقایسه نیست و واکنش‌ها می‌تواند متفاوت باشد. ✔️  بیشتر بخوانید: نظم نوین امپریالیسم آمریکا و پیامدهای آن برای دلار؛ وقتی قدرت سیاسی به ریسک ارزی تبدیل می‌شود در مجموع، تصویر ترسیم‌شده توسط این مطالعات این است که تعرفه‌ها برخلاف تصور رایج الزاماً تورم‌زا نیستند و حتی می‌توانند از طریق تضعیف تقاضا فشار تورمی را محدود کنند. اما این مهار تورم حاصل یک سازوکار سالم نیست، بلکه نتیجه کند شدن اقتصاد، کاهش اشتغال و افت فعالیت تولیدی است. به بیان دیگر، تعرفه‌ها ممکن است آتش تورم را خاموش کنند، اما این کار را با خاموش کردن بخشی از موتور اقتصاد انجام می‌دهند و این بهایی است که دیر یا زود خود را در رشد پایین‌تر و رفاه کمتر نشان می‌دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دیوان عالی آمریکا جمعه را به‌عنوان روز اعلام رأی تعیین کرد؛ پرونده تعرفه‌ها در انتظار تصمیم

دیوان عالی ایالات متحده جمعه را به‌عنوان روز اعلام آرا تعیین کرده است؛ در شرایطی که رسیدگی به پرونده‌های مرتبط با تعرفه‌ها هنوز به نقطه تصمیم نهایی نرسیده است. با این حال این خبر باعث ایجاد نوسانات موقتی در بازار سهام و فلزات گرانبها شد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

کوین وارش برای سومین بار در ماه‌های اخیر از کوین هست پیشی گرفت

تا تاریخ ۶ ژانویه ۲۰۲۶، رئیس‌جمهور ترامپ هنوز نامزد خود برای جایگزینی جروم پاول پس از پایان دوره‌اش در ماه می را اعلام نکرده است. بازارهای پیش‌بینی Kalshi نشان می‌دهند که وارش و هست هر کدام با ۴۰٪ پیشتاز هستند، در حالی که کریستوفر والر با ۱۳٪ عقب است و بیش از ۲۴.۵ میلیون دلار معامله انجام شده است، زیرا انتظارات بازار همچنان در حال تغییر است

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

میران از فدرال رزرو: انتظار دارم داده‌ها همچنان نشان دهند که کاهش نرخ بهره مناسب است.

ویژگی‌های خاص تورم مسکن باعث فراتر رفتن آن از هدف تعیین‌شده شده است فدرال رزرو باید امسال بیش از ۱۰۰ نقطه پایه نرخ بهره را کاهش دهد تورم پایه نزدیک به هدف فدرال رزرو قرار دارد. سیاست‌های فدرال رزرو محدودکننده هستند و مانع رشد اقتصاد می‌شوند من با ترامپ درباره تصدی سمت ریاست فدرال رزرو صحبتی نداشته‌ام تمام اسامی موجود در فهرست کوتاه برای ریاست فدرال رزرو معتبر و شایسته هستند. سیاست مالی امسال از رشد اقتصادی حمایت خواهد کرد من نسبت به رشد اقتصادی خوش‌بین هستم. اگر سیاست پولی بیش از حد انقباضی باقی بماند، ممکن است رشد اقتصادی را از همان ابتدا متوقف کند با دقت وضعیت تعدیل نیروها را رصد می‌کنیم تا نشانه‌ای از تغییر در بازار کار کنونی با استخدام و اخراج پایین پیدا کنیم

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بارکین، عضو بانک مرکزی آمریکا: با توجه به ریسک‌های موجود برای هر دو هدفِ اشتغال و مهار تورم، تصمیم‌های آتی درباره نرخ بهره باید با دقت بسیار و ظرافت تنظیم شوند.

نرخ بهره فعلی در محدوده نرخ خنثی قرار دارد. هر دو جنبه مأموریت دوگانه فدرال رزرو «قابل توجه و نیازمند رصد دقیق» هستند تورم کاهش یافته اما هنوز بالاتر از هدف است، بیکاری پایین باقی مانده، اما نمی‌خواهیم بازار کار بیش از این تضعیف شود. سال گذشته نشان‌دهنده تاب‌آوری اقتصاد بود، اما تقاضا و رشد اشتغال به‌طور محدود در صنایع خاص متمرکز شده و احساسات اقتصادی کاهش یافته است انتظار می‌رود بی‌ثباتی سال گذشته در ۲۰۲۶ کاهش یابد و اعتماد مصرف‌کنندگان و کسب‌وکارها را تقویت کند تغییرات مالیاتی، کاهش مقررات و اثر کاهش نرخ بهره همگی باید امسال به تحریک اقتصاد کمک کنند. پیشرفت در مهار تورم و ایجاد اشتغال باید به‌طور متوازن مدیریت شود. منتظر دریافت داده‌های «شفاف و دقیق» در هفته‌های آتی هستیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظم نوین امپریالیسم آمریکا و پیامدهای آن برای دلار؛ وقتی قدرت سیاسی به ریسک ارزی تبدیل می‌شود

بازگشت آشکار ایالات متحده به سیاست‌های مداخله‌گرایانه، آن هم نه در قالب دیپلماسی نرم بلکه با اقدام مستقیم نظامی و سیاسی، تنها یک رویداد ژئوپلیتیک نیست؛ بلکه نشانه‌ای از یک تغییر ساختاری در نظم جهانی است؛ تغییری که پیامدهای آن به‌تدریج در بازار ارز، طلا و دارایی‌های امن در حال نمایان شدن است. بازارها مدت‌هاست احتمال تشدید تنش در ونزوئلا و حتی سناریوی تغییر رژیم را در قیمت‌ها لحاظ کرده بودند. خود اقتصاد ونزوئلا در مقیاس جهانی چندان بزرگ نیست و حتی تأثیر آن بر بازار نفت نیز محدود است. به همین دلیل، شوک اولیه ژئوپلیتیک خیلی زود فروکش کرد و بازارهای سهام جهانی با قدرت به مسیر صعودی خود بازگشتند. همزمان، دلار آمریکا پس از یک جهش کوتاه ناشی از رفتارهای ریسک‌گریز، به‌تدریج تضعیف شد؛ الگویی کلاسیک در محیط‌های «ریسک‌پذیر» که سرمایه از دارایی‌های امن به سمت دارایی‌های پرریسک‌تر حرکت می‌کند. اما آنچه این بار اهمیت بیشتری دارد، نه خود ونزوئلا بلکه پیام سیاسی اقدام آمریکا است: ایالات متحده عملاً بدون واکنش جدی جامعه جهانی، دست به اقدامی زد که از منظر حقوق بین‌الملل و هنجارهای دیپلماتیک بسیار بحث‌برانگیز است. همین بی‌هزینه بودنِ ظاهری، معادله «گام بعدی چیست؟» را برای بازارها تغییر داده است. تنها چند ساعت پس از دستگیری رهبر ونزوئلا، مقامات آمریکایی از احتمال تغییر رژیم در کوبا و کلمبیا سخن گفتند. همزمان، دونالد ترامپ بار دیگر بر نیاز آمریکا به گرینلند به دلایل «امنیت ملی» تأکید کرد؛ موضوعی که برای اروپا به‌شدت حساس است، زیرا گرینلند بخشی از ساختار ناتو محسوب می‌شود و هرگونه تنش پیرامون آن می‌تواند پیامدهای تجاری و امنیتی گسترده‌ای داشته باشد. حتی شعارهایی نظیر «Make Iran Great Again» نیز به فضای رسانه‌ای تزریق شد که بیش از آنکه پیام اقتصادی داشته باشد، نشان‌دهنده گسترش دامنه جاه‌طلبی‌های ژئوپلیتیک است. ✔️  بیشتر بخوانید: از کاراکاس تا گرینلند؛ بازتعریف قدرت آمریکا در قرن بیست‌ویکم برای بازارها، این تحولات فقط سیاسی نیستند؛ این‌ها مستقیماً به اعتبار دلار به‌عنوان ستون نظم مالی جهانی گره خورده‌اند. سلطه دلار، بازتاب جایگاه آمریکا در مرکز نظام تجارت آزاد، امنیت سرمایه و زیرساخت مالی جهانی است. اما هرچه آمریکا از نقش «محور ثبات» فاصله بگیرد و به بازیگری غیرقابل‌پیش‌بینی‌تر تبدیل شود، همان ستون‌هایی که دلار بر آن‌ها استوار است، به‌آرامی ترک برمی‌دارند. مسدودسازی دارایی‌های دلاری روسیه و اکنون گسترش دامنه مداخلات سیاسی و نظامی، این پیام را به بسیاری از کشورها مخابره کرده است: نگهداری ذخایر ارزی به دلار دیگر صرفاً یک انتخاب مالی نیست، بلکه یک ریسک ژئوپلیتیک است. همین منطق یکی از دلایل اصلی جهش تاریخی طلا در یک سال گذشته بوده است؛ طلا به‌عنوان دارایی‌ای که از حوزه نفوذ سیاسی خارج است، دوباره نقش بیمه ژئوپلیتیک را بازی می‌کند. از منظر بازار ارز، نکته کلیدی این است که استفاده جهانی از دلار تقریباً به نقطه اشباع رسیده است. چین، بسیاری از کشورهای خاورمیانه و حتی متحدان سنتی آمریکا اکنون انگیزه‌های جدی برای کاهش وابستگی به دلار دارند. حتی کشوری مانند دانمارک، با بیش از ۹۰ میلیارد دلار ذخایر ارزی، ناگزیر باید این پرسش را مطرح کند که آیا نگهداری بخش عمده این ذخایر به دلار همچنان منطقی است یا بهتر است به سمت یورو، پوند یا طلا حرکت کند؟ جمع‌بندی آنکه بازارها فعلاً با آرامش به تحولات نگاه می‌کنند، اما در لایه‌های زیرین، یک بازتنظیم آرام در حال شکل‌گیری است: گذار تدریجی از دنیایی با محوریت بی‌چون‌وچرای دلار به نظمی چندقطبی‌تر که در آن سیاست، بیش از گذشته، به ریسک مالی تبدیل می‌شود. این گذار شاید آهسته باشد، اما جهت آن برای سرمایه‌گذاران و معامله‌گران کلان، دیگر قابل چشم‌پوشی نیست. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نقشه نوسانات فارکس در سال ۲۰۲۶؛ کدام ارزها فرصت‌ساز و کدام پرریسک‌اند؟

سال ۲۰۲۵ برای بازارهای ارز، با وجود موجی از شوک‌های سیاسی و اقتصادی، پایان آرام‌تری نسبت به انتظارات بدبینانه داشت. تورم جهانی که پس از همه‌گیری به اوج رسیده بود در مسیر نزولی قرار گرفت و اقتصادهای بزرگ (هرچند با رشد شکننده) توانستند از رکود عمیق فاصله بگیرند. با این حال، فضای کلان اقتصاد جهانی همچنان با ریسک همراه است؛ از احتمال تشدید جنگ‌های تجاری و سیاست‌های تعرفه‌ای گرفته تا تداوم تنش‌های ژئوپلیتیک که می‌توانند در مقاطع مختلف، جریان سرمایه و اشتهای ریسک را به‌طور ناگهانی تغییر دهند. در آستانه ۲۰۲۶، تمرکز بازارها بیش از هر چیز بر مسیر سیاست پولی بانک‌های مرکزی بزرگ است. پس از دوره افزایش سریع نرخ‌ها در سال‌های ۲۰۲۲ و ۲۰۲۳، سیاست پولی در سال ۲۰۲۵، وارد فاز تعدیل شد و انتظار می‌رود این روند در سال جدید هم ادامه یابد. بر مبنای برآوردهای رایج، فدرال رزرو بیشترین فضای کاهش را دارد و نرخ بهره آمریکا در طول ۲۰۲۶ می‌تواند به حوالی ۳٪ نزدیک شود؛ در حالی که بانک مرکزی اروپا احتمالاً نرخ‌ها را حوالی ۲٪ نگه می‌دارد و بانک انگلستان نیز در مسیری قرار می‌گیرد که می‌تواند به محدوده تعادلی نزدیک ۳٫۲۵٪ برسد. نتیجه این آرایش جدید، کاهش تدریجی مزیت نرخ بهره دلار در برابر رقباست؛ عاملی که می‌تواند به تضعیف نسبی دلار و افزایش جذابیت برخی ارزهای دیگر بینجامد. در چنین محیطی، پرسش اصلی فعالان فارکس آن است که کدام ارزها در سال ۲۰۲۶ ظرفیت تبدیل شدن به فرصت را دارند و کدام‌یک با ریسک‌های ساختاری و چرخه‌ای بیشتری روبه‌رو خواهند بود. یورو (EUR)؛ چشم‌انداز اقتصاد اروپا و مسیر نوسان یورو اقتصاد منطقه یورو در اواخر ۲۰۲۵ نشانه‌هایی از خروج تدریجی از رکود خفیف ابتدای سال نشان داد. نرخ تورم که در سال‌های قبل به سطوح بالایی رسیده بود، به حوالی هدف ۲ درصدی بانک مرکزی اروپا بازگشت و حتی اندکی پایین‌تر تثبیت شد؛ امری که به ECB اجازه داد پس از یک دوره انقباض شدید، نرخ‌های سیاستی را در سطوح فعلی (نرخ سپرده نزدیک ۲٪) ثابت نگه دارد. در همین حال، بازار کار همچنان مقاوم باقی مانده است: نرخ بیکاری در کف‌های چنددهه‌ای و مشارکت نیروی کار بالا مانده که از مصرف خانوار حمایت کرده است. ترکیب تورم مهار‌شده، رشد اقتصادی ضعیف اما مثبت و ثبات بازار کار، به یورو اجازه داد سال ۲۰۲۵ را با ثبات نسبی و در محدوده‌های بالاتر نسبت به کف‌های قبلی به پایان برساند. انتظار می‌رود رشد اقتصادی منطقه یورو در ابتدای ۲۰۲۶ اندکی کند شود، اما در نیمه دوم سال با کمک محرک‌های مالی؛ به‌ویژه افزایش هزینه‌های عمومی در حوزه دفاع و زیرساخت در کشورهایی مانند آلمان، دوباره شتاب بگیرد. با این حال، اقتصاد اروپا همچنان با محدودیت‌های ساختاری نظیر رقابت فزاینده صنایع چین، جمعیت پیر و وابستگی به واردات انرژی روبه‌روست که مانع جهش پایدار رشد می‌شود. پیش‌بینی‌ها حاکی از آن است که تورم در ۲۰۲۶ کمی زیر ۲٪ باقی بماند؛ وضعیتی که به احتمال زیاد ECB را به حفظ نرخ‌های بهره در سطوح فعلی وادار خواهد کرد. سیاست رسمی بانک مرکزی اروپا همچنان «داده‌محور» است و تنها در صورت انحراف معنادار تورم یا داغ‌شدن بیش از حد اقتصاد، احتمال تغییر جهت سیاست پولی مطرح خواهد شد. بسیاری از استراتژیست‌های بازار نسبت به تقویت ملایم یورو در برابر دلار آمریکا در ۲۰۲۶ خوش‌بین هستند.  دلیل اصلی، تغییر سمت‌وسوی سیاست پولی دو سوی آتلانتیک است: فدرال رزرو آمریکا مشغول کاهش نرخ‌هاست در حالی که ECB در ۲٪ متوقف شده و شاید حتی در حالت انقباضی باقی بماند. کاهش شکاف نرخ بهره به نفع یورو، جذابیت سرمایه‌گذاری در دارایی‌های یورویی را بالا می‌برد و فشار نزولی بر دلار ایجاد می‌کند. رُبوبانک پیش‌بینی می‌کند نرخ برابری یورو/دلار طی ۱۲ ماه آینده از سطوح کنونی اندکی بالاتر رفته و به حدود ۱٫۱۸ برسد. حتی سناریوهای خوش‌بینانه‌تری هم مطرح شده است؛ مثلاً مدیران سرمایه‌گذاری RBC در صورت تضعیف گسترده دلار آمریکا، امکان صعود یورو تا ۱٫۲۴ دلار را نیز مطرح کرده‌اند. البته تحقق جهش قابل ملاحظه‌ی یورو نیازمند محرک‌هایی فراتر از عوامل درونی اروپا است و عمدتاً وابسته به افت ارزش دلار خواهد بود. در برابر ارزهای دیگر، انتظار می‌رود یورو عملکرد نسبتاً باثبات یا قوی داشته باشد. برای مثال در برابر پوند بریتانیا، روند تقویت تدریجی یورو که از ۲۰۲۵ مشاهده شد ممکن است ادامه یابد؛ کارشناسان اشاره می‌کنند که پوند در ۲۰۲۵ نسبت به یورو تضعیف شده و احتمالاً این روند تداوم خواهد داشت. به طور کلی یورو در ۲۰۲۶ از دسته ارزهایی به شمار می‌رود که می‌تواند فرصت‌ساز باشد، هرچند دامنه نوسانات آن ممکن است محدود و به عوامل برون‌زا (مانند وضعیت دلار و قیمت انرژی) وابسته باشد. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ پوند بریتانیا (GBP)؛ زیر فشار عدم‌قطعیت‌ها پوند استرلینگ سال ۲۰۲۵ را زیر فشار هم‌زمان عوامل اقتصادی و سیاسی به پایان برد. تورم که ابتدای سال در سطوح بالایی قرار داشت، به‌تدریج کاهش یافت اما همچنان در مقایسه با سایر اقتصادهای گروه هفت بالا باقی ماند. بانک انگلستان پس از رساندن نرخ بهره به حوالی ۵ درصد، در نیمه دوم سال افزایش بیشتر را متوقف کرد و با کند شدن رشد اقتصادی و نشانه‌هایی از کاهش تورم، به تدریج اقدام به کاهش نرخ بهره تا سطح 3.75 درصد نمود. در همین حال، تغییر دولت پس از بیش از یک دهه و روی کار آمدن کابینه جدید حزب کارگر، اگرچه نوعی ثبات سیاسی نسبی ایجاد کرد، اما به‌دلیل وضعیت شکننده مالی دولت و وعده‌های انضباط بودجه‌ای، چشم‌انداز رشد کوتاه‌مدت اقتصاد را محدود نگه داشت. حاصل این ترکیب، رشد بسیار ضعیف در ۲۰۲۵ و پوندی بود که در محدوده‌های میانی در برابر دلار درجا زد و نتوانست نقش فعالی در میان ارزهای پیشتاز ایفا کند. انتظار می‌رود اقتصاد بریتانیا در ۲۰۲۶ اندکی بهبود یابد، اما همچنان با نرخی پایین‌تر از بسیاری از اقتصادهای توسعه‌یافته رشد کند. سیاست مالی دولت به‌طور کلی انقباضی باقی خواهد ماند و هدف اصلی آن حفظ اعتماد بازار اوراق است، نه تحریک رشد. در مقابل، سیاست پولی به‌تدریج انبساطی می‌شود: بانک انگلستان احتمالاً طی ماه‌های نخست سال نرخ بهره را مرحله‌به‌مرحله کاهش می‌دهد تا به محدوده تعادلی نزدیک ۳٫۲۵ درصد برسد. این ترکیبِ سیاست مالی سخت‌گیرانه و سیاست پولی نرم‌تر، به اقتصاد اجازه تنفس می‌دهد اما موتور رشد را پرقدرت نمی‌کند. از منظر سیاسی نیز، هرچند ریسک ژئوپلیتیک خارجی محدود است، اما تحولات داخلی؛ از جمله آزمون‌های انتخاباتی محلی و فشارهای درون‌حزبی، می‌تواند گهگاه فضای عدم‌قطعیت را به بازار بازگرداند. اکثر تحلیل‌گران توافق دارند که پوند در سال ۲۰۲۶ با ریسک‌ها و موانعی مواجه است و احتمالاً از ارزهای پیشتاز نخواهد بود. پوند بریتانیا در سال گذشته میلادی عمدتاً «تحت فشار» بوده است و این وضعیت بنا به دلایلی پابرجاست. رُبوبانک تصریح می‌کند پوند به خاطر بی‌ثباتی‌های سیاسی داخلی و کاهش نرخ بهره بانک انگلستان جای مانور زیادی برای تقویت ندارد. در مقابل دلار آمریکا، اگرچه انتظار می‌رود تضعیف دلار به نفع همه ارزهای دیگر از جمله پوند تمام شود، ولی احتمال اینکه استرلینگ افزایش چشمگیری نسبت به سطوح فعلی داشته باشد پایین‌تر از ارزهای همتایی مانند یورو یا دلار استرالیاست. با این‌حال برخی پیش‌بینی‌ها نسبتاً خوش‌بینانه‌اند؛ برای مثال بانک‌هایی چون NatWest نرخ برابری پوند/دلار را تا اواخر ۲۰۲۶ در محدوده ۱٫۳۵–۱٫۴۰ برآورد کرده‌اند؛ اما این سناریوها مبتنی بر تضعیف شدید دلار و رفع اکثر موانع داخلی بریتانیاست که تحقق کامل آن محل تردید است. سناریوی محتمل‌تر آن است که پوند در برابر دلار افزایش ملایمی داشته باشد، ولی از حیث عملکرد نسبی، از دیگر ارزهای G10 عقب بماند. در برابر یورو نیز همان‌طور که اشاره شد پوند توان رقابت بالایی نشان نداده و ممکن است ادامه تضعیف تدریجی استرلینگ نسبت به یورو را شاهد باشیم. به بیان دیگر، در سبد ارزهای اصلی سال ۲۰۲۶، پوند جزو گزینه‌های پرریسک‌تر تلقی می‌شود و تا زمانی که افق سیاست‌گذاری اقتصادی و سیاسی بریتانیا شفاف‌تر نشود، معامله‌گران با احتیاط بیشتری به سراغ استرلینگ خواهند رفت. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ دلار آمریکا (USD)؛ پایان مزیت انحصاری؟ شاخص دلار آمریکا پس از دو سال رشد متوالی، در ۲۰۲۵ وارد فاز اصلاح شد. جهش اولیه دلار در ابتدای سال که با بازگشت دونالد ترامپ به قدرت و امید بازار به سیاست‌های رشد‌محور همراه بود، به‌تدریج جای خود را به نگرانی از جنگ‌های تجاری، نااطمینانی سیاستی و کاهش نرخ‌های بهره داد. فدرال رزرو با کند شدن اقتصاد و فروکش کردن تورم، مسیر کاهش نرخ را در پیش گرفت و بخشی از مزیت نرخ بهره دلار نسبت به رقبا از میان رفت. در نتیجه، دلار با وجود نقش پناهگاهی خود در مقاطع پرتنش، سال را با تضعیف نسبی به پایان برد و بسیاری از ارزهای رقیب بخشی از عقب‌ماندگی سال‌های قبل را جبران کردند. فضای پایه برای دلار در ۲۰۲۶ همچنان محتاطانه است. انتظار می‌رود فدرال رزرو کاهش نرخ بهره را ادامه دهد تا سیاست پولی به محدوده‌ای نزدیک به نرخ خنثی برسد، در حالی که بسیاری از بانک‌های مرکزی دیگر یا در حال توقف کاهش‌ها هستند یا با احتیاط بیشتری حرکت می‌کنند. این واگرایی، مزیت تاریخی دلار را تضعیف می‌کند. در بعد واقعی اقتصاد نیز، آمریکا با ترکیبی از رشد کندتر، کسری بودجه بزرگ و ابهام‌های سیاستی مواجه است؛ رشدی که بیش از آنکه بر سرمایه‌گذاری مولد تکیه داشته باشد، به محرک‌های مالی کوتاه‌مدت متکی است. افزون بر این، نزدیکی پایان دوره ریاست جروم پاول در فدرال رزرو و فشارهای سیاسی بر سیاست پولی، سایه‌ای از تردید بر استقلال بانک مرکزی و اعتماد سرمایه‌گذاران انداخته است. اجماع بازار بر ادامه تضعیف ملایم دلار است، هرچند احتمال نوسانات مقطعی مخالف جهت نیز منتفی نیست. مدیران سرمایه‌گذاری RBC خاطرنشان کرده‌اند که روند نزولی دو ساله دلار در اواخر ۲۰۲۵ موقتاً متوقف شد، اما دلایل کافی برای از سرگیری تضعیف دلار در ۲۰۲۶ وجود دارد. یکی از مهم‌ترین این دلایل، کمتر شدن شکاف بازدهی دلار نسبت به رقباست؛ تفاوت نرخ بهره دوساله آمریکا و آلمان که در اوج خود حدود ۲٫۵٪ بود، اکنون رو به کاهش است و حمایت سنتی ناشی از نرخ بالاتر دلار در حال رنگ باختن است. کارشناسان ING پیش‌بینی می‌کنند شاخص دلار (DXY) تا اواخر ۲۰۲۶ به محدوده میانی ۹۰ واحد (احتمالاً حوالی ۹۵) نزول کند. رُبوبانک نیز عقیده دارد روند نزولی دلار به لطف عوامل چرخه‌ای آمریکا (کاهش نرخ بهره و افت مزیت رشد) ادامه خواهد یافت و فشارهای سیاسی واشنگتن بر فدرال رزرو و فضای مبهم اقتصاد آمریکا وزن بیشتری بر دوش دلار می‌گذارد. البته باید در نظر داشت که سناریوی مخالف در صورت اصرار تورم بر سطوح بالا هم امکان‌پذیر است. اگر تورم آمریکا برخلاف انتظار همچنان بالا بماند، فدرال رزرو ناچار می‌شود سیاست انقباضی را طولانی‌تر کند یا سرعت کاهش نرخ را کم نماید؛ در این حالت دلار ممکن است حمایت پیدا کند و از افت بیشتر مصون بماند.   همچنین دلار کماکان ارز اول جهان در مواقع بحران است؛ چنانچه در ۲۰۲۶ یک شوک ژئوپلیتیک بزرگ یا ریسک مالی جدیدی رخ دهد، تقاضا برای دلار به عنوان دارایی امن می‌تواند موقتاً آن را تقویت کند؛ همان‌طور که در برهه‌هایی از ۲۰۲۵ مشاهده شد. اما سناریوی پایه نزد اغلب تحلیل‌گران این است که ۲۰۲۶ سالی خواهد بود که دلار آمریکا در آن افت تدریجی ارزش را تجربه کند و در مقایسه با ارزهای رقیب کم‌فروغ‌تر ظاهر شود. از این رو دلار در قیاس با برخی ارزهای دیگر که چشم‌انداز روشنی دارند، کمتر جنبه فرصت‌ساز و بیشتر به منزله ارز پرریسک برای نگهداری تلقی می‌شود. ین ژاپن (JPY)؛ روی مرز عادی‌سازی پولی و آزمون اعتماد بازار سال ۲۰۲۵ برای ژاپن با ترکیبی از رشد مثبت اما شکننده، تورم بالاتر از هدف و تغییرات مهم سیاستی همراه بود. در نیمه نخست سال، اقتصاد تا حدی به لطف بهبود تراز تجاری و رشد سرمایه‌گذاری بنگاه‌ها جان گرفت، اما از نیمه دوم نشانه‌های کند شدن تقاضای داخلی پررنگ‌تر شد و فشار هزینه‌های زندگی؛خصوصاً از کانال افزایش قیمت خوراکی‌ها، اجازه نداد مصرف خانوار به موتور پایدار رشد تبدیل شود. نقطه عطف سال در سیاست پولی رقم خورد: بانک مرکزی ژاپن در نشست ۱۸–۱۹ دسامبر نرخ سیاستی را ۰٫۲۵ واحد درصد افزایش داد و به ۰٫۷۵٪ رساند؛ حرکتی که به‌عنوان گام جدی در مسیر خروج از عصر نرخ‌های نزدیک صفر تعبیر شد. با این حال، ین در بیشتر سال همچنان ضعیف ماند و حوالی ۱۵۶–۱۵۷ در برابر دلار نوسان کرد؛ زیرا اختلاف نرخ بهره با آمریکا هنوز علیه ین بود و هم‌زمان، بخشی از بازار به ریسک‌های مالی ژاپن در محیط نرخ‌های بالاتر حساس‌تر شد. سال ۲۰۲۶ برای ژاپن «سال توازن‌سازی» است؛ توازن میان ادامه حمایت مالی دولت و عادی‌سازی تدریجی سیاست پولی، آن هم در محیطی که ریسک‌های خارجی کم نیست. سیاست‌های تعرفه‌ای آمریکا و کندی اقتصاد چین می‌تواند در نیمه نخست سال به صادرات فشار وارد کند و در کنار آن، برخی تنش‌های منطقه‌ای بر بخش خدمات و گردشگری سایه بیندازد. در مقابل، انتظار می‌رود بانک مرکزی ژاپن مسیر عادی‌سازی را (با ریتمی محتاطانه و داده‌محور) ادامه دهد و بسته به دوام تورم پایه و روند دستمزدها، یک یا دو مرحله افزایش دیگر را در دستور کار داشته باشد. در جبهه مالی نیز چالش اصلی پابرجاست: بدهی بسیار بالاست و با بالا رفتن بازده اوراق، هزینه خدمات بدهی افزایش می‌یابد؛ بنابراین بازار در ۲۰۲۶ بیش از گذشته به نشانه‌های انضباط مالی و کیفیت برنامه‌های بودجه‌ای واکنش نشان خواهد داد. مسیر ین در ۲۰۲۶ عمدتاً به دو متغیر گره خورده است: جهت‌گیری نرخ‌های بهره در آمریکا و سرعت عادی‌سازی بانک مرکزی ژاپن و در لایه دوم، اعتماد بازار به پایداری مالی ژاپن. در سناریوی پایه، اگر فدرال رزرو به کاهش نرخ‌ها ادامه دهد و BOJ نیز افزایش‌های تدریجی را پی بگیرد، شکاف نرخ بهره کوچک‌تر می‌شود و این می‌تواند زمینه‌ساز تقویت آرام ین باشد؛ به‌خصوص در دوره‌هایی که بازار جهانی به سمت ریسک‌گریزی می‌رود و تقاضا برای دارایی‌های امن بالا می‌گیرد. اما سناریوی رقیب هم قابل چشم‌پوشی نیست: اگر عادی‌سازی پولی ژاپن کندتر از انتظار پیش برود یا نگرانی‌ها درباره کسری بودجه و عرضه اوراق تشدید شود، ین ممکن است دوباره تحت فشار قرار گیرد و حتی به سمت سطوح ضعیف‌تر حرکت کند. بنابراین ین در ۲۰۲۶ بیش از آنکه یک روند یکنواخت بسازد، ارزی «رویدادمحور» خواهد بود؛ ارزی که در روزهای تصمیمات BOJ، داده‌های تورم و دستمزد و همچنین شوک‌های ژئوپلیتیک، مستعد جهش‌های تند و ناگهانی است دلار کانادا (CAD)؛ ارز کالایی در مسیر ترمیم دلار کانادا سال ۲۰۲۵ را در سطوح ضعیف‌تری نسبت به دلار آمریکا به پایان رساند و نرخ USDCAD تا محدوده ۱٫۴۰ بالا رفت؛ سطحی که از منظر تاریخی به معنای کم‌ارزش‌گذاری قابل توجه لونی است. عامل اصلی این تضعیف، شکاف منفی نرخ بهره میان کانادا و آمریکا بود: بانک کانادا زودتر و سریع‌تر از همتایان خود وارد چرخه کاهش نرخ شد و لونی عملاً به ارز تأمین مالی معاملات کری‌ترید تبدیل شد. با این حال، در نیمه دوم سال نشانه‌های بهبود اقتصادی ظاهر شد؛ رشد و اشتغال بهتر از انتظار، فروکش تورم و اثرگذاری محرک پولی باعث شد فشار نزولی بر ارز کانادا کاهش یابد و بازار نشانه‌هایی از تثبیت و کف‌سازی را نشان دهد. تصویر بنیادی کانادا برای ۲۰۲۶ نسبتاً سازنده است. از یک سو، اقتصاد جهانی در سناریوی پایه وارد رکود نمی‌شود و تقاضای آمریکا؛ مهم‌ترین شریک تجاری کانادا، برای کالاها و انرژی حفظ خواهد شد. از سوی دیگر، بانک کانادا پس از کاهش‌های سنگین سال‌های قبل احتمالاً به فاز تثبیت سیاست پولی وارد می‌شود و شکاف نرخ بهره منفی با آمریکا نیز با کاهش نرخ‌های فدرال رزرو کوچک‌تر خواهد شد. افزون بر این، ارز کانادا از منظر برابری قدرت خرید همچنان ارزان ارزیابی می‌شود که به مرور می‌تواند سرمایه‌گذاران را به بازگشت به لونی ترغیب کند. تعدیل فضای تجاری در آمریکای شمالی و سرمایه‌گذاری‌های جدید در حوزه انرژی، مواد معدنی و خودروهای برقی نیز به این چشم‌انداز حمایتی اضافه می‌شود. بیشتر تحلیل‌گران انتظار دارند لونی در سال ۲۰۲۶ تقویت شود و بخشی از ارزش از دست‌رفته خود را بازیابد. پیش‌بینی RBC این است که دلار کانادا در اواخر ۲۰۲۶ در نرخ برابری حدود ۱٫۳۲ در برابر دلار آمریکا معامله شود. این عدد به معنی افزایش چنددرصدی ارزش لونی نسبت به نرخ‌های اواخر ۲۰۲۵ است. دلایل این خوش‌بینی همان‌طور که گفته شد، تعدیل عوامل فشار درونی و بیرونی بر ارز کاناداست: از یک سو بانک کانادا دیگر کاهش نرخ بیشتری در برنامه ندارد و اقتصاد داخلی در وضعیت مناسبی قرار دارد، از سوی دیگر دلار آمریکا تضعیف می‌شود و قیمت کالاهای اساسی (هرچند رشد انفجاری ندارد) در سطوح بدی برای صادرکنندگان کانادایی نیست. تحلیل‌گران معتقدند شاید در ابتدای ۲۰۲۶ دلار کانادا هنوز اندکی عقب‌تر از سایر ارزهای مهم حرکت کند؛ مثلاً اگر دلار آمریکا تضعیف شود ابتدا ارزهای اروپا و استرالیا سریع‌تر بهره ببرند، اما در ادامه سال لونی به اکثر همتایان توسعه‌یافته خود خواهد رسید و حتی جلو خواهد زد. به بیان دیگر، دلار کانادا را می‌توان یک ارز «فرصت‌ساز» در ۲۰۲۶ دانست که ظرفیت رشد دارد. ریسک‌های اصلی پیش‌روی آن می‌تواند افت ناگهانی قیمت نفت و مواد خام یا بحران اقتصادی در آمریکا باشد که تقاضا برای صادرات کانادا را کاهش دهد. همچنین اگر خلاف انتظار، بانک کانادا دوباره به سمت افزایش نرخ بهره برود (مثلاً به دلیل جهش تورم)، ممکن است رشد اقتصادی کند شود و اثر منفی بر ارز بگذارد؛ هرچند چنین سناریویی دور از ذهن است. در مجموع، لونی در وضعیت فعلی نسبت ریسک/بازده متعادلی برای سرمایه‌گذاران دارد و بسیاری از موسسات بین‌المللی ورود تدریجی به پوزیشن خرید روی دلار کانادا را مدنظر قرار داده‌اند تا از موج احتمالی صعود آن در اواخر ۲۰۲۶ بهره‌مند شوند. دلار استرالیا (AUD)؛ برنده چرخه ریسک و بازده دلار استرالیا در سال ۲۰۲۵ یکی از بهترین عملکردها را در میان ارزهای کشورهای توسعه‌یافته ثبت کرد و توانست روند نزولی چندساله خود را معکوس کند. رشد قیمت کالاهای پایه، به‌ویژه فلزات صنعتی و طلا، از درآمدهای صادراتی استرالیا حمایت کرد و پشتوانه‌ای برای تقویت ارز این کشور شد. در کنار آن، بانک مرکزی استرالیا برخلاف انتظارات بازار، کاهش تهاجمی نرخ بهره را در پیش نگرفت و با حفظ نرخ‌ها در سطوح نسبتاً بالا، جذابیت بازدهی AUD را نگه داشت. هم‌زمان، بهبود اشتهای ریسک جهانی پس از عبور از شوک‌های ابتدای سال، جریان سرمایه را به سمت ارزهای پروسیکلیکال سوق داد و دلار استرالیا را به یکی از برندگان این چرخش تبدیل کرد. چشم‌انداز بنیادی دلار استرالیا در ۲۰۲۶ همچنان مثبت ارزیابی می‌شود. تداوم رشد ملایم اقتصاد جهانی، پروژه‌های زیرساختی و گذار انرژی در اقتصادهای بزرگ، تقاضا برای فلزاتی مانند مس، لیتیوم و عناصر نادر خاکی را بالا نگه می‌دارد؛ حوزه‌هایی که استرالیا در آنها مزیت نسبی دارد. از منظر سیاست پولی نیز، انتظار می‌رود فدرال رزرو کاهش نرخ را ادامه دهد، در حالی که بانک مرکزی استرالیا با احتیاط بیشتری حرکت کند؛ واگرایی‌ای که به نفع دلار استرالیاست. علاوه بر این، افزایش پوشش ریسک ارزی توسط سرمایه‌گذاران نهادی داخلی می‌تواند یک جریان تقاضای ساختاری جدید برای AUD ایجاد کند. این ترکیب، زمینه را برای ادامه بهبود تدریجی دلار استرالیا فراهم می‌کند. چشم‌انداز ۲۰۲۶ برای AUD نسبتا مثبت ارزیابی می‌شود. تحلیل‌گران IG انتظار دارند در این سال دلار استرالیا به روند بهبود خود ادامه دهد و تا حوالی ۰٫۶۹۴۰ دلار آمریکا تا اواسط ۲۰۲۶ پیشروی کند. حتی برخی پیش‌بینی‌ها اهداف بالاتری را برای پایان سال ذکر می‌کنند (مثلاً رسیدن به محدوده ۰٫۷۰–۰٫۷۱ که بالاترین سطح چندسال اخیر خواهد بود). تحقق این سناریو مستلزم آن است که محیط ریسک‌پذیری جهانی مطلوب بماند؛ یعنی خبری از رکود عمیق یا بحران مالی نباشد و همین‌طور قیمت کالاهای صادراتی استرالیا افت شدیدی نکند. در چنین شرایطی دلار استرالیا به دلیل ماهیت پروسیکلیکال (هم‌سو با چرخه رشد) و بازدهی بالاتر، برای سرمایه‌گذاران جذاب خواهد بود. حتی تفاوت نرخ بهره فزاینده می‌تواند انگیزه سفته‌بازی به نفع AUD ایجاد کند. باید توجه داشت که AUD جزو ارزهای حساس به اخبار چین هم هست؛ هر تحول مهمی در اقتصاد چین (به عنوان خریدار عمده مواد خام استرالیا) می‌تواند نوساناتی در دلار استرالیا رقم بزند. در سال ۲۰۲۶ پیش‌بینی می‌شود رشد چین نسبت به گذشته کندتر شود و دولت پکن با چالش‌هایی در تحریک اقتصاد مواجه باشد، اما بعید است کاهش رشد چین آن‌قدر شدید باشد که تقاضای کامودیتی را سقوط دهد. بنابراین اثر منفی چین بر AUD احتمالا محدود خواهد بود. جمع‌بندی آنکه دلار استرالیا یکی از ارزهای مستعد درخشش در ۲۰۲۶ محسوب می‌شود و اگر سناریوی پایه (رشد جهانی معتدل + کاهش دلار آمریکا) محقق شود، AUD می‌تواند برای معامله‌گران فرصت سودآوری مناسبی ایجاد کند. ✔️  بیشتر بخوانید: نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026 دلار نیوزیلند (NZD)؛ بازگشت کیوی به مدار رشد دلار نیوزیلند در سال ۲۰۲۵ در مجموع رفتاری خنثی داشت و با وجود نوسانات مقطعی، سال را نزدیک به نقطه آغازین به پایان رساند. علت این عملکرد متعادل، برآیند دو نیروی متضاد بود: از یک سو کاهش سریع و عمیق نرخ بهره توسط بانک مرکزی نیوزیلند که شکاف منفی معناداری با نرخ‌های آمریکا ایجاد کرد و فشار فروش ساختاری بر NZD وارد آورد؛ و از سوی دیگر بازگشت غیرمنتظره رشد اقتصادی در نیمه دوم سال که از طریق رونق صادرات کشاورزی، بهبود مصرف داخلی و جان‌گرفتن بخش مسکن، تصویر بنیادی اقتصاد را بهبود داد. این دو نیرو عملاً یکدیگر را خنثی کردند و دلار نیوزیلند را در محدوده‌ای نسبتاً باثبات نگه داشتند. در سال ۲۰۲۶، ورق به نفع کیوی در حال برگشتن است. انتظار می‌رود شکاف نرخ بهره منفی میان نیوزیلند و آمریکا از میان برود، چرا که فدرال رزرو در مسیر کاهش نرخ قرار دارد و در مقابل، بانک مرکزی نیوزیلند احتمالاً نرخ‌ها را تثبیت کرده یا حتی در صورت داغ‌شدن اقتصاد اندکی افزایش خواهد داد. هم‌زمان، پیش‌بینی‌ها از رشد اقتصادی بالاتر از متوسط جهانی برای نیوزیلند حکایت دارند؛ رشدی که می‌تواند توجه سرمایه‌گذاران بین‌المللی را دوباره به این اقتصاد کوچک اما پویا جلب کند. بازگشت کامل گردشگری، ثبات تورم و بهبود تقاضای منطقه‌ای، پشتوانه این روایت مثبت هستند. با توجه به موارد گفته‌شده، بسیاری از تحلیل‌گران انتظار دارند دلار نیوزیلند در ۲۰۲۶ عملکردی قوی‌تر از سال قبل داشته باشد. به بیان دیگر، کیوی پتانسیل آن را دارد که از یک ارز کم‌نوسان و کم‌بازده ۲۰۲۵ تبدیل به یک ارز فرصت‌ساز در ۲۰۲۶ شود. یک دلیل عمده، همان تغییر پارادایم نرخ بهره است که سرمایه‌گذاران را تشویق می‌کند دیگر NZD را صرفاً برای کسب سود بهره‌ای منفی شورت نکنند. دلیل دیگر، چرخش نگاه به اقتصاد نیوزیلند است؛ اکنون که رشد اقتصادی این کشور از وضعیت «کم‌رمق‌تر از دیگران» به «پرقدرت‌تر از متوسط جهانی» تغییر کرده، ارزش دلار نیوزیلند ممکن است مورد بازنگری بازار قرار گیرد. برخی تحلیل‌گران مستقل حتی پا را فراتر گذاشته و رشد قابل توجه NZD را پیش‌بینی کرده‌اند. البته اجماع کلی محافظه‌کارانه‌تر است و احتمالاً NZD به شکل تدریجی اوج‌های جدیدی را فتح خواهد کرد. یک سطح روانی مهم عبور پایدار از نرخ ۰٫۶۰ دلار آمریکاست که در صورت تضعیف دلار، دستیابی به آن دور از ذهن نیست. اگر این مقاومت شکسته شود، موج تقاضای جدیدی می‌تواند NZDUSD را به سوی میانه‌های دهه ۰٫۶۰ (مثلاً ۰٫۶۵) سوق دهد. عوامل ریسکی که باید زیر نظر باشند شامل قیمت لبنیات و محصولات کشاورزی؛ اقلام صادراتی کلیدی نیوزیلند و نیز سلامت اقتصاد چین (بازار مهم صادراتی) است. ولی فعلاً پیش‌بینی‌ها برای این موارد نگران‌کننده نیست و لذا کیوی می‌تواند با اتکا به فاندامنتال قوی‌تر و پشتوانه نرخ بهره بهتر در ۲۰۲۶ یکی از گزینه‌های مطلوب برای فعالان فارکس باشد. فرانک سوئیس (CHF)؛ پناهگاه امن در جهان پرریسک فرانک سوئیس در سال ۲۰۲۵ بار دیگر جایگاه خود را به‌عنوان یکی از قوی‌ترین و باثبات‌ترین ارزهای جهان تثبیت کرد؛ حتی در شرایطی که بانک ملی سوئیس نرخ بهره را به صفر بازگرداند. افت شدید تورم در سوئیس و نزدیکی آن به صفر، فضای لازم را برای این چرخش سیاستی فراهم کرد، اما برخلاف انتظار نظری، این اقدام به تضعیف فرانک منجر نشد. تقاضای مداوم برای دارایی‌های امن در سایه تنش‌های ژئوپلیتیک، کاهش مداخلات ارزی بانک مرکزی و پشتوانه حساب جاری قوی سوئیس، همگی باعث شدند فرانک در سطوح بالای خود باقی بماند و حتی در برابر دلار و یورو اندکی تقویت شود. انتظار می‌رود فرانک در سال ۲۰۲۶ نیز عمدتاً تابع متغیرهای بیرونی باقی بماند، نه تحولات داخلی. بانک ملی سوئیس قصد دارد نرخ بهره را در صفر نگه دارد و تنها در صورت تغییر معنادار چشم‌انداز تورم دست به اقدام جدید بزند. در همین حال، شکاف نرخ بهره میان فرانک و ارزهایی مانند یورو و دلار به نفع آنها باقی می‌ماند؛ وضعیتی که از نگاه سیاست‌گذار سوئیسی نه تهدید، بلکه ابزاری برای مهار تقویت بیش از حد فرانک است. در این چارچوب، تنها کاهش معنادار تنش‌های ژئوپلیتیک یا یک چرخش بزرگ در احساسات ریسک جهانی می‌تواند تقاضای احتیاطی برای فرانک را کاهش دهد و اندکی از قدرت آن بکاهد. برای معامله‌گران فارکس، فرانک سوئیس همواره یک ارز خاص بوده است. در سال ۲۰۲۶ نیز انتظار می‌رود CHF همچنان پایدارترین و کم‌ریسک‌ترین ارز اصلی باشد. پیش‌بینی‌ها نشان می‌دهد فرانک احتمالاً در سطوح ارزشمند فعلی خود باقی بماند و شاید حتی اندکی بیشتر تقویت شود. کارشناسان خاطرنشان می‌کنند مجموعه شرایط فعلی – از نرخ بهره ۰٪ و چشم‌انداز تورم نزدیک صفر گرفته تا کاهش مداخلات ارزی SNB؛ همه به استحکام فرانک انجامیده و بسیاری از مدل‌ها ادامه روند تدریجی تقویت فرانک را نیز نشان می‌دهند. به عبارت دیگر، سرمایه‌گذاران برای امنیت فرانک حاضر به فدا کردن بازدهی هستند و این وضعیت احتمالاً در ۲۰۲۶ نیز برقرار خواهد بود. بنابراین فرانک سوئیس به سختی می‌تواند لقب «فرصت‌ساز» بگیرد (چون جهش چشمگیری برای آن متصور نیست)، اما قطعاً کم‌ریسک‌ترین ارز است؛ یعنی برای پوشش ریسک پرتفو یا حفظ ارزش دارایی در طوفان‌های بازار بهترین گزینه باقی می‌ماند. تنها در صورت آرام شدن چشمگیر اوضاع سیاسی جهان (مثلاً پایان جنگ‌ها و تنش‌ها) ممکن است اندکی از جذابیت فرانک کاسته شود که در آن صورت هم افت ارزش آن محدود خواهد بود. در مجموع، CHF در ۲۰۲۶ نقشی تدافعی در سبد ارزها بازی می‌کند و حضور آن نوعی بیمه در برابر اتفاقات غیرمنتظره خواهد بود. ✔️  بیشتر بخوانید: چرا یورو در سال ۲۰۲۵ ستاره بازار فارکس شد؟ سخن پایانی نقشه بازار ارز در سال ۲۰۲۶ نشان می‌دهد که بازار فارکس بیش از هر زمان دیگری به دو قطب «ارزهای فرصت‌ساز» و «ارزهای تدافعی یا پرریسک» تفکیک شده است. در یک سو، ارزهایی مانند یورو، دلار کانادا، دلار استرالیا و دلار نیوزیلند قرار دارند که از ترکیب تضعیف تدریجی دلار آمریکا، بهبود نسبی رشد داخلی و در برخی موارد تغییر مطلوب چرخه نرخ بهره منتفع می‌شوند. در این میان، دلار نیوزیلند به دلیل چرخش همزمان فاندامنتال رشد و سیاست پولی، بیش از سایرین پتانسیل غافلگیری مثبت دارد. در سوی دیگر، پوند بریتانیا و دلار آمریکا با محدودیت‌های بیشتری روبه‌رو هستند؛ پوند تحت فشار تورم مزمن، نااطمینانی سیاسی و رشد ضعیف، و دلار آمریکا در حال از دست دادن بخشی از مزیت تاریخی خود در نرخ بهره و رشد اقتصادی است. فرانک سوئیس همچنان نقش سنتی خود را به‌عنوان پناهگاه امن حفظ می‌کند: نه ارزی برای بازده بالا، بلکه سپری برای حفاظت سرمایه در دوره‌های تلاطم. ین ژاپن نیز در موقعیتی بینابینی قرار دارد؛ اگر عادی‌سازی سیاست پولی ادامه یابد و شکاف نرخ بهره با آمریکا کاهش پیدا کند، می‌تواند به تدریج تقویت شود، اما همچنان به شدت به تصمیمات بانک مرکزی و اعتماد بازار به پایداری مالی ژاپن وابسته است. در عین حال باید به خاطر داشت که بازار ارز ذاتاً تحت سلطه عدم قطعیت است. حتی اگر ۲۰۲۶ با فضای آرام‌تر پولی آغاز شود، ریسک‌های ژئوپلیتیک، جنگ‌های تجاری، شوک‌های سیاسی یا چرخش‌های ناگهانی سیاست‌گذاری می‌توانند به‌سرعت مسیر بازار را تغییر دهند. از این رو، این نقشه بیش از آنکه «پیش‌بینی قطعی» باشد، چارچوبی برای تفکر و جهت‌گیری است. برای معامله‌گران و سرمایه‌گذاران، ارزش این نقشه در کمک به اولویت‌بندی فرصت‌ها و مدیریت ریسک است؛ نه در جایگزینی قضاوت لحظه‌ای و پایش مستمر داده‌ها. در نهایت، ۲۰۲۶ سالی است که در آن تمایز میان ارزهای برخوردار از پشتوانه فاندامنتال و ارزهای گرفتار محدودیت‌های ساختاری پررنگ‌تر می‌شود؛ و موفقیت در چنین بازاری بیش از هر چیز وابسته به انضباط، انعطاف و خواندن درست تغییر رژیم‌های اقتصادی است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تداوم رکود در کارخانه‌های آمریکا؛ صنعت در پایین‌ترین سطح یک‌سال اخیر

بخش تولیدی آمریکا سال ۲۰۲۵ را با عملکردی ضعیف و نگران‌کننده به پایان رساند. تازه‌ترین داده‌های مؤسسه مدیریت عرضه آمریکا (ISM) نشان می‌دهد که فعالیت کارخانه‌ای در ماه دسامبر بیشترین افت خود از سال ۲۰۲۴ را تجربه کرده و شاخص کل تولید به پایین‌ترین سطح یک سال اخیر سقوط کرده است؛ نشانه‌ای روشن از تداوم رکود در قلب صنعت ایالات متحده. بر اساس گزارش منتشرشده، شاخص تولید ISM در دسامبر به ۴۷.۹ واحد کاهش یافت، در حالی که در ماه پیش ۴۸.۲ واحد بود. این شاخص اکنون برای دهمین ماه متوالی زیر سطح ۵۰ قرار دارد؛ مرزی که عبور از آن به معنای ورود به فاز انقباض تلقی می‌شود. کاهش تقاضا؛ تولیدکنندگان به انبارها پناه برده‌اند بخش مهمی از افت شاخص، به کاهش شدید موجودی مواد اولیه بازمی‌گردد. کارخانه‌ها در دسامبر سریع‌ترین روند تخلیه انبارها را از اکتبر ۲۰۲۴ تاکنون ثبت کردند؛ نشانه‌ای که حاکی از آن است بسیاری از بنگاه‌ها به‌جای افزایش تولید، در حال اتکا به موجودی‌های قبلی برای پاسخ‌گویی به تقاضای ضعیف هستند. این رفتار معمولاً زمانی مشاهده می‌شود که چشم‌انداز سفارش‌های جدید نامطمئن است و مدیران صنعتی ترجیح می‌دهند از ریسک انباشت کالا اجتناب کنند. فشار هزینه‌ها همچنان بالاست در سوی دیگر، هزینه مواد اولیه همچنان در سطوح بالا باقی مانده است. شاخص «قیمت‌های پرداختی» ISM در دسامبر بدون تغییر در سطح ۵۸.۵ واحد قرار گرفت؛ عددی که حدود ۶ واحد بالاتر از پایان سال ۲۰۲۴ است و نشان می‌دهد فشار تورمی در زنجیره تولید هنوز فروکش نکرده است. این ترکیب نامطلوب؛ تقاضای ضعیف در کنار هزینه‌های بالا، حاشیه سود بسیاری از تولیدکنندگان را تحت فشار قرار داده است. سفارش‌ها، صادرات و اشتغال؛ تصویر همچنان تیره جزئیات گزارش ISM تصویر نگران‌کننده‌تری ارائه می‌دهد: سفارش‌های جدید برای چهارمین ماه متوالی کاهش یافته‌اند. سفارش‌های صادراتی همچنان ضعیف باقی مانده‌اند که از کاهش تقاضای خارجی حکایت دارد. اشتغال صنعتی برای یازدهمین ماه پیاپی افت کرده، هرچند سرعت کاهش نسبت به ماه‌های قبل کمتر بوده است. در عین حال، تولید رشدی محدود و شکننده را تجربه کرده که بیشتر به مدیریت موجودی‌ها مربوط می‌شود تا به بهبود واقعی تقاضا. یک نقطه روشن؛ کاهش موجودی مشتریان در میان این تصویر خاکستری، یک نشانه امیدوارکننده به چشم می‌خورد. موجودی انبار مشتریان با سریع‌ترین سرعت از اکتبر ۲۰۲۲ کاهش یافته است. این موضوع می‌تواند به این معنا باشد که در ماه‌های آینده، برای پر شدن مجدد انبارها، سفارش‌های جدید به کارخانه‌ها بازگردد و تولید تا حدی تقویت شود؛ هرچند این سناریو هنوز قطعی نیست. تعرفه‌ها و نااطمینانی سیاستی؛ مانع سرمایه‌گذاری بسیاری از فعالان صنعتی، تعرفه‌ها و نااطمینانی ناشی از سیاست‌های تجاری دولت ترامپ را یکی از عوامل کلیدی تضعیف اعتماد بنگاه‌ها می‌دانند. تغییرات مکرر سیاست تجاری در نخستین سال ریاست‌جمهوری ترامپ، تصمیم‌گیری درباره توسعه ظرفیت و سرمایه‌گذاری‌های جدید را برای شرکت‌ها دشوار کرده است. صدای صنعت؛ روایت مدیران از میدان عمل اظهارنظرهای مدیران صنعتی در گزارش ISM عمق فشارها را به‌خوبی نشان می‌دهد: محصولات شیمیایی: «سال خوبی نبود. توانستیم تا حدی هزینه‌ها را کنترل کنیم، اما مصرف واقعی کاهش یافته و در نهایت تعرفه‌ها مقصر اصلی هستند.» ماشین‌آلات: «شرایط کف بازار ادامه دارد. فعالیت‌ها پایین است و این وضعیت بیشتر ناشی از نرخ‌های بهره بالا، تعرفه‌ها، قیمت پایین نفت و رکود ساخت‌وساز است.» محصولات رایانه‌ای و الکترونیکی: «فشار تعرفه‌ها کمتر شده، اما قیمت‌ها همچنان بالا هستند. هزینه‌ها افزایش یافته و امکان انتقال کامل آن به مشتری وجود ندارد؛ حاشیه سود آسیب دیده است.» تجهیزات حمل‌ونقل: «بهبودی دیده نمی‌شود. سفارش‌های مربوط به ۲۰۲۶ حدود ۲۰ تا ۳۰ درصد پایین‌تر از میانگین تاریخی است.» فلزات ساخته‌شده: «اکتبر بد بود، نوامبر بدتر و دسامبر فاجعه‌بار. سفارش‌های ژانویه و فوریه نیز حدود ۲۵ درصد کمتر از ابتدای ۲۰۲۵ است.» تجهیزات الکتریکی و لوازم خانگی: «روحیه در صنعت بسیار پایین است. هزینه زندگی و قیمت قطعات افزایش یافته و تعرفه‌ها نقش مهمی دارند.» گستره رکود؛ اکثریت صنایع در انقباض در مجموع، ۱۵ صنعت در دسامبر وارد فاز انقباض شدند؛ صنایعی مانند پوشاک، محصولات چوبی و منسوجات در صدر این فهرست قرار دارند. تنها دو صنعت رشد فعالیت را گزارش کرده‌اند که نشان می‌دهد رکود صنعتی دامنه‌ای گسترده دارد. چشم‌انداز پیش‌رو؛ امیدی محتاطانه با وجود شرایط دشوار کنونی، برخی تحلیل‌گران امیدوارند که کاهش نااطمینانی‌های تجاری و تصویب بسته موسوم به "لایحه بزرگ و زیبا" بتواند در سال جاری به‌عنوان محرکی برای سرمایه‌گذاری و مخارج سرمایه‌ای عمل کند. در همین حال، شاخص واردات ISM به پایین‌ترین سطح هفت‌ماهه رسیده، زمان تحویل تأمین‌کنندگان طولانی‌تر شده و عقب‌ماندگی سفارش‌ها همچنان در حال کاهش است؛ نشانه‌هایی که هم‌زمان از ضعف تقاضا و تداوم فشار در زنجیره تأمین حکایت دارند. سخن پایانی داده‌های دسامبر نشان می‌دهد که صنعت آمریکا هنوز راه دشواری تا خروج از رکود پیش رو دارد. تقاضای ضعیف، هزینه‌های بالا، کاهش اشتغال و نااطمینانی سیاستی همچنان بر تصمیم‌گیری بنگاه‌ها سایه انداخته است. هرچند کاهش موجودی مشتریان می‌تواند نوید بازگشت تدریجی سفارش‌ها را بدهد، اما تا زمانی که فشار تعرفه‌ها و ابهام اقتصادی برطرف نشود، بهبود پایدار در بخش تولید دور از دسترس خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئیس‌جمهور کلمبیا پس از هشدارهای آمریکا تهدید به دفاع مسلحانه کرد

گوستاوو پترو، رئیس‌جمهور کلمبیا، اعلام کرد که آماده است برای دفاع از کشور به سلاح متوسل شود و هشدار داد هرگونه تلاش برای بازداشت او می‌تواند تنش و درگیری ایجاد کند. او همچنین مقامات امنیتی وفادار به منافع خارجی را رد کرده و از شهروندان خواست از جوامع خود حفاظت کنند. این تنش‌ها در پی اقدامات آمریکا علیه رهبر ونزوئلا، مادورو، رخ داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاشکاری، عضو فدرال رزرو: بازار کار به‌وضوح در حال سرد شدن است.

نرخ بیکاری در سطح ۴٫۶ درصد قرار دارد و وضعیت آن نسبتاً شفاف و بدون ابهام است. تورم همچنان بیش از حد بالا است. به نظر من، پرسش اصلی این است که سیاست پولی فدرال رزرو تا چه حد انقباضی است. حدس من این است که اکنون به سطح خنثی نزدیک شده‌ایم. من معتقدم این ریسک وجود دارد که نرخ بیکاری به‌طور ناگهانی افزایش پیدا کند. ریسک اصلی تورم، ماندگاری آن است. انتظار دارم اقتصاد همچنان تاب‌آور باقی بماند. رشد دستمزدها به‌طور آهسته در حال کاهش است. اطمینان زیادی وجود دارد که تورم خدمات مسکن در حال کاهش است. انتظار من این است که استخدام‌ها کم و اخراج‌ها نیز کم باشند. نمی‌دانم پاول پس از پایان دوره ریاستش در سمت خود باقی می‌ماند یا خیر. نگران ریسک اخراج روسای بانک‌های فدرال رزرو نیستم. دوست دارم پاول تا هر زمان که خودش بخواهد به عنوان همکار باقی بماند. با بسنت موافق نیستم که روسای بانک‌های فدرال نماینده خوبی برای حوزه‌های خود نیستند. هوش مصنوعی بیشتر مختص شرکت‌های بزرگ است و تأثیری بر شرکت‌های کوچک ندارد. به نظر می‌رسد اقتصاد K‌ شکل همچنان در حوزه انتخابیه من پابرجا باشد. نگرانی طبقات پایین تا متوسط درآمدی عمدتاً مربوط به تورم است. تأثیر ونزوئلا عمدتاً از مسیر قیمت نفت اعمال می‌شود و تاکنون نشانه‌ای از آن دیده نمی‌شود ما در زمینه تعرفه‌ها به نوعی تعادل نزدیک می‌شویم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جنگ تعرفه‌ها چگونه نقشه تجارت جهان را بازطراحی کرد؟

در بهار گذشته، دونالد ترامپ در باغ رز کاخ سفید و در میان پرچم‌های آمریکا، رسماً به آنچه «تجارت آزاد» نامیده می‌شد اعلان جنگ داد. کمتر از یک سال بعد، برخلاف انتظار بسیاری، تجارت جهانی فرو نپاشید؛ بلکه خود را بازآرایی کرد. زنجیره‌های تأمین جابه‌جا شدند، مسیرها تغییر کردند، برندگان و بازندگان تازه‌ای شکل گرفتند و الگوهای جدیدی از جهانی‌شدن؛ این بار با هزینه و ریسک بالاتر، پدیدار شد. آمریکا واردات مستقیم از چین را کاهش داد، اما هم‌زمان خرید از کارخانه‌های چینی مستقر در کشورهایی مانند ویتنام افزایش یافت. چین صادرات خود به اروپا و سایر بازارها را بالا برد، به‌ویژه در کالاهای ارزان‌قیمت. کنترل چین بر عناصر نادر خاکی، جهان را به فکر سرمایه‌گذاری‌های جدید برای تأمین مواد اولیه صنایع خودرو و فناوری انداخت. مکزیک، برخلاف انتظار، به یکی از برندگان تعرفه‌ای تبدیل شد. مصرف‌کنندگان آمریکایی با قیمت‌های بالاتر برای کالاهایی مانند قهوه، موز و گوشت مواجه شدند و در عین حال، تهدید تعرفه بر دارو، به مذاکرات جدید برای مهار قیمت‌ها انجامید. با این همه، طبق برآورد سازمان تجارت جهانی، حجم تجارت کالایی جهان در پایان سال حدود ۲.۴ درصد رشد خواهد کرد. به تعبیر یکی از مدیران ارشد لجستیکی: «تجارت راه خود را پیدا می‌کند؛ مثل آب. ممکن است مسیر را سد کنید، اما جریان متوقف نمی‌شود.» آنچه تغییر کرده، نه وجود تجارت، بلکه شکل آن است و این شش روایت نشان می‌دهد این تغییر چگونه در سطح شرکت‌ها و افراد واقعی رخ داده است. 1- نخست، صنعت خودرو است که به‌طور نمادین بازگشت به داخل مرزها را تجربه می‌کند. نیسان، به‌جای واردات برخی مدل‌ها از ژاپن یا مکزیک، تولید شاسی‌بلند Rogue را در تِنِسی افزایش داده و بازاریابی خودروهای ساخت آمریکا را در اولویت گذاشته است. این شرکت حتی در حال مذاکره با میتسوبیشی و هوندا برای استفاده مشترک از ظرفیت‌های مازاد کارخانه‌های آمریکایی است. دیگر خودروسازان نیز با سرمایه‌گذاری در خاک آمریکا تلاش می‌کنند وابستگی تعرفه‌ای خود را کاهش دهند. این صنعت تاکنون میلیاردها دلار هزینه اضافی متحمل شده و عمدتاً به جای افزایش قیمت برای مصرف‌کننده، حاشیه سود خود را قربانی کرده است. 2- در سوی دیگر، تولیدکنندگان اروپایی مبلمان با فشار مضاعف مواجه‌اند. شرکت فرانسوی گوتیه نه‌تنها بازار آمریکا را به دلیل تعرفه‌ها از دست داده، بلکه با هجوم کالاهای ارزان چینی به اروپا نیز روبه‌رو شده است. پلتفرم‌های تجارت الکترونیک این رقابت قیمتی را تشدید کرده‌اند و انتظارات مصرف‌کننده را تغییر داده‌اند. نتیجه آن است که گوتیه به سمت بازارهای لوکس‌تر، پروژه‌های سازمانی و بازارهای خاورمیانه و آفریقا حرکت کرده است تا از رقابت صرفاً قیمتی فاصله بگیرد. 3- در بازار غذاهای دریایی، تصویر کاملاً وارونه است. تعرفه‌های سنگین بر میگوی هند، تولیدکنندگان آمریکایی را منتفع کرده و قیمت‌ها را بالا برده است. در حالی که صادرکنندگان هندی با کاهش سفارش‌ها و تهدید اشتغال روبه‌رو هستند، صیادان آمریکایی شاهد رشد فروش و درآمد خود بوده‌اند؛ نمونه‌ای روشن از اینکه جنگ تجاری همیشه برد و باخت هم‌زمان خلق می‌کند. 4- ویتنام به یکی از بزرگ‌ترین برندگان این بازآرایی بدل شده است. با جهش تعرفه‌های چین، برندهای پوشاک به سرعت به کارخانه‌های ویتنامی روی آوردند. صادرات ویتنام به آمریکا رشد چشمگیری داشته، اما این رونق با فشار بر ظرفیت تولید، نیروی کار و عدم قطعیت سیاستی همراه بوده است. صاحبان کارخانه‌ها ناچار شده‌اند میان وفاداری به مشتریان قدیمی و پذیرش مشتریان جدید با حاشیه سود بالاتر انتخاب کنند. 5- در صنعتی به‌ظاهر ساده مانند قوطی‌های فلزی نیز پیامدها عمیق بوده است. تعرفه‌های فولاد هزینه تولید را بالا برده و برخی مشتریان را از بازار خارج کرده است. در نبود عرضه کافی داخلی، تولیدکنندگان همچنان به واردات وابسته‌اند و با هر افزایش قیمت، خطر از دست دادن مشتریان بیشتر می‌شود؛ تا جایی که حتی تغییر جنس بسته‌بندی از فلز به کاغذ و پلاستیک آغاز شده است. 6- در نهایت، حتی حرفه وکالت نیز دگرگون شده است. وکلای تجارت بین‌الملل اکنون نقش مهمی در طراحی راهکارهای قانونی برای کاهش بار تعرفه‌ها دارند؛ از بازتعریف ارزش اظهارشده کالا گرفته تا تفکیک هزینه‌های جانبی مانند حمل‌ونقل و تحقیق‌وتوسعه، همه برای کاهش پایه محاسبه تعرفه به کار گرفته می‌شوند. جنگ تجاری نه‌تنها زنجیره تأمین، بلکه ساختار حقوقی و مالی تجارت را نیز بازنویسی کرده است. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ بنابراین؛ جنگ تعرفه‌ای ترامپ تجارت جهانی را متوقف نکرد، بلکه آن را پیچیده‌تر، پرهزینه‌تر و چندقطبی‌تر ساخت. جهان نه به عقب بازگشت و نه کاملاً از هم گسست؛ بلکه وارد مرحله‌ای شد که در آن سیاست، ژئوپلیتیک و اقتصاد بیش از هر زمان دیگری در هم تنیده‌اند. در این جهان جدید، انعطاف‌پذیری، تنوع مسیرها و توان سازگاری، به مهم‌ترین مزیت رقابتی بنگاه‌ها و کشورها تبدیل شده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صنعت کانادا همچنان در انقباض؛ PMI دسامبر برای یازدهمین ماه زیر 50 تثبیت شد

شاخص مدیران خرید بخش تولید کانادا در دسامبر اندکی بهبود یافت، اما همچنان در محدوده رکودی باقی ماند. آخرین نظرسنجی S&P Global نشان می‌دهد PMI تولیدی کانادا در ماه دسامبر به ۴۸٫۶ واحد رسید، در حالی که در ماه قبل ۴۸٫۴ بود؛ سطحی که برای یازدهمین ماه متوالی زیر مرز ۵۰ باقی مانده و به معنای ادامه انقباض در بخش تولید است. این داده‌ها تصویری نگران‌کننده از اقتصاد کانادا ترسیم می‌کنند؛ ترکیبی از رشد ضعیف، کاهش اشتغال و افزایش فشارهای قیمتی؛ الگویی که بیش از هر چیز به یک سناریوی «رکود تورمی» شباهت دارد و طبیعتاً برای بانک مرکزی کانادا خبر خوشایندی محسوب نمی‌شود. بررسی جزئیات گزارش نشان می‌دهد که تولید صنعتی با سرعت بیشتری کاهش یافته و سفارش‌های جدید نیز افت قابل‌توجهی را ثبت کرده‌اند. بازار کار تولیدی نیز همچنان در حال کوچک شدن است؛ به‌طوری‌که بنگاه‌ها برای یازدهمین ماه پیاپی به تعدیل نیروی انسانی ادامه داده‌اند. در همین حال، فشارهای قیمتی نه‌تنها کاهش نیافته بلکه شدت گرفته است: تورم قیمت فروش به بالاترین سطح شش‌ماهه رسیده و هزینه نهاده‌های تولید نیز رو به افزایش گذاشته است. عامل کلیدی پشت این واگرایی نامطلوب، طبق گزارش S&P Global، تعرفه‌های تجاری است. تعرفه‌ها از یک سو هزینه واردات را بالا برده‌اند و از سوی دیگر، با تضعیف تقاضا، به افت تولید و سفارش‌ها دامن زده‌اند. شرکت‌ها همچنین از طولانی‌تر شدن زمان تحویل نهاده‌ها خبر داده‌اند که عمدتاً به دلیل تأخیرهای گمرکی در واردات از آمریکا رخ داده است. فضای کلی حاکم بر بخش تولید، فضایی آکنده از عدم‌قطعیت است؛ عدم‌قطعیتی که مستقیماً بر تصمیم‌های سرمایه‌گذاری (Capex)، استخدام و حتی سطح موجودی انبارها سایه انداخته است. پل اسمیت، مدیر اقتصادی S&P Global، در توضیح این وضعیت می‌گوید اقتصاد تولیدی کانادا سال را در شرایطی سرد و کم‌رمق به پایان رسانده است؛ شرایطی که در آن هم تولید و هم سفارش‌های جدید در اغلب ماه‌های سال ۲۰۲۵ روندی نزولی داشته‌اند. به گفته او، تعرفه‌ها به موضوعی محوری در ذهن فعالان اقتصادی تبدیل شده و فضای عمومی عدم‌اطمینان همچنان سطح تولید فعلی و انتظارات آینده را تضعیف می‌کند. در نتیجه، بنگاه‌ها به‌طور طبیعی به سمت ساختارهای کم‌هزینه‌تر حرکت کرده‌اند؛ از کاهش ظرفیت نیروی کار گرفته تا کاهش موجودی انبار و محدود کردن خرید مواد اولیه. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ با وجود این نشانه‌های رکودی، بخش قیمتی تصویر متفاوتی ارائه می‌دهد. افزایش هزینه نهاده‌ها و رشد قیمت فروش نشان می‌دهد که بنگاه‌ها در حال انتقال مستقیم هزینه‌های ناشی از تعرفه‌ها به مصرف‌کننده نهایی هستند. این ترکیب؛ رشد ضعیف همراه با فشار تورمی، دقیقاً همان چیزی است که دست بانک مرکزی را برای کاهش نرخ بهره می‌بندد و سیاست‌گذاری پولی را پیچیده‌تر می‌کند. در بازار ارز نیز واکنش‌ها محدود اما قابل‌توجه بوده است. دلار آمریکا در برابر دلار کانادا در نخستین روز معاملاتی سال ۲۰۲۶ حدود ۱۶ پیپ تقویت شد، هرچند دلار کانادا در مجموع سال گذشته حدود ۵ درصد در برابر دلار آمریکا تضعیف شده بود. در مجموع، داده‌های دسامبر تأکید می‌کنند که مشکلات بخش تولید کانادا ساختاری و گذرا نیستند. یازده ماه انقباض متوالی، کاهش مستمر اشتغال و تشدید فشارهای قیمتی، همگی نشان می‌دهند که صنعت کانادا نه‌تنها از مسیر بهبود فاصله دارد، بلکه درگیر ترکیبی از ضعف تقاضا و شوک‌های هزینه‌ای است که خروج از آن بدون تغییر در فضای سیاست تجاری و کاهش عدم‌قطعیت، کار ساده‌ای نخواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

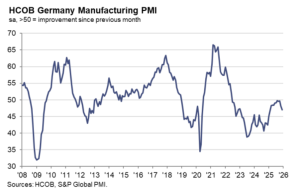
سقوط دوباره صنعت آلمان در پایان ۲۰۲۵؛ PMI دسامبر به 47.0 اصلاح شد

داده‌های نهایی شاخص مدیران خرید بخش تولید آلمان نشان می‌دهد که بزرگ‌ترین اقتصاد اروپا سال ۲۰۲۵ را با تشدید رکود صنعتی به پایان رسانده است. شاخص تولید در ماه دسامبر با اصلاحی نزولی نسبت به برآورد اولیه از ۴۷.۷ به ۴۷.۰ کاهش یافت و نسبت به عدد ۴۸.۲ ماه نوامبر نیز افت محسوسی را ثبت کرد. این سطح، پایین‌ترین مقدار شاخص در ده ماه گذشته است و به‌وضوح حاکی از عمیق‌تر شدن ضعف در بخش تولیدی آلمان در واپسین ماه سال گذشته میلادی است. افت تقاضا عامل اصلی این عقب‌گرد بوده است. تولید صنعتی برای نخستین‌بار در ده ماه گذشته وارد محدوده انقباض شد؛ تحولی که مستقیماً با کاهش فروش خارجی و افت سفارش‌های صادراتی مرتبط است. سفارش‌های صادراتی اکنون برای پنجمین ماه متوالی کاهش یافته‌اند و این روند، سیگنالی نگران‌کننده از چشم‌انداز آغاز سال ۲۰۲۶ ارائه می‌دهد. در واکنش به افت سفارش‌ها، بنگاه‌ها ناچار به کاهش شدیدتر سطح تولید، خرید مواد اولیه و موجودی انبارها شدند. پیامد طبیعی این شرایط، تشدید تعدیل نیروی انسانی بوده است. کاهش اشتغال در بخش تولید در دسامبر تقریباً بدون وقفه ادامه یافت؛ روندی که عمدتاً تحت تأثیر کاهش سرمایه‌گذاری و سیاست‌های صرفه‌جویی هزینه‌ای قرار دارد. حتی مشوق‌هایی مانند امکان استهلاک شتاب‌گرفته که از ژوئیه گذشته در دسترس بوده، تاکنون نتوانسته اثر محسوسی بر بهبود شرایط استخدام یا سرمایه‌گذاری صنعتی بر جای بگذارد. در کنار ضعف تقاضا، آنچه شرایط را پیچیده‌تر کرده، بازگشت غیرمنتظره فشارهای قیمتی در سمت هزینه‌هاست. تولیدکنندگان آلمانی در دسامبر برای نخستین‌بار در نزدیک به سه سال گذشته افزایش میانگین قیمت نهاده‌های تولید را گزارش کردند؛ تحولی که برخلاف روند ماه‌های اخیر و نشانه‌ای از چسبندگی تورم هزینه‌ای است. طبق گزارش HCOB، افزایش قیمت فلزات صنعتی (به‌ویژه مس و قلع) نقش محوری در این جهش هزینه‌ای داشته است؛ فلزاتی که هم در مقایسه ماهانه و هم نسبت به سال قبل، به یورو گران‌تر شده‌اند. هم‌زمان، کاهش موجودی کالاهای خریداری‌شده با سرعت بیشتری ادامه یافته است. بنگاه‌ها در شرایط خشک شدن جریان سفارش‌ها، تلاش کرده‌اند با کاهش سطح انبارها، فشار هزینه‌ای را کنترل کنند. موجودی نهاده‌های تولید از ابتدای سال ۲۰۲۳ به‌طور پیوسته در حال کاهش است؛ دوره‌ای به‌طور غیرمعمول طولانی که تحولات سه ماه اخیر نیز امید چندانی به تغییر مسیر آن ایجاد نکرده است. با این حال، در دل این تصویر تیره، نشانه‌هایی محدود از امید در افق میان‌مدت دیده می‌شود. انتظار می‌رود آغاز پروژه‌های زیرساختی با حمایت دولت و افزایش تقاضا برای تجهیزات دفاعی بتواند در سال ۲۰۲۶ تا حدی از فشار بر بخش تولید بکاهد. در واقع، تعداد بیشتری از شرکت‌ها اکنون انتظار دارند سطح تولیدشان در یک سال آینده بالاتر از سطوح فعلی باشد؛ هرچند این خوش‌بینی هنوز با واقعیت‌های سخت داده‌های جاری فاصله دارد. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ در مجموع، صنعت آلمان وارد سال ۲۰۲۶ در شرایطی می‌شود که ترکیب نامطلوبی از تقاضای ضعیف، افت صادرات، کاهش اشتغال و بازگشت فشارهای هزینه‌ای بر آن سایه انداخته است. این وضعیت نه‌تنها چشم‌انداز رشد اقتصادی آلمان، بلکه مسیر سیاست‌گذاری پولی در منطقه یورو را نیز با چالش‌های جدی‌تری مواجه می‌کند؛ چراکه رکود صنعتی این کشور، به‌سختی می‌تواند بدون پیامد برای کل اقتصاد اروپا نادیده گرفته شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص تولید بریتانیا با بازبینی نزولی به 50.6 رسید

داده نهایی شاخص مدیران خرید بخش تولید بریتانیا نشان می‌دهد که این بخش سال ۲۰۲۵ را با نشانه‌هایی ملموس از بهبود، هرچند شکننده، به پایان رسانده است. شاخص تولید در ماه دسامبر با اصلاحی جزئی نسبت به برآورد اولیه از ۵۱.۲ به ۵۰.۶ کاهش یافت، اما همچنان نسبت به عدد ۵۰.۲ ماه نوامبر بالاتر ایستاد و به بالاترین سطح در ۱۵ ماه گذشته رسید؛ سطحی که به‌طور فنی به معنای بازگشت تدریجی فعالیت‌ها به محدوده رشد است. تولید برای سومین ماه متوالی افزایش یافت و سفارش‌های جدید نیز برای نخستین‌بار از سپتامبر ۲۰۲۴ به این سو نشانه‌ای هرچند محدود از رشد نشان دادند. این تحولات عمدتاً از بهبود تقاضای داخلی ناشی شده است؛ بازاری که در ماه‌های اخیر به مهم‌ترین موتور حمایت از بخش تولید بریتانیا بدل شده است.در مقابل، سفارش‌های صادراتی اگرچه همچنان در مسیر نزولی بلندمدت قرار دارند و نزدیک به چهار سال است که کاهش می‌یابند، اما در ماه دسامبر نشانه‌هایی از نزدیک شدن به ثبات و توقف روند افت را بروز دادند. بخشی از این بهبود به فروکش کردن عوامل منفی موقتی نسبت داده می‌شود. نااطمینانی‌های ناشی از بودجه پاییزی دولت، آثار تعرفه‌ها و همچنین اختلالات مرتبط با حمله سایبری به زنجیره تأمین جگوار لندروور در ماه‌های پایانی سال تا حدی کاهش یافت و فضای عملیاتی بنگاه‌ها را اندکی تسهیل کرد. همین کاهش فشارهای بیرونی به تولیدکنندگان امکان داد تا سطح فعالیت را افزایش دهند و بخشی از سفارش‌های معوق و موجودی‌های انباشته‌شده را تخلیه کنند. در عین حال، نشانه‌هایی از بازگشت ملایم فشارهای قیمتی نیز مشاهده شد. تورم هزینه‌های ورودی شتاب گرفت و قیمت فروش محصولات که در نوامبر کاهش یافته بود، در دسامبر بار دیگر افزایش یافت. این تحول یادآور آن است که مسیر خروج از رکود صنعتی همچنان با ریسک‌های تورمی همراه است و فضای سیاست‌گذاری را پیچیده‌تر می‌کند. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ کاهش نرخ بهره در دسامبر می‌تواند در ماه‌های پیش رو به حمایت از این گذار کمک کند؛ به‌ویژه اگر بتواند تقاضا و تمایل به سرمایه‌گذاری را در میان تولیدکنندگان و مشتریان آن‌ها تقویت کند. با این حال، فعالان صنعتی نسبت به پایداری این روند خوش‌بینی محتاطانه‌ای دارند. اعتماد کسب‌وکارها در دسامبر برای نخستین‌بار در سه ماه گذشته کاهش یافت؛ نشانه‌ای از آن‌که بنگاه‌ها هنوز مطمئن نیستند رشد فعلی تا چه اندازه بر پایه تقاضای واقعی بنا شده و تا چه حد حاصل عوامل موقتی مانند تخلیه سفارش‌های عقب‌افتاده و تعدیل موجودی‌هاست. در مجموع، بخش تولید بریتانیا وارد سال ۲۰۲۶ در وضعیتی می‌شود که نشانه‌های اولیه خروج از رکود در آن دیده می‌شود، اما پایداری این مسیر به توان اقتصاد در ایجاد تقاضای واقعی، تثبیت بازارهای صادراتی و مهار هم‌زمان فشارهای هزینه‌ای وابسته خواهد بود — آزمونی که نتایج آن در ماه‌های پیش رو روشن‌تر خواهد شد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر