TSLA 375.23 USD ▼ 0.74%
AAPL 341.27 USD ▲ 0.09%
GOOGL 353.78 USD ▲ 0.30%
AMZN 258.58 USD ▼ 0.37%
NVDA 228.52 USD ▲ 0.97%
BTCUSD 83,157.38 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

اوئدا، رئيس بانک مرکزی ژاپن: برای تصمیم‌گیری درباره تعدیل سیاست پولی، به داده‌های بیشتری نیاز داریم

کازوئو اوئدا، رئیس بانک مرکزی ژاپن، در نشست خبری خود اعلام کرد که برای تصمیم‌گیری درباره میزان تعدیل سیاست پولی، نیاز به داده‌های بیشتر و دقیق‌تر وجود دارد. او گفت که تورم مواد غذایی در حال افزایش است اما ناشی از عوامل موقتی بوده و انتظار می‌رود که نرخ تورم غذایی در آینده تعدیل شود. اوئدا همچنین اشاره کرد که به‌طور میانگین، اعتماد اعضای هیئت‌مدیره بانک مرکزی به تحقق چشم‌انداز اقتصادی افزایش یافته است. وی افزود که ریسک‌های نزولی اقتصاد آمریکا نسبت به چشم‌انداز ماه ژوئیه کاهش یافته‌اند، اما همچنان باید به‌دقت رصد شود که آیا ریسک‌های منفی غیرمنتظره ظاهر خواهند شد یا نه.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

اوئدا، رئيس بانک مرکزی ژاپن: اقتصاد ژاپن در حال بهبود تدریجی است

کازوئو اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که اقتصاد این کشور در مسیر بهبودی ملایم قرار دارد، هرچند برخی نشانه‌های ضعف همچنان مشاهده می‌شود. اوئدا: رشد اقتصادی ژاپن احتمالاً محدود خواهد بود؛ افزایش نرخ بهره در صورت تحقق پیش‌بینی‌ها ادامه می‌یابد رشد اقتصادی کشور احتمالاً ملایم و محدود خواهد بود. او دلیل این روند را تأثیر سیاست‌های تجاری بر کاهش فعالیت‌های اقتصادی خارجی و افت سود شرکت‌ها عنوان کرد. در صورت حرکت اقتصاد و قیمت‌ها مطابق با پیش‌بینی‌ها، بانک مرکزی ژاپن به افزایش نرخ بهره ادامه خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ین ژاپن در واکنش به تصمیم سیاست پولی بانک مرکزی ژاپن تضعیف شد

در نشست روز پنج‌شنبه ۳۰ اکتبر ۲۰۲۵، بانک مرکزی ژاپن نرخ بهره کوتاه‌مدت را در سطح ۰.۵٪ حفظ کرد. این تصمیم با رأی ۷ به ۲ اتخاذ شد؛ دو عضو هیئت، تامورا و تاکاتا، خواستار افزایش نرخ به ۰.۷۵٪ شدند. آن‌ها معتقد بودند که اقتصاد ژاپن از وضعیت رکودی فاصله گرفته و باید به سمت سیاست‌های خنثی حرکت کرد. با این حال، اکثریت اعضا ترجیح دادند صبر پیشه کنند تا اطمینان حاصل شود که رشد دستمزدها و تورم به‌طور پایدار با یکدیگر هم‌راستا شده‌اند. پیش‌بینی‌های جدید بانک نشان می‌دهد تورم پایه (CPI) در سال‌های مالی آینده به‌ترتیب ۲.۷٪ در ۲۰۲۵، ۱.۸٪ در ۲۰۲۶ و ۲.۰٪ در ۲۰۲۷ باقی خواهد ماند. رشد تولید ناخالص داخلی نیز در همین دوره به‌ترتیب ۰.۷٪، ۰.۷٪ و ۱.۰٪ پیش‌بینی شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سیاست پولی بانک ژاپن با رأی ۷ به ۲ بدون تغییر باقی ماند

بانک مرکزی ژاپن در نشست سیاست‌گذاری روز پنج‌شنبه، با رأی ۷ به ۲ تصمیم گرفت نرخ بهره و سیاست‌های پولی را بدون تغییر حفظ کند. این تصمیم در حالی اتخاذ شد که چشم‌انداز اقتصادی ژاپن همچنان با ضعف‌هایی همراه است، هرچند نشانه‌هایی از بهبود ملایم دیده می‌شود. در بیانیه بانک آمده است که صادرات و تولید صنعتی به‌طور کلی در مسیر بدون نوسان حرکت می‌کنند، در حالی که مصرف داخلی با وجود فشارهای خارجی همچنان پایدار باقی مانده است. بانک ژاپن هشدار داده که رشد اقتصادی در آینده به دلیل ضعف در تجارت جهانی و سیاست‌های تجاری کند خواهد شد. تورم ناشی از چرخه دستمزد–قیمت همچنان ادامه دارد و انتظار می‌رود شاخص قیمت مصرف‌کننده در نیمه دوم سال‌های مالی ۲۰۲۵ تا ۲۰۲۷ به هدف ۲ درصد نزدیک شود. با این حال، بانک هشدار داده که تورم مصرف‌کننده ممکن است در کوتاه‌مدت متوقف شود و ریسک‌های اقتصادی بیشتر به سمت کاهش متمایل هستند. در بخش پیش‌بینی‌های اقتصادی، بانک ژاپن برآورد رشد تولید ناخالص داخلی برای سال مالی ۲۰۲۵ را اندکی افزایش داده و آن را از ۰.۶٪ به ۰.۷٪ رسانده است. پیش‌بینی‌های سال‌های ۲۰۲۶ و ۲۰۲۷ بدون تغییر باقی مانده‌اند: ۰.۷٪ و ۱.۰٪ به ترتیب.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی ژاپن نرخ بهره را بدون تغییر حفظ کرد

در تصمیمی که مطابق با انتظارات بازار بود، بانک مرکزی ژاپن (BOJ) در نشست سیاست‌گذاری پولی روز پنج‌شنبه، ۳۰ اکتبر ۲۰۲۵، نرخ بهره را بدون تغییر نگه داشت. این تصمیم در حالی اتخاذ شد که سرمایه‌گذاران و تحلیل‌گران اقتصادی انتظار نداشتند تغییری در سیاست‌های پولی این نهاد رخ دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی بانک آمریکا: بانک ژاپن نرخ بهره را در ژانویه افزایش می‌دهد

بانک آمریکا پیش‌بینی کرده که بانک مرکزی ژاپن در نشست ماه اکتبر نرخ بهره را بدون تغییر حفظ خواهد کرد اما با لحنی هاوکیش که زمینه را برای افزایش نرخ در ماه ژانویه فراهم می‌کند. این بانک انتظار دارد افزایش ۲۵ نقطه پایه‌ای نرخ بهره در ژانویه ۲۰۲۶ انجام شود، با استناد به پیشرفت تدریجی در رشد دستمزدها و تورم بخش خدمات. در یادداشت تحلیلی خطاب به مشتریان، بانک آمریکا اشاره کرده که تورم پایه همچنان بالاتر از هدف است و سیاست‌گذاران در حال تلاش برای ایجاد تعادل میان فشارهای تورمی و ضعف تقاضای داخلی هستند. همچنین، این بانک معتقد است که در کوتاه‌مدت، اختلاف بازدهی اوراق خزانه‌داری آمریکا و فضای سیاسی نشست آمریکا–ژاپن از دلار حمایت می‌کند، اما در ادامه سال، در صورت سیگنال‌دهی بانک مرکزی ژاپن به سیاست انقباضی، احتمال تقویت مجدد ین وجود دارد. نشست بانک مرکزی ژاپن در تاریخ‌های ۲۹ و ۳۰ اکتبر برگزار می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ترامپ: انتظار دارد رشد اقتصادی امریکا در فصل آینده ۴٪ باشد

دونالد ترامپ در جریان نشست APEC گفت: کره جنوبی یکی از معدود کشورهایی است که دموکراسی پایدار دارد. این کشور را بسیار خاص توصیف کرد و از رهبران تجاری حاضر قدردانی نمود. از رئیس‌جمهور کره جنوبی، «لی»، بابت دیدار مهم تشکر کرد و گفت که مشتاق دیدار دوباره با اوست. اعلام کرد که توافق‌هایی برای بیش از ۱۸ تریلیون دلار سرمایه‌گذاری جدید حاصل شده است. پیش‌بینی کرد که تا پایان دوره دوم ریاست‌جمهوری‌اش، ۲۱ تا ۲۲ تریلیون دلار سرمایه‌گذاری وارد آمریکا شود. انتظار دارد رشد تولید ناخالص داخلی آمریکا در فصل آینده به ۴٪ برسد. کارخانه‌ها در آمریکا در حال رونق گرفتن هستند. نرخ بهره افزایش نخواهد یافت. تولید نیمه‌هادی‌ها با سرعت در حال بازگشت به خاک آمریکاست. آمریکا شریک جدی و راهبردی کره جنوبی است. برنامه‌ریزی شده تا صنعت کشتی‌سازی آمریکا به شکوفایی برسد. وقتی آمریکا رونق می‌گیرد، اتحادهای ما و منطقه هند و اقیانوس آرام نیز شکوفا می‌شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بسنت، وزیر خزانه‌داری امریکا: دولت ژاپن باید فضای کافی به بانک مرکزی بدهد

وزیر خزانه‌داری آمریکا، «بسنت»، تأکید کرد که رویکرد سیاست‌گذاری ژاپن نقش کلیدی در ثبات ارزی و تثبیت انتظارات تورمی دارد. او گفت که تمایل دولت ژاپن برای دادن فضای کافی به بانک مرکزی این کشور  برای اجرای سیاست‌های مستقل، بسیار مهم است. بسنت همچنین از درک عمیق وزیر دارایی ژاپن، «کاتایاما»، نسبت به تغییرات در سیاست‌های آبه‌نومیکس و حرکت به‌سمت رشد متوازن و راهبرد تورمی هدفمند ابراز رضایت کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریزش ۵۰ میلیارد دلاری در بازار

  بررسی عمیق تأثیر سیستماتیک ETFهای مبتنی بر استیکینگ و شرکت‌های خزانه‌داری در حال حاضر حدود ۶.۷ میلیون واحد اتریوم (ETH) در صندوق‌های ETF نگهداری می‌شود؛ رقمی که معادل ۵.۶ درصد از کل عرضه‌ی اتریوم است و از اول جولای تاکنون ۶۴ درصد رشد داشته است. در مجموع، ارزش دارایی‌های اتریومی این صندوق‌ها اکنون به حدود ۲۶ میلیارد دلار می‌رسد. در همین حین حدود ۵.۶ میلیون اتریوم دیگر معادل ۴.۷ درصد از عرضه‌ی کل نیز در اختیار شرکت‌های سهامی عام تازه‌واردی است که از اتریوم به عنوان دارایی ذخیره‌ای (Reserve Asset) در ترازنامه‌ی خود استفاده می‌کنند. این رشد چشمگیر یک واقعیت بزرگ‌تر را نشان می‌دهد. دنیای مالی سنتی در حال ادغام با دنیای مالی آنچین است. از پروژه‌ی کریپتوی دولت آمریکا (Project Crypto) گرفته تا طرح قانون ساختار بازار رمزارزها (Crypto Market Structure Bill)، چارچوب‌های قانونی و نهادی تازه‌ای برای دارایی‌های دیجیتال در حال شکل‌گیری است؛ چارچوب‌هایی که فصل بعدی بازارهای سرمایه را تعریف خواهند کرد. در این گزارش که با همکاری شرکت Blockdaemon تهیه شده، به بررسی نقطه‌ی تلاقی میان اقتصاد استیکینگ اتریوم و محصولات ETF قانون‌گذاری‌شده می‌پردازیم. ما در این تحلیل نشان می‌دهیم که چگونه ETFهای مجهز به قابلیت استیکینگ می‌توانند ساختار بازار را در حوزه‌های زیر دگرگون کنند: پاداش‌های اعتبارسنجی (Validator) و استیکینگ عملکرد و عملیات اعتبارسنج‌ها مدیریت نقدینگی معاملات مبتنی بر اختلاف قیمت (ETH Basis Trade) درک اتریوم به عنوان دارایی ذخیره‌ای (Store of Value) امنیت اقتصادی شبکه‌ی اتریوم توکن‌های استیکینگ نقدشونده (LSTs) حاکمیت پروتکل میزان تمرکززدایی در شبکه‌ی اتریوم مروری بر بازار استیکینگ اتریوم در حال حاضر بیش از ۳۶ میلیون واحد اتریوم (ETH) در قراردادهای استیکینگ قفل شده است؛ رقمی که معادل ۲۹.۸ درصد از عرضه‌ی در گردش اتریوم محسوب می‌شود. کل میزان اتریوم‌های استیک‌شده در یک سال گذشته ۴ درصد افزایش یافته و نسبت به دو سال پیش ۳۳ درصد رشد نشان می‌دهد. در حال حاضر ۱۰ نهاد برتر استیکینگ اتریوم مجموعاً بیش از ۲۲.۴ میلیون واحد ETH در اختیار دارند؛ یعنی حدود ۶۰ درصد از کل اتریوم‌های استیک‌شده. در این میان، Lido همچنان رهبر بازار است و ۲۳.۴ درصد از کل عرضه‌ی استیک‌شده‌ی اتریوم را در کنترل دارد. سهم نهادها از استیکینگ اتریوم در نمودار زیر، سهم بازار هر نهاد استیکینگ در گذر زمان قابل مشاهده است. روندهای شاخص بازار استیکینگ اتریوم ۱.بایننس بزرگ‌ترین صرافی متمرکز از نظر حجم معاملات، با افزایش ۱۰۸ درصدی اتریوم‌های استیک‌شده‌ی خود طی یک سال گذشته، به جایگاه دوم بازار رسید. بزرگ‌ترین صرافی‌های متمرکز اکنون ۲۱.۹ درصد از کل اتریوم‌های استیک‌شده را در اختیار دارند. ۲.خدمات‌دهندگان نهادی تخصصی استیکینگ، مانند Blockdaemon، طی یک سال گذشته بیش از ۱.۲۸ میلیون واحد ETH به استیکینگ خود اضافه کردند. رشد Blockdaemon معادل ۱۲۶ درصد بوده و پس از آن Figment با ۷۵ درصد و Kiln با ۴.۳ درصد قرار دارند. در مجموع، خدمات‌دهندگان نهادی ۷.۸ درصد از کل اتریوم‌های استیک‌شده را مدیریت می‌کنند. ۳. دو پلتفرم بزرگ استیکینگ نقدشونده، Lido و RocketPool، طی یک سال گذشته بیش از ۱.۴ میلیون ETH کاهش داشته‌اند که معادل ۳.۸ درصد از کل اتریوم‌های استیک‌شده است. همزمان EtherFi که خدمات استیکینگ نقدشونده و ری‌استیکینگ ارائه می‌دهد، ۴۰۹ هزار ETH به استیکینگ خود اضافه کرد. در حال حاظر ۳۱ درصد از بازار استیکینگ اتریوم تحت کنترل راهکارهای نقدشونده قرار دارد. ۴. کوین‌بیس طی سال گذشته ۳۹ درصد از اتریوم‌های استیک‌شده‌ی خود را از دست داده است. به گفته‌ی کوین‌بیس، عمدتاً به دلیل به‌روزرسانی روش‌های حسابداری داخلی آن‌ها بوده است. عملکرد نهادها در استیکینگ اتریوم هر نهاد نشان‌داده‌شده در نمودار بالا، زیرساخت اعتبارسنجی (Validator) را در مقیاس بزرگ اداره می‌کند. سهم هر نهاد از بازار استیکینگ اتریوم، مستقیماً با تعداد اعتبارسنج‌هایی که مدیریت می‌کند رابطه دارد. تا پیش از این هر اعتبارسنج در اتریوم با حداکثر موجودی مؤثر ۳۲ ETH محدود بود. برای مثال اگر یک نهاد ۱ میلیون ETH را کنترل کند، این میزان معادل ۳۱۲۵۰ اعتبارسنج خواهد بود. بنابراین نهادهای پیشرو در استیکینگ اتریوم مجبورند ده‌ها هزار اعتبارسنج را در سراسر ساختار توزیع‌شده اتریوم راه‌اندازی و مدیریت کنند. با این حال با اجرای EIP-7251 در ارتقای Pectra، این محدودیت به ۲۰۴۸ ETH افزایش یافته است و اجازه می‌دهد مبالغ بیشتری تحت یک کلید اعتبارسنج واحد مدیریت شود. راه‌اندازی اعتبارسنج‌ها در این مقیاس نیازمند خودکارسازی عملیات، افزونگی سیستم‌ها و اغلب استفاده از زیرساخت ابری یا سرورهای اختصاصی (Bare-metal) است. نهادها از ابزارهایی مانند نظارت دائم، بیمه در برابر کاهش پاداش (Slashing Insurance)  وسیستم‌های مدیریت کلید خصوصی استفاده می‌کنند تا امنیت دارایی‌های مشتریان حفظ شود.   نقش صادرکنندگان،امانت‌داران و اعتبارسنج‌ها در استیکینگ اتریوم صادرکنندگان (Issuers) چه کسانی هستند؟ پروتکل‌ها یا نهادهایی که مشتقات استیکینگ را صادر می‌کنند. مثل Lido stETH، RocketPool rETH یا Coinbase cbETH. وظایف: دریافت سپرده‌های ETH کاربران صدور توکن استیکینگ نقدشونده (Liquid Staking Token یا LST) که نمایانگر دارایی استیک‌شده و پاداش‌های حاصل از آن است مدیریت حسابداری و اقتصاد توکن‌ها (نرخ تبدیل، محاسبه پاداش و مکانیسم بازخرید) چرا اهمیت دارند؟ این نهادها و پروتکل‌ها  درگاه اصلی استیکینگ نقدشونده هستند و پلی بین استیکرها و اعتبارسنج‌ها ایجاد می‌کنند. امانت‌داران (Custodians) چه کسانی هستند؟ مؤسساتی که دارایی کاربران را امن نگه می‌دارند.مانند Coinbase Custody، Anchorage و BitGo. وظایف: نگهداری امن دارایی‌های استیک‌شده به نمایندگی از مشتریان (خرده‌فروشان، صندوق‌ها، مؤسسات، دفاتر خانوادگی) اجرای کنترل‌های قانونی، حاکمیتی و عملیاتی ارائه گزارش‌های مالیاتی، بیمه و یکپارچگی با سیستم‌های سازمانی چرا اهمیت دارند؟ امانت‌داران باعث می‌شوند استیکینگ برای مؤسسات قانونی که نمی‌توانند یا نمی‌خواهند کلید خصوصی خود را مدیریت کنند یا اعتبارسنج اجرا کنند قابل دسترسی باشد. آنها سیستم مالی سنتی را به پاداش‌های مبتنی بر بلاک‌چین متصل می‌کنند. اعتبارسنج‌ها (Validators) چه کسانی هستند؟ اپراتورهای حرفه‌ای زیرساخت مانند Blockdaemon، Figment و Kiln. همچنین می‌توانند استیکرهای مستقل باشند. وظایف: راه‌اندازی نود‌های اعتبارسنجی (Validator Nodes) که بلوک‌ها را در شبکه اتریوم پیشنهاد و تأیید می‌کنند. کسب پاداش بلوک، کارمزدها و MEV به نمایندگی از استیکرها. ارائه زیرساخت پیشرفته برای مؤسسات، بهینه‌سازی پاداش‌ها و تضمین رعایت قوانین بین‌المللی (مثل OFAC) چرا اهمیت دارند؟ اعتبارسنج‌ها «هسته‌ی اصلی عملیات» استیکینگ هستند. ماشین‌هایی که شبکه اتریوم را امن نگه می‌دارند و پاداش‌هایی تولید می‌کنند که صادرکنندگان و امانت‌داران آن را به کاربران خود توزیع می‌کنند.   پاداش‌های استیکینگ،بررسی تاثیر ETF های قانون‌گذاری‌شده ETFها در حال حاضر ETFهای اتریوم بیش از ۶.۷ میلیون واحد ETH در اختیار دارند که نسبت به اول جولای ۲۰۲۵، ۶۴ درصد رشد کرده و ۵.۶ درصد از کل عرضه اتریوم را تشکیل می‌دهد. از نظر ارزش دلاری، این صندوق‌ها اکنون نزدیک به ۲۶ میلیارد دلار دارایی تحت مدیریت دارند. با این حال بلک‌راک، فیدلیتی، بیت‌وایز، 21Shares و گری‌اسکیل همگی درخواست‌های خود را برای این کار ثبت کرده‌اند. در واقع کمیسیون بورس و اوراق بهادار آمریکا (SEC) برای پاسخ به بلک‌راک تا ۳۰ اکتبر و برای فیدلیتی تا ۱۳ نوامبرمهلت تعیین کرده است. بنابراین انتظار می‌رود که بیشتر اتریوم‌های موجود در ETFها طی سال آینده به محصولات جدید مجهز به استیکینگ منتقل شوند. فشردگی پاداش استیکینگ: قانون بازده نزولی اگرچه افزایش تقاضای ETH از سوی ETFها و شرکت‌های خزانه‌داری احتمالاً تأثیر مثبتی بر قیمت خواهد داشت، اما اثر آن بر پاداش استیکینگ قطعاً منفی است. پروتکل اتریوم به‌صورت صریح طراحی شده است تا بازده سالانه پاداش شبکه (Consensus Reward Rate) با افزایش میزان ETH استیک‌شده کاهش یابد. این کار باعث می‌شود شبکه برای حفظ امنیت، پاداش بیش از حد به اعتبارسنج‌ها پرداخت نکند. پاداش پایه استیکینگ از یک منحنی معکوس جذر (Inverse Square Root) نسبت به کل ETH استیک‌شده پیروی می‌کند. بنابراین فشردگی پاداش (Rewards Compression) یک حقیقت ریاضی است. در نمودار زیر می‌توان مشاهده کرد که نرخ بازده سالانه پاداش شبکه با رنگ صورتی، با افزایش ETH استیک‌شده (رنگ آبی) کاهش می‌یابد. اگر فرض کنیم که ۵ میلیون از ۶.۷ میلیون ETH فعلی در ETFها طی سال آینده به محصولات مجهز به استیکینگ منتقل شود، می‌توان تأثیر آن بازده سالانه پاداش شبکه را در نمودار زیر مشاهده کرد. اگر ۵ میلیون ETH دیگر به استیکینگ اضافه شود (معادل ۱۹.۲ میلیارد دلار)، انتظار می‌رود بازده پاداش شبکه حدود ۱۳ واحد پایه (Basis Points) کاهش یابد. با افزودن ۱۰ میلیون ETH (۳۸.۴ میلیارد دلار)، این کاهش به ۲۸ واحد پایه می‌رسد. پاداش‌های اجرایی  همین پدیده‌ی فشردگی پاداش در بازده پاداش‌های اجرایی اتریوم نیز دیده می‌شود. این پاداش‌ها بر اساس فعالیت کاربران روی شبکه (کارمزدهای اولویت بندی شده و MEV) و همچنین میزان ETH استیک‌شده محاسبه می‌شوند. در نمودار زیر می‌توان نوسانات پاداش‌ها بر اساس فعالیت شبکه و کاهش پاداش‌ها با افزایش ETH استیک‌شده را مشاهده کرد (با فرض ثابت بودن سایر عوامل). برای شفافیت بیشتر باید گفت که برخلاف پاداش‌های شبکه، هیچ وابستگی پروتکلی بین ETH استیک‌شده و پاداش‌های اجرایی وجود ندارد اما افزایش ETH استیک‌شده باعث می‌شود بازده پاداش اجرایی به صورت نسبی برای هر اعتبارسنج کاهش یابد، در حالی که سایر شرایط ثابت باقی می‌ماند. تا به امروزشبکه اتریوم به‌طور میانگین ۳۷۶ ETH در روز به اعتبارسنج‌ها از طریق کارمزدهای اولویت کاربران و MEV پرداخت کرده است، که این میزان معادل بازده سالانه ۰.۳۸ درصدی پاداش‌های اجرایی می‌شود. در نمودار زیر می‌توان تأثیر این روند بر پاداش‌های اجرایی را مشاهده کرد (با فرض ثابت بودن سایر متغیرهای اقتصادی شبکه). البته اگر تعداد کاربران شبکه اتریوم افزایش پیدا کند، می‌توان انتظار داشت که کارمزدهای تراکنش با اولویت بالا و درآمد حاصل از MEV نیز بیشتر شود. موضوعی که می‌تواند تا حدی کاهش پاداش‌های اجرایی ناشی از افزایش اتریوم‌های استیک‌شده را جبران کند. شرکت‌های خزانه‌داری اتریوم در کنار رشد صندوق‌های ETF اتریوم در سال ۲۰۲۵ یک روند جدید و قدرتمند پدیدار شده است. ظهور شرکت‌های خزانه‌داری اتریوم. در ادامه‌ی مسیر پیشگامانی که پیش‌تر در حوزه‌ی خزانه‌داری بیت‌کوین قدم گذاشته بودند، اکنون موجی از شرکت‌های سهامی عام در حال خرید و نگهداری اتریوم به عنوان دارایی ذخیره‌ای اصلی خود هستند. برخلاف بیت‌کوین که معمولاً صرفاً به عنوان یک دارایی ذخیره‌ی غیرفعال (Store of Value) در نظر گرفته می‌شود، ویژگی‌های منحصربه‌فرد اتریوم باعث شده تا به یک دارایی خزانه‌داری مولد تبدیل شود. شرکت‌ها به اتریوم نه‌فقط به‌خاطر پتانسیل رشد قیمتی آن، بلکه به‌دلیل توانایی تولید بازده از طریق استیکینگ علاقه‌مند شده‌اند. این امکان به آن‌ها اجازه می‌دهد تا از دارایی‌های ترازنامه‌ی خود جریان نقدی ایجاد کنند و همزمان نسبت ETH به هر سهم را برای سهام‌داران افزایش دهند. در حال حاضر شرکت‌های خزانه‌داری اتریوم ۴.۷ درصد از کل عرضه‌ی ETH را در اختیار دارند. بازیگران اصلی در حوزه‌ی شرکت‌های خزانه‌داری اتریوم ۱.BitMine Immersion Technologies با نماد BMNR: شرکت BitMine با ریاست تام لی (Tom Lee) ،  در گذشته یکی از استخراج‌کنندگان بیت‌کوین بود و مفهوم فناوری خنک‌سازی در مایع (Immersion Cooling) را برای مزارع ماینینگ مطرح کرد. این شرکت تاکنون ۳.۲۴ میلیون ETH (معادل ۲.۶۷ درصد از عرضه در گردش) خریداری کرده و برنامه دارد سهم خود را به ۵ درصد از عرضه در گردش برساند، یعنی بیش از ۶ میلیون ETH. ۲.SharpLink Gaming با نماد SBET: یکی از نخستین شرکت‌های فهرست‌شده در بورس نزدک (Nasdaq) که اتریوم را به عنوان دارایی ذخیره‌ای اصلی خود پذیرفته است. این شرکت تاکنون بیش از ۸۵۹ هزار ETH انباشت کرده است. ۳.The Ether Machineبا نماد ETHM: یکی از تازه‌واردان به بازار خزانه‌داری اتریوم است و در همین مدت کوتاه موفق شده ۴۹۶ هزار اتریوم به دارایی‌های خود اضافه کند. ۴.Bit Digital با نمادBTBT: یک شرکت فعال در حوزه‌ی دیتاسنتر (Data Center) است که به‌تازگی اتریوم را به فهرست دارایی‌های ذخیره‌ای خود افزوده. این شرکت در حال حاضر ۱۵۰۲۰۰ اتریوم در اختیار دارد و از این نظر، چهارمین شرکت بزرگ خزانه‌داری اتریوم محسوب می‌شود. اولین اثرات ETFهای استیکینگ قانون‌گذاری‌شده بر شبکه اتریوم جریانی از سرمایه که از طریق محصولات ETF دارای قابلیت استیکینگ وارد شبکه اتریوم می‌شود، به همان شکلی که کاربران خرد امروزی با پروتکل تعامل دارند عمل نخواهد کرد. علاوه بر این صادرکنندگان ETF در چارچوبی بسیار سخت‌گیرانه از نظر مقررات و عملیات فعالیت می‌کنند؛ چارچوبی که آن‌ها را ملزم به رویکردی واسطه‌محور در اجرای فرآیند استیکینگ می‌سازد. امانت‌داری و عملیات اعتبارسنجی  شرکت‌هایی مانند بلک‌راک (BlackRock) و فیدلیتی (Fidelity)، خودشان اعتبارسنج (Validator Node) اجرا نخواهند کرد. اتریوم‌هایی که از طریق ETF خریداری می‌شوند، توسط یک نهاد امانت‌دار واجد صلاحیت (Qualified Custodian) مانند Coinbase Custody، BitGo یا Anchorage Digital نگهداری خواهند شد. این نهاد امانت‌دار سپس دارایی‌ها را به اپراتورهای اعتبارسنج سازمانی (Institutional Validator Operators) مانند Blockdaemon واگذار می‌کند تا آن‌ها زیرساخت فنی و فرآیندهای اعتبارسنجی را مدیریت کنند. پاداش‌ها ETFهای قانون‌گذاری‌شده طوری طراحی شده‌اند که قیمت آن‌ها عملکرد دارایی پایه (در اینجا ETH) را دنبال کند. در نتیجه پاداش‌های استیکینگ تولیدشده از دارایی‌های ETF به جای پرداخت نقدی به سهام‌داران، دوباره در داخل صندوق سرمایه‌گذاری می‌شود. این فرآیند که با عنوان افزایش ارزش خالص دارایی یا NAV Accretion شناخته می‌شود، باعث رشد تدریجی ارزش خالص دارایی‌های صندوق (NAV) می‌شود و انتظار می‌رود این افزایش در طول زمان، در قیمت سهام صندوق نشان داده شود. مدیریت نقدینگی و کاهش بازده پاداش یکی از وظایف اصلی هر ETF این است که بتواند نقدشوندگی روزانه لازم برای پاسخ به درخواست‌های بازخرید سرمایه‌گذاران را فراهم کند. اما در شبکه اتریوم، فرآیند خروج از استیکینگ فوری نیست و مستلزم ورود به صف خروج است. فرآیندی که ممکن است چند روز تا چند هفته طول بکشد. به همین دلیل صادرکنندگان ETF نمی‌توانند تمام دارایی‌های خود را استیک کنند. آن‌ها باید بخشی از سرمایه را به‌صورت نقد و غیر استیک‌شده نگه دارند تا در صورت نیاز، پاسخ‌گوی درخواست‌های بازخرید باشند. در نتیجه  تا زمانی که بهبودهای فنی یا نوآوری‌های جدیدی در پروتکل ایجاد نشود، این وضعیت منجر به نوعی کاهش بازده پاداش (Rewards Drag) خواهد شد، به این معنا که بازده کل صندوق‌های ETF کمتر از بازده استیکینگ مستقیم خواهد بود. دومین تاثیرات  ETFهای استیکینگ بر شبکه اتریوم زمان انتظار پیش‌بینی‌شده در صف اعتبارسنج‌ها به‌منظور جلوگیری از نوسانات شدید، اتریوم به‌طور هدفمند روند ورود و خروج اعتبارسنج‌ها را در شبکه کند کرده است. این سازوکار محدودسازی، حد چرخش (Churn Limit) نام دارد. هدف اصلی آن جلوگیری از تغییرات سریع و گسترده در مجموعه‌ی اعتبارسنج‌هاست. تغییری که می‌تواند فرآیند نهایی‌سازی شبکه را به خطر بیندازد. در حال حاضر صف ورود و خروج می‌تواند حدود ۸ اعتبارسنج در هر epoch را پردازش کند. از آن‌جا که در هر روز ۲۲۵ epoch وجود دارد، در مجموع حدود ۱۸۰۰ اعتبارسنج جدید در روز می‌توانند به شبکه‌ی اتریوم افزوده شوند. بنابراین پروتکل اتریوم به‌طور ذاتی برای حجم تقاضایی که از سوی محصولات استیکینگ قانون‌گذاری‌شده ممکن است وارد شود، طراحی نشده است. در نمودار زیر می‌توان اثرات این تقاضا را بر زمان انتظار در صف ورود و خروج اعتبارسنج‌ها در سناریوهای مختلف مشاهده کرد. در شرایطی که زمان انتظار برای ورود به صف اعتبارسنج‌ها ممکن است چندین ماه طول بکشد، ابزارهایی که امکان دریافت پاداش را به‌صورت فوری فراهم می‌کنند، ذاتاً ارزش بیشتری پیدا می‌کنند، مانند توکن‌های استیکینگ نقدشونده (برای نمونه، stETH در پلتفرم لیدو). در چنین وضعیتی احتمال دارد توکن‌های استیکینگ نقدشونده (مثل stETH یا cbETH) با قیمتی بالاتر از ETFهای استیکینگ تحت نظارت معامله شوند؛ زیرا هر توکن از این نوع، درواقع نماینده‌ی مالکیت بر دارایی‌ای است که از قبل در حال تولید پاداش است. به این ترتیب خریدار می‌تواند عملاً صف ورود یا خروج از اعتبارسنجی را دور بزند. با این حال در دوره‌های نوسان شدید بازار و به‌ویژه در زمان‌هایی که بازار دیفای (DeFi) دچار فشار نقدینگی می‌شود، احتمال از دست رفتن نسبت برابری قیمت (depeg) برای این توکن‌ها وجود دارد. به همین دلیل پیش‌بینی می‌شود که این دارایی‌ها گزینه‌ی مناسبی برای مدیریت میلیاردها دلار ETH استیک‌شده در قالب ETFها نباشند. اتریوم به‌عنوان دارایی ذخیره‌ ETFهای مجهز به قابلیت استیکینگ می‌توانند جایگاه اتریوم را به‌عنوان یک دارایی ذخیره‌ با ثبات و مولد تقویت کنند؛ چون این EFTها، پاداش‌های استیکینگ را به‌صورت نهادی و شفاف به یک منبع قابل پیش‌بینی از درآمد آنچین تبدیل می‌کنند. با ساده‌تر و شفاف‌تر شدن فرآیند استیکینگ از طریق ETFها، سرمایه‌گذاران ممکن است اتریوم را نه صرفاً به چشم یک دارایی سفته‌بازانه، بلکه به‌عنوان دارایی‌ای مولد بازده ببینند. این دیدگاه در تضاد با بیت‌کوین است که معمولاً به‌عنوان طلای دیجیتال بدون بازده شناخته می‌شود. در طول زمان این باعث می‌شود مقایسه و رقابت بین دو دارایی واضح‌تر شود. بیت‌کوین به‌عنوان یک دارایی کمیاب و صرفاً ذخیره‌ی ارزش، و اتریوم به‌عنوان دارایی‌ای که هم کمیاب است و هم قادر به ایجاد درآمد. معامله‌ی مبنا یا کری ترید اتریوم در بازار امروز معامله‌گران حرفه‌ای و صندوق‌های پوشش ریسک معمولاً از معامله‌ی مبنا (Basis Trade) استفاده می‌کنند؛ به این صورت که اتریوم اسپات می‌خرند و هم‌زمان اتریوم آتی (Futures) را می‌فروشند تا اختلاف قیمت بین دو بازار را به‌عنوان سود کسب کنند. این اختلاف (Premium) درواقع بازتابی از تقاضا برای اهرم معاملاتی در بازارهایی مانند CME است و تقریباً تمام بازدهی این استراتژی از همین شکاف قیمتی تأمین می‌شود، چون بخش نقدی معامله در حالت عادی غیرفعال است. اما با ورود ETFهای استیکینگ‌شده‌ی تحت نظارت، معادله تغییر می‌کند. در این ساختار جدید، چون ETFها پاداش‌های استیکینگ را مجدداً سرمایه‌گذاری می‌کنند، بخش اسپات معاملات  نه‌تنها از اختلاف قیمت آتی در برابراسپات سود می‌برد، بلکه از پاداش‌های استیکینگ هم درآمد کسب می‌کند. در نتیجه بازده این نوع معاملات افزایش می‌یابد و جذابیت «معامله‌ی مبنا» بیشتر می‌شود. اتفاقی که احتمالاً باعث رشد تقاضا برای خرید ETF اسپات اتریوم خواهد شد. با افزایش مشارکت در این معاملات، اختلاف قیمتی بین بازار آتی و اسپات، به‌تدریج کاهش پیدا می‌کند و به سطح بازده استیکینگ نزدیک می‌شود. به‌بیان دیگرETFهای استیکینگ اتریوم ممکن است به‌مرور نرخ بازده بدون ریسک جدیدی برای بازار اتریوم تعریف کنند و ساختار قیمت‌گذاری در بازارهای آتی را به‌طور بنیادین تغییر دهند. سومین تاثیر ETF های استیکینگ قانون‌گذاری‌شده تأثیر بر امنیت اقتصادی ETFهای مجهز به استیکینگ می‌توانند امنیت اقتصادی شبکه اتریوم را تقویت کنند زیرا حجم بالایی از سرمایه‌های نهادی را به استیکینگ هدایت می‌کنند. باتوجه به اینکه امنیت شبکه اتریوم وابسته به میزان ETH استیک‌شده است، افزایش حجم استیک از طریق ETFهای قانونی باعث می‌شود هزینه حمله به شبکه بالا برود و شبکه مقاوم‌تر شود. با این حال، تمرکز استیکینگ از طریق ETFها معایبی هم دارد. هرچند افزایش ETH استیک‌شده امنیت خام شبکه را بالا می‌برد، اما اگر این دارایی‌ها توسط تعداد کمی صندوق بزرگ و امانت‌دار کنترل شوند، ریسک متمرکزشدگی (Centralization Risk) ایجاد می‌شود. این ریسک‌ها در حال حاضر پایین هستند (نیازمند کنترل ۳۳٪ از ETH استیک‌شده)، اما باید تحت نظر باقی بمانند. تأثیر بر حاکمیت شبکه ETFهای استیکینگ می‌توانند قدرت تصمیم‌گیری در شبکه اتریوم را متمرکز کنند، زیرا بخش قابل توجهی از اعتبارسنج‌ها از طریق تعداد کمی صندوق بزرگ و امانت‌دار کنترل می‌شوند. به این دلیل که  ارائه‌دهندگان ETF خودشان اعتبارسنج اجرا نمی‌کنند و به شرکای استیکینگ متکی هستند، نهادهایی که انتخاب می‌شوند می‌توانند بخش عمده‌ای از کل دارایی استیک‌شده را در اختیار داشته باشند. این تمرکز ممکن است نفوذ تعداد کمی از امانت‌داران را در تصمیم‌گیری پروتکلی، به‌روزرسانی شبکه و حتی فورک‌های جنجالی افزایش دهد. در عین حال از آنجا که این ETFها قانون‌گذاری‌شده هستند، اسپانسرهای ETF و امانت‌داران تحت نظارت رعایت قوانین خواهند بود تا از رفتارهایی که به‌عنوان دستکاری در حاکمیت تعبیر شود، اجتناب کنند. در نهایت این موضوع می‌تواند یک موازنه ایجاد کند.  از یک سو حاکمیت اتریوم در چشم نهادهای سنتی مشروعیت بیشتری پیدا می‌کند، اما از سوی دیگر، فشار برای کنترل اعتبارسنج‌ها و مشارکت در عملکرد ایمن شبکه افزایش می‌یابد. دینامیک بازار ETFهای استیکینگ قانون‌گذاری‌شده، ناگزیر بازار استیکینگ را بازسازی می‌کنند. یک بخش جدید از استیک کنندگان نهادی شکل خواهد گرفت که بر امنیت، انطباق با قوانین و اطمینان‌پذیری تمرکز دارند، نه صرفاً دنبال کردن سودهای کوچک حاشیه‌ای. این وضعیت باعث می‌شود اپراتورهای اعتبارسنجی که می‌توانند زیرساخت SOC 2-certified، گزارش‌دهی جامع و عملکرد عملیاتی کامل ارائه دهند، ارزشمندتر شوند. این‌ها الزامات پایه‌ای برای جذب سرمایه نهادی هستند. فشردگی پاداش‌ها کاهش بازده پایه استیکینگ می‌تواند پیامدهای قابل توجهی برای اکوسیستم دیفای اتریوم داشته باشد. با کاهش نرخ بدون ریسک  برای نگهداری ETH، سرمایه احتمالاً به دنبال بازده بالاترو با ریسک بیشتر می‌رود و نوآوری‌های جدید را تحریک می‌کند. توکن‌های استیکینگ نقدشونده (LSTs) می‌توانند نقش اصلی خود به‌عنوان ابزار پایه دیفای را تثبیت کنند و به عنوان ابزار کلیدی برای استفاده مولدتر از سرمایه استیک‌شده عمل کنند. این موضوع می‌تواند رشد پروتکل‌های مبتنی بر LST و ETH دوباره استیک‌شده را ادامه دهد، از جمله: بازارهای وام‌دهی استخرهای نقدینگی محصولات ساختاریافته این روند که می‌توان آن را «مالی‌سازی سرمایه استیک‌شده» نامید، هرچند نوآورانه است، اما می‌تواند ریسک‌های جدیدی ایجاد کند که نیازمند پیاده‌سازی و مدیریت دقیق هستند. نتیجه‌گیری آینده اتریوم دیگر شبیه گذشته‌اش نخواهد بود. با پیشرفت پروژه‌ی «Project Crypto» از سوی SEC و تصویب قانون ساختار بازار کریپتو در کنگره، دوران تصور اتریوم به‌عنوان دارایی بی قانون  در دنیای مالی در حال پایان است. در همین حال استیکینگ اتریوم دیگر یک فعالیت حاشیه‌ای و محدود به پلتفرم‌های بومی کریپتو نیست، بلکه در حال تبدیل شدن به بازاری قانونی و نهادی است. با تسریع این گذار، ETFهای استیکینگ قانون‌گذاری‌شده و تقاضای شرکت‌های خزانه‌داری اتریوم نه تنها نمودار پاداش‌ها را تغییر خواهند داد، بلکه تعامل بین سیستم مالی سنتی و اکوسیستم کریپتو با خود اتریوم را بازتعریف می‌کنند. چالش نهادهای مالی در استفاده از این فرصت‌ها در چارچوبی از انطباق قانونی و عملکرد عملیاتی بی‌نقص است. برای اتریوم، چالش این است که این تقاضای جدید را جذب کند بدون اینکه ماهیت غیرمتمرکزآن و مقاومت شبکه که ستون‌های ارزش اتریوم هستند، به خطر بیفتد.  

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

کاتایاما، وزیر خزانه‌داری ژاپن: امریکا قصد فشار بر بانک مرکزی ژاپن را ندارد

وزیر دارایی ژاپن، کاتایاما، اعلام کرد که هیچ تغییری در بیانیه مشترک ارزی میان آمریکا و ژاپن ایجاد نشده است و اظهارات اخیر «بِسِنت» از وزارت خزانه‌داری آمریکا صرفاً کلی و عمومی بوده‌اند. کاتایاما همچنین گفت که بعید است بسنِت قصد داشته باشد بانک مرکزی ژاپن را به افزایش نرخ بهره ترغیب کند و افزود که او به‌خوبی با قواعد بانک‌های مرکزی آشناست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رمزارزها ممکن است پس از کاهش موقت مجدداً بهبود یابند

جوئل کروگر از گروه LMAX می‌گوید بیت‌کوین و اتریوم پس از یک دوره تثبیت سالم از سطوح رکورد قیمتی، ممکن است تا پایان سال میلادی دوباره رشد کنند. این رشد می‌تواند توسط عواملی مانند افزایش پذیرش، مشارکت مؤسسات مالی، وضوح و شفافیت قوانین و مقررات، و احتمال کاهش نرخ بهره توسط فدرال رزرو حمایت شود.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

دلار به کاهش تنش‌های تجاری واکنش داد

دارایی‌های پرریسک جهانی در ابتدای هفته با خوش‌بینی نسبت به دیدار ترامپ و شی جین‌پینگ مورد استقبال بازار قرار گرفته‌اند. انتظار برای کاهش ۲۵ نقطه پایه نرخ بهره توسط فدرال رزرو در روز چهارشنبه نیز به بهبود فضای بازار کمک می‌کند، هرچند این موضوع تا حد زیادی در قیمت‌ها لحاظ شده است. در همین حال، بانک مرکزی چین همچنان نرخ برابری USDCNY را پایین‌تر تثبیت می‌کند که باعث شده تحلیلگران در ابتدای هفته، دلار را با سوگیری نزولی خفیف ارزیابی کنند. دلار آمریکا: تقاضا برای بازارهای نوظهور می‌تواند فشار وارد کند دارایی‌های پرریسک هفته را با حال‌وهوای مثبت آغاز کرده‌اند. گزارش‌های آخر هفته نشان می‌دهد که آمریکا و چین در موضوعاتی مانند فروش تیک‌تاک، خرید سویا و تعرفه‌ها به تفاهم‌هایی رسیده‌اند. انتظار می‌رود که دیدار روز پنج‌شنبه میان رئیس‌جمهور ترامپ و رئیس‌جمهور شی جین‌پینگ منجر به توافق رسمی در این زمینه‌ها شود و همچنین اجرای تعرفه‌های شدید ۱۲۵٪ و ۱۴۵٪ که در آوریل تهدید شده بودند، به تعویق بیفتد. احتمالاً مهم‌ترین موضوع، تصمیم چین درباره کنترل صادرات عناصر کمیاب خواهد بود. تعویق یک‌ساله این محدودیت‌ها می‌تواند از سوی بازارها بسیار مثبت ارزیابی شود. بازارهای سهام جهانی در حال رشد هستند؛ زیرا احتمال تمدید آتش‌بس تجاری میان آمریکا و چین را بالا می‌دانند. در بازار ارزهای گروه ۱۰ (G10)، دلار استرالیا و نیوزیلند به‌عنوان ارزهای حساس به ریسک، پیشتاز رشد امروز هستند. اگر دیدار ترامپ–شی مطابق با این انتظارات خوش‌بینانه پیش برود، دلار ممکن است با فشار نزولی مواجه شود. البته این هفته نشست‌های نرخ بهره در آمریکا، منطقه یورو، ژاپن و کانادا نیز برگزار می‌شود. در نشست کمیته بازار آزاد (FOMC) انتظار می‌رود کاهش ۲۵ نقطه پایه نرخ بهره تصویب شود. برخلاف سپتامبر، موقعیت معاملاتی دلار اکنون متعادل‌تر شده و در صورت ابراز نگرانی جروم پاول درباره تورم، نیازی به رشد شدید دلار نیست. با توجه به داده‌های ضعیف شاخص قیمت مصرف کننده (CPI) در سپتامبر، چنین نگرانی‌ای بعید به نظر می‌رسد. فدرال رزرو: نامزدهای ریاست جدید وزیر خزانه‌داری آمریکا، اسکات بسنت، فهرست پنج نامزد نهایی برای ریاست بعدی فدرال رزرو را اعلام کرده است. نام غیرمنتظره در این فهرست، ریک ریدر از شرکت بلک‌راک است که به‌دلیل سابقه‌اش در بازارهای درآمد ثابت، احتمالاً مورد استقبال بازار قرار خواهد گرفت. چین: تثبیت نرخ USDCNY در سطح پایین‌تر بانک خلق چین همچنان نرخ USDCNY را پایین‌تر تثبیت می‌کند. این اقدام ممکن است نشانه‌ای از حسن نیت پیش از دیدار ترامپ–شی باشد یا نشان‌دهنده تمایل چین به تقویت تقاضای داخلی، که در آن تقویت ارزش یوان مفیدتر خواهد بود. در هر صورت، یوان قوی‌تر معمولاً از ارزهای بازارهای نوظهور حمایت می‌کند و برای دلار آمریکا اثر منفی دارد. تعطیلی دولت آمریکا: داده‌های اقتصادی محدود با ادامه تعطیلی دولت آمریکا، انتشار داده‌های اقتصادی این هفته محدود خواهد بود. بازارهای شرط‌بندی احتمال ۴۹٪ برای ادامه تعطیلی تا بعد از ۱۶ نوامبر در نظر گرفته‌اند. تاریخ ۱۵ نوامبر ممکن است به نقطه حساس تبدیل شود؛ زیرا اسکات بسنت اعلام کرده که در صورت ادامه تعطیلی، ارتش آمریکا پس از این تاریخ حقوق دریافت نخواهد کرد. به همین دلیل، احتمالاً داده‌های تولید ناخالص داخلی سه‌ماهه سوم آمریکا این هفته منتشر نخواهد شد، در حالی که پیش‌بینی‌ها رشد سالانه ۳٪ را نشان می‌دادند. شاخص دلار همچنان در نزدیکی سطح ۹۹ باقی مانده است، عمدتاً به‌دلیل تقاضا برای USDJPY در پی تحولات سیاسی داخلی ژاپن و ضعف نسبی EURUSD. با این حال، شاخص اعتماد کسب‌وکار آلمان (IFO) ممکن است امروز به یورو کمک کند و DXY را به سطح ۹۸.۵۰ بازگرداند. یورو: تمرکز بر شاخص IFO با توجه به فضای مثبت جهانی، انتظار می‌رفت EURUSD عملکرد بهتری داشته باشد. آتش‌بس تجاری میان آمریکا و چین می‌تواند خبر خوبی برای تجارت جهانی باشد و خوش‌بینی در فضای کسب‌وکار را تقویت کند. این موضوع روز جمعه در رشد غیرمنتظره شاخص‌های PMI منطقه یورو مشهود بود و با بدبینی‌های تابستانی اقتصاددانان مقابله کرد. باید دید آیا شاخص IFO آلمان نیز امروز این روند را تأیید خواهد کرد. انتظار می‌رود مؤلفه انتظارات این شاخص که با سرمایه‌گذاری کسب‌وکار ارتباط نزدیک دارد، به سطح ۹۰ بازگردد. امروز همچنین بانک مرکزی اروپا نظرسنجی انتظارات تورمی مصرف‌کنندگان را منتشر می‌کند. انتظار می‌رود رقم سه‌ساله در سطح ۲.۵٪ باقی بماند و زمینه‌ساز نشست نسبتاً خنثی بانک مرکزی اروپا در روز پنج‌شنبه شود. بحث‌های مهم‌تر احتمالاً تا نشست دسامبر به تعویق خواهد افتاد، زمانی که پیش‌بینی تورم سال ۲۰۲۸ منتشر می‌شود. اگر این رقم زیر ۲.۰۵٪ باشد، راه برای سیاست‌گذاران انبساطی باز خواهد شد. با وجود این شرایط، EURUSD هنوز رشد قابل‌توجهی نداشته اما در بازارهای آرام، همچنان تمایل به حرکت به سمت سطح ۱.۱۶۵۰ وجود دارد. ین ژاپن: احتمال دیدار ترامپ–تاکایچی؟ گزارش‌هایی وجود دارد مبنی بر اینکه ترامپ ممکن است در سفر آسیایی خود با نخست‌وزیر جدید ژاپن، سانائه تاکایچی، دیدار کند. در مورد USDJPY، کاخ سفید ترجیح می‌دهد این نرخ پایین‌تر باشد تا کسری تجاری آمریکا با ژاپن اصلاح شود، در حالی که سیاست‌های احتمالی تاکایچی برای ین منفی ارزیابی می‌شوند و فشار بر بانک مرکزی ژاپن برای عدم افزایش نرخ بهره را افزایش می‌دهند. در همین زمینه، نشست نرخ بهره بانک مرکزی ژاپن روز پنج‌شنبه برگزار می‌شود و بازار تنها ۱۰٪ احتمال افزایش نرخ را در نظر گرفته است. در کوتاه‌مدت، بعید است USDJPY کاهش یابد مگر اینکه دلار به‌طور کلی تضعیف شود. با این حال، احتمال دارد سیاست‌گذاران ژاپنی در صورت رسیدن نرخ به محدوده ۱۵۵–۱۶۰ مداخله کرده و اقدام به فروش دلار کنند. برای یادآوری، آخرین بار ژاپن در ژوئیه ۲۰۲۴ در نزدیکی سطح ۱۶۰ اقدام به فروش USDJPY کرده بود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اتحادیه کارگران ژاپن: حقوق باید ۵٪ افزایش یابد

اتحادیه بزرگ کارگری ژاپن، رنگو، اعلام کرد که در مذاکرات بهاری «شونتو» برای سال ۲۰۲۶، خواستار افزایش حقوق حداقل ۵ درصدی خواهد شد. این دومین سال پیاپی است که چنین مطالبه‌ای مطرح می‌شود. اهداف اصلی رنگو شامل موارد زیر است: افزایش پایه حقوق حداقل ۳٪ افزایش کلی حقوق حداقل ۵٪ برای مقابله با تورم پایدار هدف نهایی: افزایش واقعی حقوق (پس از تعدیل تورم) به میزان ۱٪، مطابق با هدف دولت در شرکت‌های کوچک و متوسط، رنگو خواستار افزایش حقوق ۶٪ یا بیشتر شده است تقاضا برای افزایش حداقل دستمزد ساعتی به ۱۳۰۰ ین (۸ دلار)، یعنی ۵۰ ین بیشتر از سال قبل بر اساس آمار نهایی مذاکرات ۲۰۲۵، شرکت‌های ژاپنی با افزایش متوسط حقوق ۵.۲۵٪ موافقت کرده‌اند که دومین سال متوالی با رشد بالای ۵٪ محسوب می‌شود. این خواسته‌ها فشار قابل‌توجهی بر بانک مرکزی ژاپن وارد می‌کند؛ زیرا می‌تواند محرک تورم داخلی باشد و احتمال افزایش نرخ بهره در سال ۲۰۲۶ را بالا ببرد. این چشم‌انداز برای ین ژاپن مثبت است، اما برای شاخص نیکی ممکن است پیام‌های متناقضی داشته باشد؛ زیرا افزایش قدرت خرید مصرف‌کنندگان با کاهش حاشیه سود شرکت‌ها و افزایش هزینه‌های تأمین مالی همراه خواهد بود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

کاتایاما، وزیر خزانه‌داری ژاپن: اوئدا بر حفظ سیاست پولی انبساطی تأکید کرده است

کاتایاما، وزیر خزانه‌داری ژاپن: به وزیر خزانه‌داری آمریکا، بسنت، اطلاع دادم که ژاپن مایل است در رسیدگی به مسائل، همکاری مشترک داشته باشد. متعهد به ارتباط دقیق با بازارها درباره اوراق قرضه دولتی ژاپن (JGBs) هستم. گفت‌وگوهای صادقانه درباره کاهش مالیات فروش ادامه خواهد یافت رئیس بانک مرکزی ژاپن، آقای اوئدا، بر اهمیت حفظ سیاست پولی انبساطی تأکید کرد. ارتباط نزدیک میان دولت و بانک مرکزی ضروری است. در حال حاضر نیازی به اظهارنظر بیشتر درباره جهت‌گیری سیاست پولی بانک مرکزی وجود ندارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی ژاپن ثبات مالی را تأیید کرد

بانک مرکزی ژاپن در گزارش سیستم مالی خود اعلام کرد که سیستم مالی این کشور به‌طور کلی ثبات خود را حفظ کرده است. بانک‌های ژاپنی دارای پایه‌های سرمایه‌ای و منابع تأمین مالی باثباتی هستند که آن‌ها را در برابر انواع شوک‌های اقتصادی مقاوم می‌سازد. در بازار وام، تقاضای شرکت‌ها برای دریافت تسهیلات همچنان رو به افزایش است و بانک‌ها نیز رویکردی فعال در اعطای وام اتخاذ کرده‌اند. در فعالیت‌های مالی جاری، هیچ‌گونه عدم‌تعادل عمده‌ای مشاهده نشده است. با این حال، سطح عدم‌قطعیت‌ها در زمینه سیاست‌گذاری اقتصادی در حوزه‌های مختلف، ریسک‌های ژئوپلیتیکی و تحولات بازارهای مالی جهانی همچنان بالا باقی مانده است. بانک مرکزی هشدار داده که مؤسسات مالی باید نسبت به تحقق ریسک‌های مختلف هوشیار باشند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار ین را با آغاز دولت تاکایچی فروخت

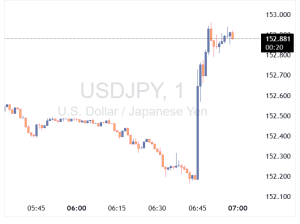
جفت ارز USDJPY امروز به بالاترین سطح در هشت روز گذشته رسید؛ زیرا روند فروش ین با آغاز به‌کار نخست‌وزیر جدید ژاپن، سانائه تاکایچی، از سر گرفته شده است. افت ارزش ین از زمان انتخاب او توسط حزب LDP در ۶ اکتبر آغاز شد اما پس از دشواری‌های اولیه در تشکیل دولت و فضای عمومی ریسک‌گریز، این روند موقتاً متوقف شد. اکنون با تثبیت فضای ریسک و تشکیل دولت توسط تاکایچی، تمرکز بازار بر اولویت‌های اقتصادی اوست؛ از جمله افزایش هزینه‌های مالی و جلوگیری از افزایش نرخ بهره توسط بانک مرکزی ژاپن. در حال حاضر، بازار در حال حرکت به سمت آزمایش سقف قیمتی ماه اکتبر است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مائدا، عضو سابق بانک ژاپن: بازار نرخ‌های بانک ژاپن را کمتر از واقعیت قیمت‌گذاری کرده است

مائدا، مدیر اجرایی سابق بانک مرکزی ژاپن، معتقد است که قیمت‌گذاری بازار در مورد سیاست‌های پولی بانک مرکزی ژاپن بیش از حد داویش و غیرهاوکیش است. او پیش‌بینی می‌کند که بانک ژاپن احتمالاً در ماه دسامبر یا ژانویه نرخ بهره را افزایش خواهد داد؛ این در حالی است که بازار احتمال افزایش نرخ در دسامبر را ۴۵٪ و در ژانویه ۷۳٪ برآورد کرده است. مايدا همچنین انتظار دارد که نرخ بهره تا تابستان ۲۰۲۶ به ۱٪ برسد. در حال حاضر، اوج منحنی نرخ بهره بانک ژاپن برای جولای آینده در سطح ۰.۹۱٪ قرار دارد. بازار در تلاش است تا ارزیابی کند که نخست‌وزیر جدید، تاکایچی، تا چه حد در جهت حفظ نرخ‌های پایین بر بانک ژاپن فشار خواهد آورد؛ در حالی که از نظر سیاسی، او نسبت به نگرانی‌ها درباره تورم بالا آسیب‌پذیر است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزیر خزانه‌داری جدید ژاپن، کاتایاما: سیاست مالی باید مسئولانه و انبساطی باشد

وزیر خزانه‌داری جدید ژاپن، کاتایاما، اعلام کرد که هدف دولت دستیابی هم‌زمان به رشد اقتصادی و تثبیت مالی است. او تأکید کرد که سیاست مالی باید مسئولانه و در عین حال انبساطی باشد. وی افزود که هنوز برای صحبت درباره اندازه بودجه اضافی امسال زود است، اما این بودجه باید به اندازه‌ای باشد که اهداف اقتصادی را محقق کند. در مورد بانک مرکزی ژاپن، کاتایاما گفت که در حال حاضر اظهار نظری ندارد و نخست‌وزیر نیز معتقد است جزئیات سیاست پولی باید به بانک مرکزی واگذار شود. کاتایاما همچنین تورم ناشی از افزایش هزینه‌ها را عامل اصلی رشد قیمت‌ها دانست و نسبت بدهی خالص به تولید ناخالص داخلی را شاخص کلیدی برای ارزیابی وضعیت مالی کشور معرفی کرد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی رویترز: انتخاب تاکایچی افزایش نرخ بهره را متوقف نمی‌کند

نظرسنجی رویترز: بیشتر اقتصاددانان پیش‌بینی می‌کنند با وجود انتخاب تاکایچی، نرخ بهره بانک مرکزی ژاپن در سه ماهه چهارم به ۰.۷۵٪ افزایش یابد. ۶۰٪ انتظار دارند که بانک مرکزی ژاپن نرخ بهره را در سه‌ماهه چهارم به ۰.۷۵٪ برساند. ۹۶٪ پیش‌بینی می‌کنند که نرخ بهره تا پایان سه‌ماهه اول ۲۰۲۶ در سطح ۰.۷۵٪ یا بالاتر باشد. ۶۷٪ می‌گویند انتخاب نخست وزیر تاکایچی، افزایش نرخ بهره بانک مرکزی ژاپن را به تأخیر نخواهد انداخت. ۶۵٪ نگران تأثیر سیاست‌های او بر سلامت مالی دولت هستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چالش‌هایی که نخستین نخست‌وزیر زن ژاپن با آن روبه‌روست

سانائه تاکایچی پس از سه تلاش، سرانجام به آرزوی خود رسید و به‌عنوان نخستین نخست‌وزیر زن ژاپن انتخاب شد. اما اکنون که در رأس قدرت قرار گرفته، چالش‌های واقعی آغاز می‌شوند. فارغ از پیچیدگی‌های درون‌حزبی، چالش‌های فوری او شامل تدوین بودجه تکمیلی برای مقابله با افزایش قیمت‌ها و کاهش ۱۰ درصدی تعداد کرسی‌های مجلس سفلی است—اقدامی که بخشی از توافق ائتلافی با حزب نپون ایشین محسوب می‌شود. در سطح کلان، تاکایچی باید با آینده توافق تجاری ژاپن و آمریکا، اقتصاد کند و پیر ژاپن و همچنین فشارهای فزاینده برای افزایش نرخ بهره از سوی بانک مرکزی ژاپن مقابله کند. او که به‌عنوان «یک طرفدار سیاست مالی انبساطی» شناخته می‌شود، خواهان کاهش مالیات و افزایش هزینه‌های دولتی برای تحریک اقتصاد است—اما سطح بالای بدهی عمومی ژاپن نگرانی‌هایی را برای سرمایه‌گذاران ایجاد کرده است. موفقیت امروز تاکایچی لحظه‌ای تاریخی برای سیاست ژاپن است، اما اگر نتواند رضایت شریک جدید ائتلافی حزب LDP را جلب کند یا راه‌حلی برای مشکلات درون‌حزبی بیابد، ممکن است دوران نخست‌وزیری‌اش کوتاه باشد. چهار نخست‌وزیر در پنج سال گذشته نشان می‌دهد که مسیر پیش‌روی او آسان نخواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بلومبرگ: بانک مرکزی ژاپن فعلاً برای افزایش نرخ عجله نمی‌کند

بانک مرکزی ژاپن به مرحله‌ای نزدیک‌تر برای افزایش نرخ بهره رسیده، اما هنوز نیازی به اقدام فوری نمی‌بیند. طبق گزارش بلومبرگ، مقامات بانک مرکزی ژاپن با توجه به ثبات تورم و نبود ریسک جدی در عبور قیمت‌ها از پیش‌بینی‌ها، ترجیح می‌دهند در مسیر سیاست‌گذاری پولی با احتیاط حرکت کنند. این بانک همچنین تحولات اقتصادی آمریکا را به‌عنوان یکی از عوامل کلیدی در تصمیم‌گیری‌های آتی زیر نظر دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هیمینو، معاون بانک مرکزی ژاپن: استیبل‌کوین‌ها ممکن است جایگزین بخشی از سپرده‌های بانکی شوند

معاون رئیس بانک مرکزی ژاپن، آقای هیمینو، اعلام کرد که نظارت باکیفیت بر نظام مالی اعمال شده و مزایای آن برای همه کشورها قابل بهره‌برداری است. او تأکید کرد که استانداردهای احتیاطی بین‌المللی باید با واقعیت‌های نوظهور اقتصادی به‌روزرسانی شوند. هیمینو همچنین گفت که استیبل‌کوین‌ها ممکن است به بازیگر کلیدی در نظام پرداخت جهانی تبدیل شوند و بخشی از نقش سپرده‌های بانکی را جایگزین کنند. او افزود که نیمی از دارایی‌های سیستم مالی جهانی اکنون در اختیار مؤسسات مالی غیربانکی است و با وجود تلاش‌های نظارتی، اقدامات بیشتری در این حوزه لازم است. هیمینو همچنین اشاره کرد که بانک‌های آمریکایی با داشتن بزرگ‌ترین پایه سپرده دلاری، از مزیت رقابتی قابل‌توجهی در بازار بین‌المللی برخوردارند. او گفت که ایالات متحده ممکن است نقش رهبری در تدوین استانداردهای مشترک برای جلوگیری از تکه‌تکه شدن بازارها و ایجاد شرایط رقابتی برابر ایفا کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بانک استاندارد چارترد پیش‌بینی رشد چین را افزایش داد

بانک استاندارد چارترد پیش‌بینی خود از رشد تولید ناخالص داخلی چین در سال ۲۰۲۵ را از ۴.۸ درصد به ۴.۹ درصد افزایش داد. این بانک اعلام کرد داده‌های منتشرشده در روز گذشته حاوی سیگنال‌های متناقضی بوده‌اند: صادرات همچنان مقاوم است اما سرمایه‌گذاری با افت شدید مواجه شده و ضعف اقتصادی فراتر از بخش املاک گسترش یافته است. مصرف نیز تضعیف شده و تقاضای داخلی، به‌ویژه در حوزه سرمایه‌گذاری، همچنان ضعیف است. استاندارد چارترد انتظار دارد اقدامات حمایتی مالی بیشتری از سوی دولت چین اتخاذ شود. همچنین هشدار داده که ظرفیت مازاد و عدم‌قطعیت‌های جهانی ممکن است برنامه‌های سرمایه‌گذاری را در کوتاه‌مدت به تأخیر بیندازد. این بانک پیش‌بینی کرده که آتش‌بس تعرفه‌ای میان چین و آمریکا تمدید خواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تاکاتا، عضو بانک ژاپن: تورم ژاپن به هدف رسید

هاجیمه تاکاتا، عضو هیئت سیاست‌گذاری بانک مرکزی ژاپن، اعلام کرد که ژاپن به‌طور کلی به هدف تورمی بانک مرکزی دست یافته است. او تأکید کرد که بانک ژاپن باید به این واقعیت واکنش نشان دهد که تورم کلی برای مدتی از ۲٪ فراتر رفته است. تاکاتا گفت نگرانی‌های اولیه درباره تأثیر تعرفه‌ها کاهش یافته و گزارش تانکان نشان می‌دهد که این تعرفه‌ها باعث کندی قابل‌توجهی در اقتصاد ژاپن نشده‌اند. او انتظار دارد مصرف داخلی به‌طور ملایم به رشد خود ادامه دهد. وی پیش‌تر نگران نوسانات شدید بازار ناشی از تعرفه‌های آمریکا بود اما اکنون با اجتناب اقتصاد آمریکا از رکود و تضعیف ین، شرایط برای گسترش اثرات ثانویه تورم در حال شکل‌گیری است. تاکاتا تأکید کرد که بانک ژاپن باید در چند مرحله به‌صورت تدریجی «تغییر مسیر» دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

با وجود کمبود داده‌های اقتصادی؛ برآورد جدید GDPNow فدرال رزرو آتلانتا افزایش یافت

آخرین برآورد مدل GDPNow فدرال رزرو آتلانتا برای تولید ناخالص داخلی (GDP) در سه‌ماهه چهارم سال جاری به ۳.۹ درصد افزایش یافته است که نسبت به ۳.۸ درصد قبلی کمی رشد نشان می‌دهد. اما مشکل اصلی این مدل، وابستگی آن به داده‌های اقتصادی است که در حال حاضر اطلاعات کمی در دسترس است، به همین دلیل پیش‌بینی‌ها بیشتر بر اساس تخمین‌ها و داده‌های ناقص انجام شده است. بر اساس آخرین اطلاعات منتشر شده، رشد مصرف شخصی واقعی در سه‌ماهه سوم از ۳.۲ درصد به ۳.۳ درصد و رشد سرمایه‌گذاری خصوصی داخلی واقعی از ۴.۰ درصد به ۴.۴ درصد افزایش یافته است، در حالی که رشد هزینه‌های دولتی واقعی از ۱.۸ درصد به ۱.۵ درصد کاهش یافته است. به گفته فدرال رزرو آتلانتا، آپدیت بعدی مدل در تاریخ ۲۷ اکتبر منتشر خواهد شد و امیدوارند که تا آن زمان داده‌های واقعی اقتصادی بیشتری در دسترس قرار گیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر