TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

ریسک ژئوپلیتیک شرق آسیا افزایش یافت

چین، ژاپن و حزب حاکم دموکراتیک مترقی (DPP) تایوان را به ایجاد تنش در تنگه تایوان متهم کرده و هشدار داده است که هرگونه مداخله خارجی با واکنش قاطع روبه‌رو خواهد شد. سخنگوی دفتر امور تایوان، پنگ چینگن، گفت ژاپن با فعالیت بیشتر در موضوعات مرتبط با تایوان در حال «ایجاد مشکل» است و ادعا کرد که DPP با شرکای خارجی برای ایجاد بی‌ثباتی همکاری می‌کند. این اظهارات در پاسخ به گفته‌های لین چیا-لونگ، مسئول امور خارجی تایوان، مطرح شد که مردم تایوان را به سفر به ژاپن و حمایت از محصولات ژاپنی تشویق کرده بود. پکن این سخنان را تحریک‌آمیز دانست، هرچند رسانه‌های تایوانی به اختلاف نظرها در داخل جزیره اشاره کردند. چین بار دیگر موضع دیرینه خود را تکرار کرد که موضوع تایوان یک مسئله داخلی است و تأکید کرد در برابر هرگونه تلاش خارجی برای تأثیرگذاری بر روابط دو سوی تنگه، «قاطعانه پاسخ خواهد داد». در بازارها، این لحن تند چین ریسک ژئوپلیتیک منطقه را افزایش داده است، هرچند معمولاً چنین اظهاراتی تنها در صورت اقدامات نظامی یا اقتصادی ملموس اثر جدی می‌گذارند. تغییر در روابط ژاپن و تایوان می‌تواند بر سهام دفاعی و ارزهای منطقه‌ای اثر بگذارد. همچنین طلا با افت بازدهی اوراق آمریکا و ضعف دلار تقویت شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین طلای بیشتری نسبت به آمار رسمی خرید

چین همچنان به‌طور آرام در حال خرید طلا است: چین در ماه سپتامبر حدود ۱۵ تن طلا خریداری کرده که تقریباً ۱۰ برابر بیشتر از میزان اعلام‌شده توسط بانک مرکزی است (بر اساس برآوردهای گلدمن ساکس). به‌طور مشابه، در ماه آوریل خریدهای تخمینی چین به ۲۷ تن طلا رسید که ۱۳ برابر بیشتر از آمار رسمی بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیشنهاد جنجالی گروه20: فروش طلای صندوق بین‌المللی پول برای نجات اقتصادهای آفریقایی

گزارش: «انباشت بزرگ طلا» صندوق بین‌المللی پول می‌تواند برای کاهش بدهی کشورهای آفریقایی استفاده شود یک گزارش تازه تهیه‌شده به سفارش گروه بیست (G20) پیشنهاد می‌کند که صندوق بین‌المللی پول بخشی از «ذخایر بزرگ طلای» خود را ـ با توجه به قیمت‌های بی‌سابقه کنونی ـ به فروش برساند و درآمد حاصل را برای کمک به بازپرداخت بدهی سنگین کشورهای آفریقایی به‌کار گیرد. این گزارش روز سه‌شنبه به سیریل رامافوسا، رئیس‌جمهور آفریقای جنوبی، ارائه شد و او در آستانه نخستین نشست گروه بیست در قاره آفریقا ـ که قرار است آخر هفته جاری با حضور حدود ۲۰ رئیس دولت در ژوهانسبورگ برگزار شود ـ از این پیشنهاد استقبال کرد. در این گزارش آمده است: «در سطح جهانی، بیش از ۳.۴ میلیارد نفر در کشورهایی زندگی می‌کنند که بیش از هزینه آموزش یا بهداشت، صرف بازپرداخت بدهی می‌شود. دولت‌ها عملاً توسعه را قربانی می‌کنند تا بتوانند تعهدات بدهی خود را ادا کنند.» این گزارش کارشناسی با استناد به آمارهای جدید اعلام کرد بدهی عمومی کشورهای در حال توسعه در سال ۲۰۲۴ از ۳۱ تریلیون دلار عبور کرده است و پیشنهاد داد G20 با همکاری صندوق بین‌المللی پول و بانک جهانی، برنامه‌ای برای بازتأمین مالی بدهی کشورهای کم‌درآمد و اقتصادهای آسیب‌پذیر طراحی کند. تروِر مانوئل، وزیر پیشین دارایی آفریقای جنوبی و رئیس پنل کارشناسی آفریقا، گفت یکی از روش‌های تأمین مالی چنین برنامه‌ای، فروش بخشی از ده‌ها میلیون اونس طلایی است که توسط صندوق بین‌المللی پول نگهداری می‌شود. او اشاره کرد که ذخایر عظیم طلای صندوق همچنان با قیمت تاریخی ۵۰ دلار برای هر اونس در دفاتر مالی ثبت شده‌اند، در حالی که قیمت جهانی طلا اکنون به بیش از ۴۱۰۰ دلار برای هر اونس رسیده است. مانوئل خواستار ایجاد سازوکاری شفاف برای فروش بخشی از این ذخیره به‌منظور حمایت از کشورهایی شد که در وضعیت اضطراری بدهی قرار دارند. او گفت: «جزئیات زیادی وجود دارد که می‌توان و باید روی آن کار کرد، اما این راه‌حلی است که پیش چشم ما قرار دارد و هیچ هزینه اضافی هم لازم ندارد.» رامافوسا پس از دریافت گزارش گفت: «شنیدن اینکه چنین انباشتی از طلا در صندوق بین‌المللی پول وجود دارد خبر خوبی است. این نوع منابع می‌تواند برای تضمین یا تأمین مالی بدهی بسیاری از کشورهای جنوب جهانی به‌کار گرفته شود.» رئیس‌جمهور رامافوسا همچنین از پیشنهاد ایجاد «باشگاه وام‌گیرندگان» برای به‌اشتراک‌گذاری تجربیات و بررسی چارچوب‌های وام‌دهی صندوق بین‌المللی پول و بانک جهانی استقبال کرد. این گزارش همچنین از مؤسسات رتبه‌بندی اعتباری می‌خواهد شاخص‌هایی را که برای ارزیابی ریسک به‌کار می‌برند آشکار کنند تا نگرانی‌ها درباره احتمال تبعیض ناعادلانه علیه کشورهای آفریقایی برطرف شود. آفریقای جنوبی در حال حاضر ریاست دوره‌ای گروه بیست اقتصاد برتر جهان را بر عهده دارد؛ گروهی که هر سال برای بررسی مسائل رشد اقتصادی، توسعه و ثبات مالی گرد هم می‌آیند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

طلا در انتظار داده‌های تعیین‌کننده آمریکا؛ نبرد خریداران و فروشندگان در سطوح کلیدی

طلا که بخش قابل‌توجهی از رشد هفته گذشته را از دست داده، اکنون در آستانه انتشار دو گزارش بسیار حساس؛ اشتغال ماه سپتامبر آمریکا (NFP) و آمار مدعیان جدید بیکاری، در سطوح تعیین‌کننده‌ای نوسان می‌کند. بازار در شرایطی سشن نیویورک را آغاز خواهد کرد که هر داده‌ای می‌تواند موازنه نیروها را به‌طور چشمگیری تغییر دهد. در فضای فعلی، داده‌های قوی به ضرر طلا تمام می‌شود؛ زیرا احتمال توقف یا تعویق کاهش نرخ بهره را تقویت می‌کند و همین امر بازده واقعی را بالا می‌برد؛ عاملی که معمولاً طلا را تضعیف می‌کند. در مقابل، داده‌های ضعیف با ارسال سیگنال ضعف اقتصادی، به فدرال رزرو دلیل بیشتری برای ادامه رویکرد انبساطی می‌دهد و می‌تواند زمینه حمایت کوتاه‌مدت از طلا را فراهم کند. در تصویر بزرگ‌تر، مسیر طلا همچنان صعودی ارزیابی می‌شود. انتظار می‌رود بازده واقعی در ماه‌های آینده کاهش بیشتری را تجربه کند و الگوی واکنش فدرال رزرو نیز به‌گونه‌ای است که بازار را نسبت به ادامه چرخه تسهیل‌گرایانه امیدوار نگه می‌دارد. بااین‌حال، ریسک قیمت‌گذاری دوباره سیاست‌های پولی در کوتاه‌مدت می‌تواند فشارهایی مقطعی بر طلا وارد کند. تحلیل تکنیکال: سطح ۴۰۲۰؛ گلوگاه تصمیم‌گیری بازار در نمودار ۴ ساعته، محدوده ۴۰۲۰ دلار به‌عنوان مهم‌ترین ناحیه حمایتی دیده می‌شود؛ جایی که هم‌پوشانی حمایت افقی و خط روند صعودی، وزن این محدوده را افزایش داده است. سناریوی صعودی: در صورت رسیدن قیمت به این سطح، احتمال جذب خریداران بالاست؛ پوزیشنی که با حد ضرر زیر خط روند می‌تواند زمینه‌ساز حرکت دوباره به سمت مقاومت ۴۱۵۰ دلار شود. سناریوی نزولی: شکست معتبر این حمایت مسیر را برای ریزش عمیق‌تر تا محدوده ۳۸۲۰ دلار باز خواهد کرد. تایم‌فریم ۱ ساعته: فشار فروش زیر خط روند اصلاحی نمودار ۱ ساعته نشان می‌دهد که خط روند نزولی نقش سد کوتاه‌مدت فروشندگان را ایفا می‌کند. تا زمانی که قیمت زیر این خط قرار دارد، فروشندگان احتمالاً به فشار خود ادامه می‌دهند و به دنبال کف‌های جدید خواهند بود. خریداران تنها در صورت شکست معتبر این ترندلاین می‌توانند وارد بازار شوند و به سمت مقاومت‌های بالاتر حرکت کنند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مقام بانک مرکزی کانادا نسبت به آسیب‌پذیری شدید اقتصاد در برابر شوک‌های مکرر و بهره‌وری پایین هشدار داد

وینسنت، از مقامات بانک مرکزی کانادا (BoC)، اظهار داشت که بهره‌وری ضعیف یک مشکل سیستمی است که نیازمند رویکردی هماهنگ در سراسر اقتصاد می‌باشد. وی با بیان اینکه اقتصاد در یک چرخه معیوب گرفتار شده، هشدار داد که شوک‌های وارده به اقتصاد کانادا بیش از حد متواتر شده‌اند و کشور نسبت به اثرات آن‌ها بسیار آسیب‌پذیر است. وینسنت تأکید کرد که کانادا به فضای سرمایه‌گذاری بهتر، رقابت بیشتر و سرمایه‌گذاری روی استعدادها نیاز دارد، چرا که تعداد کمی از کسب‌وکارها برای رقابت شدید بین‌المللی آماده هستند. او همچنین خاطرنشان کرد که در بررسی عوامل تورم‌زا، رابطه میان افزایش هزینه‌های نیروی کار و بهره‌وری اهمیت ویژه‌ای دارد و افزایش بهره‌وری تنها راهی است که امکان داشتن درآمدهای بالاتر را همزمان با حفظ تورم پایین و باثبات فراهم می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار سوسیته ژنرال: موج خرید طلای بانک‌های مرکزی به رهبری چین ممکن است بازارهای جهانی را تحت فشار قرار دهد

تقاضای بالای فیزیکی برای پلاتین و نقره، شکنندگی زنجیره‌های تأمین جهانی را برجسته کرده است. هرچند بازار طلا هنوز با همان نوع اختلال مواجه نشده، اما به گفته یکی از بانک‌های سرمایه‌گذاری، این بازار هم در برابر نوسانات مشابه مصون نیست. تحلیلگران کامودیتی سوسیته ژنرال در گزارش اخیر خود گفتند که تقاضای طلای بخش رسمی (بانک‌های مرکزی) را با دقت زیر نظر دارند، زیرا معتقدند ادامه خریدهای بانک‌های مرکزی می‌تواند به کمبود عرضه و جهش قیمتی مشابه آنچه در بازار نقره و پلاتین رخ داد، منجر شود. بانک‌های مرکزی جهان در سه سال گذشته، هر سال حدود ۱۰۰۰ تن به ذخایر طلای خود افزوده‌اند. اگرچه انتظار می‌رود امسال تقاضا اندکی ضعیف‌تر باشد، اما شورای جهانی طلا پیش‌بینی می‌کند که ذخایر همچنان تا ۹۵۰ تن افزایش یابد—رقمی بسیار بالاتر از میانگین‌های بلندمدت. سوسیته ژنرال هشدار می‌دهد که این تقاضای قوی برای طلای فیزیکی می‌تواند فشار بیشتری بر بازاری وارد کند که عمدتاً بر مبنای دارایی‌های کاغذی اداره می‌شود. تحلیلگران این بانک گفتند که حتی تغییر ۱ درصدی در ساختار ذخایر ارزی دولت‌ها می‌تواند «تب طلای» جدیدی ایجاد کند. آن‌ها افزودند که چین همچنان بازیگر اصلی بازار طلا باقی خواهد ماند. «اگر به‌جای فرض قبلی خود—یعنی فروش دارایی‌های دلاری توسط بانک‌های مرکزی و هدایت بخش کوچکی از آن به طلا—فرض کنیم بانک‌های مرکزی ۱ درصد دیگر از کل ذخایر خود را بدون فروش دارایی‌های خارجی به طلا تخصیص دهند، تنها چین به ۲۷۶ تن طلا نیاز خواهد داشت. اگر همه کشورها را در نظر بگیریم، این رقم به ۷۶۲ تن می‌رسد. در صورت توزیع این ۷۶۲ تن در یک دوره سه‌ساله، این میزان به حدود ۶۴ تن در هر فصل می‌رسد؛ تقریباً معادل همان سطحی که در مدل پیش‌بینی ما بر اساس کاهش نگهداری دارایی‌های دلاری توسط سرمایه‌گذاران خارجی فرض شده است.» این اظهارات در شرایطی مطرح می‌شود که تقاضای طلای بانک‌های مرکزی توجه قابل‌توجهی در بازار جلب کرده است. تحلیلگران می‌گویند خریدهای گسترده، ارزش قابل‌توجهی برای طلا ایجاد کرده و سطوح حمایتی جدیدی در پی هر جهش قیمتی شکل داده است. انتظار می‌رود افزایش نااطمینانی اقتصادی و ژئوپولیتیکی، بانک‌های مرکزی بیشتری را به تنوع‌بخشی ذخایر خود و حرکت به‌سوی طلا ترغیب کند. هم‌زمان، ادامه جنگ تجاری آمریکا بسیاری از کشورها را واداشته وابستگی خود به دلار را کاهش دهند و به دارایی‌هایی روی بیاورند که فاقد ریسک سیاسی یا طرفِ ثالث هستند. با وجود تقاضای قوی، شورای جهانی طلا اعلام کرده که ۶۶ درصد خریدهای رسمی در سه‌ماهه سوم گزارش نشده‌اند. از آنجا که خریدهای بانک مرکزی معمولاً شفاف نیست، تحلیلگران ناچارند از مجموعه‌ای از داده‌ها برای برآورد حجم خرید استفاده کنند. سوسیته ژنرال تقاضای بخش رسمی را از طریق داده‌های تجاری بریتانیا رصد می‌کند. «داده‌های منتشرشده در ۱۳ نوامبر که شامل فعالیت ماه سپتامبر است، نشان می‌دهد صادرات طلا ۵۵.۴ تن بوده—۱۵ تن کمتر از ماه مشابه سال ۲۰۲۳ و ۷۰ تن پایین‌تر از میانگین فصلی. با توجه به کاهش قیمت‌ها در نیمه دوم اکتبر، این شرایط نقطه ورود بهتری برای خرید بانک‌های مرکزی ایجاد کرده و احتمالاً صادرات در ماه گذشته افزایش یافته است. به‌طور میانگین، در ماه اکتبر حدود ۱۴۰ تن طلا از بریتانیا به مقاصد مختلف صادر می‌شود. باید تا ۱۲ دسامبر برای مشاهده این داده‌ها صبر کنیم.» این بانک همچنین از کاهش جزئی صادرات طلای بریتانیا به چین خبر می‌دهد: «داده‌های صادرات کلی بریتانیا شامل صادرات به چین نیز می‌شود. آمارهای HMRC نشان می‌دهد سپتامبر ۱۵ تن طلا به چین صادر شده، در حالی که این رقم در اوت ۱۰ تن بود. با این حال، متوسط صادرات سپتامبر در سال‌های ۲۰۲۲ تا ۲۰۲۴ برابر با ۴۷ تن بوده است. رقم سپتامبر امسال پایین‌ترین میزان از سال ۲۰۲۲ است. به‌صورت فصلی، انتظار می‌رود صادرات در اکتبر به ۶۰ تن برسد.» در حالی که چین در سپتامبر ۱۰ تن طلا از بریتانیا وارد کرده، تنها افزایش ۱ تنی در ذخایر رسمی خود گزارش داده است. به گزارش فایننشال تایمز، سوسیته ژنرال بر اساس داده‌های تجاری برآورد می‌کند که خرید کل چین در سال جاری ممکن است به ۲۵۰ تن برسد—یعنی بیش از یک‌سوم تقاضای رسمی جهانی.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار کانادا با پیشی گرفتن از سایر رقبا بهترین عملکرد روزانه را در میان ارزهای گروه G10 ثبت کرد

دلار کانادا امروز با ثبت قوی‌ترین عملکرد در میان ارزهای گروه G10، جهشی قابل‌توجه را تجربه کرد و نرخ برابری دلار آمریکا به دلار کانادا (USD/CAD) با افتی ۷۶ پیپی به سطح ۱.۳۹۷۵ رسید. این حرکت باعث شد ارزش دلار آمریکا در برابر لونی به پایین‌ترین سطح خود از ۳۰ اکتبر سقوط کند؛ یعنی زمانی که مسیر سیاست‌گذاری فدرال رزرو و بانک مرکزی کانادا از یکدیگر متمایز شد. با وجود اینکه آمارهای شروع ساخت مسکن در کانادا ضعیف بود و دارایی‌های ریسک‌پذیر در بازارهای جهانی تحت فشار قرار داشتند، عواملی مانند افزایش قیمت نفت و طلا و احتمالاً جریان‌های نقدینگی (Flow driven) از صعود دلار کانادا حمایت کردند. علاوه بر این، تحلیلگران معتقدند لحن بسیار انبساطی (dovish) کریستوفر والر در روز گذشته و افزایش شانس او برای ریاست فدرال رزرو، وزنه‌ای بر پای دلار آمریکا بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس بر پیش‌بینی ۴۹۰۰ دلاری طلا تأکید کرد

گلدمن ساکس اعلام کرد که خرید طلا توسط بانک‌های مرکزی در ماه نوامبر به‌طور قابل‌توجهی افزایش یافته و این روند، پیش‌بینی صعودی این بانک برای طلا را تقویت می‌کند. برآوردها نشان می‌دهد که در ماه سپتامبر حدود ۶۴ تن طلا توسط بانک‌های مرکزی خریداری شده و نشانه‌های اولیه حاکی از آن است که خریدهای نوامبر نیز به همین اندازه قوی بوده‌اند. این بانک می‌گوید که این روند انباشت با الگوی چندساله تنوع‌بخشی ذخایر ارزی بانک‌های مرکزی و فاصله‌گیری از دلار آمریکا هم‌راستا است؛ اقدامی که در واکنش به تنش‌های ژئوپلیتیکی، بی‌ثباتی مالی در اقتصادهای بزرگ و نگرانی از تورم بلندمدت انجام می‌شود. گلدمن ساکس معتقد است که خرید رسمی طلا اکنون به یکی از پایدارترین جریان‌های ساختاری بازار طلا تبدیل شده است. در چنین شرایطی و با انتظار برای تسهیل شرایط مالی تا سال ۲۰۲۶، این بانک هدف قیمتی بلندمدت خود برای طلا را ۴۹۰۰ دلار در هر اونس تا پایان سال ۲۰۲۶ حفظ کرده است. عوامل کلیدی این پیش‌بینی عبارت‌اند از: تداوم تنوع‌بخشی ذخایر ارزی ورود سرمایه به صندوق‌های ETF با کاهش انتظارات نرخ بهره تقاضای فیزیکی قوی از سوی آسیا به باور گلدمن، نوسانات موقتی ناشی از داده‌های کلان اقتصادی، تحت تأثیر خرید مستمر بانک‌های مرکزی و محدودیت عرضه قرار خواهند گرفت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مجلس کانادا بودجه فدرال را تصویب کرد

مجلس عوام کانادا با تصویب لایحه بودجه فدرال، از دولت مارک کارنی حمایت کرد. این رأی اعتماد به معنای ادامه نخست‌وزیری کارنی و تثبیت موقعیت سیاسی او در رأس دولت کانادا است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قیمت طلا پس از دو روز افت، تثبیت شد

قیمت طلا پس از دو روز افت، در معاملات روز دوشنبه تثبیت شد؛ این افت ناشی از کاهش خوش‌بینی نسبت به احتمال کاهش نرخ بهره توسط فدرال رزرو آمریکا در ماه آینده بود. هر اونس طلا در معاملات روز دوشنبه کمی پایین‌تر از ۴۱۰۰ دلار معامله شد، در حالی که در جلسه قبلی بیش از ۲٪ کاهش قیمت را تجربه کرده بود. هفته گذشته، انتظارات برای کاهش نرخ بهره کاهش یافت؛ زیرا مقامات فدرال رزرو نشانه‌ای از تمایل جدی برای کاهش هزینه‌های استقراض نشان ندادند. در شرایط معمول، کاهش نرخ بهره باعث جذاب‌تر شدن طلا برای سرمایه‌گذاران می‌شود، زیرا طلا سودی پرداخت نمی‌کند و در نرخ‌های پایین‌تر، رقابت‌پذیرتر می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قرارداد‌های آپشنی که در تاریخ 14 نوامبر منقضی می‌شوند

انقضای آپشن‌های ارزی برای ساعت ۱۰ صبح نیویورک (۱۸:۳۰ به وقت ایران) در تاریخ ۱۴ نوامبر شامل چند سطح مهم است که باید به آن‌ها توجه کرد. اولین مورد مربوط به جفت ارز EURUSD در سطح ۱.۱۶۲۵ است. این سطح از نظر تکنیکال اهمیت خاصی ندارد، بنابراین تأثیر انقضا بر حرکت قیمت احتمالاً محدود خواهد بود. این جفت ارز از هفته گذشته در مسیر صعودی قرار گرفته و تمرکز فعلی بازار روی میانگین متحرک ۱۰۰ روزه در سطح ۱.۱۶۶۲ است که به‌عنوان خط کلیدی مقاومت در نظر گرفته می‌شود. مورد دوم مربوط به USDCAD در سطح ۱.۴۰۲۵ است. این سطح می‌تواند باعث ثبات بیشتر در حرکت قیمت در ساعات معاملاتی اروپا شود؛ زیرا قیمت فعلی بین میانگین‌های متحرک ساعتی ۱.۴۰۱۶ تا ۱.۴۰۵۶ قرار دارد. در طول هفته، خریداران سطح ۱.۴۰۰۰ را حفظ کرده‌اند و این محدوده فعلاً دامنه معاملاتی فعال برای USDCAD را تعریف می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

همزمان با افزایش ریسک‌گریزی در وال‌استریت، طلا به محدوده منفی سقوط کرد

طلا در آغاز معاملات آمریکای شمالی با موج سنگینی از فروش روبه‌رو شد و تمام رشدهای اولیه خود را از دست داد؛ حرکتی که هم‌زمان با لغزش شاخص‌های سهام آمریکا و تشدید فضای ریسک‌گریزی اتفاق افتاد. پیش از این فشار فروش، نمودار طلا از منظر تکنیکال بسیار امیدوارکننده بود و قیمت توانسته بود به‌راحتی از مقاومت ۴۲۰۰ دلاری عبور کند. اما جریان معاملاتی اکنون نوسانی شده و طلا تا کف‌های دیروز عقب نشست؛ هرچند بخشی از این افت را جبران کرده است. در معاملات کوتاه‌مدت، حمایت ۴۱۷۹ دلار—کف روز گذشته—مهم‌ترین سطحی است که معامله‌گران باید زیرنظر داشته باشند. هرگونه شکست این سطح می‌تواند زمینه‌ساز فشار فروش بیشتر در جلسات پیش‌رو شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مورگان استنلی هشدار داد: «رقیب اصلی طلا وارد فصل پاییز خود شده است»

استراتژیست‌های بانک مورگان استنلی اعلام کردند که بزرگ‌ترین رقیب طلا اکنون در مرحله‌ی «پاییز» چرخه‌ی خود قرار دارد. تحلیل‌گران در مورد اینکه آیا بیت‌کوین – به‌عنوان رقیب اصلی طلا – فقط در حال تجربه‌ی یک اصلاح موقت است یا وارد یک بازار نزولی جدید شده، اختلاف‌نظر دارند. در تاریخ ۵ نوامبر، بیت‌کوین برای مدتی کوتاه به زیر سطح ۹۹ هزار دلار سقوط کرد، اما سپس دوباره بازگشتی داشت. این افت باعث شد قیمت بیت‌کوین به زیر میانگین متحرک ۳۶۵ روزه خود برود؛ سطحی که به گفته‌ی «خولیو مورنو»، رئیس تحقیقات در CryptoQuant، معمولاً نشانه‌ای از تغییر احساس بازار به سمت بدبینی (bearish sentiment) است. در همین راستا، استراتژیست‌های سرمایه‌گذاری مورگان استنلی نیز درباره‌ی آغاز احتمالی یک فاز نزولی در بازار بیت‌کوین اظهار نظر کردند. بیت‌کوین در «فصل پاییز» در قسمت ۱۱ نوامبر پادکست Crypto Goes Mainstream، «دنی گالینـدو» (Denny Galindo)، استراتژیست سرمایه‌گذاری در بخش مدیریت ثروت مورگان استنلی، وضعیت فعلی بازار را به فصل پاییز در یک چرخه‌ی طبیعی تشبیه کرد — زمانی برای برداشت سودها پیش از فرارسیدن «زمستان». او گفت: «ما اکنون در فصل پاییز هستیم. پاییز زمان برداشت محصول است؛ یعنی زمانی که باید سودهای به‌دست‌آمده را تثبیت کنید. اما بحث اصلی این است که این فصل چقدر طول می‌کشد و زمستان بعدی چه زمانی آغاز خواهد شد.» گالینـدو توضیح داد که داده‌های تاریخی نشان می‌دهد بیت‌کوین معمولاً از الگوی «سه سال رشد، یک سال افت» پیروی می‌کند — سه سال صعود متوالی که در نهایت با یک سال کاهش همراه می‌شود. او تأکید کرد که سرمایه‌گذاران باید انضباط و دید بلندمدت خود را حفظ کنند، چرا که نوسانات چرخه‌ای بخشی طبیعی از فرآیند بلوغ و پایداری بلندمدت بیت‌کوین است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هزینه‌کرد مصرف‌کنندگان کانادایی با محوریت بخش سرگرمی، همچنان قوی باقی مانده است

جدیدترین داده‌های بانک سلطنتی کانادا (RBC) از طریق «ردیاب مخارج مصرف‌کننده» این بانک، از دومین ماه متوالی قدرت در هزینه‌کرد خانوارها در کانادا خبر می‌دهد و تداوم انعطاف‌پذیری مصرف‌کننده را نشان می‌دهد. بر اساس این گزارش، میانگین سه ماهه خرده‌فروشی هسته به ۰.۵٪+ در مقیاس ماهانه رسیده است که البته اندکی کمتر از رقم ۰.۷٪+ ماه سپتامبر است. بخش عمده‌ای از این قدرت هزینه‌کرد در ماه اکتبر، از بخش سرگرمی و هنر نشأت می‌گیرد. تقریباً تمام این افزایش در مخارج سرگرمی و هنر مربوط به استان انتاریو بود که میزبان مسابقات «ورلد سریز» (بیسبال) بود. هزینه‌کرد دارندگان کارت‌های RBC برای صرف غذا در رستوران‌ها نیز همچنان نزدیک به رکوردهای تاریخی باقی مانده و این بخش نیز در انتاریو (احتمالاً به دلیل حضور طرفداران بیسبال در بارها) شتاب گرفته است. در مقابل، هزینه‌کرد در بخش‌های لوازم خانگی و ساخت‌وساز همچنان در میان ضعیف‌ترین دسته‌ها قرار دارد، اما با این حال به بالاترین سطح خود در ۱۸ ماه گذشته رسیده است. نکته قابل توجه به گفته تحلیلگران، افزایش خارق‌العاده مخارج در بخش سرگرمی و هنر از زمان همه‌گیری کرونا است، به طوری که شاخص مربوط به آن سه برابر شده است. در مجموع، این داده‌ها نشان می‌دهد که تصمیم بانک مرکزی کانادا (BoC) برای کناره‌گیری و اتخاذ موضع صبر، با وجود ریسک‌های موجود در بخش مسکن (که ممکن است در حال تثبیت باشد)، تصمیمی درست بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورتجلسه بانک مرکزی کانادا نشان داد که استدلال‌ها برای کاهش نرخ بهره در ماه اکتبر قوی بوده است

صورتجلسه نشست بانک مرکزی کانادا (BoC) نشان داد که اعضای شورای سیاست‌گذاری به طور جدی به کاهش نرخ بهره در ماه اکتبر فکر می‌کردند. بر اساس این صورتجلسه، اعضا پیش از اعلام تصمیم نرخ بهره در ۲۹ اکتبر، توافق کردند که برای درک روند اصلی تورم کل، باید از نوسانات شدید و کوتاه‌مدت تورم چشم‌پوشی کرده و بر شاخص‌های تورم پایه تمرکز کنند. اعضا همچنین نسبت به این موضوع که ضعف در بازار کار ممکن است ادامه یابد و گسترده‌تر شود، ابراز نگرانی کردند. گفت‌وگوها با شرکت‌ها نیز حاکی از آن بود که اگر تقاضا در آمریکا بیشتر تضعیف شود، این امر می‌تواند به از دست رفتن مشاغل بیشتری در کانادا منجر شود. مهم‌ترین نکته در این نشست، وجود دیدگاه‌های متفاوت درباره زمان‌بندی کاهش نرخ بهره بود؛ با این حال، استدلال‌ها برای اقدام در ماه اکتبر (کاهش نرخ بهره) مهم‌تر تلقی شدند. در مقابل، برخی اعضا معتقد بودند که انتظار کشیدن به آن‌ها فرصت می‌دهد تا اطلاعات بیشتری در مورد وضعیت اقتصاد، بازار کار و تورم به دست آورند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رالی ۶۵ دلاری طلا؛ بازار در آستانه مقاومت کلیدی ۴۲۰۰ دلار

قیمت طلا امروز در یک حرکت صعودی چشمگیر بیش از ۶۵ دلار افزایش یافت و به ۴۱۹۱ دلار در هر اونس رسید؛ در حالی‌که معاملات روز در آمریکا بدون تغییر قابل‌توجه آغاز شده بود. در حال حاضر، فلز زرد در نزدیکی سطوح مقاومتی مهم حوالی ۴۲۰۰ دلار قرار دارد؛ سطحی که هم‌زمان با عدد روانی ۴۲۰۰ و همچنین نسبت اصلاحی فیبوناچی ۶۱.۸ درصد از افت اواخر اکتبر منطبق است. تحلیلگران هشدار می‌دهند که با وجود قدرت روند صعودی، این ناحیه می‌تواند نقطه‌ای حساس برای واکنش یا اصلاح قیمت باشد، هرچند شدت حرکت امروز نشان می‌دهد تقاضا برای طلا همچنان بالا است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تنوع ارزی جهانی به سمت ارزهای کوچک می‌رود

بر اساس گزارش بانک استاندارد چارترد، مدیران ذخایر ارزی جهانی به‌تدریج در حال کاهش وابستگی به دلار آمریکا هستند اما این تغییر به سمت ارزهای بزرگ سنتی مانند یورو، پوند یا ین نیست. در عوض، تمرکز بر ترکیبی از ارزهای کوچکتر گروه G-10 و بازارهای نوظهور افزایش یافته است. داده‌های اخیر صندوق بین‌المللی پول نشان می‌دهد که بانک‌های مرکزی و صندوق‌های حاکمیتی در حال تنوع‌بخشی به سبد ارزی خود با ارزهایی مانند دلار کانادا، دلار استرالیا، فرانک سوئیس و برخی ارزهای نقدشونده بازارهای نوظهور هستند. در گذشته، کاهش وابستگی به دلار معمولاً به معنای افزایش سهم ارزهای بزرگ دیگر بود اما الگوی فعلی نشان‌دهنده تغییر ساختاری در مدیریت ریسک ارزی توسط سرمایه‌گذاران رسمی است. اگرچه بسیاری اذعان دارند که سلطه بلندمدت دلار در حال کاهش تدریجی است اما هنوز جایگزین مشخصی برای آن ظهور نکرده است. در عمل، چشم‌انداز ذخایر جهانی در حال تکه‌تکه شدن است؛ به‌جای چرخش کامل از دلار به یک بلوک ارزی دیگر، تنوع‌بخشی فعلی بیشتر به‌دنبال بازدهی افزایشی، ثبات و بی‌طرفی ژئوپلیتیکی است. این موضوع توضیح می‌دهد که چرا ارزهای کوچکتر که پیش‌تر در سبدهای رسمی جایگاه محدودی داشتند، اکنون رایج‌تر شده‌اند—حتی اگر هیچ‌کدام به‌تنهایی رقیب جدی دلار نباشند. در نتیجه، تقاضای ساختاری برای دارایی‌های دلاری در حاشیه کاهش یافته است، هرچند نبود جایگزین مشخص، فشار کوتاه‌مدت بر دلار را محدود می‌کند. جریان سرمایه به سمت ارزهای کوچکتر گروه G-10 و بازارهای نوظهور می‌تواند حمایت زمینه‌ای برای ارزهایی مانند دلار استرالیا، دلار کانادا و برخی ارزهای نوظهور فراهم کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صندوق‌های قابل معامله طلای هند رکورد جذب سرمایه زدند

ورود سرمایه به صندوق‌های قابل معامله طلا (ETF) در هند به‌طور چشمگیری افزایش یافته است: ورودی سرمایه به ETFهای طلا در هند طی ۱۰ ماه نخست سال ۲۰۲۵ به ۲.۹ میلیارد دلار رسیده است. این رقم معادل حدود ۲۶ تن طلای فیزیکی است. این میزان تقریباً با مجموع ورودی سالانه از سال ۲۰۲۰ تا ۲۰۲۴ برابری می‌کند. تنها در ماه اکتبر، ۸۵۰ میلیون دلار سرمایه وارد شده که پس از رکورد ۹۴۲ میلیون دلاری در سپتامبر رخ داده است. در نتیجه، ارزش کل دارایی‌های تحت مدیریت (AUM) در ETFهای طلای هند به رکورد ۱۱ میلیارد دلار رسیده و میزان طلای نگهداری‌شده به ۸۳.۵ تن افزایش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلا مرز دارایی امن را پشت سر گذاشت

با وجود رشد دارایی‌های پرریسک در ابتدای هفته، طلا نیز جهش قابل‌توجهی داشت و دوباره به بالای ۴۱۰۰ دلار رسید. در حالی که پایان تعطیلی دولت آمریکا نزدیک می‌شود، بازارهای ریسک‌پذیر از اواخر جمعه تا ابتدای هفته رشد کردند، اما طلا نیز با رشد نزدیک به ۳٪ همراه شد. این رشد باعث شد قیمت طلا به سطح اصلاحی فیبوناچی ۵۰٪ از افت اواخر اکتبر برسد. پس از افت بیش از ۱۰٪، قیمت طلا اکنون حدود ۶٪ از کف ۳۹۰۰ دلاری بازگشته است. از منظر تکنیکال، حفظ سطح ۵۰٪ فیبوناچی برای ادامه حرکت صعودی تا ۴۲۰۰ دلار حیاتی است. در صورت عبور از این سطح، هدف بعدی می‌تواند سقف‌های اکتبر در محدوده ۴۳۷۵ تا ۴۳۸۱ دلار باشد. اما سؤال اینجاست: اگر دارایی‌های پرریسک در حال رشد هستند، چرا طلا — که معمولاً دارایی امن محسوب می‌شود — نیز در حال صعود است؟ آیا طلا به نوعی به دارایی پرریسک تبدیل شده و سرمایه‌گذاران نقدینگی اضافی را به آن وارد می‌کنند؟ شاید، اما دلایل آن پیچیده‌تر است. طلا همچنان به‌عنوان پوشش بی‌رقیب در برابر نااطمینانی جهانی، سیاست‌های آمریکا، نرخ بهره، تورم و بدهی‌های فزاینده در اقتصادهای بزرگ مانند آمریکا، ژاپن و فرانسه شناخته می‌شود. در واقع، طلا هنوز نقش دارایی امن را ایفا می‌کند. و شاید معامله‌گران طلا زودتر از دیگران متوجه تغییرات شده‌اند. در حالی که بازار سهام نیز به اوج‌های قبلی نزدیک می‌شود، احساس می‌شود که تعادل شکننده‌ای در بازار وجود دارد. در حال حاضر، بانک‌های مرکزی جهان در حال افزایش ذخایر طلای خود هستند و خرید ETFهای طلا نیز قوی باقی مانده است. در ماه اکتبر، خرید ETFهای طلا به ۸.۲ میلیارد دلار رسید که رشد ۶٪ در یک ماه را نشان می‌دهد — پنجمین ماه متوالی ورود سرمایه. نکته مهم اینکه ۴.۵ میلیارد دلار از این خریدها توسط چین انجام شده است. با وجود احساسات مثبت، اگر این روند ناشی از نگرانی‌های تورمی باشد، ممکن است در آینده فشارهایی بر دارایی‌های پرریسک وارد شود، به‌ویژه اگر فدرال رزرو از کاهش نرخ بهره در سال آینده صرف‌نظر کند. در غیر این صورت، اگر روایت تورمی ناشی از تعرفه‌ها در سال ۲۰۲۶ فروکش کند، رشد طلا ممکن است متوقف شود. در این حالت، دارایی‌های پرریسک می‌توانند نفس راحتی بکشند و طلا و سهام ممکن است هم‌زمان رشد کنند. با این حال، دلایلی که باعث رشد طلا شده‌اند، ممکن است در آینده به ضرر بازار سهام تمام شوند. منبع: اینوستینگ‌لایو

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

قیمت طلا با جهشی چشمگیر، بالاترین سطح خود از ماه اکتبر را به ثبت رساند

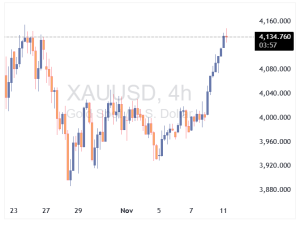
قیمت طلا با جهشی ۱۱۰ دلاری به ۴۱۰۸ دلار رسید و بالاترین سطح خود از ۲۴ اکتبر را به ثبت رساند. این رشد قابل توجه به سرمایه‌گذارانی که در تلاش برای یافتن کف قیمتی در اصلاح اخیر بودند، اطمینان بیشتری می‌بخشد. تحلیل‌گران دلایل متعددی را برای این جهش قیمتی مطرح می‌کنند: پایان تعطیلی دولت آمریکا: هرچند به طور سنتی، اختلال در عملکرد دولت به نفع طلا تلقی می‌شود، اما برخی معتقدند عقب‌نشینی دموکرات‌ها و افزایش احتمال تداوم سیاست‌های هزینه‌محور، به رشد قیمت طلا کمک کرده است. وعده‌های افزایش هزینه‌ها: اظهارات اخیر مبنی بر پرداخت چک‌های ۲۰۰۰ دلاری به مردم آمریکا، نشان‌دهنده تداوم سیاست‌های مالی انبساطی و فاصله گرفتن از انضباط مالی است که به طور کلی برای طلا مثبت ارزیابی می‌شود. رونق کلی بازارها: یک توضیح ساده‌تر این است که طلا به یک دارایی محبوب در میان سرمایه‌گذاران خرد تبدیل شده و در روزی که اکثر بازارها صعودی هستند، سرمایه‌گذاران به سمت دارایی‌های برنده هجوم می‌برند. اخبار مثبت از شرکت‌های استخراج طلا: شرکت بریگ گلد (Barrick Gold)، دومین استخراج‌کننده بزرگ طلا در جهان، با اعلام نتایج مثبت و افزایش سود سهام، باعث رشد ۵ درصدی سهام خود شد که این امر می‌تواند علاقه به کل صنعت معدن را افزایش داده باشد. تحلیل تکنیکال و مومنتوم نمودار: قیمت طلا پس از یک دوره تثبیت محدود در حدود ۴۰۰۰ دلار، یک شکست رو به بالا (breakout) را تجربه کرد. این حرکت فنی باعث ورود خریداران تکنیکال به بازار شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین صادرات مواد دارویی را محدود کرد

وزارت بازرگانی چین اعلام کرد که تغییراتی در فهرست مدیریتی مواد پیش‌ساز دارویی اعمال کرده است. بر اساس این اصلاحات، صادرات برخی مواد شیمیایی به ایالات متحده، کانادا و مکزیک نیازمند دریافت مجوز خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین با وجود کاهش مصرف، طلا انباشت کرد

دارایی‌های طلای چین در ۹ ماه نخست سال ۲۰۲۵ به‌طور چشمگیری افزایش یافته است؛ صندوق‌های قابل معامله طلا (ETF) در چین با رشد ۱۶۴ درصدی، ۷۹ تن طلا به ذخایر خود افزودند و بانک مرکزی چین نیز برای یازدهمین ماه متوالی به خرید طلا ادامه داد و ذخایر رسمی را به ۲۳۰۳.۵ تن رساند. بر اساس داده‌های انجمن طلای چین، کل دارایی ETFهای طلا تا پایان سپتامبر به ۱۹۳.۷ تن رسیده است. در همین حال، بانک مرکزی چین در سه‌ماهه اول تا سوم سال، ۲۳.۹۵ تن طلا خریداری کرده که نشان‌دهنده تداوم سیاست تنوع‌بخشی به دارایی‌ها و فاصله گرفتن از دلار آمریکا در شرایط ابهام ژئوپلیتیکی و تنش‌های تجاری مداوم است. تولید طلای چین نیز با رشد ۳.۶ درصدی به ۳۹۲.۹ تن رسیده که از این میزان، ۲۷۱.۸ تن از منابع داخلی تأمین شده است. با این حال، مصرف طلا در چین ۷.۹ درصد کاهش یافته و به ۶۸۲.۷ تن رسیده که ناشی از کاهش تقاضا برای جواهرات و احتیاط خانوارها در هزینه‌کرد در شرایط اقتصادی ضعیف‌تر است. این ترکیب از ورود سرمایه نهادی، خرید مستمر بانک مرکزی و رشد ملایم تولید نشان می‌دهد که چین همچنان یکی از محرک‌های اصلی بازار جهانی طلا باقی مانده است، حتی در شرایطی که تقاضای مصرف‌کننده کاهش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقاضای جهانی برای بدهی آمریکا افت کرد

دارایی‌های رسمی خارجی اوراق خزانه‌داری آمریکا که در اختیار فدرال رزرو قرار دارند، در ماه اکتبر به ۲.۷۸ تریلیون دلار رسید که پایین‌ترین سطح از سال ۲۰۱۲ محسوب می‌شود. این اوراق شامل دارایی‌هایی هستند که توسط دولت‌های خارجی، بانک‌های مرکزی و نهادهای رسمی بین‌المللی از طریق حساب‌های فدرال رزرو نگهداری می‌شوند. از ماه مارس تاکنون، این دارایی‌ها ۱۶۶ میلیارد دلار کاهش یافته‌اند و از اوج خود در سال ۲۰۲۱ تاکنون ۳۵۶ میلیارد دلار افت داشته‌اند. این روند نشان‌دهنده کاهش تقاضای خارجی برای بدهی‌های دولتی آمریکا و گرایش جهانی به تنوع‌بخشی دارایی‌ها و فاصله گرفتن از دلار آمریکا است. طلا یکی از اصلی‌ترین برندگان این تغییر مسیر سرمایه‌گذاری بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ دلار قدرتمند، رشد اقتصادی بریتانیا و آمار اشتغال استرالیا در کانون توجه

صعود دلار آمریکا در سایه موضع محتاطانه و نسبتا هاوکیش فدرال رزرو دلار آمریکا در هفته گذشته به روند صعودی خود ادامه داد؛ حرکتی که با تصمیم اخیر کمیته بازار آزاد فدرال رزرو (FOMC) و لحن نسبتاً هاوکیش سیاست‌گذاران تقویت شد. در نشست ۲۹ اکتبر، بانک مرکزی آمریکا نرخ بهره را مطابق انتظارات بازار، ۲۵ واحد پایه کاهش داد؛ تصمیمی که با مخالفت دو عضو کمیته همراه بود. «استفن میران» بار دیگر خواستار کاهش ۵۰ واحد پایه‌ای نرخ بهره شد، در حالی‌که «جفری اشمید»، رئیس فدرال رزرو کانزاس، به‌دلیل تداوم فشارهای تورمی، رأی به عدم کاهش داد. در بیانیه فدرال رزرو همچنین بر محدودیت داده‌ها به‌دلیل تعطیلی بخشی از دولت آمریکا تأکید شد و بانک مرکزی اعلام کرد با توجه به کاهش نقدینگی در بازارهای پول، روند کوچک‌سازی ترازنامه خود را متوقف می‌کند. در کنفرانس خبری پس از تصمیم اخیر، جروم پاول، رئیس فدرال رزرو، با لحنی قاطع و محتاطانه تأکید کرد که «کاهش بیشتر نرخ بهره در نشست دسامبر امری قطعی نیست؛ سیاست پولی مسیر از پیش‌تعیین‌شده‌ای ندارد.» همین موضع باعث شد دلار آمریکا قدرت بیشتری بگیرد و بازده اوراق خزانه‌داری با رشد قابل توجهی مواجه شود. هم‌زمان، انتشار داده‌های اشتغال بخش خصوصی (شاخص ADP) که اندکی بهتر از پیش‌بینی‌ها بود و بهبود شاخص مدیران خرید بخش خدماتی ISM ــ حتی در شرایط تعطیلی دولت ــ موجب شد انتظارات بازارها نسبت به کاهش نرخ بهره در ماه‌های آینده تعدیل شود. در حال حاضر، سرمایه‌گذاران احتمال کاهش ۲۵ واحد پایه‌ای دیگر در نشست دسامبر را حدود ۶۵ درصد برآورد می‌کنند و برای سال ۲۰۲۶ نیز مجموعاً ۶۰ واحد پایه کاهش را در قیمت‌ها لحاظ کرده‌اند. این در حالی است که پیش از نشست اخیر فدرال رزرو، بازارها کاهش دسامبر را تقریباً قطعی می‌دانستند و سه مرحله کاهش دیگر را برای سال آینده پیش‌بینی کرده بودند. داده‌های تورمی در تقویم، اما احتمالاً بدون انتشار رسمی در حالی‌که قرار بود روز پنج‌شنبه گزارش شاخص قیمت مصرف‌کننده (شاخص CPI) آمریکا برای ماه اکتبر منتشر شود، تداوم تعطیلی دولت احتمال انتشار این داده مهم را کم‌رنگ کرده است. حتی اگر دولت پیش از موعد بازگشایی شود، اداره آمار کار آمریکا (BLS) ممکن است همچنان مانند ماه قبل با کمبود داده مواجه باشد و نتواند گزارش رسمی تهیه کند. با این حال، مجموعه‌ای از داده‌های خصوصی و همچنین شاخص‌های وابسته به فدرال رزرو سرنخ‌هایی از عملکرد تورم در ماه اکتبر ارائه می‌دهند. زیرشاخص «قیمت‌ها» در بخش تولیدی ISM کاهش یافته، اما در بخش خدماتی ISM که حدود ۹۰ درصد تولید ناخالص داخلی آمریکا را شامل می‌شود، افزایش داشته است. این تفاوت نشان می‌دهد که ریسک تورمی در بخش خدمات بالاتر است و ممکن است فشارهای قیمتی در اقتصاد همچنان پایدار باشد. در سوی دیگر، مدل پیش‌بینی لحظه‌ای تورم (Inflation Nowcast) فدرال رزرو کلیولند برآورد می‌کند که تورم سرفصل و تورم هسته در اکتبر ثابت و در محدوده ۳ درصد باقی مانده‌اند؛ سطحی که همچنان به‌طور محسوم بالاتر از هدف ۲ درصدی فدرال رزرو است. افزایش پایدار قیمت‌ها، این پیام را تقویت می‌کند که فدرال رزرو عجله‌ای برای کاهش بیشتر نرخ بهره ندارد. بنابراین حتی اگر تعطیلی دولت مانع انتشار CPI شود، بازارها همچنان می‌توانند با استناد به سایر داده‌های معتبر به این نتیجه برسند که تورم چسبنده است. در چنین شرایطی، دلار آمریکا احتمالاً همچنان به روند صعودی خود ادامه خواهد داد؛ چرا که چشم‌انداز تورم مقاوم و سیاست پولی محتاطانه، از قدرت‌گیری اسکناس سبز حمایت می‌کنند. پوند تحت فشار؛ چشم‌ها به داده‌های اشتغال و رشد اقتصادی بریتانیا در بریتانیا، تقویم اقتصادی هفته پیش‌رو اهمیت ویژه‌ای برای پوند خواهد داشت. گزارش اشتغال ماه سپتامبر روز سه‌شنبه منتشر می‌شود و برآورد اولیه رشد اقتصادی سه‌ماهه سوم (GDP) نیز روز پنج‌شنبه همراه با آمار تولیدات صنعتی و تراز تجاری سپتامبر در دسترس قرار خواهد گرفت. داده‌های ضعیف بازار کار در ماه اوت یکی از عوامل کلیدی بود که معامله‌گران را به سمت یک برداشت محتاطانه‌تر و داویش از سوی بانک انگلستان سوق داد. این هفته نیز سیاست‌گذاران بریتانیایی تصمیم گرفتند نرخ بهره را بدون تغییر نگه دارند؛ تصمیمی که با اختلافی اندک و در قالب رأی ۵ به ۴ اتخاذ شد، در حالی‌که چهار عضو کمیته خواستار کاهش ۲۵ واحد پایه‌ای بودند. در صورت‌جلسه نشست نیز آمده است که «اندرو بیلی» رئیس بانک انگلستان، معتقد است ریسک‌های تورمی میان‌مدت کاهش یافته؛ اظهاری که احتمال پیوستن او به اردوگاه حامیان کاهش نرخ بهره در نشست‌های آینده را تقویت کرده است. در بازار سوآپ‌های شبانه نرخ بهره بریتانیا (OIS)، احتمال کاهش ۲۵ واحدی نرخ بهره تا فوریه ۲۰۲۶ به‌طور کامل در قیمت‌ها منعکس شده و حتی برای نشست دسامبر نیز حدود ۵۵ درصد احتمال داده می‌شود. با این پیش‌زمینه، اگر داده‌های اشتغال این هفته بار دیگر ضعیف باشند یا نشانه‌هایی از رکود فعالیت اقتصادی مشاهده شود، گمانه‌زنی‌ها درباره کاهش نرخ بهره در دسامبر شدت خواهد گرفت؛ موضوعی که می‌تواند فشار بیشتری بر پوند وارد کرده و ارزش آن را به سطوح پایین‌تری سوق دهد. آیا داده‌های اشتغال احتمال کاهش مجدد نرخ بهره در استرالیا را کاهش می‌دهد؟ پس از تصمیم اخیر بانک مرکزی استرالیا (RBA) در روز سه‌شنبه، توجه معامله‌گران دلار استرالیا اکنون به گزارش اشتغال این کشور معطوف شده که قرار است روز پنج‌شنبه هفته آینده منتشر شود. در نشست اخیر، بانک مرکزی نرخ بهره را بدون تغییر حفظ کرد و در بیانیه خود تأکید داشت که تورم بیش از حد انتظار افزایش یافته است؛ سطحی بالاتر از برآوردهای گزارش سیاست پولی ماه اوت. در آخرین پیش‌بینی‌های ماه نوامبر نیز، که بر پایه فرض یک مرحله کاهش دیگر نرخ بهره تنظیم شده، اشاره شده که تورم میانگین تعدیل‌شده (Trimmed Mean CPI) احتمالاً در فصل‌های آینده از سطح ۳ درصد عبور می‌کند و تا سال ۲۰۲۷ به حدود ۲.۶ درصد بازمی‌گردد. با افزایش نرخ تورم سالانه سرفصل به ۳.۵ درصد در سپتامبر و رشد انتظارات تورمی مؤسسه ملبورن به ۴.۸ درصد؛ سطحی به‌مراتب بالاتر از محدوده هدف ۲ تا ۳ درصدی RBA، معامله‌گران نسبت به احتمال کاهش مجدد نرخ بهره محتاط‌تر شده‌اند. با این حال، بازارها همچنان احتمال ۸۵ درصدی برای یک کاهش ۲۵ واحد پایه‌ای دیگر تا ماه اوت آینده را در قیمت‌ها لحاظ می‌کنند. از آنجا که RBA دارای دو هدف اصلی ــ ثبات قیمت‌ها و اشتغال کامل ــ است، هرگونه بهبود محسوس در وضعیت بازار کار طی ماه اکتبر می‌تواند موجب شود سرمایه‌گذاران احتمال کاهش مجدد نرخ بهره را کاهش دهند؛ عاملی که می‌تواند از دلار استرالیا حمایت کرده و به رشد آن شتاب بخشد. با این حال، انتظار نمی‌رود دلار استرالیا در برابر دلار آمریکا رشد چشمگیری داشته باشد، چرا که دلار آمریکا تحت تأثیر انتظارات هاوکیش از فدرال رزرو همچنان قدرتمند باقی مانده است. با این وجود، احتمال افزایش ارزش دلار استرالیا در برابر ین ژاپن بیشتر است؛ چرا که بازارها نسبت به احتمال افزایش نرخ بهره از سوی بانک مرکزی ژاپن در ماه‌های پیش‌رو بدبین‌تر شده‌اند. در عین حال، برخی تحلیل‌گران هشدار می‌دهند که در برابر افت بیشتر ین ژاپن باید جانب احتیاط را رعایت کرد، زیرا پس از اظهارات اخیر مقام دولتی ژاپن، «کاتایاما»، مبنی بر اینکه دولت «با حساسیت بالا در حال رصد نوسانات ارزی است»، احتمال مداخله مستقیم مقامات ژاپنی در بازار ارز افزایش یافته است. توجه معامله‌گران دلار استرالیا به داده‌های اقتصادی چین معامله‌گران دلار استرالیا علاوه بر داده‌های داخلی، این هفته نگاه دقیقی به آمار اقتصادی چین خواهند داشت که قرار است روز جمعه منتشر شود. این گزارش مجموعه‌ای از شاخص‌های کلیدی از جمله گزارش خرده‌فروشی، تولید صنعتی، سرمایه‌گذاری ثابت و نرخ بیکاری در ماه اکتبر را در بر می‌گیرد و می‌تواند تصویر روشنی از وضعیت دومین اقتصاد بزرگ جهان ارائه دهد. در روزهای اخیر، بازارها از کاهش تنش‌های تجاری میان ایالات متحده و چین استقبال کرده‌اند؛ جایی که رؤسای جمهور دو کشور، دونالد ترامپ و شی جین‌پینگ، در چند محور مهم از جمله کاهش تعرفه‌ها به توافق رسیدند. اگر داده‌های اقتصادی چین نیز عملکرد مثبت اقتصاد این کشور را در ماه گذشته تأیید کند، می‌تواند موج تازه‌ای از خوش‌بینی در بازارهای جهانی ایجاد کند و انگیزه‌ای مضاعف برای افزایش ارزش دلار استرالیا فراهم آورد. چنین سناریویی از آن جهت اهمیت دارد که اقتصاد استرالیا به‌شدت به صادرات مواد خام به چین وابسته است و هر نشانه‌ای از بهبود رشد اقتصادی در چین معمولاً با واکنش مثبت در بازار دلار استرالیا همراه می‌شود. داده‌های کلیدی منطقه یورو در راه؛ از رشد اقتصادی تا نظرسنجی ZEW آلمان در منطقه یورو، هفته پیش‌رو حاوی مجموعه‌ای از داده‌های مهم اقتصادی است که می‌تواند بر جهت‌گیری یورو و انتظارات سیاست پولی بانک مرکزی اروپا تأثیر بگذارد. روز دوشنبه، نظرسنجی شاخص اعتماد اقتصادی ZEW آلمان منتشر می‌شود و روز جمعه نیز برآورد نهایی رشد اقتصادی (GDP) سه‌ماهه سوم منطقه یورو اعلام خواهد شد. انتظار می‌رود این گزارش رشد ۰.۲ درصدی فصلی برای آلمان را تأیید کند، در حالی که کل اتحادیه اروپا در همین دوره رشدی معادل ۰.۳ درصد را به ثبت رسانده است. همچنین کمیسیون اروپا قرار است پیش‌بینی‌های اقتصادی پاییزه خود را منتشر کند؛ گزارشی که دیدگاه رسمی بروکسل درباره روند رشد، تورم و تراز بودجه کشورهای عضو را ترسیم می‌کند. هنوز مشخص نیست که آیا این برآوردها از تداوم روند بهبود اقتصادی حکایت دارند یا خیر، به‌ویژه در شرایطی که بانک مرکزی اروپا (ECB) فعلاً سیگنالی از کاهش بیشتر نرخ بهره ارسال نکرده است. در بازارهای پولی منطقه یورو، احتمال کاهش مجدد ۲۵ واحد پایه‌ای نرخ بهره تا تابستان آینده کمتر از ۵۰ درصد برآورد می‌شود. از این رو، انتشار داده‌های قوی‌تر از انتظار یا پیش‌بینی‌های مثبت از سوی کمیسیون اروپا می‌تواند این احتمال را باز هم کاهش دهد و به تقویت یورو در برابر ارزهای رقیب بینجامد. در کنار تحولات اقتصاد کلان، فصل انتشار گزارش‌های مالی شرکت‌ها نیز ادامه دارد. در این هفته، توجه بازارها به اعلام عملکرد دو شرکت بزرگ جهانی: علی‌بابا (Alibaba) و دیزنی (Disney)، در روز پنج‌شنبه معطوف خواهد بود؛ گزارش‌هایی که می‌توانند بر احساس ریسک‌پذیری سرمایه‌گذاران جهانی و در نتیجه بر جریان سرمایه در بازارهای فارکس و سهام تأثیر بگذارند. ✔️  بیشتر بخوانید: آیا رونالد ریگان حامی تعرفه‌ها بود؟ بازخوانی فلسفه تجارت آزاد در آمریکا

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر