TSLA 362.44 USD ▼ 1.29%
AAPL 342.00 USD ▼ 0.28%
GOOGL 349.22 USD ▲ 0.45%
AMZN 254.76 USD ▲ 0.27%
NVDA 217.23 USD ▼ 1.84%
BTCUSD 82,050.04 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

فیچ: کاهش نرخ بهره، وام‌دهی بانک‌ها در بریتانیا و منطقه یورو را به سرعت احیا می‌کند

بر اساس آخرین به‌روزرسانی آژانس اعتبارسنجی فیچ درباره روندهای مالی بخش خصوصی، وام‌دهی بانک‌ها به خانوارها و شرکت‌ها در بریتانیا و منطقه یورو به سرعت در حال بهبود است، زیرا تأثیر کاهش نرخ‌های بهره سیاستی در حال سرایت به اقتصاد کلان است. در ایالات متحده نیز، وام‌دهی بانک‌ها به شرکت‌های تجاری و صنعتی (C&I) و مصرف‌کنندگان، هرچند به تدریج، در حال بهبود است، اما وام‌دهی در بخش املاک و مستغلات همچنان ضعیف باقی مانده است. در منطقه یورو، وام‌دهی به خانوارها، به ویژه وام‌های مسکن، عامل اصلی رشد اعتبارات است و با بهبود چشم‌انداز بازار مسکن، اسپانیا شاهد بهبودی قابل توجه بوده است. نظرسنجی اخیر بانک مرکزی اروپا (ECB) از مدیران اعتباری بانک‌ها نیز تأیید می‌کند که با کاهش نرخ‌های بهره، تقاضا برای وام مسکن به شدت رو به افزایش است. وام‌دهی به شرکت‌ها نیز در منطقه یورو در حال بهبود است و رشد سالانه اعتبارات به شرکت‌های فرانسوی و اسپانیایی به بیش از ۳٪ رسیده است. در بریتانیا، این روند سریع‌تر بوده و وام‌دهی به شرکت‌ها ۶٪ افزایش یافته است. ترازهای مالی بخش خصوصی (شامل خانوارها و شرکت‌ها) در اروپا و ایالات متحده قدرتمند باقی مانده و پس‌اندازها از سرمایه‌گذاری فراتر رفته است. این وضعیت که نشان‌دهنده مازاد مالی (موقعیت خالص وام‌دهی) است، به کاهش نسبت بدهی به تولید ناخالص داخلی برای خانوارها و شرکت‌ها در این مناطق کمک می‌کند (اگرچه بخش شرکتی بریتانیا اخیراً با کسری ملایمی مواجه شده است). در مقابل، کانادا همچنان با کسری قابل توجه بخش خصوصی مواجه است، به طوری که نسبت بدهی خانوارها بالا بوده و نسبت بدهی شرکت‌ها نیز رو به افزایش است. استرالیا نیز به دلیل استقراض خالص بخش شرکتی، کسری اندکی در بخش خصوصی خود دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شکایت گروهی علیه تسلا در استرالیا آغاز شد

مالکان استرالیایی خودروهای تسلا شکایتی گروهی علیه این شرکت مطرح کرده‌اند و ادعا می‌کنند که تسلا در ارائه قابلیت‌های وعده‌داده‌شده رانندگی خودکار کوتاهی کرده است. این شکایت شامل حدود ۱۰۰ هزار خودرو می‌شود که پیش از سال ۲۰۲۴ فروخته شده‌اند. شاکیان می‌گویند برای نرم‌افزار رانندگی خودکار (نظارتی) تا سقف ۱۰,۱۰۰ دلار استرالیا پرداخت کرده‌اند، اما این قابلیت روی مدل‌های ۳ و Y با سخت‌افزار نسل سوم (HW3) فعال نشده است. وکیل نماینده مالکان اعلام کرده که «هزاران استرالیایی» به این شکایت پیوسته‌اند و معتقدند تبلیغات تسلا توانایی‌های خودرو را بیش از واقعیت نشان داده و بسیاری از ارتقاءها هرگز ارائه نشده‌اند. این اختلاف به سال ۲۰۱۶ بازمی‌گردد، زمانی که تسلا اعلام کرد تمام خودروهای تولیدی از اکتبر آن سال دارای سخت‌افزار لازم برای رانندگی خودکار هستند. اما این قابلیت هنوز برای بسیاری از مالکان استرالیایی فعال نشده است. تسلا از اظهار نظر درباره این پرونده خودداری کرده است. این شکایت به موج فزاینده بررسی‌های حقوقی و نظارتی درباره ادعاهای تسلا در زمینه رانندگی خودکار می‌افزاید و ممکن است اعتماد مصرف‌کنندگان را کاهش داده و هزینه‌های شرکت را در یکی از بازارهای کلیدی آسیا-اقیانوسیه افزایش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

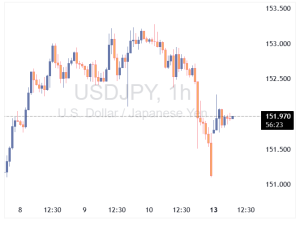
دلار آمریکا در برابر ین تقویت شد

دلار آمریکا پس از عقب‌نشینی در معاملات روز جمعه، در برابر ین ژاپن تقویت شد و با رشد ۰.۳۵ درصدی به سطح ۱۵۱.۷۰ رسید. هم‌زمان، دلار استرالیا با جهش ۰.۷ درصدی و دلار نیوزیلند با افزایش ۰.۵ درصدی در بازارهای ارز معامله شدند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو: نگرانی‌ها از تداوم تعطیلی دولت آمریکا و کمبود داده‌های اقتصادی در مرکز توجه بازارها

بازگشت ریسک‌های سیاسی به کانون توجه بازار پس از دوره‌ای که سخنان و تصمیمات فدرال رزرو محور اصلی نوسانات بازارها بود، اکنون ریسک‌های سیاسی بار دیگر نبض احساسات سرمایه‌گذاران را در دست گرفته‌اند. احتمال تعطیلی دولت آمریکا، تنش‌های سیاسی در فرانسه و تحولات تازه در ژاپن، به شکل هم‌زمان فضای احتیاطی و رفتارهای ریسک‌گریز را در بازارهای جهانی تقویت کرده‌اند. این تحولات واکنشی نامعمول در کلاس‌های دارایی ایجاد کرده‌اند: دلار آمریکا در نقش دارایی امن تقویت شده، شاخص‌های وال‌استریت برخلاف منطق معمولِ ریسک‌گریزی رشد کرده‌اند و طلا نیز با موجی تازه از تقاضا به مسیر صعودی بازگشته است. فلز زرد در هفته گذشته بار دیگر در مرکز توجه قرار گرفت و با ادامه‌ی روند صعودی خود، تیتر بسیاری از رسانه‌های مالی را به خود اختصاص داد. با این حال، انتشار خبر توافق آتش‌بس در غزه در اواخر هفته باعث فروکش‌کردن بخشی از تب خرید شد و قیمت طلا اندکی از اوج‌های اخیر عقب نشست. آیا تعطیلی دولت آمریکا وارد هفته سوم خواهد شد؟ با وجود آنکه بسیاری از سرمایه‌گذاران تعطیلی دولت فدرال را رویدادی گذرا و کم‌اهمیت تلقی کرده‌اند، واقعیت این است که از آغاز اکتبر تاکنون، هیچ پیشرفت ملموسی در مذاکرات میان دو حزب حاصل نشده است. دموکرات‌ها و جمهوری‌خواهان همچنان بر مواضع خود پافشاری می‌کنند، هرچند از هر دو سو صداهایی برای مصالحه سریع پیش از آسیب‌دیدن اقتصاد شنیده می‌شود. تاکنون چندین رأی‌گیری در سنا بدون نتیجه مانده است، و همین امر گمانه‌زنی‌ها درباره لزوم ورود مستقیم دونالد ترامپ به روند میانجی‌گری را تقویت کرده است؛البته در صورتی که او تمایل واقعی برای یافتن راه‌حل مشترک داشته باشد. انتظار می‌رود گفت‌وگوهای پشت‌پرده در روزهای آینده شدت بگیرد، اما نتیجه آن همچنان در هاله‌ای از ابهام قرار دارد. در بازارها، واکنش اولیه به تعلیق انتشار داده‌های اشتغال ماه اکتبر نسبتاً ملایم بود؛ اما هفته آینده قرار است شاخص‌های کلیدی از جمله شاخص CPI،شاخص PPI و داده‌های خرده‌فروشی منتشر شوند. اگر تعطیلی ادامه یابد و این آمارها نیز منتشر نشوند، احتمالاً انتظارات بازار برای کاهش ۲۵ واحد پایه‌ای نرخ بهره از سوی فدرال رزرو دچار تردید خواهد شد. گزارش‌هایی نیز از تلاش اداره آمار کار آمریکا (BLS) برای تکمیل گزارش تورم حکایت دارد، اما زمان دقیق انتشار آن نامشخص است و ممکن است درست پیش از نشست ۲۹ اکتبر فدرال رزرو منتشر شود. حتی در صورت پایان یافتن تعطیلی در روزهای آینده، تحقق تقویم رسمی انتشار داده‌ها برای نهادهای آماری تقریباً غیرممکن به نظر می‌رسد. احتمال دارد دولت با اعلام تقویم اصلاح‌شده‌ای تا پایان سال، نظم آماری را بازیابد؛ برنامه‌ای که می‌تواند منجر به انتشار دو گزارش اشتغال غیرکشاورزی در یک ماه شود؛ رویدادی نادر اما محتمل. در این میان، فدرال رزرو نیز در آستانه ورود به دوره سکوت رسانه‌ای خود از ۱۸ اکتبر قرار دارد. از زمان نشست سپتامبر تاکنون، لحن مقامات فدرال نه‌چندان داویش و نه‌چندان هاوکیش بوده است. اعضای میانه‌رو تلاش دارند فضای ابهام را حفظ کنند تا تصمیم ماه اکتبر کمتر قابل پیش‌بینی باشد. با وجود این، بازارها تقریباً اطمینان دارند که یک مرحله دیگر از کاهش نرخ بهره در راه است. دلار آمریکا در هفته گذشته عملکرد درخشانی داشت و به‌ویژه در برابر یورو و ین تقویت شد. تداوم تعطیلی دولت احتمالاً مانعی برای رشد آن نخواهد بود، به‌شرط آنکه لحن مقامات فدرال متعادل بماند و روند صعودی سهام آمریکا ادامه پیدا کند. در سطح سیاسی، بخشی از خونسردی قانون‌گذاران آمریکایی نسبت به تعطیلی، ناشی از همین عملکرد مطلوب بازار سهام است. اما اگر وال‌استریت با چند روز افت سنگین روبه‌رو شود، احتمالاً این فشار بازارها همان نیرویی خواهد بود که مذاکرات بودجه را از بن‌بست خارج می‌کند و زمینه بازگشایی دولت را فراهم می‌سازد. بی‌ثباتی سیاسی در ژاپن ادامه دارد تنها یک هفته از پیروزی «سانائه تاکایچی» در رقابت بر سر رهبری حزب حاکم لیبرال‌دموکرات (LDP) می‌گذرد، اما افق سیاسی او از هم‌اکنون تیره و مبهم به نظر می‌رسد. فروپاشی ائتلاف دیرینه میان حزب LDP و شریک سنتی آن، کومیتو، توازن قدرت در ژاپن را برهم زده و دولت جدید را در موقعیتی شکننده قرار داده است. اگر تا پایان هفته کومیتو از تصمیم خود بازنگردد، تاکایچی تنها دو راه در پیش دارد: یا باید با تکیه بر احزاب راست‌گرای کوچک‌تر؛ به‌ویژه حزب دموکرات مردم (DPP)، تلاش کند اکثریت پارلمان را حفظ کند، یا با پذیرش شکست سیاسی، کناره‌گیری کرده و راه را برای انتخاب رهبری تازه و احیای روابط با کومیتو هموار سازد. در این میان، حزب DPP عملاً به «تعیین‌کننده موازنه قدرت» در صحنه سیاسی ژاپن تبدیل شده است. احزاب مخالف پیشنهاد داده‌اند رهبر این حزب، «یویچی تاماکی»، در رأی‌گیری آتی پارلمان به عنوان رقیب تاکایچی معرفی شود، اما تاماکی با این طرح موافقت نکرده است. او همچنین احتمال تشکیل ائتلاف مشترک با حزب LDP را نیز رد کرده، چراکه چنین ائتلافی اکثریت لازم در پارلمان را به دست نخواهد آورد. با وجود واکنش نسبتاً مثبت ین به خبر فروپاشی ائتلاف، چشم‌انداز کلی اقتصاد ژاپن مبهم‌تر از گذشته شده است. وزارت دارایی و بانک مرکزی ژاپن (BoJ) به‌طور مشترک نوسانات نرخ ارز را به‌دقت رصد می‌کنند تا از تضعیف بیش از حد ین جلوگیری شود، اما تا زمان روشن‌شدن تکلیف رهبری دولت، فضای عدم‌قطعیت سیاسی بر سیاست‌گذاری پولی سایه خواهد انداخت. در چنین شرایطی، احتمال افزایش نرخ بهره از سوی بانک مرکزی در نشست ماه اکتبر عملاً منتفی است، اما نشست دسامبر همچنان به‌عنوان گزینه‌ای باز برای تغییر مسیر سیاست پولی مطرح می‌ماند. در مجموع، استمرار بحران سیاسی، مسیر بازگشت اعتماد سرمایه‌گذاران به بازار ژاپن را دشوارتر کرده و احتمالاً در کوتاه‌مدت از تقویت ین و بازده اوراق قرضه ژاپن جلوگیری خواهد کرد. تحولات سیاسی در فرانسه از جذابیت یورو کاست تحولات اخیر در صحنه سیاسی فرانسه، آرامش نسبی حاکم بر منطقه یورو را بر هم زده است. «امانوئل مکرون» رئیس‌جمهور فرانسه در حالی به‌دنبال انتخاب نخست‌وزیری جدید است که دو قطب سیاسی؛ جبهه مردمی چپ‌گرا و حزب راست‌گرای افراطی «تجمع ملی» به رهبری مارین لوپن، همچنان قدرت اصلی را در مجمع ملی در دست دارند. این ترکیب سیاسی شکننده، مسیر آینده دولت را پیچیده کرده و موجب شده مهلت بررسی و تصویب بودجه سال ۲۰۲۶ تا اواسط دسامبر به تعویق بیفتد. در همین حال، بازده اوراق قرضه دولتی فرانسه رو به افزایش گذاشته و یورو در برابر دلار عملکرد ضعیف‌تری از خود نشان داده است؛ نشانه‌ای از نگرانی سرمایه‌گذاران نسبت به بن‌بست سیاسی در دومین اقتصاد بزرگ منطقه یورو. در چنین فضایی، بازارها به‌روشنی خواستار راه‌حلی معتبر برای خروج از این بن‌بست هستند. با توجه به ساختار فعلی پارلمان، برگزاری انتخابات زودهنگام مجلس بعید به نظر می‌رسد؛ چراکه بر اساس برآوردها، همین دو جریان سیاسی اصلی بار دیگر اکثریت کرسی‌ها را در اختیار خواهند گرفت. از همین رو، احتمال دارد مکرون برای شکستن این بن‌بست سیاسی در نهایت گزینه‌ای غیرمنتظره را در نظر بگیرد: اعلام انتخابات زودهنگام ریاست‌جمهوری. با این حال، چنین سناریویی در کوتاه‌مدت دور از ذهن است و احتمالاً تا سال ۲۰۲۶ مطرح نخواهد شد. آیا چین در آستانه بسته‌های حمایتی تازه و سیاست پولی انبساطی‌تر است؟ با پایان تعطیلات «هفته طلایی»، فعالیت‌های اقتصادی در چین دوباره از سر گرفته شده و توجه بازارها به داده‌های مهم هفته آینده معطوف شده است. در تقویم اقتصادی چین، انتشار آمار تراز تجاری و به‌ویژه گزارش‌های CPI و PPI ماه سپتامبر در صدر رویدادها قرار دارد. پکن همچنان درگیر فشارهای تورمی منفی و نشانه‌های رکود قیمتی است، در حالی که بسته‌های حمایتی متعدد تاکنون نتوانسته‌اند رشد مصرف داخلی را به‌طور چشمگیری تقویت کنند. در این شرایط، نگاه‌ها به اجلاس مهم «چهارمین پلنوم کمیته مرکزی بیستم حزب کمونیست چین» دوخته شده است که قرار است از ۲۰ تا ۲۳ اکتبر برگزار شود. بسیاری از تحلیلگران بر این باورند که این نشست می‌تواند زمینه‌ساز تصمیمات تازه‌ای در حوزه سیاست‌های مالی و پولی باشد؛ از جمله افزایش هزینه‌های زیرساختی و تسهیل بیشتر سیاست‌های اعتباری توسط بانک مرکزی چین (PBoC). جالب آن‌که بانک جهانی در هفته گذشته پیش‌بینی رشد اقتصادی چین برای سال‌های ۲۰۲۵ و ۲۰۲۶ را به‌روزرسانی و روندی صعودی برای آن اعلام کرد؛ موضوعی که با استناد به مصرف داخلی قوی‌تر، صادرات مقاوم و حمایت‌های سیاستی بیشتر توجیه شده است. همچنین قرار است در نشست سالانه صندوق بین‌المللی پول و بانک جهانی در هفته آینده، گزارش چشم‌انداز اقتصادی جهان (WEO) منتشر شود که احتمال دارد شامل بازنگری مثبت مشابهی برای اقتصاد چین باشد؛ تا حدی به این دلیل که تأثیر تعرفه‌های تجاری آمریکا کمتر از برآوردهای اولیه ارزیابی شده است. در کنار این تحولات، کانال ارتباطی میان پکن و واشنگتن نیز بار دیگر فعال خواهد شد. هرچند دیدارهای متعدد دو کشور تاکنون به توافق جامع منجر نشده، اما از سرگیری گفتگوها می‌تواند بر لحن بازارها تأثیر بگذارد و سرخط خبرهای تجاری هفته آینده را به خود اختصاص دهد. داده‌های اشتغال بریتانیا در کانون توجه؛ پوند به محرکی تازه نیاز دارد در حالی‌که بازارها اطمینان یافته‌اند نشست اوایل نوامبر بانک مرکزی انگلستان (BoE) تغییری در نرخ بهره به همراه نخواهد داشت، نگاه‌ها به داده‌های کلیدی بازار کار بریتانیا دوخته شده است. پس از عملکرد نسبتاً مطلوب اقتصاد در سه‌ماهه دوم سال، نشانه‌ها حاکی از کاهش شتاب رشد در فصل سوم ۲۰۲۵ است؛ موضوعی که در گزارش‌های تولید صنعتی، تولید ناخالص داخلی ماهانه و نظرسنجی‌های PMI مؤسسه S&P Global نیز منعکس شده است. در این میان، انتشار آمار جدید تغییر در تعداد مدعیان بیمه بیکاری در روز سه‌شنبه می‌تواند سرنخ مهمی درباره وضعیت بازار کار ارائه دهد. اگر رقم این شاخص منفی باشد، ممکن است افزایش مثبت ماه آگوست صرفاً یک استثنا در روند کلی بهبود اشتغال تلقی شود. از سوی دیگر، دولت کارگر بریتانیا در حال آماده‌سازی برای ارائه بودجه جدید در اواخر نوامبر است؛ بودجه‌ای که به نظر می‌رسد افزایش مالیات‌ها در آن اجتناب‌ناپذیر باشد. چنین تصمیمی می‌تواند فشار مضاعفی بر سیاست‌گذاران بانک مرکزی وارد کند تا در جهت نرم‌تر کردن لحن خود حرکت کنند، امری که در نهایت به ضرر پوند تمام خواهد شد. با این حال، ارز بریتانیا در روزهای اخیر بخشی از زمین ازدست‌رفته در برابر یورو را بازیافته است، چراکه ریسک‌های سیاسی در منطقه یورو؛ به‌ویژه در فرانسه،باعث تضعیف یورو شده‌اند. با این وجود، در غیاب داده‌های قوی اقتصادی یا سیگنال‌های انقباضی تازه از سوی بانک مرکزی، پوند همچنان برای تثبیت جایگاه خود نیازمند عاملی حمایتی است. نوسان در عملکرد ارزهای کالایی؛ از افت دلار نیوزیلند تا ثبات دلار استرالیا و کانادا در بازار ارزهای کالایی، روندها همچنان ناهم‌جهت باقی مانده‌اند. دلار نیوزیلند (کیوی) پس از تصمیم غیرمنتظره بانک مرکزی این کشور برای کاهش ۵۰ واحد پایه‌ای نرخ بهره، در برابر دلار آمریکا تضعیف شد و به پایین‌ترین سطح چندماهه خود رسید؛ تصمیمی که نشان داد بانک مرکزی نیوزیلند بیش از پیش نگران چشم‌انداز رشد اقتصادی است. در مقابل، دلار کانادا (لونی) و دلار استرالیا (آزی) عملکردی باثبات‌تر داشته‌اند. در کانادا، نشست میان مقامات واشنگتن و اتاوا درباره تعرفه‌ها و توافق‌نامه تجارت آزاد آمریکای شمالی (USMCA) اندکی بر فضای اعتماد بازار افزود و به توقف موقت رشد دلار آمریکا کمک کرد. هرچند هنوز نشانه‌ای از تغییر بنیادین در سیاست‌های تجاری دیده نمی‌شود، اما همین فضای آرام‌تر توانست فشار نزولی بر لونی را کاهش دهد. در استرالیا، جفت‌ارز AUDUSD پس از عقب‌نشینی از سقف یک‌ساله خود، در محدوده‌ای باثبات‌تر معامله می‌شود. بانک مرکزی استرالیا (RBA) پس از نشست نسبتاً هاوکیش در اواخر سپتامبر، فعلاً ترجیح داده در حاشیه بماند. داده‌های تورمی اخیر نیز این رویکرد محتاطانه را تأیید کرده‌اند و نشان می‌دهند کاهش شتاب تورم تا حدی متوقف شده است. در نتیجه، تمرکز بازارها اکنون به داده‌های اشتغال هفته آینده معطوف است. مقامات RBA تأکید کرده‌اند که «بازار کار هنوز اندکی فشرده است». انتشار آمار اشتغال روز پنج‌شنبه می‌تواند این دیدگاه را تقویت کرده و احتمال کاهش دوباره نرخ بهره را کاهش دهد؛ سناریویی که در صورت تضعیف دلار آمریکا پس از بازگشایی احتمالی دولت فدرال و انتشار داده‌های ضعیف‌تر از اقتصاد آمریکا، می‌تواند به سود دلار استرالیا تمام شود. ✔️  بیشتر بخوانید: تعرفه چیست و چگونه بر اقتصاد و سبد خرید شما اثر می‌گذارد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

انتشار گزارش تورم آمریکا (CPI) ماه سپتامبر به ۲۴ اکتبر موکول شد

اداره آمار کار آمریکا (BLS) اعلام کرد که گزارش شاخص قیمت مصرف‌کننده (CPI) ماه سپتامبر ۲۰۲۵ در روز جمعه، ۲۴ اکتبر ساعت ۸:۳۰ صبح به وقت نیویورک (۱۶:۰۰ به وقت تهران) منتشر خواهد شد. این گزارش در حالی منتشر می‌شود که سایر آمارهای اقتصادی به دلیل تعطیلی دولت فدرال تا زمان ازسرگیری فعالیت‌های رسمی به تعویق افتاده‌اند. انتشار این داده برای اداره تأمین اجتماعی آمریکا اهمیت ویژه‌ای دارد، زیرا مبنای محاسبات سالانه افزایش مزایای بازنشستگی و پرداخت‌های قانونی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بولاک، رئيس بانک مرکزی استرالیا: تورم خدمات چسبنده است

رئیس بانک مرکزی استرالیا، خانم بولاک، در جلسه کمیته اقتصادی سنا اعلام کرد که تورم در بخش خدمات همچنان کمی چسبنده باقی مانده است. او به همراه معاون بازارهای مالی، کریستوفر کنت، در پارلمان استرالیا حاضر شد و درباره وضعیت اقتصادی کشور توضیحاتی ارائه داد. بولاک گفت: بازار کار هنوز کمی فشرده است، اما ممکن است به تعادل نزدیک باشد. بازار کار در وضعیت خوبی قرار دارد. مصرف در حال بازیابی است. تورم سه‌ماهه دوم کمی بالاتر از انتظار بود اما در مسیر درست حرکت می‌کند. داده‌های ماهانه CPI نوسان‌پذیر هستند و باید با احتیاط بررسی شوند. هزینه‌های مسکن و خدمات کمی بالاتر از پیش‌بینی‌ها بوده‌اند. ریسک‌های تورمی نسبتاً متعادل هستند. سیاست‌گذاری بانک مرکزی همچنان مبتنی بر داده‌ها خواهد بود. شاخص‌های پیش‌نگر بازار کار عمدتاً پایدار بوده‌اند. در نشست ماه سپتامبر، بانک مرکزی نرخ بهره را در سطح ۳.۶۰٪ ثابت نگه داشت، پس از سه کاهش نرخ در اوایل سال ۲۰۲۵. این تصمیم با لحن «حفظ هاوکیش» همراه بود و بانک هشدار داد که تورم سه‌ماهه سوم ممکن است فراتر از انتظار باشد. در نتیجه، احتمال کاهش نرخ بهره در ماه نوامبر به حدود ۵۰٪ کاهش یافته و برای دسامبر به حدود ۶۰٪ رسیده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلمان درباره ممنوعیت موتور احتراقی مذاکره می‌کند

صدر اعظم آلمان، فریدریش مرتس، روز پنج‌شنبه میزبان نشست اضطراری با رهبران صنعت خودروسازی این کشور خواهد بود تا راهی برای عبور از چالش‌های متعدد این بخش بیابد؛ از جمله ممنوعیت قریب‌الوقوع موتورهای احتراقی توسط اتحادیه اروپا و رقابت فزاینده چین. صنعت خودروسازی آلمان که با برندهای بزرگی چون فولکس‌واگن، بی‌ام‌و و مرسدس‌بنز شناخته می‌شود، سال‌ها یکی از ستون‌های اقتصاد اروپا بوده اما اکنون با رکود شدید مواجه است. کاهش فروش و سود، موج‌های اخراج نیروی کار و انتقال کند به خودروهای برقی، همراه با رقابت شدید از سوی خودروسازان چینی و تعرفه‌های تجاری دولت ترامپ، این صنعت را تحت فشار قرار داده‌اند. سخنگوی دولت، اشتفن مایر، اعلام کرد که هدف نشست، ترسیم مسیر آینده برای این صنعت است و افزود: «این بخش نه‌تنها برای برندهای بزرگ بلکه برای تأمین‌کنندگان نیز حیاتی است؛ کسانی که در بسیاری از مناطق نقش کلیدی در اشتغال و رفاه دارند.» در این نشست دو ساعته در دفتر صدراعظم در برلین، مرز در کنار وزیر دارایی لارس کلینگبیل، رؤسای اتحادیه خودروسازان VDA و اتحادیه IG Metall و چند وزیر دیگر حضور خواهد داشت. قرار است بیانیه‌ای مشترک پس از نشست در ساعت ۱۳:۰۰ به وقت GMT منتشر شود.  اختلاف بر سر موتورهای احتراقی در صدر دستور کار، طرح اتحادیه اروپا برای ممنوعیت فروش خودروهای جدید با موتور احتراقی تا سال ۲۰۳۵ قرار دارد؛ اقدامی در راستای کاهش گازهای گلخانه‌ای. خودروسازان آلمانی با این طرح مخالفت کرده‌اند و نگرانند که با توجه به کندی روند گذار به خودروهای برقی، این ممنوعیت به کسب‌وکارشان آسیب بزند. اتحادیه اروپا ماه گذشته وعده داد که این سیاست را سریع‌تر بازنگری کند. مرتس، از حزب دموکرات مسیحی (CDU)، خواستار لغو کامل این طرح شده و آن را «اشتباه» خوانده است. اما این موضع‌گیری باعث تنش با شرکای ائتلافی او در حزب سوسیال‌دموکرات (SPD) شده که برخی از اعضای ارشد آن خواهان حفظ مهلت ۲۰۳۵ هستند. رسانه‌های آلمانی گزارش داده‌اند که احتمالاً ائتلاف حاکم به توافقی برای ارائه یک پیشنهاد مصالحه به بروکسل برسد؛ پیشنهادی که ممنوعیت را تعدیل کند اما به‌طور کامل لغو نکند. همچنین پیشنهاد کلینگبیل برای تمدید معافیت مالیاتی خودروهای برقی تا سال ۲۰۳۱ مطرح خواهد شد. روزنامه هندلزبلات گزارش داده که دولت در حال بررسی طرحی است که به خودروسازانی که از فولاد سبز اروپایی استفاده می‌کنند، اهداف کاهشی CO₂ آسان‌تری اختصاص دهد. اما این موضوع پیچیده است و نیاز به تأیید بروکسل دارد. کارشناسان صنعت خودرو نسبت به خروجی نشست خوش‌بین نیستند. فرانک شوپه، استاد دانشگاه FHM در کلن، گفته ممکن است اعلام‌هایی جزئی مانند سرمایه‌گذاری در تحقیقات باتری مطرح شود، اما تصمیمات اصلی در سطح اتحادیه اروپا گرفته می‌شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

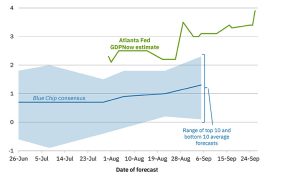
برآورد رشد GDPNow فدرال رزرو آتلانتا برای سه‌ماهه سوم در سطح ۳.۸٪ ثابت ماند

بانک فدرال رزرو آتلانتا اعلام کرد که برآورد رشد اقتصادی مدل GDPNow برای سه‌ماهه سوم سال ۲۰۲۵ بدون تغییر در سطح ۳.۸ درصد باقی مانده است. با این حال، این بانک هشدار داد که به دلیل تعطیلی دولت فدرال آمریکا، به‌روزرسانی بعدی مدل که قرار بود در روز پنج‌شنبه ۹ اکتبر منتشر شود، تا زمان در دسترس بودن داده‌های جدید به تعویق خواهد افتاد. در بیانیه آمده است: «برآورد مدل GDPNow از رشد واقعی تولید ناخالص داخلی (با تعدیل فصلی و نرخ سالانه) در سه‌ماهه سوم سال ۲۰۲۵ برابر با ۳.۸ درصد است؛ بدون تغییر نسبت به برآورد اول اکتبر (پس از گرد کردن اعداد). به‌دلیل تعطیلی دولت، این به‌روزرسانی صرفاً بر اساس گزارش بخش خدمات مؤسسه ISM در تاریخ ۳ اکتبر انجام شده است.» پس از انتشار گزارش ISM، پیش‌بینی رشد سرمایه‌گذاری خصوصی داخلی واقعی در سه‌ماهه سوم از ۴.۲ درصد به ۴.۰ درصد کاهش یافت.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

فدرال رزرو نیویورک انتظارات تورمی یک‌ساله را به ۳.۴٪ افزایش داد

بانک فدرال رزرو نیویورک در تازه‌ترین نظرسنجی ماهانه خود از خانوارها، اعلام کرد که انتظارات تورمی برای یک سال آینده در سپتامبر به ۳.۴٪ رسیده است؛ رقمی بالاتر از سطح ۳.۲٪ در ماه اوت. جزئیات نظرسنجی سپتامبر انتظارات تورمی یک‌ساله: ۳.۴٪ (افزایش نسبت به ۳.۲٪ در اوت) انتظارات تورمی سه‌ساله: بدون تغییر در سطح ۳٪ انتظارات تورمی پنج‌ساله: ۳٪ (افزایش از ۲.۹٪ در اوت) ارزیابی بازار کار و مخارج خانوار گزارش نشان می‌دهد که انتظارات مربوط به بازار کار در سپتامبر اندکی تضعیف شده است. در عین حال، خانوارها انتظار دارند افزایش قیمت مواد غذایی در سال آینده به بالاترین سطح از مارس ۲۰۲۳ برسد. با وجود این، شاخص مربوط به انتظارات هزینه‌کرد خانوارها اندکی کاهش یافته که نشان از تمایل به احتیاط در مخارج مصرفی دارد. بهبود وضعیت مالی کنونی، نگرانی از آینده در نظرسنجی ماه سپتامبر، شرکت‌کنندگان دیدگاه خود را نسبت به وضعیت مالی فعلی‌شان بهبود داده‌اند، اما در مقابل، ارزیابی آن‌ها از چشم‌انداز مالی آینده با افت همراه بوده است؛ نشانه‌ای از آنکه خانوارهای آمریکایی در عین بهبود کوتاه‌مدت، نسبت به آینده اقتصاد نگرانی‌های پایدار دارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گروه کارلایل: اقتصاد آمریکا در سپتامبر تنها ۱۷ هزار شغل ایجاد کرده است

در حالی‌که به‌دلیل تعطیلی دولت آمریکا، گزارش رسمی اشتغال (NFP) در روز جمعه منتشر نشد، شرکت سرمایه‌گذاری Carlyle Group با انتشار برآورد اختصاصی خود اعلام کرد که اقتصاد ایالات متحده در ماه سپتامبر تنها ۱۷ هزار شغل جدید ایجاد کرده است؛ رقمی بسیار پایین‌تر از پیش‌بینی اجماعی بازار که حدود ۵۴ هزار شغل برآورد می‌شد. کارلایل که یکی از بزرگ‌ترین شرکت‌های سرمایه‌گذاری جهان است و حدود ۷۰۰ هزار نفر را در مجموعه شرکت‌های تابعه خود در سراسر جهان به کار گرفته، تصمیم گرفته تا در غیاب داده‌های رسمی، برآورد داخلی خود را منتشر کند. با این حال، کارشناسان یادآور می‌شوند که پیش‌بینی دقیق آمار اشتغال آمریکا تقریباً غیرممکن است و حتی مؤسساتی مانند ADP نیز با وجود استفاده از داده‌های اختصاصی، گاهی اختلاف زیادی با آمار رسمی دارند. هشدار نسبت به فشارهای تورمی در کنار داده‌های اشتغال، بخش قابل توجه گزارش کارلایل به تورم اختصاص دارد. «جیسون توماس»، رئیس تحقیقات و مدیریت سرمایه‌گذاری جهانی کارلایل، در گفت‌وگو با بلومبرگ اظهار داشت: «تورم بسیار گسترده‌تر از آن چیزی است که با نگاه به کالاهای بادوام که عمدتاً تحت تأثیر تعرفه‌ها قرار دارند به نظر می‌رسد.» جزئیات کلیدی گزارش کارلایل بر اساس داده‌های منتشرشده از سوی این شرکت: اشتغال: کارفرمایان در سپتامبر تنها ۱۷ هزار شغل جدید ایجاد کرده‌اند. رشد اقتصادی (GDP / فروش نهایی واقعی): نرخ رشد پایه در حدود ۲.۷٪ گزارش شده است. ساخت‌وساز خصوصی مسکونی: هزینه‌های واقعی ساخت‌وساز نسبت به سال گذشته ۲.۵٪ کاهش یافته است. سرمایه‌گذاری شرکتی: مخارج سرمایه‌گذاری بنگاه‌ها در بازه سه‌ماهه اخیر با تعدیل فصلی و نرخ سالانه ۴.۸٪ رشد داشته که عمدتاً از سرمایه‌گذاری در فناوری و هوش مصنوعی ناشی شده است. تورم مصرف‌کننده (CPI): انرژی: کاهش ۳.۸٪ خدمات (به‌جز بخش مسکن): افزایش ۳.۳٪ کالاهای بادوام: افزایش ۲.۳٪

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شرکت مرسدس بنز، گزارش فروش سه‌ماهه سوم خود را اعلام کرد

به‌روزرسانی فروش سه‌ماهه سوم شرکت مرسدس بنز Group AG: فروش جهانی: ۴۴۱,۵۰۰ دستگاه، کاهش ۱۲٪ نسبت به سال گذشته فروش در آمریکا: ۷۰,۸۰۰ دستگاه، کاهش ۱۷٪ فروش در چین: ۱۲۵,۱۰۰ دستگاه، کاهش ۲۷٪ فروش در اروپا: ۱۶۰,۸۰۰ دستگاه، افزایش ۲٪ فروش خودروهای تمام‌برقی (BEV): ۴۲,۶۰۰ دستگاه، بدون تغییر فروش گروهی خودروهای برقی: ۵۱,۲۰۰ دستگاه، افزایش ۹٪

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو: نشست RBNZ و صورتجلسات فدرال رزرو و ECB در کانون توجه

دلار آمریکا از اواسط سپتامبر روندی پرنوسان را پشت سر گذاشته است؛ نوسانی که ناشی از تغییرات مداوم در انتظارات بازار نسبت به کاهش نرخ بهره فدرال رزرو بوده است. حتی پس از تصمیم کمیته بازار آزاد (FOMC) در نشست سپتامبر، سرمایه‌گذاران همچنان تصویر روشنی از سرعت سیاست‌های انبساطی در اختیار ندارند. این وضعیت در حالی است که سیاست‌های تعرفه‌ای متغیر رئیس‌جمهور ترامپ بر ابهام‌ها افزوده و تعطیلی دولت فدرال نیز مسیر سیاست‌گذاری را پیچیده‌تر کرده است؛ نه لزوماً به دلیل اثر مستقیم آن بر اقتصاد، بلکه به‌خاطر تأخیر در انتشار گزارش‌های کلیدی همچون آمار اشتغال غیرکشاورزی (گزارش NFP). برای هفته آینده، تردیدهای زیادی پیرامون تقویم انتشار داده‌ها وجود دارد. اگر جمهوری‌خواهان و دموکرات‌ها در ابتدای هفته بر سر لایحه موقت تأمین بودجه به توافق برسند، احتمال دارد گزارش اشتغال ماه سپتامبر در روز جمعه آینده منتشر شود. برآوردها حاکی از بهبود نسبی در ایجاد مشاغل و افزایش ۵۰ هزار نفری است، هرچند داده منفی اشتغال بخش خصوصی ADP تصویر محتاطانه‌تری ارائه می‌دهد. با این حال، ریسک‌ها همچنان متمایل به سمت کاهش اشتغال است و همین موضوع می‌تواند انتظارات برای کاهش نرخ بهره را تقویت کند. حتی اگر گزارش اشتغال منتشر نشود، ادامه تعطیلی دولت به‌تنهایی می‌تواند بازارها را به سمت شرط‌بندی بیشتر روی کاهش نرخ بهره سوق دهد. چرا که در صورت افزایش چشمگیر تعداد کارمندان فدرالی که موقتاً بیکار می‌شوند و همچنین کاهش تولید اقتصادی ناشی از توقف فعالیت نهادهای دولتی، احتمال اقدام فدرال رزرو برای پایین آوردن هزینه‌های استقراض افزایش خواهد یافت. صورتجلسه فدرال رزرو و برجسته شدن شکاف سیاست‌گذاران فراتر از کشمکش‌های سیاسی در کنگره، توجه بازارها این هفته به صورتجلسه نشست سپتامبر فدرال رزرو معطوف خواهد بود؛ گزارشی که می‌تواند پرده از اختلاف نظر فزاینده میان مقامات درباره وضعیت بازار کار بردارد. آخرین نمودار نقطه‌ای (نمودار دات‌پلات) نشان داد که شکاف میان دیدگاه‌های اعضای هاوکیش و حامیان رویکرد انبساطی در حال گسترش است. از همین رو، هرگونه نشانه تازه در متن صورتجلسه درباره مسیر احتمالی کاهش نرخ‌ها می‌تواند واکنش ملموسی در بازارها ایجاد کند. در پایان هفته، انتشار نظرسنجی مقدماتی دانشگاه میشیگان درباره اعتماد مصرف‌کننده؛ به‌ویژه مؤلفه مربوط به انتظارات تورمی، اهمیت بالایی خواهد داشت. همزمان، بازار اوراق خزانه با چندین حراج شلوغ روبه‌روست. ادامه بن‌بست سیاسی در کنگره می‌تواند بر تقاضا برای بدهی دولت فشار وارد کند و در صورت همزمانی با افزایش انتظارات تورمی مصرف‌کنندگان، بازده اوراق خزانه احتمالاً مسیر صعودی را در پیش خواهد گرفت. با این حال، این روند لزوماً به معنای تقویت دلار نخواهد بود و چه‌بسا اثر معکوس بر ارزش آن بگذارد. ✔️  بیشتر بخوانید: شاخص احساسات مصرف کننده دانشگاه میشیگان (MCSI) چیست؟ آیا صورتجلسات ECB امیدها به کاهش نرخ بهره را زنده نگه می‌دارد؟ بانک مرکزی اروپا نیز قرار است روز پنجشنبه صورتجلسات نشست سپتامبر خود را منتشر کند. در این نشست، داده‌های تورمی ماه سپتامبر تصویر پیچیده‌تری از مسیر قیمت‌ها ترسیم کرد: تورم سرفصل از ۲.۰ به ۲.۲ درصد افزایش یافت، شاخص هسته که غذا و انرژی را حذف می‌کند کمی بالاتر از پیش‌بینی‌ها و در سطح ۲.۴ درصد قرار گرفت، و تورم بخش خدمات نیز به ۳.۲ درصد رسید. این ارقام نشان می‌دهند که دست‌کم در شرایط فعلی، خطر افت شدید تورم به زیر هدف ۲ درصدی بانک مرکزی چندان جدی نیست. با این حال، اگر در متن صورتجلسه مشخص شود که بخش قابل‌توجهی از اعضای شورای حکمرانی نگران کاهش تورم به زیر این سطح در ماه‌های پیش‌رو هستند، یورو می‌تواند اندکی تحت فشار قرار گیرد؛ هرچند احتمال تغییر چشمگیر در انتظارات مربوط به کاهش نرخ بهره چندان زیاد نیست. در عرصه داده‌های اقتصادی، نگاه‌ها این هفته به آمار سفارشات صنعتی آلمان در روز سه‌شنبه و تولید صنعتی این کشور در روز چهارشنبه معطوف خواهد بود. آلمان در حال حاضر حلقه ضعیف اقتصاد منطقه یورو به شمار می‌رود و هرگونه شگفتی در داده‌ها می‌تواند انتظارات پیرامون سرعت سیاست‌های انبساطی ECB را تا حدودی تغییر دهد. اوپک‌پلاس به دنبال افزایش بیشتر تولید نفت اوپک و متحدان غیراوپکی آن قرار است روز یکشنبه در نشست ماهانه آنلاین خود درباره میزان افزایش تولید در ماه نوامبر تصمیم‌گیری کنند. در نشست قبلی، این کارتل توافق کرده بود که تولید را در ماه اکتبر ۱۳۷ هزار بشکه در روز افزایش دهد. این اقدام در راستای ادامه بازگشت از کاهش‌های تولید سال ۲۰۲۳ تا حدی غیرمنتظره بود و اکنون بحث درباره افزایش بیشتر در ماه نوامبر، بازارها را غافلگیر کرده است. بر اساس گزارش رویترز، دامنه‌ای که در نشست پیش‌رو مورد بحث قرار خواهد گرفت بین ۲۷۴ هزار تا ۴۱۱ هزار بشکه در روز است. در صورتی که اوپک‌پلاس تصمیم به افزایش تولید در سقف این بازه بگیرد، احتمالاً قیمت نفت در آغاز معاملات روز دوشنبه تحت فشار نزولی قرار خواهد گرفت. در مقابل، اگر رقم نهایی نزدیک به ۲۰۰ هزار بشکه در روز باشد، می‌تواند باعث ایجاد یک موج کوتاه‌مدت از رشد قیمت‌ها شود و بازار اصطلاحا نفس راحتی بکشد. صعود ین در آستانه انتخابات رهبری حزب حاکم ژاپن ین ژاپن در هفته گذشته یکی از قدرتمندترین عملکردهای دو ماه اخیر خود را به نمایش گذاشت؛ رشدی که عمدتاً تحت تأثیر گمانه‌زنی‌ها درباره آمادگی بانک مرکزی برای افزایش دوباره نرخ بهره شکل گرفت. با این حال، مسیر سیاست پولی در توکیو هنوز قطعی نیست و نتیجه انتخابات رهبری حزب حاکم لیبرال دموکرات در چهارم اکتبر می‌تواند نقشی تعیین‌کننده در تصمیم‌گیری‌های پیش رو داشته باشد. در این رقابت، سانائه تاکایچی و شینجیرو کویزومی دو چهره اصلی هستند. تاکایچی با فاصله گرفتن از خط مشی سنتی حزب، بر ضرورت اجرای محرک‌های مالی گسترده‌تر برای تقویت رشد اقتصادی تأکید دارد و دیدگاه بانک مرکزی در زمینه عادی‌سازی سیاست پولی را به چالش کشیده است. در مقابل، کویزومی بر انضباط مالی پای می‌فشارد و انتظار می‌رود هماهنگی بیشتری با رویکرد بانک مرکزی داشته باشد. پیروزی تاکایچی می‌تواند فشار فروش بر ین را افزایش دهد، چراکه بازارها چنین نتیجه‌ای را به معنای تضعیف روند انقباض پولی تفسیر خواهند کرد. اما در صورت پیروزی کویزومی، چشم‌انداز تقویت بیشتر ین تقویت می‌شود و این ارز می‌تواند بخشی از صعود اخیر خود را تداوم بخشد. فراتر از تحولات سیاسی، داده‌های اقتصادی نیز برای سیاست‌گذاران بانک مرکزی اهمیت حیاتی دارند. رشد ضعیف دستمزدهای واقعی همچنان یک نگرانی کلیدی است. از این رو، آمار مخارج خانوار در روز سه‌شنبه، داده‌های درآمد نقدی در روز چهارشنبه و شاخص قیمت کالاهای شرکتی در روز جمعه به‌دقت زیر نظر گرفته خواهند شد و می‌توانند نقش مهمی در شکل‌دهی انتظارات از سیاست‌های آتی بانک ایفا کنند. آیا بانک مرکزی نیوزیلند کاهش ۵۰ واحدی را انتخاب می‌کند؟ در منطقه اقیانوسیه، نگاه‌ها این هفته به بانک مرکزی نیوزیلند دوخته خواهد شد؛ نهادی که قرار است روز چهارشنبه نرخ بهره را کاهش دهد. پرسش اصلی اما نه در اصل کاهش، بلکه در اندازه آن است. سرمایه‌گذاران حدود ۴۴ درصد احتمال می‌دهند که تصمیم این بار یک کاهش بزرگ ۵۰ واحدی باشد. چرخش انتظارات به سمت چنین سناریویی پس از انتشار داده‌های رشد اقتصادی در سه‌ماهه دوم شکل گرفت؛ آماری که نشان داد اقتصاد نیوزیلند به‌طور غیرمنتظره‌ای ۰.۹ درصد کوچک شده است. این کشور از اواخر سال ۲۰۲۲ با رکود رشد دست‌وپنجه نرم می‌کند، اما در همین حال تورم چسبنده همچنان دغدغه‌ای جدی باقی مانده است. نرخ تورم سالانه در سه‌ماهه دوم به ۲.۷ درصد شتاب گرفت؛ عاملی که می‌تواند در تعیین تفاوت میان کاهش ۲۵ یا ۵۰ واحدی نقشی کلیدی ایفا کند. از سوی دیگر، بانک مرکزی نیوزیلند در ماه نوامبر آخرین نشست سال ۲۰۲۵ خود را برگزار خواهد کرد و این احتمال وجود دارد که مقام‌ها ترجیح دهند در شرایط کنونی جانب احتیاط را بگیرند و تصمیم‌گیری درباره کاهش‌های تهاجمی‌تر را به چند هفته بعد موکول کنند. در هر صورت، آنا برمن که از ماه دسامبر به‌عنوان رئیس جدید بانک مرکزی زمام امور را به دست می‌گیرد، با چالش بزرگی روبه‌رو خواهد شد: چگونه همزمان با حفظ ثبات قیمتی، موتور رشد اقتصادی نیوزیلند را دوباره به حرکت درآورد. داده‌های اشتغال کانادا در کانون توجه در پایان هفته، آمار اشتغال کانادا که روز جمعه منتشر می‌شود، مورد توجه معامله‌گران قرار خواهد گرفت؛ آماری که می‌تواند سرنخ‌های مهمی از مسیر بعدی سیاست پولی بانک مرکزی کانادا به دست دهد. نشست بعدی بانک تا پایان ماه برگزار نخواهد شد، اما این گزارش آخرین تصویر بازار کار پیش از تصمیم‌گیری سیاست‌گذاران خواهد بود. اشتغال در ماه‌های ژوئیه و آگوست در مجموع ۱۰۶ هزار نفر کاهش یافت و اگر داده‌های سپتامبر نیز افت دیگری را نشان دهد، احتمال کاهش نرخ بهره در ماه اکتبر که در حال حاضر شبیه به پرتاب سکه ۵۰-۵۰ ارزیابی می‌شود، می‌تواند به بیش از ۵۰ درصد افزایش یابد. البته شاخص بهای مصرف‌کننده (شاخص CPI) آتی نیز به همان اندازه اهمیت خواهد داشت، اما به طور کلی چشم‌انداز اقتصاد کانادا چندان امیدوارکننده نیست. نخست‌وزیر مارک کارنی در مذاکرات تجاری با ایالات متحده موفقیت چندانی کسب نکرده و همین موضوع چشم‌انداز صادرات را تیره‌تر ساخته است. در چنین شرایطی، بازارها بیش از هر زمان دیگری به سمت سناریوی کاهش بیشتر نرخ بهره متمایل شده‌اند؛ عاملی که دلار کانادا را در برابر دلار آمریکا در وضعیت ضعف نگه داشته است. ✔️  بیشتر بخوانید: آشنایی با اوپک و نحوه تأثیرگذاری آن بر قیمت جهانی نفت

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید بخش خدمات ISM ایالات متحده (سپتامبر)

شاخص مدیران خرید بخش خدمات ISM ایالات متحده - ISM Services PMI (سپتامبر) واقعی ................... 50 پیش‌بینی .............. 51.7 قبلی ...................... 52 مولفه فعالیت کسب‌وکارها: 49.9 (قبلی 55 بود) مولفه اشتغال: 47.2 (قبلی 46.5 بود) مولفه سفارشات جدید: 50.4 (قبلی 56 بود) مولفه قیمت‌ها: 69.4 (قبلی 69.2 بود)  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

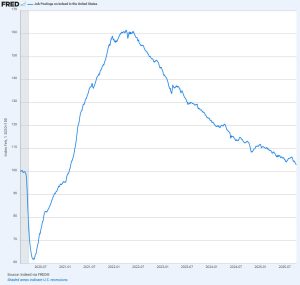
آمار آگهی‌های استخدام، شاخصی جایگزین برای رصد بازار کار آمریکا

امروز گزارشی از اشتغال غیرکشاورزی (NFP) در دسترس نیست، اما نشانه‌های ضعف بازار کار ایالات متحده به‌وضوح دیده می‌شود. یکی از معیارهای قابل توجه در این زمینه، آمار آگهی‌های استخدام منتشرشده توسط وب‌سایت Indeed است. این شاخص تنها پنج سال قدمت دارد و سابقه‌اش محدود است، اما در هفته‌های اخیر روندی نزولی به خود گرفته و نشانه‌ای از تضعیف تدریجی بازار کار است. پرسش کلیدی برای فدرال رزرو این است که آیا اقتصاد آمریکا می‌تواند وارد چرخه‌ای از «استخدام پایین – اخراج پایین» شود، یا اینکه افت جذب نیرو به‌زودی به مرحله تعدیل گسترده کارکنان خواهد رسید. تحلیلگران معتقدند پاسخ این پرسش مسیر بعدی سیاست‌های پولی فدرال رزرو را شکل خواهد داد؛ چراکه نرخ‌های بهره و ارزش دلار مستقیماً به پایداری یا شکنندگی بازار کار گره خورده‌اند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سشن امریکا بدون خبر NFP آغاز شد

تعطیلی دولت آمریکا همچنان ادامه دارد و این بار یک سنت همیشگی بازارها را تحت‌تأثیر قرار داده است. نخستین جمعه هر ماه معمولاً به انتشار گزارش اشتغال غیرکشاورزی اختصاص دارد؛ رویدادی که همیشه توجه بازارها را جلب می‌کند. اما امروز خبری از آن نیست. این وضعیت یک پدیده کاملاً آمریکایی است؛ سیاستمداران هر دو حزب همچنان از «انضباط مالی» سخن می‌گویند، در حالی که همزمان کسری بودجه را بی‌محابا افزایش می‌دهند. دیروز ترامپ از ایده بازپرداخت‌های تعرفه‌ای ۱۰۰۰ تا ۲۰۰۰ دلاری برای مالیات‌دهندگان سخن گفت و در کنار آن، وعده حمایت مالی از کشاورزان را مطرح کرد؛ همه با منابعی که قرار بود صرف کاهش کسری شود. اجماع بازار برای اشتغال غیرکشاورزی حدود ۵۰ هزار نفر بود؛ رقمی که به باور تحلیلگران برای حفظ ثبات نرخ بیکاری کافی است، به‌ویژه با توجه به تغییرات جمعیتی و روند مهاجرت. با این حال، این عدد بیش از آنکه یک محاسبه علمی باشد، یک برآورد تقریبی است. متغیر مهم‌تر در آینده نرخ بیکاری خواهد بود که قرار بود در سطح ۴.۳٪ ثابت بماند. خبر خوب آن است که شاخص ISM خدمات همچنان طبق برنامه امروز ساعت  17:30 به وقت تهران منتشر می‌شود. مؤلفه اشتغال این گزارش در مواردی همبستگی مناسبی با رشد اشتغال داشته است، هرچند از زمان همه‌گیری کووید این ارتباط ضعیف‌تر شده است. جمعه خوبی داشته باشید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افزایش پیش‌بینی نرخ بیکاری شیکاگو فد در سپتامبر به ۴.۳۴ درصد

بانک فدرال رزرو شیکاگو در تازه‌ترین گزارش «شاخص شرایط بازار کار» پیش‌بینی نرخ بیکاری ماه سپتامبر ۲۰۲۵ را ۴.۳۴ درصد اعلام کرد؛ رقمی که اندکی بالاتر از برآورد ماه اوت (۴.۳۲ درصد) و همچنین بالاتر از سطح سال گذشته در همین ماه (۴.۰۹ درصد) است. این شاخص ترکیبی، با استفاده از داده‌های لحظه‌ای بخش خصوصی و آمار رسمی دولت، تصویری جامع و به‌روز از وضعیت بازار کار آمریکا ارائه می‌دهد و هر دو هفته یکبار پیش از انتشار گزارش اشتغال وزارت کار ایالات متحده منتشر می‌شود. جزئیات کلیدی نرخ جدایی از کار (اخراج، استعفا و تعدیل نیرو) در سپتامبر به ۲.۱۰ درصد رسید که نسبت به ماه اوت (۲.۰۹ درصد) و سپتامبر ۲۰۲۴ (۲.۰۶ درصد) اندکی افزایش یافته است. نرخ استخدام بیکاران به ۴۵.۲۲ درصد کاهش یافت؛ این رقم در اوت ۴۵.۶۱ درصد و در سپتامبر ۲۰۲۴ معادل ۴۶.۹۶ درصد بود. کاهش این شاخص نشان‌دهنده کندی جذب بیکاران در بازار کار است. پیش‌بینی نرخ بیکاری بر اساس مدل شیکاگو فد رقم ۴.۳۴ درصد را نشان می‌دهد، در حالی که نرخ رسمی اعلامی اداره آمار کار آمریکا در اوت ۴.۳۲ درصد ثبت شده بود. اهمیت شاخص این گزارش با بررسی جریان ورودی و خروجی بازار کار، فشارهای صعودی یا نزولی بر نرخ بیکاری را مشخص می‌کند. افزایش نرخ جدایی از کار معمولاً به بالا رفتن نرخ بیکاری منجر می‌شود، در حالی‌که رشد نرخ استخدام بیکاران فشار کاهشی بر بیکاری وارد می‌کند. چشم‌انداز آمار سپتامبر نشان می‌دهد که هرچند تغییرات در نرخ بیکاری محدود بوده، اما کاهش تدریجی توان بازار کار در جذب بیکاران می‌تواند نگرانی‌هایی در خصوص پایداری رشد اقتصادی ایجاد کند. گزارش رسمی وزارت کار آمریکا قرار است در تاریخ ۳ اکتبر ۲۰۲۵ منتشر شود و داده‌های شیکاگو فد می‌تواند به عنوان پیش‌نگر این گزارش مورد توجه سرمایه‌گذاران و تحلیلگران بازار قرار گیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انتشار آمار هفتگی مدعیان بیمه بیکاری و سفارشات کارخانجات آمریکا به تعویق افتاد

به دلیل ادامه تعطیلی دولت فدرال، گزارش درخواست‌های اولیه بیمه بیکاری و همچنین آمار سفارشات کارخانجات آمریکا که قرار بود امروز منتشر شود، به تعویق افتاد. آخرین آمار ثبت‌شده مربوط به هفته گذشته است که در آن ۲۱۸ هزار درخواست گزارش شد. برای داده امروز نیز برآورد بازار در سطح ۲۲۳ هزار قرار داشت. با توقف انتشار، نمودار این شاخص فعلاً بدون تغییر باقی خواهد ماند. همچنین، قرار بود وزارت بازرگانی آمریکا امروز جزئیات مربوط به سفارشات کارخانجات و به‌روزرسانی سفارشات کالاهای بادوام را منتشر کند که آن هم به دلیل تعطیلی دولت به زمان نامشخصی موکول شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک استرالیا خواستار حفظ سخت‌گیری اعتباری شد

بانک مرکزی استرالیا در گزارش دوره‌ای «بررسی ثبات مالی» خود در اکتبر ۲۰۲۵ هشدار داد که بزرگ‌ترین ریسک‌ها برای سیستم مالی جهانی منشأ خارجی دارند، از جمله قیمت‌های بیش‌ازحد دارایی‌ها، فشار در بازار بدهی‌های دولتی و معاملات با اهرم بالا. همچنین به ضعف ادامه‌دار در بخش املاک چین اشاره شد که فشار قابل‌توجهی بر بانک‌های آن کشور وارد کرده و احتمالاً پایدار خواهد بود. در سطح داخلی، بانک مرکزی استرالیا اعلام کرد که سیستم مالی استرالیا مقاوم است، بانک‌ها سودآور و دارای سرمایه کافی هستند و خانوارها با کاهش نرخ بهره و تورم، فشار نقدینگی کمتری را تجربه می‌کنند. اکثر خانوارها در پرداخت اقساط وام‌های مسکن موفق بوده‌اند و دارای بافرهای نقدینگی و سرمایه‌ای هستند. با این حال، کاهش نرخ‌های وام مسکن باعث رشد شدید قیمت خانه‌ها شده و نگرانی‌هایی درباره شکل‌گیری حباب قیمتی ایجاد کرده است. بانک مرکزی هشدار داد که نباید استانداردهای وام‌دهی تضعیف شوند و محدودیت‌های کلان‌احتیاطی (macroprudential) باید حفظ شوند، به‌ویژه در حوزه نسبت بدهی به درآمد و وام‌های سرمایه‌گذاری. همچنین توصیه شد که بانک‌ها تاب‌آوری عملیاتی خود را در برابر ریسک‌های سایبری و ژئوپلیتیکی تقویت کنند. هشدارهای RBA درباره وام‌های مسکن، کمی لحن انقباضی دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برآورد جدید GDPNow آتلانتا: رشد ۳.۸ درصدی برای فصل سوم

بانک فدرال رزرو آتلانتا در تازه‌ترین به‌روزرسانی مدل GDPNow، رشد تولید ناخالص داخلی واقعی آمریکا در سه‌ماهه سوم را ۳.۸ درصد پیش‌بینی کرد؛ اندکی کمتر از برآورد قبلی که ۳.۹ درصد بود. کاهش پیش‌بینی مصرف شخصی از ۳.۴ به ۳.۲ درصد عامل اصلی این تعدیل بوده است، هرچند افزایش جزئی سرمایه‌گذاری خصوصی از ۴.۱ به ۴.۲ درصد بخشی از این افت را جبران کرده است. این گزارش همچنین تأکید می‌کند که به دلیل تعطیلی دولت فدرال، برخی داده‌های کلیدی مانند آمار هزینه‌های ساخت‌وساز که قرار بود امروز منتشر شود، در دسترس قرار نگرفته است. در صورت تداوم این وضعیت، به‌روزرسانی‌های بعدی GDPNow نیز ممکن است به دلیل نبود داده‌های جدید متوقف شود. در ارزیابی تأثیر تعطیلی‌های گذشته بر اقتصاد، فدرال رزرو یادآور شده است که طولانی‌ترین تعطیلی دولت در دوره نخست ریاست‌جمهوری ترامپ، که ۳۵ روز به طول انجامید، تنها حدود ۰.۱ واحد درصد از تولید ناخالص داخلی کاست. به این ترتیب، هرچند تغییر امروز در برآورد رشد محدود است، اما با ادامه تعطیلی دولت، تحلیلگران هشدار می‌دهند بازارها ممکن است در هفته‌های آینده با نبود داده‌های رسمی و افزایش عدم‌قطعیت روبه‌رو شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صعود قدرتمند بورس‌های اروپایی با پایانی سبز

بازارهای سهام اروپا امروز با رشدی قابل توجه بسته شدند و شاخص‌ها بیش از یک درصد افزایش را ثبت کردند؛ در حالی‌که مؤسسه BCA پیش‌تر چشم‌انداز سهام اروپایی را کاهش داده بود، اما واکنش بازارها خلاف این پیش‌بینی رقم خورد. شاخص Stoxx 600 در پایان معاملات ۱.۲ درصد رشد کرد. شاخص DAX آلمان با جهشی ۱.۱ درصدی توانست پس از هفته‌ها عملکرد ضعیف، نخستین صعود بزرگ خود در بیش از شش هفته اخیر را ثبت کند. CAC فرانسه و FTSE 100 لندن نیز هر دو ۱.۱ درصد بالا رفتند. در بازارهای حاشیه‌ای‌تر، IBEX اسپانیا نیم درصد و FTSE MIB ایتالیا ۰.۸ درصد افزایش یافتند. حرکت امروز به‌ویژه در آلمان قابل توجه بود؛ جایی که DAX در نیمه معاملات در محدوده منفی معامله می‌شد اما در ادامه متعادل شد و در دقایق پایانی جهش کرد تا در رکورد روزانه بسته شود. این روند، نشانه‌ای از بازگشت نسبی اعتماد سرمایه‌گذاران به بازارهای اروپایی تلقی می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین توقف خرید سنگ‌آهن شرکت استرالیایی را تکذیب کرد

گزارش‌هایی مبنی بر مسدود شدن محموله‌های سنگ‌آهن شرکت BHP از استرالیا توسط چین نادرست است. بلومبرگ پیش‌تر گزارش داده بود که شرکت دولتی خریدار سنگ‌آهن چین، China Mineral Resources Group (CMRG)، به فولادسازان و معامله‌گران دستور داده تا خریدهای جدید دلاری از BHP را متوقف کنند. این خبر درست هم‌زمان با آغاز تعطیلات ملی چین (۱ تا ۸ اکتبر) منتشر شد و بازارها را تحت تأثیر قرار داد. اما شرکت Mysteel، فعال در قیمت‌گذاری کالاهای اساسی و مورد استناد Australian Financial Review، این گزارش را رد کرده و اعلام کرده که از طریق کانال‌های معتبر بررسی کرده و تأیید کرده که این شایعه صحت ندارد. Mysteel همچنین افزود که هیچ اطلاعیه‌ای به کارخانه‌ها ارسال نشده و این اطلاعات از سوی انجمن آهن و فولاد چین نیز منتشر نشده است. این تناقض‌ها نشان‌دهنده حساسیت بالای سیاست‌های چین در کنترل قیمت سنگ‌آهن و چالش‌هایی است که شرکت‌های معدنی جهانی مانند BHP با آن مواجه هستند. سهام BHP پس از انتشار اولیه گزارش بلومبرگ با افت مواجه شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلبانیز، نخست وزیر استرالیا از مانع‌تراشی چین انتقاد کرد

آنتونی آلبانیز، نخست‌وزیر استرالیا، ممنوعیت چین بر واردات محموله‌های سنگ‌آهن شرکت BHP را «ناامیدکننده» توصیف کرد. او تأکید کرد که استرالیا خواهان واردات بدون مانع سنگ‌آهن به چین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

احتمال تعویق انتشار آمار بیکاری آمریکا در صورت تعطیلی دولت

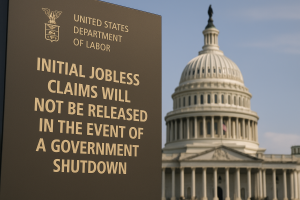
وزارت کار ایالات متحده اعلام کرد در صورت وقوع تعطیلی دولت فدرال، گزارش‌های مهم مربوط به بازار کار شامل آمار اولیه و مستمر مدعیان بیکاری که قرار است روز پنج‌شنبه منتشر شود، ارائه نخواهد شد. این داده‌ها یکی از شاخص‌های کلیدی برای ارزیابی وضعیت بازار کار و انتظارات سیاست پولی فدرال رزرو محسوب می‌شوند. هرگونه تعویق در انتشار آن‌ها می‌تواند بر عدم‌قطعیت بازارها بیفزاید و تصمیم‌گیری معامله‌گران را دشوارتر کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا از ریسک تعطیلی دولت آسیب دید

ین ژاپن ممکن است در آستانه تعطیلی دولت آمریکا به‌عنوان یک دارایی امن عملکرد بهتری داشته باشد. امروز تمرکز بازار بر داده‌های اقتصادی است، به‌ویژه گزارش JOLTS برای ماه اوت که پس از آمار ضعیف ماه ژوئیه با دقت دنبال می‌شود. همچنین احتمال تأخیر در انتشار آمار اشتغال نیز وجود دارد. در همین حال، موضع انقباضی بانک مرکزی استرالیا دیدگاه صعودی نسبت به دلار استرالیا را تقویت کرده است. دلار آمریکا: جفت ارز USDJPY جذاب است دلار آمریکا تحت فشار ناشی از افزایش احتمال تعطیلی دولت و کاهش قیمت نفت قرار گرفته و ین ژاپن در این میان بهترین عملکرد را داشته است. رئیس‌جمهور ترامپ اعلام کرده که تعطیلی دولت از فردا محتمل است، چرا که مذاکرات کنگره پیشرفت چندانی نداشته است. در دوره تعطیلی دولت، کاهش نرخ USDJPY می‌تواند همچنان معامله محبوبی باقی بماند. در تعطیلی سال‌های ۲۰۱۸–۲۰۱۹، این جفت ارز ۱.۵٪ افت کرد و اکنون طبق مدل ما، ۱٪ بالاتر از ارزش منصفانه کوتاه‌مدت خود معامله می‌شود. در حوزه نفت، تیم کالای ما (تیم تحلیل ING) همچنان بر ریسک‌های نزولی قیمت انرژی تا پایان سال تأکید دارد که این موضوع به نفع ین و یورو و به ضرر دلار و دلار کانادا خواهد بود. تمرکز امروز همچنین به داده‌های اقتصادی آمریکا بازمی‌گردد. هفته آمار اشتغال با گزارش JOLTS آغاز می‌شود. یادآوری می‌شود که گزارش ماه ژوئیه ضعیف بود: فرصت‌های شغلی کاهش یافت و اخراج‌ها افزایش پیدا کرد. همچنین داده‌های اعتماد مصرف‌کننده کنفرانس بورد برای سپتامبر امروز منتشر می‌شود؛ اجماع بازار انتظار کاهش از ۹۷.۴ به ۹۶.۰ را دارد. سخنرانی‌های امروز شامل بوستیک، جفرسون، کالینز و گولزبی خواهد بود. داده‌های امروز می‌توانند تأثیر قابل‌توجهی بر دلار داشته باشند، چرا که اکنون موقعیت بازار متعادل‌تر شده و دیدگاه کلان کمتر بدبینانه است. در حال حاضر، شکاف ۸ نقطه پایه بین قیمت‌گذاری بازار (۴۲ نقطه پایه) برای پایان سال و پیش‌بینی دات‌پلات میانگین فدرال رزرو وجود دارد. از نظر ما، این شکاف باعث می‌شود احتمال بازتسعیر انقباضی کمتر شود و فضای بیشتری برای بازگشت به مواضع انبساطی فراهم گردد؛ یعنی ریسک نزولی برای دلار وجود دارد. با این حال، نباید فراموش کرد که شتاب داده‌های اقتصادی آمریکا بهبود یافته و تیم اقتصاد ما احتمال غافل‌گیری صعودی در آمار اشتغال را پیش‌بینی می‌کند —آماری که قرار است جمعه منتشر شود اما ممکن است به دلیل تعطیلی دولت به تعویق بیفتد.    یورو قیمت نفت دیروز پس از گزارش‌هایی مبنی بر احتمال افزایش عرضه از سوی اوپک‌پلاس کاهش یافت. با این حال، ناتوانی نفت برنت در عبور از سطح ۷۰ دلار نشان می‌دهد که بازار همچنان تمایلی به قیمت‌گذاری کامل ریسک‌های ژئوپلیتیکی ندارد. اکنون مشخص شده که واکنش بازار فارکس به تحولات ژئوپلیتیکی نیازمند محرک‌های بسیار قوی‌تری است و مسیر کوتاه‌مدت EURUSD عمدتاً تابع داده‌های کلان آمریکا خواهد بود. تنها محرک سمت منطقه یورو در این هفته، داده‌های تورم (CPI) خواهد بود. فرانسه و آلمان امروز آمار مقدماتی سپتامبر را منتشر می‌کنند. انتظار می‌رود تورم کلی در این ماه افزایش یابد، که می‌تواند فشار بر بانک مرکزی اروپا برای تغییر موضع محتاطانه فعلی را کاهش دهد و در حاشیه به نفع یورو باشد. تعطیلی احتمالی دولت آمریکا می‌تواند ریسک صعودی برای EURUSD ایجاد کند و این جفت ارز ممکن است در روزهای آینده سطح ۱.۱۸۰ را آزمایش کند. با این حال، ما همچنان معتقدیم که ین ژاپن گزینه جذاب‌تری برای معامله در شرایط تعطیلی دولت است. امروز همچنین رویداد بانک مرکزی در هلسینکی برگزار می‌شود که شامل سخنرانی‌هایی از اعضای بانک مرکزی اروپا—از جمله رئیس بانک، کریستین لاگارد—و همچنین رئیس بانک مرکزی سوئد و برخی سیاست‌گذاران بانک انگلستان خواهد بود. دلار استرالیا بانک مرکزی استرالیا نرخ بهره را بدون تغییر نگه داشت و در بیانیه و نشست خبری، لحنی نسبتاً انقباضی اتخاذ کرد. رئیس بانک، میشل بولاک، نگرانی‌های خود را درباره چسبندگی قیمت‌ها تکرار کرد، هرچند به نوسانات ماهانه CPI نیز اذعان داشت. بازار کار قوی نیز در ارزیابی انقباضی‌تر نقش داشته، با وجود عدم قطعیت‌های اقتصادی قابل توجه. اکنون بازار تنها ۱۰ نقطه پایه کاهش نرخ برای نشست نوامبر و ۱۳ نقطه پایه تا دسامبر قیمت‌گذاری کرده است. پیش‌بینی ما همچنان این است که بانک مرکزی استرالیا در سه‌ماهه چهارم دوباره نرخ را کاهش دهد، اما اکنون ریسک‌ها متوازن‌تر شده‌اند. انتظار می‌رود نرخ‌های کوتاه‌مدت بالاتر بروند و حساسیت دلار استرالیا نسبت به داده‌های تورم و اشتغال افزایش یابد. دلار استرالیا یکی از ارزهای محبوب ما (تیم تحلیل ING) در آستانه این نشست بود و معتقدیم هنوز فضای رشد بیشتری دارد، به‌ویژه در برابر ارزهایی که داستان سیاست پولی داخلی ضعیف‌تری دارند (مانند دلار کانادا). در جفت ارز AUDUSD، همچنان هدف ما سطح ۰.۶۸ در سه‌ماهه چهارم است. منبع: ING

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چین واردات سنگ‌آهن BHP را ممنوع کرد

چین تمام محموله‌های سنگ‌آهن شرکت BHP را ممنوع کرد، در حالی که اختلافات بر سر قیمت‌گذاری میان دو طرف شدت گرفته است. پاورقی: شرکت BHP یکی از بزرگ‌ترین شرکت‌های معدنی و منابع طبیعی جهان است که دفتر مرکزی آن در استرالیا قرار دارد. نام کامل آن BHP Group Limited است و سابقاً با نام BHP Billiton شناخته می‌شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر