TSLA 362.44 USD ▼ 1.29%
AAPL 342.00 USD ▼ 0.28%
GOOGL 349.22 USD ▲ 0.45%
AMZN 254.76 USD ▲ 0.27%
NVDA 217.23 USD ▼ 1.84%
BTCUSD 82,050.04 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

دلار با ریسک چین ضعیف‌تر شد

بازارهای فارکس در حالی که توجهات به کنترل صادرات عناصر خاکی کمیاب چین جلب شده، نسبتاً آرام هستند. تصمیم به اعمال چنین کنترل‌هایی آشکارا در ایالات متحده و در سراسر کشورهای گروه ۷ (G7) حساسیت‌زا بوده است. موفقیت یا شکست در مذاکره برای لغو این کنترل‌ها، یکی از داغ‌ترین موضوعات برای بازارهای مالی طی چهار هفته آینده خواهد بود. دلار آمریکا: دلار ضعیف‌تر، اما روند کوتاه‌مدت نامشخص دلار کمی ضعیف‌تر شده است زیرا نرخ‌های کوتاه‌مدت ایالات متحده در پایین‌ترین سطح سال قرار دارند. انتشار کتاب بژ فدرال رزرو شب گذشته نشان می‌دهد که فدرال رزرو شواهد کافی برای کاهش نرخ بهره در پایان ماه خواهد داشت – حتی اگر انتشار رسمی داده‌ها به دلیل تعطیلی دولت همچنان متوقف بماند. در این زمینه، بازارهای شرط‌بندی انتظار دارند دولت تا نوامبر تعطیل بماند. داغ‌ترین موضوع برای بازارهای مالی در حال حاضر، روابط آمریکا و چین پیش از چند تاریخ کلیدی است. قرار است روسای جمهور ترامپ و شی در حاشیه نشست APEC در کره در فاصله ۲۹ تا ۳۱ اکتبر دیدار کنند. این پیش از مهلت ۱۰ نوامبر برای آتش‌بس ۹۰ روزه تعرفه‌ها است؛ در صورتی که تمدیدی صورت نگیرد، تعرفه‌های آمریکا بر چین به ۱۴۵٪ باز خواهند گشت. سؤال برای بازارهای مالی این است که آیا کنترل‌های پیشنهادی چین بر عناصر خاکی کمیاب صرفاً بخشی از یک تاکتیک چانه‌زنی برای کسب امتیازات بیشتر از آمریکا است، یا واقعاً یک تهدید جدی است که می‌تواند زنجیره‌های تأمین جهانی را به شدت مختل کند، با توجه به نقش عناصر خاکی کمیاب در محصولاتی مانند نیمه‌رساناها، وسایل نقلیه الکتریکی، صنایع دفاعی و تولیدات پیشرفته. حرکت چین آشکارا باعث نگرانی کشورهای G7 شده است که در حال صدور یک بیانیه مشترک و نادر در اعتراض به این اقدام هستند. اسکات بسنت، وزیر خزانه‌داری آمریکا، تمایل دارد این کنترل‌ها را حرکتی از سوی یک وزارت بازرگانی بیش از حد مشتاق چین جلوه دهد و برای تمدید بعدی تعرفه‌ها، تمدیدی طولانی‌تر از ۹۰ روز را وعده داده است. اما هرگونه شکست در مذاکره برای لغو این کنترل‌ها می‌تواند منجر به هفته‌های پرنوسانی برای بازارهای دارایی جهانی شود. در جای دیگر، برخی اخبار مثبت از فرانسه به حمایت از یورو و تضعیف شاخص دلار کمک کرده است. با این حال، اگر سانائه تاکایچی، رئیس LDP، بتواند با حزب سیاسی ایشین به توافق برسد، شاخص دلار می‌تواند فردا حمایت بیشتری دریافت کند. این امر ائتلاف اقلیت را بازسازی کرده و احتمال تأیید تاکایچی به عنوان نخست وزیر بعدی ژاپن در ۲۱ اکتبر را افزایش می‌دهد. سیاست‌های او برای ین-منفی (تضعیف ین) تلقی می‌شوند. داده‌های آمریکا امروز با تأخیر منتشر می‌شوند، اما امروز حدود ساعت ۱۵:۰۰ به وقت اروپای مرکزی، سخنرانی‌هایی از دو عضو متمایل به کاهش نرخ (داویش) فدرال رزرو، کریستوفر والر و استفان میران خواهیم داشت. سخنرانی‌های آن‌ها می‌تواند اندکی بر دلار فشار وارد کند. شاخص دلار ممکن است امروز خیلی از سطح ۹۸.۵۰ فاصله نگیرد. یورو: شمشیر دو لبه سیاست فرانسه جفت ارز EURUSD در حالی که نرخ‌های آمریکا ضعیف‌تر شده‌اند و احتمال می‌رود سباستین لوکورنو، نخست وزیر فرانسه، امروز از دو رأی عدم اعتماد در پارلمان فرانسه جان سالم به در ببرد – پس از آنکه سوسیالیست‌ها با تأخیر در اصلاحات بازنشستگی قانع شدند – از حمایت بیشتری برخوردار است. یورو و اوراق قرضه دولتی فرانسه این را برای کوتاه‌مدت خبر خوبی می‌دانند، اگرچه در بلندمدت لغو اصلاحات بازنشستگی، کار تثبیت مالی را دشوارتر می‌کند. سرمایه‌گذاران اوراق قرضه تاکنون معتقدند که کنار گذاشتن اصلاحات بازنشستگی، خیرِ کمتر از دو شر (گزینه جایگزین انتخابات زودهنگام بود) است و اسپرد اوراق قرضه فرانسه (OAT) در مقابل آلمان (Bund) را به زیر ۸۰ نقطه پایه بازگردانده‌اند. احتمالاً معامله‌گران ارز نیز از سرمایه‌گذاران اوراق قرضه الگوبرداری خواهند کرد و اگر حرکت این هفته برای بدهی فرانسه خوب باشد، برای یورو نیز خوب است. دشوار است که EURUSD در کوتاه‌مدت بتواند از محدوده 1.1685 / 1.1730 عبور کند. با این حال، هرچه EURUSD بیشتر بتواند در اینجا تثبیت شود، به دوره فصلی صعودی‌تر نوامبر و به ویژه دسامبر نزدیک‌تر می‌شود. ما (تیم تحلیل ING) پیش‌بینی 1.20 را برای پایان سال حفظ می‌کنیم. فرانک سوئیس: زیر 0.93 برای EURCHF نادر است جفت ارز EURCHF زیر 0.93 معامله می‌شود که کاملاً نادر است. برخی ممکن است استدلال کنند که با توجه به اخبار کمی بهتر از سیاست فرانسه، باید قیمت بالاتری داشته باشد. با این حال، احتمالاً این داستان کلان اقتصادی منطقه یورو است که در حال تأثیرگذاری است. داده‌های سخت اقتصادی منطقه یورو در ماه‌های اخیر ضعیف بوده‌اند. این امر منجر به بازنگری در قیمت نرخ‌های سواپ کوتاه‌مدت یورو شده و آن‌ها را حدود ۱۰ نقطه پایه از سقف‌های اواخر سپتامبر پایین آورده است. نرخ‌های سوئیس با در نظر گرفتن «محدودیت صفر» (Zero bound constraint) قیمت‌گذاری شده‌اند. حتی اگر بانک ملی سوئیس آن را رد نکند، به وضوح نمی‌خواهد نرخ‌ها را دوباره منفی کند. این امر دیدگاه «دست بسته» بودن بانک مرکزی سوئيس را تقویت کرده و EURCHF را تحت فشار نزولی قرار می‌دهد. ما انتظار داریم EURCHF تا زمانی که ارزیابی مثبتی از چشم‌انداز رشد منطقه یورو ایجاد شود، در حدود محدوده 0.92 / 0.93 باقی بماند که ممکن است تا سال آینده اتفاق نیفتد. دلار استرالیا: افزایش بیکاری تضمین‌کننده کاهش نرخ RBA نیست استرالیا در ماه سپتامبر شتاب در نرخ بیکاری را گزارش کرد که از 4.3$ (تجدیدنظر شده) به 4.5٪ رسید، بالاتر از اجماع 4.3٪. آمار اشتغال ماه اوت نیز به کاهش ۱۲ هزار نفری تجدیدنظر شد و همراه با افزایش ۱۵ هزار نفری سپتامبر، به طور کلی نشان‌دهنده یک استخدام تقریباً بدون تغییر در دو ماه گذشته است. بنابراین، حتی اگر افزایش بیکاری عمدتاً ناشی از نرخ مشارکت بالاتر باشد و لزوماً نشان‌دهنده وخامت قابل توجهی در شرایط بازار کار نباشد، اما تعادل را کمی به سمت کاهش نرخ (داویش) برای انتظارات بانک مرکزی استرالیا (RBA) متمایل می‌کند. آیا این به معنای آن است که RBA در نشست ۴ نوامبر نرخ را کاهش خواهد داد (18 نقطه پایه قیمت‌گذاری شده است)؟ همه چیز به آمار تورم سه‌ماهه سوم در ۲۹ اکتبر بستگی دارد. با توجه به اینکه دو ماه تورم بالاتر از حد انتظار را شاهد بودیم، فکر می‌کنیم احتمال زیادی وجود دارد که رقم فصلی برای یک RBA محتاط، همچنان خیلی داغ باقی بماند تا در نوامبر نرخ‌ها را کاهش دهد، حتی اگر اکنون آستانه کمی پایین‌تر آمده باشد. ما یک تحلیل سناریویی برای AUDUSD بر اساس تحولات تجاری آمریکا و چین منتشر کرده‌ایم. فرض پایه این است که RBA در دسامبر نرخ را کاهش خواهد داد، بنابراین هرگونه حرکت زودتر می‌تواند نمایه‌های AUDUSD را کمی پایین‌تر بیاورد. به هر حال، اخبار تجاری همچنان بزرگترین محرک خواهند بود و ما در صورت کاهش تنش‌ها، 0.68 را به عنوان یک هدف بسیار دست‌یافتنی برای AUD پیش‌بینی می‌کنیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هدف ترامپ با حکم قاضی متوقف شد

هم‌زمان با طولانی شدن تعطیلی دولت فدرال آمریکا که وارد سومین هفته خود شده است، دولت ترامپ برنامه جنجالی برای کاهش گسترده کارکنان فدرال را کلید زد. راسل ووت، مدیر بودجه کاخ سفید، اعلام کرد که دولت در نظر دارد بیش از ۱۰ هزار شغل فدرال را با هدف «بستن در بوروکراسی» و هدف قرار دادن آژانس‌های غیرضروری، حذف کند. این اقدام شامل ارسال نامه‌های اخراج (RIF) به هزاران کارمند است. اهداف کلیدی ترامپ: ووت همچنین قصد خود برای تعطیلی دفتر حمایت مالی مصرف‌کننده (CFPB) در عرض چند ماه را اعلام کرد و آن را ابزاری سیاسی خواند. دیگر اهداف این تعدیل شامل برنامه‌های مربوط به اقلیم و عدالت محیط زیستی در وزارتخانه‌های انرژی و EPA است. مانع قضایی: اما این طرح بلافاصله با مانع قانونی روبرو شد؛ یک قاضی فدرال با صدور یک حکم موقت، اخراج‌ها را متوقف کرد و رأی داد که این اقدامات نقض قانون فدرال است. در همین حال، در حالی که بسیاری از کارمندان دولتی حقوقی دریافت نکرده‌اند، رئیس‌جمهور ترامپ دستور داد که پرداخت حقوق پرسنل نظامی فعال از طریق بودجه وزارت دفاع ادامه یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جفت‌ارز AUDUSD به داد‌های اشتغال استرالیا واکنش منفی داد

نرخ بیکاری استرالیا در ماه سپتامبر به‌طور غیرمنتظره‌ای به ۴.۵٪ رسید که بالاترین سطح در نزدیک به چهار سال گذشته است. این افزایش به دلیل ورود بیشتر افراد به بازار کار رخ داده و معادله دشوار بانک مرکزی استرالیا را در حمایت از رشد اقتصادی و کنترل تورم پیچیده‌تر کرده است. اداره آمار استرالیا اعلام کرد که تعداد اشتغال خالص تنها ۱۴٬۹۰۰ نفر افزایش یافته که کمتر از پیش‌بینی ۲۰٬۰۰۰ نفری بوده است. اشتغال تمام‌وقت پس از افت شدید در ماه اوت، رشد اندکی داشته و رشد سالانه اشتغال به ۱.۳٪ کاهش یافته که در ابتدای سال ۳.۵٪ بود. این گزارش ضعیف باعث شد بازارها احتمال کاهش نرخ بهره در نشست نوامبر بانک مرکزی را از ۴۰٪ به ۷۱٪ افزایش دهند. دلار استرالیا ۰.۴٪ افت کرد و به حدود ۰.۶۴۸۰ دلار آمریکا رسید، در حالی که بازار اوراق قرضه رشد کرد و شاخص‌های سهام به دلیل امید به کاهش نرخ، رکورد زدند. رئیس بانک مرکزی، میشل بولاک، اعلام کرد که سیاست‌گذاران همچنان محتاط هستند و به افزایش هزینه‌های مصرف‌کننده و تورم چسبنده در ماه‌های اخیر اشاره کرد. اگرچه تورم پایه به محدوده هدف ۲ تا ۳ درصدی بازگشته، اما داده‌های اشتغال اخیر نشان‌دهنده ضعف مجدد اقتصادی است که می‌تواند درهای کاهش بیشتر نرخ بهره را تا پایان سال باز کند. داده‌های تورم مصرف‌کننده (CPI) در تاریخ ۲۹ اکتبر منتشر خواهد شد، پیش از نشست ۳ و ۴ نوامبر بانک مرکزی استرالیا.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تعرفه‌های ترامپ دلار را در موقعیت شکننده قرار می‌دهند

دلار در جریان معاملات عصر جمعه بازار فارکس، آسیب‌پذیری خود را آشکار کرد. همچنان این نگرانی وجود دارد که افزایش تعرفه‌های آمریکا در سال جاری، سرانجام در داده‌های اقتصادی آشکار شود و بار دیگر تصور «استثناگرایی اقتصادی آمریکا» را به چالش بکشد. در غیاب مداوم داده‌های جدید از اقتصاد ایالات متحده، این هفته تحت سلطه سخنرانی مقامات بانک‌های مرکزی در نشست‌های صندوق بین‌المللی پول (IMF) و همچنین تحولات سیاسی بین‌المللی خواهد بود. دلار آمریکا: رصد مذاکرات آمریکا و چین تهدید دونالد ترامپ، رئیس‌جمهور آمریکا، مبنی بر افزایش تعرفه‌ها علیه چین در روز جمعه گذشته، باعث واکنش شدید در بازارهای فارکس و اوراق قرضه شد. نرخ برابری دلار آمریکا در برابر یوان چین (USDCNH) به شدت افزایش یافت، اما شاخص دلار (DXY) بیش از آن کاهش پیدا کرد؛ زیرا سرمایه‌گذاران بر این باور بودند که اثر منفی این تصمیم بر اقتصاد آمریکا بیشتر از چین خواهد بود. داده‌های صادراتی منتشرشده از چین در شب گذشته تأیید می‌کند که این کشور توانسته است پایه صادراتی خود را تا حد قابل توجهی از وابستگی به آمریکا دور کند. همچنین، کاهش ۵ تا ۸ نقطه پایه‌ای در بازده اوراق خزانه کوتاه‌مدت آمریکا در روز جمعه نشان داد که این مسئله بیشتر یک تهدید کلان برای اقتصاد آمریکاست تا یک موج فروش دارایی‌های آمریکایی. از آن زمان تاکنون، معاملات آتی سهام آمریکا حدود نیمی از افت روز جمعه را جبران کرده‌اند؛ زیرا لحن مقامات واشنگتن اندکی آشتی‌جویانه‌تر شده است. تهدید تعرفه‌های ۱۰۰ درصدی اضافی بر واردات چین برای ۱ نوامبر تعیین شده، یعنی اندکی پس از دیدار احتمالی ترامپ و شی جین‌پینگ در حاشیه نشست APEC در کره جنوبی. به بیان دیگر، هنوز زمان زیادی برای مانور و چانه‌زنی دو طرف تا پیش از ۱ نوامبر باقی است. در همین حال، هیچ نشانه‌ای از پایان تعطیلی دولت آمریکا دیده نمی‌شود و نبود داده‌های اقتصادی آمریکا همچنان ادامه دارد. بازارهای شرط‌بندی نیز تغییری در ارزیابی خود نداده‌اند و با احتمال ۶۷ درصدی پیش‌بینی می‌کنند که تعطیلی دولت تا ماه نوامبر ادامه یابد. در نتیجه، تمرکز اصلی بازارها این هفته بر سخنرانی مقامات بانک‌های مرکزی خواهد بود. تعداد زیادی از مقامات ارشد بانک‌های مرکزی در نشست پاییزی IMF در واشنگتن سخنرانی خواهند داشت. از جمله مهم‌ترین آن‌ها، جروم پاول، رئیس فدرال رزرو، در روز سه‌شنبه و کریستین لاگارد، رئیس بانک مرکزی اروپا، در روز پنج‌شنبه هستند. انتظار می‌رود تمرکز قابل‌توجهی بر بازار سهام آمریکا وجود داشته باشد. در همین چارچوب، صندوق بین‌المللی پول فردا گزارش «ثبات مالی جهانی» خود را منتشر می‌کند که به احتمال زیاد نگرانی‌هایی درباره سطح ارزش‌گذاری فعلی بازار سهام مطرح خواهد کرد. برای مقایسه، نسبت قیمت به سود تعدیل‌شده بر اساس چرخه (CAPE) برای شاخص S&P 500 اکنون حدود ۳۹ است، در حالی‌که در اوج حباب دات‌کام رقم ۴۵ بود و میانگین بلندمدت بین ۱۰ تا ۲۵ قرار دارد. همچنین این هفته، کتاب بژ فدرال رزرو (Beige Book) چهارشنبه شب منتشر می‌شود؛ گزارشی که از نزدیک برای یافتن نشانه‌هایی از کندی بیشتر در بازار کار بررسی خواهد شد. با توجه به تعطیلات رسمی در ژاپن و آمریکا امروز، انتظار می‌رود معاملات بازار فارکس آرام باشد؛ زیرا اوراق خزانه آمریکا معامله نمی‌شوند. انتظار می‌رود شاخص دلار در واکنش به تیترهای خبری مربوط به روابط آمریکا و چین نوسان کند اما سطح ۹۹٫۵۰ سقف کوتاه‌مدتی به نظر می‌رسد و احتمال دارد در روزهای سه‌شنبه یا چهارشنبه و هم‌زمان با سخنرانی پاول و انتشار کتاب بژ، تا محدوده ۹۸٫۰۰ کاهش یابد. یورو: تعریف جنون تکرار یک کار بارها و بارها و انتظار نتایج متفاوت داشتن، معمولاً به عنوان تعریف آلبرت اینشتین از جنون شناخته می‌شود. برخی ممکن است این تعریف را به سیاست فرانسه در حال حاضر نسبت دهند؛ جایی که امانوئل مکرون بار دیگر سباستین لکورنو را به عنوان نخست‌وزیر منصوب کرده و از او خواسته است بودجه‌ای اصلاح‌شده را به پارلمان ارائه دهد. با این حال، انتظار می‌رود این بودجه رد شود و در نتیجه، رأی عدم اعتماد به دولت در روزهای آینده مطرح گردد؛ رخدادی که فرانسه را بار دیگر بدون دولت باقی خواهد گذاشت. این وضعیت خبر خوبی برای یورو نیست، هرچند احتمالاً اثر آن بیشتر در نرخ‌هایی مانند EURCHF دیده می‌شود تا EURUSD . جالب است که EURUSD علی‌رغم بازگشت نیمی از افت بازار سهام آمریکا در روز جمعه، همچنان بخشی از سود خود را حفظ کرده است. احتمالاً بازگشایی بازار اوراق خزانه آمریکا در روز سه‌شنبه تهدید بزرگ‌تری برای ادامه روند صعودی EURUSD باشد؛ زیرا بازده اوراق ممکن است دوباره افزایش یابد. ما ترجیح می‌دهیم EURUSD در هفته‌های آینده در محدوده ۱٫۱۷۰۰ معامله شود اما محتمل‌ترین زمان برای تحقق این هدف احتمالاً به ارتباطات و اظهارات فدرال رزرو در همین هفته بستگی دارد. ین ژاپن: پیگیری تحولات سیاسی ژاپن دقیقاً یک هفته پیش، نرخ USDJPY به‌دنبال پیروزی سانائه تاکائچی در انتخابات رهبری حزب حاکم LDP و احتمال نخست‌وزیری او، جهش کرد. اما اکنون حزب متحد ائتلافی کومیتو از این ائتلاف جدا شده و تمرکز بر این است که کدام جناح می‌تواند اکثریت آرا را برای تعیین نخست‌وزیر جدید در زمان بازگشایی پارلمان – که احتمالاً دوشنبه آینده است – به‌دست آورد. احزاب مخالف تلاش می‌کنند بر سر یک نامزد مشترک به توافق برسند، هرچند پیروزی اپوزیسیون در این مقطع بیشتر به عنوان ریسک دنباله‌دار (Tail Risk) در نظر گرفته می‌شود. در هر صورت، به نظر می‌رسد USDJPY تا زمانی که موقعیت تاکائچی تثبیت نشود، قادر به بازگشت به سقف‌های قبلی نخواهد بود – و این روند ممکن است یک یا دو هفته دیگر طول بکشد. در این میان، نرخ USDJPY باید با اخبار مربوط به روابط آمریکا و چین و همچنین به‌روزرسانی‌های احتمالی از سوی فدرال رزرو نیز دست‌وپنجه نرم کند. یک احتمال دور از ذهن اما محتمل وجود دارد که نرخ USDJPY تا پایان ماه دوباره به محدوده ۱۴۷ تا ۱۴۸ بازگردد اما برای تحقق این سناریو، چند عامل مهم باید هم‌زمان با یکدیگر منطبق شوند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بلومبرگ: پیش‌بینی نرخ منفی در سوئیس افت کرد

بر اساس نظرسنجی بلومبرگ، اکثر اقتصاددانان پیش‌بینی کاهش نرخ بهره توسط بانک ملی سوئیس (SNB) به محدوده منفی را کنار گذاشته‌اند. تنها دو مؤسسه — بارکلیز و بلومبرگ اکونومیکس — انتظار دارند که SNB در نشست سیاست‌گذاری ۱۱ دسامبر نرخ بهره را به میزان ۰.۲۵ درصد کاهش داده و به سطح منفی ۰.۲۵ درصد برساند. مؤسسه Capital Economics نیز چنین اقدامی را برای ماه ژوئن آینده پیش‌بینی کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

والر، عضو فدرال رزرو، وضعیت بازار کار را نگران‌کننده خواند

کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو آمریکا، اعلام کرد که نمی‌داند آیا جزو نامزدهای نهایی ریاست فدرال رزرو هست یا نه. او همچنین گفت: مصاحبه برای این سمت عالی بود و هیچ‌گونه جنبه سیاسی نداشت؛ تمام گفت‌وگوها حول محور اقتصاد جدی بود. در ادامه، والر درباره وضعیت اقتصادی نیز اظهار نظر کرد: او گفت که تعطیلی‌های دولتی پیش‌تر نیز رخ داده‌اند و داده‌های بخش خصوصی برای تحلیل وضعیت اقتصادی قابل اتکاست. والر تأکید کرد که داده‌های مختلف هم‌راستا هستند و نشان می‌دهند بازار کار در وضعیت خوبی قرار ندارد. او افزود که داده‌های ADP با روند داده‌های BLS هم‌خوانی دارند و به سمت رشد منفی اشتغال حرکت می‌کنند. رشد منفی اشتغال به این معناست که اقتصاد آمریکا در وضعیت اشتغال کامل قرار ندارد. بازار کار به هیچ وجه دچار تنگنا نیست. تأثیر تعرفه‌ها بر تورم، تغییرات یک‌باره در سطح قیمت‌ها هستند و می‌توان از آن‌ها چشم‌پوشی کرد. اگر تورم بالا برود و سپس دوباره کاهش یابد، نباید بر سیاست پولی تأثیر بگذارد. به‌دلیل وضعیت بازار سهام، این موضوع را یک ریسک بزرگ نمی‌دانم، هرچند ممکن است برخی افراد پول از دست بدهند. هیچ شواهدی از مارپیچ دستمزد-قیمت وجود ندارد، که ریسک اثرات دور دوم را کاهش می‌دهد. قیمت برخی کالاها در حال افزایش است و شرکت‌ها در برخی موارد تعرفه‌ها را به مصرف‌کننده منتقل می‌کنند. ارتباط بسیار واضحی بین اندازه تعرفه‌ها و قیمت کالاها وجود دارد؛ حدوداً ۴۰٪ از تعرفه‌ها به قیمت‌ها منتقل می‌شود. فدرال رزرو نیاز به کاهش نرخ بهره دارد، اما باید با احتیاط عمل کند. یا بازار کار بهبود می‌یابد یا تولید ناخالص داخلی ضعیف خواهد شد؛ و اینجاست که احتیاط اهمیت پیدا می‌کند. فدرال رزرو قصد ندارد سریع یا تهاجمی عمل کند، بلکه گام‌به‌گام و با افزایش‌های یک‌چهارم درصدی حرکت خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داده‌های بانک آمریکا از کاهش رشد اشتغال و افزایش بیکاری خبر می‌دهند

بر اساس داده‌های داخلی بانک آمریکا، بازار کار ایالات متحده در ماه سپتامبر به روند سرد شدن خود ادامه داده است. رشد اشتغال کندتر شده و تعداد مدعیان بیمه بیکاری افزایش یافته است. در شرایطی که داده‌های رسمی دولتی منتشر نشده‌اند، توجه بازار به گزارش‌های خصوصی مانند داده‌های بانک آمریکا معطوف شده است. ردیاب حقوق و دستمزد اختصاصی بانک — بر اساس تعداد حساب‌های مشتریان دریافت‌کننده حقوق — نشان می‌دهد که رشد اشتغال در میانگین سه‌ماهه کاهش یافته و حتی ضعیف‌تر از داده‌های ADP بوده است. همچنین، تحلیل پرداخت‌های بیمه بیکاری به حساب‌های مشتریان نشان می‌دهد که در ماه اکتبر، این پرداخت‌ها نسبت به سال گذشته حدود ۱۰٪ افزایش یافته‌اند؛ دو برابر رشد ۵٪ ثبت‌شده در داده‌های رسمی اداره آمار کار آمریکا (BLS) برای ماه اوت. در بخش دستمزدها، تصویر پیچیده‌تر است: رشد حقوق پس از کسر مالیات در سپتامبر برای خانوارهای پردرآمد ۴٪، برای خانوارهای متوسط ۲.۴٪ و برای خانوارهای کم‌درآمد تنها ۱.۴٪ بوده است. اگرچه این ارقام نشان‌دهنده شتاب نسبی هستند، اما شکاف درآمدی همچنان پابرجاست و خانوارهای کم‌درآمد عقب مانده‌اند. بانک آمریکا نتیجه‌گیری می‌کند که داده‌های داخلی آن با روند سرد شدن تدریجی بازار کار هم‌خوانی دارد: کاهش در ایجاد شغل و افزایش درخواست‌های بیکاری، در حالی که رشد دستمزدها در میان پردرآمدها همچنان پایدار است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گروه کارلایل: اقتصاد آمریکا در سپتامبر تنها ۱۷ هزار شغل ایجاد کرده است

در حالی‌که به‌دلیل تعطیلی دولت آمریکا، گزارش رسمی اشتغال (NFP) در روز جمعه منتشر نشد، شرکت سرمایه‌گذاری Carlyle Group با انتشار برآورد اختصاصی خود اعلام کرد که اقتصاد ایالات متحده در ماه سپتامبر تنها ۱۷ هزار شغل جدید ایجاد کرده است؛ رقمی بسیار پایین‌تر از پیش‌بینی اجماعی بازار که حدود ۵۴ هزار شغل برآورد می‌شد. کارلایل که یکی از بزرگ‌ترین شرکت‌های سرمایه‌گذاری جهان است و حدود ۷۰۰ هزار نفر را در مجموعه شرکت‌های تابعه خود در سراسر جهان به کار گرفته، تصمیم گرفته تا در غیاب داده‌های رسمی، برآورد داخلی خود را منتشر کند. با این حال، کارشناسان یادآور می‌شوند که پیش‌بینی دقیق آمار اشتغال آمریکا تقریباً غیرممکن است و حتی مؤسساتی مانند ADP نیز با وجود استفاده از داده‌های اختصاصی، گاهی اختلاف زیادی با آمار رسمی دارند. هشدار نسبت به فشارهای تورمی در کنار داده‌های اشتغال، بخش قابل توجه گزارش کارلایل به تورم اختصاص دارد. «جیسون توماس»، رئیس تحقیقات و مدیریت سرمایه‌گذاری جهانی کارلایل، در گفت‌وگو با بلومبرگ اظهار داشت: «تورم بسیار گسترده‌تر از آن چیزی است که با نگاه به کالاهای بادوام که عمدتاً تحت تأثیر تعرفه‌ها قرار دارند به نظر می‌رسد.» جزئیات کلیدی گزارش کارلایل بر اساس داده‌های منتشرشده از سوی این شرکت: اشتغال: کارفرمایان در سپتامبر تنها ۱۷ هزار شغل جدید ایجاد کرده‌اند. رشد اقتصادی (GDP / فروش نهایی واقعی): نرخ رشد پایه در حدود ۲.۷٪ گزارش شده است. ساخت‌وساز خصوصی مسکونی: هزینه‌های واقعی ساخت‌وساز نسبت به سال گذشته ۲.۵٪ کاهش یافته است. سرمایه‌گذاری شرکتی: مخارج سرمایه‌گذاری بنگاه‌ها در بازه سه‌ماهه اخیر با تعدیل فصلی و نرخ سالانه ۴.۸٪ رشد داشته که عمدتاً از سرمایه‌گذاری در فناوری و هوش مصنوعی ناشی شده است. تورم مصرف‌کننده (CPI): انرژی: کاهش ۳.۸٪ خدمات (به‌جز بخش مسکن): افزایش ۳.۳٪ کالاهای بادوام: افزایش ۲.۳٪

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اشمید، عضو فدرال رزرو: تورم هنوز نگران‌کننده است

جف اشمید، رئیس فدرال رزرو کانزاس‌سیتی، در مجموعه‌ای از اظهارات اقتصادی گفت: سیاست پولی فعلی کمی محدودکننده است اما به‌درستی تنظیم شده است. تورم همچنان بالاست و افزایش قیمت‌ها در حال گسترش به بخش‌های مختلف اقتصاد است. فدرال رزرو باید اعتبار خود در کنترل تورم را حفظ کند، در حالی که اهداف دیگر را نیز متوازن نگه دارد. بازار کار در حال خنک شدن است اما همچنان سالم باقی مانده است. افزایش تقاضا می‌تواند ریسک جهش شدید قیمت‌ها را افزایش دهد. فدرال رزرو شاخص‌های جایگزین بازار کار و قیمت‌ها را به‌دقت رصد می‌کند. انتظار می‌رود تعرفه‌ها تأثیر محدودی بر تورم داشته باشند. در حوزه رمزارز و فناوری، اشمید گفت: استیبل‌کوین‌ها ممکن است تفاوت زیادی با ونمو نداشته باشند، جز اینکه عملکردشان تقویت‌شده و بلاک‌چینی است. هوش مصنوعی می‌تواند اعتماد عمومی به داده‌های دولتی را افزایش دهد. در حوزه مالی و پولی: خرید اوراق MBS توسط فدرال رزرو احتمالاً نرخ وام مسکن را بین ۶۰ تا ۸۰ نقطه پایه کاهش داده است. ترازنامه فدرال رزرو تا پایان سال احتمالاً به حدود ۶ تریلیون دلار خواهد رسید. اشمید اعتماد خود را به دلار آمریکا به‌عنوان ارز ذخیره جهانی تأیید کرد. او خواستار حرکت به‌سوی چارچوبی با ذخایر بانکی «ساده‌تر» شد. اشمید گفت که دولت ترامپ در تلاش است خدمات عمومی را به حداکثر برساند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داده‌های سپتامبر که هنوز منتشر نشده‌اند، چندان نگران‌کننده به نظر نمی‌رسند

اقتصاددانان گلدمن ساکس می‌گویند گزارش‌های تأخیر یافته اشتغال و تورم سپتامبر که به دلیل تعطیلی دولت به تعویق افتاده‌اند، احتمالاً شگفتی خاصی ندارند. آنها برآورد می‌کنند که اقتصاد حدود ۸۰,۰۰۰ شغل در سپتامبر ایجاد کرده و شاخص قیمت مصرف‌کننده (CPI) ۰.۲۶٪ رشد داشته است؛ این میزان نسبت به ۰.۳۵٪ ماه آگوست کاهش نشان می‌دهد و نشانه‌ای از بازگشت نسبی اشتغال و تورم به حالت متعادل است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک آمریکا: سوئيس باید سیاست ارزی را بازنگری کند

بانک آمریکا اعلام کرد که بانک مرکزی سوئیس برای مقابله با تقویت بیش از حد فرانک سوئیس باید به دنبال راه‌حل‌های جایگزین و سیاستی جدید باشد، زیرا رویکردهای سنتی دیگر کارایی ندارند و بانک مرکزی سوئيس در موقعیتی دشوار قرار گرفته است. با بازگشت نرخ بهره سیاستی بانک مرکزی سوئيس به صفر، گزینه‌های این بانک برای اقدامات بعدی بسیار محدود شده‌اند. بازارها نرخ صفر را به‌عنوان کف نرخ بهره سوئیس تلقی می‌کنند، چرا که نرخ‌های منفی در این مرحله هزینه‌هایی بیشتر از منافع دارند و همین موضوع فشار نزولی بر فرانک را محدود می‌کند. از سوی دیگر، سایر بانک‌های مرکزی بزرگ نیز به‌سمت نرخ‌های پایین‌تر حرکت می‌کنند که باعث می‌شود هزینه نگهداری فرانک کمتر آزاردهنده باشد و این خود عاملی حمایتی برای ارز سوئیس است، تا زمانی که بانک مرکزی سوئيس وارد نرخ‌های منفی نشده باشد. بانک آمریکا همچنین تأکید کرد که مداخلات ارزی در گذشته نتوانسته‌اند مسیر تقویت فرانک را اصلاح کنند و حتی با بازگشت نرخ‌ها به صفر، ارزش‌گذاری بیش از حد فرانک همچنان پابرجاست. در مجموع، بانک مرکزی سوئيس در حال مبارزه‌ای است که احتمالاً قادر به پیروزی در آن نیست. بنابراین، چه باید کرد؟ بانک آمریکا پیشنهاد می‌دهد که بانک مرکزی سوئيس باید به‌سمت بازنگری جامع در رویکرد سیاستی خود حرکت کند. این مؤسسه خواستار شفافیت بیشتر در تصمیم‌گیری‌های بانک مرکزی سوئيس شده تا درک بازار از واکنش‌های این بانک بهبود یابد و حتی توصیه کرده که بانک مرکزی سوئيس از رویکرد مبهم و دیرهنگام سه‌ماهه فعلی فاصله بگیرد. همچنین پیشنهاد شده که بانک مرکزی سوئيس به‌سمت چارچوب ارزی شفاف‌تر و متقارن‌تر حرکت کند تا در بلندمدت گزینه‌های بیشتری برای مدیریت نرخ ارز در اختیار داشته باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آمار آگهی‌های استخدام، شاخصی جایگزین برای رصد بازار کار آمریکا

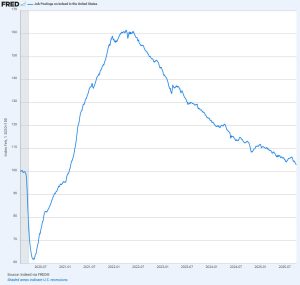
امروز گزارشی از اشتغال غیرکشاورزی (NFP) در دسترس نیست، اما نشانه‌های ضعف بازار کار ایالات متحده به‌وضوح دیده می‌شود. یکی از معیارهای قابل توجه در این زمینه، آمار آگهی‌های استخدام منتشرشده توسط وب‌سایت Indeed است. این شاخص تنها پنج سال قدمت دارد و سابقه‌اش محدود است، اما در هفته‌های اخیر روندی نزولی به خود گرفته و نشانه‌ای از تضعیف تدریجی بازار کار است. پرسش کلیدی برای فدرال رزرو این است که آیا اقتصاد آمریکا می‌تواند وارد چرخه‌ای از «استخدام پایین – اخراج پایین» شود، یا اینکه افت جذب نیرو به‌زودی به مرحله تعدیل گسترده کارکنان خواهد رسید. تحلیلگران معتقدند پاسخ این پرسش مسیر بعدی سیاست‌های پولی فدرال رزرو را شکل خواهد داد؛ چراکه نرخ‌های بهره و ارزش دلار مستقیماً به پایداری یا شکنندگی بازار کار گره خورده‌اند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سشن امریکا بدون خبر NFP آغاز شد

تعطیلی دولت آمریکا همچنان ادامه دارد و این بار یک سنت همیشگی بازارها را تحت‌تأثیر قرار داده است. نخستین جمعه هر ماه معمولاً به انتشار گزارش اشتغال غیرکشاورزی اختصاص دارد؛ رویدادی که همیشه توجه بازارها را جلب می‌کند. اما امروز خبری از آن نیست. این وضعیت یک پدیده کاملاً آمریکایی است؛ سیاستمداران هر دو حزب همچنان از «انضباط مالی» سخن می‌گویند، در حالی که همزمان کسری بودجه را بی‌محابا افزایش می‌دهند. دیروز ترامپ از ایده بازپرداخت‌های تعرفه‌ای ۱۰۰۰ تا ۲۰۰۰ دلاری برای مالیات‌دهندگان سخن گفت و در کنار آن، وعده حمایت مالی از کشاورزان را مطرح کرد؛ همه با منابعی که قرار بود صرف کاهش کسری شود. اجماع بازار برای اشتغال غیرکشاورزی حدود ۵۰ هزار نفر بود؛ رقمی که به باور تحلیلگران برای حفظ ثبات نرخ بیکاری کافی است، به‌ویژه با توجه به تغییرات جمعیتی و روند مهاجرت. با این حال، این عدد بیش از آنکه یک محاسبه علمی باشد، یک برآورد تقریبی است. متغیر مهم‌تر در آینده نرخ بیکاری خواهد بود که قرار بود در سطح ۴.۳٪ ثابت بماند. خبر خوب آن است که شاخص ISM خدمات همچنان طبق برنامه امروز ساعت  17:30 به وقت تهران منتشر می‌شود. مؤلفه اشتغال این گزارش در مواردی همبستگی مناسبی با رشد اشتغال داشته است، هرچند از زمان همه‌گیری کووید این ارتباط ضعیف‌تر شده است. جمعه خوبی داشته باشید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار در نبود داده‌های اشتغال مسیر خود را گم کرد

نوسانات بازارهای مالی در سراسر جهان در حال کاهش است؛ بخشی از این روند ناشی از تعطیلی دولت آمریکا و تأخیر در انتشار داده‌های کلیدی مانند آمار اشتغال ماه سپتامبر است. در عوض، توجه سرمایه‌گذاران به رشد پرشتاب سهام فناوری‌های بزرگ که تحت تأثیر هوش مصنوعی هستند، معطوف شده—روندی که نشانه‌ای از توقف ندارد. امروز باید منتظر انتشار داده‌های خدمات ISM آمریکا، سخنرانی مقامات فدرال رزرو و شاخص تورم مصرف‌کننده ترکیه باشیم. دلار آمریکا: داده‌های ISM همچنان منتشر می‌شوند نوسانات معاملاتی در بازارهای مالی کاهش یافته‌اند. سرمایه‌گذاران اکنون بر این باورند که فدرال رزرو احتمالاً دو بار دیگر در سال جاری نرخ بهره را کاهش خواهد داد و احتمالاً ۵۰ نقطه پایه دیگر در سال ۲۰۲۶. نوسانات نرخ بهره آمریکا—که معمولاً محرک نوسانات در سایر بازارهاست—در حال حاضر حضور ندارد. تأخیر در انتشار داده‌های مهم مانند گزارش اشتغال امروز نیز باعث شده ارزیابی دقیق‌تری از تنش میان تورم چسبنده و بازار کار ضعیف‌تر به تعویق بیفتد. در عوض، جهان با شگفتی به رشد سهام هوش مصنوعی نگاه می‌کند. آخرین خبرها حاکی از آن است که شرکت OpenAI در دور جدید جذب سرمایه، ارزشی نزدیک به ۵۰۰ میلیارد دلار پیدا کرده—در حالی که اوایل سال جاری این رقم ۳۰۰ میلیارد دلار بود. کاهش نوسانات باعث شده علاقه به معاملات «حملی» در بازار فارکس ادامه یابد؛ جایی که لیر ترکیه همچنان محبوب است. همچنین علاقه به پوند مصر نیز بالا مانده، با وجود کاهش ۱۰۰ نقطه پایه نرخ بهره در روز گذشته. فورینت مجارستان نیز همچنان مقصدی برای ورود سرمایه در معاملات حملی باقی مانده است. شاخص دلار در نزدیکی سطح ۹۸ متوقف شده است. بعید می‌دانیم انتشار داده‌های ISM امروز تأثیر زیادی داشته باشد. همچنین امروز مجموعه‌ای از سخنرانی‌های مقامات بانک مرکزی در سمپوزیوم خداحافظی کلاس نات در آمستردام برگزار می‌شود—از جمله سخنرانی جان ویلیامز از فدرال رزرو. علاوه بر این، امروز دو بار از استیون میران، یکی از اعضای بسیار متمایل به سیاست‌های انبساطی فدرال رزرو، خواهیم شنید. بحث درباره رئیس بعدی فدرال رزرو فعلاً به حاشیه رفته، اما دوباره مطرح خواهد شد. در حال حاضر، شانس‌های پیش‌بینی‌شده برای جانشینی عبارت‌اند از: کریستوفر والر (۱۲٪)، کوین وارش (۱۰٪) و کوین هَسِت (۹٪). رویدادهای آخر هفته برای معامله‌گران چند ریسک مهم برای آخر هفته وجود دارد. نتیجه انتخابات رهبری حزب LDP ژاپن فردا اعلام می‌شود؛ جایی که سانائه تاکایچی به‌عنوان گزینه‌ای با تأثیر منفی بر ین نسبت به شینجیرو کویزومی شناخته می‌شود. همچنین احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن تا پایان ماه، ۶۰٪ قیمت‌گذاری شده است. ما معتقدیم ین کمتر از ارزش واقعی‌اش معامله می‌شود و در صورت افت قیمت، با تقاضای خرید مواجه خواهد شد. در آخر هفته، نشست اوپک‌پلاس نیز برگزار می‌شود؛ با احتمال افزایش عرضه از سوی عربستان سعودی برای بازپس‌گیری سهم بازار. کاهش قیمت نفت برای دلار آمریکا منفی تلقی می‌شود. یورو: کاهش قیمت انرژی خبر خوبی است جفت‌ارز EURUSD همچنان در محدوده ۱.۱۷۰۰ باقی مانده است. نوسانات معاملاتی سه‌ماهه به پایین‌ترین سطح خود از نوامبر گذشته رسیده و اکنون ۶.۶۰٪ است. جالب اینکه در بازار اختیار معامله فارکس، تمایل به خرید یورو نسبت به فروش آن در بازه سه‌ماهه ۰.۵٪ بیشتر است. بنابراین، سرمایه‌گذاران از رشد یورو ناامید نشده‌اند؛ بلکه انتظار دارند نوسانات کلی کمتر باشد. همان‌طور که گفته شد، کاهش قیمت انرژی خبر خوبی برای یورو است. نسبت مبادلات تجاری یورو (قیمت صادرات منهای واردات) در سطوح بالای سال قرار دارد؛ زیرا قیمت نفت خام و گاز طبیعی کاهش یافته‌اند. این موضوع به بهبود شاخص‌های ارزشیابی یورو کمک می‌کند. امروز داده مهمی از منطقه یورو منتشر نمی‌شود، اما سخنرانی‌هایی از سوی مقامات بانک مرکزی اروپا از جمله لاگارد، اشنابل و وونش خواهیم داشت. در حال حاضر، موضع بانک مرکزی اروپا این است که نرخ سپرده ۲.۰۰٪ در سطح مناسبی قرار دارد، اما در صورت نیاز، بانک در اقدام تردید نخواهد کرد. این تهدید به اقدام احتمالاً به معنای یک کاهش نرخ دیگر در صورت افت تورم در شرایط رکود اقتصادی است. با این حال، بازار در قیمت‌گذاری کاهش ۲۵ نقطه پایه دیگر در این چرخه با مشکل مواجه است. بعید است جفت‌ارز EURUSD امروز از محدوده ۱.۱۷۰۰ تا ۱.۱۷۵۰ خارج شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افزایش پیش‌بینی نرخ بیکاری شیکاگو فد در سپتامبر به ۴.۳۴ درصد

بانک فدرال رزرو شیکاگو در تازه‌ترین گزارش «شاخص شرایط بازار کار» پیش‌بینی نرخ بیکاری ماه سپتامبر ۲۰۲۵ را ۴.۳۴ درصد اعلام کرد؛ رقمی که اندکی بالاتر از برآورد ماه اوت (۴.۳۲ درصد) و همچنین بالاتر از سطح سال گذشته در همین ماه (۴.۰۹ درصد) است. این شاخص ترکیبی، با استفاده از داده‌های لحظه‌ای بخش خصوصی و آمار رسمی دولت، تصویری جامع و به‌روز از وضعیت بازار کار آمریکا ارائه می‌دهد و هر دو هفته یکبار پیش از انتشار گزارش اشتغال وزارت کار ایالات متحده منتشر می‌شود. جزئیات کلیدی نرخ جدایی از کار (اخراج، استعفا و تعدیل نیرو) در سپتامبر به ۲.۱۰ درصد رسید که نسبت به ماه اوت (۲.۰۹ درصد) و سپتامبر ۲۰۲۴ (۲.۰۶ درصد) اندکی افزایش یافته است. نرخ استخدام بیکاران به ۴۵.۲۲ درصد کاهش یافت؛ این رقم در اوت ۴۵.۶۱ درصد و در سپتامبر ۲۰۲۴ معادل ۴۶.۹۶ درصد بود. کاهش این شاخص نشان‌دهنده کندی جذب بیکاران در بازار کار است. پیش‌بینی نرخ بیکاری بر اساس مدل شیکاگو فد رقم ۴.۳۴ درصد را نشان می‌دهد، در حالی که نرخ رسمی اعلامی اداره آمار کار آمریکا در اوت ۴.۳۲ درصد ثبت شده بود. اهمیت شاخص این گزارش با بررسی جریان ورودی و خروجی بازار کار، فشارهای صعودی یا نزولی بر نرخ بیکاری را مشخص می‌کند. افزایش نرخ جدایی از کار معمولاً به بالا رفتن نرخ بیکاری منجر می‌شود، در حالی‌که رشد نرخ استخدام بیکاران فشار کاهشی بر بیکاری وارد می‌کند. چشم‌انداز آمار سپتامبر نشان می‌دهد که هرچند تغییرات در نرخ بیکاری محدود بوده، اما کاهش تدریجی توان بازار کار در جذب بیکاران می‌تواند نگرانی‌هایی در خصوص پایداری رشد اقتصادی ایجاد کند. گزارش رسمی وزارت کار آمریکا قرار است در تاریخ ۳ اکتبر ۲۰۲۵ منتشر شود و داده‌های شیکاگو فد می‌تواند به عنوان پیش‌نگر این گزارش مورد توجه سرمایه‌گذاران و تحلیلگران بازار قرار گیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار به داده‌های جایگزین واکنش نشان می‌دهد

با توجه به توقف انتشار بسیاری از داده‌های مهم اقتصادی آمریکا به دلیل تعطیلی دولت، شاخص‌های جایگزین مانند گزارش ADP دیروز و داده‌های اخراج نیروی کار شرکت Challenger امروز، احتمالاً تأثیر بلندمدت‌تری بر بازارها خواهند داشت. ما همچنان ین ژاپن را در موقعیت بهتری برای بهره‌برداری از افت بیشتر دلار نسبت به یورو می‌بینیم. دلار آمریکا: گزارش ADP نگران‌کننده بود تعطیلی دولت آمریکا باعث شد گزارش ADP دیروز توجه بیشتری را جلب کند — و نتایج آن مطلوب نبود. اشتغال در ماه سپتامبر ۳۲ هزار واحد کاهش یافت و رقم ماه اوت از رشد ۵۱ هزار واحد به افت ۳ هزار واحد اصلاح شد. این داده‌ها باعث شد نرخ بهره مورد انتظار برای قراردادهای آتی فدرال رزرو در دسامبر ۴ نقطه پایه داویش‌تر قیمت‌گذاری شود و اکنون ۴۷ واحد پایه کاهش نرخ در قیمت‌ها لحاظ شده است. با توجه به عدم انتشار گزارش‌های رسمی اشتغال و سکوت داده‌ای کلی، ممکن است اثر این گزارش ADP در بازار ارز ادامه‌دار باشد. ما همچنان در این شرایط به کاهش USDJPY تمایل داریم، به‌ویژه که یورو با مقاومت‌های تکنیکال بیشتری مواجه است. مدل ارزش‌گذاری کوتاه‌مدت ما (تیم تحلیل ING) این دیدگاه را تأیید می‌کند: EURUSD در سطح ارزش منصفانه قرار دارد، در حالی که USDJPY حدود ۱٪ بیش‌ارزش‌گذاری شده است. تاکنون افت USDJPY عمدتاً تحت تأثیر نرخ بهره و بازار سهام بوده و هنوز فشاری بر پریمیوم ریسک ین وارد نشده — چیزی که با افزایش تقاضا برای دارایی‌های امن انتظار داریم رخ دهد. یکی از عواملی که دیروز از افت بیشتر دلار جلوگیری کرد، تصمیم دیوان عالی آمریکا برای به تعویق انداختن تلاش ترامپ جهت برکناری لیزا کوک از فدرال رزرو بود؛ جلسه رسیدگی به این موضوع برای ژانویه برنامه‌ریزی شده است. بازارها واکنش شدیدی به این تلاش نشان ندادند و واکنش به حکم دیوان نیز محدود بود اما این تصمیم نشانه‌ای از محافظت نهادی قوی‌تر برای فدرال رزرو نسبت به سایر نهادهاست. با توجه به این‌که امروز داده‌های مربوط به مدعیان بیمه بیکاری منتشر نمی‌شود، آمار اخراج نیروی کار شرکت Challenger برای سپتامبر می‌تواند تأثیر قابل‌توجهی داشته باشد. دلار همچنان آسیب‌پذیر به نظر می‌رسد اما در نبود محرک‌های قوی، بازارها ممکن است به‌جای فروش گسترده دلار، رویکردی گزینشی‌تر در پیش بگیرند. یورو: افزایش تورم صدای سیاست‌گذاران انبساطی را خاموش می‌کند تورم منطقه یورو دیروز افزایش یافت؛ شاخص قیمت مصرف کننده به ۲.۲٪ رسید و تورم هسته برای پنجمین ماه متوالی در سطح ۲.۳٪ باقی ماند. این ارقام کاملاً مطابق با انتظارات بازار بودند و عمدتاً تحت تأثیر قیمت انرژی قرار داشتند. همکار ما Bert Colijn توضیح داده که چرا این موضوع نگران‌کننده نیست. با این حال، داده‌ها از موضع محتاطانه بانک مرکزی اروپا حمایت می‌کنند و احتمالاً صدای اعضای انبساطی شورای حکام را خاموش نگه می‌دارند. بررسی سریع اظهارات اخیر اعضای بانک مرکزی اروپا نشان می‌دهد که اختلاف‌نظر چندانی وجود ندارد. رفتار قیمتی EURUSD در معاملات دیروز نشان می‌دهد که این رشد بدون محرک‌های قوی، کمی فرسوده به نظر می‌رسد. همان‌طور که پیش‌تر اشاره شد، ین در برابر ریسک‌های ناشی از تعطیلی دولت آمریکا کانال ترجیحی‌تری نسبت به یورو است و تصویر تکنیکال نیز در کوتاه‌مدت به نفع یورو نیست. با این حال، ریسک‌ها برای EURUSD همچنان به سمت صعودی متمایل‌اند؛ زیرا ریسک‌های نزولی بیشتر در سمت آمریکا متمرکز شده‌اند اما برای عبور از سطح ۱.۱۸۰ نیاز به داده‌های جدید خواهد بود. پوند: پریمیوم ریسک در حال شکل‌گیری است دیروز EURGBP به دلیل فشار فروش در موقعیت‌های خرید یورو اصلاح شد اما به نظر نمی‌رسد که شتاب نزولی کافی برای بازگشت به سطح ۰.۸۶۰ وجود داشته باشد. مدل ما دو هفته متوالی حدود ۱٪ بیش‌ارزش‌گذاری کوتاه‌مدت در EURGBP ثبت کرده که ممکن است نشانه‌ای از شروع قیمت‌گذاری پریمیوم ریسک پوند در آستانه بودجه‌ریزی بریتانیا باشد. اگرچه اعلام رسمی بودجه در ۲۶ نوامبر انجام می‌شود، انتظار می‌رود بخش‌هایی از آن در هفته‌های پیش از آن به رسانه‌ها درز کند. ما موافقیم که ریسک‌ها برای EURGBP تا پایان سال بیشتر به سمت صعودی متمایل‌اند، به‌ویژه با توجه به این‌که اقتصاددانان ما همچنان انتظار کاهش نرخ بهره توسط بانک مرکزی انگلستان در این فصل را دارند — که تنها ۶ نقطه پایه در قیمت‌ها لحاظ شده است. این هفته تقویم اقتصادی بریتانیا نسبتاً خلوت بوده است. اظهاراتی از هر دو جناح انقباضی و انبساطی بانک مرکزی (مان و رمزدن) شنیده شد و قرار است رئیس بانک مرکزی، بیلی، فردا سخنرانی کند. نبود داده‌های جدید باعث می‌شود که احتمال تغییرات عمده در ارتباطات خارج از نشست فعلاً پایین باشد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

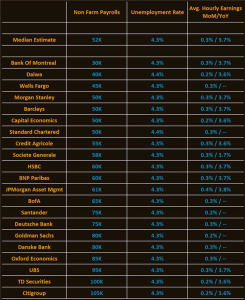
جدول پیش‌بینی NFP توسط ۲۰ مؤسسه منتشر شد

اشتغال غیرکشاورزی آمریکا (NFP) در ماه سپتامبر حدود ۵۲ هزار واحد پیش‌بینی شده و نرخ بیکاری در سطح ۴.۳٪ انتظار می‌رود. با این حال، با توجه به تعطیلی دولت فدرال آمریکا، احتمال زیادی وجود دارد که گزارش اشتغال اداره آمار کار (BLS) برای سپتامبر با تأخیر منتشر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS تأثیر تعطیلی دولت را کم‌اهمیت دانست

بانک UBS اعلام کرد که نگرانی‌ها درباره تعطیلی دولت آمریکا بیش از حد بزرگ‌نمایی شده‌اند و تأثیرات آن بر اقتصاد کم‌دامنه و کوتاه‌مدت خواهد بود. این بانک به سرمایه‌گذاران توصیه کرده که به‌جای تمرکز بر هیاهوی سیاسی، بر کاهش نرخ بهره فدرال، سودآوری شرکت‌ها و سرمایه‌گذاری در هوش مصنوعی تمرکز کنند. بانک UBS پیش‌بینی کرده که: شاخص S&P 500 تا ژوئن ۲۰۲۶ به ۶۸۰۰ واحد خواهد رسید (سناریوی خوش‌بینانه: ۷۵۰۰ واحد) قیمت طلا تا ژوئن ۲۰۲۶ به ۳۹۰۰ دلار در هر اونس خواهد رسید. دلار آمریکا در برابر یورو و دلار استرالیا تضعیف خواهد شد. در مورد تعطیلی دولت: اثر آن بر رشد تولید ناخالص داخلی حدود ۰.۱ واحد درصد در هفته برآورد شده است فعالیت اقتصادی معمولاً پس از بازگشایی دولت به سرعت بهبود می‌یابد. اخراج دائمی کارکنان دولت بعید است و با چالش‌های قانونی مواجه خواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بیت‌کوین با انتشار داده‌های ضعیف اشتغال و افزایش احتمال کاهش نرخ بهره فدرال رزرو، جهش کرد

پس از گزارش ADP که از کاهش ۳۲,۰۰۰ شغل در سپتامبر خبر داد (در حالی که پیش‌بینی ۴۵,۰۰۰ بود)، بیت‌کوین به بالاترین سطح دو هفته اخیر یعنی ۱۱۶,۹۱۰ دلار رسید. این موضوع انتظارات برای کاهش نرخ بهره فدرال در تاریخ ۲۹ اکتبر را تقویت کرد. نرخ‌های پایین‌تر از دارایی‌های ریسکی مانند رمزارزها حمایت می‌کند و همچنین روند فصلی نیز به نفع بازار رمزارزها است — بیت‌کوین در ۱۰ مورد از ۱۲ اکتبر گذشته افزایش قیمت داشته است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

مان، عضو بانک انگلستان، تمرکز بر تورم را توصیه کرد

مان، عضو بانک مرکزی انگلستان، اعلام کرد: «بیش از بازار کار، باید نگران انتظارات تورمی باشیم.» او افزود: انتظارات تورمی دچار انحراف شده‌اند. ریسک‌های تورمی پایدار در حال تحقق هستند. فعالیت اقتصادی با ریسک‌های صعودی و نزولی مواجه است. نسبت به ریسک‌های نزولی در تقاضا بی‌توجه نیستیم. او افزود: تحولات اقتصادی آمریکا را زیر نظر خواهیم داشت تا ببینیم چگونه به اقتصاد بریتانیا سرایت می‌کند. حرکات اخیر بازار در تابستان عمدتاً منشأ داخلی داشته و از سوی بریتانیا شکل گرفته‌اند. مان: ترجیح می‌دهم نرخ بهره برای مدت طولانی‌تری ثابت بماند او تأکید کرد: در حال کاهش فشار از بازار کار هستیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار از نگرانی‌های سیاسی آسیب دید

دلار امروز اندکی تضعیف شده است، پس از آنکه کنگره آمریکا نتوانست به توافقی برای جلوگیری از تعطیلی دولت دست یابد. سرمایه‌گذاران نگران‌اند که این تعطیلی طولانی‌تر از حد معمول باشد، که می‌تواند اعتماد مصرف‌کنندگان و امنیت شغلی را بیشتر تحت فشار قرار دهد. ما همچنان انتظار داریم که ین و یورو با رشد ملایمی همراه شوند. دلار: فشارها علیه دلار افزایش یافته‌اند همان‌طور که فرانچسکو پزوله (تحلیلگر ING) دیروز اشاره کرد، این ین دفاعی‌ بوده که بیشترین سود را از تعطیلی دولت آمریکا برده است؛ تعطیلی‌ای که از شب گذشته اجرایی شده است. حرکت‌ها در بازار فارکس تاکنون ملایم بوده‌اند، اما سرمایه‌گذاران محتاط‌اند که این تعطیلی ممکن است یکی از طولانی‌ترین موارد در ۳۰ سال اخیر باشد. تعطیلی‌های قبلی معمولاً بین ۳ تا ۳۵ روز طول کشیده‌اند. احتمالاً دموکرات‌ها با آگاهی کامل وارد این تعطیلی شده‌اند، با هدف اینکه در انتخابات میان‌دوره‌ای نوامبر آینده به‌عنوان حزبی شناخته شوند که برای خدمات درمانی جنگیده است. و با توجه به اینکه جمهوری‌خواهان کنترل دستور کار کنگره را در اختیار دارند و رئیس‌جمهور ترامپ از اختیارات اجرایی خود به‌طور کامل استفاده می‌کند، نیاز به تأیید ۶۰ کرسی در سنا برای تصویب بودجه تنها نقطه‌ای است که دموکرات‌ها می‌توانند قدرت خود را نشان دهند. اگرچه عملکرد گذشته تضمینی برای آینده نیست اما تعطیلی‌های قبلی معمولاً با شیب صعودی منحنی بازدهی آمریکا، تضعیف نسبی دلار و نتایج ترکیبی برای بازار سهام همراه بوده‌اند. در حال حاضر، معاملات آتی شاخص S&P با افت ۰.۵٪ مواجه شده‌اند. آنچه برای بازار فارکس مهم‌تر است، زمینه سیاسی این تعطیلی است. جیمز نایتلی (تحلیلگر ING) دیروز به‌خوبی اشاره کرد که اعتماد مصرف‌کنندگان در آمریکا در حال کاهش است و احساس عمومی نسبت به دشوارتر شدن یافتن شغل تغییر کرده است. تعطیلی دولت این روندها را تشدید خواهد کرد—به‌ویژه اگر رئیس‌جمهور ترامپ تهدید خود مبنی بر اخراج دائمی کارکنان غیرضروری دولت را عملی کند. به یاد داشته باشید که تا ۱۵۰ هزار نفر از کارکنان دولتی ممکن است در نتیجه سیاست ریاضتی سازمان DOGE در اوایل سال جاری از آمار اشتغال غیرکشاورزی ماه اکتبر حذف شوند. این تعطیلی همچنین به‌احتمال زیاد باعث عدم انتشار آمار هفتگی بیکاری در روز پنج‌شنبه و گزارش اشتغال ماه سپتامبر (گزارش NFP) در روز جمعه خواهد شد. با این حال، انتظار می‌رود امروز گزارش اشتغال ADP برای سپتامبر و شاخص تولید ISM منتشر شوند. پیش‌بینی‌ها برای ADP حدود +۵۰ هزار شغل است و اگر این رقم کمتر از انتظار باشد، دلار ممکن است آسیب‌پذیر شود. شاخص ISM نیز احتمالاً زیر سطح ۵۰ باقی خواهد ماند و مؤلفه «قیمت‌های پرداختی» به‌دقت رصد خواهد شد. با این حال، دیدگاه اصلی تیم ما (ING) این است که تورم قیمت کالاهای مرتبط با تعرفه‌ها کمتر از حد انتظار خواهد بود و با توجه به تضعیف بازار کار و روند اجاره‌بها، تورم خدمات نیز در حال کاهش است. این موضوع می‌تواند به فدرال رزرو اجازه دهد که در ماه‌های اکتبر و دسامبر نرخ بهره را کاهش دهد. شاخص دلار (DXY) ممکن است به محدوده ۹۷.۲۰ حرکت کند و نرخ USDJPY به ۱۴۷.۰۰ تا ۱۴۷.۲۰ برسد—در شرایطی که افت بازار سهام آمریکا احتمالاً به ضرر دلار تمام خواهد شد. یورو: CPI ماه سپتامبر انتظارات بانک مرکزی اروپا را تثبیت می‌کند سخنرانی رئیس بانک مرکزی اروپا، کریستین لاگارد، دیروز به‌عنوان موضعی نسبتاً انبساطی تعبیر شد؛ چرا که اعلام کرد  بانک مرکزی اروپا در «وضعیت خوبی» قرار دارد اما این مانع از تنظیم نرخ بهره نخواهد شد. همان‌طور که کارستن برزسکی اشاره کرده، داده‌های اخیر فعالیت اقتصادی آلمان ضعیف بوده‌اند و بازار هنوز احتمال یک کاهش دیگر نرخ بهره توسط بانک مرکزی اروپا را کاملاً رد نکرده است. با این حال، انتظار داریم که بازار تمایلی به افزایش شدید نرخ EURUSD نداشته باشد، حتی با انتشار تورم سالانه منطقه یورو در سپتامبر که احتمالاً به ۲.۲٪ برسد، در حالی که تورم هسته در سطح ۲.۳٪ باقی خواهد ماند. با این حال، ما معتقدیم که تعطیلی دولت آمریکا و تضعیف دلار امروز عامل غالب خواهند بود و می‌توانند نرخ EURUSD را به محدوده ۱.۱۸۰۰ تا ۱.۱۸۲۰ بکشانند. فرانک سوئیس: مداخله ارزی، داروسازی و سیاست پولی هفته‌ای پرخبر برای سوئیس بوده است. روز دوشنبه، بانک ملی سوئیس عملاً میزان سپرده‌های بانکی مشمول نرخ منفی ۰.۲۵ نقطه پایه را افزایش داد. در بیانیه مطبوعاتی، این اقدام به‌عنوان اصلاح فنی در ادامه تغییرات سال گذشته در ذخایر حداقلی معرفی شد. ما این اقدام را «تسهیل پنهان» سیاست پولی نمی‌دانیم، اما نرخ‌های بازار پول سوئیس را پس از اجرایی شدن این اقدام در اول نوامبر زیر نظر خواهیم داشت. این موضوع می‌تواند ریسک نزولی برای فرانک باشد. دوشنبه شب همچنین شاهد بیانیه‌ای مشترک نادر از سوی مقامات سوئیسی و آمریکایی درباره استفاده از مداخله ارزی بودیم. بیانیه بانک مرکزی سوئيس این اقدام را به‌عنوان مجوزی برای استفاده از مداخله ارزی در چارچوب سیاست پولی معرفی کرد، در حالی که نسخه آمریکایی صرفاً بر استفاده از مداخله برای مقابله با بازارهای بی‌ثبات یا نامنظم تمرکز داشت. شاید همین تفاوت در موضع‌گیری باعث شده که نرخ EURCHF واکنش زیادی به این خبر نشان ندهد. این بیانیه‌ها پیش از انتشار داده‌هایی منتشر شدند که نشان می‌داد مداخله ارزی بانک مرکزی سوئيس در سه‌ماهه دوم سال به ۵ میلیارد فرانک افزایش یافته است. ما گمان می‌کنیم که این بیانیه ارزی ممکن است با توافق‌های دارویی مرتبط باشد که رئیس‌جمهور ترامپ این هفته اعلام کرده است. احتمالاً واشنگتن می‌خواهد شرکت‌های داروسازی سوئیسی را با خود همراه کند، در حالی که وب‌سایت جدید «TrumpRx» برای ارائه داروهای تخفیف‌دار به مصرف‌کنندگان آمریکایی راه‌اندازی شده است. شرکت فایزر (Pfizer) نخستین شرکت بزرگ دارویی بود که دیروز به این طرح پیوست. اگر این برداشت درست باشد، شاید سوئیس واقعاً از سوی واشنگتن مجوز ضمنی برای ادامه مداخله ارزی دریافت کرده و بتواند از برچسب «دستکاری ارزی» دور بماند. با این حال، مداخله ارزی بانک مرکزی سوئيس به‌صورت غیرمستقیم و محدود خواهد بود و ما پیش‌بینی می‌کنیم که نرخ EURCHF تا پایان سال در محدوده ۰.۹۲ تا ۰.۹۳ باقی بماند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

لوگان، عضو فدرال رزرو، از احتیاط در کاهش نرخ بهره دفاع کرد

لوگان، عضو فدرال رزرو آمریکا، اعلام کرد که چشم‌انداز اقتصادی اکنون بیش از حد معمول با عدم‌قطعیت همراه است. وی افزود که رشد تولید ناخالص داخلی در سه‌ماهه سوم «مثبت» به نظر می‌رسد. او هشدار داد که تأخیر در انتقال اثرات تعرفه‌ها ممکن است منجر به تورم پایدار شود. لوگان تأکید کرد که تورم هنوز در مسیر رسیدن به هدف ۲ درصدی قرار ندارد. به گفته او، سیاست پولی فعلی احتمالاً تنها به‌طور «ملایم محدودکننده» عمل می‌کند. وی خاطرنشان کرد که فضای محدودی برای کاهش بیشتر نرخ بهره وجود دارد و فدرال رزرو باید در کاهش‌های بعدی با احتیاط عمل کند. او همچنین گفت که ضعف بازار کار صرفاً ناشی از نرخ بهره نیست و با سرد شدن بازار اشتغال، ریسک افت سریع‌تر افزایش می‌یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

احتمال تعویق انتشار آمار بیکاری آمریکا در صورت تعطیلی دولت

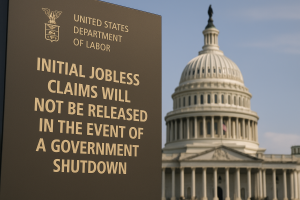
وزارت کار ایالات متحده اعلام کرد در صورت وقوع تعطیلی دولت فدرال، گزارش‌های مهم مربوط به بازار کار شامل آمار اولیه و مستمر مدعیان بیکاری که قرار است روز پنج‌شنبه منتشر شود، ارائه نخواهد شد. این داده‌ها یکی از شاخص‌های کلیدی برای ارزیابی وضعیت بازار کار و انتظارات سیاست پولی فدرال رزرو محسوب می‌شوند. هرگونه تعویق در انتشار آن‌ها می‌تواند بر عدم‌قطعیت بازارها بیفزاید و تصمیم‌گیری معامله‌گران را دشوارتر کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جفرسون، عضو فدرال رزرو، از نیاز به حمایت بازار کار گفت

جفرسون، فدرال رزرو آمریکا، اعلام کرد که رشد اقتصادی ایالات متحده تا پایان سال ۲۰۲۵ در حدود ۱.۵٪ باقی خواهد ماند. وی همچنین پیش‌بینی کرد که پس از پایان سال جاری، روند تورم کاهنده از سر گرفته خواهد شد. جفرسون هشدار داد که بازار کار در حال تضعیف است و در صورت عدم حمایت، ممکن است تحت فشار قرار گیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر