TSLA 399.81 USD ▼ 0.87%
AAPL 344.63 USD ▼ 1.23%
GOOGL 279.84 USD ▼ 1.40%
AMZN 240.35 USD ▼ 1.41%
NVDA 204.64 USD ▼ 4.22%
BTCUSD 77,433.23 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

گزارش بازارهای فارکس آسیا-اقیانوسیه – سه‌شنبه، ۲ ژوئن ۲۰۲۶

بازارهای آسیایی امروز با نوسانات محدود آغاز شدند؛ در حالی‌که اظهارات تازه دونالد ترامپ درباره احتمال توافق برای تمدید آتش‌بس و بازگشایی تنگه هرمز طی یک هفته آینده واکنش محدودی در بازارها داشت. تحلیلگران می‌گویند سوابق زمانی ترامپ در پرونده‌های ژئوپلیتیکی باعث شده بازارها به این وعده‌ها با احتیاط نگاه کنند. در واشنگتن، کاخ سفید تعرفه واردات تجهیزات کشاورزی و صنعتی از جمله کمباین‌ها و ماشین‌های برداشت را کاهش داد و رژیم تعرفه‌ای فلزات شامل فولاد، مس و آلومینیوم را تعدیل کرد؛ اقدامی که به‌عنوان امتیاز تجاری نادر از سوی ترامپ تلقی می‌شود. در استرالیا، حداقل دستمزد ۴.۷۵٪ افزایش یافت و ایان هارپر، عضو هیئت‌مدیره بانک مرکزی (RBA)، با لحنی هاوکیش نسبت به تداوم فشارهای تورمی هشدار داد. او گفت شاخص‌های بازار برای انتظارات تورمی افزایش یافته‌اند و این موضوع می‌تواند زمینه‌ساز افزایش نرخ بهره در نشست ماه اوت باشد. داده‌های امروز نیز نشان دادند که رشد سه‌ماهه اول اقتصاد استرالیا احتمالاً ضعیف خواهد بود؛ تجارت خالص ۰.۸ واحد درصد از رشد کاسته و هزینه‌های دولتی تقریباً ثابت مانده است. در ژاپن، رسانه‌ها از طرح دولت برای کاهش مالیات فروش مواد غذایی از ۸٪ به ۱٪ از آوریل ۲۰۲۷ خبر دادند؛ اقدامی که نگرانی‌هایی درباره وضعیت مالی و بازار اوراق قرضه ایجاد کرده است. وزیر دارایی کاتایاما نیز تأیید کرد که توکیو و واشنگتن در زمینه بازار ارز همکاری نزدیک دارند و هر دو طرف شرایط را به‌طور فعال رصد می‌کنند. نرخ USDJPY در محدوده ۱۵۹.۷۰ بدون تغییر قابل‌توجه باقی ماند. در حوزه فناوری، مدیرعامل انویدیا، جن‌سون هوانگ اعلام کرد که تأمین قطعات برای رشد پرشتاب هوش مصنوعی تضمین شده است. هم‌زمان، آلفابت از برنامه افزایش سرمایه ۸۰ میلیارد دلاری برای توسعه زیرساخت‌های هوش مصنوعی خبر داد که شامل ۱۰ میلیارد دلار سرمایه‌گذاری خصوصی از برکشایر هاتاوی می‌شود. در بازار انرژی، کومرتس‌بانک پیش‌بینی خود از قیمت نفت برنت را به ۹۰ دلار افزایش داد و هشدار داد که در صورت تداوم بسته‌بودن تنگه هرمز، بازگشت به قیمت‌های پیش از جنگ بعید است. در کره‌جنوبی، داده‌های تورم ماه مه بالاتر از انتظار بود و احتمال ادامه سیاست‌های انقباضی بانک مرکزی (BoK) را تقویت کرد. در خاورمیانه، نخست‌وزیر اسرائیل اظهارات ترامپ درباره توافق با ایران را رد کرد و گفت عملیات علیه حزب‌الله در جنوب لبنان ادامه خواهد یافت. در وال‌استریت، شاخص‌های اصلی بار دیگر در سطح رکوردی بسته شدند، اما تحلیلگران بانک آمریکا هشدار دادند که شاخص‌های خوش‌بینی بیش از حد ممکن است سیگنال فروش معکوس را فعال کند. در بازار رمزارزها نیز شرکت برای نخستین بار از سال ۲۰۲۲ اقدام به فروش بیت‌کوین کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اختلاف شدید اتحادیه‌ها، مذاکرات دستمزد سامسونگ را به بن‌بست رساند

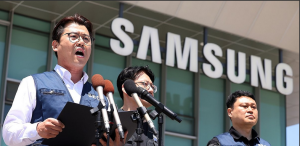
یکی از سه اتحادیه اصلی سامسونگ الکترونیکس، یعنی اتحادیه «دونگ‌هِنگ» (DX) که نماینده کارکنان بخش‌های غیرحافظه‌ای مانند موبایل، لوازم خانگی و تلویزیون است، اعلام کرد که قصد دارد در تاریخ ۲۶ مه درخواست توقف فوری رأی‌گیری درباره توافق موقت دستمزد ۲۰۲۶ را به دادگاه منطقه‌ای سئول (سوون) ارائه کند. این اتحادیه می‌گوید بزرگ‌ترین اتحادیه سامسونگ، یعنی اتحادیه فراشرکتی سامسونگ، به دلیل نگرانی از قدرت‌گیری کارکنان بخش DX، آن‌ها را از روند رأی‌گیری کنار گذاشته است. اتحادیه دونگ‌هِنگ که شمار اعضایش از ۲۶۰۰ نفر به بیش از ۱۳ هزار نفر افزایش یافته، مدعی است که این اقدام «تلاشی برای ساکت کردن DX» است. در حال حاضر، سامسونگ در حال برگزاری رأی‌گیری درباره توافق موقت دستمزد ۲۰۲۶ است و این رأی‌گیری تا ۲۷ مه ساعت ۱۰ صبح ادامه دارد. اتحادیه دونگ‌هِنگ پیش‌تر همراه با دو اتحادیه دیگر یک جبهه مشترک مذاکراتی تشکیل داده بود، اما به دلیل «نادیده گرفته شدن نظرات کارکنان DX» از آن خارج شد. اتحادیه فراشرکتی سامسونگ می‌گوید خروج دونگ‌هِنگ از جبهه مشترک به معنای از دست دادن حق رأی است. در همین حال، کارکنان بخش DX و سایر بخش‌های غیرحافظه‌ای در حال کمپین مخالفت با توافق موقت هستند. بر اساس توافق فعلی، کارکنان بخش نیمه‌هادی (DS) می‌توانند ۲۱۰ میلیون تا ۶۰۰ میلیون وون پاداش دریافت کنند، اما کارکنان DX احتمالاً تنها حدود ۶ میلیون وون سهام سامسونگ دریافت خواهند کرد؛ اختلافی که نارضایتی گسترده ایجاد کرده است.

خواندن کامل خبر
تحلیل تکنیکال کم اثر

جمع‌بندی بازارهای فارکس آسیا–اقیانوسیه: جهش بیکاری استرالیا، فشار بر AUD؛ داده‌های قوی ژاپن، مداخله هند و تحولات ژئوپلیتیک

بازارهای آسیا–اقیانوسیه در معاملات پنج‌شنبه ۲۱ مه ۲۰۲۶ ترکیبی از رشد سهام، داده‌های ضعیف استرالیا، سیگنال‌های تورمی ژاپن و تحولات ژئوپلیتیک را هضم کردند. در حالی که وال‌استریت با کاهش بازدهی اوراق و افت قیمت نفت فضای مثبتی ایجاد کرده بود، داده‌های منطقه‌ای تصویر پیچیده‌تری ارائه داد. نکات کلیدی بازار فارکس و اقتصاد آسیا–اقیانوسیه ۱) استرالیا: بیکاری به ۴.۵٪ جهش کرد؛ AUD تحت فشار نرخ بیکاری آوریل به ۴.۵٪ رسید (بالاترین از نوامبر ۲۰۲۱). اشتغال ۱۸٬۶۰۰ نفر کاهش یافت در برابر پیش‌بینی +۱۷٬۵۰۰. احتمال افزایش نرخ بهره RBA در اوت از ۸۱٪ به ۴۲٪ سقوط کرد. بانک NAB زمان‌بندی افزایش نرخ را از ژوئن به اوت عقب انداخت. شاخص PMI اولیه استرالیا به ۴۷.۸ سقوط کرد؛ دومین انقباض در سه ماه. جفت ارز AUDUSD کاهش یافت. ۲) ژاپن: صادرات قوی، واردات نفت سقوطی تاریخی صادرات آوریل ۱۴.۸٪ رشد کرد (پیش‌بینی ۹.۳٪). مازاد تجاری ۳۰۱.۹ میلیارد ین ثبت شد. واردات نفت خام ۶۴٪ سقوط کرد؛ شدیدترین افت از ۱۹۸۰. شاخص PMI اولیه ماه مه به کف پنج‌ماهه رسید؛ خدمات برای اولین بار در یک سال متوقف شد. کوئدا عضو هیئت سیاست‌گذاری بانک مرکزی ژاپن (BoJ): تورم پایه «در حال حاضر نزدیک ۲٪» است. BoJ باید به افزایش نرخ بهره ادامه دهد. تحولات خاورمیانه ممکن است تورم را بالاتر از هدف ببرد. ۳) چین و کره‌جنوبی بانک خلق چین (PBoC) نرخ میانی USDCNY را ۶.۸۳۴۹ تعیین کرد (بالاتر از برآورد بازار). کره‌جنوبی تأیید کرد که معاملات ۲۴ ساعته USDKRW از ۶ ژوئیه آغاز می‌شود. شاخص بورس کره جنوبی (KOSPI) بیش از ۷٪ جهش کرد؛ توافق دستمزد سامسونگ اعتصاب ۱۸روزه را متوقف کرد. ۴) هند: مداخله بانک مرکزی مداخله بانک مرکزی هند باعث تقویت شدید روپیه شد. ۵) ژئوپلیتیک: ایران منطقه دریایی کنترل‌شده اعلام کرد ایران «منطقه دریایی کنترل‌شده» در تنگه هرمز اعلام کرد و عبور همه کشتی‌ها را منوط به اخذ مجوز دانست. وزارت خارجه ایران: «دیدگاه‌های آمریکا را دریافت کرده‌ایم و در حال بررسی هستیم.» ۶) شرکت‌ها: گزارش‌های بزرگ از انویدیا و SpaceX انویدیا: درآمد دیتاسنتر ۷۵.۲ میلیارد دلار. بازخرید ۸۰ میلیارد دلاری و افزایش ۲۵ برابری سود نقدی. سهام پس از انتشار گزارش نوسان منفی داشت. SpaceX: ثبت درخواست IPO نزدک با نماد SPCX. ایلان ماسک ۸۵.۱٪ قدرت رأی را حفظ می‌کند. ۷) سهام آسیا شاخص Nikkei ژاپن: +۳.۵٪ بازارهای چین: رشد ملایم ~۰.۵٪ هنگ‌کنگ: منفی KOSPI: +۷٪ (فعال شدن Sidecar) جمع‌بندی بازار فارکس AUD: تحت فشار شدید پس از داده‌های بیکاری. JPY: داده‌های قوی صادرات + موضع انقباضی BoJ حمایت ایجاد کرد. KRW: با خبر معاملات ۲۴ ساعته تقویت شد. INR: با مداخله بانک مرکزی جهش کرد. CNY: نرخ‌گذاری PBoC کمی تضعیف‌کننده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نفتکش کره‌ای حامل ۲ میلیون بشکه نفت از تنگه هرمز عبور کرد

وزارت خارجه کره‌جنوبی اعلام کرد یک نفتکش این کشور با نام Universal Winner که حامل ۲ میلیون بشکه نفت خام کویت بوده، با موفقیت از تنگه هرمز خارج شده و اکنون در مسیر اولسان قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتحادیه کارگری سامسونگ پنج‌شنبه اعتصاب می‌کند

اتحادیه کارگری سامسونگ الکترونیکس اعلام کرد که پس از فروپاشی مذاکرات میانجی‌گری با مدیریت، اعتصاب برنامه‌ریزی‌شده خود را از پنج‌شنبه (۲۱ مه ۲۰۲۶) آغاز خواهد کرد. اتحادیه می‌گوید دلیل شکست مذاکرات، تأخیر مدیریت در تصمیم‌گیری بوده است؛ در حالی که اتحادیه پیشنهاد میانجی را پذیرفته اما مدیریت در مهلت مقرر پاسخی نداده است. بازار سهام کره‌جنوبی نیز پیش از اعلام رسمی، نشانه‌هایی از نگرانی را نشان می‌داد و شاخص KOSPI در مسیر نزولی قرار گرفت. خلاصه تحولات بر اساس گزارش یونهاپ و بیانیه‌های اتحادیه اتحادیه سامسونگ تأیید کرد که اعتصاب طبق برنامه در روز پنج‌شنبه آغاز می‌شود. هر دو طرف پایان رسمی مذاکرات را اعلام کردند. اتحادیه می‌گوید همچنان برای توافق مذاکره‌ای تلاش خواهد کرد، حتی در زمان اعتصاب. سامسونگ بزرگ‌ترین تولیدکننده DRAM و NAND در جهان است؛ هرگونه اختلال در تولید می‌تواند بر زنجیره جهانی نیمه‌هادی‌ها اثر بگذارد. ابعاد گسترده‌تر اختلاف این اعتصاب جدید بخشی از چالش طولانی روابط کارگری در سامسونگ است. اتحادیه ملی سامسونگ طی سال‌های اخیر رشد قابل‌توجهی داشته و چندین اعتصاب و توقف کار را برای افزایش دستمزد، بهبود شرایط کاری و شفافیت در پاداش‌ها سازمان‌دهی کرده است. اعتصاب‌های قبلی اثر محدود اما نمادین داشتند و نشان دادند که اتحادیه توان سازمان‌دهی بالایی دارد. پیامدهای جهانی برای بازار فناوری سامسونگ نقش کلیدی در تولید حافظه‌های DRAM و NAND دارد؛ قطعاتی که برای گوشی‌های هوشمند، رایانه‌ها، سرورها و تراشه‌های مرتبط با هوش مصنوعی ضروری‌اند. هرگونه اختلال در کارخانه‌های Hwaseong، Pyeongtaek یا Giheung می‌تواند بازار حافظه را در شرایط تقاضای بالا بیش از پیش تحت فشار قرار دهد؛ به‌ویژه در زمانی که زنجیره تأمین جهانی تحت تأثیر تنش‌های خاورمیانه قرار دارد. اتحادیه اعلام کرده که حتی با آغاز اعتصاب، همچنان برای توافق تلاش می‌کند؛ موضوعی که احتمال حل‌وفصل سریع را افزایش می‌دهد. اما شکست مذاکرات پس از پذیرش پیشنهاد میانجی از سوی اتحادیه، فشار را بر مدیریت سامسونگ افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش نفت و بازده اوراق؛ معامله‌گران آسیا محتاط‌تر شدند

قیمت نفت در معاملات دوشنبه ۱۶ مه ۲۰۲۶ افزایش یافت، زیرا گفت‌وگوهای آتش‌بس میان آمریکا و ایران متوقف شده و یک پهپاد به تأسیسات هسته‌ای امارات حمله کرده است. همزمان، گزارش‌ها حاکی از آن است که دونالد ترامپ روز سه‌شنبه جلسه‌ای در «اتاق وضعیت» کاخ سفید برای بررسی گزینه‌های نظامی علیه تهران برگزار خواهد کرد. ترامپ هشدار داده که «زمان برای ایران در حال پایان است»؛ اظهاراتی که بازارها آن را نشانه‌ای از احتمال ازسرگیری درگیری نظامی تلقی کردند. بازار اوراق قرضه آمریکا نیز تحت فشار تورمی ناشی از افزایش قیمت انرژی قرار گرفت. بازده اوراق ۱۰ ساله خزانه‌داری آمریکا به ۴٫۶۳۱ درصد رسید که بالاترین سطح از فوریه ۲۰۲۵ است، و بازده ۳۰ ساله به ۵٫۱۵۹ درصد افزایش یافت. این جهش منعکس‌کننده نگرانی از افزایش نرخ بهره‌های بیشتر در شرایطی است که بدهی‌های دولتی و بی‌ثباتی سیاسی در جهان رو به افزایش است. در ژاپن، بازده اوراق ۱۰ ساله دولتی به بالاترین سطح از سال ۱۹۹۶ رسید، پس از آنکه دولت تأیید کرد قصد دارد اوراق جدیدی برای تأمین بودجه تکمیلی منتشر کند تا اثرات اقتصادی جنگ خاورمیانه را کاهش دهد. نخست‌وزیر سانائه تاکایچی از وزیر دارایی خواسته گزینه‌های تأمین مالی گسترده‌تری را بررسی کند. در کره جنوبی، شاخص KOSPI برای دومین روز پیاپی با افت شدید مواجه شد و مکانیسم توقف خودکار معاملات (Sidecar) فعال شد. شاخص تا ۴٫۶۸٪ سقوط کرد (البته در حال حاضر بخش زیادی از افت را جبران کرده است) و سپس بخشی از زیان‌ها را جبران کرد. همزمان، اتحادیه کارگری سامسونگ وارد مذاکرات میانجی‌گری دولتی برای جلوگیری از اعتصاب شد. در چین، داده‌های اقتصادی ماه آوریل ناامیدکننده بود: فروش خرده‌فروشی تنها ۰٫۲٪ رشد کرد (در برابر انتظار ۲٪)، تولید صنعتی ۴٫۱٪ (در برابر انتظار ۵٫۹٪)، و سرمایه‌گذاری ثابت در چهار ماه نخست سال ۱٫۶٪ کاهش یافت. شاخص قیمت مسکن نیز برای سی‌وپنجمین ماه متوالی افت کرد. مقامات چینی ضعف تقاضا را پذیرفتند اما هیچ محرک جدیدی فراتر از سیاست‌های موجود اعلام نکردند. در بازار فارکس، دلار آمریکا از شوک انرژی مصون ماند و موقعیت خود را در برابر ارزهای دیگر حفظ کرد، در حالی‌که بیت‌کوین به پایین‌ترین سطح دو هفته اخیر سقوط کرد. به‌طور کلی، ترکیب افزایش قیمت نفت، رشد بازده اوراق و تشدید تنش‌های ژئوپلیتیک باعث شد بازارهای سهام آسیا روز دوشنبه با افت گسترده مواجه شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیانیه رسمی کاخ آبی درباره حمله به کشتی باری: «پاسخ قاطع در راه است»

  کاخ آبی کره‌جنوبی (Blue House) حمله به کشتی باری HMM Namu را به‌شدت محکوم کرد و اعلام نمود که این اقدام علیه کشتی‌های تجاری «غیرقابل‌توجیه» است. در بیانیه رسمی آمده است که دولت کره‌جنوبی برنامه‌ای برای پاسخ به عامل حمله دارد و نتیجه‌گیری نهایی درباره این حادثه پس از بررسی‌های کارشناسی و تحلیل‌های فنی انجام خواهد شد. مقام‌های کره‌ای تأیید کرده‌اند که قطعاتی از اشیای پرنده در محل حادثه کشف شده، اما هنوز هویت مهاجم مشخص نشده است. در ادامه بیانیه تأکید شده: «حملات علیه کشتی‌های تجاری هیچ‌گونه توجیهی ندارد و ما در حال بررسی همه احتمالات هستیم.» کاخ آبی همچنین اعلام کرد که در حال حاضر نمی‌داند ایران چه نقشی، اگر داشته باشد، در حادثه کشتی Namu ایفا کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

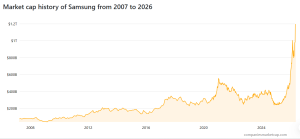
سامسونگ وارد باشگاه ۱ تریلیون دلاری‌ها شد

سهام Samsung پس از رشد ۱۵ درصدی، ارزش بازار این شرکت را به حدود ۱.۱۷ تریلیون دلار رساند؛ سطحی که سامسونگ را در رده یازدهم بزرگ‌ترین شرکت‌های جهان قرار می‌دهد و آن را درست پس از تسلا قرار می‌دهد. در صدر فهرست جهانی نیز انویدیا با ارزش بازار حدود ۴.۷ تریلیون دلار همچنان بزرگ‌ترین شرکت دنیا محسوب می‌شود. جهش اخیر سامسونگ نشان‌دهنده افزایش توجه سرمایه‌گذاران به بخش نیمه‌هادی‌ها و تقاضای رو‌به‌رشد برای تراشه‌های پیشرفته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فرار از حباب هوش مصنوعی در آمریکا؛ کدام بازارها از این وحشت سود بردند؟

در یک نگاه رکوردشکنی ۲۸ ساله آسیا: شاخص MSCI آسیا-اقیانوسیه با رشد ۷.۱٪، بهترین عملکرد ماه فوریه خود را از سال ۱۹۹۸ تاکنون تجربه کرد. پیشتازی مطلق کره جنوبی: شاخص کوسپی (Kospi) با جهش ۲۰ درصدی در یک ماه، بازدهی سالانه خود را به عدد خیره‌کننده ۴۹٪ رساند. تداوم رشد در اروپا: بازارهای اروپایی هشتمین ماه متوالی صعودی خود را پشت سر گذاشتند که بهترین توالی رشد در ۱۳ سال اخیر است. ثبات در بازار کالا: قیمت نفت در پی اعلام رسمی بازگشت ایران و آمریکا به میز مذاکرات در هفته آینده، به ثبات نسبی رسید. خلاصه صوتی مقاله زیر را می‌توانید در فایل صوتی زیر گوش کنید در حالی که شاخص‌های وال‌استریت تحت تأثیر نگرانی‌های ناشی از «حباب هوش مصنوعی» با عقب‌نشینی مواجه شده‌اند، بازارهای آسیا و اروپا در ماه فوریه ۲۰۲۶ عملکردهای تاریخی و خیره‌کننده‌ای را به ثبت رساندند. جابه‌جایی جریان سرمایه به سمت بازارهای مقاوم‌تر، باعث شده تا مناطقی نظیر کره جنوبی و اروپا به پناهگاه جدید سرمایه‌گذاران تبدیل شوند. این گزارش بر پایه داده‌های منتشرشده توسط فایننشال جویس و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. خروج از وال‌استریت؛ جست‌وجوی امنیت در بازارهای موازی در ماه جاری، پدیده‌ای تحت عنوان «تجارتِ ترس از هوش مصنوعی» باعث شد سرمایه‌گذاران نسبت به اشباع بازار آمریکا مشکوک شوند. در نتیجه، بخشی از نقدینگی به سمت بازارهایی هدایت شد که کمتر در معرض ریسک‌های تکنولوژیک هستند. این جابه‌جایی، بورس‌های اروپایی را در یک «فاز رشد پایدار» قرار داده است؛ به طوری که این بازارها اکنون طولانی‌ترین دوره صعودی خود را از سال ۲۰۱۳ تاکنون تجربه می‌کنند. ۲. کره جنوبی؛ قطب جدید جذب سرمایه جهانی کره جنوبی که به عنوان دماسنج سرمایه‌گذاری در سخت‌افزارهای استراتژیک شناخته می‌شود، برترین عملکرد را در سطح جهان داشته است. رشد ۴۹ درصدی این بازار از ابتدای سال ۲۰۲۶ نشان می‌دهد که سرمایه‌گذاران اکنون این کشور را به عنوان «رهبر بازار» در زنجیره تأمین جهانی می‌شناسند. این موفقیت در حالی به دست آمده که شاخص‌های آتی در آمریکا همچنان سیگنال‌های منفی صادر می‌کنند. ✔️ بیشتر بخوانید: پاداش ۲۵ درصدی برای اخراج نیمی از کارمندان؛ جک دورسی بازار را شوکه کرد! ۳. رکوردشکنی طلا و سیگنال‌های سیاسی در بازار نفت در بازار کالا، طلا هشتمین ماه متوالی رشد خود را با ۶٪ افزایش در فوریه به پایان رساند که یادآور رکوردهای سال ۱۹۷۳ است. همزمان، بازار نفت با وجود تنش‌های نظامی در منطقه، تحت تأثیر «دیپلماسی» قرار گرفت. اعلام از سرگیری مذاکرات هسته‌ای ایران و امریکا در هفته آینده باعث شد قیمت‌ها وارد مرحله «تثبیت پس از نوسان» شوند، هرچند حضور گسترده نظامی در منطقه همچنان مانع از افت جدی قیمت‌ها شده است. جمع‌بندی استراتژیک به زبان ساده، بازارهای جهانی در حال حاضر در «مرحله بازچینی موقعیت‌ها» هستند. تمرکز از سهام تکنولوژی آمریکا به سمت بازارهای نوظهور آسیا و کالاهای امن نظیر طلا تغییر یافته است. در حال حاضر سرمایه‌گذاران منتظرند ببینند آیا مذاکرات هفته آینده و داده‌های اقتصادی جدید می‌تواند آرامش را به وال‌استریت بازگرداند یا خیر. برای شما که بازار را رصد می‌کنید، نکته کلیدی این است: فعلاً مرکز ثقل سوددهی به شرق آسیا منتقل شده و طلا همچنان به عنوان قوی‌ترین سپر دفاعی در برابر ابهامات عمل می‌کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک مرکزی کره جنوبی: تثبیت نرخ ۲.۵۰٪ با اجماع کامل

جزئیات بیشتر از تصمیم ۲۶ فوریه بانک مرکزی کره نشان می‌دهد که تثبیت نرخ بهره در سطح ۲.۵۰٪ با اتفاق آرا انجام شده است. دات‌پلات شش‌ماهه جدید که شامل ۲۱ پیش‌بینی (سه پیش‌بینی از هر عضو هیئت‌مدیره) است، نشان می‌دهد که تمرکز اصلی سیاست‌گذاران بر ثبات نرخ در نیم‌سال آینده است. ۱۶ نقطه از ۲۱ نقطه در سطح ۲.۵۰٪ قرار دارد که نشان‌دهنده تمایل قوی به حفظ نرخ فعلی است. یک اقلیت متمایل به سیاست‌های انبساطی نیز دیده می‌شود: ۴ نقطه در سطح ۲.۲۵٪ قرار دارد که نشان می‌دهد برخی اعضا احتمال یک کاهش نرخ را مطرح می‌دانند. در مقابل، تنها یک نقطه در سطح ۲.۷۵٪ قرار گرفته که نشان می‌دهد تمایل به افزایش نرخ در کوتاه‌مدت بسیار محدود است. در بخش اقتصاد کلان، بانک مرکزی اعلام کرد که مومنتوم رشد همچنان مطلوب است و صادرات قوی تراشه‌ها نقش مهمی در حمایت از فعالیت اقتصادی دارد. در عین حال، بانک مرکزی تأکید کرد که تصمیمات سیاستی باید به گونه‌ای اتخاذ شود که از روند بهبود اقتصادی حمایت کند و همزمان تغییرات در شرایط داخلی و خارجی و اثرات آن بر تورم و ثبات مالی را به‌دقت زیر نظر داشته باشد. در بخش ریسک‌ها، بانک مرکزی همچنان بر ریسک‌های ژئوپلیتیکی، تعرفه‌ها، قیمت مسکن، بدهی خانوار و نوسانات نرخ ارز تأکید کرد. این نهاد افزود که وام‌های خانوار تنها اندکی افزایش یافته و رشد قیمت مسکن در سئول کند شده است؛ نشانه‌ای از تعدیل، اما نه به اندازه‌ای که نگرانی‌های ثبات مالی را کاملاً برطرف کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط تاریخی نرخ وام مسکن در آمریکا؛ آیا زمان خرید خانه فرا رسیده است؟

در یک نگاه سقوط میانگین نرخ وام مسکن ۳۰ ساله به زیر ۶ درصد برای نخستین بار از سپتامبر ۲۰۲۵. کاهش چشمگیر اقساط ماهانه خریداران نسبت به نرخ ۶.۸۹ درصدی در سال گذشته. تاثیر مستقیم افت سود اوراق دولتی آمریکا بر ارزان‌تر شدن هزینه‌های تامین مالی مسکن. خرید خانه همیشه یکی از بزرگ‌ترین تصمیمات مالی افراد است و مهم‌ترین عاملی که این تصمیم را به تعویق می‌اندازد، بالا بودن هزینه‌های دریافت وام است. اما حالا اتفاقی در اقتصاد آمریکا رخ داده که می‌تواند به لحاظ روانی و مالی، زلزله‌ای مثبت در بازار املاک ایجاد کند. میانگین نرخ بهره برای «وام مسکن با نرخ ثابت ۳۰ ساله» (نوعی وام بلندمدت که سود آن تا پایان دوره تغییر نمی‌کند) به زیر ۶ درصد سقوط کرده است. این پایین‌ترین سطح ثبت شده از سپتامبر ۲۰۲۵ تاکنون است. جادوی ریاضی؛ چگونه خانه‌دار شدن ارزان‌تر شد؟ برای درک بزرگی این اتفاق، کافی است به یک سال پیش نگاه کنیم. تا همین چند وقت پیش، نرخ بهره وام مسکن در حال نزدیک شدن به مرز ترسناک ۷ درصد بود و دقیقاً در یک سال گذشته، این رقم روی ۶.۸۹ درصد قرار داشت. این یعنی در طول ۱۲ ماه گذشته، هزینه‌های استقراض و وام‌گیری تقریباً یک درصد کامل کاهش یافته است. اما این یک درصد در دنیای واقعی چه معنایی دارد؟ از منظر قدرت خرید، این تغییر بسیار حیاتی است. بررسی‌های یوتوتایمز نشان می‌دهد که اگر شخصی بخواهد یک وام ۴۰۰ هزار دلاری دریافت کند، افت نرخ بهره از ۶.۸۹ به ۵.۹۹ درصد، می‌تواند اقساط ماهانه او را چند صد دلار کاهش دهد. همین پس‌انداز ماهانه کافی است تا قدرت خرید افراد افزایش یابد و خریدارانی که به دلیل گرانی از بازار عقب‌نشینی کرده بودند، دوباره برای خرید خانه وسوسه شوند. چرا وام‌ها ارزان شدند؟ دلیل اصلی این اتفاق به بازاری برمی‌گردد که شاید در نگاه اول ربطی به مسکن نداشته باشد: بازار اوراق دولتی. اخیراً «بازده اوراق خزانه‌داری» (سودی که دولت آمریکا به خریداران اوراق بدهی خود پرداخت می‌کند) در حال کاهش است. دلیل این افت، پیش‌بینی بازار از کند شدن رشد اقتصادی و کاهش فشارهای تورمی است. از آنجا که نرخ وام مسکن در آمریکا معمولاً هم‌مسیر با سود اوراق قرضه بلندمدت حرکت می‌کند، کاهش انتظارات تورمی مستقیماً به معنای ارزان‌تر شدن هزینه‌های تامین مالی برای مردم عادی است. “ سقوط نرخ بهره به زیر ۶ درصد یک سیگنال روانی به‌شدت قدرتمند است. با این حال، نباید فراموش کنیم که ارزان شدن وام لزوماً به معنای شکوفایی فوری بازار مسکن نیست. در حال حاضر، بسیاری از مناطق با کمبود شدید خانه‌های فروشی (موجودی محدود) مواجه‌اند و قیمت خودِ ملک همچنان بالاست. با این وجود، اگر این نرخ زیر ۶ درصد تثبیت شود، فصل بهار و تابستان پیش‌رو می‌تواند شاهد رونق دوباره و هجوم خریداران به بنگاه‌های املاک باشد. مرتضی عظیمی تحلیل تکنیکال؛ خط سرنوشت‌ساز در نمودارها اگر می‌خواهید بدانید نرخ وام مسکن در آینده چه می‌شود، باید چشم از بازار مسکن بردارید و به نمودار «بازده اوراق ۱۰ ساله آمریکا» نگاه کنید. در حال حاضر، این اوراق در حال آزمایش یک مرز تکنیکال بسیار حساس در عدد ۴.۰۱۳ درصد است.   این عدد در دنیای تحلیل تکنیکال نشان‌دهنده «میانگین متحرک ۲۰۰ روزه» (200-day MA) است. اهمیت این سطح در این است که از تاریخ ۷ مارس ۲۰۲۲ تاکنون، سود اوراق هرگز نتوانسته به طور پایدار زیر این خط ۲۰۰ روزه باقی بماند. اگر نمودار بتواند یک شکست قاطعانه — و مهم‌تر از آن، یک حرکت پایدار — به زیر این مرز ۴.۰۱۳ درصدی داشته باشد، تمایل کلی بازار رسماً به سمت روند نزولی تغییر خواهد کرد و نشان‌دهنده یک تغییر بزرگ در شتاب بلندمدت اقتصاد است. در صورت سقوط بیشتر، ایستگاه بعدی در نمودار، «سطح حمایتی» در عدد ۳.۸۶ درصد (کف قیمتی سال ۲۰۲۵) خواهد بود. اگر این کف سیمانی هم بشکند، راه برای رسیدن به کف قیمتی سال ۲۰۲۴ یعنی ۳.۵۹۹ درصد باز می‌شود که یک حمایت ساختاری و بسیار عمیق‌تر محسوب می‌شود. بر اساس جمع‌بندی تیم یوتوتایمز، میانگین متحرک ۲۰۰ روزه اکنون حکم «خط قرمز» بازار را دارد. اگر سود اوراق بالاتر از این خط بماند، محدوده نوسانات بلندمدت دست‌نخورده باقی می‌ماند و ممکن است وام‌های مسکن دوباره گران شوند. اما اگر این خط بشکند، اهداف نزولی در نمودارها روشن‌تر می‌شوند و خریداران خانه می‌توانند به روزهای بسیار ارزان‌تری برای دریافت وام امیدوار باشند. به هر حال، روند فعلی رو به پایین است و در مقایسه با نرخ ۶.۸۹ درصدی سال گذشته، چشم‌انداز مالی خانواده‌ها تغییر مثبت و چشمگیری کرده است.    

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تنش در خلیج‌فارس و حکم دیوان عالی آمریکا؛ دو لبه قیچی که بازارها را تهدید می‌کنند

در یک نگاه نفت برنت: رشد ۰.۵٪ تا ۷۲ دلار؛ افزایش هفتگی بیش از ۶٪ سهام آسیا: افت ۰.۴٪؛ کره‌جنوبی با رشد ۲.۱٪ پیشتاز بازار جهانی دلار: بهترین عملکرد هفتگی در ۴ ماه اخیر معامله‌گران در انتظار داده‌های تورمی و رأی دیوان عالی آمریکا در حالی که تنش‌های منطقه‌ای پیرامون ایران شدت گرفته، نفت به بالاترین سطح شش‌ماهه رسید و بازارهای سهام آسیا تحت فشار قرار گرفتند. همزمان، معامله‌گران چشم‌انتظار داده‌های اقتصادی آمریکا و رأی دیوان عالی درباره تعرفه‌های ترامپ هستند.  نفت در اوج؛ واکنش به ضرب‌الاجل ترامپ بر اساس گزارش بازخوانی‌شده توسط یوتوتایمز، نفت برنت با رشد ۰.۵٪ به ۷۲ دلار رسید — بالاترین سطح در شش ماه گذشته. این رشد در واکنش به اظهارات ترامپ مبنی بر ضرب‌الاجل ۱۵ روزه برای توافق هسته‌ای با ایران و اعزام نیروهای نظامی جدید به خاورمیانه رخ داده است. افزایش هفتگی نفت اکنون از ۶٪ فراتر رفته و نشان‌دهنده ورود بازار به «فاز واکنش به ریسک‌های ژئوپلیتیکی» است.  سهام آسیا تحت فشار؛ کره‌جنوبی استثنا شد شاخص‌های سهام آسیا به‌طور میانگین ۰.۴٪ افت کردند — ادامه‌دار با روند نزولی وال‌استریت. با این حال، شاخص کره‌جنوبی با رشد ۲.۱٪ در صدر عملکرد جهانی قرار گرفت و جایگاه خود به‌عنوان «رهبر بازار» در سال جاری را تثبیت کرد. در آمریکا و اروپا، معاملات آتی سهام ۰.۳٪ رشد کردند که می‌تواند نشانه‌ای از «تثبیت نسبی» پس از افت اولیه باشد.  دلار در مسیر صعود؛ تورم و تنش‌ها عامل تقویت دلار آمریکا در مسیر ثبت بهترین هفته خود در چهار ماه گذشته قرار دارد. معامله‌گران انتظارات خود برای کاهش نرخ بهره توسط فدرال رزرو را کاهش داده‌اند و همزمان، تنش‌های ژئوپلیتیکی باعث افزایش تقاضا برای دارایی‌های امن شده است. این ترکیب باعث شده دلار وارد «فاز تقویت در سایه ریسک» شود. ✔️ بیشتر بخوانید: لغو تعرفه‌ها یا تله صعودی؟ هشدار جی‌پی‌مورگان به معامله‌گران شاخص S&P 500 دیوان عالی آمریکا؛ رأی درباره تعرفه‌ها در راه است جمعه آینده، دیوان عالی آمریکا رأی خود درباره تعرفه‌های دوره ترامپ را اعلام خواهد کرد — موضوعی که می‌تواند بازارهای جهانی را تحت تأثیر قرار دهد. معامله‌گران به‌ویژه به سرعت جایگزینی تعرفه‌ها و واکنش دولت توجه دارند. این رأی می‌تواند مسیر نرخ‌ها، دلار و سهام را در کوتاه‌مدت تغییر دهد. جمع‌بندی استراتژیک نفت در حال واکنش به تنش‌های منطقه‌ای است، دلار در حال تقویت، و سهام در حال نوسان. معامله‌گران باید به سه عامل کلیدی توجه کنند: ضرب‌الاجل ایران، داده‌های تورمی آمریکا، و رأی دیوان عالی درباره تعرفه‌ها.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات ماهانه خانه‌های در انتظار فروش ایالات متحده – ژانویه

تغییرات ماهانه خانه‌های در انتظار فروش ایالات متحده - Pending Home Sales (ژانویه) واقعی ..................... 0.8- درصد پیش‌بینی ............... 1.3 درصد قبلی ....................... 9.3- درصد

خواندن کامل خبر
داده های اقتصادی کم اثر

سامسونگ در قله تاریخی؛ وقتی تراشه‌های گران‌قیمت بازار سئول را سبزپوش می‌کنند

در یک نگاه شاخص MSCI آسیا-اقیانوسیه ۰.۴٪ رشد کرد؛ KOSPI کره جنوبی رکورد زد. سهام سامسونگ ۵.۴٪ رشد کرد؛ چیپ جدید با قیمت بالاتر در راه است. دلار استرالیا پس از داده‌های اشتغال تا ۰.۴٪ تقویت شد. شرکت OpenAI در آستانه جذب سرمایه بیش از ۱۰۰ میلیارد دلار؛ ارزش‌گذاری احتمالی ۸۵۰ میلیارد دلاری. بازارهای سهام آسیا در روز پنج‌شنبه ۱۹ فوریه با رشد قابل‌توجهی همراه شدند؛ خوش‌بینی به سهام تکنولوژی، داده‌های قوی اشتغال در استرالیا و اخبار مربوط به تأمین مالی OpenAI از جمله عوامل محرک بودند. شاخص KOSPI کره جنوبی رکورد جدیدی ثبت کرد و سهام سامسونگ جهش زد. رالی تکنولوژی؛ از وال‌استریت تا آسیا رشد سهام تکنولوژی در وال‌استریت با افزایش ۰.۶٪ S&P 500 و ۰.۸٪ Nasdaq 100، به بازارهای آسیا نیز سرایت کرد. نگرانی‌ها درباره حباب هوش مصنوعی کاهش یافته و برخی سرمایه‌گذاران فرصت خرید را مناسب ارزیابی کرده‌اند. در همین راستا، گزارش‌ها نشان می‌دهد OpenAI در آستانه تکمیل مرحله اول جذب سرمایه جدید است که می‌تواند ارزش شرکت را به بیش از ۸۵۰ میلیارد دلار برساند. سامسونگ و KOSPI؛ کره جنوبی در صدر رشد منطقه‌ای سهام سامسونگ پس از گزارش رسانه‌های محلی مبنی بر تعیین قیمت چیپ حافظه جدید با تمرکز بر هوش مصنوعی، تا ۵.۴٪ رشد کرد. این چیپ ممکن است تا ۳۰٪ گران‌تر از نسخه قبلی باشد. شاخص KOSPI نیز پس از تعطیلات سه‌روزه با جهش سهام تکنولوژی به رکورد تاریخی رسید. رشد سالانه این شاخص تاکنون بیش از ۳۰٪ بوده است. https://youtu.be/D_tSKA_7r1c داده‌های اشتغال استرالیا؛ محرک جدید برای AUD داده‌های ژانویه نشان داد نرخ بیکاری در استرالیا در سطح ۴.۱٪ باقی مانده — برخلاف پیش‌بینی‌ها برای افزایش به ۴.۲٪. این داده‌ها باعث شد دلار استرالیا تا ۰.۴٪ تقویت شود و به سطح ۰.۷۰۷۱ دلار آمریکا برسد. بازارهای تعطیل و طلا بدون تغییر بازارهای چین، هنگ‌کنگ و تایوان به دلیل تعطیلات سال نو قمری بسته بودند و نقدینگی منطقه‌ای محدودتر بود. قیمت طلا نیز پس از افت دو روزه، در سطح ۴۹۷۰ دلار در هر اونس تثبیت شد. در ژاپن، تقاضا برای اوراق ۲۰ ساله دولتی کمتر از میانگین ۱۲ ماهه بود؛ کاهش بازدهی پس از پیروزی تاکایچی در انتخابات، جذابیت این اوراق را کاهش داده است. جمع‌بندی استراتژیک بررسی یوتوتایمز نشان می‌دهد بازار آسیا وارد فاز «اعتماد دوباره به تکنولوژی» شده است. داده‌های اشتغال، اخبار تأمین مالی OpenAI و رشد سهام سامسونگ، فضای مثبتی ایجاد کرده‌اند. با این حال، تعطیلات منطقه‌ای و احتیاط در بازار اوراق ژاپن نشان می‌دهد بازار هنوز در مرحله «تثبیت با چاشنی خوش‌بینی» قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معمای پس‌اندازهای دست‌نخورده در چین؛ چرا مردم در سال ۲۰۲۶ همچنان از خرید می‌ترسند؟

در یک نگاه رشد اقتصادی چین در ۲۰۲۵ به ۵٪ رسید؛ عمدتاً به‌واسطه صادرات سرمایه‌گذاری در بخش مسکن ۱۷٪ کاهش یافت؛ تقاضای داخلی همچنان ضعیف است صادرات به آسیا، اروپا و آمریکای لاتین رشد کرد و فشارهای تجاری آمریکا را جبران نمود وست‌پک: چین باید در ۲۰۲۶ به‌سمت سیاست‌گذاری فعالانه‌تر حرکت کند چین در سال ۲۰۲۵ به هدف رشد ۵ درصدی خود رسید، اما تحلیل جدید نشان می‌دهد که حفظ این روند در سال ۲۰۲۶ نیازمند تغییر سیاست‌گذاری است. بانک وست‌پک هشدار می‌دهد که بدون حمایت از تقاضای داخلی و بخش مسکن، رشد اقتصادی چین ممکن است وارد فاز کندی ساختاری شود. رشد صادراتی در برابر ضعف داخلی بر اساس گزارش منتشرشده توسط بانک وست‌پک و بازخوانی یوتوتایمز، اقتصاد چین در سال ۲۰۲۵ با اتکا به صادرات توانست به هدف رشد ۵ درصدی برسد. صادرات به آسیا، اروپا و آمریکای لاتین افزایش یافت و کاهش تجارت با آمریکا را جبران کرد. سرمایه‌گذاری صنعتی نیز در بخش‌هایی مانند خودروهای برقی، الکترونیک و زیرساخت‌های انرژی ادامه یافت. اما در داخل کشور، تصویر متفاوت بود. سرمایه‌گذاری کلی در دارایی‌های ثابت ۳.۸٪ کاهش یافت و بخش مسکن با افت ۱۷ درصدی مواجه شد. تقاضای مصرف‌کننده نیز همچنان محتاطانه باقی مانده است. ✔️ بیشتر بخوانید: آیا رالی طلا تمام شده است؟ پاسخ تاریخی اسکوشیا بانک هشدار درباره پایداری رشد تحلیل وست‌پک هشدار می‌دهد که اتکای بیش‌ازحد به صادرات و سرمایه‌گذاری صنعتی نمی‌تواند رشد اقتصادی را در بلندمدت حفظ کند. سهم صادرات و صنایع وابسته به آن اکنون از سطح پیش از همه‌گیری نیز فراتر رفته و ظرفیت رشد بیشتر محدود شده است. برای حفظ رشد در سال ۲۰۲۶، چین باید به‌سمت تقویت مصرف خانوار و تثبیت بخش مسکن حرکت کند. تأخیر در این اقدام می‌تواند منجر به تثبیت روند رشد ضعیف شود. نقش دولت مرکزی و ظرفیت تحریک تقاضا گزارش تأکید می‌کند که سرمایه‌گذاری توسط دولت‌های محلی به‌تنهایی کافی نیست. بدون احیای مصرف خصوصی و سرمایه‌گذاری مرتبط، درآمدهای مالیاتی و فروش زمین محدود باقی خواهد ماند. با این حال، خانوارهای چینی همچنان دارای پس‌انداز نقدی بالا هستند و رشد درآمد واقعی نیز پایدار بوده است. در صورت اجرای یک بسته محرک معتبر از سوی دولت مرکزی، تقاضای نهفته می‌تواند به‌سرعت فعال شود و فعالیت اقتصادی را در سراسر کشور گسترش دهد. جمع‌بندی استراتژیک بازخوانی یوتوتایمز از مقاله وست‌پک نشان می‌دهد: رشد صادراتی در سال گذشته موفق بود، اما برای حفظ پویایی در ۲۰۲۶، سیاست‌گذاران باید به‌سرعت به‌سمت حمایت از تقاضای داخلی و تثبیت بازار مسکن حرکت کنند. بازارهای کالا و سهام منطقه‌ای نیز به‌دقت منتظر سیگنال‌های جدید از پکن هستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افت شاخص اعتماد سازندگان مسکن آمریکا؛ چالش توان خرید همچنان پابرجاست

در یک نگاه شاخص اعتماد سازندگان مسکن آمریکا در فوریه به سطح ۳۶ سقوط کرد؛ پایین‌ترین رقم از سپتامبر. نگرانی درباره توان خرید و هزینه‌های بالای ساخت، تقاضای خرید را محدود کرده است. با وجود استفاده گسترده از مشوق‌های فروش، بازار همچنان زیر فشار نرخ‌های بالای وام مسکن قرار دارد. اعتماد سازندگان مسکن در آمریکا بار دیگر کاهش یافت و به پایین‌ترین سطح در پنج ماه گذشته رسید؛ نشانه‌ای دیگر از آنکه بازار مسکن همچنان زیر سایه بحران توان خرید و هزینه‌های ساخت قرار دارد. بر اساس شاخص مشترک انجمن ملی سازندگان مسکن آمریکا و وِلز فارگو، شاخص شرایط بازار در فوریه به عدد ۳۶ کاهش یافت؛ سطحی که پایین‌ترین میزان از سپتامبر محسوب می‌شود و تقریباً پایین‌تر از تمامی برآوردهای اقتصاددانان در نظرسنجی بلومبرگ قرار گرفت. در این شاخص، عدد زیر ۵۰ به معنای آن است که تعداد سازندگانی که شرایط را «ضعیف» ارزیابی می‌کنند بیش از کسانی است که آن را «مطلوب» می‌دانند. به گفته بادی هیوز، رئیس این انجمن، اگرچه اکثر سازندگان همچنان از مشوق‌هایی مانند تخفیف قیمت یا کمک به کاهش نرخ وام استفاده می‌کنند، اما بسیاری از خریداران بالقوه همچنان در حاشیه بازار باقی مانده‌اند. در عین حال، تقاضا برای بازسازی و نوسازی منازل به دلیل کاهش جابه‌جایی خانوارها، نسبتاً پایدار مانده است. مسئله اصلی همچنان توان خرید است. اگرچه نرخ‌های وام مسکن نسبت به اوج سال گذشته کاهش یافته و به پایین‌ترین سطح بیش از یک سال اخیر نزدیک شده‌اند، اما همچنان تقریباً دو برابر سطوح سال ۲۰۲۱ هستند. همین موضوع فشار مضاعفی بر خریداران وارد کرده و سازندگان را وادار به ارائه مشوق‌های گسترده کرده است. در فوریه، ۶۵ درصد سازندگان اعلام کردند از مشوق‌های فروش استفاده می‌کنند؛ رقمی که نسبت به ماه قبل تغییری نداشته است. با این حال، سهم سازندگانی که به کاهش مستقیم قیمت‌ها روی آورده‌اند به ۳۶ درصد کاهش یافته که پایین‌ترین سطح از ماه مه به شمار می‌رود. در اجزای شاخص، انتظارات فروش شش‌ماهه به عدد ۴۶ کاهش یافت و برای دومین ماه متوالی زیر سطح خنثی ۵۰ باقی ماند. همچنین شاخص فروش فعلی و میزان مراجعه خریداران بالقوه نیز بیش از یک سال است که در محدوده زیر ۵۰ قرار دارند؛ نشانه‌ای از تداوم ضعف تقاضا. “ «از منظر منطقه‌ای، احساسات سازندگان در تمامی مناطق آمریکا؛ به‌جز جنوب که بزرگ‌ترین بازار ساخت‌وساز کشور محسوب می‌شود، کاهش یافته است.» محمد زمانی تحلیلگران یوتوتایمز معتقدند استفاده از مشوق‌های فروش در کنار کاهش تدریجی نرخ‌های وام می‌تواند به احیای نسبی فروش مسکن در سال جاری کمک کند. با این حال، سیاست‌های دولت ترامپ در حوزه مسکن و مقررات‌زدایی هنوز اثر مشخصی بر بهبود توان خرید نداشته و آینده آن همچنان نامطمئن تلقی می‌شود. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ بازار اکنون در انتظار انتشار گزارش رسمی ساخت‌وساز مسکن در ماه‌های نوامبر و دسامبر است؛ آماری که به دلیل تعطیلی طولانی‌مدت دولت در سال گذشته با تأخیر مواجه شده بود و می‌تواند تصویر دقیق‌تری از وضعیت عرضه ارائه دهد. بر اساس جمع‌بندی تیم UtoTimes، افت اعتماد سازندگان نشان می‌دهد که با وجود برخی نشانه‌های تثبیت، بازار مسکن آمریکا همچنان با چالش‌های ساختاری روبه‌روست و بازگشت به رونق پایدار، وابسته به بهبود ملموس در توان خرید خانوارها خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کره جنوبی ۳۱ – وال‌استریت ۱؛ شکست سنگین نیویورک در جذب سرمایه‌های هوشمند!

در یک نگاه رکوردشکنی تاریخی: شاخص آسیا-پاسیفیک با ۱۳٪ رشد، بهترین شروع سال در قرن ۲۱ را تجربه می‌کند. کره جنوبی بر قله: بازار سهام سئول با بازدهی خیره‌کننده ۳۱ درصدی، رتبه اول جهان را به خود اختصاص داد. کوچ از دلار: سرمایه‌گذاران بین‌المللی در حال خروج از بازارهای آمریکا و انتقال نقدینگی به بورس‌های آسیایی هستند. رالی هوش مصنوعی: سرمایه‌گذاری میلیاردی شرکت‌های شرق بر روی تکنولوژی AI، محرک اصلی جهش سهام تکنولوژی در آسیا شده است. در حالی که وال‌استریت در رکود نسبی به سر می‌برد، بازارهای آسیایی با رشدی بی‌سابقه در ۲۵ سال اخیر، جهان را شگفت‌زده کرده‌اند. یوتوتایمز در این گزارش بررسی می‌کند که چگونه غول‌های شرق با تکیه بر «هوش مصنوعی» و «ارزش‌گذاری‌های جذاب»، در حال بلعیدن سرمایه‌های دلاری هستند. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: نقشه بازارهای مالی جهان در حال تغییر است و این بار قطب‌نما به سمت شرق متمایل شده است. شاخص معتبر MSCI آسیا-پاسیفیک با ثبت پنجمین روز صعودی متوالی، رشدی ۱۳ درصدی را از ابتدای سال ۲۰۲۶ به ثبت رسانده است؛ رکوردی که از ابتدای قرن حاضر تا کنون بی‌سابقه بوده است. طبق تحلیل اختصاصی یوتوتایمز، در حالی که شاخص S&P 500 آمریکا با تنها ۱.۴٪ رشد در رتبه‌های پایین جدول جهانی دست‌وپا می‌زند، بورس‌های آسیایی به بهشت جدید معامله‌گران تبدیل شده‌اند. کره جنوبی؛ ستاره بی‌رقیب جهان در میان این طوفان صعودی، کره جنوبی با بازدهی ۳۱ درصدی، به تنهایی بار رشد بازارهای جهانی را به دوش می‌کشد. یوتوتایمز بر این باور است که قیمت‌های ارزان سهام آسیایی در مقایسه با وال‌استریت و چشم‌انداز رشد اقتصادی خیره‌کننده در این منطقه، باعث شده تا سرمایه‌گذاران بزرگ بین‌المللی به تدریج دارایی‌های دلاری خود را نقد کرده و به سمت بازارهای نوظهور شرق حرکت کنند. هوش مصنوعی و شوک سیاسی در ژاپن اما محرک اصلی این پرواز، انقلاب هوش مصنوعی است. شرکت‌های آسیایی با تزریق میلیاردها دلار به زیرساخت‌های هوش مصنوعی (AI)، نه تنها صنایع را متحول کرده‌اند، بلکه اعتماد بازار را نیز به دست آورده‌اند. از سوی دیگر، در ژاپن پیروزی قاطع نخست‌وزیر تاکایچی باعث شد تا نگرانی‌های بودجه‌ای فروکش کرده و شاهد جهش اوراق قرضه و تقویت ین در برابر دلار باشیم. به گزارش یوتوتایمز، در حالی که طلا، نقره و دلار در حال عقب‌نشینی هستند، بازارهای آسیایی آماده‌اند تا این موج صعودی را به معاملات اروپا و آمریکا نیز صادر کنند. سوال بزرگ این است: آیا وال‌استریت می‌تواند در برابر این هجوم شرقی، جایگاه خود را پس بگیرد؟

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت قدرتمند بازارهای آسیا؛ نیکی و KOSPI جهش کردند

بازارهای سهام ژاپن و کره‌جنوبی امروز یکی از قدرتمندترین جهش‌های خود در هفته‌های اخیر را تجربه کردند؛ جایی که رشد سهام تکنولوژی، گزارش‌های مالی قوی بانک‌ها و بهبود سنتیمنت ریسک، موجی از خرید را در سراسر آسیا به راه انداخت. شاخص نیکی بیش از ۳ درصد و KOSPI نزدیک به ۵ درصد صعود کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا فدرال رزرو نتوانست دلار را نجات دهد؟ تحلیل امروز ۹ بهمن

امروز ۲۹ ژانویه ۲۰۲۶، دلار آمریکا پس از سقوط شدید اوایل هفته، تلاش می‌کند خود را بازیابی کند اما موفقیت چندانی نداشته است. یورو به سمت سطح روانی ۱.۲۰ پیش می‌رود و ریسک‌بانک (بانک مرکزی سوئد) احتمالاً نرخ‌ها را بدون تغییر نگه می‌دارد. در این گزارش ویژه، وضعیت ارزهای اصلی جهان را به طور کامل بررسی می‌کنیم. دلار آمریکا: در میانه طوفان وضعیت فعلی دلار چگونه است؟ دلار آمریکا علی‌رغم نشانه‌هایی از تثبیت، همچنان در موقعیت ضعیفی قرار دارد. دو رویداد مهم دیروز نتوانست به دلار کمک کند: اول، وزیر خزانه‌داری آمریکا، اسکات بسنت، به صراحت اعلام کرد که واشنگتن قصد مداخله در بازار ین ژاپن را ندارد. دوم، فدرال رزرو با لحنی اندکی هاوکیش‌تر از انتظار صحبت کرد، اما این هم تأثیر مثبتی بر دلار نداشت. چه خبر از فدرال رزرو؟ جلسه دیروز فدرال رزرو نکات مهمی را نشان داد: استیون میران و کریس والر به نفع کاهش نرخ بهره رأی دادند - که چندان غافلگیرکننده نبود. کمیته FOMC جمله «ریسک‌های نزولی اشتغال در ماه‌های اخیر افزایش یافت» را از بیانیه حذف کرد. این حذف نشان می‌دهد فدرال رزرو دیدگاه خوش‌بینانه‌تری نسبت به اقتصاد دارد. جروم پاول، رئیس فدرال رزرو، تأکید کرد که بانک مرکزی عجله‌ای برای تصمیم‌گیری ندارد و می‌خواهد داده‌های جدید را ارزیابی کند. بازار اکنون مطمئن است که در مارس و آوریل کاهش نرخ بهره نخواهیم داشت. چرا دلار به فدرال رزرو واکنش نشان نداد؟ نکته جالب اینجاست: واکنش بسیار محدود دلار به تصمیمات فدرال رزرو ثابت می‌کند که در حال حاضر، نرخ‌های بهره کوتاه‌مدت تأثیر چندانی بر جفت‌ارزهای دلار ندارند. این یک تغییر بزرگ در رفتار بازار است. حتی زمانی که وزیر بسنت مداخله در ین را رد کرد، دلار فقط یک حمایت موقت دید. شاخص دلار (DXY) در ابتدا توانست ۱ درصد از کف ۹۵.۵۵ بازیابی کند، اما شب گذشته دوباره ضعیف شد. سیگنال‌های خطرناک از بازار طلا در همین حال، طلا و نقره رالی استثنایی و چشمگیری را تجربه می‌کنند. این موضوع نشان می‌دهد که معامله‌گران همچنان روی کاهش ارزش دلار شرط‌بندی می‌کنند و دلار را به عنوان پناهگاه امن نمی‌بینند. آیا بدبینی نسبت به دلار تمام می‌شود؟ به عبارت ساده، خیر! هیچ نشانه‌ای وجود ندارد که بازارها آماده باشند بدبینی خود نسبت به دلار را کنار بگذارند. احتمالاً در میانه یک دوره افزایش قابل توجه در «پوشش ریسک دلار» هستیم. به این معنی که سرمایه‌گذاران بین‌المللی دارند خود را در برابر ضعف بیشتر دلار محافظت می‌کنند، چرا که ارزش پناهگاه امن دلار در حال کاهش است. هشدار مهم: زمانی که حرکات بازار کاملاً از اقتصاد کلان و نرخ‌های بهره جدا می‌شوند، انتخاب کف قیمت بسیار خطرناک است. پیش‌بینی موسسه ING برای دلار چیست؟ با وجود تمام این نکات منفی، ترجیح ما همچنان یک بازگشت و بهبود در دلار است. اما این بهبود نیاز به شرایطی دارد:  باید داده‌های اقتصادی قوی از آمریکا منتشر شود. باید اعتماد به اقتصاد آمریکا بازسازی شود. باید نشانه‌هایی از تغییر فضا در بازار دیده شود. امروز چه باید زیر نظر بگیریم؟ آمار مدعیان بیکاری آمریکا منتشر می‌شود. این آمار در هفته‌های اخیر کمتر از انتظارات بوده و می‌تواند سیگنال مثبتی برای اقتصاد آمریکا باشد.  یورو: قدرت بی‌سابقه و نگرانی‌های بانک مرکزی اروپا یورو در حال شکستن سقف‌ها جفت‌ارز EURUSD در حال حاضر در یک روند صعودی قوی قرار دارد و به سمت سطح روانی ۱.۲۰ حرکت می‌کند. این قدرت یورو باعث ایجاد بحث‌های جدی در بانک مرکزی اروپا (ECB) شده است. ECB نگران است؟ بله، و این نگرانی در حال افزایش است: پیشینه بحث: سال گذشته، لوییس دی‌گویندس، عضو شورای حاکمیتی ECB، اشاره کرد که سطوح بالاتر از ۱.۲۰ برای EURUSD مشکل‌ساز خواهند بود. کریستین لاگارد، رئیس بانک مرکزی اروپا، این موضوع را در مواقعی رد کرد. اتفاقات اخیر: رالی اخیر یورو باعث شده دو عضو مهم ECB نگرانی‌های خود را علنی کنند: مارتین کوچر (عضو شورای حاکمیتی) و فرانسوا ویلروی (رئیس بانک مرکزی فرانسه) نگرانی آن‌ها چیست؟ یورو قوی می‌تواند منجر به: کاهش تورم در منطقه یورو فشار برای اتخاذ سیاست‌های پولی انبساطی‌تر کاهش نرخ بهره توسط ECB آیا بازار به این نگرانی‌ها واکنش نشان داده؟ خیر، هنوز نه! در قیمت‌گذاری بازار برای نرخ‌های آینده ECB هیچ تغییری دیده نمی‌شود. پیش‌بینی ما این است که معامله‌گران منتظر می‌مانند تا کریستین لاگارد در جلسه پنجشنبه هفته آینده (۵ فوریه) موضع رسمی را اعلام کند. تا آن زمان، این موضوع در سایه خواهد ماند. آیا کاهش نرخ ECB می‌تواند یورو را تضعیف کند؟ این سؤال کلیدی است و پاسخ ما: احتمالاً نه! چرا؟ چون یک تغییر بنیادی در بازار رخ داده است: همبستگی بین EURUSD و اختلاف نرخ بهره کوتاه‌مدت عملاً از بین رفته است این یعنی حتی اگر ECB نرخ را کاهش دهد، ممکن است تأثیر چندانی بر یورو نداشته باشد. شواهد این ادعا چیست؟ نگاهی به هفته گذشته بیندازیم: دلار ضررهای سنگینی را متحمل شد. در همان مدت، اختلاف نرخ بهره کوتاه‌مدت آمریکا نسبت به اروپا به ۱۱۵ نقطه پایه رسید (به نفع دلار). این بزرگترین اختلاف از اواسط نوامبر است. در اواسط نوامبر، EURUSD حدود ۱.۱۶ بود. اکنون EURUSD نزدیک ۱.۲۰ است. نتیجه: با وجود اینکه نرخ بهره آمریکا بالاتر از اروپا است، یورو همچنان قوی می‌شود! سطوح کلیدی EURUSD سطح مقاومتی بعدی: عبور از ۱.۲۰ امروز می‌تواند باعث نوسان صعودی بیشتری شود. اوج دوشنبه در ۱.۲۰۸ احتمالاً آزمایش خواهد شد. سطح حمایتی کلیدی: باید یک شکست قاطع زیر ۱.۱۹۰ را ببینیم تا بتوانیم نتیجه بگیریم روند در حال تغییر است. نتیجه‌گیری درباره یورو بنابراین، اگرچه ما تمایل داریم فکر کنیم دلار می‌تواند بهبود پیدا کند، اما تهدید واکنش نرخی ECB را عاملی نمی‌بینیم که بتواند به طور قابل توجهی مانع رشد EURUSD شود - حداقل در کوتاه‌مدت. اگر دلار وارد یک سقوط دیگر شود، کاهش احتمالی نرخ توسط ECB احتمالاً نمی‌تواند یورو را متوقف کند.  کرون سوئد: آرامش قبل از طوفان؟ تصمیم ریکس‌بانک امروز ریکس‌بانک (بانک مرکزی سوئد) امروز جلسه سیاست‌گذاری دارد و تقریباً ۱۰۰٪ مطمئن هستیم که نرخ بهره را در ۱.۷۵ درصد بدون تغییر نگه می‌دارد. داده‌های اقتصادی سوئد چه می‌گوید؟ داده‌های اخیر سیگنال‌های متفاوتی می‌دهند: تورم (مثبت برای کرون): آخرین آمار تورم زیر انتظارات منتشر شد. هم تورم سرفصل و هم تورم اصلی CPIF پایین‌تر از پیش‌بینی‌ها بود.  رشد اقتصادی (منفی برای کرون): رشد اقتصادی نوامبر قوی‌تر از انتظار بود. نرخ رشد سالانه ۲.۷ درصد ثبت شد. سیاست ریکس‌بانک چیست؟ ریکس‌بانک موضع واضحی دارد: فقط انحرافات عمده در داده‌های اقتصادی می‌تواند باعث تغییر نرخ شود. فقط رویدادهای جدی خارجی می‌تواند سیاست پولی را تغییر دهد. نکته مهم: تغییرات کوچک در داده‌ها باعث واکنش ریکس‌بانک نمی‌شود. چه‌طور با قدرت یورو برخورد می‌کند؟ در حالی که قدرت یورو در فرانکفورت باعث نگرانی و اعتراض شده، ریکس‌بانک دیدگاه متفاوتی دارد: ریکس‌بانک از مدت‌ها پیش معتقد است که کرون سوئد به طور قابل توجهی کم‌ارزش‌گذاری شده است. تحرکات اخیر ارزی هنوز آنقدر بزرگ نیستند که این دیدگاه را تغییر دهند. حتی بحث درباره واکنش سیاستی هم زود است. پیش‌بینی ING برای EURSEK نقش ریکس‌بانک: ما فکر می‌کنیم ریکس‌بانک همچنان نقش ثانویه و کم‌اهمیتی برای کرون ایفا خواهد کرد. تصمیمات این بانک محرک اصلی نخواهد بود. ارزیابی وضعیت فعلی: نظر ما این است که کاهش اخیر EURSEK (یعنی قوی شدن کرون) خیلی سریع و خیلی زیاد بوده است. شرط بازگشت: تا زمانی که EURUSD به طور قاطع پایین‌تر نرود، EURSEK هم برای بازیابی و بازگشت به سطوح بالاتر مشکل خواهد داشت. محرک اصلی قدرت کرون چیست؟ تحلیل ما: بازگشت سرمایه به سوئد احتمالاً محرک اصلی قدرت اخیر کرون بوده است. این یعنی سرمایه‌گذاران سوئدی دارند پول‌های خود را از خارج به داخل کشور برمی‌گردانند. چه اتفاقی می‌تواند این روند را تغییر دهد؟ اگر دو شرط زیر محقق شود، کرون دوباره ضعیف خواهد شد: داستان اقتصاد کلان آمریکا به بهبود ادامه دهد.  بازارها اعتماد خود به دلار آمریکا را بازسازی کنند. در این صورت، جریان بازگشت سرمایه به سوئد کاهش می‌یابد و فشار از کرون برداشته می‌شود. هدف قیمتی ما پیش‌بینی کوتاه‌مدت: ما هنوز معتقدیم که بازگشت EURSEK به سطح ۱۱.۷۰ و بالاتر در کوتاه‌مدت ممکن است. این یعنی انتظار داریم کرون اندکی ضعیف‌تر شود و یورو در برابر کرون قوی‌تر شود.  نکات کلیدی برای معامله‌گران نکته ۱: دلار در موقعیت بحرانی ریسک سقوط بیشتر همچنان وجود دارد. فقط داده‌های قوی اقتصادی می‌توانند دلار را نجات دهند. نرخ بهره دیگر محرک اصلی نیست. نکته ۲: یورو در موقعیت قدرت سطح ۱.۲۰ در تیررس است. نگرانی‌های ECB هنوز به سیاست تبدیل نشده است. کاهش نرخ احتمالی ECB ممکن است بی‌تأثیر باشد. نکته ۳: کرون احتمالاً تصحیح می‌کند قدرت اخیر پایدار نیست بازگشت به ۱۱.۷۰ محتمل است منتظر بهبود دلار بمانید جمع‌بندی تحلیل ۲۹ ژانویه ۲۰۲۶ توسط یوتو تایمز این تحلیل نشان می‌دهد که بازارهای ارز در یک دوره غیرعادی قرار دارند. ارتباط سنتی بین نرخ‌های بهره و ارزش ارزها ضعیف شده و عوامل جدیدی مانند اعتماد به پناهگاه امن بودن دلار و بازگشت سرمایه نقش اصلی را بازی می‌کنند. برای معامله‌گران، این بازار فرصت‌ها و ریسک‌های زیادی دارد و نیاز به دقت بیشتری است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آمریکا به کره جنوبی درباره هدف گرفتن شرکت‌های فناوری هشدار داد

به گزارش وال‌ستریت ژورنال، ایالات متحده در بحبوحه تشدید تنش‌های تجاری به کره جنوبی هشدار داده است که از هدف قرار دادن شرکت‌های فناوری آمریکایی خودداری کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ تعرفه‌های کره‌جنوبی را به ۲۵٪ افزایش داد؛ تنش تجاری آسیا دوباره شعله‌ور شد

دونالد ترامپ اعلام کرده است که تعرفه‌ها بر طیف گسترده‌ای از کالاهای کره‌جنوبی را از ۱۵٪ به ۲۵٪ افزایش می‌دهد؛ اقدامی که به گفته او نتیجه «عدم تصویب توافق تجاری ۲۰۲۵» توسط مجلس کره است. این توافق در ژوئیه ۲۰۲۵ با رئیس‌جمهور لی امضا شده و در سفر ترامپ به سئول در اکتبر همان سال دوباره تأیید شده بود. این افزایش تعرفه‌ها شامل خودرو، چوب، دارو و سایر کالاهای مشمول تعرفه‌های متقابل می‌شود و یکی از بزرگ‌ترین تشدیدهای فشار تجاری آمریکا بر کره‌جنوبی در سال‌های اخیر به شمار می‌رود. تحلیلگران می‌گویند این اقدام می‌تواند: ریسک‌های ژئوپلیتیک در آسیا را افزایش دهد، احتمال اقدامات تلافی‌جویانه را بالا ببرد، و نوسانات تازه‌ای در بازارهای آسیا-اقیانوسیه ایجاد کند. بخش خودرو و داروسازی کره‌جنوبی بیشترین آسیب را خواهند دید و احتمال تضعیف وون نیز مطرح است. چند ساعت پس از اعلام تعرفه‌ها، یک مقام حزب حاکم کره‌جنوبی گفت لوایح اجرای توافق با آمریکا ارائه شده و به‌زودی بررسی می‌شود. همچنین فرستاده تجاری کره به‌زودی راهی واشنگتن خواهد شد تا با USTR درباره اجرای توافق گفت‌وگو کند. این تحولات نشان می‌دهد که روابط تجاری آمریکا و کره‌جنوبی وارد مرحله‌ای حساس شده و بازارهای منطقه باید خود را برای دوره‌ای از نوسان و عدم‌قطعیت آماده کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شوک بزرگ در بازار حافظه؛ قیمت DRAM تا ۷۰٪ بالا می‌رود

دو غول کره‌ای صنعت نیمه‌رسانا، سامسونگ و SK Hynix، اعلام کرده‌اند که در سال ۲۰۲۶ قصد دارند قیمت حافظه‌های DRAM مخصوص سرورها را تا ۷۰ درصد افزایش دهند. این تصمیم در پاسخ به افزایش تقاضا از سوی مراکز داده و زیرساخت‌های هوش مصنوعی اتخاذ شده و به گفته تحلیلگران، می‌تواند فشار قابل‌توجهی بر بازار جهانی تجهیزات الکترونیکی وارد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داده‌های تورم آمریکا تأثیر قابل‌توجهی بر دلار نخواهد گذاشت

امروز روزی بسیار شلوغ برای نشست‌های سیاست‌گذاری بانک‌های مرکزی در اروپا است. به احتمال زیاد برخی ریسک‌های نزولی برای یورو و پوند از این رویدادها وجود دارد، با این حال، به دلیل آنکه بسیاری از معامله‌گران از قبل در موقعیت‌های فروش سنگین قرار دارند، احتمال سقوط شدید پوند محدود به نظر می‌رسد. دلار آمریکا: شاخص CPI نباید تغییرات اساسی ایجاد کند شاخص دلار آمریکا (DXY) همچنان بالای 98.00 حمایت می‌شود. تا به امروز رویدادهای این هفته تأثیر زیادی بر دلار نداشته‌اند، از جمله سخنرانی دیروز کریس والر از فدرال رزرو. او عمدتاً دیدگاه انبساطی (داویش) داشت و به بازار کار ضعیف اشاره کرد و بیان داشت که نرخ سیاست همچنان 50-100 نقطه پایه بالاتر از حد نرمال است. با این حال، او عجله‌ای برای کاهش نرخ‌ها نداشت و احتمال کاهش نرخ بهره در ژانویه هنوز تنها 25٪ قیمت‌گذاری شده است. ما (تیم تحلیل ING) به کاهش نرخ در مارس تمایل داریم. مگر اینکه تعداد مدعیان هفتگی بیکاری امروز به طرز قابل توجهی افزایش یابد، احتمالاً داده‌های ایالات متحده تأثیر زیادی بر دلار نخواهد گذاشت. این گزارش شامل داده‌های شاخص قیمت مصرف‌کننده است که با تأخیر منتشر شده‌اند، جایی که پیش‌بینی می‌شود نرخ تورم سالانه نوامبر 3.1٪ باشد که در راستای روایت تورم چسبنده است. اما به نظر نمی‌رسد که این موضوع باعث ارزیابی مجدد بزرگ از مسیر فدرال رزرو شود. ما گمان می‌کنیم که شاخص دلار آمریکا (DXY) تحت تأثیر نشست‌های بانک مرکزی اروپا امروز قرار بگیرد. برخی ریسک‌های نزولی برای ارزهای اروپایی می‌تواند موجب اصلاح DXY به ناحیه 98.80 شود. یورو: بررسی واقعیت‌های بانک مرکزی اروپا ممکن است فشار بیاورد نشست امروز بانک مرکزی اروپا در کانون توجه بازارهای فارکس خواهد بود. پس از تغییر جهت سیاست‌های انقباضی (هاوکیش) هفته گذشته، سرمایه‌گذاران منتظر خواهند بود که ببینند آیا این تغییرات با پیش‌بینی‌ها و تغییرات گفتمان امروز تأیید می‌شود یا خیر. با بررسی این پیش‌بینی‌ها، پروفایل تورم احتمالاً بزرگ‌ترین ریسک برای یورو خواهد بود. در سپتامبر، پیش‌بینی‌های بانک مرکزی اروپا برای تورم هسته و کلی به شرح زیر بود: برای سال 2026، 1.7/1.9 و برای 2027، 1.8/1.9. تأخیر در مالیات کربن ETS2 ممکن است 0.2٪ از پیش‌بینی تورم کلی 2027 بکاهد و پیش‌بینی جدید تورم برای 2028 در حدود 1.8٪ ممکن است برای رئیس بانک مرکزی اروپا، کریستین لاگارد، مشکل‌ساز شود؛ زیرا باید دلایل پایین‌تر بودن تورم را توضیح دهد. همچنین، توجه زیادی به پیش‌بینی‌های رشد اقتصادی خواهد بود: 2025/2026/2027 به ترتیب 1.2/1.0/1.3 و شاید برخی اصلاحات اندک به سمت بالا. این مسائل ممکن است باعث شود که بخش کوتاه‌تر منحنی نرخ بهره یورو برخی از افزایش‌های اخیر در بازدهی‌ها را پس بگیرد. و این می‌تواند باعث فروش موقتی EURUSD به نواحی 1.1680/1700 شود. با این حال، همان‌طور که دیروز اشاره کردیم، در روزهای آینده قراردادهای آپشن بزرگ EURUSD در نواحی 1.1750/1800 منقضی می‌شوند که ممکن است تأثیراتی بر بازارهای سال نو کم‌حجم داشته باشد. در جای دیگر، شاهد نشست‌های نرخ بهره بانک مرکزی سوئد و بانک مرکزی نروژخواهیم بود. پس از کاهش نرخ به 1.75٪ در سپتامبر، بانک مرکزی سوئد خود را در موقعیت نگه‌داشتن نرخ برای یک دوره طولانی قرار داده است. احتمالاً کمی زود است که بانک مرکزی سوئد به فکر افزایش نرخ‌ها بیفتد، اما بازار به پیش‌بینی‌های نرخ سیاست توجه خواهد کرد، که در سپتامبر نرخ سیاست را برای سال 2026 بدون تغییر پیش‌بینی کرده بودند، اما یک افزایش در سال‌های 2027 و 2028. هرگونه تجدید نظر به سمت بالا می‌تواند باعث تقویت موقت کرون سوئد شود. در نروژ، بانک مرکزی نروژ به هیچ وجه عجله‌ای برای کاهش نرخ 4.00٪ ندارد. ما همچنین پیش‌بینی‌های جدید نرخ سیاست را امروز خواهیم دید. در آخرین گزارش سیاست پولی، بانک مرکزی نروژ پیش‌بینی کرده بود که هر سال یک کاهش نرخ بین 2026 تا 2028 داشته باشد، با کاهش نرخ برای سال 2026 در نیمه دوم سال. بازار کاهش 30 نقطه پایه برای نشست مه را قیمت‌گذاری کرده است و به نظر نمی‌رسد که نیازی باشد بانک مرکزی نروژ این کاهش نرخ پیش‌بینی شده را به اوایل سال 2026 منتقل کند. جفت ارز EURNOK قبلاً به دلیل روند ضعیف قیمت نفت در حال افزایش بوده و ما انتظار داریم که این روند ادامه یابد و پیشنهادات خوبی بالای 12.00 وجود داشته باشد. در نهایت، باید به دقت به جفت ارز EURHUF توجه کنیم. پوزیشن‌های طولانی فورینت (HUF) یکی از پرطرفدارترین معاملات حملی امسال بوده‌اند. این روند بازخرید در حال حاضر پس از تغییرات داویش این هفته از بانک مرکزی مجارستان در حال انجام است و ممکن است این روند ادامه داشته باشد. پوند بریتانیا: موقعیت‌یابی ممکن است تاثیر کاهش نرخ دوفیش را محدود کند امروز بانک انگلستان در ساعت ۱۵:۳۰ به وقت ایران نرخ سیاست پولی را اعلام می‌کند. کاهش 25 نقطه پایه به 3.75٪ به طور گسترده پیش‌بینی شده است. توافق عمومی احتمالاً به رأی 5-4 خواهد رسید، زیرا اندرو بیلی به سمت سیاست انبساط (داویش) حرکت کرده است، اگرچه ریسک این وجود دارد که به رأی 6-3 برسد که نشان‌دهنده یک کاهش داویش بیشتر است. این ریسک‌ها پس از سورپرایز مثبت دیروز در داده‌های تورم نوامبر افزایش یافته است که شامل کاهش قابل توجهی در قیمت‌های مواد غذایی بود. ما انتظار داریم که کاهش نرخ‌های بیشتری در فوریه و آوریل انجام شود، در حالی که بازار تنها یک کاهش نرخ در این دوره را پیش‌بینی می‌کند. مجموعه این عوامل در نگاه اول تا حدی به ضرر پوند است. اما مشکل اینجاست که موقعیت‌های سفته‌بازانه از قبل به‌طور قابل‌توجهی در وضعیت فروش سنگین پوند قرار دارند. داده‌هایی که دیشب از سوی CFTC منتشر شد و فعالیت پس از بودجه نوامبر را پوشش می‌دهد، نشان می‌دهد مدیران دارایی همچنان یک موقعیت فروش معادل ۳۸ درصد از کل موقعیت‌های باز نگه داشته‌اند. این میزان تقریباً در همان سطحی است که طی پنج سال گذشته فروش (بیشترین فروش) موقعیت‌های پوند را مشاهده کرده‌ایم. این مسئله ممکن است منجر به طرحی شود که در آن جفت EURGBP پس از کاهش نرخ بانک مرکزی انگلستان به ناحیه 0.8820/8840 برسد، اما پس از آن تماماً بازگردد – شاید حتی به ناحیه 0.8750 – به دلیل ریسک رویدادهای بانک مرکزی اروپا که حدود 1-2 ساعت پس از اعلام و کنفرانس خبری بانک انگلستان اتفاق می‌افتد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نرخ بهره سوئد بدون تغییر در ۱.۷۵٪ باقی ماند

ریکس‌بانک (بانک مرکزی سوئد) نرخ بهره را مطابق انتظار بدون تغییر و در سطح ۱.۷۵٪ حفظ کرد. ریکس‌بانک: نرخ بهره برای مدتی در همین سطح باقی خواهد ماند. پیش‌بینی تورم CPIF برای سال ۲۰۲۵ برابر ۲.۷٪ است؛ در سپتامبر ۲.۶٪ پیش‌بینی شده بود. پیش‌بینی تورم ۲۰۲۶ برابر ۰.۹٪ است؛ در سپتامبر ۱.۰٪ بود. پیش‌بینی تورم ۲۰۲۷ برابر ۱.۷٪ است؛ مشابه پیش‌بینی سپتامبر. پیش‌بینی رشد GDP برای ۲۰۲۵ برابر ۱.۵٪ است؛ در سپتامبر ۰.۹٪ بود. پیش‌بینی رشد ۲۰۲۶ برابر ۲.۹٪ است؛ در سپتامبر ۲.۷٪ بود. پیش‌بینی رشد ۲۰۲۷ برابر ۲.۵٪ است؛ در سپتامبر ۲.۴٪ بود. ریکس‌بانک می‌گوید چشم‌انداز اقتصاد سوئد «روشن‌تر» شده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

آمریکا تعرفه خودروهای کره‌جنوبی را کاهش داد

بر اساس گزارش‌های رسمی، وزارت بازرگانی آمریکا اعلام کرده که تعرفه واردات خودروهای کره‌جنوبی از ۲۵٪ به ۱۵٪ کاهش یافته و این تصمیم به‌صورت بازگشتی از اول نوامبر ۲۰۲۵ اعمال شده است. همچنین تعرفه قطعات هواپیماهای کره‌جنوبی حذف شده و تعرفه‌ها با ژاپن و اتحادیه اروپا هماهنگ شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر