TSLA 375.00 USD ▼ 0.74%
AAPL 340.42 USD ▲ 1.11%
GOOGL 348.29 USD ▼ 0.63%
AMZN 254.06 USD ▼ 2.25%
NVDA 230.48 USD ▼ 2.94%
BTCUSD 81,849.27 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

افزایش نفت و بازده اوراق؛ معامله‌گران آسیا محتاط‌تر شدند

قیمت نفت در معاملات دوشنبه ۱۶ مه ۲۰۲۶ افزایش یافت، زیرا گفت‌وگوهای آتش‌بس میان آمریکا و ایران متوقف شده و یک پهپاد به تأسیسات هسته‌ای امارات حمله کرده است. همزمان، گزارش‌ها حاکی از آن است که دونالد ترامپ روز سه‌شنبه جلسه‌ای در «اتاق وضعیت» کاخ سفید برای بررسی گزینه‌های نظامی علیه تهران برگزار خواهد کرد. ترامپ هشدار داده که «زمان برای ایران در حال پایان است»؛ اظهاراتی که بازارها آن را نشانه‌ای از احتمال ازسرگیری درگیری نظامی تلقی کردند. بازار اوراق قرضه آمریکا نیز تحت فشار تورمی ناشی از افزایش قیمت انرژی قرار گرفت. بازده اوراق ۱۰ ساله خزانه‌داری آمریکا به ۴٫۶۳۱ درصد رسید که بالاترین سطح از فوریه ۲۰۲۵ است، و بازده ۳۰ ساله به ۵٫۱۵۹ درصد افزایش یافت. این جهش منعکس‌کننده نگرانی از افزایش نرخ بهره‌های بیشتر در شرایطی است که بدهی‌های دولتی و بی‌ثباتی سیاسی در جهان رو به افزایش است. در ژاپن، بازده اوراق ۱۰ ساله دولتی به بالاترین سطح از سال ۱۹۹۶ رسید، پس از آنکه دولت تأیید کرد قصد دارد اوراق جدیدی برای تأمین بودجه تکمیلی منتشر کند تا اثرات اقتصادی جنگ خاورمیانه را کاهش دهد. نخست‌وزیر سانائه تاکایچی از وزیر دارایی خواسته گزینه‌های تأمین مالی گسترده‌تری را بررسی کند. در کره جنوبی، شاخص KOSPI برای دومین روز پیاپی با افت شدید مواجه شد و مکانیسم توقف خودکار معاملات (Sidecar) فعال شد. شاخص تا ۴٫۶۸٪ سقوط کرد (البته در حال حاضر بخش زیادی از افت را جبران کرده است) و سپس بخشی از زیان‌ها را جبران کرد. همزمان، اتحادیه کارگری سامسونگ وارد مذاکرات میانجی‌گری دولتی برای جلوگیری از اعتصاب شد. در چین، داده‌های اقتصادی ماه آوریل ناامیدکننده بود: فروش خرده‌فروشی تنها ۰٫۲٪ رشد کرد (در برابر انتظار ۲٪)، تولید صنعتی ۴٫۱٪ (در برابر انتظار ۵٫۹٪)، و سرمایه‌گذاری ثابت در چهار ماه نخست سال ۱٫۶٪ کاهش یافت. شاخص قیمت مسکن نیز برای سی‌وپنجمین ماه متوالی افت کرد. مقامات چینی ضعف تقاضا را پذیرفتند اما هیچ محرک جدیدی فراتر از سیاست‌های موجود اعلام نکردند. در بازار فارکس، دلار آمریکا از شوک انرژی مصون ماند و موقعیت خود را در برابر ارزهای دیگر حفظ کرد، در حالی‌که بیت‌کوین به پایین‌ترین سطح دو هفته اخیر سقوط کرد. به‌طور کلی، ترکیب افزایش قیمت نفت، رشد بازده اوراق و تشدید تنش‌های ژئوپلیتیک باعث شد بازارهای سهام آسیا روز دوشنبه با افت گسترده مواجه شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط تاریخی نرخ وام مسکن در آمریکا؛ آیا زمان خرید خانه فرا رسیده است؟

در یک نگاه سقوط میانگین نرخ وام مسکن ۳۰ ساله به زیر ۶ درصد برای نخستین بار از سپتامبر ۲۰۲۵. کاهش چشمگیر اقساط ماهانه خریداران نسبت به نرخ ۶.۸۹ درصدی در سال گذشته. تاثیر مستقیم افت سود اوراق دولتی آمریکا بر ارزان‌تر شدن هزینه‌های تامین مالی مسکن. خرید خانه همیشه یکی از بزرگ‌ترین تصمیمات مالی افراد است و مهم‌ترین عاملی که این تصمیم را به تعویق می‌اندازد، بالا بودن هزینه‌های دریافت وام است. اما حالا اتفاقی در اقتصاد آمریکا رخ داده که می‌تواند به لحاظ روانی و مالی، زلزله‌ای مثبت در بازار املاک ایجاد کند. میانگین نرخ بهره برای «وام مسکن با نرخ ثابت ۳۰ ساله» (نوعی وام بلندمدت که سود آن تا پایان دوره تغییر نمی‌کند) به زیر ۶ درصد سقوط کرده است. این پایین‌ترین سطح ثبت شده از سپتامبر ۲۰۲۵ تاکنون است. جادوی ریاضی؛ چگونه خانه‌دار شدن ارزان‌تر شد؟ برای درک بزرگی این اتفاق، کافی است به یک سال پیش نگاه کنیم. تا همین چند وقت پیش، نرخ بهره وام مسکن در حال نزدیک شدن به مرز ترسناک ۷ درصد بود و دقیقاً در یک سال گذشته، این رقم روی ۶.۸۹ درصد قرار داشت. این یعنی در طول ۱۲ ماه گذشته، هزینه‌های استقراض و وام‌گیری تقریباً یک درصد کامل کاهش یافته است. اما این یک درصد در دنیای واقعی چه معنایی دارد؟ از منظر قدرت خرید، این تغییر بسیار حیاتی است. بررسی‌های یوتوتایمز نشان می‌دهد که اگر شخصی بخواهد یک وام ۴۰۰ هزار دلاری دریافت کند، افت نرخ بهره از ۶.۸۹ به ۵.۹۹ درصد، می‌تواند اقساط ماهانه او را چند صد دلار کاهش دهد. همین پس‌انداز ماهانه کافی است تا قدرت خرید افراد افزایش یابد و خریدارانی که به دلیل گرانی از بازار عقب‌نشینی کرده بودند، دوباره برای خرید خانه وسوسه شوند. چرا وام‌ها ارزان شدند؟ دلیل اصلی این اتفاق به بازاری برمی‌گردد که شاید در نگاه اول ربطی به مسکن نداشته باشد: بازار اوراق دولتی. اخیراً «بازده اوراق خزانه‌داری» (سودی که دولت آمریکا به خریداران اوراق بدهی خود پرداخت می‌کند) در حال کاهش است. دلیل این افت، پیش‌بینی بازار از کند شدن رشد اقتصادی و کاهش فشارهای تورمی است. از آنجا که نرخ وام مسکن در آمریکا معمولاً هم‌مسیر با سود اوراق قرضه بلندمدت حرکت می‌کند، کاهش انتظارات تورمی مستقیماً به معنای ارزان‌تر شدن هزینه‌های تامین مالی برای مردم عادی است. “ سقوط نرخ بهره به زیر ۶ درصد یک سیگنال روانی به‌شدت قدرتمند است. با این حال، نباید فراموش کنیم که ارزان شدن وام لزوماً به معنای شکوفایی فوری بازار مسکن نیست. در حال حاضر، بسیاری از مناطق با کمبود شدید خانه‌های فروشی (موجودی محدود) مواجه‌اند و قیمت خودِ ملک همچنان بالاست. با این وجود، اگر این نرخ زیر ۶ درصد تثبیت شود، فصل بهار و تابستان پیش‌رو می‌تواند شاهد رونق دوباره و هجوم خریداران به بنگاه‌های املاک باشد. مرتضی عظیمی تحلیل تکنیکال؛ خط سرنوشت‌ساز در نمودارها اگر می‌خواهید بدانید نرخ وام مسکن در آینده چه می‌شود، باید چشم از بازار مسکن بردارید و به نمودار «بازده اوراق ۱۰ ساله آمریکا» نگاه کنید. در حال حاضر، این اوراق در حال آزمایش یک مرز تکنیکال بسیار حساس در عدد ۴.۰۱۳ درصد است.   این عدد در دنیای تحلیل تکنیکال نشان‌دهنده «میانگین متحرک ۲۰۰ روزه» (200-day MA) است. اهمیت این سطح در این است که از تاریخ ۷ مارس ۲۰۲۲ تاکنون، سود اوراق هرگز نتوانسته به طور پایدار زیر این خط ۲۰۰ روزه باقی بماند. اگر نمودار بتواند یک شکست قاطعانه — و مهم‌تر از آن، یک حرکت پایدار — به زیر این مرز ۴.۰۱۳ درصدی داشته باشد، تمایل کلی بازار رسماً به سمت روند نزولی تغییر خواهد کرد و نشان‌دهنده یک تغییر بزرگ در شتاب بلندمدت اقتصاد است. در صورت سقوط بیشتر، ایستگاه بعدی در نمودار، «سطح حمایتی» در عدد ۳.۸۶ درصد (کف قیمتی سال ۲۰۲۵) خواهد بود. اگر این کف سیمانی هم بشکند، راه برای رسیدن به کف قیمتی سال ۲۰۲۴ یعنی ۳.۵۹۹ درصد باز می‌شود که یک حمایت ساختاری و بسیار عمیق‌تر محسوب می‌شود. بر اساس جمع‌بندی تیم یوتوتایمز، میانگین متحرک ۲۰۰ روزه اکنون حکم «خط قرمز» بازار را دارد. اگر سود اوراق بالاتر از این خط بماند، محدوده نوسانات بلندمدت دست‌نخورده باقی می‌ماند و ممکن است وام‌های مسکن دوباره گران شوند. اما اگر این خط بشکند، اهداف نزولی در نمودارها روشن‌تر می‌شوند و خریداران خانه می‌توانند به روزهای بسیار ارزان‌تری برای دریافت وام امیدوار باشند. به هر حال، روند فعلی رو به پایین است و در مقایسه با نرخ ۶.۸۹ درصدی سال گذشته، چشم‌انداز مالی خانواده‌ها تغییر مثبت و چشمگیری کرده است.    

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییرات ماهانه خانه‌های در انتظار فروش ایالات متحده – ژانویه

تغییرات ماهانه خانه‌های در انتظار فروش ایالات متحده - Pending Home Sales (ژانویه) واقعی ..................... 0.8- درصد پیش‌بینی ............... 1.3 درصد قبلی ....................... 9.3- درصد

خواندن کامل خبر
داده های اقتصادی کم اثر

خروج مخفیانه نقدینگی از وال‌استریت به سمت اروپا؛ آیا وقت خداحافظی با معاملات دلاری است؟

در یک نگاه شاخص Stoxx 600 اروپا امروز به رکورد تاریخی جدید رسید. FTSE 100 بریتانیا پس از انتشار داده‌های تورمی، رکورد جدیدی ثبت کرد. DAX آلمان تنها ۱٪ با سقف تاریخی فاصله دارد. سرمایه‌گذاران به‌دنبال جایگزین‌هایی برای معاملات دلاری هستند. در حالی که بازارهای آمریکا با حفظ سطح‌های حمایتی کلیدی، نشانه‌هایی از بازگشت نشان دادند، شاخص‌های اروپایی نیز امروز با رشد قابل‌توجهی معامله شدند. فضای ریسک‌پذیری در اروپا تقویت شده و برخی شاخص‌ها در آستانه ثبت رکوردهای جدید قرار گرفته‌اند. رشد شاخص‌ها در اروپا؛ بازگشت ریسک‌پذیری بر اساس گزارش منتشرشده توسط InvestingLive و بازخوانی یوتوتایمز، شاخص‌های اروپایی امروز با رشد قابل‌توجهی همراه شدند: DAX آلمان: +۰.۸٪ CAC 40 فرانسه: +۰.۵٪ FTSE 100 بریتانیا: +۱.۰٪ IBEX اسپانیا: +۱.۴٪ FTSE MIB ایتالیا: +۱.۲٪ شاخص Stoxx 600 اروپا نیز امروز به رکورد تاریخی جدیدی رسید. این رشد در حالی رخ داده که شاخص S&P 500 آمریکا نیز دیروز با حفظ سطح حمایتی کلیدی، نشانه‌هایی از بازگشت نشان داد. ✔️ بیشتر بخوانید: معمای مخفی‌کاری چین؛ آیا اژدها از طریق بلژیک و لوکزامبورگ در حال دور زدن خزانه‌داری است؟ فاصله تا رکوردهای جدید؛ شاخص‌ها در آستانه جهش برخی شاخص‌های اروپایی اکنون تنها چند دهم درصد با سقف‌های تاریخی فاصله دارند: DAX: حدود ۱٪ فاصله CAC 40: حدود ۰.۴٪ فاصله IBEX: تنها ۰.۳٪ فاصله FTSE MIB: کمتر از ۲٪ فاصله در بریتانیا، شاخص FTSE 100 امروز پس از انتشار داده‌های تورمی، رکورد جدیدی ثبت کرد. اروپا؛ جایگزین معاملات دلاری؟ از سه‌ماهه چهارم سال گذشته، سرمایه‌گذاران به‌دنبال جایگزین‌هایی برای معاملات دلاری و سهام تکنولوژی آمریکا بوده‌اند. اروپا با تنوع بیشتر، ارزش‌گذاری‌های جذاب‌تر و ریسک ژئوپلیتیک کمتر، به‌عنوان یکی از گزینه‌های اصلی مطرح شده است. اگرچه نبود شرکت‌های بزرگ تکنولوژی در اروپا یک ضعف محسوب می‌شود، اما همین موضوع باعث شده که بازار اروپا کمتر تحت تأثیر نوسانات حوزه هوش مصنوعی قرار گیرد. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد: شاخص‌های اروپایی در آستانه رکوردهای جدید هستند و سرمایه‌گذاران به‌دنبال تنوع‌بخشی و خروج از تمرکز دلاری هستند. تا زمانی که فضای ریسک‌پذیری حفظ شود، اروپا می‌تواند به‌عنوان مقصد جایگزین برای نقدینگی جهانی عمل کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معمای پس‌اندازهای دست‌نخورده در چین؛ چرا مردم در سال ۲۰۲۶ همچنان از خرید می‌ترسند؟

در یک نگاه رشد اقتصادی چین در ۲۰۲۵ به ۵٪ رسید؛ عمدتاً به‌واسطه صادرات سرمایه‌گذاری در بخش مسکن ۱۷٪ کاهش یافت؛ تقاضای داخلی همچنان ضعیف است صادرات به آسیا، اروپا و آمریکای لاتین رشد کرد و فشارهای تجاری آمریکا را جبران نمود وست‌پک: چین باید در ۲۰۲۶ به‌سمت سیاست‌گذاری فعالانه‌تر حرکت کند چین در سال ۲۰۲۵ به هدف رشد ۵ درصدی خود رسید، اما تحلیل جدید نشان می‌دهد که حفظ این روند در سال ۲۰۲۶ نیازمند تغییر سیاست‌گذاری است. بانک وست‌پک هشدار می‌دهد که بدون حمایت از تقاضای داخلی و بخش مسکن، رشد اقتصادی چین ممکن است وارد فاز کندی ساختاری شود. رشد صادراتی در برابر ضعف داخلی بر اساس گزارش منتشرشده توسط بانک وست‌پک و بازخوانی یوتوتایمز، اقتصاد چین در سال ۲۰۲۵ با اتکا به صادرات توانست به هدف رشد ۵ درصدی برسد. صادرات به آسیا، اروپا و آمریکای لاتین افزایش یافت و کاهش تجارت با آمریکا را جبران کرد. سرمایه‌گذاری صنعتی نیز در بخش‌هایی مانند خودروهای برقی، الکترونیک و زیرساخت‌های انرژی ادامه یافت. اما در داخل کشور، تصویر متفاوت بود. سرمایه‌گذاری کلی در دارایی‌های ثابت ۳.۸٪ کاهش یافت و بخش مسکن با افت ۱۷ درصدی مواجه شد. تقاضای مصرف‌کننده نیز همچنان محتاطانه باقی مانده است. ✔️ بیشتر بخوانید: آیا رالی طلا تمام شده است؟ پاسخ تاریخی اسکوشیا بانک هشدار درباره پایداری رشد تحلیل وست‌پک هشدار می‌دهد که اتکای بیش‌ازحد به صادرات و سرمایه‌گذاری صنعتی نمی‌تواند رشد اقتصادی را در بلندمدت حفظ کند. سهم صادرات و صنایع وابسته به آن اکنون از سطح پیش از همه‌گیری نیز فراتر رفته و ظرفیت رشد بیشتر محدود شده است. برای حفظ رشد در سال ۲۰۲۶، چین باید به‌سمت تقویت مصرف خانوار و تثبیت بخش مسکن حرکت کند. تأخیر در این اقدام می‌تواند منجر به تثبیت روند رشد ضعیف شود. نقش دولت مرکزی و ظرفیت تحریک تقاضا گزارش تأکید می‌کند که سرمایه‌گذاری توسط دولت‌های محلی به‌تنهایی کافی نیست. بدون احیای مصرف خصوصی و سرمایه‌گذاری مرتبط، درآمدهای مالیاتی و فروش زمین محدود باقی خواهد ماند. با این حال، خانوارهای چینی همچنان دارای پس‌انداز نقدی بالا هستند و رشد درآمد واقعی نیز پایدار بوده است. در صورت اجرای یک بسته محرک معتبر از سوی دولت مرکزی، تقاضای نهفته می‌تواند به‌سرعت فعال شود و فعالیت اقتصادی را در سراسر کشور گسترش دهد. جمع‌بندی استراتژیک بازخوانی یوتوتایمز از مقاله وست‌پک نشان می‌دهد: رشد صادراتی در سال گذشته موفق بود، اما برای حفظ پویایی در ۲۰۲۶، سیاست‌گذاران باید به‌سرعت به‌سمت حمایت از تقاضای داخلی و تثبیت بازار مسکن حرکت کنند. بازارهای کالا و سهام منطقه‌ای نیز به‌دقت منتظر سیگنال‌های جدید از پکن هستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افت شاخص اعتماد سازندگان مسکن آمریکا؛ چالش توان خرید همچنان پابرجاست

در یک نگاه شاخص اعتماد سازندگان مسکن آمریکا در فوریه به سطح ۳۶ سقوط کرد؛ پایین‌ترین رقم از سپتامبر. نگرانی درباره توان خرید و هزینه‌های بالای ساخت، تقاضای خرید را محدود کرده است. با وجود استفاده گسترده از مشوق‌های فروش، بازار همچنان زیر فشار نرخ‌های بالای وام مسکن قرار دارد. اعتماد سازندگان مسکن در آمریکا بار دیگر کاهش یافت و به پایین‌ترین سطح در پنج ماه گذشته رسید؛ نشانه‌ای دیگر از آنکه بازار مسکن همچنان زیر سایه بحران توان خرید و هزینه‌های ساخت قرار دارد. بر اساس شاخص مشترک انجمن ملی سازندگان مسکن آمریکا و وِلز فارگو، شاخص شرایط بازار در فوریه به عدد ۳۶ کاهش یافت؛ سطحی که پایین‌ترین میزان از سپتامبر محسوب می‌شود و تقریباً پایین‌تر از تمامی برآوردهای اقتصاددانان در نظرسنجی بلومبرگ قرار گرفت. در این شاخص، عدد زیر ۵۰ به معنای آن است که تعداد سازندگانی که شرایط را «ضعیف» ارزیابی می‌کنند بیش از کسانی است که آن را «مطلوب» می‌دانند. به گفته بادی هیوز، رئیس این انجمن، اگرچه اکثر سازندگان همچنان از مشوق‌هایی مانند تخفیف قیمت یا کمک به کاهش نرخ وام استفاده می‌کنند، اما بسیاری از خریداران بالقوه همچنان در حاشیه بازار باقی مانده‌اند. در عین حال، تقاضا برای بازسازی و نوسازی منازل به دلیل کاهش جابه‌جایی خانوارها، نسبتاً پایدار مانده است. مسئله اصلی همچنان توان خرید است. اگرچه نرخ‌های وام مسکن نسبت به اوج سال گذشته کاهش یافته و به پایین‌ترین سطح بیش از یک سال اخیر نزدیک شده‌اند، اما همچنان تقریباً دو برابر سطوح سال ۲۰۲۱ هستند. همین موضوع فشار مضاعفی بر خریداران وارد کرده و سازندگان را وادار به ارائه مشوق‌های گسترده کرده است. در فوریه، ۶۵ درصد سازندگان اعلام کردند از مشوق‌های فروش استفاده می‌کنند؛ رقمی که نسبت به ماه قبل تغییری نداشته است. با این حال، سهم سازندگانی که به کاهش مستقیم قیمت‌ها روی آورده‌اند به ۳۶ درصد کاهش یافته که پایین‌ترین سطح از ماه مه به شمار می‌رود. در اجزای شاخص، انتظارات فروش شش‌ماهه به عدد ۴۶ کاهش یافت و برای دومین ماه متوالی زیر سطح خنثی ۵۰ باقی ماند. همچنین شاخص فروش فعلی و میزان مراجعه خریداران بالقوه نیز بیش از یک سال است که در محدوده زیر ۵۰ قرار دارند؛ نشانه‌ای از تداوم ضعف تقاضا. “ «از منظر منطقه‌ای، احساسات سازندگان در تمامی مناطق آمریکا؛ به‌جز جنوب که بزرگ‌ترین بازار ساخت‌وساز کشور محسوب می‌شود، کاهش یافته است.» محمد زمانی تحلیلگران یوتوتایمز معتقدند استفاده از مشوق‌های فروش در کنار کاهش تدریجی نرخ‌های وام می‌تواند به احیای نسبی فروش مسکن در سال جاری کمک کند. با این حال، سیاست‌های دولت ترامپ در حوزه مسکن و مقررات‌زدایی هنوز اثر مشخصی بر بهبود توان خرید نداشته و آینده آن همچنان نامطمئن تلقی می‌شود. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ بازار اکنون در انتظار انتشار گزارش رسمی ساخت‌وساز مسکن در ماه‌های نوامبر و دسامبر است؛ آماری که به دلیل تعطیلی طولانی‌مدت دولت در سال گذشته با تأخیر مواجه شده بود و می‌تواند تصویر دقیق‌تری از وضعیت عرضه ارائه دهد. بر اساس جمع‌بندی تیم UtoTimes، افت اعتماد سازندگان نشان می‌دهد که با وجود برخی نشانه‌های تثبیت، بازار مسکن آمریکا همچنان با چالش‌های ساختاری روبه‌روست و بازگشت به رونق پایدار، وابسته به بهبود ملموس در توان خرید خانوارها خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سهام اروپا زیر فشار تعرفه‌های گرینلند؛ ریسک‌گریزی بازارها تشدید شد

با تشدید تهدیدهای تعرفه‌ای دونالد ترامپ علیه اتحادیه اروپا بر سر موضوع گرینلند، فضای ریسک در بازارهای جهانی به‌طور محسوسی تیره شده و سهام اروپا معاملات هفته را با افت قابل‌توجه آغاز کرده‌اند. ترامپ اعلام کرده است از اول فوریه تعرفه‌ای ۱۰ درصدی بر واردات کالاهای اروپایی اعمال خواهد کرد؛ نرخی که در صورت عدم دستیابی به توافق برای «خرید کامل گرینلند» از سوی واشنگتن، از اول ژوئن به ۲۵ درصد افزایش می‌یابد. این موضع‌گیری تهاجمی نه‌تنها تنش‌های ژئوپلیتیک را تشدید کرده، بلکه ریسک یک جنگ تجاری تازه میان دو سوی آتلانتیک را به‌شدت بالا برده است. در واکنش، اتحادیه اروپا آماده می‌شود بسته تعرفه‌های تلافی‌جویانه‌ای به ارزش ۹۳ میلیارد یورو علیه کالاهای آمریکایی را فعال کند؛ اقدامی که سال گذشته پس از یک توافق موقت تجاری تعلیق شده بود. این تحولات نشان می‌دهد رویارویی تعرفه‌ای میان بروکسل و واشنگتن بار دیگر با قدرت به صحنه بازگشته است. برآوردهای گلدمن ساکس حاکی از آن است که این تعرفه‌ها می‌تواند به صادرات معادل ۱ تا ۱.۵ درصد از تولید ناخالص داخلی منطقه یورو آسیب وارد کند. دامنه برآورد سایر تحلیلگران حتی گسترده‌تر است و اثر اقتصادی را بین ۰.۴ تا ۱.۸ درصد GDP پیش‌بینی می‌کنند؛ رقمی که به‌تنهایی برای تغییر چشم‌انداز رشد اروپا کافی است و به همین دلیل بر احساسات بازار سایه انداخته است. واکنش بازارها نیز بی‌درنگ بوده است. فیوچرز شاخص‌های اصلی اروپا همگی با کاهش قابل‌توجهی معامله می‌شوند: یورو استاکس ۶۰۰ حدود ۱.۶ درصد افت کرده، شاخص دکس آلمان ۱.۴ درصد پایین آمده، CAC 40 فرانسه با سقوط ۲ درصدی مواجه شده و FTSE بریتانیا نیز نیم درصد کاهش نشان می‌دهد. این تصویر به‌خوبی بیانگر نگرانی گسترده سرمایه‌گذاران از پیامدهای اقتصادی جنگ تعرفه‌ای است. جو منفی به آن سوی آتلانتیک نیز سرایت کرده است. هرچند بازارهای نقدی آمریکا به دلیل تعطیلات رسمی بسته هستند، اما معاملات فیوچرز وال‌استریت نیز زیر فشار قرار گرفته‌اند؛ قراردادهای فیوچرز S&P 500 حدود ۰.۹ درصد، نزدک ۱.۲ درصد و داوجونز ۰.۸ درصد کاهش یافته‌اند. تعطیلی بازار آمریکا در روز جاری تنها به‌طور موقت از ثبت رسمی این زیان‌ها جلوگیری کرده است. تجربه نشان می‌دهد تنش‌های صرفاً ژئوپلیتیک اغلب به‌سرعت از سوی بازارها نادیده گرفته می‌شوند، اما زمانی که این تنش‌ها به یک رویارویی اقتصادی واقعی تبدیل می‌شوند، پیامدها ماندگارتر و دشوارتر خواهند بود. اکنون پرسش اصلی این است که ترامپ تا چه اندازه در اجرای تهدیدهای تعرفه‌ای خود جدی است و اتحادیه اروپا تا کجا حاضر خواهد بود در یک نبرد تلافی‌جویانه مستقیم با واشنگتن پیش برود. پاسخ به این دو سؤال، جهت حرکت بازارها در هفته‌های آینده را تعیین خواهد کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتحادیه اروپا ممنوعیت موتور احتراقی را لغو می‌کند

اتحادیه اروپا به‌زودی ممنوعیت موتورهای احتراق داخلی را در سال 2035 لغو خواهد کرد. این تصمیم به نفع خودروسازان است و می‌تواند تحولی در صنعت خودرو ایجاد کند. با این تغییر، خودروسازان می‌توانند به تولید خودروهای بنزینی و دیزلی ادامه دهند و این موضوع تأثیرات زیادی بر بازار خودرو خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص‌های اروپا معاملات را منفی آغاز کردند

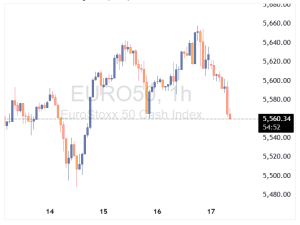
بازارهای سهام اروپا امروز با فشار شدید فروش آغاز شدند؛ شروعی بسیار ضعیف برای آخرین روز معاملاتی هفته. شاخص‌های اصلی اروپایی در حال افت هستند: Eurostoxx: منفی ۱.۵٪ DAX آلمان: منفی ۲.۰٪ CAC 40 فرانسه: منفی ۱.۲٪ FTSE بریتانیا: منفی ۱.۴٪ IBEX اسپانیا: منفی ۰.۶٪ FTSE MIB ایتالیا: منفی ۲.۰٪ این افت پس از فروش سنگین در بازار آمریکا در روز گذشته رخ داده و در اروپا نیز بی‌ثباتی سیاسی در فرانسه به نگرانی‌ها افزوده است. آخرین خبرها حاکی از آن است که اتحادیه اروپا در حال بررسی قطع بودجه کشورهایی است که اصلاحات لازم در سیستم بازنشستگی خود را انجام نمی‌دهند. در همین حال، آتی شاخص S&P 500 آمریکا نیز ۱٪ افت کرده و این کاهش ممکن است رشد هفتگی بازار را که از روز دوشنبه آغاز شده بود، کاملاً از بین ببرد. به‌طور کلی، فضای بازار در پایان هفته بسیار متزلزل و منفی به نظر می‌رسد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلمان درباره ممنوعیت موتور احتراقی مذاکره می‌کند

صدر اعظم آلمان، فریدریش مرتس، روز پنج‌شنبه میزبان نشست اضطراری با رهبران صنعت خودروسازی این کشور خواهد بود تا راهی برای عبور از چالش‌های متعدد این بخش بیابد؛ از جمله ممنوعیت قریب‌الوقوع موتورهای احتراقی توسط اتحادیه اروپا و رقابت فزاینده چین. صنعت خودروسازی آلمان که با برندهای بزرگی چون فولکس‌واگن، بی‌ام‌و و مرسدس‌بنز شناخته می‌شود، سال‌ها یکی از ستون‌های اقتصاد اروپا بوده اما اکنون با رکود شدید مواجه است. کاهش فروش و سود، موج‌های اخراج نیروی کار و انتقال کند به خودروهای برقی، همراه با رقابت شدید از سوی خودروسازان چینی و تعرفه‌های تجاری دولت ترامپ، این صنعت را تحت فشار قرار داده‌اند. سخنگوی دولت، اشتفن مایر، اعلام کرد که هدف نشست، ترسیم مسیر آینده برای این صنعت است و افزود: «این بخش نه‌تنها برای برندهای بزرگ بلکه برای تأمین‌کنندگان نیز حیاتی است؛ کسانی که در بسیاری از مناطق نقش کلیدی در اشتغال و رفاه دارند.» در این نشست دو ساعته در دفتر صدراعظم در برلین، مرز در کنار وزیر دارایی لارس کلینگبیل، رؤسای اتحادیه خودروسازان VDA و اتحادیه IG Metall و چند وزیر دیگر حضور خواهد داشت. قرار است بیانیه‌ای مشترک پس از نشست در ساعت ۱۳:۰۰ به وقت GMT منتشر شود.  اختلاف بر سر موتورهای احتراقی در صدر دستور کار، طرح اتحادیه اروپا برای ممنوعیت فروش خودروهای جدید با موتور احتراقی تا سال ۲۰۳۵ قرار دارد؛ اقدامی در راستای کاهش گازهای گلخانه‌ای. خودروسازان آلمانی با این طرح مخالفت کرده‌اند و نگرانند که با توجه به کندی روند گذار به خودروهای برقی، این ممنوعیت به کسب‌وکارشان آسیب بزند. اتحادیه اروپا ماه گذشته وعده داد که این سیاست را سریع‌تر بازنگری کند. مرتس، از حزب دموکرات مسیحی (CDU)، خواستار لغو کامل این طرح شده و آن را «اشتباه» خوانده است. اما این موضع‌گیری باعث تنش با شرکای ائتلافی او در حزب سوسیال‌دموکرات (SPD) شده که برخی از اعضای ارشد آن خواهان حفظ مهلت ۲۰۳۵ هستند. رسانه‌های آلمانی گزارش داده‌اند که احتمالاً ائتلاف حاکم به توافقی برای ارائه یک پیشنهاد مصالحه به بروکسل برسد؛ پیشنهادی که ممنوعیت را تعدیل کند اما به‌طور کامل لغو نکند. همچنین پیشنهاد کلینگبیل برای تمدید معافیت مالیاتی خودروهای برقی تا سال ۲۰۳۱ مطرح خواهد شد. روزنامه هندلزبلات گزارش داده که دولت در حال بررسی طرحی است که به خودروسازانی که از فولاد سبز اروپایی استفاده می‌کنند، اهداف کاهشی CO₂ آسان‌تری اختصاص دهد. اما این موضوع پیچیده است و نیاز به تأیید بروکسل دارد. کارشناسان صنعت خودرو نسبت به خروجی نشست خوش‌بین نیستند. فرانک شوپه، استاد دانشگاه FHM در کلن، گفته ممکن است اعلام‌هایی جزئی مانند سرمایه‌گذاری در تحقیقات باتری مطرح شود، اما تصمیمات اصلی در سطح اتحادیه اروپا گرفته می‌شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت مرسدس بنز، گزارش فروش سه‌ماهه سوم خود را اعلام کرد

به‌روزرسانی فروش سه‌ماهه سوم شرکت مرسدس بنز Group AG: فروش جهانی: ۴۴۱,۵۰۰ دستگاه، کاهش ۱۲٪ نسبت به سال گذشته فروش در آمریکا: ۷۰,۸۰۰ دستگاه، کاهش ۱۷٪ فروش در چین: ۱۲۵,۱۰۰ دستگاه، کاهش ۲۷٪ فروش در اروپا: ۱۶۰,۸۰۰ دستگاه، افزایش ۲٪ فروش خودروهای تمام‌برقی (BEV): ۴۲,۶۰۰ دستگاه، بدون تغییر فروش گروهی خودروهای برقی: ۵۱,۲۰۰ دستگاه، افزایش ۹٪

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صعود قدرتمند بورس‌های اروپایی با پایانی سبز

بازارهای سهام اروپا امروز با رشدی قابل توجه بسته شدند و شاخص‌ها بیش از یک درصد افزایش را ثبت کردند؛ در حالی‌که مؤسسه BCA پیش‌تر چشم‌انداز سهام اروپایی را کاهش داده بود، اما واکنش بازارها خلاف این پیش‌بینی رقم خورد. شاخص Stoxx 600 در پایان معاملات ۱.۲ درصد رشد کرد. شاخص DAX آلمان با جهشی ۱.۱ درصدی توانست پس از هفته‌ها عملکرد ضعیف، نخستین صعود بزرگ خود در بیش از شش هفته اخیر را ثبت کند. CAC فرانسه و FTSE 100 لندن نیز هر دو ۱.۱ درصد بالا رفتند. در بازارهای حاشیه‌ای‌تر، IBEX اسپانیا نیم درصد و FTSE MIB ایتالیا ۰.۸ درصد افزایش یافتند. حرکت امروز به‌ویژه در آلمان قابل توجه بود؛ جایی که DAX در نیمه معاملات در محدوده منفی معامله می‌شد اما در ادامه متعادل شد و در دقایق پایانی جهش کرد تا در رکورد روزانه بسته شود. این روند، نشانه‌ای از بازگشت نسبی اعتماد سرمایه‌گذاران به بازارهای اروپایی تلقی می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر