TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 82,970.82 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

بازار سهام ۲۰۲۶ چه تفاوت مهمی با حباب دات‌کام دارد؟

در یک نگاه بازار سهام ۲۰۲۶ با وجود رشد و افزایش عرضه‌های اولیه، تفاوت مهمی با دوران حباب دات‌کام دارد: کیفیت بالاتر عرضه اولیه‌ها. برخلاف اواخر دهه ۹۰، خبری از هجوم گسترده شرکت‌های ضعیف و بدون مدل درآمدی پایدار نیست و IPOها عمدتاً از سوی شرکت‌های بزرگ‌تر و بنیادی‌تر انجام می‌شوند. تا اینجای سال ۲۰۲۶ حدود ۴۰ عرضه اولیه سهام به ارزش ۲۸ میلیارد دلار ثبت شده و بازار در مسیر رسیدن به میانگین تاریخی حدود ۱۰۰ عرضه اولیه در سال قرار دارد (در مقایسه با ۲۵۰ در ۲۰۲۱ و ۴۰۰ در ۱۹۹۹). گلدمن ساکس پیش‌بینی می‌کند حجم عرضه‌های اولیه در ۲۰۲۶ به ۲۲۵ میلیارد دلار برسد و مجموع عرضه سهام به ۶۷۵ میلیارد دلار افزایش یابد؛ معادل حدود ۱٪ ارزش بازار آمریکا، کمتر از میانگین تاریخی. یک تفاوت مهم میان فضای پررونق بازارهای سهام در سال ۲۰۲۶ و دوره منتهی به سقوط دات‌کام در اواخر دهه ۱۹۹۰ و اوایل دهه ۲۰۰۰ وجود دارد: کیفیت عرضه‌های اولیه سهام (IPO). در شرایط فعلی، برخلاف آن دوره، هجوم گسترده‌ای از شرکت‌های ذاتاً ضعیف و فاقد چشم‌انداز مالی پایدار برای ورود به بورس دیده نمی‌شود. بر اساس داده‌های جدید ارائه‌شده توسط استراتژیست گلدمن ساکس، بن اسنایدر، در آستانه عرضه‌های اولیه پر سر و صدا در سال جاری از سوی شرکت‌هایی مانند اسپیس‌اکس (SpaceX) و اوپن‌ای‌آی (OpenAI)، در سال ۲۰۲۶ تاکنون ۴۰ معامله عرضه اولیه وارد بازار شده که مجموع ارزش آن‌ها ۲۸ میلیارد دلار بوده است. به گفته وی: «در حالی که در برخی از اوج‌های تاریخی بازار سهام، فعالیت عرضه اولیه‌ها افزایش قابل توجهی داشته، تعداد عرضه‌های اولیه از ابتدای سال تاکنون در مسیر رسیدن به میانگین تاریخی سالانه حدود ۱۰۰ عرضه قرار دارد. این در حالی است که در سال ۲۰۲۱ بیش از ۲۵۰ عرضه اولیه و در سال ۱۹۹۹ نزدیک به ۴۰۰ عرضه اولیه انجام شد.» او همچنین پیش‌بینی خود از حجم عرضه‌های اولیه در سال ۲۰۲۶ را از ۱۶۰ میلیارد دلار به ۲۲۵ میلیارد دلار افزایش داده است. به گفته او: «انتظار داریم مجموع عرضه‌های سهام شرکت‌ها، شامل افزایش سرمایه و سایر انتشارها، به ۶۷۵ میلیارد دلار برسد. با این حال، این رقم معادل حدود ۱ درصد از ارزش کل بازار سهام آمریکا است، در حالی که میانگین تاریخی از سال ۱۹۹۵ حدود ۱.۵ درصد بوده است.» برای درک تفاوت کیفیت شرکت‌های ورودی به بازار، کافی است به اسپیس‌اکس نگاه کرد: این شرکت در سال ۲۰۰۲ تأسیس شده، بیش از ۱۳ هزار نیروی انسانی دارد و درآمد آن در سال ۲۰۲۵ به ۱۸.۷ میلیارد دلار رسیده که نسبت به سال قبل ۳۳ درصد رشد داشته است. اگرچه رشد قابل توجه برخی سهام مانند میکرون (Micron)، سن‌دیسک (Sandisk)، اسنو فلیک (Snowflake) و دل (Dell) در هفته‌های اخیر نگرانی‌هایی درباره شکل‌گیری حباب ایجاد کرده، اما تفاوت مهم اینجاست که برخلاف دوران دات‌کام، بازار امروز شاهد ورود گسترده شرکت‌های ضعیف و غیرقابل اتکا برای بهره‌برداری از هیجانات سرمایه‌گذاران نیست. در عین حال، برخی تحلیلگران معتقدند ارزش‌گذاری بازار—حتی در برخی سهام فناوری—هنوز در چارچوب انتظارات منطقی از سودآوری و جریان نقدی آینده قرار دارد. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شرکت TSMC میزبان تولید نسل جدید پردازنده‌های AMD می‌شود

شرکت AMD اعلام کرد که قصد دارد بیش از ۱۰ میلیارد دلار در اکوسیستم فناوری تایوان سرمایه‌گذاری کند؛ اقدامی که با هدف تسریع توسعه زیرساخت‌های هوش مصنوعی و تقویت زنجیره تأمین پردازنده‌های پیشرفته انجام می‌شود. به‌گفته شرکت، این سرمایه‌گذاری شامل همکاری‌های گسترده با شرکای تایوانی، توسعه ظرفیت تولید و گسترش شبکه تأمین قطعات حیاتی برای نسل جدید پردازنده‌های هوش مصنوعی است. تولید پردازنده نسل جدید EPYC Venice با فناوری ۲ نانومتری TSMC شرکت AMD همچنین اعلام کرد که تولید نسل بعدی پردازنده EPYC Venice را با استفاده از فرآیند ۲ نانومتری شرکت TSMC آغاز می‌کند. این تراشه یکی از مهم‌ترین محصولات آینده AMD در رقابت با پردازنده‌های دیتاسنتر و هوش مصنوعی محسوب می‌شود و انتظار می‌رود نقش مهمی در رقابت این شرکت با انویدیا و اینتل ایفا کند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسسه HSBC، پیش‌بینی قیمت نقره را برای ۲۰۲۶ و ۲۰۲۷ افزایش داد

در یک نگاه کسری عرضه نقره در حال کاهش است: از ۱۴۳ میلیون اونس در ۲۰۲۵ به ۷۳ میلیون در ۲۰۲۶ و ۲۵ میلیون در ۲۰۲۷ می‌رسد. تولید معادن و عرضه بازیافتی نقره تا ۲۰۲۷ افزایش خواهد یافت. تضعیف دلار و تنش‌های ژئوپلیتیکی می‌تواند تا حدی از قیمت حمایت کند، اما نسبت طلا به نقره احتمالاً افزایش می‌یابد که فشار نزولی بر نقره وارد می‌کند. هدف قیمتی: ۷۰ دلار (پایان ۲۰۲۶) و ۶۵ دلار (پایان ۲۰۲۷). موسسه HSBC پیش‌بینی قیمت نقره را برای هر دو سال ۲۰۲۶ و ۲۰۲۷ افزایش داده است، هرچند این بانک همچنان انتظار دارد پتانسیل صعودی این فلز گرانبها در میان‌مدت محدود باشد. این موسسه اکنون پیش‌بینی می‌کند قیمت متوسط نقره در سال ۲۰۲۶ به ۷۵ دلار در هر اونس تروا و در سال ۲۰۲۷ به ۶۸ دلار برسد؛ در حالی که پیش‌بینی‌های قبلی این بانک به ترتیب ۶۸.۲۵ و ۵۷ دلار بود. صعود نقره ناشی از تقاضای دارایی امن و عرضه محدود است نقره در اواخر ژانویه به بالاترین سطح اسمی تاریخی خود یعنی ۱۲۱ دلار در هر اونس رسید که ناشی از افزایش قیمت طلا، محدودیت عرضه و تقاضای قوی دارایی امن مرتبط با نگرانی‌های تعرفه‌ای و تنش‌های ژئوپلیتیکی بود. این فلز در اوایل فوریه به دنبال افزایش ارزش دلار آمریکا ناشی از درگیری‌ها و تضعیف قیمت طلا، به شدت عقب‌نشینی کرد و به حدود ۶۴ دلار در هر اونس رسید، سپس مجدداً به بالای ۸۶ دلار در هر اونس بازگشت. کسری عرضه در آینده کمتر می‌شود با وجود افزایش چشم‌انداز قیمتی، موسسه HSBC موضع محتاطانه‌ای حفظ کرد و استدلال نمود که کاهش کسری عرضه و تضعیف تقاضای صنعتی و جواهرات احتمالاً مانع از رشد پایدار قیمت‌ها خواهد شد. این بانک انتظار دارد کسری بازار جهانی نقره در سال ۲۰۲۶ به ۷۳ میلیون اونس کاهش یابد (از ۱۴۳ میلیون اونس در سال ۲۰۲۵) و سپس در سال ۲۰۲۷ با افزایش تولید معادن و عرضه بازیافتی، به ۲۵ میلیون اونس برسد. جیمز استیل، تحلیلگر ارشد فلزات گرانبهای HSBC گفت: «به نظر ما کاهش کسری عرضه برای جهش شدید و طولانی‌مدت نقره کافی نخواهد بود.» این بانک انتظار دارد قیمت‌ها در نیمهٔ دوم هر دو سال ۲۰۲۶ و ۲۰۲۷ تضعیف شوند. تقاضای صنعتی و جواهرات کاهشی پیش‌بینی می‌شود تقاضای صنعتی که بیش از نیمی از مصرف جهانی نقره را تشکیل می‌دهد، در سال ۲۰۲۵ به ۶۵۷ میلیون اونس کاهش یافت (از رقم رکورد ۶۷۹ میلیون اونس در سال قبل). موسسه HSBC گفت تولیدکنندگان به طور فزاینده‌ای به دنبال کاهش یا جایگزینی مصرف نقره در واکنش به قیمت‌های بالا بوده‌اند و این بانک انتظار دارد این روند ادامه یابد. این بانک پیش‌بینی می‌کند تقاضای صنعتی نقره در سال ۲۰۲۶ به ۶۴۲ میلیون اونس و در سال ۲۰۲۷ به ۶۱۸ میلیون اونس کاهش یابد. همچنین پیش‌بینی می‌شود تقاضای جواهرات در سال جاری به ۱۵۷ میلیون اونس برسد (از ۱۸۹ میلیون اونس در سال ۲۰۲۵). رشد عرضه به تعدیل بازار کمک می‌کند در سمت عرضه، HSBC انتظار دارد تولید معادن در سال ۲۰۲۶ تقریباً بدون تغییر و در سطح ۸۴۸ میلیون اونس باقی بماند و سپس در سال ۲۰۲۷ به ۸۶۸ میلیون اونس افزایش یابد. پیش‌بینی می‌شود عرضه بازیافتی در سال جاری به ۲۱۶ میلیون اونس برسد (از ۱۹۷ میلیون اونس در سال ۲۰۲۵). تضعیف دلار و ژئوپلیتیک می‌توانند حامی قیمت باشند جیمز استیل گفت انتظار برای تضعیف دلار آمریکا و عدم‌اطمینان ژئوپلیتیکی جاری می‌تواند همچنان تا حدی از قیمت نقره حمایت کند. با این حال او هشدار داد: «نسبت طلا به نقره احتمالاً افزایش خواهد یافت که باعث می‌شود نقره حتی در صورت صعود طلا، کاهش یابد.» موسسه HSBC هدف قیمتی پایان سال خود را برای نقره ۷۰ دلار در هر اونس (۲۰۲۶) و ۶۵ دلار در هر اونس (۲۰۲۷) تعیین کرد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تغییر لحن واشنگتن؛ بازارهای جهانی نفس راحت کشیدند

در معاملات چهارشنبه (۶ مه ۲۰۲۶) آسیا-پاسیفیک، بازارها تحت تأثیر نشانه‌های کاهش تنش میان آمریکا و ایران، با موجی از ریسک‌پذیری روبه‌رو شدند. مقام‌های دولت آمریکا با لحنی ملایم‌تر درباره ایران سخن گفتند و رئیس‌جمهور آمریکا اعلام کرد عملیات Project Freedom – برنامه هدایت کشتی‌های گرفتار در تنگه هرمز – به‌طور موقت متوقف شده است تا فضای لازم برای پیشرفت مذاکرات احتمالی با تهران فراهم شود. تحولات ژئوپلیتیک مقام‌های ارشد آمریکا از جمله وزیر دفاع، وزیر خارجه و رئیس ستاد مشترک، همگی بر حفظ آتش‌بس و کاهش تنش تأکید کردند. منابع منطقه‌ای می‌گویند بی‌اعتمادی عمیق ایران به آمریکا مانع اصلی توافق بوده و توقف عملیات دریایی، به‌عنوان اقدامی اعتمادساز تلقی شده است. این تغییر لحن در حالی رخ می‌دهد که گزارش‌هایی از حملات موشکی و پهپادی ایران به امارات منتشر شده است. واکنش بازارها نفت کاهش یافت؛ زیرا ریسک ژئوپلیتیک از قیمت‌ها حذف شد. طلا تا محدوده ۴۶۵۰ دلار بالا رفت؛ ضعف دلار و افت نفت از آن حمایت کرد. بازارهای سهام آسیا جهش کردند: شاخص KOSPI کره جنوبی از سطح ۷۰۰۰ عبور کرد و مکانیسم توقف معاملات خرید فعال شد. شانگهای پس از تعطیلات و هانگ‌سنگ همسو با جریان ریسک‌پذیری رشد کردند. فیوچرزهای آمریکا نیز صعودی بودند؛ به‌ویژه پس از عملکرد قوی AMD در گزارش درآمد. ین ژاپن به دلیل تعطیلی بازار داخلی بی‌تغییر ماند. بازار فارکس دلار آمریکا تضعیف شد. دلار استرالیا به بالاترین سطح چهار ساله رسید. دلار نیوزیلند به قوی‌ترین سطح دو ماهه صعود کرد. داده‌های اقتصادی شاخص خدمات RatingDog چین در آوریل بهتر از پیش‌بینی‌ها بود و به ۵۲.۶ رسید. بانک مرکزی چین نرخ مرجع USDCNY را بالاتر از انتظار تعیین کرد. نرخ بیکاری نیوزیلند در سه‌ماهه اول به ۵.۳٪ کاهش یافت و بهتر از پیش‌بینی‌ها بود. استرالیا اعلام کرد ذخیره سوخت ۱۰ میلیارد دلاری ایجاد می‌کند. بانک‌های استرالیایی و نیوزیلندی درباره مسیر نرخ بهره هشدارهایی ارائه کردند. جمع‌بندی  توقف موقت Project Freedom و تغییر لحن مقام‌های آمریکایی نسبت به ایران، فضای مثبتی در بازارهای آسیا ایجاد کرد. نفت افت کرد، طلا و دارایی‌های ریسکی رشد کردند و ارزهای کالامحور تقویت شدند. داده‌های اقتصادی چین و نیوزیلند نیز به بهبود احساسات بازار کمک کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هزینه‌کرد زیرساخت هوش مصنوعی بزرگ‌ترین پروژه غیرنظامی در تاریخ بشر است

من اغلب می‌نویسم که انقلاب صنعتی بزرگ‌ترین رویداد تاریخ بشر بوده است، اما ممکن است همین حالا در حال بازنویسی تاریخ باشیم. می‌خواهم بر حجم هزینه‌هایی که اکنون در حوزه هوش مصنوعی انجام می‌شود تأکید کنم، زیرا اعداد تقریباً غیرقابل تصور هستند. گوگل، آمازون، مایکروسافت و متا به‌طور مجموع قصد دارند در سال ۲۰۲۶ حدود ۷۲۵ میلیارد دلار هزینه سرمایه‌ای (Capex) انجام دهند؛ این رقم ۷۷٪ بیشتر از رکورد ۴۱۰ میلیارد دلاری سال گذشته است. این ارقام همچنان در حال افزایش‌اند. اوپن‌ای‌آی (OpenAI) نیز ۱۰۰ تا ۱۲۵ میلیارد دلار هزینه خواهد کرد و آنتروپیک (Anthropic) احتمالاً در محدوده ۵۰ میلیارد دلار قرار می‌گیرد. در چین نیز احتمالاً حدود ۱۰۰ تا ۲۰۰ میلیارد دلار هزینه خواهد شد. علاوه بر این، می‌توان ۱۰۰ تا ۲۰۰ میلیارد دلار دیگر برای برق، شبکه انتقال، سیستم‌های خنک‌کننده، توربین‌های گازی، پست‌های برق و زمین در نظر گرفت. در مجموع، این رقم برای امسال به حدود ۹۰۰ میلیارد تا ۱.۳ تریلیون دلار می‌رسد و هیچ نشانه‌ای از کاهش سرعت در آن دیده نمی‌شود (حداقل فعلاً نه). این ارقام واقعاً عظیم‌اند و برای درک بهتر: تقریباً دو برابر هزینه کل پروژه ۳۵ ساله ساخت بزرگراه‌های بین‌استانی آمریکا (با احتساب تورم) کمی کمتر از کل بودجه دولت بریتانیا و حدود دو برابر بودجه فدرال آلمان حدود ۱.۵ برابر بودجه ژاپن بزرگ‌تر از تولید ناخالص داخلی همه کشورها به جز آمریکا حدود ۴ برابر هزینه پروژه آپولو برای فرود انسان بر ماه (با احتساب تورم) هزینه آپولو در اوج خود ۴.۴٪ از بودجه فدرال بود، در حالی که هزینه سرمایه‌ای هوش مصنوعی اکنون معادل ۱۵ تا ۲۰٪ بودجه دولت آمریکا است نکته مهم‌تر این است: برآورد کل هزینه جنگ جهانی دوم در ارزش امروز حدود ۴ تا ۷ تریلیون دلار بوده است. با این روند، هزینه‌های هوش مصنوعی می‌تواند به همان سطح برسد. فقط برای آمریکا، هزینه اوج جنگ جهانی دوم حدود ۱ تریلیون دلار در سال (به ارزش امروز) بوده و هزینه فعلی هوش مصنوعی آمریکا به تنهایی به همین سطح نزدیک شده است. البته نسبت به GDP بسیار کوچک‌تر است، اما از نظر مقیاس عددی تقریباً مشابه است. در حوزه سرمایه‌گذاری خصوصی، تاکنون هیچ چیز حتی نزدیک به این سطح وجود نداشته است. و کاربرد اصلی همه این سرمایه‌گذاری‌ها: جایگزینی تفکر انسانی نویسنده: آدام باتن  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

وال استریت ژورنال: آلتمن، مدیرعامل اوپن‌ای‌آی، به کارکنان اطلاع داد که روی توافقی کار می‌کند که ممکن است به رفع بن‌بست بین آنتروپیک و پنتاگون کمک کند

مدیرعامل اوپن‌ای‌آی، خواستار کاهش تنش‌ها در مناقشه آنتروپیک با هگست شد. تامین فعلی، افق بلندمدتی را فراهم می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوپن‌ای‌آی: آمازون ۵۰ میلیارد دلار سرمایه‌گذاری خواهد کرد.

سرمایه‌گذاری آمازون با مبلغ اولیه ۱۵۸ میلیون دلار آغاز می‌شود. اوپن‌ای‌آی و آمازون وب سرویس (AWS)، توافق موجود را با سرمایه‌گذاری ۱۰۰ میلیارد دلاری طی ۸ سال گسترش می‌دهند تامین سرمایه اوپن‌ای‌آی شامل ۳۰ میلیارد دلار از سافت‌بانک است. همچنین شامل ۳۰ میلیارد دلار سرمایه از انویدیا () می‌شود. اوپن‌ای‌آی توافق طولانی‌مدت خود با انویدیا را گسترش می‌دهد. آمازون وب سرویس (AWS) به‌عنوان تنها ارائه‌دهنده توزیع ابری شخص ثالث برای اوپن‌ای‌آی فرانتیر خواهد بود. ما قادر به سفارشی‌سازی مدل‌های اوپن‌ای‌آی برای استفاده در محصولات مختلف هوش مصنوعی هستیم

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

توافق بزرگ AMD با متا چشم‌انداز رشد شرکت را تقویت می‌کند

شرکت Advanced Micro Devices (AMD) یک توافق چندساله مهم در حوزه هوش مصنوعی با متا به دست آورده و از سال ۲۰۲۶، چیپ‌های سفارشی خود را به این شرکت عرضه خواهد کرد. شرکت پایپر سندلر (Piper Sandler) اعلام کرده است که این قرارداد—که با ساختار سفته‌های سهامی (stock warrants) تنظیم شده—می‌تواند در طول پنج سال حدود ۱۰۰ میلیارد دلار درآمد ایجاد کند و انتظارات سوددهی را افزایش دهد. جمع‌بندی: این قرارداد با متا، جایگاه AMD در حوزه هوش مصنوعی را تقویت کرده و چشم‌انداز رشد بلندمدت آن را به طور قابل توجهی بالا می‌برد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار قرمز آی‌بی‌ام؛ هوش مصنوعی سرعت حملات سایبری را به سطح جنون‌آمیز رساند

در یک نگاه جهش ۴۴ درصدی حملات: هکرها با کمک هوش مصنوعی، برنامه‌های کاربردی عمومی شرکت‌ها را هدف گرفته‌اند تا سریع‌تر نفوذ کنند. بحران هویت در چت‌بات‌ها: در سال گذشته بیش از ۳۰۰ هزار حساب کاربری ChatGPT به سرقت رفته که نشان‌دهنده ریسک بالای پلتفرم‌های هوش مصنوعی است. رشد ۴۹ درصدی باج‌افزارها: تعداد گروه‌های باج‌افزاری فعال به دلیل استفاده از ابزارهای آماده و خودکارسازی با هوش مصنوعی، جهش چشم‌گیری داشته است. تارگت شماره یک: صنعت تولید برای پنجمین سال متوالی بیشترین هدف حملات سایبری بوده است. اگر فکر می‌کردید هوش مصنوعی فقط برای کمک به کارهای روزمره است، گزارش جدید ۲۰۲۶ شاخص تهدیدات «ایکس‌فورس» نظرتان را عوض می‌کند. هکرها حالا با استفاده از هوش مصنوعی، حفره‌های امنیتی را سریع‌تر از هر زمان دیگری پیدا می‌کنند و درست زمانی که شرکت‌ها درگیر شکاف‌های امنیتی ساده هستند، ضربه نهایی را وارد می‌کنند. این گزارش بر پایه داده‌های منتشرشده در گزارش شاخص تهدیدات IBM X-Force و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. هوش مصنوعی؛ کاتالیزوری برای هکرهای تنبل طبق گزارش IBM، هکرها دیگر به دنبال اختراع روش‌های جدید نیستند، بلکه با استفاده از هوش مصنوعی، روش‌های قدیمی را سرعت بخشیده‌اند. آن‌ها از هوش مصنوعی برای اسکن سریع هزاران نرم‌افزار و پیدا کردن نقاط ضعف بدون نیاز به رمز عبور استفاده می‌کنند. این یعنی «فاز نفوذ خودکار»؛ مرحله‌ای که در آن ماشین‌ها به جای انسان‌ها کار شناسایی هدف را انجام می‌دهند و سرعت حمله را به شدت بالا می‌برند. ۲. وقتی ChatGPT خود به یک تهدید تبدیل می‌شود یکی از یافته‌های تکان‌دهنده این گزارش، سرقت گسترده اعتبارنامه‌های پلتفرم‌های هوش مصنوعی است. هکرها با نفوذ به حساب‌های چت‌بات‌ها، نه تنها به داده‌های حساس شرکت‌ها دسترسی پیدا می‌کنند، بلکه می‌توانند خروجی‌های هوش مصنوعی را دستکاری کرده یا کدهای مخرب تزریق کنند. این وضعیت نشان‌دهنده «فاز آلودگی داده‌ای» است که در آن ابزارهای کمکی خود به بازوی نفوذ دشمن تبدیل می‌شوند. ۳. زنجیره تأمین؛ پاشنه آشیل شرکت‌های مدرن حملات به زنجیره تأمین (یعنی نفوذ به یک شرکت بزرگ از طریق پیمانکاران یا نرم‌افزارهای واسطه) نسبت به سال ۲۰۲۰ حدود ۴ برابر شده است. هکرها از روابط اعتماد میان شرکت‌ها سوءاستفاده می‌کنند. با ورود ابزارهای کدنویسی هوش مصنوعی که گاهی کدهای ناامن تولید می‌کنند، این فشار بر خطوط تولید نرم‌افزار در سال ۲۰۲۶ بیشتر هم خواهد شد. جمع‌بندی | فاز هشدار امنیتی با محوریت هوش مصنوعی گزارش ۲۰۲۶ IBM X-Force نشان می‌دهد که هوش مصنوعی به ابزاری برای تسریع و خودکارسازی حملات سایبری تبدیل شده است. از نفوذ سریع به نرم‌افزارهای عمومی تا سرقت گسترده حساب‌های چت‌بات، تهدیدات جدید دیگر صرفاً فنی نیستند، بلکه به زیرساخت‌های هویتی و زنجیره تأمین نیز نفوذ کرده‌اند. بازار اکنون در فاز هشدار امنیتی قرار دارد؛ جایی که شرکت‌ها باید نه‌تنها به‌روزرسانی‌های فنی، بلکه بازنگری در اعتماد سیستمی و ابزارهای هوش مصنوعی را در اولویت قرار دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتحاد تازه در نبرد تراشه‌ها؛ قرارداد ۶ گیگاواتی متا و AMD

در یک نگاه متا و AMD قرارداد چندساله‌ای برای تأمین بیش از ۶ گیگاوات تراشه هوش مصنوعی امضا کردند؛ سهام AMD با جهش قابل‌توجهی واکنش نشان داد. ساختار مبتنی بر عملکرد این توافق، شامل واگذاری ۱۶۰ میلیون سهم AMD به متا در ازای تحقق اهداف تحویل است. این قرارداد در کنار همکاری جداگانه متا با انویدیا، رقابت در بازار پردازنده‌های دیتاسنتری را تشدید می‌کند. رقابت تسلیحاتی در زیرساخت‌های هوش مصنوعی وارد مرحله‌ای تازه شده است. شرکت متا و شرکت Advanced Micro Devices از یک توافق چندساله خبر داده‌اند که بر اساس آن، متا بیش از ۶ گیگاوات ظرفیت پردازشی مبتنی بر GPU از AMD خریداری خواهد کرد؛ قراردادی که به‌عنوان بخشی از برنامه عظیم توسعه هوش مصنوعی متا تعریف شده است. جزئیات این توافق نشان می‌دهد AMD در قالب یک ساختار انگیزشی، ۱۶۰ میلیون سهم عادی به متا اختصاص خواهد داد که به‌صورت مرحله‌ای و در صورت تحقق اهداف عملیاتی آزاد می‌شود. نخستین نقطه عطف، تحویل یک گیگاوات از تراشه‌ها خواهد بود. این مدل، هم‌راستایی منافع دو شرکت را در اجرای پروژه و خلق ارزش بلندمدت تقویت می‌کند. بازار به این خبر واکنش فوری نشان داد و سهام AMD در معاملات پیش‌گشایش تا حدود ۱۰ درصد رشد کرد، هرچند بخشی از این جهش در ادامه تعدیل شد. این واکنش، بیانگر اهمیت راهبردی قرارداد برای جایگاه AMD در رقابت با انویدیا است؛ شرکتی که همچنان رهبر بلامنازع بازار GPUهای دیتاسنتری محسوب می‌شود. طبق بررسی‌های یوتوتایمز؛ نخستین سری از پردازنده‌های گرافیکی AMD از خانواده MI450 در نیمه دوم سال جاری در سامانه‌های دیتاسنتری Helios متا مستقر خواهند شد؛ زیرساخت‌هایی که با پردازنده‌های EPYC این شرکت ترکیب می‌شوند. افزون بر GPUها، متا قصد دارد حجم قابل‌توجهی از پردازنده‌های مرکزی نسل جدید AMD از جمله Venice و Verano را نیز خریداری کند؛ موضوعی که نشان می‌دهد نقش CPUها در پردازش‌های هوش مصنوعی؛ به‌ویژه در حوزه استنتاج و اجرای مدل‌های عامل‌محور، در حال پررنگ‌تر شدن است. این قرارداد تنها بخشی از نقشه سرمایه‌گذاری عظیم متاست. این شرکت اعلام کرده در سال ۲۰۲۶ بیش از ۱۳۵ میلیارد دلار هزینه سرمایه‌ای برای توسعه دیتاسنترها، خرید تراشه و آموزش مدل‌های هوش مصنوعی صرف خواهد کرد. متا البته تنها بازیگر این میدان نیست. شرکت‌هایی نظیر آمازون، آلفابت و مایکروسافت نیز مجموعاً صدها میلیارد دلار برای توسعه زیرساخت‌های AI در نظر گرفته‌اند؛ رقمی که برآوردها آن را در مجموع به حدود ۶۵۰ میلیارد دلار می‌رساند. در عین حال، متا هفته گذشته توافق جداگانه‌ای با انویدیا اعلام کرد که بر اساس آن میلیون‌ها GPU از نسل‌های Blackwell و Rubin دریافت خواهد کرد. همچنین متا میزبان نخستین استقرار گسترده سرورهای مبتنی بر پردازنده Grace انویدیا خواهد بود. “ «این هم‌زمانی همکاری با دو رقیب اصلی بازار، نشان می‌دهد متا در پی تنوع‌بخشی به زنجیره تأمین و کاهش وابستگی به یک عرضه‌کننده واحد است.» محمد زمانی با وجود این موج سرمایه‌گذاری، بازار سهام با نگاهی محتاطانه به موضوع می‌نگرد. برخی سرمایه‌گذاران نسبت به شکل‌گیری حباب احتمالی در حوزه AI هشدار می‌دهند و نگران‌اند که بازده این هزینه‌های سنگین با تأخیر یا کمتر از انتظار محقق شود. علاوه بر این، توسعه تراشه‌های اختصاصی توسط خود شرکت‌های بزرگ فناوری می‌تواند در بلندمدت تهدیدی برای سلطه GPUهای عمومی باشد. گزارش‌هایی نیز از مذاکرات متا با گوگل برای استفاده از تراشه‌های TPU منتشر شده است. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ با این حال، بسیاری از تحلیلگران معتقدند جایگزینی کامل پردازنده‌های همه‌منظوره AMD و انویدیا با تراشه‌های سفارشی، دست‌کم در کوتاه‌مدت دشوار خواهد بود. پیچیدگی نرم‌افزاری، اکوسیستم توسعه و مقیاس تولید، مزیت‌هایی هستند که به‌سادگی قابل تکرار نیستند. بر اساس جمع‌بندی تیم UtoTimes، قرارداد ۶ گیگاواتی متا و AMD نه‌فقط یک معامله تجاری، بلکه نشانه‌ای از تشدید رقابت در هسته سخت اقتصاد هوش مصنوعی است. اگر این همکاری مطابق برنامه پیش رود، می‌تواند جایگاه AMD را در بازار دیتاسنترها تقویت کرده و معادلات قدرت میان سازندگان تراشه را وارد مرحله تازه‌ای کند؛ مرحله‌ای که در آن، مقیاس سرمایه‌گذاری و سرعت اجرا تعیین‌کننده برندگان نهایی خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا – فوریه

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا - CB Consumer Confidence (فوریه) واقعی  ................. 91.2 پیش‌بینی  ............ 87 قبلی  .................... 84.5

خواندن کامل خبر
داده های اقتصادی کم اثر

متا اختیار خرید تا ۱۰ درصد از سهام AMD را دریافت کرد

شرکت AMD توافق کرده است طی پنج سال آینده تا سقف ۶۰ میلیارد دلار تراشه‌های هوش مصنوعی به شرکت متا عرضه کند. بر اساس این توافق، متا همچنین این اختیار را خواهد داشت که تا ۱۰ درصد از سهام AMD را در اختیار بگیرد. در واکنش به این خبر سهام شرکت AMD در معاملات پیش‌از بازگشایی بازار با تقاضا روبه‌ور شده و شاهد افزایش ۲۵ دلاری قیمت سهام این شرکت هستیم.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

برآورد اولیه شاخص مدیران خرید ایالات متحده – فوریه

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده - S&P Global Manufacturing PMI Flash (فوریه) واقعی ................... 51.2 پیش‌بینی .............. 52.6 قبلی ...................... 52.4 برآورد اولیه شاخص مدیران خرید بخش خدمات ایالات متحده - S&P Global Services PMI Flash (فوریه) واقعی ................... 52.3 پیش‌بینی .............. 53 قبلی ...................... 52.7 برآورد اولیه شاخص مدیران خرید بخش ترکیبی (تولیدی و خدماتی) ایالات متحده - S&P Global Composite PMI Flash (فوریه) واقعی ................... 52.3 قبلی ...................... 53

خواندن کامل خبر
داده های اقتصادی کم اثر

تغییرات ماهانه خانه‌های در انتظار فروش ایالات متحده – ژانویه

تغییرات ماهانه خانه‌های در انتظار فروش ایالات متحده - Pending Home Sales (ژانویه) واقعی ..................... 0.8- درصد پیش‌بینی ............... 1.3 درصد قبلی ....................... 9.3- درصد

خواندن کامل خبر
داده های اقتصادی کم اثر

سامسونگ در قله تاریخی؛ وقتی تراشه‌های گران‌قیمت بازار سئول را سبزپوش می‌کنند

در یک نگاه شاخص MSCI آسیا-اقیانوسیه ۰.۴٪ رشد کرد؛ KOSPI کره جنوبی رکورد زد. سهام سامسونگ ۵.۴٪ رشد کرد؛ چیپ جدید با قیمت بالاتر در راه است. دلار استرالیا پس از داده‌های اشتغال تا ۰.۴٪ تقویت شد. شرکت OpenAI در آستانه جذب سرمایه بیش از ۱۰۰ میلیارد دلار؛ ارزش‌گذاری احتمالی ۸۵۰ میلیارد دلاری. بازارهای سهام آسیا در روز پنج‌شنبه ۱۹ فوریه با رشد قابل‌توجهی همراه شدند؛ خوش‌بینی به سهام تکنولوژی، داده‌های قوی اشتغال در استرالیا و اخبار مربوط به تأمین مالی OpenAI از جمله عوامل محرک بودند. شاخص KOSPI کره جنوبی رکورد جدیدی ثبت کرد و سهام سامسونگ جهش زد. رالی تکنولوژی؛ از وال‌استریت تا آسیا رشد سهام تکنولوژی در وال‌استریت با افزایش ۰.۶٪ S&P 500 و ۰.۸٪ Nasdaq 100، به بازارهای آسیا نیز سرایت کرد. نگرانی‌ها درباره حباب هوش مصنوعی کاهش یافته و برخی سرمایه‌گذاران فرصت خرید را مناسب ارزیابی کرده‌اند. در همین راستا، گزارش‌ها نشان می‌دهد OpenAI در آستانه تکمیل مرحله اول جذب سرمایه جدید است که می‌تواند ارزش شرکت را به بیش از ۸۵۰ میلیارد دلار برساند. سامسونگ و KOSPI؛ کره جنوبی در صدر رشد منطقه‌ای سهام سامسونگ پس از گزارش رسانه‌های محلی مبنی بر تعیین قیمت چیپ حافظه جدید با تمرکز بر هوش مصنوعی، تا ۵.۴٪ رشد کرد. این چیپ ممکن است تا ۳۰٪ گران‌تر از نسخه قبلی باشد. شاخص KOSPI نیز پس از تعطیلات سه‌روزه با جهش سهام تکنولوژی به رکورد تاریخی رسید. رشد سالانه این شاخص تاکنون بیش از ۳۰٪ بوده است. https://youtu.be/D_tSKA_7r1c داده‌های اشتغال استرالیا؛ محرک جدید برای AUD داده‌های ژانویه نشان داد نرخ بیکاری در استرالیا در سطح ۴.۱٪ باقی مانده — برخلاف پیش‌بینی‌ها برای افزایش به ۴.۲٪. این داده‌ها باعث شد دلار استرالیا تا ۰.۴٪ تقویت شود و به سطح ۰.۷۰۷۱ دلار آمریکا برسد. بازارهای تعطیل و طلا بدون تغییر بازارهای چین، هنگ‌کنگ و تایوان به دلیل تعطیلات سال نو قمری بسته بودند و نقدینگی منطقه‌ای محدودتر بود. قیمت طلا نیز پس از افت دو روزه، در سطح ۴۹۷۰ دلار در هر اونس تثبیت شد. در ژاپن، تقاضا برای اوراق ۲۰ ساله دولتی کمتر از میانگین ۱۲ ماهه بود؛ کاهش بازدهی پس از پیروزی تاکایچی در انتخابات، جذابیت این اوراق را کاهش داده است. جمع‌بندی استراتژیک بررسی یوتوتایمز نشان می‌دهد بازار آسیا وارد فاز «اعتماد دوباره به تکنولوژی» شده است. داده‌های اشتغال، اخبار تأمین مالی OpenAI و رشد سهام سامسونگ، فضای مثبتی ایجاد کرده‌اند. با این حال، تعطیلات منطقه‌ای و احتیاط در بازار اوراق ژاپن نشان می‌دهد بازار هنوز در مرحله «تثبیت با چاشنی خوش‌بینی» قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پناهگاه در عصر اختلال هوش مصنوعی؛ آیا زمان «سهام دارایی‌محور» فرارسیده است؟

در یک نگاه در حالی که سهام نرم‌افزاری زیر فشار نگرانی از اختلال هوش مصنوعی قرار گرفته‌اند، سرمایه به سمت شرکت‌های دارایی‌محور حرکت کرده است. مدل «دارایی سنگین، استهلاک پایین» (HALO) به‌عنوان پناهگاهی در برابر جایگزینی سریع فناوری مطرح شده است. شرکت‌های با حاشیه سود پایین می‌توانند از بهبودهای کوچک مبتنی بر هوش مصنوعی، جهش قابل‌توجهی در سودآوری بسازند. بازارهای مالی برای هر روند تازه‌ای به یک برچسب نیاز دارند. اگر قرار است «اختلال هوش مصنوعی» روایت غالب سرمایه‌گذاری سال‌های پیش‌رو باشد، طبیعتاً سرمایه‌گذاران نیز به دنبال یک چارچوب مفهومی برای شناسایی برندگان و بازندگان خواهند بود. در ماه‌های اخیر، سهام نرم‌افزاری و فناوری به‌ویژه در بخش‌های SaaS با افت‌های ۳۰ تا ۵۰ درصدی مواجه شده‌اند؛ بازنگری شدیدی که ناشی از این نگرانی است که هوش مصنوعی بتواند بسیاری از مدل‌های کسب‌وکار دانش‌محور را به‌طور بنیادی تغییر دهد. اما اگر هوش مصنوعی قرار است «مغز» بسیاری از صنایع را هدف قرار دهد، چه بخش‌هایی از اقتصاد کمتر در معرض این تهدید قرار دارند؟ پاسخ احتمالی در شرکت‌هایی نهفته است که دارایی‌های فیزیکی عظیم دارند و جایگزینی آن‌ها نه با کد، بلکه با سرمایه، زمان و مجوزهای پیچیده امکان‌پذیر است. در همین چارچوب، برخی تحلیلگران از مفهوم HALO استفاده می‌کنند؛ مخفف (Heavy Assets, Low Obsolescence) شرکت‌هایی با دارایی‌های سنگین و ریسک استهلاک فناورانه پایین. این گروه می‌تواند شامل پالایشگاه‌ها، خطوط لوله، شرکت‌های مصالح ساختمانی، تولیدکنندگان مواد اولیه، خطوط هوایی، راه‌آهن‌ها، بنادر، شرکت‌های برق و حتی برخی صنایع غذایی باشد. نام‌هایی مانند Phillips 66، Corning، Applied Materials، Caterpillar یا Delta Air Lines از منظر طبقه‌بندی سنتی ممکن است در صنایع کاملاً متفاوتی قرار بگیرند، اما از زاویه HALO یک ویژگی مشترک دارند: دارایی‌های واقعی، غیرقابل‌جایگزین و دشوار برای اختلال. در دهه گذشته، بازار عاشق مدل‌های «سبک دارایی» بود؛ شرکت‌هایی با هزینه سرمایه پایین، حاشیه سود بالا و رشد انفجاری. این ترکیب، مضرب‌های ۳۰ تا ۵۰ برابری را برای بسیاری از سهام نرم‌افزاری توجیه می‌کرد. اما همین ویژگی اکنون نقطه‌ضعف آن‌ها شده است. اگر فناوری جدید بتواند خدمات مشابه را با هزینه کمتر ارائه دهد، دیوار دفاعی این شرکت‌ها چندان بلند نیست. در مقابل، شرکت‌های دارایی‌سنگین به‌طور تاریخی به‌دلیل نیاز بالای سرمایه‌گذاری و حاشیه سود پایین، رشد کندتری داشته‌اند و از نظر ارزش‌گذاری نیز جذابیت کمتری برای سرمایه‌گذاران رشدگرا داشته‌اند. اما در یک چرخه کاهش نرخ بهره، هزینه تأمین مالی این دارایی‌ها کمتر می‌شود. بدهی‌های سنگین آن‌ها قابل‌مدیریت‌تر می‌شود و جریان نقدی پایدارتری ایجاد می‌کند. “ «افزون بر آن، ایجاد یک رقیب جدید در این صنایع تقریباً غیرممکن است؛ هیچ استارت‌آپی در حال ساخت یک خط راه‌آهن سراسری جدید یا یک شبکه خط لوله چندایالتی نیست.» محمد زمانی عامل مهم دیگر، تغییر جهت سرمایه‌گذاری خطرپذیر در ۱۵ سال گذشته است. سرمایه‌گذاران جسور تقریباً به‌طور کامل بر فناوری و نرم‌افزار متمرکز بوده‌اند و صنایع سنتی سرمایه‌بر به «بیابان سرمایه» تبدیل شده‌اند. همین کمبود سرمایه و تخصص در حوزه‌های دارایی‌محور، به نوعی خندق دفاعی تازه ایجاد کرده است. اما شاید مهم‌ترین نکته این باشد که این شرکت‌ها نه‌تنها از اختلال مصون هستند، بلکه می‌توانند از هوش مصنوعی برای بهبود عملکرد خود بهره ببرند. تصور کنید شرکتی با ۱۰ میلیارد دلار دارایی، ۲ میلیارد دلار درآمد و حاشیه سود ۳ درصدی. در چنین ساختاری، افزایش یک واحد درصدی در حاشیه سود می‌تواند جهشی معنادار در سودآوری ایجاد کند. یک شرکت هواپیمایی با بهینه‌سازی مسیرها و مصرف سوخت، اگر تنها ۲ درصد صرفه‌جویی کند، اثر آن بر سود خالص چشمگیر خواهد بود. یک پالایشگاه با تنظیم دقیق‌تر ترکیب سوخت و مدیریت بهتر تعمیرات، می‌تواند بازده سرمایه را افزایش دهد. یک اپراتور خط لوله یا بندر با کاهش هزینه‌های عملیاتی و مدیریت بهتر نیروی انسانی، می‌تواند جریان نقدی خود را بهبود بخشد. در این صنایع با حاشیه سود ۲ تا ۵ درصدی، فضای عملیاتی گسترده‌ای برای بهینه‌سازی وجود دارد. در مقابل، یک شرکت نرم‌افزاری با حاشیه سود ۴۰ درصدی، فضای کمتری برای کاهش هزینه یا افزایش کارایی دارد. بنابراین هوش مصنوعی برای شرکت‌های حاشیه‌پایین، یک ابزار تقویت‌کننده است، نه تهدید وجودی. ✔️  بیشتر بخوانید: وقتی بیت‌کوین دیگر داستان تازه‌ای برای گفتن ندارد در نهایت، شاید نام HALO بهترین برچسب نباشد. می‌توان آن‌ها را TANK (دارایی‌های ملموس و غیرقابل‌حذف)، MOAT (عملیات گسترده و دارایی‌محور) یا RAMP (دارایی‌های واقعی با پتانسیل رشد حاشیه سود) نامید. اما فارغ از نام‌گذاری، ایده اصلی روشن است: در عصری که بازار نگران «اختلال» است، دارایی‌های فیزیکی عظیم و کسب‌وکارهای عملیاتی پیچیده می‌توانند به پناهگاهی نسبی تبدیل شوند. اگر ابرشرکت‌های فناوری صدها میلیارد دلار برای ساخت زیرساخت هوش مصنوعی هزینه می‌کنند، این سرمایه‌گذاری عظیم باید جایی اثر بگذارد. شاید به‌جای نابود کردن همه‌چیز، بخشی از آن صرف بهینه‌سازی همان صنایع قدیمی شود؛ صنایعی که سال‌ها نادیده گرفته شده‌اند اما اکنون ممکن است در مرکز بازتعریف چرخه سرمایه‌گذاری قرار گیرند. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هراس از هوش مصنوعی دوباره بازار را لرزاند؛ چرا این واکنش می‌تواند اغراق‌آمیز باشد؟

در یک نگاه نگرانی از اختلال ناشی از هوش مصنوعی بار دیگر موجی از فروش را در بخش‌های مختلف بازار رقم زده است. افت اخیر سهام، بیش از آنکه ناشی از تحول بنیادین باشد، بهانه‌ای برای اصلاح ارزش‌گذاری‌های افراطی تلقی می‌شود. شاخص S&P500 همچنان نزدیک سقف تاریخی است و چشم‌انداز کاهش نرخ بهره می‌تواند از سهام فناوری حمایت کند. بازار سهام آمریکا بار دیگر به نوای آشنای «ترس از هوش مصنوعی» واکنش نشان داده است؛ آهنگی که گویی مدام تکرار می‌شود. این بار نوبت سهام شرکت‌های حمل‌ونقل و لجستیک بود که تحت فشار قرار گرفتند؛ نه به‌دلیل یک تحول عملیاتی بزرگ، بلکه به‌خاطر انتشار یک گزارش سفید از شرکتی که پیش‌تر به فروش تجهیزات موسیقی شهرت داشت. شرکت الگوریتم هولدینگز مدعی شد فناوری هوش مصنوعی آن می‌تواند کارایی صنعت حمل‌ونقل جاده‌ای را متحول کند. همین ادعا کافی بود تا ارزش بازار شرکت‌هایی مانند C.H. Robinson Worldwide میلیاردها دلار کاهش یابد. این در حالی است که درآمد سه‌ماهه اخیر الگوریتم کمتر از ۲ میلیون دلار بوده و فاصله زیادی تا تغییر بنیادین یک صنعت چندصد میلیارد دلاری دارد. “ «این واکنش شدید بیش از آنکه بازتاب تهدیدی فوری باشد، نشانه‌ای از حساسیت بازار به ارزش‌گذاری‌های بالا است.» محمد زمانی بسیاری از سهام در ماه‌های گذشته به‌دلیل امید به بهره‌وری ناشی از هوش مصنوعی رشد قابل‌توجهی داشتند. برای مثال، سهام C.H. Robinson طی شش ماه تقریباً دو برابر شد و به اوج تاریخی رسید؛ حرکتی که آن را مستعد اصلاح قیمتی کرده بود. چرخش ناگهانی از «برنده هوش مصنوعی» به «بازنده هوش مصنوعی» تنها محدود به شرکت‌های کوچک‌تر نیست. صندوق قابل معامله Roundhill Magnificent Seven ETF که عملکرد هفت غول فناوری را دنبال می‌کند، وارد محدوده اصلاح شده و بیش از ۱۰ درصد از سقف اکتبر خود فاصله گرفته است. در ماه‌های گذشته، بازار میان برندگان و بازندگان هوش مصنوعی تمایز قائل می‌شد؛ به‌گونه‌ای که آلفابت رشد می‌کرد، در حالی که آمازون و مایکروسافت وارد بازار نزولی شدند. اکنون اما این گروه بار دیگر همگام با یکدیگر حرکت می‌کنند، آن هم در مسیر نزولی. با این حال، نشانه‌ای قطعی از ترکیدن حبابی مشابه دوره دات‌کام دیده نمی‌شود. شاخص S&P 500 همچنان تنها حدود ۲ درصد پایین‌تر از سقف تاریخی خود قرار دارد. این فاصله اندک نشان می‌دهد که افت‌های اخیر بیشتر به تعدیل انتظارات شباهت دارد تا فروپاشی ساختاری. علاوه بر این، چشم‌انداز سیاست پولی می‌تواند به‌عنوان عامل حمایتی عمل کند. بازارها همچنان انتظار دارند فدرال رزرو آمریکا در نهایت چرخه کاهش نرخ بهره را از سر بگیرد؛ موضوعی که معمولاً برای سهام رشد و فناوری خبر مثبتی است. ✔️  بیشتر بخوانید: وقتی بیت‌کوین دیگر داستان تازه‌ای برای گفتن ندارد در حال حاضر، روایت غالب درباره هوش مصنوعی بر تهدید و اختلال متمرکز است. اما تاریخ بازار نشان داده که روایت‌ها تغییر می‌کنند. همان فناوری که امروز موجب فروش هیجانی می‌شود، می‌تواند فردا دوباره به محرک رشد تبدیل شود. بر اساس جمع‌بندی تیم UtoTimes، نوسانات اخیر بیش از آنکه نشانه‌ای از فروپاشی قریب‌الوقوع باشند، بازتاب اضطراب بازار در برابر ارزش‌گذاری‌های بالا و ابهام‌های کوتاه‌مدت‌اند. برای سرمایه‌گذاران بلندمدت، تمایز میان «سر و صدا» و «تغییر بنیادین» اهمیت حیاتی دارد و به نظر می‌رسد در این مرحله، واکنش بازار بیشتر به اولی شباهت دارد تا دومی. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا تورم ژانویه تصویر شفاف‌تری از مسیر قیمت‌ها ارائه می‌دهد؟

در یک نگاه گزارش تورم ژانویه می‌تواند اثر اختلالات آماری ناشی از تعطیلی‌های دولتی را کمرنگ‌تر کرده و تصویر دقیق‌تری از روند قیمت‌ها ارائه دهد. انتقال هزینه تعرفه‌ها به قیمت مصرف‌کننده همچنان محدود بوده، اما نشانه‌هایی از فشار تدریجی در کالاهای هسته دیده می‌شود. تا زمانی که تورم هسته در بازه ۲ تا ۳ درصد باقی بماند، تغییر محسوس در موضع سیاستی فدرال رزرو بعید به نظر می‌رسد. پس از انتشار گزارش اشتغال غیرکشاورزی (گزارش NFP)، نگاه بازارها اکنون به داده‌ای دوخته شده که می‌تواند هفته را با یک سیگنال تعیین‌کننده به پایان برساند: گزارش شاخص قیمت مصرف‌کننده آمریکا (CPI) برای ماه ژانویه. انتشار هم‌زمان اشتغال، تورم و سایر شاخص‌های کلیدی در یک هفته، اتفاقی نادر است و همین موضوع حساسیت بازار را دوچندان کرده است. یکی از نکات مهم در گزارش پیش‌رو، کاهش تدریجی اثرات اعوجاج آماری ناشی از تعطیلی دولت در پاییز گذشته است. اختلالات آن دوره در جمع‌آوری داده‌ها، برخی نوسانات غیرعادی در آمارهای تورمی ایجاد کرده بود. با فروکش کردن این اثرات، انتظار می‌رود گزارش ژانویه تصویر «پاک‌تری» از مسیر واقعی تورم ارائه دهد. در سال ۲۰۲۵، تمرکز بازارها عمدتاً بر میزان انتقال تعرفه‌های وارداتی به قیمت‌های مصرف‌کننده بوده است. برخلاف نگرانی‌های اولیه، این انتقال هزینه‌ها تاکنون محدودتر از پیش‌بینی‌ها بوده است. “ «با این حال، شواهدی از فشار تدریجی در قیمت کالاهای هسته همچنان در داده‌ها مشاهده می‌شود و اگر این روند ادامه یابد، فدرال رزرو آمریکا نمی‌تواند آن را نادیده بگیرد.» محمد زمانی بررسی کارشناسان یوتوتایمز نشان‌ می‌دهد که تمرکز اصلی همچنان بر تورم هسته خواهد بود. در صورتی که نرخ سالانه در محدوده میانی ۲ تا ۳ درصد باقی بماند، احتمال تغییر جدی در موضع سیاست پولی پایین خواهد بود. مقامات فدرال رزرو در حال حاضر رویکردی محتاطانه اتخاذ کرده‌اند و تا زمانی که نشانه‌ای از کاهش پایدار و قاطع تورم مشاهده نشود، بعید است به‌سرعت به سمت کاهش‌های بیشتر نرخ بهره حرکت کنند. بانک ولز فارگو پیش‌بینی کرده تورم هسته در ژانویه حدود ۰.۳۳ درصد رشد ماهانه ثبت کند؛ اندکی بالاتر از میانگین سال گذشته. به اعتقاد این بانک، انتقال تدریجی هزینه تعرفه‌ها و افزایش ملایم قیمت خدمات می‌تواند فشار صعودی محدودی ایجاد کند. با این حال، این مؤسسه انتظار ندارد تورم در سال ۲۰۲۶ کاهش چشمگیری را تجربه کند، به‌ویژه اگر سیاست‌های مالی و پولی نسبتاً انبساطی باقی بمانند. در همین حال، بانک سلطنتی کانادا (RBC) بر این باور است که تورم سرفصل احتمالاً در ژانویه به دلیل افت قیمت بنزین کندتر خواهد شد، اما تورم هسته در سطح ۲.۶ درصد ثابت می‌ماند؛ رقمی که فاصله قابل‌توجهی با هدف ۲ درصدی فدرال رزرو دارد. این بانک همچنین هشدار می‌دهد که فشارهای تولیدکننده هنوز بالاتر از تورم مصرف‌کننده است و ممکن است در ماه‌های آینده به قیمت‌های نهایی منتقل شود. برآورد گلدمن ساکس نیز رشد ۰.۳۳ درصدی تورم هسته و افزایش ۰.۲۴ درصدی تورم سرفصل را نشان می‌دهد. کاهش قیمت انرژی می‌تواند بخشی از فشار را خنثی کند، اما رشد قیمت مواد غذایی و خدمات همچنان عامل حمایت‌کننده تورم خواهد بود. ✔️  بیشتر بخوانید: دو غول انرژی با سود نقدی پایدار؛ چرا اکسون‌موبیل و انرژی ترنسفر در فوریه زیر ذره‌بین سرمایه‌گذاران قرار گرفتند؟ بر اساس جمع‌بندی تیم UtoTimes، گزارش ژانویه نه‌تنها درباره اعداد ماهانه، بلکه درباره جهت حرکت تورم اهمیت دارد. اگر داده‌ها نشان دهند فشارهای قیمتی در حال تثبیت در سطوح بالاتر از هدف هستند، بازارها باید با این واقعیت کنار بیایند که دوره کاهش سریع نرخ بهره به این زودی‌ها بازنخواهد گشت. اما اگر نشانه‌ای از تعدیل پایدار مشاهده شود، این می‌تواند فضای بیشتری برای سیاست‌گذاران فراهم کند. در شرایطی که انتظارات بازار نسبت به مسیر نرخ بهره به‌شدت به داده‌ها وابسته شده است، گزارش فردا می‌تواند یکی از تعیین‌کننده‌ترین نقاط عطف سیاست پولی در سال جاری باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

نبرد تایتان‌ها در ۲۰۲۶؛ آیا سافت‌بانک صندلی مایکروسافت را در OpenAI تصاحب می‌کند؟

در یک نگاه بازگشت به سود با طعم ChatGPT: سود ۱.۶ میلیارد دلاری سافت‌بانک مدیون جهش ارزش OpenAI است. قمار روی انویدیا: سافت‌بانک برای خرید سهام بیشتر در OpenAI، تمام سهم ۵.۸ میلیارد دلاری خود در انویدیا را فروخت! رقیب جدید مایکروسافت: در صورت نهایی شدن معامله ۳۰ میلیارد دلاری، سهم سافت‌بانک به ۲۷٪ خواهد رسید. استراتژی All-in: سافت‌بانک حالا دیگر یک شرکت سرمایه‌گذاری معمولی نیست، بلکه به آینه تمام‌نمای OpenAI در بورس تبدیل شده است. ماسایوشی سون، مرد شماره یک سافت‌بانک، در حال اجرای خطرناک‌ترین قمار دوران حرفه‌ای خود است. در حالی که این غول ژاپنی رسماً هرگونه توافق جدید با OpenAI را انکار می‌کند، اما فروش ناگهانی سهام انویدیا و تی‌موبایل نشان می‌دهد که آن‌ها تمام پل‌های پشت سر خود را برای یک جهش ۳۰ میلیارد دلاری دیگر خراب کرده‌اند. یوتوتایمز در این گزارش فاش می‌کند که چرا سافت‌بانک چاره‌ای جز غرق شدن در دنیای هوش مصنوعی ندارد. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: وقتی صحبت از «ماسایوشی سون» به میان می‌آید، کلمه احتیاط معنای خود را از دست می‌دهد. سافت‌بانک امروز در حالی گزارش سوددهی ۲۴۸ میلیارد ینی (۱.۶ میلیارد دلاری) خود را منتشر کرد که تمامی نگاه‌ها نه به ترازنامه مالی، بلکه به رابطه مرموز این شرکت با OpenAI دوخته شده بود. به گزارش اختصاصی یوتوتایمز، سافت‌بانک رسماً اعلام کرده که هنوز تصمیمی برای دور جدید سرمایه‌گذاری نگرفته، اما حرکات پشت‌پرده این شرکت داستانی کاملاً متفاوت را روایت می‌کنند. خروج از انویدیا برای ورود به قلب هوش مصنوعی سافت‌بانک برای اینکه بتواند روی صندلی قدرت در OpenAI بنشیند، دست به اقدامات بی‌سابقه‌ای زده است. طبق رصد یوتوتایمز، این شرکت نه تنها ۱۲.۷ میلیارد دلار از سهام تی‌موبایل را نقد کرده، بلکه در اقدامی عجیب، تمام سهم ۵.۸ میلیارد دلاری خود در انویدیا (غول تراشه‌سازی جهان) را فروخته است. این یعنی ماسایوشی سون ترجیح داده به جای فروشنده ابزار (انویدیا)، روی خودِ تکنولوژی (OpenAI) شرط‌بندی کند. نبرد برای تصاحب ۲۷ درصد از آینده در حال حاضر سافت‌بانک مالک ۱۱ درصد از OpenAI است، اما شایعات از یک چک ۳۰ میلیارد دلاری جدید حکایت دارند. اگر این معامله جوش بخورد، سهم سون به ۲۷ درصد خواهد رسید؛ عددی که او را مستقیماً روبروی مایکروسافت (مایکروسافت ۱۳ میلیارد دلار در OpenAI سرمایه‌گزاری کرده است.) قرار می‌دهد. تحلیلگران معتقدند سافت‌بانک دیگر یک صندوق سرمایه‌گذاری نیست، بلکه به «پراکسی» یا نماد معاملاتی OpenAI در بازار بورس تبدیل شده است. به گزارش یوتوتایمز، علیرغم زیان در بخش‌های دیگر مثل کوپانگ و دیدی، سودآوری سافت‌بانک کاملاً به موفقیت مدل‌های جدید OpenAI گره خورده است. حالا سوال اینجاست: آیا این استراتژی «همه یا هیچ»، ماسایوشی سون را به ثروتمندترین فرد جهان تبدیل می‌کند یا با یک لغزش در دنیای هوش مصنوعی، امپراتوری او را به باد خواهد داد؟

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پنج عدد نگران‌کننده برای سرمایه‌گذاران محتاط؛ وقتی نشانه‌های حباب دوباره ظاهر می‌شوند

در یک نگاه تمرکز بی‌سابقه سرمایه بر چند سهم بزرگ فناوری و رشد سرمایه‌گذاری منفعل، ریسک‌های پنهان بازار را افزایش داده است. جهش بدهی اعتباری، افت رمزارزها و بحران املاک تجاری، پایه‌های ثبات مالی را تضعیف کرده‌اند. کاهش سهم بازار چت‌جی‌پی‌تی، آینده سرمایه‌گذاری عظیم در زیرساخت‌های هوش مصنوعی را با ابهام مواجه کرده است. با وجود انبوه نگرانی‌ها درباره اقتصاد جهانی و بازارهای مالی، بورس آمریکا همچنان مقاوم به نظر می‌رسد. یکی از عوامل این پایداری، رشد سرمایه‌گذاری منفعل است؛ به‌طوری که بیش از ۶۰ درصد حجم معاملات امروز به صندوق‌های شاخص و جریان‌های خودکار اختصاص دارد. در این ساختار، تقریباً ۱۵ درصد از ورودی سرمایه به صندوق‌های بزرگ، تنها به دو سهم انویدیا و آلفابت اختصاص می‌یابد. همین تمرکز، موجب شده ارزش بازار این شرکت‌ها از تولید ناخالص داخلی کشورهایی مانند بریتانیا یا فرانسه نیز فراتر رود. در همین حال، «هفت شگفت‌انگیز» فناوری، نزدیک به یک‌سوم کل ارزش بازار سهام آمریکا را در اختیار دارند؛ سطحی که از منظر تاریخی، با دوره‌های اوج‌گیری بیش‌ازحد ارزش‌گذاری هم‌خوانی دارد. با این حال، زمان پایان بازار صعودی قابل پیش‌بینی نیست. از همین رو، بسیاری از سرمایه‌گذاران حرفه‌ای ترجیح داده‌اند با احتیاط حرکت کنند. در این چارچوب، پنج عدد نسبتاً کم‌سروصدا اما معنادار، می‌تواند هشداری جدی برای سرمایه‌گذاران محتاط باشد که در این مقاله از یوتوتایمز به آن می‌پردازیم. عدد اول: ۱۶ این تعداد شرکت‌های متمرکز بر هوش مصنوعی است که در سوپربول امسال تبلیغ پخش کردند؛ از جمله نام‌هایی مانند آمازون، آلفابت و OpenAI. هزینه هر تبلیغ ۳۰ ثانیه‌ای بین ۸ تا ۱۰ میلیون دلار بود؛ رقمی که تنها در دوره‌های هیجانی بازار دیده می‌شود. “ «سرمایه‌گذاران قدیمی به یاد دارند که در اواخر حباب اینترنت، شرکت‌های دات‌کام نیز با همین شدت در سوپربول ظاهر شدند.» محمد زمانی اندکی بعد، شاخص نزدک نزدیک به ۸۰ درصد سقوط کرد. در سال ۲۰۲۲ نیز «سوپربول رمزارزی» پیش‌درآمد سقوط بزرگ بازار فناوری شد. این هم‌زمانی تاریخی، امروز دوباره تکرار شده است. عدد دوم: ۱.۹ تریلیون دلار این رقم، میزان ارزش ازدست‌رفته بازار رمزارزها از اوج پاییز گذشته است. بیت‌کوین بیش از ۴۵ درصد افت کرده و خروج سرمایه به یک روند هفتگی تبدیل شده است. این زیان‌ها بی‌اثر نمی‌مانند. بخشی از آن به فروش اجباری دارایی‌ها، مارجین‌کال‌ها و کاهش قدرت سرمایه‌گذاری در سایر بازارها منجر می‌شود. مهم‌تر آنکه روایت «طلای دیجیتال» برای بیت‌کوین، پس از این سقوط عمیق، به‌شدت تضعیف شده است؛ آن هم در شرایطی که طلای فیزیکی مسیر صعودی خود را حفظ کرده است. عدد سوم: ۱.۳ تریلیون دلار این میزان بدهی اعتباری (مارجین) در بازار سهام آمریکاست؛ رکوردی تاریخی. به‌جای شناسایی سود، بسیاری از سرمایه‌گذاران ریسک خود را افزایش داده‌اند. هم‌زمان، نسبت فروش به خرید مدیران داخلی شرکت‌ها به بالاترین سطح پنج سال اخیر رسیده است؛ نشانه‌ای که معمولاً با دوره‌های اوج بازار هم‌زمان می‌شود. اگر بازار وارد یک اصلاح طولانی شود، فشار مارجین‌کال‌ها می‌تواند افت قیمت‌ها را تشدید کند. عدد چهارم: ۱۲.۴۳ درصد این نرخ معوقات اوراق بهادار مبتنی بر وام‌های تجاری (CMBS) در بخش اداری است؛ سطحی بالاتر از دوران بحران مالی ۲۰۰۸. بخش اداری حدود ۱.۳ تریلیون دلار بدهی دارد و با گسترش دورکاری، بسیاری از ساختمان‌ها عملاً ارزش اقتصادی خود را از دست داده‌اند. در بخش مسکونی چندخانواری نیز نرخ نکول به حدود ۷ درصد رسیده است. افزایش هزینه‌های نگهداری، مالیات و بیمه در کنار افت اجاره‌بها، فشار مضاعفی بر مالکان وارد کرده است. این وضعیت می‌تواند به افزایش شناسایی زیان در بانک‌های منطقه‌ای منجر شود؛ مشابه آنچه در بحران بانکی ۲۰۲۳ رخ داد. عدد پنجم: ۴۵.۳ درصد این سهم بازار چت‌جی‌پی‌تی در ژانویه ۲۰۲۶ است؛ در حالی که این رقم در سال ۲۰۲۴ بیش از ۸۵ درصد بود. این افت، یکی از مهم‌ترین سیگنال‌های پنهان بازار هوش مصنوعی محسوب می‌شود. کاهش سهم بازار، مستقیماً رشد درآمدی اوپن‌ای‌آی را تهدید می‌کند و یکی از دلایل حرکت این شرکت به سمت تبلیغات بوده است؛ مسیری که مدیرعامل آن پیش‌تر «آخرین گزینه» می‌دانست. این افت، جذب سرمایه‌های عظیم آینده را نیز دشوارتر می‌کند. در شرایطی که رقبایی مانند گروک و جمینای سهم بیشتری می‌گیرند، این پرسش مطرح می‌شود که چه سرمایه‌گذاری حاضر است ده‌ها میلیارد دلار دیگر برای توسعه این زیرساخت‌ها تأمین کند. تضعیف این محور اصلی، می‌تواند کل اکوسیستم سرمایه‌گذاری هوش مصنوعی را تحت فشار قرار دهد. ✔️  بیشتر بخوانید: دو غول انرژی با سود نقدی پایدار؛ چرا اکسون‌موبیل و انرژی ترنسفر در فوریه زیر ذره‌بین سرمایه‌گذاران قرار گرفتند؟ سخن پایانی: بازار قوی، زیرساخت شکننده این پنج عدد، اگرچه در نگاه نخست فنی و تخصصی به نظر می‌رسند، اما در کنار هم تصویری نگران‌کننده ترسیم می‌کنند: تمرکز شدید سرمایه، بدهی بالا، تضعیف بخش املاک، افت رمزارزها و نشانه‌های رقابت فزاینده در هوش مصنوعی. بازار ممکن است همچنان به رشد خود ادامه دهد، اما تاریخ نشان داده که چنین ترکیبی معمولاً پیش‌درآمد دوره‌های پرنوسان است. برای سرمایه‌گذاران محتاط، پیام این داده‌ها روشن است: زمان آن رسیده که بیش از گذشته بر مدیریت ریسک، تنوع دارایی و واقع‌گرایی در ارزش‌گذاری تمرکز کنند، نه صرفاً دنبال‌کردن موج‌های هیجانی. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هشدار تازه درباره مسیر پرریسک مالی آمریکا؛ کسری بودجه با سیاست‌های ترامپ ۱.۴ تریلیون دلار افزایش می‌یابد

در یک نگاه دفتر بودجه کنگره آمریکا برآورد کسری بودجه ده‌ساله را ۱.۴ تریلیون دلار افزایش داد و مسیر مالی کشور را «ناپایدار» توصیف کرد. کاهش‌های مالیاتی و سیاست‌های مهاجرتی دولت ترامپ، عامل اصلی تشدید شکاف بودجه‌ای معرفی شده‌اند. رشد هزینه بهره بدهی و برنامه‌های رفاهی، فشار مضاعفی بر تراز مالی دولت وارد می‌کند. گزارش تازه دفتر بودجه کنگره آمریکا نشان می‌دهد که وضعیت مالی ایالات متحده وارد مرحله‌ای نگران‌کننده‌تر شده است. این نهاد مستقل هشدار داده که سیاست‌های مالی دولت، به‌ویژه برنامه‌های اقتصادی دونالد ترامپ، کسری بودجه دهه آینده را حدود ۱.۴ تریلیون دلار افزایش خواهد داد و کشور را بیش‌ازپیش به سمت مسیری غیرقابل‌دوام سوق می‌دهد. بر اساس این گزارش، بسته مالی شاخص دولت که در تابستان گذشته تصویب شد و شامل تمدید کاهش‌های مالیاتی سال ۲۰۱۷ و معرفی معافیت‌های جدید بود، به‌تنهایی حدود ۴.۷ تریلیون دلار به کسری بودجه ده‌ساله می‌افزاید. علاوه بر آن، هزینه‌های مربوط به اجرای سیاست‌های سخت‌گیرانه مهاجرتی نیز حدود ۵۰۰ میلیارد دلار بار مالی جدید ایجاد خواهد کرد. این افزایش هزینه‌ها قرار است تا حدی با درآمدهای ناشی از تعرفه‌های وارداتی جبران شود. برآورد بلومبرگ نشان می‌دهد میانگین نرخ مؤثر تعرفه‌ها به بالاترین سطح از دهه ۱۹۴۰ رسیده است. با این حال، دفتر بودجه کنگره پیش‌بینی می‌کند که درآمد حاصل از این تعرفه‌ها در بهترین حالت، تنها حدود ۳ تریلیون دلار از کسری‌ها را کاهش دهد؛ رقمی که فاصله قابل‌توجهی با هزینه‌های تحمیل‌شده دارد. در کنار این عوامل، رشد شدید هزینه بهره بدهی دولتی نیز نقش پررنگی در وخامت وضعیت مالی ایفا می‌کند. طبق برآوردها، پرداخت‌های بهره از حدود یک تریلیون دلار در سال ۲۰۲۶ به بیش از ۲.۱ تریلیون دلار در سال ۲۰۳۶ خواهد رسید؛ نتیجه ترکیب بدهی عظیم و نرخ‌های بهره بالاتر. “ «اگر این پیش‌بینی‌ها محقق شود، امیدهای اسکات بسنت، وزیر خزانه‌داری، برای کاهش کسری بودجه به محدوده ۳ درصد تولید ناخالص داخلی تا پایان دوره ترامپ، عملاً نقش بر آب خواهد شد.» محمد زمانی دفتر بودجه کنگره اکنون کسری سال ۲۰۲۶ را ۵.۸ درصد تولید ناخالص داخلی برآورد می‌کند؛ بالاتر از پیش‌بینی قبلی ۵.۵ درصدی. برای سال ۲۰۲۸ نیز این شکاف حدود ۶ درصد پیش‌بینی شده است. به اعتقاد کارشناسان یوتوتایمز؛ چشم‌انداز بلندمدت حتی نگران‌کننده‌تر است. تا سال ۲۰۳۶، کسری بودجه سالانه معادل ۶.۷ درصد تولید ناخالص داخلی خواهد بود؛ رقمی بسیار بالاتر از میانگین ۳.۸ درصدی پنج دهه گذشته. طبق این گزارش، از سال ۲۰۲۶ تا ۲۰۳۶، کسری‌ها در تمامی سال‌ها بالاتر از ۵.۶ درصد باقی خواهند ماند؛ رکوردی که از دهه ۱۹۳۰ تاکنون سابقه نداشته است. نکته مهم آن است که دفتر بودجه کنگره، نسخه اقتصادی دولت؛ ترکیبی از کاهش مالیات، افزایش تعرفه و مقررات‌زدایی را برای ایجاد جهش معنادار در رشد اقتصادی کافی نمی‌داند. هرچند رشد اقتصادی سال ۲۰۲۶ حدود ۲.۲ درصد پیش‌بینی شده، اما این رقم در سال‌های بعد به محدوده ۱.۸ درصد بازمی‌گردد و تا سال ۲۰۳۶ در همین سطح باقی می‌ماند؛ بسیار پایین‌تر از هدف رشد ۳ درصدی دولت. با وجود رشد نسبتاً بهتر در کوتاه‌مدت، زمان رسیدن نسبت بدهی به تولید ناخالص داخلی به رکورد تاریخی نیز تنها اندکی به تعویق افتاده است. اکنون انتظار می‌رود این نسبت در سال ۲۰۳۰ از رکورد ۱۹۴۶ عبور کند؛ یک سال دیرتر از برآورد قبلی. بخش قابل‌توجهی از افزایش بدهی، به هزینه‌هایی خارج از بودجه‌های سالانه بازمی‌گردد؛ از جمله پرداخت بهره و هزینه‌های برنامه‌های رفاهی بزرگ مانند تأمین اجتماعی، مدیکر و مدیکید. این اقلام، به‌طور فزاینده‌ای فضای مالی دولت را محدود کرده‌اند. در همین زمینه، جروم پاول، رئیس فدرال رزرو آمریکا، ماه گذشته هشدار داد که اگرچه سطح کنونی بدهی فوراً بحران‌ساز نیست، اما مسیر فعلی «ناپایدار» است. به گفته او، آمریکا در شرایط اشتغال کامل نیز با کسری بسیار بزرگ مواجه است، بدون آنکه راهکار مؤثری برای اصلاح آن در دستور کار باشد. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است از منظر تورمی، دفتر بودجه کنگره انتظار دارد نرخ تورم در بلندمدت به هدف ۲ درصدی فدرال رزرو آمریکا بازگردد. با این حال، تورم در سال جاری همچنان بالا و حدود ۲.۷ درصد برآورد شده و در سال ۲۰۲۷ به ۲.۳ درصد کاهش می‌یابد. نرخ بیکاری نیز احتمالاً در سال ۲۰۲۶ به میانگین ۴.۶ درصد خواهد رسید. بر اساس جمع‌بندی تیم UtoTimes، گزارش جدید دفتر بودجه کنگره تصویری از اقتصادی ارائه می‌دهد که اگرچه در کوتاه‌مدت از رشد قابل‌قبولی برخوردار است، اما در بلندمدت با فشار فزاینده بدهی، کسری مزمن و محدودیت‌های ساختاری روبه‌رو خواهد شد. اگر اصلاحات اساسی در سیاست‌های مالی صورت نگیرد، این مسیر می‌تواند به یکی از بزرگ‌ترین چالش‌های اقتصاد آمریکا در دهه آینده تبدیل شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

توقف غافلگیرکننده خرده‌فروشی آمریکا در پایان سال؛ زنگ هشدار برای مصرف‌کننده و رشد اقتصادی

در یک نگاه خرده‌فروشی آمریکا در دسامبر برخلاف انتظار بازار، بدون رشد باقی ماند و نشانه‌هایی از افت شتاب مصرف نمایان شد. کاهش هزینه‌کرد در پوشاک، مبلمان و خودرو، تصویر ناهمگونی از وضعیت تقاضای خانوارها ارائه می‌دهد. ضعف مصرف می‌تواند در ماه‌های آینده به کاهش سرعت رشد اقتصادی و تعدیل سیاست‌های پولی منجر شود. داده‌های تازه اقتصادی نشان می‌دهد موتور مصرف در آمریکا، که طی ماه‌های گذشته یکی از ستون‌های اصلی رشد اقتصادی بوده، در پایان سال ۲۰۲۵ با افت شتاب مواجه شده است. بر اساس گزارش وزارت بازرگانی، گزارش خرده‌فروشی در ماه دسامبر، بدون تعدیل تورمی، تقریباً بدون تغییر نسبت به ماه قبل باقی مانده و پس از رشد ۰.۶ درصدی نوامبر، عملاً متوقف شده است. حتی با حذف فروش خودرو و بنزین نیز، شاخص اصلی هزینه‌کرد خانوارها رشدی را ثبت نکرد. این آمار ضعیف نشان می‌دهد رونق ابتدای فصل خریدهای تعطیلات، دوام چندانی نداشته و بخش بزرگی از تقاضا زودتر از موعد مصرف شده است. هم‌زمان، فشار هزینه‌های زندگی و نگرانی درباره بازار کار، همچنان بر ذهن مصرف‌کنندگان سنگینی می‌کند و مانع از بازگشت پرقدرت هزینه‌کرد شده است. بررسی جزئیات گزارش حاکی از آن است که هشت مورد از ۱۳ گروه اصلی خرده‌فروشی با کاهش فروش مواجه شده‌اند. فروشگاه‌های پوشاک و مبلمان بیشترین افت را ثبت کردند و نمایندگی‌های خودرو نیز با کاهش تقاضا روبه‌رو شدند. در مقابل، هزینه‌کرد در فروشگاه‌های مصالح ساختمانی و لوازم ورزشی اندکی افزایش یافت؛ نشانه‌ای از آنکه مصرف‌کنندگان بیشتر به نیازهای ضروری و پروژه‌های خانگی توجه دارند تا خریدهای اختیاری. نگرانی دیگر، محدود شدن دامنه مصرف در میان اقشار مختلف جامعه است. “ «اگرچه رشد بازار سهام به تقویت قدرت خرید خانوارهای پردرآمد کمک کرده، اما داده‌ها نشان می‌دهد هزینه‌کرد اقشار کم‌درآمد و متوسط، که بیشتر به رشد دستمزدها وابسته‌اند، با ضعف مواجه شده است. این شکاف درآمدی، به تدریج به شکاف در الگوی مصرف نیز تبدیل شده است.» محمد زمانی شرایط جوی نامساعد در اواخر ژانویه نیز به پیچیدگی تحلیل‌ها افزوده است. سرمای شدید و اختلال در حمل‌ونقل، فعالیت‌های اقتصادی را در بخش بزرگی از آمریکا مختل کرد و ارزیابی تقاضای واقعی در ابتدای سال جدید را دشوار ساخته است. آمارهای صنعتی نشان می‌دهد فروش خودرو در ژانویه به پایین‌ترین سطح سه‌ساله رسیده و حمل‌ونقل هوایی نیز با اختلالات گسترده مواجه بوده است. به گفته توماس رایان، اقتصاددان ارشد آمریکای شمالی در Capital Economics، اگرچه ضعف فروش دسامبر به‌تنهایی نمی‌تواند رشد سه‌ماهه چهارم را تخریب کند، اما در کنار رکود احتمالی ژانویه، مصرف را در مسیر کاهش محسوس قرار می‌دهد. از نگاه او، رشد هزینه‌کرد در فصل جاری احتمالاً به‌طور قابل‌توجهی کند خواهد شد. داده‌های موسوم به «گروه کنترلی» که در محاسبه تولید ناخالص داخلی نقش کلیدی دارند نیز ۰.۱ درصد کاهش یافته‌اند؛ در حالی که بازار انتظار رشد ۰.۴ درصدی داشت. این شاخص، خدمات غذایی، خودرو، مصالح ساختمانی و بنزین را حذف می‌کند و تصویر دقیق‌تری از مصرف واقعی کالاها ارائه می‌دهد. در سطح بنگاه‌ها نیز نشانه‌هایی از ناهمگونی مصرف دیده می‌شود. شرکت Levi Strauss & Co. اعلام کرده با وجود افزایش برخی قیمت‌ها، افت محسوسی در تقاضا مشاهده نکرده است. در مقابل، پِپسی از تداوم فشار بر بودجه خانوارهای کم‌درآمد و متوسط خبر داده و Lululemon Athletica نیز به «پایین‌آمدن سطح خرید» مصرف‌کنندگان اشاره کرده است. پیش از انتشار این گزارش، مدل GDPNow متعلق به فدرال رزرو آتلانتا نشان می‌داد مصرف خانوارها می‌تواند بیش از دو واحد درصد به رشد اقتصادی سه‌ماهه چهارم اضافه کند. اکنون، این برآوردها ممکن است مورد بازبینی قرار گیرد. از سوی دیگر، تحلیلگران یوتوتایمز معتقدند ضعف دسامبر الزاماً نشانه افت پایدار تقاضا نیست و بخشی از خریدها به ماه‌های قبل منتقل شده است. آن‌ها انتظار دارند بازپرداخت مالیات‌ها و اثر ثروت ناشی از بازارهای مالی، در ابتدای ۲۰۲۶ از مصرف حمایت کند. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی هم‌زمان، داده‌های جدید از بازار کار نیز نشانه‌هایی از تعدیل فشار دستمزدها ارائه می‌دهد. شاخص هزینه اشتغال، منتشرشده توسط اداره آمار کار امریکا، در سه‌ماهه پایانی سال تنها ۰.۷ درصد افزایش یافته که کمترین رشد از سال ۲۰۲۱ محسوب می‌شود؛ عاملی که می‌تواند به کاهش فشار تورمی، اما هم‌زمان به محدود شدن قدرت خرید منجر شود. بر اساس جمع‌بندی تیم UtoTimes، توقف غیرمنتظره خرده‌فروشی در دسامبر، تصویری از مصرف‌کننده‌ای محتاط‌تر و تحت فشار ترسیم می‌کند. اگر این روند در ماه‌های آینده تداوم یابد، می‌تواند به کاهش شتاب رشد اقتصادی و افزایش احتمال چرخش سیاست پولی فدرال رزرو منجر شود؛ موضوعی که بازارها با دقت آن را زیر نظر خواهند داشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جی‌پی مورگان: نگرانی‌ها درباره هوش مصنوعی در بخش نرم‌افزار اغراق‌شده است

به گفته جی‌پی مورگان، ریزش سهام شرکت‌های نرم‌افزاری بیش از حد بوده و ناشی از ترس‌های غیرواقعی از اختلال کوتاه‌مدت هوش مصنوعی است. استراتژیست‌های بانک توصیه می‌کنند سرمایه‌گذاران به سمت شرکت‌های باکیفیت و مقاوم در برابر تأثیرات AI بازگردند. آن‌ها به بنیادهای قوی، هزینه‌های بالای تغییر سرویس و روند مثبت سودآوری اشاره کرده و شرکت‌هایی مانند مایکروسافت و کراوداسترایک (CrowdStrike) را به عنوان برندگان نام برده‌اند. با پیش‌بینی رشد سود نزدیک به ۱۷٪ در سال ۲۰۲۶، این تیم فرصت یک بهبود بازار را محتمل می‌داند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

افت انتظارات تورمی آمریکایی‌ها در ژانویه؛ سیگنال مثبت برای کاهش نرخ بهره

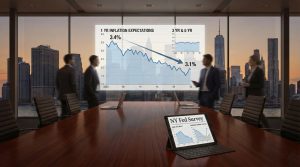
در یک نگاه انتظارات تورمی یک‌ساله مصرف‌کنندگان آمریکا در ژانویه به ۳.۱ درصد کاهش یافت و از تداوم روند تعدیل تورم حکایت دارد. انتظارات میان‌مدت و بلندمدت بدون تغییر باقی ماند، اما نگاه خانوارها به وضعیت مالی و دسترسی به اعتبار تضعیف شد. این داده‌ها، اگرچه واکنش فوری بازار را در پی نداشت، می‌تواند به نفع طرفداران سیاست‌های انبساطی فدرال رزرو تعبیر شود. نتایج تازه نظرسنجی ماهانه انتظارات مصرف‌کنندگان که توسط فدرال‌رزرو نیویورک منتشر شده، نشان می‌دهد فشارهای تورمی از نگاه خانوارهای آمریکایی در آغاز سال ۲۰۲۶ اندکی فروکش کرده است. بر اساس این گزارش، انتظارات تورمی یک‌ساله در ژانویه به ۳.۱ درصد کاهش یافته؛ رقمی که نسبت به سطح ۳.۴ درصدی ماه دسامبر، عقب‌نشینی محسوسی به شمار می‌رود. در مقابل، انتظارات تورمی در افق‌های سه‌ساله و پنج‌ساله بدون تغییر و در سطح ۳ درصد باقی مانده است. این ثبات در چشم‌انداز میان‌مدت و بلندمدت، حاکی از آن است که مصرف‌کنندگان همچنان تورم را در محدوده‌ای نسبتاً کنترل‌شده تصور می‌کنند و نشانه‌ای از بازگشت نگرانی‌های شدید تورمی در این افق‌ها دیده نمی‌شود. در کنار این تحولات، انتظارات مربوط به افزایش قیمت مسکن نیز اندکی کاهش یافته و از ۳ درصد به ۲.۹ درصد رسیده است؛ موضوعی که می‌تواند بازتابی از سرد شدن تدریجی بازار املاک و تعدیل تقاضا باشد. با این حال، در حوزه اعتبارات، تصویر چندان امیدوارکننده نیست. خانوارها اعلام کرده‌اند دسترسی به وام و منابع اعتباری دشوارتر شده و انتظارات آن‌ها در این زمینه تضعیف شده است. ارزیابی‌ها از بازار کار، در مجموع بهبود نسبی را نشان می‌دهد، اما این بهبود نتوانسته نگرانی‌های مالی خانوارها را به‌طور کامل برطرف کند. طبق یافته‌های جدید، سطح امیدواری نسبت به وضعیت فعلی و آینده مالی کاهش یافته و بخشی از مصرف‌کنندگان نسبت به ثبات درآمد و قدرت خرید خود محتاط‌تر شده‌اند. نگاهی به روند ماه‌های گذشته نیز این تصویر را تکمیل می‌کند. در نوامبر ۲۰۲۵، انتظارات تورمی یک‌ساله در سطح ۳.۲ درصد قرار داشت و در دسامبر به ۳.۴ درصد افزایش یافت، پیش از آنکه در ژانویه مجدداً عقب‌نشینی کند. “ «هم‌زمان، در پایان سال گذشته نشانه‌هایی از تضعیف اعتماد به بازار کار و افزایش نگرانی‌ها درباره تأخیر در بازپرداخت بدهی‌ها مشاهده شد؛ مسائلی که به‌ویژه در میان خانوارهای کم‌درآمد و گروه‌های سنی بالاتر پررنگ‌تر بود.» محمد زمانی این نظرسنجی که از سوی مرکز داده‌های خرد بانک مرکزی نیویورک اجرا می‌شود، ماهانه دیدگاه حدود ۱۳۰۰ خانوار آمریکایی را درباره تورم، اشتغال، درآمد، هزینه‌ها و اعتبار رصد می‌کند. ساختار پنلی آن امکان بررسی تغییرات تدریجی انتظارات افراد در طول زمان را فراهم می‌سازد و یکی از معتبرترین منابع برای سنجش نبض ذهنی مصرف‌کنندگان به شمار می‌رود. بررسی‌های یوتوتایمز نشان می‌دهد که انتشار این گزارش واکنش قابل‌توجهی به دنبال نداشت و معامله‌گران آن را فاقد «شگفتی بزرگ» تلقی کردند. با این حال، برای تحلیلگران سیاست پولی، کاهش انتظارات تورمی کوتاه‌مدت یک نشانه مثبت محسوب می‌شود. این روند می‌تواند به تقویت استدلال طرفداران کاهش نرخ بهره کمک کند؛ به‌ویژه در شرایطی که فدرال رزرو همچنان در تلاش است میان مهار تورم و جلوگیری از رکود اقتصادی تعادل برقرار کند. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی بر اساس جمع‌بندی تیم UtoTimes، داده‌های ژانویه تصویری از اقتصادی ارائه می‌دهد که اگرچه هنوز با نااطمینانی‌های مالی و اعتباری روبه‌روست، اما از منظر تورمی نشانه‌هایی از آرامش نسبی بروز داده است. تداوم این روند در ماه‌های آینده، نقش مهمی در جهت‌دهی به تصمیم‌های سیاست‌گذاران پولی و انتظارات بازار خواهد داشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برآورد اولیه شاخص احساسات مصرف‌کننده دانشگاه میشیگان – فوریه

برآورد اولیه شاخص احساسات مصرف‌کننده دانشگاه میشیگان - Consumer Sentiment (فوریه) واقعی .............. 57.3 پیش‌بینی .......... 55 قبلی ................. 56.4 برآورد اولیه انتظارات تورمی یک‌ساله دانشگاه میشیگان - Inflation Expectations (فوریه) واقعی ................ 3.5 درصد قبلی ................... 4 درصد برآورد اولیه انتظارات تورمی پنج‌ساله دانشگاه میشیگان - Inflation Expectations (فوریه) واقعی ................ 3.4 درصد قبلی ................... 3.3 درصد  

خواندن کامل خبر
داده های اقتصادی کم اثر