TSLA 386.47 USD ▲ 3.41%
AAPL 343.99 USD ▲ 1.32%
GOOGL 334.76 USD ▼ 1.62%
AMZN 262.37 USD ▼ 0.10%
NVDA 221.97 USD ▲ 2.54%
BTCUSD 84,316.76 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بازار انویدیا را به اندازه دولت آمریکا معتبر می‌داند

در تحولی بی‌سابقه، سرمایه‌گذاران اکنون شرکت انویدیا را از نظر اعتبار مالی تقریباً هم‌سطح با دولت ایالات متحده ارزیابی می‌کنند. بر اساس داده‌های بازار، قراردادهای بیمه نکول پنج‌ساله (CDS) انویدیا با نرخ حدود ۳۸ نقطه پایه معامله می‌شوند؛ اندکی پایین‌تر از نرخ CDS دولت آمریکا که در سطح ۴۰ نقطه پایه قرار دارد. به بیان دیگر، بازارها احتمال نکول انویدیا در انجام تعهدات مالی‌اش را کمتر از دولت فدرال آمریکا می‌دانند — نشانه‌ای از اعتماد بی‌سابقه به سلامت مالی بزرگ‌ترین شرکت جهان از نظر ارزش بازار. در سال مالی ۲۰۲۶، انویدیا تنها حدود ۸.۵ میلیارد دلار بدهی کل در برابر ۱۰.۶ میلیارد دلار نقدینگی داشت و نزدیک به ۱۰۰ میلیارد دلار جریان نقد آزاد ایجاد کرد؛ وضعیتی که یکی از قوی‌ترین ترازنامه‌ها در جهان را برای این شرکت رقم زده است. حتی در صورت افت ۹۰ درصدی سودآوری، انویدیا همچنان در میان ۱۰۰ شرکت سودآور برتر جهان باقی خواهد ماند. تحلیلگران می‌گویند بازارها اکنون انویدیا را به‌عنوان یکی از ایمن‌ترین و معتبرترین شرکت‌های سیاره تلقی می‌کنند.

خواندن کامل خبر
اخبار اثر متوسط
اخبار اثر متوسط

دلار در منطقه امن؛ داده‌های آمریکا چه سرنوشتی برای DXY رقم می‌زنند؟

نوسان ضمنی در USDJPY همچنان پایین مانده؛ مشابه آنچه در سایر ارزهای گروه G10 دیده می‌شود. این موضوع در حالی رخ می‌دهد که USDJPY بار دیگر در آستانه سطح کلیدی 160.0 قرار گرفته و بازار وارد ماهی می‌شود که از نظر فصلی معمولاً برای این جفت‌ارز قدرتمند است. شاید آستانه واکنش بازار نسبت به آوریل بالاتر رفته باشد، اما به نظر می‌رسد بازارها همچنان ریسک مداخله جدید را کمتر از واقعیت قیمت‌گذاری می‌کنند. محرک‌های امروز بازار شامل داده‌های JOLTS آمریکا و تورم منطقه یورو در کنار تمرکز بر تیترهای خبری خلیج فارس خواهد بود. این مقاله بر اساس تحلیل منتشرشده توسط مؤسسه ING تهیه و توسط تیم یوتوتایمز ترجمه، بازنویسی و در اختیار مخاطبان قرار گرفته است. در یک نگاه نوسانات بازار فارکس به‌شدت کاهش یافته و بازارها ریسک تشدید تنش‌های خاورمیانه یا مداخله جدید ژاپن را کمتر قیمت‌گذاری می‌کنند. شاخص دلار در محدوده 99.0 تا 99.50 حمایت می‌شود و داده‌های آمریکا می‌توانند از دلار پشتیبانی بیشتری کنند. تورم منطقه یورو احتمالاً افزایش می‌یابد و می‌تواند از لحن هاوکیش ECB و افزایش نرخ بهره هفته آینده حمایت کند. با نزدیک شدن USDJPY به سطح 160، ریسک مداخله جدید ژاپن همچنان جدی است؛ اما بازار این ریسک را دست‌کم گرفته است. دلار آمریکا (USD): نوسانات همچنان در سطوحی بسیار پایین نوسانات بازار فارکس به افت خود ادامه داده و شاخص پرمخاطب CVIX برای نخستین بار از مارس ۲۰۲۴ به زیر 6.0 سقوط کرده است. بازار فارکس امروز صبح همان‌قدر نسبت به قیمت‌گذاری سناریوی تشدید دوباره تنش‌ها در خاورمیانه بی‌میل به نظر می‌رسد که در روزهای اخیر نسبت به قیمت‌گذاری توافق صلح قریب‌الوقوع بی‌میل بود. بازگشت سریع نفت برنت به زیر 95 دلار در معاملات آسیایی نشان می‌دهد احساسات کلی بازار دوباره در حال بهبود است؛ آن هم با وجود خبرهایی مبنی بر فروپاشی مجدد مذاکرات آمریکا و ایران. محدوده 99.0 تا 99.50 در شاخص دلار (DXY) فعلاً «منطقه راحتی» بازار محسوب می‌شود. این وضعیت هم منعکس‌کننده قیمت پایین‌تر نفت و هم نشان‌دهنده پشتوانه قوی‌تر اقتصاد کلان برای دلار است. از نگاه ما، داده‌های اقتصادی آمریکا در این هفته می‌توانند این عامل دوم را تقویت کنند. پس از انتشار داده قوی ISM بخش تولید در روز گذشته، اکنون تمرکز بازار به گزارش فرصت‌های شغلی JOLTS ماه آوریل معطوف شده است. بازار به‌ویژه پس از افزایش اخراج‌ها در مارس، وضعیت تعدیل نیرو را با دقت دنبال خواهد کرد، اما اجماع بازار بر ثبات شرایط و عدم تغییر در تعداد فرصت‌های شغلی است. در این سناریو، تأثیر خالص بر دلار احتمالاً خنثی خواهد بود و تیترهای خاورمیانه تنها محرک اصلی باقی می‌مانند. یورو (EUR): تورم هسته منطقه یورو در حال افزایش تدریجی انتظار می‌رود تورم اولیه منطقه یورو در ماه مه از 3.0 درصد به 3.2 درصد افزایش یابد. همچنین پیش‌بینی می‌شود تورم هسته از 2.2 درصد به 2.4 درصد برسد؛ موضوعی که برای بانک مرکزی اروپا (ECB) خوشایند نیست، هرچند هنوز آن‌قدر نگران‌کننده نیست که هشدار فوری ایجاد کند. با این حال، این داده‌ها می‌توانند از لحن هاوکیش ECB در کنار افزایش نرخ بهره تقریباً قطعی در نشست هفته آینده حمایت کنند. افت نسبتاً غافلگیرکننده انتظارات تورمی سه‌ساله به 2.9 درصد در آوریل، احتمالاً اهمیت حفظ انتظارات انقباضی توسط ECB را برای جلوگیری از بی‌ثبات شدن انتظارات تورمی نشان می‌دهد. EURUSD دیروز نیز نوسانات معمول ناشی از اخبار خلیج فارس را تجربه کرد، اما همانند سایر ارزهای G10، دامنه نوسان آن به‌مراتب محدودتر شده است. اگر در نهایت توافق صلح امضا شود، یورو می‌تواند برای بازگشت به محدوده 1.180 تلاش کند، اما نباید انتظار داشت بازار تنها بر اساس تیترهای مثبت، خوش‌بینی زیادی را در این جفت‌ارز قیمت‌گذاری کند. ین ژاپن (JPY): ریسک مداخلات جدید کمی کمتر از واقعیت قیمت‌گذاری شده است نوسان ضمنی کوتاه‌مدت USDJPY (از یک هفته تا سه ماه) همراه با افت عمومی نوسانات G10 کاهش یافته و نتوانسته ریسک مداخلات ارزی تازه را در حالی که این جفت‌ارز به 160.0 نزدیک می‌شود منعکس کند. به نظر می‌رسد بازارها فرض می‌کنند بانک مرکزی ژاپن (BoJ) منتظر خواهد ماند تا ببیند آیا افزایش نرخ بهره ۱۶ ژوئن (که 19 نقطه پایه آن قیمت‌گذاری شده) می‌تواند رشد USDJPY را محدود کند یا خیر. پس از بزرگ‌ترین مداخله ارزی ژاپن از سال ۲۰۰۴ در بازه آوریل-مه، این تصور در حال شکل‌گیری است که ادامه چنین سرعتی از مداخله قابل‌دوام نیست. همچنین احتمالاً بازارها انتظار خویشتنداری بیشتری دارند؛ زیرا دستورالعمل صندوق بین‌المللی پول (IMF) برای حفظ وضعیت «شناور آزاد»، حداکثر سه دوره مداخله در هر بازه شش‌ماهه را توصیه می‌کند. با این حال، با توجه به اینکه مقام‌های ژاپنی همچنان لحن نسبتاً هاوکیشی درباره مداخلات ارزی حفظ کرده‌اند، به نظر می‌رسد بازار ریسک مداخلات جدید را کمی کمتر از واقعیت ارزیابی کرده است. شاید آستانه جدید مداخله به‌جای 160.60 (سطح مداخله آوریل) اکنون در محدوده 162 تا 163 قرار گرفته باشد. ما معتقدیم بازارها همچنان سقف‌های بالاتر را در USDJPY آزمایش خواهند کرد؛ به‌ویژه با توجه به اینکه ماه ژوئن معمولاً از منظر فصلی، ماهی ضعیف برای ین محسوب می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

انویدیا امسال نیمی از جریان نقدی آزاد را به سهام‌داران بازمی‌گرداند

مدیرعامل انویدیا اعلام کرد که این شرکت قصد دارد ۵۰ درصد یا بیشتر از جریان نقدی آزاد (Free Cash Flow) خود را در سال جاری به سهام‌داران بازگرداند. او تأکید کرد که این سیاست تنها محدود به امسال نیست و در سال آینده و حتی پس از آن نیز ادامه خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رکوردشکنی جدید بورس آمریکا با سیگنال‌های صلح ترامپ و رونق هوش‌مصنوعی

بازارهای سهام ایالات متحده در پی اظهارات جدید دونالد ترامپ مبنی بر تداوم مذاکرات با ایران، بار دیگر به اوج‌های بی‌سابقه‌ای دست یافتند. ترامپ همچنین اعلام کرد که حمله برنامه‌ریزی‌شده به بیروت لغو شده و حزب‌الله با آتش‌بس موافقت کرده است. در جریان این معاملات، شاخص S&P 500 با صعودی ۳۶ واحدی (معادل ۰.۵ درصد)، رکورد تاریخی جدیدی را در سطح ۷۶۱۷ واحد به ثبت رساند. این جهش چشمگیر که تداوم‌بخش رالی صعودی هفته‌های اخیر از کانال ۶۳۰۰ واحدی است، بار دیگر نشان داد که اخبار مربوط به تحولات ایران و خاورمیانه محرک‌های اصلی و مستقیم بازار وال‌استریت هستند. با این حال، تحلیلگران معتقدند این رالی صعودی پرشتاب، بیش از هر چیز تحت تأثیر اشتیاق بازار به فناوری هوش مصنوعی (AI) هدایت می‌شود؛ به طوری که در یک ماه گذشته، تقریباً تمامی شرکت‌های مرتبط با حوزه پردازش و سخت‌افزار به این رالی پیوسته‌اند. در معاملات امروز، سهام شرکت‌های آی‌بی‌ام (IBM) با ۸.۷ درصد، اچ‌پی (HP) با ۸.۶ درصد و اوراکل (Oracle) با ۹ درصد رشد پیشتاز بودند و غول‌های فناوری نظیر انویدیا (Nvidia) رشد ۶ درصدی و میکرون (Micron) رشد ۷.۵ درصدی را تجربه کردند. این جهش بی‌سابقه هم‌زمان با انتشار اخبار داغ در حوزه عرضه اولیه سهام (IPO) شرکت‌های بزرگ رخ می‌دهد. بر اساس گزارش‌های منتشرشده، شرکت اسپیس‌ایکس (SpaceX) با هدف‌گذاری ارزش دست‌کم ۱.۸ تریلیون دلاری، خود را برای بزرگ‌ترین عرضه اولیه تاریخ در ۱۲ ژوئن آماده می‌کند. همچنین گزارش‌ها از ثبت درخواست محرمانه شرکت آنتروپیک (Anthropic) برای عرضه اولیه در اواخر امسال حکایت دارد و انتظار می‌رود شرکت اوپن‌ای‌آی (OpenAI) نیز این سه‌گانه عرضه‌های اولیه غول‌آسای حوزه فناوری را تکمیل کند. در این میان، شرکت متا (Meta) با افت ۳.۹ درصدی یکی از بازماندگان این رالی صعودی بود؛ سهام این شرکت از ماه نوامبر و به دلیل افزایش هزینه‌های سرمایه‌ای سنگین در حوزه هوش مصنوعی (بدون ارائه مدلی در سطح پیشروترین فناوری‌های روز) روندی فرسایشی به خود گرفته است. به نظر می‌رسد بازارهای مالی در نوعی وضعیت حباب یا تب خرید به سر می‌برند که پتانسیل رشد فراتر از پیش‌بینی‌ها را دارد. با توجه به سبک بودن تقویم گزارش‌های درآمدی در این هفته، توجه معامله‌گران در روزهای آینده به تحولات جنگ ایران، داده‌های اقتصادی و اخبار جدید حوزه هوش مصنوعی معطوف خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار سهام ۲۰۲۶ چه تفاوت مهمی با حباب دات‌کام دارد؟

در یک نگاه بازار سهام ۲۰۲۶ با وجود رشد و افزایش عرضه‌های اولیه، تفاوت مهمی با دوران حباب دات‌کام دارد: کیفیت بالاتر عرضه اولیه‌ها. برخلاف اواخر دهه ۹۰، خبری از هجوم گسترده شرکت‌های ضعیف و بدون مدل درآمدی پایدار نیست و IPOها عمدتاً از سوی شرکت‌های بزرگ‌تر و بنیادی‌تر انجام می‌شوند. تا اینجای سال ۲۰۲۶ حدود ۴۰ عرضه اولیه سهام به ارزش ۲۸ میلیارد دلار ثبت شده و بازار در مسیر رسیدن به میانگین تاریخی حدود ۱۰۰ عرضه اولیه در سال قرار دارد (در مقایسه با ۲۵۰ در ۲۰۲۱ و ۴۰۰ در ۱۹۹۹). گلدمن ساکس پیش‌بینی می‌کند حجم عرضه‌های اولیه در ۲۰۲۶ به ۲۲۵ میلیارد دلار برسد و مجموع عرضه سهام به ۶۷۵ میلیارد دلار افزایش یابد؛ معادل حدود ۱٪ ارزش بازار آمریکا، کمتر از میانگین تاریخی. یک تفاوت مهم میان فضای پررونق بازارهای سهام در سال ۲۰۲۶ و دوره منتهی به سقوط دات‌کام در اواخر دهه ۱۹۹۰ و اوایل دهه ۲۰۰۰ وجود دارد: کیفیت عرضه‌های اولیه سهام (IPO). در شرایط فعلی، برخلاف آن دوره، هجوم گسترده‌ای از شرکت‌های ذاتاً ضعیف و فاقد چشم‌انداز مالی پایدار برای ورود به بورس دیده نمی‌شود. بر اساس داده‌های جدید ارائه‌شده توسط استراتژیست گلدمن ساکس، بن اسنایدر، در آستانه عرضه‌های اولیه پر سر و صدا در سال جاری از سوی شرکت‌هایی مانند اسپیس‌اکس (SpaceX) و اوپن‌ای‌آی (OpenAI)، در سال ۲۰۲۶ تاکنون ۴۰ معامله عرضه اولیه وارد بازار شده که مجموع ارزش آن‌ها ۲۸ میلیارد دلار بوده است. به گفته وی: «در حالی که در برخی از اوج‌های تاریخی بازار سهام، فعالیت عرضه اولیه‌ها افزایش قابل توجهی داشته، تعداد عرضه‌های اولیه از ابتدای سال تاکنون در مسیر رسیدن به میانگین تاریخی سالانه حدود ۱۰۰ عرضه قرار دارد. این در حالی است که در سال ۲۰۲۱ بیش از ۲۵۰ عرضه اولیه و در سال ۱۹۹۹ نزدیک به ۴۰۰ عرضه اولیه انجام شد.» او همچنین پیش‌بینی خود از حجم عرضه‌های اولیه در سال ۲۰۲۶ را از ۱۶۰ میلیارد دلار به ۲۲۵ میلیارد دلار افزایش داده است. به گفته او: «انتظار داریم مجموع عرضه‌های سهام شرکت‌ها، شامل افزایش سرمایه و سایر انتشارها، به ۶۷۵ میلیارد دلار برسد. با این حال، این رقم معادل حدود ۱ درصد از ارزش کل بازار سهام آمریکا است، در حالی که میانگین تاریخی از سال ۱۹۹۵ حدود ۱.۵ درصد بوده است.» برای درک تفاوت کیفیت شرکت‌های ورودی به بازار، کافی است به اسپیس‌اکس نگاه کرد: این شرکت در سال ۲۰۰۲ تأسیس شده، بیش از ۱۳ هزار نیروی انسانی دارد و درآمد آن در سال ۲۰۲۵ به ۱۸.۷ میلیارد دلار رسیده که نسبت به سال قبل ۳۳ درصد رشد داشته است. اگرچه رشد قابل توجه برخی سهام مانند میکرون (Micron)، سن‌دیسک (Sandisk)، اسنو فلیک (Snowflake) و دل (Dell) در هفته‌های اخیر نگرانی‌هایی درباره شکل‌گیری حباب ایجاد کرده، اما تفاوت مهم اینجاست که برخلاف دوران دات‌کام، بازار امروز شاهد ورود گسترده شرکت‌های ضعیف و غیرقابل اتکا برای بهره‌برداری از هیجانات سرمایه‌گذاران نیست. در عین حال، برخی تحلیلگران معتقدند ارزش‌گذاری بازار—حتی در برخی سهام فناوری—هنوز در چارچوب انتظارات منطقی از سودآوری و جریان نقدی آینده قرار دارد. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پیش‌نویس قانون ابری اروپا؛ چالش تازه برای غول‌های فناوری آمریکا

بر اساس اسناد و گفته‌های منابع آگاه که رویترز منتشر کرده، پیش‌نویس قانون جدید اتحادیه اروپا درباره خدمات رایانش ابری می‌تواند روند حضور شرکت‌های آمریکایی مانند آمازون، گوگل و مایکروسافت را در مناقصات مربوط به خدمات «بسیار حیاتی» ابری در اروپا پیچیده‌تر کند. طبق این اسناد، پیش‌نویس قانون شامل مجموعه‌ای از معیارهای غیرقیمتی اجباری در فرایندهای خرید دولتی است که شرایط سخت‌گیرانه‌ای را برای انتخاب ارائه‌دهندگان خدمات ابری تعیین می‌کند: نرم‌افزار و سخت‌افزار مورد استفاده باید در اتحادیه اروپا طراحی یا تولید شده باشد. معیارهای دیگر شامل استفاده از نتایج تحقیق و توسعه (R&D) اروپایی و تضمین امنیت تأمین در داخل اتحادیه اروپا است. برای انتخاب ارائه‌دهندگان غیراروپایی، معیارهایی مانند سطح حفاظت از داده‌ها، میزان کنترل کشورهای ثالث بر داده‌ها و تصمیم‌گیری شرکت‌ها در نظر گرفته می‌شود. همچنین میزان باز بودن بازار خدمات ابری کشور ثالث نیز یکی از معیارهای انتخاب خواهد بود. این پیش‌نویس می‌تواند تأثیر قابل‌توجهی بر رقابت شرکت‌های بزرگ آمریکایی در بازار ابری اروپا بگذارد و مسیر را برای تقویت بازیگران اروپایی هموار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شروع تولید کامل ورا روبین؛ موتور جدید کارخانه‌های هوش مصنوعی انویدیا

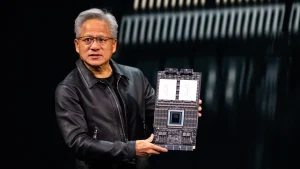
رویترز گزارش داد که شرکت انویدیا اعلام کرده پلتفرم Vera Rubin (یک پلتفرم دیتاسنتری جدید از انویدیا) وارد مرحله تولید کامل شده و قرار است زیرساخت اصلی کارخانه‌های هوش مصنوعی عامل‌محور در جهان را تأمین کند؛ کارخانه‌هایی که برای اجرای مدل‌های خودکار، پردازش داده‌های عظیم و استقرار سیستم‌های AI نسل بعد طراحی شده‌اند. انویدیا همچنین از Vera BlueField‑4 STX رونمایی کرده؛ تراشه‌ای که پردازش ذخیره‌سازی مبتنی بر هوش مصنوعی را با امنیت تعبیه‌شده در سطح سیلیکون ترکیب می‌کند و برای دیتاسنترهای پیشرفته و محیط‌های حساس طراحی شده است. تحلیلگران می‌گویند این محصولات جدید می‌تواند جایگاه انویدیا را در بازار زیرساخت‌های AI بیش از پیش تقویت کند و رقابت در حوزه تراشه‌های دیتاسنتر، پردازش ابری و سیستم‌های عامل‌محور را وارد مرحله تازه‌ای کند. Agentic AI (عامل محور) چیست؟ هوش مصنوعی عامل‌محور = AI که فقط جواب نمی‌دهد، بلکه خودش کار انجام می‌دهد. چرا اسمش Vera Rubin است؟ انویدیا نام این پلتفرم را از ورا روبین، اخترفیزیکدان مشهور آمریکایی و پیشگام کشف «ماده تاریک»، گرفته. انویدیا معمولاً پروژه‌های بزرگ دیتاسنتری خود را به نام دانشمندان بزرگ می‌گذارد (مثل Hopper، Blackwell).

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش تعهد معامله‌گران (COT)؛ پول هوشمند به کدام دارایی‌ها متمایل شد؟

گزارش هفتگی COT (گزارش تعهد معامله‌گران) که توسط کمیسیون معاملات آتی کالای آمریکا (CFTC) منتشر می‌شود، یکی از مهم‌ترین ابزارهای رصد رفتار بازیگران بازارهای مالی است. این گزارش موقعیت معامله‌گران را در سه گروه اصلی؛ معامله‌گران غیرتجاری (Non-Commercial)، تجاری (Commercial) و معامله‌گران خرد یا گزارش‌نشده (Non-Reportable) نشان می‌دهد. در میان این گروه‌ها، بازارها معمولاً توجه ویژه‌ای به داده‌های «غیرتجاری» دارند؛ زیرا این بخش عمدتاً شامل صندوق‌های پوشش ریسک، مدیران دارایی و سفته‌بازان بزرگ است که اغلب به‌دنبال کسب سود از روندهای بازار هستند، نه پوشش ریسک عملیاتی. به همین دلیل، بسیاری از معامله‌گران از تغییرات موقعیت‌های Non-Commercial برای سنجش جهت‌گیری «پول هوشمند» استفاده می‌کنند. آخرین داده‌های منتشرشده در ۲۶ مه ۲۰۲۶ تغییرات مهمی را در بازار فارکس، فلزات، انرژی، کریپتو و شاخص‌های سهامی نشان می‌دهد. در یک نگاه طلا زیر فشار محتاطانه معامله‌گران بزرگ: کاهش موقعیت‌های Non-Commercial در طلا، نقره و مس نشان می‌دهد بخشی از سرمایه‌های سفته‌بازانه در حال کاهش ریسک یا تعدیل انتظارات صعودی هستند. ضعف در ارزهای کالایی و تداوم فشار بر برخی ارزهای اصلی: دلار استرالیا، دلار کانادا و ین ژاپن با افت یا تشدید موقعیت‌های نزولی مواجه شدند؛ در حالی که یورو نیز کاهش نسبی خوش‌بینی معامله‌گران را ثبت کرد. نفت عقب نشست، گاز طبیعی همچنان ضعیف ماند: افت موقعیت‌های صعودی در نفت خام وست‌تگزاس و تداوم رشد موقعیت‌های فروش در گاز طبیعی، از احتیاط معامله‌گران در بازار انرژی حکایت دارد. بازار سهام آمریکا با کاهش ریسک‌پذیری روبه‌رو شد: کاهش موقعیت‌های Non-Commercial در اس‌اندپی۵۰۰ و نزدک۱۰۰ نشان می‌دهد بخشی از سرمایه‌های بزرگ در حال بازتنظیم اکسپوژر (کاهش ریسک) خود نسبت به بازار سهام هستند. بازار فارکس؛ فشار فروش روی ارزهای کالایی، تداوم ضعف پوند و ین یورو؛ کاهش خرید، اما نه فروپاشی دیدگاه صعودی در بازار یورو، موقعیت خالص خرید معامله‌گران غیرتجاری به ۲۹٬۴۲۶ قرارداد کاهش یافته است. جزئیات داده‌ها: موقعیت خرید: ۱۰٬۱۹۶ قرارداد کاهش موقعیت فروش: ۶٬۱۰۹ قرارداد کاهش تغییر موقعیت خالص: ۴٬۰۸۷- نکته مهم اینجاست که در یورو، هم خریداران و هم فروشندگان بخشی از موقعیت‌های خود را بسته‌اند؛ اما خروج از سمت خرید شدیدتر بوده است. این رفتار بیشتر به کاهش اعتماد به ادامه صعود یورو شباهت دارد تا افزایش تهاجمی شرط‌بندی نزولی. دلار استرالیا؛ خروج سنگین از معاملات صعودی دلار استرالیا یکی از ضعیف‌ترین تغییرات هفته را ثبت کرده است. خرید: ۲۲٬۴۵۴- فروش: ۳٬۰۳۵+ موقعیت خالص: ۶۰٬۱۵۵ تغییر هفتگی: ۲۵٬۴۸۹- در این بازار، هم‌زمان کاهش شدید موقعیت‌های خرید و رشد فروش دیده می‌شود؛ الگویی که معمولاً از افت اشتیاق سفته‌بازان به ارزهای ریسک‌پذیر حکایت دارد. دلار کانادا؛ فشار فروش تشدید شد در دلار کانادا، وضعیت حتی نزولی‌تر است: خریدها: ۱۸٬۹۹۸- فروش‌ها: ۱۸٬۶۵۳+ موقعیت خالص: ۶۸٬۸۸۲- ترکیب کاهش لانگ‌ها (خرید‌ها) و رشد سنگین شورت‌ها (فروش‌ها) نشان می‌دهد معامله‌گران نسبت به چشم‌انداز این ارز محتاط‌تر شده‌اند. ین ژاپن و پوند بریتانیا در ین ژاپن، خریدها افزایش یافته‌اند (+۶٬۳۹۰)، اما رشد فروش‌ها بسیار قوی‌تر بوده (+۲۷٬۱۵۲). نتیجه، افت موقعیت خالص به ۱۱۴٬۶۶۷- بوده است. پوند بریتانیا نیز همچنان تحت فشار باقی مانده: خریدها: ۱۰٬۰۹۷- فروش‌ها: ۱۳٬۰۰۶- اگرچه کاهش فروش‌ها تا حدی از فشار نزولی کم کرده، اما ساختار کلی بازار همچنان شکننده است. فلزات؛ طلا همچنان تحت فشار، نقره و مس نیز تضعیف شدند طلا؛ کاهش خرید و خروج تدریجی پول هوشمند؟ طلا همچنان یکی از بزرگ‌ترین موقعیت‌های خالص خرید بازار را حفظ کرده، اما داده‌های این هفته نشانه‌هایی از افت تمایل صعودی را نشان می‌دهند. موقعیت خرید: ۱۰٬۳۱۴- موقعیت فروش: ۴٬۷۴۱- موقعیت خالص: ۱۵۴٬۲۶۰ تغییر هفتگی: ۵٬۵۷۳- در بازار طلا، هم خریداران و هم فروشندگان بخشی از موقعیت‌های خود را بسته‌اند؛ اما خروج از معاملات خرید شدیدتر بوده است. این رفتار می‌تواند نشانه سودگیری، کاهش ریسک یا انتظار برای محرک‌های جدید بازار باشد. نقره؛ خروج تدریجی از موقعیت‌های صعودی در نقره: خریدها: ۱٬۸۳۳- فروش‌ها: ۶۱۵+ تغییر موقعیت خالص: ۲٬۴۴۸- این ترکیب نشان می‌دهد بازار نقره نیز با کاهش اشتیاق صعودی روبه‌رو شده است. پلاتین و مس پلاتین تغییرات محدودتری داشت، اما همچنان کاهش خالص ثبت کرد. در مس، داده‌ها تصویر محتاطانه‌تری ارائه می‌کنند: خریدها: ۱٬۸۱۰- فروش‌ها: ۱٬۰۳۶+ موقعیت خالص: ۷۳٬۰۴۰ تغییر هفتگی: ۲٬۸۴۶- افت خریدها در کنار افزایش فروش‌ها می‌تواند نشانه نگرانی معامله‌گران نسبت به دورنمای رشد اقتصادی و تقاضای صنعتی باشد. “ این تحلیل توسط تیم یوتوتایمز و بر پایه داده‌های منتشرشده در گزارش COT (گزارش تعهد معامله‌گران) که از سوی کمیسیون معاملات آتی کالای آمریکا (CFTC) منتشر می‌شود، تهیه شده است. این ابزار تنها یکی از روش‌های رصد رفتار بازار در کنار سایر ابزارهای تحلیلی است و نباید به‌عنوان سیگنال قطعی معاملاتی تلقی شود. کامران گودرزی کریپتو؛ اتریوم بهتر از بیت‌کوین ظاهر شد بیت‌کوین؛ بهبود محدود در بازار بیت‌کوین: خریدها: ۶۴۵- فروش‌ها: ۸۱۵- موقعیت خالص: ۲٬۲۸۲ تغییر هفتگی: ۱۷۰+ هر دو سمت بازار کوچک‌تر شده‌اند، اما کاهش موقعیت‌های فروش اندکی بیشتر بوده و باعث بهبود محدود موقعیت خالص شده است. اتریوم؛ تصویر قوی‌تر از بیت‌کوین در اتریوم: خریدها: ۳۶۳- فروش‌ها: ۱٬۳۵۳- موقعیت خالص: ۴٬۵۵۸ تغییر هفتگی: ۹۹۰+ کاهش شدیدتر فروش‌ها نسبت به خریدها باعث شده احساسات بازار اتریوم نسبتاً سازنده‌تر به نظر برسد. انرژی و کالاها؛ نفت عقب نشست، گاز طبیعی همچنان ضعیف نفت خام وست‌تگزاس؛ افت موقعیت‌های صعودی در نفت خام وست‌تگزاس (WTI): خریدها: ۶٬۲۰۶- فروش‌ها: ۵٬۳۷۶+ موقعیت خالص: ۱۶۰٬۹۹۸ تغییر هفتگی: ۱۱٬۵۸۲- ترکیب کاهش لانگ‌ها و افزایش شورت‌ها نشان می‌دهد بخشی از معامله‌گران بزرگ نسبت به ادامه رشد قیمت نفت محتاط‌تر شده‌اند. گاز طبیعی؛ فشار فروش ادامه دارد در گاز طبیعی: خریدها: ۱۲۴+ فروش‌ها: ۱۱٬۱۰۹+ موقعیت خالص: ۲۰۳٬۱۸۱- افزایش سنگین موقعیت‌های فروش نشان می‌دهد بدبینی معامله‌گران به این بازار همچنان پابرجاست. بازار محصولات کشاورزی در بازار کشاورزی، ذرت یکی از ضعیف‌ترین عملکردها را ثبت کرد: خریدها: ۴۷٬۹۶۴- فروش‌ها: ۸٬۱۳۶+ افت موقعیت خالص: ۵۶٬۱۰۰- در مقابل، قهوه بهبود نسبی نشان داد و موقعیت خالص آن افزایش یافت. شاخص‌های آمریکا؛ عقب‌نشینی سرمایه‌های بزرگ از سهام؟ اس‌اندپی ۵۰۰ و نزدک ۱۰۰ در بازار شاخص‌ها، داده‌ها نشانه‌هایی از کاهش ریسک‌پذیری را منعکس می‌کنند. اس‌اندپی ۵۰۰ ای-مینی: خریدها: ۱۶٬۱۹۴- فروش‌ها: ۹٬۰۳۲+ موقعیت خالص: ۱۶۵٬۸۳۱- نزدک ۱۰۰: خریدها: ۱٬۸۸۹- فروش‌ها: ۲٬۷۷۶+ موقعیت خالص: ۶٬۰۸۵- این ترکیب می‌تواند نشان دهد بخشی از سرمایه‌های بزرگ در حال کاهش اکسپوژر خود به بازار سهام آمریکا هستند. جمع‌بندی؛ سرمایه‌های بزرگ این هفته چه پیامی می‌دهند؟ داده‌های COT در هفته منتهی به ۲۶ مه ۲۰۲۶ از چند روند مهم پرده برمی‌دارند: کاهش تمایل صعودی در طلا، نقره و مس فشار فروش در دلار استرالیا و دلار کانادا تداوم ضعف گاز طبیعی افت خوش‌بینی نسبت به نفت خام عقب‌نشینی محتاطانه در بخشی از بازار سهام آمریکا عملکرد نسبتاً بهتر اتریوم در مقایسه با بیت‌کوین در مجموع، داده‌های این هفته نشان می‌دهد معامله‌گران بزرگ در برخی بازارها به سمت کاهش ریسک و بازتنظیم موقعیت‌ها حرکت کرده‌اند؛ هرچند هنوز نمی‌توان از یک تغییر روند قطعی در بازارهای جهانی سخن گفت.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صعود تاریخی شاخص S&P 500 با امید به توافق میان آمریکا و ایران

امیدها به دستیابی به یک توافق آتش‌بس برای پایان دادن به مناقشه میان آمریکا و ایران، در کنار رونق تجارت در حوزه هوش مصنوعی، بازارهای سهام را به سمت یک صعود هفتگی تاریخی هدایت کرد. با ثبت این صعود تاریخی، شاخص S&P 500 با جهشی بیش از ۲۰ درصدی نسبت به پایین‌ترین سطح خود در ماه مارس، نهمین هفته متوالی رشد خود را پشت سر گذاشت که این طولانی‌ترین دوره صعود مداوم این شاخص از سال ۲۰۲۳ به شمار می‌رود؛ رویدادی کم‌سابقه که در چهار دهه گذشته تنها چند بار رخ داده است. هم‌زمان با این جهش، ارزش سهام شرکت «دل» (Dell) در پی پیش‌بینی‌های امیدوارکننده، ۳۳ درصد رشد کرد، بهای نفت خام برنت در محدوده ۹۲ دلار در هر بشکه تثبیت شد و اوراق قرضه خزانه‌داری آمریکا بهترین هفته خود را از زمان آغاز این مناقشه ثبت کردند. اگرچه انتشار اخبار متعدد درباره احتمال تمدید آتش‌بس، نوساناتی را در وال‌استریت ایجاد کرد، اما امید به دستیابی به توافقی میان واشنگتن و تهران همچنان اشتیاق بازار به ریسک‌پذیری را حفظ کرده است. در همین حال، یک مقام دولتی به رسانه «نیویورک پست» گفت که اگرچه زمان نهایی شدن یادداشت تفاهم هنوز مشخص نیست، اما این نزدیک‌ترین حالتی است که دو طرف تاکنون برای رسیدن به توافق داشته‌اند. از سوی دیگر، دونالد ترامپ در پیامی در شبکه‌های اجتماعی اعلام کرد که آماده اتخاذ «تصمیم نهایی» درباره یک توافق اولیه برای تمدید آتش‌بس است؛ با این حال، به گزارش «نیویورک تایمز»، وی ساعاتی بعد جلسه اتاق وضعیت (Situation Room) را بدون دستیابی به نتیجه نهایی ترک کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده کل آلمان – مه ۲۰۲۶

شاخص قیمت مصرف کننده آلمان - مه - Consumer Price Index واقعی ................ %0.2- پیش‌بینی ............. %0.1 قبلی ..................... %0.6  شاخص قیمت مصرف کننده آلمان - سالانه (مه) - Consumer Price Index  واقعی ................ %2.6 پیش‌بینی ............. %2.9 قبلی ..................... %2.9  برآورد اولیه نرخ تورم هماهنگ‌شده ماهانه آلمان - Harmonised Inflation Rate (مه)  واقعی ................ %0.1-  پیش‌بینی ............. %0.2 قبلی ..................... %0.5  برآورد اولیه نرخ تورم هماهنگ‌شده سالانه آلمان - Harmonised Inflation Rate (مه)  واقعی ................ %2.7  پیش‌بینی ............. %2.8  قبلی ..................... %2.9

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده ایتالیا – مه 2026

شاخص قیمت مصرف کننده ایتالیا - سالانه (مه) - Consumer Price Index  واقعی .................. %3.2  پیش‌بینی ............ %3.2 قبلی ..................... %2.7 شاخص قیمت مصرف کننده ایتالیا - مه - Consumer Price Index  واقعی .................. %0.4  پیش‌بینی ............ %0.1 قبلی ..................... %1.1  شاخص قیمت مصرف کننده HICP ایتالیا - سالانه (مه) - Harmonised Inflation Rate  واقعی .................. %3.3  پیش‌بینی ............ %3.2  قبلی ..................... %2.8  شاخص قیمت مصرف کننده HICP ایتالیا - ماهانه (مه) - Harmonised Inflation Rate  واقعی .................. %0.4  پیش‌بینی ............ %0.3  قبلی ..................... %1.6

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده اسپانیا – مه 2026

شاخص قیمت مصرف کننده  هسته اسپانیا - مه (سالانه) - CORE Consumer Price Index  واقعی  .................  %2.9  قبلی  ....................        %2.8  شاخص قیمت مصرف کننده اسپانیا - مه (ماهانه) - Consumer Price Index  واقعی  ..................   %0.1  پیش‌بینی  ............        % 0.2  قبلی  .....................       %0.4  شاخص قیمت مصرف کننده  اسپانیا - مه (سالانه)  - Consumer Price Index  واقعی  ..................   %3.2  پیش‌بینی  ............        % 3.4  قبلی  .....................       %3.2 نرخ تورم  هماهنگ شده ماهانه اسپانیا - Harmonised Inflation Rate (مه) واقعی .................     %0.1  پیش‌بینی  ............        %0.2 قبلی ...................      %0.7  نرخ تورم هماهنگ شده سالانه اسپانیا - Harmonised Inflation Rate (مه) واقعی .................        %3.6  پیش‌بینی  ............         %3.6 قبلی ...................        %3.5

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده فرانسه – مه 2026

شاخص قیمت مصرف کننده فرانسه - مه - Consumer Price Index  واقعی .................. %0.1  پیش‌بینی ............... %0.3 قبلی ..................... %1  شاخص قیمت مصرف کننده فرانسه - سالانه (مه) - Consumer Price Index  واقعی .................. %2.4  پیش‌بینی ............... %2.5 قبلی ..................... %2.2  شاخص قیمت مصرف کننده HICP فرانسه - ماهانه (مه) - Harmonised Inflation Rate واقعی .................. %0.1  پیش‌بینی ............... %0.3  قبلی ..................... %1.2 شاخص قیمت مصرف کننده HICP فرانسه - سالانه (مه) - Harmonised Inflation Rate  واقعی .................. %2.8  پیش‌بینی ............ %2.9  قبلی ..................... %2.5

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای آسیا در انتظار امضای ترامپ؛ آتش‌بس ایران–آمریکا در برزخ

معاملات آسیایی روز جمعه ۲۹ مه ۲۰۲۶ در حالی آغاز شد که توافق اولیه برای تمدید ۶۰روزه آتش‌بس ایران–آمریکا هنوز به امضای رئیس‌جمهور ترامپ نرسیده و همین موضوع فضای احتیاطی بر بازارها حاکم کرده است. مذاکرات همچنان بر سر زبان مربوط به برنامه هسته‌ای ایران و نحوه برخورد با ذخایر اورانیوم غنی‌شده تهران ادامه دارد. ایران مدعی سرنگونی یک هواپیمای آمریکایی در نزدیکی بوشهر شد، اما مقام‌های آمریکا این ادعا را کاملاً رد کردند. ژاپن: تورم توکیو پایین‌تر از انتظار؛ تولید صنعتی غافلگیرکننده تورم توکیو (ماه مه) شاخص قیمت مصرف کننده هسته: رشد ۱.۳٪ (پیش‌بینی ۱.۵٪) شاخص قیمت مصرف کننده هسته - هسته: رشد ۱.۶٪ (پیش‌بینی ۱.۹٪) این ششمین ماه متوالی کاهش سرعت تورم است. یارانه‌های دولتی در حوزه انرژی و شهریه، عامل اصلی افت تورم بوده‌اند. تولید صنعتی ژاپن (آوریل) رشد ۰.۸٪ (در برابر پیش‌بینی کاهش ۰.۹٪) پیش‌بینی تولیدکنندگان برای ماه مه: افزایش ۵.۱٪ این داده‌ها پیام سیاستی بانک مرکزی ژاپن را پیچیده‌تر می‌کند؛ جایی که بازارها تا پیش از انتشار داده‌ها ۸۰٪ احتمال افزایش نرخ در ژوئن را قیمت‌گذاری کرده بودند. ین دوباره به سمت ۱۶۰ حرکت کرد و بازار در انتظار انتشار داده مداخله وزارت دارایی ژاپن در ساعت ۱۰:۰۰ GMT است. نیوزیلند: پیام کاملاً هاوکیش بانک مرکزی نیوزیلند (RBNZ) آنا برمن (رئیس RBNZ): نرخ بهره زودتر و بیشتر از برآوردهای قبلی افزایش می‌یابد. فشارهای تورمی ناشی از درگیری خاورمیانه و هزینه‌های وارداتی ادامه دارد. رشد اقتصادی نیوزیلند و شرکای تجاری آن تضعیف خواهد شد. کارن سیلک (معاون RBNZ): بانک مرکزی لازم نیست منتظر CPI فصلی بماند. داده‌های با فرکانس بالا برای تصمیم ژوئیه بررسی می‌شود. تمایل بانک به افزایش نرخ در جلسات آینده است. NZD پس از این اظهارات تقویت شد. بازار فارکس: دلار در حالت انتظار معامله‌گران کمی از دلار فاصله گرفتند، اما ریسک‌پذیری کامل شکل نگرفت؛ زیرا توافق آتش‌بس هنوز امضا نشده و هر لحظه ممکن است تغییر کند. اروپا و ژئوپلیتیک: حمله پهپادی روسیه به رومانی یک پهپاد انتحاری روسیه وارد حریم هوایی رومانی شد و به ساختمانی مسکونی در شهر گالاتی برخورد کرد. چند نفر زخمی شدند. ناتو واکنش دیپلماتیک خواهد داشت، نه نظامی. شرکت‌ها: جهش تاریخی دل و خبرهای فضایی شرکت Dell رشد درآمد: ۸۸٪ سالانه سود سهام : ۵.۲۴ دلار (+۲۸۲٪) قرارداد ۹.۷ میلیارد دلاری پنتاگون سهام: +۲۵٪ تا +۳۰٪ دل اکنون بیش از هر زمان دیگر به‌عنوان تأمین‌کننده زیرساخت AI دیده می‌شود. SpaceX هدف‌گذاری ارزش ۱.۸ تریلیون دلاری برای IPO Blue Origin انفجار راکت New Glenn در تست موتور چین و ارزها نرخ مرجع یوان: ۶.۸۱۷۶ (بالاتر از انتظار ۶.۷۶۸۵) پیام بانک خلق چین (PBOC): کنترل دقیق‌تر نوسانات خلاصه رویداد‌‌های سش آسیا توافق تمدید آتش‌بس ایران–آمریکا نهایی اما امضا نشده است. تورم توکیو ضعیف‌تر از انتظار؛ تولید صنعتی قوی‌تر از انتظار RBNZ پیام هاوکیش قوی ارسال کرد حمله پهپادی روسیه به رومانی؛ واکنش ناتو دیپلماتیک جهش ۲۵–۳۰٪ سهام دل پس از گزارش تاریخی SpaceX به‌دنبال IPO (عرضه اولیه) با ارزش ۱.۸ تریلیون دلار داده مداخله ارزی ژاپن امروز منتشر می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم ژاپن دوباره بالاتر رفت؛ آیا افزایش نرخ بهره نزدیک است؟

بانک مرکزی ژاپن اعلام کرد نرخ تورم هسته (Core CPI) بدون عوامل موقتی در ماه آوریل به ۲.۸٪ رسیده که بالاتر از ۲.۵٪ در ماه مارس است. همچنین تورم هسته–هسته (Core-Core CPI) که قیمت مواد غذایی و انرژی و سایر عوامل ویژه را حذف می‌کند، در آوریل ۲.۲٪ ثبت شد؛ رقمی که نسبت به ۲.۶٪ ماه مارس کاهش یافته اما همچنان بالاتر از هدف ۲ درصدی بانک مرکزی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

امیدواری به دیپلماسی در خاورمیانه قیمت نفت و شاخص دلار را کاهش داد

با تعطیلی بازارهای لندن و آمریکا به مناسبت روز یادبود، تمرکز اصلی سرمایه‌گذاران به تحولات پیرامون تنش‌ها در خاورمیانه و تلاش‌های دیپلماتیک معطوف شد. گزارش‌ها حاکی از حضور مذاکره‌کننده ارشد و وزیر امور خارجه ایران در دوحه برای دستیابی به توافقی جهت پایان دادن به مناقشات است. هرچند طرفین تاکید کرده‌اند که هنوز کار زیادی باقی مانده و توافق نهایی حاصل نشده است، اما امیدها برای امضای یک یادداشت توافق اولیه (MOA) به عنوان چارچوب مذاکرات بعدی افزایش یافته است. بر اساس جزئیات منتشر شده، محورهای اصلی این رایزنی‌ها شامل پیشنهاد آتش‌بس ۶۰ روزه، بازگشایی تنگه هرمز ظرف ۳۰ روز آینده و پاکسازی مین‌ها، کاهش احتمالی محدودیت‌های آمریکا بر بنادر ایران و معافیت‌های تحریمی محدود، و همچنین اجازه موقت به ایران برای ازسرگیری برخی صادرات نفتی است. با این حال، موضوع ذخایر اورانیوم غنی‌شده ایران همچنان بزرگ‌ترین نقطه اختلاف است؛ به طوری که برخی گزارش‌ها از درخواست ایران برای انتقال اورانیوم با غنی‌سازی بالا به چین حکایت دارند. از سوی دیگر، احتمال تشدید درگیری‌ها میان اسرائیل و حزب‌الله در لبنان و تصمیم تل‌آویو برای حمله گسترده به مواضع حزب‌الله، به عنوان یکی از بزرگ‌ترین ریسک‌ها، شکنندگی این فضای دیپلماتیک را نشان می‌دهد. بازارهای مالی به این پالس‌های دیپلماتیک واکنش مثبتی نشان دادند و بخشی از «پریمیوم ریسک جنگ» از بازارها حذف شد. در همین راستا، قیمت نفت خام با ریزش شدید ۶.۵۲ درصدی به ۹۰.۳۰ دلار رسید. افت قیمت نفت، فشارهای صعودی بر دلار را کاهش داد و ارزش دلار آمریکا در برابر تمام ارزهای اصلی تضعیف شد. در بازار مشتقات نیز شاخص فیوچرز اس‌اندپی ۵۰۰ افزایش ۰.۹۸ درصدی را ثبت کرد. هم‌زمان با کاهش ارزش دلار، فلزات گرانبها رشد کردند؛ به طوری که قیمت طلا با ۱.۳۷ درصد افزایش به ۴,۵۷۰.۸۲ دلار و نقره با بیش از ۳ درصد رشد به ۷۸.۰۵ دلار رسید. در بازار رمزارزها نیز بیت‌کوین با صعود به کانال ۷۷,۵۲۳ دلار روند مثبتی را دنبال کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آخرین گزارش COT| مه ۲۰۲۶؛ آیا پول هوشمند در حال فاصله گرفتن از طلاست؟

گزارش جدید COT در هفته منتهی به ۱۹ مه ۲۰۲۶، تصویری مهم از تغییر رفتار معامله‌گران بزرگ در بازارهای جهانی ارائه می‌دهد؛ تصویری که می‌تواند سرنخ‌های مهمی برای معامله‌گران فارکس، طلا، نفت، شاخص‌ها و حتی کریپتو داشته باشد. داده‌های این هفته نشان می‌دهد سرمایه‌های سفته‌بازانه در برخی دارایی‌های امن عقب‌نشینی کرده‌اند، در حالی که بازار انرژی، برخی ارزهای کالایی و بخشی از بازار سهام آمریکا نشانه‌هایی از بهبود موقعیت‌گیری را ثبت کرده‌اند. “ «این تحلیل توسط تیم یوتوتایمز و بر پایه داده‌های منتشرشده در گزارش COT (Commitments of Traders – گزارش تعهد معامله‌گران) که از سوی کمیسیون معاملات آتی کالای آمریکا (CFTC) منتشر می‌شود، تهیه شده است. لازم به تأکید است که این ابزار تنها یکی از روش‌های رصد رفتار بازار در کنار سایر ابزارهای تحلیلی محسوب می‌شود و نباید به‌عنوان سیگنال قطعی معاملاتی تلقی شود. معامله‌گران بهتر است از این داده‌ها به‌عنوان یک راهنمای تحلیلی در کنار سایر عوامل بازار استفاده کنند.» کامران گودرزی در یک نگاه کاهش موقعیت صعودی روی یورو، پوند و ین افت محسوس تمایل سفته‌بازان به طلا و فلزات ادامه قدرت نسبی نفت خام در برابر ضعف شدید گاز طبیعی بهبود تدریجی سنتیمنت بازار در بیت‌کوین و اتریوم یورو؛ هم خریداران و هم فروشندگان فعال‌تر شدند، اما فروشندگان دست بالا را گرفتند در بازار فارکس، یورو یکی از مهم‌ترین تغییرات هفتگی را ثبت کرده است. برخلاف تصور اولیه، معامله‌گران بزرگ از معاملات خرید یورو خارج نشده‌اند؛ بلکه فعالیت در هر دو سمت بازار افزایش یافته است. Long: +9,249 Short: +15,936 Net Position: 33,513 تغییر هفتگی منفیNet: 6,687 یعنی خریداران یورو موقعیت‌های جدید باز کرده‌اند، اما فروشندگان با سرعت بیشتری وارد بازار شده‌اند. نتیجه این واگرایی، کاهش موقعیت خالص خرید بوده است. وضعیت مهم سایر ارزها دلار استرالیا (AUD) همچنان یکی از قوی‌ترین ارزهای مورد علاقه سفته‌بازان باقی مانده است: Net Position: 85,644 تغییر هفتگی: +654 در مقابل، ین ژاپن شاهد افزایش سنگین فروش بوده است: Long: +6,448 Short: +25,251 منفی Net Position: 93,905 پوند بریتانیا نیز فشار فروش بیشتری را تجربه کرده: منفی Long: 11,530 Short: +9,718 منفیNet Position: 64,307 اینجا برخلاف یورو، تصویر واقعاً نزولی‌تر است؛ زیرا لانگ‌ها کاهش یافته و هم‌زمان شورت‌ها رشد کرده‌اند. فلزات؛ کاهش اشتیاق سفته‌بازان در طلا، نقره و پلاتین در بخش فلزات، داده‌ها بیشتر از تعدیل خوش‌بینی حکایت دارند. طلا (Gold) منفی Long: 8,775 Short: +3,014 Net Position: 159,833 تغییر هفتگی: 11,789- در طلا، همزمان شاهد کاهش معاملات خرید و افزایش معاملات فروش هستیم؛ بنابراین افت موقعیت خالص صرفاً یک اثر آماری نیست و نشانه واقعی کاهش تمایل صعودی محسوب می‌شود. نقره (Silver) منفی Long: 1,978 منفی Short: 538 Net Position: 24,671 تغییر هفتگی: 1,440- در نقره، هم لانگ و هم شورت کاهش یافته‌اند؛ اما خروج از موقعیت‌های خرید بیشتر بوده و در نتیجه موقعیت خالص افت کرده است. پلاتین (Platinum) منفی Long: 2,118 Short: +686 Net Position: 17,908 تغییر هفتگی: 2,804- در پلاتین نیز ترکیب کاهش لانگ‌ها و افزایش شورت‌ها دیده می‌شود؛ الگویی که معمولاً نشانه کاهش اعتماد به ادامه رشد قیمت است. مس (Copper) منفی Long: 1,285 منفی Short: 862 Net Position: 75,886 تغییر هفتگی: 423- در مس، هر دو سمت بازار کوچک‌تر شده‌اند، اما کاهش لانگ‌ها اندکی بیشتر بوده است. به‌طور کلی، داده‌های فلزات نشان می‌دهد سرمایه‌های سفته‌بازانه نسبت به هفته‌های قبل محتاط‌تر شده‌اند. نفت و انرژی؛ تداوم قدرت نفت، فشار فروش سنگین روی گاز طبیعی در بازار انرژی، تصویر دوگانه دیده می‌شود. نفت خام WTI Long: +12,803 Short: +10,100 Net Position: 172,580 تغییر هفتگی: +2,703 در نفت، هم خریداران و هم فروشندگان موقعیت‌های خود را افزایش داده‌اند؛ اما رشد لانگ‌ها بیشتر بوده و همین موضوع باعث بهبود موقعیت خالص خرید شده است. گاز طبیعی منفی Long: 11,149 Short: +4,741 منفی Net Position: 192,196 تغییر هفتگی: 15,890- اینجا تصویر کاملاً متفاوت است؛ لانگ‌ها کاهش یافته‌اند و فروشندگان نیز بر موقعیت‌های خود افزوده‌اند. این ترکیب، یکی از نزولی‌ترین ساختارهای جدول این هفته را ایجاد کرده است. شاخص‌های آمریکا؛ واگرایی میان نزدک و بازار گسترده‌تر در بخش شاخص‌ها، همه بازار سهام آمریکا رفتار یکسانی نداشته‌اند. Nasdaq-100 بهبود قابل‌توجهی را ثبت کرده: Long: +15,898 Short: +1,333 تغییر Net: +14,565 در مقابل، Russell 2000 تضعیف شده: منفی Long: 15,867 منفی Short: 7,934 تغییر Net: 7,933- در S&P500 E-mini نیز گرچه هر دو سمت رشد کرده‌اند، اما افزایش لانگ‌ها بیشتر بوده است: Long: +4,877 Short: +1,647 تغییر Net: +3,230 کریپتو؛ بهبود تدریجی احساسات بازار در بخش دارایی‌های دیجیتال، داده‌ها نسبتاً سازنده‌اند. بیت‌کوین منفی Long: 363 منفی Short: 1,216 Net Position: 2,112 تغییر هفتگی: +853 بهبود موقعیت خالص بیت‌کوین عمدتاً ناشی از کاهش موقعیت‌های فروش بوده است، نه موج قدرتمند خرید جدید. اتریوم Long: +2,295 منفی Short: 837 Net Position: 3,568 تغییر هفتگی: +3,132 در اتریوم هم افزایش لانگ‌ها و هم کاهش شورت‌ها مشاهده می‌شود؛ ترکیبی که از بهبود سنتیمنت بازار حمایت می‌کند. جمع‌بندی: معامله‌گران بزرگ به دنبال چه سناریویی هستند؟ گزارش COT این هفته نشان می‌دهد سرمایه‌های هوشمند در حال بازتنظیم ریسک هستند. کاهش خرید در فلزات، احتیاط در بازار فارکس اروپا، تداوم علاقه به نفت و بازگشت تدریجی توجه به کریپتو، همگی می‌توانند نشانه‌ای از بازاری باشند که در حال قیمت‌گذاری سناریوی تورم پایدار، سیاست پولی محتاطانه و رشد نامتوازن اقتصاد جهانی است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رشد ۱۸ درصدی اس‌اندپی ۵۰۰ و جهش بی‌سابقه سود شرکت‌ها از سال ۲۰۲۱

شاخص اس‌اندپی ۵۰۰ با ثبت یک رالی صعودی بی‌سابقه، رشد ۱۸ درصدی را طی یک دوره هشت هفته‌ای به ثبت رساند که این عملکرد، بهترین دوره صعودی این شاخص بازارهای مالی از سال ۲۰۲۰ تاکنون به شمار می‌رود. هم‌زمان با این جهش بی‌سابقه در بازار سهام، داده‌های مالی نشان می‌دهند که میزان سودآوری شرکت‌های عضو شاخص اس‌اندپی ۵۰۰ با بالاترین نرخ رشد خود از اواخر سال ۲۰۲۱ مواجه شده است که این امر محرک اصلی صعود اخیر بازار ارزیابی می‌شود.

خواندن کامل خبر
حرکات بازار کم اثر
حرکات بازار کم اثر

گزارش بازار فارکس اروپا – جمعه ۲۲ مه ۲۰۲۶

بازارهای سهام جهانی امروز در فضایی آرام به استقبال پایان هفته رفتند؛ در حالی که شاخص S&P 500 همچنان در مسیر طولانی‌ترین روند صعودی هفتگی خود از سال ۲۰۲۳ قرار دارد. امیدها به توافق احتمالی میان آمریکا و ایران و تداوم هیجان پیرامون هوش مصنوعی، موتور اصلی رشد بازارها بوده است. فیوچرزهای S&P 500 پس از رشد اولیه ۰.۵ درصدی کمی عقب نشستند، اما شاخص همچنان در مسیر نهمین هفته صعودی متوالی قرار دارد. نفت برنت با رشد ۲.۶ درصدی دوباره بالای ۱۰۵ دلار معامله شد، هرچند در مجموع هفته پایین‌تر باقی مانده است. بازدهی اوراق ۱۰ساله آمریکا نیز ۲ نقطه پایه کاهش یافت و به ۴.۵۵٪ رسید. آرامش بازارها با وجود نگرانی‌های انرژی نشانه‌هایی مبنی بر اینکه نه ایران و نه آمریکا قصد تشدید تنش‌ها را ندارند و همچنین افزایش توجه سرمایه‌گذاران به موج دوم بهره‌مندی از AI باعث شده نوسانات بازار محدود بماند؛ حتی با وجود نگرانی‌ها درباره احتمال اختلال در صادرات انرژی خاورمیانه. اروپا و آسیا: ادامه رشد شاخص‌ها شاخص Stoxx 600 اروپا برای پنجمین روز متوالی رشد کرد و ۰.۵٪ افزایش یافت؛ با پیشتازی شرکت‌های مرتبط با نیمه‌رسانا مانند ASML و STMicroelectronics. در آسیا، شاخص‌های منطقه‌ای ۰.۹٪ رشد کردند و نیکی ۲۲۵ ژاپن پیشتاز بود. اوراق خزانه آمریکا: سومین روز صعود اوراق خزانه‌داری آمریکا برای سومین روز متوالی رشد کردند؛ پس از آنکه نرخ‌ها اوایل هفته به بالاترین سطوح چندساله رسیده بود. به گفته تحلیلگران، مقامات آمریکایی به‌دقت نرخ‌های استقراض را زیر نظر دارند و سطوح فعلی می‌تواند تعهد کاخ سفید برای یافتن راه‌حل در خاورمیانه را تقویت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی جدید UBS: شاخص S&P 500 در ۲۰۲۷ به ۸۲۰۰ می‌رسد

بانک UBS  در تازه‌ترین گزارش خود، هدف پایان‌سال ۲۰۲۶ شاخص S&P 500 را از ۷۵۰۰ واحد به ۷۹۰۰ واحد افزایش داد. این مؤسسه همچنین برای نخستین‌بار هدف میان‌سال ۲۰۲۷ را نیز اعلام کرده و سطح ۸۲۰۰ واحد را برای این شاخص پیش‌بینی کرده است.    

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار همچنان قدرتمند؛ بحران ایران فشار تازه‌ای به یورو وارد کرد

جفت‌ارز EURUSD در ماه مارس تحت فشار قرار گرفت؛ زیرا بازارها انتظار داشتند شوک تورمی-رکودی ناشی از بحران ایران، اروپا را بیش از آمریکا تحت تأثیر قرار دهد. اثرات تورمی این بحران اکنون کاملاً آشکار شده، اما داده‌های PMI اروپا در این هفته هشدار می‌دهند که بخش رکودی این شوک تازه در حال نمایان شدن در اقتصاد اروپا است. این وضعیت می‌تواند انتظارات برای ادامه سیاست‌های انقباضی بانک مرکزی اروپا (ECB) را محدود کرده و به EURUSD فشار وارد کند. این مقاله را موسسه ING منتشر کرده و توسط تیم یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه بحران ایران اکنون از مسیر ضعف رشد اقتصادی و شوک انرژی، فشار بیشتری بر EURUSD وارد کرده است. بازارها انتظارات خود از افزایش نرخ بهره ECB را کاهش داده‌اند و این موضوع به ضرر یورو تمام شده است. فدرال رزرو همچنان موضعی هاوکیش دارد و بازار حدود ۲۰ نقطه پایه افزایش نرخ بهره تا پایان سال را قیمت‌گذاری می‌کند. در صورت شکست سطح 1.1575، احتمال افت EURUSD تا محدوده 1.1500 افزایش خواهد یافت. دلار آمریکا (USD): مراقب سخنرانی والر در ساعت 4 عصر به وقت اروپای مرکزی باشید بازار فارکس فعلاً نسبتاً آرام است و عمدتاً تحت تأثیر تیترهای خبری مرتبط با ایران نوسان می‌کند. نوسان ضمنی یک‌ماهه ارزهای گروه G7 نزدیک به پایین‌ترین سطوح سال قرار دارد؛ موضوعی که نشان می‌دهد بازار فارکس هنوز برای روندهای خبری شدید و ناگهانی قیمت‌گذاری نشده است. با این حال، داستان اصلی از اواسط ماه مه تاکنون، بازقیمت‌گذاری هاوکیش فدرال رزرو و تقویت دلار بوده است. بازار اکنون حدود 20 واحد پایه افزایش نرخ بهره فدرال رزرو تا دسامبر را قیمت‌گذاری می‌کند. آستان گولزبی، رئیس فدرال رزرو شیکاگو، روز گذشته هشدار داد: «ما در حال مواجهه با یک مشکل تورمی نسبتاً جدی هستیم.» هرچند او امسال حق رأی ندارد و معمولاً جزو اعضای بسیار هاوکیش فدرال رزرو محسوب نمی‌شود. برای درک بهتر دیدگاه فدرال رزرو، بازارها امروز به سخنرانی کریستوفر والر  در ساعت 4 عصر به وقت اروپای مرکزی توجه خواهند کرد. والر معمولاً سخنرانی‌های شفافی درباره چشم‌انداز اقتصادی ارائه می‌دهد و آخرین سخنان او بر لزوم حفظ توقف طولانی‌مدت در سیاست پولی تأکید داشت؛ آن هم پس از اینکه در ژانویه به کاهش نرخ بهره رأی داده بود. احتمالاً هنوز برای صحبت مستقیم درباره افزایش نرخ بهره زود است، اما این سخنرانی می‌تواند مهم‌ترین محرک بازار در روز آرام جمعه باشد. زمینه کلی این است که اکنون با نسبتاً باثبات شدن بازار کار آمریکا، فدرال رزرو باید تمرکز بیشتری بر مأموریت کنترل تورم داشته باشد. تقویم داده‌های آمریکا امروز خلوت است. انتشار نهایی شاخص اعتماد مصرف‌کننده دانشگاه میشیگان، به‌ویژه بخش انتظارات تورمی یک‌ساله و 5 تا 10 ساله، مورد توجه خواهد بود. هرگونه افزایش در انتظارات تورمی میان‌مدت برای فدرال رزرو اهمیت زیادی خواهد داشت. انتظار می‌رود شاخص دلار (DXY) در بازه 99.00 تا 99.50 حمایت شود و اگر والر به احتمال افزایش نرخ بهره اشاره کند، ریسک صعودی بیشتری خواهد داشت. یورو (EUR): فعالیت اقتصادی، حلقه ضعیف ماجراست شوک خاورمیانه در چند مرحله بر EURUSD اثر گذاشته است: ابتدا این تصور شکل گرفت که اروپا بیش از آمریکا در معرض آسیب قرار دارد. سپس بازار با این دیدگاه که ECB برای مقابله با تورم سیاست انقباضی شدیدی اتخاذ خواهد کرد، بخشی از افت یورو را جبران کرد. اما اکنون به نظر می‌رسد وارد فاز نزولی جدیدی برای EURUSD شده‌ایم. شاخص‌های PMI اروپا در این هفته ضعیف بودند و نسبت به کاهش فعالیت اقتصادی در سه‌ماهه دوم هشدار می‌دهند. ضعیف شدن فعالیت اقتصادی همچنین این پرسش را مطرح می‌کند که ECB تا چه اندازه می‌تواند همچنان موضع هاوکیش خود را حفظ کند. در اواخر آوریل، بازار نزدیک به 85 نقطه پایه افزایش نرخ بهره ECB در سال جاری را قیمت‌گذاری می‌کرد، اما این رقم اکنون به 65 نقطه پایه کاهش یافته است. دیدگاه ING این است که ECB تنها یک بار در ماه ژوئن نرخ بهره را افزایش خواهد داد. بازقیمت‌گذاری هم‌زمان چرخه سیاستی فدرال رزرو و ECB باعث شده اختلاف بازدهی واقعی دوساله EURUSD طی دو هفته گذشته حدود 30 نقطه پایه به ضرر یورو تغییر کند و ما معتقدیم این روند هنوز جای ادامه دارد. اگر EURUSD به زیر 1.1575 برسد، احتمال افت دوباره به 1.1500 وجود دارد. از سوی دیگر، حتی اگر مذاکرات صلح خاورمیانه پیشرفت کند، هرگونه رشد اصلاحی احتمالاً در محدوده 1.1660 تا 1.1690 متوقف خواهد شد؛ زیرا اثرات شوک انرژی همچنان برای چند ماه آینده پابرجا می‌ماند. امروز تمرکز بازار بر شاخص Ifo آلمان در ساعت 10 صبح به وقت اروپای مرکزی (۱۱:۳۰ به وقت ایران) خواهد بود. انتظار می‌رود بخش انتظارات این شاخص نزدیک 83.3 تا 83.5 باقی بماند؛ پایین‌ترین سطح از سال 2023 تاکنون. هرگونه افت قابل‌توجه می‌تواند فشار بیشتری بر EURUSD وارد کند. همچنین سخنرانی والر و سخنرانی امروز کریستین لاگارد، رئیس ECB، اهمیت زیادی خواهد داشت. فرانک سوئیس (CHF): EURCHF گروگان سیاست ECB شده است اکنون تقریباً روشن است که بانک مرکزی سوئیس (SNB) فعلاً قصد تغییر سیاست پولی را ندارد. اوایل سال، بحث اصلی این بود که آیا SNB مجبور می‌شود نرخ بهره را که اکنون روی 0% قرار دارد، به محدوده منفی ببرد یا خیر. اما جهش قیمت نفت باعث شد انتظارات بازار به سمت احتمال سیاست انقباضی SNB تغییر کند و اکنون حدود 20 نقطه پایه افزایش نرخ بهره تا پایان سال قیمت‌گذاری شده است. با این حال، ما بعید می‌دانیم SNB امسال نرخ بهره را افزایش دهد؛ به‌ویژه در شرایطی که این بانک تأکید کرده قصد دارد برای مقابله با قدرت بیش‌ازحد فرانک، مداخلات ارزی را تشدید کند. در نتیجه، EURCHF اکنون عملاً تحت تأثیر داستان سیاست انقباضی ECB حرکت می‌کند. اگر داده‌های ضعیف‌تر منطقه یورو باعث شود بازارها درباره میزان افزایش نرخ بهره ECB تردید کنند، ریسک‌های EURCHF به سمت نزول متمایل خواهد شد. در صورت شکست محدوده 0.9125 تا 0.9135، این جفت‌ارز می‌تواند به زیر 0.9100 نیز حرکت کند. با این حال، سطح 0.90 همچنان خط قرمز SNB محسوب می‌شود. همچنین نباید فراموش کرد که صنایع سوئیس جزو کم‌مصرف‌ترین صنایع اروپا از نظر سوخت‌های فسیلی هستند؛ موضوعی که می‌تواند عملکرد اقتصاد سوئیس را نسبت به سایر اقتصادهای اروپایی در سال جاری بهتر نگه دارد.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص قیمت مصرف کننده ژاپن – آوریل 2026

شاخص قیمت مصرف کننده هسته ژاپن - سالانه (آوریل) - National Core CPI  واقعی  .................  %1.4  پیش‌بینی  .............    %1.7 قبلی  ................     %1.8  شاخص قیمت مصرف کننده ژاپن - سالانه (آوریل) - Inflation Rate YoY  واقعی  .................  %1.4  قبلی  ................     %1.5

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش ۲۴ ساعت گذشته بازارهای مالی و کریپتو | ۲۱ مه ۲۰۲۶

در فاصله زمانی ۲۰ تا ۲۱ مه ۲۰۲۶ مجموعه‌ای از خبرهای مهم در حوزه کریپتو، فناوری و سیاست‌گذاری مالی منتشر شد. این رویدادها شامل اعلام جزئیات تازه درباره عرضه اولیه اسپیس‌ایکس، تحرکات نظارتی در آمریکا از سوی CFTC، انتشار گزارش‌های مالی شرکت‌های بزرگ از جمله انویدیا و همچنین به‌روزرسانی‌هایی درباره قوانین مرتبط با بیت‌کوین و بازار دارایی‌های توکنی‌شده بود. در ادامه، مهم‌ترین خبرهای ۲۴ ساعت گذشته را  در یوتوتایمز مرور می‌کنیم. ۱) اسپیس‌ایکس و بازتعریف رقابت در اقتصاد فضا–فناوری طبق گزارش رویترز، گلدمن ساکس قرار است مدیر اصلی عرضه اولیه سهام اسپیس‌ایکس باشد؛ اقدامی که می‌تواند بزرگ‌ترین عرضه اولیه (IPO) حوزه فضا–فناوری در یک دهه اخیر باشد. سپس شرکت اسپیس‌ایکس رسماً درخواست IPO با نماد SPCX را ثبت کرد. نکته کلیدی: ایلان ماسک کنترل شرکت را حفظ می‌کند — او همچنان CEO، CTO و رئیس هیئت‌مدیره باقی می‌ماند. این یعنی IPO بیشتر یک تأمین مالی استراتژیک است تا تغییر ساختار قدرت. ۲) فشار قانون‌گذاری در آمریکا: از Prediction Markets تا بیت‌کوین CFTC علیه مینه‌سوتا کمیسیون معاملات آتی آمریکا (CFTC) از ایالت مینه‌سوتا شکایت کرده؛ زیرا این ایالت اولین ممنوعیت کامل Prediction Markets را تصویب کرده است. این اقدام می‌تواند مسیر آینده بازارهای پیش‌بینی مبتنی بر بلاک‌چین را تحت تأثیر قرار دهد. قانون S.163 در کارولینای جنوبی فرماندار این ایالت قانونی را امضا کرد که: حق نگهداری شخصی بیت‌کوین را تضمین می‌کند، مالیات تبعیض‌آمیز را ممنوع می‌کند، و از استخراج PoW حمایت می‌کند. این قانون‌گذاری‌ها نشان می‌دهد آمریکا در حال ورود به دوره‌ای از قطبی‌سازی سیاست کریپتو است. ۳) سیگنال‌های بازار کریپتو Hyperliquid؛ بهترین عملکرد ۲۰۲۶ مدیر سرمایه‌گذاری بیت‌وایز، مت هوگان اعلام کرد که Hyperliquid با وجود رشد ۷۷٪ YTD هنوز کم‌ارزش‌گذاری شده است. بازار RWA به ۳۸ میلیارد دلار رسید طبق داده‌های Token Terminal، ارزش بازار دارایی‌های واقعی توکنی‌شده (RWA) به ۳۸ میلیارد دلار رسیده است. این رشد نشان می‌دهد RWA در حال تبدیل شدن به ستون سوم بازار کریپتو پس از بیت‌کوین و دیفای است. ۴) انویدیا و شتاب‌گیری اقتصاد هوش مصنوعی انویدیا گزارش داد: درآمد سه‌ماه اولی ۲۰۲۶: ۸۱.۶ میلیارد دلار (بالاتر از انتظار) پیش‌بینی سه‌ماهه دوم: فراتر از برآورد بازار این اعداد نشان می‌دهد موج سرمایه‌گذاری در AI Compute همچنان در فاز شتاب است و فاصله انویدیا با رقبا بیشتر می‌شود. البته سهام این شرکت بعد از انتشار این گزارش افت کرد. ۵) فدرال رزرو و دسترسی فین‌تک‌ها به سیستم پرداخت فدرال رزرو درخواست نظر عمومی درباره Skinny Master Accounts منتشر کرد؛ طرحی که می‌تواند به شرکت‌های فین‌تک و کریپتو اجازه دهد به‌طور مستقیم به سیستم پرداخت فدرال متصل شوند. اگر این طرح تصویب شود، ساختار رقابت در بانکداری آمریکا دگرگون خواهد شد. ۶) بازگشت بحث CBDC در آمریکا تیموتی مساد (رئیس پیشین CFTC) گفت پروژه CBDC آمریکا همچنان در پشت درهای بسته در حال بررسی است — حتی با وجود مخالفت علنی دونالد ترامپ. ۷) دستور اجرایی جدید ترامپ درباره AI کاخ سفید اعلام کرد ترامپ دستور اجرایی جدیدی درباره هوش مصنوعی و امنیت سایبری امضا خواهد کرد. طبق این دستور، توسعه‌دهندگان باید ۹۰ روز پیش از انتشار عمومی، مدل‌های خود را با دولت به اشتراک بگذارند. این اقدام می‌تواند: سرعت نوآوری را کاهش دهد، اما ریسک‌های امنیتی را کنترل‌پذیرتر کند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

جمع‌بندی بازارهای فارکس آسیا–اقیانوسیه: جهش بیکاری استرالیا، فشار بر AUD؛ داده‌های قوی ژاپن، مداخله هند و تحولات ژئوپلیتیک

بازارهای آسیا–اقیانوسیه در معاملات پنج‌شنبه ۲۱ مه ۲۰۲۶ ترکیبی از رشد سهام، داده‌های ضعیف استرالیا، سیگنال‌های تورمی ژاپن و تحولات ژئوپلیتیک را هضم کردند. در حالی که وال‌استریت با کاهش بازدهی اوراق و افت قیمت نفت فضای مثبتی ایجاد کرده بود، داده‌های منطقه‌ای تصویر پیچیده‌تری ارائه داد. نکات کلیدی بازار فارکس و اقتصاد آسیا–اقیانوسیه ۱) استرالیا: بیکاری به ۴.۵٪ جهش کرد؛ AUD تحت فشار نرخ بیکاری آوریل به ۴.۵٪ رسید (بالاترین از نوامبر ۲۰۲۱). اشتغال ۱۸٬۶۰۰ نفر کاهش یافت در برابر پیش‌بینی +۱۷٬۵۰۰. احتمال افزایش نرخ بهره RBA در اوت از ۸۱٪ به ۴۲٪ سقوط کرد. بانک NAB زمان‌بندی افزایش نرخ را از ژوئن به اوت عقب انداخت. شاخص PMI اولیه استرالیا به ۴۷.۸ سقوط کرد؛ دومین انقباض در سه ماه. جفت ارز AUDUSD کاهش یافت. ۲) ژاپن: صادرات قوی، واردات نفت سقوطی تاریخی صادرات آوریل ۱۴.۸٪ رشد کرد (پیش‌بینی ۹.۳٪). مازاد تجاری ۳۰۱.۹ میلیارد ین ثبت شد. واردات نفت خام ۶۴٪ سقوط کرد؛ شدیدترین افت از ۱۹۸۰. شاخص PMI اولیه ماه مه به کف پنج‌ماهه رسید؛ خدمات برای اولین بار در یک سال متوقف شد. کوئدا عضو هیئت سیاست‌گذاری بانک مرکزی ژاپن (BoJ): تورم پایه «در حال حاضر نزدیک ۲٪» است. BoJ باید به افزایش نرخ بهره ادامه دهد. تحولات خاورمیانه ممکن است تورم را بالاتر از هدف ببرد. ۳) چین و کره‌جنوبی بانک خلق چین (PBoC) نرخ میانی USDCNY را ۶.۸۳۴۹ تعیین کرد (بالاتر از برآورد بازار). کره‌جنوبی تأیید کرد که معاملات ۲۴ ساعته USDKRW از ۶ ژوئیه آغاز می‌شود. شاخص بورس کره جنوبی (KOSPI) بیش از ۷٪ جهش کرد؛ توافق دستمزد سامسونگ اعتصاب ۱۸روزه را متوقف کرد. ۴) هند: مداخله بانک مرکزی مداخله بانک مرکزی هند باعث تقویت شدید روپیه شد. ۵) ژئوپلیتیک: ایران منطقه دریایی کنترل‌شده اعلام کرد ایران «منطقه دریایی کنترل‌شده» در تنگه هرمز اعلام کرد و عبور همه کشتی‌ها را منوط به اخذ مجوز دانست. وزارت خارجه ایران: «دیدگاه‌های آمریکا را دریافت کرده‌ایم و در حال بررسی هستیم.» ۶) شرکت‌ها: گزارش‌های بزرگ از انویدیا و SpaceX انویدیا: درآمد دیتاسنتر ۷۵.۲ میلیارد دلار. بازخرید ۸۰ میلیارد دلاری و افزایش ۲۵ برابری سود نقدی. سهام پس از انتشار گزارش نوسان منفی داشت. SpaceX: ثبت درخواست IPO نزدک با نماد SPCX. ایلان ماسک ۸۵.۱٪ قدرت رأی را حفظ می‌کند. ۷) سهام آسیا شاخص Nikkei ژاپن: +۳.۵٪ بازارهای چین: رشد ملایم ~۰.۵٪ هنگ‌کنگ: منفی KOSPI: +۷٪ (فعال شدن Sidecar) جمع‌بندی بازار فارکس AUD: تحت فشار شدید پس از داده‌های بیکاری. JPY: داده‌های قوی صادرات + موضع انقباضی BoJ حمایت ایجاد کرد. KRW: با خبر معاملات ۲۴ ساعته تقویت شد. INR: با مداخله بانک مرکزی جهش کرد. CNY: نرخ‌گذاری PBoC کمی تضعیف‌کننده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر