TSLA 407.46 USD ▲ 4.04%
AAPL 347.10 USD ▲ 0.93%
GOOGL 320.58 USD ▲ 1.19%
AMZN 253.10 USD ▲ 1.61%
NVDA 217.94 USD ▲ 0.90%
BTCUSD 80,740.88 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

یورش هوایی روسیه؛ کی‌یف، دنیپرو و خارکیف هدف قرار گرفتند

مقام‌های اوکراین اعلام کردند که حملات گسترده هوایی روسیه علیه شهرهای بزرگ از جمله کی‌یف، دنیپرو و خارکیف در نخستین ساعات سه‌شنبه دست‌کم ۹ کشته و بیش از ۶۰ زخمی بر جای گذاشته است. این حملات پس از چند روز هشدار درباره احتمال یورش بزرگ روسیه انجام شد و هزاران نفر را مجبور به پناه‌گیری در پناهگاه‌ها کرد. به گفته مقام‌ها، دو ساختمان مسکونی در کی‌یف آسیب جدی دیده‌اند و احتمال گرفتار شدن افراد زیر آوار وجود دارد. این حملات در حالی ادامه دارد که روسیه طی ماه‌های اخیر زیرساخت انرژی و شبکه برق اوکراین را هدف قرار داده و در مقابل، اوکراین نیز حملات به تأسیسات نفتی روسیه را افزایش داده است. هر دو طرف هدف قرار دادن غیرنظامیان را رد می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسسه SMFG: بانک مرکزی ژاپن باید در ژوئن نرخ بهره را افزایش دهد

ناگاتا، مدیر بازار در گروه مالی سومیتومو میتسویی (SMFG) اعلام کرد که بانک مرکزی ژاپن (BoJ) باید در ماه ژوئن نرخ بهره را افزایش دهد. او تأکید کرد که این اقدام می‌تواند به ثبات بیشتر بازار اوراق قرضه کمک کند. به گفته ناگاتا، SMFG پیشنهاد کرده است که بانک مرکزی از آوریل ۲۰۲۷ خرید ماهانه اوراق را در سطح ۲.۱ تریلیون ین حفظ کند. او افزود که BoJ باید مسیر سیاستی خود برای عادی‌سازی را شفاف‌تر ترسیم کند تا بازارها دید بهتری نسبت به جهت‌گیری آینده داشته باشند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس دفتر زلنسکی: اوکراین آماده پذیرش وضعیت موجود در خط مقدم است

اوکراین دونباس را به روسیه واگذار نخواهد کرد طبق گزارش‌های اخیر، بودانوف در یک گفت‌وگو در مجمع امنیتی در کی‌اف گفته: «اوکراین آماده توقف در جایی است که اکنون در آن قرار داریم» تا به جنگ پایان دهد. وی تأکید کرده که در مرحله اول، کی‌اف به دنبال آتش‌بس و تثبیت خطوط کنونی جبهه است و هیچ برنامه‌ای برای تسلیم دونباس وجود ندارد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در آستانه موج صعودی تازه؛ داده‌های آمریکا همه‌چیز را تغییر می‌دهد؟

هفته پیش‌رو، هفته‌ای مهم برای داده‌های اقتصاد کلان، به‌ویژه در آمریکا است. این دیدگاه به‌تدریج در حال تقویت شدن است که رشد اقتصادی آمریکا می‌تواند با سرریز شدن سرمایه‌گذاری‌های مرتبط با هوش مصنوعی به بخش‌های گسترده‌تر اقتصاد، دوباره شتاب بگیرد. داده‌های مطلوب اشتغال و افزایش تمایلات قیمتی در نظرسنجی‌های تجاری ISM این هفته می‌تواند به انتظارات بازار مبنی بر افزایش نرخ بهره توسط فدرال رزرو در سال جاری دامن بزند. ما انتظار داریم دلار همچنان حمایت شود. این مطلب بر پایه گزارش ING و با بازخوانی تیم یوتوتایمز منتشر می‌شود. در یک نگاه بازارها دوباره تمرکز خود را از ژئوپلیتیک به داده‌های اقتصاد آمریکا معطوف کرده‌اند و این موضوع از دلار حمایت می‌کند. داده‌های اشتغال، ISM و کتاب بژ می‌توانند انتظارات برای افزایش نرخ بهره فدرال رزرو را تقویت کنند. یورو ممکن است از داده‌های بالاتر انتظارات تورمی ECB حمایت بگیرد، اما چشم‌انداز دلار قوی‌تر رشد EURUSD را محدود می‌کند. بانک مرکزی انگلیس انتظارات افزایش نرخ بهره را کاهش داده و دلار قوی‌تر می‌تواند فشار بر GBPUSD را حفظ کند. دلار آمریکا (USD): بازگشت تمرکز بازار به داده‌های اقتصاد آمریکا به نظر می‌رسد بازار فارکس تا حدی از داستان خلیج فارس خسته شده است. اخبار آخر هفته مبنی بر ادامه مذاکرات آمریکا و ایران برای توافق صلح، در حالی که درگیری‌های نظامی محدود همچنان جریان دارد، تاکنون اثر چندانی بر بازار انرژی، سهام یا فارکس نداشته است. نوسان ضمنی یک‌ماهه ارزهای گروه G7 دوباره به کف‌های تابستان ۲۰۲۴ بازگشته؛ موضوعی که نشان می‌دهد بازار انتظار دارد ژئوپلیتیک در ماه‌های آینده نقش کمتری در بازار فارکس ایفا کند. با این حال، به نظر می‌رسد روایت اقتصاد کلان آمریکا در حال تقویت شدن است و آماده است حمایت گسترده‌تری از دلار فراهم کند. این هفته مجموعه بزرگی از داده‌های بازار کار و نظرسنجی‌های تجاری آمریکا منتشر خواهد شد. در حوزه بازار کار آمریکا، سه‌شنبه داده فرصت‌های شغلی JOLTS برای ماه آوریل منتشر می‌شود، چهارشنبه گزارش ماهانه ADP برای ماه مه، پنج‌شنبه آمار اخراجی‌های Challenger و در نهایت جمعه گزارش مهم اشتغال غیرکشاورزی (NFP) ماه مه منتشر خواهد شد؛ گزارشی که انتظار می‌رود افزایش مطلوب ۹۰ هزار شغل و ثبات نرخ بیکاری در سطح پایین ۴.۳ درصد را نشان دهد. همچنین، نظرسنجی‌های تجاری ISM برای بخش تولید (امروز) و خدمات (چهارشنبه) منتشر می‌شوند و تصویری از روند اشتغال، سفارشات و قدرت قیمت‌گذاری ارائه خواهند داد. علاوه بر این، کتاب بژ فدرال رزرو در روز چهارشنبه آخرین وضعیت قیمت‌ها و بازار کار در ۱۲ منطقه بانک مرکزی آمریکا را نشان خواهد داد. داده‌های این هفته احتمالاً روایت رو‌به‌رشد بازار را تقویت خواهند کرد؛ روایتی که بر اساس آن، فدرال رزرو می‌تواند نسبت به مأموریت اشتغال کامل خود آسوده‌تر باشد و تمرکز اصلی را بر ریسک‌های صعودی تورم قرار دهد. پس از شنیدن نظرات میشل بومن ــ که به‌عنوان انبساطی‌ترین عضو فدرال رزرو شناخته می‌شود ــ این هفته نوبت به اعضای هاوکیش‌تر مانند نیل کاشکاری، بث هامک و لوری لوگان می‌رسد. اگر داده‌های اشتغال همچنان قدرتمند باقی بمانند و فشارهای قیمتی در نظرسنجی‌های ISM شدید بماند، بازارها احتمالاً به سمت قیمت‌گذاری یک افزایش کامل ۲۵ نقطه پایه‌ای نرخ بهره فدرال رزرو در سال جاری حرکت خواهند کرد؛ در حالی که در حال حاضر حدود ۱۷ نقطه پایه انقباض پولی قیمت‌گذاری شده است. نوسانات پایین بازار همچنان جذابیت معاملات کری‌ترید (معاملات حملی) را حفظ خواهد کرد و اگر دلار به‌دلیل داده‌های قوی‌تر اقتصاد آمریکا تقویت شود، این حرکت احتمالاً بیشتر در برابر ارزهای کم‌بازدهی مانند ین ژاپن و فرانک سوئیس رخ خواهد داد. همان‌طور که جمعه اشاره کردیم، مگر اینکه بانک مرکزی ژاپن به‌طور غیرمنتظره موضعی بسیار هاوکیش اتخاذ کند، USDJPY همچنان تمایل به حرکت به سمت محدوده 162 دارد. انتظار می‌رود شاخص دلار (DXY) همچنان در محدوده 98.75 تا 99.00 حمایت شود و این هفته دوباره محدوده 99.50 را آزمایش کند. یورو (EUR): نظرسنجی انتظارات تورمی می‌تواند از سناریوی دو افزایش نرخ ECB حمایت کند امروز توجه ما به انتشار نظرسنجی انتظارات تورمی بانک مرکزی اروپا در ساعت ۱۰ صبح به وقت اروپای مرکزی معطوف است. انتظارات تورمی سه‌ساله در ماه مارس به ۳ درصد جهش کرده بود و اگر امروز نیز رقم بالایی ثبت شود، می‌تواند دیدگاه بازار مبنی بر نیاز ECB به دو مرحله افزایش نرخ بهره در سال جاری ــ احتمالاً در ژوئن و سپتامبر ــ را تقویت کند. این سناریو اندکی تهاجمی‌تر از ۴۴ نقطه پایه انقباض پولی است که بازار تا سپتامبر قیمت‌گذاری کرده است. افزایش نرخ‌های سوآپ کوتاه‌مدت یورو می‌تواند حمایت محدودی از یورو فراهم کند، اما ما معتقدیم داستان دلار همچنان مانع رشد بیشتر EURUSD خواهد شد. محدوده 1.1660 تا 1.1685 می‌تواند سقف کوتاه‌مدت معاملاتی باشد و فضای مثبت اقتصاد کلان آمریکا این پرسش را مطرح می‌کند که آیا حتی در صورت دستیابی رسمی به توافق صلح میان آمریکا و ایران، EURUSD خواهد توانست دوباره به سطح 1.18 بازگردد یا خیر. پوند بریتانیا (GBP): بیلی انتظارات برای سیاست انقباضی را آرام کرد به نظر می‌رسد اندرو بیلی، رئیس بانک مرکزی انگلیس، توانسته انتظارات بازار برای افزایش نرخ بهره در سال جاری را به‌خوبی مهار کند. در مقطعی، بازار بیش از ۸۰ نقطه پایه انقباض پولی بانک مرکزی انگلیس را قیمت‌گذاری می‌کرد، اما اکنون این رقم به ۳۳ نقطه پایه کاهش یافته است؛ هرچند افت قیمت نفت نیز در این روند نقش مهمی داشته است. بیلی در سخنرانی روز جمعه گفت بانک مرکزی انگلیس می‌تواند تورم موقت بالاتر از هدف را نادیده بگیرد، مشروط بر اینکه اثرات دور دوم شکل نگیرد. نشانه‌های مربوط به این اثرات ممکن است در روز جمعه و از طریق نظرسنجی Decision Maker Panel بانک مرکزی انگلیس درباره انتظارات تورمی منتشر شود. حذف سناریوی انقباضی تهاجمی بانک مرکزی انگلیس فشار شدیدی بر پوند وارد نکرده است؛ اما روایت دلار قوی‌تر احتمالاً GBPUSD را نزدیک محدوده 1.3500 محدود خواهد کرد و حمایت EURGBP در محدوده 0.8610/20 همچنان مستحکم به نظر می‌رسد.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اندی برنهام ممکن است بریتانیا را به انتخابات زودهنگام ببرد

به‌گزارش The Sun، اندی برنهام، شهردار کلان‌شهر منچستر، در صورت رسیدن به مقام نخست‌وزیری بریتانیا، احتمال برگزاری انتخابات عمومی زودهنگام را بررسی می‌کند. منابع نزدیک به تیم او گفته‌اند که برنهام و مشاورانش در حال تدوین برنامه‌های اجرایی برای ماه‌های نخست دولت احتمالی هستند. طبق گزارش‌ها، او قصد دارد پس از ورود به داونینگ استریت، یک تغییر گسترده در ترکیب کابینه انجام دهد. در همین راستا، روزنامه The Sun نوشته است که آنجلا رینر، معاون سابق نخست‌وزیر بریتانیا، احتمالاً در صورت نخست‌وزیری برنهام، به کابینه بازخواهد گشت. تحلیلگران سیاسی معتقدند این تحرکات نشان‌دهنده آمادگی برنهام برای رهبری حزب کارگر و بازسازی ساختار دولت است؛ موضوعی که می‌تواند بر فضای اقتصادی و بازارهای مالی بریتانیا نیز تأثیرگذار باشد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

گزارش تعهد معامله‌گران (COT)؛ پول هوشمند به کدام دارایی‌ها متمایل شد؟

گزارش هفتگی COT (گزارش تعهد معامله‌گران) که توسط کمیسیون معاملات آتی کالای آمریکا (CFTC) منتشر می‌شود، یکی از مهم‌ترین ابزارهای رصد رفتار بازیگران بازارهای مالی است. این گزارش موقعیت معامله‌گران را در سه گروه اصلی؛ معامله‌گران غیرتجاری (Non-Commercial)، تجاری (Commercial) و معامله‌گران خرد یا گزارش‌نشده (Non-Reportable) نشان می‌دهد. در میان این گروه‌ها، بازارها معمولاً توجه ویژه‌ای به داده‌های «غیرتجاری» دارند؛ زیرا این بخش عمدتاً شامل صندوق‌های پوشش ریسک، مدیران دارایی و سفته‌بازان بزرگ است که اغلب به‌دنبال کسب سود از روندهای بازار هستند، نه پوشش ریسک عملیاتی. به همین دلیل، بسیاری از معامله‌گران از تغییرات موقعیت‌های Non-Commercial برای سنجش جهت‌گیری «پول هوشمند» استفاده می‌کنند. آخرین داده‌های منتشرشده در ۲۶ مه ۲۰۲۶ تغییرات مهمی را در بازار فارکس، فلزات، انرژی، کریپتو و شاخص‌های سهامی نشان می‌دهد. در یک نگاه طلا زیر فشار محتاطانه معامله‌گران بزرگ: کاهش موقعیت‌های Non-Commercial در طلا، نقره و مس نشان می‌دهد بخشی از سرمایه‌های سفته‌بازانه در حال کاهش ریسک یا تعدیل انتظارات صعودی هستند. ضعف در ارزهای کالایی و تداوم فشار بر برخی ارزهای اصلی: دلار استرالیا، دلار کانادا و ین ژاپن با افت یا تشدید موقعیت‌های نزولی مواجه شدند؛ در حالی که یورو نیز کاهش نسبی خوش‌بینی معامله‌گران را ثبت کرد. نفت عقب نشست، گاز طبیعی همچنان ضعیف ماند: افت موقعیت‌های صعودی در نفت خام وست‌تگزاس و تداوم رشد موقعیت‌های فروش در گاز طبیعی، از احتیاط معامله‌گران در بازار انرژی حکایت دارد. بازار سهام آمریکا با کاهش ریسک‌پذیری روبه‌رو شد: کاهش موقعیت‌های Non-Commercial در اس‌اندپی۵۰۰ و نزدک۱۰۰ نشان می‌دهد بخشی از سرمایه‌های بزرگ در حال بازتنظیم اکسپوژر (کاهش ریسک) خود نسبت به بازار سهام هستند. بازار فارکس؛ فشار فروش روی ارزهای کالایی، تداوم ضعف پوند و ین یورو؛ کاهش خرید، اما نه فروپاشی دیدگاه صعودی در بازار یورو، موقعیت خالص خرید معامله‌گران غیرتجاری به ۲۹٬۴۲۶ قرارداد کاهش یافته است. جزئیات داده‌ها: موقعیت خرید: ۱۰٬۱۹۶ قرارداد کاهش موقعیت فروش: ۶٬۱۰۹ قرارداد کاهش تغییر موقعیت خالص: ۴٬۰۸۷- نکته مهم اینجاست که در یورو، هم خریداران و هم فروشندگان بخشی از موقعیت‌های خود را بسته‌اند؛ اما خروج از سمت خرید شدیدتر بوده است. این رفتار بیشتر به کاهش اعتماد به ادامه صعود یورو شباهت دارد تا افزایش تهاجمی شرط‌بندی نزولی. دلار استرالیا؛ خروج سنگین از معاملات صعودی دلار استرالیا یکی از ضعیف‌ترین تغییرات هفته را ثبت کرده است. خرید: ۲۲٬۴۵۴- فروش: ۳٬۰۳۵+ موقعیت خالص: ۶۰٬۱۵۵ تغییر هفتگی: ۲۵٬۴۸۹- در این بازار، هم‌زمان کاهش شدید موقعیت‌های خرید و رشد فروش دیده می‌شود؛ الگویی که معمولاً از افت اشتیاق سفته‌بازان به ارزهای ریسک‌پذیر حکایت دارد. دلار کانادا؛ فشار فروش تشدید شد در دلار کانادا، وضعیت حتی نزولی‌تر است: خریدها: ۱۸٬۹۹۸- فروش‌ها: ۱۸٬۶۵۳+ موقعیت خالص: ۶۸٬۸۸۲- ترکیب کاهش لانگ‌ها (خرید‌ها) و رشد سنگین شورت‌ها (فروش‌ها) نشان می‌دهد معامله‌گران نسبت به چشم‌انداز این ارز محتاط‌تر شده‌اند. ین ژاپن و پوند بریتانیا در ین ژاپن، خریدها افزایش یافته‌اند (+۶٬۳۹۰)، اما رشد فروش‌ها بسیار قوی‌تر بوده (+۲۷٬۱۵۲). نتیجه، افت موقعیت خالص به ۱۱۴٬۶۶۷- بوده است. پوند بریتانیا نیز همچنان تحت فشار باقی مانده: خریدها: ۱۰٬۰۹۷- فروش‌ها: ۱۳٬۰۰۶- اگرچه کاهش فروش‌ها تا حدی از فشار نزولی کم کرده، اما ساختار کلی بازار همچنان شکننده است. فلزات؛ طلا همچنان تحت فشار، نقره و مس نیز تضعیف شدند طلا؛ کاهش خرید و خروج تدریجی پول هوشمند؟ طلا همچنان یکی از بزرگ‌ترین موقعیت‌های خالص خرید بازار را حفظ کرده، اما داده‌های این هفته نشانه‌هایی از افت تمایل صعودی را نشان می‌دهند. موقعیت خرید: ۱۰٬۳۱۴- موقعیت فروش: ۴٬۷۴۱- موقعیت خالص: ۱۵۴٬۲۶۰ تغییر هفتگی: ۵٬۵۷۳- در بازار طلا، هم خریداران و هم فروشندگان بخشی از موقعیت‌های خود را بسته‌اند؛ اما خروج از معاملات خرید شدیدتر بوده است. این رفتار می‌تواند نشانه سودگیری، کاهش ریسک یا انتظار برای محرک‌های جدید بازار باشد. نقره؛ خروج تدریجی از موقعیت‌های صعودی در نقره: خریدها: ۱٬۸۳۳- فروش‌ها: ۶۱۵+ تغییر موقعیت خالص: ۲٬۴۴۸- این ترکیب نشان می‌دهد بازار نقره نیز با کاهش اشتیاق صعودی روبه‌رو شده است. پلاتین و مس پلاتین تغییرات محدودتری داشت، اما همچنان کاهش خالص ثبت کرد. در مس، داده‌ها تصویر محتاطانه‌تری ارائه می‌کنند: خریدها: ۱٬۸۱۰- فروش‌ها: ۱٬۰۳۶+ موقعیت خالص: ۷۳٬۰۴۰ تغییر هفتگی: ۲٬۸۴۶- افت خریدها در کنار افزایش فروش‌ها می‌تواند نشانه نگرانی معامله‌گران نسبت به دورنمای رشد اقتصادی و تقاضای صنعتی باشد. “ این تحلیل توسط تیم یوتوتایمز و بر پایه داده‌های منتشرشده در گزارش COT (گزارش تعهد معامله‌گران) که از سوی کمیسیون معاملات آتی کالای آمریکا (CFTC) منتشر می‌شود، تهیه شده است. این ابزار تنها یکی از روش‌های رصد رفتار بازار در کنار سایر ابزارهای تحلیلی است و نباید به‌عنوان سیگنال قطعی معاملاتی تلقی شود. کامران گودرزی کریپتو؛ اتریوم بهتر از بیت‌کوین ظاهر شد بیت‌کوین؛ بهبود محدود در بازار بیت‌کوین: خریدها: ۶۴۵- فروش‌ها: ۸۱۵- موقعیت خالص: ۲٬۲۸۲ تغییر هفتگی: ۱۷۰+ هر دو سمت بازار کوچک‌تر شده‌اند، اما کاهش موقعیت‌های فروش اندکی بیشتر بوده و باعث بهبود محدود موقعیت خالص شده است. اتریوم؛ تصویر قوی‌تر از بیت‌کوین در اتریوم: خریدها: ۳۶۳- فروش‌ها: ۱٬۳۵۳- موقعیت خالص: ۴٬۵۵۸ تغییر هفتگی: ۹۹۰+ کاهش شدیدتر فروش‌ها نسبت به خریدها باعث شده احساسات بازار اتریوم نسبتاً سازنده‌تر به نظر برسد. انرژی و کالاها؛ نفت عقب نشست، گاز طبیعی همچنان ضعیف نفت خام وست‌تگزاس؛ افت موقعیت‌های صعودی در نفت خام وست‌تگزاس (WTI): خریدها: ۶٬۲۰۶- فروش‌ها: ۵٬۳۷۶+ موقعیت خالص: ۱۶۰٬۹۹۸ تغییر هفتگی: ۱۱٬۵۸۲- ترکیب کاهش لانگ‌ها و افزایش شورت‌ها نشان می‌دهد بخشی از معامله‌گران بزرگ نسبت به ادامه رشد قیمت نفت محتاط‌تر شده‌اند. گاز طبیعی؛ فشار فروش ادامه دارد در گاز طبیعی: خریدها: ۱۲۴+ فروش‌ها: ۱۱٬۱۰۹+ موقعیت خالص: ۲۰۳٬۱۸۱- افزایش سنگین موقعیت‌های فروش نشان می‌دهد بدبینی معامله‌گران به این بازار همچنان پابرجاست. بازار محصولات کشاورزی در بازار کشاورزی، ذرت یکی از ضعیف‌ترین عملکردها را ثبت کرد: خریدها: ۴۷٬۹۶۴- فروش‌ها: ۸٬۱۳۶+ افت موقعیت خالص: ۵۶٬۱۰۰- در مقابل، قهوه بهبود نسبی نشان داد و موقعیت خالص آن افزایش یافت. شاخص‌های آمریکا؛ عقب‌نشینی سرمایه‌های بزرگ از سهام؟ اس‌اندپی ۵۰۰ و نزدک ۱۰۰ در بازار شاخص‌ها، داده‌ها نشانه‌هایی از کاهش ریسک‌پذیری را منعکس می‌کنند. اس‌اندپی ۵۰۰ ای-مینی: خریدها: ۱۶٬۱۹۴- فروش‌ها: ۹٬۰۳۲+ موقعیت خالص: ۱۶۵٬۸۳۱- نزدک ۱۰۰: خریدها: ۱٬۸۸۹- فروش‌ها: ۲٬۷۷۶+ موقعیت خالص: ۶٬۰۸۵- این ترکیب می‌تواند نشان دهد بخشی از سرمایه‌های بزرگ در حال کاهش اکسپوژر خود به بازار سهام آمریکا هستند. جمع‌بندی؛ سرمایه‌های بزرگ این هفته چه پیامی می‌دهند؟ داده‌های COT در هفته منتهی به ۲۶ مه ۲۰۲۶ از چند روند مهم پرده برمی‌دارند: کاهش تمایل صعودی در طلا، نقره و مس فشار فروش در دلار استرالیا و دلار کانادا تداوم ضعف گاز طبیعی افت خوش‌بینی نسبت به نفت خام عقب‌نشینی محتاطانه در بخشی از بازار سهام آمریکا عملکرد نسبتاً بهتر اتریوم در مقایسه با بیت‌کوین در مجموع، داده‌های این هفته نشان می‌دهد معامله‌گران بزرگ در برخی بازارها به سمت کاهش ریسک و بازتنظیم موقعیت‌ها حرکت کرده‌اند؛ هرچند هنوز نمی‌توان از یک تغییر روند قطعی در بازارهای جهانی سخن گفت.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ گزارش NFP و تورم منطقه یورو در سایه خوش‌بینی نسبت به مذاکرات آمریکا و ایران در کانون توجه بازار

در یک نگاه ابهام در حصول توافق آمریکا و ایران، در حالی که ریسک‌پذیری محتاطانه‌ای در بازار سایه افکنده، نگرانی‌های تورمی را زنده نگه داشته است. با افزایش اظهارات هاوکیش مقامات فدرال رزرو، داده‌های اشتغال آمریکا در کانون توجه بازارها قرار می‌گیرد. برآورد اولیه تورم منطقه یورو نیز زیر ذره‌بین خواهد بود؛ آن هم در شرایطی که ECB خود را برای افزایش نرخ بهره در ماه ژوئن آماده می‌کند. اما پرسش کلیدی این است که آیا ین، با بازگشت دوباره به محدوده 160، توجه اصلی بازارها را به خود جلب خواهد کرد؟ هفت هفته از زمانی که آمریکا و ایران بر سر آتش‌بس و آغاز مذاکرات برای دستیابی به یک توافق دائمی به تفاهم رسیدند می‌گذرد؛ توافقی که نه‌تنها باید به درگیری‌ها پایان دهد و تنگه هرمز را بازگشایی کند، بلکه مسئله قدیمی و پیچیده پرونده هسته‌ای را نیز حل‌وفصل نماید. در هر شرایطی، دستیابی به چنین توافقی دستاوردی بزرگ محسوب می‌شود. بنابراین، ادامه‌دار شدن مذاکرات و باقی ماندن اختلافات جدی میان دو طرف چندان دور از انتظار نیست. با این حال، بازارها تا حد زیادی به این باور رسیده بودند که توافق نهایی در آستانه امضا قرار دارد. اما واقعیت تاکنون خلاف این انتظار بوده است. به جای موجی از حملات موشکی و پهپادی، اکنون بازارها با سیلی از تیترهای خبری و تحرکات دیپلماتیک مواجه هستند. نکته عجیب‌تر این است که به‌جز بازار نفت، نوسانات در سایر بازارها به‌تدریج کاهش یافته است؛ این در حالی است که معامله‌گران همچنان تلاش می‌کنند اظهارات روزانه ترامپ و گزارش‌های متناقض منابع مختلف ایرانی درباره روند مذاکرات را تفسیر کنند. با این حال، مهم‌ترین مسئله برای اقتصاد جهانی (یعنی وضعیت تنگه هرمز) هنوز در بن‌بست قرار دارد و در نتیجه، شدت بحران انرژی ناشی از این وضعیت نیز کاهش نیافته است. شاید نگران‌کننده‌ترین بخش ماجرا این باشد که بازارها ظاهراً به این کشمکش میان آمریکا و ایران عادت کرده‌اند و حتی از آن استقبال می‌کنند. بی‌شک، یک مینی‌سریال نتفلیکس که پایان آن از قبل مشخص شده باشد، سناریوی مطلوب‌تری نسبت به آن چیزی بود که اکنون به یک سریال بی‌پایان و فرسایشی شباهت پیدا کرده است. این پرسش مطرح می‌شود که آیا سرمایه‌گذاران فریب خورده‌اند و بیش از حد به نزدیک بودن توافق خوش‌بین هستند؟ آیا خطر یک بازگشت ناگهانی به واقعیت وجود دارد؟ احتمالاً بله. اما برای آنکه بازارها واکنش جدی نشان دهند، به تشدیدی بسیار بزرگ‌تر از تنش‌های اخیر نیاز است. درگیری‌های پراکنده روزهای گذشته تقریباً هیچ واکنش محسوسی در بازارهای سهام ایجاد نکرده‌اند؛ جایی که موج هوش مصنوعی همچنان وال‌استریت را به ثبت رکوردهای تاریخی جدید هدایت می‌کند. شاید این وضعیت تنها در صورتی تغییر کند که داده‌های اقتصادی پیش‌رو همچنان از سناریوی افزایش نرخ بهره توسط فدرال رزرو و سایر بانک‌های مرکزی بزرگ جهان حمایت کنند. آیا گزارش NFP و شاخص‌های ISM واکنش جدی بازار را برمی‌انگیزند؟ بدون تردید، گزارش اشتغال غیرکشاورزی آمریکا در جمعه آینده این ظرفیت را دارد که انتظارات بازار را جابه‌جا کند؛ زیرا ضعف نسبی بازار کار، تنها بهانه فدرال رزرو برای باز نگه داشتن گزینه کاهش نرخ بهره روی میز است. داده‌های اخیر NFP تصویر یکدستی ارائه نکرده‌اند؛ چراکه گاهی نرخ بیکاری متناقض با رقم اصلی اشتغال ظاهر شده و گاهی بازنگری در داده‌های قبلی، واکنش اولیه بازار به عدد اصلی اشتغال را خنثی کرده است. برای ماه مه، تحلیلگران انتظار دارند اقتصاد آمریکا 96 هزار شغل جدید ایجاد کرده باشد؛ در حالی که این رقم در آوریل 115 هزار بود. پیش‌بینی می‌شود نرخ بیکاری بدون تغییر در سطح 4.3 درصد باقی مانده باشد، در حالی که رشد میانگین دستمزد ساعتی احتمالاً در مقیاس ماهانه اندکی شتاب گرفته و به 0.3 درصد رسیده است. طبق تقویم اقتصادی یوتوتایمز؛ پیش از انتشار گزارش NFP، شاخص‌ مدیران خرید ISM در بخش تولید و خدمات به‌ترتیب در روزهای دوشنبه و چهارشنبه با دقت دنبال خواهند شد. هرگونه افزایش در زیرشاخص‌های قیمتی می‌تواند نگرانی‌های تورمی را تشدید کند. البته اگر زیرشاخص‌های اشتغال در جهت مخالف حرکت کنند، اثر این داده‌ها احتمالاً محدود خواهد ماند. سایر داده‌های مهم آمریکا شامل فرصت‌های شغلی JOLTS برای ماه آوریل در روز سه‌شنبه، سفارشات کارخانه و گزارش اشتغال ADP در روز چهارشنبه، و گزارش تعدیل نیرو Challenger برای ماه مه در روز پنج‌شنبه خواهد بود. “ «انتشار مجموعه‌ای عموماً قوی از داده‌ها می‌تواند استدلال فدرال رزرو برای حفظ تمایل به سیاست‌های انبساطی در نشست 16 و 17 ژوئن را تضعیف کند و احتمالاً نخستین نشست کوین وارش به‌عنوان رئیس جدید این نهاد را با یک دوراهی جدی روبه‌رو سازد.» محمد زمانی با این حال، در مورد دلار آمریکا، سرمایه‌گذاران همچنان میان ریسک‌های ژئوپلیتیکی و انتظارات افزایش نرخ بهره توازن برقرار خواهند کرد؛ انتظاراتی که با امید به نزدیک بودن توافق آمریکا و ایران، تا حدی تعدیل شده‌اند. یورو در انتظار داده‌های تورمی پیش از افزایش مورد انتظار نرخ بهره در منطقه یورو، معامله‌گران خود را برای نخستین افزایش نرخ بهره از سپتامبر 2023 آماده می‌کنند. سیگنال‌های مقامات بانک مرکزی اروپا (ECB) روزبه‌روز صریح‌تر شده و اکنون تمرکز بازارها بیش از اصل تصمیم ماه ژوئن، به سرعت و شدت افزایش نرخ‌ها پس از آن معطوف شده است. از این رو، برآورد اولیه تورم (شاخص CPI) ماه مه که روز سه‌شنبه منتشر می‌شود، آخرین داده مهم پیش از نشست بانک مرکزی اروپا خواهد بود و نقشی کلیدی در تصمیم‌گیری سیاست‌گذاران ایفا خواهد کرد. تورم سرفصل منطقه یورو در ماه آوریل به 3.0 درصد سالانه رسید؛ بالاترین سطح از سپتامبر 2023. در مقابل، تورم هسته که اقلامی نظیر غذا، انرژی، دخانیات و الکل را حذف می‌کند، اندکی کاهش یافت و به 2.2 درصد سالانه رسید. اگر تورم هسته‌ای در محدوده نزدیک به 2 درصد باقی بماند، احتمالاً بانک مرکزی اروپا در اعلام یک مسیر تهاجمی برای افزایش نرخ بهره محتاط‌تر عمل خواهد کرد؛ موضوعی که می‌تواند تا حدی بر یورو فشار وارد کند. با این حال، سناریوی دیگری نیز وجود دارد. یورو ممکن است حتی از داده‌های تورمی ضعیف‌تر از انتظار نیز حمایت بگیرد؛ زیرا یک ECB کمتر تهاجمی، ریسک رکود تورمی را کاهش داده و تا حدی چشم‌انداز اقتصاد منطقه یورو را بهبود می‌بخشد. در واقع، احتمال آنکه یورو تحت تأثیر داده‌های تورمی بسیار بالاتر از پیش‌بینی‌ها یا تشدید قابل توجه تنش‌های خاورمیانه تضعیف شود، بیشتر است؛ چراکه چنین عواملی می‌توانند نگرانی‌ها درباره ورود اقتصاد منطقه یورو به رکود را افزایش دهند. مسیر دلار استرالیا و دلار کانادا از یکدیگر جدا شده است بحران انرژی پیامدهای غیرمنتظره‌ای برای دو ارز مهم کالامحور داشته است. در حالی که دلار کاناداِ وابسته به صادرات نفت، در برابر دلار آمریکا اندکی تضعیف شده، دلار استرالیا (که به‌شدت به احساسات ریسک حساس است) مقاومتی غیرمعمول از خود نشان داده است. بخشی از این تفاوت را می‌توان در وضعیت متفاوت اقتصاد دو کشور جست‌وجو کرد. بازار کار ضعیف‌تر کانادا و نرخ تورم پایین‌تر آن، در مقابل اقتصاد مقاوم‌تر استرالیا و تورمی بالاتر از 4 درصد قرار گرفته‌اند. هرچند استرالیا برای بخش حمل‌ونقل وابستگی بالایی به واردات سوخت دارد، اما برای تولید برق به انرژی وارداتی وابستگی کمتری داشته و در عین حال صادرات مواد معدنی و منابع طبیعی آن از رونق هوش مصنوعی در جهان سود برده است. در مقابل، اقتصاد کانادا همچنان با سایه اختلافات تجاری با ترامپ و مذاکرات مجدد توافق USMCA مواجه است؛ عواملی که بخشی از مزایای ناشی از افزایش قیمت نفت را خنثی کرده‌اند. مهم‌تر از همه، بانک مرکزی استرالیا (RBA) هم‌اکنون وارد مسیر افزایش نرخ بهره شده است، در حالی که بانک مرکزی کانادا (BoC) هنوز این مسیر را آغاز نکرده است. بازارها انتظار ندارند BoC پیش از ماه اکتبر نرخ‌های بهره را افزایش دهد. اگر داده‌های اشتغال ماه مه که روز جمعه منتشر می‌شود ناامیدکننده باشد، این زمان‌بندی ممکن است حتی به ماه‌های پایانی سال موکول شود. در مقابل، انتظار می‌رود بانک مرکزی استرالیا پس از توقفی که از پیش به بازارها اطلاع‌رسانی شده بود، در ماه آگوست روند افزایش نرخ بهره را از سر بگیرد. داده‌های تولید ناخالص داخلی سه‌ماهه نخست که روز چهارشنبه منتشر می‌شود، احتمالاً تغییر بزرگی در چشم‌انداز نرخ بهره ایجاد نخواهد کرد؛ اما عملکردی قوی درست پیش از آغاز جنگ ایران، می‌تواند دلیلی دیگر برای کاهش احتیاط RBA فراهم کند. در همین حال، معامله‌گران دلار استرالیا داده‌های PMI بخش تولید چین برای ماه مه را نیز با دقت دنبال خواهند کرد. هر دو نسخه رسمی و S&P Global این شاخص روز دوشنبه منتشر می‌شوند و می‌توانند سرنخ‌های مهمی درباره وضعیت بزرگ‌ترین شریک تجاری استرالیا ارائه دهند. آیا مداخله جدیدی در بازار ین در راه است؟ در ژاپن، یارانه‌های انرژی دولت توانسته‌اند در طول درگیری‌های خاورمیانه تا حدی به مهار تورم کمک کنند. با این حال، این موضوع مانع از آن نشده که بانک مرکزی ژاپن (BoJ) اذعان کند فشارهای تورمی زیربنایی در حال افزایش هستند؛ فشاری که نه‌تنها از شوک انرژی، بلکه از رشد بالاتر دستمزدها نیز ناشی می‌شود. داده‌های درآمد نقدی کارکنان که روز جمعه منتشر می‌شود، تصویری به‌روز از میزان موفقیت بانک مرکزی ژاپن در دستیابی به رشد پایدار دستمزدها ارائه خواهد کرد. در همان روز، آمار هزینه‌کرد خانوارها نیز مورد توجه بازار قرار خواهد گرفت. با این حال، تردیدهای جدی وجود دارد که حتی انتشار داده‌های قوی‌تر از انتظار نیز بتواند به تقویت معنادار ین منجر شود. لحن انقباضی‌تر اخیر بانک مرکزی ژاپن نیز نتوانسته مانع بازگشت ین به محدوده حساس 160 در برابر دلار شود؛ سطحی که معمولاً با نگرانی مقامات ژاپنی همراه است. سیاست‌گذاران BoJ همچنان در راهنمایی‌های آینده‌نگر خود محتاطانه عمل می‌کنند و از تعهد به چندین مرحله افزایش نرخ بهره خودداری کرده‌اند. در همین حال، ریسک‌های ژئوپلیتیکی جاری نیز وابستگی بالای ژاپن به انرژی خاورمیانه را بیش از پیش آشکار کرده است. اکنون که دلار بار دیگر در این هفته به بالای سطح 159 ین رسیده است، در صورتی که مرز 160 شکسته شود، دولت ژاپن ممکن است در روزهای آینده ناچار به مداخله مجدد در بازار ارز شود. ✔️ بیشتر بخوانید: تمدید آتش‌بس ایران–آمریکا؛ آیا دلار وارد فاز اصلاح می‌شود؟ لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بیلی، رئیس بانک مرکزی انگلستان: بانک‌های بریتانیا به هوش مصنوعی “Mythos” دسترسی ندارند

بانک‌های بریتانیا به مدل‌های دیگر دسترسی دارند. باید رویکردی بین‌المللی در قبال ریسک سایبری اتخاذ کرد. نشانه‌هایی از تنش در اعتبارات بخش خصوصی وجود دارد. پیشنهادها در زمینه استیبل‌کوین قبل از تابستان ارائه می‌شوند میزان استفاده بانک مرکزی انگلستان (BoE) از هوش مصنوعی رو به افزایش است. آتش‌بس همچنان می‌تواند ایجادکننده عدم‌اطمینان باشد. توقف ۶۰ روزه مفید خواهد بود، اما مشکل را به‌طور کامل حل نخواهد کرد. هوش مصنوعی "Mythos"، یک مدل پیشرفته هوش مصنوعی سایبری است که توسط شرکت انتروپیک (Anthropic) ساخته شده است. این مدل به دلیل توانایی در کشف و بهره‌برداری از آسیب‌پذیری‌های نرم‌افزاری، "بسیار خطرناک" تلقی می‌شود و در حال حاضر تنها به صورت محدود در اختیار برخی موسسات فناوری و مالی قرار گرفته است

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پوتین در مورد پهپاد در رومانی: همین الان درباره این موضوع شنیدم

شنیدم یک پهپاد در رومانی پرواز کرده است، نمی‌دانم آن پهپاد چیست هیچ کس نمی‌تواند در مورد منشأ یک پهپاد اظهار نظر کند. پیش از این نیز پهپادهای اوکراینی به لهستان و کشورهای بالتیک نفوذ کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشمید، عضو فدرال رزرو: نگرانی اصلی من تورم است؛ هنوز بیش از حد داغ است

آستین اشمید، رئیس فدرال رزرو کانزاس‌سیتی، اعلام کرد که تورم همچنان بسیار بالاست و این موضوع «نگرانی اصلی» او در سیاست‌گذاری است. او گفت که به‌هیچ‌وجه اعتقادی ندارد که افزایش اخیر تورم «گذرا» باشد و تأکید کرد فدرال رزرو باید تعهد خود به بازگرداندن تورم به هدف ۲ درصدی را به‌وضوح به بازارها نشان دهد. فشار انرژی و وضعیت بازار کار اشمید گفت افزایش قیمت نفت قدرت خرید خانوارها را کاهش داده و بر هزینه‌کرد مصرف‌کنندگان فشار وارد می‌کند. او افزود که بازار کار در وضعیت «متعادل» قرار دارد و بخشی از این پایداری ناشی از استخدام در بخش سلامت است. به گفته او، با وجود رشد قیمت انرژی، تولیدکنندگان آمریکایی هنوز تمایلی به افزایش سرمایه‌گذاری برای تولید بیشتر نشان نداده‌اند. چشم‌انداز اقتصاد آمریکا و نقش هوش مصنوعی اشمید گفت بیشتر داده‌ها نشان می‌دهد اقتصاد آمریکا همچنان در مسیر رشد قرار دارد. او همچنین اشاره کرد که برخی شواهد نشان می‌دهد هوش مصنوعی سرعت استخدام را کاهش داده اما هنوز باعث تعدیل نیرو نشده است. اشمید تأکید کرد که اقتصاد آمریکا نسبت به گذشته کمتر در معرض شوک‌های انرژی قرار دارد، اما این موضوع از اهمیت کنترل تورم کم نمی‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

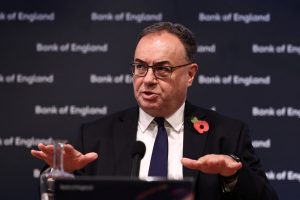
بیلی، رئيس بانک انگلیس: تحمل تورم بالاتر از هدف در شرایط فعلی منطقی است

اندرو بیلی، رئیس بانک مرکزی انگلستان (BoE)، اعلام کرد که با توجه به نرم‌شدن فعالیت اقتصادی و ابهام ناشی از شوک جنگ ایران، رویکرد مناسب در شرایط فعلی می‌تواند تحمل موقت تورم بالاتر از هدف ۲ درصدی باشد. او تأکید کرد که تعادل درست سیاست پولی کاملاً وابسته به تحولات و واکنش اقتصاد است. تصمیم به عدم کاهش نرخ بهره یک «انتخاب فعال» بود بیلی گفت که تصمیم اخیر برای ثابت نگه‌داشتن نرخ بهره یک «انتخاب فعال» بوده و نه یک تصمیم منفعلانه. به گفته او، سیاست پولی فعلی هم‌اکنون در حال اثرگذاری بر اقتصاد است و ضعف فعالیت اقتصادی و بازار کار باعث شده اثرات دور دوم تورمی محدودتر شود. بیلی: کاهش نرخ بهره فعلاً منتفی است؛ ریسک‌های خاورمیانه باید با دقت رصد شود بیلی تأکید کرد که با کنار گذاشتن سناریوی کاهش نرخ بهره، سیاست پولی بریتانیا نسبت به انتظارات بازار به‌طور قابل‌توجهی سخت‌گیرانه‌تر شده است. او افزود که بانک مرکزی باید تحولات خاورمیانه و اثر آن بر تورم و اقتصاد بریتانیا را بسیار دقیق زیر نظر بگیرد و در صورت نیاز، سیاست را تنظیم کند. بیلی هشدار داد که تحمل تورم بالاتر از هدف تنها زمانی قابل‌قبول است که نشانه‌ای از شکل‌گیری اثرات دور دوم تورمی دیده نشود. او همچنین گفت که توان چشم‌پوشی از اثرات غیرمستقیم تورم اکنون ضعیف‌تر از گذشته است. #GBP #بانک_مرکزی_انگلستان @UTOFX

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تمدید آتش‌بس ایران–آمریکا؛ آیا دلار وارد فاز اصلاح می‌شود؟

تمدید آتش‌بس در ایران بار دیگر به بازارها کمک کرده تا با دیدگاهی خوش‌بینانه معامله کنند، اما برای آنکه دلار از سطوح فعلی افت قابل‌توجه‌تری را تجربه کند، در نهایت باید شاهد بازگشایی تنگه هرمز باشیم. در کنار تحولات جدید خلیج فارس، انتشار احتمالی داده‌های تورمی قوی‌تر از انتظار آلمان نیز امروز زیر ذره‌بین قرار دارد. این تحلیل توسط مؤسسه ING منتشر شده و توسط تیم یوتوتایمز برای مخاطبان بازخوانی و ارائه شده است. در یک نگاه تمدید آتش‌بس ایران–آمریکا فضای ریسک‌پذیری را بهبود داده اما برای افت معنادار دلار، بازار نیازمند بازگشایی واقعی تنگه هرمز است. داده‌های تورمی آلمان احتمالاً بالاتر از انتظار منتشر می‌شود و می‌تواند از یورو حمایت کند، در حالی که EURUSD همچنان تحت‌تأثیر تحولات خاورمیانه است. فدرال رزرو هنوز در مسیر انقباضی باقی مانده و معامله‌گران پیش از کنار گذاشتن سناریوی افزایش نرخ بهره، منتظر گزارش بعدی CPI هستند. دلار کانادا زیر فشار اختلاف نرخ‌های بهره و ریسک‌های تجاری USMCA قرار دارد و حتی با بهبود ریسک‌پذیری، مسیر نزولی USDCAD محدود می‌ماند. دلار امریکا: بازار در تعقیب تیتر بعدی گزارش‌ها حاکی از آن است که آمریکا و ایران بر سر تمدید موقت ۶۰ روزه آتش‌بس به توافق رسیده‌اند؛ توافقی که همچنان نیازمند تأیید دونالد ترامپ، رئیس‌جمهور آمریکا است. این خبر پس از نگرانی‌های صبح دیروز درباره احتمال گسترش دوباره تنش‌ها در پی درگیری‌های نظامی جدید، تا حدی به سرمایه‌گذاران آرامش داده است. اکنون پرسش اصلی این است که آیا تنگه هرمز به‌زودی بازگشایی خواهد شد یا اینکه تمدید آتش‌بس تنها به یک بن‌بست طولانی‌تر منجر می‌شود. پس از تیترهای خبری دیروز، دلار در برابر اکثر ارزها تضعیف شد، اما شاخص دلار (DXY) همچنان حدود ۱ درصد بالاتر از سطوح ابتدای ماه مه معامله می‌شود. این در حالی است که نفت برنت اکنون ۴ درصد پایین‌تر از کف ۷ مه قرار دارد. پیش‌بینی اینکه آیا این لحظه واقعاً نقطه عطفی برای حل‌وفصل بحران خاورمیانه است یا نه دشوار است، اما نکته‌ای که باید پذیرفت این است که دلار، فارغ از این تحولات، همچنان در موقعیت نسبتاً قدرتمندی قرار دارد. علت این موضوع را می‌توان در لحن انقباضی فدرال رزرو و داده‌های تورمی جست‌وجو کرد که علی‌رغم کاهش قیمت انرژی، بازارها را همچنان به قیمت‌گذاری برای تداوم سیاست‌های انقباضی (حدود ۱۵ نقطه پایه تا پایان سال) سوق داده‌اند. داده‌های دیروز Core PCE آمریکا که اندکی پایین‌تر از اجماع بازار و برابر با ۰.۲ درصد ماهانه منتشر شد، تأثیر چندانی بر انتظارات بازار از فدرال رزرو نداشت؛ موضوعی که شاید نشان دهد معامله‌گران ترجیح می‌دهند پیش از کنار گذاشتن سناریوی افزایش نرخ بهره، ابتدا گزارش بعدی CPI را مشاهده کنند. امروز تقویم داده‌های آمریکا سبک‌تر است، اما سخنرانی‌های متعدد مقامات فدرال رزرو می‌تواند مورد توجه بازار قرار گیرد. دلار همچنان کاملاً تحت‌تأثیر تیترهای خبری حرکت می‌کند. نشانه‌های قوی از آغاز بازگشایی تنگه هرمز برای عبور‌ومرور می‌تواند دلار را به‌طور معناداری در برابر اکثر ارزها پایین‌تر ببرد؛ اما از سوی دیگر، تداوم وضعیت تعلیق و بلاتکلیفی حتی بدون تشدید مجدد درگیری‌های نظامی نیز ممکن است شاخص دلار را دوباره به محدوده 99.50 بازگرداند. یورو : تورم آلمان ممکن است بازار را غافلگیر کند فرانسه، اسپانیا و آلمان امروز صبح برآورد اولیه تورم ماه مه را منتشر می‌کنند. انتظار می‌رود تورم فرانسه و اسپانیا به روند شتاب‌گیری خود ادامه دهد، در حالی که پیش‌بینی‌ها تورم آلمان را در سطح ۲.۹ درصد بدون تغییر نشان می‌دهند. با این حال، تیم اقتصاد کلان ما معتقد است داده کلیدی آلمان با ریسک صعودی همراه است و احتمال ثبت رقمی به‌مراتب بالاتر از ۳ درصد وجود دارد. چنین نتیجه‌ای احتمالاً با تقویت روند نزولی نرخ‌های بهره کوتاه‌مدت، از یورو حمایت خواهد کرد. با این وجود، تحولات خاورمیانه همچنان عامل غالب در حرکت EURUSD باقی مانده است. از دید ما، بازگشایی تنگه هرمزمی‌تواند محرک یک رالی احساسی بیش از ۱ درصدی در این جفت‌ارز باشد. با این حال، تثبیت نرخ‌های بالاتر از 1.180 احتمالاً به شرایط مساعدتر در اختلاف نرخ‌های بهره کوتاه‌مدت نیز نیاز دارد؛ موضوعی که عمدتاً از مسیر بازقیمت‌گذاری انبساطی‌تر برای فدرال رزرو محقق می‌شود. دلار کانادا: اختلاف نرخ‌های بهره همچنان عامل فشار است کانادا امروز داده‌های تولید ناخالص داخلی سه‌ماهه نخست را منتشر می‌کند. انتظار بازار رشد نسبتاً ضعیف ۱.۵ درصدی سالانه‌سازی‌شده فصلی است؛ آن هم پس از ثبت رقم ناامیدکننده منفی ۰.۶ درصدی در سه‌ماهه چهارم. با این حال، چنین داده‌ای که تا حدی به گذشته مربوط است، تنها در صورتی برای بانک مرکزی کانادا اهمیت جدی خواهد داشت که اختلاف محسوسی با اجماع بازار داشته باشد. دلار کانادا امروز اندکی فرصت تنفس پیدا کرد، اما همچنان یکی از ضعیف‌ترین ارزهای گروه G10 در ماه مه باقی مانده است. در مدل ارزش منصفانه کوتاه‌مدت ما، سهام جهانی و اختلاف نرخ‌های بهره کوتاه‌مدت مهم‌ترین محرک‌های USDCAD هستند. کاهش بیشتر تنش‌ها و بهبود فضای ریسک‌پذیری احتمالاً می‌تواند USDCAD را پایین‌تر ببرد، اما اختلاف نرخ‌های بهره نسبی همچنان مانع مهمی در برابر این حرکت محسوب می‌شود. تورم کانادا و شرایط بازار کار نیز از تغییر رویکرد انقباضی بانک مرکزی کانادا در کوتاه‌مدت حمایت نمی‌کنند و بازارها همچنان راحت‌تر سناریوی حذف انتظارات انقباضی بانک مرکزی کانادا را می‌پذیرند تا کنار گذاشتن انتظارات انقباضی فدرال رزرو. مذاکرات مجدد توافق تجاری USMCA نیز همچنان یکی از ریسک‌های مهم برای دلار کانادا است. جیمیسون گریر، نماینده تجاری آمریکا، این هفته اعلام کرد اختلافات با کانادا «قابل‌توجه» است. همانند سال ۲۰۲۰، ترامپ ممکن است پیش از دستیابی به هر توافق نهایی، تهدیدهای تعرفه‌ای را تشدید کند. حتی اگر توافق جدیدی در نهایت حاصل شود، طولانی‌شدن مذاکرات و فضای عدم‌قطعیت می‌تواند بر اعتماد شرکت‌ها و بازار کار کانادا فشار وارد کند و احتمال اتخاذ موضع انقباضی‌تر از سوی بانک مرکزی کانادا را بیش از پیش کاهش دهد. در سناریوی پایه ما — که نسبت به تحولات خاورمیانه دیدگاهی نسبتاً خوش‌بینانه دارد — انتظار داریم USDCAD تا پایان ژوئن به 1.37 و تا پایان سه‌ماهه سوم به 1.36 بازگردد. این پیش‌بینی همچنان بخشی از پرمیوم ریسک مرتبط با مذاکرات مجدد USMCA را در دلار کانادا لحاظ می‌کند؛ عاملی که باعث می‌شود «لونی» نسبت به سایر ارزهای کالامحور گروه G10 عملکرد ضعیف‌تری داشته باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

 نرخ بیکاری آلمان – مه ۲۰۲۶

تغییرات بیکاری آلمان - مه - Unemployment Change واقعی .................. 12K-  پیش‌بینی ............. 11K قبلی .................... 20K  نرخ بیکاری آلمان - مه - Unemployment Rate  واقعی .................. %  پیش‌بینی ............. %6.4  قبلی ................... %6.4

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فون درلاین: حمله پهپادی روسیه به رومانی عبور از خط قرمز جدید است

به‌گزارش منابع اروپایی و شبکه‌های خبری اتحادیه اروپا، رئیس کمیسیون اروپا اورسولا فون درلاین اعلام کرد که حمله پهپادی روسیه به خاک رومانی نشان‌دهنده عبور مسکو از «خط قرمز جدیدی» در جنگ تجاوزکارانه علیه اوکراین است. فون درلاین تأکید کرد که اتحادیه اروپا در حال آماده‌سازی بیست‌و‌یکمین بسته تحریم‌ها علیه روسیه است تا فشار اقتصادی و مالی بر کرملین را افزایش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ناتو رفتار بی‌پروا روسیه را پس از حمله پهپادی به رومانی محکوم کرد

به‌گزارش منابع خبری، ناتو رفتار بی‌پروا و غیرمسئولانه روسیه را پس از اصابت پهپاد روسی به ساختمانی مسکونی در رومانی محکوم کرد. این حادثه که در نزدیکی مرز اوکراین رخ داده، بار دیگر نگرانی‌ها درباره گسترش خطرات ناشی از جنگ پهپادی روسیه در اروپا را افزایش داده است. ناتو: تقویت دفاع در برابر تهدیدهای نوین از جمله پهپادها ادامه دارد سخنگوی ناتو اعلام کرد که این سازمان به تقویت سامانه‌های دفاعی در برابر تمامی تهدیدها، از جمله پهپادها ادامه خواهد داد. به گفته منابع دیپلماتیک، این حمله می‌تواند به افزایش فشارهای سیاسی و نظامی بر مسکو منجر شود، در حالی که بازارهای انرژی و امنیت منطقه‌ای نیز تحت تأثیر قرار گرفته‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای آسیا در انتظار امضای ترامپ؛ آتش‌بس ایران–آمریکا در برزخ

معاملات آسیایی روز جمعه ۲۹ مه ۲۰۲۶ در حالی آغاز شد که توافق اولیه برای تمدید ۶۰روزه آتش‌بس ایران–آمریکا هنوز به امضای رئیس‌جمهور ترامپ نرسیده و همین موضوع فضای احتیاطی بر بازارها حاکم کرده است. مذاکرات همچنان بر سر زبان مربوط به برنامه هسته‌ای ایران و نحوه برخورد با ذخایر اورانیوم غنی‌شده تهران ادامه دارد. ایران مدعی سرنگونی یک هواپیمای آمریکایی در نزدیکی بوشهر شد، اما مقام‌های آمریکا این ادعا را کاملاً رد کردند. ژاپن: تورم توکیو پایین‌تر از انتظار؛ تولید صنعتی غافلگیرکننده تورم توکیو (ماه مه) شاخص قیمت مصرف کننده هسته: رشد ۱.۳٪ (پیش‌بینی ۱.۵٪) شاخص قیمت مصرف کننده هسته - هسته: رشد ۱.۶٪ (پیش‌بینی ۱.۹٪) این ششمین ماه متوالی کاهش سرعت تورم است. یارانه‌های دولتی در حوزه انرژی و شهریه، عامل اصلی افت تورم بوده‌اند. تولید صنعتی ژاپن (آوریل) رشد ۰.۸٪ (در برابر پیش‌بینی کاهش ۰.۹٪) پیش‌بینی تولیدکنندگان برای ماه مه: افزایش ۵.۱٪ این داده‌ها پیام سیاستی بانک مرکزی ژاپن را پیچیده‌تر می‌کند؛ جایی که بازارها تا پیش از انتشار داده‌ها ۸۰٪ احتمال افزایش نرخ در ژوئن را قیمت‌گذاری کرده بودند. ین دوباره به سمت ۱۶۰ حرکت کرد و بازار در انتظار انتشار داده مداخله وزارت دارایی ژاپن در ساعت ۱۰:۰۰ GMT است. نیوزیلند: پیام کاملاً هاوکیش بانک مرکزی نیوزیلند (RBNZ) آنا برمن (رئیس RBNZ): نرخ بهره زودتر و بیشتر از برآوردهای قبلی افزایش می‌یابد. فشارهای تورمی ناشی از درگیری خاورمیانه و هزینه‌های وارداتی ادامه دارد. رشد اقتصادی نیوزیلند و شرکای تجاری آن تضعیف خواهد شد. کارن سیلک (معاون RBNZ): بانک مرکزی لازم نیست منتظر CPI فصلی بماند. داده‌های با فرکانس بالا برای تصمیم ژوئیه بررسی می‌شود. تمایل بانک به افزایش نرخ در جلسات آینده است. NZD پس از این اظهارات تقویت شد. بازار فارکس: دلار در حالت انتظار معامله‌گران کمی از دلار فاصله گرفتند، اما ریسک‌پذیری کامل شکل نگرفت؛ زیرا توافق آتش‌بس هنوز امضا نشده و هر لحظه ممکن است تغییر کند. اروپا و ژئوپلیتیک: حمله پهپادی روسیه به رومانی یک پهپاد انتحاری روسیه وارد حریم هوایی رومانی شد و به ساختمانی مسکونی در شهر گالاتی برخورد کرد. چند نفر زخمی شدند. ناتو واکنش دیپلماتیک خواهد داشت، نه نظامی. شرکت‌ها: جهش تاریخی دل و خبرهای فضایی شرکت Dell رشد درآمد: ۸۸٪ سالانه سود سهام : ۵.۲۴ دلار (+۲۸۲٪) قرارداد ۹.۷ میلیارد دلاری پنتاگون سهام: +۲۵٪ تا +۳۰٪ دل اکنون بیش از هر زمان دیگر به‌عنوان تأمین‌کننده زیرساخت AI دیده می‌شود. SpaceX هدف‌گذاری ارزش ۱.۸ تریلیون دلاری برای IPO Blue Origin انفجار راکت New Glenn در تست موتور چین و ارزها نرخ مرجع یوان: ۶.۸۱۷۶ (بالاتر از انتظار ۶.۷۶۸۵) پیام بانک خلق چین (PBOC): کنترل دقیق‌تر نوسانات خلاصه رویداد‌‌های سش آسیا توافق تمدید آتش‌بس ایران–آمریکا نهایی اما امضا نشده است. تورم توکیو ضعیف‌تر از انتظار؛ تولید صنعتی قوی‌تر از انتظار RBNZ پیام هاوکیش قوی ارسال کرد حمله پهپادی روسیه به رومانی؛ واکنش ناتو دیپلماتیک جهش ۲۵–۳۰٪ سهام دل پس از گزارش تاریخی SpaceX به‌دنبال IPO (عرضه اولیه) با ارزش ۱.۸ تریلیون دلار داده مداخله ارزی ژاپن امروز منتشر می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پرواز ۳۰ درصدی سهام دل؛ سرورهای هوش مصنوعی موتور رشد جدید شدند

سهام شرکت Dell  در معاملات پس از ساعت بازار ۳۰٪ جهش کرد؛ پس از آنکه شرکت در گزارش سه‌ماهه خود تمام انتظارات وال‌استریت را پشت سر گذاشت و چشم‌انداز درآمد سال مالی ۲۰۲۷ را به‌طور قابل‌توجهی افزایش داد. نکات کلیدی گزارش دل ۱) انفجار تقاضا برای سرورهای هوش مصنوعی دل که با انویدیا همکاری نزدیک دارد، اعلام کرد: درآمد سرورهای بهینه‌شده برای هوش مصنوعی: ۱۶.۱ میلیارد دلار رشد سالانه: ۷۵۷٪ رشد فصلی: ۷۹٪ “ «۲۴.۴ میلیارد دلار سفارش سرور AI ثبت کردیم و ۱۶.۱ میلیارد دلار درآمد شناسایی شد. پیش‌بینی درآمد سرورهای AI در سال ۲۰۲۷ را به ۶۰ میلیارد دلار افزایش می‌دهیم.» جف کلارک، مدیر عملیاتی دل: دل همچنین اعلام کرد که بک‌لاگ سرورهای AI در پایان فصل به ۵۱.۳ میلیارد دلار رسیده است (در مقایسه با ۴۳ میلیارد دلار در پایان سه‌ماهه چهارم 2026). ۲) رکورد تاریخی درآمد کل درآمد فصل: ۴۳.۸۴ میلیارد دلار (رکورد تاریخی) سود تعدیل‌شده: ۴.۸۶ دلار به‌ازای هر سهم انتظار تحلیلگران: ۲.۸۸ دلار سود و ۳۴.۸۱ میلیارد دلار درآمد ۳) رشد بخش PC با وجود فشار بازار حافظه بخش Client Solutions Group (محصولات PC): درآمد: ۱۴.۶ میلیارد دلار رشد سالانه: ۱۷٪ بازار PC همچنان تحت فشار افزایش قیمت حافظه است، اما طبق گزارش Gartner، ارسال جهانی PC رشد کرده و دل پس از HP و Lenovo در رتبه سوم بازار قرار دارد. ۴) چشم‌انداز بسیار فراتر از انتظار بازار پیش‌بینی سه‌ماهه دوم سود تعدیل‌شده: ۴.۸۰ دلار درآمد: ۴۴ تا ۴۵ میلیارد دلار انتظار بازار: ۳.۰۱ دلار سود و ۳۵.۴ میلیارد دلار درآمد پیش‌بینی سال مالی ۲۰۲۷ درآمد جدید: ۱۶۵ تا ۱۶۹ میلیارد دلار پیش‌بینی قبلی: ۱۳۸ تا ۱۴۲ میلیارد دلار انتظار تحلیلگران: ۱۴۳.۹ میلیارد دلار

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داده‌های خرده‌فروشی و نرخ بیکاری ژاپن – آوریل ۲۰۲۶

خرده فروشی ژاپن - سالانه (آوریل) - Retail Sales  واقعی .................. %2.1  پیش‌بینی .............. %1.4  قبلی ..................... %1.4 (این داده از 1.7 درصد تجدید شده است.) شاخص تولیدات صنعتی ژاپن - آوریل - Industrial Production  واقعی .................. %0.8  پیش‌بینی ........... %0.4-  قبلی ................ %0.4- (این داده از 0.5- تجدید شده است.) نرخ بیکاری ژاپن - ماهانه (آوریل) - Unemployment Rate  واقعی ................ %2.5  پیش‌بینی ............. %2.7  قبلی ..................... %2.7

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مقام نظامی اوکراین: نیروهای روسیه فرسوده شده و توان پیشروی ندارند

به گزارش رویترز به نقل از منابع مطلع، یک فرمانده ارشد ارتش اوکراین اعلام کرده است که طی شش تا نه ماه آینده انتظار دارد جنگ وارد مرحله‌ای تعیین‌کننده شود. این فرمانده گفته است که نیروهای روسیه در اوکراین فرسوده شده‌اند و دیگر توان انجام پیشروی‌های بزرگ را ندارند؛ موضوعی که به‌گفته او می‌تواند مسیر جنگ را تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی اروپا: شکنندگی مالی دولت‌ها در برابر شوک بازار افزایش یافته است

بانک مرکزی اروپا (ECB) اعلام کرد که یک سقوط ناگهانی در بازارهای مالی می‌تواند ریسک‌های پنهان بدهی دولت‌ها را آشکار کرده و نگرانی‌ها درباره پایداری مالیه عمومی را افزایش دهد. در گزارش جدید ECB آمده است که: احتمال قابل‌توجهی وجود دارد که احساسات بازار تضعیف شود و ریسک اوراق دولتی دوباره قیمت‌گذاری شود. ارزش‌گذاری سهام بیش از حد بالا است و پریمیوم ریسک اوراق شرکتی به‌طور غیرعادی فشرده شده است. یک شوک عرضه انرژی می‌تواند نوسان بازار را افزایش داده و توان بازپرداخت بدهی برخی کشورها را تحت فشار قرار دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار اوراق آمریکا پس از تعطیلات با رشد بازگشت

بازار اوراق خزانه‌داری آمریکا پس از تعطیلات با رشد قیمت‌ها در سراسر منحنی بازده آغاز شد؛ زیرا امیدواری نسبت به توافق احتمالی میان آمریکا و ایران باعث کاهش قیمت نفت و کاهش نگرانی‌های تورمی شد. بر اساس داده‌های بلومبرگ، بازده اوراق دو‌ساله خزانه‌داری آمریکا با افت ۶ واحد پایه به ۴.۰۶٪ رسید، در حالی که بازده اوراق ده‌ساله با کاهش ۵ واحد پایه به ۴.۵۱٪ و اوراق سی‌ساله با افت ۳ واحد پایه به ۵.۰۳٪ رسید. معاملات نقدی روز دوشنبه به دلیل تعطیلات بسته بود، اما بازارها در روز سه‌شنبه با حرکت اصلاحی و خرید جبرانی باز شدند. تحلیلگران می‌گویند کاهش قیمت نفت در پی خوش‌بینی به مذاکرات ایران و آمریکا، فشار تورمی را کاهش داده و زمینه را برای افزایش تقاضا برای اوراق خزانه‌داری فراهم کرده است؛ نشانه‌ای از بازگشت سرمایه‌گذاران به دارایی‌های امن در فضای ژئوپلیتیک پرنوسان.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار آنتروپیک: منافع هوش مصنوعی در انحصار کشورهای ثروتمند می‌ماند

یکی از بنیان‌گذاران شرکت آنتروپیک، کریس اولاه، هشدار داد که هوش مصنوعی می‌تواند نیروی کار انسانی را در مقیاسی بسیار گسترده جایگزین کند و تأکید کرد که حمایت از افراد شغل‌از‌دست‌داده یک «وظیفه اخلاقی» است. او افزود که اگر سازوکارهای جهانی برای اشتراک منافع حاصل از پیشرفت‌های هوش مصنوعی ایجاد نشود، این دستاوردها ممکن است تنها در اختیار کشورهای ثروتمند باقی بماند و شکاف اقتصادی میان شمال و جنوب جهان را عمیق‌تر کند. اولاه گفت نبود سازوکار مشخص برای انتقال منافع فناوری به کشورهای فقیر یک «مسئله حل‌نشده» است و هشدار داد که تمرکز قدرت و سرمایه در دست چند کشور می‌تواند توازن اقتصادی جهانی را به‌طور جدی تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزیده اخبار کریپتو و مالی آخر هفته – تا صبح دوشنبه، ۲۵ مه ۲۰۲۶

بازار و سیاست کمیسیون بورس آمریکا (SEC) بررسی معافیت سهام توکنیزه‌شده را به‌دلیل نگرانی‌های مربوط به انطباق و مالکیت بلاک‌چینی به تعویق انداخت. کمیسیون بورس آمریکا (SEC) همچنین مجوز معاملات اختیار خرید و فروش برای شاخص بیت‌کوین نزدک را صادر کرد — گامی مهم در ورود دارایی‌های دیجیتال به بازارهای سنتی. دولت ترامپ اعلام کرد بیشتر متقاضیان گرین‌کارت باید از خارج از آمریکا اقدام کنند، مگر در شرایط «فوق‌العاده». طبق گزارش رویترز، سازمان مالیاتی آمریکا (IRS) قصد دارد در فرم 1040 گزینه‌ای برای تعیین وضعیت شهروندی یا دو تابعیتی اضافه کند. بانک‌های آمریکا حدود ۳۰۶ میلیارد دلار زیان تحقق‌نیافته در ترازنامه دارند — نشانه‌ای از فشار نرخ‌های بهره بالا بر دارایی‌های بانکی. منابع واشنگتن تایمز خبر دادند که پیش‌نویس توافق صلح آمریکا و ایران ممکن است ظرف ۲۴ ساعت آینده اعلام شود؛ خبری که باعث افت ۵٪ قیمت نفت شد. کریپتو و فناوری گزارش جدید Santiment از فعالیت توسعه‌دهندگان در GitHub نشان می‌دهد پروژه‌های Aztec، Starknet و Optimism در صدر لایه‌دوم‌های فعال قرار دارند؛ Aztec به رتبه اول صعود کرده است. دو استیبل‌کوین EURR و USDR وابسته به پلتفرم StablR مورد حمله قرار گرفتند و حدود ۱۰ میلیون دلار از دست رفت؛ هر دو توکن بیش از ۲۰٪ از ارزش خود را از دست داده‌اند. مایکل سیلور، مدیرعامل شرکت استراتژی، گفت: «این هفته اوراق قرضه خریدیم، نه بیت‌کوین» — اشاره‌ای مبهم به استراتژی جدید شرکت. ویتالیک بوترین، بنیان‌گذار اتریوم، اعلام کرد بنیاد اتریوم نقش خود را کوچک‌تر می‌کند و تمرکز بر کنترل اکوسیستم را کاهش می‌دهد؛ بنیاد اکنون حدود ۰.۱۶٪ از کل عرضه ETH را در اختیار دارد. پلتفرم Hyperliquid از نظر ارزش بازار از Dogecoin پیشی گرفت؛HYPE: ۱۶.۰۵ میلیارد دلار DOGE: ۱۵.۷۳ میلیارد دلار برایان آرمسترانگ، مدیرعامل Coinbase، هشت حوزه نیازمند تحول در نظام مالی را معرفی کرد: از توکنیزیشن و معاملات ۲۴ ساعته تا هوش مصنوعی و مقررات دوستانه‌تر. هوش مصنوعی Google DeepMind موفق شد ۹ مسئله از ۳۵۳ مسئله باز (حل نشده) Erdős را حل کند — از جمله دو مسئله‌ای که بیش از ۵۶ سال بدون پاسخ مانده بودند. تحلیل بازارها در آستانه هفته جدید با امید به توافق هرمز و نشانه‌های صلح ایران–آمریکا در وضعیت مثبت قرار دارند. در کریپتو، فعالیت توسعه‌دهندگان لایه‌دوم و رشد Hyperliquid نشان از پویایی فنی دارد، در حالی که SEC و IRS با تصمیمات تازه، مسیر نظارتی را سخت‌تر کرده‌اند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

گزارش بازارهای آسیا–اقیانوسیه: امید به توافق هرمز نفت را پایین کشید

بازارهای آسیایی در دوشنبه، ۲۵ مه ۲۰۲۶ با فضای مثبت آغاز شدند؛ جایی که امید به توافق میان آمریکا و ایران برای بازگشایی تنگه هرمز، فشار فروش بر نفت را تشدید کرد و دارایی‌های ریسکی را بالا برد. در آغاز معاملات، نفت زیر ۱۰۰ دلار معامله شد و هم‌زمان دلار تضعیف و شاخص‌های سهام و طلا تقویت شدند — نشانه‌ای از بازگشت محتاطانه ریسک‌پذیری به بازارهای منطقه. نفت، دلار، سهام و طلا نفت برای نخستین‌بار در دو هفته گذشته به زیر ۱۰۰ دلار سقوط کرد؛ معامله‌گران به گزارش‌های آخر هفته درباره پیشرفت در تفاهم‌نامه واشنگتن–تهران برای بازگشایی هرمز واکنش نشان دادند. این حرکت، الگوی معمول «معاملات تخفیف ریسک ایران» را فعال کرد: دلار تضعیف شد. فیوچرز S&P500 و Nasdaq تقویت شدند. طلا ۱.۴٪ رشد کرد. در بازار فارکس، بانک خلق چین (PBOC) نرخ مرجع USDCNY را در قوی‌ترین سطح از فوریه ۲۰۲۳ تعیین کرد؛ اقدامی که به‌عنوان حمایت ضمنی از قدرت یوان تعبیر شد. سیگنال‌های ژئوپلیتیک با وجود خوش‌بینی بازار، فضای دیپلماتیک پیچیده‌تر بود. ترامپ یکشنبه اعلام کرد محاصره دریایی ایران تا زمان امضای رسمی توافق پابرجا می‌ماند و «هیچ عجله‌ای» برای توافق وجود ندارد. با این حال، بازارها ترجیح دادند مسیر حرکت را قیمت‌گذاری کنند، نه پیام‌های متناقض آخر هفته را. نشانه‌های اولیه از کاهش فشار در هرمز داده‌های کشتیرانی نشان داد: دو نفتکش LNG از تنگه عبور کردند (به مقصد پاکستان و چین).. یک سوپرتانکر حامل نفت عراق پس از سه ماه توقف، از خلیج فارس خارج شد. هرچند عبور و مرور هنوز بسیار کمتر از دوران پیش از جنگ است، اما جهت حرکت رو به بهبود است. آسیا: رشد قوی، ریسک‌های خاورمیانه نیکی ژاپن رکوردهای تاریخی را شکست و از ۶۴ هزار و سپس ۶۵ هزار واحد عبور کرد. .سنگاپور رشد فراتر از انتظار ثبت کرد، اما وزارت تجارت نسبت به ریسک‌های خاورمیانه هشدار داد. NZIER از تثبیت نرخ بهره بانک مرکزی نیوزیلند (RBNZ) در نشست این هفته حمایت کرد. لاگارد از بازبینی صعودی پیش‌بینی تورم ECB خبر داد. وارش در فدرال‌رزرو با کمیته‌ای هاوکیش روبه‌روست و امید به کاهش نرخ‌ها در آمریکا کمرنگ شده است. بازارهای جهانی در تعطیلات امروز بریتانیا، بخش بزرگی از اروپا و آمریکا تعطیل‌اند؛ بنابراین نقدشوندگی پایین می‌تواند نوسانات تیز ایجاد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر