TSLA 404.22 USD ▼ 0.80%
AAPL 343.83 USD ▼ 0.94%
GOOGL 324.89 USD ▲ 1.34%
AMZN 254.60 USD ▲ 0.59%
NVDA 215.38 USD ▼ 1.17%
BTCUSD 81,241.86 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

گزارش ماهانه اوپک: کاهش پیش‌بینی رشد تقاضای جهانی نفت در سال ۲۰۲۶

سازمان کشورهای صادرکننده نفت (اوپک) در تازه‌ترین گزارش ماهانه خود، پیش‌بینی رشد تقاضای جهانی نفت در سال ۲۰۲۶ را کاهش داده است و اکنون انتظار دارد رشد تقاضا به ۱.۱۷ میلیون بشکه در روز برسد؛ در حالی که در گزارش قبلی این رقم ۱.۳۸ میلیون بشکه در روز اعلام شده بود. نکات کلیدی گزارش پیش‌بینی تقاضای جهانی نفت در سه‌ماهه دوم ۲۰۲۶: ۱۰۴.۵۷ میلیون بشکه در روز (در مقایسه با ۱۰۵.۰۷ میلیون بشکه در پیش‌بینی قبلی) افزایش پیش‌بینی رشد تقاضا برای سال ۲۰۲۷: ۱.۵۴ میلیون بشکه در روز (در مقابل ۱.۳۴ میلیون بشکه در گزارش قبلی) میانگین تولید نفت خام اوپک‌پلاس در آوریل ۲۰۲۶: ۳۳.۱۹ میلیون بشکه در روز، که نسبت به ماه مارس ۱.۷۴ میلیون بشکه کاهش داشته است. این کاهش عمدتاً به دلیل جنگ ایران و کاهش تولید از سوی اعضای خاورمیانه رخ داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی جدید مورگان استنلی هدف S&P 500 را به ۸۰۰۰ واحد رساند

بانک سرمایه‌گذاری مورگان استنلی پیش‌بینی خود برای پایان سال ۲۰۲۶ شاخص S&P 500 را اصلاح کرد و هدف جدید را از ۷۸۰۰ واحد به ۸۰۰۰ واحد افزایش داد. این بازبینی نشان می‌دهد که این بانک وال‌استریتی انتظار دارد رشد سود شرکت‌ها، ثبات سیاستی و بهبود شرایط اقتصاد آمریکا در سال‌های پیش‌رو از بازار سهام حمایت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز تاریک نفت ۲۰۲۶؛ بسته شدن تنگه هرمز و کاهش ۱۲.۸ میلیون بشکه‌ای عرضه نفت

گزارش ماهانه آژانس بین‌المللی انرژی (IEA) نشان می‌دهد که جنگ در ایران باعث کاهش بی‌سابقه ذخایر نفتی جهان شده است. طبق این گزارش:  عرضه جهانی نفت در سال ۲۰۲۶ به میزان ۳.۹ میلیون بشکه در روز کاهش خواهد یافت، در حالی که پیش‌بینی قبلی کاهش ۱.۵ میلیون بشکه در روز بود، البته فرض بر این است که جریان نفت از تنگه هرمز به تدریج از ژوئن از سر گرفته شود.  عرضه کل نفت جهان در سال ۲۰۲۶، ۱.۷۸ میلیون بشکه در روز کمتر از تقاضا خواهد بود، در حالی که در گزارش قبلی عرضه ۰.۴۱ میلیون بشکه در روز بیشتر از تقاضا پیش‌بینی شده بود.  تقاضای جهانی نفت در سال ۲۰۲۶ به دلیل جنگ ایران، ۴۲۰ هزار بشکه در روز کاهش خواهد یافت که این رقم نسبت به پیش‌بینی قبلی کاهش ۸۰ هزار بشکه در روز، افزایش چشمگیری دارد.  از زمان بسته شدن تنگه هرمز در فوریه، مجموع کاهش عرضه نفت جهان به ۱۲.۸ میلیون بشکه در روز رسیده است.  میزان پالایش نفت خام در جهان در سال ۲۰۲۶ به دلیل حملات، کاهش دسترسی به نفت خام و محدودیت‌های صادراتی، ۱.۶ میلیون بشکه در روز کاهش خواهد یافت.  جنگ در خاورمیانه باعث تخلیه بی‌سابقه ذخایر نفتی جهان شده است؛ در ماه‌های مارس و آوریل، ۲۴۶ میلیون بشکه از ذخایر نفتی جهان برداشت شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نفت برنت تا سال ۲۰۲۶ بالای ۱۰۰ دلار می‌ماند

بانک جی‌پی مورگان پیش‌بینی می‌کند قیمت نفت برنت حتی در صورت بازگشایی تنگه هرمز در ماه ژوئن، در بیشتر سال ۲۰۲۶ در محدوده پایین ۱۰۰ دلار باقی بماند. این چشم‌انداز با استناد به کاهش موجودی‌ها و محدودیت‌های لجستیکی ارائه شده است. به گفته این بانک، برداشت سریع از ذخایر و تقاضای فصلی باعث خواهد شد موجودی کشورهای OECD تا ماه اوت به سطوح بحرانی برسد و بازار حتی در صورت بازگشایی مسیرها همچنان فشرده باقی بماند. در نتیجه، پیش‌بینی می‌شود میانگین قیمت برنت در سال ۲۰۲۶ حدود ۹۶ دلار باشد و در برخی دوره‌های میانی سال از ۱۰۰ دلار نیز عبور کند. تحلیلگران همچنین هشدار داده‌اند که گلوگاه‌های عرضه ممکن است از مسیرهای حمل‌ونقل به ظرفیت تانکرها و محدودیت‌های پالایشگاهی منتقل شود و این موضوع روند بازگشت بازار به وضعیت عادی را به تأخیر بیندازد. هم‌زمان، مدیرعامل آرامکو عربستان این اختلال را شدیدترین بحران انرژی تاکنون توصیف کرده و هشدار داده است که بهبود کامل بازار ممکن است تا سال ۲۰۲۷ طول بکشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

کاهش تولید اوپک به پایین‌ترین سطح ۲۰ سال اخیر در پی بحران تنگه هرمز و اختلال در صادرات

تولید نفت اوپک در ماه آوریل به میزان ۸۳۰ هزار بشکه در روز کاهش یافت و به ۲۰.۰۴ میلیون بشکه در روز رسید؛ این رقم پایین‌ترین سطح در بیش از دو دهه گذشته است. علت اصلی این کاهش، جنگ ایران و اختلال در تنگه هرمز عنوان شده که صادرات نفت را به‌شدت کاهش داده است. کویت بیشترین افت تولید را ثبت کرد، پس از آنکه صادرات این کشور برای یک ماه کامل با اختلال مواجه شد. عربستان سعودی و عراق نیز تولید خود را کاهش دادند. در مقابل، امارات متحده عربی تنها تولیدکننده خلیج فارس بود که توانست تولید خود را افزایش دهد؛ این کشور از مسیرهای صادراتی استفاده کرد که از تنگه هرمز عبور نمی‌کنند. ونزوئلا و لیبی نیز افزایش تولید داشتند. این کاهش تولید در حالی رخ داده که اوپک‌پلاس برنامه افزایش تولید در ماه آوریل را در دستور کار داشت، اما جنگ مانع اجرای سهمیه‌های بالاتر عرضه شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مدیرعامل آرامکو: بسته شدن تنگه هرمز می‌تواند عرضه جهانی نفت را هفته‌ای حدود ۱۰۰ میلیون بشکه کاهش دهد

امین ناصر هشدار داد که ادامه بسته بودن تنگه هرمز ممکن است باعث کاهش حدود ۱۰۰ میلیون بشکه نفت در هفته از عرضه جهانی شود. او افزود بازار تاکنون حدود ۱ میلیارد بشکه نفت را به‌دلیل این اختلال از دست داده است؛ بخشی از این کمبود از طریق مسیرهای جایگزین و آزادسازی ذخایر جبران شده است. ناصر این وضعیت را بزرگ‌ترین شوک عرضه انرژی در تاریخ توصیف کرد و گفت در صورت تداوم بحران، بازگشت کامل بازار به شرایط عادی ممکن است تا سال ۲۰۲۷ به تعویق بیفتد. او همچنین تأکید کرد که آرامکو در حال توسعه مسیرهای صادراتی خارج از تنگه هرمز، از جمله پایانه دریای سرخ، است تا در برابر اختلالات زنجیره تأمین جهانی تاب‌آورتر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جنگ یا نرخ بهره؟ مورگان استنلی می‌گوید طلا از کدام می‌ترسد

بانک مورگان استنلی پیش‌بینی قیمت طلا را برای سال جاری ۵۲۰۰ دلار در هر اونس تعیین کرده است. تحلیل بانک نشان می‌دهد که خرید مجدد طلا توسط بانک‌های مرکزی و صندوق‌های ETF و همچنین انتظار برای کاهش نرخ‌های بهره فدرال رزرو در سال ۲۰۲۷ می‌تواند روند صعودی جدیدی برای فلز زرد رقم بزند. با این حال، مورگان استنلی تأکید می‌کند که افت ۱۴.۵ درصدی قیمت طلا از زمان آغاز درگیری ایران و آمریکا نشان می‌دهد طلا دیگر مانند گذشته پناهگاه امن در بحران‌های ژئوپلیتیکی نیست و اکنون بیشتر به نرخ‌های واقعی بهره واکنش نشان می‌دهد تا به جنگ یا تنش سیاسی. تحلیل بانک افزایش قیمت نفت باعث تشدید نگرانی‌های تورمی شده و انتظارات برای کاهش نرخ‌های بهره را پایین آورده است. در نتیجه، بازده واقعی اوراق خزانه بالا رفته و هزینه نگهداری طلا افزایش یافته است. هم‌زمان، برخی بانک‌های مرکزی و ETFها خرید طلا را متوقف یا حتی فروش کرده‌اند که فشار مضاعفی بر بازار وارد کرده است. مورگان استنلی می‌گوید در بلندمدت، بازگشت خرید ETFها، انباشت ذخایر طلا توسط چین، تضعیف دلار آمریکا و دو کاهش نرخ بهره فدرال رزرو در ژانویه و مارس ۲۰۲۷ می‌تواند مسیر رشد طلا را دوباره فعال کند. جمع‌بندی این گزارش نتیجه می‌گیرد که سیاست پولی اکنون عامل اصلی تعیین قیمت طلاست و نقش سنتی آن به‌عنوان دارایی امن در بحران‌ خلیج فارس کمرنگ شده است. به‌عبارت دیگر، طلا از «معامله ترس» به «معامله نرخ واقعی» تبدیل شده است — تغییری که می‌تواند دیدگاه سرمایه‌گذاران نسبت به این فلز را برای همیشه تغییر دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ابوظبی صادرات نفت «مربان» را افزایش می‌دهد؛ سیگنال عرضه قوی پیش از نشست اوپک‌پلاس

منابع آگاه می‌گویند شرکت ملی نفت ابوظبی (ADNOC) قصد دارد در ماه آوریل محموله‌های بیشتری از نفت شاخص «مربان» را روانه بازار کند؛ اقدامی که نشان‌دهنده افزایش عرضه از سوی تولیدکنندگان کلیدی خاورمیانه است. به گفته این منابع، ADNOC حجم‌های اضافی را به شرکای خود در امتیاز میادین خشکی امارات پیشنهاد داده و برخی از این شرکت‌ها نیز بخشی از محموله‌های اضافه را در بازار نقدی فروخته‌اند. این تحولات در شرایطی رخ می‌دهد که عربستان و ایران نیز صادرات خود را افزایش داده‌اند؛ موضوعی که در سایه تنش میان واشنگتن و تهران، نگرانی‌هایی درباره اختلال احتمالی در عرضه ایجاد کرده است. هم‌زمان، انتظار می‌رود نشست پیش‌روی اوپک‌پلاس در آخر هفته، مسیر بازگشت تدریجی به افزایش تولید از ماه آوریل را تأیید کند. ADNOC حدود ۶۰٪ از امتیاز میادین خشکی را در اختیار دارد و ظرفیت تولید روزانه ۲ میلیون بشکه نفت مربان را مدیریت می‌کند. سایر سهام‌داران شامل توتال‌انرژیز، بی‌پی، CNPC چین، اینپکس ژاپن، ژنهوا اویل و GS Energy هستند. هنوز مشخص نیست حجم دقیق افزایش عرضه چقدر خواهد بود و چگونه میان شرکا توزیع می‌شود. در بازار نفت، قیمت نفت مربان در روزهای اخیر نسبت به شاخص‌های جهانی مانند برنت و دبی کاهش یافته، زیرا بخشی از محموله‌های اضافی برای فروش عرضه شده‌اند. در همین حال، قیمت برنت روز پنجشنبه به ۷۲.۶۱ دلار رسید که بالاترین سطح از ژوئیه گذشته است. ADNOC و بیشتر شرکای آن از اظهار نظر درباره این گزارش خودداری کرده‌اند. این شرکت پیش‌تر نیز در دوره‌هایی که اوپک‌پلاس سهمیه‌ها را تغییر داده، حجم عرضه خود را تنظیم کرده است. برخی نمایندگان اوپک‌پلاس می‌گویند انتظار دارند گروه در نشست پیش‌رو با افزایش ملایم عرضه موافقت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار مورگان استنلی: هزینه‌های هوش مصنوعی از حباب دات‌کام فراتر خواهد رفت

مورگان استنلی اعلام کرده است که سرمایه‌گذاری گسترده شرکت‌های بزرگ فناوری در حوزه هوش مصنوعی قرار است از سطح دوران حباب دات‌کام فراتر رود و شدت هزینه‌های سرمایه‌ای (CapEx) تا سال ۲۰۲۸ می‌تواند به ۴۵٪ از میزان فروش برسد. تحلیلگر مورگان استنلی، تاد کاستانو، هشدار می‌دهد که هزینه‌ها با سرعتی بسیار بیشتر از رشد درآمد در حال افزایش هستند و تنها شرکت‌های بزرگ فناوری (Hyperscalers) بیش از ۲ تریلیون دلار در این زمینه سرمایه‌گذاری خواهند کرد، که تمرکز قابل توجهی از سرمایه‌ها را در حوزه هوش مصنوعی ایجاد می‌کند. در حالی که شرکت‌های نیمه‌هادی می‌توانند از این روند سود ببرند، افزایش هزینه‌ها و روند کند کسب درآمد ممکن است حساسیت سودهای آینده را نسبت به رشد درآمد افزایش دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا – فوریه

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا - CB Consumer Confidence (فوریه) واقعی  ................. 91.2 پیش‌بینی  ............ 87 قبلی  .................... 84.5

خواندن کامل خبر
داده های اقتصادی کم اثر

مورگان استنلی پیش‌بینی کوتاه‌مدت قیمت برنت را افزایش داد

بر اساس گزارش‌های منتشرشده، بانک مورگان استنلی اعلام کرده است که به دلیل تداوم ریسک‌های ژئوپلیتیک، حق‌پرمیوم ریسک در بازار نفت احتمالاً برای مدتی باقی خواهد ماند و همین موضوع باعث شده پیش‌بینی کوتاه‌مدت این بانک برای قیمت نفت برنت افزایش یابد. با وجود این، مورگان استنلی تأکید کرده که در ادامه سال، با فروکش‌کردن تنش‌ها و افزایش عرضه، قیمت نفت برنت احتمالاً به حدود ۶۰ دلار در هر بشکه کاهش خواهد یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برآورد اولیه شاخص مدیران خرید ایالات متحده – فوریه

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده - S&P Global Manufacturing PMI Flash (فوریه) واقعی ................... 51.2 پیش‌بینی .............. 52.6 قبلی ...................... 52.4 برآورد اولیه شاخص مدیران خرید بخش خدمات ایالات متحده - S&P Global Services PMI Flash (فوریه) واقعی ................... 52.3 پیش‌بینی .............. 53 قبلی ...................... 52.7 برآورد اولیه شاخص مدیران خرید بخش ترکیبی (تولیدی و خدماتی) ایالات متحده - S&P Global Composite PMI Flash (فوریه) واقعی ................... 52.3 قبلی ...................... 53

خواندن کامل خبر
داده های اقتصادی کم اثر

تغییرات ماهانه خانه‌های در انتظار فروش ایالات متحده – ژانویه

تغییرات ماهانه خانه‌های در انتظار فروش ایالات متحده - Pending Home Sales (ژانویه) واقعی ..................... 0.8- درصد پیش‌بینی ............... 1.3 درصد قبلی ....................... 9.3- درصد

خواندن کامل خبر
داده های اقتصادی کم اثر

معمای حضور سایه‌وار ترامپ در ژنو؛ آیا توافق بزرگ برای نفت ۶۰ دلاری نزدیک است؟

در یک نگاه نفت برنت در محدوده ۶۷ تا ۶۸ دلار؛ WTI حوالی ۶۳ دلار رزمایش ایران در تنگه هرمز، ریسک ژئوپلیتیک را افزایش داده است. ترامپ: در مذاکرات ژنو به‌صورت غیرمستقیم مشارکت خواهد داشت. اوپک‌پلاس احتمالاً از آوریل عرضه را افزایش می‌دهد. قیمت نفت در آستانه مذاکرات هسته‌ای ایران و آمریکا، در محدوده‌ای ثابت مانده است. رزمایش دریایی ایران در تنگه هرمز، ریسک عرضه را بالا برده، اما امید به پیشرفت دیپلماتیک و تصمیمات آتی اوپک‌پلاس، مانع جهش قیمت‌ها شده‌اند. این گزارش بر پایه داده‌های منتشرشده توسط وال‌استریت ژورنال و بازخوانی یوتوتایمز برای مخاطبان آماده شده است. رزمایش ایران در تنگه هرمز؛ ریسک عرضه بالا می‌رود ایران در آستانه مذاکرات هسته‌ای با آمریکا، رزمایش دریایی در تنگه هرمز برگزار کرده است؛ منطقه‌ای که بخش بزرگی از صادرات نفت جهان از آن عبور می‌کند. این اقدام باعث شده: ریسک ژئوپلیتیک افزایش یابد. حق بیمه ریسک در قیمت نفت لحاظ شود. بازارها با احتیاط بیشتری معامله کنند. تنگه هرمز مسیر اصلی صادرات نفت کشورهای خلیج فارس از جمله عربستان، امارات، کویت، عراق و خود ایران است. ترامپ: مشارکت غیرمستقیم در مذاکرات ژنو رئیس‌جمهور آمریکا، دونالد ترامپ، اعلام کرده که در مذاکرات ژنو با ایران به‌صورت غیرمستقیم مشارکت خواهد داشت. او گفته امیدوار است ایران خواهان توافق باشد، اما هم‌زمان مواضع سخت‌گیرانه‌ای را نیز مطرح کرده که فضای دیپلماتیک را پیچیده‌تر کرده است. قیمت‌ها در محدوده؛ نقدینگی محدود در آسیا در زمان انتشار گزارش: نفت برنت در محدوده ۶۷ دلار قرار دارد. نفت WTI حوالی ۶۳ دلار معامله می‌شود. تعطیلات روز رئیس‌جمهور در آمریکا و سال نو قمری در آسیا باعث شده نقدینگی بازار محدود باشد و نوسانات کمتر دیده شود. اوپک‌پلاس؛ آماده افزایش عرضه در صورت تداوم اختلالات برخی تحلیلگران معتقدند اگر اختلالات عرضه (مانند کاهش صادرات روسیه) ادامه یابد و قیمت‌ها در محدوده ۶۵–۷۰ دلار باقی بمانند، اوپک‌پلاس ممکن است از آوریل عرضه را افزایش دهد. این تصمیم می‌تواند با هدف: پاسخ به تقاضای تابستانی کنترل قیمت‌ها و جلوگیری از کمبود عرضه اتخاذ شود. چشم‌انداز بلندمدت؛ توافق‌های دیپلماتیک می‌توانند قیمت‌ها را کاهش دهند برخی بانک‌ها پیش‌بینی کرده‌اند که: توافق ایران–آمریکا و پیشرفت در مذاکرات روسیه–اوکراین می‌توانند در نیمه اول سال ۲۰۲۶ باعث افزایش عرضه و کاهش قیمت نفت شوند؛ به‌طوری که قیمت برنت به محدوده ۶۰ دلار بازگردد. جمع‌بندی استراتژیک: فاز «تثبیت با ریسک ژئوپلیتیک» بازار نفت اکنون در فاز «تثبیت با ریسک ژئوپلیتیک» قرار دارد: قیمت‌ها در محدوده مشخصی مانده‌اند. رزمایش ایران و مذاکرات ژنو عامل ریسک هستند. اوپک‌پلاس آماده واکنش به اختلالات عرضه است. اما چشم‌انداز بلندمدت به سمت کاهش قیمت‌ها متمایل است. معامله‌گران باید تحولات دیپلماتیک و تصمیمات اوپک‌پلاس را با دقت دنبال کنند. سؤال پایانی آیا مذاکرات ژنو می‌توانند ریسک ژئوپلیتیک را کاهش دهند — یا بازار نفت دوباره با موجی از افزایش قیمت مواجه خواهد شد؟

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

اوپک‌پلاس در آستانه تصمیم مهم؛ افزایش تولید نفت از آوریل؟

به گزارش منابع خبری رویترز، اوپک‌پلاس در حال متمایل شدن به ازسرگیری افزایش تولید نفت از ماه آوریل است. با این حال، هنوز هیچ تصمیم رسمی اتخاذ نشده و گفت‌وگوها تا پیش از نشست رسمی در تاریخ ۱ مارس ادامه خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا تورم ژانویه تصویر شفاف‌تری از مسیر قیمت‌ها ارائه می‌دهد؟

در یک نگاه گزارش تورم ژانویه می‌تواند اثر اختلالات آماری ناشی از تعطیلی‌های دولتی را کمرنگ‌تر کرده و تصویر دقیق‌تری از روند قیمت‌ها ارائه دهد. انتقال هزینه تعرفه‌ها به قیمت مصرف‌کننده همچنان محدود بوده، اما نشانه‌هایی از فشار تدریجی در کالاهای هسته دیده می‌شود. تا زمانی که تورم هسته در بازه ۲ تا ۳ درصد باقی بماند، تغییر محسوس در موضع سیاستی فدرال رزرو بعید به نظر می‌رسد. پس از انتشار گزارش اشتغال غیرکشاورزی (گزارش NFP)، نگاه بازارها اکنون به داده‌ای دوخته شده که می‌تواند هفته را با یک سیگنال تعیین‌کننده به پایان برساند: گزارش شاخص قیمت مصرف‌کننده آمریکا (CPI) برای ماه ژانویه. انتشار هم‌زمان اشتغال، تورم و سایر شاخص‌های کلیدی در یک هفته، اتفاقی نادر است و همین موضوع حساسیت بازار را دوچندان کرده است. یکی از نکات مهم در گزارش پیش‌رو، کاهش تدریجی اثرات اعوجاج آماری ناشی از تعطیلی دولت در پاییز گذشته است. اختلالات آن دوره در جمع‌آوری داده‌ها، برخی نوسانات غیرعادی در آمارهای تورمی ایجاد کرده بود. با فروکش کردن این اثرات، انتظار می‌رود گزارش ژانویه تصویر «پاک‌تری» از مسیر واقعی تورم ارائه دهد. در سال ۲۰۲۵، تمرکز بازارها عمدتاً بر میزان انتقال تعرفه‌های وارداتی به قیمت‌های مصرف‌کننده بوده است. برخلاف نگرانی‌های اولیه، این انتقال هزینه‌ها تاکنون محدودتر از پیش‌بینی‌ها بوده است. “ «با این حال، شواهدی از فشار تدریجی در قیمت کالاهای هسته همچنان در داده‌ها مشاهده می‌شود و اگر این روند ادامه یابد، فدرال رزرو آمریکا نمی‌تواند آن را نادیده بگیرد.» محمد زمانی بررسی کارشناسان یوتوتایمز نشان‌ می‌دهد که تمرکز اصلی همچنان بر تورم هسته خواهد بود. در صورتی که نرخ سالانه در محدوده میانی ۲ تا ۳ درصد باقی بماند، احتمال تغییر جدی در موضع سیاست پولی پایین خواهد بود. مقامات فدرال رزرو در حال حاضر رویکردی محتاطانه اتخاذ کرده‌اند و تا زمانی که نشانه‌ای از کاهش پایدار و قاطع تورم مشاهده نشود، بعید است به‌سرعت به سمت کاهش‌های بیشتر نرخ بهره حرکت کنند. بانک ولز فارگو پیش‌بینی کرده تورم هسته در ژانویه حدود ۰.۳۳ درصد رشد ماهانه ثبت کند؛ اندکی بالاتر از میانگین سال گذشته. به اعتقاد این بانک، انتقال تدریجی هزینه تعرفه‌ها و افزایش ملایم قیمت خدمات می‌تواند فشار صعودی محدودی ایجاد کند. با این حال، این مؤسسه انتظار ندارد تورم در سال ۲۰۲۶ کاهش چشمگیری را تجربه کند، به‌ویژه اگر سیاست‌های مالی و پولی نسبتاً انبساطی باقی بمانند. در همین حال، بانک سلطنتی کانادا (RBC) بر این باور است که تورم سرفصل احتمالاً در ژانویه به دلیل افت قیمت بنزین کندتر خواهد شد، اما تورم هسته در سطح ۲.۶ درصد ثابت می‌ماند؛ رقمی که فاصله قابل‌توجهی با هدف ۲ درصدی فدرال رزرو دارد. این بانک همچنین هشدار می‌دهد که فشارهای تولیدکننده هنوز بالاتر از تورم مصرف‌کننده است و ممکن است در ماه‌های آینده به قیمت‌های نهایی منتقل شود. برآورد گلدمن ساکس نیز رشد ۰.۳۳ درصدی تورم هسته و افزایش ۰.۲۴ درصدی تورم سرفصل را نشان می‌دهد. کاهش قیمت انرژی می‌تواند بخشی از فشار را خنثی کند، اما رشد قیمت مواد غذایی و خدمات همچنان عامل حمایت‌کننده تورم خواهد بود. ✔️  بیشتر بخوانید: دو غول انرژی با سود نقدی پایدار؛ چرا اکسون‌موبیل و انرژی ترنسفر در فوریه زیر ذره‌بین سرمایه‌گذاران قرار گرفتند؟ بر اساس جمع‌بندی تیم UtoTimes، گزارش ژانویه نه‌تنها درباره اعداد ماهانه، بلکه درباره جهت حرکت تورم اهمیت دارد. اگر داده‌ها نشان دهند فشارهای قیمتی در حال تثبیت در سطوح بالاتر از هدف هستند، بازارها باید با این واقعیت کنار بیایند که دوره کاهش سریع نرخ بهره به این زودی‌ها بازنخواهد گشت. اما اگر نشانه‌ای از تعدیل پایدار مشاهده شود، این می‌تواند فضای بیشتری برای سیاست‌گذاران فراهم کند. در شرایطی که انتظارات بازار نسبت به مسیر نرخ بهره به‌شدت به داده‌ها وابسته شده است، گزارش فردا می‌تواند یکی از تعیین‌کننده‌ترین نقاط عطف سیاست پولی در سال جاری باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار تازه درباره مسیر پرریسک مالی آمریکا؛ کسری بودجه با سیاست‌های ترامپ ۱.۴ تریلیون دلار افزایش می‌یابد

در یک نگاه دفتر بودجه کنگره آمریکا برآورد کسری بودجه ده‌ساله را ۱.۴ تریلیون دلار افزایش داد و مسیر مالی کشور را «ناپایدار» توصیف کرد. کاهش‌های مالیاتی و سیاست‌های مهاجرتی دولت ترامپ، عامل اصلی تشدید شکاف بودجه‌ای معرفی شده‌اند. رشد هزینه بهره بدهی و برنامه‌های رفاهی، فشار مضاعفی بر تراز مالی دولت وارد می‌کند. گزارش تازه دفتر بودجه کنگره آمریکا نشان می‌دهد که وضعیت مالی ایالات متحده وارد مرحله‌ای نگران‌کننده‌تر شده است. این نهاد مستقل هشدار داده که سیاست‌های مالی دولت، به‌ویژه برنامه‌های اقتصادی دونالد ترامپ، کسری بودجه دهه آینده را حدود ۱.۴ تریلیون دلار افزایش خواهد داد و کشور را بیش‌ازپیش به سمت مسیری غیرقابل‌دوام سوق می‌دهد. بر اساس این گزارش، بسته مالی شاخص دولت که در تابستان گذشته تصویب شد و شامل تمدید کاهش‌های مالیاتی سال ۲۰۱۷ و معرفی معافیت‌های جدید بود، به‌تنهایی حدود ۴.۷ تریلیون دلار به کسری بودجه ده‌ساله می‌افزاید. علاوه بر آن، هزینه‌های مربوط به اجرای سیاست‌های سخت‌گیرانه مهاجرتی نیز حدود ۵۰۰ میلیارد دلار بار مالی جدید ایجاد خواهد کرد. این افزایش هزینه‌ها قرار است تا حدی با درآمدهای ناشی از تعرفه‌های وارداتی جبران شود. برآورد بلومبرگ نشان می‌دهد میانگین نرخ مؤثر تعرفه‌ها به بالاترین سطح از دهه ۱۹۴۰ رسیده است. با این حال، دفتر بودجه کنگره پیش‌بینی می‌کند که درآمد حاصل از این تعرفه‌ها در بهترین حالت، تنها حدود ۳ تریلیون دلار از کسری‌ها را کاهش دهد؛ رقمی که فاصله قابل‌توجهی با هزینه‌های تحمیل‌شده دارد. در کنار این عوامل، رشد شدید هزینه بهره بدهی دولتی نیز نقش پررنگی در وخامت وضعیت مالی ایفا می‌کند. طبق برآوردها، پرداخت‌های بهره از حدود یک تریلیون دلار در سال ۲۰۲۶ به بیش از ۲.۱ تریلیون دلار در سال ۲۰۳۶ خواهد رسید؛ نتیجه ترکیب بدهی عظیم و نرخ‌های بهره بالاتر. “ «اگر این پیش‌بینی‌ها محقق شود، امیدهای اسکات بسنت، وزیر خزانه‌داری، برای کاهش کسری بودجه به محدوده ۳ درصد تولید ناخالص داخلی تا پایان دوره ترامپ، عملاً نقش بر آب خواهد شد.» محمد زمانی دفتر بودجه کنگره اکنون کسری سال ۲۰۲۶ را ۵.۸ درصد تولید ناخالص داخلی برآورد می‌کند؛ بالاتر از پیش‌بینی قبلی ۵.۵ درصدی. برای سال ۲۰۲۸ نیز این شکاف حدود ۶ درصد پیش‌بینی شده است. به اعتقاد کارشناسان یوتوتایمز؛ چشم‌انداز بلندمدت حتی نگران‌کننده‌تر است. تا سال ۲۰۳۶، کسری بودجه سالانه معادل ۶.۷ درصد تولید ناخالص داخلی خواهد بود؛ رقمی بسیار بالاتر از میانگین ۳.۸ درصدی پنج دهه گذشته. طبق این گزارش، از سال ۲۰۲۶ تا ۲۰۳۶، کسری‌ها در تمامی سال‌ها بالاتر از ۵.۶ درصد باقی خواهند ماند؛ رکوردی که از دهه ۱۹۳۰ تاکنون سابقه نداشته است. نکته مهم آن است که دفتر بودجه کنگره، نسخه اقتصادی دولت؛ ترکیبی از کاهش مالیات، افزایش تعرفه و مقررات‌زدایی را برای ایجاد جهش معنادار در رشد اقتصادی کافی نمی‌داند. هرچند رشد اقتصادی سال ۲۰۲۶ حدود ۲.۲ درصد پیش‌بینی شده، اما این رقم در سال‌های بعد به محدوده ۱.۸ درصد بازمی‌گردد و تا سال ۲۰۳۶ در همین سطح باقی می‌ماند؛ بسیار پایین‌تر از هدف رشد ۳ درصدی دولت. با وجود رشد نسبتاً بهتر در کوتاه‌مدت، زمان رسیدن نسبت بدهی به تولید ناخالص داخلی به رکورد تاریخی نیز تنها اندکی به تعویق افتاده است. اکنون انتظار می‌رود این نسبت در سال ۲۰۳۰ از رکورد ۱۹۴۶ عبور کند؛ یک سال دیرتر از برآورد قبلی. بخش قابل‌توجهی از افزایش بدهی، به هزینه‌هایی خارج از بودجه‌های سالانه بازمی‌گردد؛ از جمله پرداخت بهره و هزینه‌های برنامه‌های رفاهی بزرگ مانند تأمین اجتماعی، مدیکر و مدیکید. این اقلام، به‌طور فزاینده‌ای فضای مالی دولت را محدود کرده‌اند. در همین زمینه، جروم پاول، رئیس فدرال رزرو آمریکا، ماه گذشته هشدار داد که اگرچه سطح کنونی بدهی فوراً بحران‌ساز نیست، اما مسیر فعلی «ناپایدار» است. به گفته او، آمریکا در شرایط اشتغال کامل نیز با کسری بسیار بزرگ مواجه است، بدون آنکه راهکار مؤثری برای اصلاح آن در دستور کار باشد. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است از منظر تورمی، دفتر بودجه کنگره انتظار دارد نرخ تورم در بلندمدت به هدف ۲ درصدی فدرال رزرو آمریکا بازگردد. با این حال، تورم در سال جاری همچنان بالا و حدود ۲.۷ درصد برآورد شده و در سال ۲۰۲۷ به ۲.۳ درصد کاهش می‌یابد. نرخ بیکاری نیز احتمالاً در سال ۲۰۲۶ به میانگین ۴.۶ درصد خواهد رسید. بر اساس جمع‌بندی تیم UtoTimes، گزارش جدید دفتر بودجه کنگره تصویری از اقتصادی ارائه می‌دهد که اگرچه در کوتاه‌مدت از رشد قابل‌قبولی برخوردار است، اما در بلندمدت با فشار فزاینده بدهی، کسری مزمن و محدودیت‌های ساختاری روبه‌رو خواهد شد. اگر اصلاحات اساسی در سیاست‌های مالی صورت نگیرد، این مسیر می‌تواند به یکی از بزرگ‌ترین چالش‌های اقتصاد آمریکا در دهه آینده تبدیل شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اوپک: تولید نفت خام اوپک پلاس در ژانویه به‌طور متوسط ۴۲.۴۵ میلیون بشکه در روز بوده است که نسبت به دسامبر ۴۳۹ هزار بشکه در روز کاهش داشته و این افت عمدتاً به کاهش تولید قزاقستان مربوط می‌شود.

اوپک پیش‌بینی می‌کند که تقاضای جهانی برای نفت خام اوپک پلاس در سه‌ماهه اول سال ۲۰۲۶ به‌طور متوسط ۴۲.۶ میلیون بشکه در روز و در سه‌ماهه دوم ۴۲.۲ میلیون بشکه در روز خواهد بود، که هر دو بدون تغییر نسبت به پیش‌بینی قبلی باقی مانده‌اند. اوپک انتظار دارد که تقاضای قوی در حمل‌ونقل هوایی و تحرک سالم جاده‌ای، تقاضای نفت را حمایت کند؛ این سازمان همچنین اعلام کرده است که کاهش ارزش دلار آمریکا موجب افزایش حمایت از تقاضا شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

توقف غافلگیرکننده خرده‌فروشی آمریکا در پایان سال؛ زنگ هشدار برای مصرف‌کننده و رشد اقتصادی

در یک نگاه خرده‌فروشی آمریکا در دسامبر برخلاف انتظار بازار، بدون رشد باقی ماند و نشانه‌هایی از افت شتاب مصرف نمایان شد. کاهش هزینه‌کرد در پوشاک، مبلمان و خودرو، تصویر ناهمگونی از وضعیت تقاضای خانوارها ارائه می‌دهد. ضعف مصرف می‌تواند در ماه‌های آینده به کاهش سرعت رشد اقتصادی و تعدیل سیاست‌های پولی منجر شود. داده‌های تازه اقتصادی نشان می‌دهد موتور مصرف در آمریکا، که طی ماه‌های گذشته یکی از ستون‌های اصلی رشد اقتصادی بوده، در پایان سال ۲۰۲۵ با افت شتاب مواجه شده است. بر اساس گزارش وزارت بازرگانی، گزارش خرده‌فروشی در ماه دسامبر، بدون تعدیل تورمی، تقریباً بدون تغییر نسبت به ماه قبل باقی مانده و پس از رشد ۰.۶ درصدی نوامبر، عملاً متوقف شده است. حتی با حذف فروش خودرو و بنزین نیز، شاخص اصلی هزینه‌کرد خانوارها رشدی را ثبت نکرد. این آمار ضعیف نشان می‌دهد رونق ابتدای فصل خریدهای تعطیلات، دوام چندانی نداشته و بخش بزرگی از تقاضا زودتر از موعد مصرف شده است. هم‌زمان، فشار هزینه‌های زندگی و نگرانی درباره بازار کار، همچنان بر ذهن مصرف‌کنندگان سنگینی می‌کند و مانع از بازگشت پرقدرت هزینه‌کرد شده است. بررسی جزئیات گزارش حاکی از آن است که هشت مورد از ۱۳ گروه اصلی خرده‌فروشی با کاهش فروش مواجه شده‌اند. فروشگاه‌های پوشاک و مبلمان بیشترین افت را ثبت کردند و نمایندگی‌های خودرو نیز با کاهش تقاضا روبه‌رو شدند. در مقابل، هزینه‌کرد در فروشگاه‌های مصالح ساختمانی و لوازم ورزشی اندکی افزایش یافت؛ نشانه‌ای از آنکه مصرف‌کنندگان بیشتر به نیازهای ضروری و پروژه‌های خانگی توجه دارند تا خریدهای اختیاری. نگرانی دیگر، محدود شدن دامنه مصرف در میان اقشار مختلف جامعه است. “ «اگرچه رشد بازار سهام به تقویت قدرت خرید خانوارهای پردرآمد کمک کرده، اما داده‌ها نشان می‌دهد هزینه‌کرد اقشار کم‌درآمد و متوسط، که بیشتر به رشد دستمزدها وابسته‌اند، با ضعف مواجه شده است. این شکاف درآمدی، به تدریج به شکاف در الگوی مصرف نیز تبدیل شده است.» محمد زمانی شرایط جوی نامساعد در اواخر ژانویه نیز به پیچیدگی تحلیل‌ها افزوده است. سرمای شدید و اختلال در حمل‌ونقل، فعالیت‌های اقتصادی را در بخش بزرگی از آمریکا مختل کرد و ارزیابی تقاضای واقعی در ابتدای سال جدید را دشوار ساخته است. آمارهای صنعتی نشان می‌دهد فروش خودرو در ژانویه به پایین‌ترین سطح سه‌ساله رسیده و حمل‌ونقل هوایی نیز با اختلالات گسترده مواجه بوده است. به گفته توماس رایان، اقتصاددان ارشد آمریکای شمالی در Capital Economics، اگرچه ضعف فروش دسامبر به‌تنهایی نمی‌تواند رشد سه‌ماهه چهارم را تخریب کند، اما در کنار رکود احتمالی ژانویه، مصرف را در مسیر کاهش محسوس قرار می‌دهد. از نگاه او، رشد هزینه‌کرد در فصل جاری احتمالاً به‌طور قابل‌توجهی کند خواهد شد. داده‌های موسوم به «گروه کنترلی» که در محاسبه تولید ناخالص داخلی نقش کلیدی دارند نیز ۰.۱ درصد کاهش یافته‌اند؛ در حالی که بازار انتظار رشد ۰.۴ درصدی داشت. این شاخص، خدمات غذایی، خودرو، مصالح ساختمانی و بنزین را حذف می‌کند و تصویر دقیق‌تری از مصرف واقعی کالاها ارائه می‌دهد. در سطح بنگاه‌ها نیز نشانه‌هایی از ناهمگونی مصرف دیده می‌شود. شرکت Levi Strauss & Co. اعلام کرده با وجود افزایش برخی قیمت‌ها، افت محسوسی در تقاضا مشاهده نکرده است. در مقابل، پِپسی از تداوم فشار بر بودجه خانوارهای کم‌درآمد و متوسط خبر داده و Lululemon Athletica نیز به «پایین‌آمدن سطح خرید» مصرف‌کنندگان اشاره کرده است. پیش از انتشار این گزارش، مدل GDPNow متعلق به فدرال رزرو آتلانتا نشان می‌داد مصرف خانوارها می‌تواند بیش از دو واحد درصد به رشد اقتصادی سه‌ماهه چهارم اضافه کند. اکنون، این برآوردها ممکن است مورد بازبینی قرار گیرد. از سوی دیگر، تحلیلگران یوتوتایمز معتقدند ضعف دسامبر الزاماً نشانه افت پایدار تقاضا نیست و بخشی از خریدها به ماه‌های قبل منتقل شده است. آن‌ها انتظار دارند بازپرداخت مالیات‌ها و اثر ثروت ناشی از بازارهای مالی، در ابتدای ۲۰۲۶ از مصرف حمایت کند. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی هم‌زمان، داده‌های جدید از بازار کار نیز نشانه‌هایی از تعدیل فشار دستمزدها ارائه می‌دهد. شاخص هزینه اشتغال، منتشرشده توسط اداره آمار کار امریکا، در سه‌ماهه پایانی سال تنها ۰.۷ درصد افزایش یافته که کمترین رشد از سال ۲۰۲۱ محسوب می‌شود؛ عاملی که می‌تواند به کاهش فشار تورمی، اما هم‌زمان به محدود شدن قدرت خرید منجر شود. بر اساس جمع‌بندی تیم UtoTimes، توقف غیرمنتظره خرده‌فروشی در دسامبر، تصویری از مصرف‌کننده‌ای محتاط‌تر و تحت فشار ترسیم می‌کند. اگر این روند در ماه‌های آینده تداوم یابد، می‌تواند به کاهش شتاب رشد اقتصادی و افزایش احتمال چرخش سیاست پولی فدرال رزرو منجر شود؛ موضوعی که بازارها با دقت آن را زیر نظر خواهند داشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افت انتظارات تورمی آمریکایی‌ها در ژانویه؛ سیگنال مثبت برای کاهش نرخ بهره

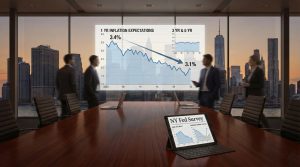
در یک نگاه انتظارات تورمی یک‌ساله مصرف‌کنندگان آمریکا در ژانویه به ۳.۱ درصد کاهش یافت و از تداوم روند تعدیل تورم حکایت دارد. انتظارات میان‌مدت و بلندمدت بدون تغییر باقی ماند، اما نگاه خانوارها به وضعیت مالی و دسترسی به اعتبار تضعیف شد. این داده‌ها، اگرچه واکنش فوری بازار را در پی نداشت، می‌تواند به نفع طرفداران سیاست‌های انبساطی فدرال رزرو تعبیر شود. نتایج تازه نظرسنجی ماهانه انتظارات مصرف‌کنندگان که توسط فدرال‌رزرو نیویورک منتشر شده، نشان می‌دهد فشارهای تورمی از نگاه خانوارهای آمریکایی در آغاز سال ۲۰۲۶ اندکی فروکش کرده است. بر اساس این گزارش، انتظارات تورمی یک‌ساله در ژانویه به ۳.۱ درصد کاهش یافته؛ رقمی که نسبت به سطح ۳.۴ درصدی ماه دسامبر، عقب‌نشینی محسوسی به شمار می‌رود. در مقابل، انتظارات تورمی در افق‌های سه‌ساله و پنج‌ساله بدون تغییر و در سطح ۳ درصد باقی مانده است. این ثبات در چشم‌انداز میان‌مدت و بلندمدت، حاکی از آن است که مصرف‌کنندگان همچنان تورم را در محدوده‌ای نسبتاً کنترل‌شده تصور می‌کنند و نشانه‌ای از بازگشت نگرانی‌های شدید تورمی در این افق‌ها دیده نمی‌شود. در کنار این تحولات، انتظارات مربوط به افزایش قیمت مسکن نیز اندکی کاهش یافته و از ۳ درصد به ۲.۹ درصد رسیده است؛ موضوعی که می‌تواند بازتابی از سرد شدن تدریجی بازار املاک و تعدیل تقاضا باشد. با این حال، در حوزه اعتبارات، تصویر چندان امیدوارکننده نیست. خانوارها اعلام کرده‌اند دسترسی به وام و منابع اعتباری دشوارتر شده و انتظارات آن‌ها در این زمینه تضعیف شده است. ارزیابی‌ها از بازار کار، در مجموع بهبود نسبی را نشان می‌دهد، اما این بهبود نتوانسته نگرانی‌های مالی خانوارها را به‌طور کامل برطرف کند. طبق یافته‌های جدید، سطح امیدواری نسبت به وضعیت فعلی و آینده مالی کاهش یافته و بخشی از مصرف‌کنندگان نسبت به ثبات درآمد و قدرت خرید خود محتاط‌تر شده‌اند. نگاهی به روند ماه‌های گذشته نیز این تصویر را تکمیل می‌کند. در نوامبر ۲۰۲۵، انتظارات تورمی یک‌ساله در سطح ۳.۲ درصد قرار داشت و در دسامبر به ۳.۴ درصد افزایش یافت، پیش از آنکه در ژانویه مجدداً عقب‌نشینی کند. “ «هم‌زمان، در پایان سال گذشته نشانه‌هایی از تضعیف اعتماد به بازار کار و افزایش نگرانی‌ها درباره تأخیر در بازپرداخت بدهی‌ها مشاهده شد؛ مسائلی که به‌ویژه در میان خانوارهای کم‌درآمد و گروه‌های سنی بالاتر پررنگ‌تر بود.» محمد زمانی این نظرسنجی که از سوی مرکز داده‌های خرد بانک مرکزی نیویورک اجرا می‌شود، ماهانه دیدگاه حدود ۱۳۰۰ خانوار آمریکایی را درباره تورم، اشتغال، درآمد، هزینه‌ها و اعتبار رصد می‌کند. ساختار پنلی آن امکان بررسی تغییرات تدریجی انتظارات افراد در طول زمان را فراهم می‌سازد و یکی از معتبرترین منابع برای سنجش نبض ذهنی مصرف‌کنندگان به شمار می‌رود. بررسی‌های یوتوتایمز نشان می‌دهد که انتشار این گزارش واکنش قابل‌توجهی به دنبال نداشت و معامله‌گران آن را فاقد «شگفتی بزرگ» تلقی کردند. با این حال، برای تحلیلگران سیاست پولی، کاهش انتظارات تورمی کوتاه‌مدت یک نشانه مثبت محسوب می‌شود. این روند می‌تواند به تقویت استدلال طرفداران کاهش نرخ بهره کمک کند؛ به‌ویژه در شرایطی که فدرال رزرو همچنان در تلاش است میان مهار تورم و جلوگیری از رکود اقتصادی تعادل برقرار کند. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی بر اساس جمع‌بندی تیم UtoTimes، داده‌های ژانویه تصویری از اقتصادی ارائه می‌دهد که اگرچه هنوز با نااطمینانی‌های مالی و اعتباری روبه‌روست، اما از منظر تورمی نشانه‌هایی از آرامش نسبی بروز داده است. تداوم این روند در ماه‌های آینده، نقش مهمی در جهت‌دهی به تصمیم‌های سیاست‌گذاران پولی و انتظارات بازار خواهد داشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برآورد اولیه شاخص احساسات مصرف‌کننده دانشگاه میشیگان – فوریه

برآورد اولیه شاخص احساسات مصرف‌کننده دانشگاه میشیگان - Consumer Sentiment (فوریه) واقعی .............. 57.3 پیش‌بینی .......... 55 قبلی ................. 56.4 برآورد اولیه انتظارات تورمی یک‌ساله دانشگاه میشیگان - Inflation Expectations (فوریه) واقعی ................ 3.5 درصد قبلی ................... 4 درصد برآورد اولیه انتظارات تورمی پنج‌ساله دانشگاه میشیگان - Inflation Expectations (فوریه) واقعی ................ 3.4 درصد قبلی ................... 3.3 درصد  

خواندن کامل خبر
داده های اقتصادی کم اثر

تغییرات اشتغال کانادا – Employment Change (ژانویه)

تغییرات اشتغال کانادا - Employment Change (ژانویه) واقعی ................ 24.8- هزار نفر پیش‌بینی ........... 7- هزار نفر قبلی ................... 8.2 هزار نفر نرخ بیکاری کانادا - Unemployment Rate (ژانویه) واقعی .................... 6.5 درصد پیش‌بینی .............. 6.8 درصد قبلی ...................... 6.8 درصد میانگین دستمزد ساعتی سالانه (ژانویه) - Average Hourly Wages YoY واقعی ............ 3.3 درصد قبلی ................... 3.7 درصد نرخ مشارکت 65 درصد بود (قبلی نیز 65.4 درصد بود)  

خواندن کامل خبر
داده های اقتصادی کم اثر

صفر تا صد گزارش NFP | چگونه اخبار اشتغال را هوشمندانه ترید کنیم؟

در یک نگاه گزارش NFP یکی از اثرگذارترین داده‌های اقتصاد کلان آمریکا بر بازار فارکس است و می‌تواند نوسانات شدیدی ایجاد کند. گزارش اشتغال غیرکشاورزی آمریکا (NFP) شاخصی کلیدی از وضعیت بازار کار ایالات متحده است که هر ماه در نخستین جمعه منتشر می‌شود. آنچه بازار را حرکت می‌دهد «عدد خام» نیست، بلکه فاصله آن با انتظارات و نحوه تفسیر معامله‌گران است. معامله موفق NFP نیازمند صبر، درک ساختار داده و اجتناب از واکنش‌های هیجانی اولیه است. در بازارهای مالی، برخی داده‌های اقتصادی فراتر از یک عدد ساده عمل می‌کنند؛ آن‌ها می‌توانند مسیر قیمت‌ها را تغییر دهند، استراتژی‌ها را به‌هم بریزند و حتی روندهای بزرگ بازار را بازتعریف کنند. گزارش‌های اشتغال آمریکا دقیقاً در همین دسته قرار می‌گیرند؛ داده‌هایی که هر ماه نگاه میلیون‌ها معامله‌گر، تحلیل‌گر و سرمایه‌گذار را به خود خیره می‌کنند و در عرض چند دقیقه، موجی از نوسان را در بازار فارکس، طلا و شاخص‌های سهام ایجاد می‌کنند. درک عمیق این گزارش، نه‌تنها یک مزیت تحلیلی محسوب می‌شود، بلکه می‌تواند مرز میان تصمیم‌گیری آگاهانه و معامله احساسی را مشخص کند؛ مرزی که بسیاری از فعالان بازار هر ماه در آزمون آن قرار می‌گیرند. در این مقاله از یوتوتایمز، بررسی می‌کنیم که چرا درک پیامدهای این گزارش اهمیت بالایی دارد، چگونه باید اعداد و داده‌های آن را تفسیر کرد و به‌طور کلی، چه رویکردهایی برای معامله بر اساس گزارش NFP در بازار فارکس وجود دارد. NFP چیست و چرا برای بازارهای مالی اهمیت دارد؟ گزارش اشتغال بخش غیرکشاورزی آمریکا (Nonfarm Payrolls – NFP) یکی از مهم‌ترین و تأثیرگذارترین داده‌های اقتصادی جهان به‌شمار می‌رود که هر ماه توسط اداره آمار کار ایالات متحده منتشر می‌شود. این گزارش تصویری نسبتاً دقیق از وضعیت بازار کار ایالات متحده ارائه می‌دهد و به‌عنوان یکی از شاخص‌های کلیدی سلامت اقتصادی این کشور شناخته می‌شود؛ شاخصی که مستقیماً بر انتظارات تورمی، سیاست‌های پولی و جهت‌گیری بازارهای مالی اثر می‌گذارد. NFP نشان می‌دهد در طول یک ماه، چه تعداد شغل جدید در بخش‌های غیرکشاورزی اقتصاد آمریکا ایجاد یا حذف شده است. این آمار شامل تمام کارکنان حقوق‌بگیر در بخش‌های خصوصی و عمومی می‌شود، اما کارکنان دولتی فدرال، کارگران بخش کشاورزی، کارکنان خانوارهای خصوصی و سازمان‌های غیرانتفاعی را در بر نمی‌گیرد. هدف از این تفکیک، ارائه تصویری شفاف‌تر از روند واقعی اشتغال در بدنه اصلی اقتصاد است. با این حال، گزارش NFP صرفاً به تعداد مشاغل ایجادشده محدود نمی‌شود، بلکه مجموعه‌ای از داده‌های مکمل و بسیار مهم را نیز در اختیار فعالان بازار قرار می‌دهد. مهم‌ترین اجزای این گزارش عبارت‌اند از: تغییرات اشتغال غیرکشاورزی: میزان افزایش یا کاهش تعداد مشاغل نسبت به ماه قبل نرخ بیکاری (Unemployment Rate): درصد جمعیت فعال اقتصادی که فاقد شغل هستند میانگین دستمزد ساعتی (Average Hourly Earnings): شاخصی کلیدی برای سنجش فشارهای تورمی نرخ مشارکت نیروی کار (Labor Force Participation Rate): درصد افرادی که در بازار کار فعال هستند ساعات کاری هفتگی: نشانه‌ای از میزان تقاضا برای نیروی کار ترکیب این داده‌ها، تصویری چندبعدی از وضعیت بازار کار آمریکا ارائه می‌دهد و به تحلیل‌گران کمک می‌کند روندهای پنهان اقتصادی را شناسایی کنند. برای مثال، رشد بالای اشتغال همراه با افزایش دستمزدها می‌تواند نشانه‌ای از داغ شدن اقتصاد و افزایش احتمال سیاست‌های انقباضی فدرال رزرو باشد. در مقابل، افت اشتغال و کاهش مشارکت نیروی کار معمولاً به‌عنوان زنگ هشدار رکود تلقی می‌شود. اهمیت NFP زمانی دوچندان می‌شود که بدانیم بازارهای مالی، به‌ویژه فارکس، بیش از هر چیز به «انتظارات» واکنش نشان می‌دهند. “ «اختلاف میان رقم واقعی منتشرشده و پیش‌بینی تحلیل‌گران، اغلب عامل اصلی نوسانات شدید قیمتی است.» محمد زمانی به همین دلیل، این گزارش نه‌تنها برای اقتصاددانان، بلکه برای معامله‌گران طلا، ارز، شاخص‌ها و حتی بازار اوراق قرضه نیز یک نقطه مرجع حیاتی محسوب می‌شود. درک ساختار و اجزای گزارش NFP، نخستین گام برای تحلیل درست واکنش بازار به این داده است. بدون شناخت دقیق این مؤلفه‌ها، معامله‌گران در معرض تصمیم‌گیری‌های احساسی و پرریسک قرار می‌گیرند؛ تصمیم‌هایی که اغلب در لحظات پرنوسان انتشار این گزارش، هزینه‌بر تمام می‌شوند. برای رصد سریع و دقیق داده‌های NFP در لحظه انتشار نیز، معامله‌گران می‌توانند از تقویم‌های اقتصادی معتبر مثل فارکس‌فکتوری استفاده کنند. این پلتفرم، ارقام واقعی، پیش‌بینی‌ها و داده‌های قبلی را هم‌زمان نمایش می‌دهد و امکان مقایسه فوری اطلاعات را فراهم می‌سازد. تأثیر گزارش NFP بر دلار آمریکا و رفتار بازار گزارش NFP علاوه بر ارائه تصویری از وضعیت بازار کار، یکی از مهم‌ترین محرک‌های نوسان در دلار آمریکا محسوب می‌شود. معامله‌گران بازار ارز، این داده را به‌عنوان نشانه‌ای از قدرت یا ضعف آینده اقتصاد ایالات متحده تفسیر می‌کنند و بر اساس آن، پوزیشن‌های معاملاتی خود را تنظیم می‌نمایند. در حالت کلی، انتشار ارقام مثبت و فراتر از انتظارات در گزارش NFP، نشان‌دهنده پویایی بازار کار و بهبود شرایط اقتصادی است. چنین وضعیتی معمولاً انتظارات نسبت به رشد اقتصادی و احتمال تداوم سیاست‌های انقباضی را تقویت می‌کند. در نتیجه، تقاضا برای دلار آمریکا افزایش یافته و این ارز با حمایت نسبی در بازار مواجه می‌شود. در مقابل، زمانی که آمار اشتغال ضعیف‌تر از پیش‌بینی‌ها منتشر شود، نگرانی‌ها درباره کند شدن رشد اقتصادی افزایش می‌یابد. در این شرایط، سرمایه‌گذاران تمایل بیشتری به خروج از دارایی‌های دلاری پیدا می‌کنند و دلار تحت فشار فروش قرار می‌گیرد. این واکنش، بازتابی از تغییر انتظارات نسبت به آینده اقتصاد و سیاست‌های پولی است. با این حال، چنین رابطه‌ای همیشه به‌صورت مستقیم و قابل‌پیش‌بینی عمل نمی‌کند. در بسیاری از موارد، واکنش بازار به گزارش NFP برخلاف انتظار اولیه معامله‌گران است. دلیل اصلی این موضوع، نقش «برداشت و تفسیر فعالان بازار» از داده‌های منتشرشده است. در معاملات مبتنی بر اخبار اقتصادی، اصل مهمی وجود دارد که می‌گوید: بازار لزوماً به خودِ خبر واکنش نشان نمی‌دهد، بلکه به نحوه تفسیر آن واکنش نشان می‌دهد. این اصل در مورد NFP بیش از هر داده دیگری مصداق دارد. گاهی ممکن است گزارش منتشرشده از نظر عددی مثبت باشد، اما به دلیل ضعف در سایر مؤلفه‌ها، مانند کاهش دستمزدها یا افت نرخ مشارکت، بازار واکنش منفی نشان دهد. از سوی دیگر، در برخی مواقع، حتی داده‌های ضعیف نیز می‌توانند باعث رشد دلار شوند؛ به‌ویژه زمانی که معامله‌گران از قبل سناریوی بدتری را در قیمت‌ها لحاظ کرده باشند. در چنین شرایطی، انتشار آمار «کمتر بد نسبت به انتظار» می‌تواند باعث تعدیل انتظارات و بازگشت قیمت شود. عامل مهم دیگر، عنصر «غافلگیری» است. هرچه فاصله میان رقم واقعی و پیش‌بینی تحلیل‌گران بیشتر باشد، احتمال بروز نوسانات شدید نیز افزایش می‌یابد. این غافلگیری می‌تواند موجی از معاملات هیجانی، فعال شدن حد ضررها و افزایش ناگهانی حجم معاملات را به دنبال داشته باشد. به همین دلیل، واکنش بازار به گزارش NFP را نمی‌توان صرفاً بر اساس مثبت یا منفی بودن اعداد پیش‌بینی کرد. آنچه اهمیت دارد، مقایسه هم‌زمان داده‌ها با انتظارات قبلی، شرایط کلی اقتصاد، فضای سیاست‌گذاری پولی و موقعیت‌یابی معامله‌گران پیش از انتشار خبر است. درک این پویایی رفتاری، پلی میان تحلیل فاندامنتال و معاملات عملی ایجاد می‌کند و معامله‌گر را از نگاه ساده‌انگارانه به اخبار اقتصادی دور می‌سازد؛ نگاهی که اغلب منجر به تصمیم‌گیری‌های شتاب‌زده در لحظات پرنوسان بازار می‌شود. نوسانات بازار و رفتار قیمت پیش از انتشار گزارش NFP گزارش NFP یکی از پرمخاطب‌ترین رویدادهای اقتصادی در تقویم بازارهای مالی است و همین موضوع باعث می‌شود معامله‌گران در ساعات و حتی روزهای منتهی به انتشار آن، با احتیاط بیشتری عمل کنند. نتیجه این رفتار محافظه‌کارانه، معمولاً کاهش تدریجی حجم معاملات و افت نوسانات بازار است. در اغلب موارد، در روز جمعه پیش از انتشار گزارش، قیمت‌ها وارد یک فاز خنثی و کم‌رمق می‌شوند. بازار در این بازه زمانی اغلب بدون جهت مشخص حرکت می‌کند و در قالب یک محدوده محدود نوسان می‌یابد. این حالت «انتظار و تردید» بازتابی از بلاتکلیفی معامله‌گران نسبت به نتیجه گزارش و پیامدهای احتمالی آن است. در چنین شرایطی، بسیاری از معامله‌گران ترجیح می‌دهند تا زمان انتشار داده، از ورود به پوزیشن‌های جدید خودداری کنند. این کاهش مشارکت فعالان بازار، باعث می‌شود حرکات قیمتی فاقد مومنتوم قوی بوده و بیشتر به نوسانات رفت‌وبرگشتی و کوتاه‌مدت محدود شود. از منظر معاملاتی، این دوره معمولاً یکی از دشوارترین بازه‌ها برای یافتن پوزیشن‌های کم‌ریسک و پربازده محسوب می‌شود. نبود روند مشخص، افزایش حرکات فریب‌دهنده و شکل‌گیری شکست‌های نامعتبر، احتمال گرفتار شدن در نوسانات ناگهانی را افزایش می‌دهد؛ پدیده‌ای که در اصطلاح معاملاتی به «ویپ‌ساو» (Whipsaw) معروف است. به همین دلیل، بسیاری از معامله‌گران میان‌مدت و سوئینگ ترجیح می‌دهند در ساعات ابتدایی روز جمعه، پیش از انتشار NFP، از بازار فاصله بگیرند. در این بازه، نه‌تنها احتمال شکل‌گیری ستاپ‌های معاملاتی با کیفیت پایین است، بلکه ریسک فعال شدن ناگهانی حد ضررها نیز به‌طور محسوسی افزایش می‌یابد. نکته مهم آن است که این فاز آرامش نسبی، اغلب پیش‌درآمد یک حرکت شدید و پرشتاب پس از انتشار داده محسوب می‌شود. انباشت سفارش‌ها، پوزیشن‌های بازنشده و انتظارات معلق، همگی پس از اعلام گزارش آزاد می‌شوند و می‌توانند موجی از نوسان را در بازار ایجاد کنند. درک این الگوی رفتاری به معامله‌گران کمک می‌کند تا از ورود زودهنگام به معاملات کم‌بازده اجتناب کرده و انرژی تحلیلی خود را برای مرحله پس از انتشار خبر، که معمولاً فرصت‌های واقعی‌تری در آن شکل می‌گیرد، حفظ کنند. چگونه گزارش NFP را معامله کنیم و داده‌های اشتغال را درست تفسیر کنیم؟ در لحظه انتشار گزارش NFP، بازار فارکس معمولاً وارد یکی از پرتنش‌ترین و پرنوسان‌ترین دقایق ماه می‌شود. نقدشوندگی کاهش می‌یابد، اسپردها افزایش پیدا می‌کنند و قیمت‌ها با سرعتی حرکت می‌کنند که حتی معامله‌گران باتجربه را نیز غافلگیر می‌کند. در چنین فضایی، رفتار قیمت اغلب از یک الگوی تکرارشونده پیروی می‌کند. در اغلب موارد، واکنش بازار به انتشار NFP را می‌توان در دو مرحله مجزا مشاهده کرد: جهش اولیه نوسان: بلافاصله پس از انتشار داده، قیمت با یک حرکت تند و هیجانی واکنش نشان می‌دهد. این حرکت معمولاً نتیجه معاملات الگوریتمی، فعال شدن سفارش‌های معلق و واکنش‌های احساسی اولیه است. بازگشت و شکل‌گیری جهت واقعی بازار: با گذشت زمان و هضم تدریجی داده‌ها توسط معامله‌گران، بازار از فاز هیجانی خارج می‌شود و قیمت به‌تدریج در جهتی حرکت می‌کند که بازتاب تفسیر عمیق‌تر گزارش است؛ جهتی که اغلب با روند پایدارتر همراه است. نکته کلیدی در معامله NFP دقیقاً همین‌جاست. مهم‌ترین توصیه برای معامله در زمان انتشار این گزارش آن است که: شما لزوما خودِ عدد NFP را معامله نمی‌کنید؛ بلکه انتظارات و واکنش معامله‌گران به آن عدد را ترید می‌کنید. در نگاه اول، تمرکز بسیاری از فعالان بازار بر عدد اصلی اشتغال غیرکشاورزی است. این عدد معمولاً بیشترین وزن را در واکنش اولیه بازار دارد و به همین دلیل، بیشترین توجه رسانه‌ای نیز معطوف به آن است. اما برای تحلیل درست رفتار قیمت، باید این عدد را در کنار دو مرجع کلیدی دیگر بررسی کرد: رقم ماه گذشته پیش‌بینی (Forecast) تحلیل‌گران رقم واقعی منتشرشده بر اساس مقایسه این سه عدد، معمولاً یکی از سناریوهای زیر شکل می‌گیرد: عدد واقعی بالاتر از پیش‌بینی و ماه قبل باشد: احتمال تقویت دلار آمریکا افزایش می‌یابد. عدد واقعی پایین‌تر از پیش‌بینی و ماه قبل باشد: دلار معمولاً تحت فشار فروش قرار می‌گیرد. عدد واقعی نسبت به یکی از این دو بهتر و نسبت به دیگری بدتر باشد: بازار دچار سردرگمی می‌شود و نتیجه آن، نوسانات شدید و بدون جهت مشخص است. مثال‌های فوق به‌خوبی نشان می‌دهند که چرا عجله در ورود به معامله پس از انتشار NFP می‌تواند پرریسک باشد. در بسیاری از موارد، واکنش اولیه بازار صرفاً بر اساس عدد اصلی اشتغال شکل می‌گیرد. اگر این عدد ضعیف‌تر از انتظار باشد، دلار بلافاصله تضعیف می‌شود و جفت‌ارزهایی مانند EURUSD رشد می‌کنند. اما با گذشت زمان، معامله‌گران جزئیات گزارش را دقیق‌تر بررسی می‌کنند. اگر هم‌زمان مشخص شود که دستمزدها افزایش یافته و نرخ بیکاری کاهش یافته است، برداشت بازار تغییر می‌کند. در چنین شرایطی، تصویر کلی بازار کار مثبت‌تر ارزیابی می‌شود و دلار می‌تواند مسیر خود را اصلاح کرده و حتی تقویت شود؛ دقیقاً همان چیزی که در نمودارهای نمونه مشاهده می‌شود. بنابراین؛ معامله موفق در زمان انتشار NFP نیازمند صبر، درک ساختار داده‌ها و اجتناب از واکنش‌های شتاب‌زده است. اغلب، بهترین فرصت‌ها نه در ثانیه‌های اول، بلکه پس از فروکش کردن هیجان اولیه و مشخص شدن برداشت واقعی بازار شکل می‌گیرند. زمانی که بازار سردرگم می‌شود: واکنش معامله‌گران به داده‌های متناقض NFP همه گزارش‌های NFP به‌صورت شفاف و قابل‌تفسیر منتشر نمی‌شوند. در برخی ماه‌ها، داده‌های اشتغال تصویری متناقض و چندپهلو از وضعیت بازار کار ارائه می‌دهند؛ شرایطی که معمولاً به سردرگمی معامله‌گران و افزایش نوسانات بدون جهت مشخص منجر می‌شود. نمونه‌ای از این وضعیت را می‌توان در داده‌های ماه آوریل در مثال زیر مشاهده کرد؛ جایی که گزارش NFP ترکیبی از سیگنال‌های مثبت و منفی را در بر داشت. در چنین سناریوهایی، بازار در کوتاه‌مدت قادر به شکل‌دهی یک روند پایدار نیست، زیرا فعالان بازار در حال بازبینی مداوم برداشت خود از داده‌ها هستند. در مثال فوق، رقم اشتغال بالاتر از پیش‌بینی تحلیل‌گران منتشر شد، اما در مقایسه با ماه قبل کاهش داشت. واکنش اولیه بازار بر اساس مقایسه با پیش‌بینی‌ها شکل گرفت و باعث تقویت دلار آمریکا شد. در نتیجه، جفت‌ارز EURUSD با فشار فروش مواجه شد و قیمت کاهش یافت. اما این واکنش پایدار نماند. با گذشت زمان و تحلیل دقیق‌تر گزارش، معامله‌گران متوجه شدند که داده‌ها به اندازه‌ای که در نگاه اول به نظر می‌رسید، مثبت نیستند. کاهش نسبت به ماه قبل، این پیام را منتقل می‌کرد که شتاب رشد بازار کار در حال تضعیف است. همین برداشت باعث تغییر جهت انتظارات و بازگشت قیمت شد. این الگو به‌خوبی نشان می‌دهد که در شرایط داده‌های ترکیبی، بازار اغلب وارد فاز «نوسان تحلیلی» می‌شود؛ مرحله‌ای که در آن قیمت میان برداشت‌های مختلف فعالان بازار دست‌به‌دست می‌شود و حرکت‌های رفت‌وبرگشتی افزایش می‌یابد. در چنین فضایی، معامله‌گرانی که تنها بر واکنش اولیه تکیه می‌کنند، بیشترین آسیب را متحمل می‌شوند. زیرا حرکت نخست بازار، لزوماً بازتاب دیدگاه نهایی سرمایه‌گذاران نیست، بلکه بیشتر نتیجه پردازش سریع و ناقص اطلاعات است. از منظر معاملاتی، ماه‌هایی با داده‌های متناقض NFP معمولاً جزو دشوارترین دوره‌ها محسوب می‌شوند. نبود اجماع تحلیلی، افزایش معاملات کوتاه‌مدت و تغییر سریع احساسات بازار، احتمال شکل‌گیری روندهای کاذب را به‌طور محسوسی افزایش می‌دهد. در ماه‌هایی که داده‌های NFP سیگنال‌های متناقض ارائه می‌دهند، صبر، احتیاط و پرهیز از تصمیم‌های عجولانه، مهم‌ترین ابزارهای مدیریت ریسک محسوب می‌شوند. در چنین شرایطی، گاهی بهترین معامله، «معامله نکردن» است. ✔️  بیشتر بخوانید: نرخ بهره چیست و چگونه بازار فارکس را تحت‌تأثیر قرار می‌دهد؟ سخن پایانی گزارش NFP را نمی‌توان صرفاً یک داده ماهانه یا یک خبر اقتصادی معمولی دانست؛ این گزارش، نقطه تلاقی تحلیل فاندامنتال، انتظارات بازار و رفتار جمعی معامله‌گران است. واکنش قیمت به NFP، بیش از آنکه به خود اعداد وابسته باشد، بازتابی از برداشت سرمایه‌گذاران نسبت به آینده اقتصاد آمریکا و مسیر سیاست‌های پولی است. از همین رو، موفقیت در معامله این رویداد، مستلزم درک هم‌زمان ساختار داده‌ها، فضای کلی بازار و موقعیت‌یابی معامله‌گران پیش از انتشار خبر است؛ عواملی که بدون آن‌ها، ورود به معاملات خبری بیشتر به قمار شباهت دارد تا تصمیم‌گیری حرفه‌ای. بر اساس جمع‌بندی تیم UtoTimes، معامله‌گری موفق در زمان انتشار NFP بیش از هر چیز به «صبر، انضباط و مدیریت ریسک» وابسته است. تجربه نشان داده است که بهترین فرصت‌ها معمولاً پس از فروکش کردن هیجان اولیه و مشخص شدن برداشت واقعی بازار شکل می‌گیرند. معامله‌گرانی که به‌جای واکنش‌های شتاب‌زده، بر تحلیل عمیق و انتظار برای تأیید جهت بازار تمرکز می‌کنند، در بلندمدت عملکرد باثبات‌تری خواهند داشت. در دنیای معاملات مبتنی بر اخبار، آنچه تفاوت ایجاد می‌کند، نه سرعت ورود، بلکه کیفیت تصمیم‌گیری است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
آموزش کم اثر
آموزش کم اثر

آمار فرصت‌های شغلی – JOLTS Job Openings (دسامبر)

آمار فرصت‌های شغلی - JOLTS Job Openings (دسامبر) واقعی .................... 6.542 میلیون پیش‌بینی ............... 7.2 میلیون قبلی ...................... 7.146 میلیون تعداد ترک شغل: 3.204 میلیون  

خواندن کامل خبر
داده های اقتصادی کم اثر

افزایش فراتر از انتظار مدعیان بیمه بیکاری آمریکا در هفته‌ای تحت تأثیر شرایط جوی

در یک نگاه تعداد درخواست‌های اولیه بیمه بیکاری آمریکا در هفته گذشته بیش از تمام پیش‌بینی‌ها افزایش یافت. سرمای شدید زمستانی باعث اختلال در فعالیت کسب‌وکارها و رشد موقت آمار بیکاری شد. هم‌زمان، نشانه‌هایی از کاهش سرعت استخدام و افزایش نگرانی مصرف‌کنندگان دیده می‌شود. در هفته‌ای که سرمای شدید زمستانی فعالیت بسیاری از کسب‌وکارها را مختل کرد، تعداد آمریکایی‌هایی که برای دریافت بیمه بیکاری اقدام کردند، بیش از انتظار بازار افزایش یافت؛ نشانه‌ای که می‌تواند از فشارهای مقطعی بر بازار کار حکایت داشته باشد. بر اساس داده‌های منتشرشده از سوی وزارت کار آمریکا، تعداد درخواست‌های اولیه بیمه بیکاری در آخرین هفته ماه ژانویه با افزایش ۲۲ هزار نفری به ۲۳۱ هزار مورد رسید. این رقم از تمامی برآوردهای اقتصاددانان در نظرسنجی بلومبرگ فراتر رفت. هم‌زمان، تعداد درخواست‌های ادامه‌دار که معیاری برای شمار افرادی است که همچنان از مزایای بیکاری استفاده می‌کنند در هفته منتهی به گزارش، به ۱.۸۴ میلیون نفر افزایش یافت. “ «اختلال‌های ناشی از شرایط جوی نامساعد، به‌ویژه در بخش‌هایی از آمریکا، احتمالاً عامل اصلی افزایش درخواست‌ها بوده است.» محمد زمانی تا پیش از هفته گذشته، داده‌ها نشان می‌داد شرکت‌ها با وجود رشد نسبتاً مناسب اقتصاد، تمایل چندانی به کاهش نیروی انسانی نداشتند. با این حال، هم‌زمان نشانه‌هایی از کاهش سرعت جذب نیروی کار نیز دیده می‌شود. اعلام برنامه‌های تعدیل نیرو از سوی شرکت‌هایی مانند یو‌پی‌اس، آمازون و داو می‌تواند نگرانی مصرف‌کنندگان نسبت به چشم‌انداز بازار کار را تشدید کند. بر اساس گزارش مؤسسه چلنجر، گری و کریسمس، تعداد تعدیل نیروهای اعلام‌شده در آمریکا در ماه ژانویه بیش از دو برابر مدت مشابه سال قبل بوده است. این مؤسسه همچنین گزارش داده که قصد شرکت‌ها برای استخدام نیروی جدید نیز کاهش یافته است. این تصویر با داده‌های اخیر مؤسسه تحقیقات حقوق و دستمزد ADP هم‌خوانی دارد که نشان می‌دهد رشد اشتغال در ژانویه کمتر از انتظار بوده است. بررسی‌های آماری یوتوتایمز نشان می‌دهد که میانگین متحرک چهار هفته‌ای درخواست‌های اولیه  که نوسانات مقطعی ناشی از رویدادهایی مانند شرایط جوی را هموار می‌کند نیز در هفته گذشته به ۲۱۲ هزار و ۲۵۰ مورد افزایش یافت. در همین حال، تعطیلی جزئی دولت آمریکا باعث شد انتشار آمار اشتغال و بیکاری ماه ژانویه به تعویق بیفتد. اداره آمار کار آمریکا اعلام کرده است که گزارش رسمی بازار کار اکنون قرار است در ۱۱ فوریه منتشر شود. همچنین آمار فرصت‌های شغلی ماه دسامبر قرار است در ادامه روز جاری منتشر شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است بررسی داده‌های تعدیل‌نشده فصلی نیز نشان می‌دهد درخواست‌های اولیه بیمه بیکاری در هفته گذشته افزایش یافته است. در این میان، ایالت‌هایی مانند پنسیلوانیا، نیویورک و میزوری بیشترین رشد هفتگی درخواست‌ها را ثبت کرده‌اند. بر اساس جمع‌بندی تیم UtoTimes، هرچند بخشی از افزایش اخیر را می‌توان به عوامل موقتی مانند شرایط جوی نسبت داد، اما هم‌زمانی آن با کاهش سرعت استخدام و افزایش تعدیل نیروها نشان می‌دهد بازار کار آمریکا ممکن است در آستانه ورود به دوره‌ای حساس‌تر قرار داشته باشد؛ دوره‌ای که در آن داده‌های رسمی هفته‌های آینده نقش تعیین‌کننده‌ای در ارزیابی مسیر اقتصاد ایفا خواهند کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر