TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,454.93 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بازارهای آسیا در انتظار امضای ترامپ؛ آتش‌بس ایران–آمریکا در برزخ

معاملات آسیایی روز جمعه ۲۹ مه ۲۰۲۶ در حالی آغاز شد که توافق اولیه برای تمدید ۶۰روزه آتش‌بس ایران–آمریکا هنوز به امضای رئیس‌جمهور ترامپ نرسیده و همین موضوع فضای احتیاطی بر بازارها حاکم کرده است. مذاکرات همچنان بر سر زبان مربوط به برنامه هسته‌ای ایران و نحوه برخورد با ذخایر اورانیوم غنی‌شده تهران ادامه دارد. ایران مدعی سرنگونی یک هواپیمای آمریکایی در نزدیکی بوشهر شد، اما مقام‌های آمریکا این ادعا را کاملاً رد کردند. ژاپن: تورم توکیو پایین‌تر از انتظار؛ تولید صنعتی غافلگیرکننده تورم توکیو (ماه مه) شاخص قیمت مصرف کننده هسته: رشد ۱.۳٪ (پیش‌بینی ۱.۵٪) شاخص قیمت مصرف کننده هسته - هسته: رشد ۱.۶٪ (پیش‌بینی ۱.۹٪) این ششمین ماه متوالی کاهش سرعت تورم است. یارانه‌های دولتی در حوزه انرژی و شهریه، عامل اصلی افت تورم بوده‌اند. تولید صنعتی ژاپن (آوریل) رشد ۰.۸٪ (در برابر پیش‌بینی کاهش ۰.۹٪) پیش‌بینی تولیدکنندگان برای ماه مه: افزایش ۵.۱٪ این داده‌ها پیام سیاستی بانک مرکزی ژاپن را پیچیده‌تر می‌کند؛ جایی که بازارها تا پیش از انتشار داده‌ها ۸۰٪ احتمال افزایش نرخ در ژوئن را قیمت‌گذاری کرده بودند. ین دوباره به سمت ۱۶۰ حرکت کرد و بازار در انتظار انتشار داده مداخله وزارت دارایی ژاپن در ساعت ۱۰:۰۰ GMT است. نیوزیلند: پیام کاملاً هاوکیش بانک مرکزی نیوزیلند (RBNZ) آنا برمن (رئیس RBNZ): نرخ بهره زودتر و بیشتر از برآوردهای قبلی افزایش می‌یابد. فشارهای تورمی ناشی از درگیری خاورمیانه و هزینه‌های وارداتی ادامه دارد. رشد اقتصادی نیوزیلند و شرکای تجاری آن تضعیف خواهد شد. کارن سیلک (معاون RBNZ): بانک مرکزی لازم نیست منتظر CPI فصلی بماند. داده‌های با فرکانس بالا برای تصمیم ژوئیه بررسی می‌شود. تمایل بانک به افزایش نرخ در جلسات آینده است. NZD پس از این اظهارات تقویت شد. بازار فارکس: دلار در حالت انتظار معامله‌گران کمی از دلار فاصله گرفتند، اما ریسک‌پذیری کامل شکل نگرفت؛ زیرا توافق آتش‌بس هنوز امضا نشده و هر لحظه ممکن است تغییر کند. اروپا و ژئوپلیتیک: حمله پهپادی روسیه به رومانی یک پهپاد انتحاری روسیه وارد حریم هوایی رومانی شد و به ساختمانی مسکونی در شهر گالاتی برخورد کرد. چند نفر زخمی شدند. ناتو واکنش دیپلماتیک خواهد داشت، نه نظامی. شرکت‌ها: جهش تاریخی دل و خبرهای فضایی شرکت Dell رشد درآمد: ۸۸٪ سالانه سود سهام : ۵.۲۴ دلار (+۲۸۲٪) قرارداد ۹.۷ میلیارد دلاری پنتاگون سهام: +۲۵٪ تا +۳۰٪ دل اکنون بیش از هر زمان دیگر به‌عنوان تأمین‌کننده زیرساخت AI دیده می‌شود. SpaceX هدف‌گذاری ارزش ۱.۸ تریلیون دلاری برای IPO Blue Origin انفجار راکت New Glenn در تست موتور چین و ارزها نرخ مرجع یوان: ۶.۸۱۷۶ (بالاتر از انتظار ۶.۷۶۸۵) پیام بانک خلق چین (PBOC): کنترل دقیق‌تر نوسانات خلاصه رویداد‌‌های سش آسیا توافق تمدید آتش‌بس ایران–آمریکا نهایی اما امضا نشده است. تورم توکیو ضعیف‌تر از انتظار؛ تولید صنعتی قوی‌تر از انتظار RBNZ پیام هاوکیش قوی ارسال کرد حمله پهپادی روسیه به رومانی؛ واکنش ناتو دیپلماتیک جهش ۲۵–۳۰٪ سهام دل پس از گزارش تاریخی SpaceX به‌دنبال IPO (عرضه اولیه) با ارزش ۱.۸ تریلیون دلار داده مداخله ارزی ژاپن امروز منتشر می‌شود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پرواز ۳۰ درصدی سهام دل؛ سرورهای هوش مصنوعی موتور رشد جدید شدند

سهام شرکت Dell  در معاملات پس از ساعت بازار ۳۰٪ جهش کرد؛ پس از آنکه شرکت در گزارش سه‌ماهه خود تمام انتظارات وال‌استریت را پشت سر گذاشت و چشم‌انداز درآمد سال مالی ۲۰۲۷ را به‌طور قابل‌توجهی افزایش داد. نکات کلیدی گزارش دل ۱) انفجار تقاضا برای سرورهای هوش مصنوعی دل که با انویدیا همکاری نزدیک دارد، اعلام کرد: درآمد سرورهای بهینه‌شده برای هوش مصنوعی: ۱۶.۱ میلیارد دلار رشد سالانه: ۷۵۷٪ رشد فصلی: ۷۹٪ “ «۲۴.۴ میلیارد دلار سفارش سرور AI ثبت کردیم و ۱۶.۱ میلیارد دلار درآمد شناسایی شد. پیش‌بینی درآمد سرورهای AI در سال ۲۰۲۷ را به ۶۰ میلیارد دلار افزایش می‌دهیم.» جف کلارک، مدیر عملیاتی دل: دل همچنین اعلام کرد که بک‌لاگ سرورهای AI در پایان فصل به ۵۱.۳ میلیارد دلار رسیده است (در مقایسه با ۴۳ میلیارد دلار در پایان سه‌ماهه چهارم 2026). ۲) رکورد تاریخی درآمد کل درآمد فصل: ۴۳.۸۴ میلیارد دلار (رکورد تاریخی) سود تعدیل‌شده: ۴.۸۶ دلار به‌ازای هر سهم انتظار تحلیلگران: ۲.۸۸ دلار سود و ۳۴.۸۱ میلیارد دلار درآمد ۳) رشد بخش PC با وجود فشار بازار حافظه بخش Client Solutions Group (محصولات PC): درآمد: ۱۴.۶ میلیارد دلار رشد سالانه: ۱۷٪ بازار PC همچنان تحت فشار افزایش قیمت حافظه است، اما طبق گزارش Gartner، ارسال جهانی PC رشد کرده و دل پس از HP و Lenovo در رتبه سوم بازار قرار دارد. ۴) چشم‌انداز بسیار فراتر از انتظار بازار پیش‌بینی سه‌ماهه دوم سود تعدیل‌شده: ۴.۸۰ دلار درآمد: ۴۴ تا ۴۵ میلیارد دلار انتظار بازار: ۳.۰۱ دلار سود و ۳۵.۴ میلیارد دلار درآمد پیش‌بینی سال مالی ۲۰۲۷ درآمد جدید: ۱۶۵ تا ۱۶۹ میلیارد دلار پیش‌بینی قبلی: ۱۳۸ تا ۱۴۲ میلیارد دلار انتظار تحلیلگران: ۱۴۳.۹ میلیارد دلار

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل فارکس: چرا معامله‌گران دوباره روی تقویت دلار شرط‌بندی می‌کنند؟

به نظر می‌رسد بازار همچنان متمایل به قیمت‌گذاری سناریوی کاهش تنش در خاورمیانه است؛ هرچند آمریکا گهگاه حملات محدود و هدفمند انجام می‌دهد. بازارهای جهانی سهام نیز به روند صعودی خود ادامه می‌دهند، اما دلار همچنان نسبتاً خوب حمایت می‌شود. احتمالاً دلیل این موضوع، تقویت این دیدگاه است که فدرال رزرو برای عبور از شوک تورمی فعلی، موقتاً موضعی هاوکیش‌تر اتخاذ خواهد کرد. خلاصه این مقاله را می‌توانید در فایل صوتی زیر بشنوید این مقاله در وب‌سایت مؤسسه ING منتشر شده و توسط تیم یوتوتایمز برای مخاطبان بازخوانی و ارائه شده است. در یک نگاه بازارها همچنان سناریوی کاهش تنش در خاورمیانه را قیمت‌گذاری می‌کنند، اما موضع هاوکیش‌تر فدرال رزرو از دلار حمایت کرده است. سخنان کریستوفر والر و ریسک تورم ناشی از نفت، احتمال افزایش نرخ بهره فدرال رزرو را دوباره به کانون توجه آورده است. انتظارات بازار از افزایش نرخ بهره ECB از بیش از ۸۰ نقطه پایه به ۵۵ نقطه پایه کاهش یافته و داده‌های ضعیف اروپا به یورو فشار آورده است. داده‌های تورم PCE آمریکا و نشست بانک مرکزی نیوزیلند از مهم‌ترین محرک‌های بازار در هفته جاری خواهند بود. دلار آمریکا (USD): روایت فدرال رزرو در حال حمایت از دلار با وجود رشد قدرتمند بازارهای نقدی و آتی سهام در روز دوشنبه تحت تأثیر معاملات مبتنی بر کاهش تنش، انتظار می‌رفت دلار در برابر اکثر ارزها تضعیف شود؛ اما این ارز عملکرد نسبتاً باثباتی داشته است. به نظر ما، این موضوع ناشی از این دیدگاه است که فدرال رزرو در آستانه اتخاذ موضعی کمتر انبساطی قرار دارد؛ آن هم در شرایطی که داده‌های ضعیف‌تر فعالیت اقتصادی، درباره میزان تهاجمی بودن سیاست‌های انقباضی سایر بانک‌های مرکزی ــ به‌ویژه در اروپا ــ در سال جاری تردید ایجاد کرده است. تغییر موضع جدید فدرال رزرو به‌خوبی در سخنرانی روز جمعه کریستوفر والر با عنوان «ریسک‌های سیاست‌گذاری تغییر کرده‌اند» منعکس شد. بازارها پس از اظهارات او، برای مدت کوتاهی یک افزایش کامل ۲۵ نقطه پایه‌ای نرخ بهره فدرال رزرو را قیمت‌گذاری کردند. والر هشدار داد هرچه قیمت نفت برای مدت طولانی‌تری در این سطوح بالا باقی بماند، خطر خارج شدن انتظارات تورمی از کنترل بیشتر شده و احتمال نیاز فدرال رزرو به افزایش نرخ بهره افزایش می‌یابد. این موضوع برای مدتی موجب تخت‌تر شدن نزولی منحنی بازده آمریکا شد؛ اتفاقی که به‌وضوح به نفع دلار بود. در ادامه هفته، پرسش اصلی این است که اگر اخبار مشخصی از کاهش تنش در خاورمیانه منتشر شود، آیا دلار نیاز دارد افت قابل‌توجهی را تجربه کند؟ به نظر ما پاسخ «نه چندان زیاد» است؛ زیرا اکنون بازارهای مالی بیشتر بر پیامدهای اقتصادی بحران بر رشد اقتصادی و تورم تمرکز کرده‌اند. در آمریکا، تمرکز این هفته بر این خواهد بود که آیا آمار هفتگی اشتغال ADP می‌تواند همچنان قدرتمند باقی بماند یا نه؛ هفته گذشته این شاخص با ثبت ۴۲ هزار شغل جدید به بالاترین سطح چرخه رسید. همچنین بازارها به نرخ تورم ماه آوریل توجه خواهند داشت. روز پنج‌شنبه داده‌های شاخص قیمت PCE منتشر می‌شود؛ شاخصی که والر برآورد کرده تورم سرفصل آن از ۳.۵ درصد به ۳.۸ درصد سالانه و تورم هسته از ۳.۲ درصد به ۳.۳ درصد افزایش یافته باشد. هرگونه غافلگیری صعودی در این داده‌ها می‌تواند احتمال افزایش نرخ بهره فدرال رزرو در سال جاری را تقویت کرده و از دلار حمایت کند. افزون بر این، این هفته مجموعه‌ای از سخنرانی‌های مقامات فدرال رزرو نیز در برنامه قرار دارد. اگر دلار در این هفته باثبات بماند یا اندکی تقویت شود، ممکن است فضا برای برجسته شدن داستان‌های محلی در بازار ارز فراهم شود. در این میان، ما معتقدیم نشست فردای بانک مرکزی نیوزیلند می‌تواند اندکی هاوکیش‌تر از انتظارات باشد و از دلار نیوزیلند حمایت کند. برای شاخص دلار (DXY) انتظار داریم حمایت در محدوده 99.00 تا 99.50 حفظ شود و داده‌های تورم PCE در روز پنج‌شنبه مهم‌ترین ریسک برای خروج شاخص از این محدوده باشد. یورو (EUR): سه افزایش نرخ بهره ECB چه شد؟ بازارها که پیش‌تر بیش از ۸۰ نقطه پایه افزایش نرخ بهره از سوی بانک مرکزی اروپا (ECB) در سال جاری را قیمت‌گذاری کرده بودند، اکنون تنها ۵۵ نقطه پایه را لحاظ می‌کنند. بخش بزرگی از این تعدیل به نظر می‌رسد ناشی از دنبال کردن کورکورانه قیمت نفت توسط نرخ‌های بهره کوتاه‌مدت باشد. با این حال، مجموعه داده‌های ضعیف PMI اروپا در هفته گذشته به‌وضوح نسبت به انقباض فعالیت اقتصادی اروپا در سه‌ماهه دوم هشدار می‌دهد. بی‌تردید ECB از کاهش انتظارات بازار نسبت به افزایش نرخ بهره نفسی به راحتی کشیده است و ما معتقدیم این بانک تنها یک بار در سال جاری، در ماه ژوئن، نرخ بهره را افزایش خواهد داد. ما مدتی است که می‌گوییم ارزش منصفانه EURUSD در حال حاضر حوالی محدوده 1.16 تا 1.17 است و استدلال قوی‌ای برای سقوط این جفت‌ارز تا 1.1500 وجود ندارد. با این حال، اگر اعضای بیشتری از FOMC درباره افزایش نرخ بهره گمانه‌زنی کنند و داده‌های اقتصادی اروپا همچنان ناامیدکننده باقی بمانند، این می‌تواند مسیر احتمالی بازار باشد. از منظر داده‌ها، این هفته نخستین تصویر از بخشی از داده‌های تورم ماه مه منطقه یورو در سطح کشورهای عضو و همچنین قرائت نهایی تولید ناخالص داخلی سه‌ماهه نخست منتشر خواهد شد. در نگاه اول، تقویم اقتصادی این هفته محرک آشکاری برای نوسانات بزرگ بازار ندارد و به نظر می‌رسد فضای عرضه در نوسان ضمنی EURUSD ادامه یابد. همچنین انتظار می‌رود توجه بازار به معاملات نزولی در جفت‌ارزهایی مانند EURAUD ادامه داشته باشد؛ جایی که بازدهی بالاتر دلار استرالیا و احتمال انتشار دوباره داده‌های داغ تورمی استرالیا در فردا (داده‌های آوریل) می‌تواند انتظارات برای افزایش‌های بیشتر نرخ بهره توسط بانک مرکزی استرالیا (RBA) در سال جاری را تقویت کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید ناحیه یورو – مه 2026

شاخص مدیران خرید تولیدی ناحیه یورو - مه - Flash Manufacturing PMI  واقعی  ................      51.4  پیش‌بینی  .............     51.7 قبلی  ..................... 52.2  شاخص مدیران خرید بخش خدماتی ناحیه یورو - مه - Flash Services PMI  واقعی  ................    46.4  پیش‌بینی  ............   47.8 قبلی  ..................   47.6 (این داده از 47.4 تجدید شده است)  شاخص مدیران خرید بخش ترکیبی ناحیه یورو - مه - Composite PMI Flash  واقعی  ................    47.5  پیش‌بینی  ............   48.8  قبلی  ..................    48.8

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید تولیدی فرانسه – مه ۲۰۲۶

شاخص مدیران خرید تولیدی فرانسه (مه) - French Flash Manufacturing PMI  واقعی  ................      48.9  پیش‌بینی  .............     52.1 قبلی  ..................... 52.8  مدیران خرید خدماتی فرانسه (مه) - French Flash Services PMI  واقعی  ................    42.9  پیش‌بینی  ............   46.5  قبلی  ..................   46.5  مدیران خرید ترکیبی (مه) - Composite PMI Flash  واقعی  ................    43.5  پیش‌بینی  ............   47.7  قبلی  ..................    47.6 جفت ارز EURUSD در واکنش به داده‌های ضعیف PMI فرانسه تضعیف شد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش ۲۴ ساعت گذشته بازارهای مالی و کریپتو | ۲۱ مه ۲۰۲۶

در فاصله زمانی ۲۰ تا ۲۱ مه ۲۰۲۶ مجموعه‌ای از خبرهای مهم در حوزه کریپتو، فناوری و سیاست‌گذاری مالی منتشر شد. این رویدادها شامل اعلام جزئیات تازه درباره عرضه اولیه اسپیس‌ایکس، تحرکات نظارتی در آمریکا از سوی CFTC، انتشار گزارش‌های مالی شرکت‌های بزرگ از جمله انویدیا و همچنین به‌روزرسانی‌هایی درباره قوانین مرتبط با بیت‌کوین و بازار دارایی‌های توکنی‌شده بود. در ادامه، مهم‌ترین خبرهای ۲۴ ساعت گذشته را  در یوتوتایمز مرور می‌کنیم. ۱) اسپیس‌ایکس و بازتعریف رقابت در اقتصاد فضا–فناوری طبق گزارش رویترز، گلدمن ساکس قرار است مدیر اصلی عرضه اولیه سهام اسپیس‌ایکس باشد؛ اقدامی که می‌تواند بزرگ‌ترین عرضه اولیه (IPO) حوزه فضا–فناوری در یک دهه اخیر باشد. سپس شرکت اسپیس‌ایکس رسماً درخواست IPO با نماد SPCX را ثبت کرد. نکته کلیدی: ایلان ماسک کنترل شرکت را حفظ می‌کند — او همچنان CEO، CTO و رئیس هیئت‌مدیره باقی می‌ماند. این یعنی IPO بیشتر یک تأمین مالی استراتژیک است تا تغییر ساختار قدرت. ۲) فشار قانون‌گذاری در آمریکا: از Prediction Markets تا بیت‌کوین CFTC علیه مینه‌سوتا کمیسیون معاملات آتی آمریکا (CFTC) از ایالت مینه‌سوتا شکایت کرده؛ زیرا این ایالت اولین ممنوعیت کامل Prediction Markets را تصویب کرده است. این اقدام می‌تواند مسیر آینده بازارهای پیش‌بینی مبتنی بر بلاک‌چین را تحت تأثیر قرار دهد. قانون S.163 در کارولینای جنوبی فرماندار این ایالت قانونی را امضا کرد که: حق نگهداری شخصی بیت‌کوین را تضمین می‌کند، مالیات تبعیض‌آمیز را ممنوع می‌کند، و از استخراج PoW حمایت می‌کند. این قانون‌گذاری‌ها نشان می‌دهد آمریکا در حال ورود به دوره‌ای از قطبی‌سازی سیاست کریپتو است. ۳) سیگنال‌های بازار کریپتو Hyperliquid؛ بهترین عملکرد ۲۰۲۶ مدیر سرمایه‌گذاری بیت‌وایز، مت هوگان اعلام کرد که Hyperliquid با وجود رشد ۷۷٪ YTD هنوز کم‌ارزش‌گذاری شده است. بازار RWA به ۳۸ میلیارد دلار رسید طبق داده‌های Token Terminal، ارزش بازار دارایی‌های واقعی توکنی‌شده (RWA) به ۳۸ میلیارد دلار رسیده است. این رشد نشان می‌دهد RWA در حال تبدیل شدن به ستون سوم بازار کریپتو پس از بیت‌کوین و دیفای است. ۴) انویدیا و شتاب‌گیری اقتصاد هوش مصنوعی انویدیا گزارش داد: درآمد سه‌ماه اولی ۲۰۲۶: ۸۱.۶ میلیارد دلار (بالاتر از انتظار) پیش‌بینی سه‌ماهه دوم: فراتر از برآورد بازار این اعداد نشان می‌دهد موج سرمایه‌گذاری در AI Compute همچنان در فاز شتاب است و فاصله انویدیا با رقبا بیشتر می‌شود. البته سهام این شرکت بعد از انتشار این گزارش افت کرد. ۵) فدرال رزرو و دسترسی فین‌تک‌ها به سیستم پرداخت فدرال رزرو درخواست نظر عمومی درباره Skinny Master Accounts منتشر کرد؛ طرحی که می‌تواند به شرکت‌های فین‌تک و کریپتو اجازه دهد به‌طور مستقیم به سیستم پرداخت فدرال متصل شوند. اگر این طرح تصویب شود، ساختار رقابت در بانکداری آمریکا دگرگون خواهد شد. ۶) بازگشت بحث CBDC در آمریکا تیموتی مساد (رئیس پیشین CFTC) گفت پروژه CBDC آمریکا همچنان در پشت درهای بسته در حال بررسی است — حتی با وجود مخالفت علنی دونالد ترامپ. ۷) دستور اجرایی جدید ترامپ درباره AI کاخ سفید اعلام کرد ترامپ دستور اجرایی جدیدی درباره هوش مصنوعی و امنیت سایبری امضا خواهد کرد. طبق این دستور، توسعه‌دهندگان باید ۹۰ روز پیش از انتشار عمومی، مدل‌های خود را با دولت به اشتراک بگذارند. این اقدام می‌تواند: سرعت نوآوری را کاهش دهد، اما ریسک‌های امنیتی را کنترل‌پذیرتر کند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

جمع‌بندی بازارهای فارکس آسیا–اقیانوسیه: جهش بیکاری استرالیا، فشار بر AUD؛ داده‌های قوی ژاپن، مداخله هند و تحولات ژئوپلیتیک

بازارهای آسیا–اقیانوسیه در معاملات پنج‌شنبه ۲۱ مه ۲۰۲۶ ترکیبی از رشد سهام، داده‌های ضعیف استرالیا، سیگنال‌های تورمی ژاپن و تحولات ژئوپلیتیک را هضم کردند. در حالی که وال‌استریت با کاهش بازدهی اوراق و افت قیمت نفت فضای مثبتی ایجاد کرده بود، داده‌های منطقه‌ای تصویر پیچیده‌تری ارائه داد. نکات کلیدی بازار فارکس و اقتصاد آسیا–اقیانوسیه ۱) استرالیا: بیکاری به ۴.۵٪ جهش کرد؛ AUD تحت فشار نرخ بیکاری آوریل به ۴.۵٪ رسید (بالاترین از نوامبر ۲۰۲۱). اشتغال ۱۸٬۶۰۰ نفر کاهش یافت در برابر پیش‌بینی +۱۷٬۵۰۰. احتمال افزایش نرخ بهره RBA در اوت از ۸۱٪ به ۴۲٪ سقوط کرد. بانک NAB زمان‌بندی افزایش نرخ را از ژوئن به اوت عقب انداخت. شاخص PMI اولیه استرالیا به ۴۷.۸ سقوط کرد؛ دومین انقباض در سه ماه. جفت ارز AUDUSD کاهش یافت. ۲) ژاپن: صادرات قوی، واردات نفت سقوطی تاریخی صادرات آوریل ۱۴.۸٪ رشد کرد (پیش‌بینی ۹.۳٪). مازاد تجاری ۳۰۱.۹ میلیارد ین ثبت شد. واردات نفت خام ۶۴٪ سقوط کرد؛ شدیدترین افت از ۱۹۸۰. شاخص PMI اولیه ماه مه به کف پنج‌ماهه رسید؛ خدمات برای اولین بار در یک سال متوقف شد. کوئدا عضو هیئت سیاست‌گذاری بانک مرکزی ژاپن (BoJ): تورم پایه «در حال حاضر نزدیک ۲٪» است. BoJ باید به افزایش نرخ بهره ادامه دهد. تحولات خاورمیانه ممکن است تورم را بالاتر از هدف ببرد. ۳) چین و کره‌جنوبی بانک خلق چین (PBoC) نرخ میانی USDCNY را ۶.۸۳۴۹ تعیین کرد (بالاتر از برآورد بازار). کره‌جنوبی تأیید کرد که معاملات ۲۴ ساعته USDKRW از ۶ ژوئیه آغاز می‌شود. شاخص بورس کره جنوبی (KOSPI) بیش از ۷٪ جهش کرد؛ توافق دستمزد سامسونگ اعتصاب ۱۸روزه را متوقف کرد. ۴) هند: مداخله بانک مرکزی مداخله بانک مرکزی هند باعث تقویت شدید روپیه شد. ۵) ژئوپلیتیک: ایران منطقه دریایی کنترل‌شده اعلام کرد ایران «منطقه دریایی کنترل‌شده» در تنگه هرمز اعلام کرد و عبور همه کشتی‌ها را منوط به اخذ مجوز دانست. وزارت خارجه ایران: «دیدگاه‌های آمریکا را دریافت کرده‌ایم و در حال بررسی هستیم.» ۶) شرکت‌ها: گزارش‌های بزرگ از انویدیا و SpaceX انویدیا: درآمد دیتاسنتر ۷۵.۲ میلیارد دلار. بازخرید ۸۰ میلیارد دلاری و افزایش ۲۵ برابری سود نقدی. سهام پس از انتشار گزارش نوسان منفی داشت. SpaceX: ثبت درخواست IPO نزدک با نماد SPCX. ایلان ماسک ۸۵.۱٪ قدرت رأی را حفظ می‌کند. ۷) سهام آسیا شاخص Nikkei ژاپن: +۳.۵٪ بازارهای چین: رشد ملایم ~۰.۵٪ هنگ‌کنگ: منفی KOSPI: +۷٪ (فعال شدن Sidecar) جمع‌بندی بازار فارکس AUD: تحت فشار شدید پس از داده‌های بیکاری. JPY: داده‌های قوی صادرات + موضع انقباضی BoJ حمایت ایجاد کرد. KRW: با خبر معاملات ۲۴ ساعته تقویت شد. INR: با مداخله بانک مرکزی جهش کرد. CNY: نرخ‌گذاری PBoC کمی تضعیف‌کننده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید بخش تولیدی ژاپن – مه 2026

شاخص مدیران خرید بخش تولیدی ژاپن - مه - Flash Manufacturing PMI  واقعی  .................  54.5  پیش‌بینی ............. 54.5  قبلی  ....................   55.1  شاخص مدیران خرید بخش خدماتی ژاپن - مه - Flash Services PMI واقعی  .................   50  قبلی  .................... 51  شاخص مدیران خرید بخش ترکیبی ژاپن - مه - Composite PMI  واقعی  .................   51.1  قبلی  ....................   52.2

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید تولیدی استرالیا – مه 2026

شاخص مدیران خرید تولیدی استرالیا - مه - Flash Manufacturing PMI واقعی  ................   50.2 قبلی  .....................   51.3 (این داده از 51 تجدید شده است)  شاخص مدیران خرید بخش خدماتی استرالیا - مه - Flash Services PMI  واقعی  ................    47.7  قبلی  ..................   50.7 (این داده از 50.3 تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید خدماتی نواحی مختلف یورو – آوریل ۲۰۲۶

شاخص مدیران خرید خدماتی اسپانیا - آوریل - Spanish Services PMI  واقعی ................. 47.9 پیش‌بینی .............. 51.9 قبلی ..................... 53.3 شاخص مدیران خرید بخش ترکیبی اسپانیا - آوریل - Composite PMI  واقعی .................. 48.7 قبلی ..................... 52.4 شاخص مدیران خرید خدماتی ایتالیا - آوریل - Italian Services PMI  واقعی ................. 49.8 پیش‌بینی .............. 47.9 قبلی ..................... 48.8 شاخص مدیران خرید بخش ترکیبی ایتالیا - آوریل - Composite PMI  واقعی .................. 50.5  قبلی ..................... 49.2  شاخص مدیران خرید بخش خدماتی نهایی فرانسه - آوریل - French Final Services PMI  واقعی .................. 46.5 پیش‌بینی ................ 46.5 قبلی ...................... 46.5 شاخص مدیران خرید بخش ترکیبی نهایی فرانسه - آوریل - Composite PMI Final  واقعی .................. 47.6 پیش‌بینی .............. 47.6 قبلی ..................... 48.8 شاخص مدیران خرید بخش خدماتی نهایی آلمان - آوریل - German Final Services PMI  واقعی .................. 46.9 پیش‌بینی .............. 46.9 قبلی ..................... 50.9 شاخص مدیران خرید بخش ترکیبی نهایی آلمان - آوریل - Composite PMI Final  واقعی .................. 48.4 پیش‌بینی .............. 48.3 قبلی ..................... 51.9 شاخص مدیران خرید بخش خدماتی نهایی ناحیه یورو - آوریل - Final Services PMI  واقعی ................ 47.6 پیش‌بینی ............. 47.4 قبلی ..................... 50.2 شاخص مدیران خرید بخش ترکیبی نهایی ناحیه یورو - آوریل - Composite PMI Final  واقعی .................. 48.8 پیش‌بینی .............. 48.6 قبلی ..................... 50.7

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش درآمدزایی سه‌ماهه اول 2026 اکسون موبیل

گزارش درآمدزایی سه‌ماهه اول 2026 اکسون موبیل سود هر سهم (EPS) واقعی…………. 1.16 دلار پیش‌بینی………… 1.03 دلار درآمدزایی فصلی (REVENUE) واقعی………… 85.14 میلیارد دلار پیش‌بینی……….. 81.24 میلیارد دلار

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش بازار فارکس آسیا–اقیانوسیه | جمعه ۱ مه ۲۰۲۶

  بازارهای آسیا امروز در فضایی آرام و کم‌نوسان آغاز به کار کردند؛ دلیل اصلی، تعطیلی سنگاپور، هنگ‌کنگ و چین و همچنین تعطیلات پیش‌روی هفته طلایی در ژاپن است که از دوشنبه تا چهارشنبه ادامه خواهد داشت. مداخله ژاپن و بازگشت فشار بر ین پس از مداخله روز پنجشنبه برای حمایت از ین، امروز USDJPY دوباره بالای ۱۵۷ معامله شد. آتسوشی میمورا، مقام ارشد ارزی وزارت دارایی ژاپن، از تأیید رسمی مداخله خودداری کرد اما هشدار داد: “ «بازار همیشه حق دارد؛ این معامله‌گر است که باید خود را تطبیق دهد، نه بازار.» این جمله در بازار به‌عنوان سیگنال آمادگی برای مداخله دوباره تفسیر شد. تورم توکیو کمتر از انتظار؛ فشار بر BoJ کاهش یافت داده‌های تورمی امروز توکیو نشان داد: تورم کل: ۱.۵٪ (پایین‌تر از ۱.۶٪ پیش‌بینی‌شده) تورم هسته: ۱.۵٪ (کمترین سطح از مارس ۲۰۲۲) تورم هسته - هسته : ۱.۹٪ (کمتر از ۲.۳٪ مورد انتظار) این سومین ماه متوالی است که تورم توکیو زیر هدف ۲٪ بانک مرکزی ژاپن قرار می‌گیرد. نتیجه: بازار احتمال افزایش نرخ در ژوئن را کمتر می‌بیند — و این برای ین منفی است. شاخص نهایی PMI تولیدی ژاپن و استرالیا: ظاهر خوب، باطن ضعیف هر دو کشور PMI تولیدی قوی منتشر کردند، اما جزئیات نشان می‌دهد: سفارشات جدید ضعیف خروجی تولید شکننده زنجیره تأمین تحت فشار بخشی از رشد ناشی از ذخیره‌سازی مرتبط با جنگ خاورمیانه است، نه تقاضای واقعی تیترهای اخبار مهم منطقه و جهان آسه‌آن هشدار داد جنگ خاورمیانه امنیت انرژی و رشد منطقه را تهدید می‌کند. بانک مرکزی استرالیا احتمالاً سومین افزایش متوالی نرخ را در ماه مه انجام می‌دهد؛ بسته‌شدن هرمز تورم را بالا برده است. شاخص PMI تولید ژاپن به بالاترین سطح ۴ ساله رسیده اما تقاضا همچنان شکننده است. اعتماد مصرف‌کننده نیوزیلند به‌دلیل شوک نفتی خاورمیانه به پایین‌ترین سطح ۳ ساله رسیده است. بانک مرکزی اروپا تقریباً قطعی است که در ژوئن نرخ را افزایش دهد. مورگان استنلی زمان اولین کاهش نرخ فدرال رزرو را به ۲۰۲۷ عقب انداخته است. شاخص‌های S&P و نزدک در بالاترین رکورد تاریخی بسته شدند. اپل برنامه بازخرید ۱۰۰ میلیارد دلاری سهام را تصویب کرد؛ سود فراتر از انتظار. تحلیلگران می‌گویند طلا ممکن است با خرید بانک‌های مرکزی بازارهای نوظهور تا ۸۰۰۰ دلار رشد کند. جمع‌بندی سریع برای معامله‌گران ین: مداخله انجام شده، اما تورم ضعیف احتمال افزایش نرخ را کم کرده → فشار نزولی ادامه‌دار سهام آمریکا: رکوردهای جدید طلا: چشم‌انداز صعودی در صورت ادامه خرید بانک‌های مرکزی شاخص PMI ژاپن و استرالیا: ظاهر خوب، اما تقاضای واقعی ضعیف ریسک‌های ژئوپلیتیک: جنگ خاورمیانه همچنان محرک اصلی انرژی و تورم

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا – فوریه

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا - CB Consumer Confidence (فوریه) واقعی  ................. 91.2 پیش‌بینی  ............ 87 قبلی  .................... 84.5

خواندن کامل خبر
داده های اقتصادی کم اثر

ثبات شکننده اعتماد مصرف‌کننده؛ فشار قیمت‌ها ادامه دارد، رأی دیوان عالی می‌تواند ورق را برگرداند

در یک نگاه شاخص اعتماد مصرف‌کننده در فوریه تقریباً بدون تغییر باقی ماند و پایین‌تر از برآوردها منتشر شد. ۴۶ درصد پاسخ‌دهندگان افزایش قیمت‌ها را عامل تضعیف وضعیت مالی خود دانستند. لغو تعرفه‌های دولت ترامپ توسط دیوان عالی می‌تواند در صورت کاهش فشار قیمتی، به بهبود احساسات خانوارها منجر شود. جدیدترین برآورد شاخص اعتماد مصرف‌کننده در ماه فوریه نشان می‌دهد نگاه آمریکایی‌ها به وضعیت اقتصاد نسبت به ژانویه تغییر محسوسی نداشته است؛ تصویری که همچنان از فشار قیمت‌ها بر بودجه خانوارها حکایت دارد. شاخص اعتماد مصرف‌کننده دانشگاه میشیگان به عدد ۵۶.۶ رسید؛ رقمی که تنها ۰.۴ درصد نسبت به ماه قبل افزایش نشان می‌دهد، اما پایین‌تر از سطح ۶۴.۷ ثبت‌شده در سال گذشته و همچنین کمتر از پیش‌بینی ۵۷.۲ واحدی اقتصاددانان بود. جوان هسو، مدیر نظرسنجی‌های مصرف‌کنندگان در دانشگاه میشیگان، اعلام کرد در مجموع، مصرف‌کنندگان تفاوت معناداری در شرایط اقتصادی نسبت به ماه گذشته احساس نمی‌کنند. این گزارش هم‌زمان با رأی مهم دیوان عالی ایالات متحده منتشر شد؛ رأیی که بخش گسترده‌ای از تعرفه‌های اعمال‌شده توسط دولت دونالد ترامپ را غیرقانونی اعلام کرد. “ «هرچند این نظرسنجی پیش از اعلام رأی انجام شده، اما این تصمیم می‌تواند در صورت کاهش فشارهای تورمی ناشی از تعرفه‌ها یا حتی بازپرداخت برخی هزینه‌ها به مصرف‌کنندگان و شرکت‌ها، زمینه بهبود احساسات اقتصادی را فراهم کند.» محمد زمانی به گفته هسو، حدود ۴۶ درصد از پاسخ‌دهندگان به‌طور خودجوش به افزایش قیمت‌ها به‌عنوان عاملی اشاره کردند که وضعیت مالی شخصی آن‌ها را تضعیف کرده است؛ سهمی که هفت ماه متوالی بالای ۴۰ درصد باقی مانده است. سطح اعتماد مصرف‌کننده اکنون حدود ۱۳ درصد پایین‌تر از سال گذشته و ۲۱ درصد کمتر از ژانویه ۲۰۲۵ است. تورم همچنان کانون نگرانی‌هاست. انتظارات تورمی یک‌ساله به ۳.۴ درصد کاهش یافت؛ پایین‌ترین سطح از ژانویه ۲۰۲۵، در حالی که اوایل ماه جاری این رقم ۴ درصد بود. با این حال، این سطح همچنان بالاتر از دامنه ۲.۳ تا ۳ درصدی پیش از همه‌گیری است. در افق بلندمدت نیز انتظارات تورمی در ۳.۳ درصد تثبیت شد؛ رقمی که نسبت به سطوح زیر ۲.۸ درصد در سال‌های ۲۰۱۹ و ۲۰۲۰ همچنان بالا ارزیابی می‌شود. این موضوع نشان می‌دهد بخشی از خانوارها معتقدند فشارهای قیمتی به‌طور پایدارتر در اقتصاد ریشه دوانده است. ✔️ بیشتر بخوانید: صعود بازارهای نوظهور پس از لغو تعرفه‌های آمریکا؛ ارزها و سهام جان تازه گرفتند بر اساس جمع‌بندی تیم UtoTimes، اگرچه رأی دیوان عالی می‌تواند در ماه‌های آینده از شدت برخی فشارهای قیمتی بکاهد، اما در حال حاضر هزینه‌های بالای زندگی همچنان مهم‌ترین عامل نگرانی خانوارهای آمریکایی است. هرگونه بهبود پایدار در اعتماد مصرف‌کننده، احتمالاً مستلزم کاهش ملموس قیمت‌ها یا تقویت قدرت خرید خواهد بود؛ عاملی که نه‌تنها بر رفتار مصرفی بلکه بر چشم‌انداز رشد اقتصادی آمریکا نیز اثرگذار است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

برآورد اولیه شاخص مدیران خرید ایالات متحده – فوریه

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده - S&P Global Manufacturing PMI Flash (فوریه) واقعی ................... 51.2 پیش‌بینی .............. 52.6 قبلی ...................... 52.4 برآورد اولیه شاخص مدیران خرید بخش خدمات ایالات متحده - S&P Global Services PMI Flash (فوریه) واقعی ................... 52.3 پیش‌بینی .............. 53 قبلی ...................... 52.7 برآورد اولیه شاخص مدیران خرید بخش ترکیبی (تولیدی و خدماتی) ایالات متحده - S&P Global Composite PMI Flash (فوریه) واقعی ................... 52.3 قبلی ...................... 53

خواندن کامل خبر
داده های اقتصادی کم اثر

رشد فعالیت‌های اقتصادی در بریتانیا ادامه دارد؛ اما کاهش اشتغال پابرجاست

طبق داده‌های اولیه منتشرشده توسط S&P Global و بازخوانی‌شده توسط یوتوتایمز، شاخص خدمات بریتانیا در فوریه به ۵۳.۹ رسید — بالاتر از پیش‌بینی ۵۳.۵. شاخص تولید نیز با ثبت ۵۲.۰ فراتر از انتظار ظاهر شد. شاخص ترکیبی اقتصاد به ۵۳.۹ رسید که نشان‌دهنده ادامه روند بهبود در بخش خصوصی است. کریس ویلیامسون، اقتصاددان ارشد S&P Global، اعلام کرد: «داده‌های اولیه PMI در فوریه نشانه‌های امیدوارکننده‌ای از آغاز سال برای اقتصاد بریتانیا ارائه می‌دهند. اگر این روند تا مارس ادامه یابد، رشد تولید ناخالص داخلی در سه‌ماهه اول می‌تواند بیش از ۰.۳٪ باشد.» او افزود که بخش خدمات همچنان محرک اصلی رشد است، اما تولید نیز با جهش چشمگیر در سفارش‌های صادراتی، به روند بهبود پیوسته است — رشدی که از زمان همه‌گیری بی‌سابقه بوده است. با وجود افزایش تقاضا، شرکت‌ها همچنان بر بهره‌وری و کاهش هزینه‌ها تمرکز دارند؛ موضوعی که باعث شده برای دومین ماه متوالی کاهش اشتغال ثبت شود — روندی که از بودجه پاییز ۲۰۲۴ آغاز شده بود. افزایش هزینه‌های نیروی انسانی باعث شده تورم در بخش خدمات بالا باقی بماند، اما رقابت شدید در تولید مانع از افزایش بیشتر قیمت‌ها شده است. S&P Global می‌گوید بانک مرکزی بریتانیا احتمالاً از رشد اقتصادی استقبال خواهد کرد، اما ضعف بازار کار و فشارهای قیمتی محدود می‌تواند درخواست‌ها برای کاهش نرخ بهره را افزایش دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید انگلیس – فوریه ۲۰۲۶

شاخص مدیران خرید بخش تولیدی انگلیس - فوریه - Flash Manufacturing PMI  واقعی ................. 52  پیش‌بینی ............. 51.5  قبلی .................... 51.8 (این داده از 51.6 تجدید شده است) شاخص مدیران خرید بخش خدماتی انگلیس - فوریه - Flash Services PMI  واقعی ................. 53.9  پیش‌بینی ............ 53.5  قبلی ....................54 (این داده از 54.3 تجدید شده است) شاخص مدیران خرید بخش ترکیبی انگلیس - فوریه - Composite PMI  واقعی ................. 53.9  پیش‌بینی ............ 53.3  قبلی .................... 53.7

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

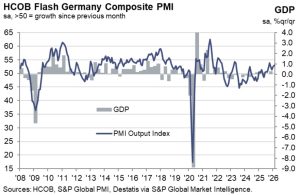
بازگشت صنعت آلمان به فاز رشد؛ شاخص تولید به بالاتر از ۵۰ رسید

طبق داده‌های اولیه منتشرشده توسط بانک تجاری هامبورگ (HCOB) و بازخوانی‌شده توسط یوتوتایمز، شاخص تولید آلمان در فوریه به ۵۰.۷ رسید — بالاتر از پیش‌بینی ۴۹.۵ و نخستین بار در بیش از سه سال که این شاخص وارد محدوده رشد شده است. شاخص خدمات نیز با ثبت ۵۳.۴ فراتر از انتظار ظاهر شد و شاخص ترکیبی کل اقتصاد به ۵۳.۱ رسید — بالاترین سطح چهارماهه اخیر. دکتر سایروس دلا روبیا، اقتصاددان ارشد HCOB، اعلام کرد: «صنعت آلمان دوباره در حال رشد است. سفارش‌های جدید به‌طور قابل‌توجهی افزایش یافته‌اند و حتی سفارش‌های معوق نیز برای نخستین بار از اواسط ۲۰۲۲ رشد کرده‌اند.» او افزود که افزایش سفارش‌های خارجی، برنامه‌های زیرساختی دولت و هزینه‌های نظامی می‌توانند به‌عنوان «بادهای موافق» برای صنعت عمل کنند. در بخش خدمات، رشد فعالیت‌ها به دومین سطح بالای دو سال اخیر رسیده، اما شرکت‌ها همچنان در استخدام محتاط هستند و برای دومین ماه متوالی کاهش نیرو داشته‌اند. افزایش قیمت‌های خرید در صنعت نیز مشهود است — بخشی از آن به دلیل رشد قیمت انرژی. قیمت نفت خام و گاز طبیعی از ابتدای ژانویه بین ۱۲٪ تا ۱۴٪ افزایش یافته‌اند. در مجموع، HCOB پیش‌بینی می‌کند که تولید ناخالص داخلی آلمان در سه‌ماهه اول رشد قابل‌مشاهده‌ای داشته باشد و در صورت عدم افت شدید در مارس، رشد سالانه بیش از ۱٪ محتمل است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید بخش تولیدی آلمان – فوریه

شاخص مدیران خرید بخش تولیدی آلمان - فوریه - German Flash Manufacturing PMI  واقعی  ..................   50.7  پیش‌بینی  ..............   49.6  قبلی  .....................  49.1 (این داده از 48.7 تجدید شده است) شاخص مدیران خرید بخش خدماتی آلمان - فوریه - German Flash Services PMI  واقعی  ..................   53.4  پیش‌بینی  ..............   42.4  قبلی  .....................   52.4 (این داده از 53.3 تجدید شده است) شاخص مدیران خرید ترکیبی - فوریه - Composite PMI Flash  واقعی  ..................    53.1  پیش‌بینی  ..............    52.3  قبلی  .....................   52.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید فرانسه – فوریه 2026

شاخص مدیران خرید تولیدی فرانسه (فوریه) - French Flash Manufacturing PMI واقعی  ................      49.9 پیش‌بینی  .............     50.9 قبلی  ..................... 51.2 (این داده از 51 تجدید شده است) مدیران خرید خدماتی فرانسه (فوریه) - French Flash Services PMI واقعی  ................    49.6 پیش‌بینی  ............   49.1 قبلی  ..................   48.4 (این داده از 47.9 تجدید شده است) مدیران خرید ترکیبی (فوریه) - Composite PMI Flash واقعی  ................    49.9 پیش‌بینی  ............   49.7 قبلی  ..................    49.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید ژاپن – فوریه 2026

شاخص مدیران خرید بخش تولیدی ژاپن - فوریه - Flash Manufacturing PMI  واقعی ................. 52.8  پیش‌بینی ............. 51.3  قبلی .................... 51.5 شاخص مدیران خرید بخش خدماتی ژاپن - فوریه - Flash Services PMI  واقعی ................. 53.8 قبلی .................... 53.7 شاخص مدیران خرید بخش ترکیبی ژاپن - فوریه - Composite PMI  واقعی ................. 53.8 قبلی .................... 53.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید تولیدی استرالیا – فوریه 2026

شاخص مدیران خرید تولیدی استرالیا - فوریه - Flash Manufacturing PMI  واقعی ................ 51.5  قبلی ..................... 52.3 (این داده از 52.4 تجدید شده است) شاخص مدیران خرید بخش خدماتی استرالیا - فوریه - Flash Services PMI  واقعی ................ 52.2 قبلی .................. 56.3 (این داده از 56 تجدید نظر شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌نمایش گزارش‌های درآمدی شرکت‌های آمریکا در هفته ۹ تا ۱۳ فوریه

در یک نگاه کوکاکولا و مک‌دونالدز معیار اصلی سلامت مصرف‌کننده هستند. فورد، Onsemi و Magna وضعیت صنعت خودرو را مشخص می‌کنند. سیسکو و AMAT سیگنال‌های حیاتی درباره سرمایه‌گذاری سازمانی و موج AI می‌دهند. گزارش‌های Coinbase، DraftKings و Expedia نبض کریپتو، قمار آنلاین و سفر را نشان می‌دهند. در هفته منتهی به ۹ تا ۱۳ فوریه ۲۰۲۶، بازار سهام آمریکا وارد مرحله‌ای می‌شود که گزارش‌های شرکت‌های متوسط اما کلیدی می‌توانند تصویر دقیق‌تری از اقتصاد واقعی ارائه دهند. از غول‌های مصرفی مثل کوکاکولا و مک‌دونالدز تا شرکت‌های صنعتی و تکنولوژی مانند فورد و سیسکو، داده‌های این هفته می‌توانند مسیر تورم، تقاضای مصرف‌کننده و سرمایه‌گذاری سازمانی را مشخص کنند. یوتوتایمز در ادامه تحلیل می‌کند کدام گزارش‌ها برای بازار حیاتی‌ترند. دوشنبه: نبض صنعت و نیمه‌هادی‌ها هفته با گزارش‌هایی شروع می‌شود که بیشتر جنبهٔ صنعتی دارند. یوتوتایمز معتقد است Cleveland-Cliffs می‌تواند اولین نشانه‌ها از وضعیت فولاد، ساخت‌وساز و تقاضای صنعتی را آشکار کند—بخش‌هایی که معمولاً زودتر از بقیه وارد رکود یا رونق می‌شوند. اما نقطهٔ حساس روز، Onsemi است. این شرکت تعیین می‌کند آیا بازار تراشه‌های خودرویی و صنعتی همچنان زیر فشار است یا نه. اگر Onsemi چشم‌انداز ضعیفی بدهد، می‌تواند زنجیرهٔ خودرو تا کالاهای صنعتی را تحت‌تأثیر قرار دهد. سه‌شنبه: روز بزرگ مصرف‌کننده و سفر سه‌شنبه یکی از مهم‌ترین روزهای هفته است. کوکاکولا شاخص اصلی قدرت خرید جهانی است. اگر حجم فروش پایین باشد، یوتوتایمز هشدار می‌دهد که «مصرف‌کنندهٔ آمریکایی وارد فاز خستگی شده است». Marriott نیز وضعیت سفرهای لوکس را مشخص می‌کند—بخشی که معمولاً آخرین مرحله از چرخهٔ اقتصادی تحت فشار قرار می‌گیرد. در بخش تکنولوژی، Datadog می‌تواند نشان دهد آیا شرکت‌ها همچنان برای SaaS و نظارت ابری هزینه می‌کنند یا نه. بعد از بسته‌شدن بازار، Ford با راهنمایی مالی‌اش می‌تواند مسیر کل صنعت خودرو را تعیین کند. Zillow نیز نبض بازار مسکن را نشان می‌دهد—بازاری که ماه‌هاست در حالت انجماد قرار دارد. چهارشنبه: مهم‌ترین روز هفته یوتوتایمز این روز را «روز سیگنال‌های کلان» می‌نامد. McDonald’s معیار مستقیم مصرف‌کنندهٔ کم‌درآمد است. اگر فروش این شرکت افت کند، احتمالاً موج جدیدی از نگرانی درباره رکود مصرفی شکل می‌گیرد. Shopify نیز می‌تواند کل تجارت الکترونیک را تکان دهد. T-Mobile وضعیت مخابرات و Kraft Heinz تورم غذایی را نشان می‌دهند. اما مهم‌ترین گزارش روز، Cisco است. تحلیل یوتوتایمز نشان می‌دهد که راهنمایی مالی سیسکو معمولاً پیش‌نگر سرمایه‌گذاری سازمانی است—بخشی که برای رشد اقتصادی حیاتی است. پنج‌شنبه: AI، کریپتو و تجهیزات نیمه‌هادی Applied Materials (AMAT) تعیین می‌کند آیا موج سرمایه‌گذاری AI واقعاً به تأمین‌کنندگان تجهیزات رسیده یا نه. اگر AMAT چشم‌انداز قوی بدهد، یوتوتایمز انتظار دارد موج جدیدی از خوش‌بینی در سهام نیمه‌هادی شکل بگیرد. Coinbase نیز احتمالاً همراه با نوسانات بیت‌کوین حرکت می‌کند و می‌تواند نشان دهد آیا ورود سرمایه‌گذاران خرد ادامه دارد یا نه. DraftKings و Expedia نیز وضعیت قمار آنلاین و سفر را مشخص می‌کنند. جمعه: انرژی، بیوتک و خودرو Enbridge شاخص اصلی زیرساخت انرژی است و معمولاً برای سرمایه‌گذاران محافظه‌کار اهمیت زیادی دارد. Moderna نیز می‌تواند مسیر بیوتک را مشخص کند. Magna آخرین قطعهٔ پازل صنعت خودرو در این هفته است. جمع‌بندی یوتوتایمز این هفته شاید پر از نام‌های کوچک‌تر باشد، اما سیگنال‌های آن بسیار بزرگ‌تر از ظاهرش است. از تورم و مصرف‌کننده گرفته تا AI، خودرو، سفر و مسکن—هر گزارش می‌تواند مسیر بازار را تغییر دهد. «یوتوتایمز در روزهای آینده واکنش بازار به این گزارش‌ها را مرحله‌به‌مرحله دنبال و تحلیل می‌کند تا تصویر روشن‌تری از روندهای پیش‌رو ارائه دهد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برآورد اولیه شاخص احساسات مصرف‌کننده دانشگاه میشیگان – فوریه

برآورد اولیه شاخص احساسات مصرف‌کننده دانشگاه میشیگان - Consumer Sentiment (فوریه) واقعی .............. 57.3 پیش‌بینی .......... 55 قبلی ................. 56.4 برآورد اولیه انتظارات تورمی یک‌ساله دانشگاه میشیگان - Inflation Expectations (فوریه) واقعی ................ 3.5 درصد قبلی ................... 4 درصد برآورد اولیه انتظارات تورمی پنج‌ساله دانشگاه میشیگان - Inflation Expectations (فوریه) واقعی ................ 3.4 درصد قبلی ................... 3.3 درصد  

خواندن کامل خبر
داده های اقتصادی کم اثر