TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 82,970.82 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

بلومبرگ: یو‌بی‌اس (UBS) در آخرین دور اخراج‌های پس از ادغام با کردیت سوئیس، صدها نفر را تعدیل کرد

یو‌بی‌اس در چارچوب تعدیل نیروهای ناشی از ادغام با کردیت سوئیس، در آخرین مرحله از اخراج‌های خود صدها کارمند را تعدیل کرده است. این اقدام بخشی از برنامه گسترده‌تر کاهش هزینه‌ها و هماه‌سازی ساختاری پس از تصاحب کردیت سوئیس در سال ۲۰۲۳ محسوب می‌شود. انتظار می‌رود این روند تا پایان سال ۲۰۲۶ و پس از تکمیل مهاجرت سیستم‌های فناوری اطلاعات ادامه یابد و یو‌بی‌اس متعهد شده است که تا آن زمان ۱۳ میلیارد دلار صرفه‌جویی هزینه محقق کند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی جدید UBS: شاخص S&P 500 در ۲۰۲۷ به ۸۲۰۰ می‌رسد

بانک UBS  در تازه‌ترین گزارش خود، هدف پایان‌سال ۲۰۲۶ شاخص S&P 500 را از ۷۵۰۰ واحد به ۷۹۰۰ واحد افزایش داد. این مؤسسه همچنین برای نخستین‌بار هدف میان‌سال ۲۰۲۷ را نیز اعلام کرده و سطح ۸۲۰۰ واحد را برای این شاخص پیش‌بینی کرده است.    

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تقابل ایران می‌تواند بازار نفت را به مرز بحران برساند

بانک UBS هشدار داد که ذخایر جهانی نفت در حال سقوط به پایین‌ترین سطوح ۱۰ سال اخیر است؛ موضوعی که خطر نوسانات شدید قیمت و اختلال در عرضه را افزایش می‌دهد. برآورد این بانک نشان می‌دهد ذخایر جهانی نفت از ۸.۲ میلیارد بشکه در فوریه به حدود ۷.۸ میلیارد بشکه در آوریل کاهش یافته و ممکن است تا پایان ماه مه به حدود ۷.۶ میلیارد بشکه برسد؛ سطحی نزدیک به پایین‌ترین رکوردهای تاریخی. موسسه UBS اعلام کرد عواملی که به‌طور موقت فشار بازار را کاهش داده بودند — از جمله افت تقاضا، آزادسازی ذخایر استراتژیک و معافیت‌های تحریمی برای نفت ایران و روسیه — به‌سرعت در حال از بین رفتن هستند و در نتیجه، حاشیه امن عرضه جهانی «تقریباً تخلیه شده» است. این بانک هشدار داد اگر تنگه هرمز بسته بماند، احتمال هجوم خریداران و نوسانات شدید در بازار نفت وجود خواهد داشت. این موسسه همچنین اشاره کرد که ادامه این فشارها ممکن است به نفع ایران تمام شود؛ زیرا فشرده‌تر شدن بازار نفت، فشار اقتصادی بر دولت ترامپ را برای رسیدن به توافق و بازگشایی این مسیر حیاتی کشتیرانی افزایش می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هزینه‌کرد زیرساخت هوش مصنوعی بزرگ‌ترین پروژه غیرنظامی در تاریخ بشر است

من اغلب می‌نویسم که انقلاب صنعتی بزرگ‌ترین رویداد تاریخ بشر بوده است، اما ممکن است همین حالا در حال بازنویسی تاریخ باشیم. می‌خواهم بر حجم هزینه‌هایی که اکنون در حوزه هوش مصنوعی انجام می‌شود تأکید کنم، زیرا اعداد تقریباً غیرقابل تصور هستند. گوگل، آمازون، مایکروسافت و متا به‌طور مجموع قصد دارند در سال ۲۰۲۶ حدود ۷۲۵ میلیارد دلار هزینه سرمایه‌ای (Capex) انجام دهند؛ این رقم ۷۷٪ بیشتر از رکورد ۴۱۰ میلیارد دلاری سال گذشته است. این ارقام همچنان در حال افزایش‌اند. اوپن‌ای‌آی (OpenAI) نیز ۱۰۰ تا ۱۲۵ میلیارد دلار هزینه خواهد کرد و آنتروپیک (Anthropic) احتمالاً در محدوده ۵۰ میلیارد دلار قرار می‌گیرد. در چین نیز احتمالاً حدود ۱۰۰ تا ۲۰۰ میلیارد دلار هزینه خواهد شد. علاوه بر این، می‌توان ۱۰۰ تا ۲۰۰ میلیارد دلار دیگر برای برق، شبکه انتقال، سیستم‌های خنک‌کننده، توربین‌های گازی، پست‌های برق و زمین در نظر گرفت. در مجموع، این رقم برای امسال به حدود ۹۰۰ میلیارد تا ۱.۳ تریلیون دلار می‌رسد و هیچ نشانه‌ای از کاهش سرعت در آن دیده نمی‌شود (حداقل فعلاً نه). این ارقام واقعاً عظیم‌اند و برای درک بهتر: تقریباً دو برابر هزینه کل پروژه ۳۵ ساله ساخت بزرگراه‌های بین‌استانی آمریکا (با احتساب تورم) کمی کمتر از کل بودجه دولت بریتانیا و حدود دو برابر بودجه فدرال آلمان حدود ۱.۵ برابر بودجه ژاپن بزرگ‌تر از تولید ناخالص داخلی همه کشورها به جز آمریکا حدود ۴ برابر هزینه پروژه آپولو برای فرود انسان بر ماه (با احتساب تورم) هزینه آپولو در اوج خود ۴.۴٪ از بودجه فدرال بود، در حالی که هزینه سرمایه‌ای هوش مصنوعی اکنون معادل ۱۵ تا ۲۰٪ بودجه دولت آمریکا است نکته مهم‌تر این است: برآورد کل هزینه جنگ جهانی دوم در ارزش امروز حدود ۴ تا ۷ تریلیون دلار بوده است. با این روند، هزینه‌های هوش مصنوعی می‌تواند به همان سطح برسد. فقط برای آمریکا، هزینه اوج جنگ جهانی دوم حدود ۱ تریلیون دلار در سال (به ارزش امروز) بوده و هزینه فعلی هوش مصنوعی آمریکا به تنهایی به همین سطح نزدیک شده است. البته نسبت به GDP بسیار کوچک‌تر است، اما از نظر مقیاس عددی تقریباً مشابه است. در حوزه سرمایه‌گذاری خصوصی، تاکنون هیچ چیز حتی نزدیک به این سطح وجود نداشته است. و کاربرد اصلی همه این سرمایه‌گذاری‌ها: جایگزینی تفکر انسانی نویسنده: آدام باتن  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا انویدیا درجا می‌زند؟ وال‌استریت از پتانسیل پنهان این غول تراشه‌ساز می‌گوید

در یک نگاه ارتقای هدف قیمتی: بانک جی‌پی‌مورگان ارزش هر سهم انویدیا را از ۲۵۰ دلار به ۲۶۵ دلار افزایش داد. پایداری تقاضا تا ۲۰۲۷: یوبی‌اس به تداوم صف سفارش‌ها و دید شفاف نسبت به درآمدهای شرکت تا سال ۲۰۲۷ اشاره کرده است. پیش‌بینی درآمد استثنایی: تحلیل‌گران دستیابی به درآمد فصلی ۱۰۰ میلیارد دلاری را در صورت حفظ روند فعلی زیرساخت‌ها، محتمل می‌دانند. تثبیت لیدری بازار: تمرکز اصلی بر بخش دیتاسنتر و پذیرش سیستم‌های هوش مصنوعی در ابعاد حاکمیتی و سازمانی است. این گزارش بر پایه داده‌های منتشرشده توسط منابع معتبر وال‌استریت و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. در حالی که نوسانات قیمتی سهام انویدیا در هفته‌های اخیر وارد فاز ثبات شده است، موسسات مالی تراز اول وال‌استریت با ارتقای اهداف قیمتی خود، بر تداوم چرخه رشد این غول تکنولوژی تاکید کرده‌اند. تحلیل‌گران جی‌پی‌مورگان و یوبی‌اس معتقدند تقاضای ساختاری برای زیرساخت‌های هوش مصنوعی فراتر از انتظارات فعلی بازار است و انویدیا همچنان در مسیر شتاب‌گیری عملیاتی قرار دارد. ۱. واگرایی میان ارزش بنیادی و قیمت بازار تحلیل‌گران بانک یوبی‌اس (UBS) اشاره می‌کنند که درجا زدن قیمت سهام انویدیا در یک محدوده مشخص، بازتاب‌دهنده واقعیت‌های مالی و پتانسیل رشد این شرکت نیست. آن‌ها وضعیت فعلی را یک «فاز تثبیت» ارزیابی می‌کنند؛ مرحله‌ای که در آن قیمت پیش از حرکت بزرگ بعدی، در حال هم‌سوسازی با داده‌های بنیادی است. از نظر این بانک، وضعیت مالی انویدیا به شکلی است که سکوت فعلی بازار با شتابِ درآمدزایی شرکت تناسب ندارد. ۲. هوش مصنوعی؛ یک سیکل ساختاری، نه یک موج گذرا جی‌پی‌مورگان با حفظ رتبه خرید و افزایش هدف قیمتی به ۲۶۵ دلار، تاکید کرد که سرمایه‌گذاری در زیرساخت‌های هوش مصنوعی وارد یک «دوره میان‌مدت پایدار» شده است. این بانک معتقد است با رفع محدودیت‌های تولید در زنجیره تامین و مقیاس‌پذیری پلتفرم‌های نسل جدید در سال ۲۰۲۶، شرکت وارد فاز جدیدی از «انباشت ثروت و ارزش» خواهد شد که رشد سودآوری را دوباره تسریع می‌کند. ۳. شفافیت در پیش‌بینی‌های بلندمدت یکی از برجسته‌ترین نکات گزارش‌های اخیر، «قابلیت پیش‌بینی» استثنایی درآمدهای انویدیا است. یوبی‌اس خاطرنشان می‌کند که سفارش‌های انباشته‌شده تا سال ۲۰۲۷، ریسک‌های مربوط به نوسانات فصلی را کاهش داده است. این موضوع انویدیا را از یک تامین‌کننده سخت‌افزار به ستون فقرات «اقتصاد هوشمند» تبدیل کرده است، جایی که تقاضای حاکمیتی و شرکتی برای سیستم‌های تمام‌پشته (Full-stack) به بالاترین سطح خود رسیده است. جمع‌بندی: آمادگی برای عبور از سقف قیمتی؟ به زبان ساده، انویدیا در حال حاضر در «مرحله تثبیت محتاطانه» قرار دارد. قیمت سهام در حال استراحت است، اما نهادهای بزرگ مالی معتقدند این مکث قیمتی، فرصتی برای همگام شدن با رکوردهای مالی جدید است. در حال حاضر بازار در «فاز آزمون اعتماد» قرار دارد تا توانایی انویدیا در پاسخگویی به حجم عظیم سفارش‌ها تا سال ۲۰۲۷ را بسنجد. اگر پیش‌بینی‌های وال‌استریت محقق شود، انویدیا هنوز با نقطه اوج تقاضا فاصله دارد و در انتظار محرک‌های تولیدی سال ۲۰۲۶ برای جهش بعدی است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آمازون، گوگل و اوراکل توافقنامه دیتاسنتر امضا می‌کنند

شبکه خبری فاکس نیوز به نقل از یک مقام رسمی کاخ سفید گزارش داد که شرکت‌های آمازون، گوگل و اوراکل قرار است توافقنامه‌های جدیدی را در زمینه دیتاسنترها امضا کنند. این توافقات مربوط به تعهدات جدید در حوزه دیتاسنترها است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

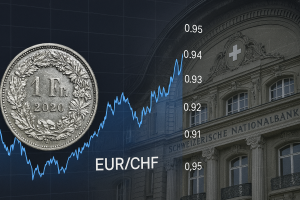
پیش‌بینی جدید UBS از «صخره ثبات»؛ چرا فرانک سوئیس قصد ارزان شدن ندارد؟

در یک نگاه تعدیل پیش‌بینی EURCHF: رابوبانک برآورد سه ماهه خود برای جفت‌ارز یورو به فرانک را از ۰.۹۲ به ۰.۹۱ کاهش داد که نشان‌دهنده انتظار برای تقویت بیشتر فرانک است. پناهگاه امن کلاسیک: فرانک سوئیس به دلیل تراز تجاری مثبت، انضباط مالی شدید و نهادهای قانونی معتبر، دقیقاً مطابق با استانداردهای یک «دارایی امن» عمل می‌کند. محدودیت در مداخله پولی: تحلیل‌گران معتقدند مداخلات ارزی یا کاهش نرخ بهره توسط بانک مرکزی سوئیس (SNB) احتمالاً تنها تأثیری موقت بر قدرت فرانک خواهد داشت. جذب سرمایه در بحران: UBS تأکید می‌کند که در دوران بدهی‌های سنگین دولتی در جهان، ثبات ساختاری سوئیس باعث تداوم ورود سرمایه‌های هوشمند به این کشور می‌شود. در شرایطی که نوسانات ژئوپلیتیک و نااطمینانی‌های مالی بر بازارهای بین‌المللی سایه افکنده است، فرانک سوئیس بار دیگر جایگاه خود را به عنوان یکی از مقاوم‌ترین ارزهای جهان تثبیت کرده است. تحلیل‌های اخیر بانک‌های UBS و رابوبانک حاکی از آن است که ویژگی‌های بنیادی اقتصاد سوئیس، این ارز را به سنگری نهایی در برابر ریسک‌های جهانی تبدیل کرده است. این گزارش توسط یوتوتایمز بازخوانی شده تا چرایی تداوم این روند صعودی را بررسی کند. ۱. تحلیل رابوبانک؛ چرا نرخ ۰.۹۱ در دسترس است؟ طبق گزارش رابوبانک، فرانک سوئیس تمام ویژگی‌های یک «پناهگاه امن دارایی» را دارد. به دلیل ثبات نهادهای قانونی و وضعیت مالی مستحکم سوئیس، در زمان بروز اختلال در بازارهای مالی، تقاضا برای این ارز به شدت افزایش می‌یابد. بر همین اساس، رابوبانک پیش‌بینی خود برای جفت‌ارز EURCHF را به ۰.۹۱ تغییر داده است؛ عددی که نشان می‌دهد یورو در برابر قدرت فرانک، سنگر خود را واگذار خواهد کرد. ۲. چالش‌های بانک مرکزی سوئیس (SNB) در کنترل نرخ ارز یک پرسش کلیدی برای معامله‌گران این است که آیا بانک مرکزی سوئیس برای جلوگیری از تقویت بیش از حد فرانک مداخله خواهد کرد؟ یوتوتایمز بر اساس داده‌های منبع گزارش می‌دهد که اگرچه قدرت فرانک فشاری مضاعف بر بخش صادرات سوئیس وارد می‌کند، اما تا زمانی که حرکت قیمت‌ها «نامنظم» نشود، احتمال مداخله تهاجمی پایین است. تحلیل‌گران بر این باورند که جذابیت ساختاری فرانک در دوران ناامنی، بر سیاست‌های تسهیلی (مانند نرخ بهره منفی) غلبه کرده و اثربخشی این ابزارها را محدود می‌کند. https://youtu.be/MhwpHKVd2Es ۳. دیدگاه UBS؛ فرانک به عنوان صخره ثبات جهانی بانک UBS با لحنی خوش‌بینانه، فرانک را در میان دریای بدهی‌های جهانی، یک «صخره ثبات» توصیف می‌کند. ثبات اقتصاد کلان سوئیس همچنان به جذب جریان‌های سرمایه ادامه می‌دهد که این امر منجر به تقویت تقاضای فیزیکی و سرمایه‌گذاری برای دارایی‌های مبتنی بر فرانک (CHF) شده است. تنها در صورتی که منطقه یورو با یک ریکاوری اقتصادی چشمگیر روبرو شود، ممکن است از جذابیت فرانک کاسته شود؛ سناریویی که در حال حاضر اولویت اصلی بازار محسوب نمی‌شود. جمع‌بندی براساس بازخوانی یوتوتایمز از نظرات دو بانک سرمایه‌گزاری بزرگ (UBS و رابوبانک): روند فعلی: بازار فرانک را نه بر اساس گمانه‌زنی، بلکه بر پایه واقعیت‌های اقتصادی به عنوان مقاوم‌ترین ارز در برابر ریسک‌های ۲۰۲۶ برگزیده است. نکته کلیدی: تا زمانی که ریسک‌های ژئوپلیتیک و مالی پابرجا باشند، جایگاه دفاعی فرانک سوئیس محفوظ خواهد بود. سرمایه‌گذاران باید توجه داشته باشند که قدرت این ارز بیش از آنکه ناشی از مداخلات باشد، ناشی از تقاضای ساختاری جهانی است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آمازون از والمارت پیشی گرفت و به پردرآمدترین شرکت جهان تبدیل شد.

آمازون با ثبت ۷۱۶.۹ میلیارد دلار فروش خالص در سال ۲۰۲۵، از ۷۱۳.۵ میلیارد دلار درآمد والمارت در سال مالی منتهی به ۳۱ ژانویه عبور کرد و به بزرگ‌ترین شرکت جهان از نظر درآمد بدل شد. درآمد آمازون نسبت به سال قبل ۱۲ درصد رشد داشته، در حالی‌ که رشد درآمد والمارت ۴.۷ درصد بوده است. والمارت از سال ۲۰۱۴ تاکنون جایگاه نخست را در اختیار داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش مالی وال‌مارت برای سه‌ماهه چهارم ۲۰۲۵ منتشر شد

بر اساس داده‌های منتشرشده و بازخوانی‌شده توسط یوتوتایمز، شرکت وال‌مارت در گزارش مالی سه‌ماهه چهارم سال ۲۰۲۵ عملکردی کمی بهتر از پیش‌بینی‌ها ثبت کرده است. جزئیات کلیدی گزارش: سود هر سهم (EPS): ۷۴ سنت (برآورد: ۷۳ سنت) درآمد: ۱۹۰.۶۶ میلیارد دلار (برآورد: ۱۹۰.۵۸ میلیارد دلار) رشد فروش خالص با نرخ ارز ثابت: ۳.۵٪ تا ۴.۵٪ فروش Sam’s Club (شرکت‌های خرده‌فروشی گفته می‌شود که میزان رشد یا کاهش فروش فروشگاه‌هایی را نشان می‌دهد که حداقل یک سال فعال بوده‌اند) در آمریکا بدون گاز: ۴٪ (برآورد: ۴.۴٪) فروش Sam’s Club فروشگاه‌های وال‌مارت در آمریکا بدون گاز: ۴.۶٪ پیش‌بینی EPS تعدیل‌شده برای سه‌ماهه اول ۲۰۲۷: ۶۳ تا ۶۵ سنت (برآورد: ۶۹ سنت) پیش‌بینی رشد فروش خالص سال ۲۰۲۷ با نرخ ارز ثابت: ۳.۵٪ تا ۴.۵٪ پیش‌بینی EPS تعدیل‌شده سال ۲۰۲۷: ۲.۷۵ تا ۲.۸۵ دلار (برآورد: ۲.۹۷ دلار) اعلام برنامه جدید بازخرید سهام ۳۰ میلیارد دلاری این گزارش نشان می‌دهد که اگرچه وال‌مارت از نظر سودآوری بهتر از انتظار ظاهر شده، اما پیش‌بینی‌های محتاطانه برای سال آینده باعث شده بازار واکنش محتاطانه‌ای داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS: بانک مرکزی سوئیس مقابل فرانک قوی نمی‌ایستد

در یک نگاه موسسه UBS می‌گوید SNB احتمالاً در برابر تقویت فرانک مقاومت نخواهد کرد. تورم سوئيس پایین است اما نشانه‌ای از ریسک رکود تورمی یا تورم منفی دیده نمی‌شود؛ بنابراین فضای کاهش نرخ محدود است. رشد مالی و بودجه‌ای آلمان می‌تواند یورو را تقویت کند و فشار بر فرانک را کاهش دهد. پیش‌بینی UBS: نرخ EURCHF طی ۱۲ ماه آینده به 0.95 می‌رسد. در حالی که فرانک سوئیس دوباره تقویت شده، تحلیل تازه UBS نشان می‌دهد بانک مرکزی سوئیس قصد ندارد به‌طور جدی مقابل این روند بایستد. یوتوتایمز در این گزارش، یادداشت منتشرشده از سوی UBS را بررسی می‌کند و توضیح می‌دهد چرا مسیر EURCHF در سال آینده بیشتر به عوامل کلان اروپا وابسته است تا مداخله ارزی. SNB در برابر فرانک قوی نمی‌ایستد؛ چرا؟ طبق بررسی تحلیلی یوتوتایمز از گزارش منتشرشده توسط UBS، بانک مرکزی سوئیس (SNB) احتمالاً واکنش شدیدی به تقویت اخیر فرانک نشان نخواهد داد. از نگاه UBS، ارزش فعلی فرانک اگرچه بالا است، اما هنوز در محدوده‌ای نیست که نیازمند مداخله جدی یا دفاع سیاستی باشد.  تورم پایین، اما نه آن‌قدر پایین که SNB را نگران کند UBS تأکید می‌کند که چشم‌انداز تورم سوئیس «کم‌فشار» است اما غیرتورمی یا رکودی نیست. این نکته مهم است، زیرا SNB معمولاً زمانی به کاهش نرخ بهره یا مداخله ارزی روی می‌آورد که ریسک تورم منفی جدی باشد. از نگاه یوتوتایمز، این وضعیت به SNB اجازه می‌دهد تقویت فرانک را تا حدی تحمل کند. مداخله ارزی؟ بله، اما نه به‌صورت دفاعی UBS می‌گوید SNB ممکن است گهگاه در بازار فارکس مداخله کند، اما این مداخلات پراکنده خواهد بود، نه یک دفاع تمام‌عیار در برابر تقویت فرانک. به بیان دیگر، SNB اجازه می‌دهد بازار مسیر طبیعی خود را طی کند مگر اینکه نوسانات شدید شود. نقش آلمان؛ چرا یورو ممکن است تقویت شود؟ UBS در تحلیل خود به یک عامل کلیدی اشاره می‌کند: افزایش هزینه‌های مالی و بودجه‌ای آلمان. از آنجا که آلمان بزرگ‌ترین شریک تجاری سوئیس است، رشد اقتصادی آن می‌تواند یورو را تقویت کند و به‌طور طبیعی فشار بر فرانک را کاهش دهد. از نگاه یوتوتایمز، این موضوع باعث می‌شود مسیر EURCHF در سال آینده بیشتر به عوامل کلان اروپا وابسته باشد تا سیاست‌های SNB. پیش‌بینی ۱۲ ماهه: EURCHF در مسیر 0.95 UBS انتظار دارد نرخ EURCHF طی ۱۲ ماه آینده به 0.95 برسد؛ یعنی فرانک کمی تضعیف شود اما نه به‌طور چشمگیر. این پیش‌بینی نشان می‌دهد که بازار باید بیشتر به رشد اقتصادی منطقه یورو نگاه کند تا ریسک مداخله SNB.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اوراکل تا ۵۰ میلیارد دلار برای توسعه زیرساخت ابری جذب سرمایه می‌کند

در یک نگاه اوراکل قصد دارد ۴۵ تا ۵۰ میلیارد دلار در سال ۲۰۲۶ جذب کند. هدف: توسعه ظرفیت Oracle Cloud Infrastructure. تأمین مالی به‌صورت ترکیبی از سهام و بدهی انجام می‌شود. تمرکز بر حفظ رتبه اعتباری و قدرت ترازنامه اوراکل اعلام کرد قصد دارد در سال ۲۰۲۶ تا ۵۰ میلیارد دلار سرمایه جذب کند تا ظرفیت زیرساخت ابری خود را گسترش دهد. این سرمایه‌گذاری عظیم نشان‌دهنده رشد تقاضای قراردادی از سوی مشتریان بزرگ فناوری است، اما در کوتاه‌مدت نگرانی‌هایی درباره رقیق شدن سهام و افزایش بدهی شرکت ایجاد کرده است. جزئیات تأمین مالی اوراکل نیمی از سرمایه از طریق انتشار سهام شامل سهام عادی، اوراق قابل تبدیل، و برنامه تدریجی انتشار تا سقف ۲۰ میلیارد دلار نیمی دیگر از طریق اوراق قرضه ممتاز و بدون وثیقه انتشار اوراق فقط یک‌بار در اوایل سال ۲۰۲۶ انجام می‌شود.  هدف: پاسخ‌گویی به تقاضای قراردادی مشتریان بزرگ اوراکل اعلام کرده این سرمایه‌گذاری برای پاسخ‌گویی به تقاضای از پیش قراردادشده از سوی مشتریان بزرگ فناوری است. مشتریانی مانند: AMD Meta NVIDIA OpenAI TikTok xAI در حال افزایش بار پردازشی و نیاز به زیرساخت ابری هستند. “ «اوراکل در حال تثبیت جایگاه خود در رقابت ابری با سرمایه‌گذاری سنگین است» یوتوتایمز رقابت در فضای ابری و هوش مصنوعی اوراکل زیرساخت ابری خود را به‌عنوان موتور رشد اصلی معرفی کرده و در حال رقابت مستقیم با ارائه‌دهندگان ابری بزرگ مانند AWS و Azure است. تقاضای مرتبط با هوش مصنوعی و پردازش‌های سنگین، محرک اصلی این سرمایه‌گذاری است. نگرانی‌های کوتاه‌مدت برخی تحلیلگران هشدار داده‌اند که: انتشار سهام ممکن است باعث رقیق شدن سهم سرمایه‌گذاران فعلی شود. افزایش بدهی می‌تواند نسبت‌های مالی شرکت را تحت فشار قرار دهد. اما اوراکل تأکید دارد که رتبه اعتباری خود را حفظ خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا ۲۰۲۶ سال بازنگری بزرگ در ارزش‌گذاری غول‌های فناوری است؟

سال 2025 به‌عنوان سالی پر از تحولات بزرگ برای صنعت فناوری اطلاعات به پایان می‌رسد، اما موضوعی که همچنان در محافل اقتصادی مورد بحث قرار دارد، پدیده‌ای است که به "حباب هوش مصنوعی" معروف شده است. این تکنولوژی که در ابتدا هیجانی عظیم به راه انداخت، حالا با رشد سریع خود به تدریج به نقطه‌ای حساس رسیده است. آیا بازارها به اندازه کافی درباره تأثیر هوش مصنوعی و اثرات آن بر بهره‌وری و سودآوری شرکت‌ها خوش‌بین بوده‌اند؟ آیا در سال 2026، دنیای فناوری در انتظار یک بازنگری واقعی خواهد بود؟ هوش مصنوعی (AI) با کارآمدتر و سریع‌تر انجام شدن فرایندها به افزایش بهره‌وری منجر می‌شود. به‌طور مثال، تصور کنید که شما فروشنده آبمیوه‌های طبیعی هستید و به‌تازگی یک دستگاه آب‌گیری پیشرفته خریداری کرده‌اید که می‌تواند تمام فرایند آبگیری را سریع‌تر و با دقت بیشتر انجام دهد. به‌دنبال اعلام این خبر، سرمایه‌گذاران و مشتریان شما استقبال زیادی از این پیشرفت فناوری می‌کنند و حتی ممکن است بخشی از سرمایه‌گذاری خود را به شما اختصاص دهند، زیرا باور دارند که این تکنولوژی به‌زودی بازار را متحول خواهد کرد. اما آیا این پیشرفت واقعاً به آن اندازه که وعده داده شده، سودآور است؟ آیا این سرمایه‌گذاری باعث افزایش چشمگیر بهره‌وری و سود می‌شود؟ این سوالات به زودی به چالش‌های اصلی شرکت‌ها تبدیل خواهند شد، به ویژه برای شرکت‌هایی که میلیاردها دلار در هوش مصنوعی سرمایه‌گذاری کرده‌اند. در واقع، دیگر مثل گذشته، همه از صرف هزینه‌های سنگین برای هوش مصنوعی استقبال نمی‌کنند. پیش از این، بازارها نسبت به افزایش سرمایه‌گذاری در هوش مصنوعی واکنش مثبتی داشتند، اما اکنون این صرف هزینه‌ها به‌طور معمولی و متداول در آمده است. دقیقاً مانند عرضه اولیه پلی‌استیشن 5؛ در ابتدا، تنها کسی که پلی‌استیشن 5 داشت جذاب و متفاوت به نظر می‌رسید، اما به‌زودی با گسترش این تکنولوژی، دیگر تفاوت خاصی بین آنچه در اختیار دارید و دیگران وجود نخواهد داشت. در این شرایط، سوال اصلی این است که چگونه می‌توان سرمایه‌گذاران را نگه داشت؟ چه چیزی باعث می‌شود تا شرکت‌های فناوری احساس "جادویی" و "خاص بودن" خود را حفظ کنند؟ اینجاست که بحث بهره‌وری وارد می‌شود. برای غول‌های فناوری مانند گوگل و متا، چالش اصلی تبدیل این پیشرفت‌ها به درآمدهای تبلیغاتی است، و این دو شرکت در این زمینه موفق‌تر از سایرین عمل کرده‌اند. در حالی که آمازون و مایکروسافت نیز با سرمایه‌گذاری‌های کلان خود در هوش مصنوعی سعی دارند بازارهای خود را توسعه دهند، پرسش اصلی این است که آیا این هزینه‌ها واقعاً به افزایش سودآوری و بهره‌وری منجر خواهند شد؟ آمازون به‌ویژه در این مسیر پیشگام است و بیشترین میزان سرمایه‌گذاری را در زمینه هوش مصنوعی انجام داده است. این شرکت برای اطمینان دادن به سرمایه‌گذاران خود، در تلاش است تا نشان دهد که هزینه‌هایش در حوزه‌های مختلفی از جمله انبارداری، رباتیک، وب‌سایت و سیستم‌های ابری در حال بازدهی است. این شرکت حتی برای مقابله با ریسک‌های ناشی از وابستگی به شرکت‌های تولیدکننده تراشه و مراکز داده خارجی، در حال توسعه تراشه‌های خود و گسترش فعالیت‌هایش در زمینه مراکز داده است. از سوی دیگر، مایکروسافت با محصولاتی مانند "Copilot" که هوش مصنوعی را در نرم‌افزارهایش به کار گرفته، امیدوار است که تقاضا برای این محصولات به‌طور چشمگیری افزایش یابد. اما باید دید که آیا مردم به‌طور واقعی احساس نیاز به استفاده از این فناوری خواهند داشت یا نه. در نهایت، نمی‌توان صحبت از صنعت فناوری را بدون اشاره به انویدیا به پایان برد. این شرکت در دوره اخیر به‌عنوان پیشرو در صنعت هوش مصنوعی شناخته شده است. با این حال، آیا انتظارات سرمایه‌گذاران از این شرکت به‌اندازه‌ای بالا رفته است که هرگونه عملکرد ضعیف‌تر از آنچه که در حال حاضر ارائه می‌شود، به‌عنوان شکست تلقی شود؟ با توجه به رقبای قدرتمند این شرکت مانند آمازون و مایکروسافت که در حال توسعه اکوسیستم‌های هوش مصنوعی خود هستند، آیا انویدیا می‌تواند همچنان در صدر باقی بماند؟ به طور کلی، صنعت فناوری در سال‌های آینده نیازمند تجدید نظر جدی در ارزیابی خود خواهد بود. اگر این شرکت‌ها بتوانند به‌طور مؤثر از هوش مصنوعی بهره‌برداری کنند و تحولی واقعی در کارایی و سودآوری ایجاد کنند، ممکن است شاهد رشد بی‌سابقه‌ای در ارزش سهام آنها باشیم. در غیر این صورت، فشارهای بازار و انتظارات سرمایه‌گذاران می‌تواند منجر به یک واقعیت‌سنجی سخت برای غول‌های تکنولوژی در سال 2026 شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پیش‌بینی ولز فارگو: سهام اوراکل تا ۵۰٪ پتانسیل رشد دارد

بانک ولز فارگو اعلام کرد که سهام اوراکل به‌دلیل موج اخیر بدبینی نسبت به هوش مصنوعی، کمتر از ارزش واقعی خود قیمت‌گذاری شده است. این بانک با تکرار رتبه «خرید پرقدرت»، هدف قیمتی ۲۸۰ دلار را برای اوراکل تعیین کرده که نشان‌دهنده ۴۶٪ رشد احتمالی نسبت به قیمت فعلی است. سهام اوراکل از اوج سپتامبر تاکنون ۴۲٪ افت کرده و همین موضوع به باور تحلیلگران ولز فارگو، فرصت جذابی برای سرمایه‌گذاران ایجاد کرده است—به‌ویژه با توجه به رشد تقاضا برای زیرساخت‌های ابری و راهکارهای AI که اوراکل در آن‌ها حضور پررنگی دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اوراکل؛ سقوط یک روایت طلایی در تب هوش مصنوعی

آنچه این روزها بر سهام اوراکل می‌گذرد، نمونه‌ای کم‌نظیر از چرخش سریع روایت‌ها در بازار سهام است؛ چرخشی که می‌تواند به‌راحتی در کتاب‌های تاریخ بازارهای مالی ثبت شود. سهامی که تا چند ماه پیش یکی از ستاره‌های بی‌چون‌وچرای موج هوش مصنوعی بود، اکنون نزدیک به ۵۰ درصد پایین‌تر از اوج خود در ماه سپتامبر معامله می‌شود. اوراکل بخش بزرگی از سال جاری را در قامت یک «قهرمان هوش مصنوعی» سپری کرد. سهام این شرکت از محدوده ۱۷۰ دلار در ماه مارس، با شتابی چشمگیر تا حوالی ۲۵۰ دلار صعود کرد و سپس در سپتامبر، پس از اعلام گزارش درآمدی، جهشی تاریخی را تجربه نمود. در اوج این هیجان، قیمت سهم حتی تا ۳۴۵ دلار نیز پیش رفت؛ حرکتی که برای مدت کوتاهی لری الیسون را به ثروتمندترین فرد جهان تبدیل کرد. در آن مقطع، روایت بازار بی‌نقص به نظر می‌رسید. الیسون اوراکل را به‌عنوان ستون فقرات زیرساختی انقلاب هوش مصنوعی معرفی می‌کرد؛ شرکتی که قرار است «لایه زیرساختی» کل اکوسیستم AI باشد. تمرکز سرمایه‌گذاران نه بر درآمد جاری، بلکه بر عددی به‌نام «تعهدات عملکردی باقی‌مانده» (RPO) بود؛ معیاری که از انفجار سفارشات آینده حکایت داشت. این رقم ابتدا از ۴۵۵ میلیارد دلار عبور کرد و بعدها حتی به بیش از ۵۲۰ میلیارد دلار رسید. همکاری با OpenAI به‌عنوان مُهر تأییدی بزرگ تلقی شد و قراردادهای چندابری با AWS و گوگل، اوراکل را در موقعیتی «خنثی اما ضروری» در جنگ غول‌های فناوری نشان می‌داد. در آن فضا، کمتر کسی به حاشیه سود، هزینه سرمایه‌گذاری یا بازگشت سرمایه فکر می‌کرد. کلیدواژه‌هایی مانند «OpenAI» و «بک‌لاگ» (تعهدات درآمدی معوق) برای فشردن دکمه خرید کافی بود. بخشی از این صعود نیز بی‌تردید حاصل فشار فروشندگان استقراضی و هیجان بازار آپشن‌ بود. اما آنچه این روایت را فرو ریخت، دو عامل مشخص بود: بازنگری در هزینه‌های سرمایه‌ای و تأخیرها. گزارش درآمدی فصل دوم که در ۱۰ دسامبر منتشر شد، حکم زنگ بیدارباش بازار را داشت. اگرچه عدم تحقق کامل درآمدها ناامیدکننده بود، اما ضربه اصلی از ناحیه چشم‌انداز آینده وارد شد؛ جایی که اوراکل پیش‌بینی هزینه‌های سرمایه‌ای خود برای سال مالی ۲۰۲۶ را به ۵۰ میلیارد دلار افزایش داد. در همین نقطه بود که سرمایه‌گذاران ناگهان به یاد آوردند تأمین مالی میلیاردها دلار برای ساخت دیتاسنتر، «پول رایگان» نیست. افزایش هزینه استقراض، به‌ویژه از بازار اوراق، به‌سرعت خود را در جهش CDS اوراکل نشان داد. چند روز بعد، گزارش بلومبرگ درباره تأخیر در تحویل دیتاسنترهای مرتبط با OpenAI، ضربه دوم را وارد کرد؛ تأخیری که ممکن است اجرای پروژه‌ها را تا سال ۲۰۲۸ به عقب بیندازد. بخش مهمی از سناریوی صعودی اوراکل بر این فرض بنا شده بود که این شرکت می‌تواند خوشه‌های پردازشی را سریع‌تر از رقبایی مانند مایکروسافت توسعه دهد. با از بین رفتن این مزیت سرعت، منطق ارزش‌گذاری نیز به‌شدت زیر سؤال رفت. اکنون با افت دوباره ۵ درصدی قیمت سهم و معامله آن حوالی ۱۷۷ دلار، سهام اوراکل در بهترین حالت تنها اندکی نسبت به ابتدای سال در سود است و فاصله‌ای نزدیک به ۵۰ درصد با اوج سپتامبر دارد. شاید این اتفاق هنوز به‌معنای پایان روایت هوش مصنوعی در بازار نباشد، اما به‌سختی می‌توان نگرانی را پنهان کرد؛ نگرانی از لحظه‌ای که بازار، فراتر از داستان‌ها، پاسخ روشنی درباره محل تحقق سودآوری در برابر این حجم عظیم هزینه‌کرد طلب کند. سرگذشت اخیر اوراکل یادآوری صریحی است از این واقعیت قدیمی بازارها: روایت‌ها می‌آیند و می‌روند، اما در نهایت این جریان سود و بازده سرمایه است که داوری نهایی را انجام می‌دهد. ✔️  بیشتر بخوانید: لری الیسون کیست؟ نگاهی به زندگی و میراث بنیان‌گذار اوراکل سخن پایانی در نهایت، داستان اخیر اوراکل نشان می‌دهد که حتی قدرتمندترین روایت‌های بازار نیز بدون پشتوانه شفاف سودآوری و بازده سرمایه، دوام چندانی ندارند. موج هوش مصنوعی همچنان می‌تواند فرصت‌های بزرگی خلق کند، اما تجربه اوراکل هشداری جدی برای سرمایه‌گذاران است که میان «وعده رشد» و «واقعیت ترازنامه» تمایز قائل شوند؛ چرا که بازار در بلندمدت نه به بزرگی اعداد و هیجان داستان‌ها، بلکه به توان شرکت‌ها در تبدیل هزینه‌های سنگین امروز به جریان نقدی پایدار فردا پاداش می‌دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

فشار بر فناوری در وال‌استریت؛ افت گوگل، مقاومت اوراکل و اوج‌گیری سهام خطوط هوایی

بازار سهام آمریکا در معاملات امروز تصویری دوگانه از خود ارائه داد؛ جایی که غول‌های فناوری تحت فشار باقی ماندند، در حالی که برخی صنایع دیگر، به‌ویژه حمل‌ونقل هوایی، عملکردی مثبت از خود نشان دادند. نقشه حرارتی بازار نیز گویای چرخش تدریجی سرمایه از سهام رشد‌محور به سمت بخش‌هایی با روایت بنیادی متفاوت است. نمای کلی بخش‌ها در بخش فناوری، فشار فروش همچنان محسوس است. سهام گوگل با افت حدود ۰.۹۶ درصدی مواجه شد؛ حرکتی که بازتابی از تداوم نگرانی‌ها در میان شرکت‌های فعال در حوزه اینترنت و محتوای دیجیتال است. در مقابل، اوراکل برخلاف جریان غالب بازار، توانست ۰.۲۸ درصد رشد کند و به‌عنوان یکی از معدود نقاط روشن در زیرشاخه نرم‌افزارهای زیرساختی ظاهر شود. بخش نیمه‌هادی‌ها نیز روز کم‌رمقی را پشت سر گذاشت. انویدیا و AMD هر دو با افتی ملایم؛ به‌ترتیب ۰.۱۵ و ۰.۱۶ درصد، مواجه شدند؛ نشانه‌ای از احتیاط سرمایه‌گذاران نسبت به سهام چیپ‌ساز، آن هم در شرایطی که روایت‌های مرتبط با هوش مصنوعی و سرمایه‌گذاری‌های سنگین این صنعت بیش از گذشته زیر ذره‌بین قرار گرفته‌اند. در بخش مصرف‌کننده چرخشی، تصویر ناهمگون‌تری دیده می‌شود. آمازون با رشد ۰.۲۶ درصدی در زیرگروه خرده‌فروشی آنلاین اندکی بهبود یافت، اما در سوی دیگر، تسلا با افت ۰.۶۷ درصدی در بخش خودروسازی، بار دیگر شکاف عملکردی درون این گروه را برجسته کرد. فضای کلی بازار احساس غالب بازار امروز را می‌توان احتیاط در سهام فناوری با رشد بالا توصیف کرد؛ احتیاطی که احتمالاً ریشه در نگرانی‌های کلان اقتصادی، چشم‌انداز نرخ‌های بهره یا تحولات خاص شرکت‌ها دارد. در مقابل، بخشی از سرمایه‌ها به سمت سهام کم‌ریسک‌تر یا کمتر قیمت‌گذاری‌شده حرکت کرده‌اند؛ الگویی که از تداوم جست‌وجوی بازده باثبات در خارج از فضای پرنوسان فناوری حکایت دارد. در بخش خدمات ارتباطی نیز فشار فروش ادامه داشت. سهام متا حدود ۰.۲۵ درصد کاهش یافت؛ حرکتی که می‌تواند نشانه‌ای از چرخش تدریجی سرمایه‌گذاران به دور از سهام رشد‌محور و تمرکز بر روایت‌های دفاعی‌تر باشد. نگاه راهبردی به بازار در چنین فضایی، بازار بیش از هر زمان دیگری نیازمند رویکردی محتاطانه و متوازن به نظر می‌رسد: تنوع‌بخشی پرتفوی: افزایش وزن بخش‌هایی با ثبات بالاتر مانند بیمه؛ نمونه آن برکشایر هاتاوی (BRK-B) با رشد ۰.۲۷ درصدی  و صنایع متنوع می‌تواند به کاهش نوسانات کمک کند. بازگشت جذابیت سفر هوایی: بهبود تقاضای سفر و رشد رزروها، سهام خطوط هوایی مانند دلتا (DAL) را به یکی از گزینه‌های قابل توجه برای افق میان‌مدت تا بلندمدت تبدیل کرده است. رصد فرصت‌های انرژی: افت سهام شرکت‌هایی مانند شورون (CVX) با کاهش ۰.۸۸ درصدی می‌تواند برای سرمایه‌گذاران ارزشی جذاب باشد، هرچند نوسانات قیمت نفت و ریسک‌های ژئوپلیتیک همچنان باید با دقت زیر نظر گرفته شوند. در مجموع، بازار امروز پیامی روشن دارد: دوران یک‌سویه‌بودن روایت فناوری دست‌کم به‌طور موقت به پایان رسیده است. سرمایه‌گذاران در حال بازتنظیم انتظارات، افزایش تنوع دارایی‌ها و جست‌وجوی فرصت‌هایی هستند که خارج از کانون سهام پرنوسان فناوری شکل می‌گیرند. در چنین شرایطی، انعطاف‌پذیری، مدیریت ریسک و نگاه چندبخشی بیش از همیشه اهمیت پیدا می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوراکل تأیید کرد که پروژه‌های مشترک با OpenAI بدون هیچ‌گونه تأخیری طبق برنامه پیش می‌روند

اوراکل اعلام کرده است که انتخاب سایت‌ها و زمان‌بندی‌های تحویل پس از اجرای توافق‌نامه، در هماهنگی نزدیک با OpenAI و به‌صورت توافق مشترک تعیین شده‌اند. بر اساس بیانیه این شرکت، هیچ‌گونه تأخیری در آماده‌سازی سایت‌های مورد نیاز برای عمل به تعهدات قراردادی وجود نداشته و تمامی نقاط عطف پروژه طبق برنامه باقی مانده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاخیر در تحویل برخی دیتاسنترهای اوراکل برای OpenAI؛ زمان‌بندی به ۲۰۲۸ موکول شد

بر اساس گفته منابع آگاه، اوراکل زمان تکمیل بخشی از دیتاسنترهایی را که برای OpenAI توسعه می‌دهد از سال ۲۰۲۷ به ۲۰۲۸ موکول کرده است. این تاخیرها عمدتاً ناشی از کمبود نیروی کار و محدودیت‌های تأمین مواد و تجهیزات عنوان شده است. اوراکل از تابستان امسال در چارچوب قراردادی حدود ۳۰۰ میلیارد دلاری متعهد شده توان پردازشی موردنیاز برای آموزش و اجرای مدل‌های هوش مصنوعی OpenAI را فراهم کند. با وجود این وقفه‌ها، منابع تأکید دارند که ابعاد و سرعت اجرای پروژه‌ها در آمریکا همچنان بسیار بلندپروازانه است و این سایت‌ها قرار است در زمره بزرگ‌ترین دیتاسنترهای جهان قرار بگیرند. اوراکل و OpenAI تاکنون از اظهار نظر رسمی درباره این تغییر زمان‌بندی خودداری کرده‌اند. با این حال، کلی مگویرک، مدیرعامل مشترک اوراکل، در تماس تلفنی اخیر با تحلیلگران اعلام کرد که اهداف این شرکت برای توسعه ظرفیت جهانی «بلندپروازانه اما دست‌یافتنی» است. به گفته او، اولین دیتاسنتر اوراکل برای OpenAI در ابیلین تگزاس طبق برنامه پیش می‌رود و تاکنون بیش از ۹۶ هزار تراشه انویدیا به این سایت تحویل داده شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نتایج برادکام و کاستکو؛ استعفای مدیرعامل لولولمون – چه چیزی بازارها را حرکت می‌دهد

معاملات آتی شاخص‌های اصلی سهام آمریکا نشان‌دهنده شروعی ترکیبی در آخرین روز هفته معاملاتی است. سهام برادکام در معاملات پس از ساعات رسمی کاهش یافت؛ زیرا به‌روزرسانی این شرکت نیمه‌رسانا نگرانی‌های تازه‌ای درباره جهش سرمایه‌گذاری در هوش مصنوعی ایجاد کرد. نتایج مالی کاستکو فراتر از پیش‌بینی‌ها بود و تقاضای قوی برای کالاهای ارزان‌تر در میان آمریکایی‌های محتاط پیش از فصل خرید تعطیلات را نشان داد. شرکت لولولمون خبر از کناره‌گیری مدیرعامل خود داد، در حالی که گزارش‌ها حاکی از آن است که بنیان‌گذار جداشده شرکت در حال بررسی راه‌اندازی یک نبرد نیابتی (proxy fight) است. قیمت نفت نیز با نگرانی‌های ناشی از احتمال توقیف نفتکش‌های بیشتر ونزوئلا توسط آمریکا افزایش یافت. ۱. معاملات آتی ترکیبی معاملات آتی سهام آمریکا روز جمعه در نزدیکی سطح ثابت نوسان داشت و نشان‌دهنده پایانی آرام برای هفته‌ای بود که تصمیمات کلیدی نرخ بهره بانک‌های مرکزی و گزارش‌های مهم بخش هوش مصنوعی را در بر داشت. تا ساعت ۰۲:۰۰ به وقت شرق آمریکا (۰۷:۰۰ GMT)، قرارداد آتی داو جونز ۱۰۵ واحد یا ۰.۲٪ رشد کرد، معاملات آتی S&P 500 تقریباً بدون تغییر بود و معاملات آتی نزدک ۱۰۰ با افت ۳۶ واحد یا ۰.۱٪ مواجه شد. هر دو شاخص S&P 500 و داو جونز روز پنج‌شنبه در بالاترین سطح تاریخی بسته شدند؛ این رشد ناشی از به‌روزرسانی سیاست فدرال رزرو بود که بسیاری آن را متعادل‌تر و کمتر انقباضی نسبت به انتظار اولیه دانستند. تحلیلگران Vital Knowledge گفتند که جروم پاول، رئیس فدرال رزرو، با این تصمیم چراغ سبزی برای رالی پایان سال بازار سهام نشان داده است. با این حال، چشم‌انداز مالی ضعیف شرکت اوراکل، غول رایانش ابری، سنتیمنت بازار را تضعیف کرد و نگرانی‌ها درباره پایداری و سودآوری نهایی رونق هوش مصنوعی را تشدید نمود. سهام اوراکل بیش از ۱۰٪ سقوط کرد، اوراق قرضه شرکت فروخته شد و قراردادهای CDS برای پوشش ریسک نکول خریداری شد که نشان‌دهنده نگرانی‌ها درباره جاه‌طلبی‌های مبتنی بر بدهی این شرکت در حوزه هوش مصنوعی است. این چشم‌انداز منفی باعث شد شاخص نزدک کامپوزیت ۶۰.۳۰ واحد یا ۰.۲۵٪ افت کند. ۲. هشدار برادکام درباره تأثیر درآمدهای AI بر حاشیه سود سهام برادکام در معاملات پس از ساعات رسمی کاهش یافت. این غول نیمه‌رسانا و رقیب انویدیا اعلام کرد که حاشیه سود آن به دلیل اثر رقیق‌کننده درآمدهای هوش مصنوعی کاهش خواهد یافت. مدیرعامل شرکت، هاک تان، گفت که حجم سفارش‌های معوق برادکام اکنون به ۷۳ میلیارد دلار رسیده و انتظار دارد طی یک سال و نیم آینده آن‌ها را تحویل دهد. با این حال، سرمایه‌گذاری‌های عظیم در حوزه AI می‌تواند فشار زیادی بر حاشیه سود وارد کند. مدیر مالی شرکت، کریستن اسپیرز، تأیید کرد که حاشیه سود ناخالص تلفیقی در سه‌ماهه اول حدود ۱۰۰ نقطه پایه کاهش خواهد یافت. پیش‌بینی می‌شود ارائه‌دهندگان بزرگ خدمات ابری آمریکا در سال جاری بیش از ۴۰۰ میلیارد دلار برای ساخت مراکز داده پیشرفته جهت پشتیبانی از مدل‌های هوش مصنوعی مانند ChatGPT و Gemini هزینه کنند. اما شواهد کمی وجود دارد که این هزینه‌ها منجر به افزایش بهره‌وری یا سودآوری ملموس شده باشد و همین امر هشدارهایی درباره شکل‌گیری حباب احتمالی AI ایجاد کرده است. ۳. نتایج کاستکو فراتر از انتظارات سهام کاستکو در معاملات پس از ساعات رسمی اندکی کاهش یافت، هرچند این خرده‌فروش عمده‌فروشی نتایج مالی سه‌ماهه اول خود را بالاتر از پیش‌بینی‌ها اعلام کرد. فروش فروشگاه‌های مشابه (بدون احتساب سوخت) در سه‌ماهه منتهی به ۲۳ نوامبر ۶.۴٪ افزایش یافت، در حالی که انتظار تحلیلگران ۵.۸۲٪ بود. همکاری کاستکو با Instacart در آمریکا و UberEats و DoorDash در بازارهای خارجی نیز به رشد کمک کرد. این نتایج مشابه عملکرد قوی رقبایی مانند والمارت، Dollar Tree و Dollar General است و نشان می‌دهد مصرف‌کنندگان آمریکایی در شرایط اقتصادی نامطمئن، بازار کار ضعیف و تورم بالا به دنبال خرید ارزان‌تر هستند. ۴. استعفای مدیرعامل لولولمون سهام لولولمون پس از اعلام کناره‌گیری مدیرعامل کالوین مک‌دونالد و افزایش پیش‌بینی سود سالانه بیش از ۱۰٪ رشد کرد. مک‌دونالد قرار است در ژانویه بدون جایگزین فوری شرکت را ترک کند و پس از هفت سال مدیریت، تنها تا مارس به‌عنوان مشاور ارشد باقی خواهد ماند. گزارش‌ها حاکی از آن است که بنیان‌گذار شرکت، چیپ ویلسون، در حال بررسی راه‌اندازی یک نبرد نیابتی است. بخشی از انگیزه ویلسون ناشی از نارضایتی از استراتژی بازاریابی شرکت عنوان شده است. ۵. افزایش قیمت نفت به دلیل نگرانی‌های عرضه ونزوئلا قیمت نفت روز جمعه افزایش یافت زیرا احتمال توقیف نفتکش‌های بیشتر ونزوئلا توسط آمریکا نگرانی‌ها درباره عرضه را تشدید کرد. بهای آتی نفت برنت ۰.۵٪ رشد کرد و به ۶۱.۵۶ دلار در هر بشکه رسید و نفت خام WTI نیز ۰.۵٪ افزایش یافت و به ۵۷.۹۰ دلار در هر بشکه رسید. با این حال، هر دو شاخص در مسیر کاهش هفتگی قرار دارند؛ زیرا احتمال توافق صلح میان روسیه و اوکراین می‌تواند عرضه نفت روسیه را به بازار جهانی افزایش دهد. منبع: اینوستینگ

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افت سهام فناوری با تشدید نگرانی‌ها از حباب هوش مصنوعی؛ اوراکل جرقه ریزش را زد

سهام شرکت‌های بزرگ فناوری روز پنجشنبه تحت فشار قرار گرفت، زیرا برنامه اوراکل برای افزایش قابل‌توجه سرمایه‌گذاری در زیرساخت‌های هوش مصنوعی دوباره نگرانی‌ها درباره حباب قیمتی در این حوزه را زنده کرد. S&P 500 اندکی پایین آمد و نزدک تا ۱.۶٪ افت کرد. سهام اوراکل پس از اعلام رشد کمتر از انتظار در فروش ابری و افزایش ۱۵ میلیارد دلاری برنامه سرمایه‌گذاری ۲۰۲۶ به ۵۰ میلیارد دلار، بیش از ۱۰ درصد سقوط کرد. این ضعف به سایر نمادهای هوش مصنوعی نیز سرایت کرد؛ انویدیا حدود ۳.۳٪ افت کرد و بیت‌کوین نیز با کاهش بیش از ۲ درصد به زیر ۹۰ هزار دلار رسید. بازار اکنون نسبت به ارزش‌گذاری‌های بالا و بازده نامطمئن سرمایه‌گذاری‌های سنگین در AI محتاط‌تر شده است. سرمایه‌گذاران منتظر گزارش مالی Broadcom هستند؛ شرکتی که سهامش از ماه آوریل بیش از دو برابر شده و انتظار می‌رود عملکردی مطابق یا کمی بهتر از پیش‌بینی‌ها ارائه دهد. این ضعف در حالی رخ داد که بازار سهام روز قبل پس از کاهش نرخ بهره فدرال‌رزرو و چشم‌انداز نسبتاً مثبت پاول تا آستانه رکورد تاریخی پیش رفته بود. بازدهی اوراق ۱۰ساله آمریکا پس از کاهش نرخ و افزایش خرید اوراق کوتاه‌مدت، در محدوده ۴.۱۲٪ ثابت ماند. فدرال‌رزرو همچنین برآورد رشد ۲۰۲۶ را از ۱.۸٪ به ۲.۳٪ افزایش داد و انتظار دارد تورم سال آینده به ۲.۴٪ کاهش یابد. در کالاها، نفت همراه با افت ریسک‌پذیری کاهش یافت و نقره رکورد تاریخی خود را بالاتر برد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

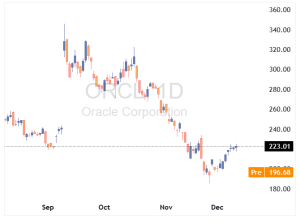
بازار، اوراکل را پس از گزارش مالی تنبیه کرد

بر اساس داده‌های معاملاتی، سهام Oracle (ORCL) در واکنش به گزارش درآمدزایی شب گذشته، در معاملات پیش از بازار امروز (Pre-market) از سطح پایانی حدود 223 دلار به 196.68 دلار سقوط کرده است. این کاهش معادل حدود 11.8٪ افت نسبت به قیمت پایانی روز قبل محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سهام اوراکل ۱۰٪ افت کرد و فشار بر فناوری افزایش یافت

بیشتر بازارهای سهام آسیا روز پنج‌شنبه با سیگنال‌های انبساطی فدرال رزرو رشد کردند، اما سهام فناوری به‌ویژه پس از گزارش ضعیف اوراکل افت داشت. فدرال رزرو مطابق انتظار نرخ بهره را ۲۵ نقطه پایه کاهش داد و اعلام کرد که از ماه آینده حدود ۴۰ میلیارد دلار اوراق خزانه خریداری خواهد کرد تا نقدینگی بیشتری وارد بازار شود. این اقدام شرایط پولی را در ماه‌های آینده تسهیل خواهد کرد. با این حال، سهام فناوری و شرکت‌های مرتبط با هوش مصنوعی تحت فشار قرار گرفتند. سهام اوراکل پس از انتشار گزارش مالی ضعیف تا ۱۰٪ افت کرد و این موضوع باعث کاهش ارزش سهام شرکت‌های بزرگی مانند انویدیا شد. شاخص S&P 500 آتی ۰.۴٪ افت کرد شاخص نزدک ۱۰۰ آتی ۰.۷٪ کاهش یافت بازار ژاپن بیشترین آسیب را از افت سهام فناوری دید در بخش‌های غیر فناوری، بازارهای آسیا عملکرد بهتری داشتند: شاخص Straits Times سنگاپور ۰.۵٪ رشد کرد شاخص KOSPI کره‌جنوبی ۰.۳٪ افزایش یافت CSI 300 چین ۰.۲٪ رشد کرد هانگ‌سنگ هنگ‌کنگ ۰.۴٪ بالا رفت شاخص ASX 200 استرالیا ۰.۴٪ رشد کرد به‌دلیل داده‌های ضعیف بازار کار که احتمال کاهش نرخ بهره توسط RBA را تقویت کرد. در ژاپن، شاخص نیکی ۲۲۵ با افت ۰.۶٪ و TOPIX با کاهش ۰.۴٪ مواجه شدند. سهام SoftBank به‌دلیل وابستگی به اوراکل و سرمایه‌گذاری در OpenAI ۶.۴٪ سقوط کرد. اختلاف دیپلماتیک میان توکیو و پکن بر سر تایوان نیز فشار مضاعفی بر بازار ژاپن وارد کرد. در مقابل، خبر فروش تراشه‌های پیشرفته انویدیا در چین کمی از فشارها کاست. سهام Advantest ژاپن ۴٪ رشد کرد، در حالی که SK Hynix کره ۱٪ افت کرد و سامسونگ ۱٪ رشد داشت. شرکت TSMC تایوان نیز اعلام کرد فروش نوامبر کاهش یافته و سهام آن ۱.۳٪ افت کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص ترس اعتباری اوراکل به بالاترین سطح از ۲۰۰۹ رسیده است

شاخص ترس اعتباری اوراکل به بالاترین سطح از سال ۲۰۰۹ رسیده است، دلیل اصلی نگرانی‌ها، شکل‌گیری حباب هوش مصنوعی عنوان شده است. این افزایش نشان‌دهنده نگرانی سرمایه‌گذاران نسبت به ریسک‌های مالی و فشار ناشی از سرمایه‌گذاری‌های سنگین در حوزه هوش مصنوعی است. اوراکل که یکی از بازیگران اصلی در بازار نرم‌افزار و زیرساخت‌های ابری است، اکنون با چالش اعتماد سرمایه‌گذاران روبه‌رو شده و شاخص‌های اعتباری آن به سطحی رسیده‌اند که از زمان بحران مالی جهانی مشاهده نشده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مهم‌ترین گزارش‌های درآمدی هفته ۸ تا ۱۲ دسامبر

چهارشنبه حساس‌ترین روز هفته خواهد بود؛ شرکت‌های بزرگ فناوری مانند Oracle، Adobe و Synopsys گزارش‌های خود را پس از بسته شدن بازار منتشر خواهند کرد. شرکت GameStop که همیشه توجه رسانه‌ها را به خود جلب می‌کند، سه‌شنبه بعد از ظهر گزارش خواهد داد. شرکت‌های Broadcom، Costco و Lululemon نیز در روز پنج‌شنبه بعد از بازار، عملکرد مالی خود را اعلام خواهند کرد؛ این سه شرکت می‌توانند بر شاخص‌های خرده‌فروشی و نیمه‌هادی تأثیرگذار باشند. حضور شرکت‌هایی مانند Manchester United و RH نشان‌دهنده تنوع بالای صنایع در این هفته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا نگرانی‌ها از شکل‌گیری یک حباب تریلیون‌دلاری در حوزه هوش مصنوعی رو به افزایش است؟

در حالی‌که موج سرمایه‌گذاری در هوش مصنوعی به سرعت به مرزهای «تریلیون دلاری» نزدیک می‌شود، نگرانی‌ها درباره شکل‌گیری یک حباب بزرگ فناوری در حال افزایش است. شرکت‌های فناوری برای ساخت دیتاسنترها، خرید تراشه‌های پیشرفته و توسعه مدل‌های هوش مصنوعی، صدها میلیارد دلار هزینه می‌کنند؛ رقمی که ممکن است در سال‌های آینده به چندین تریلیون دلار برسد. بخش زیادی از این هزینه‌ها از طریق سرمایه‌گذاری‌های پرریسک، بدهی‌های سنگین و حتی ساختارهای مالی «دایره‌ای» (به این معنی که غول‌های فناوری با سرمایه‌گذاری در شرکت‌های یکدیگر چرخه‌ای از حمایت داخلی ایجاد می‌کنند) تأمین می‌شود؛ ساختارهایی که برخی تحلیلگران را نگران کرده است. غول‌های AI مانند OpenAI، Anthropic و xAI به‌طور فزاینده‌ای از تأمین مالی مبتنی بر بدهی و سرمایه‌گذاری‌هایی استفاده می‌کنند که در نهایت دوباره به خرید تراشه‌های انویدیا منجر می‌شود؛ موضوعی که برخی آن را نشانه‌ای از وابستگی خطرناک اکوسیستم AI به یک تأمین‌کننده واحد می‌دانند. در همین حال، شرکت‌های بزرگ فناوری مانند آمازون، مایکروسافت، گوگل و متا نیز رکورد جدیدی در انتشار بدهی برای تأمین هزینه‌های این جهش سرمایه‌ای ثبت کرده‌اند. در حالی که هزینه‌ها سرسام‌آور است، مدل درآمدی این صنعت هنوز به‌طور کامل شکل نگرفته. براساس برآورد Bain، شرکت‌های AI تا سال ۲۰۳۰ باید حدود ۲ تریلیون دلار درآمد سالانه داشته باشند تا هزینه‌های پردازشی مورد نیاز را پوشش دهند؛ درحالی‌که پیش‌بینی‌ها نشان می‌دهد درآمد واقعی می‌تواند ۸۰۰ میلیارد دلار کمتر باشد. همزمان، برخی مطالعات دانشگاهی تردیدها را تقویت کرده‌اند. پژوهش MIT نشان می‌دهد که ۹۵٪ از شرکت‌ها بازدهی ملموسی از پروژه‌های AI دریافت نکرده‌اند. تحقیقات دیگری نیز هشدار می‌دهد که بخشی از خروجی‌های AI به‌جای افزایش بهره‌وری، به تولید «کار بی‌فایده» منجر شده و ممکن است هزینه‌های پنهان زیادی برای سازمان‌ها ایجاد کند. بازار نیز نسبت به این شرایط بی‌تفاوت نبوده است. سقوط گسترده سهام فناوری پس از معرفی مدل ارزان‌قیمت DeepSeek در ژانویه و بازگشت شدید نوسانات در سهام انویدیا، نشان داد سرمایه‌گذاران نسبت به ارزش‌گذاری‌های نجومی حساس‌تر از گذشته‌اند. با وجود این هشدارها، رهبران صنعت همچنان خوشبین هستند. سم آلتمن و مارک زاکربرگ می‌گویند که خطر حباب واقعی است، اما فرصت‌های بلندمدت چنان عظیم‌اند که «سرمایه‌گذاری کم» ریسک بزرگ‌تری محسوب می‌شود. آن‌ها معتقدند افزایش ظرفیت پردازشی برای پاسخ به تقاضای جهانی ضروری است و پیشرفت‌های بعدی می‌تواند ارزش‌افزایی سنگینی ایجاد کند. به‌طور کلی، سرمایه‌گذاری‌های عظیم، عدم قطعیت در بازدهی، وابستگی شدید به تأمین‌کنندگان محدود و رقابت رو‌به‌افزایش چین، همگی عواملی هستند که نگرانی‌ها درباره شکل‌گیری یک حباب هوش مصنوعی را جدی‌تر کرده‌اند؛ اما در عین حال، رشد سریع کاربران و کاربردهای AI نیز نشان می‌دهد این فناوری همچنان یکی از بزرگ‌ترین فرصت‌های اقتصادی عصر جدید است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

درآمد وال‌مارت چه تصویری از وضعیت مصرف‌کننده آمریکایی ارائه می‌دهد؟

سهام وال‌مارت پیش از آغاز معاملات وال‌استریت حدود ۳.۶ درصد رشد کرده است؛ واکنشی که نشان می‌دهد گزارش درآمدی تازه این شرکت می‌تواند بهترین شاخص آنی از وضعیت مصرف‌کننده آمریکایی پیش از نشست بعدی فدرال رزرو باشد. و تصویر کلی؟ مثبت، اما همراه با نکات هشداردهنده. فروش فروشگاه‌های قابل‌مقایسه وال‌مارت در آمریکا ۴.۵ درصد رشد کرده و شرکت چشم‌انداز رشد فروش سالانه را نیز به ۴.۸ تا ۵.۱ درصد افزایش داده است؛ رقمی که از برآورد پیشین ۳.۷۵ تا ۴.۷۵ درصد بالاتر است. این در حالی است که انتظار وال‌استریت حدود ۳.۸ درصد بود. با این عملکرد، وال‌مارت بار دیگر قدرت خود را در دوران ناپایداری تقاضا ثابت کرده است. اما در نشست خبری شرکت، موضوعات آشنای دیگری نیز مطرح شد. مدیران اعلام کردند خانوارهای کم‌درآمد در ماه‌های اخیر تحت فشار بیشتری قرار گرفته‌اند، در حالی‌که خانوارهای پردرآمد خرید از وال‌مارت را افزایش داده‌اند. طبق گفته شرکت، دو سوم رشد فروش ناشی از مشتریانی بوده که بیش از ۱۰۰ هزار دلار درآمد دارند؛ نکته‌ای که نشان می‌دهد تغییر ترجیحات مصرفی گروه‌های پردرآمد به سمت «ارزش خرید» همچنان ادامه دارد. در سطح بین‌المللی نیز فروش‌ها ۱۰.۸ درصد افزایش یافته است. فروش قابل‌مقایسه در مکزیک ۳.۹ درصد رشد کرد (در مقایسه با ۴.۴ درصد در فصل قبل) و در کانادا ۵ درصد افزایش یافت؛ که با سایر داده‌ها درباره قدرت غیرمنتظره مصرف‌کننده کانادایی هم‌راستا است. البته وال‌مارت تأکید کرد که در کانادا نیز عمده رشد از فروش مواد غذایی و کالاهای مصرفی حاصل شده است. فروش هم‌فروشگاهی در چین ۱۳.۸ درصد رشد کرده اما این رقم نسبت به ۲۱.۵ درصد فصل قبل کاهش قابل‌توجهی دارد. یکی از نکات مهم، ضعف گزارش هدف (Target) در روز گذشته بود؛ عملکرد ضعیف این شرکت نشان می‌دهد وال‌مارت احتمالاً بخشی از مشتریان "تارگت" را جذب خود کرده است. همین مسئله تحلیل تصویر کلان بازار مصرف را دشوار می‌کند؛ زیرا مشخص نیست رشد وال‌مارت ناشی از استحکام مصرف‌کننده است یا صرفاً جابجایی سهم بازار از رقبا. با وجود نتایج ضعیف اخیر از Target، Home Depot و Lowe’s، گزارش امروز وال‌مارت نشانه‌ای از بهبود نسبی وضعیت مصرف‌کننده به حساب می‌آید؛ هرچند تصویر کلی همچنان ناهمگون و دوپهلو باقی مانده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر