TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

پیش‌نویس قانون ابری اروپا؛ چالش تازه برای غول‌های فناوری آمریکا

بر اساس اسناد و گفته‌های منابع آگاه که رویترز منتشر کرده، پیش‌نویس قانون جدید اتحادیه اروپا درباره خدمات رایانش ابری می‌تواند روند حضور شرکت‌های آمریکایی مانند آمازون، گوگل و مایکروسافت را در مناقصات مربوط به خدمات «بسیار حیاتی» ابری در اروپا پیچیده‌تر کند. طبق این اسناد، پیش‌نویس قانون شامل مجموعه‌ای از معیارهای غیرقیمتی اجباری در فرایندهای خرید دولتی است که شرایط سخت‌گیرانه‌ای را برای انتخاب ارائه‌دهندگان خدمات ابری تعیین می‌کند: نرم‌افزار و سخت‌افزار مورد استفاده باید در اتحادیه اروپا طراحی یا تولید شده باشد. معیارهای دیگر شامل استفاده از نتایج تحقیق و توسعه (R&D) اروپایی و تضمین امنیت تأمین در داخل اتحادیه اروپا است. برای انتخاب ارائه‌دهندگان غیراروپایی، معیارهایی مانند سطح حفاظت از داده‌ها، میزان کنترل کشورهای ثالث بر داده‌ها و تصمیم‌گیری شرکت‌ها در نظر گرفته می‌شود. همچنین میزان باز بودن بازار خدمات ابری کشور ثالث نیز یکی از معیارهای انتخاب خواهد بود. این پیش‌نویس می‌تواند تأثیر قابل‌توجهی بر رقابت شرکت‌های بزرگ آمریکایی در بازار ابری اروپا بگذارد و مسیر را برای تقویت بازیگران اروپایی هموار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در آستانه موج صعودی تازه؛ داده‌های آمریکا همه‌چیز را تغییر می‌دهد؟

هفته پیش‌رو، هفته‌ای مهم برای داده‌های اقتصاد کلان، به‌ویژه در آمریکا است. این دیدگاه به‌تدریج در حال تقویت شدن است که رشد اقتصادی آمریکا می‌تواند با سرریز شدن سرمایه‌گذاری‌های مرتبط با هوش مصنوعی به بخش‌های گسترده‌تر اقتصاد، دوباره شتاب بگیرد. داده‌های مطلوب اشتغال و افزایش تمایلات قیمتی در نظرسنجی‌های تجاری ISM این هفته می‌تواند به انتظارات بازار مبنی بر افزایش نرخ بهره توسط فدرال رزرو در سال جاری دامن بزند. ما انتظار داریم دلار همچنان حمایت شود. این مطلب بر پایه گزارش ING و با بازخوانی تیم یوتوتایمز منتشر می‌شود. در یک نگاه بازارها دوباره تمرکز خود را از ژئوپلیتیک به داده‌های اقتصاد آمریکا معطوف کرده‌اند و این موضوع از دلار حمایت می‌کند. داده‌های اشتغال، ISM و کتاب بژ می‌توانند انتظارات برای افزایش نرخ بهره فدرال رزرو را تقویت کنند. یورو ممکن است از داده‌های بالاتر انتظارات تورمی ECB حمایت بگیرد، اما چشم‌انداز دلار قوی‌تر رشد EURUSD را محدود می‌کند. بانک مرکزی انگلیس انتظارات افزایش نرخ بهره را کاهش داده و دلار قوی‌تر می‌تواند فشار بر GBPUSD را حفظ کند. دلار آمریکا (USD): بازگشت تمرکز بازار به داده‌های اقتصاد آمریکا به نظر می‌رسد بازار فارکس تا حدی از داستان خلیج فارس خسته شده است. اخبار آخر هفته مبنی بر ادامه مذاکرات آمریکا و ایران برای توافق صلح، در حالی که درگیری‌های نظامی محدود همچنان جریان دارد، تاکنون اثر چندانی بر بازار انرژی، سهام یا فارکس نداشته است. نوسان ضمنی یک‌ماهه ارزهای گروه G7 دوباره به کف‌های تابستان ۲۰۲۴ بازگشته؛ موضوعی که نشان می‌دهد بازار انتظار دارد ژئوپلیتیک در ماه‌های آینده نقش کمتری در بازار فارکس ایفا کند. با این حال، به نظر می‌رسد روایت اقتصاد کلان آمریکا در حال تقویت شدن است و آماده است حمایت گسترده‌تری از دلار فراهم کند. این هفته مجموعه بزرگی از داده‌های بازار کار و نظرسنجی‌های تجاری آمریکا منتشر خواهد شد. در حوزه بازار کار آمریکا، سه‌شنبه داده فرصت‌های شغلی JOLTS برای ماه آوریل منتشر می‌شود، چهارشنبه گزارش ماهانه ADP برای ماه مه، پنج‌شنبه آمار اخراجی‌های Challenger و در نهایت جمعه گزارش مهم اشتغال غیرکشاورزی (NFP) ماه مه منتشر خواهد شد؛ گزارشی که انتظار می‌رود افزایش مطلوب ۹۰ هزار شغل و ثبات نرخ بیکاری در سطح پایین ۴.۳ درصد را نشان دهد. همچنین، نظرسنجی‌های تجاری ISM برای بخش تولید (امروز) و خدمات (چهارشنبه) منتشر می‌شوند و تصویری از روند اشتغال، سفارشات و قدرت قیمت‌گذاری ارائه خواهند داد. علاوه بر این، کتاب بژ فدرال رزرو در روز چهارشنبه آخرین وضعیت قیمت‌ها و بازار کار در ۱۲ منطقه بانک مرکزی آمریکا را نشان خواهد داد. داده‌های این هفته احتمالاً روایت رو‌به‌رشد بازار را تقویت خواهند کرد؛ روایتی که بر اساس آن، فدرال رزرو می‌تواند نسبت به مأموریت اشتغال کامل خود آسوده‌تر باشد و تمرکز اصلی را بر ریسک‌های صعودی تورم قرار دهد. پس از شنیدن نظرات میشل بومن ــ که به‌عنوان انبساطی‌ترین عضو فدرال رزرو شناخته می‌شود ــ این هفته نوبت به اعضای هاوکیش‌تر مانند نیل کاشکاری، بث هامک و لوری لوگان می‌رسد. اگر داده‌های اشتغال همچنان قدرتمند باقی بمانند و فشارهای قیمتی در نظرسنجی‌های ISM شدید بماند، بازارها احتمالاً به سمت قیمت‌گذاری یک افزایش کامل ۲۵ نقطه پایه‌ای نرخ بهره فدرال رزرو در سال جاری حرکت خواهند کرد؛ در حالی که در حال حاضر حدود ۱۷ نقطه پایه انقباض پولی قیمت‌گذاری شده است. نوسانات پایین بازار همچنان جذابیت معاملات کری‌ترید (معاملات حملی) را حفظ خواهد کرد و اگر دلار به‌دلیل داده‌های قوی‌تر اقتصاد آمریکا تقویت شود، این حرکت احتمالاً بیشتر در برابر ارزهای کم‌بازدهی مانند ین ژاپن و فرانک سوئیس رخ خواهد داد. همان‌طور که جمعه اشاره کردیم، مگر اینکه بانک مرکزی ژاپن به‌طور غیرمنتظره موضعی بسیار هاوکیش اتخاذ کند، USDJPY همچنان تمایل به حرکت به سمت محدوده 162 دارد. انتظار می‌رود شاخص دلار (DXY) همچنان در محدوده 98.75 تا 99.00 حمایت شود و این هفته دوباره محدوده 99.50 را آزمایش کند. یورو (EUR): نظرسنجی انتظارات تورمی می‌تواند از سناریوی دو افزایش نرخ ECB حمایت کند امروز توجه ما به انتشار نظرسنجی انتظارات تورمی بانک مرکزی اروپا در ساعت ۱۰ صبح به وقت اروپای مرکزی معطوف است. انتظارات تورمی سه‌ساله در ماه مارس به ۳ درصد جهش کرده بود و اگر امروز نیز رقم بالایی ثبت شود، می‌تواند دیدگاه بازار مبنی بر نیاز ECB به دو مرحله افزایش نرخ بهره در سال جاری ــ احتمالاً در ژوئن و سپتامبر ــ را تقویت کند. این سناریو اندکی تهاجمی‌تر از ۴۴ نقطه پایه انقباض پولی است که بازار تا سپتامبر قیمت‌گذاری کرده است. افزایش نرخ‌های سوآپ کوتاه‌مدت یورو می‌تواند حمایت محدودی از یورو فراهم کند، اما ما معتقدیم داستان دلار همچنان مانع رشد بیشتر EURUSD خواهد شد. محدوده 1.1660 تا 1.1685 می‌تواند سقف کوتاه‌مدت معاملاتی باشد و فضای مثبت اقتصاد کلان آمریکا این پرسش را مطرح می‌کند که آیا حتی در صورت دستیابی رسمی به توافق صلح میان آمریکا و ایران، EURUSD خواهد توانست دوباره به سطح 1.18 بازگردد یا خیر. پوند بریتانیا (GBP): بیلی انتظارات برای سیاست انقباضی را آرام کرد به نظر می‌رسد اندرو بیلی، رئیس بانک مرکزی انگلیس، توانسته انتظارات بازار برای افزایش نرخ بهره در سال جاری را به‌خوبی مهار کند. در مقطعی، بازار بیش از ۸۰ نقطه پایه انقباض پولی بانک مرکزی انگلیس را قیمت‌گذاری می‌کرد، اما اکنون این رقم به ۳۳ نقطه پایه کاهش یافته است؛ هرچند افت قیمت نفت نیز در این روند نقش مهمی داشته است. بیلی در سخنرانی روز جمعه گفت بانک مرکزی انگلیس می‌تواند تورم موقت بالاتر از هدف را نادیده بگیرد، مشروط بر اینکه اثرات دور دوم شکل نگیرد. نشانه‌های مربوط به این اثرات ممکن است در روز جمعه و از طریق نظرسنجی Decision Maker Panel بانک مرکزی انگلیس درباره انتظارات تورمی منتشر شود. حذف سناریوی انقباضی تهاجمی بانک مرکزی انگلیس فشار شدیدی بر پوند وارد نکرده است؛ اما روایت دلار قوی‌تر احتمالاً GBPUSD را نزدیک محدوده 1.3500 محدود خواهد کرد و حمایت EURGBP در محدوده 0.8610/20 همچنان مستحکم به نظر می‌رسد.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش تعهد معامله‌گران (COT)؛ پول هوشمند به کدام دارایی‌ها متمایل شد؟

گزارش هفتگی COT (گزارش تعهد معامله‌گران) که توسط کمیسیون معاملات آتی کالای آمریکا (CFTC) منتشر می‌شود، یکی از مهم‌ترین ابزارهای رصد رفتار بازیگران بازارهای مالی است. این گزارش موقعیت معامله‌گران را در سه گروه اصلی؛ معامله‌گران غیرتجاری (Non-Commercial)، تجاری (Commercial) و معامله‌گران خرد یا گزارش‌نشده (Non-Reportable) نشان می‌دهد. در میان این گروه‌ها، بازارها معمولاً توجه ویژه‌ای به داده‌های «غیرتجاری» دارند؛ زیرا این بخش عمدتاً شامل صندوق‌های پوشش ریسک، مدیران دارایی و سفته‌بازان بزرگ است که اغلب به‌دنبال کسب سود از روندهای بازار هستند، نه پوشش ریسک عملیاتی. به همین دلیل، بسیاری از معامله‌گران از تغییرات موقعیت‌های Non-Commercial برای سنجش جهت‌گیری «پول هوشمند» استفاده می‌کنند. آخرین داده‌های منتشرشده در ۲۶ مه ۲۰۲۶ تغییرات مهمی را در بازار فارکس، فلزات، انرژی، کریپتو و شاخص‌های سهامی نشان می‌دهد. در یک نگاه طلا زیر فشار محتاطانه معامله‌گران بزرگ: کاهش موقعیت‌های Non-Commercial در طلا، نقره و مس نشان می‌دهد بخشی از سرمایه‌های سفته‌بازانه در حال کاهش ریسک یا تعدیل انتظارات صعودی هستند. ضعف در ارزهای کالایی و تداوم فشار بر برخی ارزهای اصلی: دلار استرالیا، دلار کانادا و ین ژاپن با افت یا تشدید موقعیت‌های نزولی مواجه شدند؛ در حالی که یورو نیز کاهش نسبی خوش‌بینی معامله‌گران را ثبت کرد. نفت عقب نشست، گاز طبیعی همچنان ضعیف ماند: افت موقعیت‌های صعودی در نفت خام وست‌تگزاس و تداوم رشد موقعیت‌های فروش در گاز طبیعی، از احتیاط معامله‌گران در بازار انرژی حکایت دارد. بازار سهام آمریکا با کاهش ریسک‌پذیری روبه‌رو شد: کاهش موقعیت‌های Non-Commercial در اس‌اندپی۵۰۰ و نزدک۱۰۰ نشان می‌دهد بخشی از سرمایه‌های بزرگ در حال بازتنظیم اکسپوژر (کاهش ریسک) خود نسبت به بازار سهام هستند. بازار فارکس؛ فشار فروش روی ارزهای کالایی، تداوم ضعف پوند و ین یورو؛ کاهش خرید، اما نه فروپاشی دیدگاه صعودی در بازار یورو، موقعیت خالص خرید معامله‌گران غیرتجاری به ۲۹٬۴۲۶ قرارداد کاهش یافته است. جزئیات داده‌ها: موقعیت خرید: ۱۰٬۱۹۶ قرارداد کاهش موقعیت فروش: ۶٬۱۰۹ قرارداد کاهش تغییر موقعیت خالص: ۴٬۰۸۷- نکته مهم اینجاست که در یورو، هم خریداران و هم فروشندگان بخشی از موقعیت‌های خود را بسته‌اند؛ اما خروج از سمت خرید شدیدتر بوده است. این رفتار بیشتر به کاهش اعتماد به ادامه صعود یورو شباهت دارد تا افزایش تهاجمی شرط‌بندی نزولی. دلار استرالیا؛ خروج سنگین از معاملات صعودی دلار استرالیا یکی از ضعیف‌ترین تغییرات هفته را ثبت کرده است. خرید: ۲۲٬۴۵۴- فروش: ۳٬۰۳۵+ موقعیت خالص: ۶۰٬۱۵۵ تغییر هفتگی: ۲۵٬۴۸۹- در این بازار، هم‌زمان کاهش شدید موقعیت‌های خرید و رشد فروش دیده می‌شود؛ الگویی که معمولاً از افت اشتیاق سفته‌بازان به ارزهای ریسک‌پذیر حکایت دارد. دلار کانادا؛ فشار فروش تشدید شد در دلار کانادا، وضعیت حتی نزولی‌تر است: خریدها: ۱۸٬۹۹۸- فروش‌ها: ۱۸٬۶۵۳+ موقعیت خالص: ۶۸٬۸۸۲- ترکیب کاهش لانگ‌ها (خرید‌ها) و رشد سنگین شورت‌ها (فروش‌ها) نشان می‌دهد معامله‌گران نسبت به چشم‌انداز این ارز محتاط‌تر شده‌اند. ین ژاپن و پوند بریتانیا در ین ژاپن، خریدها افزایش یافته‌اند (+۶٬۳۹۰)، اما رشد فروش‌ها بسیار قوی‌تر بوده (+۲۷٬۱۵۲). نتیجه، افت موقعیت خالص به ۱۱۴٬۶۶۷- بوده است. پوند بریتانیا نیز همچنان تحت فشار باقی مانده: خریدها: ۱۰٬۰۹۷- فروش‌ها: ۱۳٬۰۰۶- اگرچه کاهش فروش‌ها تا حدی از فشار نزولی کم کرده، اما ساختار کلی بازار همچنان شکننده است. فلزات؛ طلا همچنان تحت فشار، نقره و مس نیز تضعیف شدند طلا؛ کاهش خرید و خروج تدریجی پول هوشمند؟ طلا همچنان یکی از بزرگ‌ترین موقعیت‌های خالص خرید بازار را حفظ کرده، اما داده‌های این هفته نشانه‌هایی از افت تمایل صعودی را نشان می‌دهند. موقعیت خرید: ۱۰٬۳۱۴- موقعیت فروش: ۴٬۷۴۱- موقعیت خالص: ۱۵۴٬۲۶۰ تغییر هفتگی: ۵٬۵۷۳- در بازار طلا، هم خریداران و هم فروشندگان بخشی از موقعیت‌های خود را بسته‌اند؛ اما خروج از معاملات خرید شدیدتر بوده است. این رفتار می‌تواند نشانه سودگیری، کاهش ریسک یا انتظار برای محرک‌های جدید بازار باشد. نقره؛ خروج تدریجی از موقعیت‌های صعودی در نقره: خریدها: ۱٬۸۳۳- فروش‌ها: ۶۱۵+ تغییر موقعیت خالص: ۲٬۴۴۸- این ترکیب نشان می‌دهد بازار نقره نیز با کاهش اشتیاق صعودی روبه‌رو شده است. پلاتین و مس پلاتین تغییرات محدودتری داشت، اما همچنان کاهش خالص ثبت کرد. در مس، داده‌ها تصویر محتاطانه‌تری ارائه می‌کنند: خریدها: ۱٬۸۱۰- فروش‌ها: ۱٬۰۳۶+ موقعیت خالص: ۷۳٬۰۴۰ تغییر هفتگی: ۲٬۸۴۶- افت خریدها در کنار افزایش فروش‌ها می‌تواند نشانه نگرانی معامله‌گران نسبت به دورنمای رشد اقتصادی و تقاضای صنعتی باشد. “ این تحلیل توسط تیم یوتوتایمز و بر پایه داده‌های منتشرشده در گزارش COT (گزارش تعهد معامله‌گران) که از سوی کمیسیون معاملات آتی کالای آمریکا (CFTC) منتشر می‌شود، تهیه شده است. این ابزار تنها یکی از روش‌های رصد رفتار بازار در کنار سایر ابزارهای تحلیلی است و نباید به‌عنوان سیگنال قطعی معاملاتی تلقی شود. کامران گودرزی کریپتو؛ اتریوم بهتر از بیت‌کوین ظاهر شد بیت‌کوین؛ بهبود محدود در بازار بیت‌کوین: خریدها: ۶۴۵- فروش‌ها: ۸۱۵- موقعیت خالص: ۲٬۲۸۲ تغییر هفتگی: ۱۷۰+ هر دو سمت بازار کوچک‌تر شده‌اند، اما کاهش موقعیت‌های فروش اندکی بیشتر بوده و باعث بهبود محدود موقعیت خالص شده است. اتریوم؛ تصویر قوی‌تر از بیت‌کوین در اتریوم: خریدها: ۳۶۳- فروش‌ها: ۱٬۳۵۳- موقعیت خالص: ۴٬۵۵۸ تغییر هفتگی: ۹۹۰+ کاهش شدیدتر فروش‌ها نسبت به خریدها باعث شده احساسات بازار اتریوم نسبتاً سازنده‌تر به نظر برسد. انرژی و کالاها؛ نفت عقب نشست، گاز طبیعی همچنان ضعیف نفت خام وست‌تگزاس؛ افت موقعیت‌های صعودی در نفت خام وست‌تگزاس (WTI): خریدها: ۶٬۲۰۶- فروش‌ها: ۵٬۳۷۶+ موقعیت خالص: ۱۶۰٬۹۹۸ تغییر هفتگی: ۱۱٬۵۸۲- ترکیب کاهش لانگ‌ها و افزایش شورت‌ها نشان می‌دهد بخشی از معامله‌گران بزرگ نسبت به ادامه رشد قیمت نفت محتاط‌تر شده‌اند. گاز طبیعی؛ فشار فروش ادامه دارد در گاز طبیعی: خریدها: ۱۲۴+ فروش‌ها: ۱۱٬۱۰۹+ موقعیت خالص: ۲۰۳٬۱۸۱- افزایش سنگین موقعیت‌های فروش نشان می‌دهد بدبینی معامله‌گران به این بازار همچنان پابرجاست. بازار محصولات کشاورزی در بازار کشاورزی، ذرت یکی از ضعیف‌ترین عملکردها را ثبت کرد: خریدها: ۴۷٬۹۶۴- فروش‌ها: ۸٬۱۳۶+ افت موقعیت خالص: ۵۶٬۱۰۰- در مقابل، قهوه بهبود نسبی نشان داد و موقعیت خالص آن افزایش یافت. شاخص‌های آمریکا؛ عقب‌نشینی سرمایه‌های بزرگ از سهام؟ اس‌اندپی ۵۰۰ و نزدک ۱۰۰ در بازار شاخص‌ها، داده‌ها نشانه‌هایی از کاهش ریسک‌پذیری را منعکس می‌کنند. اس‌اندپی ۵۰۰ ای-مینی: خریدها: ۱۶٬۱۹۴- فروش‌ها: ۹٬۰۳۲+ موقعیت خالص: ۱۶۵٬۸۳۱- نزدک ۱۰۰: خریدها: ۱٬۸۸۹- فروش‌ها: ۲٬۷۷۶+ موقعیت خالص: ۶٬۰۸۵- این ترکیب می‌تواند نشان دهد بخشی از سرمایه‌های بزرگ در حال کاهش اکسپوژر خود به بازار سهام آمریکا هستند. جمع‌بندی؛ سرمایه‌های بزرگ این هفته چه پیامی می‌دهند؟ داده‌های COT در هفته منتهی به ۲۶ مه ۲۰۲۶ از چند روند مهم پرده برمی‌دارند: کاهش تمایل صعودی در طلا، نقره و مس فشار فروش در دلار استرالیا و دلار کانادا تداوم ضعف گاز طبیعی افت خوش‌بینی نسبت به نفت خام عقب‌نشینی محتاطانه در بخشی از بازار سهام آمریکا عملکرد نسبتاً بهتر اتریوم در مقایسه با بیت‌کوین در مجموع، داده‌های این هفته نشان می‌دهد معامله‌گران بزرگ در برخی بازارها به سمت کاهش ریسک و بازتنظیم موقعیت‌ها حرکت کرده‌اند؛ هرچند هنوز نمی‌توان از یک تغییر روند قطعی در بازارهای جهانی سخن گفت.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بیلی، رئیس بانک مرکزی انگلستان: بانک‌های بریتانیا به هوش مصنوعی “Mythos” دسترسی ندارند

بانک‌های بریتانیا به مدل‌های دیگر دسترسی دارند. باید رویکردی بین‌المللی در قبال ریسک سایبری اتخاذ کرد. نشانه‌هایی از تنش در اعتبارات بخش خصوصی وجود دارد. پیشنهادها در زمینه استیبل‌کوین قبل از تابستان ارائه می‌شوند میزان استفاده بانک مرکزی انگلستان (BoE) از هوش مصنوعی رو به افزایش است. آتش‌بس همچنان می‌تواند ایجادکننده عدم‌اطمینان باشد. توقف ۶۰ روزه مفید خواهد بود، اما مشکل را به‌طور کامل حل نخواهد کرد. هوش مصنوعی "Mythos"، یک مدل پیشرفته هوش مصنوعی سایبری است که توسط شرکت انتروپیک (Anthropic) ساخته شده است. این مدل به دلیل توانایی در کشف و بهره‌برداری از آسیب‌پذیری‌های نرم‌افزاری، "بسیار خطرناک" تلقی می‌شود و در حال حاضر تنها به صورت محدود در اختیار برخی موسسات فناوری و مالی قرار گرفته است

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیلی، رئيس بانک انگلیس: تحمل تورم بالاتر از هدف در شرایط فعلی منطقی است

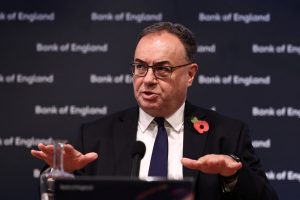
اندرو بیلی، رئیس بانک مرکزی انگلستان (BoE)، اعلام کرد که با توجه به نرم‌شدن فعالیت اقتصادی و ابهام ناشی از شوک جنگ ایران، رویکرد مناسب در شرایط فعلی می‌تواند تحمل موقت تورم بالاتر از هدف ۲ درصدی باشد. او تأکید کرد که تعادل درست سیاست پولی کاملاً وابسته به تحولات و واکنش اقتصاد است. تصمیم به عدم کاهش نرخ بهره یک «انتخاب فعال» بود بیلی گفت که تصمیم اخیر برای ثابت نگه‌داشتن نرخ بهره یک «انتخاب فعال» بوده و نه یک تصمیم منفعلانه. به گفته او، سیاست پولی فعلی هم‌اکنون در حال اثرگذاری بر اقتصاد است و ضعف فعالیت اقتصادی و بازار کار باعث شده اثرات دور دوم تورمی محدودتر شود. بیلی: کاهش نرخ بهره فعلاً منتفی است؛ ریسک‌های خاورمیانه باید با دقت رصد شود بیلی تأکید کرد که با کنار گذاشتن سناریوی کاهش نرخ بهره، سیاست پولی بریتانیا نسبت به انتظارات بازار به‌طور قابل‌توجهی سخت‌گیرانه‌تر شده است. او افزود که بانک مرکزی باید تحولات خاورمیانه و اثر آن بر تورم و اقتصاد بریتانیا را بسیار دقیق زیر نظر بگیرد و در صورت نیاز، سیاست را تنظیم کند. بیلی هشدار داد که تحمل تورم بالاتر از هدف تنها زمانی قابل‌قبول است که نشانه‌ای از شکل‌گیری اثرات دور دوم تورمی دیده نشود. او همچنین گفت که توان چشم‌پوشی از اثرات غیرمستقیم تورم اکنون ضعیف‌تر از گذشته است. #GBP #بانک_مرکزی_انگلستان @UTOFX

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روبیو، وزیر خارجه امریکا: گفت‌وگوهای چهارجانبه بسیار سازنده بود

مارکو روبیو، وزیر خارجه آمریکا، اعلام کرد که گفت‌وگوهای چهارجانبه (Quad) «بسیار سازنده» بوده و این چارچوب همکاری اکنون دارای دستاوردهای واقعی و قابل‌اجرا است. روبیو تأکید کرد که نشست اخیر میان آمریکا، ژاپن، هند و استرالیا نه‌تنها پیشرفت عملی داشته، بلکه مسیر روشنی برای همکاری‌های امنیتی، اقتصادی و فناوری در منطقه هند–آرام ترسیم کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

امیدواری به دیپلماسی در خاورمیانه قیمت نفت و شاخص دلار را کاهش داد

با تعطیلی بازارهای لندن و آمریکا به مناسبت روز یادبود، تمرکز اصلی سرمایه‌گذاران به تحولات پیرامون تنش‌ها در خاورمیانه و تلاش‌های دیپلماتیک معطوف شد. گزارش‌ها حاکی از حضور مذاکره‌کننده ارشد و وزیر امور خارجه ایران در دوحه برای دستیابی به توافقی جهت پایان دادن به مناقشات است. هرچند طرفین تاکید کرده‌اند که هنوز کار زیادی باقی مانده و توافق نهایی حاصل نشده است، اما امیدها برای امضای یک یادداشت توافق اولیه (MOA) به عنوان چارچوب مذاکرات بعدی افزایش یافته است. بر اساس جزئیات منتشر شده، محورهای اصلی این رایزنی‌ها شامل پیشنهاد آتش‌بس ۶۰ روزه، بازگشایی تنگه هرمز ظرف ۳۰ روز آینده و پاکسازی مین‌ها، کاهش احتمالی محدودیت‌های آمریکا بر بنادر ایران و معافیت‌های تحریمی محدود، و همچنین اجازه موقت به ایران برای ازسرگیری برخی صادرات نفتی است. با این حال، موضوع ذخایر اورانیوم غنی‌شده ایران همچنان بزرگ‌ترین نقطه اختلاف است؛ به طوری که برخی گزارش‌ها از درخواست ایران برای انتقال اورانیوم با غنی‌سازی بالا به چین حکایت دارند. از سوی دیگر، احتمال تشدید درگیری‌ها میان اسرائیل و حزب‌الله در لبنان و تصمیم تل‌آویو برای حمله گسترده به مواضع حزب‌الله، به عنوان یکی از بزرگ‌ترین ریسک‌ها، شکنندگی این فضای دیپلماتیک را نشان می‌دهد. بازارهای مالی به این پالس‌های دیپلماتیک واکنش مثبتی نشان دادند و بخشی از «پریمیوم ریسک جنگ» از بازارها حذف شد. در همین راستا، قیمت نفت خام با ریزش شدید ۶.۵۲ درصدی به ۹۰.۳۰ دلار رسید. افت قیمت نفت، فشارهای صعودی بر دلار را کاهش داد و ارزش دلار آمریکا در برابر تمام ارزهای اصلی تضعیف شد. در بازار مشتقات نیز شاخص فیوچرز اس‌اندپی ۵۰۰ افزایش ۰.۹۸ درصدی را ثبت کرد. هم‌زمان با کاهش ارزش دلار، فلزات گرانبها رشد کردند؛ به طوری که قیمت طلا با ۱.۳۷ درصد افزایش به ۴,۵۷۰.۸۲ دلار و نقره با بیش از ۳ درصد رشد به ۷۸.۰۵ دلار رسید. در بازار رمزارزها نیز بیت‌کوین با صعود به کانال ۷۷,۵۲۳ دلار روند مثبتی را دنبال کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آخرین گزارش COT| مه ۲۰۲۶؛ آیا پول هوشمند در حال فاصله گرفتن از طلاست؟

گزارش جدید COT در هفته منتهی به ۱۹ مه ۲۰۲۶، تصویری مهم از تغییر رفتار معامله‌گران بزرگ در بازارهای جهانی ارائه می‌دهد؛ تصویری که می‌تواند سرنخ‌های مهمی برای معامله‌گران فارکس، طلا، نفت، شاخص‌ها و حتی کریپتو داشته باشد. داده‌های این هفته نشان می‌دهد سرمایه‌های سفته‌بازانه در برخی دارایی‌های امن عقب‌نشینی کرده‌اند، در حالی که بازار انرژی، برخی ارزهای کالایی و بخشی از بازار سهام آمریکا نشانه‌هایی از بهبود موقعیت‌گیری را ثبت کرده‌اند. “ «این تحلیل توسط تیم یوتوتایمز و بر پایه داده‌های منتشرشده در گزارش COT (Commitments of Traders – گزارش تعهد معامله‌گران) که از سوی کمیسیون معاملات آتی کالای آمریکا (CFTC) منتشر می‌شود، تهیه شده است. لازم به تأکید است که این ابزار تنها یکی از روش‌های رصد رفتار بازار در کنار سایر ابزارهای تحلیلی محسوب می‌شود و نباید به‌عنوان سیگنال قطعی معاملاتی تلقی شود. معامله‌گران بهتر است از این داده‌ها به‌عنوان یک راهنمای تحلیلی در کنار سایر عوامل بازار استفاده کنند.» کامران گودرزی در یک نگاه کاهش موقعیت صعودی روی یورو، پوند و ین افت محسوس تمایل سفته‌بازان به طلا و فلزات ادامه قدرت نسبی نفت خام در برابر ضعف شدید گاز طبیعی بهبود تدریجی سنتیمنت بازار در بیت‌کوین و اتریوم یورو؛ هم خریداران و هم فروشندگان فعال‌تر شدند، اما فروشندگان دست بالا را گرفتند در بازار فارکس، یورو یکی از مهم‌ترین تغییرات هفتگی را ثبت کرده است. برخلاف تصور اولیه، معامله‌گران بزرگ از معاملات خرید یورو خارج نشده‌اند؛ بلکه فعالیت در هر دو سمت بازار افزایش یافته است. Long: +9,249 Short: +15,936 Net Position: 33,513 تغییر هفتگی منفیNet: 6,687 یعنی خریداران یورو موقعیت‌های جدید باز کرده‌اند، اما فروشندگان با سرعت بیشتری وارد بازار شده‌اند. نتیجه این واگرایی، کاهش موقعیت خالص خرید بوده است. وضعیت مهم سایر ارزها دلار استرالیا (AUD) همچنان یکی از قوی‌ترین ارزهای مورد علاقه سفته‌بازان باقی مانده است: Net Position: 85,644 تغییر هفتگی: +654 در مقابل، ین ژاپن شاهد افزایش سنگین فروش بوده است: Long: +6,448 Short: +25,251 منفی Net Position: 93,905 پوند بریتانیا نیز فشار فروش بیشتری را تجربه کرده: منفی Long: 11,530 Short: +9,718 منفیNet Position: 64,307 اینجا برخلاف یورو، تصویر واقعاً نزولی‌تر است؛ زیرا لانگ‌ها کاهش یافته و هم‌زمان شورت‌ها رشد کرده‌اند. فلزات؛ کاهش اشتیاق سفته‌بازان در طلا، نقره و پلاتین در بخش فلزات، داده‌ها بیشتر از تعدیل خوش‌بینی حکایت دارند. طلا (Gold) منفی Long: 8,775 Short: +3,014 Net Position: 159,833 تغییر هفتگی: 11,789- در طلا، همزمان شاهد کاهش معاملات خرید و افزایش معاملات فروش هستیم؛ بنابراین افت موقعیت خالص صرفاً یک اثر آماری نیست و نشانه واقعی کاهش تمایل صعودی محسوب می‌شود. نقره (Silver) منفی Long: 1,978 منفی Short: 538 Net Position: 24,671 تغییر هفتگی: 1,440- در نقره، هم لانگ و هم شورت کاهش یافته‌اند؛ اما خروج از موقعیت‌های خرید بیشتر بوده و در نتیجه موقعیت خالص افت کرده است. پلاتین (Platinum) منفی Long: 2,118 Short: +686 Net Position: 17,908 تغییر هفتگی: 2,804- در پلاتین نیز ترکیب کاهش لانگ‌ها و افزایش شورت‌ها دیده می‌شود؛ الگویی که معمولاً نشانه کاهش اعتماد به ادامه رشد قیمت است. مس (Copper) منفی Long: 1,285 منفی Short: 862 Net Position: 75,886 تغییر هفتگی: 423- در مس، هر دو سمت بازار کوچک‌تر شده‌اند، اما کاهش لانگ‌ها اندکی بیشتر بوده است. به‌طور کلی، داده‌های فلزات نشان می‌دهد سرمایه‌های سفته‌بازانه نسبت به هفته‌های قبل محتاط‌تر شده‌اند. نفت و انرژی؛ تداوم قدرت نفت، فشار فروش سنگین روی گاز طبیعی در بازار انرژی، تصویر دوگانه دیده می‌شود. نفت خام WTI Long: +12,803 Short: +10,100 Net Position: 172,580 تغییر هفتگی: +2,703 در نفت، هم خریداران و هم فروشندگان موقعیت‌های خود را افزایش داده‌اند؛ اما رشد لانگ‌ها بیشتر بوده و همین موضوع باعث بهبود موقعیت خالص خرید شده است. گاز طبیعی منفی Long: 11,149 Short: +4,741 منفی Net Position: 192,196 تغییر هفتگی: 15,890- اینجا تصویر کاملاً متفاوت است؛ لانگ‌ها کاهش یافته‌اند و فروشندگان نیز بر موقعیت‌های خود افزوده‌اند. این ترکیب، یکی از نزولی‌ترین ساختارهای جدول این هفته را ایجاد کرده است. شاخص‌های آمریکا؛ واگرایی میان نزدک و بازار گسترده‌تر در بخش شاخص‌ها، همه بازار سهام آمریکا رفتار یکسانی نداشته‌اند. Nasdaq-100 بهبود قابل‌توجهی را ثبت کرده: Long: +15,898 Short: +1,333 تغییر Net: +14,565 در مقابل، Russell 2000 تضعیف شده: منفی Long: 15,867 منفی Short: 7,934 تغییر Net: 7,933- در S&P500 E-mini نیز گرچه هر دو سمت رشد کرده‌اند، اما افزایش لانگ‌ها بیشتر بوده است: Long: +4,877 Short: +1,647 تغییر Net: +3,230 کریپتو؛ بهبود تدریجی احساسات بازار در بخش دارایی‌های دیجیتال، داده‌ها نسبتاً سازنده‌اند. بیت‌کوین منفی Long: 363 منفی Short: 1,216 Net Position: 2,112 تغییر هفتگی: +853 بهبود موقعیت خالص بیت‌کوین عمدتاً ناشی از کاهش موقعیت‌های فروش بوده است، نه موج قدرتمند خرید جدید. اتریوم Long: +2,295 منفی Short: 837 Net Position: 3,568 تغییر هفتگی: +3,132 در اتریوم هم افزایش لانگ‌ها و هم کاهش شورت‌ها مشاهده می‌شود؛ ترکیبی که از بهبود سنتیمنت بازار حمایت می‌کند. جمع‌بندی: معامله‌گران بزرگ به دنبال چه سناریویی هستند؟ گزارش COT این هفته نشان می‌دهد سرمایه‌های هوشمند در حال بازتنظیم ریسک هستند. کاهش خرید در فلزات، احتیاط در بازار فارکس اروپا، تداوم علاقه به نفت و بازگشت تدریجی توجه به کریپتو، همگی می‌توانند نشانه‌ای از بازاری باشند که در حال قیمت‌گذاری سناریوی تورم پایدار، سیاست پولی محتاطانه و رشد نامتوازن اقتصاد جهانی است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش بازار فارکس اروپا – جمعه ۲۲ مه ۲۰۲۶

بازارهای سهام جهانی امروز در فضایی آرام به استقبال پایان هفته رفتند؛ در حالی که شاخص S&P 500 همچنان در مسیر طولانی‌ترین روند صعودی هفتگی خود از سال ۲۰۲۳ قرار دارد. امیدها به توافق احتمالی میان آمریکا و ایران و تداوم هیجان پیرامون هوش مصنوعی، موتور اصلی رشد بازارها بوده است. فیوچرزهای S&P 500 پس از رشد اولیه ۰.۵ درصدی کمی عقب نشستند، اما شاخص همچنان در مسیر نهمین هفته صعودی متوالی قرار دارد. نفت برنت با رشد ۲.۶ درصدی دوباره بالای ۱۰۵ دلار معامله شد، هرچند در مجموع هفته پایین‌تر باقی مانده است. بازدهی اوراق ۱۰ساله آمریکا نیز ۲ نقطه پایه کاهش یافت و به ۴.۵۵٪ رسید. آرامش بازارها با وجود نگرانی‌های انرژی نشانه‌هایی مبنی بر اینکه نه ایران و نه آمریکا قصد تشدید تنش‌ها را ندارند و همچنین افزایش توجه سرمایه‌گذاران به موج دوم بهره‌مندی از AI باعث شده نوسانات بازار محدود بماند؛ حتی با وجود نگرانی‌ها درباره احتمال اختلال در صادرات انرژی خاورمیانه. اروپا و آسیا: ادامه رشد شاخص‌ها شاخص Stoxx 600 اروپا برای پنجمین روز متوالی رشد کرد و ۰.۵٪ افزایش یافت؛ با پیشتازی شرکت‌های مرتبط با نیمه‌رسانا مانند ASML و STMicroelectronics. در آسیا، شاخص‌های منطقه‌ای ۰.۹٪ رشد کردند و نیکی ۲۲۵ ژاپن پیشتاز بود. اوراق خزانه آمریکا: سومین روز صعود اوراق خزانه‌داری آمریکا برای سومین روز متوالی رشد کردند؛ پس از آنکه نرخ‌ها اوایل هفته به بالاترین سطوح چندساله رسیده بود. به گفته تحلیلگران، مقامات آمریکایی به‌دقت نرخ‌های استقراض را زیر نظر دارند و سطوح فعلی می‌تواند تعهد کاخ سفید برای یافتن راه‌حل در خاورمیانه را تقویت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مقام هندی: ۱۴ کشتی هند در تنگه هرمز گرفتار شده‌اند

یک مقام دولتی هند اعلام کرد که ۱۴ کشتی هندی در تنگه هرمز به دلیل تنش‌های امنیتی اخیر متوقف و گرفتار شده‌اند. این وضعیت نگرانی‌هایی درباره زنجیره تأمین انرژی و تجارت دریایی هند ایجاد کرده است. این مقام همچنین گفت که در برخی مناطق هند، فروش گازوئیل بین ۲۰ تا ۳۰ درصد افزایش یافته است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

جمع‌بندی بازارهای فارکس آسیا–اقیانوسیه: جهش بیکاری استرالیا، فشار بر AUD؛ داده‌های قوی ژاپن، مداخله هند و تحولات ژئوپلیتیک

بازارهای آسیا–اقیانوسیه در معاملات پنج‌شنبه ۲۱ مه ۲۰۲۶ ترکیبی از رشد سهام، داده‌های ضعیف استرالیا، سیگنال‌های تورمی ژاپن و تحولات ژئوپلیتیک را هضم کردند. در حالی که وال‌استریت با کاهش بازدهی اوراق و افت قیمت نفت فضای مثبتی ایجاد کرده بود، داده‌های منطقه‌ای تصویر پیچیده‌تری ارائه داد. نکات کلیدی بازار فارکس و اقتصاد آسیا–اقیانوسیه ۱) استرالیا: بیکاری به ۴.۵٪ جهش کرد؛ AUD تحت فشار نرخ بیکاری آوریل به ۴.۵٪ رسید (بالاترین از نوامبر ۲۰۲۱). اشتغال ۱۸٬۶۰۰ نفر کاهش یافت در برابر پیش‌بینی +۱۷٬۵۰۰. احتمال افزایش نرخ بهره RBA در اوت از ۸۱٪ به ۴۲٪ سقوط کرد. بانک NAB زمان‌بندی افزایش نرخ را از ژوئن به اوت عقب انداخت. شاخص PMI اولیه استرالیا به ۴۷.۸ سقوط کرد؛ دومین انقباض در سه ماه. جفت ارز AUDUSD کاهش یافت. ۲) ژاپن: صادرات قوی، واردات نفت سقوطی تاریخی صادرات آوریل ۱۴.۸٪ رشد کرد (پیش‌بینی ۹.۳٪). مازاد تجاری ۳۰۱.۹ میلیارد ین ثبت شد. واردات نفت خام ۶۴٪ سقوط کرد؛ شدیدترین افت از ۱۹۸۰. شاخص PMI اولیه ماه مه به کف پنج‌ماهه رسید؛ خدمات برای اولین بار در یک سال متوقف شد. کوئدا عضو هیئت سیاست‌گذاری بانک مرکزی ژاپن (BoJ): تورم پایه «در حال حاضر نزدیک ۲٪» است. BoJ باید به افزایش نرخ بهره ادامه دهد. تحولات خاورمیانه ممکن است تورم را بالاتر از هدف ببرد. ۳) چین و کره‌جنوبی بانک خلق چین (PBoC) نرخ میانی USDCNY را ۶.۸۳۴۹ تعیین کرد (بالاتر از برآورد بازار). کره‌جنوبی تأیید کرد که معاملات ۲۴ ساعته USDKRW از ۶ ژوئیه آغاز می‌شود. شاخص بورس کره جنوبی (KOSPI) بیش از ۷٪ جهش کرد؛ توافق دستمزد سامسونگ اعتصاب ۱۸روزه را متوقف کرد. ۴) هند: مداخله بانک مرکزی مداخله بانک مرکزی هند باعث تقویت شدید روپیه شد. ۵) ژئوپلیتیک: ایران منطقه دریایی کنترل‌شده اعلام کرد ایران «منطقه دریایی کنترل‌شده» در تنگه هرمز اعلام کرد و عبور همه کشتی‌ها را منوط به اخذ مجوز دانست. وزارت خارجه ایران: «دیدگاه‌های آمریکا را دریافت کرده‌ایم و در حال بررسی هستیم.» ۶) شرکت‌ها: گزارش‌های بزرگ از انویدیا و SpaceX انویدیا: درآمد دیتاسنتر ۷۵.۲ میلیارد دلار. بازخرید ۸۰ میلیارد دلاری و افزایش ۲۵ برابری سود نقدی. سهام پس از انتشار گزارش نوسان منفی داشت. SpaceX: ثبت درخواست IPO نزدک با نماد SPCX. ایلان ماسک ۸۵.۱٪ قدرت رأی را حفظ می‌کند. ۷) سهام آسیا شاخص Nikkei ژاپن: +۳.۵٪ بازارهای چین: رشد ملایم ~۰.۵٪ هنگ‌کنگ: منفی KOSPI: +۷٪ (فعال شدن Sidecar) جمع‌بندی بازار فارکس AUD: تحت فشار شدید پس از داده‌های بیکاری. JPY: داده‌های قوی صادرات + موضع انقباضی BoJ حمایت ایجاد کرد. KRW: با خبر معاملات ۲۴ ساعته تقویت شد. INR: با مداخله بانک مرکزی جهش کرد. CNY: نرخ‌گذاری PBoC کمی تضعیف‌کننده بود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بازار فارکس زیر فشار اوراق؛ دلار دوباره فرماندهی معاملات را در دست گرفت

فروش گسترده در بازار اوراق قرضه همچنان شرایط ایده‌آلی برای تقویت دلار فراهم کرده است. به نظر می‌رسد بازارها اکنون برای ورود به معاملات جدید مبتنی بر کاهش تنش‌ها، محتاط‌تر شده‌اند و ما معتقدیم ریسک‌ها امروز همچنان به نفع تقویت دلار باقی مانده‌اند. در بریتانیا نیز تورم کمتر از انتظار منتشر شد که احتمال افزایش نرخ بهره توسط بانک مرکزی انگلیس را کاهش داد. شرکت انویدیا نیز پس از بسته شدن بازار امروز گزارش درآمد خود را منتشر می‌کند. «این مقاله توسط موسسه ING منتشر شده است و توسط یوتوتایمز برای مخاطبان فراهم شده است.» در یک نگاه فروش گسترده اوراق قرضه و افزایش بازده واقعی آمریکا، همچنان از تقویت دلار حمایت می‌کند و شاخص DXY می‌تواند به بالای 99.50 برسد. بازارها نسبت به اخبار مثبت خاورمیانه محتاط‌تر شده‌اند و تا زمان انتشار اخبار سازنده، ریسک‌ها به نفع دلار باقی مانده است. یورو تحت فشار اختلاف نرخ بهره و رشد بازدهی دلار قرار دارد و سطح 1.1570 به‌عنوان حمایت مهم EUR/USD مطرح است. تورم بریتانیا کمتر از انتظار منتشر شد و احتمال افزایش نرخ بهره توسط بانک مرکزی انگلیس در ماه ژوئن به سناریوی ۵۰-۵۰ کاهش یافت. دلار آمریکا: فروش اوراق همچنان از دلار حمایت می‌کند افزایش بازده واقعی اوراق خزانه‌داری آمریکا دوباره به عامل اصلی تقویت دلار تبدیل شده است. دیروز احساس می‌کردیم صبر بازار نسبت به هرگونه بهبود در وضعیت خلیج فارس بسیار محدود شده و تازه‌ترین تیترهای خبری نیز نتوانستند روند نزولی بازار اوراق را متوقف کنند. همکار ما «پادریک گاروی» در گزارشی جداگانه این دوره دشوار برای اوراق خزانه آمریکا را بررسی کرده است. او معتقد است بازدهی اوراق در کوتاه‌مدت همچنان با ریسک افزایش بیش از حد مواجه است و حتی کاهش تنش‌ها نیز ممکن است باعث شود بازده واقعی اوراق در سطوح نسبتاً بالاتری باقی بماند. لازم است دوباره تأکید کنیم که برخلاف سال ۲۰۲۵، این موج فروش اوراق ناشی از نگرانی‌های تورمی است نه نگرانی‌های مالی دولت؛ موضوعی که به‌طور واضح به نفع دلار آمریکا محسوب می‌شود. زمانی که در ماه فوریه استدلال کردیم افت دلار بیشتر ماهیتی چرخه‌ای دارد تا ساختاری، شاخصی برای سنجش نقش پناهگاه امن دلار طراحی کردیم که ترکیبی از همبستگی دلار با سهام آمریکا و بازده اوراق ۱۰ ساله خزانه‌داری بود. این شاخص اکنون نشان می‌دهد جذابیت دلار به‌عنوان دارایی امن به بالاترین سطح از اواخر ۲۰۲۲ رسیده و دومین رکورد بالای این داده‌ها از سال ۲۰۰۵ تاکنون ثبت شده است. در نتیجه، تا زمانی که اخبار واقعاً مثبتی از خلیج فارس منتشر نشود، ریسک‌های صعودی دلار همچنان غالب خواهند بود. گزارش‌هایی که دیروز منتشر شد مبنی بر اینکه سازمان  ناتو (NATO) در حال بررسی مداخله در تنگه هرمز برای حمایت از عبور کشتی‌هاست، نتوانست تأثیر محسوسی بر دارایی‌های ریسکی بگذارد. عبور شاخص دلار (DXY) از سطح 99.50 همچنان سناریویی واقع‌بینانه تلقی می‌شود؛ حتی اگر تنش‌های نظامی دوباره تشدید نشوند. نفت برنت امروز صبح بالای ۱۱۰ دلار معامله می‌شود و انتشار گزارش هفتگی اداره اطلاعات انرژی آمریکا (EIA) می‌تواند نوسانات بیشتری ایجاد کند. اجماع بازار انتظار کاهش ۲.۸ میلیون بشکه‌ای ذخایر نفت خام را دارد. هفته گذشته نیز کاهش ذخایر قابل‌توجه بود و به ۴.۳ میلیون بشکه رسید؛ رقمی که با احتساب آزادسازی ذخایر استراتژیک نفت آمریکا (SPR)، کاهش کلی موجودی‌ها را به ۱۲.۹ میلیون بشکه رساند. رویداد مهم دیگر امروز، انتشار صورتجلسه نشست ماه آوریل کمیته بازار آزاد فدرال رزرو (FOMC) است که می‌تواند جزئیات بیشتری درباره دلایل سه عضو مخالفی ارائه دهد که خواهان پیام کمتر انبساطی بودند. هرگونه اشاره به مطرح شدن احتمال افزایش نرخ بهره در این نشست می‌تواند قیمت‌گذاری تهاجمی‌تر بازار نسبت به سیاست‌های فدرال رزرو را تقویت کرده و از دلار حمایت کند. پس از بسته شدن بازار سهام آمریکا نیز توجه‌ها به گزارش درآمد سه‌ماهه نخست NVIDIA معطوف خواهد شد که قرار است امروز منتشر شود. یورو: ریسک‌های نزولی همچنان پابرجاست ما (تیم تحلیل ING) همچنان معتقدیم ریسک‌ها برای جفت‌ارز EURUSD به سمت نزول متمایل است؛ زیرا به نظر می‌رسد بازارها برای واکنش مثبت به اخبار خاورمیانه، اکنون آستانه بالاتری در نظر گرفته‌اند. سطح حمایتی بعدی که باید زیر نظر داشت 1.1570 است. در سوم مارس و همزمان با آغاز درگیری‌ها، EURUSD برای نخستین بار به زیر 1.160 سقوط کرد و پس از شکسته شدن سطح 1.1570 نیز با شکاف نزولی بیشتری مواجه شد. در حال حاضر موقعیت‌گیری معامله‌گران متعادل‌تر شده و این موضوع ریسک فروش‌های تکنیکال شدید و ناگهانی را محدودتر می‌کند. با این حال، محیط کلان اقتصادی به‌وضوح کمتر از گذشته به نفع یورو شده است. افزایش نرخ‌های بهره آمریکا، فضای ریسک‌پذیری را تضعیف کرده و روند کاهش اختلاف نرخ بهره که در دوره بحران انرژی از EURUSD حمایت می‌کرد را معکوس کرده است. اختلاف نرخ سوآپ دوساله یورو به دلار دوباره به حدود منفی ۱۰۰ نقطه پایه بازگشته؛ در حالی که اوایل آوریل در اوج خود به منفی ۶۵ نقطه پایه رسیده بود. پوند انگلیس: تورم پایین‌تر از انتظار، افزایش نرخ بهره را به تصمیمی نزدیک تبدیل کرد داده‌های تورم ماه آوریل بریتانیا امروز اندکی پایین‌تر از پیش‌بینی ما و برابر با ۲.۸ درصد سالانه منتشر شد؛ موضوعی که همانند داده‌های اشتغال روز گذشته، ضرورت افزایش تهاجمی (هاوکیش) نرخ بهره را زیر سؤال می‌برد. البته جزئیات گزارش چندان غافلگیرکننده نبود. افزایش هزینه سوخت بیش از آنکه تورم را بالا ببرد، تحت تأثیر موج افزایش‌های ملایم‌تر قیمت‌های اداری و مقرراتی در آغاز سال مالی و همچنین اثر موقت زمان‌بندی تعطیلات عید پاک خنثی شد. اکنون انتظار داریم تورم بریتانیا در ادامه سال، کمی پایین‌تر از ۴ درصد به اوج برسد. افزایش نرخ بهره در ماه ژوئن اکنون تقریباً یک سناریوی ۵۰-۵۰ محسوب می‌شود، هرچند با توجه به سناریوی پایه ING درباره قیمت انرژی، همچنان افزایش نرخ بهره را محتمل‌تر می‌دانیم. بر همین اساس، با وجود آشفتگی‌های سیاسی ادامه‌دار در بریتانیا، دیدگاه چندان صعودی نسبت به EURGBP نداریم.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک انگلستان انتشار بدهی دولت روی بلاک‌چین را بررسی می‌کند

روزنامه City A.M. گزارش داد که بانک انگلستان در حال بررسی طرحی است که به دولت بریتانیا اجازه می‌دهد اوراق بدهی دولتی را از طریق فناوری بلاک‌چین منتشر کند. این اقدام می‌تواند ساختار بازار بدهی بریتانیا را متحول کرده و هزینه‌های تأمین مالی دولت را کاهش دهد. به گفته سارا بریدن، معاون بانک انگلستان، لندن باید راه‌هایی برای کاهش هزینه استقراض دولت پیدا کند و استفاده از فناوری‌های نوین مانند بلاک‌چین می‌تواند بخشی از این راه‌حل باشد. او تأکید کرده است که دیجیتالی‌سازی فرآیند انتشار بدهی می‌تواند شفافیت، سرعت و کارایی را افزایش دهد. این طرح در صورت اجرا، بریتانیا را در ردیف کشورهایی قرار می‌دهد که به‌طور فعال از فناوری دفترکل توزیع‌شده برای انتشار اوراق مالی استفاده می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسسه HSBC، پیش‌بینی قیمت نقره را برای ۲۰۲۶ و ۲۰۲۷ افزایش داد

در یک نگاه کسری عرضه نقره در حال کاهش است: از ۱۴۳ میلیون اونس در ۲۰۲۵ به ۷۳ میلیون در ۲۰۲۶ و ۲۵ میلیون در ۲۰۲۷ می‌رسد. تولید معادن و عرضه بازیافتی نقره تا ۲۰۲۷ افزایش خواهد یافت. تضعیف دلار و تنش‌های ژئوپلیتیکی می‌تواند تا حدی از قیمت حمایت کند، اما نسبت طلا به نقره احتمالاً افزایش می‌یابد که فشار نزولی بر نقره وارد می‌کند. هدف قیمتی: ۷۰ دلار (پایان ۲۰۲۶) و ۶۵ دلار (پایان ۲۰۲۷). موسسه HSBC پیش‌بینی قیمت نقره را برای هر دو سال ۲۰۲۶ و ۲۰۲۷ افزایش داده است، هرچند این بانک همچنان انتظار دارد پتانسیل صعودی این فلز گرانبها در میان‌مدت محدود باشد. این موسسه اکنون پیش‌بینی می‌کند قیمت متوسط نقره در سال ۲۰۲۶ به ۷۵ دلار در هر اونس تروا و در سال ۲۰۲۷ به ۶۸ دلار برسد؛ در حالی که پیش‌بینی‌های قبلی این بانک به ترتیب ۶۸.۲۵ و ۵۷ دلار بود. صعود نقره ناشی از تقاضای دارایی امن و عرضه محدود است نقره در اواخر ژانویه به بالاترین سطح اسمی تاریخی خود یعنی ۱۲۱ دلار در هر اونس رسید که ناشی از افزایش قیمت طلا، محدودیت عرضه و تقاضای قوی دارایی امن مرتبط با نگرانی‌های تعرفه‌ای و تنش‌های ژئوپلیتیکی بود. این فلز در اوایل فوریه به دنبال افزایش ارزش دلار آمریکا ناشی از درگیری‌ها و تضعیف قیمت طلا، به شدت عقب‌نشینی کرد و به حدود ۶۴ دلار در هر اونس رسید، سپس مجدداً به بالای ۸۶ دلار در هر اونس بازگشت. کسری عرضه در آینده کمتر می‌شود با وجود افزایش چشم‌انداز قیمتی، موسسه HSBC موضع محتاطانه‌ای حفظ کرد و استدلال نمود که کاهش کسری عرضه و تضعیف تقاضای صنعتی و جواهرات احتمالاً مانع از رشد پایدار قیمت‌ها خواهد شد. این بانک انتظار دارد کسری بازار جهانی نقره در سال ۲۰۲۶ به ۷۳ میلیون اونس کاهش یابد (از ۱۴۳ میلیون اونس در سال ۲۰۲۵) و سپس در سال ۲۰۲۷ با افزایش تولید معادن و عرضه بازیافتی، به ۲۵ میلیون اونس برسد. جیمز استیل، تحلیلگر ارشد فلزات گرانبهای HSBC گفت: «به نظر ما کاهش کسری عرضه برای جهش شدید و طولانی‌مدت نقره کافی نخواهد بود.» این بانک انتظار دارد قیمت‌ها در نیمهٔ دوم هر دو سال ۲۰۲۶ و ۲۰۲۷ تضعیف شوند. تقاضای صنعتی و جواهرات کاهشی پیش‌بینی می‌شود تقاضای صنعتی که بیش از نیمی از مصرف جهانی نقره را تشکیل می‌دهد، در سال ۲۰۲۵ به ۶۵۷ میلیون اونس کاهش یافت (از رقم رکورد ۶۷۹ میلیون اونس در سال قبل). موسسه HSBC گفت تولیدکنندگان به طور فزاینده‌ای به دنبال کاهش یا جایگزینی مصرف نقره در واکنش به قیمت‌های بالا بوده‌اند و این بانک انتظار دارد این روند ادامه یابد. این بانک پیش‌بینی می‌کند تقاضای صنعتی نقره در سال ۲۰۲۶ به ۶۴۲ میلیون اونس و در سال ۲۰۲۷ به ۶۱۸ میلیون اونس کاهش یابد. همچنین پیش‌بینی می‌شود تقاضای جواهرات در سال جاری به ۱۵۷ میلیون اونس برسد (از ۱۸۹ میلیون اونس در سال ۲۰۲۵). رشد عرضه به تعدیل بازار کمک می‌کند در سمت عرضه، HSBC انتظار دارد تولید معادن در سال ۲۰۲۶ تقریباً بدون تغییر و در سطح ۸۴۸ میلیون اونس باقی بماند و سپس در سال ۲۰۲۷ به ۸۶۸ میلیون اونس افزایش یابد. پیش‌بینی می‌شود عرضه بازیافتی در سال جاری به ۲۱۶ میلیون اونس برسد (از ۱۹۷ میلیون اونس در سال ۲۰۲۵). تضعیف دلار و ژئوپلیتیک می‌توانند حامی قیمت باشند جیمز استیل گفت انتظار برای تضعیف دلار آمریکا و عدم‌اطمینان ژئوپلیتیکی جاری می‌تواند همچنان تا حدی از قیمت نقره حمایت کند. با این حال او هشدار داد: «نسبت طلا به نقره احتمالاً افزایش خواهد یافت که باعث می‌شود نقره حتی در صورت صعود طلا، کاهش یابد.» موسسه HSBC هدف قیمتی پایان سال خود را برای نقره ۷۰ دلار در هر اونس (۲۰۲۶) و ۶۵ دلار در هر اونس (۲۰۲۷) تعیین کرد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دهلی‌نو: سیاست انرژی ما مستقل از واشنگتن است

یک مقام ارشد دولت هند اعلام کرده است که خرید نفت روسیه توسط هند مستقل از معافیت‌ها یا سیاست‌های آمریکا انجام می‌شود و دهلی‌نو تصمیمات انرژی خود را «بر اساس منافع ملی» اتخاذ می‌کند. این مقام تأکید کرده که هند برای تأمین امنیت انرژی خود به واردات متنوع و پایدار نیاز دارد و خرید نفت از روسیه بخشی از همین راهبرد است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فدرال رزرو از تورم عقب افتاده؟ جهش بازدهی اوراق بازارها را لرزاند

فروش گسترده در بازار اوراق قرضه اکنون به داستان اصلی بازارهای مالی جهانی تبدیل شده است. نشانه‌های نگران‌کننده از تورم آمریکا در هفته گذشته باعث شد بازدهی اوراق خزانه‌داری آمریکا جهش کند و این پرسش را مطرح سازد که آیا فدرال رزرو از منحنی تورم عقب افتاده است یا نه. ترکیب قیمت بالای نفت و افزایش بازدهی اوراق یک مانع جدی برای دارایی‌های ریسکی ایجاد کرده و در کوتاه‌مدت از دلار حمایت می‌کند. این مقاله را وبسایت موسسه ING منتشر کرده است و توسط یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه فروش گسترده اوراق قرضه آمریکا و جهش بازدهی ۱۰ ساله، نگرانی از عقب افتادن فدرال رزرو از تورم را افزایش داده است. ترکیب نفت بالا + بازدهی بالاتر اوراق فشار مضاعفی بر بازار سهام، ارزهای نوظهور و دارایی‌های ریسکی وارد کرده و از دلار حمایت می‌کند. یورو تحت فشار رشد ضعیف، انرژی گران و فروش اوراق قرار دارد و احتمال افت EURUSD تا 1.1570 مطرح شده است. پوند علاوه بر فشار ناشی از بازار اوراق، با ریسک سیاسی داخلی بریتانیا و احتمال تشدید بحران رهبری حزب کارگر روبه‌روست. دلار امریکا (USD) | فشار بر فدرال رزرو برای فاصله گرفتن از موضع انبساطی مهم‌ترین خبر بازارهای مالی، فروش گسترده در بازار اوراق قرضه است. این افت عمدتاً در بخش بلندمدت منحنی رخ داده و منجر به شیب‌دارتر شدن نزولی منحنی بازدهی شده است. افزایش بازدهی اوراق ۱۰ساله آمریکا ـ که به بالاترین سطح از اوایل ۲۰۲۵ رسیده ـ عامل اصلی فشار اخیر بر بازارهای جهانی است. داده‌های تورمی داغ‌تر از انتظار، به‌ویژه PPI آوریل که به رشد سالانه ۶٪ رسید (بالاترین سطح از ۲۰۲۳)، این نگرانی را ایجاد کرده که فدرال رزرو در مهار تورم عقب افتاده باشد. این داده‌ها موضع سه عضو مخالف FOMC در نشست آوریل را تقویت کرده؛ اعضایی که نسبت به لحن نسبتاً انبساطی بیانیه رسمی هشدار داده بودند. اکنون با توجه به شیب نزولی منحنی بازدهی، روایت غالب بازار این است که فدرال رزرو باید لحن هاوکیش‌تری اتخاذ کند؛ حتی اگر فعلاً به افزایش نرخ بهره نیاز نباشد. در این میان، برخی تحلیلگران بخشی از فشار بر بازارهای اروپا و بریتانیا را به بی‌ثباتی سیاسی لندن و نگرانی درباره رهبری حزب کارگر مرتبط می‌دانند، اما محرک اصلی همچنان بازار اوراق آمریکا و داده‌های تورمی آن است. داده‌های اقتصادی آمریکا در این هفته احتمالاً تصویر جدید زیادی از تورم ارائه نمی‌کنند. شاید انتشار نهایی انتظارات تورمی دانشگاه میشیگان در روز جمعه تا حدی مورد توجه قرار گیرد. اما تمرکز اصلی بازار روی سخنرانی اعضای فدرال رزرو خواهد بود: انتشار صورتجلسه FOMC در روز چهارشنبه سخنرانی کریستوفر والر فردا و سخنرانی او درباره چشم‌انداز اقتصادی در روز جمعه سخنرانی‌های اخیر والر بیشتر از توقف طولانی‌مدت سیاست پولی حمایت کرده‌اند، اما هرگونه تغییر لحن به سمت نیاز به افزایش نرخ بهره، می‌تواند تحول بزرگی باشد. اگر چنین اتفاقی رخ دهد: منحنی بازدهی احتمالاً فلت‌تر (تخت‌تر) می‌شود و دلار می‌تواند رشد بیشتری تجربه کند. فشار مضاعف بر دارایی‌های ریسکی نفت بالا و فروش در بخش بلندمدت بازار اوراق، یک فشار دوگانه منفی برای: ارزهای بازارهای نوظهور (EMFX) و دارایی‌های ریسکی به‌طور کلی ایجاد کرده‌اند. رویداد کلیدی بازار سهام آمریکا در این هفته، گزارش درآمد انویدیا در روز چهارشنبه است. بازارها می‌خواهند ببینند آیا انویدیا می‌تواند همچنان رشد باریک و محدود شاخص S&P 500 را حفظ کند یا خیر. با توجه به اینکه طی هفته‌های اخیر بازار سهام محرک مهمی برای دلار بوده (ریسک‌پذیری بالا = دلار ضعیف‌تر)، ترکیب: قیمت بالای نفت و فروش اوراق هشدار می‌دهد که فضای سهام دشوارتر شده و دلار همچنان حمایت می‌شود. از نظر تکنیکال: مقاومت شاخص دلار (DXY) در 99.50 حمایت در 99.00 همچنین امروز داده‌های US TIC (گزارش خزانه‌داری امریکا) برای ماه مارس منتشر می‌شود. تاکنون نشانه‌ای از خروج قابل‌توجه سرمایه‌گذاران خارجی از بازار اوراق آمریکا دیده نشده است. قدرت اخیر دلار نیز یادآور این نکته است که از دست رفتن نقش پناهگاه امن دلار پس از تعرفه‌های روز آزادی بیشتر چرخه‌ای بوده تا ساختاری. یورو (EUR) | فروش اوراق، انتظارات رشد را تضعیف می‌کند از آنجا که یورو ارزی حساس به رشد اقتصادی است، اخبار کوتاه‌مدت اخیر برای آن مطلوب نبوده‌اند. ترکیب: قیمت بالای انرژی و افزایش نرخ‌های بلندمدت فشار منفی بر رشد اقتصادی منطقه یورو وارد می‌کند. همچنین داده‌های فعالیت اقتصادی آوریل چین نیز به‌طور کلی ضعیف منتشر شد. در حالت ایده‌آل، بانک مرکزی اروپا (ECB) نباید در بحبوحه یک شوک عرضه تورمی-رکودی نرخ بهره را افزایش دهد. اما ریسک نادیده گرفتن جهش موقت تورم، از دست رفتن کنترل بازار اوراق در بخش بلندمدت است. بنابراین ECB احتمالاً مجبور است همچنان لحن هاوکیش خود را حفظ کند و ۷۵ نقطه پایه افزایش نرخ بهره قیمت‌گذاری‌شده در بازار پول ممکن است پابرجا بماند؛ مگر اینکه «چیزی بشکند». این هفته همچنین انتشار PMI اولیه ماه مه انجام می‌شود که انتظار می‌رود شاخص ترکیبی بیش از پیش وارد محدوده انقباضی شود. تمرکز بازار امروز بر بخش بلندمدت اوراق خواهد بود؛ هرگونه فروش بیشتر می‌تواند EURUSD را تا 1.1570 پایین بیاورد. در حال حاضر، هنوز زمان مناسبی برای بازگشت به موقعیت‌های خرید EURUSD دیده نمی‌شود. پوند بریتانیا (GBP) | مشکلات داخلی و جهانی همزمان پوند همزمان از دو جبهه ضربه می‌خورد: تحولات سیاسی داخلی بریتانیا و فروش جهانی اوراق قرضه همان‌طور که ING جمعه اشاره کرد، حل سریع بحران سیاسی بریتانیا دشوار به نظر می‌رسد. در ماه ژوئن یک انتخابات میان‌دوره‌ای برگزار می‌شود که در آن اندی برنهام، رقیب رهبری حزب کارگر، پیروزی تضمین‌شده‌ای ندارد. بسته به نتیجه این انتخابات، ممکن است انتخابات کامل رهبری حزب در طول ژوئیه و حتی اوت برگزار شود. در این دوره، سرمایه‌گذاران بین‌المللی ممکن است ترجیح دهند از دارایی‌های بریتانیا فاصله بگیرند. در سناریوی افراطی، ممکن است ۳ تا ۴ درصد پریمیوم ریسک بیشتر وارد قیمت پوند شود. هم‌زمان، بانک انگلستان نیز با چالش مشابه سایر بانک‌های مرکزی روبه‌رو است: واکنش به شوک تورمی. انتظار می‌رود CPI بریتانیا در آوریل به دلیل اثر پایه نسبتاً ملایم باشد. امروز نیز بازار منتظر سخنرانی: مگان گرین کاترین من خواهد بود تا مشخص شود آیا آن‌ها با هیو پیل، اقتصاددان ارشد بانک انگلستان که ماه گذشته تنها رأی‌دهنده به افزایش نرخ بود، همسو می‌شوند یا خیر. چشم‌انداز تکنیکال ING: جفت ارز EURGBP متمایل به 0.8740 جفت ارز GBPUSD در مسیر حمایت مهم 1.3250 تا 1.3300

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گرین، عضو بانک انگلستان: واکنش قیمت و دستمزد به شوک‌ها تغییر کرده است

«مگان گرین»، عضو کمیته سیاست‌گذاری پولی بانک انگلستان، اعلام کرد شواهد تازه نشان می‌دهد نحوه واکنش دستمزدها و قیمت‌ها به شوک‌های اقتصادی نسبت به گذشته تغییر کرده است و این موضوع نیازمند اقدام پیش‌دستانه بانک‌های مرکزی است. او افزود که سیاست‌گذاران باید قضاوت دقیقی درباره اثرات دور دوم تورم داشته باشند؛ یعنی پیامدهایی که افزایش قیمت‌ها و دستمزدها می‌تواند در موج‌های بعدی تورمی ایجاد کند. گرین همچنین تأکید کرد که بانک انگلستان باید تأثیر تورمی ناشی از ضعف اقتصاد را نیز در ارزیابی‌های خود لحاظ کند، زیرا کاهش رشد می‌تواند مسیر CPI را به شکل متفاوتی تحت‌تأثیر قرار دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خلاصه تحولات آخر هفته بازارهای جهانی و کریپتو

در تعطیلات آخر هفته تا صبح امروز ۱۸ مه ۲۰۲۶، مجموعه‌ای از اخبار حوزه فناوری، رمزارز و بازارهای جهانی منتشر شده است که به شرح زیر می‌باشد: هند وارد عصر تولید تراشه شد: شرکت‌های Tata Electronics و ASML برای ساخت نخستین کارخانه تولید نیمه‌رسانا در ایالت گجرات هند همکاری می‌کنند؛ گامی راهبردی برای استقلال فناوری هند از زنجیره تأمین آسیایی. شرکت Bitmine پیشتاز اتریوم: این شرکت اکنون پنج برابر بیشتر از دومین دارنده بزرگ ETH در جهان اتریوم دارد. ژاپن آماده ورود به صندوق‌های سرمایه‌گذاری رمزارزی: بزرگ‌ترین کارگزاری‌های ژاپن در حال آماده‌سازی عرضه صندوق‌های سرمایه‌گذاری کریپتو هستند. نهنگ‌های کاردانو کنترل بازار را در دست دارند: حدود ۶۷٪ از کل عرضه ADA اکنون در اختیار نهنگ‌هاست؛ بالاترین سطح از سال ۲۰۲۰. صندوق ثروت ابوظبی (Mubadala) سهم خود در ETF بیت‌کوین را به ۶۶۰ میلیون دلار افزایش داد. یادآوری تاریخی: در ۱۷ مه ۲۰۱۰، برنامه‌نویس لاسزلو هانیش برای نخستین بار ۱۰٬۰۰۰ بیت‌کوین را در ازای دو پیتزا پرداخت کرد — روزی که بعدها به عنوان Bitcoin Pizza Day شناخته شد. تایلند: پلیس یک مزرعه غیرقانونی استخراج بیت‌کوین را کشف کرد که بیش از ۸۱٬۰۰۰ دلار برق غیرقانونی مصرف کرده بود. بازار جهانی نفت: ذخایر نفت جهان در آستانه رسیدن به پایین‌ترین سطح تاریخی قرار دارد. سهام فضایی در اوج: شاخص S&P Kensho Global Space از ابتدای سال تاکنون ۳۶٪ رشد داشته است. آمریکا: سنا ممکن است بودجه ۱ میلیارد دلاری برای ارتقای امنیت کاخ سفید را مسدود کند. بازار کریپتو در وضعیت ترس: سنتیمنت سرمایه‌گذاران به محدوده «ترس» بازگشته است. واقعیت جالب: تعداد کل بیت‌کوین‌ها هرگز دقیقاً به ۲۱ میلیون واحد نخواهد رسید، زیرا پاداش‌ها بر اساس ساتوشی‌های کامل پرداخت می‌شوند و کسری‌ها قابل صدور نیستند. xAI و Grok: شرکت xAI مدل Grok را مستقیماً به پلتفرم Hermes Agent متصل کرد و به بیش از ۱۳۰ هزار کاربر فعال دسترسی فوری داد. بازار کریپتو در شوک: در یک ساعت بیش از ۵۲۶ میلیون دلار لیکویید شد؛ بیت‌کوین تا ۷۷٬۰۰۰ دلار سقوط کرد. سناتور آمریکایی سینتیا لامیس: خواستار تصویب نهایی قانون شفافیت کریپتو (Clarity Act) شد. رمزارز Aave: اعلام کرد نسبت وام‌دهی WETH در نسخه V3 به سطح پیش از حادثه بازگشته است. توافقات تجاری آمریکا و چین: کاخ سفید جزئیات توافقات تاریخی ترامپ با چین را منتشر کرد؛ شامل خرید ۲۰۰ هواپیمای بوئینگ، واردات سالانه ۱۷ میلیارد دلار محصولات کشاورزی آمریکا و بازگشت دسترسی به بازار گوشت گاو و مرغ. مشاور کریپتوی کاخ سفید: گفت تصویب قانون شفافیت کریپتو، ۹۰٪ نیازهای صنعت رمزارز را برطرف می‌کند. بازده اوراق ۳۰ ساله آمریکا: به ۵٫۱۶٪ رسید — بالاترین سطح از اکتبر ۲۰۲۳ — در پی نگرانی از تورم و فروش گسترده اوراق بدهی جهانی.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بریدن، عضو بانک مرکزی انگلستان: نیازی به تصمیم فوری درباره نرخ بهره نیست

سارا بریدن، عضو کمیته سیاست پولی بانک مرکزی انگلستان (BOE)، در گفت‌وگو با فایننشال تایمز تأکید کرد که بانک مرکزی نباید در برداشتن گام بعدی سیاست پولی عجله کند و در حال حاضر در موقعیتی مناسب برای مشاهده روندهای اقتصادی و ارزیابی شوک‌های وارده قرار دارد. او گفت: «در جایگاهی هستیم که می‌توانیم ببینیم اقتصاد چگونه در حال تحول است و نیازی نیست در تصمیم‌گیری‌های نرخ بهره شتاب‌زده عمل کنیم.» بریدن افزود که هرچند نمی‌توان برای همیشه منتظر ماند، اما این به معنای واکنش فوری در نشست‌های ژوئن یا ژوئیه نیست. او با تأکید بر صبر و حفظ گزینه‌های باز در تصمیم‌گیری‌های آینده، موضعی مشابه سایر بانک‌های مرکزی اتخاذ کرده که در شرایط ابهام ناشی از جنگ ایران و آمریکا و ریسک‌های تورمی ثانویه ترجیح می‌دهند زمان بیشتری برای ارزیابی داشته باشند. در بازارها، معامله‌گران حدود ۴۱ درصد احتمال افزایش نرخ بهره در ماه ژوئن را در قیمت‌ها لحاظ کرده‌اند و تا پایان سال، مجموعاً حدود ۶۷ نقطه پایه افزایش نرخ را پیش‌بینی می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش جدید COT؛ بازگشت دلار موقتی است یا شروع یک روند جدید؟

گزارش Commitments of Traders (COT) یکی از مهم‌ترین داده‌های هفتگی بازارهای مالی است که توسط کمیسیون معاملات آتی کالای آمریکا منتشر می‌شود و موقعیت معامله‌گران بزرگ، صندوق‌های پوشش ریسک، بازیگران تجاری و سرمایه‌گذاران خرد را در بازارهای مختلف نشان می‌دهد. این گزارش مشخص می‌کند پول هوشمند در بازارهایی مثل دلار، طلا، نفت، شاخص‌های سهامی، بیت‌کوین و کالاها بیشتر در سمت خرید قرار دارد یا فروش. به همین دلیل، بسیاری از معامله‌گران از COT برای درک بهتر جریان سرمایه و سنجش تمایل کلی بازار استفاده می‌کنند. این گزارش بر پایه داده‌های منتشرشده توسط کمیسیون معاملات آتی کالای آمریکا در هفته منتهی به ۱۲ مه تهیه شده و برای مخاطبان توسط یوتوتایمز تهیه شده است. در یک نگاه موقعیت خالص خرید دلار آمریکا به 3,187 افزایش یافت؛ نشانه‌ای از بازگشت نسبی تقاضا طلا با Net Long برابر 171,622 همچنان یکی از قوی‌ترین دارایی‌های مورد توجه سرمایه‌گذاران است. S&P500 به Net Short سنگین 143,835- رسید و فشار احتیاط در بازار سهام ادامه دارد. بیت‌کوین و اتریوم همچنان در محدوده ضعیف قرار دارند و کاهش تمایل سرمایه‌گذاران ادامه یافته است. بازارفارکس؛ بازگشت نسبی دلار و ادامه قدرت ارزهای منتخب ۱. شاخص دلار آمریکا (DXY) داده‌ها: Net Position: 3,187 تغییر هفتگی: +2,494 پس از افت هفته قبل، موقعیت خالص خرید دلار دوباره افزایش یافته است. برداشت این رشد نشان می‌دهد بخشی از معامله‌گران بزرگ دوباره به دلار بازگشته‌اند. به زبان ساده: بازار هنوز دلار را کاملاً کنار نگذاشته و در حال آزمون مجدد قدرت این ارز است. انتظارات در صورت تداوم داده‌های اقتصادی قوی آمریکا، دلار می‌تواند حمایت شود. ۲. یورو (EUR) داده‌ها: Net Long: 40,200 تغییر: +7,998 یورو همچنان یکی از ارزهای مورد توجه بازار باقی مانده است. برداشت: افزایش موقعیت خرید نشان می‌دهد سرمایه‌گذاران هنوز دیدگاه مثبتی نسبت به یورو دارند. انتظارات: حفظ تقاضا برای یورو در صورت کاهش فشار دلار امکان نوسان محدود در کوتاه‌مدت ۳. دلار استرالیا (AUD) داده‌ها: Net Long: 84,990 تغییر: +6,316 دلار استرالیا همچنان یکی از قوی‌ترین ارزهای این گزارش است. برداشت: افزایش خریدها نشانه ورود سرمایه بیشتر به ارزهای وابسته به کالاهاست. انباشت زمانی رخ می‌دهد که خریداران بیشتری وارد شوند و رشد قیمت پایدارتر شود. انتظارات: ادامه توجه بازار به AUD در صورت ثبات قیمت کالاها و فضای ریسک‌پذیر ۴. پوند انگلیس (GBP) داده‌ها: Net Position: -43,059 تغییر: +20,849 اگرچه پوند همچنان در موقعیت فروش خالص قرار دارد، اما بهبود قابل توجهی ثبت کرده است. برداشت: بخشی از معامله‌گران از موقعیت‌های فروش خارج شده‌اند. انتظارات: کاهش فشار نزولی بر پوند اما هنوز نشانه قطعی تغییر روند دیده نمی‌شود و البته باید ریسک‌های سیاسی حزب حاکم انگلستان را مورد توجه قرار دهید. ۵. ین ژاپن (JPY) داده‌ها: Net Position: -75,102 تغییر: -13,364 فشار فروش روی ین افزایش یافته است. انتظارات: ادامه ضعف نسبی ین در صورت حفظ اختلاف نرخ بهره جهانی فلزات؛ طلا همچنان رهبر بازار ۱. طلا  داده‌ها: Net Long: 171,622 تغییر: +8,319 طلا همچنان یکی از قوی‌ترین موقعیت‌های خرید را حفظ کرده است. برداشت: سرمایه‌گذاران بزرگ هنوز طلا را به عنوان پوشش ریسک ترجیح می‌دهند. انتظارات: ادامه حمایت از طلا در فضای نااطمینانی اقتصاد جهانی حفظ جذابیت در صورت تداوم نگرانی‌های تورمی البته شما باید انتظارات فدرال رزرو انقباضی را هم با دقت دنبال کنید. ۲. نقره  داده‌ها: Net Long: 26,111 تغییر: +2,219 نقره نیز بهبود موقعیت خرید را ثبت کرده است. انتظارات: حرکت همسو با طلا اما با نوسان بیشتر ۳. مس (Copper) داده‌ها: Net Long: 76,309 تغییر: +13,460 افزایش قابل توجه خریدها در مس دیده می‌شود. برداشت: بازار همچنان نسبت به تقاضای صنعتی خوش‌بین است. انتظارات: حمایت از فلزات صنعتی در صورت بهبود داده‌های رشد جهانی ممکن است ادامه داشته باشد. انرژی و کالاها ۱. نفت WTI داده‌ها: Net Long: 169,877 تغییر: -8,909 نفت همچنان در موقعیت خرید باقی مانده اما بخشی از خوش‌بینی کاهش یافته است. برداشت: بازار وارد فاز انتظار برای حرکت بعدی شده است. انتظارات: نوسان بالا با وابستگی به داده‌های عرضه و ریسک ژئوپلیتیک ۲. گاز طبیعی داده‌ها: Net Short: -176,306 تغییر: -9,660 فشار فروش همچنان بالا باقی مانده است. انتظارات: ادامه ضعف تا ورود تقاضای جدید ۳.سویا (Soybeans) داده‌ها: Net Long: 224,002 سویا همچنان موقعیت خرید بالایی دارد. برداشت:بازار محصولات کشاورزی هنوز مورد توجه سرمایه‌گذاران است. شاخص‌های سهام؛ احتیاط در بازار آمریکا 1. شاخص SPX داده‌ها: Net Short: -143,835 تغییر: -39,950 افزایش موقعیت فروش نشان می‌دهد معامله‌گران بزرگ همچنان محتاط‌اند. برداشت: بازار سهام در فاز آزمون اعتماد قرار دارد. یعنی: سرمایه‌گذاران هنوز نسبت به تداوم رشد بازار اطمینان کامل ندارند. انتظارات: نوسان بالا و حساسیت به داده‌های تورمی و نرخ بهره 2. شاخص نزدک داده‌ها: Net Position: -15,985 تغییر: -17,206 نزدک دوباره وارد محدوده منفی شده است. انتظارات: فشار بیشتر بر سهام فناوری در صورت رشد بازده اوراق 3. شاخص VIX (شاخص ترس) داده‌ها: Net Position: -48,961 بازار همچنان روی نوسانات بالا حساب باز کرده است. کریپتو؛ ضعف ادامه دارد 1. بیت‌کوین داده‌ها: Net Long: 1,259 تغییر: -182 2. اتریوم داده‌ها: Net Long: 436 تغییر: -793 برداشت: بازار کریپتو هنوز در وضعیت احتیاطی قرار دارد. چرخش پیش از گسترش یعنی بازار هنوز جهت نهایی بعدی را انتخاب نکرده و سرمایه‌گذاران در حال کاهش ریسک هستند. انتظارات: ادامه رفتار محتاطانه تا ورود محرک‌های جدید جمع‌بندی بازگشت نسبی دلار تداوم قدرت طلا (البته باید انتظارات تورمی، فدرال رزرو هاوکیش و تحولات جنگ ایران را رصد کنید) خوش‌بینی به AUD و برخی کالاها احتیاط جدی در بازار سهام آمریکا و کریپتو  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مان، عضو بانک مرکزی انگلستان: پیامدهای منابع جدید تأمین مالی برای کسری حساب جاری بریتانیا ساده نیست

رویدادهای ژئوپولیتیکی اخیر نشان داده‌اند که اقتصاد بریتانیا تا چه حد در برابر شوک‌های بین‌المللی آسیب‌پذیر است و این شوک‌ها ممکن است نیازمند واکنش سیاست‌گذاری باشند. اتخاذ سیاست پولی انقباضی‌تر می‌تواند باعث نوسان در بازار شود، زیرا بازیگران جدید ممکن است موقعیت‌های خود را کاهش دهند و این موضوع احتمالاً به شرایط مالی داخلی سخت‌تری از آنچه هدف‌گذاری شده منجر می‌شود. سیاست پولی نمی‌تواند شوک‌های سمت عرضه ناشی از افزایش قیمت انرژی را خنثی کند. تغییر در ترکیب سرمایه‌گذاران اوراق قرضه دولتی (گیلت‌ها) احتمالاً بر هزینه استقراض اثر خواهد گذاشت. بده‌بستان میان تورم و فعالیت اقتصادی روزبه‌روز آشکارتر و شدیدتر می‌شود. سیاست پولی انقباضی‌تر می‌تواند شرایط مالی را بیش از حد مورد نظر محدود کند. اگر یک شوک جدید رخ دهد و بر اعتماد سرمایه‌گذاران فشار وارد کند، سرمایه‌گذاران بین‌المللی ممکن است دارایی‌های خود در اوراق قرضه دولتی بریتانیا (gilt) را کاهش دهند؛ در نتیجه نوسان در بازده این اوراق می‌تواند به شکل یک صرف ریسک پایدار در گیلت‌ها منعکس شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی رویترز: پیش‌بینی می‌شود تورم بریتانیا در سال ۲۰۲۶ به‌طور متوسط ۳.۲٪ و رشد اقتصادی ۰.۸٪ باشد (در مقایسه با ۳.۲٪ تورم و ۰.۷٪ رشد در نظرسنجی ماه آوریل)

۲۷ نفر از ۵۶ اقتصاددان پیش‌بینی می‌کنند بانک مرکزی انگلستان نرخ بهره را امسال روی ۳.۷۵٪ ثابت نگه دارد؛ ۷ نفر انتظار حداقل یک کاهش نرخ را دارند و ۲۲ نفر نیز دست‌کم یک افزایش نرخ بهره را پیش‌بینی کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پشت‌پرده درخواست جنجالی مودی برای توقف خرید طلا در هند

  در یک نگاه نخست‌وزیر هند از مردم خواسته برای یک سال در مراسم ازدواج طلا نخرند تا فشار بر اقتصاد کشور کاهش یابد. دلیل اصلی این درخواست، افزایش شدید قیمت نفت و هم‌زمان بالا بودن واردات طلاست که هر دو به دلار پرداخت می‌شوند و تقاضا برای ارز خارجی را بالا می‌برند. این وضعیت باعث فشار بر روپیه، افزایش کسری تجاری و کاهش ذخایر ارزی هند شده است. دولت هند می‌خواهد با کاهش واردات غیرضروری (مثل طلای مصرفی)، از خروج بیشتر دلار جلوگیری کند. در نگاه اول، درخواست نخست‌وزیر هند مبنی بر اینکه مردم این کشور برای یک سال از خرید طلا برای مراسم ازدواج خودداری کنند، ممکن است عجیب به نظر برسد؛ به‌ویژه در کشوری که طلا به‌طور عمیقی با سنت‌ها، پس‌انداز خانوادگی و جشن‌های خانوادگی گره خورده است. اما پشت این سخن، یک نگرانی اقتصادی بزرگ‌تر قرار دارد: فشار بر ذخایر ارزی هند و تضعیف روپیه در بحبوحه یک بحران جهانی انرژی. این مقاله را موسسه  Metalsdaily منتشر کرده است و توسط یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. این اظهارات در حالی مطرح شد که قیمت نفت خام به‌دنبال تنش‌های خاورمیانه و بحران در تنگه هرمز، یکی از مهم‌ترین مسیرهای حمل‌ونقل نفت جهان، به‌شدت افزایش یافته است. قیمت جهانی نفت از حدود ۷۰ دلار به نزدیکی ۱۲۶ دلار در هر بشکه رسیده و همین موضوع هزینه واردات هند را به‌طور قابل توجهی افزایش داده است. مودی بارها بر ضرورت کاهش مصرف بنزین و گازوئیل و صرفه‌جویی در ارز خارجی تأکید کرده است. به گفته وی: «قیمت بنزین و گازوئیل در سراسر جهان بسیار بالا رفته است. مسئولیت همه ماست که با صرفه‌جویی در مصرف، از خروج ارز برای خرید سوخت جلوگیری کنیم.» اما بخشی از سخنان او توجه بیشتری جلب کرد: «از مردم درخواست می‌کنم به مدت یک سال برای مراسم ازدواج طلا خریداری نکنند.» چرا طلا در زمان شوک نفتی به مشکل اقتصادی تبدیل می‌شود؟ از نظر اقتصادی، طلا و نفت خام برای هند یک ویژگی مشترک دارند: هر دو عمدتاً وارداتی هستند و با دلار آمریکا پرداخت می‌شوند. هند حدود ۸۵٪ نیاز نفتی خود را وارد می‌کند و همچنین یکی از بزرگ‌ترین واردکنندگان طلا در جهان است. بنابراین زمانی که: قیمت نفت به‌شدت افزایش می‌یابد و واردات طلا نیز بالا می‌ماند کشور نیاز به دلار بسیار بیشتری برای پرداخت واردات پیدا می‌کند. این موضوع تقاضا برای دلار را افزایش داده و فشار بر روپیه وارد می‌کند. تأثیر خرید طلا بر روپیه اقتصاددانان طلا را مانند یک کالای معمولی مصرفی نمی‌بینند. برخلاف نفت که برای حمل‌ونقل، تولید برق و فعالیت صنعتی ضروری است، واردات طلا بیشتر به‌عنوان مصرف اختیاری یا پس‌انداز تلقی می‌شود. وقتی خانوار در دوران بحران جهانی مقدار زیادی طلا وارداتی خریداری می‌کنند، خروج دلار از کشور افزایش می‌یابد. این موضوع می‌تواند کسری حساب جاری هند را بیشتر کند؛ شاخصی که فاصله میان واردات و صادرات را نشان می‌دهد. افزایش این کسری معمولاً باعث تضعیف روپیه می‌شود، زیرا کشور ارز خارجی بیشتری خرج می‌کند تا آنچه به دست می‌آورد. هند پیش‌تر هم چنین وضعی را تجربه کرده است. در دوره‌های فشار اقتصادی، دولت‌های هند قبلاً اقداماتی برای کاهش واردات طلا انجام داده‌اند، از جمله: افزایش تعرفه واردات طلا محدودسازی واردات و ترویج ابزارهایی مانند اوراق قرضه طلای دولتی هدف این اقدامات کاهش فشار بر ذخایر ارزی و تثبیت روپیه بوده است. چرا زمان‌بندی این درخواست مهم است؟ در حال حاضر، بحران خاورمیانه باعث: افزایش قیمت نفت نگرانی از اختلال در عرضه و تضعیف ارزهای کشورهای در حال توسعه شده است روپیه نیز اخیراً در برابر دلار آمریکا به پایین‌ترین سطوح تاریخی رسیده است. اگر هم‌زمان با افزایش قیمت نفت، واردات طلا نیز بالا برود، فشار بر روپیه و تورم می‌تواند بیشتر شود. این وضعیت باعث می‌شود کالاهای وارداتی گران‌تر شوند و چرخه‌ای از افزایش هزینه‌ها شکل بگیرد. پیام کلی نخست‌وزیر هند درباره مدیریت مصرف ارز خارجی در شرایط دشوار جهانی بود. او علاوه بر توصیه به کاهش خرید طلا، از مردم خواست: در صورت امکان از دورکاری استفاده کنند سفرهای غیرضروری را کاهش دهند و در مصرف سوخت صرفه‌جویی کنند این اظهارات نشان می‌دهد دولت هند خود را برای دوره‌ای از عدم‌قطعیت اقتصادی ناشی از بحران غرب آسیا آماده می‌کند. آیا خرید طلا توسط یک خانواده واقعاً تأثیر دارد؟ خرید یا تعویق خرید طلا توسط یک خانواده به‌تنهایی تأثیری بر روپیه ندارد. اما اقتصاددانان به تقاضای جمعی میلیون‌ها خانوار توجه می‌کنند. هند سالانه صدها تن طلا وارد می‌کند و در فصل‌های ازدواج یا دوران بی‌ثباتی اقتصادی، این تقاضا معمولاً افزایش می‌یابد. در شرایطی که قیمت نفت خود به‌تنهایی فشار زیادی بر واردات وارد کرده، سیاست‌گذاران تلاش می‌کنند از افزایش بیشتر خروج دلار از طریق طلا جلوگیری کنند. نگرانی اصلی سیاست‌گذاران ترکیبی از موارد زیر است: افزایش قیمت نفت خام رشد هزینه واردات تضعیف روپیه تورم بالاتر و فشار بر ذخایر ارزی این مجموعه می‌تواند رشد اقتصادی را کاهش داده و هزینه‌ها را در کل اقتصاد افزایش دهد. بنابراین، درخواست مودی بیش از آنکه مربوط به کاهش سنت‌های ازدواج یا خرید طلا باشد، تلاشی برای حفظ ثبات مالی خارجی هند در شرایط یک شوک انرژی جهانی تلقی می‌شود.  

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

چرا معامله‌گران این هفته فقط به تورم آمریکا نگاه می‌کنند؟

در حالی که امید سرمایه‌گذاران برای دستیابی به توافق آتش‌بس میان آمریکا و ایران پیش از سفر دونالد ترامپ به چین کمرنگ شده، بازارهای جهانی هفته را با رشد قیمت نفت و تقویت دلار آغاز کرده‌اند. همزمان، انتشار داده تورم آمریکا برای ماه آوریل می‌تواند مسیر بعدی دلار، نرخ بهره و بازارهای ریسکی را مشخص کند. این مقاله را موسسه  ING منتشر کرده است و توسط یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. در یک نگاه نفت در آسیا ۴٪ جهش کرد؛ تشدید تنش‌های خاورمیانه نگرانی درباره عرضه جهانی انرژی را افزایش داده است. تورم سالانه آمریکا (CPI) برای آوریل احتمالا از ۳.۳٪ به ۳.۷٪ می‌رسد. تورم هسته (Core CPI) نیز از ۲.۶٪ به ۲.۷٪ افزایش پیش‌بینی شده است. بازارها دوباره احتمال می‌دهند فدرال رزرو تا پایان سال حتی به سمت افزایش نرخ بهره حرکت کند. تنش خاورمیانه دوباره قیمت نفت و دلار را بالا برد بازارها هفته را با فضای محتاطانه آغاز کرده‌اند. امیدها برای توافق میان آمریکا و ایران پیش از سفر ترامپ به چین کاهش یافته و همین موضوع باعث شده معامله‌گران دوباره سناریوی ادامه تنش و اختلال در عرضه انرژی را قیمت‌گذاری کنند. افزایش ۴ درصدی قیمت نفت در بازار آسیا نشان می‌دهد معامله‌گران نسبت به محدود شدن عرضه جهانی انرژی نگران هستند. وقتی نفت گران می‌شود، هزینه حمل‌ونقل، تولید و مصرف در اقتصادهای بزرگ بالا می‌رود و فشار تورمی تشدید می‌شود. در چنین شرایطی، سرمایه‌گذاران معمولا به سمت دارایی‌های امن‌تر مانند دلار حرکت می‌کنند؛ به همین دلیل شاخص دلار در ابتدای هفته تقویت شده است. داده تورم آمریکا؛ مهم‌ترین آزمون این هفته برای بازارها تمرکز اصلی بازارها اکنون روی انتشار شاخص قیمت مصرف‌کننده آمریکا (CPI) در ماه آوریل است. بر اساس انتظارات: تورم سالانه از ۳.۳٪ به ۳.۷٪ افزایش می‌یابد. تورم هسته از ۲.۶٪ به ۲.۷٪ می‌رسد. اگر این ارقام بالاتر از پیش‌بینی‌ها منتشر شوند، پیام روشنی برای بازار خواهند داشت: فشارهای تورمی هنوز فروکش نکرده‌اند. از آنجا که بازار کار آمریکا همچنان مقاوم باقی مانده و نرخ بیکاری پایین است، فدرال رزرو فضای کافی برای حفظ سیاست پولی سخت‌گیرانه دارد. به زبان ساده، وقتی اقتصاد هنوز نشانه ضعف جدی نشان نمی‌دهد و تورم بالا می‌ماند، بانک مرکزی تمایل کمتری به کاهش نرخ بهره خواهد داشت. همین موضوع باعث شده بازارها دوباره احتمال افزایش نرخ بهره در ماه‌های پایانی سال را بررسی کنند. چرا فدرال رزرو محتاط‌تر شده است؟ قرار است این هفته دو عضو شناخته‌شده با موضع انقباضی در فدرال رزرو یعنی نیل کاشکاری و بث هامک سخنرانی کنند. بازار انتظار دارد لحن مقامات فدرال رزرو همچنان محتاطانه باقی بماند. در چنین فضایی، بازار در نوعی مرحله انتظار برای حرکت بعدی قرار دارد؛ یعنی سرمایه‌گذاران هنوز جهت قطعی بعدی را انتخاب نکرده‌اند و داده‌های تورمی می‌توانند محرک اصلی باشند. همچنین این هفته داده‌های مهم دیگری نیز منتشر می‌شود: شاخص قیمت تولیدکننده (PPI) این شاخص روز چهارشنبه منتشر می‌شود و نشان می‌دهد فشار قیمتی در سطح تولیدکنندگان چگونه تغییر کرده است. خرده‌فروشی آمریکا داده فروش خرده‌فروشی روز پنجشنبه منتشر خواهد شد. انتظار می‌رود مصرف‌کننده آمریکایی همچنان مقاوم ظاهر شود؛ عاملی که می‌تواند از رشد اقتصادی حمایت کند. یورو زیر فشار؛ بانک مرکزی اروپا در مسیر انقباضی جفت ارز EURUSD در وضعیت پایداری قرار دارد و این موضوع عمدتاً ناشی از فضای ریسک‌پذیرتر بازارها و تضعیف اخیر دلار است. رشد چشمگیر سهام مرتبط با هوش مصنوعی در کره‌جنوبی و تایوان و همچنین افت نرخ USDCNY به زیر 6.80 از عوامل اصلی این روند بوده‌اند؛ عواملی که به ارزهای بازارهای نوظهور نیز حمایت قابل‌توجهی داده‌اند. با این حال، چشم‌انداز یورو چندان امیدوارکننده نیست. داده‌های فعالیت اقتصادی در اروپا ضعیف بوده و تنها انتظار برای افزایش نرخ بهره توسط بانک مرکزی اروپا در تابستان مانع سقوط EURUSD به محدوده 1.15 شده است. نقش قیمت نفت و سیاست‌های ECB با توجه به قیمت‌های بالای نفت، انتظار می‌رود بانک مرکزی اروپا همچنان موضع سخت‌گیرانه (هاوکیش) خود را حفظ کند. سخنرانی‌های کریستین لاگارد و فیلیپ لین در روز چهارشنبه می‌تواند این دیدگاه را تقویت کند که ECB در ۱۱ ژوئن نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ موضوعی که اکنون با احتمال ۸۲ درصد در بازار قیمت‌گذاری شده است. چشم‌انداز کوتاه‌مدت EURUSD مگر اینکه این هفته پیشرفتی در توافق صلح حاصل شود، بعید است EURUSD بتواند بالاتر از 1.18 تثبیت شود. در مقابل، احتمال بیشتری وجود دارد که این جفت‌ارز به زیر 1.1700 سقوط کند؛ به‌ویژه اگر قیمت‌های آمریکا بالاتر برود و انتظارات برای سیاست‌های تهاجمی‌تر فدرال رزرو افزایش یابد. پوند تحت فشار تحولات سیاسی بریتانیا ارزش پوند امروز کمی تضعیف شده زیرا بازارها در حال هضم پیامدهای انتخابات محلی بریتانیا در اواخر هفته گذشته هستند. اگرچه میزان شکست حزب کارگر کمتر از حد انتظار بود، اما این نتایج نتوانسته گمانه‌زنی‌ها درباره احتمال رقابت رهبری در حزب کارگر و چرخش دولت به سمت چپ را کاهش دهد. گفته می‌شود اندی برنهام، شهردار منچستر، همچنان در کمین است و بازارها به هر خبری مانند استعفای او از شهرداری یا استعفای یک نماینده برای بازگشت او به پارلمان واکنش نشان خواهند داد. تمرکز اصلی امروز، سخنرانی سیاست‌گذاری استارمر است؛ جایی که او باید توضیح دهد چگونه قصد دارد محبوبیت رو به کاهش حزب کارگر را ترمیم کند و این حزب را به سمت انتخابات بعدی ببرد. متغیر مهم این است که او تا چه حد قصد دارد بازگشت به اروپا را در آغوش بگیرد؛ چه از طریق پیوستن دوباره به اتحادیه گمرکی و چه گزینه بحث‌برانگیزتر یعنی بازگشت به بازار واحد اروپا. با توجه به دشواری استارمر در جلب نظر منتقدان، تحلیلگران معتقدند احتمالاً جفت ارز EURGBP دوباره به اوج دیشب یعنی 0.8675 بازگردد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گرین، عضو بانک انگلستان: هنوز زمان تصمیم‌گیری برای افزایش نرخ بهره نرسیده است

مگان گِرین، عضو کمیته سیاست‌گذاری پولی بانک انگلستان (BoE)، اعلام کرد که در شرایط فعلی بهتر است پیش از تصمیم‌گیری درباره افزایش نرخ بهره، منتظر روشن‌تر شدن پیامدهای جنگ آمریکا و ایران بمانیم. او تأکید کرد که ریسک‌های تورمی کاملاً به سمت افزایش متمایل هستند، اما هم‌زمان رکود نسبی اقتصاد بریتانیا و بازار کار نسبتاً سست می‌تواند مانع از شکل‌گیری اثرات ثانویه ناشی از شوک انرژی شود. چرا گِرین محتاط شده است؟ گرین که پیش‌تر یکی از هاوکیش‌ترین اعضای بانک انگلستان در برابر تورم بود، اخیراً موضعی میانه‌روتر اتخاذ کرده است. او هشدار داد که: افزایش نرخ بهره در شرایطی که جنگ باعث افت شدید تقاضای جهانی شود، می‌تواند اشتباه سیاستی باشد. با وجود کاهش تورم از اوج تاریخی، رسیدن از سطح فعلی به هدف ۲ درصدی برای تورم هسته، سخت‌ترین مرحله است. تورم خدمات و رشد بالای دستمزدها نشان می‌دهد فشارهای قیمتی داخلی هنوز مهار نشده‌اند. چشم‌انداز سیاست پولی بریتانیا نشست بعدی سیاست‌گذاری بانک انگلستان در ژوئن برگزار می‌شود و داده‌های اقتصادی جدید بریتانیا می‌تواند مسیر انتظارات را تغییر دهد. در حال حاضر: بازارها ۴۲٪ احتمال افزایش نرخ بهره در ژوئن را قیمت‌گذاری کرده‌اند. تا پایان سال، مجموعاً ۵۸ نقطه پایه افزایش نرخ بهره در قیمت‌ها دیده می‌شود. تحولات جنگ آمریکا–ایران نیز نقش مهمی در شکل‌دهی انتظارات خواهد داشت. جمع‌بندی گرین می‌گوید اکنون زمان صبر و ارزیابی دقیق‌تر است. بانک انگلستان میان دو نگرانی گرفتار شده: تورم داخلی سرسخت و ریسک رکود جهانی ناشی از جنگ. بازارها نیز در انتظار داده‌های جدید و نشانه‌های بیشتر از مسیر آینده سیاست پولی هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر