TSLA 375.00 USD ▼ 0.74%
AAPL 340.42 USD ▲ 1.11%
GOOGL 348.29 USD ▼ 0.63%
AMZN 254.06 USD ▼ 2.25%
NVDA 230.48 USD ▼ 2.94%
BTCUSD 81,849.27 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

تحلیل فارکس: چرا معامله‌گران دوباره روی تقویت دلار شرط‌بندی می‌کنند؟

به نظر می‌رسد بازار همچنان متمایل به قیمت‌گذاری سناریوی کاهش تنش در خاورمیانه است؛ هرچند آمریکا گهگاه حملات محدود و هدفمند انجام می‌دهد. بازارهای جهانی سهام نیز به روند صعودی خود ادامه می‌دهند، اما دلار همچنان نسبتاً خوب حمایت می‌شود. احتمالاً دلیل این موضوع، تقویت این دیدگاه است که فدرال رزرو برای عبور از شوک تورمی فعلی، موقتاً موضعی هاوکیش‌تر اتخاذ خواهد کرد. خلاصه این مقاله را می‌توانید در فایل صوتی زیر بشنوید این مقاله در وب‌سایت مؤسسه ING منتشر شده و توسط تیم یوتوتایمز برای مخاطبان بازخوانی و ارائه شده است. در یک نگاه بازارها همچنان سناریوی کاهش تنش در خاورمیانه را قیمت‌گذاری می‌کنند، اما موضع هاوکیش‌تر فدرال رزرو از دلار حمایت کرده است. سخنان کریستوفر والر و ریسک تورم ناشی از نفت، احتمال افزایش نرخ بهره فدرال رزرو را دوباره به کانون توجه آورده است. انتظارات بازار از افزایش نرخ بهره ECB از بیش از ۸۰ نقطه پایه به ۵۵ نقطه پایه کاهش یافته و داده‌های ضعیف اروپا به یورو فشار آورده است. داده‌های تورم PCE آمریکا و نشست بانک مرکزی نیوزیلند از مهم‌ترین محرک‌های بازار در هفته جاری خواهند بود. دلار آمریکا (USD): روایت فدرال رزرو در حال حمایت از دلار با وجود رشد قدرتمند بازارهای نقدی و آتی سهام در روز دوشنبه تحت تأثیر معاملات مبتنی بر کاهش تنش، انتظار می‌رفت دلار در برابر اکثر ارزها تضعیف شود؛ اما این ارز عملکرد نسبتاً باثباتی داشته است. به نظر ما، این موضوع ناشی از این دیدگاه است که فدرال رزرو در آستانه اتخاذ موضعی کمتر انبساطی قرار دارد؛ آن هم در شرایطی که داده‌های ضعیف‌تر فعالیت اقتصادی، درباره میزان تهاجمی بودن سیاست‌های انقباضی سایر بانک‌های مرکزی ــ به‌ویژه در اروپا ــ در سال جاری تردید ایجاد کرده است. تغییر موضع جدید فدرال رزرو به‌خوبی در سخنرانی روز جمعه کریستوفر والر با عنوان «ریسک‌های سیاست‌گذاری تغییر کرده‌اند» منعکس شد. بازارها پس از اظهارات او، برای مدت کوتاهی یک افزایش کامل ۲۵ نقطه پایه‌ای نرخ بهره فدرال رزرو را قیمت‌گذاری کردند. والر هشدار داد هرچه قیمت نفت برای مدت طولانی‌تری در این سطوح بالا باقی بماند، خطر خارج شدن انتظارات تورمی از کنترل بیشتر شده و احتمال نیاز فدرال رزرو به افزایش نرخ بهره افزایش می‌یابد. این موضوع برای مدتی موجب تخت‌تر شدن نزولی منحنی بازده آمریکا شد؛ اتفاقی که به‌وضوح به نفع دلار بود. در ادامه هفته، پرسش اصلی این است که اگر اخبار مشخصی از کاهش تنش در خاورمیانه منتشر شود، آیا دلار نیاز دارد افت قابل‌توجهی را تجربه کند؟ به نظر ما پاسخ «نه چندان زیاد» است؛ زیرا اکنون بازارهای مالی بیشتر بر پیامدهای اقتصادی بحران بر رشد اقتصادی و تورم تمرکز کرده‌اند. در آمریکا، تمرکز این هفته بر این خواهد بود که آیا آمار هفتگی اشتغال ADP می‌تواند همچنان قدرتمند باقی بماند یا نه؛ هفته گذشته این شاخص با ثبت ۴۲ هزار شغل جدید به بالاترین سطح چرخه رسید. همچنین بازارها به نرخ تورم ماه آوریل توجه خواهند داشت. روز پنج‌شنبه داده‌های شاخص قیمت PCE منتشر می‌شود؛ شاخصی که والر برآورد کرده تورم سرفصل آن از ۳.۵ درصد به ۳.۸ درصد سالانه و تورم هسته از ۳.۲ درصد به ۳.۳ درصد افزایش یافته باشد. هرگونه غافلگیری صعودی در این داده‌ها می‌تواند احتمال افزایش نرخ بهره فدرال رزرو در سال جاری را تقویت کرده و از دلار حمایت کند. افزون بر این، این هفته مجموعه‌ای از سخنرانی‌های مقامات فدرال رزرو نیز در برنامه قرار دارد. اگر دلار در این هفته باثبات بماند یا اندکی تقویت شود، ممکن است فضا برای برجسته شدن داستان‌های محلی در بازار ارز فراهم شود. در این میان، ما معتقدیم نشست فردای بانک مرکزی نیوزیلند می‌تواند اندکی هاوکیش‌تر از انتظارات باشد و از دلار نیوزیلند حمایت کند. برای شاخص دلار (DXY) انتظار داریم حمایت در محدوده 99.00 تا 99.50 حفظ شود و داده‌های تورم PCE در روز پنج‌شنبه مهم‌ترین ریسک برای خروج شاخص از این محدوده باشد. یورو (EUR): سه افزایش نرخ بهره ECB چه شد؟ بازارها که پیش‌تر بیش از ۸۰ نقطه پایه افزایش نرخ بهره از سوی بانک مرکزی اروپا (ECB) در سال جاری را قیمت‌گذاری کرده بودند، اکنون تنها ۵۵ نقطه پایه را لحاظ می‌کنند. بخش بزرگی از این تعدیل به نظر می‌رسد ناشی از دنبال کردن کورکورانه قیمت نفت توسط نرخ‌های بهره کوتاه‌مدت باشد. با این حال، مجموعه داده‌های ضعیف PMI اروپا در هفته گذشته به‌وضوح نسبت به انقباض فعالیت اقتصادی اروپا در سه‌ماهه دوم هشدار می‌دهد. بی‌تردید ECB از کاهش انتظارات بازار نسبت به افزایش نرخ بهره نفسی به راحتی کشیده است و ما معتقدیم این بانک تنها یک بار در سال جاری، در ماه ژوئن، نرخ بهره را افزایش خواهد داد. ما مدتی است که می‌گوییم ارزش منصفانه EURUSD در حال حاضر حوالی محدوده 1.16 تا 1.17 است و استدلال قوی‌ای برای سقوط این جفت‌ارز تا 1.1500 وجود ندارد. با این حال، اگر اعضای بیشتری از FOMC درباره افزایش نرخ بهره گمانه‌زنی کنند و داده‌های اقتصادی اروپا همچنان ناامیدکننده باقی بمانند، این می‌تواند مسیر احتمالی بازار باشد. از منظر داده‌ها، این هفته نخستین تصویر از بخشی از داده‌های تورم ماه مه منطقه یورو در سطح کشورهای عضو و همچنین قرائت نهایی تولید ناخالص داخلی سه‌ماهه نخست منتشر خواهد شد. در نگاه اول، تقویم اقتصادی این هفته محرک آشکاری برای نوسانات بزرگ بازار ندارد و به نظر می‌رسد فضای عرضه در نوسان ضمنی EURUSD ادامه یابد. همچنین انتظار می‌رود توجه بازار به معاملات نزولی در جفت‌ارزهایی مانند EURAUD ادامه داشته باشد؛ جایی که بازدهی بالاتر دلار استرالیا و احتمال انتشار دوباره داده‌های داغ تورمی استرالیا در فردا (داده‌های آوریل) می‌تواند انتظارات برای افزایش‌های بیشتر نرخ بهره توسط بانک مرکزی استرالیا (RBA) در سال جاری را تقویت کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید ناحیه یورو – مه 2026

شاخص مدیران خرید تولیدی ناحیه یورو - مه - Flash Manufacturing PMI  واقعی  ................      51.4  پیش‌بینی  .............     51.7 قبلی  ..................... 52.2  شاخص مدیران خرید بخش خدماتی ناحیه یورو - مه - Flash Services PMI  واقعی  ................    46.4  پیش‌بینی  ............   47.8 قبلی  ..................   47.6 (این داده از 47.4 تجدید شده است)  شاخص مدیران خرید بخش ترکیبی ناحیه یورو - مه - Composite PMI Flash  واقعی  ................    47.5  پیش‌بینی  ............   48.8  قبلی  ..................    48.8

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید تولیدی فرانسه – مه ۲۰۲۶

شاخص مدیران خرید تولیدی فرانسه (مه) - French Flash Manufacturing PMI  واقعی  ................      48.9  پیش‌بینی  .............     52.1 قبلی  ..................... 52.8  مدیران خرید خدماتی فرانسه (مه) - French Flash Services PMI  واقعی  ................    42.9  پیش‌بینی  ............   46.5  قبلی  ..................   46.5  مدیران خرید ترکیبی (مه) - Composite PMI Flash  واقعی  ................    43.5  پیش‌بینی  ............   47.7  قبلی  ..................    47.6 جفت ارز EURUSD در واکنش به داده‌های ضعیف PMI فرانسه تضعیف شد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید بخش تولیدی ژاپن – مه 2026

شاخص مدیران خرید بخش تولیدی ژاپن - مه - Flash Manufacturing PMI  واقعی  .................  54.5  پیش‌بینی ............. 54.5  قبلی  ....................   55.1  شاخص مدیران خرید بخش خدماتی ژاپن - مه - Flash Services PMI واقعی  .................   50  قبلی  .................... 51  شاخص مدیران خرید بخش ترکیبی ژاپن - مه - Composite PMI  واقعی  .................   51.1  قبلی  ....................   52.2

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید تولیدی استرالیا – مه 2026

شاخص مدیران خرید تولیدی استرالیا - مه - Flash Manufacturing PMI واقعی  ................   50.2 قبلی  .....................   51.3 (این داده از 51 تجدید شده است)  شاخص مدیران خرید بخش خدماتی استرالیا - مه - Flash Services PMI  واقعی  ................    47.7  قبلی  ..................   50.7 (این داده از 50.3 تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش نفت و بازده اوراق؛ معامله‌گران آسیا محتاط‌تر شدند

قیمت نفت در معاملات دوشنبه ۱۶ مه ۲۰۲۶ افزایش یافت، زیرا گفت‌وگوهای آتش‌بس میان آمریکا و ایران متوقف شده و یک پهپاد به تأسیسات هسته‌ای امارات حمله کرده است. همزمان، گزارش‌ها حاکی از آن است که دونالد ترامپ روز سه‌شنبه جلسه‌ای در «اتاق وضعیت» کاخ سفید برای بررسی گزینه‌های نظامی علیه تهران برگزار خواهد کرد. ترامپ هشدار داده که «زمان برای ایران در حال پایان است»؛ اظهاراتی که بازارها آن را نشانه‌ای از احتمال ازسرگیری درگیری نظامی تلقی کردند. بازار اوراق قرضه آمریکا نیز تحت فشار تورمی ناشی از افزایش قیمت انرژی قرار گرفت. بازده اوراق ۱۰ ساله خزانه‌داری آمریکا به ۴٫۶۳۱ درصد رسید که بالاترین سطح از فوریه ۲۰۲۵ است، و بازده ۳۰ ساله به ۵٫۱۵۹ درصد افزایش یافت. این جهش منعکس‌کننده نگرانی از افزایش نرخ بهره‌های بیشتر در شرایطی است که بدهی‌های دولتی و بی‌ثباتی سیاسی در جهان رو به افزایش است. در ژاپن، بازده اوراق ۱۰ ساله دولتی به بالاترین سطح از سال ۱۹۹۶ رسید، پس از آنکه دولت تأیید کرد قصد دارد اوراق جدیدی برای تأمین بودجه تکمیلی منتشر کند تا اثرات اقتصادی جنگ خاورمیانه را کاهش دهد. نخست‌وزیر سانائه تاکایچی از وزیر دارایی خواسته گزینه‌های تأمین مالی گسترده‌تری را بررسی کند. در کره جنوبی، شاخص KOSPI برای دومین روز پیاپی با افت شدید مواجه شد و مکانیسم توقف خودکار معاملات (Sidecar) فعال شد. شاخص تا ۴٫۶۸٪ سقوط کرد (البته در حال حاضر بخش زیادی از افت را جبران کرده است) و سپس بخشی از زیان‌ها را جبران کرد. همزمان، اتحادیه کارگری سامسونگ وارد مذاکرات میانجی‌گری دولتی برای جلوگیری از اعتصاب شد. در چین، داده‌های اقتصادی ماه آوریل ناامیدکننده بود: فروش خرده‌فروشی تنها ۰٫۲٪ رشد کرد (در برابر انتظار ۲٪)، تولید صنعتی ۴٫۱٪ (در برابر انتظار ۵٫۹٪)، و سرمایه‌گذاری ثابت در چهار ماه نخست سال ۱٫۶٪ کاهش یافت. شاخص قیمت مسکن نیز برای سی‌وپنجمین ماه متوالی افت کرد. مقامات چینی ضعف تقاضا را پذیرفتند اما هیچ محرک جدیدی فراتر از سیاست‌های موجود اعلام نکردند. در بازار فارکس، دلار آمریکا از شوک انرژی مصون ماند و موقعیت خود را در برابر ارزهای دیگر حفظ کرد، در حالی‌که بیت‌کوین به پایین‌ترین سطح دو هفته اخیر سقوط کرد. به‌طور کلی، ترکیب افزایش قیمت نفت، رشد بازده اوراق و تشدید تنش‌های ژئوپلیتیک باعث شد بازارهای سهام آسیا روز دوشنبه با افت گسترده مواجه شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش ماهانه اوپک: کاهش پیش‌بینی رشد تقاضای جهانی نفت در سال ۲۰۲۶

سازمان کشورهای صادرکننده نفت (اوپک) در تازه‌ترین گزارش ماهانه خود، پیش‌بینی رشد تقاضای جهانی نفت در سال ۲۰۲۶ را کاهش داده است و اکنون انتظار دارد رشد تقاضا به ۱.۱۷ میلیون بشکه در روز برسد؛ در حالی که در گزارش قبلی این رقم ۱.۳۸ میلیون بشکه در روز اعلام شده بود. نکات کلیدی گزارش پیش‌بینی تقاضای جهانی نفت در سه‌ماهه دوم ۲۰۲۶: ۱۰۴.۵۷ میلیون بشکه در روز (در مقایسه با ۱۰۵.۰۷ میلیون بشکه در پیش‌بینی قبلی) افزایش پیش‌بینی رشد تقاضا برای سال ۲۰۲۷: ۱.۵۴ میلیون بشکه در روز (در مقابل ۱.۳۴ میلیون بشکه در گزارش قبلی) میانگین تولید نفت خام اوپک‌پلاس در آوریل ۲۰۲۶: ۳۳.۱۹ میلیون بشکه در روز، که نسبت به ماه مارس ۱.۷۴ میلیون بشکه کاهش داشته است. این کاهش عمدتاً به دلیل جنگ ایران و کاهش تولید از سوی اعضای خاورمیانه رخ داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز تاریک نفت ۲۰۲۶؛ بسته شدن تنگه هرمز و کاهش ۱۲.۸ میلیون بشکه‌ای عرضه نفت

گزارش ماهانه آژانس بین‌المللی انرژی (IEA) نشان می‌دهد که جنگ در ایران باعث کاهش بی‌سابقه ذخایر نفتی جهان شده است. طبق این گزارش:  عرضه جهانی نفت در سال ۲۰۲۶ به میزان ۳.۹ میلیون بشکه در روز کاهش خواهد یافت، در حالی که پیش‌بینی قبلی کاهش ۱.۵ میلیون بشکه در روز بود، البته فرض بر این است که جریان نفت از تنگه هرمز به تدریج از ژوئن از سر گرفته شود.  عرضه کل نفت جهان در سال ۲۰۲۶، ۱.۷۸ میلیون بشکه در روز کمتر از تقاضا خواهد بود، در حالی که در گزارش قبلی عرضه ۰.۴۱ میلیون بشکه در روز بیشتر از تقاضا پیش‌بینی شده بود.  تقاضای جهانی نفت در سال ۲۰۲۶ به دلیل جنگ ایران، ۴۲۰ هزار بشکه در روز کاهش خواهد یافت که این رقم نسبت به پیش‌بینی قبلی کاهش ۸۰ هزار بشکه در روز، افزایش چشمگیری دارد.  از زمان بسته شدن تنگه هرمز در فوریه، مجموع کاهش عرضه نفت جهان به ۱۲.۸ میلیون بشکه در روز رسیده است.  میزان پالایش نفت خام در جهان در سال ۲۰۲۶ به دلیل حملات، کاهش دسترسی به نفت خام و محدودیت‌های صادراتی، ۱.۶ میلیون بشکه در روز کاهش خواهد یافت.  جنگ در خاورمیانه باعث تخلیه بی‌سابقه ذخایر نفتی جهان شده است؛ در ماه‌های مارس و آوریل، ۲۴۶ میلیون بشکه از ذخایر نفتی جهان برداشت شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نفت برنت تا سال ۲۰۲۶ بالای ۱۰۰ دلار می‌ماند

بانک جی‌پی مورگان پیش‌بینی می‌کند قیمت نفت برنت حتی در صورت بازگشایی تنگه هرمز در ماه ژوئن، در بیشتر سال ۲۰۲۶ در محدوده پایین ۱۰۰ دلار باقی بماند. این چشم‌انداز با استناد به کاهش موجودی‌ها و محدودیت‌های لجستیکی ارائه شده است. به گفته این بانک، برداشت سریع از ذخایر و تقاضای فصلی باعث خواهد شد موجودی کشورهای OECD تا ماه اوت به سطوح بحرانی برسد و بازار حتی در صورت بازگشایی مسیرها همچنان فشرده باقی بماند. در نتیجه، پیش‌بینی می‌شود میانگین قیمت برنت در سال ۲۰۲۶ حدود ۹۶ دلار باشد و در برخی دوره‌های میانی سال از ۱۰۰ دلار نیز عبور کند. تحلیلگران همچنین هشدار داده‌اند که گلوگاه‌های عرضه ممکن است از مسیرهای حمل‌ونقل به ظرفیت تانکرها و محدودیت‌های پالایشگاهی منتقل شود و این موضوع روند بازگشت بازار به وضعیت عادی را به تأخیر بیندازد. هم‌زمان، مدیرعامل آرامکو عربستان این اختلال را شدیدترین بحران انرژی تاکنون توصیف کرده و هشدار داده است که بهبود کامل بازار ممکن است تا سال ۲۰۲۷ طول بکشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

کاهش تولید اوپک به پایین‌ترین سطح ۲۰ سال اخیر در پی بحران تنگه هرمز و اختلال در صادرات

تولید نفت اوپک در ماه آوریل به میزان ۸۳۰ هزار بشکه در روز کاهش یافت و به ۲۰.۰۴ میلیون بشکه در روز رسید؛ این رقم پایین‌ترین سطح در بیش از دو دهه گذشته است. علت اصلی این کاهش، جنگ ایران و اختلال در تنگه هرمز عنوان شده که صادرات نفت را به‌شدت کاهش داده است. کویت بیشترین افت تولید را ثبت کرد، پس از آنکه صادرات این کشور برای یک ماه کامل با اختلال مواجه شد. عربستان سعودی و عراق نیز تولید خود را کاهش دادند. در مقابل، امارات متحده عربی تنها تولیدکننده خلیج فارس بود که توانست تولید خود را افزایش دهد؛ این کشور از مسیرهای صادراتی استفاده کرد که از تنگه هرمز عبور نمی‌کنند. ونزوئلا و لیبی نیز افزایش تولید داشتند. این کاهش تولید در حالی رخ داده که اوپک‌پلاس برنامه افزایش تولید در ماه آوریل را در دستور کار داشت، اما جنگ مانع اجرای سهمیه‌های بالاتر عرضه شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مدیرعامل آرامکو: بسته شدن تنگه هرمز می‌تواند عرضه جهانی نفت را هفته‌ای حدود ۱۰۰ میلیون بشکه کاهش دهد

امین ناصر هشدار داد که ادامه بسته بودن تنگه هرمز ممکن است باعث کاهش حدود ۱۰۰ میلیون بشکه نفت در هفته از عرضه جهانی شود. او افزود بازار تاکنون حدود ۱ میلیارد بشکه نفت را به‌دلیل این اختلال از دست داده است؛ بخشی از این کمبود از طریق مسیرهای جایگزین و آزادسازی ذخایر جبران شده است. ناصر این وضعیت را بزرگ‌ترین شوک عرضه انرژی در تاریخ توصیف کرد و گفت در صورت تداوم بحران، بازگشت کامل بازار به شرایط عادی ممکن است تا سال ۲۰۲۷ به تعویق بیفتد. او همچنین تأکید کرد که آرامکو در حال توسعه مسیرهای صادراتی خارج از تنگه هرمز، از جمله پایانه دریای سرخ، است تا در برابر اختلالات زنجیره تأمین جهانی تاب‌آورتر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید خدماتی نواحی مختلف یورو – آوریل ۲۰۲۶

شاخص مدیران خرید خدماتی اسپانیا - آوریل - Spanish Services PMI  واقعی ................. 47.9 پیش‌بینی .............. 51.9 قبلی ..................... 53.3 شاخص مدیران خرید بخش ترکیبی اسپانیا - آوریل - Composite PMI  واقعی .................. 48.7 قبلی ..................... 52.4 شاخص مدیران خرید خدماتی ایتالیا - آوریل - Italian Services PMI  واقعی ................. 49.8 پیش‌بینی .............. 47.9 قبلی ..................... 48.8 شاخص مدیران خرید بخش ترکیبی ایتالیا - آوریل - Composite PMI  واقعی .................. 50.5  قبلی ..................... 49.2  شاخص مدیران خرید بخش خدماتی نهایی فرانسه - آوریل - French Final Services PMI  واقعی .................. 46.5 پیش‌بینی ................ 46.5 قبلی ...................... 46.5 شاخص مدیران خرید بخش ترکیبی نهایی فرانسه - آوریل - Composite PMI Final  واقعی .................. 47.6 پیش‌بینی .............. 47.6 قبلی ..................... 48.8 شاخص مدیران خرید بخش خدماتی نهایی آلمان - آوریل - German Final Services PMI  واقعی .................. 46.9 پیش‌بینی .............. 46.9 قبلی ..................... 50.9 شاخص مدیران خرید بخش ترکیبی نهایی آلمان - آوریل - Composite PMI Final  واقعی .................. 48.4 پیش‌بینی .............. 48.3 قبلی ..................... 51.9 شاخص مدیران خرید بخش خدماتی نهایی ناحیه یورو - آوریل - Final Services PMI  واقعی ................ 47.6 پیش‌بینی ............. 47.4 قبلی ..................... 50.2 شاخص مدیران خرید بخش ترکیبی نهایی ناحیه یورو - آوریل - Composite PMI Final  واقعی .................. 48.8 پیش‌بینی .............. 48.6 قبلی ..................... 50.7

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش بازار فارکس آسیا–اقیانوسیه | جمعه ۱ مه ۲۰۲۶

  بازارهای آسیا امروز در فضایی آرام و کم‌نوسان آغاز به کار کردند؛ دلیل اصلی، تعطیلی سنگاپور، هنگ‌کنگ و چین و همچنین تعطیلات پیش‌روی هفته طلایی در ژاپن است که از دوشنبه تا چهارشنبه ادامه خواهد داشت. مداخله ژاپن و بازگشت فشار بر ین پس از مداخله روز پنجشنبه برای حمایت از ین، امروز USDJPY دوباره بالای ۱۵۷ معامله شد. آتسوشی میمورا، مقام ارشد ارزی وزارت دارایی ژاپن، از تأیید رسمی مداخله خودداری کرد اما هشدار داد: “ «بازار همیشه حق دارد؛ این معامله‌گر است که باید خود را تطبیق دهد، نه بازار.» این جمله در بازار به‌عنوان سیگنال آمادگی برای مداخله دوباره تفسیر شد. تورم توکیو کمتر از انتظار؛ فشار بر BoJ کاهش یافت داده‌های تورمی امروز توکیو نشان داد: تورم کل: ۱.۵٪ (پایین‌تر از ۱.۶٪ پیش‌بینی‌شده) تورم هسته: ۱.۵٪ (کمترین سطح از مارس ۲۰۲۲) تورم هسته - هسته : ۱.۹٪ (کمتر از ۲.۳٪ مورد انتظار) این سومین ماه متوالی است که تورم توکیو زیر هدف ۲٪ بانک مرکزی ژاپن قرار می‌گیرد. نتیجه: بازار احتمال افزایش نرخ در ژوئن را کمتر می‌بیند — و این برای ین منفی است. شاخص نهایی PMI تولیدی ژاپن و استرالیا: ظاهر خوب، باطن ضعیف هر دو کشور PMI تولیدی قوی منتشر کردند، اما جزئیات نشان می‌دهد: سفارشات جدید ضعیف خروجی تولید شکننده زنجیره تأمین تحت فشار بخشی از رشد ناشی از ذخیره‌سازی مرتبط با جنگ خاورمیانه است، نه تقاضای واقعی تیترهای اخبار مهم منطقه و جهان آسه‌آن هشدار داد جنگ خاورمیانه امنیت انرژی و رشد منطقه را تهدید می‌کند. بانک مرکزی استرالیا احتمالاً سومین افزایش متوالی نرخ را در ماه مه انجام می‌دهد؛ بسته‌شدن هرمز تورم را بالا برده است. شاخص PMI تولید ژاپن به بالاترین سطح ۴ ساله رسیده اما تقاضا همچنان شکننده است. اعتماد مصرف‌کننده نیوزیلند به‌دلیل شوک نفتی خاورمیانه به پایین‌ترین سطح ۳ ساله رسیده است. بانک مرکزی اروپا تقریباً قطعی است که در ژوئن نرخ را افزایش دهد. مورگان استنلی زمان اولین کاهش نرخ فدرال رزرو را به ۲۰۲۷ عقب انداخته است. شاخص‌های S&P و نزدک در بالاترین رکورد تاریخی بسته شدند. اپل برنامه بازخرید ۱۰۰ میلیارد دلاری سهام را تصویب کرد؛ سود فراتر از انتظار. تحلیلگران می‌گویند طلا ممکن است با خرید بانک‌های مرکزی بازارهای نوظهور تا ۸۰۰۰ دلار رشد کند. جمع‌بندی سریع برای معامله‌گران ین: مداخله انجام شده، اما تورم ضعیف احتمال افزایش نرخ را کم کرده → فشار نزولی ادامه‌دار سهام آمریکا: رکوردهای جدید طلا: چشم‌انداز صعودی در صورت ادامه خرید بانک‌های مرکزی شاخص PMI ژاپن و استرالیا: ظاهر خوب، اما تقاضای واقعی ضعیف ریسک‌های ژئوپلیتیک: جنگ خاورمیانه همچنان محرک اصلی انرژی و تورم

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ابوظبی صادرات نفت «مربان» را افزایش می‌دهد؛ سیگنال عرضه قوی پیش از نشست اوپک‌پلاس

منابع آگاه می‌گویند شرکت ملی نفت ابوظبی (ADNOC) قصد دارد در ماه آوریل محموله‌های بیشتری از نفت شاخص «مربان» را روانه بازار کند؛ اقدامی که نشان‌دهنده افزایش عرضه از سوی تولیدکنندگان کلیدی خاورمیانه است. به گفته این منابع، ADNOC حجم‌های اضافی را به شرکای خود در امتیاز میادین خشکی امارات پیشنهاد داده و برخی از این شرکت‌ها نیز بخشی از محموله‌های اضافه را در بازار نقدی فروخته‌اند. این تحولات در شرایطی رخ می‌دهد که عربستان و ایران نیز صادرات خود را افزایش داده‌اند؛ موضوعی که در سایه تنش میان واشنگتن و تهران، نگرانی‌هایی درباره اختلال احتمالی در عرضه ایجاد کرده است. هم‌زمان، انتظار می‌رود نشست پیش‌روی اوپک‌پلاس در آخر هفته، مسیر بازگشت تدریجی به افزایش تولید از ماه آوریل را تأیید کند. ADNOC حدود ۶۰٪ از امتیاز میادین خشکی را در اختیار دارد و ظرفیت تولید روزانه ۲ میلیون بشکه نفت مربان را مدیریت می‌کند. سایر سهام‌داران شامل توتال‌انرژیز، بی‌پی، CNPC چین، اینپکس ژاپن، ژنهوا اویل و GS Energy هستند. هنوز مشخص نیست حجم دقیق افزایش عرضه چقدر خواهد بود و چگونه میان شرکا توزیع می‌شود. در بازار نفت، قیمت نفت مربان در روزهای اخیر نسبت به شاخص‌های جهانی مانند برنت و دبی کاهش یافته، زیرا بخشی از محموله‌های اضافی برای فروش عرضه شده‌اند. در همین حال، قیمت برنت روز پنجشنبه به ۷۲.۶۱ دلار رسید که بالاترین سطح از ژوئیه گذشته است. ADNOC و بیشتر شرکای آن از اظهار نظر درباره این گزارش خودداری کرده‌اند. این شرکت پیش‌تر نیز در دوره‌هایی که اوپک‌پلاس سهمیه‌ها را تغییر داده، حجم عرضه خود را تنظیم کرده است. برخی نمایندگان اوپک‌پلاس می‌گویند انتظار دارند گروه در نشست پیش‌رو با افزایش ملایم عرضه موافقت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا – فوریه

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا - CB Consumer Confidence (فوریه) واقعی  ................. 91.2 پیش‌بینی  ............ 87 قبلی  .................... 84.5

خواندن کامل خبر
داده های اقتصادی کم اثر

سقوط تاریخی نرخ وام مسکن در آمریکا؛ آیا زمان خرید خانه فرا رسیده است؟

در یک نگاه سقوط میانگین نرخ وام مسکن ۳۰ ساله به زیر ۶ درصد برای نخستین بار از سپتامبر ۲۰۲۵. کاهش چشمگیر اقساط ماهانه خریداران نسبت به نرخ ۶.۸۹ درصدی در سال گذشته. تاثیر مستقیم افت سود اوراق دولتی آمریکا بر ارزان‌تر شدن هزینه‌های تامین مالی مسکن. خرید خانه همیشه یکی از بزرگ‌ترین تصمیمات مالی افراد است و مهم‌ترین عاملی که این تصمیم را به تعویق می‌اندازد، بالا بودن هزینه‌های دریافت وام است. اما حالا اتفاقی در اقتصاد آمریکا رخ داده که می‌تواند به لحاظ روانی و مالی، زلزله‌ای مثبت در بازار املاک ایجاد کند. میانگین نرخ بهره برای «وام مسکن با نرخ ثابت ۳۰ ساله» (نوعی وام بلندمدت که سود آن تا پایان دوره تغییر نمی‌کند) به زیر ۶ درصد سقوط کرده است. این پایین‌ترین سطح ثبت شده از سپتامبر ۲۰۲۵ تاکنون است. جادوی ریاضی؛ چگونه خانه‌دار شدن ارزان‌تر شد؟ برای درک بزرگی این اتفاق، کافی است به یک سال پیش نگاه کنیم. تا همین چند وقت پیش، نرخ بهره وام مسکن در حال نزدیک شدن به مرز ترسناک ۷ درصد بود و دقیقاً در یک سال گذشته، این رقم روی ۶.۸۹ درصد قرار داشت. این یعنی در طول ۱۲ ماه گذشته، هزینه‌های استقراض و وام‌گیری تقریباً یک درصد کامل کاهش یافته است. اما این یک درصد در دنیای واقعی چه معنایی دارد؟ از منظر قدرت خرید، این تغییر بسیار حیاتی است. بررسی‌های یوتوتایمز نشان می‌دهد که اگر شخصی بخواهد یک وام ۴۰۰ هزار دلاری دریافت کند، افت نرخ بهره از ۶.۸۹ به ۵.۹۹ درصد، می‌تواند اقساط ماهانه او را چند صد دلار کاهش دهد. همین پس‌انداز ماهانه کافی است تا قدرت خرید افراد افزایش یابد و خریدارانی که به دلیل گرانی از بازار عقب‌نشینی کرده بودند، دوباره برای خرید خانه وسوسه شوند. چرا وام‌ها ارزان شدند؟ دلیل اصلی این اتفاق به بازاری برمی‌گردد که شاید در نگاه اول ربطی به مسکن نداشته باشد: بازار اوراق دولتی. اخیراً «بازده اوراق خزانه‌داری» (سودی که دولت آمریکا به خریداران اوراق بدهی خود پرداخت می‌کند) در حال کاهش است. دلیل این افت، پیش‌بینی بازار از کند شدن رشد اقتصادی و کاهش فشارهای تورمی است. از آنجا که نرخ وام مسکن در آمریکا معمولاً هم‌مسیر با سود اوراق قرضه بلندمدت حرکت می‌کند، کاهش انتظارات تورمی مستقیماً به معنای ارزان‌تر شدن هزینه‌های تامین مالی برای مردم عادی است. “ سقوط نرخ بهره به زیر ۶ درصد یک سیگنال روانی به‌شدت قدرتمند است. با این حال، نباید فراموش کنیم که ارزان شدن وام لزوماً به معنای شکوفایی فوری بازار مسکن نیست. در حال حاضر، بسیاری از مناطق با کمبود شدید خانه‌های فروشی (موجودی محدود) مواجه‌اند و قیمت خودِ ملک همچنان بالاست. با این وجود، اگر این نرخ زیر ۶ درصد تثبیت شود، فصل بهار و تابستان پیش‌رو می‌تواند شاهد رونق دوباره و هجوم خریداران به بنگاه‌های املاک باشد. مرتضی عظیمی تحلیل تکنیکال؛ خط سرنوشت‌ساز در نمودارها اگر می‌خواهید بدانید نرخ وام مسکن در آینده چه می‌شود، باید چشم از بازار مسکن بردارید و به نمودار «بازده اوراق ۱۰ ساله آمریکا» نگاه کنید. در حال حاضر، این اوراق در حال آزمایش یک مرز تکنیکال بسیار حساس در عدد ۴.۰۱۳ درصد است.   این عدد در دنیای تحلیل تکنیکال نشان‌دهنده «میانگین متحرک ۲۰۰ روزه» (200-day MA) است. اهمیت این سطح در این است که از تاریخ ۷ مارس ۲۰۲۲ تاکنون، سود اوراق هرگز نتوانسته به طور پایدار زیر این خط ۲۰۰ روزه باقی بماند. اگر نمودار بتواند یک شکست قاطعانه — و مهم‌تر از آن، یک حرکت پایدار — به زیر این مرز ۴.۰۱۳ درصدی داشته باشد، تمایل کلی بازار رسماً به سمت روند نزولی تغییر خواهد کرد و نشان‌دهنده یک تغییر بزرگ در شتاب بلندمدت اقتصاد است. در صورت سقوط بیشتر، ایستگاه بعدی در نمودار، «سطح حمایتی» در عدد ۳.۸۶ درصد (کف قیمتی سال ۲۰۲۵) خواهد بود. اگر این کف سیمانی هم بشکند، راه برای رسیدن به کف قیمتی سال ۲۰۲۴ یعنی ۳.۵۹۹ درصد باز می‌شود که یک حمایت ساختاری و بسیار عمیق‌تر محسوب می‌شود. بر اساس جمع‌بندی تیم یوتوتایمز، میانگین متحرک ۲۰۰ روزه اکنون حکم «خط قرمز» بازار را دارد. اگر سود اوراق بالاتر از این خط بماند، محدوده نوسانات بلندمدت دست‌نخورده باقی می‌ماند و ممکن است وام‌های مسکن دوباره گران شوند. اما اگر این خط بشکند، اهداف نزولی در نمودارها روشن‌تر می‌شوند و خریداران خانه می‌توانند به روزهای بسیار ارزان‌تری برای دریافت وام امیدوار باشند. به هر حال، روند فعلی رو به پایین است و در مقایسه با نرخ ۶.۸۹ درصدی سال گذشته، چشم‌انداز مالی خانواده‌ها تغییر مثبت و چشمگیری کرده است.    

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ثبات شکننده اعتماد مصرف‌کننده؛ فشار قیمت‌ها ادامه دارد، رأی دیوان عالی می‌تواند ورق را برگرداند

در یک نگاه شاخص اعتماد مصرف‌کننده در فوریه تقریباً بدون تغییر باقی ماند و پایین‌تر از برآوردها منتشر شد. ۴۶ درصد پاسخ‌دهندگان افزایش قیمت‌ها را عامل تضعیف وضعیت مالی خود دانستند. لغو تعرفه‌های دولت ترامپ توسط دیوان عالی می‌تواند در صورت کاهش فشار قیمتی، به بهبود احساسات خانوارها منجر شود. جدیدترین برآورد شاخص اعتماد مصرف‌کننده در ماه فوریه نشان می‌دهد نگاه آمریکایی‌ها به وضعیت اقتصاد نسبت به ژانویه تغییر محسوسی نداشته است؛ تصویری که همچنان از فشار قیمت‌ها بر بودجه خانوارها حکایت دارد. شاخص اعتماد مصرف‌کننده دانشگاه میشیگان به عدد ۵۶.۶ رسید؛ رقمی که تنها ۰.۴ درصد نسبت به ماه قبل افزایش نشان می‌دهد، اما پایین‌تر از سطح ۶۴.۷ ثبت‌شده در سال گذشته و همچنین کمتر از پیش‌بینی ۵۷.۲ واحدی اقتصاددانان بود. جوان هسو، مدیر نظرسنجی‌های مصرف‌کنندگان در دانشگاه میشیگان، اعلام کرد در مجموع، مصرف‌کنندگان تفاوت معناداری در شرایط اقتصادی نسبت به ماه گذشته احساس نمی‌کنند. این گزارش هم‌زمان با رأی مهم دیوان عالی ایالات متحده منتشر شد؛ رأیی که بخش گسترده‌ای از تعرفه‌های اعمال‌شده توسط دولت دونالد ترامپ را غیرقانونی اعلام کرد. “ «هرچند این نظرسنجی پیش از اعلام رأی انجام شده، اما این تصمیم می‌تواند در صورت کاهش فشارهای تورمی ناشی از تعرفه‌ها یا حتی بازپرداخت برخی هزینه‌ها به مصرف‌کنندگان و شرکت‌ها، زمینه بهبود احساسات اقتصادی را فراهم کند.» محمد زمانی به گفته هسو، حدود ۴۶ درصد از پاسخ‌دهندگان به‌طور خودجوش به افزایش قیمت‌ها به‌عنوان عاملی اشاره کردند که وضعیت مالی شخصی آن‌ها را تضعیف کرده است؛ سهمی که هفت ماه متوالی بالای ۴۰ درصد باقی مانده است. سطح اعتماد مصرف‌کننده اکنون حدود ۱۳ درصد پایین‌تر از سال گذشته و ۲۱ درصد کمتر از ژانویه ۲۰۲۵ است. تورم همچنان کانون نگرانی‌هاست. انتظارات تورمی یک‌ساله به ۳.۴ درصد کاهش یافت؛ پایین‌ترین سطح از ژانویه ۲۰۲۵، در حالی که اوایل ماه جاری این رقم ۴ درصد بود. با این حال، این سطح همچنان بالاتر از دامنه ۲.۳ تا ۳ درصدی پیش از همه‌گیری است. در افق بلندمدت نیز انتظارات تورمی در ۳.۳ درصد تثبیت شد؛ رقمی که نسبت به سطوح زیر ۲.۸ درصد در سال‌های ۲۰۱۹ و ۲۰۲۰ همچنان بالا ارزیابی می‌شود. این موضوع نشان می‌دهد بخشی از خانوارها معتقدند فشارهای قیمتی به‌طور پایدارتر در اقتصاد ریشه دوانده است. ✔️ بیشتر بخوانید: صعود بازارهای نوظهور پس از لغو تعرفه‌های آمریکا؛ ارزها و سهام جان تازه گرفتند بر اساس جمع‌بندی تیم UtoTimes، اگرچه رأی دیوان عالی می‌تواند در ماه‌های آینده از شدت برخی فشارهای قیمتی بکاهد، اما در حال حاضر هزینه‌های بالای زندگی همچنان مهم‌ترین عامل نگرانی خانوارهای آمریکایی است. هرگونه بهبود پایدار در اعتماد مصرف‌کننده، احتمالاً مستلزم کاهش ملموس قیمت‌ها یا تقویت قدرت خرید خواهد بود؛ عاملی که نه‌تنها بر رفتار مصرفی بلکه بر چشم‌انداز رشد اقتصادی آمریکا نیز اثرگذار است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

برآورد اولیه شاخص مدیران خرید ایالات متحده – فوریه

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده - S&P Global Manufacturing PMI Flash (فوریه) واقعی ................... 51.2 پیش‌بینی .............. 52.6 قبلی ...................... 52.4 برآورد اولیه شاخص مدیران خرید بخش خدمات ایالات متحده - S&P Global Services PMI Flash (فوریه) واقعی ................... 52.3 پیش‌بینی .............. 53 قبلی ...................... 52.7 برآورد اولیه شاخص مدیران خرید بخش ترکیبی (تولیدی و خدماتی) ایالات متحده - S&P Global Composite PMI Flash (فوریه) واقعی ................... 52.3 قبلی ...................... 53

خواندن کامل خبر
داده های اقتصادی کم اثر

رشد فعالیت‌های اقتصادی در بریتانیا ادامه دارد؛ اما کاهش اشتغال پابرجاست

طبق داده‌های اولیه منتشرشده توسط S&P Global و بازخوانی‌شده توسط یوتوتایمز، شاخص خدمات بریتانیا در فوریه به ۵۳.۹ رسید — بالاتر از پیش‌بینی ۵۳.۵. شاخص تولید نیز با ثبت ۵۲.۰ فراتر از انتظار ظاهر شد. شاخص ترکیبی اقتصاد به ۵۳.۹ رسید که نشان‌دهنده ادامه روند بهبود در بخش خصوصی است. کریس ویلیامسون، اقتصاددان ارشد S&P Global، اعلام کرد: «داده‌های اولیه PMI در فوریه نشانه‌های امیدوارکننده‌ای از آغاز سال برای اقتصاد بریتانیا ارائه می‌دهند. اگر این روند تا مارس ادامه یابد، رشد تولید ناخالص داخلی در سه‌ماهه اول می‌تواند بیش از ۰.۳٪ باشد.» او افزود که بخش خدمات همچنان محرک اصلی رشد است، اما تولید نیز با جهش چشمگیر در سفارش‌های صادراتی، به روند بهبود پیوسته است — رشدی که از زمان همه‌گیری بی‌سابقه بوده است. با وجود افزایش تقاضا، شرکت‌ها همچنان بر بهره‌وری و کاهش هزینه‌ها تمرکز دارند؛ موضوعی که باعث شده برای دومین ماه متوالی کاهش اشتغال ثبت شود — روندی که از بودجه پاییز ۲۰۲۴ آغاز شده بود. افزایش هزینه‌های نیروی انسانی باعث شده تورم در بخش خدمات بالا باقی بماند، اما رقابت شدید در تولید مانع از افزایش بیشتر قیمت‌ها شده است. S&P Global می‌گوید بانک مرکزی بریتانیا احتمالاً از رشد اقتصادی استقبال خواهد کرد، اما ضعف بازار کار و فشارهای قیمتی محدود می‌تواند درخواست‌ها برای کاهش نرخ بهره را افزایش دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید انگلیس – فوریه ۲۰۲۶

شاخص مدیران خرید بخش تولیدی انگلیس - فوریه - Flash Manufacturing PMI  واقعی ................. 52  پیش‌بینی ............. 51.5  قبلی .................... 51.8 (این داده از 51.6 تجدید شده است) شاخص مدیران خرید بخش خدماتی انگلیس - فوریه - Flash Services PMI  واقعی ................. 53.9  پیش‌بینی ............ 53.5  قبلی ....................54 (این داده از 54.3 تجدید شده است) شاخص مدیران خرید بخش ترکیبی انگلیس - فوریه - Composite PMI  واقعی ................. 53.9  پیش‌بینی ............ 53.3  قبلی .................... 53.7

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

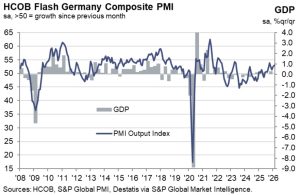
بازگشت صنعت آلمان به فاز رشد؛ شاخص تولید به بالاتر از ۵۰ رسید

طبق داده‌های اولیه منتشرشده توسط بانک تجاری هامبورگ (HCOB) و بازخوانی‌شده توسط یوتوتایمز، شاخص تولید آلمان در فوریه به ۵۰.۷ رسید — بالاتر از پیش‌بینی ۴۹.۵ و نخستین بار در بیش از سه سال که این شاخص وارد محدوده رشد شده است. شاخص خدمات نیز با ثبت ۵۳.۴ فراتر از انتظار ظاهر شد و شاخص ترکیبی کل اقتصاد به ۵۳.۱ رسید — بالاترین سطح چهارماهه اخیر. دکتر سایروس دلا روبیا، اقتصاددان ارشد HCOB، اعلام کرد: «صنعت آلمان دوباره در حال رشد است. سفارش‌های جدید به‌طور قابل‌توجهی افزایش یافته‌اند و حتی سفارش‌های معوق نیز برای نخستین بار از اواسط ۲۰۲۲ رشد کرده‌اند.» او افزود که افزایش سفارش‌های خارجی، برنامه‌های زیرساختی دولت و هزینه‌های نظامی می‌توانند به‌عنوان «بادهای موافق» برای صنعت عمل کنند. در بخش خدمات، رشد فعالیت‌ها به دومین سطح بالای دو سال اخیر رسیده، اما شرکت‌ها همچنان در استخدام محتاط هستند و برای دومین ماه متوالی کاهش نیرو داشته‌اند. افزایش قیمت‌های خرید در صنعت نیز مشهود است — بخشی از آن به دلیل رشد قیمت انرژی. قیمت نفت خام و گاز طبیعی از ابتدای ژانویه بین ۱۲٪ تا ۱۴٪ افزایش یافته‌اند. در مجموع، HCOB پیش‌بینی می‌کند که تولید ناخالص داخلی آلمان در سه‌ماهه اول رشد قابل‌مشاهده‌ای داشته باشد و در صورت عدم افت شدید در مارس، رشد سالانه بیش از ۱٪ محتمل است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید بخش تولیدی آلمان – فوریه

شاخص مدیران خرید بخش تولیدی آلمان - فوریه - German Flash Manufacturing PMI  واقعی  ..................   50.7  پیش‌بینی  ..............   49.6  قبلی  .....................  49.1 (این داده از 48.7 تجدید شده است) شاخص مدیران خرید بخش خدماتی آلمان - فوریه - German Flash Services PMI  واقعی  ..................   53.4  پیش‌بینی  ..............   42.4  قبلی  .....................   52.4 (این داده از 53.3 تجدید شده است) شاخص مدیران خرید ترکیبی - فوریه - Composite PMI Flash  واقعی  ..................    53.1  پیش‌بینی  ..............    52.3  قبلی  .....................   52.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید فرانسه – فوریه 2026

شاخص مدیران خرید تولیدی فرانسه (فوریه) - French Flash Manufacturing PMI واقعی  ................      49.9 پیش‌بینی  .............     50.9 قبلی  ..................... 51.2 (این داده از 51 تجدید شده است) مدیران خرید خدماتی فرانسه (فوریه) - French Flash Services PMI واقعی  ................    49.6 پیش‌بینی  ............   49.1 قبلی  ..................   48.4 (این داده از 47.9 تجدید شده است) مدیران خرید ترکیبی (فوریه) - Composite PMI Flash واقعی  ................    49.9 پیش‌بینی  ............   49.7 قبلی  ..................    49.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید ژاپن – فوریه 2026

شاخص مدیران خرید بخش تولیدی ژاپن - فوریه - Flash Manufacturing PMI  واقعی ................. 52.8  پیش‌بینی ............. 51.3  قبلی .................... 51.5 شاخص مدیران خرید بخش خدماتی ژاپن - فوریه - Flash Services PMI  واقعی ................. 53.8 قبلی .................... 53.7 شاخص مدیران خرید بخش ترکیبی ژاپن - فوریه - Composite PMI  واقعی ................. 53.8 قبلی .................... 53.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر